Manual M1 · Serie de Manuales Austral
Descargar PDF ↓English versionVersão em portuguêsVersion française
Value for Money and the Public Sector Comparator — Austral Manual M1
Versión 1.1 · 16 de septiembre de 2026 (versión 1.0: 14 de septiembre de 2026)
Austral Intelligence · David Duarte Arancibia, con Mika (agente de análisis de Austral)
Módulo de la plataforma que ejecuta el método: Value for Money (/vfm) — Analizador de Valor por Dinero APP
Idiomas: español (esta edición), inglés, portugués y francés · HTML y PDF en austral‑intelligence.com/manuals
Este manual explica cómo decidir, con números defendibles, si un proyecto de infraestructura ya aprobado se contrata como asociación público‑privada (APP) o por obra pública tradicional. Presenta el análisis de Valor por Dinero (VfM) y su instrumento, el Comparador Público‑Privado (CPP), como un método autónomo de trece pasos, con insumo, salida, cálculo y regla de decisión en cada uno; acredita cada regla en las guías internacionales que la fijaron y dice dónde no coinciden —en particular en la tasa de descuento, donde el manual adopta dos tasas por rama, la libre de riesgo del gobierno más un spread por el riesgo sistemático que cada rama soporta, y lo declara como decisión—; recorre los trece pasos sobre un hospital regional genérico contratado por pago por disponibilidad, con todas las cifras; muestra cómo se ejecuta el método en la plataforma Austral, pantalla por pantalla; y explica por qué este método concreto se rompe en una planilla. Está escrito para unidades APP, ministerios de Hacienda y auditores.
Austral Intelligence (2026). Valor por Dinero y Comparador Público‑Privado. Manual M1, Serie de Manuales Austral, versión 1.1, septiembre de 2026. https://austral-intelligence.com/manuals/valor-por-dinero/
Todas las cifras del ejemplo trabajado (sección 4) y de las capturas de pantalla (sección 5) son genéricas: corresponden a un hospital hipotético de 300 camas incluido como paquete de demostración en la plataforma, calibrado para que el método se pueda seguir de principio a fin. No provienen de ningún cliente ni de ningún proyecto real, y no deben usarse como referencia de costos, pagos o riesgos de un proyecto concreto. Los valores por defecto de la herramienta (marcados ◆ en el texto) son calibraciones de Austral, configurables en cada escenario, y se publican para que el revisor los discuta. Las metodologías citadas se acreditan a sus autores; el único nombre de producto en el manual es Austral.
La versión 1.1 (16 de septiembre de 2026) sustituye la regla de una sola tasa de descuento de la versión 1.0 por la regla de dos tasas por riesgo sistemático: cada rama se descuenta a la tasa libre de riesgo del gobierno más un spread por el riesgo sistemático que soporta —cero en el comparador público, la parte transferida en la APP—, con las bandas de la guía australiana (National PPP Guidelines, vol. 5) como referencia citada y una regla contra el doble conteo: el riesgo específico del proyecto se valora en el flujo y el sistemático en la tasa, nunca en los dos. Cambian con ello la advertencia de lectura y el cuadro comparado de la sección 2, los pasos 5, 8 y 10 y la lista de comprobación de la sección 3, el ejemplo de la sección 4 —recalculado a dos tasas, con la lectura a una sola tasa al lado—, las pantallas y exportaciones de la sección 5 (tarjeta de tasa, naturaleza de cada riesgo, tornado desdoblado, convención de tasa en el informe y el libro) y las menciones a la tasa única de las secciones 1 y 6. La libre de riesgo del caso base es el bono del gobierno al contado —BTU‑20 real, 2,70 %, 18‑08‑2026, Banco Central de Chile— con su procedencia; el promedio 2016–2025 del mismo bono (1,85 %) queda como sensibilidad, y con él el ejemplo se lee marginal en vez de positivo. Se corrigen además la referencia peruana (Ley 32441 de 2025) y la cita de la guía australiana con sus secciones exactas. La edición en inglés sigue en la versión 1.0 hasta su actualización.
Un ministerio tiene un proyecto ya decidido —el país necesita el hospital, la ruta, la cárcel— y le queda una pregunta distinta: cómo contratarlo. Puede licitar la obra y operarla con presupuesto público, o entregar a un privado el diseño, la construcción, el financiamiento y el mantenimiento por veinte o treinta años a cambio de un pago. El análisis de Valor por Dinero (VfM) existe para responder esa pregunta con números y para que la respuesta se defienda ante quien aprueba y ante quien la audite tres años después. Su instrumento central es el Comparador Público‑Privado (CPP; en las fuentes anglosajonas, Public Sector Comparator, PSC): el costo que tendría para el Estado prestar el mismo servicio, con la misma calidad, por obra pública tradicional.
La pregunta del VfM cabe en una línea: ¿le cuesta menos al Estado, ajustado por riesgo, hacerlo como asociación público‑privada (APP) que por obra pública tradicional, a igual servicio?
Cada palabra hace trabajo. Al Estado: se comparan los desembolsos del fisco, no la rentabilidad del negocio ni el bienestar del usuario. Ajustado por riesgo: los sobrecostos, los atrasos y las fallas de mantenimiento tienen un valor esperado, y ese valor se suma a la rama que los carga; el corazón del método es que la APP le ahorra al Estado el riesgo que transfiere, y le cobra por ello. A igual servicio: la opción pública tiene que entregar el mismo hospital, con el mismo estándar y el mismo mantenimiento; si se la modela más barata porque se la supone peor, la comparación pierde sentido.
De ahí se sigue lo que el VfM no responde. No dice si el proyecto vale la pena —eso lo decidió la evaluación socioeconómica, antes, y con otra métrica—. No dice si el Estado puede pagarlo: un contrato puede ser la modalidad más barata y aun así comprometer más presupuesto anual del que el sector tiene.
Lo que el VfM no es
- No es una evaluación social. No mide beneficios para la población ni rentabilidad social. Esa prueba es anterior y, si el proyecto no la pasa, el VfM no debería calcularse.
- No es una prueba de asequibilidad. Un VfM positivo no hace pagable un proyecto. El perfil anual de pagos contra el techo presupuestario es una prueba distinta y posterior, y puede rechazar un contrato con VfM positivo (paso 12 del método).
- No es una nota de calidad del proyecto. Compara dos formas de contratar lo mismo: un mal proyecto con VfM alto sigue siendo un mal proyecto, contratado de la forma más barata.
El VfM tiene un lugar preciso, y llega tarde: no es la primera prueba del proyecto, sino una de las últimas antes de licitar.
Antes vienen dos compuertas. La evaluación socioeconómica, que decide si el proyecto se hace. Y el filtro de elegibilidad APP —ocho preguntas de sí o no: necesidad, servicio especificable por resultados, tamaño, marco legal, riesgos transferibles, servicio medible, capacidad institucional, interés de mercado—, que decide si el proyecto es siquiera candidato a APP. Un "no" ahí no se compensa con un buen número: se resuelve o el proyecto se contrata por la vía tradicional. (Es el filtro del Índice de Elegibilidad APP, manual M3 de esta serie; el método lo aplica en su paso 1.)
Primer cálculo: ex ante, antes de licitar. Con el proyecto aprobado y declarado elegible, el VfM compara el CPP ajustado por riesgo con el costo estimado de la APP y produce dos cosas que las bases de licitación necesitan: el veredicto que autoriza —o no— a estructurar como APP, y el precio de reserva, el pago máximo al que la APP sigue siendo tan barata como la obra pública. Sin ese segundo número, un VfM ex ante no obliga a nadie a nada.
Segundo cálculo: con la oferta adjudicada. Adjudicada la licitación —el momento en que el Estado conoce el precio real antes de comprometerse—, el mismo cálculo se rehace con el pago de la oferta adjudicada en lugar del estimado, y con la misma convención de tasa —la misma tasa libre de riesgo y los mismos spreads—, el mismo registro de riesgos y las mismas escalas del análisis ex ante. Lo que importa es la conciliación: cuánto de la diferencia vino del precio ofertado, cuánto de un cambio de asignación, cuánto de una corrección de insumos. Sin esa conciliación, el segundo VfM no confirma nada del primero; el paso 13 del método fija cómo se hace.
Lo que no corresponde es el tercer uso, el más frecuente en la práctica: calcular el VfM después de decidir, para confirmar la decisión. Un comparador construido para respaldar una conclusión ya tomada siempre la respalda; la sección 6 muestra con cuánta facilidad.
Cuatro lectores, cuatro usos distintos del mismo cálculo.
El método produce el VfM en dinero y, cuando corresponde, en porcentaje del comparador. El veredicto tiene cuatro lecturas, no tres, y la cuarta es la que casi ningún informe documenta.
A esos cuatro se superpone el eje cualitativo: un VfM positivo con el filtro de elegibilidad fallido no es un resultado positivo, es un resultado conflictivo. Las bandas exactas, el cruce con el eje cualitativo y el mapa de decisión están en el paso 9 del método (sección 3).
Tres cosas, en este orden.
Un método autónomo. La sección 3 desarrolla los trece pasos del análisis —del marco y la unidad de cuenta hasta el VfM de oferta— con qué entra, qué sale, cómo se calcula, cuál es la regla de decisión y dónde se equivocan habitualmente los equipos. Está escrito para ejecutarse con cualquier herramienta, incluida una planilla. La sección 2 acredita cada regla en la guía que la fija —la Guía de Referencia APP del Banco Mundial, el Green Book del Tesoro británico, PFRAM 2.0 y las guías nacionales de comparador— y dice dónde las fuentes no coinciden entre sí.
Un ejemplo reproducible. La sección 4 recorre los trece pasos sobre un hospital regional genérico contratado por pago por disponibilidad —pago anual de US$ 36,0 M—, con todas las cifras y el resultado de cada paso: VfM de +5,9 % del comparador con el CPP a la tasa libre de riesgo del gobierno (2,70 % real, el bono a 20 años al contado) y la APP a esa tasa más un spread de 0,9 % por el riesgo sistemático transferido, positivo por poco, +3,5 %, marginal, si la libre de riesgo fuera el promedio decenal del mismo bono (1,85 %), y +6,5 % a una sola tasa de 5,5 % real, positivo, con sus fragilidades declaradas. No es un caso de vitrina, y por eso enseña: el valor está íntegro en la transferencia del riesgo de obra y de ciclo de vida, y el veredicto cambia de banda con la tasa libre de riesgo que se elija dentro del rango que un mismo bono ha mostrado en diez años.
La herramienta que lo ejecuta, y que el cliente se queda. La sección 5 muestra cómo se corre el método en la plataforma Austral, pantalla por pantalla, y qué imprimen las exportaciones. La sección 6 explica por qué este método concreto —no cualquier cálculo— se rompe en una planilla, con las fallas medidas sobre el mismo hospital. La sección 7 reúne las referencias con su estado de verificación.
Quien solo quiera saber si un informe de VfM que le llega a la firma está bien hecho puede ir directo a la lista de comprobación del revisor, al cierre de la sección 3.
Cada regla del método del §3 viene de una guía que un ministerio aplica o aplicó. Esta sección dice de dónde viene cada una, con sección o párrafo, para que el revisor discuta la regla en su fuente y no en el manual. Tres fuentes primarias fijan el marco (la Guía de Referencia APP del Banco Mundial, el Green Book del Tesoro británico y PFRAM 2.0); cinco guías nacionales de Comparador Público‑Privado (CPP; en las fuentes anglosajonas y en la herramienta, Public Sector Comparator, PSC) fijaron la práctica; los casos latinoamericanos muestran dónde los países se apartan entre sí. La tabla 2.7 enlaza cada paso del §3 con su fuente y con la pantalla del §5 que lo ejecuta.
Advertencia de lectura: las fuentes coinciden en la arquitectura del CPP y en que el riesgo específico del proyecto se valora en el flujo, no en la tasa. No coinciden en cuál tasa usar ni en si las dos ramas se descuentan a la misma: el Tesoro británico, EPEC y Sudáfrica mandan una sola tasa para todas las opciones; la guía australiana manda tasas distintas por rama, cada una igual a la tasa libre de riesgo del gobierno más un spread por el riesgo sistemático que esa rama soporta. El manual adopta esta segunda posición —dos tasas por riesgo sistemático, declaradas con su procedencia— y la presenta como decisión, no como consenso; el cuadro 2.4b resume qué hace cada guía y el §2.6 dice dónde el manual se aparta incluso de la guía australiana.
La PPP Reference Guide, Version 3 (Banco Mundial, BAD y BID, 2017), módulo 3 "PPP Cycle", §3.2 "Appraising Potential PPP Projects", evalúa un candidato a APP con cinco criterios: factibilidad y viabilidad económica (§3.2.1), viabilidad comercial (§3.2.3), valor por dinero (§3.2.4), responsabilidad fiscal (§3.2.5) y capacidad de gestionar el proyecto (§3.2.6); los estudios ambientales y sociales van en §3.2.2. El VfM pregunta si "desarrollar el proyecto como APP puede esperarse que logre el mejor valor por dinero comparado con otras opciones", incluida la obra pública (§3.2).
La §3.2.4 distingue tres familias de método, que el §3 usa en ese orden: el VfM cualitativo —¿es el proyecto del tipo que conviene financiar con capital privado, y se dan las condiciones para que la APP cree valor?— con los criterios de aptitud del Tesoro británico como ejemplo (Paso 1); el CPP cuantitativo, "la herramienta cuantitativa más común", que compara el costo fiscal de ambas modalidades antes de licitar, contra una "APP de referencia", y durante la licitación, contra las ofertas reales (Pasos 4–9 y 13); y la comparación costo‑beneficio económica, que casi nadie practica y este manual no desarrolla. El recuadro 3.5 fija los dos ajustes que hacen comparable al CPP —riesgo y neutralidad competitiva— y exige "definir la tasa de descuento apropiada para los flujos tanto del modelo APP como del CPP". La Guía registra también las críticas al CPP, entre ellas "la posibilidad de manipulación para llegar a la conclusión deseada": ese riesgo es la razón de ser del §6 y de la disciplina del Paso 8. Y anota que Colombia y Perú escribieron lineamientos de CPP pero "ninguno ha implementado la metodología completa en la práctica" (§3.2.4).
La edición vigente del Green Book es la de febrero de 2026, que sustituye a la de 2022. Tres reglas del §3 salen de ella.
Una sola tasa, y cuál (la regla que este manual no sigue). El §6.54 fija la tasa social de preferencia temporal (STPR) en 3,50 % real para los años 1–30, 3,00 % para los años 31–75 y 2,50 % desde el año 76; el §6.56 exige aplicarla a valores reales, sin sumarle la inflación. El anexo A, sobre modelos con financiamiento privado, es la fuente directa de la regla: la lista corta "debe incluir típicamente una opción del sector público" (§A.10) —"también conocida como comparador del sector público" (§A.13)—, todas las opciones se descuentan a la STPR y es obligatoria una sensibilidad en que los costos de todas las opciones se descuentan a la tasa libre de riesgo de los gilts (§A.17–A.18). Nunca una tasa por rama. Es la regla de la mayoría de las guías y la que el método admite como convención alternativa (paso 8); el manual la reemplaza por la australiana (§2.4 y §2.6) y conserva de ella la sensibilidad obligatoria a la tasa libre de riesgo, que en el paso 10 pasa a ser la variable que se mueve.
Riesgo por valor esperado, sesgo de optimismo explícito. El §6.69 admite el valor esperado como estimador central y el §6.67 incluye los pasivos contingentes en el costo esperado del riesgo. Los §6.79–6.82 obligan a ajustar por sesgo de optimismo desde el inicio —costos y plazos hacia arriba— con la evidencia histórica propia o, a falta de ella, con los valores genéricos de la guía complementaria, y a reducir el ajuste en proporción al riesgo mitigado. El §A.14 aplica el ajuste "a todas las opciones de la lista corta" y corrige en la opción pública las diferencias de carga tributaria efectiva: la neutralidad competitiva del Paso 6.
Los recargos de referencia. La Supplementary Green Book Guidance: Optimism Bias (HM Treasury; en GOV.UK desde el 21‑04‑2013; base: Mott MacDonald, 2002), tabla 1, cota superior / inferior sobre inversión: edificación estándar 24 / 2 %, no estándar 51 / 4 %; obra civil estándar 44 / 3 %, no estándar 66 / 6 %; equipamiento y desarrollo 200 / 10 %; externalización 41 / 0 % (sobre gasto operativo). Se parte "siempre de la cota superior" (§3.11) y se rebaja por mitigación (§3.12–3.14). Es la referencia del modelo legado del Paso 5; la tabla por tipo de obra y por riesgo de la pantalla de riesgos es una desagregación propia de Austral, y el manual lo dice.
El antecedente importa: la Value for Money Assessment Guidance del Tesoro (2004, actualizada en noviembre de 2006) moldeó el CPP del PFI; el Tesoro retiró su herramienta cuantitativa el 5 de diciembre de 2012, y el modelo descontaba ambas ramas a la STPR (3,5 % real, 6,09 % nominal), de modo que "solo medía el costo del financiamiento privado por encima de la tasa social" (NAO 2013, resumen §7 y §3.15). La sensibilidad a tasa gilt de 2026 responde a esa crítica.
El PPP Fiscal Risk Assessment Model 2.0 (manual, septiembre de 2019) fue desarrollado conjuntamente por el FMI y el Banco Mundial; el fundador de Austral participó en su desarrollo desde el equipo del Banco Mundial. Primero lo que PFRAM no hace, en palabras de su manual: no "determina la opción de contratación (APP frente a inversión pública tradicional)", porque "no investiga las implicancias del mismo proyecto por contratación tradicional" (§II.B). PFRAM no calcula un CPP. Aporta el marco en que el resultado debe cerrar:
Australia — National PPP Guidelines, vol. 4, Public Sector Comparator Guidance (dic. 2008) y vol. 5, Discount Rate Methodology Guidance (ago. 2013). El vol. 4 es la anatomía canónica: "CPP = CPP bruto + neutralidad competitiva + riesgo transferido + riesgo retenido" (§2.3), con el riesgo valorado "en el numerador del flujo de caja" como "consecuencia × probabilidad + factor de contingencia" (§6.2). El vol. 5 es la fuente de la regla de tasa del método (paso 8), y la única guía nacional que la formula: "solo el riesgo sistemático se refleja en la tasa" —el riesgo específico o diversificable "no se reconoce en la tasa de descuento" y va "en los flujos ajustados por riesgo" (§2.4)—; cuatro tasas (§1.4): la libre de riesgo (bono de largo plazo del gobierno), la tasa de proyecto (todo el riesgo sistemático con el privado), la tasa del CPP (la libre de riesgo, porque bajo provisión pública el Estado retiene todo el sistemático) y la tasa de la APP (libre de riesgo más la parte del riesgo sistemático efectivamente transferida); un CAPM modificado que la construye —prima de proyecto = beta del activo × prima de mercado, 6 % "consistente con la práctica regulatoria australiana" (§2.9, §4.4)—; un rango de betas de 0,3 a 0,8 para infraestructura social por disponibilidad (§3.3, tabla 2) y una tabla que reparte la prima según la parte de cada riesgo sistemático que se transfiere (§3.5, tabla 4); a "¿evalúo las ofertas a la misma tasa?" responde "No" (apéndice F). Su caso trabajado es un hospital de Nueva Gales del Sur: beta 0,45 → prima 2,7 %; demanda 90 % y valor residual 100 % retenidos por el Estado, inflación 40 % y quiebra 90 % transferidas → 0,92 % sobre la libre de riesgo (apéndice C). Para un proyecto de peaje invierte el par: el CPP, que soporta toda la demanda, va a la tasa de proyecto y los pagos de la APP a la libre de riesgo (apéndice D). Es además la guía con más CPP reales detrás y la que los comparadores chilenos toman como referencia. Dos elecciones suyas que el manual no copia, y que el §2.6 declara: la guía mantiene el valor esperado de todo riesgo, sistemático o no, en el flujo del CPP y reserva el spread a la prima por variabilidad (§1.6, §2.5); y prefiere una libre de riesgo nominal y corriente (§4.3).
Sudáfrica — National Treasury, PPP Manual, módulo 4, PPP Feasibility Study (2004). Esqueleto del registro del Paso 5: la etapa 4, parte 2, construye el CPP ajustado por riesgo en ocho pasos, y el paso 4 fija la regla: "el Tesoro aboga por costear el riesgo como partida separada del flujo, no por ajustar la tasa", multiplicando costo por verosimilitud de cada subriesgo con su calendario. No prescribe tasa —un bono del gobierno a plazo similar, prima solo "cuando no sea posible reflejar todos los riesgos en el flujo"— y exige aplicarla "de forma consistente en todos los modelos" (etapa 4, parte 1).
Ontario — Infrastructure Ontario, Assessing Value for Money (mar. 2015). Cada riesgo con tres puntos (probabilidad e impacto en los percentiles 10, "más probable" y 90, en % del costo base), valorado a la media y no al "más probable", precisamente contra el sesgo de optimismo (anexo de riesgos, paso 3). El VfM se calcula al estructurar y de nuevo al adjudicar, con el financiamiento real de la oferta preferida (§2 y §4): el Paso 13. Ambas ramas al costo de endeudamiento de la provincia (§4).
Reino Unido. Visto en §2.2: opción pública obligatoria, misma STPR para todas las opciones, sensibilidad a tasa gilt, neutralidad tributaria y sesgo de optimismo en todas (anexo A).
Europa — EPEC, Value for Money Assessment: Review of Approaches and Key Concepts (BEI, mar. 2015). Su §2.3 dice lo que el §3 repite: el riesgo va en el flujo o en la tasa, "pero es importante evitar la doble contabilización", y "en la mayoría de los casos se aplica la misma tasa de descuento a los flujos de la contratación convencional y de la opción APP". Su nota sobre beneficios no financieros (EPEC, jun. 2011) es la fuente del tercer puntaje del Paso 2. Cierre normativo: la Recomendación de la OCDE sobre gobernanza de las APP (4‑05‑2012) pide decidir la inversión aparte de cómo contratarla, "sin sesgo institucional, procedimental o contable a favor o en contra de las APP" (principio 4), investigar "qué método de inversión rendirá más valor por dinero" (5) y transferir cada riesgo a quien le cuesta menos soportarlo (6); sus principios 10–11 —asequibilidad y divulgación de costos y pasivos contingentes— son el mandato del Paso 12.
| Regla del método | Fuente (sección) |
|---|---|
| CPP = CPP bruto + neutralidad competitiva + riesgo transferido + riesgo retenido | Infrastructure Australia, vol. 4, §2.3 |
| El CPP bruto descuenta los ingresos de usuarios que un operador público también cobraría | Infrastructure Australia, vol. 4, §4.6 |
| La opción pública debe ser equivalente en calidad de servicio y de mantenimiento | Green Book 2026, §A.13–A.14 |
| El riesgo se valora en el flujo de caja, no en la tasa de descuento | Sudáfrica, mód. 4, etapa 4 parte 2 paso 4; Infrastructure Australia, vol. 4, §6.2 |
| Valor de cada riesgo = consecuencia × probabilidad (más contingencia) | Infrastructure Australia, vol. 4, §6.2, fig. 6‑2; Sudáfrica, mód. 4, paso 4 |
| Valorar a la media, no al valor "más probable" (percentiles 10 / más probable / 90) | Infrastructure Ontario 2015, anexo de riesgos, paso 3 |
| Registro por categorías con verosimilitud e impacto cualitativos y calificación de severidad | PFRAM 2.0, §III.E, tabla 1 |
| Valor esperado admisible como estimador central; contingentes dentro del costo esperado del riesgo | Green Book 2026, §6.67, §6.69 |
| Ajustar por sesgo de optimismo desde la cota superior y reducir según mitigación | Green Book 2026, §6.79–6.82; HM Treasury, Optimism Bias, tabla 1 y §3.11–3.14 |
| Neutralidad competitiva: corregir impuestos y otras ventajas de la propiedad pública | Infrastructure Australia, vol. 4, §5.1; Green Book 2026, §A.14 |
| Tasa por rama = libre de riesgo del gobierno + spread por el riesgo sistemático que soporta; el CPP a la libre de riesgo; solo el sistemático va en la tasa (CAPM modificado, prima = β × 6 %) | Infrastructure Australia, vol. 5, §1.4, §2.4, §2.9, §3.3–3.5, apéndices C y F |
| Convención alternativa: una sola tasa para todas las opciones, con sensibilidad obligatoria a la tasa libre de riesgo | Green Book 2026, §A.10, §A.17; EPEC 2015, §2.3; Sudáfrica, mód. 4, "The discount rate" |
| El costo de la APP son los pagos del Estado a medida que ocurren, sea cual sea su clasificación contable | Green Book 2026, §A.11; PFRAM 2.0, §III.D, recuadro 2 |
| El VfM se calcula ex ante y otra vez con la oferta real | Guía de Referencia v3, §3.2.4; Infrastructure Australia, vol. 4, §3.7 y §9; Infrastructure Ontario 2015, §2 y §4 |
| El VfM cuantitativo se lee junto con el juicio cualitativo | Guía de Referencia v3, §3.2.4; Infrastructure Australia, vol. 4, §9.4; OCDE 2012, principio 5 |
Cuadro 2.4b — La tasa de descuento, guía por guía, y la posición del manual. Es el punto en que las fuentes no coinciden, y por eso se muestra aparte.
| Guía o práctica | ¿Cuántas tasas? | Cuál | Dónde va el riesgo |
|---|---|---|---|
| Australia, vol. 5 (2013) | Dos (y una por oferta) | Libre de riesgo del gobierno + spread por el riesgo sistemático transferido (CAPM modificado); CPP a la libre de riesgo | Específico en el flujo; sistemático en la tasa (su valor esperado también en el flujo) |
| Reino Unido, Green Book (2026) | Una | STPR 3,5 % real; sensibilidad a la tasa gilt | Todo en el flujo, con sesgo de optimismo |
| EPEC (2015), Sudáfrica mód. 4 (2004), Ontario (2015) | Una | Bono del gobierno o costo de endeudamiento de la provincia | Todo en el flujo |
| Colombia (Res. 3656/2012, 857/2023) | Una | WACC del proyecto (tasa de mercado) | En el flujo |
| Chile (DIPRES, Rancagua 2024) y Perú (Invierte.pe) | Una | Tasa social (Chile 5,5 % real hoy; Perú 8 %) | En el flujo |
| México (Paquete Sureste 2020) | Una | Libre de riesgo real (Udibonos 30 años) | En el flujo |
| Este manual (edición 1.1) | Dos | Libre de riesgo del gobierno, declarada con instrumento, plazo, base y fecha, + spread por rama con banda citada o valor declarado | Específico en el flujo como valor esperado; sistemático solo en el spread, nunca en los dos (§2.6) |
Justificación en una línea: el Estado carga el riesgo sistemático a su propia tasa —la libre de riesgo— y el privado lo cobra en el precio; descontar las dos ramas a la misma tasa ignora que la APP transfirió (y paga) una parte de ese riesgo, y descontar la APP al WACC del socio cobra en la tasa el riesgo específico que ya está en el pago. La regla australiana es la única de la lista que pone en la tasa exactamente lo que la tasa remunera, y el manual la adopta con un ajuste que se declara.
Chile. No hay una guía oficial de CPP publicada, y el informe que se cita a continuación no invoca ninguna norma que lo exija. El caso público es el Comparador Público Privado para el Centro Penitenciario de Rancagua (DIPRES, agosto de 2024). Su §4 define el método en los términos de este manual —proyecto público de referencia ajustado por riesgo frente al costo de la APP, riesgo retenido en ambas ramas—, cita los volúmenes 4 y 5 australianos y la guía metodológica uruguaya de la CND, y toma una decisión que conviene subrayar: reconoce que la guía australiana llevaría a descontar la rama APP a una tasa mayor, pero descuenta ambas ramas a la misma tasa libre de riesgo, 6 % real, la del Sistema Nacional de Inversiones al elaborar el estudio (§5.4). Resultado (§5.5, tabla 27): costo base público 2.806.598 UF más riesgos transferibles 946.137 UF, contra 2.697.368 UF de pagos y administración de la APP; VfM de 1.055.367 UF, 28 %, a 15 años. La tasa social vigente es hoy 5,5 % real (Precios Sociales 2026, MDSF, tabla 1.1): la rebaja desde el 6 % que usó DIPRES la propuso el estudio de actualización de la División de Evaluación Social de Inversiones (31 de mayo de 2024) y rige desde Precios Sociales 2025 (marzo de 2025). El recuadro 4.11 lee el caso con el método.
México. La práctica más codificada: el artículo 14, fracción IX, de la Ley de Asociaciones Público Privadas exige el análisis de conveniencia, reglado por los Lineamientos de la SHCP (DOF, 31‑12‑2013) y su Manual (2012). El CPP del Paquete Sureste (BANOBRAS para el FONADIN, mayo de 2020): riesgo total 4.178,6 millones de pesos, 1.744,9 retenibles y 2.433,7 transferibles, asignados riesgo por riesgo en su tabla 7; tasa libre de riesgo real de los Udibonos a 30 años, 3,93 % en marzo de 2020, para ambas ramas.
Colombia. La Ley 1508 de 2012 creó el régimen; el DNP fijó los parámetros en la Resolución 3656 de 2012, cuyo anexo sustituyó la Resolución 857 de 2023. Rasgo distintivo: el CPP se descuenta al WACC del proyecto (metodología del Ministerio de Hacienda, Res. 2080 de 2008) —una sola tasa, pero de mercado (anexo 2012, §2.7; anexo 2023, §3.3.1)—, mientras la evaluación social usa la tasa social del DNP, 9 % efectiva anual real (Resolución 1092 de 2022, art. 1).
Perú. El Decreto Legislativo 1012 (2008) exigía un "análisis comparativo" (art. 8.1), con metodología aprobada por la Resolución Ministerial 249‑2014‑EF/15 y aplicación progresiva por sector. El régimen posterior (DL 1224 de 2015 y DL 1362 de 2018) lo reemplazó por criterios de elegibilidad cualitativos, y la Ley 32441 (El Peruano, 16 de septiembre de 2025), que deroga el DL 1362 y rige hoy con su reglamento (DS 316‑2025‑EF), conserva esa arquitectura: el principio de valor por dinero de su artículo 4.2.1 —"la combinación óptima entre los costos y la calidad del servicio público", con "una adecuada distribución de riesgos"— se realiza, entre otras vías, al "seleccionar la modalidad de ejecución más adecuada … teniendo en cuenta la aplicación de los criterios de elegibilidad", y para los gobiernos regionales y locales el artículo 40.2 exige un "análisis preliminar de los beneficios" de la APP "en comparación con la modalidad de obra pública, en función a los criterios establecidos en el Reglamento". Los Lineamientos para la aplicación de los criterios de elegibilidad del MEF se definen a sí mismos como "un instrumento metodológico cualitativo para analizar el principio de valor por dinero". La tasa social general de Invierte.pe es 8 % real (Directiva 001‑2019‑EF/63.01, anexo 11). Es el caso que describe la Guía de Referencia: lineamientos escritos, metodología cuantitativa completa nunca aplicada.
Dónde se apartan, en dos ejes. La tasa: libre de riesgo del país (Chile 6 %, México 3,93 %), WACC del proyecto (Colombia) o social (Chile 5,5 %, Colombia 9 %, Perú 8 %); todos los casos públicos aplican una sola tasa a ambas ramas —ninguno ha seguido aún la vía australiana que este manual adopta, y Rancagua la descarta expresamente—. El riesgo: valor esperado en el flujo con registro por categoría en los tres casos, con distinta profundidad en la asignación por riesgo, donde el CPP mexicano es el más explícito. El método del §3 es compatible con los tres: la convención de tasa (una o dos) es un insumo declarado con su fuente, la lectura a una sola tasa se conserva como comparación, y el registro se publica con su escala y con la naturaleza de cada riesgo.
El marco de la casa está en The Optimal Risk‑Retention Frontier (Austral, 2026, §6). Su tesis, en una línea: la contribución al VfM de transferir un riesgo es M − P, la ganancia de gestión que obtiene el privado menos la prima que cobra por cargarlo. Para un riesgo controlable (diseño, construcción, operación) M supera a P y la transferencia crea valor; para un riesgo macro (demanda agregada, tipo de cambio) la prima es alta y la ganancia de gestión casi nula: transferirlo destruye valor por dinero. El CPP "manipulado" que documenta la literatura (Heald 2003) acredita toda transferencia a prima completa —suma al CPP el ahorro por riesgo retenido y omite la prima que la APP paga por cargarlo—; el error es exactamente P y, para un riesgo macro, todo el VfM aparente. El paper lo formula como identidad: el VfM por riesgo se maximiza en la frontera de retención, así que maximizar VfM riesgo por riesgo es resolver la frontera.
De ahí salen tres reglas del §3 que no están en las guías nacionales y que el manual atribuye a Austral:
Por transparencia: Sizing the Viability Gap Fund (Austral, abril de 2026) describe en su §5.1 la rama APP "a menudo" descontada al WACC y en su §5.3 al costo de capital. Con la regla de esta edición el paper queda más cerca del manual que en la 1.0 —la rama APP sí lleva una tasa distinta del CPP—, pero la diferencia sigue siendo de fondo: la tasa de la APP es la libre de riesgo del gobierno más el spread por el riesgo sistemático transferido, no el WACC del socio ni su Ke, que remuneran también el riesgo específico que ya está en el pago. La publicación recibirá la errata correspondiente. El §9.1 del paper de la frontera lee el CPP de Rancagua con este lente y lo clasifica "en la frontera": riesgo de servicio transferido (M > P), tasa libre de riesgo y valor esperado — un VfM positivo correcto, no una manipulación; con la regla de esta edición la rama APP de Rancagua llevaría, además, el spread por el riesgo sistemático que el contrato transfiere. Es marco, no producto: las tres reglas se aplican en cualquier planilla.
Las cifras marcadas con ◆ son valores por defecto de la herramienta, configurables en cada escenario; no vienen de la fuente citada sino de la calibración de Austral, y el §3 las publica para que el revisor las discuta.
| Paso del §3 | Regla que ejecuta | Fuente (sección) | Pantalla del §5 |
|---|---|---|---|
| 0 Marco y unidad de cuenta | Ambas ramas en la misma moneda, año base y horizonte; real o nominal, nunca mezclados | Green Book 2026, §6.56; Infrastructure Australia, vol. 4, §3.4 | Inicio; Project Inputs (General) |
| 1 Filtro cualitativo de aptitud | 8 preguntas sí/no; apto solo si todas son sí | Guía de Referencia v3, §3.2.4 (criterios de aptitud del Tesoro británico); Green Book 2026, tabla A.1 | Screening |
| 2 Puntuación cualitativa | Incentivos, cuestionario de 28 preguntas y 10 criterios de beneficios no financieros con umbrales publicados ◆ | Guía de Referencia v3, §3.2.4; EPEC 2015, §2.3 (efectos no valorados); EPEC 2011, Non‑Financial Benefits of PPPs | Incentives; Questionnaire; Non‑Financial Benefits |
| 3 Modelo del proyecto | Un solo modelo; la opción pública equivalente en calidad y mantenimiento | Green Book 2026, §A.13–A.14; Infrastructure Australia, vol. 4, §3.2 | Project Inputs (4 pestañas) |
| 4 CPP bruto | VP(capex) + VP(opex) − VP(ingresos de usuarios); nunca pagos por disponibilidad ni garantías de ingreso | Infrastructure Australia, vol. 4, §4.2–4.7; Sudáfrica, mód. 4, etapa 4 parte 1 | Quantitative (desglose CPP) |
| 5 Registro de riesgos y valoración | Prima esperada = probabilidad × impacto × VP del costo base de la fase; escalas 0,05/0,20/0,50/0,75/0,90 y 0,5/2/6,5/17,5/35 % ◆; tope total 30 % del costo base ◆; naturaleza de cada riesgo (específico en el flujo / sistemático en la tasa); modelo legado de sesgo de optimismo con tabla de referencia | Sudáfrica, mód. 4, etapa 4 parte 2 pasos 1–8; Infrastructure Australia, vol. 4, §6.2–6.5; Infrastructure Ontario 2015, anexo de riesgos paso 3; PFRAM 2.0, §III.E; Green Book 2026, §6.69, §6.78–6.82; HM Treasury, Optimism Bias, tabla 1 | Risk Matrix |
| 6 Ajustes del CPP | + riesgo (100 % en el CPP) + neutralidad competitiva (12 % del VP del capex ◆, o valor absoluto) − valor residual | Infrastructure Australia, vol. 4, §2.3, §5; Green Book 2026, §A.14; Guía de Referencia v3, recuadro 3.5 | Quantitative (ajustes) |
| 7 Costo de la APP | VP(aportes + pagos del Estado + supervisión 2 % del capex por año de operación ◆ − impuestos) + riesgo retenido (misma prima, fracción no transferida: 100/80/50/20/0 % ◆) + renegociación + transacción | Infrastructure Australia, vol. 4, §8, §9.2; Green Book 2026, §A.11; Colombia, Res. 3656/2012, anexo §2.6 (costo de administración del contrato APP); PFRAM 2.0, §III.E (renegociación); Austral, Retention Frontier, §6 | Quantitative (desglose APP) |
| 8 Tasa de descuento | Dos tasas: libre de riesgo del gobierno (con procedencia) + spread por el riesgo sistemático de cada rama (CPP 0 %; APP según banda citada: bajo 0,9 %, medio 1,8 %, alto 4,8 % ◆ o valor declarado); sistemáticos fuera del flujo; lectura a una sola tasa (biblioteca de tasas citadas) como convención alternativa; 10 % ◆ solo si nadie fija otra, con advertencia | Infrastructure Australia, vol. 5, §1.4, §2.4, §2.9, §3.2–3.5, apéndices C, D y F; convención alternativa: Green Book 2026, §6.54, §A.10, §A.17; EPEC 2015, §2.3; Sudáfrica, mód. 4, "The discount rate"; Chile MDSF 2026, tabla 1.1; Perú, Directiva 001‑2019, anexo 11; Colombia, Res. 1092/2022 | Quantitative (tarjeta de tasa, una/dos tasas); Cost of Equity (nota: no es la tasa de comparación) |
| 9 Comparación e interpretación | VfM = CPP − APP en dinero y %; bandas ◆; no interpretable si CPP ≤ 0; cruce con el eje cualitativo | Guía de Referencia v3, §3.2.4; Infrastructure Australia, vol. 4, §9.3–9.4; OCDE 2012, principio 5; Austral, Retention Frontier, §6 | Quantitative; Report (mapa 6 × 5) |
| 10 Sensibilidad y valores de cambio | ±10 % por variable; la libre de riesgo en ambas ramas a la vez y cada spread solo en su rama; valor de cambio por bisección | Infrastructure Australia, vol. 4, §6.6 y vol. 5, §5.1–5.2; Green Book 2026, §6.68, §A.17 | Sensitivity (tornado desdoblado) |
| 11 Monte Carlo | N = 1.000 corridas ◆ con semilla fija; P(CPP > APP), media, P5/P95, intervalo de confianza de la media | Infrastructure Australia, vol. 4, §10.4 (técnica avanzada de probabilidad); Infrastructure Ontario 2015, anexo de riesgos (media de la distribución); Green Book 2026, §6.70–6.71 | Quantitative (Monte Carlo) |
| 12 Asequibilidad y contabilización | Pago máximo anual / techo; compromiso / capacidad; VP / PIB; firmes al registro de compromisos, garantías al de contingentes | PFRAM 2.0, §III.C, §III.D y recuadro 2; Guía de Referencia v3, §3.2.5; OCDE 2012, principios 10–11; Green Book 2026, §6.67; Austral, The Recognition Rule | Affordability |
| 13 VfM de oferta | Mismo cálculo con la oferta adjudicada; se archiva junto al CPP ex ante con la misma tasa y el mismo registro | Guía de Referencia v3, §3.2.4; Infrastructure Australia, vol. 4, §3.7, §9; Infrastructure Ontario 2015, §2 y §4 | Report; exportaciones Excel y PDF |
Esta sección es el método completo, escrito para que alguien con una planilla pueda ejecutarlo sin la herramienta: cada paso dice qué entra, qué sale, cómo se calcula y cuál es la regla de decisión. La acreditación de cada regla está en la sección 2 y no se repite. Los números marcados ◆ son valores por defecto de la herramienta, configurables en cada escenario: no vienen de la fuente citada sino de la calibración de Austral, y se publican para que el revisor los discuta.
Tres advertencias. El método compara costo para el Estado a igual servicio, no rentabilidad social: la evaluación socioeconómica es anterior. Los pasos 1 y 2 son cualitativos y no se compensan con los pasos 4 a 9. Y el modelo del proyecto (paso 3) es único: las dos ramas se leen de él.
Entra. Horizonte (construcción más operación o plazo de contrato), año base, moneda y la decisión de trabajar en términos reales o nominales.
Sale. La convención que rige todo el cálculo, en una línea al comienzo del informe: "moneda X de año base, términos reales, horizonte de N años desde año inicial".
Cómo se calcula. No hay cálculo, hay una definición. El horizonte del Comparador Público‑Privado (CPP; Public Sector Comparator, PSC) es el mismo del contrato APP, incluidos los años de obra. El factor de descuento del año t es 1 / (1 + r)^t, con t = 0 en el año base.
Regla de decisión. Ambas ramas: misma moneda, año base, horizonte y convención. Si el análisis es real, la tasa del paso 8 es real y ningún escalador incorpora inflación general; si es nominal, la incorporan todos los flujos y también la tasa.
Dónde se equivocan los equipos. El error más caro del método no es de riesgo ni de tasa: es descontar flujos reales a una tasa nominal, o al revés. A 25 años eso mueve el valor presente decenas de puntos y cambia el signo del veredicto sin que ninguna celda se vea mal. El segundo: darle a la rama pública un horizonte más corto "porque no tiene plazo de contrato". El activo dura lo mismo en las dos.
Entra. Ocho preguntas sí/no: (1) necesidad acreditada; (2) servicio especificable por resultados; (3) tamaño suficiente para justificar los costos de transacción; (4) marco legal e institucional habilitante; (5) riesgos genuinamente transferibles; (6) servicio medible y pago ligado al desempeño; (7) capacidad institucional para estructurar y administrar el contrato; (8) interés de mercado plausible.
Sale. Apto / No apto, con la lista explícita de preguntas fallidas.
Cómo se calcula. Apto solo si las ocho son sí. No hay ponderación ni puntaje: es una compuerta.
Regla de decisión. Un "no" no se compensa con números: se resuelve —cambiando diseño, norma o alcance— o el proyecto se archiva como candidato a APP. Si el equipo sigue con un "no" en pie, el veredicto del paso 9 es conflictivo, nunca positivo. Es el mismo filtro del Índice de Elegibilidad APP (manual M3); aquí se aplica, no se desarrolla.
Dónde se equivocan los equipos. Se contesta el filtro después de correr los números, para confirmarlos: entonces deja de ser un filtro. La otra forma de romperlo es responder "sí" a la pregunta 6 sobre un servicio que nadie sabe medir: si no existe un indicador con línea de base y forma de verificarlo, la respuesta es "no".
Entra. Tres instrumentos independientes: incentivos (8 factores puntuados 1–4, máximo 32); cuestionario (28 preguntas sí/no en 6 secciones —aptitud 5, transferencia de riesgos 5, capacidad de mercado 5, marco institucional 5, asequibilidad 4, eficiencia 4—, sí = 4 puntos, máximo 112); y beneficios no financieros (10 criterios puntuados 1–4 en 3 categorías —entrega acelerada 3, entrega mejorada 4, impactos sociales más amplios 3—, máximo 40).
Sale. Tres puntajes con su nivel, que alimentan el eje cualitativo del paso 9.
Cómo se calcula. Suma simple por instrumento; el nivel se lee de estas bandas ◆:
| Instrumento | Rango | Bandas ◆ |
|---|---|---|
| Incentivos | 8–32 | ≤ 16 improbable · 17–24 probable · > 24 muy probable |
| Cuestionario | 0–112 | ≥ 75 % alto · 50–74 % medio · 25–49 % bajo · < 25 % muy bajo |
| Beneficios no financieros | 10–40 | < 16 bajo · 16–25 medio · 26–35 alto · > 35 muy alto |
En porcentaje, los umbrales de incentivos son 50 % y 75 %; los del cuestionario, 25 %, 50 % y 75 %. Cada nivel aporta además puntos al eje cualitativo del mapa de decisión del paso 9: incentivos 0 / 1 / 2 (improbable / probable / muy probable), cuestionario 0 / 1 / 2 / 3 (muy bajo / bajo / medio / alto) y beneficios no financieros 0 / 1 / 2 / 3 (bajo / medio / alto / muy alto), hasta un máximo de 8.
Regla de decisión. Estos puntajes no entran en el cálculo de dinero: son el eje con que se lee el resultado del paso 9. Un cuestionario "bajo" con VfM positivo avisa que la ventaja viene de supuestos, no de estructura.
Dónde se equivocan los equipos. Se rellenan los tres instrumentos en la misma reunión, con las mismas personas y sin evidencia adjunta, y los tres salen "alto". Cada respuesta debería llevar una línea de sustento. Sin eso el eje cualitativo no aporta información y el cruce del paso 9 es decorativo.
Entra. Un único modelo financiero: inversión por componente con su calendario de obra; operación por partida con su escalador, más mantenimiento rutinario y mantenimiento mayor con su periodicidad; ingresos según el modo de pago —usuario paga (demanda por categoría, tarifa, escalación, captura, rampa, ingreso mínimo garantizado (IMG), reparto de ingresos), disponibilidad (pago anual y escalador) o mixto—; financiamiento (plazo, aporte estatal, deuda por tramos, capital, resguardos); y el régimen tributario de la sociedad concesionaria.
Sale. Series anuales de inversión, operación total, ingresos de usuarios (brutos y netos de reparto), pagos por disponibilidad, pagos operativos del Estado, aporte estatal desembolsado e impuestos pagados por la sociedad concesionaria.
Cómo se calcula. Con el modelo financiero del proyecto, igual que para evaluar bancabilidad. Lo relevante es que las series salgan de un solo modelo: las dos ramas son dos lecturas del mismo conjunto de series.
Regla de decisión. Es UN modelo, y la opción pública debe ser equivalente en calidad de servicio y en nivel de mantenimiento (como se vio en la sección 2). Si bajo obra pública se supone menos mantenimiento mayor, el CPP deja de ser comparable.
Dónde se equivocan los equipos. Se arma un modelo para la APP y otro "simplificado" para la rama pública, y el segundo termina con menos mantenimiento mayor, menos seguros y un calendario más corto. El resultado es un CPP artificialmente caro y nadie puede reconstruir la diferencia.
Entra. Del paso 3: inversión, operación total e ingresos de usuarios netos de reparto. Del paso 8: la tasa de la rama del CPP.
Sale.
CPP bruto (PSC raw) = VP(inversión) + VP(operación) − VP(ingresos de usuarios netos)
con VP(x) = Σ_t x_t / (1 + r_CPP)^t, t = 0 en el año base y r_CPP la tasa de la rama del CPP del paso 8 (la libre de riesgo del gobierno, porque bajo obra pública el Estado retiene todo el riesgo sistemático).
Cómo se calcula. Restan solo los ingresos que un operador público también cobraría: peajes, tarifas y cargos de usuario, netos del reparto con el Estado. Quedan fuera, deliberadamente:
La distinción es latente en un proyecto de peaje —donde ingreso total e ingreso de usuarios coinciden— y decisiva en uno por disponibilidad, que es donde más se usa el método.
Cuando el CPP bruto sale negativo. Ocurre en proyectos autofinanciados: el valor presente de los peajes supera al de la inversión más la operación, es decir, el Estado ganaría dinero operando el activo él mismo. No es un error ni "VfM infinito": es otro régimen de lectura. El CPP ajustado (paso 6) puede volver a ser positivo al sumar riesgo y neutralidad, o no. Si el CPP ajustado termina en cero o negativo, el porcentaje del paso 9 cambia de signo y no debe citarse: se informa el VfM en dinero y se revisa la tasa. Es el cuarto resultado posible —no interpretable— que el paso 9 desarrolla junto con los otros tres (positivo, marginal, negativo).
Regla de decisión. Se mira el signo del CPP bruto y se deja registrado antes de seguir. Un CPP bruto negativo obliga a declarar la tasa con especial cuidado: ese signo suele venir de una tasa por debajo del crecimiento de los propios ingresos del proyecto.
Dónde se equivocan los equipos. Restar el ingreso total de la sociedad concesionaria en vez del ingreso de usuarios. En un hospital por disponibilidad eso hace desaparecer casi todo el CPP y produce un veredicto invertido. El segundo error: restar el ingreso bruto sin descontar el reparto que vuelve al Estado, con lo que el reparto se acredita dos veces.
Entra. Un registro por fase; cada riesgo lleva probabilidad (5 niveles), impacto (5 bandas, en % del costo base de su fase), fase, naturaleza (específico o sistemático), asignación (5 grados) y mitigación. El registro por defecto ◆ tiene diez riesgos:
| Fase | Riesgo | Base sobre la que escala | Naturaleza por defecto ◆ | Asignación por defecto ◆ |
|---|---|---|---|---|
| Construcción | Diseño | VP inversión | Específico | Compartido |
| Construcción | Terrenos | VP inversión | Específico | Mayormente transferido |
| Construcción | Sobrecosto de obra | VP inversión | Específico | Compartido |
| Construcción | Otros de construcción | VP inversión | Específico | Compartido |
| Operación | Operacional | VP operación | Específico | Compartido |
| Operación | Mantenimiento | VP operación | Específico | Compartido |
| Operación | Mantenimiento mayor | VP operación | Específico | Compartido |
| Operación | Otros de operación | VP operación | Específico | Compartido |
| Demanda | Ingreso / demanda | VP ingresos de usuarios | Sistemático | Compartido |
| Solo APP | Renegociación | VP inversión + VP operación | Específico | Compartido |
La naturaleza de cada riesgo, y por qué importa. Un riesgo es específico del proyecto cuando su ocurrencia no depende del ciclo económico: sobrecosto y atraso de obra, diseño, terrenos y permisos, tecnología, puesta en marcha, operación y mantenimiento, cambio regulatorio, hallazgos arqueológicos, renegociación. Es sistemático cuando está correlacionado con la economía: demanda o tráfico, precios de insumos e inflación, tarifa indexada, tipo de cambio, tasa de interés, caída del mercado, valor residual del activo. La distinción es la que usa el paso 8: el riesgo específico se valora aquí, en el flujo, como valor esperado; el sistemático se remunera en la tasa, a través del spread de la rama que lo soporta, y no entra en la prima del flujo cuando la comparación corre a dos tasas —ponerlo en los dos lugares lo cobra dos veces (regla D29)—. La naturaleza por defecto se asigna por tipo y por fase (todo riesgo de la fase de demanda es sistemático; un riesgo de obra u operación es específico salvo que su nombre diga inflación, precio, tarifa, tipo de cambio o mercado) y el analista la puede cambiar riesgo por riesgo, con su justificación. Bajo la convención alternativa de una sola tasa, todos los riesgos, sistemáticos incluidos, entran en el flujo, como en las guías que la siguen.
Las dos escalas cualitativo→numérico ◆ se publican para que el revisor las discuta:
| Probabilidad | Valor | Banda de impacto | Valor puntual | Banda para simulación | |
|---|---|---|---|---|---|
| Muy baja | 0,05 | < 1 % | 0,005 | 0 % – 1 % | |
| Baja | 0,20 | 1–3 % | 0,020 | 1 % – 3 % | |
| Media | 0,50 | 3–10 % | 0,065 | 3 % – 10 % | |
| Alta | 0,75 | 10–25 % | 0,175 | 10 % – 25 % | |
| Muy alta | 0,90 | > 25 % | 0,350 | 25 % – 45 % |
Cada valor puntual es el punto medio de su banda; la abierta "> 25 %" se cierra en 45 % para quedar centrada en 35 %. Un riesgo sin puntuar cae en los neutros (0,50 y 3–10 %): el informe debe decir cuántos se valoraron así. La asignación se traduce en la fracción retenida por el Estado ◆: totalmente retenido 100 %, mayormente retenido 80 %, compartido 50 %, mayormente transferido 20 %, totalmente transferido 0 %.
Sale. La prima esperada de cada riesgo y la prima total del CPP.
Cómo se calcula.
prima(riesgo) = probabilidad × impacto × VP del costo base de su fase
prima CPP     = mín( Σ_{riesgos en el flujo} prima(riesgo) ,  tope × Σ VP de las bases con riesgo incluido )
con tope = 30 % ◆ y, a dos tasas, la suma solo sobre los riesgos específicos (los sistemáticos están en la tasa; a una sola tasa, sobre todos). Bajo el CPP el Estado carga el 100 % de cada prima del flujo: la asignación no interviene aquí, porque solo existe cuando hay a quién transferir. El tope acota la prima total, no cada riesgo; su denominador suma solo las bases que cargan algún riesgo incluido; y cuando muerde, todas las primas se escalan por el mismo factor, conservando las contribuciones relativas. Su razón es de método: sin tope, un registro largo y agresivamente puntuado domina la comparación y el VfM pasa a medir el entusiasmo del taller de riesgos en vez de la estructura del proyecto.
El modelo legado de sesgo de optimismo. Hay una segunda forma de valorar: marcar cada riesgo con un recargo medio sobre su base (recargo × VP base), sin tope, con la tabla por tipo de obra del Tesoro británico que reproduce la sección 2. El manual la presenta como opción legada porque el valor esperado con tope es el método de las fuentes que la casa cita, y porque el recargo sin tope llegó a marcar la construcción en un 60 % del valor presente de la inversión —por encima del propio techo de 44 % del Tesoro británico— y escalaba el riesgo de demanda sobre el ingreso total en vez del ingreso en riesgo. La tabla de recargos "por tipo de obra y por riesgo" de la pantalla de riesgos es una desagregación propia de Austral, y así se declara.
Regla de decisión. La escala se publica con el resultado, y el registro con la naturaleza de cada riesgo y la lista de los que quedaron fuera del flujo por estar en la tasa. Un CPP sin sus dos escalas, sin el recuento de riesgos valorados por defecto y sin esa lista no es auditable, por bien que se vea el número.
Dónde se equivocan los equipos. Puntúan el impacto como porcentaje del costo total del proyecto cuando la escala es porcentaje del costo base de la fase: un 10 % sobre la operación no es un 10 % sobre todo. El segundo error es doble contabilidad: subir la probabilidad "porque el país es riesgoso", o mantener la prima de demanda o de inflación en el flujo, cuando ese riesgo ya está remunerado en el spread de la tasa del paso 8. El tercero, el inverso: marcar "sistemático" un riesgo de operación para sacarlo del flujo sin que el spread de la rama lo remunere —el riesgo desaparece de la comparación—; cada cambio de naturaleza se justifica por escrito.
Entra. La prima total del paso 5; el parámetro de neutralidad competitiva; el valor residual del activo al término del horizonte bajo obra pública.
Sale.
CPP ajustado (PSC ajustado) = CPP bruto + prima de riesgo + neutralidad competitiva − VP(valor residual bajo obra pública)
Cómo se calcula. El riesgo entra al 100 %. La neutralidad competitiva es lo que el Estado se ahorra por ser Estado y un privado debe pagar —impuestos, seguros, cargos de garantía, costo de capital de mercado—; sin ella el CPP subestima el costo público verdadero y la comparación queda sesgada a favor de la obra pública. Se expresa como monto absoluto construido de abajo hacia arriba (preferible) o como fracción del valor presente de la inversión, con 12 % ◆ por defecto, punto medio del rango convencional de 8 %–15 %; si se declaran ambos, manda el monto absoluto. El valor residual entra en la comparación solo como diferencia entre ramas: se ingresa el residual de cada rama por separado, cada uno se descuenta al último año del horizonte a la tasa de su rama (−VR / (1+r_rama)^(N−1)) y cada uno resta a su rama (éste al CPP; el de la APP, en el paso 7). Si el activo revierte al Estado al término en la condición exigida por el contrato y bajo obra pública se conservaría con la misma vida útil restante, los dos residuales son iguales y se anulan: el valor por defecto es 0 y 0 ◆, y es el caso habitual. Se ingresan valores distintos únicamente cuando el activo no revierte o revierte en parte, cuando el estándar de devolución lo deja en condición distinta a la que tendría bajo obra pública al mismo horizonte, o cuando el horizonte de análisis es más corto que el contrato; en esos casos cada residual se documenta.
Regla de decisión. Los tres ajustes se informan por separado, con su base y su fuente. Un CPP ajustado que llega como un solo número no permite discutir ninguno.
Dónde se equivocan los equipos. Sumar neutralidad competitiva y además restar los impuestos de la sociedad concesionaria en la rama APP (paso 7) sin verificar que no sea la misma ventaja tributaria contada dos veces. Y restar un valor residual solo al CPP cuando el contrato APP también devuelve el activo en la misma condición: es regalarle al CPP un descuento que la APP merecía igual.
Entra. Del paso 3: aporte estatal, pagos por disponibilidad, pagos operativos del Estado e impuestos pagados por la sociedad concesionaria. Del paso 5: el mismo registro con su asignación. Del paso 6: el valor residual bajo la APP, si difiere del de la rama pública. Más supervisión del contrato y costos de transacción de la licitación.
Sale.
costo APP = VP_APP(aporte + disponibilidad + pagos operativos + supervisión − impuestos)
          + riesgo retenido + renegociación + transacción − VP_APP(valor residual bajo la APP)
con VP_APP a la tasa de la rama APP del paso 8: la libre de riesgo más el spread por el riesgo sistemático transferido.
Cómo se calcula.
prima(riesgo) × fracción retenida, con la misma prima, la misma escala y la misma regla de naturaleza del CPP: solo los riesgos específicos; el riesgo sistemático que el Estado conserva bajo la APP vale lo mismo que bajo obra pública y se anula, y el que transfiere se paga en el spread. El mismo tope del 30 % acota el total; rara vez muerde aquí, porque la retención ya es una fracción de la prima del CPP.VP inversión + VP operación con la misma fórmula probabilidad × impacto y su propia fracción retenida —si el contrato la asigna íntegramente al privado, el cargo desaparece—. No lo acota el tope.Regla de decisión. Mismos riesgos, misma escala, misma libre de riesgo que en el CPP: solo cambian la fracción que carga cada parte y el spread de la rama. Estimar el riesgo retenido aparte, con otro taller y otra escala, es la forma más limpia de acreditar dos veces la misma transferencia —el error que la sección 2 identifica como el corazón del CPP manipulado.
Dónde se equivocan los equipos. Olvidar la supervisión y los costos de transacción, que son reales y siempre favorecen a la obra pública. Y tratar el aporte estatal como "no costo" porque se financia con deuda: el costo del Estado son los pagos cuando ocurren, con independencia de cómo se financien o dónde se contabilicen.
Entra. Tres parámetros de política, cada uno con su procedencia: (1) la tasa libre de riesgo del gobierno —el rendimiento de su deuda de largo plazo en la misma base, real o nominal, que los flujos del paso 0, con instrumento, plazo y fecha—; (2) el spread por riesgo sistemático del CPP, que es cero ◆ porque bajo obra pública el Estado retiene todo el riesgo sistemático; (3) el spread por riesgo sistemático de la APP: la parte de la prima de riesgo sistemático del proyecto que el contrato transfiere al privado. Bandas de referencia ◆, citadas de la guía australiana (vol. 5): bajo 0,9 % (infraestructura social por disponibilidad con demanda y valor residual retenidos por el Estado: el hospital de su apéndice C), medio 1,8 % (beta 0,3 × prima de mercado 6 %, piso del rango de infraestructura social, transferido íntegro), alto 4,8 % (beta 0,8 × 6 %, techo del rango: demanda o precio con el privado); 0 % cuando no se transfiere ningún riesgo sistemático; y, para un proyecto de peaje, el par invertido de su apéndice D (el CPP, que soporta toda la demanda, a la tasa de proyecto —3,3 % sobre la libre de riesgo con beta 0,55— y los pagos de la APP a la libre de riesgo). El analista puede escribir cualquier spread con su fuente, o construirlo con la fórmula de la guía: spread = β del activo × prima de mercado × parte transferida.
Sale. El valor presente de cada rama a su tasa:
r_CPP = libre de riesgo + spread_CPP        (spread_CPP = 0 ◆)
r_APP = libre de riesgo + spread_APP
con las tres cifras y su procedencia impresas en toda salida, y la regla de reparto del riesgo entre flujo y tasa que las acompaña:
| Riesgo | Dónde se valora | Ejemplos |
|---|---|---|
| Específico del proyecto | En el flujo, como valor esperado (paso 5), en las dos ramas | sobrecosto y atraso de obra, diseño, terrenos y permisos, tecnología, puesta en marcha, operación, mantenimiento, ciclo de vida, cambio regulatorio, arqueología, renegociación |
| Sistemático, retenido por el Estado bajo las dos modalidades | En ninguna parte: vale lo mismo en ambas ramas y se anula (el Estado lo carga a su propia tasa, la libre de riesgo) | demanda clínica en un hospital por disponibilidad; inflación de un pago no indexado |
| Sistemático, transferido al privado por el contrato APP | En el spread de la rama APP, y solo ahí | demanda o tráfico en un peaje; inflación de costos con pago indexado parcialmente; tipo de cambio; valor residual si el activo no revierte |
Cómo se calcula. Orden de resolución de la tasa, de mayor a menor prioridad: (1) la libre de riesgo y los spreads que el analista declara; (2) los que el escenario guardado fijó para sí mismo; a falta de ambos, la convención alternativa de una sola tasa —(3) la tasa social del regulador declarada o guardada (biblioteca de referencia citada: Chile 5,5 % real; Perú 8 %; Colombia 9 %; México 10 %; Green Book 3,5 %; Banco Mundial 6 %; Comisión Europea 5 %), (4) la del modelo financiero del proyecto, (5) el valor por defecto de la herramienta, 10 % ◆, que siempre se informa como tal, con advertencia—. Una tasa fuera de rango (negativa, o igual o mayor a 100 %) no se hereda en silencio: se descarta y se pasa a la fuente siguiente. Bajo la convención de una sola tasa todos los riesgos del registro, sistemáticos incluidos, entran en el flujo; toda salida dice cuál de las dos convenciones corrió, y el manual pide informar las dos: la de dos tasas como resultado y la de una tasa como lectura comparada, porque es la que la mayoría de las guías y todos los CPP públicos de la región conocen.
Por qué dos tasas y no una. El riesgo sistemático no se diversifica: quien lo carga exige una remuneración por cargarlo. Bajo obra pública lo carga el Estado, cuyo costo por hacerlo es su propia tasa libre de riesgo; bajo la APP el contrato transfiere una parte al privado, que la cobra en el precio y cuyo costo por cargarla es el spread. Descontar las dos ramas a la misma tasa —la regla del Tesoro británico y de EPEC— ignora esa diferencia y valora la transferencia de un riesgo macro como si fuera gratis; descontar la rama APP al WACC o al Ke del socio —la práctica que el CPP colombiano codifica— la sobrevalora, porque el costo de capital remunera también el riesgo específico que ya está dentro del pago por disponibilidad o del peaje. La tasa libre de riesgo más el spread por el sistemático transferido pone en la tasa exactamente lo que la tasa remunera, y por eso el paso 5 saca ese riesgo del flujo: si el spread lo paga, la prima del flujo no puede pagarlo otra vez. El costo de capital del oferente sigue sin ser la tasa de comparación: sirve para evaluar la viabilidad financiera de la rama APP y para calibrar cuánto cobra el privado por cargar un riesgo.
Lo que la libre de riesgo decide, y por qué hay que elegirla con cuidado. Es la variable que más mueve el resultado entre las tres, porque agranda o achica las dos ramas a la vez: a una tasa baja el valor presente de 17 años de pagos por disponibilidad crece más que el de una inversión concentrada en tres años de obra, y la APP se ve cara. La guía australiana la toma del bono de largo plazo del gobierno y prefiere la tasa nominal corriente (§4.3); un análisis en términos reales la toma del bono indexado. Entre el rendimiento del día y un promedio de varios años hay que elegir y declararlo: el primero es el costo de oportunidad vigente, el segundo evita que el veredicto de un contrato de veinte años dependa de la semana en que se calculó. El manual usa el rendimiento al contado del bono, con su fecha, y muestra el promedio decenal como sensibilidad (sección 4).
Regla de decisión. Tres cifras, declaradas, cada una con su fuente: la libre de riesgo con instrumento, plazo, base y fecha; cada spread con su banda citada o su justificación. Toda salida dice cuáles se usaron, de dónde salieron y bajo qué convención corrió la comparación; si es un valor por defecto, con todas las letras. Y siempre la sensibilidad a la libre de riesgo y a la banda del spread (paso 10), más la lectura a una sola tasa al lado.
Dónde se equivocan los equipos. Descontar la APP al costo de capital privado y el CPP a la tasa social: la manipulación más fácil y la más común, y su magnitud no es cosmética —sobre el hospital de la sección 4, ese par de tasas mueve el VfM entre −16,7 % y +35,8 % sin tocar un solo insumo (sección 6.2)—. El segundo error es el nuevo: adoptar dos tasas y dejar en el flujo la prima de los riesgos que el spread ya remunera. El tercero, mezclar bases: una libre de riesgo nominal sobre flujos reales, o al revés.
Entra. CPP ajustado (paso 6) y costo APP (paso 7); opcionalmente la probabilidad del paso 11 y el eje cualitativo del paso 2.
Sale.
VfM  = CPP ajustado (PSC) − costo APP   (en dinero)
VfM% = VfM / CPP ajustado × 100         (solo si CPP ajustado > 0)
Un VfM positivo significa que la APP le cuesta menos al Estado, ajustada por riesgo, a igual servicio.
Cómo se calcula el veredicto. Cuatro bandas ◆, en este orden:
| Condición | Veredicto |
|---|---|
| CPP ajustado ≤ 0 | No interpretable |
| VfM% < 0 | Negativo — el CPP es más barato |
| 0 ≤ VfM% < 5 % | Marginal — dentro del ruido del modelo |
| VfM% ≥ 15 % y P(CPP > APP) ≥ 75 % | Fuerte |
| resto | Positivo |
El régimen no interpretable. Cuando el CPP ajustado no es un costo neto positivo, el porcentaje es un cociente cuyo denominador cambió de signo: aritméticamente correcto y editorialmente letal. El caso documentado es un informe que servía "+434 %" sobre una APP que en dinero era casi US$ 500 M más cara. La regla: no se cita el porcentaje, se informa el VfM en dinero, se revisa la tasa y se declara el régimen. No se emite veredicto combinado.
El cruce con el eje cualitativo. El resultado cuantitativo se lee contra el filtro del paso 1, y el veredicto combinado tiene cinco valores: positivo (apto y VfM ≥ 5 %), marginal (apto y VfM entre 0 y 5 %), conflictivo (las dos señales se contradicen, en cualquier dirección), negativo (no apto y VfM < 0) e incompleto (falta una de las dos mitades).
El mapa de decisión 6 × 5. El veredicto combinado dice si las dos mitades coinciden; el mapa dice cuánto sostienen la APP. Su eje vertical es el nivel cualitativo, en seis niveles leídos de los puntos del paso 2 (0–1 muy bajo · 2–3 bajo · 4 medio‑bajo · 5 medio‑alto · 6–7 alto · 8 muy alto); el filtro del paso 1 es una compuerta, no un puntaje: si falla, el nivel queda fijado en muy bajo digan lo que digan los instrumentos, y si está sin decidir, el nivel se acota en medio‑bajo. Un instrumento no respondido vale 0 puntos y se informa como faltante. Su eje horizontal es la probabilidad de que la APP resulte más barata del paso 11, en cinco bandas: < 25 % · 25–50 % · 50–75 % · 75–90 % · ≥ 90 %; sin simulación no hay columna, y el mapa lo dice. Cada celda lleva uno de cinco veredictos —desfavorable, débil, condicional, favorable, fuerte— con una frase de lectura:
| Nivel cualitativo | < 25 % | 25–50 % | 50–75 % | 75–90 % | ≥ 90 % |
|---|---|---|---|---|---|
| Muy alto | débil | condicional | favorable | fuerte | fuerte |
| Alto | débil | condicional | condicional | favorable | fuerte |
| Medio‑alto | desfavorable | débil | condicional | favorable | favorable |
| Medio‑bajo | desfavorable | débil | condicional | condicional | favorable |
| Bajo | desfavorable | desfavorable | débil | débil | condicional |
| Muy bajo | desfavorable | desfavorable | desfavorable | débil | débil |
La cuadrícula es monótona en los dos ejes y la probabilidad manda: un caso cualitativo fuerte sube una celda a lo sumo una banda, de modo que una APP más barata en menos de un cuarto de las corridas nunca lee mejor que débil, y fuerte exige a la vez un nivel alto o muy alto y una probabilidad de al menos 90 % (o de 75 % con nivel muy alto). Condicional significa que la APP solo se sigue si se resuelven los valores de cambio del paso 10 y las brechas cualitativas; favorable, pasar a estructuración confirmando la robustez con el tornado.
Regla de decisión. Un VfM positivo con filtro cualitativo fallido es conflictivo, no positivo: un costo bajo no arregla una compuerta fallida —un servicio que no se puede especificar, un mercado inexistente—. Y un VfM marginal no es un empate a favor de la APP: obliga a mirar los valores de cambio del paso 10 antes de decidir.
Dónde se equivocan los equipos. Citar el porcentaje sin mirar el signo del denominador. Y presentar el punto central como si fuera un intervalo: "+10,6 %" sin decir que el valor de cambio de la tasa está a 2,7 puntos de distancia es una precisión que el modelo no tiene.
Entra. El caso base de los pasos 4 a 9 y siete variables: inversión, operación, ingresos/demanda, tasa libre de riesgo, spread del CPP, spread de la APP y parámetros de riesgo (bajo la convención de una sola tasa, las tres de tasa se funden en una y son cinco).
Sale. Un tornado —el efecto en dinero sobre el VfM de mover cada variable ±10 % ◆— y un valor de cambio por variable: el porcentaje de variación que lleva el VfM exactamente a cero.
Cómo se calcula. Cada variable se mueve ±10 % y se vuelve a correr el método completo: inversión, operación e ingresos se perturban en el modelo y se recalculan ambas ramas; la libre de riesgo se mueve en las dos ramas a la vez, porque es común a ambas (moverla en una sola reintroduce el artefacto que el paso 8 prohíbe); cada spread se mueve solo en su rama, porque es lo único que las distingue —un spread de cero da una barra plana y no tiene valor de cambio, por construcción—; y "parámetros de riesgo" escala la fracción de impacto de todos los riesgos del flujo, incluida la renegociación, manteniendo cada probabilidad como fue puntuada. Como ±10 % de una libre de riesgo de 2,70 % son 27 puntos base, el tornado la muestra pequeña; su peso real se lee en la sensibilidad por rango del paso 8 (la sección 4 la corre entre 1 % y 5,5 %), que es la que el informe debe traer. El valor de cambio se busca por bisección en la dirección que empeora el VfM, explorando hasta ±200 % e informando si la función es monótona. Si no hay cruce, la variable se reporta "sin punto de cambio": el veredicto no depende de ella.
Por qué mueve el impacto y no la probabilidad. El impacto es una fracción sin techo del costo base, así que un barrido amplio sigue moviendo la prima; la probabilidad está acotada en 1 y satura enseguida —un riesgo "muy alta" (0,90) se topa al multiplicar por 1,12—, dejando el barrido plano justo donde podría estar el punto de cambio. La prima esperada se mueve por el mismo factor que la variable hasta que muerde el tope del 30 %.
Regla de decisión. Un valor de cambio menor que el error de estimación del propio insumo es un veredicto frágil, diga lo que diga el punto central. Si la inversión tiene incertidumbre de ±15 % y el VfM se anula con +3 % de inversión, el resultado correcto es "no concluyente", no "positivo".
Dónde se equivocan los equipos. Mover la libre de riesgo en una sola rama, que es la sensibilidad que siempre "confirma" el resultado; y leer la barra corta de la libre de riesgo como "la tasa no importa", cuando lo que dice es que ±10 % de una tasa baja es poco: el rango plausible de la libre de riesgo mueve el veredicto de banda, y hay que correrlo. Y leer una barra de riesgo plana como "el riesgo no importa" sin revisar si el tope del 30 % ya estaba mordiendo, que es lo que la aplana.
Entra. El mismo registro del paso 5, con sus probabilidades y bandas de impacto; el número de corridas (1.000 ◆) y una semilla fija.
Sale. La distribución del VfM con: probabilidad de que el CPP supere a la APP, media, mediana, percentiles 5, 10, 50, 90 y 95, la media acumulada como diagnóstico de convergencia, y la proporción de corridas en que mordió el tope.
Cómo se calcula. La simulación muestrea el mismo modelo de la comparación determinista —probabilidad × impacto, bajo la misma convención de tasa: a dos tasas los riesgos sistemáticos tampoco se sortean, porque están en el spread—, no uno distinto. Por corrida y por riesgo del flujo:
VfM de la corrida = CPP de la corrida − APP de la corrida.Los riesgos se sortean independientes entre sí: no hay correlación. Es un supuesto fuerte y hay que declararlo, porque en la realidad el sobrecosto de obra y el atraso de terrenos van juntos.
Cómo se lee. Primero la convergencia: con N corridas, la media del VfM tiene un intervalo de confianza al 95 % (media ± 1,96 × desviación / √N). Si ese intervalo no contiene el cero, el signo es estable y la probabilidad se puede citar; si lo contiene, se suben las corridas antes de citar cualquier percentil. Es la pregunta que sigue teniendo respuesta aunque la media no haya convergido al 1 %: con mil corridas el intervalo suele ser ancho, y el veredicto no necesita la media exacta sino su signo. P(CPP > APP) es la proporción de corridas con VfM > 0 —la probabilidad de que la APP resulte más barata— y es el segundo requisito de la banda "fuerte" del paso 9 (≥ 75 %). Como cada banda está centrada en el valor puntual del cálculo determinista, la media simulada de la prima converge al valor determinista mientras el tope no muerda; cuando muerde en algunas corridas queda por debajo —acotar cada corrida y luego promediar da menos que acotar el promedio—, y por eso se informa la proporción de corridas topadas: sin ella, la brecha parecería un error. La distribución del VfM es asimétrica a la derecha, porque el CPP carga todo el riesgo y la APP solo una fracción: las corridas malas para el proyecto son buenas para el VfM. Por eso la mediana es el caso central que encabeza el informe y la media se lee junto al tope; si ambas se separan mucho, el veredicto lo sostienen unas pocas corridas extremas. La proporción de corridas topadas no es un detalle: en el hospital de la sección 4, con una prima determinista a un 7 % del techo, el tope muerde en cuatro de cada diez corridas de la rama CPP y la media simulada queda 12,7 por debajo del valor determinista a tasa única (17,3 contra 30,0; con las dos tasas del caso base (§4.6), la brecha es de 15,9) sin que nada esté mal.
Regla de decisión de reproducibilidad. Semilla, número de corridas e intervalo de confianza de la media se publican con el resultado. Sin semilla, dos corridas del mismo caso dan dos veredictos: con insumos idénticos se midieron diferencias de US$ 1,0 M en la media y US$ 6,5 M en el percentil 95, y en el hospital de la sección 4 la probabilidad pasa de 77,7 % a 75,3 % —dos puntos y medio, con el 75 % de la banda fuerte a tiro de las dos— solo con cambiar la semilla.
Dónde se equivocan los equipos. Presentar la media como "el resultado" cuando la distribución es asimétrica y el tope está mordiendo. Y correr la simulación con un registro sin puntuar: todos los riesgos caen en los valores neutros, la dispersión se vuelve artificial y la probabilidad informada no mide nada del proyecto.
Entra. El perfil anual de pagos del Estado bajo la APP (aporte estatal + pagos por disponibilidad + pagos operativos), el techo presupuestario anual del sector, el plazo del contrato y el PIB.
Sale. Cuatro indicadores y un semáforo: pago máximo anual / techo anual; compromiso total / (techo × plazo); VP del compromiso / PIB; y el perfil anual contra el techo, que es el gráfico que decide.
Cómo se calcula. El pago máximo es el máximo de la serie; el compromiso total, su suma sin descontar; el VP del compromiso es el costo APP del paso 7. El semáforo ◆ lee el primer indicador: < 5 % aceptable, 5 %–10 % moderado, ≥ 10 % alto.
El puente a PFRAM. Un VfM positivo no hace asequible un proyecto: son dos pruebas distintas y la segunda puede matar a la primera. La separación que exige el marco fiscal (sección 2):
El detalle de ambos registros, el tratamiento contable completo y la agregación de cartera son materia del manual M2; aquí se produce el insumo y se remite.
Regla de decisión. El proyecto pasa solo si pasan las dos pruebas: VfM positivo y perfil de pagos dentro del techo en todos los años, no en promedio. Si el pago máximo supera el techo en un solo año, el proyecto no es asequible tal como está estructurado, por bueno que sea el VfM: se rediseña el perfil de pagos (plazo, escalonamiento, aporte estatal) y se vuelve al paso 3.
Dónde se equivocan los equipos. Comparar el promedio anual de pagos contra el techo en vez del máximo, con lo que el año punta —el que quiebra el presupuesto— desaparece del análisis. Y sumar las garantías a los compromisos firmes como si fueran lo mismo: son dos registros, con dos métricas y dos tratamientos.
Entra. La oferta ganadora —pago por disponibilidad ofertado, tarifa o plazo adjudicado— más el mismo registro y la misma convención de tasa (libre de riesgo y spreads) del análisis ex ante.
Sale. El mismo cálculo de los pasos 4 a 9 con la rama APP real, y su comparación explicada contra el VfM ex ante.
Cómo se calcula. Se sustituyen los pagos estimados por los ofertados y se vuelve a correr. El registro se actualiza solo donde el contrato adjudicado cambió la asignación, dejando constancia de cuál y por qué; si la oferta transfiere más o menos riesgo sistemático que el supuesto ex ante —otra indexación del pago, por ejemplo—, el spread de la APP se recalcula con la tabla de reparto de la guía y el cambio se declara: es la única razón admisible para que la tasa de la rama APP difiera de la ex ante. La libre de riesgo no cambia, aunque haya pasado un año.
Regla de decisión. Se archiva junto al CPP ex ante, con la misma libre de riesgo, los mismos spreads (o el cambio de spread explicado), el mismo registro y las mismas escalas. La diferencia entre ambos VfM se explica en una conciliación línea por línea: cuánto vino del precio ofertado, cuánto de un cambio de asignación, cuánto de una corrección de insumos. Un VfM de oferta que no se puede conciliar con el ex ante no es prueba de auditoría: es un número nuevo.
Dónde se equivocan los equipos. Recalcular el VfM de oferta con la libre de riesgo vigente al adjudicar: la diferencia contra el ex ante mezcla dos efectos y no se puede atribuir. Si se quiere actualizar la tasa, se corren las dos versiones a la tasa nueva.
| Paso | Entra | Sale | Regla |
|---|---|---|---|
| 0 Marco | Horizonte, año base, moneda, real/nominal | La convención del cálculo | Misma moneda, año base y horizonte en ambas ramas; real con tasa real |
| 1 Filtro de aptitud | 8 preguntas sí/no | Apto / No apto + fallidas | Apto solo si las 8 son sí; un "no" no se compensa con números |
| 2 Puntuación cualitativa | Incentivos, cuestionario, beneficios no financieros | Tres puntajes con nivel | No entran en el dinero; son el eje cualitativo del paso 9 |
| 3 Modelo del proyecto | Inversión, operación, ingresos, financiamiento | Series anuales de ambas ramas | Es UN modelo; opción pública equivalente en servicio y mantenimiento |
| 4 CPP bruto | Inversión, operación, ingresos de usuarios, tasa | VP(inv.)+VP(op.)−VP(ingresos de usuarios) | Nunca restar disponibilidad ni IMG; si sale ≤ 0, régimen no interpretable |
| 5 Registro de riesgos | Registro por fase: probabilidad, impacto, naturaleza, asignación | Prima esperada por riesgo y total | prob × impacto × VP base; solo los específicos en el flujo (los sistemáticos van en la tasa); tope total 30 % ◆; escalas publicadas |
| 6 Ajustes del CPP | Prima, neutralidad, valor residual bajo obra pública | CPP ajustado | + riesgo (100 %) + neutralidad (12 % del VP inversión ◆) − VP(residual); residual solo como diferencia entre ramas, 0 y 0 ◆ |
| 7 Costo de la APP | Pagos del Estado, impuestos, registro, supervisión, transacción | Costo APP | VP a la tasa de la APP (salidas − impuestos) + retenido + renegociación + transacción (0 ◆) − VP(residual APP) |
| 8 Tasa de descuento | Libre de riesgo del gobierno + spread por rama | VP de cada rama a su tasa | Dos tasas: CPP = libre de riesgo (spread 0 ◆); APP = libre de riesgo + spread por el sistemático transferido (banda citada ◆ o declarado); sistemáticos fuera del flujo; lectura a una sola tasa como comparación |
| 9 Comparación | CPP ajustado y costo APP | VfM en dinero y en %; veredicto; celda del mapa 6 × 5 | < 0 negativo · 0–5 % marginal · ≥ 15 % con P ≥ 75 % fuerte · CPP ≤ 0 no interpretable; nivel cualitativo × banda de probabilidad |
| 10 Sensibilidad | ±10 % en 7 variables | Tornado y valores de cambio | Libre de riesgo en ambas ramas a la vez, cada spread en la suya; rango de la libre de riesgo aparte; cambio menor que el error del insumo = frágil |
| 11 Monte Carlo | Registro puntuado, 1.000 corridas ◆, semilla | Distribución, P(CPP > APP), percentiles, IC 95 % de la media, corridas topadas | Semilla, N e IC publicados; signo estable si el IC excluye cero; mediana como caso central |
| 12 Asequibilidad | Perfil anual de pagos, techo, plazo, PIB | Máximo/techo, total/capacidad, VP/PIB | < 5 % ok · 5–10 % moderado · ≥ 10 % alto; firmes y contingentes aparte (M2) |
| 13 VfM de oferta | Oferta adjudicada | El mismo cálculo con la rama APP real | Misma libre de riesgo, mismos spreads (o cambio explicado) y mismo registro que el ex ante; conciliación línea por línea |
Lista de comprobación del revisor. Pedir: (1) la convención de tasa y sus tres cifras con su fuente —libre de riesgo con instrumento, plazo, base y fecha; spread de cada rama con su banda citada o su justificación—, y si alguna es valor por defecto, que lo diga; (2) el registro con las dos escalas, la naturaleza de cada riesgo y el recuento de riesgos valorados por defecto; (3) el chequeo de doble conteo: que ningún riesgo esté a la vez en la prima del flujo y remunerado en el spread, que las dos ramas partan de la misma libre de riesgo y que el spread del CPP sea cero salvo justificación (peaje, apéndice D); (4) semilla, número de corridas e intervalo de confianza de la media; (5) el veredicto con su banda y la celda del mapa; (6) el signo del CPP ajustado; (7) el perfil anual de pagos contra el techo; (8) los tres ajustes del paso 6 por separado, y el residual de cada rama si no es cero; (9) la lectura a una sola tasa al lado, con la tasa social del país.
Esta sección recorre los trece pasos del §3 sobre un proyecto completo, con las cifras de partida, el resultado de cada paso y la lectura del veredicto. El proyecto es genérico —no hay datos de ningún cliente— y es el mismo que trae el espacio de trabajo de invitado como segundo paquete de demostración, de modo que el lector puede reproducir cada número (anexo 4.A) y las capturas de la sección 5 muestran exactamente este caso. Todas las cifras salen de correr el modelo del proyecto y la comparación con la herramienta, bajo el modelo de riesgo por defecto (valor esperado probabilidad × impacto con tope), con los ajustes por defecto de la plataforma y bajo la convención de dos tasas del paso 8 (libre de riesgo del gobierno más un spread por el riesgo sistemático de cada rama; los riesgos sistemáticos fuera del flujo); ninguna está calculada a mano. La lectura a una sola tasa —5,5 % real en ambas ramas, todo el registro en el flujo, que fue el caso base de la edición 1.0— se imprime al lado en cada paso como comparación, porque es la convención que la mayoría de las guías y todos los CPP públicos de la región conocen. Cifras en millones de dólares (US$ M) salvo indicación contraria; los valores presentes, a la tasa que se indica en cada tabla.
El proyecto. Un hospital regional de 300 camas, contratado como APP por pago por disponibilidad: la sociedad concesionaria diseña, construye, financia y mantiene el edificio y su equipamiento base durante 20 años, y el Estado le paga un monto anual mientras el hospital esté disponible en las condiciones pactadas. El personal clínico, los insumos médicos y la operación asistencial quedan fuera del contrato —los presta el sistema público— y por eso no aparecen en ninguna de las dos ramas de la comparación: no cambian con la modalidad de contratación. Los órdenes de magnitud son los de un hospital regional latinoamericano financiado en dólares: US$ 150 M de inversión (unos US$ 500 000 por cama, el rango del programa chileno de concesiones hospitalarias, citado como orden de magnitud y no como fuente de datos), tres años de obra, contrato de 20 años.
Por qué un hospital por disponibilidad y no una autopista de peaje. Un manual de VfM necesita un ejemplo principal en el que el Comparador Público‑Privado (CPP; Public Sector Comparator, PSC) sea lo que el lector espera: un costo neto positivo para el Estado, a cualquier tasa razonable, de modo que el VfM en porcentaje se pueda leer y el veredicto se pueda discutir. Un proyecto que el Estado paga cumple esa condición por construcción; uno que se financia con peajes, no (recuadro 4.0.1). Hay cuatro razones más, todas didácticas:
El precio de esas ventajas también se dice: el VfM de este proyecto no es grande —5,9 % del CPP a dos tasas, 6,5 % a una sola, y 3,5 % si la libre de riesgo fuera el promedio decenal del bono en vez de su rendimiento al contado— y descansa en dos cosas que un contrato tiene que conseguir de verdad, la transferencia del riesgo de obra y de ciclo de vida y un financiamiento barato. Un ejemplo con VfM del 20 % habría sido más cómodo y menos honesto; uno que cambia de banda con la libre de riesgo que se elija es exactamente el que este manual necesita.
Recuadro 4.0.1 — El caso "no interpretable": la autopista de peaje del primer paquete de demostración. El otro proyecto del espacio de invitado es una autopista de peaje de US$ 620 M y 30 años de concesión, que se paga con los peajes de 23 500 vehículos diarios. Es un proyecto autofinanciado: a 10 % el VP de los peajes netos (1 015) supera el VP de inversión más operación (787), de modo que el CPP bruto es negativo (−228): el Estado, operándola él mismo, ganaría dinero. Al sumar la prima de riesgo (345) y la neutralidad competitiva (63) el CPP ajustado vuelve a ser positivo a esa tasa (180,4) y el VfM se lee: +19,2, un +10,6 %. Pero basta bajar la tasa: a 8 % el CPP ajustado es 19,4 y el VfM −147,0 —un "−757 %" que nadie debería imprimir—; a 7,8 % el CPP ajustado cruza cero; y a 5,5 %, la tasa base de este manual, el CPP ajustado es −305,7, la APP es 473,7 más cara en dinero y el cociente arroja un "+154,9 %" con el signo al revés. El valor de cambio de la tasa está en 9,73 %: un cuarto de punto por debajo del 10 % con que se presenta el caso. Lo que se informa en ese régimen, según el paso 9: el signo del CPP ajustado, el VfM en dinero y la tasa con su fuente; nunca el porcentaje. Lo que no se informa: un veredicto en bandas. Y la lección de fondo: un CPP negativo no es un error de cálculo, es la afirmación de que el proyecto no necesita al Estado para pagarse —la pregunta pasa a ser quién se queda con el excedente, y ésa no la responde el VfM—. La autopista sirve para enseñar eso; no sirve como ejemplo principal. (Las cifras del recuadro son a una sola tasa: en un proyecto de peaje la convención de dos tasas invierte el par —el CPP, que soporta toda la demanda, a la libre de riesgo más la prima de proyecto, y los pagos de la APP a la libre de riesgo, apéndice D de la guía australiana— y el recuadro no lo desarrolla.)
| Bloque | Insumo | Valor |
|---|---|---|
| General | Año inicial · plazo de obra · contrato | 2026 · 3 años (30 / 40 / 30 %) · 20 años (3 de obra + 17 de operación) |
| Inversión | Total | 150,0 |
| Diseño · terrenos · obra y equipamiento base · otros | 8,0 · 7,0 · 120,0 · 15,0 | |
| Impuesto a la renta de la sociedad concesionaria · depreciación | 27 % · 20 años | |
| Operación (año 1, +2 %/año) | Servicios de gestión del edificio (mantenimiento duro y servicios blandos: aseo, lavandería, alimentación, seguridad, residuos, esterilización) | 12,0 |
| Gastos generales de la sociedad concesionaria · seguros · supervisión del contrato por la sociedad | 1,5 · 0,8 · 1,0 | |
| Mantenimiento rutinario (2 % de la obra) | 2,4 | |
| Reposición de equipamiento y ciclo de vida | 3,0 cada 3 años | |
| Total año 1 de operación | 17,7 | |
| Ingresos | Modo | Disponibilidad (sin ingresos de usuario) |
| Pago por disponibilidad desde el primer año de operación | 36,0/año, +2 %/año | |
| Aporte estatal de capital | 0 | |
| Financiamiento | Deuda / capital | 80 / 20 |
| Tramo A (60 % de la deuda) | 19 años, 5,0 %, 3 de gracia, cuenta de reserva de 1 año | |
| Tramo B (40 % de la deuda) | 17 años, 4,5 %, 3 de gracia, cuenta de reserva de 1 año | |
| Cobertura mínima exigida (ADSCR) · comisiones | 1,20 · 1,5 % + 0,5 % de compromiso |
La rama APP cierra por sí sola. Antes de comparar hay que verificar que el proyecto que se compara existe: con estos insumos la cobertura de deuda mínima es 1,24 (media 1,52), la TIR del capital 9,8 % y la del proyecto 7,7 %. El pago de 36,0 es el del dimensionamiento del ejemplo y deja la cobertura por sobre el 1,20 exigido: el menor pago bruto que todavía cumple esa cobertura es 35,42. Un ejemplo cuya rama APP no fuera bancable compararía el CPP con un contrato que nadie firmaría.
Los seis ajustes del CPP que la herramienta guarda con el escenario, en sus valores por defecto ◆ (§3, pasos 6 y 7):
| Ajuste | Valor en el ejemplo | Regla |
|---|---|---|
| Modelo de riesgo | Valor esperado (probabilidad × impacto), tope 30 % | El sesgo de optimismo se informa como modelo legado, una línea en 4.3.5 |
| Neutralidad competitiva | 12 % del VP de la inversión | Fracción por defecto; un monto absoluto construido de abajo arriba la reemplazaría |
| Supervisión del contrato por el Estado | 2 % de la inversión por año de operación | 3,0/año durante 17 años |
| Valor residual | 0 y 0 | Regla del paso 6: el hospital revierte al Estado al término en la condición exigida, y bajo obra pública se conserva con la misma vida útil restante; el residual es igual en ambas ramas y se anula |
| Costos de transacción de la APP | 0 | Insumo del analista, sin rango de referencia (paso 7) |
| Convención de tasa | Dos tasas (paso 8) | Lectura a una sola tasa al lado, como comparación |
| Tasa libre de riesgo del gobierno | 2,70 % real — bonos de la Tesorería de Chile en UF a 20 años (BTU‑20), tasa de mercado secundario al contado, última observación registrada, del 18‑08‑2026 (Banco Central de Chile, Base de Datos Estadísticos, serie F022.BUF.TIS.AN20.UF.Z.D, consultada el 16‑09‑2026; §7, ref. 42) | Promedio de los promedios anuales 2016–2025 (1,85 %) como sensibilidad; rango 1 %–5,5 % en la tabla 4.4a |
| Spread del CPP | 0 % ◆ | El Estado retiene todo el riesgo sistemático bajo obra pública (guía australiana, §1.4) |
| Spread de la APP | 0,9 % — banda baja ◆ (guía australiana, apéndice C: hospital por disponibilidad con demanda y valor residual retenidos por el Estado, inflación y quiebra parcialmente transferidas) | Bandas 0 / 1,8 / 4,8 % en la tabla 4.4b |
| Tasas resultantes | CPP 2,70 % · APP 3,60 % | |
| Lectura comparada a una sola tasa | 5,5 % real en ambas ramas (Chile, MDSF, Precios Sociales 2026, tabla 1.1), todo el registro en el flujo | 3,5 % (Green Book), 6 % (Banco Mundial) y 10 % (valor por defecto) en la tabla 4.4c |
Convención del paso 0. La línea que debe encabezar el informe, escrita para este ejemplo: dólares, año base 2026, horizonte de 20 años (2026–2045), términos reales; dos tasas: CPP a 2,70 % (libre de riesgo, BTU‑20 al contado del 18‑08‑2026) y APP a 3,60 % (libre de riesgo + 0,9 % por el riesgo sistemático transferido); riesgos sistemáticos fuera del flujo. Un punto que el paquete de demostración obliga a declarar: los costos de operación y el pago por disponibilidad escalan al 2 % anual. Si se lee el análisis como real, ese 2 % es crecimiento real —plausible en costos de operación hospitalaria, una decisión de diseño en el pago— y la libre de riesgo es la del bono indexado (real), que es la que se usa. Si se lee como nominal, el 2 % es la indexación contractual a la inflación y la libre de riesgo debe ser la del bono nominal —la preferencia de la guía australiana (§4.3)—, con lo que las tres cifras del paso 8 cambian. El ejemplo adopta la primera lectura y la declara, que es exactamente lo que el paso 0 exige; la tabla 4.4a cubre en cualquier caso la libre de riesgo entre 1 % y 5,5 %. Lo que no se admite es mezclar bases, ni no decirlo.
Por qué 2,70 % y no 1,85 %. La libre de riesgo es la variable de tasa que más mueve el resultado (paso 8), y la elección entre el rendimiento del día y un promedio de varios años no es neutra. El bono chileno indexado a 20 años rindió 2,70 % real en su última transacción registrada antes de esta edición (18‑08‑2026) y en promedio 1,85 % entre 2016 y 2025 (con años en 0,6 % y en 2,4 %). El ejemplo usa el rendimiento al contado, con su fecha, porque es el costo de oportunidad vigente del dinero del gobierno —la tasa a la que el Tesoro financiaría hoy la obra pública con la que se compara— y porque es la lectura de la guía australiana (§4.3), que toma la tasa corriente del bono; el promedio decenal, que evita que un contrato de veinte años cambie de veredicto según la semana en que se calcula, se muestra en la sensibilidad, y en este hospital baja el veredicto a marginal (tabla 4.4a). Las dos elecciones son defendibles; la que no lo es, es no declarar cuál se hizo, con la fecha.
Un solo modelo financiero produce las series que leen las dos ramas. Las que importan para la comparación:
| Año | t | Inversión | Operación | Pago por disponibilidad | Supervisión del Estado | Impuesto de la sociedad | Salida neta del Estado (APP) |
|---|---|---|---|---|---|---|---|
| 2026 | 0 | 45,0 | – | – | – | – | – |
| 2027 | 1 | 60,0 | – | – | – | – | – |
| 2028 | 2 | 45,0 | – | – | – | – | – |
| 2029 | 3 | – | 17,7 | 36,0 | 3,0 | 1,0 | 38,0 |
| 2030 | 4 | – | 18,1 | 36,7 | 3,0 | 1,2 | 38,6 |
| 2031 | 5 | – | 21,4 | 37,5 | 3,0 | 0,5 | 39,9 |
| 2032 | 6 | – | 18,8 | 38,2 | 3,0 | 1,5 | 39,7 |
| 2033 | 7 | – | 19,2 | 39,0 | 3,0 | 1,7 | 40,2 |
| 2034 | 8 | – | 22,5 | 39,7 | 3,0 | 1,1 | 41,6 |
| 2035 | 9 | – | 19,9 | 40,5 | 3,0 | 2,1 | 41,4 |
| 2036 | 10 | – | 20,3 | 41,4 | 3,0 | 2,4 | 42,0 |
| 2037 | 11 | – | 23,7 | 42,2 | 3,0 | 1,8 | 43,4 |
| 2038 | 12 | – | 21,2 | 43,0 | 3,0 | 2,8 | 43,2 |
| 2039 | 13 | – | 21,6 | 43,9 | 3,0 | 3,1 | 43,8 |
| 2040 | 14 | – | 25,0 | 44,8 | 3,0 | 2,5 | 45,3 |
| 2041 | 15 | – | 22,4 | 45,7 | 3,0 | 3,6 | 45,1 |
| 2042 | 16 | – | 22,9 | 46,6 | 3,0 | 3,8 | 45,7 |
| 2043 | 17 | – | 26,4 | 47,5 | 3,0 | 3,3 | 47,2 |
| 2044 | 18 | – | 23,8 | 48,5 | 3,0 | 4,3 | 47,1 |
| 2045 | 19 | – | 24,3 | 49,4 | 3,0 | 4,5 | 47,9 |
| Suma nominal | 150,0 | 369,2 | 720,4 | 51,0 | 41,3 | 730,1 |
Tres lecturas antes de descontar nada. La operación salta cada tres años (2031, 2034, …) por la reposición de equipamiento: ésa es la partida de ciclo de vida que la obra pública tiene que suponer igual —si se la omite en la rama pública, el CPP deja de ser comparable (paso 3)—. El pago por disponibilidad termina en 49,4 en 2045: el año punta que decide la asequibilidad no es el primero, es el último. Y el impuesto que la sociedad concesionaria devuelve al Estado es pequeño al comienzo —los intereses y la depreciación absorben la utilidad— y crece con el desapalancamiento: 41,3 en total, que la rama APP registra como entrada.
Paso 1 — filtro. El ejemplo supone las ocho respuestas en "sí" —necesidad acreditada por la red asistencial, servicio especificable por resultados (disponibilidad de camas, áreas y equipos con estándares medibles), tamaño suficiente, marco legal habilitante, riesgos de obra y mantenimiento transferibles, servicio medible con deducciones, capacidad institucional y mercado con interés— y el veredicto es Apto. Es un supuesto del ejemplo y se declara como tal: en un caso real cada "sí" lleva su línea de sustento.
Paso 2 — los tres instrumentos, con las bandas ◆ del §3:
| Instrumento | Puntaje | % | Nivel | Puntos para el mapa (4.7) |
|---|---|---|---|---|
| Incentivos (8 factores, 1–4) | 28 / 32 | 87,5 % | Muy probable (> 75 %) | 2 |
| Cuestionario (28 preguntas sí/no) | 25 / 28 | 89,3 % | Alto (≥ 75 %) | 3 |
| Beneficios no financieros (10 criterios, 1–4) | 31 / 40 | — | Alto (26–35) | 2 |
| Eje cualitativo | 7 / 8 → Alto |
Los incentivos puntúan "alto" en plazo de obra, gestión del ciclo de vida, calidad del activo y asignación de riesgos, y "medio‑alto" en innovación, eficiencia operativa, gobernanza y acceso a financiamiento. El cuestionario aprueba las seis secciones (deseabilidad 5/5, eficiencia de contratación 4/5, asignación de riesgos 5/5, viabilidad financiera 4/5, prestación del servicio 4/4, capacidad institucional 3/4) y deja tres "no" que conviene retener para el cierre: ¿hay tensión competitiva en el mercado? (un mercado de dos o tres consorcios es la reserva habitual de un hospital), ¿son realistas los supuestos de ingresos? (no hay ingresos de usuario que suponer; la pregunta no aplica y se responde "no" antes que "sí" por cortesía) y ¿tiene el Estado capacidad para administrar el contrato? (la debilidad típica del primer hospital de un programa). Los beneficios no financieros suman 31: entrega acelerada 9/12, entrega mejorada 13/16, impactos sociales 9/12.
Nada de esto entra en el dinero. Es el eje contra el que se leerá el resultado del paso 9.
| Componente | VP a 2,70 % | (a 5,5 %, una tasa) |
|---|---|---|
| VP de la inversión | 146,09 | 142,30 |
| VP de la operación | 274,40 | 206,86 |
| − VP de los ingresos de usuario | 0,00 | 0,00 |
| CPP bruto | 420,49 | 349,16 |
El VP de los pagos por disponibilidad, a la tasa de la rama APP, es 487,37 (535,21 si se descontaran a la del CPP). No está en esta tabla y no debe estarlo: un operador público no se paga a sí mismo, y ese monto ya es la salida principal de la rama APP (4.3.4). Restarlo aquí lo contaría dos veces con signo contrario y convertiría el CPP bruto en −115: la comparación quedaría invertida sin que ninguna celda pareciera equivocada. La fila de ingresos de usuario vale cero y se imprime igual, para que el revisor vea que se pensó. Y la primera lección de la convención de dos tasas está ya en la columna: a 2,70 % el CPP bruto vale 71,3 más que a 5,5 %, porque 17 años de operación descontados a una tasa baja pesan mucho más que a una alta; la rama APP va a crecer por la misma razón.
El registro tiene diez riesgos —cuatro de construcción, cuatro de operación, uno de demanda y el de renegociación, exclusivo de la APP—, cada uno con su probabilidad, su banda de impacto en la escala publicada del §3 (probabilidad muy baja 0,05 · baja 0,20 · media 0,50 · alta 0,75 · muy alta 0,90; impacto < 1 % 0,005 · 1–3 % 0,02 · 3–10 % 0,065 · 10–25 % 0,175 · > 25 % 0,35, como fracción del VP de la base de su fase) y su naturaleza. La asignación se traduce en la fracción que el Estado retiene bajo la APP.
| Fase | Riesgo | Naturaleza · dónde se valora | Prob. | p | Impacto | i | VP base (2,70 %) | Prima CPP (p × i × base) | Asignación | Retenido | Prima retenida APP |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Construcción | Diseño (programa médico y normas) | específico · flujo | Media | 0,50 | 10–25 % | 0,175 | 146,1 | 12,78 | Mayormente transferido | 20 % | 2,56 |
| Construcción | Terreno, permisos y suelo | específico · flujo | Media | 0,50 | 3–10 % | 0,065 | 146,1 | 4,75 | Compartido | 50 % | 2,37 |
| Construcción | Sobrecosto de obra | específico · flujo | Alta | 0,75 | 10–25 % | 0,175 | 146,1 | 19,17 | Totalmente transferido | 0 % | 0,00 |
| Construcción | Puesta en marcha e integración de equipos | específico · flujo | Media | 0,50 | 3–10 % | 0,065 | 146,1 | 4,75 | Totalmente transferido | 0 % | 0,00 |
| Operación | Costo de los servicios de gestión del edificio | específico · flujo | Media | 0,50 | 10–25 % | 0,175 | 274,4 | 24,01 | Mayormente transferido | 20 % | 4,80 |
| Operación | Mantenimiento y deducciones por disponibilidad | específico · flujo | Media | 0,50 | 10–25 % | 0,175 | 274,4 | 24,01 | Totalmente transferido | 0 % | 0,00 |
| Operación | Ciclo de vida y reposición de equipos | específico · flujo | Media | 0,50 | 10–25 % | 0,175 | 274,4 | 24,01 | Totalmente transferido | 0 % | 0,00 |
| Operación | Cambio regulatorio y de estándares clínicos | específico · flujo | Baja | 0,20 | 3–10 % | 0,065 | 274,4 | 3,57 | Mayormente retenido | 80 % | 2,85 |
| Demanda | Demanda clínica / ocupación de camas | sistemático · tasa | Media | 0,50 | 10–25 % | 0,175 | 0,0 | — (en la tasa) | Totalmente retenido | 100 % | — |
| Suma (CPP) | 117,05 | 12,59 | |||||||||
| Solo APP | Renegociación | específico · flujo | Media | 0,50 | 3–10 % | 0,065 | 420,5 | — | Totalmente retenido | 100 % | 13,67 |
¿Muerde el tope? No. El tope del 30 % se aplica sobre la suma de las bases que cargan algún riesgo del flujo —inversión más operación, 420,49; la base de demanda es cero— y da un techo de 126,15. La prima suma 117,05: queda 9,10 por debajo, un 7 % de margen, y por eso cada fila de la tabla es exactamente la contribución que usa la comparación (factor de escala 1,000). Conviene retener ese margen estrecho: va a explicar dos cosas más adelante, la asimetría de la barra de riesgo del tornado (4.5) y la diferencia entre la media simulada y el valor determinista (4.6). A 5,5 % la prima era 97,37 contra un techo de 104,75: las mismas proporciones (27,8 % del VP base), sobre bases más chicas.
La prima leída contra la fuente. La construcción carga 41,45, un 28,4 % del VP de la inversión; la operación 75,60, un 27,5 % del VP de la operación. Los recargos de referencia del Tesoro británico para edificios no estándar son, en su cota superior, 51 % sobre la inversión y 41 % sobre la operación externalizada (§2.2): el registro del ejemplo está por debajo de ambos techos, y así debe ser en un hospital con programa médico definido y diseño avanzado. Un registro puntuado más pesado —diseño "alta", ciclo de vida "alta"— superaría el tope, la herramienta escalaría todas las primas por el mismo factor y lo diría; el manual prefiere un registro que quepa, con cada fila trazable.
La fila que va a la tasa. El riesgo de demanda clínica está en el registro, puntuado y totalmente retenido, y es el único sistemático del registro por defecto: bajo la convención de dos tasas no se valora en el flujo sino en el spread de la rama que lo soporta (paso 8). Como el Estado lo retiene bajo las dos modalidades, no hay spread que lo remunere en ninguna rama y su valor en la comparación es cero: la ocupación de camas no cambia con la modalidad de contratación, no hay a quién transferirla y por eso no crea ni destruye valor por dinero. En este hospital, además, su base —el VP de ingresos de usuario— también es cero, de modo que la lectura a una sola tasa da la misma prima (117,05 con o sin el riesgo sistemático en el flujo): la regla contra el doble conteo no mueve por sí sola las cifras del hospital, y conviene decirlo, porque en un proyecto de peaje la movería toda. Dónde sí muerde se muestra con una corrida más: si el analista marca sistemático el riesgo de costo de los servicios de gestión del edificio —defendible si el contrato indexa el pago a un índice de precios distinto del que mueve esos costos—, esa prima (24,01) sale del flujo, la prima del CPP baja a 93,04, la retenida a 7,78, y el VfM cae a +13,36 (+2,51 %), de positivo a marginal: el spread de 0,9 % ya remunera parte de ese riesgo y el flujo deja de cobrarlo. Cada cambio de naturaleza se justifica por escrito, y donde exista el riesgo para el presupuesto del ministerio —la demanda clínica existe— lo tratará el manual M2.
| VP a 2,70 % | (a 5,5 %, una tasa) | |
|---|---|---|
| CPP bruto | 420,49 | 349,16 |
| + prima de riesgo (el Estado carga el 100 % de los riesgos del flujo) | 117,05 | 97,37 |
| + neutralidad competitiva (12 % del VP de la inversión, 146,09) | 17,53 | 17,08 |
| − valor residual bajo obra pública (0; el de la APP también 0) | 0,00 | 0,00 |
| CPP ajustado | 555,07 | 463,60 |
La neutralidad competitiva es la más discutible de las tres cifras y por eso se informa aparte: 17,53 es la fracción por defecto sobre el VP de la inversión, no una estimación de abajo hacia arriba de los impuestos, seguros y costo de capital que el Estado evita por ser Estado. Un equipo que la construya partida por partida la reemplaza y dice cuánto cambió el VfM. El valor residual vale cero por regla, no por omisión: el contrato devuelve el hospital en la condición exigida y la obra pública lo conservaría con la misma vida útil restante, así que el residual es igual en ambas ramas y se anula (paso 6). Se ingresaría solo si el activo no revirtiera, revirtiera en condición distinta o el horizonte de análisis fuera más corto que el contrato.
| VP a 3,60 % | (a 5,5 %, una tasa) | |
|---|---|---|
| VP de los pagos por disponibilidad (36,0 → 49,4, 2029–2045) | 487,37 | 403,36 |
| VP del aporte estatal de capital | 0,00 | 0,00 |
| VP de los pagos operativos del Estado | 0,00 | 0,00 |
| VP de la supervisión del contrato (3,0/año, 2029–2045) | 35,08 | 29,28 |
| − VP de los impuestos que devuelve la sociedad concesionaria | −26,20 | −20,95 |
| = pagos netos del Estado | 496,26 | 411,69 |
| + riesgo retenido (fracción no transferida de las primas del flujo del paso 5) | 12,59 | 10,57 |
| + renegociación (0,50 × 0,065 × 420,49, totalmente retenido) | 13,67 | 11,35 |
| + costos de transacción (insumo del analista, 0) | 0,00 | 0,00 |
| Costo APP | 522,51 | 433,61 |
Dos cifras merecen una frase. La supervisión vale 35,08 en valor presente: el 8,3 % del CPP bruto y, como se verá, más que todo el VfM. Es la partida que los equipos olvidan y que siempre favorece a la obra pública; aquí está, al 2 % por defecto, y un ministerio con una unidad de contratos ya montada puede argumentar menos. Los impuestos entran restando: bajo obra pública el Estado no se cobra impuestos a sí mismo, y es esa asimetría la que la neutralidad competitiva corrige del otro lado —17,53 allá, 26,20 acá—; el revisor debe verificar que no sea la misma ventaja tributaria contada dos veces, y en este ejemplo no lo es: la neutralidad recoge impuestos, seguros y costo de capital sobre la inversión, y la entrada de impuestos es el impuesto a la renta efectivamente pagado sobre la utilidad de la sociedad. Y la tercera, que es la de esta edición: el spread de 0,9 % vale 48,1 de VfM. La misma rama APP descontada a la tasa del CPP (2,70 %) costaría 570,59 y el VfM sería −15,52 (−2,8 %); a 3,60 % cuesta 522,51. Es el precio que la comparación le reconoce a la APP por cargar la parte del riesgo sistemático —inflación de costos, quiebra— que el contrato le transfiere, y es la cifra que un lector del CPP de una sola tasa no ve.
La tabla de dos columnas que suma al VfM, partida por partida:
| Partida | CPP (a 2,70 %) | APP (a 3,60 %) |
|---|---|---|
| Costo base: inversión + operación − ingresos de usuario | 420,49 | — |
| Pagos del Estado netos de impuestos (disponibilidad + supervisión − impuestos) | — | 496,26 |
| Prima de riesgo (riesgos específicos, en el flujo) | 117,05 (100 %) | 12,59 (retenido) |
| Riesgo sistemático (demanda clínica) | en la tasa: retenido por el Estado en ambas ramas, se anula | — |
| Neutralidad competitiva | 17,53 | — |
| Valor residual | 0,00 | — |
| Renegociación | — | 13,67 |
| Costos de transacción | — | 0,00 |
| Total | 555,07 | 522,51 |
| VfM = CPP − APP | +32,56 | |
| VfM % = VfM / CPP | +5,87 % | |
| Lectura a una sola tasa (5,5 %) | 463,60 | 433,61 → VfM +29,99 = +6,47 % |
De dónde sale el VfM. Vale la pena leerlo como un balance, porque es lo que el comité va a preguntar. La APP le cuesta al Estado 75,8 más en pagos que el costo base de hacerlo él mismo (496,26 contra 420,49: ahí van el margen de la sociedad, su costo de capital, la supervisión, y la diferencia de tasa entre las ramas) y 13,7 más en riesgo de renegociación, que la obra pública no tiene. A cambio le ahorra 104,5 de riesgo —de los 117,05 que cargaría bajo obra pública, retiene solo 12,59— y 17,5 de neutralidad competitiva. Ventajas 122,0, costos 89,4: VfM +32,6. Es decir: el valor por dinero de este hospital está en la transferencia del riesgo de obra y de ciclo de vida, y en nada más; y a dos tasas con la libre de riesgo al contado queda casi donde lo dejaba la tasa única (32,6 contra 30,0), porque lo que la tasa más baja agranda en los 17 pagos de la APP lo devuelve el spread. Si el contrato no consigue esa transferencia de verdad —si el régimen de deducciones no muerde, si el Estado termina pagando los sobrecostos por la vía de la renegociación—, el VfM desaparece.
Con +5,87 % el veredicto cuantitativo cae en la banda positiva (≥ 5 %), por 0,9 puntos: la diferencia existe, pero está tan cerca del umbral que el paso 9 obliga igual a mirar los valores de cambio antes de decidir, y basta cambiar la libre de riesgo por su promedio decenal para que lea marginal (+3,49 %, tabla 4.4a). A una sola tasa el mismo hospital lee positivo (+6,47 %). El CPP ajustado es positivo en las dos lecturas, así que el porcentaje se puede citar.
Modelo legado. Bajo el sesgo de optimismo sin tope, el mismo caso a las mismas tasas marca una prima de 237,69 —el doble— y un VfM de +115,46, +17,09 %. La diferencia no es un matiz: es la razón por la que el informe de la herramienta imprime el modelo de riesgo junto al resultado, y por la que este manual usa el valor esperado con tope como defecto.
Tres tablas, una por parámetro. En todas, el CPP va a la libre de riesgo (spread 0) y la APP a la libre de riesgo más su spread; P(APP más barata) es la del Monte Carlo del paso 11 con la misma semilla.
Tabla 4.4a — La libre de riesgo, con el spread de la APP fijo en 0,9 %.
| Libre de riesgo | Tasa CPP / APP | CPP bruto | Riesgo | Neutr. | CPP ajustado | Pagos netos | Ret. + reneg. | Costo APP | VfM | VfM % | P(APP más barata) |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 1,00 % | 1,00 / 1,90 | 478,3 | 133,0 | 17,8 | 629,2 | 592,3 | 29,7 | 622,1 | +7,1 | +1,1 % | 44 % |
| 1,85 % (promedio 2016–2025 del BTU‑20) | 1,85 / 2,75 | 447,8 | 124,6 | 17,7 | 590,0 | 541,5 | 27,9 | 569,4 | +20,6 | +3,5 % | 60 % |
| 2,50 % | 2,50 / 3,40 | 426,6 | 118,7 | 17,6 | 562,9 | 506,4 | 26,7 | 533,1 | +29,9 | +5,3 % | 70 % |
| 2,70 % (BTU‑20 al contado, 18‑08‑2026, caso base) | 2,70 / 3,60 | 420,5 | 117,1 | 17,5 | 555,1 | 496,3 | 26,3 | 522,5 | +32,6 | +5,9 % | 73 % |
| 3,50 % | 3,50 / 4,40 | 397,5 | 110,7 | 17,4 | 525,6 | 458,1 | 24,8 | 482,9 | +42,6 | +8,1 % | 82 % |
| 5,50 % (la tasa social como base) | 5,50 / 6,40 | 349,2 | 97,4 | 17,1 | 463,6 | 378,3 | 21,9 | 400,2 | +63,4 | +13,7 % | 96 % |
El CPP ajustado es positivo en todas las filas —el porcentaje se puede leer— y el VfM no cambia de signo en el rango observado del bono: solo lo hace por debajo de 0,59 %, un rendimiento real que el BTU‑20 tocó en 2020 y no ha vuelto a ver. Lo que sí cambia es la banda: con el rendimiento al contado el hospital es positivo (5,9 %, el caso base); con el promedio decenal, marginal (3,5 %); con la tasa social como base, positivo con holgura (13,7 %). La libre de riesgo es la variable de tasa que manda, y la elección entre contado y promedio —declarada en 4.1.2— vale 2,4 puntos de VfM y una banda de veredicto.
Tabla 4.4b — La banda del spread de la APP, con la libre de riesgo fija en 2,70 %.
| Spread de la APP (guía australiana, vol. 5) | Tasa APP | CPP ajustado | Pagos netos | Costo APP | VfM | VfM % | P(APP más barata) |
|---|---|---|---|---|---|---|---|
| 0 % — ningún riesgo sistemático transferido | 2,70 % | 555,1 | 544,3 | 570,6 | −15,5 | −2,8 % | 19 % |
| 0,9 % — bajo (apéndice C: hospital por disponibilidad), caso base | 3,60 % | 555,1 | 496,3 | 522,5 | +32,6 | +5,9 % | 73 % |
| 1,8 % — medio (β 0,3 × 6 %, transferido íntegro) | 4,50 % | 555,1 | 453,6 | 479,8 | +75,2 | +13,6 % | 95 % |
| 4,8 % — alto (β 0,8 × 6 %, todo el sistemático con el privado) | 7,50 % | 555,1 | 342,2 | 368,4 | +186,6 | +33,6 % | 100 % |
El VfM cambia de signo con un spread de 0,28 %. La banda no se elige por el resultado: se elige por lo que el contrato transfiere, y aquí la lectura del apéndice C es la que corresponde —pago por disponibilidad indexado, demanda clínica y valor residual con el Estado, inflación de costos y quiebra del concesionario parcialmente con el privado—. Un analista que quisiera la banda media tendría que mostrar en el contrato el riesgo sistemático que la justifica (un pago no indexado, por ejemplo); uno que quisiera la alta tendría que estar valorando otro proyecto. Por eso el spread lleva procedencia, y por eso la tabla se imprime: la cuadrícula muestra cuánto vale cada escalón de spread (48 de VfM el primer 0,9 %, 43 el segundo, y menos a medida que sube) y deja la elección a la vista.
Tabla 4.4c — La lectura a una sola tasa (todo el registro en el flujo), como comparación.
| Tasa única | CPP bruto | Riesgo | Neutralidad | CPP ajustado | Pagos netos | Retenido | Reneg. | Costo APP | VfM | VfM % |
|---|---|---|---|---|---|---|---|---|---|---|
| 3,5 % (Green Book) | 397,5 | 110,7 | 17,4 | 525,6 | 501,3 | 11,9 | 12,9 | 526,2 | −0,6 | −0,1 % |
| 5,5 % (Chile, tasa social; la lectura comparada) | 349,2 | 97,4 | 17,1 | 463,6 | 411,7 | 10,6 | 11,3 | 433,6 | +30,0 | +6,5 % |
| 6,0 % (Banco Mundial) | 338,8 | 94,5 | 17,0 | 450,4 | 392,7 | 10,3 | 11,0 | 414,0 | +36,4 | +8,1 % |
| 10,0 % (defecto de la herramienta) | 274,6 | 76,8 | 16,4 | 367,8 | 275,9 | 8,5 | 8,9 | 293,3 | +74,6 | +20,3 % |
A una sola tasa el signo cambia entre 3,5 % y 5,5 % —por bisección, en 3,54 %— y con la tasa social del país el hospital es positivo. La diferencia con el caso base a dos tasas se descompone en dos efectos que van en direcciones opuestas: pasar de 5,5 % a la libre de riesgo de 2,70 % agranda las dos ramas y perjudica a la APP (el CPP sube 91,5; la APP subiría 137,0 a la misma tasa), y el spread de 0,9 % devuelve 48,1. Neto: +2,6 de VfM, la misma banda y una probabilidad cinco puntos menor (73 % contra 78 %). Que las dos convenciones coincidan aquí es una propiedad de este hospital con esta libre de riesgo, no una regla: con el promedio decenal la misma descomposición da −9,4 y una banda menos. Ninguna de las dos lecturas es "la verdadera": son dos convenciones, y el manual pide informar las dos para que el comité —y el revisor que conoce solo la primera— vea de dónde sale cada número.
Por qué el VfM sube con la tasa, en las dos convenciones. La obra pública concentra su costo al comienzo (150 de inversión en tres años); la APP lo difiere en 17 pagos anuales. Descontar es, literalmente, poner precio a diferir: a 5,5 % un pago de 2045 vale 36 centavos por dólar y la APP se ve barata; a 2,70 % vale 60 centavos y el diferimiento ayuda menos (a 1,85 %, 71 centavos). La prima de riesgo también crece al bajar la tasa —porque escala sobre bases que valen más—, pero menos que los pagos. Ninguna de las dos ramas cambia; cambia cuánto pesa el tiempo. Y el spread hace lo contrario en una sola rama: cada 0,9 % en la tasa de la APP le quita unos 50 de valor presente a sus pagos.
Lo que esto dice del paso 8. Las tres cifras de la tasa son política y procedencia, no cálculo: la libre de riesgo se toma del bono del gobierno con un criterio declarado, el spread de una banda citada con la lectura del contrato que la justifica, y la tasa social solo entra en la lectura comparada. Un informe que no dijera cuáles usó y de dónde salieron estaría eligiendo el veredicto sin decirlo. El de este ejemplo dice: libre de riesgo 2,70 % real, BTU‑20 chileno al contado, 18‑08‑2026 (Banco Central de Chile); spread del CPP 0; spread de la APP 0,9 %, banda baja de la guía australiana, apéndice C; CPP 2,70 %, APP 3,60 %; VfM +5,9 %, positivo; con el promedio 2016–2025 del bono (1,85 %) +3,5 %, marginal; a una sola tasa de 5,5 % (tasa social, MDSF 2026) +6,5 %, positivo; cambio de signo con una libre de riesgo de 0,59 % o un spread de 0,28 %.
Siete variables, ±10 %, el método completo vuelto a correr en cada punto; la libre de riesgo se mueve en las dos ramas a la vez, cada spread solo en su rama, y "parámetros de riesgo" escala la fracción de impacto de los riesgos del flujo manteniendo cada probabilidad. VfM base 32,56.
| Variable | Valor base | VfM a −10 % | VfM a +10 % | Efecto de +10 % | Efecto de −10 % | Valor de cambio (VfM = 0) |
|---|---|---|---|---|---|---|
| Pago por disponibilidad | 487,37 (VP) | 68,16 | −3,01 | −35,58 | +35,59 | +9,2 % (39,30/año) |
| Operación | 274,40 (VP) | 7,17 | 57,96 | +25,39 | −25,39 | −12,8 % |
| Inversión | 146,09 (VP) | 16,75 | 48,37 | +15,81 | −15,81 | −20,6 % |
| Parámetros de riesgo (impacto) | 117,05 (prima) | 23,48 | 39,04 | +6,47 | −9,08 | −35,9 % |
| Spread de la APP (solo la APP) | 0,90 % | 28,01 | 37,06 | +4,50 | −4,55 | −69,0 % (= 0,28 %) |
| Tasa libre de riesgo (ambas ramas) | 2,70 % | 28,92 | 36,08 | +3,51 | −3,65 | −78,2 % (= 0,59 %) |
| Spread del CPP (solo el CPP) | 0,00 % | 32,56 | 32,56 | 0,00 | 0,00 | sin punto de cambio |
La barra que manda es el pago. Un 9 % más de pago por disponibilidad anula el VfM; un 10 % menos lo duplica. El valor de cambio es exactamente 39,30 por año (bisección sobre el pago, mismas tasas y mismo registro): es el precio de reserva del proceso —el pago máximo al que la APP sigue siendo, en valor esperado, tan barata como la obra pública— y la cifra más útil que el CPP le entrega a quien redacta las bases. A una sola tasa el precio de reserva es 39,67 (+10,2 %); a dos tasas con la libre de riesgo al contado, 39,30 (+9,2 %): casi el mismo margen; con el promedio decenal sería 37,91 (+5,3 %), y ésa es la traducción práctica de la banda que la libre de riesgo decide. Con un error de estimación del pago del orden del 10 % (lo habitual antes de un sondeo de mercado), el veredicto es frágil en esta variable bajo cualquiera de las tres lecturas: la regla del paso 10 obliga a informarlo así.
Las tres barras de tasa se leen de otra forma. La del spread del CPP es plana porque vale cero: ±10 % de nada es nada, y no tiene valor de cambio, por construcción. La del spread de la APP es la única que mueve una sola rama: cada 0,09 puntos de spread valen unos 4,5 de VfM, y el spread tendría que caer dos tercios (a 0,28 %) para anular el VfM. La de la libre de riesgo es la más corta del tornado y sin embargo es la variable de tasa que más pesa: ±10 % de 2,70 % son 27 puntos base, y mueven el VfM ±3,6; pero el rango en que la libre de riesgo se elige de verdad no es ±10 % sino el de la tabla 4.4a —del promedio decenal al contado, de 1,85 % a 2,70 %, el VfM va de +20,6 a +32,6 y cambia de banda—, y por eso el paso 10 exige correr ese rango aparte y no leer la barra corta como "la tasa no importa". El valor de cambio de la libre de riesgo, −78 %, es 0,59 %: lejos de cualquier valor plausible.
Las barras de inversión y operación van al revés de lo que se espera, y hay que decir por qué. Más inversión sube el VfM; menos inversión lo baja, hasta anularlo con −20,6 %. La razón está en 4.3.5: el VfM de este proyecto es la prima de riesgo transferida, y la prima escala sobre el costo base. Al perturbar la inversión el tornado mueve el costo de la rama pública y la prima de ambas ramas, pero el pago por disponibilidad es un insumo y no se recalcula: la APP sigue cobrando 36,0 por un hospital que ahora cuesta 135. En una licitación real un capex menor se traduce en un pago menor, y el efecto neto es otro. La barra se lee, por tanto, como lo que es —cuánto depende el VfM de que el costo base, y con él el riesgo transferido, sea el estimado— y no como "conviene que el hospital cueste más". La herramienta hace lo que el paso 10 manda (perturba una variable y recorre el método); el analista pone la interpretación. A dos tasas la operación pesa más que la inversión (25,4 contra 15,8 por cada 10 %) porque 17 años de opex descontados a 2,70 % valen casi el doble que la inversión, y su valor de cambio, −12,8 %, es el segundo más frágil.
La barra de riesgo es asimétrica, y esa asimetría es el tope. Subir el impacto un 10 % debería sumar 11,71 a la prima del CPP (117,05 → 128,76); pero 128,76 supera el techo de 126,15 y la prima queda topada en +9,10. La APP, cuyo retenido y renegociación no se acercan al techo, sube 2,63 sin tope. Neto: +6,47. Hacia abajo nada muerde y el efecto es el completo: −11,71 + 2,63 = −9,08. Es la situación exacta que el paso 10 advierte —"leer una barra de riesgo plana como el riesgo no importa sin revisar si el tope ya estaba mordiendo"—: aquí el tope no muerde en el caso base, pero está a 7 % de hacerlo y aplana la mitad alta de la barra. El valor de cambio hacia abajo, −35,9 %, dice que el registro tendría que ser un tercio menos severo de lo puntuado para que la APP dejara de valer la pena; a una sola tasa es −40 %, casi lo mismo, y con el promedio decenal sería −21,3 %.
Mismo registro, mismas escalas, mismas tasas, semilla 42, 1 000 corridas, cada riesgo del flujo sorteado como ocurre/no ocurre con su probabilidad y, si ocurre, un impacto uniforme dentro de su banda (3–10 % o 10–25 %); el riesgo sistemático no se sortea (está en la tasa); el CPP carga el monto completo, la APP la fracción retenida; las dos ramas topadas corrida a corrida al mismo 30 %; renegociación sorteada igual, sin tope; riesgos independientes.
| Estadístico | Dos tasas (caso base) | Una tasa, 5,5 % |
|---|---|---|
| P(CPP > APP) — probabilidad de que la APP sea más barata | 72,5 % | 77,7 % |
| Mediana del VfM (caso central) | 21,20 | 20,88 |
| Media del VfM | 16,68 | 17,32 |
| Desviación estándar | 31,55 | 25,39 |
| P5 / P10 | −43,96 / −28,55 | −30,43 / −20,29 |
| P90 / P95 | 54,39 / 58,34 | 47,19 / 50,99 |
| Intervalo de confianza 95 % de la media | [14,72 ; 18,63] → signo estable | [15,74 ; 18,89] → signo estable |
| Convergencia (±1 % de la media) | no alcanzada a 1 000 corridas (±11,7 %) | no alcanzada (±9,1 %) |
| Corridas en que mordió el tope: rama CPP / rama APP | 41,4 % / 0,0 % | 40,7 % / 0,0 % |
| VfM determinista, para comparar | 32,56 | 29,99 |
| Comprobación con 20 000 corridas, misma semilla | P 73,9 %, mediana 21,84, media 17,08, IC [16,64 ; 17,51], tope 42,3 % | P 78,0 %, mediana 21,49, media 17,89 |
| Misma corrida con semilla 43 | P 74,2 %, media 16,12, P95 56,60 | P 76,4 %, media 17,71 |
La media simulada (16,7) es 15,9 menor que el valor determinista (32,6), y el informe tiene que explicarlo, no esconderlo. La explicación está en el margen del paso 5: la prima determinista (117,05) queda a 7 % del techo (126,15). Cada banda está centrada en su valor puntual, así que sin tope la media simulada de la prima convergería exactamente a 117,05; pero en cuatro de cada diez corridas la suma sorteada —dos o tres riesgos "medios" que ocurren en la mitad alta de su banda— supera el techo y se recorta. El recorte solo afecta a la rama CPP (la APP retenida nunca se acerca al techo: 0 % de corridas topadas), de modo que baja el CPP simulado (media 538,6 contra 555,1) y deja la APP donde estaba (522,0 contra 522,5). Acotar cada corrida y luego promediar da menos que acotar el promedio: la media simulada del VfM cae por construcción, y a dos tasas cae algo más en dinero que a una porque la prima —y con ella el recorte— escala sobre bases más grandes. Por eso el paso 11 pide encabezar con la mediana (21,2) y leer la media junto a la proporción de corridas topadas; sin esa cifra, la brecha parecería un error del motor. El intervalo de confianza de la media, [14,7 ; 18,6], excluye el cero con holgura: el signo es estable; pero el que decide en el mapa no es la media sino la probabilidad.
La probabilidad está en la banda "50–75 %", cerca de su borde superior. 72,5 % con 1 000 corridas, 73,9 % con 20 000, 74,2 % con otra semilla: el signo es estable y la banda del mapa de decisión (4.7) se sostiene en las tres corridas, pero a menos de tres puntos del umbral de 75 % que la lectura a una sola tasa sí cruza (77,7 %, banda 75–90 %). A dos tasas la APP resulta más barata en siete de cada diez corridas, no en ocho: la dispersión es mayor (desviación 32 contra 25, porque las primas sorteadas escalan sobre bases más grandes) y la cola negativa más larga. Se informa así: P ≈ 72–74 %, banda 50–75 %, borde superior de la banda; y se dice que con el promedio decenal como libre de riesgo la probabilidad sería 60 %, en el centro de la misma banda.
La distribución es asimétrica, como anticipa el paso 11: P5 −44 y P95 +58 no son simétricos alrededor de la mediana, porque el CPP carga todo el riesgo del flujo y la APP solo una fracción —las corridas malas para el proyecto son buenas para el VfM—, y la cola negativa se alarga cuando el tope recorta las buenas. El supuesto de independencia se declara: en la realidad el sobrecosto de obra y el atraso por permisos van juntos, y una correlación positiva ensancharía la distribución y llevaría más corridas al tope.
Reproducibilidad. Semilla 42 y 1 000 corridas se publican con el resultado, junto con la convención de tasa. La fila de la semilla 43 muestra por qué: mismos insumos, dos puntos de probabilidad de diferencia. Sin semilla, dos analistas con el mismo caso reportarían dos veredictos y ninguno podría demostrar que el otro se equivoca.
Bandas del veredicto cuantitativo. CPP ajustado 555,07 > 0: el porcentaje es legible. VfM +5,87 %: positivo (≥ 5 %), por 0,9 puntos. No alcanza "fuerte", que exige ≥ 15 % y P ≥ 75 %. A una sola tasa (+6,47 %, P 77,7 %) también es positivo; con el promedio decenal del bono como libre de riesgo (+3,49 %, P 59,5 %) sería marginal.
Veredicto combinado. Filtro Apto + VfM positivo: POSITIVO. No es conflictivo —las dos mitades apuntan en la misma dirección— ni incompleto. La franja del informe lo dice con sus palabras: "las dos señales apuntan en la misma dirección: seguir con la opción APP, confirmando la robustez con Monte Carlo y los valores de cambio". Y es exactamente lo que el mapa hace a continuación.
Mapa de decisión 6 × 5. El eje cualitativo suma los puntos de los tres instrumentos del paso 2: incentivos 2 (muy probable), cuestionario 3 (alto), beneficios no financieros 2 (alto) = 7 de 8 → nivel Alto; el filtro Apto no lo limita. El eje cuantitativo lee la probabilidad simulada, 72,5 %, en la banda 50–75 %. La celda Alto × 50–75 % del mapa es condicional: la APP solo puede seguir si se resuelven los valores de cambio y las brechas cualitativas; la ventaja está dentro del ruido. Un veredicto cuantitativo positivo y una celda condicional no se contradicen: la banda del VfM lee el punto central (+5,9 %) y la celda lee la probabilidad, y la probabilidad dice que en tres de cada diez corridas la obra pública sale más barata. Dos celdas vecinas dicen lo que está en juego: con P ≥ 75 % la misma fila lee favorable —que es donde está el hospital a una sola tasa (77,7 %), a tres puntos de distancia—; con P bajo 50 % leería condicional todavía, y bajo 25 % débil. Este hospital está en el borde superior de la celda condicional; es exactamente la información que el comité necesita y que un "+5,9 %" solo no da.
En una frase, para el informe: VfM positivo por poco (+5,9 % del CPP; CPP a 2,70 % y APP a 3,60 %, libre de riesgo al contado más spread bajo), filtro cualitativo aprobado, eje cualitativo alto, P(APP más barata) ≈ 73 %: celda condicional del mapa de decisión, en su borde superior; el resultado es frágil al pago por disponibilidad (valor de cambio +9,2 %) y a la operación (−12,8 %), baja a marginal con el promedio decenal del bono como libre de riesgo (+3,5 %, P 60 %) y a una sola tasa de 5,5 % lee positivo (+6,5 %, P 78 %, celda favorable).
Dos cifras de política fiscal que el modelo no produce y el ejemplo supone: un techo presupuestario anual de US$ 600 M para compromisos por disponibilidad del sector salud, y un PIB de US$ 320 mil M (el orden de un país mediano de la región). Ambas son supuestos del ejemplo, declarados; en un caso real las entrega Hacienda.
| Indicador | Valor | Lectura |
|---|---|---|
| Pago máximo anual | 49,42 (2045) | último año del contrato |
| Pago máximo / techo anual | 8,24 % | moderado (banda 5–10 %) |
| Compromiso total nominal, 17 pagos | 720,4 | |
| Compromiso total / (techo × 20 años) | 6,00 % | |
| VP del compromiso (= costo APP, a 3,60 %) | 522,51 | 433,61 a 5,5 % |
| VP del compromiso / PIB | 0,163 % | 0,136 % |
El perfil anual —36,0 en 2029 subiendo 2 % al año hasta 49,4 en 2045— cabe todos los años bajo el techo, que es la condición del paso 12 (no el promedio: el máximo). El semáforo da "moderado" porque el año punta usa el 8,2 % del techo: un solo hospital compromete casi una doceava parte de la capacidad anual del sector para este tipo de contratos, y es una lectura de cartera, no de proyecto —doce hospitales así la agotarían—. Es la prueba que el VfM no hace: un VfM del 6 % no dice nada sobre si el ministerio puede pagar 49 en 2045. Y las dos primeras filas no dependen de la convención de tasa —el pago máximo y el compromiso nominal son los mismos a una o a dos tasas—; solo el valor presente del compromiso cambia, y a la tasa de la rama APP vale 523 en vez de 434.
Contabilización a la PFRAM. Lo que este contrato pone en cada registro del marco fiscal, con las cifras del ejemplo:
| Registro | Concepto | Nominal | VP | Tratamiento |
|---|---|---|---|---|
| Compromisos firmes | Pagos por disponibilidad 2029–2045 | 720,4 | 487,4 (a 3,60 %; 535,2 a la libre de riesgo) | Gasto comprometido, año a año, por todo el plazo; va al marco de mediano plazo y al registro de compromisos, cuya tasa de valoración es materia del manual M2 |
| Gasto propio del Estado | Supervisión del contrato (3,0/año) | 51,0 | 35,1 | Presupuesto de la unidad de contratos; no es obligación contractual con la sociedad |
| Pasivos contingentes explícitos | Ingreso mínimo garantizado, garantía de deuda, garantía cambiaria | — | — | Ninguno en este contrato: no hay demanda que garantizar ni deuda garantizada |
| Pasivos contingentes implícitos | Compensación por terminación anticipada (deuda pendiente más, según causal, capital) | no modelado | no modelado | Se mide en el manual M2 por exposición máxima y pago esperado; aquí se nombra |
| Riesgo retenido | Fracción no transferida del registro + renegociación | — | 26,3 (esperado) | Se reconoce como exposición, no se suma a los firmes |
| Activo y pasivo | Hospital, 150 de inversión | 150,0 | — | En el balance del Estado desde la puesta en servicio: controla el servicio y conserva el interés residual (GFSM 2014 / IPSAS 32), aunque pague por disponibilidad |
La última fila es la que más discusión genera y la que este manual no negocia: el hospital está en el balance del Estado con su pasivo, pague el Estado o pague el usuario. El VfM se hizo para elegir la modalidad más barata a igual servicio, no para sacar 150 de deuda de las cuentas; si la razón para preferir la APP fuera la segunda, el paso 12 la elimina antes de que llegue al comité.
El proyecto pasa la prueba de asequibilidad —perfil dentro del techo todos los años— y la de VfM solo con condiciones (4.7); el compromiso firme de 720 nominales queda registrado antes de licitar, no después.
Supuesto del ejemplo: la licitación se adjudica por menor pago por disponibilidad y la oferta ganadora es 35,0 por año (un 2,8 % bajo el estimado de 36,0), respaldada por un plan de financiamiento con 25 % de capital en lugar del 20 % del análisis ex ante. Ese segundo detalle no es decorativo: sobre la estructura 80/20 del ex ante, un pago de 35,0 deja la cobertura mínima en 1,17, bajo el 1,20 exigido, y la oferta no cerraría; con 25 % de capital la cobertura es 1,25 y la TIR del capital baja a 7,9 %. Es el oferente quien acepta un retorno menor; el CPP no lo decide, pero el comité debe verificar que el plan de financiamiento de la oferta exista antes de dar por bueno el VfM que la oferta produce. La oferta mantiene la indexación del pago y la asignación de riesgos del contrato de referencia: el spread de la APP no cambia.
Mismo registro, mismas tres cifras de tasa, mismos ajustes; solo cambia la rama APP:
| Partida | Ex ante (36,0) | Oferta (35,0) | Diferencia |
|---|---|---|---|
| VP de los pagos por disponibilidad (a 3,60 %) | 487,37 | 473,83 | −13,54 |
| − VP de los impuestos de la sociedad | −26,20 | −23,54 | +2,66 |
| Pagos netos del Estado | 496,26 | 485,38 | −10,88 |
| Riesgo retenido + renegociación | 26,25 | 26,25 | 0,00 |
| Costo APP | 522,51 | 511,63 | −10,88 |
| CPP ajustado | 555,07 | 555,07 | 0,00 |
| VfM | +32,56 | +43,44 | +10,88 |
| VfM % | +5,87 % | +7,83 % | +1,96 puntos |
| Pago máximo / techo (paso 12) | 8,24 % | 8,01 % | |
| P(APP más barata), misma semilla | 72,5 % | 80,7 % | |
| A una sola tasa (5,5 %) | +29,99 (+6,47 %) | +39,03 (+8,42 %) | +9,04 |
La conciliación línea por línea que exige el paso 13 cabe en tres renglones: el pago ofertado ahorra 13,54 en valor presente; la sociedad, con menos ingreso y más capital, paga 2,66 menos de impuestos, lo que el Estado pierde; el registro y el spread no cambiaron porque el contrato adjudicado no cambió la asignación ni la indexación. Neto +10,88, todo atribuible al precio. Nada vino de un cambio de tasa —siguen siendo 2,70 % y 3,60 %, la libre de riesgo con su fecha, aunque haya pasado un año— ni de una corrección de insumos. Con la oferta el hospital se afirma en la banda positiva (+7,83 %, ya no por décimas) y la probabilidad sube a 80,7 %, que cruza a la celda favorable del mapa (Alto × 75–90 %): el precio de la oferta compra, esta vez, la columna del mapa que el ex ante no alcanzaba. El VfM de oferta se archiva junto al ex ante con las mismas tasas y el mismo registro: ésa es la prueba de auditoría, y es la que la sección 6 mostrará que una planilla no conserva.
El comité tiene delante un VfM de +32,6 (+5,9 % del CPP), positivo por poco, con el CPP a 2,70 % y la APP a 3,60 %; una probabilidad simulada de 73 % de que la APP resulte más barata, que deja al hospital en la celda condicional del mapa, en su borde superior; un eje cualitativo alto con el filtro aprobado; una asequibilidad moderada (8,2 % del techo en el año punta); la lectura comparada a una sola tasa, +6,5 %, positivo, con P 78 %; y cuatro fragilidades declaradas: el pago por disponibilidad (valor de cambio +9,2 %), la operación (−12,8 %), la libre de riesgo (la banda cambia entre el rendimiento al contado y el promedio decenal del bono: 3,5 %, marginal) y la banda del spread (el signo cambia en 0,28 %). Con eso, la decisión razonable es autorizar la estructuración como APP con condiciones expresas, no "aprobar la APP" ni archivarla:
Lo que el comité no haría con este resultado: presentarlo como un ahorro de "US$ 32 M" sin intervalo, ni elegir la lectura a una sola tasa porque da más, ni como una prueba de que el hospital "vale la pena" —eso lo decidió la evaluación social, antes—, ni como una forma de construirlo "sin deuda".
Recuadro 4.11 — Un CPP oficial leído con el método: DIPRES, Centro Penitenciario de Rancagua (2024). El Comparador Público Privado publicado por la Dirección de Presupuestos de Chile en agosto de 2024 (§7, ref. 16) es la aplicación pública del mismo esqueleto: proyecto público de referencia ajustado por riesgo contra el costo de la APP, riesgo retenido en las dos ramas, una sola tasa para ambas —6 % real, la del Sistema Nacional de Inversiones en ese momento, aun reconociendo que la guía australiana habría descontado la rama APP a una tasa mayor, que es exactamente lo que este manual hace desde su edición 1.1— y horizonte de 15 años. Sus cifras: costo base público 2 806 598 UF, más riesgos transferibles 946 137 UF, contra 2 697 368 UF de pagos y administración de la APP; VfM 1 055 367 UF. Con el método de este manual el porcentaje es 1 055 367 / (2 806 598 + 946 137) = 28,1 %: la misma aritmética del paso 9, con el CPP ajustado como denominador y positivo. Dos observaciones para el lector que lo replique en la herramienta: la prima transferible equivale al 33,7 % del costo base, por encima del tope ◆ del 30 % que este manual usa por defecto —el tope es un parámetro del escenario, no una ley; quien reproduzca el caso debe subirlo o declarar que se recortó—; la tasa social chilena vigente es hoy 5,5 %, no 6 %: a la tasa actual el mismo informe daría un VfM algo menor, por la misma razón que muestra la tabla 4.4c; y con la convención de dos tasas de este manual la rama APP llevaría, además, un spread por el riesgo sistemático que el contrato transfiere —un pago por disponibilidad de cárcel es el caso del apéndice C: banda baja— y el CPP iría a la libre de riesgo del gobierno, no a la tasa social, con lo que las dos ramas crecerían y el VfM en dinero cambiaría en la dirección que muestran las tablas 4.4a y 4.4b.
Para la lectura a una sola tasa (4.4c) basta elegir una tasa en la tarjeta con Chile — 5,5 % de la biblioteca y volver a correr: CPP 463,6 · APP 433,6 · VfM +30,0 · +6,47 %; para las tablas 4.4a y 4.4b, cambiar la libre de riesgo (1,85 para el promedio decenal) o el preset del spread; para el VfM de oferta (4.9), editar el pago a 35,0 y el capital a 25 % en Project Inputs, guardar como escenario nuevo y repetir el paso 3.
Supuestos que el ejemplo añade y declara. El paquete escala operación y pago al 2 % anual y el ejemplo lo lee como crecimiento real con libre de riesgo real (4.1.2); la libre de riesgo de 2,70 % es el rendimiento al contado del BTU‑20 del 18‑08‑2026 y no su promedio decenal (4.1.2); la banda baja del spread es la lectura del contrato del hospital según el apéndice C de la guía australiana (4.4b); el filtro Apto y los tres puntajes cualitativos (4.2), el techo anual de 600 y el PIB de 320 mil M (4.8) viajan con el paquete de demostración; la oferta de 35,0 con 25 % de capital (4.9) es solo del texto.
El método del §3 se puede ejecutar con cualquier herramienta. Esta sección describe cómo lo ejecuta el módulo de Valor por Dinero de Austral: qué pantalla corresponde a cada paso, qué insumo pide, qué salida entrega, qué decide el analista y dónde están los límites. Las capturas son del espacio de trabajo de invitado y del ejemplo del hospital del §4 —nunca de datos de un cliente— y se numeran en el orden del método, no en el del menú. Todo lo que sigue existe hoy; donde una capacidad no está implementada, se dice. Las capturas 5.7, 5.8, 5.9 y 5.13 se rehicieron el 20 de octubre de 2026 sobre producción austral@33d23e51 —el motor con la comisión de compromiso financiada (#749)— y sus cifras son ya las del §4; las demás son de la ronda de septiembre: sus cifras siguen vigentes, pero sus rótulos son los de la versión en inglés del módulo, que se tradujo después — las figuras 5.1, 5.3, 5.4, 5.5, 5.6 y 5.10–5.12 muestran esos rótulos en inglés. La 5.2 (Índice de Elegibilidad APP) es la excepción: ya está en español salvo la miga de pan «Eligibility > Screen».
El módulo vive en platform.austral-intelligence.com/workspaces/<espacio>/vfm, y cada pantalla es una ruta bajo esa dirección (…/vfm/quantitative, …/vfm/report): un análisis se comparte enviando un enlace. No hace falta registrarse para probarlo. Al entrar a la plataforma se crea un espacio de trabajo de invitado con su propia base de datos, y ese espacio —con todo lo cargado en él— se conserva si después se convierte en una cuenta.
La pantalla de inicio resume el estado: escenarios guardados, estado del espacio (vacío / demostración / con datos del usuario), un mosaico con las quince secciones, los escenarios recientes con una nota de procedencia editable, y dos tarjetas: datos del espacio de trabajo y exportaciones. La primera carga un paquete de demostración —hay dos: una autopista de peaje y el hospital de 300 camas por pago por disponibilidad del §4— o reinicia el espacio. Conviene saberlo antes de pulsar: cargar un paquete borra primero los escenarios de Valor por Dinero que hubiera, y el reinicio elimina además las respuestas cualitativas guardadas, por lo que exige escribir una palabra de confirmación.
Dos precisiones de forma. Las pantallas del módulo están hoy en español —así se ven en las capturas de octubre de 2026; el texto da entre paréntesis el rótulo en inglés donde el manual lo usaba—, salvo un resto acotado que sigue en inglés y que conviene enumerar porque aparece en las figuras: los nombres de los presets de la biblioteca de spreads y sus citas (5.7), los rótulos PSC y PPP del eje del gráfico de comparación (5.7), los nombres de las fuentes de la tabla de referencias —«UK HM Treasury Green Book (2022)», «World Bank (2016)»— con sus notas (5.7), el chip de la convención en la sensibilidad —«dos tasas: CPP 2,70 % / PPP 3,60 %» (5.9)— el «+6% vs PSC» que el informe imprime dentro de su párrafo de lectura y los dos rótulos del filtro —«Filtro: Pass» en la señal de tamizaje y «Filtro de la APP PASS» en el resumen cualitativo— (5.13); la navegación, el módulo de Elegibilidad y los informes descargables están en español, inglés, francés y portugués. Y el módulo trae su propia pantalla de manual metodológico en línea: este manual es su versión extendida, no su reemplazo.
Figura 5.1 — Inicio del módulo de Valor por Dinero: un escenario guardado, espacio en modo demostración, el mosaico de las quince secciones y la tarjeta que carga o borra los datos del espacio.
Rótulos: Índice de Elegibilidad APP (módulo propio, en español) y PPP Screening (Filtro APP, dentro de Valor por Dinero). Insumo: ocho preguntas sí/no, cada una con su nota de orientación: necesidad, especificación por resultados, tamaño, marco legal, transferibilidad de riesgos, medibilidad del servicio, capacidad institucional e interés de mercado. Salida: avance respondido, veredicto (Aprobado / Reprobado / En curso), lista de criterios incumplidos y una tarjeta de paso siguiente hacia el análisis cuantitativo. Decisión del analista: responder y, ante un "no", resolverlo o archivar el proyecto. Límite: son dos puertas a un mismo conjunto de respuestas —guardar en una es guardar en la otra—, no dos pruebas; no hay ponderación ni puntaje de corte, y un solo "no" reprueba. El paso al cuantitativo no se bloquea: la pantalla advierte que un proyecto que no supera la compuerta no debería licitarse como APP por la sola fuerza de sus cifras.
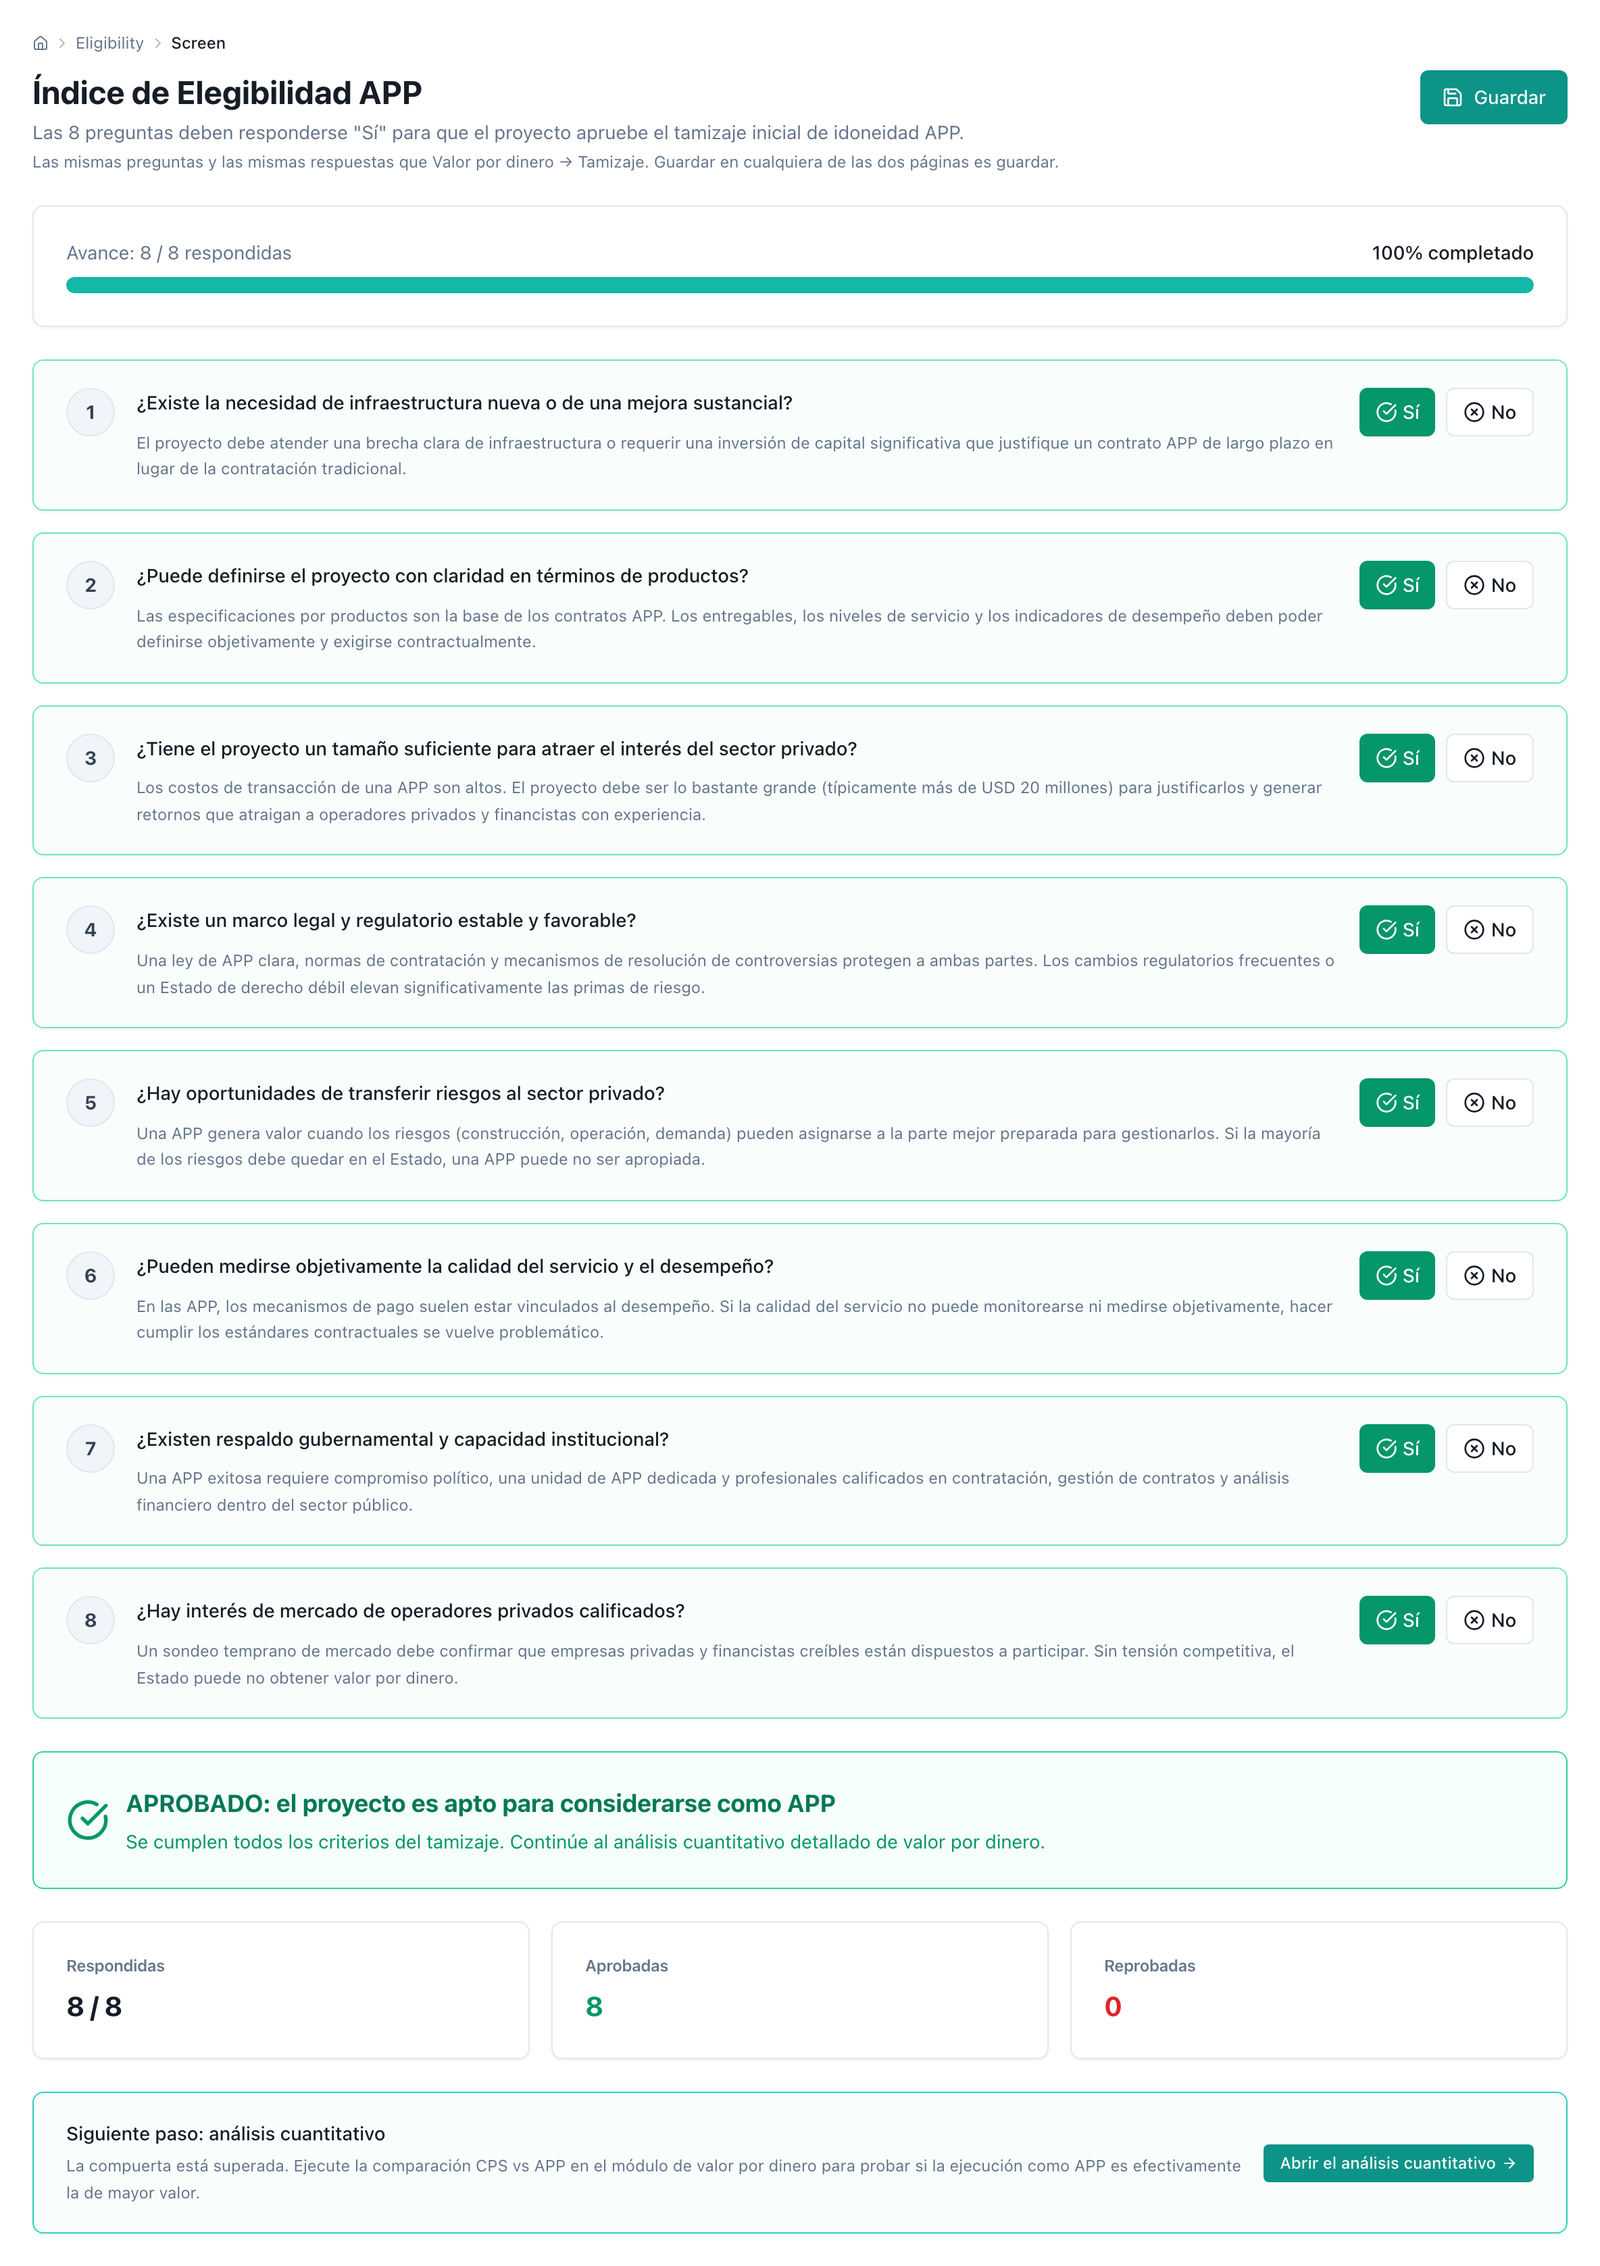
Figura 5.2 — Índice de Elegibilidad APP con el caso del hospital: las ocho preguntas respondidas, veredicto Aprobado (8 de 8, ninguna reprobada) y el paso siguiente hacia el análisis cuantitativo.
Rótulos: PPP Incentive Assessment (Incentivos), Qualitative Questionnaire (Cuestionario) y Non-Financial Benefits (Beneficios no financieros). Insumo: ocho factores de incentivo calificados de 1 a 4; veintiocho preguntas sí/no en seis secciones; diez criterios de beneficios no financieros en tres categorías, en cuatro niveles, con un sector seleccionable que despliega su guía. Salida: puntaje, porcentaje y nivel en las tres —incentivos sobre 32, cuestionario sobre 28, beneficios sobre 40, con los umbrales publicados en el §3—, y subtotal por sección o categoría; el cuestionario aprueba cada sección con un 60 % de "sí". Decisión del analista: cada calificación es un juicio suyo; la herramienta no infiere ninguna de los datos financieros. Límite: ninguno de los tres puntajes entra en la aritmética del Comparador Público-Privado (CPP; Public Sector Comparator, PSC) ni del costo de la APP: alimentan, convertidos en puntos según las bandas del paso 2, el eje cualitativo del mapa de decisión del informe.
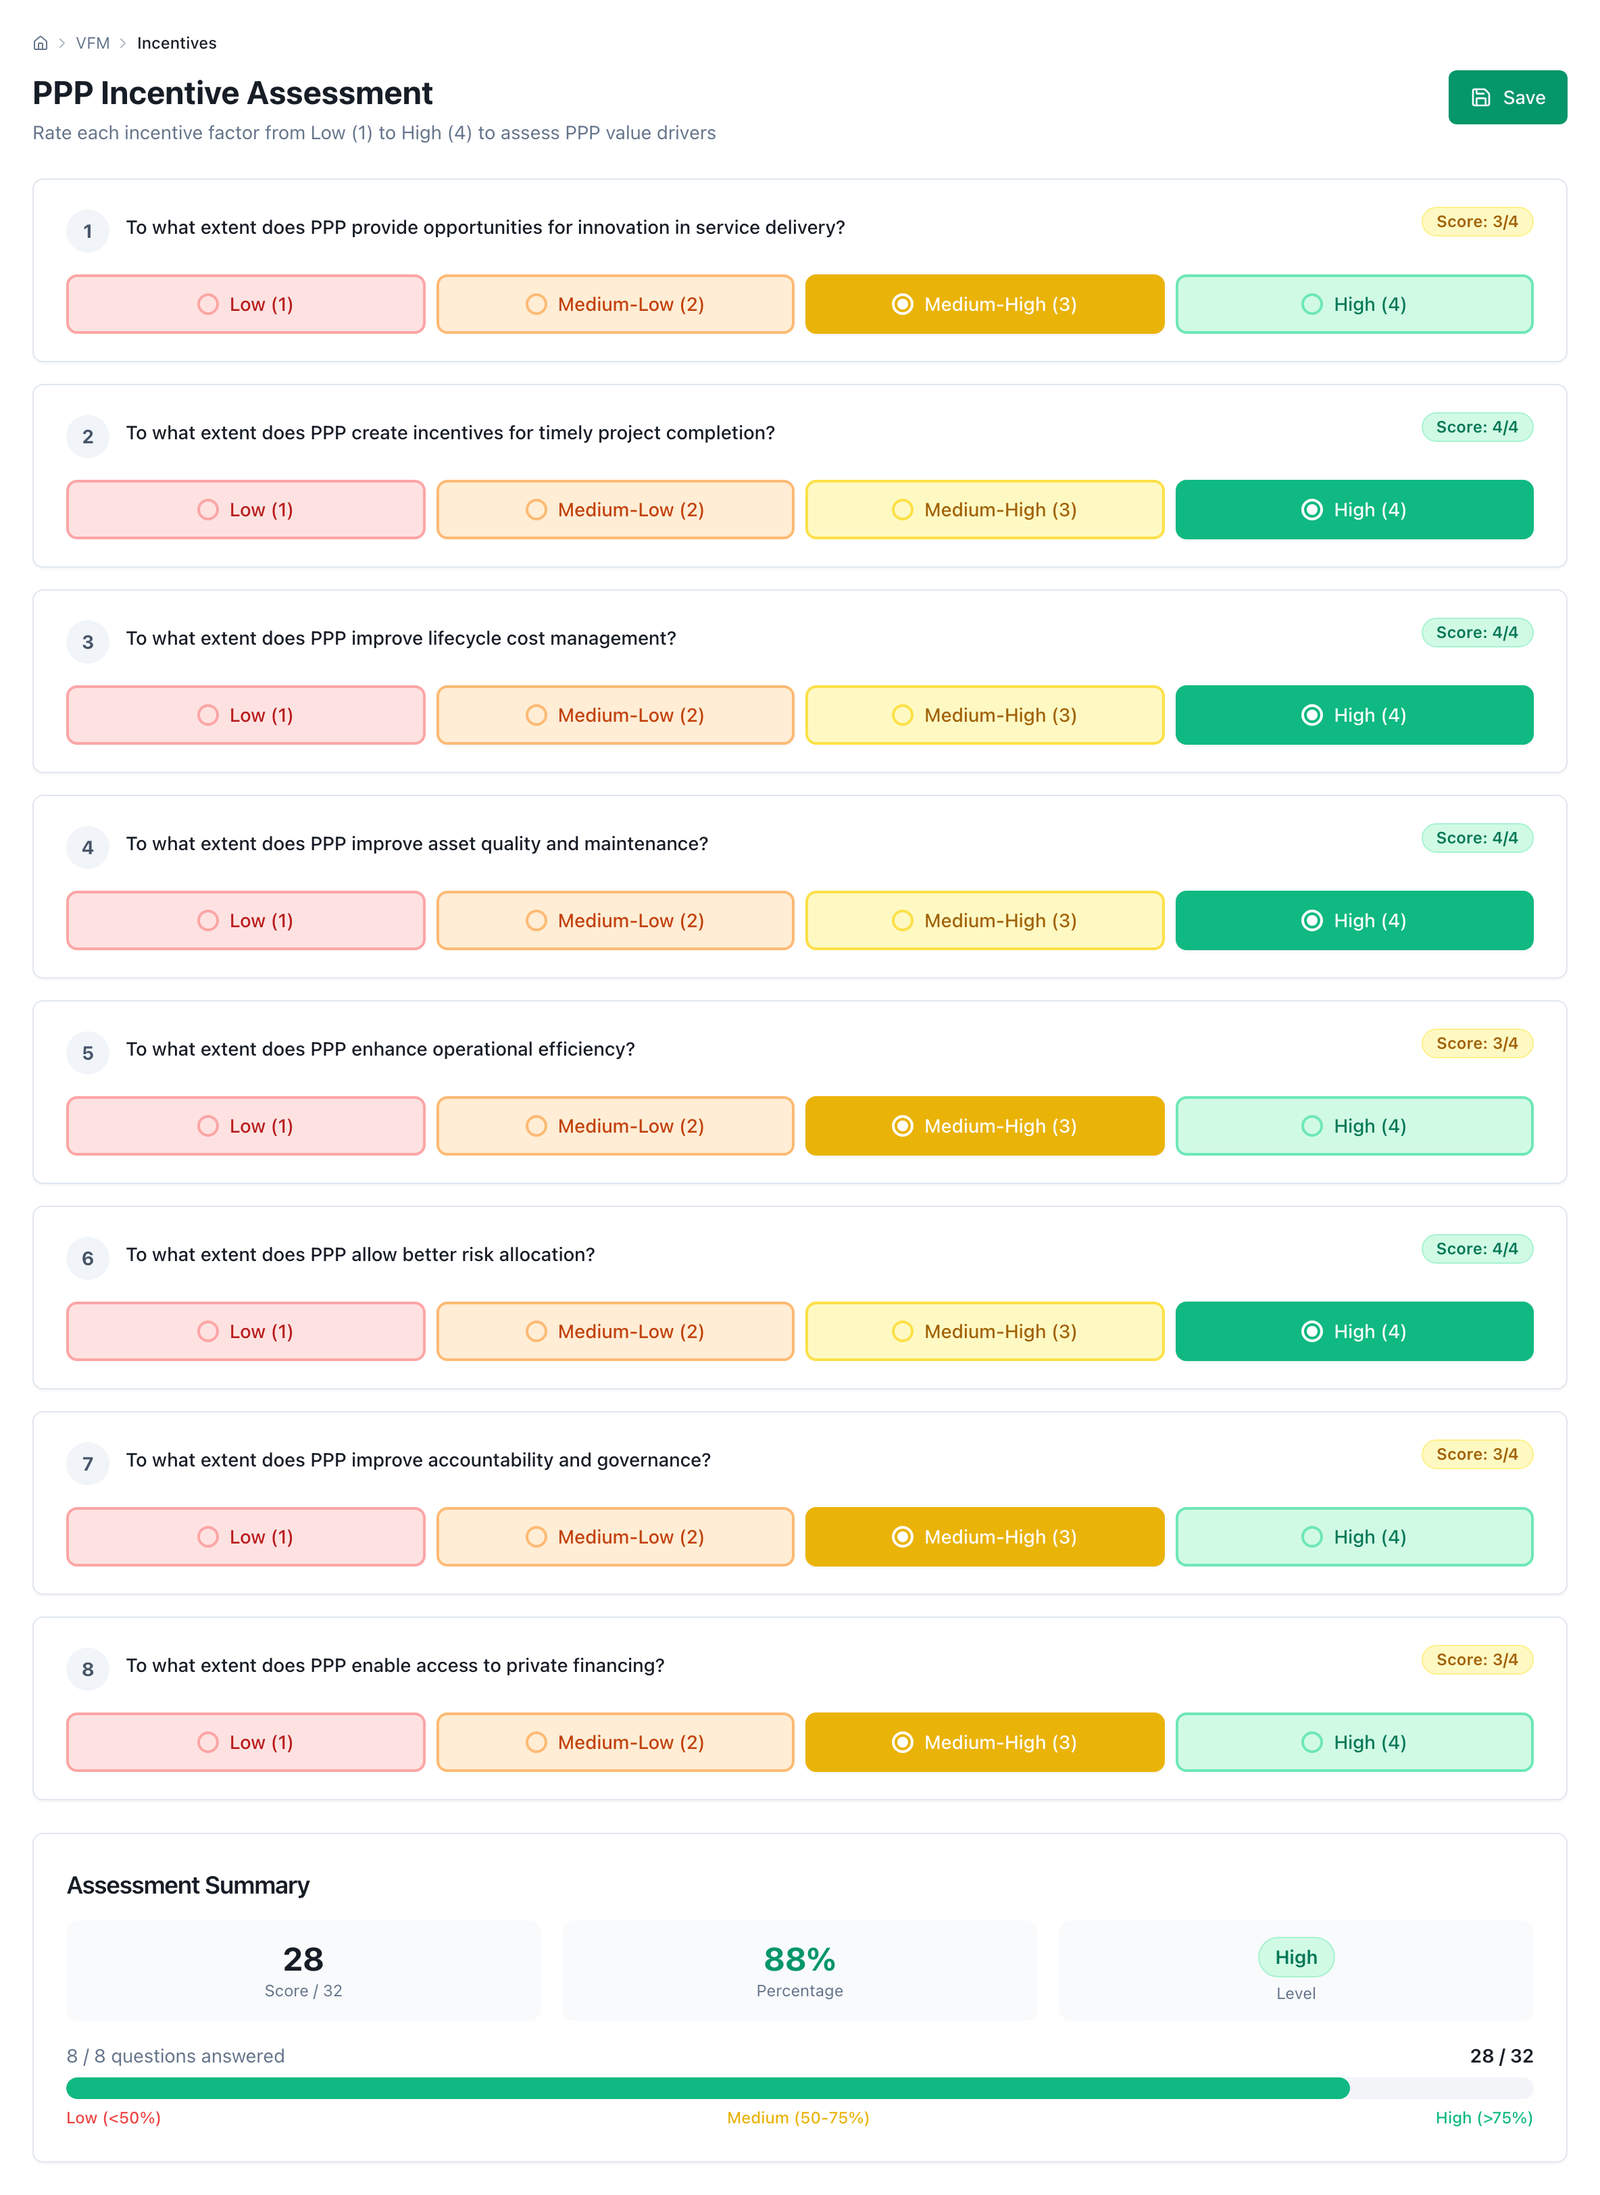
Figura 5.3 — Incentivos: los ocho factores calificados de 1 a 4 dan 28 sobre 32 (88 %, nivel Alto), sobre la leyenda de umbrales 50 % y 75 %.
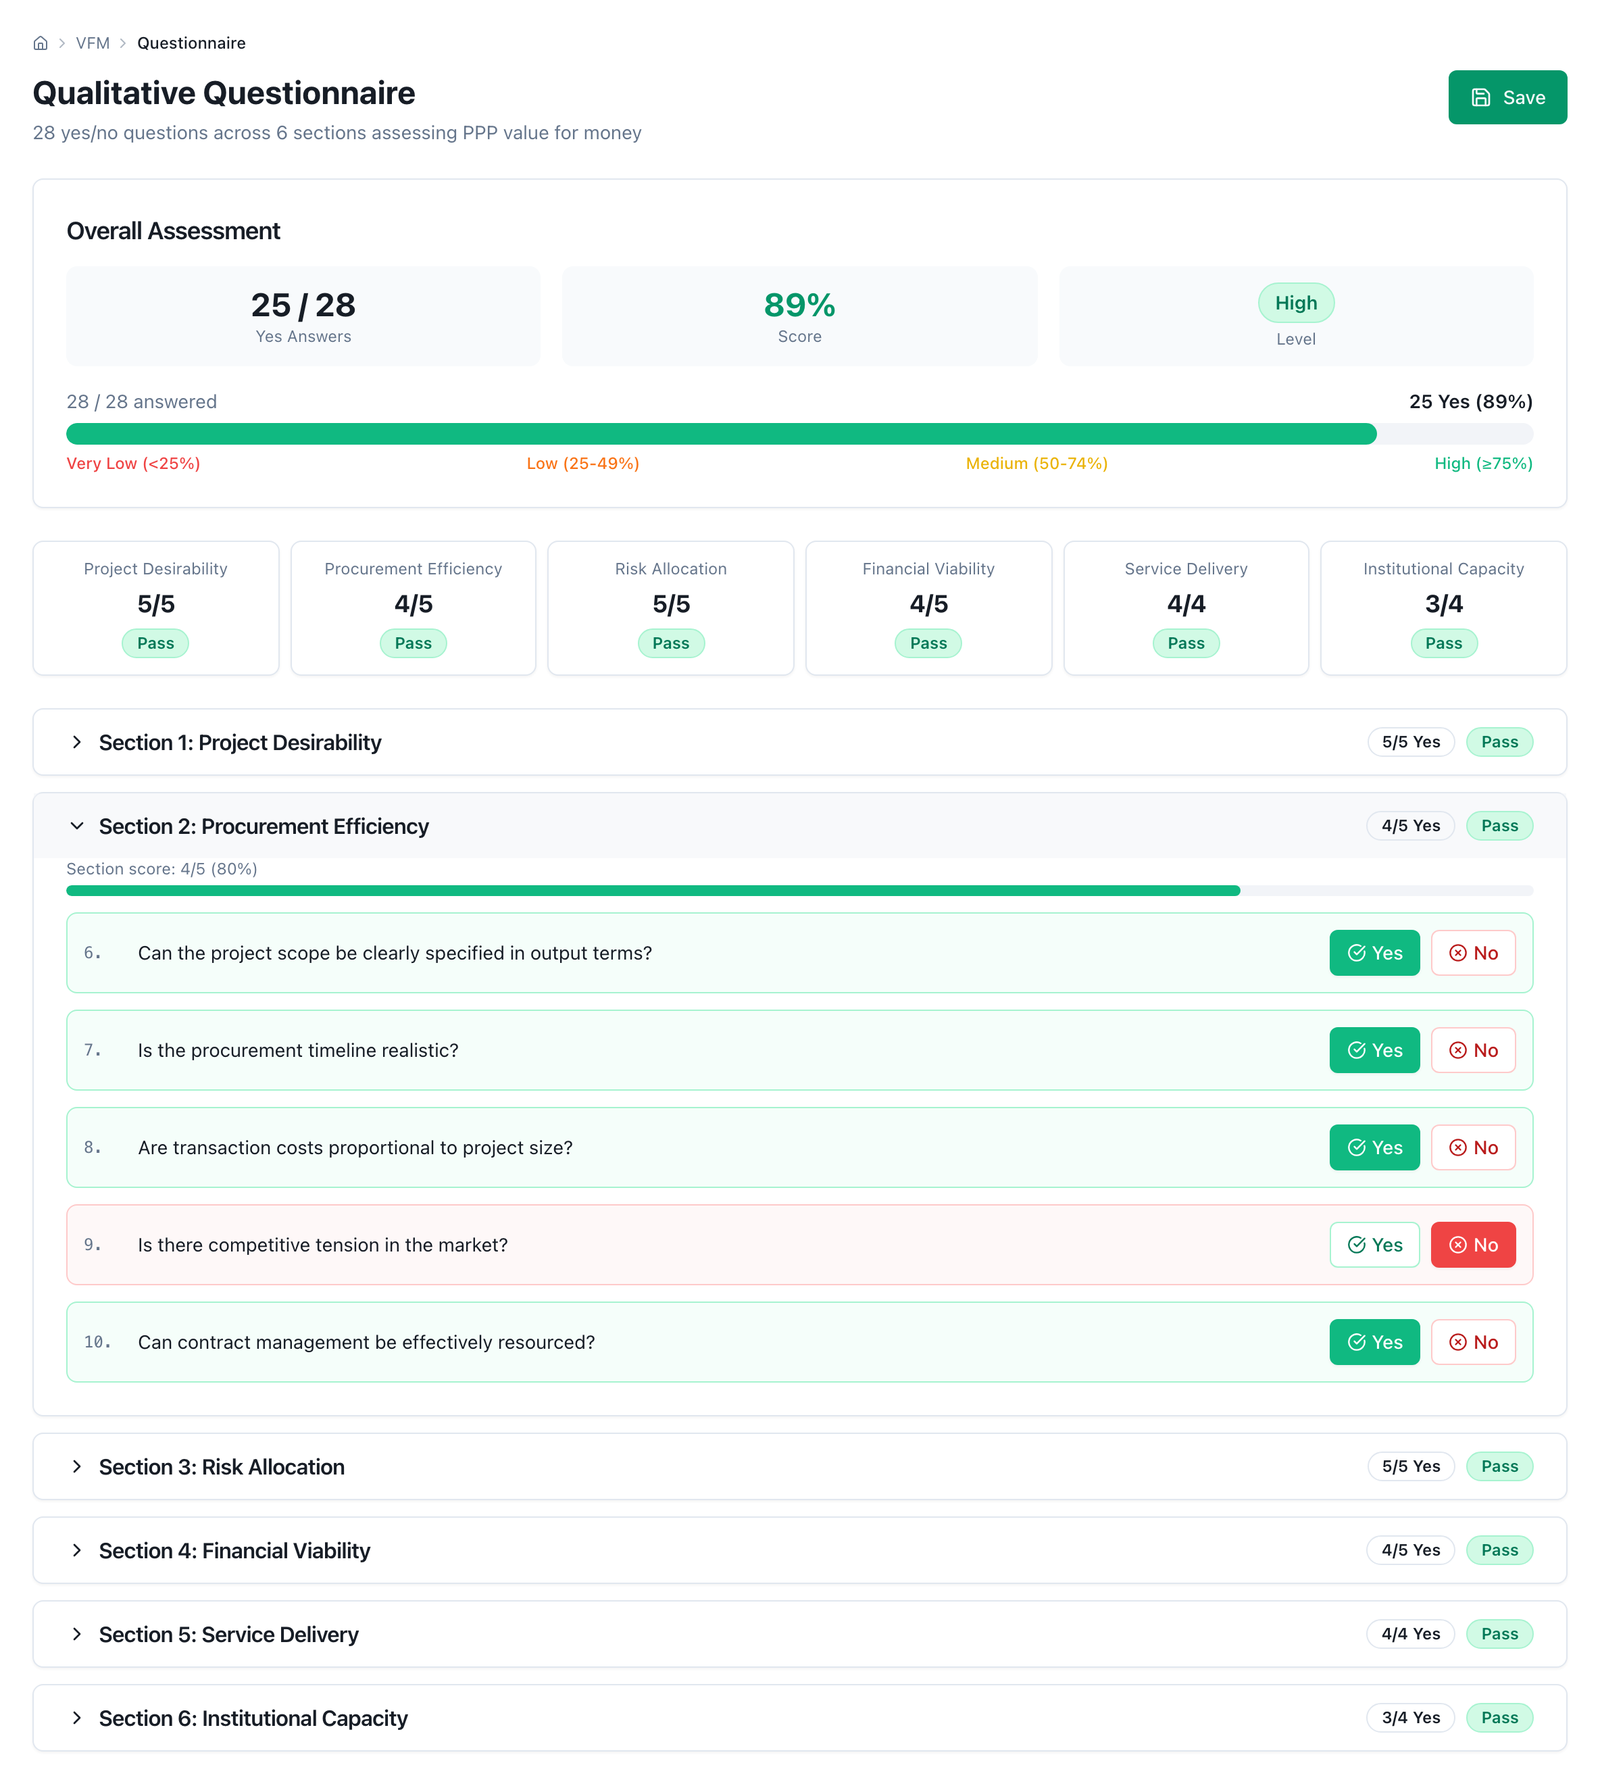
Figura 5.4 — Cuestionario: 25 de 28 “sí” (89 %, nivel Alto) y el estado de las seis secciones; desplegada la de eficiencia de la licitación, donde está el único “no” de tensión competitiva.
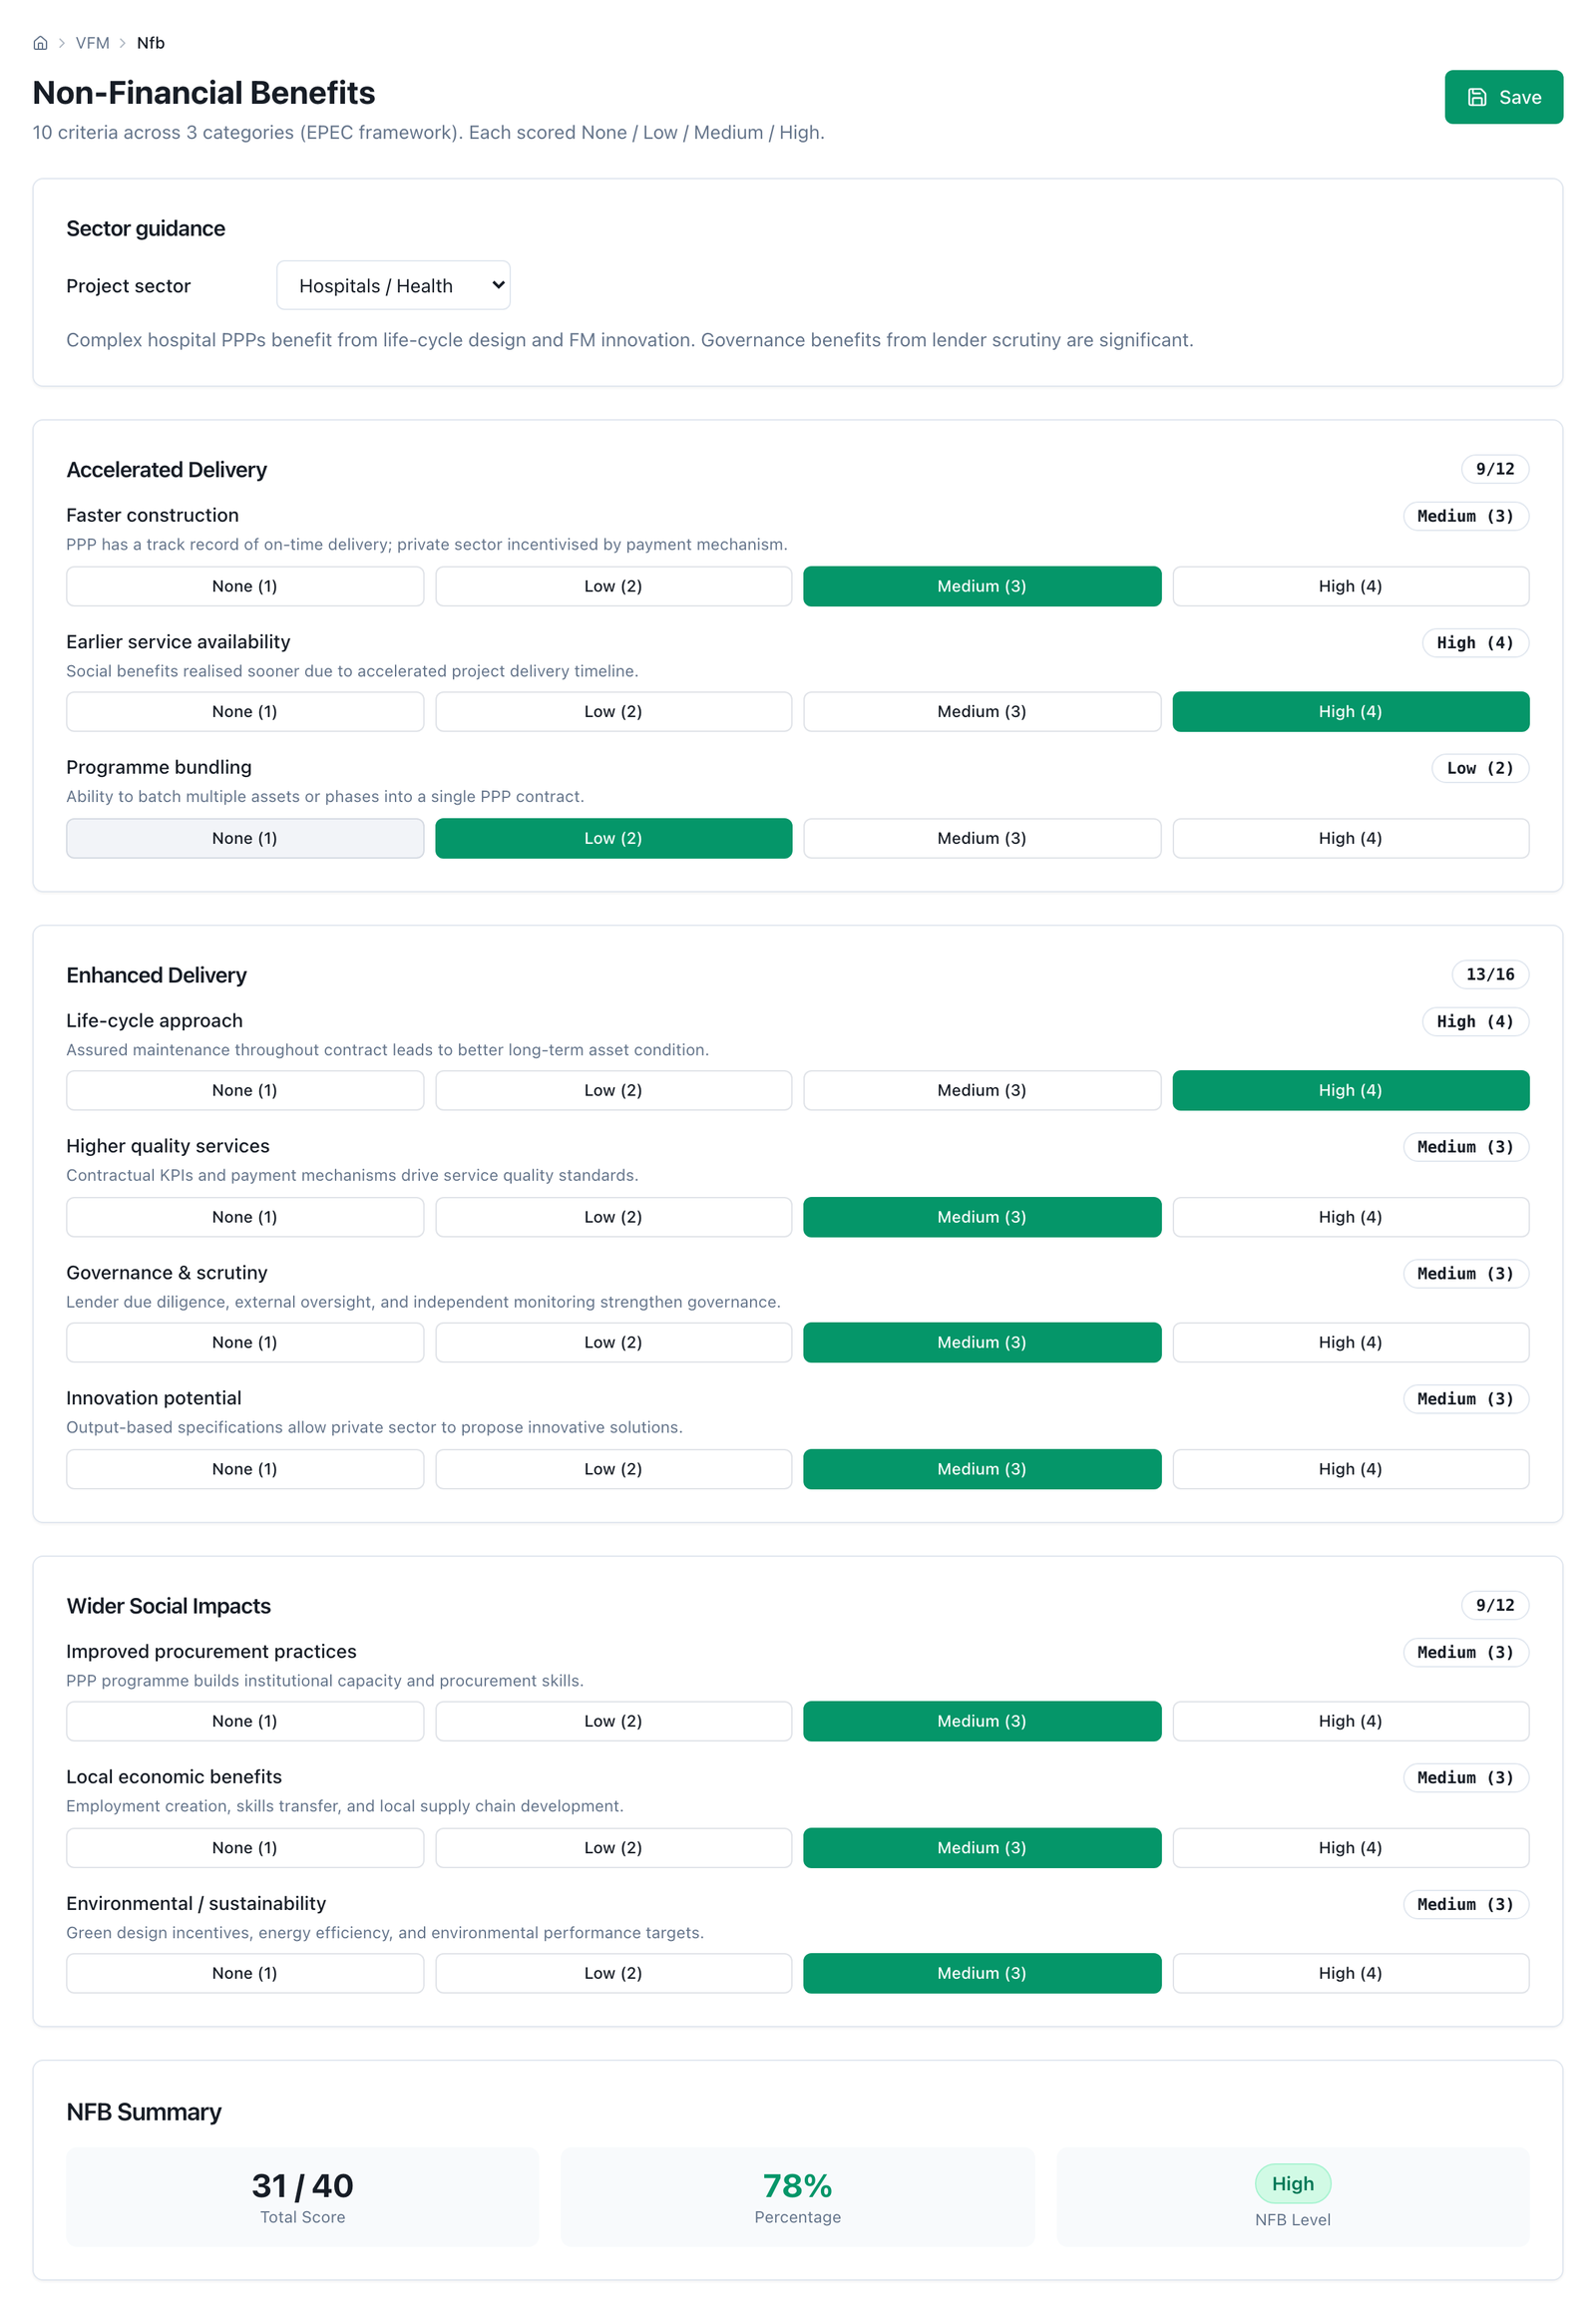
Figura 5.5 — Beneficios no financieros con la guía del sector hospitalario: 9/12, 13/16 y 9/12 por categoría, 31 sobre 40 (78 %, nivel Alto).
Rótulo: VFM Project Inputs (Insumos del proyecto). Insumo: las cuatro pestañas del Paso 3 del método — General y construcción (año inicial, plazo de obra, inversión total y por componente, calendario, impuestos, depreciación y monedas); Costos de operación y mantenimiento (cada partida con su escalador, el mantenimiento como porcentaje de la inversión y el mantenimiento mayor con monto y frecuencia); Ingresos (modo usuario paga, disponibilidad o mixto, con categorías de demanda, rampa, ingreso mínimo garantizado y reparto, o el pago por disponibilidad con su indexación y su ventana de años); y Financiamiento (plazo, aporte estatal, estructura, tramos de deuda y covenants). Salida: el escenario guardado, que es el objeto que leen todas las demás pantallas. Decisión del analista: todo el modelo del proyecto. Límite: el botón guarda y corre el modelo a la vez, y solo persiste si el motor acepta los insumos —"guardado" significa además "computable"—; el calendario de obra debe sumar 1 y la pantalla lo marca si no; y la tasa de descuento, el registro de riesgos y el techo de asequibilidad no se editan aquí sino en sus propias pantallas: guardar los insumos no los sobrescribe.
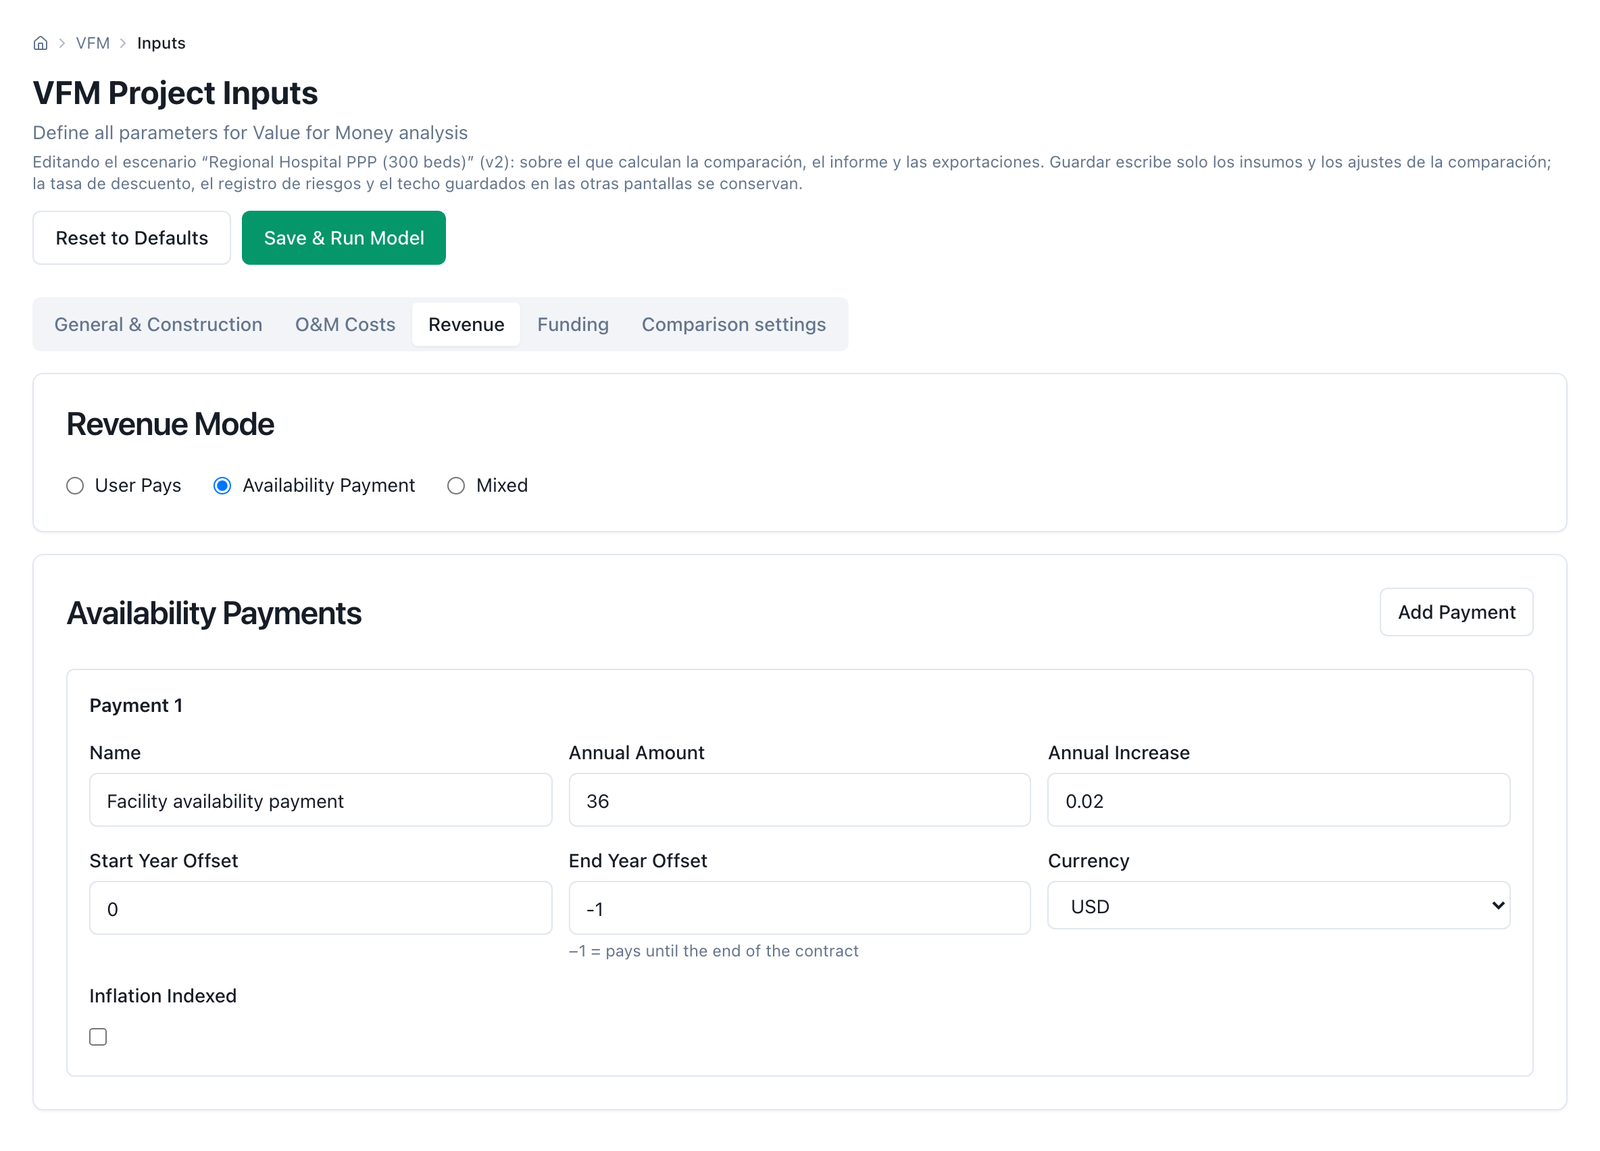
Figura 5.6 — Insumos del proyecto, pestaña de ingresos en modo disponibilidad: pago de 36 al año indexado al 2 %, desde el primer año de operación hasta el fin del contrato.
Rótulo: Quantitative VfM Analysis (Análisis cuantitativo). Insumo: el escenario guardado; no pide nada más en pantalla. Salida: una franja de validación con los errores y advertencias de los insumos —un escenario vacío o que no computa es un error con mensaje, nunca un número—; la tarjeta de la tasa de descuento, que declara qué convención corrió —una tasa para ambas ramas, o dos tasas: libre de riesgo más spread por rama— y de dónde salió cada cifra: la solicitud, el escenario, el modelo financiero del espacio, o el valor por defecto de la plataforma, este último en amarillo y con advertencia; en la misma tarjeta, una etiqueta con el modelo de riesgo que valoró la prima —valor esperado (probabilidad × impacto) con su tope, o el legado de sesgo de optimismo—; cuatro cifras (VAN del CPP, VAN de la APP, VfM en dinero y en porcentaje); y dos gráficos. La tarjeta de la tasa es también donde la tasa se fija, en dos bloques. El primero es la tasa del escenario para la convención de una sola tasa: un selector con la biblioteca de doce tasas citadas con su fuente —Chile 5,5 %, Perú 8 %, Colombia 9 %, México 10 %, Green Book 3,5 %, Banco Mundial 6 %, Comisión Europea 5 %, entre otras— la prellena con su cita, el campo se puede editar, y al guardar la tasa y su referencia quedan en el escenario. El segundo es la convención de tasa del paso 8: un conmutador una tasa / dos tasas y, bajo la segunda, tres campos con su procedencia: la tasa libre de riesgo del gobierno con un texto libre de fuente (instrumento, plazo, base, fecha); el spread del CPP, con el preset CPP a la libre de riesgo (0 %) o el par invertido de peaje (3,3 %); y el spread de la APP, con las bandas citadas de la guía australiana como presets —ninguno 0 %, bajo 0,9 %, medio 1,8 %, alto 4,8 %—, cada una con su lectura CAPM y su cita al pie, o un valor tecleado con su fuente. La tarjeta imprime las dos tasas resultantes (tasa del CPP = 2,70 % · tasa de la APP = 3,60 % en el hospital), enuncia la regla contra el doble conteo y recuerda que el costo de capital no es la tasa de comparación; al guardar, las tres cifras y sus fuentes quedan en el escenario y todas las pantallas, la simulación y las exportaciones recalculan con ellas; borrar la libre de riesgo devuelve el escenario a una sola tasa. Debajo, una tabla de referencias alternativas recalcula las cuatro cifras a la tasa del escenario, a la del Green Book y a la del Banco Mundial, como sensibilidad. La misma tarjeta declara cuántos riesgos del registro se valoraron con los valores neutros por falta de puntuación ("0 de 10" en el hospital), que es el recuento que el revisor del §3.14 debe pedir. Decisión del analista: la convención, las tres cifras de tasa con su justificación, y el modelo de riesgo. Límite: la tabla de referencias alternativas es una sensibilidad a una sola tasa —recalcula con el Green Book y el Banco Mundial en ambas ramas aunque el escenario corra a dos—, así que se lee como la lectura comparada del paso 8, no como una sensibilidad a la libre de riesgo (ésa se corre cambiando la libre de riesgo en la tarjeta, o en la pantalla de sensibilidad); el gráfico agrupa la prima del CPP en una sola barra —la de riesgo retenido del lado público lee cero, porque el retenido se informa del lado de la APP— y el valor residual no tiene barra propia; el desglose completo está en el informe y en el libro Excel.
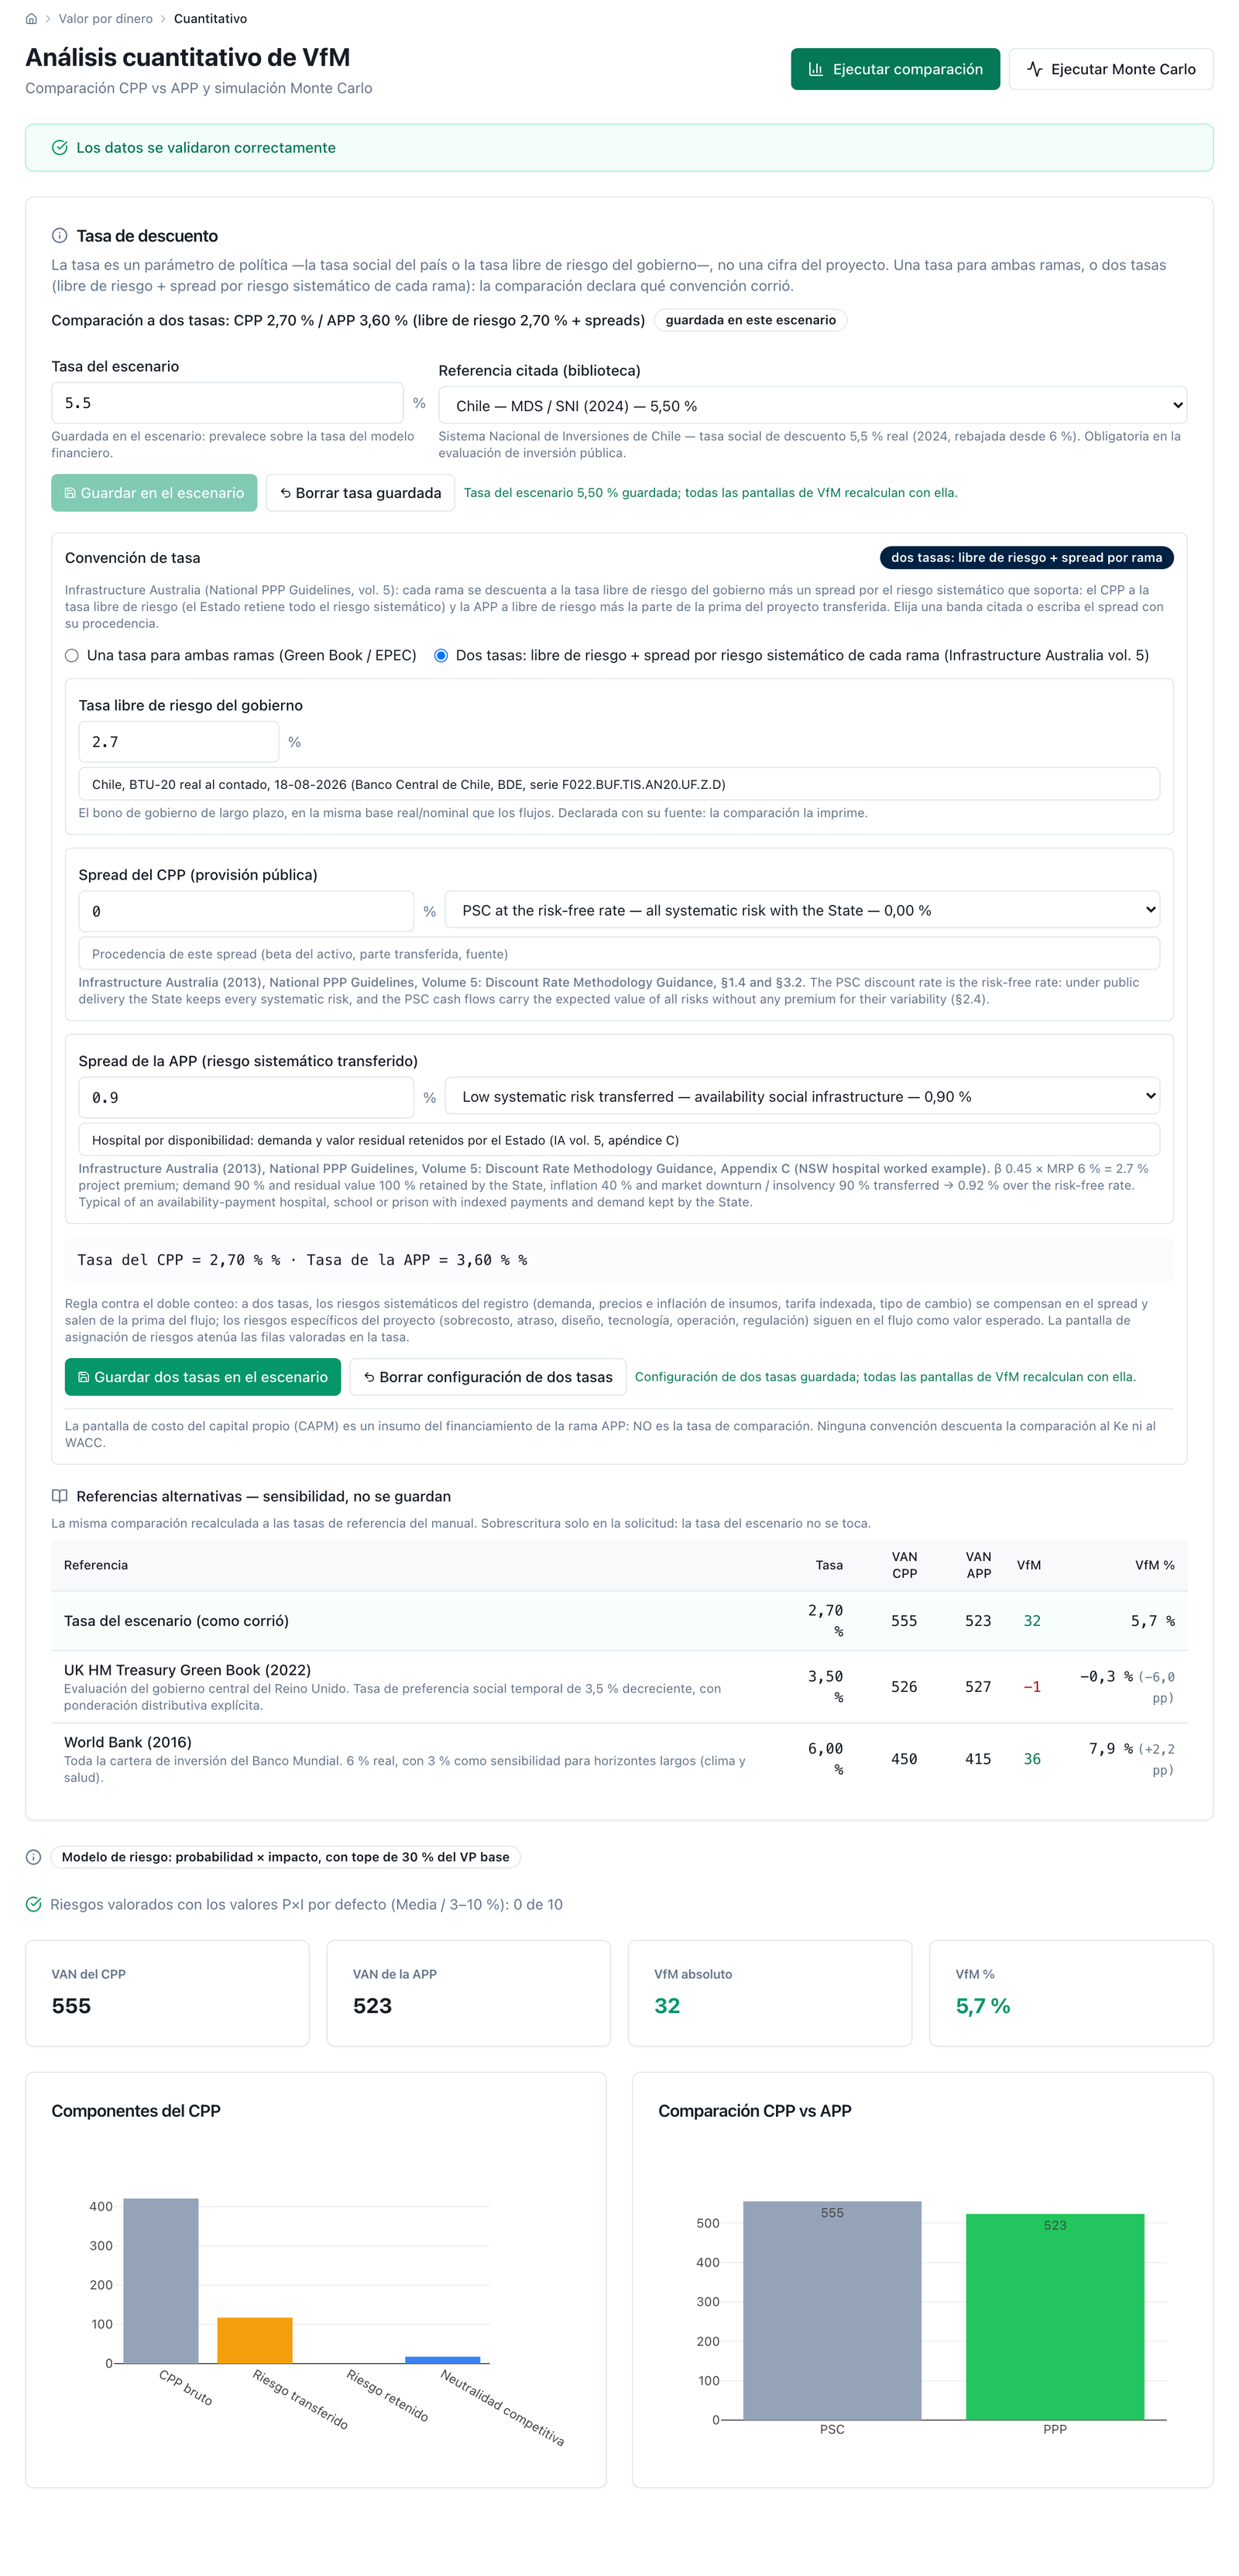
Figura 5.7 — Análisis cuantitativo a dos tasas: libre de riesgo 2,70 % con su fuente y fecha (BTU‑20 al contado, 18‑08‑2026), spread del CPP 0 % (preset "PSC at the risk-free rate", el rótulo de la biblioteca sigue en inglés) y spread de la APP 0,90 % (banda baja, apéndice C), tasas resultantes CPP 2,70 % · APP 3,60 %, modelo de valor esperado con tope del 30 % y «0 de 10» riesgos valorados por defecto, y el resultado 555 / 523 / 33 / 5,9 %; debajo, la tabla de referencias alternativas a una sola tasa (Green Book 3,50 % → 526 / 526 / −1 / −0,1 %; Banco Mundial 6,00 % → 450 / 414 / 36 / 8,1 %). La pantalla redondea las tres primeras cifras a entero; el motor da 555,1 · 522,5 · 32,6. La captura es anterior y todavía muestra 555 / 523 / 32 / 5,7 % y, en la tabla de referencias, 526 / 527 / −1 / −0,3 % y 450 / 415 / 36 / 7,9 %.
Rótulo: el botón Run Monte Carlo, en la misma pantalla. Insumo: el escenario y su registro de riesgos; el número de corridas y la semilla tienen valor por defecto (mil corridas, semilla fija) y se pueden fijar por programa. Salida: la etiqueta del modelo de riesgo con que se tomaron las corridas —el mismo con que está valorada la comparación de arriba—, la probabilidad de que la APP resulte más barata, la media, los percentiles 5 y 95, el histograma con la línea del cero y una fila de reproducibilidad: semilla, número de corridas e intervalo de confianza al 95 % de la media, que es el diagnóstico de signo estable del paso 11. La respuesta del servicio añade el error estándar, las corridas que harían falta para una precisión dada y la fracción de corridas en que el tope de la prima resultó activo. Decisión del analista: cuántas corridas, con qué semilla, y si el signo es lo bastante estable para citarlo. Límite: la simulación no se recalcula sola al cambiar los insumos —es la corrida cara del módulo—: aparece un aviso con botón para repetirla. La fracción de corridas al tope se lee en el libro Excel y en la respuesta del servicio, no en pantalla.
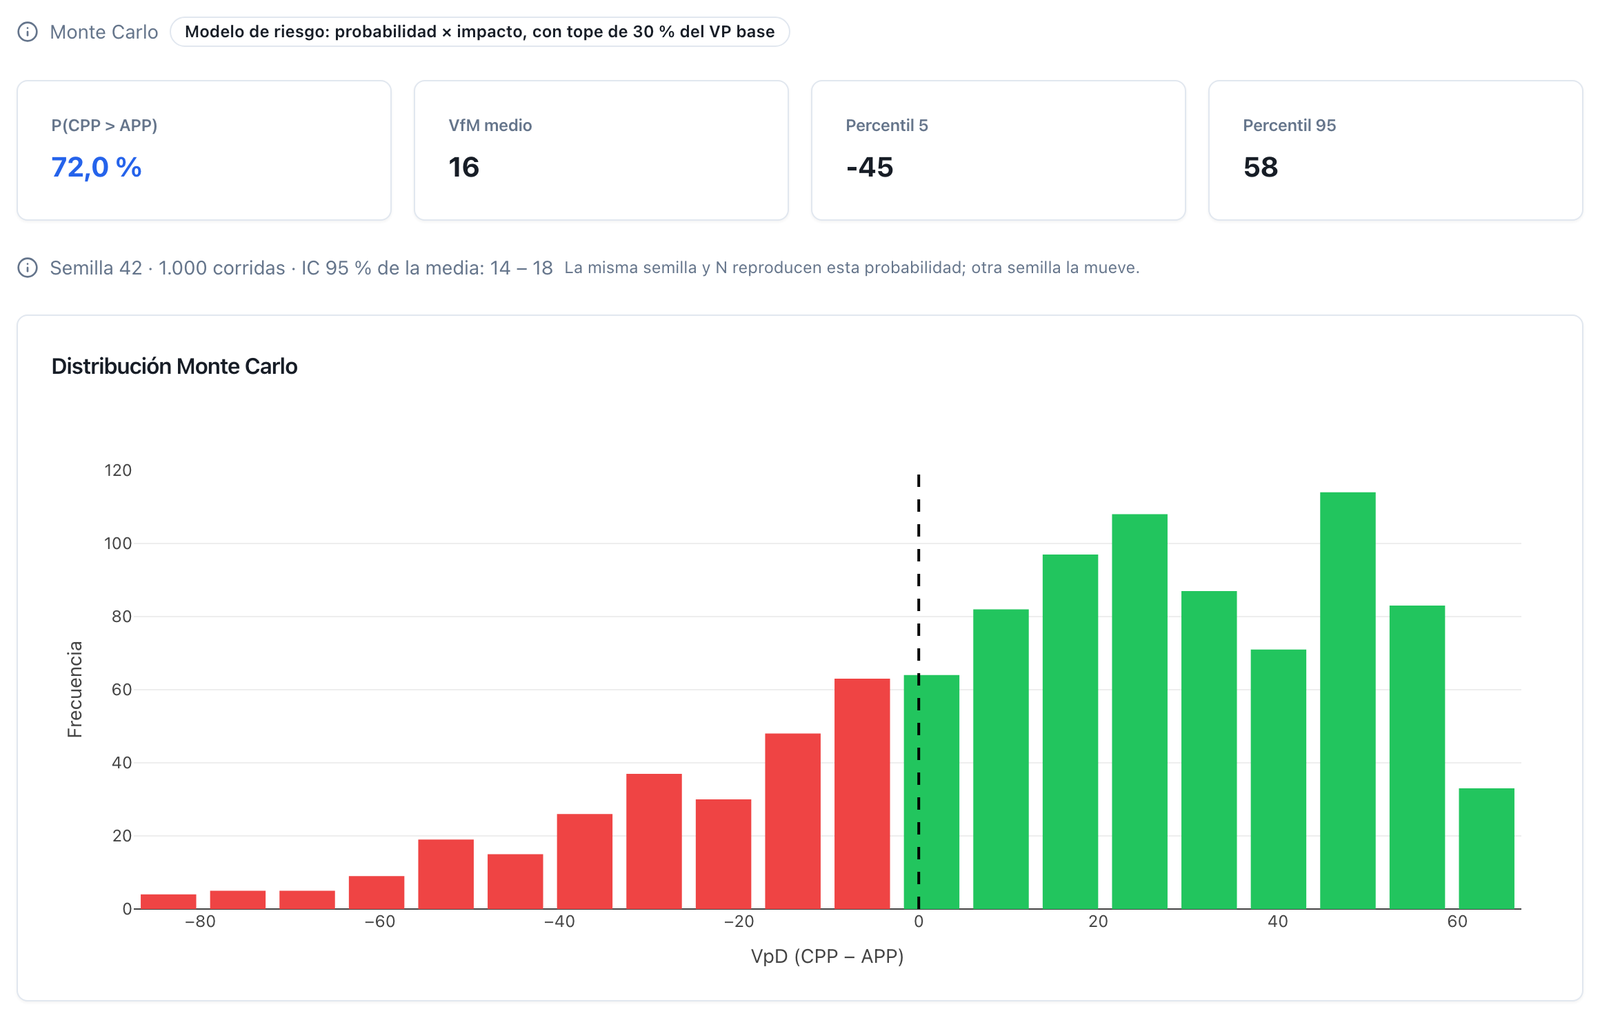
Figura 5.8 — Monte Carlo bajo el mismo modelo de riesgo y la misma convención de dos tasas: la APP resulta más barata en 72,5 % de las mil corridas, media 17, banda −44 a 58, con la semilla y el intervalo de confianza (15 – 19) que permiten repetir la cifra. Con el interés de obra calculado a mitad de año y prorrateado, el motor da media 16,7, P5 −44,0, P95 58,3 e IC 14,7 – 18,6: la captura es anterior y todavía muestra 72,1 % y media 16.
Rótulo: Sensitivity Analysis (Sensibilidad). Insumo: el escenario. Salida: un tornado de siete variables a dos tasas —inversión, costos de operación, ingresos o demanda, tasa libre de riesgo (que mueve las dos ramas a la vez), spread del CPP y spread de la APP (cada uno solo su rama) y parámetros de riesgo—, con la etiqueta del modelo de riesgo, un chip con la convención de tasa (dos tasas: CPP 2,70 % / APP 3,60 %) y el VfM base; a una sola tasa las tres barras de tasa se funden en una y son cinco variables. Y una tabla con el valor base de cada variable, el VfM al −10 % y al +10 %, el rango y el valor de cambio: la variación que anula el VfM. Cuando una variable no tiene valor de cambio —el spread del CPP, que vale cero—, la celda lo dice en vez de inventarlo. Decisión del analista: leer si el veredicto es frágil; un valor de cambio menor que el error de estimación del insumo lo es, diga lo que diga el punto central. Límite: el rango es fijo en ±10 %, que para una libre de riesgo de 2,70 % son 27 puntos base: la sensibilidad por rango de la libre de riesgo (§4.4a) se corre cambiándola en la tarjeta de tasa, no aquí.
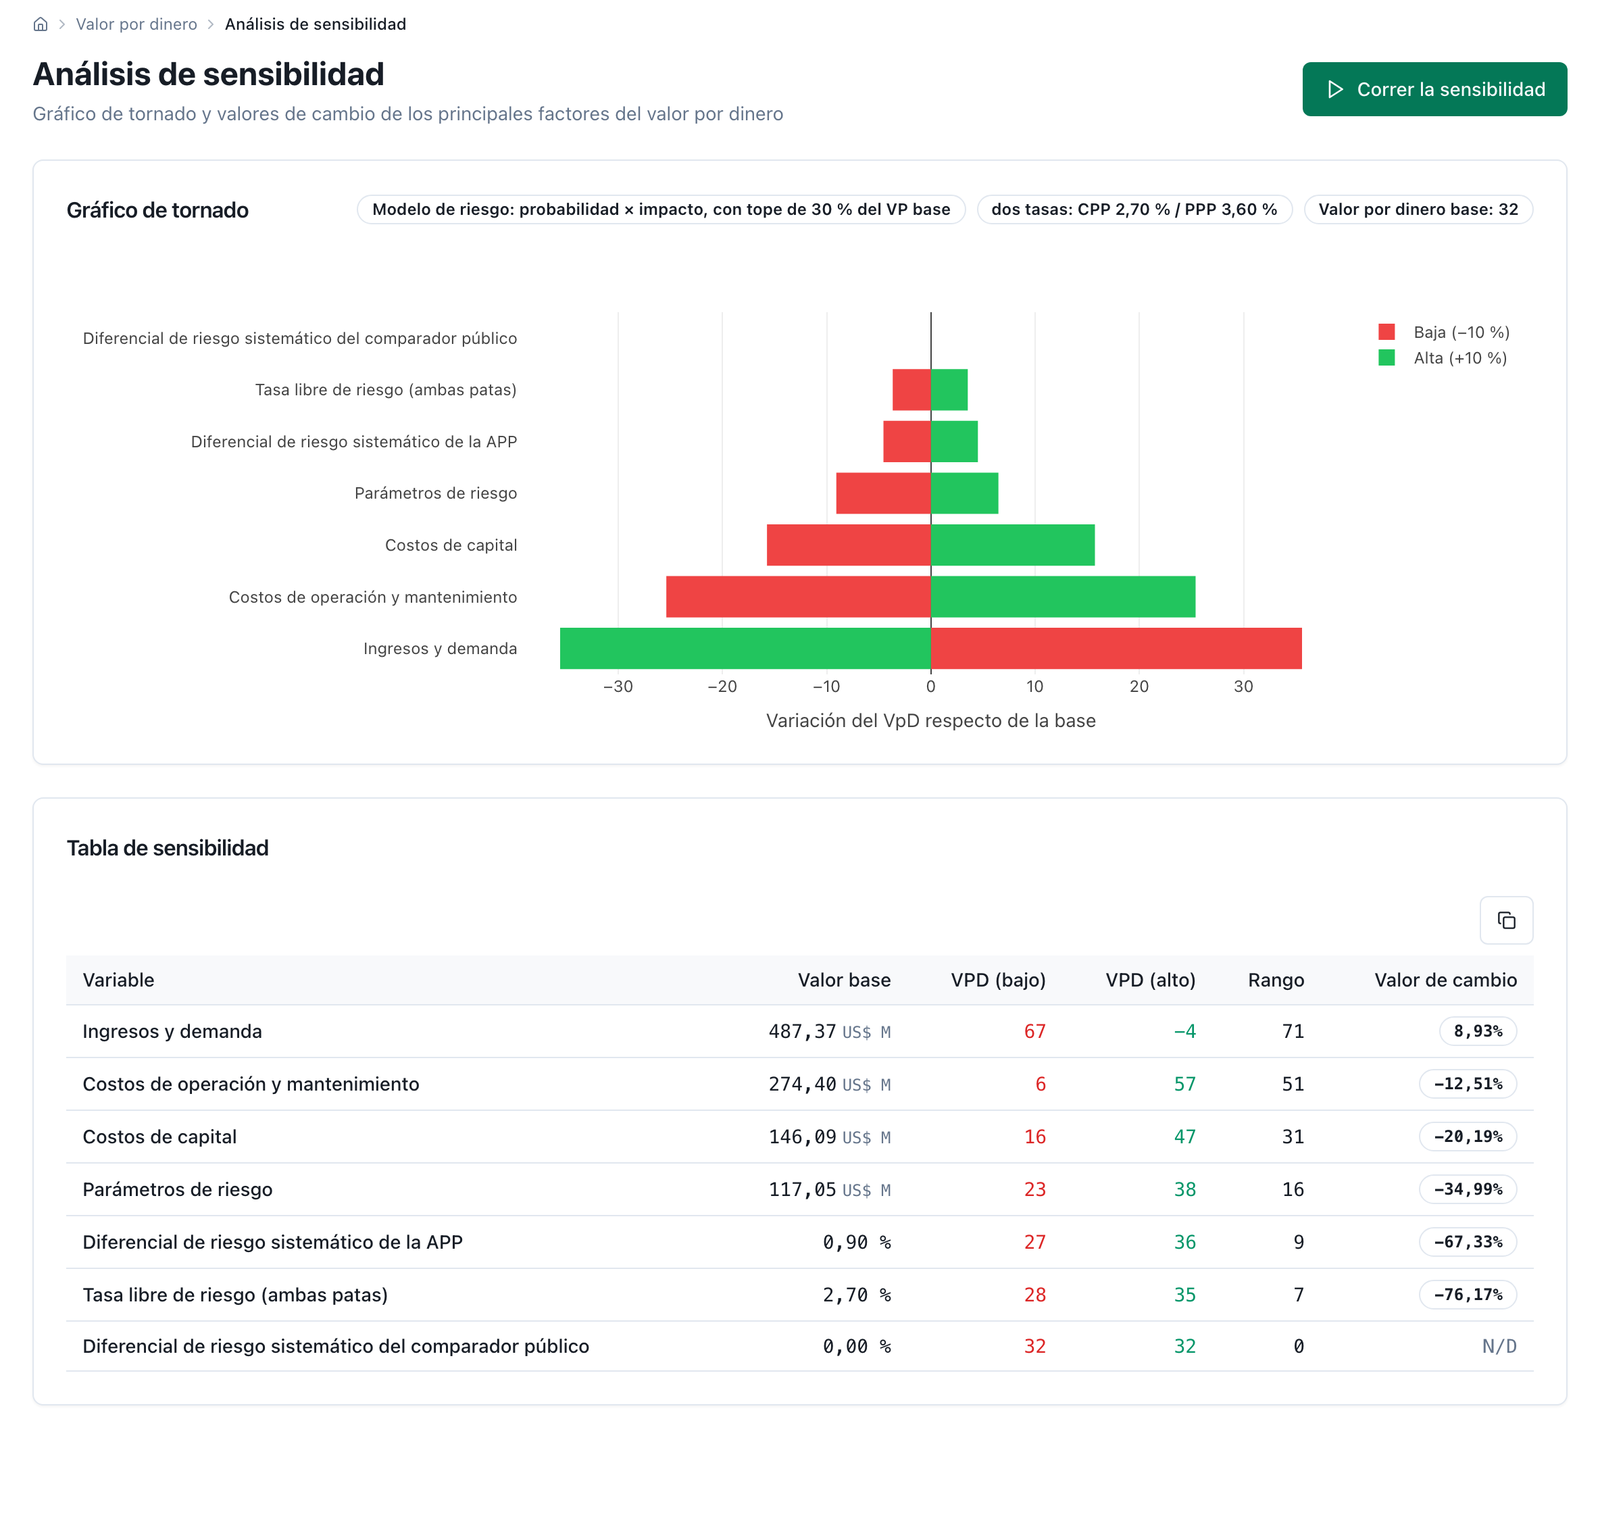
Figura 5.9 — Sensibilidad a dos tasas: el tornado de siete variables sobre un VfM base de 33 (32,56 en el motor) —la libre de riesgo mueve las dos ramas, cada spread la suya, el spread del CPP es una barra plana sin valor de cambio, «N/D»— y los valores de cambio: el pago anula el VfM al subir 9,16 %, la operación al caer 12,82 %, la inversión al caer 20,59 %, los parámetros de riesgo al caer 35,86 %, el spread de la APP al caer 69,04 % (a 0,28 %), la libre de riesgo al caer 78,17 % (a 0,59 %). La captura es anterior y todavía muestra un VfM base de 32 y los valores de cambio 8,93 / 12,51 / 20,19 / 34,99 / 67,33 / 76,17 %.
Rótulo: Cost of Equity & WACC (Costo de capital). Insumo: un sector de referencia —once perfiles con su beta y su razón de deuda típicas, editables—, tasa libre de riesgo, retorno de mercado, beta desapalancada, prima país y prima por tamaño; y, para la estructura, costo de la deuda antes de impuestos, tasa de impuesto y razón de deuda. Salida: costo del patrimonio, costo de la deuda después de impuestos, WACC y el desglose que suma línea a línea hasta ambos. Decisión del analista: las primas y la estructura; los perfiles sectoriales son un punto de partida, no un dato del proyecto. Límite —y es la razón de capturar esta pantalla—: el WACC no es la tasa de comparación, y la pantalla lo dice en su primera línea: el Ke y el WACC son insumos del financiamiento de la rama APP; el CPP y la APP se descuentan a la convención fijada en la pantalla cuantitativa —una tasa social en ambas ramas, o la libre de riesgo del gobierno más un spread por rama—. Que la herramienta admita ahora dos tasas no cambia esto: la segunda tasa es la libre de riesgo más el spread por el riesgo sistemático transferido (3,60 % en el hospital), no el WACC del socio (7,06 %) ni su Ke (13,63 %), que remuneran también el riesgo específico que ya está en el pago; descontar la APP al WACC y el CPP a la tasa social sigue fabricando valor por dinero de la nada. Un detalle de calibración: el motor suma además una prima de iliquidez, 1 % por defecto, que la pantalla expone como una línea más del desglose y que el analista puede poner en cero; la cifra que se muestra tras Calculate es la del motor, y Save to scenario la guarda para que el informe y el libro Excel la impriman.
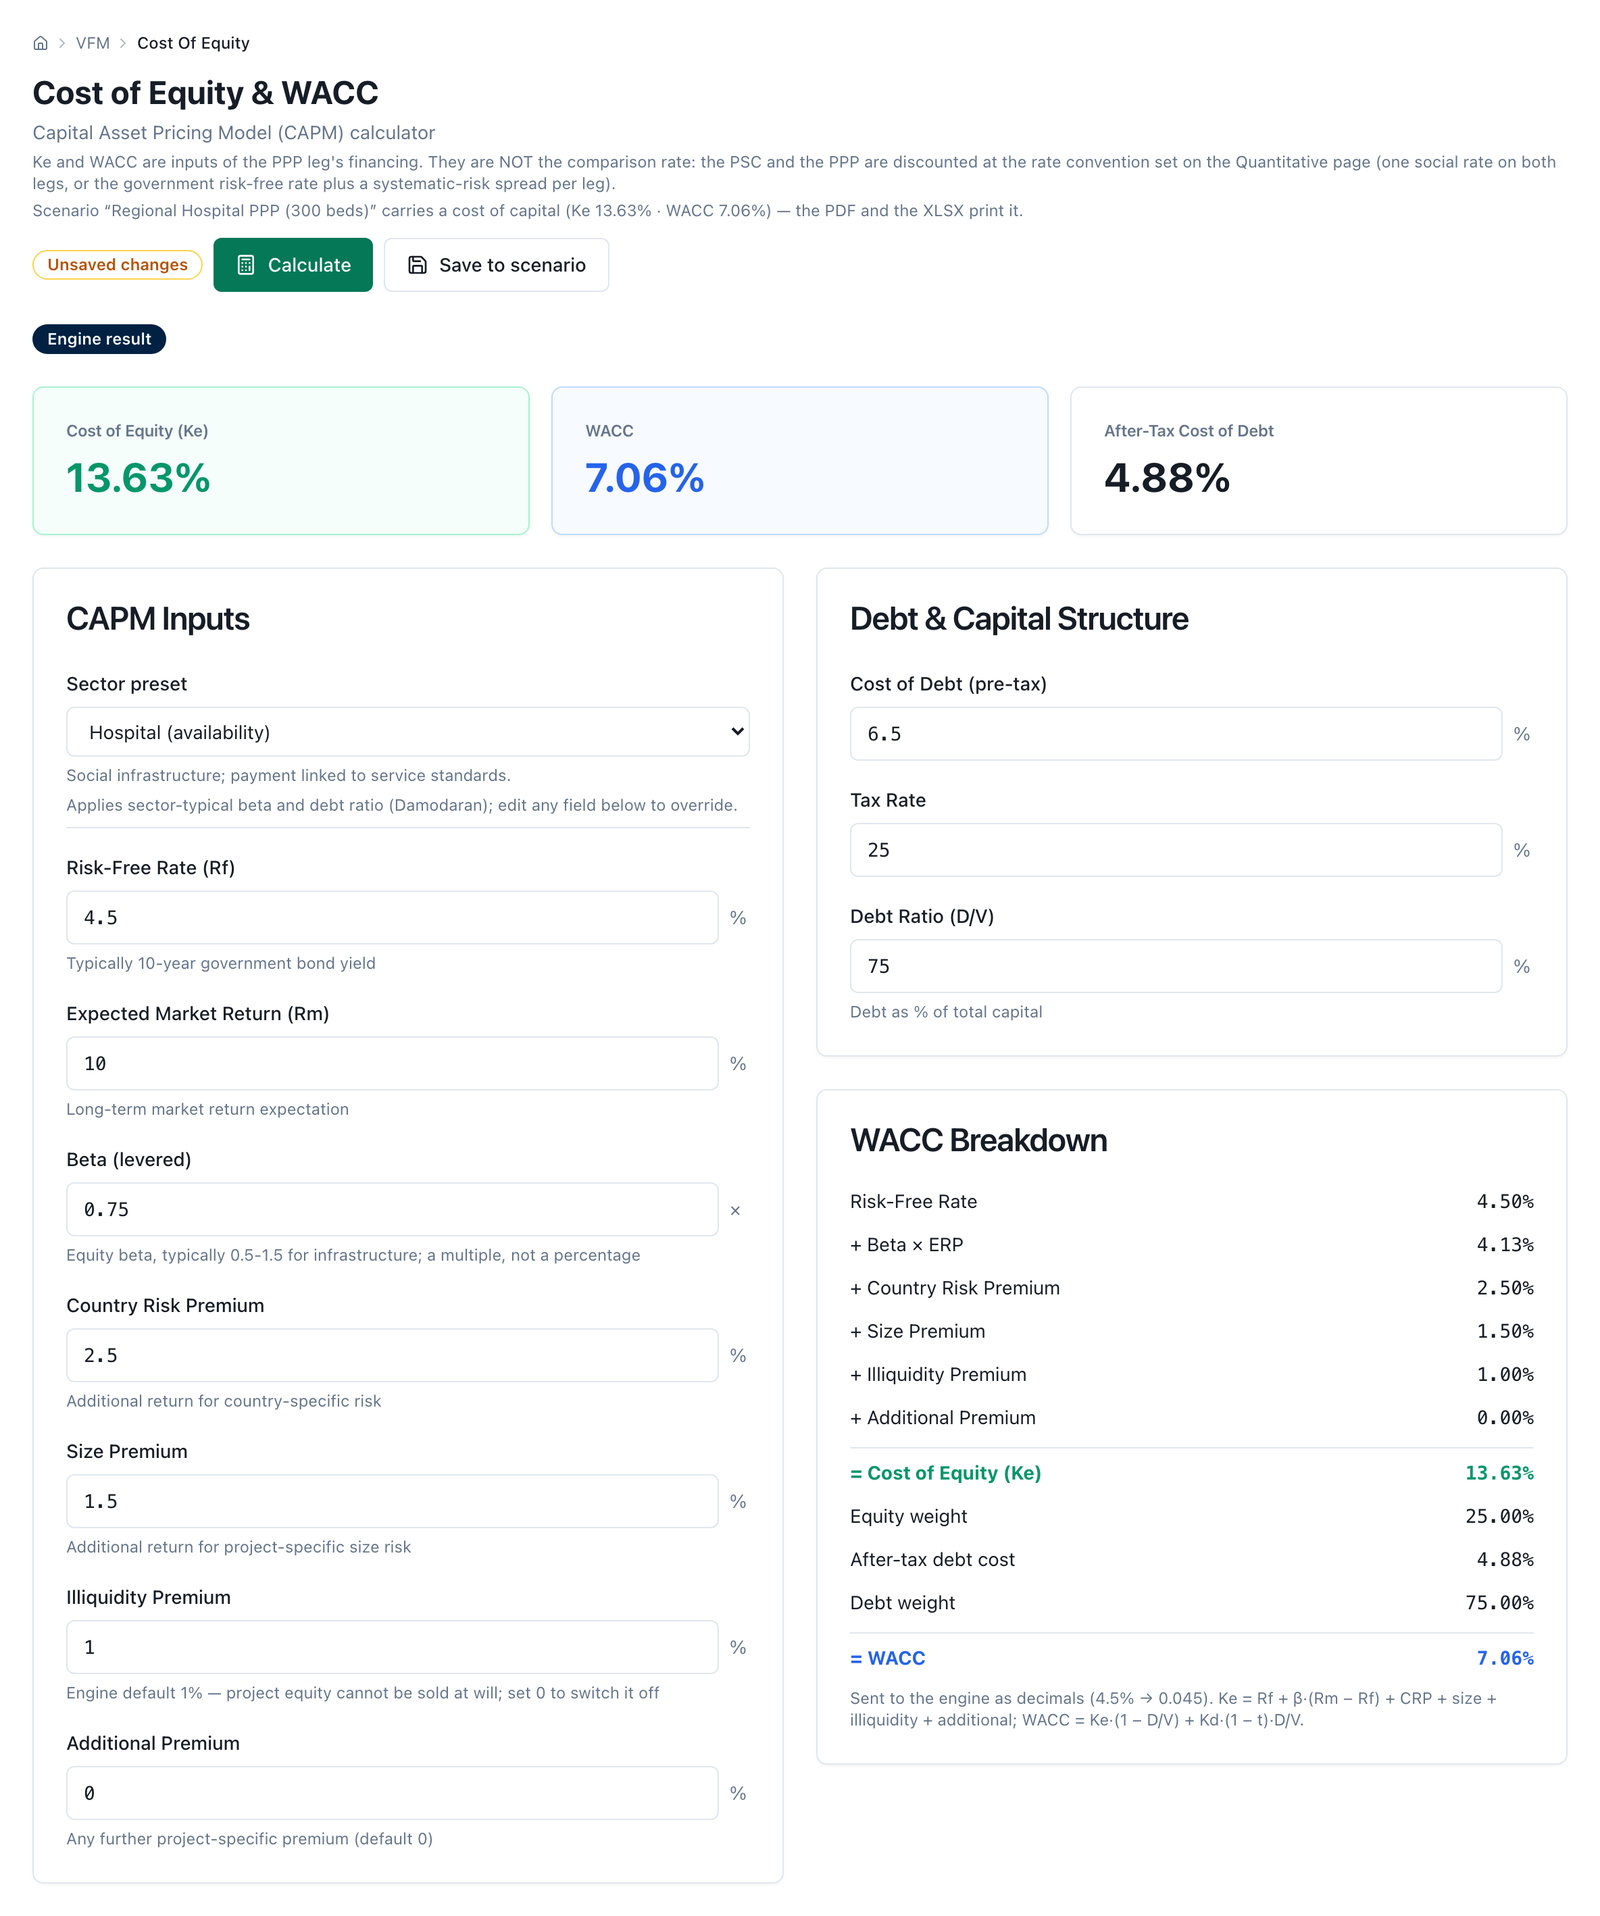
Figura 5.10 — Costo de capital con el perfil de hospital por disponibilidad: Ke 13,63 % y WACC 7,06 %, calculados por el motor y desglosados línea a línea, prima de iliquidez incluida. La nota de cabecera lo dice: ninguno de los dos es la tasa de comparación, bajo ninguna de las dos convenciones.
Rótulo: Risk Allocation (Asignación de riesgos). Insumo: un tipo de obra que carga una tabla de referencia de recargos por sesgo de optimismo; cuatro bloques de riesgos —construcción, operación y mantenimiento, demanda y renegociación— con su recargo, su desviación, su asignación en cinco grados (de totalmente retenido a totalmente transferido) y una casilla para incluirlo en la simulación; y un registro donde cada riesgo recibe probabilidad, impacto (cinco bandas de porcentaje del costo base), fase, naturaleza y mitigación. La columna Naturaleza ofrece automático —la clasificación por tipo y fase del paso 5, que la pantalla muestra entre paréntesis: específico o sistemático— y las dos opciones explícitas para corregirla riesgo por riesgo. Salida: un mapa de calor probabilidad × impacto con cada riesgo situado, y una vista previa de la prima esperada —el aporte de cada riesgo y el total— con un aviso de tope; a dos tasas, las filas de los riesgos sistemáticos aparecen atenuadas con la leyenda "valorado en la tasa", y un pie dice cuántas son y cuánto valdría la prima bruta si todos los riesgos entraran en el flujo (en el hospital, una fila, y la misma prima, porque su base es cero). Decisión del analista: las escalas están publicadas, pero la calificación de cada riesgo, su naturaleza, su asignación y la elección de modelo son suyas, y lo que edita se guarda en el registro del escenario, con versión: es el registro que leen la comparación, la simulación y las exportaciones. Límite: la vista previa la valora el mismo motor que corre la comparación —en el hospital a dos tasas, prima bruta 124,6 sobre un techo de 134,3: el tope no muerde— y se recalcula con cada edición del registro sin guardarla; la cifra que manda sigue siendo la de la pantalla cuantitativa y del informe. La tabla de recargos por tipo de obra y por riesgo es una desagregación propia de Austral; la fuente británica publica recargos por tipo de obra.
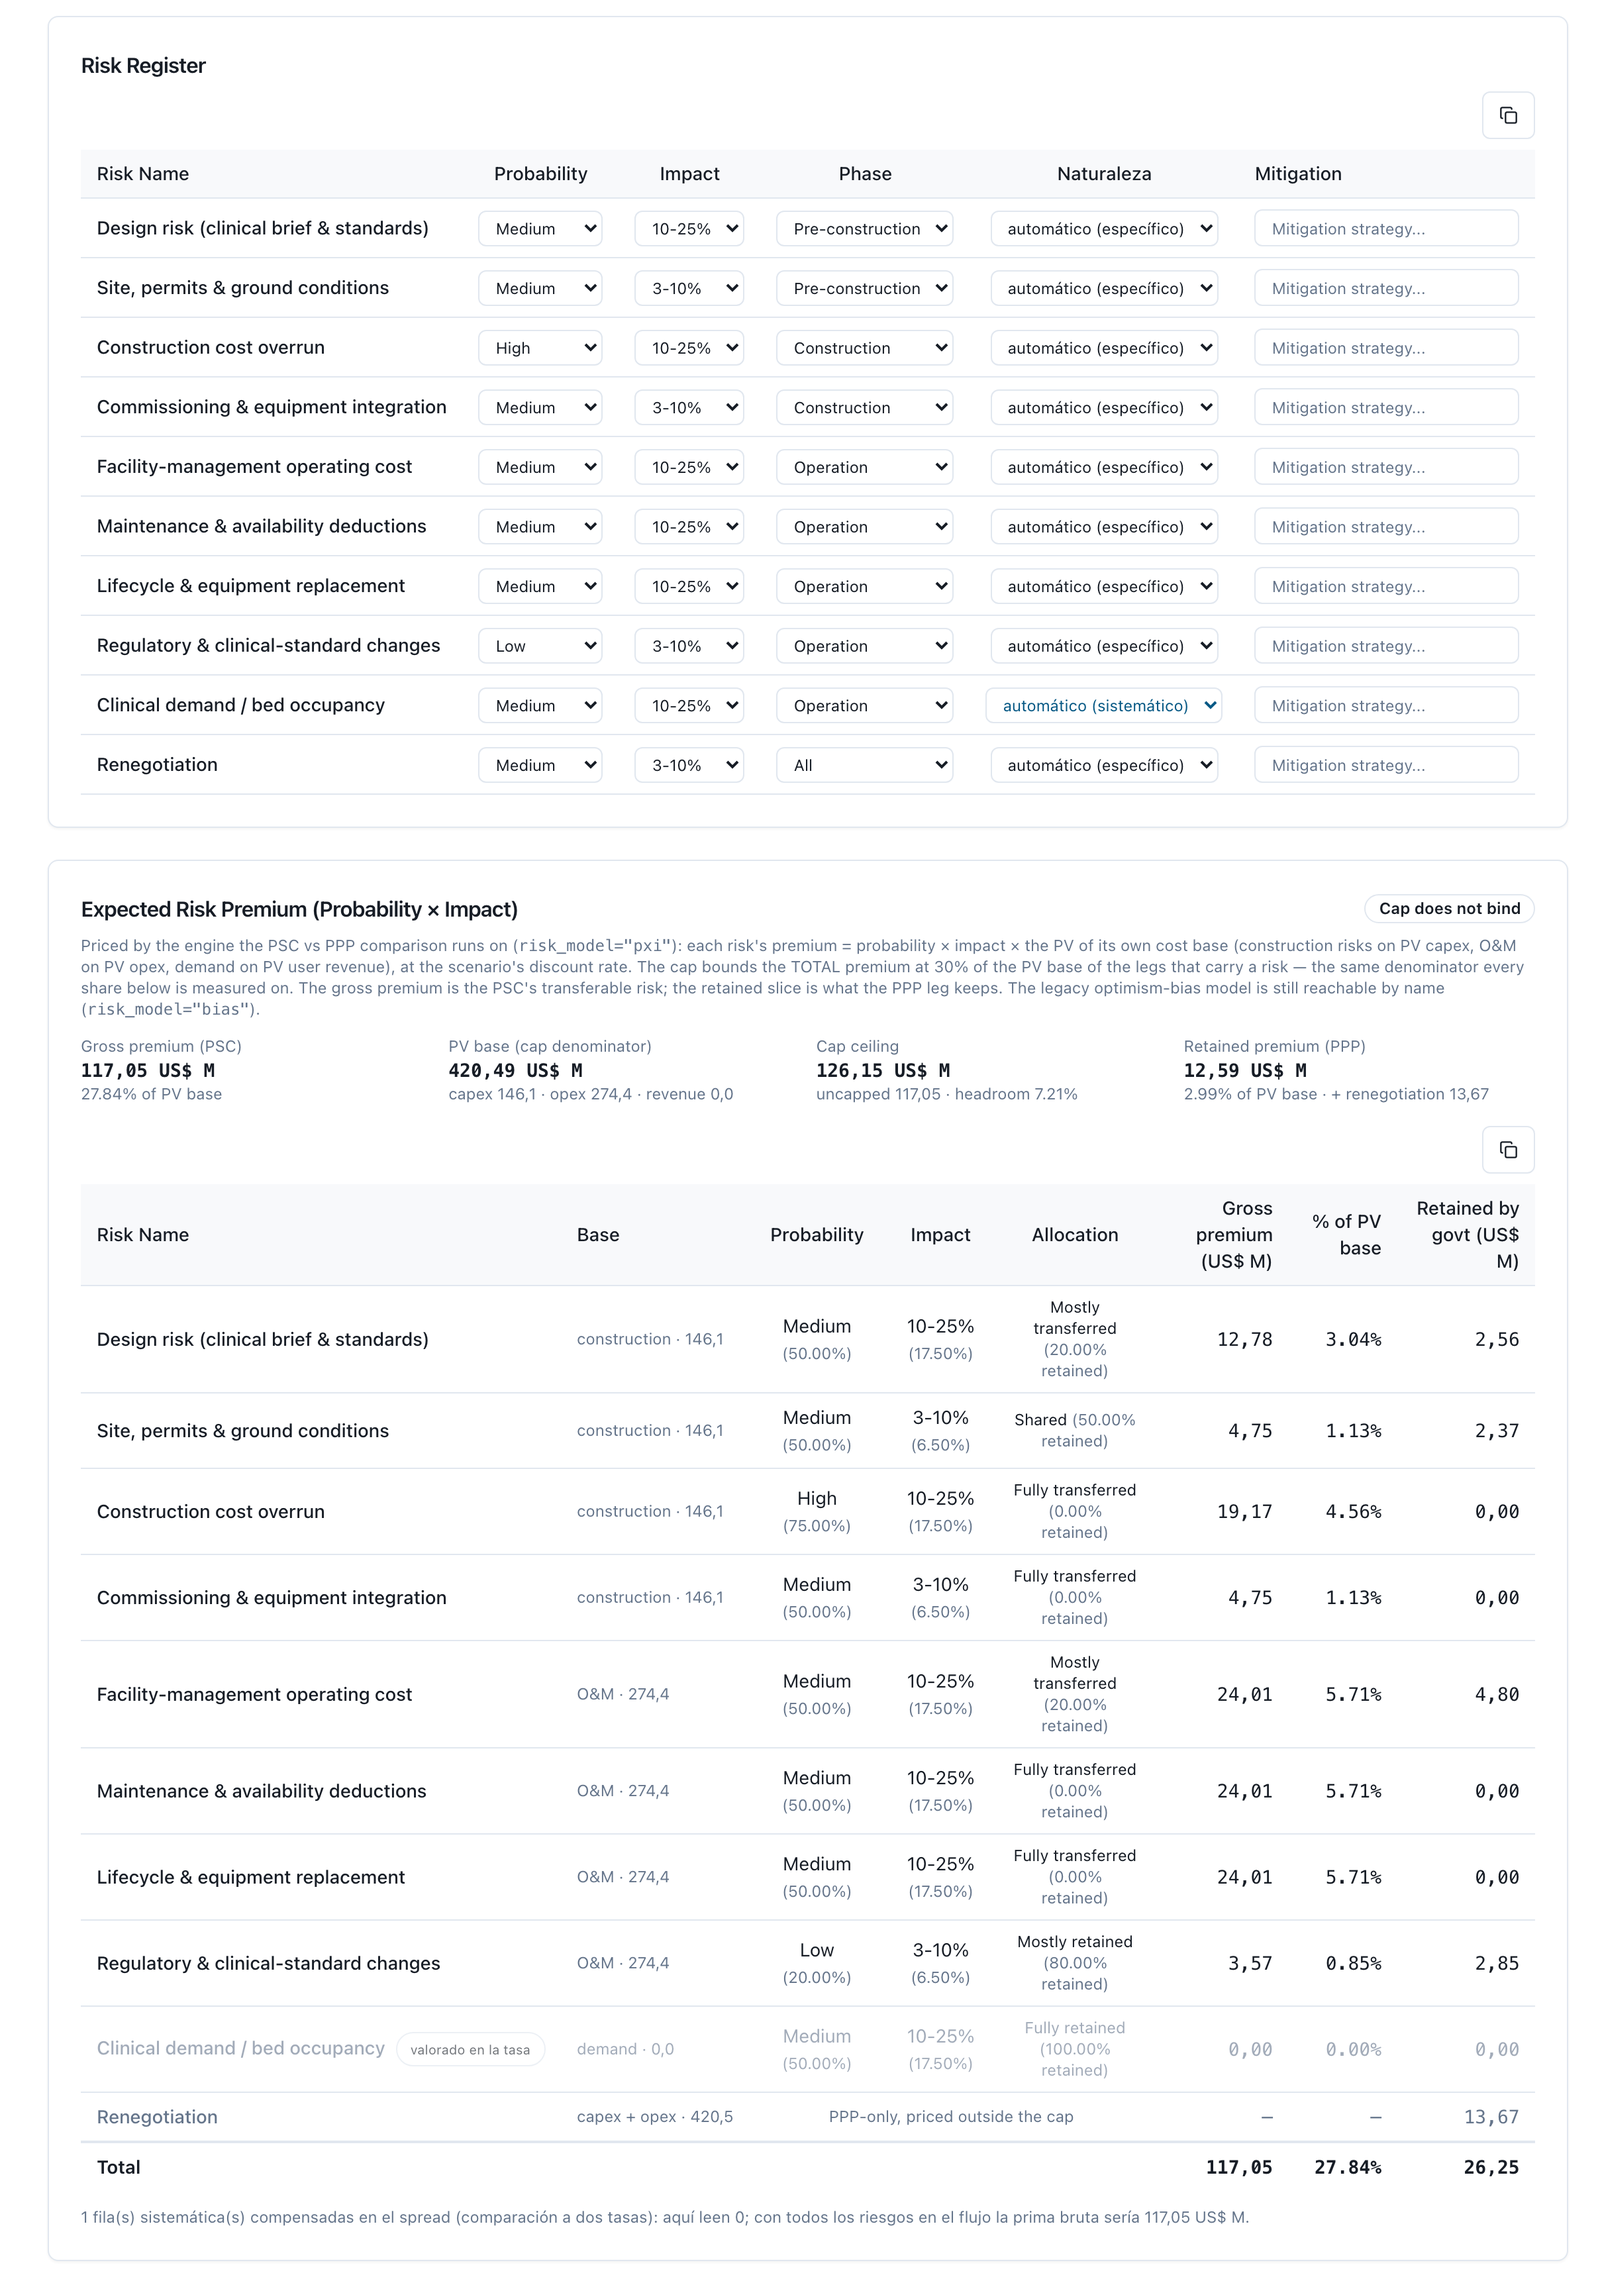
Figura 5.11 — Asignación de riesgos a dos tasas: el registro de diez riesgos con la columna de naturaleza (nueve específicos, la demanda clínica sistemática) y la vista previa de la prima esperada valorada por el motor —117,05 sobre un techo de 126,15, "el tope no muerde"—, con la fila de demanda atenuada como "valorado en la tasa". El mapa de calor probabilidad × impacto, que va entre ambos bloques en la pantalla, se omite en la figura.
Rótulo: Affordability Assessment (Asequibilidad). Insumo: dos cifras que teclea el analista —el techo presupuestario anual para pagos APP y, opcionalmente, el PIB— y el perfil de pagos del Estado que la herramienta deriva del escenario. Salida: el pago máximo anual y su porcentaje del techo, con semáforo en las bandas de 5 % y 10 %; el compromiso total y su porcentaje de la capacidad presupuestaria del plazo; el valor presente del compromiso y, si se dio el PIB, su porcentaje; y el perfil anual graficado contra la línea del techo. Decisión del analista: el techo y el PIB, que son datos de política fiscal y no salen del modelo; ambos se guardan con el escenario, la pantalla los prellena al volver y el informe PDF y el libro Excel imprimen el bloque completo con el perfil anual. Límite: un VfM positivo no hace asequible un proyecto: los compromisos firmes y los pasivos contingentes son materia del manual M2.
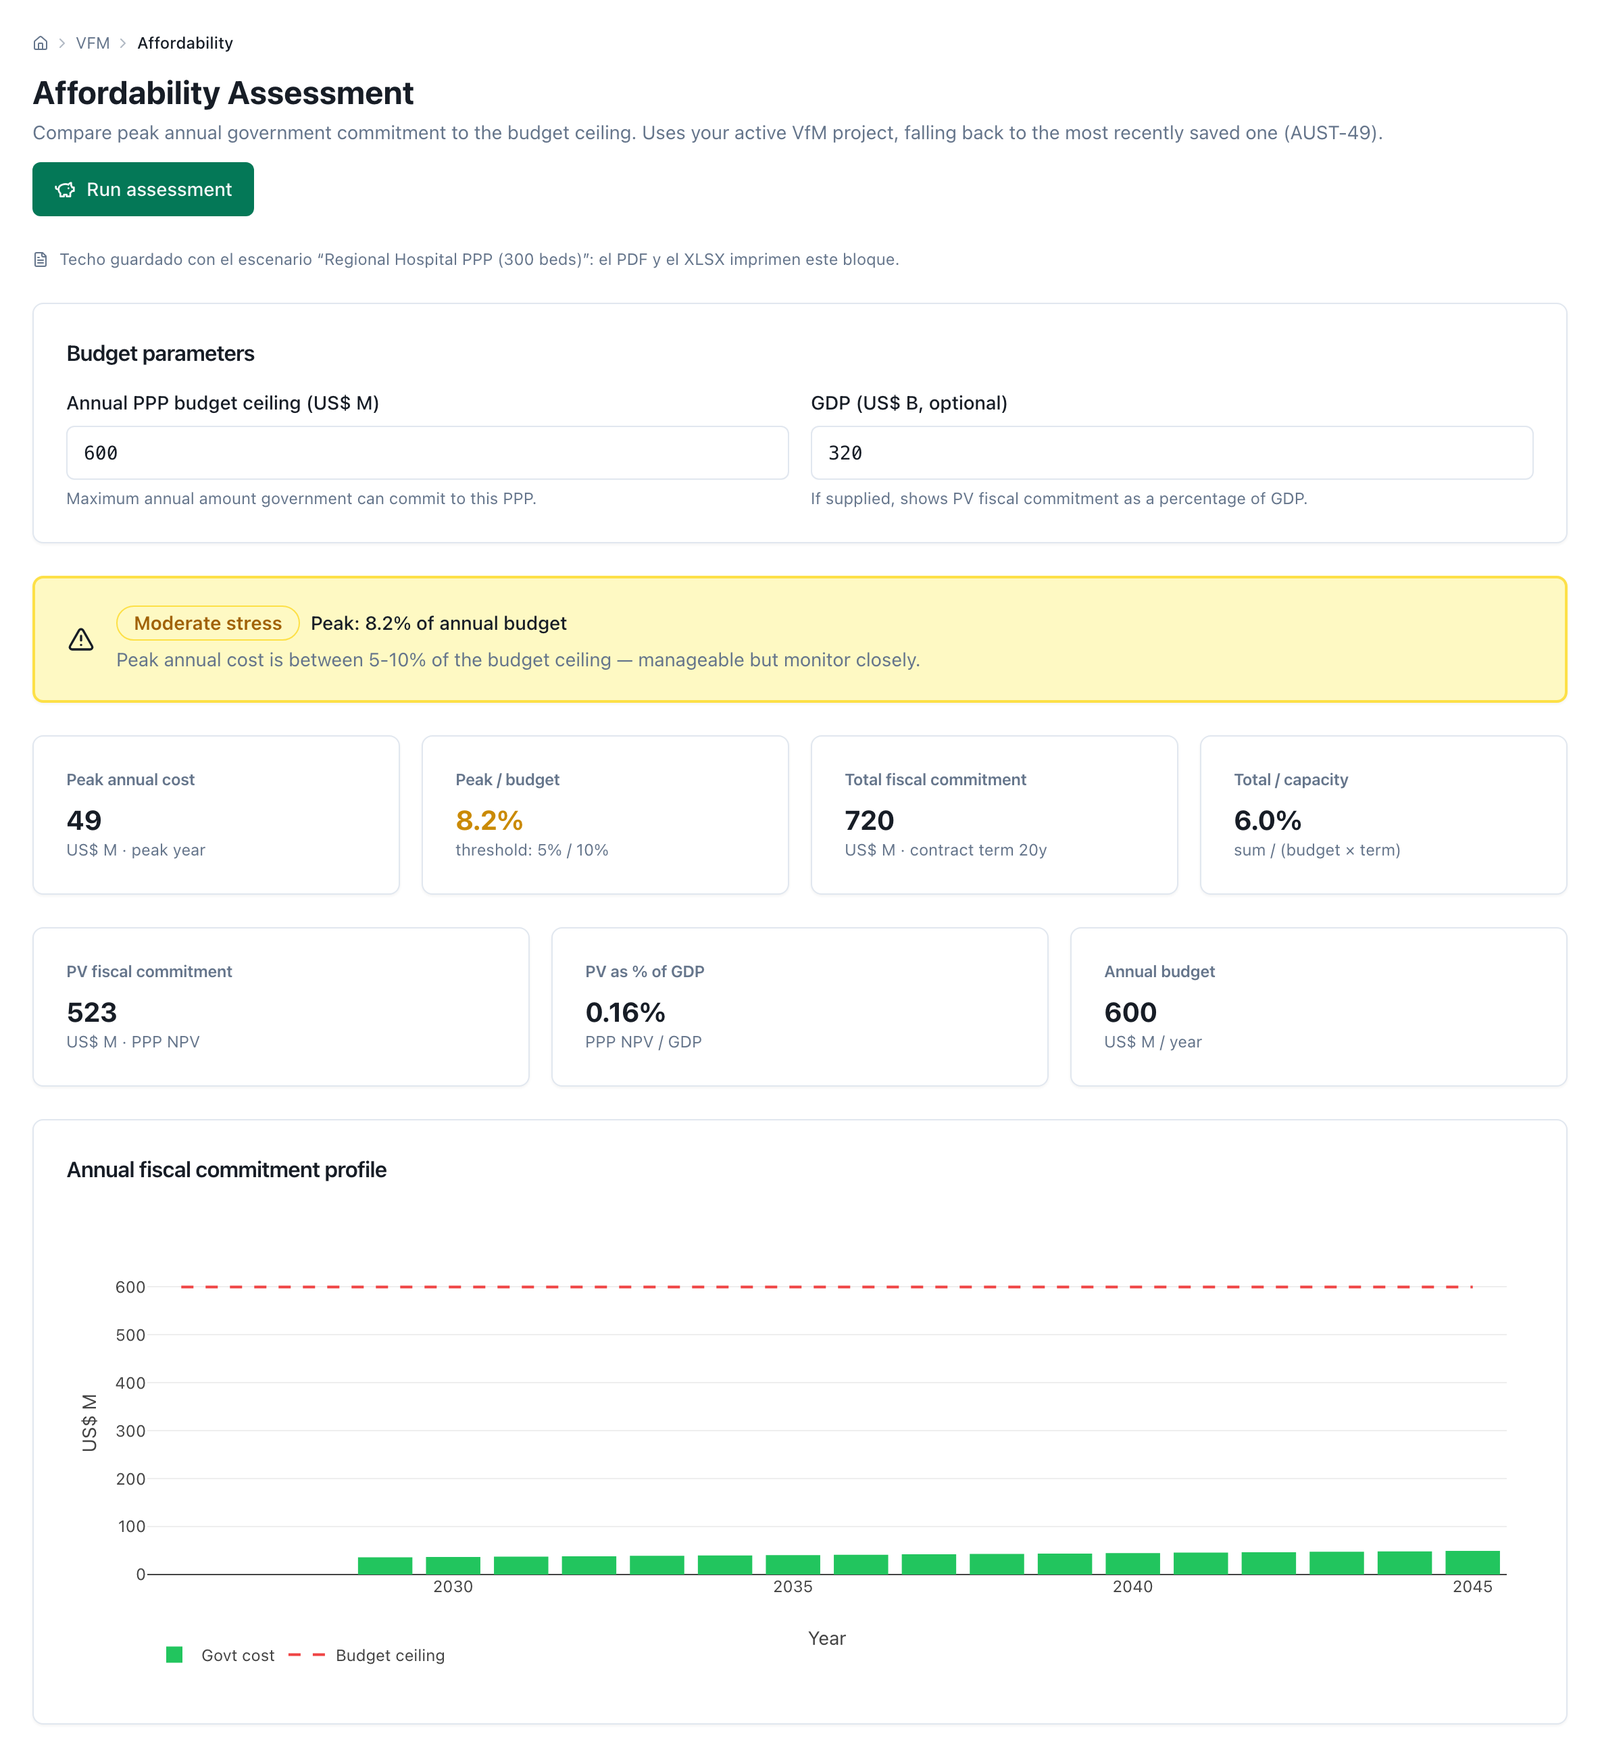
Figura 5.12 — Asequibilidad con un techo de 600 y un PIB de 320: el pago máximo de 49,4 es 8,2 % del techo —lectura moderada—, el valor presente del compromiso es 523 a la tasa de la rama APP, y el perfil anual corre muy por debajo de la línea.
Rótulo: VfM Report (Informe). Salida: una franja de veredicto combinado —positivo, marginal, conflictivo, negativo, incompleto o no interpretable— con su titular y un párrafo que lo explica, que la pantalla imprime hoy bajo el rótulo «señal de tamizaje» y debajo del mapa de decisión, que encabeza la franja; el mapa de decisión de seis niveles cualitativos por cinco bandas de probabilidad del paso 9, calculado sobre las mismas respuestas cualitativas y la misma simulación, con la celda del escenario enmarcada, su veredicto y su frase de lectura, y la lista de instrumentos que faltan si el eje está incompleto; el resumen cualitativo y el cuantitativo; y los botones de descarga. Dos comportamientos que conviene mostrar en la captura: un VfM positivo con el filtro fallido se rotula conflictivo, no positivo; y cuando el CPP no es un valor presente positivo, el porcentaje se suprime —no se imprime— y el veredicto pasa a no interpretable, con la instrucción de leer el VfM en dinero y revisar la tasa. Decisión del analista: la lectura; el veredicto es una banda, no una recomendación de inversión. Límite: la franja trae dos lecturas que leen evidencia distinta y pueden no coincidir —la señal de tamizaje es la compuerta cualitativa más el VfM puntual; el mapa son los cuatro instrumentos cualitativos más la distribución Monte Carlo—, y la propia pantalla resuelve el empate: decida por el mapa; la señal es la lectura del tamizaje. Sin simulación el mapa no tiene columna y lo dice.
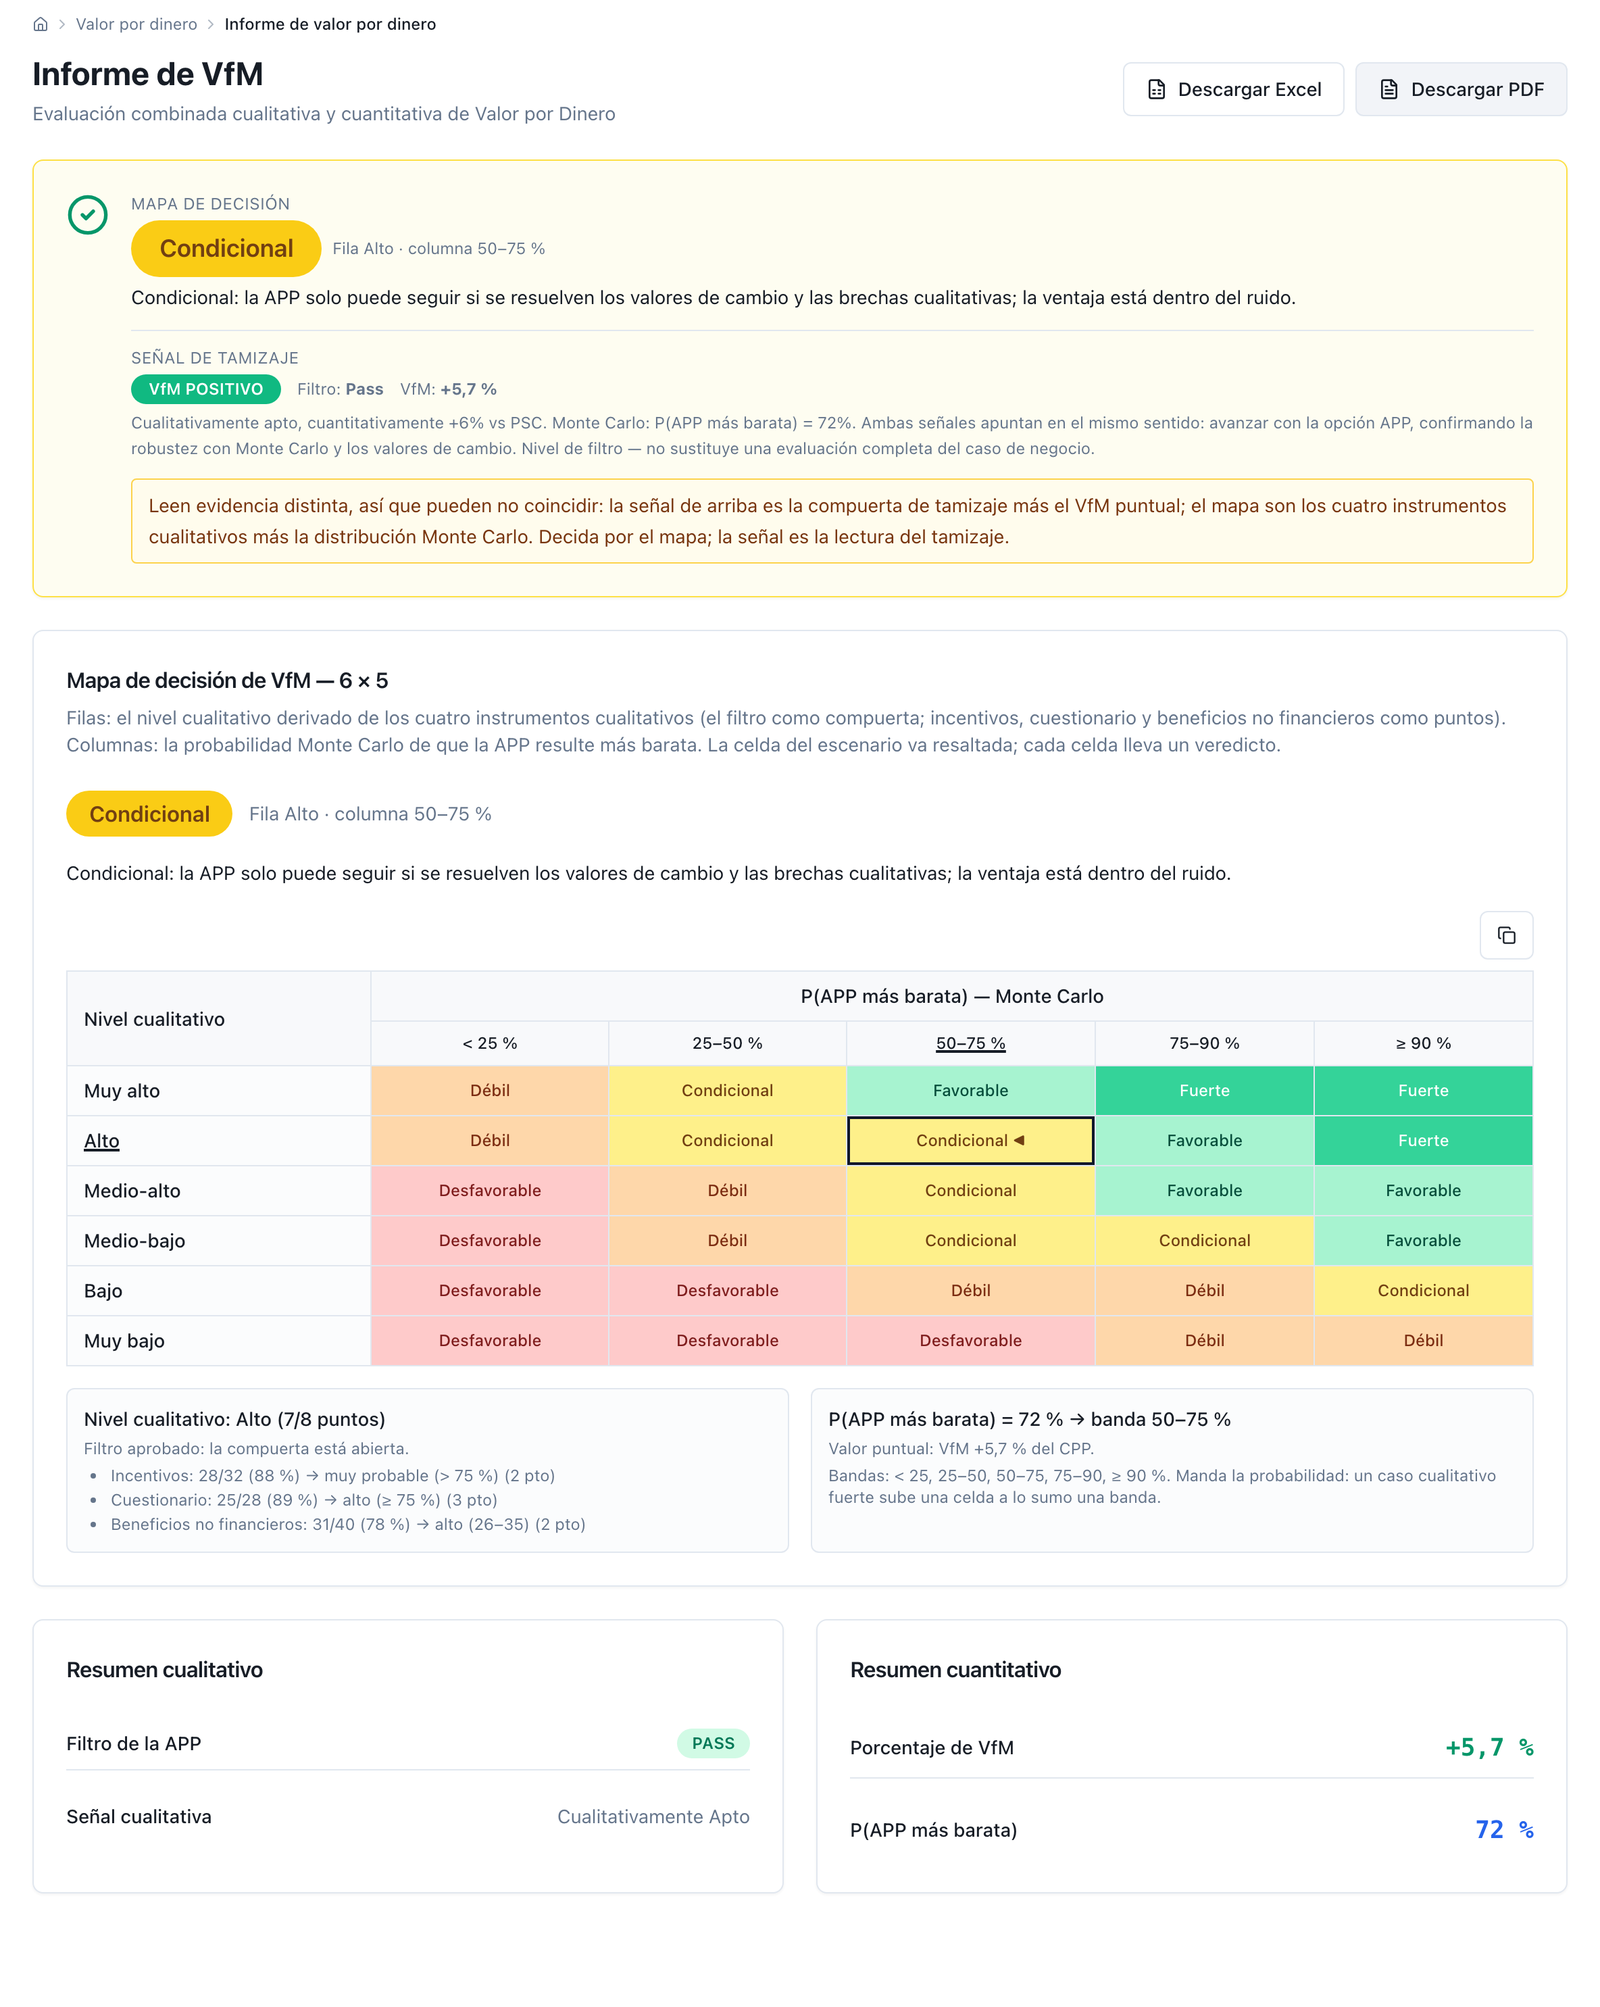
Figura 5.13 — Informe a dos tasas. La franja ya no da un veredicto único: la encabeza el MAPA DE DECISIÓN — Condicional (fila Alto · columna 50–75 %), «la APP solo puede seguir si se resuelven los valores de cambio y las brechas cualitativas; la ventaja está dentro del ruido»; debajo va la SEÑAL DE TAMIZAJE — VfM POSITIVO, filtro Pass, VfM +5,9 % («cualitativamente apto, cuantitativamente +6% vs PSC. Monte Carlo: P(APP más barata) = 72%» —el informe imprime «+6% vs PSC» en inglés—); y cierra con el recuadro que dice por qué pueden discrepar: «leen evidencia distinta… decida por el mapa; la señal es la lectura del tamizaje». Más abajo, el mapa de seis niveles por cinco bandas con la celda del escenario —Alto (7/8 puntos) × 50–75 %— enmarcada, y los dos resúmenes: +5,9 % y P 73 %. La captura es anterior y todavía muestra +5,7 % y P 72 %.
El paquete de demostración del hospital es el ejemplo del §4: 300 camas, inversión de US$ 150 M (diseño 8, terrenos 7, obra y equipamiento base 120, otros 15), tres años de obra (30/40/30 %), contrato de 20 años, costos de operación del orden de US$ 17,7 M el primer año más reposición periódica de equipamiento, pago por disponibilidad de US$ 36,0 M al año indexado al 2 %, sin aporte estatal, financiamiento 80/20 y un registro de diez riesgos con la asignación propia de un contrato por disponibilidad: diseño, construcción, mantenimiento y reposición con el privado; demanda clínica y cambio regulatorio con el Estado. Todas las cifras son genéricas.
Con neutralidad competitiva al 12 % del valor presente de la inversión, supervisión al 2 % anual, sin valor residual ni costo de transacción y bajo el modelo de valor esperado, el resultado bajo las dos convenciones de tasa es:
| Convención | Tasa CPP / APP | CPP ajustado | Costo APP | VfM | VfM % | P(APP más barata) |
|---|---|---|---|---|---|---|
| Dos tasas (caso base): libre de riesgo al contado 2,70 % + spread APP 0,9 % | 2,70 / 3,60 % | 555,1 | 522,5 | +32,6 | +5,9 % | 72,5 % |
| Dos tasas: promedio decenal 1,85 % + 0,9 % | 1,85 / 2,75 % | 590,0 | 569,4 | +20,6 | +3,5 % | 59,5 % |
| Dos tasas: 2,70 % + banda media 1,8 % | 2,70 / 4,50 % | 555,1 | 479,8 | +75,2 | +13,6 % | 94,6 % |
| Una tasa 3,5 % (Green Book) | 3,5 / 3,5 % | 525,6 | 526,2 | −0,6 | −0,1 % | |
| Una tasa 5,5 % (Chile, tasa social; lectura comparada) | 5,5 / 5,5 % | 463,6 | 433,6 | +30,0 | +6,5 % | 77,7 % |
| Una tasa 10,0 % (defecto de la herramienta) | 10 / 10 % | 367,8 | 293,3 | +74,6 | +20,3 % |
Cifras en US$ M de valor presente. A dos tasas el CPP se descompone en 420,5 de CPP bruto, 17,5 de neutralidad competitiva y 117,1 de prima de riesgo —los nueve riesgos específicos; el sistemático va en la tasa; el tope del 30 % no es activo: el techo sería 126,2—, y el costo de la APP en 496,3 de pagos del Estado netos de impuestos, 12,6 de riesgo retenido y 13,7 de riesgo de renegociación. El CPP es positivo en todas las filas, de modo que el porcentaje se puede leer; a dos tasas el signo solo cambia con una libre de riesgo de 0,59 % o un spread de 0,28 %, y a una sola tasa entre 3,5 % y 5,5 %. Bajo el modelo legado de sesgo de optimismo, sin tope, el caso base daría +17,1 %: una diferencia que el informe hace visible al nombrar el modelo.
Reproducirlo en cuatro pasos. (1) En la pantalla de inicio, en la tarjeta de datos del espacio, elegir el paquete del hospital y cargarlo. (2) Abrir el análisis cuantitativo: la comparación corre sola y la tarjeta de la tasa dirá qué convención aplicó y de dónde salió cada cifra; para el caso base, elegir dos tasas, teclear la libre de riesgo 2,70 con su fuente y fecha, dejar el spread del CPP en 0 y elegir la banda baja (0,90 %) para la APP, guardar y después pulsar Monte Carlo. (3) Para la lectura comparada, volver a una tasa, elegir Chile 5,5 % en el selector de la biblioteca y guardar. (4) Abrir Asequibilidad, teclear un techo anual de 600 y un PIB de 320, correr la evaluación —el pago máximo queda en torno al 8 % del techo, lectura "moderada"— y descargar el informe y el libro Excel desde la pantalla de informe.
Informe PDF ejecutivo, en español, inglés, francés o portugués: portada del proyecto; tabla de cifras de titular —VAN del CPP, VAN de la APP, VfM en dinero y en porcentaje, la tasa de cada rama con su procedencia, la fila "Convención de tasa" (una tasa en ambas ramas, o dos tasas: libre de riesgo con su fuente, spread de cada rama con su banda y la tasa resultante, y la prima del flujo con y sin los riesgos sistemáticos) y el modelo de riesgo—; resultados de la simulación con su fila de reproducibilidad (semilla, corridas, intervalo de confianza de la media); desglose línea a línea de las dos ramas con el recuento de riesgos valorados por defecto; bloque cualitativo; mapa de decisión 6 × 5 con la celda del escenario; bloque de asequibilidad con el perfil anual; y una conclusión redactada. Si el CPP no es positivo, la celda del porcentaje dice que no es interpretable en vez de imprimir el número. No hay informe de relleno: sobre un espacio vacío o un escenario que no computa, la descarga se rechaza con un mensaje. Trae también el tornado —valor base de cada variable, VfM a ±10 %, rango y valor de cambio— y, si el escenario guarda un costo de capital, el Ke y el WACC en el titular con su desglose.
Libro Excel de doce hojas: resumen; filtro; incentivos; cuestionario; beneficios no financieros; CPP frente a APP; Monte Carlo; sensibilidad; valores de cambio; mapa de decisión; asequibilidad; y asignación de riesgos. El resumen y la hoja de comparación imprimen la convención de tasa, las tres cifras con su procedencia, la tasa de cada rama, la prima del flujo con y sin sistemáticos y el modelo de riesgo; la de Monte Carlo, la semilla, las corridas, el intervalo de confianza y la fracción de corridas al tope; una sección no completada aparece rotulada como tal, no como cero.
Exportación e importación de sesión. El espacio completo —escenarios, con sus ajustes del CPP y su tasa, más las cuatro secciones cualitativas— se descarga como un archivo único y se vuelve a cargar en otro espacio, reemplazando lo existente o sumándose a ello; la importación informa cuántos escenarios y secciones entraron y cuáles se omitieron, con el motivo. Es la vía para que un revisor reciba exactamente el caso que se le muestra.
Acceso por programa y por lotes. El mismo cálculo está disponible por API, con las mismas dos convenciones de tasa —la libre de riesgo y los spreads se pueden declarar en cada llamada— y la misma declaración de procedencia, y hay un acceso por lotes —hasta cien proyectos por llamada— para correr una cartera con la misma convención, el mismo registro base y el mismo número de corridas.
Análisis asistido. La pantalla de inteligencia artificial del módulo genera, sobre los datos del espacio, un resumen ejecutivo, una evaluación de riesgos y recomendaciones. Es ayuda de lectura: los números siguen saliendo del motor.
Y la frase que importa al cerrar un encargo: el cliente se queda con la herramienta y con la capacidad de operarla. El espacio de trabajo, los escenarios, las exportaciones y este manual quedan en su poder; el trabajo no termina en un informe que nadie puede volver a correr.
La herramienta calcula, declara sus supuestos y se niega a imprimir un número que no se puede leer. No decide la convención de tasa ni sus cifras: la libre de riesgo, los spreads —de una banda citada o tecleados— o la tasa única se eligen en la tarjeta de la pantalla cuantitativa y se guardan con el escenario con su fuente; una llamada por programa puede declarar otras, un escenario sin tasa hereda la del modelo financiero del espacio, y a falta de todo eso la pantalla muestra el valor por defecto con una advertencia. Tampoco decide la calificación del registro de riesgos, su naturaleza ni su asignación, la neutralidad competitiva, el valor residual, el techo presupuestario ni, sobre todo, la lectura: un VfM positivo con el filtro fallido es conflictivo; un CPP no positivo obliga a revisar la tasa antes que a celebrar un porcentaje; un valor de cambio menor que el error de estimación del insumo es un veredicto frágil.
Dos capacidades que este manual solo nombra. El diagnóstico de asignación de riesgos contra la frontera de retención —qué transferencias crean valor y cuáles lo destruyen, en los términos del §2.6— está disponible como llamada de API y no tiene pantalla propia. Y el módulo incluye un clasificador SEC 2010 / Eurostat de tratamiento dentro o fuera de balance, que él mismo advierte que es un extracto simplificado de las reglas y no sustituye un pronunciamiento oficial, y un bloque de reciclaje de activos (valoración de activos existentes, estructura de arriendo-operación-transferencia y multiplicador de redespliegue): extensiones ajenas al método del CPP, remitidas a su propia documentación.
El método del §3 se puede ejecutar en una planilla. Está escrito para eso, y el Comparador Público‑Privado (CPP; Public Sector Comparator, PSC) de la mayoría de los ministerios se hizo y se hace en una. Esta sección no repite el argumento general contra la planilla —velocidad, tamaño, gráficos, fórmulas frágiles— que vale para cualquier cálculo y que Austral publica en otra parte. Trata de otra cosa: de los cinco puntos del método del CPP en que la planilla falla de una forma que nadie ve, porque el número que sale sigue pareciendo un número.
Cada falla se presenta igual: en qué paso del §3 ocurre; un ejemplo concreto, reproducible con el hospital del §4 o con el demo de la autopista; y qué hace la herramienta en su lugar, con la pantalla o la salida del §5 que lo demuestra. Los ejemplos con el hospital son corridas del motor sobre el paquete de demostración, bajo el modelo de valor esperado con tope del 30 % y a una sola tasa de 5,5 % real —la lectura comparada del §4, que fue el caso base de la edición 1.0—, salvo que se diga otra cosa: las fallas que esta sección ilustra no dependen de la convención de tasa, y la lectura a una tasa es la que más planillas de CPP reconocen; donde la convención de dos tasas cambia la lección, se dice. El anexo al final lista cada cifra con su origen. Varios de los episodios que ilustran las fallas le ocurrieron a la propia herramienta antes de corregirse. Se cuentan tal cual, porque son el mejor argumento de la sección: no es que la planilla tenga errores y el programa no; es que el programa deja rastro y se corrige de una vez para todos los casos, y la planilla no.
Dónde ocurre. Pasos 6, 7 y 8, que es donde viven los ajustes del CPP (prima de riesgo, neutralidad competitiva, valor residual), los cargos de la rama APP (supervisión, transacción, riesgo retenido) y la tasa; y paso 13, cuando el CPP ex ante tiene que reaparecer, intacto, junto a la oferta.
Qué falla en la planilla. Un CPP vive meses. En ese tiempo se copia: una versión para el comité, otra "ajustada tras la reunión", otra que el asesor financiero devolvió con el modelo actualizado, otra para el informe. Cada copia se abre, se toca una celda y se guarda con el mismo nombre. Ninguna sabe que las demás existen. Cuando la pregunta es "¿qué versión aprobó el comité?", la respuesta es un archivo con una fecha, y nadie puede decir qué ajuste perdió esa copia respecto de la anterior.
El daño no es teórico. Sobre el hospital del §4, cinco copias del mismo CPP, cada una con un solo ajuste perdido, dan esto:
| Copia | Lo que perdió respecto de la aprobada | CPP ajustado | Costo APP | VfM | VfM % |
|---|---|---|---|---|---|
| A — la aprobada | — (5,5 %; neutralidad 12 %; valor esperado con tope; supervisión 2 %) | 463,6 | 433,6 | +30,0 | +6,5 % |
| B | La neutralidad competitiva (17,1) quedó en cero | 446,5 | 433,6 | +12,9 | +2,9 % |
| C | La tasa: la celda volvió al 10 % por defecto | 367,8 | 293,3 | +74,6 | +20,3 % |
| D | El modelo de riesgo: alguien pegó la tabla de recargos legada, sin tope | 561,5 | 464,4 | +97,1 | +17,3 % |
| E | La supervisión del contrato APP (2 % de la inversión por año) | 463,6 | 404,3 | +59,3 | +12,8 % |
US$ M en valor presente. Cinco archivos, cinco veredictos entre +2,9 % y +20,3 %, y ninguno "se ve mal": las cinco planillas son internamente coherentes, suman bien y tienen el mismo nombre. La copia B es marginal según las bandas del paso 9; la A es positiva; la C y la D cruzan el umbral del 15 % que abre la banda fuerte. Un comité puede haber aprobado cualquiera de las cinco.
Esto le pasó a la herramienta. En una versión anterior, la comparación en pantalla, la exportación del informe y el valor por defecto de la solicitud resolvían la tasa en tres lugares distintos del programa, con tres pares de tasas distintos, y el informe descargable no coincidía con la pantalla para el mismo escenario. Más tarde, sobre un caso de cliente, tres superficies del mismo módulo —la comparación, el informe y el veredicto— dieron tres VfM distintos porque cada una cargaba el escenario guardado con su propio cargador y cada cargador perdía un ajuste diferente (las cifras de ese caso son del cliente y no se reproducen aquí; el patrón es exactamente el de la tabla). La causa era estructural —N copias de la lógica "cargar el escenario y llamar al motor"— y la corrección fue estructural: un solo objeto de escenario y un solo cargador.
Qué hace la herramienta. El escenario es un objeto, no un archivo: los tres bloques de datos (insumos del modelo, resultados del modelo, registro de riesgos) y los seis ajustes del CPP (tasa, neutralidad competitiva, valor residual de cada rama, costo de transacción, modelo de riesgo y su tope) se guardan juntos, con un número de versión que sube en cada escritura; dos personas que editan a la vez no se pisan: la segunda escritura sobre una versión vieja se rechaza. Toda pantalla y toda exportación leen ese escenario y no otra copia: la comparación (captura 7), el Monte Carlo (8), la sensibilidad (9), la asequibilidad (12), el informe (13), el PDF y el libro Excel. Una regla que conviene conocer porque es la que cierra la copia B: un ajuste guardado en cero es un ajuste, no un vacío —una neutralidad competitiva declarada en 0 no vuelve al 12 % por defecto—. Y para el paso 13, el CPP ex ante no se "archiva": queda guardado como escenario con su versión, y el VfM de oferta es otro escenario que lo cita; la conciliación entre ambos se hace con las mismas seis piezas, no con dos archivos que alguien tiene que volver a alinear. La pantalla de inicio (captura 1) muestra la lista de escenarios con su nota de procedencia, que es lo que el comité debería tener delante en vez de un nombre de archivo.
Dónde ocurre. Paso 8 (la tasa) y paso 5 (las dos escalas cualitativo→numérico y el tope de la prima). Son los tres supuestos que más mueven el veredicto y los tres que en una planilla viven en celdas sueltas, a menudo en una hoja auxiliar, sin unidad, sin fuente y sin fecha.
La tasa. En la planilla la tasa es una celda —0,10, 0,055— referida desde cien fórmulas. La celda no dice de dónde salió (¿la tasa social del país? ¿el WACC del asesor? ¿el valor que traía la plantilla?), ni quién la cambió, ni cuándo. Sobre el hospital, la diferencia entre "quedó el 10 % de la plantilla" y "se puso el 5,5 % del regulador" es la que separa la copia C de la aprobada en la tabla anterior: +20,3 % frente a +6,5 %. Ambas son lecturas del mismo proyecto; solo una es la tasa que manda. En la historia de la herramienta, la advertencia que hoy acompaña a la tasa por defecto nació de una medición sobre el demo de la autopista: el mismo caso leía +39,2 % con la tasa por defecto y −17,5 % con la tasa del proyecto —"una recomendación invertida, no una diferencia de redondeo", dice la advertencia—.
Qué hace la herramienta. La tasa no es una celda: es un campo del escenario con procedencia. La pantalla cuantitativa (captura 7) la resuelve en un orden publicado —la que el analista declara, la que el escenario guardó, la del modelo financiero del espacio de trabajo, y solo al final el valor por defecto— y la imprime con su origen: cuando viene de la biblioteca de tasas citadas, la etiqueta dice de qué país, de qué organismo y de qué año ("Chile — MDS / SNI, 5,50 %"); cuando es el valor por defecto, se muestra en amarillo con advertencia. La misma etiqueta viaja al PDF y al libro Excel. Cambiar la tasa es una escritura sobre el escenario, con versión: la pregunta "¿quién cambió el 10 % por 5,5 % y cuándo?" tiene respuesta.
Dos tasas sin regla, una por rama. Es el error que el paso 8 nombra primero, y la planilla lo comete sin esfuerzo: basta que la rama APP se descuente en otra hoja, con otra celda —"al costo de capital del oferente", "al WACC del asesor"—. Que el método use dos tasas no lo cambia: las dos tasas del paso 8 parten de la misma libre de riesgo y solo difieren en un spread por riesgo sistemático con procedencia; un par de tasas elegido sin esa regla es exactamente el artefacto que el paso prohíbe. Sobre el hospital:
| Par de tasas | CPP ajustado | Costo APP | VfM | VfM % |
|---|---|---|---|---|
| Una tasa, 5,5 % en ambas ramas (la lectura comparada) | 463,6 | 433,6 | +30,0 | +6,5 % |
| Dos tasas con regla: libre de riesgo 2,70 % + spread 0 / 0,9 % (el caso base del §4) | 555,1 | 522,5 | +32,6 | +5,9 % |
| CPP al 5,5 %, APP al 8 % | 463,6 | 349,2 | +114,4 | +24,7 % |
| CPP al 5,5 %, APP al 10 % ("al costo de capital del oferente") | 463,6 | 297,8 | +165,8 | +35,8 % |
| CPP al 10 %, APP al 5,5 % (el par invertido) | 367,8 | 429,1 | −61,3 | −16,7 % |
El mismo hospital, el mismo registro, la misma neutralidad: entre −16,7 % y +35,8 % solo con un par de tasas sin regla. Ninguna de esas dos cifras es un error de cálculo; las dos son el artefacto que el paso 8 prohíbe. Las dos filas con regla —una tasa social en ambas ramas, o la libre de riesgo con un spread citado— se mueven entre +5,9 % y +6,5 %, y la diferencia entre ellas es una decisión declarada, no una celda. En una versión anterior de la herramienta, la propia comparación corría con dos tasas distintas en cada rama, elegidas ad hoc, y el veredicto del demo cambiaba de signo con solo igualarlas. Qué hace la herramienta hoy: no admite dos tasas sueltas. Las dos tasas se construyen en la tarjeta de tasa (captura 7) desde una libre de riesgo común con su fuente y un spread por rama con su banda citada o su justificación; los campos antiguos de tasa por rama se aceptan por compatibilidad pero se reducen al mismo valor; y toda llamada al motor pasa las dos tasas resultantes junto con la regla contra el doble conteo. La pantalla de costo de capital (captura 10) existe para decir en voz alta que el WACC no es la tasa de comparación bajo ninguna de las dos convenciones.
El tope de la prima. El 30 % del paso 5 es una celda más en la planilla, y una de las menos visibles: casi nadie recuerda que existe hasta que muerde. Sobre el hospital la prima esperada es 97,4 y el techo al 30 % es 104,7 —no muerde—. Si alguien "conservador" lo baja a 20 %, la prima se corta en 69,8 y el VfM queda en +0,6 %; a 15 %, −3,6 %; a 10 %, −8,1 %. Una celda que nadie mira invierte el veredicto. Qué hace la herramienta: el tope es un ajuste del escenario, se imprime junto al nombre del modelo de riesgo en la tarjeta de la tasa (captura 7) y en ambas exportaciones, y la pantalla de riesgos (captura 11) muestra la prima sin tope, el techo y si el motor tuvo que escalar hacia abajo.
Las escalas. La planilla tiene un registro con "Alta", "Media", "10–25 %", y en otra hoja —o en la cabeza del analista— la tabla que convierte cada palabra en un número. Tres cosas pasan sin que nadie las vea:
Qué hace la herramienta: las dos escalas son las del paso 5, publicadas y fijas; el registro puntuado se guarda en el escenario desde la pantalla de riesgos (captura 11), con probabilidad, banda, fase, asignación y mitigación por riesgo; la vista previa de la prima muestra el aporte de cada riesgo, así que un cambio de "Alta" a "Media" es visible como una fila que baja; y la comparación imprime cuántos riesgos se valoraron por defecto —en la tarjeta de la tasa de la pantalla cuantitativa (captura 7), en el desglose del PDF y en la hoja de asignación de riesgos del libro—, que es el recuento que el revisor del §3.14 debe pedir; la comparación lado a lado de los dos modelos de riesgo, disponible por programa, añade qué parte de la prima explican.
Dónde ocurre. Paso 11, y por rebote el paso 9, porque la probabilidad P(CPP > APP) es el segundo requisito de la banda fuerte.
Qué cuesta en la planilla. Una simulación honesta del paso 11 exige, por corrida y por riesgo, un ensayo de ocurrencia con la probabilidad de la escala, un sorteo uniforme dentro de la banda de impacto, la multiplicación por la base de la fase, el reparto entre ramas según la fracción retenida, el tope aplicado a cada corrida y el VfM de la corrida. Mil corridas por diez riesgos por dos ramas: veinte mil sorteos y mil topes. En Excel eso es una macro o un complemento, y con cualquiera de los dos hay cuatro cosas que casi nunca se hacen:
Y la convergencia, que en planilla no se calcula: con 100 corridas la media del hospital es 16,9 y su intervalo de confianza al 95 % va de 11,7 a 22,1; con 1.000, 17,3 y [15,7; 18,9]; con 10.000, 17,5 y [17,0; 18,0]. El signo es estable desde las 100 corridas —el intervalo nunca cruza cero—, pero el percentil 5 cambia de −41,8 a −30,4 entre 100 y 1.000 corridas. Quien cite un P5 a 100 corridas cita ruido.
Qué hace la herramienta. El botón Monte Carlo (captura 8) sortea el mismo modelo que la comparación —Bernoulli por la probabilidad de la escala, uniforme dentro de la banda, tope por corrida con el mismo denominador— y así lo etiqueta en pantalla, junto al nombre del modelo, para que nadie lea un histograma de un modelo bajo una comparación de otro. Semilla y número de corridas son constantes publicadas (42 y 1.000), se pueden cambiar por programa y la respuesta las devuelve junto con su base ("explícita" o "por defecto"). La respuesta trae además el bloque de convergencia —error estándar, intervalo de confianza de la media, si el signo es estable y cuántas corridas harían falta para una precisión dada— y la fracción de corridas en que mordió el tope, que es lo que explica la brecha entre 17,3 y 30,0 en vez de dejarla como misterio. La misma fila de reproducibilidad —semilla, corridas, intervalo de confianza de la media— se dibuja en pantalla (captura 8), se imprime en el PDF y en la hoja de Monte Carlo del libro Excel, que añade la fracción de corridas al tope.
Dónde ocurre. Pasos 8 y 9 (la tasa y el veredicto tienen que ser comparables) y paso 12 (la cartera es lo que va a los registros fiscales del manual M2).
Qué falla en la planilla. Un ministerio con veinte hospitales en cartera tiene veinte CPP, hechos por tres equipos en dos años, cada uno con su tasa, su tabla de escalas, su tope y su versión de la macro. Ordenarlos por VfM es copiar veinte celdas a una hoja nueva. El orden que sale no significa nada, porque cada VfM está medido con una regla distinta —y el §6.2 mostró cuánto mueve cada regla—.
Basta con dos proyectos para verlo. El hospital del §4 y el demo de la autopista, cada uno leído "con su tasa": el hospital al 5,5 % del regulador, la autopista al 10 % que traía su planilla:
| Proyecto | Tasa "de su planilla" | CPP ajustado | VfM | VfM % | Orden |
|---|---|---|---|---|---|
| Autopista (demo) | 10 % | 180,4 | +19,2 | +10,6 % | 1.º |
| Hospital (§4) | 5,5 % | 463,6 | +30,0 | +6,5 % | 2.º |
La autopista "gana". Con la misma convención en los dos (aquí, una sola tasa):
| Tasa común | Hospital | Autopista |
|---|---|---|
| 10 % | +74,6 (+20,3 %) | +19,2 (+10,6 %) |
| 5,5 % | +30,0 (+6,5 %) | CPP ajustado −305,7: no interpretable (el VfM en dinero es −473,7; el porcentaje, "+154,9 %", no debe citarse) |
Al 10 % el orden se invierte; al 5,5 % la autopista ni siquiera es comparable, porque es un proyecto autofinanciado cuyo CPP no es un costo neto positivo (§3, paso 4). Una hoja de veinte celdas no sabe nada de esto: ordena "+154,9 %" por encima de "+6,5 %" y el hospital queda último.
Qué hace la herramienta. Un solo motor y una sola convención para toda la cartera. Los escenarios del espacio de trabajo se corren con la misma convención de tasa (la misma libre de riesgo, y un spread por proyecto que sale de la misma tabla), las mismas escalas, el mismo tope, el mismo modelo de riesgo y el mismo número de corridas, y cada resultado declara esas cinco cosas en su respuesta, de modo que dos VfM del mismo espacio son comparables por construcción. El acceso por lotes (§5.4) hace lo mismo para hasta cien proyectos por llamada, con la misma convención de tasa y la misma declaración de procedencia: la tabla de cartera sale de una corrida, no de veinte archivos. Y el régimen no interpretable se marca en vez de imprimirse, así que la autopista aparece en la tabla como lo que es —un proyecto que se lee en dinero y obliga a revisar la tasa— y no como el primero del ranking. Lo que sigue hacia adelante —los pagos firmes al registro de compromisos, las garantías al de contingencias— sale de los mismos escenarios hacia los módulos del manual M2, no de una recopilación manual.
Dónde ocurre. Paso 13 (el CPP ex ante debe reaparecer junto a la oferta), paso 9 (el veredicto tiene que poder rehacerse) y la lista de comprobación del §3.14.
Qué falla en la planilla. Tres años después de la adjudicación, un auditor recibe un archivo. Encuentra: un número de VfM; una tasa en una celda sin fuente; un registro con palabras y una hoja de escalas que quizá no es la que se usó; una macro de Monte Carlo que puede no correr en su versión de Excel y que, si corre, da otro resultado porque no tiene semilla; y ninguna forma de saber si ese archivo es la copia que aprobó el comité o la que se retocó después. De los ocho ítems que el revisor del §3.14 debe pedir, puede verificar el primero —el número— y ninguno de los otros siete.
Dos episodios documentados de la herramienta muestran el otro extremo: la planilla que muestra un número plausible cuando no hay datos, y el porcentaje que cambia de signo sin que nadie lo vea.
Qué hace la herramienta. Lo que el auditor recibe no es un archivo sino un escenario guardado con versión, más las exportaciones que lo citan:
| Lo que el revisor pide (§3.14) | Dónde está |
|---|---|
| La tasa y su fuente; si es valor por defecto, que lo diga | Tarjeta de tasa (captura 7); portada del PDF; hoja de resumen del libro |
| El registro con sus dos escalas y el recuento de riesgos valorados por defecto | Pantalla de riesgos (captura 11), guardada en el escenario; hoja de asignación de riesgos; el recuento, en la tarjeta de la tasa (captura 7), en el PDF y en esa hoja |
| La convención de tasa y el chequeo de doble conteo | Tarjeta de tasa (captura 7): una libre de riesgo común y un spread por rama con fuente; filas sistemáticas atenuadas "valorado en la tasa" en la pantalla de riesgos (captura 11); fila "Convención de tasa" en el PDF y en el libro, con la prima del flujo con y sin sistemáticos |
| Semilla, número de corridas e intervalo de confianza | Fila de reproducibilidad en pantalla (captura 8), en el PDF y en la hoja de Monte Carlo del libro |
| El veredicto con su banda | Franja del informe (captura 13) |
| El signo del CPP ajustado | Régimen no interpretable marcado; porcentaje suprimido |
| El perfil anual de pagos contra el techo | Asequibilidad (captura 12), en el PDF y en el libro |
| Los tres ajustes del paso 6 por separado | Desglose de la comparación; hoja CPP frente a APP |
| La celda del mapa de decisión | Informe (captura 13), PDF y hoja de mapa de decisión del libro |
A eso se suma la procedencia que llevan las exportaciones: el PDF imprime en su pie el espacio de trabajo, un código de los insumos (el resumen criptográfico de los datos con que se calculó, que cambia si cambia cualquier cifra), la versión del motor, la versión del programa desplegado y la fecha y hora. Si el auditor recalcula con los mismos insumos y le sale el mismo código, está mirando el mismo caso; si no, sabe que algo cambió y puede pedir qué. Y la exportación de sesión (§5.4) empaqueta el espacio completo —escenarios con sus ajustes y su tasa, más las cuatro secciones cualitativas— para cargarlo en otro espacio: el auditor recibe exactamente el caso, lo corre, y obtiene el mismo veredicto, la misma distribución y el mismo código. Es la prueba de auditoría que el paso 13 pide y que un archivo .xlsx de hace tres años no puede dar.
| Falla | Paso del §3 | Qué falla en la planilla | Qué hace la herramienta (§5) |
|---|---|---|---|
| Versiones del CPP | 6, 7, 8, 13 | Copias con el mismo nombre; cada una pierde un ajuste (hospital: cinco copias, de +2,9 % a +20,3 %); nadie sabe cuál aprobó el comité | Un objeto de escenario con los tres bloques de datos y los seis ajustes, con versión; toda pantalla y exportación lo leen; un cero guardado es un ajuste (capturas 1, 7, 13) |
| Trazabilidad de la tasa | 8 | Una celda sin fuente ni fecha; 10 % por defecto frente a 5,5 % del regulador (hospital: +20,3 % frente a +6,5 %); dos tasas sin regla, una por rama (hospital: de −16,7 % a +35,8 %) | Convención de tasa declarada, con la libre de riesgo, los spreads y su procedencia impresos en pantalla, PDF y Excel; biblioteca de tasas y bandas citadas; valor por defecto con advertencia; dos tasas solo construidas desde una libre de riesgo común (capturas 7 y 10) |
| Trazabilidad del tope y las escalas | 5 | Tope en una celda invisible (hospital: 30 % → 20 % pasa de +6,5 % a +0,6 %); escalas en la cabeza del analista; registro sin puntuar valorado en neutros (hospital: −5,2 %) | Escalas publicadas y fijas; tope impreso junto al modelo de riesgo; registro puntuado guardado en el escenario con vista previa por riesgo (captura 11) |
| Monte Carlo | 11, 9 | Macro sin semilla (dos descargas: US$ 1,0 M / US$ 6,5 M de diferencia), sin tope por corrida, sin convergencia, y a menudo muestreando otro modelo que el de la comparación (hospital: media 96,5 y P 99,9 % frente a 17,3 y 77,7 %) | Mismo modelo que la comparación, etiquetado; semilla, N e intervalo de confianza en pantalla, PDF y Excel; fracción de corridas al tope en el libro (captura 8) |
| Comparación entre proyectos | 8, 9, 12 | Veinte planillas con veinte reglas; el ranking no significa nada (autopista "+10,6 %" sobre hospital "+6,5 %" con tasas distintas; al 10 % se invierte; al 5,5 % la autopista no es interpretable) | Un motor, una tasa, unas escalas, un N para toda la cartera; lotes de hasta cien proyectos; el régimen no interpretable se marca, no se ordena |
| Auditoría | 13, 9, 3.14 | A los tres años: un archivo, un número, sin fuente, sin escala, sin semilla; informes de relleno ("+12,3 %" sin datos) y porcentajes con signo invertido ("+430,9 %" sobre una APP US$ 490,6 M más cara) | Escenario con versión; pie de procedencia (insumos, motor, versión, fecha); sin documento cuando no hay datos; no interpretable en vez de porcentaje; exportación de sesión para reproducir el caso completo (captura 13, §5.4) |
Sería deshonesto cerrar sin decirlo. La planilla es la mejor herramienta para prototipar: el propio hospital del §4 se calibró iterando cifras hasta que la rama APP fue bancable y el VfM legible, y esa iteración es más rápida en una hoja que en cualquier pantalla. Es la mejor herramienta para explicar una fórmula: el §3 está escrito para que cada paso quepa en una columna, y un revisor que quiera entender por qué la prima del hospital es 97,4 hace bien en reconstruirla en diez filas —probabilidad × banda × base— antes de discutirla. Y es la mejor herramienta para enseñar: un CPP de tres proyectos en una hoja enseña más que veinte en una cartera. El comparador público de Rancagua (recuadro 4.11) se hizo en planilla y es un documento serio; la mayoría de los que se citan en el §2 también.
Por eso la herramienta exporta a Excel un libro de doce hojas: para que la planilla siga siendo el lugar donde se explica y se discute. Lo que cambia es dónde se decide y se defiende: en un escenario con versión, con la tasa y su fuente, con las escalas publicadas, con una simulación que muestrea lo mismo que la comparación y con un pie de procedencia que un auditor puede verificar tres años después. Y conviene recordar que la herramienta no llegó a eso por diseño: llegó corrigiendo, una por una, las fallas de esta sección después de haberlas cometido. Ésa es la diferencia real con la planilla. No que no falle; que cuando falla, falla una vez, deja rastro, y se corrige para todos los casos a la vez.
Todas las cifras del hospital son corridas del motor sobre el paquete de demostración Regional Hospital PPP (300 beds) del espacio de trabajo invitado (el mismo que documenta el §5.3), por la misma ruta que usa la pantalla de comparación: neutralidad competitiva al 12 % del valor presente de la inversión, supervisión al 2 % anual, sin valor residual ni costo de transacción, modelo de valor esperado con tope del 30 %, una sola tasa de 5,5 % real salvo la fila que dice lo contrario, US$ M de valor presente. Las cifras del demo son del paquete Accra‑Tema Motorway PPP (Ghana). Los "episodios documentados" son de la historia de la herramienta y se citan con las cifras registradas entonces.
| Cifra | Origen |
|---|---|
| Hospital, caso base: CPP 463,6 / APP 433,6 / VfM +30,0 (+6,5 %); desglose 349,2 + 17,1 + 97,4; APP 411,7 + 10,6 + 11,4; tope 104,7 | Motor sobre el hospital, 5,5 % (coincide con §5.3) |
| Hospital a 3,5 / 6 / 10 %: −0,1 % / +8,1 % / +20,3 % | Motor sobre el hospital (tabla de §5.3) |
| Copia B (sin neutralidad): 446,5 / 433,6 / +12,9 (+2,9 %) | Motor, hospital, neutralidad en 0 |
| Copia C (10 %): 367,8 / 293,3 / +74,6 (+20,3 %) | Motor, hospital, tasa 10 % |
| Copia D (modelo legado): 561,5 / 464,4 / +97,1 (+17,3 %) | Motor, hospital, modelo de sesgo de optimismo sin tope (coincide con §5.3) |
| Copia E (sin supervisión): 463,6 / 404,3 / +59,3 (+12,8 %) | Motor, hospital, supervisión en 0 |
| Dos tasas sin regla: 5,5/8 → +114,4 (+24,7 %); 5,5/10 → +165,8 (+35,8 %); 10/5,5 → −61,3 (−16,7 %) | Motor, hospital, tasas distintas por rama sin libre de riesgo común ni spread (los campos por rama del motor existen por compatibilidad) |
| Dos tasas con regla: 2,70 % + 0 / 0,9 % → 555,1 / 522,5 / +32,6 (+5,9 %) | Motor, hospital, convención de dos tasas del §4 (coincide con §4.3 y §5.3) |
| Tope 20 % → 69,8, +0,6 %; 15 % → −3,6 %; 10 % → −8,1 % | Motor, hospital, tope alterado |
| Sobrecosto de obra Alta → Media: prima 91,1, VfM +5,2 % | Motor, hospital, un nivel de probabilidad alterado |
| Reposición de equipamiento 10–25 % → 3–10 %: +4,1 % | Motor, hospital, una banda de impacto alterada |
| Registro sin puntuar: prima 45,4, VfM −21,4 (−5,2 %) | Motor, hospital, registro sin niveles (cae en los neutros) |
| Monte Carlo hospital, semilla 42, 1.000 corridas: P 77,7 %, media 17,3, mediana 20,9, P5 −30,4, P95 51,0, tope en 40,7 % de corridas, IC95 [15,7; 18,9] | Motor de simulación sobre el hospital, modelo de valor esperado |
| Semilla 7: P 75,3 %, media 16,9 | Ídem, semilla 7 |
| Sin semilla, tres corridas: medias 17,0 / 17,1 / 18,8; P 76,8 / 76,0 / 79,0 % | Ídem, sin semilla: corrida registrada, por definición no reproducible (es justamente lo que la falla 1 muestra) |
| 100 corridas: media 16,9, IC [11,7; 22,1], P5 −41,8; 10.000: media 17,5, IC [17,0; 18,0] | Ídem, semilla 42, N alterado |
| Simulación bajo el modelo legado: media 96,5, P 99,9 %, P5 48,7, P95 144,4 | Ídem, modelo de sesgo de optimismo |
| Demo, comparación +19,2 frente a simulación media +192 y P 100 % | Episodio documentado (la simulación muestreaba el modelo legado junto a una comparación de valor esperado; corregido) |
| Demo, US$ 1,0 M / US$ 6,5 M entre dos descargas | Episodio documentado (exportación del PDF sin semilla; corregido) |
| Demo, +39,2 % con tasa por defecto / −17,5 % con la del proyecto | Texto de la advertencia de tasa por defecto de la herramienta (medido sobre el demo de entonces) |
| Demo, prima 135 → 345 al puntuar el registro | Episodio documentado (registro del demo con bandas y sin niveles) |
| Demo al 10 %: CPP 180,4, VfM +19,2 (+10,6 %) | Motor sobre el demo, modelo de valor esperado |
| Demo al 5,5 %: CPP −305,7, VfM −473,7 ("+154,9 %") | Motor sobre el demo |
| Demo al 4 %, modelo legado: CPP −113,9, APP 376,7, VfM −490,6 ("+430,9 %") | Motor sobre el demo (reproduce el episodio documentado) |
| Demo al 4 %, modelo vigente: CPP −604,9, VfM −768,6 ("+127,1 %"); al 8 %: CPP 19,4, VfM −147,0 ("−756,7 %") | Motor sobre el demo |
| "+12,3 %" sobre un espacio vacío (CPP 1.850, APP 1.622,5, P 72 %) | Episodio documentado (constante de marcador de posición en el informe; eliminada) |
| Tres lugares del programa con tres pares de tasas; tres superficies con tres veredictos sobre un caso de cliente | Episodios documentados; las cifras del cliente no se reproducen. Las cifras registradas en el episodio de las tasas corresponden a una calibración anterior del demo y no se reproducen sobre el actual; por eso se cita sin cifras y la magnitud se muestra sobre el hospital |
Todas las referencias fueron consultadas entre el 12 y el 14 de septiembre de 2026; las añadidas o corregidas en la edición 1.1 (refs. 9, 25 y 42), el 16 de septiembre de 2026. Salvo indicación en contrario, cada documento se leyó en su versión oficial (PDF descargado del sitio del editor o página oficial). ✔A = verificada en un paper de Austral con verificación registrada, no releída para este manual. Donde un documento se leyó en una compilación de terceros o a través de otra referencia, se dice.
Se citan como "Austral, título". Todos están publicados en https://austral-intelligence.com/research/ (versión en español en https://austral-intelligence.com/es/research/); cada uno tiene HTML y PDF en la misma ruta.