Manuel M1 · Série de Manuels Austral
Télécharger le PDF ↓Versión en españolEnglish versionVersão em português
Valor por Dinero y Comparador Público‑Privado — Manual M1 de Austral (ES) · Value for Money and the Public Sector Comparator — Austral Manual M1 (EN) · Value for Money e o Comparador do Setor Público — Manual M1 da Austral (PT)
Version 1.1 · 25 septembre 2026 — traduction de l'édition espagnole, version 1.1 (16 septembre 2026) ; l'édition espagnole fait foi en cas de divergence.
Austral Intelligence · David Duarte Arancibia, avec Mika (agent d'analyse d'Austral)
Module de la plateforme qui exécute la méthode : Value for Money (/vfm) — Analyseur d'optimisation des ressources en PPP
Langues : français (cette édition), espagnol, anglais et portugais · HTML et PDF sur austral‑intelligence.com/manuals
Ce manuel explique comment décider, avec des chiffres défendables, si un projet d'infrastructure déjà approuvé doit être contracté comme partenariat public‑privé (PPP) ou par marché public traditionnel. Il présente l'analyse d'optimisation des ressources — value for money, VfM — et son instrument, le Comparateur du secteur public (CSP), comme une méthode autonome de treize étapes, chacune avec son intrant, son extrant, son calcul et sa règle de décision ; il crédite chaque règle aux guides internationaux qui l'ont fixée et dit où ces guides ne concordent pas — en particulier sur le taux d'actualisation, où le manuel adopte deux taux par branche, le taux sans risque de l'État plus une prime pour le risque systématique que chaque branche supporte, et le déclare comme une décision — ; il parcourt les treize étapes sur un hôpital régional générique contracté en rémunération de la disponibilité, avec tous les chiffres ; il montre comment la méthode s'exécute sur la plateforme Austral, écran par écran ; et il explique pourquoi cette méthode précise se casse dans un tableur. Il est écrit pour les unités PPP, les ministères des Finances et les auditeurs.
Austral Intelligence (2026). Optimisation des ressources et Comparateur du secteur public. Manuel M1, Série de Manuels Austral, version 1.1, septembre 2026. https://austral-intelligence.com/manuals/optimisation-des-ressources/
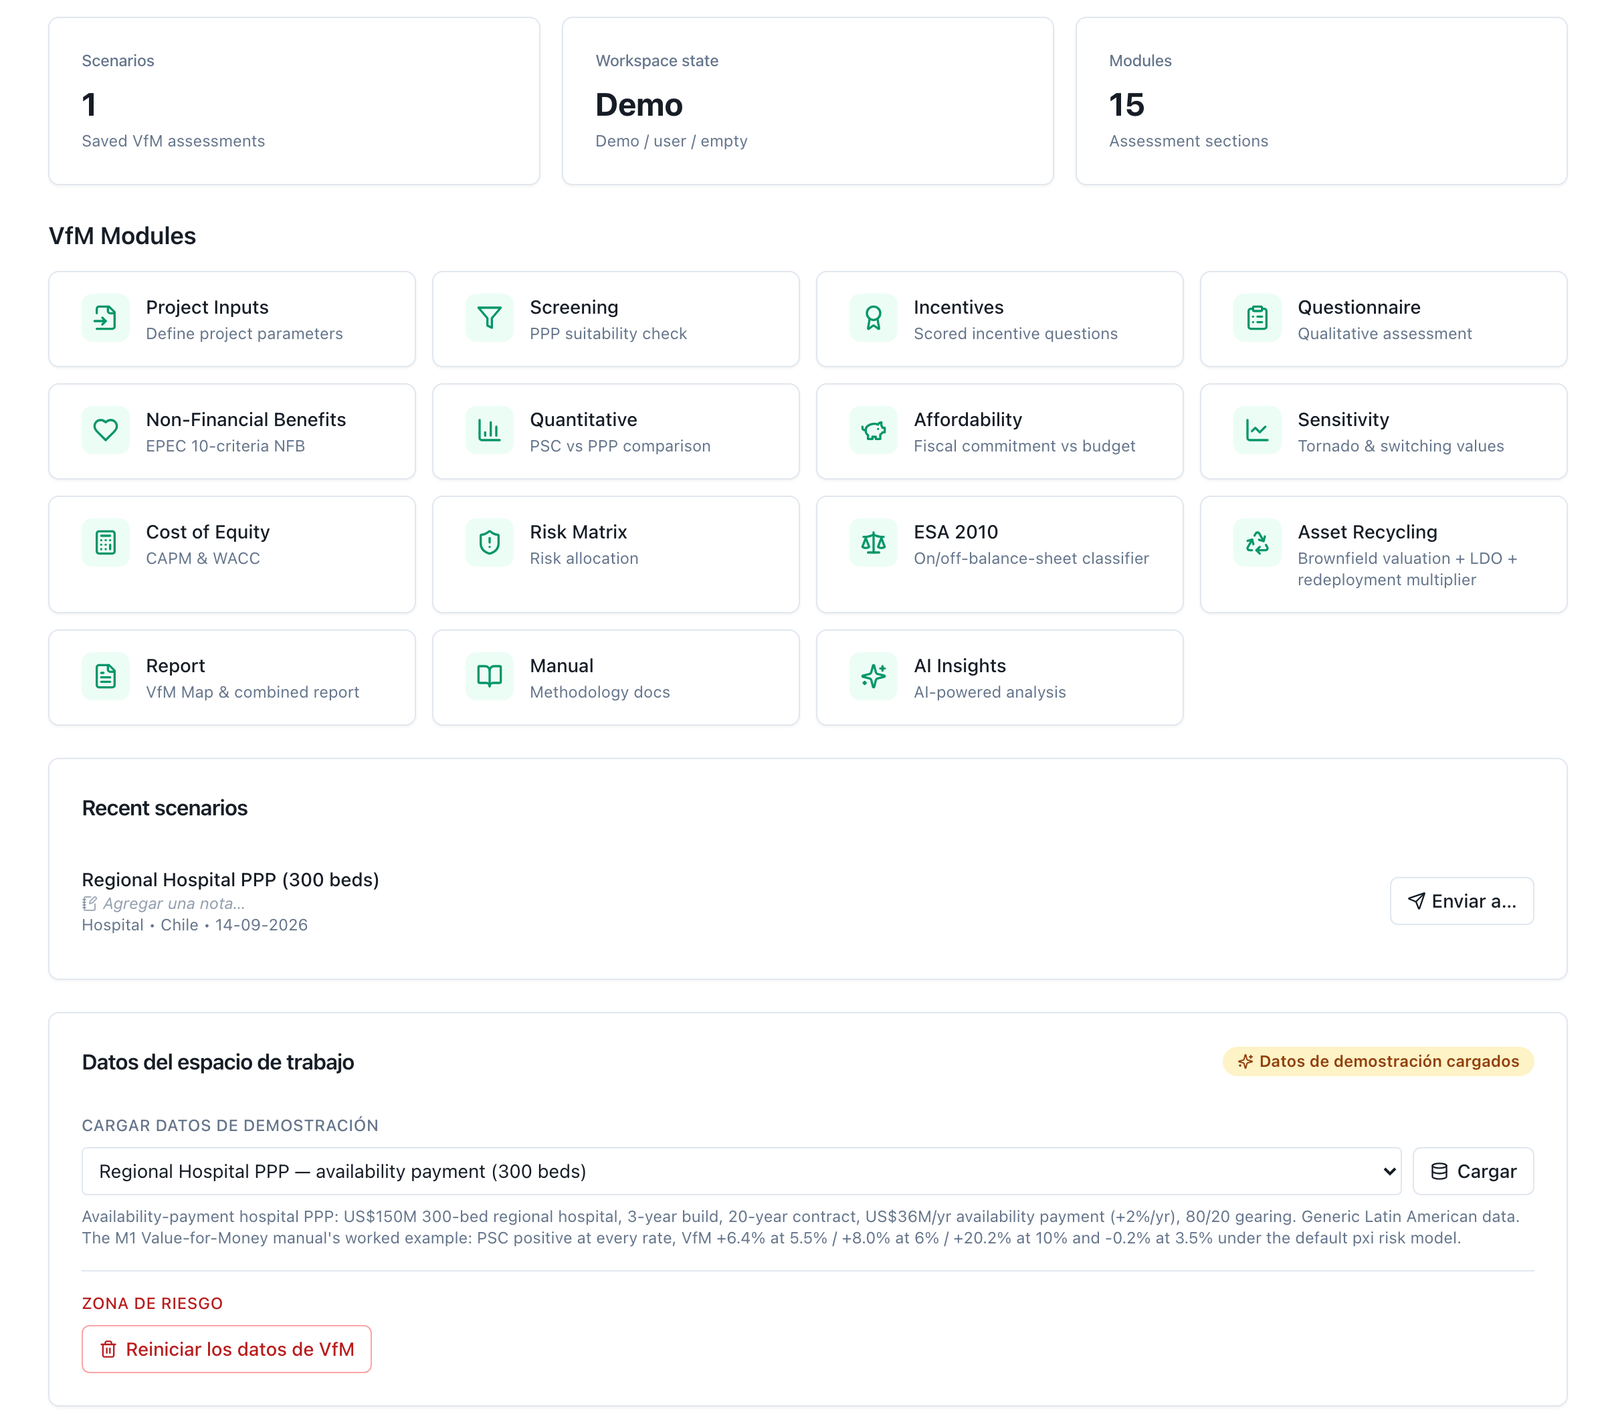
Tous les chiffres de l'exemple traité (section 4) et des captures d'écran (section 5) sont génériques : ils correspondent à un hôpital hypothétique de 300 lits fourni comme paquet de démonstration dans la plateforme, calibré pour que la méthode puisse être suivie d'un bout à l'autre. Ils ne proviennent d'aucun client ni d'aucun projet réel, et ne doivent pas servir de référence de coûts, de paiements ou de risques pour un projet concret. Les valeurs par défaut de l'outil (marquées ◆ dans le texte) sont des calibrages d'Austral, configurables dans chaque scénario, et sont publiées pour que le relecteur puisse en discuter. Les méthodologies citées sont créditées à leurs auteurs ; le seul nom de produit dans le manuel est Austral.
La version 1.1 (16 septembre 2026, édition espagnole) remplace la règle du taux d'actualisation unique de la version 1.0 par la règle des deux taux par risque systématique : chaque branche est actualisée au taux sans risque de l'État plus une prime pour le risque systématique qu'elle supporte — zéro dans le comparateur public, la part transférée dans le PPP —, avec les fourchettes du guide australien (National PPP Guidelines, vol. 5) comme référence citée et une règle contre le double comptage : le risque propre au projet est valorisé dans le flux et le risque systématique dans le taux, jamais dans les deux. Changent avec elle l'avertissement de lecture et le tableau comparatif de la section 2, les étapes 5, 8 et 10 ainsi que la liste de vérification de la section 3, l'exemple de la section 4 — recalculé à deux taux, avec la lecture à taux unique à côté —, les écrans et exportations de la section 5 (carte de taux, nature de chaque risque, tornade dédoublée, convention de taux dans le rapport et dans le classeur) et les mentions du taux unique dans les sections 1 et 6. Le taux sans risque du cas de base est l'obligation d'État au comptant — BTU‑20 réel, 2,70 %, 18‑08‑2026, Banque centrale du Chili — avec sa provenance ; la moyenne 2016–2025 de la même obligation (1,85 %) reste en sensibilité, et avec elle l'exemple se lit marginal au lieu de positif. Sont également corrigées la référence péruvienne (loi 32441 de 2025) et la citation du guide australien avec ses sections exactes.
Un ministère a un projet déjà décidé — le pays a besoin de l'hôpital, de la route, de la prison — et il lui reste une question d'une autre nature : comment le contracter. Il peut mettre les travaux en appel d'offres et exploiter l'ouvrage sur budget public, ou confier à un privé la conception, la construction, le financement et la maintenance pendant vingt ou trente ans en échange d'une rémunération. L'analyse d'optimisation des ressources (value for money, VfM) existe pour répondre à cette question avec des chiffres, et pour que la réponse tienne devant celui qui approuve et devant celui qui l'audite trois ans plus tard. Son instrument central est le Comparateur du secteur public (CSP ; dans les sources anglophones, Public Sector Comparator, PSC) : le coût qu'aurait pour l'État la fourniture du même service, à la même qualité, par marché public traditionnel.
La question du VfM tient en une ligne : est‑ce qu'il coûte moins cher à l'État, ajusté du risque, de le faire en partenariat public‑privé (PPP) que par marché public traditionnel, à service égal ?
Chaque mot travaille. À l'État : on compare les décaissements du budget, non la rentabilité de l'affaire ni le bien‑être de l'usager. Ajusté du risque : les surcoûts, les retards et les défauts de maintenance ont une valeur espérée, et cette valeur s'ajoute à la branche qui les porte ; le cœur de la méthode est que le PPP épargne à l'État le risque qu'il transfère, et le lui facture. À service égal : l'option publique doit livrer le même hôpital, au même standard et avec la même maintenance ; si on la modélise moins chère parce qu'on la suppose moins bonne, la comparaison perd son sens.
De là suit ce à quoi le VfM ne répond pas. Il ne dit pas si le projet en vaut la peine — cela, l'évaluation socioéconomique l'a décidé avant, et avec une autre métrique. Il ne dit pas si l'État peut le payer : un contrat peut être la modalité la moins chère et engager pourtant plus de budget annuel que le secteur n'en dispose.
Ce que le VfM n'est pas
- Ce n'est pas une évaluation socioéconomique. Il ne mesure ni les bénéfices pour la population ni la rentabilité collective. Cette épreuve est antérieure et, si le projet ne la passe pas, le VfM ne devrait pas être calculé.
- Ce n'est pas un test d'accessibilité budgétaire. Un VfM positif ne rend pas un projet payable. Le profil annuel des paiements contre le plafond budgétaire est une épreuve distincte et postérieure, et elle peut rejeter un contrat au VfM positif (étape 12 de la méthode).
- Ce n'est pas une note de qualité du projet. Il compare deux façons de contracter la même chose : un mauvais projet avec un VfM élevé reste un mauvais projet, contracté de la façon la moins chère.
Le VfM a une place précise, et il arrive tard : ce n'est pas la première épreuve du projet, mais l'une des dernières avant l'appel d'offres.
Avant viennent deux écluses. L'évaluation socioéconomique, qui décide si le projet se fait. Et le filtre d'éligibilité PPP — huit questions par oui ou non : besoin, service spécifiable par résultats, taille, cadre juridique, risques transférables, service mesurable, capacité institutionnelle, intérêt du marché —, qui décide si le projet est même candidat au PPP. Un « non » à cet endroit ne se compense pas avec un bon chiffre : il se résout, ou bien le projet est contracté par la voie traditionnelle. (C'est le filtre de l'Indice d'éligibilité PPP, manuel M3 de cette série ; la méthode l'applique à son étape 1.)
Premier calcul : ex ante, avant l'appel d'offres. Le projet approuvé et déclaré éligible, le VfM compare le CSP ajusté du risque au coût estimé du PPP et produit deux choses dont le dossier d'appel d'offres a besoin : le verdict qui autorise — ou non — à structurer en PPP, et le prix de réserve, le paiement maximal auquel le PPP reste aussi bon marché que le marché public. Sans ce second chiffre, un VfM ex ante n'oblige personne à rien.
Second calcul : avec l'offre retenue. L'appel d'offres attribué — le moment où l'État connaît le prix réel avant de s'engager —, le même calcul est refait avec le paiement de l'offre retenue au lieu de l'estimation, et avec la même convention de taux — le même taux sans risque et les mêmes primes —, le même registre des risques et les mêmes échelles que l'analyse ex ante. Ce qui compte, c'est la réconciliation : quelle part de l'écart vient du prix offert, quelle part d'un changement de répartition, quelle part d'une correction d'intrants. Sans cette réconciliation, le second VfM ne confirme rien du premier ; l'étape 13 de la méthode fixe comment elle se fait.
Ce qui n'a pas lieu d'être, c'est le troisième usage, le plus fréquent en pratique : calculer le VfM après avoir décidé, pour confirmer la décision. Un comparateur construit pour appuyer une conclusion déjà prise l'appuie toujours ; la section 6 montre avec quelle facilité.
Quatre lecteurs, quatre usages différents du même calcul.
La méthode produit le VfM en argent et, lorsque c'est pertinent, en pourcentage du comparateur. Le verdict a quatre lectures, et non trois, et la quatrième est celle que presque aucun rapport ne documente.
À ces quatre lectures se superpose l'axe qualitatif : un VfM positif avec un filtre d'éligibilité en échec n'est pas un résultat positif, c'est un résultat contradictoire. Les fourchettes exactes, le croisement avec l'axe qualitatif et la carte de décision sont à l'étape 9 de la méthode (section 3).
Trois choses, dans cet ordre.
Une méthode autonome. La section 3 développe les treize étapes de l'analyse — du cadre et de l'unité de compte jusqu'au VfM d'offre — avec ce qui entre, ce qui sort, comment on calcule, quelle est la règle de décision et où les équipes se trompent habituellement. Elle est écrite pour être exécutée avec n'importe quel outil, tableur compris. La section 2 crédite chaque règle au guide qui la fixe — le Guide de référence des PPP de la Banque mondiale, le Green Book du Trésor britannique, PFRAM 2.0 et les guides nationaux de comparateur — et dit où les sources ne concordent pas entre elles.
Un exemple reproductible. La section 4 parcourt les treize étapes sur un hôpital régional générique contracté en rémunération de la disponibilité — paiement annuel de 36,0 M USD —, avec tous les chiffres et le résultat de chaque étape : un VfM de +5,8 % du comparateur avec le CSP au taux sans risque de l'État (2,70 % réel, l'obligation à 20 ans au comptant) et le PPP à ce taux plus une prime de 0,9 % pour le risque systématique transféré, positif de peu, +3,4 %, marginal, si le taux sans risque était la moyenne décennale de la même obligation (1,85 %), et +6,4 % à taux unique de 5,5 % réel, positif, avec ses fragilités déclarées. Ce n'est pas un cas de vitrine, et c'est pour cela qu'il enseigne : la valeur tient entièrement au transfert du risque de construction et du risque de cycle de vie, et le verdict change de fourchette selon le taux sans risque retenu à l'intérieur de l'intervalle qu'une même obligation a montré en dix ans.
L'outil qui l'exécute, et que le client garde. La section 5 montre comment la méthode se lance sur la plateforme Austral, écran par écran, et ce qu'impriment les exportations. La section 6 explique pourquoi cette méthode précise — et non n'importe quel calcul — se casse dans un tableur, avec les défaillances mesurées sur le même hôpital. La section 7 réunit les références avec leur état de vérification.
Qui veut seulement savoir si un rapport de VfM qui arrive à sa signature est bien fait peut aller droit à la liste de vérification du relecteur, à la fin de la section 3.
Chaque règle de la méthode du §3 vient d'un guide qu'un ministère applique ou a appliqué. Cette section dit d'où vient chacune, avec sa section ou son paragraphe, pour que le relecteur discute la règle dans sa source et non dans le manuel. Trois sources primaires fixent le cadre (le Guide de référence des PPP de la Banque mondiale, le Green Book du Trésor britannique et PFRAM 2.0) ; cinq guides nationaux de Comparateur du secteur public (CSP ; dans les sources anglophones et dans l'outil, Public Sector Comparator, PSC) ont fixé la pratique ; les cas latino‑américains montrent où les pays s'écartent les uns des autres. Le tableau 2.7 relie chaque étape du §3 à sa source et à l'écran du §5 qui l'exécute.
Avertissement de lecture : les sources concordent sur l'architecture du CSP et sur le fait que le risque propre au projet se valorise dans le flux, pas dans le taux. Elles ne concordent ni sur le taux à retenir ni sur le point de savoir si les deux branches s'actualisent au même : le Trésor britannique, l'EPEC et l'Afrique du Sud imposent un taux unique pour toutes les options ; le guide australien impose des taux distincts par branche, chacun égal au taux sans risque de l'État plus une prime pour le risque systématique que cette branche supporte. Le manuel adopte cette seconde position — deux taux par risque systématique, déclarés avec leur provenance — et la présente comme une décision, non comme un consensus ; le tableau 2.4b résume ce que fait chaque guide et le §2.6 dit où le manuel s'écarte même du guide australien.
La PPP Reference Guide, Version 3 (Banque mondiale, BAsD et BID, 2017), module 3 « PPP Cycle », §3.2 « Appraising Potential PPP Projects », évalue un candidat au PPP selon cinq critères : faisabilité et viabilité économique (§3.2.1), faisabilité commerciale (§3.2.3), optimisation des ressources (§3.2.4), soutenabilité budgétaire (§3.2.5) et capacité à gérer le projet (§3.2.6) ; les études environnementales et sociales sont au §3.2.2. Le VfM demande si « développer le projet en PPP peut être attendu d'atteindre la meilleure optimisation des ressources par rapport aux autres options », marché public compris (§3.2).
Le §3.2.4 distingue trois familles de méthode, que le §3 emploie dans cet ordre : le VfM qualitatif — le projet est‑il du type qu'il convient de financer sur capitaux privés, et les conditions sont‑elles réunies pour que le PPP crée de la valeur ? — avec les critères d'aptitude du Trésor britannique en exemple (étape 1) ; le CSP quantitatif, « l'outil quantitatif le plus courant », qui compare le coût budgétaire des deux modalités avant l'appel d'offres, contre un « PPP de référence », et pendant l'appel d'offres, contre les offres réelles (étapes 4–9 et 13) ; et la comparaison coût‑bénéfice économique, que presque personne ne pratique et que ce manuel ne développe pas. L'encadré 3.5 fixe les deux ajustements qui rendent le CSP comparable — risque et neutralité concurrentielle — et exige de « définir le taux d'actualisation approprié pour les flux du modèle PPP comme du CSP ». Le Guide consigne aussi les critiques adressées au CSP, dont « la possibilité d'une manipulation pour aboutir à la conclusion souhaitée » : ce risque est la raison d'être du §6 et de la discipline de l'étape 8. Et il note que la Colombie et le Pérou ont écrit des lignes directrices de CSP mais qu'« aucun n'a mis en œuvre la méthodologie complète en pratique » (§3.2.4).
L'édition en vigueur du Green Book est celle de février 2026, qui remplace celle de 2022. Trois règles du §3 en sortent.
Un taux unique, et lequel (la règle que ce manuel ne suit pas). Le §6.54 fixe le taux social de préférence temporelle (STPR) à 3,50 % réel pour les années 1 à 30, 3,00 % pour les années 31 à 75 et 2,50 % à partir de l'année 76 ; le §6.56 exige de l'appliquer à des valeurs réelles, sans y ajouter l'inflation. L'annexe A, sur les modèles à financement privé, est la source directe de la règle : la liste restreinte « doit typiquement inclure une option du secteur public » (§A.10) — « également appelée comparateur du secteur public » (§A.13) —, toutes les options s'actualisent au STPR et une sensibilité où les coûts de toutes les options sont actualisés au taux sans risque des gilts est obligatoire (§A.17–A.18). Jamais un taux par branche. C'est la règle de la majorité des guides et celle que la méthode admet comme convention alternative (étape 8) ; le manuel la remplace par l'australienne (§2.4 et §2.6) et lui conserve sa sensibilité obligatoire au taux sans risque, qui devient à l'étape 10 la variable que l'on fait bouger.
Risque par valeur espérée, biais d'optimisme explicite. Le §6.69 admet la valeur espérée comme estimateur central et le §6.67 inclut les passifs conditionnels dans le coût espéré du risque. Les §6.79–6.82 obligent à ajuster du biais d'optimisme dès le départ — coûts et délais à la hausse — avec la donnée historique propre ou, à défaut, avec les valeurs génériques du guide complémentaire, et à réduire l'ajustement en proportion du risque atténué. Le §A.14 applique l'ajustement « à toutes les options de la liste restreinte » et corrige, dans l'option publique, les différences de charge fiscale effective : la neutralité concurrentielle de l'étape 6.
Les majorations de référence. La Supplementary Green Book Guidance: Optimism Bias (HM Treasury ; sur GOV.UK depuis le 21‑04‑2013 ; base : Mott MacDonald, 2002), tableau 1, borne supérieure / inférieure sur l'investissement : bâtiment standard 24 / 2 %, non standard 51 / 4 % ; génie civil standard 44 / 3 %, non standard 66 / 6 % ; équipement et développement 200 / 10 % ; externalisation 41 / 0 % (sur les dépenses d'exploitation). On part « toujours de la borne supérieure » (§3.11) et on réduit au titre de l'atténuation (§3.12–3.14). C'est la référence du modèle héritage de l'étape 5 ; le tableau par type d'ouvrage et par risque de l'écran de risques est une désagrégation propre à Austral, et le manuel le dit.
L'antécédent compte : la Value for Money Assessment Guidance du Trésor (2004, mise à jour en novembre 2006) a façonné le CSP de la PFI ; le Trésor a retiré son outil quantitatif le 5 décembre 2012, et le modèle actualisait les deux branches au STPR (3,5 % réel, 6,09 % nominal), de sorte qu'il « ne mesurait que le coût du financement privé au‑delà du taux social » (NAO 2013, résumé §7 et §3.15). La sensibilité au taux gilt de 2026 répond à cette critique.
Le PPP Fiscal Risk Assessment Model 2.0 (manuel, septembre 2019) a été développé conjointement par le FMI et la Banque mondiale ; le fondateur d'Austral a participé à son développement depuis l'équipe de la Banque mondiale. D'abord ce que PFRAM ne fait pas, dans les termes de son manuel : il ne « détermine pas l'option de passation (PPP contre investissement public traditionnel) », parce qu'il « n'examine pas les implications du même projet en passation traditionnelle » (§II.B). PFRAM ne calcule pas de CSP. Il apporte le cadre dans lequel le résultat doit boucler :
Australie — National PPP Guidelines, vol. 4, Public Sector Comparator Guidance (déc. 2008) et vol. 5, Discount Rate Methodology Guidance (août 2013). Le vol. 4 est l'anatomie canonique : « CSP = CSP brut + neutralité concurrentielle + risque transféré + risque retenu » (§2.3), avec le risque valorisé « au numérateur du flux de trésorerie » comme « conséquence × probabilité + facteur de contingence » (§6.2). Le vol. 5 est la source de la règle de taux de la méthode (étape 8), et le seul guide national qui la formule : « seul le risque systématique se reflète dans le taux » — le risque propre ou diversifiable « n'est pas reconnu dans le taux d'actualisation » et va « dans les flux ajustés du risque » (§2.4) — ; quatre taux (§1.4) : le taux sans risque (obligation d'État de long terme), le taux de projet (tout le risque systématique chez le privé), le taux du CSP (le taux sans risque, parce qu'en fourniture publique l'État retient tout le systématique) et le taux du PPP (taux sans risque plus la part du risque systématique effectivement transférée) ; un MEDAF modifié qui le construit — prime de projet = bêta de l'actif × prime de marché, 6 % « cohérente avec la pratique réglementaire australienne » (§2.9, §4.4) — ; une fourchette de bêtas de 0,3 à 0,8 pour l'infrastructure sociale en disponibilité (§3.3, tableau 2) et un tableau qui répartit la prime selon la part de chaque risque systématique transférée (§3.5, tableau 4) ; à « est‑ce que j'évalue les offres au même taux ? » il répond « Non » (annexe F). Son cas traité est un hôpital de Nouvelle‑Galles du Sud : bêta 0,45 → prime 2,7 % ; demande à 90 % et valeur résiduelle à 100 % retenues par l'État, inflation à 40 % et faillite à 90 % transférées → 0,92 % au‑dessus du taux sans risque (annexe C). Pour un projet à péage, il inverse la paire : le CSP, qui supporte toute la demande, prend le taux de projet et les paiements du PPP le taux sans risque (annexe D). C'est en outre le guide avec le plus de CSP réels derrière lui et celui que les comparateurs chiliens prennent comme référence. Deux de ses choix que le manuel ne copie pas, et que le §2.6 déclare : le guide maintient la valeur espérée de tout risque, systématique ou non, dans le flux du CSP et réserve la prime à la variabilité (§1.6, §2.5) ; et il préfère un taux sans risque nominal et courant (§4.3).
Afrique du Sud — National Treasury, PPP Manual, module 4, PPP Feasibility Study (2004). Squelette du registre de l'étape 5 : l'étape 4, partie 2, construit le CSP ajusté du risque en huit pas, et le pas 4 fixe la règle : « le Trésor préconise de chiffrer le risque comme un poste séparé du flux, non d'ajuster le taux », en multipliant coût par vraisemblance pour chaque sous‑risque avec son calendrier. Il ne prescrit pas de taux — une obligation d'État d'échéance comparable, une prime seulement « lorsqu'il n'est pas possible de refléter tous les risques dans le flux » — et exige de l'appliquer « de façon cohérente dans tous les modèles » (étape 4, partie 1).
Ontario — Infrastructure Ontario, Assessing Value for Money (mars 2015). Chaque risque à trois points (probabilité et impact aux percentiles 10, « le plus probable » et 90, en % du coût de base), valorisé à la moyenne et non au « plus probable », précisément contre le biais d'optimisme (annexe sur les risques, pas 3). Le VfM est calculé à la structuration puis de nouveau à l'attribution, avec le financement réel de l'offre retenue (§2 et §4) : c'est l'étape 13. Les deux branches au coût d'emprunt de la province (§4).
Royaume‑Uni. Vu au §2.2 : option publique obligatoire, même STPR pour toutes les options, sensibilité au taux gilt, neutralité fiscale et biais d'optimisme dans toutes (annexe A).
Europe — EPEC, Value for Money Assessment: Review of Approaches and Key Concepts (BEI, mars 2015). Son §2.3 dit ce que le §3 répète : le risque va dans le flux ou dans le taux, « mais il est important d'éviter le double comptage », et « dans la plupart des cas, le même taux d'actualisation est appliqué aux flux de la passation conventionnelle et de l'option PPP ». Sa note sur les bénéfices non financiers (EPEC, juin 2011) est la source du troisième score de l'étape 2. Fermeture normative : la Recommandation du Conseil sur les Principes applicables à la gouvernance publique des partenariats public‑privé de l'OCDE (4‑05‑2012), citée dans son édition française officielle, demande de décider l'investissement séparément de la façon de le contracter — « il ne devrait y avoir aucun parti‑pris d'ordre institutionnel, procédural ou comptable en faveur ou en défaveur des partenariats public‑privé » (principe 4) —, d'« examiner de près quelle méthode d'investissement est la plus propice à une optimisation de la dépense publique » (5) et de « transférer les risques vers ceux qui les gèrent le mieux » (6) ; ses principes 10 et 11 — que le projet soit « d'un coût abordable » et que la documentation budgétaire « révèle l'ensemble des coûts et des passifs éventuels » — sont le mandat de l'étape 12. Noter que l'édition française de l'OCDE écrit optimisation de la dépense publique là où l'édition française du guide PPP de la Banque mondiale et de ses partenaires écrit optimisation des ressources : le manuel garde la seconde forme, qui est celle de la source PPP, et cite la première lorsqu'il cite l'OCDE.
| Règle de la méthode | Source (section) |
|---|---|
| CSP = CSP brut + neutralité concurrentielle + risque transféré + risque retenu | Infrastructure Australia, vol. 4, §2.3 |
| Le CSP brut déduit les recettes d'usagers qu'un opérateur public percevrait aussi | Infrastructure Australia, vol. 4, §4.6 |
| L'option publique doit être équivalente en qualité de service et de maintenance | Green Book 2026, §A.13–A.14 |
| Le risque se valorise dans le flux de trésorerie, non dans le taux d'actualisation | Afrique du Sud, mod. 4, étape 4 partie 2 pas 4 ; Infrastructure Australia, vol. 4, §6.2 |
| Valeur de chaque risque = conséquence × probabilité (plus contingence) | Infrastructure Australia, vol. 4, §6.2, fig. 6‑2 ; Afrique du Sud, mod. 4, pas 4 |
| Valoriser à la moyenne, non au « plus probable » (percentiles 10 / plus probable / 90) | Infrastructure Ontario 2015, annexe sur les risques, pas 3 |
| Registre par catégories avec vraisemblance et impact qualitatifs et note de sévérité | PFRAM 2.0, §III.E, tableau 1 |
| Valeur espérée admissible comme estimateur central ; passifs conditionnels dans le coût espéré du risque | Green Book 2026, §6.67, §6.69 |
| Ajuster du biais d'optimisme depuis la borne supérieure et réduire selon l'atténuation | Green Book 2026, §6.79–6.82 ; HM Treasury, Optimism Bias, tableau 1 et §3.11–3.14 |
| Neutralité concurrentielle : corriger l'impôt et les autres avantages de la propriété publique | Infrastructure Australia, vol. 4, §5.1 ; Green Book 2026, §A.14 |
| Taux par branche = taux sans risque de l'État + prime pour le risque systématique supporté ; le CSP au taux sans risque ; seul le systématique va dans le taux (MEDAF modifié, prime = β × 6 %) | Infrastructure Australia, vol. 5, §1.4, §2.4, §2.9, §3.3–3.5, annexes C et F |
| Convention alternative : un taux unique pour toutes les options, avec sensibilité obligatoire au taux sans risque | Green Book 2026, §A.10, §A.17 ; EPEC 2015, §2.3 ; Afrique du Sud, mod. 4, « The discount rate » |
| Le coût du PPP, ce sont les paiements de l'État à mesure qu'ils tombent, quelle que soit leur classification comptable | Green Book 2026, §A.11 ; PFRAM 2.0, §III.D, encadré 2 |
| Le VfM se calcule ex ante et une seconde fois avec l'offre réelle | Guide de référence v3, §3.2.4 ; Infrastructure Australia, vol. 4, §3.7 et §9 ; Infrastructure Ontario 2015, §2 et §4 |
| Le VfM quantitatif se lit avec le jugement qualitatif | Guide de référence v3, §3.2.4 ; Infrastructure Australia, vol. 4, §9.4 ; OCDE 2012, principe 5 |
Tableau 2.4b — Le taux d'actualisation, guide par guide, et la position du manuel. C'est le point où les sources ne concordent pas, et c'est pourquoi il est montré à part.
| Guide ou pratique | Combien de taux ? | Lequel | Où va le risque |
|---|---|---|---|
| Australie, vol. 5 (2013) | Deux (et un par offre) | Taux sans risque de l'État + prime pour le risque systématique transféré (MEDAF modifié) ; CSP au taux sans risque | Propre dans le flux ; systématique dans le taux (sa valeur espérée aussi dans le flux) |
| Royaume‑Uni, Green Book (2026) | Un | STPR 3,5 % réel ; sensibilité au taux gilt | Tout dans le flux, avec biais d'optimisme |
| EPEC (2015), Afrique du Sud mod. 4 (2004), Ontario (2015) | Un | Obligation d'État ou coût d'emprunt de la province | Tout dans le flux |
| Colombie (Rés. 3656/2012, 857/2023) | Un | CMPC du projet (taux de marché) | Dans le flux |
| Chili (DIPRES, Rancagua 2024) et Pérou (Invierte.pe) | Un | Taux social (Chili 5,5 % réel aujourd'hui ; Pérou 8 %) | Dans le flux |
| Mexique (Paquete Sureste 2020) | Un | Taux sans risque réel (Udibonos 30 ans) | Dans le flux |
| Ce manuel (édition 1.1) | Deux | Taux sans risque de l'État, déclaré avec instrument, échéance, base et date, + prime par branche avec fourchette citée ou valeur déclarée | Propre dans le flux comme valeur espérée ; systématique seulement dans la prime, jamais dans les deux (§2.6) |
Justification en une ligne : l'État porte le risque systématique à son propre taux — le taux sans risque — et le privé le facture dans le prix ; actualiser les deux branches au même taux ignore que le PPP a transféré (et paie) une partie de ce risque, et actualiser le PPP au CMPC du partenaire facture dans le taux le risque propre qui est déjà dans le paiement. La règle australienne est la seule de la liste qui mette dans le taux exactement ce que le taux rémunère, et le manuel l'adopte avec un ajustement qu'il déclare.
Chili. Il n'existe pas de guide officiel de CSP publié, et le rapport cité ci‑dessous n'invoque aucune norme qui l'exigerait. Le cas public est le Comparador Público Privado para el Centro Penitenciario de Rancagua (DIPRES, août 2024). Son §4 définit la méthode dans les termes de ce manuel — projet public de référence ajusté du risque contre le coût du PPP, risque retenu dans les deux branches —, cite les volumes 4 et 5 australiens et le guide méthodologique uruguayen de la CND, et prend une décision qu'il convient de souligner : il reconnaît que le guide australien conduirait à actualiser la branche PPP à un taux plus élevé, mais actualise les deux branches au même taux sans risque, 6 % réel, celui du Système national d'investissements au moment de l'étude (§5.4). Résultat (§5.5, tableau 27) : coût de base public 2 806 598 UF plus risques transférables 946 137 UF, contre 2 697 368 UF de paiements et d'administration du PPP ; VfM de 1 055 367 UF, 28 %, à 15 ans. Le taux social en vigueur est aujourd'hui de 5,5 % réel (Precios Sociales 2026, MDSF, tableau 1.1) : la baisse depuis les 6 % qu'a utilisés la DIPRES a été proposée par l'étude d'actualisation de la Division d'évaluation sociale des investissements (31 mai 2024) et s'applique depuis Precios Sociales 2025 (mars 2025). L'encadré 4.11 relit le cas avec la méthode.
Mexique. La pratique la plus codifiée : l'article 14, fraction IX, de la Ley de Asociaciones Público Privadas exige l'analyse d'opportunité, encadrée par les Lineamientos de la SHCP (DOF, 31‑12‑2013) et son Manual (2012). Le CSP du Paquete Sureste (BANOBRAS pour le FONADIN, mai 2020) : risque total 4 178,6 millions de pesos, dont 1 744,9 retenables et 2 433,7 transférables, affectés risque par risque dans son tableau 7 ; taux sans risque réel des Udibonos à 30 ans, 3,93 % en mars 2020, pour les deux branches.
Colombie. La Ley 1508 de 2012 a créé le régime ; le DNP a fixé les paramètres dans la Resolución 3656 de 2012, dont l'annexe a été remplacée par la Resolución 857 de 2023. Trait distinctif : le CSP s'actualise au CMPC du projet (méthodologie du ministère des Finances, Rés. 2080 de 2008) — un taux unique, mais de marché (annexe 2012, §2.7 ; annexe 2023, §3.3.1) —, tandis que l'évaluation socioéconomique utilise le taux social du DNP, 9 % effectif annuel réel (Resolución 1092 de 2022, art. 1).
Pérou. Le Décret législatif 1012 (2008) exigeait une « analyse comparative » (art. 8.1), avec une méthodologie approuvée par la Resolución Ministerial 249‑2014‑EF/15 et une application progressive par secteur. Le régime suivant (DL 1224 de 2015 et DL 1362 de 2018) l'a remplacée par des critères d'éligibilité qualitatifs, et la Ley 32441 (El Peruano, 16 septembre 2025), qui abroge le DL 1362 et s'applique aujourd'hui avec son règlement (DS 316‑2025‑EF), conserve cette architecture : le principe d'optimisation des ressources de son article 4.2.1 — « la combinaison optimale entre les coûts et la qualité du service public », avec « une répartition adéquate des risques » — se réalise, entre autres voies, en « sélectionnant la modalité d'exécution la plus adéquate … compte tenu de l'application des critères d'éligibilité », et pour les gouvernements régionaux et locaux l'article 40.2 exige une « analyse préliminaire des bénéfices » du PPP « en comparaison de la modalité de marché public, en fonction des critères établis par le Règlement ». Les Lineamientos para la aplicación de los criterios de elegibilidad du MEF se définissent eux‑mêmes comme « un instrument méthodologique qualitatif pour analyser le principe d'optimisation des ressources ». Le taux social général d'Invierte.pe est de 8 % réel (Directive 001‑2019‑EF/63.01, annexe 11). C'est le cas que décrit le Guide de référence : des lignes directrices écrites, une méthodologie quantitative complète jamais appliquée.
Où ces pratiques s'écartent, sur deux axes. Le taux : taux sans risque du pays (Chili 6 %, Mexique 3,93 %), CMPC du projet (Colombie) ou taux social (Chili 5,5 %, Colombie 9 %, Pérou 8 %) ; tous les cas publics appliquent un taux unique aux deux branches — aucun n'a encore suivi la voie australienne que ce manuel adopte, et Rancagua l'écarte expressément. Le risque : valeur espérée dans le flux avec registre par catégorie dans les trois cas, avec une profondeur variable dans l'affectation risque par risque, où le CSP mexicain est le plus explicite. La méthode du §3 est compatible avec les trois : la convention de taux (un ou deux) est un intrant déclaré avec sa source, la lecture à taux unique est conservée comme comparaison, et le registre est publié avec son échelle et avec la nature de chaque risque.
Le cadre de la maison est dans The Optimal Risk‑Retention Frontier (Austral, 2026, §6). Sa thèse, en une ligne : la contribution au VfM du transfert d'un risque est M − P, le gain de gestion que le privé obtient moins la prime qu'il facture pour le porter. Pour un risque contrôlable (conception, construction, exploitation), M dépasse P et le transfert crée de la valeur ; pour un risque macroéconomique (demande agrégée, taux de change), la prime est élevée et le gain de gestion presque nul : le transférer détruit de l'optimisation des ressources. Le CSP « manipulé » que documente la littérature (Heald 2003) crédite tout transfert à prime pleine — il ajoute au CSP l'économie de risque retenu et omet la prime que le PPP paie pour le porter — ; l'erreur est exactement P et, pour un risque macroéconomique, tout le VfM apparent. L'article le formule comme une identité : le VfM par risque est maximal sur la frontière de rétention, de sorte que maximiser le VfM risque par risque équivaut à résoudre la frontière.
De là sortent trois règles du §3 qui ne figurent pas dans les guides nationaux et que le manuel attribue à Austral :
Par transparence : Sizing the Viability Gap Fund (Austral, avril 2026) décrit à son §5.1 la branche PPP « souvent » actualisée au CMPC et à son §5.3 au coût du capital. Avec la règle de cette édition, l'article est plus proche du manuel qu'il ne l'était en 1.0 — la branche PPP porte bien un taux distinct du CSP —, mais l'écart reste de fond : le taux du PPP est le taux sans risque de l'État plus la prime pour le risque systématique transféré, non le CMPC du partenaire ni son Ke, qui rémunèrent aussi le risque propre déjà contenu dans le paiement. La publication recevra l'errata correspondant. Le §9.1 de l'article sur la frontière relit le CSP de Rancagua avec cette lunette et le classe « sur la frontière » : risque de service transféré (M > P), taux sans risque et valeur espérée — un VfM positif correct, non une manipulation ; avec la règle de cette édition, la branche PPP de Rancagua porterait en outre la prime pour le risque systématique que le contrat transfère. C'est un cadre, pas un produit : les trois règles s'appliquent dans n'importe quel tableur.
Les chiffres marqués ◆ sont des valeurs par défaut de l'outil, configurables dans chaque scénario ; ils ne viennent pas de la source citée mais du calibrage d'Austral, et le §3 les publie pour que le relecteur puisse en discuter.
| Étape du §3 | Règle exécutée | Source (section) | Écran du §5 |
|---|---|---|---|
| 0 Cadre et unité de compte | Les deux branches dans la même monnaie, la même année de base et le même horizon ; réel ou nominal, jamais mélangés | Green Book 2026, §6.56 ; Infrastructure Australia, vol. 4, §3.4 | Accueil ; Project Inputs (General) |
| 1 Filtre qualitatif d'aptitude | 8 questions par oui/non ; apte seulement si toutes sont oui | Guide de référence v3, §3.2.4 (critères d'aptitude du Trésor britannique) ; Green Book 2026, tableau A.1 | Screening |
| 2 Notation qualitative | Incitations, questionnaire de 28 questions et 10 critères de bénéfices non financiers avec seuils publiés ◆ | Guide de référence v3, §3.2.4 ; EPEC 2015, §2.3 (effets non valorisés) ; EPEC 2011, Non‑Financial Benefits of PPPs | Incentives ; Questionnaire ; Non‑Financial Benefits |
| 3 Modèle du projet | Un seul modèle ; l'option publique équivalente en qualité et en maintenance | Green Book 2026, §A.13–A.14 ; Infrastructure Australia, vol. 4, §3.2 | Project Inputs (4 onglets) |
| 4 CSP brut | VA(capex) + VA(opex) − VA(recettes d'usagers) ; jamais de rémunération de la disponibilité ni de garantie de revenus | Infrastructure Australia, vol. 4, §4.2–4.7 ; Afrique du Sud, mod. 4, étape 4 partie 1 | Quantitative (décomposition du CSP) |
| 5 Registre des risques et valorisation | Prime espérée = probabilité × impact × VA du coût de base de la phase ; échelles 0,05/0,20/0,50/0,75/0,90 et 0,5/2/6,5/17,5/35 % ◆ ; plafond total 30 % du coût de base ◆ ; nature de chaque risque (propre dans le flux / systématique dans le taux) ; modèle héritage de biais d'optimisme avec tableau de référence | Afrique du Sud, mod. 4, étape 4 partie 2 pas 1–8 ; Infrastructure Australia, vol. 4, §6.2–6.5 ; Infrastructure Ontario 2015, annexe sur les risques pas 3 ; PFRAM 2.0, §III.E ; Green Book 2026, §6.69, §6.78–6.82 ; HM Treasury, Optimism Bias, tableau 1 | Risk Matrix |
| 6 Ajustements du CSP | + risque (100 % dans le CSP) + neutralité concurrentielle (12 % de la VA du capex ◆, ou valeur absolue) − valeur résiduelle | Infrastructure Australia, vol. 4, §2.3, §5 ; Green Book 2026, §A.14 ; Guide de référence v3, encadré 3.5 | Quantitative (ajustements) |
| 7 Coût du PPP | VA(apports + paiements de l'État + supervision 2 % du capex par année d'exploitation ◆ − impôts) + risque retenu (même prime, fraction non transférée : 100/80/50/20/0 % ◆) + renégociation + transaction | Infrastructure Australia, vol. 4, §8, §9.2 ; Green Book 2026, §A.11 ; Colombie, Rés. 3656/2012, annexe §2.6 (coût d'administration du contrat PPP) ; PFRAM 2.0, §III.E (renégociation) ; Austral, Retention Frontier, §6 | Quantitative (décomposition du PPP) |
| 8 Taux d'actualisation | Deux taux : taux sans risque de l'État (avec provenance) + prime pour le risque systématique de chaque branche (CSP 0 % ; PPP selon fourchette citée : faible 0,9 %, moyen 1,8 %, élevé 4,8 % ◆ ou valeur déclarée) ; systématiques hors du flux ; lecture à taux unique (bibliothèque de taux cités) comme convention alternative ; 10 % ◆ seulement si personne n'en fixe un autre, avec avertissement | Infrastructure Australia, vol. 5, §1.4, §2.4, §2.9, §3.2–3.5, annexes C, D et F ; convention alternative : Green Book 2026, §6.54, §A.10, §A.17 ; EPEC 2015, §2.3 ; Afrique du Sud, mod. 4, « The discount rate » ; Chili MDSF 2026, tableau 1.1 ; Pérou, Directive 001‑2019, annexe 11 ; Colombie, Rés. 1092/2022 | Quantitative (carte de taux, un/deux taux) ; Cost of Equity (note : ce n'est pas le taux de comparaison) |
| 9 Comparaison et interprétation | VfM = CSP − PPP en argent et en % ; fourchettes ◆ ; non interprétable si CSP ≤ 0 ; croisement avec l'axe qualitatif | Guide de référence v3, §3.2.4 ; Infrastructure Australia, vol. 4, §9.3–9.4 ; OCDE 2012, principe 5 ; Austral, Retention Frontier, §6 | Quantitative ; Report (carte 6 × 5) |
| 10 Sensibilité et valeurs de basculement | ±10 % par variable ; le taux sans risque dans les deux branches à la fois et chaque prime uniquement dans sa branche ; valeur de basculement par bissection | Infrastructure Australia, vol. 4, §6.6 et vol. 5, §5.1–5.2 ; Green Book 2026, §6.68, §A.17 | Sensitivity (tornade dédoublée) |
| 11 Monte Carlo | N = 1 000 tirages ◆ avec graine fixe ; P(CSP > PPP), moyenne, P5/P95, intervalle de confiance de la moyenne | Infrastructure Australia, vol. 4, §10.4 (technique probabiliste avancée) ; Infrastructure Ontario 2015, annexe sur les risques (moyenne de la distribution) ; Green Book 2026, §6.70–6.71 | Quantitative (Monte Carlo) |
| 12 Accessibilité budgétaire et comptabilisation | Paiement annuel maximal / plafond ; engagement / capacité ; VA / PIB ; engagements fermes au registre des engagements, garanties à celui des expositions conditionnelles | PFRAM 2.0, §III.C, §III.D et encadré 2 ; Guide de référence v3, §3.2.5 ; OCDE 2012, principes 10–11 ; Green Book 2026, §6.67 ; Austral, The Recognition Rule | Affordability |
| 13 VfM d'offre | Même calcul avec l'offre retenue ; archivé auprès du CSP ex ante avec le même taux et le même registre | Guide de référence v3, §3.2.4 ; Infrastructure Australia, vol. 4, §3.7, §9 ; Infrastructure Ontario 2015, §2 et §4 | Report ; exportations Excel et PDF |
Cette section est la méthode complète, écrite pour que quelqu'un avec un tableur puisse l'exécuter sans l'outil : chaque étape dit ce qui entre, ce qui sort, comment on calcule et quelle est la règle de décision. Le crédit de chaque règle est dans la section 2 et n'est pas répété. Les chiffres marqués ◆ sont des valeurs par défaut de l'outil, configurables dans chaque scénario : ils ne viennent pas de la source citée mais du calibrage d'Austral, et sont publiés pour que le relecteur puisse en discuter.
Trois avertissements. La méthode compare un coût pour l'État à service égal, non une rentabilité collective : l'évaluation socioéconomique est antérieure. Les étapes 1 et 2 sont qualitatives et ne se compensent pas avec les étapes 4 à 9. Et le modèle du projet (étape 3) est unique : les deux branches s'en lisent.
Ce qui entre. Horizon (construction plus exploitation, ou durée du contrat), année de base, monnaie et décision de travailler en termes réels ou nominaux.
Ce qui sort. La convention qui régit tout le calcul, en une ligne au début du rapport : « monnaie X de l'année de base, termes réels, horizon de N années à partir de l'année initiale ».
Comment on calcule. Il n'y a pas de calcul, il y a une définition. L'horizon du Comparateur du secteur public (CSP ; Public Sector Comparator, PSC) est celui du contrat PPP, années de travaux comprises. Le facteur d'actualisation de l'année t est 1 / (1 + r)^t, avec t = 0 à l'année de base.
Règle de décision. Les deux branches : même monnaie, même année de base, même horizon et même convention. Si l'analyse est réelle, le taux de l'étape 8 est réel et aucun indexateur n'incorpore d'inflation générale ; si elle est nominale, tous les flux l'incorporent, et le taux aussi.
Où les équipes se trompent. L'erreur la plus coûteuse de la méthode n'est ni de risque ni de taux : c'est d'actualiser des flux réels à un taux nominal, ou l'inverse. Sur 25 ans, cela déplace la valeur actualisée de dizaines de points et change le signe du verdict sans qu'aucune cellule n'ait l'air fausse. La seconde : donner à la branche publique un horizon plus court « parce qu'elle n'a pas de durée de contrat ». L'actif dure autant dans les deux.
Ce qui entre. Huit questions par oui/non : (1) besoin établi ; (2) service spécifiable par résultats ; (3) taille suffisante pour justifier les coûts de transaction ; (4) cadre juridique et institutionnel habilitant ; (5) risques réellement transférables ; (6) service mesurable et paiement lié à la performance ; (7) capacité institutionnelle à structurer et à administrer le contrat ; (8) intérêt du marché plausible.
Ce qui sort. Apte / Non apte, avec la liste explicite des questions en échec.
Comment on calcule. Apte seulement si les huit sont oui. Il n'y a ni pondération ni score : c'est un verrou.
Règle de décision. Un « non » ne se compense pas avec des chiffres : il se résout — en changeant la conception, la norme ou le périmètre — ou bien le projet est classé comme non candidat au PPP. Si l'équipe continue avec un « non » debout, le verdict de l'étape 9 est contradictoire, jamais positif. C'est le filtre de l'Indice d'éligibilité PPP (manuel M3) ; ici on l'applique, on ne le développe pas.
Où les équipes se trompent. On répond au filtre après avoir fait tourner les chiffres, pour les confirmer : ce n'est alors plus un filtre. L'autre façon de le casser est de répondre « oui » à la question 6 sur un service que personne ne sait mesurer : s'il n'existe pas d'indicateur avec une base de départ et un moyen de le vérifier, la réponse est « non ».
Ce qui entre. Trois instruments indépendants : les incitations (8 facteurs notés de 1 à 4, maximum 32) ; le questionnaire (28 questions par oui/non en 6 sections — aptitude 5, transfert de risques 5, capacité du marché 5, cadre institutionnel 5, accessibilité budgétaire 4, efficience 4 —, un oui = 4 points, maximum 112) ; et les bénéfices non financiers (10 critères notés de 1 à 4 en 3 catégories — livraison accélérée 3, livraison améliorée 4, impacts sociaux plus larges 3 —, maximum 40).
Ce qui sort. Trois scores avec leur niveau, qui alimentent l'axe qualitatif de l'étape 9.
Comment on calcule. Somme simple par instrument ; le niveau se lit sur ces fourchettes ◆ :
| Instrument | Plage | Fourchettes ◆ |
|---|---|---|
| Incitations | 8–32 | ≤ 16 improbable · 17–24 probable · > 24 très probable |
| Questionnaire | 0–112 | ≥ 75 % élevé · 50–74 % moyen · 25–49 % faible · < 25 % très faible |
| Bénéfices non financiers | 10–40 | < 16 faible · 16–25 moyen · 26–35 élevé · > 35 très élevé |
En pourcentage, les seuils des incitations sont 50 % et 75 % ; ceux du questionnaire, 25 %, 50 % et 75 %. Chaque niveau apporte en outre des points à l'axe qualitatif de la carte de décision de l'étape 9 : incitations 0 / 1 / 2 (improbable / probable / très probable), questionnaire 0 / 1 / 2 / 3 (très faible / faible / moyen / élevé) et bénéfices non financiers 0 / 1 / 2 / 3 (faible / moyen / élevé / très élevé), jusqu'à un maximum de 8.
Règle de décision. Ces scores n'entrent pas dans le calcul en argent : ils sont l'axe avec lequel on lit le résultat de l'étape 9. Un questionnaire « faible » avec un VfM positif avertit que l'avantage vient d'hypothèses et non de la structure.
Où les équipes se trompent. On remplit les trois instruments dans la même réunion, avec les mêmes personnes et sans pièce justificative, et les trois sortent « élevé ». Chaque réponse devrait porter une ligne de justification. Sans cela, l'axe qualitatif n'apporte aucune information et le croisement de l'étape 9 est décoratif.
Ce qui entre. Un unique modèle financier : l'investissement par composante avec son calendrier de travaux ; l'exploitation par poste avec son indexateur, plus la maintenance courante et le gros entretien avec sa périodicité ; les recettes selon le mode de paiement — l'usager paie (demande par catégorie, tarif, indexation, captation, montée en charge, garantie de revenus minimum (GRM), partage des recettes), disponibilité (paiement annuel et indexateur) ou mixte — ; le financement (durée, apport de l'État, dette par tranches, capital, sûretés) ; et le régime fiscal de la société de projet.
Ce qui sort. Séries annuelles d'investissement, d'exploitation totale, de recettes d'usagers (brutes et nettes du partage), de rémunérations de la disponibilité, de paiements d'exploitation de l'État, d'apport de l'État décaissé et d'impôts payés par la société de projet.
Comment on calcule. Avec le modèle financier du projet, comme pour évaluer la bancabilité. Ce qui compte, c'est que les séries sortent d'un seul modèle : les deux branches sont deux lectures du même jeu de séries.
Règle de décision. C'est UN modèle, et l'option publique doit être équivalente en qualité de service et en niveau de maintenance (comme on l'a vu à la section 2). Si l'on suppose moins de gros entretien en marché public, le CSP cesse d'être comparable.
Où les équipes se trompent. On monte un modèle pour le PPP et un autre « simplifié » pour la branche publique, et le second finit avec moins de gros entretien, moins d'assurances et un calendrier plus court. Le résultat est un CSP artificiellement cher, et personne ne peut reconstruire l'écart.
Ce qui entre. De l'étape 3 : investissement, exploitation totale et recettes d'usagers nettes du partage. De l'étape 8 : le taux de la branche du CSP.
Ce qui sort.
CSP brut (PSC raw) = VA(investissement) + VA(exploitation) − VA(recettes d'usagers nettes)
avec VA(x) = Σ_t x_t / (1 + r_CSP)^t, t = 0 à l'année de base et r_CSP le taux de la branche du CSP de l'étape 8 (le taux sans risque de l'État, parce qu'en marché public l'État retient tout le risque systématique).
Comment on calcule. On déduit seulement les recettes qu'un opérateur public percevrait aussi : péages, tarifs et redevances d'usagers, nets du partage avec l'État. Sont laissés dehors, délibérément :
La distinction est latente dans un projet à péage — où recette totale et recette d'usagers coïncident — et décisive dans un projet en disponibilité, qui est là où la méthode sert le plus.
Quand le CSP brut sort négatif. Cela arrive dans les projets autofinancés : la valeur actualisée des péages dépasse celle de l'investissement plus l'exploitation, c'est‑à‑dire que l'État gagnerait de l'argent à exploiter l'actif lui‑même. Ce n'est ni une erreur ni un « VfM infini » : c'est un autre régime de lecture. Le CSP ajusté (étape 6) peut redevenir positif en ajoutant risque et neutralité, ou non. Si le CSP ajusté finit à zéro ou négatif, le pourcentage de l'étape 9 change de signe et ne doit pas être cité : on publie le VfM en argent et on réexamine le taux. C'est le quatrième résultat possible — non interprétable — que l'étape 9 développe avec les trois autres (positif, marginal, négatif).
Règle de décision. On regarde le signe du CSP brut et on le consigne avant de poursuivre. Un CSP brut négatif oblige à déclarer le taux avec un soin particulier : ce signe vient souvent d'un taux inférieur à la croissance des recettes propres du projet.
Où les équipes se trompent. Déduire la recette totale de la société de projet au lieu de la recette d'usagers. Dans un hôpital en disponibilité, cela fait disparaître presque tout le CSP et produit un verdict inversé. La seconde erreur : déduire la recette brute sans retirer le partage qui revient à l'État, ce qui crédite le partage deux fois.
Ce qui entre. Un registre par phase ; chaque risque porte une probabilité (5 niveaux), un impact (5 fourchettes, en % du coût de base de sa phase), une phase, une nature (propre ou systématique), une affectation (5 degrés) et une atténuation. Le registre par défaut ◆ comporte dix risques :
| Phase | Risque | Base sur laquelle il s'applique | Nature par défaut ◆ | Affectation par défaut ◆ |
|---|---|---|---|---|
| Construction | Conception | VA investissement | Propre | Partagé |
| Construction | Terrains | VA investissement | Propre | Majoritairement transféré |
| Construction | Surcoût de travaux | VA investissement | Propre | Partagé |
| Construction | Autres risques de construction | VA investissement | Propre | Partagé |
| Exploitation | Exploitation | VA exploitation | Propre | Partagé |
| Exploitation | Maintenance | VA exploitation | Propre | Partagé |
| Exploitation | Gros entretien | VA exploitation | Propre | Partagé |
| Exploitation | Autres risques d'exploitation | VA exploitation | Propre | Partagé |
| Demande | Recettes / demande | VA recettes d'usagers | Systématique | Partagé |
| PPP seulement | Renégociation | VA investissement + VA exploitation | Propre | Partagé |
La nature de chaque risque, et pourquoi elle compte. Un risque est propre au projet quand sa survenue ne dépend pas du cycle économique : surcoût et retard de travaux, conception, terrains et permis, technologie, mise en service, exploitation et maintenance, changement réglementaire, découvertes archéologiques, renégociation. Il est systématique quand il est corrélé à l'économie : demande ou trafic, prix des intrants et inflation, tarif indexé, taux de change, taux d'intérêt, retournement de marché, valeur résiduelle de l'actif. C'est la distinction dont se sert l'étape 8 : le risque propre se valorise ici, dans le flux, comme valeur espérée ; le systématique est rémunéré dans le taux, par la prime de la branche qui le supporte, et n'entre pas dans la prime du flux lorsque la comparaison tourne à deux taux — le mettre aux deux endroits le facture deux fois (règle D29). La nature par défaut est affectée par type et par phase (tout risque de la phase de demande est systématique ; un risque de travaux ou d'exploitation est propre sauf si son nom dit inflation, prix, tarif, taux de change ou marché) et l'analyste peut la changer risque par risque, avec sa justification. Sous la convention alternative du taux unique, tous les risques, systématiques compris, entrent dans le flux, comme dans les guides qui la suivent.
Les deux échelles qualitatif→numérique ◆ sont publiées pour que le relecteur puisse en discuter :
| Probabilité | Valeur | Fourchette d'impact | Valeur ponctuelle | Fourchette pour la simulation | |
|---|---|---|---|---|---|
| Très faible | 0,05 | < 1 % | 0,005 | 0 % – 1 % | |
| Faible | 0,20 | 1–3 % | 0,020 | 1 % – 3 % | |
| Moyenne | 0,50 | 3–10 % | 0,065 | 3 % – 10 % | |
| Élevée | 0,75 | 10–25 % | 0,175 | 10 % – 25 % | |
| Très élevée | 0,90 | > 25 % | 0,350 | 25 % – 45 % |
Chaque valeur ponctuelle est le point milieu de sa fourchette ; la fourchette ouverte « > 25 % » est fermée à 45 % pour rester centrée sur 35 %. Un risque non noté tombe sur les valeurs neutres (0,50 et 3–10 %) : le rapport doit dire combien de risques ont été valorisés ainsi. L'affectation se traduit par la fraction retenue par l'État ◆ : totalement retenu 100 %, majoritairement retenu 80 %, partagé 50 %, majoritairement transféré 20 %, totalement transféré 0 %.
Ce qui sort. La prime espérée de chaque risque et la prime totale du CSP.
Comment on calcule.
prime(risque) = probabilité × impact × VA du coût de base de sa phase
prime CSP     = min( Σ_{risques dans le flux} prime(risque) ,  plafond × Σ VA des bases portant un risque )
avec plafond = 30 % ◆ et, à deux taux, la somme sur les seuls risques propres (les systématiques sont dans le taux ; à taux unique, sur tous). Sous le CSP, l'État porte 100 % de chaque prime du flux : l'affectation n'intervient pas ici, parce qu'elle n'existe que lorsqu'il y a quelqu'un à qui transférer. Le plafond borne la prime totale, non chaque risque ; son dénominateur ne somme que les bases qui portent un risque inclus ; et lorsqu'il mord, toutes les primes sont mises à l'échelle par le même facteur, en conservant les contributions relatives. Sa raison est de méthode : sans plafond, un registre long et noté agressivement domine la comparaison, et le VfM se met à mesurer l'enthousiasme de l'atelier de risques au lieu de la structure du projet.
Le modèle héritage de biais d'optimisme. Il y a une seconde façon de valoriser : marquer chaque risque d'une majoration moyenne sur sa base (majoration × VA base), sans plafond, avec le tableau par type d'ouvrage du Trésor britannique que reproduit la section 2. Le manuel la présente comme option héritage parce que la valeur espérée avec plafond est la méthode des sources que la maison cite, et parce que la majoration sans plafond en est venue à marquer la construction à 60 % de la valeur actualisée de l'investissement — au‑dessus du plafond de 44 % du Trésor britannique lui‑même — et appliquait le risque de demande à la recette totale au lieu de la recette exposée. Le tableau de majorations « par type d'ouvrage et par risque » de l'écran de risques est une désagrégation propre à Austral, et c'est ainsi qu'il est déclaré.
Règle de décision. L'échelle est publiée avec le résultat, et le registre avec la nature de chaque risque et la liste de ceux qui sont restés hors du flux parce qu'ils sont dans le taux. Un CSP sans ses deux échelles, sans le décompte des risques valorisés par défaut et sans cette liste n'est pas auditable, quelle que soit la belle allure du chiffre.
Où les équipes se trompent. On note l'impact en pourcentage du coût total du projet alors que l'échelle est un pourcentage du coût de base de la phase : 10 % de l'exploitation, ce n'est pas 10 % de l'ensemble. La deuxième erreur est le double comptage : relever la probabilité « parce que le pays est risqué », ou maintenir la prime de demande ou d'inflation dans le flux alors que ce risque est déjà rémunéré dans la prime du taux de l'étape 8. La troisième est l'inverse : marquer « systématique » un risque d'exploitation pour le sortir du flux sans que la prime de la branche le rémunère — le risque disparaît de la comparaison — ; chaque changement de nature est justifié par écrit.
Ce qui entre. La prime totale de l'étape 5 ; le paramètre de neutralité concurrentielle ; la valeur résiduelle de l'actif au terme de l'horizon en marché public.
Ce qui sort.
CSP ajusté (PSC ajusté) = CSP brut + prime de risque + neutralité concurrentielle − VA(valeur résiduelle en marché public)
Comment on calcule. Le risque entre à 100 %. La neutralité concurrentielle est ce que l'État s'épargne parce qu'il est l'État et qu'un privé doit payer — impôts, assurances, frais de garantie, coût du capital de marché — ; sans elle, le CSP sous‑estime le vrai coût public et la comparaison reste biaisée en faveur du marché public. Elle s'exprime en montant absolu construit de bas en haut (préférable) ou en fraction de la valeur actualisée de l'investissement, avec 12 % ◆ par défaut, point milieu de la fourchette conventionnelle de 8 %–15 % ; si les deux sont déclarés, c'est le montant absolu qui prime. La valeur résiduelle entre dans la comparaison seulement comme différence entre branches : on saisit le résiduel de chaque branche séparément, chacun est actualisé à la dernière année de l'horizon au taux de sa branche (−VR / (1+r_branche)^(N−1)) et chacun se déduit de sa branche (celui‑ci du CSP ; celui du PPP, à l'étape 7). Si l'actif revient à l'État au terme dans l'état exigé par le contrat et qu'en marché public il serait conservé avec la même durée de vie restante, les deux résiduels sont égaux et s'annulent : la valeur par défaut est 0 et 0 ◆, et c'est le cas habituel. On saisit des valeurs différentes uniquement lorsque l'actif ne revient pas ou ne revient qu'en partie, lorsque le standard de remise le laisse dans un état différent de celui qu'il aurait en marché public au même horizon, ou lorsque l'horizon d'analyse est plus court que le contrat ; dans ces cas, chaque résiduel est documenté.
Règle de décision. Les trois ajustements sont publiés séparément, avec leur base et leur source. Un CSP ajusté qui arrive comme un chiffre unique ne permet d'en discuter aucun.
Où les équipes se trompent. Ajouter la neutralité concurrentielle et en plus déduire les impôts de la société de projet dans la branche PPP (étape 7) sans vérifier qu'il ne s'agit pas du même avantage fiscal compté deux fois. Et déduire une valeur résiduelle du seul CSP alors que le contrat PPP rend aussi l'actif dans le même état : c'est offrir au CSP une remise que le PPP méritait autant.
Ce qui entre. De l'étape 3 : apport de l'État, rémunérations de la disponibilité, paiements d'exploitation de l'État et impôts payés par la société de projet. De l'étape 5 : le même registre avec son affectation. De l'étape 6 : la valeur résiduelle en PPP, si elle diffère de celle de la branche publique. Plus la supervision du contrat et les coûts de transaction de l'appel d'offres.
Ce qui sort.
coût PPP = VA_PPP(apport + disponibilité + paiements d'exploitation + supervision − impôts)
         + risque retenu + renégociation + transaction − VA_PPP(valeur résiduelle en PPP)
avec VA_PPP au taux de la branche PPP de l'étape 8 : le taux sans risque plus la prime pour le risque systématique transféré.
Comment on calcule.
prime(risque) × fraction retenue, avec la même prime, la même échelle et la même règle de nature que le CSP : les seuls risques propres ; le risque systématique que l'État conserve en PPP vaut la même chose qu'en marché public et s'annule, et celui qu'il transfère est payé dans la prime du taux. Le même plafond de 30 % borne le total ; il mord rarement ici, parce que la rétention est déjà une fraction de la prime du CSP.VA investissement + VA exploitation avec la même formule probabilité × impact et sa propre fraction retenue — si le contrat l'affecte intégralement au privé, la charge disparaît. Le plafond ne le borne pas.Règle de décision. Mêmes risques, même échelle, même taux sans risque que dans le CSP : seules changent la fraction que porte chaque partie et la prime de la branche. Estimer le risque retenu à part, avec un autre atelier et une autre échelle, est la façon la plus propre de créditer deux fois le même transfert — l'erreur que la section 2 identifie comme le cœur du CSP manipulé.
Où les équipes se trompent. Oublier la supervision et les coûts de transaction, qui sont réels et favorisent toujours le marché public. Et traiter l'apport de l'État comme un « non‑coût » parce qu'il est financé par la dette : le coût pour l'État, ce sont les paiements quand ils tombent, indépendamment de leur financement ou de leur comptabilisation.
Ce qui entre. Trois paramètres de politique, chacun avec sa provenance : (1) le taux sans risque de l'État — le rendement de sa dette de long terme dans la même base, réelle ou nominale, que les flux de l'étape 0, avec instrument, échéance et date — ; (2) la prime pour risque systématique du CSP, qui est nulle ◆ parce qu'en marché public l'État retient tout le risque systématique ; (3) la prime pour risque systématique du PPP : la part de la prime de risque systématique du projet que le contrat transfère au privé. Fourchettes de référence ◆, citées du guide australien (vol. 5) : faible 0,9 % (infrastructure sociale en disponibilité, avec demande et valeur résiduelle retenues par l'État : l'hôpital de son annexe C), moyen 1,8 % (bêta 0,3 × prime de marché 6 %, plancher de la fourchette d'infrastructure sociale, transféré intégralement), élevé 4,8 % (bêta 0,8 × 6 %, plafond de la fourchette : demande ou prix chez le privé) ; 0 % lorsqu'aucun risque systématique n'est transféré ; et, pour un projet à péage, la paire inversée de son annexe D (le CSP, qui supporte toute la demande, au taux de projet — 3,3 % au‑dessus du taux sans risque avec un bêta de 0,55 — et les paiements du PPP au taux sans risque). L'analyste peut écrire n'importe quelle prime avec sa source, ou la construire avec la formule du guide : prime = β de l'actif × prime de marché × part transférée.
Ce qui sort. La valeur actualisée de chaque branche à son taux :
r_CSP = taux sans risque + prime_CSP        (prime_CSP = 0 ◆)
r_PPP = taux sans risque + prime_PPP
avec les trois chiffres et leur provenance imprimés sur toute sortie, et la règle de répartition du risque entre flux et taux qui les accompagne :
| Risque | Où il se valorise | Exemples |
|---|---|---|
| Propre au projet | Dans le flux, comme valeur espérée (étape 5), dans les deux branches | surcoût et retard de travaux, conception, terrains et permis, technologie, mise en service, exploitation, maintenance, cycle de vie, changement réglementaire, archéologie, renégociation |
| Systématique, retenu par l'État dans les deux modalités | Nulle part : il vaut la même chose dans les deux branches et s'annule (l'État le porte à son propre taux, le taux sans risque) | demande clinique dans un hôpital en disponibilité ; inflation d'un paiement non indexé |
| Systématique, transféré au privé par le contrat PPP | Dans la prime de la branche PPP, et seulement là | demande ou trafic sur un péage ; inflation des coûts avec paiement partiellement indexé ; taux de change ; valeur résiduelle si l'actif ne revient pas |
Comment on calcule. Ordre de résolution du taux, de la priorité la plus haute à la plus basse : (1) le taux sans risque et les primes que l'analyste déclare ; (2) ceux que le scénario enregistré a fixés pour lui‑même ; à défaut des deux, la convention alternative du taux unique — (3) le taux social du régulateur, déclaré ou enregistré (bibliothèque de référence citée : Chili 5,5 % réel ; Pérou 8 % ; Colombie 9 % ; Mexique 10 % ; Green Book 3,5 % ; Banque mondiale 6 % ; Commission européenne 5 %), (4) celui du modèle financier du projet, (5) la valeur par défaut de l'outil, 10 % ◆, qui est toujours signalée comme telle, avec avertissement. Un taux hors plage (négatif, ou égal ou supérieur à 100 %) n'est pas hérité en silence : il est écarté et l'on passe à la source suivante. Sous la convention du taux unique, tous les risques du registre, systématiques compris, entrent dans le flux ; toute sortie dit laquelle des deux conventions a tourné, et le manuel demande d'en publier les deux : celle à deux taux comme résultat et celle à taux unique comme lecture comparée, parce que c'est celle que la majorité des guides et tous les CSP publics de la région connaissent.
Pourquoi deux taux et non un. Le risque systématique ne se diversifie pas : celui qui le porte exige une rémunération pour le porter. En marché public, c'est l'État qui le porte, et son coût pour le faire est son propre taux sans risque ; en PPP, le contrat en transfère une partie au privé, qui la facture dans le prix et dont le coût pour la porter est la prime. Actualiser les deux branches au même taux — la règle du Trésor britannique et de l'EPEC — ignore cette différence et valorise le transfert d'un risque macroéconomique comme s'il était gratuit ; actualiser la branche PPP au CMPC ou au Ke du partenaire — la pratique que le CSP colombien codifie — le survalorise, parce que le coût du capital rémunère aussi le risque propre déjà contenu dans la rémunération de la disponibilité ou dans le péage. Le taux sans risque plus la prime pour le systématique transféré met dans le taux exactement ce que le taux rémunère, et c'est pour cela que l'étape 5 sort ce risque du flux : si la prime le paie, la prime du flux ne peut pas le payer une seconde fois. Le coût du capital du soumissionnaire n'est toujours pas le taux de comparaison : il sert à évaluer la viabilité financière de la branche PPP et à calibrer combien le privé facture pour porter un risque.
Ce que décide le taux sans risque, et pourquoi il faut le choisir avec soin. C'est la variable qui déplace le plus le résultat parmi les trois, parce qu'elle agrandit ou rétrécit les deux branches à la fois : à taux bas, la valeur actualisée de 17 ans de rémunérations de la disponibilité croît plus que celle d'un investissement concentré sur trois ans de travaux, et le PPP paraît cher. Le guide australien le prend sur l'obligation d'État de long terme et préfère le taux nominal courant (§4.3) ; une analyse en termes réels le prend sur l'obligation indexée. Entre le rendement du jour et une moyenne de plusieurs années, il faut choisir et le déclarer : le premier est le coût d'opportunité en vigueur, la seconde évite que le verdict d'un contrat de vingt ans dépende de la semaine où il a été calculé. Le manuel utilise le rendement au comptant de l'obligation, avec sa date, et montre la moyenne décennale en sensibilité (section 4).
Règle de décision. Trois chiffres, déclarés, chacun avec sa source : le taux sans risque avec instrument, échéance, base et date ; chaque prime avec sa fourchette citée ou sa justification. Toute sortie dit lesquels ont été utilisés, d'où ils viennent et sous quelle convention la comparaison a tourné ; s'il s'agit d'une valeur par défaut, en toutes lettres. Et toujours la sensibilité au taux sans risque et à la fourchette de la prime (étape 10), plus la lecture à taux unique à côté.
Où les équipes se trompent. Actualiser le PPP au coût du capital privé et le CSP au taux social : la manipulation la plus facile et la plus courante, et son ampleur n'est pas cosmétique — sur l'hôpital de la section 4, cette paire de taux déplace le VfM entre −16,8 % et +35,7 % sans toucher un seul intrant (section 6.2). La deuxième erreur est la nouvelle : adopter deux taux et laisser dans le flux la prime des risques que la prime du taux rémunère déjà. La troisième, mélanger les bases : un taux sans risque nominal sur des flux réels, ou l'inverse.
Ce qui entre. CSP ajusté (étape 6) et coût PPP (étape 7) ; le cas échéant la probabilité de l'étape 11 et l'axe qualitatif de l'étape 2.
Ce qui sort.
VfM  = CSP ajusté (PSC) − coût PPP   (en argent)
VfM% = VfM / CSP ajusté × 100        (seulement si CSP ajusté > 0)
Un VfM positif signifie que le PPP coûte moins cher à l'État, ajusté du risque, à service égal.
Comment se calcule le verdict. Quatre fourchettes ◆, dans cet ordre :
| Condition | Verdict |
|---|---|
| CSP ajusté ≤ 0 | Non interprétable |
| VfM% < 0 | Négatif — le CSP est moins cher |
| 0 ≤ VfM% < 5 % | Marginal — dans le bruit du modèle |
| VfM% ≥ 15 % et P(CSP > PPP) ≥ 75 % | Fort |
| reste | Positif |
Le régime non interprétable. Lorsque le CSP ajusté n'est pas un coût net positif, le pourcentage est un quotient dont le dénominateur a changé de signe : arithmétiquement correct et éditorialement fatal. Le cas documenté est un rapport qui servait « +434 % » sur un PPP qui, en argent, était près de 500 M USD plus cher. La règle : le pourcentage n'est pas cité, on publie le VfM en argent, on réexamine le taux et on déclare le régime. Aucun verdict combiné n'est émis.
Le croisement avec l'axe qualitatif. Le résultat quantitatif se lit contre le filtre de l'étape 1, et le verdict combiné a cinq valeurs : positif (apte et VfM ≥ 5 %), marginal (apte et VfM entre 0 et 5 %), contradictoire (les deux signaux se contredisent, dans un sens ou dans l'autre), négatif (non apte et VfM < 0) et incomplet (l'une des deux moitiés manque).
La carte de décision 6 × 5. Le verdict combiné dit si les deux moitiés concordent ; la carte dit à quel point elles soutiennent le PPP. Son axe vertical est le niveau qualitatif, sur six niveaux lus des points de l'étape 2 (0–1 très faible · 2–3 faible · 4 moyen‑faible · 5 moyen‑élevé · 6–7 élevé · 8 très élevé) ; le filtre de l'étape 1 est un verrou, non un score : s'il échoue, le niveau est fixé à très faible quoi que disent les instruments, et s'il n'est pas tranché, le niveau est borné à moyen‑faible. Un instrument non renseigné vaut 0 point et est signalé comme manquant. Son axe horizontal est la probabilité que le PPP se révèle moins cher, issue de l'étape 11, en cinq fourchettes : < 25 % · 25–50 % · 50–75 % · 75–90 % · ≥ 90 % ; sans simulation il n'y a pas de colonne, et la carte le dit. Chaque cellule porte l'un de cinq verdicts — défavorable, faible, conditionnel, favorable, fort — avec une phrase de lecture :
| Niveau qualitatif | < 25 % | 25–50 % | 50–75 % | 75–90 % | ≥ 90 % |
|---|---|---|---|---|---|
| Très élevé | faible | conditionnel | favorable | fort | fort |
| Élevé | faible | conditionnel | conditionnel | favorable | fort |
| Moyen‑élevé | défavorable | faible | conditionnel | favorable | favorable |
| Moyen‑faible | défavorable | faible | conditionnel | conditionnel | favorable |
| Faible | défavorable | défavorable | faible | faible | conditionnel |
| Très faible | défavorable | défavorable | défavorable | faible | faible |
La grille est monotone sur les deux axes et la probabilité prime : un dossier qualitatif fort ne fait monter une cellule que d'une fourchette au plus, de sorte qu'un PPP moins cher dans moins d'un quart des tirages ne se lit jamais mieux que faible, et fort exige à la fois un niveau élevé ou très élevé et une probabilité d'au moins 90 % (ou de 75 % avec un niveau très élevé). Conditionnel signifie que le PPP n'est poursuivi que si les valeurs de basculement de l'étape 10 et les lacunes qualitatives sont résolues ; favorable, de passer à la structuration en confirmant la robustesse avec la tornade.
Règle de décision. Un VfM positif avec un filtre qualitatif en échec est contradictoire, non positif : un coût bas ne répare pas un verrou en échec — un service qu'on ne peut pas spécifier, un marché inexistant. Et un VfM marginal n'est pas un match nul en faveur du PPP : il oblige à regarder les valeurs de basculement de l'étape 10 avant de décider.
Où les équipes se trompent. Citer le pourcentage sans regarder le signe du dénominateur. Et présenter le point central comme s'il était un intervalle : « +9,6 % » sans dire que la valeur de basculement du taux est à 2,5 points de distance est une précision que le modèle n'a pas.
Ce qui entre. Le cas de base des étapes 4 à 9 et sept variables : investissement, exploitation, recettes/demande, taux sans risque, prime du CSP, prime du PPP et paramètres de risque (sous la convention du taux unique, les trois variables de taux fusionnent en une et il y en a cinq).
Ce qui sort. Une tornade — l'effet en argent sur le VfM d'un déplacement de ±10 % ◆ de chaque variable — et une valeur de basculement par variable : le pourcentage de variation qui amène le VfM exactement à zéro.
Comment on calcule. Chaque variable est déplacée de ±10 % et l'on refait tourner la méthode complète : investissement, exploitation et recettes sont perturbés dans le modèle et les deux branches sont recalculées ; le taux sans risque se déplace dans les deux branches à la fois, parce qu'il leur est commun (le déplacer dans une seule réintroduit l'artefact que l'étape 8 interdit) ; chaque prime ne se déplace que dans sa branche, parce que c'est la seule chose qui les distingue — une prime nulle donne une barre plate et n'a pas de valeur de basculement, par construction — ; et « paramètres de risque » met à l'échelle la fraction d'impact de tous les risques du flux, renégociation comprise, en maintenant chaque probabilité telle qu'elle a été notée. Comme ±10 % d'un taux sans risque de 2,70 % font 27 points de base, la tornade le montre petit ; son poids réel se lit dans la sensibilité par plage de l'étape 8 (la section 4 la fait tourner entre 1 % et 5,5 %), qui est celle que le rapport doit apporter. La valeur de basculement est cherchée par bissection dans la direction qui dégrade le VfM, en explorant jusqu'à ±200 % et en indiquant si la fonction est monotone. S'il n'y a pas de croisement, la variable est signalée « sans point de basculement » : le verdict n'en dépend pas.
Pourquoi c'est l'impact qui bouge et non la probabilité. L'impact est une fraction sans plafond du coût de base, donc un balayage large continue à déplacer la prime ; la probabilité est bornée à 1 et sature aussitôt — un risque « très élevée » (0,90) butte dès qu'on le multiplie par 1,12 —, laissant le balayage plat précisément là où pourrait se trouver le point de basculement. La prime espérée se déplace du même facteur que la variable jusqu'à ce qu'elle morde le plafond de 30 %.
Règle de décision. Une valeur de basculement inférieure à l'erreur d'estimation de l'intrant lui‑même est un verdict fragile, quoi que dise le point central. Si l'investissement a une incertitude de ±15 % et que le VfM s'annule avec +3 % d'investissement, le résultat correct est « non concluant », non « positif ».
Où les équipes se trompent. Déplacer le taux sans risque dans une seule branche, qui est la sensibilité qui « confirme » toujours le résultat ; et lire la barre courte du taux sans risque comme « le taux n'a pas d'importance », alors que ce qu'elle dit est que ±10 % d'un taux bas, c'est peu : la plage plausible du taux sans risque fait changer le verdict de fourchette, et il faut la faire tourner. Et lire une barre de risque plate comme « le risque n'a pas d'importance » sans vérifier si le plafond de 30 % mordait déjà, ce qui est ce qui l'aplatit.
Ce qui entre. Le même registre que l'étape 5, avec ses probabilités et ses fourchettes d'impact ; le nombre de tirages (1 000 ◆) et une graine fixe.
Ce qui sort. La distribution du VfM avec : la probabilité que le CSP dépasse le PPP, la moyenne, la médiane, les percentiles 5, 10, 50, 90 et 95, la moyenne cumulée comme diagnostic de convergence, et la proportion de tirages où le plafond a mordu.
Comment on calcule. La simulation échantillonne le même modèle que la comparaison déterministe — probabilité × impact, sous la même convention de taux : à deux taux, les risques systématiques ne sont pas tirés non plus, parce qu'ils sont dans la prime du taux —, non un modèle différent. Par tirage et par risque du flux :
VfM du tirage = CSP du tirage − PPP du tirage.Les risques sont tirés indépendants les uns des autres : il n'y a pas de corrélation. C'est une hypothèse forte et il faut la déclarer, parce que dans la réalité le surcoût de travaux et le retard de terrains vont ensemble.
Comment on lit. D'abord la convergence : avec N tirages, la moyenne du VfM a un intervalle de confiance à 95 % (moyenne ± 1,96 × écart‑type / √N). Si cet intervalle ne contient pas zéro, le signe est stable et la probabilité peut être citée ; s'il le contient, on augmente le nombre de tirages avant de citer le moindre percentile. C'est la question qui a encore une réponse même si la moyenne n'a pas convergé à 1 % près : avec mille tirages, l'intervalle est souvent large, et le verdict n'a pas besoin de la moyenne exacte mais de son signe. P(CSP > PPP) est la proportion de tirages avec un VfM > 0 — la probabilité que le PPP se révèle moins cher — et c'est la seconde exigence de la fourchette « fort » de l'étape 9 (≥ 75 %). Comme chaque fourchette est centrée sur la valeur ponctuelle du calcul déterministe, la moyenne simulée de la prime converge vers la valeur déterministe tant que le plafond ne mord pas ; lorsqu'il mord dans certains tirages, elle reste en dessous — borner chaque tirage puis faire la moyenne donne moins que borner la moyenne —, et c'est pourquoi on publie la proportion de tirages plafonnés : sans elle, l'écart aurait l'air d'une erreur. La distribution du VfM est asymétrique à droite, parce que le CSP porte tout le risque et le PPP seulement une fraction : les tirages mauvais pour le projet sont bons pour le VfM. C'est pourquoi la médiane est le cas central qui ouvre le rapport, et la moyenne se lit à côté du plafond ; si les deux s'écartent beaucoup, le verdict n'est soutenu que par quelques tirages extrêmes. La proportion de tirages plafonnés n'est pas un détail : sur l'hôpital de la section 4, avec une prime déterministe à 7 % du plafond, celui‑ci mord dans quatre tirages sur dix de la branche CSP et la moyenne simulée reste 12,7 en dessous de la valeur déterministe sans que rien ne soit faux.
Règle de décision de reproductibilité. Graine, nombre de tirages et intervalle de confiance de la moyenne sont publiés avec le résultat. Sans graine, deux passages du même cas donnent deux verdicts : avec des intrants identiques, on a mesuré des écarts de 1,0 M USD sur la moyenne et de 6,5 M USD sur le percentile 95, et sur l'hôpital de la section 4 la probabilité passe de 77,3 % à 74,9 % — de part et d'autre des 75 % de la fourchette fort — rien qu'en changeant la graine.
Où les équipes se trompent. Présenter la moyenne comme « le résultat » alors que la distribution est asymétrique et que le plafond mord. Et faire tourner la simulation avec un registre non noté : tous les risques tombent sur les valeurs neutres, la dispersion devient artificielle et la probabilité publiée ne mesure rien du projet.
Ce qui entre. Le profil annuel des paiements de l'État en PPP (apport de l'État + rémunérations de la disponibilité + paiements d'exploitation), le plafond budgétaire annuel du secteur, la durée du contrat et le PIB.
Ce qui sort. Quatre indicateurs et un feu tricolore : paiement annuel maximal / plafond annuel ; engagement total / (plafond × durée) ; VA de l'engagement / PIB ; et le profil annuel contre le plafond, qui est le graphique décisif.
Comment on calcule. Le paiement maximal est le maximum de la série ; l'engagement total, sa somme sans actualisation ; la VA de l'engagement est le coût PPP de l'étape 7. Le feu tricolore ◆ lit le premier indicateur : < 5 % acceptable, 5 %–10 % modéré, ≥ 10 % élevé.
Le pont vers PFRAM. Un VfM positif ne rend pas un projet accessible : ce sont deux épreuves distinctes et la seconde peut tuer la première. La séparation qu'exige le cadre budgétaire (section 2) :
Le détail des deux registres, le traitement comptable complet et l'agrégation de portefeuille sont matière du manuel M2 ; ici on produit l'intrant et on renvoie.
Règle de décision. Le projet passe seulement si les deux épreuves passent : VfM positif et profil de paiements dans le plafond toutes les années, non en moyenne. Si le paiement maximal dépasse le plafond ne serait‑ce qu'une seule année, le projet n'est pas accessible tel qu'il est structuré, quelle que soit la qualité du VfM : on redessine le profil de paiements (durée, échelonnement, apport de l'État) et on revient à l'étape 3.
Où les équipes se trompent. Comparer la moyenne annuelle des paiements au plafond au lieu du maximum, ce qui fait disparaître de l'analyse l'année de pointe — celle qui casse le budget. Et additionner les garanties aux engagements fermes comme si c'était la même chose : ce sont deux registres, avec deux métriques et deux traitements.
Ce qui entre. L'offre gagnante — rémunération de la disponibilité offerte, tarif ou durée attribuée — plus le même registre et la même convention de taux (taux sans risque et primes) que l'analyse ex ante.
Ce qui sort. Le même calcul des étapes 4 à 9 avec la branche PPP réelle, et sa comparaison expliquée contre le VfM ex ante.
Comment on calcule. On remplace les paiements estimés par ceux offerts et on refait tourner. Le registre n'est mis à jour que là où le contrat attribué a changé l'affectation, en consignant laquelle et pourquoi ; si l'offre transfère plus ou moins de risque systématique que l'hypothèse ex ante — une autre indexation du paiement, par exemple —, la prime du PPP est recalculée avec le tableau de répartition du guide et le changement est déclaré : c'est la seule raison admissible pour que le taux de la branche PPP diffère de celui d'ex ante. Le taux sans risque, lui, ne change pas, même s'il s'est écoulé un an.
Règle de décision. Le calcul est archivé auprès du CSP ex ante, avec le même taux sans risque, les mêmes primes (ou le changement de prime expliqué), le même registre et les mêmes échelles. L'écart entre les deux VfM est expliqué dans une réconciliation ligne par ligne : quelle part vient du prix offert, quelle part d'un changement d'affectation, quelle part d'une correction d'intrants. Un VfM d'offre qu'on ne peut pas réconcilier avec l'ex ante n'est pas une preuve d'audit : c'est un chiffre nouveau.
Où les équipes se trompent. Recalculer le VfM d'offre avec le taux sans risque en vigueur à l'attribution : l'écart avec l'ex ante mélange deux effets et ne peut pas être attribué. Si l'on veut actualiser le taux, on fait tourner les deux versions au nouveau taux.
| Étape | Ce qui entre | Ce qui sort | Règle |
|---|---|---|---|
| 0 Cadre | Horizon, année de base, monnaie, réel/nominal | La convention du calcul | Même monnaie, même année de base et même horizon dans les deux branches ; réel avec taux réel |
| 1 Filtre d'aptitude | 8 questions par oui/non | Apte / Non apte + questions en échec | Apte seulement si les 8 sont oui ; un « non » ne se compense pas avec des chiffres |
| 2 Notation qualitative | Incitations, questionnaire, bénéfices non financiers | Trois scores avec niveau | N'entrent pas dans l'argent ; ce sont l'axe qualitatif de l'étape 9 |
| 3 Modèle du projet | Investissement, exploitation, recettes, financement | Séries annuelles des deux branches | C'est UN modèle ; option publique équivalente en service et en maintenance |
| 4 CSP brut | Investissement, exploitation, recettes d'usagers, taux | VA(inv.)+VA(expl.)−VA(recettes d'usagers) | Ne jamais déduire la disponibilité ni la GRM ; si ≤ 0, régime non interprétable |
| 5 Registre des risques | Registre par phase : probabilité, impact, nature, affectation | Prime espérée par risque et au total | prob × impact × VA base ; seuls les risques propres dans le flux (les systématiques vont dans le taux) ; plafond total 30 % ◆ ; échelles publiées |
| 6 Ajustements du CSP | Prime, neutralité, valeur résiduelle en marché public | CSP ajusté | + risque (100 %) + neutralité (12 % de la VA investissement ◆) − VA(résiduel) ; résiduel seulement comme différence entre branches, 0 et 0 ◆ |
| 7 Coût du PPP | Paiements de l'État, impôts, registre, supervision, transaction | Coût PPP | VA au taux du PPP (sorties − impôts) + retenu + renégociation + transaction (0 ◆) − VA(résiduel PPP) |
| 8 Taux d'actualisation | Taux sans risque de l'État + prime par branche | VA de chaque branche à son taux | Deux taux : CSP = taux sans risque (prime 0 ◆) ; PPP = taux sans risque + prime pour le systématique transféré (fourchette citée ◆ ou déclarée) ; systématiques hors du flux ; lecture à taux unique comme comparaison |
| 9 Comparaison | CSP ajusté et coût PPP | VfM en argent et en % ; verdict ; cellule de la carte 6 × 5 | < 0 négatif · 0–5 % marginal · ≥ 15 % avec P ≥ 75 % fort · CSP ≤ 0 non interprétable ; niveau qualitatif × fourchette de probabilité |
| 10 Sensibilité | ±10 % sur 7 variables | Tornade et valeurs de basculement | Taux sans risque dans les deux branches à la fois, chaque prime dans la sienne ; plage du taux sans risque à part ; basculement inférieur à l'erreur de l'intrant = fragile |
| 11 Monte Carlo | Registre noté, 1 000 tirages ◆, graine | Distribution, P(CSP > PPP), percentiles, IC 95 % de la moyenne, tirages plafonnés | Graine, N et IC publiés ; signe stable si l'IC exclut zéro ; médiane comme cas central |
| 12 Accessibilité budgétaire | Profil annuel des paiements, plafond, durée, PIB | Maximum/plafond, total/capacité, VA/PIB | < 5 % ok · 5–10 % modéré · ≥ 10 % élevé ; engagements fermes et conditionnels à part (M2) |
| 13 VfM d'offre | Offre retenue | Le même calcul avec la branche PPP réelle | Même taux sans risque, mêmes primes (ou changement expliqué) et même registre que l'ex ante ; réconciliation ligne par ligne |
Liste de vérification du relecteur. Demander : (1) la convention de taux et ses trois chiffres avec leur source — taux sans risque avec instrument, échéance, base et date ; prime de chaque branche avec sa fourchette citée ou sa justification —, et si l'un d'eux est une valeur par défaut, qu'il le dise ; (2) le registre avec les deux échelles, la nature de chaque risque et le décompte des risques valorisés par défaut ; (3) le contrôle de double comptage : qu'aucun risque ne soit à la fois dans la prime du flux et rémunéré dans la prime du taux, que les deux branches partent du même taux sans risque et que la prime du CSP soit nulle sauf justification (péage, annexe D) ; (4) graine, nombre de tirages et intervalle de confiance de la moyenne ; (5) le verdict avec sa fourchette et la cellule de la carte ; (6) le signe du CSP ajusté ; (7) le profil annuel des paiements contre le plafond ; (8) les trois ajustements de l'étape 6 séparément, et le résiduel de chaque branche s'il n'est pas nul ; (9) la lecture à taux unique à côté, avec le taux social du pays.
Cette section parcourt les treize étapes du §3 sur un projet complet, avec les chiffres de départ, le résultat de chaque étape et la lecture du verdict. Le projet est générique — il n'y a aucune donnée client — et c'est celui que l'espace de travail invité fournit comme second paquet de démonstration, de sorte que le lecteur peut reproduire chaque chiffre (annexe 4.A) et que les captures de la section 5 montrent exactement ce cas. Tous les chiffres sortent du modèle du projet et de la comparaison lancés dans l'outil, sous le modèle de risque par défaut (valeur espérée probabilité × impact avec plafond), avec les ajustements par défaut de la plateforme et sous la convention des deux taux de l'étape 8 (taux sans risque de l'État plus une prime pour le risque systématique de chaque branche ; les risques systématiques hors du flux) ; aucun n'est calculé à la main. La lecture à taux unique — 5,5 % réel dans les deux branches, tout le registre dans le flux, qui était le cas de base de l'édition 1.0 — est imprimée à côté à chaque étape en comparaison, parce que c'est la convention que la majorité des guides et tous les CSP publics de la région connaissent. Chiffres en millions de dollars (M USD) sauf indication contraire ; les valeurs actualisées, au taux indiqué dans chaque tableau.
Le projet. Un hôpital régional de 300 lits, contracté en PPP par rémunération de la disponibilité : la société de projet conçoit, construit, finance et maintient le bâtiment et son équipement de base pendant 20 ans, et l'État lui paie un montant annuel tant que l'hôpital est disponible dans les conditions convenues. Le personnel clinique, les consommables médicaux et l'activité de soins restent hors du contrat — ils sont fournis par le système public — et c'est pourquoi ils n'apparaissent dans aucune des deux branches de la comparaison : ils ne changent pas avec la modalité de passation. Les ordres de grandeur sont ceux d'un hôpital régional latino‑américain financé en dollars : 150 M USD d'investissement (environ 500 000 USD par lit, la plage du programme chilien de concessions hospitalières, citée comme ordre de grandeur et non comme source de données), trois ans de travaux, contrat de 20 ans.
Pourquoi un hôpital en disponibilité et non une autoroute à péage. Un manuel de VfM a besoin d'un exemple principal dans lequel le Comparateur du secteur public (CSP ; Public Sector Comparator, PSC) soit ce que le lecteur attend : un coût net positif pour l'État, à n'importe quel taux raisonnable, de sorte que le VfM en pourcentage puisse se lire et que le verdict puisse se discuter. Un projet que l'État paie remplit cette condition par construction ; un projet qui se finance par les péages, non (encadré 4.0.1). Il y a quatre autres raisons, toutes pédagogiques :
Le prix de ces avantages est dit aussi : le VfM de ce projet n'est pas grand — 5,8 % du CSP à deux taux, 6,4 % à taux unique, et 3,4 % si le taux sans risque était la moyenne décennale de l'obligation au lieu de son rendement au comptant — et il repose sur deux choses qu'un contrat doit réellement obtenir, le transfert du risque de travaux et de cycle de vie et un financement bon marché. Un exemple avec un VfM de 20 % aurait été plus confortable et moins honnête ; un exemple qui change de fourchette selon le taux sans risque retenu est exactement celui dont ce manuel a besoin.
Encadré 4.0.1 — Le cas « non interprétable » : l'autoroute à péage du premier paquet de démonstration. L'autre projet de l'espace invité est une autoroute à péage de 620 M USD et 30 ans de concession, qui se paie avec les péages de 23 500 véhicules par jour. C'est un projet autofinancé : à 10 %, la VA des péages nets (1 015) dépasse la VA de l'investissement plus l'exploitation (787), de sorte que le CSP brut est négatif (−228) : l'État, en l'exploitant lui‑même, gagnerait de l'argent. En ajoutant la prime de risque (345) et la neutralité concurrentielle (63), le CSP ajusté redevient positif à ce taux (180,4) et le VfM se lit : +17,4, soit +9,6 %. Mais il suffit de baisser le taux : à 8 %, le CSP ajusté est de 19,4 et le VfM de −149,2 — un « −768 % » que personne ne devrait imprimer — ; à 7,8 %, le CSP ajusté croise zéro ; et à 5,5 %, le taux de base de ce manuel, le CSP ajusté est de −305,7, le PPP est 476,4 plus cher en argent et le quotient donne un « +155,8 % » au signe inversé. La valeur de basculement du taux est à 9,75 % : un quart de point sous les 10 % avec lesquels le cas est présenté. Ce qui est publié dans ce régime, selon l'étape 9 : le signe du CSP ajusté, le VfM en argent et le taux avec sa source ; jamais le pourcentage. Ce qui n'est pas publié : un verdict par fourchette. Et la leçon de fond : un CSP négatif n'est pas une erreur de calcul, c'est l'affirmation que le projet n'a pas besoin de l'État pour se payer — la question devient qui garde l'excédent, et à celle‑là le VfM ne répond pas. L'autoroute sert à enseigner cela ; elle ne sert pas d'exemple principal. (Les chiffres de l'encadré sont à taux unique : dans un projet à péage, la convention des deux taux inverse la paire — le CSP, qui supporte toute la demande, au taux sans risque plus la prime de projet, et les paiements du PPP au taux sans risque, annexe D du guide australien — et l'encadré ne le développe pas.)
| Bloc | Intrant | Valeur |
|---|---|---|
| Général | Année initiale · durée des travaux · contrat | 2026 · 3 ans (30 / 40 / 30 %) · 20 ans (3 de travaux + 17 d'exploitation) |
| Investissement | Total | 150,0 |
| Conception · terrains · travaux et équipement de base · autres | 8,0 · 7,0 · 120,0 · 15,0 | |
| Impôt sur les bénéfices de la société de projet · amortissement | 27 % · 20 ans | |
| Exploitation (année 1, +2 %/an) | Services de gestion du bâtiment (maintenance technique et services aux occupants : nettoyage, blanchisserie, restauration, sûreté, déchets, stérilisation) | 12,0 |
| Frais généraux de la société de projet · assurances · supervision du contrat par la société | 1,5 · 0,8 · 1,0 | |
| Maintenance courante (2 % des travaux) | 2,4 | |
| Renouvellement d'équipement et cycle de vie | 3,0 tous les 3 ans | |
| Total année 1 d'exploitation | 17,7 | |
| Recettes | Mode | Disponibilité (sans recettes d'usagers) |
| Rémunération de la disponibilité dès la première année d'exploitation | 36,0/an, +2 %/an | |
| Apport en capital de l'État | 0 | |
| Financement | Dette / capital | 80 / 20 |
| Tranche A (60 % de la dette) | 19 ans, 5,0 %, 3 de franchise, compte de réserve d'un an | |
| Tranche B (40 % de la dette) | 17 ans, 4,5 %, 3 de franchise, compte de réserve d'un an | |
| Couverture minimale exigée (RCD annuel) · commissions | 1,20 · 1,5 % + 0,5 % d'engagement |
La branche PPP boucle par elle‑même. Avant de comparer, il faut vérifier que le projet comparé existe : avec ces intrants, la couverture minimale du service de la dette est de 1,21 (moyenne 1,54), le TRI des capitaux propres de 9,8 % et celui du projet de 7,7 %. Le paiement de 36,0 est calibré pour cela : c'est le plus faible paiement avec lequel la structure 80/20 respecte sa propre couverture. Un exemple dont la branche PPP ne serait pas bancable comparerait le CSP à un contrat que personne ne signerait.
Les six ajustements du CSP que l'outil enregistre avec le scénario, dans leurs valeurs par défaut ◆ (§3, étapes 6 et 7) :
| Ajustement | Valeur dans l'exemple | Règle |
|---|---|---|
| Modèle de risque | Valeur espérée (probabilité × impact), plafond 30 % | Le biais d'optimisme est signalé comme modèle héritage, une ligne en 4.3.5 |
| Neutralité concurrentielle | 12 % de la VA de l'investissement | Fraction par défaut ; un montant absolu construit de bas en haut la remplacerait |
| Supervision du contrat par l'État | 2 % de l'investissement par année d'exploitation | 3,0/an pendant 17 ans |
| Valeur résiduelle | 0 et 0 | Règle de l'étape 6 : l'hôpital revient à l'État au terme dans l'état exigé, et en marché public il serait conservé avec la même durée de vie restante ; le résiduel est égal dans les deux branches et s'annule |
| Coûts de transaction du PPP | 0 | Intrant de l'analyste, sans fourchette de référence (étape 7) |
| Convention de taux | Deux taux (étape 8) | Lecture à taux unique à côté, en comparaison |
| Taux sans risque de l'État | 2,70 % réel — obligations du Trésor du Chili en UF à 20 ans (BTU‑20), taux de marché secondaire au comptant, dernière observation enregistrée, du 18‑08‑2026 (Banque centrale du Chili, Base de Datos Estadísticos, série F022.BUF.TIS.AN20.UF.Z.D, consultée le 16‑09‑2026 ; §7, réf. 42) | Moyenne des moyennes annuelles 2016–2025 (1,85 %) en sensibilité ; plage 1 %–5,5 % au tableau 4.4a |
| Prime du CSP | 0 % ◆ | L'État retient tout le risque systématique en marché public (guide australien, §1.4) |
| Prime du PPP | 0,9 % — fourchette faible ◆ (guide australien, annexe C : hôpital en disponibilité avec demande et valeur résiduelle retenues par l'État, inflation et faillite partiellement transférées) | Fourchettes 0 / 1,8 / 4,8 % au tableau 4.4b |
| Taux résultants | CSP 2,70 % · PPP 3,60 % | |
| Lecture comparée à taux unique | 5,5 % réel dans les deux branches (Chili, MDSF, Precios Sociales 2026, tableau 1.1), tout le registre dans le flux | 3,5 % (Green Book), 6 % (Banque mondiale) et 10 % (valeur par défaut) au tableau 4.4c |
Convention de l'étape 0. La ligne qui doit ouvrir le rapport, écrite pour cet exemple : dollars, année de base 2026, horizon de 20 ans (2026–2045), termes réels ; deux taux : CSP à 2,70 % (taux sans risque, BTU‑20 au comptant du 18‑08‑2026) et PPP à 3,60 % (taux sans risque + 0,9 % pour le risque systématique transféré) ; risques systématiques hors du flux. Un point que le paquet de démonstration oblige à déclarer : les coûts d'exploitation et la rémunération de la disponibilité progressent de 2 % par an. Si l'on lit l'analyse comme réelle, ces 2 % sont une croissance réelle — plausible pour des coûts d'exploitation hospitalière, une décision de conception pour le paiement — et le taux sans risque est celui de l'obligation indexée (réelle), qui est celui utilisé. Si on la lit comme nominale, les 2 % sont l'indexation contractuelle sur l'inflation et le taux sans risque doit être celui de l'obligation nominale — la préférence du guide australien (§4.3) —, ce qui change les trois chiffres de l'étape 8. L'exemple adopte la première lecture et la déclare, ce qui est exactement ce qu'exige l'étape 0 ; le tableau 4.4a couvre dans tous les cas le taux sans risque entre 1 % et 5,5 %. Ce qui n'est pas admis, c'est de mélanger les bases, ni de ne pas le dire.
Pourquoi 2,70 % et non 1,85 %. Le taux sans risque est la variable de taux qui déplace le plus le résultat (étape 8), et le choix entre le rendement du jour et une moyenne de plusieurs années n'est pas neutre. L'obligation chilienne indexée à 20 ans a rendu 2,70 % réel à sa dernière transaction enregistrée avant cette édition (18‑08‑2026) et 1,85 % en moyenne entre 2016 et 2025 (avec des années à 0,6 % et à 2,4 %). L'exemple utilise le rendement au comptant, avec sa date, parce que c'est le coût d'opportunité en vigueur de l'argent de l'État — le taux auquel le Trésor financerait aujourd'hui le marché public auquel on compare — et parce que c'est la lecture du guide australien (§4.3), qui prend le taux courant de l'obligation ; la moyenne décennale, qui évite qu'un contrat de vingt ans change de verdict selon la semaine du calcul, est montrée en sensibilité, et dans cet hôpital elle fait descendre le verdict à marginal (tableau 4.4a). Les deux choix sont défendables ; ce qui ne l'est pas, c'est de ne pas déclarer lequel a été fait, avec sa date.
Un seul modèle financier produit les séries que lisent les deux branches. Celles qui comptent pour la comparaison :
| Année | t | Investissement | Exploitation | Rémunération de la disponibilité | Supervision de l'État | Impôt de la société | Sortie nette de l'État (PPP) |
|---|---|---|---|---|---|---|---|
| 2026 | 0 | 45,0 | – | – | – | – | – |
| 2027 | 1 | 60,0 | – | – | – | – | – |
| 2028 | 2 | 45,0 | – | – | – | – | – |
| 2029 | 3 | – | 17,7 | 36,0 | 3,0 | 0,9 | 38,1 |
| 2030 | 4 | – | 18,1 | 36,7 | 3,0 | 1,1 | 38,6 |
| 2031 | 5 | – | 21,4 | 37,5 | 3,0 | 0,5 | 40,0 |
| 2032 | 6 | – | 18,8 | 38,2 | 3,0 | 1,5 | 39,7 |
| 2033 | 7 | – | 19,2 | 39,0 | 3,0 | 1,7 | 40,3 |
| 2034 | 8 | – | 22,5 | 39,7 | 3,0 | 1,1 | 41,7 |
| 2035 | 9 | – | 19,9 | 40,5 | 3,0 | 2,1 | 41,5 |
| 2036 | 10 | – | 20,3 | 41,4 | 3,0 | 2,3 | 42,0 |
| 2037 | 11 | – | 23,7 | 42,2 | 3,0 | 1,7 | 43,5 |
| 2038 | 12 | – | 21,2 | 43,0 | 3,0 | 2,8 | 43,3 |
| 2039 | 13 | – | 21,6 | 43,9 | 3,0 | 3,0 | 43,9 |
| 2040 | 14 | – | 25,0 | 44,8 | 3,0 | 2,5 | 45,3 |
| 2041 | 15 | – | 22,4 | 45,7 | 3,0 | 3,5 | 45,1 |
| 2042 | 16 | – | 22,9 | 46,6 | 3,0 | 3,8 | 45,8 |
| 2043 | 17 | – | 26,4 | 47,5 | 3,0 | 3,3 | 47,2 |
| 2044 | 18 | – | 23,8 | 48,5 | 3,0 | 4,3 | 47,2 |
| 2045 | 19 | – | 24,3 | 49,4 | 3,0 | 4,5 | 47,9 |
| Somme nominale | 150,0 | 369,2 | 720,4 | 51,0 | 40,5 | 730,9 |
Trois lectures avant d'actualiser quoi que ce soit. L'exploitation saute tous les trois ans (2031, 2034, …) à cause du renouvellement d'équipement : c'est le poste de cycle de vie que le marché public doit supposer identique — si on l'omet dans la branche publique, le CSP cesse d'être comparable (étape 3). La rémunération de la disponibilité termine à 49,4 en 2045 : l'année de pointe qui décide de l'accessibilité budgétaire n'est pas la première, c'est la dernière. Et l'impôt que la société de projet rend à l'État est faible au début — les intérêts et l'amortissement absorbent le bénéfice — et croît avec le désendettement : 40,5 au total, que la branche PPP enregistre comme entrée.
Étape 1 — filtre. L'exemple suppose les huit réponses à « oui » — besoin établi par le réseau de soins, service spécifiable par résultats (disponibilité de lits, de locaux et d'équipements avec des standards mesurables), taille suffisante, cadre juridique habilitant, risques de travaux et de maintenance transférables, service mesurable avec déductions, capacité institutionnelle et marché intéressé — et le verdict est Apte. C'est une hypothèse de l'exemple et elle est déclarée comme telle : dans un cas réel, chaque « oui » porte sa ligne de justification.
Étape 2 — les trois instruments, avec les fourchettes ◆ du §3 :
| Instrument | Score | % | Niveau | Points pour la carte (4.7) |
|---|---|---|---|---|
| Incitations (8 facteurs, 1–4) | 28 / 32 | 87,5 % | Très probable (> 75 %) | 2 |
| Questionnaire (28 questions par oui/non) | 25 / 28 | 89,3 % | Élevé (≥ 75 %) | 3 |
| Bénéfices non financiers (10 critères, 1–4) | 31 / 40 | — | Élevé (26–35) | 2 |
| Axe qualitatif | 7 / 8 → Élevé |
Les incitations notent « élevé » sur le délai des travaux, la gestion du cycle de vie, la qualité de l'actif et la répartition des risques, et « moyen‑élevé » sur l'innovation, l'efficience d'exploitation, la gouvernance et l'accès au financement. Le questionnaire valide les six sections (désirabilité 5/5, efficience de passation 4/5, répartition des risques 5/5, viabilité financière 4/5, fourniture du service 4/4, capacité institutionnelle 3/4) et laisse trois « non » qu'il convient de retenir pour la conclusion : y a‑t‑il une tension concurrentielle sur le marché ? (un marché de deux ou trois consortiums est la réserve habituelle d'un hôpital), les hypothèses de recettes sont‑elles réalistes ? (il n'y a pas de recettes d'usagers à supposer ; la question ne s'applique pas et on répond « non » plutôt que « oui » par courtoisie) et l'État a‑t‑il la capacité d'administrer le contrat ? (la faiblesse typique du premier hôpital d'un programme). Les bénéfices non financiers totalisent 31 : livraison accélérée 9/12, livraison améliorée 13/16, impacts sociaux 9/12.
Rien de tout cela n'entre dans l'argent. C'est l'axe contre lequel se lira le résultat de l'étape 9.
| Composante | VA à 2,70 % | (à 5,5 %, taux unique) |
|---|---|---|
| VA de l'investissement | 146,09 | 142,30 |
| VA de l'exploitation | 274,40 | 206,86 |
| − VA des recettes d'usagers | 0,00 | 0,00 |
| CSP brut | 420,49 | 349,16 |
La VA des rémunérations de la disponibilité, au taux de la branche PPP, est de 487,37 (535,21 si on les actualisait à celui du CSP). Elle n'est pas dans ce tableau et ne doit pas y être : un opérateur public ne se paie pas lui‑même, et ce montant est déjà la sortie principale de la branche PPP (4.3.4). La déduire ici la compterait deux fois de signe contraire et ferait du CSP brut un −115 : la comparaison serait inversée sans qu'aucune cellule n'ait l'air fausse. La ligne des recettes d'usagers vaut zéro et s'imprime quand même, pour que le relecteur voie qu'on y a pensé. Et la première leçon de la convention des deux taux est déjà dans la colonne : à 2,70 %, le CSP brut vaut 71,3 de plus qu'à 5,5 %, parce que 17 ans d'exploitation actualisés à un taux bas pèsent bien plus qu'à un taux élevé ; la branche PPP va croître pour la même raison.
Le registre compte dix risques — quatre de construction, quatre d'exploitation, un de demande et celui de renégociation, exclusif du PPP —, chacun avec sa probabilité, sa fourchette d'impact sur l'échelle publiée du §3 (probabilité très faible 0,05 · faible 0,20 · moyenne 0,50 · élevée 0,75 · très élevée 0,90 ; impact < 1 % 0,005 · 1–3 % 0,02 · 3–10 % 0,065 · 10–25 % 0,175 · > 25 % 0,35, en fraction de la VA de la base de sa phase) et sa nature. L'affectation se traduit par la fraction que l'État retient en PPP.
| Phase | Risque | Nature · où il se valorise | Prob. | p | Impact | i | VA base (2,70 %) | Prime CSP (p × i × base) | Affectation | Retenu | Prime retenue PPP |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Construction | Conception (programme médical et normes) | propre · flux | Moyenne | 0,50 | 10–25 % | 0,175 | 146,1 | 12,78 | Majoritairement transféré | 20 % | 2,56 |
| Construction | Terrain, permis et sol | propre · flux | Moyenne | 0,50 | 3–10 % | 0,065 | 146,1 | 4,75 | Partagé | 50 % | 2,37 |
| Construction | Surcoût de travaux | propre · flux | Élevée | 0,75 | 10–25 % | 0,175 | 146,1 | 19,17 | Totalement transféré | 0 % | 0,00 |
| Construction | Mise en service et intégration des équipements | propre · flux | Moyenne | 0,50 | 3–10 % | 0,065 | 146,1 | 4,75 | Totalement transféré | 0 % | 0,00 |
| Exploitation | Coût des services de gestion du bâtiment | propre · flux | Moyenne | 0,50 | 10–25 % | 0,175 | 274,4 | 24,01 | Majoritairement transféré | 20 % | 4,80 |
| Exploitation | Maintenance et déductions pour indisponibilité | propre · flux | Moyenne | 0,50 | 10–25 % | 0,175 | 274,4 | 24,01 | Totalement transféré | 0 % | 0,00 |
| Exploitation | Cycle de vie et renouvellement des équipements | propre · flux | Moyenne | 0,50 | 10–25 % | 0,175 | 274,4 | 24,01 | Totalement transféré | 0 % | 0,00 |
| Exploitation | Changement réglementaire et de standards cliniques | propre · flux | Faible | 0,20 | 3–10 % | 0,065 | 274,4 | 3,57 | Majoritairement retenu | 80 % | 2,85 |
| Demande | Demande clinique / occupation des lits | systématique · taux | Moyenne | 0,50 | 10–25 % | 0,175 | 0,0 | — (dans le taux) | Totalement retenu | 100 % | — |
| Somme (CSP) | 117,05 | 12,59 | |||||||||
| PPP seulement | Renégociation | propre · flux | Moyenne | 0,50 | 3–10 % | 0,065 | 420,5 | — | Totalement retenu | 100 % | 13,67 |
Le plafond mord‑il ? Non. Le plafond de 30 % s'applique à la somme des bases qui portent un risque du flux — investissement plus exploitation, 420,49 ; la base de demande est nulle — et donne un plafond de 126,15. La prime totalise 117,05 : elle reste 9,10 en dessous, soit 7 % de marge, et c'est pourquoi chaque ligne du tableau est exactement la contribution qu'utilise la comparaison (facteur d'échelle 1,000). Il convient de retenir cette marge étroite : elle va expliquer deux choses plus loin, l'asymétrie de la barre de risque de la tornade (4.5) et l'écart entre la moyenne simulée et la valeur déterministe (4.6). À 5,5 %, la prime était de 97,37 contre un plafond de 104,75 : les mêmes proportions (27,8 % de la VA de base), sur des bases plus petites.
La prime lue contre la source. La construction porte 41,45, soit 28,4 % de la VA de l'investissement ; l'exploitation 75,60, soit 27,5 % de la VA de l'exploitation. Les majorations de référence du Trésor britannique pour les bâtiments non standard sont, à leur borne supérieure, de 51 % sur l'investissement et de 41 % sur l'exploitation externalisée (§2.2) : le registre de l'exemple est en dessous des deux plafonds, et il doit l'être dans un hôpital dont le programme médical est défini et la conception avancée. Un registre noté plus lourdement — conception « élevée », cycle de vie « élevé » — dépasserait le plafond, l'outil mettrait toutes les primes à l'échelle par le même facteur et le dirait ; le manuel préfère un registre qui tienne, avec chaque ligne traçable.
La ligne qui va dans le taux. Le risque de demande clinique est au registre, noté et totalement retenu, et c'est le seul systématique du registre par défaut : sous la convention des deux taux, il ne se valorise pas dans le flux mais dans la prime de la branche qui le supporte (étape 8). Comme l'État le retient dans les deux modalités, il n'y a de prime pour le rémunérer dans aucune branche et sa valeur dans la comparaison est nulle : l'occupation des lits ne change pas avec la modalité de passation, il n'y a personne à qui la transférer et c'est pourquoi elle ne crée ni ne détruit d'optimisation des ressources. Dans cet hôpital, en outre, sa base — la VA des recettes d'usagers — est aussi nulle, de sorte que la lecture à taux unique donne la même prime (117,05 avec ou sans le risque systématique dans le flux) : la règle contre le double comptage ne déplace pas à elle seule les chiffres de l'hôpital, et il convient de le dire, parce que dans un projet à péage elle les déplacerait tous. Là où elle mord se montre avec un passage de plus : si l'analyste marque systématique le risque de coût des services de gestion du bâtiment — défendable si le contrat indexe le paiement sur un indice de prix différent de celui qui meut ces coûts —, cette prime (24,01) sort du flux, la prime du CSP tombe à 93,04, la prime retenue à 7,78, et le VfM chute à +12,76 (+2,40 %), de positif à marginal : la prime de 0,9 % rémunère déjà une partie de ce risque et le flux cesse de le facturer. Chaque changement de nature est justifié par écrit, et là où le risque existe pour le budget du ministère — la demande clinique existe — c'est le manuel M2 qui le traitera.
| VA à 2,70 % | (à 5,5 %, taux unique) | |
|---|---|---|
| CSP brut | 420,49 | 349,16 |
| + prime de risque (l'État porte 100 % des risques du flux) | 117,05 | 97,37 |
| + neutralité concurrentielle (12 % de la VA de l'investissement, 146,09) | 17,53 | 17,08 |
| − valeur résiduelle en marché public (0 ; celle du PPP aussi 0) | 0,00 | 0,00 |
| CSP ajusté | 555,07 | 463,60 |
La neutralité concurrentielle est le plus discutable des trois chiffres et c'est pourquoi elle est publiée à part : 17,53 est la fraction par défaut appliquée à la VA de l'investissement, non une estimation de bas en haut des impôts, assurances et coût du capital que l'État évite parce qu'il est l'État. Une équipe qui la construit poste par poste la remplace et dit de combien le VfM a changé. La valeur résiduelle vaut zéro par règle, non par omission : le contrat rend l'hôpital dans l'état exigé et le marché public le conserverait avec la même durée de vie restante, de sorte que le résiduel est égal dans les deux branches et s'annule (étape 6). On ne le saisirait que si l'actif ne revenait pas, revenait dans un état différent ou si l'horizon d'analyse était plus court que le contrat.
| VA à 3,60 % | (à 5,5 %, taux unique) | |
|---|---|---|
| VA des rémunérations de la disponibilité (36,0 → 49,4, 2029–2045) | 487,37 | 403,36 |
| VA de l'apport en capital de l'État | 0,00 | 0,00 |
| VA des paiements d'exploitation de l'État | 0,00 | 0,00 |
| VA de la supervision du contrat (3,0/an, 2029–2045) | 35,08 | 29,28 |
| − VA des impôts que rend la société de projet | −25,60 | −20,44 |
| = paiements nets de l'État | 496,85 | 412,20 |
| + risque retenu (fraction non transférée des primes du flux de l'étape 5) | 12,59 | 10,57 |
| + renégociation (0,50 × 0,065 × 420,49, totalement retenu) | 13,67 | 11,35 |
| + coûts de transaction (intrant de l'analyste, 0) | 0,00 | 0,00 |
| Coût PPP | 523,10 | 434,12 |
Deux chiffres méritent une phrase. La supervision vaut 35,08 en valeur actualisée : 8,3 % du CSP brut et, comme on va le voir, plus que tout le VfM. C'est le poste que les équipes oublient et qui favorise toujours le marché public ; ici il y est, à 2 % par défaut, et un ministère doté d'une unité de contrats déjà en place peut argumenter moins. Les impôts entrent en déduction : en marché public, l'État ne se prélève pas d'impôt à lui‑même, et c'est cette asymétrie que la neutralité concurrentielle corrige de l'autre côté — 17,53 là‑bas, 25,60 ici — ; le relecteur doit vérifier qu'il ne s'agit pas du même avantage fiscal compté deux fois, et dans cet exemple ce n'est pas le cas : la neutralité capte impôts, assurances et coût du capital sur l'investissement, et l'entrée d'impôts est l'impôt sur les bénéfices effectivement payé sur le résultat de la société. Et le troisième, qui est celui de cette édition : la prime de 0,9 % vaut 48,1 de VfM. La même branche PPP actualisée au taux du CSP (2,70 %) coûterait 571,24 et le VfM serait de −16,16 (−2,9 %) ; à 3,60 %, elle coûte 523,10. C'est le prix que la comparaison reconnaît au PPP pour porter la part du risque systématique — inflation des coûts, faillite — que le contrat lui transfère, et c'est le chiffre qu'un lecteur du CSP à taux unique ne voit pas.
Le tableau à deux colonnes qui aboutit au VfM, poste par poste :
| Poste | CSP (à 2,70 %) | PPP (à 3,60 %) |
|---|---|---|
| Coût de base : investissement + exploitation − recettes d'usagers | 420,49 | — |
| Paiements de l'État nets d'impôts (disponibilité + supervision − impôts) | — | 496,85 |
| Prime de risque (risques propres, dans le flux) | 117,05 (100 %) | 12,59 (retenu) |
| Risque systématique (demande clinique) | dans le taux : retenu par l'État dans les deux branches, s'annule | — |
| Neutralité concurrentielle | 17,53 | — |
| Valeur résiduelle | 0,00 | — |
| Renégociation | — | 13,67 |
| Coûts de transaction | — | 0,00 |
| Total | 555,07 | 523,10 |
| VfM = CSP − PPP | +31,97 | |
| VfM % = VfM / CSP | +5,76 % | |
| Lecture à taux unique (5,5 %) | 463,60 | 434,12 → VfM +29,48 = +6,36 % |
D'où sort le VfM. Il vaut la peine de le lire comme un bilan, parce que c'est ce que le comité va demander. Le PPP coûte à l'État 76,4 de plus en paiements que le coût de base de le faire lui‑même (496,85 contre 420,49 : y passent la marge de la société, son coût du capital, la supervision, et l'écart de taux entre les branches) et 13,7 de plus en risque de renégociation, que le marché public n'a pas. En échange, il lui épargne 104,5 de risque — des 117,05 qu'il porterait en marché public, il n'en retient que 12,59 — et 17,5 de neutralité concurrentielle. Avantages 122,0, coûts 90,0 : VfM +32,0. Autrement dit : l'optimisation des ressources de cet hôpital est dans le transfert du risque de travaux et de cycle de vie, et dans rien d'autre ; et à deux taux avec le taux sans risque au comptant, elle reste presque là où la laissait le taux unique (32,0 contre 29,5), parce que ce que le taux plus bas agrandit dans les 17 paiements du PPP, la prime le rend. Si le contrat n'obtient pas réellement ce transfert — si le régime de déductions ne mord pas, si l'État finit par payer les surcoûts par la voie de la renégociation —, le VfM disparaît.
Avec +5,76 %, le verdict quantitatif tombe dans la fourchette positive (≥ 5 %), de 0,8 point : l'écart existe, mais il est si près du seuil que l'étape 9 oblige tout de même à regarder les valeurs de basculement avant de décider, et il suffit de remplacer le taux sans risque par sa moyenne décennale pour qu'il se lise marginal (+3,38 %, tableau 4.4a). À taux unique, le même hôpital lit positif (+6,36 %). Le CSP ajusté est positif dans les deux lectures, donc le pourcentage peut être cité.
Modèle héritage. Sous le biais d'optimisme sans plafond, le même cas aux mêmes taux marque une prime de 237,69 — le double — et un VfM de +114,87, soit +17,00 %. L'écart n'est pas une nuance : c'est la raison pour laquelle le rapport de l'outil imprime le modèle de risque à côté du résultat, et pour laquelle ce manuel utilise la valeur espérée avec plafond par défaut.
Trois tableaux, un par paramètre. Dans tous, le CSP prend le taux sans risque (prime 0) et le PPP le taux sans risque plus sa prime ; P(PPP moins cher) est celle du Monte Carlo de l'étape 11 avec la même graine.
Tableau 4.4a — Le taux sans risque, la prime du PPP fixée à 0,9 %.
| Taux sans risque | Taux CSP / PPP | CSP brut | Risque | Neutr. | CSP ajusté | Paiements nets | Ret. + renég. | Coût PPP | VfM | VfM % | P(PPP moins cher) |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 1,00 % | 1,00 / 1,90 | 478,3 | 133,0 | 17,8 | 629,2 | 593,0 | 29,7 | 622,7 | +6,4 | +1,0 % | 42 % |
| 1,85 % (moyenne 2016–2025 du BTU‑20) | 1,85 / 2,75 | 447,8 | 124,6 | 17,7 | 590,0 | 542,2 | 27,9 | 570,1 | +20,0 | +3,4 % | 58 % |
| 2,50 % | 2,50 / 3,40 | 426,6 | 118,7 | 17,6 | 562,9 | 507,1 | 26,7 | 533,7 | +29,3 | +5,2 % | 70 % |
| 2,70 % (BTU‑20 au comptant, 18‑08‑2026, cas de base) | 2,70 / 3,60 | 420,5 | 117,1 | 17,5 | 555,1 | 496,9 | 26,3 | 523,1 | +32,0 | +5,8 % | 72 % |
| 3,50 % | 3,50 / 4,40 | 397,5 | 110,7 | 17,4 | 525,6 | 458,6 | 24,8 | 483,5 | +42,1 | +8,0 % | 82 % |
| 5,50 % (le taux social comme base) | 5,50 / 6,40 | 349,2 | 97,4 | 17,1 | 463,6 | 378,7 | 21,9 | 400,7 | +62,9 | +13,6 % | 96 % |
Le CSP ajusté est positif à toutes les lignes — le pourcentage peut se lire — et le VfM ne change pas de signe dans la plage observée de l'obligation : il ne le fait qu'en dessous de 0,63 %, un rendement réel que le BTU‑20 a touché en 2020 et n'a pas revu. Ce qui change, en revanche, c'est la fourchette : avec le rendement au comptant, l'hôpital est positif (5,8 %, le cas de base) ; avec la moyenne décennale, marginal (3,4 %) ; avec le taux social comme base, positif avec de la marge (13,6 %). Le taux sans risque est la variable de taux qui commande, et le choix entre comptant et moyenne — déclaré en 4.1.2 — vaut 2,4 points de VfM et une fourchette de verdict.
Tableau 4.4b — La fourchette de la prime du PPP, le taux sans risque fixé à 2,70 %.
| Prime du PPP (guide australien, vol. 5) | Taux PPP | CSP ajusté | Paiements nets | Coût PPP | VfM | VfM % | P(PPP moins cher) |
|---|---|---|---|---|---|---|---|
| 0 % — aucun risque systématique transféré | 2,70 % | 555,1 | 545,0 | 571,2 | −16,2 | −2,9 % | 18 % |
| 0,9 % — faible (annexe C : hôpital en disponibilité), cas de base | 3,60 % | 555,1 | 496,9 | 523,1 | +32,0 | +5,8 % | 72 % |
| 1,8 % — moyen (β 0,3 × 6 %, transféré intégralement) | 4,50 % | 555,1 | 454,1 | 480,4 | +74,7 | +13,5 % | 95 % |
| 4,8 % — élevé (β 0,8 × 6 %, tout le systématique chez le privé) | 7,50 % | 555,1 | 342,6 | 368,9 | +186,2 | +33,6 % | 100 % |
Le VfM change de signe avec une prime de 0,29 %. La fourchette ne se choisit pas d'après le résultat : elle se choisit d'après ce que le contrat transfère, et ici la lecture de l'annexe C est celle qui convient — rémunération de la disponibilité indexée, demande clinique et valeur résiduelle chez l'État, inflation des coûts et faillite du concessionnaire partiellement chez le privé. Un analyste qui voudrait la fourchette moyenne devrait montrer dans le contrat le risque systématique qui la justifie (un paiement non indexé, par exemple) ; un analyste qui voudrait la fourchette élevée serait en train de valoriser un autre projet. C'est pourquoi la prime porte sa provenance, et c'est pourquoi le tableau est imprimé : la grille montre ce que vaut chaque échelon de prime (48 de VfM pour les premiers 0,9 %, 43 pour les suivants, et moins à mesure qu'elle monte) et laisse le choix à la vue.
Tableau 4.4c — La lecture à taux unique (tout le registre dans le flux), en comparaison.
| Taux unique | CSP brut | Risque | Neutralité | CSP ajusté | Paiements nets | Retenu | Renég. | Coût PPP | VfM | VfM % |
|---|---|---|---|---|---|---|---|---|---|---|
| 3,5 % (Green Book) | 397,5 | 110,7 | 17,4 | 525,6 | 501,9 | 11,9 | 12,9 | 526,8 | −1,2 | −0,2 % |
| 5,5 % (Chili, taux social ; la lecture comparée) | 349,2 | 97,4 | 17,1 | 463,6 | 412,2 | 10,6 | 11,3 | 434,1 | +29,5 | +6,4 % |
| 6,0 % (Banque mondiale) | 338,8 | 94,5 | 17,0 | 450,4 | 393,2 | 10,3 | 11,0 | 414,4 | +35,9 | +8,0 % |
| 10,0 % (valeur par défaut de l'outil) | 274,6 | 76,8 | 16,4 | 367,8 | 276,2 | 8,5 | 8,9 | 293,6 | +74,2 | +20,2 % |
À taux unique, le signe change entre 3,5 % et 5,5 % — par bissection, à 3,57 % — et avec le taux social du pays l'hôpital est positif. L'écart avec le cas de base à deux taux se décompose en deux effets de sens opposé : passer de 5,5 % au taux sans risque de 2,70 % agrandit les deux branches et pénalise le PPP (le CSP monte de 91,5 ; le PPP monterait de 137,1 au même taux), et la prime de 0,9 % rend 48,1. Net : +2,5 de VfM, la même fourchette et une probabilité inférieure de cinq points (72 % contre 77 %). Que les deux conventions coïncident ici est une propriété de cet hôpital avec ce taux sans risque, non une règle : avec la moyenne décennale, la même décomposition donne −9,5 et une fourchette de moins. Aucune des deux lectures n'est « la vraie » : ce sont deux conventions, et le manuel demande de publier les deux pour que le comité — et le relecteur qui ne connaît que la première — voie d'où sort chaque chiffre.
Pourquoi le VfM monte avec le taux, dans les deux conventions. Le marché public concentre son coût au début (150 d'investissement sur trois ans) ; le PPP le diffère sur 17 paiements annuels. Actualiser, c'est littéralement mettre un prix au report : à 5,5 %, un paiement de 2045 vaut 36 centimes par dollar et le PPP paraît bon marché ; à 2,70 %, il vaut 60 centimes et le report aide moins (à 1,85 %, 71 centimes). La prime de risque croît aussi quand le taux baisse — parce qu'elle s'applique à des bases qui valent davantage —, mais moins que les paiements. Aucune des deux branches ne change ; ce qui change, c'est le poids du temps. Et la prime fait l'inverse dans une seule branche : chaque 0,9 % sur le taux du PPP retire une cinquantaine de valeur actualisée à ses paiements.
Ce que cela dit de l'étape 8. Les trois chiffres du taux sont politique et provenance, non calcul : le taux sans risque se prend sur l'obligation d'État avec un critère déclaré, la prime sur une fourchette citée avec la lecture du contrat qui la justifie, et le taux social n'entre que dans la lecture comparée. Un rapport qui ne dirait pas lesquels il a utilisés et d'où ils viennent choisirait le verdict sans le dire. Celui de cet exemple dit : taux sans risque 2,70 % réel, BTU‑20 chilien au comptant, 18‑08‑2026 (Banque centrale du Chili) ; prime du CSP 0 ; prime du PPP 0,9 %, fourchette faible du guide australien, annexe C ; CSP 2,70 %, PPP 3,60 % ; VfM +5,8 %, positif ; avec la moyenne 2016–2025 de l'obligation (1,85 %) +3,4 %, marginal ; à taux unique de 5,5 % (taux social, MDSF 2026) +6,4 %, positif ; changement de signe avec un taux sans risque de 0,63 % ou une prime de 0,29 %.
Sept variables, ±10 %, la méthode complète refaite à chaque point ; le taux sans risque se déplace dans les deux branches à la fois, chaque prime uniquement dans sa branche, et « paramètres de risque » met à l'échelle la fraction d'impact des risques du flux en maintenant chaque probabilité. VfM de base 31,97.
| Variable | Valeur de base | VfM à −10 % | VfM à +10 % | Effet de +10 % | Effet de −10 % | Valeur de basculement (VfM = 0) |
|---|---|---|---|---|---|---|
| Rémunération de la disponibilité | 487,37 (VA) | 67,57 | −3,61 | −35,58 | +35,60 | +9,0 % (39,23/an) |
| Exploitation | 274,40 (VA) | 6,58 | 57,36 | +25,39 | −25,39 | −12,6 % |
| Investissement | 146,09 (VA) | 16,22 | 47,72 | +15,75 | −15,75 | −20,3 % |
| Paramètres de risque (impact) | 117,05 (prime) | 22,89 | 38,44 | +6,47 | −9,08 | −35,2 % |
| Prime du PPP (PPP seul) | 0,90 % | 27,41 | 36,47 | +4,50 | −4,56 | −67,7 % (= 0,29 %) |
| Taux sans risque (les deux branches) | 2,70 % | 28,31 | 35,50 | +3,53 | −3,66 | −76,7 % (= 0,63 %) |
| Prime du CSP (CSP seul) | 0,00 % | 31,97 | 31,97 | 0,00 | 0,00 | sans point de basculement |
La barre qui commande est le paiement. Une rémunération de la disponibilité supérieure de 9 % annule le VfM ; inférieure de 10 %, elle le double. La valeur de basculement est exactement de 39,23 par an (bissection sur le paiement, mêmes taux et même registre) : c'est le prix de réserve de la procédure — le paiement maximal auquel le PPP reste, en valeur espérée, aussi bon marché que le marché public — et le chiffre le plus utile que le CSP livre à celui qui rédige le dossier d'appel d'offres. À taux unique, le prix de réserve est de 39,60 (+10 %) ; à deux taux avec le taux sans risque au comptant, de 39,23 (+9,0 %) : presque la même marge ; avec la moyenne décennale, il serait de 37,85 (+5,1 %), et c'est la traduction pratique de la fourchette que décide le taux sans risque. Avec une erreur d'estimation du paiement de l'ordre de 10 % (ce qui est habituel avant une consultation du marché), le verdict est fragile sur cette variable sous chacune des trois lectures : la règle de l'étape 10 oblige à le publier ainsi.
Les trois barres de taux se lisent autrement. Celle de la prime du CSP est plate parce qu'elle vaut zéro : ±10 % de rien, c'est rien, et elle n'a pas de valeur de basculement, par construction. Celle de la prime du PPP est la seule qui déplace une seule branche : chaque 0,09 point de prime vaut environ 4,5 de VfM, et la prime devrait chuter des deux tiers (à 0,29 %) pour annuler le VfM. Celle du taux sans risque est la plus courte de la tornade et c'est pourtant la variable de taux qui pèse le plus : ±10 % de 2,70 % font 27 points de base, et déplacent le VfM de ±3,6 ; mais la plage dans laquelle le taux sans risque se choisit réellement n'est pas de ±10 % mais celle du tableau 4.4a — de la moyenne décennale au comptant, de 1,85 % à 2,70 %, le VfM va de +20,0 à +32,0 et change de fourchette —, et c'est pourquoi l'étape 10 exige de faire tourner cette plage à part et de ne pas lire la barre courte comme « le taux n'a pas d'importance ». La valeur de basculement du taux sans risque, −77 %, est de 0,63 % : loin de toute valeur plausible.
Les barres d'investissement et d'exploitation vont à l'inverse de ce qu'on attend, et il faut dire pourquoi. Plus d'investissement fait monter le VfM ; moins d'investissement le fait baisser, jusqu'à l'annuler à −20,3 %. La raison est en 4.3.5 : le VfM de ce projet est la prime de risque transférée, et la prime s'applique au coût de base. En perturbant l'investissement, la tornade déplace le coût de la branche publique et la prime des deux branches, mais la rémunération de la disponibilité est un intrant et n'est pas recalculée : le PPP continue de facturer 36,0 pour un hôpital qui coûte désormais 135. Dans un appel d'offres réel, un capex plus faible se traduit par un paiement plus faible, et l'effet net est différent. La barre se lit donc pour ce qu'elle est — dans quelle mesure le VfM dépend de ce que le coût de base, et avec lui le risque transféré, soit celui estimé — et non comme « il est préférable que l'hôpital coûte plus cher ». L'outil fait ce qu'ordonne l'étape 10 (perturber une variable et reparcourir la méthode) ; c'est l'analyste qui met l'interprétation. À deux taux, l'exploitation pèse plus que l'investissement (25,4 contre 15,8 pour chaque 10 %) parce que 17 ans d'opex actualisés à 2,70 % valent presque le double de l'investissement, et sa valeur de basculement, −12,6 %, est la deuxième plus fragile.
La barre de risque est asymétrique, et cette asymétrie est le plafond. Augmenter l'impact de 10 % devrait ajouter 11,71 à la prime du CSP (117,05 → 128,76) ; mais 128,76 dépasse le plafond de 126,15 et la prime reste plafonnée à +9,10. Le PPP, dont la part retenue et la renégociation n'approchent pas le plafond, monte de 2,63 sans être borné. Net : +6,47. À la baisse, rien ne mord et l'effet est complet : −11,71 + 2,63 = −9,08. C'est exactement la situation dont avertit l'étape 10 — « lire une barre de risque plate comme le risque n'a pas d'importance sans vérifier si le plafond mordait déjà » — : ici le plafond ne mord pas dans le cas de base, mais il est à 7 % de le faire et il aplatit la moitié haute de la barre. La valeur de basculement à la baisse, −35,2 %, dit que le registre devrait être un tiers moins sévère que ce qui a été noté pour que le PPP cesse d'en valoir la peine ; à taux unique elle est de −39 %, presque la même, et avec la moyenne décennale elle serait de −20,7 %.
Même registre, mêmes échelles, mêmes taux, graine 42, 1 000 tirages, chaque risque du flux tiré comme survient/ne survient pas avec sa probabilité et, s'il survient, un impact uniforme dans sa fourchette (3–10 % ou 10–25 %) ; le risque systématique n'est pas tiré (il est dans le taux) ; le CSP porte le montant complet, le PPP la fraction retenue ; les deux branches plafonnées tirage par tirage au même 30 % ; renégociation tirée de la même façon, sans plafond ; risques indépendants.
| Statistique | Deux taux (cas de base) | Taux unique, 5,5 % |
|---|---|---|
| P(CSP > PPP) — probabilité que le PPP soit moins cher | 72,1 % | 77,3 % |
| Médiane du VfM (cas central) | 20,61 | 20,37 |
| Moyenne du VfM | 16,08 | 16,81 |
| Écart‑type | 31,55 | 25,39 |
| P5 / P10 | −44,56 / −29,14 | −30,94 / −20,80 |
| P90 / P95 | 53,80 / 57,74 | 46,68 / 50,48 |
| Intervalle de confiance à 95 % de la moyenne | [14,12 ; 18,04] → signe stable | [15,23 ; 18,38] → signe stable |
| Convergence (±1 % de la moyenne) | non atteinte à 1 000 tirages (±12,2 %) | non atteinte (±9,4 %) |
| Tirages où le plafond a mordu : branche CSP / branche PPP | 41,4 % / 0,0 % | 40,7 % / 0,0 % |
| VfM déterministe, pour comparer | 31,97 | 29,48 |
| Contrôle à 20 000 tirages, même graine | P 73,5 %, médiane 21,25, moyenne 16,48, IC [16,05 ; 16,92], plafond 42,3 % | P 77,5 %, médiane 20,99, moyenne 17,38 |
| Même passage avec la graine 43 | P 73,7 %, moyenne 15,52, P95 56,00 | P 75,9 %, moyenne 17,21 |
La moyenne simulée (16,1) est inférieure de 15,9 à la valeur déterministe (32,0), et le rapport doit l'expliquer, non la cacher. L'explication est dans la marge de l'étape 5 : la prime déterministe (117,05) reste à 7 % du plafond (126,15). Chaque fourchette est centrée sur sa valeur ponctuelle, donc sans plafond la moyenne simulée de la prime convergerait exactement vers 117,05 ; mais dans quatre tirages sur dix, la somme tirée — deux ou trois risques « moyens » qui survient dans la moitié haute de leur fourchette — dépasse le plafond et est rabotée. Le rabotage n'affecte que la branche CSP (la part retenue du PPP n'approche jamais le plafond : 0 % de tirages plafonnés), de sorte qu'il fait baisser le CSP simulé (moyenne 538,6 contre 555,1) et laisse le PPP où il était (522,6 contre 523,1). Borner chaque tirage puis faire la moyenne donne moins que borner la moyenne : la moyenne simulée du VfM baisse par construction, et à deux taux elle baisse un peu plus en argent qu'à un seul parce que la prime — et avec elle le rabotage — s'applique à des bases plus grandes. C'est pourquoi l'étape 11 demande d'ouvrir sur la médiane (20,6) et de lire la moyenne à côté de la proportion de tirages plafonnés ; sans ce chiffre, l'écart aurait l'air d'une erreur du moteur. L'intervalle de confiance de la moyenne, [14,1 ; 18,0], exclut zéro avec de la marge : le signe est stable ; mais ce qui décide dans la carte n'est pas la moyenne, c'est la probabilité.
La probabilité est dans la fourchette « 50–75 % », près de son bord supérieur. 72,1 % avec 1 000 tirages, 73,5 % avec 20 000, 73,7 % avec une autre graine : le signe est stable et la fourchette de la carte de décision (4.7) tient dans les trois passages, mais à moins de trois points du seuil de 75 % que la lecture à taux unique franchit, elle (77,3 %, fourchette 75–90 %). À deux taux, le PPP se révèle moins cher dans sept tirages sur dix, non dans huit : la dispersion est plus grande (écart‑type 32 contre 25, parce que les primes tirées s'appliquent à des bases plus grandes) et la queue négative plus longue. On le publie ainsi : P ≈ 72–74 %, fourchette 50–75 %, bord supérieur de la fourchette ; et on dit qu'avec la moyenne décennale comme taux sans risque la probabilité serait de 58 %, au centre de la même fourchette.
La distribution est asymétrique, comme l'anticipe l'étape 11 : P5 −45 et P95 +58 ne sont pas symétriques autour de la médiane, parce que le CSP porte tout le risque du flux et le PPP seulement une fraction — les tirages mauvais pour le projet sont bons pour le VfM —, et la queue négative s'allonge quand le plafond rabote les bons. L'hypothèse d'indépendance est déclarée : dans la réalité, le surcoût de travaux et le retard de permis vont ensemble, et une corrélation positive élargirait la distribution et amènerait plus de tirages au plafond.
Reproductibilité. La graine 42 et les 1 000 tirages sont publiés avec le résultat, avec la convention de taux. La ligne de la graine 43 montre pourquoi : mêmes intrants, deux points de probabilité d'écart. Sans graine, deux analystes avec le même cas rapporteraient deux verdicts et aucun ne pourrait démontrer que l'autre se trompe.
Fourchettes du verdict quantitatif. CSP ajusté 555,07 > 0 : le pourcentage est lisible. VfM +5,76 % : positif (≥ 5 %), de 0,8 point. Il n'atteint pas « fort », qui exige ≥ 15 % et P ≥ 75 %. À taux unique (+6,36 %, P 77,3 %), il est également positif ; avec la moyenne décennale de l'obligation comme taux sans risque (+3,38 %, P 58,3 %), il serait marginal.
Verdict combiné. Filtre Apte + VfM positif : POSITIF. Il n'est ni contradictoire — les deux moitiés pointent dans la même direction — ni incomplet. Le bandeau du rapport le dit avec ses mots : « les deux signaux pointent dans la même direction : poursuivre avec l'option PPP, en confirmant la robustesse par le Monte Carlo et les valeurs de basculement ». Et c'est exactement ce que fait la carte ensuite.
Carte de décision 6 × 5. L'axe qualitatif somme les points des trois instruments de l'étape 2 : incitations 2 (très probable), questionnaire 3 (élevé), bénéfices non financiers 2 (élevé) = 7 sur 8 → niveau Élevé ; le filtre Apte ne le limite pas. L'axe quantitatif lit la probabilité simulée, 72,1 %, dans la fourchette 50–75 %. La cellule Élevé × 50–75 % de la carte est conditionnelle : le PPP ne peut être poursuivi que si les valeurs de basculement et les lacunes qualitatives sont résolues ; l'avantage est dans le bruit. Un verdict quantitatif positif et une cellule conditionnelle ne se contredisent pas : la fourchette du VfM lit le point central (+5,8 %) et la cellule lit la probabilité, et la probabilité dit que dans trois tirages sur dix le marché public sort moins cher. Deux cellules voisines disent ce qui est en jeu : avec P ≥ 75 %, la même ligne lit favorable — ce qui est là où se trouve l'hôpital à taux unique (77,3 %), à trois points de distance — ; avec P sous 50 %, elle lirait conditionnel encore, et sous 25 %, faible. Cet hôpital est au bord supérieur de la cellule conditionnelle ; c'est exactement l'information dont le comité a besoin et qu'un « +5,8 % » seul ne donne pas.
En une phrase, pour le rapport : VfM positif de peu (+5,8 % du CSP ; CSP à 2,70 % et PPP à 3,60 %, taux sans risque au comptant plus prime faible), filtre qualitatif validé, axe qualitatif élevé, P(PPP moins cher) ≈ 72 % : cellule conditionnelle de la carte de décision, à son bord supérieur ; le résultat est fragile à la rémunération de la disponibilité (valeur de basculement +9,0 %) et à l'exploitation (−12,6 %), il descend à marginal avec la moyenne décennale de l'obligation comme taux sans risque (+3,4 %, P 58 %) et à taux unique de 5,5 % il lit positif (+6,4 %, P 77 %, cellule favorable).
Deux chiffres de politique budgétaire que le modèle ne produit pas et que l'exemple suppose : un plafond budgétaire annuel de 600 M USD pour les engagements de disponibilité du secteur de la santé, et un PIB de 320 milliards USD (l'ordre de grandeur d'un pays moyen de la région). Les deux sont des hypothèses de l'exemple, déclarées ; dans un cas réel, c'est le ministère des Finances qui les fournit.
| Indicateur | Valeur | Lecture |
|---|---|---|
| Paiement annuel maximal | 49,42 (2045) | dernière année du contrat |
| Paiement maximal / plafond annuel | 8,24 % | modéré (fourchette 5–10 %) |
| Engagement total nominal, 17 paiements | 720,4 | |
| Engagement total / (plafond × 20 ans) | 6,00 % | |
| VA de l'engagement (= coût PPP, à 3,60 %) | 523,10 | 434,12 à 5,5 % |
| VA de l'engagement / PIB | 0,163 % | 0,136 % |
Le profil annuel — 36,0 en 2029 montant de 2 % par an jusqu'à 49,4 en 2045 — tient toutes les années sous le plafond, ce qui est la condition de l'étape 12 (non la moyenne : le maximum). Le feu tricolore donne « modéré » parce que l'année de pointe utilise 8,2 % du plafond : un seul hôpital engage près d'un douzième de la capacité annuelle du secteur pour ce type de contrats, et c'est une lecture de portefeuille, non de projet — douze hôpitaux comme celui‑ci l'épuiseraient. C'est l'épreuve que le VfM ne fait pas : un VfM de 6 % ne dit rien sur la capacité du ministère à payer 49 en 2045. Et les deux premières lignes ne dépendent pas de la convention de taux — le paiement maximal et l'engagement nominal sont les mêmes à un ou à deux taux — ; seule la valeur actualisée de l'engagement change, et au taux de la branche PPP elle vaut 523 au lieu de 434.
Comptabilisation à la PFRAM. Ce que ce contrat met dans chaque registre du cadre budgétaire, avec les chiffres de l'exemple :
| Registre | Notion | Nominal | VA | Traitement |
|---|---|---|---|---|
| Engagements fermes | Rémunérations de la disponibilité 2029–2045 | 720,4 | 487,4 (à 3,60 % ; 535,2 au taux sans risque) | Dépense engagée, année par année, sur toute la durée ; va au cadre budgétaire à moyen terme et au registre des engagements, dont le taux de valorisation est matière du manuel M2 |
| Dépense propre de l'État | Supervision du contrat (3,0/an) | 51,0 | 35,1 | Budget de l'unité de contrats ; ce n'est pas une obligation contractuelle envers la société |
| Passifs conditionnels explicites | Garantie de revenus minimum, garantie de dette, garantie de change | — | — | Aucun dans ce contrat : il n'y a ni demande à garantir ni dette garantie |
| Passifs conditionnels implicites | Indemnité de résiliation anticipée (dette restante plus, selon la cause, capital) | non modélisé | non modélisé | Se mesure au manuel M2 par exposition maximale et paiement espéré ; ici on le nomme |
| Risque retenu | Fraction non transférée du registre + renégociation | — | 26,3 (espéré) | Reconnu comme exposition, non additionné aux engagements fermes |
| Actif et passif | Hôpital, 150 d'investissement | 150,0 | — | Au bilan de l'État dès la mise en service : il contrôle le service et conserve l'intérêt résiduel (MSFP 2014 / IPSAS 32), même s'il paie pour la disponibilité |
La dernière ligne est celle qui suscite le plus de discussion et celle que ce manuel ne négocie pas : l'hôpital est au bilan de l'État avec son passif, que le payeur soit l'État ou l'usager. Le VfM a été fait pour choisir la modalité la moins chère à service égal, non pour sortir 150 de dette des comptes ; si la raison de préférer le PPP était la seconde, l'étape 12 l'élimine avant qu'elle n'arrive au comité.
Le projet passe l'épreuve d'accessibilité budgétaire — profil sous le plafond toutes les années — et celle du VfM seulement sous conditions (4.7) ; l'engagement ferme de 720 nominaux est enregistré avant l'appel d'offres, pas après.
Hypothèse de l'exemple : l'appel d'offres est attribué à la plus faible rémunération de la disponibilité et l'offre gagnante est de 35,0 par an (2,8 % sous l'estimation de 36,0), adossée à un plan de financement avec 25 % de capital au lieu des 20 % de l'analyse ex ante. Ce second détail n'est pas décoratif : sur la structure 80/20 de l'ex ante, un paiement de 35,0 laisse la couverture minimale à 1,15, sous les 1,20 exigés, et l'offre ne bouclerait pas ; avec 25 % de capital, la couverture est de 1,22 et le TRI des capitaux propres descend à 7,9 %. C'est le soumissionnaire qui accepte un rendement moindre ; le CSP ne le décide pas, mais le comité doit vérifier que le plan de financement de l'offre existe avant de tenir pour bon le VfM que l'offre produit. L'offre maintient l'indexation du paiement et la répartition des risques du contrat de référence : la prime du PPP ne change pas.
Même registre, mêmes trois chiffres de taux, mêmes ajustements ; seule la branche PPP change :
| Poste | Ex ante (36,0) | Offre (35,0) | Écart |
|---|---|---|---|
| VA des rémunérations de la disponibilité (à 3,60 %) | 487,37 | 473,83 | −13,54 |
| − VA des impôts de la société | −25,60 | −22,95 | +2,65 |
| Paiements nets de l'État | 496,85 | 485,96 | −10,89 |
| Risque retenu + renégociation | 26,25 | 26,25 | 0,00 |
| Coût PPP | 523,10 | 512,21 | −10,89 |
| CSP ajusté | 555,07 | 555,07 | 0,00 |
| VfM | +31,97 | +42,86 | +10,89 |
| VfM % | +5,76 % | +7,72 % | +1,96 point |
| Paiement maximal / plafond (étape 12) | 8,24 % | 8,01 % | |
| P(PPP moins cher), même graine | 72,1 % | 80,6 % | |
| À taux unique (5,5 %) | +29,48 (+6,36 %) | +38,53 (+8,31 %) | +9,05 |
La réconciliation ligne par ligne qu'exige l'étape 13 tient en trois lignes : le paiement offert économise 13,54 en valeur actualisée ; la société, avec moins de recettes et plus de capital, paie 2,65 d'impôts en moins, ce que l'État perd ; le registre et la prime n'ont pas changé parce que le contrat attribué n'a changé ni l'affectation ni l'indexation. Net +10,89, entièrement attribuable au prix. Rien ne vient d'un changement de taux — ce sont toujours 2,70 % et 3,60 %, le taux sans risque avec sa date, même s'il s'est écoulé un an — ni d'une correction d'intrants. Avec l'offre, l'hôpital s'affirme dans la fourchette positive (+7,72 %, plus à quelques dixièmes près) et la probabilité monte à 80,6 %, ce qui fait passer à la cellule favorable de la carte (Élevé × 75–90 %) : le prix de l'offre achète, cette fois, la colonne de la carte que l'ex ante n'atteignait pas. Le VfM d'offre est archivé auprès de l'ex ante avec les mêmes taux et le même registre : c'est la preuve d'audit, et c'est celle dont la section 6 montrera qu'un tableur ne la conserve pas.
Le comité a devant lui un VfM de +32,0 (+5,8 % du CSP), positif de peu, avec le CSP à 2,70 % et le PPP à 3,60 % ; une probabilité simulée de 72 % que le PPP se révèle moins cher, qui laisse l'hôpital dans la cellule conditionnelle de la carte, à son bord supérieur ; un axe qualitatif élevé avec le filtre validé ; une accessibilité budgétaire modérée (8,2 % du plafond à l'année de pointe) ; la lecture comparée à taux unique, +6,4 %, positif, avec P 77 % ; et quatre fragilités déclarées : la rémunération de la disponibilité (valeur de basculement +9,0 %), l'exploitation (−12,6 %), le taux sans risque (la fourchette change entre le rendement au comptant et la moyenne décennale de l'obligation : 3,4 %, marginal) et la fourchette de la prime (le signe change à 0,29 %). Avec cela, la décision raisonnable est d'autoriser la structuration en PPP sous conditions expresses, non d'« approuver le PPP » ni de le classer :
Ce que le comité ne ferait pas avec ce résultat : le présenter comme une économie de « 32 M USD » sans intervalle, ni choisir la lecture à taux unique parce qu'elle donne davantage, ni comme une preuve que l'hôpital « en vaut la peine » — cela, l'évaluation socioéconomique l'a décidé avant —, ni comme un moyen de le construire « sans dette ».
Encadré 4.11 — Un CSP officiel lu avec la méthode : DIPRES, Centre pénitentiaire de Rancagua (2024). Le Comparador Público Privado publié par la Direction du budget du Chili en août 2024 (§7, réf. 16) est l'application publique du même squelette : projet public de référence ajusté du risque contre le coût du PPP, risque retenu dans les deux branches, un taux unique pour les deux — 6 % réel, celui du Système national d'investissements à ce moment‑là, tout en reconnaissant que le guide australien aurait actualisé la branche PPP à un taux plus élevé, ce qui est exactement ce que fait ce manuel depuis son édition 1.1 — et horizon de 15 ans. Ses chiffres : coût de base public 2 806 598 UF, plus risques transférables 946 137 UF, contre 2 697 368 UF de paiements et d'administration du PPP ; VfM 1 055 367 UF. Avec la méthode de ce manuel, le pourcentage est de 1 055 367 / (2 806 598 + 946 137) = 28,1 % : la même arithmétique que l'étape 9, avec le CSP ajusté au dénominateur et positif. Deux observations pour le lecteur qui le reproduirait dans l'outil : la prime transférable équivaut à 33,7 % du coût de base, au‑dessus du plafond ◆ de 30 % que ce manuel utilise par défaut — le plafond est un paramètre du scénario, non une loi ; qui reproduit le cas doit le relever ou déclarer qu'il a été raboté — ; le taux social chilien en vigueur est aujourd'hui de 5,5 % et non de 6 % : au taux actuel, le même rapport donnerait un VfM un peu plus faible, pour la même raison que montre le tableau 4.4c ; et avec la convention des deux taux de ce manuel, la branche PPP porterait en outre une prime pour le risque systématique que le contrat transfère — une rémunération de la disponibilité de prison est le cas de l'annexe C : fourchette faible — et le CSP prendrait le taux sans risque de l'État, non le taux social, de sorte que les deux branches croîtraient et que le VfM en argent changerait dans la direction que montrent les tableaux 4.4a et 4.4b.
Pour la lecture à taux unique (4.4c), il suffit de choisir un taux dans la carte avec Chili — 5,5 % de la bibliothèque et de relancer : CSP 463,6 · PPP 434,1 · VfM +29,5 · +6,36 % ; pour les tableaux 4.4a et 4.4b, changer le taux sans risque (1,85 pour la moyenne décennale) ou le préréglage de la prime ; pour le VfM d'offre (4.9), éditer le paiement à 35,0 et le capital à 25 % dans Project Inputs, enregistrer comme nouveau scénario et répéter l'étape 3.
Hypothèses que l'exemple ajoute et déclare. Le paquet fait progresser l'exploitation et le paiement de 2 % par an et l'exemple le lit comme une croissance réelle avec un taux sans risque réel (4.1.2) ; le taux sans risque de 2,70 % est le rendement au comptant du BTU‑20 du 18‑08‑2026 et non sa moyenne décennale (4.1.2) ; la fourchette faible de la prime est la lecture du contrat de l'hôpital selon l'annexe C du guide australien (4.4b) ; le filtre Apte et les trois scores qualitatifs (4.2), le plafond annuel de 600 et le PIB de 320 milliards (4.8) voyagent avec le paquet de démonstration ; l'offre de 35,0 avec 25 % de capital (4.9) n'est que dans le texte.
La méthode du §3 peut s'exécuter avec n'importe quel outil. Cette section décrit comment l'exécute le module d'optimisation des ressources d'Austral : quel écran correspond à chaque étape, quel intrant il demande, quelle sortie il livre, ce que décide l'analyste et où sont les limites. Les captures viennent de l'espace de travail invité et de l'exemple de l'hôpital du §4 — jamais de données d'un client — et sont numérotées dans l'ordre de la méthode, non dans celui du menu. Tout ce qui suit existe aujourd'hui ; là où une capacité n'est pas implémentée, cela est dit.
Le module vit à platform.austral-intelligence.com/workspaces/<espace>/vfm, et chaque écran est une route sous cette adresse (…/vfm/quantitative, …/vfm/report) : une analyse se partage en envoyant un lien. Il n'est pas nécessaire de s'inscrire pour l'essayer. En entrant sur la plateforme, un espace de travail invité est créé avec sa propre base de données, et cet espace — avec tout ce qui y a été chargé — est conservé si l'on le convertit ensuite en compte.
L'écran d'accueil résume l'état : scénarios enregistrés, état de l'espace (vide / démonstration / avec données de l'utilisateur), une mosaïque des quinze sections, les scénarios récents avec une note de provenance éditable, et deux cartes : données de l'espace de travail et exportations. La première charge un paquet de démonstration — il y en a deux : une autoroute à péage et l'hôpital de 300 lits en rémunération de la disponibilité du §4 — ou réinitialise l'espace. Il vaut mieux le savoir avant de cliquer : charger un paquet efface d'abord les scénarios d'optimisation des ressources qui s'y trouvaient, et la réinitialisation supprime en outre les réponses qualitatives enregistrées, ce qui exige de saisir un mot de confirmation.
Deux précisions de forme. Les écrans du module sont aujourd'hui libellés en anglais — le texte donne entre parenthèses le nom que le manuel utilise —, tandis que la navigation, le module d'Éligibilité et les rapports téléchargeables existent en espagnol, en anglais, en français et en portugais. Et le module comporte son propre écran de manuel méthodologique en ligne : ce manuel en est la version étendue, non le remplacement.
Figure 5.1 — Accueil du module d'optimisation des ressources : un scénario enregistré, espace en mode démonstration, la mosaïque des quinze sections et la carte qui charge ou efface les données de l'espace.
Libellés : Índice de Elegibilidad APP (module autonome, en espagnol) et PPP Screening (Filtre PPP, dans Optimisation des ressources). Intrant : huit questions par oui/non, chacune avec sa note d'orientation : besoin, spécification par résultats, taille, cadre juridique, transférabilité des risques, mesurabilité du service, capacité institutionnelle et intérêt du marché. Sortie : avancement des réponses, verdict (Admis / Refusé / En cours), liste des critères non remplis et une carte d'étape suivante vers l'analyse quantitative. Décision de l'analyste : répondre et, devant un « non », le résoudre ou classer le projet. Limite : ce sont deux portes vers un même jeu de réponses — enregistrer dans l'une, c'est enregistrer dans l'autre —, non deux épreuves ; il n'y a ni pondération ni score de coupure, et un seul « non » fait échouer. Le passage au quantitatif n'est pas bloqué : l'écran avertit qu'un projet qui ne franchit pas le verrou ne devrait pas être mis en appel d'offres en PPP par la seule force de ses chiffres.
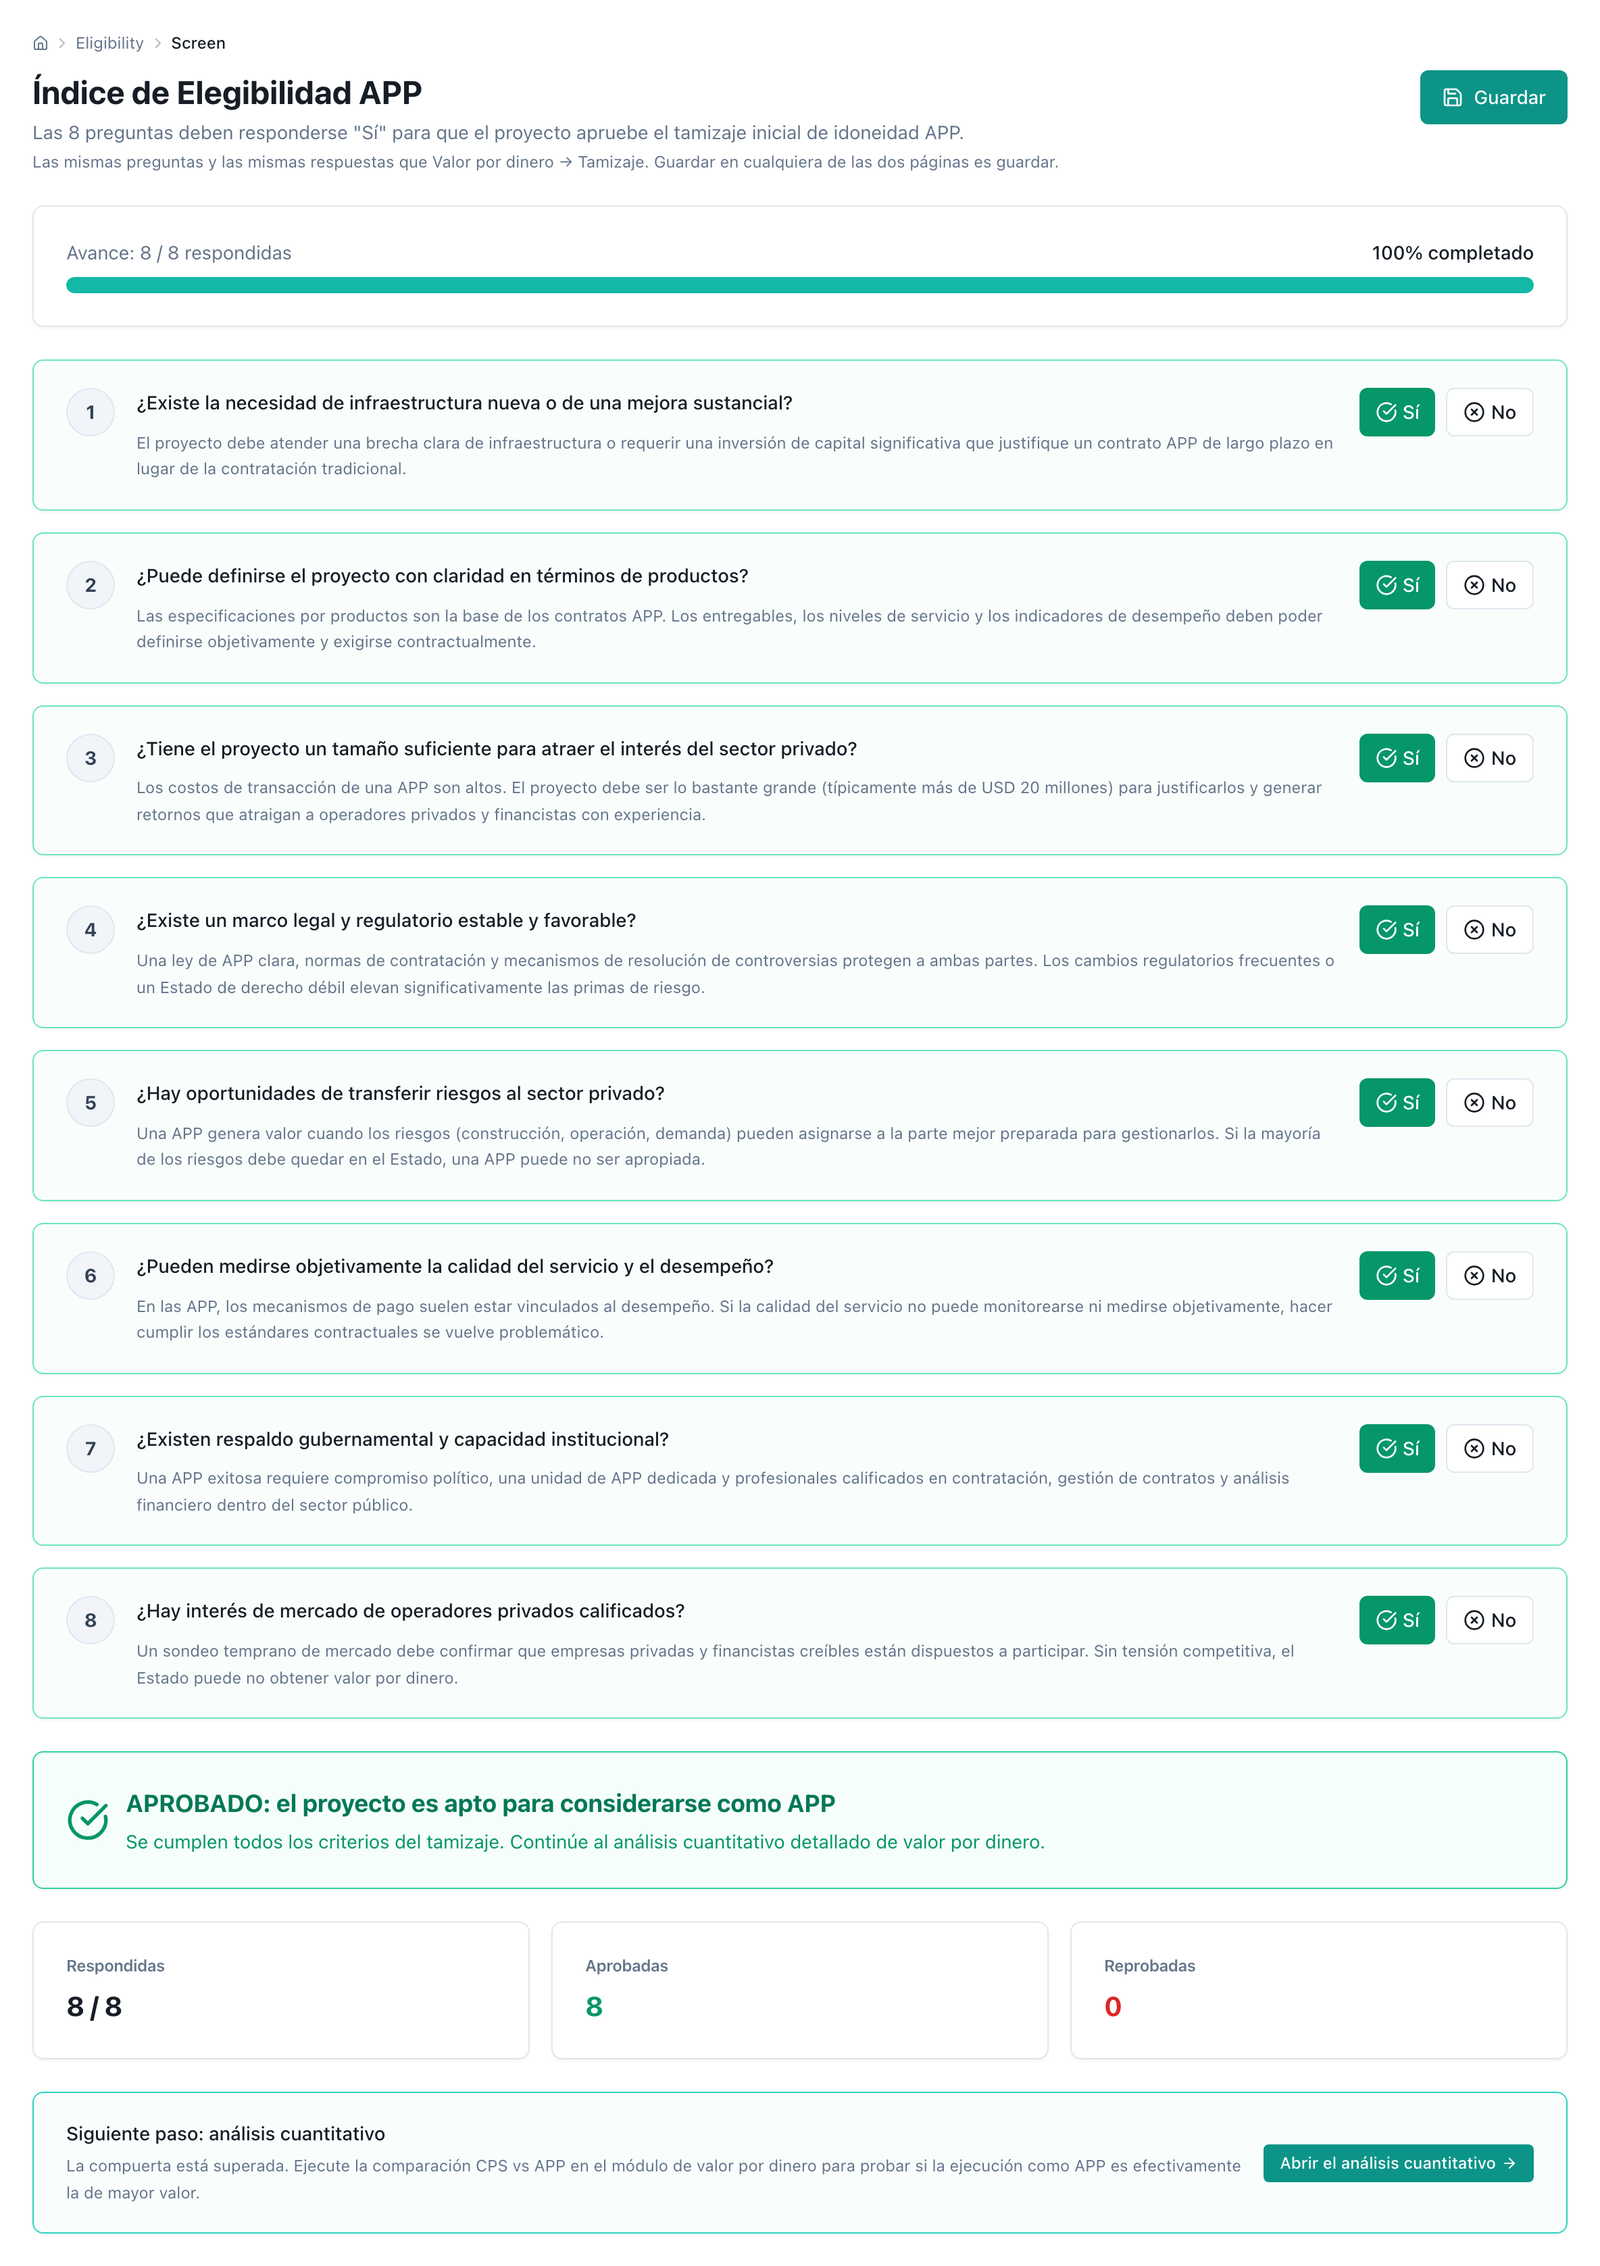
Figure 5.2 — Indice d'éligibilité PPP avec le cas de l'hôpital : les huit questions répondues, verdict Admis (8 sur 8, aucune en échec) et l'étape suivante vers l'analyse quantitative.
Libellés : PPP Incentive Assessment (Incitations), Qualitative Questionnaire (Questionnaire) et Non-Financial Benefits (Bénéfices non financiers). Intrant : huit facteurs d'incitation notés de 1 à 4 ; vingt‑huit questions par oui/non en six sections ; dix critères de bénéfices non financiers en trois catégories, sur quatre niveaux, avec un secteur sélectionnable qui déploie son guide. Sortie : score, pourcentage et niveau pour les trois — incitations sur 32, questionnaire sur 28, bénéfices sur 40, avec les seuils publiés au §3 —, et sous‑total par section ou catégorie ; le questionnaire valide chaque section avec 60 % de « oui ». Décision de l'analyste : chaque note est son jugement ; l'outil n'en déduit aucune des données financières. Limite : aucun des trois scores n'entre dans l'arithmétique du Comparateur du secteur public (CSP ; Public Sector Comparator, PSC) ni du coût du PPP : ils alimentent, convertis en points selon les fourchettes de l'étape 2, l'axe qualitatif de la carte de décision du rapport.
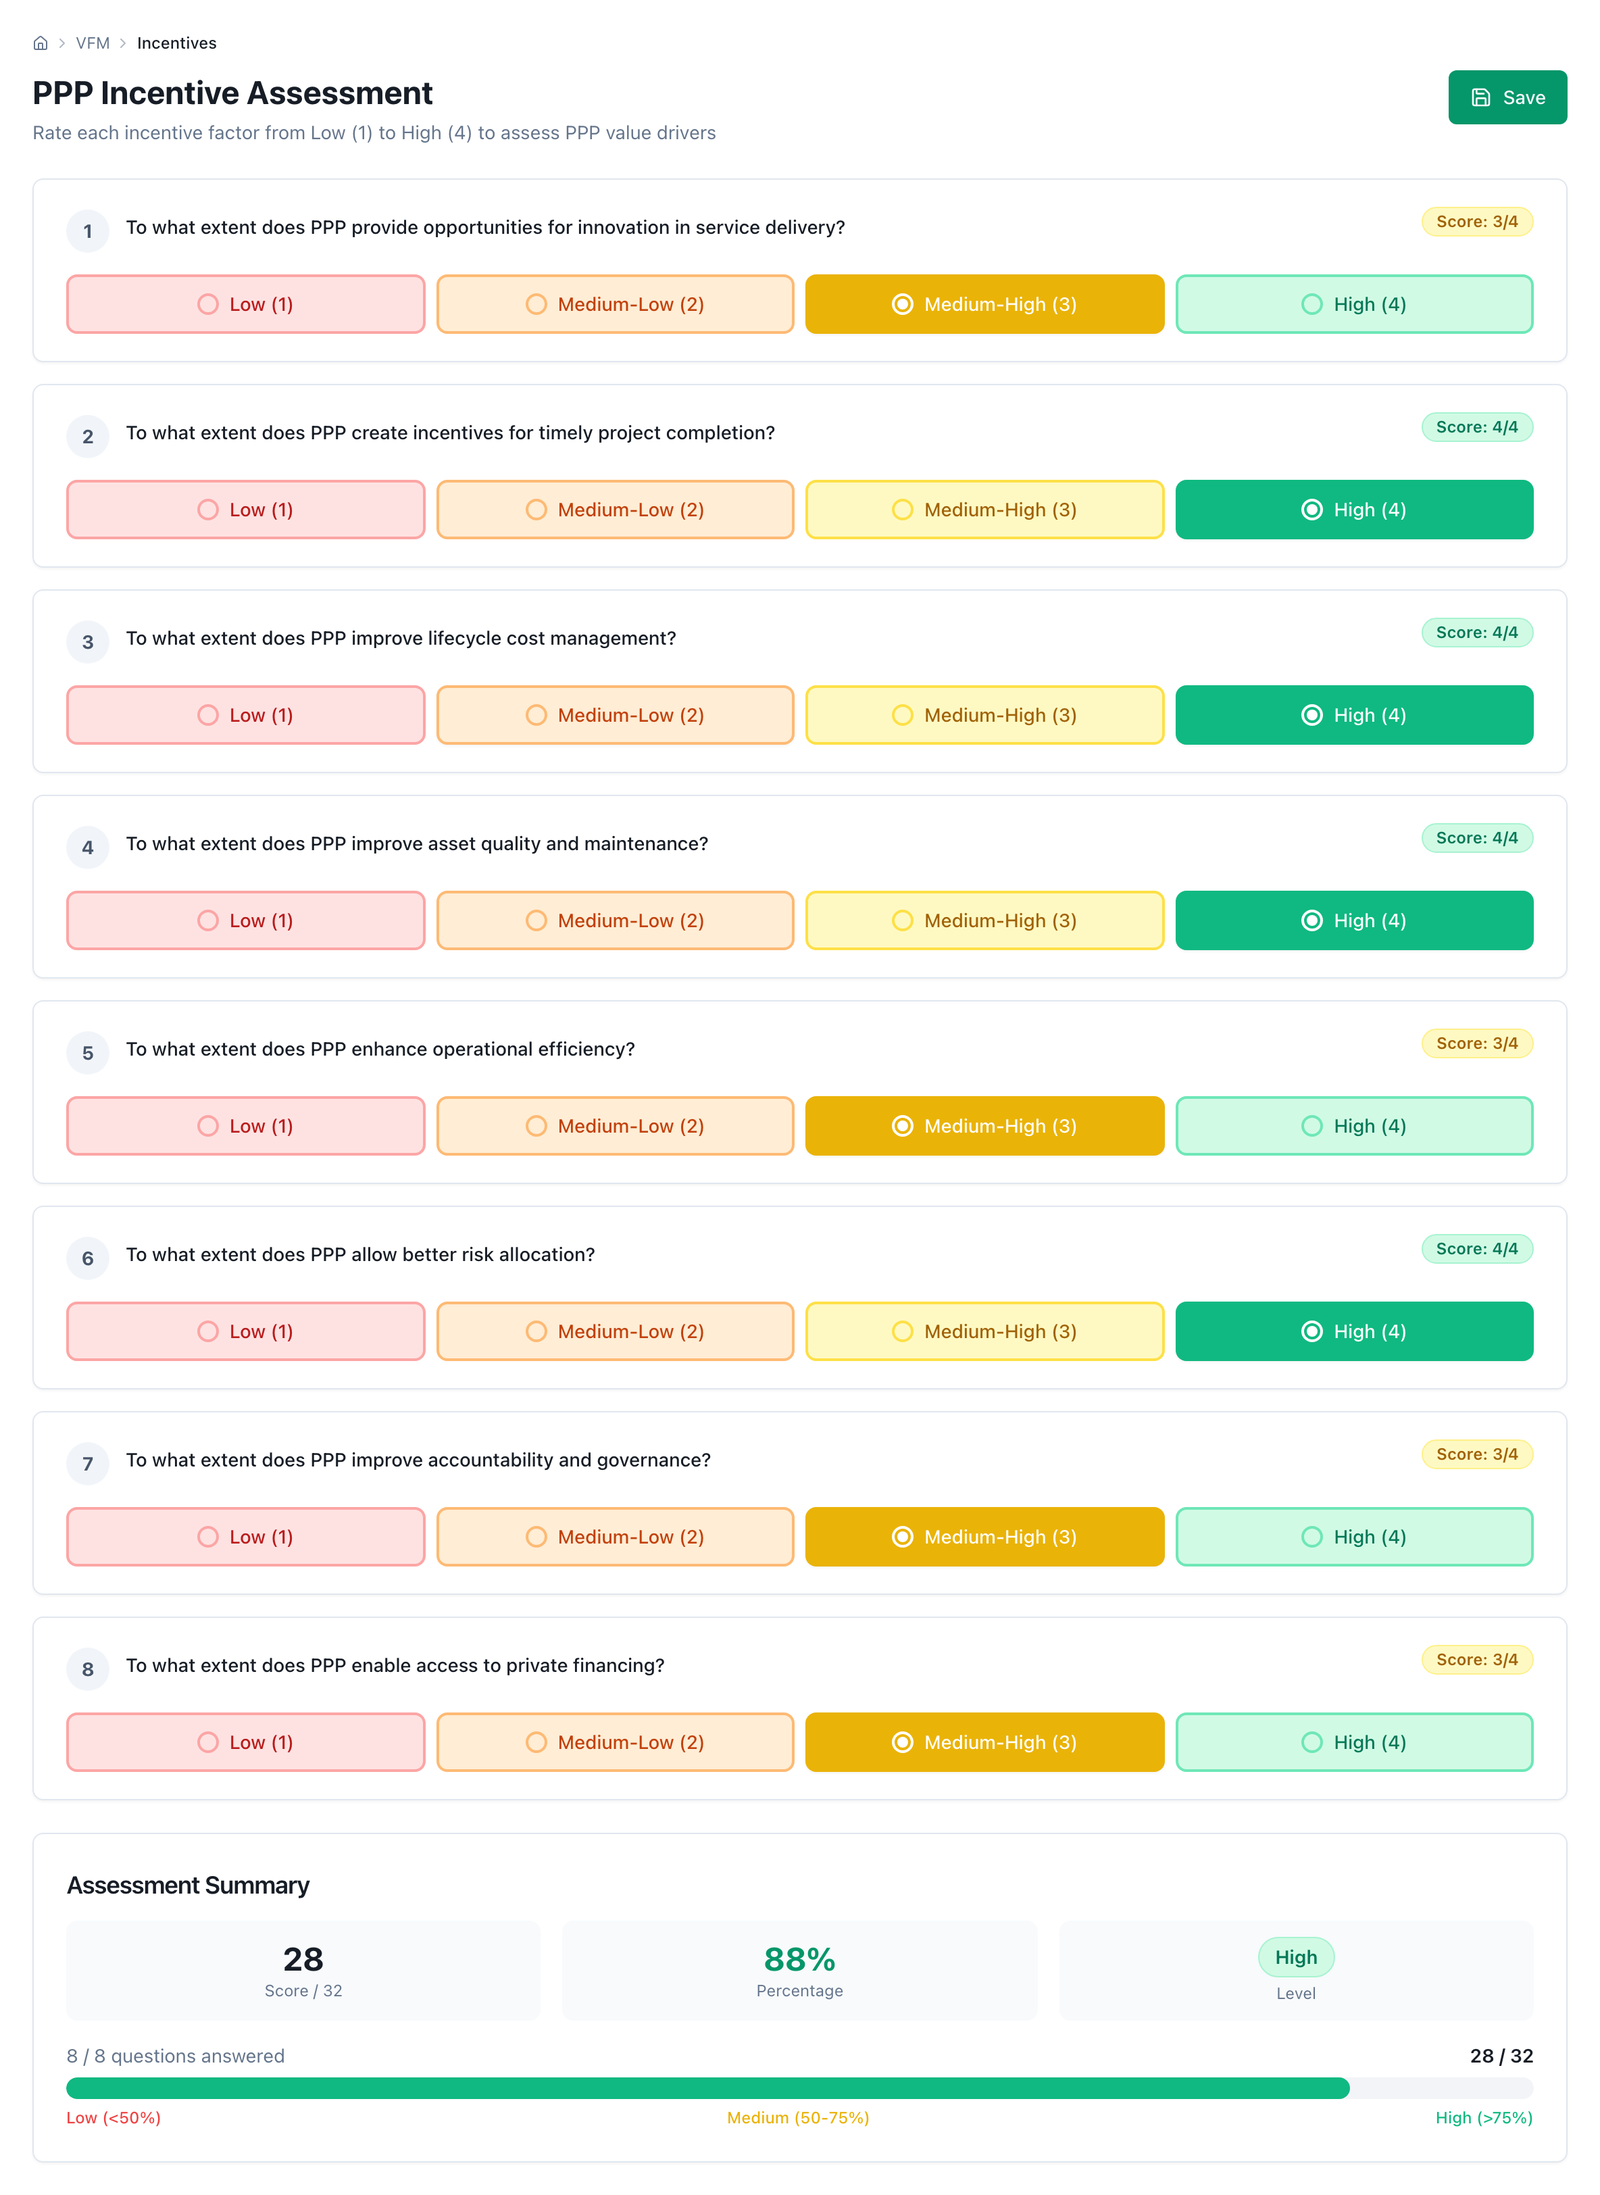
Figure 5.3 — Incitations : les huit facteurs notés de 1 à 4 donnent 28 sur 32 (88 %, niveau Élevé), au‑dessus de la légende des seuils de 50 % et 75 %.
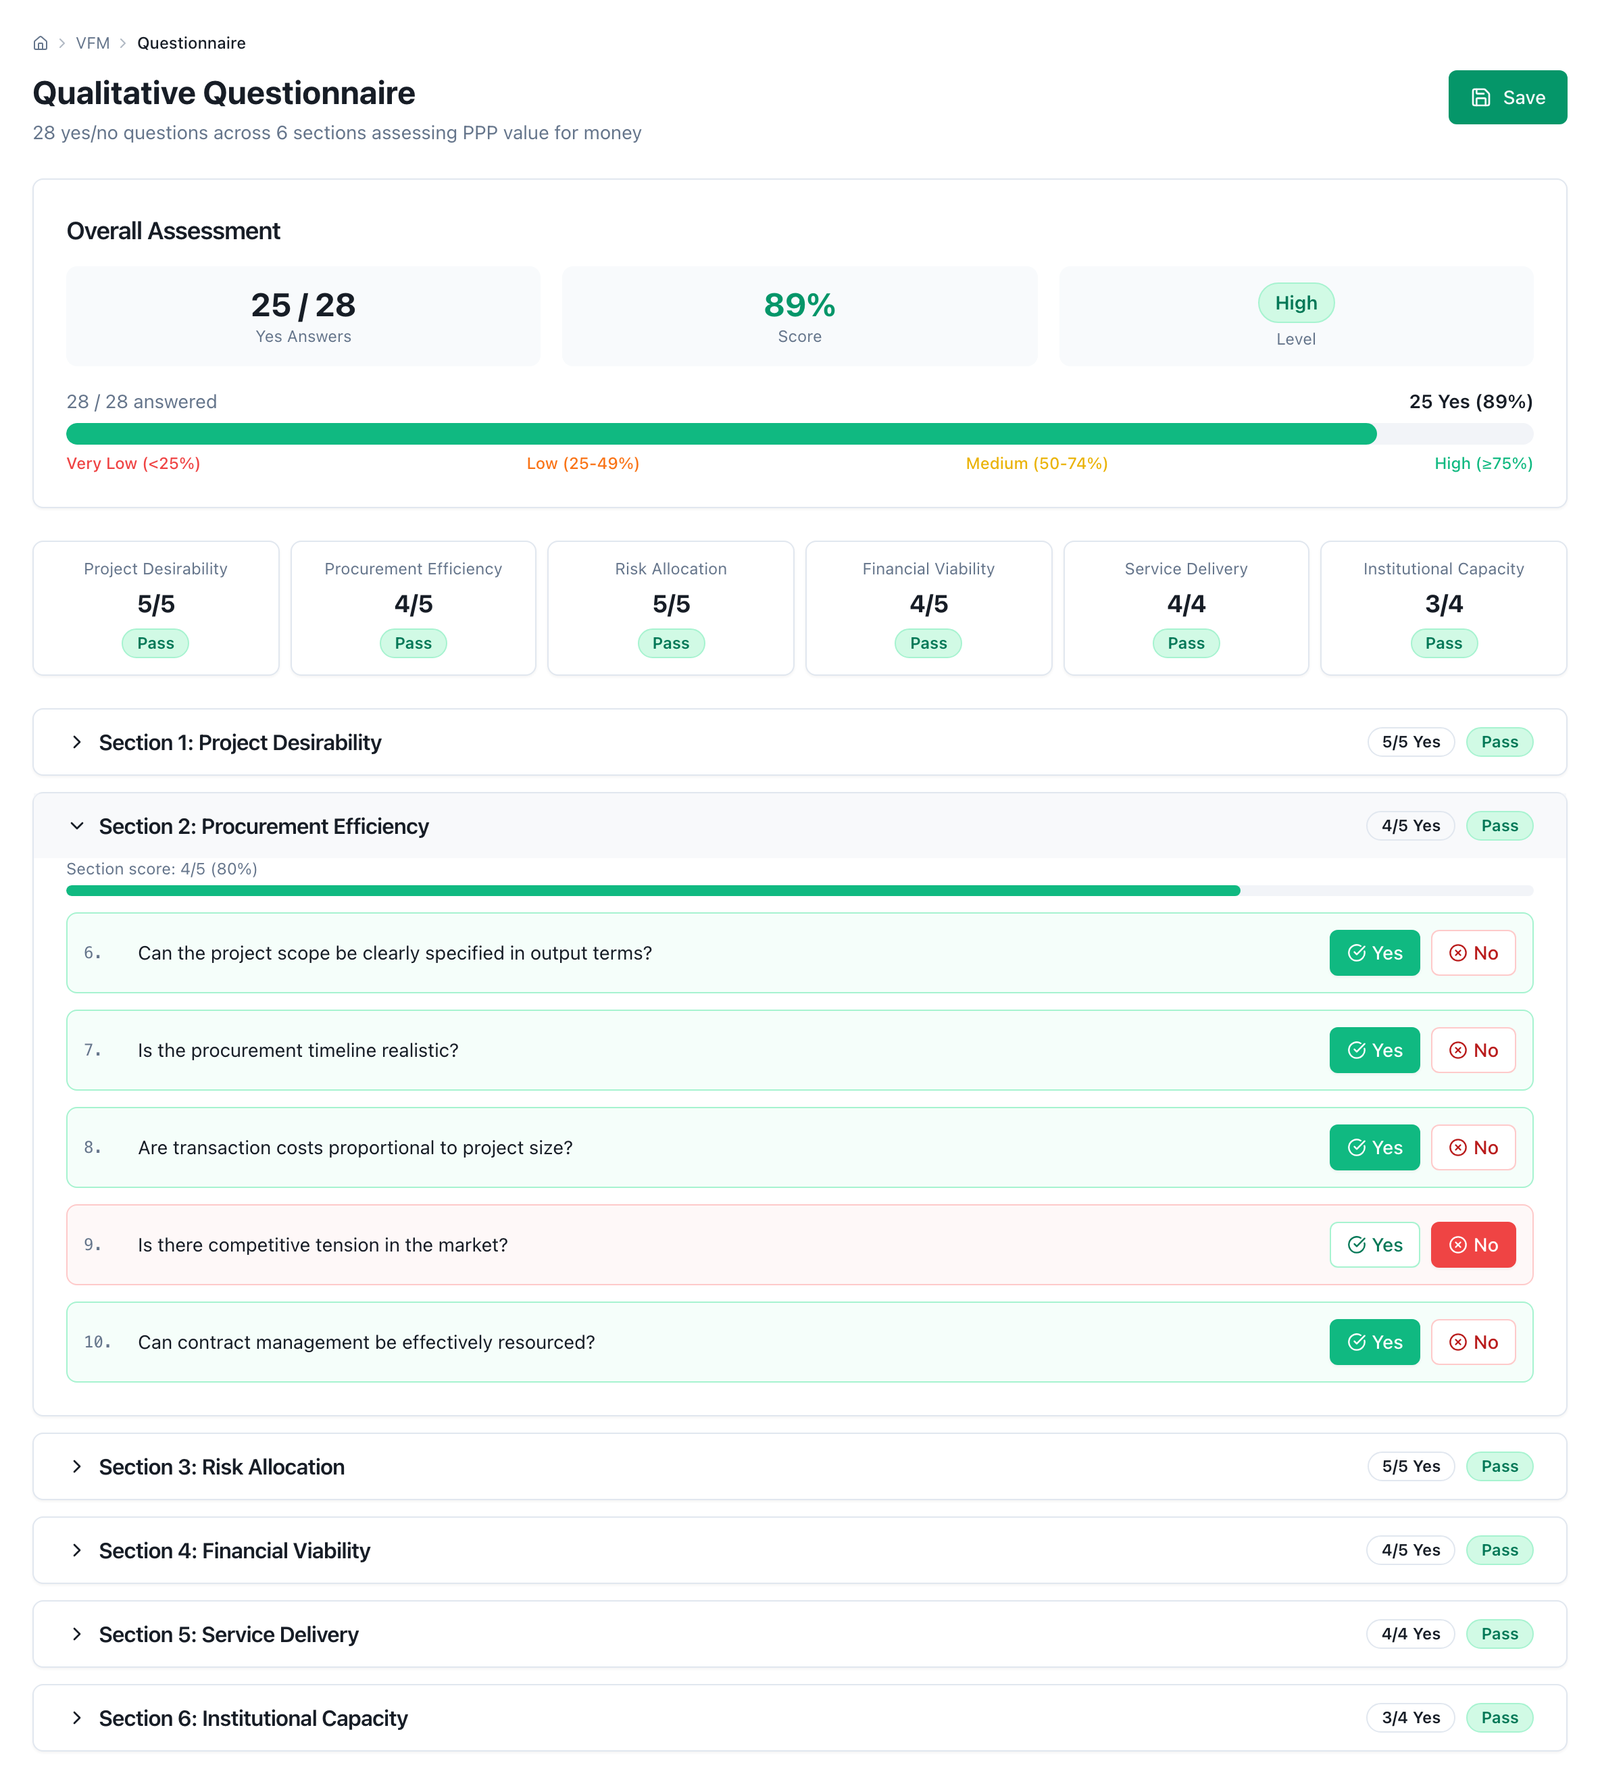
Figure 5.4 — Questionnaire : 25 « oui » sur 28 (89 %, niveau Élevé) et l'état des six sections ; déployée, celle de l'efficience de l'appel d'offres, où se trouve le seul « non » de tension concurrentielle.
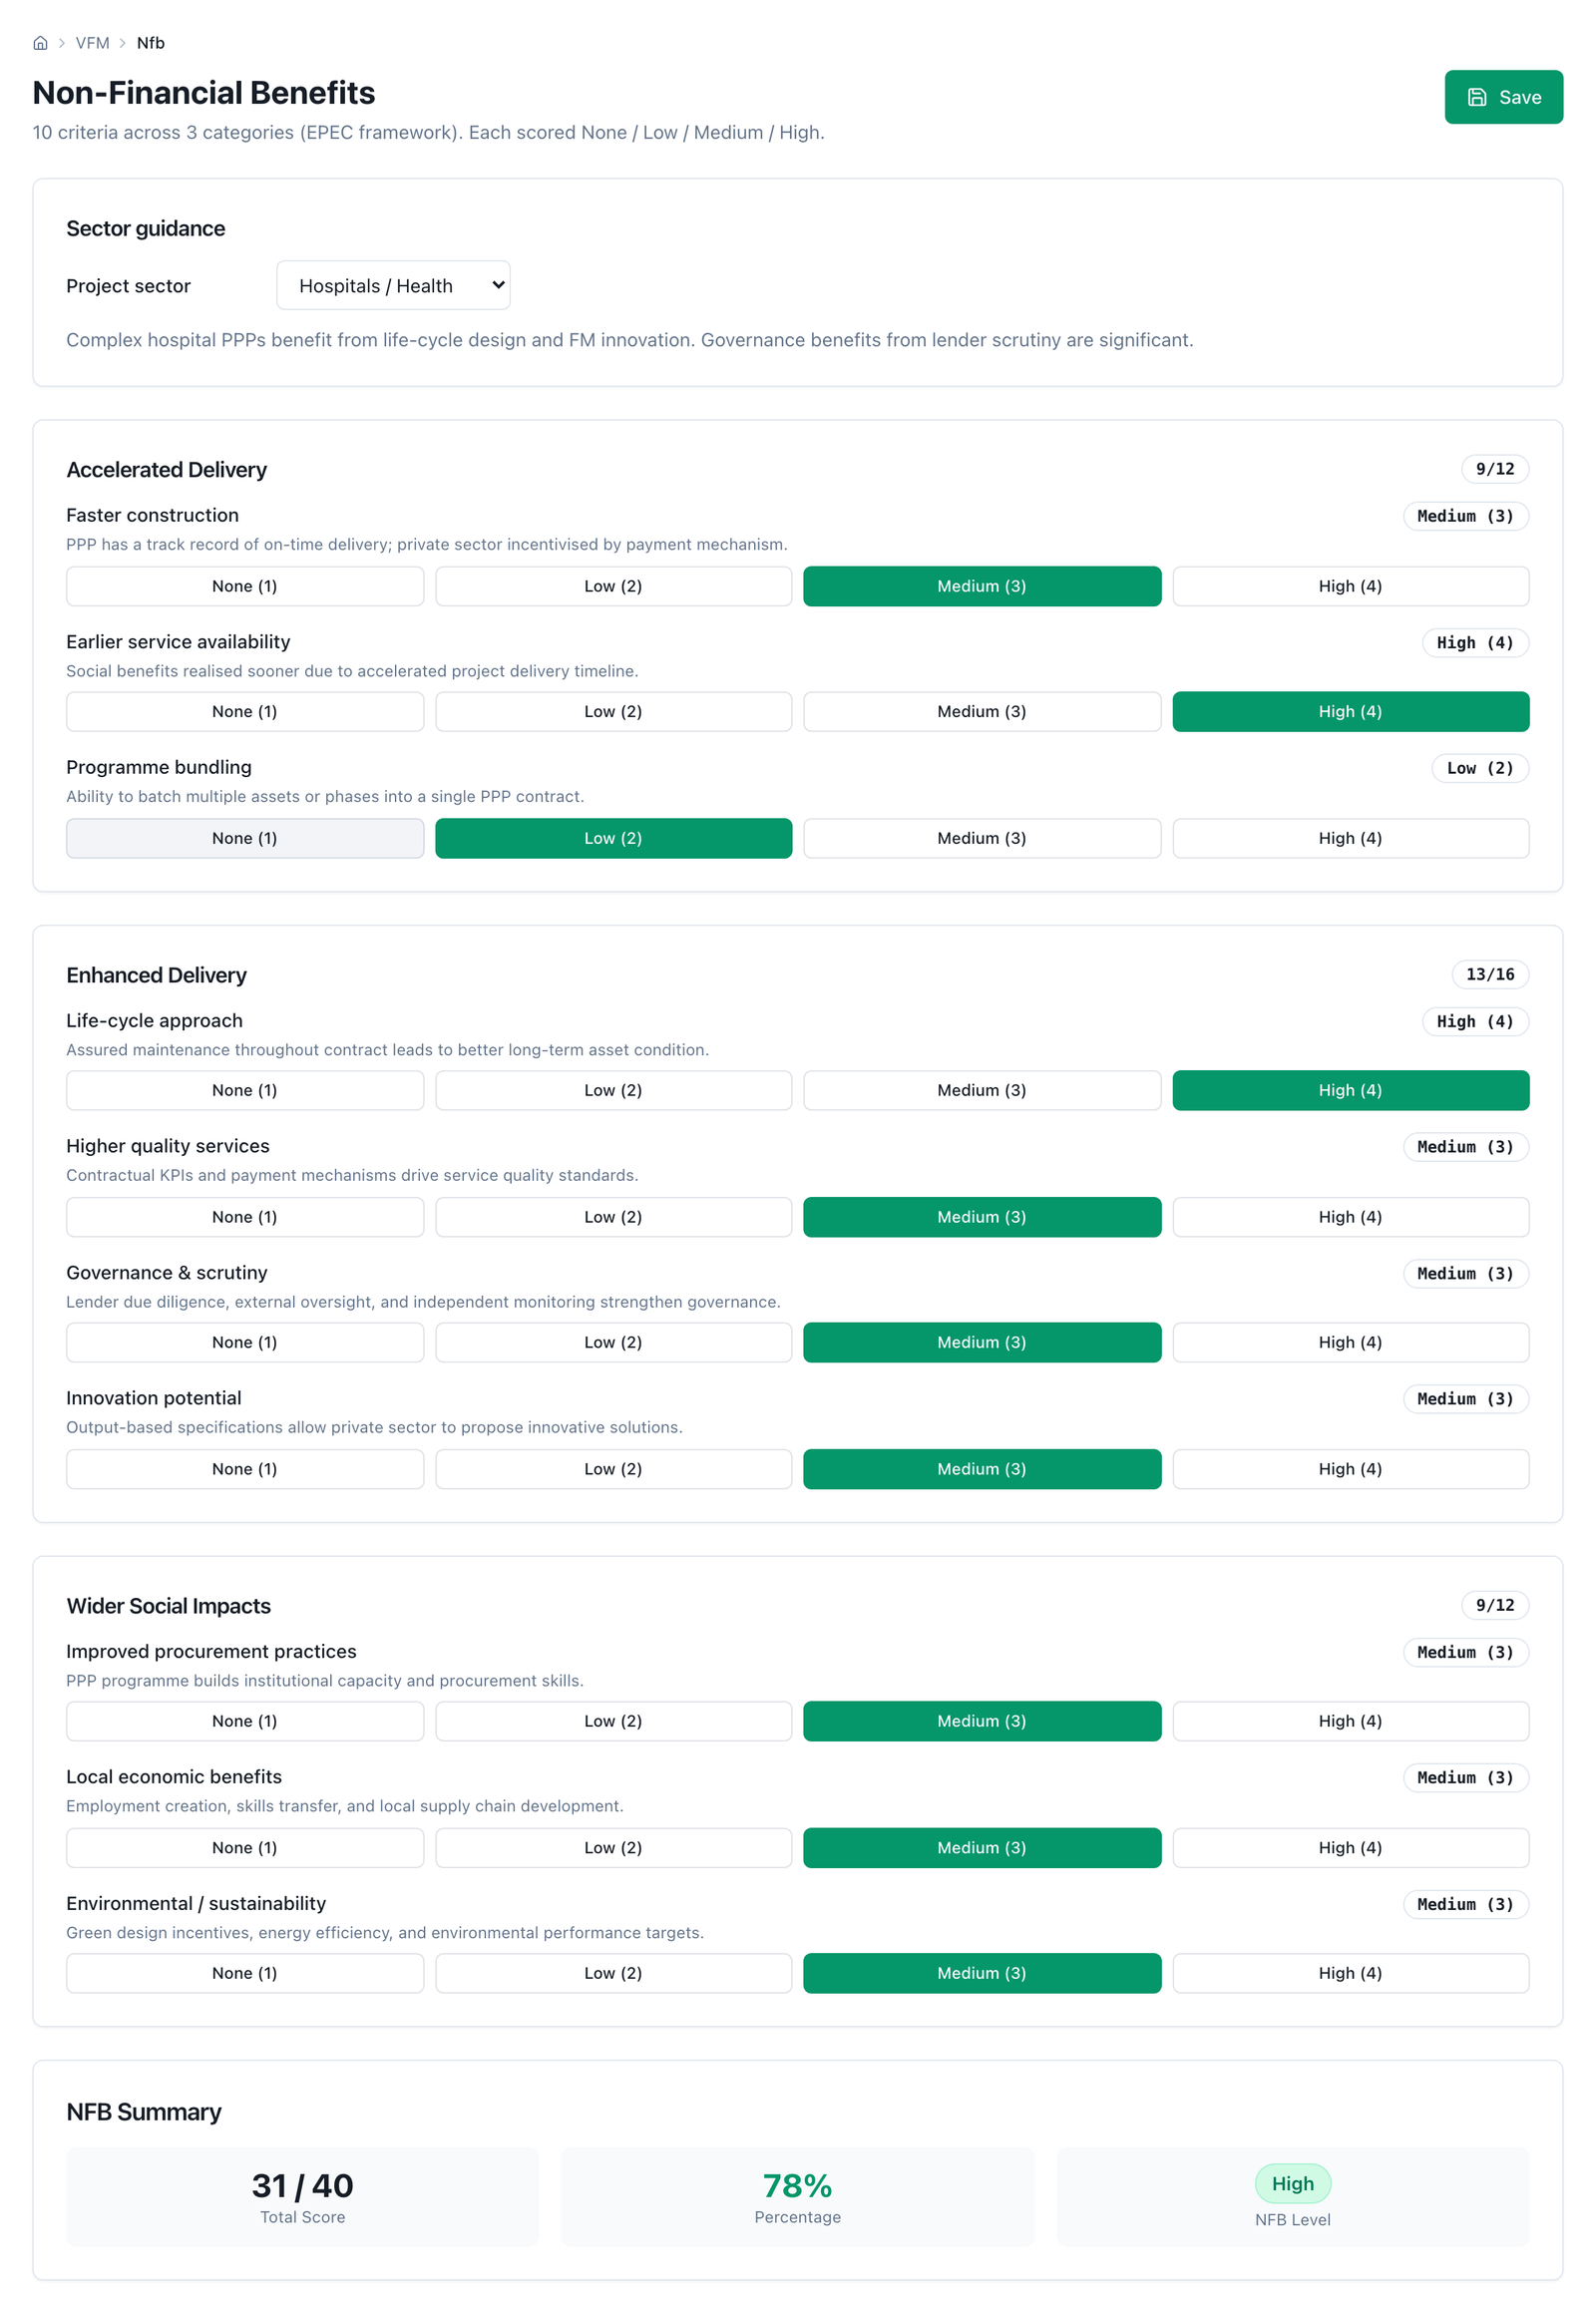
Figure 5.5 — Bénéfices non financiers avec le guide du secteur hospitalier : 9/12, 13/16 et 9/12 par catégorie, 31 sur 40 (78 %, niveau Élevé).
Libellé : VFM Project Inputs (Intrants du projet). Intrant : les quatre onglets de l'étape 3 de la méthode — Général et construction (année initiale, durée des travaux, investissement total et par composante, calendrier, impôts, amortissement et monnaies) ; Coûts d'exploitation et de maintenance (chaque poste avec son indexateur, la maintenance en pourcentage de l'investissement et le gros entretien avec son montant et sa fréquence) ; Recettes (mode usager paie, disponibilité ou mixte, avec catégories de demande, montée en charge, garantie de revenus minimum et partage, ou la rémunération de la disponibilité avec son indexation et sa fenêtre d'années) ; et Financement (durée, apport de l'État, structure, tranches de dette et engagements financiers). Sortie : le scénario enregistré, qui est l'objet que lisent tous les autres écrans. Décision de l'analyste : tout le modèle du projet. Limite : le bouton enregistre et lance le modèle à la fois, et ne persiste que si le moteur accepte les intrants — « enregistré » signifie aussi « calculable » — ; le calendrier des travaux doit sommer à 1 et l'écran le signale sinon ; et le taux d'actualisation, le registre des risques et le plafond d'accessibilité budgétaire ne s'éditent pas ici mais sur leurs propres écrans : enregistrer les intrants ne les écrase pas.
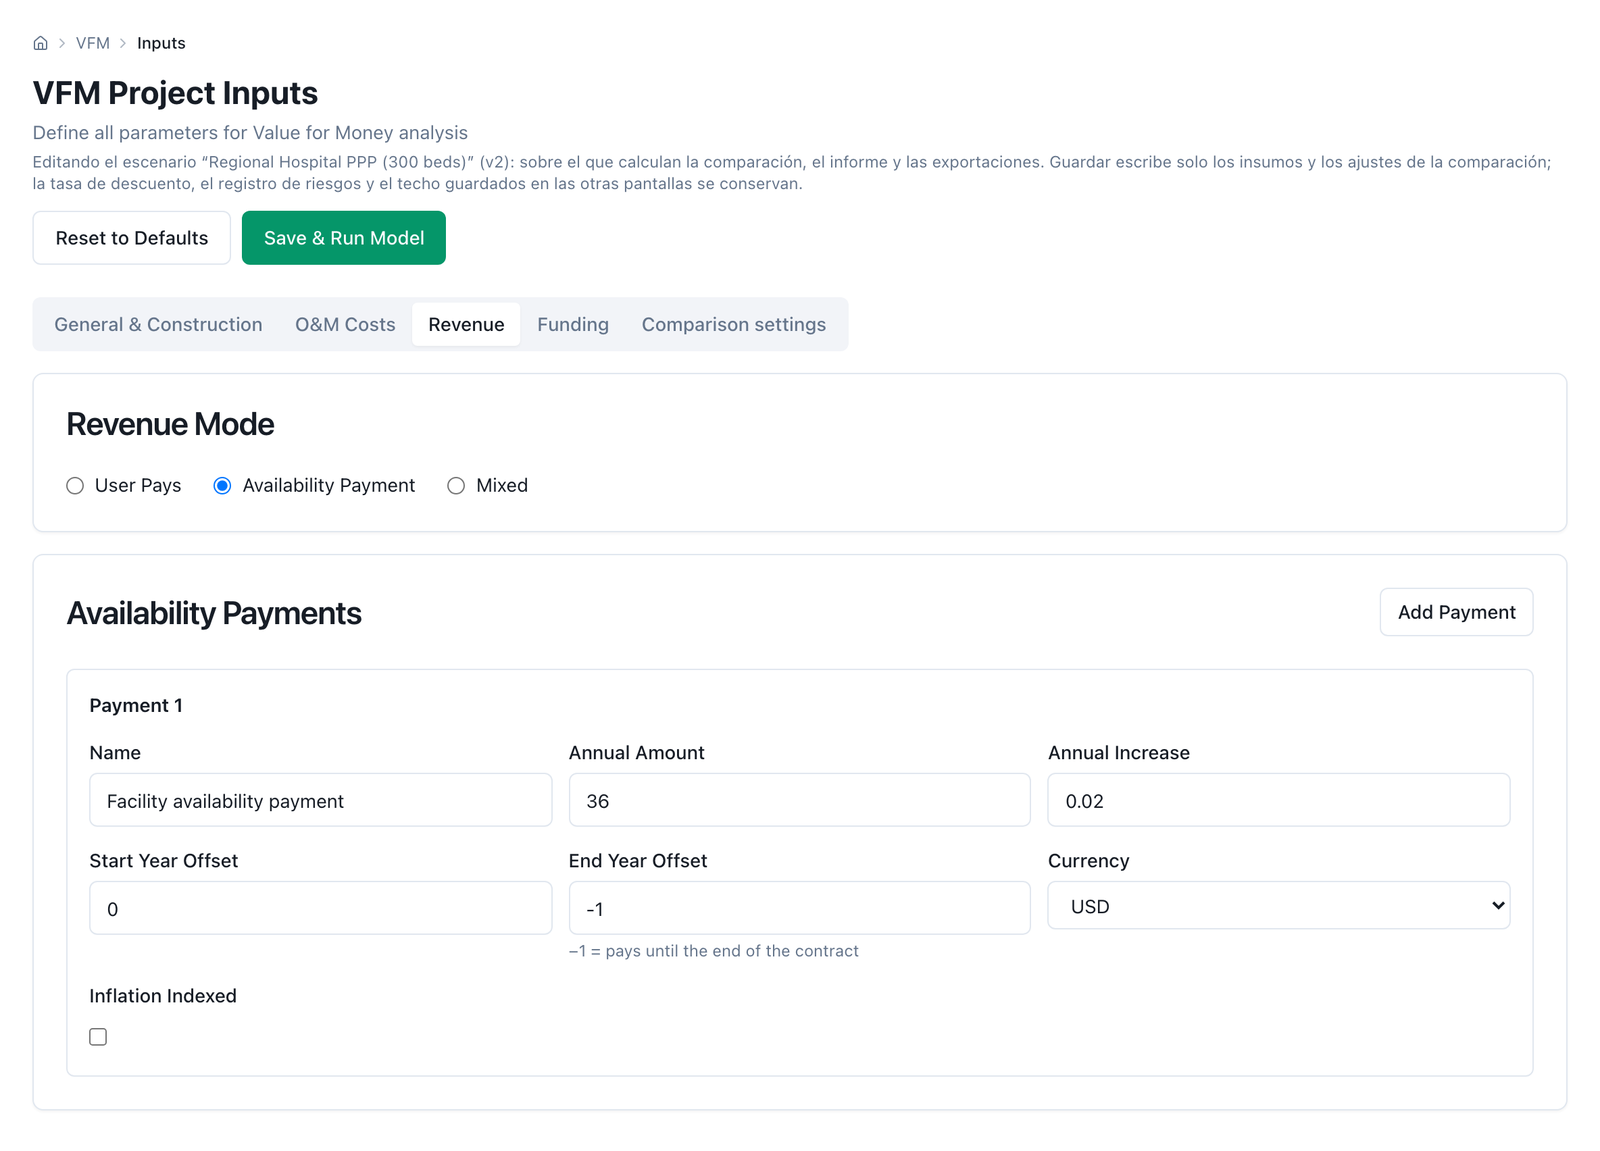
Figure 5.6 — Intrants du projet, onglet des recettes en mode disponibilité : paiement de 36 par an indexé à 2 %, de la première année d'exploitation à la fin du contrat.
Libellé : Quantitative VfM Analysis (Analyse quantitative). Intrant : le scénario enregistré ; rien d'autre n'est demandé à l'écran. Sortie : un bandeau de validation avec les erreurs et avertissements des intrants — un scénario vide ou qui ne calcule pas est une erreur avec message, jamais un chiffre — ; la carte du taux d'actualisation, qui déclare quelle convention a tourné — un taux pour les deux branches, ou deux taux : taux sans risque plus prime par branche — et d'où vient chaque chiffre : la requête, le scénario, le modèle financier de l'espace, ou la valeur par défaut de la plateforme, cette dernière en jaune et avec avertissement ; sur la même carte, une étiquette avec le modèle de risque qui a valorisé la prime — valeur espérée (probabilité × impact) avec son plafond, ou le modèle héritage de biais d'optimisme — ; quatre chiffres (VAN du CSP, VAN du PPP, VfM en argent et en pourcentage) ; et deux graphiques. La carte du taux est aussi l'endroit où le taux se fixe, en deux blocs. Le premier est le taux du scénario pour la convention du taux unique : un sélecteur avec la bibliothèque de douze taux cités avec leur source — Chili 5,5 %, Pérou 8 %, Colombie 9 %, Mexique 10 %, Green Book 3,5 %, Banque mondiale 6 %, Commission européenne 5 %, entre autres — le préremplit avec sa citation, le champ peut être édité, et à l'enregistrement le taux et sa référence restent dans le scénario. Le second est la convention de taux de l'étape 8 : un commutateur un taux / deux taux et, sous le second, trois champs avec leur provenance : le taux sans risque de l'État avec un texte libre de source (instrument, échéance, base, date) ; la prime du CSP, avec le préréglage CSP au taux sans risque (0 %) ou la paire inversée de péage (3,3 %) ; et la prime du PPP, avec les fourchettes citées du guide australien en préréglages — aucune 0 %, faible 0,9 %, moyenne 1,8 %, élevée 4,8 % —, chacune avec sa lecture MEDAF et sa citation en note, ou une valeur saisie avec sa source. La carte imprime les deux taux résultants (taux du CSP = 2,70 % · taux du PPP = 3,60 % dans l'hôpital), énonce la règle contre le double comptage et rappelle que le coût du capital n'est pas le taux de comparaison ; à l'enregistrement, les trois chiffres et leurs sources restent dans le scénario et tous les écrans, la simulation et les exportations recalculent avec eux ; effacer le taux sans risque ramène le scénario à un taux unique. En dessous, un tableau de références alternatives recalcule les quatre chiffres au taux du scénario, à celui du Green Book et à celui de la Banque mondiale, en sensibilité. La même carte déclare combien de risques du registre ont été valorisés avec les valeurs neutres faute de notation (« 0 sur 10 » dans l'hôpital), qui est le décompte que le relecteur du §3.14 doit demander. Décision de l'analyste : la convention, les trois chiffres de taux avec leur justification, et le modèle de risque. Limite : le tableau de références alternatives est une sensibilité à taux unique — il recalcule avec le Green Book et la Banque mondiale dans les deux branches même si le scénario tourne à deux taux —, donc il se lit comme la lecture comparée de l'étape 8, non comme une sensibilité au taux sans risque (celle‑là se lance en changeant le taux sans risque dans la carte, ou sur l'écran de sensibilité) ; le graphique regroupe la prime du CSP en une seule barre — celle de risque retenu du côté public lit zéro, parce que le retenu est publié du côté du PPP — et la valeur résiduelle n'a pas de barre propre ; la décomposition complète est dans le rapport et dans le classeur Excel.
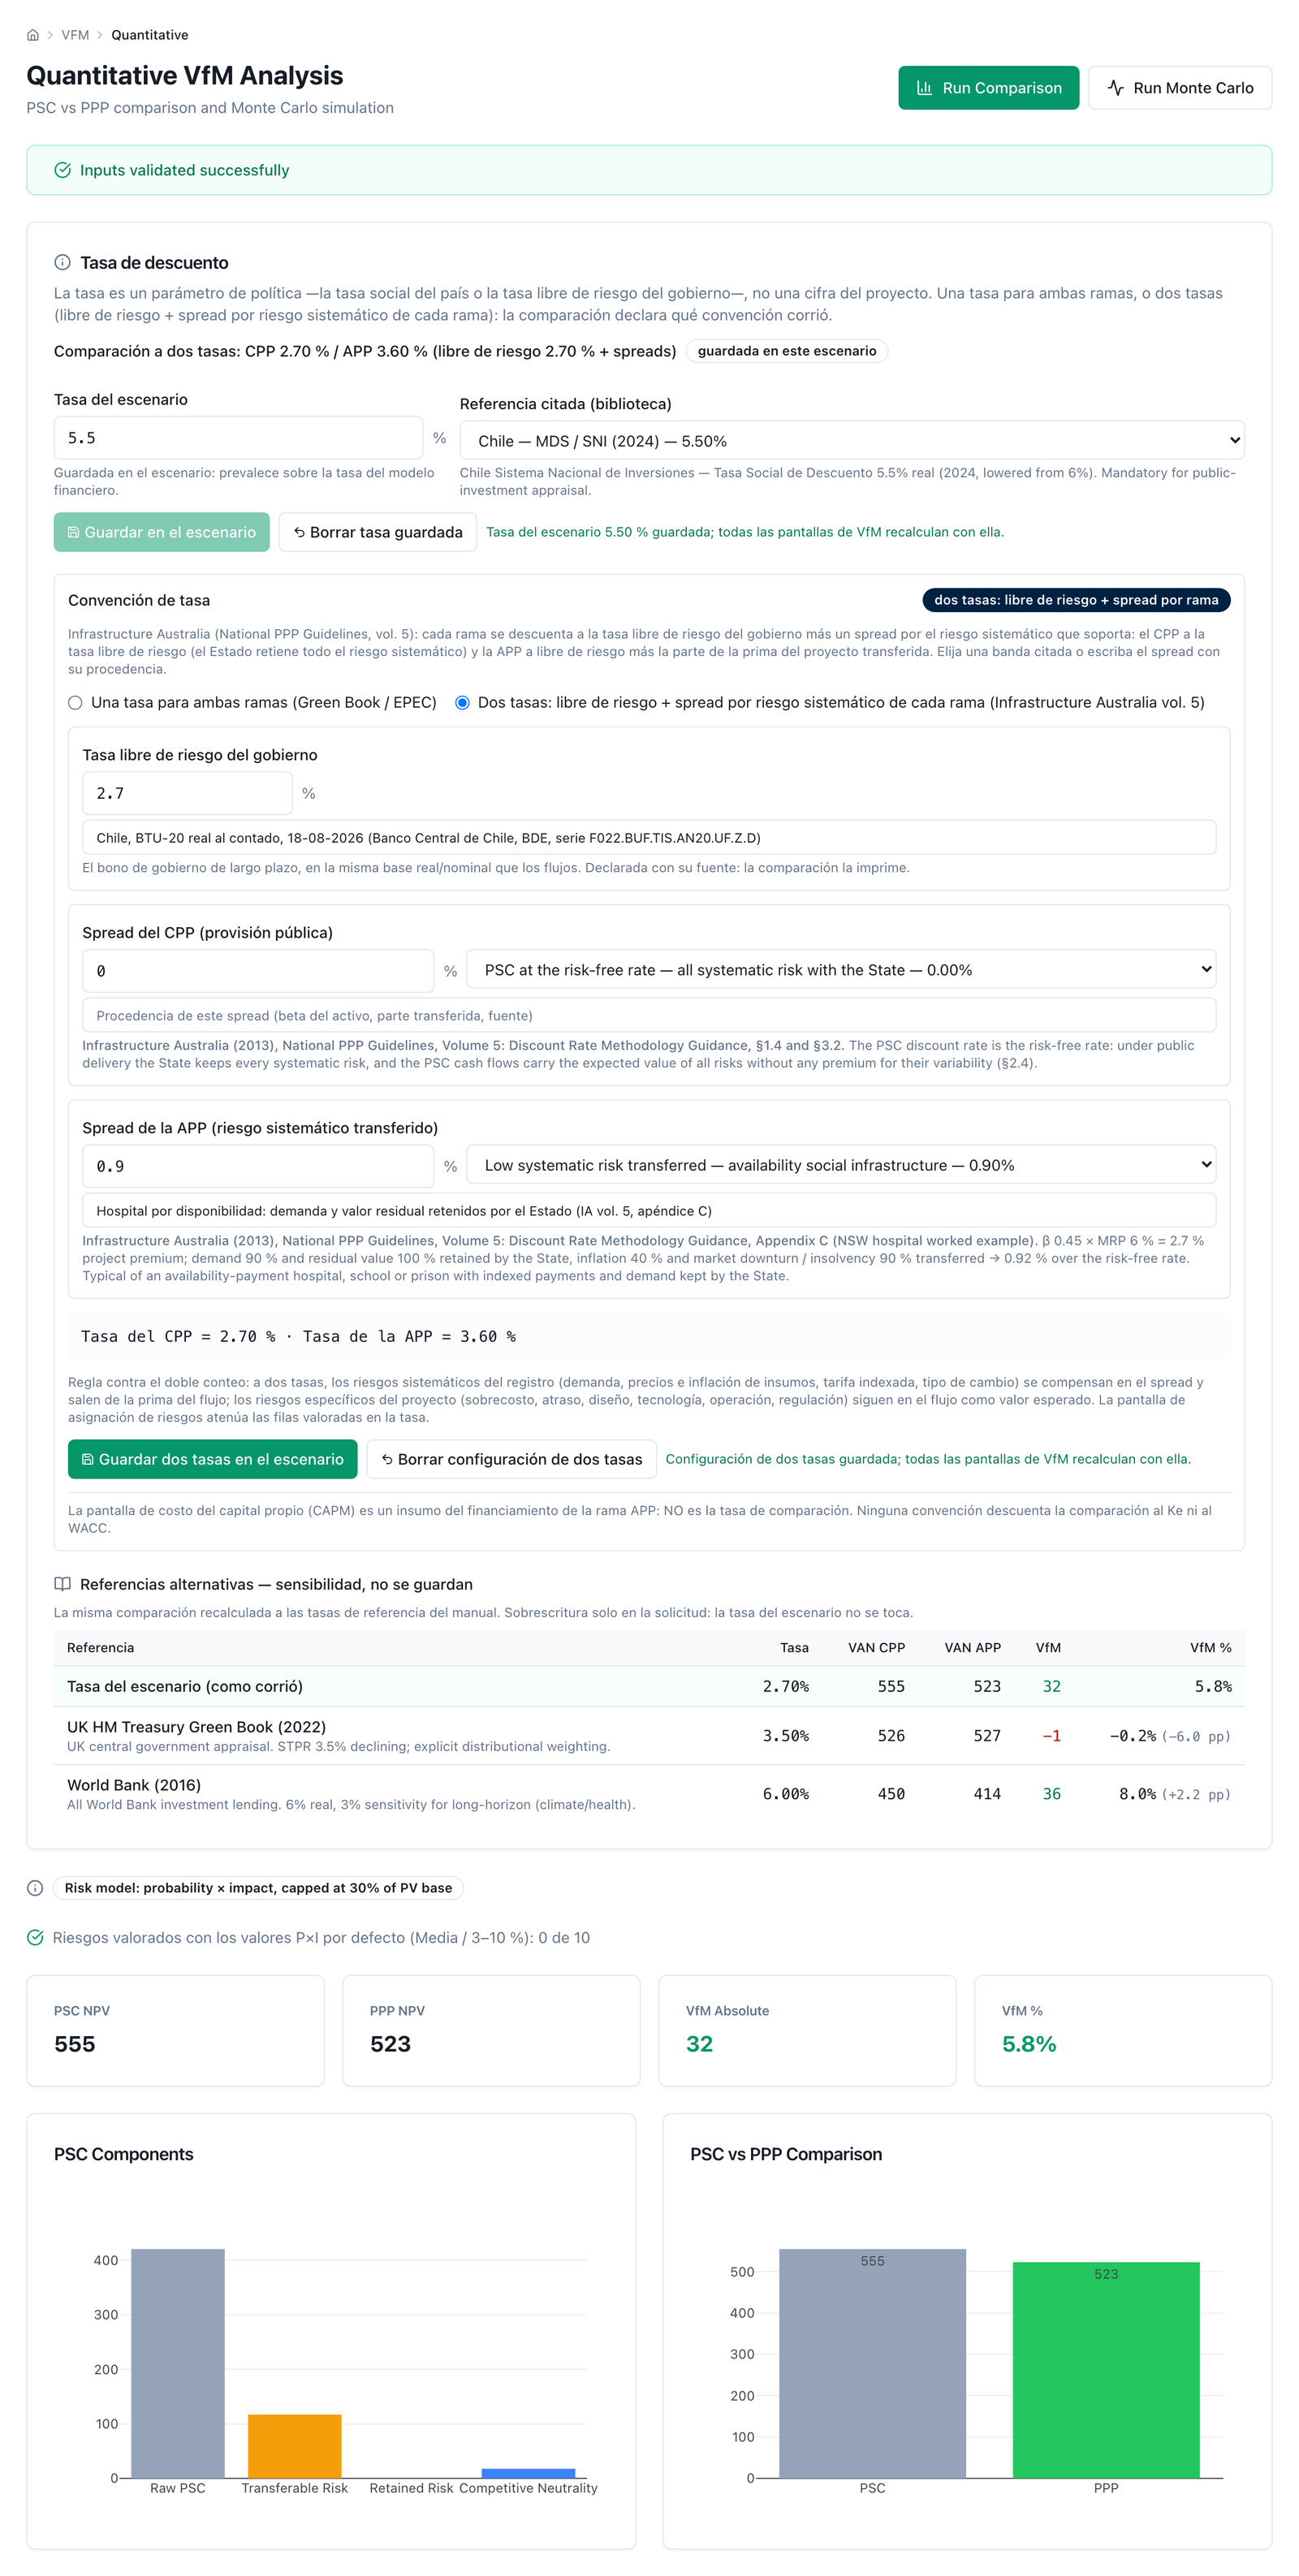
Figure 5.7 — Analyse quantitative à deux taux : taux sans risque 2,70 % avec sa source et sa date (BTU‑20 au comptant, 18‑08‑2026), prime du CSP 0 % (préréglage « CSP au taux sans risque ») et prime du PPP 0,90 % (fourchette faible, annexe C), taux résultants CSP 2,70 % · PPP 3,60 %, modèle de valeur espérée avec plafond de 30 %, et le résultat 555 / 523 / +32 / +5,8 % ; en dessous, le tableau de références alternatives à taux unique.
Libellé : le bouton Run Monte Carlo, sur le même écran. Intrant : le scénario et son registre des risques ; le nombre de tirages et la graine ont une valeur par défaut (mille tirages, graine fixe) et peuvent être fixés par programme. Sortie : l'étiquette du modèle de risque sous lequel les tirages ont été faits — le même que celui qui valorise la comparaison ci‑dessus —, la probabilité que le PPP se révèle moins cher, la moyenne, les percentiles 5 et 95, l'histogramme avec la ligne du zéro et une ligne de reproductibilité : graine, nombre de tirages et intervalle de confiance à 95 % de la moyenne, qui est le diagnostic de signe stable de l'étape 11. La réponse du service ajoute l'erreur type, le nombre de tirages nécessaires pour une précision donnée et la fraction de tirages où le plafond de la prime a été actif. Décision de l'analyste : combien de tirages, avec quelle graine, et si le signe est assez stable pour être cité. Limite : la simulation ne se recalcule pas d'elle‑même quand les intrants changent — c'est le passage coûteux du module — : un avis apparaît avec un bouton pour la refaire. La fraction de tirages plafonnés se lit dans le classeur Excel et dans la réponse du service, pas à l'écran.
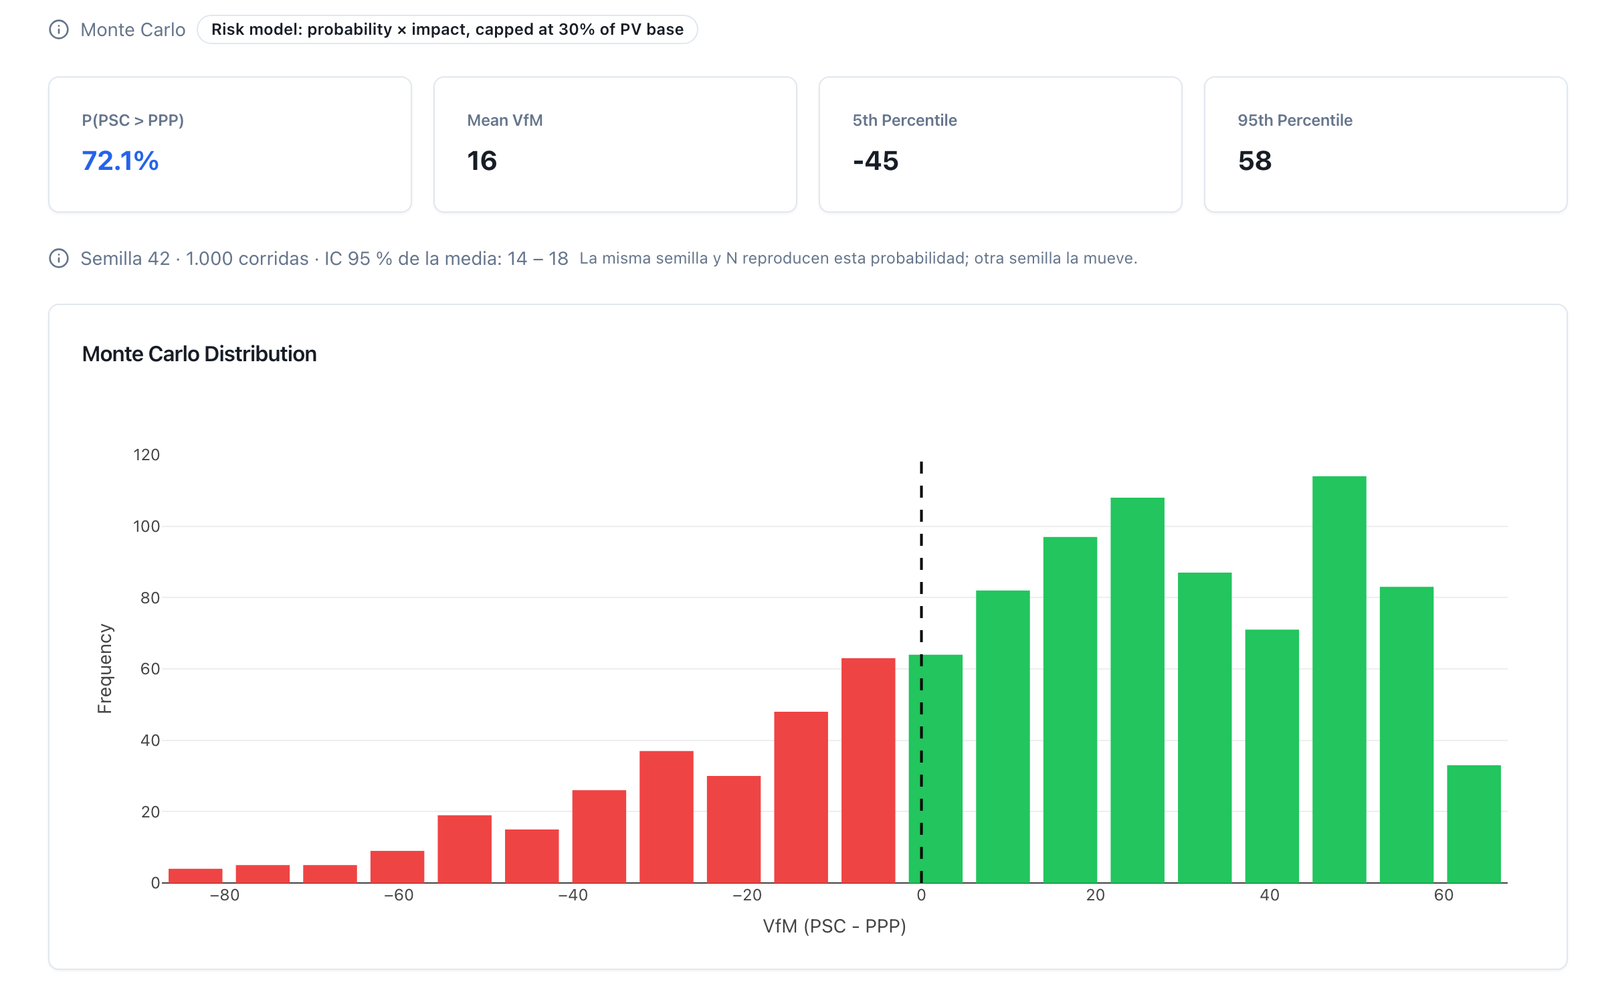
Figure 5.8 — Monte Carlo sous le même modèle de risque et la même convention des deux taux : le PPP se révèle moins cher dans 72,1 % des mille tirages, moyenne 16, fourchette −45 à 58, avec la graine et l'intervalle de confiance (14 – 18) qui permettent de reproduire le chiffre.
Libellé : Sensitivity Analysis (Sensibilité). Intrant : le scénario. Sortie : une tornade de sept variables à deux taux — investissement, coûts d'exploitation, recettes ou demande, taux sans risque (qui déplace les deux branches à la fois), prime du CSP et prime du PPP (chacune sa seule branche) et paramètres de risque —, avec l'étiquette du modèle de risque, une pastille avec la convention de taux (deux taux : CSP 2,70 % / PPP 3,60 %) et le VfM de base ; à taux unique, les trois barres de taux fusionnent en une et il y a cinq variables. Et un tableau avec la valeur de base de chaque variable, le VfM à −10 % et à +10 %, la plage et la valeur de basculement : la variation qui annule le VfM. Lorsqu'une variable n'a pas de valeur de basculement — la prime du CSP, qui vaut zéro —, la cellule le dit au lieu de l'inventer. Décision de l'analyste : lire si le verdict est fragile ; une valeur de basculement inférieure à l'erreur d'estimation de l'intrant l'est, quoi que dise le point central. Limite : la plage est fixe à ±10 %, ce qui pour un taux sans risque de 2,70 % fait 27 points de base : la sensibilité par plage du taux sans risque (§4.4a) se lance en le changeant dans la carte de taux, pas ici.
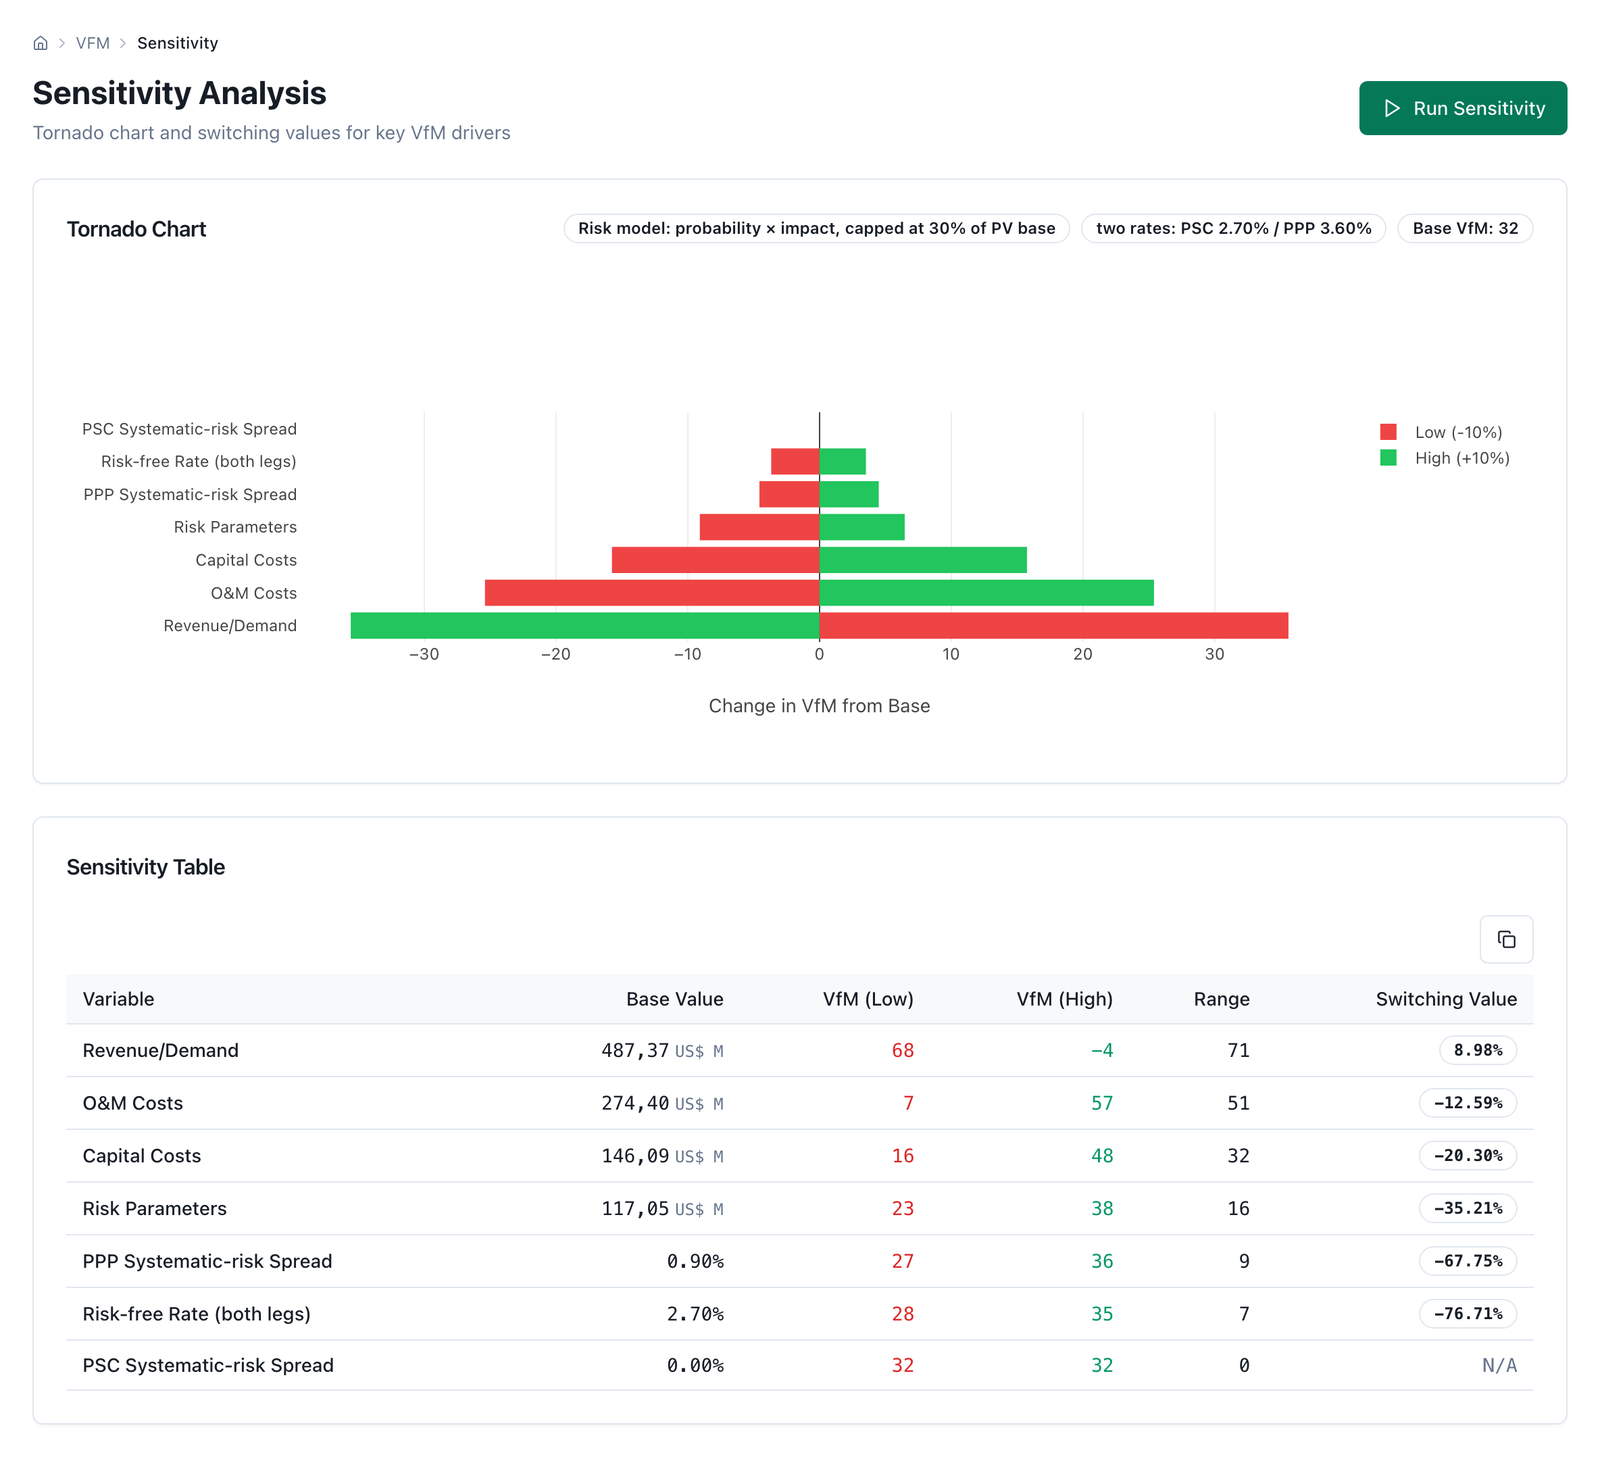
Figure 5.9 — Sensibilité à deux taux : la tornade de sept variables sur un VfM de base de 20 — le taux sans risque déplace les deux branches, chaque prime la sienne, la prime du CSP est une barre plate sans valeur de basculement — et les valeurs de basculement : le paiement annule le VfM en montant de 5,13 %, la prime du PPP en baissant de 38,4 % (à 0,55 %), le taux sans risque en baissant de 65,97 % (à 0,63 %).
Libellé : Cost of Equity & WACC (Coût du capital). Intrant : un secteur de référence — onze profils avec leur bêta et leur ratio d'endettement typiques, éditables —, taux sans risque, rendement de marché, bêta désendetté, prime pays et prime de taille ; et, pour la structure, coût de la dette avant impôt, taux d'impôt et ratio d'endettement. Sortie : coût des capitaux propres, coût de la dette après impôt, CMPC et la décomposition qui somme ligne à ligne jusqu'aux deux. Décision de l'analyste : les primes et la structure ; les profils sectoriels sont un point de départ, non une donnée du projet. Limite — et c'est la raison de capturer cet écran : le CMPC n'est pas le taux de comparaison, et l'écran le dit à sa première ligne : le Ke et le CMPC sont des intrants du financement de la branche PPP ; le CSP et le PPP s'actualisent selon la convention fixée sur l'écran quantitatif — un taux social dans les deux branches, ou le taux sans risque de l'État plus une prime par branche. Que l'outil admette désormais deux taux n'y change rien : le second taux est le taux sans risque plus la prime pour le risque systématique transféré (3,60 % dans l'hôpital), non le CMPC du partenaire (7,06 %) ni son Ke (13,63 %), qui rémunèrent aussi le risque propre déjà contenu dans le paiement ; actualiser le PPP au CMPC et le CSP au taux social continue de fabriquer de l'optimisation des ressources à partir de rien. Un détail de calibrage : le moteur ajoute en outre une prime d'illiquidité, 1 % par défaut, que l'écran expose comme une ligne de plus de la décomposition et que l'analyste peut mettre à zéro ; le chiffre affiché après Calculate est celui du moteur, et Save to scenario l'enregistre pour que le rapport et le classeur Excel l'impriment.
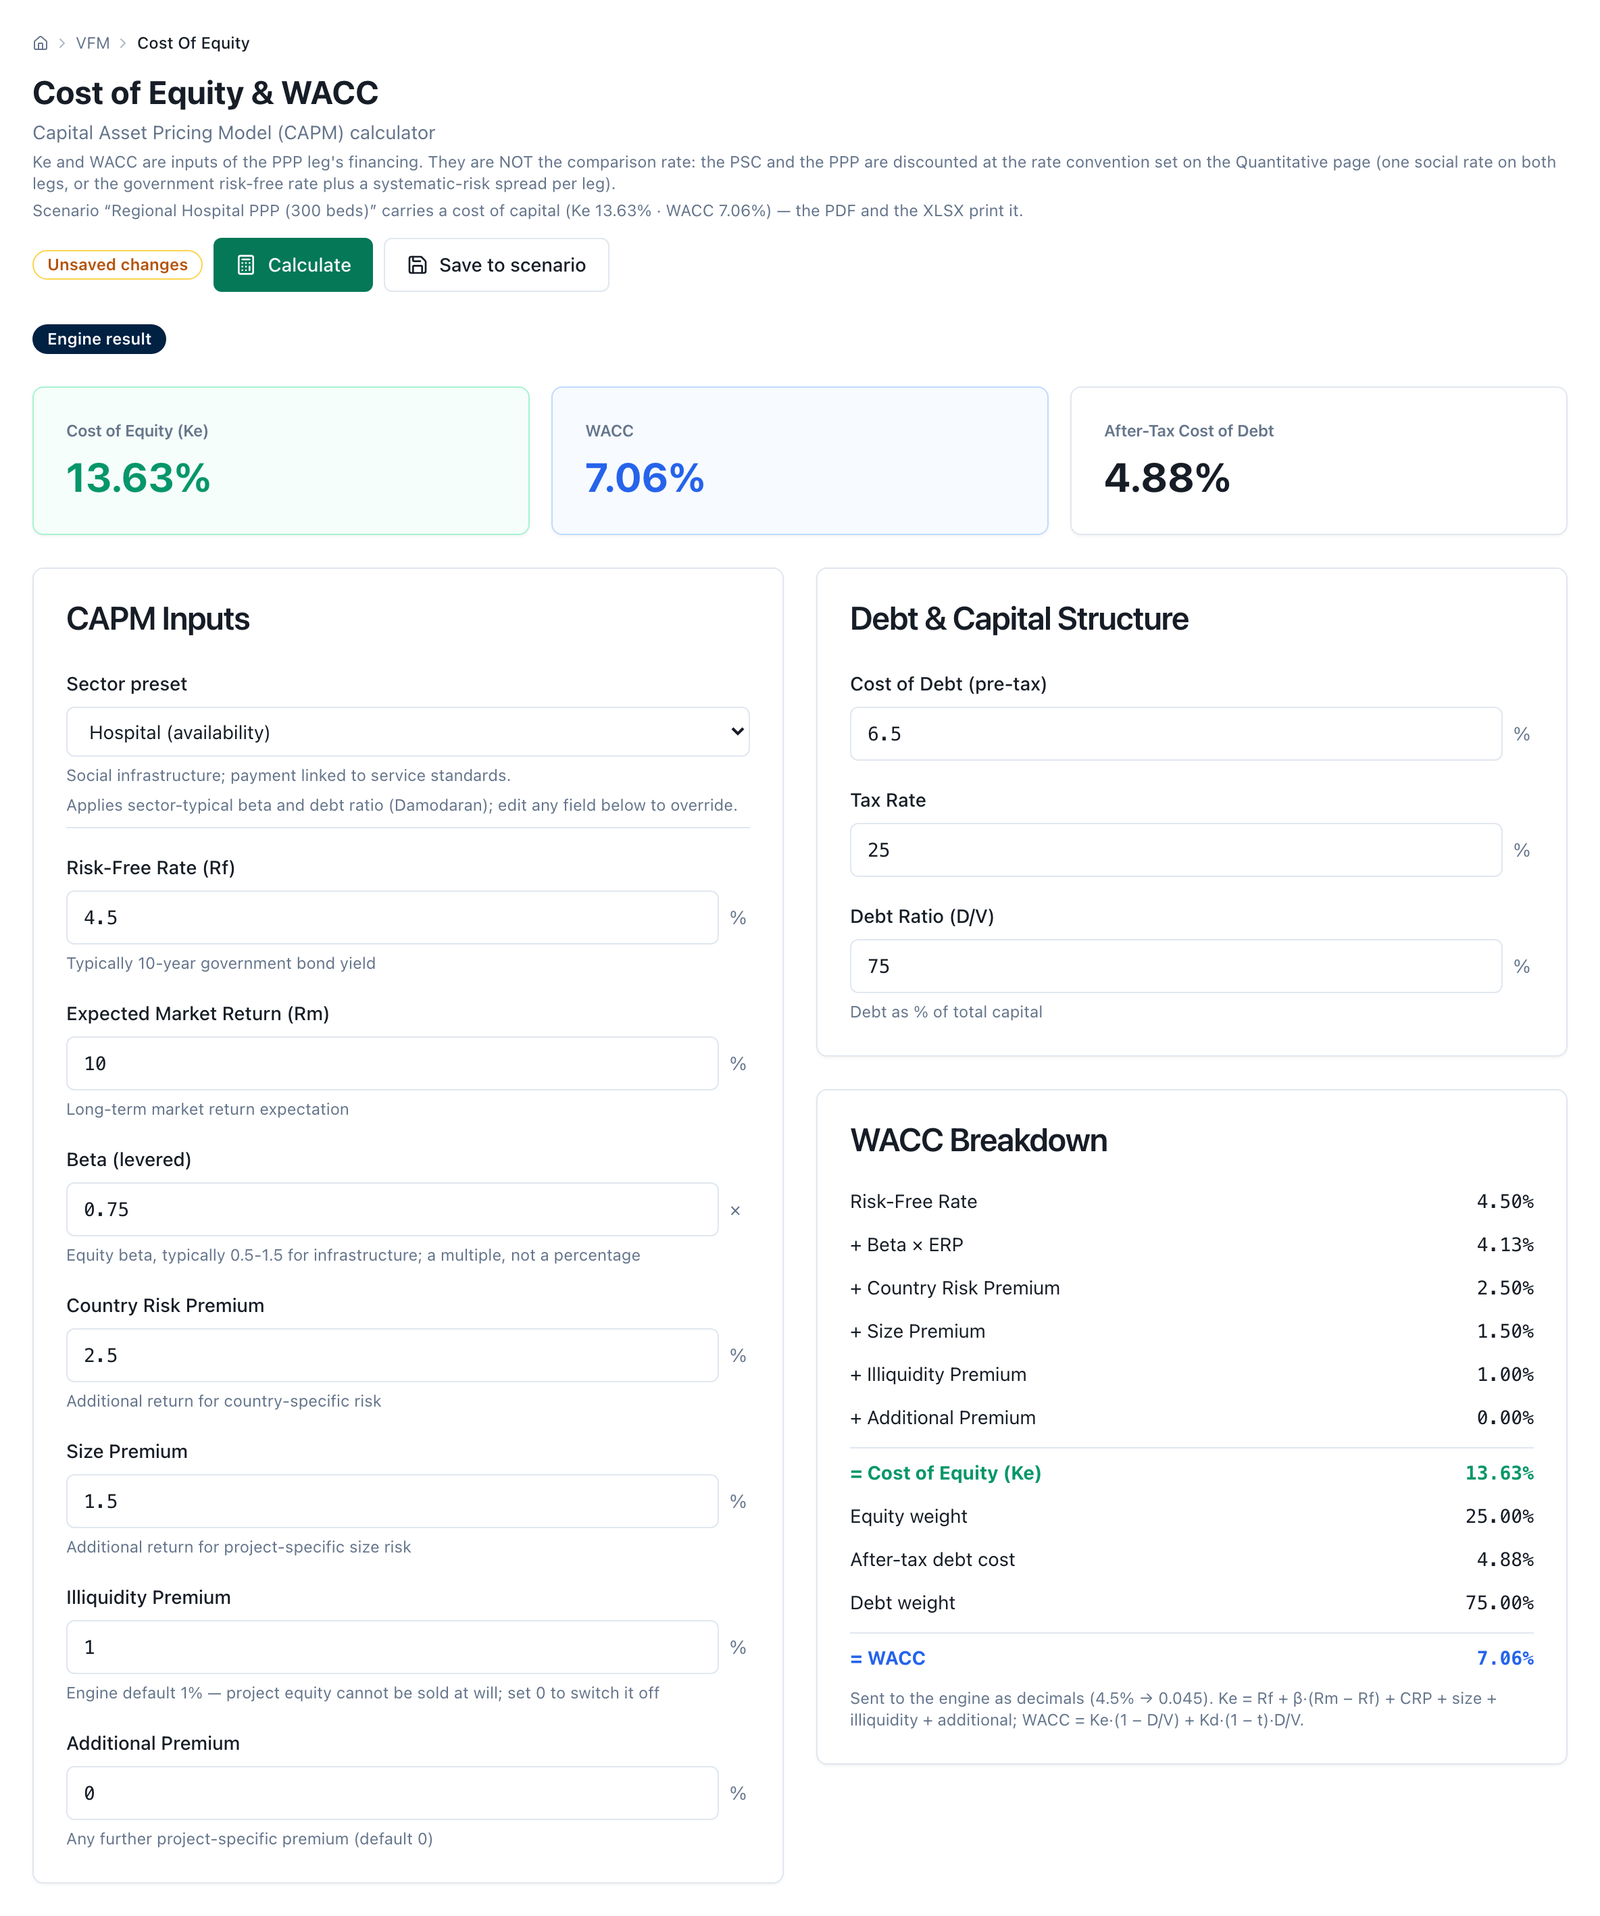
Figure 5.10 — Coût du capital avec le profil d'hôpital en disponibilité : Ke 13,63 % et CMPC 7,06 %, calculés par le moteur et décomposés ligne à ligne, prime d'illiquidité comprise. La note d'en‑tête le dit : aucun des deux n'est le taux de comparaison, sous aucune des deux conventions.
Libellé : Risk Allocation (Répartition des risques). Intrant : un type d'ouvrage qui charge un tableau de référence de majorations de biais d'optimisme ; quatre blocs de risques — construction, exploitation et maintenance, demande et renégociation — avec leur majoration, leur écart, leur affectation en cinq degrés (de totalement retenu à totalement transféré) et une case pour l'inclure dans la simulation ; et un registre où chaque risque reçoit une probabilité, un impact (cinq fourchettes de pourcentage du coût de base), une phase, une nature et une atténuation. La colonne Nature propose automatique — la classification par type et phase de l'étape 5, que l'écran montre entre parenthèses : propre ou systématique — et les deux options explicites pour la corriger risque par risque. Sortie : une carte de chaleur probabilité × impact avec chaque risque positionné, et un aperçu de la prime espérée — l'apport de chaque risque et le total — avec un avis de plafond ; à deux taux, les lignes des risques systématiques apparaissent atténuées avec la mention « valorisé dans le taux », et un pied de tableau dit combien il y en a et ce que vaudrait la prime brute si tous les risques entraient dans le flux (dans l'hôpital, une ligne, et la même prime, parce que sa base est nulle). Décision de l'analyste : les échelles sont publiées, mais la notation de chaque risque, sa nature, son affectation et le choix du modèle sont les siens, et ce qu'il édite est enregistré dans le registre du scénario, avec version : c'est le registre que lisent la comparaison, la simulation et les exportations. Limite : l'aperçu est valorisé par le même moteur qui fait tourner la comparaison — dans l'hôpital à deux taux, prime brute 124,6 sur un plafond de 134,3 : le plafond ne mord pas — et se recalcule à chaque édition du registre sans l'enregistrer ; le chiffre qui fait foi reste celui de l'écran quantitatif et du rapport. Le tableau de majorations par type d'ouvrage et par risque est une désagrégation propre à Austral ; la source britannique publie des majorations par type d'ouvrage.
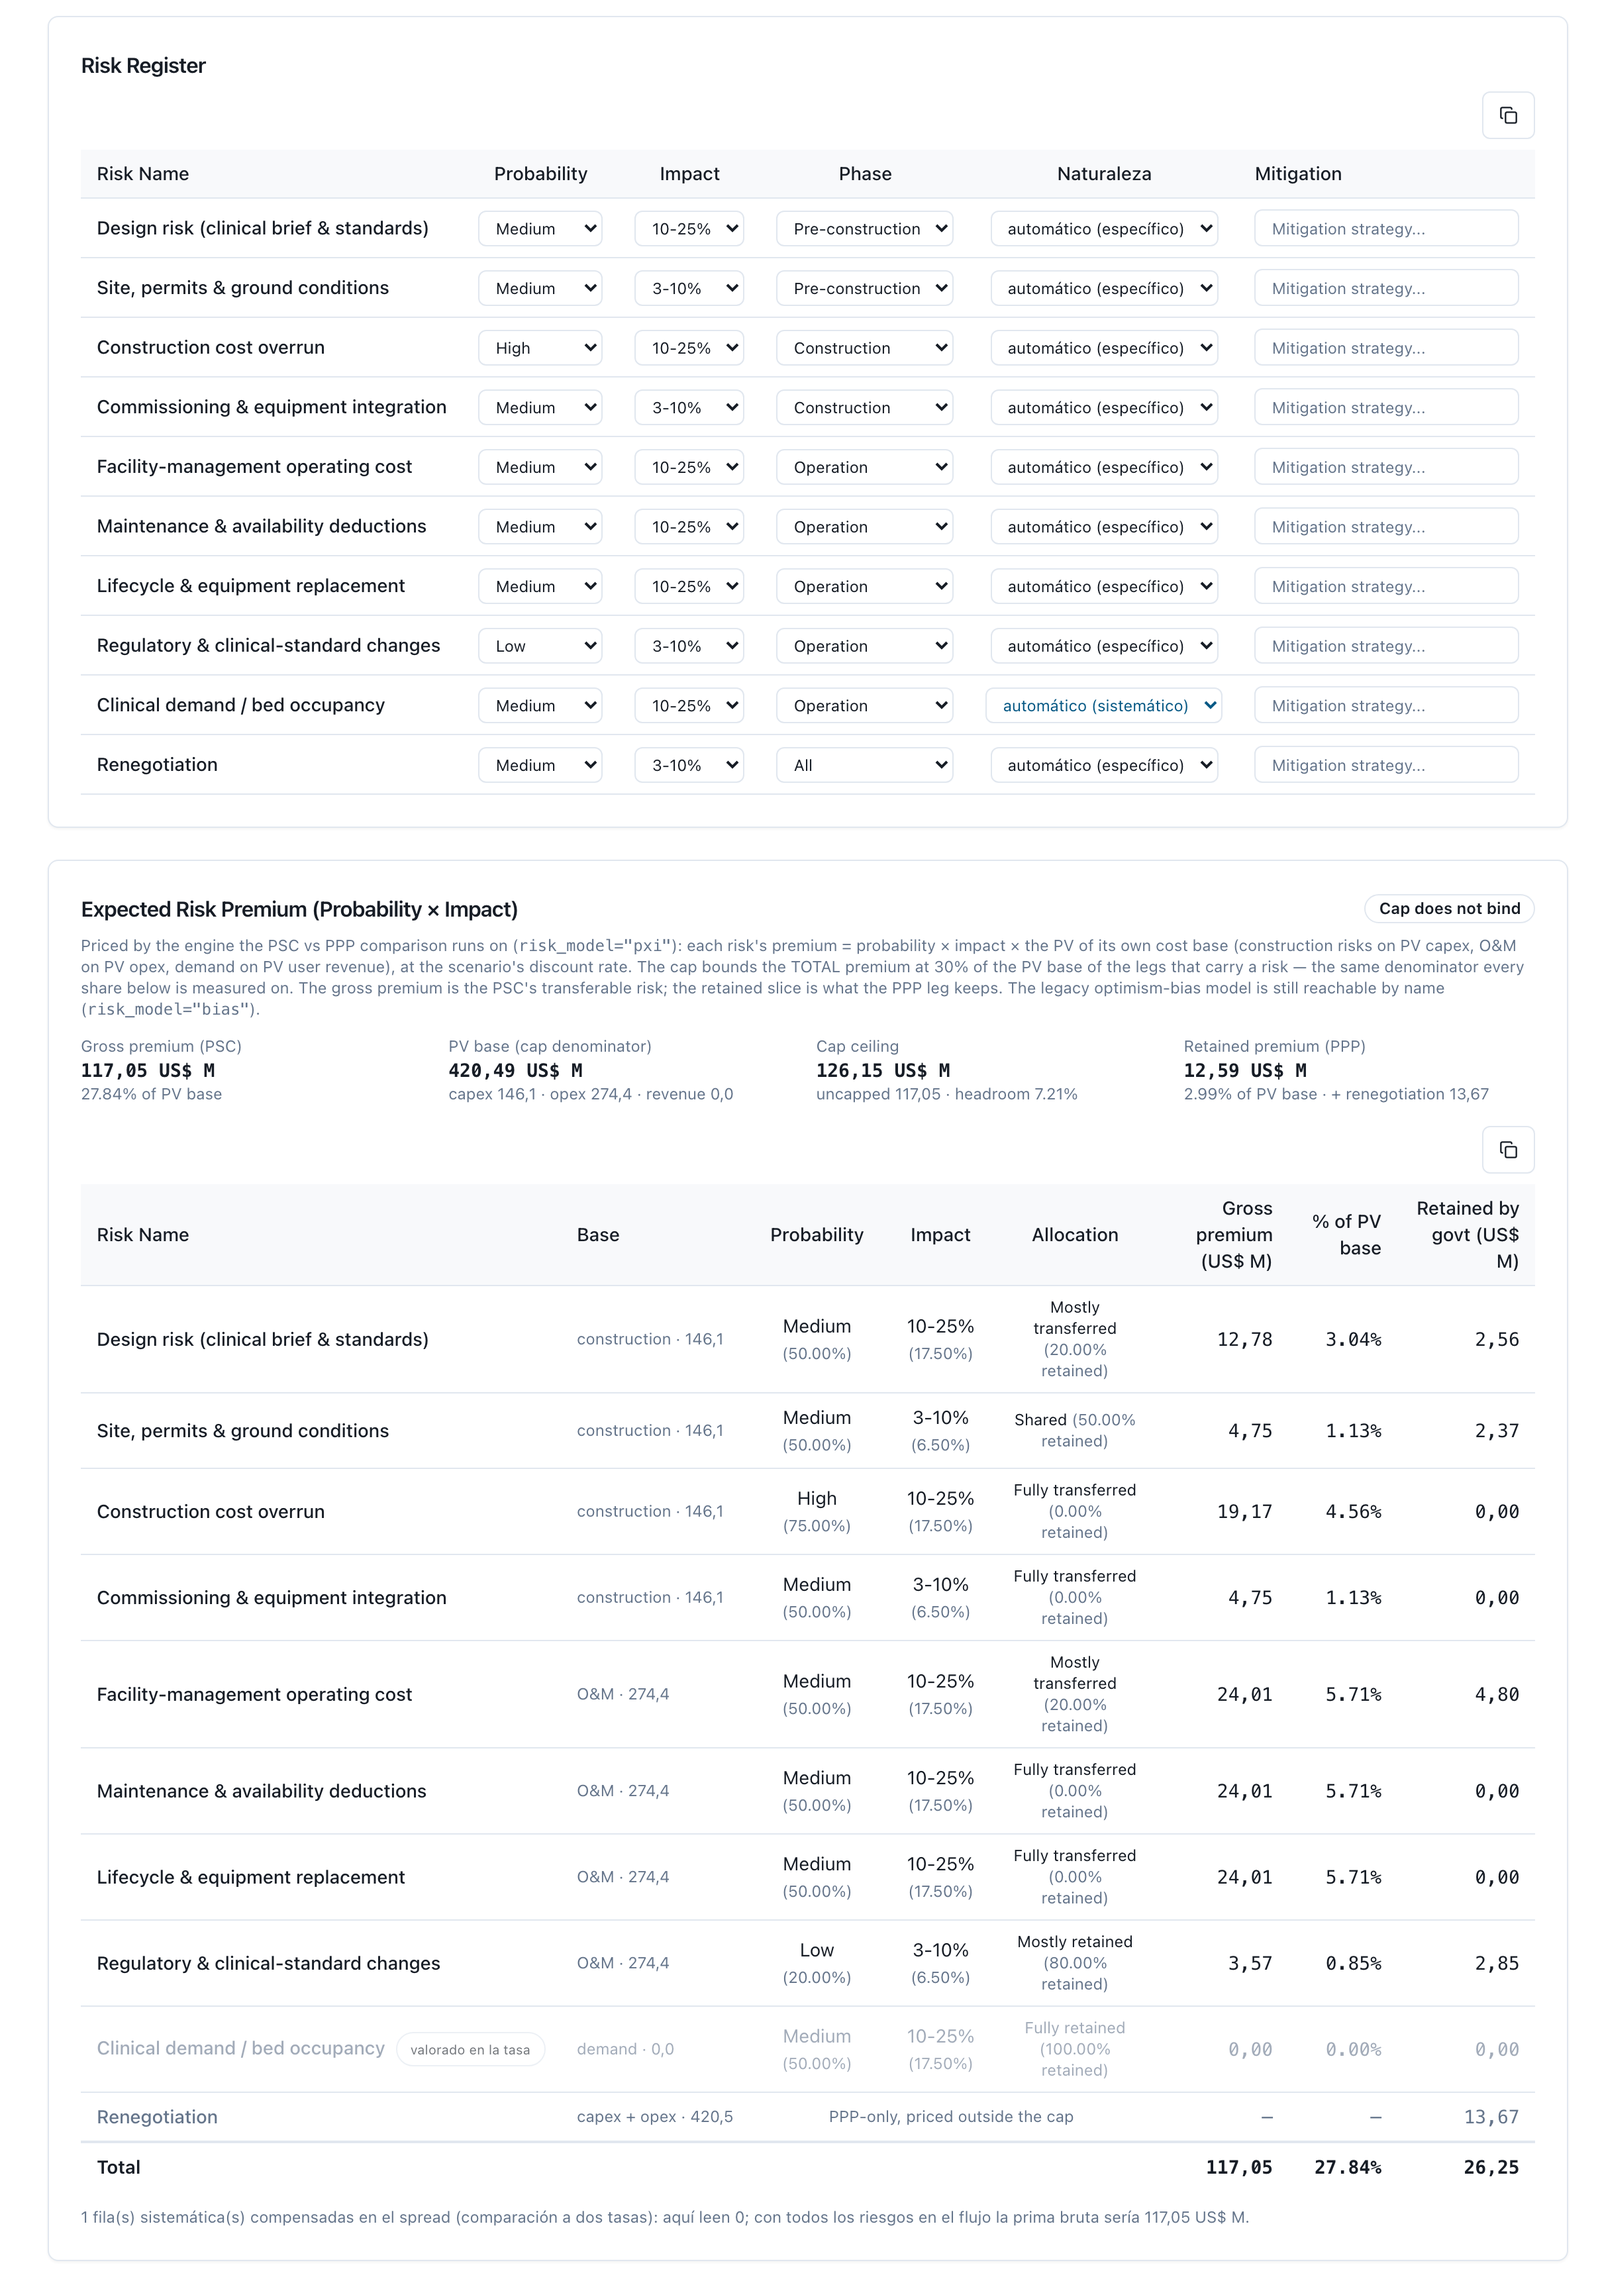
Figure 5.11 — Répartition des risques à deux taux : le registre de dix risques avec la colonne de nature (neuf propres, la demande clinique systématique) et l'aperçu de la prime espérée valorisée par le moteur — 117,05 sur un plafond de 126,15, « le plafond ne mord pas » —, avec la ligne de demande atténuée en « valorisé dans le taux ». La carte de chaleur probabilité × impact, qui se trouve entre les deux blocs à l'écran, est omise de la figure.
Libellé : Affordability Assessment (Accessibilité budgétaire). Intrant : deux chiffres que l'analyste saisit — le plafond budgétaire annuel pour les paiements PPP et, facultativement, le PIB — et le profil des paiements de l'État que l'outil dérive du scénario. Sortie : le paiement annuel maximal et son pourcentage du plafond, avec feu tricolore aux fourchettes de 5 % et 10 % ; l'engagement total et son pourcentage de la capacité budgétaire de la durée ; la valeur actualisée de l'engagement et, si le PIB a été donné, son pourcentage ; et le profil annuel tracé contre la ligne du plafond. Décision de l'analyste : le plafond et le PIB, qui sont des données de politique budgétaire et ne sortent pas du modèle ; les deux sont enregistrés avec le scénario, l'écran les préremplit au retour et le rapport PDF et le classeur Excel impriment le bloc complet avec le profil annuel. Limite : un VfM positif ne rend pas un projet accessible : les engagements fermes et les passifs conditionnels sont matière du manuel M2.
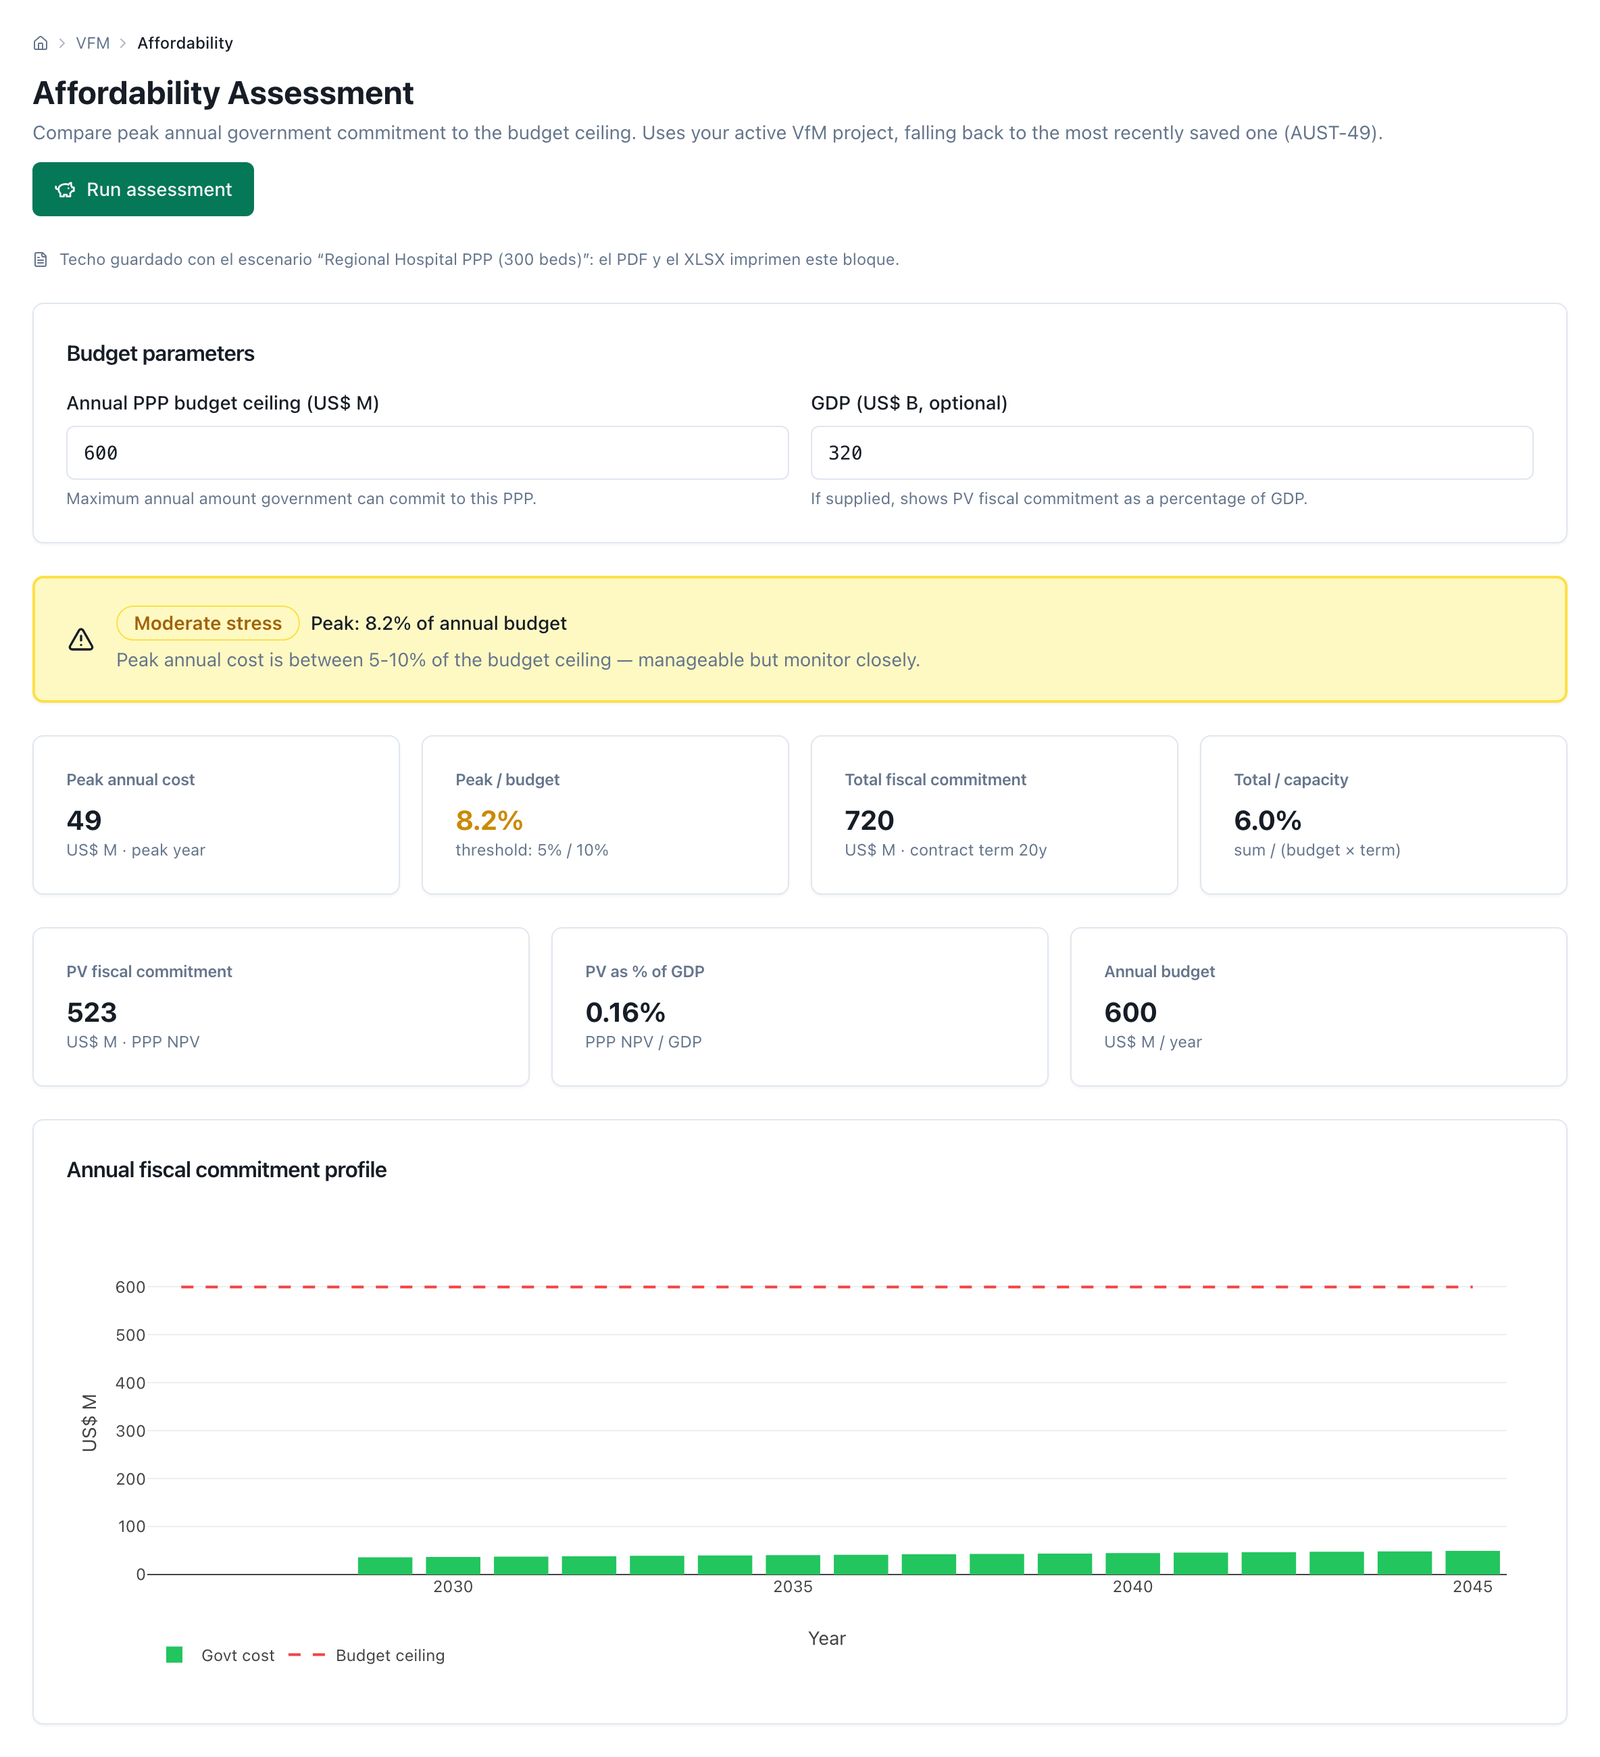
Figure 5.12 — Accessibilité budgétaire avec un plafond de 600 et un PIB de 320 : le paiement maximal de 49,4 représente 8,2 % du plafond — lecture modérée —, la valeur actualisée de l'engagement est de 570 au taux de la branche PPP, et le profil annuel court bien en dessous de la ligne.
Libellé : VfM Report (Rapport). Sortie : un bandeau de verdict combiné — positif, marginal, contradictoire, négatif, incomplet ou non interprétable — avec son titre et un paragraphe qui l'explique ; la carte de décision de six niveaux qualitatifs par cinq fourchettes de probabilité de l'étape 9, calculée sur les mêmes réponses qualitatives et la même simulation, avec la cellule du scénario encadrée, son verdict et sa phrase de lecture, et la liste des instruments manquants si l'axe est incomplet ; le résumé qualitatif et le résumé quantitatif ; et les boutons de téléchargement. Deux comportements qu'il convient de montrer dans la capture : un VfM positif avec un filtre en échec est libellé contradictoire, non positif ; et lorsque le CSP n'est pas une valeur actualisée positive, le pourcentage est supprimé — il n'est pas imprimé — et le verdict passe à non interprétable, avec l'instruction de lire le VfM en argent et de réexaminer le taux. Décision de l'analyste : la lecture ; le verdict est une fourchette, non une recommandation d'investissement. Limite : le bandeau et la carte se lisent ensemble, ils ne se substituent pas : le bandeau dit si les deux moitiés concordent (fourchettes de l'étape 9), la cellule dit à quel point elles soutiennent le PPP ; sans simulation, la carte n'a pas de colonne et le dit.
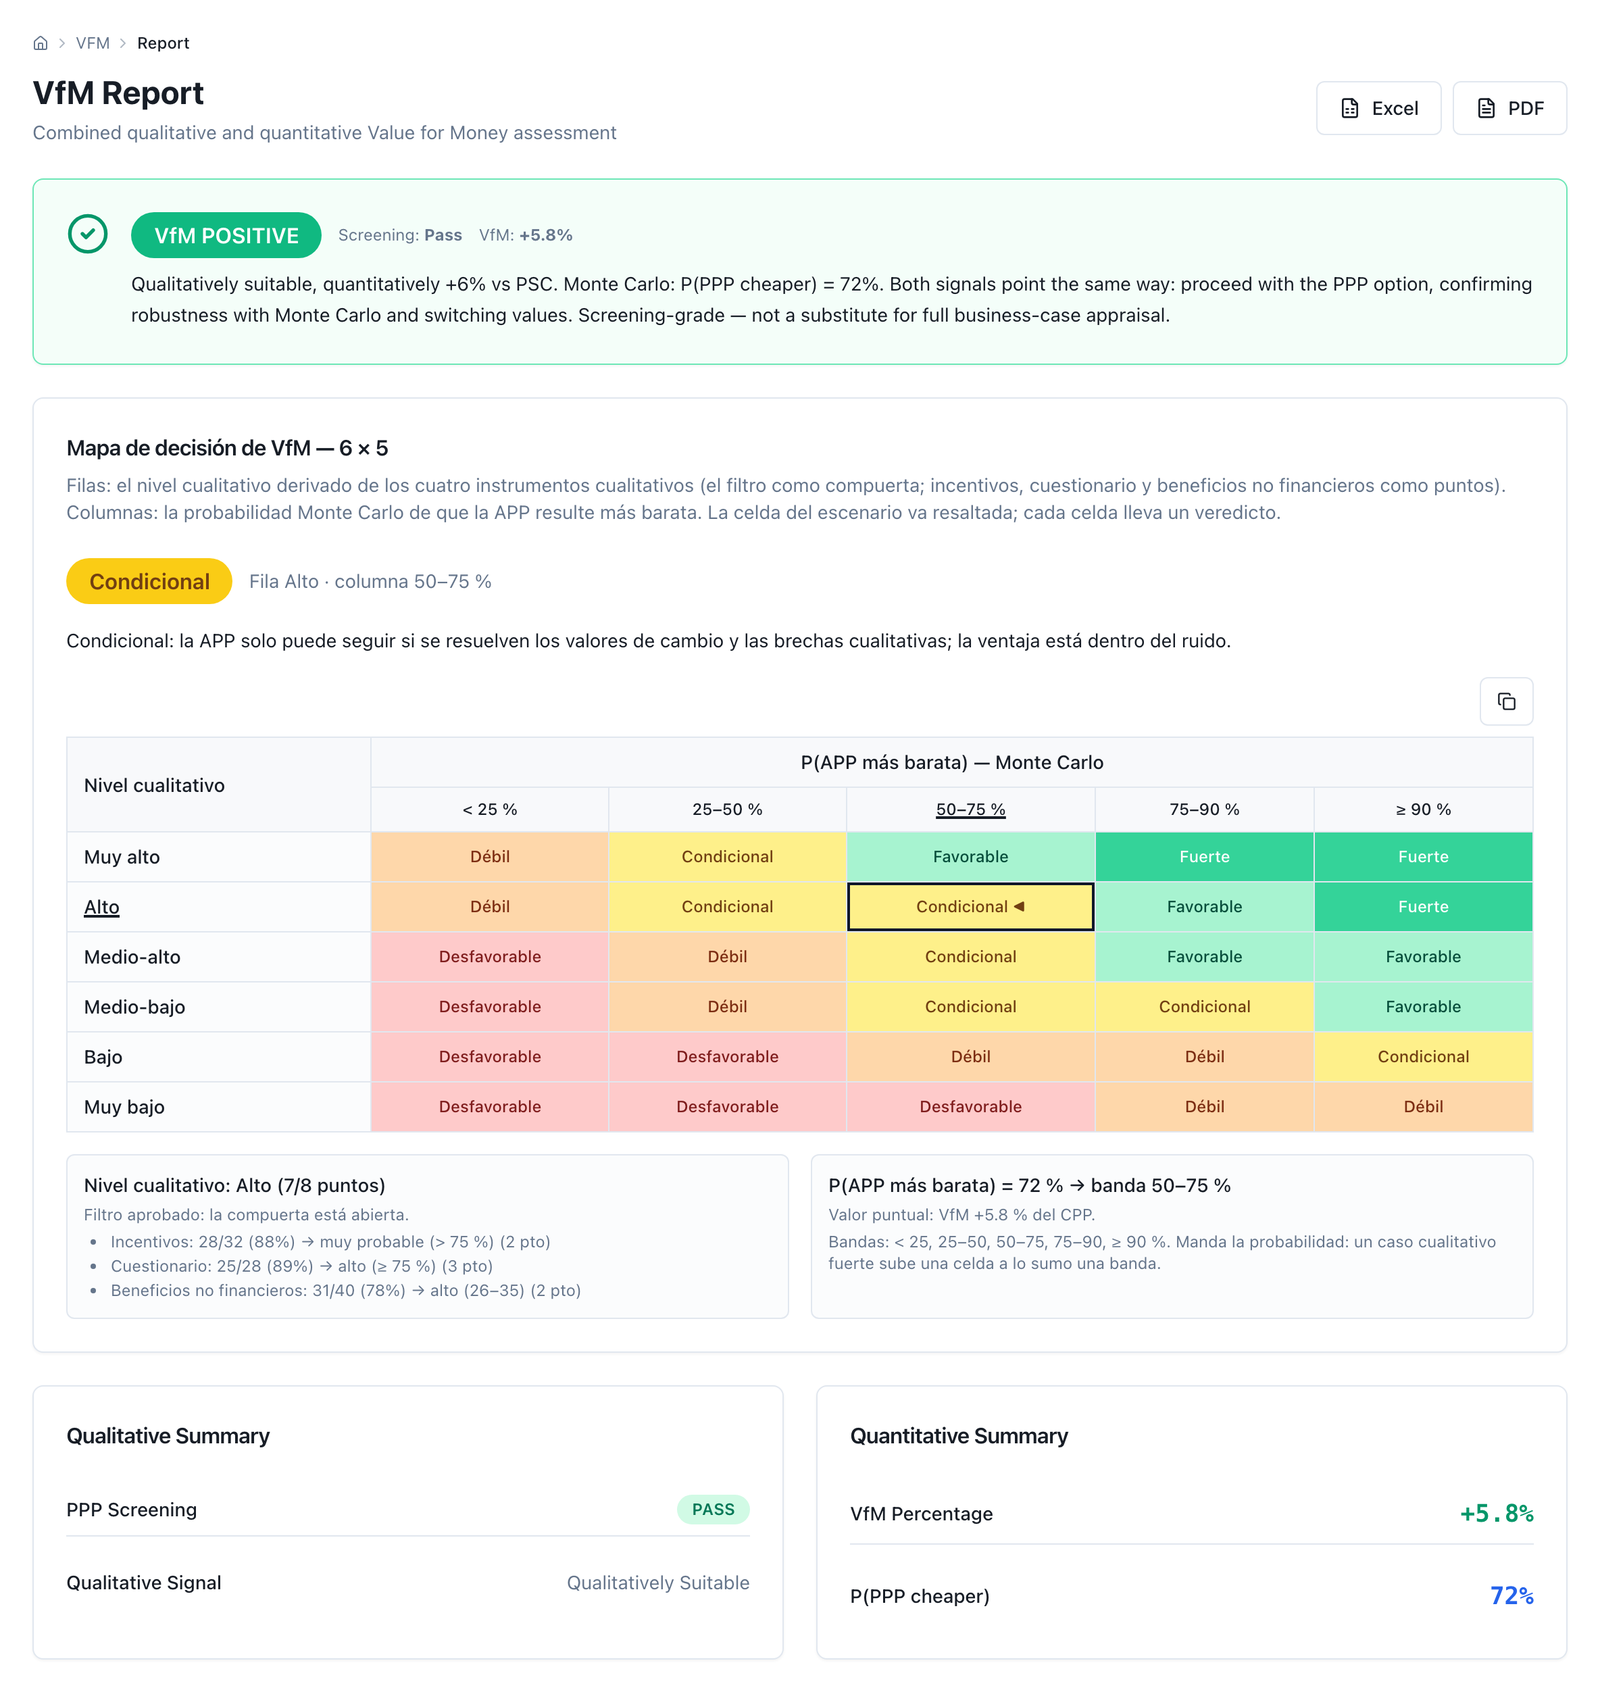
Figure 5.13 — Rapport à deux taux : verdict combiné positif (« les deux signaux pointent dans la même direction »), la carte de décision de six niveaux par cinq fourchettes avec la cellule du scénario — Élevé × 50–75 %, conditionnel — encadrée, et les deux résumés : +5,8 % et P 72 %.
Le paquet de démonstration de l'hôpital est l'exemple du §4 : 300 lits, investissement de 150 M USD (conception 8, terrains 7, travaux et équipement de base 120, autres 15), trois ans de travaux (30/40/30 %), contrat de 20 ans, coûts d'exploitation de l'ordre de 17,7 M USD la première année plus un renouvellement périodique d'équipement, rémunération de la disponibilité de 36,0 M USD par an indexée à 2 %, sans apport de l'État, financement 80/20 et un registre de dix risques avec l'affectation propre à un contrat en disponibilité : conception, construction, maintenance et renouvellement chez le privé ; demande clinique et changement réglementaire chez l'État. Tous les chiffres sont génériques.
Avec une neutralité concurrentielle à 12 % de la valeur actualisée de l'investissement, une supervision à 2 % par an, sans valeur résiduelle ni coût de transaction et sous le modèle de valeur espérée, le résultat sous les deux conventions de taux est :
| Convention | Taux CSP / PPP | CSP ajusté | Coût PPP | VfM | VfM % | P(PPP moins cher) |
|---|---|---|---|---|---|---|
| Deux taux (cas de base) : taux sans risque au comptant 2,70 % + prime PPP 0,9 % | 2,70 / 3,60 % | 555,1 | 523,1 | +32,0 | +5,8 % | 72,1 % |
| Deux taux : moyenne décennale 1,85 % + 0,9 % | 1,85 / 2,75 % | 590,0 | 570,1 | +20,0 | +3,4 % | 58,3 % |
| Deux taux : 2,70 % + fourchette moyenne 1,8 % | 2,70 / 4,50 % | 555,1 | 480,4 | +74,7 | +13,5 % | 94,6 % |
| Un taux 3,5 % (Green Book) | 3,5 / 3,5 % | 525,6 | 526,8 | −1,2 | −0,2 % | |
| Un taux 5,5 % (Chili, taux social ; lecture comparée) | 5,5 / 5,5 % | 463,6 | 434,1 | +29,5 | +6,4 % | 77,3 % |
| Un taux 10,0 % (valeur par défaut de l'outil) | 10 / 10 % | 367,8 | 293,6 | +74,2 | +20,2 % |
Chiffres en M USD de valeur actualisée. À deux taux, le CSP se décompose en 420,5 de CSP brut, 17,5 de neutralité concurrentielle et 117,1 de prime de risque — les neuf risques propres ; le systématique va dans le taux ; le plafond de 30 % n'est pas actif : il serait de 126,2 —, et le coût du PPP en 496,9 de paiements de l'État nets d'impôts, 12,6 de risque retenu et 13,7 de risque de renégociation. Le CSP est positif à toutes les lignes, de sorte que le pourcentage peut se lire ; à deux taux, le signe ne change qu'avec un taux sans risque de 0,63 % ou une prime de 0,29 %, et à taux unique entre 3,5 % et 5,5 %. Sous le modèle héritage de biais d'optimisme, sans plafond, le cas de base donnerait +17,0 % : un écart que le rapport rend visible en nommant le modèle.
Le reproduire en quatre étapes. (1) Sur l'écran d'accueil, dans la carte de données de l'espace, choisir le paquet de l'hôpital et le charger. (2) Ouvrir l'analyse quantitative : la comparaison tourne d'elle‑même et la carte du taux dira quelle convention a été appliquée et d'où vient chaque chiffre ; pour le cas de base, choisir deux taux, saisir le taux sans risque 2,70 avec sa source et sa date, laisser la prime du CSP à 0 et choisir la fourchette faible (0,90 %) pour le PPP, enregistrer puis cliquer sur Monte Carlo. (3) Pour la lecture comparée, revenir à un taux, choisir Chili 5,5 % dans le sélecteur de la bibliothèque et enregistrer. (4) Ouvrir Accessibilité budgétaire, saisir un plafond annuel de 600 et un PIB de 320, lancer l'évaluation — le paiement maximal reste autour de 8 % du plafond, lecture « modérée » — et télécharger le rapport et le classeur Excel depuis l'écran de rapport.
Rapport PDF exécutif, en espagnol, en anglais, en français ou en portugais : page de couverture du projet ; tableau des chiffres de titre — VAN du CSP, VAN du PPP, VfM en argent et en pourcentage, le taux de chaque branche avec sa provenance, la ligne « Convention de taux » (un taux dans les deux branches, ou deux taux : taux sans risque avec sa source, prime de chaque branche avec sa fourchette et le taux résultant, et la prime du flux avec et sans les risques systématiques) et le modèle de risque — ; résultats de la simulation avec leur ligne de reproductibilité (graine, tirages, intervalle de confiance de la moyenne) ; décomposition ligne à ligne des deux branches avec le décompte des risques valorisés par défaut ; bloc qualitatif ; carte de décision 6 × 5 avec la cellule du scénario ; bloc d'accessibilité budgétaire avec le profil annuel ; et une conclusion rédigée. Si le CSP n'est pas positif, la cellule du pourcentage dit qu'il n'est pas interprétable au lieu d'imprimer le chiffre. Il n'y a pas de rapport de remplissage : sur un espace vide ou un scénario qui ne calcule pas, le téléchargement est refusé avec un message. Il apporte aussi la tornade — valeur de base de chaque variable, VfM à ±10 %, plage et valeur de basculement — et, si le scénario enregistre un coût du capital, le Ke et le CMPC en titre avec leur décomposition.
Classeur Excel de douze feuilles : résumé ; filtre ; incitations ; questionnaire ; bénéfices non financiers ; CSP contre PPP ; Monte Carlo ; sensibilité ; valeurs de basculement ; carte de décision ; accessibilité budgétaire ; et répartition des risques. Le résumé et la feuille de comparaison impriment la convention de taux, les trois chiffres avec leur provenance, le taux de chaque branche, la prime du flux avec et sans systématiques et le modèle de risque ; celle de Monte Carlo, la graine, les tirages, l'intervalle de confiance et la fraction de tirages plafonnés ; une section non complétée apparaît libellée comme telle, non comme zéro.
Exportation et importation de session. L'espace complet — scénarios, avec leurs ajustements du CSP et leur taux, plus les quatre sections qualitatives — se télécharge comme un fichier unique et se recharge dans un autre espace, en remplaçant l'existant ou en s'y ajoutant ; l'importation indique combien de scénarios et de sections sont entrés et lesquels ont été omis, avec le motif. C'est la voie par laquelle un relecteur reçoit exactement le cas qu'on lui montre.
Accès par programme et par lots. Le même calcul est disponible par API, avec les deux mêmes conventions de taux — le taux sans risque et les primes peuvent être déclarés à chaque appel — et la même déclaration de provenance, et il existe un accès par lots — jusqu'à cent projets par appel — pour faire tourner un portefeuille avec la même convention, le même registre de base et le même nombre de tirages.
Analyse assistée. L'écran d'intelligence artificielle du module produit, sur les données de l'espace, un résumé exécutif, une évaluation des risques et des recommandations. C'est une aide à la lecture : les chiffres continuent de sortir du moteur.
Et la phrase qui compte à la clôture d'une mission : le client garde l'outil et la capacité de l'utiliser. L'espace de travail, les scénarios, les exportations et ce manuel restent en sa possession ; le travail ne s'arrête pas à un rapport que personne ne peut refaire tourner.
L'outil calcule, déclare ses hypothèses et refuse d'imprimer un chiffre qui ne peut pas être lu. Il ne décide pas la convention de taux ni ses chiffres : le taux sans risque, les primes — issues d'une fourchette citée ou saisies — ou le taux unique se choisissent dans la carte de l'écran quantitatif et sont enregistrés avec le scénario avec leur source ; un appel par programme peut en déclarer d'autres, un scénario sans taux hérite de celui du modèle financier de l'espace, et à défaut de tout cela l'écran affiche la valeur par défaut avec un avertissement. Il ne décide pas davantage la notation du registre des risques, sa nature ni son affectation, la neutralité concurrentielle, la valeur résiduelle, le plafond budgétaire ni, surtout, la lecture : un VfM positif avec un filtre en échec est contradictoire ; un CSP non positif oblige à réexaminer le taux avant de célébrer un pourcentage ; une valeur de basculement inférieure à l'erreur d'estimation de l'intrant est un verdict fragile.
Deux capacités que ce manuel ne fait que nommer. Le diagnostic de répartition des risques contre la frontière de rétention — quels transferts créent de la valeur et lesquels la détruisent, dans les termes du §2.6 — est disponible comme appel d'API et n'a pas d'écran propre. Et le module inclut un classificateur SEC 2010 / Eurostat de traitement au bilan ou hors bilan, dont il avertit lui‑même qu'il est un extrait simplifié des règles et ne remplace pas une prise de position officielle, ainsi qu'un bloc de recyclage d'actifs (valorisation d'actifs existants, structure de location‑exploitation‑transfert et multiplicateur de redéploiement) : des extensions étrangères à la méthode du CSP, renvoyées à leur propre documentation.
La méthode du §3 peut s'exécuter dans un tableur. Elle est écrite pour cela, et le Comparateur du secteur public (CSP ; Public Sector Comparator, PSC) de la plupart des ministères s'est fait et se fait dans un tableur. Cette section ne répète pas l'argument général contre le tableur — vitesse, taille, graphiques, formules fragiles — qui vaut pour n'importe quel calcul et qu'Austral publie ailleurs. Elle traite d'autre chose : des cinq points de la méthode du CSP où le tableur échoue d'une façon que personne ne voit, parce que le chiffre qui en sort continue de ressembler à un chiffre.
Chaque défaillance est présentée de la même façon : à quelle étape du §3 elle survient ; un exemple concret, reproductible avec l'hôpital du §4 ou avec la démo de l'autoroute ; et ce que fait l'outil à sa place, avec l'écran ou la sortie du §5 qui le démontre. Les exemples avec l'hôpital sont des passages du moteur sur le paquet de démonstration, sous le modèle de valeur espérée avec plafond de 30 % et à taux unique de 5,5 % réel — la lecture comparée du §4, qui était le cas de base de l'édition 1.0 —, sauf indication contraire : les défaillances qu'illustre cette section ne dépendent pas de la convention de taux, et la lecture à taux unique est celle que le plus grand nombre de tableurs de CSP reconnaissent ; là où la convention des deux taux change la leçon, cela est dit. L'annexe finale liste chaque chiffre avec son origine. Plusieurs des épisodes qui illustrent les défaillances sont arrivés à l'outil lui‑même avant d'être corrigés. Ils sont racontés tels quels, parce qu'ils sont le meilleur argument de la section : ce n'est pas que le tableur ait des erreurs et le programme non ; c'est que le programme laisse une trace et se corrige une fois pour tous les cas, et le tableur non.
Où cela survient. Étapes 6, 7 et 8, où vivent les ajustements du CSP (prime de risque, neutralité concurrentielle, valeur résiduelle), les charges de la branche PPP (supervision, transaction, risque retenu) et le taux ; et étape 13, quand le CSP ex ante doit reparaître, intact, auprès de l'offre.
Ce qui échoue dans le tableur. Un CSP vit des mois. Pendant ce temps, il se copie : une version pour le comité, une autre « ajustée après la réunion », une autre que le conseil financier a renvoyée avec le modèle mis à jour, une autre pour le rapport. Chaque copie s'ouvre, on touche une cellule et on l'enregistre sous le même nom. Aucune ne sait que les autres existent. Quand la question devient « quelle version le comité a‑t‑il approuvée ? », la réponse est un fichier avec une date, et personne ne peut dire quel ajustement cette copie a perdu par rapport à la précédente.
Le dommage n'est pas théorique. Sur l'hôpital du §4, cinq copies du même CSP, chacune avec un seul ajustement perdu, donnent ceci :
| Copie | Ce qu'elle a perdu par rapport à l'approuvée | CSP ajusté | Coût PPP | VfM | VfM % |
|---|---|---|---|---|---|
| A — l'approuvée | — (5,5 % ; neutralité 12 % ; valeur espérée avec plafond ; supervision 2 %) | 463,6 | 434,1 | +29,5 | +6,4 % |
| B | La neutralité concurrentielle (17,1) est restée à zéro | 446,5 | 434,1 | +12,4 | +2,8 % |
| C | Le taux : la cellule est revenue aux 10 % par défaut | 367,8 | 293,6 | +74,2 | +20,2 % |
| D | Le modèle de risque : quelqu'un a collé le tableau de majorations héritage, sans plafond | 561,5 | 464,9 | +96,6 | +17,2 % |
| E | La supervision du contrat PPP (2 % de l'investissement par an) | 463,6 | 404,8 | +58,8 | +12,7 % |
M USD en valeur actualisée. Cinq fichiers, cinq verdicts entre +2,8 % et +20,2 %, et aucun « n'a l'air faux » : les cinq tableurs sont cohérents en interne, ils additionnent correctement et portent le même nom. La copie B est marginale selon les fourchettes de l'étape 9 ; la A est positive ; les C et D franchissent le seuil de 15 % qui ouvre la fourchette fort. Un comité peut avoir approuvé n'importe laquelle des cinq.
C'est arrivé à l'outil. Dans une version antérieure, la comparaison à l'écran, l'exportation du rapport et la valeur par défaut de la requête résolvaient le taux à trois endroits différents du programme, avec trois paires de taux différentes, et le rapport téléchargeable ne coïncidait pas avec l'écran pour le même scénario. Plus tard, sur un cas client, trois surfaces du même module — la comparaison, le rapport et le verdict — ont donné trois VfM différents parce que chacune chargeait le scénario enregistré avec son propre chargeur et que chaque chargeur perdait un ajustement différent (les chiffres de ce cas appartiennent au client et ne sont pas reproduits ici ; le schéma est exactement celui du tableau). La cause était structurelle — N copies de la logique « charger le scénario et appeler le moteur » — et la correction a été structurelle : un seul objet de scénario et un seul chargeur.
Ce que fait l'outil. Le scénario est un objet, non un fichier : les trois blocs de données (intrants du modèle, résultats du modèle, registre des risques) et les six ajustements du CSP (taux, neutralité concurrentielle, valeur résiduelle de chaque branche, coût de transaction, modèle de risque et son plafond) sont enregistrés ensemble, avec un numéro de version qui monte à chaque écriture ; deux personnes qui éditent en même temps ne s'écrasent pas : la seconde écriture sur une version ancienne est refusée. Tout écran et toute exportation lisent ce scénario et pas une autre copie : la comparaison (capture 7), le Monte Carlo (8), la sensibilité (9), l'accessibilité budgétaire (12), le rapport (13), le PDF et le classeur Excel. Une règle qu'il vaut mieux connaître parce que c'est elle qui ferme la copie B : un ajustement enregistré à zéro est un ajustement, non un vide — une neutralité concurrentielle déclarée à 0 ne revient pas aux 12 % par défaut. Et pour l'étape 13, le CSP ex ante ne s'« archive » pas : il reste enregistré comme scénario avec sa version, et le VfM d'offre est un autre scénario qui le cite ; la réconciliation entre les deux se fait avec les six mêmes pièces, non avec deux fichiers que quelqu'un doit réaligner. L'écran d'accueil (capture 1) montre la liste des scénarios avec leur note de provenance, qui est ce que le comité devrait avoir devant lui au lieu d'un nom de fichier.
Où cela survient. Étape 8 (le taux) et étape 5 (les deux échelles qualitatif→numérique et le plafond de la prime). Ce sont les trois hypothèses qui déplacent le plus le verdict et les trois qui, dans un tableur, vivent dans des cellules isolées, souvent sur une feuille auxiliaire, sans unité, sans source et sans date.
Le taux. Dans le tableur, le taux est une cellule — 0,10, 0,055 — référencée depuis cent formules. La cellule ne dit pas d'où elle vient (le taux social du pays ? le CMPC du conseil ? la valeur que portait le modèle de fichier ?), ni qui l'a changée, ni quand. Sur l'hôpital, l'écart entre « les 10 % du modèle de fichier sont restés » et « on a mis les 5,5 % du régulateur » est celui qui sépare la copie C de l'approuvée dans le tableau précédent : +20,2 % contre +6,4 %. Les deux sont des lectures du même projet ; une seule est le taux qui fait foi. Dans l'histoire de l'outil, l'avertissement qui accompagne aujourd'hui le taux par défaut est né d'une mesure sur la démo de l'autoroute : le même cas lisait +39,2 % avec le taux par défaut et −17,5 % avec le taux du projet — « une recommandation inversée, non un écart d'arrondi », dit l'avertissement.
Ce que fait l'outil. Le taux n'est pas une cellule : c'est un champ du scénario avec provenance. L'écran quantitatif (capture 7) le résout dans un ordre publié — celui que l'analyste déclare, celui que le scénario a enregistré, celui du modèle financier de l'espace de travail, et seulement à la fin la valeur par défaut — et l'imprime avec son origine : quand il vient de la bibliothèque de taux cités, l'étiquette dit de quel pays, de quel organisme et de quelle année (« Chili — MDS / SNI, 5,50 % ») ; quand c'est la valeur par défaut, elle s'affiche en jaune avec avertissement. La même étiquette voyage jusqu'au PDF et au classeur Excel. Changer le taux est une écriture sur le scénario, avec version : la question « qui a remplacé les 10 % par 5,5 % et quand ? » a une réponse.
Deux taux sans règle, un par branche. C'est l'erreur que l'étape 8 nomme en premier, et le tableur la commet sans effort : il suffit que la branche PPP soit actualisée sur une autre feuille, avec une autre cellule — « au coût du capital du soumissionnaire », « au CMPC du conseil ». Que la méthode utilise deux taux n'y change rien : les deux taux de l'étape 8 partent du même taux sans risque et ne diffèrent que d'une prime pour risque systématique avec provenance ; une paire de taux choisie sans cette règle est exactement l'artefact que l'étape interdit. Sur l'hôpital :
| Paire de taux | CSP ajusté | Coût PPP | VfM | VfM % |
|---|---|---|---|---|
| Un taux, 5,5 % dans les deux branches (la lecture comparée) | 463,6 | 434,1 | +29,5 | +6,4 % |
| Deux taux avec règle : taux sans risque 2,70 % + prime 0 / 0,9 % (le cas de base du §4) | 555,1 | 523,1 | +32,0 | +5,8 % |
| CSP à 5,5 %, PPP à 8 % | 463,6 | 349,7 | +114,0 | +24,6 % |
| CSP à 5,5 %, PPP à 10 % (« au coût du capital du soumissionnaire ») | 463,6 | 298,2 | +165,5 | +35,7 % |
| CSP à 10 %, PPP à 5,5 % (la paire inversée) | 367,8 | 429,6 | −61,8 | −16,8 % |
Le même hôpital, le même registre, la même neutralité : entre −16,8 % et +35,7 % rien qu'avec une paire de taux sans règle. Aucun de ces deux chiffres n'est une erreur de calcul ; les deux sont l'artefact que l'étape 8 interdit. Les deux lignes avec règle — un taux social dans les deux branches, ou le taux sans risque avec une prime citée — se déplacent entre +5,8 % et +6,4 %, et l'écart entre elles est une décision déclarée, non une cellule. Dans une version antérieure de l'outil, la comparaison elle‑même tournait avec deux taux différents par branche, choisis ad hoc, et le verdict de la démo changeait de signe rien qu'en les égalisant. Ce que fait l'outil aujourd'hui : il n'admet pas deux taux isolés. Les deux taux se construisent dans la carte du taux (capture 7) depuis un taux sans risque commun avec sa source et une prime par branche avec sa fourchette citée ou sa justification ; les anciens champs de taux par branche sont acceptés par compatibilité mais ramenés à la même valeur ; et tout appel au moteur transmet les deux taux résultants avec la règle contre le double comptage. L'écran de coût du capital (capture 10) existe pour dire à voix haute que le CMPC n'est pas le taux de comparaison, sous aucune des deux conventions.
Le plafond de la prime. Les 30 % de l'étape 5 sont une cellule de plus dans le tableur, et l'une des moins visibles : presque personne ne se souvient qu'elle existe jusqu'à ce qu'elle morde. Sur l'hôpital, la prime espérée est de 97,4 et le plafond à 30 % de 104,7 — il ne mord pas. Si quelqu'un de « prudent » l'abaisse à 20 %, la prime est rabotée à 69,8 et le VfM reste à +0,4 % ; à 15 %, −3,7 % ; à 10 %, −8,2 %. Une cellule que personne ne regarde inverse le verdict. Ce que fait l'outil : le plafond est un ajustement du scénario, il s'imprime auprès du nom du modèle de risque dans la carte du taux (capture 7) et dans les deux exportations, et l'écran des risques (capture 11) montre la prime sans plafond, le plafond et si le moteur a dû mettre à l'échelle vers le bas.
Les échelles. Le tableur a un registre avec « Élevée », « Moyenne », « 10–25 % », et sur une autre feuille — ou dans la tête de l'analyste — le tableau qui convertit chaque mot en chiffre. Trois choses se produisent sans que personne ne les voie :
Ce que fait l'outil : les deux échelles sont celles de l'étape 5, publiées et fixes ; le registre noté est enregistré dans le scénario depuis l'écran des risques (capture 11), avec probabilité, fourchette, phase, affectation et atténuation par risque ; l'aperçu de la prime montre l'apport de chaque risque, de sorte qu'un passage d'« Élevée » à « Moyenne » est visible comme une ligne qui baisse ; et la comparaison imprime combien de risques ont été valorisés par défaut — dans la carte du taux de l'écran quantitatif (capture 7), dans la décomposition du PDF et dans la feuille de répartition des risques du classeur —, qui est le décompte que le relecteur du §3.14 doit demander ; la comparaison côte à côte des deux modèles de risque, disponible par programme, ajoute quelle part de la prime ils expliquent.
Où cela survient. Étape 11, et par ricochet l'étape 9, parce que la probabilité P(CSP > PPP) est la seconde exigence de la fourchette fort.
Ce que cela coûte dans le tableur. Une simulation honnête de l'étape 11 exige, par tirage et par risque, un essai de survenue avec la probabilité de l'échelle, un tirage uniforme dans la fourchette d'impact, la multiplication par la base de la phase, la répartition entre branches selon la fraction retenue, le plafond appliqué à chaque tirage et le VfM du tirage. Mille tirages par dix risques par deux branches : vingt mille tirages et mille plafonnements. Dans Excel, cela signifie une macro ou un complément, et avec l'un comme avec l'autre il y a quatre choses qui ne sont presque jamais faites :
Et la convergence, qui dans un tableur ne se calcule pas : avec 100 tirages, la moyenne de l'hôpital est de 16,4 et son intervalle de confiance à 95 % va de 11,2 à 21,6 ; avec 1 000, de 16,8 et [15,2 ; 18,4] ; avec 10 000, de 17,0 et [16,5 ; 17,5]. Le signe est stable dès 100 tirages — l'intervalle ne croise jamais zéro —, mais le percentile 5 passe de −42,3 à −30,9 entre 100 et 1 000 tirages. Qui cite un P5 à 100 tirages cite du bruit.
Ce que fait l'outil. Le bouton Monte Carlo (capture 8) échantillonne le même modèle que la comparaison — Bernoulli selon la probabilité de l'échelle, uniforme dans la fourchette, plafond par tirage avec le même dénominateur — et l'étiquette comme tel à l'écran, auprès du nom du modèle, pour que personne ne lise un histogramme d'un modèle sous une comparaison d'un autre. La graine et le nombre de tirages sont des constantes publiées (42 et 1 000), peuvent être changés par programme et la réponse les renvoie avec leur base (« explicite » ou « par défaut »). La réponse apporte en outre le bloc de convergence — erreur type, intervalle de confiance de la moyenne, si le signe est stable et combien de tirages seraient nécessaires pour une précision donnée — et la fraction de tirages où le plafond a mordu, qui est ce qui explique l'écart entre 16,8 et 29,5 au lieu de le laisser comme un mystère. La même ligne de reproductibilité — graine, tirages, intervalle de confiance de la moyenne — est dessinée à l'écran (capture 8), imprimée dans le PDF et dans la feuille de Monte Carlo du classeur Excel, qui ajoute la fraction de tirages plafonnés.
Où cela survient. Étapes 8 et 9 (le taux et le verdict doivent être comparables) et étape 12 (le portefeuille est ce qui va aux registres budgétaires du manuel M2).
Ce qui échoue dans le tableur. Un ministère avec vingt hôpitaux en portefeuille a vingt CSP, faits par trois équipes en deux ans, chacun avec son taux, son tableau d'échelles, son plafond et sa version de la macro. Les ordonner par VfM revient à copier vingt cellules sur une feuille nouvelle. L'ordre qui en sort ne signifie rien, parce que chaque VfM est mesuré avec une règle différente — et le §6.2 a montré ce que déplace chaque règle.
Deux projets suffisent pour le voir. L'hôpital du §4 et la démo de l'autoroute, chacun lu « avec son taux » : l'hôpital aux 5,5 % du régulateur, l'autoroute aux 10 % que portait son tableur :
| Projet | Taux « de son tableur » | CSP ajusté | VfM | VfM % | Rang |
|---|---|---|---|---|---|
| Autoroute (démo) | 10 % | 180,4 | +17,4 | +9,6 % | 1er |
| Hôpital (§4) | 5,5 % | 463,6 | +29,5 | +6,4 % | 2e |
L'autoroute « gagne ». Avec la même convention pour les deux (ici, un taux unique) :
| Taux commun | Hôpital | Autoroute |
|---|---|---|
| 10 % | +74,2 (+20,2 %) | +17,4 (+9,6 %) |
| 5,5 % | +29,5 (+6,4 %) | CSP ajusté −305,7 : non interprétable (le VfM en argent est de −476,5 ; le pourcentage, « +155,8 % », ne doit pas être cité) |
À 10 %, l'ordre s'inverse ; à 5,5 %, l'autoroute n'est même pas comparable, parce que c'est un projet autofinancé dont le CSP n'est pas un coût net positif (§3, étape 4). Une feuille de vingt cellules ne sait rien de tout cela : elle classe « +155,8 % » au‑dessus de « +6,4 % » et l'hôpital finit dernier.
Ce que fait l'outil. Un seul moteur et une seule convention pour tout le portefeuille. Les scénarios de l'espace de travail tournent avec la même convention de taux (le même taux sans risque, et une prime par projet issue du même tableau), les mêmes échelles, le même plafond, le même modèle de risque et le même nombre de tirages, et chaque résultat déclare ces cinq choses dans sa réponse, de sorte que deux VfM du même espace sont comparables par construction. L'accès par lots (§5.4) fait la même chose pour jusqu'à cent projets par appel, avec la même convention de taux et la même déclaration de provenance : le tableau de portefeuille sort d'un seul passage, non de vingt fichiers. Et le régime non interprétable est signalé au lieu d'être imprimé, de sorte que l'autoroute apparaît dans le tableau pour ce qu'elle est — un projet qui se lit en argent et oblige à réexaminer le taux — et non comme le premier du classement. Ce qui poursuit ensuite — les paiements fermes au registre des engagements, les garanties à celui des expositions conditionnelles — sort des mêmes scénarios vers les modules du manuel M2, non d'une compilation manuelle.
Où cela survient. Étape 13 (le CSP ex ante doit reparaître auprès de l'offre), étape 9 (le verdict doit pouvoir être refait) et la liste de vérification du §3.14.
Ce qui échoue dans le tableur. Trois ans après l'attribution, un auditeur reçoit un fichier. Il y trouve : un chiffre de VfM ; un taux dans une cellule sans source ; un registre avec des mots et une feuille d'échelles qui n'est peut‑être pas celle qui a servi ; une macro de Monte Carlo qui peut ne pas tourner dans sa version d'Excel et qui, si elle tourne, donne un autre résultat parce qu'elle n'a pas de graine ; et aucun moyen de savoir si ce fichier est la copie que le comité a approuvée ou celle qui a été retouchée après. Des huit points que le relecteur du §3.14 doit demander, il peut vérifier le premier — le chiffre — et aucun des sept autres.
Deux épisodes documentés de l'outil montrent l'autre extrême : le tableur qui affiche un chiffre plausible quand il n'y a pas de données, et le pourcentage qui change de signe sans que personne ne le voie.
Ce que fait l'outil. Ce que l'auditeur reçoit n'est pas un fichier mais un scénario enregistré avec version, plus les exportations qui le citent :
| Ce que le relecteur demande (§3.14) | Où cela se trouve |
|---|---|
| Le taux et sa source ; s'il s'agit d'une valeur par défaut, qu'il le dise | Carte du taux (capture 7) ; couverture du PDF ; feuille de résumé du classeur |
| Le registre avec ses deux échelles et le décompte des risques valorisés par défaut | Écran des risques (capture 11), enregistré dans le scénario ; feuille de répartition des risques ; le décompte, dans la carte du taux (capture 7), dans le PDF et dans cette feuille |
| La convention de taux et le contrôle de double comptage | Carte du taux (capture 7) : un taux sans risque commun et une prime par branche avec source ; lignes systématiques atténuées « valorisé dans le taux » sur l'écran des risques (capture 11) ; ligne « Convention de taux » dans le PDF et dans le classeur, avec la prime du flux avec et sans systématiques |
| Graine, nombre de tirages et intervalle de confiance | Ligne de reproductibilité à l'écran (capture 8), dans le PDF et dans la feuille de Monte Carlo du classeur |
| Le verdict avec sa fourchette | Bandeau du rapport (capture 13) |
| Le signe du CSP ajusté | Régime non interprétable signalé ; pourcentage supprimé |
| Le profil annuel des paiements contre le plafond | Accessibilité budgétaire (capture 12), dans le PDF et dans le classeur |
| Les trois ajustements de l'étape 6 séparément | Décomposition de la comparaison ; feuille CSP contre PPP |
| La cellule de la carte de décision | Rapport (capture 13), PDF et feuille de carte de décision du classeur |
À cela s'ajoute la provenance que portent les exportations : le PDF imprime en pied de page l'espace de travail, un code des intrants (le condensé cryptographique des données avec lesquelles le calcul a été fait, qui change si un chiffre change), la version du moteur, la version du programme déployé et la date et l'heure. Si l'auditeur recalcule avec les mêmes intrants et obtient le même code, il regarde le même cas ; sinon, il sait que quelque chose a changé et peut demander quoi. Et l'exportation de session (§5.4) empaquette l'espace complet — scénarios avec leurs ajustements et leur taux, plus les quatre sections qualitatives — pour le charger dans un autre espace : l'auditeur reçoit exactement le cas, le lance, et obtient le même verdict, la même distribution et le même code. C'est la preuve d'audit que demande l'étape 13 et qu'un fichier .xlsx d'il y a trois ans ne peut pas donner.
| Défaillance | Étape du §3 | Ce qui échoue dans le tableur | Ce que fait l'outil (§5) |
|---|---|---|---|
| Versions du CSP | 6, 7, 8, 13 | Copies avec le même nom ; chacune perd un ajustement (hôpital : cinq copies, de +2,8 % à +20,2 %) ; personne ne sait laquelle le comité a approuvée | Un objet de scénario avec les trois blocs de données et les six ajustements, avec version ; tout écran et toute exportation le lisent ; un zéro enregistré est un ajustement (captures 1, 7, 13) |
| Traçabilité du taux | 8 | Une cellule sans source ni date ; 10 % par défaut contre 5,5 % du régulateur (hôpital : +20,2 % contre +6,4 %) ; deux taux sans règle, un par branche (hôpital : de −16,8 % à +35,7 %) | Convention de taux déclarée, avec le taux sans risque, les primes et leur provenance imprimés à l'écran, dans le PDF et dans Excel ; bibliothèque de taux et de fourchettes citées ; valeur par défaut avec avertissement ; deux taux construits uniquement depuis un taux sans risque commun (captures 7 et 10) |
| Traçabilité du plafond et des échelles | 5 | Plafond dans une cellule invisible (hôpital : 30 % → 20 % fait passer de +6,4 % à +0,4 %) ; échelles dans la tête de l'analyste ; registre non noté valorisé sur les neutres (hôpital : −5,3 %) | Échelles publiées et fixes ; plafond imprimé auprès du modèle de risque ; registre noté enregistré dans le scénario avec aperçu par risque (capture 11) |
| Monte Carlo | 11, 9 | Macro sans graine (deux téléchargements : 1,0 M USD / 6,5 M USD d'écart), sans plafond par tirage, sans convergence, et échantillonnant souvent un autre modèle que celui de la comparaison (hôpital : moyenne 95,9 et P 99,9 % contre 16,8 et 77,3 %) | Même modèle que la comparaison, étiqueté ; graine, N et intervalle de confiance à l'écran, dans le PDF et dans Excel ; fraction de tirages plafonnés dans le classeur (capture 8) |
| Comparaison entre projets | 8, 9, 12 | Vingt tableurs avec vingt règles ; le classement ne signifie rien (autoroute « +9,6 % » au‑dessus de l'hôpital « +6,4 % » avec des taux différents ; à 10 % il s'inverse ; à 5,5 % l'autoroute n'est pas interprétable) | Un moteur, un taux, des échelles, un N pour tout le portefeuille ; lots de jusqu'à cent projets ; le régime non interprétable est signalé, non classé |
| Audit | 13, 9, 3.14 | Trois ans plus tard : un fichier, un chiffre, sans source, sans échelle, sans graine ; rapports de remplissage (« +12,3 % » sans données) et pourcentages au signe inversé (« +433,7 % » sur un PPP 493,8 M USD plus cher) | Scénario avec version ; pied de provenance (intrants, moteur, version, date) ; pas de document quand il n'y a pas de données ; non interprétable au lieu d'un pourcentage ; exportation de session pour reproduire le cas complet (capture 13, §5.4) |
Il serait malhonnête de conclure sans le dire. Le tableur est le meilleur outil pour prototyper : l'hôpital du §4 a lui‑même été calibré en itérant les chiffres jusqu'à ce que la branche PPP soit bancable et le VfM lisible, et cette itération est plus rapide sur une feuille que sur n'importe quel écran. C'est le meilleur outil pour expliquer une formule : le §3 est écrit pour que chaque étape tienne dans une colonne, et un relecteur qui veut comprendre pourquoi la prime de l'hôpital vaut 97,4 a raison de la reconstruire en dix lignes — probabilité × fourchette × base — avant d'en discuter. Et c'est le meilleur outil pour enseigner : un CSP de trois projets sur une feuille enseigne plus que vingt dans un portefeuille. Le comparateur public de Rancagua (encadré 4.11) a été fait dans un tableur et c'est un document sérieux ; la plupart de ceux qui sont cités au §2 aussi.
C'est pourquoi l'outil exporte vers Excel un classeur de douze feuilles : pour que le tableur reste l'endroit où l'on explique et où l'on discute. Ce qui change, c'est l'endroit où l'on décide et où l'on défend : dans un scénario avec version, avec le taux et sa source, avec les échelles publiées, avec une simulation qui échantillonne la même chose que la comparaison et avec un pied de provenance qu'un auditeur peut vérifier trois ans plus tard. Et il convient de rappeler que l'outil n'y est pas arrivé par conception : il y est arrivé en corrigeant, une par une, les défaillances de cette section après les avoir commises. C'est la différence réelle avec le tableur. Non qu'il ne défaille pas ; c'est que quand il défaille, il défaille une fois, laisse une trace, et est corrigé pour tous les cas d'un coup.
Tous les chiffres de l'hôpital sont des passages du moteur sur le paquet de démonstration Regional Hospital PPP (300 beds) de l'espace de travail invité (le même que documente le §5.3), par la même route que celle de l'écran de comparaison : neutralité concurrentielle à 12 % de la valeur actualisée de l'investissement, supervision à 2 % par an, sans valeur résiduelle ni coût de transaction, modèle de valeur espérée avec plafond de 30 %, taux unique de 5,5 % réel sauf la ligne qui dit le contraire, M USD de valeur actualisée. Les chiffres de la démo viennent du paquet Accra‑Tema Motorway PPP (Ghana). Les « épisodes documentés » relèvent de l'histoire de l'outil et sont cités avec les chiffres enregistrés à l'époque.
| Chiffre | Origine |
|---|---|
| Hôpital, cas de base : CSP 463,6 / PPP 434,1 / VfM +29,5 (+6,4 %) ; décomposition 349,2 + 17,1 + 97,4 ; PPP 412,2 + 10,6 + 11,4 ; plafond 104,7 | Moteur sur l'hôpital, 5,5 % (coïncide avec §5.3) |
| Hôpital à 3,5 / 6 / 10 % : −0,2 % / +8,0 % / +20,2 % | Moteur sur l'hôpital (tableau du §5.3) |
| Copie B (sans neutralité) : 446,5 / 434,1 / +12,4 (+2,8 %) | Moteur, hôpital, neutralité à 0 |
| Copie C (10 %) : 367,8 / 293,6 / +74,2 (+20,2 %) | Moteur, hôpital, taux 10 % |
| Copie D (modèle héritage) : 561,5 / 464,9 / +96,6 (+17,2 %) | Moteur, hôpital, modèle de biais d'optimisme sans plafond (coïncide avec §5.3) |
| Copie E (sans supervision) : 463,6 / 404,8 / +58,8 (+12,7 %) | Moteur, hôpital, supervision à 0 |
| Deux taux sans règle : 5,5/8 → +114,0 (+24,6 %) ; 5,5/10 → +165,5 (+35,7 %) ; 10/5,5 → −61,8 (−16,8 %) | Moteur, hôpital, taux différents par branche sans taux sans risque commun ni prime (les champs par branche du moteur existent par compatibilité) |
| Deux taux avec règle : 2,70 % + 0 / 0,9 % → 555,1 / 523,1 / +32,0 (+5,8 %) | Moteur, hôpital, convention des deux taux du §4 (coïncide avec §4.3 et §5.3) |
| Plafond 20 % → 69,8, +0,4 % ; 15 % → −3,7 % ; 10 % → −8,2 % | Moteur, hôpital, plafond modifié |
| Surcoût de travaux Élevée → Moyenne : prime 91,1, VfM +5,1 % | Moteur, hôpital, un niveau de probabilité modifié |
| Renouvellement d'équipement 10–25 % → 3–10 % : +4,0 % | Moteur, hôpital, une fourchette d'impact modifiée |
| Registre non noté : prime 45,4, VfM −21,9 (−5,3 %) | Moteur, hôpital, registre sans niveaux (tombe sur les neutres) |
| Monte Carlo hôpital, graine 42, 1 000 tirages : P 77,3 %, moyenne 16,8, médiane 20,4, P5 −30,9, P95 50,5, plafond dans 40,7 % des tirages, IC95 [15,2 ; 18,4] | Moteur de simulation sur l'hôpital, modèle de valeur espérée |
| Graine 7 : P 74,9 %, moyenne 16,4 | Idem, graine 7 |
| Sans graine, trois passages : moyennes 16,8 / 17,3 / 18,8 ; P 78,2 / 78,3 / 80,6 % | Idem, sans graine |
| 100 tirages : moyenne 16,4, IC [11,2 ; 21,6], P5 −42,3 ; 10 000 : moyenne 17,0, IC [16,5 ; 17,5] | Idem, graine 42, N modifié |
| Simulation sous le modèle héritage : moyenne 95,9, P 99,9 %, P5 48,2, P95 143,9 | Idem, modèle de biais d'optimisme |
| Démo, comparaison +17,4 contre simulation moyenne +189 et P 100 % | Épisode documenté (la simulation échantillonnait le modèle héritage à côté d'une comparaison en valeur espérée ; corrigé) |
| Démo, 1,0 M USD / 6,5 M USD entre deux téléchargements | Épisode documenté (exportation du PDF sans graine ; corrigé) |
| Démo, +39,2 % avec le taux par défaut / −17,5 % avec celui du projet | Texte de l'avertissement de taux par défaut de l'outil (mesuré sur la démo de l'époque) |
| Démo, prime 135 → 345 après notation du registre | Épisode documenté (registre de la démo avec fourchettes et sans niveaux) |
| Démo à 10 % : CSP 180,4, VfM +17,4 (+9,6 %) | Moteur sur la démo, modèle de valeur espérée |
| Démo à 5,5 % : CSP −305,7, VfM −476,5 (« +155,8 % ») | Moteur sur la démo |
| Démo à 4 %, modèle héritage : CSP −113,9, PPP 379,9, VfM −493,8 (« +433,7 % ») | Moteur sur la démo (reproduit l'épisode documenté) |
| Démo à 4 %, modèle en vigueur : CSP −604,9, VfM −771,8 (« +127,6 % ») ; à 8 % : CSP 19,4, VfM −149,2 (« −767,8 % ») | Moteur sur la démo |
| « +12,3 % » sur un espace vide (CSP 1 850, PPP 1 622,5, P 72 %) | Épisode documenté (constante de remplissage dans le rapport ; supprimée) |
| Trois endroits du programme avec trois paires de taux ; trois surfaces avec trois verdicts sur un cas client | Épisodes documentés ; les chiffres du client ne sont pas reproduits. Les chiffres enregistrés dans l'épisode des taux correspondent à un calibrage antérieur de la démo et ne sont pas reproduits sur l'actuel ; c'est pourquoi il est cité sans chiffres et l'ampleur est montrée sur l'hôpital |
Toutes les références ont été consultées entre le 12 et le 14 septembre 2026 ; celles ajoutées ou corrigées dans l'édition 1.1 (réf. 9, 25 et 42), le 16 septembre 2026 ; les éditions françaises officielles ajoutées pour cette édition française, le 25 septembre 2026. Sauf indication contraire, chaque document a été lu dans sa version officielle (PDF téléchargé depuis le site de l'éditeur ou page officielle). ✔A = vérifiée dans un article d'Austral avec vérification consignée, non relue pour ce manuel. Là où un document a été lu dans une compilation de tiers ou à travers une autre référence, cela est dit.
Sur les éditions françaises. Le titre, l'éditeur, le paragraphe et l'URL de chaque source restent dans leur langue d'origine : ce sont les coordonnées du document, non du texte à traduire. Lorsqu'il existe une édition officielle en français, elle est citée en plus de l'originale, avec son titre et sa page françaises, et le statut de sa vérification est indiqué. Trois sources auraient dû l'être et ne l'ont pas pu : elles portent la mention [à vérifier] avec le motif. Le vocabulaire français de cette édition est fixé dans le glossaire français de la Série de Manuels Austral, qui donne pour chaque terme sa forme officielle et sa page.
ppp.worldbank.org renvoie un 403 avec défi Cloudflare sur le PDF comme sur la page de bibliothèque, et elle n'a pas pu être lue pour cette édition. Le vocabulaire français retenu ici vient de l'édition française officielle du guide de certification des mêmes banques (réf. 43), qui est du même groupe d'éditeurs.Ils sont cités comme « Austral, titre ». Tous sont publiés sur https://austral-intelligence.com/research/ (version espagnole sur https://austral-intelligence.com/es/research/) ; chacun a un HTML et un PDF au même chemin.
Ajoutées pour cette édition. Elles ne modifient aucun chiffre ni aucune règle du manuel : elles fixent la forme française des termes techniques. Le glossaire français de la série en donne le détail terme par terme, avec la page.
Sources françaises restées inaccessibles. Trois, consignées ici pour que le lecteur sache ce qui manque et non pour l'ignorer. Le Guide de référence des PPP en français (réf. 1) : 403 avec défi Cloudflare sur ppp.worldbank.org, deux routes essayées. Le SEC 2010 en français (règlement (UE) n° 549/2013), que le §5.5 nomme pour le classificateur de traitement au bilan : EUR‑Lex renvoie un 202 sans corps sur les quatre routes essayées (HTML et PDF, avec et sans paramètre de langue) ; sa terminologie française de passif conditionnel reste [à vérifier] et peut différer de celle du MSFP 2014. Et le cadre PPP d'Afrique francophone — Loi n° 2021‑23 relative aux contrats de partenariat public‑privé du Sénégal et Guide de mise en œuvre des contrats de PPP de ppp.gouv.sn —, qui fixerait la forme locale de contrat de PPP à paiement public et d'autorité contractante pour le marché auquel cette édition s'adresse : 503 et mur JavaScript respectivement, 403 sur droit-afrique.com. Aucune des trois ne change une forme retenue dans cette édition : toutes ont un appui dans les références 43 à 46, qui ont bien été lues.