Manual M6 · Série de Manuais Austral
Baixar PDF ↓Versión en españolEnglish version
Riesgo Fiscal de Empresas Públicas — Manual M6 de Austral (ES) · Fiscal Risk from State‑Owned Enterprises — Austral Manual M6 (EN)
Versão 1.0 · 28 de setembro de 2026 — tradução da edição em espanhol, versão 1.0 (26 de setembro de 2026); a edição em espanhol é a referência em caso de divergência.
Austral Intelligence · David Duarte Arancibia, com Mika (agente de análise da Austral)
Módulo da plataforma que executa o método: SOE Fiscal Risk (/soe) — Risco Fiscal de Empresas Estatais: carteira de empresas (soe/portfolio), check-up de saúde (soe/health), teste de estresse (soe/stress), exposição do Estado (soe/government), textos de IA (soe/ai-insights), manual na tela (soe/manual) e a pasta para o conselho de administração em XLSX e PDF — com destinos na consolidação IPSAS 35 do registro contábil (/ipsas) e na Declaração de Riscos Fiscais (/frs, manual M9)
Idiomas: português (esta edição), espanhol e inglês · HTML e PDF em austral‑intelligence.com/manuals
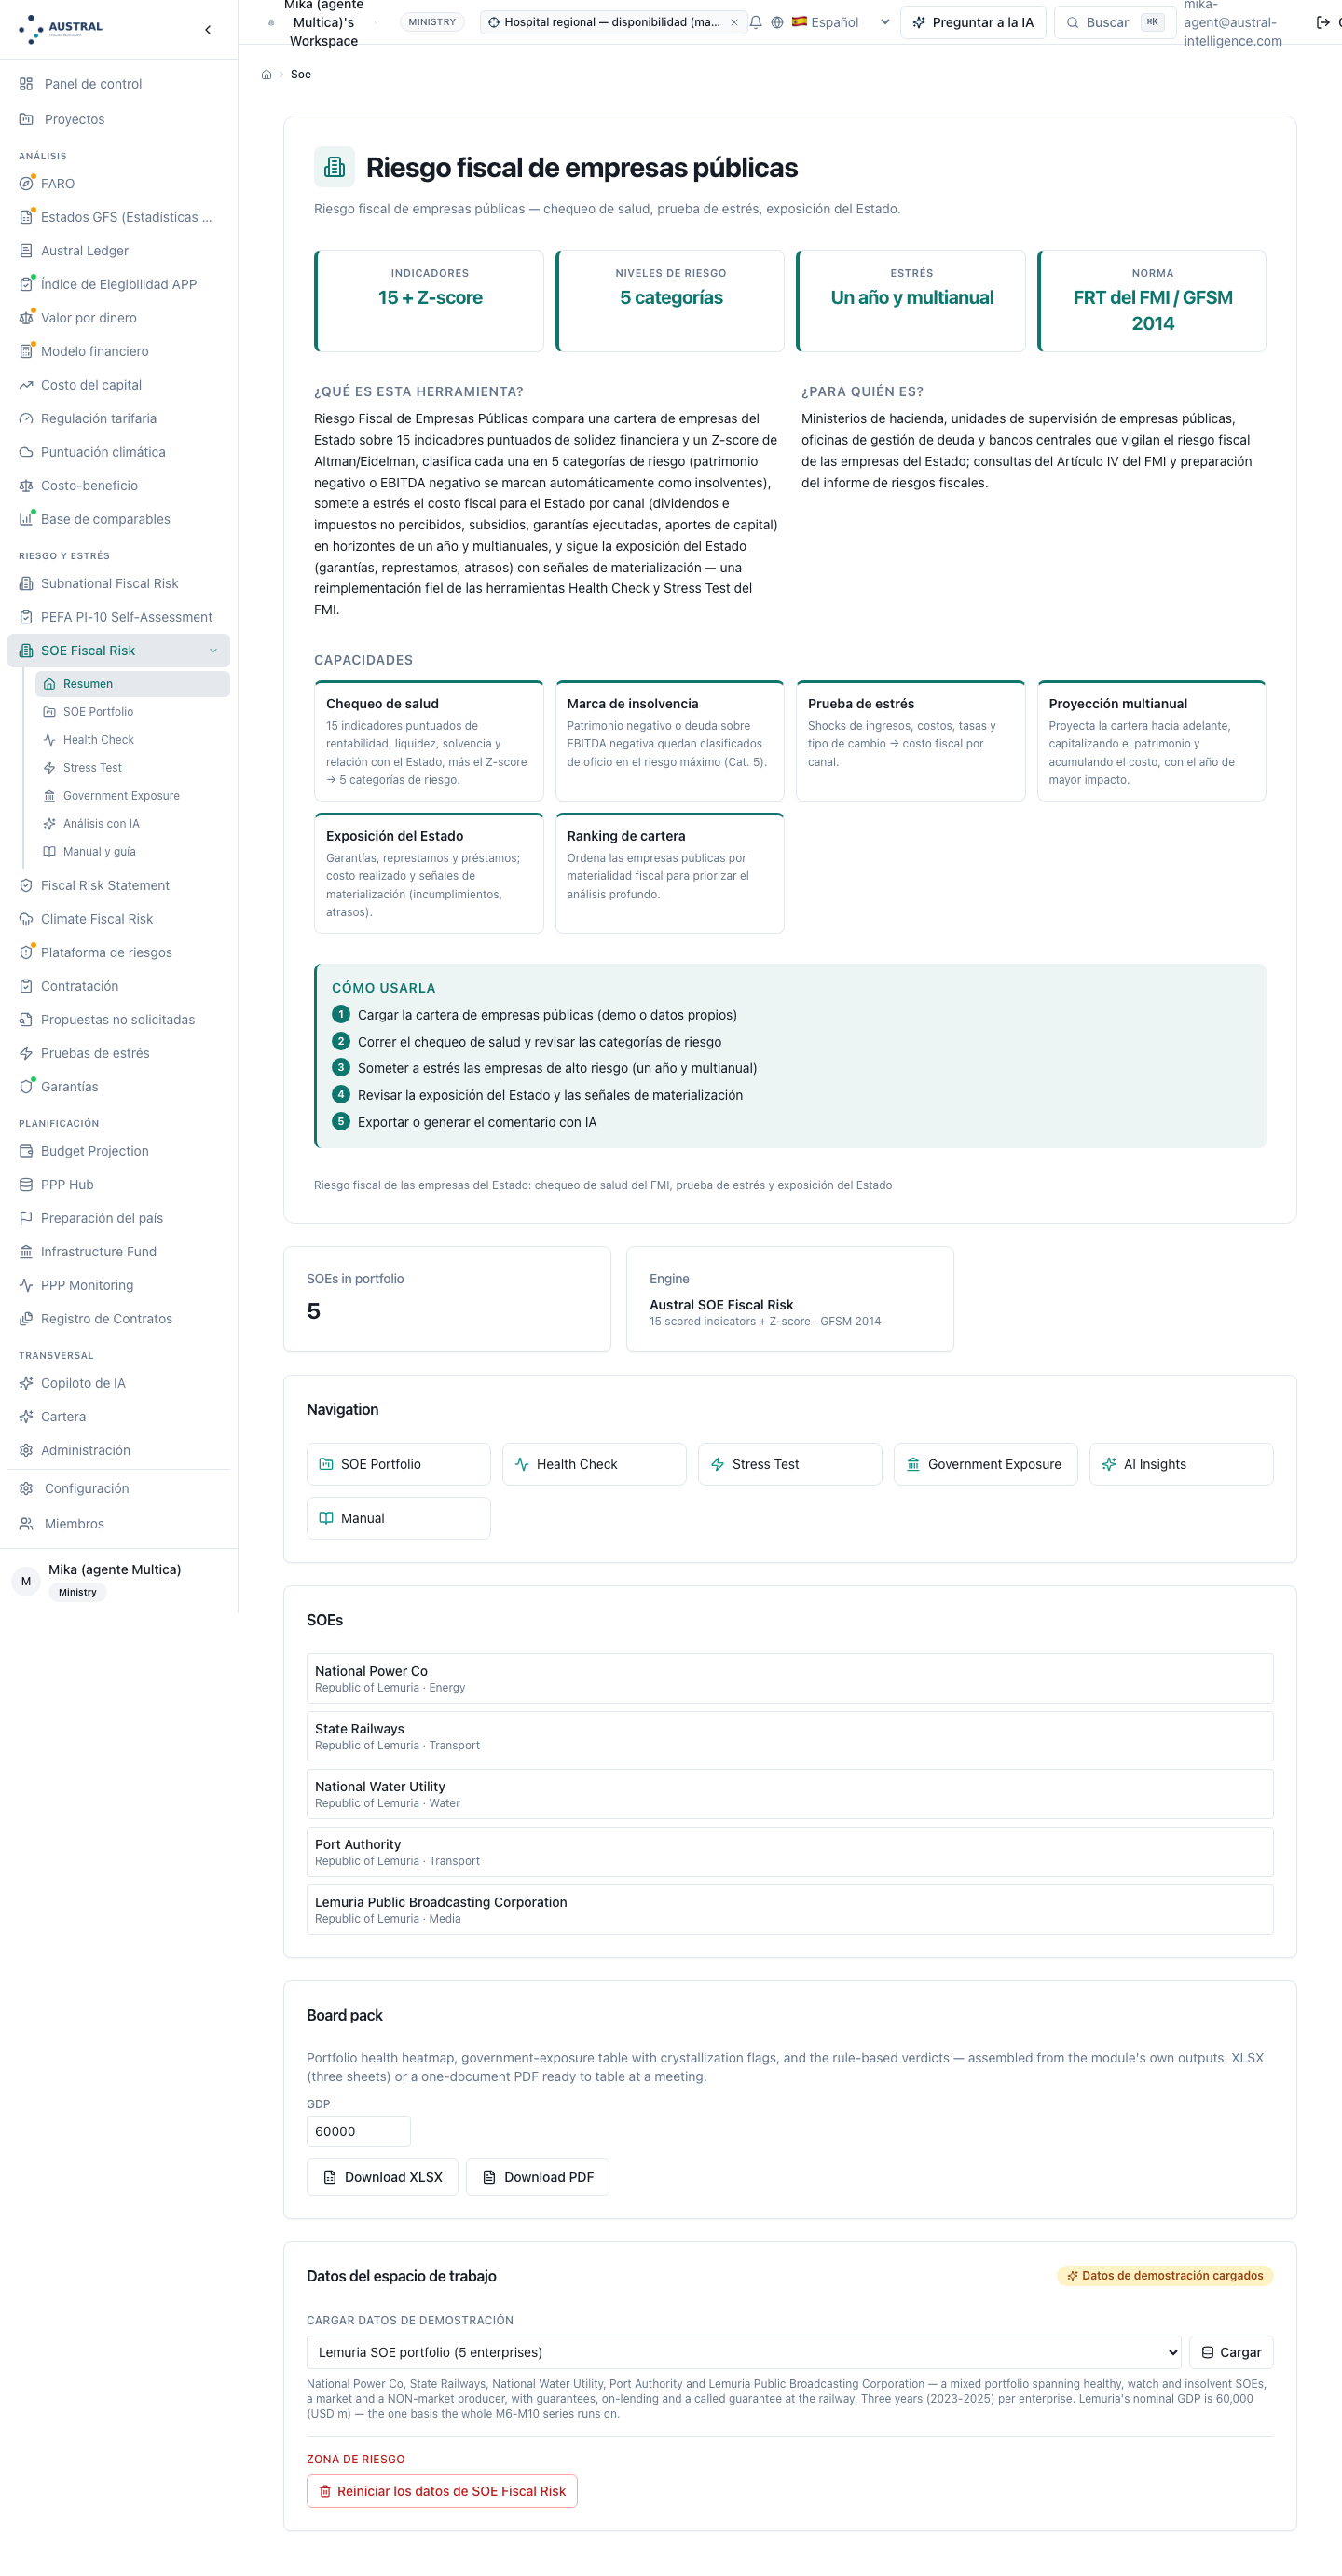
Este manual explica como decidir, empresa por empresa, quanto do que a carteira de empresas estatais de um Estado deve é, nos fatos, dívida do Estado; qual dessas empresas vai pedir dinheiro neste ano; e quanto poderia custar a carteira inteira se o ano que vem vier ruim. Apresenta o diagnóstico de risco fiscal de empresas estatais como um método autônomo de dez passos que vai do perímetro ao monitoramento, construído sobre a tese de que a parcela garantida da dívida de uma empresa estatal não é a medida do risco fiscal que essa empresa representa —argumentada empiricamente sobre contas públicas chilenas, onde a dívida garantida equivale a cerca de 6,5 % da dívida bruta das empresas do Estado frente a uma exposição máxima por garantia da ordem de 0,7 % do PIB—; reimplementa, e se afasta onde o declara, do check-up de saúde e do teste de estresse de empresas estatais do Fundo Monetário Internacional, creditados seção por página; e aplica o teste de classificação de produtor de mercado ou não de mercado (GFSM 2014, SEC 2010) que decide se a dívida de uma entidade é uma contingência do Estado ou dívida direta do Estado —a dobradiça do método, sobre a qual o manual publica uma leitura de dois eixos, solidez financeira contra dependência fiscal, como posição própria declarada além do que oferecem as ferramentas de origem—. Percorre os dez passos sobre a mesma carteira genérica de cinco empresas da fictícia República de Lemuria, com todas as cifras à vista, rodada sob duas trajetórias de estresse, uma sustentada e outra decrescente; mostra como o método é executado na plataforma Austral, tela por tela; e explica por que este método específico se rompe em uma planilha. Está escrito para unidades de empresas estatais ou de propriedade estatal, ministérios da Fazenda e órgãos de orçamento, escritórios de dívida, contabilidade governamental, órgãos de estatística, os conselhos de administração das próprias empresas, parlamentos e entidades de fiscalização.
Austral Intelligence (2026). Risco Fiscal de Empresas Estatais. Manual M6, Série de Manuais Austral, versão 1.0, setembro de 2026. https://austral-intelligence.com/manuals/risco-fiscal-empresas-estatais/
Todas as cifras do exemplo trabalhado (seção 4) e das capturas de tela (seção 5) são genéricas: correspondem à carteira de demonstração de cinco empresas da fictícia República de Lemuria, carregada como pacote de demonstração na plataforma e calibrada para que o método possa ser seguido do início ao fim. Saem de uma rodada do motor da plataforma na data desta edição, e não de uma transcrição à mão. Não provêm de nenhum cliente nem de nenhuma empresa real, e não devem ser usadas como referência da dívida, da exposição ou do custo fiscal de nenhuma carteira de empresas estatais concreta. O PIB do exemplo é um pressuposto declarado (60.000, em milhões da moeda de Lemuria), e toda cifra de "% do PIB" do manual o leva ao lado; nenhuma das decisões do método depende dele. Os cenários de estresse são choques percentuais deterministas e não uma simulação estocástica, e a seção 3 (Passo 6) diz por que e onde a calibração do manual se afasta da do Guia do teste de estresse do Fundo Monetário Internacional. O jogo indicativo de limiares e os pesos padrão do check-up de saúde são do Fundo; onde a implementação da Austral se afasta deles —o corte de Cat 3 da rentabilidade sobre ativos, e o jogo de pesos de uso fiscal que publica a dependência fiscal como um segundo eixo— isso é declarado como calibração da Austral e não como limiar publicado da fonte. As metodologias citadas são creditadas a seus autores; o único nome de produto no manual é Austral.
Esta é a primeira edição em português do Manual M6, traduzida da edição em espanhol, versão 1.0 (26 de setembro de 2026), contrastada com a edição em inglês. Todas as cifras, tabelas e citações são transportadas sem mudança; onde as edições divergirem, inclusive depois de uma correção futura a qualquer uma delas, a edição em espanhol é a de referência. A tradução se publica sem esperar revisão nativa, conforme a decisão editorial da série, e a revisão nativa fica registrada como trabalho pendente. As capturas de tela da seção 5 são as da edição em espanhol: a plataforma ainda não foi recapturada em português, de modo que as legendas das figuras estão traduzidas mas os pixels da tela seguem em espanhol, e o mesmo vale para as duas exportações da pasta do conselho (XLSX e PDF). A recaptura em português é trabalho futuro e está registrada em pt/capturas/INDICE.md.
Um ministério da Fazenda tem, além de seu orçamento, uma carteira de empresas. Uma ferrovia, uma geradora de energia, uma empresa de saneamento, um porto, uma emissora pública. Não estão no orçamento e não estão, quase nunca, na dívida pública que o país publica; mas seus balanços pertencem ao Estado, e cada ano alguma delas pede uma transferência, um aporte de capital ou o pagamento de uma garantia. Este manual responde três perguntas sobre essa carteira: quanto do que essas empresas devem é, nos fatos, dívida do Estado; qual delas vai pedir dinheiro neste ano; e quanto custaria a carteira inteira se o ano vier ruim.
A tese do manual cabe em uma frase, e convém colocá-la antes do método. A parcela garantida da dívida de uma empresa estatal não é a medida do risco fiscal que essa empresa representa. É a parcela visível, a que está escrita, a que um registro de passivos contingentes já anota — e costuma ser uma fração menor do balanço. O que o Estado termina pagando não é a dívida que garantiu, mas a dívida da empresa que não pode servi-la com suas vendas. Sobre cifras públicas e agregadas de um país da região, a dívida com garantia explícita do Estado equivale a cerca de 6,5 % da dívida bruta de suas empresas estatais (§2.7): um registro que olhe apenas a garantia está olhando, nesse caso, perto de um quinze avos do balanço que o Estado possui. O método deste manual começa, por isso, nas demonstrações financeiras e não no contrato de garantia.
A pergunta é: quanto risco fiscal minhas empresas estatais me trazem, qual primeiro e por quanto? O produto é um diagnóstico de risco fiscal por empresa e de carteira: cada empresa classificada, qualificada, medida por sua exposição e projetada sob um cenário adverso; e a carteira ordenada pelo que pode custar.
Daí se segue, com a mesma clareza, o que não responde.
O que este diagnóstico não é
- Não é uma avaliação de desempenho empresarial. Não diz se a empresa está bem gerida, se seu conselho de administração funciona nem se suas tarifas são as corretas. Uma empresa pode estar razoavelmente administrada e ser, ainda assim, um risco fiscal enorme porque seu modelo de negócio não cobre seus custos; e outra pode estar mal gerida e não custar um centavo ao Estado em dez anos. Para a governança corporativa, o manual remete às diretrizes da OCDE (§2.6 e §7).
- Não é uma avaliação de valor. Não diz quanto vale a empresa nem quanto se obteria por ela. A materialidade se mede aqui pelo estoque de passivos, que é o que o Estado pode terminar assumindo, não pelo patrimônio nem pelas receitas.
- Não é um plano de reestruturação. Aponta para a empresa insolvente e dimensiona o que custaria sustentá-la; não desenha o saneamento, a fusão nem a venda.
- Não é a valoração da garantia. A dívida com garantia explícita se registra aqui a valor de face —o que o Estado deveria pagar se a garantia fosse executada por inteiro—, porque é um insumo do diagnóstico. Precificar a probabilidade de execução é outra disciplina e outro manual (M7, garantias de todas as origens). O manual diz, cada vez que publica essa cifra, que ela não é uma perda esperada.
- Não é a consolidação no balanço do setor público. O M6 decide a classificação e entrega as cifras; construir o balanço consolidado do setor público e as demonstrações consolidadas é da suíte de contabilidade e do manual da declaração de riscos fiscais (M9). A §3, Passo 8, diz a que destino vai cada cifra e remete, em vez de prometê-lo.
Há uma assimetria que convém antecipar, porque ordena todo o método: das perguntas que o manual responde, uma única muda um estoque de dívida de um lado do balanço do Estado para o outro. É a do Passo 2 —se a empresa é ou não produtora de mercado—, e seu resultado não é uma qualificação mas uma reclassificação: a empresa que não cobre com suas vendas a metade de seus custos de produção é setorizada dentro do governo geral, e todo o seu estoque de passivos deixa de ser uma contingência do Estado para ser dívida do Estado, esteja garantido ou não. Todas as demais perguntas graduam; essa decide.
Os cinco manuais anteriores desta série tratam do contrato de parceria público-privada. Este não, e a diferença não é de setor mas de natureza do objeto.
Uma parceria público-privada tem um contrato, e o contrato diz quem paga o quê. O pagamento por disponibilidade está escrito, a receita mínima garantida tem uma fórmula, a compensação por término antecipado tem uma base de cálculo, e o risco que o Estado reteve está —ou deveria estar— em uma matriz. O trabalho analítico consiste em ler as cláusulas e valorá-las.
Uma empresa estatal tem um balanço e uma relação de propriedade. Não há cláusula que diga quanto o Estado pagará no ano que vem, porque as três vias pelas quais o risco chega ao orçamento não estão escritas em nenhum documento:
Por isso o método de riscos de um contrato não serve aqui, e por isso este manual começa na demonstração do resultado e no balanço. A pergunta de uma parceria público-privada é o que prometi; a de uma empresa estatal é o que tenho e quanto aguenta.
Há uma segunda diferença, mais incômoda. Em uma parceria público-privada, o perímetro é dado: o contrato existe ou não existe. Em uma carteira de empresas estatais, o perímetro é uma decisão analítica que alguém tem de tomar e documentar —quais entidades são controladas, quais são de mercado, quais são financeiras e saem do método—, e é o erro mais caro desta disciplina, porque se propaga a todas as cifras seguintes. O Passo 0 e o Passo 2 existem para isso.
Este não é um instrumento de projeto: é um instrumento de calendário. É executado uma vez por ano, para toda a carteira, com o encerramento das demonstrações financeiras das empresas, e produz o registro do ano. Com o manual de compromissos firmes e contingentes (M2), é o segundo da série que se roda todos os anos e não uma vez por operação.
E é executado a demanda diante de um evento, fora do calendário, quando ocorre qualquer uma destas quatro coisas: uma garantia é executada; uma empresa entra em mora em um repasse de empréstimo ou em um empréstimo do governo; uma empresa pede um aporte de capital; ou muda o estatuto, a tarifa ou a estrutura de propriedade de uma empresa de maneira que possa mover sua classificação. As três primeiras são os sinais de materialização do Passo 5, e a regra do Passo 9 é explícita: um sinal de materialização não espera o ciclo anual, abre um caso.
O produto anual alimenta três calendários que não são o seu: o orçamento (as transferências e os aportes do ano que vem), a declaração de riscos fiscais que acompanha o orçamento (M9), e as demonstrações financeiras consolidadas do governo. A §3, Passo 8, fixa que cifra vai a qual e como devem fechar entre si.
Sete leitores, com sete usos distintos do mesmo registro. Vale enumerá-los porque o registro tem de servir a todos e nenhum lê a mesma coluna.
Duas advertências sobre a repartição. A primeira: o perímetro não é decidido por quem opera a ferramenta. Decidir que uma entidade está controlada, ou que uma empresa é não de mercado, tem consequências contábeis e estatísticas que pertencem à contabilidade governamental e ao órgão de estatística; o analista fiscal aplica o teste, documenta o resultado e o leva a quem couber decidi-lo formalmente. A segunda: publicar tem consequências. A fonte primária do método adverte isso expressamente — ao divulgar riscos de empresas estatais é preciso cuidar para que a divulgação não aumente a probabilidade de o risco se materializar nem o custo caso se materialize (§2.1). O diagnóstico de risco de uma empresa endividada afeta seu custo de captação. O Passo 8 recolhe a advertência como regra de divulgação, e não como desculpa para não publicar.
Para cada empresa e para a carteira, o método produz cinco cifras e uma lista. As seis vão juntas: publicadas em separado, qualquer uma das cinco primeiras é mal interpretada.
Três dessas cifras —exposição, custo realizado e custo sob estresse— medem coisas distintas em unidades distintas, e o manual nunca as soma. Uma é um estoque que poderia ser perdido, outra é um fluxo que já saiu, e a terceira é um fluxo condicional a um cenário que não ocorreu. Somá-las produz um número que não significa nada e que, invariavelmente, alguém cita.
É o erro mais comum de um registro de empresas estatais, e merece seu próprio item porque é a tese que ordena o manual inteiro.
O raciocínio equivocado é razoável: o Estado se obriga por escrito somente onde garantiu, logo sua exposição é o estoque garantido. Falha por dois lados ao mesmo tempo.
Falha por baixo, porque a dívida garantida é uma fração do balanço. Uma empresa estatal se endivida sem garantia estatal sempre que pode —sai mais barato de tramitar e não consome a cota de garantias—, e o próprio livro de regras estatísticas reconhece que assumir a dívida não garantida de uma unidade do setor público é um passivo contingente implícito do governo (§2.3). A magnitude do viés é pública: no caso agregado citado na §2.7, a parcela garantida ronda 6,5 % da dívida bruta das empresas do Estado, e a exposição máxima por garantia é informada em torno de 0,7 % do produto, enquanto o balanço por trás é da ordem de quinze vezes maior.
Falha por cima, porque o estoque garantido a valor de face não é uma perda esperada. É o montante que o Estado pagaria se a garantia fosse executada por inteiro, e a maioria das garantias não é executada. O próprio manual de estatísticas adverte: a rubrica de memorando de dívida garantida "não oferece informação sobre a probabilidade de a contingência ocorrer e pode superestimar o risco possível". Publicar o valor de face como se fosse uma perda é tão enganoso quanto omiti-lo.
A correção é a estrutura do método. Primeiro se classifica (Passo 2): se a empresa não é produtora de mercado, a pergunta pela garantia é irrelevante, porque sua dívida inteira já é dívida do governo. Depois se diagnostica (Passo 3): a qualificação diz qual a probabilidade de a empresa gerar custo fiscal, garantida ou não. Depois se mede a exposição (Passo 5), com as duas leituras etiquetadas e nunca somadas. E no final se dimensiona o custo sob um cenário (Passos 6 e 7), que é o único que responde "quanto?".
Esta sequência tem respaldo no trabalho próprio da casa. The Anchor and the Perimeter aplica o teste de produtor de mercado empresa por empresa às vinte e oito empresas do Estado chileno e obtém a fronteira entre a dívida soberana e a que não o é como resultado e não como pressuposto; The Recognition Rule mede a distância entre o que o livro de regras obriga a reconhecer e a cauda econômica que o soberano efetivamente carrega; e The Useful Silence explica por que esse passivo tende a ficar sem valoração e a quem isso convém. O manual toma de lá uma exigência, não uma opinião: o teste de classificação tem de emitir sua decisão, não apenas seu ratio (§2.7). A valoração da garantia como tal —seu custo esperado sobre a distribuição e não sobre a trajetória média— é do M7 e de The Third-Party Guarantee Decision; aqui se registra o estoque e se diz que não se o valora.
Três coisas, na ordem da série.
Um método autônomo. A seção 3 desenvolve dez passos —do perímetro ao monitoramento— com o que entra, o que sai e qual é a regra de decisão em cada um, e encerra com a lista de verificação do revisor. Está escrita para ser aplicada com uma planilha e uma pasta de evidência, sem depender de nenhuma ferramenta em particular: quem a ler deve poder executá-la com o que já tem. A seção 2 credencia cada regra em sua fonte com seção ou parágrafo —a ferramenta de check-up de saúde de empresas estatais do Fundo Monetário com seu Guia do Usuário, a nota sobre como avaliar riscos fiscais de empresas estatais, o Manual de Estatísticas de Finanças Públicas 2014, o SEC 2010 com o Manual do Déficit e da Dívida Públicos, a IPSAS 35 e a IPSAS 40, e a literatura de distância ao default— e diz onde as fontes não coincidem e que posição o manual adota.
Um exemplo reproduzível. A seção 4 percorre os dez passos sobre uma carteira completa, com cifras de partida, resultado em cada passo e leitura: uma empresa insolvente com o risco já materializado, uma não de mercado que o teste de classificação retira do lado contingente do balanço, uma em observação que a foto de um ano não delata e a projeção sim, uma saudável com a liquidez apertada e uma forte. Nunca dados de um cliente.
A ferramenta que o executa, e que o cliente fica com ela. A seção 5 mostra o módulo tela por tela, com o que registra, o que exporta e o que ainda não faz, declarado como tal. A seção 6 é honesta sobre o argumento da planilha: a fonte primária deste método é uma planilha, e muito boa; o que o manual discute não é essa planilha mas o que acontece com ela quando deixa de ser um instrumento de análise e passa a ser o registro anual de quarenta empresas com quinze anos de histórico, limiares por país e uma cadeia de reporte por trás. A seção 7 reúne as referências com seu estado de verificação.
Quem só precise saber se um registro de empresas estatais que chega à firma está bem feito pode ir direto à lista de verificação do revisor, no encerramento da seção 3. Quem quiser a lógica em uma página, ao resumo 3.10.
Cada regra do método da §3 vem de uma ferramenta que um ministério de finanças aplica, de um livro de regras estatísticas ou contábeis que a obriga, ou de uma prática nacional que a pôs à prova. Esta seção diz de onde vem cada uma, com seção e página, para que o revisor discuta a regra em sua fonte e não no manual. A repartição é de quatro corpos. Uma fonte primária de método: o kit de risco fiscal do Fundo Monetário Internacional, do qual este manual usa duas ferramentas com seu Guia do Usuário —a ferramenta de check-up de saúde de empresas estatais (novembro de 2021), que dá os indicadores, as categorias e os limiares, e a ferramenta de teste de estresse de empresas estatais (maio de 2022), que dá o cenário, a projeção e a tradução para contas do governo—, mais a nota doutrinária que as duas citam como seu marco (How to Assess Fiscal Risks from State-Owned Enterprises, 2021), que dá a cadeia diagnóstico → estresse → custo fiscal. Três livros de regras: o Manual de Estatísticas de Finanças Públicas 2014 (GFSM 2014) e o SEC 2010 com o Manual do Déficit e da Dívida Públicos (MGDD), que dizem quem está dentro do governo; e a IPSAS 35 e a IPSAS 40, que dizem o que se consolida. Uma fonte de literatura financeira: Altman e a variante de Eidelman, que dão a distância ao default. E cinco práticas nacionais. A tabela 2.8 liga cada passo da §3 com sua fonte e com a tela da §5 que o executa.
Como se citam os dois Guias. Cada citação leva a seção e a página impressa do PDF oficial. Atenção à numeração, porque as duas não coincidem: no Guia do check-up de saúde a página impressa vai uma unidade atrás da do visualizador (a impressa 22 é a 23 do arquivo), enquanto no Guia do teste de estresse impressa e visualizador coincidem. Os dois são públicos. Quando este manual diz "o Guia do check-up de saúde" refere-se ao primeiro; "o Guia do teste de estresse", ao segundo; os títulos exatos, a autoria e as datas estão na §7.
Advertência de leitura, em três pontos onde as fontes não coincidem e o manual adota uma posição declarada, não um consenso inventado: (i) o que entra nos custos de produção do teste dos 50 % —o GFSM 2014 inclui um retorno ao capital e não os juros; o SEC 2010 e o MGDD incluem o encargo líquido de juros e não o retorno ao capital; a ferramenta do check-up de saúde segue a segunda convenção sobre cifras contábeis (figura A2.4, p. 21)—; (ii) que teste põe a empresa dentro do perímetro —controle contábil (IPSAS 35) frente a controle estatístico (GFSM 2014, quadro 2.2), que se parecem muito e não são a mesma coisa—; e (iii) o que se faz com o aporte de capital —sob o GFSM 2014, aquele que busca retorno de mercado é uma transação financeira e não uma despesa, enquanto o motor da §5 o registra integralmente como custo fiscal (D8); o Guia do teste de estresse, que parametriza essa fração, recomenda fixá-la em zero por prudência salvo se a empresa for claramente rentável na linha de base e o choque for curto (§IV.4, p. 24), de modo que a convenção do motor é a posição conservadora que o próprio Guia aconselha e não um afastamento—.
E uma advertência de método: este é o primeiro manual da série que se apoia em ferramentas documentadas do Fundo distintas do PFRAM, e o módulo da §5 é uma reimplementação de seu método publicado, verificada contra ele. Por isso a §2.1 e a §2.2 credenciam as fontes com seu título, sua data e sua página, dizem onde a reimplementação se afasta e por quê, e não usam o nome de nenhuma das duas ferramentas como nome de produto nem reproduzem seus arquivos. O único nome de produto deste manual é Austral.
E uma advertência de terminologia. Os termos contábeis deste manual seguem a tradução oficial ao espanhol do IPSASB —Manual de Pronunciamientos Internacionales de Contabilidad del Sector Público, edição 2022, três volumes, lida para este manual—, não o uso do mercado nem uma tradução da casa. De lá vêm «demonstrações financeiras consolidadas», «controle», «poder», «atividades relevantes», «direitos protetivos», «acordo vinculante», «entidade controlada» e «entidade controladora», «entidade econômica», «participação não controladora», «ativos líquidos/patrimônio», «influência significativa», «valor contábil» e «base contábil de competência». Duas precisões que essa leitura obriga a fazer aqui:
E uma nota de numeração e de sigla. Na tradução oficial ao espanhol o apêndice A de cada norma é a Guia de Aplicação e seus parágrafos se numeram GA, não AG: os ¶AG12 e ¶AG41–AG42 que a §2.4 cita são os GA12 (Vol. 2 p. 400, «Controle de regulação») e GA41–GA42 (Vol. 2 p. 405, «Dependência econômica») do Manual espanhol, com o mesmo número e o mesmo conteúdo. Este manual escreve ¶AG porque cita o Handbook inglês de 2025, que é de onde vêm suas aspas; quem quiser comprovar a citação no livro espanhol deve buscar GA. E a tradução oficial ao espanhol não diz IPSAS: diz NICSP —NICSP 35 é IPSAS 35, NICSP 40 é IPSAS 40— e chama a coleção Normas Internacionales de Contabilidad del Sector Público; a tradução brasileira das mesmas normas, publicada pelo Conselho Federal de Contabilidade, as chama NBC TSP. Este manual usa a sigla inglesa IPSAS, que é a que a plataforma que a §5 ensina imprime e a que as fontes estatísticas e de prática que a §2 cita usam; a terminologia dos conceitos, em troca, sim segue a tradução oficial, e onde se afasta o diz. O glossário completo da série, com o termo inglês, a norma, o parágrafo e a página do volume onde a tradução oficial define cada um, está em manuales/_glosario/terminos_ipsas_es.md.
A fonte é o State Owned Enterprise Health Check Tool: User Guide (Fundo Monetário Internacional, novembro de 2021), publicada dentro do Fiscal Risk Toolkit, a família de nove ferramentas cujo diagrama de capa situa o check-up de saúde junto ao teste de estresse de empresas estatais, ao PFRAM, à ferramenta de avaliação de risco fiscal, à avaliação do balanço do setor público, ao teste de estresse fiscal, ao teste de estresse de COVID-19 e às duas ferramentas de garantias (capa). Esse diagrama é o primeiro a retermos: o check-up de saúde não é um sistema completo de risco fiscal de empresas estatais, é uma peça, e as outras peças vivem em outras ferramentas —uma delas, o teste de estresse da §2.2— e em outros manuais desta série.
O que é e que alcance declara. Uma planilha desenhada para "help countries assess financial vulnerabilities and risks emerging from SOEs" e para "offer country authorities a way of monitoring their portfolio of SOEs" (§I, p. 4). Está construída para sociedades públicas não financeiras —"non-financial public corporations as defined by the IMF's Government Finance Statistics Manual (GFSM) 2014" (§V.A, p. 9)— e admite até quarenta empresas e quinze anos de dados (§IV.A, p. 7; §V.A, p. 10). Os bancos, as instituições de depósito e os bancos de desenvolvimento ficam fora, com razão explícita e com uma nuance que convém não perder: o Guia não diz que o método não sirva para eles, diz que a ferramenta não está construída para eles —"currently the functionality is tailored only for nonfinancial companies" (nota 5, p. 15)— e que estendê-la exigiria outros indicadores e outros limiares, porque suas demonstrações têm outra forma e seu diagnóstico olha adequação de capital, qualidade da carteira e sensibilidade ao risco de mercado (§V.A, p. 10). É a exclusão que o Passo 0 declara e que a §4.2 executa à mão.
Como está montada. Três blocos (§III, p. 6): insumos do usuário nas abas Main, Input Forms e Parameters; abas de cálculo ocultas; e três de saída, Risk Tables, Portfolio Level e Single Company Level. Os insumos por empresa são três (§IV.A, p. 7; anexo II.B, p. 15): dados descritivos, um jogo abreviado de demonstração do resultado e balanço sob normas internacionais de informação financeira "or similar reporting format", e um bloco de transações com o governo. Esse terceiro bloco é a ficha de exposição do Passo 5: estoque de dívida garantida, suas amortizações e suas execuções —"the total amount that was paid by the government on behalf of the SOE, including capital and interest"—, repasses de empréstimos e empréstimos do governo com seu estoque, suas amortizações e sua mora, transferências correntes, transferências de capital e aportes de capital (tabela A2.1, pp. 18-20). Essa tabela faz, além disso, na fonte, a distinção do D8: a transferência de capital inclui "any equity injection into the SOE by the government on which a market related return is not expected to be generated", enquanto o aporte de capital é aquele "for which shares are issued, a market related return is expected to be generated and that is recognized as a payment for financial assets in the accounts of the government" (tabela A2.1, p. 20).
Os indicadores e as categorias. O Guia agrupa em sua §II (pp. 5-6) os indicadores em três famílias —rentabilidade, solvência e liquidez— e em sua tabela 1 (p. 6) os liga ao risco fiscal que antecipam: menores dividendos e tributos e maiores subsídios com a rentabilidade; aportes de capital com a solvência (concretamente com passivos sobre ativos); maiores necessidades de endividamento e materialização de passivos contingentes com a liquidez e a cobertura de juros. Essa taxonomia narrativa não é a lista operacional, e é preciso dizê-lo porque da diferença sai a contagem de indicadores deste manual. A lista operacional está em duas figuras: a figura A2.4 (p. 21), que dá as fórmulas dos dezessete indicadores que a ferramenta calcula mais o Z-score, e a figura A2.5 (p. 22), a tabela de limiares, onde o conjunto pontuado fica em quatro blocos e quinze indicadores: rentabilidade três (rentabilidade sobre ativos, rentabilidade sobre patrimônio, recuperação de custos), liquidez quatro (liquidez corrente, liquidez seca, dias de recebimento, dias de pagamento), solvência seis (passivos sobre ativos, passivos sobre patrimônio, passivos sobre EBITDA, cobertura de juros, cobertura de juros em caixa, cobertura de dívida) e relação com o governo dois (transferências sobre receitas totais e o teste dos 50 %), mais o Z-score com sua faixa à parte. A margem líquida e a margem operacional se calculam e se informam (figura A2.4, p. 21; anexo III, p. 32) mas não têm limiar na fonte, e por isso a §3 as publica sem pontuar. Quinze, então, e não dezesseis: a aritmética da figura A2.5 fecha em quinze, e é a que este manual publica.
Dois desajustes do próprio Guia que convém conhecer antes de citá-lo. O primeiro: a lista narrativa da §II (p. 6) inclui entre os indicadores de rentabilidade um "return on working capital" que não aparece nem na figura A2.4 nem na figura A2.5 nem no anexo III, isto é, que o Guia nomeia e a ferramenta não documenta em parte alguma. Por isso este manual conta sobre as figuras e não sobre a §II, e por isso as margens informadas sem pontuar são duas e não três. O segundo: o raciocínio dos limiares da rentabilidade sobre patrimônio (p. 22) os ancora no retorno médio da bolsa local para Cat 1 —"assumed to be 15 percent for illustrative purposes"— e na taxa livre de risco de dez anos para Cat 2 —"assumed here to be 8 percent"—, enquanto a figura A2.5 imprime 0,20 e 0,10. O texto e a tabela da mesma página não dizem o mesmo número. O módulo da §5 implementa a tabela, que é o jogo que a ferramenta aplica, e este manual publica os limiares da tabela; os 15 % e os 8 % se citam pelo que são, o raciocínio de onde deveria sair o corte em cada país, e são a primeira indicação de como calibrá-lo.
As cinco categorias e a marca de insolvência. Vão de Cat 1 (menor risco) a Cat 5 e se determinam "based on threshold ranges set by the user in the 'Parameters' sheet" (§IV.A, p. 8). A mecânica de faixas está no anexo II.C (p. 21): o limiar de Cat 2 separa Cat 1 de Cat 2; o que cai entre dois limiares consecutivos toma a categoria inferior das duas; o que passa do limiar de Cat 5 é Cat 5. Sobre isso opera a guarda que a §3 chama marca de insolvência: "for any entity that has negative equity or a negative debt to EBITDA indicator, the indicator is automatically classified in the highest risk category (Category 5)", porque as entidades com patrimônio negativo "are technically insolvent and unable to operate without some form of fiscal support or restructuring", e as que consomem caixa "will have to borrow to service their debt, which is not sustainable" (§IV.A, p. 8). Duas precisões de leitura, as duas consequentes. A primeira: o disparador do segundo ramo é o indicador de passivos sobre EBITDA negativo, não o EBITDA negativo solto; com dívida positiva são a mesma coisa, e o manual usa a formulação da fonte. A segunda: a fonte força Cat 5 no indicador, não na qualificação da entidade; que o patrimônio negativo force além disso a categoria geral da empresa é uma extensão da Austral, declarada como tal na §3.2(b).
A qualificação geral, e que indicadores podem entrar nela. O usuário escolhe que indicadores entram e com que peso; "the weightings for selected indicators must sum to 100 percent" e "the overall risk rating is generated as the weighted average of the selected ratings" (§IV.B, p. 8; anexo II.D, p. 28), e essa seleção governa também as abas de carteira e de empresa. Ora, a tela de seleção —figura A2.6, p. 28— oferece unicamente os indicadores de rentabilidade, liquidez e solvência: treze dos quinze pontuados. Os dois de relação com o governo têm limiar na figura A2.5 e não figuram na seleção, de modo que na fonte não é que pesem zero por uma escolha do usuário: é que o mecanismo não os oferece. O jogo que a figura A2.6 mostra reparte os 100 % entre sete —rentabilidade sobre patrimônio 20 %, recuperação de custos 10 %, liquidez corrente 15 %, dias de recebimento 10 %, dias de pagamento 10 %, passivos sobre ativos 15 %, passivos sobre EBITDA 20 %— e é o jogo padrão que o módulo da §5 reproduz indicador por indicador. Daí saem duas consequências que a §3 converte em regra e que a fonte não escreve: uma qualificação construída sobre uma fração do peso não é comparável com outra construída sobre o peso completo, e por isso o método publica a cobertura de ponderação junto à qualificação; e como os pesos são uma escolha, o jogo usado se publica com o resultado ou o resultado não é auditável. E uma terceira, que é a da §3.4: o jogo de pesos de uso fiscal da Austral, ao dar peso aos dois indicadores de relação com o governo, não recalibra o mecanismo da fonte mas o amplia, e por isso vai marcado como calibração da Austral e não como uma opção do Guia.
Os limiares e sua procedência. Os limiares são do usuário, e o Guia oferece quatro vias para fixá-los —"historical data, third party information (e.g., from credit rating agencies or banks), benchmarking, or industry norms and expert judgement" (anexo II.C, p. 22; a mesma lista, com outra redação, na §IV.A, p. 8)— mais três abordagens estatísticas segundo o tamanho da amostra (anexo II.C, pp. 26-27): Merton com a distância ao default quando há menos de uma dúzia de empresas (tabela A2.2, p. 26); médias de indicadores por categoria de crédito quando há entre uma dúzia e uma centena (tabela A2.3, p. 27, sobre mais de 2.500 companhias, com S&P Market Intelligence como fonte e apresentada pelo próprio Guia como "preliminary only" e não monótona); e regressão com mais de uma centena —"hundreds, or thousands, of companies" ao desenvolver o método, p. 27—, que além disso "gives an indication of the importance of each indicator in the regression, and thereby helps to set the weights" (p. 28) e é a única via que a fonte oferece para fixar os pesos. Para quando não há nada disso, a figura A2.5 entrega um jogo indicativo —"an illustrative set of thresholds […] which could be used for in the SOE HCT, in the absence of more robust datasets" (p. 22)— com seu raciocínio indicador por indicador (pp. 22-25): a recuperação de custos abaixo de 1 significa que a empresa não alcança o ponto de equilíbrio operacional e acima de 1,5 vai para a categoria mais baixa; os passivos sobre ativos acima de 1 significam patrimônio negativo, e daí o corte de Cat 5 em 1, com Cat 1 em menos de 25 % de financiamento com passivos; os passivos sobre EBITDA se calibram sobre os níveis que a Standard & Poor's usa para uma métrica parecida; a cobertura de juros abaixo de 1 marca a empresa que não pode pagar seus custos financeiros e seguir sendo rentável, e 2 é o nível que se considera adequado; a cobertura de juros em caixa usa 3 como referência comum de analistas e 1 como o ponto em que a empresa tem de se endividar para pagar juros; e os dias de pagamento se calibram mais altos que os de recebimento porque uma boa gestão de capital de giro recebe antes de pagar (p. 24).
Onde a implementação da Austral se afasta da fonte, e por quê. O módulo da §5 reproduz o jogo indicativo da figura A2.5 indicador por indicador e limiar por limiar —verificado contra a figura renderizada do PDF em 24 de setembro de 2026—, com uma única exceção, que se declara aqui e se repete na §3 e na §5: o corte de Cat 3 da rentabilidade sobre ativos. A figura imprime, para esse indicador, 0,1 · 0,0 · 0 · (0,1) —o corte de Cat 3 e o de Cat 4 são o mesmo número—, o que deixa a faixa de Cat 3 vazia e produz um salto de duas categorias ao redor de zero. A implementação da Austral abre essa faixa com um corte em 0,05. E há um argumento do próprio Guia que sustenta esse número e que convém citar, porque muda o estatuto da reparação: o raciocínio dos limiares diz, para esse indicador, que "the risk thresholds have been determined based on the risk thresholds for ROE and balance sheet leverage" (p. 23). Com a escada da rentabilidade sobre patrimônio em 0,20 · 0,10 · 0,0 · (0,10) e a alavancagem de Cat 1 em passivos abaixo de 0,3 do ativo, a metade da escala reproduz o 0,10 de Cat 2 que a figura de fato imprime e devolve 0,05 para Cat 3. Isto é: 0,05 é a reconstrução da derivação que o Guia declara, no ponto em que a tabela imprimiu duas vezes o mesmo número. Mesmo assim o manual atribui o corte à Austral e não ao Fundo: publicá-lo sob a etiqueta da fonte seria citar como limiar publicado algo que a tabela publicada não diz. A comprovação que fecharia o ponto —a aba Parameters do arquivo da ferramenta, que poderia levar mais precisão que o decimal impresso— não está disponível: o Guia é público, o arquivo não se distribui com ele.
O que a ferramenta declara que não faz (§V, pp. 9-11), e que fixa a fronteira deste manual tanto como o que sim faz. Não projeta: "the Tool does not generate financial projections for SOEs, nor assess how financial performance is impacted under alternative scenarios" (p. 10) —o que não impede carregar projeções próprias como insumo, o que a mesma página admite; a projeção modelada e o cenário são do teste de estresse, a outra peça do kit e o Passo 6 deste manual—. Não distingue por indústria: "the Tool applies the same risk thresholds across the SOE portfolio, even though the level of risk may vary by industry" (p. 10), e a via que oferece, cópias separadas da planilha por setor, "does not allow for easy aggregate or cross-portfolio analysis". E não pretende ser o diagnóstico: "the SOE HCT provides a starting point for analyzing SOEs" (§V.B, p. 10) dentro de um processo de duas etapas —primeiro uma avaliação de alto nível que identifica as empresas grandes, arriscadas e sistêmicas; depois a análise a fundo dessas, com a informação adicional que a tabela 2 lista por tipo de risco (p. 11)—. É o lugar do Passo 4: a priorização não é o final do trabalho, é sua repartição. A mesma página nomeia os passivos totais como "a proxy for the government's exposure", que é a regra de ordenamento do Passo 4.
E uma observação que o manual toma como regra de divulgação e repete no Passo 8: "as in many cases, risks related to SOEs are implicit, care should be taken in to ensure public disclosures are done in a way that does not increase the likelihood of risks materializing or the potential costs to government if they do" (§I, p. 5). Publicar o diagnóstico de risco de uma empresa endividada tem consequências sobre seu custo de captação.
A segunda peça do kit que este manual reimplementa é o State-Owned Enterprises Stress Test Tool: User Guide (Fundo Monetário Internacional, maio de 2022). Seu marco conceitual é a nota que os dois Guias citam —How to Assess Fiscal Risks from State-Owned Enterprises: Benchmarking and Stress Testing, IMF How To Notes 21/09, agosto de 2021—, e o Guia do check-up de saúde remete expressamente a ela para o que não faz: "the IMF's SOE Stress Test Tool […] generates projections for an individual SOE's cash flow and balance sheet aggregates and calculates the net inflows or outflows from the budget under different macro-fiscal forecast scenarios" (check-up de saúde, §V.B, p. 11).
Da nota doutrinária o manual toma três coisas. A cadeia: diagnóstico → estresse → custo fiscal, nessa ordem e com essa separação. O diagnóstico diz que empresa está fraca; o estresse, quanto custaria se o ano viesse ruim; o custo fiscal traduz esse resultado em linhas do orçamento. Confundir os três é o que produz relatórios que somam uma exposição com um fluxo. Os canais pelos quais o custo chega ao orçamento, que o Guia do check-up de saúde enumera em sua §I (p. 3): "lower-than-expected dividends, royalties or taxes received from SOEs, higher subsidies, the non-repayment of loans, need to service guarantees on their borrowing, or equity injections to cover previous losses" —são os cinco canais do Passo 6, com uma precisão que o manual acrescenta: dois são receitas que deixam de entrar e três são despesas que saem, e por isso o total nunca se publica sem sua abertura—. Convém não confundir essa lista com a tabela 1 do mesmo Guia (p. 6), que ordena cinco riscos fiscais por indicador e não é a mesma enumeração: onde a §I põe a inadimplência de empréstimos e a execução de garantias, a tabela 1 põe maiores necessidades de endividamento e materialização de passivos contingentes. E a magnitude histórica, que justifica o exercício inteiro: "historically, equity injections or other support provided to individual SOEs have cost on average, about 3 percent of GDP, and in some cases have been as large as 15 percent of GDP" (check-up de saúde, §I, p. 3, citando Bova e outros, 2016). Essa é a escala contra a qual se mede se vale a pena fazer este trabalho todos os anos.
Do Guia do teste de estresse o manual toma a arquitetura do Passo 6 e do Passo 7, e declara onde se afasta. O que a ferramenta faz:
Onde o método da §3 se afasta deste Guia, e por quê. Quatro afastamentos, todos declarados como convenção da Austral no passo correspondente:
E um ponto em que o Guia de estresse respalda uma convenção do motor que o manual vinha apresentando como afastamento: o tratamento do aporte de capital. A ferramenta parametriza que fração do aporte se espera remunerar a preços de mercado —a que iria abaixo da linha como aquisição de um ativo financeiro, sem déficit— e recomenda, "for the sake of prudence", fixá-la em zero salvo se a empresa for claramente rentável na linha de base e o choque for curto (§IV.4, p. 24). Registrar o aporte integralmente como custo fiscal, que é o que o motor faz (D8), é exatamente essa recomendação.
Do mesmo corpo de doutrina se tomam duas âncoras mais, já usadas no M2 e que aqui apenas se nomeiam: Analyzing and Managing Fiscal Risks — Best Practices (2016), que situa as empresas estatais no mapa de riscos fiscais junto aos choques macro, à banca e às garantias; e o Código de Transparência Fiscal (2019) com seu Fiscal Transparency Handbook (2018) —os dois citados pelo Guia do check-up de saúde em sua §I, p. 4, como o guia de divulgação de passivos contingentes de empresas estatais, atividades quase fiscais e transações com o governo—, a régua com que se mede a declaração de riscos fiscais à qual este manual entrega seu resultado, matéria do M9.
Esta é a seção mais consequente do manual, porque seu resultado não é uma qualificação mas uma reclassificação: a empresa que não cobre com suas vendas a metade de seus custos de produção é setorizada dentro do governo geral, e todo o seu estoque de passivos deixa de ser uma contingência do Estado para ser dívida do Estado, esteja garantido ou não. As duas fontes que a fixam são o GFSM 2014 e o SEC 2010 com o MGDD, e não dizem exatamente a mesma coisa.
GFSM 2014, ¶2.64–2.75. A definição: "a market producer is an institutional unit that provides all or most of its output to others at prices that are economically significant. A nonmarket producer provides all or most of its output to others for free or at prices that are not economically significant" (¶2.65). Os preços são economicamente significativos quando o produtor "has an incentive to adjust supply either with the goal of making a profit in the long run or, at a minimum, covering capital and other costs" e quando "consumers have the freedom to purchase or not purchase and make the choice on the basis of the prices charged" (¶2.66). A quantificação chega no ¶2.69, e sua redação importa: "although there is no prescriptive numerical relationship between the value of sales […] and the production costs, one would expect the value of the sales by public corporations to average at least half of the production costs over a sustained multiyear period". O GFSM não fixa uma regra aritmética: fixa uma expectativa sobre uma janela. O ¶2.70 o reforça —a distinção se faz caso a caso e "should be considered over a range of years"— e acrescenta a histerese que evita o vaivém: "only if a change in pricing holds for several years or is expected to hold for several years should a reclassification of the entity be considered".
Três precisões que o Passo 1 e o Passo 2 convertem em regras de captura de dados. O que é uma venda (¶2.73): as vendas se medem antes dos impostos sobre os produtos, a produção por conta própria não conta, e —a regra que decide o resultado na metade dos casos— "sales exclude all payments receivable from government unless they would be granted to any producer undertaking the same activity". O que é um custo de produção (¶2.74): remunerações, uso de bens e serviços, consumo de capital fixo e outros impostos sobre a produção, excluídos os custos da formação de capital por conta própria; "further, a return to capital is included in production costs if the unit is to be treated as a market producer"; e os subsídios à produção não se deduzem. O que inclina a presunção (¶2.71): "it is likely that corporations receiving substantial government financial support, or enjoying other risk-reducing factors such as substantial government guarantees, will respond to changes in the economic conditions differently from corporations without such advantages because their budget constraints are softer, and so are more likely to be classified as nonmarket producers". Sob o GFSM, então, a garantia estatal é um argumento a favor de reclassificar a empresa dentro do governo, não um substituto do teste. E o ¶2.72 encerra o caso da empresa que vende ao Estado: não é produtora de mercado se for fornecedora dedicada de serviços auxiliares, nem "if the unit provides the goods and services in the absence of competition with private producers, and when the choice of supplier to government is not based on price".
SEC 2010 §20.19–20.34 e MGDD 2022, §1.2.4. A versão europeia converte a expectativa em um critério e lhe dá nome. O SEC 2010 §20.29 lista primeiro quatro condições qualitativas —que o produtor seja uma unidade institucional; que não seja fornecedor dedicado de serviços auxiliares; que não seja o único fornecedor do governo, ou que, sendo-o, tenha concorrentes; e que tenha "an incentive to adjust supply to undertake a viable profit-making activity […] and to meet its financial obligations"— e depois o quantitativo: "to be a market producer, the public unit shall cover at least 50 % of its costs by its sales over a sustained multi-year period". O MGDD ¶54 fixa a hierarquia entre ambos, e é uma regra de procedimento e não de cálculo: "the qualitative criteria are to be checked first as they have priority over the quantitative criterion. In case that at least one of the qualitative criteria […] would not be fulfilled, this would be a sufficient condition for this public unit to be classified in the general government sector (the market/non-market test would then not be applied)". Por isso a §3 põe o teste qualitativo antes do ratio, e não o contrário.
As definições europeias de vendas e custos são mais precisas que as do GFSM e são as que o método usa. Vendas (SEC 2010 §20.30; MGDD ¶52): receitas por vendas mais os pagamentos do governo que se outorgariam a qualquer produtor da mesma atividade, com a condição de que estejam "directly linked to the volume or value of the output, and not only because the producer is engaged in such production". O MGDD o ilustra com o caso mais próximo ao exemplo da §4: em transporte público, um subsídio por bilhete vendido que varia com o uso é venda; "payments made to a producer irrespectively of the actual amount of tickets sold to final users, under the form of a global lump sum to cover operating deficit resulting from the insufficient coverage of costs by pricing, would not be added to the sales for the 50 % criterion". Ficam fora, além disso, os ganhos por detenção, os dividendos, as doações de investimento e outras transferências de capital. Custos de produção (SEC 2010 §20.31; MGDD ¶53): consumo intermediário, remunerações, consumo de capital fixo, outros impostos sobre a produção e o encargo líquido de juros, sem deduzir os subsídios à produção. O encargo líquido de juros são os juros pagos menos os recebidos e "is assumed as a plausible approximation of the cost of capital"; quando resulta negativo, "it should be replaced by zero in the calculation of the market/non-market test". Aí está a diferença com o GFSM: onde o manual do Fundo põe um retorno ao capital nos custos, o europeu põe um encargo líquido de juros; nenhum dos dois põe as duas coisas.
A janela, com números. O MGDD ¶55 dá prazo a "sustentada": o teste "should be applied by looking over a range of years on an individual institutional unit basis (even when entities are part of a group)"; a unidade fica fora do governo "only when the market/non-market test holds above 50 % for several (at least 3) years"; e em sentido contrário, "when the unit had not passed the test for one year and it is expected not to pass it in the next two years, it should be immediately classified in the government sector", sem que uma flutuação menor ou um resultado excepcional obriguem a reclassificar. Essa é a janela de três a cinco anos do Passo 2, e a razão pela qual a §5 declara como limite que o registro precisa de mais de um ano de demonstrações por empresa. O ¶57 acrescenta o caso da empresa nova, que se classifica sobre um plano de negócios realista enquanto não tiver histórico.
Como a ferramenta do check-up de saúde o implementa, e o que simplifica. O indicador da figura A2.4 —"50% Test"— é a razão entre custos e receitas próprias, e não o contrário: numerador, custo das vendas mais outras despesas operacionais mais custos financeiros menos receitas financeiras; denominador, receitas da atividade comercial mais outras receitas operacionais. Com essa orientação menos é melhor, a linha dos 50 % cai exatamente em um ratio de 2,0 —custos iguais ao dobro das receitas próprias— e aí está o corte de Cat 5 da figura A2.5, com Cat 2 em 0,7. A ferramenta segue, então, a convenção europeia do encargo líquido de juros, sobre cifras contábeis e não de contas nacionais (figura A2.4, p. 21; figura A2.5, p. 22). Sua nota 6 (pp. 24-25) declara as simplificações: todas as "outras receitas operacionais" entram no denominador ainda que a renda da propriedade devesse ser excluída; as transferências e os pagamentos obrigatórios ficam fora, mas entra a receita por serviços que o governo compra; as diferenças de câmbio vão para fora; e onde o GFSM 2014 exige depreciação a custo de reposição corrente, a ferramenta usa a reportada nas demonstrações. A mesma nota encerra com a advertência de janela, que a classificação do módulo de fato executa e o indicador pontuado não: "when using the ratio for the purposes of classification, it is important to look at several years of data (ideally a minimum of 3 years' financial results)".
Uma diferença entre o livro de regras e a ferramenta, que o método herda e declara. O MGDD ¶53 exige que o encargo líquido de juros, quando resulta negativo —uma empresa com mais receitas financeiras que custos financeiros—, seja substituído por zero no cálculo do teste. A fórmula da figura A2.4 (p. 21) não leva esse piso: subtrai as receitas financeiras sem limitar o resultado. O motor da §5 reproduz a fórmula da ferramenta, de modo que hoje também não aplica o piso. O efeito vai em uma única direção e é limitado: sem o piso, uma empresa com caixa abundante vê seus custos de produção rebaixados e seu ratio melhora, o que pode classificá-la como de mercado quando a regra europeia não o faria. O manual o diz aqui, o repete no Passo 2 e o registra como achado de plataforma: é uma diferença entre duas fontes que o método ainda não resolve a favor de nenhuma, e a decisão —seguir a ferramenta ou seguir o MGDD— cabe a quem fixe a convenção do registro.
A consequência, que é o que faz esta seção importar. O Guia do check-up de saúde a coloca como possibilidade —os resultados "can be used as a starting point for such classification by identifying those SOEs that would be considered to be non-market entities in line with the quantitative guidance outlined in GFSM 2014" (§V.A, p. 9)— e o GFSM a descreve como fato estrutural: as empresas estatais "may over time become nonmarket units reclassified to the general government sector and vice versa" (¶2.105). Quando isso ocorre, a unidade entra no governo geral com todo o seu balanço, e a pergunta de se seus passivos estavam garantidos deixa de ter efeito sobre o perímetro. Enquanto é de mercado, em troca, sua dívida é dívida do setor público e não do governo geral, e a parcela garantida vai como rubrica de memorando: "publicly guaranteed debt (6M61) should be shown, at nominal value, as a memorandum item to the balance sheet" (¶7.255), com a limitação que a própria nota 74 reconhece —"it offers no information on the likelihood of the contingency occurring and it may overstate the possible risk"—. Convém ler junto a isso a lista de contingentes implícitos do ¶7.252, que inclui expressamente "assuming unguaranteed debt of public sector units": a dívida não garantida de uma empresa estatal é, no próprio livro de regras, um passivo contingente implícito do Estado. É a tese da §1.6 escrita pela fonte.
O teste dos 50 % decide se a dívida da empresa é do governo geral. O teste de controle decide algo anterior e distinto: se a empresa entra na carteira e se se consolida. São dois testes, nessa ordem, e respondem perguntas diferentes; confundi-los é o erro de perímetro mais comum em um registro de empresas estatais, e é caro porque se propaga a todas as cifras seguintes.
IPSAS 35, Demonstrações financeiras consolidadas. O controle não é a maioria acionária. A definição do ¶14, repetida no ¶19: "an entity controls another entity when it is exposed, or has rights, to variable benefits from its involvement with the other entity and has the ability to affect the nature or amount of those benefits through its power over the other entity". O ¶20 a decompõe em três elementos que devem ocorrer todos: (a) poder sobre a outra entidade (¶23–29); (b) exposição ou direito a benefícios variáveis por sua relação com ela (¶30–34); e (c) a capacidade de usar esse poder para afetar a natureza ou o montante desses benefícios (¶35–37). O poder "consists of existing rights that give the current ability to direct the relevant activities" (¶14), e o ¶24 diz por que isso é distinto no setor público: "public sector entities often obtain power over another entity from rights other than voting rights. They may also obtain power over another entity without having an equity instrument providing evidence of a financial investment" —nomeação e destituição do conselho de administração, acordos vinculantes, ações de ouro—. O ¶23 acrescenta o indício mais prático para uma empresa estatal: "the right to direct the financial and operating policies of another entity […] is frequently the way in which power is demonstrated in the public sector". E três limites que evitam o falso positivo: não há controle pela só existência de "regulatory control" nem de "economic dependence" (¶26, com AG12 e AG41–AG42); "an entity that holds only protective rights does not have power over another entity" (¶29); e, ao contrário, "the existence of statutory powers to operate independently does not, of itself, preclude" o controle (¶25).
O que se faz depois de decidir o controle está nos ¶38–49 e é o que o Passo 8 descreve: políticas contábeis uniformes (¶38); a consolidação começa quando se obtém o controle e termina quando se o perde (¶39); combinam-se linha a linha ativos, passivos, ativos líquidos/patrimônio, receitas, despesas e fluxos, compensa-se o investimento da controladora contra sua porção do patrimônio da controlada, e eliminam-se integralmente as operações intragrupo (¶40) —é o que faz desaparecer o repasse de empréstimo do governo à sua empresa—; e a participação não controladora se apresenta dentro dos ativos líquidos/patrimônio, separada da dos proprietários da controladora (¶47), com atribuição do resultado a ambos "even if this results in the non-controlling interests having a deficit balance" (¶49). Os casos de criação, fusão ou transferência de empresas estatais não são resolvidos pela IPSAS 35 —seu ¶4 remete expressamente— mas pela IPSAS 40, Combinações do setor público, que classifica a operação como amalgamação ou como aquisição segundo se alguma das partes obtém o controle de uma ou mais operações (¶6–8). Este manual os nomeia e não os desenvolve: são da suíte de contabilidade e do M9.
GFSM 2014, ¶2.107 e quadro 2.2. O controle estatístico se define quase igual e se testa de outro modo: "control of a corporation is defined as the ability to determine general corporate policy of the corporation", entendida como "the key financial and operating policies relating to the corporation's strategic objectives as a market producer" (¶2.107). O quadro 2.2 lista oito indicadores: maioria dos direitos de voto; controle do conselho de administração ou órgão de governança; controle da nomeação e destituição do pessoal-chave; controle dos comitês-chave; ações de ouro e opções; regulação e controle; controle por um cliente público dominante; e controle associado ao endividamento com o governo —"if the government imposed controls through lending or issuing guarantees that are more than would be typical when a healthy private sector entity borrows from a bank, control may be indicated"—. O ¶2.108 adverte que um só pode bastar, que vários podem indicá-lo em conjunto, e que "a decision based on the totality of all indicators must necessarily be judgmental in nature, but clearly similar judgments must be made in similar cases"; o ¶2.109 pede não confundir o exercício de potestades soberanas —leis e regulamentos aplicáveis a toda uma classe ou indústria— com o controle de uma empresa em particular.
A ordem completa é dada pela árvore de decisão (figura 2.4 e ¶2.124), que é o Passo 0 em cinco perguntas: é residente?; é uma unidade institucional?; está controlada pelo governo ou por outra sociedade pública?; é produtora de mercado ou não de mercado?; e, se cair em governo geral, há dentro dela um estabelecimento de mercado que deva ser tratado como quase-sociedade? A quarta é a da §2.3; as outras quatro são as que este manual executa fora da ferramenta e declara. Duas notas que o Passo 0 herda e que economizam discussões: a subsidiária artificial que não pode atuar com independência e é um mero detentor passivo de ativos e passivos não é uma unidade institucional separada e se classifica com a unidade que a controla (¶2.42–2.43); e a autoridade central de endividamento que toma dívida no mercado e só empresta à sua matriz ou a outras unidades do governo geral se classifica no governo geral ainda que pareça uma sociedade financeira pública (¶2.44).
O Z-score que a ferramenta calcula, e que a §3 usa como contraste, é o de Altman adaptado a mercados emergentes na variante de Eidelman. O Guia do check-up de saúde o documenta em seu quadro 1 (p. 25): Altman construiu o modelo original em 1968 sobre empresas manufatureiras médias dos Estados Unidos e desenvolveu depois uma versão para companhias de mercados emergentes, manufatureiras e não manufatureiras, cuja forma é Z = 6,56·X₁ + 3,26·X₂ + 6,72·X₃ + 1,05·X₄ + 3,25, com X₁ capital de giro sobre ativos totais, X₂ lucros retidos sobre ativos totais, X₃ resultado operacional sobre ativos totais e X₄ valor contábil do patrimônio sobre passivos totais. Eidelman (1995) "modified this model by removing the constant and adjusting the thresholds accordingly. This adjustment can be made because the constant in Altman's emerging market model (3.25) was used only standardize the model results with US bond rating equivalents". A ferramenta usa a versão de Eidelman —a mesma fórmula sem o 3,25—, e suas faixas são fixas: Cat 2 se Z > 2,6; Cat 3 se 2,6 > Z > 1,1; Cat 4 se Z < 1,1 (anexo II.C, p. 25; figura A2.5, p. 22). O Guia é explícito em que "these thresholds cannot be adjusted" (p. 25), e convém notar que a escala do Z-score nunca produz Cat 1 nem Cat 5: por construção é um indicador de três faixas dentro de uma escala de cinco.
O manual o apresenta pelo que é: um indicador de distância ao default tomado da literatura de crédito corporativo, calibrado sobre empresas privadas e não sobre empresas estatais, útil como contraste independente da qualificação ponderada —porque se constrói com outras variáveis e com outro método— e não como seu substituto nem como um voto adicional. O próprio Guia põe o limite, ao encerrar o quadro 1 (p. 25), com uma frase que deveria encabeçar qualquer leitura do indicador: "users should note that fiscal risks from SOEs often arise well before an entity reaches the point of bankruptcy, for example in the form of reduced inflows from dividends and royalties, or government decisions to provide equity injections to support troubled SOEs". Uma empresa estatal raramente quebra; o que ela faz é custar.
Cinco jurisdições, escolhidas porque publicam e porque se afastam entre si em algo que importa. Cita-se estrutura e prática; não se usam cifras de clientes.
| País | O que publica, e onde | Periodicidade | Onde se afasta |
|---|---|---|---|
| Chile | O estoque de dívida com garantia estatal das empresas estatais, lei por lei, no Informe de Pasivos Contingentes (Relatório de Passivos Contingentes) da Dirección de Presupuestos (cap. III.3), com seu fator de risco no cap. I.2.2 e seu resumo em % do PIB nos quadros 2 e 3; a dívida bruta das empresas estatais, no Informe de Estadísticas de la Deuda Pública (Relatório de Estatísticas da Dívida Pública) do Ministerio de Hacienda | Anual (passivos contingentes, desde 2007, por mandato do art. 40 do DL 1.263 conforme a Lei 20.128); trimestral (estatísticas de dívida) | É o caso onde melhor se vê a tese deste manual: o mesmo ministério publica as duas cifras, mas em dois relatórios distintos, e só uma delas entra na declaração de passivos contingentes. A garantia requer lei expressa, empresa por empresa |
| Peru | A atividade empresarial do Estado por meio do Fondo Nacional de Financiamiento de la Actividad Empresarial del Estado (FONAFE, Lei 27170), que normatiza e dirige a carteira; e o registro de compromissos do Ministerio de Economía y Finanzas | Anual, com relatórios de gestão do holding | Único dos cinco com um holding estatal com função normativa sobre a carteira: a propriedade está centralizada, e por isso o diagnóstico e o reporte nascem do mesmo lugar |
| Colômbia | As empresas industriais e comerciais do Estado dentro do Marco Fiscal de Mediano Plazo (Marco Fiscal de Médio Prazo) | Anual, com o marco fiscal | O perímetro se define por forma jurídica antes que pelo teste estatístico, o que deixa a setorização herdada da norma que criou cada empresa |
| África do Sul | A exposição por garantias a empresas estatais no capítulo de dívida e passivos contingentes do Budget Review, com o detalhe completo no anexo estatístico | Anual, com o orçamento | O único dos cinco que publica duas colunas distintas —montante garantido e exposição— e explica por que não são a mesma coisa (ver abaixo). Também o único que publica a concentração do risco em umas poucas empresas |
| Reino Unido | As entidades controladas, consolidadas linha a linha, nas Whole of Government Accounts | Anual, com defasagem | O único que resolve o perímetro pela via contábil —controle, consolidação— e não pela estatística, de modo que a pergunta "é dívida do Estado?" se responde em uma demonstração financeira auditada e não em uma tabela de setorização |
Onde se afastam, em quatro eixos. Que perímetro: Chile e Peru organizam por propriedade; Colômbia, por forma jurídica; África do Sul, pela lista de entidades do marco de gestão financeira pública; o Reino Unido, por controle contábil. Nenhum dos cinco publica o teste dos 50 % empresa por empresa. Balanço ou só dívida: o Reino Unido publica o balanço consolidado; o Chile, a dívida bruta agregada em um relatório e a garantida em outro; a África do Sul, a garantia e sua exposição, não o balanço. Garantia implícita: nenhum a valora. Setorização própria ou herdada: é a diferença de fundo —na maioria dos casos a classificação de uma empresa dentro ou fora do governo se arrasta da norma que a criou e não se volta a testar quando seu ratio de vendas sobre custos muda.
Uma definição que vale a pena copiar. O Budget Review sul-africano distingue, no mesmo parágrafo, as duas cifras que este manual insiste em não somar: "the guarantee amount reflects only the capital value of the loan. Exposure consists of the sum of the outstanding value of a loan, accrued interest and adjustments to inflation-linked bonds. As a result, exposure may exceed the approved guarantee amount". Um registro que informa apenas o montante autorizado subestima; um que informa apenas a exposição perde o teto legal. Os dois se publicam, e com etiqueta.
Quatro regras da §3 não estão nos guias, e o manual as atribui à Austral.
O teste dos 50 % deve emitir sua decisão, não apenas seu ratio (Passo 2). As fontes definem o teste; a prática o calcula e o deixa como um indicador a mais do painel. Este manual exige que ele termine em uma decisão binária por empresa, com sua nota e sua janela declarada, e que essa decisão mude a cifra que se publica: para a empresa não de mercado, a exposição não é o estoque garantido mas o estoque total de passivos, e as duas leituras se publicam etiquetadas. É o que The Anchor and the Perimeter faz com as vinte e oito empresas do Estado chileno: aplica o critério do GFSM 2014 empresa por empresa sobre uma janela de oito anos, com uma regra de decisão escrita —não de mercado se o EBITDA acumulado for negativo, ou se houver perdas persistentes e dependência de aportes recorrentes do Tesouro—, e obtém a fronteira como resultado e não como pressuposto. Daí sai o teste complementar do Passo 2 para os casos em que o ratio fica perto da linha, com sua advertência: o paper não reproduz a aritmética de vendas sobre custos de produção mas um critério de EBITDA e dependência, construído sobre a informação pública disponível. São duas operacionalizações do mesmo teste, e o manual diz qual usa em cada lugar.
A retenção de risco é uma decisão, não uma herança (Passos 4 e 5). Que o Estado carregue o balanço de uma empresa estatal não é um fato da natureza: é o resultado de decisões de propriedade, de garantia e de tarifa que podem ser revistas, e toda retenção é um passivo contingente que é preciso anotar (Austral, The Optimal Risk-Retention Frontier). O manual valora o retido explícito, anota o implícito e diz por que não o valora.
A carteira está correlacionada e o choque é comum (Passos 6 e 7). Cinco diagnósticos individuais não são um número de carteira. As empresas estatais de um país compartilham o ciclo, a taxa, a taxa de câmbio e o mesmo dono, de modo que suas necessidades de apoio se materializam juntas e não se diversificam; o teste de estresse da §3 aplica por isso um único cenário macro a toda a carteira e soma o resultado, em vez de somar riscos independentes (Austral, Stress-Testing PPP Portfolios, sobre a mesma lógica aplicada a uma carteira de contratos).
A lacuna de reconhecimento se mede, não se pressupõe (Passo 8). Entre o que o livro de regras obriga a reconhecer e a cauda econômica que o soberano efetivamente carrega há uma distância, e é mensurável empresa por empresa (Austral, The Recognition Rule). Que o passivo fique sem valoração não é um acidente técnico mas um incentivo (Austral, The Useful Silence). Por isso a sexta cifra da §1.5 —o que não foi avaliado e por quê— é parte do entregável e não uma nota de pé de página.
A âncora empírica da tese. A §1.6 afirma que a garantia não é a medida do risco, e a afirmação tem respaldo público e agregado na contabilidade fiscal chilena. A Dirección de Presupuestos informa que, em relação ao total de dívida bruta das empresas do Estado, a dívida garantida representa 6,50 %, abaixo dos 7,5 % de 2024 e dos 7,9 % de 2023, "lo cual muestra una tendencia a contratar deuda de parte de las empresas públicas sin necesidad de garantía estatal" (Informe de Pasivos Contingentes 2025, cap. III.3, sobre demonstrações de setembro de 2025, sem o banco estatal). No mesmo relatório, a exposição máxima por garantia estatal à dívida dessas empresas é reportada em 0,68 % do PIB (quadro 2; 0,81 % em 2023 e 0,75 % em 2024), de onde sua dívida bruta é da ordem de quinze vezes a parcela garantida. Um registro que olhe apenas a garantia está olhando, nesse caso, cerca de um quinze avos do balanço que o Estado possui. Não se nomeiam empresas nem se usam cifras de cliente: as duas magnitudes são públicas e agregadas.
O que a verificação contra os dois Guias fechou, e o que deixou aberto. Em 24 de setembro de 2026 cada afirmação desta seção sobre as duas ferramentas do Fundo foi contrastada contra o PDF oficial de seu Guia do Usuário, página por página, incluídas as figuras que o arquivo leva como imagem e não como texto (A2.4, A2.5 e A2.6), lidas renderizadas. O resultado em uma linha: o jogo de limiares do motor coincide com a figura A2.5 indicador por indicador, e o jogo de pesos padrão coincide com a figura A2.6 peso por peso, com a única exceção declarada do corte de Cat 3 da rentabilidade sobre ativos. O que a verificação acrescentou são quatro precisões que o manual não tinha e que estão acima: que os quinze indicadores têm limiar mas só treze entram na seleção ponderada da fonte; que a §II do Guia nomeia um indicador de rentabilidade que suas próprias figuras não documentam; que o raciocínio dos limiares de rentabilidade sobre patrimônio e a tabela que os imprime não dão o mesmo número; e que a fórmula do teste dos 50 % da ferramenta não leva o piso em zero que o MGDD exige. O que não pôde ser fechado é um único ponto, e não depende de ler melhor: a aba Parameters do arquivo da ferramenta, que decidiria se o 0,0 impresso para Cat 3 da rentabilidade sobre ativos é uma errata da tabela publicada. O Guia é público; o arquivo não se distribui com ele, e o manual mantém por isso a atribuição conservadora do corte à Austral.
Nota de honestidade obrigatória. O módulo da §5 emite hoje a classificação de mercado / não de mercado como uma decisão binária por empresa, com seu ratio, sua janela e sua nota, e para a empresa não de mercado publica o estoque total de passivos como dívida direta junto ao garantido, ambos etiquetados; e avalia o perímetro do Passo 0 com a participação e três bandeiras de controle explícito. Os dois passos que esta seção descrevia como não executados pela ferramenta de fato o estão, e a §5 diz onde a execução fica curta — nem a pasta para o conselho de administração nem o registro consolidado transportam ainda a classificação nem o perímetro, a consolidação não lê o resultado do teste de perímetro, e não há superfície onde calibrar os limiares e os pesos nem onde montar a leitura de dois eixos da §3.4. Deixa-se dito aqui, na seção onde o manual credencia suas fontes, porque a alternativa —descrever o método completo e deixar que o leitor suponha que parte a ferramenta executa— seria exatamente o silêncio útil que a casa critica em seus próprios papers.
As cifras marcadas com ◆ são valores padrão do motor, configuráveis em cada rodada; não vêm da fonte citada mas da calibração da Austral, e a §3 as publica para que o revisor as discuta. A tabela inversa —de tela a passo, com os passos que hoje não têm tela— vive em 5.1.
| Passo da §3 | Regra que executa | Fonte (seção ou parágrafo) | Tela da §5 |
|---|---|---|---|
| 0 Perímetro | Controle (poder + benefícios variáveis + capacidade de afetá-los, não maioria acionária); financeira ou não financeira; nível de governo. A dívida garantida não é critério de entrada | IPSAS 35 ¶14, ¶19–20, ¶23–29, ¶26 (regulação e dependência econômica não bastam); GFSM 2014 ¶2.107–2.109 e quadro 2.2 (oito indicadores), figura 2.4 e ¶2.124 (árvore), ¶2.42–2.44 (subsidiária artificial, autoridade de endividamento); Guia do check-up de saúde §V.A, p. 10 e nota 5, p. 15 (a ferramenta não está construída para financeiras) | Check-up de saúde (coluna de perímetro) · Ficha da empresa (participação e as três bandeiras de controle explícito) — o teste de controle se executa fora e seu resultado se declara no formulário |
| 1 Inventário e demonstrações | Demonstrações abreviadas com as vendas separadas das transferências; bloco de transações com o governo; demonstrações que se articulam; todos os anos disponíveis | Guia do check-up de saúde §IV.A, p. 7; anexo II.B, p. 15; tabela A2.1, pp. 18-20 (linha por linha, incluída a distinção entre transferência de capital e aporte de capital, p. 20); MGDD ¶55 (base individual por unidade institucional) | Carteira e ficha da empresa; Carga CSV |
| 2 Classificar: de mercado ou não de mercado | Qualitativas primeiro, ratio depois; vendas sem transferências que não se dariam a qualquer produtor da mesma atividade; encargo líquido de juros dentro dos custos, com piso em zero; linha na metade dos custos, sobre janela sustentada de três a cinco anos. Decisão binária com nota | GFSM 2014 ¶2.65–2.75 (¶2.69 a metade sobre período plurianual; ¶2.73 vendas; ¶2.74 custos com retorno ao capital; ¶2.71 a garantia inclina a não de mercado); SEC 2010 §20.19–20.31; MGDD 2022 §1.2.4.2–1.2.4.3, ¶51–57 (¶53 encargo líquido de juros; ¶54 prioridade do qualitativo; ¶55 pelo menos três anos); Guia do check-up de saúde figura A2.4, p. 21 e nota 6, pp. 24-25 (que não leva o piso em zero do MGDD ¶53 — §2.3); Austral, The Anchor and the Perimeter, §3.2 | Check-up de saúde (coluna de classificação, com ratio, anos e nota) · Exposição do Estado (a consequência sobre o estoque) |
| 3 Check-up de saúde | Quinze indicadores pontuados em quatro grupos —dos quais a fonte oferece treze na seleção ponderada—, duas margens informadas sem pontuar e o Z-score; cinco categorias com quatro limiares; NA que não pontua zero ◆; guarda de insolvência, com a marca de entidade como extensão da Austral ◆; qualificação ponderada renormalizada ◆ e publicada com sua cobertura de ponderação ◆ | Guia do check-up de saúde §II, pp. 5-6 e tabela 1, p. 6 (risco ↔ indicador), §IV.A, p. 8 (categorias e guarda automática sobre o indicador), §IV.B, p. 8 e anexo II.D, p. 28 (pesos que somam 100 % e média ponderada), figuras A2.4, p. 21, A2.5, p. 22, e A2.6, p. 28 | Check-up de saúde |
| 3.1 Calibrar limiares | O jogo indicativo é ponto de partida, não padrão; o jogo usado se publica com o resultado. ROA Cat 3 em 0,05 ◆ (reparação da Austral sobre a duplicação da figura A2.5) | Guia do check-up de saúde anexo II.C, pp. 22-28 (quatro vias, p. 22; Merton, tabela A2.2, p. 26; médias por classificação, tabela A2.3, p. 27; regressão, pp. 27-28), figura A2.5, p. 22 e seu raciocínio, pp. 22-25 | Sem tela — entra por programa (§5.2) |
| 3.2 O que a qualificação não diz | Os dois indicadores de relação com o governo pesam zero no jogo padrão; propõe-se um jogo de pesos para uso fiscal, marcado como calibração da Austral | Guia do check-up de saúde §IV.B, p. 8 e figura A2.6, p. 28 (a seleção é do usuário, e não inclui os dois indicadores de relação com o governo); D7 | Check-up de saúde; §5.2 |
| 4 Priorizar por materialidade | Categoria primeiro, estoque de passivos depois; o quadrante grande e em risco; a EE não de mercado sobe ao princípio | Guia do check-up de saúde §V.B, pp. 10-11 (duas etapas; os passivos como "a proxy for the government's exposure"; tabela 2, p. 11), anexo II.E, pp. 29-30 (o gráfico de passivos contra qualificação) | Check-up de saúde; Carteira |
| 5 Exposição e materialização | Exposição contingente a valor de face; direitos diretos; custo fiscal realizado líquido com seus dois lados; sinais de materialização. As três medidas não se somam. Aporte de capital integral como custo ◆ (D8) | Guia do check-up de saúde tabela A2.1, pp. 18-20 (campos, execuções e moras); GFSM 2014 ¶7.251–7.255 (6M61 a valor nominal, nota 74) e ¶7.252 (implícitos: assumir dívida não garantida de unidades do setor público); Budget Review da África do Sul (garantia frente a exposição) | Exposição do Estado |
| 6 Teste de estresse | Choques de receitas, custos, taxa de juros e taxa de câmbio ◆; custo por cinco canais; incremental contra a mesma empresa sem choque ◆, com invariante de zero ◆; sem dupla contagem; canais de receita limitados ◆; o salto cambial uma vez sobre o nível ◆. Leve 10/5/10/10 % ◆, severo 25/15/30/30 % ◆, combinado 35/20/40/40 % ◆; alíquota tributária 25 % ◆; garantia executada 25 % ◆; gatilho em cobertura de juros igual a 1 ◆ | Guia do check-up de saúde §I, p. 3 (os cinco canais) e §V.A, p. 10 (não projeta nem avalia cenários: remete ao teste de estresse); Guia do teste de estresse §IV.8, pp. 30-33 (catálogo de choques), nota 22, p. 33 (calibração por desvio padrão; 10-15 % já é choque muito grande), §VIII, pp. 60-61 (gatilho por piso de liquidez e teto de alavancagem, aporte de capital como resíduo), §X, pp. 72-74 (canais de orçamento); How to Assess Fiscal Risks from SOEs (21/09), a cadeia diagnóstico → estresse → custo; Austral (desenho do choque, invariante de zero, limites de canal, bruto frente a incremental, gatilho por cobertura de juros) | Teste de estresse |
| 7 Projeção plurianual | Cenário repetido no horizonte ◆; duas trajetórias, sustentada e decrescente ◆; patrimônio depois do apoio arrastado ao ano seguinte ◆; ano de pico; acumulado em % do PIB declarado como soma de fluxos sem descontar ◆ | Guia do teste de estresse §I.2, p. 6 (horizonte de seis anos, linha de base e cenário de estresse), §X, p. 74 e notas 53-54 (agregação intertemporal a valor presente), §VIII.3, pp. 64-66 (contrafactual sem resgate); Guia do check-up de saúde §V.A, p. 10 (análise prospectiva sobre projeções carregadas); How to Assess Fiscal Risks from SOEs (21/09); Austral (trajetórias, arraste do patrimônio, soma sem descontar) | Teste de estresse (plurianual) |
| 8 Consolidar e reportar | Estatística: de mercado → dívida do setor público com a garantia em memorando; não de mercado → dívida do governo geral. Contabilidade: consolidação linha a linha, eliminação intragrupo, participação não controladora. Orçamento e declaração de riscos fiscais | GFSM 2014 ¶2.105, ¶7.254–7.255 e cap. 2 (perímetro); SEC 2010 §20.29–20.31; IPSAS 35 ¶38–40, ¶47–49; IPSAS 40 ¶6–8; Código de Transparência Fiscal 2019, pilar III | Consolidação IPSAS 35; Declaração de Riscos Fiscais (M9) |
| 9 Governança e monitoramento | Registro versionado com data das demonstrações e jogo de limiares; diferença contra o ano anterior explicada por causa; um sinal de materialização abre um caso fora do calendário | Guia do check-up de saúde §I, p. 5 (cuidado na divulgação) e §V.B, pp. 10-11; MGDD ¶55 e GFSM 2014 ¶2.70 (a flutuação menor não reclassifica) | Pasta para o conselho de administração; Declaração de Riscos Fiscais |
Dez passos, do perímetro ao monitoramento. Cada um declara o que entra, o que sai e qual é a regra — a regra é o que converte o passo em algo reproduzível por outro analista com os mesmos dados. O método está escrito para ser executado com qualquer ferramenta: uma planilha e uma pasta de evidência bastam, e essa é a condição para que a §6 possa depois mostrar onde essa planilha se rompe. Onde a prática do módulo da §5 se afasta da fonte, ou onde ainda não executa o passo até o fim, isso é dito no passo e repetido na §5.
Uma convenção de leitura que rege os dez passos: um dado que não existe não é um zero. Uma receita não reportada, uma despesa financeira em branco, um estoque garantido sem informação ficam vazios, e todo indicador que os necessite devolve NA e se conta como lacuna de dados. Escrever um zero é afirmar que a cifra é zero, e nenhuma das regras que seguem funciona se essa distinção se perder.
Entra: o universo de entidades em que o Estado tem propriedade, participação ou influência — a lista da entidade que exerce a propriedade estatal, o anexo de empresas do orçamento, o registro de sociedades do Estado, e as entidades que nenhuma dessas três listas contém mas que o Estado controla por outra via.
Sai: a lista de empresas estatais dentro do alcance, cada uma com sua base de inclusão escrita —por que está— e com a base de consolidação que lhe corresponde; e, ao lado, a lista das que ficaram fora, cada uma com a razão. A segunda lista é tão parte do entregável como a primeira (§1.5, cifra 6).
A regra são quatro cortes, nesta ordem. A ordem importa: cada corte pressupõe que o anterior já foi aplicado, e pular um produz erros que não se detectam depois.
Antes de perguntar quem a controla é preciso perguntar se ela é uma unidade. Uma entidade que não pode tomar decisões econômicas por conta própria, não mantém um conjunto completo de contas e não pode contrair passivos em seu nome não é uma unidade institucional separada e não se diagnostica em separado: classifica-se junto à unidade que a controla. Dois casos frequentes, ambos previstos no livro de regras estatísticas (§2.4):
E a residência: uma controlada constituída no exterior é uma unidade não residente e não entra na carteira nacional, ainda que a matriz seja do Estado; o que entra é a participação da matriz nela.
Controle não é maioria acionária. A definição que o método usa tem três elementos que devem ocorrer todos (§2.4): o Estado (a) tem poder sobre a entidade —direitos existentes que lhe dão a capacidade atual de dirigir suas atividades relevantes—; (b) está exposto a benefícios variáveis por sua relação com ela; e (c) tem a capacidade de usar esse poder para afetar a natureza ou o montante desses benefícios.
No setor público o poder raramente vem do voto. As vias habituais, que são as que é preciso buscar no estatuto e nos acordos:
| Evidência de controle | Onde se busca |
|---|---|
| Maioria dos direitos de voto | Estatuto, registro de acionistas |
| Nomeação e destituição do conselho de administração ou do órgão de governança | Lei orgânica, estatuto, decreto de nomeação |
| Nomeação do pessoal-chave ou controle dos comitês-chave | Estatuto, regimento interno |
| Ação de ouro ou opção que permita vetar ou dirigir decisões relevantes | Estatuto, acordo de acionistas |
| Acordo vinculante ou contrato de gestão que dirija as políticas financeiras e operacionais | Contrato, acordo de desempenho |
| Cliente público dominante, quando a entidade não tem outra saída para sua produção | Demonstrações financeiras, contratos de venda |
| Endividamento ou garantias do governo além do habitual entre um banco e um devedor privado saudável | Contratos de dívida, acordos de garantia |
Três limites que evitam o falso positivo, e que convém escrever no relatório porque são os que o órgão de controle pergunta: a regulação não é controle —uma potestade soberana que se aplica a toda uma indústria não dá controle sobre uma empresa dessa indústria—; a dependência econômica não é controle —um cliente único, por grande que seja, não basta por si só—; e os direitos protetivos (vetar uma mudança de objeto social, aprovar uma emissão de dívida que ponha em risco o investimento) não são poder. Ao contrário: que a lei declare que a empresa opera com autonomia não exclui por si só o controle.
A decisão se toma sobre a totalidade dos indícios, é necessariamente um juízo, e por isso o método exige duas coisas: que o juízo fique escrito com a evidência que o sustenta, e que casos parecidos se decidam de modo parecido — um critério aplicado a uma empresa e não a outra converte o perímetro em uma preferência.
Saída deste corte, por empresa: dentro do perímetro / fora / não avaliável, com a base (participação, ou a evidência explícita que a substitui) e a base de consolidação: consolidação integral para a controlada; método da equivalência patrimonial para a de influência significativa sem controle; investimento financeiro para as demais.
Convenção da Austral sobre o controle não avaliável. O terceiro resultado —não avaliável— existe e se usa: há entidades sobre as quais o registro não tem nem participação declarada nem evidência explícita de nenhuma das vias da tabela anterior. A convenção da Austral, declarada como tal, é que essa entidade se consolida integralmente e fica nomeada, pelo seu nome, nas advertências da rodada e do relatório.
É a leitura fiscal conservadora: se não se sabe se o Estado controla, pressupõe-se que sim e a entidade entra por inteiro, porque o erro de deixar fora um balanço que o Estado de fato possui é mais caro que o de incluir um que não. E vai deliberadamente na contramão da norma contábil de consolidação, que exige evidência positiva de controle antes de consolidar e que, diante da dúvida, deixaria a entidade fora.
As duas coisas se dizem juntas sempre que a convenção operar: é uma escolha da Austral e não uma regra da norma, e a empresa afetada é nomeada para que o leitor possa revertê-la. Um perímetro que se amplia em silêncio é tão ruim como um que se reduz em silêncio; o que o método proíbe é que o leitor não saiba qual das duas coisas ocorreu e sobre que empresa. A §5 diz como isso se vê no produto.
Os bancos estatais, as instituições de depósito e os bancos de desenvolvimento saem do método e se declaram fora. Não é uma omissão: suas demonstrações têm outra forma e seu diagnóstico precisa de outros indicadores —adequação de capital, qualidade da carteira, sensibilidade ao risco de mercado—, e aplicar-lhes os quinze indicadores do Passo 3 produz uma qualificação que parece um resultado e não é. Um banco estatal com um índice de solvência frágil pode sair Cat 1 neste método.
Ficam dentro: as sociedades públicas não financeiras, incluídas as de serviços, transporte, energia, água, telecomunicações e mídia. Ficam fora e declaradas: as financeiras, os fundos de pensão públicos, e os veículos de propósito específico cuja única função é financeira.
As empresas do governo central, as dos governos regionais e as municipais não se misturam sem dizê-lo. Podem ser analisadas juntas —o método é o mesmo— mas o registro tem de poder separá-las, porque a cifra que vai à declaração de riscos fiscais do governo central não é a mesma que a do setor público, e porque o destinatário do risco é distinto em cada caso.
Que a empresa tenha ou não dívida garantida pelo Estado. É o atalho mais frequente —monta-se o registro com a lista de garantias vigentes— e é exatamente o erro que a §1.6 descreve: produz uma carteira enviesada para as empresas que pediram garantia, que não são as mais arriscadas mas as que não conseguiram se endividar sem ela ou as que a tramitaram primeiro. A empresa insolvente sem garantias não aparece nesse registro, e é a que vai custar.
Nota de método. O teste de controle é uma decisão com consequências contábeis e estatísticas. O analista fiscal o aplica e documenta; quem o fixa formalmente é a contabilidade governamental e o órgão de estatística. O registro anota quem o decidiu e em que data (Passo 9).
Entra: por cada empresa do Passo 0, os dados descritivos e um conjunto abreviado de demonstrações financeiras, uma linha por ano.
Sai: a ficha da empresa com seus três blocos completos e suas lacunas de dados declaradas.
(a) Dados descritivos. Nome, setor, país, participação do Estado e as bandeiras de controle do Passo 0.2 (controle do conselho de administração, ação de ouro, controle contratual), porque a participação por si só não decide o perímetro e o registro tem de poder distinguir uma coligada de 30 % com ação de ouro de uma coligada de 30 % sem ela.
(b) Demonstração do resultado e balanço, abreviados, sob normas internacionais de informação financeira ou formato similar:
| Demonstração do resultado | Balanço |
|---|---|
| Receitas da atividade comercial | Caixa |
| Transferências do governo recebidas (linha separada) | Contas a receber |
| Outras receitas operacionais | Estoques |
| Custo das vendas | Outros ativos circulantes |
| Outras despesas operacionais (inclui depreciação e amortização) | Ativo imobilizado líquido |
| Depreciação e amortização (para repor o EBITDA) | Outros ativos de longo prazo |
| Custos financeiros · Receitas financeiras | Dívida de curto prazo · Contas a pagar |
| Imposto de renda | Outros passivos circulantes |
| Lucro líquido | Dívida de longo prazo · Outros passivos de longo prazo |
| Dividendos declarados | Lucros acumulados · Outras contas patrimoniais |
| (ou os subtotais explícitos: ativo total, passivo total, patrimônio total, circulantes) |
Duas advertências sobre essa tabela, porque são as duas que mais erros produzem.
(c) Bloco de transações com o governo. É a ficha de exposição do Passo 5 e a parte que nenhuma demonstração financeira traz ordenada; é preciso construí-la com o escritório de dívida e com o orçamento:
| Conceito | Estoque | Fluxo do ano |
|---|---|---|
| Dívida com garantia explícita do Estado | estoque vigente | amortizações · execuções pagas pelo Estado (capital e juros) |
| Repasses de empréstimos do governo (on-lending) | estoque vigente | amortizações · mora |
| Empréstimos diretos do governo | estoque vigente | amortizações · mora |
| Transferências correntes recebidas | — | do ano |
| Transferências de capital recebidas | — | do ano |
| Aportes de capital recebidos | — | do ano |
| Participação da dívida em moeda estrangeira | fração (0–1) | — |
A distinção entre transferência de capital e aporte de capital é a do Passo 5 e a fonte a fixa (§2.1): a transferência de capital é aquela sobre a qual não se espera um retorno de mercado; o aporte de capital é aquele pelo qual se emitem ações, se espera um retorno de mercado e o governo o reconhece como aquisição de um ativo financeiro. Registrá-los na mesma casa apaga a única informação que permite, depois, decidir se o desembolso foi despesa ou aquisição de ativo.
(a) As receitas de vendas nunca incluem as transferências do governo. É a regra mais consequente de todo o método, porque é a que decide o Passo 2. Uma subvenção de operação, um aporte para cobrir o déficit, uma compensação por tarifa social colocados na linha de receitas fazem uma empresa passar o teste dos 50 % quando ela o falha, e a reclassificação não ocorre. O erro não se corrige na fórmula: corrige-se no formulário de insumo, separando a linha. E há um caso intermediário que o Passo 2 resolve, não o Passo 1: o pagamento do governo ligado ao volume ou ao valor da produção —um subsídio por bilhete vendido— é venda, e o pagamento global para cobrir o déficit de operação não é.
(b) As demonstrações têm de se articular. Duas identidades, e o método as verifica antes de calcular qualquer coisa:
lucro líquido = EBIT − custos financeiros + receitas financeiras − imposto de renda EBIT = receitas comerciais + outras receitas operacionais − custo das vendas − outras despesas operacionais ativo total = passivo total + patrimônio
A demonstração que não se articula se corrige ou se declara. Não é uma exigência cosmética: o Passo 6 toma a taxa de distribuição de dividendos do lucro reportado e a aplica ao seu próprio lucro recalculado, de modo que um lucro líquido escrito como manchete —e não derivado das linhas acima— faz com que o modelo destrua mais dividendos e tributos do que o Estado efetivamente recebe. A §6.3 conta o episódio.
(c) Carregam-se todos os anos disponíveis, não o último. O Passo 2 é de janela e o Passo 3 tem leitura de tendência; nenhum dos dois funciona com uma foto. O mínimo operacional são três anos, que é a janela que a fonte estatística pede para classificar (§2.3); a fonte do check-up de saúde admite até quinze. Com um único ano o método segue rodando, mas a classificação do Passo 2 fica marcada como provisória e a leitura de tendência não existe. Declarar a janela usada é parte do resultado.
(d) A lacuna de dados se declara. Ao encerrar o Passo 1, a ficha lista os indicadores que ficarão em NA por falta de insumo. Essa lista é a que depois permite ler a cobertura de ponderação do Passo 3 e decidir se a qualificação dessa empresa é publicável.
Entra: da janela declarada, a série de receitas próprias e de custos de produção de cada empresa, mais os antecedentes qualitativos do Passo 0.
Sai: uma decisão binária por empresa —de mercado / não de mercado / não avaliável—, com seu ratio, os anos efetivamente usados e uma nota que explique o resultado.
Esta é a dobradiça do manual. Escreve-se antes do check-up de saúde, e não depois, precisamente para que o leitor não acredite que a qualificação de risco é o que decide o perímetro. São duas perguntas distintas: o Passo 3 diz qual a probabilidade de a empresa gerar custo fiscal; o Passo 2 diz de quem é a sua dívida. Uma empresa pode ser Cat 2 —saudável— e não de mercado, e sua dívida inteira ser dívida do governo.
As condições qualitativas têm prioridade sobre o ratio, e falhar uma só basta para classificar a unidade dentro do governo geral sem aplicar o teste quantitativo (§2.3). São quatro:
Cada uma se responde sim / não com sua evidência. Um "não" encerra o passo com a classificação não de mercado e a nota que diz qual falhou.
Superadas as qualitativas, calcula-se a razão entre custos de produção e vendas:
ratio = (custo das vendas + outras despesas operacionais + custos financeiros − receitas financeiras) ÷ (receitas comerciais + outras receitas operacionais)
Observe-se a orientação: custos sobre vendas, de modo que menos é melhor e a linha de "as vendas cobrem a metade dos custos" cai exatamente em um ratio de 2,0. Um ratio de 2,0 significa custos iguais ao dobro das receitas próprias; acima de 2,0, a empresa falha o teste.
Três precisões que decidem o resultado mais vezes que a aritmética:
O teste é sustentado, não de um ano. E a maneira de sustentá-lo importa:
Somam-se os custos da janela e somam-se as vendas da janela, e divide-se uma soma pela outra. Não se fazem médias dos ratios ano a ano.
A diferença não é cosmética. Fazer média de ratios deixa que um ano de receitas anormalmente baixas —uma greve, um fechamento— domine a média e reclassifique uma empresa que não o merece. Convém dizer com precisão de onde sai a regra: nenhuma das fontes escreve como se agrega a janela. O GFSM 2014 e o MGDD pedem olhar um intervalo de anos; a nota 6 do Guia do check-up de saúde (pp. 24-25) pede "look at several years of data (ideally a minimum of 3 years' financial results)". Somar os fluxos em vez de fazer média de razões é, portanto, uma convenção da Austral, e se declara como tal: é a leitura coerente com a ideia de período sustentado, e é a que o motor aplica.
As regras de prazo, que são as que evitam o vaivém:
E a regra de honestidade: com um único ano de demonstrações, a classificação é provisória e se publica marcada como provisória. Não é "de mercado com um ano"; é "provisória, pendente de janela".
Um ratio entre, digamos, 1,7 e 2,3 não decide nada por si só: está dentro do erro de medição de demonstrações abreviadas, de convenções de depreciação e da classificação de uma única rubrica. Para esses casos o método acrescenta um teste complementar, que é a operacionalização que The Anchor and the Perimeter aplica às vinte e oito empresas do Estado chileno (§2.7):
Classifica-se não de mercado se, na janela, o EBITDA acumulado for negativo; ou se houver perdas persistentes e dependência de aportes recorrentes do Tesouro —transferências ou aportes de capital na maioria dos anos da janela, sem os quais a empresa não teria coberto seu serviço de dívida—.
Convém dizer o que este teste é e o que não é. Não reproduz a aritmética de vendas sobre custos de produção: é um critério de geração de caixa e de dependência, construído sobre informação pública, e chega ao mesmo lugar por outro caminho. O manual o usa como desempate declarado, não como substituto, e diz no registro qual das duas operacionalizações decidiu cada caso.
| Classificação | O que acontece com sua dívida | O que o registro publica |
|---|---|---|
| De mercado | É dívida da empresa. Sua dívida entra na dívida do setor público, não na do governo geral. A parcela com garantia explícita é um passivo contingente do Estado e vai como rubrica de memorando, a valor nominal | Estoque garantido (contingente) + direitos diretos |
| Não de mercado | A unidade se setoriza dentro do governo geral. Todo o seu estoque de passivos é dívida do governo, garantido ou não | Estoque total de passivos como dívida direta por classificação, e além disso o estoque garantido, etiquetado como "do qual, formalmente garantido" |
| Não avaliável | Sem decisão | A lacuna de dados que o impede, nomeada |
As duas leituras da empresa não de mercado se publicam juntas e etiquetadas, e não se somam: o estoque garantido é um subconjunto do estoque total, não um somando. É o erro de dupla contagem mais fácil de cometer neste passo.
Por que três anos e não cinco. A janela padrão do método é de três anos, e admite até cinco quando há dados, com o critério de "os mais recentes". Cinco por padrão produziria classificações mais estáveis e mais lentas em reagir; três é o mínimo que a fonte exige e o que a maioria dos registros pode sustentar, que é a razão da escolha.
Entra: as demonstrações do Passo 1 e o jogo de limiares e pesos do Passo 3.1.
Sai: por empresa — o valor e a categoria Cat 1 a Cat 5 de cada indicador; as duas margens informadas sem pontuar; o Z-score com sua faixa; a marca de insolvência; e a qualificação geral ponderada com a cobertura de ponderação sobre a qual foi construída.
Quatro grupos. A coluna de limiares é o jogo indicativo da fonte (figura A2.5, p. 22 — §2.1), que é um ponto de partida e não um padrão: ver 3.3.
Quinze com limiar, treze na qualificação. Os quinze têm faixa na figura A2.5 e os quinze se publicam com sua categoria. Mas a tela de seleção da fonte —figura A2.6, p. 28— oferece para a qualificação ponderada unicamente os de rentabilidade, liquidez e solvência: treze. Os dois de relação com o governo têm limiar e não têm casa. Não é que a fonte lhes atribua peso zero: é que não os põe no mecanismo. Daí sai a leitura de dois eixos do 3.4, e daí sai que o jogo de pesos de uso fiscal da Austral não seja uma recalibração dentro da fonte mas uma ampliação declarada dela.
Rentabilidade (3 indicadores)
| Indicador | Fórmula | Direção | Cat 2 · Cat 3 · Cat 4 · Cat 5 |
|---|---|---|---|
| Rentabilidade sobre ativos | lucro líquido ÷ ativo total | mais é melhor | 0,10 · 0,05 ◆ · 0,00 · −0,10 |
| Rentabilidade sobre patrimônio | lucro líquido ÷ patrimônio | mais é melhor | 0,20 · 0,10 · 0,00 · −0,10 ‡ |
| Recuperação de custos | (receitas comerciais + outras receitas operacionais) ÷ (custo das vendas + outras despesas operacionais) | mais é melhor | 1,50 · 1,30 · 1,00 · 0,80 |
‡ Estes são os limiares que a figura A2.5 imprime e os que o motor aplica. O raciocínio do mesmo Guia (p. 22) os explica com outros números —o retorno médio da bolsa local para Cat 1, "assumed to be 15 percent for illustrative purposes", e a taxa livre de risco de dez anos para Cat 2, "assumed here to be 8 percent"—. O texto e a tabela não coincidem; o manual publica a tabela e usa o raciocínio para o que serve, que é dizer de onde deve sair o corte quando se calibra por país (3.3).
A recuperação de custos usa as receitas sem transferências: é o ponto de equilíbrio operacional da empresa por seus próprios meios. Abaixo de 1 a empresa não cobre seus custos operacionais com o que vende.
◆ O corte de Cat 3 da rentabilidade sobre ativos, 0,05, é uma calibração da Austral e não da fonte: a tabela publicada imprime o mesmo número para Cat 3 e para Cat 4 —0,1 · 0,0 · 0 · (0,1), figura A2.5, p. 22—, o que deixa a faixa de Cat 3 vazia e produz um salto de duas categorias ao redor de zero. A Austral a abre espelhando na metade da escala a escada da rentabilidade sobre patrimônio, que é a derivação que o próprio Guia declara para este indicador —"the risk thresholds have been determined based on the risk thresholds for ROE and balance sheet leverage" (p. 23)—: a metade de 0,10 é 0,05. Mesmo com esse respaldo o corte é atribuído à Austral, porque a tabela publicada não o imprime. Declara-se aqui, na §2.1 e na §5 (§2.8).
Liquidez (4 indicadores)
| Indicador | Fórmula | Direção | Cat 2 · Cat 3 · Cat 4 · Cat 5 |
|---|---|---|---|
| Liquidez corrente | ativo circulante ÷ passivo circulante | mais é melhor | 2,00 · 1,50 · 1,30 · 1,00 |
| Liquidez seca | (ativo circulante − estoques) ÷ passivo circulante | mais é melhor | 1,20 · 1,00 · 0,80 · 0,70 |
| Dias de recebimento | contas a receber × 365 ÷ receitas comerciais | menos é melhor | 30 · 40 · 50 · 75 |
| Dias de pagamento | contas a pagar × 365 ÷ custo das vendas | menos é melhor | 30 · 60 · 90 · 120 |
Os dias de pagamento se calibram mais altos que os de recebimento de propósito: uma boa gestão de capital de giro recebe antes do que paga. Um dia de pagamento muito alto não é eficiência, é mora comercial.
Solvência (6 indicadores)
| Indicador | Fórmula | Direção | Cat 2 · Cat 3 · Cat 4 · Cat 5 |
|---|---|---|---|
| Passivos sobre ativos | passivo total ÷ ativo total | menos é melhor | 0,30 · 0,50 · 0,80 · 1,00 |
| Passivos sobre patrimônio | passivo total ÷ patrimônio | menos é melhor | 0,50 · 1,00 · 1,50 · 2,00 |
| Passivos sobre EBITDA | passivo total ÷ EBITDA | menos é melhor | 1,50 · 2,00 · 3,00 · 5,00 |
| Cobertura de juros | EBIT ÷ custos financeiros | mais é melhor | 2,00 · 1,50 · 1,20 · 1,00 |
| Cobertura de juros em caixa | EBITDA ÷ custos financeiros | mais é melhor | 3,00 · 2,00 · 1,50 · 1,00 |
| Cobertura de dívida | EBITDA ÷ (dívida curta + dívida longa + arrendamentos financeiros) | mais é melhor | 0,80 · 0,60 · 0,40 · 0,30 |
Nota de nomenclatura. Os três primeiros se calculam sobre passivos totais e o último sobre dívida com custo financeiro. A fonte os rotula a todos como debt to … / debt coverage, de modo que a ambiguidade entre "dívida" e "passivos" é da fonte e não da implementação, que a reproduz exatamente. Este manual os chama "passivos sobre …" onde o denominador ou o numerador são passivos totais, porque um leitor de risco fiscal que leia "dívida sobre ativos" e calcule dívida financeira obterá outro número. O corte de Cat 5 de passivos sobre ativos está em 1,00 por uma razão que convém explicitar: passivos acima do ativo são patrimônio negativo.
Relação com o governo (2 indicadores)
| Indicador | Fórmula | Direção | Cat 2 · Cat 3 · Cat 4 · Cat 5 |
|---|---|---|---|
| Transferências sobre receitas totais | transferências do governo ÷ (receitas comerciais + outras receitas operacionais + transferências) | menos é melhor | 0,30 · 0,40 · 0,50 · 0,60 |
| Teste dos 50 % | o ratio do Passo 2 | menos é melhor | 0,70 · 1,00 · 1,50 · 2,00 |
O corte de Cat 5 do teste dos 50 % é exatamente a linha do Passo 2. Aqui se pontua; lá se decide. É o mesmo número com dois usos distintos, e o manual não os confunde: um indicador em Cat 5 baixa uma qualificação, uma classificação não de mercado move um estoque de dívida.
As duas margens informadas e o Z-score
A margem líquida (lucro líquido ÷ receitas próprias) e a margem operacional (EBIT ÷ receitas próprias) se calculam e se informam sem pontuar, porque a fonte não lhes fixa limiar: são indicadores de tendência e de comparação setorial. Informá-los com uma categoria inventada seria atribuir à fonte um limiar que ela não tem.
O Z-score é a variante de mercados emergentes da distância ao default:
Z = 6,56 · (capital de giro ÷ ativo total) + 3,26 · (lucros acumulados ÷ ativo total) + 6,72 · (EBIT ÷ ativo total) + 1,05 · (patrimônio ÷ passivo total)
Suas faixas são fixas e a fonte declara que não são ajustáveis: Z > 2,6 → Cat 2; 1,1 < Z ≤ 2,6 → Cat 3; Z ≤ 1,1 → Cat 4. Note-se que não há Cat 1 nem Cat 5: a escala do Z-score não cobre os extremos da escala de risco, e lê-la como se o fizesse é um erro. O Z-score precisa dos lucros acumulados em separado; sem essa linha devolve NA, e é a lacuna de dados mais frequente do método.
(a) Um indicador sem insumo devolve NA e não se pontua como zero. Um zero é um dado; a ausência não é. Pontuar a ausência como zero baixa artificialmente uma qualificação; ignorá-la em silêncio a sobe. A saída correta é NA, e a consequência está na regra (c).
(b) A guarda de insolvência, com dois níveis que não se devem confundir.
A fonte formula a guarda em uma só frase e sobre uma só coisa: "for any entity that has negative equity or a negative debt to EBITDA indicator, the indicator is automatically classified in the highest risk category (Category 5)" (Guia do check-up de saúde, §IV.A, p. 8). Isto é, a guarda da fonte opera sobre o indicador. O método lhe acrescenta duas coisas, e as duas são convenção da Austral, marcadas abaixo.
E uma segunda convenção da Austral, de apresentação, que é mais importante do que parece e que a fonte também não escreve: quando a guarda de patrimônio negativo é disparada, o valor do ratio não se imprime. Um lucro negativo dividido por um patrimônio negativo dá uma rentabilidade positiva; passivos positivos divididos por um patrimônio negativo dão um número negativo que se lê como "moderadamente alavancada". Os dois são aritmeticamente corretos e não são interpretáveis. A categoria —Cat 5 pela guarda— já leva todo o sinal; o valor só pode enganar.
(c) A qualificação geral se renormaliza sobre os indicadores avaliáveis, e se publica junto com a cobertura de ponderação. A fonte diz duas coisas e apenas duas: que os pesos dos indicadores selecionados somam 100 % e que a qualificação geral é a média ponderada de suas categorias (Guia do check-up de saúde, §IV.B, p. 8; anexo II.D, p. 28). O que fazer quando um indicador selecionado não é avaliável ela não diz. O que segue —a renormalização, a publicação da cobertura e a regra de arredondamento— é convenção da Austral.
qualificação geral = Σ (peso do indicador × sua categoria) ÷ Σ (pesos dos indicadores avaliáveis)
Os indicadores em NA se excluem do numerador e do denominador. Isso é correto, e é também o buraco: uma empresa com quase nenhum dado produz uma qualificação construída sobre uma fração minúscula do peso previsto, e essa qualificação se vê exatamente igual à de uma empresa completa. A regra do método:
A cobertura de ponderação —a fração do peso previsto que efetivamente se usou— se publica junto à qualificação, sempre. Uma qualificação construída sobre 15 % do peso não é uma qualificação; é um dado faltante em forma de número.
A categoria geral se obtém arredondando a qualificação para cima no empate (2,5 → Cat 3, não Cat 2) e limitando-a à escala 1–5: em uma qualificação supervisora o empate se resolve para o risco maior. Também é convenção da Austral —a fonte não fixa regra de arredondamento—, e se declara porque muda a categoria publicada de uma empresa a cada várias dezenas.
(d) O Z-score se lê como contraste, não como voto. Não entra na qualificação ponderada. É um indicador de crédito corporativo tomado da literatura financeira, não calibrado para empresas estatais —uma empresa estatal pode ter um Z péssimo e servir sua dívida sem problema porque seu dono não a deixa cair, que é precisamente o risco fiscal que este manual mede—. Sua utilidade é a discrepância: quando o Z e a qualificação ponderada dizem coisas distintas, há algo para olhar. Quando dizem o mesmo, não acrescentou nada novo e tampouco estorva.
O jogo indicativo é um ponto de partida explicitamente declarado como tal pela fonte: "an illustrative set of thresholds […] which could be used for in the SOE HCT, in the absence of more robust datasets" (Guia do check-up de saúde, anexo II.C, p. 22). A mesma liquidez corrente significa coisas distintas em um porto e em uma ferrovia, e em um país e em outro. Usá-lo sem calibrar não é um erro metodológico —a fonte o permite— mas é uma decisão que é preciso declarar.
Quatro vias de calibração, e três abordagens estatísticas segundo o tamanho da amostra (Guia do check-up de saúde, anexo II.C, pp. 22 e 26-28 — §2.1):
| Via | Quando | O que produz |
|---|---|---|
| Dados históricos da própria carteira | Sempre que houver vários anos | Os percentis da distribuição nacional |
| Informação de terceiros e normas setoriais | Setor regulado com comparáveis | Limiares por setor |
| Comparação com pares regionais | Carteira pequena | Faixa de referência |
| Juízo especializado documentado | Quando não há mais nada | Limiar com seu raciocínio escrito |
| Distância ao default (Merton) | Menos de uma dúzia de empresas | Corte por probabilidade de inadimplência |
| Médias por categoria de crédito | Entre uma dúzia e uma centena | Equivalência com classificações de risco; a própria fonte adverte que sua tabela é preliminar e não monótona |
| Regressão | Centenas ou milhares de observações | Limiares e pesos, com a importância relativa de cada indicador |
A regra, qualquer que seja a via: o jogo de limiares usado se publica junto com o resultado, ou o resultado não é auditável. O mesmo vale para os pesos. Uma carteira de quarenta empresas pontuada contra limiares que ninguém sabe de onde saíram, em um arquivo sem versão, não é um registro: é uma opinião com tabelas.
É preciso dizê-lo com todas as letras porque é contraintuitivo, e com uma precisão que é mais forte do que o manual dizia antes. No jogo de pesos padrão, os dois indicadores da relação com o governo pesam zero — e na fonte nem sequer podem pesar outra coisa. O jogo reparte os 100 % entre sete indicadores —rentabilidade sobre patrimônio 0,20; recuperação de custos 0,10; liquidez corrente 0,15; dias de recebimento 0,10; dias de pagamento 0,10; passivos sobre ativos 0,15; passivos sobre EBITDA 0,20— e deixa fora os oito restantes, entre eles as transferências sobre receitas e o teste dos 50 %. Esses sete pesos são, um por um, os da figura A2.6 do Guia do check-up de saúde (p. 28), verificados contra ela; e essa mesma figura mostra que a tela de seleção da fonte só oferece os treze indicadores de rentabilidade, liquidez e solvência. Os dois de relação com o governo têm limiar na figura A2.5 e não têm casa na A2.6.
Não é um defeito: a seleção da fonte está pensada para medir solidez financeira. Mas um leitor de risco fiscal está perguntando outra coisa, e os dois indicadores que mais lhe importam —quanto a empresa vive de transferências, e se cobre a metade de seus custos— não tocam a qualificação. A qualificação geral de uma empresa que vive de transferências pode sair igual à de uma que não recebe nenhuma.
A posição da Austral é uma leitura de dois eixos, e não um peso maior. É a regra do passo, não uma sugestão:
A qualificação geral mede solidez financeira e se publica com o jogo de pesos da fonte, sem retocá-lo. Junto a ela, e não dentro dela, se publica o eixo de dependência fiscal, que tem três componentes e nenhuma média: a categoria das transferências sobre receitas totais, a categoria do teste dos 50 % e a classificação do Passo 2. Uma empresa fica dependente se o Passo 2 a setoriza dentro do governo geral, ou se qualquer um dos dois indicadores de relação com o governo cai em Cat 4 ou Cat 5; autônoma em caso contrário. E fica frágil se sua qualificação geral é Cat 4 ou Cat 5, sólida se é Cat 1 a Cat 3.
Cada empresa do registro se publica, então, em duas coordenadas e em um de quatro quadrantes: sólida e autônoma, sólida e dependente, frágil e autônoma, frágil e dependente. O quarto é o que o Estado paga; o segundo é o que vai surpreendê-lo. As duas coordenadas não se combinam em média entre si em nenhum ponto do método, porque medem coisas distintas: uma mede se a empresa dá conta de seu balanço, a outra mede quanto de sua operação é, nos fatos, gasto público.
Para quem precise de um único número —um ranking, um semáforo, uma linha de painel—, a Austral publica além disso um jogo de pesos para uso fiscal, marcado explicitamente como calibração da Austral e não da fonte. E é preciso ser preciso sobre em que sentido não é da fonte: não é que a Austral escolha outros pesos dentro do mecanismo do Guia —é que amplia o mecanismo, porque dá peso a dois indicadores que a tela de seleção da fonte não oferece. Um usuário da planilha do Fundo não pode construir este jogo. Ele transfere um terço do peso aos dois indicadores de relação com o governo e conserva as proporções relativas do resto:
| Indicador | Peso padrão (fonte) | Peso para uso fiscal (Austral) |
|---|---|---|
| Rentabilidade sobre patrimônio | 0,20 | 0,14 |
| Recuperação de custos | 0,10 | 0,07 |
| Liquidez corrente | 0,15 | 0,10 |
| Dias de recebimento | 0,10 | 0,06 |
| Dias de pagamento | 0,10 | 0,06 |
| Passivos sobre ativos | 0,15 | 0,10 |
| Passivos sobre EBITDA | 0,20 | 0,14 |
| Transferências sobre receitas totais | 0,00 | 0,13 |
| Teste dos 50 % | 0,00 | 0,20 |
E o jogo se publica com seu resultado incômodo à vista, não com uma nota que o atenue. Dar peso aos dois indicadores de relação com o governo o retira dos de solvência, e isso melhora a qualificação de uma empresa frágil mas autônoma. Medido sobre a carteira da §4 com o motor de hoje: o jogo fiscal deixa a radiotelevisora —não de mercado, financiada por transferências— como a pior qualificada da carteira (4,90 frente a 4,85), que é o que se buscava; mas melhora a empresa de água de Cat 4 para Cat 3 (3,55 → 2,92), e a empresa de água é justamente a empresa que a projeção do Passo 7 encontra em patrimônio zero sob o choque sustentado. Seus problemas são de solvência e sua relação com o governo é boa, de modo que um peso que premia a autonomia premia a ela.
Esse resultado não é um defeito do jogo que se corrija recalibrando: é a demonstração de que um único número não responde duas perguntas. E é exatamente a razão pela qual a posição da Austral é a leitura de dois eixos e não o jogo de pesos. O jogo se oferece a quem precise do número; o manual o entrega com este caso ao lado, porque publicá-lo sem ele seria vender como calibração fiscal algo que, no quadrante frágil e autônoma, aponta na direção contrária. A §4.4 mostra os dois eixos e o efeito do jogo sobre as cinco empresas.
Entra: a categoria do Passo 3, o estoque de passivos do Passo 1 e a classificação do Passo 2.
Sai: a carteira ordenada, e a repartição do trabalho do ano.
A regra de ordem é categoria primeiro, estoque de passivos depois:
Por que passivos e não receitas, nem ativos, nem empregados. Porque o passivo é o que o Estado pode terminar assumindo. Uma empresa com receitas enormes e balanço leve não é um risco fiscal maior que uma com receitas modestas e quatro mil de dívida; e o número de empregados mede um problema político, não fiscal. O ativo também não serve: um ativo imobilizado específico —linhas férreas, uma rede de água— não é realizável e não cobre o passivo.
O produto útil do passo é o quadrante: passivos em um eixo, categoria no outro. O que importa é o quadrante grande e em risco, e o que é preciso resistir é à tentação de trabalhar a lista de cima para baixo. Uma Cat 5 com duzentos de passivos é um problema de gestão de seu ministério; uma Cat 4 com quatro mil é um problema do orçamento.
E o passo tem uma consequência de processo que a fonte formula explicitamente: a priorização não é o final do trabalho, é sua repartição. O diagnóstico de carteira é a primeira de duas etapas; a segunda é a análise a fundo das empresas que a primeira apontou, com informação adicional que o conjunto abreviado de demonstrações não traz —contratos de dívida com suas cláusulas de aceleração, calendário de vencimentos, planos de investimento comprometidos, tarifas reguladas e sua fórmula, acordos coletivos—. O registro anual diz a quais se faz esse trabalho neste ano.
Entra: o bloco de transações com o governo do Passo 1 e a classificação do Passo 2.
Sai: três cifras por empresa e para a carteira, uma marca binária, e a nota de convenção.
Exposição contingente. O estoque de dívida com garantia explícita, a valor de face. É o que o Estado pagaria se a garantia fosse executada por inteiro. Não é uma perda esperada, e o manual o diz cada vez que publica a cifra — incluída a própria fonte estatística, que adverte que a rubrica de memorando de dívida garantida não informa sobre a probabilidade de a contingência ocorrer e pode superestimar o risco.
Direitos diretos. Repasses de empréstimos e empréstimos do governo a receber. Não são um contingente: são um ativo do Estado que pode não ser recuperado. Informam-se à parte da garantia porque sua natureza e seu tratamento contábil são distintos.
Custo fiscal realizado do ano, líquido e com seus dois lados à vista:
custo realizado líquido = (transferências correntes + transferências de capital + aportes de capital + garantias efetivamente pagas) − (dividendos recebidos pelo Estado + tributos pagos pela empresa)
Os dividendos se contam pela participação do Estado, não inteiros. E o líquido nunca se publica sozinho: uma empresa que transfere ao Estado mais do que recebe dá um líquido negativo, e essa cifra é informação valiosa que se perde se apenas o total da carteira é publicado.
Regra dura do passo: as três cifras não se somam. A primeira é um estoque condicional, a segunda um estoque a receber, a terceira um fluxo do ano. Um registro que publique "exposição total" somando as três está publicando um número sem unidade.
Para a empresa classificada como não de mercado no Passo 2, a exposição não é o estoque garantido mas todo o estoque de passivos, porque a unidade se setoriza dentro do governo geral. O registro publica as duas leituras etiquetadas —"dívida direta por classificação: X" e "da qual, formalmente garantida: Y"— e, ao agregar a carteira, toma o maior dos dois por empresa, nunca a soma.
Há uma consequência de apresentação que convém antecipar: quando o registro faz isso, o total de exposição da carteira deixa de ser a soma da coluna de garantias mais a coluna de direitos diretos. É correto, e é preciso rotulá-lo, ou o leitor vai tentar fechar as colunas e vai concluir que a tabela está errada. A nota de pé de página é obrigatória.
Três fatos, qualquer um dos quais converte a empresa de linha em caso:
Quando qualquer um ocorre, o risco já não é risco. A empresa sai do calendário anual e entra em acompanhamento; a marca se publica junto à cifra, e o Passo 9 a converte em uma obrigação de revisão fora de ciclo. Um registro que informe a exposição de uma empresa com uma garantia executada no mesmo ano, sem distingui-la das demais, está tratando um fato como uma probabilidade.
Sob o livro de regras estatístico, um aporte de capital do qual se espera um retorno de mercado, pelo qual se emitem ações e que o governo reconhece como aquisição de um ativo financeiro, é uma transação financeira —está abaixo da linha do déficit— e não é despesa. Só a parte que cobre perdas é despesa acima da linha. A própria fonte do método faz a distinção em seu formulário de insumo, separando a transferência de capital (sem retorno esperado) do aporte de capital (com retorno esperado).
Tratar todo aporte de capital como custo fiscal é conservador e superestima a despesa; tratá-lo todo como aquisição de ativo é otimista e subestima o déficit. A posição do método:
O registro publica o custo bruto —todo o apoio, incluídos os aportes de capital— e, junto a ele, o custo acima da linha, que exclui a fração dos aportes que busca retorno de mercado. A fração se declara: é um juízo do analista sobre o plano de negócios da empresa, não um dado da demonstração financeira, e um aporte a uma empresa com patrimônio negativo dificilmente busca retorno. Publicar apenas uma das duas cifras, sem dizer que convenção se usou, é o que torna incomparáveis dois registros do mesmo país em dois anos distintos.
Ela se nomeia e não se cifra. A expectativa de resgate sem cláusula existe —é o que faz com que a dívida não garantida de uma empresa estatal seja cotada mais perto do soberano que de um privado comparável— e o próprio livro de regras a lista entre os passivos contingentes implícitos do governo, com o exemplo textual de "assumir a dívida não garantida de unidades do setor público" (§2.3). O método a argumenta com a própria qualificação do Passo 3 —uma empresa Cat 5 com quatro mil de passivos tem uma garantia implícita, esteja escrita ou não— e não lhe põe número, porque valorá-la exige uma distribuição de probabilidade de resgate que este método não constrói. Precificá-la é do M7; dizer que existe e quanto balanço há por trás é daqui.
Entra: um cenário de choques sobre a empresa e dois pressupostos de tratamento.
Sai: a demonstração do resultado e o patrimônio sob o choque, e o custo fiscal pelos cinco canais.
O que o Guia do Fundo faz aqui, e o que este método faz. A ferramenta de teste de estresse do Fundo choca os fundamentos —crescimento do produto interno e mundial, inflação, deflator, taxa de câmbio, taxas curta e longas, preço das matérias-primas, liquidez e solvência dos clientes, indexação de preços regulados, alíquota do imposto sobre vendas—, quase sempre de forma aditiva sobre a taxa de variação, e deixa o modelo propagar o efeito até as três demonstrações financeiras e as contas do governo (Guia do teste de estresse, §IV.8, pp. 30-33). Este método aplica cortes percentuais diretos a quatro agregados. É uma convenção da Austral, e é uma simplificação deliberada: um registro de carteira não tem, empresa por empresa, as elasticidades que a ferramenta do Fundo pressupõe calibradas. O que se perde é a consistência automática entre variáveis que o Guia exige do cenário —"it is important to design the SS according to an overarching narrative", com os sinais das correlações consistentes entre si (nota 23, pp. 33-34)—: aqui essa consistência é posta por quem escreve o cenário, não pelo modelo, e por isso ela se escreve.
Quatro choques, mais dois pressupostos:
| Choque | Sobre o que atua |
|---|---|
| Queda de receitas | Receitas da atividade comercial |
| Alta de custos operacionais | Custo das vendas e a parte em caixa das outras despesas operacionais |
| Alta da taxa de juros | Custos financeiros |
| Depreciação da taxa de câmbio | A fração da dívida em moeda estrangeira: reavaliação do estoque e maior custo financeiro |
| Pressuposto | O que governa |
|---|---|
| Alíquota tributária efetiva | O tributo sobre o lucro antes de tributos sob o choque |
| Fração da garantia que se executa | Quanto do estoque garantido o Estado paga quando o gatilho é disparado |
Como se calibram as magnitudes, e por que os jogos padrão não são uma calibração. O Guia do teste de estresse dá a regra e este manual a adota: o tamanho do choque se fixa "in view of the standard deviation (i.e. the historical volatility) of each variable, and the probability the user wants to attach to the SS" —um desvio padrão para um evento de 30 a 40 % de probabilidade, dois ou três para um evento extremo (nota 22, p. 33)—. E põe uma referência que convém ter à vista: para variáveis de mercado, "deviation of levels by more than 10-15 percent of their baseline values can usually be considered very large shocks". Os jogos padrão deste método —leve 10/5/10/10 %, severo 25/15/30/30 %, combinado 35/20/40/40 %— estão, em sua parte severa e combinada, acima dessa faixa. Não é um erro: são cenários de tensão, da ordem dos dois ou três desvios que a mesma nota admite para eventos extremos. Mas são convenção da Austral e não calibração, e em uma rodada real se substituem pela volatilidade histórica de cada variável no país. Um relatório que publique o jogo padrão sem dizer isso está apresentando um pressuposto como uma medição.
Um detalhe de modelagem que parece menor e não é: o choque de custos não infla a depreciação. A depreciação e amortização não é um custo em caixa e não depende do preço dos insumos: depende do ativo imobilizado histórico. Inflá-la com o choque rompe a identidade EBITDA = EBIT + depreciação e superdimensiona o canal de subsídios, porque o subsídio se calcula sobre o déficit de caixa operacional. Por isso o Passo 1 pede a depreciação declarada em separado: é o que permite aplicar o choque apenas à parte em caixa.
E outro: o gatilho da garantia é a cobertura de juros abaixo de um, medida com a empresa sob choque —EBIT estressado dividido por custos financeiros estressados—. Se não há custos financeiros, não há nada que deixar de pagar e a garantia não se executa.
O gatilho também é convenção da Austral, e o Guia usa outro. A ferramenta do Fundo não dispara o apoio por cobertura de juros: dispara o aporte de capital quando a empresa não cumpre um piso de liquidez seca e um teto de passivos sobre patrimônio, e somente depois de esgotar, nessa ordem, o caixa próprio e a dívida nova que sua alavancagem ainda admita; o aporte é o resíduo (Guia do teste de estresse, §VIII, pp. 60-61). As duas construções são defensáveis e não são a mesma. A da Austral tem uma vantagem operacional —calcula-se com demonstrações abreviadas, que é o que um registro de carteira tem— e seu corte coincide com o de Cat 5 da cobertura de juros do check-up de saúde (figura A2.5, p. 22). Tem também um viés declarado: o Guia de estresse situa o risco alto de cobertura de juros um pouco antes, em 1,2 (§XI, p. 77), de modo que um gatilho em 1,0 é o mais tardio dos dois e subestima a frequência com que a garantia seria executada. Quem quiser a leitura do Guia roda o cenário com o gatilho em 1,2 e publica as duas cifras.
| Canal | O que é | Como se calcula |
|---|---|---|
| Dividendos não recebidos | Receita que o Estado deixa de receber | Queda do dividendo ao Estado (participação × taxa de distribuição × lucro), limitada |
| Tributos não recebidos | Receita que o Estado deixa de receber | Queda do imposto de renda, limitada |
| Maiores subsídios | Despesa que o Estado faz | Déficit de caixa operacional —EBITDA negativo— que o Estado financia |
| Garantias executadas | Despesa que o Estado faz | Estoque garantido × fração de execução, quando o gatilho é disparado |
| Aporte de capital | Despesa que o Estado faz | Lacuna de solvência que sobra depois do subsídio |
Os cinco canais são os que o Guia do check-up de saúde enumera em sua §I (p. 3). A ferramenta de estresse do Fundo os ordena de outra maneira em sua aba de relações com o governo —receitas: tributos, dividendos e juros dos empréstimos do Estado; despesas: subsídios e a fração dos aportes de capital que vai acima da linha (§X, pp. 72-74)— e publica o total líquido ao orçamento com e sem transferências. A correspondência é direta salvo em um ponto: a garantia executada não é um canal de despesa na aba do Guia, que trata a garantia como estoque de passivo contingente e não como fluxo; este método a conta como fluxo quando é disparada, que é o que um orçamento vê.
Os cinco canais se declaram sempre em separado, e o total nunca se publica sem sua abertura. Dois deles são receitas que deixam de entrar e três são despesas que saem, e um ministro os lê de modo distinto: a receita não recebida afeta o resultado mas não exige caixa nem autorização orçamentária; a despesa sim. Um total de "custo fiscal" sem abertura obriga o leitor a supor a composição, e ele sempre supõe mal.
(a) Incremental, não de nível — e a invariante de zero. O custo do choque é a diferença contra a trajetória da mesma empresa sem choque, não contra zero nem contra uma empresa saudável hipotética. Convém dizer que esse comparador é uma escolha e qual é o do Guia: a ferramenta do Fundo avalia cada indicador também em um contrafactual sem resgate —a mesma empresa, o mesmo cenário, com a lacuna de liquidez coberta integralmente com dívida nova em vez de com aporte de capital (§VIII.3, pp. 64-66; §XI, pp. 76-78)—, que responde outra pergunta: quanto custa ao Estado resgatar frente a não resgatar. As duas leituras são úteis e este método usa a primeira; a segunda é a que é preciso rodar quando a discussão é se o apoio se concede ou não.
Um cenário de choques nulos tem de dar custo fiscal exatamente zero. Essa invariante é a prova de que o modelo está bem montado, e se roda antes de apresentar qualquer resultado.
Se um cenário de magnitude zero não dá zero, o modelo está medindo o nível e chamando-o de choque, e cada cifra que produzir vai estar inflada pelo custo estrutural da empresa.
(b) Bruto junto a incremental, sempre, no canal de garantias. Aqui está a consequência incômoda da regra (a), e é preciso dizê-la em voz alta porque é a que destrói a credibilidade de um relatório se for descoberta depois: para uma empresa que já descumpre a cobertura de juros na linha de base, a garantia se executa nos dois mundos, e o canal incremental sai zero. A pior empresa da carteira aparece com "custo de garantia: 0".
A correção não é abandonar a leitura incremental —que é a correta para medir o efeito do choque— mas publicar as duas cifras juntas:
Garantia executada sob o cenário (bruto): X. Incremento atribuível ao choque: 0. A diferença é exposição vigente que se materializa com ou sem o choque.
Essa frase, literalmente, é a que é preciso escrever no relatório. "Zero custo de garantia para a ferrovia insolvente" é a frase que um parlamentar lê em voz alta.
(c) Sem dupla contagem entre canais. O subsídio financia primeiro o déficit de caixa operacional; o aporte de capital cobre apenas a lacuna de solvência que sobra depois do subsídio. Calculados em separado e somados, a mesma perda é paga duas vezes.
(d) Os dois canais de receitas vão limitados.
Os dividendos e os tributos que se "perdem" não podem exceder os que o Estado efetivamente recebe dessa empresa — isto é, exatamente as cifras do Passo 5.
É mais fácil de romper do que parece: a taxa de distribuição sai das demonstrações reportadas e se aplica a um lucro recalculado, e o tributo sai de uma alíquota efetiva pressuposta e não da carga reportada. As duas cunhas são rotineiras em demonstrações reais —rubricas excepcionais, tributos diferidos, minoritários, resultado por equivalência patrimonial, uma alíquota efetiva que não é a pressuposta— e nenhuma das duas está limitada por construção. Um modelo que destrói mais renda da que existe não está sendo conservador; está sendo falso, e além disso se contradiz com o Passo 5 do mesmo registro.
(e) A depreciação cambial se cobra uma vez sobre o nível. A perda por reavaliação da dívida em moeda estrangeira é um encargo de balanço do salto cambial: ocorre quando o nível da taxa de câmbio se move, não todos os anos em que o nível se mantém alto. O maior custo financeiro, em troca, é recorrente: uma dívida em moeda estrangeira mais cara em moeda local custa mais juros todos os anos. Confundi-los multiplica o custo do canal cambial pelo número de anos do horizonte.
Entra: o cenário do Passo 6 repetido no horizonte, a trajetória da linha de base e a trajetória do produto.
Sai: o custo fiscal por ano e por canal, o acumulado, o ano de pico, a trajetória de patrimônio de cada empresa, e o acumulado em porcentagem do produto.
A linha de base cresce a uma taxa declarada —receitas e custos, que podem crescer a taxas distintas— e sobre essa linha de base crescida se aplica o choque do ano. Duas trajetórias de choque, à escolha:
As duas se rodam e as duas se publicam, e essa é a regra do passo. A trajetória não é um parâmetro técnico que o analista escolhe uma vez: é o pressuposto que decide a manchete. Com a mesma carteira, o mesmo choque inicial e o mesmo produto, o exemplo da §4.6 dá 13,48 % do produto acumulado se o choque se sustenta e 7,22 % se decai a zero — e sob a segunda trajetória desaparece o achado mais citado da primeira, que é a empresa aparentemente saudável que chega a patrimônio zero. Publicar apenas uma das duas não é simplificar: é escolher a conclusão.
Uma manchete de projeção plurianual se publica com sua lei de decaimento declarada e com pelo menos uma trajetória alternativa ao lado. A lei se escreve em uma frase —«linear da magnitude plena até zero no ano 5», «sustentada», «com piso em 40 %»— e se justifica em outra. O ano 1 coincide nas duas trajetórias por construção, de modo que o único que as separa é o pressuposto de persistência, e isso torna legível a comparação.
Os pressupostos de modelagem que é preciso declarar porque são escolhas e não dados:
O patrimônio depois do apoio do Estado se arrasta ao ano seguinte.
É o que converte uma foto em um filme. O Estado financia o déficit de caixa e recapitaliza a empresa até patrimônio zero cada ano; esse patrimônio —zero, ou o que sobre— é o patrimônio de abertura do ano seguinte. Daí saem os dois achados que um teste de um único período não pode produzir:
O ano de pico —o de maior custo anual— é a cifra que importa ao orçamento, porque é a que é preciso poder financiar. Publica-se por empresa e não apenas para a carteira, porque os dois não coincidem e a diferença é de política: o pico da carteira costuma cair no ano 1, quando se concentram a reavaliação cambial e a primeira recapitalização, enquanto as empresas que hoje estão saudáveis têm o seu no último ano, porque sua deterioração é cumulativa. Um ministério que planeje com o pico da carteira subestima justamente as empresas que ainda pode salvar. Com a trajetória decrescente, em troca, o pico é o ano 1 para todas: o dano está à frente e o resto é recuperação.
O acumulado em porcentagem do produto se calcula sobre a trajetória do produto, ano a ano, e não dividindo o acumulado pelo produto de um único ano. E se declara pelo que é:
É uma soma de fluxos de vários anos sobre uma trajetória de produto, não um estoque. Não é comparável com um ratio de dívida sobre produto e não deve ser apresentado na mesma tabela sem rotulá-lo.
O horizonte é uma escolha do analista e vai declarado. Cinco anos é a convenção de uma declaração de riscos fiscais; dez, a de uma análise de sustentabilidade de dívida. O método não fixa um. A ferramenta do Fundo fixa: projeta sobre seis anos (Guia do teste de estresse, §I.2, p. 6).
Soma de fluxos ou valor presente: a diferença com o Guia, declarada. A ferramenta do Fundo agrega os fluxos do horizonte a valor presente, descontados a uma taxa constante —a taxa longa interna do ano anterior ao início da projeção, escolhida precisamente para que o desconto não se mova com o cenário— e os expressa sobre o produto nominal desse mesmo ano (§X, p. 74, notas 53 e 54). Este método publica uma soma de fluxos sem descontar sobre a trajetória do produto. É uma convenção da Austral e responde ao seu destinatário: o que uma declaração de riscos fiscais precisa saber é quanto caixa orçamentário haveria que colocar, ano por ano e no total, não quanto vale hoje esse compromisso. As duas cifras medem coisas distintas e nenhuma substitui a outra. Quando o destinatário é uma análise de sustentabilidade de dívida ou uma comparação com o valor de um ativo, o acumulado se acompanha do valor presente, com a taxa de desconto declarada; o Guia recomenda além disso recalculá-lo para um intervalo de taxas plausíveis (nota 54, p. 74).
Entra: as saídas dos Passos 2, 5, 6 e 7.
Sai: três destinos que devem fechar entre si, e a fronteira declarada deste manual.
| Classificação (Passo 2) | Onde entra sua dívida | Como aparece a garantia |
|---|---|---|
| De mercado | Dívida do setor público; não na dívida do governo geral | Rubrica de memorando do balanço, a valor nominal |
| Não de mercado | Dívida do governo geral (e portanto do setor público) | Irrelevante para o perímetro: já está toda dentro |
E a tabela de conceitos de dívida, que é preciso ter à vista porque o erro de perímetro é o mais caro desta disciplina e quase sempre consiste em comparar dois conceitos distintos:
| Conceito | O que contém |
|---|---|
| Governo central | Os ministérios e seus órgãos |
| Governo geral | Governo central + governos subnacionais + fundos de seguridade social + as unidades não de mercado reclassificadas |
| Setor público não financeiro | Governo geral + sociedades públicas não financeiras |
| Setor público | Setor público não financeiro + sociedades públicas financeiras (incluído o banco central, segundo a prática de cada país) |
A dívida com garantia explícita do governo a uma empresa estatal de mercado é uma rubrica de memorando do governo geral e dívida efetiva do setor público. Publicar a primeira como se fosse dívida do governo geral é um erro; omiti-la do setor público também.
Para as entidades controladas (Passo 0.2): consolidação linha a linha de ativos, passivos, patrimônio, receitas, despesas e fluxos; compensação do investimento da controladora contra sua porção do patrimônio da controlada; eliminação integral das operações intragrupo —é o que faz desaparecer o repasse de empréstimo do governo à sua empresa, que na demonstração consolidada não é nem ativo nem passivo—; e participação não controladora apresentada dentro dos ativos líquidos/patrimônio, em separado, com atribuição do resultado ainda que fique em saldo deficitário. Políticas contábeis uniformes; a consolidação começa quando se obtém o controle e termina quando se o perde.
Para as de influência significativa sem controle: método da equivalência patrimonial. Para as demais: investimento financeiro.
As criações, fusões e transferências de empresas estatais se tratam sob a norma de combinações do setor público, que classifica a operação como amalgamação ou como aquisição segundo se alguma das partes obtém o controle. Este manual as nomeia e não as desenvolve: são da suíte de contabilidade e do M9.
Três manuais desta onda tocam a mesma garantia, e a regra que evita que o registro consolidado a conte duas vezes é de valoração, não de inventário:
| Manual | O que publica sobre a garantia de uma empresa estatal |
|---|---|
| M6 (este) | O estoque a valor de face, como insumo do diagnóstico. Não a valora |
| M7 (garantias de todas as origens) | O custo esperado dessa mesma garantia: a probabilidade de execução valorada sobre a distribuição |
| M9 (declaração de riscos fiscais) | Recebe a carteira de empresas estatais como uma família do registro consolidado, com quatro cifras, e é onde vivem a correlação entre famílias e o teto |
O registro consolidado toma um de cada um —o estoque do M6 ou o custo esperado do M7—, nunca os dois como se fossem duas obrigações distintas.
O que o M6 não escreve e remete: a valoração da garantia (M7), a matriz de riscos de carteira e o teto (M9), e a análise de sustentabilidade de dívida (nomeia-se). O que o M6 escreve mesmo tocando os outros: a classificação do Passo 2, porque é a que decide se há garantia a valorar ou se a dívida inteira já é do Estado.
O M6 decide a classificação e entrega as cifras. A construção do balanço consolidado do setor público —que precisa de ativos não financeiros, eliminações além do repasse de empréstimo e uma conciliação com as contas nacionais— é da suíte de contabilidade e do M9. O manual o diz e remete, em vez de prometê-lo. A razão é substantiva e não de alcance: o que faz a diferença fiscal não é a consolidação mas a classificação, e essa sim é daqui.
A fonte primária o adverte e o método o recolhe: como em muitos casos os riscos das empresas estatais são implícitos, é preciso cuidar para que a divulgação pública não aumente a probabilidade de o risco se materializar nem o custo para o governo caso se materialize. Publicar que uma empresa endividada está em Cat 5 afeta seu custo de captação e pode antecipar exatamente o evento que se queria prever.
A regra que o método deriva não é publicar menos, mas publicar na ordem correta: a carteira agregada e a metodologia se publicam sempre; o detalhe por empresa se publica com a empresa avisada e com o plano já decidido. Um diagnóstico que vaza antes de existir uma resposta é pior que um publicado com sua resposta ao lado.
Entra: o registro do ano anterior e os eventos do ano.
Sai: o registro do ano, com a diferença explicada por causa, os alertas disparados e o calendário da próxima atualização.
Cada cifra publicada leva, sem exceção:
Um registro sem versões não é auditável, e seu segundo ano é impossível: ninguém pode dizer se a carteira piorou ou se mudaram os limiares.
Ao encerrar o ano, a variação de cada cifra agregada contra o ano anterior se decompõe em quatro causas, e apenas quatro:
| Causa | Exemplo |
|---|---|
| Mudança de perímetro | Uma empresa nova; uma que saiu; uma reclassificada pelo Passo 2 |
| Mudança de método | Limiares recalibrados; pesos alterados; janela ampliada |
| Mudança das demonstrações | A empresa perdeu mais; endividou-se; melhorou sua cobrança |
| Eventos do ano | Uma garantia executada; uma mora; um aporte de capital |
A decomposição é a parte do trabalho que nenhuma equipe quer fazer e a única que converte o registro em uma série. Sem ela, um aumento de 40 % na exposição da carteira não se pode distinguir de uma recalibração de limiares, e o leitor —com razão— deixa de acreditar nas duas cifras.
| Passo | Entra | Sai | A regra |
|---|---|---|---|
| 0 Perímetro | Universo de entidades estatais | Lista dentro / fora / não avaliável, com base de inclusão e de consolidação | Unidade institucional → controle → financeira ou não → nível de governo. A garantia não é critério. Controle não avaliável → consolida-se integralmente e se nomeia, por convenção declarada da Austral |
| 1 Inventário e demonstrações | Demonstrações financeiras e dados de dívida | Ficha por empresa, uma linha por ano | Vendas sem transferências; as demonstrações se articulam; todos os anos; o dado ausente é NA, não zero |
| 2 Classificar | Série de vendas e custos da janela | Decisão binária com ratio, anos e nota | Qualitativas primeiro; custos sobre vendas com encargo líquido de juros; linha em 2,0; soma de fluxos, não média de ratios; três anos; provisória com um |
| 3 Check-up de saúde | Demonstrações + limiares e pesos | 15 categorias, 2 margens, Z-score, qualificação com cobertura, e o eixo de dependência fiscal | NA não pontua zero; guarda de insolvência em dois níveis; cobertura publicada; Z como contraste; dois eixos e não um peso maior, sem combiná-los em média entre si |
| 4 Priorizar | Categoria + passivos + classificação | Carteira ordenada; repartição do trabalho | Não de mercado primeiro; depois categoria; depois passivos |
| 5 Exposição | Bloco de transações com o governo | Contingente, diretos, custo realizado líquido, marca de materialização | Valor de face etiquetado; não se somam; não de mercado → estoque total; convenção de aportes declarada |
| 6 Estresse | Cenário de quatro choques + dois pressupostos | Custo fiscal por cinco canais | Incremental com invariante de zero; bruto junto a incremental; sem dupla contagem; canais de receita limitados; o salto cambial uma vez |
| 7 Projeção | Cenário no horizonte + trajetória + trajetória do produto | Custo por ano e canal, ano de pico por empresa, trajetórias de patrimônio, com duas trajetórias | Patrimônio depois do apoio arrastado; acumulado em % do produto declarado como soma de fluxos; lei de decaimento declarada e uma trajetória alternativa ao lado |
| 8 Consolidar e reportar | Saídas de 2, 5, 6 e 7 | Três destinos que fecham | De mercado → setor público com memorando; não de mercado → governo geral; não duplicar com M7 e M9 |
| 9 Governança | Registro anterior + eventos | Registro do ano com diferença por causa | Data, limiares, janela, convenção e autor em cada cifra; a materialização abre caso |
Treze perguntas. Quem receber um registro de empresas estatais para assinatura pode pedir todas e não precisa refazer um único cálculo.
Uma resposta negativa não invalida o registro; uma resposta evasiva sim.
Esta seção percorre o método da §3 —do perímetro ao reporte— sobre uma carteira completa, com as cifras de partida à vista, o resultado de cada passo e a leitura que um ministério de finanças faria com ele. A carteira é fictícia: a República de Lemuria não existe e suas cinco empresas tampouco. É, de propósito, a mesma carteira que vem carregada no espaço de trabalho de convidado da plataforma, de modo que qualquer leitor pode abrir as telas da §5 e encontrar exatamente os números destas páginas. O anexo 4.A diz como fazê-lo.
Três advertências de leitura, antes da primeira cifra.
Nenhuma cifra desta seção está escrita à mão. Todas —as quinze linhas do mapa de calor, os cinco canais do estresse, a trajetória de patrimônio de cada empresa— saem de uma rodada do motor sobre esta carteira, e se substituem rodando-a de novo. É uma disciplina que este manual se impõe depois de uma lição cara em outro manual da série: uma linha copiada à mão dentro de uma tabela de resto correta arrastou um erro por um exemplo inteiro. Quando o exemplo é a prova de que o método funciona, o exemplo tem de ser uma saída, não uma transcrição.
As três cifras grandes desta seção são distintas e nunca se somam. A exposição (o que o Estado poderia perder), o custo fiscal realizado (o que já pagou neste ano) e o custo fiscal sob estresse (o que pagaria se o ano vier ruim) medem três coisas que não são a mesma, vêm de três cálculos distintos e se publicam em separado. Em Lemuria valem 3.810, 775 e 2.264. Sua soma não significa nada, e um relatório que a escreva está mal escrito.
A moeda e o PIB do exemplo são pressupostos declarados. As cifras estão em milhões da moeda de Lemuria e o PIB é 60.000 —o que faz desta uma economia de tamanho médio com uma carteira de empresas estatais de tamanho crível—. O PIB não se deriva de nenhum dado: é um valor que o analista digita, e por isso toda cifra de "% do PIB" deste manual leva seu PIB ao lado. Quando o leitor aplicar o método a seu país, mudará esse número e mudarão todos os percentuais; nenhuma das decisões do método depende dele.
Lemuria tem cinco empresas sob propriedade do Estado, todas não financeiras, todas com demonstrações financeiras dos anos 2023, 2024 e 2025. As demonstrações de 2025 são as que aparecem abaixo; os dois anos anteriores são usados pelo Passo 2 para sua janela e pelo Passo 3 para ler tendência.
Tabela 4.1 — Demonstração do resultado de 2025, em milhões
| Linha | Ferrovias | Energia | Água | Radiotelevisão | Porto |
|---|---|---|---|---|---|
| Receitas de vendas | 900 | 3.200 | 1.100 | 150 | 600 |
| Outras receitas operacionais | 20 | 120 | 30 | 10 | 40 |
| Transferências do governo recebidas | 350 | 80 | 160 | 420 | 0 |
| Custo das vendas | 820 | 1.900 | 720 | 180 | 300 |
| Outras despesas operacionais | 360 | 720 | 300 | 160 | 120 |
| das quais, depreciação | 120 | 300 | 90 | 45 | 60 |
| EBIT | −260 | 700 | 110 | −180 | 220 |
| EBITDA | −140 | 1.000 | 200 | −135 | 280 |
| Custos financeiros | 160 | 110 | 55 | 15 | 20 |
| Receitas financeiras | 2 | 10 | 3 | 1 | 5 |
| Imposto de renda | 0 | 90 | 5 | 0 | 30 |
| Lucro líquido | −418 | 510 | 53 | −194 | 175 |
| Dividendos ao Estado | 0 | 150 | 0 | 0 | 80 |
Note-se que as transferências do governo vão em sua própria linha, em itálico, fora das receitas de vendas. Não é uma preferência de apresentação: é a regra que decide o Passo 2, e a linha que uma planilha mal montada soma para cima sem que ninguém perceba. A §6.2 mede quanto custa esse erro.
Tabela 4.2 — Balanço de 2025, em milhões
| Linha | Ferrovias | Energia | Água | Radiotelevisão | Porto |
|---|---|---|---|---|---|
| Ativo circulante | 500 | 1.260 | 420 | 100 | 300 |
| Ativo imobilizado líquido e outros de longo prazo | 3.900 | 6.460 | 2.080 | 820 | 1.200 |
| Ativos totais | 4.400 | 7.720 | 2.500 | 920 | 1.500 |
| Passivo circulante | 1.200 | 1.200 | 400 | 270 | 280 |
| Dívida de longo prazo e outros passivos | 3.600 | 2.800 | 1.200 | 630 | 220 |
| Passivos totais | 4.800 | 4.000 | 1.600 | 900 | 500 |
| Patrimônio | −400 | 4.400 | 900 | 20 | 1.100 |
Tabela 4.3 — Transações com o governo, 2025, em milhões
| Linha | Ferrovias | Energia | Água | Radiotelevisão | Porto |
|---|---|---|---|---|---|
| Estoque de dívida com garantia explícita | 1.500 | 500 | 350 | 300 | 60 |
| Garantias executadas e pagas no ano | 40 | 0 | 0 | 0 | 0 |
| Repasses de empréstimos vigentes | 300 | 0 | 0 | 0 | 0 |
| — deles, em mora | 25 | 0 | 0 | 0 | 0 |
| Empréstimos do governo a receber | 200 | 0 | 0 | 0 | 0 |
| Transferências correntes recebidas | 350 | 80 | 160 | 420 | 0 |
| Aportes de capital recebidos | 80 | 0 | 0 | 0 | 0 |
| Participação da dívida em moeda estrangeira | 0,60 | 0,30 | 0,20 | 0,40 | 0,10 |
Três das cinco empresas não têm nenhuma cifra distinta de zero na metade inferior desta tabela: sua única relação financeira com o Estado é a garantia sobre uma parte de sua dívida e, em dois casos, o dividendo que lhe pagam. Essa assimetria é a história do exemplo, e não se vê em nenhuma qualificação de risco.
Os pressupostos declarados do exercício, em um único lugar, para que o leitor possa mudá-los:
| Pressuposto | Valor | De onde sai |
|---|---|---|
| Moeda e unidade | milhões de Lemuria | convenção do exemplo |
| PIB do ano base | 60.000 | digitado pelo analista |
| Trajetória do PIB | +2 % anual | pressuposto do exercício |
| Crescimento da linha de base de cada empresa | +2 % anual | pressuposto do exercício |
| Horizonte de projeção | 5 anos | escolha do analista |
| Jogo de limiares do check-up de saúde | o indicativo publicado (§2.1) | pré-ajuste de fábrica |
| Jogo de pesos da qualificação | o da fonte (§2.1) | pré-ajuste de fábrica |
| Janela do teste de classificação | 3 anos (2023–2025) | regra do método (§3, Passo 2) |
| Cenário severo | receitas −25 %, custos +15 %, taxa +30 %, moeda −30 % | cenário de fábrica |
| Alíquota tributária do estresse | 25 % | cenário de fábrica |
| Fração da garantia que se executa | 25 % | cenário de fábrica |
Nenhum destes valores é uma verdade; todos são escolhas, e o método exige que se publiquem junto ao resultado. A sensibilidade a dois deles —o jogo de pesos e um limiar— se mede na 4.4; a sensibilidade ao cenário, na 4.6.
O Passo 0 pergunta quem entra, e o faz com três cortes em uma ordem que importa.
Primeiro corte: controle. Não propriedade majoritária: controle, no sentido da norma de consolidação do setor público (§2.4) — poder sobre a entidade, exposição a rendimentos variáveis por essa relação, e capacidade de usar o poder para afetar esses rendimentos. As cinco empresas de Lemuria são de propriedade estatal a 100 %, de modo que aqui o corte é trivial e a ficha de cada uma registra o percentual, a inexistência de ações de ouro e a ausência de contrato de gestão que altere o resultado. Um perímetro trivial não é um perímetro que não se fez: a ficha deixa constância do teste, com sua base, porque no ano em que aparecer uma coligada de 40 % com direito a nomear a maioria do conselho de administração, a pergunta vai ter resposta distinta e o registro tem de poder mostrar a diferença.
| Empresa | Participação do Estado | Evidência de controle adicional | Resultado |
|---|---|---|---|
| Ferrovias do Estado | 100 % | — | dentro |
| Empresa Nacional de Energia | 100 % | — | dentro |
| Empresa Nacional de Água | 100 % | — | dentro |
| Radiotelevisão Pública de Lemuria | 100 % | — | dentro |
| Autoridade Portuária | 100 % | — | dentro |
Segundo corte: financeira ou não financeira. Lemuria tem além disso um Banco de Desenvolvimento de propriedade estatal, com uma carteira de empréstimos de tamanho comparável ao das empresas de cima. Não entra neste exercício, e a exclusão se declara com sua razão: o método da §3 diagnostica com indicadores de empresa não financeira —cobertura de juros, passivos sobre EBITDA, dias de recebimento— e nenhum deles significa nada sobre um balanço bancário, onde as perguntas são adequação de capital, qualidade da carteira, casamento de prazos e exposição ao risco de mercado. Diagnosticar um banco com estes quinze indicadores não dá um resultado ruim: dá um resultado sem sentido, que é pior, porque parece um resultado. O banco precisa de seu próprio exercício, e até que o tenha, a declaração de riscos fiscais de Lemuria deve dizer que ali há uma exposição não avaliada.
Terceiro corte: nível de governo. As cinco são empresas do governo central. Lemuria tem também empresas municipais de limpeza urbana e de estacionamentos; não se misturam com estas cinco, e o registro o diz. A razão é de leitura, não de tamanho: uma carteira que mistura níveis de governo produz um "% do PIB" que ninguém pode atribuir a um orçamento.
E o que não é critério de entrada: que a empresa tenha ou não dívida garantida. A Autoridade Portuária tem 60 de garantia explícita e a Radiotelevisão 300; se o perímetro fosse montado com o registro de garantias, a carteira seria outra e —como se vê na 4.5— perderia precisamente a empresa cujo problema não é uma garantia.
O Passo 1 pede, por empresa e por ano, três blocos: demonstração do resultado, balanço e transações com o governo. São as tabelas 4.1 a 4.3. Três regras de carga, com o que cada uma produz em Lemuria.
(a) As receitas de vendas nunca incluem as transferências. Na tabela 4.1 a linha de transferências está separada e em itálico. A Radiotelevisão vende 150 e recebe 420; se as duas cifras forem somadas na linha de receitas, a empresa "fatura" 570 e seu teste dos 50 % muda de resultado. É o único erro de carga deste manual que muda a classificação de uma empresa, e por isso está na primeira regra.
(b) As demonstrações têm de se articular. O lucro líquido não é uma manchete: é o que as linhas de cima produzem. Sobre as cinco fichas de Lemuria a identidade —lucro líquido = EBIT − custos financeiros + receitas financeiras − tributos— fecha exatamente, sem resíduo, nas cinco:
| Empresa | Lucro reportado | Lucro derivado das linhas | Diferença |
|---|---|---|---|
| Ferrovias do Estado | −418,0 | −418,0 | 0,0 |
| Empresa Nacional de Energia | 510,0 | 510,0 | 0,0 |
| Empresa Nacional de Água | 53,0 | 53,0 | 0,0 |
| Radiotelevisão Pública de Lemuria | −194,0 | −194,0 | 0,0 |
| Autoridade Portuária | 175,0 | 175,0 | 0,0 |
Uma tabela de zeros parece uma tabela sem informação. É o contrário: é a única tabela desta seção que um revisor deveria exigir antes de olhar qualquer outra, porque um descasamento aqui se propaga até o canal de dividendos do Passo 6 por uma via que ninguém olha. A §6.3 conta o que aconteceu na vez em que esta tabela não dava zero.
(c) Carregam-se todos os anos disponíveis, não o último. Lemuria tem três anos por empresa. Com um único, o Passo 2 não tem janela e o Passo 3 não tem tendência; a seção 4.3 mostra exatamente quanto muda a classificação de uma empresa segundo qual dos três anos se olhe.
Vale a pena percorrer uma ficha inteira antes de que o método a converta em categorias, porque metade do que é preciso saber de uma empresa estatal está na ficha e não no diagnóstico. Tomamos a da ferrovia, que é a que vai dominar o resto da seção.
A demonstração do resultado diz três coisas. Vende 900 e recebe 350 de transferências: um quarto do que entra por sua caixa de cima não é uma venda. Seu custo das vendas (820) mais suas outras despesas operacionais (360) somam 1.180 contra 920 de receitas próprias, de modo que perde 260 antes de tocar os juros: não é uma empresa com um problema financeiro, é uma empresa com um problema operacional ao qual depois se acrescenta um financeiro. Os 160 de custos financeiros sobre um EBIT de −260 são a segunda camada, e os 120 de depreciação dentro das outras despesas operacionais são a terceira: um EBITDA de −140 significa que a empresa consome caixa operando, antes de amortizar um centavo de dívida.
O balanço diz uma única coisa e é definitiva. Ativos 4.400, passivos 4.800, patrimônio −400. A empresa deve mais do que tem. No diagnóstico isso vai ativar a guarda de insolvência e decidir sua categoria acima de qualquer média; na projeção vai decidir que o Estado a recapitalize todos os anos. E há um detalhe de composição que o total esconde: dos 4.800 de passivos, 3.300 são dívida de longo prazo e 600 de curto, isto é 3.900 de dívida financeira contra 500 de ativo circulante. A liquidez corrente de 0,42 da tabela 4.5 sai daí.
O bloco de transações com o governo é o que separa esta empresa do resto. 1.500 de dívida garantida —31 % de seus passivos: os 69 % restantes não têm garantia, e no entanto o Estado os serve de fato, que é a tese que abre este manual—. 300 de repasse de empréstimo e 200 de empréstimo direto, que são ativos do Estado contra esta empresa. 350 de transferência corrente e 80 de aporte de capital recebidos neste ano. E as três cifras que não são estoques mas fatos: 40 de garantia executada e paga, 25 de repasse de empréstimo em mora, e um aporte de capital que já ocorreu. 60 % de sua dívida está em moeda estrangeira, a proporção mais alta da carteira, e é o que fará com que o choque cambial lhe atinja mais forte que a ninguém no Passo 6.
Um leitor que se detenha aqui já sabe tudo o que importa da ferrovia. O que o método acrescenta não é descoberta: é comparabilidade —poder pôr esta ficha ao lado das outras quatro e das quarenta do ano que vem, com a mesma regra— e consequência —converter a ficha em uma cifra que entra no orçamento e na declaração de riscos fiscais—.
Uma nota sobre as cifras desta seção. Todas estão arredondadas à unidade, salvo onde o decimal importa. Alguma soma de coluna pode diferir em uma unidade do total publicado por essa razão —o canal de dividendos do cenário severo, por exemplo, vale 202,6 e aparece como 203, enquanto seus dois componentes aparecem como 132 e 70—. O total publicado é sempre o que o motor calcula sobre os valores sem arredondar, não a soma da coluna impressa.
Antes de qualificar ninguém, o método faz uma pergunta que não é de qualidade mas de pertencimento: estas empresas vendem, ou estão financiadas? A regra, das estatísticas de finanças públicas (§2.3), é que uma empresa é produtora de mercado quando suas vendas cobrem ao menos a metade de seus custos de produção, avaliado de forma sustentada. O quociente que se publica é o seu inverso —custos sobre vendas— e a linha da metade está, portanto, em 2,00: acima de 2,00 as vendas cobrem menos da metade e a empresa não é de mercado.
Duas precisões de cálculo que a fonte impõe e que mudam o resultado: o encargo líquido de juros entra nos custos de produção, e as transferências do governo não são vendas.
Tabela 4.4 — O teste dos 50 %, ano por ano e sobre a janela de três
| Empresa | 2023 | 2024 | 2025 | Janela 2023–2025 | Classificação |
|---|---|---|---|---|---|
| Ferrovias do Estado | 1,28 | 1,37 | 1,45 | 1,37 | de mercado |
| Empresa Nacional de Energia | 0,72 | 0,77 | 0,82 | 0,77 | de mercado |
| Empresa Nacional de Água | 0,83 | 0,90 | 0,95 | 0,90 | de mercado |
| Radiotelevisão Pública de Lemuria | 1,94 | 2,09 | 2,21 | 2,09 | NÃO de mercado |
| Autoridade Portuária | 0,60 | 0,64 | 0,68 | 0,64 | de mercado |
O quociente da janela não é a média dos três quocientes: é a soma dos custos dos três anos dividida pela soma das vendas dos três anos. A diferença importa quando um ano de vendas baixas infla desproporcionalmente uma média de razões. Nenhuma das fontes escreve qual das duas formas de somar a janela corresponde —pedem olhar vários anos e não dizem como agregá-los—, de modo que somar os fluxos é uma convenção da Austral (§3, Passo 2.3), declarada e coerente com a ideia de período sustentado.
Quatro das cinco são produtoras de mercado. Seus passivos são passivos das empresas; a parcela garantida é um passivo contingente do Estado e a não garantida não é dívida do Estado em absoluto. A quinta, a Radiotelevisão, não é: vende 160 e lhe custa 354 produzir, com 420 de transferências que a sustentam. A consequência não é uma nota baixa: é que a Radiotelevisão se setoriza dentro do governo geral, e seus 900 de passivos —não os 300 garantidos, os 900— são dívida do Estado.
Vale a pena deter-se no tamanho dessa consequência, porque é o resultado mais grande que uma única decisão produz em todo o método. Para a Radiotelevisão a cifra que o Estado publica passa de 300 para 900: triplica, sem que mude uma única linha de suas demonstrações financeiras e sem que ninguém renegocie nada. O único que ocorreu é que alguém fez o teste.
Quadro 4.3.a — A tendência que a janela esconde e a janela que a foto esconde. A Radiotelevisão falha o teste com a janela de três anos (2,09) e o falha também com o último ano sozinho (2,21). Mas com seu ano 2023 sozinho —quociente 1,94— teria passado como produtora de mercado. Três leituras da mesma empresa: a que a regra declara (janela sustentada, não de mercado), a que o último dado dá (não de mercado, com mais folga) e a que dá um ano escolhido (de mercado). O método não admite a terceira, e não porque o analista seja desonesto: porque em um registro de quarenta empresas atualizado uma vez por ano, o "ano que há" é qualquer um.
A leitura oposta também está na tabela e é mais incômoda. Os cinco quocientes pioram todos os anos, sem exceção: a ferrovia passa de 1,28 a 1,45, a energia de 0,72 a 0,82, o porto de 0,60 a 0,68. Nenhuma das quatro empresas de mercado está perto da linha hoje, e no entanto as quatro se movem em direção a ela ao mesmo ritmo, porque nas três fichas os custos crescem mais rápido que as receitas. Essa é a classe de achado que uma foto de um ano não pode produzir, e é o argumento de por que o Passo 1 pede todos os anos e não o último.
Quadro 4.3.b — O que aconteceria se a ferrovia falhasse o teste. A ferrovia é a empresa mais danificada da carteira —insolvente, com uma garantia já executada— e no entanto passa o teste com 1,37 sobre a janela. Em seu último ano vende 920 e lhe custa 1.338 produzir: suas vendas cobrem 69 % de seus custos, muito acima da metade que a regra exige. Está longe da linha, e se afasta menos rápido do que sua demonstração do resultado faria supor, porque as transferências que a sustentam não contam como vendas nem no numerador nem no denominador. Convém ver o que ocorreria se ela a cruzasse, porque o contrafactual mede a alavanca deste passo:
| Leitura | Ferrovias do Estado |
|---|---|
| Estoque com garantia explícita | 1.500 |
| Direitos diretos do Estado (repasses e empréstimos) | 500 |
| Exposição que hoje se publica | 2.000 |
| Passivos totais | 4.800 |
| Exposição se falhasse o teste | 4.800 |
| Diferença | +2.800 |
2.800 sobre um PIB de 60.000 são 4,67 pontos do PIB que mudam de lado do balanço do Estado por um teste que cabe em duas linhas de uma planilha. É a razão pela qual o Passo 2 vai antes do check-up de saúde e não depois: quem olha primeiro a qualificação de risco termina acreditando que a qualificação decide o perímetro, e não o decide. Aqui a pior empresa da carteira é de mercado e a que não o é tem apenas 900 de passivos; a qualificação e a classificação respondem perguntas distintas, e este exemplo o ensina justamente porque não coincidem.
E um limite do exemplo, dito em voz alta. O teste da Radiotelevisão não está perto da linha (2,09 contra 2,00 é folgado em uma direção, mas 2,09 é um quociente que em dois anos de melhor gestão comercial cruza). O método pede, para os casos que ficam perto, um teste complementar: EBITDA acumulado da janela e dependência de aportes recorrentes do Tesouro. Em Lemuria nenhuma empresa cai nessa zona cinzenta de forma interessante, de modo que esta seção não pode ilustrar o teste complementar com dados. Declara-se e remete-se ao Passo 2 da §3, onde a regra está escrita.
O Passo 3 pontua quinze indicadores contra o jogo de limiares indicativo (§2.1), atribui a cada um uma categoria de Cat 1 (menor risco) a Cat 5, e produz uma qualificação geral como média ponderada. Duas guardas operam acima da média: patrimônio negativo ou passivos sobre EBITDA negativo forçam Cat 5 de entidade, e nesse caso o valor do ratio não se imprime.
Tabela 4.5 — Mapa de calor: quinze indicadores × cinco empresas (valor e categoria)
| Indicador | Ferrovias | Energia | Água | Radiotelevisão | Porto |
|---|---|---|---|---|---|
| Rentabilidade | |||||
| Rentabilidade sobre ativos | −0,10 · Cat4 | 0,07 · Cat2 | 0,02 · Cat3 | −0,21 · Cat5 | 0,12 · Cat1 |
| Rentabilidade sobre patrimônio | — · Cat5 | 0,12 · Cat2 | 0,06 · Cat3 | −9,70 · Cat5 | 0,16 · Cat2 |
| Recuperação de custos | 0,78 · Cat5 | 1,27 · Cat3 | 1,11 · Cat3 | 0,47 · Cat5 | 1,52 · Cat1 |
| Liquidez | |||||
| Liquidez corrente | 0,42 · Cat5 | 1,05 · Cat4 | 1,05 · Cat4 | 0,37 · Cat5 | 1,07 · Cat4 |
| Liquidez seca | 0,32 · Cat5 | 0,90 · Cat3 | 0,82 · Cat3 | 0,31 · Cat5 | 0,93 · Cat3 |
| Dias de recebimento | 121,67 · Cat5 | 29,66 · Cat1 | 49,77 · Cat3 | 85,17 · Cat5 | 42,58 · Cat3 |
| Dias de pagamento | 133,54 · Cat5 | 57,63 · Cat2 | 60,83 · Cat3 | 182,50 · Cat5 | 73,00 · Cat3 |
| Solvência | |||||
| Passivos sobre ativos | 1,09 · Cat5 | 0,52 · Cat3 | 0,64 · Cat3 | 0,98 · Cat4 | 0,33 · Cat2 |
| Passivos sobre patrimônio | — · Cat5 | 0,91 · Cat2 | 1,78 · Cat4 | 45,00 · Cat5 | 0,45 · Cat1 |
| Passivos sobre EBITDA | −34,29 · Cat5 | 4,00 · Cat4 | 8,00 · Cat5 | −6,67 · Cat5 | 1,79 · Cat2 |
| Cobertura de juros | −1,62 · Cat5 | 6,36 · Cat1 | 2,00 · Cat2 | −12,00 · Cat5 | 11,00 · Cat1 |
| Cobertura de juros em caixa | −0,88 · Cat5 | 9,09 · Cat1 | 3,64 · Cat1 | −9,00 · Cat5 | 14,00 · Cat1 |
| Cobertura de dívida | −0,04 · Cat5 | 0,36 · Cat4 | 0,15 · Cat5 | −0,19 · Cat5 | 1,12 · Cat1 |
| Relação com o governo | |||||
| Transferências sobre receitas totais | 0,28 · Cat1 | 0,02 · Cat1 | 0,12 · Cat1 | 0,72 · Cat5 | 0,00 · Cat1 |
| Teste dos 50 % | 1,45 · Cat3 | 0,82 · Cat2 | 0,95 · Cat2 | 2,21 · Cat5 | 0,68 · Cat1 |
Os dois "—" da coluna da ferrovia não são dados faltantes: são a guarda de insolvência suprimindo o valor. Com patrimônio de −400 e lucro de −418, a rentabilidade sobre patrimônio sai +104,5 % e os passivos sobre patrimônio saem −12,00 — dois números que um leitor interpretaria como excelentes e que não significam nada. O motor os categoriza como Cat 5 e não imprime o valor, que é a única resposta correta: imprimi-lo com uma advertência ao lado é confiar em que ninguém leia rápido.
E duas margens que se calculam e se informam sem pontuar, porque a fonte não lhes fixa limiar (§2.1):
| Empresa | Margem líquida | Margem operacional |
|---|---|---|
| Ferrovias do Estado | −45,4 % | −28,3 % |
| Empresa Nacional de Energia | 15,4 % | 21,1 % |
| Empresa Nacional de Água | 4,7 % | 9,7 % |
| Radiotelevisão Pública de Lemuria | −121,3 % | −112,5 % |
| Autoridade Portuária | 27,3 % | 34,4 % |
Informá-las sem categoria é mais honesto que inventar-lhes uma faixa: o leitor vê o dado e sabe que o método não o converteu em juízo.
Quinze linhas por cinco colunas são setenta e cinco células, e um leitor que as olhe todas de uma vez não lê nenhuma. O mapa se lê por grupos, e em Lemuria cada grupo diz algo distinto.
Rentabilidade. É o grupo que ordena a carteira num relance: porto (Cat 1 e Cat 2), energia (Cat 2), água (Cat 3), ferrovia e radiotelevisora (Cat 4 e Cat 5). E contém o indicador mais informativo do conjunto para um leitor fiscal, que é a recuperação de custos —vendas sem transferências sobre custos operacionais—: 1,52 o porto, 1,27 a energia, 1,11 a água, 0,78 a ferrovia e 0,47 a radiotelevisora. Abaixo de 1,00 a empresa não alcança o ponto de equilíbrio operacional; duas das cinco estão aí. Note-se que a recuperação de custos e o teste dos 50 % não são o mesmo indicador ainda que se pareçam: a primeira exclui os custos financeiros e não tem consequência de setorização; o segundo os inclui e a tem.
Liquidez. É o grupo onde a carteira é uniformemente mediocre, e isso é um achado. As três empresas saudáveis têm a liquidez corrente em Cat 4 —1,05, 1,05 e 1,07, todas apenas acima de um—, incluído o porto, que é Cat 2 em todo o resto. Um ministério que leia apenas a qualificação geral dirá "o porto está bem"; o mapa diz que o porto está bem e que se seu faturamento atrasar dois meses ele tem um problema de caixa, como as outras duas. Os dias de recebimento separam a carteira com mais nitidez que qualquer outro indicador: 29,7 a energia contra 121,7 a ferrovia, quatro vezes mais. Uma ferrovia que demora quatro meses para receber o que fatura está financiando seus clientes com dívida garantida pelo Estado.
Solvência. Seis indicadores e o grupo com mais peso na qualificação. Aqui está a linha que delata a empresa de água e que sua qualificação geral de Cat 4 não destaca: passivos sobre EBITDA 8,00 e cobertura de dívida 0,15, as duas em Cat 5. Com um EBITDA de 200 e 1.600 de passivos, a empresa de água precisaria de oito anos de EBITDA integral para pagar o que deve, e seu EBITDA cobre 15 % de sua dívida financeira. Sua cobertura de juros, em troca, é 2,00 (Cat 2) e sua cobertura de juros em caixa 3,64 (Cat 1): paga seus juros sem problema e não pode amortizar o principal. É o perfil exato de uma empresa que refinancia indefinidamente e que a projeção do Passo 7 encontra em patrimônio zero no quinto ano. Os dois indicadores que o dizem pesam, entre os dois, menos que a rentabilidade sobre patrimônio no jogo de fábrica.
Relação com o governo. Duas linhas, e a mais pura separação de toda a tabela: quatro empresas em Cat 1 e uma em Cat 5, nos dois indicadores. As transferências sobre receitas totais vão 0,00 · 0,02 · 0,12 · 0,28 e depois 0,72; o teste dos 50 % vai 0,68 · 0,82 · 0,95 · 1,45 e depois 2,21. Não há gradiente: há quatro empresas que vendem e uma que está financiada. E estes dois indicadores —os únicos que um leitor de risco fiscal leria primeiro— pesam zero na qualificação geral de fábrica. É a razão pela qual o método não os mete à força dentro da qualificação mas os publica como seu próprio eixo, ao lado dela: é a tabela 4.7, e o experimento de pesos mais abaixo mede o que acontece quando se tenta o contrário.
Uma última leitura, transversal: a coluna da ferrovia tem doze Cat 5 de quinze e a da radiotelevisora catorze. Não são duas empresas com um problema; são duas empresas com todos os problemas ao mesmo tempo, que é o que distingue uma empresa em dificuldades de uma empresa em decomposição. A diferença entre elas não está no mapa de calor: está em que uma tem 4.800 de passivos e a outra 900, e em que uma é de mercado e a outra não.
E um limite do mapa que é preciso declarar. As quinze linhas se calculam sobre o último ano de cada ficha. Os anos 2023 e 2024 estão carregados e o teste do Passo 2 os usa, mas nenhum indicador pontuado os olha: não há, neste mapa, uma coluna de variação nem uma leitura de "os custos crescem mais rápido que as receitas" que a tabela 4.4 mostra para o quociente de classificação. O analista que queira tendência tem de rodar o check-up sobre cada ano e comparar as saídas à mão. É uma diferença em relação à ferramenta de referência da §2.1, que tem hoje aba de companhia com leitura de tendência, e está declarada como tal na §5.7.
Tabela 4.6 — Qualificação, insolvência, distância ao default e materialidade
| # | Empresa | Qualificação | Categoria | Cobertura de ponderação | Z | Faixa de Z | Passivos | Marca |
|---|---|---|---|---|---|---|---|---|
| 1 | Ferrovias do Estado | 5,00 | Cat 5 | 100 % | −2,05 | Cat 4 | 4.800 | insolvente |
| 2 | Radiotelevisão Pública de Lemuria | 4,85 | Cat 5 | 100 % | −2,79 | Cat 4 | 900 | não de mercado |
| 3 | Empresa Nacional de Água | 3,55 | Cat 4 | 100 % | 1,72 | Cat 3 | 1.600 | |
| 4 | Empresa Nacional de Energia | 2,85 | Cat 3 | 100 % | 2,96 | Cat 2 | 4.000 | |
| 5 | Autoridade Portuária | 2,40 | Cat 2 | 100 % | 5,12 | Cat 2 | 500 |
A cobertura de ponderação é 100 % nas cinco, e essa coluna, que parece decorativa, é a que torna comparáveis as cinco qualificações entre si. Uma empresa cuja ficha chegasse com metade da demonstração do resultado vazia produziria uma qualificação construída sobre uma fração do peso: um número com a mesma aparência e sem o mesmo significado. A §6.4 o mede sobre esta mesma carteira —a empresa de água com a ficha pela metade sai 3,25, Cat 3, isto é melhor que seu 3,55 real, com uma cobertura de 60 %—. A regra do método é que a qualificação não se publica sem sua cobertura.
O Z-score não vota; contrasta. Em Lemuria coincide com a qualificação na ordem —a ferrovia e a radiotelevisora embaixo, o porto em cima— e discrepa no nível: põe as duas piores em Cat 4 quando a qualificação as põe em Cat 5, e sobe a empresa de energia de Cat 3 para Cat 2. É o esperável de um indicador tomado da literatura de crédito corporativo e não calibrado para empresas estatais: lê a distância ao default de uma companhia que se financia no mercado, e nenhuma destas cinco o faz. Onde o Z-score de fato contribui é quando discrepa forte e na direção contrária à da qualificação: nesta carteira isso não ocorre, e o manual o diz em lugar de fabricar uma leitura.
A marca de insolvência manda sobre a média. A ferrovia tem patrimônio negativo, e isso força Cat 5 de entidade acima de qualquer média ponderada. Aqui a média já dava 5,00 e a guarda não muda nada; o caso interessante é o contrário, e é preciso dizê-lo: uma empresa com boa liquidez, bons dias de recebimento e patrimônio negativo pode ter média Cat 3 e segue sendo Cat 5. Um registro que publica "insolvente: sim" ao lado de uma qualificação Cat 3 não está sendo matizado; está sendo incoerente.
A qualificação da tabela 4.6 responde uma pergunta —esta empresa dá conta com seu balanço?— e não responde a outra de que um ministério de finanças precisa: quanto desta empresa é, nos fatos, gasto público? Não a responde por construção, porque os dois indicadores que a responderiam pesam zero no jogo de fábrica. O método da §3.4 publica, por isso, duas coordenadas e não uma, sem combiná-las em média entre si.
Tabela 4.7 — A carteira nos dois eixos
| Empresa | Eixo 1 · solidez financeira (pesos da fonte) | Transf./receitas | Teste dos 50 % | Passo 2 | Eixo 2 · dependência | Quadrante |
|---|---|---|---|---|---|---|
| Ferrovias do Estado | 5,00 · Cat 5 · frágil | 0,28 · Cat 1 | 1,45 · Cat 3 | de mercado | autônoma | frágil e autônoma |
| Empresa Nacional de Energia | 2,85 · Cat 3 · sólida | 0,02 · Cat 1 | 0,82 · Cat 2 | de mercado | autônoma | sólida e autônoma |
| Empresa Nacional de Água | 3,55 · Cat 4 · frágil | 0,12 · Cat 1 | 0,95 · Cat 2 | de mercado | autônoma | frágil e autônoma |
| Radiotelevisão Pública de Lemuria | 4,85 · Cat 5 · frágil | 0,72 · Cat 5 | 2,21 · Cat 5 | não de mercado | dependente | frágil e dependente |
| Autoridade Portuária | 2,40 · Cat 2 · sólida | 0,00 · Cat 1 | 0,68 · Cat 1 | de mercado | autônoma | sólida e autônoma |
Lida assim, a carteira de Lemuria diz algo que a coluna de qualificação sozinha não diz. A ferrovia e a radiotelevisora compartilham qualificação Cat 5 e estão em quadrantes distintos, e essa diferença é toda a diferença de política: a radiotelevisora é uma atividade pública financiada com orçamento que além disso tem forma de empresa —seu problema se resolve decidindo quanto o Estado quer gastar com ela—, e a ferrovia é uma empresa que vende, cobra mal e está se afundando com 4.800 de passivos em cima. Um ministério faz duas coisas distintas com cada uma.
E a empresa de água está no mesmo quadrante que a ferrovia: frágil e autônoma. É o quadrante que nenhum indicador de relação com o governo delata e que só a solvência encontra — a casa a partir da qual se chega a patrimônio zero sem nunca ter pedido uma transferência. A §4.6 a encontra ali no ano 5.
Nenhuma das cinco cai no quadrante sólida e dependente, que é o que a §3.4 chama "a que vai surpreendê-lo". Convém dizê-lo em vez de fabricar o caso: nesta carteira esse quadrante está vazio, e uma carteira real de quarenta empresas quase certamente o tem povoado.
Esta é a pergunta que quase nenhum registro se faz, e o exemplo permite respondê-la com dois experimentos.
Experimento 1: os pesos. O jogo de pesos de fábrica —o da fonte, verificado peso por peso contra sua figura A2.6 (p. 28)— reparte os 100 % entre sete indicadores e deixa em zero os dois de relação com o governo: as transferências sobre receitas e o teste dos 50 %. E a precisão que a §3.1 acrescenta: na fonte esses dois nem sequer aparecem na tela de seleção, que oferece treze casas e não quinze. Para um leitor de risco fiscal são exatamente os dois que mais importam. A Austral publica, como calibração própria e declarada como tal —e que amplia o mecanismo da fonte em vez de recalibrá-lo dentro dele—, um jogo de pesos para uso fiscal que transfere um terço do peso a esses dois indicadores conservando as proporções relativas do resto:
| Indicador | Peso de fábrica | Peso para uso fiscal |
|---|---|---|
| Rentabilidade sobre patrimônio | 0,20 | 0,14 |
| Recuperação de custos | 0,10 | 0,07 |
| Liquidez corrente | 0,15 | 0,10 |
| Dias de recebimento | 0,10 | 0,06 |
| Dias de pagamento | 0,10 | 0,06 |
| Passivos sobre ativos | 0,15 | 0,10 |
| Passivos sobre EBITDA | 0,20 | 0,14 |
| Transferências sobre receitas | 0,00 | 0,13 |
| Teste dos 50 % | 0,00 | 0,20 |
E o efeito sobre as cinco empresas, sem que mude um único dado de entrada:
| Empresa | Com pesos de fábrica | Com pesos para uso fiscal | Δ |
|---|---|---|---|
| Ferrovias do Estado | 5,00 · Cat 5 | 4,08 · Cat 5 | −0,92 |
| Empresa Nacional de Energia | 2,85 · Cat 3 | 2,46 · Cat 2 | −0,39 |
| Empresa Nacional de Água | 3,55 · Cat 4 | 2,92 · Cat 3 | −0,63 |
| Radiotelevisão Pública de Lemuria | 4,85 · Cat 5 | 4,90 · Cat 5 | +0,05 |
| Autoridade Portuária | 2,40 · Cat 2 | 1,92 · Cat 2 | −0,48 |
Duas das cinco mudam de categoria: a geradora e a empresa de água. E o resultado tem uma direção que é preciso ler devagar e não suavizar, porque é o contrário do que o nome "pesos para uso fiscal" promete. As quatro empresas que não dependem de transferências melhoram, porque o peso lhes foi movido para dois indicadores onde saem bem; a única que piora é a que depende de transferências, e piora apenas (+0,05) porque já estava no teto da escala.
Entre as que melhoram está a empresa de água, que passa de Cat 4 para Cat 3 — e a empresa de água é a que a §4.6 encontra em patrimônio zero no quinto ano. É o quadrante frágil e autônoma da tabela 4.7: seus problemas são de solvência e sua relação com o governo é impecável, de modo que um jogo de pesos que premia a autonomia premia a ela, e um ministério que priorizasse por essa coluna a olha depois da geradora.
Esse resultado não se corrige recalibrando os pesos. Corrige-se não pedindo a um único número que responda duas perguntas, que é exatamente o que diz a tabela 4.7 e o que a §3.4 fixa como posição da Austral: a qualificação geral se publica com os pesos da fonte e mede solidez; a dependência fiscal se publica ao lado como seu próprio eixo. O jogo de pesos fiscal se publica igual —marcado como calibração da Austral e não da fonte—, porque há leitores que precisam de um ranking de uma única coluna, e se publica com este quadro e com este caso ao lado. Publicá-lo sem o caso da empresa de água seria vender como calibração fiscal algo que em um quadrante da carteira aponta na direção contrária. Publicá-lo com ele é o que permite que o leitor saiba que parte do número é a empresa e que parte é o analista.
Experimento 2: um limiar. O jogo indicativo publicado tem, para a rentabilidade sobre ativos, uma escada de quatro cortes em que o de Cat 3 e o de Cat 4 são o mesmo número, de modo que a faixa de Cat 3 fica vazia e o indicador salta duas categorias ao redor de zero. A implementação da Austral abre essa faixa com um corte próprio, declarado na §2.1 como reparação da Austral e não como limiar da fonte. Seu efeito medido aqui:
| Empresa | Rentabilidade sobre ativos | Com o corte da Austral | Com o corte literal da fonte | Qualificação geral |
|---|---|---|---|---|
| Ferrovias do Estado | −0,10 | Cat 4 | Cat 4 | sem mudança |
| Empresa Nacional de Energia | 0,07 | Cat 2 | Cat 2 | sem mudança |
| Empresa Nacional de Água | 0,02 | Cat 3 | Cat 2 | sem mudança |
| Radiotelevisão Pública de Lemuria | −0,21 | Cat 5 | Cat 5 | sem mudança |
| Autoridade Portuária | 0,12 | Cat 1 | Cat 1 | sem mudança |
Uma empresa muda de categoria nesse indicador e nenhuma muda de qualificação geral, porque a rentabilidade sobre ativos pesa zero no jogo de fábrica. O experimento vale igual, e por duas razões: mostra que um limiar discutido pode ter consequência nula sobre o resultado publicado —dado útil para priorizar o que discutir—, e deixa constância de que a diferença entre a implementação e sua fonte é de atribuição, não de magnitude. Um limiar que não é do emissor citado não pode ser publicado sob seu nome ainda que não mova o resultado.
O Passo 4 ordena por categoria primeiro e por estoque de passivos depois, e essa combinação é a que produz o quadrante de que um ministério precisa: grande e em risco. A ordem da tabela 4.6 é essa. Convém olhá-la duas vezes, porque em Lemuria ela diz algo que nenhuma das duas variáveis diz sozinha:
A materialidade se mede por passivos e não por receitas nem por emprego. Se fosse medida por receitas, a empresa de energia (3.200 de vendas) dominaria a carteira e a Radiotelevisão (150) seria invisível; se fosse medida por passivos, como o método manda, a ordem é a da tabela 4.6. A razão é direta: o que o Estado pode terminar assumindo é o passivo.
Tabela 4.8 — Exposição do Estado e custo fiscal realizado, 2025, em milhões
| Empresa | Contingente (garantias) | Direitos diretos | Exposição total | Apoio bruto | Receitas do Estado | Custo líquido |
|---|---|---|---|---|---|---|
| Ferrovias do Estado | 1.500 | 500 | 2.000 | 470 | 0 | 470 |
| Radiotelevisão Pública de Lemuria | 300 | 0 | 900 | 420 | 0 | 420 |
| Empresa Nacional de Energia | 500 | 0 | 500 | 80 | 240 | −160 |
| Empresa Nacional de Água | 350 | 0 | 350 | 160 | 5 | 155 |
| Autoridade Portuária | 60 | 0 | 60 | 0 | 110 | −110 |
| Carteira | 2.710 | 500 | 3.810 | 1.130 | 355 | 775 |
| Em % do PIB (60.000) | 4,52 % | 0,83 % | 6,35 % | 1,29 % |
A aritmética da linha de carteira tem uma armadilha deliberada, e é preciso explicá-la. 2.710 + 500 = 3.210, não 3.810. A diferença de 600 é a Radiotelevisão: por ser não de mercado, sua exposição não é o estoque garantido (300) mas seu estoque completo de passivos (900). O motor eleva sua exposição a esse estoque em lugar de somar-lhe nada — é um máximo, não uma soma, e por isso nunca conta duas vezes o mesmo passivo. Para as quatro empresas de mercado a operação é um no-op exato e sua exposição é, como deve ser, garantias mais direitos diretos.
Esta é a razão pela qual a tabela publica as duas leituras com sua etiqueta e não uma única cifra. Um ministério que publique apenas a coluna de garantias dirá que sua exposição às empresas estatais é de 2.710 = 4,52 % do PIB. Com a classificação feita, a cifra correta é 3.810 = 6,35 % do PIB. E os passivos que a carteira realmente deve, garantidos ou não, são 11.800 = 19,67 % do PIB. As três cifras são certas e respondem perguntas distintas; publicar uma sem dizer qual é, é o que a §6.1 chama o primeiro erro de um registro de empresas estatais.
O custo fiscal realizado do ano é 775 e é um líquido. Compõe-se de 1.130 de apoio bruto —350 + 80 + 160 + 420 de transferências correntes, 80 de aporte de capital à ferrovia e 40 de garantia efetivamente paga— menos 355 que o Estado recebe de volta: 230 de dividendos e 125 de imposto de renda. Publicar o líquido sem seus dois componentes é tão enganoso como publicar apenas o bruto: a empresa de energia e o porto têm custo líquido negativo —entregam ao Estado mais do que recebem— e isso é informação, não ruído.
E uma convenção que o método declara. O aporte de capital de 80 à ferrovia se registra aqui integralmente como custo fiscal. Sob o manual de estatísticas de finanças públicas (§2.7), um aporte que busca um retorno de mercado é uma transação financeira —a aquisição de um ativo— e não uma despesa; somente o que cobre perdas o é. Tratá-lo inteiro como custo é a convenção conservadora, e seu efeito sobre esta carteira se mede:
| Fração do aporte que se considera que busca retorno | Custo acima da linha | Em % do PIB |
|---|---|---|
| 0 % (convenção atual, conservadora) | 775 | 1,29 % |
| 50 % | 735 | 1,23 % |
| 100 % | 695 | 1,16 % |
Sobre o custo realizado do ano a convenção move pouco —entre 40 e 80 sobre 775, de 5 % a 10 %— porque o único aporte de capital da carteira é pequeno (80, à ferrovia). Sobre o custo sob estresse move muito mais, e essa cifra está na 4.6. Em qualquer caso a regra do método não é qual convenção usar, mas declarar qual se usou: um aporte de capital de 800 registrado como despesa em um país e como aquisição de ativo no país ao lado torna incomparáveis os dois déficits.
Três campos da tabela 4.3 não são cifras de exposição mas fatos ocorridos, e mudam a natureza do caso:
| Sinal | Empresa | Montante | O que significa |
|---|---|---|---|
| Garantia executada e paga | Ferrovias do Estado | 40 | o passivo contingente já se materializou |
| Repasse de empréstimo em mora | Ferrovias do Estado | 25 | a empresa não está servindo o que o Estado lhe emprestou |
| Aporte de capital | Ferrovias do Estado | 80 | o Estado já recapitalizou uma vez |
Uma única empresa das cinco tem risco materializado, e é a mesma que a qualificação põe em primeiro lugar. Quando isso acontece —e não sempre acontece— a leitura é limpa: a ferrovia deixa de ser uma linha do registro e passa a ser um caso, com seu próprio processo, seu calendário fora do ciclo anual e uma pergunta que o método não responde e o ministério sim tem de responder: reestruturar, recapitalizar ou fechar.
Note-se o que o sinal não é. 40 de garantia paga sobre 1.500 garantidos são 2,7 %: como medida da perda do ano é pequena. Seu valor não é de magnitude mas de informação: diz que a cadeia entre o problema financeiro de uma empresa e o orçamento do Estado já está conectada, e que o resto do estoque garantido dessa empresa deixou de ser uma hipótese.
O cenário severo se aplica às cinco empresas, simultaneamente: queda de receitas de 25 %, alta de custos operacionais de 15 %, alta da taxa de juros de 30 % e depreciação da moeda de 30 % sobre a parte de dívida em moeda estrangeira de cada uma. Com alíquota tributária de 25 % e uma fração executada de 25 % do estoque garantido quando a cobertura de juros da empresa cai abaixo de um.
Tabela 4.9 — Custo fiscal sob estresse, por canal e por cenário, em milhões
| Cenário | Dividendos não recebidos | Tributos não recebidos | Maiores subsídios | Garantias executadas | Aportes de capital | Total | % do PIB |
|---|---|---|---|---|---|---|---|
| Leve (10/5/10/10 %) | 127 | 115 | 173 | 88 | 292 | 794 | 1,32 % |
| Severo (25/15/30/30 %) | 203 | 125 | 828 | 228 | 881 | 2.264 | 3,77 % |
| Combinado (35/20/40/40 %) | 203 | 125 | 1.596 | 228 | 1.178 | 3.329 | 5,55 % |
Os cinco canais se declaram sempre em separado, e o total nunca se publica sem sua abertura. A razão é que dois dos cinco são receitas que deixam de entrar e três são despesas que saem, e um ministro os lê de modo distinto: os 828 de subsídios do severo são caixa que é preciso encontrar neste ano; os 203 de dividendos não recebidos são uma transferência que não ocorre.
Há duas leituras do quadro que merecem atenção.
Os dois canais de receita se saturam. Entre o severo e o combinado os dividendos e os tributos não se movem: 203 e 125 nos dois. Não é um erro: é o limite. Uma empresa não pode deixar de pagar mais dividendos do que paga, e o Estado não pode deixar de receber mais tributos do que recebe. Como em Lemuria o Estado recebe 230 de dividendos e 125 de tributos no total, esses são os máximos absolutos dos dois canais. O severo esgota o de tributos por completo —125 de 125— e chega a 88 % do de dividendos; o combinado, com choques 40 % maiores, não pode passar daí. Um modelo sem esse limite teria escrito, no cenário combinado, uma perda de dividendos maior que os dividendos que existem: não é conservadorismo, é uma cifra falsa. O detalhe por empresa:
| Empresa | Dividendos perdidos (severo) | Dividendos que o Estado recebe | Tributos perdidos (severo) | Tributos que o Estado recebe |
|---|---|---|---|---|
| Ferrovias do Estado | 0 | 0 | 0 | 0 |
| Empresa Nacional de Energia | 132 | 150 | 90 | 90 |
| Empresa Nacional de Água | 0 | 0 | 5 | 5 |
| Radiotelevisão Pública de Lemuria | 0 | 0 | 0 | 0 |
| Autoridade Portuária | 70 | 80 | 30 | 30 |
Observe-se que em três das cinco empresas os dois canais valem zero: não porque o choque não as afete, mas porque não pagam nada ao Estado que possam deixar de pagar-lhe. A empresa que passa pelo pior no estresse é a que menos aporta a estes dois canais. É uma das assimetrias que fazem com que o total sem abertura seja ilegível.
O cenário de choques nulos dá exatamente zero. É a invariante que prova que o modelo é incremental e não de nível: rodado com todas as magnitudes em zero, o custo fiscal da carteira é 0,0000. Parece trivial e não é — um modelo que mede contra zero em lugar de contra a trajetória sem choque da mesma empresa atribui ao choque o custo que essa empresa já gerava, e nesta carteira esse custo já gerado é o de 4.6.a.
Os cinco canais não são cinco pressupostos: são cinco consequências de uma mesma demonstração do resultado recalculada. Convém vê-lo na empresa de energia, que é a única da carteira que ativa os cinco de forma legível.
O ponto de partida. Sem choque, a energia vende 3.200 mais 120 de outras receitas operacionais, lhe custa 2.620 produzir, ganha 700 de EBIT e 1.000 de EBITDA, paga 110 de juros, tributa 90 e distribui 150 de dividendos.
Sob o cenário severo, suas vendas caem 25 % —de 3.200 para 2.400— e seus custos operacionais em caixa sobem 15 %. Note-se a precisão: a alta de custos se aplica ao custo das vendas (1.900 → 2.185) e à parte em caixa das outras despesas operacionais (720 menos 300 de depreciação, isto é 420 → 483, mais os 300 de depreciação sem tocar). A depreciação não se infla com um choque de custos porque não é um desembolso e vem de uma base de ativos histórica; inflá-la inteira superestimaria o subsídio, que é precisamente o erro que a regra evita. O resultado é um EBIT de −448 e um EBITDA de −148.
Seus custos financeiros sobem por duas vias ao mesmo tempo: a alta de taxa de 30 % e a depreciação de 30 % aplicada sobre os 30 % de sua dívida que estão em moeda estrangeira. De 110 passam a 155,9. E sua dívida financeira de 2.800, em sua porção cambial, produz uma perda por reavaliação de 252 que carrega diretamente contra o patrimônio. O lucro líquido do ano passa de 510 para −593,9.
Dessa demonstração recalculada saem os cinco canais:
Somem-se: 132,4 + 90 + 148 + 125 + 0 = 495,4. Esse é o número da tabela 4.10 para a empresa de energia, e essa é sua composição.
A mesma mecânica sobre a ferrovia dá um resultado de outra natureza. Seu EBIT cai de −260 para −644 e seu EBITDA de −140 para −524; seus custos financeiros sobem de 160 para 245,4 —mais que os da energia em proporção, porque 60 % de sua dívida está em moeda estrangeira— e sua perda por reavaliação é de 702. Seu patrimônio, que começa em −400, termina o ano em −1.989 antes de qualquer apoio. Daí saem seus dois canais grandes: 384 de subsídio —os 524 de déficit de caixa menos os 140 que já tinha sem choque— e 787,4 de aporte de capital, que é a lacuna de solvência que sobra depois de aplicar o subsídio, medida também de forma incremental contra a lacuna que a empresa já tinha sem choque. Sem a regra de incrementalidade, o aporte de capital da ferrovia seria de 1.465 e o Estado estaria cobrando de si mesmo, na conta do cenário, um buraco que já existia.
Três regras de construção se veem nessa lista e convém nomeá-las. Não há dupla contagem entre o subsídio e o aporte de capital: o subsídio cobre primeiro o déficit de caixa, e o aporte de capital apenas a lacuna de solvência que sobra depois. A depreciação cambial se cobra uma vez, sobre o salto do nível, porque é um encargo de balanço e não uma despesa anual; o maior custo financeiro, em troca, se cobra todos os anos no nível que corresponda. E os dois canais de receita vão limitados, como se acaba de ver.
Tabela 4.10 — O severo por empresa, em milhões
| Empresa | Dividendos | Tributos | Subsídios | Garantias (incremental) | Garantias (bruto) | Aporte de capital | Total | % do PIB |
|---|---|---|---|---|---|---|---|---|
| Ferrovias do Estado | 0 | 0 | 384 | 0 | 375 | 787 | 1.171 | 1,95 % |
| Empresa Nacional de Energia | 132 | 90 | 148 | 125 | 125 | 0 | 495 | 0,83 % |
| Empresa Nacional de Água | 0 | 5 | 214 | 88 | 88 | 0 | 307 | 0,51 % |
| Radiotelevisão Pública de Lemuria | 0 | 0 | 82 | 0 | 75 | 93 | 175 | 0,29 % |
| Autoridade Portuária | 70 | 30 | 0 | 15 | 15 | 0 | 115 | 0,19 % |
| Carteira | 203 | 125 | 828 | 228 | 678 | 881 | 2.264 | 3,77 % |
A ferrovia aporta 1.171 dos 2.264, 52 % do custo da carteira, com 41 % de seus passivos. E sua contribuição se reparte entre dois canais que contam histórias distintas: 384 de subsídio —caixa para que siga operando— e 787 de aporte de capital —a lacuna de solvência que sobra quando o caixa já foi financiado—. A regra de não dupla contagem do método opera aqui: o subsídio financia primeiro o déficit de caixa operacional; o aporte de capital cobre apenas o que sobra da lacuna de patrimônio. Sem essa regra, os dois canais somariam o mesmo problema duas vezes.
Quadro 4.6.a — O custo de garantia da ferrovia, que sai zero e não é zero.
Esta é a cifra que é preciso saber explicar antes de publicar o quadro, porque "zero custo de garantia para a pior empresa da carteira" é a frase que destrói a credibilidade de um relatório.
A ferrovia tem 1.500 de dívida garantida e o canal de garantias do cenário severo lhe atribui 0. A razão está em sua própria base: seu EBIT é −260 e seus custos financeiros 160, de modo que sua cobertura de juros na linha de base é −1,62, muito abaixo de um. O modelo executa a garantia quando a cobertura cai abaixo de um; a ferrovia a descumpre nos dois mundos, com choque e sem choque, e portanto o custo incremental do choque por esse canal é exatamente zero. O cenário severo não acrescentou ao Estado nenhuma exposição de garantia que ele já não tivesse.
O que o Estado de fato deve é o nível bruto: sob o cenário severo a garantia da ferrovia é executada por 375 —25 % de 1.500—. Essa cifra não é incremental, é a que é preciso pagar. Por isso o método publica as duas colunas juntas:
| Leitura | Ferrovias | Radiotelevisão | Carteira |
|---|---|---|---|
| Garantias, canal incremental | 0 | 0 | 228 |
| Garantias, nível bruto sob o cenário | 375 | 75 | 678 |
As duas empresas com incremental zero são as duas que já descumprem a cobertura na base — a ferrovia e a radiotelevisora, as duas Cat 5 da carteira. O padrão não é casual e é exatamente o que torna perigoso o reporte incremental sozinho: o canal se apaga justamente nas empresas onde o risco é maior. A carteira passa de 228 a 678, três vezes mais, quando se lê o bruto.
Qual das duas cifras vai à declaração de riscos fiscais depende da pergunta. "Quanto me custa este cenário a mais?" são 228. "Quanto tenho de pagar por garantias se este cenário ocorrer?" são 678. O manual publica as duas, etiquetadas, e não escolhe pelo leitor.
Os três cenários da tabela 4.9 são, lidos juntos, uma tabela de sensibilidade:
| Cenário | Total | % do PIB | Múltiplo sobre o leve |
|---|---|---|---|
| Leve | 794 | 1,32 % | 1,0 |
| Severo | 2.264 | 3,77 % | 2,9 |
| Combinado | 3.329 | 5,55 % | 4,2 |
O custo não é linear na magnitude do choque: entre o leve e o severo as magnitudes se multiplicam por 2,5 aproximadamente e o custo por 2,9; entre o severo e o combinado as magnitudes crescem 40 % e o custo 47 %. A não linearidade vem dos limiares —a cobertura de juros cruzando um, o patrimônio cruzando zero— e é a razão pela qual um único cenário central não informa: a forma da resposta importa tanto como seu nível.
O Passo 7 projeta a carteira cinco anos, com a linha de base de cada empresa crescendo a 2 % e o PIB crescendo a 2 %. O que torna esta projeção distinta de cinco cópias do quadro anterior é uma única regra: o patrimônio depois do apoio se arrasta ao ano seguinte.
Mas projetar exige um segundo pressuposto de que o cenário de um período não precisa: quanto dura o choque. O manual publica as duas respostas extremas desse pressuposto e não escolhe pelo leitor:
A lei de decaimento da trajetória decrescente se declara e não se deixa ao leitor: o choque decai linearmente de sua magnitude plena no ano 1 até zero no ano 5, com fatores 1,00 · 0,75 · 0,50 · 0,25 · 0,00 aplicados às quatro magnitudes do cenário ao mesmo tempo. Escolhe-se linear-até-zero porque é a única forma de decaimento que não introduz um parâmetro novo que teria de ser justificado à parte —uma meia-vida, uma taxa de reversão— e porque, ao levar o choque exatamente a zero no último ano, a trajetória decrescente é a contraparte exata da sustentada e as duas delimitam a faixa de um mesmo golpe inicial em lugar de serem dois cenários escolhidos a gosto.
O ano 1 é idêntico nas duas trajetórias —2.288 nas duas, porque o fator do ano 1 é 1,00—, de modo que tudo o que as separa é o pressuposto de persistência e nada mais.
Tabela 4.11 — Trajetória de custo fiscal da carteira, severo sustentado
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Acumulado | |
|---|---|---|---|---|---|---|
| Custo fiscal da carteira | 2.288 | 1.523 | 1.548 | 1.573 | 1.618 | 8.551 |
| PIB do ano | 61.200 | 62.424 | 63.672 | 64.946 | 66.245 |
O acumulado de 8.551 equivale a 13,48 % do PIB, somado sobre a trajetória de PIB ano a ano. É uma soma de fluxos de cinco anos, não um estoque, e dizê-lo cada vez que se publica não é pedantismo: é a diferença entre "as empresas estatais poderiam custar 13 pontos do PIB" e "as empresas estatais poderiam custar 13 pontos do PIB repartidos em cinco orçamentos".
Por canal, o acumulado se reparte assim: subsídios 4.396, aportes de capital 1.269, garantias 1.138 em incremental (e 3.388 em bruto), dividendos não recebidos 1.084 e tributos não recebidos 664. O subsídio domina, e esse domínio é o resultado mais útil da projeção: o problema da carteira de Lemuria sob estresse sustentado não é uma execução de garantias —o evento que todo mundo teme— mas a operação corrente de empresas que não cobrem seus custos, ano após ano.
A queda entre o ano 1 (2.288) e o ano 2 (1.523) tem uma explicação de método que é preciso declarar: a perda por reavaliação cambial se cobra uma vez, sobre o salto do nível, e não se repete cada ano; o maior custo financeiro, em troca, é recorrente. Um modelo que voltasse a carregar a depreciação completa todos os anos produziria uma trajetória crescente e falsa.
Tabela 4.12 — Por empresa: acumulado, ano de pico e trajetória de patrimônio
| Empresa | Acumulado a 5 anos | Ano de pico | Custo do ano de pico | Patrimônio 2025 | Trajetória de patrimônio (anos 1 a 5) |
|---|---|---|---|---|---|
| Ferrovias do Estado | 3.168 | ano 1 | 1.179 | −400 | 0 · 0 · 0 · 0 · 0 |
| Empresa Nacional de Energia | 2.598 | ano 5 | 536 | 4.400 | 3.696 · 3.238 · 2.774 · 2.303 · 1.826 |
| Empresa Nacional de Água | 1.622 | ano 5 | 350 | 900 | 657 · 491 · 323 · 152 · 0 |
| Autoridade Portuária | 609 | ano 5 | 126 | 1.100 | 1.087 · 1.082 · 1.077 · 1.073 · 1.069 |
| Radiotelevisão Pública de Lemuria | 555 | ano 1 | 177 | 20 | 0 · 0 · 0 · 0 · 0 |
Esta tabela contém o achado mais eloquente do exemplo, e não está em nenhuma das anteriores.
A empresa de água chega a patrimônio zero no ano 5. Na foto de 2025 tem 900 de patrimônio, qualificação Cat 4 e nenhum sinal de materialização: é uma empresa da qual um ministério se ocuparia em terceiro lugar. Sob o cenário sustentado seu patrimônio cai 657 → 491 → 323 → 152 → 0, e no ano 5 entra no clube das que precisam de recapitalização. Nenhuma foto de um ano a delata; o filme sim. Esse é o argumento inteiro do Passo 7 em uma linha — e é também o achado que a trajetória decrescente, mais abaixo, vai pôr à prova.
As duas empresas que começam em zero ficam em zero, e isso custa. A ferrovia e a radiotelevisora têm patrimônio 0 desde o primeiro ano porque o Estado as recapitaliza até zero cada ano: a trajetória plana não significa estabilidade, significa que o Estado está pagando todos os anos para que ela não caia. A ferrovia acumula 3.168 em cinco anos com essa trajetória plana; o aporte de capital é o preço da linha horizontal.
O pico não está no mesmo ano para todas. As duas insolventes têm seu ano de pico no ano 1 —o dano já está feito e o resto são anos de sustentação—; as três saudáveis o têm no ano 5, porque sua deterioração é cumulativa. Um ministério que planeje sua exposição a partir do ano 1 subestima três das cinco.
E uma leitura de carteira que só aparece quando se olha a tabela completa: a empresa de energia acumula 2.598, a segunda cifra da carteira, sem estar em problemas hoje. Cat 3, Z-score em Cat 2, sem sinais, patrimônio de 4.400. O que a põe ali é seu tamanho combinado com cinco anos de estresse: perde 2.574 de patrimônio no quinquênio, mais da metade. Não é um risco de solvência a cinco anos; é um risco de solvência a dez. É o tipo de coisa que um registro anual sem projeção não pode ver.
Tudo o anterior repousa em um pressuposto —que o choque dura cinco anos em sua magnitude plena— e esse pressuposto não é um dado: é uma escolha. A quarta leitura da §4.6 é a mesma carteira, o mesmo motor, o mesmo choque inicial e a mesma trajetória de PIB, com o choque decaindo segundo a lei declarada mais acima. As magnitudes ano por ano ficam assim:
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | |
|---|---|---|---|---|---|
| Fator de decaimento | 1,00 | 0,75 | 0,50 | 0,25 | 0,00 |
| Queda de receitas | 25 % | 19 % | 12 % | 6 % | 0 % |
| Alta de custos operacionais | 15 % | 11 % | 8 % | 4 % | 0 % |
| Alta da taxa de juros | 30 % | 22 % | 15 % | 8 % | 0 % |
| Depreciação da moeda | 30 % | 22 % | 15 % | 8 % | 0 % |
Tabela 4.13 — Trajetória de custo fiscal da carteira, severo decrescente
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Acumulado | |
|---|---|---|---|---|---|---|
| Custo fiscal da carteira | 2.288 | 1.084 | 692 | 425 | 0 | 4.489 |
| Comparação: severo sustentado | 2.288 | 1.523 | 1.548 | 1.573 | 1.618 | 8.551 |
O acumulado de 4.489 equivale a 7,22 % do PIB, contra 13,48 % do sustentado: 52 %. Por canal: subsídios 1.704, aportes de capital 1.013, dividendos não recebidos 670, garantias 615 em incremental (2.865 em bruto) e tributos não recebidos 486.
O ano 5 dá zero exato, e convém dizer por que não é um arredondamento afortunado: no ano 5 o fator de decaimento é zero, o cenário é de magnitude nula, e um cenário de magnitude nula tem de dar custo fiscal zero. É a invariante que a §5.4 recomenda rodar antes de apresentar qualquer cifra, verificada aqui de passagem dentro do próprio exemplo.
Tabela 4.14 — As duas trajetórias, empresa por empresa
| Empresa | Sustentado | Decrescente | Δ | Decrescente / sustentado | Patrimônio no ano 5 (sust. → decr.) |
|---|---|---|---|---|---|
| Ferrovias do Estado | 3.168 | 1.909 | −1.258 | 60 % | 0 → 0 |
| Empresa Nacional de Energia | 2.598 | 1.247 | −1.351 | 48 % | 1.826 → 4.160 |
| Empresa Nacional de Água | 1.622 | 713 | −909 | 44 % | 0 → 341 |
| Radiotelevisão Pública de Lemuria | 555 | 316 | −239 | 57 % | 0 → 0 |
| Autoridade Portuária | 609 | 305 | −304 | 50 % | 1.069 → 1.500 |
| Carteira | 8.551 | 4.489 | −4.062 | 52 % |
Sob a trajetória decrescente, as cinco empresas têm seu ano de pico no ano 1: o dano está todo à frente e o que segue é recuperação. Sob a sustentada, três das cinco o têm no ano 5. O mesmo choque inicial, lido com dois pressupostos de persistência, muda por completo em que orçamento o problema cai.
E aqui está a razão pela qual esta quarta leitura existe, que não é a metade do acumulado mas uma linha da tabela:
A empresa de água não chega a patrimônio zero. Sob a trajetória decrescente seu patrimônio cai 657 → 496 → 339 → 289 e volta a subir para 341 no ano 5. O achado mais eloquente da leitura sustentada —a empresa saudável da qual um ministério se ocuparia em terceiro lugar e que termina precisando de recapitalização— depende inteiramente do pressuposto de persistência, e com o pressuposto contrário desaparece.
As duas empresas insolventes, em troca, seguem em zero nas duas trajetórias: a ferrovia e a radiotelevisora não se salvam porque o choque afrouxe, porque seu problema não é o choque. Essa é uma conclusão robusta e pode ser escrita como tal.
A regra de redação que sai daqui, e que o Passo 7 fixa para todo o método: uma manchete de projeção plurianual se publica com seu pressuposto de persistência declarado e com pelo menos uma trajetória alternativa ao lado. "As empresas estatais de Lemuria poderiam custar 13,5 pontos do PIB em cinco anos" é uma frase incompleta; "entre 7,2 e 13,5 pontos segundo o choque decaia ou se sustente, com o ano 1 idêntico nos dois casos" é a mesma medição dita inteira. A diferença entre as duas frases não é cautela: são 4.062 milhões e uma empresa que entra ou não entra na lista de recapitalizações.
Até aqui tudo ocorreu em um país inventado. Convém encerrar com um caso onde o mesmo teste foi aplicado a um Estado real com fontes públicas, porque a magnitude do que ele decide é difícil de acreditar quando o exemplo é de laboratório.
A Austral aplicou o teste de produtor de mercado, empresa por empresa, às empresas do Estado do Chile, e publicou o resultado em The Anchor and the Perimeter. O trabalho não discute o diagnóstico de nenhuma empresa: discute o perímetro sobre o qual se mede a âncora de dívida do país. O Chile ancora sua regra fiscal em um nível prudente de dívida de 45 % do PIB e o mede sobre a dívida bruta do Gobierno Central Total (Governo Central Total) —41,5 % do PIB no final de 2025, confortavelmente abaixo da linha—. Quando o setor público é consolidado —dívida de empresas estatais, valor presente dos compromissos por concessões, e o estoque de passivos contingentes que o próprio Estado publica— o passivo aumentado sobe a 57–61 % do PIB, entre 12 e 16 pontos acima da âncora.
O que faz do caso um contraponto deste manual é onde cai a decisão. A consolidação não é uma única cifra mas uma faixa, e a faixa é produzida exatamente pelo teste do Passo 2, empresa por empresa. O próprio trabalho declara seu limite inferior: contando apenas as empresas dependentes do Fisco —EFE, a ferrovia estatal, e o Metro de Santiago— e excluindo as comercialmente autossustentáveis —CODELCO e ENAP—, a medida aumentada é 44,8 %, marginalmente abaixo da âncora. Esse é o piso; qualquer consolidação mais ampla dá entre 52,9 % e 61,0 %, isto é, acima. A diferença entre estar abaixo da linha e estar 16 pontos acima dela é decidida, em último termo, em que lado do teste dos 50 % cai cada empresa.
E há um detalhe que vale por todo o Passo 2. A EFE e o Metro entram no piso pelo critério de quem serve a dívida, lido de suas próprias demonstrações financeiras: suas contas auditadas apoiam a continuidade operacional nas transferências anuais da ley de presupuestos (lei orçamentária). A CODELCO e a ENAP ficam fora porque servem sua dívida e remetem lucros. Quando o trabalho roda depois o teste de produtor de mercado —o mesmo do Passo 2 deste manual, sobre as vinte e oito empresas— o resultado reproduz o piso em vez de pressupô-lo: a dívida das empresas não de mercado soma cerca de 2,4 % do produto, contra os 2,43 % que o piso já usava. Os portos rentáveis saem, as empresas pequenas não de mercado entram, e as duas coisas se compensam. É a melhor prova disponível de que o Passo 2 não é uma etiqueta administrativa: é uma medição que outro analista pode repetir e obter o mesmo.
E há uma segunda leitura, que é a tese com a qual este manual abre. O estoque de dívida de empresas estatais com garantia explícita do Estado chileno é uma fração menor do passivo que a consolidação revela: a garantia formal não é a medida do risco, porque o Tesouro termina servindo a dívida da empresa que não pode servi-la com suas vendas, esteja garantida ou não. É a mesma aritmética da tabela 4.8 deste exemplo —2.710 de garantias, 3.810 de exposição com a classificação feita, 11.800 de passivos— em um balanço real e com duas ordens de magnitude mais de permeio.
Este quadro se apoia no trabalho publicado da Austral e nas fontes públicas que esse trabalho usa; não refaz o cálculo sobre a plataforma nem aporta cifras de cliente. (Austral, The Anchor and the Perimeter; The Recognition Rule; The Useful Silence.)
O exemplo terminou; falta a parte que quase nenhum registro faz bem, que é dizer a que documento vai cada número e com que etiqueta. Três destinos que devem fechar entre si.
Destino estatístico — a dívida pública. A classificação do Passo 2 manda. As quatro empresas de mercado são sociedades públicas: seus 11.800 menos os 900 da radiotelevisora, isto é 10.900 de passivos, entram na dívida do setor público e não na do governo geral; seus 2.410 de dívida garantida (2.710 menos os 300 da radiotelevisora) vão como rubrica de memorando de passivos contingentes. A Radiotelevisão, não de mercado, se setoriza dentro do governo geral: seus 900 entram como dívida do governo geral, integralmente, e deixam de ser contingentes. O erro de perímetro é o mais caro desta disciplina justamente porque as quatro cifras anteriores são todas corretas e todas distintas.
Destino contábil — a consolidação. As cinco empresas são entidades controladas e se consolidam linha a linha. Duas eliminações de operações entre o governo e suas empresas que este exemplo produz e que é preciso fazer: os 300 de repasse de empréstimo e os 200 de empréstimo do governo à ferrovia são um ativo do Estado e um passivo da empresa, e desaparecem na consolidação. Os 500 de direitos diretos da tabela 4.8 são uma cifra válida para a leitura de exposição e não para o balanço consolidado: são a mesma obrigação olhada dos dois lados. Confundir as duas leituras é como se constrói um balanço do setor público com 500 a mais.
Destino orçamentário e de reporte de riscos. As transferências correntes de 1.010 e o aporte de capital de 80 vão à lei orçamentária anual do ano seguinte, nas dotações de cada setor. O custo sob estresse —2.264 = 3,77 % do PIB no severo de um período, e entre 4.489 = 7,22 % e 8.551 = 13,48 % do PIB acumulados a cinco anos segundo o choque decaia ou se sustente— é a cifra do capítulo de empresas estatais da declaração de riscos fiscais, com seu cenário, seu horizonte, seu PIB, seu pressuposto de persistência e sua abertura por canal ao lado. A faixa se publica inteira: uma declaração de riscos fiscais que publique apenas o extremo alto convida a que a descontem, e uma que publique apenas o baixo não está declarando o risco.
A linha que este exemplo entrega ao registro consolidado de riscos fiscais tem quatro campos, e fica assim:
| Campo | Valor | De onde sai |
|---|---|---|
| Exposição bruta | 11.800 | passivos totais da carteira (tabela 4.2) |
| Probabilidade | alta | categoria de saúde, elevada pela insolvência e pela materialização da ferrovia |
| Custo realizado | 40 | garantias efetivamente pagas (tabela 4.3) |
| Custo sob estresse | 2.264 | severo de um período (tabela 4.9) |
A probabilidade da família se toma da categoria de saúde de suas empresas e se eleva a alta quando há insolvência ou materialização — em Lemuria, as duas coisas, e na mesma empresa.
A fronteira deste manual, dita e não prometida. Este manual classifica e entrega as cifras; a construção do balanço consolidado do setor público e as demonstrações consolidadas completas são de outro manual da série, e a valoração da garantia da ferrovia —precificar a probabilidade de que esses 1.500 sejam executados— é de outro. A regra que evita a dupla contagem entre os três é de valoração, não de inventário: aqui se publica o estoque a valor de face, lá se publica o custo esperado, e o registro consolidado toma um de cada um, nunca os dois como se fossem duas obrigações.
O exemplo entrega, para Lemuria, sete conclusões e um plano de trabalho.
E o plano do ano seguinte: processo da ferrovia fora do calendário; carga das demonstrações 2026 das cinco com a mesma disciplina de articulação; recálculo do teste dos 50 % sobre a janela 2024–2026, com atenção às quatro empresas cujos quocientes se movem em direção à linha; revisão do jogo de limiares contra dados do próprio país, que até hoje são os indicativos; e a pergunta do Banco de Desenvolvimento, que precisa de seu próprio método.
As cifras desta seção saem de rodar o método sobre a carteira demo que a plataforma traz carregada. Para vê-las na tela, no espaço de trabalho de convidado:
Os três cenários da tabela 4.9 são os pré-ajustes. Três coisas não se podem reproduzir hoje a partir da tela e se carregam pela via programática que a §5.2 e a §5.6 descrevem: o jogo de pesos para uso fiscal e os dois eixos da tabela 4.7, o corte de limiar do segundo experimento, e a trajetória decrescente das tabelas 4.13 e 4.14, porque a tela de estresse oferece a trajetória sustentada e não a decrescente.
O que o exemplo não pôde ensinar, e é preciso declarar: o teste complementar do Passo 2 para os casos próximos à linha (nenhuma empresa de Lemuria cai nessa zona); o diagnóstico de uma empresa financeira (excluída com razão, e sem método próprio ainda na série); uma discrepância forte entre o Z-score e a qualificação ponderada (nesta carteira os dois ordenam igual); e uma qualificação com cobertura de ponderação parcial na carteira real, que só aparece no experimento da §6.4 porque as cinco fichas de Lemuria estão completas.
Como ler esta seção. Descreve o que o módulo faz no dia em que a edição é encerrada, verificado tela por tela e rótulo por rótulo contra o código em produção e não contra um plano. Onde uma capacidade não existe, diz-se [a construir]; onde uma tela ainda não mostra o que o motor calcula, diz-se [a corrigir]; e onde a correção está escrita e verificada mas ainda não integrada, diz-se [corrigido, pendente de integrar] e se descreve o comportamento da mudança, não o da tela antiga — com a nota de que é preciso confirmá-lo na tela antes da sessão de figuras. As treze figuras da §5 estão incorporadas; sua procedência, seu estado e as diferenças em relação à §4 estão em
capturas/INDICE.md.
O método da §3 se executa com qualquer ferramenta. Esta seção descreve como o executa o módulo de Risco Fiscal de Empresas Estatais da plataforma Austral. Para cada tela: que passo executa, que insumo pede, que saída entrega, o que o analista decide e onde está o limite. As capturas são de um espaço de trabalho com a carteira de demonstração da República de Lemuria e com as cifras da §4 —nunca de dados de um cliente— e se numeram na ordem do método, não na do menu.
O módulo vive em …/workspaces/<espaço>/soe e cada tela é uma rota sob esse endereço, de modo que um resultado se compartilha enviando um link. Não é preciso se registrar para experimentá-lo: ao entrar se cria um espaço de trabalho de convidado com seu próprio banco de dados, que se conserva se depois se converte em uma conta.
A carteira de demonstração —cinco empresas de Lemuria, com três anos de demonstrações cada uma (2023 a 2025): uma geradora, uma ferrovia, uma empresa de água, uma autoridade portuária e uma radiotelevisora pública— se carrega a partir da tela de início do módulo. Duas coisas que convém saber antes de clicar: a carga substitui as cinco linhas que o próprio pacote possui, identificadas por nome, e não toca as empresas que o usuário tenha carregado; e a reinicialização do espaço, que sim apaga todas as empresas do módulo, exige confirmação.
Duas precisões de forma. O módulo está rotulado majoritariamente em inglês, com três exceções: o formulário da empresa está traduzido para os idiomas da plataforma; o manual na tela tem versão em espanhol; e as saídas do Passo 0 e do Passo 2 —a marca de mercado / não de mercado, a de perímetro, o cartão de setorização e a nota de classificação que o motor devolve— também. O resto —a navegação, os cabeçalhos das telas de cálculo, os rótulos do mapa de calor e a camada de textos interpretados— está hoje em inglês, e este manual dá entre parênteses o nome que o texto usa. E o módulo traz sua própria página de metodologia on-line: este manual é sua versão estendida, não seu substituto.
Um limite que vale para todo o módulo e que convém dizer de entrada: a carteira está limitada a quarenta empresas, que é o teto da ferramenta que o método reimplementa. Acima dessa cifra os cálculos de carteira se recusam a rodar em vez de truncar a lista em silêncio — uma empresa omitida corromperia o agregado de custo fiscal, que é a manchete do relatório.
Rota: …/soe. Insumo: nenhum; lê as empresas do espaço. Saída: a ficha do módulo com sua tese e sua norma de referência; a contagem de empresas do espaço; o cartão de motor, que declara a metodologia reimplementada e a contagem de indicadores; a navegação aos seis destinos (Carteira, Check-up de saúde, Teste de estresse, Exposição do Estado, Textos de IA, Manual); a lista das primeiras oito empresas; o bloco de download da pasta para o conselho de administração em XLSX e PDF; e o cartão de carga do pacote de demonstração e de reinicialização do espaço. Decisão do analista: nenhuma; é a orientação.
O cartão de motor leva hoje o nome do módulo da Austral, com a metodologia de referência creditada em sua nota ao passar o cursor e com a citação completa —título e data— na seção de referências do manual. É a forma correta de creditar uma metodologia reimplementada, e é uma mudança recente: até pouco tempo três superfícies voltadas ao cliente levavam o nome próprio da ferramenta do organismo emissor.
Limites. (i) O mosaico de cifras da capa continua dizendo "16 + Z-score" em suas quatro edições, enquanto o motor pontua quinze e o cartão de motor dessa mesma tela diz quinze. É superfície voltada ao cliente, são quatro linhas, e é preciso corrigi-la antes da captura [a corrigir]. (ii) Os dois botões de download não passam o idioma nem o produto, embora os dois endpoints os aceitem: um usuário em espanhol recebe sempre a pasta em inglês e sem a cláusula de porcentagem do produto [a corrigir].
Rota: …/soe/portfolio. Insumo: nenhum. Saída: a lista paginada de empresas do espaço com nome, setor, país e passivos totais —que é a medida de materialidade do Passo 4—, com ações de edição e exclusão, e os dois acessos de cadastro: cadastro manual e carga CSV. Decisão do analista: que empresas compõem a carteira, que é o Passo 0 executado à mão.
Limite. A lista não tem coluna de classificação nem de perímetro: o resultado dos Passos 0.2 e 2 se vê no check-up de saúde, não aqui. E não há filtro por nível de governo nem por setor, de modo que a separação que o Passo 0.4 pede se leva para fora da ferramenta ou com um espaço de trabalho por nível.
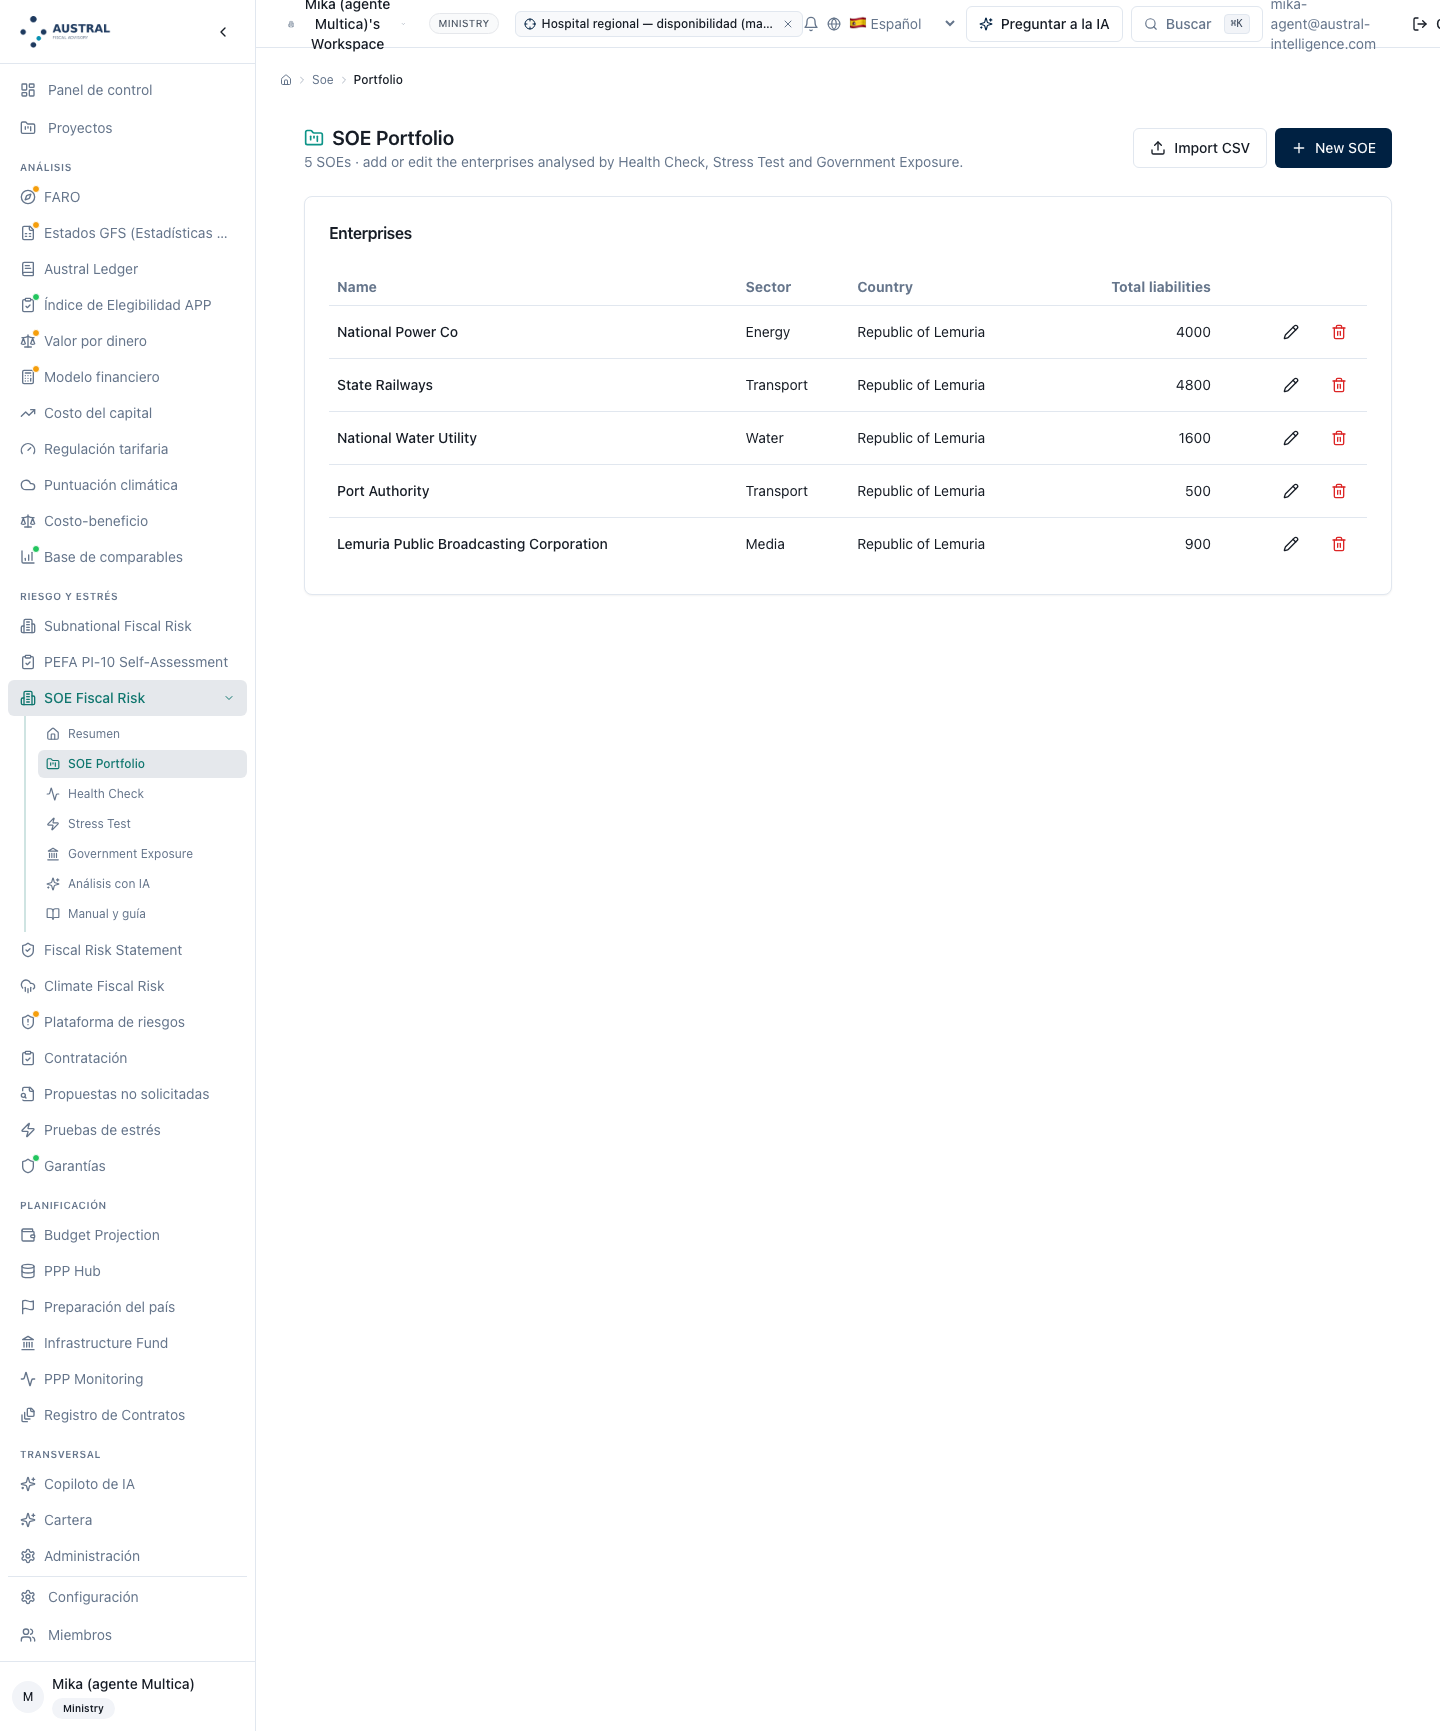
Rotas: …/soe/portfolio/new e …/soe/portfolio/<empresa>. Insumo: os dados descritivos —nome, setor, país e participação do Estado, expressa como fração—, as três bandeiras de controle explícito do Passo 0.2 e os três blocos do Passo 1 agrupados por seções: demonstração do resultado, balanço e transações com o governo. Cada campo tem seu rótulo traduzido e sua nota de ajuda; uma célula em branco significa não reportado e produz NA, não zero, que é exatamente a regra da §3. Saída: a empresa salva; os cálculos a tomam na rodada seguinte. Decisão do analista: todo o Passo 1 e o teste de controle do Passo 0.2.
O formulário edita a série completa de anos, não um ano. Cada exercício é uma aba, adicionam-se e removem-se abas, e o salvamento escreve a série inteira — de modo que a janela de três anos de que o Passo 2 precisa pode ser construída na tela para uma empresa do usuário, e não apenas no pacote de demonstração. Um ano duplicado é rejeitado com seu aviso. E editar uma empresa do pacote de demonstração já não apaga sua série: o salvamento preserva os anos que o formulário não tocou em lugar de substituir o registro completo, de modo que a ferrovia conserva sua janela 2023–2025 e sua classificação não volta a ser provisória. As duas coisas eram, até pouco tempo, o maior buraco de método do módulo.
As três bandeiras de controle explícito —controle do conselho de administração, ação de ouro, controle contratual— têm seu próprio seletor de três estados: sem evidência, sim, não. É a via pela qual uma coligada de 30 % com ação de ouro entra no perímetro, que o Passo 0.2 exige e que até pouco tempo só o motor aceitava, sem superfície onde declará-la.
A edição leva bloqueio otimista: se outro membro do espaço modificou a empresa desde que o formulário foi aberto, o salvamento é rejeitado com um aviso e o convite a recarregar, em vez de sobrescrever em silêncio.
Limites.
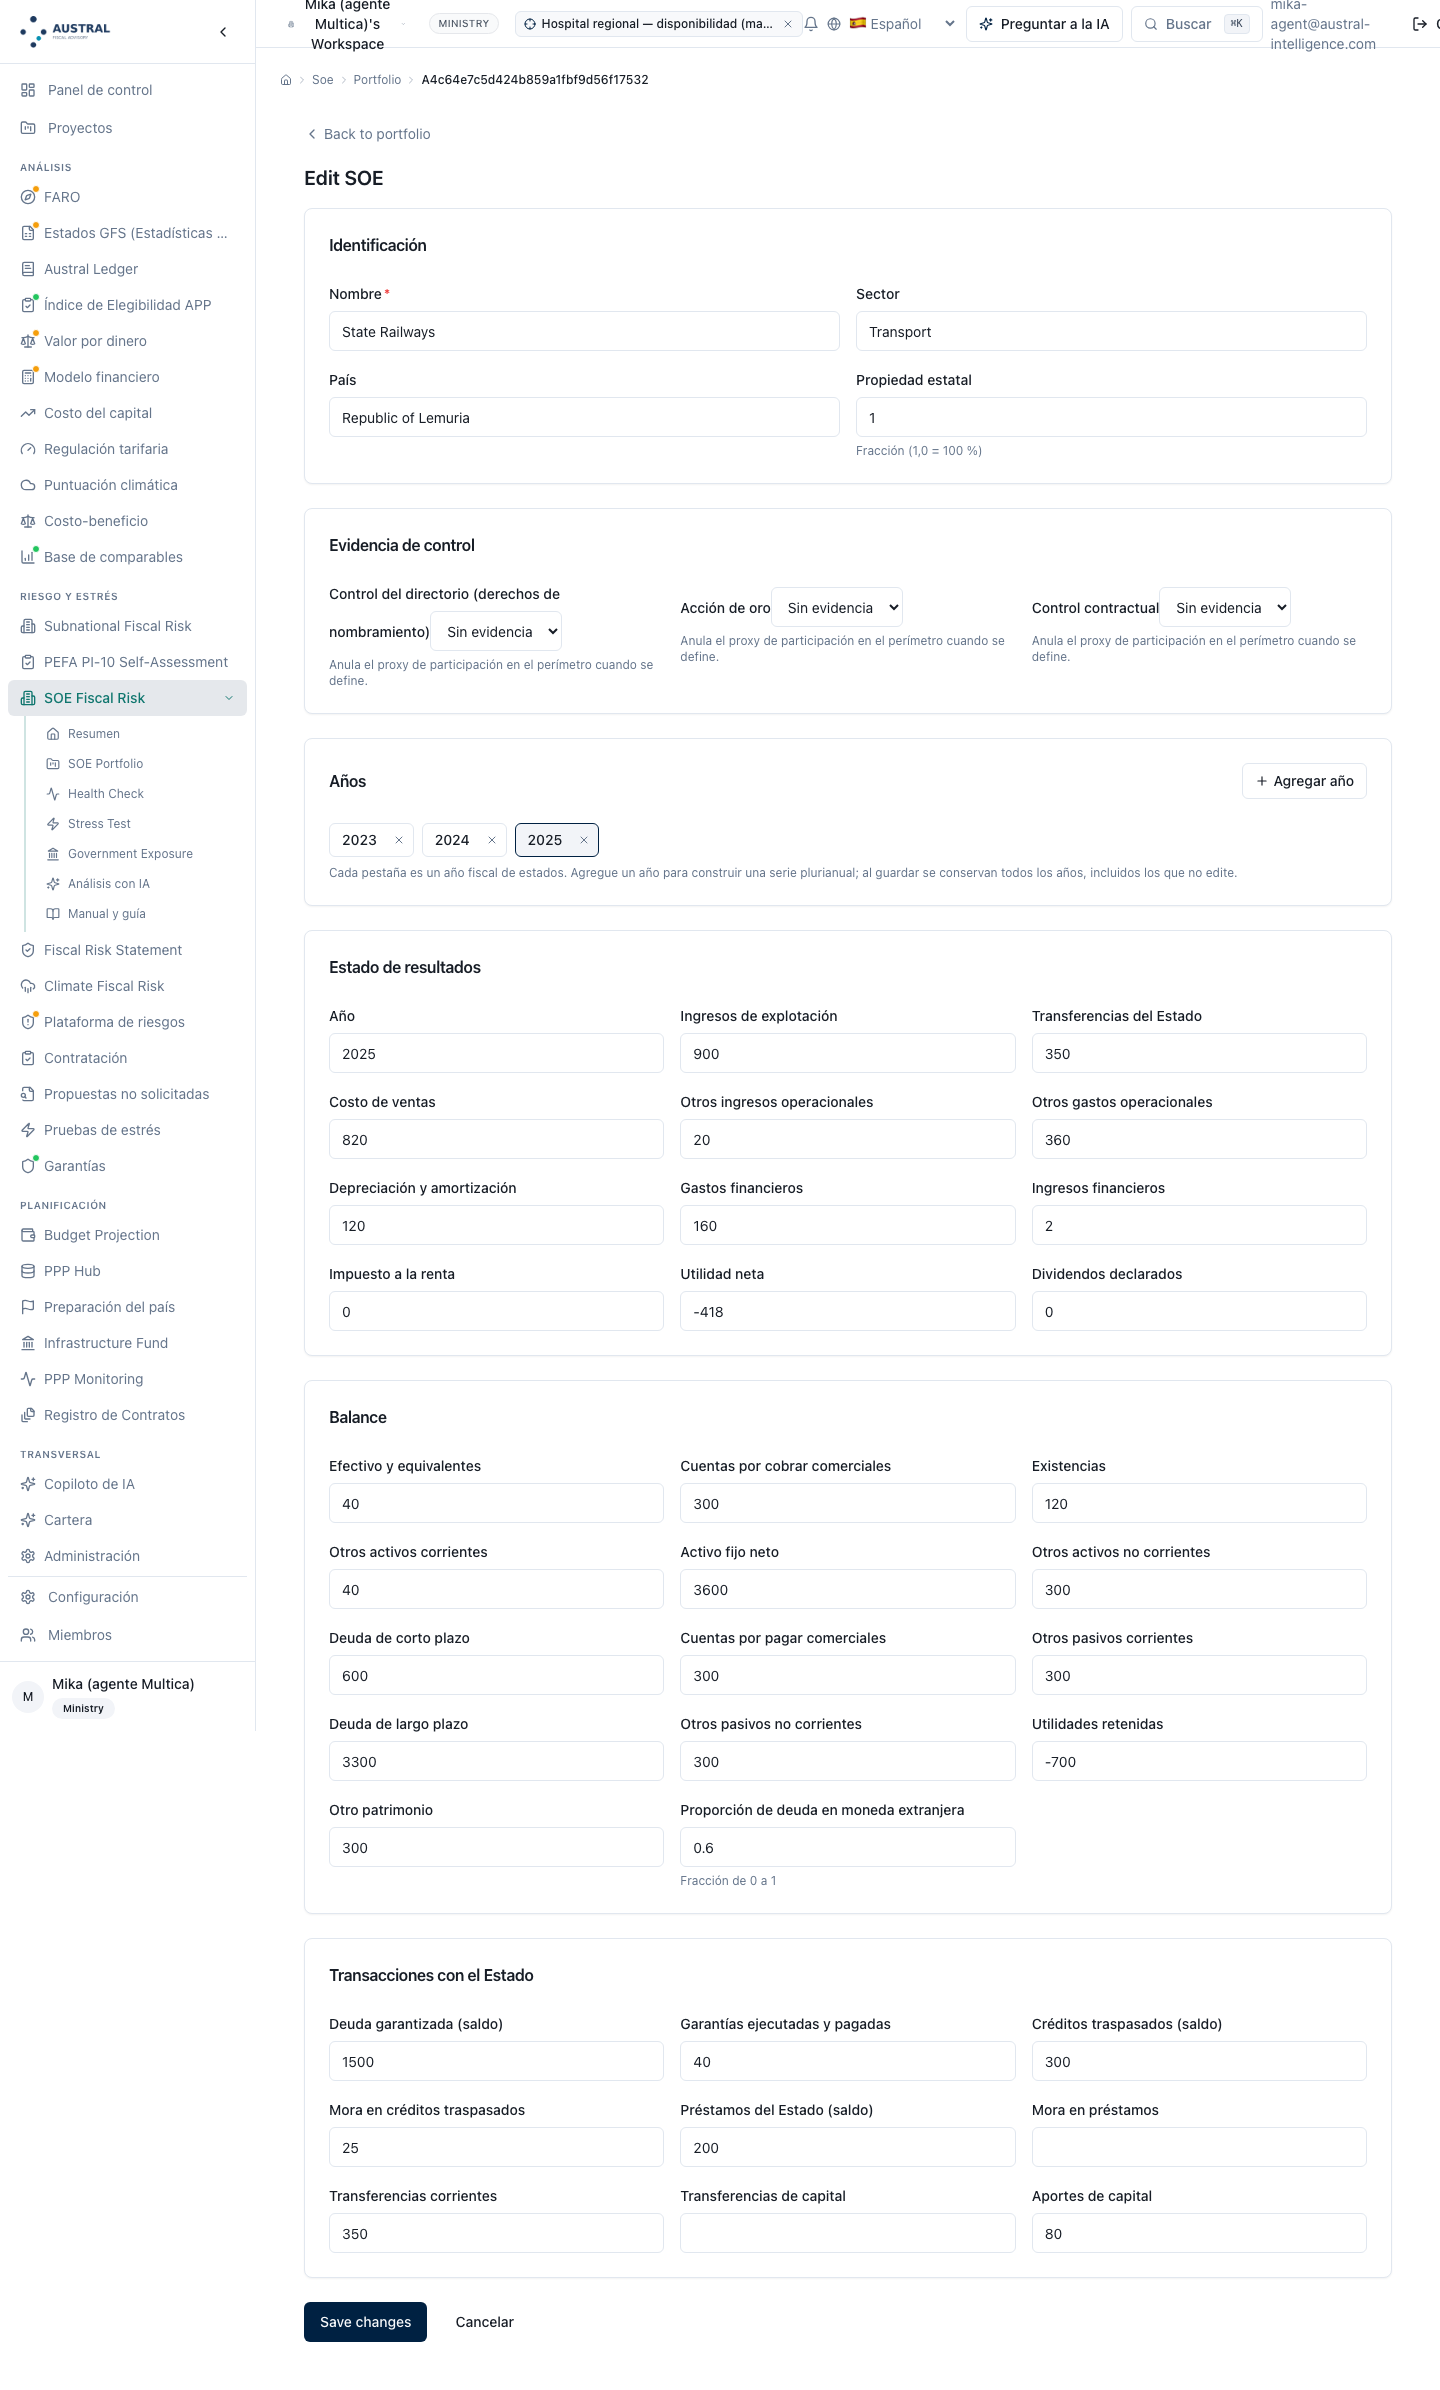
Rota: …/soe/portfolio/import. Insumo: um arquivo CSV cuja linha de cabeçalhos nomeie as colunas do Passo 1. Saída: o relatório de carga —linhas lidas, criadas, atualizadas e omitidas, com o erro de cada linha omitida e as advertências de colunas não reconhecidas—. Decisão do analista: o mapeamento de sua própria planilha para as colunas do método.
Vale a pena descrever o contrato, porque é a via pela qual entra uma carteira real:
name é obrigatória; uma linha sem nome é omitida e informada.id, se coincidir com uma empresa existente do espaço, atualiza essa empresa no lugar; se não coincidir, cria uma nova e o adverte. Omiti-la sempre cria.year; um ano que essa empresa ainda não tem se acrescenta, um que já tem se substitui, e todos os demais ficam intactos. A carga nunca substitui a série inteira de uma empresa pela única linha do arquivo.sector, country e ownership_pct são opcionais. year é inteiro e, se faltar, assume-se o último ano de referência.name— é rejeitado inteiro com o motivo.Limites. (i) Uma empresa nova com vários anos precisa de duas passagens. O identificador é atribuído pelo servidor, de modo que as linhas de uma empresa que ainda não existe não podem compartilhar id: carrega-se o primeiro ano com a coluna em branco, lê-se o identificador que o relatório de carga devolve, e voltam a carregar-se com ele os anos restantes. É o preço de o identificador ser do servidor e não do arquivo, e está dito na ajuda da tela. (ii) O teto de quarenta empresas se aplica sobre as criadas; as linhas que o superem são omitidas com seu motivo, e as atualizações não contam contra o teto.
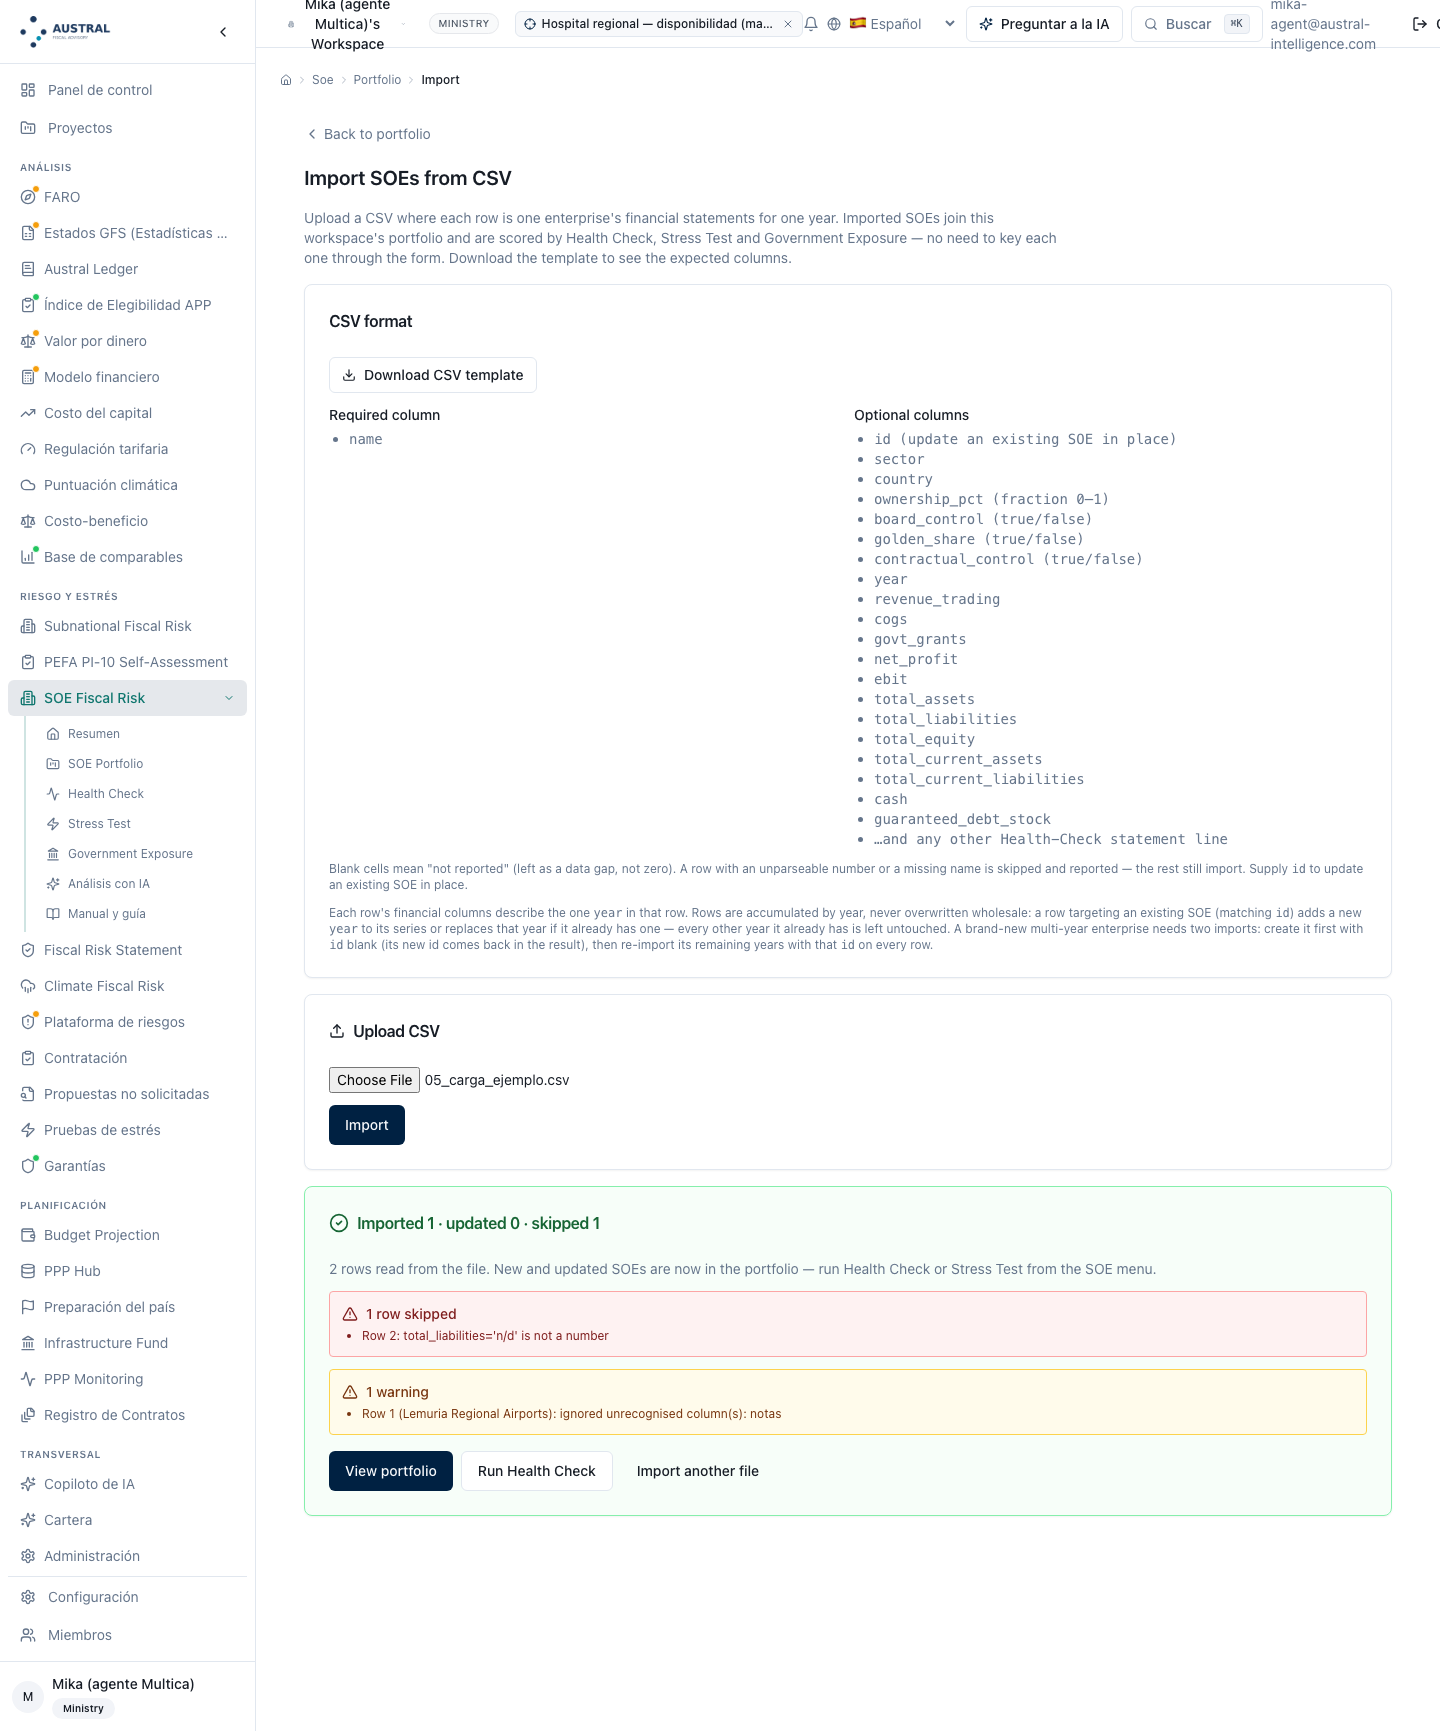
Rota: …/soe/health. Insumo: nenhum na tela; um botão que roda o check-up sobre a carteira do espaço com o jogo de limiares e pesos padrão. Saída: quatro cartões de cabeçalho —empresas avaliadas, distribuição por categoria, lista de insolventes e lista de empresas não de mercado— e o mapa de calor de empresas por indicador. Decisão do analista: nenhuma nesta tela; a decisão é o jogo de limiares, e hoje entra por programa (§5.2).
O mapa de calor traz, por empresa: a qualificação geral com sua categoria e seu valor com uma decimal; o Z-score com sua faixa; a coluna de mercado / não de mercado, que é a decisão binária do Passo 2 com sua nota ao passar o cursor —ratio, anos usados e veredicto—; a coluna de perímetro, que é o resultado do Passo 0.2 com a participação entre parênteses; e as quinze células de categoria, cada uma com o valor e o rótulo do indicador ao passar o cursor. A empresa insolvente leva sua marca junto ao nome. Ao pé, a nota que declara que os limiares são o jogo indicativo da fonte e que é preciso calibrá-los por país.
As linhas vêm ordenadas por materialidade fiscal: categoria de risco primeiro, estoque de passivos depois. É o Passo 4 executado pela ferramenta.
As abreviaturas das colunas de indicadores são legíveis: cada indicador tem seu próprio rótulo curto, com o rótulo completo ao passar o cursor, e um indicador acrescentado por um pré-ajuste recebe igualmente um cabeçalho curto em vez do recorte automático que antes produzia cabeçalhos que não se podiam ler.
Limites.
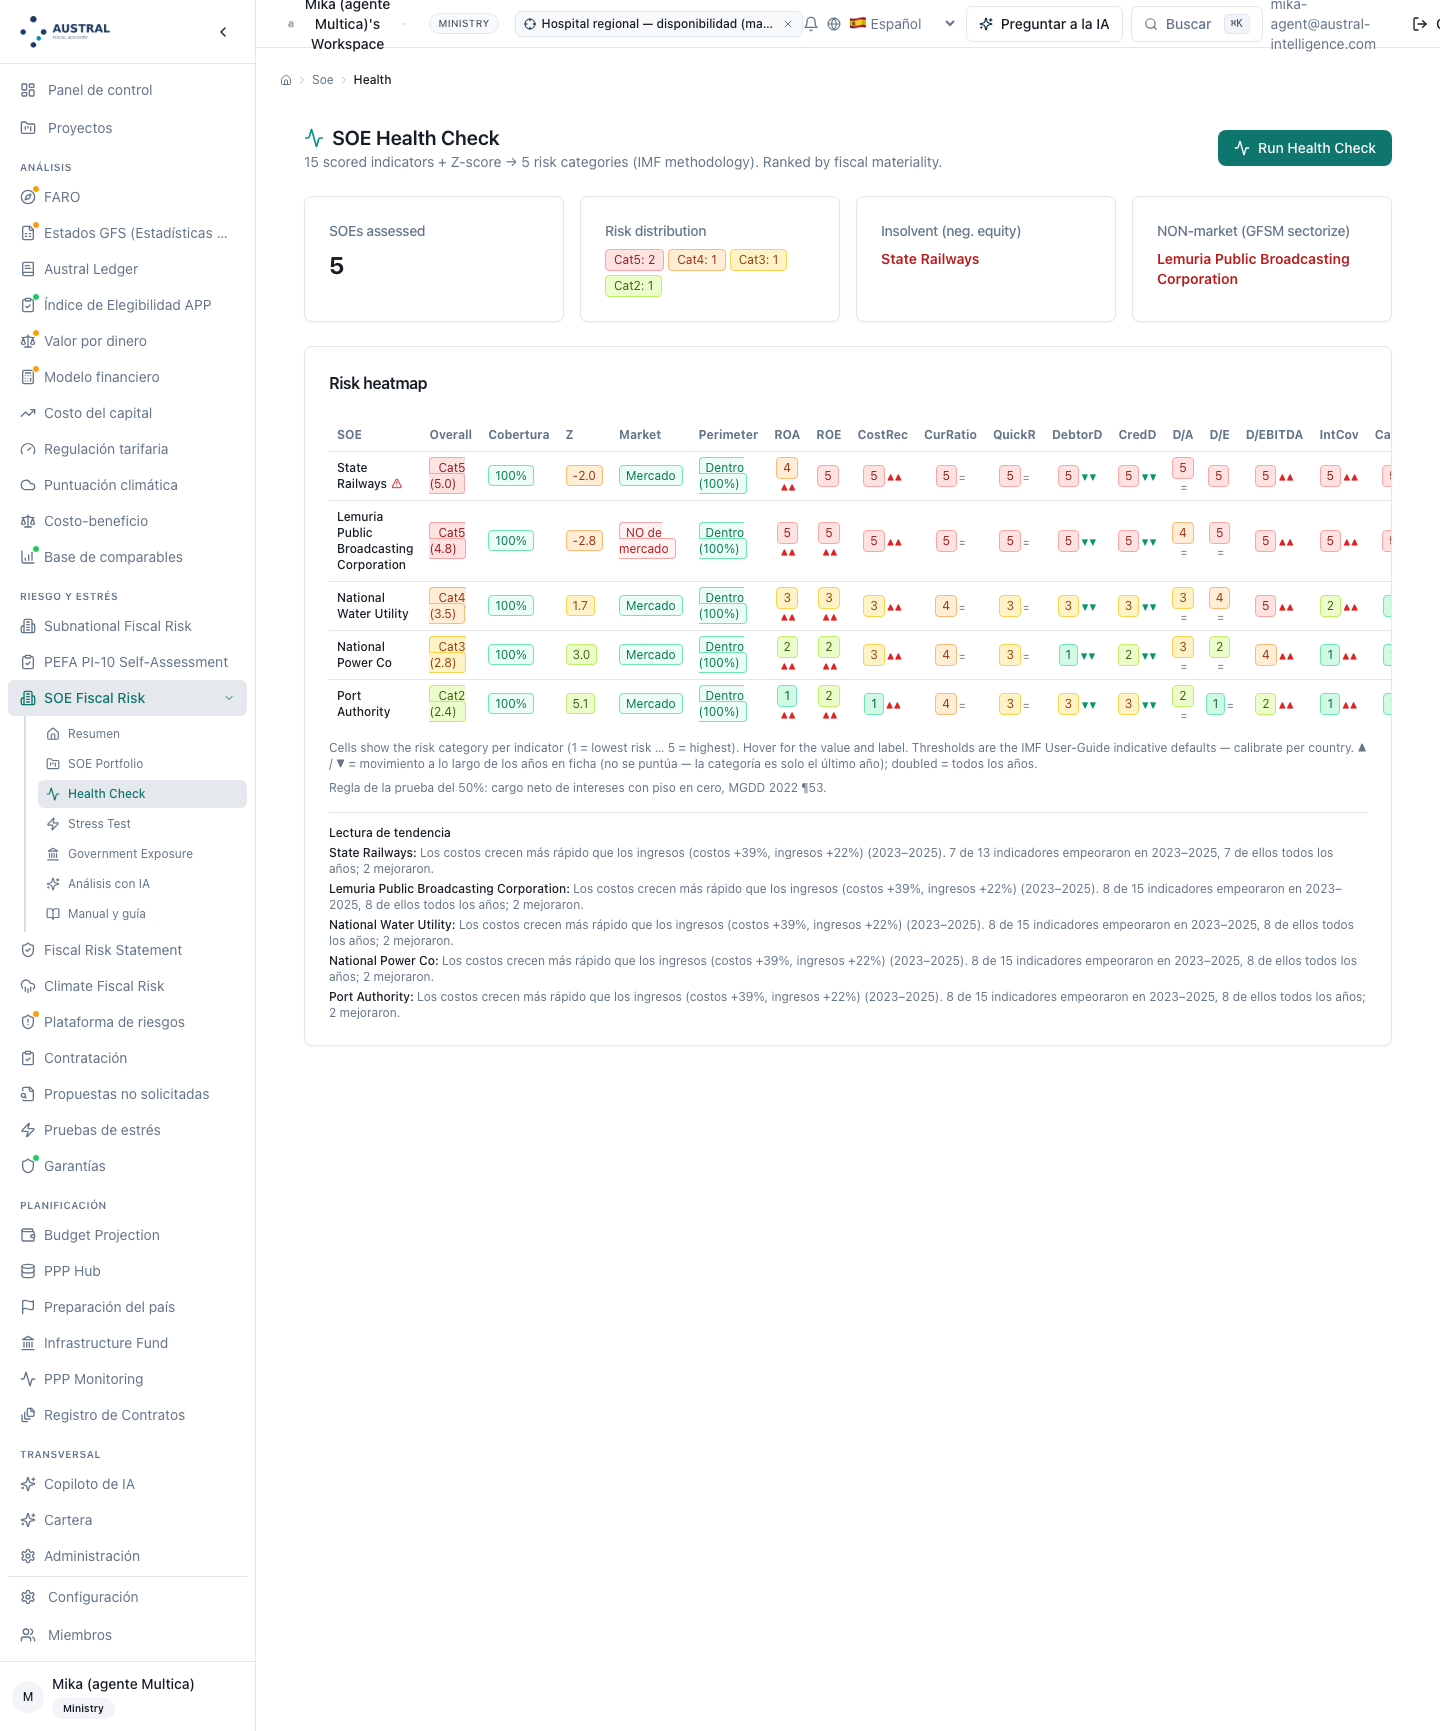
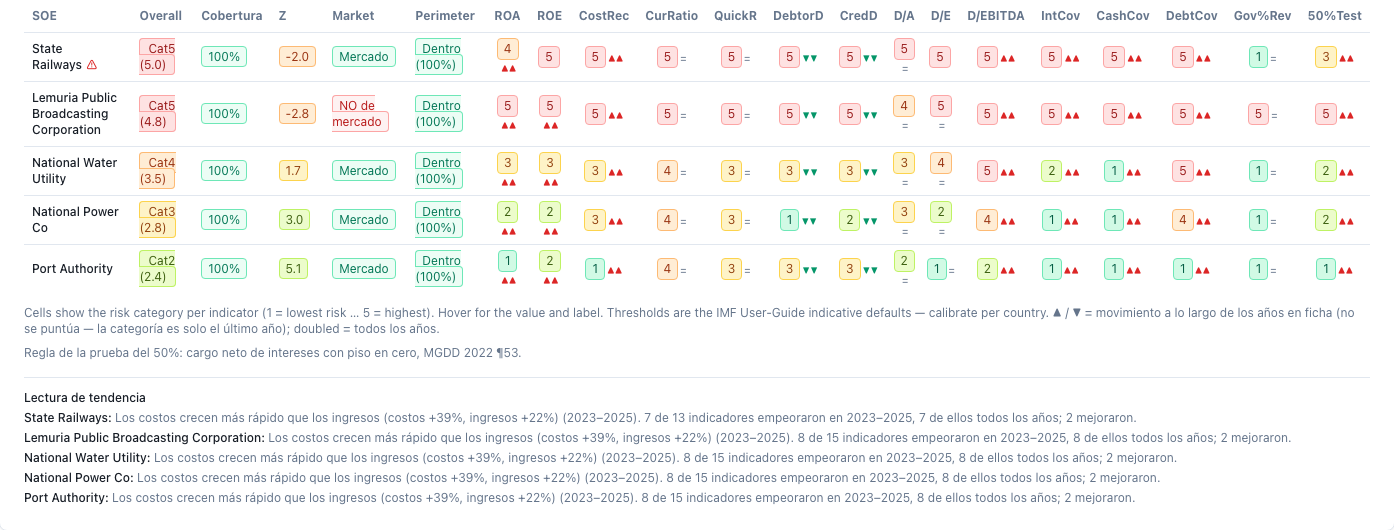
Rota: …/soe/stress. Insumo: o cenário (leve, severo ou combinado), o produto para o cálculo de percentuais, o crescimento do produto para a trajetória plurianual, o horizonte em anos e o crescimento da linha de base; dois botões, um para o estresse de um período e outro para a projeção plurianual. Saída: para um período, a tabela de custo fiscal por canal e por empresa com a linha de carteira e o total com seu percentual do produto; para a projeção, a trajetória anual em barras, o acumulado e, por empresa, o acumulado, o ano de pico, o custo do ano de pico e a trajetória de patrimônio ano a ano. Decisão do analista: o cenário, o horizonte e o crescimento da linha de base.
Duas coisas que esta tela faz hoje e que convém dizer porque são recentes, e porque durante dois meses e meio não mostrou nada em absoluto —o resultado viajava dentro de um envelope de três campos que o cliente só sabia abrir quando tinha dois, e a tela falhava em vez de desenhar sua tabela—:
Limites.
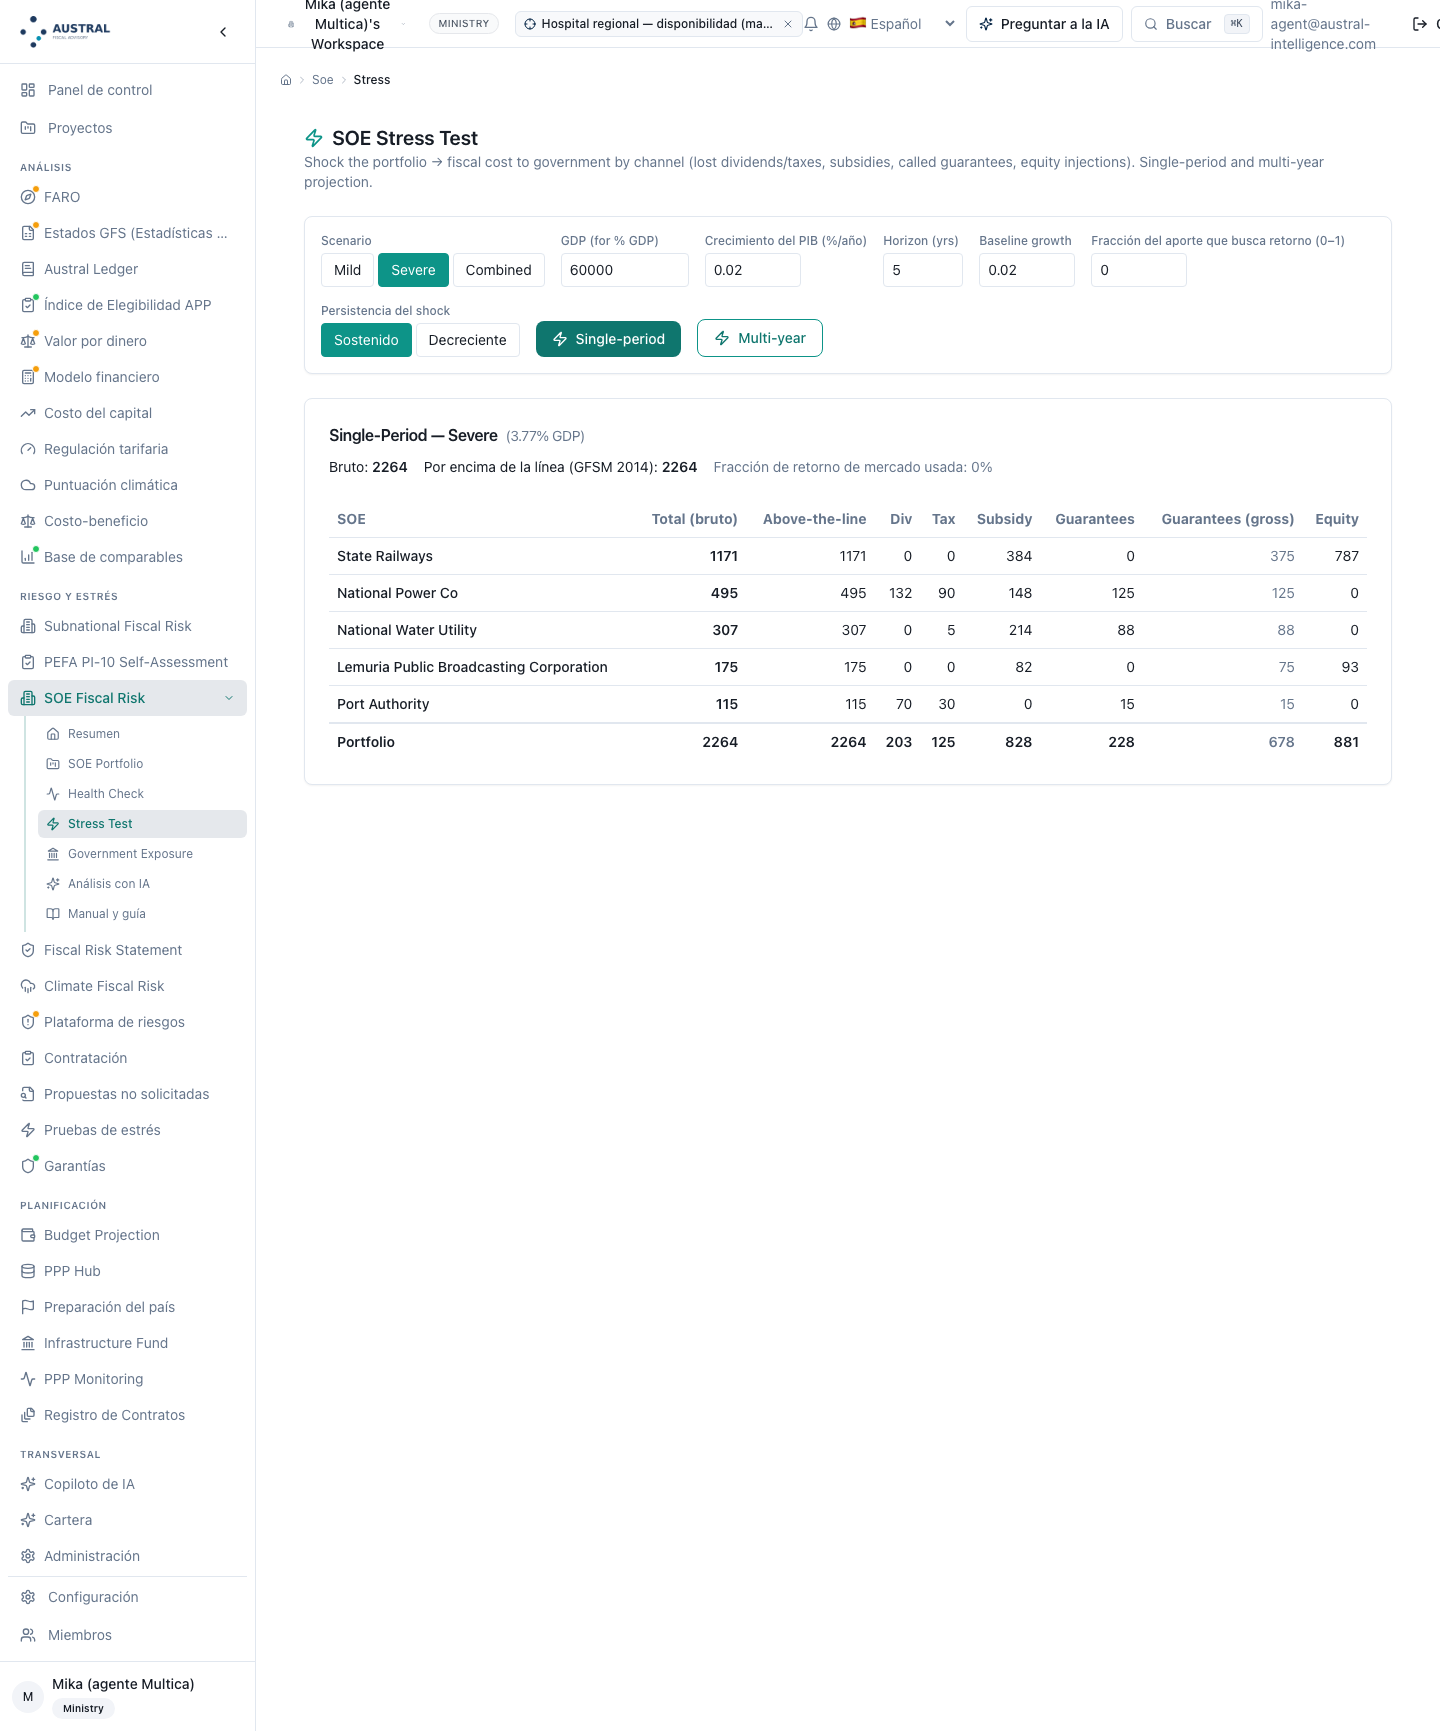
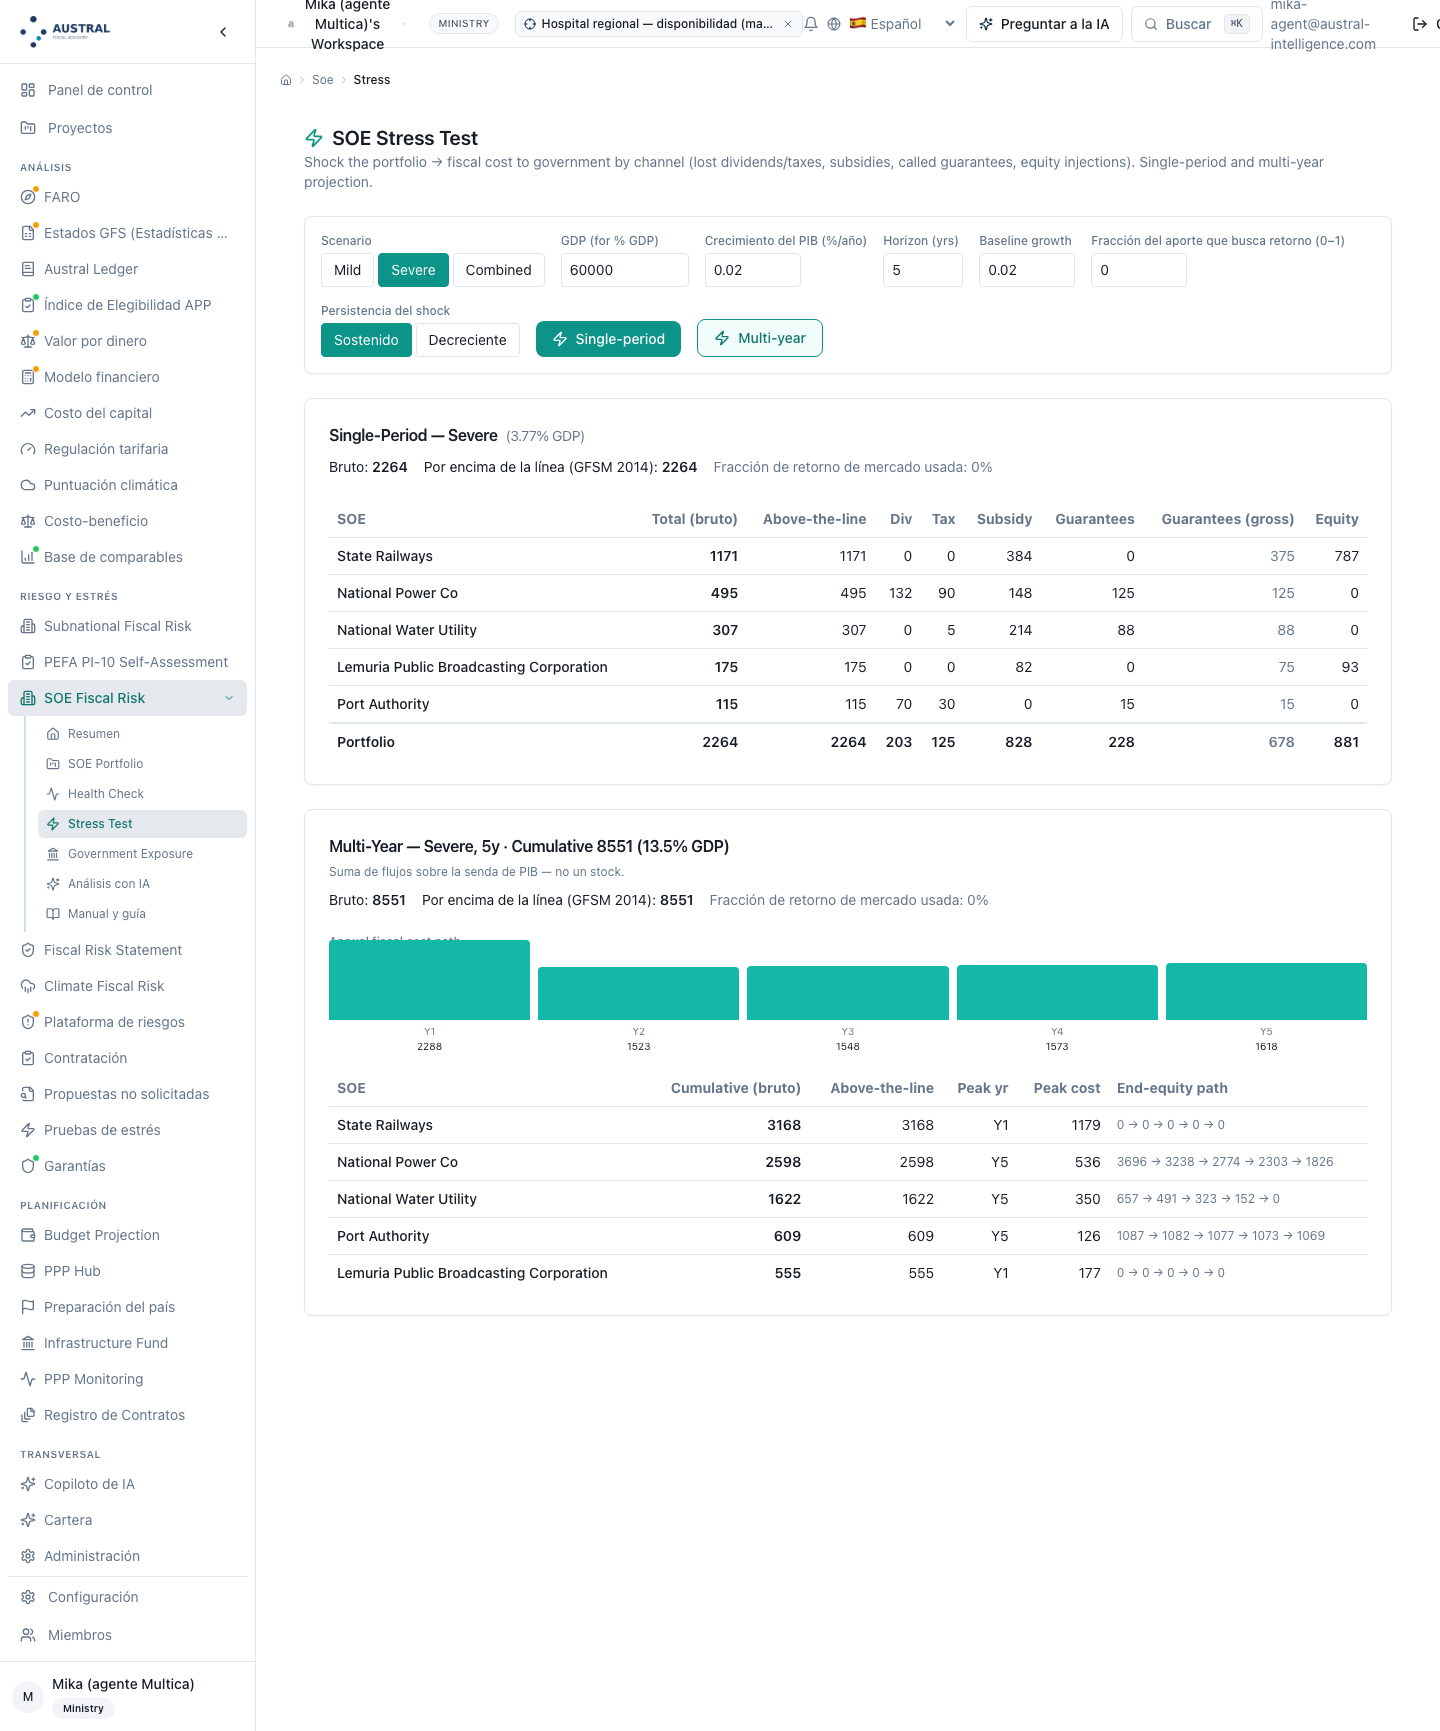
Rota: …/soe/government. Insumo: o produto, e um botão de cálculo. Saída: quatro cartões —exposição contingente (garantias) com seu percentual do produto, direitos diretos, exposição total com seu percentual, e custo fiscal líquido do ano— e a tabela por empresa com essas quatro cifras, a marca de materialização e as advertências que o motor emite: garantia executada com seu montante, mora em repasse de empréstimo, mora em empréstimo do governo, custo líquido positivo, e —para a empresa não de mercado— a nota de setorização com o estoque total de passivos que passa a ser dívida do governo. Decisão do analista: o produto declarado, e a leitura.
O total não é a soma das duas colunas, e a tela o diz. Para uma empresa não de mercado a exposição total sobe ao estoque completo de passivos —regra do Passo 5.2—, de modo que o total da carteira supera a soma da coluna de garantias mais a de direitos diretos. O cartão de exposição total leva sua nota de pé de página gerada do próprio dado, com o montante e o nome da empresa que o produz: em Lemuria, inclui +600 por setorização de Radiotelevisão Pública de Lemuria. O cartão de setorização e as marcas de mercado / não de mercado e de perímetro estão traduzidos para os idiomas da plataforma, e a nota de classificação do motor volta já localizada.
Limites.
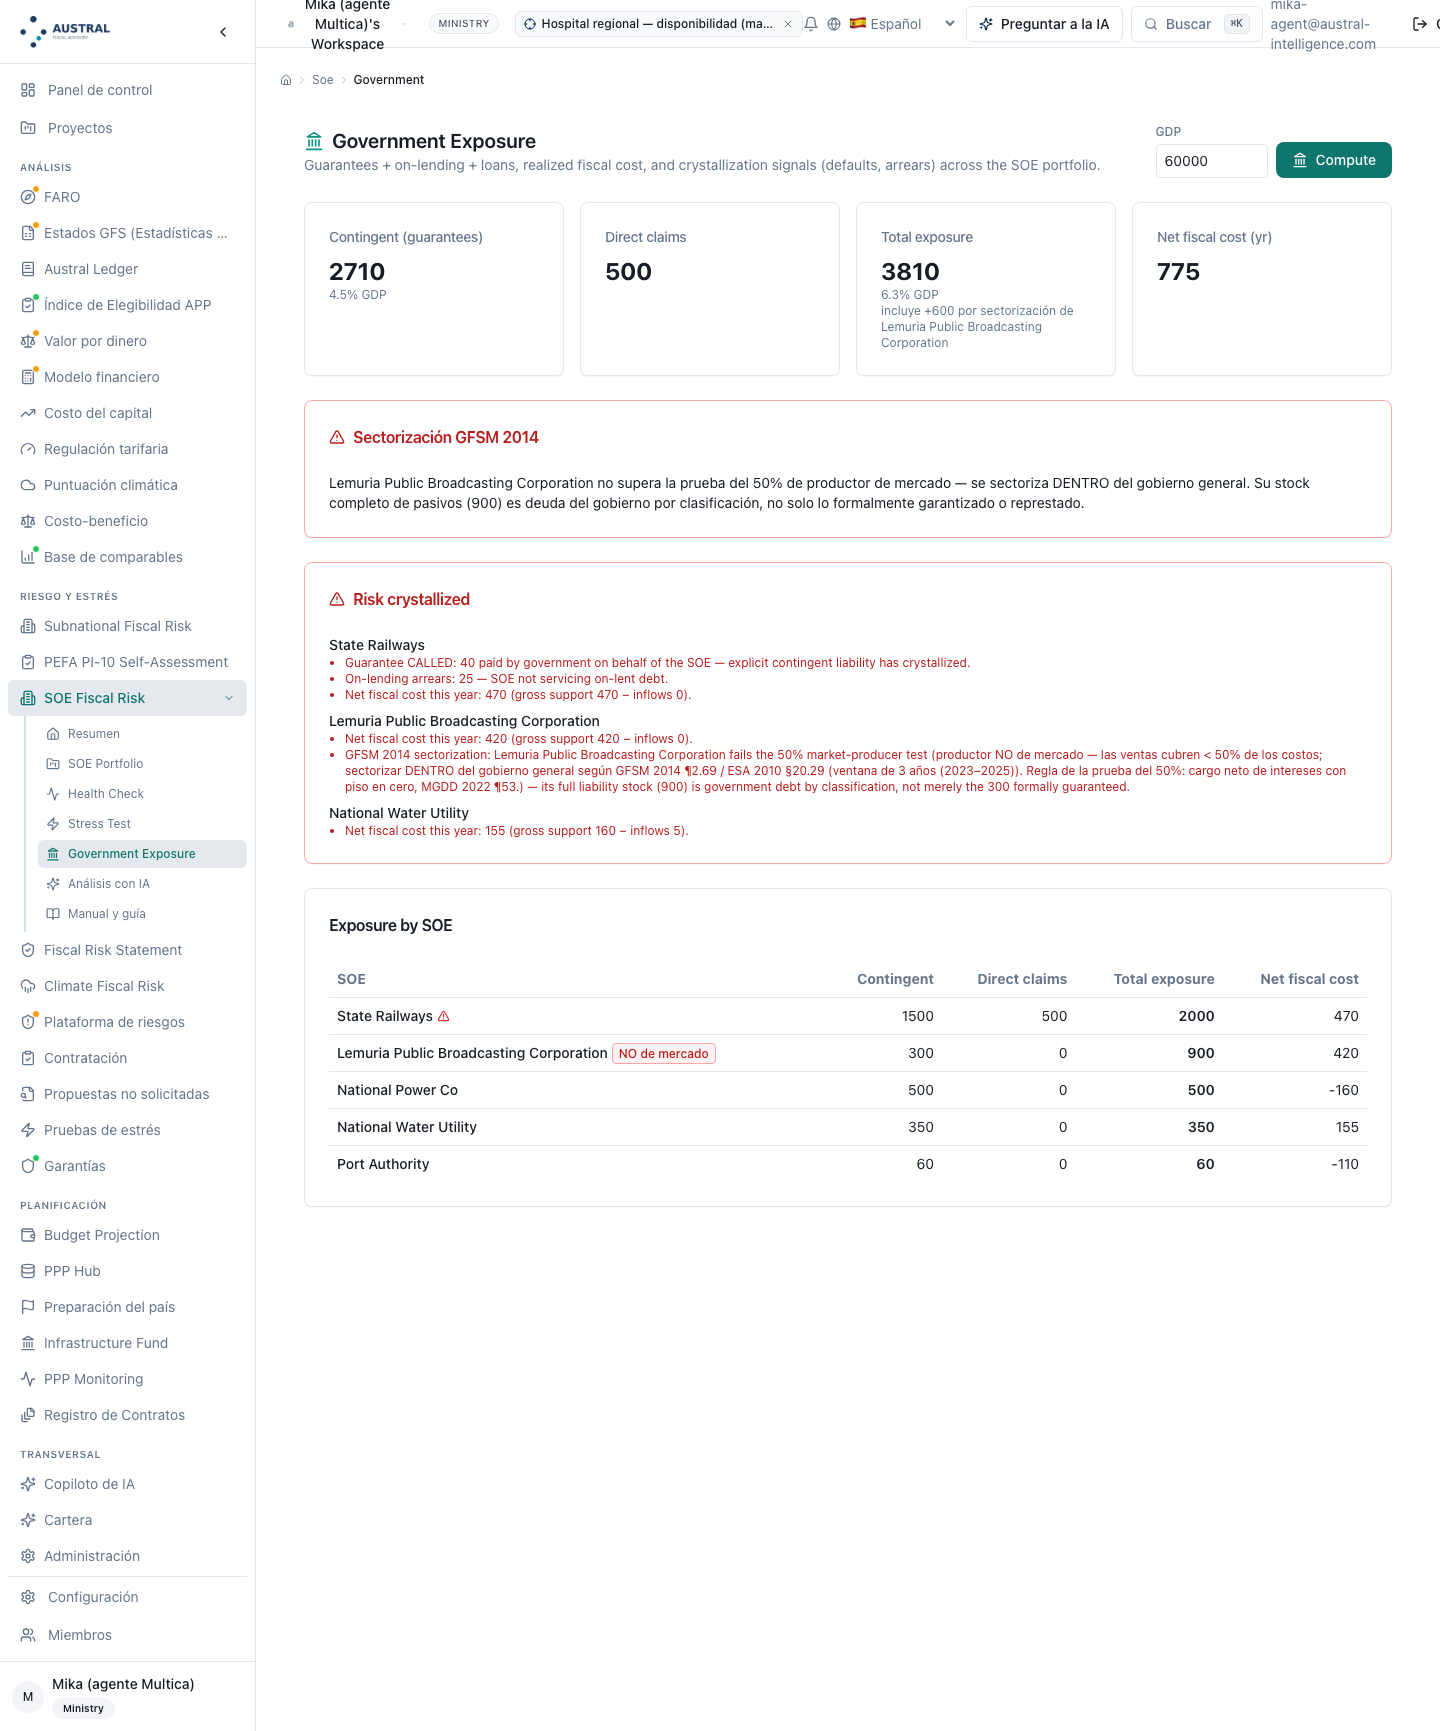
Rota: …/soe/ai-insights. Insumo: o resultado de uma rodada e o tipo de texto: resumo executivo, narrativa de risco ou recomendações. Saída: a leitura redigida, com o modelo e o consumo declarados. Decisão do analista: nenhuma, salvo a de usá-lo; o texto é material de rascunho, não uma saída do método. Nomeia-se e se mostra uma vez.
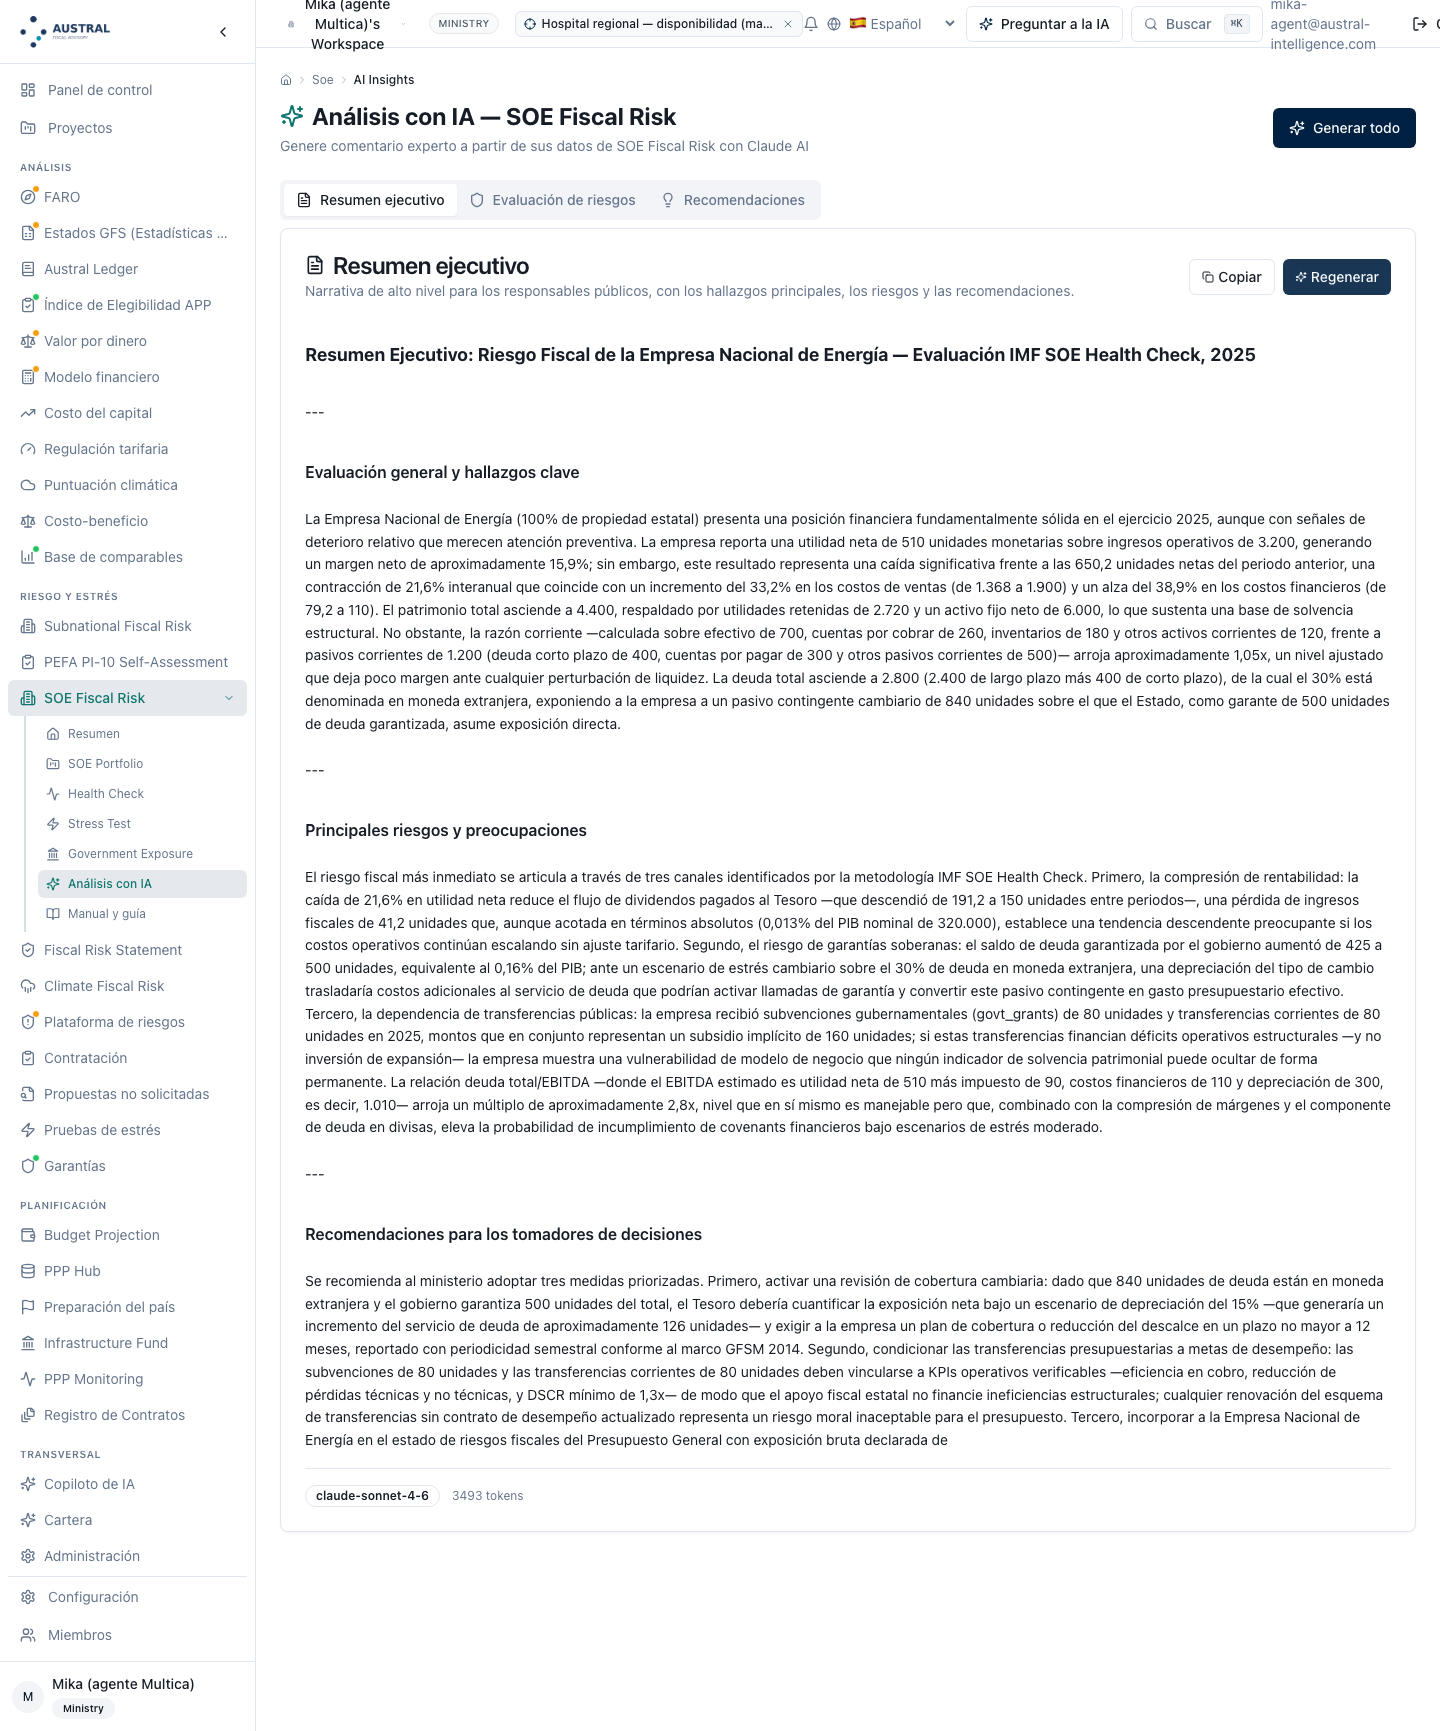
Rota: …/soe/manual. Saída: o resumo do método dentro do produto, em espanhol ou em inglês segundo o idioma do espaço, em quatro blocos —o que faz, check-up de saúde, teste de estresse, exposição do Estado— mais as referências.
Limite. Seu cabeçalho já nomeia o módulo da Austral e credita a metodologia de referência como tal, mas o corpo segue desatualizado em relação ao módulo que descreve: não menciona a pasta para o conselho de administração, a carga CSV, a biblioteca de limiares, a camada de interpretação, a classificação de mercado / não de mercado nem o teste de perímetro; e nomeia o teste dos 50 % sem dizer nunca o que ele decide. Convém alinhá-lo com este manual agora que está escrito, como se fez com os módulos da onda anterior. [a corrigir]
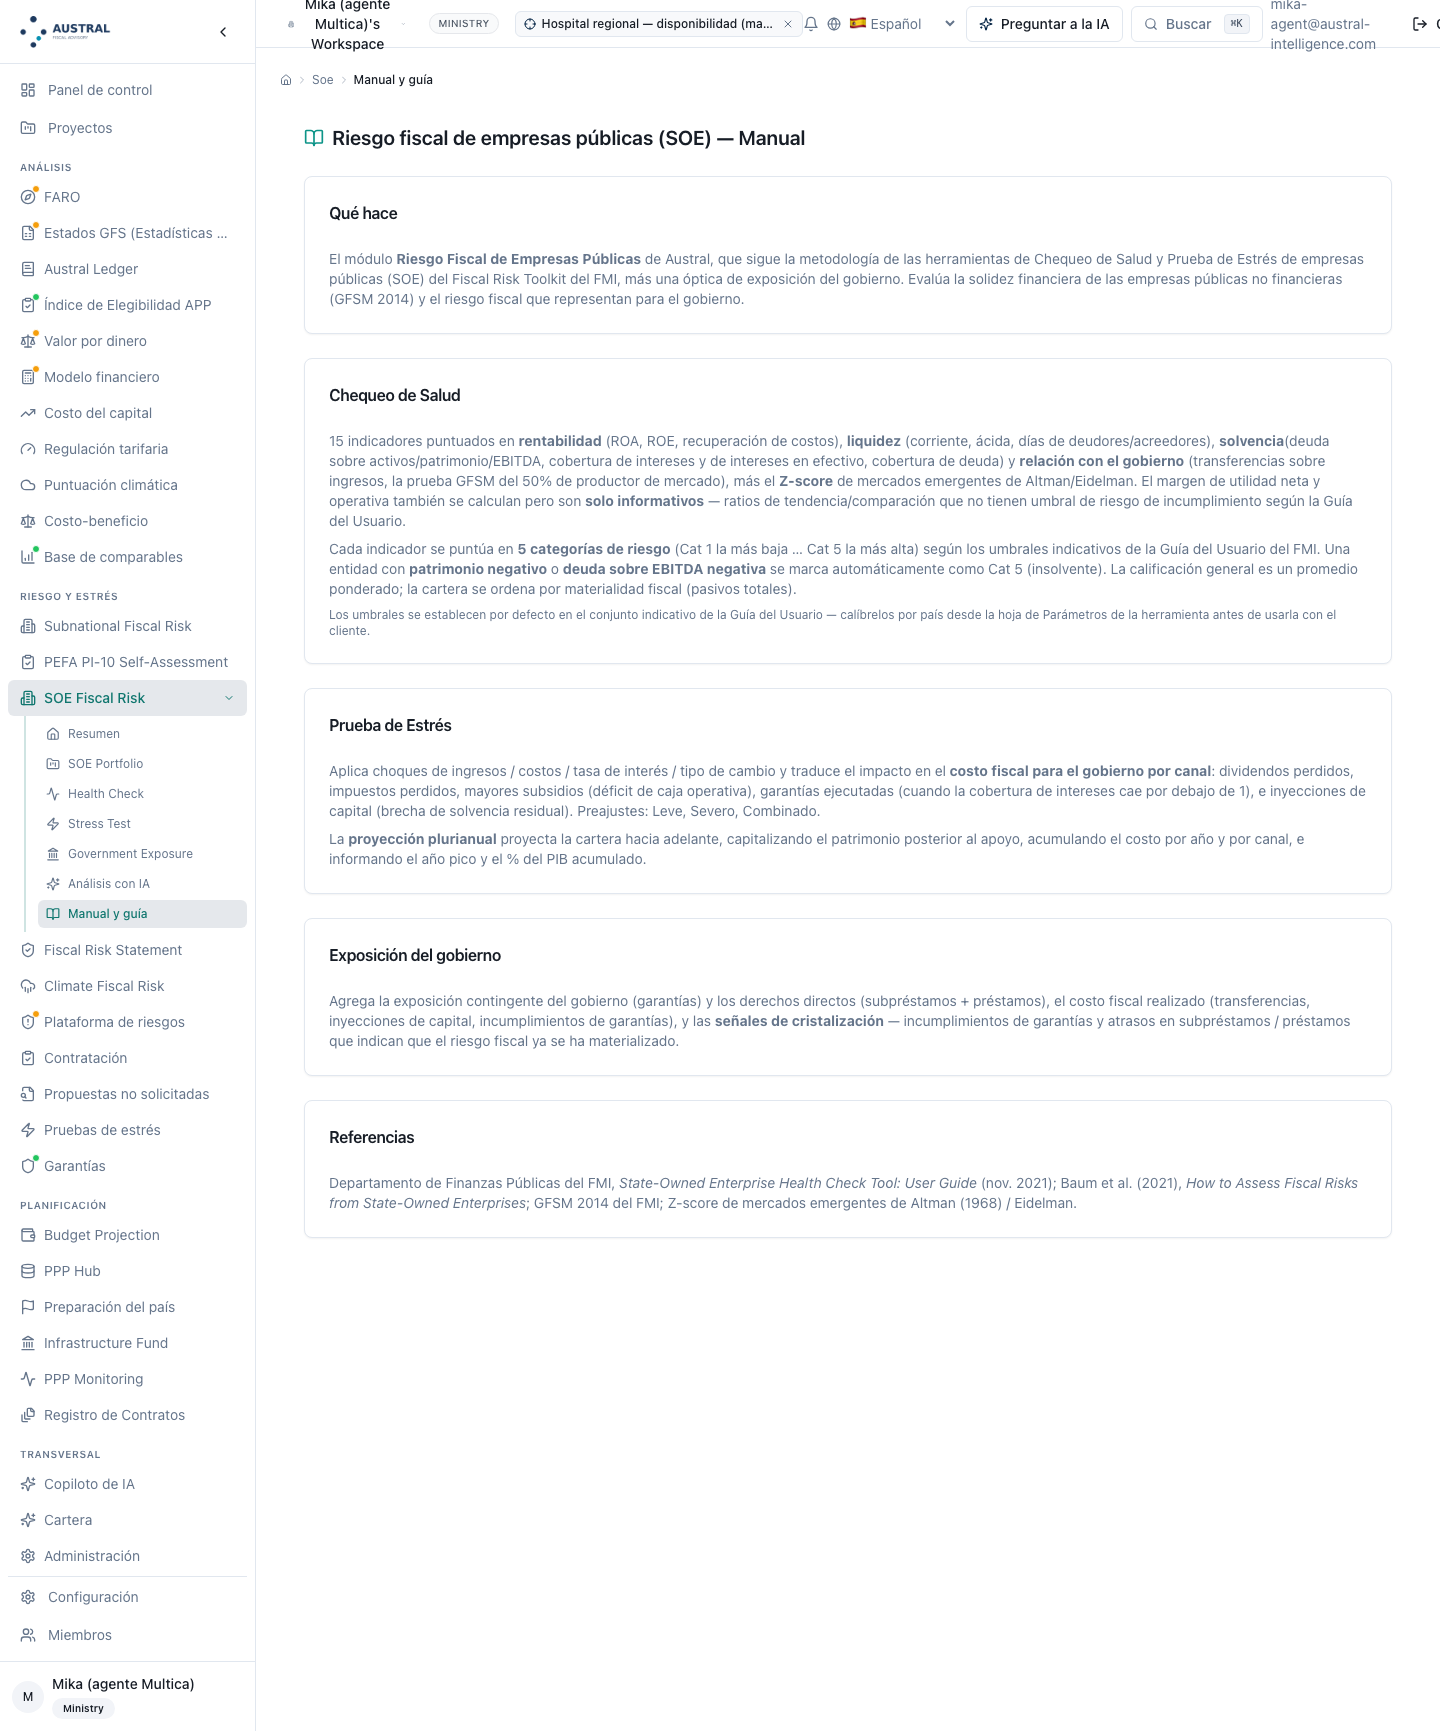
Como se obtém: os dois botões da capa do módulo, em XLSX e em PDF. Saída: o mesmo conteúdo nos dois formatos, montado com as saídas do próprio módulo e sem cifras novas — quatro abas no livro: (i) capa com o veredicto de saúde e sua narrativa, a distribuição por categoria com sua escala de cor, a lista de insolventes, e o veredicto de exposição do Estado com a sua; (ii) saúde, uma linha por empresa com categoria geral, qualificação, Z-score e sua faixa, marca de insolvência e passivos totais; (iii) exposição do Estado, uma linha por empresa com exposição total, contingente, direitos diretos, apoio bruto, receitas fiscais, custo líquido e marca de garantia executada, mais a linha de totais; e (iv) bases de preparação, a nota metodológica que viaja com o documento, porque a pasta é a cópia que se reencaminha.
Limites, e são os que mais pesam para um entregável ministerial.
Duas coisas que a pasta já faz bem e convém reconhecer: o documento é emitido no idioma que lhe for pedido —nomes de aba, cabeçalhos de seção, cabeçalhos de coluna e a nota de bases de preparação—, e a linha de totais leva sua nota de reclassificação, com o montante e o nome da empresa que o produz, igual que o cartão da tela de exposição. A cifra de totais deixou de ser uma soma que não fecha sem explicação.
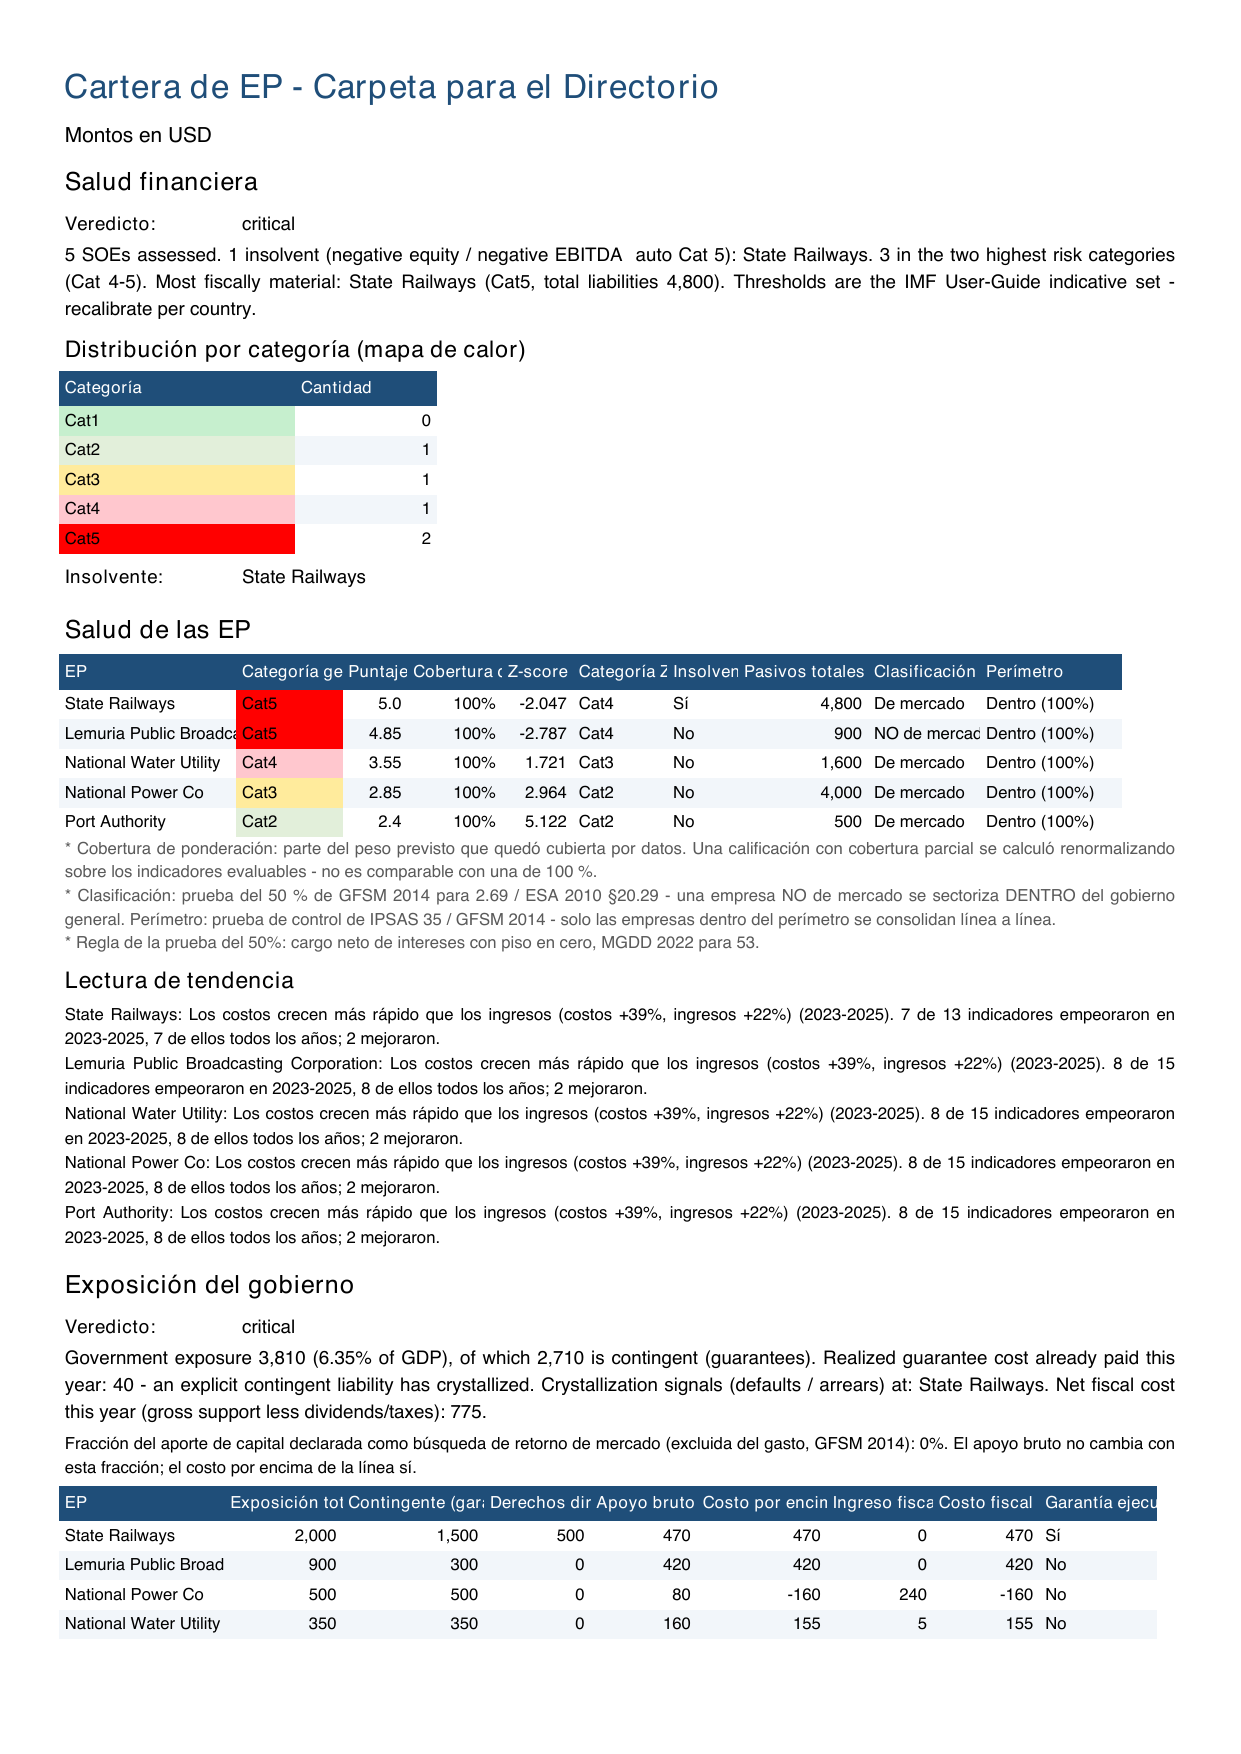
Rota: …/ipsas. A consolidação lê a mesma carteira de empresas do espaço e a converte em entidades controladas, tomando de cada uma o último ano: ativos, passivos, patrimônio, receitas, participação do Estado e o estoque de repasses de empréstimos como operação intragrupo a eliminar. Produz a demonstração consolidada com a participação não controladora e a eliminação. Mostra-se uma vez, como destino, não como parte do método: quem quiser o detalhe vai à suíte de contabilidade.
Limite, e sua correção já escrita. A consolidação toma hoje todas as empresas do espaço: não lê o resultado do teste de perímetro, de modo que uma coligada que o Passo 0.2 deixa fora se consolida igualmente, linha a linha, e uma coligada de 30 % com ação de ouro é tratada por método da equivalência patrimonial ainda que a tela de saúde a declare dentro do perímetro. Enquanto isso continuar assim, o perímetro se controla decidindo que empresas vivem no espaço de trabalho.
A mudança que o fecha está escrita e verificada, pendente de integrar, e convém descrever seu comportamento porque muda o que a §5 promete. A consolidação pergunta o perímetro ao teste do Passo 0.2 em vez de voltar a derivá-lo da participação: dentro do perímetro força consolidação integral; fora, deixa que a escada da norma escolha entre método da equivalência patrimonial e investimento financeiro, em vez de colapsar toda coligada a investimento. Fecha além disso dois defeitos silenciosos que valem por si sós: uma participação de zero era lida como 100 %, e uma linha com a participação escrita em escala de porcentagem —60 por 60 %— fazia com que a empresa desaparecesse da consolidação sem advertência, com seu balanço ausente da demonstração consolidada. A pasta e o registro consolidado passam além disso a levar a classificação e o perímetro na descrição de cada linha e em sua procedência. Nenhuma medida de dinheiro se move. [corrigido, pendente de integrar] — confirmar na tela antes da sessão de figuras.
E a convenção que é preciso dizer em voz alta, porque é da Austral e não da norma. Quando o controle não é avaliável —nem participação declarada nem bandeira explícita—, a entidade se consolida integralmente e fica nomeada nas advertências da demonstração consolidada. É a escolha fiscal conservadora do Passo 0.2: preserva as cifras que o registro publica hoje e evita deixar fora um balanço que o Estado de fato possui. E vai deliberadamente na contramão da norma de consolidação, que exige evidência positiva de controle antes de consolidar e diante da dúvida deixaria a entidade fora. As duas coisas se publicam juntas, com o nome da empresa à vista, para que o leitor possa reverter a convenção se seu marco o exigir. Fica marcada, não resolvida.
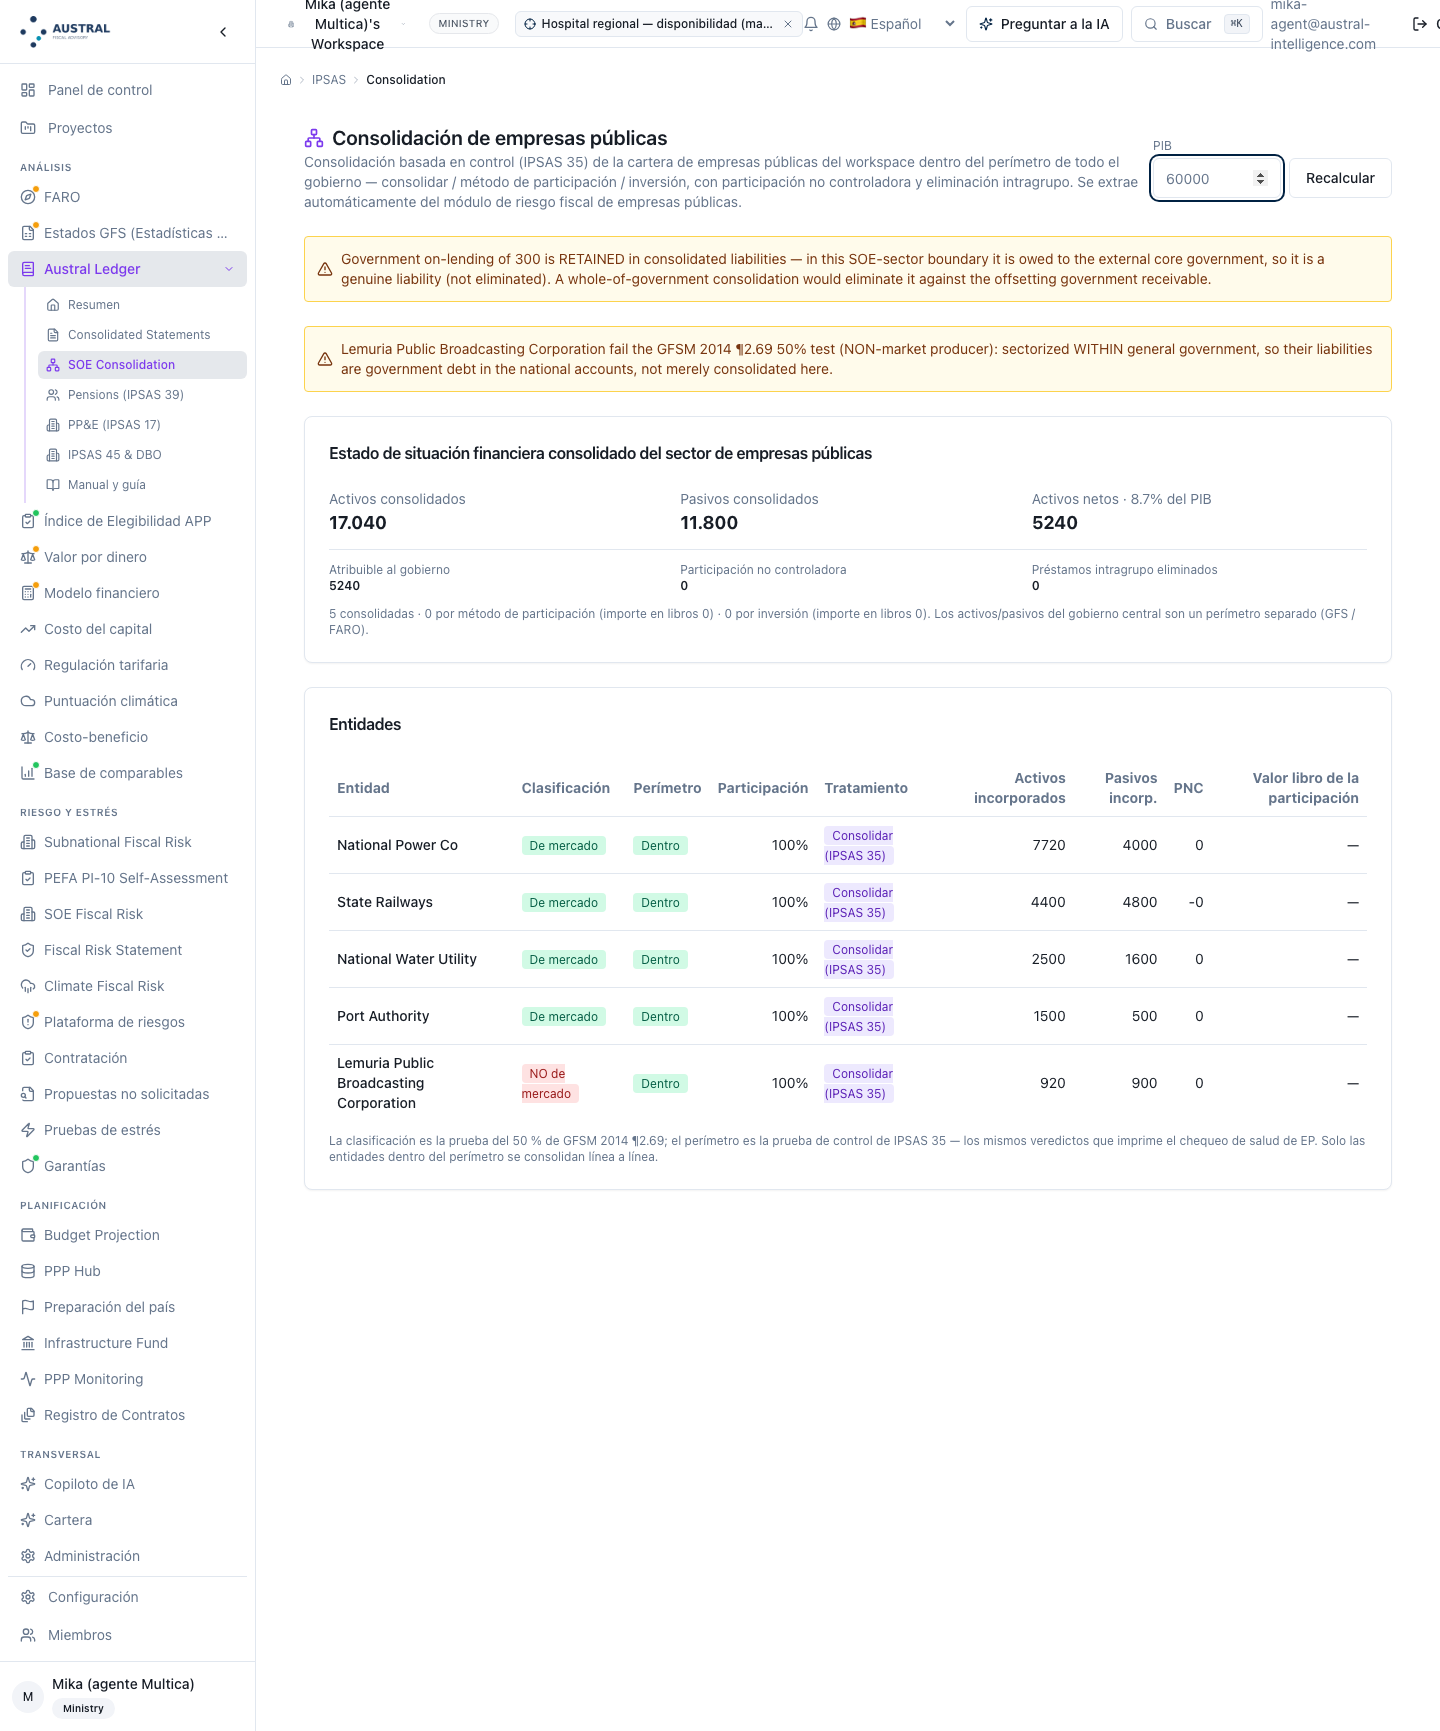
Rota: …/frs. Recebe a carteira de empresas estatais como uma família do registro consolidado. Nomeia-se com sua rota e se remete ao M9, que é seu manual; não se captura aqui — as treze figuras desta §5 são as do módulo de empresas estatais, e a declaração de riscos fiscais tem as suas onde lhe corresponde.
O módulo publica o jogo indicativo da fonte em sua biblioteca de limiares, com os quatro cortes de cada um dos quinze indicadores e sua direção, e publica além disso a lista de pré-ajustes citados — hoje um só: o próprio jogo indicativo, nomeado explicitamente e com sua citação, para que o seletor tenha uma linha de base e para que fique dito de onde saem os números padrão em vez de ficar implícito. Não há pré-ajustes por país inventados, e isso é deliberado: a fonte publica um jogo, e os limiares por país são a calibração do analista.
O cálculo aceita um jogo próprio: um pré-ajuste por nome, ou os quatro cortes de cada indicador um por um, ou um jogo de pesos completo, ou as três coisas combinadas —os cortes explícitos se aplicam sobre o pré-ajuste—. E valida o que recebe em vez de aceitá-lo em silêncio: um indicador que não existe é rejeitado; uma escada de cortes que não é monótona na direção do indicador é rejeitada, porque deixaria uma faixa inalcançável; pesos que não somam um, ou que incluem um peso negativo, são rejeitados. Um pré-ajuste mal escrito não cai de volta sobre os limiares padrão: é rejeitado. As três são exatamente as validações que o Passo 3.3 exige para que o resultado seja auditável.
Mas nenhuma tela o oferece. Hoje uma calibração por país se carrega pela via programática da §5.6. É o buraco de produto mais consequente do módulo depois do dos anos: a fonte exige recalibrar antes de usar a ferramenta com um cliente, e o produto não tem onde. [a construir] A §3.3 e a §3.4 descrevem, por isso, um passo que a ferramenta aceita executar mas não sabe pedir.
Esta seção descreve a chamada por programa em lugar de desenhar uma tela que não existe, que é a regra da §5 em toda a série. E recomenda construir a tela antes da edição seguinte deste manual: a fonte exige recalibrar antes de usar a ferramenta com um cliente, e um passo obrigatório sem superfície é um passo que não vai ser dado.
O produto não se lê dos ajustes do espaço de trabalho: é um valor digitado na tela, com um valor de partida fixo no código da interface, e cada tela o pede em separado. Daí uma regra de redação que rege toda a §4 e que convém explicitar:
Toda cifra de "percentual do produto" deste manual leva o produto declarado ao lado.
É boa prática em qualquer caso; aqui é obrigação, porque duas telas do mesmo módulo podem estar usando produtos distintos na mesma sessão sem avisar, e porque a projeção plurianual —até que se corrija— não o usa em absoluto. [a construir]: ler o produto dos ajustes do espaço de trabalho, como outros módulos da plataforma fazem.
Três convenções do motor que a §3 declara e que convém repetir aqui, porque são as que um revisor vai querer verificar contra o produto:
| Convenção | O que o motor faz | Onde se declara |
|---|---|---|
| Canal de garantias incremental | O custo do canal é a diferença contra a mesma empresa sem choque; uma empresa que já descumpre na base dá incremental zero. O motor calcula além disso o bruto sob o cenário | Passo 6, regra (b). As duas colunas estão na tela de estresse, a bruta com sua nota |
| Canais de receita limitados | Os dividendos e os tributos não recebidos não podem exceder os que o Estado recebe dessa empresa-ano — exatamente as cifras da tela de exposição | Passo 6, regra (d). As duas telas coincidem por construção |
| Aportes de capital | Por padrão, todos se registram como custo fiscal; o motor aceita a fração que busca retorno e devolve o custo acima da linha | Passo 5.4. Sem controle na tela |
E uma invariante que o analista pode comprovar por si mesmo em trinta segundos, e que este manual recomenda rodar antes de apresentar qualquer cifra: um cenário de magnitude zero tem de dar custo fiscal zero. O motor a cumpre por construção e há um teste automatizado que a vigia; rodá-la no espaço próprio é a maneira mais barata de confirmar que o que se está medindo é o efeito do choque e não o custo estrutural da carteira.
Hoje, a carteira de empresas estatais alimenta dois destinos, ambos lendo o mesmo registro de empresas do espaço:
Duas observações sobre essa passagem, que pertencem a este manual porque nascem aqui. A primeira: a exposição bruta que viaja é o estoque de passivos, não a exposição do Passo 5; é a leitura conservadora e coerente com o Passo 4, e é preciso dizê-lo para que ninguém concilie as duas cifras e acredite que uma está errada. A segunda: a passagem não leva ainda a classificação do Passo 2 nem o resultado do perímetro, de modo que o registro consolidado não distingue hoje a empresa não de mercado das demais — é justamente a empresa cujos 900 deixaram de ser contingentes e passaram a ser dívida direta, e o registro a recebe como uma linha a mais. A mudança que o fecha, na descrição da linha e em sua procedência estruturada, está escrita e pendente de integrar, e não move nenhuma medida de dinheiro: muda o que a linha diz de si mesma, não o que vale.
A regra de não duplicação com o M7 e o M9 é a do Passo 8.4 e se repete aqui porque é onde o leitor vai precisar dela: o registro consolidado toma o estoque deste manual ou o custo esperado do M7, nunca os dois.
[a construir] — o que hoje não existe: passagem para a valoração de garantias (M7), para o orçamento, e para a análise de sustentabilidade de dívida.
Tudo o que as telas fazem —e várias coisas que não fazem— é acessível com a sessão da conta, sobre o mesmo espaço de trabalho: o check-up de saúde da carteira e de uma empresa ad hoc, com sua calibração; o estresse de um período e o plurianual, com cenário sob medida e trajetória decrescente; a exposição do Estado, com a repartição dos aportes de capital; a biblioteca de limiares e de pré-ajustes; o cadastro, a leitura, a modificação e a exclusão de empresas; a carga CSV e seu modelo; e as duas exportações da pasta para o conselho de administração com idioma e produto.
As quatro chamadas de que este manual precisa enquanto os buracos de tela seguirem abertos são:
As quatro vão escritas em prosa, com seus parâmetros nomeados e sem transcrever rotas nem corpos, que é a convenção de linguagem externa da série: quem tiver de executá-las tem além disso a referência técnica do produto, e quem lê o manual não precisa de um endereço para entender o que cada parâmetro decide.
A lista viva, no encerramento desta edição. Cada entrada diz o que o analista faz no entretempo.
| O que falta | No entretempo |
|---|---|
| Tela de calibração de limiares e pesos | Via programática (§5.6), com o jogo usado declarado no relatório |
| Superfície para a leitura de dois eixos (§3.4) e para o jogo de pesos fiscal | O eixo de dependência se monta lendo duas células do mapa de calor e a coluna de classificação; o jogo fiscal, pela via programática |
| Cenário sob medida e trajetória decrescente na tela de estresse | Via programática, declarando a lei de decaimento no relatório — é como se obtêm as duas trajetórias da §4.6 |
| Crescimento de custos separado do de receitas na tela | Via programática; o pressuposto se declara |
| Cobertura de ponderação e leitura de tendência na tela | Escritas e pendentes de integrar; no entretempo se leem da resposta programática, ou a cobertura se infere da lista de lacunas de dados |
| Produto e percentual do produto na pasta para o conselho de administração | Calcula-se à parte, com o produto declarado ao lado; o documento o aceita e os botões não o passam |
| Idioma nos botões de download da pasta | Pede-se o documento pela via programática com o idioma; o documento sabe se emitir em espanhol |
| Teste de estresse na pasta para o conselho de administração | Anexa-se a tabela da §4 |
| Interpretação em espanhol (veredicto da pasta, advertências por empresa) | O texto se reescreve; os rótulos sim estão traduzidos |
| Repartição dos aportes de capital na tela | Via programática (§5.6); o produto publica sempre a convenção conservadora |
| Série por ano da exposição do Estado | Roda-se a exposição sobre cada ano e comparam-se as saídas |
| Empresas financeiras | Excluídas por método (Passo 0.3) e declaradas fora |
| Perímetro na consolidação e no registro consolidado | Escrito e pendente de integrar; no entretempo se controla decidindo que empresas vivem no espaço de trabalho |
| Passagem para o M7, para o orçamento e para a análise de sustentabilidade | Manual |
E uma conta que convém deixar escrita, porque é o argumento da §6 aplicado ao próprio produto: da lista que esta seção trazia em sua versão anterior saíram seis entradas em uma única passagem —a série plurianual para uma empresa do usuário, a edição que apagava a série, os campos de controle explícito, o produto na projeção plurianual, o bruto do canal de garantias e a nota da exposição reclassificada—, e com elas o defeito de apresentação que deixou duas das três telas de cálculo sem mostrar seu resultado durante dois meses e meio. Nenhuma das seis era um erro de cálculo. Todas eram superfície, e a superfície é onde um manual como este as encontra.
A tabela inversa da 2.8.
| Passo da §3 | Tela | Estado |
|---|---|---|
| 0 Perímetro | Ficha da empresa (participação e as três bandeiras) · Check-up de saúde (coluna de perímetro) | Os insumos se declaram e o resultado se mostra; não há tela da árvore de decisão, e a convenção de controle não avaliável opera nas advertências |
| 1 Inventário e demonstrações | Carteira · Ficha da empresa · Carga CSV | Completo, com série plurianual no formulário e acumulação por ano na carga CSV |
| 2 Classificar | Check-up de saúde (coluna de classificação) · Exposição do Estado (consequência) | Completo: a decisão é emitida, com sua janela e sua nota localizada, e muda a exposição |
| 3 Check-up de saúde | Check-up de saúde | Completo; cobertura de ponderação e tendência, pendentes de integrar |
| 3.3 Calibrar limiares | — | Sem tela; por programa |
| 3.4 Dois eixos / pesos fiscais | — | Sem tela; por programa. O eixo de solidez está; o de dependência se monta à mão |
| 4 Priorizar | Check-up de saúde (ordem das linhas) · Carteira (passivos) | Completo |
| 5 Exposição e materialização | Exposição do Estado | Completo, com a nota de reclassificação; sem repartição de aportes de capital nem série por ano |
| 6 Estresse de um período | Teste de estresse | Completo, com a coluna de garantias brutas; sem cenário sob medida |
| 7 Projeção plurianual | Teste de estresse (plurianual) | Completo, com o produto e sua trajetória crescente; sem trajetória decrescente |
| 8 Consolidar e reportar | Consolidação IPSAS 35 · Declaração de Riscos Fiscais · Pasta para o conselho de administração | Parcial: os destinos existem e a classificação e o perímetro estão pendentes de integrar |
| 9 Governança e monitoramento | Pasta para o conselho de administração (bases de preparação) | Parcial: não há registro versionado nem diferença por causa |
Tudo o que foi descrito pode ser reproduzido no espaço de trabalho de convidado, sem conta e sem custo, carregando o pacote de demonstração a partir da capa do módulo: as cinco empresas da §4, com as mesmas demonstrações e os mesmos limiares que produzem as cifras deste manual. Os limites declarados nesta seção se veem ali igual que em uma instalação de cliente, que é a razão pela qual estão escritos.
E a nota que encerra a §5 em todos os manuais da série, que aqui tem um conteúdo preciso e não protocolar: o cliente fica com a ferramenta e com a capacidade de operá-la. O método da §3 é autônomo e está escrito para ser executado sem a plataforma; a plataforma existe para que uma equipe de três pessoas possa sustentar o registro de quarenta empresas todos os anos, com a rastreabilidade que o Passo 9 exige, em vez de reconstruí-lo cada setembro. A §6 explica por que essa diferença importa mais do que parece.
É preciso começar por uma concessão, e ela não é de cortesia. A ferramenta de referência deste método é uma planilha, e é muito boa: uma planilha de um departamento de finanças públicas do Fundo Monetário Internacional, documentada com seu Guia do Usuário, com suas abas de insumo, sua aba de parâmetros e suas três abas de saída, capaz de receber quarenta empresas com quinze anos de histórico cada uma. O método da §3 pode ser executado nela. Este manual não está escrito contra essa planilha; está escrito sobre o método que essa planilha documenta.
O argumento desta seção é outro e é mais estreito: o que acontece com uma planilha quando ela deixa de ser um instrumento de análise e passa a ser um registro. Um registro anual de empresas estatais tem quarenta fichas que chegam de quarenta contabilidades distintas, quinze anos de histórico que é preciso arrastar, limiares que mudam quando se calibram ao país, uma cadeia de reporte que termina em um documento orçamentário assinado, e um revisor que dentro de três anos vai perguntar de onde saiu uma cifra. Nenhuma dessas quatro coisas é um problema de cálculo; todas são problemas de procedência, invariantes e versões, e nenhuma se resolve com uma fórmula melhor.
As oito falhas que seguem não são hipotéticas. Cada uma se apresenta do mesmo modo: onde ocorre (que passo da §3), o que falha na planilha, quanto custa medido sobre a carteira de Lemuria da §4, e o que a ferramenta faz em seu lugar. E várias delas ocorreram à própria ferramenta antes de serem corrigidas; contam-se assim, porque a diferença entre uma planilha e um programa não é que o programa não se equivoque, mas que quando se equivoca deixa rastro e se corrige de uma vez para as quarenta empresas.
Onde ocorre. Passos 2 e 5, e é a falha que ordena todas as demais.
O que falha na planilha. A planilha soma a coluna de dívida garantida, a chama de "exposição do Estado às empresas estatais" e a publica. É a operação mais natural do mundo: a garantia está escrita, tem um montante, o Estado a assinou. Todo o resto —que parte da dívida não garantida o Tesouro termina servindo do mesmo modo— não está escrito em parte alguma e por isso não tem coluna.
Quanto custa em Lemuria. A mesma carteira admite quatro cifras, todas certas:
| Leitura | Montante | % do PIB |
|---|---|---|
| Apenas o estoque com garantia explícita | 2.710 | 4,52 % |
| Mais os direitos diretos do Estado | 3.210 | 5,35 % |
| Mais a regra de reclassificação do Passo 2 | 3.810 | 6,35 % |
| Passivos totais da carteira | 11.800 | 19,67 % |
A primeira leitura —a da planilha— omite 1.100 frente à terceira: publica 29 % menos que a exposição que o método calcula, e 77 % menos que o que a carteira realmente deve. E não o faz por um erro de fórmula: a soma está bem feita. Faz isso porque faltou um teste que a planilha não sabia que tinha de rodar.
O que a ferramenta faz. A classificação se executa antes da soma, empresa por empresa, e seu resultado muda a aritmética: para a empresa que não é produtora de mercado, a exposição publicada é seu estoque completo de passivos e não a fração garantida. A operação é um máximo, não uma soma —nunca conta duas vezes o mesmo passivo— e é um no-op exato para toda empresa de mercado, de modo que as quatro saudáveis de Lemuria têm a mesma cifra antes e depois da regra. E as duas leituras se publicam com sua etiqueta, porque são duas perguntas e não uma.
Onde ocorre. Passo 1, na carga; manifesta-se no Passo 2.
O que falha na planilha. Uma célula. A linha de receitas da ficha soma a venda e a subvenção, porque na demonstração do resultado da empresa elas vêm uma abaixo da outra e porque na conversa cotidiana "o que entra na empresa" inclui as duas. É um erro que não produz nenhum sinal: o total de receitas fica certo, o balanço fecha, o lucro líquido não muda.
Quanto custa em Lemuria. O que muda é a classificação de uma empresa inteira. A Radiotelevisão Pública vende 160 e lhe custa 354 produzir:
| Como se monta a linha de vendas | Vendas | Quociente custos/vendas | Classificação |
|---|---|---|---|
| Sem as transferências (correto) | 160 | 2,21 | NÃO de mercado |
| Com as transferências dentro | 580 | 0,61 | de mercado |
Com a célula mal montada, a empresa passa o teste com folga —0,61 contra uma linha em 2,00— e 900 de passivos deixam de ser dívida direta do Estado, 1,5 % do PIB que sai do balanço por uma soma de duas células. O erro é especialmente perigoso porque sua direção é sempre a mesma: uma empresa financiada por transferências nunca falha o teste se as transferências contarem como vendas. O método é exatamente o que detecta essa classe de empresa, e a célula o desativa.
O que a ferramenta faz. A separação está no formulário de insumo, não na fórmula: as transferências recebidas são um campo próprio do bloco de transações com o governo, distinto das receitas de vendas, e nenhum cálculo do método pode confundi-los porque nunca estão na mesma célula. A correção não é advertir o analista sobre a fórmula; é não lhe dar a oportunidade de escrevê-la errado.
Onde ocorre. Passo 1 na carga; o dano aparece no Passo 6.
O que falha na planilha. O lucro líquido se escreve como manchete e não se deriva das linhas de cima. Alguém o copia da demonstração financeira publicada, que traz rubricas excepcionais, tributos diferidos, participação não controladora ou resultados por equivalência patrimonial que a ficha abreviada não tem. A ficha fica com um lucro que suas próprias linhas não produzem. Ninguém nota, porque a ficha não é usada para calcular o lucro: é usada para calcular ratios.
Quanto custa em Lemuria. Aconteceu com esta carteira. As quatro fichas originais tinham seu lucro líquido escrito como manchete, com descasamentos de +210, −158, +35 e +65 contra a identidade contábil. O dano não está nos ratios: está no canal de dividendos do Passo 6, por uma via que ninguém olha. O modelo de estresse toma a taxa de distribuição do lucro reportado e a aplica a seu próprio lucro recalculado:
| Versão do lucro da empresa de energia | Lucro | Taxa de distribuição implícita |
|---|---|---|
| Manchete escrita à mão | 300 | 50,0 % |
| Derivada de suas linhas | 510 | 29,4 % |
A taxa de distribuição quase dobra sem que mude um único centavo de dividendo: o Estado recebe 150 nos dois mundos. Aplicada ao lucro que o modelo recalcula, essa taxa inflada destruía mais dividendos do que existem. A medição registrada ao corrigi-lo, sobre esta mesma carteira e este mesmo cenário: 552,6 de dividendos e tributos "perdidos" contra 355 que o Estado efetivamente recebe — um modelo que destruía 1,56 vezes a renda disponível, e que se contradizia com a cifra de receitas que o mesmo sistema publicava em sua tela de exposição.
O que a ferramenta faz. Duas guardas, porque uma só não basta. A identidade contábil como validação de entrada: a ficha tem de cumprir lucro líquido = EBIT − custos financeiros + receitas financeiras − tributos, e sobre as cinco de Lemuria fecha com resíduo zero (tabela da §4.2). E os dois canais de receita limitados pelo que o Estado efetivamente recebe dessa empresa-ano, que são exatamente as quantias que a tela de exposição publica: o canal de dividendos do cenário severo se detém em 132 contra os 150 que a empresa de energia paga. As duas guardas fazem com que o modelo de estresse e o registro de exposição coincidam por construção e não por revisão.
Onde ocorre. Passo 3, em qualquer ficha incompleta.
O que falha na planilha. Um indicador sem dado se resolve de uma de duas maneiras, e as duas estão erradas. Se a célula vazia é pontuada como zero, a empresa baixa de categoria por um dado que falta. Se o indicador é ignorado na média, a empresa sobe de categoria por um dado que falta — e esta é a mais frequente, porque é o que uma função de média faz sobre um intervalo com células vazias, sem dizê-lo. O resultado é uma qualificação que parece igual às demais e não é.
Quanto custa em Lemuria. A empresa de água, com o balanço completo e a demonstração do resultado pela metade —sem custo das vendas, sem outras despesas operacionais, sem depreciação—:
| Ficha | Qualificação | Categoria | Cobertura de ponderação | Indicadores sem dado |
|---|---|---|---|---|
| Completa | 3,55 | Cat 4 | 100 % | 0 |
| Pela metade | 3,25 | Cat 3 | 60 % | 6 |
A ficha pior documentada produz a melhor qualificação. Seis dos quinze indicadores ficam sem avaliação —recuperação de custos, dias de pagamento, passivos sobre EBITDA e as três coberturas—, e são justamente os que a delatavam: suas duas piores células do mapa de calor da §4.4 desaparecem. Uma planilha publicaria 3,25 ao lado do 5,00 da ferrovia e do 2,40 do porto como se as três fossem comparáveis.
O que a ferramenta faz. Um indicador sem insumo devolve NA explícito e não é pontuado. A qualificação se renormaliza sobre os indicadores avaliáveis —que é o correto— e se publica junto com a cobertura de ponderação: a fração do peso previsto que efetivamente se usou. 60 % na ficha pela metade, 100 % nas cinco de Lemuria. O número que torna comparáveis as qualificações não é a qualificação: é a coluna ao lado. Uma qualificação construída sobre 60 % do peso não é melhor nem pior que outra construída sobre 100 %; é outra coisa, e o registro tem de dizê-lo.
Onde ocorre. Passo 3, em toda empresa tecnicamente insolvente.
O que falha na planilha. Uma divisão. Lucro negativo sobre patrimônio negativo dá um número positivo, e a planilha o imprime com formato de porcentagem. Passivos positivos sobre patrimônio negativo dão um número negativo, e em um indicador onde menos é melhor, ele se ordena antes do da empresa mais saudável da carteira. As duas células estão aritmeticamente corretas e as duas são lixo.
Quanto custa em Lemuria. A ferrovia tem lucro de −418 e patrimônio de −400:
| Indicador | O que a divisão devolve | Como se lê | O que o método publica |
|---|---|---|---|
| Rentabilidade sobre patrimônio | +104,5 % | "a empresa mais rentável da carteira" | valor suprimido · Cat 5 |
| Passivos sobre patrimônio | −12,00 | melhor que o 0,45 do porto | valor suprimido · Cat 5 |
Não é um caso de borda: é a pior empresa da carteira produzindo, em dois de quinze indicadores, os melhores números da tabela. Um leitor que percorra o mapa de calor na diagonal —que é como se percorre um mapa de calor— vai ver duas células verdes na coluna mais vermelha.
O que a ferramenta faz. Uma guarda de insolvência de entidade que faz duas coisas ao mesmo tempo e não uma. Força a categoria a Cat 5 acima da média ponderada —uma empresa com patrimônio negativo não pode sair da máxima categoria de risco porque a média dos demais indicadores a baixe— e suprime o valor do ratio, que é a parte que quase ninguém implementa. Publicar o +104,5 % com uma nota de pé de página que diga "não interpretável" é confiar em que ninguém leia rápido. A qualificação numérica, em troca, não é sobrescrita: o 5,00 da ferrovia é informação real sobre os outros treze indicadores e achatá-lo a um 5,0 plano perderia dado.
Onde ocorre. Passo 6, em toda empresa que já descumpre a cobertura de juros na linha de base.
O que falha na planilha. Nada — e esse é o problema. Um modelo de estresse bem construído mede o custo incremental: a diferença contra a trajetória sem choque da mesma empresa. É a regra correta, e tem uma consequência que é preciso dizer em voz alta antes de publicar o quadro. Para uma empresa que já descumpre na base, a garantia se executa nos dois mundos e o canal incremental sai exatamente zero.
Quanto custa em Lemuria. Custa a credibilidade do relatório:
| Leitura do canal de garantias, cenário severo | Ferrovias | Radiotelevisão | Carteira |
|---|---|---|---|
| Incremental | 0 | 0 | 228 |
| Bruto sob o cenário | 375 | 75 | 678 |
As duas empresas com incremental zero são as duas Cat 5 da carteira: o canal se apaga justamente onde o risco é maior. E a cinco anos o padrão se amplifica — 1.138 em incremental contra 3.388 em bruto, três vezes mais. A frase "custo de garantia zero para a ferrovia insolvente" é aritmeticamente correta, metodologicamente correta, e encerra a conversa.
O que a ferramenta faz. Publica as duas colunas juntas, com sua etiqueta e com a explicação ao lado. Não escolhe pelo leitor, porque as duas respondem perguntas distintas: "quanto me custa este cenário a mais?" são 228; "quanto tenho de pagar por garantias se este cenário ocorrer?" são 678. E a cifra bruta existe no resultado ainda que o canal incremental seja zero, precisamente para que uma exposição vigente não se torne invisível por uma convenção de medição.
Onde ocorre. Passos 2, 3 e 7.
O que falha na planilha. A planilha tem o ano que tem. Carregar quinze anos por quarenta empresas é possível e quase ninguém o faz, porque cada ano adicional multiplica as abas, as fórmulas e as oportunidades de que uma referência aponte para a linha ao lado. O que se carrega é o último encerramento, e o método se executa sobre ele.
Quanto custa em Lemuria. Três vezes, e de três maneiras distintas.
(a) Na classificação. A Radiotelevisão falha o teste com a janela de três anos (2,09) e com seu último ano (2,21). Com seu ano 2023 —quociente 1,94— teria passado como produtora de mercado. O ano que se escolher decide se 900 de passivos são ou não dívida do Estado.
(b) Na tendência. Os cinco quocientes da tabela da §4.3 pioram todos os anos, nas cinco empresas: a ferrovia 1,28 → 1,37 → 1,45, a energia 0,72 → 0,82, o porto 0,60 → 0,68. Nenhuma está perto da linha hoje e as cinco se movem em direção a ela ao mesmo ritmo, porque nas cinco fichas os custos crescem mais rápido que as receitas. Isso não é um dado de uma empresa: é um dado da carteira, e não existe em nenhuma foto.
(c) Na projeção. A empresa de água tem 900 de patrimônio em 2025, categoria Cat 4 e nenhum sinal de materialização. Sob o cenário severo sustentado seu patrimônio percorre 657 → 491 → 323 → 152 → 0, e no quinto ano precisa de recapitalização. É a terceira empresa da lista de prioridades na foto e uma das duas que vão custar dinheiro no filme.
(d) No pressuposto de persistência, que é um filme e não um dado. Mesmo tendo a série, projetar obriga a escolher quanto dura o choque, e essa escolha move a manchete. Com a mesma carteira, o mesmo choque inicial e o mesmo produto, o acumulado a cinco anos vai de 8.551 (13,48 % do produto) se o choque se sustentar a 4.489 (7,22 %) se decair linearmente até zero. E não é apenas o nível: sob a trajetória decrescente a empresa de água não chega a patrimônio zero —toca o fundo em 289 e recupera a 341—, de modo que o achado (c) desaparece. Uma planilha que projeta o faz com um pressuposto de persistência, e quase sempre com um só, escrito em parte alguma.
O que a ferramenta faz. O motor aceita uma trajetória de cenários, não um cenário repetido: a sustentada e a decrescente são duas trajetórias do mesmo choque, com a lei de decaimento declarada no parâmetro, e as duas se publicam juntas com o ano 1 idêntico. A janela do teste de classificação é declarada e plurianual —três anos quando há três— e seu resultado diz quantos anos usou e quais; quando só há um, a classificação é emitida marcada como provisória, que é mais honesto que emiti-la sem mais. A projeção arrasta o patrimônio depois do apoio ao ano seguinte, que é o que faz com que uma perda crônica se componha e que uma empresa recapitalizada no ano 1 siga custando no 5. E há algo que a ferramenta não faz hoje e que o manual declara em lugar de disfarçar: o check-up de saúde pontua o último ano e não tem leitura de tendência por indicador. Os anos anteriores estão carregados e a classificação os usa; para ver tendência nos quinze indicadores, hoje é preciso rodar o check-up ano por ano e comparar.
Onde ocorre. Passo 3.1, e se arrasta para tudo o que se publique depois.
O que falha na planilha. Os limiares são células e os pesos também. Alguém os pôs ali. No melhor caso são os indicativos da fonte e ninguém os calibrou ao país; no pior são os da fonte modificados por um analista que já não trabalha ali, em um arquivo com um nome que termina em _v3_final_revisada. Quarenta empresas ficam pontuadas contra um jogo de parâmetros do qual não se pode dizer de onde saiu, e a qualificação que chega ao documento orçamentário não é auditável: não porque esteja errada, mas porque não pode ser reconstruída.
Quanto custa em Lemuria. O mesmo motor, a mesma carteira, os mesmos dados, dois jogos de pesos legítimos:
| Empresa | Com os pesos da fonte | Com pesos para uso fiscal |
|---|---|---|
| Ferrovias do Estado | 5,00 · Cat 5 | 4,08 · Cat 5 |
| Empresa Nacional de Energia | 2,85 · Cat 3 | 2,46 · Cat 2 |
| Empresa Nacional de Água | 3,55 · Cat 4 | 2,92 · Cat 3 |
| Radiotelevisão Pública de Lemuria | 4,85 · Cat 5 | 4,90 · Cat 5 |
| Autoridade Portuária | 2,40 · Cat 2 | 1,92 · Cat 2 |
Duas de cinco empresas mudam de categoria sem que mude um único dado. E a escolha não é exótica: o jogo da fonte deixa em peso zero os dois indicadores de relação com o governo —transferências sobre receitas e o teste dos 50 %—, que são os dois que um ministério de finanças leria primeiro. Quem publicar uma qualificação sem publicar seus pesos está publicando metade do número.
E há um segundo quarto de hora neste quadro que a planilha não tem como dar. O jogo "para uso fiscal" melhora a empresa de água, de Cat 4 para Cat 3, porque seus problemas são de solvência e sua relação com o governo é impecável — e a empresa de água é a que termina em patrimônio zero na projeção sustentada. Um único número não responde as duas perguntas que o ministério faz, e nenhum jogo de pesos vai consertar isso. A resposta do método não é recalibrar até que o número fique bom: é publicar dois eixos —solidez financeira com os pesos da fonte, dependência fiscal como coordenada à parte— e publicar o jogo de pesos fiscal, marcado como calibração da Austral, com este resultado incômodo à vista para quem precise de um ranking de uma coluna. Uma planilha pode ter as duas colunas; o que não pode é garantir que as quarenta linhas se leiam sempre nas duas, nem que o jogo de pesos que produziu a terceira coluna siga sendo reconstruível dentro de três anos.
O que a ferramenta faz. O jogo de limiares e o jogo de pesos são parâmetros do cálculo, não constantes, e se publicam com o resultado. O único pré-ajuste que a ferramenta traz é o indicativo da fonte, nomeado e citado como tal —não há calibrações por país inventadas—, e um jogo próprio se carrega e fica registrado com a rodada. Onde a implementação se afasta da fonte em um único limiar, o manual o atribui à Austral por nome e mede seu efeito (§4.4): nesta carteira move uma categoria de um indicador e nenhuma qualificação geral. Um limiar que não é do emissor citado não pode ser publicado sob seu nome ainda que não mova o resultado.
Uma advertência para não exagerar o argumento: hoje esses parâmetros se carregam por via programática e não há uma tela que os ofereça, de modo que neste ponto a vantagem sobre a planilha é de rastreabilidade, não de comodidade. A §5.2 o diz e mostra como se faz.
A planilha é melhor para entender uma empresa. Um analista que queira saber por que a empresa de água tem uma cobertura de dívida de 0,15 vai aprender mais abrindo suas linhas em uma aba e mexendo nelas do que lendo uma tela. O método da §3 está escrito para que se possa fazer exatamente isso, e a ferramenta de referência da §2.1 é um bom lugar para fazê-lo.
O registro é melhor para governar uma carteira e defender seu número. As oito falhas desta seção têm algo em comum e não é a aritmética: nenhuma é um erro de cálculo. São um teste que não se rodou (6.1), uma célula mal montada (6.2), uma identidade que ninguém validou (6.3), um vazio tratado como dado (6.4), uma divisão válida sem sentido (6.5), uma convenção correta mal comunicada (6.6), um ano em lugar de uma série (6.7) e parâmetros sem procedência (6.8). Todas são falhas de disciplina sustentada no tempo sobre muitas linhas, e esse é precisamente o terreno onde uma planilha —qualquer planilha, por boa que seja— perde contra um sistema que roda as mesmas invariantes em cada carga, publica a cobertura junto à qualificação, guarda o jogo de parâmetros com a rodada e deixa o rastro que um revisor vai pedir dentro de três anos.
E uma última coisa, que é a razão real desta seção. Seis das oito falhas de cima estão medidas com cifras de Lemuria porque a própria ferramenta as cometeu em algum momento de seu desenvolvimento: o lucro que não se articulava, o canal de dividendos sem limite, a dupla carga da depreciação no choque de custos, o valor do ratio impresso sob patrimônio negativo, a qualificação sem cobertura, a classificação que se pontuava e não se emitia. Cada uma foi corrigida uma vez e ficou corrigida para todas as empresas, de todas as carteiras, de todos os clientes, com um teste automático que impede que volte. Esse —e não a velocidade, nem os gráficos, nem o tamanho do arquivo— é o argumento.
| Falha | Passo | O que falha na planilha | Cifra de Lemuria | O que a ferramenta faz |
|---|---|---|---|---|
| 6.1 A garantia como medida do risco | 2 e 5 | soma o estoque garantido e o chama de exposição | 2.710 em vez de 3.810 (29 % menos) | classifica antes de somar; máximo, não soma; duas leituras etiquetadas |
| 6.2 Receitas com transferências dentro | 1 → 2 | uma célula que soma venda e subvenção | quociente 2,21 → 0,61; 900 de passivos saem do balanço | separação no formulário, não na fórmula |
| 6.3 Demonstrações que não fecham | 1 → 6 | lucro escrito como manchete | taxa de distribuição 29,4 % → 50,0 %; 552,6 destruídos contra 355 disponíveis | identidade como validação de entrada + canais de receita limitados |
| 6.4 O zero que não é zero | 3 | vazio incluído na média em silêncio | ficha pela metade: Cat 3 com 60 % de cobertura, contra Cat 4 real | NA explícito + cobertura de ponderação publicada |
| 6.5 Patrimônio negativo, razões bonitas | 3 | divisão válida sem sentido | +104,5 % de rentabilidade e −12,00 de alavancagem na pior empresa | guarda de insolvência que força categoria e suprime o valor |
| 6.6 O custo de garantia que sai zero | 6 | convenção incremental mal comunicada | 0 incremental contra 375 bruto; 228 contra 678 na carteira | bruto e incremental publicados juntos |
| 6.7 A foto em vez do filme | 2, 3 e 7 | um ano em lugar de uma série, e um único pressuposto de persistência | 1,94 em 2023 contra 2,21 em 2025; patrimônio da água a zero no ano 5 com o choque sustentado e a 341 se decair; acumulado entre 7,22 % e 13,48 % do produto | janela declarada e plurianual; patrimônio arrastado; trajetória de cenários com sua lei de decaimento declarada |
| 6.8 Limiares e pesos sem procedência | 3.1 e 3.4 | parâmetros sem fonte nem versão, e um número onde são necessários dois | duas de cinco empresas mudam de categoria; o jogo fiscal melhora a empresa que termina em zero | parâmetros publicados com a rodada; pré-ajuste único e citado; leitura de dois eixos e jogo fiscal publicado com seu caso incômodo |
Todas as cifras desta seção saem do mesmo exercício da §4 —a carteira de cinco empresas da República de Lemuria, PIB 60.000, cenário severo, horizonte de cinco anos— e se reproduzem no espaço de trabalho de convidado seguindo o anexo 4.A.
Todas as referências foram consultadas em 23 de setembro de 2026; os dois Guias do Usuário do Fundo (referências 1 e 2) foram relidos integralmente em 24 de setembro de 2026 sobre os PDF oficiais que David baixou naquele dia, e daí saem suas citações com página. Convenção de página: nos dois Guias a página impressa vai uma unidade atrás da do visualizador de PDF; este manual cita sempre a impressa. Salvo indicação em contrário, cada documento foi lido em sua versão oficial —PDF baixado do site do editor, ou cópia de arquivo do mesmo PDF quando o site bloqueia o download automático; diz-se qual—. ✔ = verificada por leitura direta para este manual · ✔M2 = verificada para o manual M2 desta série e não relida · ✔f = ficha bibliográfica verificada na lista de referências da fonte primária (referência 1), sem leitura direta do documento · PV = a verificar (existência confirmada; o dado indicado se comprova contra o documento antes de citá-lo no corpo). Onde um documento foi lido através de outra referência, isso é dito.
Ratio Metadata—. As citações deste manual usam a localização real. Duas discrepâncias internas mais, que a §2.1 discute porque afetam o que se publica: a §II (p. 6) nomeia um indicador de rentabilidade —"return on working capital"— que não aparece na figura A2.4 nem na figura A2.5 nem no anexo III; e o raciocínio dos limiares de rentabilidade sobre patrimônio (p. 22) usa 15 % e 8 % enquanto a figura A2.5 da mesma página imprime 0,20 e 0,10...._Jan2023.pdf e o inventário de fontes a fichou como "janeiro de 2023", mas a capa do documento diz maio de 2022 e o PDF não leva metadados de título, autor nem data de autoria que sustentem outra coisa (sua data de criação de arquivo, janeiro de 2024, é a de uma regeneração posterior e não a da publicação). Este manual cita maio de 2022; se David tiver a referência de janeiro de 2023 da página do editor, essa é a data de publicação no site e é preciso dizer qual se usa. Citações por seção e página impressa, que neste Guia coincide com a do visualizador (ao contrário da referência 1): §I, pp. 5-9 (objetivos; dois módulos —comparação com pares e teste de estresse—; horizonte de seis anos; cenários de linha de base e de estresse; estrutura de abas e tabela 1); §II a §IV.7, pp. 10-29 (insumos e pressupostos; §IV.4, p. 24, a fração do aporte de capital que se espera remunerar a preços de mercado, com a recomendação de fixá-la em zero por prudência; nota 9, p. 23, referências de calibração do piso de liquidez e do teto de alavancagem); §IV.8, pp. 30-34 (catálogo de choques macroeconômicos e de mercado; choques aditivos e multiplicativos; nota 22, p. 33, calibração por desvio padrão e o limiar de 10-15 % como choque "muito grande"; nota 23, pp. 33-34, a narrativa do cenário); §V, p. 35 (comparação com pares sobre a base ORBIS, cerca de 22.000 comparáveis, cerca de 83 setores, classificação NACE e nível de renda); §VI a §VII, pp. 36-59 (projeção de dívida e das três demonstrações); §VIII, pp. 60-66 (decisões de financiamento e resgates: o aporte de capital como realização de um passivo contingente implícito, a ordem caixa → dívida → aporte, a exclusão deliberada da mora e do cheque especial na nota 43, p. 61, e o contrafactual sem resgate); §IX, pp. 67-71 (demonstrações em termos de estatísticas de finanças públicas, com as tabelas 25 e 27 de correspondência com o GFSM 2014); §X, pp. 72-74 (relações com o governo: receitas e despesas do orçamento, fluxos líquidos com e sem transferências, estoques de participação, empréstimos e garantias, e a agregação intertemporal a valor presente, notas 53 e 54, p. 74); §XI, pp. 75-78 (indicadores de desempenho, com seus limiares de referência: cobertura de juros abaixo de 1,2, liquidez seca abaixo de 0,8, passivos sobre patrimônio acima de 1,5, passivos sobre ativos acima de 0,75, passivos não correntes sobre ativos acima de 0,5); §XII, p. 79 (gráficos). Sua nota 1 (p. 5) credita como fontes de método a referência 3 e Baum e outros (2020), Managing Fiscal Risks from State-Owned Enterprises, IMF WP 2020/213. ✔ (PDF oficial, cópia local baixada por David em 24-09-2026, lido diretamente para este manual). É a segunda das duas fontes da §2; o Passo 6 e o Passo 7 da §3 declaram contra ela seus quatro afastamentos.Citam-se como "Austral, título". Todos estão publicados em https://austral-intelligence.com/research/ (versão em espanhol em https://austral-intelligence.com/es/research/), com HTML e PDF na mesma rota. Os números de série se omitem, como no M2, até unificar o cabeçalho de cada paper com o índice do site.
O que a releitura de 24-09-2026 fechou. As referências 1 e 2 ficam verificadas por leitura direta, integral e com página, incluídas as três figuras que o PDF da referência 1 leva como imagem (A2.4, A2.5 e A2.6), lidas renderizadas. Contra elas foram verificados, um por um, os quinze limiares do jogo indicativo e os sete pesos do jogo padrão que o motor da §5 aplica: coincidem, com a única exceção declarada do corte de Cat 3 da rentabilidade sobre ativos. Fica fechada também a ficha da referência 3 —número de série e data, agora por duas vias— e a da referência 4 —a lista de nove ferramentas, que as duas capas imprimem idêntica—.
O que segue aberto. Cinco pontos, em ordem de importância para o corpo do manual.
(i) A referência 27 (Colômbia) não foi verificada e a linha correspondente do quadro 2.6 depende dessa verificação. Motivo: não se tentou nesta passagem; é uma verificação de fonte nacional, não dos Guias.
(ii) A referência 3 (a nota doutrinária) não foi lida diretamente: o site do Fundo devolve 403 ao download automático a partir deste ambiente e isso não foi contornado. Muda de importância: a §2.2 já não repousa nela para descrever o teste de estresse —isso agora é feito pela referência 2, lida— e a citação à nota fica reduzida ao que ela efetivamente aporta, a cadeia diagnóstico → estresse → custo fiscal, que os dois Guias lhe atribuem expressamente. Segue sendo uma citação de segunda mão e se marca como tal.
(iii) A referência 24 (estatísticas de dívida do Chile) não foi lida; a §2.7 evita depender dela. Motivo: o site do ministério bloqueia o download automático a partir deste ambiente.
(iv) A referência 26 (Peru) está verificada em sua existência e objeto, não em seus artigos.
(v) O corte de Cat 3 da rentabilidade sobre ativos. Estado após a releitura: a figura A2.5 (p. 22) imprime, verificado sobre a imagem renderizada, 0,1 · 0,0 · 0 · (0,1) —Cat 3 e Cat 4 com o mesmo valor, escritos além disso com formato distinto—, e o raciocínio da p. 23 declara que os limiares deste indicador "have been determined based on the risk thresholds for ROE and balance sheet leverage", o que reconstrói 0,05 como o valor de Cat 3. Isto é: a hipótese de errata na tabela publicada ficou reforçada pelo próprio Guia, não por uma inferência da Austral. O que não pode ser fechado a partir daqui é a comprovação contra a aba Parameters do arquivo da ferramenta, que decidiria o ponto: o Guia é público, o arquivo não se distribui com ele e não há cópia disponível. A §2.1 e a §3.1 mantêm por isso a atribuição conservadora do corte à Austral, e dizem o argumento do Guia ao lado. Este ponto não se fecha por leitura: fecha-se se alguém obtiver o arquivo da ferramenta pela via em que o Fundo o entrega.