Manual M6 · Serie de Manuales Austral
Descargar PDF ↓English version
Fiscal Risk from State‑Owned Enterprises — Austral Manual M6
Versión 1.0 · 26 de septiembre de 2026
Austral Intelligence · David Duarte Arancibia, con Mika (agente de análisis de Austral)
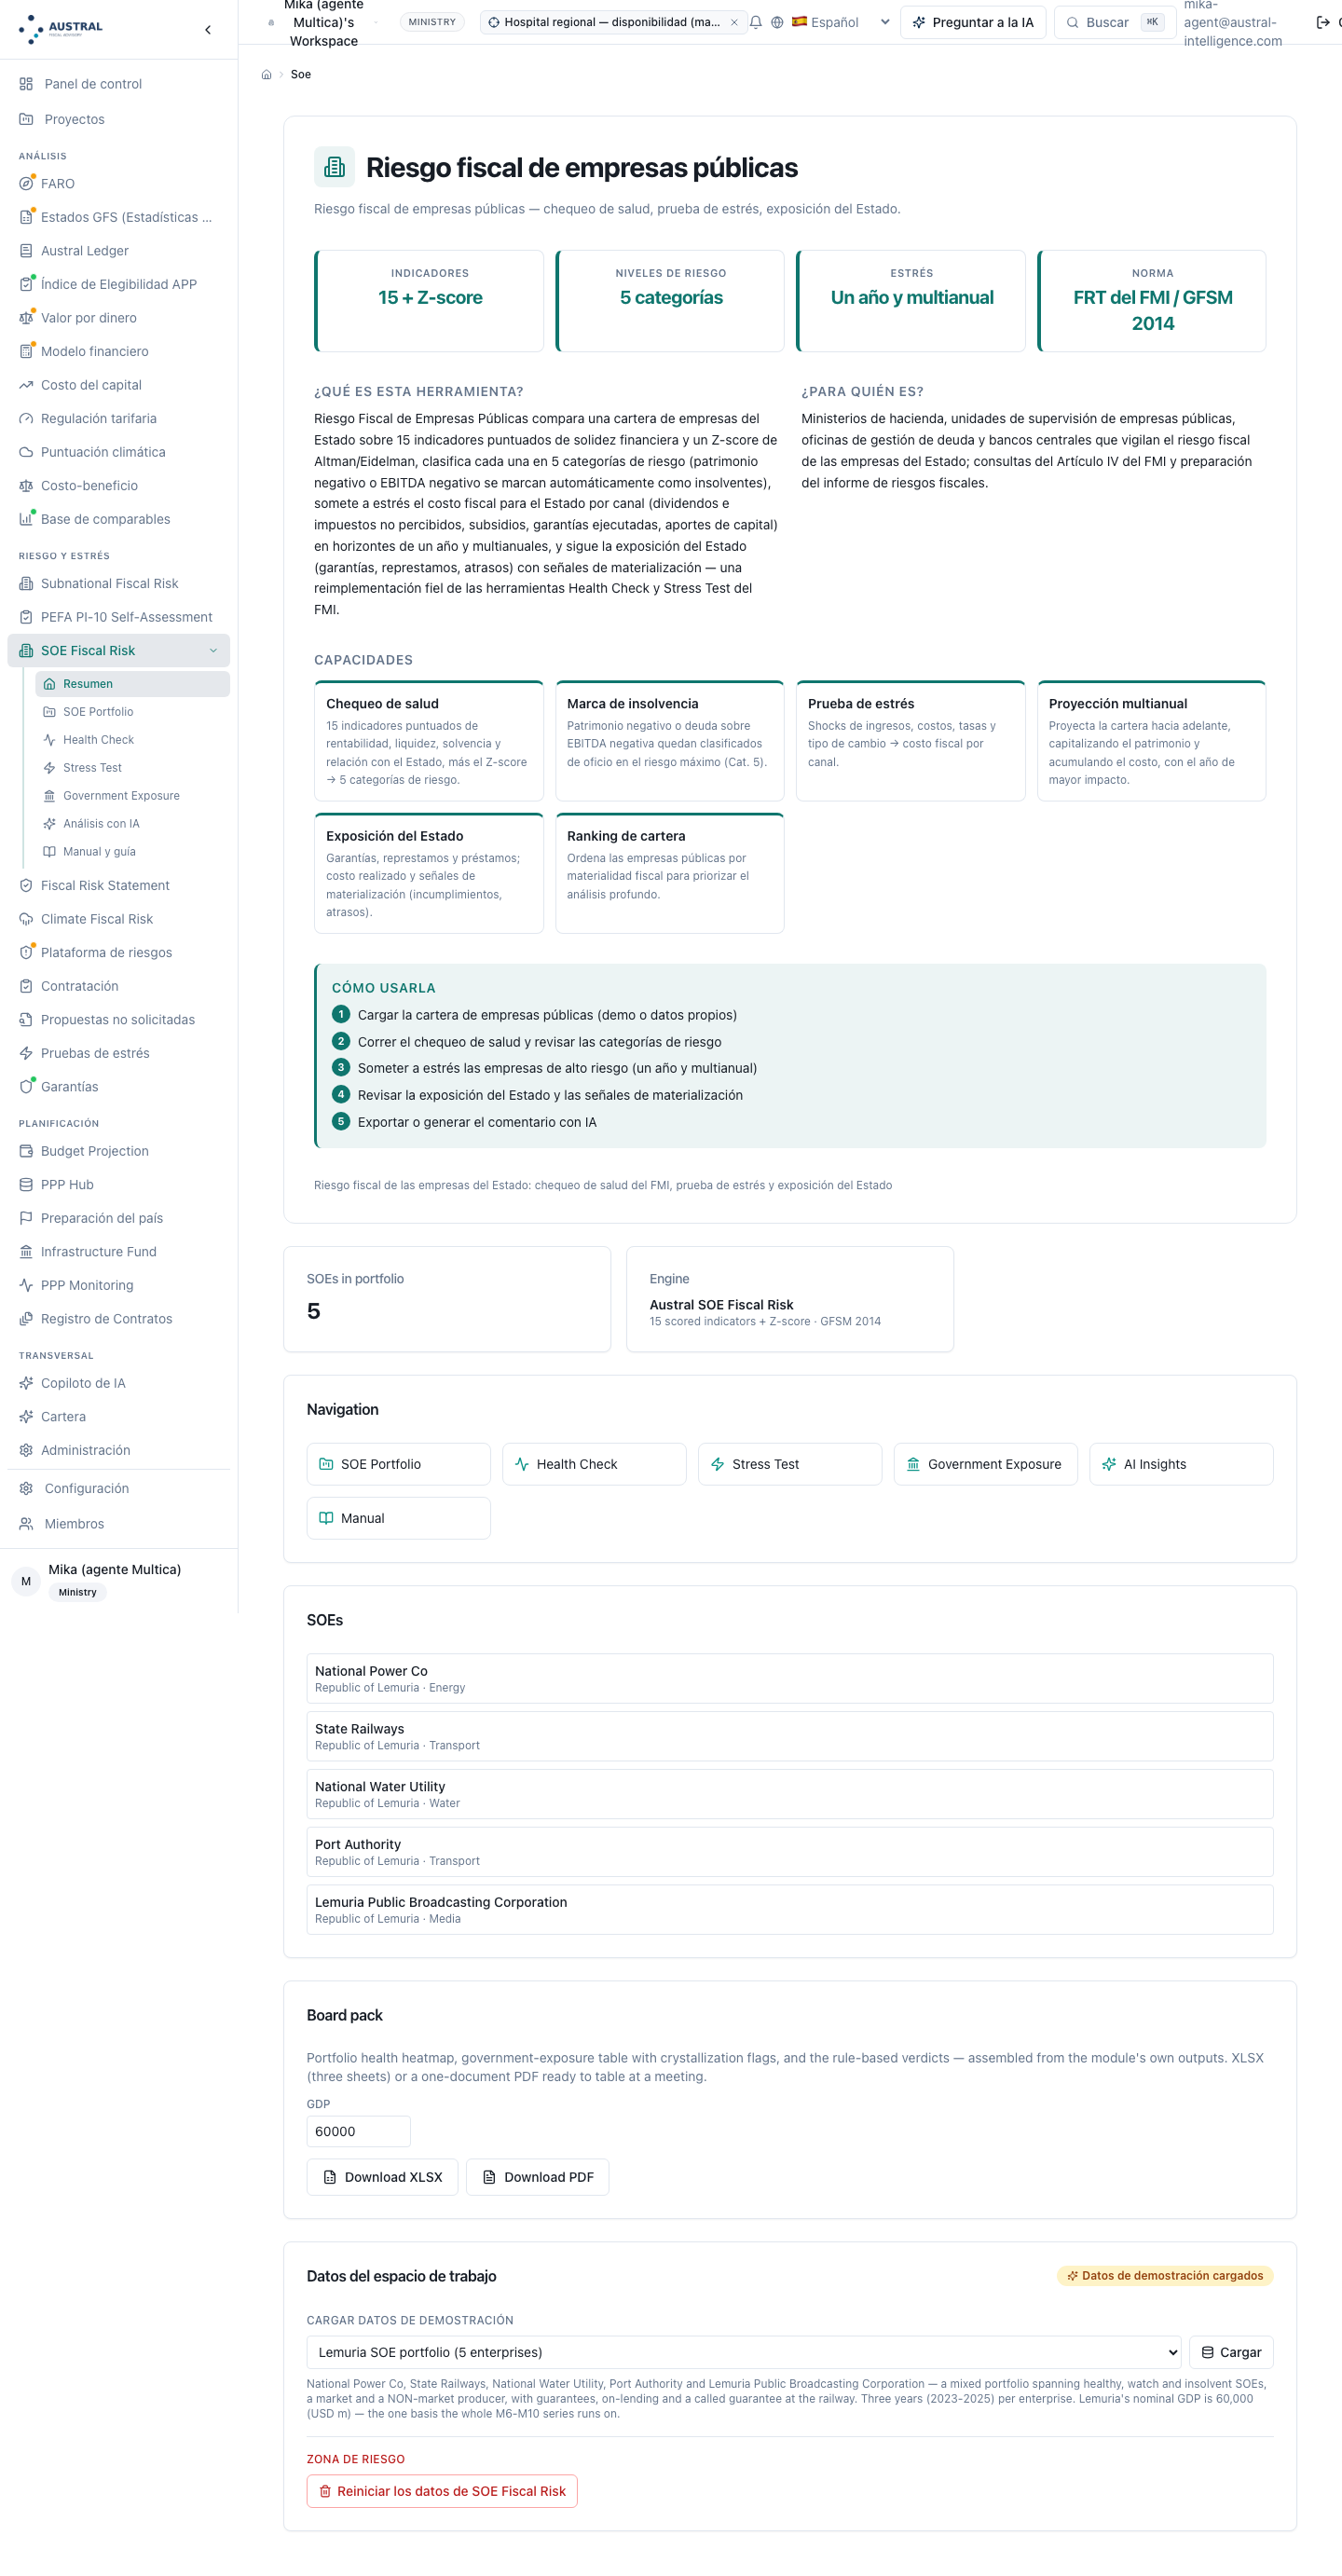
Módulo de la plataforma que ejecuta el método: SOE Fiscal Risk (/soe) — Riesgo Fiscal de Empresas Públicas: cartera de empresas (soe/portfolio), chequeo de salud (soe/health), prueba de estrés (soe/stress), exposición del Estado (soe/government), textos de IA (soe/ai-insights), manual en pantalla (soe/manual) y la carpeta para el directorio en XLSX y PDF — con destinos en la consolidación IPSAS 35 del registro contable (/ipsas) y en el Estado de Riesgos Fiscales (/frs, manual M9)
Idiomas: español (esta edición) e inglés · HTML y PDF en austral‑intelligence.com/manuals
Este manual explica cómo decidir, empresa por empresa, cuánto de lo que debe la cartera de empresas públicas de un Estado es, en los hechos, deuda del Estado; cuál de esas empresas va a pedir dinero este año; y cuánto podría costar la cartera entera si el año que viene sale malo. Presenta el diagnóstico de riesgo fiscal de empresas públicas como un método autónomo de diez pasos que va del perímetro al monitoreo, construido sobre la tesis de que la parte garantizada de la deuda de una empresa pública no es la medida del riesgo fiscal que esa empresa representa —argumentada empíricamente sobre cuentas públicas chilenas, donde la deuda garantizada equivale a alrededor del 6,5 % de la deuda bruta de las empresas del Estado frente a una exposición máxima por garantía del orden del 0,7 % del PIB—; reimplementa, y se aparta donde lo declara, del chequeo de salud y de la prueba de estrés de empresas públicas del Fondo Monetario Internacional, acreditados sección por página; y aplica la prueba de clasificación de productor de mercado o no de mercado (GFSM 2014, ESA 2010) que decide si la deuda de una entidad es una contingencia del Estado o deuda directa del Estado —la bisagra del método, sobre la cual el manual publica una lectura de dos ejes, solidez financiera contra dependencia fiscal, como posición propia declarada más allá de lo que ofrecen las herramientas de origen—. Recorre los diez pasos sobre la misma cartera genérica de cinco empresas de la ficticia República de Lemuria, con todas las cifras a la vista, corrida bajo dos sendas de estrés, una sostenida y otra decreciente; muestra cómo se ejecuta el método en la plataforma Austral, pantalla por pantalla; y explica por qué este método concreto se rompe en una planilla. Está escrito para unidades de empresas públicas o de propiedad estatal, ministerios de Hacienda y direcciones de presupuesto, oficinas de deuda, contabilidad gubernamental, oficinas de estadísticas, los directorios de las propias empresas, parlamentos y entidades de fiscalización.
Austral Intelligence (2026). Riesgo Fiscal de Empresas Públicas. Manual M6, Serie de Manuales Austral, versión 1.0, septiembre de 2026. https://austral-intelligence.com/manuals/riesgo-fiscal-empresas-publicas/
Todas las cifras del ejemplo trabajado (sección 4) y de las capturas de pantalla (sección 5) son genéricas: corresponden a la cartera de demostración de cinco empresas de la ficticia República de Lemuria, cargada como paquete de demostración en la plataforma y calibrada para que el método se pueda seguir de principio a fin. Salen de una corrida del motor de la plataforma a la fecha de esta edición, y no de una transcripción a mano. No provienen de ningún cliente ni de ninguna empresa real, y no deben usarse como referencia de la deuda, la exposición o el costo fiscal de ninguna cartera de empresas públicas concreta. El PIB del ejemplo es un supuesto declarado (60.000, en millones de la moneda de Lemuria), y toda cifra de "% del PIB" del manual lo lleva al lado; ninguna de las decisiones del método depende de él. Los escenarios de estrés son choques porcentuales deterministas y no una simulación estocástica, y la sección 3 (Paso 6) dice por qué y dónde la calibración del manual se aparta de la de la Guía de la prueba de estrés del Fondo Monetario Internacional. El juego indicativo de umbrales y los pesos por defecto del chequeo de salud son del Fondo; donde la implementación de Austral se aparta de ellos —el corte de Cat 3 de la rentabilidad sobre activos, y el juego de pesos de uso fiscal que publica la dependencia fiscal como un segundo eje— se declara como calibración de Austral y no como umbral publicado de la fuente. Las metodologías citadas se acreditan a sus autores; el único nombre de producto en el manual es Austral.
Esta es la primera edición del Manual M6, escrita en español. El manual se publica también en inglés, traducido de esta edición; donde las dos difieran, incluso después de una corrección futura a cualquiera de ellas, la edición española es la de referencia.
Un ministerio de Hacienda tiene, además de su presupuesto, una cartera de empresas. Un ferrocarril, una generadora, una sanitaria, un puerto, una radiodifusora pública. No están en el presupuesto y no están, casi nunca, en la deuda pública que el país publica; pero sus balances los posee el Estado, y cada año alguna de ellas pide una transferencia, un aporte de capital o el pago de una garantía. Este manual responde tres preguntas sobre esa cartera: cuánto de lo que deben esas empresas es, en los hechos, deuda del Estado; cuál de ellas va a pedir dinero este año; y cuánto costaría la cartera entera si el año viene malo.
La tesis del manual cabe en una frase, y conviene ponerla antes que el método. La parte garantizada de la deuda de una empresa pública no es la medida del riesgo fiscal que esa empresa representa. Es la parte visible, la que está escrita, la que un registro de pasivos contingentes ya anota — y suele ser una fracción menor del balance. Lo que el Estado termina pagando no es la deuda que garantizó, sino la deuda de la empresa que no puede servirla con sus ventas. Sobre cifras públicas y agregadas de un país de la región, la deuda con garantía explícita del Estado equivale a alrededor del 6,5 % de la deuda bruta de sus empresas públicas (§2.7): un registro que mire solo la garantía está mirando, en ese caso, cerca de un quinceavo del balance que el Estado posee. El método de este manual empieza, por eso, en los estados financieros y no en el contrato de garantía.
La pregunta es: ¿cuánto riesgo fiscal me traen mis empresas públicas, cuál primero y por cuánto? El producto es un diagnóstico de riesgo fiscal por empresa y de cartera: cada empresa clasificada, calificada, medida por su exposición y proyectada bajo un escenario adverso; y la cartera ordenada por lo que puede costar.
De ahí se sigue, con la misma claridad, lo que no responde.
Lo que este diagnóstico no es
- No es una evaluación de desempeño empresarial. No dice si la empresa está bien gestionada, si su directorio funciona ni si sus tarifas son las correctas. Una empresa puede estar razonablemente administrada y ser, aun así, un riesgo fiscal mayúsculo porque su modelo de negocio no cubre sus costos; y otra puede estar mal gestionada y no costarle un peso al Estado en diez años. Para el gobierno corporativo, el manual remite a las directrices de la OCDE (§2.6 y §7).
- No es una tasación. No dice cuánto vale la empresa ni cuánto se obtendría por ella. La materialidad se mide aquí por el stock de pasivos, que es lo que el Estado puede terminar asumiendo, no por el patrimonio ni por los ingresos.
- No es un plan de reestructuración. Señala a la empresa insolvente y dimensiona lo que costaría sostenerla; no diseña el saneamiento, la fusión ni la venta.
- No es la valoración de la garantía. La deuda con garantía explícita se registra aquí a valor facial —lo que el Estado debería pagar si la garantía se ejecutara entera—, porque es un insumo del diagnóstico. Ponerle precio a la probabilidad de ejecución es otra disciplina y otro manual (M7, garantías de todo origen). El manual dice cada vez que publica esa cifra que no es una pérdida esperada.
- No es la consolidación al balance del sector público. M6 decide la clasificación y entrega las cifras; construir el balance consolidado del sector público y los estados consolidados es de la suite de contabilidad y del manual de la declaración de riesgos fiscales (M9). El §3, Paso 8, dice a qué destino va cada cifra y remite, en vez de prometerlo.
Hay una asimetría que conviene anticipar, porque ordena todo el método: de las preguntas que el manual responde, una sola cambia un stock de deuda de un lado del balance del Estado al otro. Es la del Paso 2 —si la empresa es o no productora de mercado—, y su resultado no es una calificación sino una reclasificación: la empresa que no cubre con sus ventas la mitad de sus costos de producción se sectoriza dentro del gobierno general, y todo su stock de pasivos deja de ser un contingente del Estado para ser deuda del Estado, esté garantizado o no. Todas las demás preguntas gradúan; esa decide.
Los cinco manuales anteriores de esta serie tratan del contrato de asociación público-privada. Este no, y la diferencia no es de sector sino de naturaleza del objeto.
Una asociación público-privada tiene un contrato, y el contrato dice quién paga qué. El pago por disponibilidad está escrito, el ingreso mínimo garantizado tiene una fórmula, la compensación por término anticipado tiene una base de cálculo, y el riesgo que el Estado retuvo está —o debería estar— en una matriz. El trabajo analítico consiste en leer las cláusulas y valorarlas.
Una empresa pública tiene un balance y una relación de propiedad. No hay cláusula que diga cuánto pagará el Estado el año que viene, porque las tres vías por las que el riesgo llega al presupuesto no están escritas en ningún documento:
Por eso el método de riesgos de un contrato no sirve aquí, y por eso este manual empieza en el estado de resultados y en el balance. La pregunta de una asociación público-privada es qué prometí; la de una empresa pública es qué tengo y cuánto aguanta.
Hay una segunda diferencia, más incómoda. En una asociación público-privada, el perímetro está dado: el contrato existe o no existe. En una cartera de empresas públicas, el perímetro es una decisión analítica que alguien tiene que tomar y documentar —qué entidades son controladas, cuáles son de mercado, cuáles son financieras y salen del método—, y es el error más caro de esta disciplina, porque se propaga a todas las cifras siguientes. El Paso 0 y el Paso 2 existen para eso.
Este no es un instrumento de proyecto: es un instrumento de calendario. Se ejecuta una vez al año, para toda la cartera, con el cierre de los estados financieros de las empresas, y produce el registro del año. Con el manual de compromisos firmes y contingentes (M2), es el segundo de la serie que se corre todos los años y no una vez por operación.
Y se ejecuta a demanda ante un evento, fuera del calendario, cuando ocurre cualquiera de estas cuatro cosas: se ejecuta una garantía; una empresa entra en mora en un represtamo o en un préstamo del gobierno; una empresa pide un aporte de capital; o cambia el estatuto, la tarifa o la estructura de propiedad de una empresa de manera que pueda mover su clasificación. Las tres primeras son las señales de materialización del Paso 5, y la regla del Paso 9 es explícita: una señal de materialización no espera al ciclo anual, abre un caso.
El producto anual alimenta tres calendarios que no son el suyo: el presupuesto (las transferencias y los aportes del año que viene), la declaración de riesgos fiscales que acompaña al presupuesto (M9), y los estados financieros consolidados del gobierno. El §3, Paso 8, fija qué cifra va a cuál y cómo deben cuadrar entre sí.
Siete lectores, con siete usos distintos del mismo registro. Vale la pena enumerarlos porque el registro tiene que servirles a todos y ninguno lee la misma columna.
Dos advertencias sobre el reparto. La primera: el perímetro no lo decide quien opera la herramienta. Decidir que una entidad está controlada, o que una empresa es no de mercado, tiene consecuencias contables y estadísticas que pertenecen a la contabilidad gubernamental y a la oficina de estadísticas; el analista fiscal aplica la prueba, documenta el resultado y lo lleva a quien corresponda decidirlo formalmente. La segunda: publicar tiene consecuencias. La fuente primaria del método lo advierte expresamente — al divulgar riesgos de empresas públicas hay que cuidar que la divulgación no aumente la probabilidad de que el riesgo se materialice ni el costo si se materializa (§2.1). El diagnóstico de riesgo de una empresa endeudada afecta su costo de fondos. El Paso 8 recoge la advertencia como regla de divulgación, y no como excusa para no publicar.
Para cada empresa y para la cartera, el método produce cinco cifras y una lista. Las seis van juntas: publicadas por separado, cualquiera de las cinco primeras se malinterpreta.
Tres de esas cifras —exposición, costo realizado y costo bajo estrés— miden cosas distintas en unidades distintas, y el manual nunca las suma. Una es un stock que podría perderse, otra es un flujo que ya salió, y la tercera es un flujo condicional a un escenario que no ocurrió. Sumarlas produce un número que no significa nada y que, invariablemente, alguien cita.
Es el error más común de un registro de empresas públicas, y merece su propio apartado porque es la tesis que ordena el manual entero.
El razonamiento equivocado es razonable: el Estado se obliga por escrito solo donde garantizó, luego su exposición es el stock garantizado. Falla por dos lados a la vez.
Falla por abajo, porque la deuda garantizada es una fracción del balance. Una empresa pública se endeuda sin garantía estatal siempre que puede —le sale más barato tramitarlo y no consume el cupo de garantías—, y el propio libro de reglas estadísticas reconoce que asumir la deuda no garantizada de una unidad del sector público es un pasivo contingente implícito del gobierno (§2.3). La magnitud del sesgo es pública: en el caso agregado citado en §2.7, la parte garantizada ronda el 6,5 % de la deuda bruta de las empresas del Estado, y la exposición máxima por garantía se informa en torno al 0,7 % del producto, mientras el balance detrás es del orden de quince veces mayor.
Falla por arriba, porque el stock garantizado a valor facial no es una pérdida esperada. Es el monto que el Estado pagaría si la garantía se ejecutara entera, y la mayoría de las garantías no se ejecutan. El propio manual de estadísticas lo advierte: la partida de memorando de deuda garantizada "no ofrece información sobre la probabilidad de que la contingencia ocurra y puede sobreestimar el riesgo posible". Publicar el facial como si fuera una pérdida es tan engañoso como omitirlo.
La corrección es la estructura del método. Primero se clasifica (Paso 2): si la empresa no es productora de mercado, la pregunta por la garantía es irrelevante, porque su deuda entera ya es deuda del gobierno. Después se diagnostica (Paso 3): la calificación dice qué probabilidad hay de que la empresa genere costo fiscal, garantizada o no. Después se mide la exposición (Paso 5), con las dos lecturas etiquetadas y nunca sumadas. Y al final se dimensiona el costo bajo un escenario (Pasos 6 y 7), que es lo único que responde "¿cuánto?".
Esta secuencia tiene respaldo en el trabajo propio de la casa. The Anchor and the Perimeter aplica la prueba de productor de mercado empresa por empresa a las veintiocho empresas del Estado chileno y obtiene la frontera entre la deuda soberana y la que no lo es como resultado y no como supuesto; The Recognition Rule mide la distancia entre lo que el libro de reglas obliga a reconocer y la cola económica que el soberano efectivamente carga; y The Useful Silence explica por qué ese pasivo tiende a quedar sin valorar y a quién le conviene. El manual toma de ahí una exigencia, no una opinión: la prueba de clasificación tiene que emitir su decisión, no solo su ratio (§2.7). La valoración de la garantía como tal —su costo esperado sobre la distribución y no sobre la trayectoria media— es de M7 y de The Third-Party Guarantee Decision; aquí se registra el stock y se dice que no se valora.
Tres cosas, en el orden de la serie.
Un método autónomo. La sección 3 desarrolla diez pasos —del perímetro al monitoreo— con qué entra, qué sale y cuál es la regla de decisión en cada uno, y cierra con la lista de comprobación del revisor. Está escrito para aplicarse con una planilla y una carpeta de evidencia, sin depender de ninguna herramienta en particular: quien lo lea debe poder ejecutarlo con lo que ya tiene. La sección 2 acredita cada regla en su fuente con sección o párrafo —la herramienta de chequeo de salud de empresas públicas del Fondo Monetario con su Guía del Usuario, la nota sobre cómo evaluar riesgos fiscales de empresas públicas, el Manual de Estadísticas de Finanzas Públicas 2014, el SEC 2010 con el Manual del déficit y la deuda públicos, IPSAS 35 y 40, y la literatura de distancia al incumplimiento— y dice dónde las fuentes no coinciden y qué posición toma el manual.
Un ejemplo reproducible. La sección 4 recorre los diez pasos sobre una cartera completa, con cifras de partida, resultado en cada paso y lectura: una empresa insolvente con el riesgo ya materializado, una no de mercado que la prueba de clasificación saca del lado contingente del balance, una en observación que la foto de un año no delata y la proyección sí, una sana con la liquidez apretada y una fuerte. Nunca datos de un cliente.
La herramienta que lo ejecuta, y que el cliente se queda. La sección 5 muestra el módulo pantalla por pantalla, con lo que registra, lo que exporta y lo que todavía no hace, declarado como tal. La sección 6 es honesta sobre el argumento de la planilla: la fuente primaria de este método es una planilla, y muy buena; lo que el manual discute no es esa planilla sino lo que le pasa cuando deja de ser un instrumento de análisis y pasa a ser el registro anual de cuarenta empresas con quince años de historia, umbrales por país y una cadena de reporte detrás. La sección 7 reúne las referencias con su estado de verificación.
Quien solo necesite saber si un registro de empresas públicas que le llega a la firma está bien hecho puede ir directo a la lista de comprobación del revisor, al cierre de la sección 3. Quien quiera la lógica en una página, al resumen 3.10.
Cada regla del método del §3 viene de una herramienta que un ministerio de finanzas aplica, de un libro de reglas estadísticas o contables que lo obliga, o de una práctica nacional que la puso a prueba. Esta sección dice de dónde viene cada una, con sección y página, para que el revisor discuta la regla en su fuente y no en el manual. El reparto es de cuatro cuerpos. Una fuente primaria de método: el kit de riesgo fiscal del Fondo Monetario Internacional, del que este manual usa dos herramientas con su Guía del Usuario —la herramienta de chequeo de salud de empresas públicas (noviembre de 2021), que da los indicadores, las categorías y los umbrales, y la herramienta de prueba de estrés de empresas públicas (mayo de 2022), que da el escenario, la proyección y la traducción a cuentas del gobierno—, más la nota doctrinal que las dos citan como su marco (How to Assess Fiscal Risks from State-Owned Enterprises, 2021), que da la cadena diagnóstico → estrés → costo fiscal. Tres libros de reglas: el Manual de Estadísticas de Finanzas Públicas 2014 (GFSM 2014) y el SEC 2010 con el Manual del déficit y la deuda públicos (MGDD), que dicen quién está dentro del gobierno; e IPSAS 35 y 40, que dicen qué se consolida. Una fuente de literatura financiera: Altman y la variante de Eidelman, que dan la distancia al incumplimiento. Y cinco prácticas nacionales. La tabla 2.8 enlaza cada paso del §3 con su fuente y con la pantalla del §5 que lo ejecuta.
Cómo se citan las dos Guías. Cada cita lleva la sección y la página impresa del PDF oficial. Ojo con la numeración, porque las dos no coinciden: en la Guía del chequeo de salud la página impresa va una unidad por detrás de la del visor (la impresa 22 es la 23 del archivo), mientras que en la Guía de la prueba de estrés impresa y visor coinciden. Las dos son públicas. Cuando este manual dice "la Guía del chequeo de salud" se refiere a la primera; "la Guía de la prueba de estrés", a la segunda; los títulos exactos, la autoría y las fechas están en el §7.
Advertencia de lectura, en tres puntos donde las fuentes no coinciden y el manual adopta una posición declarada, no un consenso inventado: (i) qué entra en los costos de producción de la prueba del 50 % —el GFSM 2014 incluye un retorno al capital y no los intereses; el SEC 2010 y el MGDD incluyen el cargo neto de intereses y no el retorno al capital; la herramienta del chequeo de salud sigue la segunda convención sobre cifras contables (figura A2.4, p. 21)—; (ii) qué prueba pone a la empresa dentro del perímetro —control contable (IPSAS 35) frente a control estadístico (GFSM 2014, recuadro 2.2), que se parecen mucho y no son lo mismo—; y (iii) qué se hace con el aporte de capital —bajo el GFSM 2014 el que busca retorno de mercado es una transacción financiera y no un gasto, mientras el motor del §5 lo registra íntegro como costo fiscal (D8); la Guía de la prueba de estrés, que parametriza esa fracción, recomienda fijarla en cero por prudencia salvo que la empresa sea claramente rentable en la línea base y el shock sea corto (§IV.4, p. 24), de modo que la convención del motor es la posición conservadora que la propia Guía aconseja y no un apartamiento—.
Y una advertencia de método: este es el primer manual de la serie que se apoya en herramientas documentadas del Fondo distintas de PFRAM, y el módulo del §5 es una reimplementación de su método publicado, verificada contra él. Por eso el §2.1 y el §2.2 acreditan las fuentes con su título, su fecha y su página, dicen dónde la reimplementación se aparta y por qué, y no usan el nombre de ninguna de las dos herramientas como nombre de producto ni reproducen sus archivos. El único nombre de producto de este manual es Austral.
Y una advertencia de terminología. Los términos contables de este manual siguen la traducción oficial al español del IPSASB —Manual de Pronunciamientos Internacionales de Contabilidad del Sector Público, edición 2022, tres volúmenes, leída para este manual—, no el uso del mercado ni una traducción de la casa. De ahí vienen «estados financieros consolidados», «control», «poder», «actividades relevantes», «derechos protectores», «acuerdo vinculante», «entidad controlada» y «entidad controladora», «entidad económica», «participación no controladora», «activos netos/patrimonio», «influencia significativa», «importe en libros» y «base contable de acumulación (o devengo)». Dos precisiones que esa lectura obliga a hacer aquí:
Y una nota de numeración y de sigla. En la traducción oficial el apéndice A de cada norma es la Guía de Aplicación y sus párrafos se numeran GA, no AG: los ¶AG12 y ¶AG41–AG42 que cita el §2.4 son los GA12 (Vol. 2 p. 400, «Control de regulación») y GA41–GA42 (Vol. 2 p. 405, «Dependencia económica») del Manual español, con el mismo número y el mismo contenido. Este manual escribe ¶AG porque cita el Handbook inglés de 2025, que es de donde vienen sus comillas; quien quiera comprobar la cita en el libro español debe buscar GA. Y la traducción oficial no dice IPSAS: dice NICSP —NICSP 35 es IPSAS 35, NICSP 40 es IPSAS 40— y llama a la colección Normas Internacionales de Contabilidad del Sector Público. Este manual usa la sigla inglesa IPSAS, que es la que imprime la plataforma que el §5 enseña y la que usan las fuentes estadísticas y de práctica que el §2 cita; la terminología de los conceptos, en cambio, sí sigue la traducción oficial, y donde se aparta lo dice. El glosario completo de la serie, con el término inglés, la norma, el párrafo y la página del volumen donde la traducción oficial define cada uno, está en manuales/_glosario/terminos_ipsas_es.md.
La fuente es el State Owned Enterprise Health Check Tool: User Guide (Fondo Monetario Internacional, noviembre de 2021), publicada dentro del Fiscal Risk Toolkit, la familia de nueve herramientas cuyo diagrama de portada sitúa al chequeo de salud junto a la prueba de estrés de empresas públicas, PFRAM, la herramienta de evaluación de riesgo fiscal, la evaluación del balance del sector público, la prueba de estrés fiscal, la prueba de estrés de COVID-19 y las dos herramientas de garantías (portada). Ese diagrama es lo primero que retener: el chequeo de salud no es un sistema completo de riesgo fiscal de empresas públicas, es una pieza, y las otras piezas viven en otras herramientas —una de ellas, la prueba de estrés del §2.2— y en otros manuales de esta serie.
Qué es y qué alcance declara. Una planilla diseñada para "help countries assess financial vulnerabilities and risks emerging from SOEs" y para "offer country authorities a way of monitoring their portfolio of SOEs" (§I, p. 4). Está construida para sociedades públicas no financieras —"non-financial public corporations as defined by the IMF's Government Finance Statistics Manual (GFSM) 2014" (§V.A, p. 9)— y admite hasta cuarenta empresas y quince años de datos (§IV.A, p. 7; §V.A, p. 10). Los bancos, las instituciones de depósito y los bancos de desarrollo quedan fuera, con razón explícita y con un matiz que conviene no perder: la Guía no dice que el método no sirva para ellos, dice que la herramienta no está construida para ellos —"currently the functionality is tailored only for nonfinancial companies" (nota 5, p. 15)— y que extenderla exigiría otros indicadores y otros umbrales, porque sus estados tienen otra forma y su diagnóstico mira adecuación de capital, calidad de la cartera y sensibilidad al riesgo de mercado (§V.A, p. 10). Es la exclusión que el Paso 0 declara y que el §4.2 ejecuta a mano.
Cómo está armada. Tres bloques (§III, p. 6): insumos del usuario en las hojas Main, Input Forms y Parameters; hojas de cálculo ocultas; y tres de salida, Risk Tables, Portfolio Level y Single Company Level. Los insumos por empresa son tres (§IV.A, p. 7; anexo II.B, p. 15): datos descriptivos, un juego abreviado de estado de resultados y balance bajo normas internacionales de información financiera "or similar reporting format", y un bloque de transacciones con el gobierno. Ese tercer bloque es la ficha de exposición del Paso 5: stock de deuda garantizada, sus amortizaciones y sus ejecuciones —"the total amount that was paid by the government on behalf of the SOE, including capital and interest"—, represtamos y préstamos del gobierno con su stock, sus amortizaciones y su mora, transferencias corrientes, transferencias de capital y aportes de capital (tabla A2.1, pp. 18-20). Esa tabla hace además, en la fuente, la distinción de D8: la transferencia de capital incluye "any equity injection into the SOE by the government on which a market related return is not expected to be generated", mientras el aporte de capital es aquel "for which shares are issued, a market related return is expected to be generated and that is recognized as a payment for financial assets in the accounts of the government" (tabla A2.1, p. 20).
Los indicadores y las categorías. La Guía agrupa en su §II (pp. 5-6) los indicadores en tres familias —rentabilidad, solvencia y liquidez— y en su tabla 1 (p. 6) los enlaza con el riesgo fiscal que anticipan: menores dividendos e impuestos y mayores subsidios con la rentabilidad; aportes de capital con la solvencia (concretamente con pasivos sobre activos); mayores necesidades de endeudamiento y materialización de pasivos contingentes con la liquidez y la cobertura de intereses. Esa taxonomía narrativa no es la lista operativa, y hay que decirlo porque de la diferencia sale el conteo de indicadores de este manual. La lista operativa está en dos figuras: la figura A2.4 (p. 21), que da las fórmulas de los diecisiete indicadores que la herramienta calcula más el Z-score, y la figura A2.5 (p. 22), la tabla de umbrales, donde el conjunto puntuado queda en cuatro bloques y quince indicadores: rentabilidad tres (rentabilidad sobre activos, rentabilidad sobre patrimonio, recuperación de costos), liquidez cuatro (razón corriente, razón ácida, días de cobro, días de pago), solvencia seis (pasivos sobre activos, pasivos sobre patrimonio, pasivos sobre EBITDA, cobertura de intereses, cobertura de intereses en efectivo, cobertura de deuda) y relación con el gobierno dos (transferencias sobre ingresos totales y la prueba del 50 %), más el Z-score con su banda aparte. El margen neto y el margen operativo se calculan y se informan (figura A2.4, p. 21; anexo III, p. 32) pero no tienen umbral en la fuente, y por eso el §3 los publica sin puntuar. Quince, entonces, y no dieciséis: la aritmética de la figura A2.5 cierra en quince, y es la que este manual publica.
Dos desajustes de la propia Guía que conviene conocer antes de citarla. El primero: la lista narrativa del §II (p. 6) incluye entre los indicadores de rentabilidad un "return on working capital" que no aparece ni en la figura A2.4 ni en la figura A2.5 ni en el anexo III, es decir, que la Guía nombra y la herramienta no documenta en ninguna parte. Por eso este manual cuenta sobre las figuras y no sobre el §II, y por eso los márgenes informados sin puntuar son dos y no tres. El segundo: el razonamiento de los umbrales de la rentabilidad sobre patrimonio (p. 22) los ancla en el retorno medio de la bolsa local para Cat 1 —"assumed to be 15 percent for illustrative purposes"— y en la tasa libre de riesgo a diez años para Cat 2 —"assumed here to be 8 percent"—, mientras la figura A2.5 imprime 0,20 y 0,10. El texto y la tabla de la misma página no dicen el mismo número. El módulo del §5 implementa la tabla, que es el juego que la herramienta aplica, y este manual publica los umbrales de la tabla; el 15 % y el 8 % se citan por lo que son, el razonamiento de dónde debería salir el corte en cada país, y son la primera indicación de cómo calibrarlo.
Las cinco categorías y la marca de insolvencia. Van de Cat 1 (menor riesgo) a Cat 5 y se determinan "based on threshold ranges set by the user in the 'Parameters' sheet" (§IV.A, p. 8). La mecánica de bandas está en el anexo II.C (p. 21): el umbral de Cat 2 separa Cat 1 de Cat 2; lo que cae entre dos umbrales consecutivos toma la categoría inferior de las dos; lo que pasa del umbral de Cat 5 es Cat 5. Sobre eso opera la guarda que el §3 llama marca de insolvencia: "for any entity that has negative equity or a negative debt to EBITDA indicator, the indicator is automatically classified in the highest risk category (Category 5)", porque las entidades con patrimonio negativo "are technically insolvent and unable to operate without some form of fiscal support or restructuring", y las que consumen caja "will have to borrow to service their debt, which is not sustainable" (§IV.A, p. 8). Dos precisiones de lectura, las dos consecuentes. La primera: el disparador de la segunda rama es el indicador de pasivos sobre EBITDA negativo, no el EBITDA negativo suelto; con deuda positiva son lo mismo, y el manual usa la formulación de la fuente. La segunda: la fuente fuerza Cat 5 en el indicador, no en la calificación de la entidad; que el patrimonio negativo fuerce además la categoría general de la empresa es una extensión de Austral, declarada como tal en el §3.2(b).
La calificación general, y qué indicadores pueden entrar en ella. El usuario elige qué indicadores entran y con qué peso; "the weightings for selected indicators must sum to 100 percent" y "the overall risk rating is generated as the weighted average of the selected ratings" (§IV.B, p. 8; anexo II.D, p. 28), y esa selección gobierna también las hojas de cartera y de empresa. Ahora bien, la pantalla de selección —figura A2.6, p. 28— ofrece únicamente los indicadores de rentabilidad, liquidez y solvencia: trece de los quince puntuados. Los dos de relación con el gobierno tienen umbral en la figura A2.5 y no figuran en la selección, de modo que en la fuente no es que pesen cero por una elección del usuario: es que el mecanismo no los ofrece. El juego que la figura A2.6 muestra reparte el 100 % entre siete —rentabilidad sobre patrimonio 20 %, recuperación de costos 10 %, razón corriente 15 %, días de cobro 10 %, días de pago 10 %, pasivos sobre activos 15 %, pasivos sobre EBITDA 20 %— y es el juego por defecto que el módulo del §5 reproduce indicador por indicador. De ahí salen dos consecuencias que el §3 convierte en regla y que la fuente no escribe: una calificación construida sobre una fracción del peso no es comparable con otra construida sobre el peso completo, y por eso el método publica la cobertura de ponderación junto a la calificación; y como los pesos son una elección, el juego usado se publica con el resultado o el resultado no es auditable. Y una tercera, que es la del §3.4: el juego de pesos de uso fiscal de Austral, al darles peso a los dos indicadores de relación con el gobierno, no recalibra el mecanismo de la fuente sino que lo amplía, y por eso va marcado como calibración de Austral y no como una opción de la Guía.
Los umbrales y su procedencia. Los umbrales son del usuario, y la Guía ofrece cuatro vías para fijarlos —"historical data, third party information (e.g., from credit rating agencies or banks), benchmarking, or industry norms and expert judgement" (anexo II.C, p. 22; la misma lista, con otra redacción, en §IV.A, p. 8)— más tres enfoques estadísticos según el tamaño de la muestra (anexo II.C, pp. 26-27): Merton con la distancia al incumplimiento cuando hay menos de una docena de empresas (tabla A2.2, p. 26); promedios de indicadores por categoría crediticia cuando hay entre una docena y un centenar (tabla A2.3, p. 27, sobre más de 2.500 compañías, con S&P Market Intelligence como fuente y presentada por la propia Guía como "preliminary only" y no monótona); y regresión con más de un centenar —"hundreds, or thousands, of companies" al desarrollar el método, p. 27—, que además "gives an indication of the importance of each indicator in the regression, and thereby helps to set the weights" (p. 28) y es la única vía que la fuente ofrece para fijar los pesos. Para cuando no hay nada de eso, la figura A2.5 entrega un juego indicativo —"an illustrative set of thresholds […] which could be used for in the SOE HCT, in the absence of more robust datasets" (p. 22)— con su razonamiento indicador por indicador (pp. 22-25): la recuperación de costos bajo 1 significa que la empresa no alcanza el punto de equilibrio operativo y sobre 1,5 va a la categoría más baja; los pasivos sobre activos por encima de 1 significan patrimonio negativo, y de ahí el corte de Cat 5 en 1, con Cat 1 en menos de 25 % de financiamiento con pasivos; los pasivos sobre EBITDA se calibran sobre los niveles que usa Standard & Poor's para una métrica parecida; la cobertura de intereses bajo 1 marca la empresa que no puede pagar sus costos financieros y seguir siendo rentable, y 2 es el nivel que se considera adecuado; la cobertura de intereses en efectivo usa 3 como referencia común de analistas y 1 como el punto en que la empresa tiene que endeudarse para pagar intereses; y los días de pago se calibran más altos que los de cobro porque una buena gestión de capital de trabajo cobra antes de pagar (p. 24).
Dónde la implementación de Austral se aparta de la fuente, y por qué. El módulo del §5 reproduce el juego indicativo de la figura A2.5 indicador por indicador y umbral por umbral —verificado contra la figura renderizada del PDF el 24 de septiembre de 2026—, con una sola excepción, que se declara aquí y se repite en el §3 y en el §5: el corte de Cat 3 de la rentabilidad sobre activos. La figura imprime, para ese indicador, 0,1 · 0,0 · 0 · (0,1) —el corte de Cat 3 y el de Cat 4 son el mismo número—, lo que deja la banda de Cat 3 vacía y produce un salto de dos categorías alrededor de cero. La implementación de Austral abre esa banda con un corte en 0,05. Y hay un argumento de la propia Guía que sostiene ese número y que conviene citar, porque cambia el estatuto de la reparación: el razonamiento de los umbrales dice, para ese indicador, que "the risk thresholds have been determined based on the risk thresholds for ROE and balance sheet leverage" (p. 23). Con la escalera de la rentabilidad sobre patrimonio en 0,20 · 0,10 · 0,0 · (0,10) y el apalancamiento de Cat 1 en pasivos bajo 0,3 del activo, la mitad de la escala reproduce el 0,10 de Cat 2 que la figura sí imprime y devuelve 0,05 para Cat 3. Es decir: 0,05 es la reconstrucción de la derivación que la Guía declara, en el punto donde la tabla imprimió dos veces el mismo número. Aun así el manual atribuye el corte a Austral y no al Fondo: publicarlo bajo la etiqueta de la fuente sería citar como umbral publicado algo que la tabla publicada no dice. La comprobación que cerraría el punto —la hoja Parameters del archivo de la herramienta, que podría llevar más precisión que el decimal impreso— no está disponible: la Guía es pública, el archivo no se distribuye con ella.
Lo que la herramienta declara que no hace (§V, pp. 9-11), y que fija la frontera de este manual tanto como lo que sí hace. No proyecta: "the Tool does not generate financial projections for SOEs, nor assess how financial performance is impacted under alternative scenarios" (p. 10) —lo que no impide cargar proyecciones propias como insumo, que la misma página admite; la proyección modelada y el escenario son de la prueba de estrés, la otra pieza del kit y el Paso 6 de este manual—. No distingue por industria: "the Tool applies the same risk thresholds across the SOE portfolio, even though the level of risk may vary by industry" (p. 10), y la vía que ofrece, copias separadas de la planilla por sector, "does not allow for easy aggregate or cross-portfolio analysis". Y no pretende ser el diagnóstico: "the SOE HCT provides a starting point for analyzing SOEs" (§V.B, p. 10) dentro de un proceso de dos etapas —primero una evaluación de alto nivel que identifica a las empresas grandes, riesgosas y sistémicas; después el análisis a fondo de esas, con la información adicional que la tabla 2 lista por tipo de riesgo (p. 11)—. Es el lugar del Paso 4: la priorización no es el final del trabajo, es su reparto. La misma página nombra los pasivos totales como "a proxy for the government's exposure", que es la regla de ordenamiento del Paso 4.
Y una observación que el manual toma como regla de divulgación y repite en el Paso 8: "as in many cases, risks related to SOEs are implicit, care should be taken in to ensure public disclosures are done in a way that does not increase the likelihood of risks materializing or the potential costs to government if they do" (§I, p. 5). Publicar el diagnóstico de riesgo de una empresa endeudada tiene consecuencias sobre su costo de fondos.
La segunda pieza del kit que este manual reimplementa es el State-Owned Enterprises Stress Test Tool: User Guide (Fondo Monetario Internacional, mayo de 2022). Su marco conceptual es la nota que las dos Guías citan —How to Assess Fiscal Risks from State-Owned Enterprises: Benchmarking and Stress Testing, IMF How To Notes 21/09, agosto de 2021—, y la Guía del chequeo de salud remite expresamente a ella para lo que no hace: "the IMF's SOE Stress Test Tool […] generates projections for an individual SOE's cash flow and balance sheet aggregates and calculates the net inflows or outflows from the budget under different macro-fiscal forecast scenarios" (chequeo de salud, §V.B, p. 11).
De la nota doctrinal el manual toma tres cosas. La cadena: diagnóstico → estrés → costo fiscal, en ese orden y con esa separación. El diagnóstico dice qué empresa está débil; el estrés, cuánto costaría que el año viniera malo; el costo fiscal traduce ese resultado a líneas del presupuesto. Confundir los tres es lo que produce informes que suman una exposición con un flujo. Los canales por los que el costo llega al presupuesto, que la Guía del chequeo de salud enumera en su §I (p. 3): "lower-than-expected dividends, royalties or taxes received from SOEs, higher subsidies, the non-repayment of loans, need to service guarantees on their borrowing, or equity injections to cover previous losses" —son los cinco canales del Paso 6, con una precisión que el manual añade: dos son ingresos que dejan de entrar y tres son gastos que salen, y por eso el total nunca se publica sin su desglose—. Conviene no confundir esa lista con la tabla 1 de la misma Guía (p. 6), que ordena cinco riesgos fiscales por indicador y no es la misma enumeración: donde el §I pone el impago de préstamos y la ejecución de garantías, la tabla 1 pone mayores necesidades de endeudamiento y materialización de pasivos contingentes. Y la magnitud histórica, que justifica el ejercicio entero: "historically, equity injections or other support provided to individual SOEs have cost on average, about 3 percent of GDP, and in some cases have been as large as 15 percent of GDP" (chequeo de salud, §I, p. 3, citando a Bova y otros, 2016). Esa es la escala contra la que se mide si vale la pena hacer este trabajo todos los años.
De la Guía de la prueba de estrés el manual toma la arquitectura del Paso 6 y del Paso 7, y declara dónde se aparta. Lo que la herramienta hace:
Dónde el método del §3 se aparta de esta Guía, y por qué. Cuatro apartamientos, todos declarados como convención de Austral en el paso correspondiente:
Y un punto donde la Guía de estrés respalda una convención del motor que el manual venía presentando como apartamiento: el tratamiento del aporte de capital. La herramienta parametriza qué fracción del aporte se espera remunerar a precios de mercado —la que iría bajo la línea como adquisición de un activo financiero, sin déficit— y recomienda, "for the sake of prudence", fijarla en cero salvo que la empresa sea claramente rentable en la línea base y el shock sea corto (§IV.4, p. 24). Registrar el aporte íntegro como costo fiscal, que es lo que hace el motor (D8), es exactamente esa recomendación.
Del mismo cuerpo de doctrina se toman dos anclas más, ya usadas en M2 y que aquí solo se nombran: Analyzing and Managing Fiscal Risks — Best Practices (2016), que sitúa a las empresas públicas en el mapa de riesgos fiscales junto a los shocks macro, la banca y las garantías; y el Código de Transparencia Fiscal (2019) con su Fiscal Transparency Handbook (2018) —los dos citados por la Guía del chequeo de salud en su §I, p. 4, como la guía de divulgación de pasivos contingentes de empresas públicas, actividades cuasi-fiscales y transacciones con el gobierno—, la vara con que se mide la declaración de riesgos fiscales a la que este manual entrega su resultado, materia de M9.
Esta es la sección más consecuente del manual, porque su resultado no es una calificación sino una reclasificación: la empresa que no cubre con sus ventas la mitad de sus costos de producción se sectoriza dentro del gobierno general, y todo su stock de pasivos deja de ser un contingente del Estado para ser deuda del Estado, esté garantizado o no. Las dos fuentes que la fijan son el GFSM 2014 y el SEC 2010 con el MGDD, y no dicen exactamente lo mismo.
GFSM 2014, ¶2.64–2.75. La definición: "a market producer is an institutional unit that provides all or most of its output to others at prices that are economically significant. A nonmarket producer provides all or most of its output to others for free or at prices that are not economically significant" (¶2.65). Los precios son económicamente significativos cuando el productor "has an incentive to adjust supply either with the goal of making a profit in the long run or, at a minimum, covering capital and other costs" y cuando "consumers have the freedom to purchase or not purchase and make the choice on the basis of the prices charged" (¶2.66). La cuantificación llega en el ¶2.69, y su redacción importa: "although there is no prescriptive numerical relationship between the value of sales […] and the production costs, one would expect the value of the sales by public corporations to average at least half of the production costs over a sustained multiyear period". El GFSM no fija una regla aritmética: fija una expectativa sobre una ventana. El ¶2.70 lo refuerza —la distinción se hace caso a caso y "should be considered over a range of years"— y añade la histéresis que evita el vaivén: "only if a change in pricing holds for several years or is expected to hold for several years should a reclassification of the entity be considered".
Tres precisiones que el Paso 1 y el Paso 2 convierten en reglas de captura de datos. Qué es una venta (¶2.73): las ventas se miden antes de los impuestos sobre los productos, la producción por cuenta propia no cuenta, y —la regla que decide el resultado en la mitad de los casos— "sales exclude all payments receivable from government unless they would be granted to any producer undertaking the same activity". Qué es un costo de producción (¶2.74): remuneraciones, uso de bienes y servicios, consumo de capital fijo y otros impuestos sobre la producción, excluidos los costos de la formación de capital por cuenta propia; "further, a return to capital is included in production costs if the unit is to be treated as a market producer"; y los subsidios a la producción no se deducen. Qué inclina la presunción (¶2.71): "it is likely that corporations receiving substantial government financial support, or enjoying other risk-reducing factors such as substantial government guarantees, will respond to changes in the economic conditions differently from corporations without such advantages because their budget constraints are softer, and so are more likely to be classified as nonmarket producers". Bajo el GFSM, entonces, la garantía estatal es un argumento a favor de reclasificar a la empresa dentro del gobierno, no un sustituto de la prueba. Y el ¶2.72 cierra el caso de la empresa que le vende al Estado: no es productora de mercado si es proveedor dedicado de servicios auxiliares, ni "if the unit provides the goods and services in the absence of competition with private producers, and when the choice of supplier to government is not based on price".
SEC 2010 §20.19–20.34 y MGDD 2022, §1.2.4. La versión europea convierte la expectativa en un criterio y le pone nombre. El SEC 2010 §20.29 lista primero cuatro condiciones cualitativas —que el productor sea una unidad institucional; que no sea proveedor dedicado de servicios auxiliares; que no sea el único proveedor del gobierno, o que, siéndolo, tenga competidores; y que tenga "an incentive to adjust supply to undertake a viable profit-making activity […] and to meet its financial obligations"— y después el cuantitativo: "to be a market producer, the public unit shall cover at least 50 % of its costs by its sales over a sustained multi-year period". El MGDD ¶54 fija la jerarquía entre ambos, y es una regla de procedimiento y no de cálculo: "the qualitative criteria are to be checked first as they have priority over the quantitative criterion. In case that at least one of the qualitative criteria […] would not be fulfilled, this would be a sufficient condition for this public unit to be classified in the general government sector (the market/non-market test would then not be applied)". Por eso el §3 pone la prueba cualitativa antes del ratio, y no al revés.
Las definiciones europeas de ventas y costos son más precisas que las del GFSM y son las que el método usa. Ventas (SEC 2010 §20.30; MGDD ¶52): ingresos por ventas más los pagos del gobierno que se otorgarían a cualquier productor de la misma actividad, con la condición de que estén "directly linked to the volume or value of the output, and not only because the producer is engaged in such production". El MGDD lo ilustra con el caso más cercano al ejemplo del §4: en transporte público, un subsidio por boleto vendido que varía con el uso es venta; "payments made to a producer irrespectively of the actual amount of tickets sold to final users, under the form of a global lump sum to cover operating deficit resulting from the insufficient coverage of costs by pricing, would not be added to the sales for the 50 % criterion". Quedan fuera, además, las ganancias por tenencia, los dividendos, las donaciones de inversión y otras transferencias de capital. Costos de producción (SEC 2010 §20.31; MGDD ¶53): consumo intermedio, remuneraciones, consumo de capital fijo, otros impuestos sobre la producción y el cargo neto de intereses, sin deducir los subsidios a la producción. El cargo neto de intereses son los intereses pagados menos los recibidos y "is assumed as a plausible approximation of the cost of capital"; cuando resulta negativo, "it should be replaced by zero in the calculation of the market/non-market test". Ahí está la diferencia con el GFSM: donde el manual del Fondo pone un retorno al capital en los costos, el europeo pone un cargo neto de intereses; ninguno de los dos pone las dos cosas.
La ventana, con números. El MGDD ¶55 le pone plazo a "sostenida": la prueba "should be applied by looking over a range of years on an individual institutional unit basis (even when entities are part of a group)"; la unidad queda fuera del gobierno "only when the market/non-market test holds above 50 % for several (at least 3) years"; y en sentido contrario, "when the unit had not passed the test for one year and it is expected not to pass it in the next two years, it should be immediately classified in the government sector", sin que una fluctuación menor o un resultado excepcional obliguen a reclasificar. Esa es la ventana de tres a cinco años del Paso 2, y la razón por la que el §5 declara como límite que el registro necesita más de un año de estados por empresa. El ¶57 agrega el caso de la empresa nueva, que se clasifica sobre un plan de negocios realista mientras no tenga historia.
Cómo lo implementa la herramienta del chequeo de salud, y qué simplifica. El indicador de la figura A2.4 —"50% Test"— es la razón entre costos e ingresos propios, y no al revés: numerador, costo de ventas más otros gastos operativos más costos financieros menos ingresos financieros; denominador, ingresos de la actividad comercial más otros ingresos operativos. Con esa orientación menos es mejor, la línea del 50 % cae exactamente en un ratio de 2,0 —costos iguales al doble de los ingresos propios— y ahí está el corte de Cat 5 de la figura A2.5, con Cat 2 en 0,7. La herramienta sigue, entonces, la convención europea del cargo neto de intereses, sobre cifras contables y no de cuentas nacionales (figura A2.4, p. 21; figura A2.5, p. 22). Su nota 6 (pp. 24-25) declara las simplificaciones: todos los "otros ingresos operativos" entran al denominador aunque el ingreso de la propiedad debería excluirse; las transferencias y los pagos obligatorios quedan fuera, pero sí entra el ingreso por servicios que el gobierno compra; las diferencias de cambio van fuera; y donde el GFSM 2014 exige depreciación a costo de reposición corriente, la herramienta usa la reportada en los estados. La misma nota cierra con la advertencia de ventana, que la clasificación del módulo sí ejecuta y el indicador puntuado no: "when using the ratio for the purposes of classification, it is important to look at several years of data (ideally a minimum of 3 years' financial results)".
Una diferencia entre el libro de reglas y la herramienta, que el método hereda y declara. El MGDD ¶53 exige que el cargo neto de intereses, cuando resulta negativo —una empresa con más ingresos financieros que costos financieros—, se reemplace por cero en el cálculo de la prueba. La fórmula de la figura A2.4 (p. 21) no lleva ese piso: resta los ingresos financieros sin acotar el resultado. El motor del §5 reproduce la fórmula de la herramienta, de modo que hoy tampoco aplica el piso. El efecto va en una sola dirección y es acotado: sin el piso, una empresa con caja abundante ve rebajados sus costos de producción y su ratio mejora, lo que puede clasificarla como de mercado cuando la regla europea no lo haría. El manual lo dice aquí, lo repite en el Paso 2 y lo registra como hallazgo de plataforma: es una diferencia entre dos fuentes que el método todavía no resuelve a favor de ninguna, y la decisión —seguir a la herramienta o seguir al MGDD— corresponde a quien fije la convención del registro.
La consecuencia, que es lo que hace que esta sección importe. La Guía del chequeo de salud lo plantea como posibilidad —los resultados "can be used as a starting point for such classification by identifying those SOEs that would be considered to be non-market entities in line with the quantitative guidance outlined in GFSM 2014" (§V.A, p. 9)— y el GFSM lo describe como hecho estructural: las empresas públicas "may over time become nonmarket units reclassified to the general government sector and vice versa" (¶2.105). Cuando eso ocurre, la unidad entra al gobierno general con todo su balance, y la pregunta de si sus pasivos estaban garantizados deja de tener efecto sobre el perímetro. Mientras es de mercado, en cambio, su deuda es deuda del sector público y no del gobierno general, y la parte garantizada va como partida de memorando: "publicly guaranteed debt (6M61) should be shown, at nominal value, as a memorandum item to the balance sheet" (¶7.255), con la limitación que la propia nota 74 reconoce —"it offers no information on the likelihood of the contingency occurring and it may overstate the possible risk"—. Conviene leer junto a eso la lista de contingentes implícitos del ¶7.252, que incluye expresamente "assuming unguaranteed debt of public sector units": la deuda no garantizada de una empresa pública es, en el propio libro de reglas, un pasivo contingente implícito del Estado. Es la tesis del §1.6 escrita por la fuente.
La prueba del 50 % decide si la deuda de la empresa es del gobierno general. La prueba de control decide algo anterior y distinto: si la empresa entra a la cartera y si se consolida. Son dos pruebas, en ese orden, y responden preguntas diferentes; confundirlas es el error de perímetro más común en un registro de empresas públicas, y es caro porque se propaga a todas las cifras siguientes.
IPSAS 35, Estados financieros consolidados. El control no es la mayoría accionaria. La definición del ¶14, repetida en el ¶19: "an entity controls another entity when it is exposed, or has rights, to variable benefits from its involvement with the other entity and has the ability to affect the nature or amount of those benefits through its power over the other entity". El ¶20 la descompone en tres elementos que deben darse todos: (a) poder sobre la otra entidad (¶23–29); (b) exposición o derecho a beneficios variables por su relación con ella (¶30–34); y (c) la capacidad de usar ese poder para afectar la naturaleza o el monto de esos beneficios (¶35–37). El poder "consists of existing rights that give the current ability to direct the relevant activities" (¶14), y el ¶24 dice por qué esto es distinto en el sector público: "public sector entities often obtain power over another entity from rights other than voting rights. They may also obtain power over another entity without having an equity instrument providing evidence of a financial investment" —nombramiento y remoción del directorio, acuerdos vinculantes, acciones de oro—. El ¶23 añade el indicio más práctico para una empresa pública: "the right to direct the financial and operating policies of another entity […] is frequently the way in which power is demonstrated in the public sector". Y tres límites que evitan el falso positivo: no hay control por la sola existencia de "regulatory control" ni de "economic dependence" (¶26, con AG12 y AG41–AG42); "an entity that holds only protective rights does not have power over another entity" (¶29); y, al revés, "the existence of statutory powers to operate independently does not, of itself, preclude" el control (¶25).
Lo que se hace después de decidir el control está en los ¶38–49 y es lo que describe el Paso 8: políticas contables uniformes (¶38); la consolidación empieza cuando se obtiene el control y termina cuando se pierde (¶39); se combinan línea a línea activos, pasivos, activos netos/patrimonio, ingresos, gastos y flujos, se compensa la inversión de la controladora contra su porción del patrimonio de la controlada, y se eliminan íntegramente las operaciones intragrupo (¶40) —es lo que hace desaparecer el represtamo del gobierno a su empresa—; y la participación no controladora se presenta dentro de los activos netos/patrimonio, separada de la de los propietarios de la controladora (¶47), con atribución del resultado a ambos "even if this results in the non-controlling interests having a deficit balance" (¶49). Los casos de creación, fusión o traspaso de empresas públicas no los resuelve IPSAS 35 —su ¶4 remite expresamente— sino IPSAS 40, Combinaciones del sector público, que clasifica la operación como amalgamación o como adquisición según si alguna de las partes obtiene el control de una o más operaciones (¶6–8). Este manual los nombra y no los desarrolla: son de la suite de contabilidad y de M9.
GFSM 2014, ¶2.107 y recuadro 2.2. El control estadístico se define casi igual y se prueba distinto: "control of a corporation is defined as the ability to determine general corporate policy of the corporation", entendida como "the key financial and operating policies relating to the corporation's strategic objectives as a market producer" (¶2.107). El recuadro 2.2 lista ocho indicadores: mayoría de los derechos de voto; control del directorio u órgano de gobierno; control del nombramiento y remoción del personal clave; control de los comités clave; acciones de oro y opciones; regulación y control; control por un cliente público dominante; y control asociado al endeudamiento con el gobierno —"if the government imposed controls through lending or issuing guarantees that are more than would be typical when a healthy private sector entity borrows from a bank, control may be indicated"—. El ¶2.108 advierte que uno solo puede bastar, que varios pueden indicarlo en conjunto, y que "a decision based on the totality of all indicators must necessarily be judgmental in nature, but clearly similar judgments must be made in similar cases"; el ¶2.109 pide no confundir el ejercicio de potestades soberanas —leyes y reglamentos aplicables a toda una clase o industria— con el control de una empresa en particular.
El orden completo lo da el árbol de decisión (figura 2.4 y ¶2.124), que es el Paso 0 en cinco preguntas: ¿es residente?; ¿es una unidad institucional?; ¿está controlada por el gobierno u otra sociedad pública?; ¿es productora de mercado o no de mercado?; y, si cae en gobierno general, ¿hay dentro de ella un establecimiento de mercado que deba tratarse como cuasi-sociedad? La cuarta es la del §2.3; las otras cuatro son las que este manual ejecuta fuera de la herramienta y declara. Dos notas que el Paso 0 hereda y que ahorran discusiones: la subsidiaria artificial que no puede actuar con independencia y es un mero tenedor pasivo de activos y pasivos no es una unidad institucional separada y se clasifica con la unidad que la controla (¶2.42–2.43); y la autoridad central de endeudamiento que toma deuda en el mercado y solo presta a su matriz o a otras unidades del gobierno general se clasifica en el gobierno general aunque parezca una sociedad financiera pública (¶2.44).
El Z-score que la herramienta calcula, y que el §3 usa como contraste, es el de Altman adaptado a mercados emergentes en la variante de Eidelman. La Guía del chequeo de salud lo documenta en su recuadro 1 (p. 25): Altman construyó el modelo original en 1968 sobre empresas manufactureras medianas de los Estados Unidos y desarrolló después una versión para compañías de mercados emergentes, manufactureras y no manufactureras, cuya forma es Z = 6,56·X₁ + 3,26·X₂ + 6,72·X₃ + 1,05·X₄ + 3,25, con X₁ capital de trabajo sobre activos totales, X₂ utilidades retenidas sobre activos totales, X₃ resultado operacional sobre activos totales y X₄ importe en libros del patrimonio sobre pasivos totales. Eidelman (1995) "modified this model by removing the constant and adjusting the thresholds accordingly. This adjustment can be made because the constant in Altman's emerging market model (3.25) was used only standardize the model results with US bond rating equivalents". La herramienta usa la versión de Eidelman —la misma fórmula sin el 3,25—, y sus bandas son fijas: Cat 2 si Z > 2,6; Cat 3 si 2,6 > Z > 1,1; Cat 4 si Z < 1,1 (anexo II.C, p. 25; figura A2.5, p. 22). La Guía es explícita en que "these thresholds cannot be adjusted" (p. 25), y conviene notar que la escala del Z-score no produce nunca Cat 1 ni Cat 5: por construcción es un indicador de tres bandas dentro de una escala de cinco.
El manual lo presenta por lo que es: un indicador de distancia al incumplimiento tomado de la literatura de crédito corporativo, calibrado sobre empresas privadas y no sobre empresas públicas, útil como contraste independiente de la calificación ponderada —porque se construye con otras variables y con otro método— y no como su sustituto ni como un voto adicional. La propia Guía pone el límite, al cerrar el recuadro 1 (p. 25), con una frase que debería encabezar cualquier lectura del indicador: "users should note that fiscal risks from SOEs often arise well before an entity reaches the point of bankruptcy, for example in the form of reduced inflows from dividends and royalties, or government decisions to provide equity injections to support troubled SOEs". Una empresa pública rara vez quiebra; lo que hace es costar.
Cinco jurisdicciones, elegidas porque publican y porque se apartan entre sí en algo que importa. Se cita estructura y práctica; no se usan cifras de clientes.
| País | Qué publica, y dónde | Periodicidad | Dónde se aparta |
|---|---|---|---|
| Chile | El stock de deuda con garantía estatal de las empresas públicas, ley por ley, en el Informe de Pasivos Contingentes de la Dirección de Presupuestos (cap. III.3), con su factor de riesgo en el cap. I.2.2 y su resumen en % del PIB en los cuadros 2 y 3; la deuda bruta de las empresas públicas, en el Informe de Estadísticas de la Deuda Pública del Ministerio de Hacienda | Anual (pasivos contingentes, desde 2007, por mandato del art. 40 del DL 1.263 según la Ley 20.128); trimestral (estadísticas de deuda) | Es el caso donde mejor se ve la tesis de este manual: el mismo ministerio publica las dos cifras, pero en dos informes distintos, y solo una de ellas entra a la declaración de pasivos contingentes. La garantía requiere ley expresa, empresa por empresa |
| Perú | La actividad empresarial del Estado a través del Fondo Nacional de Financiamiento de la Actividad Empresarial del Estado (FONAFE, Ley 27170), que norma y dirige la cartera; y el registro de compromisos del Ministerio de Economía y Finanzas | Anual, con reportes de gestión del holding | Único de los cinco con un holding estatal con función normativa sobre la cartera: la propiedad está centralizada, y por eso el diagnóstico y el reporte nacen del mismo lugar |
| Colombia | Las empresas industriales y comerciales del Estado dentro del Marco Fiscal de Mediano Plazo | Anual, con el marco fiscal | El perímetro se define por forma jurídica antes que por la prueba estadística, lo que deja la sectorización heredada de la norma que creó cada empresa |
| Sudáfrica | La exposición por garantías a empresas públicas en el capítulo de deuda y pasivos contingentes del Budget Review, con el detalle completo en el anexo estadístico | Anual, con el presupuesto | El único de los cinco que publica dos columnas distintas —monto garantizado y exposición— y explica por qué no son lo mismo (ver abajo). También el único que publica la concentración del riesgo en unas pocas empresas |
| Reino Unido | Las entidades controladas, consolidadas línea a línea, en las Whole of Government Accounts | Anual, con rezago | El único que resuelve el perímetro por la vía contable —control, consolidación— y no por la estadística, de modo que la pregunta "¿es deuda del Estado?" se responde en un estado financiero auditado y no en una tabla de sectorización |
Dónde se apartan, en cuatro ejes. Qué perímetro: Chile y Perú organizan por propiedad; Colombia, por forma jurídica; Sudáfrica, por la lista de entidades del marco de gestión financiera pública; el Reino Unido, por control contable. Ninguno de los cinco publica la prueba del 50 % empresa por empresa. Balance o solo deuda: el Reino Unido publica el balance consolidado; Chile, la deuda bruta agregada en un informe y la garantizada en otro; Sudáfrica, la garantía y su exposición, no el balance. Garantía implícita: ninguno la valora. Sectorización propia o heredada: es la diferencia de fondo —en la mayoría de los casos la clasificación de una empresa dentro o fuera del gobierno se arrastra de la norma que la creó y no se vuelve a probar cuando su ratio de ventas sobre costos cambia.
Una definición que vale la pena copiar. El Budget Review sudafricano distingue, en el mismo párrafo, las dos cifras que este manual insiste en no sumar: "the guarantee amount reflects only the capital value of the loan. Exposure consists of the sum of the outstanding value of a loan, accrued interest and adjustments to inflation-linked bonds. As a result, exposure may exceed the approved guarantee amount". Un registro que informa solo el monto autorizado subestima; uno que informa solo la exposición pierde el techo legal. Los dos se publican, y con etiqueta.
Cuatro reglas del §3 no están en las guías, y el manual las atribuye a Austral.
La prueba del 50 % debe emitir su decisión, no solo su ratio (Paso 2). Las fuentes definen la prueba; la práctica la calcula y la deja como un indicador más del tablero. Este manual exige que termine en una decisión binaria por empresa, con su nota y su ventana declarada, y que esa decisión cambie la cifra que se publica: para la empresa no de mercado, la exposición no es el stock garantizado sino el stock total de pasivos, y las dos lecturas se publican etiquetadas. Es lo que The Anchor and the Perimeter hace con las veintiocho empresas del Estado chileno: aplica el criterio del GFSM 2014 empresa por empresa sobre una ventana de ocho años, con una regla de decisión escrita —no de mercado si el EBITDA acumulado es negativo, o si hay pérdidas persistentes y dependencia de aportes recurrentes del Tesoro—, y obtiene la frontera como resultado y no como supuesto. De ahí sale la prueba complementaria del Paso 2 para los casos en que el ratio queda cerca de la línea, con su advertencia: el paper no reproduce la aritmética de ventas sobre costos de producción sino un criterio de EBITDA y dependencia, construido sobre la información pública disponible. Son dos operacionalizaciones de la misma prueba, y el manual dice cuál usa en cada lugar.
La retención de riesgo es una decisión, no una herencia (Pasos 4 y 5). Que el Estado cargue con el balance de una empresa pública no es un hecho de la naturaleza: es el resultado de decisiones de propiedad, de garantía y de tarifa que se pueden revisar, y toda retención es un pasivo contingente que hay que anotar (Austral, The Optimal Risk-Retention Frontier). El manual valora lo retenido explícito, anota lo implícito y dice por qué no lo valora.
La cartera está correlacionada y el shock es común (Pasos 6 y 7). Cinco diagnósticos individuales no son un número de cartera. Las empresas públicas de un país comparten el ciclo, la tasa, el tipo de cambio y el mismo dueño, de modo que sus necesidades de apoyo se materializan juntas y no se diversifican; la prueba de estrés del §3 aplica por eso un solo escenario macro a toda la cartera y suma el resultado, en vez de sumar riesgos independientes (Austral, Stress-Testing PPP Portfolios, sobre la misma lógica aplicada a una cartera de contratos).
La brecha de reconocimiento se mide, no se supone (Paso 8). Entre lo que el libro de reglas obliga a reconocer y la cola económica que el soberano efectivamente carga hay una distancia, y es medible empresa por empresa (Austral, The Recognition Rule). Que el pasivo quede sin valorar no es un accidente técnico sino un incentivo (Austral, The Useful Silence). Por eso la sexta cifra del §1.5 —qué no se evaluó y por qué— es parte del entregable y no una nota al pie.
El ancla empírica de la tesis. El §1.6 afirma que la garantía no es la medida del riesgo, y la afirmación tiene respaldo público y agregado en la contabilidad fiscal chilena. La Dirección de Presupuestos informa que, respecto del total de deuda bruta de las empresas del Estado, la deuda garantizada representa un 6,50 %, por debajo del 7,5 % de 2024 y del 7,9 % de 2023, "lo cual muestra una tendencia a contratar deuda de parte de las empresas públicas sin necesidad de garantía estatal" (Informe de Pasivos Contingentes 2025, cap. III.3, sobre estados a septiembre de 2025, sin el banco estatal). En el mismo informe, la exposición máxima por garantía estatal a la deuda de esas empresas se reporta en 0,68 % del PIB (cuadro 2; 0,81 % en 2023 y 0,75 % en 2024), de donde su deuda bruta es del orden de quince veces la parte garantizada. Un registro que mire solo la garantía está mirando, en ese caso, alrededor de un quinceavo del balance que el Estado posee. No se nombran empresas ni se usan cifras de cliente: las dos magnitudes son públicas y agregadas.
Lo que la verificación contra las dos Guías cerró, y lo que dejó abierto. El 24 de septiembre de 2026 cada afirmación de esta sección sobre las dos herramientas del Fondo se contrastó contra el PDF oficial de su Guía del Usuario, página por página, incluidas las figuras que el archivo lleva como imagen y no como texto (A2.4, A2.5 y A2.6), leídas renderizadas. El resultado en una línea: el juego de umbrales del motor coincide con la figura A2.5 indicador por indicador, y el juego de pesos por defecto coincide con la figura A2.6 peso por peso, con la única excepción declarada del corte de Cat 3 de la rentabilidad sobre activos. Lo que la verificación añadió son cuatro precisiones que el manual no tenía y que están arriba: que los quince indicadores tienen umbral pero solo trece entran en la selección ponderada de la fuente; que el §II de la Guía nombra un indicador de rentabilidad que sus propias figuras no documentan; que el razonamiento de los umbrales de rentabilidad sobre patrimonio y la tabla que los imprime no dan el mismo número; y que la fórmula de la prueba del 50 % de la herramienta no lleva el piso en cero que el MGDD exige. Lo que no pudo cerrarse es un solo punto, y no depende de leer mejor: la hoja Parameters del archivo de la herramienta, que decidiría si el 0,0 impreso para Cat 3 de la rentabilidad sobre activos es una errata de la tabla publicada. La Guía es pública; el archivo no se distribuye con ella, y el manual mantiene por eso la atribución conservadora del corte a Austral.
Nota de honestidad obligatoria. El módulo del §5 emite hoy la clasificación de mercado / no de mercado como una decisión binaria por empresa, con su ratio, su ventana y su nota, y para la empresa no de mercado publica el stock total de pasivos como deuda directa junto al garantizado, ambos etiquetados; y evalúa el perímetro del Paso 0 con la participación y tres banderas de control explícito. Los dos pasos que esta sección describía como no ejecutados por la herramienta sí lo están, y el §5 dice dónde la ejecución se queda corta — ni la carpeta para el directorio ni el registro consolidado transportan todavía la clasificación ni el perímetro, la consolidación no lee el resultado de la prueba de perímetro, y no hay superficie donde calibrar los umbrales y los pesos ni donde armar la lectura de dos ejes del §3.4. Se deja dicho aquí, en la sección donde el manual acredita sus fuentes, porque la alternativa —describir el método completo y dejar que el lector suponga qué parte ejecuta la herramienta— sería exactamente el silencio útil que la casa critica en sus propios papers.
Las cifras marcadas con ◆ son valores por defecto del motor, configurables en cada corrida; no vienen de la fuente citada sino de la calibración de Austral, y el §3 las publica para que el revisor las discuta. La tabla inversa —de pantalla a paso, con los pasos que hoy no tienen pantalla— vive en 5.1.
| Paso del §3 | Regla que ejecuta | Fuente (sección o párrafo) | Pantalla del §5 |
|---|---|---|---|
| 0 Perímetro | Control (poder + beneficios variables + capacidad de afectarlos, no mayoría accionaria); financiera o no financiera; nivel de gobierno. La deuda garantizada no es criterio de entrada | IPSAS 35 ¶14, ¶19–20, ¶23–29, ¶26 (regulación y dependencia económica no bastan); GFSM 2014 ¶2.107–2.109 y recuadro 2.2 (ocho indicadores), figura 2.4 y ¶2.124 (árbol), ¶2.42–2.44 (subsidiaria artificial, autoridad de endeudamiento); Guía del chequeo de salud §V.A, p. 10 y nota 5, p. 15 (la herramienta no está construida para financieras) | Chequeo de salud (columna de perímetro) · Ficha de la empresa (participación y las tres banderas de control explícito) — la prueba de control se ejecuta fuera y su resultado se declara en el formulario |
| 1 Inventario y estados | Estados abreviados con las ventas separadas de las transferencias; bloque de transacciones con el gobierno; estados que articulan; todos los años disponibles | Guía del chequeo de salud §IV.A, p. 7; anexo II.B, p. 15; tabla A2.1, pp. 18-20 (línea por línea, incluida la distinción entre transferencia de capital y aporte de capital, p. 20); MGDD ¶55 (base individual por unidad institucional) | Cartera y ficha de la empresa; Carga CSV |
| 2 Clasificar: de mercado o no de mercado | Cualitativas primero, ratio después; ventas sin transferencias que no se darían a cualquier productor de la misma actividad; cargo neto de intereses dentro de los costos, con piso en cero; línea en la mitad de los costos, sobre ventana sostenida de tres a cinco años. Decisión binaria con nota | GFSM 2014 ¶2.65–2.75 (¶2.69 la mitad sobre período plurianual; ¶2.73 ventas; ¶2.74 costos con retorno al capital; ¶2.71 la garantía inclina a no de mercado); SEC 2010 §20.19–20.31; MGDD 2022 §1.2.4.2–1.2.4.3, ¶51–57 (¶53 cargo neto de intereses; ¶54 prioridad de lo cualitativo; ¶55 al menos tres años); Guía del chequeo de salud figura A2.4, p. 21 y nota 6, pp. 24-25 (que no lleva el piso en cero del MGDD ¶53 — §2.3); Austral, The Anchor and the Perimeter, §3.2 | Chequeo de salud (columna de clasificación, con ratio, años y nota) · Exposición del Estado (la consecuencia sobre el stock) |
| 3 Chequeo de salud | Quince indicadores puntuados en cuatro grupos —de los que la fuente ofrece trece en la selección ponderada—, dos márgenes informados sin puntuar y el Z-score; cinco categorías con cuatro umbrales; NA que no puntúa cero ◆; guarda de insolvencia, con la marca de entidad como extensión de Austral ◆; calificación ponderada renormalizada ◆ y publicada con su cobertura de ponderación ◆ | Guía del chequeo de salud §II, pp. 5-6 y tabla 1, p. 6 (riesgo ↔ indicador), §IV.A, p. 8 (categorías y guarda automática sobre el indicador), §IV.B, p. 8 y anexo II.D, p. 28 (pesos que suman 100 % y promedio ponderado), figuras A2.4, p. 21, A2.5, p. 22, y A2.6, p. 28 | Chequeo de salud |
| 3.1 Calibrar umbrales | El juego indicativo es punto de partida, no estándar; el juego usado se publica con el resultado. ROA Cat 3 en 0,05 ◆ (reparación de Austral sobre la duplicación de la figura A2.5) | Guía del chequeo de salud anexo II.C, pp. 22-28 (cuatro vías, p. 22; Merton, tabla A2.2, p. 26; promedios por calificación, tabla A2.3, p. 27; regresión, pp. 27-28), figura A2.5, p. 22 y su razonamiento, pp. 22-25 | Sin pantalla — entra por programa (§5.2) |
| 3.2 Lo que la calificación no dice | Los dos indicadores de relación con el gobierno pesan cero en el juego por defecto; se propone un juego de pesos para uso fiscal, marcado como calibración de Austral | Guía del chequeo de salud §IV.B, p. 8 y figura A2.6, p. 28 (la selección es del usuario, y no incluye los dos indicadores de relación con el gobierno); D7 | Chequeo de salud; §5.2 |
| 4 Priorizar por materialidad | Categoría primero, stock de pasivos después; el cuadrante grande y en riesgo; la EP no de mercado sube al principio | Guía del chequeo de salud §V.B, pp. 10-11 (dos etapas; los pasivos como "a proxy for the government's exposure"; tabla 2, p. 11), anexo II.E, pp. 29-30 (el gráfico de pasivos contra calificación) | Chequeo de salud; Cartera |
| 5 Exposición y materialización | Exposición contingente a valor facial; derechos directos; costo fiscal realizado neto con sus dos lados; señales de materialización. Las tres medidas no se suman. Aporte de capital íntegro como costo ◆ (D8) | Guía del chequeo de salud tabla A2.1, pp. 18-20 (campos, ejecuciones y moras); GFSM 2014 ¶7.251–7.255 (6M61 a valor nominal, nota 74) y ¶7.252 (implícitos: asumir deuda no garantizada de unidades del sector público); Budget Review de Sudáfrica (garantía frente a exposición) | Exposición del Estado |
| 6 Prueba de estrés | Shocks de ingresos, costos, tasa y tipo de cambio ◆; costo por cinco canales; incremental contra la misma empresa sin shock ◆, con invariante de cero ◆; sin doble conteo; canales de ingreso topados ◆; el salto cambiario una vez sobre el nivel ◆. Leve 10/5/10/10 % ◆, severo 25/15/30/30 % ◆, combinado 35/20/40/40 % ◆; tasa impositiva 25 % ◆; garantía ejecutada 25 % ◆; gatillo en cobertura de intereses igual a 1 ◆ | Guía del chequeo de salud §I, p. 3 (los cinco canales) y §V.A, p. 10 (no proyecta ni evalúa escenarios: remite a la prueba de estrés); Guía de la prueba de estrés §IV.8, pp. 30-33 (catálogo de shocks), nota 22, p. 33 (calibración por desviación estándar; 10-15 % ya es shock muy grande), §VIII, pp. 60-61 (gatillo por piso de liquidez y techo de apalancamiento, aporte de capital como residuo), §X, pp. 72-74 (canales de presupuesto); How to Assess Fiscal Risks from SOEs (21/09), la cadena diagnóstico → estrés → costo; Austral (diseño del shock, invariante de cero, topes de canal, bruto frente a incremental, gatillo por cobertura de intereses) | Prueba de estrés |
| 7 Proyección plurianual | Escenario repetido en el horizonte ◆; dos sendas, sostenida y decreciente ◆; patrimonio después del apoyo arrastrado al año siguiente ◆; año pico; acumulado en % del PIB declarado como suma de flujos sin descontar ◆ | Guía de la prueba de estrés §I.2, p. 6 (horizonte de seis años, línea base y escenario de estrés), §X, p. 74 y notas 53-54 (agregación intertemporal en valor presente), §VIII.3, pp. 64-66 (contrafactual sin rescate); Guía del chequeo de salud §V.A, p. 10 (análisis prospectivo sobre proyecciones cargadas); How to Assess Fiscal Risks from SOEs (21/09); Austral (sendas, arrastre del patrimonio, suma sin descontar) | Prueba de estrés (plurianual) |
| 8 Consolidar y reportar | Estadística: de mercado → deuda del sector público con la garantía en memorando; no de mercado → deuda del gobierno general. Contabilidad: consolidación línea a línea, eliminación intragrupo, participación no controladora. Presupuesto y declaración de riesgos fiscales | GFSM 2014 ¶2.105, ¶7.254–7.255 y cap. 2 (perímetro); SEC 2010 §20.29–20.31; IPSAS 35 ¶38–40, ¶47–49; IPSAS 40 ¶6–8; Código de Transparencia Fiscal 2019, pilar III | Consolidación IPSAS 35; Estado de Riesgos Fiscales (M9) |
| 9 Gobernanza y monitoreo | Registro versionado con fecha de los estados y juego de umbrales; diferencia contra el año anterior explicada por causa; una señal de materialización abre un caso fuera del calendario | Guía del chequeo de salud §I, p. 5 (cuidado en la divulgación) y §V.B, pp. 10-11; MGDD ¶55 y GFSM 2014 ¶2.70 (la fluctuación menor no reclasifica) | Carpeta para el directorio; Estado de Riesgos Fiscales |
Diez pasos, del perímetro al monitoreo. Cada uno declara qué entra, qué sale y cuál es la regla — la regla es lo que convierte el paso en algo reproducible por otro analista con los mismos datos. El método está escrito para ejecutarse con cualquier herramienta: una planilla y una carpeta de evidencia bastan, y esa es la condición para que el §6 pueda después mostrar dónde esa planilla se rompe. Donde la práctica del módulo del §5 se aparta de la fuente, o donde todavía no ejecuta el paso hasta el final, se dice en el paso y se repite en el §5.
Una convención de lectura que rige los diez pasos: un dato que no existe no es un cero. Un ingreso no reportado, un gasto financiero en blanco, un stock garantizado sin informar se dejan vacíos, y todo indicador que los necesite devuelve NA y se cuenta como brecha de datos. Escribir un cero es afirmar que la cifra es cero, y ninguna de las reglas que siguen funciona si esa distinción se pierde.
Entra: el universo de entidades en las que el Estado tiene propiedad, participación o influencia — el listado de la entidad que ejerce la propiedad estatal, el anexo de empresas del presupuesto, el registro de sociedades del Estado, y las entidades que ninguna de esas tres listas contiene pero que el Estado controla por otra vía.
Sale: la lista de empresas públicas dentro del alcance, cada una con su base de inclusión escrita —por qué está— y con la base de consolidación que le corresponde; y, al lado, la lista de las que quedaron fuera, cada una con la razón. La segunda lista es tan parte del entregable como la primera (§1.5, cifra 6).
La regla son cuatro cortes, en este orden. El orden importa: cada corte supone que el anterior ya se aplicó, y saltarse uno produce errores que no se detectan después.
Antes de preguntar quién la controla hay que preguntar si es una unidad. Una entidad que no puede tomar decisiones económicas por cuenta propia, no lleva un juego completo de cuentas y no puede contraer pasivos a su nombre no es una unidad institucional separada y no se diagnostica por separado: se clasifica junto a la unidad que la controla. Dos casos frecuentes, ambos previstos en el libro de reglas estadísticas (§2.4):
Y la residencia: una filial constituida en el exterior es una unidad no residente y no entra a la cartera nacional, aunque la matriz sea del Estado; lo que entra es la participación de la matriz en ella.
Control no es mayoría accionaria. La definición que el método usa tiene tres elementos que deben darse todos (§2.4): el Estado (a) tiene poder sobre la entidad —derechos existentes que le dan la capacidad actual de dirigir sus actividades relevantes—; (b) está expuesto a beneficios variables por su relación con ella; y (c) tiene la capacidad de usar ese poder para afectar la naturaleza o el monto de esos beneficios.
En el sector público el poder rara vez viene del voto. Las vías habituales, que son las que hay que buscar en el estatuto y en los acuerdos:
| Evidencia de control | Dónde se busca |
|---|---|
| Mayoría de los derechos de voto | Estatuto, registro de accionistas |
| Nombramiento y remoción del directorio o del órgano de gobierno | Ley orgánica, estatuto, decreto de nombramiento |
| Nombramiento del personal clave o control de los comités clave | Estatuto, reglamento interno |
| Acción de oro u opción que permita vetar o dirigir decisiones relevantes | Estatuto, pacto de accionistas |
| Acuerdo vinculante o contrato de gestión que dirija las políticas financieras y operativas | Contrato, convenio de desempeño |
| Cliente público dominante, cuando la entidad no tiene otra salida para su producción | Estados financieros, contratos de venta |
| Endeudamiento o garantías del gobierno más allá de lo habitual entre un banco y un deudor privado sano | Contratos de deuda, convenios de garantía |
Tres límites que evitan el falso positivo, y que conviene escribir en el informe porque son los que la contraloría pregunta: la regulación no es control —una potestad soberana que se aplica a toda una industria no da control sobre una empresa de esa industria—; la dependencia económica no es control —un cliente único, por grande que sea, no basta por sí solo—; y los derechos protectores (vetar un cambio de objeto social, aprobar una emisión de deuda que ponga en riesgo la inversión) no son poder. Al revés: que la ley declare que la empresa opera con autonomía no excluye por sí sola el control.
La decisión se toma sobre la totalidad de los indicios, es necesariamente un juicio, y por eso el método exige dos cosas: que el juicio quede escrito con la evidencia que lo sostiene, y que casos parecidos se decidan parecido — un criterio aplicado a una empresa y no a otra convierte el perímetro en una preferencia.
Salida de este corte, por empresa: dentro del perímetro / fuera / no evaluable, con la base (participación, o la evidencia explícita que la sustituye) y la base de consolidación: consolidación completa para la controlada; método de la participación para la de influencia significativa sin control; inversión financiera para el resto.
Convención de Austral sobre el control no evaluable. El tercer resultado —no evaluable— existe y se usa: hay entidades sobre las que el registro no tiene ni participación declarada ni evidencia explícita de ninguna de las vías de la tabla anterior. La convención de Austral, declarada como tal, es que esa entidad se consolida completa y queda nombrada, por su nombre, en las advertencias de la corrida y del informe.
Es la lectura fiscal conservadora: si no se sabe si el Estado controla, se supone que sí y la entidad entra íntegra, porque el error de dejar fuera un balance que el Estado sí posee es más caro que el de incluir uno que no. Y va deliberadamente a contrapelo de la norma contable de consolidación, que exige evidencia positiva de control antes de consolidar y que, ante la duda, dejaría la entidad fuera.
Las dos cosas se dicen juntas siempre que la convención opere: es una elección de Austral y no una regla de la norma, y la empresa afectada se nombra para que el lector pueda revertirla. Un perímetro que se agranda en silencio es tan malo como uno que se achica en silencio; lo que el método prohíbe es que el lector no sepa cuál de las dos ocurrió y sobre qué empresa. El §5 dice cómo se ve esto en el producto.
Los bancos estatales, las instituciones de depósito y los bancos de desarrollo salen del método y se declaran fuera. No es una omisión: sus estados tienen otra forma y su diagnóstico necesita otros indicadores —adecuación de capital, calidad de la cartera, sensibilidad al riesgo de mercado—, y aplicarles los quince indicadores del Paso 3 produce una calificación que parece un resultado y no lo es. Un banco estatal con un coeficiente de solvencia frágil puede salir Cat 1 en este método.
Quedan dentro: las sociedades públicas no financieras, incluidas las de servicios, transporte, energía, agua, telecomunicaciones y medios. Quedan fuera y declaradas: las financieras, los fondos de pensiones públicos, y los vehículos de propósito especial cuya única función es financiera.
Las empresas del gobierno central, las de los gobiernos regionales y las municipales no se mezclan sin decirlo. Pueden analizarse juntas —el método es el mismo— pero el registro tiene que poder separarlas, porque la cifra que va a la declaración de riesgos fiscales del gobierno central no es la misma que la del sector público, y porque el destinatario del riesgo es distinto en cada caso.
Que la empresa tenga o no deuda garantizada por el Estado. Es el atajo más frecuente —se arma el registro con la lista de garantías vigentes— y es exactamente el error que el §1.6 describe: produce una cartera sesgada hacia las empresas que pidieron garantía, que no son las más riesgosas sino las que no pudieron endeudarse sin ella o las que la tramitaron primero. La empresa insolvente sin garantías no aparece en ese registro, y es la que va a costar.
Nota de método. La prueba de control es una decisión con consecuencias contables y estadísticas. El analista fiscal la aplica y documenta; quien la fija formalmente es la contabilidad gubernamental y la oficina de estadísticas. El registro anota quién la decidió y en qué fecha (Paso 9).
Entra: por cada empresa del Paso 0, los datos descriptivos y un juego abreviado de estados financieros, una fila por año.
Sale: la ficha de la empresa con sus tres bloques completos y sus brechas de datos declaradas.
(a) Datos descriptivos. Nombre, sector, país, participación del Estado y las banderas de control del Paso 0.2 (control del directorio, acción de oro, control contractual), porque la participación sola no decide el perímetro y el registro tiene que poder distinguir una asociada del 30 % con acción de oro de una asociada del 30 % sin ella.
(b) Estado de resultados y balance, abreviados, bajo normas internacionales de información financiera o formato similar:
| Estado de resultados | Balance |
|---|---|
| Ingresos por la actividad comercial | Caja |
| Transferencias del gobierno recibidas (línea separada) | Cuentas por cobrar |
| Otros ingresos operativos | Existencias |
| Costo de ventas | Otros activos corrientes |
| Otros gastos operativos (incluye depreciación y amortización) | Activo fijo neto |
| Depreciación y amortización (para reponer el EBITDA) | Otros activos de largo plazo |
| Costos financieros · Ingresos financieros | Deuda de corto plazo · Cuentas por pagar |
| Impuesto a la renta | Otros pasivos corrientes |
| Utilidad neta | Deuda de largo plazo · Otros pasivos de largo plazo |
| Dividendos declarados | Resultados acumulados · Otras cuentas patrimoniales |
| (o los subtotales explícitos: activo total, pasivo total, patrimonio total, corrientes) |
Dos advertencias sobre esa tabla, porque son las dos que más errores producen.
(c) Bloque de transacciones con el gobierno. Es la ficha de exposición del Paso 5 y la parte que ningún estado financiero trae ordenada; hay que construirla con la oficina de deuda y con el presupuesto:
| Concepto | Stock | Flujo del año |
|---|---|---|
| Deuda con garantía explícita del Estado | stock vigente | amortizaciones · ejecuciones pagadas por el Estado (capital e intereses) |
| Represtamos del gobierno (on-lending) | stock vigente | amortizaciones · mora |
| Préstamos directos del gobierno | stock vigente | amortizaciones · mora |
| Transferencias corrientes recibidas | — | del año |
| Transferencias de capital recibidas | — | del año |
| Aportes de capital recibidos | — | del año |
| Participación de la deuda en moneda extranjera | fracción (0–1) | — |
La distinción entre transferencia de capital y aporte de capital es la del Paso 5 y la fija la fuente (§2.1): la transferencia de capital es aquella sobre la que no se espera un retorno de mercado; el aporte de capital es aquel por el que se emiten acciones, se espera un retorno de mercado y el gobierno lo reconoce como adquisición de un activo financiero. Registrarlos en la misma casilla borra la única información que permite, después, decidir si el desembolso fue gasto o adquisición de activo.
(a) Los ingresos por ventas nunca incluyen las transferencias del gobierno. Es la regla más consecuente de todo el método, porque es la que decide el Paso 2. Una subvención de operación, un aporte para cubrir el déficit, una compensación por tarifa social metidos en la línea de ingresos hacen pasar la prueba del 50 % a una empresa que la falla, y la reclasificación no ocurre. El error no se corrige en la fórmula: se corrige en el formulario de insumo, separando la línea. Y hay un caso intermedio que el Paso 2 resuelve, no el Paso 1: el pago del gobierno ligado al volumen o al valor de la producción —un subsidio por boleto vendido— sí es venta, y el pago global para cubrir el déficit de operación no lo es.
(b) Los estados tienen que articular. Dos identidades, y el método las verifica antes de calcular nada:
utilidad neta = EBIT − costos financieros + ingresos financieros − impuesto a la renta EBIT = ingresos comerciales + otros ingresos operativos − costo de ventas − otros gastos operativos activo total = pasivo total + patrimonio
El estado que no articula se corrige o se declara. No es una exigencia cosmética: el Paso 6 toma la tasa de reparto de dividendos de la utilidad reportada y la aplica a su propia utilidad recalculada, de modo que una utilidad neta escrita como titular —y no derivada de las líneas de arriba— hace que el modelo destruya más dividendos e impuestos de los que el Estado efectivamente recibe. El §6.3 cuenta el episodio.
(c) Se cargan todos los años disponibles, no el último. El Paso 2 es de ventana y el Paso 3 tiene lectura de tendencia; ninguno de los dos funciona con una foto. El mínimo operativo son tres años, que es la ventana que la fuente estadística pide para clasificar (§2.3); la fuente del chequeo de salud admite hasta quince. Con un solo año el método sigue corriendo, pero la clasificación del Paso 2 queda marcada provisional y la lectura de tendencia no existe. Declarar la ventana usada es parte del resultado.
(d) La brecha de datos se declara. Al cierre del Paso 1, la ficha lista los indicadores que quedarán en NA por falta de insumo. Esa lista es la que después permite leer la cobertura de ponderación del Paso 3 y decidir si la calificación de esa empresa es publicable.
Entra: de la ventana declarada, la serie de ingresos propios y de costos de producción de cada empresa, más los antecedentes cualitativos del Paso 0.
Sale: una decisión binaria por empresa —de mercado / no de mercado / no evaluable—, con su ratio, los años efectivamente usados y una nota que explique el resultado.
Esta es la bisagra del manual. Se escribe antes del chequeo de salud, y no después, precisamente para que el lector no crea que la calificación de riesgo es lo que decide el perímetro. Son dos preguntas distintas: el Paso 3 dice qué probabilidad hay de que la empresa genere costo fiscal; el Paso 2 dice de quién es su deuda. Una empresa puede ser Cat 2 —sana— y no de mercado, y su deuda entera ser deuda del gobierno.
Las condiciones cualitativas tienen prioridad sobre el ratio, y fallar una sola basta para clasificar a la unidad dentro del gobierno general sin aplicar la prueba cuantitativa (§2.3). Son cuatro:
Cada una se responde sí / no con su evidencia. Un "no" cierra el paso con la clasificación no de mercado y la nota que dice cuál falló.
Superadas las cualitativas, se calcula la razón entre costos de producción y ventas:
ratio = (costo de ventas + otros gastos operativos + costos financieros − ingresos financieros) ÷ (ingresos comerciales + otros ingresos operativos)
Obsérvese la orientación: costos sobre ventas, de modo que menos es mejor y la línea de "las ventas cubren la mitad de los costos" cae exactamente en un ratio de 2,0. Un ratio de 2,0 significa costos iguales al doble de los ingresos propios; por encima de 2,0, la empresa falla la prueba.
Tres precisiones que deciden el resultado más a menudo que la aritmética:
La prueba es sostenida, no de un año. Y la manera de sostenerla importa:
Se suman los costos de la ventana y se suman las ventas de la ventana, y se divide una suma por la otra. No se promedian los ratios año a año.
La diferencia no es cosmética. Promediar ratios deja que un año de ingresos anormalmente bajos —una huelga, un cierre— domine el promedio y reclasifique a una empresa que no lo merece. Conviene decir con precisión de dónde sale la regla: ninguna de las fuentes escribe cómo se agrega la ventana. El GFSM 2014 y el MGDD piden mirar un rango de años; la nota 6 de la Guía del chequeo de salud (pp. 24-25) pide "look at several years of data (ideally a minimum of 3 years' financial results)". Sumar los flujos en vez de promediar razones es, por tanto, una convención de Austral, y se declara como tal: es la lectura coherente con la idea de período sostenido, y es la que el motor aplica.
Las reglas de plazo, que son las que evitan el vaivén:
Y la regla de honestidad: con un solo año de estados, la clasificación es provisional y se publica marcada como provisional. No es "de mercado con un año"; es "provisional, pendiente de ventana".
Un ratio entre, digamos, 1,7 y 2,3 no decide nada por sí solo: está dentro del error de medición de estados abreviados, de convenciones de depreciación y de la clasificación de una sola partida. Para esos casos el método añade una prueba complementaria, que es la operacionalización que The Anchor and the Perimeter aplica a las veintiocho empresas del Estado chileno (§2.7):
Se clasifica no de mercado si, en la ventana, el EBITDA acumulado es negativo; o si hay pérdidas persistentes y dependencia de aportes recurrentes del Tesoro —transferencias o aportes de capital en la mayoría de los años de la ventana, sin los cuales la empresa no habría cubierto su servicio de deuda—.
Conviene decir qué es esta prueba y qué no es. No reproduce la aritmética de ventas sobre costos de producción: es un criterio de generación de caja y de dependencia, construido sobre información pública, y llega al mismo lugar por otro camino. El manual la usa como desempate declarado, no como sustituto, y dice en el registro cuál de las dos operacionalizaciones decidió cada caso.
| Clasificación | Qué pasa con su deuda | Qué publica el registro |
|---|---|---|
| De mercado | Es deuda de la empresa. Su deuda entra en la deuda del sector público, no en la del gobierno general. La parte con garantía explícita es un pasivo contingente del Estado y va como partida de memorando, a valor nominal | Stock garantizado (contingente) + derechos directos |
| No de mercado | La unidad se sectoriza dentro del gobierno general. Todo su stock de pasivos es deuda del gobierno, garantizado o no | Stock total de pasivos como deuda directa por clasificación, y además el stock garantizado, etiquetado como "de lo cual, formalmente garantizado" |
| No evaluable | Sin decisión | La brecha de datos que lo impide, nombrada |
Las dos lecturas de la empresa no de mercado se publican juntas y etiquetadas, y no se suman: el stock garantizado es un subconjunto del stock total, no un sumando. Es el error de doble conteo más fácil de cometer en este paso.
Por qué tres años y no cinco. La ventana por defecto del método es de tres años, y admite hasta cinco cuando hay datos, con el criterio de "los más recientes". Cinco por defecto produciría clasificaciones más estables y más lentas en reaccionar; tres es el mínimo que la fuente exige y el que la mayoría de los registros puede sostener, que es la razón de la elección.
Entra: los estados del Paso 1 y el juego de umbrales y pesos del Paso 3.1.
Sale: por empresa — el valor y la categoría Cat 1 a Cat 5 de cada indicador; los dos márgenes informados sin puntuar; el Z-score con su banda; la marca de insolvencia; y la calificación general ponderada con la cobertura de ponderación sobre la que se construyó.
Cuatro grupos. La columna de umbrales es el juego indicativo de la fuente (figura A2.5, p. 22 — §2.1), que es un punto de partida y no un estándar: ver 3.3.
Quince con umbral, trece en la calificación. Los quince tienen banda en la figura A2.5 y los quince se publican con su categoría. Pero la pantalla de selección de la fuente —figura A2.6, p. 28— ofrece para la calificación ponderada únicamente los de rentabilidad, liquidez y solvencia: trece. Los dos de relación con el gobierno tienen umbral y no tienen casilla. No es que la fuente les asigne peso cero: es que no los pone en el mecanismo. De ahí sale la lectura de dos ejes del 3.4, y de ahí sale que el juego de pesos de uso fiscal de Austral no sea una recalibración dentro de la fuente sino una ampliación declarada de ella.
Rentabilidad (3 indicadores)
| Indicador | Fórmula | Dirección | Cat 2 · Cat 3 · Cat 4 · Cat 5 |
|---|---|---|---|
| Rentabilidad sobre activos | utilidad neta ÷ activo total | más es mejor | 0,10 · 0,05 ◆ · 0,00 · −0,10 |
| Rentabilidad sobre patrimonio | utilidad neta ÷ patrimonio | más es mejor | 0,20 · 0,10 · 0,00 · −0,10 ‡ |
| Recuperación de costos | (ingresos comerciales + otros ingresos operativos) ÷ (costo de ventas + otros gastos operativos) | más es mejor | 1,50 · 1,30 · 1,00 · 0,80 |
‡ Estos son los umbrales que la figura A2.5 imprime y los que el motor aplica. El razonamiento de la misma Guía (p. 22) los explica con otros números —el retorno medio de la bolsa local para Cat 1, "assumed to be 15 percent for illustrative purposes", y la tasa libre de riesgo a diez años para Cat 2, "assumed here to be 8 percent"—. El texto y la tabla no coinciden; el manual publica la tabla y usa el razonamiento para lo que sirve, que es decir de dónde debe salir el corte cuando se calibra por país (3.3).
La recuperación de costos usa los ingresos sin transferencias: es el punto de equilibrio operativo de la empresa por sus propios medios. Por debajo de 1 la empresa no cubre sus costos operativos con lo que vende.
◆ El corte de Cat 3 de la rentabilidad sobre activos, 0,05, es una calibración de Austral y no de la fuente: la tabla publicada imprime el mismo número para Cat 3 y para Cat 4 —0,1 · 0,0 · 0 · (0,1), figura A2.5, p. 22—, lo que deja la banda de Cat 3 vacía y produce un salto de dos categorías alrededor de cero. Austral la abre espejando a la mitad de la escala la escalera de la rentabilidad sobre patrimonio, que es la derivación que la propia Guía declara para este indicador —"the risk thresholds have been determined based on the risk thresholds for ROE and balance sheet leverage" (p. 23)—: la mitad de 0,10 es 0,05. Aun con ese respaldo el corte se atribuye a Austral, porque la tabla publicada no lo imprime. Se declara aquí, en §2.1 y en §5 (§2.8).
Liquidez (4 indicadores)
| Indicador | Fórmula | Dirección | Cat 2 · Cat 3 · Cat 4 · Cat 5 |
|---|---|---|---|
| Razón corriente | activo corriente ÷ pasivo corriente | más es mejor | 2,00 · 1,50 · 1,30 · 1,00 |
| Razón ácida | (activo corriente − existencias) ÷ pasivo corriente | más es mejor | 1,20 · 1,00 · 0,80 · 0,70 |
| Días de cobro | cuentas por cobrar × 365 ÷ ingresos comerciales | menos es mejor | 30 · 40 · 50 · 75 |
| Días de pago | cuentas por pagar × 365 ÷ costo de ventas | menos es mejor | 30 · 60 · 90 · 120 |
Los días de pago se calibran más altos que los de cobro a propósito: una buena gestión de capital de trabajo cobra antes de lo que paga. Un día de pago muy alto no es eficiencia, es mora comercial.
Solvencia (6 indicadores)
| Indicador | Fórmula | Dirección | Cat 2 · Cat 3 · Cat 4 · Cat 5 |
|---|---|---|---|
| Pasivos sobre activos | pasivo total ÷ activo total | menos es mejor | 0,30 · 0,50 · 0,80 · 1,00 |
| Pasivos sobre patrimonio | pasivo total ÷ patrimonio | menos es mejor | 0,50 · 1,00 · 1,50 · 2,00 |
| Pasivos sobre EBITDA | pasivo total ÷ EBITDA | menos es mejor | 1,50 · 2,00 · 3,00 · 5,00 |
| Cobertura de intereses | EBIT ÷ costos financieros | más es mejor | 2,00 · 1,50 · 1,20 · 1,00 |
| Cobertura de intereses en efectivo | EBITDA ÷ costos financieros | más es mejor | 3,00 · 2,00 · 1,50 · 1,00 |
| Cobertura de deuda | EBITDA ÷ (deuda corta + deuda larga + arrendamientos financieros) | más es mejor | 0,80 · 0,60 · 0,40 · 0,30 |
Nota de nomenclatura. Los tres primeros se calculan sobre pasivos totales y el último sobre deuda con costo financiero. La fuente los rotula a todos debt to … / debt coverage, de modo que la ambigüedad entre "deuda" y "pasivos" es de la fuente y no de la implementación, que la reproduce exactamente. Este manual los llama "pasivos sobre …" donde el denominador o el numerador son pasivos totales, porque un lector de riesgo fiscal que lea "deuda sobre activos" y calcule deuda financiera obtendrá otro número. El corte de Cat 5 de pasivos sobre activos está en 1,00 por una razón que conviene explicitar: pasivos por encima del activo es patrimonio negativo.
Relación con el gobierno (2 indicadores)
| Indicador | Fórmula | Dirección | Cat 2 · Cat 3 · Cat 4 · Cat 5 |
|---|---|---|---|
| Transferencias sobre ingresos totales | transferencias del gobierno ÷ (ingresos comerciales + otros ingresos operativos + transferencias) | menos es mejor | 0,30 · 0,40 · 0,50 · 0,60 |
| Prueba del 50 % | el ratio del Paso 2 | menos es mejor | 0,70 · 1,00 · 1,50 · 2,00 |
El corte de Cat 5 de la prueba del 50 % es exactamente la línea del Paso 2. Aquí se puntúa; allá se decide. Es el mismo número con dos usos distintos, y el manual no los confunde: un indicador en Cat 5 baja una calificación, una clasificación no de mercado mueve un stock de deuda.
Los dos márgenes informados y el Z-score
El margen neto (utilidad neta ÷ ingresos propios) y el margen operativo (EBIT ÷ ingresos propios) se calculan y se informan sin puntuar, porque la fuente no les fija umbral: son indicadores de tendencia y de comparación sectorial. Informarlos con una categoría inventada sería atribuirle a la fuente un umbral que no tiene.
El Z-score es la variante de mercados emergentes de la distancia al incumplimiento:
Z = 6,56 · (capital de trabajo ÷ activo total) + 3,26 · (resultados acumulados ÷ activo total) + 6,72 · (EBIT ÷ activo total) + 1,05 · (patrimonio ÷ pasivo total)
Sus bandas son fijas y la fuente declara que no son ajustables: Z > 2,6 → Cat 2; 1,1 < Z ≤ 2,6 → Cat 3; Z ≤ 1,1 → Cat 4. Nótese que no hay Cat 1 ni Cat 5: la escala del Z-score no cubre los extremos de la escala de riesgo, y leerla como si lo hiciera es un error. El Z-score necesita los resultados acumulados por separado; sin esa línea devuelve NA, y es la brecha de datos más frecuente del método.
(a) Un indicador sin insumo devuelve NA y no se puntúa como cero. Un cero es un dato; la ausencia no lo es. Puntuar la ausencia como cero baja artificialmente una calificación; ignorarla en silencio la sube. La salida correcta es NA, y la consecuencia está en la regla (c).
(b) La guarda de insolvencia, con dos niveles que no hay que confundir.
La fuente formula la guarda en una sola frase y sobre una sola cosa: "for any entity that has negative equity or a negative debt to EBITDA indicator, the indicator is automatically classified in the highest risk category (Category 5)" (Guía del chequeo de salud, §IV.A, p. 8). Es decir, la guarda de la fuente opera sobre el indicador. El método le añade dos cosas, y las dos son convención de Austral, marcadas abajo.
Y una segunda convención de Austral, de presentación, que es más importante de lo que parece y que la fuente tampoco escribe: cuando la guarda de patrimonio negativo se dispara, el valor del ratio no se imprime. Una utilidad negativa dividida por un patrimonio negativo da una rentabilidad positiva; unos pasivos positivos divididos por un patrimonio negativo dan un número negativo que se lee como "moderadamente apalancada". Los dos son aritméticamente correctos y no son interpretables. La categoría —Cat 5 por la guarda— ya lleva toda la señal; el valor solo puede engañar.
(c) La calificación general se renormaliza sobre los indicadores evaluables, y se publica junto con la cobertura de ponderación. La fuente dice dos cosas y solo dos: que los pesos de los indicadores seleccionados suman 100 % y que la calificación general es el promedio ponderado de sus categorías (Guía del chequeo de salud, §IV.B, p. 8; anexo II.D, p. 28). Qué hacer cuando un indicador seleccionado no es evaluable no lo dice. Lo que sigue —la renormalización, la publicación de la cobertura y la regla de redondeo— es convención de Austral.
calificación general = Σ (peso del indicador × su categoría) ÷ Σ (pesos de los indicadores evaluables)
Los indicadores en NA se excluyen del numerador y del denominador. Eso es correcto, y es también el hueco: una empresa con casi ningún dato produce una calificación construida sobre una fracción minúscula del peso previsto, y esa calificación se ve exactamente igual que la de una empresa completa. La regla del método:
La cobertura de ponderación —la fracción del peso previsto que efectivamente se usó— se publica junto a la calificación, siempre. Una calificación construida sobre el 15 % del peso no es una calificación; es un dato faltante con forma de número.
La categoría general se obtiene redondeando la calificación hacia arriba en el empate (2,5 → Cat 3, no Cat 2) y acotándola a la escala 1–5: en una calificación supervisora el empate se resuelve hacia el riesgo mayor. También es convención de Austral —la fuente no fija regla de redondeo—, y se declara porque cambia la categoría publicada de una empresa de cada varias decenas.
(d) El Z-score se lee como contraste, no como voto. No entra en la calificación ponderada. Es un indicador de crédito corporativo tomado de la literatura financiera, no calibrado para empresas públicas —una empresa pública puede tener un Z pésimo y servir su deuda sin problema porque su dueño no la deja caer, que es precisamente el riesgo fiscal que este manual mide—. Su utilidad es la discrepancia: cuando el Z y la calificación ponderada dicen cosas distintas, hay algo que mirar. Cuando dicen lo mismo, no aportó nada nuevo y tampoco estorba.
El juego indicativo es un punto de partida explícitamente declarado como tal por la fuente: "an illustrative set of thresholds […] which could be used for in the SOE HCT, in the absence of more robust datasets" (Guía del chequeo de salud, anexo II.C, p. 22). La misma razón corriente significa cosas distintas en un puerto y en un ferrocarril, y en un país y en otro. Usarlo sin calibrar no es un error metodológico —la fuente lo permite— pero sí una decisión que hay que declarar.
Cuatro vías de calibración, y tres enfoques estadísticos según el tamaño de la muestra (Guía del chequeo de salud, anexo II.C, pp. 22 y 26-28 — §2.1):
| Vía | Cuándo | Qué produce |
|---|---|---|
| Datos históricos de la propia cartera | Siempre que haya varios años | Los percentiles de la distribución nacional |
| Información de terceros y normas sectoriales | Sector regulado con comparables | Umbrales por sector |
| Comparación con pares regionales | Cartera pequeña | Rango de referencia |
| Juicio experto documentado | Cuando no hay nada más | Umbral con su razonamiento escrito |
| Distancia al incumplimiento (Merton) | Menos de una docena de empresas | Corte por probabilidad de impago |
| Promedios por categoría crediticia | Entre una docena y un centenar | Equivalencia con calificaciones; la propia fuente advierte que su tabla es preliminar y no monótona |
| Regresión | Cientos o miles de observaciones | Umbrales y pesos, con la importancia relativa de cada indicador |
La regla, cualquiera sea la vía: el juego de umbrales usado se publica junto con el resultado, o el resultado no es auditable. Lo mismo vale para los pesos. Una cartera de cuarenta empresas puntuada contra unos umbrales que nadie sabe de dónde salieron, en un archivo sin versión, no es un registro: es una opinión con tablas.
Hay que decirlo con todas las letras porque es contraintuitivo, y con una precisión que es más fuerte de lo que el manual decía antes. En el juego de pesos por defecto, los dos indicadores de la relación con el gobierno pesan cero — y en la fuente ni siquiera pueden pesar otra cosa. El juego reparte el 100 % entre siete indicadores —rentabilidad sobre patrimonio 0,20; recuperación de costos 0,10; razón corriente 0,15; días de cobro 0,10; días de pago 0,10; pasivos sobre activos 0,15; pasivos sobre EBITDA 0,20— y deja fuera a los ocho restantes, entre ellos las transferencias sobre ingresos y la prueba del 50 %. Esos siete pesos son, uno por uno, los de la figura A2.6 de la Guía del chequeo de salud (p. 28), verificados contra ella; y esa misma figura muestra que la pantalla de selección de la fuente solo ofrece los trece indicadores de rentabilidad, liquidez y solvencia. Los dos de relación con el gobierno tienen umbral en la figura A2.5 y no tienen casilla en la A2.6.
No es un defecto: la selección de la fuente está pensada para medir solidez financiera. Pero un lector de riesgo fiscal está preguntando otra cosa, y los dos indicadores que más le importan —cuánto vive la empresa de transferencias, y si cubre la mitad de sus costos— no tocan la calificación. La calificación general de una empresa que vive de transferencias puede salir igual a la de una que no recibe ninguna.
La posición de Austral es una lectura de dos ejes, y no un peso mayor. Es la regla del paso, no una sugerencia:
La calificación general mide solidez financiera y se publica con el juego de pesos de la fuente, sin retocarlo. Junto a ella, y no dentro de ella, se publica el eje de dependencia fiscal, que tiene tres componentes y ningún promedio: la categoría de las transferencias sobre ingresos totales, la categoría de la prueba del 50 % y la clasificación del Paso 2. Una empresa queda dependiente si el Paso 2 la sectoriza dentro del gobierno general, o si cualquiera de los dos indicadores de relación con el gobierno cae en Cat 4 o Cat 5; autónoma en caso contrario. Y queda frágil si su calificación general es Cat 4 o Cat 5, sólida si es Cat 1 a Cat 3.
Cada empresa del registro se publica, entonces, en dos coordenadas y en uno de cuatro cuadrantes: sólida y autónoma, sólida y dependiente, frágil y autónoma, frágil y dependiente. La cuarta es la que paga el Estado; la segunda es la que lo va a sorprender. Las dos coordenadas no se promedian entre sí en ningún punto del método, porque miden cosas distintas: una mide si la empresa puede con su balance, la otra mide cuánto de su operación es, en los hechos, gasto público.
Para quien necesite un solo número —un ranking, un semáforo, una fila de tablero—, Austral publica además un juego de pesos para uso fiscal, marcado explícitamente como calibración de Austral y no de la fuente. Y hay que ser preciso sobre en qué sentido no es de la fuente: no es que Austral elija otros pesos dentro del mecanismo de la Guía —es que amplía el mecanismo, porque le da peso a dos indicadores que la pantalla de selección de la fuente no ofrece. Un usuario de la planilla del Fondo no puede construir este juego. Traslada un tercio del peso a los dos indicadores de relación con el gobierno y conserva las proporciones relativas del resto:
| Indicador | Peso por defecto (fuente) | Peso para uso fiscal (Austral) |
|---|---|---|
| Rentabilidad sobre patrimonio | 0,20 | 0,14 |
| Recuperación de costos | 0,10 | 0,07 |
| Razón corriente | 0,15 | 0,10 |
| Días de cobro | 0,10 | 0,06 |
| Días de pago | 0,10 | 0,06 |
| Pasivos sobre activos | 0,15 | 0,10 |
| Pasivos sobre EBITDA | 0,20 | 0,14 |
| Transferencias sobre ingresos totales | 0,00 | 0,13 |
| Prueba del 50 % | 0,00 | 0,20 |
Y el juego se publica con su resultado incómodo a la vista, no con una nota que lo atenúe. Darles peso a los dos indicadores de relación con el gobierno se lo quita a los de solvencia, y eso mejora la calificación de una empresa frágil pero autónoma. Medido sobre la cartera del §4 con el motor de hoy: el juego fiscal deja a la radiodifusora —no de mercado, financiada por transferencias— como la peor calificada de la cartera (4,90 frente a 4,85), que es lo que se buscaba; pero mejora a la sanitaria de Cat 4 a Cat 3 (3,55 → 2,92), y la sanitaria es justamente la empresa que la proyección del Paso 7 encuentra en patrimonio cero bajo el shock sostenido. Sus problemas son de solvencia y su relación con el gobierno es buena, de modo que un peso que premia la autonomía la premia a ella.
Ese resultado no es un defecto del juego que se corrija recalibrando: es la demostración de que un solo número no contesta dos preguntas. Y es exactamente la razón por la que la posición de Austral es la lectura de dos ejes y no el juego de pesos. El juego se ofrece a quien necesite el número; el manual lo entrega con este caso al lado, porque publicarlo sin él sería vender como calibración fiscal algo que, en el cuadrante frágil y autónoma, apunta en la dirección contraria. El §4.4 muestra los dos ejes y el efecto del juego sobre las cinco empresas.
Entra: la categoría del Paso 3, el stock de pasivos del Paso 1 y la clasificación del Paso 2.
Sale: la cartera ordenada, y el reparto del trabajo del año.
La regla de orden es categoría primero, stock de pasivos después:
Por qué pasivos y no ingresos, ni activos, ni empleados. Porque el pasivo es lo que el Estado puede terminar asumiendo. Una empresa con ingresos enormes y balance liviano no es un riesgo fiscal mayor que una con ingresos modestos y cuatro mil de deuda; y el número de empleados mide un problema político, no fiscal. El activo tampoco sirve: un activo fijo específico —vías férreas, una red de agua— no es realizable y no cubre el pasivo.
El producto útil del paso es el cuadrante: pasivos en un eje, categoría en el otro. Lo que importa es el cuadrante grande y en riesgo, y lo que hay que resistir es la tentación de trabajar la lista de arriba abajo. Una Cat 5 con doscientos de pasivos es un problema de gestión de su ministerio; una Cat 4 con cuatro mil es un problema del presupuesto.
Y el paso tiene una consecuencia de proceso que la fuente formula explícitamente: la priorización no es el final del trabajo, es su reparto. El diagnóstico de cartera es la primera de dos etapas; la segunda es el análisis a fondo de las empresas que la primera señaló, con información adicional que el juego abreviado de estados no trae —contratos de deuda con sus cláusulas de aceleración, calendario de vencimientos, planes de inversión comprometidos, tarifas reguladas y su fórmula, convenios colectivos—. El registro anual dice a cuáles se les hace ese trabajo este año.
Entra: el bloque de transacciones con el gobierno del Paso 1 y la clasificación del Paso 2.
Sale: tres cifras por empresa y para la cartera, una marca binaria, y la nota de convención.
Exposición contingente. El stock de deuda con garantía explícita, a valor facial. Es lo que el Estado pagaría si la garantía se ejecutara entera. No es una pérdida esperada, y el manual lo dice cada vez que publica la cifra — incluida la propia fuente estadística, que advierte que la partida de memorando de deuda garantizada no informa sobre la probabilidad de que la contingencia ocurra y puede sobreestimar el riesgo.
Derechos directos. Represtamos y préstamos del gobierno por cobrar. No son un contingente: son un activo del Estado que puede no recuperarse. Se informan aparte de la garantía porque su naturaleza y su tratamiento contable son distintos.
Costo fiscal realizado del año, neto y con sus dos lados a la vista:
costo realizado neto = (transferencias corrientes + transferencias de capital + aportes de capital + garantías efectivamente pagadas) − (dividendos recibidos por el Estado + impuestos pagados por la empresa)
Los dividendos se cuentan por la participación del Estado, no enteros. Y el neto nunca se publica solo: una empresa que transfiere al Estado más de lo que recibe da un neto negativo, y esa cifra es información valiosa que se pierde si solo se publica el total de la cartera.
Regla dura del paso: las tres cifras no se suman. La primera es un stock condicional, la segunda un stock por cobrar, la tercera un flujo del año. Un registro que publique "exposición total" sumando las tres está publicando un número sin unidad.
Para la empresa clasificada no de mercado en el Paso 2, la exposición no es el stock garantizado sino todo el stock de pasivos, porque la unidad se sectoriza dentro del gobierno general. El registro publica las dos lecturas etiquetadas —"deuda directa por clasificación: X" y "de lo cual, formalmente garantizado: Y"— y, al agregar la cartera, toma el mayor de los dos por empresa, nunca la suma.
Hay una consecuencia de presentación que conviene anticipar: cuando el registro hace eso, el total de exposición de la cartera deja de ser la suma de la columna de garantías más la columna de derechos directos. Es correcto, y hay que rotularlo, o el lector va a intentar cuadrar las columnas y va a concluir que la tabla está mal. La nota al pie es obligatoria.
Tres hechos, cualquiera de los cuales convierte a la empresa de fila en caso:
Cuando cualquiera ocurre, el riesgo ya no es riesgo. La empresa sale del calendario anual y entra en seguimiento; la marca se publica junto a la cifra, y el Paso 9 la convierte en una obligación de revisión fuera de ciclo. Un registro que informe la exposición de una empresa con una garantía ejecutada el mismo año, sin distinguirla de las demás, está tratando un hecho como una probabilidad.
Bajo el libro de reglas estadístico, un aporte de capital del que se espera un retorno de mercado, por el que se emiten acciones y que el gobierno reconoce como adquisición de un activo financiero, es una transacción financiera —está bajo la línea del déficit— y no es gasto. Solo la parte que cubre pérdidas es gasto por encima de la línea. La propia fuente del método hace la distinción en su formulario de insumo, separando la transferencia de capital (sin retorno esperado) del aporte de capital (con retorno esperado).
Tratar todo aporte de capital como costo fiscal es conservador y sobreestima el gasto; tratarlo todo como adquisición de activo es optimista y subestima el déficit. La posición del método:
El registro publica el costo bruto —todo el apoyo, incluidos los aportes de capital— y, junto a él, el costo por encima de la línea, que excluye la fracción de los aportes que busca retorno de mercado. La fracción se declara: es un juicio del analista sobre el plan de negocios de la empresa, no un dato del estado financiero, y un aporte a una empresa con patrimonio negativo difícilmente busca retorno. Publicar una sola de las dos cifras, sin decir cuál convención se usó, es lo que hace incomparables dos registros del mismo país en dos años distintos.
Se nombra y no se cifra. La expectativa de rescate sin cláusula existe —es lo que hace que la deuda no garantizada de una empresa pública cotice más cerca del soberano que de un privado comparable— y el propio libro de reglas la lista entre los pasivos contingentes implícitos del gobierno, con el ejemplo textual de "asumir la deuda no garantizada de unidades del sector público" (§2.3). El método la argumenta con la propia calificación del Paso 3 —una empresa Cat 5 con cuatro mil de pasivos tiene una garantía implícita, esté escrita o no— y no le pone número, porque valorarla exige una distribución de probabilidad de rescate que este método no construye. Ponerle precio es M7; decir que existe y cuánto balance hay detrás es de aquí.
Entra: un escenario de shocks sobre la empresa y dos supuestos de tratamiento.
Sale: el estado de resultados y el patrimonio bajo el shock, y el costo fiscal por los cinco canales.
Qué hace la Guía del Fondo aquí, y qué hace este método. La herramienta de prueba de estrés del Fondo choca los fundamentos —crecimiento del producto interno y mundial, inflación, deflactor, tipo de cambio, tasas corta y largas, precio de las materias primas, liquidez y solvencia de los clientes, indexación de precios regulados, tasa del impuesto a las ventas—, casi siempre de forma aditiva sobre la tasa de variación, y deja que el modelo propague el efecto hasta los tres estados financieros y las cuentas del gobierno (Guía de la prueba de estrés, §IV.8, pp. 30-33). Este método aplica recortes porcentuales directos a cuatro agregados. Es una convención de Austral, y es una simplificación deliberada: un registro de cartera no tiene, empresa por empresa, las elasticidades que la herramienta del Fondo supone calibradas. Lo que se pierde es la consistencia automática entre variables que la Guía exige del escenario —"it is important to design the SS according to an overarching narrative", con los signos de las correlaciones consistentes entre sí (nota 23, pp. 33-34)—: aquí esa consistencia la pone quien escribe el escenario, no el modelo, y por eso se escribe.
Cuatro shocks, más dos supuestos:
| Shock | Sobre qué actúa |
|---|---|
| Caída de ingresos | Ingresos por la actividad comercial |
| Alza de costos operativos | Costo de ventas y la parte en efectivo de los otros gastos operativos |
| Alza de la tasa de interés | Costos financieros |
| Depreciación del tipo de cambio | La fracción de la deuda en moneda extranjera: revaluación del stock y mayor costo financiero |
| Supuesto | Qué gobierna |
|---|---|
| Tasa impositiva efectiva | El impuesto sobre la utilidad antes de impuestos bajo el shock |
| Fracción de la garantía que se ejecuta | Cuánto del stock garantizado paga el Estado cuando se dispara el gatillo |
Cómo se calibran las magnitudes, y por qué los juegos por defecto no son una calibración. La Guía de la prueba de estrés da la regla y este manual la adopta: el tamaño del shock se fija "in view of the standard deviation (i.e. the historical volatility) of each variable, and the probability the user wants to attach to the SS" —una desviación estándar para un evento de 30 a 40 % de probabilidad, dos o tres para un evento extremo (nota 22, p. 33)—. Y pone una referencia que conviene tener a la vista: para variables de mercado, "deviation of levels by more than 10-15 percent of their baseline values can usually be considered very large shocks". Los juegos por defecto de este método —leve 10/5/10/10 %, severo 25/15/30/30 %, combinado 35/20/40/40 %— están, en su parte severa y combinada, por encima de esa banda. No es un error: son escenarios de tensión, del orden de las dos o tres desviaciones que la misma nota admite para eventos extremos. Pero son convención de Austral y no calibración, y en una corrida real se reemplazan por la volatilidad histórica de cada variable en el país. Un informe que publique el juego por defecto sin decir esto está presentando un supuesto como una medición.
Un detalle de modelado que parece menor y no lo es: el shock de costos no infla la depreciación. La depreciación y amortización no es un costo en efectivo y no depende del precio de los insumos: depende del activo fijo histórico. Inflarla con el shock rompe la identidad EBITDA = EBIT + depreciación y sobredimensiona el canal de subsidios, porque el subsidio se calcula sobre el déficit de caja operativa. Por eso el Paso 1 pide la depreciación declarada por separado: es lo que permite aplicar el shock solo a la parte en efectivo.
Y otro: el gatillo de la garantía es la cobertura de intereses por debajo de uno, medida con la empresa bajo shock —EBIT estresado dividido por costos financieros estresados—. Si no hay costos financieros, no hay nada que dejar de pagar y la garantía no se ejecuta.
El gatillo también es convención de Austral, y la Guía usa otro. La herramienta del Fondo no dispara el apoyo por cobertura de intereses: dispara el aporte de capital cuando la empresa no cumple un piso de razón ácida y un techo de pasivos sobre patrimonio, y solo después de agotar, en ese orden, la caja propia y la deuda nueva que su apalancamiento todavía admita; el aporte es el residuo (Guía de la prueba de estrés, §VIII, pp. 60-61). Las dos construcciones son defendibles y no son la misma. La de Austral tiene una ventaja operativa —se calcula con estados abreviados, que es lo que un registro de cartera tiene— y su corte coincide con el de Cat 5 de la cobertura de intereses del chequeo de salud (figura A2.5, p. 22). Tiene también un sesgo declarado: la Guía de estrés sitúa el riesgo alto de cobertura de intereses algo antes, en 1,2 (§XI, p. 77), de modo que un gatillo en 1,0 es el más tardío de los dos y subestima la frecuencia con que la garantía se ejecutaría. Quien quiera la lectura de la Guía corre el escenario con el gatillo en 1,2 y publica las dos cifras.
| Canal | Qué es | Cómo se calcula |
|---|---|---|
| Dividendos no percibidos | Ingreso que el Estado deja de recibir | Caída del dividendo al Estado (participación × tasa de reparto × utilidad), topada |
| Impuestos no percibidos | Ingreso que el Estado deja de recibir | Caída del impuesto a la renta, topada |
| Mayores subsidios | Gasto que el Estado hace | Déficit de caja operativa —EBITDA negativo— que el Estado financia |
| Garantías ejecutadas | Gasto que el Estado hace | Stock garantizado × fracción de ejecución, cuando el gatillo se dispara |
| Aporte de capital | Gasto que el Estado hace | Brecha de solvencia que queda después del subsidio |
Los cinco canales son los que la Guía del chequeo de salud enumera en su §I (p. 3). La herramienta de estrés del Fondo los ordena de otra manera en su hoja de relaciones con el gobierno —ingresos: impuestos, dividendos e intereses de los préstamos del Estado; gastos: subsidios y la fracción de los aportes de capital que va sobre la línea (§X, pp. 72-74)— y publica el total neto al presupuesto con y sin transferencias. La correspondencia es directa salvo en un punto: la garantía ejecutada no es un canal de gasto en la hoja de la Guía, que trata la garantía como stock de pasivo contingente y no como flujo; este método la cuenta como flujo cuando se dispara, que es lo que un presupuesto ve.
Los cinco canales se declaran siempre por separado, y el total nunca se publica sin su desglose. Dos de ellos son ingresos que dejan de entrar y tres son gastos que salen, y un ministro los lee distinto: el ingreso no percibido afecta el resultado pero no exige caja ni autorización presupuestaria; el gasto sí. Un total de "costo fiscal" sin desglose obliga al lector a suponer la composición, y siempre supone mal.
(a) Incremental, no de nivel — y la invariante de cero. El costo del shock es la diferencia contra la trayectoria de la misma empresa sin shock, no contra cero ni contra una empresa sana hipotética. Conviene decir que ese comparador es una elección y cuál es el de la Guía: la herramienta del Fondo evalúa cada indicador también en un contrafactual sin rescate —la misma empresa, el mismo escenario, con la brecha de liquidez cubierta íntegramente con deuda nueva en vez de con aporte de capital (§VIII.3, pp. 64-66; §XI, pp. 76-78)—, que responde otra pregunta: cuánto le cuesta al Estado rescatar frente a no rescatar. Las dos lecturas son útiles y este método usa la primera; la segunda es la que hay que correr cuando la discusión es si el apoyo se otorga o no.
Un escenario de shocks nulos tiene que dar costo fiscal exactamente cero. Esa invariante es la prueba de que el modelo está bien armado, y se corre antes de presentar cualquier resultado.
Si un escenario de magnitud cero no da cero, el modelo está midiendo el nivel y llamándolo shock, y cada cifra que produzca va a estar inflada por el costo estructural de la empresa.
(b) Bruto junto a incremental, siempre, en el canal de garantías. Aquí está la consecuencia incómoda de la regla (a), y hay que decirla en voz alta porque es la que destruye la credibilidad de un informe si se descubre después: para una empresa que ya incumple la cobertura de intereses en la línea base, la garantía se ejecuta en los dos mundos, y el canal incremental sale cero. La peor empresa de la cartera aparece con "costo de garantía: 0".
La corrección no es abandonar la lectura incremental —que es la correcta para medir el efecto del shock— sino publicar las dos cifras juntas:
Garantía ejecutada bajo el escenario (bruto): X. Incremento atribuible al shock: 0. La diferencia es exposición vigente que se materializa con o sin el shock.
Esa frase, literalmente, es la que hay que escribir en el informe. "Cero costo de garantía para el ferrocarril insolvente" es la frase que un parlamentario lee en voz alta.
(c) Sin doble conteo entre canales. El subsidio financia primero el déficit de caja operativa; el aporte de capital cubre solo la brecha de solvencia que queda después del subsidio. Calculados por separado y sumados, la misma pérdida se paga dos veces.
(d) Los dos canales de ingresos van topados.
Los dividendos y los impuestos que se "pierden" no pueden exceder los que el Estado efectivamente recibe de esa empresa — es decir, exactamente las cifras del Paso 5.
Es más fácil de romper de lo que parece: la tasa de reparto sale de los estados reportados y se aplica a una utilidad recalculada, y el impuesto sale de una tasa efectiva supuesta y no de la carga reportada. Las dos cuñas son rutinarias en estados reales —partidas excepcionales, impuestos diferidos, minoritarios, resultado por método de la participación, una tasa efectiva que no es la supuesta— y ninguna de las dos está acotada por construcción. Un modelo que destruye más renta de la que existe no está siendo conservador; está siendo falso, y además se contradice con el Paso 5 del mismo registro.
(e) La depreciación cambiaria se cobra una vez sobre el nivel. La pérdida por revaluación de la deuda en moneda extranjera es un cargo de balance del salto cambiario: ocurre cuando el nivel del tipo de cambio se mueve, no todos los años que el nivel se mantiene alto. El mayor costo financiero, en cambio, sí es recurrente: una deuda en moneda extranjera más cara en moneda local cuesta más intereses todos los años. Confundirlos multiplica el costo del canal cambiario por el número de años del horizonte.
Entra: el escenario del Paso 6 repetido en el horizonte, la trayectoria de la línea base y la senda del producto.
Sale: el costo fiscal por año y por canal, el acumulado, el año pico, la trayectoria de patrimonio de cada empresa, y el acumulado en porcentaje del producto.
La línea base crece a una tasa declarada —ingresos y costos, que pueden crecer a tasas distintas— y sobre esa línea base crecida se aplica el shock del año. Dos trayectorias de shock, a elección:
Las dos se corren y las dos se publican, y esa es la regla del paso. La trayectoria no es un parámetro técnico que el analista elige una vez: es el supuesto que decide el titular. Con la misma cartera, el mismo shock inicial y el mismo producto, el ejemplo del §4.6 da 13,48 % del producto acumulado si el shock se sostiene y 7,22 % si decae a cero — y bajo la segunda senda desaparece el hallazgo más citado de la primera, que es la empresa aparentemente sana que llega a patrimonio cero. Publicar una sola de las dos no es simplificar: es elegir la conclusión.
Un titular de proyección plurianual se publica con su ley de decaimiento declarada y con al menos una senda alternativa al lado. La ley se escribe en una frase —«lineal desde la magnitud plena hasta cero en el año 5», «sostenida», «con piso en el 40 %»— y se justifica en otra. El año 1 coincide en las dos sendas por construcción, de modo que lo único que las separa es el supuesto de persistencia, y eso hace legible la comparación.
Los supuestos de modelado que hay que declarar porque son elecciones y no datos:
El patrimonio después del apoyo del Estado se arrastra al año siguiente.
Es lo que convierte una foto en una película. El Estado financia el déficit de caja y recapitaliza a la empresa hasta patrimonio cero cada año; ese patrimonio —cero, o lo que quede— es el patrimonio de apertura del año siguiente. De ahí salen los dos hallazgos que una prueba de un solo período no puede producir:
El año pico —el de mayor costo anual— es la cifra que le importa al presupuesto, porque es la que hay que poder financiar. Se publica por empresa y no solo para la cartera, porque los dos no coinciden y la diferencia es de política: el pico de la cartera suele caer en el año 1, cuando se concentran la revaluación cambiaria y la primera recapitalización, mientras que las empresas que hoy están sanas tienen el suyo en el último año, porque su deterioro es acumulativo. Un ministerio que planifique con el pico de la cartera subestima justamente a las empresas que todavía puede salvar. Con la trayectoria decreciente, en cambio, el pico es el año 1 para todas: el daño está adelante y el resto es recuperación.
El acumulado en porcentaje del producto se calcula sobre la senda del producto, año a año, y no dividiendo el acumulado por el producto de un solo año. Y se declara por lo que es:
Es una suma de flujos de varios años sobre una senda de producto, no un stock. No es comparable con un ratio de deuda sobre producto y no debe presentarse en la misma tabla sin rotularlo.
El horizonte es una elección del analista y va declarado. Cinco años es la convención de una declaración de riesgos fiscales; diez, la de un análisis de sostenibilidad de deuda. El método no fija uno. La herramienta del Fondo sí: proyecta sobre seis años (Guía de la prueba de estrés, §I.2, p. 6).
Suma de flujos o valor presente: la diferencia con la Guía, declarada. La herramienta del Fondo agrega los flujos del horizonte en valor presente, descontados a una tasa constante —la tasa larga interna del año anterior al inicio de la proyección, elegida precisamente para que el descuento no se mueva con el escenario— y los expresa sobre el producto nominal de ese mismo año (§X, p. 74, notas 53 y 54). Este método publica una suma de flujos sin descontar sobre la senda del producto. Es una convención de Austral y responde a su destinatario: lo que una declaración de riesgos fiscales necesita saber es cuánta caja presupuestaria habría que poner, año por año y en total, no cuánto vale hoy ese compromiso. Las dos cifras miden cosas distintas y ninguna reemplaza a la otra. Cuando el destinatario es un análisis de sostenibilidad de deuda o una comparación con el valor de un activo, el acumulado se acompaña del valor presente, con la tasa de descuento declarada; la Guía recomienda además recalcularlo para un rango de tasas plausibles (nota 54, p. 74).
Entra: las salidas de los Pasos 2, 5, 6 y 7.
Sale: tres destinos que deben cuadrar entre sí, y la frontera declarada de este manual.
| Clasificación (Paso 2) | Dónde entra su deuda | Cómo aparece la garantía |
|---|---|---|
| De mercado | Deuda del sector público; no en la deuda del gobierno general | Partida de memorando del balance, a valor nominal |
| No de mercado | Deuda del gobierno general (y por tanto del sector público) | Irrelevante para el perímetro: ya está toda adentro |
Y la tabla de conceptos de deuda, que hay que tener a la vista porque el error de perímetro es el más caro de esta disciplina y casi siempre consiste en comparar dos conceptos distintos:
| Concepto | Qué contiene |
|---|---|
| Gobierno central | Los ministerios y sus organismos |
| Gobierno general | Gobierno central + gobiernos subnacionales + fondos de seguridad social + las unidades no de mercado reclasificadas |
| Sector público no financiero | Gobierno general + sociedades públicas no financieras |
| Sector público | Sector público no financiero + sociedades públicas financieras (incluido el banco central, según la práctica de cada país) |
La deuda con garantía explícita del gobierno a una empresa pública de mercado es una partida de memorando del gobierno general y deuda efectiva del sector público. Publicar la primera como si fuera deuda del gobierno general es un error; omitirla del sector público también.
Para las entidades controladas (Paso 0.2): consolidación línea a línea de activos, pasivos, patrimonio, ingresos, gastos y flujos; compensación de la inversión de la controladora contra su porción del patrimonio de la controlada; eliminación íntegra de las operaciones intragrupo —es lo que hace desaparecer el represtamo del gobierno a su empresa, que en el estado consolidado no es ni activo ni pasivo—; y participación no controladora presentada dentro de los activos netos/patrimonio, separada, con atribución del resultado aunque quede en saldo deficitario. Políticas contables uniformes; la consolidación empieza cuando se obtiene el control y termina cuando se pierde.
Para las de influencia significativa sin control: método de la participación. Para el resto: inversión financiera.
Las creaciones, fusiones y traspasos de empresas públicas se tratan bajo la norma de combinaciones del sector público, que clasifica la operación como amalgamación o como adquisición según si alguna de las partes obtiene el control. Este manual las nombra y no las desarrolla: son de la suite de contabilidad y de M9.
Tres manuales de esta ola tocan la misma garantía, y la regla que evita que el registro consolidado la cuente dos veces es de valoración, no de inventario:
| Manual | Qué publica sobre la garantía de una empresa pública |
|---|---|
| M6 (este) | El stock a valor facial, como insumo del diagnóstico. No la valora |
| M7 (garantías de todo origen) | El costo esperado de esa misma garantía: la probabilidad de ejecución valorada sobre la distribución |
| M9 (declaración de riesgos fiscales) | Recibe la cartera de empresas públicas como una familia del registro consolidado, con cuatro cifras, y es donde viven la correlación entre familias y el techo |
El registro consolidado toma uno de cada uno —el stock de M6 o el costo esperado de M7—, nunca los dos como si fueran dos obligaciones distintas.
Lo que M6 no escribe y remite: la valoración de la garantía (M7), la matriz de riesgos de cartera y el techo (M9), y el análisis de sostenibilidad de deuda (se nombra). Lo que M6 sí escribe aunque toque a los otros: la clasificación del Paso 2, porque es la que decide si hay garantía que valorar o si la deuda entera ya es del Estado.
M6 decide la clasificación y entrega las cifras. La construcción del balance consolidado del sector público —que necesita activos no financieros, eliminaciones más allá del represtamo y una conciliación con las cuentas nacionales— es de la suite de contabilidad y de M9. El manual lo dice y remite, en vez de prometerlo. La razón es sustantiva y no de alcance: lo que hace la diferencia fiscal no es la consolidación sino la clasificación, y esa sí es de aquí.
La fuente primaria lo advierte y el método lo recoge: como en muchos casos los riesgos de las empresas públicas son implícitos, hay que cuidar que la divulgación pública no aumente la probabilidad de que el riesgo se materialice ni el costo para el gobierno si se materializa. Publicar que una empresa endeudada está en Cat 5 afecta su costo de fondos y puede adelantar exactamente el evento que se quería anticipar.
La regla que el método deriva no es publicar menos, sino publicar en el orden correcto: la cartera agregada y la metodología se publican siempre; el detalle por empresa se publica con la empresa avisada y con el plan ya decidido. Un diagnóstico que se filtra antes de que exista una respuesta es peor que uno publicado con su respuesta al lado.
Entra: el registro del año anterior y los eventos del año.
Sale: el registro del año, con la diferencia explicada por causa, las alertas disparadas y el calendario de la próxima actualización.
Cada cifra publicada lleva, sin excepción:
Un registro sin versiones no es auditable, y su segundo año es imposible: nadie puede decir si la cartera empeoró o si cambiaron los umbrales.
Al cerrar el año, la variación de cada cifra agregada contra el año anterior se descompone en cuatro causas, y solo cuatro:
| Causa | Ejemplo |
|---|---|
| Cambio de perímetro | Una empresa nueva; una que salió; una reclasificada por el Paso 2 |
| Cambio de método | Umbrales recalibrados; pesos cambiados; ventana ampliada |
| Cambio de los estados | La empresa perdió más; se endeudó; mejoró su cobranza |
| Eventos del año | Una garantía ejecutada; una mora; un aporte de capital |
La descomposición es la parte del trabajo que ningún equipo quiere hacer y la única que convierte el registro en una serie. Sin ella, un aumento del 40 % en la exposición de la cartera no se puede distinguir de una recalibración de umbrales, y el lector —con razón— deja de creerle a las dos cifras.
| Paso | Entra | Sale | La regla |
|---|---|---|---|
| 0 Perímetro | Universo de entidades estatales | Lista dentro / fuera / no evaluable, con base de inclusión y de consolidación | Unidad institucional → control → financiera o no → nivel de gobierno. La garantía no es criterio. Control no evaluable → se consolida completa y se nombra, por convención declarada de Austral |
| 1 Inventario y estados | Estados financieros y datos de deuda | Ficha por empresa, una fila por año | Ventas sin transferencias; los estados articulan; todos los años; el dato ausente es NA, no cero |
| 2 Clasificar | Serie de ventas y costos de la ventana | Decisión binaria con ratio, años y nota | Cualitativas primero; costos sobre ventas con cargo neto de intereses; línea en 2,0; suma de flujos, no promedio de ratios; tres años; provisional con uno |
| 3 Chequeo de salud | Estados + umbrales y pesos | 15 categorías, 2 márgenes, Z-score, calificación con cobertura, y el eje de dependencia fiscal | NA no puntúa cero; guarda de insolvencia en dos niveles; cobertura publicada; Z como contraste; dos ejes y no un peso mayor, sin promediarlos entre sí |
| 4 Priorizar | Categoría + pasivos + clasificación | Cartera ordenada; reparto del trabajo | No de mercado primero; después categoría; después pasivos |
| 5 Exposición | Bloque de transacciones con el gobierno | Contingente, directos, costo realizado neto, marca de materialización | Valor facial etiquetado; no se suman; no de mercado → stock total; convención de aportes declarada |
| 6 Estrés | Escenario de cuatro shocks + dos supuestos | Costo fiscal por cinco canales | Incremental con invariante de cero; bruto junto a incremental; sin doble conteo; canales de ingreso topados; el salto cambiario una vez |
| 7 Proyección | Escenario en el horizonte + trayectoria + senda del producto | Costo por año y canal, año pico por empresa, sendas de patrimonio, con dos trayectorias | Patrimonio después del apoyo arrastrado; acumulado en % del producto declarado como suma de flujos; ley de decaimiento declarada y una senda alternativa al lado |
| 8 Consolidar y reportar | Salidas de 2, 5, 6 y 7 | Tres destinos que cuadran | De mercado → sector público con memorando; no de mercado → gobierno general; no duplicar con M7 y M9 |
| 9 Gobernanza | Registro anterior + eventos | Registro del año con diferencia por causa | Fecha, umbrales, ventana, convención y autor en cada cifra; la materialización abre caso |
Trece preguntas. Quien reciba un registro de empresas públicas a la firma puede pedirlas todas y no necesita rehacer un solo cálculo.
Una respuesta negativa no invalida el registro; una respuesta evasiva sí.
Esta sección recorre el método del §3 —del perímetro al reporte— sobre una cartera completa, con las cifras de partida a la vista, el resultado de cada paso y la lectura que un ministerio de finanzas haría con él. La cartera es ficticia: la República de Lemuria no existe y sus cinco empresas tampoco. Es, a propósito, la misma cartera que viene cargada en el espacio de trabajo de invitado de la plataforma, de modo que cualquier lector puede abrir las pantallas del §5 y encontrar exactamente los números de estas páginas. El anexo 4.A dice cómo hacerlo.
Tres advertencias de lectura, antes de la primera cifra.
Ninguna cifra de esta sección está escrita a mano. Todas —las quince filas del mapa de calor, los cinco canales del estrés, la senda de patrimonio de cada empresa— salen de una corrida del motor sobre esta cartera, y se reemplazan volviendo a correrla. Es una disciplina que este manual se impone después de una lección cara en otro manual de la serie: una fila copiada a mano dentro de una tabla por lo demás correcta arrastró un error por un ejemplo entero. Cuando el ejemplo es la prueba de que el método funciona, el ejemplo tiene que ser una salida, no una transcripción.
Las tres cifras grandes de esta sección son distintas y nunca se suman. La exposición (lo que el Estado podría perder), el costo fiscal realizado (lo que ya pagó este año) y el costo fiscal bajo estrés (lo que pagaría si el año viene malo) miden tres cosas que no son la misma, vienen de tres cálculos distintos y se publican por separado. En Lemuria valen 3.810, 775 y 2.264. Su suma no significa nada, y un informe que la escriba está mal escrito.
La moneda y el PIB del ejemplo son supuestos declarados. Las cifras están en millones de la moneda de Lemuria y el PIB es 60.000 —lo que hace de esta una economía de tamaño medio con una cartera de empresas públicas de tamaño creíble—. El PIB no se deriva de ningún dato: es un valor que el analista teclea, y por eso toda cifra de "% del PIB" de este manual lleva su PIB al lado. Cuando el lector aplique el método a su país, cambiará ese número y cambiarán todos los porcentajes; ninguna de las decisiones del método depende de él.
Lemuria tiene cinco empresas bajo propiedad del Estado, todas no financieras, todas con estados financieros de los años 2023, 2024 y 2025. Los estados de 2025 son los que aparecen abajo; los dos años anteriores los usa el Paso 2 para su ventana y el Paso 3 para leer tendencia.
Tabla 4.1 — Estado de resultados de 2025, en millones
| Línea | Ferrocarriles | Energía | Agua | Radiotelevisión | Puerto |
|---|---|---|---|---|---|
| Ingresos por ventas | 900 | 3.200 | 1.100 | 150 | 600 |
| Otros ingresos operativos | 20 | 120 | 30 | 10 | 40 |
| Transferencias del gobierno recibidas | 350 | 80 | 160 | 420 | 0 |
| Costo de ventas | 820 | 1.900 | 720 | 180 | 300 |
| Otros gastos operativos | 360 | 720 | 300 | 160 | 120 |
| de los cuales, depreciación | 120 | 300 | 90 | 45 | 60 |
| EBIT | −260 | 700 | 110 | −180 | 220 |
| EBITDA | −140 | 1.000 | 200 | −135 | 280 |
| Costos financieros | 160 | 110 | 55 | 15 | 20 |
| Ingresos financieros | 2 | 10 | 3 | 1 | 5 |
| Impuesto a la renta | 0 | 90 | 5 | 0 | 30 |
| Utilidad neta | −418 | 510 | 53 | −194 | 175 |
| Dividendos al Estado | 0 | 150 | 0 | 0 | 80 |
Nótese que las transferencias del gobierno van en su propia fila, en cursiva, fuera de los ingresos por ventas. No es una preferencia de presentación: es la regla que decide el Paso 2, y la fila que una planilla mal armada suma hacia arriba sin que nadie lo note. El §6.2 mide cuánto cuesta ese error.
Tabla 4.2 — Balance de 2025, en millones
| Línea | Ferrocarriles | Energía | Agua | Radiotelevisión | Puerto |
|---|---|---|---|---|---|
| Activo corriente | 500 | 1.260 | 420 | 100 | 300 |
| Activo fijo neto y otros de largo plazo | 3.900 | 6.460 | 2.080 | 820 | 1.200 |
| Activos totales | 4.400 | 7.720 | 2.500 | 920 | 1.500 |
| Pasivo corriente | 1.200 | 1.200 | 400 | 270 | 280 |
| Deuda de largo plazo y otros pasivos | 3.600 | 2.800 | 1.200 | 630 | 220 |
| Pasivos totales | 4.800 | 4.000 | 1.600 | 900 | 500 |
| Patrimonio | −400 | 4.400 | 900 | 20 | 1.100 |
Tabla 4.3 — Transacciones con el gobierno, 2025, en millones
| Línea | Ferrocarriles | Energía | Agua | Radiotelevisión | Puerto |
|---|---|---|---|---|---|
| Stock de deuda con garantía explícita | 1.500 | 500 | 350 | 300 | 60 |
| Garantías ejecutadas y pagadas en el año | 40 | 0 | 0 | 0 | 0 |
| Represtamos vigentes | 300 | 0 | 0 | 0 | 0 |
| — de ellos, en mora | 25 | 0 | 0 | 0 | 0 |
| Préstamos del gobierno por cobrar | 200 | 0 | 0 | 0 | 0 |
| Transferencias corrientes recibidas | 350 | 80 | 160 | 420 | 0 |
| Aportes de capital recibidos | 80 | 0 | 0 | 0 | 0 |
| Participación de la deuda en moneda extranjera | 0,60 | 0,30 | 0,20 | 0,40 | 0,10 |
Tres de las cinco empresas no tienen ninguna cifra distinta de cero en la mitad inferior de esta tabla: su única relación financiera con el Estado es la garantía sobre una parte de su deuda y, en dos casos, el dividendo que le pagan. Esa asimetría es la historia del ejemplo, y no se ve en ninguna calificación de riesgo.
Los supuestos declarados del ejercicio, en un solo lugar, para que el lector los pueda cambiar:
| Supuesto | Valor | De dónde sale |
|---|---|---|
| Moneda y unidad | millones de Lemuria | convención del ejemplo |
| PIB del año base | 60.000 | tecleado por el analista |
| Senda de PIB | +2 % anual | supuesto del ejercicio |
| Crecimiento de la línea base de cada empresa | +2 % anual | supuesto del ejercicio |
| Horizonte de proyección | 5 años | elección del analista |
| Juego de umbrales del chequeo de salud | el indicativo publicado (§2.1) | preajuste de fábrica |
| Juego de pesos de la calificación | el de la fuente (§2.1) | preajuste de fábrica |
| Ventana de la prueba de clasificación | 3 años (2023–2025) | regla del método (§3, Paso 2) |
| Escenario severo | ingresos −25 %, costos +15 %, tasa +30 %, moneda −30 % | escenario de fábrica |
| Tasa impositiva del estrés | 25 % | escenario de fábrica |
| Fracción de garantía que se ejecuta | 25 % | escenario de fábrica |
Ninguno de estos valores es una verdad; todos son elecciones, y el método exige que se publiquen junto al resultado. La sensibilidad a dos de ellos —el juego de pesos y un umbral— se mide en la 4.4; la sensibilidad al escenario, en la 4.6.
El Paso 0 pregunta quién entra, y lo hace con tres cortes en un orden que importa.
Primer corte: control. No propiedad mayoritaria: control, en el sentido de la norma de consolidación del sector público (§2.4) — poder sobre la entidad, exposición a rendimientos variables por esa relación, y capacidad de usar el poder para afectar esos rendimientos. Las cinco empresas de Lemuria son de propiedad estatal al 100 %, de modo que aquí el corte es trivial y la ficha de cada una registra el porcentaje, la inexistencia de acciones de oro y la ausencia de contrato de gestión que altere el resultado. Un perímetro trivial no es un perímetro que no se hizo: la ficha deja constancia de la prueba, con su base, porque el año en que aparezca una asociada del 40 % con derecho a nombrar la mayoría del directorio, la pregunta va a tener respuesta distinta y el registro tiene que poder mostrar la diferencia.
| Empresa | Participación del Estado | Evidencia de control adicional | Resultado |
|---|---|---|---|
| Ferrocarriles del Estado | 100 % | — | dentro |
| Empresa Nacional de Energía | 100 % | — | dentro |
| Empresa Nacional de Agua | 100 % | — | dentro |
| Radiotelevisión Pública de Lemuria | 100 % | — | dentro |
| Autoridad Portuaria | 100 % | — | dentro |
Segundo corte: financiera o no financiera. Lemuria tiene además un Banco de Desarrollo de propiedad estatal, con una cartera de préstamos de tamaño comparable al de las empresas de arriba. No entra a este ejercicio, y la exclusión se declara con su razón: el método del §3 diagnostica con indicadores de empresa no financiera —cobertura de intereses, pasivos sobre EBITDA, días de cobro— y ninguno de ellos significa nada sobre un balance bancario, donde las preguntas son adecuación de capital, calidad de la cartera, calce de plazos y exposición al riesgo de mercado. Diagnosticar un banco con estos quince indicadores no da un resultado malo: da un resultado sin sentido, que es peor, porque parece un resultado. El banco necesita su propio ejercicio, y hasta que lo tenga, la declaración de riesgos fiscales de Lemuria debe decir que ahí hay una exposición no evaluada.
Tercer corte: nivel de gobierno. Las cinco son empresas del gobierno central. Lemuria tiene también empresas municipales de aseo y de estacionamientos; no se mezclan con estas cinco, y el registro lo dice. La razón es de lectura, no de tamaño: una cartera que mezcla niveles de gobierno produce un "% del PIB" que nadie puede atribuir a un presupuesto.
Y lo que no es criterio de entrada: que la empresa tenga o no deuda garantizada. La Autoridad Portuaria tiene 60 de garantía explícita y la Radiotelevisión 300; si el perímetro se armara con el registro de garantías, la cartera sería otra y —como se ve en la 4.5— perdería precisamente la empresa cuyo problema no es una garantía.
El Paso 1 pide, por empresa y por año, tres bloques: estado de resultados, balance y transacciones con el gobierno. Son las tablas 4.1 a 4.3. Tres reglas de carga, con lo que cada una produce en Lemuria.
(a) Los ingresos por ventas nunca incluyen las transferencias. En la tabla 4.1 la fila de transferencias está separada y en cursiva. La Radiotelevisión vende 150 y recibe 420; si las dos cifras se suman en la línea de ingresos, la empresa "factura" 570 y su prueba del 50 % cambia de resultado. Es el único error de carga de este manual que cambia la clasificación de una empresa, y por eso está en la primera regla.
(b) Los estados tienen que articular. La utilidad neta no es un titular: es lo que producen las líneas de arriba. Sobre las cinco fichas de Lemuria la identidad —utilidad neta = EBIT − costos financieros + ingresos financieros − impuestos— cierra exactamente, sin residuo, en las cinco:
| Empresa | Utilidad reportada | Utilidad derivada de las líneas | Diferencia |
|---|---|---|---|
| Ferrocarriles del Estado | −418,0 | −418,0 | 0,0 |
| Empresa Nacional de Energía | 510,0 | 510,0 | 0,0 |
| Empresa Nacional de Agua | 53,0 | 53,0 | 0,0 |
| Radiotelevisión Pública de Lemuria | −194,0 | −194,0 | 0,0 |
| Autoridad Portuaria | 175,0 | 175,0 | 0,0 |
Una tabla de ceros parece una tabla sin información. Es al revés: es la única tabla de esta sección que un revisor debería exigir antes de mirar ninguna otra, porque un descuadre aquí se propaga hasta el canal de dividendos del Paso 6 por una vía que nadie mira. El §6.3 cuenta qué pasó la vez que esta tabla no daba cero.
(c) Se cargan todos los años disponibles, no el último. Lemuria tiene tres años por empresa. Con uno solo, el Paso 2 no tiene ventana y el Paso 3 no tiene tendencia; la sección 4.3 muestra exactamente cuánto cambia la clasificación de una empresa según cuál de los tres años se mire.
Vale la pena recorrer una ficha entera antes de que el método la convierta en categorías, porque la mitad de lo que hay que saber de una empresa pública está en la ficha y no en el diagnóstico. Tomamos la del ferrocarril, que es la que va a dominar el resto de la sección.
El estado de resultados dice tres cosas. Vende 900 y recibe 350 de transferencias: una cuarta parte de lo que entra por su caja de arriba no es una venta. Su costo de ventas (820) más sus otros gastos operativos (360) suman 1.180 contra 920 de ingresos propios, de modo que pierde 260 antes de tocar los intereses: no es una empresa con un problema financiero, es una empresa con un problema operativo al que después se le agrega uno financiero. Los 160 de costos financieros sobre un EBIT de −260 son la segunda capa, y los 120 de depreciación dentro de los otros gastos operativos son la tercera: un EBITDA de −140 significa que la empresa consume caja operando, antes de amortizar un peso de deuda.
El balance dice una sola cosa y es definitiva. Activos 4.400, pasivos 4.800, patrimonio −400. La empresa debe más de lo que tiene. En el diagnóstico esto va a activar la guarda de insolvencia y decidir su categoría por encima de cualquier promedio; en la proyección va a decidir que el Estado la recapitalice todos los años. Y hay un detalle de composición que el total esconde: de los 4.800 de pasivos, 3.300 son deuda de largo plazo y 600 de corto, es decir 3.900 de deuda financiera contra 500 de activo corriente. La razón corriente de 0,42 de la tabla 4.5 sale de ahí.
El bloque de transacciones con el gobierno es el que separa a esta empresa del resto. 1.500 de deuda garantizada —el 31 % de sus pasivos: el 69 % restante no tiene garantía, y sin embargo el Estado lo sirve de hecho, que es la tesis que abre este manual—. 300 de represtamo y 200 de préstamo directo, que son activos del Estado contra esta empresa. 350 de transferencia corriente y 80 de aporte de capital recibidos este año. Y las tres cifras que no son stocks sino hechos: 40 de garantía ejecutada y pagada, 25 de represtamo en mora, y un aporte de capital que ya ocurrió. El 60 % de su deuda está en moneda extranjera, la proporción más alta de la cartera, y es lo que hará que el shock cambiario le pegue más fuerte que a nadie en el Paso 6.
Un lector que se detenga aquí ya sabe todo lo importante del ferrocarril. Lo que el método agrega no es descubrimiento: es comparabilidad —poder poner esta ficha al lado de las otras cuatro y de las cuarenta del año que viene, con la misma regla— y consecuencia —convertir la ficha en una cifra que entra al presupuesto y a la declaración de riesgos fiscales—.
Una nota sobre las cifras de esta sección. Todas están redondeadas a la unidad, salvo donde el decimal importa. Alguna suma de columna puede diferir en una unidad del total publicado por esa razón —el canal de dividendos del escenario severo, por ejemplo, vale 202,6 y aparece como 203, mientras sus dos componentes aparecen como 132 y 70—. El total publicado es siempre el que calcula el motor sobre los valores sin redondear, no la suma de la columna impresa.
Antes de calificar a nadie, el método hace una pregunta que no es de calidad sino de pertenencia: ¿estas empresas venden, o están financiadas? La regla, de las estadísticas de finanzas públicas (§2.3), es que una empresa es productora de mercado cuando sus ventas cubren al menos la mitad de sus costos de producción, evaluado de forma sostenida. El cociente que se publica es su inverso —costos sobre ventas— y la línea de la mitad está, por tanto, en 2,00: por encima de 2,00 las ventas cubren menos de la mitad y la empresa no es de mercado.
Dos precisiones de cálculo que la fuente impone y que cambian el resultado: el cargo neto de intereses entra en los costos de producción, y las transferencias del gobierno no son ventas.
Tabla 4.4 — La prueba del 50 %, año por año y sobre la ventana de tres
| Empresa | 2023 | 2024 | 2025 | Ventana 2023–2025 | Clasificación |
|---|---|---|---|---|---|
| Ferrocarriles del Estado | 1,28 | 1,37 | 1,45 | 1,37 | de mercado |
| Empresa Nacional de Energía | 0,72 | 0,77 | 0,82 | 0,77 | de mercado |
| Empresa Nacional de Agua | 0,83 | 0,90 | 0,95 | 0,90 | de mercado |
| Radiotelevisión Pública de Lemuria | 1,94 | 2,09 | 2,21 | 2,09 | NO de mercado |
| Autoridad Portuaria | 0,60 | 0,64 | 0,68 | 0,64 | de mercado |
El cociente de la ventana no es el promedio de los tres cocientes: es la suma de los costos de los tres años dividida por la suma de las ventas de los tres años. La diferencia importa cuando un año de ventas bajas infla desproporcionadamente un promedio de razones. Ninguna de las fuentes escribe cuál de las dos formas de sumar la ventana corresponde —piden mirar varios años y no dicen cómo agregarlos—, de modo que sumar los flujos es una convención de Austral (§3, Paso 2.3), declarada y coherente con la idea de período sostenido.
Cuatro de las cinco son productoras de mercado. Sus pasivos son pasivos de las empresas; la parte garantizada es un pasivo contingente del Estado y la no garantizada no es deuda del Estado en absoluto. La quinta, la Radiotelevisión, no lo es: vende 160 y le cuesta 354 producir, con 420 de transferencias que la sostienen. La consecuencia no es una nota baja: es que la Radiotelevisión se sectoriza dentro del gobierno general, y sus 900 de pasivos —no los 300 garantizados, los 900— son deuda del Estado.
Vale la pena detenerse en el tamaño de esa consecuencia, porque es el resultado más grande que produce una sola decisión en todo el método. Para la Radiotelevisión la cifra que el Estado publica pasa de 300 a 900: se triplica, sin que cambie una sola línea de sus estados financieros y sin que nadie renegocie nada. Lo único que ocurrió es que alguien hizo la prueba.
Recuadro 4.3.a — La tendencia que la ventana esconde y la ventana que la foto esconde. La Radiotelevisión falla la prueba con la ventana de tres años (2,09) y la falla también con el último año solo (2,21). Pero con su año 2023 solo —cociente 1,94— habría pasado como productora de mercado. Tres lecturas de la misma empresa: la que declara la regla (ventana sostenida, no de mercado), la que da el último dato (no de mercado, con más holgura) y la que da un año elegido (de mercado). El método no admite la tercera, y no porque el analista sea deshonesto: porque en un registro de cuarenta empresas actualizado una vez al año, el "año que hay" es cualquiera.
La lectura opuesta también está en la tabla y es más incómoda. Los cinco cocientes empeoran todos los años, sin excepción: el ferrocarril pasa de 1,28 a 1,45, la energía de 0,72 a 0,82, el puerto de 0,60 a 0,68. Ninguna de las cuatro empresas de mercado está cerca de la línea hoy, y sin embargo las cuatro se mueven hacia ella al mismo ritmo, porque en las tres fichas los costos crecen más rápido que los ingresos. Esa es la clase de hallazgo que una foto de un año no puede producir, y es el argumento de por qué el Paso 1 pide todos los años y no el último.
Recuadro 4.3.b — Qué pasaría si el ferrocarril fallara la prueba. El ferrocarril es la empresa más dañada de la cartera —insolvente, con una garantía ya ejecutada— y sin embargo pasa la prueba con 1,37 sobre la ventana. En su último año vende 920 y le cuesta 1.338 producir: sus ventas cubren el 69 % de sus costos, muy por encima de la mitad que la regla exige. Está lejos de la línea, y se aleja menos rápido de lo que su estado de resultados haría suponer, porque las transferencias que lo sostienen no cuentan como ventas ni en el numerador ni en el denominador. Conviene ver qué ocurriría si la cruzara, porque el contrafactual mide la palanca de este paso:
| Lectura | Ferrocarriles del Estado |
|---|---|
| Stock con garantía explícita | 1.500 |
| Derechos directos del Estado (represtamos y préstamos) | 500 |
| Exposición que hoy se publica | 2.000 |
| Pasivos totales | 4.800 |
| Exposición si fallara la prueba | 4.800 |
| Diferencia | +2.800 |
2.800 sobre un PIB de 60.000 son 4,67 puntos del PIB que cambian de lado del balance del Estado por una prueba que cabe en dos líneas de una planilla. Es la razón por la que el Paso 2 va antes del chequeo de salud y no después: quien mira primero la calificación de riesgo termina creyendo que la calificación decide el perímetro, y no lo decide. Aquí la peor empresa de la cartera es de mercado y la que no lo es tiene apenas 900 de pasivos; la calificación y la clasificación responden preguntas distintas, y este ejemplo lo enseña justamente porque no coinciden.
Y un límite del ejemplo, dicho en voz alta. La prueba de la Radiotelevisión no está cerca de la línea (2,09 contra 2,00 es holgado en una dirección, pero 2,09 es un cociente que en dos años de mejor gestión comercial cruza). El método pide, para los casos que quedan cerca, una prueba complementaria: EBITDA acumulado de la ventana y dependencia de aportes recurrentes del Tesoro. En Lemuria ninguna empresa cae en esa zona gris de forma interesante, de modo que esta sección no puede ilustrar la prueba complementaria con datos. Se declara y se remite al Paso 2 del §3, donde la regla está escrita.
El Paso 3 puntúa quince indicadores contra el juego de umbrales indicativo (§2.1), asigna a cada uno una categoría de Cat 1 (menor riesgo) a Cat 5, y produce una calificación general como promedio ponderado. Dos guardas operan por encima del promedio: patrimonio negativo o pasivos sobre EBITDA negativo fuerzan Cat 5 de entidad, y en ese caso el valor del ratio no se imprime.
Tabla 4.5 — Mapa de calor: quince indicadores × cinco empresas (valor y categoría)
| Indicador | Ferrocarriles | Energía | Agua | Radiotelevisión | Puerto |
|---|---|---|---|---|---|
| Rentabilidad | |||||
| Rentabilidad sobre activos | −0,10 · Cat4 | 0,07 · Cat2 | 0,02 · Cat3 | −0,21 · Cat5 | 0,12 · Cat1 |
| Rentabilidad sobre patrimonio | — · Cat5 | 0,12 · Cat2 | 0,06 · Cat3 | −9,70 · Cat5 | 0,16 · Cat2 |
| Recuperación de costos | 0,78 · Cat5 | 1,27 · Cat3 | 1,11 · Cat3 | 0,47 · Cat5 | 1,52 · Cat1 |
| Liquidez | |||||
| Razón corriente | 0,42 · Cat5 | 1,05 · Cat4 | 1,05 · Cat4 | 0,37 · Cat5 | 1,07 · Cat4 |
| Razón ácida | 0,32 · Cat5 | 0,90 · Cat3 | 0,82 · Cat3 | 0,31 · Cat5 | 0,93 · Cat3 |
| Días de cobro | 121,67 · Cat5 | 29,66 · Cat1 | 49,77 · Cat3 | 85,17 · Cat5 | 42,58 · Cat3 |
| Días de pago | 133,54 · Cat5 | 57,63 · Cat2 | 60,83 · Cat3 | 182,50 · Cat5 | 73,00 · Cat3 |
| Solvencia | |||||
| Pasivos sobre activos | 1,09 · Cat5 | 0,52 · Cat3 | 0,64 · Cat3 | 0,98 · Cat4 | 0,33 · Cat2 |
| Pasivos sobre patrimonio | — · Cat5 | 0,91 · Cat2 | 1,78 · Cat4 | 45,00 · Cat5 | 0,45 · Cat1 |
| Pasivos sobre EBITDA | −34,29 · Cat5 | 4,00 · Cat4 | 8,00 · Cat5 | −6,67 · Cat5 | 1,79 · Cat2 |
| Cobertura de intereses | −1,62 · Cat5 | 6,36 · Cat1 | 2,00 · Cat2 | −12,00 · Cat5 | 11,00 · Cat1 |
| Cobertura de intereses en efectivo | −0,88 · Cat5 | 9,09 · Cat1 | 3,64 · Cat1 | −9,00 · Cat5 | 14,00 · Cat1 |
| Cobertura de deuda | −0,04 · Cat5 | 0,36 · Cat4 | 0,15 · Cat5 | −0,19 · Cat5 | 1,12 · Cat1 |
| Relación con el gobierno | |||||
| Transferencias sobre ingresos totales | 0,28 · Cat1 | 0,02 · Cat1 | 0,12 · Cat1 | 0,72 · Cat5 | 0,00 · Cat1 |
| Prueba del 50 % | 1,45 · Cat3 | 0,82 · Cat2 | 0,95 · Cat2 | 2,21 · Cat5 | 0,68 · Cat1 |
Los dos "—" de la columna del ferrocarril no son datos faltantes: son la guarda de insolvencia suprimiendo el valor. Con patrimonio de −400 y utilidad de −418, la rentabilidad sobre patrimonio sale +104,5 % y los pasivos sobre patrimonio salen −12,00 — dos números que un lector interpretaría como excelentes y que no significan nada. El motor los categoriza Cat 5 y no imprime el valor, que es la única respuesta correcta: imprimirlo con una advertencia al lado es confiar en que nadie lea rápido.
Y dos márgenes que se calculan y se informan sin puntuar, porque la fuente no les fija umbral (§2.1):
| Empresa | Margen neto | Margen operativo |
|---|---|---|
| Ferrocarriles del Estado | −45,4 % | −28,3 % |
| Empresa Nacional de Energía | 15,4 % | 21,1 % |
| Empresa Nacional de Agua | 4,7 % | 9,7 % |
| Radiotelevisión Pública de Lemuria | −121,3 % | −112,5 % |
| Autoridad Portuaria | 27,3 % | 34,4 % |
Informarlos sin categoría es más honesto que inventarles una banda: el lector ve el dato y sabe que el método no lo convirtió en juicio.
Quince filas por cinco columnas son setenta y cinco celdas, y un lector que las mire todas a la vez no lee ninguna. El mapa se lee por grupos, y en Lemuria cada grupo dice algo distinto.
Rentabilidad. Es el grupo que ordena la cartera de un vistazo: puerto (Cat 1 y Cat 2), energía (Cat 2), agua (Cat 3), ferrocarril y radiotelevisora (Cat 4 y Cat 5). Y contiene el indicador más informativo del conjunto para un lector fiscal, que es la recuperación de costos —ventas sin transferencias sobre costos operativos—: 1,52 el puerto, 1,27 la energía, 1,11 el agua, 0,78 el ferrocarril y 0,47 la radiotelevisora. Bajo 1,00 la empresa no alcanza el punto de equilibrio operativo; dos de las cinco están ahí. Nótese que la recuperación de costos y la prueba del 50 % no son el mismo indicador aunque se parezcan: la primera excluye los costos financieros y no tiene consecuencia de sectorización; la segunda los incluye y la tiene.
Liquidez. Es el grupo donde la cartera es uniformemente mediocre, y eso es un hallazgo. Las tres empresas sanas tienen la razón corriente en Cat 4 —1,05, 1,05 y 1,07, todas apenas por encima de uno—, incluido el puerto, que es Cat 2 en todo lo demás. Un ministerio que lea solo la calificación general dirá "el puerto está bien"; el mapa dice que el puerto está bien y que si su facturación se atrasa dos meses tiene un problema de caja, como las otras dos. Los días de cobro separan a la cartera con más nitidez que cualquier otro indicador: 29,7 la energía contra 121,7 el ferrocarril, cuatro veces más. Un ferrocarril que tarda cuatro meses en cobrar lo que factura está financiando a sus clientes con deuda garantizada por el Estado.
Solvencia. Seis indicadores y el grupo con más peso en la calificación. Aquí está la fila que delata a la empresa de agua y que su calificación general de Cat 4 no destaca: pasivos sobre EBITDA 8,00 y cobertura de deuda 0,15, las dos en Cat 5. Con un EBITDA de 200 y 1.600 de pasivos, la empresa de agua necesitaría ocho años de EBITDA íntegro para pagar lo que debe, y su EBITDA cubre el 15 % de su deuda financiera. Su cobertura de intereses, en cambio, es 2,00 (Cat 2) y su cobertura de intereses en efectivo 3,64 (Cat 1): paga sus intereses sin problema y no puede amortizar el principal. Es el perfil exacto de una empresa que refinancia indefinidamente y que la proyección del Paso 7 encuentra en patrimonio cero al quinto año. Los dos indicadores que lo dicen pesan, entre los dos, menos que la rentabilidad sobre patrimonio en el juego de fábrica.
Relación con el gobierno. Dos filas, y la más pura separación de toda la tabla: cuatro empresas en Cat 1 y una en Cat 5, en los dos indicadores. Las transferencias sobre ingresos totales van 0,00 · 0,02 · 0,12 · 0,28 y luego 0,72; la prueba del 50 % va 0,68 · 0,82 · 0,95 · 1,45 y luego 2,21. No hay gradiente: hay cuatro empresas que venden y una que está financiada. Y estos dos indicadores —los únicos que un lector de riesgo fiscal leería primero— pesan cero en la calificación general de fábrica. Es la razón por la que el método no los mete a la fuerza dentro de la calificación sino que los publica como su propio eje, al lado de ella: es la tabla 4.7, y el experimento de pesos de más abajo mide qué pasa cuando se intenta lo contrario.
Una última lectura, transversal: la columna del ferrocarril tiene doce Cat 5 de quince y la de la radiotelevisora catorce. No son dos empresas con un problema; son dos empresas con todos los problemas a la vez, que es lo que distingue una empresa en dificultades de una empresa en descomposición. La diferencia entre ellas no está en el mapa de calor: está en que una tiene 4.800 de pasivos y la otra 900, y en que una es de mercado y la otra no.
Y un límite del mapa que hay que declarar. Las quince filas se calculan sobre el último año de cada ficha. Los años 2023 y 2024 están cargados y los usa la prueba del Paso 2, pero ningún indicador puntuado los mira: no hay, en este mapa, una columna de variación ni una lectura de "los costos crecen más rápido que los ingresos" que la tabla 4.4 sí muestra para el cociente de clasificación. El analista que quiera tendencia tiene que correr el chequeo sobre cada año y comparar las salidas a mano. Es una diferencia respecto de la herramienta de referencia del §2.1, que sí tiene hoja de compañía con lectura de tendencia, y está declarada como tal en el §5.7.
Tabla 4.6 — Calificación, insolvencia, distancia al incumplimiento y materialidad
| # | Empresa | Calificación | Categoría | Cobertura de ponderación | Z | Banda de Z | Pasivos | Marca |
|---|---|---|---|---|---|---|---|---|
| 1 | Ferrocarriles del Estado | 5,00 | Cat 5 | 100 % | −2,05 | Cat 4 | 4.800 | insolvente |
| 2 | Radiotelevisión Pública de Lemuria | 4,85 | Cat 5 | 100 % | −2,79 | Cat 4 | 900 | no de mercado |
| 3 | Empresa Nacional de Agua | 3,55 | Cat 4 | 100 % | 1,72 | Cat 3 | 1.600 | |
| 4 | Empresa Nacional de Energía | 2,85 | Cat 3 | 100 % | 2,96 | Cat 2 | 4.000 | |
| 5 | Autoridad Portuaria | 2,40 | Cat 2 | 100 % | 5,12 | Cat 2 | 500 |
La cobertura de ponderación es 100 % en las cinco, y esa columna, que parece decorativa, es la que hace comparables las cinco calificaciones entre sí. Una empresa cuya ficha llegara con la mitad del estado de resultados vacío produciría una calificación construida sobre una fracción del peso: un número con la misma pinta y sin el mismo significado. El §6.4 lo mide sobre esta misma cartera —la empresa de agua con la ficha a medias sale 3,25, Cat 3, es decir mejor que su 3,55 real, con una cobertura del 60 %—. La regla del método es que la calificación no se publica sin su cobertura.
El Z-score no vota; contrasta. En Lemuria coincide con la calificación en el orden —el ferrocarril y la radiotelevisora abajo, el puerto arriba— y discrepa en el nivel: pone a las dos peores en Cat 4 cuando la calificación las pone en Cat 5, y sube a la empresa de energía de Cat 3 a Cat 2. Es lo esperable de un indicador tomado de la literatura de crédito corporativo y no calibrado para empresas públicas: lee la distancia al incumplimiento de una compañía que se financia en el mercado, y ninguna de estas cinco lo hace. Donde el Z-score sí aporta es cuando discrepa fuerte y en la dirección contraria a la calificación: en esta cartera no ocurre, y el manual lo dice en lugar de fabricar una lectura.
La marca de insolvencia manda sobre el promedio. El ferrocarril tiene patrimonio negativo, y eso fuerza Cat 5 de entidad por encima de cualquier promedio ponderado. Aquí el promedio ya daba 5,00 y la guarda no cambia nada; el caso interesante es el contrario, y hay que decirlo: una empresa con buena liquidez, buenos días de cobro y patrimonio negativo puede promediar Cat 3 y sigue siendo Cat 5. Un registro que publica "insolvente: sí" al lado de una calificación Cat 3 no está siendo matizado; está siendo incoherente.
La calificación de la tabla 4.6 contesta una pregunta —¿aguanta esta empresa con su balance?— y no contesta la otra que un ministerio de finanzas necesita: ¿cuánto de esta empresa es, en los hechos, gasto público? No la contesta por construcción, porque los dos indicadores que la contestarían pesan cero en el juego de fábrica. El método del §3.4 publica, por eso, dos coordenadas y no una, sin promediarlas entre sí.
Tabla 4.7 — La cartera en los dos ejes
| Empresa | Eje 1 · solidez financiera (pesos de la fuente) | Transf./ingresos | Prueba del 50 % | Paso 2 | Eje 2 · dependencia | Cuadrante |
|---|---|---|---|---|---|---|
| Ferrocarriles del Estado | 5,00 · Cat 5 · frágil | 0,28 · Cat 1 | 1,45 · Cat 3 | de mercado | autónoma | frágil y autónoma |
| Empresa Nacional de Energía | 2,85 · Cat 3 · sólida | 0,02 · Cat 1 | 0,82 · Cat 2 | de mercado | autónoma | sólida y autónoma |
| Empresa Nacional de Agua | 3,55 · Cat 4 · frágil | 0,12 · Cat 1 | 0,95 · Cat 2 | de mercado | autónoma | frágil y autónoma |
| Radiotelevisión Pública de Lemuria | 4,85 · Cat 5 · frágil | 0,72 · Cat 5 | 2,21 · Cat 5 | no de mercado | dependiente | frágil y dependiente |
| Autoridad Portuaria | 2,40 · Cat 2 · sólida | 0,00 · Cat 1 | 0,68 · Cat 1 | de mercado | autónoma | sólida y autónoma |
Leída así, la cartera de Lemuria dice algo que la columna de calificación sola no dice. El ferrocarril y la radiotelevisora comparten calificación Cat 5 y están en cuadrantes distintos, y esa diferencia es toda la diferencia de política: la radiotelevisora es una actividad pública financiada con presupuesto que además tiene forma de empresa —su problema se resuelve decidiendo cuánto quiere el Estado gastar en ella—, y el ferrocarril es una empresa que vende, cobra mal y se está hundiendo con 4.800 de pasivos encima. Un ministerio hace dos cosas distintas con cada una.
Y la empresa de agua está en el mismo cuadrante que el ferrocarril: frágil y autónoma. Es el cuadrante que ningún indicador de relación con el gobierno delata y que solo la solvencia encuentra — la casilla desde la que se llega a patrimonio cero sin haber pedido nunca una transferencia. El §4.6 la encuentra ahí en el año 5.
Ninguna de las cinco cae en el cuadrante sólida y dependiente, que es el que el §3.4 llama "la que lo va a sorprender". Conviene decirlo en vez de fabricar el caso: en esta cartera ese cuadrante está vacío, y una cartera real de cuarenta empresas casi seguramente lo tiene poblado.
Esta es la pregunta que casi ningún registro se hace, y el ejemplo permite contestarla con dos experimentos.
Experimento 1: los pesos. El juego de pesos de fábrica —el de la fuente, verificado peso por peso contra su figura A2.6 (p. 28)— reparte el 100 % entre siete indicadores y deja en cero los dos de relación con el gobierno: las transferencias sobre ingresos y la prueba del 50 %. Y la precisión que el §3.1 añade: en la fuente esos dos ni siquiera aparecen en la pantalla de selección, que ofrece trece casillas y no quince. Para un lector de riesgo fiscal son exactamente los dos que más importan. Austral publica, como calibración propia y declarada como tal —y que amplía el mecanismo de la fuente en vez de recalibrarlo dentro de él—, un juego de pesos para uso fiscal que traslada un tercio del peso a esos dos indicadores conservando las proporciones relativas del resto:
| Indicador | Peso de fábrica | Peso para uso fiscal |
|---|---|---|
| Rentabilidad sobre patrimonio | 0,20 | 0,14 |
| Recuperación de costos | 0,10 | 0,07 |
| Razón corriente | 0,15 | 0,10 |
| Días de cobro | 0,10 | 0,06 |
| Días de pago | 0,10 | 0,06 |
| Pasivos sobre activos | 0,15 | 0,10 |
| Pasivos sobre EBITDA | 0,20 | 0,14 |
| Transferencias sobre ingresos | 0,00 | 0,13 |
| Prueba del 50 % | 0,00 | 0,20 |
Y el efecto sobre las cinco empresas, sin que cambie un solo dato de entrada:
| Empresa | Con pesos de fábrica | Con pesos para uso fiscal | Δ |
|---|---|---|---|
| Ferrocarriles del Estado | 5,00 · Cat 5 | 4,08 · Cat 5 | −0,92 |
| Empresa Nacional de Energía | 2,85 · Cat 3 | 2,46 · Cat 2 | −0,39 |
| Empresa Nacional de Agua | 3,55 · Cat 4 | 2,92 · Cat 3 | −0,63 |
| Radiotelevisión Pública de Lemuria | 4,85 · Cat 5 | 4,90 · Cat 5 | +0,05 |
| Autoridad Portuaria | 2,40 · Cat 2 | 1,92 · Cat 2 | −0,48 |
Dos de las cinco cambian de categoría: la generadora y la sanitaria. Y el resultado tiene una dirección que hay que leer despacio y no suavizar, porque es lo contrario de lo que el nombre "pesos para uso fiscal" promete. Las cuatro empresas que no dependen de transferencias mejoran, porque el peso se les movió hacia dos indicadores donde salen bien; la única que empeora es la que depende de transferencias, y empeora apenas (+0,05) porque ya estaba en el techo de la escala.
Entre las que mejoran está la empresa de agua, que pasa de Cat 4 a Cat 3 — y la empresa de agua es la que el §4.6 encuentra en patrimonio cero al quinto año. Es el cuadrante frágil y autónoma de la tabla 4.7: sus problemas son de solvencia y su relación con el gobierno es impecable, de modo que un juego de pesos que premia la autonomía la premia a ella, y un ministerio que priorizara por esa columna la mira después de la generadora.
Ese resultado no se corrige recalibrando los pesos. Se corrige no pidiéndole a un solo número que conteste dos preguntas, que es exactamente lo que dice la tabla 4.7 y lo que el §3.4 fija como posición de Austral: la calificación general se publica con los pesos de la fuente y mide solidez; la dependencia fiscal se publica al lado como su propio eje. El juego de pesos fiscal se publica igual —marcado como calibración de Austral y no de la fuente—, porque hay lectores que necesitan un ranking de una sola columna, y se publica con este cuadro y con este caso al lado. Publicarlo sin el caso de la sanitaria sería vender como calibración fiscal algo que en un cuadrante de la cartera apunta en la dirección contraria. Publicarlo con él es lo que permite que el lector sepa qué parte del número es la empresa y qué parte es el analista.
Experimento 2: un umbral. El juego indicativo publicado tiene, para la rentabilidad sobre activos, una escalera de cuatro cortes en la que el de Cat 3 y el de Cat 4 son el mismo número, de modo que la banda de Cat 3 queda vacía y el indicador salta dos categorías alrededor de cero. La implementación de Austral abre esa banda con un corte propio, declarado en el §2.1 como reparación de Austral y no como umbral de la fuente. Su efecto medido aquí:
| Empresa | Rentabilidad sobre activos | Con el corte de Austral | Con el corte literal de la fuente | Calificación general |
|---|---|---|---|---|
| Ferrocarriles del Estado | −0,10 | Cat 4 | Cat 4 | sin cambio |
| Empresa Nacional de Energía | 0,07 | Cat 2 | Cat 2 | sin cambio |
| Empresa Nacional de Agua | 0,02 | Cat 3 | Cat 2 | sin cambio |
| Radiotelevisión Pública de Lemuria | −0,21 | Cat 5 | Cat 5 | sin cambio |
| Autoridad Portuaria | 0,12 | Cat 1 | Cat 1 | sin cambio |
Una empresa cambia de categoría en ese indicador y ninguna cambia de calificación general, porque la rentabilidad sobre activos pesa cero en el juego de fábrica. El experimento vale igual, y por dos razones: muestra que un umbral discutido puede tener consecuencia nula sobre el resultado publicado —dato útil para priorizar qué discutir—, y deja constancia de que la diferencia entre la implementación y su fuente es de atribución, no de magnitud. Un umbral que no es del emisor citado no puede publicarse bajo su nombre aunque no mueva el resultado.
El Paso 4 ordena por categoría primero y por stock de pasivos después, y esa combinación es la que produce el cuadrante que un ministerio necesita: grande y en riesgo. El orden de la tabla 4.6 es ese. Conviene mirarlo dos veces, porque en Lemuria dice algo que ninguna de las dos variables dice sola:
La materialidad se mide por pasivos y no por ingresos ni por empleo. Si se midiera por ingresos, la empresa de energía (3.200 de ventas) dominaría la cartera y la Radiotelevisión (150) sería invisible; si se midiera por pasivos, como manda el método, el orden es el de la tabla 4.6. La razón es directa: lo que el Estado puede terminar asumiendo es el pasivo.
Tabla 4.8 — Exposición del Estado y costo fiscal realizado, 2025, en millones
| Empresa | Contingente (garantías) | Derechos directos | Exposición total | Apoyo bruto | Ingresos del Estado | Costo neto |
|---|---|---|---|---|---|---|
| Ferrocarriles del Estado | 1.500 | 500 | 2.000 | 470 | 0 | 470 |
| Radiotelevisión Pública de Lemuria | 300 | 0 | 900 | 420 | 0 | 420 |
| Empresa Nacional de Energía | 500 | 0 | 500 | 80 | 240 | −160 |
| Empresa Nacional de Agua | 350 | 0 | 350 | 160 | 5 | 155 |
| Autoridad Portuaria | 60 | 0 | 60 | 0 | 110 | −110 |
| Cartera | 2.710 | 500 | 3.810 | 1.130 | 355 | 775 |
| En % del PIB (60.000) | 4,52 % | 0,83 % | 6,35 % | 1,29 % |
La aritmética de la fila de cartera tiene una trampa deliberada, y hay que explicarla. 2.710 + 500 = 3.210, no 3.810. La diferencia de 600 es la Radiotelevisión: por ser no de mercado, su exposición no es el stock garantizado (300) sino su stock completo de pasivos (900). El motor eleva su exposición a ese stock en lugar de sumarle nada — es un máximo, no una suma, y por eso nunca cuenta dos veces el mismo pasivo. Para las cuatro empresas de mercado la operación es un no-op exacto y su exposición es, como debe ser, garantías más derechos directos.
Esta es la razón por la que la tabla publica las dos lecturas con su etiqueta y no una sola cifra. Un ministerio que publique solo la columna de garantías dirá que su exposición a las empresas públicas es de 2.710 = 4,52 % del PIB. Con la clasificación hecha, la cifra correcta es 3.810 = 6,35 % del PIB. Y los pasivos que la cartera realmente debe, garantizados o no, son 11.800 = 19,67 % del PIB. Las tres cifras son ciertas y responden preguntas distintas; publicar una sin decir cuál es, es lo que el §6.1 llama el primer error de un registro de empresas públicas.
El costo fiscal realizado del año es 775 y es un neto. Se compone de 1.130 de apoyo bruto —350 + 80 + 160 + 420 de transferencias corrientes, 80 de aporte de capital al ferrocarril y 40 de garantía efectivamente pagada— menos 355 que el Estado recibe de vuelta: 230 de dividendos y 125 de impuesto a la renta. Publicar el neto sin sus dos componentes es tan engañoso como publicar solo el bruto: la empresa de energía y el puerto tienen costo neto negativo —le entregan al Estado más de lo que reciben— y eso es información, no ruido.
Y una convención que el método declara. El aporte de capital de 80 al ferrocarril se registra aquí íntegramente como costo fiscal. Bajo el manual de estadísticas de finanzas públicas (§2.7), un aporte que busca un retorno de mercado es una transacción financiera —la adquisición de un activo— y no un gasto; solo el que cubre pérdidas lo es. Tratarlo entero como costo es la convención conservadora, y su efecto sobre esta cartera se mide:
| Fracción del aporte que se considera que busca retorno | Costo sobre la línea | En % del PIB |
|---|---|---|
| 0 % (convención actual, conservadora) | 775 | 1,29 % |
| 50 % | 735 | 1,23 % |
| 100 % | 695 | 1,16 % |
Sobre el costo realizado del año la convención mueve poco —entre 40 y 80 sobre 775, del 5 % al 10 %— porque el único aporte de capital de la cartera es pequeño (80, al ferrocarril). Sobre el costo bajo estrés mueve mucho más, y esa cifra está en la 4.6. En cualquier caso la regla del método no es cuál convención usar, sino declarar cuál se usó: un aporte de capital de 800 registrado como gasto en un país y como adquisición de activo en el de al lado hace incomparables sus dos déficits.
Tres campos de la tabla 4.3 no son cifras de exposición sino hechos ocurridos, y cambian la naturaleza del caso:
| Señal | Empresa | Monto | Qué significa |
|---|---|---|---|
| Garantía ejecutada y pagada | Ferrocarriles del Estado | 40 | el pasivo contingente ya se materializó |
| Represtamo en mora | Ferrocarriles del Estado | 25 | la empresa no está sirviendo lo que el Estado le prestó |
| Aporte de capital | Ferrocarriles del Estado | 80 | el Estado ya recapitalizó una vez |
Una sola empresa de las cinco tiene riesgo materializado, y es la misma que la calificación pone primera. Cuando eso pasa —y no siempre pasa— la lectura es limpia: el ferrocarril deja de ser una fila del registro y pasa a ser un caso, con su propio expediente, su calendario fuera del ciclo anual y una pregunta que el método no responde y el ministerio sí tiene que contestar: reestructurar, recapitalizar o cerrar.
Nótese lo que la señal no es. 40 de garantía pagada sobre 1.500 garantizados es el 2,7 %: como medida de la pérdida del año es pequeña. Su valor no es de magnitud sino de información: dice que la cadena entre el problema financiero de una empresa y el presupuesto del Estado ya está conectada, y que el resto del stock garantizado de esa empresa dejó de ser una hipótesis.
El escenario severo aplica a las cinco empresas, simultáneamente: caída de ingresos del 25 %, alza de costos operativos del 15 %, alza de la tasa de interés del 30 % y depreciación de la moneda del 30 % sobre la parte de deuda en moneda extranjera de cada una. Con tasa impositiva del 25 % y una fracción ejecutada del 25 % del stock garantizado cuando la cobertura de intereses de la empresa cae bajo uno.
Tabla 4.9 — Costo fiscal bajo estrés, por canal y por escenario, en millones
| Escenario | Dividendos no percibidos | Impuestos no percibidos | Mayores subsidios | Garantías ejecutadas | Aportes de capital | Total | % del PIB |
|---|---|---|---|---|---|---|---|
| Leve (10/5/10/10 %) | 127 | 115 | 173 | 88 | 292 | 794 | 1,32 % |
| Severo (25/15/30/30 %) | 203 | 125 | 828 | 228 | 881 | 2.264 | 3,77 % |
| Combinado (35/20/40/40 %) | 203 | 125 | 1.596 | 228 | 1.178 | 3.329 | 5,55 % |
Los cinco canales se declaran siempre por separado, y el total nunca se publica sin su desglose. La razón es que dos de los cinco son ingresos que dejan de entrar y tres son gastos que salen, y un ministro los lee distinto: los 828 de subsidios del severo son caja que hay que encontrar este año; los 203 de dividendos no percibidos son una transferencia que no ocurre.
Hay dos lecturas del cuadro que merecen atención.
Los dos canales de ingreso se saturan. Entre el severo y el combinado los dividendos y los impuestos no se mueven: 203 y 125 en los dos. No es un error: es el tope. Una empresa no puede dejar de pagar más dividendos de los que paga, y el Estado no puede dejar de recibir más impuestos de los que recibe. Como en Lemuria el Estado recibe 230 de dividendos y 125 de impuestos en total, esos son los máximos absolutos de los dos canales. El severo agota el de impuestos por completo —125 de 125— y llega al 88 % del de dividendos; el combinado, con shocks un 40 % mayores, no puede pasar de ahí. Un modelo sin ese tope habría escrito, en el escenario combinado, una pérdida de dividendos mayor que los dividendos que existen: no es conservadurismo, es una cifra falsa. El detalle por empresa:
| Empresa | Dividendos perdidos (severo) | Dividendos que el Estado recibe | Impuestos perdidos (severo) | Impuestos que el Estado recibe |
|---|---|---|---|---|
| Ferrocarriles del Estado | 0 | 0 | 0 | 0 |
| Empresa Nacional de Energía | 132 | 150 | 90 | 90 |
| Empresa Nacional de Agua | 0 | 0 | 5 | 5 |
| Radiotelevisión Pública de Lemuria | 0 | 0 | 0 | 0 |
| Autoridad Portuaria | 70 | 80 | 30 | 30 |
Obsérvese que en tres de las cinco empresas los dos canales valen cero: no porque el shock no las afecte, sino porque no le pagan nada al Estado que puedan dejar de pagarle. La empresa que peor lo pasa en el estrés es la que menos aporta a estos dos canales. Es una de las asimetrías que hacen que el total sin desglose sea ilegible.
El escenario de shocks nulos da exactamente cero. Es la invariante que prueba que el modelo es incremental y no de nivel: corrido con todas las magnitudes en cero, el costo fiscal de la cartera es 0,0000. Parece trivial y no lo es — un modelo que mide contra cero en lugar de contra la trayectoria sin shock de la misma empresa le atribuye al shock el costo que esa empresa ya generaba, y en esta cartera ese costo ya generado es el de 4.6.a.
Los cinco canales no son cinco supuestos: son cinco consecuencias de un mismo estado de resultados recalculado. Conviene verlo en la empresa de energía, que es la única de la cartera que activa los cinco de forma legible.
El punto de partida. Sin shock, la energía vende 3.200 más 120 de otros ingresos operativos, le cuesta 2.620 producir, gana 700 de EBIT y 1.000 de EBITDA, paga 110 de intereses, tributa 90 y reparte 150 de dividendos.
Bajo el escenario severo, sus ventas caen un 25 % —de 3.200 a 2.400— y sus costos operativos en efectivo suben un 15 %. Nótese la precisión: el alza de costos se aplica al costo de ventas (1.900 → 2.185) y a la parte en efectivo de los otros gastos operativos (720 menos 300 de depreciación, es decir 420 → 483, más los 300 de depreciación sin tocar). La depreciación no se infla con un shock de costos porque no es un desembolso y viene de una base de activos histórica; inflarla entera sobreestimaría el subsidio, que es precisamente el error que la regla evita. El resultado es un EBIT de −448 y un EBITDA de −148.
Sus costos financieros suben por dos vías a la vez: el alza de tasa del 30 % y la depreciación del 30 % aplicada sobre el 30 % de su deuda que está en moneda extranjera. De 110 pasan a 155,9. Y su deuda financiera de 2.800, en su porción cambiaria, produce una pérdida por revaluación de 252 que carga directamente contra el patrimonio. La utilidad neta del año pasa de 510 a −593,9.
De ese estado recalculado salen los cinco canales:
Súmense: 132,4 + 90 + 148 + 125 + 0 = 495,4. Ese es el número de la tabla 4.10 para la empresa de energía, y esa es su composición.
La misma mecánica sobre el ferrocarril da un resultado de otra naturaleza. Su EBIT cae de −260 a −644 y su EBITDA de −140 a −524; sus costos financieros suben de 160 a 245,4 —más que los de la energía en proporción, porque el 60 % de su deuda está en moneda extranjera— y su pérdida por revaluación es de 702. Su patrimonio, que empieza en −400, termina el año en −1.989 antes de cualquier apoyo. De ahí salen sus dos canales grandes: 384 de subsidio —los 524 de déficit de caja menos los 140 que ya tenía sin shock— y 787,4 de aporte de capital, que es la brecha de solvencia que queda después de aplicar el subsidio, medida también de forma incremental contra la brecha que la empresa ya tenía sin shock. Sin la regla de incrementalidad, el aporte de capital del ferrocarril sería de 1.465 y el Estado se estaría cobrando a sí mismo, en la cuenta del escenario, un agujero que ya existía.
Tres reglas de construcción se ven en esa lista y conviene nombrarlas. No hay doble conteo entre el subsidio y el aporte de capital: el subsidio cubre primero el déficit de caja, y el aporte de capital solo la brecha de solvencia que queda después. La depreciación cambiaria se cobra una vez, sobre el salto del nivel, porque es un cargo de balance y no un gasto anual; el mayor costo financiero, en cambio, se cobra todos los años al nivel que corresponda. Y los dos canales de ingreso van topados, como se acaba de ver.
Tabla 4.10 — El severo por empresa, en millones
| Empresa | Dividendos | Impuestos | Subsidios | Garantías (incremental) | Garantías (bruto) | Aporte de capital | Total | % del PIB |
|---|---|---|---|---|---|---|---|---|
| Ferrocarriles del Estado | 0 | 0 | 384 | 0 | 375 | 787 | 1.171 | 1,95 % |
| Empresa Nacional de Energía | 132 | 90 | 148 | 125 | 125 | 0 | 495 | 0,83 % |
| Empresa Nacional de Agua | 0 | 5 | 214 | 88 | 88 | 0 | 307 | 0,51 % |
| Radiotelevisión Pública de Lemuria | 0 | 0 | 82 | 0 | 75 | 93 | 175 | 0,29 % |
| Autoridad Portuaria | 70 | 30 | 0 | 15 | 15 | 0 | 115 | 0,19 % |
| Cartera | 203 | 125 | 828 | 228 | 678 | 881 | 2.264 | 3,77 % |
El ferrocarril aporta 1.171 de los 2.264, el 52 % del costo de la cartera, con el 41 % de sus pasivos. Y su aporte se reparte entre dos canales que cuentan historias distintas: 384 de subsidio —caja para que siga operando— y 787 de aporte de capital —la brecha de solvencia que queda cuando ya se financió la caja—. La regla de no doble conteo del método opera aquí: el subsidio financia primero el déficit de caja operativa; el aporte de capital cubre solo lo que queda de la brecha de patrimonio. Sin esa regla, los dos canales sumarían el mismo problema dos veces.
Recuadro 4.6.a — El costo de garantía del ferrocarril, que sale cero y no es cero.
Esta es la cifra que hay que saber explicar antes de publicar el cuadro, porque "cero costo de garantía para la peor empresa de la cartera" es la frase que destruye la credibilidad de un informe.
El ferrocarril tiene 1.500 de deuda garantizada y el canal de garantías del escenario severo le asigna 0. La razón está en su propia base: su EBIT es −260 y sus costos financieros 160, de modo que su cobertura de intereses en la línea base es −1,62, muy por debajo de uno. El modelo ejecuta la garantía cuando la cobertura cae bajo uno; el ferrocarril la incumple en los dos mundos, con shock y sin shock, y por tanto el costo incremental del shock por ese canal es exactamente cero. El escenario severo no le agregó al Estado ninguna exposición de garantía que no tuviera ya.
Lo que el Estado sí debe es el nivel bruto: bajo el escenario severo la garantía del ferrocarril se ejecuta por 375 —el 25 % de 1.500—. Esa cifra no es incremental, es la que hay que pagar. Por eso el método publica las dos columnas juntas:
| Lectura | Ferrocarriles | Radiotelevisión | Cartera |
|---|---|---|---|
| Garantías, canal incremental | 0 | 0 | 228 |
| Garantías, nivel bruto bajo el escenario | 375 | 75 | 678 |
Las dos empresas con incremental cero son las dos que ya incumplen la cobertura en la base — el ferrocarril y la radiotelevisora, las dos Cat 5 de la cartera. El patrón no es casual y es exactamente el que hace peligroso el reporte incremental solo: el canal se apaga justo en las empresas donde el riesgo es mayor. La cartera pasa de 228 a 678, tres veces más, cuando se lee el bruto.
Cuál de las dos cifras va a la declaración de riesgos fiscales depende de la pregunta. "¿Cuánto me cuesta este escenario de más?" son 228. "¿Cuánto tengo que pagar por garantías si este escenario ocurre?" son 678. El manual publica las dos, etiquetadas, y no elige por el lector.
Los tres escenarios de la tabla 4.9 son, leídos juntos, una tabla de sensibilidad:
| Escenario | Total | % del PIB | Múltiplo sobre el leve |
|---|---|---|---|
| Leve | 794 | 1,32 % | 1,0 |
| Severo | 2.264 | 3,77 % | 2,9 |
| Combinado | 3.329 | 5,55 % | 4,2 |
El costo no es lineal en la magnitud del shock: entre el leve y el severo las magnitudes se multiplican por 2,5 aproximadamente y el costo por 2,9; entre el severo y el combinado las magnitudes crecen un 40 % y el costo un 47 %. La no linealidad viene de los umbrales —la cobertura de intereses cruzando uno, el patrimonio cruzando cero— y es la razón por la que un único escenario central no informa: la forma de la respuesta importa tanto como su nivel.
El Paso 7 proyecta la cartera cinco años, con la línea base de cada empresa creciendo al 2 % y el PIB creciendo al 2 %. Lo que hace a esta proyección distinta de cinco copias del cuadro anterior es una sola regla: el patrimonio después del apoyo se arrastra al año siguiente.
Pero proyectar exige un segundo supuesto que el escenario de un período no necesita: cuánto dura el shock. El manual publica las dos respuestas extremas de ese supuesto y no elige por el lector:
La ley de decaimiento de la senda decreciente se declara y no se deja al lector: el shock decae linealmente desde su magnitud plena en el año 1 hasta cero en el año 5, con factores 1,00 · 0,75 · 0,50 · 0,25 · 0,00 aplicados a las cuatro magnitudes del escenario a la vez. Se elige lineal-hasta-cero porque es la única forma de decaimiento que no introduce un parámetro nuevo que habría que justificar aparte —una vida media, una tasa de reversión— y porque, al llevar el shock exactamente a cero en el último año, la senda decreciente es la contraparte exacta de la sostenida y las dos acotan el rango de un mismo golpe inicial en lugar de ser dos escenarios elegidos a gusto.
El año 1 es idéntico en las dos sendas —2.288 en las dos, porque el factor del año 1 es 1,00—, de modo que todo lo que las separa es el supuesto de persistencia y nada más.
Tabla 4.11 — Senda de costo fiscal de la cartera, severo sostenido
| Año 1 | Año 2 | Año 3 | Año 4 | Año 5 | Acumulado | |
|---|---|---|---|---|---|---|
| Costo fiscal de la cartera | 2.288 | 1.523 | 1.548 | 1.573 | 1.618 | 8.551 |
| PIB del año | 61.200 | 62.424 | 63.672 | 64.946 | 66.245 |
El acumulado de 8.551 equivale al 13,48 % del PIB, sumado sobre la senda de PIB año a año. Es una suma de flujos de cinco años, no un stock, y decirlo cada vez que se publica no es pedantería: es la diferencia entre "las empresas públicas podrían costar 13 puntos del PIB" y "las empresas públicas podrían costar 13 puntos del PIB repartidos en cinco presupuestos".
Por canal, el acumulado se reparte así: subsidios 4.396, aportes de capital 1.269, garantías 1.138 en incremental (y 3.388 en bruto), dividendos no percibidos 1.084 e impuestos no percibidos 664. El subsidio domina, y ese dominio es el resultado más útil de la proyección: el problema de la cartera de Lemuria bajo estrés sostenido no es una ejecución de garantías —el evento que todo el mundo teme— sino la operación corriente de empresas que no cubren sus costos, año tras año.
La caída entre el año 1 (2.288) y el año 2 (1.523) tiene una explicación de método que hay que declarar: la pérdida por revaluación cambiaria se cobra una vez, sobre el salto del nivel, y no se repite cada año; el mayor costo financiero, en cambio, sí es recurrente. Un modelo que volviera a cargar la depreciación completa todos los años produciría una senda creciente y falsa.
Tabla 4.12 — Por empresa: acumulado, año pico y senda de patrimonio
| Empresa | Acumulado a 5 años | Año pico | Costo del año pico | Patrimonio 2025 | Senda de patrimonio (años 1 a 5) |
|---|---|---|---|---|---|
| Ferrocarriles del Estado | 3.168 | año 1 | 1.179 | −400 | 0 · 0 · 0 · 0 · 0 |
| Empresa Nacional de Energía | 2.598 | año 5 | 536 | 4.400 | 3.696 · 3.238 · 2.774 · 2.303 · 1.826 |
| Empresa Nacional de Agua | 1.622 | año 5 | 350 | 900 | 657 · 491 · 323 · 152 · 0 |
| Autoridad Portuaria | 609 | año 5 | 126 | 1.100 | 1.087 · 1.082 · 1.077 · 1.073 · 1.069 |
| Radiotelevisión Pública de Lemuria | 555 | año 1 | 177 | 20 | 0 · 0 · 0 · 0 · 0 |
Esta tabla contiene el hallazgo más elocuente del ejemplo, y no está en ninguna de las anteriores.
La empresa de agua llega a patrimonio cero en el año 5. En la foto de 2025 tiene 900 de patrimonio, calificación Cat 4 y ninguna señal de materialización: es una empresa de la que un ministerio se ocuparía en tercer lugar. Bajo el escenario sostenido su patrimonio cae 657 → 491 → 323 → 152 → 0, y en el año 5 entra al club de las que necesitan recapitalización. Ninguna foto de un año la delata; la película sí. Ese es el argumento entero del Paso 7 en una fila — y es también el hallazgo que la senda decreciente, más abajo, va a poner a prueba.
Las dos empresas que empiezan en cero se quedan en cero, y eso cuesta. El ferrocarril y la radiotelevisora tienen patrimonio 0 desde el primer año porque el Estado las recapitaliza hasta cero cada año: la senda plana no significa estabilidad, significa que el Estado está pagando todos los años para que no baje. El ferrocarril acumula 3.168 en cinco años con esa senda plana; el aporte de capital es el precio de la línea horizontal.
El pico no está en el mismo año para todas. Las dos insolventes tienen su año pico en el año 1 —el daño ya está hecho y el resto son años de sostenimiento—; las tres sanas lo tienen en el año 5, porque su deterioro es acumulativo. Un ministerio que planifique su exposición a partir del año 1 subestima a tres de las cinco.
Y una lectura de cartera que solo aparece cuando se mira la tabla completa: la empresa de energía acumula 2.598, la segunda cifra de la cartera, sin estar en problemas hoy. Cat 3, Z-score en Cat 2, sin señales, patrimonio de 4.400. Lo que la pone ahí es su tamaño combinado con cinco años de estrés: pierde 2.574 de patrimonio en el quinquenio, más de la mitad. No es un riesgo de solvencia a cinco años; es un riesgo de solvencia a diez. Es la clase de cosa que un registro anual sin proyección no puede ver.
Todo lo anterior descansa en un supuesto —que el shock dura cinco años en su magnitud plena— y ese supuesto no es un dato: es una elección. La cuarta lectura del §4.6 es la misma cartera, el mismo motor, el mismo shock inicial y la misma senda de PIB, con el shock decayendo según la ley declarada más arriba. Las magnitudes año por año quedan así:
| Año 1 | Año 2 | Año 3 | Año 4 | Año 5 | |
|---|---|---|---|---|---|
| Factor de decaimiento | 1,00 | 0,75 | 0,50 | 0,25 | 0,00 |
| Caída de ingresos | 25 % | 19 % | 12 % | 6 % | 0 % |
| Alza de costos operativos | 15 % | 11 % | 8 % | 4 % | 0 % |
| Alza de la tasa de interés | 30 % | 22 % | 15 % | 8 % | 0 % |
| Depreciación de la moneda | 30 % | 22 % | 15 % | 8 % | 0 % |
Tabla 4.13 — Senda de costo fiscal de la cartera, severo decreciente
| Año 1 | Año 2 | Año 3 | Año 4 | Año 5 | Acumulado | |
|---|---|---|---|---|---|---|
| Costo fiscal de la cartera | 2.288 | 1.084 | 692 | 425 | 0 | 4.489 |
| Comparación: severo sostenido | 2.288 | 1.523 | 1.548 | 1.573 | 1.618 | 8.551 |
El acumulado de 4.489 equivale al 7,22 % del PIB, contra el 13,48 % del sostenido: el 52 %. Por canal: subsidios 1.704, aportes de capital 1.013, dividendos no percibidos 670, garantías 615 en incremental (2.865 en bruto) e impuestos no percibidos 486.
El año 5 da cero exacto, y conviene decir por qué no es un redondeo afortunado: en el año 5 el factor de decaimiento es cero, el escenario es de magnitud nula, y un escenario de magnitud nula tiene que dar costo fiscal cero. Es la invariante que el §5.4 recomienda correr antes de presentar cualquier cifra, verificada aquí de paso dentro del propio ejemplo.
Tabla 4.14 — Las dos sendas, empresa por empresa
| Empresa | Sostenido | Decreciente | Δ | Decreciente / sostenido | Patrimonio en el año 5 (sost. → decr.) |
|---|---|---|---|---|---|
| Ferrocarriles del Estado | 3.168 | 1.909 | −1.258 | 60 % | 0 → 0 |
| Empresa Nacional de Energía | 2.598 | 1.247 | −1.351 | 48 % | 1.826 → 4.160 |
| Empresa Nacional de Agua | 1.622 | 713 | −909 | 44 % | 0 → 341 |
| Radiotelevisión Pública de Lemuria | 555 | 316 | −239 | 57 % | 0 → 0 |
| Autoridad Portuaria | 609 | 305 | −304 | 50 % | 1.069 → 1.500 |
| Cartera | 8.551 | 4.489 | −4.062 | 52 % |
Bajo la senda decreciente, las cinco empresas tienen su año pico en el año 1: el daño está todo adelante y lo que sigue es recuperación. Bajo la sostenida, tres de las cinco lo tienen en el año 5. El mismo shock inicial, leído con dos supuestos de persistencia, cambia por completo en qué presupuesto cae el problema.
Y aquí está la razón por la que esta cuarta lectura existe, que no es la mitad del acumulado sino una fila de la tabla:
La empresa de agua no llega a patrimonio cero. Bajo la senda decreciente su patrimonio cae 657 → 496 → 339 → 289 y vuelve a subir a 341 en el año 5. El hallazgo más elocuente de la lectura sostenida —la empresa sana de la que un ministerio se ocuparía en tercer lugar y que termina necesitando recapitalización— depende enteramente del supuesto de persistencia, y con el supuesto contrario desaparece.
Las dos empresas insolventes, en cambio, siguen en cero en las dos sendas: el ferrocarril y la radiotelevisora no se salvan porque el shock afloje, porque su problema no es el shock. Esa es una conclusión robusta y se puede escribir como tal.
La regla de redacción que sale de aquí, y que el Paso 7 fija para todo el método: un titular de proyección plurianual se publica con su supuesto de persistencia declarado y con al menos una senda alternativa al lado. "Las empresas públicas de Lemuria podrían costar 13,5 puntos del PIB en cinco años" es una frase incompleta; "entre 7,2 y 13,5 puntos según el shock decaiga o se sostenga, con el año 1 idéntico en los dos casos" es la misma medición dicha entera. La diferencia entre las dos frases no es cautela: son 4.062 millones y una empresa que entra o no entra a la lista de recapitalizaciones.
Hasta aquí todo ha ocurrido en un país inventado. Conviene cerrar con un caso donde la misma prueba se aplicó a un Estado real con fuentes públicas, porque la magnitud de lo que decide es difícil de creer cuando el ejemplo es de laboratorio.
Austral aplicó la prueba de productor de mercado, empresa por empresa, a las empresas del Estado de Chile, y publicó el resultado en The Anchor and the Perimeter. El trabajo no discute el diagnóstico de ninguna empresa: discute el perímetro sobre el que se mide el ancla de deuda del país. Chile ancla su regla fiscal en un nivel prudente de deuda del 45 % del PIB y lo mide sobre la deuda bruta del Gobierno Central Total —41,5 % del PIB a fines de 2025, cómodamente bajo la línea—. Cuando el sector público se consolida —deuda de empresas públicas, valor presente de los compromisos por concesiones, y el stock de pasivos contingentes que el propio Estado publica— el pasivo aumentado sube a 57–61 % del PIB, entre 12 y 16 puntos por encima del ancla.
Lo que hace del caso un contrapunto de este manual es dónde cae la decisión. La consolidación no es una sola cifra sino un rango, y el rango lo produce exactamente la prueba del Paso 2, empresa por empresa. El propio trabajo declara su cota inferior: contando solo las empresas dependientes del Fisco —EFE, el ferrocarril estatal, y el Metro de Santiago— y excluyendo las comercialmente autosostenibles —CODELCO y ENAP—, la medida aumentada es 44,8 %, marginalmente por debajo del ancla. Ese es el piso; cualquier consolidación más amplia da entre 52,9 % y 61,0 %, es decir, por encima. La diferencia entre estar bajo la línea y estar 16 puntos sobre ella la decide, en último término, en qué lado de la prueba del 50 % cae cada empresa.
Y hay un detalle que vale por todo el Paso 2. EFE y el Metro entran al piso por el criterio de quién sirve la deuda, leído de sus propios estados financieros: sus cuentas auditadas apoyan la empresa en marcha en las transferencias anuales de la ley de presupuestos. CODELCO y ENAP quedan fuera porque sirven su deuda y remiten utilidades. Cuando el trabajo corre después la prueba de productor de mercado —la misma del Paso 2 de este manual, sobre las veintiocho empresas— el resultado reproduce el piso en vez de suponerlo: la deuda de las empresas no de mercado suma alrededor del 2,4 % del producto, contra el 2,43 % que el piso ya usaba. Los puertos rentables salen, las empresas pequeñas no de mercado entran, y las dos cosas se compensan. Es la mejor prueba disponible de que el Paso 2 no es una etiqueta administrativa: es una medición que otro analista puede repetir y obtener lo mismo.
Y hay una segunda lectura, que es la tesis con la que este manual abre. El stock de deuda de empresas públicas con garantía explícita del Estado chileno es una fracción menor del pasivo que la consolidación revela: la garantía formal no es la medida del riesgo, porque el Tesoro termina sirviendo la deuda de la empresa que no puede servirla con sus ventas, esté garantizada o no. Es la misma aritmética de la tabla 4.8 de este ejemplo —2.710 de garantías, 3.810 de exposición con la clasificación hecha, 11.800 de pasivos— en un balance real y con dos órdenes de magnitud más de por medio.
Este recuadro se apoya en el trabajo publicado de Austral y en las fuentes públicas que ese trabajo usa; no rehace el cálculo sobre la plataforma ni aporta cifras de cliente. (Austral, The Anchor and the Perimeter; The Recognition Rule; The Useful Silence.)
El ejemplo terminó; falta la parte que casi ningún registro hace bien, que es decir a qué documento va cada número y con qué etiqueta. Tres destinos que deben cuadrar entre sí.
Destino estadístico — la deuda pública. La clasificación del Paso 2 manda. Las cuatro empresas de mercado son sociedades públicas: sus 11.800 menos los 900 de la radiotelevisora, es decir 10.900 de pasivos, entran en la deuda del sector público y no en la del gobierno general; sus 2.410 de deuda garantizada (2.710 menos los 300 de la radiotelevisora) van como partida de memorando de pasivos contingentes. La Radiotelevisión, no de mercado, se sectoriza dentro del gobierno general: sus 900 entran como deuda del gobierno general, íntegros, y dejan de ser contingentes. El error de perímetro es el más caro de esta disciplina justamente porque las cuatro cifras anteriores son todas correctas y todas distintas.
Destino contable — la consolidación. Las cinco empresas son entidades controladas y se consolidan línea a línea. Dos eliminaciones de operaciones entre el gobierno y sus empresas que este ejemplo produce y que hay que hacer: los 300 de represtamo y los 200 de préstamo del gobierno al ferrocarril son un activo del Estado y un pasivo de la empresa, y desaparecen en la consolidación. Los 500 de derechos directos de la tabla 4.8 son una cifra válida para la lectura de exposición y no para el balance consolidado: son la misma obligación mirada desde los dos lados. Confundir las dos lecturas es cómo se construye un balance del sector público con 500 de más.
Destino presupuestario y de reporte de riesgos. Las transferencias corrientes de 1.010 y el aporte de capital de 80 van a la ley anual de presupuestos del año siguiente, en las partidas de cada sector. El costo bajo estrés —2.264 = 3,77 % del PIB en el severo de un período, y entre 4.489 = 7,22 % y 8.551 = 13,48 % del PIB acumulados a cinco años según el shock decaiga o se sostenga— es la cifra del capítulo de empresas públicas de la declaración de riesgos fiscales, con su escenario, su horizonte, su PIB, su supuesto de persistencia y su desglose por canal al lado. El rango se publica entero: una declaración de riesgos fiscales que publique solo el extremo alto invita a que la descuenten, y una que publique solo el bajo no está declarando el riesgo.
La fila que este ejemplo entrega al registro consolidado de riesgos fiscales tiene cuatro campos, y así queda:
| Campo | Valor | De dónde sale |
|---|---|---|
| Exposición bruta | 11.800 | pasivos totales de la cartera (tabla 4.2) |
| Probabilidad | alta | categoría de salud, elevada por la insolvencia y la materialización del ferrocarril |
| Costo realizado | 40 | garantías efectivamente pagadas (tabla 4.3) |
| Costo bajo estrés | 2.264 | severo de un período (tabla 4.9) |
La probabilidad de la familia se toma de la categoría de salud de sus empresas y se eleva a alta cuando hay insolvencia o materialización — en Lemuria, las dos cosas, y en la misma empresa.
La frontera de este manual, dicha y no prometida. Este manual clasifica y entrega las cifras; la construcción del balance consolidado del sector público y los estados consolidados completos son de otro manual de la serie, y la valoración de la garantía del ferrocarril —ponerle precio a la probabilidad de que esos 1.500 se ejecuten— es de otro. La regla que evita el doble conteo entre los tres es de valoración, no de inventario: aquí se publica el stock a valor facial, allá se publica el costo esperado, y el registro consolidado toma uno de cada uno, nunca los dos como si fueran dos obligaciones.
El ejemplo entrega, para Lemuria, siete conclusiones y un plan de trabajo.
Y el plan del año siguiente: expediente del ferrocarril fuera del calendario; carga de los estados 2026 de las cinco con la misma disciplina de articulación; recálculo de la prueba del 50 % sobre la ventana 2024–2026, con atención a las cuatro empresas cuyos cocientes se mueven hacia la línea; revisión del juego de umbrales contra datos del propio país, que hasta hoy son los indicativos; y la pregunta del Banco de Desarrollo, que necesita su propio método.
Las cifras de esta sección salen de correr el método sobre la cartera demo que la plataforma trae cargada. Para verlas en pantalla, en el espacio de trabajo de invitado:
Los tres escenarios de la tabla 4.9 son los preajustes. Tres cosas no se pueden reproducir hoy desde la pantalla y se cargan por la vía programática que el §5.2 y el §5.6 describen: el juego de pesos para uso fiscal y los dos ejes de la tabla 4.7, el corte de umbral del segundo experimento, y la senda decreciente de las tablas 4.13 y 4.14, porque la pantalla de estrés ofrece la trayectoria sostenida y no la decreciente.
Lo que el ejemplo no pudo enseñar, y hay que declarar: la prueba complementaria del Paso 2 para los casos cercanos a la línea (ninguna empresa de Lemuria cae en esa zona); el diagnóstico de una empresa financiera (excluida con razón, y sin método propio todavía en la serie); una discrepancia fuerte entre el Z-score y la calificación ponderada (en esta cartera los dos ordenan igual); y una calificación con cobertura de ponderación parcial en la cartera real, que solo aparece en el experimento del §6.4 porque las cinco fichas de Lemuria están completas.
Cómo leer esta sección. Describe lo que el módulo hace el día en que se cierra la edición, verificado pantalla por pantalla y rótulo por rótulo contra el código en producción y no contra un plan. Donde una capacidad no está, se dice [por construir]; donde una pantalla no muestra todavía lo que el motor calcula, se dice [por corregir]; y donde la corrección está escrita y verificada pero aún no integrada, se dice [corregido, pendiente de integrar] y se describe el comportamiento del cambio, no el de la pantalla vieja — con la nota de que hay que confirmarlo en pantalla antes de la sesión de figuras. Las trece figuras del §5 están incorporadas; su procedencia, su estado y las diferencias contra el §4 están en
capturas/INDICE.md.
El método del §3 se ejecuta con cualquier herramienta. Esta sección describe cómo lo ejecuta el módulo de Riesgo Fiscal de Empresas Públicas de la plataforma Austral. Para cada pantalla: qué paso ejecuta, qué insumo pide, qué salida entrega, qué decide el analista y dónde está el límite. Las capturas son de un espacio de trabajo con la cartera de demostración de la República de Lemuria y con las cifras del §4 —nunca de datos de un cliente— y se numeran en el orden del método, no en el del menú.
El módulo vive en …/workspaces/<espacio>/soe y cada pantalla es una ruta bajo esa dirección, de modo que un resultado se comparte enviando un enlace. No hace falta registrarse para probarlo: al entrar se crea un espacio de trabajo de invitado con su propia base de datos, que se conserva si después se convierte en una cuenta.
La cartera de demostración —cinco empresas de Lemuria, con tres años de estados cada una (2023 a 2025): una generadora, un ferrocarril, una sanitaria, una autoridad portuaria y una radiodifusora pública— se carga desde la pantalla de inicio del módulo. Dos cosas que conviene saber antes de pulsar: la carga reemplaza las cinco filas que el propio paquete posee, identificadas por nombre, y no toca las empresas que el usuario haya cargado; y el reinicio del espacio, que sí borra todas las empresas del módulo, exige confirmación.
Dos precisiones de forma. El módulo está rotulado mayormente en inglés, con tres excepciones: el formulario de la empresa está traducido a los idiomas de la plataforma; el manual en pantalla tiene versión en español; y las salidas del Paso 0 y del Paso 2 —la marca de mercado / no de mercado, la de perímetro, la tarjeta de sectorización y la nota de clasificación que devuelve el motor— también. Lo demás —la navegación, los encabezados de las pantallas de cálculo, los rótulos del mapa de calor y la capa de textos interpretados— está hoy en inglés, y este manual da entre paréntesis el nombre que usa el texto. Y el módulo trae su propia página de metodología en línea: este manual es su versión extendida, no su reemplazo.
Un límite que vale para todo el módulo y que conviene decir de entrada: la cartera está topada en cuarenta empresas, que es el tope de la herramienta que el método reimplementa. Por encima de esa cifra los cálculos de cartera se niegan a correr en vez de truncar la lista en silencio — una empresa omitida corrompería el agregado de costo fiscal, que es el titular del informe.
Ruta: …/soe. Insumo: ninguno; lee las empresas del espacio. Salida: la ficha del módulo con su tesis y su norma de referencia; el recuento de empresas del espacio; la tarjeta de motor, que declara la metodología reimplementada y el conteo de indicadores; la navegación a los seis destinos (Cartera, Chequeo de salud, Prueba de estrés, Exposición del Estado, Textos de IA, Manual); la lista de las primeras ocho empresas; el bloque de descarga de la carpeta para el directorio en XLSX y PDF; y la tarjeta de carga del paquete de demostración y de reinicio del espacio. Decisión del analista: ninguna; es la orientación.
La tarjeta de motor lleva hoy el nombre del módulo de Austral, con la metodología de referencia acreditada en su nota al pasar el cursor y con la cita completa —título y fecha— en la sección de referencias del manual. Es la forma correcta de acreditar una metodología reimplementada, y es un cambio reciente: hasta hace poco tres superficies de cara al cliente llevaban el nombre propio de la herramienta del organismo emisor.
Límites. (i) El mosaico de cifras de la portada sigue diciendo "16 + Z-score" en sus cuatro ediciones, mientras el motor puntúa quince y la tarjeta de motor de esa misma pantalla dice quince. Es superficie de cara al cliente, son cuatro líneas, y hay que corregirla antes de la captura [por corregir]. (ii) Los dos botones de descarga no pasan el idioma ni el producto, aunque los dos endpoints los aceptan: un usuario en español recibe siempre la carpeta en inglés y sin la cláusula de porcentaje del producto [por corregir].
Ruta: …/soe/portfolio. Insumo: ninguno. Salida: la lista paginada de empresas del espacio con nombre, sector, país y pasivos totales —que es la medida de materialidad del Paso 4—, con acciones de edición y borrado, y los dos accesos de alta: alta manual y carga CSV. Decisión del analista: qué empresas componen la cartera, que es el Paso 0 ejecutado a mano.
Límite. La lista no tiene columna de clasificación ni de perímetro: el resultado de los Pasos 0.2 y 2 se ve en el chequeo de salud, no aquí. Y no hay filtro por nivel de gobierno ni por sector, de modo que la separación que pide el Paso 0.4 se lleva fuera de la herramienta o con un espacio de trabajo por nivel.
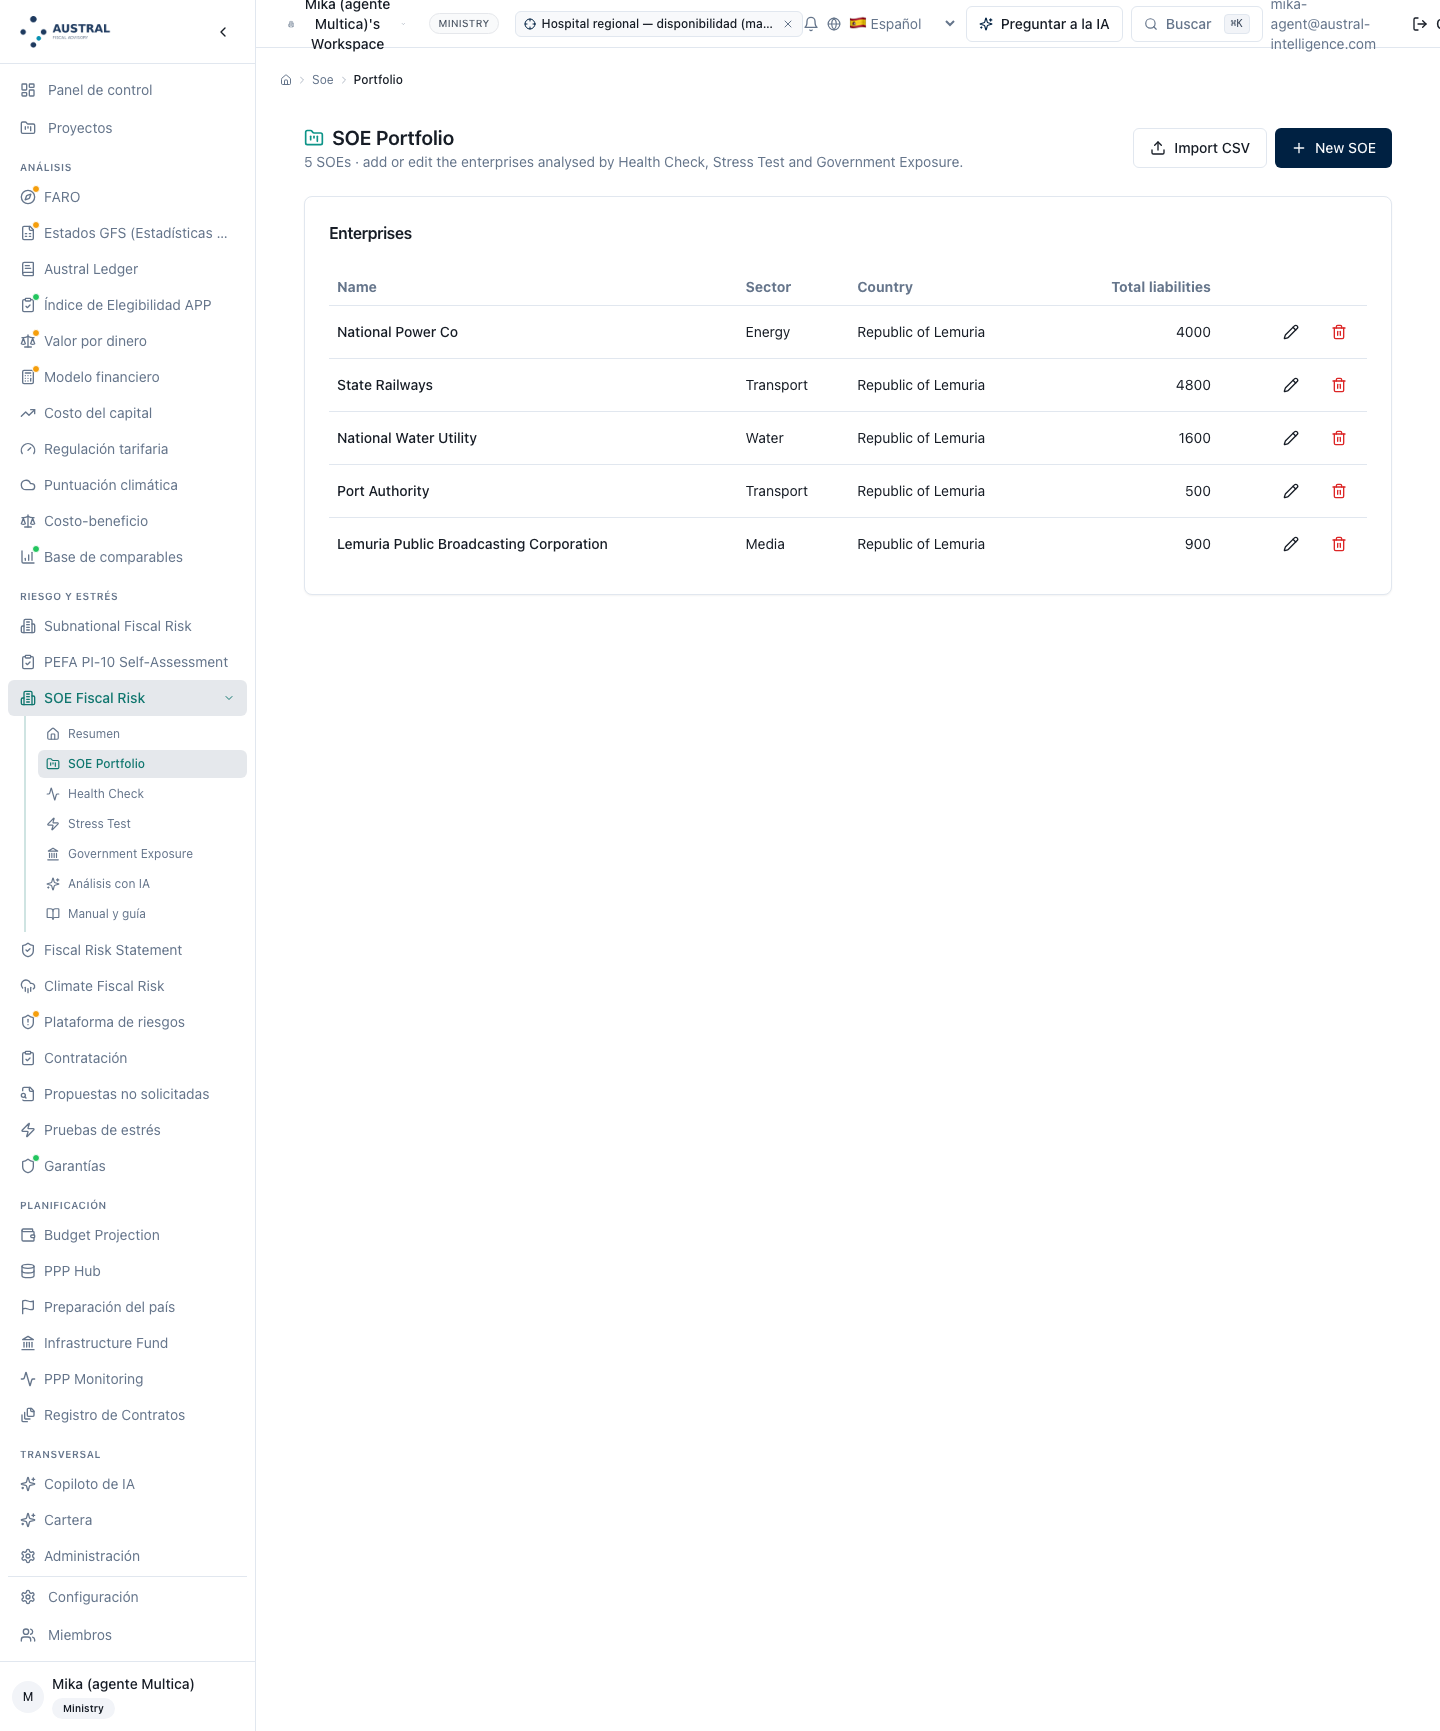
Rutas: …/soe/portfolio/new y …/soe/portfolio/<empresa>. Insumo: los datos descriptivos —nombre, sector, país y participación del Estado, expresada como fracción—, las tres banderas de control explícito del Paso 0.2 y los tres bloques del Paso 1 agrupados por secciones: estado de resultados, balance y transacciones con el gobierno. Cada campo tiene su rótulo traducido y su nota de ayuda; una celda en blanco significa no reportado y produce NA, no cero, que es exactamente la regla del §3. Salida: la empresa guardada; los cálculos la toman en la corrida siguiente. Decisión del analista: todo el Paso 1 y la prueba de control del Paso 0.2.
El formulario edita la serie completa de años, no un año. Cada ejercicio es una pestaña, se agregan y se quitan pestañas, y el guardado escribe la serie entera — de modo que la ventana de tres años que el Paso 2 necesita se puede construir en pantalla para una empresa del usuario, y no solo en el paquete de demostración. Un año duplicado se rechaza con su aviso. Y editar una empresa del paquete de demostración ya no borra su serie: el guardado preserva los años que el formulario no tocó en lugar de reemplazar el registro completo, de modo que el ferrocarril conserva su ventana 2023–2025 y su clasificación no vuelve a ser provisional. Las dos cosas eran, hasta hace poco, el hueco de método más grande del módulo.
Las tres banderas de control explícito —control del directorio, acción de oro, control contractual— tienen su propio selector de tres estados: sin evidencia, sí, no. Es la vía por la que una asociada del 30 % con acción de oro entra al perímetro, que el Paso 0.2 exige y que hasta hace poco solo aceptaba el motor, sin superficie donde declararla.
La edición lleva bloqueo optimista: si otro miembro del espacio modificó la empresa desde que se abrió el formulario, el guardado se rechaza con un aviso y la invitación a recargar, en vez de sobrescribir en silencio.
Límites.
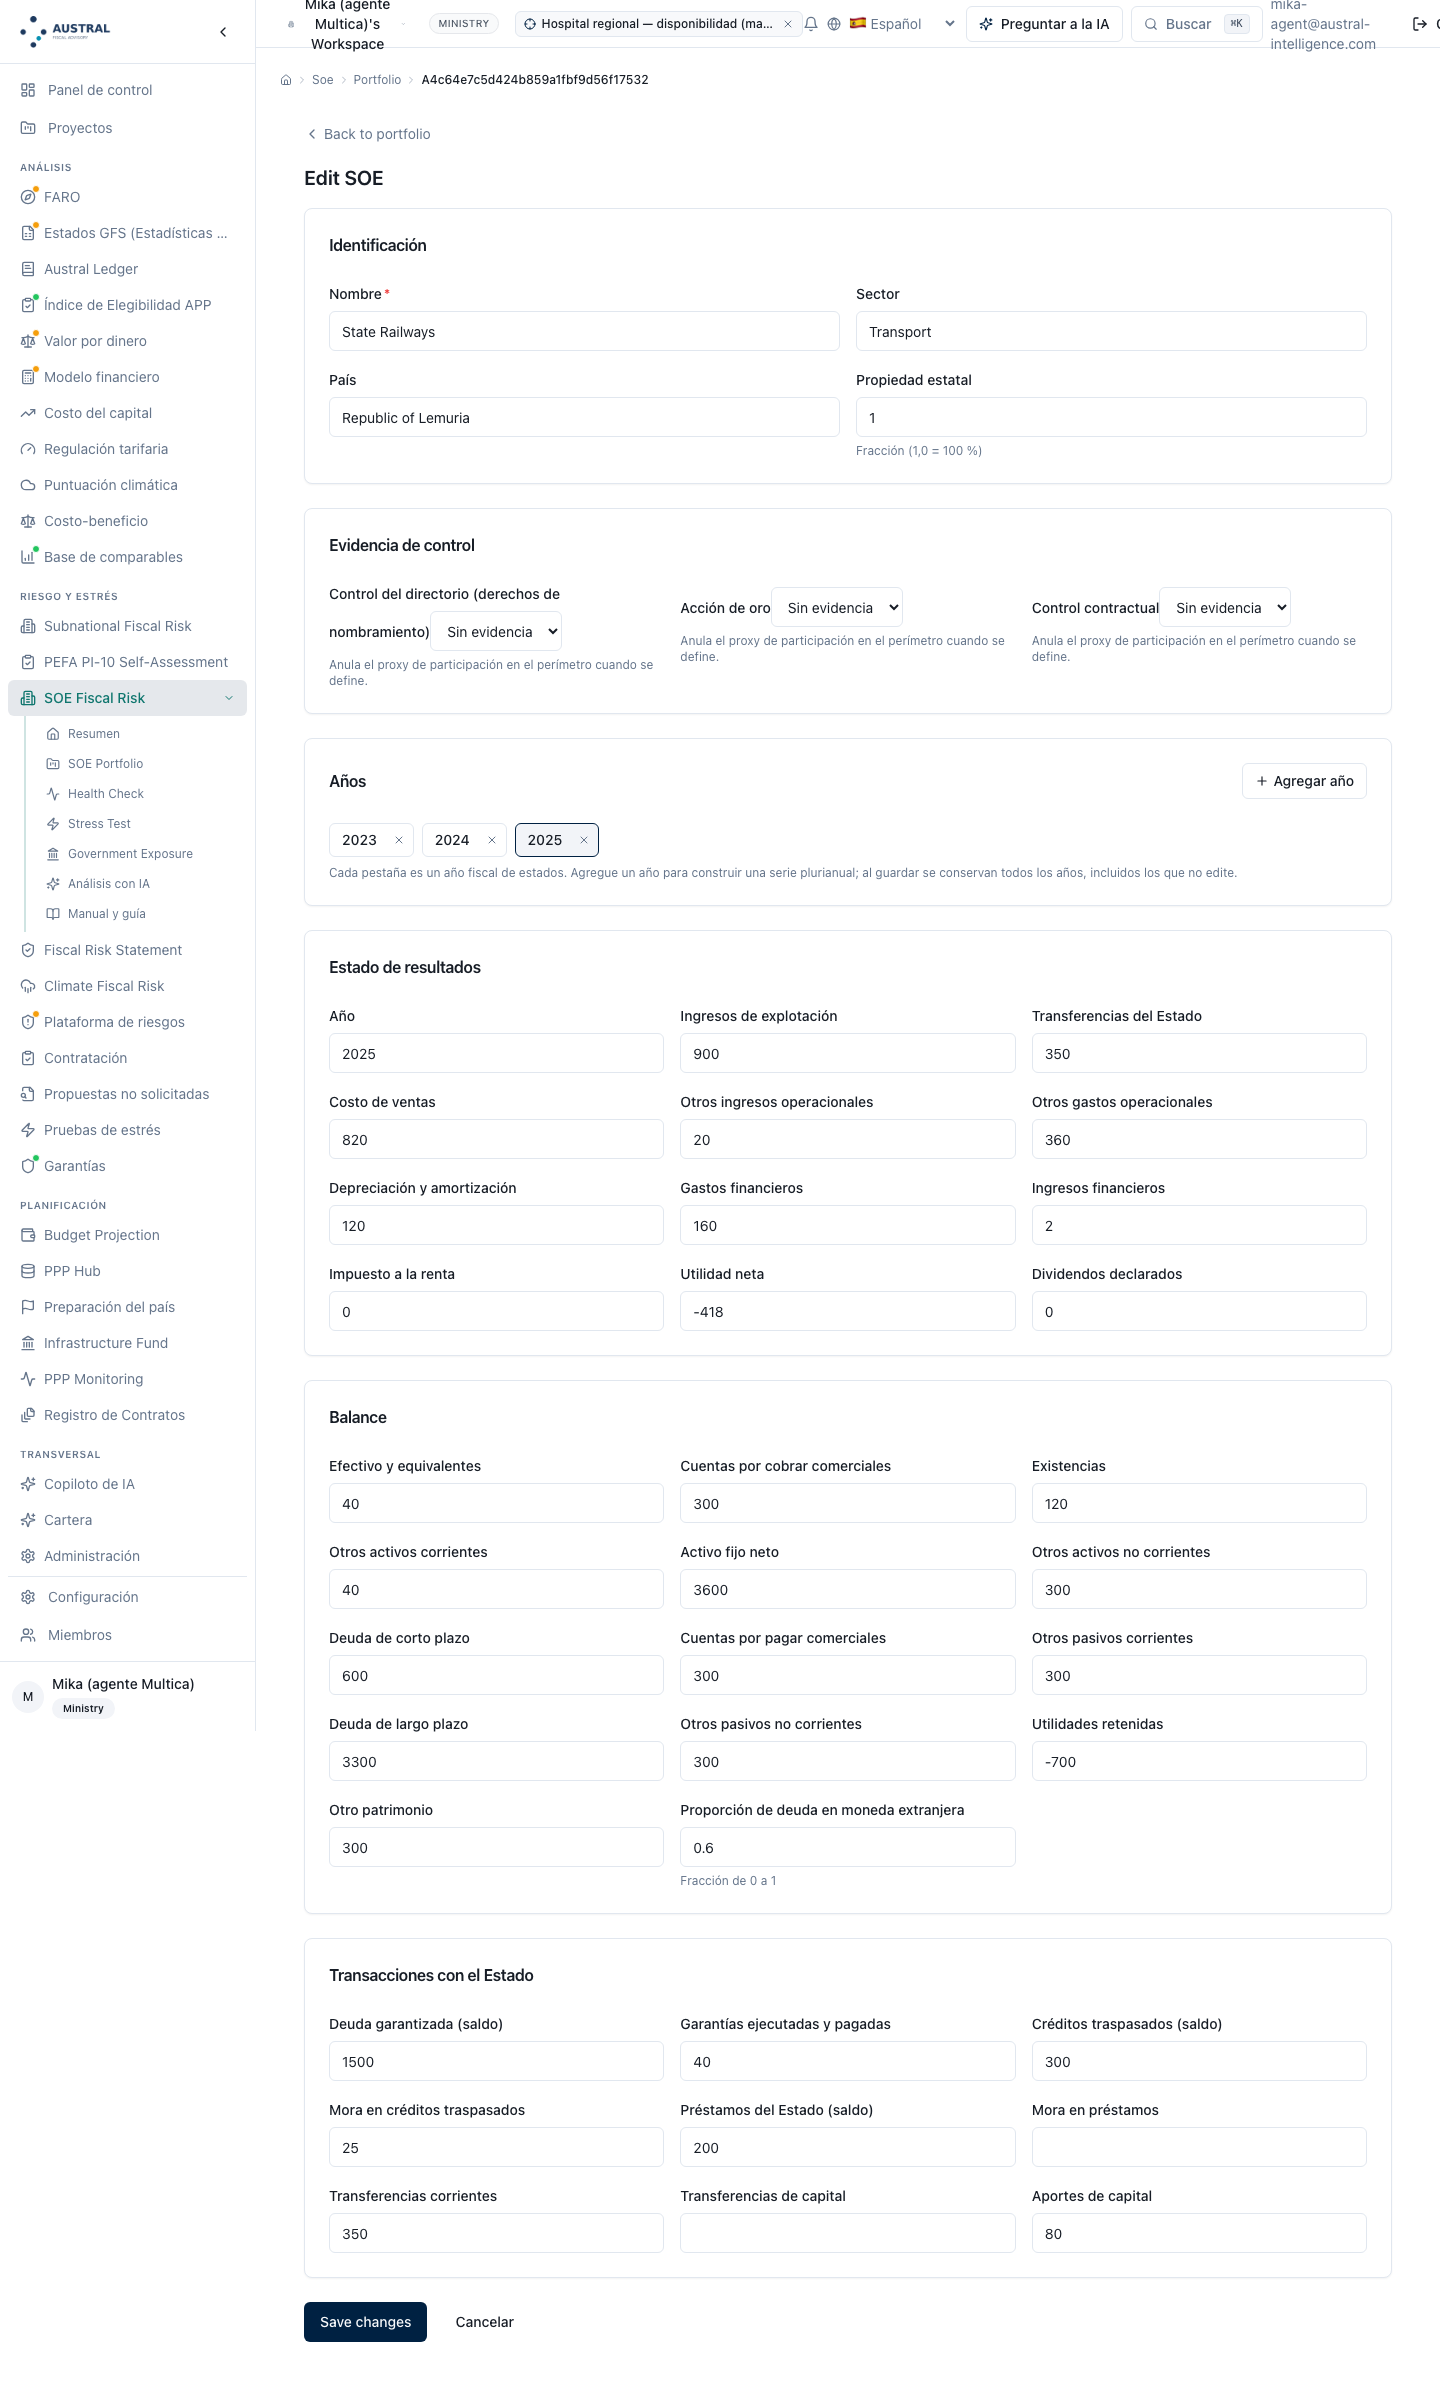
Ruta: …/soe/portfolio/import. Insumo: un archivo CSV cuya fila de encabezados nombre las columnas del Paso 1. Salida: el informe de carga —filas leídas, creadas, actualizadas y omitidas, con el error de cada fila omitida y las advertencias de columnas no reconocidas—. Decisión del analista: el mapeo de su propia planilla a las columnas del método.
Vale la pena describir el contrato, porque es la vía por la que entra una cartera real:
name es obligatoria; una fila sin nombre se omite y se informa.id, si coincide con una empresa existente del espacio, actualiza esa empresa en su lugar; si no coincide, crea una nueva y lo advierte. Omitirla siempre crea.year; un año que esa empresa todavía no tiene se agrega, uno que ya tiene se reemplaza, y todos los demás quedan intactos. La carga nunca reemplaza la serie entera de una empresa por la única fila del archivo.sector, country y ownership_pct son opcionales. year es entero y, si falta, se asume el último año de referencia.name— se rechaza entero con el motivo.Límites. (i) Una empresa nueva con varios años necesita dos pasadas. El identificador lo asigna el servidor, de modo que las filas de una empresa que todavía no existe no pueden compartir id: se carga el primer año con la columna en blanco, se lee el identificador que devuelve el informe de carga, y se vuelve a cargar con él los años restantes. Es el precio de que el identificador sea del servidor y no del archivo, y está dicho en la ayuda de la pantalla. (ii) El tope de cuarenta empresas se aplica sobre las creadas; las filas que lo superen se omiten con su motivo, y las actualizaciones no cuentan contra el tope.
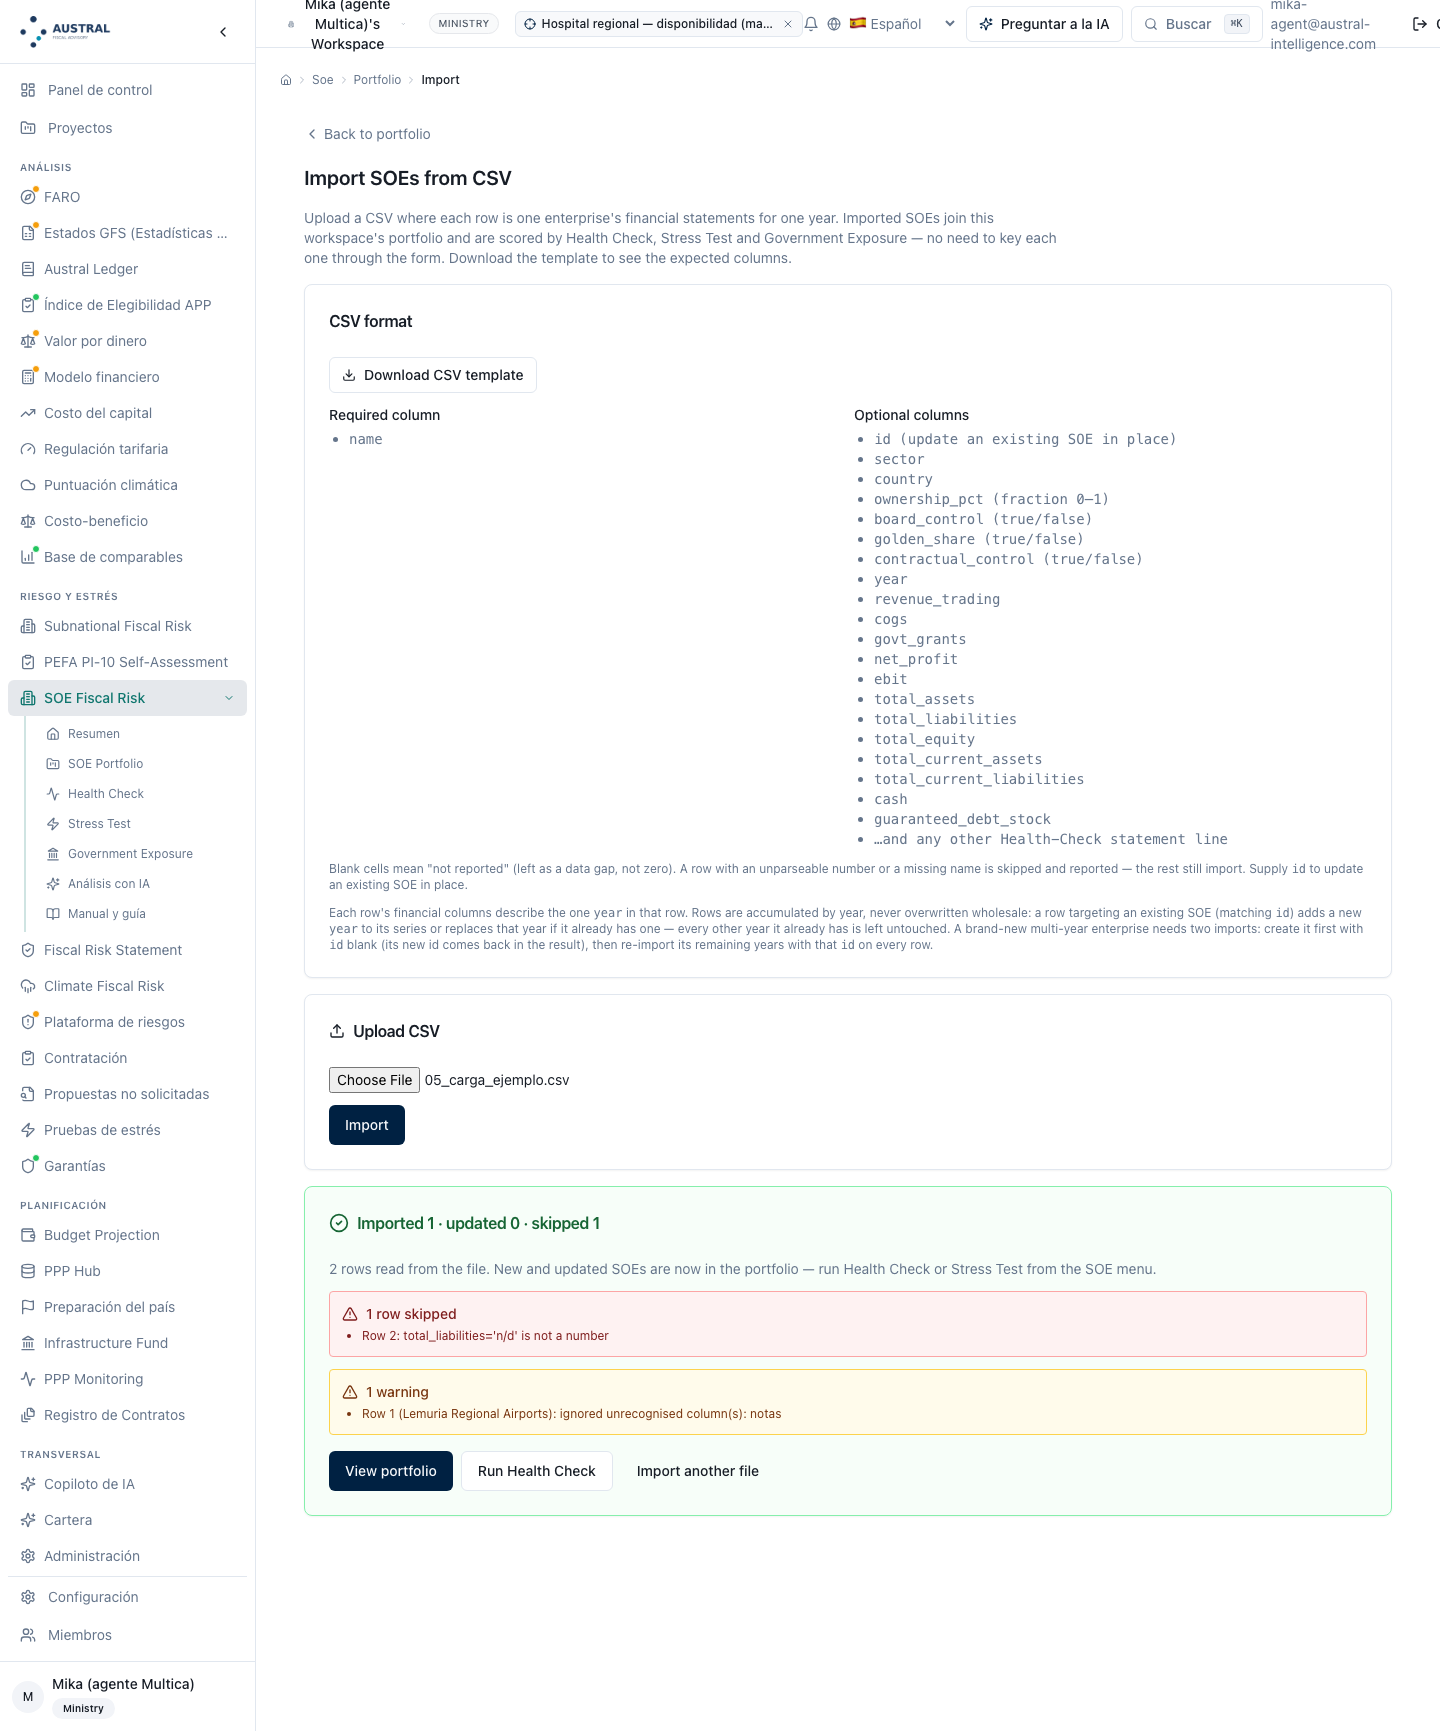
Ruta: …/soe/health. Insumo: ninguno en pantalla; un botón que corre el chequeo sobre la cartera del espacio con el juego de umbrales y pesos por defecto. Salida: cuatro tarjetas de cabecera —empresas evaluadas, distribución por categoría, lista de insolventes y lista de empresas no de mercado— y el mapa de calor de empresas por indicador. Decisión del analista: ninguna en esta pantalla; la decisión es el juego de umbrales, y hoy entra por programa (§5.2).
El mapa de calor trae, por empresa: la calificación general con su categoría y su valor a un decimal; el Z-score con su banda; la columna de mercado / no de mercado, que es la decisión binaria del Paso 2 con su nota al pasar el cursor —ratio, años usados y veredicto—; la columna de perímetro, que es el resultado del Paso 0.2 con la participación entre paréntesis; y las quince celdas de categoría, cada una con el valor y el rótulo del indicador al pasar el cursor. La empresa insolvente lleva su marca junto al nombre. Al pie, la nota que declara que los umbrales son el juego indicativo de la fuente y que hay que calibrarlos por país.
Las filas vienen ordenadas por materialidad fiscal: categoría de riesgo primero, stock de pasivos después. Es el Paso 4 ejecutado por la herramienta.
Las abreviaturas de las columnas de indicadores son legibles: cada indicador tiene su rótulo corto propio, con el rótulo completo al pasar el cursor, y un indicador añadido por un preajuste recibe igual un encabezado corto en vez del recorte automático que antes producía cabeceras que no se podían leer.
Límites.
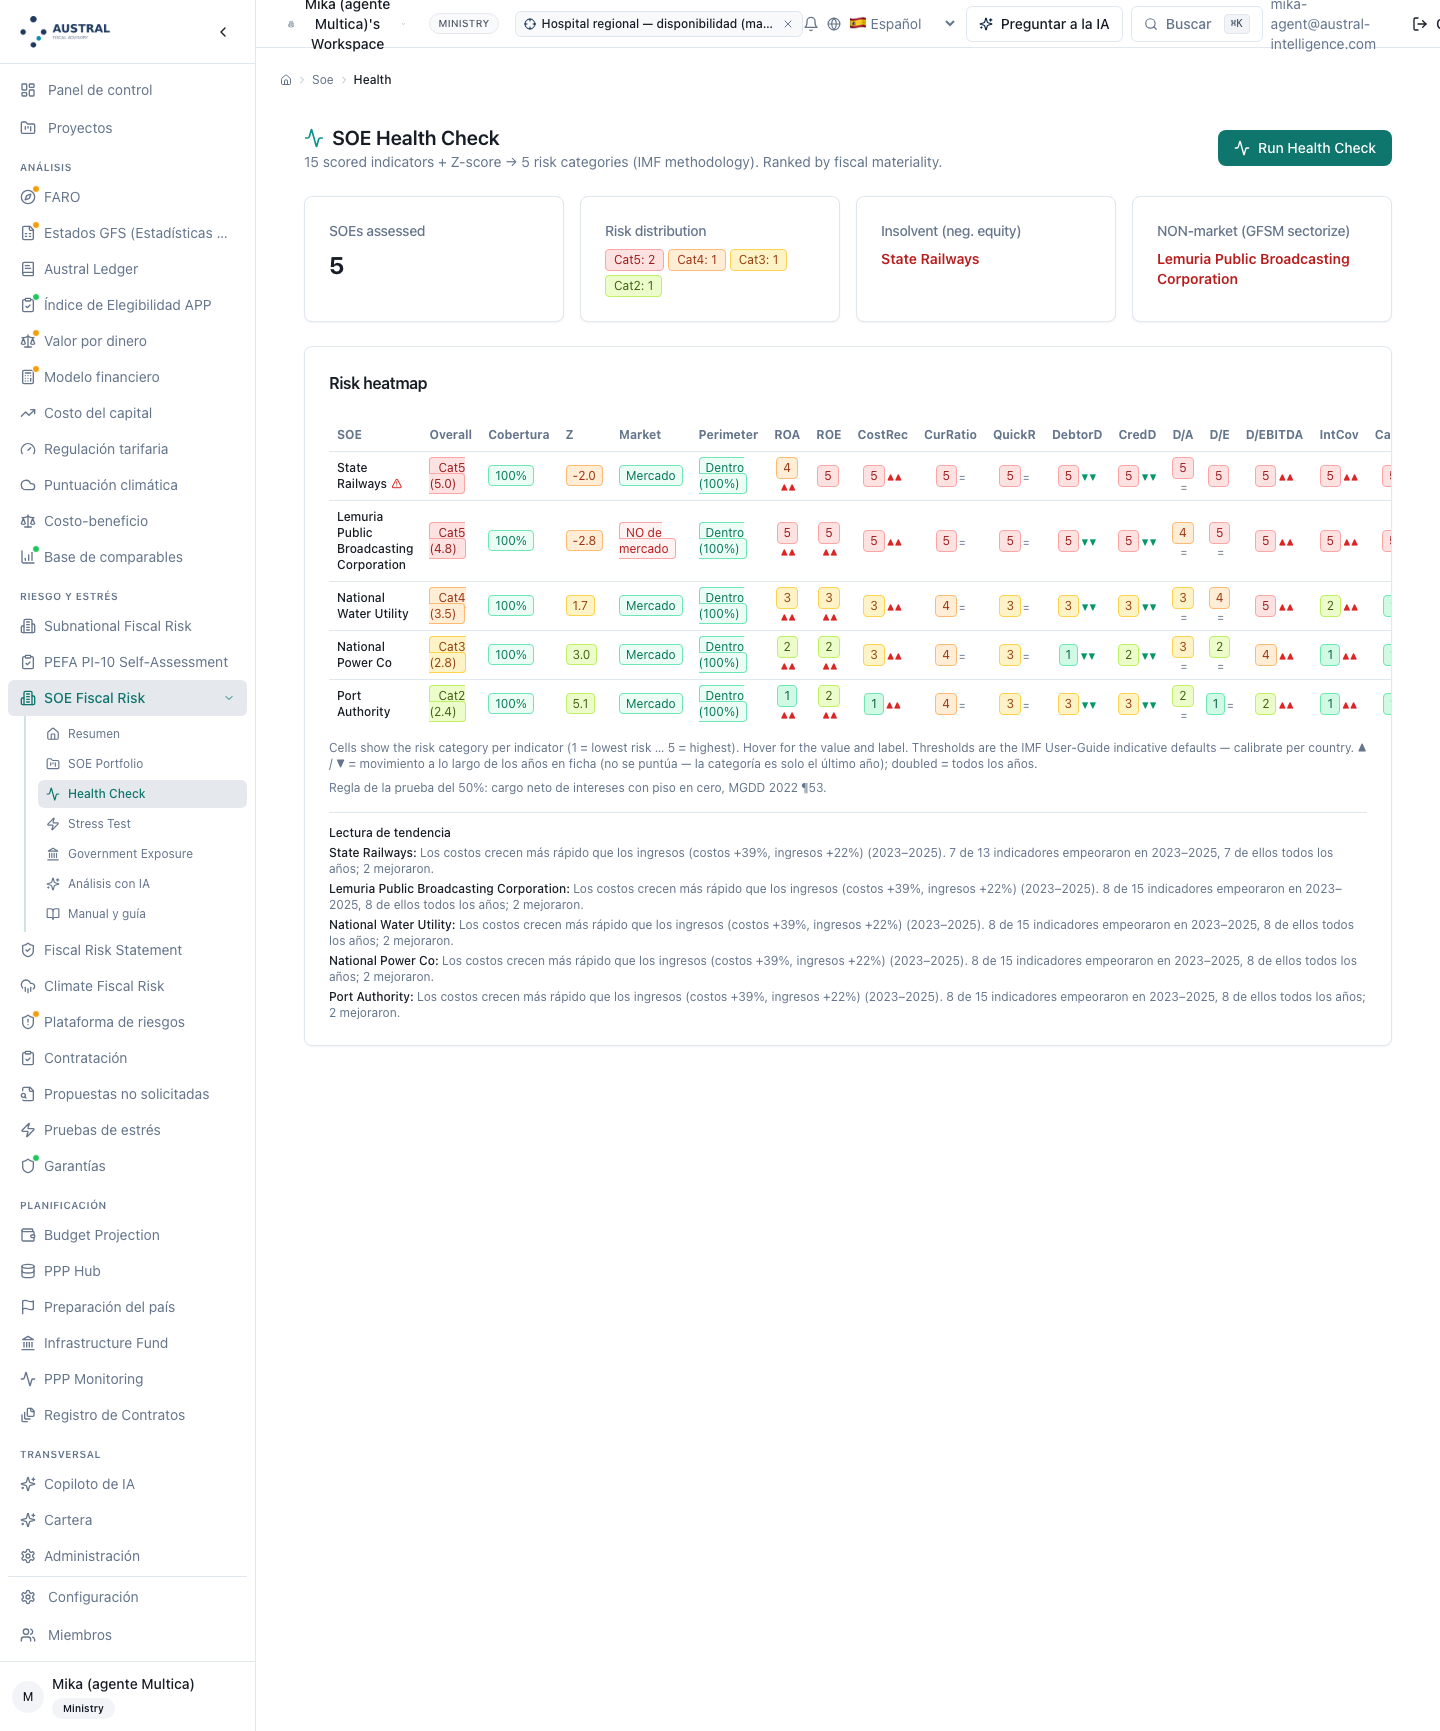
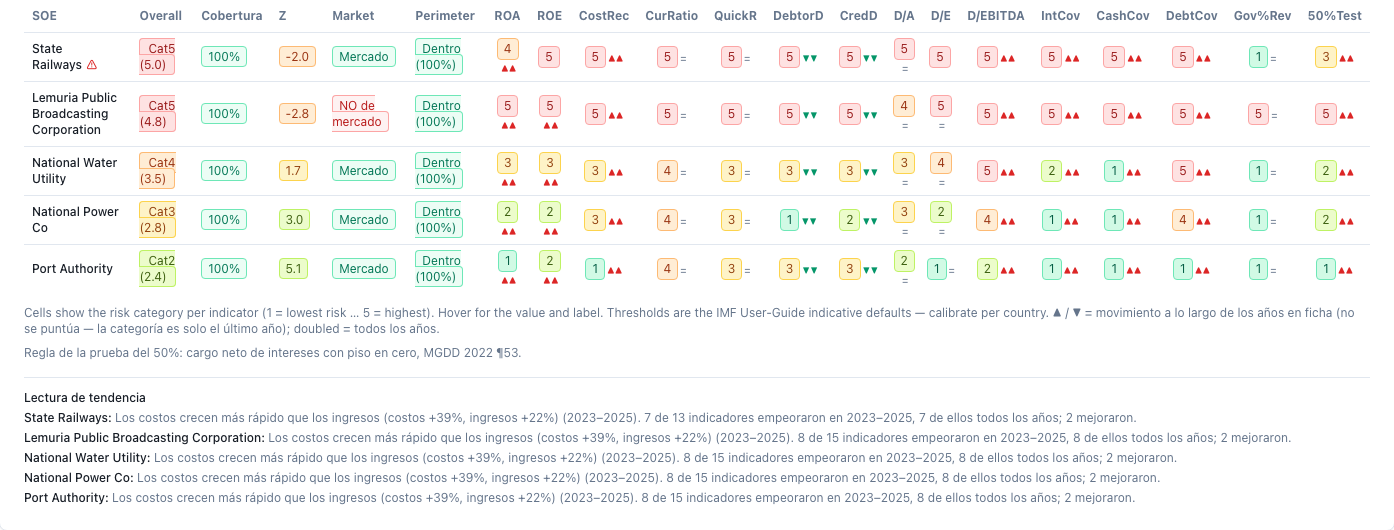
Ruta: …/soe/stress. Insumo: el escenario (leve, severo o combinado), el producto para el cálculo de porcentajes, el crecimiento del producto para la senda plurianual, el horizonte en años y el crecimiento de la línea base; dos botones, uno para el estrés de un período y otro para la proyección plurianual. Salida: para un período, la tabla de costo fiscal por canal y por empresa con la fila de cartera y el total con su porcentaje del producto; para la proyección, la senda anual en barras, el acumulado y, por empresa, el acumulado, el año pico, el costo del año pico y la trayectoria de patrimonio año a año. Decisión del analista: el escenario, el horizonte y el crecimiento de la línea base.
Dos cosas que esta pantalla hace hoy y que conviene decir porque son recientes, y porque durante dos meses y medio no mostró nada en absoluto —el resultado viajaba dentro de un sobre de tres campos que el cliente solo sabía abrir cuando tenía dos, y la pantalla fallaba en vez de dibujar su tabla—:
Límites.
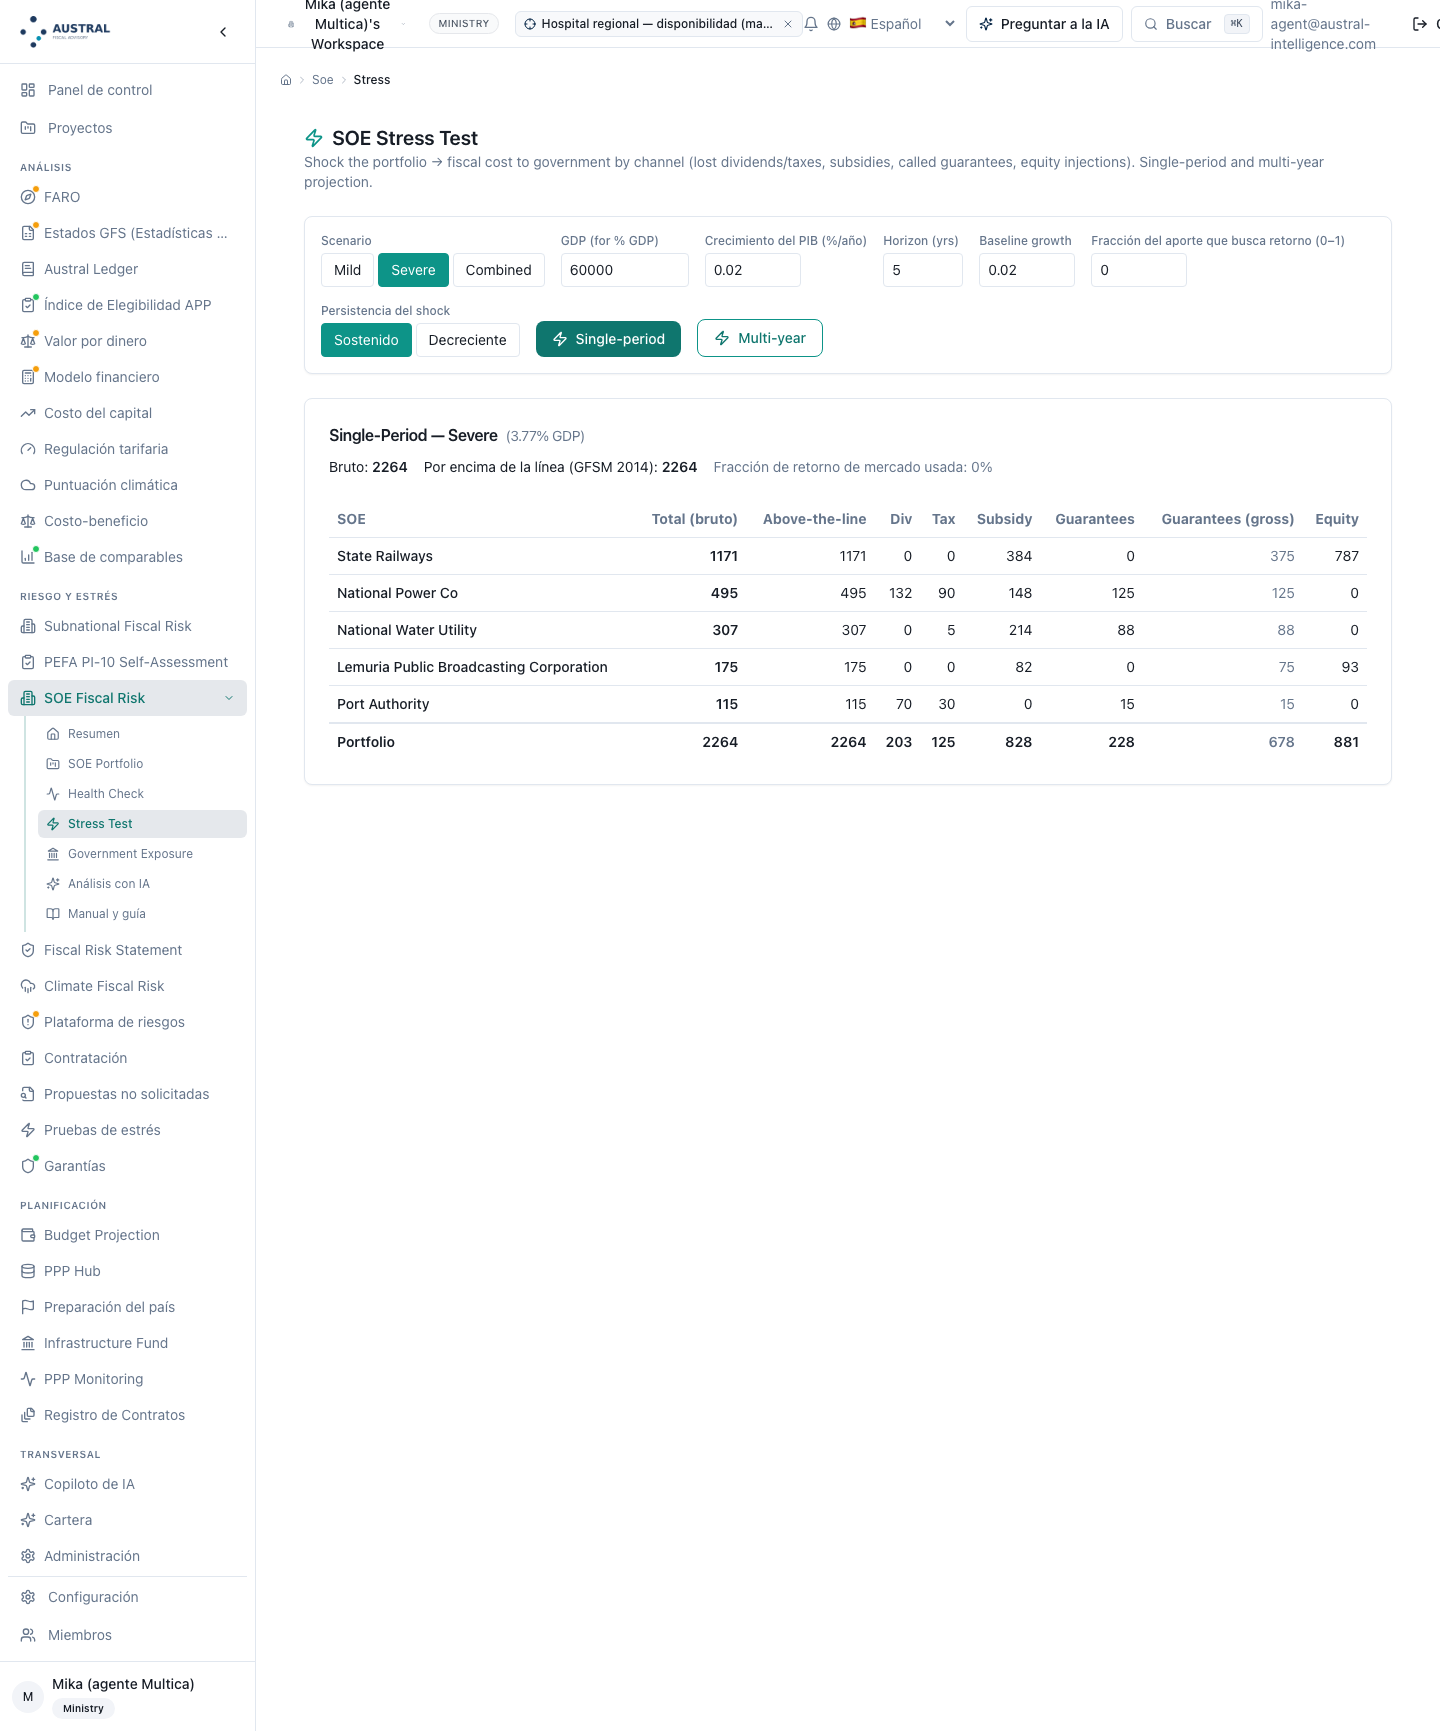
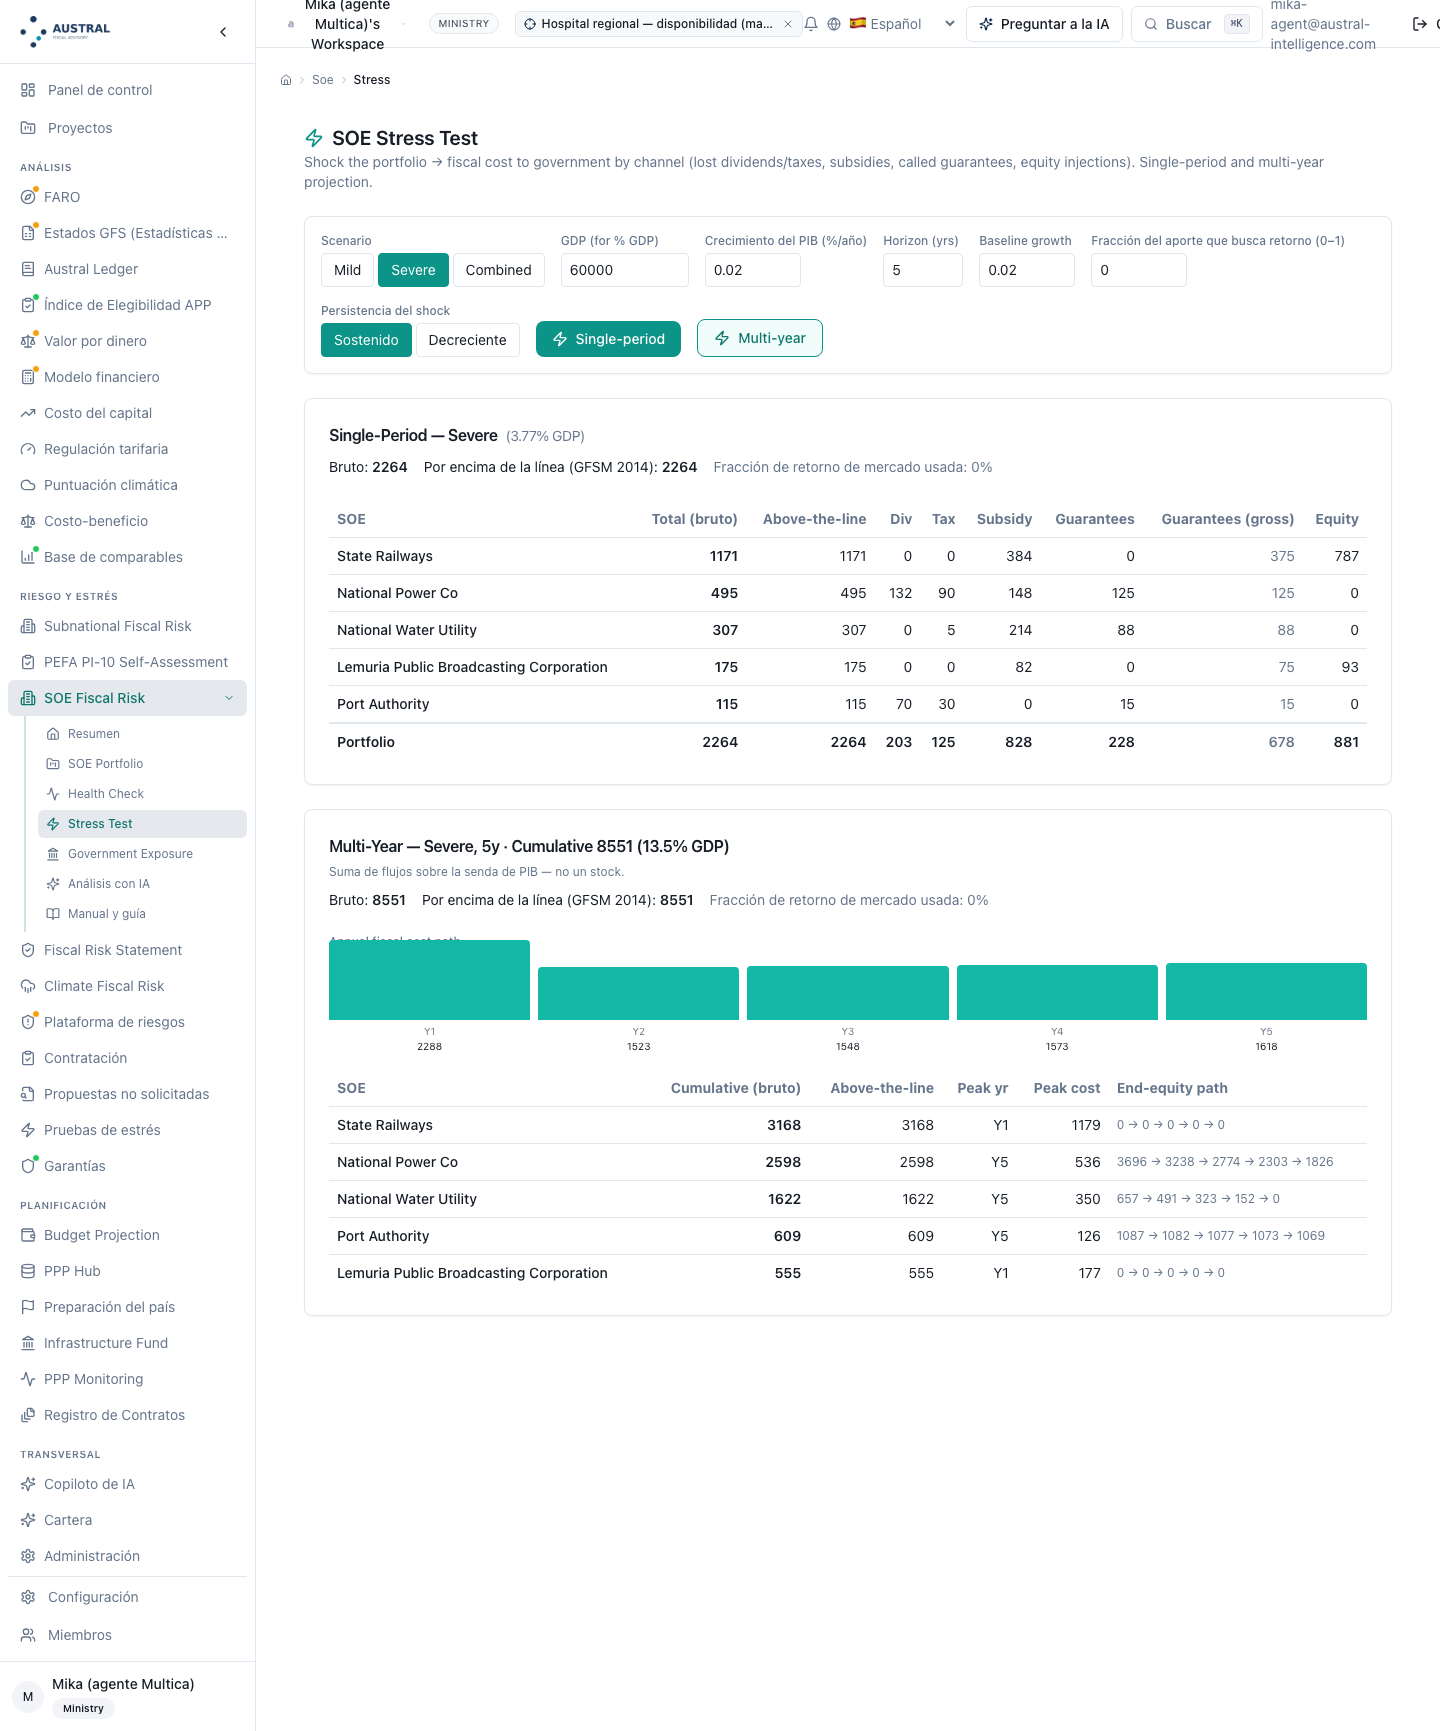
Ruta: …/soe/government. Insumo: el producto, y un botón de cálculo. Salida: cuatro tarjetas —exposición contingente (garantías) con su porcentaje del producto, derechos directos, exposición total con su porcentaje, y costo fiscal neto del año— y la tabla por empresa con esas cuatro cifras, la marca de materialización y las advertencias que el motor emite: garantía ejecutada con su monto, mora en represtamo, mora en préstamo del gobierno, costo neto positivo, y —para la empresa no de mercado— la nota de sectorización con el stock total de pasivos que pasa a ser deuda del gobierno. Decisión del analista: el producto declarado, y la lectura.
El total no es la suma de las dos columnas, y la pantalla lo dice. Para una empresa no de mercado la exposición total sube al stock completo de pasivos —regla del Paso 5.2—, de modo que el total de la cartera supera la suma de la columna de garantías más la de derechos directos. La tarjeta de exposición total lleva su nota al pie generada del propio dato, con el monto y el nombre de la empresa que lo produce: en Lemuria, incluye +600 por sectorización de Radiotelevisión Pública de Lemuria. La tarjeta de sectorización y las marcas de mercado / no de mercado y de perímetro están traducidas a los idiomas de la plataforma, y la nota de clasificación del motor vuelve ya localizada.
Límites.
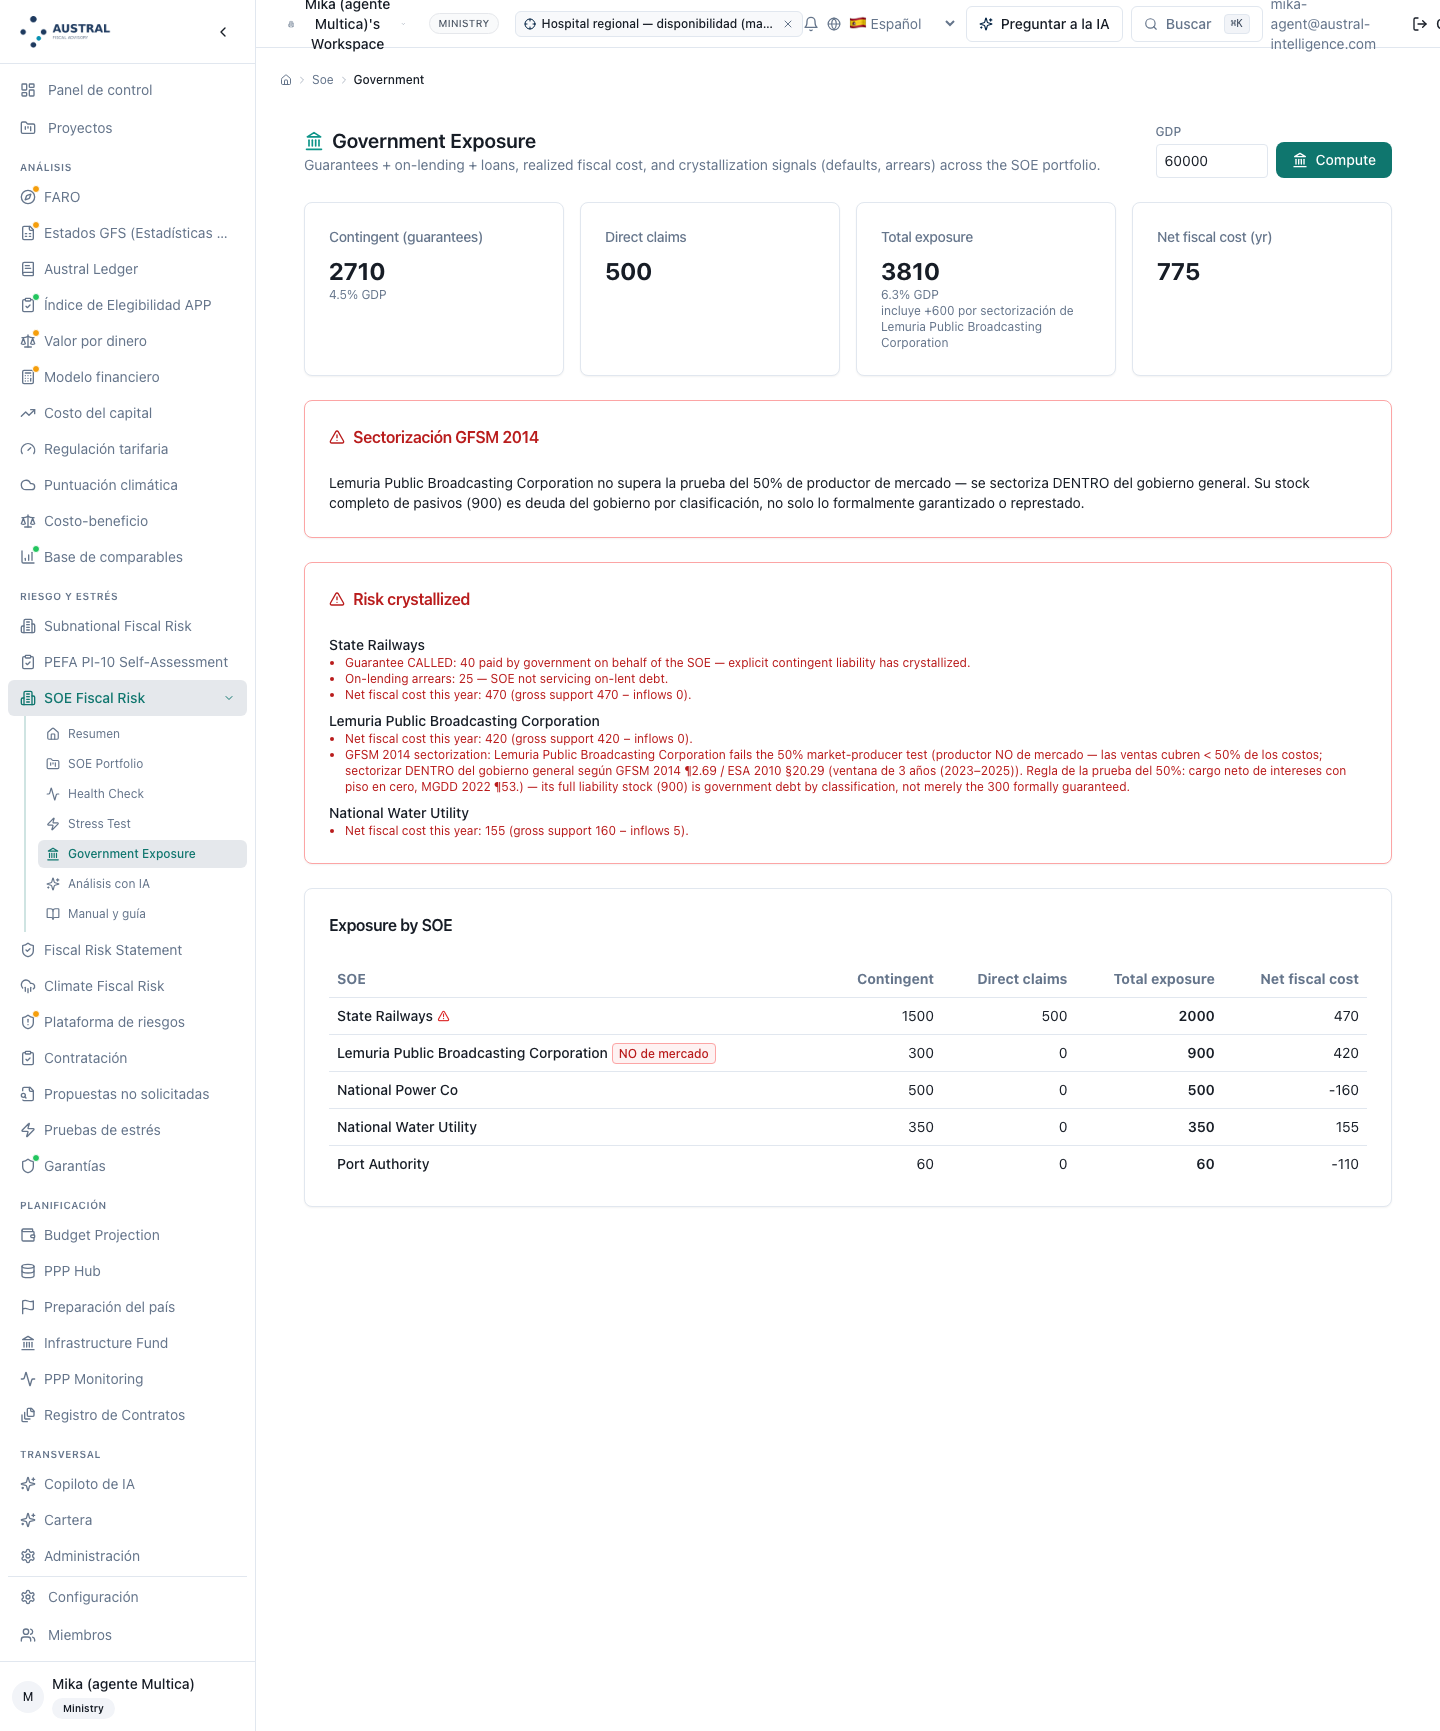
Ruta: …/soe/ai-insights. Insumo: el resultado de una corrida y el tipo de texto: resumen ejecutivo, narrativa de riesgo o recomendaciones. Salida: la lectura redactada, con el modelo y el consumo declarados. Decisión del analista: ninguna, salvo la de usarlo; el texto es material de borrador, no una salida del método. Se nombra y se enseña una vez.
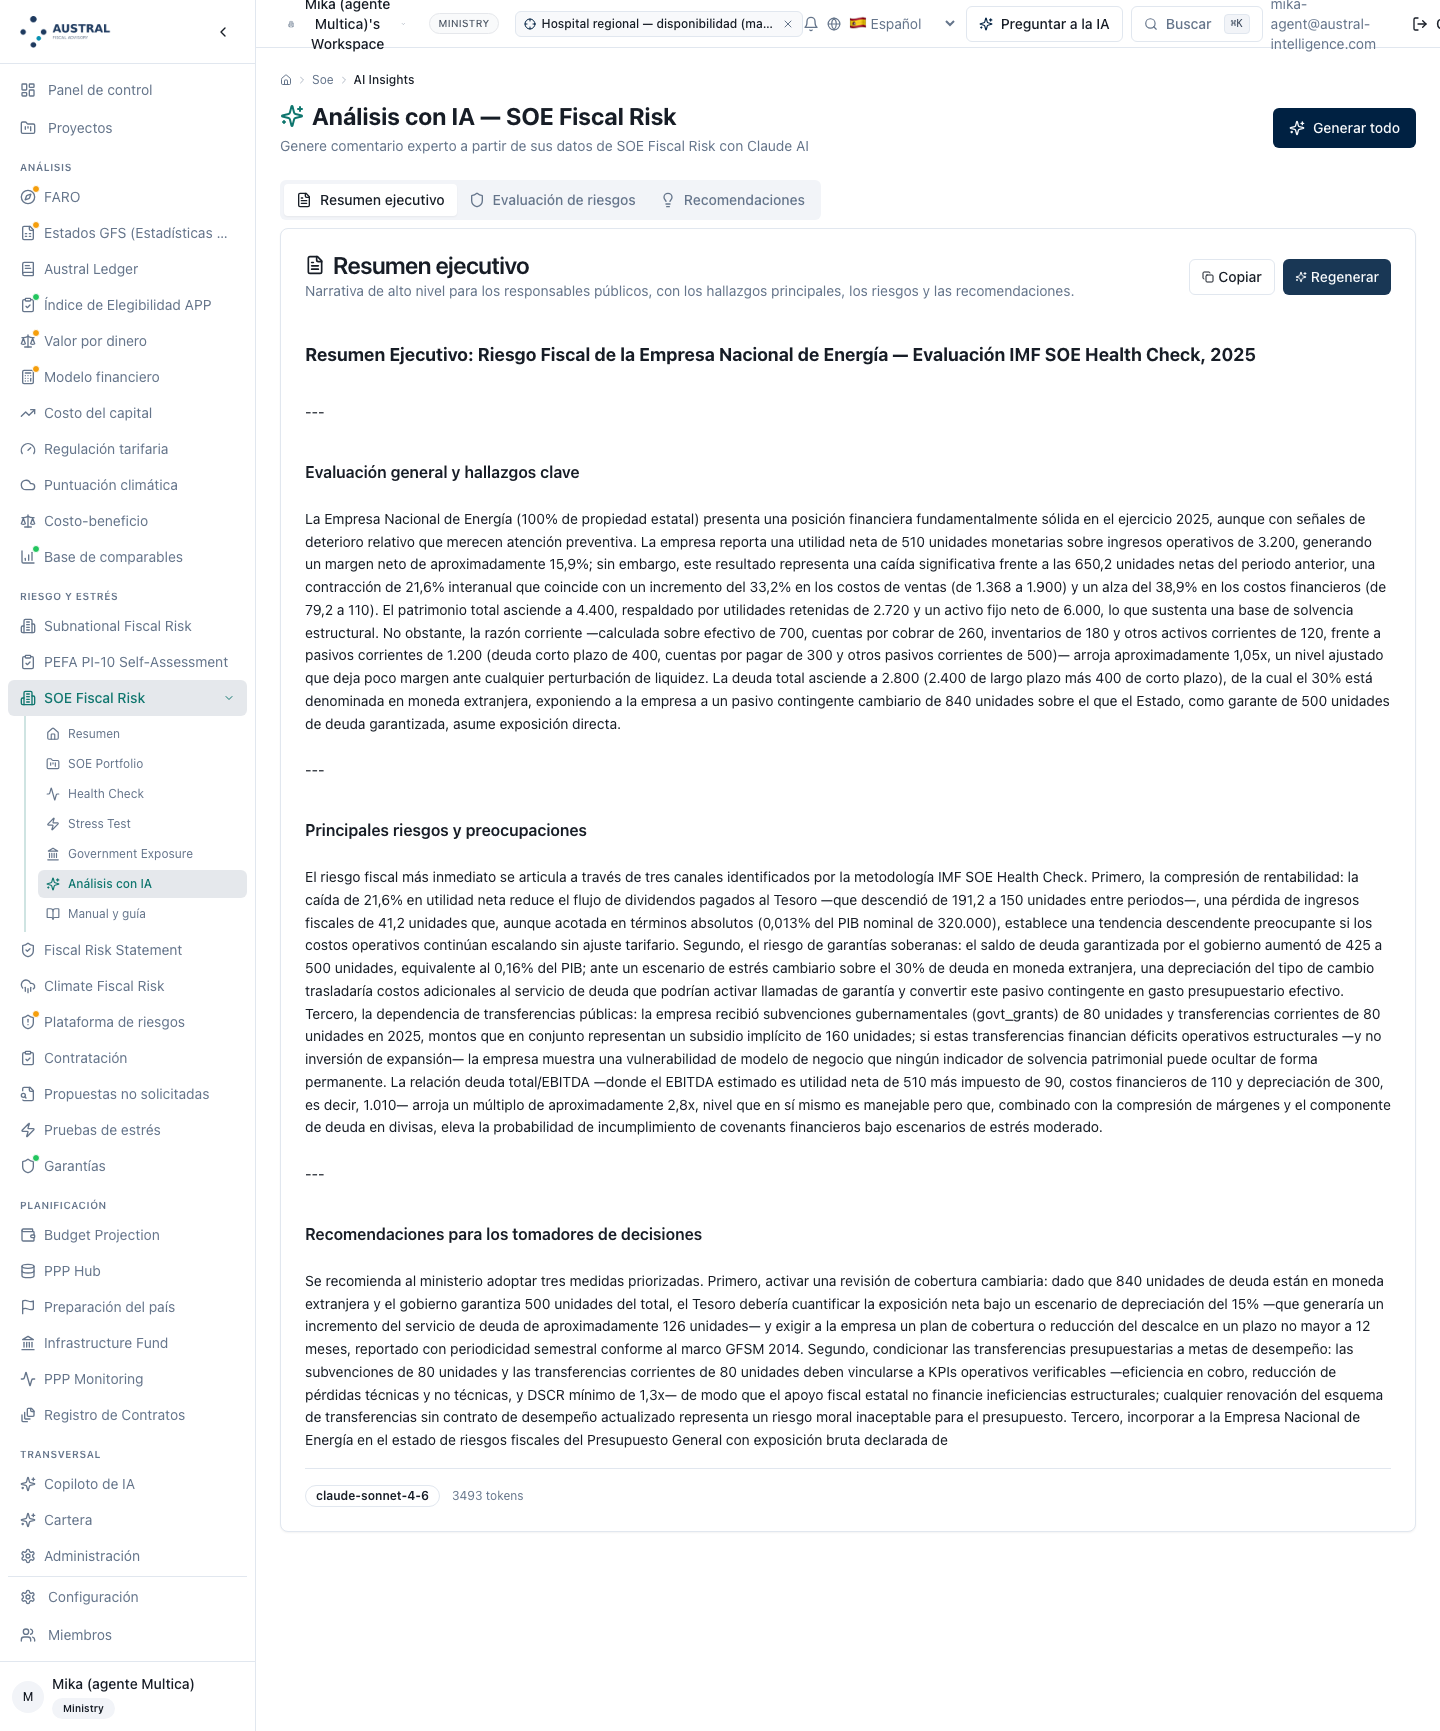
Ruta: …/soe/manual. Salida: el resumen del método dentro del producto, en español o en inglés según el idioma del espacio, en cuatro bloques —qué hace, chequeo de salud, prueba de estrés, exposición del Estado— más las referencias.
Límite. Su encabezado ya nombra el módulo de Austral y acredita la metodología de referencia como tal, pero el cuerpo sigue desactualizado respecto del módulo que describe: no menciona la carpeta para el directorio, la carga CSV, la biblioteca de umbrales, la capa de interpretación, la clasificación de mercado / no de mercado ni la prueba de perímetro; y nombra la prueba del 50 % sin decir nunca qué decide. Conviene alinearlo con este manual ahora que está escrito, como se hizo con los módulos de la ola anterior. [por corregir]
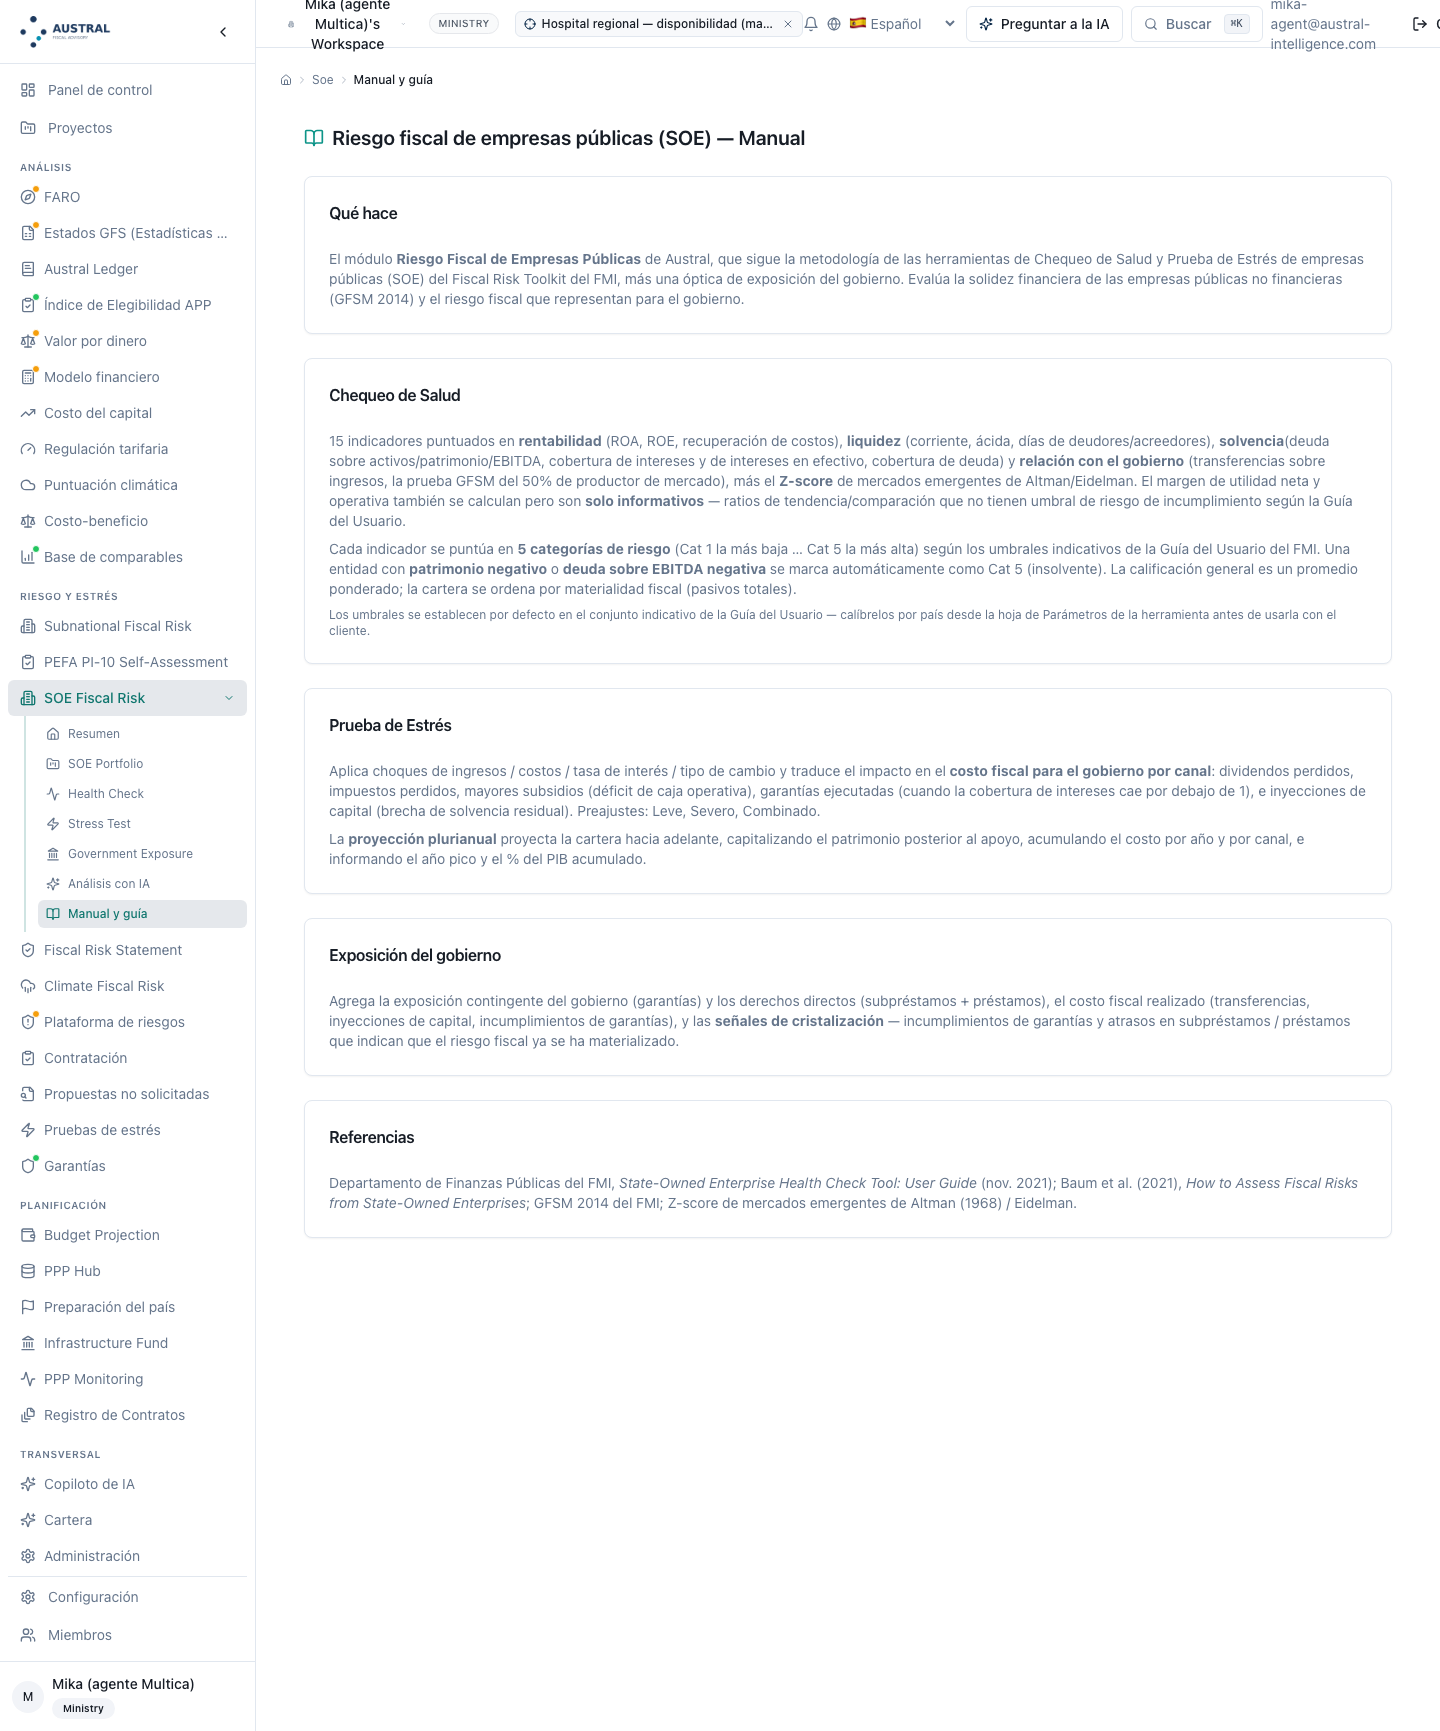
Cómo se obtiene: los dos botones de la portada del módulo, en XLSX y en PDF. Salida: el mismo contenido en los dos formatos, armado con las salidas del propio módulo y sin cifras nuevas — cuatro hojas en el libro: (i) portada con el veredicto de salud y su narrativa, la distribución por categoría con su escala de color, la lista de insolventes, y el veredicto de exposición del Estado con la suya; (ii) salud, una fila por empresa con categoría general, calificación, Z-score y su banda, marca de insolvencia y pasivos totales; (iii) exposición del Estado, una fila por empresa con exposición total, contingente, derechos directos, apoyo bruto, ingresos fiscales, costo neto y marca de garantía ejecutada, más la fila de totales; y (iv) bases de preparación, la nota metodológica que viaja con el documento, porque la carpeta es la copia que se reenvía.
Límites, y son los que más pesan para un entregable ministerial.
Dos cosas que la carpeta ya hace bien y conviene reconocer: el documento se emite en el idioma que se le pida —nombres de hoja, encabezados de sección, encabezados de columna y la nota de bases de preparación—, y la fila de totales lleva su nota de reclasificación, con el monto y el nombre de la empresa que lo produce, igual que la tarjeta de la pantalla de exposición. La cifra de totales dejó de ser una suma que no cuadra sin explicación.
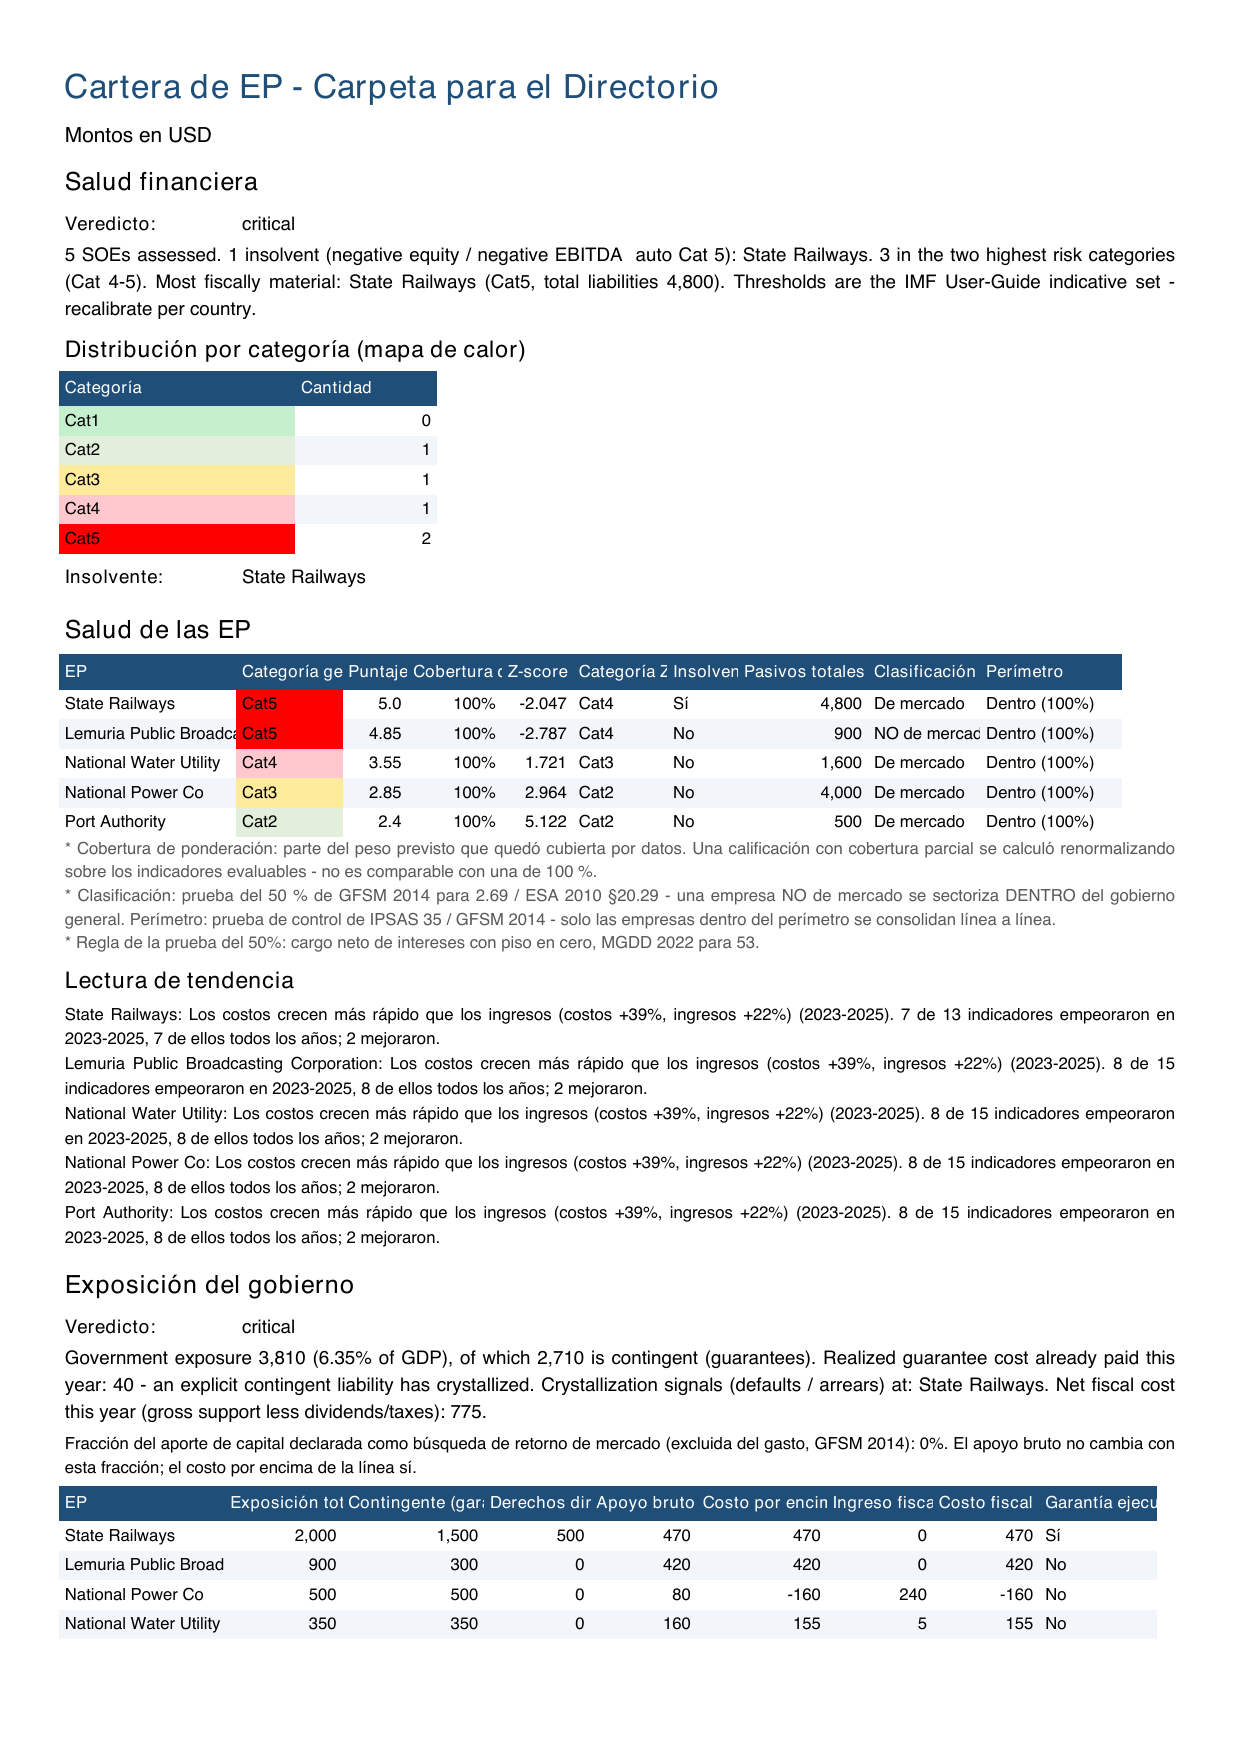
Ruta: …/ipsas. La consolidación lee la misma cartera de empresas del espacio y la convierte en entidades controladas, tomando de cada una el último año: activos, pasivos, patrimonio, ingresos, participación del Estado y el stock de represtamos como operación intragrupo a eliminar. Produce el estado consolidado con la participación no controladora y la eliminación. Se enseña una vez, como destino, no como parte del método: quien quiera el detalle va a la suite de contabilidad.
Límite, y su corrección ya escrita. La consolidación toma hoy todas las empresas del espacio: no lee el resultado de la prueba de perímetro, de modo que una asociada que el Paso 0.2 deja fuera se consolida igual, línea a línea, y una asociada del 30 % con acción de oro se trata por método de la participación aunque la pantalla de salud la declare dentro del perímetro. Mientras eso siga así, el perímetro se controla decidiendo qué empresas viven en el espacio de trabajo.
El cambio que lo cierra está escrito y verificado, pendiente de integrar, y conviene describir su comportamiento porque cambia lo que el §5 promete. La consolidación le pregunta el perímetro a la prueba del Paso 0.2 en vez de volver a derivarlo de la participación: dentro del perímetro fuerza consolidación completa; fuera, deja que la escalera de la norma elija entre método de la participación e inversión financiera, en vez de colapsar toda asociada a inversión. Cierra además dos defectos silenciosos que valen por sí solos: una participación de cero se leía como 100 %, y una fila con la participación escrita en escala de porcentaje —60 por 60 %— hacía que la empresa desapareciera de la consolidación sin advertencia, con su balance ausente del estado consolidado. La carpeta y el registro consolidado pasan además a llevar la clasificación y el perímetro en la descripción de cada fila y en su procedencia. Ninguna medida de dinero se mueve. [corregido, pendiente de integrar] — confirmar en pantalla antes de la sesión de figuras.
Y la convención que hay que decir en voz alta, porque es de Austral y no de la norma. Cuando el control no es evaluable —ni participación declarada ni bandera explícita—, la entidad se consolida completa y queda nombrada en las advertencias del estado consolidado. Es la elección fiscal conservadora del Paso 0.2: preserva las cifras que el registro publica hoy y evita dejar fuera un balance que el Estado sí posee. Y va deliberadamente a contrapelo de la norma de consolidación, que exige evidencia positiva de control antes de consolidar y ante la duda dejaría la entidad fuera. Las dos cosas se publican juntas, con el nombre de la empresa a la vista, para que el lector pueda revertir la convención si su marco se lo exige. Queda marcada, no zanjada.
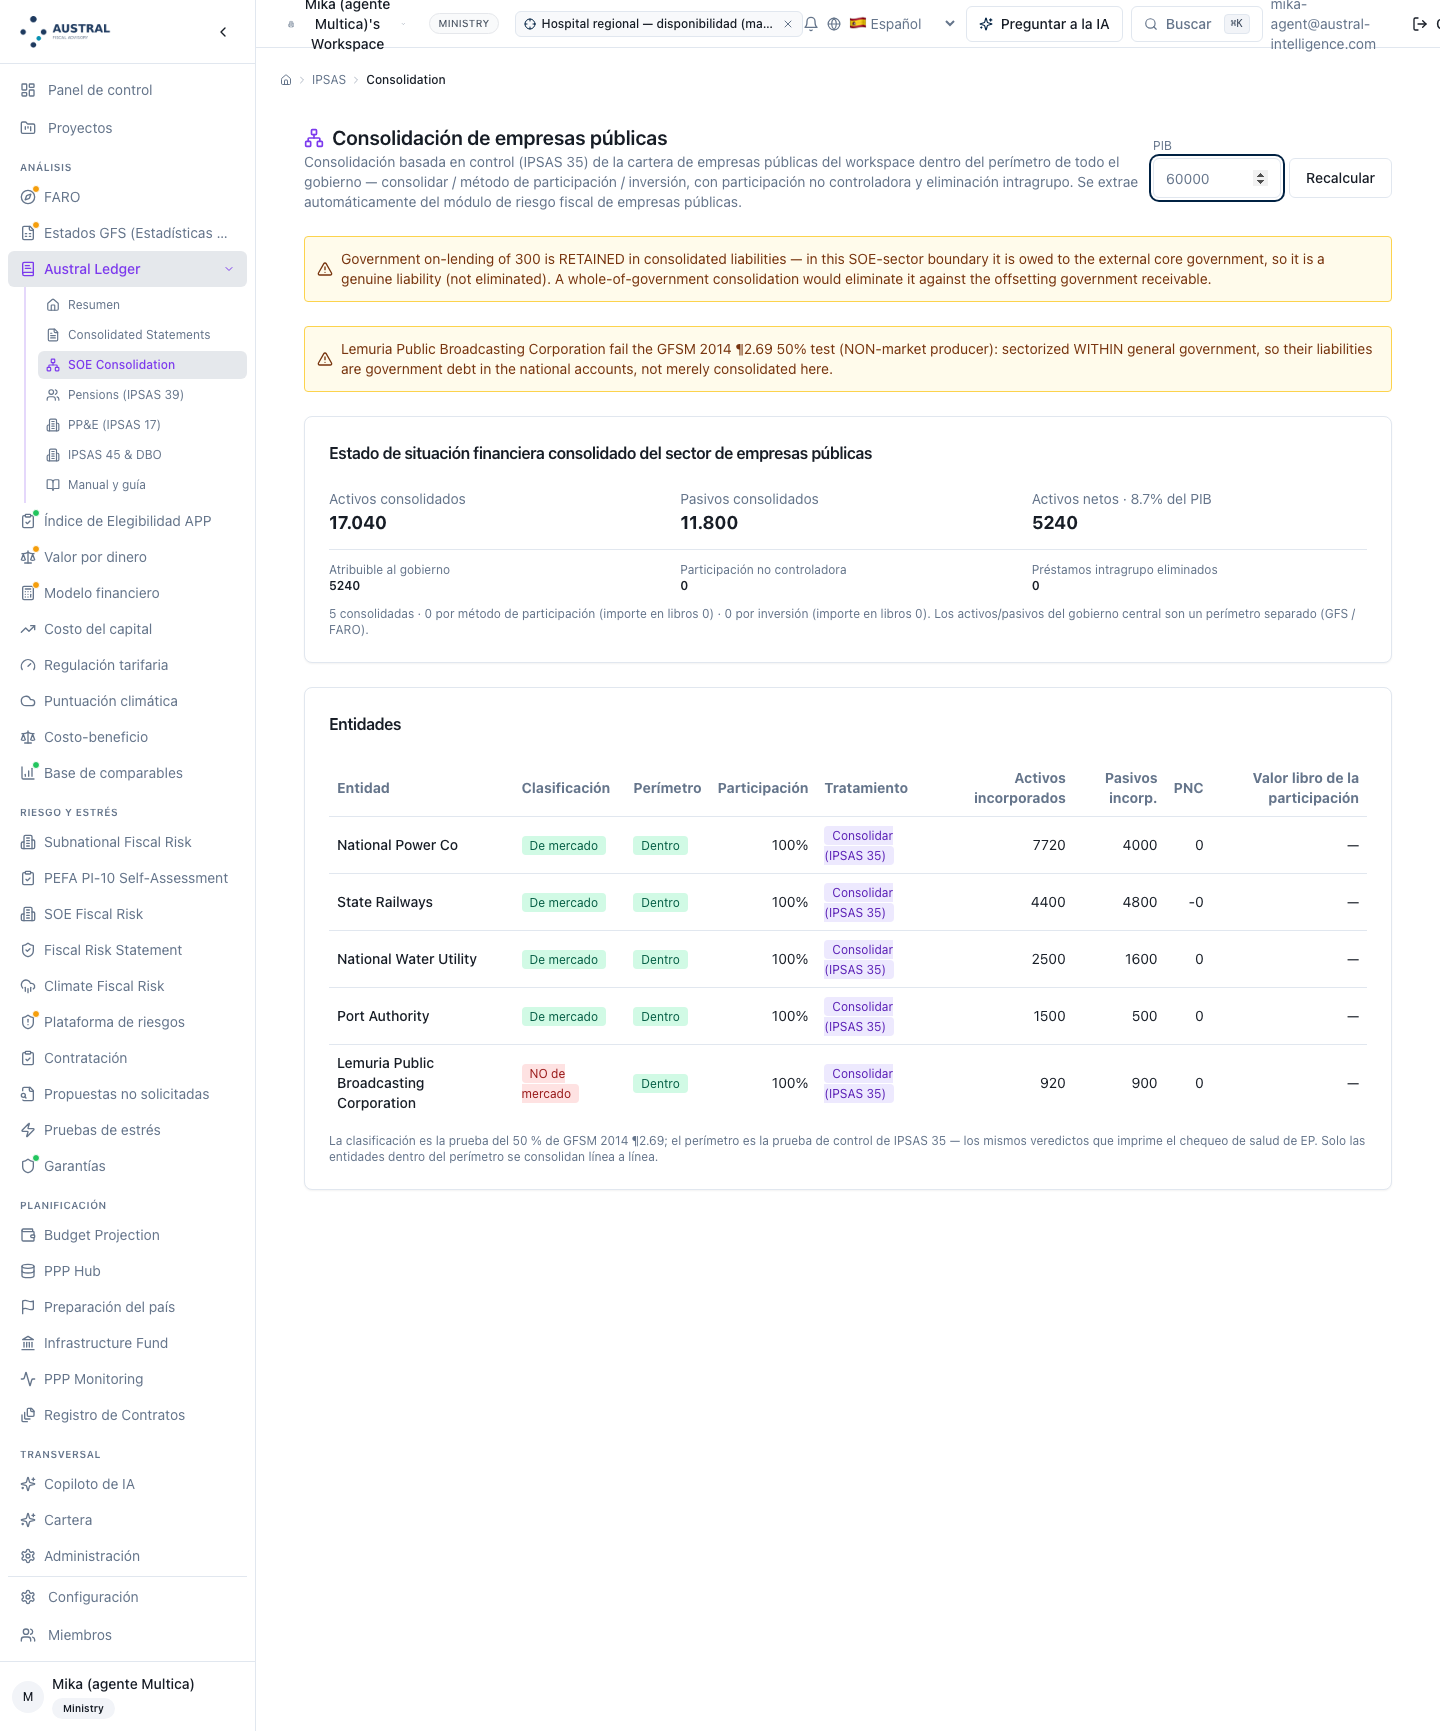
Ruta: …/frs. Recibe la cartera de empresas públicas como una familia del registro consolidado. Se nombra con su ruta y se remite a M9, que es su manual; no se captura aquí — las trece figuras de este §5 son las del módulo de empresas públicas, y la declaración de riesgos fiscales tiene las suyas donde le corresponde.
El módulo publica el juego indicativo de la fuente en su biblioteca de umbrales, con los cuatro cortes de cada uno de los quince indicadores y su dirección, y publica además la lista de preajustes citados — hoy uno solo: el propio juego indicativo, nombrado explícitamente y con su cita, para que el selector tenga una línea de base y para que quede dicho de dónde salen los números por defecto en vez de quedar implícito. No hay preajustes por país inventados, y eso es deliberado: la fuente publica un juego, y los umbrales por país son la calibración del analista.
El cálculo acepta un juego propio: un preajuste por nombre, o los cuatro cortes de cada indicador uno por uno, o un juego de pesos completo, o las tres cosas combinadas —los cortes explícitos se aplican sobre el preajuste—. Y valida lo que recibe en vez de aceptarlo en silencio: un indicador que no existe se rechaza; una escalera de cortes que no es monótona en la dirección del indicador se rechaza, porque dejaría una banda inalcanzable; unos pesos que no suman uno, o que incluyen un peso negativo, se rechazan. Un preajuste mal escrito no cae de vuelta sobre los umbrales por defecto: se rechaza. Las tres son exactamente las validaciones que el Paso 3.3 exige para que el resultado sea auditable.
Pero ninguna pantalla lo ofrece. Hoy una calibración por país se carga por la vía programática del §5.6. Es el hueco de producto más consecuente del módulo después del de los años: la fuente exige recalibrar antes de usar la herramienta con un cliente, y el producto no tiene dónde. [por construir] El §3.3 y el §3.4 describen, por eso, un paso que la herramienta acepta ejecutar pero no sabe pedir.
Esta sección describe la llamada por programa en lugar de dibujar una pantalla que no existe, que es la regla del §5 en toda la serie. Y recomienda construir la pantalla antes de la edición siguiente de este manual: la fuente exige recalibrar antes de usar la herramienta con un cliente, y un paso obligatorio sin superficie es un paso que no se va a dar.
El producto no se lee de los ajustes del espacio de trabajo: es un valor tecleado en la pantalla, con un valor de partida fijo en el código de la interfaz, y cada pantalla lo pide por separado. De ahí una regla de redacción que rige el §4 entero y que conviene explicitar:
Toda cifra de "porcentaje del producto" de este manual lleva el producto declarado al lado.
Es buena práctica en cualquier caso; aquí es obligación, porque dos pantallas del mismo módulo pueden estar usando productos distintos en la misma sesión sin avisarlo, y porque la proyección plurianual —hasta que se corrija— no lo usa en absoluto. [por construir]: leer el producto de los ajustes del espacio de trabajo, como hacen otros módulos de la plataforma.
Tres convenciones del motor que el §3 declara y que conviene repetir aquí, porque son las que un revisor va a querer verificar contra el producto:
| Convención | Qué hace el motor | Dónde se declara |
|---|---|---|
| Canal de garantías incremental | El costo del canal es la diferencia contra la misma empresa sin shock; una empresa que ya incumple en la base da incremental cero. El motor calcula además el bruto bajo el escenario | Paso 6, regla (b). Las dos columnas están en la pantalla de estrés, la bruta con su nota |
| Canales de ingreso topados | Los dividendos y los impuestos no percibidos no pueden exceder los que el Estado recibe de esa empresa-año — exactamente las cifras de la pantalla de exposición | Paso 6, regla (d). Las dos pantallas coinciden por construcción |
| Aportes de capital | Por defecto, todos se registran como costo fiscal; el motor acepta la fracción que busca retorno y devuelve el costo por encima de la línea | Paso 5.4. Sin control en pantalla |
Y una invariante que el analista puede comprobar por sí mismo en treinta segundos, y que este manual recomienda correr antes de presentar cualquier cifra: un escenario de magnitud cero tiene que dar costo fiscal cero. El motor la cumple por construcción y hay una prueba automatizada que la vigila; correrla en el espacio propio es la manera más barata de confirmar que lo que se está midiendo es el efecto del shock y no el costo estructural de la cartera.
Hoy, la cartera de empresas públicas alimenta dos destinos, ambos leyendo el mismo registro de empresas del espacio:
Dos observaciones sobre ese traspaso, que pertenecen a este manual porque nacen aquí. La primera: la exposición bruta que viaja es el stock de pasivos, no la exposición del Paso 5; es la lectura conservadora y coherente con el Paso 4, y hay que decirlo para que nadie concilie las dos cifras y crea que una está mal. La segunda: el traspaso no lleva todavía la clasificación del Paso 2 ni el resultado del perímetro, de modo que el registro consolidado no distingue hoy la empresa no de mercado de las demás — es justamente la empresa cuyos 900 dejaron de ser contingentes y pasaron a ser deuda directa, y el registro la recibe como una fila más. El cambio que lo cierra, en la descripción de la fila y en su procedencia estructurada, está escrito y pendiente de integrar, y no mueve ninguna medida de dinero: cambia lo que la fila dice de sí misma, no lo que vale.
La regla de no duplicación con M7 y M9 es la del Paso 8.4 y se repite aquí porque es donde el lector la va a necesitar: el registro consolidado toma el stock de este manual o el costo esperado de M7, nunca los dos.
[por construir] — lo que hoy no existe: traspaso a la valoración de garantías (M7), al presupuesto, y al análisis de sostenibilidad de deuda.
Todo lo que las pantallas hacen —y varias cosas que no hacen— es accesible con la sesión de la cuenta, sobre el mismo espacio de trabajo: el chequeo de salud de la cartera y de una empresa ad hoc, con su calibración; el estrés de un período y el plurianual, con escenario a medida y trayectoria decreciente; la exposición del Estado, con el reparto de los aportes de capital; la biblioteca de umbrales y de preajustes; el alta, la lectura, la modificación y el borrado de empresas; la carga CSV y su plantilla; y las dos exportaciones de la carpeta para el directorio con idioma y producto.
Las cuatro llamadas que este manual necesita mientras los huecos de pantalla sigan abiertos son:
Las cuatro van escritas en prosa, con sus parámetros nombrados y sin transcribir rutas ni cuerpos, que es la convención de lenguaje externo de la serie: quien tenga que ejecutarlas tiene además la referencia técnica del producto, y quien lea el manual no necesita una dirección para entender qué decide cada parámetro.
La lista viva, al cierre de esta edición. Cada entrada dice qué hace el analista entretanto.
| Lo que falta | Entretanto |
|---|---|
| Pantalla de calibración de umbrales y pesos | Vía programática (§5.6), con el juego usado declarado en el informe |
| Superficie para la lectura de dos ejes (§3.4) y para el juego de pesos fiscal | El eje de dependencia se arma leyendo dos celdas del mapa de calor y la columna de clasificación; el juego fiscal, por la vía programática |
| Escenario a medida y trayectoria decreciente en la pantalla de estrés | Vía programática, declarando la ley de decaimiento en el informe — es como se obtienen las dos sendas del §4.6 |
| Crecimiento de costos separado del de ingresos en pantalla | Vía programática; el supuesto se declara |
| Cobertura de ponderación y lectura de tendencia en pantalla | Escritas y pendientes de integrar; entretanto se leen de la respuesta programática, o la cobertura se infiere de la lista de brechas de datos |
| Producto y porcentaje del producto en la carpeta para el directorio | Se calcula aparte, con el producto declarado al lado; el documento lo acepta y los botones no lo pasan |
| Idioma en los botones de descarga de la carpeta | Se pide el documento por la vía programática con el idioma; el documento sabe emitirse en español |
| Prueba de estrés en la carpeta para el directorio | Se adjunta la tabla del §4 |
| Interpretación en español (veredicto de la carpeta, advertencias por empresa) | El texto se reescribe; los rótulos sí están traducidos |
| Reparto de los aportes de capital en pantalla | Vía programática (§5.6); el producto publica siempre la convención conservadora |
| Serie por año de la exposición del Estado | Se corre la exposición sobre cada año y se comparan las salidas |
| Empresas financieras | Excluidas por método (Paso 0.3) y declaradas fuera |
| Perímetro en la consolidación y en el registro consolidado | Escrito y pendiente de integrar; entretanto se controla decidiendo qué empresas viven en el espacio de trabajo |
| Traspaso a M7, al presupuesto y al análisis de sostenibilidad | Manual |
Y una cuenta que conviene dejar escrita, porque es el argumento del §6 aplicado al propio producto: de la lista que esta sección traía en su versión anterior salieron seis entradas en una sola pasada —la serie plurianual para una empresa del usuario, la edición que borraba la serie, los campos de control explícito, el producto en la proyección plurianual, el bruto del canal de garantías y la nota de la exposición reclasificada—, y con ellas el defecto de presentación que dejó a dos de las tres pantallas de cálculo sin mostrar su resultado durante dos meses y medio. Ninguna de las seis era un error de cálculo. Todas eran superficie, y la superficie es donde un manual como este las encuentra.
La tabla inversa de la 2.8.
| Paso del §3 | Pantalla | Estado |
|---|---|---|
| 0 Perímetro | Ficha de la empresa (participación y las tres banderas) · Chequeo de salud (columna de perímetro) | Los insumos se declaran y el resultado se muestra; no hay pantalla del árbol de decisión, y la convención de control no evaluable opera en las advertencias |
| 1 Inventario y estados | Cartera · Ficha de la empresa · Carga CSV | Completo, con serie plurianual en el formulario y acumulación por año en la carga CSV |
| 2 Clasificar | Chequeo de salud (columna de clasificación) · Exposición del Estado (consecuencia) | Completo: la decisión se emite, con su ventana y su nota localizada, y cambia la exposición |
| 3 Chequeo de salud | Chequeo de salud | Completo; cobertura de ponderación y tendencia, pendientes de integrar |
| 3.3 Calibrar umbrales | — | Sin pantalla; por programa |
| 3.4 Dos ejes / pesos fiscales | — | Sin pantalla; por programa. El eje de solidez sí está; el de dependencia se arma a mano |
| 4 Priorizar | Chequeo de salud (orden de las filas) · Cartera (pasivos) | Completo |
| 5 Exposición y materialización | Exposición del Estado | Completo, con la nota de reclasificación; sin reparto de aportes de capital ni serie por año |
| 6 Estrés de un período | Prueba de estrés | Completo, con la columna de garantías brutas; sin escenario a medida |
| 7 Proyección plurianual | Prueba de estrés (plurianual) | Completo, con el producto y su senda creciente; sin trayectoria decreciente |
| 8 Consolidar y reportar | Consolidación IPSAS 35 · Estado de Riesgos Fiscales · Carpeta para el directorio | Parcial: los destinos existen y la clasificación y el perímetro están pendientes de integrar |
| 9 Gobernanza y monitoreo | Carpeta para el directorio (bases de preparación) | Parcial: no hay registro versionado ni diferencia por causa |
Todo lo descrito se puede reproducir en el espacio de trabajo de invitado, sin cuenta y sin costo, cargando el paquete de demostración desde la portada del módulo: las cinco empresas del §4, con los mismos estados y los mismos umbrales que producen las cifras de este manual. Los límites declarados en esta sección se ven ahí igual que en una instalación de cliente, que es la razón por la que están escritos.
Y la nota que cierra el §5 en todos los manuales de la serie, que aquí tiene un contenido preciso y no protocolar: el cliente se queda con la herramienta y con la capacidad de operarla. El método del §3 es autónomo y está escrito para ejecutarse sin la plataforma; la plataforma existe para que un equipo de tres personas pueda sostener el registro de cuarenta empresas todos los años, con la trazabilidad que el Paso 9 exige, en vez de reconstruirlo cada septiembre. El §6 explica por qué esa diferencia importa más de lo que parece.
Hay que empezar por una concesión, y no es de cortesía. La herramienta de referencia de este método es una planilla, y es muy buena: una planilla de un departamento de finanzas públicas del Fondo Monetario Internacional, documentada con su Guía del Usuario, con sus hojas de insumo, su hoja de parámetros y sus tres hojas de salida, capaz de tomar cuarenta empresas con quince años de historia cada una. El método del §3 se puede ejecutar en ella. Este manual no está escrito contra esa planilla; está escrito sobre el método que esa planilla documenta.
El argumento de esta sección es otro y es más estrecho: qué le pasa a una planilla cuando deja de ser un instrumento de análisis y pasa a ser un registro. Un registro anual de empresas públicas tiene cuarenta fichas que llegan de cuarenta contabilidades distintas, quince años de historia que hay que arrastrar, umbrales que cambian cuando se calibran al país, una cadena de reporte que termina en un documento presupuestario firmado, y un revisor que dentro de tres años va a preguntar de dónde salió una cifra. Ninguna de esas cuatro cosas es un problema de cálculo; todas son problemas de procedencia, invariantes y versiones, y ninguna se resuelve con una fórmula mejor.
Las ocho fallas que siguen no son hipotéticas. Cada una se presenta igual: dónde ocurre (qué paso del §3), qué falla en la planilla, cuánto cuesta medido sobre la cartera de Lemuria del §4, y qué hace la herramienta en su lugar. Y varias de ellas le ocurrieron a la propia herramienta antes de corregirse; se cuentan así, porque la diferencia entre una planilla y un programa no es que el programa no se equivoque, sino que cuando se equivoca deja rastro y se corrige de una vez para las cuarenta empresas.
Dónde ocurre. Pasos 2 y 5, y es la falla que ordena todas las demás.
Qué falla en la planilla. La planilla suma la columna de deuda garantizada, la llama "exposición del Estado a las empresas públicas" y la publica. Es la operación más natural del mundo: la garantía está escrita, tiene un monto, el Estado la firmó. Todo lo demás —qué parte de la deuda no garantizada el Tesoro termina sirviendo igual— no está escrito en ninguna parte y por eso no tiene columna.
Cuánto cuesta en Lemuria. La misma cartera admite cuatro cifras, todas ciertas:
| Lectura | Monto | % del PIB |
|---|---|---|
| Solo el stock con garantía explícita | 2.710 | 4,52 % |
| Más los derechos directos del Estado | 3.210 | 5,35 % |
| Más la regla de reclasificación del Paso 2 | 3.810 | 6,35 % |
| Pasivos totales de la cartera | 11.800 | 19,67 % |
La primera lectura —la de la planilla— omite 1.100 frente a la tercera: publica un 29 % menos que la exposición que el método calcula, y un 77 % menos que lo que la cartera realmente debe. Y no lo hace por un error de fórmula: la suma está bien hecha. Lo hace porque faltó una prueba que la planilla no sabía que tenía que correr.
Qué hace la herramienta. La clasificación se ejecuta antes de la suma, empresa por empresa, y su resultado cambia la aritmética: para la empresa que no es productora de mercado, la exposición publicada es su stock completo de pasivos y no la fracción garantizada. La operación es un máximo, no una suma —nunca cuenta dos veces el mismo pasivo— y es un no-op exacto para toda empresa de mercado, de modo que las cuatro sanas de Lemuria tienen la misma cifra antes y después de la regla. Y las dos lecturas se publican con su etiqueta, porque son dos preguntas y no una.
Dónde ocurre. Paso 1, en la carga; se manifiesta en el Paso 2.
Qué falla en la planilla. Una celda. La línea de ingresos de la ficha suma la venta y la subvención, porque en el estado de resultados de la empresa vienen una debajo de la otra y porque en la conversación cotidiana "lo que le entra a la empresa" incluye las dos. Es un error que no produce ninguna señal: el total de ingresos queda bien, el balance cuadra, la utilidad neta no cambia.
Cuánto cuesta en Lemuria. Lo que cambia es la clasificación de una empresa entera. La Radiotelevisión Pública vende 160 y le cuesta 354 producir:
| Cómo se arma la línea de ventas | Ventas | Cociente costos/ventas | Clasificación |
|---|---|---|---|
| Sin las transferencias (correcto) | 160 | 2,21 | NO de mercado |
| Con las transferencias adentro | 580 | 0,61 | de mercado |
Con la celda mal armada, la empresa pasa la prueba con holgura —0,61 contra una línea en 2,00— y 900 de pasivos dejan de ser deuda directa del Estado, un 1,5 % del PIB que sale del balance por una suma de dos celdas. El error es especialmente peligroso porque su dirección es siempre la misma: una empresa financiada por transferencias nunca falla la prueba si las transferencias cuentan como ventas. El método es exactamente lo que detecta esa clase de empresa, y la celda lo desactiva.
Qué hace la herramienta. La separación está en el formulario de insumo, no en la fórmula: las transferencias recibidas son un campo propio del bloque de transacciones con el gobierno, distinto de los ingresos por ventas, y ningún cálculo del método puede confundirlos porque nunca están en la misma celda. La corrección no es advertir al analista sobre la fórmula; es no darle la oportunidad de escribirla mal.
Dónde ocurre. Paso 1 en la carga; el daño aparece en el Paso 6.
Qué falla en la planilla. La utilidad neta se escribe como titular y no se deriva de las líneas de arriba. Alguien la copia del estado financiero publicado, que trae partidas excepcionales, impuestos diferidos, participación no controladora o resultados por método de la participación que la ficha abreviada no tiene. La ficha queda con una utilidad que sus propias líneas no producen. Nadie lo nota, porque la ficha no se usa para calcular la utilidad: se usa para calcular ratios.
Cuánto cuesta en Lemuria. Le pasó a esta cartera. Las cuatro fichas originales tenían su utilidad neta escrita como titular, con descuadres de +210, −158, +35 y +65 contra la identidad contable. El daño no está en los ratios: está en el canal de dividendos del Paso 6, por una vía que nadie mira. El modelo de estrés toma la tasa de reparto de la utilidad reportada y la aplica a su propia utilidad recalculada:
| Versión de la utilidad de la empresa de energía | Utilidad | Tasa de reparto implícita |
|---|---|---|
| Titular escrito a mano | 300 | 50,0 % |
| Derivada de sus líneas | 510 | 29,4 % |
La tasa de reparto casi se duplica sin que cambie un solo peso de dividendo: el Estado recibe 150 en los dos mundos. Aplicada a la utilidad que el modelo recalcula, esa tasa inflada destruía más dividendos de los que existen. La medición registrada al corregirlo, sobre esta misma cartera y este mismo escenario: 552,6 de dividendos e impuestos "perdidos" contra 355 que el Estado efectivamente recibe — un modelo que destruía 1,56 veces la renta disponible, y que se contradecía con la cifra de ingresos que el mismo sistema publicaba en su pantalla de exposición.
Qué hace la herramienta. Dos guardas, porque una sola no basta. La identidad contable como validación de entrada: la ficha tiene que cumplir utilidad neta = EBIT − costos financieros + ingresos financieros − impuestos, y sobre las cinco de Lemuria cierra con residuo cero (tabla del §4.2). Y los dos canales de ingreso topados por lo que el Estado efectivamente recibe de esa empresa-año, que son exactamente las cantidades que la pantalla de exposición publica: el canal de dividendos del escenario severo se detiene en 132 contra los 150 que la empresa de energía paga. Las dos guardas hacen que el modelo de estrés y el registro de exposición coincidan por construcción y no por revisión.
Dónde ocurre. Paso 3, en cualquier ficha incompleta.
Qué falla en la planilla. Un indicador sin dato se resuelve de una de dos maneras, y las dos están mal. Si la celda vacía se puntúa como cero, la empresa baja de categoría por un dato que falta. Si el indicador se ignora en el promedio, la empresa sube de categoría por un dato que falta — y esta es la más frecuente, porque es lo que hace una función de promedio sobre un rango con celdas vacías, sin decirlo. El resultado es una calificación que parece igual a las demás y no lo es.
Cuánto cuesta en Lemuria. La empresa de agua, con el balance completo y el estado de resultados a medias —sin costo de ventas, sin otros gastos operativos, sin depreciación—:
| Ficha | Calificación | Categoría | Cobertura de ponderación | Indicadores sin dato |
|---|---|---|---|---|
| Completa | 3,55 | Cat 4 | 100 % | 0 |
| A medias | 3,25 | Cat 3 | 60 % | 6 |
La ficha peor documentada produce la mejor calificación. Seis de los quince indicadores quedan sin evaluar —recuperación de costos, días de pago, pasivos sobre EBITDA y las tres coberturas—, y son justamente los que la delataban: sus dos peores celdas del mapa de calor del §4.4 desaparecen. Una planilla publicaría 3,25 al lado del 5,00 del ferrocarril y del 2,40 del puerto como si las tres fueran comparables.
Qué hace la herramienta. Un indicador sin insumo devuelve NA explícito y no se puntúa. La calificación se renormaliza sobre los indicadores evaluables —que es lo correcto— y se publica junto con la cobertura de ponderación: la fracción del peso previsto que efectivamente se usó. 60 % en la ficha a medias, 100 % en las cinco de Lemuria. El número que hace comparables las calificaciones no es la calificación: es la columna de al lado. Una calificación construida sobre el 60 % del peso no es mejor ni peor que otra construida sobre el 100 %; es otra cosa, y el registro tiene que decirlo.
Dónde ocurre. Paso 3, en toda empresa técnicamente insolvente.
Qué falla en la planilla. Una división. Utilidad negativa sobre patrimonio negativo da un número positivo, y la planilla lo imprime con formato de porcentaje. Pasivos positivos sobre patrimonio negativo da un número negativo, y en un indicador donde menos es mejor, se ordena antes que el de la empresa más sana de la cartera. Las dos celdas están aritméticamente bien y las dos son basura.
Cuánto cuesta en Lemuria. El ferrocarril tiene utilidad de −418 y patrimonio de −400:
| Indicador | Lo que la división devuelve | Cómo se lee | Lo que el método publica |
|---|---|---|---|
| Rentabilidad sobre patrimonio | +104,5 % | "la empresa más rentable de la cartera" | valor suprimido · Cat 5 |
| Pasivos sobre patrimonio | −12,00 | mejor que el 0,45 del puerto | valor suprimido · Cat 5 |
No es un caso de borde: es la empresa peor de la cartera produciendo, en dos de quince indicadores, los mejores números de la tabla. Un lector que recorra el mapa de calor en diagonal —que es como se recorre un mapa de calor— va a ver dos celdas verdes en la columna más roja.
Qué hace la herramienta. Una guarda de insolvencia de entidad que hace dos cosas a la vez y no una. Fuerza la categoría a Cat 5 por encima del promedio ponderado —una empresa con patrimonio negativo no puede salir de la máxima categoría de riesgo porque el promedio de los demás indicadores la baje— y suprime el valor del ratio, que es la parte que casi nadie implementa. Publicar el +104,5 % con una nota al pie que diga "no interpretable" es confiar en que nadie lea rápido. La calificación numérica, en cambio, no se sobrescribe: el 5,00 del ferrocarril es información real sobre los otros trece indicadores y aplastarlo a un 5,0 plano perdería dato.
Dónde ocurre. Paso 6, en toda empresa que ya incumple la cobertura de intereses en la línea base.
Qué falla en la planilla. Nada — y ese es el problema. Un modelo de estrés bien construido mide el costo incremental: la diferencia contra la trayectoria sin shock de la misma empresa. Es la regla correcta, y tiene una consecuencia que hay que decir en voz alta antes de publicar el cuadro. Para una empresa que ya incumple en la base, la garantía se ejecuta en los dos mundos y el canal incremental sale exactamente cero.
Cuánto cuesta en Lemuria. Cuesta la credibilidad del informe:
| Lectura del canal de garantías, escenario severo | Ferrocarriles | Radiotelevisión | Cartera |
|---|---|---|---|
| Incremental | 0 | 0 | 228 |
| Bruto bajo el escenario | 375 | 75 | 678 |
Las dos empresas con incremental cero son las dos Cat 5 de la cartera: el canal se apaga justo donde el riesgo es mayor. Y a cinco años el patrón se amplifica — 1.138 en incremental contra 3.388 en bruto, tres veces más. La frase "costo de garantía cero para el ferrocarril insolvente" es aritméticamente correcta, metodológicamente correcta, y termina con la conversación.
Qué hace la herramienta. Publica las dos columnas juntas, con su etiqueta y con la explicación al lado. No elige por el lector, porque las dos responden preguntas distintas: "¿cuánto me cuesta este escenario de más?" son 228; "¿cuánto tengo que pagar por garantías si este escenario ocurre?" son 678. Y la cifra bruta existe en el resultado aunque el canal incremental sea cero, precisamente para que una exposición vigente no se vuelva invisible por una convención de medición.
Dónde ocurre. Pasos 2, 3 y 7.
Qué falla en la planilla. La planilla tiene el año que tiene. Cargar quince años por cuarenta empresas es posible y casi nadie lo hace, porque cada año adicional multiplica las hojas, las fórmulas y las oportunidades de que una referencia apunte a la fila de al lado. Lo que se carga es el último cierre, y el método se ejecuta sobre él.
Cuánto cuesta en Lemuria. Tres veces, y de tres maneras distintas.
(a) En la clasificación. La Radiotelevisión falla la prueba con la ventana de tres años (2,09) y con su último año (2,21). Con su año 2023 —cociente 1,94— habría pasado como productora de mercado. El año que se elija decide si 900 de pasivos son o no deuda del Estado.
(b) En la tendencia. Los cinco cocientes de la tabla del §4.3 empeoran todos los años, en las cinco empresas: el ferrocarril 1,28 → 1,37 → 1,45, la energía 0,72 → 0,82, el puerto 0,60 → 0,68. Ninguna está cerca de la línea hoy y las cinco se mueven hacia ella al mismo ritmo, porque en las cinco fichas los costos crecen más rápido que los ingresos. Eso no es un dato de una empresa: es un dato de la cartera, y no existe en ninguna foto.
(c) En la proyección. La empresa de agua tiene 900 de patrimonio en 2025, categoría Cat 4 y ninguna señal de materialización. Bajo el escenario severo sostenido su patrimonio recorre 657 → 491 → 323 → 152 → 0, y al quinto año necesita recapitalización. Es la tercera empresa de la lista de prioridades en la foto y una de las dos que van a costar dinero en la película.
(d) En el supuesto de persistencia, que es una película y no un dato. Aun teniendo la serie, proyectar obliga a elegir cuánto dura el shock, y esa elección mueve el titular. Con la misma cartera, el mismo shock inicial y el mismo producto, el acumulado a cinco años va de 8.551 (13,48 % del producto) si el shock se sostiene a 4.489 (7,22 %) si decae linealmente hasta cero. Y no es solo el nivel: bajo la senda decreciente la empresa de agua no llega a patrimonio cero —toca fondo en 289 y recupera a 341—, de modo que el hallazgo (c) desaparece. Una planilla que proyecta lo hace con un supuesto de persistencia, y casi siempre con uno solo, escrito en ninguna parte.
Qué hace la herramienta. El motor acepta una senda de escenarios, no un escenario repetido: la sostenida y la decreciente son dos sendas del mismo shock, con la ley de decaimiento declarada en el parámetro, y las dos se publican juntas con el año 1 idéntico. La ventana de la prueba de clasificación es declarada y plurianual —tres años cuando hay tres— y su resultado dice cuántos años usó y cuáles; cuando solo hay uno, la clasificación se emite marcada como provisional, que es más honesto que emitirla igual. La proyección arrastra el patrimonio después del apoyo al año siguiente, que es lo que hace que una pérdida crónica se componga y que una empresa recapitalizada en el año 1 siga costando en el 5. Y hay algo que la herramienta no hace hoy y que el manual declara en lugar de disimular: el chequeo de salud puntúa el último año y no tiene lectura de tendencia por indicador. Los años anteriores están cargados y los usa la clasificación; para ver tendencia en los quince indicadores, hoy hay que correr el chequeo año por año y comparar.
Dónde ocurre. Paso 3.1, y se arrastra a todo lo que se publique después.
Qué falla en la planilla. Los umbrales son celdas y los pesos también. Alguien los puso. En el mejor caso son los indicativos de la fuente y nadie los calibró al país; en el peor son los de la fuente modificados por un analista que ya no trabaja ahí, en un archivo con un nombre que termina en _v3_final_revisada. Cuarenta empresas quedan puntuadas contra un juego de parámetros del que no se puede decir de dónde salió, y la calificación que llega al documento presupuestario no es auditable: no porque esté mal, sino porque no se puede reconstruir.
Cuánto cuesta en Lemuria. El mismo motor, la misma cartera, los mismos datos, dos juegos de pesos legítimos:
| Empresa | Con los pesos de la fuente | Con pesos para uso fiscal |
|---|---|---|
| Ferrocarriles del Estado | 5,00 · Cat 5 | 4,08 · Cat 5 |
| Empresa Nacional de Energía | 2,85 · Cat 3 | 2,46 · Cat 2 |
| Empresa Nacional de Agua | 3,55 · Cat 4 | 2,92 · Cat 3 |
| Radiotelevisión Pública de Lemuria | 4,85 · Cat 5 | 4,90 · Cat 5 |
| Autoridad Portuaria | 2,40 · Cat 2 | 1,92 · Cat 2 |
Dos de cinco empresas cambian de categoría sin que cambie un solo dato. Y la elección no es exótica: el juego de la fuente deja en peso cero los dos indicadores de relación con el gobierno —transferencias sobre ingresos y la prueba del 50 %—, que son los dos que un ministerio de finanzas leería primero. Quien publique una calificación sin publicar sus pesos está publicando la mitad del número.
Y hay un segundo cuarto de hora en este cuadro que la planilla no tiene forma de dar. El juego "para uso fiscal" mejora a la empresa de agua, de Cat 4 a Cat 3, porque sus problemas son de solvencia y su relación con el gobierno es impecable — y la empresa de agua es la que termina en patrimonio cero en la proyección sostenida. Un solo número no contesta las dos preguntas que el ministerio hace, y ningún juego de pesos lo va a arreglar. La respuesta del método no es recalibrar hasta que el número quede bien: es publicar dos ejes —solidez financiera con los pesos de la fuente, dependencia fiscal como coordenada aparte— y publicar el juego de pesos fiscal, marcado como calibración de Austral, con este resultado incómodo a la vista para quien necesite un ranking de una columna. Una planilla puede tener las dos columnas; lo que no puede es garantizar que las cuarenta filas se lean siempre en las dos, ni que el juego de pesos que produjo la tercera columna siga siendo reconstruible dentro de tres años.
Qué hace la herramienta. El juego de umbrales y el juego de pesos son parámetros del cálculo, no constantes, y se publican con el resultado. El único preajuste que la herramienta trae es el indicativo de la fuente, nombrado y citado como tal —no hay calibraciones por país inventadas—, y un juego propio se carga y queda registrado con la corrida. Donde la implementación se aparta de la fuente en un solo umbral, el manual lo atribuye a Austral por nombre y mide su efecto (§4.4): en esta cartera mueve una categoría de un indicador y ninguna calificación general. Un umbral que no es del emisor citado no puede publicarse bajo su nombre aunque no mueva el resultado.
Una advertencia para no exagerar el argumento: hoy esos parámetros se cargan por vía programática y no hay una pantalla que los ofrezca, de modo que en este punto la ventaja sobre la planilla es de trazabilidad, no de comodidad. El §5.2 lo dice y muestra cómo se hace.
La planilla es mejor para entender una empresa. Un analista que quiera saber por qué la empresa de agua tiene una cobertura de deuda de 0,15 va a aprender más abriendo sus líneas en una hoja y tocándolas que leyendo una pantalla. El método del §3 está escrito para que se pueda hacer exactamente eso, y la herramienta de referencia del §2.1 es un buen lugar para hacerlo.
El registro es mejor para gobernar una cartera y defender su número. Las ocho fallas de esta sección tienen algo en común y no es la aritmética: ninguna es un error de cálculo. Son una prueba que no se corrió (6.1), una celda mal armada (6.2), una identidad que nadie validó (6.3), un vacío tratado como dato (6.4), una división válida sin sentido (6.5), una convención correcta mal comunicada (6.6), un año en lugar de una serie (6.7) y unos parámetros sin procedencia (6.8). Todas son fallas de disciplina sostenida en el tiempo sobre muchas filas, y ese es precisamente el terreno donde una planilla —cualquier planilla, por buena que sea— pierde contra un sistema que corre las mismas invariantes en cada carga, publica la cobertura junto a la calificación, guarda el juego de parámetros con la corrida y deja el rastro que un revisor va a pedir dentro de tres años.
Y una última cosa, que es la razón real de esta sección. Seis de las ocho fallas de arriba están medidas con cifras de Lemuria porque la propia herramienta las cometió en algún momento de su desarrollo: la utilidad que no articulaba, el canal de dividendos sin tope, la doble carga de la depreciación en el shock de costos, el valor del ratio impreso bajo patrimonio negativo, la calificación sin cobertura, la clasificación que se puntuaba y no se emitía. Cada una se corrigió una vez y quedó corregida para todas las empresas, de todas las carteras, de todos los clientes, con una prueba automática que impide que vuelva. Ese —y no la velocidad, ni los gráficos, ni el tamaño del archivo— es el argumento.
| Falla | Paso | Qué falla en la planilla | Cifra de Lemuria | Qué hace la herramienta |
|---|---|---|---|---|
| 6.1 La garantía como medida del riesgo | 2 y 5 | suma el stock garantizado y lo llama exposición | 2.710 en vez de 3.810 (29 % menos) | clasifica antes de sumar; máximo, no suma; dos lecturas etiquetadas |
| 6.2 Ingresos con transferencias adentro | 1 → 2 | una celda que suma venta y subvención | cociente 2,21 → 0,61; 900 de pasivos salen del balance | separación en el formulario, no en la fórmula |
| 6.3 Estados que no cuadran | 1 → 6 | utilidad escrita como titular | tasa de reparto 29,4 % → 50,0 %; 552,6 destruidos contra 355 disponibles | identidad como validación de entrada + canales de ingreso topados |
| 6.4 El cero que no es cero | 3 | vacío promediado en silencio | ficha a medias: Cat 3 con 60 % de cobertura, contra Cat 4 real | NA explícito + cobertura de ponderación publicada |
| 6.5 Patrimonio negativo, razones bonitas | 3 | división válida sin sentido | +104,5 % de rentabilidad y −12,00 de apalancamiento en la peor empresa | guarda de insolvencia que fuerza categoría y suprime el valor |
| 6.6 El costo de garantía que sale cero | 6 | convención incremental mal comunicada | 0 incremental contra 375 bruto; 228 contra 678 en la cartera | bruto e incremental publicados juntos |
| 6.7 La foto en vez de la película | 2, 3 y 7 | un año en lugar de una serie, y un solo supuesto de persistencia | 1,94 en 2023 contra 2,21 en 2025; patrimonio de agua a cero en el año 5 con el shock sostenido y a 341 si decae; acumulado entre 7,22 % y 13,48 % del producto | ventana declarada y plurianual; patrimonio arrastrado; senda de escenarios con su ley de decaimiento declarada |
| 6.8 Umbrales y pesos sin procedencia | 3.1 y 3.4 | parámetros sin fuente ni versión, y un número donde hacen falta dos | dos de cinco empresas cambian de categoría; el juego fiscal mejora a la empresa que termina en cero | parámetros publicados con la corrida; preajuste único y citado; lectura de dos ejes y juego fiscal publicado con su caso incómodo |
Todas las cifras de esta sección salen del mismo ejercicio del §4 —la cartera de cinco empresas de la República de Lemuria, PIB 60.000, escenario severo, horizonte de cinco años— y se reproducen en el espacio de trabajo de invitado siguiendo el anexo 4.A.
Todas las referencias fueron consultadas el 23 de septiembre de 2026; las dos Guías del Usuario del Fondo (referencias 1 y 2) se releyeron íntegras el 24 de septiembre de 2026 sobre los PDF oficiales que David bajó ese día, y de ahí salen sus citas con página. Convención de página: en las dos Guías la página impresa va una unidad por detrás de la del visor de PDF; este manual cita siempre la impresa. Salvo indicación en contrario, cada documento se leyó en su versión oficial —PDF descargado del sitio del editor, o copia de archivo del mismo PDF cuando el sitio bloquea la descarga automática; se dice cuál—. ✔ = verificada por lectura directa para este manual · ✔M2 = verificada para el manual M2 de esta serie y no releída · ✔f = ficha bibliográfica verificada en la lista de referencias de la fuente primaria (referencia 1), sin lectura directa del documento · PV = por verificar (existencia confirmada; el dato indicado se comprueba contra el documento antes de citarlo en el cuerpo). Donde un documento se leyó a través de otra referencia, se dice.
Ratio Metadata—. Las citas de este manual usan la ubicación real. Dos discrepancias internas más, que el §2.1 discute porque afectan a lo que se publica: el §II (p. 6) nombra un indicador de rentabilidad —"return on working capital"— que no aparece en la figura A2.4 ni en la figura A2.5 ni en el anexo III; y el razonamiento de los umbrales de rentabilidad sobre patrimonio (p. 22) usa 15 % y 8 % mientras la figura A2.5 de la misma página imprime 0,20 y 0,10...._Jan2023.pdf y el inventario de fuentes la fichó como "enero de 2023", pero la portada del documento dice mayo de 2022 y el PDF no lleva metadatos de título, autor ni fecha de autoría que sostengan otra cosa (su fecha de creación de archivo, enero de 2024, es la de una regeneración posterior y no la de la publicación). Este manual cita mayo de 2022; si David tiene la referencia de enero de 2023 de la página del editor, es la fecha de publicación en el sitio y hay que decir cuál se usa. Citas por sección y página impresa, que en esta Guía coincide con la del visor (a diferencia de la referencia 1): §I, pp. 5-9 (objetivos; dos módulos —comparación con pares y prueba de estrés—; horizonte de seis años; escenarios de línea base y de estrés; estructura de hojas y tabla 1); §II a §IV.7, pp. 10-29 (insumos y supuestos; §IV.4, p. 24, la fracción del aporte de capital que se espera remunerar a precios de mercado, con la recomendación de fijarla en cero por prudencia; nota 9, p. 23, referencias de calibración del piso de liquidez y del techo de apalancamiento); §IV.8, pp. 30-34 (catálogo de shocks macroeconómicos y de mercado; shocks aditivos y multiplicativos; nota 22, p. 33, calibración por desviación estándar y el umbral de 10-15 % como shock "muy grande"; nota 23, pp. 33-34, la narrativa del escenario); §V, p. 35 (comparación con pares sobre la base ORBIS, unos 22.000 comparables, unos 83 sectores, clasificación NACE y nivel de ingreso); §VI a §VII, pp. 36-59 (proyección de deuda y de los tres estados); §VIII, pp. 60-66 (decisiones de financiamiento y rescates: el aporte de capital como realización de un pasivo contingente implícito, el orden caja → deuda → aporte, la exclusión deliberada de la mora y el sobregiro en la nota 43, p. 61, y el contrafactual sin rescate); §IX, pp. 67-71 (estados en términos de estadísticas de finanzas públicas, con las tablas 25 y 27 de correspondencia con GFSM 2014); §X, pp. 72-74 (relaciones con el gobierno: ingresos y gastos del presupuesto, flujos netos con y sin transferencias, stocks de participación, préstamos y garantías, y la agregación intertemporal en valor presente, notas 53 y 54, p. 74); §XI, pp. 75-78 (indicadores de desempeño, con sus umbrales de referencia: cobertura de intereses bajo 1,2, razón ácida bajo 0,8, pasivos sobre patrimonio sobre 1,5, pasivos sobre activos sobre 0,75, pasivos no corrientes sobre activos sobre 0,5); §XII, p. 79 (gráficos). Su nota 1 (p. 5) acredita como fuentes de método la referencia 3 y Baum y otros (2020), Managing Fiscal Risks from State-Owned Enterprises, IMF WP 2020/213. ✔ (PDF oficial, copia local bajada por David el 24-09-2026, leído directamente para este manual). Es la segunda de las dos fuentes del §2; el Paso 6 y el Paso 7 del §3 declaran contra ella sus cuatro apartamientos.Se citan como "Austral, título". Todos están publicados en https://austral-intelligence.com/research/ (versión en español en https://austral-intelligence.com/es/research/), con HTML y PDF en la misma ruta. Los números de serie se omiten, como en M2, hasta unificar el encabezado de cada paper con el índice del sitio.
Lo que la relectura del 24-09-2026 cerró. Las referencias 1 y 2 quedan verificadas por lectura directa, íntegra y con página, incluidas las tres figuras que el PDF de la referencia 1 lleva como imagen (A2.4, A2.5 y A2.6), leídas renderizadas. Contra ellas se verificaron, uno por uno, los quince umbrales del juego indicativo y los siete pesos del juego por defecto que el motor del §5 aplica: coinciden, con la única excepción declarada del corte de Cat 3 de la rentabilidad sobre activos. Queda cerrada también la ficha de la referencia 3 —número de serie y fecha, ahora por dos vías— y la de la referencia 4 —el listado de nueve herramientas, que las dos portadas imprimen idéntico—.
Lo que sigue abierto. Cinco puntos, en orden de importancia para el cuerpo del manual.
(i) La referencia 27 (Colombia) no se verificó y la fila correspondiente del cuadro 2.6 depende de esa verificación. Motivo: no se intentó en esta pasada; es una verificación de fuente nacional, no de las Guías.
(ii) La referencia 3 (la nota doctrinal) no se leyó directamente: el sitio del Fondo devuelve 403 a la descarga automática desde este entorno y no se esquivó. Cambia de importancia: el §2.2 ya no descansa en ella para describir la prueba de estrés —eso lo hace ahora la referencia 2, leída— y la cita a la nota queda reducida a lo que efectivamente aporta, la cadena diagnóstico → estrés → costo fiscal, que las dos Guías le atribuyen expresamente. Sigue siendo una cita de segunda mano y se marca como tal.
(iii) La referencia 24 (estadísticas de deuda de Chile) no se leyó; el §2.7 evita depender de ella. Motivo: el sitio del ministerio bloquea la descarga automática desde este entorno.
(iv) La referencia 26 (Perú) está verificada en su existencia y objeto, no en sus artículos.
(v) El corte de Cat 3 de la rentabilidad sobre activos. Estado tras la relectura: la figura A2.5 (p. 22) imprime, verificado sobre la imagen renderizada, 0,1 · 0,0 · 0 · (0,1) —Cat 3 y Cat 4 con el mismo valor, escritos además con distinto formato—, y el razonamiento de la p. 23 declara que los umbrales de este indicador "have been determined based on the risk thresholds for ROE and balance sheet leverage", lo que reconstruye 0,05 como el valor de Cat 3. Es decir: la hipótesis de errata en la tabla publicada quedó reforzada por la propia Guía, no por una inferencia de Austral. Lo que no puede cerrarse desde aquí es la comprobación contra la hoja Parameters del archivo de la herramienta, que decidiría el punto: la Guía es pública, el archivo no se distribuye con ella y no hay copia disponible. El §2.1 y el §3.1 mantienen por eso la atribución conservadora del corte a Austral, y dicen el argumento de la Guía al lado. Este punto no se cierra por lectura: se cierra si alguien obtiene el archivo de la herramienta por la vía en que el Fondo lo entrega.