Manuel M5 · Série de Manuels Austral
Télécharger le PDF ↓Versión en españolEnglish versionVersão em português
Asignación y Análisis de Riesgos en APP — Manual M5 de Austral (ES) · Risk Allocation and Risk Analysis in PPPs — Austral Manual M5 (EN) · Alocação e Análise de Riscos em PPPs — Manual M5 da Austral (PT)
Version 1.0 · 25 septembre 2026 — traduction de l'édition espagnole, version 1.0 (20 septembre 2026) ; l'édition espagnole fait foi en cas de divergence.
Austral Intelligence · David Duarte Arancibia, avec Mika (agent d'analyse d'Austral)
Module de la plateforme qui exécute la méthode : Risk Platform (/risk) — Plateforme de Risques, avec des destinations dans la Répartition des risques de l'optimisation des ressources (/vfm/risk, manuel M1) et dans la Matrice des risques du contrat du registre budgétaire (/faro/projects/<id>/risk, manuel M2)
Langues : français (cette édition), espagnol, anglais et portugais · HTML et PDF sur austral‑intelligence.com/manuals
Ce manuel explique comment décider, risque par risque, qui porte la conséquence du fait que quelque chose, dans un projet d'infrastructure, se passe autrement que prévu — l'État, le partenaire privé ou les deux par une règle — et combien vaut ce que l'État retient. Il présente la répartition des risques comme une méthode autonome de neuf étapes qui parcourt quatre verbes, identifier, répartir, atténuer et valoriser, avec la règle qu'une répartition est une ligne du registre, une clause du contrat et un chiffre, et qu'aucune des trois n'est acceptée sans les deux autres ; il note chaque risque sur deux échelles publiées et avec leur cadre déclaré — la 3 × 3 de PFRAM que le ministère des Finances lit par catégorie et la 5 × 5 de type APMG qui fait fonctionner le registre, ligne par ligne — ; et il éprouve la répartition contre la frontière de rétention d'Austral, la règle chiffrée qui dit quel transfert crée de la valeur et lequel la détruit, et qui fixe la position du manuel dans son unique désaccord déclaré avec la pratique : les deux générations de documents d'appel d'offres chiliens — l'ancienne, qui répartit par le silence avec une clause de clôture, et la nouvelle, qui depuis 2013 nomme les risques que l'État prend et écrit la règle de partage par tranches — se lisent comme une évolution vers la méthode, et le manuel l'affirme comme une position propre et non comme une simple description. Il parcourt les neuf étapes sur le même hôpital régional générique de la série, avec tous les chiffres, contracté en rémunération de la disponibilité ; il montre comment la méthode s'exécute sur la plateforme Austral, écran par écran ; et il explique pourquoi cette méthode précise se casse dans un tableur. Il est écrit pour les unités PPP, les ministères des Finances et les auditeurs.
Austral Intelligence (2026). Répartition et analyse des risques dans les PPP. Manuel M5, Série de Manuels Austral, version 1.0, septembre 2026. https://austral-intelligence.com/manuals/repartition-des-risques/
Tous les chiffres de l'exemple traité (section 4) et des captures d'écran (section 5) sont génériques : ils correspondent au même hôpital hypothétique de 300 lits de la série, chargé comme paquet de démonstration (hospital_m1) dans la plateforme, et calibré pour que la méthode puisse être suivie d'un bout à l'autre. Ils ne proviennent d'aucun client ni d'aucun projet réel, et ne doivent pas servir de référence de coûts, de paiements ou de risques pour un projet concret. Les captures ont été prises sur la version de production en vigueur au 18 septembre 2026 ; la note de version de la section 5.1 dit ce qui a changé après et dans quelles figures. La couche quantitative de queue utilise N = 10 000 tirages et la graine 42, publiés pour que le relecteur reproduise le chiffre ; les bandes de la matrice 5 × 5 (1–4 faible, 5–9 moyen, 10–16 élevé, 20–25 critique) sont une convention d'Austral sur la grille qu'APMG recommande sans fixer de scores, et le manuel le déclare là où il le faut. Les méthodologies citées sont créditées à leurs auteurs ; le seul nom de produit dans le manuel est Austral.
Une unité de partenariats public‑privé (PPP) a un projet qui a passé le filtre d'éligibilité — un hôpital, une autoroute, une usine — et n'a pas encore de contrat. Avant de rédiger la demande de propositions, elle doit décider quelque chose qu'aucune étude antérieure n'a décidé pour elle : qui porte quoi. Ce qui peut mal tourner dans les travaux et dans les trente ans d'exploitation ; qui paie la conséquence quand cela tourne mal — l'État, le partenaire privé ou les deux par une règle — ; ce qu'on fait pour que cela tourne moins mal, et qui le vérifie ; et combien vaut, en argent, ce qui reste à la charge de l'État. De l'autre côté du même bureau, le ministère des Finances a la question symétrique avant d'approuver : quel risque reste à l'État avec ce contrat, lequel de ces risques a une clause qui dit combien on paie et lequel n'en a pas et se présentera quand même.
C'est là l'objet de ce manuel : la matrice des risques du contrat, entendue non comme un tableau de couleurs mais comme une décision écrite trois fois — une ligne dans le registre, une clause dans la demande de propositions et un chiffre dans la valorisation — que le manuel n'accepte pas sans les deux autres. C'est le seul document de la structuration qui précède les trois autres de cette série. Le mécanisme de paiement hérite de la matrice qui porte la demande ; le comparateur du secteur public hérite d'elle la fraction retenue qu'il convertit en prime ; le registre budgétaire hérite d'elle quelles lignes ont une clause et sont des expositions conditionnelles valorisables. C'est pourquoi la majorité des erreurs des trois naissent ici : un risque transféré au partenaire que le partenaire ne peut pas gérer ne disparaît pas, il revient — comme prime dans le comparateur, comme plancher de garantie dans le registre budgétaire ou comme renégociation à la troisième année du contrat. La maxime que tous les guides répètent, « chaque risque à celui qui peut le mieux le gérer, à un coût raisonnable », est dans toutes les sources de la section 2 et chiffrée dans aucune ; le manuel la rend opérationnelle avec trois questions par risque et une ligne, la frontière de rétention d'Austral, qui dit jusqu'où il vaut la peine de transférer et à partir d'où plus personne ne prendra le risque à aucun prix.
La question tient sur une ligne : qu'est‑ce qui peut mal tourner, qui le porte, que fait‑on pour que cela tourne moins mal, et combien vaut ce qui reste à la charge de l'État ?
Chaque partie fait un travail. Ce qui peut mal tourner, c'est l'identification : un catalogue par secteur, une ligne par risque avec sa phase et son fait déclencheur, et aussi les lignes qui « ne s'appliquent pas » avec la raison de ne pas s'appliquer. Qui le porte, c'est la répartition : retenu, transféré ou partagé, et si c'est partagé, avec quelle règle — pourcentage, franchise (seuil à la charge du partenaire privé), tranches, plafond — parce que « partagé » sans règle n'est pas une répartition mais une conversation en attente. Ce qu'on fait, c'est la notation et l'atténuation : probabilité et impact sur une échelle nommée, avant et après une action avec un responsable, un vérificateur et une date. Et combien vaut ce qui reste, ce sont les deux lectures du risque retenu : la prime espérée qui entre dans le comparateur et la queue — la valeur en risque et la perte espérée en queue — que le ministère des Finances compare à sa réserve.
De là suit ce que le manuel ne dit pas. Il ne dit pas si le projet vaut la peine : cela, l'évaluation socioéconomique l'a décidé avant. Il ne dit pas s'il convient de le contracter comme PPP : c'est la matière du manuel d'Optimisation des ressources et Comparateur du secteur public de cette série, qui reçoit d'ici la prime de risque et la fraction retenue. Il ne dit pas comment le partenaire est payé : c'est le manuel de Mécanismes de paiement, qui reçoit d'ici la destination du risque de demande et la convertit en formule. Et il ne dit pas quel engagement budgétaire naît des garanties : c'est le manuel d'Engagements budgétaires et passifs conditionnels, qui reçoit d'ici les lignes avec clause de paiement et les valorise sur leur distribution.
Ce que la matrice des risques n'est pas
- Ce n'est pas le mécanisme de paiement. La matrice répartit ; le mécanisme encaisse. Une matrice qui dit « demande transférée » et une formule qui paie au véhicule sans plafond ont transféré le risque sur le papier et l'ont retenu dans la caisse. Le manuel écrit la matrice et montre où le mécanisme la respecte ; comment la formule s'écrit, c'est le manuel de Mécanismes de paiement.
- Ce n'est pas la valorisation des garanties. Une ligne retenue avec clause de paiement est un passif conditionnel : maximum, espéré, calendrier, et une distribution qui la valorise. Ce manuel l'identifie, la répartit et l'envoie au registre ; la valoriser sur des trajectoires, c'est le manuel d'Engagements budgétaires.
- Ce n'est pas le rééquilibrage. Ce qui arrive quand une ligne mal écrite se renégocie — conventions complémentaires, rétablissement de l'équilibre économique — est une frontière de la méthode, non une partie d'elle. Le manuel la nomme à l'étape 8 comme la destination des silences et renvoie le mécanisme de renégociation au manuel de Mécanismes de paiement.
- Ce n'est pas le risque budgétaire du portefeuille. Additionner les matrices de nombreux contrats — la corrélation entre elles, le plafond, la réserve — est une autre discipline, avec son propre manuel dans cette série ; on la parcourt ici en une page, à la clôture de la méthode.
La matrice s'écrit une fois par contrat et se relit pendant toute la vie du contrat.
Dans la structuration : la première fois. Après l'éligibilité — dont le critère de transférabilité des risques est la porte d'entrée de ce manuel — et avant le mécanisme de paiement, le comparateur et la demande de propositions. C'est le seul moment où la répartition peut être changée sans coût : quand la matrice de l'approbation et celle de l'appel d'offres sont encore le même document. Le Guide de référence des PPP de la Banque mondiale la situe ici, dans la structuration, avec trois étapes — identifier, répartir, traduire au contrat — ; PFRAM 2.0 la demande avant que le ministère des Finances n'approuve, dans sa taxonomie de onze catégories ; le guide de certification APMG la met au centre du cycle de gestion du risque. Les pays qui exigent une approbation budgétaire préalable de chaque contrat — Chili, Colombie, Pérou — l'exigent à ce point, parce qu'après la signature la répartition ne s'approuve plus : elle s'exécute ou elle se renégocie.
Dans l'évaluation des offres : la deuxième fois. Les offres renvoient des risques à l'État : une offre qui demande une garantie, qui exclut un événement, qui conditionne le prix à une franchise, est en train de réécrire une ligne de la matrice. La matrice se relit pour savoir quelle ligne a changé et combien vaut le changement avant d'attribuer. C'est la lecture qui évite le plus de litiges précoces, quand elle est faite.
Le contrat signé : chaque fois que quelque chose arrive. Une découverte géotechnique, une décision environnementale avec des mesures supplémentaires, un changement de norme technique, un événement de force majeure, une demande d'indemnisation : la matrice se relit pour savoir qui le porte selon la ligne et la clause, et le registre se met à jour — atténuation, responsable, état, alerte. C'est le registre vivant : la même matrice avec date, version et état, que le Panel technique (Panel Técnico) et les commissions arbitrales lisent quand la clause n'a pas suffi.
La différence avec le manuel d'Engagements budgétaires est dans la fréquence, l'unité et la portée : celui‑là s'exécute chaque année, pour tout le portefeuille, et valorise ce qui a une clause ; celui‑ci s'exécute par contrat, avant la clause, et enregistre aussi ce qui n'en a pas. La méthode de ce manuel finit là où celle de l'autre commence, et lui livre deux choses : les lignes avec clause, déjà réparties, et la liste de celles qui n'en ont pas.
Six lecteurs de la même matrice, avec six questions différentes.
Pour chaque contrat, la méthode produit quatre choses. Aucune ne sert sans les trois autres.
Et la cinquième, que presque personne ne documente : la liste de ce que le contrat ne dit pas. Chaque ligne du registre avec une répartition autre que « transféré » pointe vers un article ; les lignes sans article sont des risques retenus par le silence. La modification de la loi générale sans seuil, la force majeure sans règle de délai et d'argent, l'exposition de change d'un contrat en monnaie locale avec de la dette en dollars, l'inflation transférée avec un plafond politique, la demande qui « ne s'applique pas » parce qu'il n'y a pas de recettes d'usager mais qui existe pour le budget du ministère : elles n'ont pas de ligne dans le contrat ; elles ont une ligne dans la liste de ce manuel, avec probabilité et impact et sans argent, parce que l'absence de clause ne les rend pas gratuites et parce que ce silence est là où naissent les renégociations (Austral, The Renegotiation Triangle).
Il n'y a pas de seuils numériques dans cette section : l'échelle de probabilité et d'impact, le plafond de la prime, les bandes de la matrice de cinq niveaux, les paramètres de la frontière et le nombre de tirages de la queue sont des paramètres des étapes 3, 5, 6 et 7 de la méthode, et l'exemple de la section 4 les utilise avec leurs valeurs déclarées.
La matrice est ce dont les trois autres manuels héritent. Le tableau résume ce que chacun reçoit et à quelle étape il l'utilise.
| Manuel de la série | Ce qu'il reçoit de la matrice | Où il l'utilise | Ce qu'il rend à la matrice |
|---|---|---|---|
| Optimisation des ressources et Comparateur du secteur public | Le registre avec sa probabilité, son impact, sa phase et sa nature — propre au projet ou systématique —, et la fraction retenue par risque | Son étape 5 valorise la prime espérée avec la même échelle et le même taux ; le comparateur la charge à 100 % et la branche PPP seulement dans la fraction retenue ; le risque systématique est valorisé dans le taux et non dans le flux quand on compare à deux taux | Le verdict de la répartition : quels transferts créent de la valeur (gain de gestion supérieur à la prime) et lesquels la détruisent ; et la lecture du comparateur qui change si la matrice change |
| Engagements budgétaires et passifs conditionnels | Les lignes retenues avec clause de paiement — garantie de revenus minimum, de dette, indemnité de résiliation, franchise environnementale — et la liste de celles sans clause | Son étape 3 partage la liste en deux : les premières sont des expositions conditionnelles valorisables sur leur distribution ; les secondes vont à la matrice des risques budgétaires du contrat, avec probabilité et impact et sans argent | Le maximum, l'espéré et la queue de chaque garantie, et la réconciliation de la matrice de l'approbation avec celle du registre |
| Mécanismes de paiement | La destination du risque de demande — retenu, transféré, partagé par bande — et la répartition de l'inflation, du taux de change et de la disponibilité | Son étape 1 choisit la famille du mécanisme avec la matrice donnée : la demande que le partenaire ne contrôle pas ne se transfère pas « parce que cela crée de la valeur » ; son étape 2 écrit le registre budgétaire de l'instrument | Les risques que le mécanisme a laissés à l'État sans que personne ne les écrive — le plafond au tarif indexé, la queue élevée du paiement à l'usage sans plafond — comme nouvelles lignes de la liste des silences |
Une conséquence que le manuel d'Optimisation des ressources a montrée et que celui‑ci explique : le même hôpital de 300 lits, payé en disponibilité, avec la demande clinique retenue et le surcoût de travaux et le cycle de vie transférés, a une optimisation des ressources de +6,4 % du comparateur au taux social — et de +5,8 % à deux taux —, et toute cette valeur est dans le transfert du risque de travaux et de cycle de vie ; avec la demande clinique transférée au partenaire, la frontière montre que le transfert détruit de la valeur — l'État paie la prime et n'obtient pas de gestion, parce que le partenaire ne contrôle pas le taux d'occupation des lits — et le verdict change de signe avant que quiconque ait écrit la formule de paiement. La section 4 le parcourt avec la matrice de l'exemple ; le manuel ne recalcule pas le comparateur, il le cite.
Trois choses, dans cet ordre.
Une méthode autonome. La section 3 développe les neuf étapes — du cadre et de la taxonomie au registre, à la répartition, à la notation, à l'atténuation, à la prime, à la queue, à l'épreuve contre la frontière, aux clauses et au suivi — avec ce qui entre, ce qui sort, comment on calcule et quelle est la règle de décision dans chacune, plus une page de frontière : le risque budgétaire du portefeuille, qui survient quand les matrices s'additionnent. Elle est écrite pour être exécutée avec n'importe quel outil. La section 2 crédite chaque règle à sa source — PFRAM 2.0, le Guide de référence des PPP, le guide de certification d'APMG, les guides australiens, le catalogue par secteur du Global Infrastructure Hub, Irwin — et à la pratique chilienne de deux générations de documents d'appel d'offres, citées par article ; et elle présente ce qu'Austral ajoute et cite comme sien : la frontière de rétention, qui convertit la maxime en un chiffre par risque.
Un exemple reproductible. La section 4 parcourt les neuf étapes sur l'hôpital régional de 300 lits que le lecteur de la série connaît déjà — le registre levé depuis le catalogue du secteur, la répartition justifiée ligne à ligne, les deux échelles avant et après l'atténuation, la prime espérée de 117,05 sur un plafond de 126,15 et son partage en 12,59 retenus par l'État et 104,46 transférés, la queue du livre retenu avec graine déclarée, le verdict de la frontière par risque, les clauses et la liste des silences —, plus une page avec l'Autoroute Côtière du manuel d'Engagements budgétaires, où la matrice livre ses lignes avec clause au registre, et un encadré avec la répartition par tranches des documents d'appel d'offres chiliens de 2023 valorisée dans la queue. Tous les chiffres sont mesurés avec les moteurs de la plateforme et un script reproductible les imprime ; le manuel n'en note aucun à la main, et quand le moteur ne permet pas de mesurer quelque chose, il le dit.
Les outils qui l'exécutent, et que le client conserve. La section 5 montre comment la méthode s'exécute sur la plateforme Austral : dans la Plateforme de Risques, où le risque est identifié depuis le catalogue par secteur, réparti avec justification, noté sur les deux échelles, atténué avec responsable et état, vérifié et suivi, avec la couche quantitative de la queue et la frontière de rétention par interface de programmation ; et dans les trois écrans d'autres modules où le même registre débouche — la répartition des risques du comparateur, où la prime est valorisée ; la matrice des risques du contrat dans le registre budgétaire, où le risque sans clause reste à côté de l'engagement ; et la renégociation du modèle financier. La section 6 explique pourquoi cette méthode précise se casse dans un tableur, avec sept défaillances mesurées sur l'exemple de la section 4. La section 7 réunit les références avec leur état de vérification.
Qui veut seulement savoir si la matrice qui lui arrive pour approbation est complète peut aller droit à la liste de vérification du relecteur, à la clôture de la section 3 : taxonomie déclarée ; registre avec phase et fait déclencheur ; répartition avec règle de partage et justification ; deux échelles nommées, avant et après ; atténuation avec responsable et vérificateur ; prime avec échelle et plafond publiés ; queue avec distribution, nombre de tirages et graine ; verdict de frontière lu comme un ordre ; clause par ligne et liste des silences ; version.
Derrière chaque règle de la méthode du §3, il y a un guide qu'un ministère applique, un contrat qui l'a écrite, une discordance qui l'a mise à l'épreuve ou un article qui l'explique. Cette section dit d'où vient chacune, avec sa section, son article ou son numéro de discordance, pour que le relecteur discute la règle dans sa source et non dans le manuel. Cinq couches : les trois sources primaires, qui donnent la taxonomie budgétaire et la lecture du ministère des Finances (PFRAM 2.0), la place dans le cycle et les trois critères de répartition (le Guide de référence des PPP de la Banque mondiale) et le cycle de gestion du risque avec sa liste de vérification (le guide de certification d'APMG) ; les guides de pratique qui ont fixé ce qui se transfère dans chaque secteur et comment cela s'écrit — les principes commerciaux australiens, l'outil de répartition par secteur du GIH, Irwin sur le pourquoi, les clauses de référence de la Banque mondiale, l'OCDE et l'EPEC — ; la pratique des pays, avec le Chili lu dans ses documents d'appel d'offres et dans les recommandations du Panel technique ; ce qu'Austral ajoute et cite comme sien, la frontière de rétention ; et le tableau 2.7, qui relie chaque étape du §3 à sa source et à l'écran du §5 qui l'exécute.
Avertissement de lecture. Les sources s'accordent sur quatre choses : que la répartition des risques est le premier acte de la structuration et que le mécanisme de paiement, les garanties et les clauses d'indemnisation en dérivent ; que la règle est d'affecter chaque risque « à celui qui peut le mieux le gérer », avec les trois critères d'Irwin comme sa forme précise ; que l'instrument de travail est un registre avec probabilité et impact sur une échelle qualitative, avant et après l'atténuation ; et que le contrat a une clause de clôture par laquelle tout risque non expressément réparti reste au partenaire privé. Elles ne s'accordent pas sur quatre : si la modification de la loi générale se partage par seuil, se retient ou se transfère (les principes australiens la partagent en trois tranches dans l'infrastructure sociale et ne l'indemnisent pas dans l'économique ; le standard britannique la découpe par phase et par type de dépense ; la Banque mondiale documente les trois pratiques) ; si la force majeure donne du délai, de l'argent ou la résiliation (les guides anglo‑saxons la traitent comme une cause exonératoire avec paiement conditionné ; les documents d'appel d'offres chiliens donnent du délai et refusent la réparation) ; si le risque retenu sans clause se valorise ou se liste seulement (PFRAM le note et ne le valorise pas ; le Guide de référence renvoie aux guides de comparateur ; aucune ne le chiffre dans le même registre) ; et si l'échelle de notation est 3 × 3 ou 5 × 5 (PFRAM utilise la première pour le ministère des Finances ; APMG, à la suite du Trésor britannique, admet les deux et ne fixe pas de bandes numériques). Le manuel adopte une position sur chacun de ces points — la modification de la loi générale se partage par tranches et la spécifique se retient ; la force majeure donne du délai et l'assurance paie les travaux, sauf si le contrat dit autre chose ; le retenu sans clause se valorise avec la même échelle que le retenu avec clause ; les deux échelles coexistent avec leur nom et ce qui se compare est l'ordre — et il la présente comme une décision, non comme un consensus. Les quatre verbes du manuel (identifier, répartir, atténuer, valoriser) et la frontière de rétention sont la formulation d'Austral ; aucune de ces sources n'apporte la seconde, et le manuel ne se l'attribue pas.
Le PPP Fiscal Risk Assessment Model 2.0 (FMI et Banque mondiale, septembre 2019) consacre la §III.E, « Fiscal Risks Matrix », à la matrice que ce manuel prend pour colonne vertébrale. Son point de départ est le même que celui du §1 : « la répartition des risques est la pièce centrale de la structuration d'un contrat PPP ; le principe de base est que chaque risque doit être affecté à la partie la mieux à même de le gérer » ; « en principe, un contrat PPP devrait définir une répartition complète des risques du projet » et, sur cette base, « le gestionnaire du contrat de l'autorité contractante devrait créer une matrice des risques et un registre des risques, documentant l'évaluation de la probabilité et de l'impact ». Et il ajoute ce qui distingue la lecture budgétaire de la lecture contractuelle : « les risques budgétaires peuvent aussi résulter de risques non identifiés ou non clairement répartis dans le contrat » — le partenaire qui n'a pas la capacité de gestion et fait faillite ; les changements apportés au projet et au contrat « surtout s'ils ne sont pas déclenchés par le partenaire privé », où « le partenaire privé a toujours plus de pouvoir de négociation que le public ». C'est la cinquième livraison du §1.4, la liste de ce que le contrat ne dit pas, écrite par le ministère des Finances.
La matrice a onze catégories et 52 sous‑catégories (tableau 1 et annexe I) : 1 gouvernance (3 risques détaillés), 2 construction (19), 3 demande (10), 4 exploitation et performance (7), 5 financier (4), 6 force majeure, 7 action gouvernementale défavorable importante (MAGA), 8 modification de la loi, 9 rééquilibrage financier (3), 10 renégociation et 11 résiliation du contrat (2) ; les catégories 6, 7, 8 et 10 n'ont pas de sous‑catégories. Pour chacune, l'outil « pose des questions qui permettent à l'utilisateur d'évaluer si le risque est pertinent pour le projet spécifique » : c'est la banque de questions de l'étape 1 et de l'écran de risque budgétaire du §5. Le processus comporte six étapes (figure 6) : identifier, estimer la probabilité, estimer l'impact budgétaire, noter, enregistrer l'atténuation et prioriser ; les trois premières et la cinquième sont remplies par l'analyste, la quatrième et la sixième sont calculées par l'outil. La probabilité se lit sur trois niveaux — faible (« très improbable mais non négligeable ; exigerait des circonstances très inhabituelles »), moyenne (« probable et possible ; avec des précédents ») et élevée (« très probable, quasi certaine ; précédents nombreux ») — ; l'impact budgétaire sur trois niveaux avec des seuils fixés par le pays en pourcentage du PIB (faible, inférieur à X ; moyen, entre X et Y ; élevé, supérieur à Y ; dans l'exemple du manuel X = 0,1 % et Y = 0,2 % du PIB), mesurés sur « le déficit et la dette brute de l'administration publique » et complétés par le dommage de réputation, la disponibilité du service et l'exploitation. La notation est le produit (figure 7) : faible × faible = non pertinent ; faible × moyen et moyen × faible = faible ; faible × élevé, moyen × moyen et élevé × faible = moyen ; moyen × élevé et élevé × moyen = élevé ; élevé × élevé = critique. La priorité croise notation et atténuation (figure 8) : un risque non pertinent ne déclenche jamais d'action ; sans atténuation, faible demande une priorité moyenne, moyen et élevé demandent une priorité élevée et critique demande une action « critique » ; avec atténuation, faible descend à une priorité faible, moyen et élevé à moyenne et critique à élevée. Et la règle de gestion que l'étape 4 reprend : « tous les risques ne méritent pas d'être traités, et une certaine perte pour le gouvernement n'est pas seulement attendue mais admissible, selon le coût de résoudre le problème » ; ce qui est prioritaire se résout « en changeant la conception du projet pour éviter le risque — seulement avant de contracter —, en introduisant des mesures d'atténuation supplémentaires, ou en créant de l'espace budgétaire pour absorber le coût si le risque se matérialise ».
Ce que PFRAM ne fait pas, dit par PFRAM (§II.B) : il ne juge pas si le projet vaut la peine ni s'il convient comme PPP, il ne remplace pas l'évaluation de projets ni l'analyse coût‑bénéfice, et — ce qui compte ici — il ne met pas de prix sur le risque retenu sans clause : la matrice note et priorise, et l'argent n'entre dans les états budgétaires que par les engagements directs et les garanties de la §III.C (« Government Support to PPPs »), que M2 développe. L'étape 5 de ce manuel remplit ce trou avec l'échelle de M1, et l'étape 6 avec la queue. Deux précisions pour le relecteur. Première : le manuel cite l'édition 2.0 (2019) ; la plateforme incorpore en outre une banque de questions avec une troisième réponse (« oui, mais pas pour le climat ») tirée de la révision de PFRAM en cours, qui n'est pas publiée, et le manuel la présente comme une extension de la plateforme, non comme une source. Seconde : les étiquettes de notation et de priorité que l'écran affiche (« faible pertinence » pour « non pertinent » ; « accepter / surveiller / planifier l'atténuation / mettre en œuvre d'urgence » pour les cinq niveaux de PFRAM) sont une paraphrase de la plateforme ; la notation coïncide cellule par cellule avec la figure 7, et la priorité diffère d'une cellule — moyen non atténué est « priorité élevée » dans PFRAM et « surveiller » à l'écran —, ce que le §5 déclare.
Tableau 2.1 — Les onze catégories de PFRAM et ce que le manuel fait de chacune. La lecture par colonne est d'Austral : PFRAM dit ce qui arrive à l'État ; le catalogue du GIH (§2.4) dit ce qui peut mal tourner ; les documents d'appel d'offres chiliens (§2.5) disent où cela a été écrit.
| Catégorie PFRAM | Sous‑catégories | Ce que regarde le ministère des Finances | Étape du §3 où elle vit | Sous‑risques GIH qui l'alimentent |
|---|---|---|---|---|
| 1 Gouvernance | 3 | Cadre juridique, capacité institutionnelle, coordination | Étape 0 (cadre) ; étape 9 (vérifications) | — (ce n'est pas un risque du contrat) |
| 2 Construction | 19 | Surcoût, retard, terrains, permis, conception, variations | Étapes 1–4 ; étape 8 (terrains, autorisation environnementale, déplacements de réseaux, norme technique) | Terrains et site · social · environnemental · conception · construction · variations |
| 3 Demande | 10 | Recettes inférieures aux prévisions ; garanties de revenus | Étape 2 (frontière) ; étape 7 ; M4 | Demande |
| 4 Exploitation et performance | 7 | Disponibilité, qualité, coût d'exploitation | Étapes 3–4 ; étape 8 (niveaux de service) | Exploitation · état en fin de contrat · technologie de rupture |
| 5 Financier | 4 | Taux, change, inflation, refinancement, assurances | Étape 2 ; étape 6 (queue) ; M2 | Marchés financiers · assurances |
| 6 Force majeure | — | Délai, argent ou résiliation | Étape 8 | Force majeure |
| 7 Action gouvernementale défavorable (MAGA) | — | Actes de l'État lui‑même qui nuisent au partenaire | Étape 8 | MAGA · stratégique / de contrepartie |
| 8 Modification de la loi | — | Générale, spécifique, discriminatoire | Étape 2 ; étape 8 | Modification de la loi |
| 9 Rééquilibrage financier | 3 | Clauses qui rétablissent l'équation | Frontière (M4) | — |
| 10 Renégociation | — | Changements non déclenchés par le partenaire | Étape 9 (version de la matrice) | — |
| 11 Résiliation | 2 | Causes et indemnités de résiliation | Étape 8 ; M2 | Résiliation anticipée |
La PPP Reference Guide, Version 3 (Banque mondiale, BAsD et BID, 2017), module 3 « PPP Cycle », consacre la §3.3 « Structuring PPP Projects » (pp. 140–145) à la décision que ce manuel développe, en trois sous‑sections qui sont l'ordre du §3 : §3.3.1 « Identifying Risks » (p. 140), §3.3.2 « Allocating Risks » (p. 141) et §3.3.3 « Translating Risk Allocation into Contract Structure » (p. 144). La définition est celle du §1 : « structurer un projet PPP signifie affecter des responsabilités, des droits et des risques à chaque partie du contrat » ; « la structuration se concentre sur l'identification et la répartition des risques », parce que « les autres éléments de la structure — la répartition des responsabilités et le mécanisme de paiement — dérivent de la répartition des risques ». C'est la thèse de la section 1 : la matrice précède le mécanisme (M4), le comparateur (M1) et le registre (M2).
Identifier (§3.3.1). « La première étape consiste généralement à réunir une liste complète de tous les risques associés au projet ; cette liste est connue comme le registre des risques » ; un risque est « une variation imprévisible de la valeur du projet […] qui découle d'un facteur de risque donné », avec Irwin (2007) comme la définition la plus précise. Les risques « sont généralement regroupés en catégories associées à une fonction (construction, exploitation, financement) ou à une phase (résiliation) » : l'encadré 3.7 en liste dix — site ; conception, construction et mise en service ; exploitation ; demande et autres risques commerciaux ; réglementaire ou politique ; changement du cadre juridique ou réglementaire ; défaillance du partenaire ; économique ou financier ; force majeure ; propriété des actifs — et renvoie aux listes standard de la §3.3.2. Sur la notation : « le risque peut être évalué quantitativement ou qualitativement » ; le guide du comparateur d'Infrastructure Australia (vol. 4) et le manuel de la BAsD donnent les techniques quantitatives, « PFRAM identifie un ensemble large de risques à impact budgétaire », et « en pratique de nombreuses agences adoptent une approche plus qualitative » : la carte de chaleur de la Victoria Managed Insurance Authority et le registre d'exemple de Farquharson et al. (2011, appendice B), où « chaque risque est classé comme faible, moyen ou élevé en probabilité et en impact » et « l'essentiel de l'effort doit être dirigé vers les risques de forte probabilité et de fort impact ». Et sur l'atténuation précoce, la règle que l'étape 4 appelle atténuation de gestion : « après l'identification complète […] certaines caractéristiques du projet ou étapes procédurales peuvent être ajustées : des études géologiques ou de trafic supplémentaires avant l'appel d'offres pour réduire l'incertitude et contenir les coûts de soumission ».
Répartir (§3.3.2). « Affecter un risque signifie décider quelle partie du contrat portera le coût (ou récoltera le bénéfice) d'un changement des résultats du projet découlant de chaque facteur de risque. » Les deux objectifs d'Iossa et al. (2007) : créer des incitations à bien gérer le risque et réduire le coût total du risque « en assurant les parties contre des risques qu'elles ne sont pas disposées à supporter ». Le principe central — « chaque risque doit être affecté à celui qui peut le mieux le gérer » — et sa forme précise, attribuée à Irwin (2007, pp. 56–62) : chaque risque à la partie la mieux à même de contrôler la probabilité qu'il survienne (« le privé est généralement en charge de la construction parce qu'il a la plus grande expérience […] et doit porter le surcoût et le retard ») ; la mieux à même de contrôler l'impact, « en évaluant et en anticipant bien le risque et en y répondant » (« personne ne contrôle un séisme, mais si le privé conçoit il peut employer des techniques qui réduisent le dommage ») ; et capable de l'absorber au moindre coût si la probabilité et l'impact ne peuvent être contrôlés, ce qui dépend de « la corrélation du risque avec ses autres actifs et passifs, sa capacité de le répercuter (aux usagers par le prix, à des tiers par l'assurance) et la nature de ses porteurs ultimes : la capacité du gouvernement de répartir le risque entre tous les contribuables peut lui donner un coût d'absorption inférieur à celui d'une entreprise privée, dont les porteurs ultimes sont ses actionnaires ». Ce sont les trois questions de l'étape 2. Le Guide ajoute, avec l'OCDE (2008, pp. 49–50), l'avertissement que le §2.6 chiffre : « appliquer ces principes n'implique pas de transférer le maximum de risque possible au secteur privé […] ; plus le risque total transféré est grand, plus le rendement — ou prime de risque — exigé par les investisseurs en fonds propres sera élevé, et plus il sera difficile de lever de la dette. » Et les limites de la répartition, que l'étape 2 intègre comme quatrième question : le niveau de détail (« en pratique les risques sont répartis par groupes, avec des exceptions pour certains risques significatifs : le privé porte tous les risques de construction sauf certains risques géologiques clés, contre lesquels le gouvernement peut l'indemniser », Irwin 2007, pp. 63–65) ; les risques qui ne peuvent pas être transférés (« le privé porte toujours certains risques politiques : que le gouvernement manque au contrat ou exproprie », atténuables par des assurances de risque politique) ; l'étendue du transfert, limitée par les fonds propres du partenaire (« les actionnaires ne sont exposés qu'à concurrence de la valeur de leur participation ; les prêteurs n'acceptent qu'un niveau de risque relativement faible […] ; si les pertes dépassent les fonds propres, les actionnaires peuvent abandonner le projet et, comme le gouvernement est responsable en dernier ressort de la fourniture du service, le reste du risque lui reste », Ehrhardt et Irwin 2004 ; Iossa et al. 2007, p. 25) — c'est le plafond de bancabilité du §2.6 dit en prose — ; et les contrats incomplets, qui « doivent donner des règles (modèles ou formules) pour l'éventail des scénarios prévisibles et une méthodologie de décision pour les autres ». La sortie est la matrice de répartition des risques, « une liste de risques — souvent par catégorie — qui définit qui porte chacun d'eux », mise en pratique « en incluant les clauses appropriées dans le contrat » ; « certains gouvernements capturent les principes dans des répartitions préférées, génériques ou par secteur, qui sont un point de départ », et « les matrices doivent être revues une fois encore avant de signer le contrat » — la règle de l'étape 0, une seule matrice de l'approbation à l'appel d'offres. Les exemples que le Guide liste sont les sources du §2.4 : les principes commerciaux d'Infrastructure Australia, le manuel sud‑africain (module 4, annexe 4, « une matrice standardisée avec l'atténuation typique et la répartition pour chaque risque ») et le rapport du GIH sur la répartition des risques (édition 2016, douze matrices ; la plateforme charge l'édition 2019).
Traduire au contrat (§3.3.3). Le passage qui justifie l'étape 8 : « beaucoup de littérature donne l'impression que, une fois la répartition préférée fixée, celle‑ci se traduit d'une manière ou d'une autre en douceur dans un contrat détaillé ; cette impression peut être trompeuse ». Les praticiens passent par « une étape intermédiaire : qui fera quoi et comment les paiements circuleront ». Le Guide propose d'arriver au type de contrat « en considérant quelle partie peut le mieux exécuter les fonctions clés (concevoir, construire, exploiter, entretenir, financer) » et de traiter « le reste de la répartition comme un réglage fin : si le privé construit mais que le public retient le risque géotechnique, cela entre au contrat comme exception au principe fonctionnel de base selon lequel tous les risques de construction sont ceux du privé ». Et le lien avec le paiement : « si le privé gère mieux le risque de recouvrement et celui de demande, il est rémunéré par des redevances des usagers ; s'il gère le recouvrement mais qu'on ne lui demande pas de prendre la demande, il collecte et remet au public, qui le paie en disponibilité avec un bonus de recouvrement » (M4). Il clôt avec Irwin (2007, p. 61) : « responsabilités, droits et risques doivent être affectés ensemble : la logique d'affecter un risque à celui qui le gère le mieux ne tient que si cette partie reçoit aussi le droit et la responsabilité de prendre les décisions correspondantes ». C'est la règle de l'étape 2 sur la demande clinique de l'hôpital : qui oriente les patients porte le taux d'occupation.
Ce que le Guide n'apporte pas : une échelle numérique de probabilité et d'impact ni une règle pour convertir « élevé » en argent ; il renvoie aux guides de comparateur (Infrastructure Australia vol. 4, Afrique du Sud) et à PFRAM. L'échelle de l'étape 5 est celle de M1, et elle est présentée comme telle.
The APMG Public‑Private Partnership (PPP) Certification Guide (APMG International, avec la BAsD, la BERD, le BID, la BIsD et le Groupe Banque mondiale, 2016) traite le risque deux fois, et le sommaire de ce manuel le citait aux chapitres 4 et 5 sans préciser la section ; la lecture du texte la fixe. Au chapitre 4, « Appraising PPP Projects », la §4.3 « Consideration of Risk in the Appraisal Process » (p. 15) renvoie le cycle au chapitre 5 et exige que l'identification « soit exhaustive pendant l'évaluation, parce qu'une identification déficiente peut aboutir à une évaluation défectueuse et à l'échec du projet ; c'est une bonne pratique de développer un registre des risques complet à cette phase » ; la §4.4 « Estimating Risk‑Adjusted Costs » (pp. 16–17) donne la formule de l'étape 5 dans sa forme la plus simple — « l'approche simple consiste à calculer la valeur à ajouter en multipliant la probabilité d'un coût additionnel par son impact financier » : une conduite sous le site avec 25 % de probabilité et 1 M USD de surcoût vaut 250 000 USD —, l'approche probabiliste « typiquement avec des simulations de Monte Carlo (couramment des dizaines de milliers d'itérations) », avec la prudence de « ne la conduire que lorsqu'il existe une information fiable sur la probabilité des événements », et la distinction que la décision D28 de M1 et l'étape 5 adoptent : « seuls les risques propres au projet doivent être traités dans la structure de coûts ; les risques systémiques (conditions économiques générales) ne se diversifient pas par des stratégies de portefeuille et ne se paient que par une augmentation générale du rendement de l'actif ». La §5.2 « Preliminary Risk Allocation » (pp. 21–22) du même chapitre définit répartir — « décider lequel des agents contractants subira les conséquences financières positives ou négatives d'une variation d'une valeur par rapport à sa base de référence » — et énumère les trois mécanismes par lesquels le contrat répartit : « le régime de recettes et le mécanisme de paiement ; les clauses expresses, y compris garanties et obligations d'indemnisation, qui ajustent la répartition implicite dans la structure ; et les clauses de rééquilibrage financier lorsque certains événements se produisent ». Son encadré 4.4 apporte l'exemple que le §4 utilise pour l'hôpital : dans une prison « la demande est très influencée par la législation, la politique pénale, les tribunaux et l'administration pénitentiaire ; transférer le risque de demande au contractant serait une répartition inefficiente » (Trésor de Nouvelle‑Zélande, 2009).
Au chapitre 5, « Structuring and Drafting the Tender and Contract », la section 5 « Risk Allocation and Structuring » (pp. 73–104) est le texte le plus complet des trois sources primaires et celui qui donne la liste de vérification du §3 : §5.1 introduction (définition ; « répartition au partenaire privé = transfert ; au public = risque retenu » ; l'optimum ; endogène contre exogène ; répartition contre structuration) ; §5.2 le cycle de gestion du risque ; §5.3 identification ; §5.4 évaluation (5.4.1 quantitative, 5.4.2 qualitative) ; §5.5 atténuation précoce par l'autorité ; §5.6 décider la répartition ; §5.7 les catégories contractuelles (indemnisation, exonération, force majeure) ; §5.8 les principaux risques et leur répartition typique ; §5.9 incorporation au contrat. Huit règles de la méthode en sortent, presque littérales.
Première, le cycle (§5.2). « L'essence du risque, ce sont deux facteurs : la probabilité que l'événement survienne dans la période du projet et la valeur financière de son effet », et « la valeur du risque peut être calculée par la formule risque (perte espérée) = probabilité × impact ». Le cycle « comprend, en séquence : identification, évaluation de la probabilité et des conséquences, analyse et mise en œuvre des atténuations », qui « nourrissent en retour l'évaluation pour fixer l'ensemble des risques qui fera l'objet de la répartition et, ensuite, de la structuration » ; puis, pour les risques retenus, « des stratégies de gestion : auto‑assurance avec des fonds de contingence au budget, assurances, couvertures pour les risques financiers, ou seulement une gestion réactive », et pour tous « un système de suivi qui revoie les risques identifiés, détecte les nouveaux et établisse comment les traiter, y compris les transférés, parce que le partenaire public a la responsabilité ultime envers le contribuable ». Ce sont les quatre verbes et l'étape 9. L'encadré 5.17 ajoute la vue du partenaire : absorber et mettre un prix (« primes dans le TRI des fonds propres ou contingences dans les coûts »), répercuter aux contractants (ce qui « transforme le risque en risque de contrepartie ») ou assurer ; et il avertit qu'« il y a des risques qu'aucune partie ni aucun agent du marché ne peut assumer (non assurables), et que l'autorité devra retenir ».
Deuxième, l'identification (§5.3). « Il existe de multiples classifications ; quelle que soit celle qu'on utilise, l'important est de s'assurer que tous les événements potentiels sont identifiés et traités en notation, quantification et répartition », en évitant les « angles morts » et les « chevauchements qui dédoublent le comptage » (le risque de marché qui est aussi politique quand il est causé par une décision de politique publique). Pour la répartition, « l'identification est moins exhaustive que pour l'optimisation des ressources : les décisions sur les risques significatifs, documentées dans le contrat, répartissent implicitement de nombreux risques moindres ». Le guide travaille avec onze grandes catégories — site, conception, construction, mise en service, recettes (demande et usage, prix ou tarif, disponibilité et qualité, recettes de tiers), entretien, autres risques d'exploitation, financiers, modification de la loi, force majeure, résiliation anticipée — et son encadré 5.18 fixe le contenu minimum de la matrice : « nom et catégorie ; description ; effets ; mesures d'atténuation disponibles ; répartition — la partie qui porte le risque et l'étendue lorsqu'il est partagé ». C'est la ligne du registre de l'étape 1 et la règle de l'étape 2 selon laquelle « partagé » sans étendue n'est pas une répartition.
Troisième, les deux échelles (§5.4.2). L'évaluation pour répartir « est habituellement qualitative, avec des exceptions limitées », et produit « des échelles nominales (1, 2, 3…) ou descriptives (élevé, moyen, faible) pour les deux dimensions : la probabilité et la taille ou l'importance financière de l'impact » ; le résultat est une « matrice de tolérabilité ». Son encadré 5.19 cite l'Orange Book du Trésor britannique : « une catégorisation élevé / moyen / faible peut suffire et devrait être le niveau minimum, ce qui donne une matrice 3 × 3 ; une échelle plus détaillée peut être appropriée, surtout s'il y a place pour une évaluation quantitative claire : dans ce contexte on utilise souvent des matrices 5 × 5, avec un impact sur l'échelle insignifiant / mineur / modéré / majeur / catastrophique et une probabilité sur rare / improbable / possible / probable / quasi certaine. Il n'y a pas de standard absolu pour l'échelle ; chaque organisation doit juger du niveau d'analyse le plus praticable. » La règle de l'étape 3 — deux échelles nommées, non harmonisées en silence — c'est celle‑là ; et la précision que le relecteur doit connaître : APMG ne fixe pas de bandes numériques pour la 5 × 5. Le score 1–25 avec les bandes 1–4 faible, 5–9 moyen, 10–16 élevé et 20–25 critique que l'écran du §5 utilise est une convention d'Austral sur la grille qu'APMG recommande, et le manuel la publie comme telle. Le guide clôt le point avec la règle de priorité de la Federal Highway Administration (2013) — « présélectionner les risques significatifs pour les séparer des insignifiants » — et avec la répartition par défaut de la matrice de tolérabilité : « l'exercice se concentre sur les parties rouge et jaune, en assumant la position par défaut que tous les risques verts sont transférés au partenaire privé sauf si, pour une raison quelconque, il ne peut pas les gérer ».
Quatrième, l'atténuation précoce (§5.5). « De nombreux risques peuvent être atténués par l'action de l'autorité pendant la sélection, l'évaluation et la structuration : en optimisant le périmètre, le processus de planification, et par des investigations robustes qui donnent de l'information sur les risques (et réduisent ainsi l'incertitude) » : cartes archéologiques, études géotechniques, études de trafic et de recettes, interférences de réseaux, étude environnementale initiale. Et la règle que les documents d'appel d'offres chiliens écrivent depuis 2013 (§2.5) : « cette information, fournie à titre de référence, peut être incorporée au contrat pour créer une base de référence par laquelle certains risques sont répartis au moment où ils surviennent : les découvertes archéologiques sont affectées au privé sauf celles non prévues par l'étude ; une étude géotechnique fixe la base de référence qui définit si une condition défavorable est matériellement différente et donne droit à une compensation financière ». C'est l'atténuation de gestion de l'étape 4 et la franchise de l'étape 2.
Cinquième, la position par défaut (§5.6). « Le transfert de risque est défini par le périmètre du contrat et sa structure : sous réserve de l'affinement de la répartition, tous les risques inhérents au périmètre du contrat, et ceux propres à la propriété économique de l'actif et à la nature de l'activité, devraient être transférés sauf si l'évaluation recommande clairement le contraire » ; « la règle la plus élémentaire est que conception, construction, mise en service, exploitation, entretien, recettes et risques financiers sont en général ceux du partenaire privé », y compris « certains événements exogènes qui affectent couramment l'activité : la volatilité des prix qui affecte les coûts, un changement de demande dû à une évolution inattendue de la croissance du pays ». Les risques « non naturellement intégrés au périmètre […] ne sont pas des risques auxquels font face les entreprises ordinaires et devraient être retenus par l'autorité » : les actes directs du partenaire public (changements de service), les actes du gouvernement qui affectent spécifiquement le projet (« une modification de la loi discriminatoire ») ; et « certains risques peuvent être répartis en retirant des obligations du périmètre : le risque de demande plus faible dans un projet de transport où exploiter le service n'est pas dans le périmètre, ou la demande d'un hôpital où les services cliniques ne sont pas dans le PPP ». La troisième règle : « les risques qui dépassent la responsabilité et la capacité des deux parties devraient être partagés dans une mesure significative ; la force majeure explique la majorité des cas », bien que « même un risque complètement hors de la capacité de gestion du privé puisse être transféré en partie, pour l'inciter à atténuer les conséquences (une conception plus résistante) ». Et la liste de ce qui ne se transfère jamais en entier : force majeure, changements de périmètre dus à de nouvelles circonstances, modifications de la loi ou de la politique discriminatoires et « d'autres actions du gouvernement qui affectent négativement l'économie du projet (omission d'approbations, retards de paiement, restrictions à la convertibilité, changements capricieux imposés au contrat) » — auxquels la note 50 donne le nom que PFRAM et ce manuel utilisent : « certains praticiens appliquent le terme Material Adverse Government Action à ces événements, plutôt que force majeure politique », parce qu'« ils devraient être portés par le partenaire public, non partagés, étant sous le contrôle des autorités ». La règle de décision pour les exceptions est celle du §2.6 en mots : « lorsqu'il est clair qu'un risque transféré se traduira par un coût supérieur (par primes de risque) à la perte espérée si le gouvernement le retient et le gère directement, le risque devrait être retenu (ou récupéré) », et transférer « aide à maintenir l'optimisation des ressources quand le partenaire privé ajoute de la valeur » par quatre capacités : « mieux évaluer le risque (calculer des probabilités et estimer des conséquences) ; négocier avec des tiers pour le répercuter à un prix efficient ; réduire la probabilité de survenance (conception plus résistante, protocoles de contrôle) ; atténuer les conséquences et réparer le dommage plus efficacement ». Quand « aucun de ces facteurs n'est présent et que l'événement a un impact potentiel significatif, le risque devrait être retenu ». Le tableau 5.3 donne les exemples (l'autorisation de péage retardée est partagée ; le changement de périmètre pour intérêts locaux est retenu ; la hausse du pétrole, l'accident de chantier, le vandalisme et l'infiltration du tunnel sont transférés ; l'indisponibilité des décideurs publics en période électorale est retenue).
Sixième, les trois catégories contractuelles (§5.7). « Du point de vue de la répartition contractuelle, il y a différentes catégories de risques : les cas d'indemnisation — le privé a droit à une indemnisation financière si l'événement survient, pour rétablir l'équation financière ou indemniser la perte seulement en partie (événement partagé) : pleins, partiels ou partagés — ; les causes exonératoires — le privé est excusé de l'inexécution sans indemnisation : les retards dus à des découvertes archéologiques non prévues — ; et la force majeure, qui peut être l'un ou l'autre mais qui, par son importance et sa consolidation internationale, reçoit un statut propre, aussi parce qu'elle peut mener à la résiliation anticipée ». Dans les pays de droit civil, « la force majeure est un concept défini par la loi, avec peu de place pour des ajustements dans le contrat », et la pratique recommandée est « une liste non exhaustive plus une définition de clôture » ; la note 54 ajoute la catégorie que le Panel technique chilien résout sous l'art. 19 de la loi sur les concessions : « il n'est pas rare que dans les pays de droit civil une autre catégorie soit définie par la loi comme exception au principe de transfert : les circonstances imprévues ». C'est la famille de clauses de l'étape 8.
Septième, l'incorporation au contrat (§5.9). « La répartition des risques est implicite dans le régime de recettes et dans le périmètre des obligations » ; « les respecter est, en général, aux risques et bénéfices du privé », avec les exceptions « décrites dans le contrat comme causes exonératoires et cas d'indemnisation ». Le contrat doit contenir « une définition claire des événements qui donnent droit à exonération et à indemnisation, y compris la définition précise des seuils de matérialité ; une définition (ou un renvoi légal) de la force majeure ; les procédures pour évaluer la survenance et les conditions d'accès — seulement dans la mesure où l'impact n'a pas pu être prévenu avec une diligence raisonnable — ; une clause de “tout risque”, c'est‑à‑dire une clause signifiant que tout risque non décrit spécifiquement autrement est un risque affecté au privé ; et les règles de force majeure, y compris si l'on paie ou non et combien pendant l'événement, et quand l'une ou l'autre partie peut déclencher la résiliation ». La clause de « tout risque » est la règle générale de clôture de l'étape 8, et au Chili elle a un nom : « a entero riesgo », aux entiers risques et périls de la société concessionnaire (§2.5).
Huitième, l'avertissement sur l'optimum (§5.1). « Théoriquement, le point optimal de transfert est celui où l'optimisation des ressources marginale d'un changement de la répartition est négative » (figure 5.8), mais « une évaluation quantitative de l'optimisation des ressources doit être maniée avec prudence, parce que l'innovation et la capacité de gestion sont difficiles à évaluer et que certains risques sont par définition non quantifiables ; pour plusieurs risques l'analyste s'appuiera sur la pratique courante, les précédents et le jugement ». APMG ajoute l'OCDE : « “le mieux à même de gérer” peut être celui qui prévient le mieux la survenance ou celui qui traite le mieux les conséquences ; […] l'OCDE propose de transférer le risque à la partie la mieux à même de le porter, c'est‑à‑dire celle qui peut le porter au moindre coût ». Et la concession aux marchés immatures que le §2.6 formalise comme plafond : « l'optimum peut ne pas être praticable dans les marchés PPP moins mûrs ; il peut être raisonnable de sacrifier un peu d'optimisation des ressources pour assurer la bancabilité et la faisabilité commerciale par des stratégies de réduction du risque, jusqu'à ce que le marché mûrisse ». La frontière du §2.6 dessine la figure 5.8 et lui met le plafond.
Infrastructure Australia, National PPP Guidelines. Les principes commerciaux sont dans deux volumes, et la division entre eux est la première décision de répartition : le volume 3, Commercial Principles for Social Infrastructure (décembre 2008 ; édition en vigueur de 2016), pour les contrats « où le gouvernement paie au partenaire privé une redevance pour la disponibilité d'une installation » (écoles, prisons, hôpitaux), et le volume 7, Commercial Principles for Economic Infrastructure (février 2011), « où les recettes du partenaire privé proviennent souvent de tiers et où le partenaire privé porte donc le risque de demande » (le chapitre 12 le dit sans détour : « le partenaire privé tire des recettes en facturant les usagers […] et porte donc le risque de demande du projet »). Les deux volumes parcourent la même liste de chapitres — site et conditions environnementales (avec la distinction entre sites à risque élevé et faible, §4.4), titres autochtones et découvertes, approbations, accès au site, occupation, conception, construction, exploitation et entretien, régime de performance, paiements, causes exonératoires, cas d'indemnisation, modifications, modification de la loi, force majeure, remise en état, assurances, défaillance, résiliation et indemnités de résiliation, intervention, sous‑traitants, changement de contrôle, fin du terme, litiges, gain de refinancement — et ils sont la source des familles de clauses de l'étape 8. Trois règles sont citées telles quelles. Causes exonératoires et cas d'indemnisation (vol. 3, chap. 16 et 17) : « les causes exonératoires sont des événements spécifiés qui empêchent le privé d'exécuter ses obligations […], n'incluent pas d'événements sous son contrôle […], donnent droit à l'exonération de l'inexécution et de la résiliation et, en phase de construction, à une prolongation de délai ; le privé n'a pas droit à des coûts additionnels sauf si l'événement est aussi un cas d'indemnisation ». Modification de la loi (vol. 3, chap. 20) : la distinction générale / spécifique au projet ; la spécifique — « une modification de la loi dont les termes s'appliquent expressément au projet et non à des projets similaires ; à l'installation ou au site et non à d'autres similaires ; au privé en relation avec le projet et non à d'autres personnes ; ou aux entreprises qui exécutent des projets PPP et non à d'autres » (§20.3.2) — est portée en entier par le gouvernement, au‑delà de seuils nominaux (« de l'ordre de 200 000 AUD indexés en capital et 20 000 AUD annuels en exploitation, pour éviter la charge administrative de petites réclamations », note 78) ; la générale « n'est pas un risque que le privé puisse contrôler, mais en pratique le privé est souvent le mieux placé pour gérer ses effets et minimiser son impact ; c'est pourquoi une approche de partage avec des seuils qui bornent l'exposition du privé est souvent la forme la plus équitable » (§20.2.2), écrite comme un mécanisme de trois tranches : « le privé porte 100 % de l'effet sur la dépense d'investissement et le coût d'exploitation dur jusqu'à un premier seuil ; les parties partagent selon un pourcentage à convenir par projet entre le premier et le second seuil ; le gouvernement porte 100 % au‑delà du second » (§20.2.3), avec partage des économies (§20.2.4) et sans exonération pour les coûts mous, « protégés par révision, test de marché et indexation » (§20.2.5). Dans l'infrastructure économique la règle change de signe : « le privé n'aura droit à exonération ou indemnisation que pour une modification de la loi qui soit spécifique au projet » (vol. 7, §19.2.3), et « une modification de la loi ne sera pas spécifique du seul fait que son effet sur le privé soit supérieur à celui sur d'autres entités, ni s'il s'agit d'un changement d'impôts » (§19.3.3). Force majeure (vol. 3, chap. 21 ; vol. 7, chap. 20) : définie comme une liste d'événements de gravité exceptionnelle, avec exonération, sans indemnisation, et résiliation avec paiement propre si elle se prolonge (§25.2, §26.2). La règle chilienne des tranches (§2.5) est la §20.2.3 australienne appliquée aux mesures environnementales au lieu de la modification de la loi ; le manuel le signale parce que cela montre que la forme contractuelle — franchise, tranche partagée, excédent à l'État — voyage entre les risques.
Global Infrastructure Hub et Allen & Overy (2019), PPP Risk Allocation Tool, 2019 Edition. C'est la source du catalogue que la plateforme charge par secteur à l'étape 1 et de la comparaison intersectorielle du §5. Sa structure, par matrice sectorielle (dix‑huit, en transport, infrastructure sociale, énergie et eau ; l'hôpital est l'appendice C du volume d'infrastructure sociale) : un en‑tête avec l'objet (« une matrice des risques typiques […] avec des indications sur la manière dont ils sont typiquement répartis entre l'autorité contractante et le partenaire privé, la raison de cette répartition, les mesures d'atténuation et les soutiens possibles du gouvernement »), la note de prudence (« indicative, non exhaustive ; un point de départ pour élaborer la matrice propre au projet »), le périmètre (pour l'hôpital : « conception, construction, financement, exploitation, entretien et transfert d'un hôpital neuf sur un seul site ; le périmètre peut inclure le nettoyage, la conciergerie, les TIC et la sécurité, mais typiquement pas les services cliniques, dont l'autorité reste responsable ») et les hypothèses ; puis une matrice de synthèse avec les dix‑sept catégories — terrains, accès et site ; social ; environnemental ; conception ; construction ; variations ; exploitation ; demande ; marchés financiers (inflation, taux de change, taux d'intérêt, indisponibilité d'assurances, refinancement) ; stratégique ou de contrepartie ; technologie de rupture ; force majeure ; action gouvernementale défavorable ; modification de la loi ; résiliation anticipée ; état en fin de contrat (handback) ; assurances — et, par sous‑risque, la répartition (public / partagé / privé), la raison et l'atténuation, et la comparaison entre marchés développés et émergents. Deux phrases de l'en‑tête de l'hôpital soutiennent la répartition du §4 : « la majorité des projets d'infrastructure sociale sont financés en totalité ou principalement par des paiements du gouvernement parce que la nature du service n'est pas compatible avec un transfert du risque de demande » et « les recettes sont générées par des rémunérations de la disponibilité de l'autorité, avec des déductions ou pénalités lorsque le privé ne respecte pas les critères de disponibilité et de performance ». La matrice est aussi le catalogue avec lequel le manuel montre à l'étape 2 pourquoi la demande est retenue dans un hôpital et partagée dans une route (la matrice des routes la met chez le privé avec un soutien du gouvernement comme option).
Irwin (2007), Government Guarantees: Allocating and Valuing Risk in Privately Financed Infrastructure Projects. Le chapitre 4, « Allocating Exposure to Risk » (pp. 47–70), est la source de l'étape 2 dans sa forme exacte. Le principe (p. 56) : « chaque risque doit être affecté, en même temps que les droits de prendre les décisions correspondantes, de manière à maximiser la valeur totale du projet, en tenant compte de la capacité de chaque partie de (1) influer sur le facteur de risque, (2) influer sur la sensibilité de la valeur totale du projet au facteur de risque — en l'anticipant ou en y répondant — et (3) absorber le risque ». « C'est dans l'esprit du conseil d'affecter le risque à celui qui le gère le mieux ; la formulation cherche à clarifier ce qu'implique gérer un risque et à donner un critère — la valeur totale du projet — pour juger de la qualité de cette gestion. » Les trois parties « peuvent pousser dans des directions différentes : celui qui influe le mieux sur le facteur n'est pas nécessairement celui qui l'anticipe le mieux, et aucun des deux n'est peut‑être celui qui l'absorbe le mieux ; il faut faire des arbitrages ». Les exemples sont ceux du manuel : le surcoût de construction au constructeur, « en évitant les garanties de coût et en fixant un prix qui ne varie pas avec le coût réel » ; le coût d'expropriation au gouvernement, « qui a le pouvoir d'exproprier et ne peut peut‑être pas le déléguer », en payant le coût réel « après avoir reçu du partenaire un paiement égal au coût espéré » (la franchise de terrains) ; le séisme à celui qui « choisit la localisation ou les méthodes de construction » ; la demande à celui qui « la prévoit le mieux et ajuste la conception », si on lui donne le droit de décider. La capacité d'absorber dépend de quatre choses (pp. 60–61) : la corrélation avec le reste du portefeuille (« la demande d'une route est corrélée à l'économie locale et donc au portefeuille du gouvernement ; elle peut être moins corrélée à celui d'une entreprise internationale »), la capacité de répercuter (dérivés, assurances), la capacité de répartir entre les porteurs ultimes (contribuables ; créanciers, assureurs, sous‑traitants et actionnaires) et l'aversion au risque de ces porteurs. « Risques et droits doivent être affectés ensemble » (p. 61) : « on ne gagne rien à affecter la demande au partenaire, même s'il prévoit mieux, si le partenaire n'a aucun rôle dans la décision de construire la route ou non ». Le tableau 4.1 divise les risques en quatre classes — propres au projet ou à toute l'économie, portant sur la valeur totale ou sur sa distribution — et le tableau 4.2 dit quelle partie du principe régit chacune : aux risques de toute l'économie « la première partie ne s'applique presque pas ; il faut s'attacher à anticiper, à répondre ou à absorber ». Et les coûts de transaction (pp. 63–65) : « en principe les risques peuvent être subdivisés presque à l'infini […] ; à un certain point les coûts de transaction de subdivisions toujours plus fines dépassent les bénéfices d'une meilleure gestion ». Le chapitre 5 applique le principe à trois risques — taux de change, insolvabilité et politique — et le chapitre 7 valorise l'exposition : M2 le relit pour les garanties ; ce manuel prend du chapitre 4 la règle et du chapitre 5 la leçon que le §2.6 formalise, à savoir que le risque que le partenaire ne peut pas gérer revient à l'État comme garantie « avec un nom ou sans nom ».
Banque mondiale (2019), Guidance on PPP Contractual Provisions, 2019 Edition. C'est le guide des clauses où la répartition s'écrit, et l'étape 8 y renvoie famille par famille : 1 force majeure (§1.1 aspects clés ; §1.3 non‑assurabilité), 2 action gouvernementale défavorable (§2.1 : événements qui « retardent ou empêchent le privé d'exécuter, ou ont un impact financier défavorable important, et sont sous le contrôle du gouvernement ou sont mieux gérés par lui, et c'est pourquoi ils lui sont affectés » ; « transférer des risques MAGA au privé a deux conséquences : au minimum une prime élevée qui peut rendre le projet inabordable, ou simplement le rendre peu attrayant ou non bancable »), 3 modification de la loi (§3.1 : « sans clause spécifique, le risque de modification de la loi resterait entièrement au privé, parce qu'il a contracté un service à un prix » ; §3.2.3, les trois approches : (a) tout le risque à l'autorité, « parfois la seule manière de lever un financement privé dans la juridiction » ; (b) partage basique par seuil annuel en deçà duquel le privé n'est pas indemnisé, « acceptable pour les prêteurs parce que cela rend le risque quantifiable » — Philippines — ; (c) distinction entre modification générale et discriminatoire, avec l'observation que « dans les marchés mûrs le privé accepte davantage de risque de modification générale mais attend de l'autorité qu'elle porte les modifications générales qui exigent une dépense d'investissement une fois l'actif construit, et les modifications discriminatoires »), 4 et 7 droits d'intervention, 5 refinancement, 6 cas de résiliation, 8 indemnités de résiliation (§8.3 pour défaillance de l'autorité, MAGA, modification de la loi ou résiliation volontaire ; §8.4 pour défaillance du privé ; §8.5 pour force majeure), 9 remise des actifs (§9.3 risque de valeur résiduelle), 10 confidentialité et transparence, 11 loi applicable et règlement des litiges. L'édition 2019 a ajouté à celle de 2017 les chapitres de résiliation, d'indemnités de résiliation, de remise des actifs, de transparence et de financement obligataire ; celle de 2017 a élargi le Report on Recommended PPP Contractual Provisions de 2015, qui est la référence d'APMG (note 50) pour la résiliation MAGA.
OCDE (2012), Recommandation du Conseil sur les Principes applicables à la gouvernance publique des partenariats public‑privé (adoptée le 4 mai 2012). Le principe 6 : « transférer les risques vers ceux qui les gèrent le mieux : le risque doit être défini, identifié et mesuré, et être porté par la partie pour laquelle il coûte le moins cher d'empêcher le risque de se matérialiser ou pour laquelle le risque matérialisé coûte le moins cher ». C'est la maxime dans sa forme officielle de l'OCDE, avec les deux coûts — prévenir et porter — que la frontière du §2.6 sépare en m et p. Le principe 8 ajoute la règle de renégociation que M4 et l'étape 9 utilisent : « ce n'est que si les conditions changent du fait d'actions discrétionnaires de politique publique que le gouvernement devrait envisager d'indemniser le secteur privé ». L'antécédent analytique est OCDE (2008), Public‑Private Partnerships: In Pursuit of Risk Sharing and Value for Money, que le Guide de référence cite (pp. 49–50) et qui donne la définition de risque endogène et exogène qu'APMG discute.
EPEC (2011), The Guide to Guidance: How to Prepare, Procure and Deliver PPP Projects. La §1.2.2 « Risk allocation » fixe le cycle en cinq étapes — identification, évaluation (« la probabilité que les risques identifiés se matérialisent et l'ampleur de leurs conséquences »), répartition (« à l'une des parties du contrat, ou en convenant de traiter le risque par un mécanisme spécifique qui peut impliquer de le partager »), atténuation et suivi et révision — et situe le registre des risques détaillé parmi les tâches clés de la préparation détaillée, avant de lancer l'appel d'offres ; le guide traite la matrice comme un document de préparation qui « s'affine en phase d'appel d'offres ». Son encadré 2, sur le risque de trafic, est le contrepoint européen de la règle de demande de l'étape 2.
Les contrats standardisés britanniques. La Standardisation of PF2 Contracts (Trésor britannique, décembre 2012) — successeur de SoPC4 (2007) et lue pour M4 — écrit la répartition en trois chapitres que l'étape 8 cite : le chapitre 15, « Supervening Events » (§15.2 cas d'indemnisation, §15.3 causes exonératoires, §15.4 force majeure), le chapitre 16, « Change in Law », et le chapitre 17, « Insurance ». La règle de la modification de la loi (§16.6) est la troisième de celles que le manuel compare : « les coûts de modifications de la loi discriminatoires et spécifiques non prévisibles à la signature, qu'elles impliquent ou non une dépense d'investissement, sont portés par l'autorité en construction et en exploitation » (§16.6.1) ; « les coûts de modifications de la loi générales pendant la construction sont un risque du contractant, qu'il ait connu ou non la modification à la signature » (§16.6.3) ; « les modifications générales qui entrent en vigueur pendant la période de service et n'étaient pas prévisibles sont un risque de l'autorité si elles impliquent une dépense d'investissement et du contractant sinon » (§16.6.4), avec la sortie par indexation pour les coûts d'exploitation (§19.11). Le chapitre 17 apporte en outre la seule règle de partage d'un risque financier que le manuel connaisse dans un standard : le calendrier de partage des primes d'assurance (§17.8), par lequel les variations de prime au‑delà d'une bande sont partagées entre l'autorité et le contractant, et le traitement des risques qui deviennent non assurables (§17.9), qui passent à l'autorité ou à la résiliation.
Tableau 2.5 — Où vit la matrice et comment s'écrivent quatre risques. Toujours des clauses et des guides, jamais des chiffres de performance ni des réclamations en cours.
| Pays | Où vit la matrice | Taxonomie | Modification de la loi | Force majeure | Demande |
|---|---|---|---|---|---|
| Chili | Dans les documents d'appel d'offres, comme article « Répartition des risques » (depuis 2013) et règle générale de clôture ; non comme annexe‑matrice | Par clause (terrains, environnemental, déplacements de réseaux, géotechnique, garantie de revenus minimum, force majeure, résiliation) | Pas de clause générale ; la norme en vigueur à l'offre est celle du concessionnaire ; le changement de norme technique postérieur à l'attribution se résout par l'art. 19 de la loi sur les concessions et le Panel technique | « Cas fortuit ou force majeure » (Code civil, art. 45) : délai sans indemnisation ; le Trésor ne concourt pas à la réparation ; assurance catastrophe obligatoire | Transférée par conception et absorbée par le délai (VPI ≥ ITC), ou partagée avec garantie de revenus minimum et partage des recettes ; retenue dans les hôpitaux et les prisons (rémunération de la disponibilité fixe et variable) |
| Royaume‑Uni | Contrat standardisé (PF2) : cas d'indemnisation, causes exonératoires et force majeure | Par clause | Générale : contractant en construction, autorité si elle exige du capital en exploitation ; spécifique et discriminatoire : autorité | Événement propre ; résiliation avec paiement si elle se prolonge | Retenue (redevance unitaire de disponibilité) |
| Australie | Principes commerciaux nationaux (vol. 3 social, vol. 7 économique) + matrice par projet | Par chapitre du contrat | Social : générale partagée en trois tranches, spécifique au gouvernement ; économique : seulement la spécifique | Liste d'événements de gravité exceptionnelle ; exonération sans indemnisation ; résiliation avec paiement propre | Retenue dans le social ; transférée dans l'économique (avec des échecs de trafic documentés) |
| Colombie | Matrice des risques comme exigence de la structuration (loi 1508, art. 11.5) et annexe du contrat ; valorisation des expositions conditionnelles par le ministère des Finances (loi 448 de 1998 ; art. 26.7) | Foncier, environnemental, réseaux, demande, modification de la loi fiscale, modification de la loi générale, force majeure | Par matrice : générale au concessionnaire avec des exceptions fiscales | Assurable au concessionnaire ; non assurable partagée ou à l'État | Partagée avec différentiel de recettes (4G) |
| Pérou | Lignes directrices du MEF pour la répartition (RM 167‑2016‑EF/15) + matrice par contrat et rapport de risques | 18 risques de conception et construction, 9 d'exploitation | « Risques réglementaires ou normatifs » (1.17, 2.6) : pratique recommandée par risque | Assurable au concessionnaire ; non assurable partagée | Par projet : cofinancée (retenue) ou autofinancée (transférée avec garanties) |
| Afrique du Sud | Module 4 du PPP Manual : matrice standardisée avec atténuation typique | Par risque | Par matrice | Par matrice | Par matrice |
Le Chili est le pays que ce manuel lit dans ses documents, et ce qu'il y trouve est que la répartition des risques a été écrite dans deux générations de documents d'appel d'offres qui coexistent dans le corpus. La thèse est d'Austral ; les articles sont ceux des documents.
La première génération répartit par le silence, avec une clause de clôture. Les Bases de Licitación de la concession de l'hôpital de Maipú et La Florida (2009) n'ont pas d'article de répartition des risques ; elles ont la règle générale de la pratique chilienne, qui est la clause de « tout risque » d'APMG en trois mots : « les travaux seront exécutés aux entiers risques et périls de la société concessionnaire, à qui il incombe de faire face à tous les décaissements nécessaires jusqu'à leur achèvement total », y compris « le déplacement, le transfert et les changements de réseaux électriques, de communications, d'assainissement, d'eau potable et, en général, tous les frais et travaux qui seraient nécessaires » (art. 2.5.13, « Responsabilité, garde de l'ouvrage et risques »). La force majeure est définie par renvoi à l'art. 45 du Code civil (définitions, n.º 27) et traitée dans l'article de suspension (art. 1.11.1) : les parties évaluent les dommages et conviennent de la manière d'y remédier, avec la Commission de conciliation à défaut d'accord ; « en cas de destruction de l'ouvrage pendant la construction, le concessionnaire sera obligé de le réparer intégralement, sans droit à remboursement », à la charge de l'assurance catastrophe (art. 1.8.11 : pour la valeur totale de l'ouvrage, franchise maximale de 2 %, bénéficiaire unique le ministère des Travaux publics (MOP), en vigueur jusqu'à la mise en service provisoire ; art. 36 du règlement de la loi sur les concessions), et « la qualification de cas fortuit ou de force majeure […] sera effectuée par le directeur général des travaux publics […] et le Trésor ne concourra pas à la réparation des dommages ». La demande est retenue par la conception du mécanisme de paiement (subvention fixe à l'exploitation ; paiement variable à la journée‑lit, art. 1.12.3.3 ; M4), la performance ne se déduit pas : elle est pénalisée par le barème de l'art. 1.8.5.1 et bonifiée selon le mécanisme de détermination des niveaux de service de l'art. 1.10.17 (Résultat de service, introduit par la circulaire explicative n.º 1 — d'où son absence du texte de base des documents, où le chapitre 1.10 s'arrête à 1.10.16 ; le décret d'attribution, DS MOP n° 230/2009, le cite trois fois), dont le Résultat de service entre comme terme de la formule de la subvention variable de l'art. 1.12.3.3 (M4), et le seul risque que les documents nomment comme réparti est financier : la circulaire explicative n.º 1 a ajouté l'art. 1.12.13, « Option de répartition du risque financier en cas d'extinction de la concession pour manquement grave », un mécanisme optionnel dans l'offre par lequel, après la remise en concurrence de l'art. 28 de la loi, le ministère de la Santé paie au concessionnaire (ou au cessionnaire des flux) la différence entre la valeur actualisée des annuités de la subvention fixe à la construction non payées et le produit de la remise en concurrence lorsque celui‑ci est inférieur, et le concessionnaire paie au ministère 80 % de la différence lorsqu'il est supérieur (art. 1.12.2.3 et 1.12.3.4). C'est une garantie de la subvention à la construction face à la résiliation pour manquement, écrite comme « répartition de risque », et c'est la première leçon de l'ancienne génération : le risque que le financeur n'accepte à aucun prix — encaisser la subvention si le contrat tombe — revient à l'État avec une clause, même si le reste du contrat dit « aux entiers risques et périls » (§2.6, plafond de bancabilité).
La deuxième génération ajoute un article de « répartition des risques » avec des mécanismes par tranches, et commence en 2013. La circulaire explicative n.º 2 des documents d'appel d'offres de la Concession routière Puente Industrial (12 septembre 2013) a ajouté deux articles qui sont le modèle de tout ce qui a suivi : l'art. 1.12.8, « Couverture des surcoûts liés aux mesures supplémentaires issues de la décision d'autorisation environnementale (RCA) du projet » — le concessionnaire exécute toutes les mesures environnementales « à ses entiers frais, coûts et responsabilité », mais si la RCA est émise après l'ouverture des offres et établit des mesures supplémentaires, « le concessionnaire assumera jusqu'à 30 000 UF au titre desdits surcoûts » (et réinvestit la différence dans l'ouvrage s'il dépense moins) et l'excédent « sera déduit du calcul du VPI », valorisé par deux études universitaires, une choisie par chaque partie, avec le Panel technique à défaut d'accord — et l'art. 1.12.9, « Couverture des surcoûts de construction des pieux du pont sur le fleuve Bío Bío » : « il sera considéré qu'il y a surcoût […] lorsque la profondeur moyenne finale de tous les pieux construits, sans compter les culées, dépasse 30 mètres », avec le surcoût déduit du VPI et la condition que le concessionnaire ne réduise pas l'entraxe des appuis ni n'augmente le nombre de pieux par rapport au document de référence. C'est la base de référence géotechnique d'APMG (§5.5) écrite dans des documents d'appel d'offres chiliens, et l'art. 1.8.17.2, lettre b), la nomme : « Répartition des risques entre le MOP et la société concessionnaire », avec les déplacements de réseaux existants au‑delà de 40 000 UF déduits aussi du VPI. La forme contractuelle de ces trois mécanismes est la même : franchise du concessionnaire, excédent à l'État, et l'État paie avec du délai — en déduisant de la valeur actualisée des recettes qui éteint la concession — et non avec de la trésorerie. Les documents de la Liaison routière Route 78 – Route 68 (2017) la répètent comme option du concessionnaire dans les 60 jours de la RCA (art. 1.12.7.2 : 20 000 UF de franchise et l'excédent au VPI), et la résolution DGC n.º 14 de 2019, qui approuve le format type des documents d'appel d'offres du Second programme de concessions d'établissements de santé, la généralise pour les hôpitaux : art. 1.12.11, « Répartition des risques au titre de la couverture des coûts de mesures environnementales supplémentaires pendant la phase de construction », avec l'option dans les 60 jours entre tout assumer ou le partage en trois tranches — franchise, tranche partagée au pourcentage de l'annexe complémentaire et excédent au ministère de la Santé —, les deux études universitaires et le Panel technique ; art. 1.12.10, l'option de répartition du risque financier héritée de 2009 ; et art. 2.5.11, « aux entiers risques et périls », intact. Le corpus montre le même article dans les documents des réseaux hospitaliers de Biobío, Maule, O'Higgins et Los Ríos–Los Lagos, dans l'Institut national du cancer, dans l'Orbitale Sud de Santiago, dans la Route 5 Chacao–Chonchi, dans la remise en concurrence de la Route 78, dans la deuxième concession de la Route 68, dans le dessalinisateur de Coquimbo et dans les établissements pénitentiaires de Copiapó et Calama : c'est un changement de programme, non d'un contrat.
La forme mûre : les documents de la Concession Accès Nord à Concepción (2023). Les documents de la deuxième concession de la Route de l'Itata — visés par la Contraloría le 1er août 2023 ; le manuel les appelle « Itata » par brièveté et « Accès Nord à Concepción » en citation — écrivent la répartition dans un article qui porte son nom, 1.13.3 « Répartition des risques », qui ouvre par la règle générale dans sa forme la plus complète : « la société concessionnaire devra assumer tous les risques qui déterminent la rentabilité positive ou négative du contrat de concession […]. La société concessionnaire ne pourra solliciter aucune indemnisation ni compensation, ni la révision du contrat de concession, en cas de survenance de faits ultérieurs prévisibles ou imprévisibles qui affectent la rentabilité positive ou négative du contrat de concession. Les articles subordonnés suivants établissent des mécanismes spécifiques par lesquels l'État assume certains risques de la concession. » Les articles subordonnés sont la matrice : 1.13.3.1, revenus minimum garantis, « ne s'applique pas à ce projet » — une décision enregistrée, non une omission (étape 1) — ; 1.13.3.2, mesures environnementales supplémentaires de la RCA pendant la construction, en trois tranches et sans option : le concessionnaire « à ses entiers frais » jusqu'à 236 000 UF (en réinvestissant la différence s'il dépense moins), la tranche suivante de 100 000 UF remboursée par le MOP à 50 %, et l'excédent au‑delà de 336 000 UF remboursé intégralement par le MOP dans les 120 jours de l'approbation de l'inspecteur du contrat (inspector fiscal), avec les deux études universitaires et le Panel technique à défaut d'accord ; 1.13.3.3, déplacements de réseaux existants, également en trois tranches : jusqu'à 100 000 UF du concessionnaire (qui est réputé rémunéré par le contrat ; s'il dépense moins, 80 % de la différence est réinvesti), les 50 000 UF suivants à 50 % avec remboursement dans les 180 jours, et l'excédent au‑delà de 150 000 UF « déduit de la valeur du VPI » — la forme de 2013, conservée pour la tranche haute. Le reste de la matrice vit dans ses clauses : les terrains avec le MOP par le délai — « remise de 80 % des terrains nécessaires à 17 mois et de 100 % à 21 mois » depuis l'approbation des pièces d'expropriation, à la condition que le concessionnaire ait la RCA 60 jours avant, et avec des délais de 3 et 6 mois s'il l'obtient après (art. 1.8.2.3) — ; la force majeure avec le concessionnaire et son assurance : les retards « occasionnés par la force majeure ou par des faits ou omissions imputables au MOP » donnent une prolongation de délai, mais « lorsque le retard a pour origine un événement de force majeure, la prolongation d'un ou plusieurs délais ne donnera au concessionnaire droit à aucune indemnisation ni compensation » (art. 1.11.3) ; en cas de suspension, « en cas de destruction de l'ouvrage […] le concessionnaire sera obligé de le réparer intégralement sans droit à remboursement », en encaissant « les assurances catastrophe » de l'art. 1.7.6.4.2 et de l'art. 36 du règlement, et « le Trésor ne concourra pas à la réparation des dommages produits par cas fortuit ou force majeure » (art. 1.17) ; la résiliation par décision unilatérale du MOP « pour des raisons qui limitent le bon fonctionnement des ouvrages, ou le développement régional, ou parce qu'il estime nécessaire d'élever le standard technique ou les niveaux de service, ou pour d'autres raisons d'intérêt public », seulement après 24 ans ou lorsque le VPI dépasse 70 % de l'ITC, avec l'accord du ministre des Finances (art. 1.18.1.4), et l'extinction par obtention des recettes totales (art. 1.18.1.1) qui absorbe la demande par le délai. Et la modification de la loi antérieure à l'offre, que les circulaires explicatives résolvent comme le respect de la « réglementation environnementale en vigueur » : interrogé sur le fait de savoir si la loi 21.600, qui a créé le Service de la biodiversité et des aires protégées et élargi les catégories de forêt native de préservation, donnerait droit à délai ou à indemnisation, le MOP a répondu qu'elle « constitue la réglementation environnementale en vigueur que la société concessionnaire devra prendre en compte », à ses frais exclusifs, « à la seule exception de l'application, le cas échéant, des règles de répartition des risques en matière environnementale établies à l'article 1.13.3.2 » (circulaire explicative n.º 5, réponse 174).
Ce que le Panel technique résout, et qu'aucune matrice générique ne nomme : le changement de norme technique. Deux recommandations publiques, citées par numéro et par sens, marquent la frontière entre le risque de conception transféré et le changement de standard retenu. Dans la discordance D04‑2019‑15 (MOP contre la Sociedad Concesionaria Puente Industrial, « pour exigences issues d'une étude de risque sismique »), le Panel a recommandé le 8 août 2019 que « les exigences issues de l'étude de risque sismique demandée pour la conception du projet constituent une augmentation du standard de sécurité sismique applicable à la construction du Puente Industrial et des autres ouvrages du contrat » — un acte ultérieur d'autorité, au sens de l'art. 19 de la loi sur les concessions —, que « pour la reconnaissance et le paiement d'éventuels surcoûts par le MOP la société concessionnaire devra établir, le cas échéant, l'altération significative de l'équilibre économique et financier du contrat », et que « le montant de cette éventuelle indemnisation devra être rigoureusement établi » (numéros 11.1–11.3). Dans la discordance D15‑2020‑17 (Sociedad Concesionaria Nuevo Complejo Fronterizo Los Libertadores contre le MOP, « pour surcoûts du bâtiment de contrôle et de services dus à la surcharge de neige »), le Panel a recommandé le 31 décembre 2020 « de n'indemniser aucune des matières réclamées » : la norme exigible à la date du projet était la NCh 431‑77, qui oblige le concepteur à « vérifier les conditions réelles de neige tombée sur le lieu », et les documents d'appel d'offres exigeaient la surcharge « en fonction de la norme et des mesures qui ont été faites sur le terrain » — deux conditions cumulatives —, de sorte que la charge supérieure demandée par l'inspecteur du contrat n'était pas un changement de standard mais le standard du contrat. La paire est la règle de l'étape 8 sur la norme technique : quelle version de la norme régit et qui paie le changement — la norme en vigueur à l'offre, et les mesures de site que la norme exige, sont celles du concessionnaire ; le standard que l'autorité élève après l'attribution est celui de l'État, par l'art. 19, contre démonstration du déséquilibre. Aucune des deux discordances ne transcrit de chiffres dans ce manuel.
Ce qu'on lit dans les deux générations. La règle générale — « aux entiers risques et périls », « sans indemnisation pour des faits ultérieurs prévisibles ou imprévisibles » — n'a pas changé en quatorze ans ; ce qui a changé, c'est que les nouveaux documents nomment les risques que l'État prend et écrivent la règle de partage (franchise, tranche partagée, excédent, et avec quoi on paie : trésorerie ou délai), avec une procédure de valorisation et une instance technique pour le désaccord. La deuxième génération est, dans la lecture de ce manuel, la pratique chilienne qui se rapproche de la méthode : une ligne, une clause, un chiffre. Deux limites de cette lecture, dites pour ne pas l'exagérer : les tranches couvrent trois risques de construction (environnemental, déplacements de réseaux, géotechnique dans un cas) et ne touchent ni la force majeure, ni la modification de la loi, ni la norme technique, qui continuent de se résoudre par la règle générale, le règlement et le Panel ; et les montants des franchises (20 000 UF en 2017, 236 000 UF en 2023) ne découlent pas d'une valorisation publiée du risque, mais de la négociation de chaque appel d'offres, ce qui est exactement le trou que les étapes 5 et 6 remplissent.
Royaume‑Uni. La matrice vit dans le contrat standardisé, aujourd'hui le PF2 de 2012, comme trois listes — cas d'indemnisation, causes exonératoires et force majeure (chap. 15) — et un chapitre de modification de la loi (chap. 16) avec la règle par phase et par type de dépense citée au §2.4. L'évaluation du National Audit Office (PFI and PF2, 2018) est la preuve du §1 sur ce que l'État a fini par payer lorsque la répartition de l'article n'était pas celle du contrat ; le programme PF2 a été fermé aux nouveaux projets en 2018 et il est cité comme méthode.
Australie. Les principes commerciaux nationaux sont une répartition préférée publiée, avec la distinction social / économique comme première décision et la modification de la loi comme le risque le mieux écrit (trois tranches dans le social ; seulement la spécifique dans l'économique). Les échecs de trafic des autoroutes à péage australiennes des années 2000 sont l'avertissement que le Guide de référence et APMG citent sur la demande mal transférée, et la raison pour laquelle le volume 7 la déclare du privé sans soutien du gouvernement : le manuel les nomme comme épisode documenté, sans chiffres.
Colombie. La loi 1508 de 2012 définit le PPP comme un contrat « qui implique la rétention et le transfert de risques entre les parties » (art. 1), exige que les projets « comportent une répartition efficiente des risques, en attribuant chacun d'eux à la partie qui est la mieux à même de les administrer, en cherchant à atténuer l'impact que leur survenance peut avoir sur la disponibilité de l'infrastructure et la qualité du service » (art. 4), place parmi les exigences de la structuration « la typification, l'estimation et la répartition adéquates des risques, des éventualités possibles, et la matrice des risques associée au projet » (art. 11.5) et conditionne les engagements pluriannuels à « l'approbation préalable de la valorisation des risques et des passifs conditionnels par le ministère des Finances » (art. 26.7), dans le cadre de la loi 448 de 1998. C'est le pays où la matrice est un document obligatoire de l'approbation et où le ministère des Finances la valorise avant la signature : le circuit registre → valorisation → approbation du §1.3, écrit dans la loi. Les lignes directrices de politique de répartition (documents CONPES 3107 et 3133 de 2001) et les matrices par typologie de l'Agence nationale d'infrastructure (foncier, environnemental, réseaux, demande avec différentiel de recettes, modification de la loi fiscale) sont la pratique.
Pérou. Les Lineamientos para la asignación de riesgos en los contratos de Asociaciones Público Privadas du ministère de l'Économie et des Finances (résolution ministérielle 167‑2016‑EF/15, du 30 mai 2016 ; version mise à jour au cadre du décret législatif 1362 et de son règlement) sont le guide national le plus proche du format de l'étape 2 : pour chacun des 18 risques de conception et construction et des 9 d'exploitation — conception, construction, expropriation de terrains, géologique/géotechnique, interférences de réseaux, environnemental, archéologique, permis, infrastructure existante, investissements supplémentaires, résiliation anticipée, financement, inflation, taux d'intérêt, taux de change, force majeure, réglementaire, accidents ; demande, surcoûts d'exploitation, entretien extraordinaire, politique —, une identification, une pratique recommandée de répartition et les mécanismes d'atténuation, avec la règle selon laquelle « il n'existe pas de répartition unique […] ; si l'organisme promoteur décide de s'écarter de la pratique recommandée […] il devra motiver sa décision dans le rapport de risques » et que « les risques seront affectés à la partie ayant les plus grandes capacités de les administrer, pour quoi il faut considérer le profil de risques du projet ». Sur le risque géologique, que le manuel utilise à côté de l'art. 1.12.9 de Puente Industrial : « certains projets peuvent présenter une complexité géologique qui rend très difficile que le concessionnaire assume tout le risque (ouvrages souterrains ou tunnels) ; dans ces cas il est possible que le risque soit retenu totalement ou partiellement par l'autorité contractante, par exemple en le concentrant sur des sections ou des phases », avec « des études fiables […] qui doivent aboutir à une quantification monétaire du risque », « le concept d'événement géologique et son mécanisme de paiement » et « des mécanismes de partage […], par exemple au moyen d'un schéma de bandes ».
Afrique du Sud. Le module 4 du PPP Manual du Trésor national (2004) est la matrice standardisée avec l'atténuation typique et la répartition que le Guide de référence cite et le registre probabilité × impact que M1 a adopté ; il est cité par M1 et n'est pas relu.
Où elles s'écartent. Si la matrice est une annexe du contrat (Colombie, Pérou, Australie par projet), un document interne de l'approbation (Royaume‑Uni, avec le contrat standardisé comme matrice) ou un article des documents d'appel d'offres plus la règle de clôture (Chili) ; si la modification de la loi générale se partage par seuil (Australie social, Philippines), se découpe par phase et par dépense (Royaume‑Uni), se transfère (Australie économique) ou ne s'écrit pas (Chili) ; si la force majeure donne du délai (Chili), une exonération (Australie, Royaume‑Uni) ou de l'argent et la résiliation (les trois, à des degrés divers) ; et si la demande se transfère (Australie économique ; Chili avec extinction par VPI), se garantit (Chili avec garantie de revenus minimum ; Pérou autofinancé ; Colombie avec différentiel de recettes) ou s'absorbe par le délai (Chili).
La maxime que toutes les sources de cette section répètent — chaque risque à celui qui peut le mieux le gérer, à un coût raisonnable — est, selon les mots de l'article lui‑même, « la règle la plus citée et la moins chiffrée de la doctrine ». Austral, The Optimal Risk‑Retention Frontier (§§2–6 et 9 ; appendice C), la convertit en un chiffre par risque, et c'est là le cadre de l'étape 2, de l'étape 7 et de la position du manuel dans les quatre désaccords de l'avertissement initial.
La frontière (§2). Pour une classe de risque, l'État retient une fraction α et transfère τ = 1 − α. Trois coûts bougent avec la fraction transférée : la prime de transfert P(τ), ce que le partenaire facture au‑delà du coût actuariel du risque — qui naît d'une friction de financement : celui qui porte le risque au bouclage est une société de projet à dette sans recours, qui ne peut pas diversifier le risque propre au projet et le facture — ; la valeur de gestion M(τ), ce que le transfert crée en donnant au partenaire un intérêt à gérer le risque — élevée pour les risques contrôlables (construction, exploitation) et proche de zéro pour les risques macroéconomiques, que le partenaire ne gère pas quoi qu'on lui paie — ; et le coût de rétention souverain R(α), ce que l'État dépense en portant la fraction retenue — la perte espérée à son propre coût de risque plus la charge d'espace budgétaire du passif conditionnel qu'elle crée. Minimiser la perte sèche sociale donne une ligne : α* = p / (p + 2m + r). La rétention efficiente monte avec la prime p (plus il coûte cher de pousser un risque vers le partenaire, plus l'État doit le garder) et baisse avec la valeur de gestion m et avec le coût souverain r ; le croisement — retenir la moitié — est à p = 2m + r. L'ordre qu'elle produit est la maxime chiffrée : les risques de projet (p faible, m élevé) tombent près de α* = 0, transférer ; les risques macroéconomiques (p élevé, m ≈ 0) près de α* = 1, retenir ou partager. L'article est explicite, et le manuel le répète à chaque étape : « la précision est dans l'ordre, non dans les décimales » ; la forme fermée est une conséquence des coûts quadratiques, et l'appendice E montre que l'ordre et les verdicts survivent à d'autres formes fonctionnelles.
Les deux moitiés de « le mieux à même » (§3). m est la moitié de gestion ; p est la moitié de portage. « L'erreur de la doctrine est de supposer qu'elles bougent ensemble — que celui qui doit gérer un risque doit aussi le porter. Pour les risques de projet c'est ainsi ; pour les risques macroéconomiques elles se séparent », et la moitié de portage est là où se trouve l'avantage du souverain, pour deux raisons : celle d'Arrow et Lind (1970) — l'État répartit la variance entre tous les contribuables et sa prime sociale tend vers zéro — et l'asymétrie de ruine : une perte qui épuise les fonds propres de la société de projet la met en faillite, et sa prime pour un risque de queue porte un terme de survie que le souverain n'a pas, parce qu'il dissout la même perte entre les contribuables et entre les générations. C'est la forme précise de la troisième question d'Irwin — qui absorbe le moins cher — et de la quatrième capacité d'APMG.
Le plafond de bancabilité (§4). La dette de projet doit être de qualité investissement ; « poussez suffisamment de risque vers la société et sa dette tombe sous ce seuil : à ce point le marché de la dette ne facture pas plus cher, il ferme ». Il y a, pour chaque risque, un plafond τ_max, la fraction maximale que le privé portera à n'importe quel prix ; la rétention efficiente contrainte est α* = max(p/(p + 2m + r), 1 − τ_max), « de sorte que la rétention peut être forcée au‑dessus de l'optimum d'efficience par pure faisabilité ». Une répartition observée qui transfère plus que le plafond « n'est pas simplement inefficiente : elle est infaisable ; le secteur privé ne la portera pas, de sorte qu'en pratique l'une de deux choses se produit : une garantie remplit le trou — une garantie de revenus minimum qui ramène la demande sous le plafond, une assurance de risque politique, le pont souverain de l'indexation — ou le projet n'atteint pas le bouclage financier. C'est pour cela que l'architecture de garanties existe : une garantie n'est pas une subvention boulonnée à un transfert de risque ; c'est l'État qui retient la part d'un risque qui se trouvait au‑dessus du plafond de bancabilité, pour que le reste puisse être financé. » C'est la quatrième question de l'étape 2, la lecture de bancabilité de l'étape 7 et le pont vers M2 de l'étape 8 ; et c'est ce que l'art. 1.12.13 des hôpitaux chiliens a écrit en 2009 sans la théorie.
L'espace budgétaire (§5). « Retenir n'est pas gratuit, et la frontière ne doit pas feindre que ça l'est » : la fraction retenue est un passif conditionnel qui se compte (Austral, The Recognition Rule), et r porte la charge d'espace budgétaire ; « la version malhonnête met cette charge à zéro, retient tout et redécouvre le passif à la prochaine crise ». Et la subtilité que l'étape 6 déclare : la charge « n'est pas additive entre risques, parce que les expositions retenues sont corrélées — un choc macroéconomique appelle à la fois la garantie de change, celle de demande et le plancher de recettes » —, de sorte que r monte avec la corrélation du livre retenu (Austral, Stress‑Testing PPP Portfolios ; M9), et la variante corrélée de la frontière le recueille.
La frontière, le coût du capital et l'optimisation des ressources (§6). La contribution réelle du transfert du risque i à l'optimisation des ressources est M_i − P_i, « le gain de gestion net de la prime payée, positif pour les risques contrôlables et négatif pour les risques macroéconomiques : transférer le risque de change ou de demande détruit de l'optimisation des ressources — l'État paie p et n'obtient pas m — ; un comparateur naïf l'inscrit comme valeur créée, parce qu'il crédite le transfert et omet la prime ». La règle de l'étape 7 et de l'étape 7 de M1 est celle‑ci : « charger à l'État r, au privé p, créditer au transfert seulement le net M − P, et le comparateur cesse de mentir ». Le taux de coût du capital implicite d'une répartition, r_f + Σ τ_i p_i, est la lecture du coût du capital de la même matrice (le transfert de l'étape 9).
L'exemple et l'ancrage (§9). L'article parcourt un vecteur de sept risques — construction, exploitation, demande, taux de change, inflation, force majeure, politique / modification de la loi — avec la répartition doctrinale par défaut (transférer presque tout) et trouve quatre risques mal répartis : demande et inflation sous‑retenues, taux de change et politique en transfert infaisable, et le politique comme le cas où « la bancabilité force la rétention au‑dessus de l'efficience : l'optimum est 0,81 et le plafond pousse α* à 0,85 ; l'État doit garder 85 % d'un risque qu'il contrôle en grande partie, parce que personne d'autre ne le prendra ». C'est l'exemple que le §5.5 reproduit par interface de programmation, avec la calibration déclarée comme illustrative. Son ancrage empirique (§9.1) est chilien : l'escalier du coût du capital par type de contrat comme estimation de la prime de demande, et le Comparador Público‑Privado de la direction du budget pour le centre pénitentiaire de Rancagua (2024) lu avec M − P — « une prison est un PPP de disponibilité : l'État porte la demande, la société porte la construction et l'exploitation, qu'elle peut gérer ; le transfert est du bon côté du croisement et l'optimisation des ressources positive est correcte : le cas de contrôle sur la frontière, non une manipulation ». L'appendice C donne la taxonomie de huit classes avec leur tendance efficiente, qui est la classe de frontière de chaque ligne de l'étape 7.
Le reste de ce qu'Austral cite comme sien, chaque chose à son étape : le risque retenu comme passif conditionnel qui se compte et la discipline de ne pas le cacher (Austral, The Recognition Rule ; étapes 5 et 8) ; la part retenue « au‑dessus du plafond » que personne n'a écrite — l'exposition de change qu'un contrat en monnaie locale avec de la dette en dollars laisse à l'État (Austral, The Silent FX Liability) et le risque d'inflation transféré avec plafond (Austral, The Indexation Ceiling) — comme les deux lignes de silence les plus fréquentes de la liste du §1.4 ; la répartition mal faite comme premier sommet de la renégociation (Austral, The Renegotiation Triangle ; §1 et étape 8) ; la garantie comme répartition avec un prix et la décision de la demander à un tiers (Austral, The Third‑Party Guarantee Decision ; étape 7), citée seulement pour cette décision et non pour la valorisation sur la distribution, qui est la règle de M2 avec Duarte Arancibia (2015) comme antécédent ; qui décide la rétention au sein de l'État (Austral, From Gatekeeper to Orchestrator ; §1.3) ; et trois matrices parcourues d'un bout à l'autre (Austral, Three PPPs — A Walkthrough). Et l'avertissement que l'article fait et que le manuel répète à l'étape 7 : la calibration (p, m, r, τ_max) est illustrative — la prime par risque n'est pas directement observable ; une offre donne un TRI total, non une décomposition — et le résultat robuste est l'ordre, non le chiffre.
Une contradiction, dite comme telle. Le Guide de référence (§3.3.2) et APMG (§5.6) admettent que dans les marchés immatures « il peut être raisonnable de sacrifier un peu d'optimisation des ressources pour assurer la bancabilité » ; la frontière dit qu'il n'y a pas de sacrifice à faire : au‑dessus du plafond le transfert n'est pas cher mais impossible, et la garantie qui le « réduit » est la rétention efficiente sous un autre nom. Le manuel adopte la seconde lecture et la déclare.
| Étape du §3 | Règle | Source | Écran du §5 |
|---|---|---|---|
| 0 Cadre | Une taxonomie déclarée par projet ; catalogue GIH du secteur et correspondance avec les onze catégories PFRAM ; la même matrice de l'approbation à l'appel d'offres | Guide de référence v3, §3.3.2 (« les matrices doivent être revues une fois encore avant de signer ») ; PFRAM 2.0, §III.E, tableau 1 ; GIH 2019 (en‑tête de chaque matrice) ; APMG chap. 5, §5.3 | Configuration du projet (C2) ; matrice de répartition avec chargement par secteur (C3) |
| 1 Identifier | Registre avec phase, fait déclencheur et « ne s'applique pas » avec la raison ; questions par catégorie | Guide de référence v3, §3.3.1 (registre ; encadré 3.7) ; PFRAM 2.0, §III.E (questions par catégorie ; « risques non identifiés ou non répartis ») ; APMG chap. 5, §5.3 et encadré 5.18 ; EPEC 2011, §1.2.2 ; Chili : Accès Nord à Concepción, art. 1.13.3.1 (« ne s'applique pas ») | Risque budgétaire PFRAM (C7) ; registre (C9) ; matrice de répartition (C3) |
| 2 Répartir | Trois questions d'Irwin plus le plafond de bancabilité ; partagé seulement avec une règle de partage ; justification par ligne ; risques et droits ensemble | Irwin 2007, chap. 4 (pp. 56–65) ; Guide de référence v3, §3.3.2 (critères et limites) ; APMG chap. 5, §5.1 et §5.6 (position par défaut ; quatre capacités) ; OCDE 2012, principe 6 ; Austral, Retention Frontier, §§2–4 ; Chili : Accès Nord à Concepción, art. 1.13.3.2–1.13.3.3 (tranches) ; Puente Industrial, art. 1.12.8–1.12.9 et 1.8.17.2 (franchise et VPI) ; Pérou, lignes directrices 1.4 (bandes) | Matrice de répartition (C3) ; comparaison intersectorielle (C4) ; synthèse de répartition (C5) |
| 3 Noter | Deux échelles nommées (3 × 3 PFRAM ; 5 × 5 de type APMG avec les bandes d'Austral), avant et après ; on compare l'ordre | PFRAM 2.0, §III.E, figure 7 (notation) et échelles de probabilité et d'impact ; APMG chap. 5, §5.4.2 et encadré 5.19 (Orange Book ; « il n'y a pas de standard absolu ») ; Guide de référence v3, §3.3.1 (carte de chaleur) | Planification de l'atténuation (C6) ; risque budgétaire (C7) ; registre (C9) ; matrice 5 × 5 (C10) |
| 4 Atténuer | Action, responsable, vérificateur, état ; priorité notation × atténuation ; l'atténuation précoce comme base de référence | PFRAM 2.0, §III.E, figure 8 (priorité) et les trois voies d'action ; APMG chap. 5, §5.5 (base de référence géotechnique et archéologique) et §5.2 (stratégies pour le risque retenu) ; Guide de référence v3, §3.3.1 (« mitigating risks ») ; Chili : Puente Industrial, art. 1.12.9 (base de référence de 30 m) | Planification de l'atténuation (C6) ; registre (C9) |
| 5 Valoriser la prime | Probabilité × impact × base de la phase, échelle publiée, plafond, partage retenu / transféré ; propre au projet / systématique | APMG chap. 4, §4.4 (formule et exemple ; systémique dans le taux) ; Guide de référence v3, §3.3.1 (Infrastructure Australia vol. 4 ; Afrique du Sud module 4) ; M1 étape 5 et décision D28 ; Austral, Recognition Rule | Répartition des risques de l'optimisation des ressources (C15) |
| 6 Valoriser la queue | Distribution par risque, N et graine ; VaR et CVaR à 90 / 95 / 99 % ; somme indépendante déclarée ; le cas corrélé à M9 | APMG chap. 4, §4.4 (Monte Carlo, « des dizaines de milliers d'itérations », seulement avec une information fiable) ; Artzner et al. 1999 (CVaR comme mesure cohérente) ; Austral, Retention Frontier, §5 (corrélation du livre retenu) ; Stress‑Testing PPP Portfolios | Couche VaR / CVaR (C12) |
| 7 Éprouver | Verdict par risque contre la frontière ; M − P par transfert ; taux de coût du capital implicite ; bancabilité ; lu comme un ordre | Austral, Retention Frontier, §§2–6 et 9, appendices B–C ; APMG chap. 5, §5.1 (figure 5.8, l'optimum) et §5.6 (règle des exceptions) ; Guide de référence v3, §3.3.2 (limites ; OCDE 2008) ; Arrow et Lind 1970 ; DIPRES 2024 (cas de contrôle) | Sans écran : appel reproductible de l'annexe 4.A ; diagnostic de répartition de l'optimisation des ressources |
| 8 Clauses | Chaque ligne avec un article ; familles de clauses ; liste des silences ; règle générale de clôture ; lignes avec clause de paiement vers M2 | Guide de référence v3, §3.3.3 (« comment les paiements circulent » ; exception au principe fonctionnel) ; APMG chap. 5, §5.7 (indemnisation, exonération, force majeure) et §5.9 (clause de « tout risque ») ; Banque mondiale 2019, Guidance on PPP Contractual Provisions, chap. 1–3, 6, 8–9 ; Infrastructure Australia vol. 3, chap. 16–17, 20–21 et vol. 7, chap. 19 ; PF2 2012, chap. 15–17 ; Chili : Accès Nord à Concepción, art. 1.13.3, 1.8.2.3, 1.11.3, 1.17, 1.18.1.1, 1.18.1.4 ; hôpital Maipú–La Florida, art. 2.5.13, 1.8.11, 1.11.1, 1.12.13 ; Panel technique D04‑2019‑15 et D15‑2020‑17 ; loi sur les concessions, art. 19 ; règlement, art. 36 ; Austral, Silent FX Liability, Indexation Ceiling, Renegotiation Triangle | Matrice des risques du contrat dans FARO (C16) ; onglet des garanties (M2) |
| 9 Vérifier, enregistrer, suivre | Vérifications de cohérence ; tableau de bord par état et par gravité ; version de la matrice ; transferts vers le coût du capital, l'appel d'offres et l'optimisation des ressources | APMG chap. 5, §5.2 (suivi des risques retenus et transférés ; « responsabilité ultime envers le contribuable ») ; EPEC 2011, §1.2.2 (suivi et révision) ; PFRAM 2.0, §III.E (matrice « évaluée périodiquement par l'autorité contractante ») ; OCDE 2012, principes 7 et 8 ; Austral, Retention Frontier, §6 (taux implicite) | Vérifications (C11) ; synthèse budgétaire (C8) ; suivi (C13) ; rapports et exportations (C14) ; accueil et « Envoyer à » (C1) |
| 3.10 Frontière : le portefeuille | Une page : ce qui se passe quand les matrices s'additionnent | Austral, Stress‑Testing PPP Portfolios ; Retention Frontier, §5 ; PFRAM 2.0 (matrice par projet, portefeuille dans M2) ; M9 | — (une ligne au §5.9) |
Cette section est la méthode complète, écrite pour que quelqu'un avec son propre tableur, son propre modèle et son propre registre budgétaire puisse lever, répartir, noter, atténuer et valoriser la matrice des risques d'un contrat sans la plateforme : chaque étape dit ce qui entre, ce qui sort, comment on décide et quelle est la règle. L'accréditation de chaque règle est au §2 et n'est pas répétée ; les contrepoints chiliens qui l'illustrent sont au §2.5 et y sont renvoyés ; les chiffres qui illustrent les étapes sont ceux du §4 et y sont expliqués. Les règles que la plateforme exécute sont citées telles quelles et avec leur propriétaire : les tableaux de PFRAM sont de PFRAM ; les bandes de la grille de cinq, la bande de la frontière et le transfert vers le coût du capital sont des conventions d'Austral et sont publiées comme telles. Ce que la méthode exige et que la plateforme ne fait pas est déclaré comme limite là où il le faut, et détaillé au §5. La méthode a dix étapes et une page de frontière : du cadre (étape 0) à la vérification, à l'enregistrement et au suivi (étape 9), la synthèse du relecteur (3.9) et ensuite ce qui se passe quand les matrices de nombreux contrats s'additionnent (3.10), que le manuel délimite et n'enseigne pas.
Trois avertissements avant de commencer. Le premier est la thèse du manuel : une répartition des risques est une ligne du registre, une clause et un chiffre, et la méthode n'accepte aucune des trois sans les deux autres — une ligne sans clause est un risque retenu par le silence ; une clause sans ligne est une obligation que personne n'a notée ; un chiffre sans ligne ni clause est la prime d'un autre contrat. Le deuxième : la méthode s'applique à un projet qui a déjà passé l'écluse d'éligibilité (M3, critère de transférabilité) et avant qu'existent le mécanisme de paiement (M4), le comparateur (M1) et le registre budgétaire (M2) ; les trois reçoivent ce que cette méthode produit, et c'est pourquoi la majorité de leurs erreurs naissent ici. Le troisième : la méthode parcourt les quatre verbes — identifier, répartir, atténuer, valoriser — dans cet ordre, et revient au deuxième quand le quatrième le contredit : l'étape 7 existe pour renvoyer à l'étape 2 les lignes que la frontière de rétention ne soutient pas.
Ce qui entre. La fiche du projet : secteur, type d'actif, phase du cycle (évaluation, structuration, appel d'offres, contrat), investissement, durée et période de travaux, mécanisme de paiement prévu (usager payeur, disponibilité, mixte), soutien public prévu (aucun, subvention, garantie), maturité du marché et système juridique ; la spécification du service par résultats (M3, critère 2), parce qu'un risque de performance ne peut s'écrire que contre un résultat que le contrat exige ; et la taxonomie qui régira le registre.
Ce qui sort. Trois choses, sur une page qui ouvre la matrice : (i) la fiche, écrite avec les champs ci‑dessus ; (ii) le catalogue de départ, les sous‑risques du secteur avec la répartition typique que la pratique recommande pour ce secteur — le manuel utilise l'outil de répartition par secteur du Global Infrastructure Hub, dix‑huit secteurs et dix‑sept catégories (§2.4), que la plateforme charge tel quel — ; et (iii) le tableau de correspondance entre les catégories du catalogue et les onze catégories budgétaires de PFRAM que le ministère des Finances lira, qui est le tableau de l'en‑tête de ce manuel. Pour l'hôpital du §4 : secteur « hôpital » du catalogue, seize catégories et 47 sous‑risques, dont six tombent dans une seule catégorie budgétaire (construction) et une (« stratégique / de contrepartie ») dans action gouvernementale défavorable (§4.1).
Comment on décide. Il n'y a pas de calcul, il y a deux déclarations et une conséquence. La première déclaration est la taxonomie : une seule par projet, dite à voix haute au commencement, avec la règle que les risques peuvent être ajoutés pendant le cycle mais non renommés à mi‑chemin — la matrice de l'approbation et celle de l'appel d'offres doivent être la même ligne à ligne, et l'organe de contrôle vérifie exactement cela (§1.3). La seconde est la correspondance : chaque catégorie du catalogue pointe vers une catégorie budgétaire, et l'analyste ne l'invente pas, il la prend du tableau de l'en‑tête (ou il la corrige, et alors il la publie). La conséquence est que le mécanisme de paiement prévu décide déjà de la destination d'une ligne avant qu'elle n'existe : en rémunération de la disponibilité la demande est retenue par conception ; en usager payeur elle est transférée ou partagée avec garantie ; l'étape 2 le confirme et l'étape 7 l'éprouve, mais la fiche le dit d'abord. Le tableau de correspondance est une partie obligatoire du cadre, non une recommandation pour le cas où le ministère des Finances exige une lecture budgétaire : sans lui l'étape 3 n'a pas sa seconde échelle, l'étape 8 n'a pas sa colonne « va au registre budgétaire », et « risque de terrains » et « expropriations » peuvent être deux lignes dans deux documents (§6.1).
Règle de décision. Une taxonomie par projet, déclarée ; un catalogue de départ par secteur, nommé avec sa source ; une correspondance avec les onze catégories budgétaires, publiée — sans elle il n'y a pas d'étape 0. Et la règle que les guides énoncent et que les équipes oublient : la matrice est un document avec une version dès cette étape — celle de l'approbation, celle de l'appel d'offres et celle du contrat signé sont des versions de la même matrice, non trois matrices (étape 9).
Où les équipes se trompent. Les erreurs de cette étape — adopter le vocabulaire de l'outil comme taxonomie, répartir par catégorie et non par sous‑risque, omettre la phase du cycle et avec elle la possibilité de versionner — sont au §6.1 avec les chiffres de l'hôpital ; ici le renvoi suffit.
Ce qui entre. Le catalogue de départ de l'étape 0 ; les études disponibles à cette phase (demande, ingénierie, terrains, environnement, juridique) ; les trois questions par risque — peut‑il survenir dans ce projet ?, dans quelle phase ?, qu'est‑ce qui le déclencherait ? — et les questions d'identification par catégorie budgétaire de PFRAM (34 questions en onze catégories, avec relance conditionnelle : la plateforme les apporte comme banque, §5.2), qui servent à ne pas oublier ce que le catalogue du secteur ne nomme pas (gouvernance, équilibre financier, renégociation).
Ce qui sort. Le registre : une ligne par risque, avec un nom, une catégorie du catalogue et une catégorie budgétaire, une phase (préconstruction, construction, exploitation, résiliation, ou « toutes »), un fait déclencheur (ce qui le fait survenir, en une phrase avec un sujet), et deux cases vides que les étapes 3 et 4 remplissent (notation avant et après ; atténuation avec responsable). Et, à part, la liste des « ne s'applique pas » avec la raison : les risques du catalogue laissés hors du registre valorisé et pourquoi. Pour l'hôpital du §4 : seize catégories du catalogue → dix lignes valorisées et six « ne s'applique pas » avec la raison (social, environnemental, marchés financiers, force majeure, action gouvernementale défavorable, résiliation anticipée), chacune avec la lecture budgétaire qui la recueille même sans ligne (§4.2).
Comment on décide. Ligne par ligne, avec les trois questions. La première — peut‑il survenir ? — se répond avec l'étude ou avec le précédent, jamais avec l'intuition : un risque qui « ne s'applique pas » doit avoir une raison écrite (le site appartient à l'État et il n'y a pas de réinstallation ; il n'y a pas de dette en devises ; l'assurance catastrophe couvre la reconstruction). La deuxième — dans quelle phase ? — n'est pas un détail : la base de coût contre laquelle la prime est valorisée est celle de sa phase (étape 5 ; M1 étape 5), et un risque sans phase ne peut pas être valorisé. La troisième — qu'est‑ce qui le déclencherait ? — est celle que l'étape 8 convertit en clause : « condition du site différente de celle étudiée » demande une base de référence géotechnique ; « nouvelle norme sanitaire qui exige des travaux » demande une clause de modification de la loi avec seuil. Les questions de PFRAM se parcourent ensuite, par catégorie, pour lever ce que le catalogue du secteur laisse dans l'ombre : la ligne 10 de l'hôpital — renégociation — n'est pas un risque du catalogue, c'est la conséquence du fait que n'importe laquelle des neuf autres soit mal écrite, et le registre la porte pour qu'on voie à chaque étape qu'elle est la ligne la plus chère du livre retenu (§4.2, §4.6). Les « ne s'applique pas » se portent comme liste séparée du registre valorisé, avec la raison et avec la catégorie budgétaire qui les recueille, et non comme lignes du registre avec un état propre : la plateforme n'a pas cet état et la lecture budgétaire par catégorie les capture de toute façon ; une ligne « ne s'applique pas » avec un état propre n'aurait de sens que dans une annexe d'appel d'offres exportable qui n'existe pas aujourd'hui.
Règle de décision. On enregistre aussi les risques qui « ne s'appliquent pas », avec la raison, en liste séparée : le « garantie de revenus minimum : ne s'applique pas à ce projet » des documents d'appel d'offres de 2023 est une décision écrite, non une omission (§2.5), et c'est exactement la différence entre retenir un risque par conception et le retenir par le silence (étape 8). Un registre sans phase ne peut pas être valorisé ; un registre sans fait déclencheur ne peut pas être écrit comme clause.
Où les équipes se trompent. Enregistrer par catégorie (« risque de construction ») et non par risque avec un fait déclencheur, et découvrir à l'étape 8 que la ligne ne pointe vers aucun article parce qu'elle ne dit pas ce qui se passe. Confondre le registre avec la matrice de répartition : le registre dit ce qui peut mal tourner ; la matrice dit qui le porte ; les deux partagent la ligne et aucun ne remplace l'autre. Et l'erreur la plus chère : laisser hors du registre ce que le catalogue du secteur ne nomme pas parce que « ce n'est pas un risque du projet » — la renégociation, l'équilibre financier, la garantie implicite : ce sont les lignes que la liste des silences de l'étape 8 devra recueillir de toute façon, et qui arrivent moins cher si elles entrent ici.
Ce qui entre. Chaque ligne du registre et les trois questions d'Irwin (2007, chap. 4 ; Guide de référence v3, §3.3.2) : qui peut réduire la probabilité qu'il survienne ?, qui peut réduire l'impact s'il survient ?, qui l'absorbe le moins cher — diversifie, assure, dispose d'espace budgétaire ? Plus la quatrième question, d'Austral (§2.6) : jusqu'où le partenaire privé l'acceptera‑t‑il à un prix quelconque ? — le plafond de bancabilité τ_max, la fraction maximale que le marché de la dette de projet prendra avant de fermer. Et la répartition typique du catalogue du secteur comme position par défaut qu'il faut confirmer ou démentir, non comme réponse.
Ce qui sort. Par ligne : la répartition — retenu, transféré, partagé — avec son degré (la fraction que l'État retient : la plateforme garde par ligne une partie, Public / Privé / Partagé, avec une barre de pourcentages qui totalisent 100, et le comparateur cinq degrés, 100 / 80 / 50 / 20 / 0 % retenu : la règle qui les relie est celle de la partie majoritaire, avec l'égalité en partagé) ; la règle de partage si c'est partagé — pourcentage, franchise (seuil à la charge du partenaire privé), tranches, plafond — ; et la justification écrite, en une ligne qui réponde aux trois questions. Pour l'hôpital : trois lignes retenues (changement réglementaire à 80 %, demande clinique et renégociation à 100 %), six transférées (quatre à 100 %, deux à 80 %) et une partagée par moitiés (terrain, permis et sol), avec la justification de chacune dans le tableau du §4.3.
Comment on décide. Avec l'arbre d'une page, qui se parcourt dans l'ordre des questions et s'arrête à la première réponse qui décide :
| Question | Réponse et conséquence |
|---|---|
| Qui réduit la probabilité ? | Le partenaire (contrat de travaux, plan de renouvellement, conception fermée) → candidat au transfert ; l'État (il édicte la norme, oriente les patients, remet le site) → candidat à la rétention ; aucun des deux (la condition du site est ce qu'elle est ; le séisme) → passer à la deuxième question |
| Qui réduit l'impact ? | Une des parties, seule → cette partie, dans le degré où elle réduit ; les deux, chacune pour une part (les permis l'État ; l'ingénierie le partenaire) → partagé, et il faut écrire la règle de partage |
| Qui absorbe le moins cher ? | Le partenaire diversifie ou assure à un coût qui tient dans l'offre → confirme le transfert ; le souverain (risque macroéconomique, queue catastrophique : Arrow et Lind ; asymétrie de ruine, §2.6) → retenu ou partagé par tranches, même si le partenaire pouvait le gérer en partie |
| Jusqu'où le partenaire l'accepte‑t‑il à un prix quelconque ? | Toute la fraction proposée (τ ≤ τ_max) → la répartition tient ; moins que la fraction proposée (τ > τ_max) → la part au‑dessus du plafond revient à l'État comme garantie, avec un nom ou sans nom : on l'écrit (étape 8) ou on réaffecte |
« Partagé » est la sortie de la deuxième question quand chaque partie contrôle une moitié, et exige une règle : le mot seul ne répartit rien (§6.2). Les quatre formes de la règle, dans l'ordre où les contrats les écrivent : un pourcentage fixe (50/50, ou la barre de l'écran) ; une franchise, ce que le partenaire porte seul avant que l'État ne concoure ; des tranches, franchise plus une tranche partagée à un pourcentage plus un excédent à l'État (ou déduit de la valeur actualisée des recettes) ; et un plafond au partenaire. Contrepoint chilien, renvoyé au §2.5 : la ligne des mesures environnementales supplémentaires des documents d'appel d'offres de 2023 est une franchise, une tranche à 50 % et un excédent au MOP (236 000 UF / 100 000 / le reste), et la même ligne en 2013 était une franchise de 30 000 UF avec l'excédent porté à la valeur actualisée des recettes — l'évolution de « aux entiers risques et périls » à « répartition par tranches » que le manuel affirme comme position d'Austral. La règle est dure, non un avertissement du relecteur : une ligne « partagée » sans règle de partage revient à cette étape jusqu'à ce qu'elle en ait une et ne passe pas à l'étape 3, parce qu'à l'étape 8 ce serait une ligne sans article et à l'étape 9 la version de la matrice que le Panel technique reçoit.
La quatrième question se répond à cette étape, en qualitatif — y a‑t‑il un marché de la dette qui prenne ce risque dans cette fraction ?, ou les financeurs le renverront‑ils avec une garantie ? — avec la réponse écrite dans la justification, et en chiffre à l'étape 7, où le plafond a une valeur par classe de risque et où le verdict la compare : la répartition qui arrive à l'étape 7 avec un transfert au‑dessus du plafond vient déjà avec la réponse écrite — « le partenaire ne prendra pas le taux d'occupation d'un hôpital public sans garantie » — et le verdict ne fait que la confirmer.
Règle de décision. Trois règles, et le manuel n'accepte pas une ligne sans les trois. Première : « partagé » sans règle de partage n'est pas une répartition, et la ligne n'avance pas. Deuxième : transférer un risque que le privé ne contrôle pas vaut M − P et pas davantage — le gain de gestion moins la prime que le partenaire facture pour porter ce qu'il ne gère pas (§2.6) — ; pour les risques de projet (travaux, exploitation, cycle de vie) M − P est positif et le transfert crée de la valeur ; pour les risques macroéconomiques (demande que l'État contrôle, taux de change, inflation, modification de la loi) il est négatif et le transfert la détruit, même si un comparateur naïf la crédite (§4.7 : transférer la demande clinique de l'hôpital vaut −0,160 à 20 % retenu et −0,750 à 0 %). Troisième : un risque transféré au‑dessus de son plafond de bancabilité revient à l'État comme garantie, avec un nom ou sans nom (Austral, Retention Frontier, §4 ; Silent FX Liability) : la garantie de revenus minimum est la demande ramenée sous le plafond, la garantie de dette est le risque financier ramené, et celle que personne n'a écrite est la garantie implicite de la liste des silences (étape 8).
Où les équipes se trompent. Répartir par analogie sectorielle (« les hôpitaux retiennent la demande ») sans écrire la raison : la raison est ce que la comparaison intersectorielle du catalogue montre — la demande est publique dans les deux lignes de l'hôpital et partagée ou privée dans les routes parce que qui contrôle le volume change de secteur — et ce que le comité demande quand quelqu'un propose de la transférer « parce que cela crée de la valeur » (§4.3). Traiter la répartition typique du catalogue comme une répartition : c'est une position par défaut qui se confirme avec les trois questions, et l'hôpital du §4 la démentit dans la ligne du terrain (le catalogue la met à l'État ; la méthode la partage par moitiés parce que le partenaire contrôle l'ingénierie des sols). Et la plus fréquente : transférer la queue — « tout risque de surcoût est celui du partenaire, sans plafond » — et découvrir dans l'offre que le partenaire l'a renvoyée comme prime (M1), ou au bouclage financier qu'il l'a renvoyée comme garantie (M2), ou à la cinquième année qu'il l'a renvoyée comme renégociation (M4) : les 59 % que le MOP retient dans le P95 de l'encadré 4.9c sont la part de la queue qu'aucun « aux entiers risques et périls » n'a réellement transférée.
Ce qui entre. La répartition de l'étape 2 et l'évidence : les fourchettes des études (P10–P90 de la demande, provision pour aléas du budget de travaux), les précédents du secteur (surcoûts et retards documentés ; biais d'optimisme du Green Book), et les décisions de litige là où il y en a (pour le changement de norme technique, les recommandations du Panel technique du §2.5). Et les deux échelles publiées, avec leur nom.
Ce qui sort. Par ligne, probabilité et impact sur deux échelles, avant et après l'atténuation de l'étape 4 — la case « après » se remplit quand l'étape 4 se termine et s'affiche ici — et la carte de chaleur avec chaque ligne située. Les deux échelles, telles que le moteur de la plateforme les renvoie :
L'échelle budgétaire, PFRAM 3 × 3, par catégorie (onze catégories ; la lecture du ministère des Finances ; PFRAM 2.0, §III.E, figure 7) :
| Probabilité \ Impact | Faible | Moyen | Élevé |
|---|---|---|---|
| Faible | faible pertinence | faible | moyen |
| Moyen | faible | moyen | élevé |
| Élevé | moyen | élevé | critique |
L'échelle opérationnelle, 5 × 5, par ligne du registre (probabilité et impact sur cinq niveaux : très faible, faible, moyen, élevé, très élevé ; score = probabilité × impact, de 1 à 25 ; bandes 1–4 faible, 5–9 moyen, 10–16 élevé, 20–25 critique). La grille est celle de l'Orange Book qu'APMG recommande (chap. 5, encadré 5.19) sans fixer de scores ni de bandes — « il n'y a pas de standard absolu » — ; les bandes sont une convention d'Austral et le manuel les publie comme telle.
Pour l'hôpital : dans la 3 × 3, construction élevé × élevé = critique, exploitation et renégociation moyen × élevé = élevé, financier moyen, et sept catégories faibles ou de faible pertinence (répartition 7 / 1 / 2 / 1) ; dans la 5 × 5, le surcoût de travaux élevé × élevé = 16, élevé, six lignes à 12 avant l'atténuation et une seule — la demande clinique — qui reste à 12 après, parce qu'aucune atténuation ne réduit le taux d'occupation d'un hôpital : c'est la ligne qui ne s'atténue pas mais se paie (§4.4).
Comment on décide. Avec l'évidence et non avec le consensus de la salle : la probabilité d'un risque avec étude est la fourchette de l'étude lue contre l'échelle ; celle d'un risque sans étude est le précédent du secteur ; celle d'un risque sans l'un ni l'autre est « moyenne », déclarée comme telle et marquée pour la version suivante. L'impact se lit sur la partie qui le porte après la répartition — sur l'échelle budgétaire, sur l'État ; sur l'opérationnelle, sur le projet — et c'est pourquoi les deux lectures peuvent différer sans se contredire : la demande de l'hôpital est de faible pertinence dans la lecture budgétaire, parce qu'en disponibilité le paiement de l'État ne change pas avec le taux d'occupation, et élevée dans le registre, parce que pour le budget du ministère le taux d'occupation existe (§4.4). La notation « avant » est celle du risque inhérent, la répartition déjà faite et sans l'atténuation de l'étape 4 ; celle « après » est la résiduelle. La méthode exige les deux échelles toujours, pour tout projet qui passe par une approbation budgétaire — ce qui est le cas du manuel — et non la 3 × 3 seulement quand le ministère des Finances la demande : le partage retenu / transféré de l'étape 5 et le transfert vers le coût du capital de l'étape 9 se font par catégorie budgétaire, et sans la 3 × 3 il n'y a pas de catégorie budgétaire dans la ligne.
Règle de décision. Les deux échelles, toujours, coexistent avec leur nom et ne s'harmonisent pas en silence : élevé × élevé est « élevé » (16) dans la 5 × 5 et « critique » dans la 3 × 3, et les deux sont correctes dans leur grille ; ce qui se compare entre les échelles est l'ordre des lignes — le surcoût de travaux est le premier dans les deux — et non l'étiquette. La notation de la 3 × 3 est publiée comme la figure 7 de PFRAM ; les bandes de la 5 × 5 comme convention d'Austral ; et toute notation porte l'échelle dans la même cellule (« élevé, 5 × 5 » / « critique, PFRAM »).
Où les équipes se trompent. L'échelle qui vit dans la tête de l'analyste (§6.3) : « élevé » qui vaut 0,5 dans une feuille et 0,75 dans une autre, et un registre avec des fourchettes mais sans probabilité qui valorisait les dix risques de la même manière. Mettre « critique » dans la lecture budgétaire et « élevé » dans le registre sans dire de quelle grille est chacun, et présenter le rapport comme s'il se contredisait. Et sauter le « avant » : un registre qui n'a que la notation résiduelle ne peut pas montrer ce que l'atténuation a fait, et l'étape 4 n'a rien contre quoi se mesurer.
Ce qui entre. Les lignes du registre avec leur notation « avant » et la règle de priorité de PFRAM (2.0, §III.E, figure 8 : notation × atténuation existante), telle que l'écran l'applique : critique non atténué → mettre en œuvre d'urgence ; critique atténué et élevé non atténué → planifier l'atténuation ; élevé atténué, moyen et faible non atténués → surveiller ; faible atténué et faible pertinence → accepter. Une cellule diffère de PFRAM et le manuel publie le tableau de l'écran avec la cellule annotée, au lieu de publier la figure 8 comme règle et l'écran comme simplification : moyen non atténué est « priorité élevée » dans la figure 8 et « surveiller » à l'écran. Dans l'hôpital cela ne mord pas — aucune catégorie ne tombe en moyen non atténué — et le lecteur qui la rencontre dans son projet sait quelle est la différence.
Ce qui sort. Par ligne avec une priorité de planifier ou de mettre en œuvre — et pour les autres si l'équipe le souhaite : l'action, contractuelle (clause, garantie, garantie de bonne exécution, assurance, franchise, tranches) ou de gestion (étude, permis, site remis avant la signature, base de référence) ; le responsable (une entité ou une fonction, non une partie) ; le vérificateur (qui contrôle que l'action a été faite et quand : inspecteur du contrat, service de santé, Panel technique, ministère des Finances, organe de contrôle) ; la date et l'état (ouvert / en atténuation / en surveillance / clos) ; et la notation résiduelle, qui revient à l'étape 3 comme « après ». Pour l'hôpital : dix lignes avec action, responsable, vérificateur et état dans le tableau du §4.5 — cinq ouvertes et cinq en surveillance —, avec la construction (critique, atténuée : planifier) et la renégociation (élevée, non atténuée : planifier) comme les deux où la règle de priorité ordonne de mettre l'effort.
Comment on décide. D'abord la priorité, qui dit où ne pas dépenser : les lignes en « accepter » et « surveiller » ne reçoivent pas de plan, elles reçoivent une date de révision. Ensuite, pour chaque ligne avec plan, la question qui sépare l'atténuation du transfert : l'action réduit‑elle la probabilité ou l'impact du fait, ou déplace‑t‑elle le risque vers une autre ligne ? Un site remis et étudié avant la signature réduit la probabilité de la condition imprévue ; une base de référence géotechnique ne la réduit pas, elle définit qui paie quand elle survient — c'est une répartition écrite comme atténuation, et cela va à l'étape 8. Une assurance catastrophe ne baisse pas la probabilité du séisme : elle convertit la force majeure en risque de couverture et de prime (couvre‑t‑elle le séisme de conception ?, qui est le bénéficiaire ?, que se passe‑t‑il si la prime monte ?), et le registre garde la nouvelle ligne (§4.5). Enfin, responsable et vérificateur : le responsable est celui qui exécute l'action ; le vérificateur est celui qui peut dire qu'elle n'a pas été faite, et il doit être distinct du responsable.
Règle de décision. Une atténuation sans responsable ni vérificateur ne fait pas baisser la notation : la résiduelle n'est acceptée qu'avec les deux noms et la date ; jusque‑là la ligne conserve sa notation « avant » (§6.6). Et l'atténuation qui « transfère » un risque ne l'élimine pas, elle le déplace vers une autre ligne, qui s'enregistre avec son propre fait déclencheur. La première règle est dure et exige les deux noms : la résiduelle ne s'écrit pas sans responsable et sans vérificateur, et le relecteur du 3.9 l'invalide ; le responsable et le vérificateur « recommandés » ne suffisent pas. La raison est dans l'outil : la plateforme a un champ de responsable — et le garde comme partie, Public ou Privé, non comme entité — et n'a pas de champ de vérificateur, de sorte que la vérification « atténuation sans responsable » passe sans qu'il y ait un responsable véritable ; la règle de la méthode est la seule chose qui empêche que ce champ soit rempli avec un nom fantaisiste.
Où les équipes se trompent. La colonne « atténuation » avec un verbe et sans nom, sans date ni vérificateur, et la notation résiduelle qui baisse toute seule à la version suivante (§6.6). Compter l'assurance comme atténuation de la force majeure et ne pas enregistrer la ligne que l'assurance crée — l'hôpital a cette ligne comme premier silence de l'étape 8 : l'assurance couvre la reconstruction et personne n'a écrit ce qui advient de la disponibilité pendant la reconstruction. Et planifier sur les lignes « accepter » parce qu'elles sont faciles, tandis que la renégociation — élevée, non atténuée, la ligne la plus chère du livre retenu — reste sans plan parce que son atténuation consiste à bien écrire les neuf autres.
Ce qui entre. Les lignes dont la fraction retenue est supérieure à zéro (et, pour le comparateur, toutes les lignes : le CSP charge 100 % de chacune) ; l'échelle qualitative → numérique publiée du manuel d'Optimisation des ressources (étape 5) : probabilité très faible 0,05 · faible 0,20 · moyenne 0,50 · élevée 0,75 · très élevée 0,90 ; impact comme fraction de la base de coût de la phase — moins de 1 % : 0,005 · 1–3 % : 0,02 · 3–10 % : 0,065 · 10–25 % : 0,175 · plus de 25 % : 0,35 — ; la valeur actualisée de la base de coût par phase (construction, exploitation ; recettes d'usager pour la demande) au taux du comparateur ; et la nature de chaque ligne, propre au projet ou systématique (la convention des deux taux du manuel d'Optimisation des ressources).
Ce qui sort. Par ligne, la prime espérée = probabilité × impact × VA de la base de sa phase ; la prime totale avec le plafond de 30 % de la somme des bases qui portent du risque (si la somme le dépasse, toutes les lignes sont mises à l'échelle au prorata et cela est déclaré) ; le partage retenu / transféré par la fraction de l'étape 2 — ce que l'État continue de porter sous le PPP et ce que le partenaire porte — ; et la classification propre au projet / systématique, parce que sous la convention des deux taux le systématique est valorisé dans le taux et non dans le flux. Pour l'hôpital, à deux taux : prime brute 117,05 sur un plafond de 126,15 (marge 7,2 % : le plafond ne mord pas), dont l'État retient sous le PPP 12,59 (10,8 %) et transfère 104,46 (89,2 %), plus la renégociation — qui n'existe que dans la branche PPP et est retenue en entier — 13,67 ; le livre retenu de l'État est de 26,25. À un seul taux de 5,5 %, 97,37 / 104,75, 10,57 / 86,79, 11,35 et 21,92 : les proportions ne changent pas avec le taux, le niveau oui, et la convention est publiée avec le chiffre (§4.6.1). La demande clinique est dans le registre, retenue à 100 % et sans prime : base zéro en disponibilité et systématique, valorisée dans le taux ; elle existe pour le budget du ministère et cela est déclaré ainsi (§4.6.1). La ligne systématique retenue reste dans le registre valorisé, avec une prime nulle et la note « valorisée dans le taux » ; on ne la sort pas du registre pour la porter seulement dans la lecture budgétaire, même si c'est ce que le paquet de démonstration fait de fait en lui donnant une base nulle : la ligne doit arriver à l'étape 8 avec sa clause — la subvention variable à la journée‑lit est la clause d'une ligne sans prime dans le comparateur — et c'est la ligne que ce manuel livre à celui d'Engagements budgétaires.
Comment on décide. L'échelle est la même que celle du comparateur et ne se recalibre pas par projet : elle est publiée précisément pour que deux analystes donnent la même prime au même risque (§6.3). La base est celle de la phase de la ligne (étape 1) : un risque d'exploitation sur la base de construction est une erreur de phase, non d'échelle. La fraction retenue est celle de l'étape 2, avec la règle des cinq degrés ; et le partage est arithmétique : prime retenue = prime × fraction retenue, prime transférée = le reste. La nature se décide par la question de M1 : le risque bouge‑t‑il avec le cycle (demande, inflation, taux de change, taux d'intérêt) ou est‑il propre au projet (travaux, exploitation, cycle de vie, permis) ? ; les systématiques, sous deux taux, sont dans la prime de risque du PPP et non dans le flux. Le plafond de 30 % est une convention de la série, non des guides, et il est publié comme tel.
Règle de décision. La même échelle et le même taux que dans le comparateur : cette étape produit l'intrant de l'étape 5 de M1 et n'est pas recalculée là‑bas — le registre du comparateur et celui de ce manuel sont la même matrice dans deux vocabulaires (§4.3). Un risque retenu sans clause se valorise comme un risque avec clause : l'absence de clause ne le rend pas gratuit (Austral, Recognition Rule) ; ce qui change est la destination — avec clause de paiement, il va à M2 comme exposition conditionnelle valorisable ; sans clause, il va à la matrice des risques budgétaires avec probabilité et impact et sans argent (étape 8). Et la moyenne est le chiffre du comparateur ; la queue est de l'étape 6.
Où les équipes se trompent. Créditer le transfert à prime complète — l'erreur du §6.4, que l'étape 7 existe pour attraper — et recalculer dans le comparateur, avec une autre échelle ou un autre taux, la prime que cette étape a produite (§6.3). Et une erreur propre à cette étape : oublier la renégociation, la seule ligne que le marché public traditionnel n'a pas, qui est retenue en entier dans le PPP et qui, dans l'hôpital, vaut plus que les neuf lignes retenues réunies (13,67 contre 12,59).
Ce qui entre. Les lignes retenues de l'étape 5 avec une distribution déclarée par risque — triangulaire (minimum, mode, maximum), normale (moyenne, écart type) ou lognormale — et leur probabilité de survenance ; le nombre de tirages N et la graine. Lorsqu'il n'y a pas de distribution propre, la règle par défaut du manuel : une loi triangulaire avec minimum, mode et maximum au bord inférieur, à la valeur notée et au bord supérieur de la fourchette d'impact de l'échelle de l'étape 5 (3 à 10 % avec 6,5 % noté ; 10 à 25 % avec 17,5 %), comme fraction de la VA de la base de la phase, multipliée par la fraction retenue ; probabilité de survenance, le p de l'étape 5. Avec cette règle la moyenne de chaque loi triangulaire est sa valeur notée, et la moyenne de la simulation doit se réconcilier avec la prime retenue de l'étape 5 — c'est le contrôle que les fourchettes sont les mêmes.
Ce qui sort. La distribution de la perte totale retenue ; la moyenne, la médiane, l'écart type et le maximum ; la valeur en risque (VaR) et la perte espérée en queue (CVaR) à 90, 95 et 99 % ; l'histogramme ; et la contribution de chaque ligne à la moyenne. Pour l'hôpital, cinq lignes retenues, N 10 000, graine 42 : moyenne 26,49 (elle se réconcilie avec 26,25), médiane 26,33, VaR95 53,48, CVaR95 59,40, VaR99 62,99 ; la renégociation apporte 52 % de la moyenne. Avec N 5 000 — la valeur par défaut de l'écran — 26,38 et 52,79 ; avec une autre graine, 26,34 et 53,69 : l'ordre et le multiple (une mauvaise année sur vingt coûte le double de la moyenne) ne bougent pas (§4.6.2).
Comment on décide. Trois décisions et un contrôle. La distribution : triangulaire quand ce dont on dispose est une fourchette (c'est le cas normal) ; normale quand il y a une série historique symétrique ; lognormale pour les queues longues (grands surcoûts de travaux, litiges). La probabilité de survenance est le p de l'étape 5, non une nouvelle. N et la graine : N pas inférieur à 10 000 pour que le P95 soit stable à la deuxième décimale sur des chiffres à deux chiffres, et graine publiée avec le chiffre, parce qu'une queue sans graine ne se reproduit pas (M1, §6.5 ; §6.5 de ce manuel). Le contrôle : la moyenne de la simulation contre la prime retenue de l'étape 5 ; si elles ne se réconcilient pas, les fourchettes ne sont pas celles de l'échelle et il faut dire pourquoi. Les deux — N pas inférieur à 10 000 avec graine publiée, et la règle par défaut des fourchettes quand il n'y a pas de distribution propre — sont des règles de publication de cette méthode, non une convention héritée qu'on cite ni un exemple : ce sont elles qui font que la queue de deux analystes sur la même matrice soit la même queue. L'écran ouvre à N 5 000 avec la graine 42 fixe, et le §5 le déclare.
Règle de décision. N ≥ 10 000, graine publiée avec le chiffre, et les fourchettes par défaut de l'échelle quand il n'y a pas de distribution propre. Les risques s'additionnent comme indépendants — la couche ne corrèle pas — et le manuel le dit chaque fois qu'il publie une VaR : pour les risques qu'un choc macroéconomique déclenche en même temps (demande, taux de change, inflation, taux d'intérêt) la somme indépendante sous‑estime la queue, et ce cas va au test de résistance de portefeuille et à la variante corrélée de la frontière (Austral, Stress‑Testing PPP Portfolios ; §2.6 ; M9). Pour l'hôpital, avec une base de demande nulle et sans dette en dollars, cela ne mord pas et c'est déclaré ; pour une route avec garantie de revenus et indexation, cela mordrait. La queue est le chiffre que le ministère des Finances compare à sa réserve ; la moyenne est celle qui entre dans le comparateur. Et la règle de l'encadré 4.9c, que cette étape ajoute à la répartition : une règle de tranches sans distribution déclarée est une répartition sans chiffre — la franchise et la tranche partagée des documents d'appel d'offres de 2023 ne disent combien le MOP retient que lorsque le surcoût est tiré : en espérance 36 % ; au P95, 405 000 UF, 59 % ; et le concessionnaire plafonné à 286 000 UF sur tout ce qui dépasse la médiane (§4.9c).
Où les équipes se trompent. La queue que personne n'a additionnée (§6.5) : chaque risque avec son « maximum » dans une colonne, et le maximum du livre comme somme des maximums — qui n'arrive jamais — ou comme rien du tout. Faire tourner la queue sur les unités abstraites d'un préchargement et la comparer à une réserve en monnaie : une queue sans base monétaire n'est pas un chiffre (§4.6.2). Et la plus subtile : deux échelles de probabilité dans la même plateforme — le préchargement de la couche lit « élevé » comme 0,7 et le comparateur comme 0,75 — qui, sur le changement réglementaire de l'hôpital, déplacent la prime retenue de 2,85 à 4,28 (§6.3) : le p est celui de l'étape 5, et il se saisit au clavier.
Ce qui entre. La matrice de l'étape 2 avec la fraction retenue observée par ligne (α_obs) et la classe de frontière de chacune, tirée de la taxonomie de huit classes de l'article (Austral, Retention Frontier, appendice C) : construction ; exploitation et entretien ; demande ; taux de change ; inflation / indexation ; taux d'intérêt ; force majeure ; politique / modification de la loi. Et la calibration par classe — prime de transfert p, valeur de gestion m, coût de rétention souverain r, plafond de bancabilité τ_max —, qui est illustrative et déclarée comme telle.
Ce qui sort. Quatre lectures de la même matrice. (i) Le verdict par ligne contre la frontière : la rétention efficiente α* = p / (p + 2m + r), bornée par le bas par le plancher de bancabilité 1 − τ_max ; une ligne est sur la frontière si α_obs reste dans une bande de ±10 points autour de α*, sur‑retenue au‑dessus, sous‑retenue en dessous, et en transfert infaisable si elle transfère plus que τ_max avec une marge de 2 points ; plus la perte sèche totale de la matrice. La bande et la marge sont publiées avec leur chiffre parce que c'est ce dont le lecteur a besoin pour reproduire le verdict avec son propre outil, et elles sont publiées comme convention d'Austral, non comme règle des guides. (ii) L'optimisation des ressources de la répartition : M − P par transfert — lesquels créent de la valeur et lesquels la détruisent — et le taux de coût du capital implicite de la matrice, r_f + Σ τ_i p_i. (iii) L'optimisation des ressources du projet parcourue avec la matrice (M1, étapes 7–9) : la même fiche avec la demande retenue et avec la demande transférée, décrite avec la matrice et sans chiffres nouveaux. (iv) La lecture de bancabilité : les lignes transférées au‑dessus de τ_max sont celles que les financeurs renverront avec une garantie, et elles vont à l'étape 8 avec un nom.
Pour l'hôpital (§4.7) : les quatre lignes de travaux et les trois d'exploitation sur la frontière ou à deux points de la bande (sous‑retenues de deux points : transférées en entier là où la frontière transférerait presque tout) ; conception et terrain sur‑retenus parce que la classe « construction » ne distingue ni le changement de programme ni le site, et l'étape 2 a déjà écrit pourquoi ils restent à l'État ; le changement réglementaire au plafond : α* de 85 % forcé par la bancabilité (τ_max 0,15) contre 80 % retenu, « transfert infaisable » de trois points, qui sont la modification de la loi générale avec seuil que les guides laissent au partenaire — l'étiquette dit que si ces 20 % incluaient la modification spécifique, les financeurs la renverraient avec une garantie — ; et la demande clinique retenue à 100 %, M − P = 0, « sur‑retenue » contre un α* de 57 % qui est la calibration de trafic appliquée à un hôpital où l'État oriente les patients (avec m → 0 la rétention efficiente monte vers 85 %). Le contraste : transférer la demande vaut −0,160 à 20 % retenu, −0,427 à 10 %, −0,750 et infaisable à 0 % ; et comme l'optimisation des ressources de l'hôpital repose entièrement sur le transfert des travaux et du cycle de vie, le signe change avec la demande transférée avant que quiconque ait écrit la formule de paiement (§4.7 ; M4 l'a montré depuis le mécanisme, ce manuel depuis la matrice).
Comment on décide. On lit dans l'ordre et non dans les décimales. D'abord les transferts infaisables : chacun revient à l'étape 2 (on retient davantage) ou va à l'étape 8 avec la garantie écrite et à M2 pour la valoriser ; aucun ne va à l'appel d'offres en l'état. Ensuite les sous‑retenues de classe macroéconomique (demande, taux de change, inflation, politique) : ce sont des transferts qui détruisent de la valeur, et la question est de savoir si l'État veut payer la prime pour une gestion qu'il n'obtient pas ; la réponse habituelle est de partager par bande (la garantie de revenus minimum avec partage des recettes de M4 est la demande partagée sur la frontière : à 50 % retenu l'hôpital donnerait +0,312, sur la frontière). Ensuite les sur‑retenues de classe de projet (construction, exploitation) : c'est de la valeur laissée sur la table, sauf si l'étape 2 a écrit pourquoi (le changement de programme que l'État demande ; le site que le catalogue met à l'État). Celles qui sont sur la frontière ne se touchent pas. Et le taux implicite se compare au coût du capital que le module correspondant estime de son côté (étape 9) : si la matrice implique plus de prime que le marché n'en facture, la matrice transfère de trop.
Règle de décision. Une matrice avec des transferts infaisables ne va pas à l'appel d'offres : le verdict bloque, et la seule sortie autre que réaffecter à l'étape 2 est la garantie écrite à l'étape 8 et envoyée au registre budgétaire pour la valoriser — non un avertissement que l'appel d'offres pourrait porter. Le verdict se lit comme un ordre — quelle ligne est la plus éloignée de la frontière — et non comme un chiffre, parce que la calibration est illustrative : la prime par risque n'est pas observable ; une offre donne un TRI total, non une décomposition (§2.6). Et la règle du comparateur que cette étape impose à l'étape 7 du manuel d'Optimisation des ressources : charger à l'État r, au privé p, et créditer au transfert seulement le net M − P — un comparateur qui crédite le transfert de la demande à prime complète inscrit de la valeur créée là où la frontière montre de la valeur détruite.
Où les équipes se trompent. Le risque qui a été transféré et qui est revenu (§6.4) : le tableur crédite le transfert de la demande à prime complète, la frontière montre un M − P négatif, et la garantie de revenus minimum le renvoie au bouclage financier sous un autre nom — la Côtière du §4.9b porte cette ligne comme garantie valorisée à 68,0 d'espéré. Lire le verdict comme une mesure (« la demande est sur‑retenue de 43 points ») et non comme un ordre. Et n'éprouver que l'optimisation des ressources (M1) sans éprouver la répartition : l'hôpital a une optimisation des ressources positive avec la matrice de l'exemple et il l'aurait aussi, dans un comparateur naïf, avec la demande transférée ; seule la frontière distingue les deux.
Ce qui entre. La matrice éprouvée de l'étape 7, avec chaque ligne répartie, notée, atténuée et valorisée ; et les familles de clauses où la répartition s'écrit, avec leur rédaction de référence (Banque mondiale 2019, Guidance on PPP Contractual Provisions, chap. 1–3, 6, 8–9 ; Infrastructure Australia vol. 3, chap. 16–17 et 20–21, vol. 7, chap. 19 ; PF2, chap. 15–17 ; §2.4).
Ce qui sort. Deux listes. La liste de vérification des clauses, une entrée par ligne dont la répartition est autre que « transféré en entier » — et une par ligne transférée si le contrat l'écrit —, dans les familles que le manuel utilise :
| Famille | Ce que la clause doit dire |
|---|---|
| Terrains et remise du site | Délais de remise par pourcentage ; conséquence du retard (délai, argent) ; condition du site : base de référence |
| Permis et décision d'autorisation environnementale | Qui paie les mesures supplémentaires, avec quelle franchise et quelles tranches ; comment elles sont valorisées ; qui tranche |
| Déplacements de réseaux | Franchise ; remboursement ; déduction de la valeur actualisée des recettes |
| Conception et changement de norme technique | Quelle version de la norme régit ; qui paie le changement ; la frontière entre standard élevé (indemnisable) et risque de conception (non indemnisable) |
| Force majeure | Définition ; délai ; argent ; résiliation ; assurance obligatoire et bénéficiaire |
| Action gouvernementale défavorable et modification de la loi | Générale avec seuil (ou par tranches, comme Australie vol. 3 §20.2.3) / spécifique indemnisée ; modification antérieure à l'offre à la charge du partenaire |
| Demande | Le mécanisme de paiement (M4) ; garantie de revenus minimum et partage des recettes ; durée variable ; subvention unitaire et indemnité de surdemande |
| Résiliation | Causes ; formule d'indemnité de résiliation ; ce qu'il advient de la dette ; option de répartition du risque financier |
| Assurances | Lesquelles, pour quel montant, qui est bénéficiaire, ce qui se passe si la prime monte |
| Règle générale de clôture | « Sans indemnisation pour des faits qui affectent la rentabilité » : convertit le silence en rétention privée |
L'article chilien où vit habituellement chaque famille — la remise du site par pourcentages et la base de référence géotechnique, les trois tranches environnementales et de déplacements de réseaux, les deux recommandations du Panel technique sur la norme technique, la suspension pour force majeure et l'assurance catastrophe, la garantie de revenus minimum et la subvention à la journée‑lit, l'extinction avec sa formule et l'option de répartition du risque financier, et le « aux entiers risques et périls » — est au §2.5, avec la génération de documents d'appel d'offres à laquelle il appartient, et dans la liste de clauses de l'hôpital (§4.8.1).
Et la liste des silences : les lignes qui restent à l'État sans qu'aucun article ne le dise, avec probabilité et impact et sans argent. Pour l'hôpital (§4.8.1) : onze clauses avec leur article de référence dans les documents d'appel d'offres chiliens des hôpitaux, et cinq silences — la force majeure au‑delà de l'assurance, le changement de norme technique qui n'est pas une modification de la loi, la demande clinique en dessous du barème, la garantie implicite, l'inflation au‑delà de 2 %.
Comment on décide. Ligne par ligne, avec deux questions. Quel article écrit cette répartition ? S'il existe, on le cite et on vérifie qu'il dit ce que la ligne dit (degré, règle de partage, fait déclencheur) : une ligne « partagée par tranches » dont la clause dit « 50 % » n'est pas écrite. S'il n'existe pas, la ligne est un risque retenu par le silence — sauf si la règle générale de clôture le renvoie au partenaire, auquel cas il est retenu par le partenaire sans chiffre et va à la lecture de bancabilité de l'étape 7 — et elle entre dans la liste des silences. La clause comporte‑t‑elle un paiement ? Si l'article oblige l'État à payer quand le risque survient (garantie, indemnisation, subvention variable, indemnité de résiliation), la ligne est un passif conditionnel valorisable et va à l'étape 3 de M2 avec sa clause ; sinon, elle reste dans la matrice des risques budgétaires avec probabilité et impact et sans argent. Pour la demande clinique de l'hôpital, la réponse est oui — subvention à la journée‑lit et indemnité de surdemande — et c'est la ligne que M5 livre à M2 ; pour la Côtière (§4.9b), cinq lignes avec clause vont être valorisées et cinq sans clause restent. La liste des silences est livrée elle aussi au registre budgétaire, comme lignes de la matrice des risques du contrat avec probabilité et impact, sans argent et avec une date ; elle ne reste pas dans la matrice de ce manuel tandis que le registre budgétaire ne reçoit que les lignes avec clause. La raison est celle du §4.10 et la règle du manuel d'Engagements budgétaires selon laquelle ce qui ne se valorise pas s'enregistre quand même : les silences sont les lignes où naissent les renégociations (Austral, Renegotiation Triangle), et la matrice du contrat dans le registre budgétaire a déjà la cellule pour elles (capture 16).
Règle de décision. Chaque ligne du registre dont la répartition est autre que « transféré en entier » pointe vers un article ; une ligne sans article est un risque retenu par le silence et le manuel le liste à part (§1.4) ; les lignes avec clause de paiement vont à M2 comme expositions conditionnelles valorisables et les silences vont à la matrice du contrat. La règle générale de clôture n'est pas une clause de répartition : elle convertit le silence en rétention privée seulement jusqu'au plafond de bancabilité ; au‑dessus de lui, le silence est celui de l'État (la garantie implicite est le cinquième silence de n'importe quel hôpital). Et la frontière conception / standard que les documents d'appel d'offres n'écrivent pas et que le Panel technique résout cas par cas est la clause qui manque dans la famille de la conception, et le manuel demande de l'écrire : la deuxième génération de documents d'appel d'offres l'a pour trois risques de construction et pas pour celui‑là (§2.5).
Où les équipes se trompent. Écrire « partagé » dans la matrice et rien dans le contrat, et laisser la première discordance décider de la règle de partage (§6.2). Confondre la règle générale de clôture avec une répartition : « aux entiers risques et périls » ne transfère pas la queue (encadré 4.9c : sous cette règle le P95 du concessionnaire est de 691 000 UF, qui est le chiffre que le financeur renvoie comme garantie ou comme renégociation). Et ne porter la liste des silences nulle part : un silence que personne n'enregistre est un passif qu'on redécouvre à la prochaine crise (§2.6, l'espace budgétaire).
Ce qui entre. La matrice de l'appel d'offres (version) et le registre avec ses états ; la lecture budgétaire par catégorie ; les clauses de l'étape 8.
Ce qui sort. Trois choses et quatre transferts. (i) Les vérifications de cohérence, en croisant ce que les étapes ont produit : lecture budgétaire incomplète (catégories non notées) ; lignes du registre sans catégorie du catalogue ; risque budgétaire élevé ou critique affecté au privé — avec quelle garantie ? — ; risque élevé sans notation résiduelle ; atténuation sans responsable ; et, au‑delà de l'outil, celles que la méthode exige et que l'écran ne fait pas : registre contre lecture budgétaire (la demande « élevée » dans le registre et « faible pertinence » dans la budgétaire passe sans note), responsable comme entité et non comme partie, la matrice de pourcentages contre la partie du scénario (§5.10). Pour l'hôpital : trois constats, les trois en erreur — construction critique au privé, deux fois ; exploitation élevée au privé — corrects et qui n'ordonnent de rien changer : ils demandent avec quelle garantie le transfert tient, et la réponse (prix fixe, garanties de bonne exécution, régime de déductions) existe dans la justification et non dans un champ (§4.8.2). (ii) Le tableau de bord de suivi : lignes par état, par gravité résiduelle et par catégorie ; alertes de résiduel élevé ; tableau par projet et agrégat du portefeuille. Pour l'hôpital : cinq lignes ouvertes et cinq en surveillance ; résiduel quatre faibles, cinq moyennes et une élevée ; une alerte, la demande clinique, qui est la ligne qui ne s'atténue pas mais se paie et que le tableau de bord maintient en vue jusqu'à ce que le registre budgétaire la prenne (§4.8.3). (iii) La version de la matrice : chaque chiffre de ce manuel porte celle du scénario qui l'a produit. Et les transferts : vers M2 (étape 1 de ce manuel‑là), les lignes avec clause et la liste des silences ; vers le coût du capital, la fraction de chaque risque que retient le partenaire — 0 / 50 / 100 % par partie —, partagée par catégorie budgétaire en systématique (elle incline le bêta : 0,75 + 0,5 × fraction systématique) et propre au projet (prime additive : 1,5 % × fraction propre) —, avec la prime héritée de 4 % × fraction retenue seulement à titre de référence ; vers l'appel d'offres, les critères d'évaluation pondérés par la matrice ; vers le comparateur, aujourd'hui une indication (fraction retenue / transférée) et non le registre ligne à ligne, qui est rechargé à la main. Pour l'hôpital : fraction systématique retenue par le partenaire 0 % (les trois lignes systématiques sont publiques), inclinaison du bêta minimale 0,75, fraction propre au projet 92,9 % et prime idiosyncratique 1,39 % — le partenaire porte du risque propre au projet et presque aucun risque systématique, ce qui est ce qu'un contrat de disponibilité doit produire et ce que la borne basse de la prime de risque du PPP dans le comparateur suppose (§4.8.3).
Comment on décide. Les vérifications se lancent avant l'appel d'offres et à chaque version, et chaque constat est résolu ou déclaré avec sa raison — les trois erreurs de l'hôpital sont déclarées : la garantie existe, le champ non. Le tableau de bord se lit par résiduel, non par inhérent : la ligne qui reste élevée après l'atténuation est celle qu'il faut payer (clause) ou surveiller (date) ; et l'état de chaque ligne est changé par le responsable avec le vérificateur, non par l'analyste. La version se décide avec une règle simple : tout changement de répartition, de degré, de règle de partage ou de clause est une nouvelle version de la matrice avec sa date, et la précédente est conservée — celle de l'approbation, celle de l'appel d'offres, celle du contrat signé, celle de chaque convention complémentaire. Les transferts se font depuis la version en vigueur et portent son numéro.
Règle de décision. Chaque chiffre porte la version de la matrice qui l'a produit ; une renégociation qui déplace un risque est une nouvelle version de la matrice, non une correction, et la matrice que le Panel technique reçoit doit être celle du contrat et non la dernière (§6.7 ; M4, 3.13). Et la règle du manuel d'Engagements budgétaires appliquée à cette étape : ce que l'outil ne transfère pas se charge à la main dans les deux destinations et cela est déclaré (§5.8).
Où les équipes se trompent. Sans version — la matrice renégociée qui écrase l'originale — c'est le §6.7 et cela ne se répète pas. Les deux erreurs propres à cette étape : clore des constats de vérification en changeant la notation au lieu d'écrire la garantie ; et suivre par impact inhérent, qui ne bouge pas, au lieu de suivre par résiduel, qui est ce que l'atténuation devait bouger (le tableau de bord de la plateforme mesure la gravité résiduelle par l'impact « après » et non par le score de la 5 × 5 ; la méthode la lit par score, §5.2).
Les dix étapes, avec ce qui entre et ce qui sort :
| Étape | Ce qui entre | Ce qui sort | Règle en une ligne |
|---|---|---|---|
| 0 Cadre | Fiche ; spécification par résultats ; taxonomie | Catalogue du secteur ; correspondance avec les onze catégories budgétaires ; version 0 | Une taxonomie par projet, déclarée ; la même matrice de l'approbation à l'appel d'offres |
| 1 Identifier | Catalogue ; études ; trois questions par risque ; questions budgétaires par catégorie | Registre (nom, catégories, phase, fait déclencheur) ; liste des « ne s'applique pas » avec la raison | Sans phase pas de valorisation ; sans fait déclencheur pas de clause |
| 2 Répartir | Trois questions d'Irwin ; quatrième d'Austral (plafond) ; répartition typique | Répartition avec degré ; règle de partage ; justification | Partagé sans règle n'est pas une répartition ; transférer l'incontrôlable vaut M − P ; au‑dessus du plafond cela revient comme garantie |
| 3 Noter | Évidence ; deux échelles nommées | Probabilité × impact en 3 × 3 et 5 × 5, avant et après ; carte de chaleur | Les échelles ne s'harmonisent pas en silence ; on compare l'ordre |
| 4 Atténuer | Priorité notation × atténuation | Action, responsable, vérificateur, date, état ; résiduel | Sans responsable ni vérificateur la notation ne baisse pas ; l'atténuation qui transfère déplace la ligne |
| 5 Prime | Lignes retenues ; échelle publiée ; VA de la base par phase | Prime par ligne ; total avec plafond de 30 % ; partage retenu / transféré ; propre au projet / systématique | Même échelle et même taux que le comparateur ; sans clause cela se valorise pareil |
| 6 Queue | Distribution par ligne ; p ; N ; graine | Moyenne, VaR et CVaR à 90 / 95 / 99 % ; contributions | Indépendants, déclaré ; la queue est du ministère des Finances, la moyenne du comparateur |
| 7 Éprouver | α_obs et classe de frontière par ligne ; calibration déclarée | Verdict par ligne ; M − P ; taux implicite ; bancabilité | Aucun transfert infaisable ne va à l'appel d'offres ; cela se lit comme un ordre |
| 8 Clauses | Matrice éprouvée ; familles de clauses | Liste de clauses par ligne ; liste des silences ; lignes avec paiement vers M2 | Chaque ligne pointe vers un article ; sans article c'est un silence |
| 9 Vérifier | Matrice de l'appel d'offres ; registre ; clauses | Vérifications ; tableau de bord ; version ; transferts | Chaque chiffre porte sa version ; renégocier c'est versionner |
Liste de vérification du relecteur — ce qu'elle demande et, si cela manque, ce qu'elle invalide : (1) taxonomie déclarée et correspondance avec les onze catégories budgétaires publiée ; (2) registre avec phase et fait déclencheur par ligne, et liste des « ne s'applique pas » avec la raison ; (3) répartition avec degré, règle de partage pour les risques partagés et justification qui réponde aux trois questions ; (4) les deux échelles nommées dans chaque cellule, avant et après ; (5) atténuation avec action, responsable, vérificateur, date et état ; (6) prime avec échelle, taux et plafond publiés, et partage retenu / transféré ; (7) queue avec distribution par ligne, N et graine, et l'avertissement d'indépendance ; (8) verdict de frontière par ligne lu comme un ordre, sans transfert infaisable ; (9) clause par ligne et liste des silences, avec les lignes avec paiement identifiées pour M2 ; (10) version de la matrice sur chaque chiffre ; (11) la note de ce que l'outil a fait et de ce qui a été fait à la main. Les onze points suivent le format des manuels d'Optimisation des ressources, d'Éligibilité et de Mécanismes de paiement ; le diagramme des dix étapes accompagne le tableau si le format de publication le permet.
La méthode de cette section répartit, note et valorise un contrat. Ce qui se passe quand les matrices de nombreux contrats s'additionnent est une autre discipline, avec son propre manuel (M9, qui reçoit le portefeuille), et cette demi‑page ne fixe la frontière qu'avec une règle minimale de trois points, par analogie avec la frontière du rééquilibrage du manuel de Mécanismes de paiement.
Premièrement, ce qui s'additionne ne se refait pas. Les étapes 5 et 6 produisent pour chaque contrat la moyenne et la queue de son livre retenu, avec la version de sa matrice ; l'étape 8, ses lignes avec clause et ses silences. Le portefeuille additionne ces sorties : un contrat dont la matrice n'a pas de version ne peut pas entrer dans un portefeuille, parce que le portefeuille de l'année suivante ne saurait pas si c'est le risque qui a changé ou la matrice.
Deuxièmement, trois choses changent de mains. La corrélation : l'étape 6 additionne des risques indépendants et le dit ; dans le portefeuille, les risques qu'un choc macroéconomique déclenche en même temps — la garantie de change, celle de demande, le plancher de recettes de vingt contrats — appellent ensemble, et le coût de rétention r monte avec la corrélation du livre retenu (Austral, Stress‑Testing PPP Portfolios ; la variante corrélée de la frontière, §2.6 et §5.6). Le plafond : le plafond de bancabilité est par contrat ; le plafond d'engagements est celui du portefeuille (M2, étape 8), et une matrice qui retient ce qu'il faut dans chaque contrat peut additionner plus que ce que le plafond admet. La réserve : la queue que le ministère des Finances compare à sa réserve est celle du portefeuille, non la somme des queues par contrat. Les outils de portefeuille que la Plateforme de Risques héberge sous sa même route sont nommés en une ligne au §5.9 et ne sont pas enseignés ici.
Troisièmement, le ministère des Finances renvoie l'instruction au contrat suivant. Par contrat, l'unité PPP répartit et le ministère des Finances admet la rétention (§1.3) ; dans le portefeuille, le ministère des Finances décide combien de risque retenu tient sous le plafond et avec quelle réserve, et renvoie à l'unité PPP l'instruction de retenir moins — ou de garantir avec un prix — dans le prochain contrat (Austral, From Gatekeeper to Orchestrator). C'est le lien que ce manuel laisse écrit et que M9 développe.
Cette section parcourt les neuf étapes du §3 sur un contrat que le lecteur de la série connaît déjà — l'hôpital régional de 300 lits payé en disponibilité du manuel d'Optimisation des ressources et Comparateur du secteur public, le même que celui d'Éligibilité a déclaré apte et que celui de Mécanismes de paiement a dimensionné net de déductions — et montre ce que ce manuel en fait et que les précédents n'ont pas fait : lever le registre depuis le catalogue du secteur, répartir avec les trois questions et justifier ligne à ligne, noter sur les deux échelles avant et après l'atténuation, partager la prime espérée entre ce que l'État retient et ce que le partenaire porte, valoriser la queue du livre retenu, éprouver la répartition contre la frontière de rétention et porter chaque ligne à sa clause ou à la liste des silences. Un contrepoint d'une page, l'Élargissement de l'Autoroute Côtière du manuel d'Engagements budgétaires et passifs conditionnels, montre l'endroit exact où ce manuel livre au registre budgétaire : les lignes avec clause vont être valorisées ; les lignes sans clause restent dans la matrice. Et un encadré prend la règle de répartition par tranches des documents d'appel d'offres chiliens de 2023 et la valorise dans la queue. Les deux contrats sont génériques — il n'y a de données d'aucun client : l'hôpital est le paquet de démonstration de la Plateforme de Risques et du module d'Optimisation des ressources ; la Côtière est un des contrats du portefeuille de démonstration du registre budgétaire.
Tous les chiffres sortent de l'exécution des moteurs de la plateforme par le même chemin que celui qu'utilisent les écrans, avec un script reproductible qui les imprime (annexe 4.A) : le catalogue du secteur et la taxonomie budgétaire de la Plateforme de Risques ; le scénario « hôpital » que le module apporte comme paquet de démonstration, avec ses dix risques, sa répartition, son évaluation budgétaire et son registre ; les règles de notation des deux échelles, telles que le moteur les renvoie ; le moteur du comparateur pour la prime espérée, avec l'échelle et le plafond du manuel d'Optimisation des ressources et ses deux conventions de taux — deux taux, 2,70 % sans risque plus 0 / 0,90 % de prime de risque, le cas de base de ce manuel‑là ; et un seul taux de 5,5 %, sa lecture comparée — ; la couche quantitative de la queue avec N 10 000 et la graine 42 ; et le diagnostic de répartition contre la frontière de rétention, par interface de programmation, avec la calibration illustrative de l'article. Aucun chiffre n'est noté à la main sauf deux que le texte déclare comme tels : les fourchettes en dollars de l'étape 6, qui sont l'échelle publiée du manuel d'Optimisation des ressources appliquée à la fraction retenue, et la formule de partage de l'encadré des tranches, qui est l'arithmétique du contrat. Chiffres en millions de dollars (M USD) pour l'hôpital et la Côtière, et en unités de fomento (UF) dans l'encadré chilien, sans conversion.
Trois avertissements de lecture. Premier : les renvois entre parenthèses citent les figures du §5, prises sur le paquet de démonstration de l'hôpital ; ce qui dépend de ce que l'écran affiche — en particulier les noms des lignes et les justifications du scénario de démonstration, que le paquet conserve en anglais — va entre ⟨…⟩. Deuxième : le scénario de démonstration et le registre du comparateur sont la même matrice dans deux vocabulaires : le scénario répartit par partie — Public, Privé, Partagé — et le comparateur par cinq degrés — du totalement retenu au totalement transféré — ; les deux coïncident ligne à ligne avec la règle de la partie majoritaire, et le texte le montre à l'étape 2 au lieu de le supposer. Troisième : là où le moteur ne permet pas de mesurer quelque chose que la méthode demande — la prime espérée à l'intérieur de la Plateforme de Risques, la queue en argent sans déclarer les fourchettes, la classe de frontière de la renégociation, la matrice comme annexe de l'appel d'offres — le texte le dit et montre comment cela a été déclaré.
L'hôpital. Investissement de 150 M USD, trois ans de travaux à partir de 2026, contrat de 20 ans jusqu'en 2045, rémunération de la disponibilité de 36,0 par an depuis 2029 avec une indexation contractuelle de 2 %, sans recettes d'usager, sans subvention à la construction, financement 80/20. Le manuel d'Optimisation des ressources l'a comparé et lui a donné une optimisation des ressources de +5,8 % à deux taux et de +6,4 % à un seul, positive de peu, avec un registre de dix risques dont la prime espérée — 117,05 sur un plafond de 126,15 — est la moitié de l'explication du verdict. Ce manuel prend ce registre par l'autre bout : non pas combien il vaut mais d'où il est sorti, pourquoi chaque ligne est répartie comme elle l'est, ce qui est resté dehors, ce qui se passerait avec une autre répartition et quelle clause a chaque ligne.
Pourquoi l'hôpital et pas un autre. Trois raisons. C'est le contrat de la série dont la matrice est déjà valorisée dans le comparateur, de sorte que l'étape 5 de ce manuel et l'étape 5 de celui‑là sont le même calcul et que le lecteur peut vérifier que rien n'est recalculé. C'est un contrat de disponibilité dans un secteur social, où la répartition a la forme que les guides considèrent canonique — travaux et cycle de vie au partenaire, demande clinique à l'État — et où, pourtant, la frontière de rétention a quelque chose à dire dans six des neuf lignes. Et il existe dans la Plateforme de Risques comme paquet de démonstration, avec ses dix risques chargés depuis le catalogue du secteur hôpital, de sorte que le lecteur reproduit à l'écran ce qui est imprimé ici.
Pourquoi la Côtière comme contrepoint. Parce que c'est un contrat mixte — péage, rémunération de la disponibilité, garantie de revenus minimum, garantie de dette, indemnité de résiliation — et que sa matrice a les deux classes de ligne que ce manuel distingue : cinq avec clause de paiement, que le manuel d'Engagements budgétaires a valorisées (la garantie de revenus à 68,0 d'espéré en somme de vie, celle de dette à 26,4, la résiliation à 24,5), et cinq sans clause, que ce manuel‑là a laissées dans la matrice avec probabilité et impact et sans argent. C'est la page où ce manuel montre ce qu'il livre et ce qu'il ne livre pas.
La fiche (étape 0). La Plateforme de Risques garde de l'hôpital ce que la méthode demande dans le cadre : nom, pays, secteur du catalogue, type, phase du cycle, investissement, durée, période de travaux, mécanisme de paiement, modèle de recettes, soutien public, maturité du marché et système juridique (figure 5.2). À côté, ce que le module d'Optimisation des ressources garde du même hôpital pour le valoriser :
| Champ | Scénario de la Plateforme de Risques | Paquet du comparateur |
|---|---|---|
| Secteur du catalogue · type | hôpital · Hôpital | — |
| Phase du cycle | évaluation (appraisal) | — |
| Investissement (M USD) | 150 | 150,0 (conception 8,0, terrain 7,0, travaux et équipement 120,0, autres 15,0) |
| Travaux · durée | 3 ans · 20 ans | 3 ans (30/40/30 %) · 20 ans, 2026–2045 |
| Mécanisme de paiement · modèle de recettes | en disponibilité · paiements de l'État, base 36,0/an, +2 %/an | rémunération de la disponibilité 36,0 depuis 2029, +2 % ; sans recettes d'usager |
| Soutien public · maturité du marché · système juridique | aucun · en développement · droit civil | — |
| Financement | 80/20 | 80/20, deux tranches ; couverture exigée 1,20 |
| Ajustements du comparateur | — | neutralité concurrentielle 12 % de la VA de l'investissement ; supervision 2 % de l'investissement par an ; modèle de risque probabilité × impact avec plafond de 30 % |
La fiche décide deux choses de la méthode avant qu'une ligne n'existe : le secteur fixe le catalogue de départ — la Plateforme de Risques charge 18 secteurs du catalogue du Global Infrastructure Hub, et « hôpital » est l'un des cinq de l'infrastructure sociale — et le mécanisme de paiement fixe d'avance la destination du risque de demande, qui dans un contrat en disponibilité est retenu par conception (étape 2). La taxonomie qui régira le registre est également déclarée ici : les onze catégories de PFRAM comme colonne vertébrale, le catalogue du secteur comme détail, et la correspondance entre les deux — le tableau de l'en‑tête de ce manuel — comme la règle qui empêche que « risque de terrains » et « expropriations » soient deux lignes différentes dans deux documents différents.
Le catalogue du secteur hôpital. Seize catégories et 47 sous‑risques, chacun avec la répartition typique que le catalogue recommande pour ce secteur — où les services cliniques restent à l'autorité contractante et où la société concessionnaire conçoit, construit, finance, exploite le non clinique et entretient. Le tableau montre les seize, combien de sous‑risques chacune apporte, comment le catalogue les répartit, à quelle catégorie budgétaire ils correspondent et lesquels entrent dans le registre valorisé de l'hôpital (figure 5.4, la matrice chargée depuis le catalogue « hôpital ») :
| Catégorie du catalogue | Sous‑risques | Répartition typique du catalogue | Catégorie PFRAM | Dans le registre valorisé |
|---|---|---|---|---|
| Terrains et site | 6 | 5 public, 1 partagé | 2 Construction | oui |
| Social | 3 | 1 public, 1 privé, 1 partagé | 2 Construction | ne s'applique pas, avec la raison |
| Environnemental | 3 | 1 public, 1 privé, 1 partagé | 2 Construction | ne s'applique pas, avec la raison |
| Conception | 3 | 1 public, 1 privé, 1 partagé | 2 Construction | oui |
| Construction | 5 | 4 privé, 1 partagé | 2 Construction | oui |
| Variations | 2 | 1 public, 1 privé | 2 Construction | oui |
| Exploitation | 4 | 2 privé, 2 partagé | 4 Exploitation et performance | oui |
| Demande | 2 | 2 public | 3 Demande | oui |
| Marchés financiers | 4 | 1 privé, 3 partagé | 5 Financier | ne s'applique pas, avec la raison |
| Stratégique / de contrepartie | 3 | 2 privé, 1 partagé | 7 Action gouvernementale défavorable | oui |
| Technologie de rupture | 1 | 1 partagé | 4 Exploitation et performance | oui |
| Force majeure | 2 | 1 public, 1 partagé | 6 Force majeure | ne s'applique pas, avec la raison |
| Action gouvernementale défavorable (MAGA) | 2 | 2 public | 7 Action gouvernementale défavorable | ne s'applique pas, avec la raison |
| Modification de la loi | 2 | 1 privé, 1 public | 8 Modification de la loi | oui |
| Résiliation anticipée | 3 | 2 public, 1 privé | 11 Résiliation | ne s'applique pas, avec la raison |
| État en fin de contrat (handback) | 2 | 2 privé | 4 Exploitation et performance | oui |
Deux choses que le catalogue enseigne avant d'écrire une ligne. Première, la répartition typique est par sous‑risque, non par catégorie : à l'intérieur de « Conception », l'adéquation de la conception est celle du partenaire, le processus d'approbation est partagé et les changements de conception demandés par l'autorité sont ceux de l'État — trois lignes avec trois répartitions sous une seule étiquette — et à l'intérieur de « Modification de la loi » la modification générale est celle du partenaire et la discriminatoire celle de l'État, ce qui est exactement la règle des guides australiens du §2.4. Une matrice qui répartit par catégorie perd cette information et la retrouve dans le litige. Seconde, le catalogue dit ce qui peut mal tourner, non ce qui arrive à l'État : la colonne de correspondance avec PFRAM est celle que le ministère des Finances lit, et six catégories du catalogue tombent dans une seule de PFRAM (construction), tandis que « Stratégique / de contrepartie » tombe dans action gouvernementale défavorable. Le tableau de l'en‑tête est ce qui soutient cette lecture double.
Le registre de l'hôpital a dix lignes, une par catégorie du catalogue, dans l'ordre où le comparateur les valorise (figure 5.10) :
| Ligne | Risque | Catégorie du catalogue | Catégorie PFRAM | Phase | Fait déclencheur (ce qui le fait survenir) |
|---|---|---|---|---|---|
| 1 | Conception (programme médical et normes) | Conception | 2 Construction | Préconstruction | Changement du programme médical ou de la norme de conception après l'offre |
| 2 | Terrain, permis et sol | Terrains et site | 2 Construction | Préconstruction | Condition du site différente de celle étudiée ; permis qui tarde |
| 3 | Surcoût de travaux | Construction | 2 Construction | Construction | Prix, délai ou quantité de travaux au‑delà du contrat de construction |
| 4 | Mise en service et intégration des équipements | Variations | 2 Construction | Construction | Équipement médical qui ne s'intègre pas au bâtiment à la date d'ouverture |
| 5 | Coût des services de gestion du bâtiment | Exploitation | 4 Exploitation et performance | Exploitation | Coût des services non cliniques au‑delà de l'offre |
| 6 | Entretien et déductions de disponibilité | État en fin de contrat | 4 Exploitation et performance | Exploitation | Indisponibilité de zones ; déductions sur le paiement |
| 7 | Cycle de vie et renouvellement des équipements | Technologie de rupture | 4 Exploitation et performance | Exploitation | Obsolescence ou panne de l'équipement avant le renouvellement programmé |
| 8 | Changement réglementaire et des standards cliniques | Modification de la loi | 8 Modification de la loi | Exploitation | Nouvelle norme sanitaire qui exige des travaux ou un service supplémentaire |
| 9 | Demande clinique / taux d'occupation des lits | Demande | 3 Demande | Exploitation | Taux d'occupation réel différent du barème des journées‑lits |
| 10 | Renégociation | Stratégique / de contrepartie | 7 Action gouvernementale défavorable (dans le catalogue) ; 10 Renégociation (dans la lecture budgétaire) | Toutes | Demande d'indemnisation ou convention complémentaire au titre de n'importe laquelle des lignes précédentes |
Les noms des lignes et les justifications du scénario de démonstration sont conservés en anglais ⟨Design changes and scope creep, Land, permits and soil conditions, …⟩ ; le manuel les écrit en français et la liste de correspondance est à l'annexe 4.A.
Les six qui ne s'appliquent pas, avec la raison. La méthode exige d'enregistrer ce qui est laissé dehors et pourquoi, parce que « ne s'applique pas » est une décision et non une omission. Social : le site appartient à l'État et il n'y a pas de réinstallation ; cela reste dans l'évaluation budgétaire par catégorie (construction), non comme ligne. Environnemental : l'hôpital urbain n'a pas de décision d'autorisation environnementale avec des mesures supplémentaires de l'ampleur qui justifie une ligne propre ; les mesures des nouveaux investissements sont celles du partenaire par contrat (encadré 4.9a), et la ligne s'ouvrirait si le site changeait. Marchés financiers : l'inflation entre par l'indexation contractuelle de 2 % et il n'y a pas de dette en devises ; le refinancement est celui du partenaire ; cela reste dans la lecture budgétaire (financier, moyen × moyen). Force majeure : couverte par l'assurance catastrophe et la règle selon laquelle l'État ne concourt pas à la réparation ; cela reste dans la lecture budgétaire (faible × moyen, non atténué, avec la note d'exposition sismique) et c'est la première ligne de la liste des silences de l'étape 8, parce qu'elle a une assurance et n'a pas de règle de délai et d'argent. Action gouvernementale défavorable : dans la lecture budgétaire, faible × faible avec des protections contractuelles standard. Résiliation anticipée : dans la lecture budgétaire, avec la formule d'indemnité de résiliation définie d'avance ; le risque de perdre la subvention à la construction lors de l'extinction pour manquement grave est la ligne que les documents d'appel d'offres chiliens des hôpitaux appellent « répartition de risque financier » (encadré 4.9a).
Ce que le registre montre et que les guides ne disent pas : la ligne 10, renégociation, n'est pas un risque du catalogue du secteur — le catalogue la conserve sous « stratégique / de contrepartie » — et n'est pas un risque des travaux ni de l'exploitation : c'est la conséquence du fait que n'importe laquelle des neuf autres soit mal écrite. Le comparateur ne la valorise que dans la branche PPP, retenue à 100 %, parce que le marché public traditionnel ne l'a pas ; ce manuel la laisse dans le registre pour qu'on voie à chaque étape qu'elle est la ligne la plus chère du livre retenu (étape 6) et la seule sans classe de frontière (étape 7).
La répartition de l'hôpital se justifie ligne à ligne avec les trois questions d'Irwin — qui réduit la probabilité, qui réduit l'impact, qui absorbe le moins cher — et la quatrième d'Austral — jusqu'où le partenaire l'acceptera‑t‑il à un prix quelconque. Le tableau montre la décision, la fraction que l'État retient et la justification (figure 5.4, la matrice de l'hôpital avec la barre public / privé / partagé et la justification par ligne) :
| Risque | Qui réduit la probabilité ? | Qui réduit l'impact ? | Qui absorbe le moins cher ? | Répartition | Retenu par l'État | Règle de partage et justification |
|---|---|---|---|---|---|---|
| Conception (programme médical et normes) | Le partenaire, avec une conception fermée avant le bouclage ; l'État, en ne changeant pas le programme | Le partenaire | Le partenaire, sauf le changement que l'État demande | Majoritairement transféré | 20 % | Contrat à périmètre fixe ; les 20 % retenus sont le changement de programme que l'autorité demande, que le catalogue affecte à l'État |
| Terrain, permis et sol | Aucun des deux vraiment : le site est ce qu'il est | L'État pour les permis, le partenaire pour l'ingénierie des sols | Partagé | Partagé | 50 % | Moitié‑moitié : la condition du site n'est contrôlée par aucune des deux parties ; c'est la ligne la plus nette pour « partagé » et elle a besoin d'une règle écrite (une base de référence géotechnique, comme celle des documents d'appel d'offres chiliens de 2013) |
| Surcoût de travaux | Le partenaire, avec son entreprise de construction | Le partenaire | Le partenaire, qui le diversifie dans son portefeuille de chantiers | Totalement transféré | 0 % | Prix fixe et garanties de bonne exécution ; c'est la ligne à la prime la plus élevée du registre et celle qui crée le plus de valeur en étant transférée |
| Mise en service et intégration des équipements | Le partenaire (conception et construction intégrées) | Le partenaire | Le partenaire | Totalement transféré | 0 % | L'intégration est celle du groupement de conception et de construction |
| Coût des services de gestion du bâtiment | Le partenaire | Le partenaire, avec le régime de déductions | Le partenaire | Majoritairement transféré | 20 % | Les déductions sur indicateurs bornent l'exposition de l'exploitant ; les 20 % retenus sont le service que l'État redéfinit |
| Entretien et déductions de disponibilité | Le partenaire | Le partenaire | Le partenaire | Totalement transféré | 0 % | La déduction pour indisponibilité est le mécanisme du contrat pour la sous‑performance |
| Cycle de vie et renouvellement des équipements | Le partenaire, avec son plan de renouvellement | Le partenaire, avec le fonds de renouvellement | Le partenaire | Totalement transféré | 0 % | Renouvellement tous les trois ans financé par le fonds de renouvellement |
| Changement réglementaire et des standards cliniques | L'État, qui édicte la norme | L'État, qui décide comment elle est respectée | L'État | Majoritairement retenu | 80 % | Clause de modification de la loi avec indemnisation ; les 20 % résiduels sont la modification générale avec seuil que les guides laissent au partenaire |
| Demande clinique / taux d'occupation des lits | L'État, qui contrôle l'orientation des patients | L'État, avec le barème des journées‑lits | L'État | Totalement retenu | 100 % | Contrat en disponibilité : le taux d'occupation est systématique et se valorise dans le taux, non dans le flux ; il n'y a personne à qui le transférer |
| Renégociation | Les deux parties, en écrivant bien les neuf autres lignes | L'État, avec la règle générale de clôture | L'État | Totalement retenu | 100 % | L'État porte la conséquence de ses propres silences ; c'est la ligne qui fait le plus bouger le livre retenu |
Les deux manières de garder la même répartition. La Plateforme de Risques garde par ligne une partie — Public, Privé, Partagé — et une justification ; le comparateur garde par ligne l'un de cinq degrés qui se traduisent en fraction retenue (100, 80, 50, 20, 0 %). La règle qui les relie est celle de l'écran de répartition : la partie est la majoritaire des pourcentages, et l'égalité donne partagé. Appliquée aux cinq degrés, elle coïncide ligne à ligne avec le scénario de démonstration : trois lignes publiques (changement réglementaire, demande, renégociation), six privées et une partagée (terrain). Ce qui se perd dans la traduction est le degré : les 20 % retenus de la conception et des services de gestion, et les 80 % du changement réglementaire, n'existent pas dans le vocabulaire de trois parties du scénario ; ils existent dans la matrice de pourcentages de l'écran de répartition de l'espace et dans le registre du comparateur, qui est là où ils sont valorisés. Le manuel enseigne avec les deux et déclare laquelle produit le chiffre (étape 5). Et la synthèse que l'écran renvoie à l'enregistrement (figure 5.6) : Public 3 · Privé 6 · Partagé 1.
La comparaison intersectorielle (figure 5.5) sert à justifier la ligne la plus discutée : la demande est publique dans les deux lignes du catalogue de l'hôpital et partagée ou privée dans les routes ; la même catégorie dans deux secteurs avec deux répartitions dominantes, et la raison — qui contrôle le volume — est la première question d'Irwin. C'est la page du catalogue qu'un comité demande quand quelqu'un propose de « transférer la demande parce que cela crée de la valeur » ; l'étape 7 lui met un chiffre.
La lecture budgétaire : PFRAM, trois par trois, par catégorie. L'évaluation budgétaire de l'hôpital note les onze catégories de PFRAM avec probabilité et impact sur trois niveaux, dit s'il y a atténuation, qui est responsable et quelle est la stratégie ; le moteur renvoie la notation et la priorité avec la règle publiée (figures 5.7 et 5.8, cette dernière étant l'évaluation rapide d'une cellule avec le nom du cadre dans la réponse) :
| # | Catégorie PFRAM | Probabilité | Impact | Notation | Atténuée | Priorité | Responsable · stratégie |
|---|---|---|---|---|---|---|---|
| 1 | Gouvernance | faible | faible | faible pertinence | oui | accepter | Ministère de la Santé · unité hospitalière expérimentée |
| 2 | Construction | élevé | élevé | critique | oui | planifier l'atténuation | Autorité contractante · prix fixe avec garanties de bonne exécution |
| 3 | Demande | faible | faible | faible pertinence | oui | accepter | Ministère de la Santé · la rémunération de la disponibilité sort la demande de la prime ; elle se valorise dans le taux |
| 4 | Exploitation et performance | moyen | élevé | élevé | oui | surveiller | Autorité contractante · déductions sur indicateurs ; fonds de renouvellement |
| 5 | Financier | moyen | moyen | moyen | oui | surveiller | Ministère des Finances · 80/20, dette senior amortie sur la durée |
| 6 | Force majeure | faible | moyen | faible | non | surveiller | — · exposition sismique |
| 7 | Action gouvernementale défavorable (MAGA) | faible | faible | faible pertinence | oui | accepter | Ministère de la Santé · protections contractuelles standard |
| 8 | Modification de la loi | faible | moyen | faible | oui | accepter | Ministère de la Santé · clause de modification de la loi avec indemnisation |
| 9 | Équilibre financier | faible | faible | faible pertinence | non | accepter | — |
| 10 | Renégociation | moyen | élevé | élevé | non | planifier l'atténuation | — · le plus grand moteur de la prime du comparateur |
| 11 | Résiliation | faible | moyen | faible | oui | accepter | Ministère des Finances · formule d'indemnité de résiliation définie d'avance |
Répartition budgétaire du scénario, telle que son recalcul la renvoie : faible 7, moyen 1, élevé 2, critique 1 (figure 5.9, la carte de chaleur 3 × 3 par catégorie et par projet). Trois lectures. La construction est critique et elle est affectée au partenaire : PFRAM ne dit pas que c'est une erreur — il dit ce qui arriverait à l'État si le transfert échouait — et la vérification de cohérence de l'étape 9 va le signaler exactement ainsi. La renégociation est élevée et non atténuée, et c'est la seule catégorie dont la priorité est « planifier l'atténuation » sans qu'il existe la moindre atténuation : c'est la ligne 10 du registre vue depuis le ministère des Finances. Et la demande est de faible pertinence dans la lecture budgétaire alors que la ligne 9 du registre la note moyen × élevé : ce n'est pas une contradiction mais deux questions — la budgétaire demande si le paiement de l'État change avec le taux d'occupation, et en disponibilité il ne change pas ; le registre demande si le risque existe, et pour le budget du ministère il existe — ; la vérification de cohérence ne compare pas les deux, et le manuel le note comme limite (§5 et §6.1).
La règle complète de la grille, telle que le moteur la renvoie, coïncide cellule par cellule avec la figure 7 de PFRAM 2.0 (« faible pertinence » là où PFRAM dit « non pertinent ») ; celle de la priorité ramène les cinq niveaux de la figure 8 à quatre et diffère d'une cellule — moyen non atténué est « priorité élevée » dans PFRAM et « surveiller » à l'écran —, ce que le manuel déclare et ne corrige pas en silence.
La lecture opérationnelle : la grille de cinq par cinq, par ligne, avant et après. Le registre note chaque ligne sur cinq niveaux de probabilité et d'impact, avec un score de 1 à 25 et quatre bandes — 1–4 faible, 5–9 moyen, 10–16 élevé, 20–25 critique, la convention d'Austral sur la grille de l'Orange Book qu'APMG recommande sans fixer de bandes — avant et après l'atténuation de l'étape 4 (figure 5.11) :
| Risque | Avant : P × I | Score · bande | Après : P × I | Score · bande | La même cellule « avant » lue dans la 3 × 3 de PFRAM |
|---|---|---|---|---|---|
| Conception | moyen × moyen | 9 · moyen | moyen × faible | 6 · moyen | moyen |
| Terrain, permis et sol | moyen × faible | 6 · moyen | faible × faible | 4 · faible | faible |
| Surcoût de travaux | élevé × élevé | 16 · élevé | moyen × moyen | 9 · moyen | critique |
| Mise en service et intégration | moyen × faible | 6 · moyen | faible × faible | 4 · faible | faible |
| Services de gestion du bâtiment | moyen × élevé | 12 · élevé | moyen × moyen | 9 · moyen | élevé |
| Entretien et déductions | moyen × élevé | 12 · élevé | faible × moyen | 6 · moyen | élevé |
| Cycle de vie et renouvellement | moyen × élevé | 12 · élevé | faible × moyen | 6 · moyen | élevé |
| Changement réglementaire | faible × moyen | 6 · moyen | faible × faible | 4 · faible | faible |
| Demande clinique | moyen × élevé | 12 · élevé | moyen × élevé | 12 · élevé | élevé |
| Renégociation | moyen × élevé | 12 · élevé | moyen × moyen | 9 · moyen | élevé |
Densité résiduelle du registre, telle que le recalcul du scénario la renvoie : faible 3, moyen 6, élevé 1. Ce que la dernière colonne enseigne est la règle du §3 : les deux échelles ne s'harmonisent pas en silence. Élevé × élevé est « élevé » (16) dans la grille de cinq et « critique » dans celle de trois, et les deux sont correctes dans leur grille ; ce qui se compare entre les échelles est l'ordre — le surcoût de travaux est le premier dans les deux — et non l'étiquette. Un rapport qui mettrait « critique » dans la lecture budgétaire et « élevé » dans le registre sans dire de quelle grille est chacun se contredirait sans le savoir.
Où elles diffèrent, et pourquoi cela compte. La demande clinique est la seule ligne qui ne baisse pas après l'atténuation : 12 avant, 12 après. Aucune atténuation ne réduit le taux d'occupation réel d'un hôpital — c'est l'État qui oriente les patients — et la ligne reste le seul « élevé » résiduel du registre, ce que le suivi va afficher comme alerte (étape 9). Il est correct qu'elle reste ainsi : la demande clinique retenue n'est pas un risque qui s'atténue mais qui se paie, et les documents d'appel d'offres chiliens des hôpitaux le paient avec une subvention variable à la journée‑lit et une indemnité de surdemande (encadré 4.9a) : c'est une ligne retenue avec clause, et c'est pour cela qu'elle va au manuel d'Engagements budgétaires.
Le registre de l'hôpital garde pour chaque ligne l'action, le responsable et l'état, et la notation résiduelle (figures 5.7 et 5.10) :
| Risque | Action (contractuelle ou de gestion) | Responsable | Vérificateur | État | Résiduel |
|---|---|---|---|---|---|
| Conception | Contractuelle : périmètre fixe ; changement de programme seulement par variation avec prix | Partenaire (conception) ; ministère (programme) | Inspecteur du contrat | Ouvert | moyen × faible |
| Terrain, permis et sol | De gestion : site de l'État remis et étude de sols avant la signature ; contractuelle : base de référence géotechnique | Ministère (site) ; partenaire (ingénierie) | Inspecteur du contrat | En surveillance | faible × faible |
| Surcoût de travaux | Contractuelle : prix fixe, garanties de bonne exécution | Partenaire | Inspecteur du contrat | Ouvert | moyen × moyen |
| Mise en service et intégration | Contractuelle : date de mise en service avec pénalité ; de gestion : essais intégrés | Partenaire | Inspecteur du contrat | En surveillance | faible × faible |
| Services de gestion du bâtiment | Contractuelle : régime de déductions sur indicateurs | Partenaire | Inspecteur du contrat et service de santé | Ouvert | moyen × moyen |
| Entretien et déductions | Contractuelle : déduction pour indisponibilité avec période de rectification | Partenaire | Inspecteur du contrat | En surveillance | faible × moyen |
| Cycle de vie et renouvellement | Contractuelle : fonds de renouvellement ; renouvellement tous les trois ans | Partenaire | Inspecteur du contrat | En surveillance | faible × moyen |
| Changement réglementaire | Contractuelle : clause de modification de la loi avec indemnisation et seuil | Ministère | Panel technique en cas de désaccord | En surveillance | faible × faible |
| Demande clinique | Aucune qui réduise le taux d'occupation ; contractuelle : subvention variable à la journée‑lit et indemnité de surdemande | Ministère / service de santé | Ministère des Finances (registre budgétaire) | Ouvert | moyen × élevé |
| Renégociation | De gestion : écrire les neuf autres lignes ; contractuelle : règle générale de clôture | Unité PPP | Organe de contrôle | Ouvert | moyen × moyen |
Deux choses que l'écran n'a pas et que la méthode exige, dites comme limite. Le registre garde un champ de responsable, mais le scénario de démonstration le remplit avec la partie — ⟨Public⟩ ou ⟨Private⟩ — et non avec une entité ni une personne, de sorte que la vérification « atténuation sans responsable » de l'étape 9 passe sans qu'il y ait un responsable véritable ; le manuel écrit le responsable dans la colonne ci‑dessus et le déclare. Et il n'y a pas de champ de vérificateur : la colonne est de la méthode, non de l'écran, et elle se porte dans les notes de la ligne jusqu'à ce qu'elle existe. La règle de priorité de PFRAM a déjà dit où mettre l'effort : la construction (critique, atténuée : planifier) et la renégociation (élevée, non atténuée : planifier), et aucune autre.
L'atténuation qui déplace le risque de ligne. L'assurance catastrophe convertit la force majeure en risque de couverture et de prime — couvre‑t‑elle le séisme de conception ?, qui est le bénéficiaire ?, que se passe‑t‑il si la prime monte ? — ; le fonds de renouvellement convertit le renouvellement des équipements en risque de suffisance du fonds ; le prix fixe convertit le surcoût en risque de contrepartie de l'entreprise de construction. Aucune des trois ne baisse la probabilité du fait ; elles baissent l'impact sur l'État et créent une nouvelle ligne, et le registre les garde pour ce qu'elles sont.
La prime est valorisée avec la règle du manuel d'Optimisation des ressources : probabilité × impact × valeur actualisée de la base de coût de la phase, avec l'échelle publiée — probabilité très faible 0,05 · faible 0,20 · moyenne 0,50 · élevée 0,75 · très élevée 0,90 ; impact < 1 % 0,005 · 1–3 % 0,02 · 3–10 % 0,065 · 10–25 % 0,175 · > 25 % 0,35 — et le plafond de 30 % de la somme des bases qui portent du risque. Ce manuel ne la recalcule pas : il la produit avec le même moteur et montre ce que le comparateur ne montre pas, le partage entre ce que l'État retient et ce que le partenaire porte (figure 5.16, la répartition des risques du comparateur avec l'aperçu de la prime ; la figure du manuel d'Optimisation des ressources est réutilisée). À deux taux — le cas de base de ce manuel‑là, avec les bases au taux du comparateur, 2,70 % :
| Phase | Risque | Nature · où elle se valorise | p | i | VA base | Prime (le comparateur charge 100 %) | Retenu | Prime retenue (État, PPP) | Prime transférée (partenaire) |
|---|---|---|---|---|---|---|---|---|---|
| Construction | Conception | propre au projet · flux | 0,50 | 0,175 | 146,1 | 12,78 | 20 % | 2,56 | 10,23 |
| Construction | Terrain, permis et sol | propre au projet · flux | 0,50 | 0,065 | 146,1 | 4,75 | 50 % | 2,37 | 2,37 |
| Construction | Surcoût de travaux | propre au projet · flux | 0,75 | 0,175 | 146,1 | 19,17 | 0 % | 0,00 | 19,17 |
| Construction | Mise en service et intégration | propre au projet · flux | 0,50 | 0,065 | 146,1 | 4,75 | 0 % | 0,00 | 4,75 |
| Exploitation | Services de gestion du bâtiment | propre au projet · flux | 0,50 | 0,175 | 274,4 | 24,01 | 20 % | 4,80 | 19,21 |
| Exploitation | Entretien et déductions | propre au projet · flux | 0,50 | 0,175 | 274,4 | 24,01 | 0 % | 0,00 | 24,01 |
| Exploitation | Cycle de vie et renouvellement | propre au projet · flux | 0,50 | 0,175 | 274,4 | 24,01 | 0 % | 0,00 | 24,01 |
| Exploitation | Changement réglementaire | propre au projet · flux | 0,20 | 0,065 | 274,4 | 3,57 | 80 % | 2,85 | 0,71 |
| Demande | Demande clinique | systématique · taux | 0,50 | 0,175 | 0,0 | — | 100 % | — | — |
| Somme | 117,05 | 12,59 | 104,46 | ||||||
| PPP seulement | Renégociation | propre au projet · flux | 0,50 | 0,065 | 420,5 | — (n'entre pas dans le comparateur) | 100 % | 13,67 | — |
La prime brute est de 117,05 sur un plafond de 126,15 : 9,10 en dessous, une marge de 7,2 %, et c'est pourquoi aucune ligne n'est mise à l'échelle. De cette prime l'État retient sous le PPP 12,59 — 10,8 % — et transfère 104,46 — 89,2 % — ; par phase, la construction porte 41,45 et retient 4,93, l'exploitation porte 75,60 et retient 7,66. À cela s'ajoute la renégociation, qui n'existe que dans la branche PPP et est retenue en entier : 13,67. Le livre retenu de l'État sous le PPP est donc de 26,25 à deux taux : 12,59 des neuf lignes du registre plus 13,67 de la dixième. C'est le chiffre que ce manuel livre à l'étape 6 et celui que le comparateur n'imprime jamais comme tel, parce que ce qui l'intéresse est la différence entre les branches (104,46 de risque transféré moins 13,67 de renégociation, plus le reste : l'optimisation des ressources de +32,0, +5,8 %).
À un seul taux de 5,5 %, la lecture comparée de ce manuel‑là, les bases sont plus petites (142,3 et 206,9) et tout est mis à l'échelle en proportion : prime brute 97,37 sur un plafond de 104,75 ; retenue 10,57 (10,9 %) ; transférée 86,79 ; renégociation 11,35 ; livre retenu 21,92 ; optimisation des ressources +29,5, +6,4 %. Les proportions ne changent pas avec le taux ; le niveau oui, et le manuel publie la convention avec le chiffre.
La ligne qui n'est pas dans le livre. La demande clinique est dans le registre, notée élevée, retenue à 100 % et sans prime : sa base — la valeur actualisée des recettes d'usager — est nulle dans un hôpital en disponibilité, et sous la convention des deux taux elle est en outre systématique et se valorise dans le taux et non dans le flux. Comme l'État la retient sous les deux modalités, elle ne crée ni ne détruit d'optimisation des ressources ; mais pour le budget du ministère elle existe, et la subvention variable à la journée‑lit des documents d'appel d'offres chiliens en est la preuve : c'est une ligne retenue avec clause et sans prime dans le comparateur, que le manuel d'Engagements budgétaires valorise sur la distribution du taux d'occupation. L'étape 5 la déclare ainsi et l'envoie là‑bas.
Le comparateur produit la moyenne ; le ministère des Finances a besoin de la queue. La couche quantitative de la Plateforme de Risques additionne des risques indépendants, chacun avec sa distribution et sa probabilité de survenance, et renvoie la distribution de la perte totale, la valeur en risque et la perte espérée en queue à 90, 95 et 99 %, avec N et graine déclarés (figure 5.13). Deux exécutions, et il convient de les distinguer.
Ce que l'écran précharge. Depuis le registre enregistré, la couche traduit les étiquettes de probabilité et d'impact en une probabilité de survenance (0,1 / 0,3 / 0,5 / 0,7 / 0,9 par niveau) et en une fourchette triangulaire en unités de perte abstraites (mode 1 / 5 / 15 / 40 / 80 par niveau d'impact ; minimum 0,4 et maximum 2,5 fois le mode) ⟨les dix lignes, avec leurs fourchettes, à l'écran⟩. Sur les dix lignes de l'hôpital, N 10 000, graine 42 : moyenne 189,3, VaR95 314,5, CVaR95 344,3 — en unités qui ne sont pas de l'argent. C'est un point de départ modifiable et l'écran le dit ; le manuel ne l'utilise pas comme chiffre, parce qu'une queue sans base monétaire ne se compare pas à une réserve et parce que l'échelle de probabilité du préchargement (0,7 pour « élevé ») n'est pas celle du comparateur (0,75), deux échelles dans la même plateforme que le §6.3 recueille.
Le livre retenu en dollars. La même couche, avec les fourchettes déclarées depuis l'échelle du comparateur : pour chaque ligne retenue, une loi triangulaire avec minimum, mode et maximum au bord inférieur, à la valeur notée et au bord supérieur de sa fourchette d'impact — 3 à 10 % avec 6,5 % noté ; 10 à 25 % avec 17,5 % — comme fraction de la valeur actualisée de la base de sa phase à deux taux, multipliée par la fraction retenue ; probabilité de survenance, le p du comparateur. La moyenne de chaque loi triangulaire est sa valeur notée, de sorte que la moyenne de la simulation doit se réconcilier avec la prime retenue de l'étape 5, et elle se réconcilie :
| Ligne retenue | Retenu | p | Min | Mode | Max | p × mode |
|---|---|---|---|---|---|---|
| Conception | 20 % | 0,50 | 2,92 | 5,11 | 7,30 | 2,56 |
| Terrain, permis et sol | 50 % | 0,50 | 2,19 | 4,75 | 7,30 | 2,37 |
| Services de gestion du bâtiment | 20 % | 0,50 | 5,49 | 9,60 | 13,72 | 4,80 |
| Changement réglementaire | 80 % | 0,20 | 6,59 | 14,27 | 21,95 | 2,85 |
| Renégociation | 100 % | 0,50 | 12,61 | 27,33 | 42,05 | 13,67 |
| Demande clinique | 100 % | 0,50 | — | — | — | hors du livre : base nulle, systématique, dans le taux |
| Cinq lignes transférées à 100 % | 0 % | hors du livre |
Cinq lignes, N 10 000, graine 42, indépendantes : moyenne 26,49 (contre 26,25 en déterministe), médiane 26,33, écart type 16,57, maximum 78,53 ; la perte est nulle dans 4,7 % des tirages — aucune des cinq ne survient.
| Confiance | VaR | CVaR (perte espérée en queue) | VaR / moyenne |
|---|---|---|---|
| 90 % | 48,83 | 55,21 | 1,84 |
| 95 % | 53,48 | 59,40 | 2,02 |
| 99 % | 62,99 | 67,09 | 2,38 |
Contribution à la moyenne : renégociation 13,87 (52,4 %), services de gestion 4,87 (18,4 %), changement réglementaire 2,83 (10,7 %), conception 2,53 (9,5 %), terrain 2,38 (9,0 %). Contrôle : avec N 5 000 — la valeur par défaut de l'écran — la moyenne est de 26,38 et la VaR95 de 52,79 ; avec une autre graine, 26,34 et 53,69. Ce que la queue dit et que la moyenne ne dit pas : l'État retient en espérance 26 de risque, mais une mauvaise année sur vingt lui coûte plus du double, et la moitié de cette queue est la ligne qu'aucun contrat n'écrit — la renégociation. C'est le chiffre que le ministère des Finances compare à sa réserve ; la moyenne est celle qui entre dans le comparateur.
Ce que la couche ne fait pas, dit. Elle additionne des risques indépendants : elle ne corrèle pas la demande avec l'inflation ni avec le taux de change, qu'un choc macroéconomique déclenche en même temps ; pour l'hôpital, avec sa base de demande à zéro et sans dette en dollars, cela ne mord pas, et le manuel le dit ; pour une route avec garantie de revenus et indexation cela mordrait, et ce cas va au test de résistance de portefeuille du manuel de la série qui reçoit le portefeuille et à la variante corrélée de la frontière (étape 7). Et elle ne porte pas de base monétaire propre : les fourchettes en dollars sont de la méthode, non de l'écran ; la prime espérée par ligne à l'intérieur du module est une limitation déclarée du §5.
La frontière de rétention d'Austral (§2.6) convertit les trois questions de l'étape 2 en un chiffre par risque : la rétention efficiente α* = p / (p + 2m + r), bornée par le plafond de bancabilité, et la contribution réelle de chaque transfert à l'optimisation des ressources, M − P, le gain de gestion net de la prime payée. Le diagnostic de répartition du comparateur prend la matrice observée — le nom de chaque ligne et sa fraction retenue — et renvoie par ligne la classe de frontière, α*, le verdict et M − P. Il n'a pas d'écran : il s'appelle par interface de programmation, avec la calibration illustrative de l'article, et le résultat robuste est l'ordre, non le chiffre.
Comment la matrice entre. Le diagnostic affecte la classe de frontière par mots‑clés du nom de la ligne, et avec les noms en anglais du scénario de démonstration il tombe juste huit fois sur dix et échoue deux fois — il lit « permis » comme risque politique et « bâtiment » comme construction — ⟨le tableau de correspondance, si l'écran l'exposait⟩ ; la classe est forcée par ligne avec le champ prévu pour cela, et le manuel la déclare : construction pour les quatre lignes de travaux, exploitation et entretien pour les trois d'exploitation, politique / modification de la loi pour le changement réglementaire, demande pour la demande clinique. La renégociation n'a pas de classe de frontière : l'article la traite comme la conséquence d'une répartition mal faite, non comme un risque qu'on répartit, et le diagnostic la renvoie sans classe ; le manuel la laisse hors de cette épreuve et dedans dans toutes les autres.
| Risque | Classe de frontière | α observé | α* (plafond τ_max) | Verdict | M − P | Lecture |
|---|---|---|---|---|---|---|
| Conception | construction | 20 % | 9 % (1,00) | sur‑retenu | +1,248 | crée de la valeur ; pourrait être davantage transféré |
| Terrain, permis et sol | construction | 50 % | 9 % (1,00) | sur‑retenu | +1,012 | crée de la valeur ; la classe « construction » ne distingue pas le site, que le catalogue met à l'État |
| Surcoût de travaux | construction | 0 % | 9 % (1,00) | sur la frontière | +1,250 | crée de la valeur : le transfert canonique |
| Mise en service et intégration | construction | 0 % | 9 % (1,00) | sur la frontière | +1,250 | crée de la valeur |
| Services de gestion du bâtiment | exploitation et entretien | 20 % | 12 % (1,00) | sur la frontière | +1,216 | crée de la valeur |
| Entretien et déductions | exploitation et entretien | 0 % | 12 % (1,00) | sous‑retenu (de deux points hors de la bande) | +1,200 | crée de la valeur |
| Cycle de vie et renouvellement | exploitation et entretien | 0 % | 12 % (1,00) | sous‑retenu (idem) | +1,200 | crée de la valeur |
| Changement réglementaire | politique / modification de la loi | 80 % | 85 % (0,15) | transfert infaisable (les 20 % transférés dépassent le plafond de 15 %) | +0,044 | crée à peine de la valeur : la fraction transférée est celle de la modification générale avec seuil |
| Demande clinique | demande | 100 % | 57 % (0,90) | sur‑retenu | 0,000 | rien n'est transféré : cela ne crée ni ne détruit |
| Renégociation | — | 100 % | — | sans classe | — | hors de l'épreuve |
Synthèse du moteur : huit transferts créent de la valeur, un ne crée ni ne détruit, un sans classe ; six lignes sur neuf hors de la bande de ±10 points de la frontière, avec une perte sèche en excès de 0,93 unité de coût ; la somme des τ·p de la matrice observée (3,11) est inférieure à celle de la matrice efficiente (4,39), c'est‑à‑dire que la matrice de l'hôpital transfère moins de risque de projet que la frontière n'en admettrait, non plus. Comment cela se lit, dans l'ordre et non dans les décimales :
Le contraste : transférer la demande. La même ligne, avec l'État retenant de moins en moins :
| Demande clinique : α observé | α* | Verdict | M − P | Perte sèche en excès |
|---|---|---|---|---|
| 100 % (la matrice de l'exemple) | 57 % | sur‑retenu | 0,000 | 0,554 |
| 50 % (partagée par bande) | 57 % | sur la frontière | +0,312 | 0,017 |
| 20 % (majoritairement transférée) | 57 % | sous‑retenu | −0,160 | 0,426 |
| 10 % (la répartition doctrinale) | 57 % | sous‑retenu | −0,427 | 0,685 |
| 0 % (totalement transférée) | 57 % | transfert infaisable | −0,750 | 1,004 |
Transférer la demande clinique au partenaire détruit de la valeur à partir de 20 % retenu vers le bas — l'État paie la prime p et n'obtient pas la gestion m — et c'est infaisable à 100 % : aucun financeur ne prendra le taux d'occupation d'un hôpital public sans une garantie, et la garantie est l'État qui retient sous un autre nom. Un comparateur qui créditerait ce transfert à prime complète — une ligne de demande « moyen × 10–25 % » sur une base de recettes vaut, avec la même probabilité et le même impact, ce que vaut la ligne d'exploitation de la même taille : 24,01 sur 274,4 de base — inscrirait de la valeur créée là où la frontière montre de la valeur détruite. Et comme l'optimisation des ressources de l'hôpital repose entièrement sur le transfert du risque de travaux et de cycle de vie (104,46 transférés contre 13,67 de renégociation), le signe du verdict change avec la demande transférée avant que quiconque ait écrit la formule de paiement : le manuel de Mécanismes de paiement a montré le même hôpital payé à la journée‑lit changeant de verdict ; ce manuel montre pourquoi, depuis la matrice. Cela se décrit avec la matrice et sans chiffres nouveaux du comparateur : l'optimisation des ressources de l'hôpital est celle de ce manuel‑là, +5,8 % à deux taux et +6,4 % à un seul, et elle n'est ici que citée.
L'exemple de l'article, par le même appel. Sans vecteur de risques, la frontière renvoie l'exemple de sept risques de The Optimal Risk‑Retention Frontier avec la répartition doctrinale de transférer presque tout, et c'est le tableau que le §5 reproduit par interface de programmation :
| Risque | p | m | r | τ_max | α efficient | α* | α observé | Verdict | M − P |
|---|---|---|---|---|---|---|---|---|---|
| Construction | 0,30 | 1,40 | 0,20 | 1,00 | 9 % | 9 % | 10 % | sur la frontière | +1,264 |
| Exploitation et disponibilité | 0,40 | 1,40 | 0,20 | 1,00 | 12 % | 12 % | 10 % | sur la frontière | +1,224 |
| Demande (trafic) | 3,50 | 1,00 | 0,60 | 0,90 | 57 % | 57 % | 10 % | sous‑retenu | −0,427 |
| Taux de change | 3,50 | 0,30 | 0,75 | 0,60 | 72 % | 72 % | 15 % | transfert infaisable | −0,971 |
| Inflation / indexation | 2,50 | 0,30 | 0,50 | 0,80 | 69 % | 69 % | 20 % | sous‑retenu | −0,512 |
| Force majeure | 1,60 | 0,44 | 0,40 | 0,60 | 56 % | 56 % | 50 % | sur la frontière | +0,130 |
| Politique / modification de la loi | 5,00 | 0,40 | 0,40 | 0,15 | 81 % | 85 %, forcé par la bancabilité | 60 % | transfert infaisable | −0,144 |
Quatre sur sept mal répartis, perte sèche en excès de 2,05 unités ; la somme τ·p observée, 11,56, contre 5,32 en efficient : la répartition doctrinale paie 6,24 unités de coût du capital en trop pour des transferts qu'elle aurait dû retenir. Les trois risques macroéconomiques détruisent de la valeur ; les deux de projet en créent ; la force majeure est sur la frontière, partagée par moitiés ; et le politique est le cas où la bancabilité force la rétention au‑dessus de l'efficience. La variante corrélée (λ 0,5) charge l'espace budgétaire par la corrélation du livre retenu — corrélation du livre 2,04 — et baisse la rétention efficiente des trois risques macroéconomiques (demande 57 → 54 %, taux de change 72 → 64 %, inflation 69 → 64 %) sans bouger celles de projet : c'est la lecture que l'étape 6 renvoie au test de résistance de portefeuille quand la queue du contrat n'est pas indépendante.
Chaque ligne du registre dont la répartition est autre que « transféré » pointe vers un article ; la liste s'écrit avec les clauses que les documents d'appel d'offres chiliens des hôpitaux utilisent pour le même risque, citées du contrat du programme hospitalier de 2009 et des documents types de 2019 (encadré 4.9a), comme modèle de ce que l'hôpital de l'exemple devrait écrire :
| Risque | Répartition | Clause qui l'écrit (famille de l'étape 8) | Où elle vit dans les documents d'appel d'offres chiliens des hôpitaux | Va au registre budgétaire |
|---|---|---|---|---|
| Conception | majoritairement transféré | Projet définitif du partenaire ; changements de programme par variation avec prix et délai | Élaboration du projet définitif (2009 : 1.9.1) ; modifications d'ouvrage (loi sur les concessions, art. 19) | non |
| Terrain, permis et sol | partagé | Site de l'État identifié dans le périmètre de concession ; base de référence géotechnique ; permis avec délai | Périmètre de concession (2009 : 2.2 et documents n.º 8 et 9 ; aucun article de remise du site avec un délai propre n'a été localisé) ; base de référence géotechnique : Puente Industrial 2013, 1.12.9, comme modèle | non |
| Surcoût de travaux | totalement transféré | Travaux « aux entiers risques et périls » du partenaire ; prix de l'offre ; garanties de bonne exécution | 2009 : 2.5.13 ; documents types 2019 : 2.5.11 | non |
| Mise en service et intégration | totalement transféré | Mise en service provisoire avec date et pénalité | Pénalités (2009 : 1.8.5.1) | non |
| Services de gestion du bâtiment | majoritairement transféré | Régime de déductions sur indicateurs ; mécanisme de niveau de service | Mécanisme de détermination du niveau de service (2009 : document n.º 12, terme RS de la formule de 1.12.3.3) | non |
| Entretien et déductions | totalement transféré | Déduction pour indisponibilité avec période de rectification | Idem ; pénalités (1.8.5.1) | non |
| Cycle de vie et renouvellement | totalement transféré | Fonds de renouvellement ; renouvellement programmé ; état en fin de contrat | Nouveaux investissements à la charge du partenaire (2009 : 1.12.5) | non |
| Changement réglementaire | majoritairement retenu | Modification de la loi spécifique indemnisée ; générale avec seuil ; changement de norme technique : quelle version régit | Loi sur les concessions, art. 19 (acte d'autorité) ; Panel technique D04‑2019‑15 (standard élevé : indemnisable contre démonstration) et D15‑2020‑17 (risque de conception : non indemnisable) comme lecture ex post | oui, si elle indemnise |
| Demande clinique | totalement retenu | Subvention variable à la journée‑lit au‑delà du barème ; indemnité de surdemande | 2009 : 1.12.3.3 (paiement variable de 0,5 UF par journée‑lit supplémentaire au‑delà du barème n.º 5) et 1.12.4 (30 UTM par jour au‑delà de 110 % de la capacité de conception : 413 et 430 lits) | oui : ligne avec clause |
| Renégociation | totalement retenu | Règle générale de clôture : sans indemnisation pour des faits qui affectent la rentabilité ; conventions complémentaires | 2009 : 1.12.13, option de répartition du risque financier lors de l'extinction pour manquement grave (la seule ligne « répartie » nommée en 2009) ; Itata 2023 : 1.13.3 (règle générale) | oui, l'extinction |
| Force majeure (ne s'applique pas dans le registre) | retenue par le partenaire avec assurance | Assurance catastrophe ; suspension ; l'État ne concourt pas à la réparation | 2009 : 1.8.11 et 1.11.1 ; Itata : 1.17 et 1.7.6.4.2 ; règlement, art. 36 | non, et c'est un silence |
La liste des silences de l'hôpital. Les lignes qui restent à l'État sans qu'aucun article ne le dise, avec probabilité et impact et sans argent :
Les vérifications de la Plateforme de Risques sur le scénario de l'hôpital renvoient trois constats, les trois en erreur (figure 5.12) : deux pour la construction — notation budgétaire critique et lignes du catalogue « construction » et « conception » affectées au privé — et un pour l'exploitation — notation élevée et ligne « exploitation » affectée au privé. Aucun avertissement pour évaluation incomplète (les onze catégories sont notées), aucun pour des lignes sans catégorie du catalogue, aucun pour un risque élevé sans notation résiduelle, aucun pour une atténuation sans responsable.
Les trois erreurs sont correctes et n'ordonnent de rien changer, et il convient de dire pourquoi. La vérification croise la lecture budgétaire avec la répartition : si ce qui arriverait à l'État est critique et que le risque est chez le partenaire, elle demande avec quoi. Dans l'hôpital la réponse existe — prix fixe, garanties de bonne exécution, régime de déductions —, mais la vérification ne peut pas la voir parce que la garantie n'est pas un champ du scénario : c'est un texte dans la justification. La lecture de la méthode est celle de l'étape 7 : un transfert élevé ou critique au partenaire est une ligne que les financeurs vont renvoyer avec une garantie si le plafond de bancabilité ne la soutient pas, et la vérification est le rappel d'écrire la garantie ou de vérifier que la garantie de bonne exécution existe. Ce que la vérification ne fait pas, et que le manuel note : elle ne compare pas le registre avec la lecture budgétaire (la demande « élevée » dans le registre et « faible pertinence » dans la budgétaire passent sans note), elle ne voit pas le responsable comme entité, et elle ne lit pas la matrice de pourcentages de l'espace — seulement la partie du scénario.
Le tableau de bord agrège le registre par état, gravité résiduelle et catégorie, et lève des alertes de résiduel élevé (figure 5.14) : cinq lignes ouvertes et cinq en surveillance ; par gravité résiduelle — l'impact après l'atténuation —, quatre faibles, cinq moyennes et une élevée ; une alerte, la demande clinique, avec la note « risque résiduel élevé après l'atténuation ». C'est la lecture correcte de l'étape 4 : la seule ligne qui n'a pas baissé est celle qui ne s'atténue pas mais se paie, et le tableau de bord la maintient en vue jusqu'à ce que le registre budgétaire la prenne.
Le transfert vers le coût du capital. La Plateforme de Risques livre au module de coût du capital la fraction de chaque risque que retient le partenaire — 0 % dans les lignes publiques, 50 % dans les partagées, 100 % dans les privées — partagée par la catégorie budgétaire de chaque ligne en systématique (elle incline le bêta) et propre au projet (prime additive) (figure 5.1, le bouton « Envoyer à »). Pour l'hôpital : fraction retenue par le partenaire 65 % en moyenne simple des dix lignes ; fraction systématique 0 % — les trois lignes systématiques du partage (modification de la loi, demande, renégociation comme action gouvernementale défavorable) sont les trois lignes publiques —, de sorte que l'inclinaison du bêta est la minimale (0,75 = 0,75 + 0,5 × 0) ; fraction propre au projet 92,9 % — les sept lignes de construction et d'exploitation, six privées et une partagée — et prime idiosyncratique de 1,39 % (1,5 % × fraction). La prime héritée de 4 % par fraction retenue, 2,60 %, est imprimée à titre de référence et n'est pas utilisée. La lecture : le partenaire de l'hôpital porte du risque propre au projet et presque aucun risque systématique, ce qui est exactement ce qu'un contrat de disponibilité doit produire et ce que la borne basse de la prime de risque du PPP dans le comparateur (0,90 %) suppose.
Les autres transferts. Vers le comparateur, la Plateforme de Risques livre aujourd'hui une indication — 0,30 de lignes retenues, 0,70 transférées ou partagées — et non le registre ligne à ligne : la matrice de l'étape 2 est rechargée dans la répartition des risques du comparateur (figure 5.16), et le manuel le déclare comme limite. Vers le registre budgétaire, la ligne avec clause — la demande clinique avec sa subvention variable — est notée de nouveau dans la matrice du contrat (figure 5.17, la figure du manuel d'Engagements budgétaires est réutilisée) et la garantie est écrite dans son onglet ; il n'y a pas de pont entre les deux modules, une limitation déclarée. Vers l'appel d'offres, les critères d'évaluation pondérés par la matrice. Et le classeur de cinq feuilles — synthèse, registre, matrice budgétaire, répartition et suivi — avec la session exportable au format d'échange (figure 5.15) est la version de la matrice qui va au dossier : chaque chiffre de cette section porte celle du scénario de démonstration qui l'a produit.
Le programme chilien de concessions hospitalières a écrit en 2009, pour les hôpitaux de Maipú et La Florida, la répartition que cet exemple reconstruit, et il l'a écrite dans la forme de la première génération : les travaux « aux entiers risques et périls de la société concessionnaire » (art. 2.5.13), y compris les déplacements de réseaux ; la subvention variable à l'exploitation à la journée‑lit — un paiement de 0,5 UF pour chaque journée‑lit réelle au‑delà du barème du contrat, plus le résultat de service du mécanisme de niveau de service (art. 1.12.3.3 et document n.º 12) — et l'indemnité de surdemande de 30 UTM par jour lorsque le taux d'occupation dépasse 110 % de la capacité de conception, 413 lits à Maipú et 430 à La Florida (art. 1.12.4) : la demande clinique retenue par l'État avec clause, ce qui est ce qui convertit la ligne 9 en exposition conditionnelle valorisable ; les pénalités pour infraction (art. 1.8.5.1) comme régime de performance ; l'assurance catastrophe (art. 1.8.11) et la suspension sans concours du Trésor (art. 1.11.1) comme force majeure ; les nouveaux investissements avec leur évaluation environnementale à la charge du partenaire (art. 1.12.5) ; et la seule ligne que 2009 a appelée « répartie » de son nom : l'option de répartition du risque financier lors de l'extinction pour manquement grave (art. 1.12.13), la subvention fixe à la construction garantie contre le produit de la remise en concurrence — le plafond de bancabilité du §2.6, écrit dix ans avant la théorie.
Les documents types du second programme d'établissements de santé (résolution DGC n.º 14, de 2019) conservent le « entiers risques et périls » (art. 2.5.11) et héritent de l'option financière (art. 1.12.10), et ajoutent ce que ce manuel appelle la deuxième génération : la répartition des risques au titre de la couverture des coûts de mesures environnementales supplémentaires pendant la construction, en trois tranches avec montants et pourcentage dans l'annexe complémentaire, avec deux études universitaires et le Panel technique à défaut d'accord (art. 1.12.11). C'est la ligne « partagé avec règle » de l'étape 2 écrite dans un contrat d'hôpital, et c'est celle que l'encadré 4.9c valorise.
La matrice de la Côtière dans le registre budgétaire a dix lignes, et ce manuel les lit dans les deux listes que l'étape 8 produit. Avec clause de paiement, et pour cela valorisées par le manuel d'Engagements budgétaires sur leur distribution : la garantie de revenus minimum (80 % du péage de la première année, indexé ; espéré 68,0 en somme de vie avec le plancher comparé aux recettes totales volatilisées — 226,9 avec le plancher sur le péage, 0 avec la rémunération de la disponibilité traitée comme certaine, les trois lectures du manuel de Mécanismes de paiement), la garantie sur 50 % de la dette senior (espéré 26,4) et l'indemnité de résiliation à la valeur comptable (24,5), exclusive de la précédente ; maximum contractuel du contrat 425,4. Sans clause, et pour cela dans la matrice avec probabilité et impact et sans argent : cinq lignes que le moteur de ce manuel note avec la même règle PFRAM que la Plateforme de Risques (figure 5.17) :
Catégorie PFRAM Risque du contrat P × I Notation Atténuée Priorité La même cellule dans la grille de cinq Modification de la loi Régime fiscal ou environnemental qui renchérit l'exploitation faible × élevé moyen oui (clause avec seuil) surveiller 8 · moyen Équilibre financier Rééquilibrage pour chute de trafic non couverte par la garantie moyen × moyen moyen non surveiller 9 · moyen Renégociation Élargissement d'ouvrages en échange de durée ou de paiements élevé × moyen élevé non planifier l'atténuation 12 · élevé Force majeure Événement naturel sur la côte sans assurance suffisante faible × élevé moyen oui (assurance obligatoire) surveiller 8 · moyen Résiliation Sauvetage implicite si la société ne peut pas refinancer faible × élevé moyen non surveiller 8 · moyen Ce que la page enseigne : la garantie de revenus minimum est la ligne de demande de la matrice qui retient la queue basse avec un prix — la frontière la met à 57 % retenu et la Côtière la partage par bande — ; la garantie de dette est la ligne financière retenue au‑dessus du plafond de bancabilité ; et la renégociation — la ligne la plus élevée des cinq sans clause, la seule avec une priorité de planifier — est celle qu'aucune des trois garanties ne couvre. Ce manuel l'identifie et la note ; celui‑là l'enregistre à côté de l'engagement ; aucun des deux ne la valorise, et les deux le disent. Les priorités de l'écran du registre budgétaire utilisent un autre vocabulaire que celui de la Plateforme de Risques (faible / moyenne / élevée contre accepter / surveiller / planifier) ; le manuel publie celle de la règle du moteur et note la différence (§5).
Les documents d'appel d'offres de la Concession Accès Nord à Concepción (2023) écrivent la ligne « mesures environnementales supplémentaires de la décision d'autorisation environnementale pendant la construction » avec une règle de partage en trois tranches et sans option (art. 1.13.3.2) : le concessionnaire « à ses entiers frais » jusqu'à 236 000 UF — en réinvestissant la différence s'il dépense moins — ; la tranche suivante de 100 000 UF remboursée par le MOP à 50 % ; et l'excédent au‑delà de 336 000 UF remboursé intégralement par le MOP, avec deux études universitaires et le Panel technique à défaut d'accord. C'est « partagé avec règle » dans sa forme contractuelle : une franchise, une tranche partagée et un plafond au concessionnaire. Ce que les documents n'apportent pas, c'est la valorisation : les montants viennent de la négociation de chaque appel d'offres et non d'une distribution publiée (§2.5), et c'est pourquoi l'étape 6 la met.
Avec une distribution déclarée et illustrative du surcoût environnemental — triangulaire 60 000 / 250 000 / 900 000 UF, probabilité de survenance 0,6, N 10 000, graine 42, tirée avec le même échantillonneur que la couche de queue — et la règle de l'article appliquée tirage par tirage :
UF Moyenne Médiane P95 CVaR95 P99 Maximum Surcoût total 240 256 216 972 690 999 763 031 807 699 887 342 Concessionnaire (franchise + 50 % de la tranche partagée) 154 370 216 972 286 000 286 000 286 000 286 000 MOP (50 % de la tranche partagée + excédent) 85 886 0 404 999 477 031 521 699 601 342 Le surcoût survient dans 60 % des tirages, entre dans la tranche partagée dans 47 % et dans la tranche du MOP dans 34 %. En espérance le MOP retient 36 % du surcoût ; au P95 il retient 405 000 UF — 59 % de la trajectoire — et le concessionnaire est plafonné à 286 000 UF sur tout ce qui dépasse la médiane. Telle est la forme de la règle : la franchise et la tranche partagée laissent au concessionnaire la part du risque qu'il gère — la queue basse et moyenne, où sa diligence avec la décision d'autorisation environnementale change le résultat — et donnent au MOP la queue haute, où personne ne gère rien et où le souverain absorbe le moins cher (§2.6). Deux contrepoints sur la même distribution : sous « aux entiers risques et périls » (2009) le MOP retient zéro et le P95 du concessionnaire est de 691 000 UF — le chiffre que le financeur renvoie comme garantie — ; sous un « partagé à 50 % » sans franchise, le P95 du MOP serait de 345 000 UF, moins qu'avec les tranches, parce que le 50 % sans plafond au concessionnaire répartit aussi la queue basse que le concessionnaire devait porter. Et avec la franchise de 2013 (Puente Industrial, art. 1.12.8 : 30 000 UF et l'excédent porté à la valeur actualisée des recettes), le MOP porterait en moyenne 222 000 UF et, au P95, 661 000 UF : la nouvelle génération n'a pas seulement nommé le risque ; en dix ans elle a multiplié par huit la franchise du concessionnaire. Chiffres illustratifs, non du contrat : ce qui est du contrat, c'est la règle, et ce que le manuel ajoute, c'est qu'une règle de tranches sans distribution déclarée est une répartition sans chiffre, et l'étape 6 est là où on lui en met un.
L'unité PPP a une matrice de dix lignes réparties avec justification, trois publiques, six privées et une partagée ; les deux échelles nommées, avec le surcoût de travaux premier dans les deux et la demande clinique comme unique résiduel élevé ; une prime de 117,05 sous un plafond de 126,15, dont elle retient 12,59 et transfère 104,46, plus 13,67 de renégociation ; un livre retenu de 26,3 en espérance et de 53,5 au P95 ; une épreuve de frontière qui confirme la répartition de projet, met le changement réglementaire au plafond et montre que transférer la demande détruirait de la valeur ; onze clauses avec leur article de référence et cinq silences. Avec cela, la décision raisonnable est de porter la matrice à l'appel d'offres avec trois conditions : écrire la règle de partage du terrain (une base de référence géotechnique, pas le mot « partagé ») ; écrire le seuil de la modification de la loi générale et quelle version de la norme technique régit ; et écrire la subvention variable à la journée‑lit et l'indemnité de surdemande pour ce qu'elles sont, une ligne avec clause qui va au registre budgétaire.
Le ministère des Finances a la même matrice lue par catégorie budgétaire — une critique et deux élevées, toutes avec atténuation sauf la renégociation —, un livre retenu dont la moyenne entre dans le comparateur et dont la queue (53,5 au P95, 59,4 en perte espérée en queue) se compare à sa réserve, et une liste de silences dans laquelle la force majeure au‑delà de l'assurance et la garantie implicite n'ont pas de chiffre. Sa décision est celle de la règle de partition : admettre la rétention de la demande clinique et du changement réglementaire, exiger la garantie — garanties de bonne exécution, fonds de renouvellement — qui soutient les transferts critiques que la vérification a signalés, et demander que les cinq silences entrent dans la matrice des risques budgétaires du contrat avec probabilité et impact, sans argent, et avec une date.
Le script imprime tous les chiffres de cette section et de la section 6 dans un seul document, avec la version du dépôt, la graine et N en en‑tête. Il tourne sur les mêmes moteurs que les écrans et n'écrit rien dans la plateforme. Dans l'ordre :
Correspondance des noms (scénario de démonstration → manuel) : Design changes and scope creep → Conception (programme médical et normes) ; Land, permits and soil conditions → Terrain, permis et sol ; Construction cost and schedule overrun → Surcoût de travaux ; Commissioning and medical‑equipment integration → Mise en service et intégration des équipements ; Building‑management (FM) services cost overrun → Coût des services de gestion du bâtiment ; Maintenance / availability‑deduction risk → Entretien et déductions de disponibilité ; Lifecycle / equipment replacement → Cycle de vie et renouvellement des équipements ; Regulatory / clinical‑standards change → Changement réglementaire et des standards cliniques ; Clinical demand / bed‑occupancy risk → Demande clinique / taux d'occupation des lits ; Renegotiation risk → Renégociation.
La méthode du §3 peut s'exécuter avec n'importe quel tableur, n'importe quel modèle et n'importe quel registre. Cette section décrit comment l'exécute la Plateforme de Risques d'Austral — le module où le risque est identifié depuis le catalogue du secteur, réparti avec justification, noté sur les deux échelles, où son atténuation est planifiée, sa cohérence vérifiée et son suivi assuré, avec une couche quantitative de queue et la frontière de rétention comme moteur — et comment le même registre débouche sur les deux écrans d'autres modules où le risque se convertit en argent : la répartition des risques du comparateur (manuel d'Optimisation des ressources), où le risque retenu devient prime, et la matrice des risques du contrat dans le registre budgétaire (manuel d'Engagements budgétaires), où le risque sans clause est enregistré à côté de l'engagement. Pour chaque écran : quelle étape il exécute, ce qu'il demande, ce qu'il livre, ce que l'analyste décide et où est la limite. Les captures viennent de l'espace de travail invité et de l'hôpital du §4 — jamais de données d'un client — et elles sont numérotées dans l'ordre du parcours, non dans celui du menu. Tout ce qui suit existe aujourd'hui ; là où une capacité n'est pas implémentée, cela est dit, et là où un écran et le moteur ne disent pas la même chose, aussi. La section est utile et non publicitaire : chaque capture est rattachée à une étape du §3 et le tableau 5.12 les réunit. Les captures sont prises sur la version de production de la note de version du 5.1 ; jusque‑là elles vont comme repères avec légende et chiffres entre ⟨…⟩.
La Plateforme de Risques vit à platform.austral-intelligence.com/workspaces/<espace>/risk, et chaque écran est une route sous cette adresse (…/risk/allocation, …/risk/var-overlay) : un scénario se partage en envoyant un lien. Il n'est pas nécessaire de s'inscrire pour l'essayer : en entrant dans la plateforme un espace de travail invité est créé avec sa propre base de données, et cet espace — avec tout ce qui y a été chargé — est conservé s'il est ensuite converti en compte. L'invité peut lever le registre, répartir, noter, atténuer, lancer les vérifications et lire le suivi ; trois choses exigent un compte, comme dans toute la plateforme : les téléchargements (le classeur Excel, la session), la couche VaR / CVaR et les appels de la frontière de rétention, qui sont du calcul payant.
L'accueil du module résume l'état en quatre indicateurs — scénarios de risque, lignes du registre, risques élevés ou critiques, et l'étiquette du moteur (« GIH + PFRAM + APMG » : le catalogue du secteur, la taxonomie budgétaire et la grille opérationnelle) —, une mosaïque de quinze vues, les scénarios récents avec le bouton Envoyer à de chacun (coût du capital, appel d'offres, comparateur : les transferts du 5.8), le téléchargement du classeur Excel et, au pied, la carte Données de l'espace de travail avec les deux paquets de démonstration. Trois précisions de forme. Première : la mosaïque relie quinze vues et en omet trois — la configuration du projet (la fiche de l'étape 0), la synthèse de répartition et l'analyse —, qu'on atteint par la barre latérale de la plateforme ou en saisissant la route ; cela est déclaré et non corrigé. Deuxième : l'interface du module est en espagnol depuis le déploiement de septembre 2026, et le manuel utilise toujours son propre vocabulaire avec l'étiquette de l'écran entre parenthèses la première fois ; les données du paquet de démonstration — les noms des dix lignes de l'hôpital et leurs justifications — sont en anglais, parce que ce sont des données et non de l'interface, et les captures les montreront ainsi : l'annexe 4.A apporte la correspondance des noms et le texte les écrit en français. Troisième : le module apporte sa propre page de manuel en ligne, avec les quinze fonctions et un exemple ; ce manuel est sa version étendue, non son remplacement.
Les paquets de démonstration. La plateforme en apporte deux pour ce module, et les deux se chargent depuis la carte de données de l'espace de l'accueil : le paquet par défaut (« Trois scénarios de risque PPP »), avec trois scénarios génériques — une autoroute à péage en Afrique de l'Ouest, un hôpital universitaire en Afrique de l'Est et une centrale solaire dans le nord du Chili —, chacun avec sa matrice, son évaluation budgétaire et son registre ; et le paquet « hôpital » (« PPP d'Hôpital Régional »), qui est l'hôpital de 300 lits des manuels d'Optimisation des ressources et d'Éligibilité avec ses dix risques, sa répartition, sa lecture budgétaire et son registre (§4). Charger le paquet par défaut efface d'abord les scénarios de risque qui existaient ; charger le paquet « hôpital » n'efface rien : il crée ou met à jour son unique scénario et laisse les autres. Le bouton de démonstration de l'en‑tête ne charge que le paquet par défaut ; le lecteur qui veut reproduire le §4 à l'écran charge le paquet « hôpital » depuis la carte — ou par interface de programmation (5.9) — et, pour que les chiffres des écrans portant sur l'espace entier coïncident avec ceux du §4, il le fait dans un nouvel espace invité, sans le paquet par défaut (5.10).
Note de version. Cette section décrit la plateforme telle qu'elle est après trois déploiements successifs de septembre 2026, tous en production à la clôture de cette version du manuel (20 septembre 2026). Le premier a apporté les écrans en espagnol (toutes les captures) ; le registre unique par scénario que lisent le suivi, les vérifications, le classeur Excel, la couche de queue et les transferts (C9, C11, C12, C13, C14) ; la correspondance catalogue → PFRAM dans le transfert vers le coût du capital (5.8) ; le paquet « hôpital » (toutes les captures de l'hôpital) ; et la graine 42 imprimée dans la couche de queue (C12). Le deuxième, écrit à partir des constats de la première lecture de cette section, a corrigé la synthèse de répartition, qui affichait zéro ligne répartie pour tous les scénarios (C5) ; a donné à l'écran Registre les deux notations — avant et après l'atténuation — et la catégorie du catalogue du secteur au lieu de six étiquettes propres (C9) ; a ajouté au classeur Excel la feuille de répartition (C14) ; et a mis sur la carte de données de l'espace l'étiquette du paquet « hôpital » (C1). Le troisième, postérieur aux seize captures de cette section, a corrigé quatre constats de plus : les textes d'IA de Rapports reçoivent aujourd'hui la matrice, le registre et la lecture budgétaire du scénario au lieu d'un contexte vide (C14) ; la Matrice 5 × 5 précharge depuis le registre du scénario au lieu d'ouvrir avec trois lignes d'usine étrangères au paquet (C10) ; les compteurs de l'écran Registre utilisent les mêmes bandes que le moteur (1–4/5–9/10–16/20–25) au lieu d'une bande propre (C9) ; et le classeur Excel est étiqueté dans la langue de la session (C14). Les captures C10 et C14 sont antérieures à ce troisième déploiement et seront reprises dans la prochaine version du manuel ; les autres figures de cette section ne changent pas avec lui. Restent déclarés comme limites, et non corrigés : la matrice, le registre et le préchargement de la queue sont enregistrés sur le scénario le plus récent sans sélecteur ; le suivi, la synthèse budgétaire, l'analyse et l'accueil portent sur l'espace entier ; la session d'échange n'a pas d'écran ; et l'appel d'offres reçoit des poids égaux (5.10). Un lecteur qui ouvre la plateforme dans une version antérieure verra des écrans en anglais, un registre que le suivi ne lit pas, une synthèse de répartition à zéro et une queue qui change à chaque exécution ; le §4 a été écrit sur les moteurs de cette même version et ses chiffres ne changent pas.
Figure 5.1 — Accueil de la Plateforme de Risques avec le paquet « hôpital » chargé : 1 scénario, 10 lignes du registre, 1 risque élevé ou critique résiduel, l'étiquette du moteur ; la mosaïque de quinze vues ; l'hôpital dans les scénarios récents avec son bouton « Envoyer à » déployé — Cost of Equity, Procurement evaluation, Value for Money (coût du capital, appel d'offres, comparateur) ; au pied, la carte de données de l'espace. (§1 ; étape 9.) [note : les quatre indicateurs portent sur l'espace entier ; avec le paquet par défaut chargé en plus, ils diraient 4 scénarios et la somme des quatre registres. Les trois destinations de « Envoyer à » s'impriment en anglais bien que le reste de l'écran soit en espagnol. La carte de données de l'espace est un sélecteur avec un paquet à la fois, non deux cartes côte à côte : le paquet « hôpital » est la seconde option du même menu déroulant, non une seconde carte visible à côté de celle du paquet par défaut.]
Étiquette : Configuration du projet (…/risk/project-setup). Intrant : la fiche de l'étape 0 en seize champs : nom, pays, secteur du catalogue (les dix‑huit du Global Infrastructure Hub, dans une liste), phase du cycle, description, investissement estimé, investissement en travaux, dépense d'exploitation annuelle, durée du contrat, période de travaux, mécanisme de paiement, modèle de recettes, soutien public, maturité du marché, système juridique, niveau de revenu du pays. Extrant : le scénario de risque enregistré, qui est l'unité de travail du module : la matrice de répartition, la lecture budgétaire et le registre en dépendent, et les vérifications, le classeur Excel et les transferts le lisent par son nom. En dessous, la liste des scénarios existants avec leur fiche dépliable. Décision de l'analyste : le secteur — qui fixe le catalogue de départ que la matrice de répartition va charger — et le mécanisme de paiement, qui fixe d'avance la destination de la demande (étape 2). Limite : la fiche n'a pas le champ de taxonomie déclarée ni le tableau de correspondance catalogue → PFRAM de l'étape 0 : la correspondance vit dans le moteur (c'est celle qu'utilisent le transfert vers le coût du capital et les vérifications, 5.4) et elle n'est ni affichée ni modifiable dans cette fiche ; et il n'y a pas de champ de version de la matrice (étape 9) : la version est le scénario, et la pratique du manuel est d'enregistrer un scénario par version (« hôpital — approbation », « hôpital — appel d'offres ») et d'exporter la session (C14) à chaque jalon.
Figure 5.2 — Configuration du projet, onglet « Existants », avec la fiche de l'hôpital : secteur hôpital, pays Chili, phase Appraisal, valeur estimée et CapEx 150, durée 20 ans. (Étape 0.) [note : l'écran ne reproduit pas la légende complète — la carte d'un projet existant montre seulement le secteur, le pays, la phase, la description (en anglais, du paquet de démonstration), la valeur estimée, le CapEx et la durée ; elle n'expose ni la période de travaux, ni le mécanisme de paiement, ni le modèle de recettes, ni le soutien public, ni la maturité du marché, ni le système juridique, qui existent bien dans la fiche enregistrée (5.9) mais non dans cette vue de liste — on ne les voit qu'en édition. Les six champs qui manquent à l'écran (travaux 3 ans, en disponibilité, paiements de l'État avec base 36,0/an +2 %/an, aucun, en développement, droit civil) sont tirés du paquet hospital_m1, non de cette capture.]
Étiquette : Matrice de répartition (…/risk/allocation). Intrant : l'écran ouvre avec une matrice par défaut de six familles — construction, exploitation, recettes, financier, force majeure, autres — et 23 risques avec des pourcentages préchargés ; le bouton charger les valeurs par défaut du secteur la remplace par le catalogue du secteur choisi (dix‑huit secteurs) : les catégories du catalogue avec leurs sous‑risques, chacun avec la répartition typique traduite en pourcentages et avec la raison du catalogue comme justification initiale. Par sous‑risque, trois pourcentages — Public / Privé / Partagé, qui doivent totaliser 100 — avec la barre, et la justification modifiable. Extrant : à l'enregistrement, la répartition sous deux formes : les lignes avec pourcentages et justification (pour redessiner l'écran) et la table ligne → partie que lisent les transferts, les vérifications, l'accueil et la session, avec la règle de la partie majoritaire (égalité ou majorité partagée → partagé). En haut, les moyennes de l'espace (public, privé, partagé) et le graphique. Décision de l'analyste : l'étape 2 entière, ligne par ligne : confirmer ou démentir la répartition typique du catalogue avec les trois questions, ajuster les pourcentages, et écrire la justification qui y réponde ; et, pour les risques partagés, la règle de partage, que l'écran n'a pas comme champ et qui est écrite dans la justification (« franchise 236 000 UF ; tranche de 100 000 UF à 50 % ; excédent à l'État »). Limite : quatre, déclarées. (i) La matrice par défaut est un troisième vocabulaire — ce n'est ni le catalogue du secteur ni PFRAM — et le manuel ne l'adopte pas : on enseigne avec le catalogue chargé. (ii) L'écran enregistre la matrice sur le scénario le plus récent de l'espace, sans sélecteur de scénario : avec le paquet « hôpital » chargé après le paquet par défaut, l'hôpital est le scénario le plus récent et la matrice est la sienne ; si un autre scénario est créé ensuite, la matrice suivante sera celle du nouveau. (iii) Les lignes sont enregistrées par nom : renommer une ligne, c'est en créer une autre (étape 0 : les risques s'ajoutent, ils ne se renomment pas). (iv) Le degré — les 20 % retenus de la conception, les 80 % du changement réglementaire — existe dans les pourcentages de cet écran et dans le registre du comparateur (C15), mais le scénario ne garde que la partie, et le paquet de démonstration arrondit les degrés intermédiaires à la partie majoritaire : le chiffre de l'étape 5 sort du comparateur, non d'ici (5.5).
Figure 5.3 — Matrice de répartition avec le catalogue GIH du secteur chargé par le bouton « Charger les valeurs par défaut du secteur GIH » (secteur « Hospital ») : seize catégories avec des pourcentages canoniques (Public 36,2 % / Privé 36,2 % / Partagé 27,7 % en moyenne) et sans justification — le vocabulaire que le manuel n'adopte pas. (Étape 2.) [note : l'écran réel ne reproduit pas la légende au pied de la lettre. Le §5.2 décrit la matrice par défaut de l'écran comme « six familles… et 23 risques » — l'état avec lequel ouvre un scénario qui n'a jamais chargé ni secteur ni paquet de démonstration — ; cette capture exige un nouveau projet sans aucune répartition enregistrée, et le formulaire « Nouveau projet » de C2 n'a pas achevé la création dans cette exécution (à revoir avant de citer le nombre exact de familles du vocabulaire propre). Ce que cette figure montre bien — fidèlement et sur la production — est l'état « sans justification » après avoir chargé le catalogue canonique d'un secteur, qui est le point que la légende veut illustrer : 16 catégories, 100 % sur une seule partie par sous‑risque, champ de justification vide. Ce chargement est seulement du côté client — on n'a jamais appuyé sur « Enregistrer la répartition » — et il a été abandonné en rechargeant la page pour la capture 3b.]
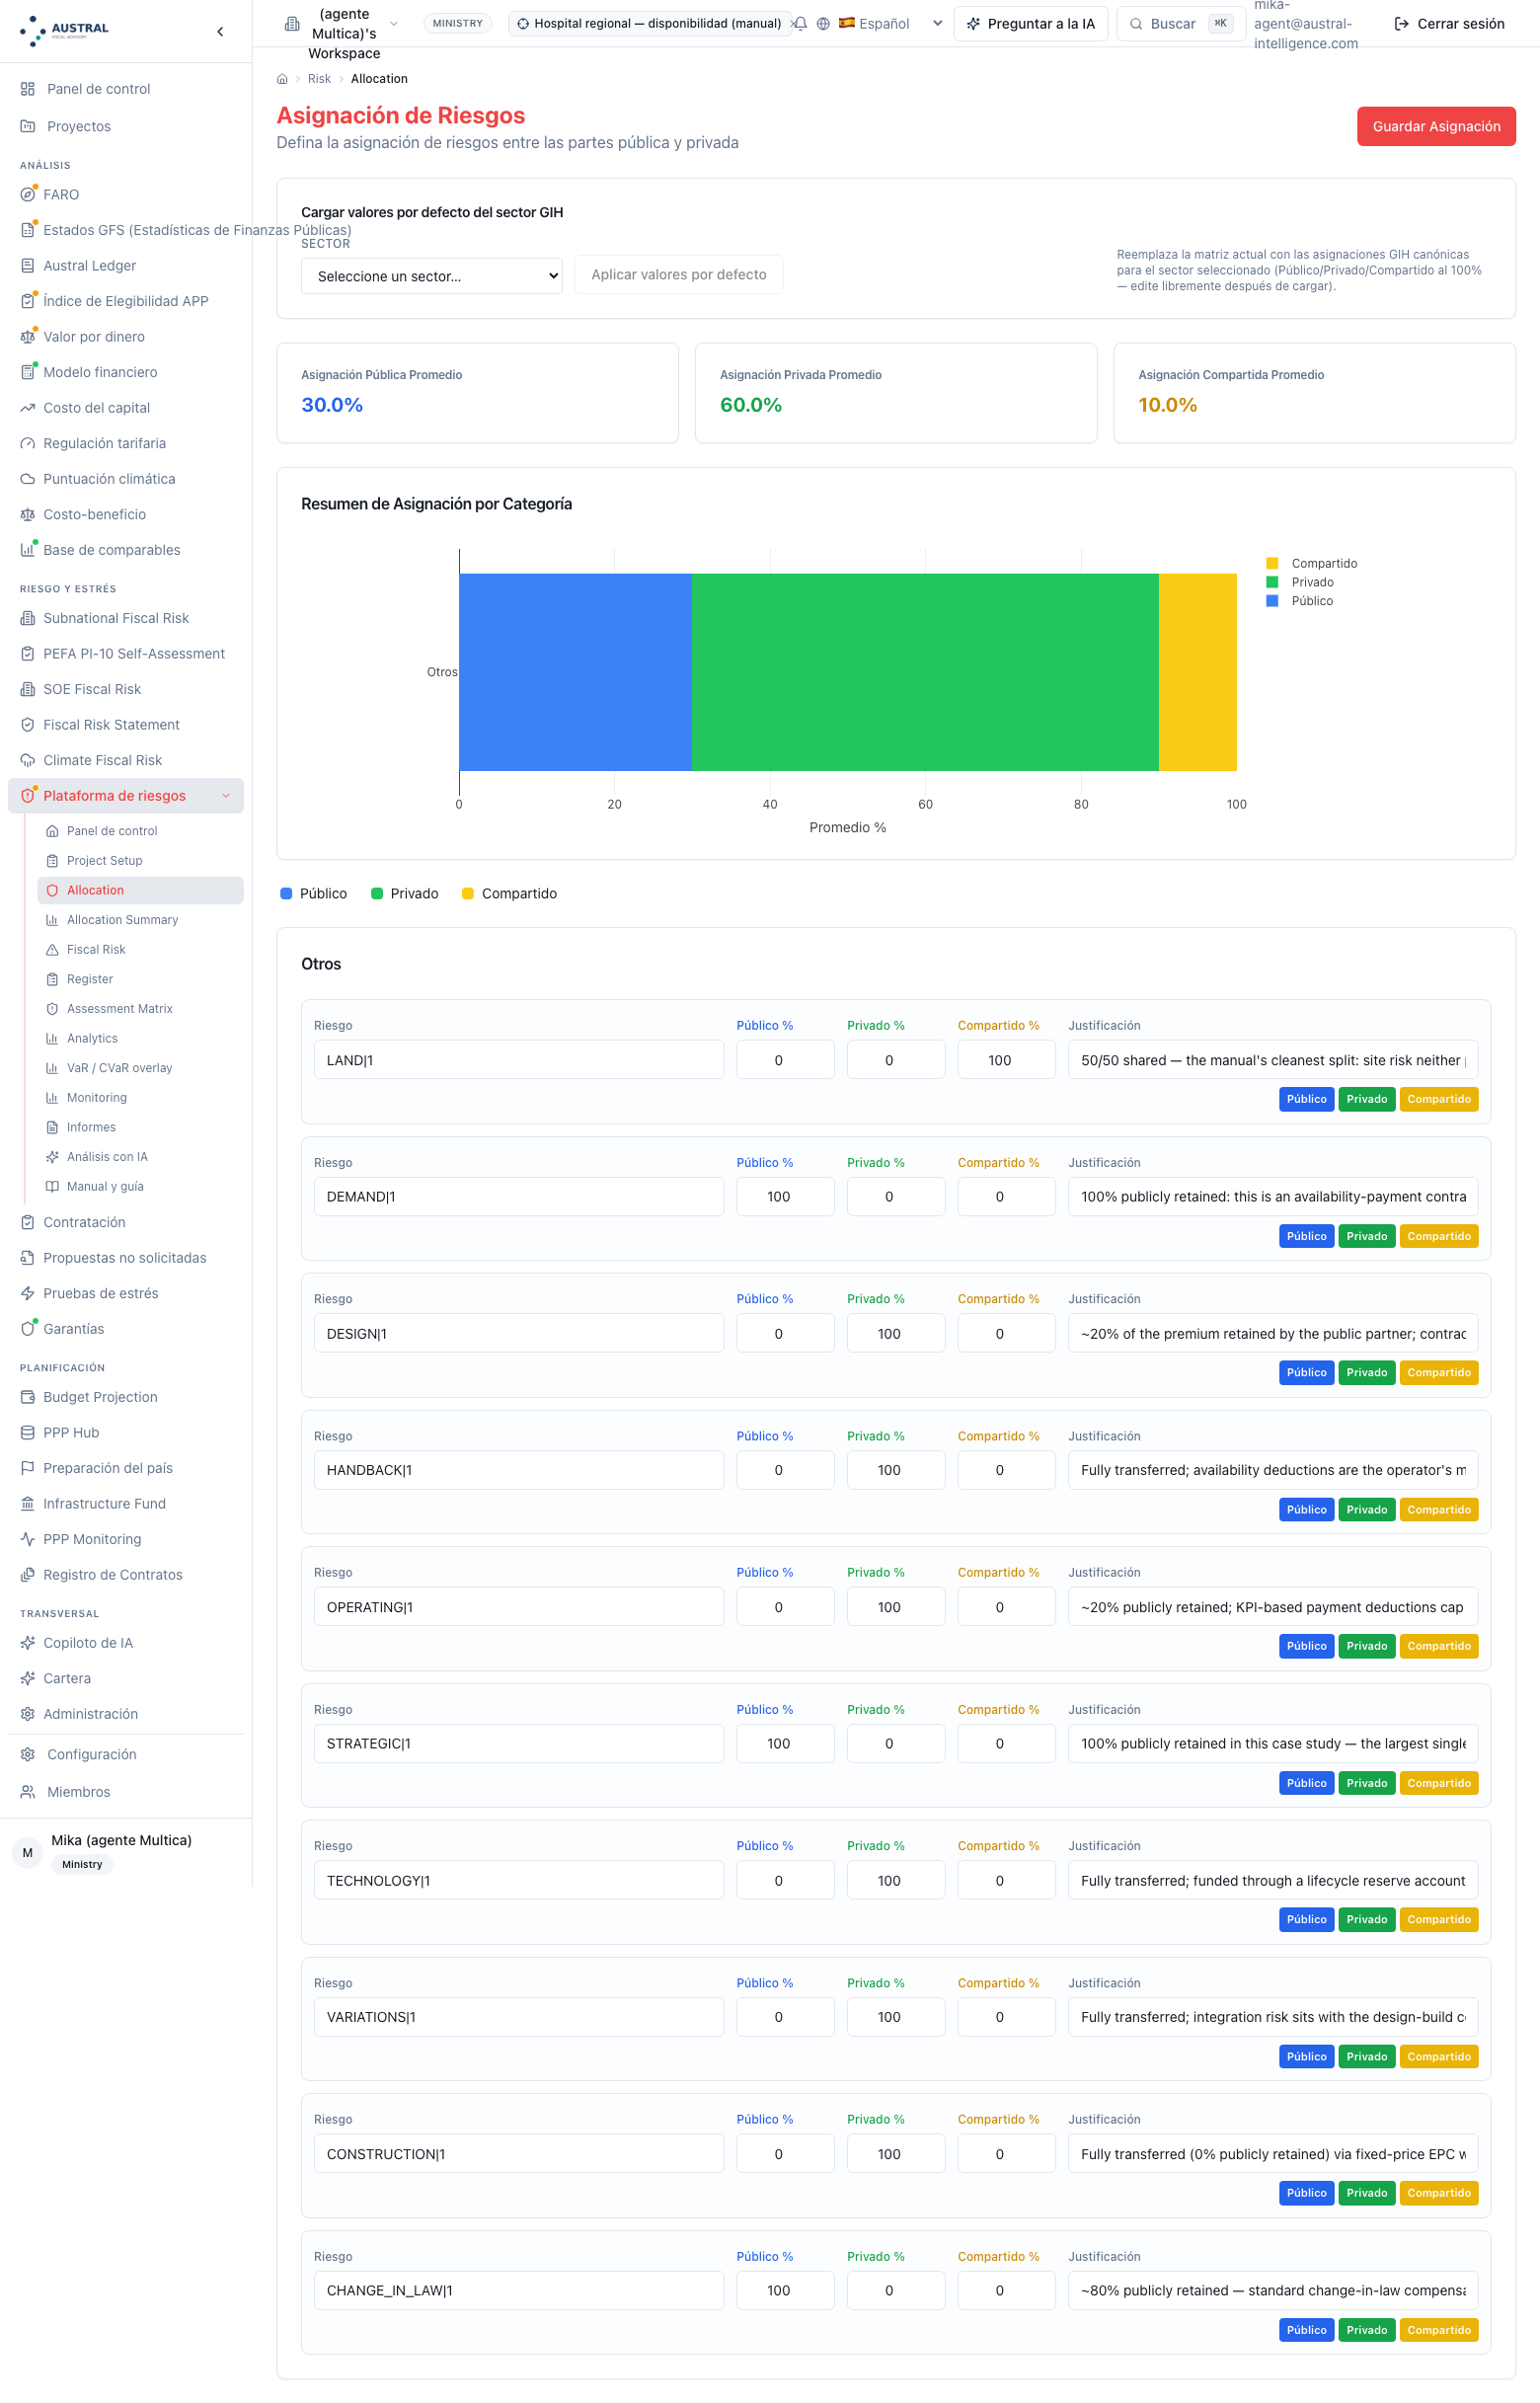
Figure 5.4 — Le même écran avec le catalogue « hôpital » chargé et la matrice du §4.3 : les dix lignes du registre valorisé, la barre public / privé / partagé et la justification par ligne (en anglais dans le paquet de démonstration) ; moyennes de l'espace Public 30,0 % / Privé 60,0 % / Partagé 10,0 %. (Étapes 1–2.)
Étiquette : Comparaison intersectorielle (…/risk/cross-sector). Intrant : deux secteurs du catalogue ou plus. Extrant : par catégorie et sous‑risque du catalogue, la répartition typique dans chaque secteur, la dominante et s'il y a consensus ; et le décompte public / privé / partagé par secteur. Décision de l'analyste : aucune qui s'enregistre ; c'est la page du catalogue qu'un comité demande quand quelqu'un propose de transférer un risque « parce que dans les routes il est transféré » : la demande est publique dans les deux lignes de l'hôpital et partagée ou privée dans les routes, et la raison — qui contrôle le volume — est la première question d'Irwin (§4.3). Limite : elle compare des catalogues, non des scénarios : la répartition de l'hôpital contre celle d'une route de l'espace ne se compare pas ici mais dans la synthèse de répartition (C5). La comparaison étendue à de nombreux secteurs et de nombreuses catégories n'a pas de sous‑section propre dans le manuel.
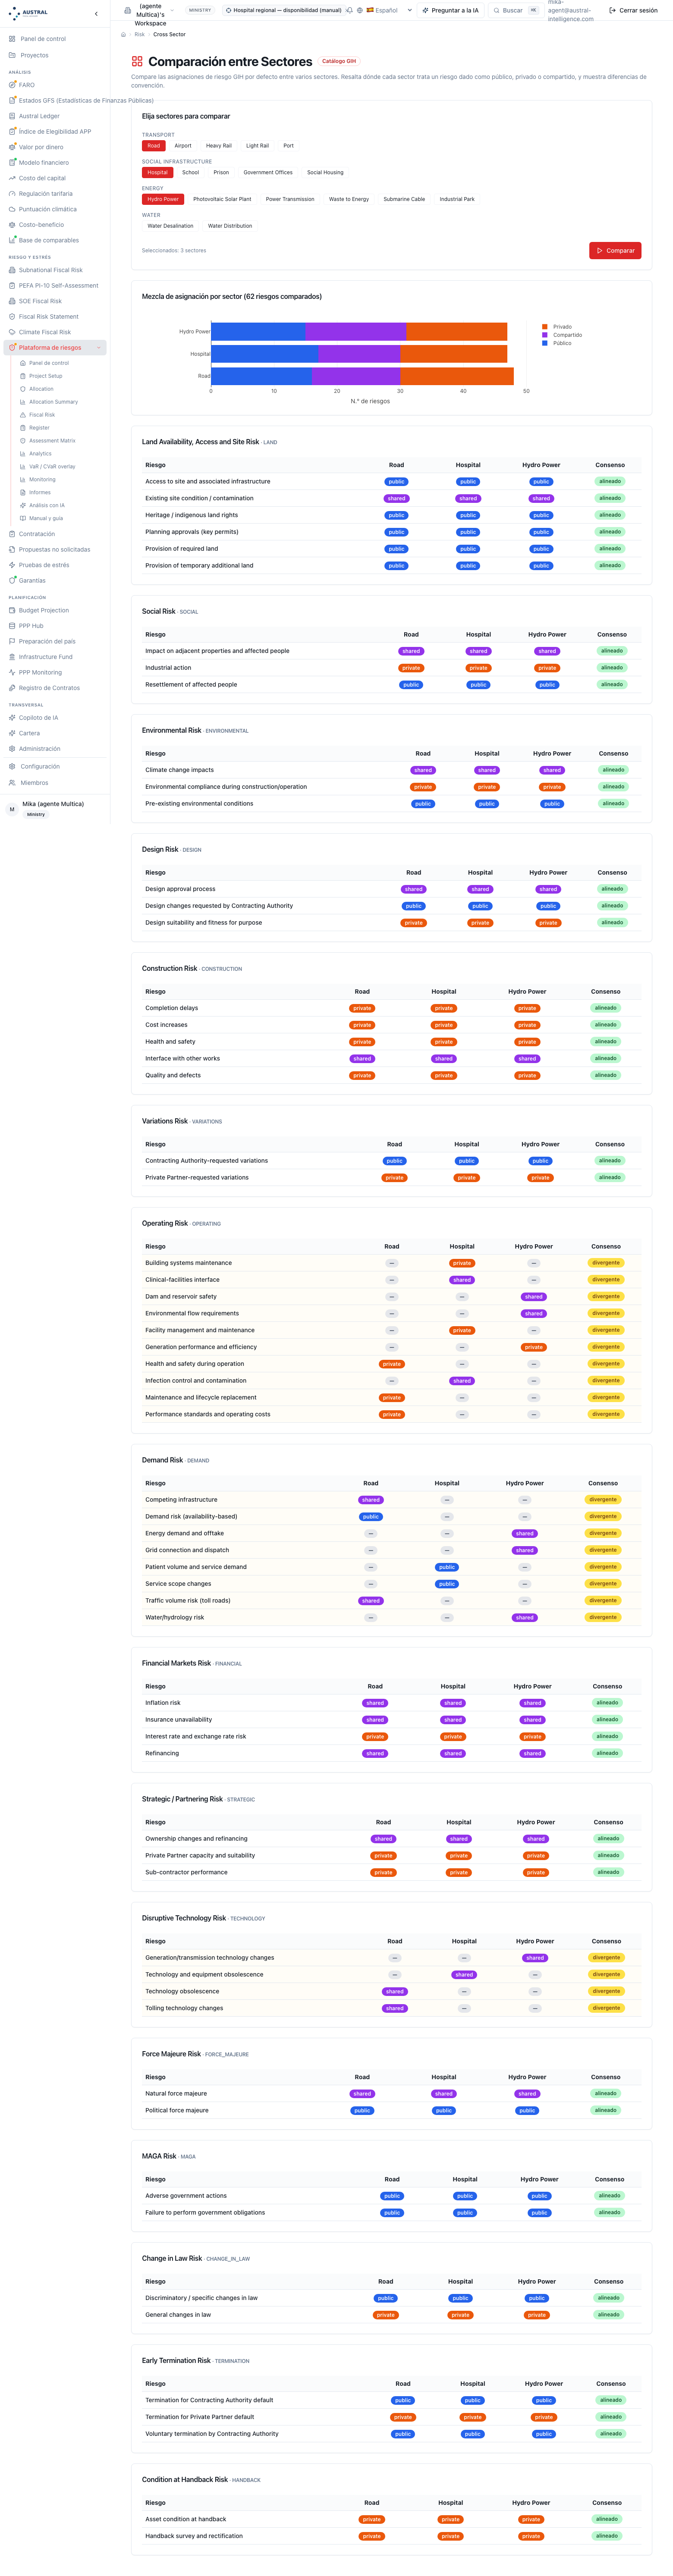
Figure 5.5 — Comparaison intersectorielle, catégorie « demande » : hôpital, public dans ses deux sous‑risques (« Patient volume and service demand », « Service scope changes ») ; route à péage, partagé dans deux lignes (« Competing infrastructure », « Traffic volume risk ») et public dans une (« Demand risk, availability-based ») ; sans consensus dans aucune ligne. (Étape 2.) [note : la légende d'origine disait « route à péage : partagé / privé » ; la capture sur la production n'apporte aucune ligne de demande de la route notée « privé » — les trois lignes de la route pertinentes pour cette catégorie sont en partagé ou en public. C'est la donnée qui est corrigée ici, l'image n'est pas retouchée.]
Étiquette : Synthèse de répartition (…/risk/allocation-summary). Intrant : les scénarios de l'espace. Extrant : par scénario et pour l'espace, le décompte et le pourcentage de lignes retenues, transférées, partagées et autres. Pour l'hôpital, ce que dit la matrice enregistrée : Public 3 · Privé 6 · Partagé 1. Décision de l'analyste : lire la forme de la matrice avant de la valoriser — un contrat de disponibilité avec la majorité des lignes chez le partenaire et trois chez l'État est la forme canonique ; une route avec la demande « publique » demande une explication. Limite : elle compte les lignes par partie et ne lit ni le degré ni la justification ; et elle porte sur l'espace entier, avec la ventilation par scénario. Jusqu'au deuxième déploiement de septembre 2026 l'écran lisait la répartition par une clé que la liste des scénarios n'apportait pas et affichait zéro ligne répartie pour tous ; la capture est prise sur la version corrigée.
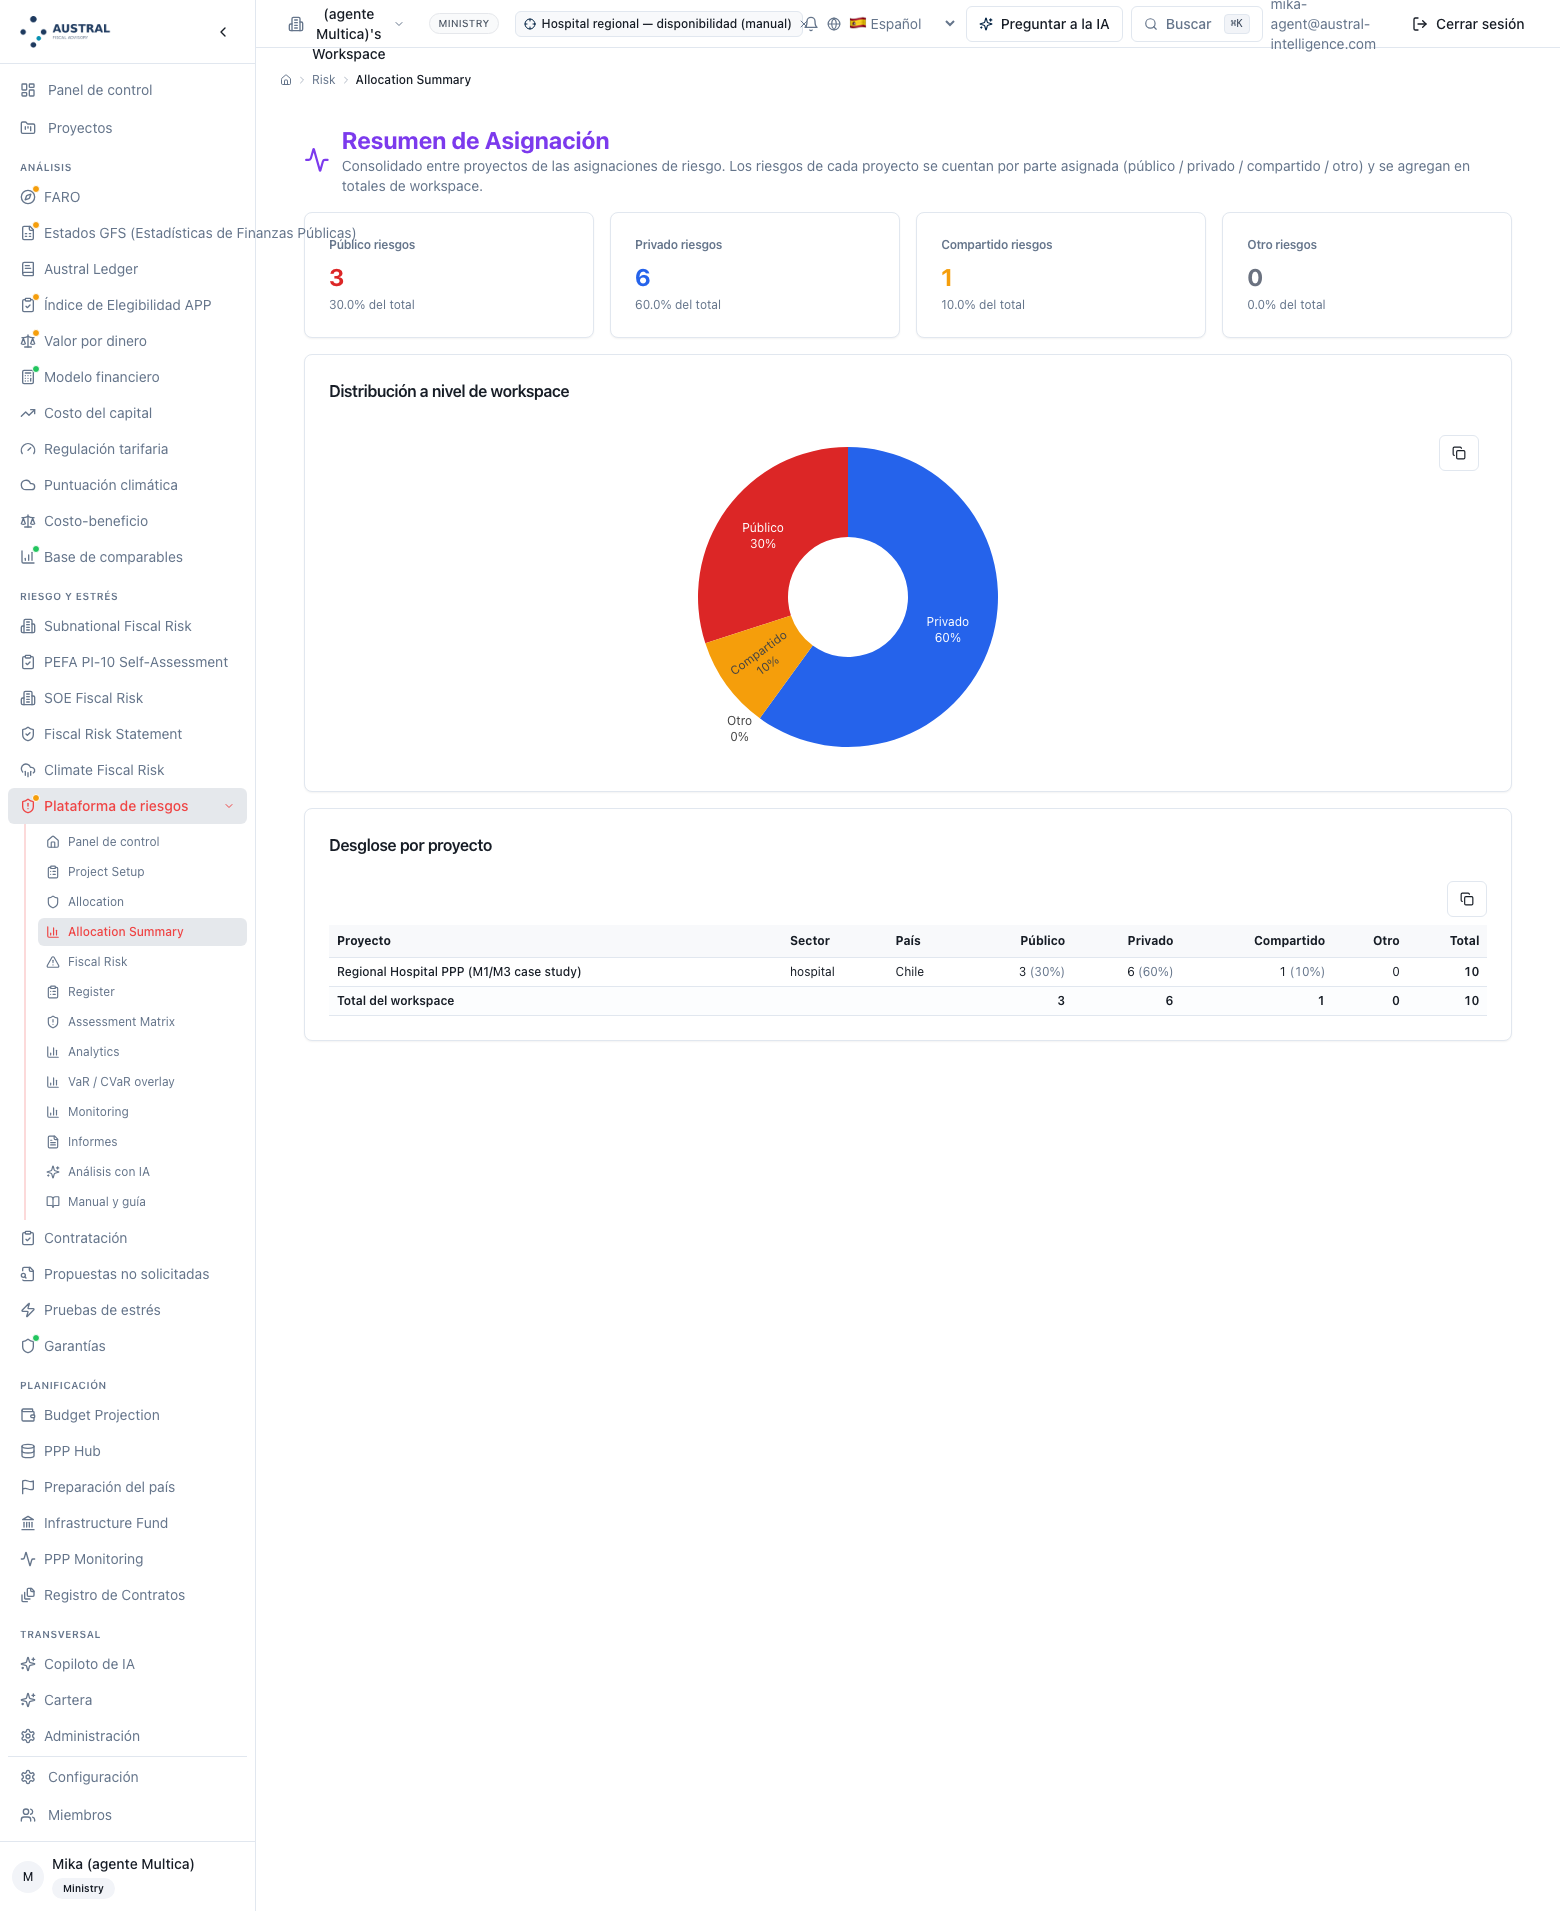
Figure 5.6 — Synthèse de répartition : l'hôpital avec Public 3 (30,0 %) · Privé 6 (60,0 %) · Partagé 1 (10,0 %) · Autre 0, et le total de l'espace identique (un seul scénario). (Étape 2.)
Étiquette : Planification de l'atténuation (…/risk/mitigation). Intrant : le scénario (sélecteur en haut) et, pour chacune des onze catégories de PFRAM, probabilité et impact sur trois niveaux (faible, moyen, élevé), état d'atténuation (oui / non), stratégie, entité responsable et notes. Extrant : par catégorie, la notation (faible pertinence, faible, moyen, élevé, critique) et la priorité (accepter, surveiller, planifier l'atténuation, mettre en œuvre d'urgence) avec la règle du moteur, qui est celle de PFRAM cellule par cellule pour la notation et diffère d'une cellule pour la priorité — moyen non atténué : « surveiller » ici, « priorité élevée » dans PFRAM ; la méthode publie le tableau de l'écran avec la cellule annotée (étape 4) — ; et l'enregistrement dans le scénario. Pour l'hôpital : construction critique / planifier, exploitation et renégociation élevé (la renégociation non atténuée : planifier), financier moyen, et sept catégories faibles ou de faible pertinence ; répartition 7 / 1 / 2 / 1 (§4.4). Décision de l'analyste : l'étape 3 dans son échelle budgétaire — l'impact sur l'État, non sur le projet : la demande est de faible pertinence en disponibilité même si le registre la tient pour élevée — et l'étape 4 dans sa partie budgétaire : s'il y a atténuation, laquelle et de qui. Limite : l'écran est l'étape 4 par catégorie budgétaire, non par ligne du registre ; le plan par ligne — action, responsable, date limite, état — va dans le registre (C9), et le vérificateur n'existe dans aucun des deux ; l'« entité responsable » de cet écran est le responsable budgétaire de la catégorie, que le paquet de démonstration remplit avec des entités (ministère de la Santé, ministère des Finances, autorité contractante), tandis que le registre garde le responsable comme partie.
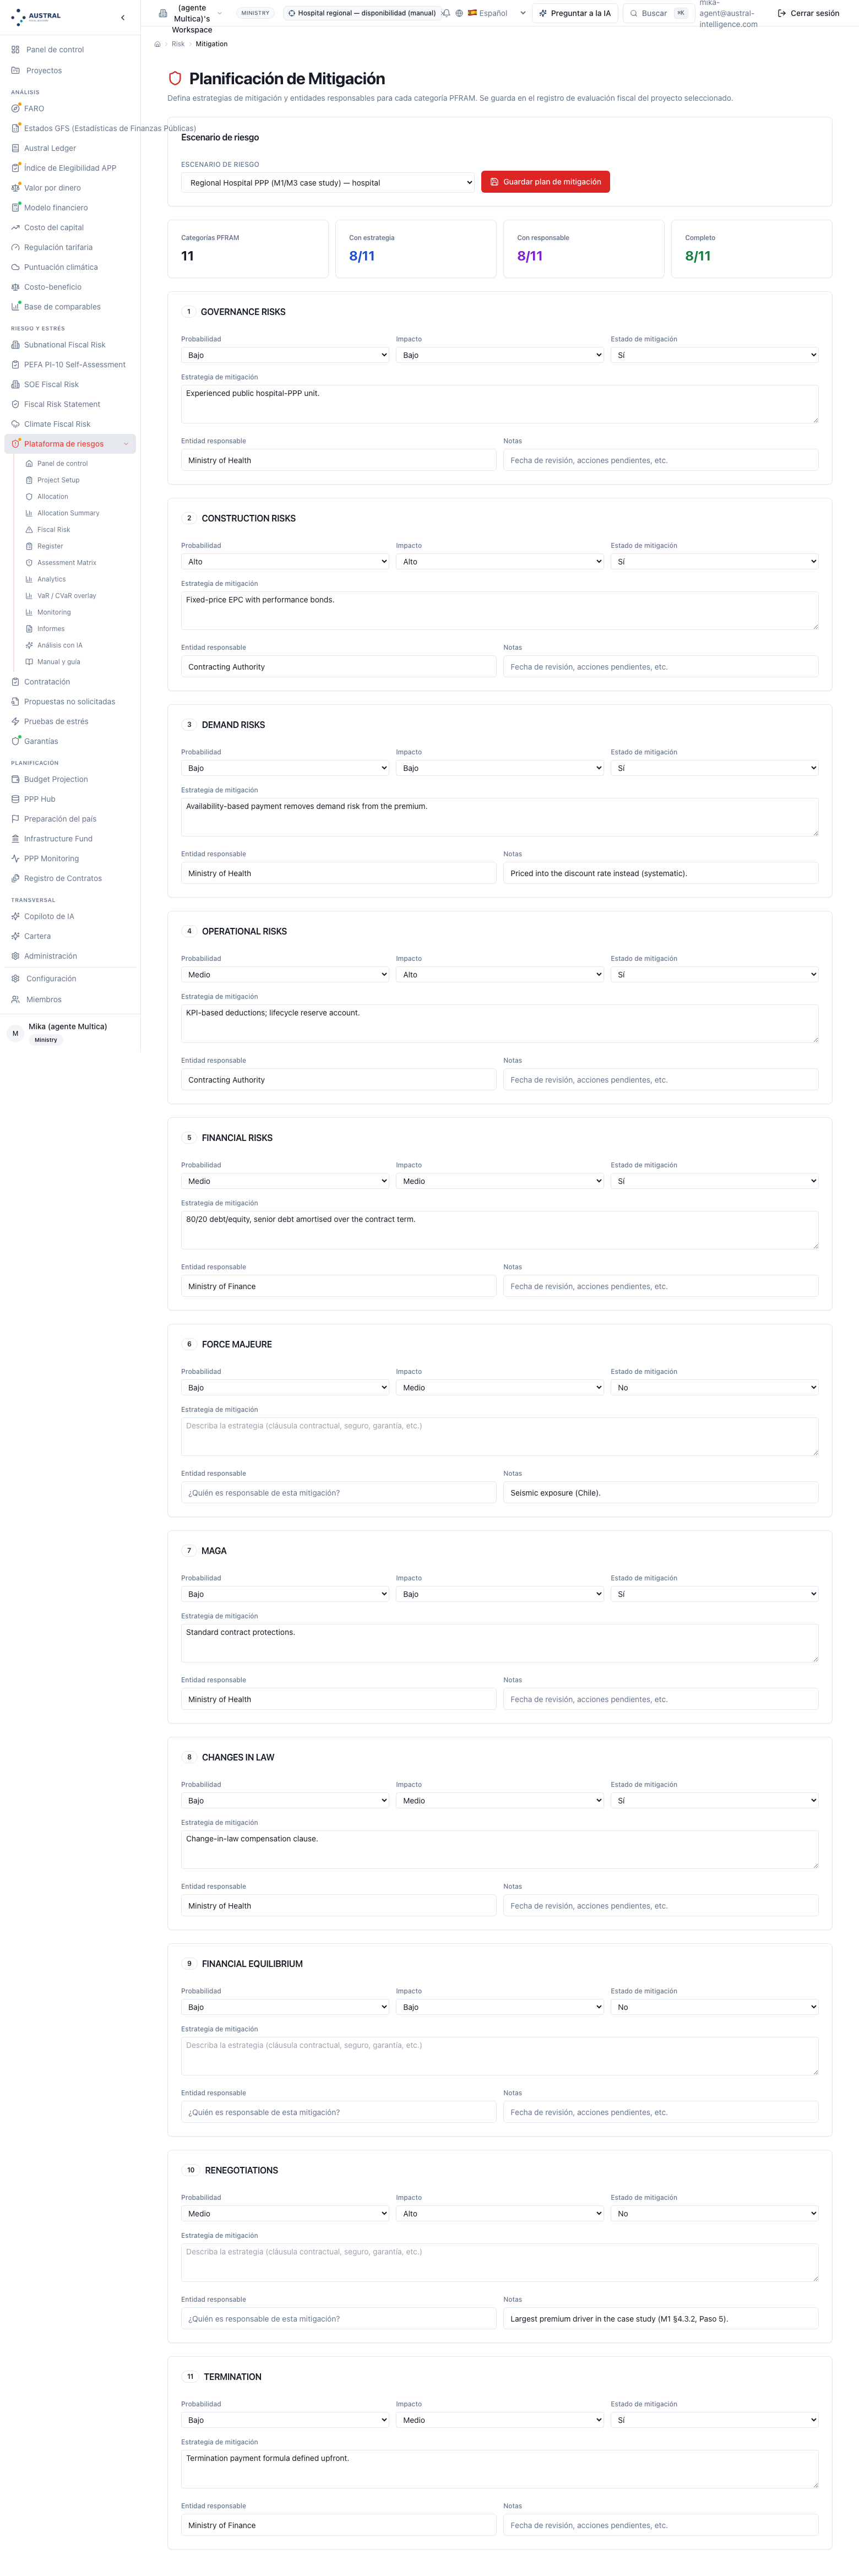
Figure 5.7 — Planification de l'atténuation de l'hôpital : les onze catégories avec probabilité et impact, état d'atténuation, stratégie et responsable ; construction élevé × élevé, atténuée (« Fixed-price EPC with performance bonds », Contracting Authority) ; renégociation moyen × élevé, non atténuée (« Largest premium driver in the case study », Ministry of Finance) ; demande faible × faible, atténuée (« Availability-based payment removes demand risk from the premium », Ministry of Health). 8/11 catégories avec stratégie, 8/11 avec responsable, 8/11 complètes. (Étapes 3–4, échelle 3 × 3.) [note : cet écran n'imprime ni la notation (critique/élevé/moyen/faible pertinence) ni la priorité (planifier l'atténuation/accepter/surveiller) par catégorie — seulement les six champs d'intrant. Les notations citées dans la légende (« critique → planifier l'atténuation », « faible pertinence → accepter ») sont celles de la Synthèse budgétaire (C8) et de l'Évaluation rapide (C7) sur les mêmes probabilité × impact, non quelque chose que cet écran montre lui‑même. La fiche exige de choisir d'abord le scénario dans son propre sélecteur (« Sélectionnez un projet… ») ; avec un seul scénario dans l'espace, l'écran le sélectionne automatiquement.]
Étiquette : Risque budgétaire (…/risk/fiscal-risk). Intrant : la banque de questions de PFRAM par catégorie (34 questions en onze catégories, avec relance conditionnelle), et une évaluation rapide d'une cellule : probabilité, impact et état d'atténuation. Extrant : la notation et la priorité de cette cellule, avec le nom du cadre dans la réponse — « PFRAM 3 × 3 » — et la note que la grille de cinq du registre peut placer la même entrée dans une autre bande. Décision de l'analyste : utiliser les questions à l'étape 1 pour lever ce que le catalogue du secteur ne nomme pas (gouvernance, équilibre financier, renégociation), et l'évaluation rapide comme calculatrice de la règle de l'étape 3 avant de l'écrire dans la planification (C6). Limite : les questions de climat (« oui, mais pas pour le climat ») que la banque apporte sont une extension de la plateforme et non de PFRAM 2.0 ; les réponses à la banque ne sont pas enregistrées dans le scénario depuis cet écran — c'est une calculatrice — ; et l'évaluation rapide n'écrit pas dans la planification de l'atténuation : la notation est enregistrée en C6.
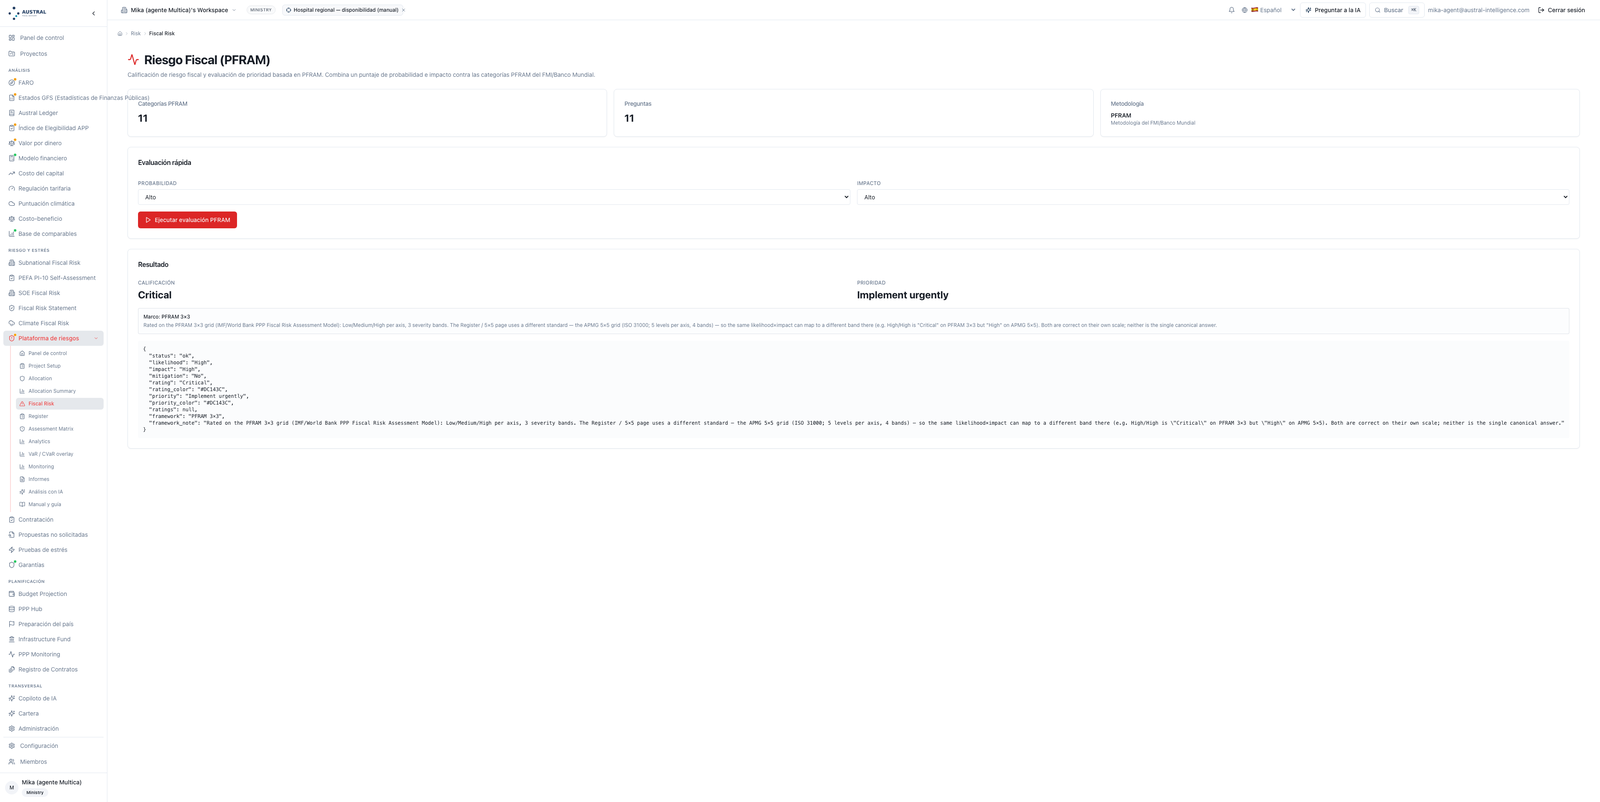
Figure 5.8 — Risque budgétaire : évaluation rapide élevé × élevé → notation « Critical », priorité « Implement urgently », avec le nom du cadre (« PFRAM 3×3 ») et la note qui distingue la bande de cette grille de celle du registre 5×5. (Étapes 1 et 3.) [note : la capture est antérieure à une correction de production qui traduit désormais le résultat (« Critique », « Mettre en œuvre d'urgence ») ; le manuel utilise cette traduction dans le corps du texte. En outre, il n'existe aucun panneau avec la « banque de questions déployée en construction » : cet écran n'apporte que les deux indicateurs d'en‑tête (catégories 11, questions 11) et la calculatrice d'évaluation rapide ; il n'y a pas de liste de questions par catégorie sur cette route.]
Étiquette : Synthèse budgétaire (…/risk/fiscal-summary). Intrant : les lectures budgétaires de tous les scénarios de l'espace. Extrant : la carte de chaleur 3 × 3 avec les catégories de chaque cellule, le tableau par catégorie (critique / élevé / moyen / faible / non évalué) et par scénario, et un score 0–100 par catégorie et par scénario — la moyenne des poids critique 100, élevé 75, moyen 50, faible 25, faible pertinence 10, non évalué 0 : convention de l'écran, non de PFRAM — ; et les alertes. Pour l'hôpital : faible 7 · moyen 1 · élevé 2 · critique 1 (§4.4). Décision de l'analyste : aucune qui s'enregistre ; c'est la lecture du ministère des Finances (§1.3) par catégorie et par contrat, et l'endroit où le portefeuille commence à se voir (3.10). Limite : elle porte sur l'espace entier — avec le paquet par défaut chargé, la carte additionne quatre scénarios — ; et le score 0–100 est une convention que le manuel cite et n'utilise pas comme chiffre.
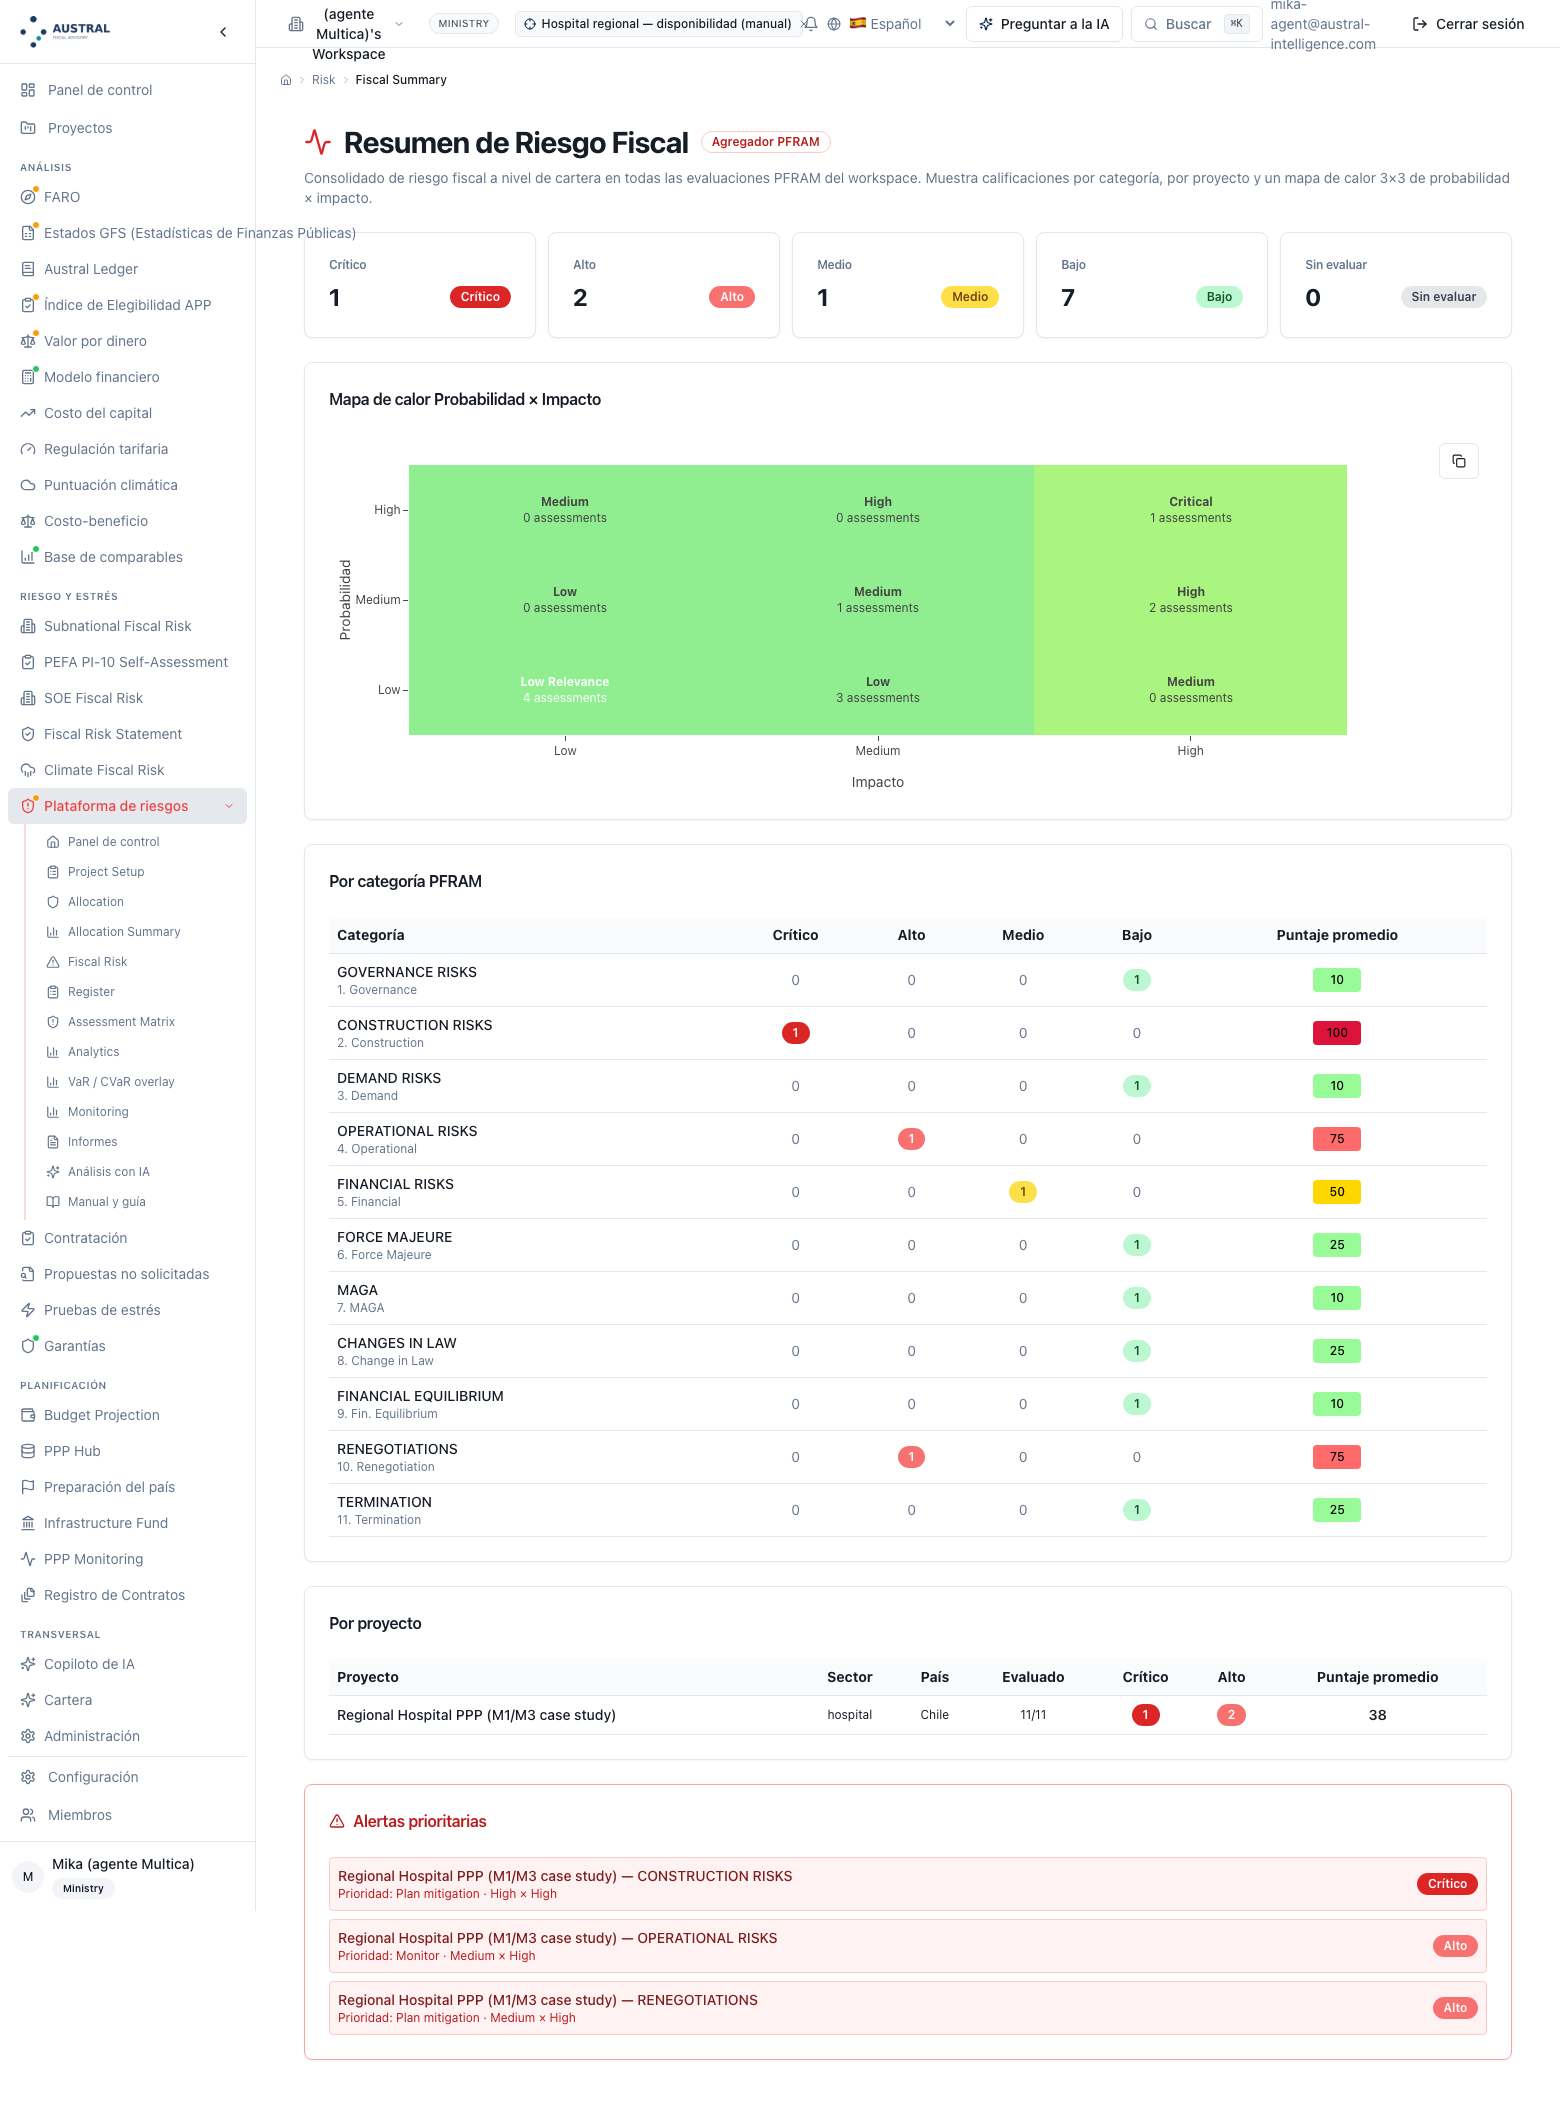
Figure 5.9 — Synthèse budgétaire avec l'hôpital : faible 7 · moyen 1 · élevé 2 · critique 1 ; « Construction Risks » dans la cellule élevé × élevé (1 évaluation) avec un score moyen de 100 ; « Operational Risks » et « Renegotiations » en élevé (75) ; « Financial Risks » en moyen (50) ; les sept restantes en faible ou faible pertinence (10–25). (Étape 9.) [note : les étiquettes des axes et des cellules de la carte de chaleur (« Medium », « High », « Critical », « Low », « Low Relevance ») s'impriment en anglais, tout comme les noms de catégorie du tableau (« CONSTRUCTION RISKS », etc.), bien que le reste de l'écran soit en espagnol.]
Étiquette : Registre (…/risk/register). Intrant : la liste des lignes du registre du scénario le plus récent : par ligne, la catégorie du catalogue du secteur (les dix‑sept du Global Infrastructure Hub, la même taxonomie que celle de la matrice de répartition et du transfert vers le coût du capital), description, probabilité et impact sur cinq niveaux (très faible, faible, moyen, élevé, très élevé) avant et après l'atténuation, responsable (Public / Privé / Partagé), atténuation, état (ouvert, en atténuation, en surveillance, clos) et date limite ; des lignes s'ajoutent et se suppriment. Extrant : le score 1–25 avant et après par ligne ; les filtres par catégorie, état et responsable ; et l'enregistrement dans le registre du scénario, qui depuis le déploiement de septembre 2026 est le même registre que lisent le suivi, les vérifications, le classeur Excel, la couche de queue et les transferts, et qui depuis le deuxième déploiement conserve la catégorie du catalogue et les deux notations à l'enregistrement. Pour l'hôpital : dix lignes, avec le surcoût de travaux à 16 → 9 et la demande clinique à 12 avant et 12 après (§4.4). Décision de l'analyste : l'étape 1 (les lignes), l'étape 3 dans son échelle opérationnelle et l'étape 4 dans sa partie de ligne (action, responsable, date, état). Limite : le responsable est la partie et non une entité, et il n'y a pas de champ de vérificateur (étape 4) : le nom du responsable et celui du vérificateur vont dans le texte de l'atténuation. Les couleurs et les compteurs de cet écran utilisent aujourd'hui les mêmes bandes que le moteur — 1–4 faible, 5–9 moyen, 10–16 élevé, 20–25 critique, la convention d'Austral que publie la matrice 5 × 5 (C10).
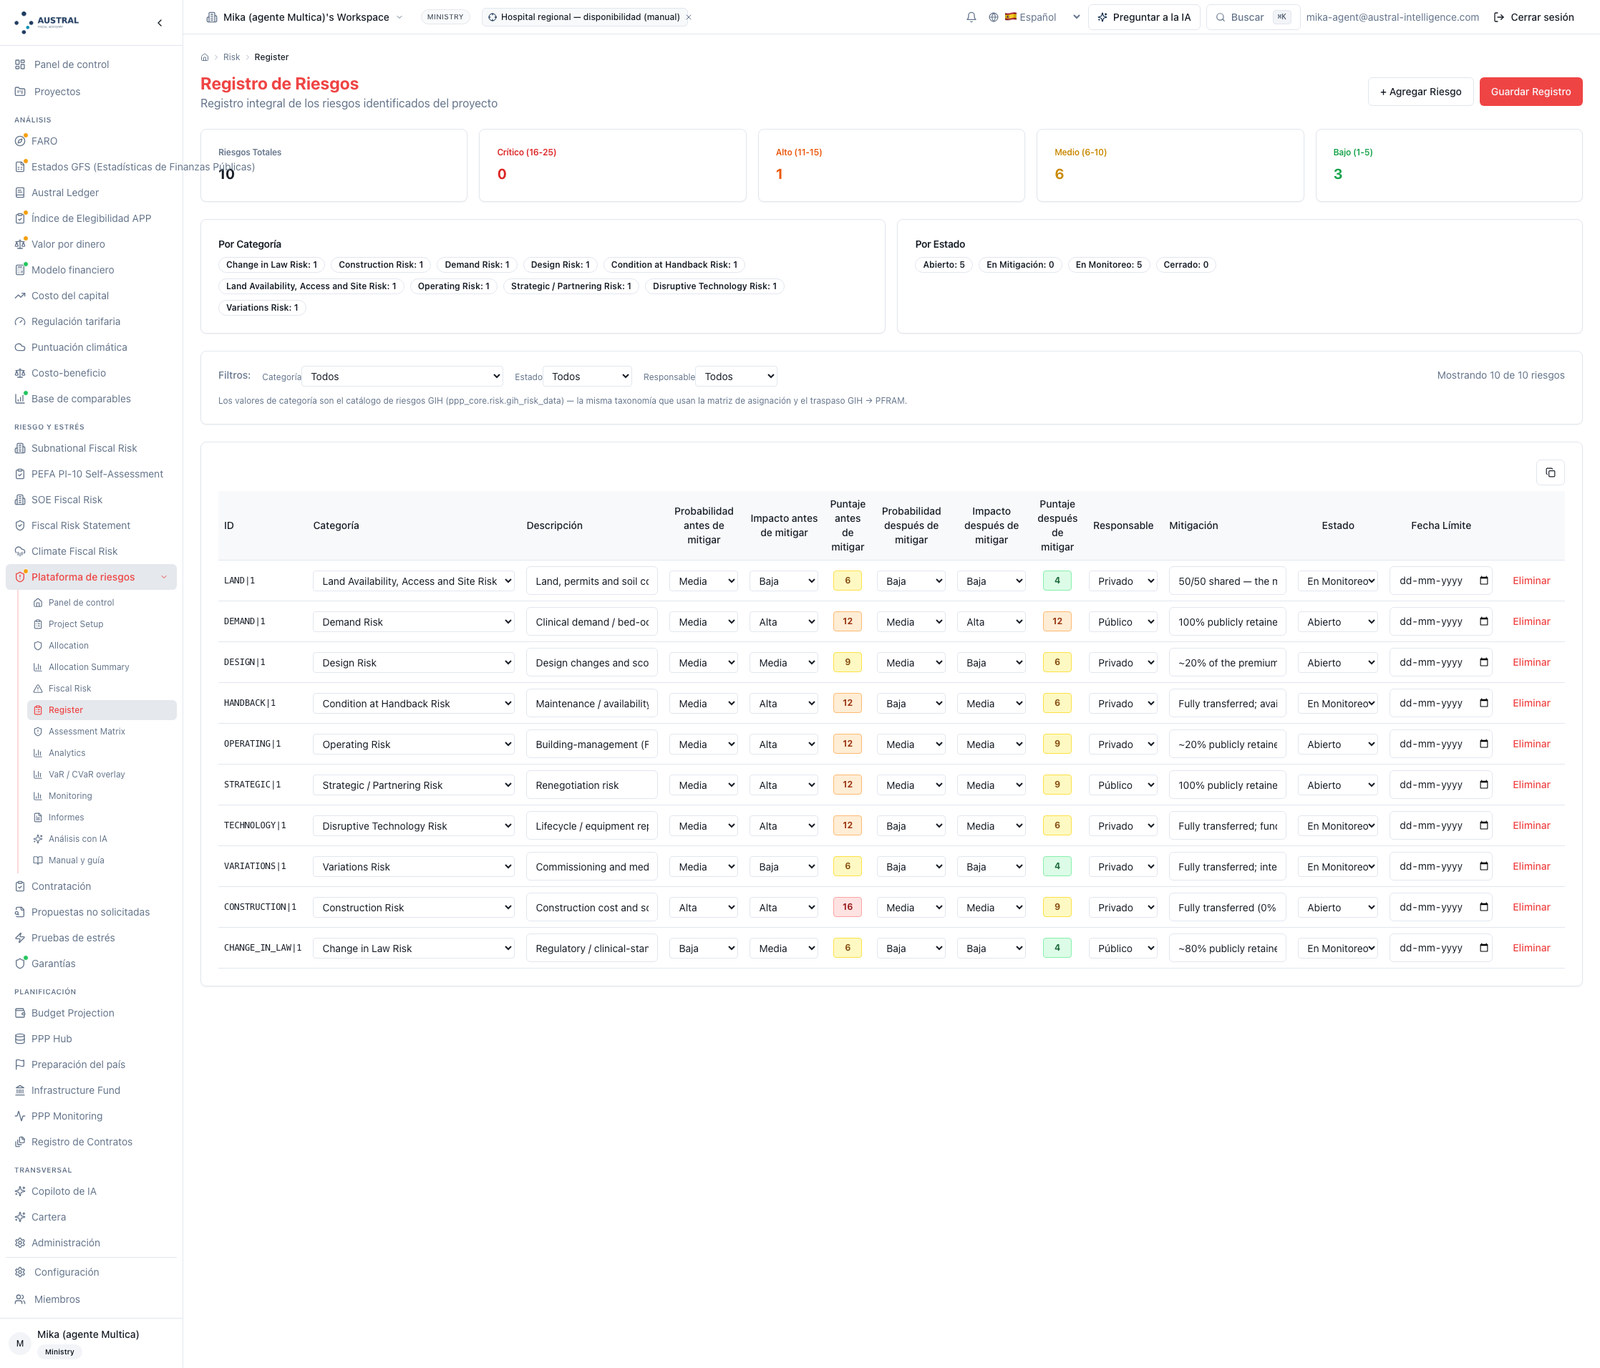
Figure 5.10 — Registre de l'hôpital : dix lignes (avec leurs noms en anglais du paquet) avec leur catégorie du catalogue, cinq niveaux avant et après, score 1–25 (Construction Risk 16 → 9 ; Demand Risk 12 → 12), responsable (Public / Privé), état (ouvert 5, en surveillance 5, en atténuation 0, clos 0) ; compteurs de l'écran : critique (20-25) 0, élevé (10-16) 1, moyen (5-9) 6, faible (1-4) 3. (Étapes 1, 3 et 4, échelle 5 × 5.) [légende : les compteurs de l'écran utilisent les bandes du moteur, les mêmes que celles de la matrice 5 × 5 (figure 5.11).]
Étiquette : Matrice 5 × 5 (…/risk/matrix-5x5). Intrant : la grille de 25 cellules du moteur, avec score, bande et couleur, et le nom du cadre avec la note de croisement vers la 3 × 3 du risque budgétaire ; et une liste de lignes à noter, préchargée depuis le registre du scénario — vide s'il n'y a pas de lignes enregistrées, avec une action explicite pour charger les lignes d'usine, supprimables —, chacune avec probabilité et impact avant et, en option, après l'atténuation. Extrant : par ligne, le score et la bande avant et après, et la synthèse par bande. Pour l'hôpital : surcoût de travaux 16 → 9, services de gestion 12 → 9, demande clinique 12 → 12, densité résiduelle faible 3 · moyen 6 · élevé 1 (§4.4). Décision de l'analyste : la notation « avant et après » de l'étape 3, avec les bandes que la méthode publie. Limite : l'écran ne réécrit pas dans le registre : le résultat noté se reporte à la main. Les bandes sont une convention d'Austral et l'écran le dit dans la note du cadre.
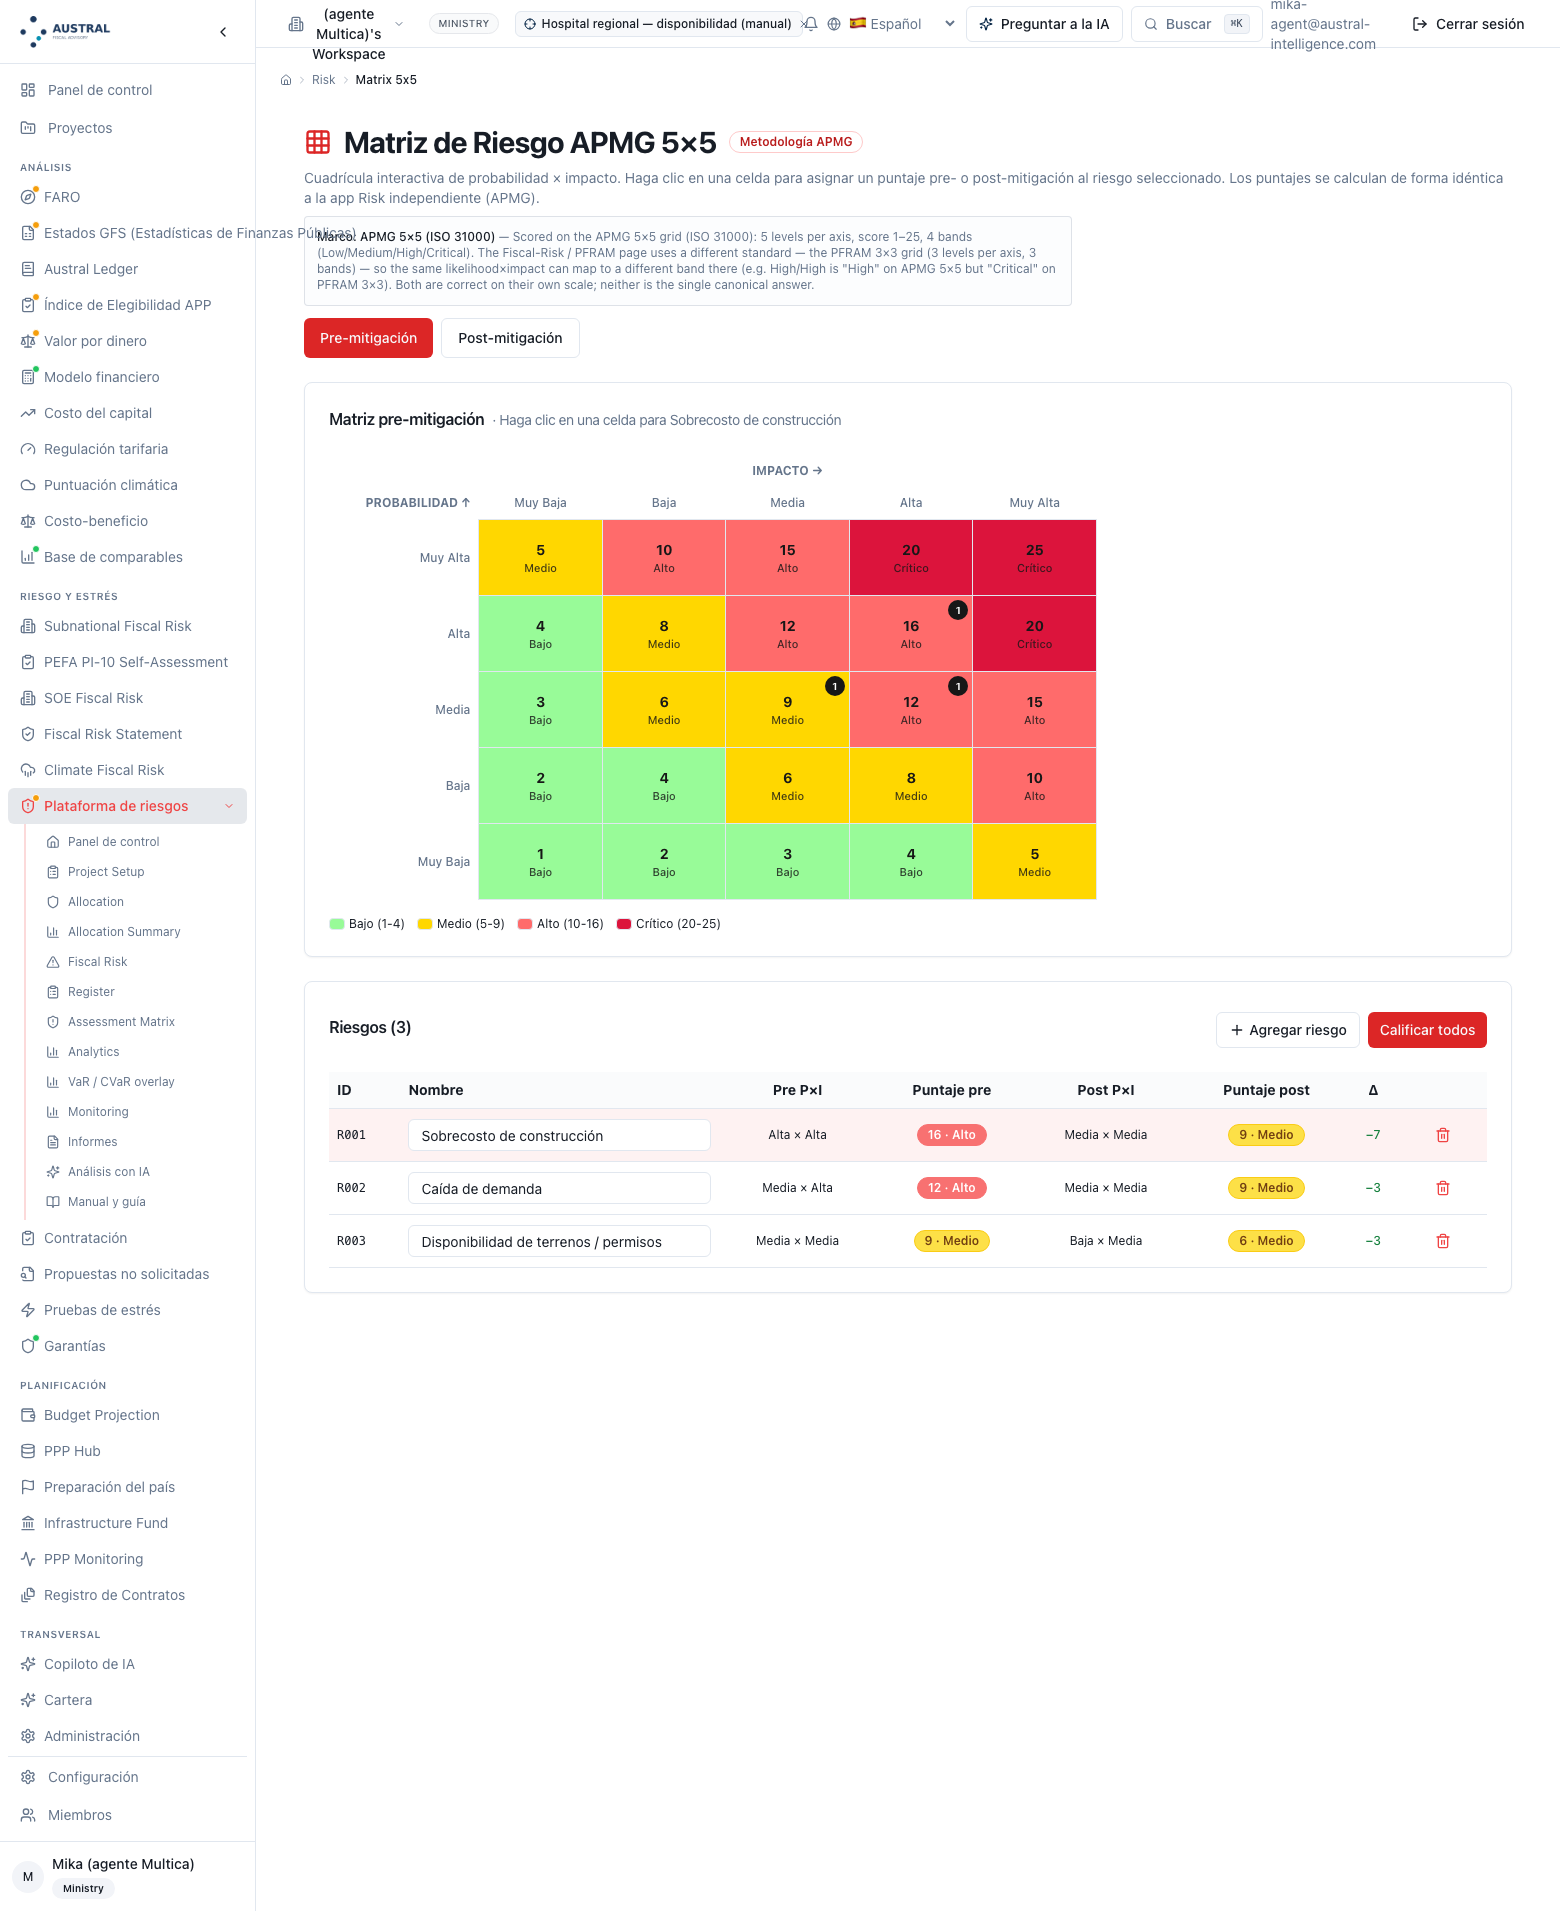
Figure 5.11 — Matrice 5 × 5 : la grille de 25 cellules avec les quatre bandes, et trois lignes notées : « Surcoût de construction » 16 élevé → 9 moyen, « Chute de demande » 12 élevé → 9 moyen, « Disponibilité de terrains/permis » 9 moyen → 6 moyen. (Étape 3.) [note : la capture est antérieure à la correction de production qui précharge désormais cet écran depuis le registre du scénario (§5.1) ; elle montre les trois lignes d'usine que l'écran apportait avant, étrangères au paquet hospital_m1. Elle sera reprise sur le registre de l'hôpital dans la prochaine version du manuel.]
Étiquette : Vérifications de cohérence (…/risk/validation). Intrant : un scénario ou tout l'espace. Extrant : la liste des constats en trois niveaux de gravité — erreur, avertissement, information — avec code, message et contexte : lecture budgétaire vide ou incomplète ; lignes du registre sans atténuation, sans responsable, sans notation, ou élevées sans résiduel ; risque budgétaire élevé ou critique dont la catégorie du catalogue est affectée au privé ; lignes avec une catégorie qui n'est pas dans le catalogue. Pour l'hôpital : trois erreurs — construction critique au privé, deux fois (construction et conception) ; exploitation élevée au privé — et aucun avertissement (§4.8.2). Décision de l'analyste : résoudre ou déclarer chaque constat : les trois de l'hôpital sont déclarés, parce que la garantie qui soutient le transfert existe dans la justification (prix fixe, garanties de bonne exécution, déductions) et que la vérification n'a pas de champ où la voir. Limite : quatre vérifications que la méthode exige et que l'écran ne fait pas, déclarées au 5.10 : elle ne compare pas le registre avec la lecture budgétaire (demande « élevée » dans l'un et « faible pertinence » dans l'autre passe sans note) ; elle lit le responsable comme un texte non vide, de sorte que la partie (⟨Public⟩) passe pour un responsable ; elle ne lit pas la matrice de pourcentages, seulement la partie du scénario ; et elle ne voit ni garanties ni garanties de bonne exécution. Et elle ne vérifie pas la version (étape 9) : c'est l'analyste qui enregistre un scénario par jalon.
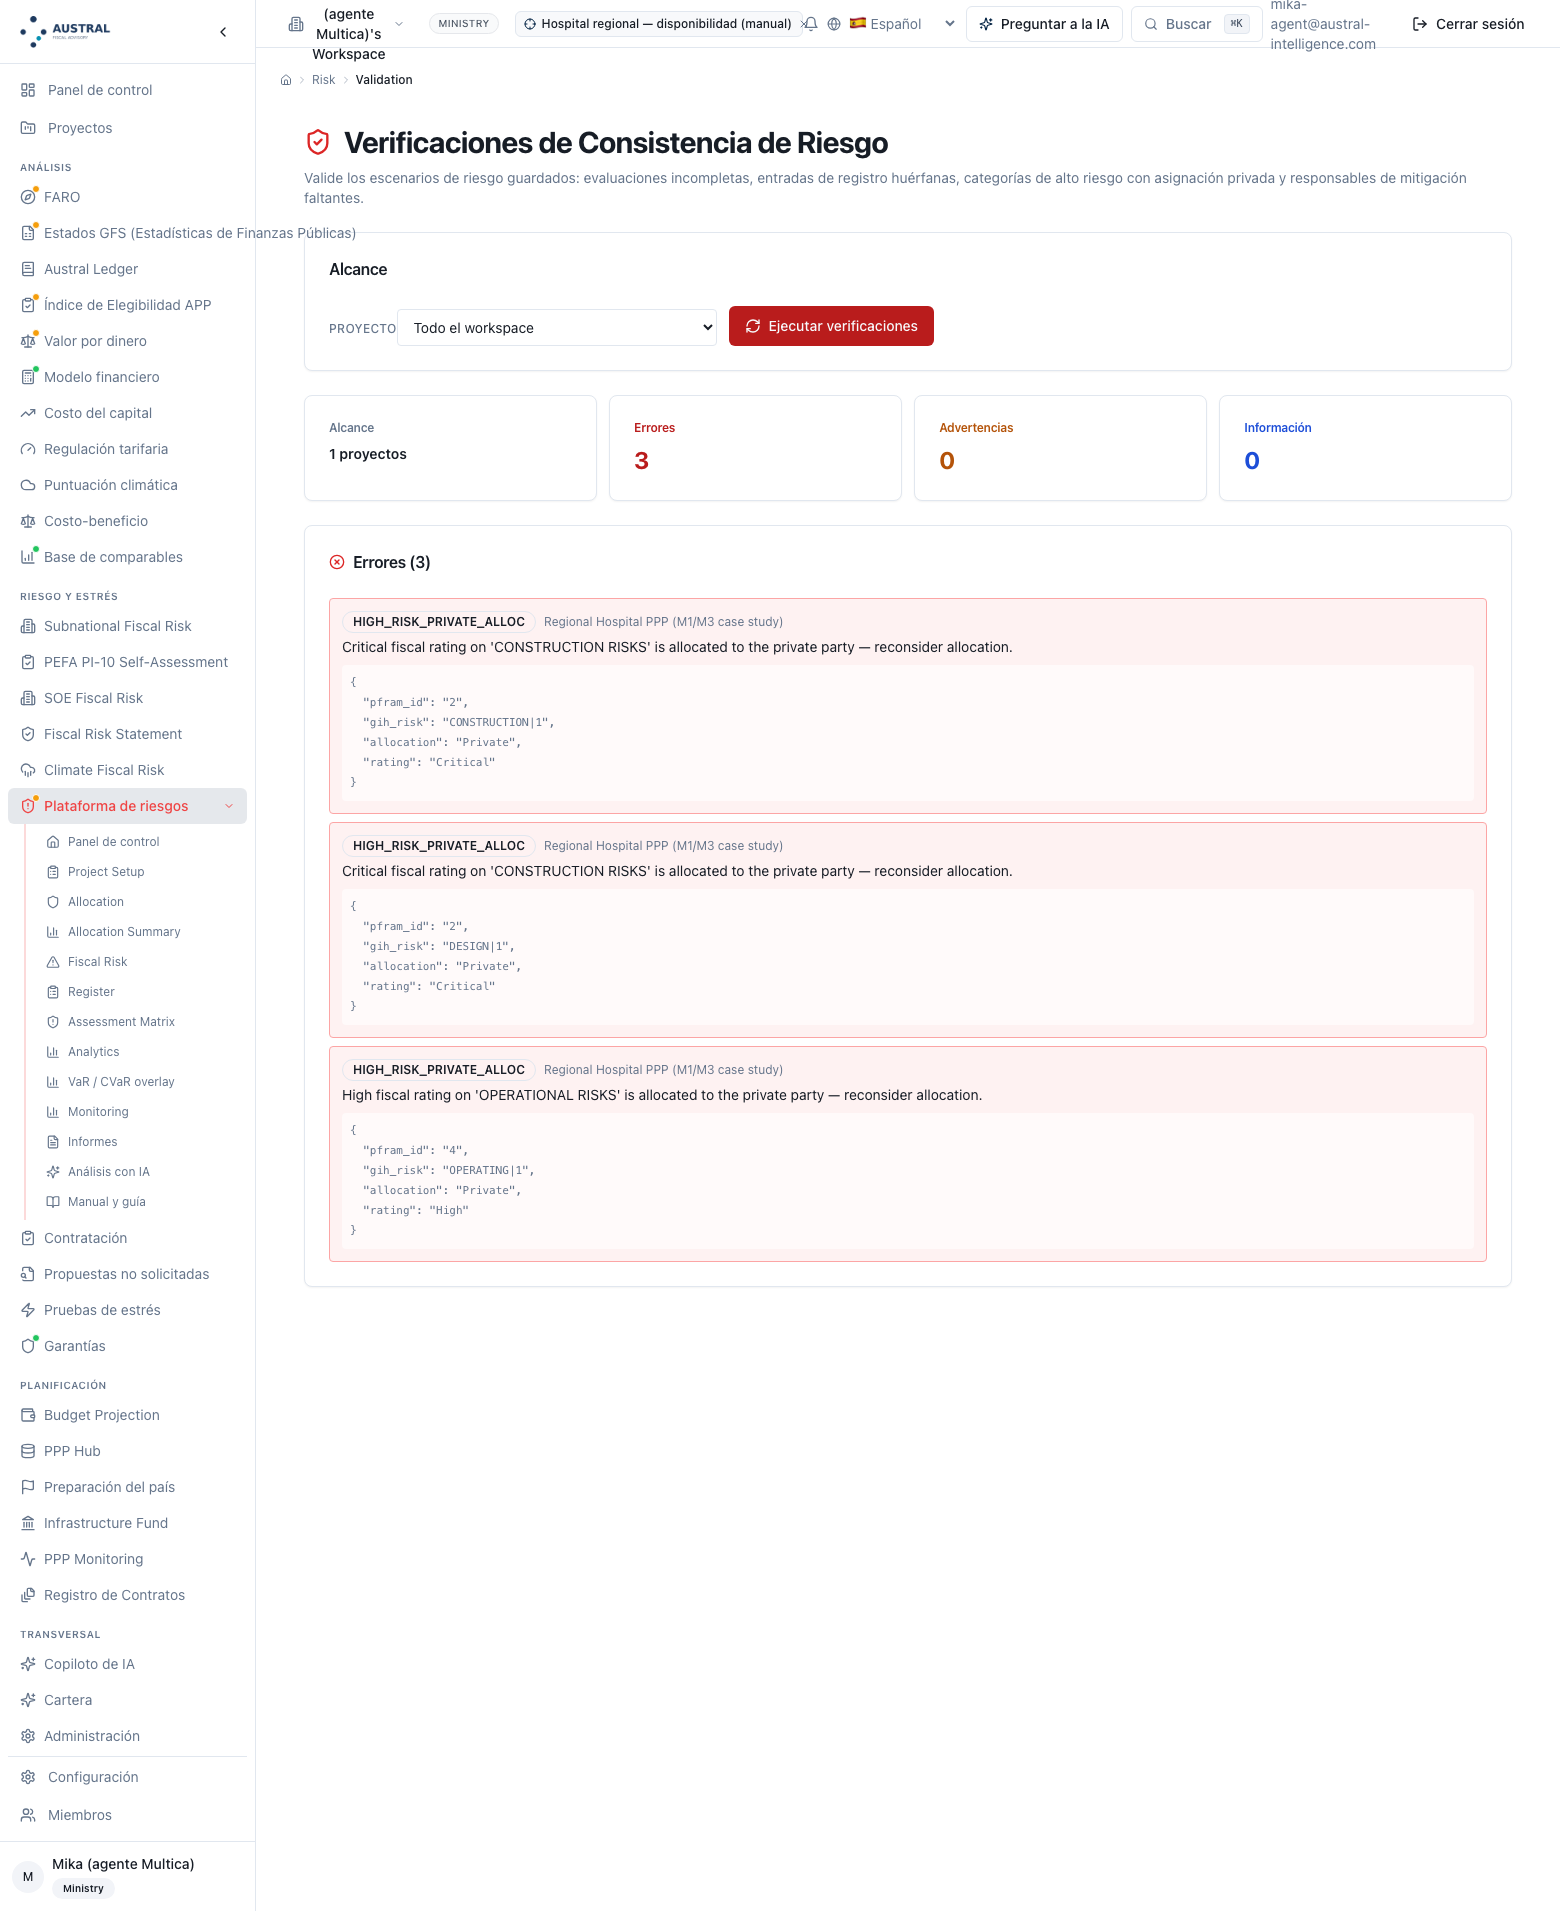
Figure 5.12 — Vérifications de cohérence de l'hôpital : 3 erreurs, 0 avertissement, 0 information — « Critical fiscal rating on 'CONSTRUCTION RISKS' is allocated to the private party » (deux fois : construction et conception), « High fiscal rating on 'OPERATIONAL RISKS' is allocated to the private party ». (Étape 9.) [note : les messages des constats s'impriment en anglais, tout comme le code HIGH_RISK_PRIVATE_ALLOC et le JSON de contexte, bien que l'écran qui les héberge soit en espagnol.]
Étiquette : Couche VaR / CVaR (…/risk/var-overlay). Intrant : par risque, nom, catégorie, probabilité de survenance, distribution (triangulaire : minimum, mode, maximum ; normale : moyenne, écart type ; lognormale) et ses paramètres ; N (500 à 100 000 ; ouvre à 5 000) ; le bouton précharger depuis le registre, qui lit le registre du scénario le plus récent et traduit chaque ligne en une probabilité (0,1 / 0,3 / 0,5 / 0,7 / 0,9 par niveau) et en une loi triangulaire en unités abstraites (mode 1 / 5 / 15 / 40 / 80 par niveau d'impact ; minimum 0,4 et maximum 2,5 fois le mode), modifiable. Extrant : la perte moyenne, la médiane, l'écart type et le maximum ; VaR et CVaR à 90, 95 et 99 % ; l'histogramme ; la contribution par risque (perte espérée, fréquence, part de la moyenne) ; et la graine avec laquelle le calcul a tourné, imprimée à côté du graphique (« reproductible avec la graine 42 »). Pour l'hôpital, avec les cinq lignes retenues saisies en dollars depuis l'échelle du comparateur (§4.6.2) : moyenne ⟨26,49⟩, VaR95 ⟨53,48⟩, CVaR95 ⟨59,40⟩, renégociation ⟨52 %⟩ de la moyenne. Décision de l'analyste : l'étape 6 entière : la distribution de chaque ligne, sa probabilité (celle de l'étape 5, non celle du préchargement), N, et la décision de saisir la base monétaire, parce que le préchargement ne l'a pas. Limite : trois, déclarées. (i) Le préchargement est en unités qui ne sont pas de l'argent et avec une autre échelle de probabilité que celle du comparateur (0,7 contre 0,75 pour « élevé » ; §6.3) : c'est un point de départ et le manuel ne l'utilise pas comme chiffre. (ii) La graine ne se choisit pas depuis l'écran : elle est 42 par défaut dans le moteur, elle est imprimée, et une autre graine ne se passe que par programme (5.9) — pour la règle de l'étape 6 cela suffit : le chiffre publié est reproductible. (iii) Elle additionne des risques indépendants, et la note de l'écran le dit ; le cas corrélé va à la variante corrélée de la frontière (5.6) et au test de résistance de portefeuille (M9). La capture montre le livre retenu en dollars saisi — cinq lignes, les chiffres du §4.6.2 et la graine imprimée — et non le préchargement depuis le registre, qui est ce que le lecteur verra d'abord en appuyant sur le bouton : le chiffre du manuel est celui du livre en dollars, et le préchargement va dans la légende.
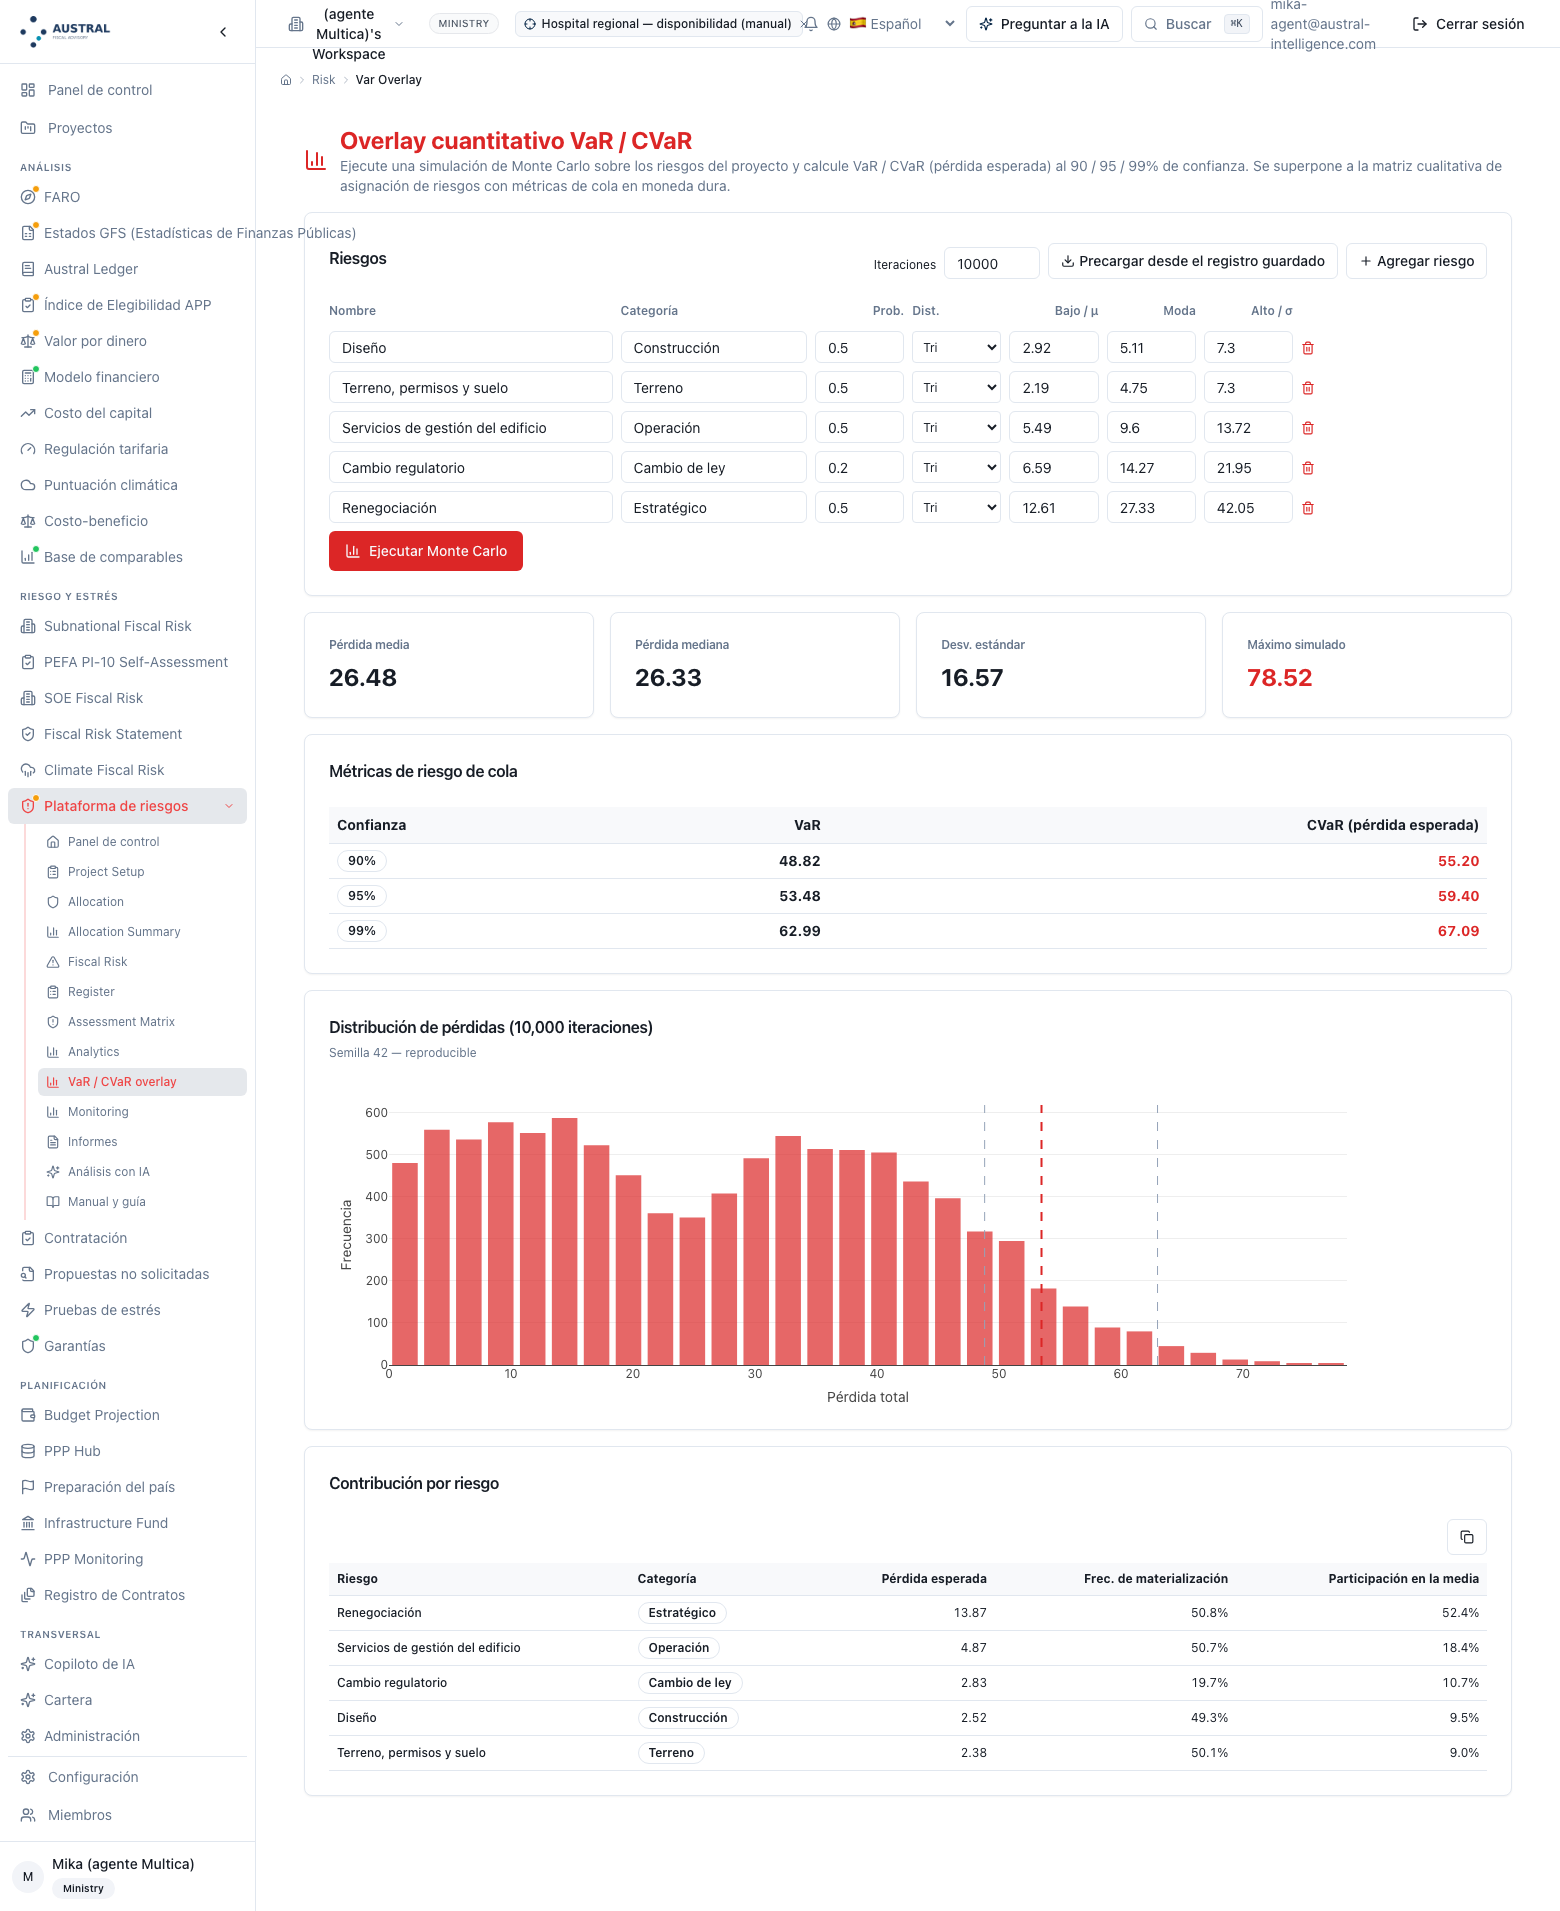
Figure 5.13 — Couche VaR / CVaR avec le livre retenu de l'hôpital : cinq lois triangulaires en M USD — conception 2,92 / 5,11 / 7,30 avec p 0,50 ; terrain 2,19 / 4,75 / 7,30 avec p 0,50 ; services de gestion 5,49 / 9,60 / 13,72 avec p 0,50 ; changement réglementaire 6,59 / 14,27 / 21,95 avec p 0,20 ; renégociation 12,61 / 27,33 / 42,05 avec p 0,50 —, N 10 000 ; moyenne 26,48, médiane 26,33, écart type 16,57, maximum simulé 78,52 ; VaR90/CVaR90 48,82/55,20, VaR95/CVaR95 53,48/59,40, VaR99/CVaR99 62,99/67,09 ; contribution à la moyenne : renégociation 52,4 %, services de gestion 18,4 %, changement réglementaire 10,7 %, conception 9,5 %, terrain 9,0 % ; « Graine 42 — reproductible ». (Étape 6.) [légende : « le préchargement depuis le registre apporte dix lignes en unités abstraites ; les fourchettes en dollars sont celles de l'échelle du comparateur, §4.6.2 ». Le chiffre reproduit sur la production (moyenne 26,48) se réconcilie avec celui du §4.6.2 (26,49) à l'arrondi de l'écran près.]
Étiquette : Suivi (…/risk/monitoring). Intrant : les registres de tous les scénarios de l'espace. Extrant : lignes par état (ouvert, en atténuation, en surveillance, clos), par gravité résiduelle (l'impact après l'atténuation) et par catégorie du catalogue ; les alertes de résiduel élevé ou très élevé, avec le message « risque résiduel élevé après l'atténuation » ; et le tableau par scénario (lignes, élevées). Pour l'hôpital : ouvertes 5 · en surveillance 5 ; résiduel faible 4 · moyen 5 · élevé 1 ; une alerte, la demande clinique (§4.8.3). Décision de l'analyste : lire par résiduel — la ligne qui reste élevée est celle qui se paie (clause) ou se surveille (date) — et changer l'état de chaque ligne depuis le registre (C9) quand le responsable le dit. Limite : il porte sur l'espace entier, avec le tableau par scénario comme ventilation : pour que les chiffres de la capture soient ceux du §4, l'espace doit ne contenir que l'hôpital, ou il faut lire la ligne de l'hôpital dans le tableau. Il mesure la gravité résiduelle par l'impact « après » et non par le score de la 5 × 5 : une ligne élevé × faible et une ligne faible × élevé sont « élevée » et « faible » ici, et 5 et 5 dans la grille ; la méthode lit par score. Et il n'affiche pas la date limite du registre et n'a pas de vérificateur, qui sont de la méthode (étape 4).
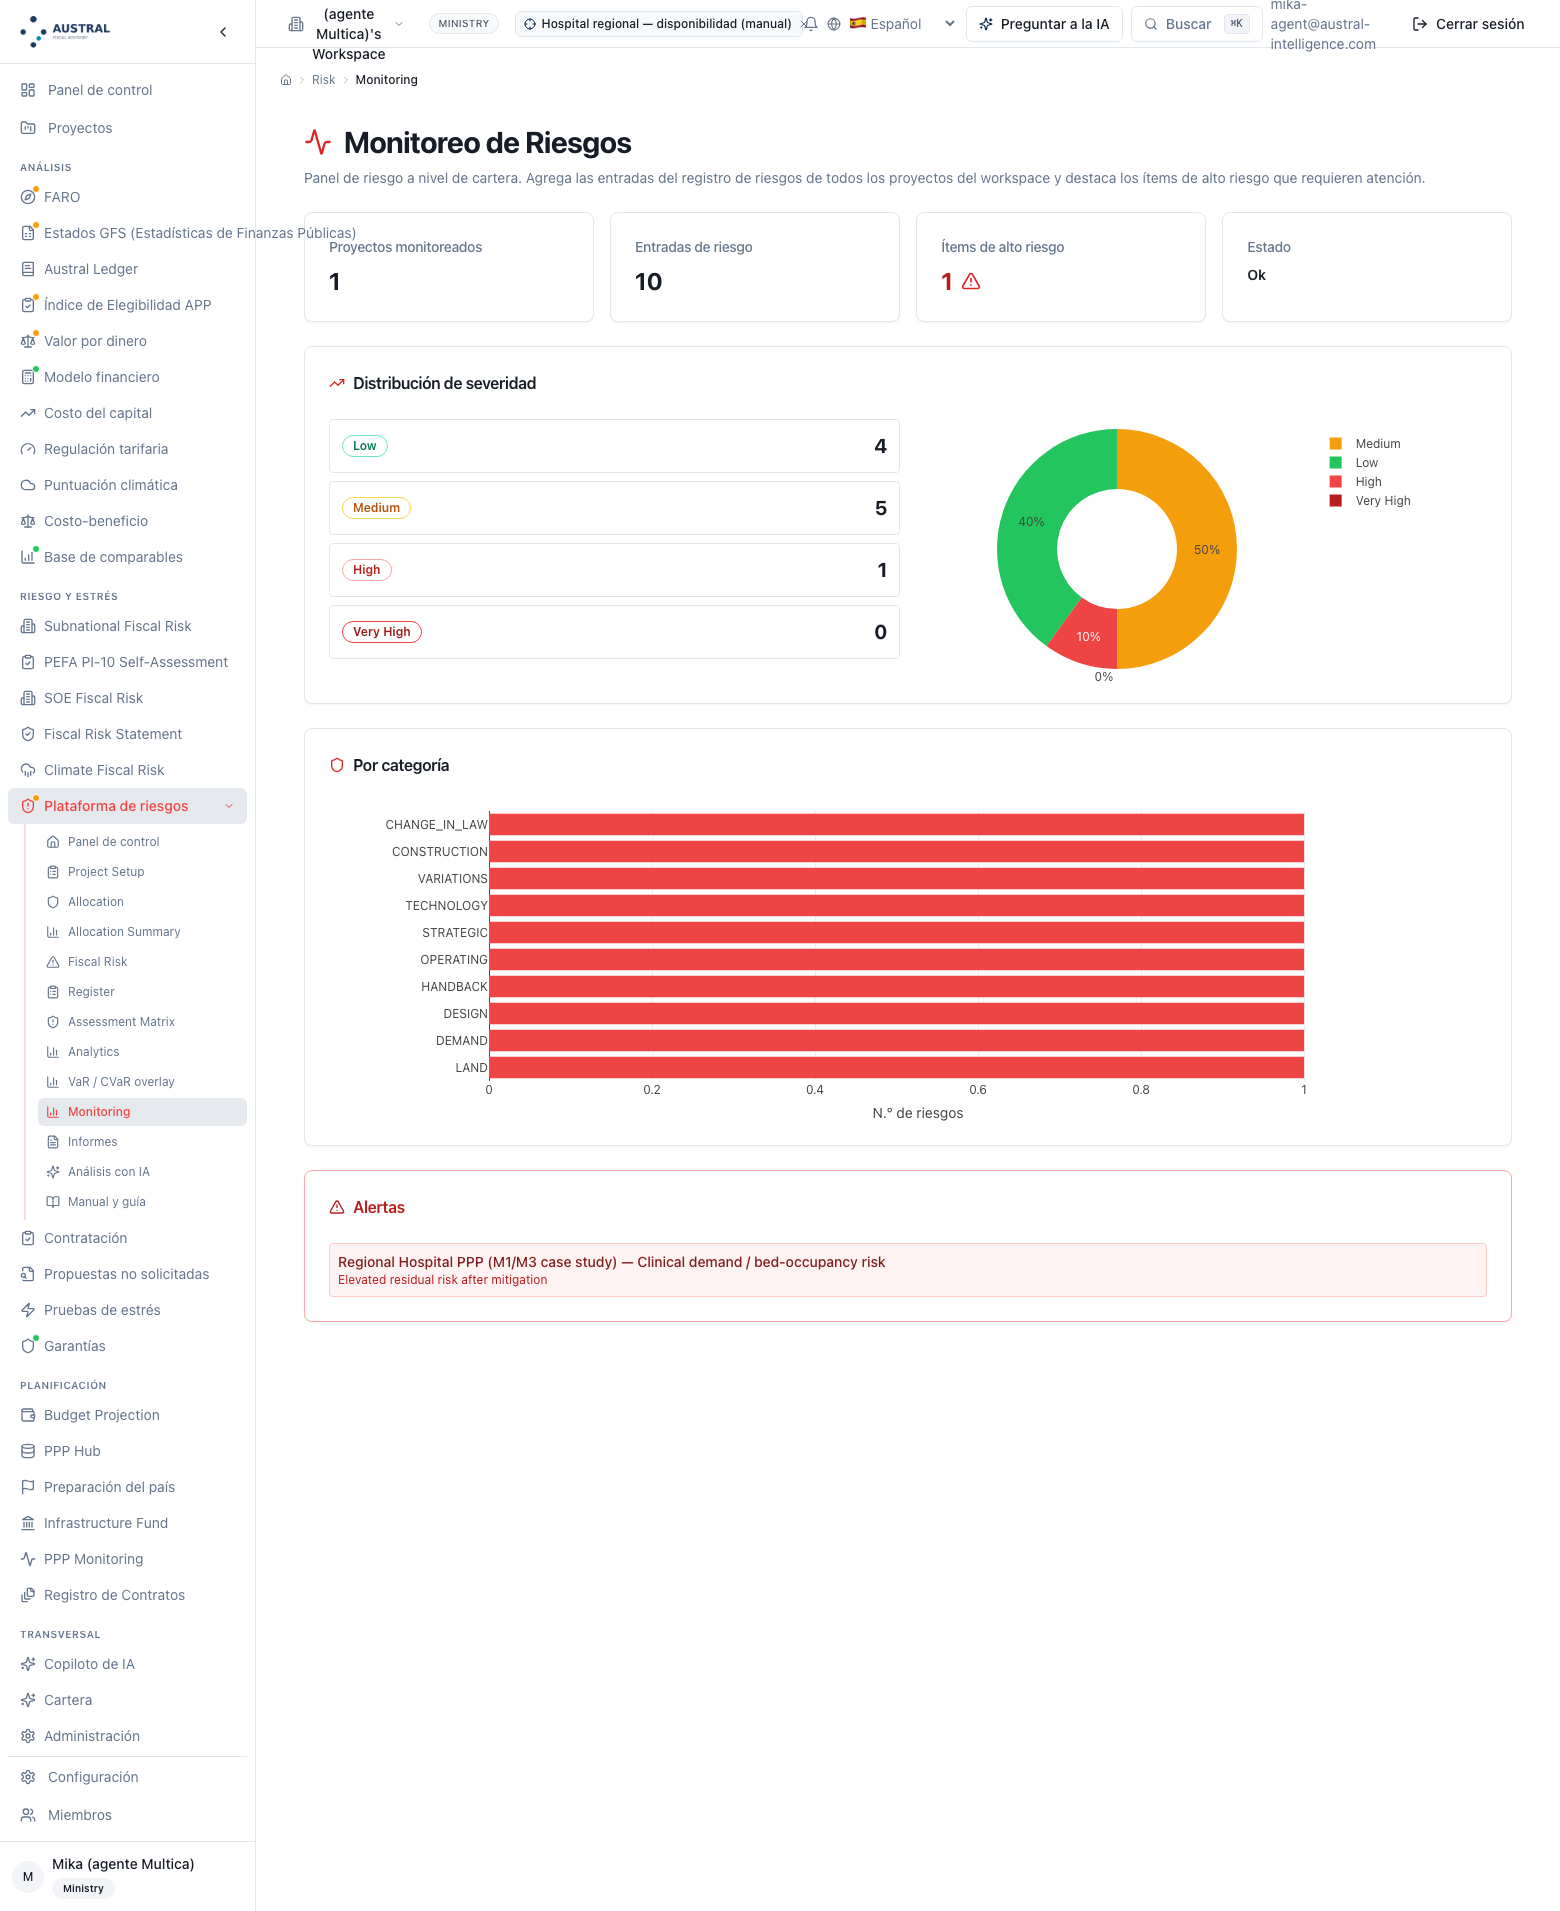
Figure 5.14 — Suivi avec l'hôpital : projets suivis 1, entrées de risque 10, éléments à risque élevé 1, état « Ok » ; par gravité résiduelle : faible 4 (40 %) · moyen 5 (50 %) · élevé 1 (10 %) · très élevé 0 ; par catégorie du catalogue, les dix lignes à 1 chacune ; alerte « Regional Hospital PPP (M1/M3 case study) — Clinical demand / bed-occupancy risk: Elevated residual risk after mitigation ». (Étape 9.) [note : les étiquettes de gravité (Low/Medium/High/Very High) et celles de catégorie (CHANGE_IN_LAW, CONSTRUCTION, etc.) s'impriment en anglais. On ne voit pas de tableau par scénario distinct des quatre indicateurs d'en‑tête — avec un seul projet dans l'espace il n'y a pas de ventilation à montrer —, de sorte que cette capture n'illustre pas cet élément de la légende.]
Étiquette : Rapports (…/risk/reports) et le téléchargement de l'accueil. Intrant : le scénario et le type de texte. Extrant : trois textes d'IA — résumé exécutif, narration de risque, recommandations — sur la matrice, la lecture budgétaire et le registre du scénario, avec le modèle qui les a produits (ils sont nommés en une ligne ; ils ne font pas partie de la méthode) ; et, depuis l'accueil, le classeur Excel de l'espace, de cinq feuilles étiquetées dans la langue de la session : synthèse générale (une ligne par scénario : lignes du registre, catégories budgétaires évaluées), registre des risques (toutes les lignes de tous les scénarios : catégorie du catalogue, nom, probabilité et impact avant et après, état, atténuation, responsable), matrice PFRAM (les onze catégories par scénario : probabilité, impact, atténuation, stratégie, responsable), répartition (chaque ligne du registre avec sa partie — Public / Privé / Partagé —, sa catégorie du catalogue et la catégorie budgétaire qui lui correspond, les deux notations, le responsable et une colonne de vérificateur qui reste vide aujourd'hui) et suivi (décompte par impact résiduel et par catégorie). Décision de l'analyste : le classeur est la version de la matrice qui va au dossier (étape 9) : il est téléchargé à chaque jalon et enregistré avec le nom de la version. Limite : la feuille de répartition porte la partie par ligne, non les pourcentages ni les justifications de l'étape 2 : ceux‑là ne voyagent que dans la session au format d'échange (scénarios complets : fiche, répartition avec justifications, lecture budgétaire, registre), qui s'exporte et s'importe seulement par programme et n'a pas d'écran. Et le classeur n'est pas l'annexe de la matrice au format de l'appel d'offres (étape 8), que le module ne produit pas, et que le §4.8.1 écrit à la main. La capture montre l'écran de rapports et le classeur : le classeur est la pièce d'audit du §6.7, comme dans les manuels d'Optimisation des ressources et d'Éligibilité, et l'écran de rapports est celui qui a une route.
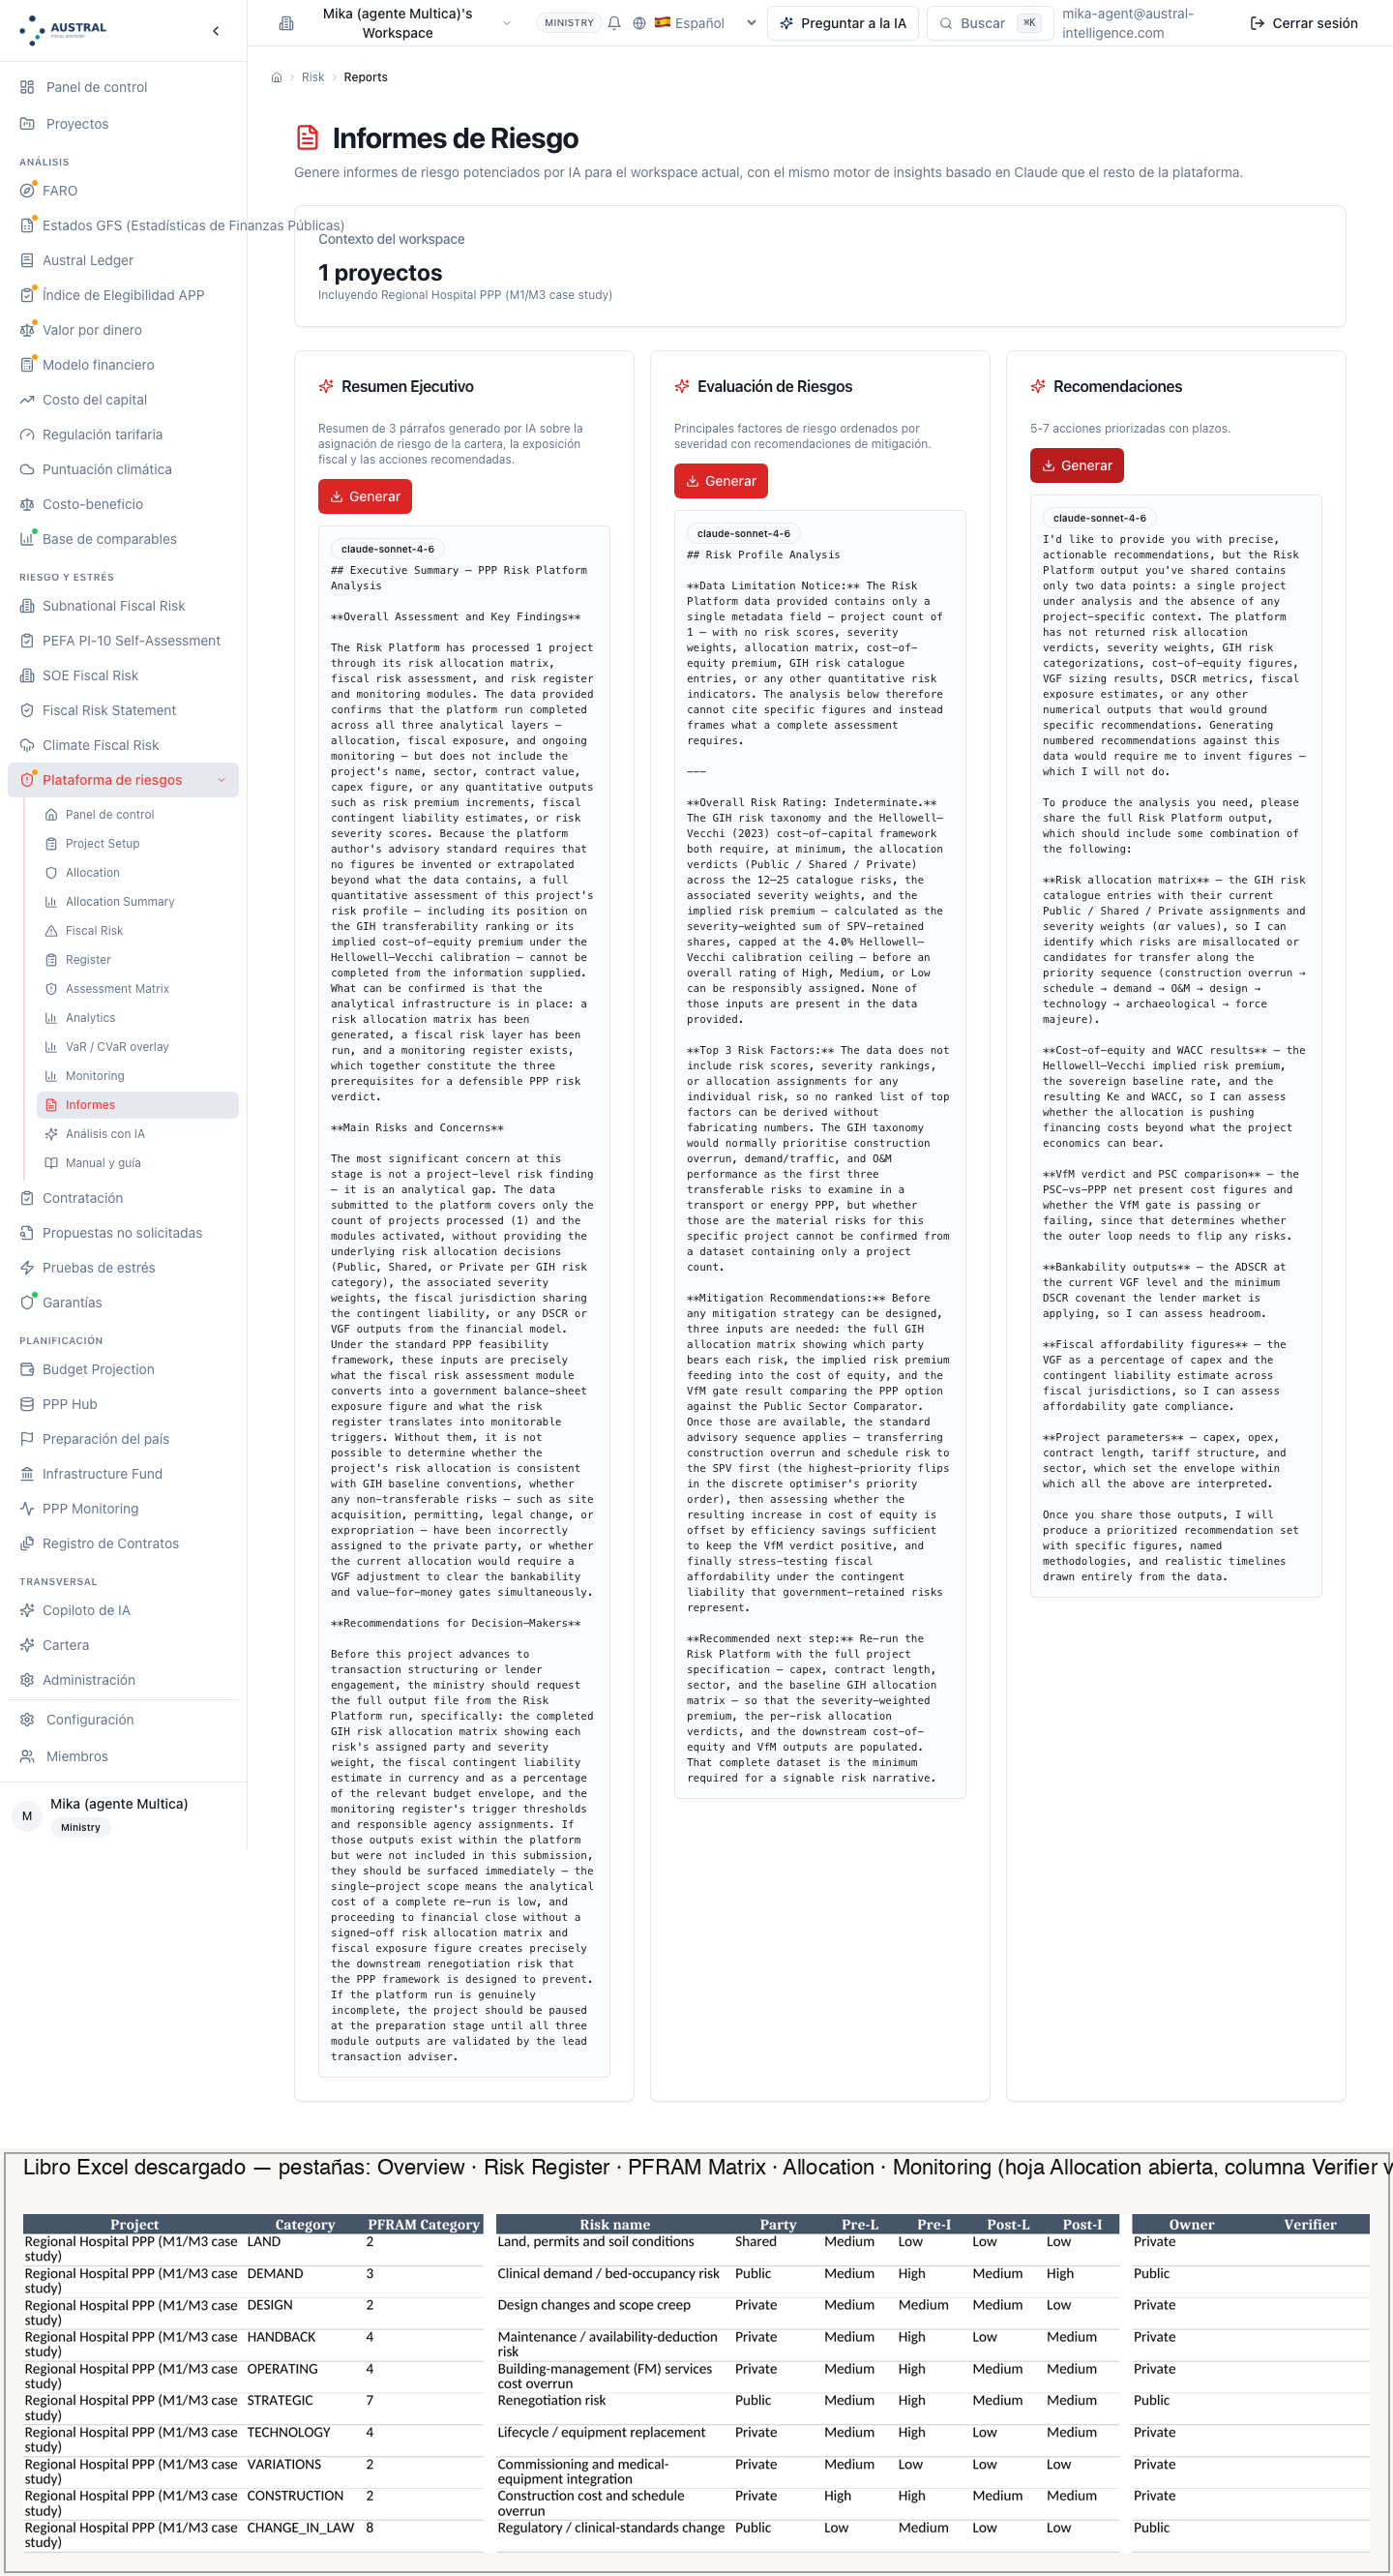
Figure 5.15 — Rapports : les trois boutons « Générer » appuyés sur l'hôpital ; et, dans l'encadré inférieur, les cinq feuilles du classeur Excel téléchargé (Overview, Risk Register, PFRAM Matrix, Allocation, Monitoring) avec la feuille de répartition (Allocation) reproduite, colonne Verifier vide. (Étape 9 ; §6.7.) [note : la capture est antérieure à deux corrections de production : les trois textes d'IA reçoivent aujourd'hui la matrice, le registre et la lecture budgétaire du scénario au lieu du contexte vide que cette exécution a renvoyé, et le classeur Excel est étiqueté dans la langue de la session au lieu de l'anglais. Elle sera reprise dans la prochaine version du manuel.]
Étiquette : Optimisation des ressources → Répartition des risques (…/vfm/risk). Intrant : le registre du comparateur : par risque, nom, phase, probabilité et impact sur l'échelle publiée, nature (propre au projet / systématique) et répartition en cinq degrés (100 / 80 / 50 / 20 / 0 % retenu). Extrant : l'aperçu de la prime espérée par ligne et au total, avec le plafond de 30 %, et le partage que le §4.6.1 imprime. Pour l'hôpital : prime ⟨117,05⟩ sur un plafond ⟨126,15⟩ à deux taux. Décision de l'analyste : aucune nouvelle — la matrice de l'étape 2 est rechargée ici avec ses degrés, parce que le transfert depuis la Plateforme de Risques livre aujourd'hui une indication (fraction retenue / transférée) et non le registre ligne à ligne (5.8). Limite : c'est le seul écran de la plateforme où le risque vaut de l'argent, et c'est pour cela que l'étape 5 vit ici (5.5).
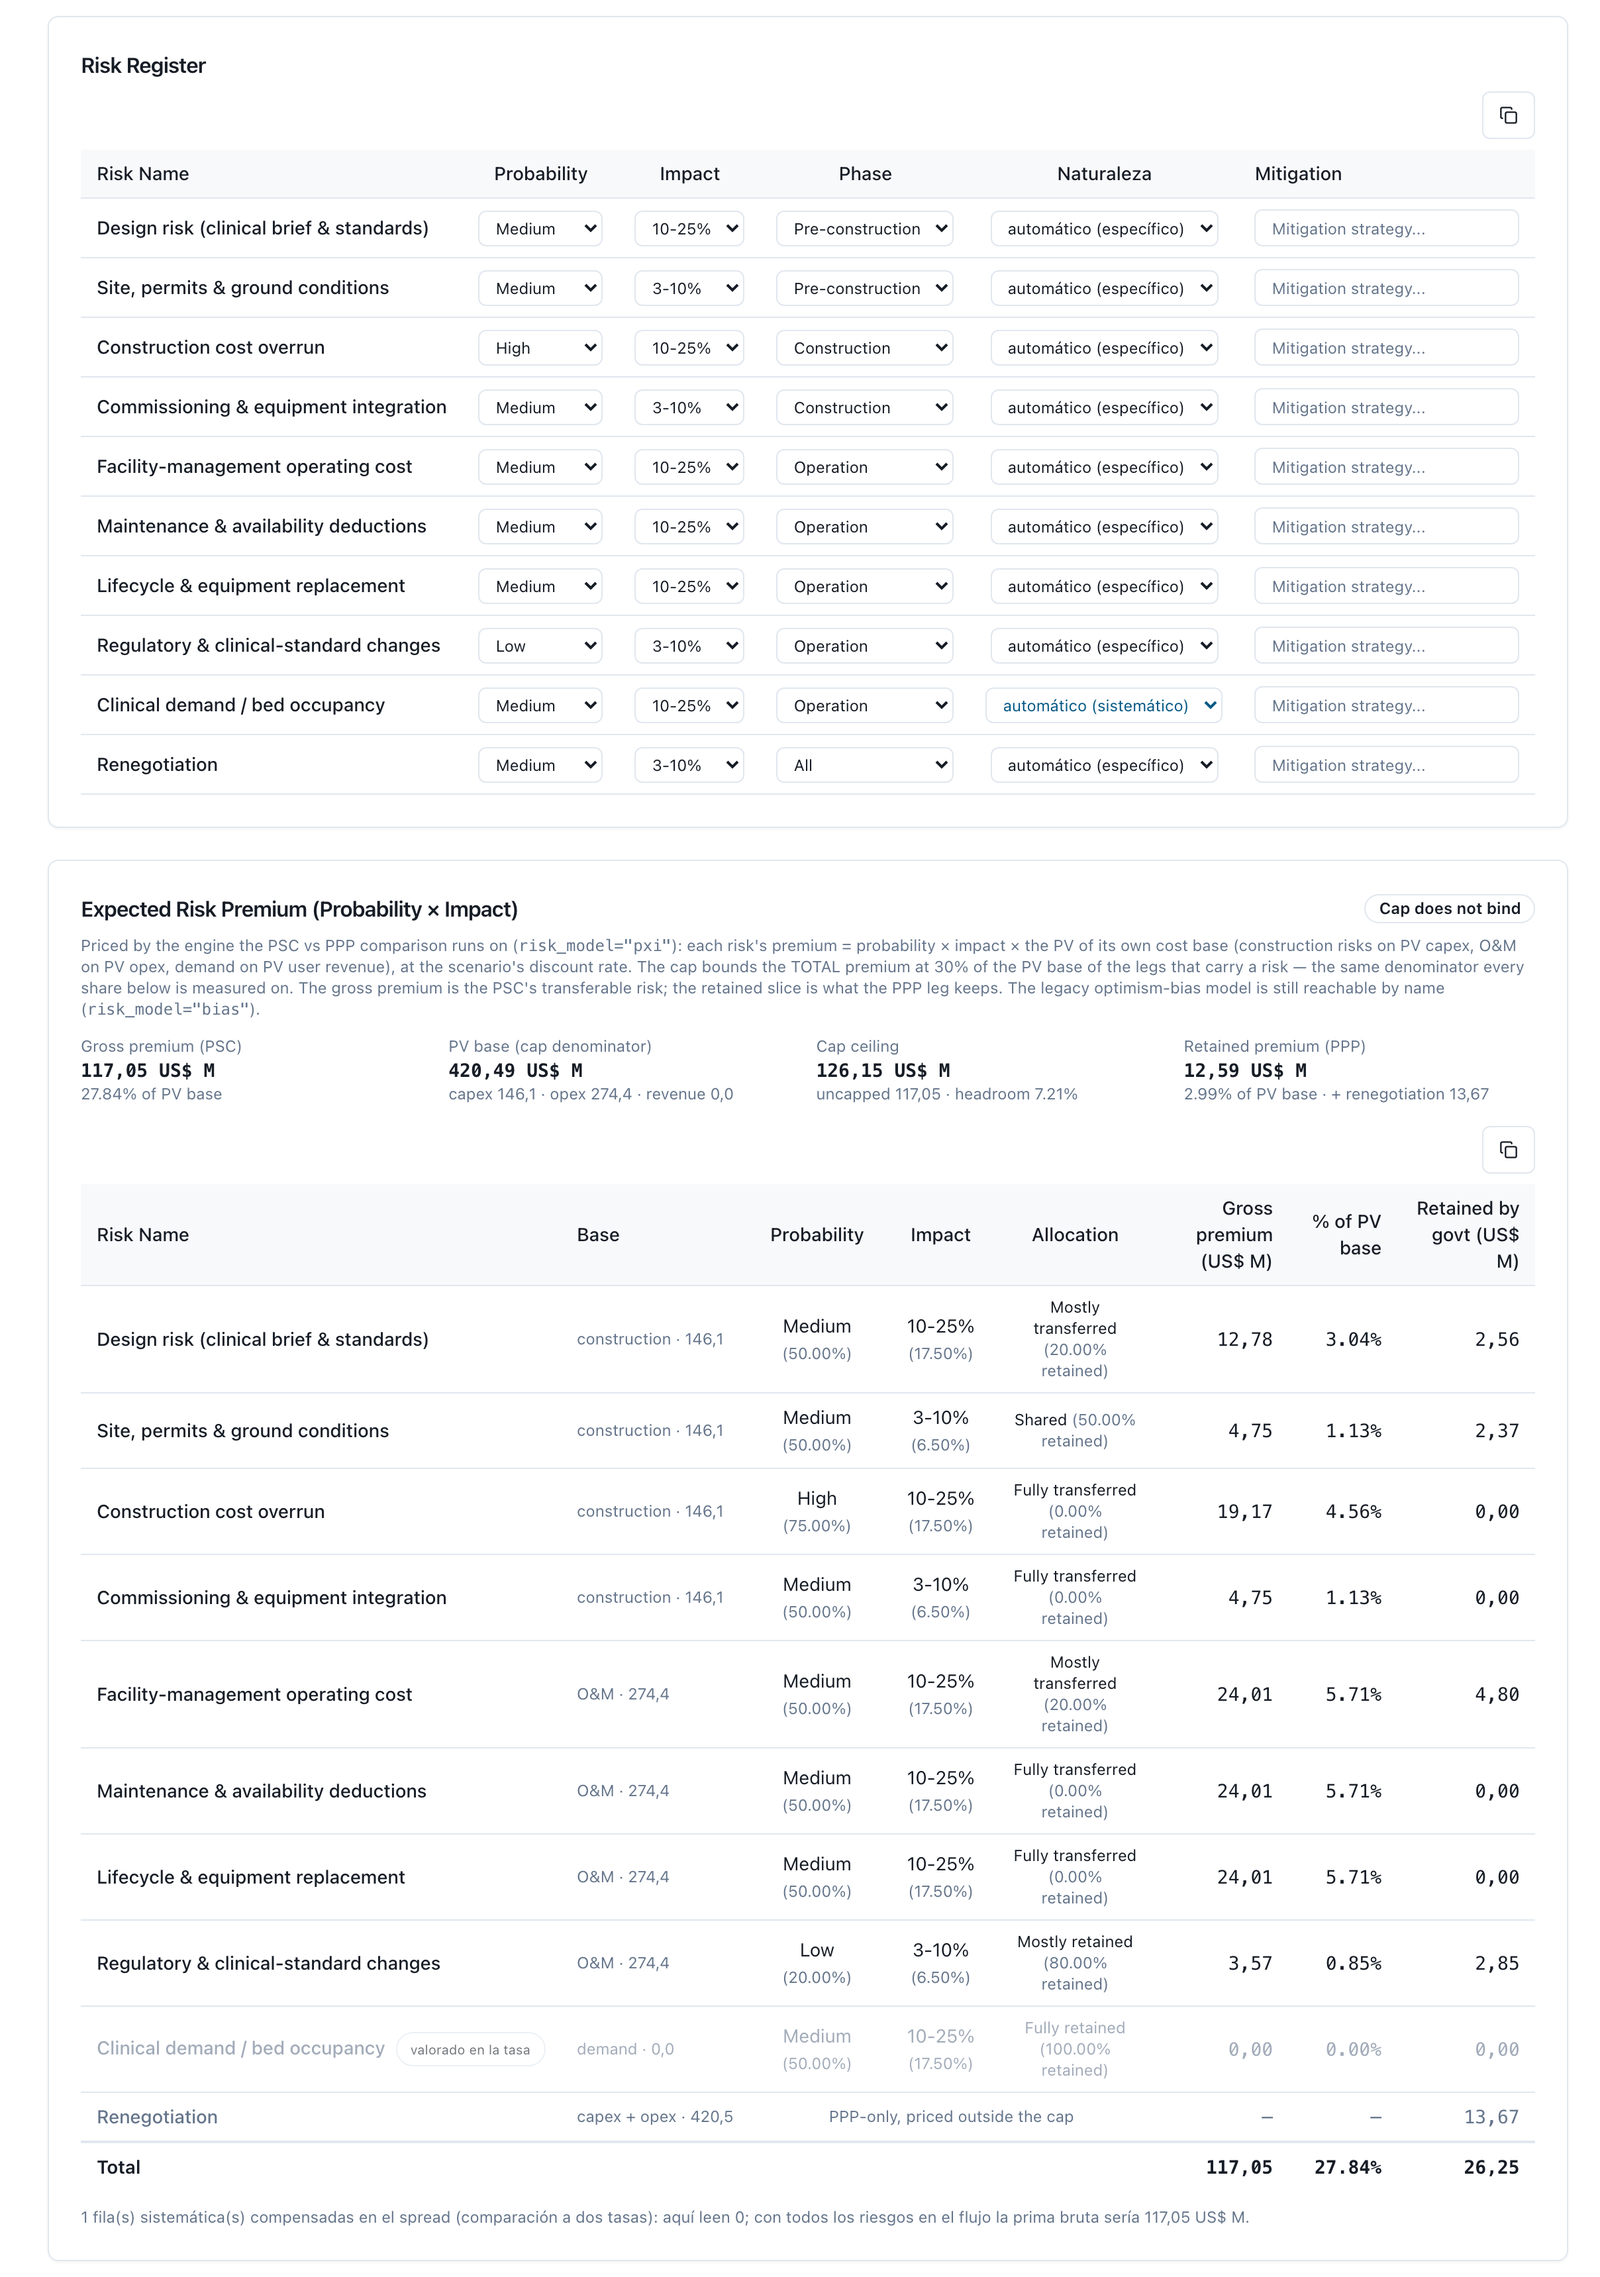
Figure 5.16 — Répartition des risques du comparateur avec les dix risques de l'hôpital : probabilité, impact, phase, nature, répartition en cinq degrés et l'aperçu de la prime 117,05 sur un plafond de 126,15. La figure 5.11 du manuel d'Optimisation des ressources est réutilisée (05_c11_asignacion_riesgos.png) : c'est la même matrice du §4.3 dans le vocabulaire des cinq degrés. (Étape 5.)
Étiquette : Registre budgétaire → contrat → Matrice des risques (…/faro/projects/<contrat>/risk). Intrant : les onze catégories de PFRAM, notées sur cinq niveaux de probabilité et d'impact, à côté de la fiche du contrat et de ses garanties. Extrant : le score par catégorie et la matrice enregistrée avec le contrat : l'endroit où le risque sans clause est enregistré à côté de l'engagement. Pour la Côtière : renégociation ⟨12⟩, les autres ⟨8–9⟩ (§4.9b). Décision de l'analyste : porter les lignes avec clause à l'onglet des garanties de ce manuel‑là (étape 3 de M2) et les lignes sans clause — et les silences de l'étape 8 — à cette matrice. Limite : il n'y a pas de pont depuis la Plateforme de Risques : la matrice est notée de nouveau ici ; la grille de cinq niveaux de cet écran a des bandes propres (≥ 15 critique, ≥ 8 élevé, ≥ 4 moyen) différentes de celles de la 5 × 5, et sa priorité utilise un autre vocabulaire (faible / moyenne / élevée) que celui de la Plateforme de Risques (accepter / surveiller / planifier) : le manuel publie les règles du moteur de Risques et note la différence ; et cette matrice n'arrive pas au rapport d'engagements et passifs conditionnels ni au PDF du contrat (M2 l'a déclarée comme qualitative ; cela se répète ici comme limite).
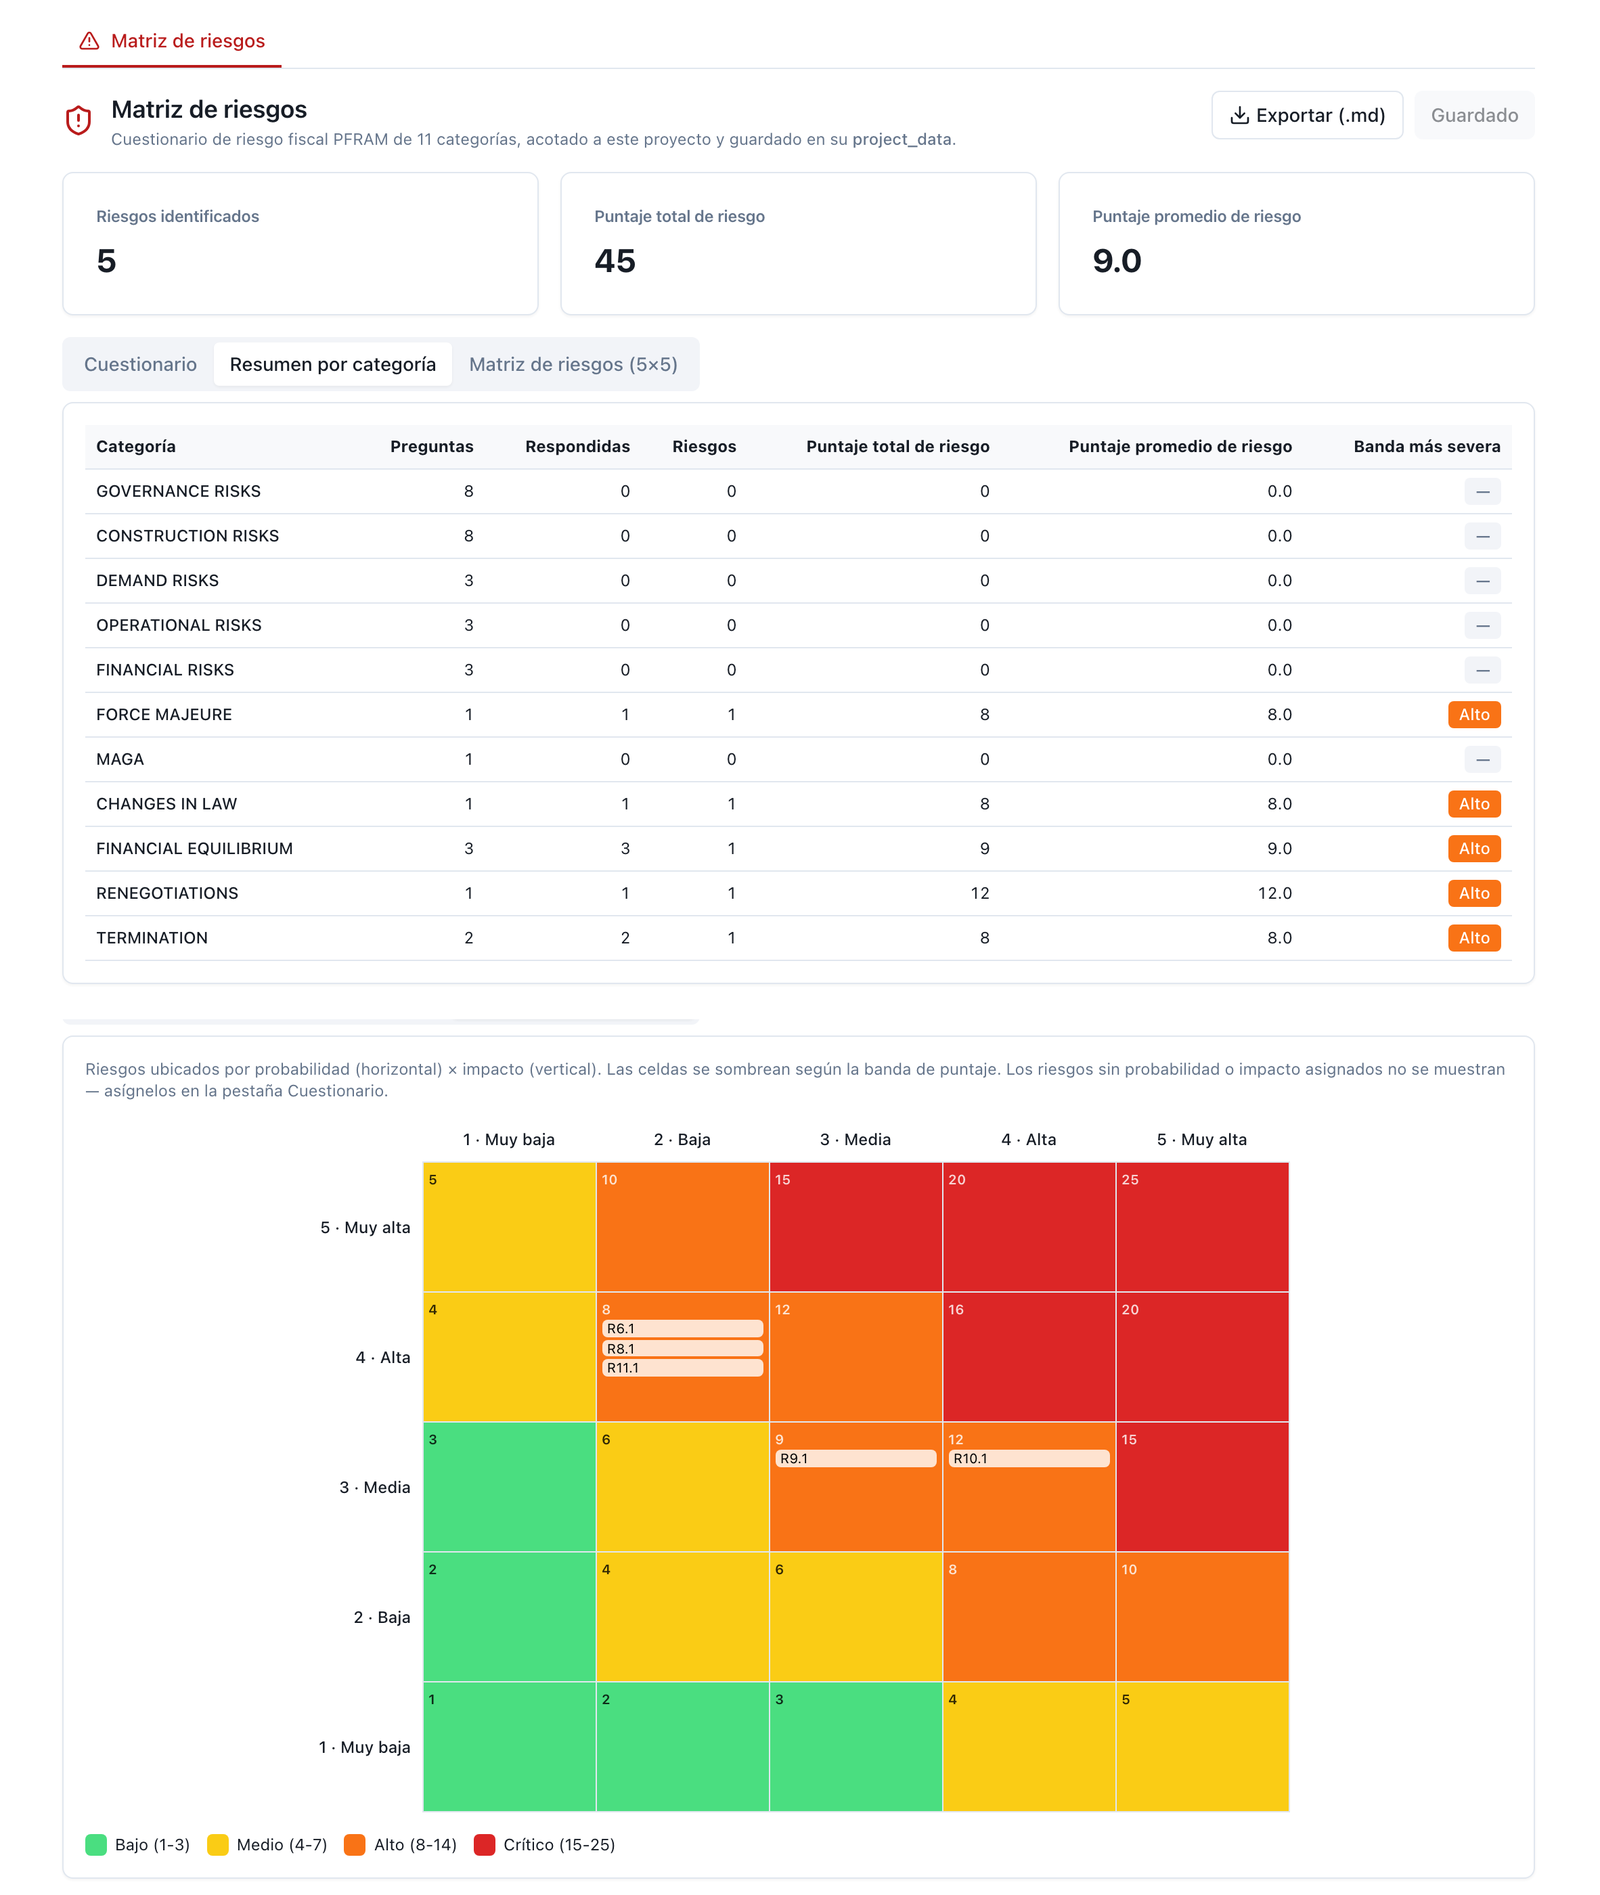
Figure 5.17 — Matrice des risques du contrat dans le registre budgétaire, la Côtière : cinq catégories chargées à la main (modification de la loi, rééquilibrage, renégociation, force majeure, résiliation), score total 45, moyenne 9,0 ; renégociation 12 comme la plus élevée, les autres à 8–9 ; carte 5×5 avec R6.1/R8.1/R11.1 en Faible × Élevé, R9.1 en Moyen × Moyen et R10.1 en Élevé × Moyen. La figure 4.4 du manuel d'Engagements budgétaires est réutilisée (04_c04_matriz_riesgos.png). (Étape 8, livraison à M2.)
Ce que le module fait bien, et que le sommaire de ce manuel décrivait avec trois registres avant le déploiement de septembre 2026, peut maintenant se dire en une ligne : un catalogue, deux échelles, un registre. Le catalogue du secteur (Global Infrastructure Hub, dix‑huit secteurs) et la taxonomie budgétaire (PFRAM, onze catégories avec leurs questions) sortent du même moteur que celui qu'utilise le registre budgétaire : les catégories et les questions sont identiques dans la Plateforme de Risques et dans la matrice du contrat de FARO, et la correspondance catalogue → PFRAM que l'en‑tête de ce manuel publie est celle que le transfert vers le coût du capital et les vérifications utilisent pour lire une ligne du catalogue avec les yeux du ministère des Finances. Les deux échelles vivent dans deux écrans et chaque réponse porte le nom de son cadre : la 3 × 3 de PFRAM dans la planification de l'atténuation (C6) et dans l'évaluation rapide (C7) ; la 5 × 5 dans le registre (C9) et dans la matrice (C10). Et le registre du scénario est unique : la ligne qui est enregistrée depuis l'écran Registre est celle que lisent le suivi, les vérifications, le classeur Excel, le préchargement de la couche de queue et les transferts, et qui depuis le deuxième déploiement porte la catégorie du catalogue et les deux notations aussi lorsqu'elle est enregistrée depuis l'écran Registre (C9).
Ce qui reste triple, et que le manuel déclare : la matrice de répartition démarre avec un troisième vocabulaire — six familles, 23 risques — jusqu'à ce qu'un secteur soit chargé (C3a), et le manuel enseigne avec le catalogue chargé ; les compteurs de l'écran Registre découpent le score en bandes propres (C9) ; et la matrice du contrat dans le registre budgétaire note sur cinq niveaux avec d'autres bandes propres (C16). Trois vocabulaires dans une plateforme, c'est deux de trop, et la règle de l'étape 0 — une taxonomie déclarée — est ce qui les ordonne : le manuel répartit avec le catalogue, lit avec PFRAM et publie la correspondance.
La Plateforme de Risques note et ne valorise pas : aucun de ses écrans ne multiplie la probabilité par l'impact par une base de coût. L'argent vit dans trois endroits, et le manuel enseigne le circuit tel qu'il est : la prime espérée de l'étape 5 — probabilité × impact × VA de la base de la phase, avec l'échelle publiée et le plafond de 30 % — se calcule dans la répartition des risques du comparateur (C15), qui est là où le §4.6.1 l'imprime et la partage en retenue et transférée ; la queue de l'étape 6 se calcule dans la couche VaR / CVaR (C12), avec les fourchettes en dollars saisies depuis la même échelle ; et les garanties — les lignes avec clause de paiement de l'étape 8 — sont valorisées dans le registre budgétaire et dans le module de garanties (manuel d'Engagements budgétaires). Le circuit est registre → comparateur (prime) → couche de queue (VaR / CVaR) → registre budgétaire (exposition conditionnelle), et les trois écrans lisent la même matrice parce que l'analyste la porte — à la main sur deux des trois segments (5.8). La prime espérée par ligne à l'intérieur du module, avec l'échelle de M1, est dans la liste des travaux à venir avec la note du sommaire et n'est pas promise.
L'étape 7 n'a pas d'écran, par décision de ce manuel : un écran qui montrerait α* et M − P avec deux décimales inviterait à les lire comme des mesures, et la calibration est illustrative. Ce qui existe, ce sont cinq appels, quatre dans la Plateforme de Risques et un dans le comparateur, tous reproductibles avec les corps de l'annexe 4.A :
La frontière, la corrélée et le pont sont du calcul payant (compte, non invité) ; la bibliothèque et l'ancrage se lisent sans compte ; le cinquième tourne avec le comparateur. Cette section décrit les appels et ne publie aucun corps : le manuel n'est pas une référence d'interface, et l'annexe 4.A apporte les cinq corps avec la version et la graine.
La couche de queue (C12) reçoit par risque une distribution — triangulaire, normale ou lognormale — avec ses paramètres et une probabilité de survenance ; à chacun des N tirages, chaque risque survient avec sa probabilité et, s'il survient, apporte une valeur de sa distribution ; les apports s'additionnent comme indépendants et la perte totale du tirage entre dans le vecteur sur lequel se lisent la moyenne, la médiane, la VaR (le centile) et le CVaR (la moyenne de ce qui reste au‑dessus de la VaR) à 90, 95 et 99 %. N va de 500 à 100 000 et ouvre à 5 000 ; la règle de l'étape 6 demande 10 000, et le §4 le déclare (26,38 et 52,79 avec 5 000 ; 26,49 et 53,48 avec 10 000). La graine est 42 par défaut et elle est imprimée dans la réponse et à côté du graphique ; une exécution avec une autre graine ou sans graine ne se demande que par programme, et la règle de la méthode — graine publiée avec le chiffre — est respectée avec celle de l'écran. Le préchargement depuis le registre traduit les niveaux en probabilité (0,1 / 0,3 / 0,5 / 0,7 / 0,9) et en fourchettes en unités abstraites (mode 1 / 5 / 15 / 40 / 80 ; 0,4 et 2,5 fois le mode), que l'analyste remplace par les fourchettes en argent de l'étape 6 — la règle par défaut de la méthode : bord inférieur, valeur notée et bord supérieur de la fourchette d'impact, sur la VA de la base de la phase et la fraction retenue — et par le p de l'étape 5. Le cas corrélé n'entre pas ici : il va à la frontière corrélée (5.6) et au test de résistance de portefeuille (M9 ; 3.10).
Ce que la Plateforme de Risques livre aujourd'hui à d'autres modules — les trois premiers depuis le bouton « Envoyer à » de l'accueil (C1) ; les deux derniers depuis l'écran de destination —, chacun avec ce qu'il porte et ce qu'il ne porte pas :
| Destination | Ce qu'il porte | Règle | Ce qu'il ne porte pas |
|---|---|---|---|
| Coût du capital | La fraction de chaque ligne que retient le partenaire (0 % public, 50 % partagé, 100 % privé), partagée par la catégorie budgétaire de chaque ligne — via la correspondance catalogue → PFRAM — en systématique (gouvernance, demande, financier, action gouvernementale défavorable, modification de la loi, équilibre financier, renégociation, résiliation) et idiosyncratique (construction, exploitation, force majeure) | Inclinaison du bêta = 0,75 + 0,5 × fraction systématique ; prime idiosyncratique = 1,5 % × fraction idiosyncratique ; la prime héritée, 4 % × fraction retenue totale, seulement à titre de référence. Hôpital : 0,75 et 1,39 % (§4.8.3) | Les degrés (20 / 80 %) : il lit la partie |
| Appel d'offres | Les critères d'évaluation des offres dérivés de la matrice : une catégorie de notation par famille de risque présente dans la répartition | Poids égaux entre les catégories présentes, qui totalisent 1 (non pondérés par la notation ni par le nombre de lignes) | Le poids par ligne, le degré et la justification |
| Comparateur | Une indication : fraction de lignes retenues et transférées ou partagées (hôpital : 0,30 / 0,70) et une narration | Sert à mettre à l'échelle la ligne de risque retenu du CSP | Le registre ligne à ligne : la matrice est rechargée en C15 |
| Registre budgétaire | Rien par bouton : les catégories et les questions de PFRAM sont les mêmes dans les deux modules (5.4) | — | La matrice du contrat est notée de nouveau en C16 ; les lignes avec clause vont à la main à l'onglet des garanties |
| Principes de l'Équateur | Le scénario, choisi depuis l'écran même des Principes de l'Équateur, pour évaluer les dix principes et la catégorie A / B / C depuis la fiche | — | Hors de la méthode : une ligne |
La règle du manuel d'Engagements budgétaires, appliquée : ce qui manque et n'a pas de travail ouvert est déclaré comme limite avec la solution à la main — le registre ligne à ligne vers le comparateur est dans la liste des travaux à venir — ; le tableau 4.3 se charge dans les deux destinations, et chaque chargement porte la version de la matrice (étape 9).
Tout ce que les écrans font peut s'appeler par programme depuis l'espace de travail, avec la session du compte — catalogues, répartition et registre par scénario, lecture budgétaire, grille 5 × 5, vérifications, suivi, la couche de queue avec N et graine explicites, les cinq appels de la frontière (5.6), le classeur Excel dans la langue choisie, le chargement des paquets de démonstration et la session au format d'échange (exporter et importer les scénarios complets, avec l'option de remplacer ou d'ajouter), qui est la voie pour versionner la matrice (étape 9) tant qu'elle n'a pas d'écran — ; à part, une notation par lots sans session d'utilisateur, protégée par clé d'intégration, note des listes de risques avec la règle de PFRAM pour des systèmes de gestion financière qui n'ouvrent pas la plateforme, et le manuel la nomme et ne l'enseigne pas. Sous la même route vivent des extensions qui ne font pas partie de la méthode et sont citées en une ligne : les Principes de l'Équateur (les dix principes, la catégorie A / B / C et l'écart, évalués depuis le scénario : la personne du prêteur) ; l'analyse de soutenabilité de la dette avec les hypothèses macroéconomiques par pays et le tableau de transparence de la dette (le portefeuille : 3.10, M2 et M9) ; l'analyse de l'espace (décomptes par secteur, phase et pays ; lignes par gravité ; principaux risques ; carte de chaleur par secteur) ; la comparaison intersectorielle étendue (C4 sur de nombreux secteurs) ; les textes d'IA (C14) ; et le flux complet répartition → coût du capital → comparateur → modèle → registre budgétaire, un cas « au‑delà du manuel ».
Les limites de cette section en un seul endroit, chacune avec l'écran où elle est décrite et la solution à la main quand il y en a une ; celles qui ont été corrigées avec le deuxième déploiement de septembre 2026 (synthèse de répartition à zéro, Registre avec une seule notation et six catégories propres, classeur sans feuille de répartition, carte sans le paquet « hôpital ») et avec le troisième (le contexte du scénario dans les textes d'IA de Rapports, le préchargement de la Matrice 5 × 5 depuis le registre, les bandes des compteurs du Registre alignées sur celles du moteur, et le classeur Excel étiqueté dans la langue de la session) n'y figurent plus.
À la fin du parcours, l'unité PPP a dans la plateforme un scénario avec sa fiche, sa matrice justifiée, sa lecture budgétaire avec priorité, son registre noté avant et après, ses vérifications résolues ou déclarées, son tableau de bord, la queue de son livre retenu avec graine, et le classeur Excel et la session de chaque version ; dans le comparateur, la même matrice valorisée ; dans le registre budgétaire, les lignes avec clause à côté de leurs garanties et la matrice du contrat avec les silences. Et elle emporte l'outil : l'espace de travail appartient au client, avec ses données, ses versions et ses exportations — « le client conserve l'outil et la capacité de l'exploiter ». Le lien direct vers l'espace invité figure sur la couverture du manuel.
| Étape du §3 | Écran de la Plateforme de Risques | Capture | Autre module | Ce qui se fait à la main |
|---|---|---|---|---|
| 0 Cadre | Configuration du projet ; matrice de répartition (charger le secteur) | C2, C3b | — | La taxonomie déclarée et la correspondance (tableau de l'en‑tête) |
| 1 Identifier | Matrice de répartition (catalogue) ; risque budgétaire (questions) ; registre | C3b, C7, C9 | — | La liste des « ne s'applique pas » avec la raison ; phase et fait déclencheur par ligne (notes) |
| 2 Répartir | Matrice de répartition ; comparaison intersectorielle ; synthèse de répartition | C3b, C4, C5 | Comparateur (degrés) | La règle de partage des risques partagés (dans la justification) |
| 3 Noter | Planification de l'atténuation (3 × 3) ; risque budgétaire (évaluation rapide) ; registre et matrice 5 × 5 (5 × 5, avant et après) | C6, C7, C9, C10 | — | Ce qui est noté dans la matrice 5 × 5 se saisit dans le registre |
| 4 Atténuer | Planification de l'atténuation (par catégorie) ; registre (par ligne : action, responsable, date limite, état) | C6, C9 | — | Le vérificateur et le responsable comme entité (dans le texte de l'atténuation) |
| 5 Prime | — | — | Répartition des risques du comparateur | Recharger la matrice avec ses degrés |
| 6 Queue | Couche VaR / CVaR | C12 | — | Saisir les fourchettes en argent et le p de l'étape 5 |
| 7 Éprouver | — (frontière et diagnostic par programme) | — | Diagnostic de répartition du comparateur | Forcer la classe de frontière ; lire comme un ordre |
| 8 Clauses | — | — | Matrice des risques du contrat et onglet des garanties du registre budgétaire | La liste de clauses et celle des silences ; noter de nouveau dans FARO |
| 9 Vérifier, enregistrer, suivre | Vérifications ; synthèse budgétaire ; suivi ; rapports et classeur Excel ; accueil et « Envoyer à » | C11, C8, C13, C14, C1 | Coût du capital ; appel d'offres ; comparateur (indication) | La version (un scénario par jalon ; session par programme) |
| 3.10 Portefeuille | — (soutenabilité de la dette et transparence sous la même route : une ligne) | — | M2 ; M9 | — |
La méthode du §3 peut s'exécuter dans un tableur, et presque toutes les matrices des risques qui existent aujourd'hui ont été faites dans un tableur : celle du conseil, celle de l'approbation, celle de l'annexe de l'appel d'offres, celle du modèle du soumissionnaire. Cette section ne répète pas l'argument général contre le tableur — vitesse, taille, formules fragiles — qui vaut pour n'importe quel calcul. Elle traite des sept points de la répartition et de l'analyse des risques où le tableur échoue d'une manière que personne ne voit, parce que la matrice continue d'avoir des couleurs, que « partagé » continue d'être un mot dans une cellule et que le contrat se signe.
Chaque défaillance est présentée de la même façon : à quelle étape du §3 elle survient ; ce qui échoue dans le tableur ; le chiffre de l'exemple du §4 — l'hôpital de 300 lits, avec la prime du comparateur à deux taux, la queue avec N 10 000 et la graine 42, la frontière avec la calibration illustrative de l'article, ou la règle de tranches d'Itata — qui montre la taille de l'erreur ; et ce que l'outil fait à sa place, avec l'écran du §5. L'annexe à la fin liste chaque chiffre avec son origine. Et comme dans les manuels précédents, on dit sans ornement quand la défaillance arrive encore à l'outil lui‑même : la Plateforme de Risques note et ne valorise pas, garde un responsable qui est une partie et non une entité, précharge la queue en unités qui ne sont pas de l'argent et ne compare pas le registre avec la lecture budgétaire ; le §4 le montre au lieu de l'adoucir.
Où cela survient. Étape 0, quand la taxonomie est déclarée ; étape 9, quand l'organe de contrôle compare la matrice de l'approbation avec celle de l'appel d'offres.
Ce qui échoue dans le tableur. La matrice de l'approbation a été faite dans une feuille avec la taxonomie du conseil ; celle de l'appel d'offres a été écrite avec celle de la direction des concessions ; celle du modèle financier, avec six familles que le modélisateur avait sous la main. Trois tableurs, trois vocabulaires, et personne ne peut dire si « risque de terrains » dans le premier, « expropriations » dans le deuxième et « site » dans le troisième sont la même ligne, ni si la demande que le modèle appelle « recettes » est celle que l'approbation appelait « taux d'occupation ». Sur l'hôpital, le même registre existe dans trois vocabulaires légitimes — seize catégories du catalogue du secteur, onze de PFRAM, dix lignes du comparateur — et la traduction entre eux n'est pas évidente : six catégories du catalogue tombent dans une seule de PFRAM (construction), « stratégique / de contrepartie » tombe dans action gouvernementale défavorable et la renégociation n'existe pas dans le catalogue du secteur. Avec une correspondance déclarée, les seize se réduisent à dix lignes et six « ne s'applique pas » avec la raison ; sans elle, chaque document a son décompte et l'organe de contrôle ne peut rien vérifier. Et une conséquence que le §4.4 a montrée : la demande clinique est de « faible pertinence » dans la lecture budgétaire et « élevée » dans le registre, et les deux sont correctes parce qu'elles répondent à deux questions ; dans trois tableurs cette différence est une contradiction que quelqu'un « corrige » en égalisant les deux, et la ligne que le ministère paie disparaît.
Ce que l'outil fait. Un catalogue par secteur (18 secteurs, 16 catégories et 47 sous‑risques pour un hôpital) et une taxonomie budgétaire de onze catégories partagées par la Plateforme de Risques et le registre budgétaire, avec la correspondance déclarée entre les deux — le tableau de l'en‑tête de ce manuel, qui est aussi celui que le transfert vers le coût du capital utilise — ; les lignes du registre portent leur catégorie du catalogue et les vérifications signalent celles qui ne l'ont pas (captures 3, 9, 11). Ce que l'outil ne fait pas encore : il ne compare pas le registre avec la lecture budgétaire — la demande « élevée » et « faible pertinence » passent sans note — et la matrice de répartition démarre avec un troisième vocabulaire de six familles jusqu'à ce qu'un secteur soit chargé ; le manuel enseigne avec le catalogue chargé et le déclare (§5).
Où cela survient. Étape 2, quand la répartition s'écrit ; étape 8, quand on cherche la clause.
Ce qui échoue dans le tableur. La cellule dit « partagé » et le contrat ne dit pas comment. Il n'y a pas de pourcentage, pas de franchise, pas de tranche, pas de plafond ; il y a un mot et une couleur, et la règle de partage se discute quand le fait survient, avec le Panel technique comme arbitre de ce que la matrice n'a pas écrit. Sur l'encadré d'Itata : la même ligne — mesures environnementales supplémentaires de la décision d'autorisation environnementale — sous le mot « partagé à 50 % » sans franchise coûte au MOP 345 000 UF au P95 et lui répartit aussi la queue basse que le concessionnaire gère ; sous la règle de trois tranches des documents d'appel d'offres de 2023 — franchise de 236 000 UF, tranche partagée de 100 000 UF, excédent au MOP — elle lui coûte 405 000 UF au P95 et zéro à la médiane, avec le concessionnaire plafonné à 286 000 UF ; et sous « aux entiers risques et périls » elle lui coûte zéro et lui renvoie le risque comme garantie, parce que le P95 du concessionnaire, 691 000 UF, est le chiffre qu'aucun financeur ne laisse sans couverture. Trois règles, trois contrats, un mot. Et sur l'hôpital : « terrain, permis et sol » est partagé à 50 % dans le comparateur et « Partagé » dans le scénario, et dans aucun des deux il n'y a de règle ; la ligne vaut 4,75 de prime et 2,37 retenus, et ces 50 % sont une convention de l'échelle jusqu'à ce qu'existe une base de référence géotechnique qui dise à partir de quelle profondeur l'État paie.
Ce que l'outil fait. La matrice de répartition de l'espace garde par ligne les pourcentages public / privé / partagé — qui doivent totaliser 100 — avec la justification (capture 3) ; le scénario garde la partie avec la règle de la majoritaire et l'égalité en partagé, et le §4.3 montre que les deux coïncident ligne à ligne pour l'hôpital. Ce que l'outil ne fait pas : il n'a pas de champ pour la règle de partage — franchise, tranches, plafond — et la valorisation de cette règle dans la queue est de la méthode (encadré 4.9c), non de l'écran ; la règle vit dans la justification et dans la clause.
Où cela survient. Étape 3, quand on note ; étape 5, quand la notation se convertit en argent.
Ce qui échoue dans le tableur. « Élevé » vaut 0,5 dans une feuille, 0,7 dans une autre et 0,75 dans la troisième ; « moyen » est 3 dans une grille de cinq et 2 dans une grille de trois ; et la conversion de l'étiquette en chiffre est dans la tête de celui qui a noté, non dans la feuille. Le manuel d'Optimisation des ressources a montré un registre avec des fourchettes et sans probabilité qui valorisait les dix risques de la même manière ; ce manuel montre la défaillance suivante : deux grilles correctes qui se contredisent si elles ne sont pas nommées. Élevé × élevé est « élevé » (16 sur 25) dans la grille de cinq et « critique » dans celle de trois, et le surcoût de travaux de l'hôpital est les deux choses à la fois ; un rapport qui met « critique » sur la page du ministère des Finances et « élevé » dans le registre sans dire de quelle grille est chacun se contredit sans le savoir, et un rapport qui les « harmonise » à la main perd la lecture budgétaire. Et l'échelle de probabilité : le préchargement de la couche de queue traduit « élevé » par 0,7 et le comparateur le valorise à 0,75 ; « faible » par 0,3 et 0,20. Sur le changement réglementaire de l'hôpital (probabilité faible), la différence entre 0,3 et 0,2 représente 50 % de la prime de la ligne — 2,85 retenus avec l'échelle du comparateur, 4,28 avec celle du préchargement — ; sur le surcoût (élevée), 0,7 contre 0,75 vaut 1,28 de prime brute. Deux échelles dans la même plateforme, et le manuel publie celle qu'il utilise.
Ce que l'outil fait. Deux grilles nommées, chacune avec son cadre dans la réponse — PFRAM 3 × 3 dans la planification de l'atténuation et l'évaluation rapide, avec la règle de la figure 7 cellule par cellule ; la grille de cinq dans le registre et la matrice, avec les bandes 1–4 / 5–9 / 10–16 / 20–25 publiées comme convention d'Austral — et l'avis que la même cellule tombe dans des bandes différentes dans les deux (captures 6, 7, 10) ; l'échelle de probabilité et d'impact du comparateur publiée dans la répartition des risques (capture 15). Ce que l'outil ne fait pas : unifier l'échelle de probabilité du préchargement de la queue avec celle du comparateur, et la cellule « moyen non atténué » de la priorité, que PFRAM appelle « priorité élevée » et l'écran « surveiller » ; les deux sont déclarées au §5.
Où cela survient. Étape 2, quand on répartit ; étape 7, quand on éprouve.
Ce qui échoue dans le tableur. Le tableur crédite le transfert : une ligne de demande « transférée au privé » réduit le risque retenu, fait monter l'optimisation des ressources et personne ne demande si le partenaire peut la gérer ni à quel prix il l'acceptera. La frontière de rétention répond aux deux questions et le tableur à aucune. Sur l'hôpital : avec la demande clinique retenue à 100 %, le transfert vaut zéro — il ne crée ni ne détruit — ; transférée à 80 %, M − P = −0,160 ; à 90 %, −0,427 ; à 100 %, −0,750 et transfert infaisable, parce que le plafond de bancabilité de la demande est de 90 % et qu'aucun financeur ne prend le taux d'occupation d'un hôpital public sans garantie. Un comparateur qui créditerait ce transfert à prime complète inscrirait de la valeur créée — une ligne de demande moyen × 10–25 % vaut, sur une base de recettes de la taille de l'exploitation, les 24,01 de la ligne d'exploitation avec la même probabilité et le même impact — là où la frontière montre de la valeur détruite, et comme toute l'optimisation des ressources de l'hôpital (+32,0) est dans les 104,46 de travaux et de cycle de vie transférés, le signe change avant que la formule de paiement n'existe. Et la ligne revient avec un nom : dans la Côtière, la demande « transférée » est revenue comme garantie de revenus minimum avec un espéré de 68,0 en somme de vie (226,9 avec le plancher sur le péage), ce qui est l'État retenant la queue basse avec un prix ; le manuel d'Engagements budgétaires l'a valorisée et celui‑ci montre de quelle ligne elle est sortie. Sur l'exemple de l'article : la répartition doctrinale de transférer presque tout paie 6,24 unités de coût du capital en trop pour trois transferts macroéconomiques qui détruisent de la valeur, dont deux infaisables.
Ce que l'outil fait. Le diagnostic de répartition du comparateur et la frontière de la Plateforme de Risques, par interface de programmation : par ligne, la classe, α*, le plafond, le verdict et M − P, et sur la matrice le taux de coût du capital implicite observé contre l'efficient (annexe 4.A, sans écran par décision). Ce que l'outil ne fait pas, et que le manuel dit : le correspondancier par mots‑clés lit « permis » comme risque politique et « bâtiment » comme construction avec les noms du scénario de démonstration — deux lignes sur dix — et la classe est forcée par ligne ; la renégociation n'a pas de classe de frontière ; et la calibration est illustrative, de sorte que le résultat qu'on lit est l'ordre et le signe de M − P, jamais le chiffre.
Où cela survient. Étape 6, quand on valorise la queue du livre retenu.
Ce qui échoue dans le tableur. Chaque risque a sa colonne de « maximum », et le maximum du livre est la somme des maximums — ou n'est rien, parce que personne ne l'a additionné. Sur le livre retenu de l'hôpital — cinq lignes en dollars, avec les fourchettes de l'échelle du comparateur — : la somme des maximums est de 92,3 ; le maximum simulé en 10 000 tirages est de 78,5, le P99 de 63,0 et le P95 de 53,5. La somme des maximums exagère le P99 de 47 %. L'autre tableur, celui qui additionne la VaR95 de chaque risque calculée seule, donne 76,3 — 43 % au‑dessus de la VaR95 du livre — parce qu'il additionne des queues qui ne survenaient pas ensemble ; et le troisième, celui qui ne simule rien et additionne probabilité par mode, donne 26,25, qui est la moyenne et non la queue. Aucun des trois n'est le chiffre que le ministère des Finances compare à sa réserve : le seul est celui du livre simulé, 53,5 au P95 et 59,4 en perte espérée en queue, avec l'avertissement qu'il additionne des risques indépendants et que, si les lignes bougeaient ensemble, le P95 serait plus grand et non plus petit. Et la défaillance a un second étage : sans graine, deux exécutions donnent deux queues ; avec la graine et N déclarés, le chiffre se reproduit (26,49 / 53,48 avec la graine 42 ; 26,34 / 53,69 avec la suivante ; 26,38 / 52,79 avec N 5 000), et la différence entre exécutions est l'erreur d'échantillonnage, que la feuille ne rapporte pas.
Ce que l'outil fait. La couche de queue : par ligne, distribution, paramètres et probabilité de survenance ; N et graine, avec la graine utilisée imprimée dans la réponse ; moyenne, médiane, écart type, maximum, VaR et CVaR à 90 / 95 / 99 %, histogramme et contribution par ligne (capture 12). Ce que l'outil ne fait pas : il ne corrèle pas — il additionne des risques indépendants, et le manuel renvoie le cas corrélé au test de résistance de portefeuille et à la variante corrélée de la frontière — et il précharge depuis le registre en unités abstraites (moyenne 189,3, VaR95 314,5 sur l'hôpital, en unités qui ne sont pas de l'argent), de sorte que les fourchettes en dollars sont de la méthode jusqu'à ce que la prime espérée par ligne existe à l'intérieur du module.
Où cela survient. Étape 4, quand l'atténuation se planifie ; étape 9, quand on suit.
Ce qui échoue dans le tableur. La colonne « atténuation » contient un verbe — « gérer », « assurer », « surveiller » — et n'a ni nom, ni date, ni vérificateur ; et la notation résiduelle baisse toute seule, parce que la même personne qui a écrit le verbe a mis « moyen » là où il y avait « élevé ». Sur l'hôpital : sept des dix lignes changent de bande après l'atténuation — le surcoût de 16 à 9, les trois d'exploitation de 12 à 6 ou 9 — et celle qui ne baisse pas, la demande clinique, est celle que le tableur aurait fait baisser quand même, avec un verbe, parce que dans une feuille rien n'empêche d'écrire « moyen » dans la cellule de l'après. Le registre la laisse à 12 — élevé — parce qu'aucune atténuation ne réduit le taux d'occupation réel ; le tableau de bord la lève comme unique alerte ; et la méthode l'envoie au registre budgétaire comme ligne avec clause. Un tableur n'a pas de tableau de bord, n'a pas d'alerte et n'a pas de destination.
Ce que l'outil fait. Le registre avec responsable, atténuation, état et notation résiduelle par ligne ; le suivi par état, gravité et catégorie avec des alertes de résiduel élevé (captures 9, 13) ; et la vérification qui signale les lignes sans atténuation, sans responsable et les lignes élevées sans notation résiduelle (capture 11). Ce que l'outil ne fait pas, et c'est la défaillance de cette section qui lui arrive à lui : le scénario de démonstration garde comme responsable la partie — « Public » ou « Privé » — et non une entité, de sorte que la vérification « atténuation sans responsable » passe sans qu'il y ait de responsable ; il n'y a pas de champ de vérificateur ni de date de l'atténuation, et la colonne est de la méthode. Le manuel écrit le responsable et le vérificateur dans le tableau du §4.5 et le déclare.
Où cela survient. Étape 9, quand la matrice change ; et pendant toute la vie du contrat.
Ce qui échoue dans le tableur. La matrice renégociée écrase l'originale. La convention complémentaire qui a déplacé une ligne — le changement de norme technique qui est passé de « risque de conception » à « indemnisable », la franchise environnementale qui a augmenté — est enregistrée par‑dessus la matrice de l'approbation, et quand le Panel technique ou l'organe de contrôle demandent la matrice, ils reçoivent la dernière, sans savoir qu'elle est la dernière. Sur l'hôpital : la matrice de cet exemple produit un livre retenu de 26,25 et une optimisation des ressources de +5,8 % ; la même matrice avec la demande à 80 % retenu produit un autre livre, un autre verdict de frontière (M − P négatif) et un autre signe du comparateur, et les deux sont « la matrice de l'hôpital » si personne ne les date. Sur la Côtière : le manuel d'Engagements budgétaires a valorisé la garantie à 68,0 et celui de Mécanismes de paiement a montré que la même clause vaut 226,9 ou zéro selon la convention ; sans version, les trois chiffres sont la même garantie et aucun ne peut se défendre.
Ce que l'outil fait. Des scénarios avec nom, date et intrants ; la session exportable au format d'échange et le classeur de cinq feuilles avec la matrice, la répartition, le registre, la lecture budgétaire et le suivi du scénario (capture 14) ; et les vérifications de cohérence par scénario ou pour tout l'espace, qui sont la preuve que la matrice qui a été enregistrée est celle qui a été approuvée. Ce que l'outil ne fait pas : il n'exporte pas la matrice au format de l'annexe de l'appel d'offres — la liste de clauses de l'étape 8 s'écrit à la main — et il ne versionne pas une renégociation comme une nouvelle matrice avec la précédente à côté ; aujourd'hui c'est un nouveau scénario, et le manuel le déclare.
| Défaillance | Étape | Le chiffre du §4 | Ce que l'outil fait |
|---|---|---|---|
| La matrice qui n'est pas la même matrice | 0, 9 | 16 catégories du catalogue → 11 de PFRAM → 10 lignes et 6 « ne s'applique pas » ; demande « élevée » et « faible pertinence » à la fois | Catalogue par secteur et taxonomie budgétaire partagée, avec correspondance déclarée (captures 3, 9, 11) ; ne compare pas le registre avec la lecture budgétaire |
| Partagé sans règle | 2, 8 | Itata : MOP 405 000 UF au P95 avec les tranches, 345 000 UF avec « 50 % », zéro avec « entiers risques et périls » ; le terrain de l'hôpital à 50 % sans règle | Pourcentages avec justification ; la règle de partage vit dans la clause (capture 3) |
| L'échelle dans la tête de l'analyste | 3, 5 | Élevé × élevé = 16 « élevé » et « critique » ; 0,7 contre 0,75 ; 0,3 contre 0,2 (2,85 → 4,28 sur une ligne) | Deux grilles nommées avec leur cadre ; échelle du comparateur publiée (captures 6, 7, 10, 15) |
| Le risque qui a été transféré et qui est revenu | 2, 7 | Demande : M − P de 0 à −0,750, infaisable à 100 % ; la garantie de revenus minimum de 68,0 comme la demande revenue | Diagnostic de frontière par interface de programmation, ordre et signe (annexe 4.A) |
| La queue que personne n'a additionnée | 6 | Somme des maximums 92,3 contre P99 63,0 ; somme des VaR95 76,3 contre VaR95 53,5 ; moyenne 26,25 | Couche de queue avec N et graine imprimés (capture 12) ; indépendante, préchargement en unités abstraites |
| L'atténuation sans responsable | 4, 9 | Sept lignes changent de bande, la demande reste à 12 et c'est l'alerte | Responsable, état, résiduel, alertes et vérifications (captures 9, 11, 13) ; le responsable de la démo est une partie |
| Sans version | 9 | 26,25 / +5,8 % contre un autre livre et un autre signe avec la demande à 80 % ; 68,0 / 226,9 / 0 | Scénarios, session exportable, classeur de cinq feuilles, vérifications (capture 14) ; sans annexe d'appel d'offres ni version de renégociation |
Il serait malhonnête de clore sans dire ce que le tableur fait mieux. C'est le meilleur outil pour discuter une matrice dans un atelier : projeter seize lignes, discuter avec le secteur de qui contrôle l'orientation des patients et qui les permis, déplacer une cellule de « partagé » à « retenu » et voir la tête du financeur ; le catalogue du secteur tient sur une feuille et l'atelier en a besoin sur une feuille. C'est le meilleur outil pour lire une clause : les trois tranches d'Itata et la franchise de 2013 se comprennent en quatre lignes avec une colonne d'UF, et l'endroit pour comparer deux appels d'offres est cette feuille. Et c'est le format dans lequel la majorité des ministères reçoivent la matrice du conseil et dans lequel la plateforme la rend : le classeur de cinq feuilles existe pour cela.
Ce qui change, c'est là où elle se fixe, s'éprouve, se valorise et se défend : dans un registre avec une taxonomie déclarée et une correspondance ; avec la règle de partage écrite à côté de la partie ; avec deux échelles qui se nomment ; avec une frontière qui dit quel transfert crée de la valeur et lequel revient ; avec une queue simulée avec graine ; avec un responsable et une alerte ; et avec une version. Aucune de ces choses, l'outil ne les a apprises par conception ; il les a apprises en corrigeant — le responsable qui est une partie, le préchargement sans argent et l'échelle de probabilité double restent sur la liste — et il les corrige une fois pour tous les contrats. Telle est la différence avec le tableur. Non qu'il ne défaille pas ; c'est que quand il défaille, il laisse une trace, et la trace est ce qui a permis à ce manuel de dire que la matrice de l'hôpital retient 26 en espérance, 53 au P95, et qu'aucun de ces deux chiffres n'était dans le comparateur.
Tous les chiffres sont des exécutions du script de l'annexe 4.A sur les moteurs de la plateforme : le catalogue du secteur et la taxonomie budgétaire de la Plateforme de Risques ; le scénario « hôpital » du paquet de démonstration ; les règles de notation des deux grilles telles que le moteur les renvoie ; le comparateur sur le paquet de l'hôpital à deux taux (2,70 % + 0 / 0,90 %) et à un seul (5,5 %), modèle probabilité × impact avec plafond de 30 % ; la couche de queue avec N 10 000 et la graine 42 sur les fourchettes déclarées de l'échelle du comparateur ; le diagnostic de frontière avec la calibration illustrative de l'article ; la règle de tranches d'Itata appliquée tirage par tirage. Rien n'est noté à la main sauf les fourchettes en dollars de l'étape 6 et la formule de tranches, déclarées comme telles.
| Chiffre | Origine |
|---|---|
| 18 secteurs ; 16 catégories et 47 sous‑risques de l'hôpital ; 10 lignes et 6 « ne s'applique pas » | Catalogue du secteur et scénario de démonstration (§4.1–4.2) |
| Demande « faible pertinence » (budgétaire) et 12 « élevé » (registre) | Règle PFRAM et grille de cinq sur le scénario (§4.4) |
| Itata : MOP 405 000 UF (P95) et 0 (médiane) ; « 50 % » : 345 000 UF ; « entiers risques et périls » : concessionnaire 691 000 UF ; 2013 : MOP 661 000 UF | Échantillonneur de la couche, triangulaire 60 000 / 250 000 / 900 000 UF, p 0,6, N 10 000, graine 42, avec la règle de chaque contrat appliquée tirage par tirage (§4.9c) |
| Terrain 4,75 de prime, 2,37 retenus à 50 % | Décomposition de la prime du comparateur à deux taux (§4.6.1) |
| Élevé × élevé = 16 « élevé » / « critique » | Grille de cinq et règle PFRAM sur la même cellule (§4.4) |
| 2,85 → 4,28 ; 1,28 sur le surcoût | Prime de la ligne (p × i × base) avec 0,2 et 0,3, et avec 0,75 et 0,7 ; bases à deux taux (§4.6.1 et §4.6.2) |
| M − P de la demande : 0 / +0,312 / −0,160 / −0,427 / −0,750 ; infaisable à 0 % retenu | Frontière, classe demande (p 3,50, m 1,00, r 0,60, τ_max 0,90) avec rétention 100 / 50 / 20 / 10 / 0 % (§4.7) |
| 24,01 comme prime d'une ligne moyen × 10–25 % sur une base de 274,4 | La ligne d'exploitation avec ces p et i sur sa base ; celle de demande de l'hôpital a une base nulle (§4.6.1) |
| 104,46 transférés, 13,67 de renégociation, +32,0 (+5,8 %) | Comparateur à deux taux (§4.6.1) |
| 68,0 / 226,9 / 0 de la garantie de la Côtière ; 6,24 de l'exemple de l'article | Cités du manuel d'Engagements budgétaires et de celui de Mécanismes de paiement ; frontière sur le vecteur de sept risques (§4.7, §4.9b) |
| Somme des maximums 92,3 ; maximum 78,5 ; P99 63,0 ; P95 53,5 ; CVaR95 59,4 ; somme des VaR95 76,3 ; moyenne 26,49 / 26,25 | Couche de queue sur le livre retenu de cinq lignes ; chaque ligne seule pour la somme des VaR95 (§4.6.2) |
| 26,34 / 53,69 (graine 43) ; 26,38 / 52,79 (N 5 000) ; préchargement 189,3 / 314,5 | Contrôles de la même couche ; préchargement depuis le registre en unités abstraites (§4.6.2) |
| Sept lignes changent de bande ; demande 12 → 12 ; une alerte | Grille de cinq avant et après ; suivi sur le registre (§4.4, §4.8.3) |
| Trois erreurs de la vérification ; responsable « Public / Privé » | Vérifications de cohérence sur le scénario ; champ de responsable du registre (§4.5, §4.8.2) |
Toutes les références ont été consultées le 17 septembre 2026 ; les éditions françaises officielles ajoutées pour cette édition française, le 25 septembre 2026. Sauf indication contraire, chaque document a été lu dans sa version officielle (PDF téléchargé depuis le site de l'éditeur ou depuis sa copie archivée lorsque le site bloque le téléchargement automatique, texte juridique de la compilation officielle, copie locale du même PDF, ou texte OCR du corpus de concessions pour les contrats chiliens et les recommandations du Panel technique ; il est dit lequel). ✔ = vérifiée par lecture directe pour ce manuel ; ✔M1 / ✔M2 / ✔M3 / ✔M4 = vérifiée pour ce manuel‑là et non relue ; ✔A = vérifiée dans un article d'Austral avec vérification consignée ; PV = à vérifier (existence confirmée ; la donnée indiquée est contrôlée contre le document avant d'être citée dans le corps). Là où un document a été lu à travers une autre référence, cela est dit.
Sur les éditions françaises. Le titre, l'éditeur, le paragraphe et l'URL de chaque source restent dans leur langue d'origine : ce sont les coordonnées du document, non du texte à traduire. Lorsqu'il existe une édition officielle en français, elle est citée en plus de l'originale, avec son titre et sa page françaises, et le statut de sa vérification est indiqué. Les sources qui auraient dû l'être et ne l'ont pas pu portent la mention [à vérifier] avec le motif. Le vocabulaire français de cette édition est fixé dans le glossaire français de la Série de Manuels Austral, version 1.2, qui donne pour chaque terme sa forme officielle et sa page — et qui a été élargi pour cette édition avec les familles de clauses de l'étape 8, le vocabulaire de la frontière de rétention et les mesures de queue. Les noms des contrats chiliens, de leurs articles et de leurs Bases de Licitación restent en espagnol : ce sont les coordonnées d'un document contractuel, et une traduction les rendrait introuvables ; la glose française les accompagne à la première mention.
ppp.worldbank.org renvoie un 403 avec défi Cloudflare sur le PDF comme sur la page de bibliothèque, et elle n'a pas pu être lue pour cette édition. Le vocabulaire français retenu ici vient de l'édition française officielle du guide de certification des mêmes banques (réf. 61), qui est du même groupe d'éditeurs.Ajoutées pour cette édition. Elles ne modifient aucun chiffre ni aucune règle du manuel : elles fixent la forme française des termes techniques. Le glossaire français de la série, version 1.2, en donne le détail terme par terme, avec la page.
Sources françaises restées inaccessibles ou inexistantes. Consignées ici pour que le lecteur sache ce qui manque et non pour l'ignorer. Le Guide de référence des PPP en français (réf. 2) : 403 avec défi Cloudflare sur ppp.worldbank.org, sur le PDF comme sur la page de bibliothèque ; sa terminologie française reste [à vérifier], et le vocabulaire retenu vient du Guide de certification français (réf. 61), du même groupe d'éditeurs. Le chapitre 5 du guide de certification APMG (réf. 3), qui est la source la plus complète de ce manuel : seuls le chapitre 1 et le Glossaire existent en français, et les formes de son vocabulaire propre — la clause de « tout risque », les bandes de la 5 × 5 — sont déclarées forme de la maison. Le catalogue du GIH (réf. 6) et PFRAM 2.0 (réf. 1) : vérifié, pas d'édition française ; ils sont cités par leur titre anglais et les noms de leurs catégories sont une traduction de la maison. Et le cadre PPP d'Afrique francophone — Loi n° 2021‑23 relative aux contrats de partenariat public‑privé du Sénégal et Guide de mise en œuvre des contrats de PPP de ppp.gouv.sn —, qui fixerait la forme locale d'autorité contractante et de répartition des risques pour le marché auquel cette édition s'adresse : 503 et mur JavaScript respectivement, 403 sur droit-afrique.com. Aucune de ces absences ne change une forme retenue ici : toutes ont un appui dans les références 61 à 65, qui ont bien été lues.