Manual M5 · Serie de Manuales Austral
Descargar PDF ↓English version — in preparation
Risk Allocation and Risk Analysis in PPPs — Austral Manual M5
Versión 1.0 · 20 de septiembre de 2026
Austral Intelligence · David Duarte Arancibia, con Mika (agente de análisis de Austral)
Módulo de la plataforma que ejecuta el método: Risk Platform (/risk) — Plataforma de Riesgos, con destinos en la Asignación de riesgos del Valor por Dinero (/vfm/risk, manual M1) y en la Matriz de riesgos del contrato del registro fiscal (/faro/projects/<id>/risk, manual M2)
Idiomas: español (esta edición); inglés en preparación · HTML y PDF en austral‑intelligence.com/manuals
Este manual explica cómo decidir, riesgo por riesgo, quién carga la consecuencia de que algo en un proyecto de infraestructura salga distinto de lo previsto —el Estado, el socio privado o los dos por una regla— y cuánto vale lo que el Estado retiene. Presenta la asignación de riesgos como un método autónomo de nueve pasos que recorre cuatro verbos, identificar, asignar, mitigar y valorar, con la regla de que una asignación es una fila del registro, una cláusula del contrato y una cifra, y no se acepta ninguna de las tres sin las otras dos; califica cada riesgo en dos escalas publicadas y con su marco declarado —la 3 × 3 de PFRAM que lee Hacienda por categoría y la 5 × 5 de tipo APMG que opera el registro, fila por fila—; y prueba la asignación contra la frontera de retención de Austral, la regla cuantificada que dice qué transferencia crea valor y cuál lo destruye y que fija la posición del manual en su único desacuerdo declarado con la práctica: las dos generaciones de bases de licitación chilenas —la antigua, que asigna por silencio con una cláusula de cierre, y la nueva, que desde 2013 nombra los riesgos que el Estado toma y escribe la regla de reparto por tramos— se leen como una evolución hacia el método, y el manual lo afirma como posición propia y no como simple descripción. Recorre los nueve pasos sobre el mismo hospital regional genérico de la serie, con todas las cifras, contratado por pago por disponibilidad; muestra cómo se ejecuta el método en la plataforma Austral, pantalla por pantalla; y explica por qué este método concreto se rompe en una planilla. Está escrito para unidades APP, ministerios de Hacienda y auditores.
Austral Intelligence (2026). Asignación y Análisis de Riesgos en APP. Manual M5, Serie de Manuales Austral, versión 1.0, septiembre de 2026. https://austral-intelligence.com/manuals/asignacion-de-riesgos/
Todas las cifras del ejemplo trabajado (sección 4) y de las capturas de pantalla (sección 5) son genéricas: corresponden al mismo hospital hipotético de 300 camas de la serie, cargado como paquete de demostración (hospital_m1) en la plataforma, y calibrado para que el método se pueda seguir de principio a fin. No provienen de ningún cliente ni de ningún proyecto real, y no deben usarse como referencia de costos, pagos o riesgos de un proyecto concreto. Las capturas se tomaron sobre la versión de producción vigente al 18 de septiembre de 2026; la nota de versión de la sección 5.1 dice qué cambió después y en qué figuras. La capa cuantitativa de cola usa N = 10.000 sorteos y semilla 42, publicados para que el revisor reproduzca la cifra; las bandas de la matriz 5 × 5 (1–4 bajo, 5–9 medio, 10–16 alto, 20–25 crítico) son una convención de Austral sobre la grilla que APMG recomienda sin fijar puntajes, y el manual lo declara donde corresponde. Las metodologías citadas se acreditan a sus autores; el único nombre de producto en el manual es Austral.
Una unidad de asociaciones público‑privadas (APP) tiene un proyecto que pasó el filtro de elegibilidad —un hospital, una autopista, una planta— y todavía no tiene contrato. Antes de escribir las bases tiene que decidir algo que ningún estudio anterior decidió por ella: quién carga qué. Qué puede salir mal en la obra y en los treinta años de operación; quién paga la consecuencia cuando salga mal —el Estado, el socio privado o los dos por una regla—; qué se hace para que salga menos mal, y quién lo verifica; y cuánto vale, en dinero, lo que se queda con el Estado. Del otro lado del mismo escritorio, Hacienda tiene la pregunta simétrica antes de aprobar: qué riesgo le queda al Estado con este contrato, cuál de ellos tiene una cláusula que dice cuánto se paga y cuál no la tiene y va a aparecer igual.
Ese es el objeto de este manual: la matriz de riesgos del contrato, entendida no como un cuadro de colores sino como una decisión escrita tres veces —una fila en el registro, una cláusula en las bases y una cifra en la valoración— que el manual no acepta sin las otras dos. Es el único documento de la estructuración que precede a los otros tres de esta serie. El mecanismo de pago hereda de la matriz quién carga la demanda; el comparador público‑privado hereda de ella la fracción retenida que convierte en prima; el registro fiscal hereda de ella qué filas tienen cláusula y son contingentes valorables. Por eso la mayoría de los errores de los tres nacen aquí: un riesgo transferido al socio que el socio no puede gestionar no desaparece, vuelve —como prima en el comparador, como piso de garantía en el registro fiscal o como renegociación en el tercer año del contrato—. La maxima que todas las guías repiten, "cada riesgo a quien mejor pueda gestionarlo, a un costo razonable", está en todas las fuentes de la sección 2 y cuantificada en ninguna; el manual la vuelve operativa con tres preguntas por riesgo y una línea, la frontera de retención de Austral, que dice hasta dónde conviene transferir y desde dónde ya nadie tomará el riesgo a ningún precio.
La pregunta cabe en una línea: ¿qué puede salir mal, quién lo carga, qué se hace para que salga menos mal, y cuánto vale lo que queda con el Estado?
Cada parte hace trabajo. Qué puede salir mal es la identificación: un catálogo por sector, una fila por riesgo con su fase y su disparador, y también las filas que "no aplican" con la razón de no aplicar. Quién lo carga es la asignación: retenido, transferido o compartido, y si es compartido, con qué regla —porcentaje, franquicia, tramos, tope—, porque "compartido" sin regla no es una asignación sino una conversación pendiente. Qué se hace es la calificación y la mitigación: probabilidad e impacto en una escala nombrada, antes y después de una acción con dueño, verificador y fecha. Y cuánto vale lo que queda son las dos lecturas del riesgo retenido: la prima esperada que entra al comparador y la cola —el valor en riesgo y la pérdida esperada en la cola— que Hacienda compara con su reserva.
De ahí se sigue lo que el manual no responde. No dice si el proyecto vale la pena: eso lo decidió la evaluación socioeconómica antes. No dice si conviene contratarlo como APP: eso es materia del manual de Valor por Dinero y Comparador Público‑Privado de esta serie, que recibe de aquí la prima de riesgo y la fracción retenida. No dice cómo se paga al socio: eso es el manual de Mecanismos de Pago, que recibe de aquí el destino del riesgo de demanda y lo convierte en fórmula. Y no dice qué compromiso fiscal nace de las garantías: eso es el manual de Compromisos Fiscales y Pasivos Contingentes, que recibe de aquí las filas con cláusula de pago y las valora sobre su distribución.
Lo que la matriz de riesgos no es
- No es el mecanismo de pago. La matriz asigna; el mecanismo cobra. Una matriz que dice "demanda transferida" y una fórmula que paga por vehículo sin tope han transferido el riesgo en el papel y lo han retenido en la caja. El manual escribe la matriz y muestra dónde el mecanismo la cumple; cómo se escribe la fórmula es el manual de Mecanismos de Pago.
- No es la valoración de garantías. Una fila retenida con cláusula de pago es un pasivo contingente: máximo, esperado, calendario, y una distribución que lo valora. Este manual la identifica, la asigna y la manda al registro; valorarla sobre trayectorias es el manual de Compromisos Fiscales.
- No es el reequilibrio. Lo que ocurre cuando una fila mal escrita se renegocia —convenios complementarios, restablecimiento del equilibrio económico— es una frontera del método, no una parte de él. El manual la nombra en el Paso 8 como el destino de los silencios y remite el mecanismo de renegociación al manual de Mecanismos de Pago.
- No es el riesgo fiscal de la cartera. Sumar las matrices de muchos contratos —la correlación entre ellas, el techo, la reserva— es otra disciplina, con su propio manual en esta serie; aquí se recorre en una página al cierre del método.
La matriz se escribe una vez por contrato y se relee toda la vida del contrato.
En la estructuración: la primera vez. Después de la elegibilidad —cuyo criterio de transferibilidad de riesgos es la puerta de entrada a este manual— y antes del mecanismo de pago, del comparador y de las bases. Es el único momento en que la asignación se puede cambiar sin costo: cuando la matriz de la aprobación y la de las bases son todavía el mismo documento. La Guía de Referencia APP del Banco Mundial la sitúa aquí, en la estructuración, con tres pasos —identificar, asignar, traducir al contrato—; PFRAM 2.0 la pide antes de que Hacienda apruebe, en su taxonomía de once categorías; la guía de certificación APMG la pone al centro del ciclo de gestión del riesgo. Los países que exigen aprobación fiscal previa de cada contrato —Chile, Colombia, Perú— la exigen en este punto porque después de la firma la asignación ya no se aprueba: se cumple o se renegocia.
En la evaluación de ofertas: la segunda vez. Las ofertas devuelven riesgos al Estado: una oferta que pide una garantía, que excluye un evento, que condiciona el precio a una franquicia, está reescribiendo una fila de la matriz. La matriz se relee para saber qué fila cambió y cuánto vale el cambio antes de adjudicar. Es la lectura que más disputas tempranas evita cuando se hace.
Con el contrato firmado: cada vez que algo pasa. Un hallazgo geotécnico, una resolución ambiental con medidas adicionales, un cambio de norma técnica, un evento de fuerza mayor, una solicitud de compensación: la matriz se relee para saber quién lo carga según la fila y la cláusula, y el registro se actualiza —mitigación, dueño, estado, alerta—. Es el registro vivo: la misma matriz con fecha, versión y estado, que el Panel Técnico y las comisiones arbitrales leen cuando la cláusula no bastó.
La diferencia con el manual de Compromisos Fiscales está en la frecuencia, la unidad y el alcance: aquel se ejecuta cada año, para toda la cartera, y valora lo que tiene cláusula; este se ejecuta por contrato, antes de la cláusula, y registra también lo que no la tiene. El método de este manual termina donde el de aquel empieza, y le entrega dos cosas: las filas con cláusula, ya asignadas, y la lista de las que no la tienen.
Seis lectores de la misma matriz, con seis preguntas distintas.
Para cada contrato, el método produce cuatro cosas. Ninguna sirve sin las otras tres.
Y la quinta, que casi nadie documenta: la lista de lo que el contrato no dice. Cada fila del registro con una asignación distinta de "transferido" apunta a un artículo; las filas sin artículo son riesgos retenidos por silencio. El cambio de ley general sin umbral, la fuerza mayor sin regla de plazo y dinero, la exposición cambiaria de un contrato en moneda local con deuda en dólares, la inflación transferida con un techo político, la demanda que "no aplica" porque no hay ingreso de usuario pero existe para el presupuesto del ministerio: no tienen fila en el contrato; tienen fila en la lista de este manual, con probabilidad e impacto y sin dinero, porque la ausencia de cláusula no los hace gratis y porque ese silencio es donde nacen las renegociaciones (Austral, The Renegotiation Triangle).
No hay umbrales numéricos en esta sección: la escala de probabilidad e impacto, el tope de la prima, las bandas de la matriz de cinco niveles, los parámetros de la frontera y el número de sorteos de la cola son parámetros de los Pasos 3, 5, 6 y 7 del método, y el ejemplo de la sección 4 los usa con sus valores declarados.
La matriz es lo que los otros tres manuales heredan. La tabla resume qué recibe cada uno y en qué paso lo usa.
| Manual de la serie | Qué recibe de la matriz | Dónde lo usa | Qué devuelve a la matriz |
|---|---|---|---|
| Valor por Dinero y Comparador Público‑Privado | El registro con su probabilidad, impacto, fase y naturaleza —específico o sistemático—, y la fracción retenida por riesgo | Su Paso 5 valora la prima esperada con la misma escala y la misma tasa; el comparador la carga al 100 % y la rama APP solo en la fracción retenida; el riesgo sistemático se valora en la tasa y no en el flujo cuando se compara a dos tasas | El veredicto de la asignación: qué transferencias crean valor (ganancia de gestión mayor que la prima) y cuáles lo destruyen; y la lectura del comparador que cambia si la matriz cambia |
| Compromisos Fiscales y Pasivos Contingentes | Las filas retenidas con cláusula de pago —garantía de ingreso mínimo, de deuda, compensación por término, franquicia ambiental— y la lista de las sin cláusula | Su Paso 3 parte la lista en dos: las primeras son contingentes valorables sobre su distribución; las segundas van a la matriz de riesgos fiscales del contrato, con probabilidad e impacto y sin dinero | El máximo, el esperado y la cola de cada garantía, y la conciliación de la matriz de la aprobación con la del registro |
| Mecanismos de Pago | El destino del riesgo de demanda —retenido, transferido, compartido por banda— y la asignación de la inflación, el tipo de cambio y la disponibilidad | Su Paso 1 elige la familia del mecanismo con la matriz dada: la demanda que el socio no controla no se transfiere "porque crea valor"; su Paso 2 escribe el registro fiscal del instrumento | Los riesgos que el mecanismo dejó con el Estado sin que nadie los escribiera —el techo a la tarifa indexada, la cola alta del pago por uso sin tope— como filas nuevas de la lista de silencios |
Una consecuencia que el manual de Valor por Dinero mostró y este explica: el mismo hospital de 300 camas, pagado por disponibilidad, con la demanda clínica retenida y el sobrecosto de obra y el ciclo de vida transferidos, tiene un valor por dinero de +6,4 % del comparador a la tasa social —y de +5,8 % a dos tasas—, y todo ese valor está en la transferencia del riesgo de obra y de ciclo de vida; con la demanda clínica transferida al socio, la frontera muestra que la transferencia destruye valor —el Estado paga la prima y no obtiene gestión, porque el socio no controla la ocupación de camas— y el veredicto cambia de signo antes de que nadie haya escrito la fórmula de pago. La sección 4 lo recorre con la matriz del ejemplo; el manual no recalcula el comparador, lo cita.
Tres cosas, en este orden.
Un método autónomo. La sección 3 desarrolla los nueve pasos —del marco y la taxonomía al registro, la asignación, la calificación, la mitigación, la prima, la cola, la prueba contra la frontera, las cláusulas y el monitoreo— con qué entra, qué sale, cómo se calcula y cuál es la regla de decisión en cada uno, más una página de frontera: el riesgo fiscal de la cartera, que ocurre cuando las matrices se suman. Está escrito para ejecutarse con cualquier herramienta. La sección 2 acredita cada regla en su fuente —PFRAM 2.0, la Guía de Referencia APP, la guía de certificación de APMG, las guías australianas, el catálogo por sector del Global Infrastructure Hub, Irwin— y en la práctica chilena de dos generaciones de bases de licitación, citadas por artículo; y presenta lo que Austral añade y cita como propio: la frontera de retención, que convierte la maxima en una cifra por riesgo.
Un ejemplo reproducible. La sección 4 recorre los nueve pasos sobre el hospital regional de 300 camas que el lector de la serie ya conoce —el registro levantado desde el catálogo del sector, la asignación justificada fila a fila, las dos escalas antes y después de mitigar, la prima esperada de 117,05 sobre un techo de 126,15 y su partición en 12,59 retenidos por el Estado y 104,46 transferidos, la cola del libro retenido con semilla declarada, el veredicto de la frontera por riesgo, las cláusulas y la lista de silencios—, más una página con la Autopista Costera del manual de Compromisos Fiscales, donde la matriz entrega sus filas con cláusula al registro, y un recuadro con la distribución por tramos de las bases chilenas de 2023 valorada en la cola. Todas las cifras están medidas con los motores de la plataforma y un guion reproducible las imprime; el manual no anota ninguna a mano, y cuando el motor no permite medir algo, lo dice.
Las herramientas que lo ejecutan, y que el cliente se queda. La sección 5 muestra cómo se corre el método en la plataforma Austral: en la Plataforma de Riesgos, donde el riesgo se identifica desde el catálogo por sector, se asigna con justificación, se califica en las dos escalas, se mitiga con dueño y estado, se verifica y se monitorea, con la capa cuantitativa de la cola y la frontera de retención por interfaz de programación; y en las tres pantallas de otros módulos donde el mismo registro desemboca —la asignación de riesgos del comparador, donde se valora la prima; la matriz de riesgos del contrato en el registro fiscal, donde el riesgo sin cláusula queda al lado del compromiso; y la renegociación del modelo financiero—. La sección 6 explica por qué este método concreto se rompe en una planilla, con siete fallas medidas sobre el ejemplo de la sección 4. La sección 7 reúne las referencias con su estado de verificación.
Quien solo quiera saber si la matriz que le llega para aprobar está completa puede ir directo a la lista de comprobación del revisor, al cierre de la sección 3: taxonomía declarada; registro con fase y disparador; asignación con regla de reparto y justificación; dos escalas nombradas, antes y después; mitigación con dueño y verificador; prima con escala y tope publicados; cola con distribución, número de sorteos y semilla; veredicto de frontera leído como orden; cláusula por fila y lista de silencios; versión.
Cada regla del método del §3 tiene detrás una guía que un ministerio aplica, un contrato que la escribió, una discrepancia que la puso a prueba o un paper que la explica. Esta sección dice de dónde viene cada una, con sección, artículo o número de discrepancia, para que el revisor discuta la regla en su fuente y no en el manual. Cinco capas: las tres fuentes primarias, que dan la taxonomía fiscal y la lectura de Hacienda (PFRAM 2.0), el lugar en el ciclo y los tres criterios de asignación (la Guía de Referencia APP del Banco Mundial) y el ciclo de gestión del riesgo con su lista de comprobación (la guía de certificación de APMG); las guías de práctica que fijaron qué se transfiere en cada sector y cómo se escribe —los principios comerciales australianos, la herramienta de asignación por sector del GIH, Irwin sobre el porqué, las cláusulas de referencia del Banco Mundial, la OCDE y el EPEC—; la práctica de los países, con Chile leído en sus bases de licitación y en las recomendaciones del Panel Técnico; lo que Austral añade y cita como propio, la frontera de retención; y la tabla 2.7, que enlaza cada paso del §3 con su fuente y con la pantalla del §5 que lo ejecuta.
Advertencia de lectura. Las fuentes coinciden en cuatro cosas: que la asignación de riesgos es el primer acto de la estructuración y que el mecanismo de pago, las garantías y las cláusulas de compensación se derivan de ella; que la regla es asignar cada riesgo "a quien mejor pueda gestionarlo", con los tres criterios de Irwin como su forma precisa; que el instrumento de trabajo es un registro con probabilidad e impacto en escala cualitativa, antes y después de mitigar; y que el contrato tiene una cláusula de cierre por la que todo riesgo no asignado expresamente queda con el socio privado. No coinciden en cuatro: si el cambio de ley general se comparte por umbral, se retiene o se transfiere (los principios australianos lo comparten en tres tramos en infraestructura social y no lo compensan en la económica; el estándar británico lo parte por fase y por tipo de gasto; el Banco Mundial documenta las tres prácticas); si la fuerza mayor da plazo, dinero o término (las guías anglosajonas la tratan como evento de alivio con pago condicionado; las bases chilenas dan plazo y niegan la reparación); si el riesgo retenido sin cláusula se valora o solo se lista (PFRAM lo califica y no lo valora; la Guía de Referencia remite a las guías de comparador; ninguna lo cuantifica en el mismo registro); y si la escala de calificación es 3 × 3 o 5 × 5 (PFRAM usa la primera para Hacienda; APMG, siguiendo al Tesoro británico, admite las dos y no fija bandas numéricas). El manual adopta una posición en cada punto —el cambio de ley general se comparte por tramos y el específico se retiene; la fuerza mayor da plazo y el seguro paga la obra, salvo que el contrato diga otra cosa; el retenido sin cláusula se valora con la misma escala que el retenido con cláusula; las dos escalas conviven con su nombre y lo que se compara es el orden— y la presenta como decisión, no como consenso. Los cuatro verbos del manual (identificar, asignar, mitigar, valorar) y la frontera de retención son la formulación de Austral; ninguna de estas fuentes trae la segunda, y el manual no se la atribuye.
El PPP Fiscal Risk Assessment Model 2.0 (FMI y Banco Mundial, septiembre de 2019) dedica la §III.E, "Fiscal Risks Matrix", a la matriz que este manual toma como columna vertebral. Su punto de partida es el mismo del §1: "la asignación de riesgos es la pieza central de la estructuración de un contrato APP; el principio básico es que cada riesgo debe asignarse a la parte mejor capacitada para gestionarlo"; "en principio, un contrato APP debería definir una asignación completa de los riesgos del proyecto" y, sobre esa base, "el gestor del contrato de la autoridad contratante debería crear una matriz de riesgos y un registro de riesgos, documentando la evaluación de la probabilidad y el impacto". Y añade lo que distingue la lectura fiscal de la contractual: "los riesgos fiscales pueden también resultar de riesgos no identificados o no asignados claramente en el contrato" —el socio que no tiene capacidad de gestión y quiebra; los cambios al proyecto y al contrato "especialmente si no los gatilla el socio privado", donde "el socio privado siempre tiene más poder de negociación que el público"—. Es la quinta entrega del §1.4, la lista de lo que el contrato no dice, escrita por Hacienda.
La matriz tiene once categorías y 52 subcategorías (tabla 1 y anexo I): 1 gobernanza (3 riesgos detallados), 2 construcción (19), 3 demanda (10), 4 operación y desempeño (7), 5 financiero (4), 6 fuerza mayor, 7 acción adversa del Estado (MAGA), 8 cambio de ley, 9 reequilibrio financiero (3), 10 renegociación y 11 término del contrato (2); las categorías 6, 7, 8 y 10 no tienen subcategorías. Para cada una, la herramienta "plantea preguntas que permiten al usuario evaluar si el riesgo es relevante para el proyecto específico": es el banco de preguntas del Paso 1 y de la pantalla de riesgo fiscal del §5. El proceso es de seis pasos (figura 6): identificar, estimar la probabilidad, estimar el impacto fiscal, calificar, registrar la mitigación y priorizar; los tres primeros y el quinto los llena el analista, el cuarto y el sexto los calcula la herramienta. La probabilidad se lee en tres niveles —baja ("muy improbable pero no despreciable; exigiría circunstancias muy inusuales"), media ("probable y posible; con precedentes") y alta ("muy probable, casi cierta; precedentes extensos")—; el impacto fiscal en tres niveles con umbrales fijados por el país en porcentaje del PIB (bajo, menor que X; medio, entre X e Y; alto, mayor que Y; en el ejemplo del manual X = 0,1 % e Y = 0,2 % del PIB), medidos sobre "el déficit y la deuda bruta del gobierno" y complementados con el daño a la reputación, la disponibilidad del servicio y la operación. La calificación es el producto (figura 7): baja × baja = irrelevante; baja × media y media × baja = bajo; baja × alta, media × media y alta × baja = medio; media × alta y alta × media = alto; alta × alta = crítico. La prioridad cruza calificación y mitigación (figura 8): un riesgo irrelevante nunca gatilla acción; sin mitigación, bajo pide prioridad media, medio y alto piden prioridad alta y crítico pide acción "crítica"; con mitigación, bajo baja a prioridad baja, medio y alto a media y crítico a alta. Y la regla de gestión que el Paso 4 recoge: "no todos los riesgos merecen atenderse, y alguna pérdida para el gobierno no solo es esperable sino admisible, según el costo de arreglar el problema"; lo prioritario se resuelve "cambiando el diseño del proyecto para evitar el riesgo —solo antes de contratar—, introduciendo medidas de mitigación adicionales, o creando espacio fiscal para absorber el costo si el riesgo se materializa".
Lo que PFRAM no hace, dicho por PFRAM (§II.B): no juzga si el proyecto vale la pena ni si conviene como APP, no reemplaza la evaluación de proyectos ni el análisis costo‑beneficio, y —lo que importa aquí— no pone precio al riesgo retenido sin cláusula: la matriz califica y prioriza, y el dinero entra a los estados fiscales solo por los compromisos directos y las garantías de la §III.C ("Government Support to PPPs"), que M2 desarrolla. El Paso 5 de este manual llena ese hueco con la escala de M1, y el Paso 6 con la cola. Dos precisiones para el revisor. Primera: el manual cita la edición 2.0 (2019); la plataforma incorpora además un banco de preguntas con una tercera respuesta ("sí, pero no para clima") tomado de la revisión de PFRAM en curso, que no está publicada, y el manual la presenta como extensión de la plataforma, no como fuente. Segunda: las etiquetas de calificación y prioridad que la pantalla muestra ("baja relevancia" por "irrelevante"; "aceptar / monitorear / planificar mitigación / implementar con urgencia" por los cinco niveles de PFRAM) son una paráfrasis de la plataforma; la calificación coincide celda a celda con la figura 7, y la prioridad difiere en una celda —medio sin mitigar es "prioridad alta" en PFRAM y "monitorear" en la pantalla—, lo que el §5 declara.
Tabla 2.1 — Las once categorías de PFRAM y lo que el manual hace con cada una. La lectura por columna es de Austral: PFRAM dice qué le pasa al Estado; el catálogo del GIH (§2.4) dice qué puede salir mal; las bases chilenas (§2.5) dicen dónde se escribió.
| Categoría PFRAM | Subcategorías | Qué mira Hacienda | Paso del §3 donde vive | Sub‑riesgos GIH que la alimentan |
|---|---|---|---|---|
| 1 Gobernanza | 3 | Marco legal, capacidad institucional, coordinación | Paso 0 (marco); Paso 9 (verificaciones) | — (no es un riesgo del contrato) |
| 2 Construcción | 19 | Sobrecosto, atraso, terrenos, permisos, diseño, variaciones | Pasos 1–4; Paso 8 (terrenos, RCA, cambios de servicios, norma técnica) | Terrenos y sitio · social · ambiental · diseño · construcción · variaciones |
| 3 Demanda | 10 | Ingreso menor que el previsto; garantías de ingreso | Paso 2 (frontera); Paso 7; M4 | Demanda |
| 4 Operación y desempeño | 7 | Disponibilidad, calidad, costo de operación | Pasos 3–4; Paso 8 (niveles de servicio) | Operación · condición al término · tecnología disruptiva |
| 5 Financiero | 4 | Tasa, tipo de cambio, inflación, refinanciamiento, seguros | Paso 2; Paso 6 (cola); M2 | Mercados financieros · seguros |
| 6 Fuerza mayor | — | Plazo, dinero o término | Paso 8 | Fuerza mayor |
| 7 Acción adversa del Estado (MAGA) | — | Actos del propio Estado que dañan al socio | Paso 8 | MAGA · estratégico / de contraparte |
| 8 Cambio de ley | — | General, específico, discriminatorio | Paso 2; Paso 8 | Cambio de ley |
| 9 Reequilibrio financiero | 3 | Cláusulas que restituyen la ecuación | Frontera (M4) | — |
| 10 Renegociación | — | Cambios no gatillados por el socio | Paso 9 (versión de la matriz) | — |
| 11 Término | 2 | Causales y pagos por término | Paso 8; M2 | Término anticipado |
La PPP Reference Guide, Version 3 (Banco Mundial, BAD y BID, 2017), módulo 3 "PPP Cycle", dedica la §3.3 "Structuring PPP Projects" (pp. 140–145) a la decisión que este manual desarrolla, en tres subsecciones que son el orden del §3: §3.3.1 "Identifying Risks" (p. 140), §3.3.2 "Allocating Risks" (p. 141) y §3.3.3 "Translating Risk Allocation into Contract Structure" (p. 144). La definición es la del §1: "estructurar un proyecto APP significa asignar responsabilidades, derechos y riesgos a cada parte del contrato"; "la estructuración se concentra en identificar y asignar riesgos", porque "los otros elementos de la estructura —la asignación de responsabilidades y el mecanismo de pago— se derivan de la asignación de riesgos". Es la tesis de la sección 1: la matriz precede al mecanismo (M4), al comparador (M1) y al registro (M2).
Identificar (§3.3.1). "El primer paso suele ser reunir una lista completa de todos los riesgos asociados al proyecto; esa lista se conoce como registro de riesgos"; un riesgo es "una variación impredecible del valor del proyecto […] que surge de un factor de riesgo dado", con Irwin (2007) como la definición más precisa. Los riesgos "suelen agruparse en categorías asociadas a una función (construcción, operación, financiamiento) o a una fase (término)": el recuadro 3.7 lista diez —sitio; diseño, construcción y puesta en marcha; operación; demanda y otros riesgos comerciales; regulatorio o político; cambio del marco legal o regulatorio; incumplimiento del socio; económico o financiero; fuerza mayor; propiedad de los activos— y remite a las listas estándar del §3.3.2. Sobre la calificación: "el riesgo puede evaluarse cuantitativa o cualitativamente"; la guía del comparador de Infrastructure Australia (vol. 4) y el manual del BAD dan las técnicas cuantitativas, "PFRAM identifica un conjunto amplio de riesgos con impacto fiscal", y "en la práctica muchas agencias toman un enfoque más cualitativo": el mapa de calor de la Victoria Managed Insurance Authority y el registro de ejemplo de Farquharson et al. (2011, apéndice B), donde "cada riesgo se clasifica como bajo, medio o alto en probabilidad y en impacto" y "la mayor parte del esfuerzo debe dirigirse a los riesgos de alta probabilidad y alto impacto". Y sobre la mitigación temprana, la regla que el Paso 4 llama mitigación de gestión: "tras la identificación completa […] algunas características del proyecto o pasos procedimentales pueden ajustarse: estudios geológicos o de tráfico adicionales antes de la licitación para reducir la incertidumbre y contener los costos de ofertar".
Asignar (§3.3.2). "Asignar riesgo significa decidir qué parte del contrato cargará el costo (o cosechará el beneficio) de un cambio en los resultados del proyecto que surja de cada factor de riesgo." Los dos objetivos de Iossa et al. (2007): crear incentivos para gestionar bien el riesgo y reducir el costo total del riesgo "asegurando a las partes contra riesgos que no están dispuestas a soportar". El principio central —"cada riesgo debe asignarse a quien mejor pueda gestionarlo"— y su forma precisa, atribuida a Irwin (2007, pp. 56–62): cada riesgo a la parte mejor capacitada para controlar la probabilidad de que ocurra ("el privado suele estar a cargo de la construcción porque tiene la mayor experiencia […] y debe cargar el sobrecosto y el atraso"); mejor capacitada para controlar el impacto, "evaluando y anticipando bien el riesgo y respondiendo a él" ("nadie controla un terremoto, pero si el privado diseña puede usar técnicas que reduzcan el daño"); y capaz de absorberlo al menor costo si probabilidad e impacto no se pueden controlar, lo que depende de "la correlación del riesgo con sus otros activos y pasivos, su capacidad de traspasarlo (a los usuarios por precio, a terceros por seguro) y la naturaleza de sus portadores últimos: la capacidad del gobierno de repartir el riesgo entre los contribuyentes puede darle un costo de absorción menor que el de una empresa privada, cuyos portadores últimos son sus accionistas". Son las tres preguntas del Paso 2. La Guía añade, con la OCDE (2008, pp. 49–50), la advertencia que el §2.6 cuantifica: "aplicar estos principios no implica transferir el máximo riesgo posible al sector privado […]; cuanto más riesgo total se transfiera, mayor será el retorno —o prima de riesgo— que exigirán los inversionistas de capital, y más difícil será levantar deuda". Y los límites de la asignación, que el Paso 2 incorpora como la cuarta pregunta: el nivel de detalle ("en la práctica los riesgos se asignan en grupos, con excepciones para ciertos riesgos significativos: el privado carga todos los riesgos de construcción salvo ciertos riesgos geológicos clave, contra los que el gobierno puede indemnizar", Irwin 2007, pp. 63–65); los riesgos que no se pueden transferir ("el privado siempre carga ciertos riesgos políticos: que el gobierno incumpla el contrato o expropie", mitigables con seguros de riesgo político); la extensión de la transferencia, limitada por el capital del socio ("los accionistas solo están expuestos hasta el valor de su participación; los prestamistas solo aceptan un nivel de riesgo relativamente bajo […]; si las pérdidas superan el capital, los accionistas pueden abandonar el proyecto y, como el gobierno es responsable en última instancia de que el servicio se preste, el resto del riesgo queda con él", Ehrhardt e Irwin 2004; Iossa et al. 2007, p. 25) —es el techo de bancabilidad del §2.6 dicho en prosa—; y los contratos incompletos, que "deben dar reglas (plantillas o fórmulas) para el rango de escenarios previsibles y una metodología de decisión para los demás". La salida es la matriz de asignación de riesgos, "una lista de riesgos —a menudo por categoría— que define quién carga cada uno", puesta en práctica "incluyendo las cláusulas apropiadas en el contrato"; "algunos gobiernos capturan los principios en asignaciones preferidas, genéricas o por sector, que son un punto de partida", y "las matrices deben revisarse otra vez antes de firmar el contrato" —la regla del Paso 0, una sola matriz de la aprobación a las bases—. Los ejemplos que la Guía lista son las fuentes del §2.4: los principios comerciales de Infrastructure Australia, el manual sudafricano (módulo 4, anexo 4, "una matriz estandarizada con mitigación típica y asignación para cada riesgo") y el informe del GIH sobre asignación de riesgos (edición 2016, doce matrices; la plataforma carga la edición 2019).
Traducir al contrato (§3.3.3). El pasaje que justifica el Paso 8: "mucha literatura da la impresión de que, una vez fijada la asignación preferida, esta se traduce de algún modo suavemente en un contrato detallado; esa impresión puede ser engañosa". Los practicantes pasan por "un paso intermedio: quién hará qué y cómo fluirán los pagos". La Guía propone llegar al tipo de contrato "considerando qué parte puede ejecutar mejor las funciones clave (diseñar, construir, operar, mantener, financiar)" y tratar "el resto de la asignación como un ajuste fino: si el privado construye pero el público retiene el riesgo geotécnico, eso entra al contrato como excepción al principio funcional básico de que todos los riesgos de construcción son del privado". Y el vínculo con el pago: "si el privado gestiona mejor el riesgo de recaudación y el de demanda, se remunera con cargos a usuarios; si gestiona la recaudación pero no se le pide tomar la demanda, recauda y remite al público, que le paga por disponibilidad con una bonificación por recaudación" (M4). Cierra con Irwin (2007, p. 61): "responsabilidades, derechos y riesgos deben asignarse juntos: la lógica de asignar un riesgo a quien mejor lo gestiona solo se sostiene si esa parte recibe también el derecho y la responsabilidad de tomar las decisiones relacionadas". Es la regla del Paso 2 sobre la demanda clínica del hospital: quien deriva pacientes, carga la ocupación.
Lo que la Guía no trae: una escala numérica de probabilidad e impacto ni una regla para convertir "alto" en dinero; remite a las guías de comparador (Infrastructure Australia vol. 4, Sudáfrica) y a PFRAM. La escala del Paso 5 es la de M1, y se presenta como tal.
The APMG Public‑Private Partnership (PPP) Certification Guide (APMG International, con el BAD, el BERD, el BID, el BIsD y el Grupo Banco Mundial, 2016) trata el riesgo dos veces, y el índice de este manual lo citaba en los capítulos 4 y 5 sin precisar la sección; la lectura del texto la fija. En el capítulo 4, "Appraising PPP Projects", la §4.3 "Consideration of Risk in the Appraisal Process" (p. 15) remite el ciclo al capítulo 5 y exige que la identificación "sea exhaustiva durante la evaluación, porque una identificación deficiente puede resultar en una evaluación defectuosa y en el fracaso del proyecto; es buena práctica desarrollar un registro de riesgos completo en esta fase"; la §4.4 "Estimating Risk‑Adjusted Costs" (pp. 16–17) da la fórmula del Paso 5 en su forma más simple —"el enfoque simple es calcular el valor a añadir multiplicando la probabilidad de un costo adicional por su impacto financiero": una tubería bajo el sitio con 25 % de probabilidad y US$ 1 M de sobrecosto vale US$ 250 000—, el enfoque probabilístico "típicamente con simulaciones de Monte Carlo (comúnmente decenas de miles de iteraciones)", con la cautela de "conducirlo solo cuando hay información confiable sobre la probabilidad de los eventos", y la distinción que M1 D28 y el Paso 5 adoptan: "solo los riesgos específicos del proyecto deben tratarse en la estructura de costos; los riesgos sistémicos (condiciones económicas generales) no se diversifican con estrategias de cartera y solo se pagan con un aumento general del retorno del activo". La §5.2 "Preliminary Risk Allocation" (pp. 21–22) del mismo capítulo define asignar —"decidir cuál de los agentes contratantes sufrirá las consecuencias financieras positivas o negativas de una variación de un valor respecto de su línea de base"— y enumera los tres mecanismos por los que el contrato asigna: "el régimen de ingresos y el mecanismo de pago; las cláusulas expresas, incluidas garantías y obligaciones de compensación, que ajustan la asignación implícita en la estructura; y las cláusulas de reequilibrio financiero cuando ocurren ciertos eventos". Su recuadro 4.4 trae el ejemplo que el §4 usa para el hospital: en una cárcel "la demanda está muy influida por la legislación, la política de sentencias, los tribunales y la administración penitenciaria; transferir el riesgo de demanda al contratista sería una asignación ineficiente" (Tesoro de Nueva Zelanda, 2009).
En el capítulo 5, "Structuring and Drafting the Tender and Contract", la sección 5 "Risk Allocation and Structuring" (pp. 73–104) es el texto más completo de las tres fuentes primarias y el que da la lista de comprobación del §3: §5.1 introducción (definición; "asignación al socio privado = transferencia; al público = riesgo retenido"; el óptimo; endógeno frente a exógeno; asignación frente a estructuración); §5.2 el ciclo de gestión del riesgo; §5.3 identificación; §5.4 evaluación (5.4.1 cuantitativa, 5.4.2 cualitativa); §5.5 mitigación temprana por la autoridad; §5.6 decidir la asignación; §5.7 las categorías contractuales (compensación, alivio, fuerza mayor); §5.8 los riesgos principales y su asignación típica; §5.9 incorporación al contrato. Ocho reglas del método salen de ahí, casi literales.
Primera, el ciclo (§5.2). "La esencia del riesgo son dos factores: la probabilidad de que el evento ocurra dentro del periodo del proyecto y el valor financiero de su efecto", y "el valor del riesgo puede calcularse con la fórmula riesgo (pérdida esperada) = probabilidad × impacto". El ciclo "incluye, en secuencia: identificación, evaluación de probabilidad y consecuencias, análisis e implementación de mitigaciones", que "retroalimentan la evaluación para fijar el conjunto de riesgos que será objeto de la asignación y, después, de la estructuración"; luego, para los retenidos, "estrategias de gestión: autoaseguro con fondos de contingencia en el presupuesto, seguros, coberturas para riesgos financieros, o solo gestión reactiva", y para todos "un sistema de monitoreo que revise los riesgos identificados, detecte los nuevos y establezca cómo tratarlos, incluidos los transferidos, porque el socio público tiene la responsabilidad última ante el contribuyente". Son los cuatro verbos y el Paso 9. El recuadro 5.17 añade la vista del socio: absorber y poner precio ("primas en la TIR de capital o contingencias en costos"), traspasar a contratistas (que "transforma el riesgo en riesgo de contraparte") o asegurar; y advierte que "hay riesgos que no puede asumir ninguna parte ni ningún agente del mercado (no asegurables), que la autoridad tendrá que retener".
Segunda, la identificación (§5.3). "Hay múltiples clasificaciones; cualquiera que se use, lo relevante es asegurarse de que todos los eventos potenciales se identifiquen y traten en calificación, cuantificación y asignación", evitando "puntos ciegos" y "solapamientos que dupliquen el conteo" (el riesgo de mercado que es también político cuando lo causa una decisión de política). Para la asignación "la identificación es menos exhaustiva que para el VfM: las decisiones sobre los riesgos significativos, documentadas en el contrato, asignan implícitamente muchos riesgos menores". La guía trabaja con once categorías amplias —sitio, diseño, construcción, puesta en marcha, ingresos (demanda y uso, precio o tarifa, disponibilidad y calidad, ingresos de terceros), mantenimiento, otros de operación, financieros, cambio de ley, fuerza mayor, término anticipado— y su recuadro 5.18 fija el contenido mínimo de la matriz: "nombre y categoría; descripción; efectos; medidas de mitigación disponibles; asignación —la parte que carga el riesgo y la extensión cuando se comparte—". Es la fila del registro del Paso 1 y la regla del Paso 2 de que "compartido" sin extensión no es una asignación.
Tercera, las dos escalas (§5.4.2). La evaluación para asignar "es usualmente cualitativa, con excepciones limitadas", y produce "escalas nominales (1, 2, 3…) o descriptivas (alto, medio, bajo) para las dos dimensiones: la probabilidad y el tamaño o relevancia financiera del impacto"; el resultado es una "matriz de tolerabilidad". Su recuadro 5.19 cita al Orange Book del Tesoro británico: "una categorización alto / medio / bajo puede bastar y debería ser el nivel mínimo, lo que resulta en una matriz 3 × 3; una escala más detallada puede ser apropiada, especialmente si cabe una evaluación cuantitativa clara: en ese contexto se usan a menudo matrices 5 × 5, con impacto en la escala insignificante / menor / moderado / mayor / catastrófico y probabilidad en rara / improbable / posible / probable / casi cierta. No hay un estándar absoluto para la escala; cada organización debe juzgar el nivel de análisis más practicable". La regla del Paso 3 —dos escalas nombradas, no armonizadas en silencio— es esta; y la precisión que el revisor debe conocer: APMG no fija bandas numéricas para la 5 × 5. El puntaje 1–25 con bandas 1–4 bajo, 5–9 medio, 10–16 alto y 20–25 crítico que la pantalla del §5 usa es una convención de Austral sobre la grilla que APMG recomienda, y el manual la publica como tal. La guía cierra el punto con la regla de prioridad de la Federal Highway Administration (2013) —"preseleccionar los riesgos significativos para separarlos de los insignificantes"— y con la asignación por defecto de la matriz de tolerabilidad: "el ejercicio se concentra en las partes roja y amarilla, asumiendo la posición por defecto de que todos los riesgos verdes se transfieren al socio privado salvo que, por alguna razón, no pueda gestionarlos".
Cuarta, la mitigación temprana (§5.5). "Muchos riesgos pueden mitigarse por acción de la autoridad durante la selección, evaluación y estructuración: optimizando el alcance, el proceso de planificación, y mediante investigaciones robustas que den información sobre los riesgos (y así reduzcan la incertidumbre)": mapas arqueológicos, estudios geotécnicos, estudios de tráfico e ingresos, interferencias, estudio ambiental inicial. Y la regla que las bases chilenas escriben desde 2013 (§2.5): "esa información, provista como referencia, puede incorporarse al contrato para crear una línea de base por la que algunos riesgos se asignan al ocurrir: los hallazgos arqueológicos se asignan al privado salvo los no previstos por el estudio; un estudio geotécnico fija la línea de base que define si una condición adversa es materialmente distinta y da derecho a alivio financiero". Es la mitigación de gestión del Paso 4 y la franquicia del Paso 2.
Quinta, la posición por defecto (§5.6). "La transferencia de riesgo la define el alcance del contrato y su estructura: sujeto al refinamiento de la asignación, todos los riesgos inherentes al alcance del contrato, y los propios de la propiedad económica del activo y la naturaleza del negocio, deberían transferirse salvo que la evaluación recomiende claramente lo contrario"; "la regla más básica es que diseño, construcción, puesta en marcha, operación, mantenimiento, ingresos y riesgos financieros son en general del socio privado", incluidos "algunos eventos exógenos que afectan comúnmente al negocio: la volatilidad de precios que afecta los costos, un cambio de demanda por un cambio inesperado del crecimiento del país". Los riesgos "no naturalmente embebidos en el alcance […] no son riesgos que enfrenten los negocios ordinarios y deberían retenerse por la autoridad": los actos directos del socio público (cambios de servicio), los actos del gobierno que afectan específicamente al proyecto ("un cambio de ley discriminatorio"); y "algunos riesgos pueden asignarse quitando obligaciones del alcance: el riesgo de menor demanda en un proyecto de transporte donde operar el servicio no está en el alcance, o la demanda de un hospital donde los servicios clínicos no están en la APP". La tercera regla: "los riesgos que están más allá de la responsabilidad y capacidad de ambas partes deberían compartirse en medida significativa; la fuerza mayor explica la mayoría", aunque "incluso un riesgo completamente fuera de la capacidad de gestión del privado puede transferirse en parte, para incentivarlo a mitigar las consecuencias (diseño más resistente)". Y la lista de lo que nunca se transfiere entero: fuerza mayor, cambios de alcance por nuevas circunstancias, cambios de ley o política discriminatorios y "otras acciones del gobierno que afecten negativamente la economía del proyecto (omisión de aprobaciones, atrasos de pago, restricciones a la convertibilidad, cambios caprichosos impuestos al contrato)" —a los que la nota 50 da el nombre que PFRAM y este manual usan: "algunos practicantes aplican el término Material Adverse Government Action a estos eventos, en vez de fuerza mayor política", porque "deberían cargarlos el socio público, no compartirse, al estar bajo el control de las autoridades"—. La regla de decisión para las excepciones es la del §2.6 en palabras: "cuando es claro que un riesgo transferido resultará en un costo mayor (por primas de riesgo) que la pérdida esperada si el gobierno lo retiene y gestiona directamente, el riesgo debería retenerse (o recuperarse)", y transferir "ayuda a mantener el VfM cuando el socio privado añade valor" por cuatro capacidades: "evaluar mejor el riesgo (calcular probabilidades y estimar consecuencias); negociar con terceros para traspasarlo a un precio eficiente; reducir la probabilidad de ocurrencia (diseño más resistente, protocolos de control); mitigar las consecuencias y reparar el daño más eficientemente". Cuando "ninguno de estos factores está presente y el evento tiene impacto potencial significativo, el riesgo debería retenerse". La tabla 5.3 da los ejemplos (la autorización de peaje atrasada se comparte; el cambio de alcance por intereses locales se retiene; el alza del petróleo, el accidente en obra, el vandalismo y la filtración del túnel se transfieren; la indisponibilidad de los decisores públicos en periodo electoral se retiene).
Sexta, las tres categorías contractuales (§5.7). "Desde la asignación contractual hay distintas categorías de riesgos: eventos de compensación —el privado tiene derecho a compensación financiera si el evento ocurre, para restituir la ecuación financiera o compensar la pérdida solo en parte (evento compartido): plenos, parciales o compartidos—; eventos de alivio —el privado queda excusado del incumplimiento sin compensación: los atrasos por hallazgos arqueológicos no previstos—; y fuerza mayor, que puede ser lo uno o lo otro pero que por su relevancia y consolidación internacional recibe estatus propio, también porque puede llevar al término anticipado". En los países de derecho civil "la fuerza mayor es un concepto legalmente definido, con poco espacio para ajustes en el contrato", y la práctica recomendada es "una lista no exhaustiva más una definición de cierre"; la nota 54 añade la categoría que el Panel Técnico chileno resuelve bajo el art. 19 de la Ley de Concesiones: "no es raro que en países de derecho civil otra categoría se defina legalmente como excepción al principio de transferencia: las circunstancias imprevistas". Es la familia de cláusulas del Paso 8.
Séptima, la incorporación al contrato (§5.9). "La asignación de riesgos es implícita en el régimen de ingresos y en el alcance de las obligaciones"; "cumplirlas es, en general, a riesgo y recompensa del privado", con las excepciones "descritas en el contrato como eventos de alivio y compensación". El contrato debe contener "una definición clara de los eventos que dan derecho a alivio y compensación, incluida la definición precisa de los umbrales de materialidad; una definición (o remisión legal) de fuerza mayor; los procedimientos para evaluar la ocurrencia y las condiciones de acceso —solo en la medida en que el impacto no pudo prevenirse con debida diligencia—; una cláusula de "todo riesgo", esto es, una cláusula que signifique que cualquier riesgo no descrito específicamente de otro modo es un riesgo asignado al privado; y las reglas de fuerza mayor, incluido si se paga o no y cuánto durante el evento, y cuándo cualquiera de las partes puede gatillar el término". La cláusula de "todo riesgo" es la regla general de cierre del Paso 8, y en Chile tiene nombre: "a entero riesgo" (§2.5).
Octava, la advertencia sobre el óptimo (§5.1). "Teóricamente, el punto óptimo de transferencia es aquel en que el VfM marginal de cambiar la asignación es negativo" (figura 5.8), pero "una evaluación cuantitativa del VfM debe manejarse con cautela, porque la innovación y la capacidad de gestión son difíciles de evaluar y algunos riesgos son por definición no cuantificables; para varios riesgos el analista se apoyará en la práctica común, los precedentes y el juicio". APMG suma la OCDE: "'mejor capacitado para gestionar' puede ser quien mejor previene la ocurrencia o quien mejor lida con las consecuencias; […] la OCDE propone transferir el riesgo a la parte mejor capacitada para cargarlo, esto es, la que puede cargarlo al menor costo". Y la concesión a los mercados inmaduros que el §2.6 formaliza como techo: "el óptimo puede no ser practicable en mercados APP menos maduros; puede ser razonable sacrificar algo de VfM para asegurar bancabilidad y factibilidad comercial mediante estrategias de reducción de riesgo, hasta que el mercado madure". La frontera del §2.6 dibuja la figura 5.8 y le pone el techo.
Infrastructure Australia, National PPP Guidelines. Los principios comerciales están en dos volúmenes, y la división entre ellos es la primera decisión de asignación: el volumen 3, Commercial Principles for Social Infrastructure (diciembre de 2008; edición vigente de 2016), para los contratos "donde el gobierno paga al socio privado una cuota por la disponibilidad de una instalación" (escuelas, cárceles, hospitales), y el volumen 7, Commercial Principles for Economic Infrastructure (febrero de 2011), "donde los ingresos del socio privado provienen a menudo de terceros y el socio privado, por tanto, carga el riesgo de demanda" (el capítulo 12 lo dice sin rodeos: "el socio privado obtiene ingresos cobrando a los usuarios […] y por tanto carga el riesgo de demanda del proyecto"). Los dos volúmenes recorren la misma lista de capítulos —sitio y condiciones ambientales (con la distinción entre sitios de alto y bajo riesgo, §4.4), títulos indígenas y hallazgos, aprobaciones, acceso al sitio, tenencia, diseño, construcción, operación y mantenimiento, régimen de desempeño, pagos, eventos de alivio, eventos de compensación, modificaciones, cambio de ley, fuerza mayor, reinstalación, seguros, incumplimiento, término y pagos por término, intervención, subcontratistas, cambio de control, fin del plazo, disputas, ganancia de refinanciamiento— y son la fuente de las familias de cláusulas del Paso 8. Tres reglas se citan tal cual. Eventos de alivio y de compensación (vol. 3, caps. 16 y 17): "los eventos de alivio son eventos especificados que impiden al privado cumplir sus obligaciones […], no incluyen eventos bajo su control […], dan derecho a alivio del incumplimiento y del término y, en la fase de construcción, a extensión de plazo; el privado no tiene derecho a costos adicionales salvo que el evento sea también un evento de compensación". Cambio de ley (vol. 3, cap. 20): la distinción general / específico del proyecto; el específico —"un cambio de ley cuyos términos se aplican expresamente al proyecto y no a proyectos similares; a la instalación o sitio y no a otros similares; al privado en relación con el proyecto y no a otras personas; o a las empresas que ejecutan proyectos APP y no a otras" (§20.3.2)— lo carga el gobierno entero, sobre umbrales nominales ("del orden de A$ 200 000 indexados en capital y A$ 20 000 anuales en operación, para evitar la carga administrativa de reclamos pequeños", nota 78); el general "no es un riesgo que el privado pueda controlar, pero en la práctica el privado suele estar en la mejor posición para gestionar sus efectos y minimizar su impacto; por eso un enfoque de reparto con umbrales que acoten la exposición del privado es a menudo la forma más equitativa" (§20.2.2), escrito como mecanismo de tres tramos: "el privado carga el 100 % del efecto en gasto de capital y costo operativo duro hasta un primer umbral; las partes comparten en un porcentaje a acordar por proyecto entre el primer y el segundo umbral; el gobierno carga el 100 % por sobre el segundo" (§20.2.3), con reparto de los ahorros (§20.2.4) y sin alivio para los costos blandos, "protegidos por revisión, prueba de mercado e indexación" (§20.2.5). En infraestructura económica la regla cambia de signo: "el privado solo tendrá derecho a alivio o compensación por un cambio de ley que sea específico del proyecto" (vol. 7, §19.2.3), y "un cambio de ley no será específico solo porque su efecto sobre el privado sea mayor que sobre otras entidades, ni si es un cambio de impuestos" (§19.3.3). Fuerza mayor (vol. 3, cap. 21; vol. 7, cap. 20): definida como lista de eventos de severidad excepcional, con alivio, sin compensación, y término con pago propio si se prolonga (§25.2, §26.2). La regla chilena de los tramos (§2.5) es la §20.2.3 australiana aplicada a las medidas ambientales en vez de al cambio de ley; el manual lo señala porque muestra que la forma contractual —franquicia, tramo compartido, exceso al Estado— viaja entre riesgos.
Global Infrastructure Hub y Allen & Overy (2019), PPP Risk Allocation Tool, 2019 Edition. Es la fuente del catálogo que la plataforma carga por sector en el Paso 1 y de la comparación intersectorial del §5. Su estructura, por matriz sectorial (dieciocho, en transporte, infraestructura social, energía y agua; el hospital es el apéndice C del volumen de infraestructura social): un encabezado con el propósito ("una matriz de los riesgos típicos […] con guía sobre cómo se asignan típicamente entre la autoridad contratante y el socio privado, la razón de esa asignación, medidas de mitigación y posibles apoyos del gobierno"), la nota de cautela ("indicativa, no exhaustiva; un punto de partida para desarrollar la matriz individual del proyecto"), el alcance (en el hospital: "diseño, construcción, financiamiento, operación, mantenimiento y transferencia de un hospital nuevo en un solo sitio; el alcance puede incluir limpieza, conserjería, TIC y seguridad, pero típicamente no los servicios clínicos, de los que la autoridad sigue siendo responsable") y los supuestos; luego una matriz resumen con las diecisiete categorías —terrenos, acceso y sitio; social; ambiental; diseño; construcción; variaciones; operación; demanda; mercados financieros (inflación, tipo de cambio, tasa de interés, indisponibilidad de seguros, refinanciamiento); estratégico o de contraparte; tecnología disruptiva; fuerza mayor; acción adversa del Estado; cambio de ley; término anticipado; condición al término (handback); seguros— y, por sub‑riesgo, la asignación (público / compartido / privado), la razón y la mitigación, y la comparación entre mercados desarrollados y emergentes. Dos frases del encabezado del hospital sostienen la asignación del §4: "la mayoría de los proyectos de infraestructura social se financian total o principalmente con pagos del gobierno porque la naturaleza del servicio no es compatible con transferir el riesgo de demanda" y "los ingresos se generan por pagos por disponibilidad de la autoridad, con deducciones o penalidades cuando el privado no cumple los criterios de disponibilidad y desempeño". La matriz es, también, el catálogo con el que el manual muestra en el Paso 2 por qué la demanda se retiene en un hospital y se comparte en una carretera (la matriz de carreteras la pone en el privado con apoyo del gobierno como opción).
Irwin (2007), Government Guarantees: Allocating and Valuing Risk in Privately Financed Infrastructure Projects. El capítulo 4, "Allocating Exposure to Risk" (pp. 47–70), es la fuente del Paso 2 en su forma exacta. El principio (p. 56): "cada riesgo debe asignarse, junto con los derechos a tomar las decisiones relacionadas, de modo de maximizar el valor total del proyecto, tomando en cuenta la capacidad de cada parte de (1) influir en el factor de riesgo, (2) influir en la sensibilidad del valor total del proyecto al factor de riesgo —anticipándolo o respondiendo a él— y (3) absorber el riesgo". "Está en el espíritu del consejo de asignar el riesgo a quien mejor lo gestione; la formulación busca aclarar qué implica gestionar un riesgo y dar un criterio —el valor total del proyecto— para juzgar cuán bien se gestiona". Las tres partes "pueden empujar en direcciones distintas: quien mejor influye en el factor puede no ser quien mejor lo anticipa, y ninguno de los dos puede ser quien mejor lo absorbe; hay que hacer trueques". Los ejemplos son los del manual: el sobrecosto de construcción al constructor, "evitando garantías de costo y fijando un precio que no varíe con el costo real"; el costo de expropiación al gobierno, "que tiene el poder de expropiar y puede no poder delegarlo", pagando el costo real "tras recibir del socio un pago igual al costo esperado" (la franquicia de terrenos); el terremoto a quien "elige la localización o los métodos constructivos"; la demanda a quien "mejor la pronostica y ajusta el diseño", si se le da el derecho de decidir. La capacidad de absorber depende de cuatro cosas (pp. 60–61): la correlación con el resto del portafolio ("la demanda de una carretera se correlaciona con la economía local y por tanto con el portafolio del gobierno; puede correlacionarse menos con el de una empresa internacional"), la capacidad de traspasar (derivados, seguros), la capacidad de repartir entre portadores últimos (contribuyentes; acreedores, aseguradores, subcontratistas y accionistas) y la aversión al riesgo de esos portadores. "Riesgos y derechos deben asignarse juntos" (p. 61): "nada se gana asignando la demanda al socio, aunque pronostique mejor, si el socio no tiene rol en decidir si la carretera se construye". La tabla 4.1 divide los riesgos en cuatro clases —específicos del proyecto o de toda la economía, sobre el valor total o sobre su distribución— y la tabla 4.2 dice qué parte del principio rige en cada una: a los riesgos de toda la economía "la primera parte casi no se aplica; hay que atender a anticipar, responder o absorber". Y los costos de transacción (pp. 63–65): "en principio los riesgos pueden subdividirse casi infinitamente […]; en algún punto los costos de transacción de subdivisiones cada vez más finas superan los beneficios de una mejor gestión". El capítulo 5 aplica el principio a tres riesgos —tipo de cambio, insolvencia y política— y el capítulo 7 valora la exposición: M2 lo relee para las garantías; este manual toma del capítulo 4 la regla y del capítulo 5 la lección que el §2.6 formaliza, que el riesgo que el socio no puede gestionar vuelve al Estado como garantía "con nombre o sin él".
Banco Mundial (2019), Guidance on PPP Contractual Provisions, 2019 Edition. Es la guía de las cláusulas donde la asignación se escribe, y el Paso 8 remite a ella familia por familia: 1 fuerza mayor (§1.1 aspectos clave; §1.3 no asegurabilidad), 2 acción adversa del Estado (§2.1: eventos que "retrasan o impiden al privado cumplir, o tienen un impacto financiero adverso material, y están bajo el control del gobierno o son mejor gestionados por él, y por eso se le asignan"; "transferir riesgos MAGA al privado tiene dos consecuencias: como mínimo una prima alta que puede hacer el proyecto inasequible, o simplemente hacerlo poco atractivo o no bancable"), 3 cambio de ley (§3.1: "sin cláusula específica, el riesgo de cambio de ley quedaría enteramente con el privado, porque contrató un servicio a un precio"; §3.2.3, los tres enfoques: (a) todo el riesgo en la autoridad, "a veces la única forma de levantar financiamiento privado en la jurisdicción"; (b) reparto básico por umbral anual bajo el cual el privado no es compensado, "aceptable para los prestamistas porque hace el riesgo cuantificable" —Filipinas—; (c) distinción entre cambio general y discriminatorio, con la observación de que "en mercados maduros el privado acepta más riesgo de cambio general pero espera que la autoridad cargue los cambios generales que exijan gasto de capital una vez construido el activo, y los discriminatorios"), 4 y 7 derechos de intervención, 5 refinanciamiento, 6 eventos de término, 8 pagos por término (§8.3 por incumplimiento de la autoridad, MAGA, cambio de ley o término voluntario; §8.4 por incumplimiento del privado; §8.5 por fuerza mayor), 9 reversión de activos (§9.3 riesgo de valor residual), 10 confidencialidad y transparencia, 11 ley aplicable y solución de controversias. La edición de 2019 añadió a la de 2017 los capítulos de término, pagos por término, reversión, transparencia y financiamiento por bonos; la de 2017 amplió el Report on Recommended PPP Contractual Provisions de 2015, que es la referencia de APMG (nota 50) para el término MAGA.
OCDE (2012), Recommendation of the Council on Principles for Public Governance of Public‑Private Partnerships (adoptada el 4 de mayo de 2012). El principio 6: "transferir los riesgos a quienes mejor los gestionen: el riesgo debe definirse, identificarse y medirse, y ser cargado por la parte para la que cuesta menos prevenir que el riesgo se materialice o para la que el riesgo materializado cuesta menos". Es la maxima en su forma oficial de la OCDE, con los dos costos —prevenir y cargar— que la frontera del §2.6 separa como m y p. El principio 8 añade la regla de renegociación que M4 y el Paso 9 usan: "solo si las condiciones cambian por acciones discrecionales de política pública debería el gobierno considerar compensar al sector privado". El antecedente analítico es OCDE (2008), Public‑Private Partnerships: In Pursuit of Risk Sharing and Value for Money, que la Guía de Referencia cita (pp. 49–50) y que da la definición de riesgo endógeno y exógeno que APMG discute.
EPEC (2011), The Guide to Guidance: How to Prepare, Procure and Deliver PPP Projects. La §1.2.2 "Risk allocation" fija el ciclo en cinco etapas —identificación, evaluación ("la probabilidad de que los riesgos identificados se materialicen y la magnitud de sus consecuencias"), asignación ("a una de las partes del contrato, o acordando tratar el riesgo mediante un mecanismo específico que puede implicar compartirlo"), mitigación y monitoreo y revisión— y sitúa el registro de riesgos detallado entre las tareas clave de la preparación detallada, antes de lanzar la licitación; la guía trata la matriz como documento de preparación que "se refina en la fase de licitación". Su recuadro 2, sobre el riesgo de tráfico, es el contrapunto europeo de la regla de demanda del Paso 2.
Los contratos estandarizados británicos. La Standardisation of PF2 Contracts (Tesoro británico, diciembre de 2012) —sucesora de SoPC4 (2007) y leída para M4— escribe la asignación en tres capítulos que el Paso 8 cita: el capítulo 15, "Supervening Events" (§15.2 eventos de compensación, §15.3 eventos de alivio, §15.4 fuerza mayor), el capítulo 16, "Change in Law", y el capítulo 17, "Insurance". La regla del cambio de ley (§16.6) es la tercera de las que el manual compara: "los costos de cambios de ley discriminatorios y específicos no previsibles a la firma, impliquen gasto de capital o no, los carga la autoridad en construcción y en operación" (§16.6.1); "los costos de cambios de ley generales durante la construcción son riesgo del contratista, supiera o no del cambio a la firma" (§16.6.3); "los cambios generales que entran en vigor durante el periodo de servicio y no eran previsibles son riesgo de la autoridad si implican gasto de capital y del contratista si no" (§16.6.4), con la salida por indexación para los costos operativos (§19.11). El capítulo 17 trae, además, la única regla de reparto de un riesgo financiero que el manual conoce en un estándar: el calendario de reparto de primas de seguro (§17.8), por el que las variaciones de prima por sobre una banda se comparten entre la autoridad y el contratista, y el tratamiento de los riesgos que se vuelven no asegurables (§17.9), que pasan a la autoridad o al término.
Tabla 2.5 — Dónde vive la matriz y cómo se escriben cuatro riesgos. Siempre cláusulas y guías, nunca cifras de desempeño ni reclamaciones en curso.
| País | Dónde vive la matriz | Taxonomía | Cambio de ley | Fuerza mayor | Demanda |
|---|---|---|---|---|---|
| Chile | En las bases de licitación, como artículo "Distribución de riesgos" (desde 2013) y regla general de cierre; no como anexo‑matriz | Por cláusula (terrenos, ambiental, cambios de servicios, geotecnia, IMG, fuerza mayor, término) | No hay cláusula general; la norma vigente a la oferta es del concesionario; el cambio de norma técnica posterior a la adjudicación se resuelve por el art. 19 de la Ley de Concesiones y el Panel Técnico | "Caso fortuito o fuerza mayor" (Código Civil, art. 45): plazo sin compensación; el Fisco no concurre a la reparación; seguro de catástrofe obligatorio | Transferida por diseño y absorbida por plazo (VPI ≥ ITC), o compartida con IMG y coparticipación; retenida en hospitales y cárceles (SFO, SVO) |
| Reino Unido | Contrato estandarizado (PF2): eventos de compensación, alivio y fuerza mayor | Por cláusula | General: contratista en construcción, autoridad si exige capital en operación; específico y discriminatorio: autoridad | Evento propio; término con pago si se prolonga | Retenida (cargo unitario por disponibilidad) |
| Australia | Principios comerciales nacionales (vol. 3 social, vol. 7 económica) + matriz por proyecto | Por capítulo del contrato | Social: general compartido en tres tramos, específico al gobierno; económica: solo el específico | Lista de eventos de severidad excepcional; alivio sin compensación; término con pago propio | Retenida en social; transferida en económica (con fracasos de tráfico documentados) |
| Colombia | Matriz de riesgos como requisito de la estructuración (Ley 1508, art. 11.5) y anexo del contrato; valoración de contingentes por Hacienda (Ley 448 de 1998; art. 26.7) | Predial, ambiental, redes, demanda, cambio de ley tributario, cambio de ley general, fuerza mayor | Por matriz: general al concesionario con excepciones tributarias | Asegurable al concesionario; no asegurable compartida o al Estado | Compartida con diferencial de recaudo (4G) |
| Perú | Lineamientos del MEF para la asignación (RM 167‑2016‑EF/15) + matriz por contrato e informe de riesgos | 18 riesgos de diseño y construcción, 9 de operación | "Riesgos regulatorios o normativos" (1.17, 2.6): práctica recomendada por riesgo | Asegurable al concesionario; no asegurable compartida | Por proyecto: cofinanciada (retenida) o autosostenible (transferida con garantías) |
| Sudáfrica | Módulo 4 del PPP Manual: matriz estandarizada con mitigación típica | Por riesgo | Por matriz | Por matriz | Por matriz |
Chile es el país que este manual lee en sus documentos, y lo que encuentra es que la asignación de riesgos se escribió en dos generaciones de bases de licitación que conviven en el corpus. La tesis es de Austral; los artículos son de las bases.
La primera generación asigna por silencio, con una cláusula de cierre. Las bases de la concesión del Hospital de Maipú y La Florida (2009) no tienen un artículo de distribución de riesgos; tienen la regla general de la práctica chilena, que es la cláusula de "todo riesgo" de APMG en tres palabras: "las obras se efectuarán a entero riesgo de la Sociedad Concesionaria, incumbiéndole hacer frente a cuantos desembolsos fueren precisos hasta su total terminación", incluidos "la reubicación, traslado y cambios de tendidos eléctricos, de comunicaciones, alcantarillado, agua potable y, en general, todos los gastos y trabajos que fuesen necesarios" (art. 2.5.13, "Responsabilidad, cuidado de la obra y riesgos"). La fuerza mayor se define por remisión al art. 45 del Código Civil (definiciones, n.º 27) y se trata en el artículo de suspensión (art. 1.11.1): las partes evalúan los daños y acuerdan cómo concurrir a subsanarlos, con la Comisión Conciliadora a falta de acuerdo; "en caso de destrucción de la obra durante la construcción, el Concesionario estará obligado a su reparación total, sin derecho a reembolso", con cargo al seguro por catástrofe (art. 1.8.11: por el valor total de la obra, deducible máximo del 2 %, beneficiario único el MOP, vigente hasta la puesta en servicio provisoria; art. 36 del Reglamento de la Ley de Concesiones), y "la calificación de caso fortuito o fuerza mayor […] será efectuada por el Director General de Obras Públicas […] y el Fisco no concurrirá a la reparación de los daños". La demanda se retiene por diseño del mecanismo de pago (subsidio fijo a la operación; pago variable por día‑cama, art. 1.12.3.3; M4), el desempeño no se deduce: se multa con la tabla del art. 1.8.5.1 y se bonifica según el Mecanismo de Determinación de Niveles de Servicio del art. 1.10.17 (Resultado de Servicio, incorporado por la Circular Aclaratoria n.º 1 — de ahí que no aparezca en el texto base de las bases, donde el capítulo 1.10 termina en 1.10.16; el decreto de adjudicación, DS MOP N° 230/2009, lo cita tres veces), cuyo Resultado de Servicio entra como término de la fórmula del subsidio variable del art. 1.12.3.3 (M4), y el único riesgo que las bases nombran como distribuido es financiero: la Circular Aclaratoria n.º 1 agregó el art. 1.12.13, "Opción de distribución de riesgo financiero en caso de extinción de la concesión por incumplimiento grave", un mecanismo optativo en la oferta por el que, tras la relicitación del art. 28 de la Ley, el Ministerio de Salud paga al concesionario (o al cesionario de los flujos) la diferencia entre el valor actual de las cuotas del subsidio fijo a la construcción no pagadas y el producto de la relicitación cuando este es menor, y el concesionario paga al Ministerio el 80 % de la diferencia cuando es mayor (arts. 1.12.2.3 y 1.12.3.4). Es una garantía del subsidio a la construcción ante el término por incumplimiento, escrita como "distribución de riesgo", y es la primera lección de la generación antigua: el riesgo que el financista no acepta a ningún precio —cobrar el subsidio si el contrato cae— vuelve al Estado con una cláusula, aunque el resto del contrato diga "a entero riesgo" (§2.6, techo de bancabilidad).
La segunda generación añade un artículo de "distribución de riesgos" con mecanismos por tramos, y empieza en 2013. La Circular Aclaratoria n.º 2 de las bases de la Concesión Vial Puente Industrial (12 de septiembre de 2013) agregó dos artículos que son el modelo de todo lo que vino después: el art. 1.12.8, "Cobertura por sobrecostos por medidas adicionales producto de la Resolución de Calificación Ambiental del proyecto" —el concesionario cumple todas las medidas ambientales "a su entero cargo, costo y responsabilidad", pero si la RCA se emite después de la apertura de ofertas y establece medidas adicionales, "el Concesionario asumirá hasta UF 30.000 por concepto de dichos sobrecostos" (y reinvierte en la obra la diferencia si gasta menos) y el exceso "será descontado en el cálculo del VPI", valorizado por dos estudios universitarios, uno elegido por cada parte, con el Panel Técnico a falta de acuerdo— y el art. 1.12.9, "Cobertura por sobrecostos en la construcción de los pilotes del puente sobre el río Bío Bío": "se considerará que hay sobrecostos […] cuando la profundidad promedio final de todos los pilotes construidos, sin incluir los estribos, resulte superior a los 30 metros", con el sobrecosto descontado del VPI y la condición de que el concesionario no reduzca el distanciamiento entre cepas ni aumente el número de pilotes respecto del antecedente referencial. Es la línea de base geotécnica de APMG (§5.5) escrita en unas bases chilenas, y el art. 1.8.17.2, letra b), la nombra: "Distribución de riesgos entre el MOP y la Concesionaria", con los cambios de servicios existentes por sobre UF 40.000 descontados también del VPI. La forma contractual de estos tres mecanismos es la misma: franquicia del concesionario, exceso al Estado, y el Estado paga con plazo —descontando del valor presente de los ingresos que extingue la concesión— y no con caja. Las bases de la Conexión Vial Ruta 78 hasta Ruta 68 (2017) la repiten como opción del concesionario a 60 días de la RCA (art. 1.12.7.2: UF 20.000 de franquicia y el exceso al VPI), y la Resolución DGC n.º 14 de 2019, que aprueba el formato tipo de bases del Segundo Programa de Concesiones de Establecimientos de Salud, la generaliza para los hospitales: art. 1.12.11, "Distribución de riesgos por cobertura de costos de medidas ambientales adicionales durante la etapa de construcción", con la opción a 60 días entre asumir todo o el reparto en tres tramos —franquicia, tramo compartido con el porcentaje del Anexo Complementario y exceso al Ministerio de Salud—, los dos estudios universitarios y el Panel Técnico; art. 1.12.10, la opción de distribución de riesgo financiero heredada de 2009; y art. 2.5.11, "a entero riesgo", intacto. El corpus muestra el mismo artículo en las bases de las redes hospitalarias de Biobío, Maule, O'Higgins y Los Ríos–Los Lagos, en el Instituto Nacional del Cáncer, en la Orbital Sur de Santiago, en la Ruta 5 Chacao–Chonchi, en la relicitación de la Ruta 78, en la segunda concesión de la Ruta 68, en la desaladora de Coquimbo y en los establecimientos penitenciarios de Copiapó y Calama: es un cambio de programa, no de un contrato.
La forma madura: las bases de la Concesión Acceso Norte a Concepción (2023). Las bases de la segunda concesión de la Ruta del Itata —tomadas de razón el 1 de agosto de 2023; el manual las llama "Itata" por brevedad y "Acceso Norte a Concepción" al citar— escriben la asignación en un artículo con nombre, 1.13.3 "Distribución de riesgos", que abre con la regla general en su forma más completa: "la Sociedad Concesionaria deberá asumir todos los riesgos que determinen la rentabilidad positiva o negativa del Contrato de Concesión […]. La Sociedad Concesionaria no podrá solicitar compensación o indemnización alguna, ni la revisión del Contrato de Concesión, ante la ocurrencia de hechos sobrevinientes previsibles o imprevisibles que afecten la rentabilidad positiva o negativa del Contrato de Concesión. En los artículos subordinados siguientes se establecen mecanismos específicos mediante los cuales el Estado asume determinados riesgos de la concesión". Los subordinados son la matriz: 1.13.3.1, ingresos mínimos garantizados, "no aplica para este proyecto" —una decisión registrada, no una omisión (Paso 1)—; 1.13.3.2, medidas ambientales adicionales de la RCA durante la construcción, en tres tramos y sin opción: el concesionario "a su entero cargo" hasta UF 236.000 (reinvirtiendo la diferencia si gasta menos), el tramo siguiente de UF 100.000 reembolsado por el MOP al 50 %, y el exceso sobre UF 336.000 reembolsado íntegramente por el MOP a 120 días de la aprobación del inspector fiscal, con los dos estudios universitarios y el Panel Técnico a falta de acuerdo; 1.13.3.3, cambios de servicios existentes, también en tres tramos: hasta UF 100.000 del concesionario (que se entiende remunerado por el contrato; si gasta menos, el 80 % de la diferencia se reinvierte), los siguientes UF 50.000 al 50 % con reembolso a 180 días, y el exceso sobre UF 150.000 "descontado en el valor del VPI" —la forma de 2013, conservada para el tramo alto—. El resto de la matriz vive en sus cláusulas: los terrenos con el MOP por plazo —"entrega del 80 % de los terrenos necesarios a 17 meses y del 100 % a 21 meses" desde la aprobación de los antecedentes de expropiación, condicionada a que el concesionario tenga la RCA 60 días antes, y con plazos de 3 y 6 meses si la obtiene después (art. 1.8.2.3)—; la fuerza mayor con el concesionario y su seguro: los atrasos "ocasionados por fuerza mayor o por hechos u omisiones imputables al MOP" dan aumento de plazo, pero "cuando el atraso se origine en un evento de fuerza mayor, el aumento de uno o más plazos no dará al Concesionario derecho a compensación o indemnización alguna" (art. 1.11.3); en la suspensión, "en caso de destrucción de la obra […] el Concesionario estará obligado a su reparación total sin derecho a reembolso", cobrando "los seguros por catástrofe" del art. 1.7.6.4.2 y del art. 36 del Reglamento, y "el Fisco no concurrirá a la reparación de los daños producidos por caso fortuito o fuerza mayor" (art. 1.17); el término por decisión unilateral del MOP "por razones que limiten el buen funcionamiento de las obras, o el desarrollo regional, o porque estime necesario elevar el estándar técnico o los niveles de servicio, o por otras razones de interés público", solo tras 24 años o cuando el VPI supere el 70 % del ITC, con el visto bueno del Ministro de Hacienda (art. 1.18.1.4), y la extinción por obtención de los ingresos totales (art. 1.18.1.1) que absorbe la demanda por plazo. Y el cambio de ley anterior a la oferta, que las circulares aclaratorias resuelven como cumplimiento de la "normativa ambiental vigente": preguntado si la Ley 21.600, que creó el Servicio de Biodiversidad y Áreas Protegidas y amplió las categorías de bosque nativo de preservación, daría derecho a plazo o compensación, el MOP respondió que "constituye la normativa ambiental vigente que la Sociedad Concesionaria deberá considerar", a su exclusivo cargo, "con la única excepción de la aplicación, cuando corresponda, de las reglas de distribución de riesgos en materia ambiental establecidas en el artículo 1.13.3.2" (Circular Aclaratoria n.º 5, respuesta 174).
Lo que el Panel Técnico resuelve, y ninguna matriz genérica nombra: el cambio de norma técnica. Dos recomendaciones públicas, citadas por número y sentido, marcan la frontera entre el riesgo de diseño transferido y el cambio de estándar retenido. En la Discrepancia D04‑2019‑15 (MOP con la Sociedad Concesionaria Puente Industrial, "por requerimientos derivados de Estudio de Riesgo Sísmico"), el Panel recomendó el 8 de agosto de 2019 que "los requerimientos surgidos del Estudio de Riesgo Sísmico solicitado para el diseño del proyecto constituyen un aumento en el estándar de seguridad sísmica aplicable a la construcción del Puente Industrial y las demás estructuras del contrato" —un acto sobreviniente de autoridad, en los términos del art. 19 de la Ley de Concesiones—, que "para el reconocimiento y pago de eventuales sobrecostos por parte del MOP la SC deberá acreditar, cuando corresponda, la alteración significativa del equilibrio económico financiero del contrato", y que "el monto de dicha eventual compensación deberá ser rigurosamente acreditado" (numerales 11.1–11.3). En la Discrepancia D15‑2020‑17 (Sociedad Concesionaria Nuevo Complejo Fronterizo Los Libertadores con el MOP, "por mayores costos del Edificio de Control y Servicios debido a la sobrecarga de nieve"), el Panel recomendó el 31 de diciembre de 2020 "no compensar ninguna de las materias reclamadas": la norma exigible a la fecha del proyecto era la NCh 431‑77, que obliga al proyectista a "verificar las condiciones reales de nieve caída en el lugar", y las bases exigían la sobrecarga "en función de la norma y las mediciones que se han hecho en terreno" —dos condiciones copulativas—, de modo que la carga mayor pedida por el inspector fiscal no era un cambio de estándar sino el estándar del contrato. El par es la regla del Paso 8 sobre la norma técnica: qué versión de la norma rige y quién paga el cambio —la norma vigente a la oferta, y las mediciones de sitio que la norma exige, son del concesionario; el estándar que la autoridad eleva después de la adjudicación es del Estado, por el art. 19, contra acreditación del desequilibrio—. Ninguna de las dos discrepancias transcribe cifras en este manual.
Lo que se lee en las dos generaciones. La regla general —"a entero riesgo", "sin compensación por hechos sobrevinientes previsibles o imprevisibles"— no cambió en catorce años; lo que cambió es que las bases nuevas nombran los riesgos que el Estado toma y escriben la regla de reparto (franquicia, tramo compartido, exceso, y con qué se paga: caja o plazo), con un procedimiento de valorización y una instancia técnica para el desacuerdo. La segunda generación es, en la lectura de este manual, la práctica chilena acercándose al método: una fila, una cláusula, una cifra. Dos límites de esa lectura, dichos para no exagerarla: los tramos cubren tres riesgos de construcción (ambiental, cambios de servicios, geotecnia en un caso) y no tocan la fuerza mayor, el cambio de ley ni la norma técnica, que siguen resolviéndose por la regla general, el Reglamento y el Panel; y los montos de las franquicias (UF 20.000 en 2017, UF 236.000 en 2023) no se derivan de una valoración publicada del riesgo, sino de la negociación de cada bases, lo que es exactamente el hueco que el Paso 5 y el Paso 6 llenan.
Reino Unido. La matriz vive en el contrato estandarizado, hoy el PF2 de 2012, como tres listas —eventos de compensación, eventos de alivio y fuerza mayor (cap. 15)— y un capítulo de cambio de ley (cap. 16) con la regla por fase y por tipo de gasto citada en §2.4. La evaluación de la Oficina Nacional de Auditoría (PFI and PF2, 2018) es la evidencia de §1 sobre lo que el Estado terminó pagando cuando la asignación del papel no fue la del contrato; el programa PF2 se cerró para nuevos proyectos en 2018 y se cita como método.
Australia. Los principios comerciales nacionales son una asignación preferida publicada, con la distinción social / económica como primera decisión y el cambio de ley como el riesgo mejor escrito (tres tramos en social; solo el específico en económica). Los fracasos de tráfico de las carreteras de peaje australianas de los años 2000 son la advertencia que la Guía de Referencia y APMG citan sobre la demanda mal transferida, y el motivo de que el volumen 7 la declare del privado sin apoyo del gobierno: el manual los nombra como episodio documentado, sin cifras.
Colombia. La Ley 1508 de 2012 define la APP como un contrato "que involucra la retención y transferencia de riesgos entre las partes" (art. 1), exige que los proyectos "cuenten con una eficiente asignación de riesgos, atribuyendo cada uno de ellos a la parte que esté en mejor capacidad de administrarlos, buscando mitigar el impacto que la ocurrencia de los mismos pueda generar sobre la disponibilidad de la infraestructura y la calidad del servicio" (art. 4), pone entre los requisitos de la estructuración "la adecuada tipificación, estimación y asignación de los riesgos, posibles contingencias, la respectiva matriz de riesgos asociados al proyecto" (art. 11.5) y condiciona las vigencias futuras a "la aprobación previa de la valoración de riesgos y pasivos contingentes por parte del Ministerio de Hacienda" (art. 26.7), en el marco de la Ley 448 de 1998. Es el país donde la matriz es documento obligatorio de la aprobación y donde Hacienda la valora antes de firmar: el circuito registro → valoración → aprobación del §1.3, escrito en la ley. Los lineamientos de política de asignación (CONPES 3107 y 3133 de 2001) y las matrices por tipología de la Agencia Nacional de Infraestructura (predial, ambiental, redes, demanda con diferencial de recaudo, cambio de ley tributario) son la práctica.
Perú. Los Lineamientos para la asignación de riesgos en los contratos de Asociaciones Público Privadas del Ministerio de Economía y Finanzas (Resolución Ministerial 167‑2016‑EF/15, del 30 de mayo de 2016; versión actualizada al marco del Decreto Legislativo 1362 y su reglamento) son la guía nacional más cercana al formato del Paso 2: para cada uno de 18 riesgos de diseño y construcción y 9 de operación —diseño, construcción, expropiación de terrenos, geológico/geotécnico, interferencias, ambiental, arqueológico, permisos, infraestructura existente, inversiones adicionales, término anticipado, financiamiento, inflación, tasa de interés, tipo de cambio, fuerza mayor, regulatorio, accidentes; demanda, sobrecostos de explotación, mantenimiento extraordinario, político—, una identificación, una práctica recomendada de asignación y los mecanismos de mitigación, con la regla de que "no existe una asignación única […]; en caso el OPIP decida apartarse de la práctica recomendada […] deberá sustentar su decisión en el Informe de Riesgos" y que "los riesgos serán asignados a la parte con mayores capacidades para administrarlos, para lo cual debe considerarse el perfil de riesgos del proyecto". Sobre el riesgo geológico, que el manual usa junto al art. 1.12.9 de Puente Industrial: "algunos proyectos pueden presentar una complejidad geológica que hace muy difícil que el concesionario asuma todo el riesgo (obras subterráneas o túneles); en estos casos es posible que el riesgo sea retenido total o parcialmente por el concedente, por ejemplo focalizando en tramos o etapas", con "estudios fiables […] que deben resultar en una cuantificación monetaria del riesgo", "el concepto de evento geológico y su mecanismo de pago" y "mecanismos de compartición […], por ejemplo mediante un esquema de bandas".
Sudáfrica. El módulo 4 del PPP Manual del Tesoro Nacional (2004) es la matriz estandarizada con mitigación típica y asignación que la Guía de Referencia cita y el registro probabilidad × impacto que M1 adoptó; se cita por M1 y no se relee.
Dónde se apartan. Si la matriz es anexo del contrato (Colombia, Perú, Australia por proyecto), documento interno de la aprobación (Reino Unido, con el contrato estandarizado como matriz) o un artículo de las bases más la regla de cierre (Chile); si el cambio de ley general se comparte por umbral (Australia social, Filipinas), se parte por fase y gasto (Reino Unido), se transfiere (Australia económica) o no se escribe (Chile); si la fuerza mayor da plazo (Chile), alivio (Australia, Reino Unido) o dinero y término (los tres, en distinto grado); y si la demanda se transfiere (Australia económica; Chile con extinción por VPI), se garantiza (Chile con IMG; Perú autosostenible; Colombia con diferencial de recaudo) o se absorbe por plazo (Chile).
La maxima que todas las fuentes de esta sección repiten —cada riesgo a quien mejor pueda gestionarlo, a un costo razonable— es, en palabras del propio paper, "la regla más citada y menos cuantificada de la doctrina". Austral, The Optimal Risk‑Retention Frontier (§§2–6 y 9; apéndice C), la convierte en una cifra por riesgo, y ese es el marco del Paso 2, del Paso 7 y de la posición del manual en los cuatro desacuerdos de la advertencia inicial.
La frontera (§2). Para una clase de riesgo, el Estado retiene una fracción α y transfiere τ = 1 − α. Tres costos se mueven con la fracción transferida: la prima de transferencia P(τ), lo que el socio cobra por sobre el costo actuarial del riesgo —que nace de una fricción de financiamiento: quien carga el riesgo al cierre es una sociedad de propósito único con deuda sin recurso, que no puede diversificar el riesgo específico y lo cobra—; el valor de gestión M(τ), lo que la transferencia crea al dar al socio un interés en gestionar el riesgo —alto para los riesgos controlables (construcción, operación) y cercano a cero para los macro, que el socio no gestiona por mucho que se le pague—; y el costo de retención soberano R(α), lo que el Estado gasta cargando la fracción retenida —la pérdida esperada a su propio costo de riesgo más el cargo de espacio fiscal del pasivo contingente que crea—. Minimizar el peso muerto social da una línea: α* = p / (p + 2m + r). La retención eficiente sube con la prima p (cuanto más cuesta empujar un riesgo al socio, más debe quedarse el Estado) y baja con el valor de gestión m y con el costo soberano r; el cruce —retener la mitad— está en p = 2m + r. El orden que produce es la maxima cuantificada: los riesgos de proyecto (p bajo, m alto) caen cerca de α* = 0, transferir; los macro (p alto, m ≈ 0) cerca de α* = 1, retener o compartir. El paper es explícito, y el manual lo repite en cada paso: "la precisión está en el orden, no en los decimales"; la forma cerrada es consecuencia de los costos cuadráticos, y el apéndice E muestra que el orden y los veredictos sobreviven a otras formas funcionales.
Las dos mitades de "mejor capacitado" (§3). m es la mitad de gestión; p es la mitad de carga. "El error de la doctrina es suponer que se mueven juntas —que quien debe gestionar un riesgo debe también cargarlo—. Para los riesgos de proyecto es así; para los macro se separan", y la mitad de carga es donde está la ventaja del soberano, por dos razones: la de Arrow y Lind (1970) —el Estado reparte la varianza entre todos los contribuyentes y su prima social tiende a cero—, y la asimetría de ruina: una pérdida que agota el capital de la sociedad de propósito único la quiebra, y su prima por un riesgo de cola lleva un término de supervivencia que el soberano no tiene, porque disuelve la misma pérdida entre contribuyentes y entre generaciones. Es la forma precisa de la tercera pregunta de Irwin —quién absorbe más barato— y de la cuarta capacidad de APMG.
El techo de bancabilidad (§4). La deuda de proyecto tiene que ser de grado de inversión; "empuje suficiente riesgo a la sociedad y su deuda cae bajo ese umbral: en ese punto el mercado de deuda no cobra más, cierra". Hay, para cada riesgo, un techo τ_max, la fracción máxima que el privado cargará a cualquier precio; la retención eficiente restringida es α* = max(p/(p + 2m + r), 1 − τ_max), "de modo que la retención puede ser forzada por sobre el óptimo de eficiencia por pura factibilidad". Una asignación observada que transfiere más que el techo "no es meramente ineficiente: es infactible; el sector privado no la cargará, así que en la práctica ocurre una de dos cosas: una garantía llena el hueco —una garantía de ingreso mínimo que devuelve la demanda bajo el techo, un seguro de riesgo político, el puente soberano de la indexación— o el proyecto no llega al cierre financiero. Por eso existe la arquitectura de garantías: una garantía no es un subsidio atornillado a una transferencia de riesgo; es el Estado reteniendo la parte de un riesgo que estaba por sobre el techo de bancabilidad, para que el resto se pueda financiar". Es la cuarta pregunta del Paso 2, la lectura de bancabilidad del Paso 7 y el puente a M2 del Paso 8; y es lo que el art. 1.12.13 de los hospitales chilenos escribió en 2009 sin la teoría.
El espacio fiscal (§5). "Retener no es gratis, y la frontera no debe fingir que lo es": la fracción retenida es un pasivo contingente que se cuenta (Austral, The Recognition Rule), y r lleva el cargo de espacio fiscal; "la versión deshonesta pone ese cargo en cero, retiene todo y redescubre el pasivo en la próxima crisis". Y la sutileza que el Paso 6 declara: el cargo "no es aditivo entre riesgos, porque las exposiciones retenidas están correlacionadas —un shock macro llama a la vez a la garantía cambiaria, a la de demanda y al piso de ingresos—", de modo que r sube con la correlación del libro retenido (Austral, Stress‑Testing PPP Portfolios; M9), y la variante correlacionada de la frontera lo recoge.
La frontera, el costo de capital y el VfM (§6). La contribución real de transferir el riesgo i al valor por dinero es M_i − P_i, "la ganancia de gestión neta de la prima pagada, positiva para los riesgos controlables y negativa para los macro: transferir el riesgo cambiario o de demanda destruye valor por dinero —el Estado paga p y no obtiene m—; un comparador ingenuo lo anota como valor creado, porque acredita la transferencia y omite la prima". La regla del Paso 7 y de M1 Paso 7 es esta: "cargar al Estado r, al privado p, acreditar a la transferencia solo el neto M − P, y el comparador deja de mentir". La tasa de capital implícita de una asignación, r_f + Σ τ_i p_i, es la lectura del costo de capital de la misma matriz (el traspaso del Paso 9).
El ejemplo y el ancla (§9). El paper recorre un vector de siete riesgos —construcción, operación, demanda, tipo de cambio, inflación, fuerza mayor, político / cambio de ley— con la asignación doctrinal por defecto (transferir casi todo) y encuentra cuatro mal asignados: demanda e inflación sub‑retenidas, tipo de cambio y político en transferencia infactible, y el político como el caso en que "la bancabilidad fuerza la retención por sobre la eficiencia: el óptimo es 0,81 y el techo empuja α* a 0,85; el Estado debe quedarse con el 85 % de un riesgo que en gran parte controla, porque nadie más lo tomará". Es el ejemplo que el §5.5 reproduce por interfaz de programación, con la calibración declarada como ilustrativa. Su ancla empírica (§9.1) es chilena: la escalera del costo de capital por tipo de contrato como estimación de la prima de demanda, y el Comparador Público‑Privado de la Dirección de Presupuestos para el Centro Penitenciario de Rancagua (2024) leído con M − P —"una cárcel es una APP de disponibilidad: el Estado carga la demanda, la sociedad carga construcción y operación, que puede gestionar; la transferencia está del lado correcto del cruce y el VfM positivo es correcto: el caso de control en la frontera, no una manipulación"—. El apéndice C da la taxonomía de ocho clases con su tendencia eficiente, que es la clase de frontera de cada fila del Paso 7.
Lo demás que Austral cita como propio, cada cosa en su paso: el riesgo retenido como pasivo contingente que se cuenta y la disciplina de no ocultarlo (Austral, The Recognition Rule; Pasos 5 y 8); la parte retenida "por sobre el techo" que nadie escribió —la exposición cambiaria que un contrato en moneda local con deuda en dólares deja en el Estado (Austral, The Silent FX Liability) y el riesgo de inflación transferido con techo (Austral, The Indexation Ceiling)— como las dos filas de silencio más frecuentes de la lista del §1.4; la asignación mal hecha como el primer vértice de la renegociación (Austral, The Renegotiation Triangle; §1 y Paso 8); la garantía como asignación con precio y la decisión de pedirla a un tercero (Austral, The Third‑Party Guarantee Decision; Paso 7), citada solo por esa decisión y no por la valoración sobre la distribución, que es la regla de M2 con Duarte Arancibia (2015) como antecedente; quién decide la retención en el Estado (Austral, From Gatekeeper to Orchestrator; §1.3); y tres matrices recorridas de punta a punta (Austral, Three PPPs — A Walkthrough). Y la advertencia que el paper hace y el manual repite en el Paso 7: la calibración (p, m, r, τ_max) es ilustrativa —la prima por riesgo no es observable directamente; una oferta da una TIR total, no una descomposición—, y el resultado robusto es el orden, no la cifra.
Una contradicción, dicha como tal. La Guía de Referencia (§3.3.2) y APMG (§5.6) admiten que en mercados inmaduros "puede ser razonable sacrificar algo de VfM para asegurar bancabilidad"; la frontera dice que no hay sacrificio que hacer: por sobre el techo la transferencia no es cara sino imposible, y la garantía que la "reduce" es la retención eficiente con otro nombre. El manual adopta la segunda lectura y la declara.
| Paso del §3 | Regla | Fuente | Pantalla del §5 |
|---|---|---|---|
| 0 Marco | Una taxonomía declarada por proyecto; catálogo GIH del sector y correspondencia a las once categorías PFRAM; la misma matriz de la aprobación a las bases | Guía de Referencia v3, §3.3.2 ("las matrices deben revisarse otra vez antes de firmar"); PFRAM 2.0, §III.E, tabla 1; GIH 2019 (encabezado de cada matriz); APMG cap. 5, §5.3 | Configuración del proyecto (C2); matriz de asignación con carga por sector (C3) |
| 1 Identificar | Registro con fase, disparador y "no aplica" con razón; preguntas por categoría | Guía de Referencia v3, §3.3.1 (registro; recuadro 3.7); PFRAM 2.0, §III.E (preguntas por categoría; "riesgos no identificados o no asignados"); APMG cap. 5, §5.3 y recuadro 5.18; EPEC 2011, §1.2.2; Chile: Acceso Norte a Concepción, art. 1.13.3.1 ("no aplica") | Riesgo fiscal PFRAM (C7); registro (C9); matriz de asignación (C3) |
| 2 Asignar | Tres preguntas de Irwin más el techo de bancabilidad; compartido solo con regla de reparto; justificación por fila; riesgos y derechos juntos | Irwin 2007, cap. 4 (pp. 56–65); Guía de Referencia v3, §3.3.2 (criterios y límites); APMG cap. 5, §5.1 y §5.6 (posición por defecto; cuatro capacidades); OCDE 2012, principio 6; Austral, Retention Frontier, §§2–4; Chile: Acceso Norte a Concepción, arts. 1.13.3.2–1.13.3.3 (tramos); Puente Industrial, arts. 1.12.8–1.12.9 y 1.8.17.2 (franquicia y VPI); Perú, lineamientos 1.4 (bandas) | Matriz de asignación (C3); comparación intersectorial (C4); resumen de asignación (C5) |
| 3 Calificar | Dos escalas nombradas (3 × 3 PFRAM; 5 × 5 de tipo APMG con bandas de Austral), antes y después; se compara el orden | PFRAM 2.0, §III.E, figuras 7 (calificación) y escalas de probabilidad e impacto; APMG cap. 5, §5.4.2 y recuadro 5.19 (Orange Book; "no hay estándar absoluto"); Guía de Referencia v3, §3.3.1 (mapa de calor) | Planificación de mitigación (C6); riesgo fiscal (C7); registro (C9); matriz 5 × 5 (C10) |
| 4 Mitigar | Acción, dueño, verificador, estado; prioridad calificación × mitigación; la mitigación temprana como línea de base | PFRAM 2.0, §III.E, figura 8 (prioridad) y las tres vías de acción; APMG cap. 5, §5.5 (línea de base geotécnica y arqueológica) y §5.2 (estrategias para el retenido); Guía de Referencia v3, §3.3.1 ("mitigating risks"); Chile: Puente Industrial, art. 1.12.9 (línea de base de 30 m) | Planificación de mitigación (C6); registro (C9) |
| 5 Valorar la prima | Probabilidad × impacto × base de la fase, escala publicada, tope, partición retenida / transferida; específico / sistemático | APMG cap. 4, §4.4 (fórmula y ejemplo; sistémico en la tasa); Guía de Referencia v3, §3.3.1 (Infrastructure Australia vol. 4; Sudáfrica módulo 4); M1 Paso 5 y D28; Austral, Recognition Rule | Asignación de riesgos del VfM (C15) |
| 6 Valorar la cola | Distribución por riesgo, N y semilla; VaR y CVaR 90 / 95 / 99 %; suma independiente declarada; el caso correlacionado a M9 | APMG cap. 4, §4.4 (Monte Carlo, "decenas de miles de iteraciones", solo con información confiable); Artzner et al. 1999 (CVaR coherente); Austral, Retention Frontier, §5 (correlación del libro retenido); Stress‑Testing PPP Portfolios | Capa VaR / CVaR (C12) |
| 7 Probar | Veredicto por riesgo contra la frontera; M − P por transferencia; tasa de capital implícita; bancabilidad; leído como orden | Austral, Retention Frontier, §§2–6 y 9, apéndices B–C; APMG cap. 5, §5.1 (figura 5.8, el óptimo) y §5.6 (regla de las excepciones); Guía de Referencia v3, §3.3.2 (límites; OCDE 2008); Arrow y Lind 1970; DIPRES 2024 (caso de control) | Sin pantalla: llamada reproducible del anexo 4.A; diagnóstico de asignación del VfM |
| 8 Cláusulas | Cada fila con artículo; familias de cláusulas; lista de silencios; regla general de cierre; filas con cláusula de pago a M2 | Guía de Referencia v3, §3.3.3 ("cómo fluyen los pagos"; excepción al principio funcional); APMG cap. 5, §5.7 (compensación, alivio, fuerza mayor) y §5.9 (cláusula de "todo riesgo"); Banco Mundial 2019, Guidance on PPP Contractual Provisions, caps. 1–3, 6, 8–9; Infrastructure Australia vol. 3, caps. 16–17, 20–21 y vol. 7, cap. 19; PF2 2012, caps. 15–17; Chile: Acceso Norte a Concepción, arts. 1.13.3, 1.8.2.3, 1.11.3, 1.17, 1.18.1.1, 1.18.1.4; Hospital Maipú–La Florida, arts. 2.5.13, 1.8.11, 1.11.1, 1.12.13; Panel Técnico D04‑2019‑15 y D15‑2020‑17; Ley de Concesiones, art. 19; Reglamento, art. 36; Austral, Silent FX Liability, Indexation Ceiling, Renegotiation Triangle | Matriz de riesgos del contrato en FARO (C16); pestaña de garantías (M2) |
| 9 Verificar, registrar, monitorear | Verificaciones de consistencia; tablero por estado y severidad; versión de la matriz; traspasos al costo de capital, a la licitación y al VfM | APMG cap. 5, §5.2 (monitoreo de retenidos y transferidos; "responsabilidad última ante el contribuyente"); EPEC 2011, §1.2.2 (monitoreo y revisión); PFRAM 2.0, §III.E (matriz "evaluada periódicamente por la autoridad contratante"); OCDE 2012, principios 7 y 8; Austral, Retention Frontier, §6 (tasa implícita) | Verificaciones (C11); resumen fiscal (C8); monitoreo (C13); informes y exportaciones (C14); portada y "Enviar a" (C1) |
| 3.10 Frontera: la cartera | Una página: qué pasa cuando las matrices se suman | Austral, Stress‑Testing PPP Portfolios; Retention Frontier, §5; PFRAM 2.0 (matriz por proyecto, cartera en M2); M9 | — (una línea en 5.9) |
Esta sección es el método completo, escrito para que alguien con su propia planilla, su propio modelo y su propio registro fiscal pueda levantar, asignar, calificar, mitigar y valorar la matriz de riesgos de un contrato sin la plataforma: cada paso dice qué entra, qué sale, cómo se decide y cuál es la regla. La acreditación de cada regla está en el §2 y no se repite; los contrapuntos chilenos que la ilustran están en el §2.5 y se remiten; las cifras que ilustran los pasos son las del §4 y allí se explican. Las reglas que la plataforma ejecuta se citan tal cual y con su dueño: las tablas de PFRAM son de PFRAM; las bandas de la grilla de cinco, la banda de la frontera y el traspaso al costo de capital son convenciones de Austral y se publican como tales. Lo que el método exige y la plataforma no hace se declara como límite donde corresponde, y se detalla en el §5. El método tiene diez pasos y una página de frontera: del marco (Paso 0) a la verificación, el registro y el monitoreo (Paso 9), el resumen del revisor (3.9) y después lo que ocurre cuando las matrices de muchos contratos se suman (3.10), que el manual delimita y no enseña.
Tres advertencias antes de empezar. La primera es la tesis del manual: una asignación de riesgos es una fila del registro, una cláusula y una cifra, y el método no acepta ninguna de las tres sin las otras dos —una fila sin cláusula es un riesgo retenido por silencio; una cláusula sin fila es una obligación que nadie calificó; una cifra sin fila ni cláusula es la prima de otro contrato—. La segunda: el método se aplica a un proyecto que ya pasó la compuerta de elegibilidad (M3, criterio de transferibilidad) y antes de que exista el mecanismo de pago (M4), el comparador (M1) y el registro fiscal (M2); los tres reciben lo que este método produce, y por eso la mayoría de sus errores nacen aquí. La tercera: el método recorre los cuatro verbos —identificar, asignar, mitigar, valorar— en ese orden, y vuelve al segundo cuando el cuarto lo contradice: el Paso 7 existe para devolver al Paso 2 las filas que la frontera de retención no sostiene.
Entra. La ficha del proyecto: sector, tipo de activo, etapa del ciclo (evaluación, estructuración, licitación, contrato), inversión, plazo y período de obra, mecanismo de pago previsto (usuario paga, disponibilidad, mixto), apoyo estatal previsto (ninguno, subsidio, garantía), madurez del mercado y sistema legal; la especificación del servicio por productos (M3, criterio 2), porque un riesgo de desempeño solo se puede escribir contra un producto que el contrato exige; y la taxonomía que regirá el registro.
Sale. Tres cosas, en una página que encabeza la matriz: (i) la ficha, escrita con los campos de arriba; (ii) el catálogo de partida, los sub‑riesgos del sector con la asignación típica que la práctica recomienda para ese sector —el manual usa la herramienta de asignación por sector del Global Infrastructure Hub, dieciocho sectores y diecisiete categorías (§2.4), que la plataforma carga tal cual—; y (iii) la tabla de correspondencia entre las categorías del catálogo y las once categorías fiscales de PFRAM que Hacienda leerá, que es la tabla de la cabecera de este manual. Para el hospital del §4: sector "hospital" del catálogo, dieciséis categorías y 47 sub‑riesgos, seis de las cuales caen en una sola categoría fiscal (construcción) y una ("estratégico / de contraparte") en acción adversa del Estado (§4.1).
Cómo se decide. No hay cálculo, hay dos declaraciones y una consecuencia. La primera declaración es la taxonomía: una sola por proyecto, dicha en voz alta al comienzo, con la regla de que los riesgos se pueden añadir durante el ciclo pero no renombrar a mitad de camino —la matriz de la aprobación y la de las bases tienen que ser la misma fila a fila, y la contraloría verifica exactamente eso (§1.3)—. La segunda es la correspondencia: cada categoría del catálogo apunta a una categoría fiscal, y el analista no la inventa, la toma de la tabla de la cabecera (o la corrige, y entonces la publica). La consecuencia es que el mecanismo de pago previsto ya decide el destino de una fila antes de que exista: bajo pago por disponibilidad la demanda es retenida por diseño; bajo usuario paga es transferida o compartida con garantía; el Paso 2 lo confirma y el Paso 7 lo prueba, pero la ficha lo dice primero. La tabla de correspondencia es parte obligatoria del marco, no una recomendación para cuando Hacienda exige lectura fiscal: sin ella el Paso 3 no tiene su segunda escala, el Paso 8 no tiene su columna "va al registro fiscal", y "riesgo de terrenos" y "expropiaciones" pueden ser dos filas en dos documentos (§6.1).
Regla de decisión. Una taxonomía por proyecto, declarada; un catálogo de partida por sector, nombrado con su fuente; una correspondencia a las once categorías fiscales, publicada —sin ella no hay Paso 0—. Y la regla que las guías dicen y los equipos olvidan: la matriz es un documento con versión desde este paso —la de la aprobación, la de las bases y la del contrato firmado son versiones de la misma matriz, no tres matrices (Paso 9)—.
Dónde se equivocan los equipos. Los errores de este paso —adoptar el vocabulario de la herramienta como taxonomía, asignar por categoría y no por sub‑riesgo, omitir la etapa del ciclo y con ella la posibilidad de versionar— están en el §6.1 con las cifras del hospital; aquí basta la remisión.
Entra. El catálogo de partida del Paso 0; los estudios disponibles en esta etapa (demanda, ingeniería, terrenos, ambiental, jurídico); las tres preguntas por riesgo —¿puede ocurrir en este proyecto?, ¿en qué fase?, ¿qué lo dispararía?— y las preguntas de identificación por categoría fiscal de PFRAM (34 preguntas en once categorías, con seguimiento condicional: la plataforma las trae como banco, §5.2), que sirven para no olvidar lo que el catálogo del sector no nombra (gobernanza, equilibrio financiero, renegociación).
Sale. El registro: una fila por riesgo, con nombre, categoría del catálogo y categoría fiscal, fase (preconstrucción, construcción, operación, término, o "todas"), disparador (qué lo hace ocurrir, en una frase con sujeto), y dos casillas vacías que los Pasos 3 y 4 llenan (calificación antes y después; mitigación con dueño). Y, aparte, la lista de "no aplica" con razón: los riesgos del catálogo que se dejan fuera del registro valorado y por qué. Para el hospital del §4: dieciséis categorías del catálogo → diez filas valoradas y seis "no aplica" con razón (social, ambiental, mercados financieros, fuerza mayor, acción adversa del Estado, término anticipado), cada una con la lectura fiscal que la recoge aunque no tenga fila (§4.2).
Cómo se decide. Fila por fila, con las tres preguntas. La primera —¿puede ocurrir?— se responde con el estudio o con el precedente, nunca con la intuición: un riesgo que "no aplica" tiene que tener una razón escrita (el sitio es fiscal y no hay reasentamiento; no hay deuda en moneda extranjera; el seguro de catástrofe cubre la reconstrucción). La segunda —¿en qué fase?— no es un detalle: la base de costo contra la que se valora la prima es la de su fase (Paso 5; M1 Paso 5), y un riesgo sin fase no se puede valorar. La tercera —¿qué lo dispararía?— es la que el Paso 8 convierte en cláusula: "condición del sitio distinta de la estudiada" pide una línea de base geotécnica; "norma sanitaria nueva que exige obra" pide una cláusula de cambio de ley con umbral. Las preguntas de PFRAM se recorren después, por categoría, para levantar lo que el catálogo del sector deja en la sombra: la fila 10 del hospital —renegociación— no es un riesgo del catálogo, es la consecuencia de que cualquiera de las otras nueve esté mal escrita, y el registro la lleva para que se vea en cada paso que es la fila más cara del libro retenido (§4.2, §4.6). Los "no aplica" se llevan como lista aparte del registro valorado, con la razón y con la categoría fiscal que los recoge, y no como filas del registro con un estado propio: la plataforma no tiene ese estado y la lectura fiscal por categoría los captura igual; una fila "no aplica" con estado propio solo tendría sentido en un anexo de bases exportable que hoy no existe.
Regla de decisión. Se registran también los riesgos que "no aplican", con la razón, en lista aparte: el "IMG: no aplica para este proyecto" de las bases de 2023 es una decisión escrita, no una omisión (§2.5), y es exactamente la diferencia entre retener un riesgo por diseño y retenerlo por silencio (Paso 8). Un registro sin fase no se puede valorar; un registro sin disparador no se puede escribir como cláusula.
Dónde se equivocan los equipos. Registrar por categoría ("riesgo de construcción") y no por riesgo con disparador, y descubrir en el Paso 8 que la fila no apunta a ningún artículo porque no dice qué pasa. Confundir el registro con la matriz de asignación: el registro dice qué puede salir mal; la matriz dice quién lo carga; los dos comparten la fila y ninguno reemplaza al otro. Y el error más caro: dejar fuera del registro lo que el catálogo del sector no nombra porque "no es un riesgo del proyecto" —la renegociación, el equilibrio financiero, la garantía implícita—: son las filas que la lista de silencios del Paso 8 va a tener que recoger de todos modos, y que llegan más baratas si entran aquí.
Entra. Cada fila del registro y las tres preguntas de Irwin (2007, cap. 4; Guía de Referencia v3, §3.3.2): ¿quién puede reducir la probabilidad de que ocurra?, ¿quién puede reducir el impacto si ocurre?, ¿quién lo absorbe más barato —diversifica, asegura, tiene espacio fiscal—? Más la cuarta pregunta, de Austral (§2.6): ¿hasta dónde lo aceptará el socio privado a algún precio? —el techo de bancabilidad τ_max, la fracción máxima que el mercado de deuda de proyecto tomará antes de cerrar—. Y la asignación típica del catálogo del sector como posición por defecto que hay que confirmar o desmentir, no como respuesta.
Sale. Por fila: la asignación —retenido, transferido, compartido— con su grado (la fracción que retiene el Estado: la plataforma guarda por fila una parte, Público / Privado / Compartido, con una barra de porcentajes que suman 100, y el comparador cinco grados, 100 / 80 / 50 / 20 / 0 % retenido: la regla que los une es la de la parte mayoritaria, con el empate en compartido); la regla de reparto si es compartido —porcentaje, franquicia, tramos, tope—; y la justificación escrita, en una línea que responda las tres preguntas. Para el hospital: tres filas retenidas (cambio regulatorio al 80 %, demanda clínica y renegociación al 100 %), seis transferidas (cuatro al 100 %, dos al 80 %) y una compartida por mitades (terreno, permisos y suelo), con la justificación de cada una en la tabla del §4.3.
Cómo se decide. Con el árbol de una página, que se recorre en el orden de las preguntas y se detiene en la primera respuesta que decide:
| Pregunta | Respuesta y consecuencia |
|---|---|
| ¿Quién reduce la probabilidad? | El socio (contrato de obra, plan de reposición, diseño cerrado) → candidato a transferido; el Estado (dicta la norma, deriva pacientes, entrega el sitio) → candidato a retenido; ninguno (la condición del sitio es la que es; el sismo) → pasar a la segunda pregunta |
| ¿Quién reduce el impacto? | Una de las partes, sola → esa parte, en el grado en que reduce; las dos, cada una una parte (permisos el Estado; ingeniería el socio) → compartido, y hay que escribir la regla de reparto |
| ¿Quién absorbe más barato? | El socio diversifica o asegura a un costo que cabe en la oferta → confirma la transferencia; el soberano (riesgo macro, cola catastrófica: Arrow y Lind; asimetría de ruina, §2.6) → retenido o compartido por tramos, aunque el socio pudiera gestionarlo en parte |
| ¿Hasta dónde lo acepta el socio a algún precio? | Toda la fracción propuesta (τ ≤ τ_max) → la asignación se sostiene; menos que la fracción propuesta (τ > τ_max) → la parte por sobre el techo vuelve al Estado como garantía, con nombre o sin él: se escribe (Paso 8) o se reasigna |
"Compartido" es la salida de la segunda pregunta cuando cada parte controla una mitad, y exige una regla: la palabra sola no asigna nada (§6.2). Las cuatro formas de la regla, en el orden en que los contratos las escriben: un porcentaje fijo (50/50, o la barra de la pantalla); una franquicia, lo que el socio carga solo antes de que el Estado concurra; tramos, franquicia más un tramo compartido a un porcentaje más un exceso al Estado (o descontado del valor presente de los ingresos); y un tope al socio. Contrapunto chileno, remitido a §2.5: la fila de medidas ambientales adicionales de las bases de 2023 es franquicia, tramo al 50 % y exceso al MOP (UF 236 000 / 100 000 / resto), y la misma fila en 2013 era franquicia de UF 30 000 con el exceso al valor presente de los ingresos —la evolución de "a entero riesgo" a "distribución por tramos" que el manual afirma como posición de Austral—. La regla es dura, no una advertencia del revisor: una fila "compartida" sin regla de reparto vuelve a este paso hasta tenerla y no pasa al Paso 3, porque en el Paso 8 sería una fila sin artículo y en el Paso 9 la versión de la matriz que el Panel Técnico recibe.
La cuarta pregunta se responde en este paso, en cualitativo —¿hay un mercado de deuda que tome este riesgo en esta fracción?, ¿o los financistas lo devolverán con una garantía?— con la respuesta escrita en la justificación, y en cifra en el Paso 7, donde el techo tiene un valor por clase de riesgo y el veredicto lo compara: la asignación que llega al Paso 7 con una transferencia por sobre el techo ya viene con la respuesta escrita —"el socio no tomará la ocupación de un hospital público sin garantía"— y el veredicto solo la confirma.
Regla de decisión. Tres reglas, y el manual no acepta una fila sin las tres. Primera: "compartido" sin regla de reparto no es una asignación, y la fila no avanza. Segunda: transferir un riesgo que el privado no controla vale M − P y no más —la ganancia de gestión menos la prima que el socio cobra por cargar lo que no gestiona (§2.6)—; para los riesgos de proyecto (obra, operación, ciclo de vida) M − P es positivo y la transferencia crea valor; para los macro (demanda que el Estado controla, tipo de cambio, inflación, cambio de ley) es negativo y la transferencia lo destruye, aunque un comparador ingenuo la acredite (§4.7: transferir la demanda clínica del hospital vale −0,160 al 20 % retenido y −0,750 al 0 %). Tercera: un riesgo transferido por sobre su techo de bancabilidad vuelve al Estado como garantía, con nombre o sin él (Austral, Retention Frontier, §4; Silent FX Liability): la garantía de ingreso mínimo es la demanda devuelta bajo el techo, la garantía de deuda es el financiero devuelto, y la que nadie escribió es la garantía implícita de la lista de silencios (Paso 8).
Dónde se equivocan los equipos. Asignar por analogía sectorial ("los hospitales retienen la demanda") sin escribir la razón: la razón es lo que la comparación intersectorial del catálogo muestra —la demanda es pública en las dos filas del hospital y compartida o privada en las carreteras porque quién controla el volumen cambia de sector— y lo que el comité pide cuando alguien propone transferirla "porque crea valor" (§4.3). Tratar la asignación típica del catálogo como asignación: es una posición por defecto que se confirma con las tres preguntas, y el hospital del §4 la desmiente en la fila de terreno (el catálogo la pone en el Estado; el método la comparte por mitades porque el socio controla la ingeniería de suelos). Y la más frecuente: transferir la cola —"todo riesgo de sobrecosto es del socio, sin tope"— y descubrir en la oferta que el socio la devolvió como prima (M1), o en el cierre financiero que la devolvió como garantía (M2), o en el año cinco que la devolvió como renegociación (M4): el 59 % que el MOP retiene en el P95 del recuadro 4.9c es la parte de la cola que ningún "a entero riesgo" transfirió de verdad.
Entra. La asignación del Paso 2 y la evidencia: las bandas de los estudios (P10–P90 de la demanda, contingencia del presupuesto de obra), los precedentes del sector (sobrecostos y atrasos documentados; sesgo de optimismo del Green Book), y las decisiones de disputa donde las hay (para el cambio de norma técnica, las recomendaciones del Panel Técnico de §2.5). Y las dos escalas publicadas, con su nombre.
Sale. Por fila, probabilidad e impacto en dos escalas, antes y después de la mitigación del Paso 4 —la casilla "después" se llena cuando el Paso 4 termina y se muestra aquí—, y el mapa de calor con cada fila situada. Las dos escalas, tal como el motor de la plataforma las devuelve:
La escala fiscal, PFRAM 3 × 3, por categoría (once categorías; la lectura de Hacienda; PFRAM 2.0, §III.E, figura 7):
| Probabilidad \ Impacto | Bajo | Medio | Alto |
|---|---|---|---|
| Bajo | baja relevancia | bajo | medio |
| Medio | bajo | medio | alto |
| Alto | medio | alto | crítico |
La escala operativa, 5 × 5, por fila del registro (probabilidad e impacto en cinco niveles: muy bajo, bajo, medio, alto, muy alto; puntaje = probabilidad × impacto, de 1 a 25; bandas 1–4 bajo, 5–9 medio, 10–16 alto, 20–25 crítico). La grilla es la del Orange Book que APMG recomienda (cap. 5, recuadro 5.19) sin fijar puntajes ni bandas —"no hay un estándar absoluto"—; las bandas son convención de Austral y el manual las publica como tal.
Para el hospital: en la 3 × 3, construcción alto × alto = crítico, operación y renegociación medio × alto = alto, financiero medio, y siete categorías bajas o de baja relevancia (mezcla 7 / 1 / 2 / 1); en la 5 × 5, el sobrecosto de obra alto × alto = 16, alto, seis filas en 12 antes de mitigar y una sola —la demanda clínica— que sigue en 12 después, porque no hay mitigación que reduzca la ocupación de un hospital: es la fila que no se mitiga sino que se paga (§4.4).
Cómo se decide. Con la evidencia y no con el consenso de la sala: la probabilidad de un riesgo con estudio es la banda del estudio leída contra la escala; la de un riesgo sin estudio es el precedente del sector; la de un riesgo sin lo uno ni lo otro es "media", declarada como tal y marcada para la siguiente versión. El impacto se lee sobre la parte que lo carga después de la asignación —en la escala fiscal, sobre el Estado; en la operativa, sobre el proyecto— y por eso las dos lecturas pueden diferir sin contradecirse: la demanda del hospital es baja relevancia en la lectura fiscal, porque bajo disponibilidad el pago del Estado no cambia con la ocupación, y alto en el registro, porque para el presupuesto del ministerio la ocupación existe (§4.4). La calificación "antes" es la del riesgo inherente, con la asignación ya hecha y sin la mitigación del Paso 4; la "después" es la residual. El método exige las dos escalas siempre, para todo proyecto que pase por una aprobación fiscal —que es el caso del manual—, y no la 3 × 3 solo cuando Hacienda la pide: la partición retenida / transferida del Paso 5 y el traspaso al costo de capital del Paso 9 se hacen por categoría fiscal, y sin la 3 × 3 no hay categoría fiscal en la fila.
Regla de decisión. Las dos escalas, siempre, conviven con su nombre y no se armonizan en silencio: alto × alto es "alto" (16) en la 5 × 5 y "crítico" en la 3 × 3, y las dos son correctas en su grilla; lo que se compara entre escalas es el orden de las filas —el sobrecosto de obra es el primero en las dos— y no la etiqueta. La calificación de la 3 × 3 se publica como la figura 7 de PFRAM; las bandas de la 5 × 5 como convención de Austral; y toda calificación lleva la escala en la misma celda ("alto, 5 × 5" / "crítico, PFRAM").
Dónde se equivocan los equipos. La escala que vive en la cabeza del analista (§6.3): "alto" que vale 0,5 en una hoja y 0,75 en otra, y un registro con bandas pero sin probabilidad que valoraba los diez riesgos igual. Poner "crítico" en la lectura fiscal y "alto" en el registro sin decir de qué grilla es cada uno, y presentar el informe como si se contradijera. Y saltarse el "antes": un registro que solo tiene la calificación residual no puede mostrar qué hizo la mitigación, y el Paso 4 no tiene contra qué medirse.
Entra. Las filas del registro con su calificación "antes" y la regla de prioridad de PFRAM (2.0, §III.E, figura 8: calificación × mitigación existente), tal como la pantalla la aplica: crítico sin mitigar → implementar con urgencia; crítico mitigado y alto sin mitigar → planificar mitigación; alto mitigado, medio y bajo sin mitigar → monitorear; bajo mitigado y baja relevancia → aceptar. Una celda difiere de PFRAM y el manual publica la tabla de la pantalla con la celda anotada, en vez de publicar la figura 8 como regla y la pantalla como simplificación: medio sin mitigar es "prioridad alta" en la figura 8 y "monitorear" en la pantalla. En el hospital no muerde —ninguna categoría cae en medio sin mitigar— y el lector que la encuentre en su proyecto sabe cuál es la diferencia.
Sale. Por fila con prioridad de planificar o implementar —y por las demás si el equipo quiere—: la acción, contractual (cláusula, garantía, boleta, seguro, franquicia, tramos) o de gestión (estudio, permiso, sitio entregado antes de firmar, línea de base); el dueño (una entidad o un cargo, no una parte); el verificador (quién comprueba que la acción se hizo y cuándo: inspector fiscal, servicio de salud, Panel Técnico, Hacienda, contraloría); la fecha y el estado (abierto / en mitigación / en monitoreo / cerrado); y la calificación residual, que vuelve al Paso 3 como "después". Para el hospital: diez filas con acción, dueño, verificador y estado en la tabla del §4.5 —cinco abiertas y cinco en monitoreo—, con la construcción (crítica, mitigada: planificar) y la renegociación (alta, sin mitigar: planificar) como las dos donde la regla de prioridad manda poner el esfuerzo.
Cómo se decide. Primero la prioridad, que dice dónde no gastar: las filas en "aceptar" y "monitorear" no reciben plan, reciben fecha de revisión. Después, para cada fila con plan, la pregunta que separa la mitigación de la transferencia: ¿la acción reduce la probabilidad o el impacto del hecho, o mueve el riesgo a otra fila? Un sitio entregado y estudiado antes de firmar reduce la probabilidad de la condición imprevista; una línea de base geotécnica no la reduce, define quién paga cuando ocurre —es asignación escrita como mitigación, y va al Paso 8—. Un seguro de catástrofe no baja la probabilidad del sismo: convierte la fuerza mayor en riesgo de cobertura y de prima (¿cubre el sismo de diseño?, ¿quién es el beneficiario?, ¿qué pasa si la prima sube?), y el registro guarda la fila nueva (§4.5). Por último, dueño y verificador: el dueño es quien ejecuta la acción; el verificador es quien puede decir que no se hizo, y tiene que ser distinto del dueño.
Regla de decisión. Una mitigación sin dueño ni verificador no baja la calificación: la residual se acepta solo con los dos nombres y la fecha; hasta entonces la fila conserva su calificación "antes" (§6.6). Y la mitigación que "transfiere" un riesgo no lo elimina, lo mueve a otra fila, que se registra con su propio disparador. La primera regla es dura y exige los dos nombres: la residual no se escribe sin dueño y sin verificador, y el revisor del 3.9 la invalida; no basta con el dueño y el verificador "recomendado". La razón está en la herramienta: la plataforma tiene campo de dueño —y lo guarda como parte, Público o Privado, no como entidad— y no tiene campo de verificador, de modo que la verificación "mitigación sin dueño" pasa sin que haya un dueño de verdad; la regla del método es lo único que impide que ese campo se llene con un nombre de fantasía.
Dónde se equivocan los equipos. La columna "mitigación" con un verbo y sin nombre, fecha ni verificador, y la calificación residual que baja sola en la siguiente versión (§6.6). Contar el seguro como mitigación de la fuerza mayor y no registrar la fila que el seguro crea —el hospital tiene esa fila como primer silencio del Paso 8: el seguro cubre la reconstrucción y nadie escribió qué pasa con la disponibilidad mientras se reconstruye—. Y planificar sobre las filas "aceptar" porque son fáciles, mientras la renegociación —alta, sin mitigar, la fila más cara del libro retenido— queda sin plan porque su mitigación es escribir bien las otras nueve.
Entra. Las filas con fracción retenida mayor que cero (y, para el comparador, todas las filas: el CPP carga el 100 % de cada una); la escala cualitativa → numérica publicada del manual de Valor por Dinero (Paso 5): probabilidad muy baja 0,05 · baja 0,20 · media 0,50 · alta 0,75 · muy alta 0,90; impacto como fracción de la base de costo de la fase —menos del 1 %: 0,005 · 1–3 %: 0,02 · 3–10 %: 0,065 · 10–25 %: 0,175 · más del 25 %: 0,35—; el valor presente de la base de costo por fase (construcción, operación; ingresos de usuario para la demanda) a la tasa del comparador; y la naturaleza de cada fila, específica o sistemática (la convención de dos tasas del manual de Valor por Dinero).
Sale. Por fila, la prima esperada = probabilidad × impacto × VP de la base de su fase; la prima total con el tope del 30 % de la suma de las bases que cargan riesgo (si la suma lo supera, todas las filas se escalan a prorrata y se declara); la partición retenida / transferida por la fracción del Paso 2 —lo que el Estado sigue cargando bajo la APP y lo que el socio carga—; y la clasificación específico / sistemático, porque bajo la convención de dos tasas el sistemático se valora en la tasa y no en el flujo. Para el hospital, a dos tasas: prima bruta 117,05 sobre un techo de 126,15 (margen 7,2 %: el tope no muerde), de la que el Estado retiene bajo la APP 12,59 (10,8 %) y transfiere 104,46 (89,2 %), más la renegociación —que solo existe en la rama APP y se retiene entera— 13,67; el libro retenido del Estado es 26,25. A una sola tasa del 5,5 %, 97,37 / 104,75, 10,57 / 86,79, 11,35 y 21,92: las proporciones no cambian con la tasa, el nivel sí, y la convención se publica con la cifra (§4.6.1). La demanda clínica está en el registro, retenida al 100 % y sin prima: base cero bajo disponibilidad y sistemática, valorada en la tasa; existe para el presupuesto del ministerio y se declara así (§4.6.1). La fila sistemática retenida queda en el registro valorado, con prima cero y la nota "valorada en la tasa"; no se saca del registro para llevarla solo en la lectura fiscal, aunque eso sea lo que el paquete de demostración hace de hecho al darle base cero: la fila tiene que llegar al Paso 8 con su cláusula —el subsidio variable por día‑cama es la cláusula de una fila sin prima en el comparador— y es la fila que este manual entrega al de Compromisos Fiscales.
Cómo se decide. La escala es la misma del comparador y no se recalibra por proyecto: es publicada precisamente para que dos analistas den la misma prima al mismo riesgo (§6.3). La base es la de la fase de la fila (Paso 1): un riesgo de operación sobre la base de construcción es un error de fase, no de escala. La fracción retenida es la del Paso 2, con la regla de los cinco grados; y la partición es aritmética: prima retenida = prima × fracción retenida, prima transferida = el resto. La naturaleza se decide por la pregunta de M1: ¿el riesgo se mueve con el ciclo (demanda, inflación, tipo de cambio, tasa) o es propio del proyecto (obra, operación, ciclo de vida, permisos)?; los sistemáticos, bajo dos tasas, están en el spread de la APP y no en el flujo. El tope del 30 % es una convención de la serie, no de las guías, y se publica como tal.
Regla de decisión. La misma escala y la misma tasa que en el comparador: este paso produce el insumo del Paso 5 de M1 y no se recalcula allí —el registro del comparador y el de este manual son la misma matriz en dos vocabularios (§4.3)—. Un riesgo retenido sin cláusula se valora igual que uno con cláusula: la ausencia de cláusula no lo hace gratis (Austral, Recognition Rule); lo que cambia es el destino —con cláusula de pago, va a M2 como contingente valorable; sin cláusula, va a la matriz de riesgos fiscales con probabilidad e impacto y sin dinero (Paso 8)—. Y la media es la cifra del comparador; la cola es del Paso 6.
Dónde se equivocan los equipos. Acreditar la transferencia a prima completa —el error del §6.4, que el Paso 7 existe para atrapar— y recalcular en el comparador, con otra escala u otra tasa, la prima que este paso produjo (§6.3). Y uno propio de este paso: olvidar la renegociación, la única fila que la obra pública no tiene, que se retiene entera en la APP y que en el hospital vale más que las nueve filas retenidas juntas (13,67 frente a 12,59).
Entra. Las filas retenidas del Paso 5 con una distribución declarada por riesgo —triangular (mínimo, moda, máximo), normal (media, desviación) o lognormal— y su probabilidad de ocurrencia; el número de sorteos N y la semilla. Cuando no hay una distribución propia, la regla por defecto del manual: una triangular con mínimo, moda y máximo en el borde inferior, el valor puntuado y el borde superior de la banda de impacto de la escala del Paso 5 (3 a 10 % con 6,5 % puntuado; 10 a 25 % con 17,5 %), como fracción del VP de la base de la fase, multiplicada por la fracción retenida; probabilidad de ocurrencia, la p del Paso 5. Con esa regla la media de cada triangular es su valor puntuado, y la media de la simulación tiene que reconciliar con la prima retenida del Paso 5 —es el control de que las bandas son las mismas—.
Sale. La distribución de la pérdida total retenida; la media, la mediana, la desviación y el máximo; el VaR y el CVaR (pérdida esperada en la cola) al 90, 95 y 99 %; el histograma; y la contribución de cada fila a la media. Para el hospital, cinco filas retenidas, N 10 000, semilla 42: media 26,49 (reconcilia con 26,25), mediana 26,33, VaR95 53,48, CVaR95 59,40, VaR99 62,99; la renegociación aporta el 52 % de la media. Con N 5 000 —el valor por defecto de la pantalla— 26,38 y 52,79; con otra semilla, 26,34 y 53,69: el orden y el múltiplo (uno de cada veinte años malos cuesta el doble de la media) no se mueven (§4.6.2).
Cómo se decide. Tres decisiones y un control. La distribución: triangular cuando lo que se tiene es una banda (es el caso normal); normal cuando hay serie histórica simétrica; lognormal para colas largas (sobrecostos de obra grandes, litigios). La probabilidad de ocurrencia es la p del Paso 5, no una nueva. N y la semilla: N no menor de 10 000 para que el P95 sea estable al segundo decimal en cifras de dos dígitos, y semilla publicada con la cifra, porque una cola sin semilla no se reproduce (M1, §6.5; §6.5 de este manual). El control: la media de la simulación contra la prima retenida del Paso 5; si no reconcilian, las bandas no son las de la escala y hay que decir por qué. Las dos —N no menor de 10 000 con semilla publicada, y la regla por defecto de las bandas cuando no hay distribución propia— son reglas de publicación de este método, no una convención heredada que se cita ni un ejemplo: son las que hacen que la cola de dos analistas sobre la misma matriz sea la misma cola. La pantalla abre en N 5 000 con semilla 42 fija, y el §5 lo declara.
Regla de decisión. N ≥ 10 000, semilla publicada con la cifra, y las bandas por defecto de la escala cuando no hay distribución propia. Los riesgos se suman independientes —la capa no correlaciona— y el manual lo dice cada vez que publica un VaR: para los riesgos que un shock macro dispara a la vez (demanda, tipo de cambio, inflación, tasa) la suma independiente subestima la cola, y ese caso va al estrés de cartera y a la variante correlacionada de la frontera (Austral, Stress‑Testing PPP Portfolios; §2.6; M9). Para el hospital, con base de demanda cero y sin deuda en dólares, no muerde y se declara; para una carretera con garantía de ingreso e indexación, mordería. La cola es la cifra que Hacienda compara con su reserva; la media es la que entra al comparador. Y la regla del recuadro 4.9c, que este paso añade a la asignación: una regla de tramos sin distribución declarada es una asignación sin cifra —la franquicia y el tramo compartido de las bases de 2023 solo dicen cuánto retiene el MOP cuando se sortea el sobrecosto: en esperanza el 36 %; en el P95, UF 405 000, el 59 %; y el concesionario topado en UF 286 000 en todo lo que pase de la mediana (§4.9c)—.
Dónde se equivocan los equipos. La cola que nadie sumó (§6.5): cada riesgo con su "máximo" en una columna, y el máximo del libro como suma de máximos —que nunca ocurre— o como nada. Correr la cola sobre las unidades abstractas de una precarga y compararla con una reserva en pesos: una cola sin base monetaria no es una cifra (§4.6.2). Y la más sutil: dos escalas de probabilidad en la misma plataforma —la precarga de la capa lee "alto" como 0,7 y el comparador como 0,75— que sobre el cambio regulatorio del hospital mueven la prima retenida de 2,85 a 4,28 (§6.3): la p es la del Paso 5, y se teclea.
Entra. La matriz del Paso 2 con la fracción retenida observada por fila (α_obs) y la clase de frontera de cada una, de la taxonomía de ocho clases del paper (Austral, Retention Frontier, apéndice C): construcción; operación y mantenimiento; demanda; tipo de cambio; inflación / indexación; tasa de interés; fuerza mayor; político / cambio de ley. Y la calibración por clase —prima de transferencia p, valor de gestión m, costo de retención soberano r, techo de bancabilidad τ_max—, que es ilustrativa y se declara así.
Sale. Cuatro lecturas de la misma matriz. (i) El veredicto por fila contra la frontera: la retención eficiente α* = p / (p + 2m + r), acotada abajo por el piso de bancabilidad 1 − τ_max; una fila está en la frontera si α_obs queda dentro de una banda de ±10 puntos de α*, sobre‑retenida por encima, sub‑retenida por debajo, y en transferencia infactible si transfiere más que τ_max con un margen de 2 puntos; más el peso muerto total de la matriz. La banda y el margen se publican con su cifra porque son lo que el lector necesita para reproducir el veredicto con su propia herramienta, y se publican como convención de Austral, no como regla de las guías. (ii) El VfM de la asignación: M − P por transferencia —cuáles crean valor y cuáles lo destruyen— y la tasa de capital implícita de la matriz, r_f + Σ τ_i p_i. (iii) El VfM del proyecto recorrido con la matriz (M1, Pasos 7–9): la misma ficha con la demanda retenida y con la demanda transferida, descrito con la matriz y sin cifras nuevas. (iv) La lectura de bancabilidad: las filas transferidas por sobre τ_max son las que los financistas devolverán con una garantía, y van al Paso 8 con nombre.
Para el hospital (§4.7): las cuatro filas de obra y las tres de operación en la frontera o a dos puntos de la banda (sub‑retenidas por dos puntos: transferidas del todo donde la frontera transferiría casi todo); diseño y terreno sobre‑retenidos porque la clase "construcción" no distingue el cambio de programa ni el sitio, y el Paso 2 ya escribió por qué se quedan con el Estado; el cambio regulatorio en el techo: α* del 85 % forzado por bancabilidad (τ_max 0,15) contra 80 % retenido, "transferencia infactible" por tres puntos, que son el cambio de ley general con umbral que las guías dejan al socio —la etiqueta dice que si ese 20 % incluyera el cambio específico, los financistas lo devolverían con garantía—; y la demanda clínica al 100 % retenida, M − P = 0, "sobre‑retenida" contra un α* del 57 % que es la calibración de tráfico aplicada a un hospital donde el Estado deriva pacientes (con m → 0 la retención eficiente sube hacia el 85 %). El contraste: transferir la demanda vale −0,160 al 20 % retenido, −0,427 al 10 %, −0,750 e infactible al 0 %; y como el VfM del hospital descansa entero en la transferencia de la obra y del ciclo de vida, el signo cambia con la demanda transferida antes de que nadie haya escrito la fórmula de pago (§4.7; M4 lo mostró desde el mecanismo, este manual desde la matriz).
Cómo se decide. Se lee en orden y no en decimales. Primero las infactibles: cada una vuelve al Paso 2 (se retiene más) o va al Paso 8 con la garantía escrita y a M2 para valorarla; ninguna va a las bases como está. Después las sub‑retenidas de clase macro (demanda, tipo de cambio, inflación, político): son transferencias que destruyen valor, y la pregunta es si el Estado quiere pagar la prima por una gestión que no obtiene; la respuesta habitual es compartir por banda (la garantía de ingreso mínimo con coparticipación de M4 es la demanda compartida en la frontera: al 50 % retenido el hospital daría +0,312, en la frontera). Después las sobre‑retenidas de clase de proyecto (construcción, operación): son valor que se deja sobre la mesa, salvo que el Paso 2 haya escrito por qué (el cambio de programa que pide el Estado; el sitio que el catálogo pone en el Estado). Las que están en la frontera no se tocan. Y la tasa implícita se compara con el costo de capital que el módulo correspondiente estima por su cuenta (Paso 9): si la matriz implica más prima que el mercado cobra, la matriz transfiere de más.
Regla de decisión. Una matriz con transferencias infactibles no va a las bases: el veredicto bloquea, y la única salida distinta de reasignar en el Paso 2 es la garantía escrita en el Paso 8 y enviada al registro fiscal para valorarla —no una advertencia que las bases puedan llevar—. El veredicto se lee como orden —qué fila está más lejos de la frontera— y no como cifra, porque la calibración es ilustrativa: la prima por riesgo no es observable; una oferta da una TIR total, no una descomposición (§2.6). Y la regla del comparador que este paso impone al Paso 7 del manual de Valor por Dinero: cargar al Estado r, al privado p, y acreditar a la transferencia solo el neto M − P —un comparador que acredita la transferencia de la demanda a prima completa anota valor creado donde la frontera muestra valor destruido—.
Dónde se equivocan los equipos. El riesgo que se transfirió y volvió (§6.4): la planilla acredita la transferencia de la demanda a prima completa, la frontera muestra M − P negativo, y la garantía de ingreso mínimo lo devuelve en el cierre financiero con otro nombre —la Costera del §4.9b lleva esa fila como garantía valorada en 68,0 de esperado—. Leer el veredicto como medida ("la demanda está sobre‑retenida en 43 puntos") y no como orden. Y probar solo el VfM (M1) sin probar la asignación: el hospital tiene VfM positivo con la matriz del ejemplo y también lo tendría, en un comparador ingenuo, con la demanda transferida; solo la frontera distingue los dos.
Entra. La matriz probada del Paso 7, con cada fila asignada, calificada, mitigada y valorada; y las familias de cláusulas donde la asignación se escribe, con su redacción de referencia (Banco Mundial 2019, Guidance on PPP Contractual Provisions, caps. 1–3, 6, 8–9; Infrastructure Australia vol. 3, caps. 16–17 y 20–21, vol. 7, cap. 19; PF2, caps. 15–17; §2.4).
Sale. Dos listas. La lista de comprobación de cláusulas, una entrada por fila con asignación distinta de "transferido del todo" —y una por fila transferida si el contrato la escribe—, en las familias que el manual usa:
| Familia | Lo que la cláusula tiene que decir |
|---|---|
| Terrenos y entrega del sitio | Plazos de entrega por porcentaje; consecuencia del atraso (plazo, dinero); condición del sitio: línea de base |
| Permisos y resolución ambiental | Quién paga las medidas adicionales, con qué franquicia y tramos; cómo se valorizan; quién resuelve |
| Cambios de servicios | Franquicia; reembolso; descuento del valor presente de los ingresos |
| Diseño y cambio de norma técnica | Qué versión de la norma rige; quién paga el cambio; la frontera entre estándar elevado (compensable) y riesgo de diseño (no compensable) |
| Fuerza mayor | Definición; plazo; dinero; término; seguro obligatorio y beneficiario |
| Acción adversa del Estado y cambio de ley | General con umbral (o por tramos, como Australia vol. 3 §20.2.3) / específico compensado; cambio previo a la oferta a cargo del socio |
| Demanda | El mecanismo de pago (M4); garantía de ingreso mínimo y coparticipación; plazo variable; subsidio por unidad y compensación por sobredemanda |
| Término | Causales; fórmula de pago por término; qué pasa con la deuda; opción de distribución de riesgo financiero |
| Seguros | Cuáles, cuánto, quién es beneficiario, qué pasa si la prima sube |
| Regla general de cierre | "Sin compensación por hechos que afecten la rentabilidad": convierte el silencio en retención privada |
El artículo chileno donde suele vivir cada familia —la entrega del sitio por porcentajes y la línea de base geotécnica, los tres tramos ambientales y de cambios de servicios, las dos recomendaciones del Panel Técnico sobre norma técnica, la suspensión por fuerza mayor y el seguro de catástrofe, la garantía de ingreso mínimo y el subsidio por día‑cama, la extinción con su fórmula y la opción de distribución del riesgo financiero, y el "a entero riesgo"— está en el §2.5, con la generación de bases a la que pertenece, y en la lista de cláusulas del hospital (§4.8.1).
Y la lista de silencios: las filas que quedan con el Estado sin que ningún artículo lo diga, con probabilidad e impacto y sin dinero. Para el hospital (§4.8.1): once cláusulas con su artículo de referencia en las bases chilenas de hospitales, y cinco silencios —fuerza mayor por sobre el seguro, el cambio de norma técnica que no es cambio de ley, la demanda clínica por debajo de la tabla, la garantía implícita, la inflación por sobre el 2 %—.
Cómo se decide. Fila por fila, con dos preguntas. ¿Qué artículo escribe esta asignación? Si existe, se cita y se comprueba que dice lo que la fila dice (grado, regla de reparto, disparador): una fila "compartida por tramos" cuya cláusula dice "50 %" no está escrita. Si no existe, la fila es un riesgo retenido por silencio —salvo que la regla general de cierre lo devuelva al socio, en cuyo caso es retenido por el socio sin cifra y va a la lectura de bancabilidad del Paso 7—, y entra en la lista de silencios. ¿La cláusula tiene pago? Si el artículo obliga al Estado a pagar cuando el riesgo ocurre (garantía, compensación, subsidio variable, pago por término), la fila es un pasivo contingente valorable y va al Paso 3 de M2 con su cláusula; si no, se queda en la matriz de riesgos fiscales con probabilidad e impacto y sin dinero. Para la demanda clínica del hospital, la respuesta es sí —subsidio por día‑cama y compensación por sobredemanda— y es la fila que M5 entrega a M2; para la Costera (§4.9b), cinco filas con cláusula van a valorarse y cinco sin cláusula se quedan. La lista de silencios se entrega también al registro fiscal, como filas de la matriz de riesgos del contrato con probabilidad e impacto, sin dinero y con fecha; no se queda en la matriz de este manual mientras el registro fiscal recibe solo las filas con cláusula. La razón es la de §4.10 y la regla del manual de Compromisos Fiscales de que lo que no se valora se registra igual: los silencios son las filas donde nacen las renegociaciones (Austral, Renegotiation Triangle), y la matriz del contrato en el registro fiscal ya tiene la celda para ellas (captura 16).
Regla de decisión. Cada fila del registro con asignación distinta de "transferido del todo" apunta a un artículo; una fila sin artículo es un riesgo retenido por silencio y el manual lo lista aparte (§1.4); las filas con cláusula de pago van a M2 como contingentes valorables y los silencios van a la matriz del contrato. La regla general de cierre no es una cláusula de asignación: convierte el silencio en retención privada solo hasta el techo de bancabilidad; por sobre él, el silencio es del Estado (la garantía implícita es el quinto silencio de cualquier hospital). Y la frontera diseño / estándar que las bases no escriben y el Panel Técnico resuelve caso a caso es la cláusula que falta en la familia de diseño, y el manual pide escribirla: la segunda generación de bases la tiene para tres riesgos de construcción y no para éste (§2.5).
Dónde se equivocan los equipos. Escribir "compartido" en la matriz y nada en el contrato, y que la primera discrepancia decida la regla de reparto (§6.2). Confundir la regla general de cierre con una asignación: "a entero riesgo" no transfiere la cola (recuadro 4.9c: bajo esa regla el P95 del concesionario es UF 691 000, que es la cifra que el financista devuelve como garantía o como renegociación). Y no llevar la lista de silencios a ninguna parte: un silencio que nadie registra es un pasivo que se redescubre en la próxima crisis (§2.6, el espacio fiscal).
Entra. La matriz de las bases (versión) y el registro con sus estados; la lectura fiscal por categoría; las cláusulas del Paso 8.
Sale. Tres cosas y cuatro traspasos. (i) Las verificaciones de consistencia, cruzando lo que los pasos produjeron: lectura fiscal incompleta (categorías sin calificar); filas del registro sin categoría del catálogo; riesgo fiscal alto o crítico asignado al privado —¿con qué garantía?—; riesgo alto sin calificación residual; mitigación sin dueño; y, por encima de la herramienta, las que el método exige y la pantalla no hace: registro contra lectura fiscal (la demanda "alto" en el registro y "baja relevancia" en la fiscal pasa sin nota), dueño como entidad y no como parte, la matriz de porcentajes contra la parte del escenario (§5.10). Para el hospital: tres hallazgos, los tres de error —construcción crítica al privado, dos veces; operación alta al privado— correctos y que no mandan cambiar nada: preguntan con qué garantía se sostiene la transferencia, y la respuesta (precio fijo, boletas, régimen de deducciones) existe en la justificación y no en un campo (§4.8.2). (ii) El tablero de monitoreo: filas por estado, por severidad residual y por categoría; alertas de residual alto; tabla por proyecto y agregado de la cartera. Para el hospital: cinco abiertas y cinco en monitoreo; residual cuatro bajas, cinco medias y una alta; una alerta, la demanda clínica, que es la fila que no se mitiga sino que se paga y el tablero la mantiene a la vista hasta que el registro fiscal la tome (§4.8.3). (iii) La versión de la matriz: cada cifra de este manual lleva la del escenario que la produjo. Y los traspasos: a M2 (Paso 1 de aquel manual), las filas con cláusula y la lista de silencios; al costo de capital, la fracción de cada riesgo que retiene el socio —0 / 50 / 100 % por parte—, partida por categoría fiscal en sistemática (inclina el beta: 0,75 + 0,5 × fracción sistemática) y específica (prima aditiva: 1,5 % × fracción específica), con la prima legada del 4 % × fracción retenida solo como referencia; a la licitación, los criterios de evaluación ponderados por la matriz; al comparador, hoy una indicación (fracción retenida / transferida) y no el registro fila a fila, que se vuelve a cargar a mano. Para el hospital: fracción sistemática retenida por el socio 0 % (las tres filas sistemáticas son públicas), inclinación del beta mínima 0,75, fracción específica 92,9 % y prima idiosincrática 1,39 % —el socio carga riesgo específico y casi ningún sistemático, que es lo que un contrato de disponibilidad debe producir y lo que la banda baja del spread de la APP en el comparador supone (§4.8.3)—.
Cómo se decide. Las verificaciones se corren antes de las bases y en cada versión, y cada hallazgo se resuelve o se declara con razón —los tres errores del hospital se declaran: la garantía existe, el campo no—. El tablero se lee por residual, no por inherente: la fila que sigue alta después de mitigar es la que hay que pagar (cláusula) o vigilar (fecha); y el estado de cada fila lo cambia el dueño con el verificador, no el analista. La versión se decide con una regla simple: cualquier cambio de asignación, grado, regla de reparto o cláusula es una versión nueva de la matriz con fecha, y la anterior se conserva —la de la aprobación, la de las bases, la del contrato firmado, la de cada convenio complementario—. Los traspasos se hacen desde la versión vigente y llevan su número.
Regla de decisión. Cada cifra lleva la versión de la matriz que la produjo; una renegociación que mueve un riesgo es una versión nueva de la matriz, no una corrección, y la matriz que el Panel Técnico recibe tiene que ser la del contrato y no la última (§6.7; M4, 3.13). Y la regla del manual de Compromisos Fiscales aplicada a este paso: lo que la herramienta no traspasa se carga a mano en los dos destinos y se declara (§5.8).
Dónde se equivocan los equipos. Sin versión —la matriz renegociada que sobrescribe a la original— es el §6.7 y no se repite. Los dos errores propios de este paso: cerrar hallazgos de verificación cambiando la calificación en vez de escribir la garantía; y monitorear por impacto inherente, que no se mueve, en vez de por residual, que es lo que la mitigación tenía que mover (el tablero de la plataforma mide la severidad residual por el impacto "después" y no por el puntaje de la 5 × 5; el método la lee por puntaje, §5.2).
Los diez pasos, con lo que entra y lo que sale:
| Paso | Entra | Sale | Regla en una línea |
|---|---|---|---|
| 0 Marco | Ficha; especificación por productos; taxonomía | Catálogo del sector; correspondencia a las once categorías fiscales; versión 0 | Una taxonomía por proyecto, declarada; la misma matriz de la aprobación a las bases |
| 1 Identificar | Catálogo; estudios; tres preguntas por riesgo; preguntas fiscales por categoría | Registro (nombre, categorías, fase, disparador); lista de "no aplica" con razón | Sin fase no se valora; sin disparador no se escribe |
| 2 Asignar | Tres preguntas de Irwin; cuarta de Austral (techo); asignación típica | Asignación con grado; regla de reparto; justificación | Compartido sin regla no es asignación; transferir lo no controlable vale M − P; por sobre el techo vuelve como garantía |
| 3 Calificar | Evidencia; dos escalas nombradas | Probabilidad × impacto en 3 × 3 y 5 × 5, antes y después; mapa de calor | Las escalas no se armonizan en silencio; se compara el orden |
| 4 Mitigar | Prioridad calificación × mitigación | Acción, dueño, verificador, fecha, estado; residual | Sin dueño ni verificador no baja la calificación; la mitigación que transfiere mueve la fila |
| 5 Prima | Filas retenidas; escala publicada; VP de la base por fase | Prima por fila; total con tope 30 %; partición retenida / transferida; específico / sistemático | Misma escala y tasa que el comparador; sin cláusula se valora igual |
| 6 Cola | Distribución por fila; p; N; semilla | Media, VaR y CVaR 90 / 95 / 99 %; contribuciones | Independientes, declarado; la cola es de Hacienda, la media del comparador |
| 7 Probar | α_obs y clase de frontera por fila; calibración declarada | Veredicto por fila; M − P; tasa implícita; bancabilidad | Ninguna infactible va a bases; se lee como orden |
| 8 Cláusulas | Matriz probada; familias de cláusulas | Lista de cláusulas por fila; lista de silencios; filas con pago a M2 | Cada fila apunta a un artículo; sin artículo es silencio |
| 9 Verificar | Matriz de las bases; registro; cláusulas | Verificaciones; tablero; versión; traspasos | Cada cifra lleva su versión; renegociar es versionar |
Lista de comprobación del revisor —lo que pide y, si falta, lo que invalida—: (1) taxonomía declarada y correspondencia a las once categorías fiscales publicada; (2) registro con fase y disparador por fila, y lista de "no aplica" con razón; (3) asignación con grado, regla de reparto en los compartidos y justificación que responda las tres preguntas; (4) las dos escalas nombradas en cada celda, antes y después; (5) mitigación con acción, dueño, verificador, fecha y estado; (6) prima con escala, tasa y tope publicados, y partición retenida / transferida; (7) cola con distribución por fila, N y semilla, y la advertencia de independencia; (8) veredicto de frontera por fila leído como orden, sin infactibles; (9) cláusula por fila y lista de silencios, con las filas con pago identificadas para M2; (10) versión de la matriz en cada cifra; (11) la nota de qué hizo la herramienta y qué se hizo a mano. Los once puntos siguen el formato de los manuales de Valor por Dinero, Elegibilidad y Mecanismos de Pago; el diagrama de los diez pasos acompaña a la tabla si el formato de publicación lo permite.
El método de esta sección asigna, califica y valora un contrato. Lo que ocurre cuando las matrices de muchos contratos se suman es otra disciplina, con su propio manual (M9, que recibe la cartera), y esta media página solo fija la frontera con una regla mínima de tres puntos, por analogía con la frontera del reequilibrio del manual de Mecanismos de Pago.
Primero, lo que se suma no se rehace. Los Pasos 5 y 6 producen para cada contrato la media y la cola de su libro retenido, con la versión de su matriz; el Paso 8, sus filas con cláusula y sus silencios. La cartera suma esas salidas: un contrato cuya matriz no tiene versión no puede entrar a una cartera, porque la cartera del año siguiente no sabría si cambió el riesgo o cambió la matriz.
Segundo, tres cosas cambian de manos. La correlación: el Paso 6 suma independientes y lo dice; en la cartera, los riesgos que un shock macro dispara a la vez —la garantía cambiaria, la de demanda, el piso de ingresos de veinte contratos— llaman juntos, y el costo de retención r sube con la correlación del libro retenido (Austral, Stress‑Testing PPP Portfolios; la variante correlacionada de la frontera, §2.6 y §5.6). El techo: el techo de bancabilidad es por contrato; el techo de compromisos es de la cartera (M2, Paso 8), y una matriz que retiene lo correcto en cada contrato puede sumar más de lo que el techo admite. La reserva: la cola que Hacienda compara con su reserva es la de la cartera, no la suma de las colas por contrato. Las herramientas de cartera que la Plataforma de Riesgos aloja bajo su misma ruta se nombran con una línea en el §5.9 y no se enseñan aquí.
Tercero, Hacienda devuelve la instrucción al contrato siguiente. Por contrato, la unidad APP asigna y Hacienda admite la retención (§1.3); en la cartera, Hacienda decide cuánto riesgo retenido cabe bajo el techo y con qué reserva, y devuelve a la unidad APP la instrucción de retener menos —o de garantizar con precio— en el próximo contrato (Austral, From Gatekeeper to Orchestrator). Es el vínculo que este manual deja escrito y M9 desarrolla.
Esta sección recorre los nueve pasos del §3 sobre un contrato que el lector de la serie ya conoce —el hospital regional de 300 camas pagado por disponibilidad del manual de Valor por Dinero y Comparador Público‑Privado, el mismo que el de Elegibilidad declaró apto y el de Mecanismos de Pago dimensionó neto de deducciones— y muestra lo que este manual hace con él y los anteriores no hicieron: levantar el registro desde el catálogo del sector, asignar con las tres preguntas y justificar fila a fila, calificar en las dos escalas antes y después de mitigar, partir la prima esperada en lo que retiene el Estado y lo que carga el socio, valorar la cola del libro retenido, probar la asignación contra la frontera de retención y llevar cada fila a su cláusula o a la lista de silencios. Un contrapunto de una página, la Ampliación de la Autopista Costera del manual de Compromisos Fiscales y Pasivos Contingentes, muestra el lugar exacto donde este manual entrega al registro fiscal: las filas con cláusula van a valorarse; las filas sin cláusula se quedan en la matriz. Y un recuadro toma la regla de distribución por tramos de las bases chilenas de 2023 y la valora en la cola. Los dos contratos son genéricos —no hay datos de ningún cliente—: el hospital es el paquete de demostración de la Plataforma de Riesgos y del módulo de Valor por Dinero; la Costera es uno de los contratos de la cartera de demostración del registro fiscal.
Todas las cifras salen de correr los motores de la plataforma por el mismo camino que usan las pantallas, con un guion reproducible que las imprime (anexo 4.A): el catálogo del sector y la taxonomía fiscal de la Plataforma de Riesgos; el escenario "hospital" que el módulo trae como paquete de demostración, con sus diez riesgos, su asignación, su evaluación fiscal y su registro; las reglas de calificación de las dos escalas, tal como el motor las devuelve; el motor del comparador para la prima esperada, con la escala y el tope del manual de Valor por Dinero y sus dos convenciones de tasa —dos tasas, 2,70 % libre de riesgo más 0 / 0,90 % de spread, el caso base de aquel manual; y una sola tasa del 5,5 %, su lectura comparada—; la capa cuantitativa de la cola con N 10 000 y semilla 42; y el diagnóstico de asignación contra la frontera de retención, por interfaz de programación, con la calibración ilustrativa del paper. Ninguna cifra está anotada a mano salvo dos que el texto declara como tales: las bandas en dólares del Paso 6, que son la escala publicada del manual de Valor por Dinero aplicada a la fracción retenida, y la fórmula de reparto del recuadro de tramos, que es la aritmética del contrato. Cifras en millones de dólares (US$ M) en el hospital y la Costera, y en unidades de fomento (UF) en el recuadro chileno, sin convertir.
Tres advertencias de lectura. Primera: las remisiones entre paréntesis citan las figuras de la §5, tomadas sobre el paquete de demostración del hospital; lo que dependa de lo que la pantalla muestre —en particular los nombres de las filas y las justificaciones del escenario de demostración, que el paquete guarda en inglés— va entre ⟨…⟩. Segunda: el escenario de demostración y el registro del comparador son la misma matriz en dos vocabularios: el escenario asigna por parte —Público, Privado, Compartido— y el comparador por cinco grados —del totalmente retenido al totalmente transferido—; las dos coinciden fila a fila con la regla de la parte mayoritaria, y el texto lo muestra en el Paso 2 en lugar de suponerlo. Tercera: allí donde el motor no permite medir algo que el método pide —la prima esperada dentro de la Plataforma de Riesgos, la cola en dinero sin declarar las bandas, la clase de frontera de la renegociación, la matriz como anexo de las bases— el texto lo dice y muestra cómo se declaró.
El hospital. Inversión de US$ 150 M, tres años de obra desde 2026, contrato de 20 años hasta 2045, pago por disponibilidad de 36,0 al año desde 2029 con escalación contractual del 2 %, sin ingresos de usuario, sin subsidio a la construcción, financiamiento 80/20. El manual de Valor por Dinero lo comparó y le dio un valor por dinero de +5,8 % a dos tasas y +6,4 % a una sola, positivo por poco, con un registro de diez riesgos cuya prima esperada —117,05 sobre un techo de 126,15— es la mitad de la explicación del veredicto. Este manual toma ese registro por el otro extremo: no cuánto vale sino de dónde salió, por qué cada fila está asignada como está, qué quedó fuera, qué pasaría con otra asignación y qué cláusula tiene cada fila.
Por qué el hospital y no otro. Tres razones. Es el contrato de la serie cuya matriz ya está valorada en el comparador, de modo que el Paso 5 de este manual y el Paso 5 de aquel son el mismo cálculo y el lector puede comprobar que no se recalcula nada. Es un contrato de disponibilidad en un sector social, donde la asignación tiene la forma que las guías consideran canónica —obra y ciclo de vida al socio, demanda clínica al Estado— y donde, sin embargo, la frontera de retención tiene algo que decir en seis de las nueve filas. Y existe en la Plataforma de Riesgos como paquete de demostración, con sus diez riesgos cargados desde el catálogo del sector hospital, de modo que el lector reproduce en pantalla lo que aquí se imprime.
Por qué la Costera como contrapunto. Porque es un contrato mixto —peaje, pago por disponibilidad, garantía de ingreso mínimo, garantía de deuda, compensación por término— y su matriz tiene las dos clases de fila que este manual distingue: cinco con cláusula de pago, que el manual de Compromisos Fiscales valoró (la garantía de ingreso en 68,0 de esperado en suma de vida, la de deuda en 26,4, el término en 24,5), y cinco sin cláusula, que aquel manual dejó en la matriz con probabilidad e impacto y sin dinero. Es la página en que este manual muestra qué entrega y qué no.
La ficha (Paso 0). La Plataforma de Riesgos guarda del hospital lo que el método pide en el marco: nombre, país, sector del catálogo, tipo, etapa del ciclo, inversión, plazo, período de obra, mecanismo de pago, modelo de ingresos, apoyo estatal, madurez del mercado y sistema legal (figura 5.2). Al lado, lo que el módulo de Valor por Dinero guarda del mismo hospital para valorarlo:
| Campo | Escenario de la Plataforma de Riesgos | Paquete del comparador |
|---|---|---|
| Sector del catálogo · tipo | hospital · Hospital | — |
| Etapa del ciclo | evaluación (appraisal) | — |
| Inversión (US$ M) | 150 | 150,0 (diseño 8,0, terreno 7,0, obra y equipamiento 120,0, otros 15,0) |
| Obra · plazo | 3 años · 20 años | 3 años (30/40/30 %) · 20 años, 2026–2045 |
| Mecanismo de pago · modelo de ingresos | por disponibilidad · pagos del Estado, base 36,0/año, +2 %/año | pago por disponibilidad 36,0 desde 2029, +2 %; sin ingresos de usuario |
| Apoyo estatal · madurez del mercado · sistema legal | ninguno · en desarrollo · derecho civil | — |
| Financiamiento | 80/20 | 80/20, dos tramos; cobertura exigida 1,20 |
| Ajustes del comparador | — | neutralidad competitiva 12 % del VP de la inversión; supervisión 2 % de la inversión por año; modelo de riesgo probabilidad × impacto con tope del 30 % |
La ficha decide dos cosas del método antes de que exista una fila: el sector fija el catálogo de partida —la Plataforma de Riesgos carga 18 sectores del catálogo del Global Infrastructure Hub, y "hospital" es uno de los cinco de infraestructura social— y el mecanismo de pago fija de antemano el destino del riesgo de demanda, que en un contrato por disponibilidad es retenido por diseño (Paso 2). La taxonomía que regirá el registro también se declara aquí: las once categorías de PFRAM como columna vertebral, el catálogo del sector como detalle, y la correspondencia entre las dos —la tabla de la cabecera de este manual— como la regla que impide que "riesgo de terrenos" y "expropiaciones" sean dos filas distintas en dos documentos distintos.
El catálogo del sector hospital. Dieciséis categorías y 47 sub‑riesgos, cada uno con la asignación típica que el catálogo recomienda para este sector —donde los servicios clínicos quedan con la autoridad contratante y la sociedad concesionaria diseña, construye, financia, opera lo no clínico y mantiene—. La tabla muestra las dieciséis, cuántos sub‑riesgos trae cada una, cómo los asigna el catálogo, a qué categoría fiscal corresponden y cuáles entran al registro valorado del hospital (figura 5.4, la matriz cargada desde el catálogo "hospital"):
| Categoría del catálogo | Sub‑riesgos | Asignación típica del catálogo | Categoría PFRAM | En el registro valorado |
|---|---|---|---|---|
| Terrenos y sitio | 6 | 5 público, 1 compartido | 2 Construcción | sí |
| Social | 3 | 1 público, 1 privado, 1 compartido | 2 Construcción | no aplica, con razón |
| Ambiental | 3 | 1 público, 1 privado, 1 compartido | 2 Construcción | no aplica, con razón |
| Diseño | 3 | 1 público, 1 privado, 1 compartido | 2 Construcción | sí |
| Construcción | 5 | 4 privado, 1 compartido | 2 Construcción | sí |
| Variaciones | 2 | 1 público, 1 privado | 2 Construcción | sí |
| Operación | 4 | 2 privado, 2 compartido | 4 Operación y desempeño | sí |
| Demanda | 2 | 2 público | 3 Demanda | sí |
| Mercados financieros | 4 | 1 privado, 3 compartido | 5 Financiero | no aplica, con razón |
| Estratégico / de contraparte | 3 | 2 privado, 1 compartido | 7 Acción adversa del Estado | sí |
| Tecnología disruptiva | 1 | 1 compartido | 4 Operación y desempeño | sí |
| Fuerza mayor | 2 | 1 público, 1 compartido | 6 Fuerza mayor | no aplica, con razón |
| Acción adversa del Estado (MAGA) | 2 | 2 público | 7 Acción adversa del Estado | no aplica, con razón |
| Cambio de ley | 2 | 1 privado, 1 público | 8 Cambio de ley | sí |
| Término anticipado | 3 | 2 público, 1 privado | 11 Término | no aplica, con razón |
| Condición al término (handback) | 2 | 2 privado | 4 Operación y desempeño | sí |
Dos cosas que el catálogo enseña antes de escribir una fila. Primera, la asignación típica es por sub‑riesgo, no por categoría: dentro de "Diseño", la idoneidad del diseño es del socio, el proceso de aprobación es compartido y los cambios de diseño pedidos por la autoridad son del Estado —tres filas con tres asignaciones bajo un solo rótulo—, y dentro de "Cambio de ley" el cambio general es del socio y el discriminatorio del Estado, que es exactamente la regla de las guías australianas del §2.4. Una matriz que asigna por categoría pierde esa información y la reencuentra en la disputa. Segunda, el catálogo dice qué puede salir mal, no qué le pasa al Estado: la columna de correspondencia con PFRAM es la que Hacienda lee, y seis categorías del catálogo caen en una sola de PFRAM (construcción), mientras "Estratégico / de contraparte" cae en acción adversa del Estado. La tabla de la cabecera es la que sostiene esa lectura doble.
El registro del hospital tiene diez filas, una por categoría del catálogo, en el orden en que el comparador las valora (figura 5.10):
| Fila | Riesgo | Categoría del catálogo | Categoría PFRAM | Fase | Disparador (qué lo hace ocurrir) |
|---|---|---|---|---|---|
| 1 | Diseño (programa médico y normas) | Diseño | 2 Construcción | Preconstrucción | Cambio del programa médico o de la norma de diseño después de la oferta |
| 2 | Terreno, permisos y suelo | Terrenos y sitio | 2 Construcción | Preconstrucción | Condición del sitio distinta de la estudiada; permiso que se demora |
| 3 | Sobrecosto de obra | Construcción | 2 Construcción | Construcción | Precio, plazo o cantidad de obra por sobre el contrato de construcción |
| 4 | Puesta en marcha e integración de equipos | Variaciones | 2 Construcción | Construcción | Equipamiento médico que no se integra al edificio en la fecha de apertura |
| 5 | Costo de los servicios de gestión del edificio | Operación | 4 Operación y desempeño | Operación | Costo de los servicios no clínicos por sobre lo ofertado |
| 6 | Mantenimiento y deducciones por disponibilidad | Condición al término | 4 Operación y desempeño | Operación | Indisponibilidad de áreas; deducciones del pago |
| 7 | Ciclo de vida y reposición de equipos | Tecnología disruptiva | 4 Operación y desempeño | Operación | Obsolescencia o falla del equipamiento antes de la reposición programada |
| 8 | Cambio regulatorio y de estándares clínicos | Cambio de ley | 8 Cambio de ley | Operación | Norma sanitaria nueva que exige obra o servicio adicional |
| 9 | Demanda clínica / ocupación de camas | Demanda | 3 Demanda | Operación | Ocupación real distinta de la tabla de días‑cama |
| 10 | Renegociación | Estratégico / de contraparte | 7 Acción adversa del Estado (en el catálogo); 10 Renegociación (en la lectura fiscal) | Todas | Solicitud de compensación o convenio complementario por cualquiera de las filas anteriores |
Los nombres de las filas y las justificaciones del escenario de demostración están guardados en inglés ⟨Design changes and scope creep, Land, permits and soil conditions, …⟩; el manual los escribe en español y la lista de correspondencia está en el anexo 4.A.
Las seis que no aplican, con razón. El método exige registrar lo que se deja fuera y por qué, porque "no aplica" es una decisión y no una omisión. Social: el sitio es fiscal y no hay reasentamiento; queda en la evaluación fiscal por categoría (construcción), no como fila. Ambiental: el hospital urbano no tiene una resolución de calificación con medidas adicionales de la escala que justifica una fila propia; las medidas de las nuevas inversiones son del socio por contrato (recuadro 4.9a), y la fila se abriría si el sitio cambiara. Mercados financieros: la inflación entra por la escalación contractual del 2 % y no hay deuda en moneda extranjera; el refinanciamiento es del socio; queda en la lectura fiscal (financiero, medio × medio). Fuerza mayor: cubierta por el seguro de catástrofe y la regla de que el Estado no concurre a la reparación; queda en la lectura fiscal (bajo × medio, sin mitigar, con la nota de exposición sísmica) y es la primera fila de la lista de silencios del Paso 8, porque tiene seguro y no tiene regla de plazo y dinero. Acción adversa del Estado: en la lectura fiscal, bajo × bajo con protecciones contractuales estándar. Término anticipado: en la lectura fiscal, con la fórmula de pago por término definida de antemano; el riesgo de perder el subsidio a la construcción en la extinción por incumplimiento grave es la fila que las bases chilenas de hospitales llaman "distribución de riesgo financiero" (recuadro 4.9a).
Lo que el registro muestra que las guías no dicen: la fila 10, renegociación, no es un riesgo del catálogo del sector —el catálogo la guarda bajo "estratégico / de contraparte"— y no es un riesgo de la obra ni de la operación: es la consecuencia de que cualquiera de las otras nueve esté mal escrita. El comparador la valora solo en la rama APP, al 100 % retenida, porque la obra pública no la tiene; este manual la deja en el registro para que se vea en cada paso que es la fila más cara del libro retenido (Paso 6) y la única sin clase de frontera (Paso 7).
La asignación del hospital se justifica fila a fila con las tres preguntas de Irwin —quién reduce la probabilidad, quién reduce el impacto, quién absorbe más barato— y la cuarta de Austral —hasta dónde lo aceptará el socio a algún precio—. La tabla muestra la decisión, la fracción que retiene el Estado y la justificación (figura 5.4, la matriz del hospital con la barra público / privado / compartido y la justificación por fila):
| Riesgo | ¿Quién reduce la probabilidad? | ¿Quién reduce el impacto? | ¿Quién absorbe más barato? | Asignación | Retenido por el Estado | Regla de reparto y justificación |
|---|---|---|---|---|---|---|
| Diseño (programa médico y normas) | El socio, con un diseño cerrado antes del cierre; el Estado, no cambiando el programa | El socio | El socio, salvo el cambio que pide el Estado | Mayormente transferido | 20 % | Contrato de alcance fijo; el 20 % retenido es el cambio de programa que pide la autoridad, que el catálogo asigna al Estado |
| Terreno, permisos y suelo | Ninguno del todo: el sitio es el que es | El Estado en los permisos, el socio en la ingeniería de suelos | Compartido | Compartido | 50 % | Mitad y mitad: la condición del sitio no la controla ninguna de las dos partes; es la fila más limpia para "compartido" y necesita una regla escrita (una línea de base geotécnica, como la de las bases chilenas de 2013) |
| Sobrecosto de obra | El socio, con su contratista | El socio | El socio, que lo diversifica en su cartera de obras | Totalmente transferido | 0 % | Precio fijo y boletas de garantía de fiel cumplimiento; es la fila de mayor prima del registro y la que crea más valor al transferirse |
| Puesta en marcha e integración de equipos | El socio (diseño y construcción integrados) | El socio | El socio | Totalmente transferido | 0 % | La integración es del consorcio de diseño y construcción |
| Costo de los servicios de gestión del edificio | El socio | El socio, con el régimen de deducciones | El socio | Mayormente transferido | 20 % | Las deducciones por indicadores acotan la exposición del operador; el 20 % retenido es el servicio que el Estado redefine |
| Mantenimiento y deducciones por disponibilidad | El socio | El socio | El socio | Totalmente transferido | 0 % | La deducción por disponibilidad es el mecanismo del contrato para el bajo desempeño |
| Ciclo de vida y reposición de equipos | El socio, con su plan de reposición | El socio, con la cuenta de reserva de ciclo de vida | El socio | Totalmente transferido | 0 % | Reposición cada tres años financiada por la cuenta de reserva |
| Cambio regulatorio y de estándares clínicos | El Estado, que dicta la norma | El Estado, que decide cómo se cumple | El Estado | Mayormente retenido | 80 % | Cláusula de cambio de ley con compensación; el 20 % residual es el cambio general con umbral que las guías dejan al socio |
| Demanda clínica / ocupación de camas | El Estado, que controla la derivación de pacientes | El Estado, con la tabla de días‑cama | El Estado | Totalmente retenido | 100 % | Contrato por disponibilidad: la ocupación es sistemática y se valora en la tasa, no en el flujo; no hay a quién transferirla |
| Renegociación | Las dos partes, escribiendo bien las otras nueve filas | El Estado, con la regla general de cierre | El Estado | Totalmente retenido | 100 % | El Estado carga la consecuencia de sus propios silencios; es la fila que más mueve el libro retenido |
Las dos formas de guardar la misma asignación. La Plataforma de Riesgos guarda por fila una parte —Público, Privado, Compartido— y una justificación; el comparador guarda por fila uno de cinco grados que se traducen en la fracción retenida (100, 80, 50, 20, 0 %). La regla que las une es la de la pantalla de asignación: la parte es la mayoritaria de los porcentajes, y el empate es compartido. Aplicada a los cinco grados, coincide fila a fila con el escenario de demostración: tres filas públicas (cambio regulatorio, demanda, renegociación), seis privadas y una compartida (terreno). Lo que se pierde en la traducción es el grado: el 20 % retenido del diseño y de los servicios de gestión, y el 80 % del cambio regulatorio, no existen en el vocabulario de tres partes del escenario; existen en la matriz de porcentajes de la pantalla de asignación del espacio y en el registro del comparador, que es donde se valoran. El manual enseña con las dos y declara cuál es la que produce la cifra (Paso 5). Y el resumen que la pantalla devuelve al guardar (figura 5.6): Público 3 · Privado 6 · Compartido 1.
La comparación intersectorial (figura 5.5) sirve para justificar la fila que más se discute: la demanda es pública en las dos filas del catálogo del hospital y compartida o privada en las carreteras; la misma categoría en dos sectores con dos asignaciones dominantes, y la razón —quién controla el volumen— es la primera pregunta de Irwin. Es la página del catálogo que un comité pide cuando alguien propone "transferir la demanda porque crea valor"; el Paso 7 le pone cifra.
La lectura fiscal: PFRAM, tres por tres, por categoría. La evaluación fiscal del hospital califica las once categorías de PFRAM con probabilidad e impacto en tres niveles, dice si hay mitigación, quién es responsable y cuál es la estrategia; el motor devuelve la calificación y la prioridad con la regla publicada (figuras 5.7 y 5.8, esta última la evaluación rápida de una celda con el nombre del marco en la respuesta):
| # | Categoría PFRAM | Probabilidad | Impacto | Calificación | Mitigada | Prioridad | Responsable · estrategia |
|---|---|---|---|---|---|---|---|
| 1 | Gobernanza | bajo | bajo | baja relevancia | sí | aceptar | Ministerio de Salud · unidad de hospitales con experiencia |
| 2 | Construcción | alto | alto | crítico | sí | planificar mitigación | Autoridad contratante · precio fijo con boletas de garantía |
| 3 | Demanda | bajo | bajo | baja relevancia | sí | aceptar | Ministerio de Salud · el pago por disponibilidad saca la demanda de la prima; se valora en la tasa |
| 4 | Operación y desempeño | medio | alto | alto | sí | monitorear | Autoridad contratante · deducciones por indicadores; cuenta de reserva de ciclo de vida |
| 5 | Financiero | medio | medio | medio | sí | monitorear | Hacienda · 80/20, deuda senior amortizada en el plazo |
| 6 | Fuerza mayor | bajo | medio | bajo | no | monitorear | — · exposición sísmica |
| 7 | Acción adversa del Estado (MAGA) | bajo | bajo | baja relevancia | sí | aceptar | Ministerio de Salud · protecciones contractuales estándar |
| 8 | Cambio de ley | bajo | medio | bajo | sí | aceptar | Ministerio de Salud · cláusula de cambio de ley con compensación |
| 9 | Equilibrio financiero | bajo | bajo | baja relevancia | no | aceptar | — |
| 10 | Renegociación | medio | alto | alto | no | planificar mitigación | — · el mayor motor de la prima del comparador |
| 11 | Término | bajo | medio | bajo | sí | aceptar | Hacienda · fórmula de pago por término definida de antemano |
Mezcla fiscal del escenario, tal como la devuelve recalcularlo: bajo 7, medio 1, alto 2, crítico 1 (figura 5.9, el mapa de calor 3 × 3 por categoría y por proyecto). Tres lecturas. La construcción es crítica y está asignada al socio: PFRAM no dice que sea un error —dice qué le pasaría al Estado si la transferencia fallara—, y la verificación de consistencia del Paso 9 lo va a marcar exactamente así. La renegociación es alta y no está mitigada, y es la única categoría cuya prioridad es "planificar mitigación" sin que exista mitigación alguna: es la fila 10 del registro vista desde Hacienda. Y la demanda es baja relevancia en la lectura fiscal mientras la fila 9 del registro la califica medio × alto: no es una contradicción sino dos preguntas —la fiscal pregunta si el pago del Estado cambia con la ocupación, y bajo disponibilidad no cambia; el registro pregunta si el riesgo existe, y para el presupuesto del ministerio existe—; la verificación de consistencia no compara las dos, y el manual lo anota como límite (§5 y §6.1).
La regla completa de la grilla, tal como el motor la devuelve, coincide celda a celda con la figura 7 de PFRAM 2.0 ("baja relevancia" donde PFRAM dice "irrelevante"); la de prioridad colapsa los cinco niveles de la figura 8 en cuatro y difiere en una celda —medio sin mitigar es "prioridad alta" en PFRAM y "monitorear" en la pantalla—, que el manual declara y no corrige en silencio.
La lectura operativa: la grilla de cinco por cinco, por fila, antes y después. El registro califica cada fila en cinco niveles de probabilidad y de impacto, puntaje de 1 a 25 y cuatro bandas —1–4 bajo, 5–9 medio, 10–16 alto, 20–25 crítico, la convención de Austral sobre la grilla del Orange Book que APMG recomienda sin fijar bandas— antes y después de la mitigación del Paso 4 (figura 5.11):
| Riesgo | Antes: P × I | Puntaje · banda | Después: P × I | Puntaje · banda | La misma celda "antes" leída en la 3 × 3 de PFRAM |
|---|---|---|---|---|---|
| Diseño | medio × medio | 9 · medio | medio × bajo | 6 · medio | medio |
| Terreno, permisos y suelo | medio × bajo | 6 · medio | bajo × bajo | 4 · bajo | bajo |
| Sobrecosto de obra | alto × alto | 16 · alto | medio × medio | 9 · medio | crítico |
| Puesta en marcha e integración | medio × bajo | 6 · medio | bajo × bajo | 4 · bajo | bajo |
| Servicios de gestión del edificio | medio × alto | 12 · alto | medio × medio | 9 · medio | alto |
| Mantenimiento y deducciones | medio × alto | 12 · alto | bajo × medio | 6 · medio | alto |
| Ciclo de vida y reposición | medio × alto | 12 · alto | bajo × medio | 6 · medio | alto |
| Cambio regulatorio | bajo × medio | 6 · medio | bajo × bajo | 4 · bajo | bajo |
| Demanda clínica | medio × alto | 12 · alto | medio × alto | 12 · alto | alto |
| Renegociación | medio × alto | 12 · alto | medio × medio | 9 · medio | alto |
Densidad residual del registro, tal como la devuelve recalcular el escenario: bajo 3, medio 6, alto 1. Lo que la última columna enseña es la regla del §3: las dos escalas no se armonizan en silencio. Alto × alto es "alto" (16) en la grilla de cinco y "crítico" en la de tres, y las dos son correctas en su grilla; lo que se compara entre escalas es el orden —el sobrecosto de obra es el primero en las dos— y no la etiqueta. Un informe que pusiera "crítico" en la lectura fiscal y "alto" en el registro sin decir de qué grilla es cada uno estaría contradiciéndose sin saberlo.
Dónde difieren, y por qué importa. La demanda clínica es la única fila que no baja después de mitigar: 12 antes, 12 después. No hay mitigación que reduzca la ocupación real de un hospital —es el Estado quien deriva pacientes— y la fila queda como el único "alto" residual del registro, que es lo que el monitoreo va a mostrar como alerta (Paso 9). Es correcto que quede así: la demanda clínica retenida no es un riesgo que se mitigue sino que se paga, y las bases chilenas de hospitales lo pagan con un subsidio variable por día‑cama y una compensación por sobredemanda (recuadro 4.9a): es una fila retenida con cláusula, y por eso va al manual de Compromisos Fiscales.
El registro del hospital guarda para cada fila la acción, el dueño y el estado, y la calificación residual (figuras 5.7 y 5.10):
| Riesgo | Acción (contractual o de gestión) | Dueño | Verificador | Estado | Residual |
|---|---|---|---|---|---|
| Diseño | Contractual: alcance fijo; cambio de programa solo por variación con precio | Socio (diseño); Ministerio (programa) | Inspector fiscal | Abierto | medio × bajo |
| Terreno, permisos y suelo | De gestión: sitio fiscal entregado y estudio de suelos antes de la firma; contractual: línea de base geotécnica | Ministerio (sitio); socio (ingeniería) | Inspector fiscal | En monitoreo | bajo × bajo |
| Sobrecosto de obra | Contractual: precio fijo, boletas de garantía de fiel cumplimiento | Socio | Inspector fiscal | Abierto | medio × medio |
| Puesta en marcha e integración | Contractual: fecha de puesta en servicio con multa; de gestión: pruebas integradas | Socio | Inspector fiscal | En monitoreo | bajo × bajo |
| Servicios de gestión del edificio | Contractual: régimen de deducciones por indicadores | Socio | Inspector fiscal y servicio de salud | Abierto | medio × medio |
| Mantenimiento y deducciones | Contractual: deducción por indisponibilidad con periodo de rectificación | Socio | Inspector fiscal | En monitoreo | bajo × medio |
| Ciclo de vida y reposición | Contractual: cuenta de reserva de ciclo de vida; reposición cada tres años | Socio | Inspector fiscal | En monitoreo | bajo × medio |
| Cambio regulatorio | Contractual: cláusula de cambio de ley con compensación y umbral | Ministerio | Panel Técnico si hay desacuerdo | En monitoreo | bajo × bajo |
| Demanda clínica | Ninguna que reduzca la ocupación; contractual: subsidio variable por día‑cama y compensación por sobredemanda | Ministerio / servicio de salud | Hacienda (registro fiscal) | Abierto | medio × alto |
| Renegociación | De gestión: escribir las otras nueve filas; contractual: regla general de cierre | Unidad APP | Contraloría | Abierto | medio × medio |
Dos cosas que la pantalla no tiene y el método exige, dichas como límite. El registro guarda un campo de dueño, pero el escenario de demostración lo llena con la parte —⟨Public⟩ o ⟨Private⟩— y no con una entidad ni una persona, de modo que la verificación "mitigación sin dueño" del Paso 9 pasa sin que haya un dueño de verdad; el manual escribe el dueño en la columna de arriba y lo declara. Y no hay campo de verificador: la columna es del método, no de la pantalla, y se lleva en las notas de la fila hasta que exista. La regla de prioridad de PFRAM ya dijo dónde poner el esfuerzo: la construcción (crítica, mitigada: planificar) y la renegociación (alta, sin mitigar: planificar), y ninguna otra.
La mitigación que mueve el riesgo de fila. El seguro de catástrofe convierte la fuerza mayor en riesgo de cobertura y de prima —¿cubre el sismo de diseño?, ¿quién es el beneficiario?, ¿qué pasa si la prima sube?—; la cuenta de reserva de ciclo de vida convierte la reposición de equipos en riesgo de suficiencia de la cuenta; el precio fijo convierte el sobrecosto en riesgo de contraparte del contratista. Ninguna de las tres baja la probabilidad del hecho; bajan el impacto sobre el Estado y crean una fila nueva, y el registro las guarda como lo que son.
La prima se valora con la regla del manual de Valor por Dinero: probabilidad × impacto × valor presente de la base de costo de la fase, con la escala publicada —probabilidad muy baja 0,05 · baja 0,20 · media 0,50 · alta 0,75 · muy alta 0,90; impacto < 1 % 0,005 · 1–3 % 0,02 · 3–10 % 0,065 · 10–25 % 0,175 · > 25 % 0,35— y el tope del 30 % de la suma de las bases que cargan riesgo. Este manual no la recalcula: la produce con el mismo motor y muestra lo que el comparador no muestra, la partición entre lo que retiene el Estado y lo que carga el socio (figura 5.16, la asignación de riesgos del comparador con la vista previa de la prima; se reutiliza la figura del manual de Valor por Dinero). A dos tasas —el caso base de aquel manual, con las bases a la tasa del comparador, 2,70 %—:
| Fase | Riesgo | Naturaleza · dónde se valora | p | i | VP base | Prima (el comparador carga el 100 %) | Retenido | Prima retenida (Estado, APP) | Prima transferida (socio) |
|---|---|---|---|---|---|---|---|---|---|
| Construcción | Diseño | específico · flujo | 0,50 | 0,175 | 146,1 | 12,78 | 20 % | 2,56 | 10,23 |
| Construcción | Terreno, permisos y suelo | específico · flujo | 0,50 | 0,065 | 146,1 | 4,75 | 50 % | 2,37 | 2,37 |
| Construcción | Sobrecosto de obra | específico · flujo | 0,75 | 0,175 | 146,1 | 19,17 | 0 % | 0,00 | 19,17 |
| Construcción | Puesta en marcha e integración | específico · flujo | 0,50 | 0,065 | 146,1 | 4,75 | 0 % | 0,00 | 4,75 |
| Operación | Servicios de gestión del edificio | específico · flujo | 0,50 | 0,175 | 274,4 | 24,01 | 20 % | 4,80 | 19,21 |
| Operación | Mantenimiento y deducciones | específico · flujo | 0,50 | 0,175 | 274,4 | 24,01 | 0 % | 0,00 | 24,01 |
| Operación | Ciclo de vida y reposición | específico · flujo | 0,50 | 0,175 | 274,4 | 24,01 | 0 % | 0,00 | 24,01 |
| Operación | Cambio regulatorio | específico · flujo | 0,20 | 0,065 | 274,4 | 3,57 | 80 % | 2,85 | 0,71 |
| Demanda | Demanda clínica | sistemático · tasa | 0,50 | 0,175 | 0,0 | — | 100 % | — | — |
| Suma | 117,05 | 12,59 | 104,46 | ||||||
| Solo APP | Renegociación | específico · flujo | 0,50 | 0,065 | 420,5 | — (no entra al comparador) | 100 % | 13,67 | — |
La prima bruta es 117,05 sobre un techo de 126,15: 9,10 por debajo, un margen del 7,2 %, y por eso ninguna fila se escala. De esa prima el Estado retiene bajo la APP 12,59 —el 10,8 %— y transfiere 104,46 —el 89,2 %—; por fase, la construcción carga 41,45 y retiene 4,93, la operación carga 75,60 y retiene 7,66. A eso se suma la renegociación, que solo existe en la rama APP y se retiene entera: 13,67. El libro retenido del Estado bajo la APP es entonces 26,25 a dos tasas: 12,59 de las nueve filas del registro más 13,67 de la décima. Es la cifra que este manual entrega al Paso 6 y la que el comparador nunca imprime como tal, porque a él le interesa la diferencia entre las ramas (104,46 de riesgo transferido menos 13,67 de renegociación, más lo demás: el valor por dinero de +32,0, +5,8 %).
A una sola tasa del 5,5 %, la lectura comparada de aquel manual, las bases son más chicas (142,3 y 206,9) y todo escala en proporción: prima bruta 97,37 sobre un techo de 104,75; retenida 10,57 (10,9 %); transferida 86,79; renegociación 11,35; libro retenido 21,92; valor por dinero +29,5, +6,4 %. Las proporciones no cambian con la tasa; el nivel sí, y el manual publica la convención con la cifra.
La fila que no está en el libro. La demanda clínica está en el registro, calificada alto, retenida al 100 % y sin prima: su base —el valor presente de los ingresos de usuario— es cero en un hospital por disponibilidad, y bajo la convención de dos tasas es además sistemática y se valora en la tasa y no en el flujo. Como el Estado la retiene bajo las dos modalidades, no crea ni destruye valor por dinero; pero para el presupuesto del ministerio existe, y el subsidio variable por día‑cama de las bases chilenas es la prueba: es una fila retenida con cláusula y sin prima en el comparador, que el manual de Compromisos Fiscales valora sobre la distribución de la ocupación. El Paso 5 la declara así y la manda allá.
El comparador produce la media; Hacienda necesita la cola. La capa cuantitativa de la Plataforma de Riesgos suma riesgos independientes, cada uno con su distribución y su probabilidad de ocurrencia, y devuelve la distribución de la pérdida total, el valor en riesgo y la pérdida esperada en la cola al 90, 95 y 99 %, con N y semilla declarados (figura 5.13). Dos corridas, y conviene distinguirlas.
Lo que la pantalla precarga. Desde el registro guardado, la capa traduce las etiquetas de probabilidad e impacto a una probabilidad de ocurrencia (0,1 / 0,3 / 0,5 / 0,7 / 0,9 por nivel) y a una banda triangular en unidades de pérdida abstractas (moda 1 / 5 / 15 / 40 / 80 por nivel de impacto; mínimo 0,4 y máximo 2,5 veces la moda) ⟨las diez filas, con sus bandas, en la pantalla⟩. Sobre las diez filas del hospital, N 10 000, semilla 42: media 189,3, VaR95 314,5, CVaR95 344,3 —en unidades que no son dinero—. Es un punto de partida editable y la pantalla lo dice; el manual no lo usa como cifra, porque una cola sin base monetaria no se compara con una reserva y porque la escala de probabilidad de la precarga (0,7 para "alto") no es la del comparador (0,75), dos escalas en la misma plataforma que el §6.3 recoge.
El libro retenido en dólares. La misma capa, con las bandas declaradas desde la escala del comparador: para cada fila retenida, una triangular con mínimo, moda y máximo en el borde inferior, el valor puntuado y el borde superior de su banda de impacto —3 a 10 % con 6,5 % puntuado; 10 a 25 % con 17,5 %— como fracción del valor presente de la base de su fase a dos tasas, multiplicada por la fracción retenida; probabilidad de ocurrencia, la p del comparador. La media de cada triangular es su valor puntuado, de modo que la media de la simulación tiene que reconciliar con la prima retenida del Paso 5, y reconcilia:
| Fila retenida | Retenido | p | Mín | Moda | Máx | p × moda |
|---|---|---|---|---|---|---|
| Diseño | 20 % | 0,50 | 2,92 | 5,11 | 7,30 | 2,56 |
| Terreno, permisos y suelo | 50 % | 0,50 | 2,19 | 4,75 | 7,30 | 2,37 |
| Servicios de gestión del edificio | 20 % | 0,50 | 5,49 | 9,60 | 13,72 | 4,80 |
| Cambio regulatorio | 80 % | 0,20 | 6,59 | 14,27 | 21,95 | 2,85 |
| Renegociación | 100 % | 0,50 | 12,61 | 27,33 | 42,05 | 13,67 |
| Demanda clínica | 100 % | 0,50 | — | — | — | fuera del libro: base cero, sistemático, en la tasa |
| Cinco filas transferidas al 100 % | 0 % | fuera del libro |
Cinco filas, N 10 000, semilla 42, independientes: media 26,49 (frente a 26,25 determinista), mediana 26,33, desviación 16,57, máximo 78,53; la pérdida es cero en el 4,7 % de los sorteos —ninguna de las cinco ocurre—.
| Confianza | VaR | CVaR (pérdida esperada en la cola) | VaR / media |
|---|---|---|---|
| 90 % | 48,83 | 55,21 | 1,84 |
| 95 % | 53,48 | 59,40 | 2,02 |
| 99 % | 62,99 | 67,09 | 2,38 |
Contribución a la media: renegociación 13,87 (52,4 %), servicios de gestión 4,87 (18,4 %), cambio regulatorio 2,83 (10,7 %), diseño 2,53 (9,5 %), terreno 2,38 (9,0 %). Control: con N 5 000 —el valor por defecto de la pantalla— la media es 26,38 y el VaR95 52,79; con otra semilla, 26,34 y 53,69. Lo que la cola dice y la media no: el Estado retiene en esperanza 26 de riesgo, pero uno de cada veinte años malos le cuesta más del doble, y la mitad de esa cola es la fila que ningún contrato escribe —la renegociación—. Es la cifra que Hacienda compara con su reserva; la media es la que entra al comparador.
Lo que la capa no hace, dicho. Suma independientes: no correlaciona la demanda con la inflación ni con el tipo de cambio, que un shock macro dispara a la vez; para el hospital, con su base de demanda en cero y sin deuda en dólares, eso no muerde, y el manual lo dice; para una carretera con garantía de ingreso e indexación mordería, y ese caso va al estrés de cartera del manual de la serie que recibe la cartera y a la variante correlacionada de la frontera (Paso 7). Y no lleva base monetaria propia: las bandas en dólares son del método, no de la pantalla; la prima esperada por fila dentro del módulo es una limitación declarada del §5.
La frontera de retención de Austral (§2.6) convierte las tres preguntas del Paso 2 en una cifra por riesgo: la retención eficiente α* = p / (p + 2m + r), acotada por el techo de bancabilidad, y la contribución real de cada transferencia al valor por dinero, M − P, la ganancia de gestión neta de la prima pagada. El diagnóstico de asignación del comparador toma la matriz observada —el nombre de cada fila y su fracción retenida— y devuelve por fila la clase de frontera, α*, el veredicto y M − P. No tiene pantalla: se llama por interfaz de programación, con la calibración ilustrativa del paper, y el resultado robusto es el orden, no la cifra.
Cómo entra la matriz. El diagnóstico asigna la clase de frontera por palabras clave del nombre de la fila, y con los nombres en inglés del escenario de demostración acierta en ocho de diez y falla en dos —lee "permisos" como riesgo político y "edificio" como construcción— ⟨la tabla de mapeo, si la pantalla la expusiera⟩; la clase se fuerza por fila con el campo previsto para ello, y el manual la declara: construcción para las cuatro filas de obra, operación y mantenimiento para las tres de operación, político / cambio de ley para el cambio regulatorio, demanda para la demanda clínica. La renegociación no tiene clase de frontera: el paper la trata como la consecuencia de una asignación mal hecha, no como un riesgo que se asigne, y el diagnóstico la devuelve sin clase; el manual la deja fuera de esta prueba y adentro de todas las demás.
| Riesgo | Clase de frontera | α observado | α* (techo τ_max) | Veredicto | M − P | Lectura |
|---|---|---|---|---|---|---|
| Diseño | construcción | 20 % | 9 % (1,00) | sobre‑retenido | +1,248 | crea valor; podría transferirse más |
| Terreno, permisos y suelo | construcción | 50 % | 9 % (1,00) | sobre‑retenido | +1,012 | crea valor; la clase "construcción" no distingue el sitio, que el catálogo pone en el Estado |
| Sobrecosto de obra | construcción | 0 % | 9 % (1,00) | en la frontera | +1,250 | crea valor: la transferencia canónica |
| Puesta en marcha e integración | construcción | 0 % | 9 % (1,00) | en la frontera | +1,250 | crea valor |
| Servicios de gestión del edificio | operación y mantenimiento | 20 % | 12 % (1,00) | en la frontera | +1,216 | crea valor |
| Mantenimiento y deducciones | operación y mantenimiento | 0 % | 12 % (1,00) | sub‑retenido (por dos puntos fuera de la banda) | +1,200 | crea valor |
| Ciclo de vida y reposición | operación y mantenimiento | 0 % | 12 % (1,00) | sub‑retenido (ídem) | +1,200 | crea valor |
| Cambio regulatorio | político / cambio de ley | 80 % | 85 % (0,15) | transferencia infactible (el 20 % transferido supera el techo de 15 %) | +0,044 | apenas crea valor: la fracción que se transfiere es la del cambio general con umbral |
| Demanda clínica | demanda | 100 % | 57 % (0,90) | sobre‑retenido | 0,000 | no se transfiere nada: ni crea ni destruye |
| Renegociación | — | 100 % | — | sin clase | — | fuera de la prueba |
Resumen del motor: ocho transferencias crean valor, una no crea ni destruye, una sin clase; seis de nueve filas fuera de la banda de ±10 puntos de la frontera, con un peso muerto en exceso de 0,93 unidades de costo; la suma de τ·p de la matriz observada (3,11) es menor que la de la eficiente (4,39), es decir, la matriz del hospital transfiere menos riesgo de proyecto del que la frontera admitiría, no más. Cómo se lee, en orden y no en decimales:
El contraste: transferir la demanda. La misma fila, con el Estado reteniendo cada vez menos:
| Demanda clínica: α observado | α* | Veredicto | M − P | Peso muerto en exceso |
|---|---|---|---|---|
| 100 % (la matriz del ejemplo) | 57 % | sobre‑retenido | 0,000 | 0,554 |
| 50 % (compartida por banda) | 57 % | en la frontera | +0,312 | 0,017 |
| 20 % (mayormente transferida) | 57 % | sub‑retenido | −0,160 | 0,426 |
| 10 % (la asignación doctrinal) | 57 % | sub‑retenido | −0,427 | 0,685 |
| 0 % (totalmente transferida) | 57 % | transferencia infactible | −0,750 | 1,004 |
Transferir la demanda clínica al socio destruye valor desde el 20 % retenido hacia abajo —el Estado paga la prima p y no obtiene la gestión m— y es infactible al 100 %: ningún financista tomará la ocupación de un hospital público sin una garantía, y la garantía es el Estado reteniendo con otro nombre. Un comparador que acreditara esa transferencia a prima completa —una fila de demanda "media × 10–25 %" sobre una base de ingresos vale, con la misma probabilidad e impacto, lo que la fila de operación del mismo tamaño: 24,01 sobre 274,4 de base— anotaría valor creado donde la frontera muestra valor destruido. Y como el valor por dinero del hospital descansa entero en la transferencia del riesgo de obra y de ciclo de vida (104,46 transferidos frente a 13,67 de renegociación), el signo del veredicto cambia con la demanda transferida antes de que nadie haya escrito la fórmula de pago: el manual de Mecanismos de Pago mostró el mismo hospital pagado por día‑cama cambiando de veredicto; este manual muestra por qué, desde la matriz. Se describe con la matriz y sin cifras nuevas del comparador: el valor por dinero del hospital es el de aquel manual, +5,8 % a dos tasas y +6,4 % a una, y aquí solo se cita.
El ejemplo del paper, por la misma llamada. Sin vector de riesgos, la frontera devuelve el ejemplo de siete riesgos de The Optimal Risk‑Retention Frontier con la asignación doctrinal de transferir casi todo, y es la tabla que el §5 reproduce por interfaz de programación:
| Riesgo | p | m | r | τ_max | α eficiente | α* | α observado | Veredicto | M − P |
|---|---|---|---|---|---|---|---|---|---|
| Construcción | 0,30 | 1,40 | 0,20 | 1,00 | 9 % | 9 % | 10 % | en la frontera | +1,264 |
| Operación y disponibilidad | 0,40 | 1,40 | 0,20 | 1,00 | 12 % | 12 % | 10 % | en la frontera | +1,224 |
| Demanda (tráfico) | 3,50 | 1,00 | 0,60 | 0,90 | 57 % | 57 % | 10 % | sub‑retenido | −0,427 |
| Tipo de cambio | 3,50 | 0,30 | 0,75 | 0,60 | 72 % | 72 % | 15 % | transferencia infactible | −0,971 |
| Inflación / indexación | 2,50 | 0,30 | 0,50 | 0,80 | 69 % | 69 % | 20 % | sub‑retenido | −0,512 |
| Fuerza mayor | 1,60 | 0,44 | 0,40 | 0,60 | 56 % | 56 % | 50 % | en la frontera | +0,130 |
| Político / cambio de ley | 5,00 | 0,40 | 0,40 | 0,15 | 81 % | 85 %, forzado por bancabilidad | 60 % | transferencia infactible | −0,144 |
Cuatro de siete mal asignados, peso muerto en exceso de 2,05 unidades; la suma τ·p observada, 11,56, frente a 5,32 eficiente: la asignación doctrinal paga 6,24 unidades de costo de capital de más por transferencias que debió retener. Los tres macro destruyen valor; los dos de proyecto lo crean; la fuerza mayor está en la frontera compartida por mitades; y el político es el caso en que la bancabilidad fuerza la retención por sobre la eficiencia. La variante correlacionada (λ 0,5) carga el espacio fiscal por la correlación del libro retenido —correlación del libro 2,04— y baja la retención eficiente de los tres macro (demanda 57 → 54 %, tipo de cambio 72 → 64 %, inflación 69 → 64 %) sin mover las de proyecto: es la lectura que el Paso 6 remite al estrés de cartera cuando la cola del contrato no es independiente.
Cada fila del registro con asignación distinta de "transferido" apunta a un artículo; la lista se escribe con las cláusulas que las bases chilenas de hospitales usan para el mismo riesgo, citadas del contrato del programa hospitalario de 2009 y de las bases tipo de 2019 (recuadro 4.9a), como plantilla de lo que el hospital del ejemplo tendría que escribir:
| Riesgo | Asignación | Cláusula que la escribe (familia del Paso 8) | Dónde vive en las bases chilenas de hospitales | Va al registro fiscal |
|---|---|---|---|---|
| Diseño | mayormente transferido | Proyecto definitivo del socio; cambios de programa por variación con precio y plazo | Desarrollo del proyecto definitivo (2009: 1.9.1); modificaciones de obra (Ley de Concesiones, art. 19) | no |
| Terreno, permisos y suelo | compartido | Sitio fiscal identificado en el área de concesión; línea de base geotécnica; permisos con plazo | Área de concesión (2009: 2.2 y documentos n.º 8 y 9; no se localizó un artículo de entrega del sitio con plazo propio); línea de base geotécnica: Puente Industrial 2013, 1.12.9, como modelo | no |
| Sobrecosto de obra | totalmente transferido | Obras "a entero riesgo" del socio; precio de la oferta; boletas de garantía | 2009: 2.5.13; bases tipo 2019: 2.5.11 | no |
| Puesta en marcha e integración | totalmente transferido | Puesta en servicio provisoria con fecha y multa | Multas (2009: 1.8.5.1) | no |
| Servicios de gestión del edificio | mayormente transferido | Régimen de deducciones por indicadores; mecanismo de nivel de servicio | Mecanismo de determinación del nivel de servicio (2009: documento n.º 12, término RS de la fórmula de 1.12.3.3) | no |
| Mantenimiento y deducciones | totalmente transferido | Deducción por indisponibilidad con periodo de rectificación | Ídem; multas (1.8.5.1) | no |
| Ciclo de vida y reposición | totalmente transferido | Cuenta de reserva; reposición programada; condición al término | Nuevas inversiones a cargo del socio (2009: 1.12.5) | no |
| Cambio regulatorio | mayormente retenido | Cambio de ley específico compensado; general con umbral; cambio de norma técnica: qué versión rige | Ley de Concesiones, art. 19 (acto de autoridad); Panel Técnico D04‑2019‑15 (estándar elevado: compensable contra acreditación) y D15‑2020‑17 (riesgo de diseño: no compensable) como la lectura ex post | sí, si compensa |
| Demanda clínica | totalmente retenido | Subsidio variable por día‑cama sobre la tabla; compensación por sobredemanda | 2009: 1.12.3.3 (pago variable de 0,5 UF por día‑cama adicional sobre la tabla n.º 5) y 1.12.4 (30 UTM por día sobre el 110 % de la capacidad de diseño: 413 y 430 camas) | sí: fila con cláusula |
| Renegociación | totalmente retenido | Regla general de cierre: sin compensación por hechos que afecten la rentabilidad; convenios complementarios | 2009: 1.12.13, opción de distribución de riesgo financiero en la extinción por incumplimiento grave (la única fila "distribuida" con nombre en 2009); Itata 2023: 1.13.3 (regla general) | sí, la extinción |
| Fuerza mayor (no aplica en el registro) | retenida por el socio con seguro | Seguro de catástrofe; suspensión; el Estado no concurre a la reparación | 2009: 1.8.11 y 1.11.1; Itata: 1.17 y 1.7.6.4.2; Reglamento, art. 36 | no, y es un silencio |
La lista de silencios del hospital. Las filas que quedan con el Estado sin que ningún artículo lo diga, con probabilidad e impacto y sin dinero:
Las verificaciones de la Plataforma de Riesgos sobre el escenario del hospital devuelven tres hallazgos, los tres de error (figura 5.12): dos por la construcción —calificación fiscal crítica y filas del catálogo "construcción" y "diseño" asignadas al privado— y uno por la operación —calificación alta y fila "operación" asignada al privado—. Ninguna advertencia por evaluación incompleta (las once categorías están calificadas), ninguna por filas sin categoría del catálogo, ninguna por riesgo alto sin calificación residual, ninguna por mitigación sin dueño.
Los tres errores son correctos y no mandan cambiar nada, y conviene decir por qué. La verificación cruza la lectura fiscal con la asignación: si lo que le pasaría al Estado es crítico y el riesgo está en el socio, pregunta con qué. En el hospital la respuesta existe —precio fijo, boletas de garantía, régimen de deducciones—, pero la verificación no puede verla porque la garantía no es un campo del escenario: es un texto en la justificación. La lectura del método es la del Paso 7: una transferencia alta o crítica al socio es una fila que los financistas van a devolver con una garantía si el techo de bancabilidad no la sostiene, y la verificación es el recordatorio de escribir la garantía o de comprobar que la boleta existe. Lo que la verificación no hace, y el manual anota: no compara el registro con la lectura fiscal (la demanda "alto" en el registro y "baja relevancia" en la fiscal pasan sin nota), no ve el dueño como entidad, y no lee la matriz de porcentajes del espacio —solo la parte del escenario—.
El tablero agrega el registro por estado, severidad residual y categoría, y levanta alertas de residual alto (figura 5.14): cinco filas abiertas y cinco en monitoreo; por severidad residual —el impacto después de mitigar—, cuatro bajas, cinco medias y una alta; una alerta, la demanda clínica, con la nota "riesgo residual elevado después de la mitigación". Es la lectura correcta del Paso 4: la única fila que no bajó es la que no se mitiga sino que se paga, y el tablero la mantiene a la vista hasta que el registro fiscal la tome.
El traspaso al costo de capital. La Plataforma de Riesgos entrega al módulo de costo de capital la fracción de cada riesgo que retiene el socio —0 % en las filas públicas, 50 % en las compartidas, 100 % en las privadas— partida por la categoría fiscal de cada fila en sistemática (inclina el beta) y específica (prima aditiva) (figura 5.1, el botón "Enviar a"). Para el hospital: fracción retenida por el socio 65 % en media simple de las diez filas; fracción sistemática 0 % —las tres filas sistemáticas de la partición (cambio de ley, demanda, renegociación como acción adversa del Estado) son las tres públicas—, de modo que la inclinación del beta es la mínima (0,75 = 0,75 + 0,5 × 0); fracción específica 92,9 % —las siete filas de construcción y operación, seis privadas y una compartida— y prima idiosincrática de 1,39 % (1,5 % × fracción). La prima legada del 4 % por fracción retenida, 2,60 %, se imprime como referencia y no se usa. La lectura: el socio del hospital carga riesgo específico y casi ningún sistemático, que es exactamente lo que un contrato de disponibilidad debe producir y lo que la banda baja del spread de la APP en el comparador (0,90 %) supone.
Los otros traspasos. Al comparador, la Plataforma de Riesgos entrega hoy una indicación —0,30 de filas retenidas, 0,70 transferidas o compartidas— y no el registro fila a fila: la matriz del Paso 2 se vuelve a cargar en la asignación de riesgos del comparador (figura 5.16), y el manual lo declara como límite. Al registro fiscal, la fila con cláusula —la demanda clínica con su subsidio variable— se califica de nuevo en la matriz del contrato (figura 5.17, se reutiliza la figura del manual de Compromisos Fiscales) y la garantía se escribe en su pestaña; no hay puente entre los dos módulos, una limitación declarada. A la licitación, los criterios de evaluación ponderados por la matriz. Y el libro de cinco hojas —resumen, registro, matriz fiscal, asignación y monitoreo— con la sesión exportable en formato de intercambio (figura 5.15) es la versión de la matriz que va al expediente: cada cifra de esta sección lleva la del escenario de demostración que la produjo.
El programa chileno de concesiones hospitalarias escribió en 2009, para los hospitales de Maipú y La Florida, la asignación que este ejemplo reconstruye, y la escribió en la forma de la primera generación: las obras "a entero riesgo de la Sociedad Concesionaria" (art. 2.5.13), incluidos los cambios de servicios; el subsidio variable a la operación por día‑cama —un pago de 0,5 UF por cada día‑cama real por sobre la tabla del contrato, más el resultado de servicio del mecanismo de nivel de servicio (art. 1.12.3.3 y documento n.º 12)— y la compensación por sobredemanda de 30 UTM por día cuando la ocupación supera el 110 % de la capacidad de diseño, 413 camas en Maipú y 430 en La Florida (art. 1.12.4): la demanda clínica retenida por el Estado con cláusula, que es lo que convierte la fila 9 en un contingente valorable; las multas por infracción (art. 1.8.5.1) como el régimen de desempeño; el seguro de catástrofe (art. 1.8.11) y la suspensión sin concurrencia del Fisco (art. 1.11.1) como la fuerza mayor; las nuevas inversiones con su evaluación ambiental a cargo del socio (art. 1.12.5); y la única fila que 2009 llamó "distribuida" por su nombre: la opción de distribución de riesgo financiero en la extinción por incumplimiento grave (art. 1.12.13), el subsidio fijo a la construcción garantizado contra el producto de la relicitación —el techo de bancabilidad del §2.6, escrito diez años antes de la teoría—.
Las bases tipo del segundo programa de establecimientos de salud (Resolución DGC n.º 14, de 2019) conservan el "entero riesgo" (art. 2.5.11) y heredan la opción financiera (art. 1.12.10), y añaden lo que este manual llama la segunda generación: la distribución de riesgos por cobertura de costos de medidas ambientales adicionales durante la construcción, en tres tramos con montos y porcentaje en el anexo complementario, con dos estudios universitarios y el Panel Técnico a falta de acuerdo (art. 1.12.11). Es la fila "compartido con regla" del Paso 2 escrita en un contrato de hospital, y es la que el recuadro 4.9c valora.
La matriz de la Costera en el registro fiscal tiene diez filas, y este manual las lee en las dos listas que el Paso 8 produce. Con cláusula de pago, y por eso valoradas por el manual de Compromisos Fiscales sobre su distribución: la garantía de ingreso mínimo (80 % del peaje del primer año, indexado; esperado 68,0 en suma de vida con el piso comparado con el ingreso total volatilizado —226,9 con el piso sobre el peaje, 0 con el pago por disponibilidad tratado como cierto, las tres lecturas del manual de Mecanismos de Pago—), la garantía sobre el 50 % de la deuda senior (esperado 26,4) y la compensación por término a valor libro (24,5), excluyente con la anterior; máximo contractual del contrato 425,4. Sin cláusula, y por eso en la matriz con probabilidad e impacto y sin dinero: cinco filas que el motor de este manual califica con la misma regla PFRAM que la Plataforma de Riesgos (figura 5.17):
Categoría PFRAM Riesgo del contrato P × I Calificación Mitigada Prioridad La misma celda en la grilla de cinco Cambio de ley Régimen tributario o ambiental que encarezca la operación bajo × alto medio sí (cláusula con umbral) monitorear 8 · medio Equilibrio financiero Reequilibrio por caída de tráfico no cubierta por la garantía medio × medio medio no monitorear 9 · medio Renegociación Ampliación de obras a cambio de plazo o de pagos alto × medio alto no planificar mitigación 12 · alto Fuerza mayor Evento natural sobre la costa sin seguro suficiente bajo × alto medio sí (seguro obligatorio) monitorear 8 · medio Término Rescate implícito si la sociedad no puede refinanciar bajo × alto medio no monitorear 8 · medio Lo que la página enseña: la garantía de ingreso mínimo es la fila de demanda de la matriz reteniendo la cola baja con precio —la frontera la pone en 57 % retenido y la Costera la comparte por banda—; la garantía de deuda es la fila financiera retenida por sobre el techo de bancabilidad; y la renegociación —la fila más alta de las cinco sin cláusula, la única con prioridad de planificar— es la que ninguna de las tres garantías cubre. Este manual la identifica y la califica; aquel la registra al lado del compromiso; ninguno de los dos la valora, y los dos lo dicen. Las prioridades de la pantalla del registro fiscal usan otro vocabulario que el de la Plataforma de Riesgos (baja / media / alta frente a aceptar / monitorear / planificar); el manual publica la de la regla del motor y anota la diferencia (§5).
Las bases de la Concesión Acceso Norte a Concepción (2023) escriben la fila "medidas ambientales adicionales de la resolución de calificación durante la construcción" con una regla de reparto en tres tramos y sin opción (art. 1.13.3.2): el concesionario "a su entero cargo" hasta UF 236 000 —reinvirtiendo la diferencia si gasta menos—; el tramo siguiente de UF 100 000 reembolsado por el MOP al 50 %; y el exceso sobre UF 336 000 reembolsado íntegramente por el MOP, con dos estudios universitarios y el Panel Técnico a falta de acuerdo. Es "compartido con regla" en su forma contractual: una franquicia, un tramo compartido y un tope al concesionario. Lo que las bases no traen es la valoración: los montos vienen de la negociación de cada bases y no de una distribución publicada (§2.5), y por eso el Paso 6 la pone.
Con una distribución declarada e ilustrativa del sobrecosto ambiental —triangular UF 60 000 / 250 000 / 900 000, probabilidad de ocurrencia 0,6, N 10 000, semilla 42, sorteada con el mismo muestreador de la capa de cola— y la regla del artículo aplicada sorteo a sorteo:
UF Media Mediana P95 CVaR95 P99 Máximo Sobrecosto total 240 256 216 972 690 999 763 031 807 699 887 342 Concesionario (franquicia + 50 % del tramo compartido) 154 370 216 972 286 000 286 000 286 000 286 000 MOP (50 % del tramo compartido + exceso) 85 886 0 404 999 477 031 521 699 601 342 El sobrecosto ocurre en el 60 % de los sorteos, entra al tramo compartido en el 47 % y al tramo del MOP en el 34 %. En esperanza el MOP retiene el 36 % del sobrecosto; en el P95 retiene UF 405 000 —el 59 % de la trayectoria— y el concesionario está topado en UF 286 000 en todo lo que pase de la mediana. Ésa es la forma de la regla: la franquicia y el tramo compartido dejan al concesionario la parte del riesgo que gestiona —la cola baja y media, donde su diligencia con la resolución ambiental cambia el resultado— y le dan al MOP la cola alta, donde nadie gestiona nada y el soberano absorbe más barato (§2.6). Dos contrapuntos sobre la misma distribución: bajo "a entero riesgo" (2009) el MOP retiene cero y el P95 del concesionario es UF 691 000 —la cifra que el financista devuelve como garantía—; bajo un "compartido 50 %" sin franquicia, el P95 del MOP sería UF 345 000, menos que con los tramos, porque el 50 % sin techo al concesionario reparte también la cola baja que el concesionario debía cargar. Y con la franquicia de 2013 (Puente Industrial, art. 1.12.8: UF 30 000 y el exceso al valor presente de los ingresos), el MOP cargaría en media UF 222 000 y en el P95 UF 661 000: la generación nueva no solo nombró el riesgo; en diez años multiplicó por ocho la franquicia del concesionario. Cifras ilustrativas, no del contrato: lo que es del contrato es la regla, y lo que el manual añade es que una regla de tramos sin distribución declarada es una asignación sin cifra, y el Paso 6 es donde se le pone.
La unidad APP tiene una matriz de diez filas asignadas con justificación, tres públicas, seis privadas y una compartida; las dos escalas nombradas, con el sobrecosto de obra primero en las dos y la demanda clínica como único residual alto; una prima de 117,05 bajo un techo de 126,15, de la que retiene 12,59 y transfiere 104,46, más 13,67 de renegociación; un libro retenido de 26,3 en esperanza y 53,5 en el P95; una prueba de frontera que confirma la asignación de proyecto, pone el cambio regulatorio en el techo y muestra que transferir la demanda destruiría valor; once cláusulas con su artículo de referencia y cinco silencios. Con eso, la decisión razonable es llevar la matriz a las bases con tres condiciones: escribir la regla de reparto del terreno (una línea de base geotécnica, no la palabra "compartido"); escribir el umbral del cambio de ley general y qué versión de la norma técnica rige; y escribir el subsidio variable por día‑cama y la compensación por sobredemanda como lo que son, una fila con cláusula que va al registro fiscal.
Hacienda tiene la misma matriz leída por categoría fiscal —una crítica y dos altas, todas con mitigación menos la renegociación—, un libro retenido cuya media entra al comparador y cuya cola (53,5 en el P95, 59,4 en la pérdida esperada en la cola) se compara con su reserva, y una lista de silencios en la que la fuerza mayor por sobre el seguro y la garantía implícita no tienen cifra. Su decisión es la de la regla de partición: admitir la retención de la demanda clínica y del cambio regulatorio, exigir la garantía —boletas, cuenta de reserva— que sostiene las transferencias críticas que la verificación marcó, y pedir que los cinco silencios entren a la matriz de riesgos fiscales del contrato con probabilidad e impacto, sin dinero, y con fecha.
El guion imprime todas las cifras de esta sección y de la sección 6 en un solo documento, con la versión del repositorio, la semilla y N en la cabecera. Corre sobre los mismos motores que las pantallas y no escribe nada en la plataforma. En orden:
Correspondencia de nombres (escenario de demostración → manual): Design changes and scope creep → Diseño (programa médico y normas); Land, permits and soil conditions → Terreno, permisos y suelo; Construction cost and schedule overrun → Sobrecosto de obra; Commissioning and medical‑equipment integration → Puesta en marcha e integración de equipos; Building‑management (FM) services cost overrun → Costo de los servicios de gestión del edificio; Maintenance / availability‑deduction risk → Mantenimiento y deducciones por disponibilidad; Lifecycle / equipment replacement → Ciclo de vida y reposición de equipos; Regulatory / clinical‑standards change → Cambio regulatorio y de estándares clínicos; Clinical demand / bed‑occupancy risk → Demanda clínica / ocupación de camas; Renegotiation risk → Renegociación.
El método del §3 se puede ejecutar con cualquier planilla, cualquier modelo y cualquier registro. Esta sección describe cómo lo ejecuta la Plataforma de Riesgos de Austral —el módulo donde el riesgo se identifica desde el catálogo del sector, se asigna con justificación, se califica en las dos escalas, se planifica su mitigación, se verifica su consistencia y se monitorea, con una capa cuantitativa de cola y la frontera de retención como motor— y cómo el mismo registro desemboca en las dos pantallas de otros módulos donde el riesgo se convierte en dinero: la asignación de riesgos del comparador (manual de Valor por Dinero), donde el riesgo retenido se vuelve prima, y la matriz de riesgos del contrato en el registro fiscal (manual de Compromisos Fiscales), donde el riesgo sin cláusula se registra al lado del compromiso. Para cada pantalla: qué paso ejecuta, qué pide, qué entrega, qué decide el analista y dónde está el límite. Las capturas son del espacio de trabajo de invitado y del hospital del §4 —nunca de datos de un cliente— y se numeran en el orden del recorrido, no en el del menú. Todo lo que sigue existe hoy; donde una capacidad no está implementada, se dice, y donde una pantalla y el motor no dicen lo mismo, también. La sección es útil y no publicitaria: cada captura se mapea a un paso del §3 y la tabla 5.12 los recoge. Las capturas se toman sobre la versión de producción de la nota de versión de 5.1; hasta entonces van como marcadores con leyenda y cifras entre ⟨…⟩.
La Plataforma de Riesgos vive en platform.austral-intelligence.com/workspaces/<espacio>/risk, y cada pantalla es una ruta bajo esa dirección (…/risk/allocation, …/risk/var-overlay): un escenario se comparte enviando un enlace. No hace falta registrarse para probarla: al entrar a la plataforma se crea un espacio de trabajo de invitado con su propia base de datos, y ese espacio —con todo lo cargado en él— se conserva si después se convierte en una cuenta. El invitado puede levantar el registro, asignar, calificar, mitigar, correr las verificaciones y leer el monitoreo; tres cosas exigen una cuenta, como en toda la plataforma: las descargas (el libro Excel, la sesión), la capa VaR / CVaR y las llamadas de la frontera de retención, que son cómputo de pago.
La portada del módulo resume el estado en cuatro cifras —escenarios de riesgo, filas del registro, riesgos altos o críticos, y el rótulo del motor ("GIH + PFRAM + APMG": el catálogo del sector, la taxonomía fiscal y la grilla operativa)—, un mosaico con quince vistas, los escenarios recientes con el botón Enviar a de cada uno (costo de capital, licitación, comparador: los traspasos de 5.8), la descarga del libro Excel y, al pie, la tarjeta Datos del espacio de trabajo con los dos paquetes de demostración. Tres precisiones de forma. Primera: el mosaico enlaza quince vistas y omite tres —la configuración del proyecto (la ficha del Paso 0), el resumen de asignación y el análisis—, que se alcanzan por la barra lateral de la plataforma o escribiendo la ruta; se declara y no se corrige. Segunda: la interfaz del módulo está en español desde el despliegue de septiembre de 2026, y el manual usa siempre su propio vocabulario con el rótulo de la pantalla entre paréntesis la primera vez; los datos del paquete de demostración —los nombres de las diez filas del hospital y sus justificaciones— están en inglés, porque son datos y no interfaz, y las capturas los mostrarán así: el anexo 4.A trae la correspondencia de nombres y el texto los escribe en español. Tercera: el módulo trae su propia página de manual en línea, con las quince funciones y un ejemplo; este manual es su versión extendida, no su reemplazo.
Los paquetes de demostración. La plataforma trae dos para este módulo, y los dos se cargan desde la tarjeta de datos del espacio de la portada: el paquete por defecto ("Tres escenarios de riesgo APP"), con tres escenarios genéricos —una autopista de peaje en África occidental, un hospital docente en África oriental y una planta solar en el norte de Chile—, cada uno con su matriz, su evaluación fiscal y su registro; y el paquete "hospital" ("APP de Hospital Regional"), que es el hospital de 300 camas de los manuales de Valor por Dinero y de Elegibilidad con sus diez riesgos, su asignación, su lectura fiscal y su registro (§4). Cargar el paquete por defecto borra primero los escenarios de riesgo que hubiera; cargar el paquete "hospital" no borra nada: crea o actualiza su único escenario y deja los demás. El botón de demostración de la cabecera carga solo el paquete por defecto; el lector que quiera reproducir el §4 en pantalla carga el paquete "hospital" desde la tarjeta —o por interfaz de programación (5.9)— y, para que las cifras de las pantallas de espacio entero coincidan con las del §4, lo hace en un espacio de invitado nuevo, sin el paquete por defecto (5.10).
Nota de versión. Esta sección describe la plataforma tal como queda con tres despliegues sucesivos de septiembre de 2026, todos en producción al cierre de esta versión del manual (20 de septiembre de 2026). El primero trajo las pantallas en español (todas las capturas); el registro único por escenario que leen el monitoreo, las verificaciones, el libro Excel, la capa de cola y los traspasos (C9, C11, C12, C13, C14); la correspondencia catálogo → PFRAM en el traspaso al costo de capital (5.8); el paquete "hospital" (todas las capturas del hospital); y la semilla 42 impresa en la capa de cola (C12). El segundo, escrito a partir de los hallazgos de la primera lectura de esta sección, corrigió el resumen de asignación, que mostraba cero filas asignadas para todos los escenarios (C5); dio a la pantalla Registro las dos calificaciones —antes y después de mitigar— y la categoría del catálogo del sector en vez de seis etiquetas propias (C9); añadió al libro Excel la hoja de asignación (C14); y puso en la tarjeta de datos del espacio el rótulo del paquete "hospital" (C1). El tercero, posterior a las dieciséis capturas de esta sección, corrigió cuatro hallazgos más: los textos de IA de Informes reciben hoy la matriz, el registro y la lectura fiscal del escenario en vez de un contexto vacío (C14); la Matriz 5 × 5 precarga desde el registro del escenario en vez de abrir con tres filas de fábrica ajenas al paquete (C10); los contadores de la pantalla Registro usan las mismas bandas que el motor (1–4/5–9/10–16/20–25) en vez de una banda propia (C9); y el libro Excel se rotula en el idioma de la sesión (C14). Las capturas C10 y C14 son anteriores a este tercer despliegue y se retoman en la próxima versión del manual; las demás figuras de esta sección no cambian con él. Siguen declarados como límites, y no corregidos: la matriz, el registro y la precarga de la cola se guardan sobre el escenario más reciente sin selector; el monitoreo, el resumen fiscal, el análisis y la portada son del espacio entero; la sesión de intercambio no tiene pantalla; y la licitación recibe pesos iguales (5.10). Un lector que abra la plataforma en una versión anterior verá pantallas en inglés, un registro que el monitoreo no lee, un resumen de asignación en cero y una cola que cambia en cada corrida; el §4 fue escrito sobre los motores de esta misma versión y sus cifras no cambian.
Figura 5.1 — Portada de la Plataforma de Riesgos con el paquete "hospital" cargado: 1 escenario, 10 filas del registro, 1 riesgo alto o crítico residual, el rótulo del motor; el mosaico de quince vistas; el hospital en los escenarios recientes con su botón "Enviar a" desplegado — Cost of Equity, Procurement evaluation, Value for Money (costo de capital, licitación, comparador); al pie, la tarjeta de datos del espacio. (§1; Paso 9.) [nota: las cuatro cifras son del espacio entero; con el paquete por defecto cargado además, dirían 4 escenarios y la suma de los cuatro registros. Los tres destinos de "Enviar a" se imprimen en inglés pese a que el resto de la pantalla está en español. La tarjeta de datos del espacio es un selector con un paquete a la vez, no dos tarjetas lado a lado: el paquete "hospital" es la segunda opción del mismo desplegable, no una segunda tarjeta visible junto a la del paquete por defecto.]
Rótulo: Configuración del proyecto (…/risk/project-setup). Insumo: la ficha del Paso 0 en dieciséis campos: nombre, país, sector del catálogo (los dieciocho del Global Infrastructure Hub, en una lista), etapa del ciclo, descripción, inversión estimada, inversión en obra, gasto de operación anual, plazo del contrato, período de obra, mecanismo de pago, modelo de ingresos, apoyo estatal, madurez del mercado, sistema legal, nivel de ingreso del país. Salida: el escenario de riesgo guardado, que es la unidad de trabajo del módulo: la matriz de asignación, la lectura fiscal y el registro cuelgan de él, y las verificaciones, el libro Excel y los traspasos lo leen por su nombre. Abajo, la lista de los escenarios existentes con su ficha desplegable. Decisión del analista: el sector —que fija el catálogo de partida que la matriz de asignación va a cargar— y el mecanismo de pago, que fija de antemano el destino de la demanda (Paso 2). Límite: la ficha no tiene el campo de taxonomía declarada ni la tabla de correspondencia catálogo → PFRAM del Paso 0: la correspondencia vive en el motor (es la que usan el traspaso al costo de capital y las verificaciones, 5.4) y no se muestra ni se edita en esta ficha; y no hay campo de versión de la matriz (Paso 9): la versión es el escenario, y la práctica del manual es guardar un escenario por versión ("hospital — aprobación", "hospital — bases") y exportar la sesión (C14) en cada hito.
Figura 5.2 — Configuración del proyecto, pestaña "Existentes", con la ficha del hospital: sector hospital, país Chile, etapa Appraisal, valor estimado y CapEx 150, duración 20 años. (Paso 0.) [nota: la pantalla no reproduce la leyenda completa — la tarjeta de un proyecto existente muestra solo sector, país, etapa, descripción (en inglés, del paquete de demostración), valor estimado, CapEx y duración; no expone el período de obra, el mecanismo de pago, el modelo de ingresos, el apoyo estatal, la madurez del mercado ni el sistema legal, que sí existen en la ficha guardada (5.9) pero no en esta vista de lista — solo se ven al editar. Los seis campos que faltan en pantalla (obra 3 años, por disponibilidad, pagos del Estado con base 36,0/año +2 %/año, ninguno, en desarrollo, derecho civil) están tomados del paquete hospital_m1, no de esta captura.]
Rótulo: Matriz de asignación (…/risk/allocation). Insumo: la pantalla abre con una matriz por defecto de seis familias —construcción, operación, ingresos, financiero, fuerza mayor, otros— y 23 riesgos con porcentajes precargados; el botón cargar valores por defecto del sector la reemplaza por el catálogo del sector elegido (dieciocho sectores): las categorías del catálogo con sus sub‑riesgos, cada uno con la asignación típica traducida a porcentajes y con la razón del catálogo como justificación inicial. Por sub‑riesgo, tres porcentajes —Público / Privado / Compartido, que deben sumar 100— con la barra, y la justificación editable. Salida: al guardar, la asignación en dos formas: las filas con porcentajes y justificación (para redibujar la pantalla) y el mapa fila → parte que leen los traspasos, las verificaciones, la portada y la sesión, con la regla de la parte mayoritaria (empate o mayoría compartida → compartido). Arriba, los promedios del espacio (público, privado, compartido) y el gráfico. Decisión del analista: el Paso 2 entero, fila por fila: confirmar o desmentir la asignación típica del catálogo con las tres preguntas, ajustar los porcentajes, y escribir la justificación que las responda; y, para los compartidos, la regla de reparto, que la pantalla no tiene como campo y va escrita en la justificación ("franquicia UF 236 000; tramo de UF 100 000 al 50 %; exceso al Estado"). Límite: cuatro, declarados. (i) La matriz por defecto es un tercer vocabulario —no es el catálogo del sector ni PFRAM— y el manual no la adopta: se enseña con el catálogo cargado. (ii) La pantalla guarda la matriz sobre el escenario más reciente del espacio, sin selector de escenario: con el paquete "hospital" cargado después del paquete por defecto, el hospital es el escenario más reciente y la matriz es suya; si se crea otro escenario después, la matriz siguiente será del nuevo. (iii) Las filas se guardan por nombre: renombrar una fila es crear otra (Paso 0: los riesgos se añaden, no se renombran). (iv) El grado —el 20 % retenido del diseño, el 80 % del cambio regulatorio— existe en los porcentajes de esta pantalla y en el registro del comparador (C15), pero el escenario guarda solo la parte, y el paquete de demostración redondea los grados intermedios a la parte mayoritaria: la cifra del Paso 5 sale del comparador, no de aquí (5.5).
Figura 5.3 — Matriz de asignación con el catálogo GIH del sector cargado por el botón "Cargar valores por defecto del sector GIH" (sector "Hospital"): dieciséis categorías con porcentajes canónicos (Público 36,2 % / Privado 36,2 % / Compartido 27,7 % en promedio) y sin justificación —el vocabulario que el manual no adopta—. (Paso 2.) [nota: la pantalla real no reproduce la leyenda al pie de la letra. El §5.2 describe la matriz por defecto de la pantalla como "seis familias... y 23 riesgos" —el estado con el que abre un escenario que nunca cargó ni un sector ni el paquete de demostración—; esa captura exige un proyecto nuevo sin ninguna asignación guardada, y el formulario "Nuevo proyecto" de C2 no completó la creación en esta corrida (revisar antes de citar el número exacto de familias del vocabulario propio). Lo que esta figura sí muestra —de forma fiel y sobre producción— es el estado "sin justificación" tras cargar el catálogo canónico de un sector, que es el punto que la leyenda quiere ilustrar: 16 categorías, 100 % en una sola parte por sub-riesgo, campo de justificación vacío. Esta carga es solo del lado del cliente —nunca se pulsó "Guardar Asignación"— y se descartó al recargar la página para la Captura 3b.]
Figura 5.4 — La misma pantalla con el catálogo "hospital" cargado y la matriz del §4.3: las diez filas del registro valorado, la barra público / privado / compartido y la justificación por fila (en inglés en el paquete de demostración); promedios del espacio Público 30,0 % / Privado 60,0 % / Compartido 10,0 %. (Pasos 1–2.)
Rótulo: Comparación intersectorial (…/risk/cross-sector). Insumo: dos o más sectores del catálogo. Salida: por categoría y sub‑riesgo del catálogo, la asignación típica en cada sector, la dominante y si hay consenso; y el conteo público / privado / compartido por sector. Decisión del analista: ninguna que se guarde; es la página del catálogo que un comité pide cuando alguien propone transferir un riesgo "porque en las carreteras se transfiere": la demanda es pública en las dos filas del hospital y compartida o privada en las carreteras, y la razón —quién controla el volumen— es la primera pregunta de Irwin (§4.3). Límite: compara catálogos, no escenarios: la asignación del hospital contra la de una carretera del espacio no se compara aquí sino en el resumen de asignación (C5). La comparación extendida a muchos sectores y muchas categorías no lleva subsección propia en el manual.
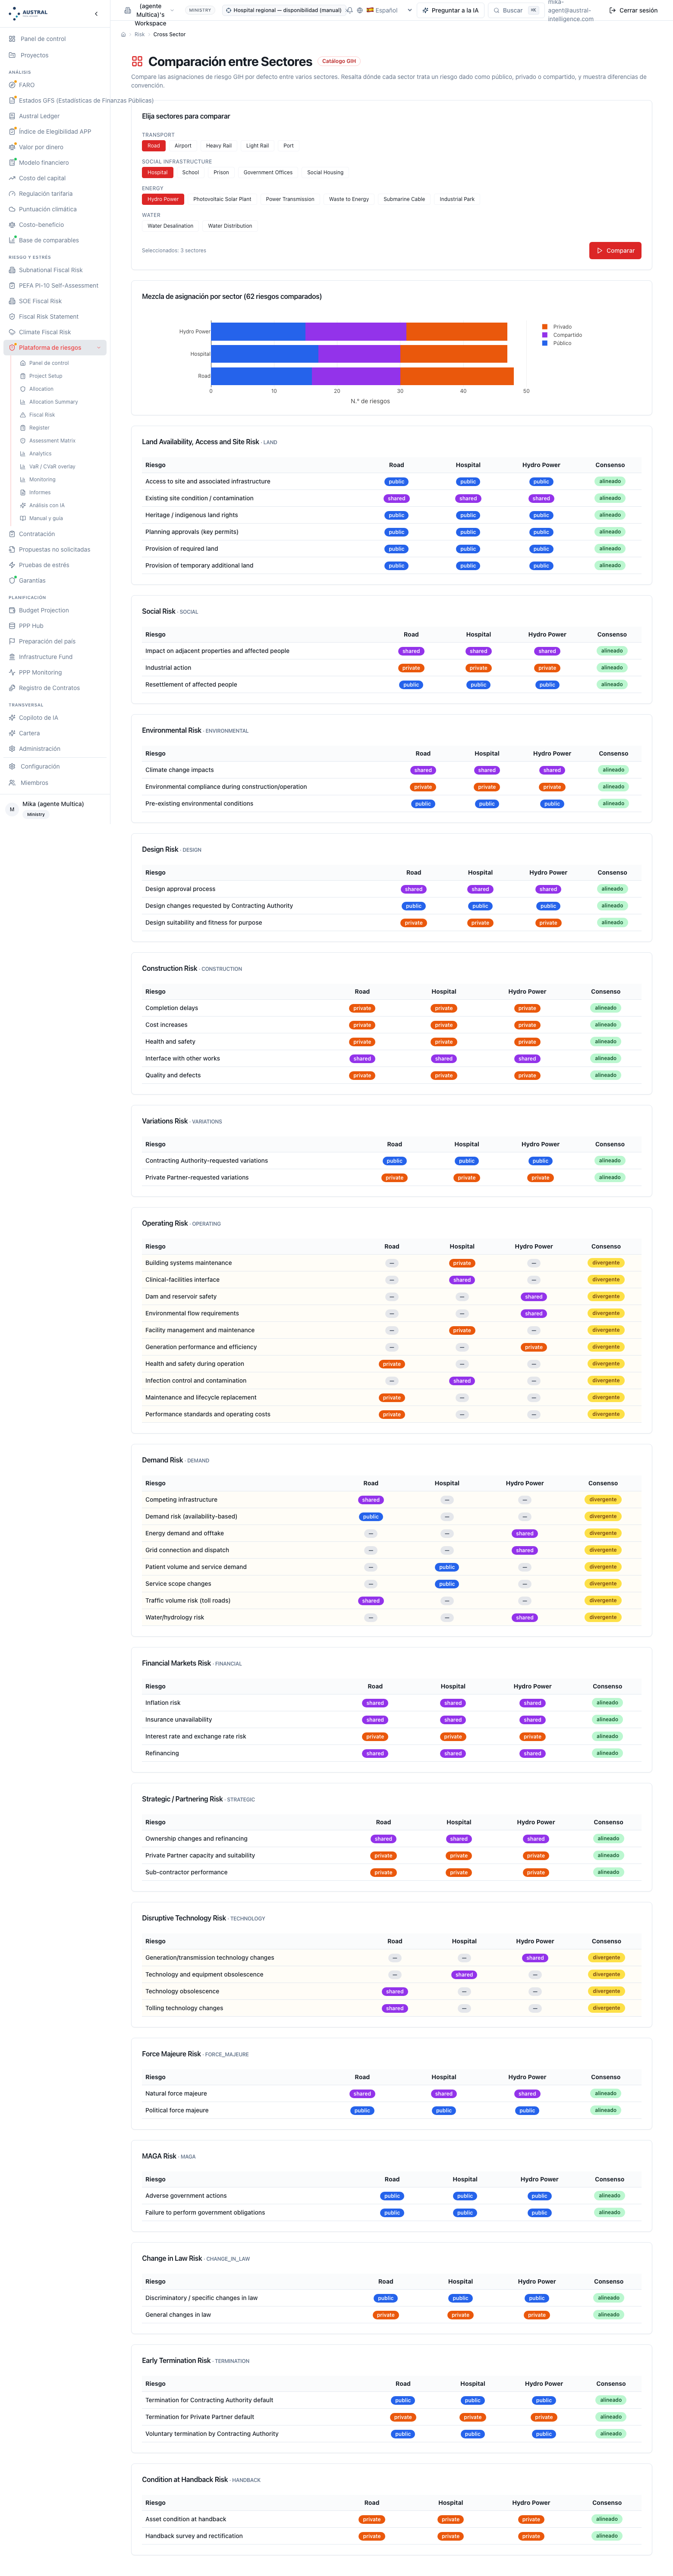
Figura 5.5 — Comparación intersectorial, categoría "demanda": hospital, público en sus dos sub-riesgos ("Patient volume and service demand", "Service scope changes"); carretera de peaje, compartido en dos filas ("Competing infrastructure", "Traffic volume risk") y público en una ("Demand risk, availability-based"); sin consenso en ninguna fila. (Paso 2.) [nota: la leyenda original decía "carretera de peaje: compartido / privado"; la captura sobre producción no trae ninguna fila de demanda de la carretera calificada "privado" — las tres filas de la carretera relevantes para esta categoría están en compartido o público. Se corrige aquí el dato, no se retoca la imagen.]
Rótulo: Resumen de asignación (…/risk/allocation-summary). Insumo: los escenarios del espacio. Salida: por escenario y para el espacio, el conteo y el porcentaje de filas retenidas, transferidas, compartidas y otras. Para el hospital, lo que la matriz guardada dice: Público 3 · Privado 6 · Compartido 1. Decisión del analista: leer la forma de la matriz antes de valorarla —un contrato de disponibilidad con la mayoría de las filas en el socio y tres en el Estado es la forma canónica; una carretera con la demanda "pública" pide una explicación—. Límite: cuenta filas por parte y no lee el grado ni la justificación; y es del espacio entero, con el desglose por escenario. Hasta el segundo despliegue de septiembre de 2026 la pantalla leía la asignación por una clave que la lista de escenarios no traía y mostraba cero filas asignadas para todos; la captura se toma sobre la versión corregida.
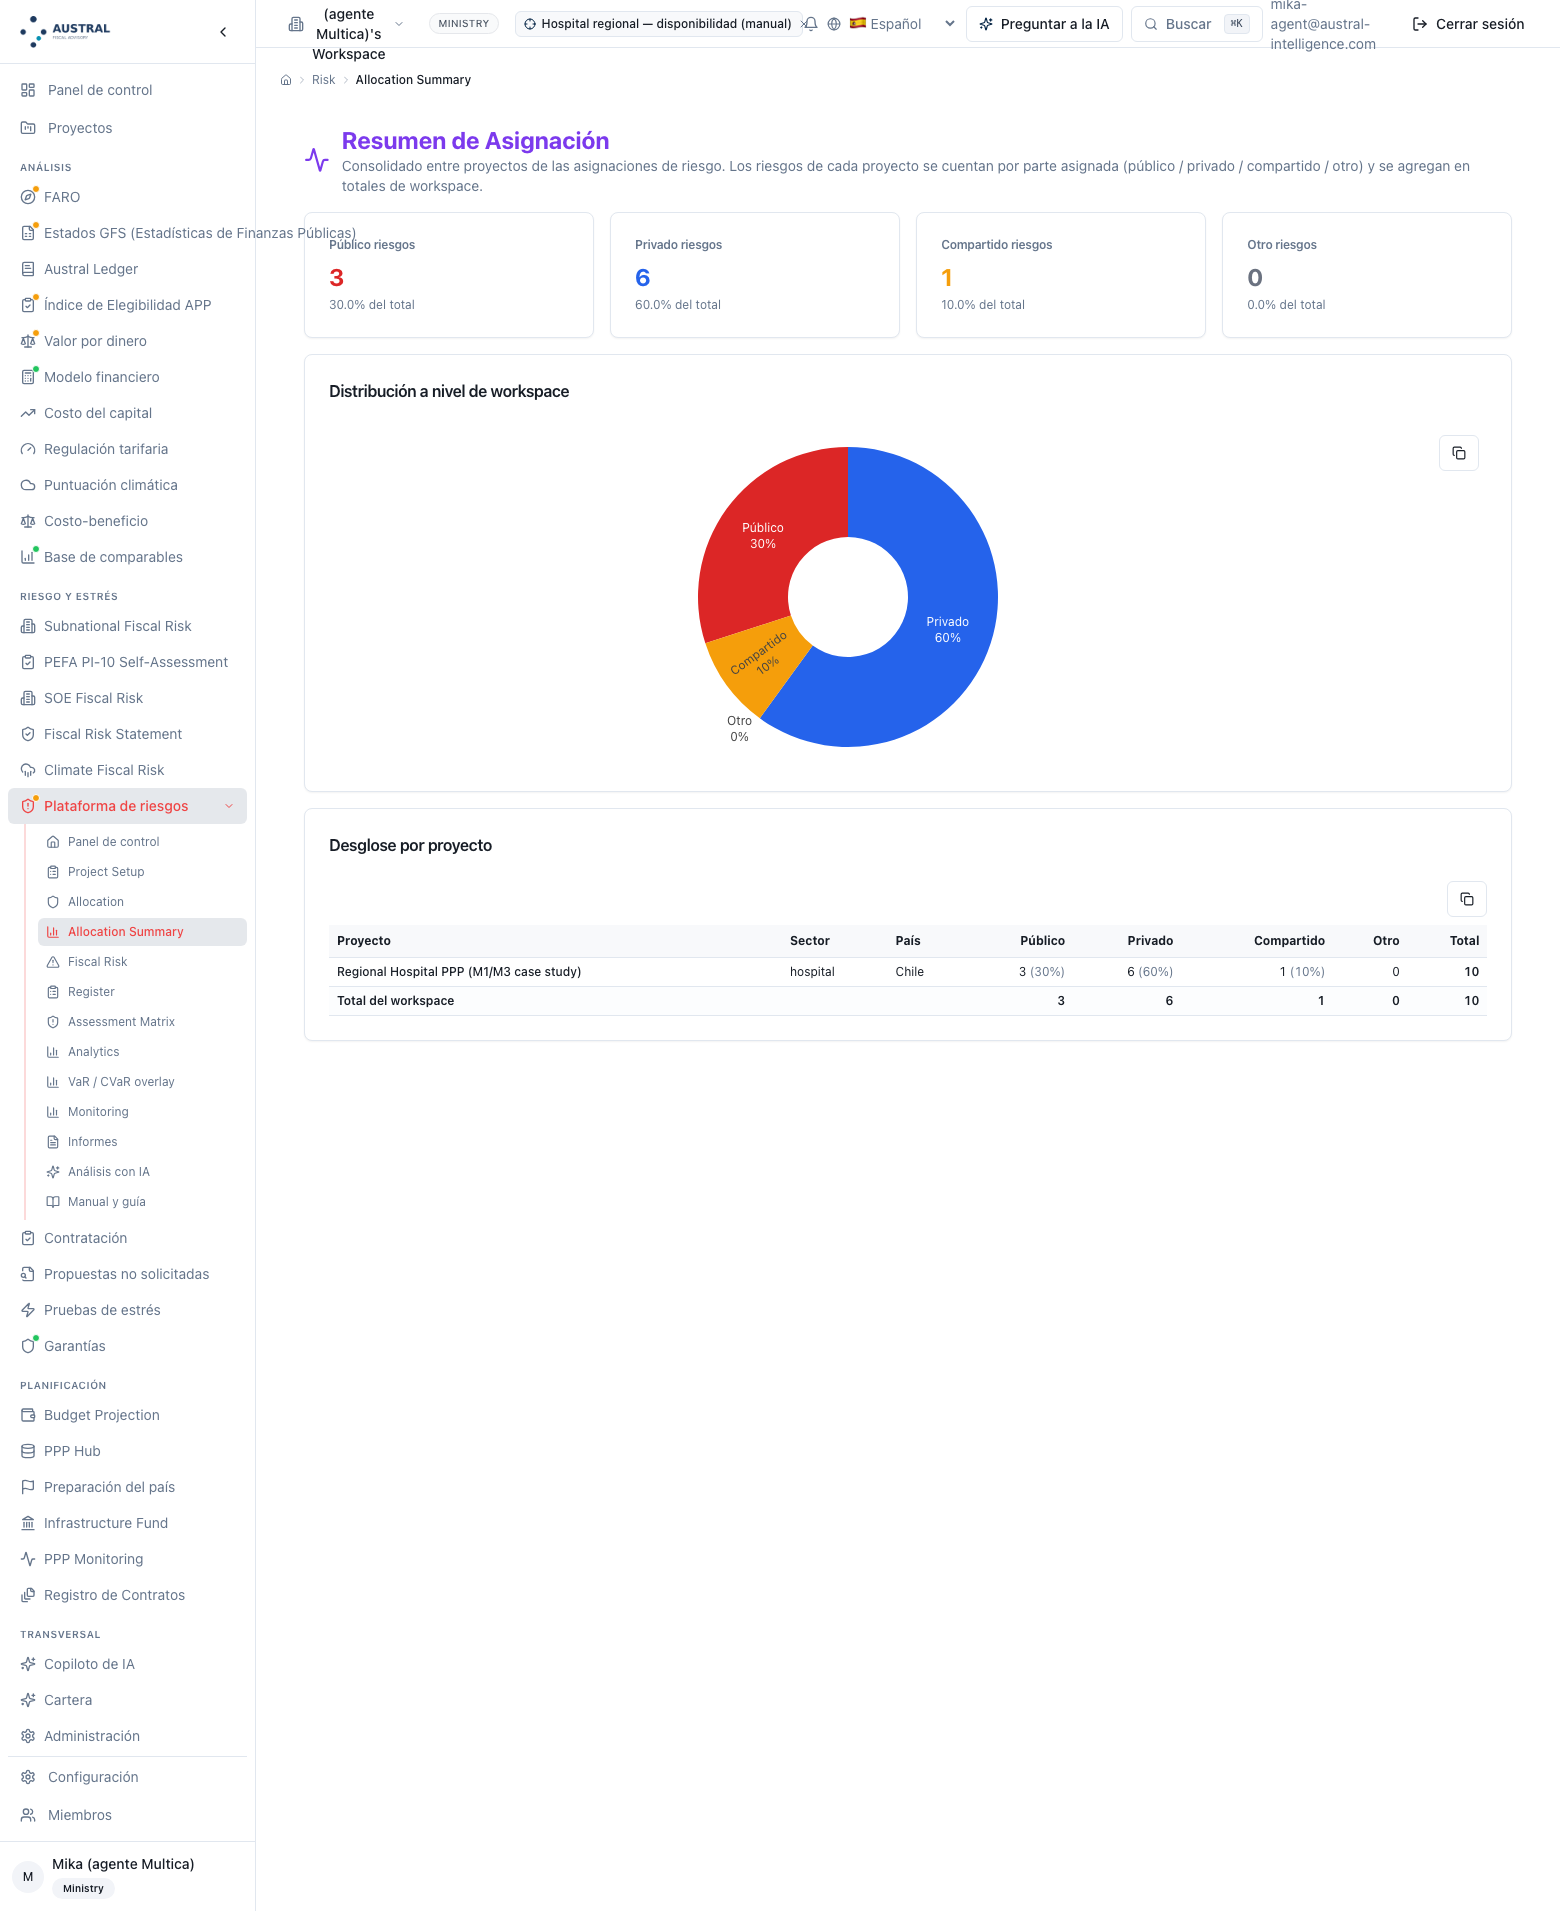
Figura 5.6 — Resumen de asignación: el hospital con Público 3 (30,0 %) · Privado 6 (60,0 %) · Compartido 1 (10,0 %) · Otro 0, y el total del espacio idéntico (un solo escenario). (Paso 2.)
Rótulo: Planificación de mitigación (…/risk/mitigation). Insumo: el escenario (selector arriba) y, por cada una de las once categorías de PFRAM, probabilidad e impacto en tres niveles (bajo, medio, alto), estado de mitigación (sí / no), estrategia, entidad responsable y notas. Salida: por categoría, la calificación (baja relevancia, bajo, medio, alto, crítico) y la prioridad (aceptar, monitorear, planificar mitigación, implementar con urgencia) con la regla del motor, que es la de PFRAM celda a celda en la calificación y difiere en una celda en la prioridad —medio sin mitigar: "monitorear" aquí, "prioridad alta" en PFRAM; el método publica la tabla de la pantalla con la celda anotada (Paso 4)—; y el guardado en el escenario. Para el hospital: construcción crítico / planificar, operación y renegociación alto (la renegociación sin mitigar: planificar), financiero medio, y siete categorías bajas o de baja relevancia; mezcla 7 / 1 / 2 / 1 (§4.4). Decisión del analista: el Paso 3 en su escala fiscal —el impacto sobre el Estado, no sobre el proyecto: la demanda es baja relevancia bajo disponibilidad aunque el registro la tenga en alto— y el Paso 4 en su parte fiscal: si hay mitigación, cuál y de quién. Límite: la pantalla es el Paso 4 por categoría fiscal, no por fila del registro; el plan por fila —acción, dueño, fecha límite, estado— va en el registro (C9), y el verificador no existe en ninguna de las dos; la "entidad responsable" de esta pantalla es el dueño fiscal de la categoría, que el paquete de demostración llena con entidades (Ministerio de Salud, Hacienda, autoridad contratante), mientras el registro guarda el dueño como parte.
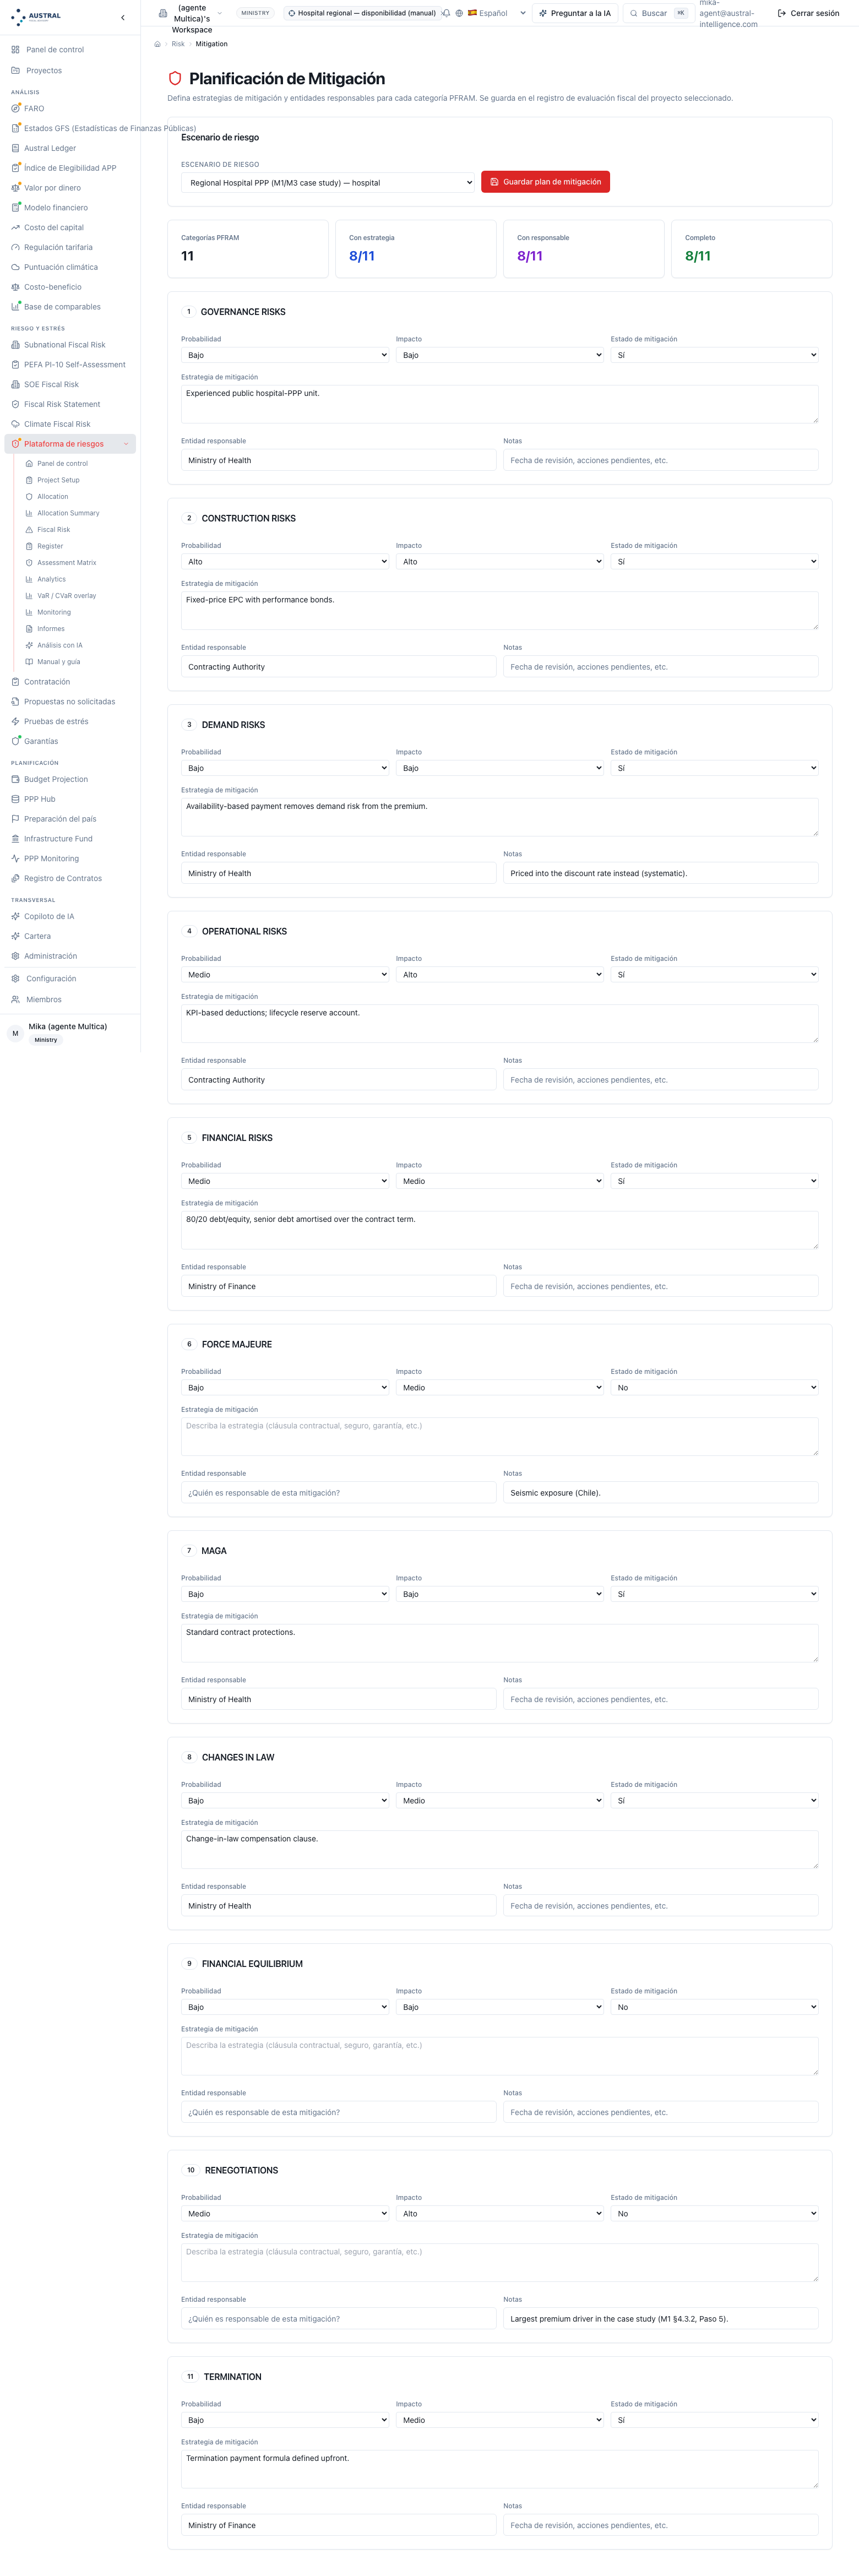
Figura 5.7 — Planificación de mitigación del hospital: las once categorías con probabilidad e impacto, estado de mitigación, estrategia y responsable; construcción alto × alto, mitigada ("Fixed-price EPC with performance bonds", Contracting Authority); renegociación medio × alto, sin mitigar ("Largest premium driver in the case study", Ministry of Finance); demanda bajo × bajo, mitigada ("Availability-based payment removes demand risk from the premium", Ministry of Health). 8/11 categorías con estrategia, 8/11 con responsable, 8/11 completas. (Pasos 3–4, escala 3 × 3.) [nota: esta pantalla no imprime la calificación (crítico/alto/medio/baja relevancia) ni la prioridad (planificar mitigación/aceptar/monitorear) por categoría — solo los seis campos de insumo. Las calificaciones citadas en la leyenda ("crítico → planificar mitigación", "baja relevancia → aceptar") son las del Resumen Fiscal (C8) y de la Evaluación rápida (C7) sobre la misma probabilidad × impacto, no algo que esta pantalla misma muestre. La ficha requiere elegir antes el escenario en su propio selector ("Seleccione un proyecto…"); con un solo escenario en el espacio, la pantalla lo autoselecciona.]
Rótulo: Riesgo fiscal (…/risk/fiscal-risk). Insumo: el banco de preguntas de PFRAM por categoría (34 preguntas en once categorías, con seguimiento condicional), y una evaluación rápida de una celda: probabilidad, impacto y estado de mitigación. Salida: la calificación y la prioridad de esa celda, con el nombre del marco en la respuesta —"PFRAM 3 × 3"— y la nota de que la grilla de cinco del registro puede poner la misma entrada en otra banda. Decisión del analista: usar las preguntas en el Paso 1 para levantar lo que el catálogo del sector no nombra (gobernanza, equilibrio financiero, renegociación), y la evaluación rápida como calculadora de la regla del Paso 3 antes de escribirla en la planificación (C6). Límite: las preguntas de clima ("sí, pero no para clima") que el banco trae son una extensión de la plataforma y no de PFRAM 2.0; las respuestas al banco no se guardan en el escenario desde esta pantalla —es una calculadora—; y la evaluación rápida no escribe en la planificación de mitigación: la calificación se guarda en C6.
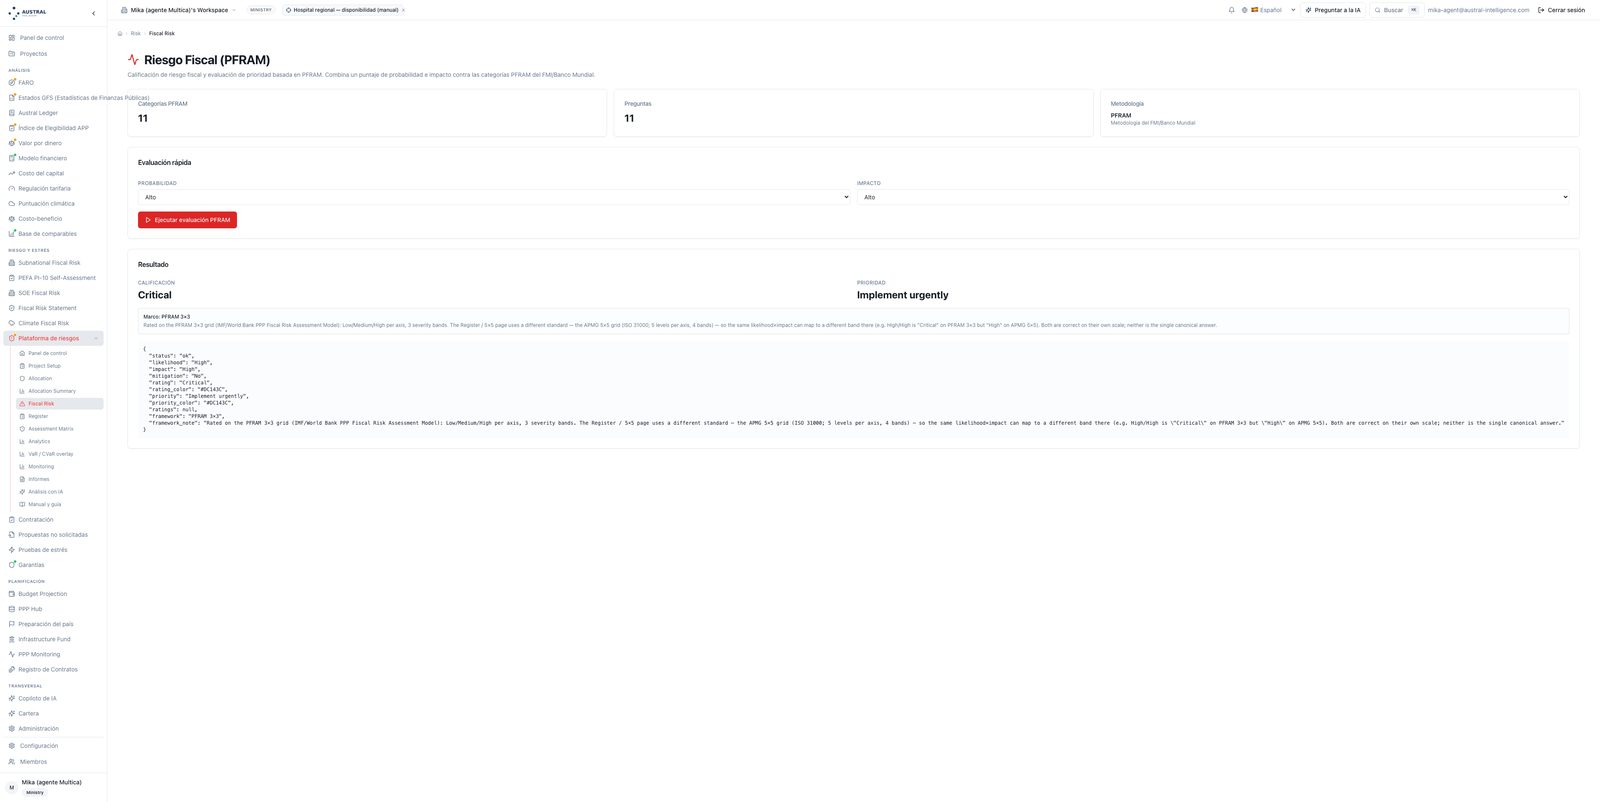
Figura 5.8 — Riesgo fiscal: evaluación rápida alto × alto → calificación "Critical", prioridad "Implement urgently", con el nombre del marco ("PFRAM 3×3") y la nota que distingue la banda de esta grilla de la del registro 5×5. (Pasos 1 y 3.) [nota: la captura es anterior a una corrección de producción que ahora traduce el resultado ("Crítico", "Implementar con urgencia"); el manual usa esa traducción en el cuerpo del texto. Además, no existe ningún panel con el "banco de preguntas desplegado en construcción": esta pantalla solo trae las dos cifras de cabecera (categorías 11, preguntas 11) y la calculadora de evaluación rápida; no hay una lista de preguntas por categoría en esta ruta.]
Rótulo: Resumen fiscal (…/risk/fiscal-summary). Insumo: las lecturas fiscales de todos los escenarios del espacio. Salida: el mapa de calor 3 × 3 con las categorías de cada celda, la tabla por categoría (crítico / alto / medio / bajo / no evaluado) y por escenario, y un puntaje 0–100 por categoría y por escenario —la media de los pesos crítico 100, alto 75, medio 50, bajo 25, baja relevancia 10, no evaluado 0: convención de la pantalla, no de PFRAM—; y las alertas. Para el hospital: bajo 7 · medio 1 · alto 2 · crítico 1 (§4.4). Decisión del analista: ninguna que se guarde; es la lectura de Hacienda (§1.3) por categoría y por contrato, y el lugar donde la cartera empieza a verse (3.10). Límite: es del espacio entero —con el paquete por defecto cargado, el mapa suma cuatro escenarios—; y el puntaje 0–100 es una convención que el manual cita y no usa como cifra.
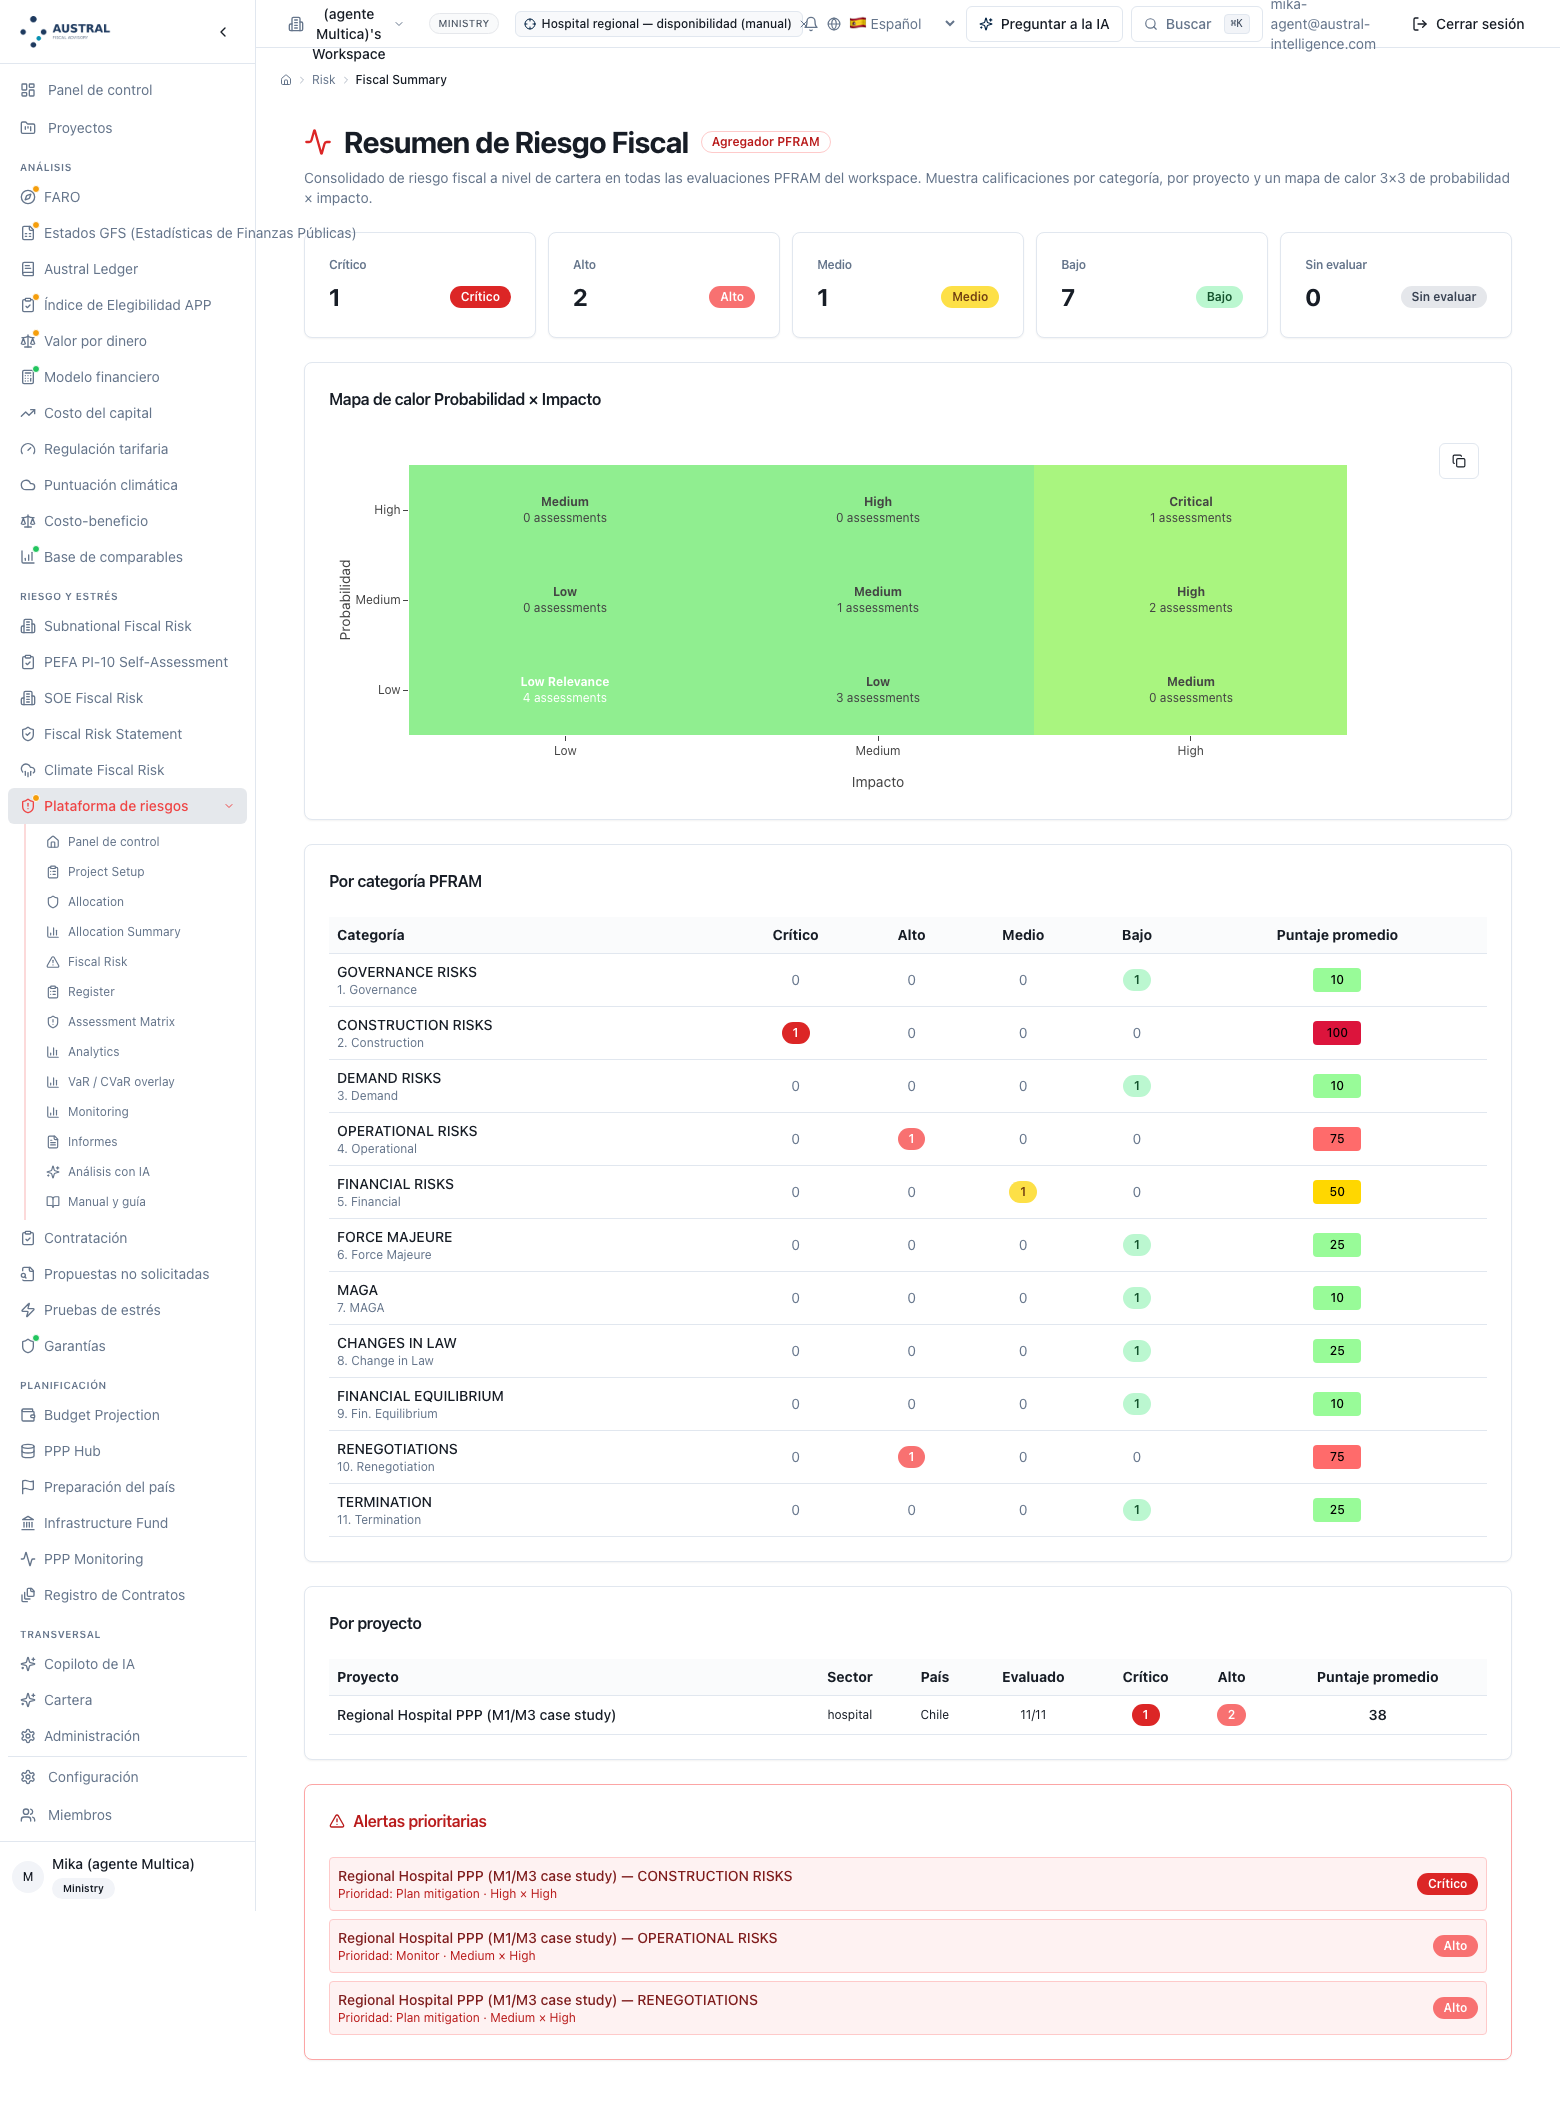
Figura 5.9 — Resumen fiscal con el hospital: bajo 7 · medio 1 · alto 2 · crítico 1; "Construction Risks" en la celda alto × alto (1 evaluación) con puntaje promedio 100; "Operational Risks" y "Renegotiations" en alto (75); "Financial Risks" en medio (50); las siete restantes en bajo o baja relevancia (10–25). (Paso 9.) [nota: las etiquetas de los ejes y de las celdas del mapa de calor ("Medium", "High", "Critical", "Low", "Low Relevance") se imprimen en inglés, igual que los nombres de categoría de la tabla ("CONSTRUCTION RISKS", etc.), aunque el resto de la pantalla esté en español.]
Rótulo: Registro (…/risk/register). Insumo: la lista de filas del registro del escenario más reciente: por fila, la categoría del catálogo del sector (las diecisiete del Global Infrastructure Hub, la misma taxonomía de la matriz de asignación y del traspaso al costo de capital), descripción, probabilidad e impacto en cinco niveles (muy bajo, bajo, medio, alto, muy alto) antes y después de mitigar, responsable (Público / Privado / Compartido), mitigación, estado (abierto, en mitigación, en monitoreo, cerrado) y fecha límite; se añaden y se borran filas. Salida: el puntaje 1–25 antes y después por fila; los filtros por categoría, estado y responsable; y el guardado en el registro del escenario, que desde el despliegue de septiembre de 2026 es el mismo registro que leen el monitoreo, las verificaciones, el libro Excel, la capa de cola y los traspasos, y que desde el segundo despliegue conserva la categoría del catálogo y las dos calificaciones al guardar. Para el hospital: diez filas, con el sobrecosto de obra en 16 → 9 y la demanda clínica en 12 antes y 12 después (§4.4). Decisión del analista: el Paso 1 (las filas), el Paso 3 en su escala operativa y el Paso 4 en su parte de fila (acción, dueño, fecha, estado). Límite: el responsable es la parte y no una entidad, y no hay campo de verificador (Paso 4): el nombre del dueño y el del verificador van en el texto de la mitigación. Los colores y los contadores de esta pantalla usan hoy las mismas bandas que el motor —1–4 bajo, 5–9 medio, 10–16 alto, 20–25 crítico, la convención de Austral que publica la matriz 5 × 5 (C10)—.
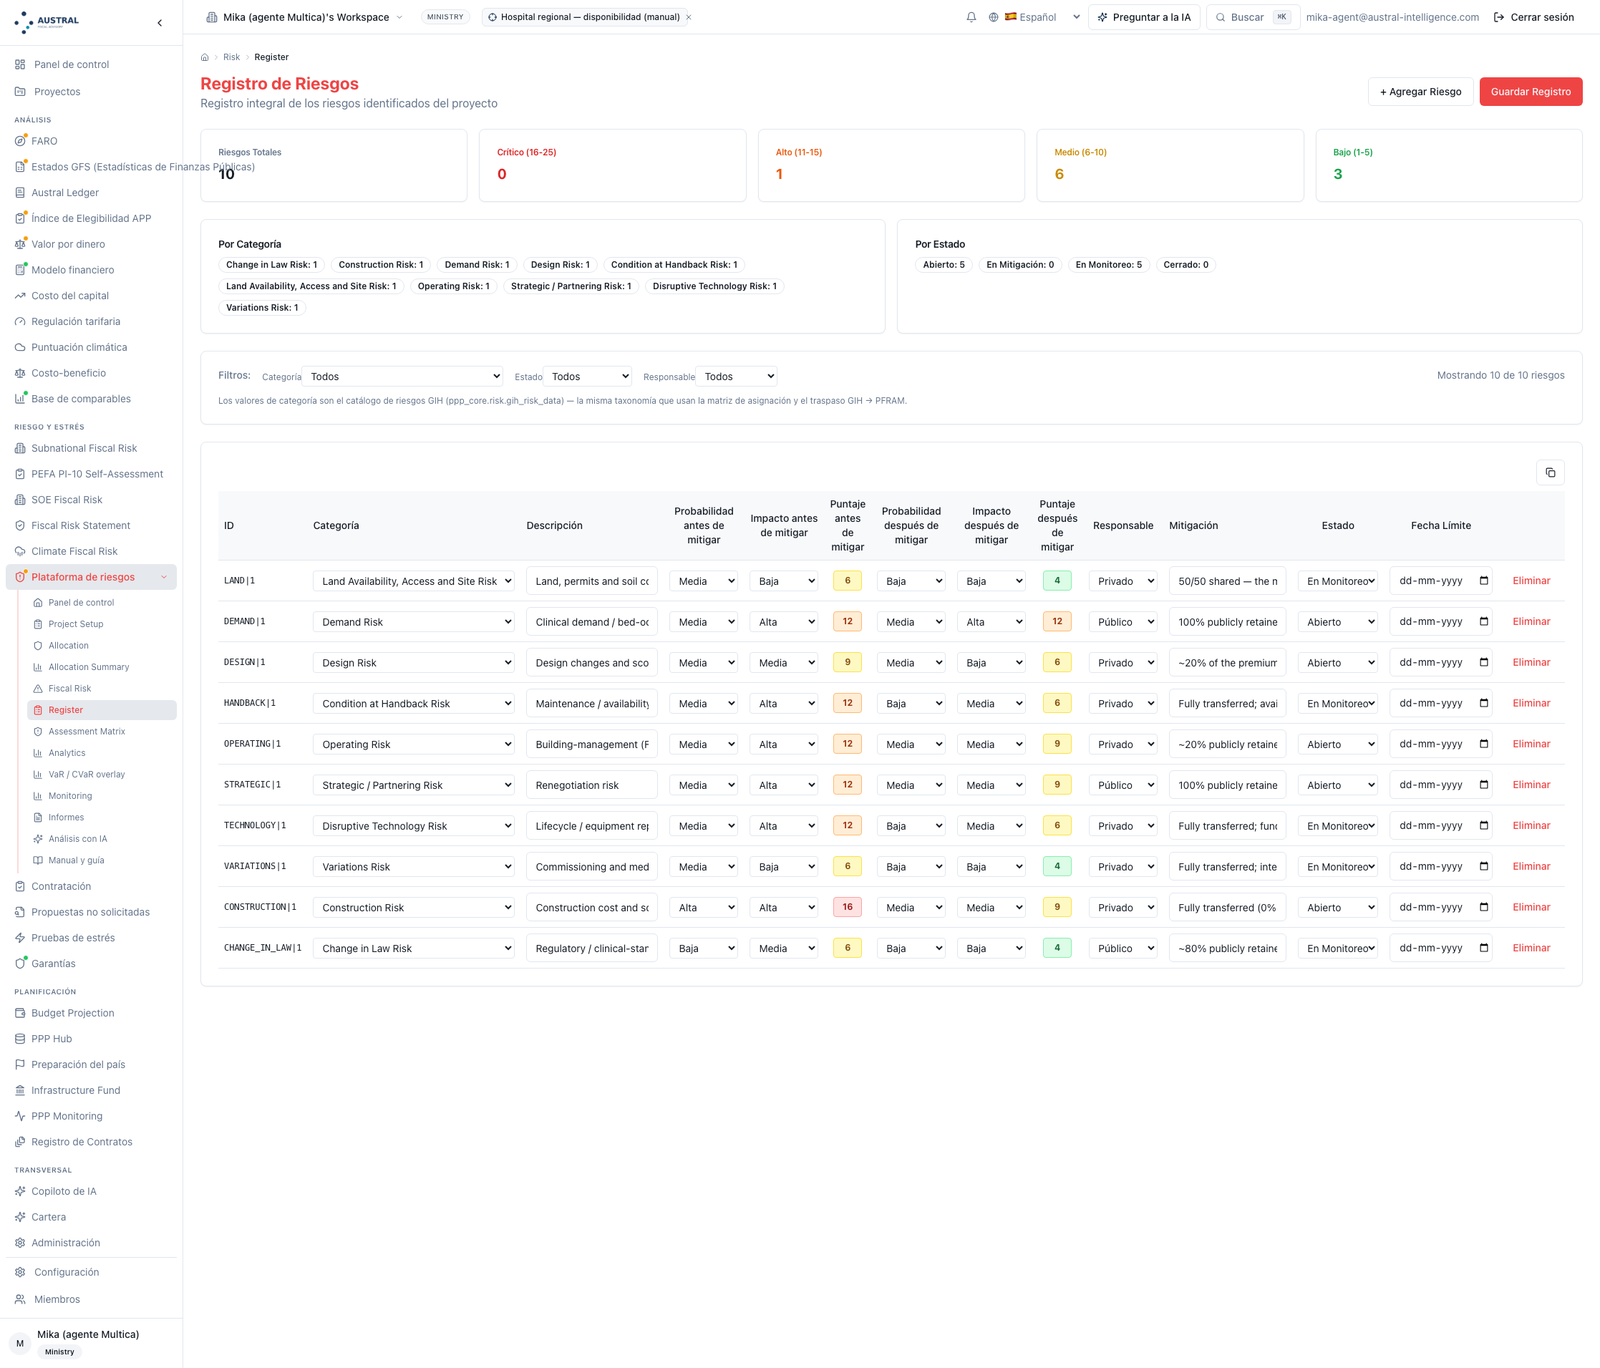
Figura 5.10 — Registro del hospital: diez filas (con sus nombres en inglés del paquete) con su categoría del catálogo, cinco niveles antes y después, puntaje 1–25 (Construction Risk 16 → 9; Demand Risk 12 → 12), responsable (Público / Privado), estado (abierto 5, en monitoreo 5, en mitigación 0, cerrado 0); contadores de la pantalla: crítico (20-25) 0, alto (10-16) 1, medio (5-9) 6, bajo (1-4) 3. (Pasos 1, 3 y 4, escala 5 × 5.) [leyenda: los contadores de la pantalla usan las bandas del motor, las mismas de la matriz 5 × 5 (figura 5.11).]
Rótulo: Matriz 5 × 5 (…/risk/matrix-5x5). Insumo: la grilla de 25 celdas del motor, con puntaje, banda y color, y el nombre del marco con la nota de cruce a la 3 × 3 del riesgo fiscal; y una lista de filas para puntuar, precargada desde el registro del escenario —vacía si no hay filas guardadas, con una acción explícita para cargar las filas de fábrica, borrables—, cada una con probabilidad e impacto antes y, opcionalmente, después de mitigar. Salida: por fila, el puntaje y la banda antes y después, y el resumen por banda. Para el hospital: sobrecosto de obra 16 → 9, servicios de gestión 12 → 9, demanda clínica 12 → 12, densidad residual bajo 3 · medio 6 · alto 1 (§4.4). Decisión del analista: la calificación "antes y después" del Paso 3, con las bandas que el método publica. Límite: la pantalla no escribe de vuelta en el registro: el resultado puntuado se lleva a mano. Las bandas son convención de Austral y la pantalla lo dice en la nota del marco.
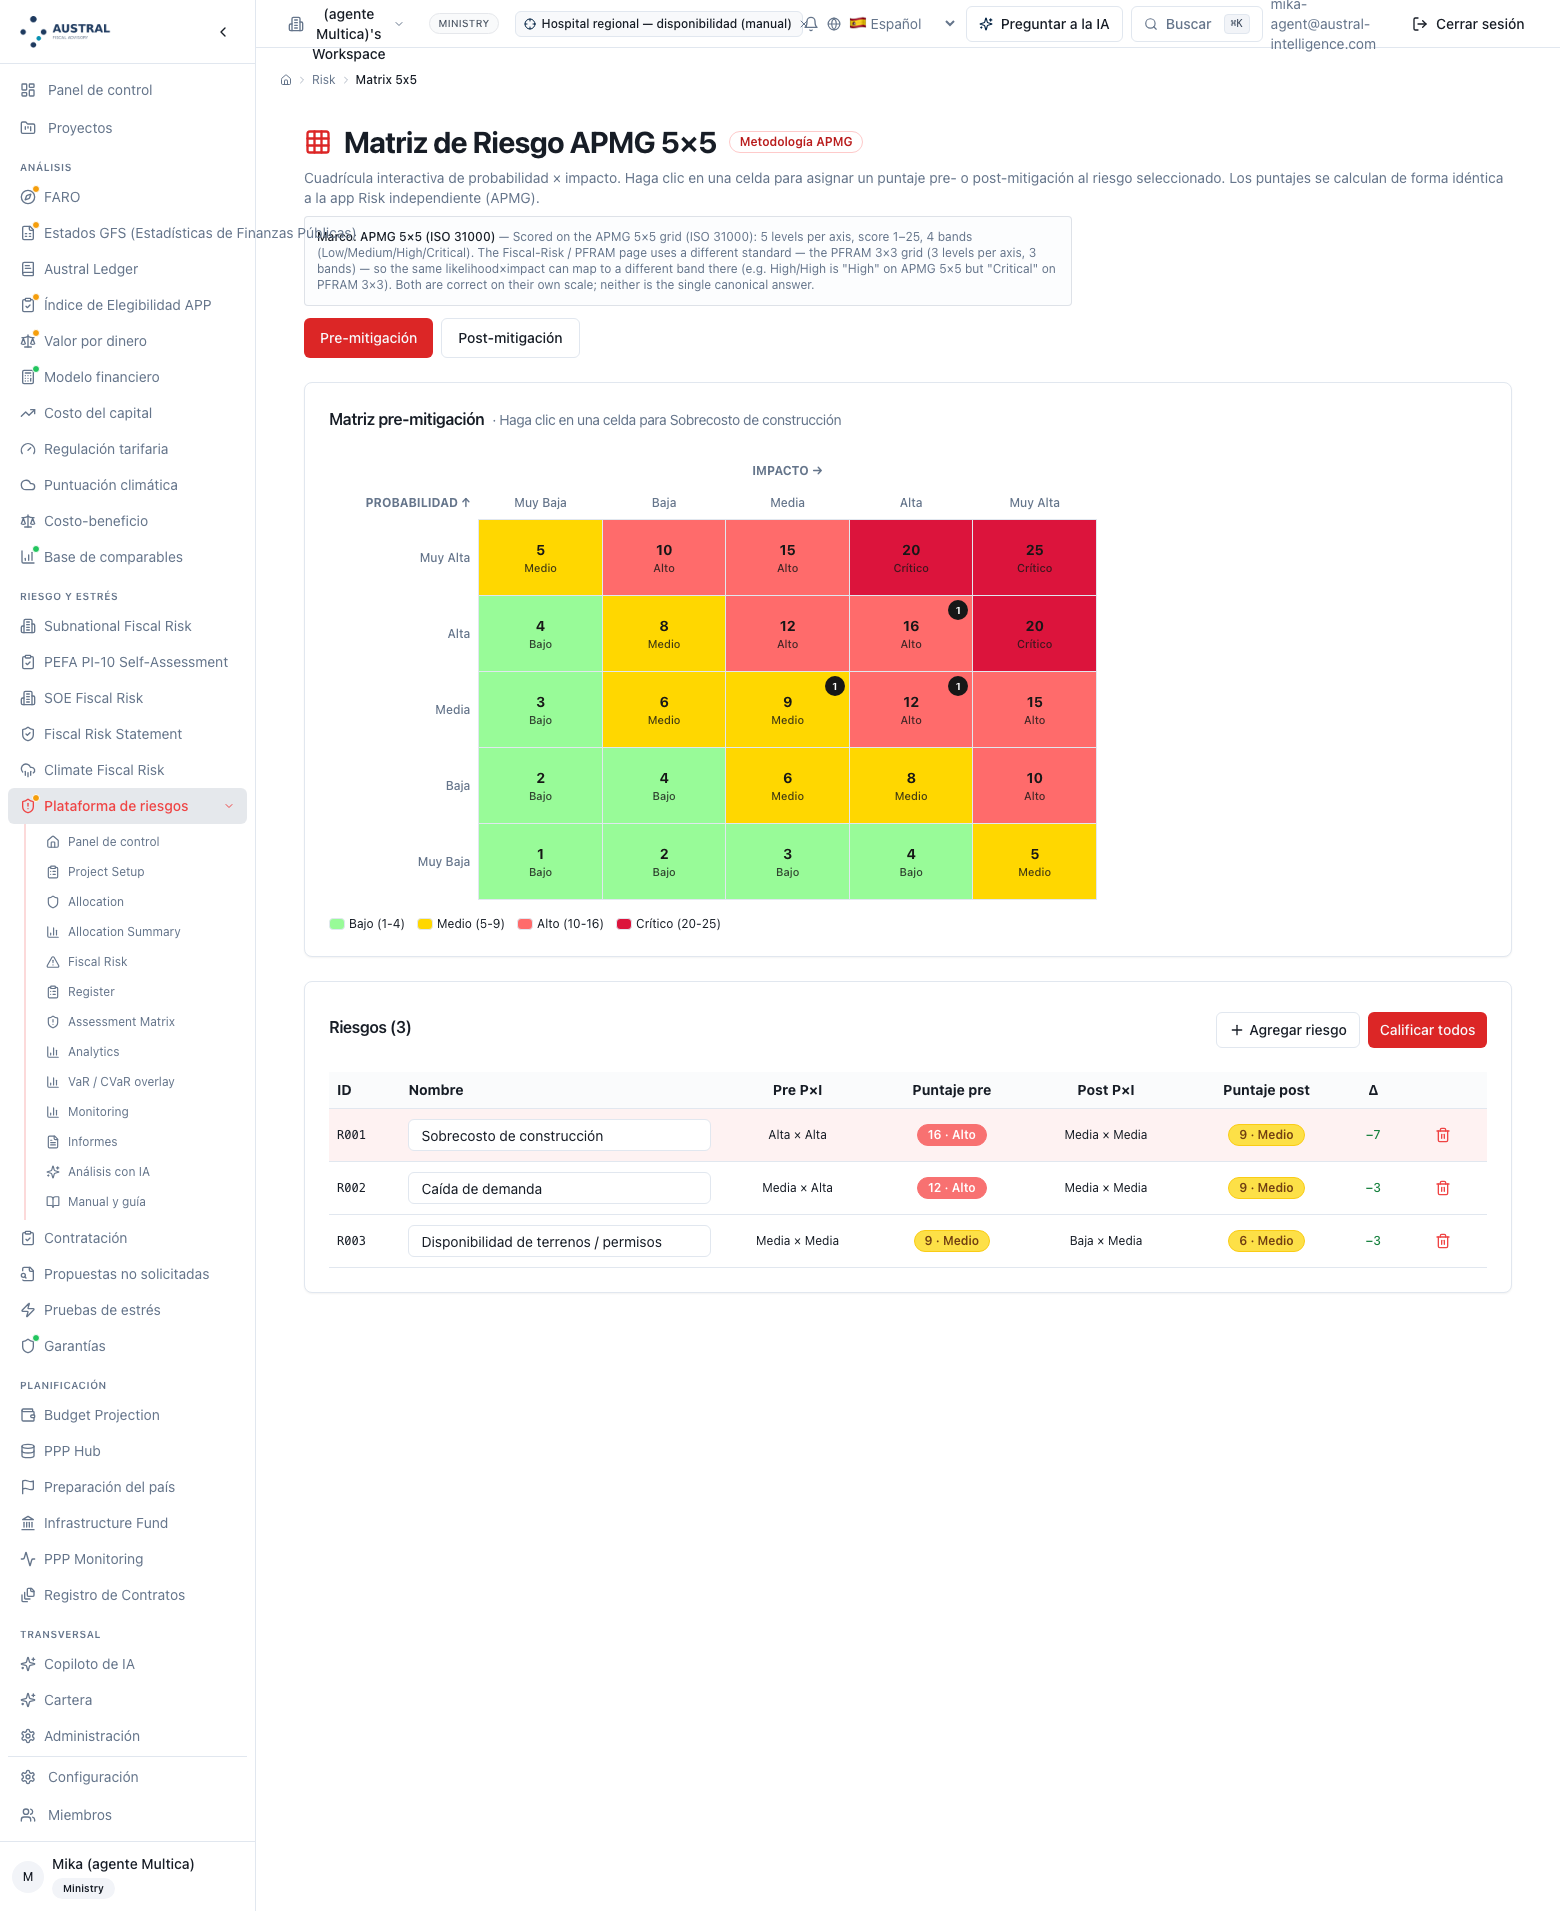
Figura 5.11 — Matriz 5 × 5: la grilla de 25 celdas con las cuatro bandas, y tres filas puntuadas: "Sobrecosto de construcción" 16 alto → 9 medio, "Caída de demanda" 12 alto → 9 medio, "Disponibilidad de terrenos/permisos" 9 medio → 6 medio. (Paso 3.) [nota: la captura es anterior a la corrección de producción que ahora precarga esta pantalla desde el registro del escenario (§5.1); muestra las tres filas de fábrica que la pantalla traía antes, ajenas al paquete hospital_m1. Se retoma sobre el registro del hospital en la próxima versión del manual.]
Rótulo: Verificaciones de consistencia (…/risk/validation). Insumo: un escenario o todo el espacio. Salida: la lista de hallazgos en tres severidades —error, advertencia, información— con código, mensaje y contexto: lectura fiscal vacía o incompleta; filas del registro sin mitigación, sin dueño, sin calificación, o altas sin residual; riesgo fiscal alto o crítico cuya categoría del catálogo está asignada al privado; filas con categoría que no está en el catálogo. Para el hospital: tres errores —construcción crítica al privado, dos veces (construcción y diseño); operación alta al privado— y ninguna advertencia (§4.8.2). Decisión del analista: resolver o declarar cada hallazgo: los tres del hospital se declaran, porque la garantía que sostiene la transferencia existe en la justificación (precio fijo, boletas, deducciones) y la verificación no tiene un campo donde verla. Límite: cuatro verificaciones que el método exige y la pantalla no hace, declaradas en 5.10: no compara el registro con la lectura fiscal (demanda "alto" en uno y "baja relevancia" en la otra pasa sin nota); lee el dueño como texto no vacío, de modo que la parte (⟨Public⟩) pasa por dueño; no lee la matriz de porcentajes, solo la parte del escenario; y no ve garantías ni boletas. Y no verifica la versión (Paso 9): es el analista quien guarda un escenario por hito.
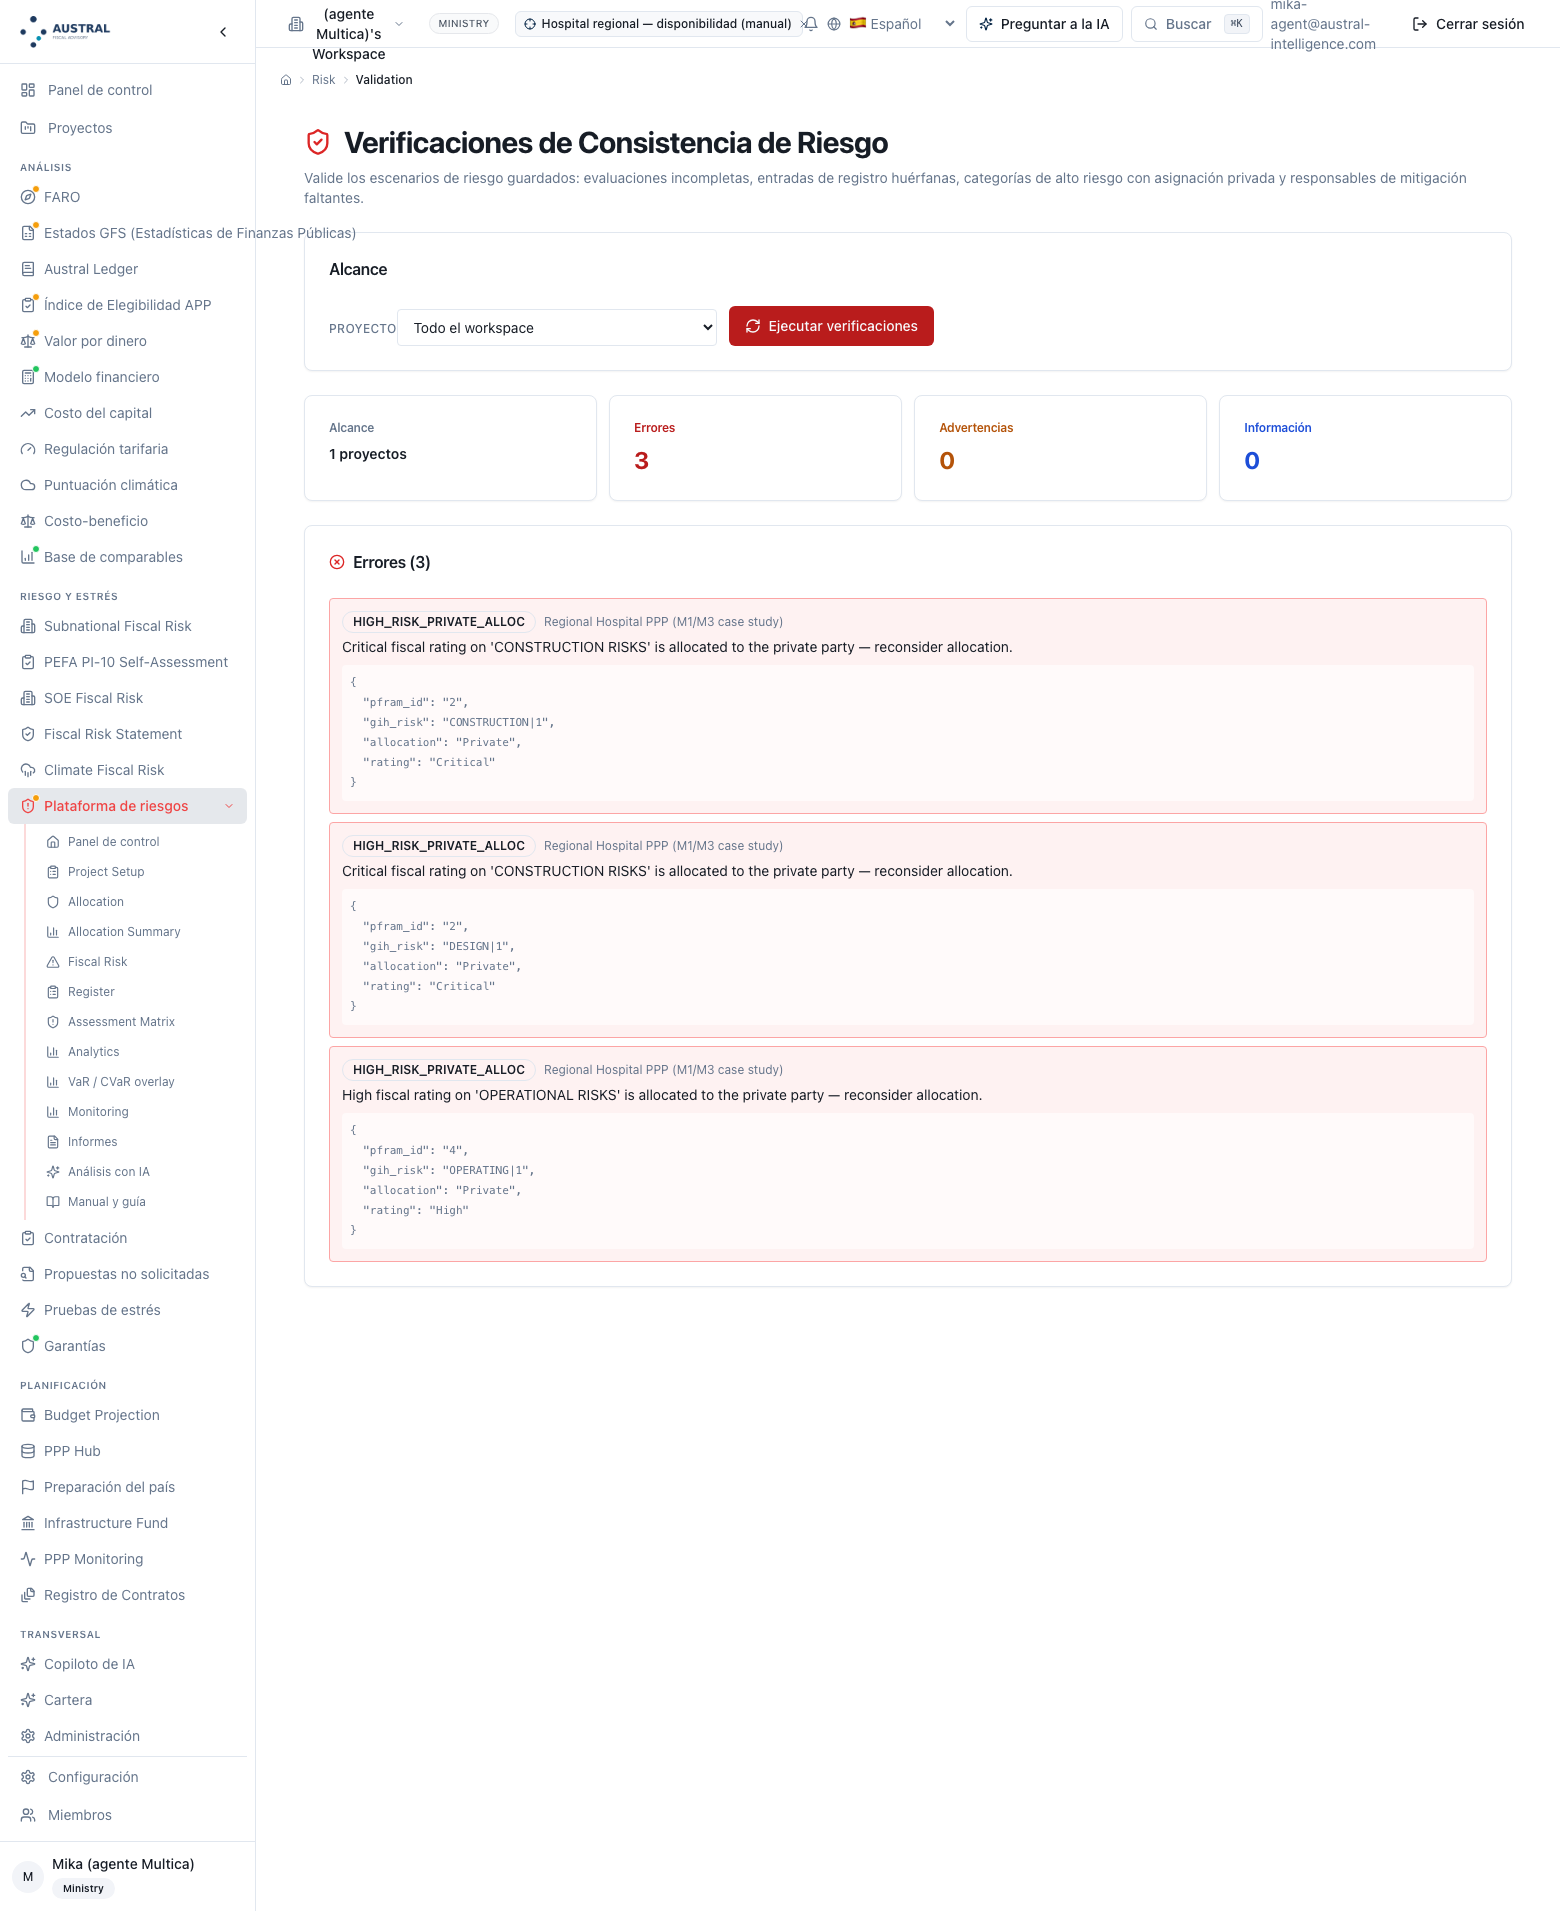
Figura 5.12 — Verificaciones de consistencia del hospital: 3 errores, 0 advertencias, 0 información — "Critical fiscal rating on 'CONSTRUCTION RISKS' is allocated to the private party" (dos veces: construcción y diseño), "High fiscal rating on 'OPERATIONAL RISKS' is allocated to the private party". (Paso 9.) [nota: los mensajes de los hallazgos se imprimen en inglés, igual que el código HIGH_RISK_PRIVATE_ALLOC y el JSON de contexto, aunque la pantalla que los aloja esté en español.]
Rótulo: Capa VaR / CVaR (…/risk/var-overlay). Insumo: por riesgo, nombre, categoría, probabilidad de ocurrencia, distribución (triangular: mínimo, moda, máximo; normal: media, desviación; lognormal) y sus parámetros; N (500 a 100 000; abre en 5 000); el botón precargar desde el registro, que lee el registro del escenario más reciente y traduce cada fila a una probabilidad (0,1 / 0,3 / 0,5 / 0,7 / 0,9 por nivel) y a una triangular en unidades abstractas (moda 1 / 5 / 15 / 40 / 80 por nivel de impacto; mínimo 0,4 y máximo 2,5 veces la moda), editable. Salida: la pérdida media, mediana, desviación y máximo; VaR y CVaR al 90, 95 y 99 %; el histograma; la contribución por riesgo (pérdida esperada, frecuencia, parte de la media); y la semilla con que corrió, impresa junto al gráfico ("reproducible con semilla 42"). Para el hospital, con las cinco filas retenidas tecleadas en dólares desde la escala del comparador (§4.6.2): media ⟨26,49⟩, VaR95 ⟨53,48⟩, CVaR95 ⟨59,40⟩, renegociación ⟨52 %⟩ de la media. Decisión del analista: el Paso 6 entero: la distribución de cada fila, su probabilidad (la del Paso 5, no la de la precarga), N, y la decisión de teclear la base monetaria, porque la precarga no la tiene. Límite: tres, declarados. (i) La precarga está en unidades que no son dinero y con otra escala de probabilidad que la del comparador (0,7 frente a 0,75 para "alto"; §6.3): es un punto de partida y el manual no la usa como cifra. (ii) La semilla no se elige desde la pantalla: es 42 por defecto en el motor, se imprime, y otra semilla se pasa solo por programa (5.9) —para la regla del Paso 6 basta: la cifra publicada es reproducible—. (iii) Suma independientes, y la nota de la pantalla lo dice; el caso correlacionado va a la variante correlacionada de la frontera (5.6) y al estrés de cartera (M9). La captura muestra el libro retenido en dólares tecleado —cinco filas, las cifras del §4.6.2 y la semilla impresa— y no la precarga desde el registro, que es lo que el lector verá primero al pulsar el botón: la cifra del manual es la del libro en dólares, y la precarga va en la leyenda.
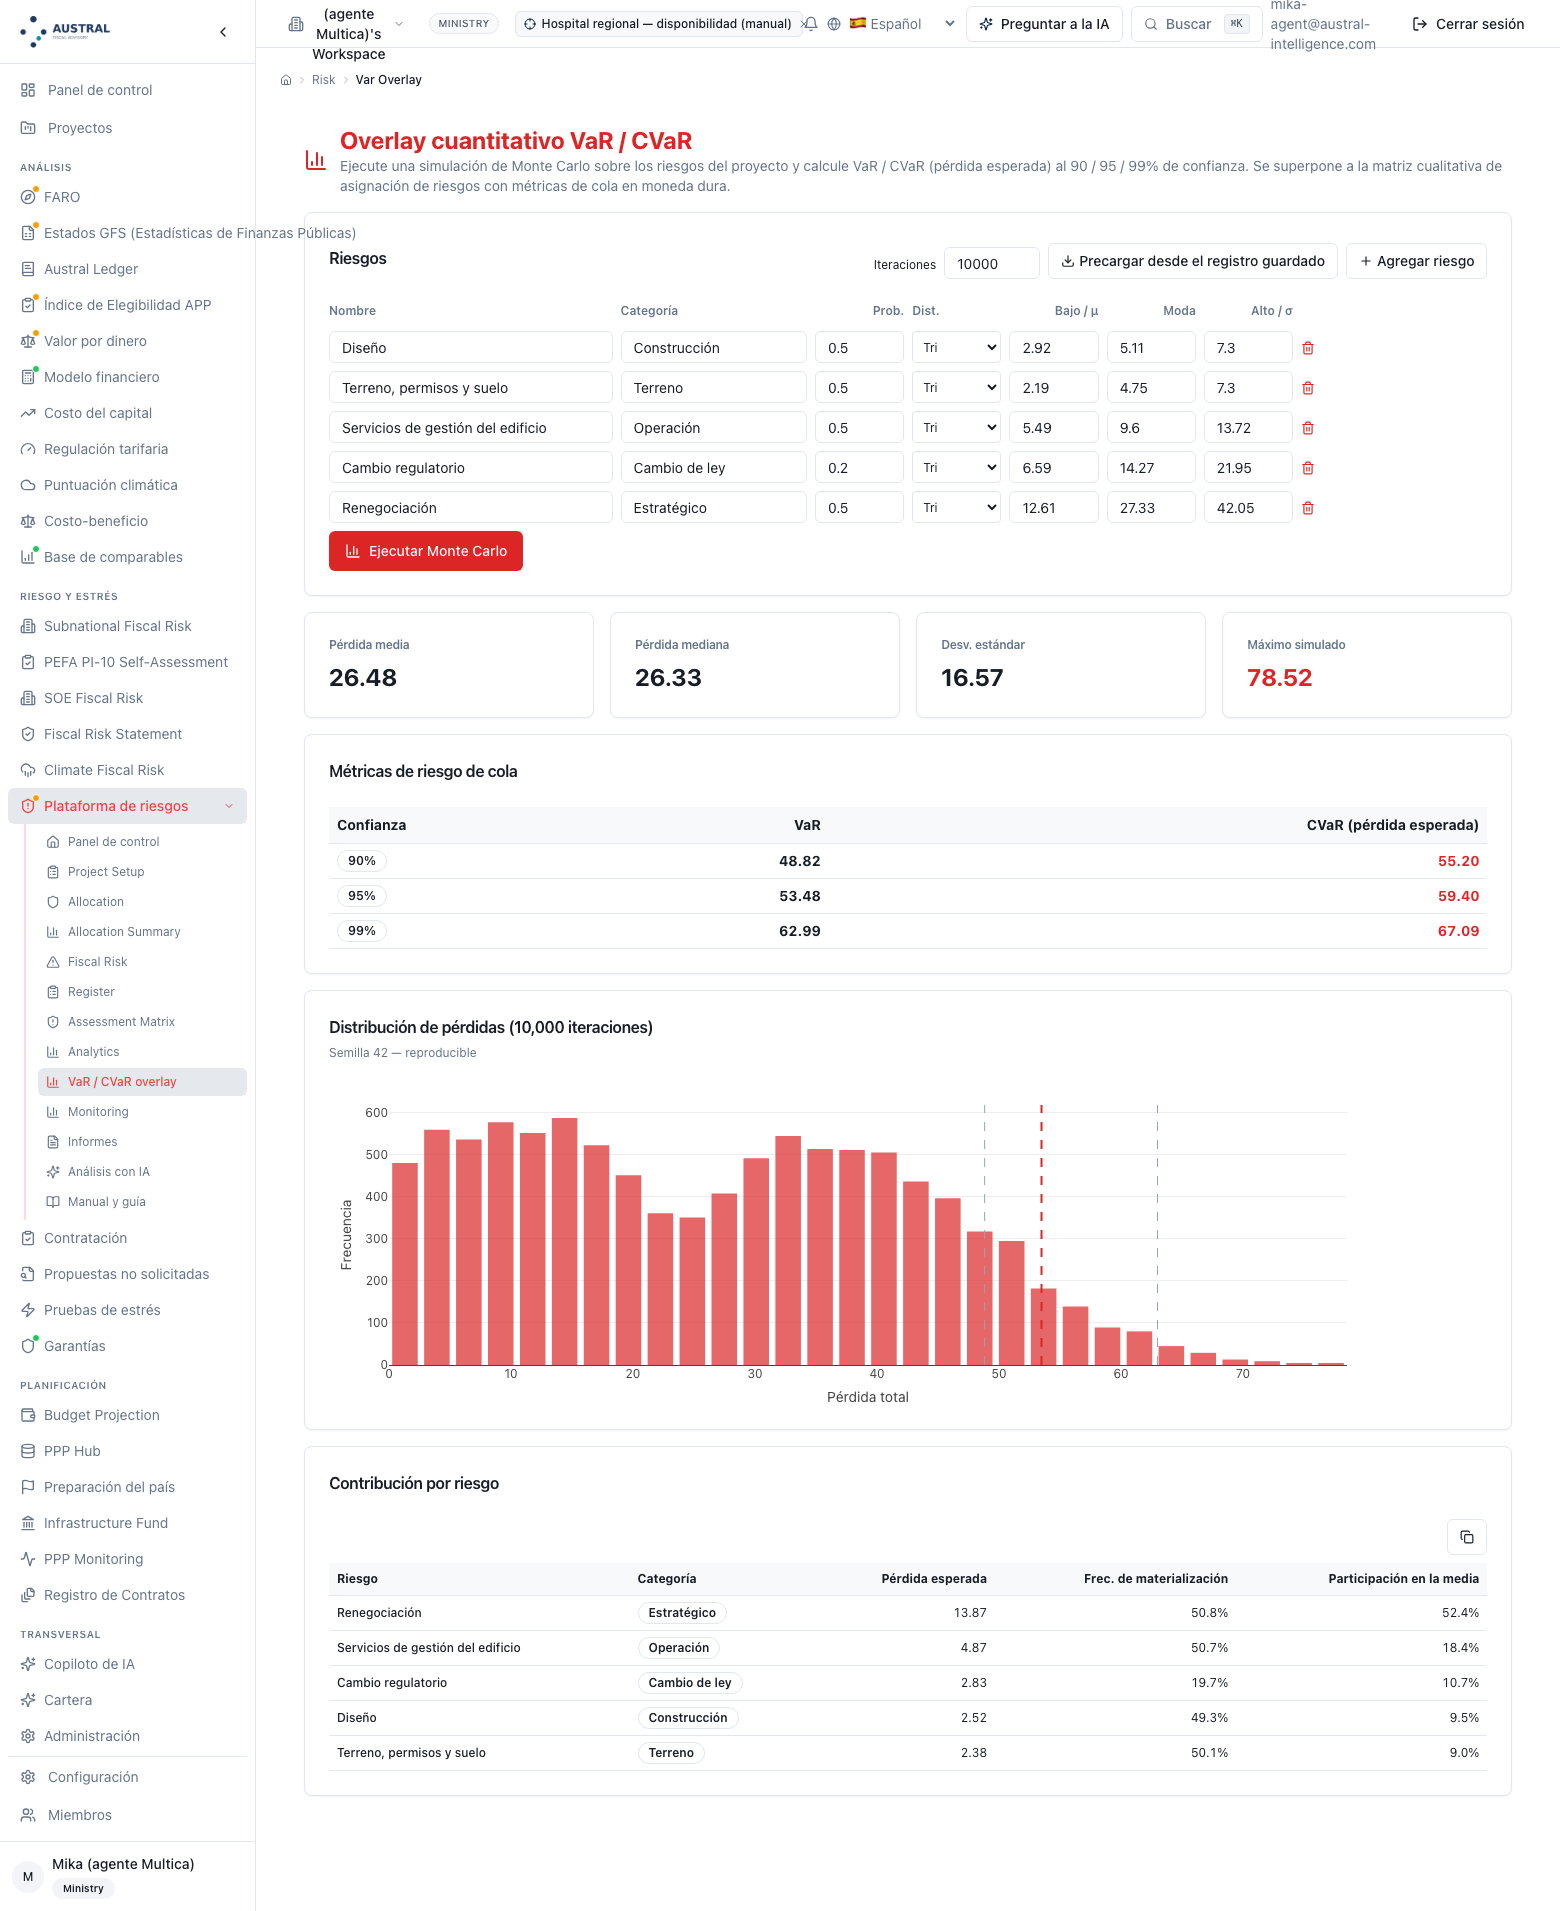
Figura 5.13 — Capa VaR / CVaR con el libro retenido del hospital: cinco triangulares en US$ M —diseño 2,92 / 5,11 / 7,30 con p 0,50; terreno 2,19 / 4,75 / 7,30 con p 0,50; servicios de gestión 5,49 / 9,60 / 13,72 con p 0,50; cambio regulatorio 6,59 / 14,27 / 21,95 con p 0,20; renegociación 12,61 / 27,33 / 42,05 con p 0,50—, N 10 000; media 26,48, mediana 26,33, desviación 16,57, máximo simulado 78,52; VaR90/CVaR90 48,82/55,20, VaR95/CVaR95 53,48/59,40, VaR99/CVaR99 62,99/67,09; contribución a la media: renegociación 52,4 %, servicios de gestión 18,4 %, cambio regulatorio 10,7 %, diseño 9,5 %, terreno 9,0 %; "Semilla 42 — reproducible". (Paso 6.) [leyenda: "la precarga desde el registro trae diez filas en unidades abstractas; las bandas en dólares son las de la escala del comparador, §4.6.2". La cifra reproducida sobre producción (media 26,48) reconcilia con la del §4.6.2 (26,49) hasta el redondeo de la pantalla.]
Rótulo: Monitoreo (…/risk/monitoring). Insumo: los registros de todos los escenarios del espacio. Salida: filas por estado (abierto, en mitigación, en monitoreo, cerrado), por severidad residual (el impacto después de mitigar) y por categoría del catálogo; las alertas de residual alto o muy alto, con el mensaje "riesgo residual elevado después de la mitigación"; y la tabla por escenario (filas, altas). Para el hospital: abiertas 5 · en monitoreo 5; residual bajo 4 · medio 5 · alto 1; una alerta, la demanda clínica (§4.8.3). Decisión del analista: leer por residual —la fila que sigue alta es la que se paga (cláusula) o se vigila (fecha)— y cambiar el estado de cada fila desde el registro (C9) cuando el dueño lo diga. Límite: es del espacio entero, con la tabla por escenario como desglose: para que las cifras de la captura sean las del §4, el espacio debe tener solo el hospital, o leerse la fila del hospital en la tabla. Mide la severidad residual por el impacto "después" y no por el puntaje de la 5 × 5: una fila alto × bajo y una bajo × alto son "alto" y "bajo" aquí, y 5 y 5 en la grilla; el método lee por puntaje. Y no muestra la fecha límite del registro ni tiene verificador, que son del método (Paso 4).
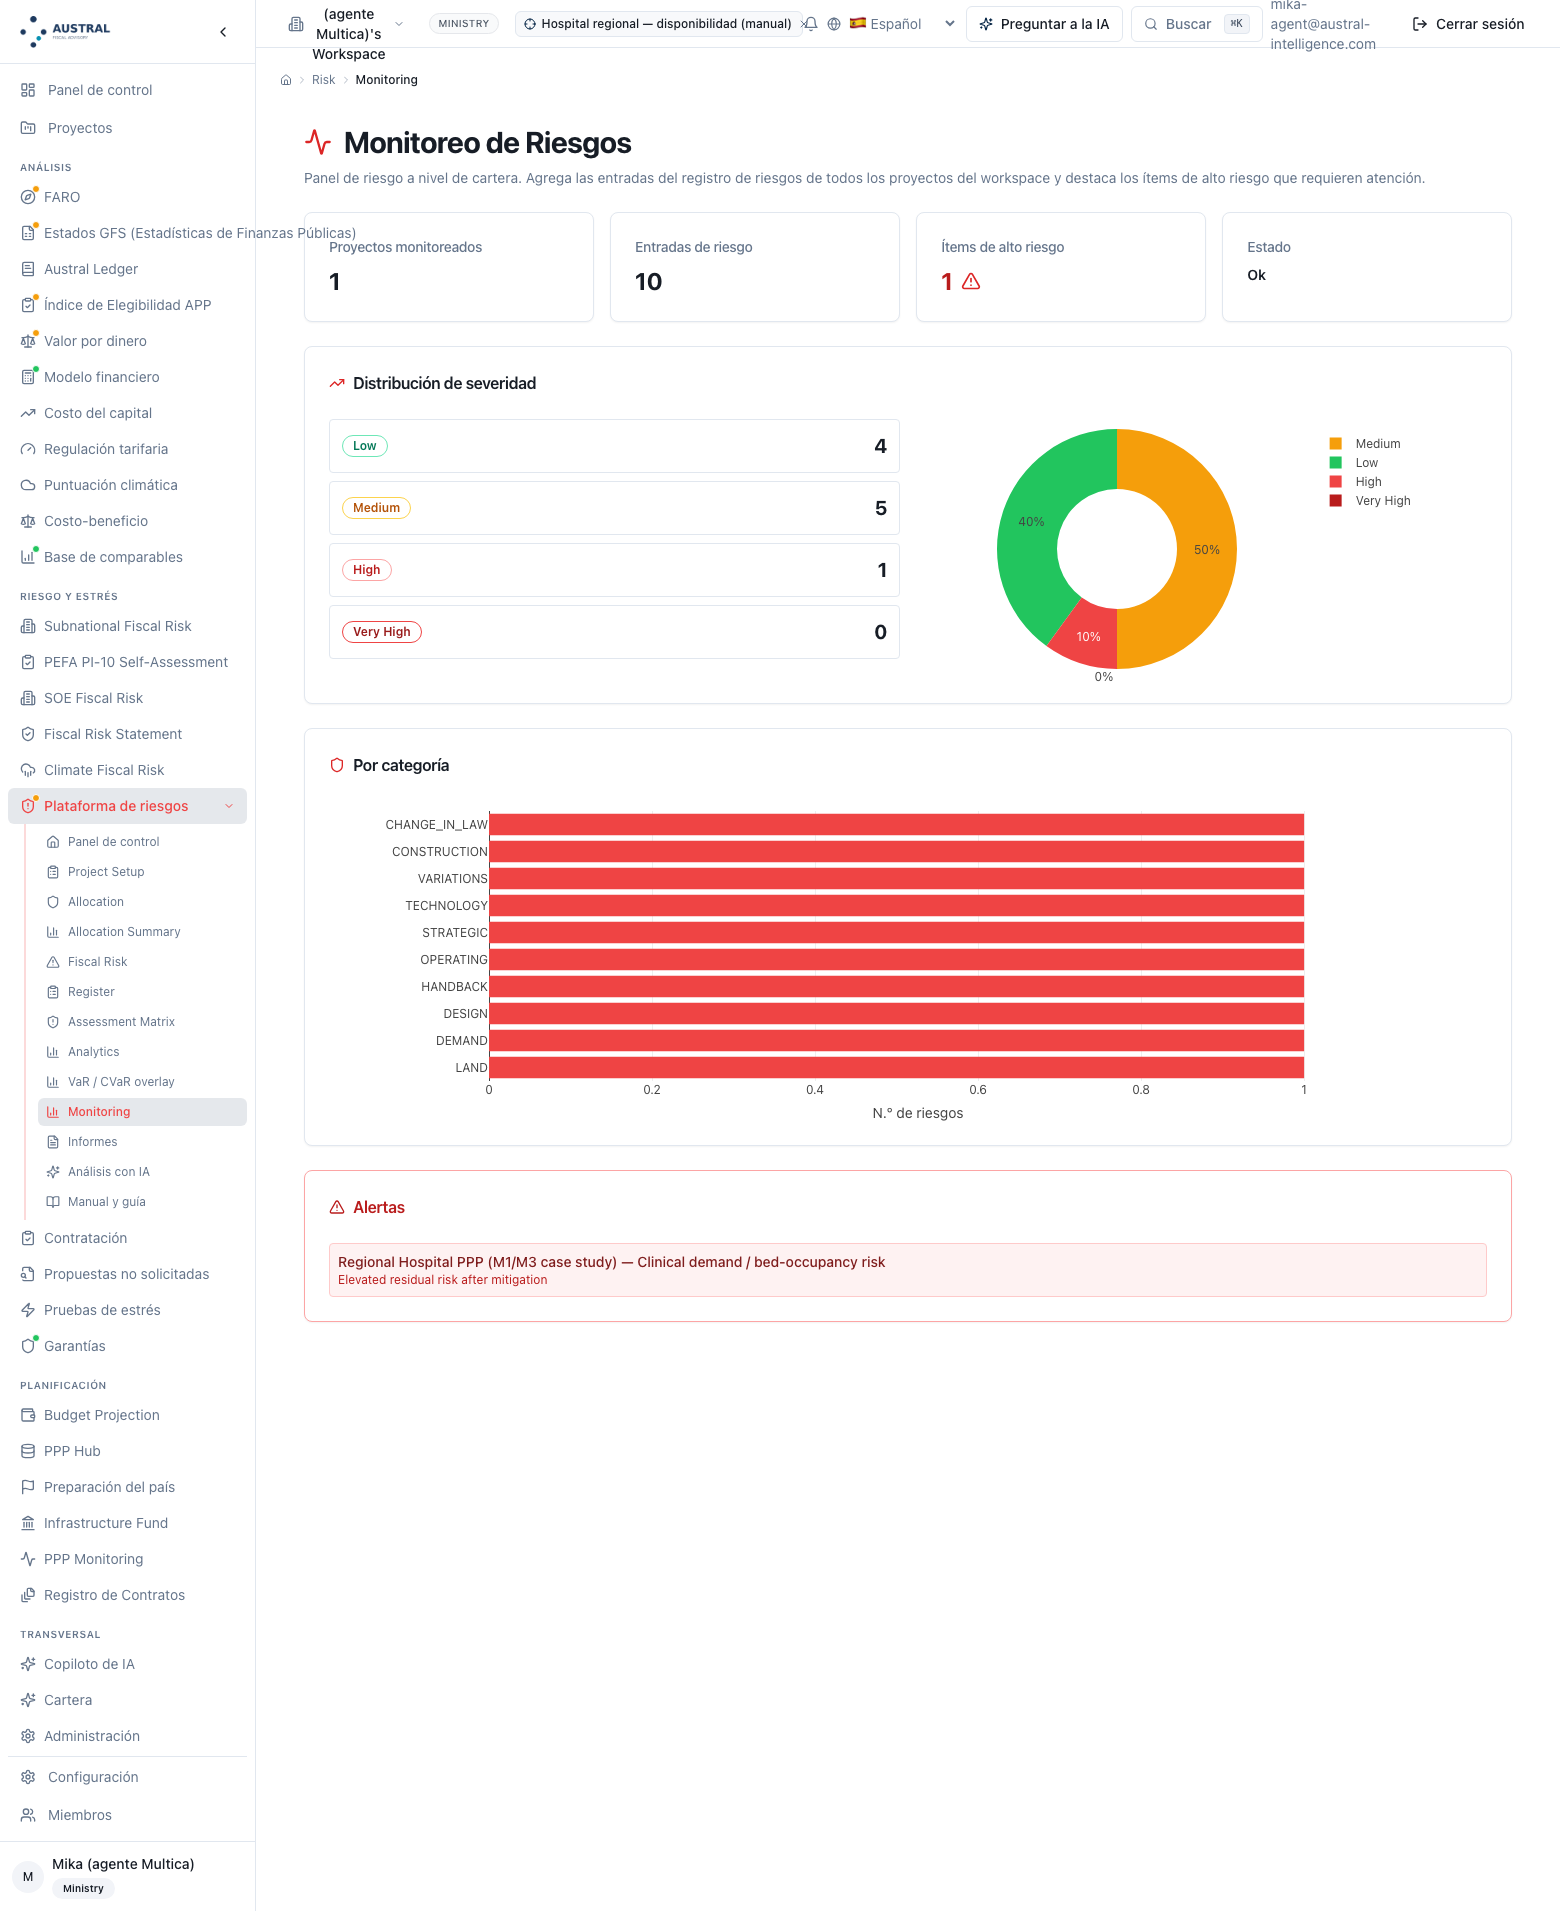
Figura 5.14 — Monitoreo con el hospital: proyectos monitoreados 1, entradas de riesgo 10, ítems de alto riesgo 1, estado "Ok"; por severidad residual: bajo 4 (40 %) · medio 5 (50 %) · alto 1 (10 %) · muy alto 0; por categoría del catálogo, las diez filas a 1 cada una; alerta "Regional Hospital PPP (M1/M3 case study) — Clinical demand / bed-occupancy risk: Elevated residual risk after mitigation". (Paso 9.) [nota: las etiquetas de severidad (Low/Medium/High/Very High) y las de categoría (CHANGE_IN_LAW, CONSTRUCTION, etc.) se imprimen en inglés. No se ve una tabla por escenario separada de las cuatro cifras de cabecera —con un solo proyecto en el espacio no hay desglose que mostrar—, por lo que esta captura no ilustra ese elemento de la leyenda.]
Rótulo: Informes (…/risk/reports) y la descarga de la portada. Insumo: el escenario y el tipo de texto. Salida: tres textos de IA —resumen ejecutivo, narrativa de riesgo, recomendaciones— sobre la matriz, la lectura fiscal y el registro del escenario, con el modelo que los produjo (se nombran con una línea; no son parte del método); y, desde la portada, el libro Excel del espacio, de cinco hojas rotuladas en el idioma de la sesión: resumen general (un renglón por escenario: filas del registro, categorías fiscales evaluadas), registro de riesgos (todas las filas de todos los escenarios: categoría del catálogo, nombre, probabilidad e impacto antes y después, estado, mitigación, dueño), matriz PFRAM (las once categorías por escenario: probabilidad, impacto, mitigación, estrategia, responsable), asignación (cada fila del registro con su parte —Público / Privado / Compartido—, su categoría del catálogo y la categoría fiscal que le corresponde, las dos calificaciones, el dueño y una columna de verificador que hoy queda vacía) y seguimiento (conteo por impacto residual y por categoría). Decisión del analista: el libro es la versión de la matriz que va al expediente (Paso 9): se descarga en cada hito y se guarda con el nombre de la versión. Límite: la hoja de asignación lleva la parte por fila, no los porcentajes ni las justificaciones del Paso 2: esos viajan solo en la sesión en formato de intercambio (escenarios completos: ficha, asignación con justificaciones, lectura fiscal, registro), que se exporta e importa solo por programa y no tiene pantalla. Y el libro no es el anexo de la matriz en el formato de las bases (Paso 8), que el módulo no produce, y el §4.8.1 escribe a mano. La captura muestra la pantalla de informes y el libro: el libro es la pieza de auditoría del §6.7, como en los manuales de Valor por Dinero y Elegibilidad, y la pantalla de informes es la que tiene ruta.
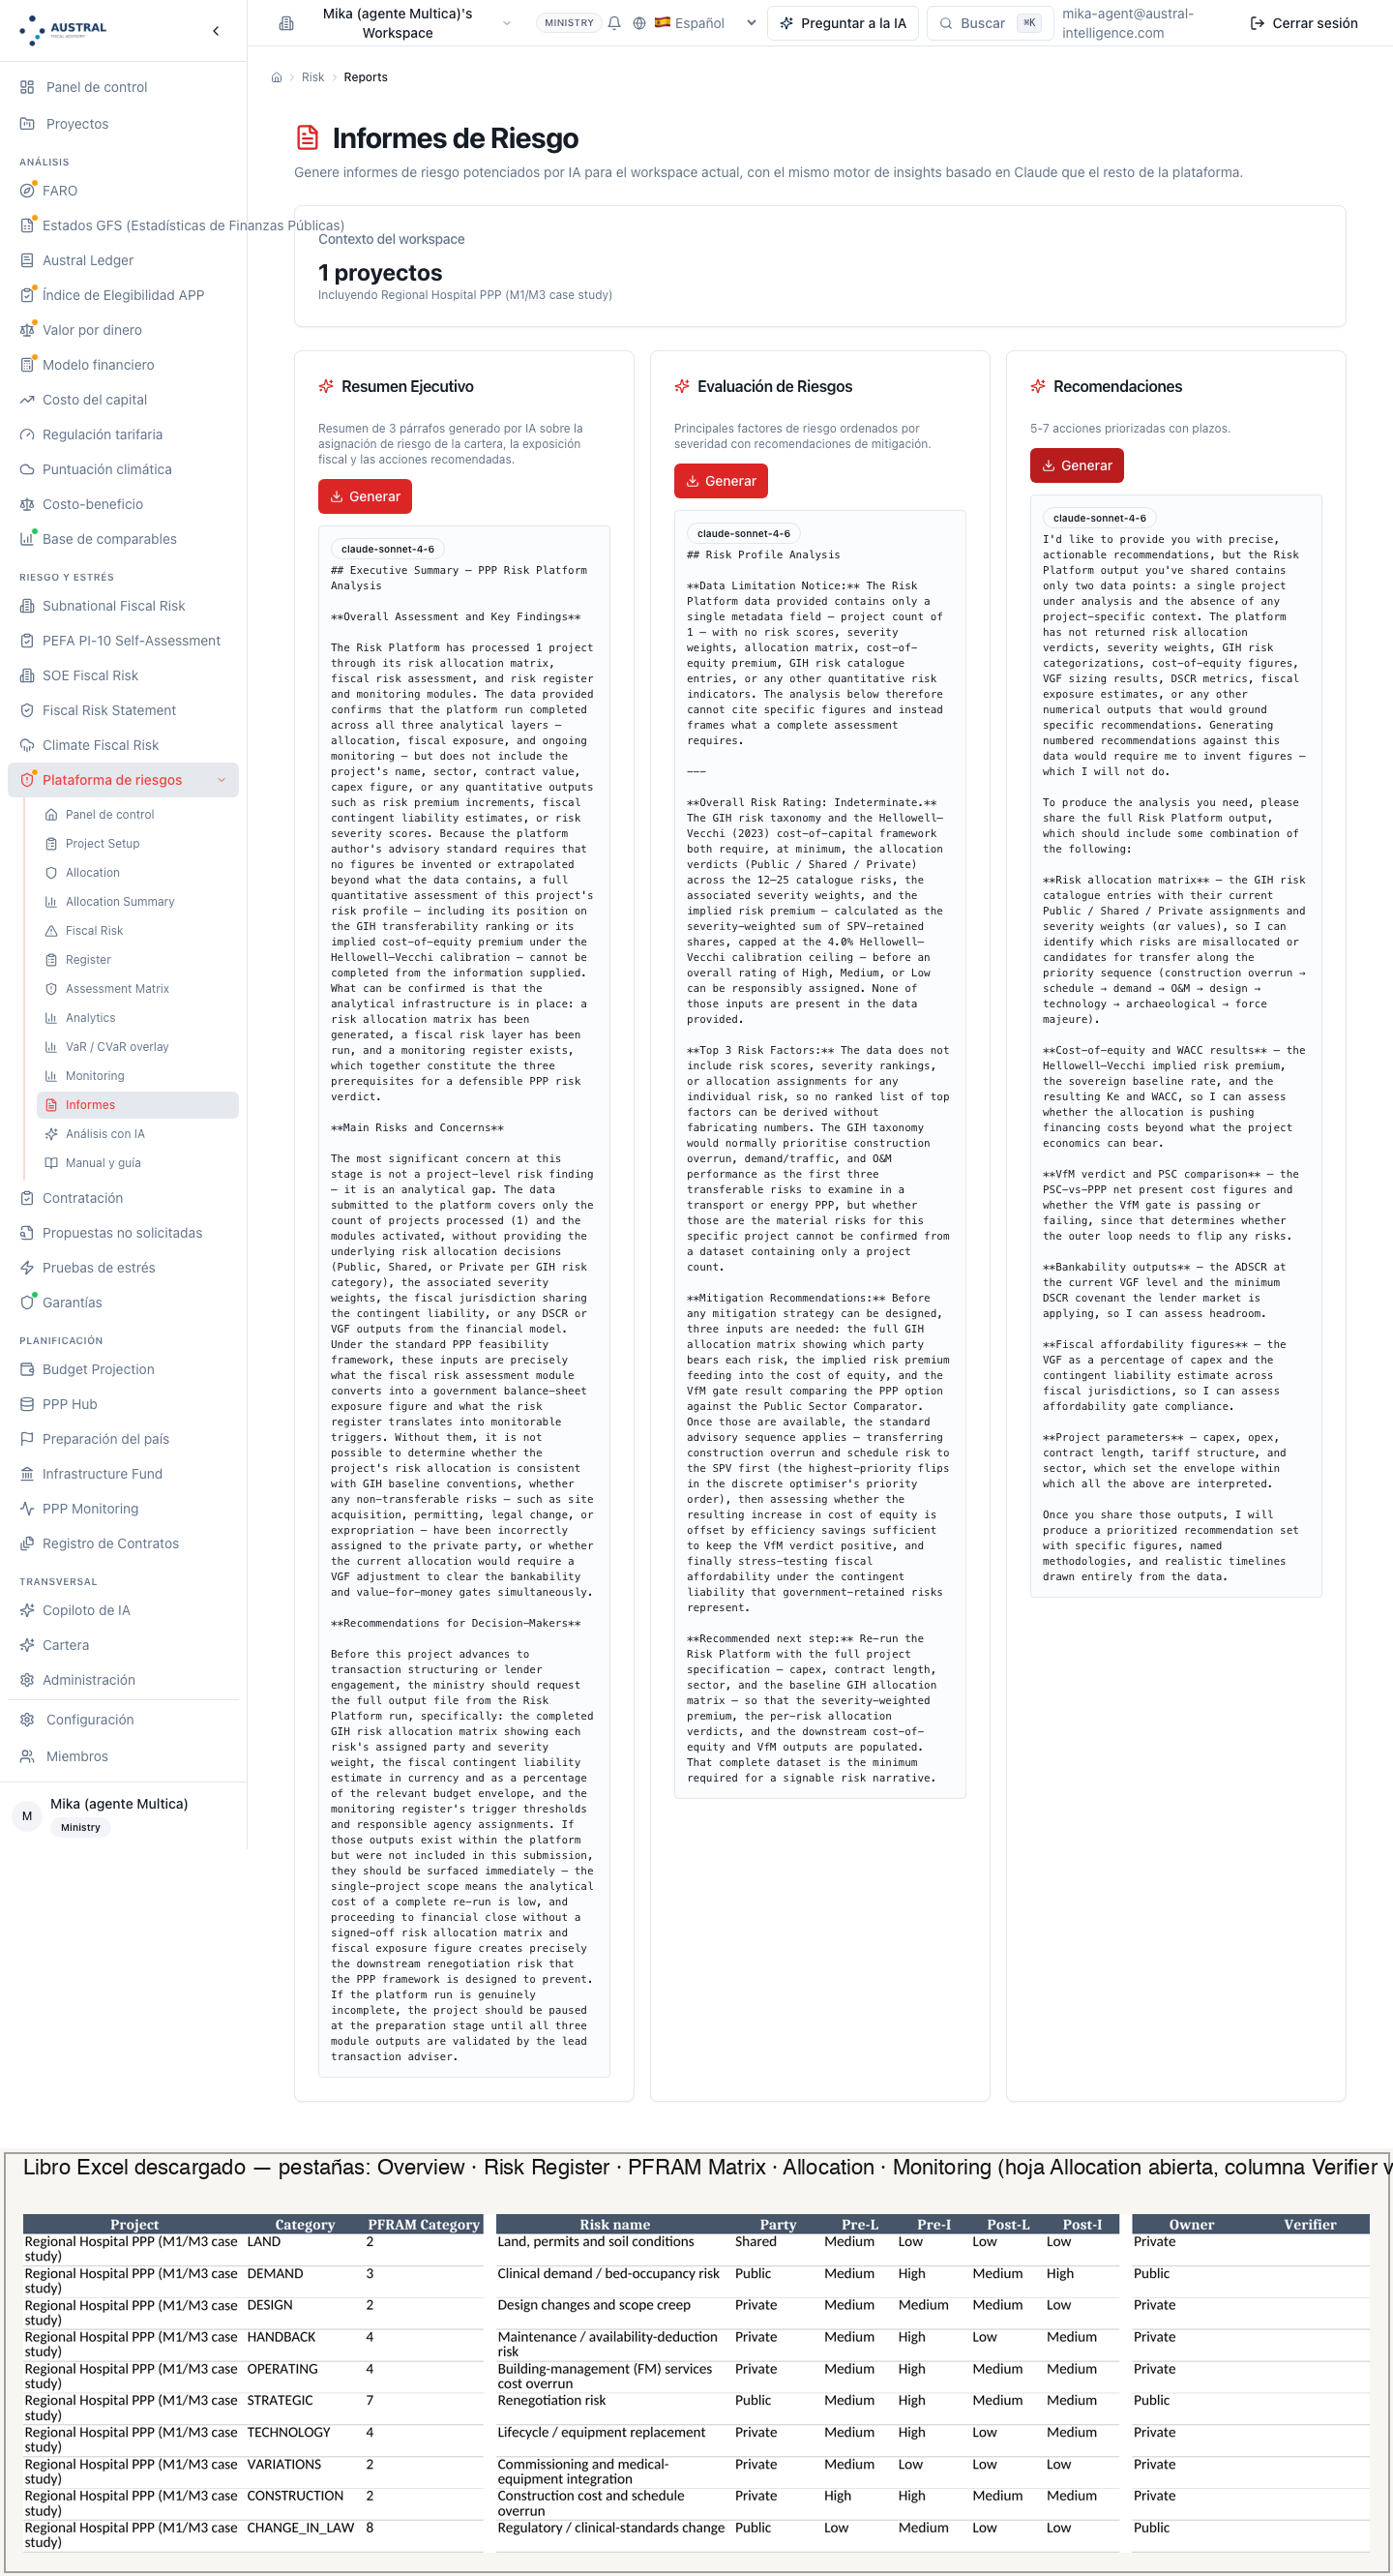
Figura 5.15 — Informes: los tres botones "Generar" pulsados sobre el hospital; y, en el recuadro inferior, las cinco hojas del libro Excel descargado (Overview, Risk Register, PFRAM Matrix, Allocation, Monitoring) con la hoja de asignación (Allocation) reproducida, columna Verifier vacía. (Paso 9; §6.7.) [nota: la captura es anterior a dos correcciones de producción: los tres textos de IA reciben hoy la matriz, el registro y la lectura fiscal del escenario en vez del contexto vacío que devolvió esta corrida, y el libro Excel se rotula en el idioma de la sesión en vez de en inglés. Se retoma en la próxima versión del manual.]
Rótulo: Valor por Dinero → Asignación de riesgos (…/vfm/risk). Insumo: el registro del comparador: por riesgo, nombre, fase, probabilidad e impacto en la escala publicada, naturaleza (específico / sistemático) y asignación en cinco grados (100 / 80 / 50 / 20 / 0 % retenido). Salida: la vista previa de la prima esperada por fila y total, con el tope del 30 %, y la partición que el §4.6.1 imprime. Para el hospital: prima ⟨117,05⟩ sobre techo ⟨126,15⟩ a dos tasas. Decisión del analista: ninguna nueva —la matriz del Paso 2 se vuelve a cargar aquí con sus grados, porque el traspaso desde la Plataforma de Riesgos entrega hoy una indicación (fracción retenida / transferida) y no el registro fila a fila (5.8). Límite: es la única pantalla de la plataforma donde el riesgo vale dinero, y por eso el Paso 5 vive aquí (5.5).
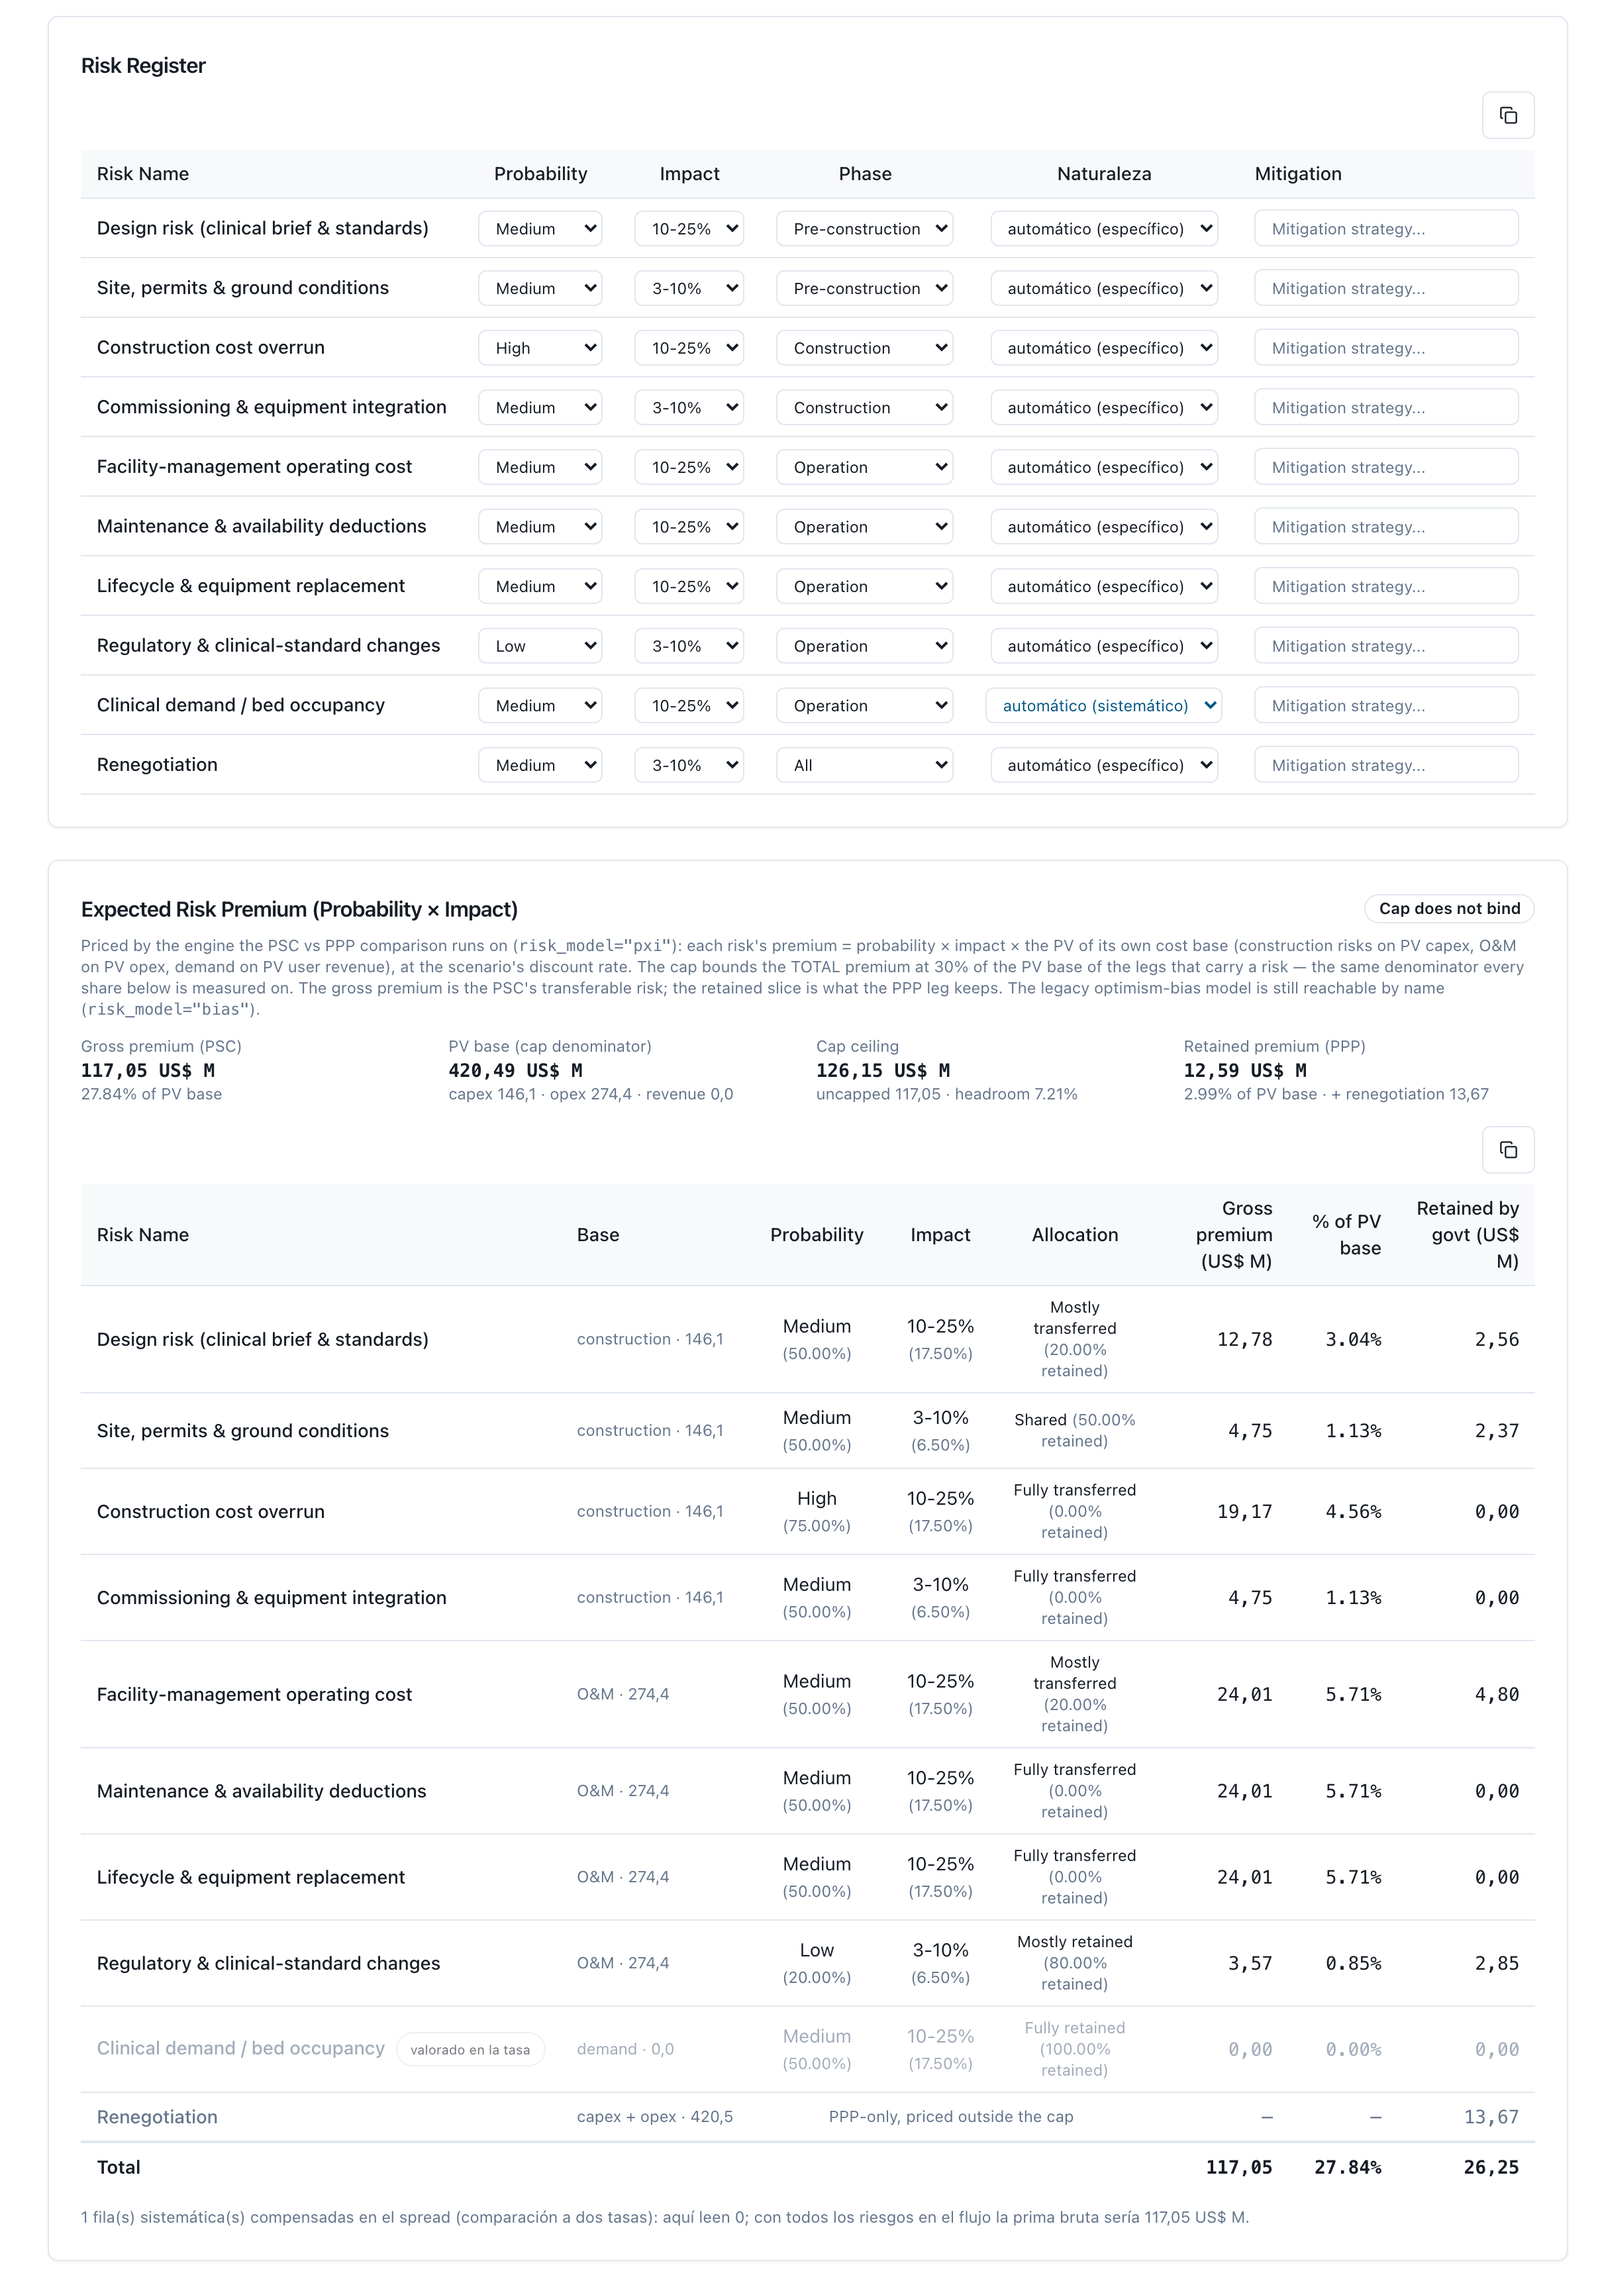
Figura 5.16 — Asignación de riesgos del comparador con los diez riesgos del hospital: probabilidad, impacto, fase, naturaleza, asignación en cinco grados y la vista previa de la prima 117,05 sobre techo 126,15. Se reutiliza la figura 5.11 del manual de Valor por Dinero (05_c11_asignacion_riesgos.png): es la misma matriz del §4.3 en el vocabulario de cinco grados. (Paso 5.)
Rótulo: Registro fiscal → contrato → Matriz de riesgos (…/faro/projects/<contrato>/risk). Insumo: las once categorías de PFRAM, calificadas en cinco niveles de probabilidad e impacto, junto a la ficha del contrato y sus garantías. Salida: el puntaje por categoría y la matriz guardada con el contrato: el lugar donde el riesgo sin cláusula se registra al lado del compromiso. Para la Costera: renegociación ⟨12⟩, las demás ⟨8–9⟩ (§4.9b). Decisión del analista: llevar las filas con cláusula a la pestaña de garantías de aquel manual (Paso 3 de M2) y las filas sin cláusula —y los silencios del Paso 8— a esta matriz. Límite: no hay puente desde la Plataforma de Riesgos: la matriz se vuelve a calificar aquí; la grilla de cinco niveles de esta pantalla tiene bandas propias (≥ 15 crítico, ≥ 8 alto, ≥ 4 medio) distintas de las de la 5 × 5, y su prioridad usa otro vocabulario (baja / media / alta) que el de la Plataforma de Riesgos (aceptar / monitorear / planificar): el manual publica las reglas del motor de Riesgos y anota la diferencia; y esta matriz no llega al informe FCCL ni al PDF del contrato (M2 la declaró como cualitativa; se repite aquí como límite).
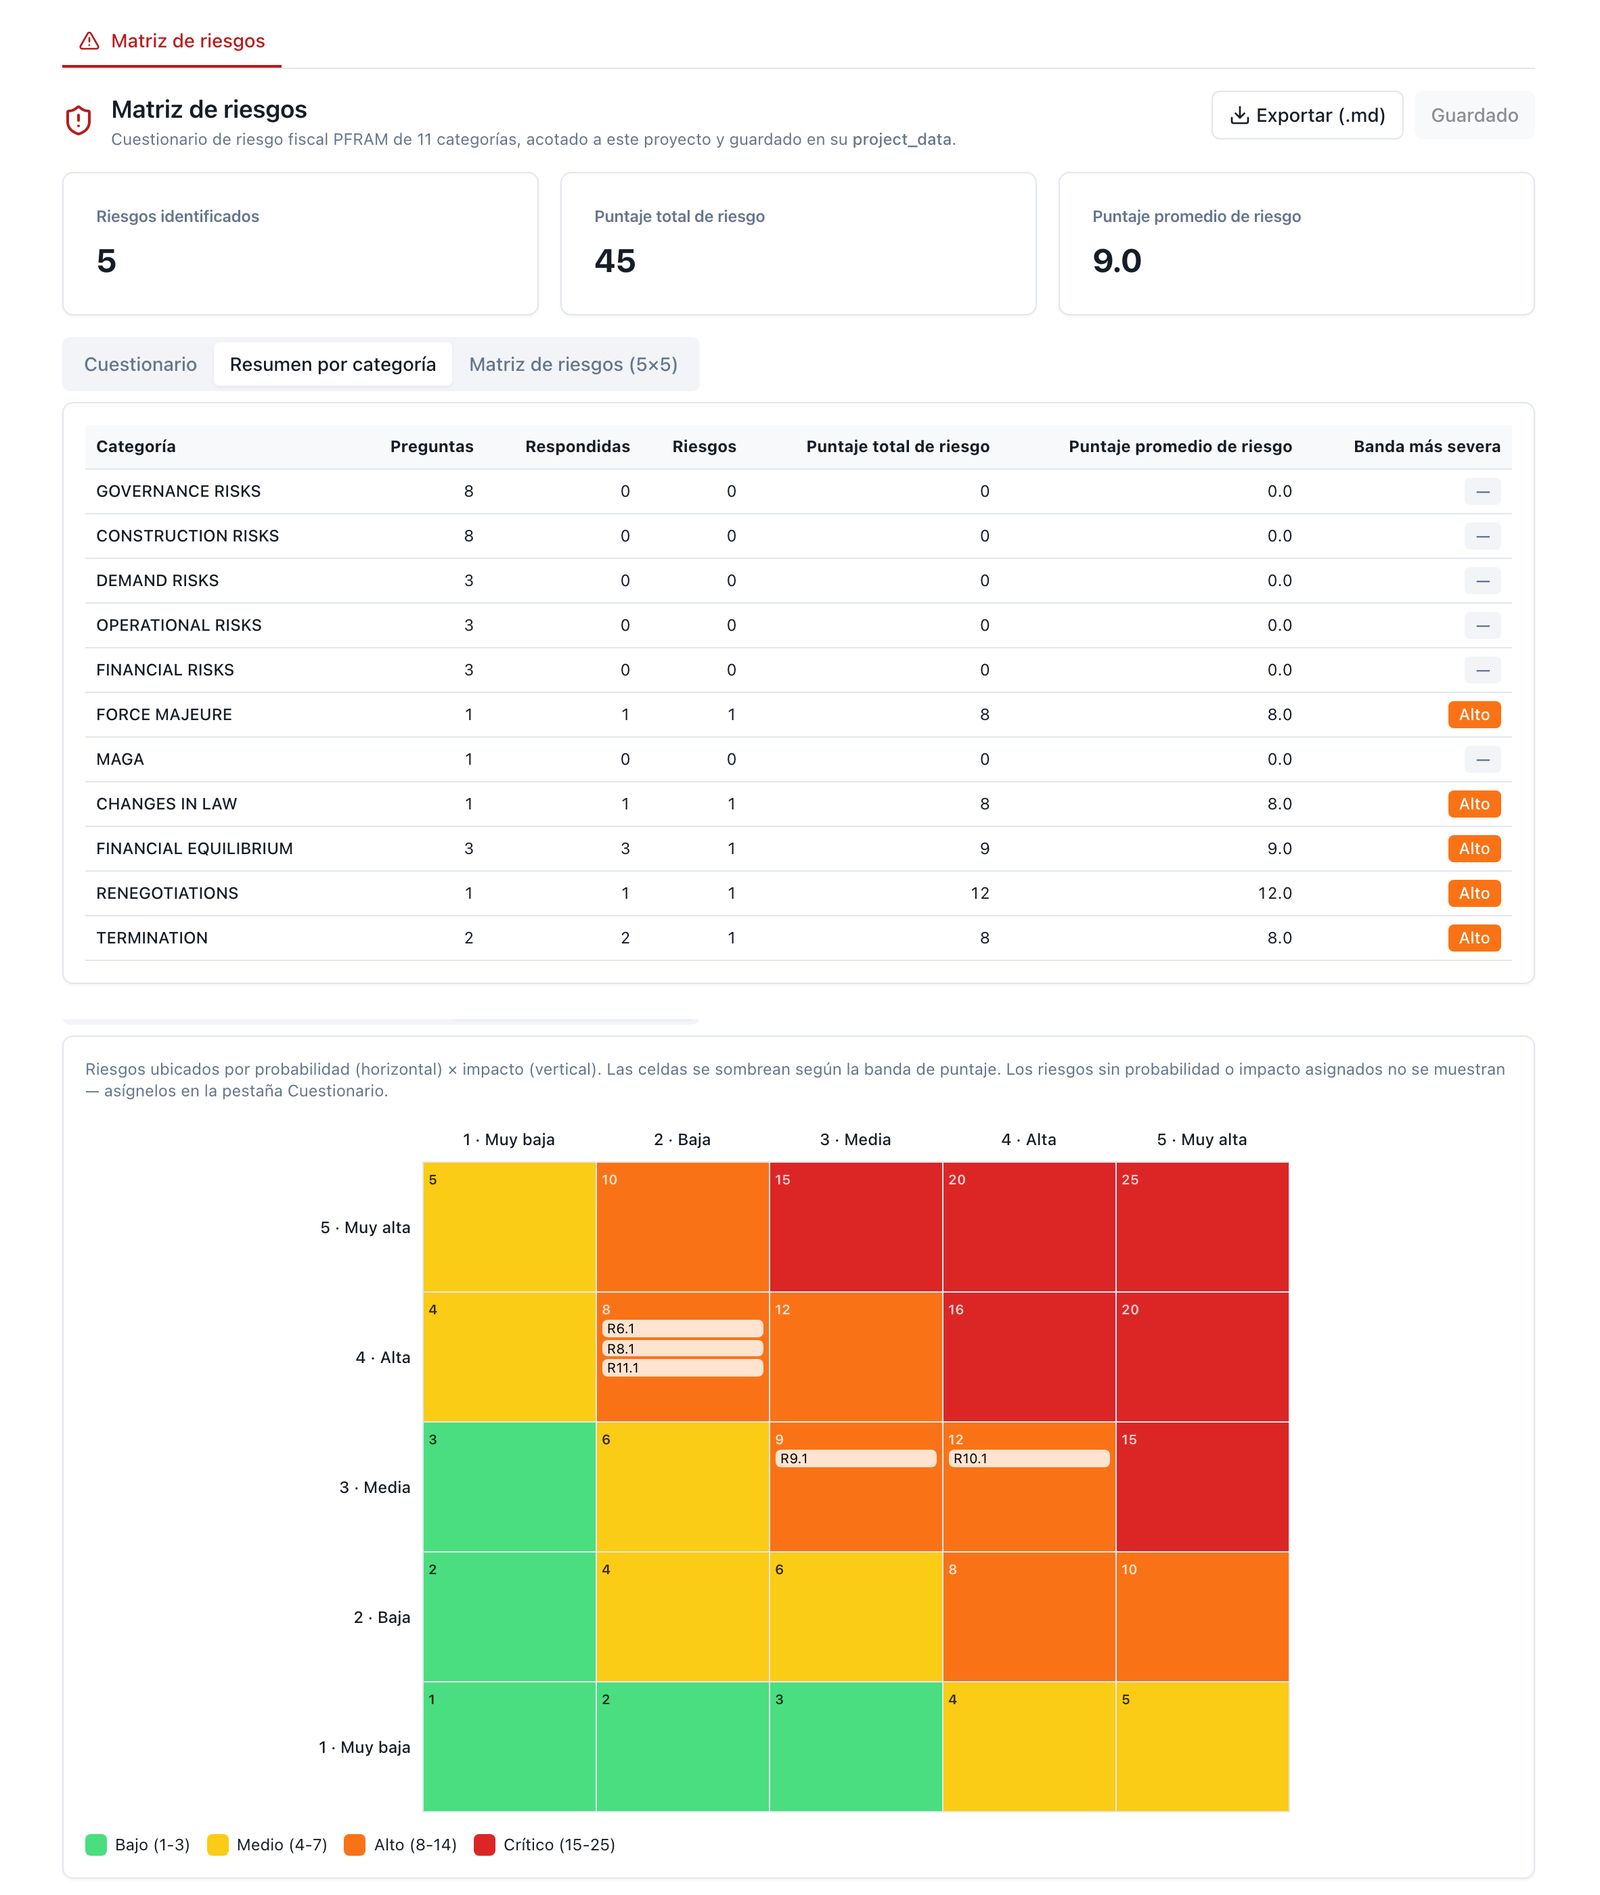
Figura 5.17 — Matriz de riesgos del contrato en el registro fiscal, la Costera: cinco categorías cargadas a mano (cambio de ley, reequilibrio, renegociación, fuerza mayor, terminación), puntaje total 45, promedio 9,0; renegociación 12 como la más alta, las demás en 8–9; mapa 5×5 con R6.1/R8.1/R11.1 en Baja × Alta, R9.1 en Media × Media y R10.1 en Alta × Media. Se reutiliza la figura 4.4 del manual de Compromisos Fiscales (04_c04_matriz_riesgos.png). (Paso 8, entrega a M2.)
Lo que el módulo hace bien, y que el índice de este manual describía con tres registros antes del despliegue de septiembre de 2026, se puede decir ahora en una línea: un catálogo, dos escalas, un registro. El catálogo del sector (Global Infrastructure Hub, dieciocho sectores) y la taxonomía fiscal (PFRAM, once categorías con sus preguntas) salen del mismo motor que usa el registro fiscal: las categorías y las preguntas son idénticas en la Plataforma de Riesgos y en la matriz del contrato de FARO, y la correspondencia catálogo → PFRAM que la cabecera de este manual publica es la que el traspaso al costo de capital y las verificaciones usan para leer una fila del catálogo con los ojos de Hacienda. Las dos escalas viven en dos pantallas y cada respuesta lleva el nombre de su marco: la 3 × 3 de PFRAM en la planificación de mitigación (C6) y en la evaluación rápida (C7); la 5 × 5 en el registro (C9) y en la matriz (C10). Y el registro del escenario es uno: la fila que se guarda desde la pantalla Registro es la que leen el monitoreo, las verificaciones, el libro Excel, la precarga de la capa de cola y los traspasos, y que desde el segundo despliegue lleva la categoría del catálogo y las dos calificaciones también cuando se guarda desde la pantalla Registro (C9).
Lo que sigue siendo tres, y el manual declara: la matriz de asignación arranca con un tercer vocabulario —seis familias, 23 riesgos— hasta que se carga un sector (C3a), y el manual enseña con el catálogo cargado; los contadores de la pantalla Registro cortan el puntaje en bandas propias (C9); y la matriz del contrato en el registro fiscal califica en cinco niveles con otras bandas propias (C16). Tres vocabularios en una plataforma son dos de más, y la regla del Paso 0 —una taxonomía declarada— es la que los ordena: el manual asigna con el catálogo, lee con PFRAM y publica la correspondencia.
La Plataforma de Riesgos califica y no valora: ninguna de sus pantallas multiplica probabilidad por impacto por una base de costo. El dinero vive en tres lugares, y el manual enseña el circuito tal como es: la prima esperada del Paso 5 —probabilidad × impacto × VP de la base de la fase, con la escala publicada y el tope del 30 %— se calcula en la asignación de riesgos del comparador (C15), que es donde el §4.6.1 la imprime y la parte en retenida y transferida; la cola del Paso 6 se calcula en la capa VaR / CVaR (C12), con las bandas en dólares tecleadas desde la misma escala; y las garantías —las filas con cláusula de pago del Paso 8— se valoran en el registro fiscal y en el módulo de garantías (manual de Compromisos Fiscales). El circuito es registro → comparador (prima) → capa de cola (VaR / CVaR) → registro fiscal (contingente), y las tres pantallas leen la misma matriz porque el analista la lleva —a mano en dos de los tres tramos (5.8)—. La prima esperada por fila dentro del módulo, con la escala de M1, está en el backlog con la nota del índice y no se promete.
El Paso 7 no tiene pantalla, por decisión de este manual: una pantalla que mostrara α* y M − P con dos decimales invitaría a leerlos como medidas, y la calibración es ilustrativa. Lo que existe son cinco llamadas, cuatro en la Plataforma de Riesgos y una en el comparador, todas reproducibles con los cuerpos del anexo 4.A:
La frontera, la correlacionada y el puente son cómputo de pago (cuenta, no invitado); la biblioteca y el ancla se leen sin cuenta; la quinta corre con el comparador. Esta sección describe las llamadas y no publica ningún cuerpo: el manual no es una referencia de interfaz, y el anexo 4.A trae los cinco cuerpos con la versión y la semilla.
La capa de cola (C12) recibe por riesgo una distribución —triangular, normal o lognormal— con sus parámetros y una probabilidad de ocurrencia; en cada uno de los N sorteos, cada riesgo ocurre con su probabilidad y, si ocurre, aporta un valor de su distribución; los aportes se suman independientes y la pérdida total del sorteo entra al vector sobre el que se leen la media, la mediana, el VaR (el percentil) y el CVaR (la media de lo que queda por sobre el VaR) al 90, 95 y 99 %. N va de 500 a 100 000 y abre en 5 000; la regla del Paso 6 pide 10 000, y el §4 lo declara (26,38 y 52,79 con 5 000; 26,49 y 53,48 con 10 000). La semilla es 42 por defecto y se imprime en la respuesta y junto al gráfico; una corrida con otra semilla o sin semilla se pide solo por programa, y la regla del método —semilla publicada con la cifra— se cumple con la de la pantalla. La precarga desde el registro traduce niveles a probabilidad (0,1 / 0,3 / 0,5 / 0,7 / 0,9) y a bandas en unidades abstractas (moda 1 / 5 / 15 / 40 / 80; 0,4 y 2,5 veces la moda), que el analista reemplaza por las bandas en dinero del Paso 6 —la regla por defecto del método: borde inferior, valor puntuado y borde superior de la banda de impacto, sobre el VP de la base de la fase y la fracción retenida— y por la p del Paso 5. El caso correlacionado no entra aquí: va a la frontera correlacionada (5.6) y al estrés de cartera (M9; 3.10).
Lo que la Plataforma de Riesgos entrega a otros módulos hoy —los tres primeros desde el botón "Enviar a" de la portada (C1); los dos últimos desde la pantalla de destino—, cada uno con lo que lleva y lo que no:
| Destino | Qué lleva | Regla | Qué no lleva |
|---|---|---|---|
| Costo de capital | La fracción de cada fila que retiene el socio (0 % público, 50 % compartido, 100 % privado), partida por la categoría fiscal de cada fila —vía la correspondencia catálogo → PFRAM— en sistemática (gobernanza, demanda, financiero, acción adversa del Estado, cambio de ley, equilibrio financiero, renegociación, término) e idiosincrática (construcción, operación, fuerza mayor) | Inclinación del beta = 0,75 + 0,5 × fracción sistemática; prima idiosincrática = 1,5 % × fracción idiosincrática; la prima legada, 4 % × fracción retenida total, solo como referencia. Hospital: 0,75 y 1,39 % (§4.8.3) | Los grados (20 / 80 %): lee la parte |
| Licitación | Los criterios de evaluación de ofertas derivados de la matriz: una categoría de puntuación por familia de riesgo presente en la asignación | Pesos iguales entre las categorías presentes, que suman 1 (no ponderados por la calificación ni por el número de filas) | El peso por fila, el grado y la justificación |
| Comparador | Una indicación: fracción de filas retenidas y transferidas o compartidas (hospital: 0,30 / 0,70) y una narrativa | Sirve para escalar la línea de riesgo retenido del CPP | El registro fila a fila: la matriz se vuelve a cargar en C15 |
| Registro fiscal | Nada por botón: las categorías y preguntas de PFRAM son las mismas en los dos módulos (5.4) | — | La matriz del contrato se vuelve a calificar en C16; las filas con cláusula van a mano a la pestaña de garantías |
| Principios de Ecuador | El escenario, elegido desde la propia pantalla de Principios de Ecuador, para evaluar los diez principios y la categoría A / B / C desde la ficha | — | Fuera del método: una línea |
La regla del manual de Compromisos Fiscales, aplicada: lo que falta y no tiene trabajo abierto se declara como límite con la solución a mano —el registro fila a fila hacia el comparador está en el backlog—; la tabla 4.3 se carga en los dos destinos, y cada carga lleva la versión de la matriz (Paso 9).
Todo lo que las pantallas hacen se puede llamar por programa desde el espacio de trabajo, con la sesión de la cuenta —catálogos, asignación y registro por escenario, lectura fiscal, grilla 5 × 5, verificaciones, monitoreo, la capa de cola con N y semilla explícitos, las cinco llamadas de la frontera (5.6), el libro Excel en el idioma elegido, la carga de los paquetes de demostración y la sesión en formato de intercambio (exportar e importar los escenarios completos, con la opción de reemplazar o añadir), que es la vía para versionar la matriz (Paso 9) mientras no tenga pantalla—; aparte, una puntuación por lotes sin sesión de usuario, protegida por clave de integración, califica listas de riesgos con la regla de PFRAM para sistemas de administración financiera que no abren la plataforma, y el manual la nombra y no la enseña. Bajo la misma ruta viven extensiones que no son parte del método y se citan con una línea: los Principios de Ecuador (los diez principios, la categoría A / B / C y la brecha, evaluados desde el escenario: la persona del prestamista); el análisis de sostenibilidad de deuda con los supuestos macro por país y el cuadro de transparencia de deuda (la cartera: 3.10, M2 y M9); el análisis del espacio (conteos por sector, etapa y país; filas por severidad; riesgos principales; mapa de calor por sector); la comparación intersectorial extendida (C4 en muchos sectores); los textos de IA (C14); y el flujo completo asignación → costo de capital → comparador → modelo → registro fiscal, un caso "más allá del manual".
Los límites de esta sección en un solo lugar, cada uno con la pantalla donde se describe y la solución a mano cuando la hay; los que se corrigieron con el segundo despliegue de septiembre de 2026 (resumen de asignación en cero, Registro con una sola calificación y seis categorías propias, libro sin hoja de asignación, tarjeta sin el paquete "hospital") y con el tercero (el contexto del escenario en los textos de IA de Informes, la precarga de la Matriz 5 × 5 desde el registro, las bandas de los contadores del Registro alineadas con las del motor, y el libro Excel rotulado en el idioma de la sesión) ya no figuran.
Al terminar el recorrido, la unidad APP tiene en la plataforma un escenario con su ficha, su matriz justificada, su lectura fiscal con prioridad, su registro calificado antes y después, sus verificaciones resueltas o declaradas, su tablero, la cola de su libro retenido con semilla, y el libro Excel y la sesión de cada versión; en el comparador, la misma matriz valorada; en el registro fiscal, las filas con cláusula junto a sus garantías y la matriz del contrato con los silencios. Y se lleva la herramienta: el espacio de trabajo es del cliente, con sus datos, sus versiones y sus exportaciones —"el cliente se queda con la herramienta y la capacidad de operarla"—. El enlace directo al espacio invitado va en la portada del manual.
| Paso del §3 | Pantalla de la Plataforma de Riesgos | Captura | Otro módulo | Lo que se hace a mano |
|---|---|---|---|---|
| 0 Marco | Configuración del proyecto; matriz de asignación (cargar sector) | C2, C3b | — | La taxonomía declarada y la correspondencia (tabla de la cabecera) |
| 1 Identificar | Matriz de asignación (catálogo); riesgo fiscal (preguntas); registro | C3b, C7, C9 | — | La lista de "no aplica" con razón; fase y disparador por fila (notas) |
| 2 Asignar | Matriz de asignación; comparación intersectorial; resumen de asignación | C3b, C4, C5 | Comparador (grados) | La regla de reparto de los compartidos (en la justificación) |
| 3 Calificar | Planificación de mitigación (3 × 3); riesgo fiscal (evaluación rápida); registro y matriz 5 × 5 (5 × 5, antes y después) | C6, C7, C9, C10 | — | Lo que se puntúa en la matriz 5 × 5 se teclea en el registro |
| 4 Mitigar | Planificación de mitigación (por categoría); registro (por fila: acción, dueño, fecha límite, estado) | C6, C9 | — | El verificador y el dueño como entidad (en el texto de la mitigación) |
| 5 Prima | — | — | Asignación de riesgos del comparador | Recargar la matriz con sus grados |
| 6 Cola | Capa VaR / CVaR | C12 | — | Teclear las bandas en dinero y la p del Paso 5 |
| 7 Probar | — (frontera y diagnóstico por programa) | — | Diagnóstico de asignación del comparador | Forzar la clase de frontera; leer como orden |
| 8 Cláusulas | — | — | Matriz de riesgos del contrato y pestaña de garantías del registro fiscal | La lista de cláusulas y la de silencios; recalificar en FARO |
| 9 Verificar, registrar, monitorear | Verificaciones; resumen fiscal; monitoreo; informes y libro Excel; portada y "Enviar a" | C11, C8, C13, C14, C1 | Costo de capital; licitación; comparador (indicación) | La versión (un escenario por hito; sesión por programa) |
| 3.10 Cartera | — (sostenibilidad de deuda y transparencia bajo la misma ruta: una línea) | — | M2; M9 | — |
El método del §3 se puede ejecutar en una planilla, y casi todas las matrices de riesgos que hoy existen se hicieron en una: la del asesor, la de la aprobación, la del anexo de las bases, la del modelo del oferente. Esta sección no repite el argumento general contra la planilla —velocidad, tamaño, fórmulas frágiles— que vale para cualquier cálculo. Trata de los siete puntos de la asignación y el análisis de riesgos en que la planilla falla de una forma que nadie ve, porque la matriz sigue teniendo colores, "compartido" sigue siendo una palabra en una celda y el contrato se firma.
Cada falla se presenta igual: en qué paso del §3 ocurre; qué falla en la planilla; la cifra del ejemplo del §4 —el hospital de 300 camas, con la prima del comparador a dos tasas, la cola con N 10 000 y semilla 42, la frontera con la calibración ilustrativa del paper, o la regla de tramos de Itata— que muestra el tamaño del error; y qué hace la herramienta en su lugar, con la pantalla del §5. El anexo al final lista cada cifra con su origen. Y como en los manuales anteriores, se dice sin adorno cuando la falla le ocurre todavía a la propia herramienta: la Plataforma de Riesgos califica y no valora, guarda un dueño que es una parte y no una entidad, precarga la cola en unidades que no son dinero y no compara el registro con la lectura fiscal; el §4 lo muestra en lugar de suavizarlo.
Dónde ocurre. Paso 0, cuando se declara la taxonomía; Paso 9, cuando la contraloría compara la matriz de la aprobación con la de las bases.
Qué falla en la planilla. La matriz de la aprobación se hizo en una hoja con la taxonomía del asesor; la de las bases se escribió con la de la Dirección de Concesiones; la del modelo financiero, con seis familias que el modelador tenía a mano. Tres planillas, tres vocabularios, y nadie puede decir si "riesgo de terrenos" en la primera, "expropiaciones" en la segunda y "sitio" en la tercera son la misma fila, ni si la demanda que en el modelo se llama "ingresos" es la que la aprobación llamó "ocupación". Sobre el hospital, el mismo registro existe en tres vocabularios legítimos —dieciséis categorías del catálogo del sector, once de PFRAM, diez filas del comparador—, y la traducción entre ellos no es obvia: seis categorías del catálogo caen en una sola de PFRAM (construcción), "estratégico / de contraparte" cae en acción adversa del Estado y la renegociación no existe en el catálogo del sector. Con una correspondencia declarada, las dieciséis se reducen a diez filas y seis "no aplica" con razón; sin ella, cada documento tiene su cuenta y la contraloría no puede verificar nada. Y una consecuencia que el §4.4 mostró: la demanda clínica es "baja relevancia" en la lectura fiscal y "alto" en el registro, y las dos son correctas porque responden a dos preguntas; en tres planillas esa diferencia es una contradicción que alguien "corrige" igualando las dos, y la fila que el ministerio paga desaparece.
Qué hace la herramienta. Un catálogo por sector (18 sectores, 16 categorías y 47 sub‑riesgos para un hospital) y una taxonomía fiscal de once categorías compartidas por la Plataforma de Riesgos y el registro fiscal, con la correspondencia declarada entre las dos —la tabla de la cabecera de este manual, que es también la que el traspaso al costo de capital usa—; las filas del registro llevan su categoría del catálogo y las verificaciones marcan las que no la tienen (capturas 3, 9, 11). Lo que la herramienta no hace todavía: no compara el registro con la lectura fiscal —la demanda "alto" y "baja relevancia" pasan sin nota— y la matriz de asignación arranca con un tercer vocabulario de seis familias hasta que se carga un sector; el manual enseña con el catálogo cargado y lo declara (§5).
Dónde ocurre. Paso 2, cuando se escribe la asignación; Paso 8, cuando se busca la cláusula.
Qué falla en la planilla. La celda dice "compartido" y el contrato no dice cómo. No hay porcentaje, no hay franquicia, no hay tramo, no hay tope; hay una palabra y un color, y la regla de reparto se discute cuando el hecho ocurre, con el Panel Técnico como árbitro de lo que la matriz no escribió. Sobre el recuadro de Itata: la misma fila —medidas ambientales adicionales de la resolución de calificación— bajo la palabra "compartido 50 %" sin franquicia le cuesta al MOP UF 345 000 en el P95 y le reparte también la cola baja que el concesionario gestiona; bajo la regla de tres tramos de las bases de 2023 —franquicia de UF 236 000, tramo compartido de UF 100 000, exceso al MOP— le cuesta UF 405 000 en el P95 y cero en la mediana, con el concesionario topado en UF 286 000; y bajo "a entero riesgo" le cuesta cero y le devuelve el riesgo como garantía, porque el P95 del concesionario, UF 691 000, es la cifra que ningún financista deja sin cubrir. Tres reglas, tres contratos, una palabra. Y sobre el hospital: "terreno, permisos y suelo" está compartido al 50 % en el comparador y "Compartido" en el escenario, y en ninguno de los dos hay regla; la fila vale 4,75 de prima y 2,37 retenidos, y ese 50 % es una convención de la escala hasta que exista una línea de base geotécnica que diga desde qué profundidad paga el Estado.
Qué hace la herramienta. La matriz de asignación del espacio guarda por fila los porcentajes público / privado / compartido —que deben sumar 100— con la justificación (captura 3); el escenario guarda la parte con la regla de la mayoritaria y el empate a compartido, y el §4.3 muestra que las dos coinciden fila a fila para el hospital. Lo que la herramienta no hace: no tiene campo para la regla de reparto —franquicia, tramos, tope— y la valoración de esa regla en la cola es del método (recuadro 4.9c), no de la pantalla; la regla vive en la justificación y en la cláusula.
Dónde ocurre. Paso 3, cuando se califica; Paso 5, cuando la calificación se convierte en dinero.
Qué falla en la planilla. "Alto" vale 0,5 en una hoja, 0,7 en otra y 0,75 en la tercera; "medio" es 3 en una grilla de cinco y 2 en una de tres; y la conversión de la etiqueta a la cifra está en la cabeza de quien puntuó, no en la hoja. El manual de Valor por Dinero mostró un registro con bandas y sin probabilidad que valoraba los diez riesgos igual; este manual muestra la falla siguiente: dos grillas correctas que se contradicen si no se nombran. Alto × alto es "alto" (16 de 25) en la grilla de cinco y "crítico" en la de tres, y el sobrecosto de obra del hospital es las dos cosas a la vez; un informe que ponga "crítico" en la página de Hacienda y "alto" en el registro sin decir de qué grilla es cada uno está contradiciéndose sin saberlo, y uno que las "armonice" a mano pierde la lectura fiscal. Y la escala de probabilidad: la precarga de la capa de cola traduce "alto" a 0,7 y el comparador lo valora a 0,75; "bajo" a 0,3 y 0,20. Sobre el cambio regulatorio del hospital (probabilidad baja), la diferencia entre 0,3 y 0,2 es el 50 % de la prima de la fila —2,85 retenidos con la escala del comparador, 4,28 con la de la precarga—; sobre el sobrecosto (alta), 0,7 frente a 0,75 vale 1,28 de prima bruta. Dos escalas en la misma plataforma, y el manual publica cuál usa.
Qué hace la herramienta. Dos grillas nombradas, cada una con su marco en la respuesta —PFRAM 3 × 3 en la planificación de mitigación y la evaluación rápida, con la regla de la figura 7 celda a celda; la grilla de cinco en el registro y la matriz, con las bandas 1–4 / 5–9 / 10–16 / 20–25 publicadas como convención de Austral— y el aviso de que la misma celda cae en bandas distintas en las dos (capturas 6, 7, 10); la escala de probabilidad e impacto del comparador publicada en la asignación de riesgos (captura 15). Lo que la herramienta no hace: unificar la escala de probabilidad de la precarga de la cola con la del comparador, y la celda "medio sin mitigar" de la prioridad, que PFRAM llama "prioridad alta" y la pantalla "monitorear"; las dos están declaradas en el §5.
Dónde ocurre. Paso 2, cuando se asigna; Paso 7, cuando se prueba.
Qué falla en la planilla. La planilla acredita la transferencia: una fila de demanda "transferida al privado" reduce el riesgo retenido, sube el valor por dinero y nadie pregunta si el socio puede gestionarla ni a qué precio la aceptará. La frontera de retención responde las dos preguntas y la planilla ninguna. Sobre el hospital: con la demanda clínica retenida al 100 %, la transferencia vale cero —ni crea ni destruye—; transferida al 80 %, M − P = −0,160; al 90 %, −0,427; al 100 %, −0,750 y transferencia infactible, porque el techo de bancabilidad de la demanda es 90 % y ningún financista toma la ocupación de un hospital público sin garantía. Un comparador que acreditara esa transferencia a prima completa anotaría valor creado —una fila de demanda media × 10–25 % vale, sobre una base de ingresos del tamaño de la operación, los 24,01 de la fila de operación con la misma probabilidad e impacto— donde la frontera muestra valor destruido, y como todo el valor por dinero del hospital (+32,0) está en los 104,46 de obra y ciclo de vida transferidos, el signo cambia antes de que exista la fórmula de pago. Y la fila vuelve con nombre: en la Costera, la demanda "transferida" volvió como garantía de ingreso mínimo con un esperado de 68,0 en suma de vida (226,9 con el piso sobre el peaje), que es el Estado reteniendo la cola baja con precio; el manual de Compromisos Fiscales la valoró y este muestra de qué fila salió. Sobre el ejemplo del paper: la asignación doctrinal de transferir casi todo paga 6,24 unidades de costo de capital de más por tres transferencias macro que destruyen valor, con dos infactibles.
Qué hace la herramienta. El diagnóstico de asignación del comparador y la frontera de la Plataforma de Riesgos, por interfaz de programación: por fila, la clase, α*, el techo, el veredicto y M − P, y sobre la matriz la tasa de capital implícita observada frente a la eficiente (anexo 4.A, sin pantalla por decisión). Lo que la herramienta no hace, y el manual dice: el mapeador por palabras clave lee "permisos" como riesgo político y "edificio" como construcción con los nombres del escenario de demostración —dos filas de diez— y la clase se fuerza por fila; la renegociación no tiene clase de frontera; y la calibración es ilustrativa, de modo que el resultado que se lee es el orden y el signo de M − P, nunca la cifra.
Dónde ocurre. Paso 6, cuando se valora la cola del libro retenido.
Qué falla en la planilla. Cada riesgo tiene su columna de "máximo", y el máximo del libro es la suma de los máximos —o no es nada, porque nadie lo sumó—. Sobre el libro retenido del hospital —cinco filas en dólares, con las bandas de la escala del comparador—: la suma de los máximos es 92,3; el máximo simulado en 10 000 sorteos es 78,5, el P99 es 63,0 y el P95 es 53,5. La suma de máximos exagera el P99 en un 47 %. La otra planilla, la que suma el VaR95 de cada riesgo calculado solo, da 76,3 —un 43 % por sobre el VaR95 del libro— porque suma colas que no ocurren juntas; y la tercera, la que no simula nada y suma probabilidad por moda, da 26,25, que es la media y no la cola. Ninguna de las tres es la cifra que Hacienda compara con su reserva: la única es la del libro simulado, 53,5 en el P95 y 59,4 en la pérdida esperada en la cola, con la advertencia de que suma independientes y de que, si las filas se movieran juntas, el P95 sería mayor y no menor. Y la falla tiene un segundo piso: sin semilla, dos corridas dan dos colas; con la semilla y N declarados, la cifra se reproduce (26,49 / 53,48 con semilla 42; 26,34 / 53,69 con la siguiente; 26,38 / 52,79 con N 5 000), y la diferencia entre corridas es el error de muestreo, que la hoja no reporta.
Qué hace la herramienta. La capa de cola: por fila, distribución, parámetros y probabilidad de ocurrencia; N y semilla, con la semilla usada impresa en la respuesta; media, mediana, desviación, máximo, VaR y CVaR al 90 / 95 / 99 %, histograma y contribución por fila (captura 12). Lo que la herramienta no hace: no correlaciona —suma independientes, y el manual remite el caso correlacionado al estrés de cartera y a la variante correlacionada de la frontera—, y precarga desde el registro en unidades abstractas (media 189,3, VaR95 314,5 sobre el hospital, en unidades que no son dinero), de modo que las bandas en dólares son del método hasta que la prima esperada por fila exista dentro del módulo.
Dónde ocurre. Paso 4, cuando se planifica la mitigación; Paso 9, cuando se monitorea.
Qué falla en la planilla. La columna "mitigación" tiene un verbo —"gestionar", "asegurar", "monitorear"— y no tiene nombre, fecha ni verificador; y la calificación residual baja sola, porque la misma persona que escribió el verbo puso "medio" donde había "alto". Sobre el hospital: siete de las diez filas bajan de banda después de mitigar —el sobrecosto de 16 a 9, los tres de operación de 12 a 6 o 9—, y la que no baja, la demanda clínica, es la que la planilla habría bajado igual, con un verbo, porque en una hoja nada impide escribir "medio" en la celda de después. El registro la deja en 12 —alto— porque no hay mitigación que reduzca la ocupación real; el tablero la levanta como la única alerta; y el método la manda al registro fiscal como fila con cláusula. Una planilla no tiene tablero, no tiene alerta y no tiene destino.
Qué hace la herramienta. El registro con dueño, mitigación, estado y calificación residual por fila; el monitoreo por estado, severidad y categoría con alertas de residual alto (capturas 9, 13); y la verificación que marca las filas sin mitigación, sin dueño y las altas sin calificación residual (captura 11). Lo que la herramienta no hace, y es la falla de esta sección que le ocurre a ella: el escenario de demostración guarda como dueño la parte —"Público" o "Privado"— y no una entidad, de modo que la verificación "mitigación sin dueño" pasa sin que haya dueño; no hay campo de verificador ni de fecha de la mitigación, y la columna es del método. El manual escribe el dueño y el verificador en la tabla del §4.5 y lo declara.
Dónde ocurre. Paso 9, cuando la matriz cambia; y toda la vida del contrato.
Qué falla en la planilla. La matriz renegociada sobrescribe a la original. El convenio complementario que movió una fila —el cambio de norma técnica que pasó de "riesgo de diseño" a "compensable", la franquicia ambiental que subió— se guarda encima de la matriz de la aprobación, y cuando el Panel Técnico o la contraloría piden la matriz, reciben la última, sin saber que es la última. Sobre el hospital: la matriz de este ejemplo produce un libro retenido de 26,25 y un valor por dinero de +5,8 %; la misma matriz con la demanda al 80 % retenido produce otro libro, otro veredicto de frontera (M − P negativo) y otro signo del comparador, y las dos son "la matriz del hospital" si nadie las fecha. Sobre la Costera: el manual de Compromisos Fiscales valoró la garantía en 68,0 y el de Mecanismos de Pago mostró que la misma cláusula vale 226,9 o cero según la convención; sin versión, las tres cifras son la misma garantía y ninguna se puede defender.
Qué hace la herramienta. Escenarios con nombre, fecha e insumos; la sesión exportable en formato de intercambio y el libro de cinco hojas con la matriz, la asignación, el registro, la lectura fiscal y el monitoreo del escenario (captura 14); y las verificaciones de consistencia por escenario o para todo el espacio, que son la comprobación de que la matriz que se guardó es la que se aprobó. Lo que la herramienta no hace: no exporta la matriz en el formato del anexo de las bases —la lista de cláusulas del Paso 8 se escribe a mano— y no versiona una renegociación como una nueva matriz con la anterior al lado; hoy es un escenario nuevo, y el manual lo declara.
| Falla | Paso | La cifra del §4 | Qué hace la herramienta |
|---|---|---|---|
| La matriz que no es la misma matriz | 0, 9 | 16 categorías del catálogo → 11 de PFRAM → 10 filas y 6 "no aplica"; demanda "alto" y "baja relevancia" a la vez | Catálogo por sector y taxonomía fiscal compartida, con correspondencia declarada (capturas 3, 9, 11); no compara el registro con la lectura fiscal |
| Compartido sin regla | 2, 8 | Itata: MOP UF 405 000 en el P95 con tramos, UF 345 000 con "50 %", cero con "entero riesgo"; el terreno del hospital al 50 % sin regla | Porcentajes con justificación; la regla de reparto vive en la cláusula (captura 3) |
| La escala en la cabeza del analista | 3, 5 | Alto × alto = 16 "alto" y "crítico"; 0,7 frente a 0,75; 0,3 frente a 0,2 (2,85 → 4,28 en una fila) | Dos grillas nombradas con su marco; escala del comparador publicada (capturas 6, 7, 10, 15) |
| El riesgo que se transfirió y volvió | 2, 7 | Demanda: M − P de 0 a −0,750, infactible al 100 %; la IMG de 68,0 como la demanda que volvió | Diagnóstico de frontera por interfaz de programación, orden y signo (anexo 4.A) |
| La cola que nadie sumó | 6 | Suma de máximos 92,3 frente a P99 63,0; suma de VaR95 76,3 frente a VaR95 53,5; media 26,25 | Capa de cola con N y semilla impresos (captura 12); independiente, precarga en unidades abstractas |
| La mitigación sin dueño | 4, 9 | Siete filas bajan de banda, la demanda queda en 12 y es la alerta | Dueño, estado, residual, alertas y verificaciones (capturas 9, 11, 13); el dueño del demo es una parte |
| Sin versión | 9 | 26,25 / +5,8 % frente a otro libro y otro signo con la demanda al 80 %; 68,0 / 226,9 / 0 | Escenarios, sesión exportable, libro de cinco hojas, verificaciones (captura 14); sin anexo de bases ni versión de renegociación |
Sería deshonesto cerrar sin decir lo que la planilla hace mejor. Es la mejor herramienta para conversar una matriz en un taller: proyectar dieciséis filas, discutir con el sector quién controla la derivación de pacientes y quién los permisos, mover una celda de "compartido" a "retenido" y ver la cara del financista; el catálogo del sector cabe en una hoja y el taller lo necesita en una hoja. Es la mejor herramienta para leer una cláusula: los tres tramos de Itata y la franquicia de 2013 se entienden en cuatro filas con una columna de UF, y el lugar para comparar dos bases de licitación es esa hoja. Y es el formato en que la mayoría de los ministerios recibe la matriz del asesor y en que la plataforma la devuelve: el libro de cinco hojas existe para eso.
Lo que cambia es dónde se fija, se prueba, se valora y se defiende: en un registro con una taxonomía declarada y una correspondencia; con la regla de reparto escrita al lado de la parte; con dos escalas que se nombran; con una frontera que dice qué transferencia crea valor y cuál vuelve; con una cola simulada con semilla; con un dueño y una alerta; y con una versión. Ninguna de esas cosas la aprendió la herramienta por diseño; las aprendió corrigiendo —el dueño que es una parte, la precarga sin dinero y la escala de probabilidad doble siguen en la lista— y las corrige una vez para todos los contratos. Ésa es la diferencia con la planilla. No que no falle; que cuando falla, deja rastro, y el rastro es lo que permitió a este manual decir que la matriz del hospital retiene 26 en esperanza, 53 en el P95, y que ninguna de las dos cifras estaba en el comparador.
Todas las cifras son corridas del guion del anexo 4.A sobre los motores de la plataforma: el catálogo del sector y la taxonomía fiscal de la Plataforma de Riesgos; el escenario "hospital" del paquete de demostración; las reglas de calificación de las dos grillas tal como el motor las devuelve; el comparador sobre el paquete del hospital a dos tasas (2,70 % + 0 / 0,90 %) y a una (5,5 %), modelo probabilidad × impacto con tope del 30 %; la capa de cola con N 10 000 y semilla 42 sobre las bandas declaradas de la escala del comparador; el diagnóstico de frontera con la calibración ilustrativa del paper; la regla de tramos de Itata aplicada sorteo a sorteo. Nada está anotado a mano salvo las bandas en dólares del Paso 6 y la fórmula de tramos, declaradas como tales.
| Cifra | Origen |
|---|---|
| 18 sectores; 16 categorías y 47 sub‑riesgos del hospital; 10 filas y 6 "no aplica" | Catálogo del sector y escenario de demostración (§4.1–4.2) |
| Demanda "baja relevancia" (fiscal) y 12 "alto" (registro) | Regla PFRAM y grilla de cinco sobre el escenario (§4.4) |
| Itata: MOP UF 405 000 (P95) y 0 (mediana); "50 %": UF 345 000; "entero riesgo": concesionario UF 691 000; 2013: MOP UF 661 000 | Muestreador de la capa, triangular UF 60 000 / 250 000 / 900 000, p 0,6, N 10 000, semilla 42, con la regla de cada contrato aplicada sorteo a sorteo (§4.9c) |
| Terreno 4,75 de prima, 2,37 retenidos al 50 % | Descomposición de la prima del comparador a dos tasas (§4.6.1) |
| Alto × alto = 16 "alto" / "crítico" | Grilla de cinco y regla PFRAM sobre la misma celda (§4.4) |
| 2,85 → 4,28; 1,28 sobre el sobrecosto | Prima de la fila (p × i × base) con 0,2 y 0,3, y con 0,75 y 0,7; bases a dos tasas (§4.6.1 y §4.6.2) |
| M − P de la demanda: 0 / +0,312 / −0,160 / −0,427 / −0,750; infactible al 0 % retenido | Frontera, clase demanda (p 3,50, m 1,00, r 0,60, τ_max 0,90) con retención 100 / 50 / 20 / 10 / 0 % (§4.7) |
| 24,01 como la prima de una fila media × 10–25 % sobre una base de 274,4 | La fila de operación con esa p e i sobre su base; la de demanda del hospital tiene base cero (§4.6.1) |
| 104,46 transferidos, 13,67 renegociación, +32,0 (+5,8 %) | Comparador a dos tasas (§4.6.1) |
| 68,0 / 226,9 / 0 de la garantía de la Costera; 6,24 del ejemplo del paper | Citados del manual de Compromisos Fiscales y del de Mecanismos de Pago; frontera sobre el vector de siete riesgos (§4.7, §4.9b) |
| Suma de máximos 92,3; máximo 78,5; P99 63,0; P95 53,5; CVaR95 59,4; suma de VaR95 76,3; media 26,49 / 26,25 | Capa de cola sobre el libro retenido de cinco filas; cada fila sola para la suma de VaR95 (§4.6.2) |
| 26,34 / 53,69 (semilla 43); 26,38 / 52,79 (N 5 000); precarga 189,3 / 314,5 | Controles de la misma capa; precarga desde el registro en unidades abstractas (§4.6.2) |
| Siete filas bajan de banda; demanda 12 → 12; una alerta | Grilla de cinco antes y después; monitoreo sobre el registro (§4.4, §4.8.3) |
| Tres errores de la verificación; dueño "Público / Privado" | Verificaciones de consistencia sobre el escenario; campo de dueño del registro (§4.5, §4.8.2) |
Todas las referencias fueron consultadas el 17 de septiembre de 2026. Salvo indicación en contrario, cada documento se leyó en su versión oficial (PDF descargado del sitio del editor o de su copia archivada cuando el sitio bloquea la descarga automática, texto legal de la compilación oficial, copia local del mismo PDF, o texto OCR del corpus de concesiones para los contratos chilenos y las recomendaciones del Panel Técnico; se dice cuál). ✔ = verificada por lectura directa para este manual; ✔M1 / ✔M2 / ✔M3 / ✔M4 = verificada para ese manual y no releída; ✔A = verificada en un paper de Austral con verificación registrada; PV = por verificar (existencia confirmada; el dato indicado se comprueba contra el documento antes de citarlo en el cuerpo). Donde un documento se leyó a través de otra referencia, se dice.