Manuel M4 · Série de Manuels Austral
Télécharger le PDF ↓Versión en españolEnglish versionVersão em português
Mecanismos de Pago en APP — Manual M4 de Austral (ES) · Payment Mechanisms in PPPs — Austral Manual M4 (EN) · Mecanismos de Pagamento em PPPs — Manual M4 da Austral (PT)
Version 1.0 · 25 septembre 2026 — traduction de l'édition espagnole, version 1.0 (20 septembre 2026) ; l'édition espagnole fait foi en cas de divergence.
Austral Intelligence · David Duarte Arancibia, avec Mika (agent d'analyse d'Austral)
Modules de la plateforme qui exécutent la méthode : le Modèle financier (/fm) — où le mécanisme s'écrit comme ligne de recettes du partenaire et se teste contre la dette, avec pour destination l'optimisation des ressources (/vfm, manuel M1) — et FARO (/faro) — où le même mécanisme s'enregistre comme engagement de l'État, avec pour destination l'atelier Garanties du contrat (/faro/projects/<contrat>/guarantees, manuel M2)
Langues : français (cette édition), espagnol, anglais et portugais · HTML et PDF sur austral‑intelligence.com/manuals
Ce manuel explique comment concevoir la clause qui décide combien et sous quelle condition le partenaire privé d'un partenariat public‑privé est payé, et ce qui, de tout cela, s'inscrit au registre budgétaire de l'État. Il présente le mécanisme de paiement comme une méthode autonome de onze étapes et de deux pages de frontière, sous la règle qu'un mécanisme de paiement est une formule, un enregistrement budgétaire et un test dans le modèle, et qu'aucun des trois n'est accepté sans les deux autres ; il range les sept instruments que la pratique utilise en trois familles selon qui paie — l'usager, l'État ou les deux —, avec la distinction entre rémunération de la disponibilité et rémunération au volume à l'intérieur de la famille de l'État ; il fixe la règle, restée ouverte jusqu'ici dans la série, selon laquelle le plancher d'une garantie de revenus minimum se compare aux recettes de demande que la garantie assure, jamais à un paiement que l'État effectue avec certitude, et montre que la même clause d'un contrat déjà publié vaut 254,8, 68,0 ou zéro selon cette seule décision ; il parcourt les onze étapes sur l'hôpital régional générique de la série, payé en rémunération de la disponibilité, et sur l'Autoroute côtière du manuel Engagements budgétaires, avec péage, disponibilité, garantie et partage des recettes, avec tous les chiffres mesurés sur le moteur de la plateforme ; il montre comment la méthode s'exécute sur la plateforme Austral, écran par écran ; et il explique pourquoi cette méthode précise se casse dans un tableur. Il est écrit pour les unités PPP, les ministères des Finances et les auditeurs.
Austral Intelligence (2026). Mécanismes de paiement dans les PPP. Manuel M4, Série de Manuels Austral, version 1.0, septembre 2026. https://austral-intelligence.com/manuals/mecanismes-de-paiement/
Tous les chiffres de l'exemple traité (section 4) et des captures d'écran (section 5) sont génériques : ils correspondent à l'hôpital hypothétique de 300 lits de la série et à l'Autoroute côtière du portefeuille de démonstration de la « République de Lemuria » dans FARO, calibrés pour que la méthode puisse être suivie d'un bout à l'autre. Ils ne proviennent d'aucun client ni d'aucun projet réel, et ne doivent pas servir de référence de coûts, de paiements ou de risques pour un projet concret. Les captures ont été prises sur la plateforme en production (austral@3116c50e et, pour les deux dernières, austral@de6904e5) ; la note de version de la section 5.1 dit ce qui a changé de l'une à l'autre. La base à laquelle se compare le plancher d'une garantie de revenus minimum est, par défaut, les recettes de demande du contrat, non ses recettes totales : sous cette règle, la garantie de la Côtière vaut 254,8 en somme de vie, le chiffre que ce manuel publie et que la plateforme lit déjà ; le 226,9 qui apparaît au tableau de bord de bancabilité du Modèle financier est une seconde implémentation du même calcul — un modèle financier complet exécuté trajectoire par trajectoire, face au simulateur de recettes du moteur de garanties — et il est déclaré comme tel, non comme un troisième chiffre en litige. Les méthodologies citées sont créditées à leurs auteurs ; le seul nom de produit dans le manuel est Austral.
Une unité de partenariats public‑privés (PPP) a un projet qui a franchi le filtre d'éligibilité et dont l'optimisation des ressources ex ante est favorable : un hôpital, une autoroute, une usine. Avant de rédiger le dossier d'appel d'offres, elle doit trancher une question qu'aucune étude préalable n'a tranchée pour elle : comment le partenaire privé va‑t‑il être payé. Qui paie — l'usager, le budget ou les deux —, par quelle unité — un mois de disponibilité, un véhicule, une journée‑lit —, sous quelles conditions — que retranche‑t‑on si le service défaille — et avec quel ajustement dans le temps — sur quel indice, dans quelle fraction, avec quel plafond. Et de l'autre côté du même bureau, les Finances ont la question symétrique : quelle obligation naît de cette décision, de quel type et de quelle taille, avant de l'approuver.
C'est l'objet de ce manuel : la clause du contrat qui convertit la matrice des risques en argent. Tout ce que la matrice dit sur qui porte la demande, la disponibilité, l'inflation ou le change s'accomplit ou se dément dans la formule de paiement : le risque reste chez celui que la formule désigne, non chez celui que la matrice désigne. Une matrice qui « transfère la demande au privé » et un mécanisme qui paie au véhicule sans plafond ont transféré le risque sur le papier et l'ont retenu en trésorerie. C'est pourquoi le mécanisme de paiement est, dans l'expérience chilienne comme dans l'expérience internationale, la clause qui engendre le plus de renégociations lorsqu'elle est mal conçue — le plancher de garantie qui paie dans le scénario de référence, le tarif plafonné sans compensation, la déduction que personne ne peut appliquer — et celle qu'un contrat bien fait rend invisible pendant trente ans.
Le manuel lit chaque mécanisme deux fois sur les mêmes chiffres : comme recettes du partenaire privé, pour savoir si le contrat se finance ; et comme obligation de l'État, pour savoir ce qui s'enregistre. Un mécanisme est une formule, un enregistrement budgétaire et un test dans le modèle, et le manuel n'accepte aucun des trois sans les deux autres.
La question tient en une ligne : qui paie, par quelle unité, sous quelles conditions et avec quel ajustement ; et quel engagement budgétaire en naît ?
Chaque partie travaille. Qui paie fixe la famille du mécanisme — l'usager paie, l'État paie, mixte — et avec elle la destination du risque de demande. Par quelle unité fixe l'instrument : une rémunération de la disponibilité paie pour un actif prêt à être utilisé ; une rémunération au volume paie pour chaque unité consommée ; une subvention paie pour un ouvrage construit ou pour un service exploité. Sous quelles conditions fixe le régime de performance : que retranche‑t‑on, combien, avec quelle période de rectification et avec quel plafond. Avec quel ajustement fixe l'indexation et l'indexation : quel indice, quelle fraction du paiement, et que se passe‑t‑il quand l'indice arrive là où la politique ne le laisse pas aller. Et quel engagement en naît est la lecture budgétaire de tout ce qui précède : ferme, conditionnel ou recette de l'État, avec son calendrier et sa valeur actualisée.
De là suit ce à quoi le manuel ne répond pas. Il ne dit pas si le projet en vaut la peine : cela, l'évaluation socioéconomique l'a décidé avant. Il ne dit pas s'il convient de le contracter en PPP : c'est la matière du manuel Optimisation des ressources et Comparateur du secteur public de cette série, qui compare la voie PPP au marché public traditionnel. Il ne dit pas si l'État peut le payer : l'épreuve d'accessibilité budgétaire vit dans ce même manuel (le paiement maximal contre le plafond) et dans celui des Engagements budgétaires et passifs conditionnels (les engagements fermes et le conditionnel espéré contre le plafond d'engagements), et elle ne s'exécute ici que comme vérification de sortie. Et il ne répartit pas le risque que le mécanisme ne touche pas : la matrice des risques complète — construction, site, changement de loi, force majeure — est une décision antérieure que le mécanisme hérite et rend effective pour une partie.
Ce que le mécanisme de paiement n'est pas
- Ce n'est pas la matrice des risques. La matrice répartit ; le mécanisme encaisse. Un risque « transféré » dans la matrice et sans conséquence dans la formule n'est pas transféré. Le manuel prend la matrice comme donnée et montre où la formule la respecte et où elle la contredit.
- Ce n'est pas la structure de financement. La dette, les fonds propres, les tranches et les engagements financiers sont le côté qui reçoit le mécanisme ; le manuel s'en sert pour tester la formule, non pour les concevoir. Quand le test échoue, ou bien la formule change, ou bien la structure change, et le manuel dit laquelle.
- Ce n'est ni le rééquilibrage ni la régulation tarifaire. Ce qui survient quand le mécanisme défaille — la renégociation, le rétablissement de l'équilibre — et ce qui survient quand le tarif est écrit par un régulateur et non par le contrat — eau, énergie, transport public — sont des frontières de la méthode, traitées en une page chacune à la fin du §3, non des parties de celle‑ci.
Le mécanisme de paiement se décide une fois par contrat et se relit trois fois.
À la structuration : la première fois. Après l'optimisation des ressources ex ante et avant le dossier d'appel d'offres, quand le projet est déjà éligible et que l'on sait déjà que le PPP convient, l'unité PPP écrit la formule, la teste dans le modèle et enregistre ce qu'elle crée pour l'État. C'est le moment où la formule peut encore changer sans coût. Le Guide de référence des PPP de la Banque mondiale la situe dans la conception du contrat, après la répartition des risques ; PFRAM 2.0, dans l'enregistrement que les Finances effectuent avant d'approuver. Les pays qui exigent l'approbation budgétaire préalable de chaque contrat — le Chili, la Colombie, le Pérou — l'exigent à ce point précis, parce qu'après la signature le mécanisme ne s'approuve plus : il s'exécute.
À l'appel d'offres : la deuxième fois. La variable d'offre doit être un paramètre de la formule — la plus faible rémunération de la disponibilité, la plus faible subvention, le plus faible tarif, la plus faible valeur actualisée des recettes — et doit s'écrire avec les mêmes symboles que le contrat. La formule se relit pour fixer ce qui se met en concurrence et ce qui reste dans le dossier. C'est la lecture qui évite le plus de litiges précoces quand elle est faite, et qui en engendre le plus quand elle ne l'est pas.
Le contrat signé : chaque fois que quelque chose change. Une chute de demande, un choc d'inflation, une dévaluation, une demande de renégociation : le même mécanisme se relit sous le choc pour savoir ce que l'État paie, ce qu'il encaisse et ce qu'il reste au partenaire. La formule ne change pas ; c'est le monde qui change, et l'enregistrement budgétaire se met à jour avec la formule d'origine et la version de chaque avenant.
La différence avec le manuel des Engagements budgétaires et passifs conditionnels tient à la fréquence et à l'unité : celui‑là s'exécute chaque année, pour tout le portefeuille ; celui‑ci s'exécute une fois par contrat, et ses sorties — le calendrier des paiements fermes, l'exposition maximale et espérée de la garantie, le partage des recettes espéré — sont les lignes que le registre de portefeuille reçoit. La méthode de ce manuel finit là où celle de l'autre commence.
Six lecteurs de la même formule, avec six questions différentes.
Pour chaque mécanisme, la méthode produit trois choses. Aucune ne sert sans les deux autres.
Et la quatrième, que presque aucun contrat ne documente : quel risque le mécanisme a laissé à l'État sans que personne ne l'écrive. Le plafond politique sur un tarif indexé, qui convertit l'indexation en une option vendue par l'État ; la queue haute d'une rémunération au volume sans plafond, qui est de la demande retenue sans prix ; la garantie implicite que l'État ne laissera pas tomber le concessionnaire lorsque le plancher aura été mal fixé. Ces risques n'ont pas de ligne dans le contrat ; ils ont une ligne dans le registre de ce manuel, avec la raison de ne pas les avoir valorisés quand on ne les valorise pas.
Il n'y a pas de seuils chiffrés dans cette section : la couverture exigée, le taux de politique budgétaire, le plafond de la subvention et la taille de la déduction espérée sont des paramètres de l'étape 3 et de l'étape 4 de la méthode, et l'exemple du §4 les utilise avec leurs valeurs déclarées.
Le mécanisme de paiement est la charnière entre les deux manuels qui le précèdent dans la série : il déplace l'optimisation des ressources parce qu'il change qui porte le risque de demande et ce qui sort de la trésorerie de l'État ; il détermine le type d'engagement parce que chaque instrument naît avec son enregistrement budgétaire. Le tableau résume la relation, instrument par instrument.
| Instrument | Risque de demande | Ce qu'il déplace dans l'optimisation des ressources | Ce qu'il crée pour le registre d'engagements |
|---|---|---|---|
| Péage ou redevances de l'usager | Privé | Rien dans la branche PPP comme sortie de l'État ; les recettes existent aussi sous marché public. Le risque transféré abaisse le risque retenu et relève le coût du capital du partenaire | Aucun ; recette de l'État s'il y a des redevances ou des paiements à l'autorité contractante |
| Rémunération de la disponibilité | État | C'est la sortie de l'État dans la branche PPP ; sa taille est la variable qui décide du verdict et de son prix de réserve | Ferme : calendrier nominal et VA ; actif et passif financier au bilan de l'autorité contractante lorsqu'elle contrôle l'actif |
| Rémunération au volume (péage fictif) | Partagé par le volume ; la queue haute reste à l'État s'il n'y a pas de plafond | Sortie de l'État de montant incertain ; le risque de demande retenu monte et le verdict change par rapport au même projet en disponibilité | Ferme de montant incertain, avec fourchette ; le plafond est la clause qui le borne |
| Subvention d'investissement | Aucun | Sortie de l'État sur l'ouvrage ; réduit les fonds propres privés et le coût financier de la branche PPP | Transfert en capital durant les années de décaissement ; c'est la sortie de l'étape 4, non un intrant |
| Subvention d'exploitation | État | Sortie courante de l'État ; équivalente à une rémunération de la disponibilité sans condition de disponibilité | Ferme, dépense courante |
| Garantie de revenus minimum | Queue basse à l'État, avec un prix | Risque retenu avec valeur espérée ; abaisse le coût du capital du partenaire et relève la sortie espérée de l'État | Conditionnel : maximum = plancher ; espéré par simulation avec volatilité, graine et trajectoires déclarées |
| Partage des recettes (fourchette supérieure) | Queue haute à l'État | Recette espérée de l'État qui améliore la branche PPP sans toucher au risque retenu | Recette conditionnelle, sur une ligne à part ; jamais nettée du coût de la garantie |
| Répartition des recettes par la durée | Absorbé par la durée | Change l'horizon de la comparaison, non les sorties de l'État | Sans flux de l'État ; on déclare la durée espérée et sa fourchette |
Une conséquence que le manuel d'Optimisation des ressources a anticipée et que celui‑ci démontre : le même hôpital qui s'y révélait favorable en disponibilité au taux de politique budgétaire change de verdict s'il est rémunéré au volume — journée‑lit à tarif équivalent sur le taux d'occupation de référence — parce que le risque de demande clinique, qui en disponibilité est retenu par construction et n'entre pas dans la comparaison, se met à déterminer la sortie de l'État. L'étape 6 le parcourt avec le module d'optimisation des ressources ; le §4 le décrit avec l'hôpital de l'exemple. Et la conséquence inverse, du côté du registre : la même clause de garantie de revenus, écrite sur le péage ou sur les recettes totales du partenaire, produit deux engagements de taille différente ; le §4 montre de combien et l'étape 3 oblige à écrire lequel.
Trois choses, dans cet ordre.
Une méthode autonome. La section 3 développe les onze étapes — du cadre du service et de l'unité de compte jusqu'à l'enregistrement, la transmission et le suivi — avec ce qui entre, ce qui sort, comment on calcule et quelle est la règle de décision à chacune, plus deux pages de frontière : le tarif régulé et le rééquilibrage. Elle est écrite pour s'exécuter avec n'importe quel outil. La section 2 crédite chaque règle à sa source — le Guide de référence des PPP, PFRAM 2.0, le guide de certification d'APMG, les contrats standardisés britanniques et australiens, et les contrats de concession chiliens du corpus, cités par article — et dit où les sources ne concordent pas.
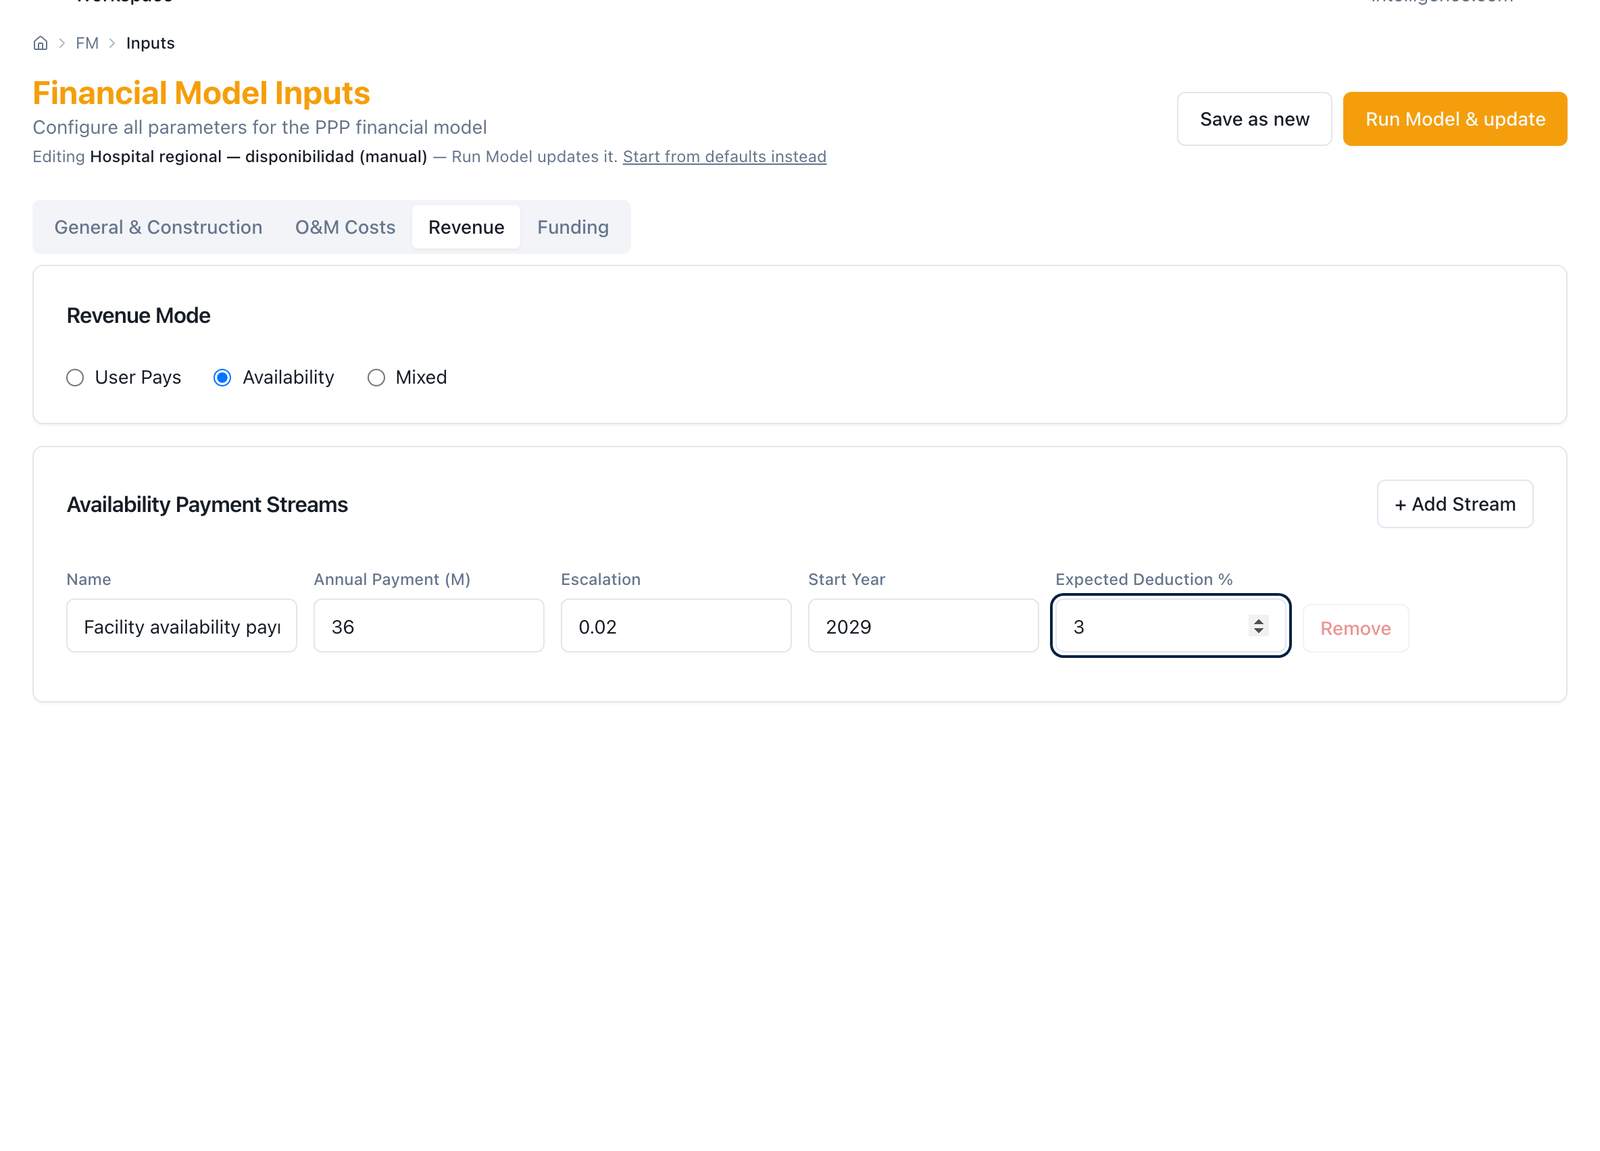
Un exemple reproductible. La section 4 parcourt les étapes sur deux contrats génériques que le lecteur de la série connaît déjà : l'hôpital de 300 lits en rémunération de la disponibilité du manuel d'Optimisation des ressources — où une déduction espérée de 3 % abaisse la couverture minimale de 1,208 à 1,145 et oblige à dimensionner le paiement net — et l'Autoroute côtière mixte du manuel des Engagements budgétaires — avec le plancher de sa garantie de revenus conçu par la méthode officielle au lieu d'être supposé, le partage des recettes valorisé sur les mêmes trajectoires, et la variante où le péage est payé par l'État —, plus un encadré où la subvention d'investissement sort du modèle au lieu d'y entrer. Tous les chiffres sont mesurés avec les moteurs de la plateforme et un script reproductible les imprime ; le manuel n'en note aucun à la main, et quand le moteur ne permet pas de mesurer quelque chose, il le dit.
Les outils qui l'exécutent, et que le client conserve. La section 5 montre comment la méthode se lance sur la plateforme Austral : dans le Modèle financier, où le mécanisme s'écrit comme ligne de recettes du partenaire et se teste contre la dette — le mode de recettes, les flux de rémunération de la disponibilité, la garantie et la fourchette, le dimensionneur de la subvention, le Monte Carlo par trajectoires —, et dans FARO, où le même mécanisme s'enregistre comme engagement de l'État — les rémunérations de la disponibilité et de services, le passif financier, la garantie comme conditionnel maximal et espéré, l'accessibilité budgétaire. La section 6 explique pourquoi cette méthode précise se casse dans un tableur, avec sept défaillances mesurées sur l'exemple du §4. La section 7 réunit les références avec leur état de vérification.
Qui veut seulement savoir si le mécanisme qui lui arrive pour approbation est complet peut aller directement à la liste de vérification du relecteur, à la fin de la section 3.
Derrière chaque règle de la méthode du §3, il y a un guide qu'un ministère applique, un contrat qui l'a écrite ou un article qui l'explique. Cette section dit d'où vient chacune, avec sa section ou son article, pour que le relecteur discute la règle à sa source et non dans le manuel. Cinq couches : les trois sources primaires qui donnent la taxinomie du mécanisme et sa place dans le cycle (le Guide de référence des PPP de la Banque mondiale), son enregistrement budgétaire (PFRAM 2.0) et sa liste de vérification (le guide de certification d'APMG) ; les guides par instrument qui ont fixé la mécanique — le péage réel et le péage fictif sur les routes, la garantie de revenus comme option, le prix unitaire avec déductions des contrats standardisés britanniques et australiens, et ce que le mécanisme ne couvre pas et qui relève d'autres clauses — ; la pratique des pays, avec le Chili lu dans ses contrats ; ce qu'Austral ajoute et cite comme sien ; et le tableau 2.7, qui relie chaque étape du §3 à sa source et à l'écran du §5 qui l'exécute.
Avertissement de lecture. Les sources concordent sur trois points : que le mécanisme de paiement est la clause où la répartition des risques se convertit en argent ; que ses éléments sont les mêmes partout — qui paie, par quelle unité, sous quelle condition de performance, avec quelle indexation et avec quelle garantie ou fourchette — ; et que la déduction pour performance fait partie de la formule et n'est pas une sanction. Elles ne concordent pas sur quatre : si la rémunération au volume payée par l'État transfère le risque de demande ou n'en donne que l'apparence (le Guide de référence le liste sans jugement ; APMG parle de « transfert impropre » dans la plupart des cas ; le Royaume‑Uni, l'Espagne et le Portugal l'ont abandonnée) ; si l'indexation du paiement doit être totale ou partielle (HM Treasury exige qu'elle soit partielle ; la pratique chilienne est totale, en UF, avec une exception d'indice de coûts) ; si la performance se paie par déductions, par pénalités ou par primes (les standards britannique et australien déduisent ; les contrats chiliens pénalisent et priment, et l'un d'eux convertit la performance en durée) ; et si la garantie de revenus se valorise sur la trajectoire moyenne ou sur la distribution (les guides le disent et presque personne ne le fait). Le manuel prend position sur chaque point — la rémunération au volume est un ferme de montant incertain et se conçoit avec plafond ; l'indexation se déclare par flux, avec indice et fraction ; la performance se paie par déductions calibrées et avec vérificateur, et la pénalité est réservée à l'infraction ; la garantie se valorise par trajectoires — et il la présente comme une décision, non comme un consensus. Les trois familles et les sept instruments du manuel sont la formulation d'Austral d'une taxinomie que ces sources énoncent de manières différentes ; aucune ne comporte ce tableau et le manuel ne se l'attribue pas autrement.
La PPP Reference Guide, Version 3 (Banque mondiale, BAsD et BID, 2017), module 3 « PPP Cycle », consacre sa §3.4.2 « Payment Mechanism » (pp. 151–153) à la clause que ce manuel développe, à l'intérieur de la §3.4 « Designing PPP Contracts » et après la §3.3 « Structuring PPP Projects », où la répartition des risques se décide. La définition est celle du §1 : « le mécanisme de paiement définit comment le partenaire privé est rémunéré », et « les ajustements des paiements destinés à refléter la performance ou des facteurs de risque sont aussi des moyens importants de créer des incitations et de répartir le risque dans le contrat ». Ses éléments de base — la liste que l'étape 2 et l'étape 3 adoptent — sont au nombre de quatre : les redevances de l'usager, perçues directement par le partenaire ; les paiements de l'État, « pour des services ou des actifs fournis », qui peuvent être au volume (« par exemple, des péages fictifs ou des subventions fondées sur le produit »), à la disponibilité (« conditionnés à la disponibilité d'un actif ou d'un service à la qualité spécifiée ») ou des subventions initiales contre jalons ; et les primes et pénalités, « déductions sur les paiements au partenaire privé, ou pénalités payables par lui, lorsque les produits ou les normes spécifiés ne sont pas atteints ; ou, à l'inverse, primes s'ils le sont ». « Un mécanisme de paiement peut inclure certains ou l'ensemble de ces éléments, qui doivent être entièrement définis dans le contrat, y compris le calendrier et la procédure de paiement ». Ce sont les trois familles du manuel dans leur forme minimale : l'usager paie, l'État paie (au volume, à la disponibilité ou d'avance) et les deux se combinent ; la déduction est un élément du mécanisme et non une clause de sanction.
Trois sous‑sections donnent les règles. « Defining user charges » : lorsque la concession est payée par des tarifs, « la façon de fixer et d'ajuster le tarif devient un mécanisme important de répartition des risques » ; dans les secteurs à caractéristiques de monopole, le tarif « est généralement régulé par le gouvernement, en même temps que les normes de service », et « la question clé pour la répartition des risques est de savoir comment le tarif sera autorisé à évoluer — par exemple avec l'inflation ou d'autres variables économiques, ou avec les variations de différents types de coûts — et qui peut déclencher une révision tarifaire » ; le tarif se contrôle « par des formules tarifaires inscrites au contrat, par la régulation, ou par une combinaison des deux ». C'est l'étape 3 dans sa branche usager‑paie (tarif de base, indexation, révision périodique) et la raison de la frontière du §3 avec le tarif régulé : lorsque la formule n'est pas écrite par le contrat, le mécanisme a un régulateur à l'intérieur. « Defining government payments » : trois considérations — les implications en matière de répartition des risques de chaque forme de paiement (« sous un mécanisme au volume, le risque de demande est porté par le privé ou partagé ; un mécanisme à la disponibilité crée une rétribution alternative non liée au niveau de demande » ; « une subvention initiale en capital signifie que le partenaire privé supporte moins de risque que si la même subvention est versée à la disponibilité tout au long du contrat », avec renvoi à Irwin 2003 sur le choix entre subventions) ; le lien avec les spécifications fonctionnelles et les normes de performance, « clé pour réaliser la répartition des risques en pratique » ; et l'indexation des formules de paiement, qui « peuvent être totalement ou partiellement indexées sur certains facteurs de risque, de sorte que le gouvernement supporte ou partage le risque ». « Defining bonuses and penalties » : sous des contrats payés par l'État, « les primes et pénalités sont typiquement des ajustements des paiements réguliers » ; le Guide souligne « la nécessité de calibrer le mécanisme de paiement — c'est‑à‑dire de vérifier l'impact financier des pénalités sous différentes combinaisons possibles de performance insuffisante — » et renvoie au chapitre sur le mécanisme de paiement des contrats standardisés britanniques (version de 2007, chapitre 7), « qui décrit également la calibration des pénalités et des primes sur la base d'une analyse financière ». La règle de l'étape 4 — dimensionner net de la déduction espérée — est cette calibration écrite comme contrainte du modèle.
Trois précisions de plus du Guide que le manuel reprend telles quelles. La §3.3.3 « Translating Risk Allocation into Contract Structure » (p. 144) dit qu'« outre la répartition des fonctions, un autre élément clé de la structure du contrat est la façon dont les paiements circulent », et que le mécanisme de paiement est la forme sous laquelle la matrice des risques devient exigible : c'est la thèse du §1. La §3.4.3 « Adjustment Mechanisms » (p. 153) sort du mécanisme ce qui appartient au rééquilibrage — force majeure, fait du prince, ius variandi — et le renvoie à un modèle financier convenu et tenu à jour pendant la vie du contrat ; le manuel s'en sert pour tracer la frontière de sa décision de périmètre. Et la §3.4.5 « Termination Provisions » apporte la troisième façon de fixer la durée : outre la durée fixe du contrat et la durée comme variable d'offre (Mexique), « laisser la durée de la concession se déterminer de façon endogène […] en appelant des offres sur la base de la plus faible valeur actualisée des recettes (LPVR) : la concession prend fin lorsque cette valeur est atteinte ; plus le trafic est élevé, plus elle finit tôt », approche « proposée par Engel, Fischer et Galetovic pour gérer le risque des concessions à durée fixe et utilisée sur les routes du Chili et de la Colombie ». C'est l'étape 9 et le contrepoint chilien du §2.5. Enfin, la §1.3.3 « The Role of Public Finance in PPPs » (pp. 49–52) ordonne le soutien financier de l'État — prêt ou subvention directe, participation au capital, garantie de dette commerciale — avec l'avertissement que « réduire les fonds propres que les privés doivent apporter réduit le transfert de risque », et avec le Fonds de financement du déficit de viabilité de l'Inde (encadré 2.9) comme exemple de subvention initiale : c'est la subvention d'investissement de l'étape 3 et sa règle de sortie de l'étape 4.
Ce que le Guide n'apporte pas : un tableau instrument → risque transféré → quand l'utiliser. Ses éléments sont dans une liste, et la lecture de risque apparaît instrument par instrument dans la sous‑section des paiements de l'État ; le tableau 2.1 est d'Austral et se présente comme tel.
Tableau 2.1 — Les éléments du Guide de référence et les familles et instruments du manuel. La correspondance est d'Austral. Le Guide ne distingue pas de familles, ne sépare pas la subvention d'investissement de la subvention d'exploitation, et traite la garantie de revenus en dehors du mécanisme (§3.3, soutien de l'État ; §1.3.3), là où le manuel l'apporte comme modificateur qui transforme un usager‑paie en mixte.
| Famille du manuel | Instrument du manuel | Où le Guide l'énonce | Comment il l'énonce |
|---|---|---|---|
| L'usager paie | Péage / redevances de l'usager | §3.4.2, « user charges » ; « Defining user charges » | Élément ; fixation et ajustement tarifaire comme répartition des risques |
| L'État paie | Rémunération de la disponibilité | §3.4.2, « based on availability » | Élément ; « rétribution alternative non liée à la demande » |
| L'État paie | Rémunération au volume (péage fictif) | §3.4.2, « usage‑based — for example, shadow tolls or output‑based subsidies » | Élément ; « le risque de demande est porté par le privé ou partagé » |
| L'État paie | Subvention d'investissement | §3.4.2, « upfront subsidies based on achieving certain milestones » ; §1.3.3 (subvention directe, VGF de l'Inde) | Élément ; « moins de transfert de risque que la même subvention versée à la disponibilité » |
| L'État paie | Subvention d'exploitation | Implicite dans « government payment for services » ; PFRAM l'en sépare (§2.2) | Ne la distingue pas de la rémunération de la disponibilité |
| Mixte (modificateur) | Garantie de revenus minimum | §3.3 et §1.3.3 (soutien de l'État) ; §3.4.5 (LPVR comme alternative) | Soutien de l'État, hors du mécanisme |
| Mixte (modificateur) | Partage des recettes (fourchette supérieure) | N'apparaît pas comme tel ; « gain share » dans les contrats standardisés (§2.4) | — |
| Transversal | Déductions pour performance et primes | §3.4.2, « bonuses and penalties, or fines » ; « Defining bonuses and penalties » (calibration) | Élément ; « ajustements des paiements réguliers » |
| Transversal | Indexation et indexation de change | §3.4.2, « indexation of payment formulae » ; « Defining user charges » | Élément ; totale ou partielle, « le gouvernement supporte ou partage le risque » |
Si le Guide de référence dit ce qu'est chaque instrument, le PPP Fiscal Risk Assessment Model 2.0 dit où il s'écrit dans les comptes de l'État, et c'est pourquoi l'étape 5 en est l'enfant direct. Le manuel M2 a vérifié les sections et ce manuel ne les relit pas : §III.C « Government Support to PPPs », §III.D « Accounting and Reporting PPPs » (avec le test de contrôle du MSFP 2014 et de l'IPSAS 32) et §III.E « Fiscal Risks Matrix ». Ce que l'étape 5 en tire, instrument par instrument : la rémunération de la disponibilité est une dépense de l'État chaque année et, lorsque l'État contrôle l'actif — ce qui survient dans presque tous les contrats payés par l'État —, l'actif et un passif financier égal à la valeur actualisée des paiements futurs entrent à son bilan dès la mise en service (§III.D ; IPSAS 32, modèle du passif financier) ; c'est ce que l'écran de résultats SFP de FARO appelle passif financier et calcule comme VA de la disponibilité plus les services (§5). La rémunération au volume payée par l'État est la même dépense de montant incertain : PFRAM la modélise comme des services payés par le gouvernement avec une quantité et un prix, et le manuel la classe comme ferme de montant incertain, non comme conditionnel, parce que l'obligation existe dans tous les états du monde et que seule sa taille dépend de la demande. Les redevances de l'usager sont une recette du partenaire et ne touchent pas les comptes de l'État, sauf si le contrat les lui attribue (paiement au service par tarif, §III.C, type de financement « Government Payment (Tariff) ») ou si l'État perçoit des redevances de concession et d'autres paiements, qui sont une recette. La subvention d'investissement est un transfert en capital durant les années de décaissement ; la subvention d'exploitation, une dépense courante. La garantie de revenus minimum et la garantie de dette sont des passifs conditionnels explicites avec exposition maximale et coût espéré (§III.C : prix et volume garantis qui « déterminent ensemble le montant minimum de recettes garanti » ; pourcentage de la dette garanti), et la matrice des risques (§III.E) liste la demande, l'équilibre financier et la renégociation comme catégories où le mécanisme se relit. Le partage des recettes n'a pas de ligne propre dans PFRAM : le manuel l'enregistre comme recette conditionnelle de l'État, à part et jamais nettée du coût espéré de la garantie, avec la règle de M2 (une obligation, une ligne ; exclusives par le plus grand).
Deux positions que le manuel prend au‑delà de PFRAM, énoncées comme telles. Première : la conditionnalité de performance ne rend pas conditionnelle une rémunération de la disponibilité — un ferme qui peut se réduire par déductions reste un ferme, avec la déduction espérée comme estimation de son montant (M2, étape 2) — ; PFRAM ne le contredit pas, mais ne le dit pas non plus, et la confusion est fréquente dans les registres nationaux. Seconde : la rémunération au volume s'enregistre avec sa fourchette (P5–P95 de la demande) et non seulement avec sa moyenne, parce qu'un ferme de montant incertain sans fourchette est un ferme sous‑estimé ; PFRAM fournit la sensibilité des recettes et le manuel s'en sert pour écrire la fourchette.
The APMG Public‑Private Partnership (PPP) Certification Guide (APMG International, avec la BAsD, la BERD, le BID, la BIsD et la Banque mondiale, 2016) comporte, au chapitre 5 « Structuring and Drafting the Tender and Contract », la section la plus complète qui existe sur la façon d'écrire la formule : la section 4 « Financial Structuring (from the Public Perspective): Defining the Financial Structure and Payment Mechanism » (pp. 28–72). Son ordre est celui de l'étape 2 et de l'étape 3 : §4.1 la durée (avec la question de la durée optimale) ; §4.2 le cofinancement pur — la subvention d'investissement, avec l'exemple chilien : « le schéma financier des hôpitaux PPP au Chili repose sur deux flux de paiement : un paiement d'exploitation (soumis à déductions et ajustements pour qualité et disponibilité) et un paiement fixe à la construction (qui est de fait une subvention différée de long terme) » — ; §4.3 les prêts publics ; §4.4 « Filling the Viability Gap of a User‑Pays Project » ; §4.5 la participation au capital ; §4.6 d'autres façons d'accroître la faisabilité, où la garantie de revenus minimum apparaît comme garantie contractuelle (« paiements du gouvernement au partenaire si les recettes tombent sous certains niveaux, par exemple en Corée du Sud, ou sous des schémas plus sophistiqués, comme le modèle routier chilien, où la durée s'allonge jusqu'à ce que les recettes atteignent une VA convenue ») ; §4.7 les catégories de régime de recettes — l'usager paie, l'État paie, et les quatre raisons pour lesquelles un projet d'infrastructure économique finit payé par l'État, parmi elles « il peut être décidé de ne rien faire payer (une autoroute libre de péage) : c'est une décision de finances publiques que de financer le projet par des redevances sur les usagers concernés ou par des recettes fiscales » ; et le cas où il existe des tarifs mais où le partenaire ne reçoit que des paiements de l'État, celui‑ci retenant les recettes tarifaires « pour conserver le risque et la rétribution du recouvrement » (I‑595 en Floride, les anciennes SCUT portugaises) — ; §4.8 la structuration des usager‑paie (niveaux et structure de péage, révision et indexation — « dans certains pays, par exemple l'Espagne, on inclut un facteur de correction pour inciter à l'efficience : tarifs indexés à 0,85 × IPC » —, durée, garanties de trafic) ; §4.9 les mécanismes liés au volume ; et §4.10 les rémunérations de la disponibilité, en onze sous‑sections qui sont la liste de vérification de l'étape 3 : définition de la disponibilité et catégories de défaillance (4.10.1), composition du prix unitaire et prorata temporel (4.10.2), facteurs d'ajustement ou déductions (4.10.3), pondération par plage horaire (4.10.4), périodes de rectification (4.10.5), effet de cliquet pour récidive (4.10.6), maintenance et autres exceptions (4.10.7), indexation du paiement (4.10.8), premier paiement et résiliation anticipée (4.10.9), autres paiements et ajustements (4.10.10) et fréquence et procédure de calcul (4.10.11).
Quatre règles de l'étape 3 viennent de ce guide, presque à la lettre. Sur la rémunération au volume (§4.9) : « les structures à risque de volume ne doivent être envisagées que lorsqu'il existe un alignement clair des intérêts (la partie publique veut plus de demande) et lorsque le risque de trafic est jugé raisonnablement évaluable et gérable par le partenaire privé » ; le tableau 5.2, « transfert impropre et propre du risque de volume », place du côté impropre la station d'épuration payée au m³ sans take‑or‑pay, l'hôpital payé à l'occupant et l'autoroute libre de péage payée au véhicule — « s'il y a beaucoup plus d'usagers que prévu, les paiements du gouvernement seront bien supérieurs à ce qui était programmé » — ; et sur les fourchettes : « qu'il existe ou non un système de fourchettes, il doit y avoir un niveau maximal de trafic au‑delà duquel le gouvernement ne paie pas », avec un tarif fictif réduit au‑delà de ce maximum comme approximation du coût marginal d'exploitation. La règle de l'étape 3 — sans plafond, l'État retient toute la queue haute — est celle‑là. Sur l'indexation : un facteur fixe (2 % par an) « est d'une rationalité douteuse, parce que le gouvernement finira par payer le prix du transfert du risque d'inflation » ; et dans les rémunérations de la disponibilité (§4.10.8), « beaucoup de projets optent pour une formule composée où seule une proportion du prix unitaire est ajustée de l'inflation », parce que « le service de la dette n'est en général pas lié à l'inflation » et que les coûts indexés « représentent généralement moins de 50 % des décaissements totaux ». Sur les déductions (§4.10.3) : elles doivent être « proportionnelles à la gravité du critère non respecté et de la défaillance », pondérées par zone, durée, plage horaire et persistance, et « dans certains projets d'infrastructure sociale, une déduction peut être supérieure à la valeur du paiement théoriquement perceptible pendant la période d'indisponibilité » (150–200 % dans le guide britannique), même si « la déduction réelle est toujours limitée à 100 % ». Sur la rectification (§4.10.5) : « toute défaillance ne doit pas avoir de période de rectification » (les repas dans une prison, l'électricité dans un hôpital), et « les périodes de rectification ne doivent pas décourager la maintenance préventive ». Et un avertissement que le manuel reprend à l'étape 7 : « le mécanisme de paiement doit s'appliquer en pratique » — HM Treasury le dit aussi (§2.4) — parce qu'une déduction que l'autorité ne perçoit pas pour ne pas abîmer sa relation avec le titulaire est une déduction qui n'existe pas.
Le guide dit en outre sur quoi le mécanisme se met en concurrence (chapitre 5, §8.2) : l'évaluation par le prix n'admet « que » des variables comme la rémunération de la disponibilité, le tarif ou la subvention ; « une exception, dans les approches plus sophistiquées (par exemple l'approche chilienne pour les autoroutes à péage réel), consiste à soumissionner et à évaluer sur la VA des recettes : ce n'est pas seulement un mécanisme d'évaluation du prix mais aussi de répartition du risque, parce que la durée devient variable pour atteindre la VA offerte ». C'est la moitié de l'étape 9 ; l'autre moitié — une variable, une formule — est d'Austral.
Routes : péage réel, péage fictif et disponibilité. Le Toolkit for Public‑Private Partnerships in Roads and Highways (Banque mondiale et PPIAF, 2009 ; six modules, avec le module 2 « Key Components » sur le risque, le financement et la comptabilité publique et le module 4 « Laws and Contracts » sur le contrat) est le guide sectoriel qui ordonne les trois façons de payer une route et le risque que chacune laisse à l'État ; sa note sur les mécanismes de paiement figure dans la bibliographie du module 6. La mécanique du péage fictif que le manuel cite vient de son origine britannique : dans les premiers contrats DBFO (Design, Build, Finance and Operate) du Royaume‑Uni, examinés par le National Audit Office en 1998, les soumissionnaires proposaient jusqu'à quatre tarifs fictifs pour quatre fourchettes de trafic, le tarif de la fourchette supérieure étant fixé à zéro, « limitant l'exposition financière du gouvernement au paiement de péages même si le trafic augmentait ». C'est la source du « tarif par fourchette de volume, décroissant, avec plafond » de l'étape 3, et aussi du jugement que le manuel partage avec APMG : l'instrument transférait une demande que le privé ne contrôlait pas, et le Royaume‑Uni, l'Espagne et le Portugal l'ont remplacé par la disponibilité (§2.5).
Irwin (2007), Government Guarantees. La garantie de revenus est une option que l'État vend : son coût est espéré et son exposition est maximale, jamais une ligne fixe au budget ; le cadre « répartir, valoriser et enregistrer » du livre est celui de M1 et de M2 et le manuel ne le relit pas. Du même auteur vient l'étape 2 dans sa règle que chaque instrument se choisit avec son enregistrement sous les yeux : la garantie, écrit Irwin, est souvent préférée parce qu'elle n'apparaît pas au budget, et le remède est de la valoriser avant de l'octroyer. L'étape 5 est ce remède appliqué au mécanisme entier.
Les contrats standardisés britanniques. La Standardisation of PFI Contracts, Version 4 (HM Treasury, mars 2007, SoPC4) consacre son chapitre 7 au mécanisme de paiement — c'est le chapitre que le Guide de référence cite pour la calibration —, et sa suite, la Standardisation of PF2 Contracts (décembre 2012), le réécrit comme chapitre 19 « Price and Payment, Availability and Performance Mechanism », avec le chapitre 20 « Payment Mechanism and Monitoring ». Le manuel tire de la version de 2012 (lue) les règles de la déduction, que SoPC4 contenait déjà. Les caractéristiques du mécanisme (§19.2.1) : « aucun paiement avant le début du service ; un prix unitaire unique pour le service, non composé d'éléments séparés de disponibilité et de performance ; le niveau de paiement lié au niveau de service ; le prix jamais payé d'avance ; le mécanisme s'ajuste pour performance insuffisante et les déductions reflètent la sévérité de la défaillance — pas de service, pas de paiement, mais une défaillance mineure entraîne une déduction mineure, sauf en cas de défaillance persistante, où les mécanismes d'effet de cliquet peuvent accroître la déduction — ; un équilibre entre les variables du mécanisme — la pondération initiale des déductions, les délais de réponse et de rectification, l'effet de cliquet pour défaillances répétées — ; le prix fondé sur les produits, non sur les intrants ; et le paiement entièrement auditable ». Il n'est pas approprié de « sculpter » le prix avec un profil irrégulier pour des raisons d'accessibilité budgétaire (§19.2.2), et « le mécanisme doit s'appliquer en pratique : il est arrivé que des autorités hésitent à imposer des déductions par crainte d'abîmer la relation avec le titulaire » (§19.2.3). Les systèmes au volume (§19.4) sont admis « lorsque la performance du titulaire peut influer sur le niveau d'usage » et se distinguent des recettes de tiers avec partage de gains. La disponibilité (§19.5) exige une définition « objective, mesurable, raisonnable, atteignable et significative », avec le cas de l'espace « indisponible mais utilisé ». La performance (§19.6) se fixe par produits et se mesure avec un régime de points. La calibration (§19.7) — « attribuer des nombres aux parties du mécanisme » — « est centrale pour l'optimisation des ressources », « doit éviter des niveaux élevés de déduction lorsque la performance globale est bonne » et doit être achevée « avant la désignation du soumissionnaire retenu, avec l'engagement de ne pas demander de recalibration après ». Et l'indexation (§19.11) : « il n'est pas usuel d'indexer la totalité du prix unitaire, et cette surindexation ne doit pas servir à réduire artificiellement le prix initial » ; l'optimisation des ressources « s'obtient en indexant la proportion du prix qui correspond aux coûts non fixes du titulaire, avec un indice général comme le RPI », et l'autorité fixe l'indice et laisse au soumissionnaire la fraction indexée (§19.11.3). Le chapitre se clôt sur la règle de non‑double remède (§19.12) : la déduction et la pénalité ne se cumulent pas sur la même défaillance, ce qui est la distinction du manuel entre déduction et infraction.
Australie. Les National PPP Guidelines d'Infrastructure Australia placent la mécanique dans deux volumes de principes commerciaux : le volume 3, Commercial Principles for Social Infrastructure (décembre 2008), pour les contrats payés à la disponibilité — avec le régime d'abattement (abatement) du paiement pour indisponibilité et performance —, et le volume 7, Commercial Principles for Economic Infrastructure (février 2011), pour les contrats à recettes de tiers et risque de demande chez le privé. La distinction entre les volumes est la distinction entre les familles du manuel, et le terme « abattement » est celui que la pratique australienne emploie là où la britannique dit déduction.
Ce que le mécanisme ne couvre pas. La Guidance on PPP Contractual Provisions, 2019 Edition de la Banque mondiale ordonne les clauses qui entourent le mécanisme et que le manuel ne développe pas : force majeure, événements défavorables de l'autorité (MAGA), changement de loi, droits d'intervention, événements de résiliation et paiements de résiliation, retour des actifs et règlement des différends. L'étape 8 y renvoie avec la règle que la formule de paiement dise ce qu'elle ne couvre pas et à quelle clause cela va. Et le compendium de la Banque mondiale sur les implications budgétaires des PPP (2022, du même auteur) documente ce qui est arrivé aux garanties de demande et aux rééquilibrages sous la pandémie : c'est la preuve, annoncée au §1, que le mécanisme mal dimensionné est la clause qui engendre le plus de renégociations.
Tableau 2.5 — Comment les pays paient. Instrument dominant dans le programme, unité de paiement de l'État lorsqu'il y en a une, indexation, façon de traiter la performance, garantie de revenus et variable d'appel d'offres. Toujours des clauses, jamais des chiffres de performance.
| Pays | Instrument dominant | Unité de paiement de l'État | Indexation | Performance | Garantie de revenus | Variable d'appel d'offres |
|---|---|---|---|---|---|---|
| Chili | Péage réel avec IMG optionnelle sur les routes ; SFC + SFO dans les hôpitaux et les prisons ; VA des recettes dans les remises en concurrence | Échéance semestrielle ou annuelle (SFO, SFC) ; détenu‑semestre (prisons) ; journée‑lit au‑dessus d'une référence (hôpitaux) | UF (totale) ; 20 % du SFO sur le salaire minimum mensuel (hôpitaux) ; IPC + réel maximal annuel (autoroutes urbaines) | Pénalités pour infraction ; prime de niveau de service (hôpitaux) ; indice de service qui crédite ou débite un fonds et déplace la durée (remise en concurrence de la Route 78) | IMG optionnelle avec partage des recettes (Los Vilos, Puente Industrial) ; MDI à durée variable (Chillán–Collipulli) | Plus faible subvention (SFC/SFO/IPV), plus faible ITC, ou deux lots exclusifs (Puente Industrial) |
| Royaume‑Uni | Prix unitaire à la disponibilité (PFI/PF2) ; péage fictif DBFO abandonné | Prix unitaire mensuel | Partielle (fraction non fixe du prix, RPI) | Déductions pour indisponibilité et points de performance ; effet de cliquet ; non‑double remède | Non (recettes de tiers avec partage) | Plus faible prix unitaire |
| Australie | Rémunération de la disponibilité (social) ; péage réel avec demande chez le privé (économique) | Paiement au service trimestriel ou mensuel | Partielle | Abattement | Non sur les routes (échecs de trafic documentés) | Plus faible paiement au service ; plus fort paiement à l'État |
| Colombie | Rétribution conditionnée à la disponibilité, au niveau de service et à la qualité, par unités fonctionnelles (loi 1508, art. 5) | Engagements pluriannuels (vigencias futuras) annuels | UVR / IPC | Condition légale de la rétribution | Différentiel de recouvrement dans le programme 4G | Plus faible VA de rétribution / d'apports |
| Pérou | Cofinancées : RPI (ou RPI‑CAO) + RPMO ; PAO/PAMO et CRPAO dans la première génération | Certificat d'avancement (investissement) ; rétribution annuelle (E&M) | US$ ou soles, IPC | Déductions pour niveaux de service | Garanties de recettes dans certaines autosuffisantes | Plus faible cofinancement (RPI + RPMO en VA) |
| Mexique | Projets de prestation de services (PPS) : rémunération de la disponibilité avec déductions, dépense courante | Paiement au service | INPC | Déductions | Non | Plus faible paiement |
| Inde | Annuité hybride (HAM) sur les routes : 40 % en construction contre jalons, 60 % en annuités ; VGF dans d'autres secteurs | Échéances de construction ; annuités semestrielles | Indice de prix (panier) | Déductions | Non | Plus faible VA d'annuités / plus faible VGF |
| Espagne et Portugal | Péage fictif régional (Espagne) et SCUT (Portugal) convertis à la disponibilité ou au péage réel | Véhicule‑km par fourchettes → disponibilité | IPC (0,85 × IPC dans certains cas) | Déductions (dans les nouveaux) | Fourchettes de trafic (dans les anciens) | Plus faible VA des paiements |
Le Chili est le pays qui combine le plus d'instruments dans un même programme, et le manuel le lit dans les contrats du corpus des concessions, avec le contrat, le document et l'article. Quatre observations qu'aucun guide international n'apporte.
Première : la rémunération de la disponibilité chilienne s'appelle subvention et se met en concurrence comme échéance. Dans la concession de l'hôpital de Maipú et La Florida, le dossier d'appel d'offres sépare le Subsidio Fijo a la Construcción (SFC, subvention fixe à la construction, art. 1.12.3.1 : le ministère de la Santé paie pour chaque hôpital huit échéances annuelles à compter de l'autorisation des paiements, avec une fraction par hôpital), le Subsidio Fijo a la Operación (SFO, subvention fixe à l'exploitation, art. 1.12.3.2 : échéances semestrielles payées d'avance, la première et la dernière à la moitié) et les Pagos Variables a la Operación (art. 1.12.3.3), où la subvention variable d'exploitation de chaque hôpital vaut SVO = PVC × max(NCR − NC, 0) + PA + CP + RS : un paiement à la journée‑lit additionnelle de 0,5 UF sur l'occupation réelle qui excède l'occupation de référence du contrat, plus les paiements pour nouveaux investissements, la compensation de surdemande de lits (art. 1.12.4) et le Resultado de Servicio (résultat de service). Les deux facteurs d'appel d'offres sont l'échéance semestrielle du SFO et l'échéance annuelle du SFC (art. 3.1.1 et 3.1.2), chacune avec un maximum au dossier d'appel d'offres (art. 3.2), et l'offre s'évalue par une note qui combine la valeur actualisée des deux (art. 3.3). Le SFO est partiellement indexé sur un indice de coût du travail : « seulement en cas de variation du salaire minimum mensuel fixé par la loi, 20 % du SFO sera indexé selon la variation dudit salaire minimum par rapport à celui en vigueur lors de la remise des offres » — SFO_j = SFO × (0,8 + 0,2 × Wmin_j / Wmin_0) — (art. 1.12.11), sur une base déjà exprimée en UF. C'est exactement la « formule composée » d'APMG et de HM Treasury, avec un indice de coût à la place de l'IPC, et le manuel s'en sert comme exemple d'indexation par flux avec indice et fraction déclarés (étape 3).
Deuxième : la performance dans les hôpitaux chiliens ne se déduit pas ; elle se pénalise et se prime. Le mécanisme de niveau de service ne figure pas dans le « Document n° 12 » que le dossier d'appel d'offres initial citait, mais à l'article 1.10.17, « Mecanismo de determinación de niveles de servicios », ajouté par la circulaire explicative n° 1 du dossier d'appel d'offres, qui a aussi corrigé la définition du Resultado de Servicio. Chaque service a un Nivel de Servicio Parcial semestriel, NSP = 100 − Σ N_j × P_j (manquements pondérés par points de gravité), et chaque hôpital un Nivel de Servicio Global pondéré par des facteurs de gravité (de 0,005 pour la cafétéria à 0,160 pour la restauration). Un NSP déficient (sous 92 points) sur n'importe quel service déclenche les pénalités du tableau 4 de l'art. 1.8.5.1 ; un NSG bon ou excellent (94 ou 97 points), avec tous les services au‑dessus du seuil et sans manquement sur les indicateurs sentinelles (art. 1.10.18), ouvre droit à une prime semestrielle fixe en UF, payée une fois par an à l'intérieur de la subvention variable au titre du Resultado de Servicio. Le texte le dit : le mécanisme « a pour finalité de créer des incitations à une prestation adéquate des services, et ne constitue en aucune façon une incitation garantie ». Autrement dit : l'échéance du SFO ne baisse pas avec la performance ; la défaillance est sanctionnée comme une infraction et l'excellence est récompensée comme une prime. Le guide d'APMG décrit le paiement d'exploitation des hôpitaux chiliens comme « soumis à déductions et ajustements pour qualité et disponibilité » ; le contrat lu ne déduit pas. Le manuel le signale parce que la différence compte à l'étape 5 : un régime de pénalités et de primes ne change pas la nature ferme du SFO, mais il laisse la performance hors de la formule, et la calibration de l'étape 4 n'a plus de prise.
Troisième : la rémunération au volume payée par l'État existe au Chili, avec plafond implicite et sans déductions. Dans le Programa Penitenciario Grupo 1, le ministère de la Justice paie semestriellement, pour chacun des trois établissements, un tiers de l'échéance du SFC (vingt et un semestres civils, le premier et le dernier fractionnés), un tiers de l'échéance du SFO, et « le résultat de la multiplication du Número Promedio de Internos (NPI, nombre moyen de détenus) du semestre précédent par l'Indicador de Pago Variable (IPV) » offert (art. 1.12.3, « Pagos del Ministerio de Justicia al concesionario », dont l'expression générale additionne les trois composantes par établissement et ajoute le paiement de résiliation anticipée). Ce sont les trois facteurs d'appel d'offres (art. 3.1 : échéance semestrielle du SFO, IPV par détenu‑semestre et échéance semestrielle du SFC, chacun avec un maximum à l'art. 3.2). La rémunération au volume comporte une correction de surpopulation qui joue le rôle de plafond décroissant : si le NPI dépasse 120 % de la capacité de conception, l'IPV s'applique entier jusqu'à ces 120 % et, pour l'excédent, il est ajusté par un facteur (art. 1.12.9) — la fourchette décroissante du péage fictif britannique, écrite pour des détenus. Et il n'y a pas de déductions : la performance est sanctionnée par les pénalités de l'art. 1.8.5.1. Pour l'étape 3, c'est l'exemple d'une rémunération au volume avec unité, tarif par fourchette et plafond ; pour l'étape 5, un ferme de montant incertain que le dossier d'appel d'offres ne borne pas par le haut, sauf par cette courbure.
Quatrième : la garantie de revenus et le partage des recettes ont été écrits comme une option du soumissionnaire, avec déclenchement et avec fourchette. Sur la Route 5, section Santiago–Los Vilos, l'art. 1.11, « Distribución de riesgos entre la Sociedad Concesionaria y el Estado », offre un mécanisme optionnel : le soumissionnaire qui l'accepte choisit, année par année, un Ingreso Mínimo Garantizado à l'intérieur de la fourchette basse et haute du tableau 1.2, avec un plafond sur la somme actualisée ; en échange, il « devra partager 50 % de ses recettes si la rentabilité dépasse 15 % ». La garantie se déclenche seulement si les recettes de l'année sont inférieures au minimum garanti et supérieures à 50 % des recettes potentielles calculées au tarif de référence : le « la garantie ne couvre pas l'opérateur qui n'opère pas » de l'étape 3, c'est cette clause. Le partage des recettes s'applique « à compter du mois suivant celui où » la valeur actualisée des recettes mensuelles à un taux réel de 15 % par an dépasse un montant en UF fixé au dossier d'appel d'offres, et à partir de là le concessionnaire verse au MOP 50 % de ses recettes. Le Puente Industrial reprend le dispositif avec un paiement du concessionnaire pour accéder à la garantie et une faculté de renonciation (art. 1.12.2.1.2 ; le mécanisme, à l'art. 1.12.7.1). Et la répartition des recettes par la durée apparaît quand le mécanisme défaille : l'avenant n° 3 de la Route 5 Chillán–Collipulli (2004) modifie « le degré d'engagement de risque assumé par la Sociedad Concesionaria […] s'agissant des variations du flux de véhicules, en instaurant un système de durée variable de la concession » (clause 4.2), en échange d'un paiement du concessionnaire à l'accès (clause 5.1) et avec un unique « Cuenta Mecanismo de Distribución de Ingresos » actualisé à un taux réel mensuel fixe (clause 5.3) : l'IMG et le partage des recettes réécrits comme un compte qui décide quand le contrat prend fin.
Et la variable d'appel d'offres qui absorbe le risque de demande par la durée. La Route 68 (liaison Santiago–Valparaíso–Viña del Mar) a fixé par circulaire explicative un facteur d'appel d'offres unique, les Ingresos Totales de la Concesión (ITC) en valeur actualisée (art. 3.1.1 après modification ; art. 3.1.3 et 3.2 du texte initial, avec le tarif de base et la durée maximale fixés au dossier d'appel d'offres), et la concession « s'éteindra le mois m où il sera vérifié » que la valeur actualisée des recettes mensuelles, actualisées au taux sans risque plus une prime de 5 % réel, atteint l'ITC offert (art. 1.5.6), avec extinction pour obtention de l'ITC (art. 1.9.2) ou, si elle n'est pas atteinte en 300 mois, par durée maximale « sans droit à indemnité ni compensation quelconque pour la différence » (art. 1.9.3). Le dossier d'appel d'offres invoque le fondement légal du facteur « utilisé à titre exceptionnel » (loi sur les concessions, art. 7, lettre l) et en donne la raison : permettre une future remise en concurrence conjointe avec un nouveau corridor. La remise en concurrence de la Route 78 (autoroute Santiago–San Antonio ; dossier d'appel d'offres en cours d'instruction dans le corpus, sans visa de légalité de la Contraloría) porte le dispositif à sa forme mûre : l'ITC comme facteur unique (art. 3.1–3.4, avec maximum en UF), l'extinction lorsque la VAR atteint l'ITC (art. 1.7.6), la VAR calculée à un taux fixe de 2 % plus une prime de 2 % réel (art. 1.7.6.1) et — c'est la nouveauté — un Índice del Servicio Prestado trimestriel (art. 2.4.6.5) qui crédite au concessionnaire un Incentivo al Desempeño Operacional proportionnel à l'excédent au‑dessus de 0,970 et lui débite un Costo por Desempeño Operacional Insuficiente par fourchettes lorsqu'il reste en dessous ; les deux s'inscrivent dans un Fondo al Desempeño Operacional dont le solde négatif se déduit de la VAR. La performance ne réduit pas un paiement : elle allonge la concession. C'est la seule version de déduction pour performance du corpus qui entre dans la formule, et elle y entre par la durée. L'étape 7 la cite comme preuve que la déduction peut s'écrire dans n'importe quelle unité — argent, points ou mois — pourvu qu'elle ait un vérificateur.
Et la subvention comme résultat, écrite dans un dossier d'appel d'offres. Le Puente Industrial a été mis en concurrence en deux lots exclusifs (art. 3.2) : le lot A, avec l'ITC comme variable et subvention nulle ; le lot B, avec un Factor de Subsidio S compris entre 0 et 1 qui multiplie dix échéances annuelles de subvention d'investissement fixées au dossier d'appel d'offres (art. 1.12.1.1, tableau 6), l'ITC étant fixé à son maximum. « La concession sera attribuée au soumissionnaire qui présente son offre dans le lot A […] ; dans le cas où aucun soumissionnaire n'aurait présenté d'offre dans le lot A, la concession sera attribuée à celui qui soumissionne dans le lot B » avec le plus faible S (art. 3.4). On demande d'abord au marché si le projet boucle sans subvention ; ce n'est que si personne ne répond que la subvention se dimensionne, et elle se dimensionne par la concurrence. C'est le « minimiser avant de subventionner » (§2.6) écrit dans un dossier d'appel d'offres lancé fin 2012.
Les tarifs urbains. Le Sistema Norte–Sur (Autopista Central) définit trois tarifs au kilomètre — hors pointe, pointe et saturation — déclenchés par la vitesse d'exploitation de la voie (art. 1.14.1), avec des facteurs maximaux par type de véhicule (art. 1.14.2), et les indexe chaque 1er janvier par T_t = T_{t−1} × (1 + IPC) × (1 + RR), où RR est « l'indexation réelle annuelle maximale des tarifs que la Sociedad Concesionaria pourra appliquer », soit 3,5 % à partir de la deuxième année ; si l'IPC cumulé depuis la dernière indexation dépasse 15 % au cours d'un mois quelconque, le tarif est indexé par anticipation, et tous les deux ans le concessionnaire peut demander une révision du système d'indexation, « qui pourra être acceptée ou rejetée par le MOP avec l'accord du ministère des Finances » (art. 1.14.7). Indexation totale sur l'IPC plus un réel cumulatif, sans plafond contractuel : c'est le cas que The Indexation Ceiling (§2.6) utilise pour demander qui paie lorsque le plafond politique arrive avant la formule.
Royaume‑Uni. Le prix unitaire PFI/PF2 avec déductions pour indisponibilité et performance est le standard que le §2.4 décrit, et le National Audit Office en a documenté le cycle complet (les DBFO de 1998 ; PFI and PF2, 2018). Le péage fictif des DBFO des années 1990 — jusqu'à quatre fourchettes de trafic, la supérieure à tarif nul — a été la première version de la rémunération au volume avec plafond ; on l'a abandonnée parce qu'elle payait le privé pour un trafic qu'il ne contrôlait pas, et la génération suivante de routes est passée à la disponibilité avec des mesures de congestion (APMG, §4.9). PF2 a été abandonné en 2018 ; le manuel en cite les règles comme méthode.
Australie. Abattement de la rémunération de la disponibilité en infrastructure sociale (volume 3) et risque de demande chez le privé sur les routes (volume 7), avec l'avertissement que la pratique australienne elle‑même a laissé par écrit : les échecs de trafic des tunnels urbains à péage réel (Sydney, Brisbane) sont l'argument empirique de Bain (2009) et du tableau 5.2 d'APMG contre le transfert d'une demande que personne ne contrôle, et le motif de l'étape 1.
Colombie. La loi 1508 de 2012 définit le PPP comme un contrat « qui implique la rétention et le transfert de risques entre les parties et des mécanismes de paiement liés à la disponibilité et au niveau de service de l'infrastructure et/ou du service » (art. 1), et son article 5, « Derecho a retribuciones », fait de la conditionnalité une norme : « le droit de percevoir des ressources au titre de l'exploitation économique du projet, de recevoir des décaissements de ressources publiques ou toute autre rétribution […] sera conditionné à la disponibilité de l'infrastructure, au respect des niveaux de service et des normes de qualité dans les différentes unités fonctionnelles ou étapes du projet » ; les alinéas suivants autorisent la rétribution par unités fonctionnelles et par étapes, toujours conditionnée. C'est le seul pays du tableau où la conditionnalité de performance est une exigence légale de tout paiement, et l'enregistrement du ferme prend la forme des vigencias futuras, les engagements pluriannuels (art. 26). Le programme 4G y a ajouté les recettes garanties par différentiel de recouvrement sur les autoroutes à péage.
Pérou. Les PPP cofinancés paient l'investissement par une Retribución por Inversión (RPI, ou RPI‑CAO contre certificats d'avancement de travaux, comme sur la ligne 2 du métro de Lima) et l'exploitation par une Retribución por Mantenimiento y Operación (RPMO) ; la première génération de routes a utilisé le PAO et le PAMO avec le CRPAO — certificat de reconnaissance de paiement annuel de travaux — comme titre négociable. Le certificat d'avancement comme titre de paiement est la forme péruvienne de la subvention d'investissement contre jalons de l'étape 3, avec une conséquence que l'étape 5 enregistre : une fois émis, le certificat est un ferme inconditionnel, et la conditionnalité de performance ne subsiste que sur la RPMO.
Mexique. Les Proyectos para Prestación de Servicios (PPS) — accord du secrétariat aux Finances et de la Fonction publique, Diario Oficial du 9 avril 2004, qui a actualisé les règles de mars 2003 — sont la rémunération de la disponibilité avec déductions, budgétée en dépense courante, la forme la plus nette de la règle de l'étape 5 selon laquelle une rémunération de la disponibilité est une dépense de l'année ; la loi sur les partenariats public‑privés (2012) a hérité du schéma.
Inde. Le modèle d'annuité hybride (HAM), approuvé en janvier 2016 pour les routes nationales, paie 40 % du coût des travaux pendant la construction contre jalons et 60 % en annuités semestrielles avec intérêts pendant la concession ; le dispositif de soutien financier aux PPP (VGF) subventionne jusqu'à 20 % du coût sur le fonds central et jusqu'à 20 % de plus sur l'entité promotrice. C'est la subvention d'investissement combinée à un ferme, la forme que le manuel appelle mixte État‑paie et que le §4(c) fait passer par le solveur de déficit de viabilité.
Espagne et Portugal. Le péage fictif régional espagnol et les sept concessions SCUT portugaises — « sans coût pour l'usager », quelque 930 km construits entre 1998 et 2002 avec le modèle britannique importé — sont l'étude de cas de l'instrument qui semble transférer la demande et ne la transfère pas : le Portugal a introduit des péages réels en deux vagues (fin 2010 et fin 2011), a renégocié les contrats vers des rémunérations de la disponibilité, l'État retenant les recettes tarifaires (APMG, §4.7), et son Tribunal de Contas (la cour des comptes portugaise) a audité cette renégociation [à vérifier : conclusions du rapport] ; depuis le début des années 2010, tous les projets espagnols utilisent la disponibilité (APMG, §4.9).
Où ils divergent, en quatre axes. Si la déduction est un abattement, une pénalité ou une prime : abattement du prix (Royaume‑Uni, Australie, Mexique, Pérou sur la RPMO ; Colombie par la loi), pénalité pour infraction plus prime (hôpitaux chiliens), durée (remise en concurrence de la Route 78). Si l'indexation est totale ou partielle : partielle par règle (Royaume‑Uni ; APMG) ou totale sur une unité indexée avec une exception de coût (Chili, UF et 20 % sur le salaire minimum) ou totale sur l'IPC plus un réel (autoroutes urbaines chiliennes). Si la garantie de revenus va avec une fourchette : optionnelle avec déclenchement et partage des recettes (Chili, Los Vilos et Puente Industrial), par la durée (Chili, ITC et MDI), par différentiel de recouvrement (Colombie), sans garantie (Royaume‑Uni, Australie). Quelle variable est mise en concurrence : le paiement (prix unitaire, RPI + RPMO, annuité), la subvention (SFC/SFO, facteur S), la VA des recettes (ITC) ou deux lots exclusifs. Le manuel prend parti à l'étape 3 et à l'étape 9 : déduction à l'intérieur de la formule, indexation par flux avec fraction déclarée, garantie avec déclenchement et fourchette, et une variable d'appel d'offres avec les mêmes symboles que le contrat.
Six règles du §3 ne figurent dans aucun des guides précédents sous la forme où le manuel les emploie, et sont attribuées à Austral.
Le mécanisme est le lieu où la rétention se décide (étape 1, étape 2). La maxime « attribuez chaque risque à la partie la plus à même de le gérer » — que répètent le Guide de référence, APMG et tous les guides nationaux — « est correcte, est intuitive et n'est presque jamais quantifiée » (Austral, The Optimal Risk‑Retention Frontier, §1). L'article sépare gérer de supporter, montre qu'ils se séparent sur les risques macroéconomiques — demande agrégée, taux de change — et ajoute « à un coût raisonnable » (§4) : il existe un plafond au‑delà duquel le privé ne prend le risque à aucun prix. Pour le mécanisme de paiement, la conséquence est de conception : transférer le risque de demande vaut ce que le privé gère moins ce qu'il facture pour le supporter, M − P, et pas davantage. Une rémunération au volume sans plafond est une rétention sans prix (l'État garde la queue haute et ne l'écrit pas) ; une garantie de revenus minimum est une rétention avec prix (l'État garde la queue basse et l'enregistre). L'étape 1 demande si le privé contrôle, diversifie et peut mettre un prix sur la demande avant de choisir une famille, parce que la frontière dit que le transfert ne crée de la valeur que lorsque la réponse est oui.
La subvention est une sortie du modèle, non un intrant (étape 3, étape 4, encadré du §4c). « Le langage du “comblement de l'écart” la présente comme un intrant — une quantité fixe, présente dans le projet, qu'une subvention couvre. Elle n'est rien de tout cela. Le déficit est une sortie : le résidu qui reste après le choix de la répartition des risques et de la structure financière » (Austral, The Viability Gap Is an Output, §3). La séquence — minimiser le déficit, dimensionner le résidu comme « la plus faible subvention qui satisfait à la fois la bancabilité, l'optimisation des ressources et l'accessibilité budgétaire » (§4), le reconnaître comme engagement (§7) — est l'étape 4 dans sa branche subvention, et le solveur de déficit de viabilité de la plateforme en est l'implémentation. L'appel d'offres en deux lots du Puente Industrial (§2.5) est la même règle écrite dans un dossier d'appel d'offres : le marché répond d'abord s'il y a un déficit, et seulement ensuite combien il vaut.
La garantie se valorise sur la distribution, jamais sur la trajectoire moyenne (étape 4, étape 5). C'est la règle de valorisation du manuel M2 (§2.6 de ce manuel), que l'étape 4 pousse d'un cran : il ne suffit pas de simuler la garantie à part et d'ajouter son coût espéré aux recettes déterministes ; le Monte Carlo par trajectoires livre le modèle complet à chaque état du monde, et dans chacun le partenaire reçoit max(R, IMG) − x·max(R − BS, 0) pendant que l'État paie et encaisse au même tirage. Antécédent de l'auteur : la méthodologie officielle chilienne de dimensionnement de l'IMG (Duarte Arancibia, 2015, §6.1, équations 11–17) : la valeur actualisée des recettes sans risque égale la valeur actualisée de la dette maximale, avec un profil IMG_t = IMG_1·(1 + g)^(t−1) et une fourchette supérieure symétrique BS = 2·E − IMG ; la plateforme l'implémente et l'étape 3 l'adopte. Le manuel cite la note d'Austral sur la décision de garantie de tiers (Foundations for Deciding When to Use a Third‑Party Guarantee) seulement pour ce qu'elle dit — quand comparer la garantie souveraine à celle d'un tiers (§2.2–§2.6) —, et non pour la valorisation par trajectoires, que cet article déclare hors de son périmètre (§11).
L'indexation est une option vendue, avec plafond (étape 3, usager paie). « Incrusté dans tout tarif indexé, il y a une hypothèse non déclarée : que le gouvernement laissera le tarif monter selon l'indice complet, chaque année, pendant toute la vie du contrat. Cette hypothèse est une variable politique, et elle échoue de façon prévisible » (Austral, The Indexation Ceiling, §1.1). Quand l'indice passe le plafond, le gouvernement « limite la hausse et trouve un autre moyen de tenir l'opérateur indemne » (§1.2) ; ce que l'État a vendu est une option d'achat sur l'indice avec prix d'exercice au plafond, paiement_t = recettes_t × max(0, g_t − C) / (1 + g_t) (§3.1). L'étape 3 exige, pour tout tarif indexé, la clause de compensation du plafond, et l'étape 5 enregistre l'option lorsque la clause n'existe pas. The Silent FX Liability est le cas du plafond nul : l'indexation de change « est le cas particulier d'une clause d'indexation avec plafond d'accessibilité budgétaire nul » (Indexation Ceiling, §3.2), et c'est pourquoi l'étape 3 ne l'admet que pour la fraction des coûts en devise. La formule du Sistema Norte–Sur — IPC plus 3,5 % réel cumulatif, sans plafond contractuel et avec révision biennale soumise à l'accord des Finances — est l'exemple chilien avec lequel le manuel illustre la question.
Les mécanismes qui invitent à la renégociation (étape 3, étape 8). The Renegotiation Triangle met un prix sur les trois issues — accepter, contre‑offrir, résilier — d'une renégociation (§2) et mesure sur le panel chilien que la renégociation est « endémique et asymétrique à droite » (§4). Ce que le manuel en retient, c'est la liste des causes qui naissent dans le mécanisme : un plancher de garantie fixé sur la trajectoire de référence, qui paie dans le scénario de référence et n'est donc plus une garantie ; un tarif plafonné sans clause de compensation ; une déduction sans période de rectification ni vérificateur, qui se conteste au lieu de s'appliquer ; et une formule d'offre différente de celle du contrat. L'étape 8 les convertit en liste de vérification de clauses. Et Three PPPs — A Walkthrough parcourt trois structures de paiement d'un bout à l'autre sur la plateforme ; le manuel le cite pour le parcours, avec l'avertissement que ses chiffres sont illustratifs et ne sont pas ceux de l'exemple du §4.
Où se fait la comptabilisation et qui décide (étape 5, §1.3). The Recognition Rule ordonne les quatre optiques sous lesquelles une rémunération de la disponibilité entre ou non au bilan de l'État (§2–§4) et montre où la ligne se joue (§6) ; l'étape 5 adopte sa règle selon laquelle la classification ferme/conditionnel s'écrit avec l'optique déclarée. The PPP Budget Nobody Publishes donne l'enveloppe contre laquelle l'étape 6 teste le paiement maximal, et Stress‑Testing PPP Portfolios la raison pour laquelle le stress du mécanisme se lit en portefeuille (§2 : un stress commun ne se diversifie pas). From Gatekeeper to Orchestrator (§2.4, la règle de partition) ordonne qui décide quoi dans le mécanisme : le secteur écrit le service et ses indicateurs, l'unité PPP la formule, les Finances le type et la taille de l'engagement ainsi que le taux ; l'étape qui mêle les deux moitiés — le dimensionnement de l'étape 4 — revient à qui détient l'avantage d'information financière.
Une contradiction que le manuel n'adoucit pas : le Guide de référence et APMG décrivent la rémunération au volume payée par l'État comme un instrument « qui partage » le risque de demande ; lue avec la frontière de rétention, sans plafond elle ne partage rien : elle retient la queue haute sans prix et transfère la queue basse à qui ne la contrôle pas. Le manuel l'appelle ferme de montant incertain et la conçoit avec plafond, et c'est là une position, non un consensus.
| Étape du §3 | Règle qu'elle exécute | Source (section) | Écran du §5 |
|---|---|---|---|
| 0 Cadre | Service par produits, unité de compte, horizon et monnaie, payeur d'aujourd'hui, année de base | Guide de référence v3, §3.4.1 et §3.4.2 ; APMG chap. 5, §4.1 et §4.7 ; M3 critères 2 et 6 | Intrants du Modèle financier, onglet général (C2) |
| 1 Diagnostic de demande | Fourchette de demande, élasticité, capacité de payer ; contrôle‑t‑il, diversifie‑t‑il, peut‑il mettre un prix ? | APMG chap. 5, §4.9 et tableau 5.2 ; Guide de référence v3, §3.3.2 ; Austral, Retention Frontier §1 et §4 ; Bain 2009 ; Flyvbjerg et al. 2005 | Catégories de demande dans Intrants, Recettes (C2) |
| 2 Famille et instrument | Trois familles, sept instruments, chacun avec son enregistrement budgétaire sous les yeux | Guide de référence v3, §3.4.2 (éléments) et tableau 2.1 ; PFRAM 2.0, §III.C–III.D ; APMG chap. 5, §4.7 | Carte Mécanismes de paiement (C1) ; mode de recettes (C2) ; type de financement et de contrat dans FARO (C10) |
| 3 Formule — disponibilité | Base, unités, calendrier, escalade, indexation partielle, déductions avec rectification, effet de cliquet et plafond | PF2 2012, §19.2, §19.5–19.7, §19.11–19.12 (SoPC4 chap. 7) ; APMG chap. 5, §4.10.1–4.10.11 ; Infrastructure Australia vol. 3 ; Chili : hôpital Maipú–La Florida, art. 1.12.3.2, 1.12.11, 1.10.17 | Flux de rémunération de la disponibilité et déduction espérée par flux (C2) ; matrice de déductions [à construire] |
| 3 Formule — usager paie | Tarif de base par catégorie et par plage, indexation avec réel maximal, plafond et compensation, révision | Guide de référence v3, §3.4.2 « user charges » ; APMG chap. 5, §4.8 ; Austral, Indexation Ceiling §1 et §3.1 ; Chili : Sistema Norte–Sur, art. 1.14.1 et 1.14.7 | Catégories de demande et tarifs (C2) ; redevances de l'usager dans FARO (C10) |
| 3 Formule — rémunération au volume | Unité, tarif par fourchette décroissante, plafond annuel ; ferme de montant incertain | APMG chap. 5, §4.9 (fourchettes et plafond) ; NAO 1998 (DBFO, quatre fourchettes) ; Guide de référence v3, §3.4.2 ; Chili : Programa Penitenciario Grupo 1, art. 1.12.3 et 1.12.9 | Import PFRAM dans FARO (C15) [à construire : payeur par catégorie] |
| 3 Formule — subventions | Investissement : montant, jalons ou échéances, source ; exploitation : base, calendrier, indexation | Guide de référence v3, §1.3.3 et §3.4.2 (jalons) ; APMG chap. 5, §4.2–4.4 ; Inde (HAM, VGF) ; Chili : Puente Industrial, art. 1.12.1.1 ; hôpital, art. 1.12.3.1 | Intrants, Financement (C3) |
| 3 Formule — IMG et partage des recettes | Plancher sous la base, fenêtre, déclenchement, fourchette supérieure et taux ; méthode officielle chilienne | Irwin 2007 ; PFRAM 2.0, §III.C ; Duarte Arancibia 2015, §6.1 ; Chili : Route 5 Santiago–Los Vilos, art. 1.11 ; Puente Industrial, art. 1.12.7.1 et 1.12.2.1.2 | Cartes IMG et partage des recettes (C2) ; dimensionneur d'IMG et Monte Carlo par trajectoires (C6) |
| 4 Dimensionner | RCD et TRI avec déduction espérée ; plus faible paiement, plus faible subvention, plancher qui boucle la dette ; par trajectoires | Guide de référence v3, §3.4.2 (calibration) ; PF2 2012, §19.7 ; Austral, Viability Gap §3–§4 ; M2 §2.6 (valorisation sur la distribution) | Résultats (C4) ; dimensionneur de VGF (C5) ; Monte Carlo par trajectoires (C6) |
| 5 Enregistrer | Ferme / conditionnel / recette conditionnelle ; VA depuis l'année de base ; maximum et espéré ; fourchette de la rémunération au volume | PFRAM 2.0, §III.C–III.E ; MSFP 2014 et IPSAS 32 (via M2) ; Austral, Recognition Rule §2–§6 ; M2 étapes 2–3 | Résultats SFP de FARO (C13) ; Garanties (C12) ; exportations (C9) |
| 6 Tester | Tornade, stress par trajectoires, VfM avec le mécanisme, plafond | PF2 2012, §19.7 (combinaisons de performance insuffisante) ; Austral, Stress‑Testing Portfolios §2 ; PPP Budget Nobody Publishes ; M1 étapes 7–9 et 12 ; M2 étape 8 | Sensibilité (C7) ; Monte Carlo par trajectoires (C6) ; accessibilité budgétaire depuis le modèle (C14) |
| 7 Incitations et vérification | Indicateur → mesure → vérificateur → fréquence → conséquence ; grâce de la première année | PF2 2012, §19.2.3, §19.6 et chap. 20 ; APMG chap. 5, §4.10.5 ; Chili : hôpital, art. 1.10.17 (prime et pénalité) ; remise en concurrence Route 78, art. 2.4.6.5 (durée) | Sans écran ; tableau du §4.7 |
| 8 Clauses | Formule avec symboles définis ; ce qu'elle ne couvre pas et à quelle clause cela va | Guide de référence v3, §3.4.3–3.4.5 ; Banque mondiale 2019, Guidance on PPP Contractual Provisions ; Austral, Renegotiation Triangle ; PF2 2012, §19.12 | Renégociation (C8) comme comparaison référence / avenant |
| 9 Mettre en concurrence | Une variable cohérente avec le mécanisme ; VA des recettes quand la demande s'absorbe par la durée | APMG chap. 5, §8.2 ; Guide de référence v3, §3.4.5 (LPVR) ; Engel, Fischer et Galetovic 2001 ; Chili : Route 68, art. 1.5.6 et 3.1–3.2 ; remise en concurrence Route 78, art. 1.7.6 et 3.1–3.4 ; Puente Industrial, art. 3.2 | Sans écran ; scénario enregistré avec version |
| 10 Enregistrer, transmettre, suivre | VfM de l'offre ; fiche au registre ; suivi des déductions, des appels et des indexations ; version | M1 étape 13 ; M2 étape 1 ; PF2 2012, chap. 20 ; Guide de référence v3, §3.6.2 | Accessibilité budgétaire depuis le modèle (C14) ; rapport FCCL (C16) ; Renégociation (C8) |
| Frontière : tarif régulé | Une page : l'usager‑paie dont la formule est écrite par un régulateur | Guide de référence v3, §3.4.2 « Defining user charges » ; APMG chap. 5, §4.8 (eau, transport public) | — |
| Frontière : rééquilibrage | Une page : ce qui survient quand le mécanisme défaille | Guide de référence v3, §3.4.3 ; APMG chap. 5, §9.4 ; Austral, Renegotiation Triangle | Renégociation (C8) : compare, ne calcule pas |
Cette section est la méthode complète, écrite pour que quelqu'un disposant de son propre modèle financier et de son propre registre budgétaire puisse l'appliquer sans la plateforme : chaque étape dit ce qui entre, ce qui sort, comment on décide et quelle est la règle. Le crédit de chaque règle est au §2 et ne se répète pas ; les contrepoints chiliens qui l'illustrent sont au §2.5 et y sont renvoyés ; les chiffres qui illustrent les étapes sont ceux du §4 et s'y expliquent ; les formules de chaque instrument, avec tous leurs symboles, sont à l'annexe 3.A à la fin de la section. La méthode a onze étapes et deux pages de frontière : du cadre (étape 0) à l'enregistrement et au suivi (étape 10), puis le tarif fixé par un régulateur (3.12) et le rééquilibrage (3.13), que le manuel délimite et n'enseigne pas.
Trois avertissements avant de commencer. Le premier est la thèse du manuel : un mécanisme de paiement est une formule, un enregistrement budgétaire et un test dans le modèle, et la méthode n'accepte aucun des trois sans les deux autres — une formule sans enregistrement est une obligation que personne n'a écrite ; un enregistrement sans test est un engagement dont on ignore si le contrat peut le payer ; un test sans formule est le modèle d'un autre contrat. Le deuxième : la méthode s'applique à un projet qui a déjà franchi le verrou d'éligibilité (M3) et dont l'optimisation des ressources a déjà été mesurée avec un mécanisme supposé (M1) ; ce qu'elle fait, c'est remplacer cette hypothèse par une clause et mesurer de nouveau. Le troisième : chaque étape produit quelque chose que l'étape suivante consomme et que le relecteur peut exiger ; la liste du 3.11 dit quoi.
Ce qui entre. La spécification fonctionnelle du service (M3, critère 2 : ce que le contrat exige qui soit disponible ou fourni, non les intrants avec lesquels cela se fait) ; l'horizon du contrat (travaux plus exploitation) et l'année de base ; la monnaie du financement et la monnaie locale, avec l'inflation de chacune ; qui paie aujourd'hui le service équivalent — les usagers, le budget, personne — et à quel tarif ; et le taux de politique budgétaire auquel les Finances actualisent les engagements.
Ce qui sort. La convention qui régit la formule, en une ligne au début de la fiche : « service X spécifié par produits ; unité de compte Y ; monnaie Z de l'année de base, en nominal, horizon de N années à partir de l'année initiale ; payeur d'aujourd'hui : W ». L'unité de compte est la décision de cette étape : disponibilité par zones fonctionnelles (hôpital, prison, bâtiment), par voie‑kilomètre (route), par véhicule ou par passager (volume), par journée‑lit ou par détenu‑semestre, par m³ ou par MW (services). Tout ce qui suit s'écrit dans cette unité.
Comment on décide. Il n'y a pas de calcul, il y a trois définitions. (i) L'unité de compte est celle du produit que le contrat achète : si l'État achète un hôpital disponible, l'unité est la disponibilité pondérée par zones et par plages ; s'il achète des soins, c'est la journée‑lit ; si l'usager achète le passage, c'est le véhicule. Une unité que le vérificateur ne peut pas compter (étape 7) ne sert pas d'unité de compte. (ii) L'horizon et l'année de base sont ceux du modèle du projet (M1, étape 0) : le mécanisme se teste dans le même modèle, avec la même convention, et la valeur actualisée de l'engagement se calcule depuis l'année de base, l'année de base n'étant pas actualisée (la convention du manuel des Engagements budgétaires). (iii) La monnaie du paiement se décide ici et non à l'étape 3 : un paiement de l'État dans la monnaie du financement transfère à l'État la totalité du risque de change ; en monnaie locale avec indexation de change partielle, seulement la fraction indexée (étape 3, Silent FX Liability).
Règle de décision. Un service qui ne peut pas être spécifié par produits n'admet ni rémunération de la disponibilité ni déductions (M3, critère 6) : ou bien on résout la spécification, ou bien on paie par intrants, et alors ce n'est pas un PPP. Et le payeur d'aujourd'hui se déclare même quand c'est « personne » : un service qui aujourd'hui n'est pas payant et le deviendra demain (un péage nouveau) porte un risque d'acceptation que l'étape 1 doit lire avant de choisir une famille.
Où les équipes se trompent. Prendre pour unité de compte celle du modèle financier — « recettes annuelles » — et non celle du contrat : la formule de l'étape 3 a besoin d'une unité qui se mesure sur le terrain, non d'une ligne de tableur. Et fixer la monnaie du paiement par confort du financeur (« en dollars, parce que la dette est en dollars ») sans l'écrire comme décision de répartition du risque : le §4 montre que l'hôpital paie en dollars nominaux avec une escalade fixe de 2 % — le choix du paquet de démonstration —, et l'encadré 4.8a que le chilien paie en UF avec 20 % indexé sur le salaire minimum ; ce sont deux décisions, non deux détails.
Ce qui entre. La projection de demande avec sa fourchette (P10–P90, ou une volatilité annuelle déclarée), et pas seulement sa moyenne ; l'élasticité‑prix ; la capacité et la volonté de payer de l'usager et l'existence d'alternatives gratuites ; le biais d'optimisme documenté du secteur (les prévisions de trafic de péage surestiment en moyenne de 20 à 30 % : Bain 2009 ; Flyvbjerg et al. 2005) ; et les trois questions de rétention d'Austral (The Optimal Risk‑Retention Frontier) : le partenaire privé contrôle‑t‑il la demande ? peut‑il la diversifier ? peut‑il lui mettre un prix à un coût raisonnable ?
Ce qui sort. Le diagnostic en quatre cases, la fourchette sous les yeux :
| Case | Diagnostic | Famille qu'elle indique (étape 2) |
|---|---|---|
| A | Demande facturable et prévisible (fourchette étroite ; le partenaire la gère en partie) | L'usager paie |
| B | Demande non facturable, ou politiquement non facturable, ou que l'État décide de ne pas transférer | L'État paie, à la disponibilité |
| C | Demande facturable mais volatile (fourchette large ; le partenaire ne la contrôle pas) | Mixte : l'usager paie avec garantie et fourchette, ou avec rémunération partielle de la disponibilité |
| D | Demande non facturable mais que l'État veut payer à l'unité (pour aligner les incitations d'usage) | L'État paie, au volume, avec plafond |
Et avec le diagnostic, la mesure du risque dont le reste de la méthode se servira : la volatilité annuelle des recettes de demande (15 % dans la convention de la série lorsqu'il n'y a pas d'estimation propre, celle du manuel des Engagements budgétaires) et la fourchette P10–P90 de la première et de la dernière année.
Comment on décide. On répond aux trois questions de rétention sur la demande, non sur le projet. Contrôler, c'est pouvoir la déplacer avec ce que le contrat laisse faire au partenaire (qualité, perception, commercialisation) : un péage interurbain se contrôle peu ; un lit d'hôpital, pas du tout ; un parc de stationnement, beaucoup. Diversifier, c'est pouvoir la compenser avec d'autres demandes du même partenaire : un opérateur avec une route ne diversifie pas ; avec vingt, si. Mettre un prix, c'est qu'il existe un marché — financeurs, assureurs — qui facture le fait de la supporter à un coût que l'État soit disposé à payer dans le tarif ou dans le paiement. Trois « non », c'est la case B ; trois « oui », la case A ; « facturable mais ni contrôlable ni diversifiable », la case C. La fourchette corrige le biais avant le choix : si la projection du promoteur n'apporte pas de fourchette, on lui impose celle du secteur, et si elle n'apporte pas de correction d'optimisme, le Monte Carlo par trajectoires de l'étape 4 l'applique comme paramètre déclaré (§5).
Règle de décision. La demande que le partenaire privé ne contrôle pas ne se transfère pas « parce que le transfert crée de la valeur » : il n'en crée que par M − P — ce que le partenaire gère moins ce qu'il facture pour supporter ce qu'il ne gère pas — et pas davantage (Retention Frontier). Transférer une demande non contrôlable et non diversifiable, c'est acheter une prime sans gestion derrière ; la retenir sans l'écrire (une rémunération au volume sans plafond), c'est l'assumer sans prix. La règle n'interdit pas de transférer : elle exige que le transfert ait un gestionnaire et un prix, et que ce prix se compare à celui de la rétention (la GRM de l'étape 3 est exactement ce prix, et le §4.4.3 le mesure : 55,6 de valeur actualisée espérée en échange d'un relèvement de trois points du P10 de la rentabilité du partenaire).
Où les équipes se trompent. Diagnostiquer sur la moyenne de la projection — « le trafic couvre le service de la dette avec de la marge » — et découvrir la fourchette quand la garantie paie. Lire « facturable » comme « facturé » : un péage que personne ne paie aujourd'hui porte un risque d'acceptation que l'élasticité ne mesure pas. Et le plus fréquent : sauter l'étape parce que le secteur a déjà décidé de la famille (« les hôpitaux se paient à la disponibilité ») : le diagnostic existe pour que la décision reste écrite avec sa raison, et le §4.1 le fait en deux paragraphes pour deux contrats dont le résultat ne faisait débat pour personne.
Ce qui entre. Le diagnostic de l'étape 1 et la contrainte budgétaire en deux questions : y a‑t‑il de la place pour un engagement ferme de cette taille sous le plafond d'engagements (M2, étape 8) ? y a‑t‑il une politique permettant d'octroyer un conditionnel et une capacité de le valoriser ?
Ce qui sort. La famille (l'usager paie / l'État paie / mixte), l'instrument ou la combinaison, et, sur la même ligne, qui porte le risque de demande et quel type d'engagement budgétaire en naît. Le tableau du manuel, qui est la sortie de cette étape pour n'importe quel contrat :
| Instrument | Famille | Rôle | Risque de demande | Enregistrement budgétaire (étape 5) |
|---|---|---|---|---|
| Péage / redevances de l'usager | L'usager paie | Instrument | Privé | Aucun (recette du partenaire) ; recette de l'État s'il y a des redevances de concession ou si le tarif est perçu par l'État |
| Rémunération de la disponibilité | L'État paie | Instrument (sous‑famille disponibilité) | État, par construction | Ferme ; actif et passif financier au bilan si l'État contrôle l'actif |
| Rémunération au volume (péage fictif sur les routes) | L'État paie | Instrument (sous‑famille volume) | Partagé par le volume ; sans plafond, la queue haute reste à l'État | Ferme de montant incertain, avec fourchette |
| Subvention d'investissement | L'État paie | Instrument ; sortie de l'étape 4 | Aucun (elle se paie contre travaux) | Transfert en capital durant les années de décaissement |
| Subvention d'exploitation | L'État paie | Instrument | État | Ferme (dépense courante) |
| Garantie de revenus minimum (GRM) | Mixte | Modificateur d'un usager‑paie | Queue basse à l'État, avec un prix | Conditionnel : maximum = plancher ; espéré par simulation |
| Partage des recettes au‑dessus d'une fourchette supérieure | Mixte | Modificateur, pendant de la GRM | Queue haute à l'État | Recette conditionnelle, ligne à part, jamais nettée |
| Répartition des recettes par la durée (ITC, MDI) | Mixte | Variante : la GRM et la fourchette écrites comme durée variable | Absorbé par la durée | Sans flux de l'État ; durée espérée et sa fourchette |
Comment on décide. Avec l'arbre d'une page : case A → l'usager paie, et l'on demande si la fourchette de l'étape 1 exige un modificateur (si le P10 ne couvre pas le service de la dette, oui : GRM avec fourchette, ou rémunération partielle de la disponibilité, et la famille devient mixte) ; case B → l'État paie à la disponibilité, et l'on demande si le financement boucle sans apport aux travaux (sinon, subvention d'investissement comme sortie de l'étape 4, et la rémunération de la disponibilité se dimensionne sur le résidu) ; case C → mixte par construction, et l'on choisit entre garantie avec fourchette (rétention de la queue basse avec prix) et disponibilité partielle plus péage (rétention d'une partie de la demande par construction) ; case D → rémunération au volume avec plafond, et l'on demande pourquoi pas la disponibilité (la seule réponse valable est que l'État veut que le partenaire promeuve l'usage et qu'il peut le vérifier). Dans chaque branche, avant de continuer, on lit la colonne d'enregistrement : le ferme contre le plafond de fermes, le conditionnel contre la politique de garanties et la capacité de valoriser.
Règle de décision. Chaque instrument se choisit avec son enregistrement budgétaire sous les yeux ; un instrument dont personne ne peut écrire l'enregistrement — parce qu'il n'y a personne pour valoriser le conditionnel, parce que le ferme ne tient pas, parce que la rémunération au volume n'a pas de fourchette — ne se choisit pas. C'est la règle d'Irwin (2007) lue à l'envers : si la garantie est préférée parce qu'elle n'apparaît pas au budget, la correction consiste à la faire apparaître avant de l'octroyer. Et le partage des recettes ne se choisit pas seul : c'est le pendant de la GRM, et une GRM sans fourchette est une option vendue sans prime.
Où les équipes se trompent. Choisir par analogie sectorielle (« les routes vont avec un péage ») sans passer par la case, et découvrir à l'étape 4 que le péage ne couvre pas la dette (la Côtière pure de l'encadré 4.8c : couverture 0,731). Traiter la subvention d'investissement comme un instrument d'entrée — « le projet a besoin de 30 % d'apport » — alors qu'elle est la sortie du dimensionnement (étape 4 ; Viability Gap). Et choisir une rémunération au volume « parce qu'elle partage le risque » : sans plafond elle ne partage rien (§2.6) ; la variante de la Côtière le montre — le passif financier double et le P95 du paiement se situe 109 % au‑dessus de la projection (§4.5).
Ce qui entre. L'instrument de l'étape 2 et l'unité de compte de l'étape 0.
Ce qui sort. La formule complète, avec tous ses symboles définis, instrument par instrument. Les formules, la liste des paramètres que chacune exige et la règle avec laquelle la plateforme calcule chaque instrument — citée telle quelle, pour que le lecteur sache ce qui tourne quand il appuie sur le bouton — sont à l'annexe 3.A, à la fin de cette section ; ici restent les règles de conception de chaque instrument, qui sont ce dont le relecteur discute. Les symboles que les règles nomment (d̄, s, I_t, B_t, GRM_t, g, a, BS_t, x, T_t) y sont définis.
Formule et paramètres : annexe 3.A.1. Quatre règles.
Règle de la déduction. La formule se dimensionne nette de la déduction espérée, non brute : le contrat paie avec déductions, et un paiement qui ne satisfait la couverture que sans elles ne la satisfait pas. La déduction espérée d̄ est un paramètre déclaré avec fourchette — entre 1 % et 5 % selon la maturité du régime et du vérificateur, avec 3 % comme hypothèse de travail en l'absence d'évidence propre — avec lequel on dimensionne ; avant l'appel d'offres, elle se calibre sur la matrice de l'étape 7 (faire tourner la matrice sur des combinaisons plausibles de performance insuffisante et prendre la moyenne, comme l'exige PF2 §19.7) et l'on vérifie que la formule la produit. Le §4.4.1 le mesure sur l'hôpital : avec 3 % espéré, la couverture minimale tombe de 1,208 à 1,145 et le TRI des fonds propres de 9,8 % à 8,1 % ; le paiement qui conserve 1,20 une fois perçu net est de 36,97 brut au lieu de 36,0.
Règle de l'indexation. Par flux, avec indice et fraction déclarés : « 3 % » n'est pas une indexation ; « IPC sur 60 % du paiement, indice des rémunérations sur 20 %, fixe pour 20 % » en est une. L'indexation partielle est la règle de PF2 (§19.11) et d'APMG (§4.10.8) : on indexe la fraction du paiement qui correspond aux coûts variables, non le service de la dette, et surindexer pour abaisser le paiement initial, c'est transférer le risque d'inflation à l'État sous un autre nom. L'indexation de change n'est admise que pour la fraction de coûts en devise (Silent FX Liability : une indexation de change totale est une option à plafond nul). Sur l'hôpital du §4, deux flux — 80 % à 2 % et 20 % sur un indice de coût du travail à 4 % — relèvent l'engagement de 3,1 % en valeur actualisée et la couverture minimale à 1,225 (encadré 4.8a) : l'indice et la fraction déplacent l'engagement à eux seuls. Contrepoint chilien — la subvention d'exploitation des hôpitaux, en UF avec 20 % indexé sur le salaire minimum mensuel — : §2.5, première observation.
Règle du calendrier. Le calendrier est un paramètre de la formule, non un détail de trésorerie : la même somme annuelle versée en deux échéances semestrielles payées d'avance vaut, à 5,5 %, 4,1 % de plus en valeur actualisée que versée annuellement à terme échu (403,4 → 419,9 sur l'hôpital ; encadré 4.8a). Contrepoint chilien — échéances annuelles pour la construction et semestrielles payées d'avance pour l'exploitation — : §2.5, première observation.
Règle de la matrice. Le régime de déductions — matrice des défaillances, période de rectification par type de défaillance, effet de cliquet pour récidive, plafond annuel et prime s'il y en a une — s'écrit à cette étape et se calibre à l'étape 7. La plateforme applique aujourd'hui la déduction espérée par flux et non la matrice [à construire] ; c'est déclaré à l'étape 7 et au §5.
Formule et paramètres : annexe 3.A.2.
Règle. Un plafond tarifaire sans clause de compensation est une option vendue par l'État et s'enregistre à l'étape 5 avec la formule de The Indexation Ceiling (annexe 3.A.2). La règle n'est pas « ne mettez pas de plafond » : c'est « si vous en mettez un, écrivez qui paie quand il se déclenche ; si vous n'en mettez pas, écrivez comment il se révise ». Contrepoint chilien — l'indexation IPC plus 3,5 % réel du Sistema Norte–Sur, sans plafond contractuel et avec la révision biennale comme soupape — : §2.5, « les tarifs urbains ».
Formule et paramètres : annexe 3.A.3.
Règle. C'est un ferme de montant incertain, non un conditionnel : l'obligation existe dans tous les états du monde et seule sa taille dépend de la demande. Et elle se conçoit avec plafond : une rémunération au volume sans plafond ne se choisit pas. Sans plafond, l'État retient toute la queue haute sans prix (§2.6) ; APMG l'exige (« il doit y avoir un niveau maximal de trafic au‑delà duquel le gouvernement ne paie pas », §4.9) et le manuel en fait une règle et non une recommandation, parce qu'enregistrer la fourchette P5–P95 décrit l'obligation mais ne la borne pas. Sur la Côtière payée au véhicule (§4.5), le P95 du paiement de l'État reste 109 % au‑dessus de la projection sans plafond et 19 % avec un plafond de 120 %, actif dans 61 % des trajectoires. Contrepoint chilien — le paiement au détenu du Programa Penitenciario Grupo 1, avec son facteur d'ajustement au‑delà de 120 % de la capacité : la seule forme de plafond d'une rémunération au volume que le corpus possède — : §2.5, troisième observation.
Formule et paramètres : annexe 3.A.4.
Règle. La subvention d'investissement est la sortie de l'étape 4 — le plus faible apport avec lequel la structure satisfait bancabilité, optimisation des ressources et accessibilité budgétaire, après avoir minimisé le déficit par la voie de la structure —, non un intrant de cette étape (The Viability Gap Is an Output). À cette étape on n'écrit que sa forme ; sa taille, c'est le modèle qui la donne. Une subvention d'exploitation conditionnée à la disponibilité est une rémunération de la disponibilité sous un autre nom, et la méthode la traite comme telle ; une subvention inconditionnelle est un ferme de dépense courante sans déduction. Contrepoint chilien — les deux lots exclusifs du Puente Industrial, la règle de sortie écrite dans un dossier d'appel d'offres et la variable de l'étape 9 — : §2.5, « la subvention comme résultat ».
Formule et paramètres : annexe 3.A.5. Cinq règles ; la première est celle que l'index du manuel avait laissée ouverte et que la méthode referme.
Règle sur la base du plancher. La clause doit dire à quelles recettes le plancher se compare, et la méthode fixe la règle : le plancher se compare aux recettes de demande que la garantie assure — les recettes d'usagers — et jamais aux paiements que l'État lui‑même effectue avec certitude. B_t = R_t. La raison est celle de l'étape 1 : la garantie est le prix de la rétention de la queue basse de la demande ; une rémunération de la disponibilité déterministe n'a pas de queue basse à assurer, et une garantie dont le plancher passe sous la somme de la disponibilité et du péage ne peut jamais payer — ce n'est pas une garantie, c'est une clause vide. C'est la lecture d'une garantie de trafic chilienne (Los Vilos compare avec « les recettes » du péage), celle du moteur du Modèle financier (qui compare le plancher aux recettes d'exploitation d'usagers et laisse la disponibilité en dehors) et celle que le §4 applique. Elle s'écarte de la convention de PFRAM et de celle que le manuel des Engagements budgétaires avait adoptée (plancher contre les recettes totales du partenaire) et le manuel le dit : sous cette convention‑là, la GRM de la démonstration de la Côtière vaut zéro (le plancher, 37,31, reste sous la rémunération de la disponibilité, 38,14, toutes les années), sous celle‑ci elle vaut 254,8 (moteur/API ; §4.4.3), et le 68,0 que le manuel précédent a publié était une troisième lecture — volatilité appliquée aux recettes totales, disponibilité comprise — qui traitait comme incertain un paiement que l'État effectue avec certitude ; il reste documenté comme artefact de cette implémentation, non comme une troisième convention du produit. Conséquences : (i) dans l'enregistrement (étape 5), l'exposition maximale est le plancher et le coût espéré se simule en ne faisant bouger que les recettes de demande, les paiements de l'État restant fixes ; (ii) dans un contrat mixte avec rémunération de la disponibilité, le dimensionneur prend la disponibilité comme recettes sans risque S_t et le plancher qui en résulte peut être nul : alors la garantie ne s'écrit pas ; (iii) le contrat qui veut la convention PFRAM la déclare, et l'enregistrement la suit. Le manuel des Engagements budgétaires reçoit une note de convention dans son exemple — son 68,0 est correct sous sa formule —, non une correction de chiffre. La plateforme a déjà adopté la règle, en production : le Modèle financier la suivait déjà, et le registre de FARO a été corrigé pour ne simuler que les recettes de demande, la base du plancher étant déclarée par contrat (mrg_floor_base, par défaut « demand ») — §5, note de version.
Règle sur le niveau. Le plancher reste sous la trajectoire de référence toutes les années : s'il la rejoint, la garantie paie dans le scénario de référence et n'est plus une garantie mais une rémunération de la disponibilité déguisée (règle du manuel des Engagements budgétaires). Et le plancher se dimensionne, il ne se suppose pas : la méthode officielle (Duarte Arancibia 2015, équations 11–17 ; annexe 3.A.5) est la règle de dimensionnement du plancher — « % de la projection » n'est que la façon d'écrire le résultat dans le dossier d'appel d'offres —, parce que c'est elle qui sépare ce que la garantie protège, la dette, de ce qu'elle ne doit pas protéger, les fonds propres. Les 80 % de la démonstration coûtent 254,8 en somme de vie (moteur/API ; 226,9 au tableau de bord de bancabilité du Modèle financier, §4.4.4) ; le plancher qui couvre la dette maximale de la Côtière pure et rien de plus — GRM_1 = 33,65, soit 72 % du péage, avec g = 1,9 % — coûte 62,0, avec 30 % de moins d'exposition maximale (§4.4.2) ; et sur la Côtière avec sa rémunération de la disponibilité à l'intérieur, le dimensionneur lui‑même donne un plancher nul : « les paiements du gouvernement couvrent déjà la dette que le projet peut porter ».
Règle sur le profil. g se fixe en dessous de la croissance des recettes espérées (la moitié, par défaut, lorsque le concepteur ne le fixe pas) parce que la variance des recettes croît avec le temps et que la garantie doit s'éloigner de la projection à mesure que la projection devient moins fiable. Un plancher « indexé sur l'inflation » avec le même GRM_1 — la phrase qu'une annexe écrirait sans y penser — coûte 165,0 au lieu de 62,0 : 2,7 fois plus, avec un seul symbole changé (passage P2′ du §4.4.3).
Règle sur le déclenchement. La garantie ne se déclenche que si les recettes dépassent une fraction a des recettes potentielles au tarif de référence. C'est une règle de la méthode, avec a = 50 % comme valeur de référence et déclarée par contrat : sans elle, la garantie assure l'opérateur qui n'opère pas, et sur le panel du §4 elle supprimerait les appels des trajectoires les plus basses, qui sont précisément celles que cet opérateur produirait. Contrepoint chilien — le déclenchement au‑dessus de 50 % des recettes potentielles sur la Route 5 Santiago–Los Vilos — : §2.5, quatrième observation.
Règle sur la fourchette. L'GRM ne s'écrit pas sans fourchette, et la fourchette s'écrit symétrique (BS = 2·E − GRM) sauf si le contrat justifie une autre géométrie (Los Vilos la déclenche par la rentabilité cumulée : §2.5, quatrième observation). Le partage des recettes s'enregistre comme recette conditionnelle à part et ne se nette pas du coût espéré de la garantie (étape 5) : sur le plancher conçu par la méthode, la fourchette encaisse en espérance plus que le plancher ne paie (108,3 contre 62,0 ; coût net −10,3 en valeur actualisée) et malgré cela la provision reste le P95 du paiement, soit 86,0 (§4.4.3).
La somme des précédents avec une seule règle de précédence écrite : quelles recettes se comparent au plancher (3.3.5), quelles recettes la fourchette partage (les mêmes), ce qui se déduit (seulement le flux de disponibilité) et dans quel ordre s'appliquent indexation, déduction, plancher et partage des recettes. La précédence avec laquelle la plateforme additionne les instruments est à l'annexe 3.A.6.
Matrice de déductions [à construire : on applique la déduction espérée par flux] ; fourchettes et plafond de la rémunération au volume [à construire] ; rémunération au volume payée par l'État dans le Modèle financier [à construire] ; dimensionneur de la GRM depuis un écran [par programme seulement ; §5]. Chacun est déclaré là où le §5 le montre.
Où les équipes se trompent (toute l'étape 3). Écrire « indexé » sans indice ni fraction ; écrire « garantie de 80 % » sans dire 80 % de quoi, contre quoi et depuis quand ; écrire le paiement brut et le percevoir net ; plafonner le tarif et ne pas dire qui paie quand le plafond se déclenche ; rémunérer au volume sans plafond ; et — l'erreur de la série — dimensionner la garantie sur la trajectoire moyenne et découvrir la distribution quand elle paie.
Ce qui entre. Le modèle du projet (M1, étape 3 : investissement, exploitation, financement) avec la formule de l'étape 3 écrite comme recettes du partenaire, la déduction espérée appliquée ; la fourchette de demande de l'étape 1 comme processus de recettes (volatilité, N trajectoires, graine) ; et les seuils du financement : couverture exigée (le ratio annuel de couverture du service de la dette, RCD — annual debt service cover ratio, RCD dans les écrans et dans les sources anglophones — minimal exigé par les engagements financiers), rentabilité exigée des fonds propres (Ke), fonds propres minimaux.
Ce qui sort. Trois choses. (i) Les ratios : RCD minimal et moyen, TRI des fonds propres et du projet, la déduction espérée à l'intérieur. (ii) La taille du paramètre libre du mécanisme : la plus faible rémunération de la disponibilité qui satisfait RCD ≥ engagement financier et TRI ≥ Ke (bissection sur PD_1) ; la plus faible subvention d'investissement qui satisfait à la fois la couverture, le TRI des fonds propres, les fonds propres minimaux et le plafond de subvention (le solveur de VGF : balayage de 0 à 50 % de l'investissement par pas de 2,5 %, avec TRI cible de 18 %, fonds propres minimaux de 10 %, plafond de 40 % et RCD de 1,30 comme politique publiée) ; le plancher de la GRM qui boucle la dette maximale (le dimensionneur officiel). (iii) Le panel par trajectoires : sur chaque trajectoire des recettes de demande, le modèle complet tourne avec le plancher et la fourchette appliqués chemin par chemin, et livre pour le partenaire la distribution du TRI et de la couverture (P10, P50, P(RCD < 1,20), P(TRI ≥ Ke)) et pour l'État le paiement espéré, son P95 et sa CVaR95, le partage des recettes espéré et le coût budgétaire net, tirés du même échantillonnage.
Comment on décide. On lance d'abord le scénario de référence avec la déduction espérée et l'on lit la couverture minimale : si elle n'atteint pas l'engagement financier, le paramètre libre se dimensionne par bissection jusqu'à ce qu'elle l'atteigne (hôpital : 36,97 brut avec 3 %, au lieu de 36,0). Puis on lance le dimensionneur qui correspond à l'instrument : le solveur de subvention sur un usager‑paie qui ne boucle pas (avec l'avertissement que la subvention se substitue aux fonds propres et non à la dette, et qu'une dette surdimensionnée n'est réparée par aucune subvention : la Côtière pure ne boucle à aucune subvention jusqu'à 50 % avec les 72 % de dette de la démonstration ; elle boucle, à 40 %, avec la dette que le péage sert à 1,30 — soit 41,7 % ; encadré 4.8c) ; le dimensionneur de la GRM sur un usager‑paie volatil (plancher de 33,65 avec g de 1,9 % pour la Côtière pure ; nul avec la rémunération de la disponibilité à l'intérieur). On lance enfin le panel avec la convention déclarée de la série — mouvement brownien géométrique, volatilité de 15 %, 2 000 trajectoires, graine 42, celle du manuel des Engagements budgétaires — et l'on en fait les deux lectures. Convention de valeur actualisée : depuis l'année de base, l'année de base n'étant pas actualisée ; taux de politique budgétaire des Finances, le taux de la dette n'intervenant que pour le dimensionneur.
Règle de décision. Trois règles. (a) On dimensionne avec la déduction espérée appliquée : un mécanisme qui ne boucle qu'en brut n'est pas dimensionné. (b) La garantie se valorise sur les trajectoires, non sur la moyenne et à l'intérieur du modèle, non collée à côté : un tableur qui ajoute le paiement espéré d'une simulation séparée aux recettes déterministes encaisse les recettes du monde moyen avec la compensation des mondes mauvais — sur la Côtière, cela donne un TRI des fonds propres de 20,4 % là où le panel donne 19,1 % de médiane et 17,2 % au P10 (§4.4.3 ; §6.1). (c) La subvention se minimise avant de se dimensionner : la structure (dette, durée, Ke) se choisit d'abord et le résidu ensuite ; le corridor de la démonstration « a besoin » d'entre 0 % et 35 % selon la dette qu'il porte et le seuil que les fonds propres exigent (tableau de l'encadré 4.8c). Un mécanisme qui ne boucle que dans le scénario de référence brut, ou seulement avec la garantie collée à côté, se reconçoit à l'étape 3.
Où les équipes se trompent. Dimensionner sur la moyenne et appeler « stress » une baisse de la demande de 10 % : la garantie de la démonstration paie au moins une fois avec une probabilité de 79 % et dans 53 % des trajectoires de la dernière année, ce qu'aucun scénario déterministe ne montre. Confondre le seuil du solveur (TRI cible de 18 %) avec le Ke du marché : le seuil est une politique publiée et se déclare ; le Ke se construit (M1, étape 8). Et lire la couverture d'un contrat mixte comme un test de la garantie : sur la Côtière, la disponibilité couvre le service de la dette dans tous les panels (P(RCD < 1,20) = 0), de sorte que la garantie protège de la rentabilité et non de la dette, et la méthode dit que ce n'est pas son objet.
Ce qui entre. Les séries annuelles de l'étape 4, instrument par instrument : rémunération de la disponibilité brute et déduction espérée ; subventions d'investissement par année de décaissement et d'exploitation ; rémunérations au volume avec leur fourchette ; GRM maximale (le plancher) et espérée (du panel) ; partage des recettes espéré ; redevances de concession et tarifs perçus par l'État ; apport en capital de l'État s'il y en a un. Et le taux de politique budgétaire.
Ce qui sort. Par instrument, une ligne : type, calendrier nominal, somme de vie et valeur actualisée au taux de politique budgétaire depuis l'année de base, classée comme
plus le passif financier lorsque l'État contrôle l'actif : la valeur actualisée des paiements futurs de disponibilité et de services (IPSAS 32 ; MSFP 2014), avec l'actif au bilan de l'autorité contractante. C'est le tableau 4.5 du §4, dans le format que le registre de portefeuille reçoit : pour l'hôpital, un ferme de 720,4 en somme de vie et de 403,4 en valeur actualisée à 5,5 %, un passif financier de 473,6 au début de l'exploitation et la déduction espérée sur une ligne à part (−21,6) ; pour la Côtière, le ferme de disponibilité (489,7 en valeur actualisée, soit 76 % de l'investissement), l'apport (90,0), la GRM maximale (1 512,6 ou 1 064,0 selon le plancher) et espérée (254,8 ou 62,0), le partage des recettes (108,3) et les deux éventualités du manuel précédent, non recalculées.
Comment on décide. Avec les règles de M2, qui commandent ici : conditionnalité n'est pas éventualité (un ferme qui peut se réduire par déductions reste un ferme ; la déduction espérée estime son montant) ; une obligation, une ligne ; exclusives par le plus grand (garantie de dette et résiliation) ; le maximum et l'espéré se publient ensemble et avec la loi de valorisation déclarée. Cette étape finit là où M2 commence : ses lignes sont l'étape 2 et l'étape 3 de ce manuel‑là et ne s'y recalculent pas. La déduction espérée entre au registre comme ligne à part de recette espérée de l'État, à côté du ferme brut, et non nettée du ferme : le ferme s'enregistre pour ce que le contrat oblige et la déduction pour ce que l'on espère percevoir (tableau 4.5), pour la même raison que le partage des recettes — netter écrit un engagement inférieur au contractuel et efface la donnée de suivi de l'étape 10. C'est une précision sur la formulation du manuel des Engagements budgétaires, qui enregistre la rémunération de la disponibilité à son montant espéré : les deux lectures somment la même chose, et celle de ce manuel conserve la donnée.
Règle de décision. Un instrument sans ligne n'est pas enregistré et ne s'approuve pas ; une ligne sans loi de valorisation (taux, volatilité, N, graine, convention de valeur actualisée) n'est pas auditable. La rémunération au volume porte une fourchette, ou elle ne porte pas de ligne. Le partage des recettes ne réduit pas la provision : la provision est le paiement de la garantie (P95 de la valeur actualisée : 192,2 avec le plancher de la démonstration, 86,0 avec celui conçu par la méthode), et le partage des recettes est un actif conditionnel avec sa ligne. Le plafond tarifaire sans compensation et l'indexation de change totale s'enregistrent comme options vendues (étape 3), même si aucune loi ne le demande.
Où les équipes se trompent. Enregistrer la garantie par son espéré et oublier le maximum, ou l'inverse. Netter le partage des recettes « parce qu'en espérance elle se paie toute seule ». Enregistrer le péage fictif par la projection : la Côtière au véhicule a un passif financier de 1 007,9 au lieu de 453,4 et un P95 de 3 947,4 face à une projection de 1 890,7 (§4.5). Et laisser dehors ce qui ne s'appelle pas subvention : la rémunération de la disponibilité de la Côtière vaut 76 % de l'investissement en valeur actualisée, au‑dessus de tout plafond qu'une subvention d'investissement aurait ; le registre existe pour qu'au moins cela se voie (§6.5).
Ce qui entre. Le mécanisme dimensionné (étape 4) et enregistré (étape 5) ; le plafond de paiement annuel du projet (M1, étape 12) et le plafond d'engagements du portefeuille (M2, étape 8) ; le scénario d'optimisation des ressources du projet (M1).
Ce qui sort. Quatre tests, chacun avec sa lecture. (i) Tornade sur la couverture minimale, le TRI des fonds propres et la valeur actualisée de l'engagement : déduction espérée, opex, investissement, taux d'intérêt, escalade du paiement, taux d'actualisation, demande et taux de change lorsqu'ils s'appliquent. Sur l'hôpital (§4.6) : l'opex et la déduction déplacent la couverture et non l'engagement (ce sont des risques du partenaire) ; l'escalade déplace les deux à la fois — un point d'escalade vaut quelque 30 de valeur actualisée pour l'État et entre 0,04 et 0,13 de couverture pour le partenaire — et c'est le paramètre qu'un contrat écrit avec le moins de soin ; le taux d'actualisation ne déplace que le registre. (ii) Stress par trajectoires : P(RCD < 1,20), P(TRI ≥ Ke), paiement de l'État P95 et CVaR95, partage des recettes espéré — le panel de l'étape 4 lu comme un test — ; et le stress déterministe d'inflation et de change sur les paiements indexés, qui dans une rémunération de la disponibilité indexée relève de l'arithmétique et se montre avec la macro de l'espace de travail (M2, tornade). (iii) L'optimisation des ressources reparcourue avec le mécanisme : le même projet à la disponibilité et au volume donne deux verdicts, parce que le risque retenu change (la demande qui, à la disponibilité, vaut zéro dans la comparaison se met à porter une prime dans la branche PPP) et parce que la sortie de l'État change (d'un ferme comparable au marché public à une distribution dont l'espéré n'est pas le paiement du scénario espéré). Le manuel le décrit sur l'hôpital sans chiffres, par décision de conception. (iv) Accessibilité budgétaire : le paiement annuel maximal contre le plafond du projet (hôpital : 49,4 en 2045, soit 8,2 % d'un plafond de 600) et le ferme complet plus l'espéré conditionnel complet contre le plafond d'engagements du portefeuille (la règle de notation du manuel des Engagements budgétaires).
Comment on décide. On lit les quatre dans l'ordre et l'on note quel paramètre de la formule déplace chaque résultat, parce que c'est l'information qui revient à l'étape 3 : si la couverture tombe sous l'engagement financier avec la déduction en haut de sa fourchette, la formule se dimensionne sur ce haut ou le régime de déductions se recalibre ; si le P95 de la rémunération au volume dépasse le plafond, le plafond du contrat baisse ; si la garantie paie dans le scénario de référence, le plancher baisse. Le manuel ne publie pas de seuils pour les tests par trajectoires (ni un maximum pour P(RCD < 1,20) ni un pour le P95 du paiement conditionnel) : il exige qu'ils soient rapportés avec leur loi et lus contre les plafonds de M1 et de M2, qui sont les seuls seuils publiés de la série. La série fixe des plafonds d'accessibilité budgétaire, non de probabilité, et un seuil de probabilité sans politique derrière se négocie.
Règle de décision. Un mécanisme qui ne boucle qu'avec la demande du scénario de référence se reconçoit à l'étape 3, il ne s'approuve pas avec une mention ; un mécanisme dont le paiement maximal ou le P95 dépasse le plafond, de même. Le test d'optimisation des ressources ne s'omet pas « parce qu'il a déjà été fait » : il a été fait avec un mécanisme supposé, et cette étape le refait avec la clause.
Où les équipes se trompent. Lancer la tornade sur le modèle du partenaire et non sur l'engagement de l'État, de sorte que l'escalade — le paramètre qui déplace le plus la valeur actualisée du ferme — n'apparaît jamais. Et confondre le stress du contrat avec celui du portefeuille : un stress commun (inflation, change, récession) ne se diversifie pas entre contrats qui ont la même clause, et le paiement maximal d'un mécanisme se lit contre le plafond du portefeuille l'année où tous les mécanismes paient en même temps (Stress‑Testing PPP Portfolios).
Ce qui entre. La formule de l'étape 3 et ses indicateurs : les unités de disponibilité avec leur pondération, les indicateurs de performance avec leurs points, les indicateurs sentinelles.
Ce qui sort. Le tableau indicateur → unité → méthode de mesure → vérificateur → fréquence → conséquence, comme celui de l'hôpital au §4.7 : disponibilité par zone fonctionnelle mesurée par le système de gestion du bâtiment avec période de rectification, vérifiée par un vérificateur indépendant ayant accès au système et par l'inspecteur public, liquidée semestriellement, avec déduction, effet de cliquet et plafond ; performance des services par points, avec inspection programmée et aléatoire ; renouvellement des équipements par procès‑verbal ; indicateurs sentinelles avec rapport audité et manquement grave. Plus le délai de grâce de la première année d'exploitation, la procédure de litige sur la mesure (M2, litiges) et la calibration : la matrice passée sur des combinaisons plausibles de performance insuffisante pour vérifier que la déduction espérée de l'étape 3 et la déduction maximale annuelle sont bien celles que la formule produit (PF2, §19.7).
Comment on décide. Par produit de l'étape 0 : chaque produit a au moins un indicateur ; chaque indicateur a un vérificateur qui n'est pas le concessionnaire ; chaque conséquence est dans la formule (déduction) ou en dehors (infraction et pénalité), jamais dans les deux pour la même défaillance (PF2, §19.12 : non‑double remède). La déduction est proportionnelle à la gravité, pondérée par zone, durée, plage et persistance ; toute défaillance n'a pas de période de rectification (l'électricité dans un hôpital, les repas dans une prison) ; l'effet de cliquet punit la récidive et le plafond annuel borne l'exposition du partenaire pour que le financement puisse la lire.
Règle de décision. Un indicateur sans vérificateur est une déduction qui ne s'applique jamais. Et le mécanisme doit s'appliquer en pratique : la déduction que l'autorité ne perçoit pas pour ne pas abîmer sa relation avec le titulaire n'existe pas (PF2, §19.2.3 ; APMG, §4.10). Le manuel le dit parce que l'évidence chilienne sur les déductions appliquées par rapport aux déductions constatées est rare, et il ne la supplée pas. Face au régime chilien de pénalité plus prime — les hôpitaux ne déduisent pas : ils pénalisent sous le seuil et priment au‑dessus ; la remise en concurrence de la Route 78 convertit la performance en durée (§2.5, deuxième observation et « la variable d'appel d'offres ») —, le manuel prend position, et la déclare comme position et non comme consensus : la déduction va à l'intérieur de la formule ; la pénalité est réservée à l'infraction ; une prime sans déduction paie pour ce qui a déjà été acheté. Un régime de pénalités et de primes ne change pas la nature ferme du paiement, mais il laisse la performance hors de la formule et la calibration de l'étape 4 sans prise. Ce que l'on retient en revanche du corpus, c'est que la déduction peut s'écrire en argent, en points ou en mois, pourvu qu'elle ait un vérificateur.
Où les équipes se trompent. Écrire des indicateurs que seul le concessionnaire peut mesurer ; mettre une période de rectification à tout ; fixer la déduction sans la calibrer, de sorte qu'ou bien elle ne mord pas, ou bien elle ruine le partenaire à la première défaillance ; et — au Chili — croire que le régime de pénalités et de primes est une matrice de déductions, et dimensionner net une échéance qui se perçoit brute.
Ce qui entre. Tout ce qui précède.
Ce qui sort. La liste de vérification des clauses du mécanisme, et du mécanisme seul :
Comment on décide. Chaque ligne de la liste se confronte à la formule de l'étape 3 et au modèle de l'étape 4 : un symbole qui est dans l'annexe et pas dans le modèle, ou l'inverse, est une clause sans test ou un test sans clause. Les causes de renégociation qui naissent dans le mécanisme — plancher fixé sur la trajectoire de référence, plafond tarifaire sans compensation, déduction sans rectification ni vérificateur, formule d'offre différente de celle du contrat — sont la liste négative que l'on passe en revue à la clôture (The Renegotiation Triangle).
Règle de décision. La formule du contrat et la variable d'appel d'offres (étape 9) s'écrivent avec les mêmes symboles ; si elles diffèrent, c'est le contrat qui l'emporte et l'offre se réinterprète — la source la plus fréquente de litige précoce. Et la liste s'écrit en entier : la clause qui manque dans la démonstration de la Côtière (à quoi le plancher se compare) est celle qui fait que sa garantie vaut 254,8 ou zéro (§4.7).
Où les équipes se trompent. Laisser la matrice de déductions pour une « annexe technique » écrite après l'offre, de sorte que les soumissionnaires chiffrent une déduction espérée que personne n'a fixée. Écrire le plancher de la garantie en pourcentage dans le dossier d'appel d'offres et en tableau dans le contrat, et découvrir au premier appel que les deux ne concordent pas. Et mettre dans le mécanisme ce qui relève d'autres clauses — un « rééquilibrage automatique » si la demande tombe — ce qui rend la garantie illimitée par la porte de derrière.
Ce qui entre. Le mécanisme avec ses symboles et le paramètre libre de l'étape 4.
Ce qui sort. La variable d'offre, unique et cohérente avec le mécanisme, avec son prix de réserve et la règle de départage :
| Mécanisme | Variable d'offre | Ce que le dossier d'appel d'offres fixe |
|---|---|---|
| Rémunération de la disponibilité | Plus faible PD_1 (ou plus faible valeur actualisée des échéances de construction et d'exploitation, au taux du dossier d'appel d'offres) | Escalade, indexation, matrice de déductions, calendrier |
| L'usager paie avec subvention | Plus faible subvention d'investissement (montant ou facteur sur des échéances fixées), ou deux lots exclusifs : d'abord sans subvention | Tarif, indexation, durée |
| L'usager paie avec demande volatile que l'État veut absorber par la durée | Plus faible valeur actualisée des recettes (ITC / VAR), avec le taux d'actualisation du dossier d'appel d'offres et la durée maximale | Tarif et indexation ; la GRM et la fourchette sont réécrites comme durée |
| L'usager paie avec GRM optionnelle | Plus faible tarif ou plus fort paiement à l'État, avec la GRM choisie à l'intérieur de fourchettes et son partage des recettes | Fourchettes du plancher, déclenchement, partage des recettes |
| Rémunération au volume | Plus faible tarif fictif par fourchette, le plafond étant fixé | Fourchettes, plafond, unité |
Comment on décide. La variable d'appel d'offres est le paramètre libre que l'étape 4 a dimensionné : le prix de réserve est le maximum admissible (hôpital : 39,23 dans le manuel d'Optimisation des ressources) et le paiement dont la structure a besoin, net de déduction, est ce que le marché devrait offrir (36,97 brut) ; l'écart entre les deux — 2,26 par an, et non 3,23 — est ce que la concurrence peut capturer (§4.4.1). Le reste de la formule demeure au dossier d'appel d'offres. La plus faible valeur actualisée des recettes se choisit lorsque le diagnostic de l'étape 1 a donné « facturable mais volatile » et que l'État préfère absorber la volatilité par la durée plutôt que par l'argent : il n'y a pas de flux de l'État, le registre déclare la durée espérée et sa fourchette, et le contrat prend fin lorsque la valeur actualisée des recettes atteint celle qui a été offerte (Engel, Fischer et Galetovic 2001 ; Guide de référence, §3.4.5). Contrepoint chilien — l'ITC de la Route 68 et la VAR de la remise en concurrence de la Route 78 comme facteur unique ; les deux lots du Puente Industrial ; les trois facteurs plafonnés des prisons et les deux des hôpitaux — : §2.5, « la variable d'appel d'offres » et les première et troisième observations.
Règle de décision. Une variable, avec les mêmes symboles que le contrat. Mettre en concurrence deux variables du même mécanisme (tarif et durée ; paiement et subvention) sans une formule d'agrégation publiée avec son taux, c'est ne mettre en concurrence aucune ; et une formule d'agrégation est un taux d'actualisation, qui se déclare et se défend comme celui de l'étape 5. La plus faible valeur actualisée des recettes est une option pour l'usager‑paie à demande volatile lorsque l'État décide de l'absorber par la durée, non la variable préférée du manuel : la durée variable a des coûts que le manuel ne mesure pas — financement plus cher du fait de la durée incertaine, incitation faible à la qualité, remise en concurrence conjointe — et la série n'a pas d'évidence propre à leur sujet.
Où les équipes se trompent. Mettre en concurrence le paiement et laisser l'escalade « à proposer par le soumissionnaire », de sorte que deux offres avec des s différents ne sont pas comparables sans un taux que le dossier d'appel d'offres ne donne pas. Mettre la subvention en concurrence sans avoir d'abord demandé si elle est nécessaire (le lot A). Et changer les symboles entre le dossier d'appel d'offres et le contrat (étape 8).
Ce qui entre. Le contrat attribué avec l'offre : le paramètre libre offert et la formule complète.
Ce qui sort. (i) L'optimisation des ressources de l'offre (M1, étape 13) recalculée avec le mécanisme attribué ; (ii) la fiche du contrat au registre budgétaire (M2, étape 1) avec les lignes de l'étape 5 recalculées avec l'offre — pour la Côtière, celles que la transmission automatique emporte (disponibilité et paiements d'exploitation) et celles qui se saisissent à la main (garantie, partage des recettes, subvention d'investissement ; §5) — ; (iii) le calendrier de suivi du mécanisme : déductions appliquées face aux déductions espérées, appels de la garantie face à ceux qu'annonçait le panel, partage des recettes perçu, indexations appliquées et révisions tarifaires, jalons de subvention décaissés ; (iv) la version : chaque chiffre du registre porte la version du mécanisme et du scénario du modèle qui l'a produit.
Comment on décide. Le registre reçoit l'étape 5 telle quelle — calendrier, type, valeur actualisée, loi de valorisation — et ne la recalcule pas ; le suivi compare l'appliqué à l'espéré dans la même unité (la déduction de l'année contre d̄ ; l'appel de l'année contre le paiement espéré de cette année‑là au panel : 0,55 en 2028 avec le plancher de la démonstration, 20,45 en 2052) et renvoie l'écart au registre comme donnée, non comme correction de l'espéré.
Règle de décision. Chaque chiffre du registre porte la version du mécanisme qui l'a produit ; une renégociation du mécanisme est une version nouvelle, non une correction. Le paiement brut de 36,0 et le net de 36,97 de l'hôpital sont deux versions, et l'écran de renégociation les compare dans le même moteur (§4.7 ; §5). Un registre qui écrase le mécanisme d'origine ne peut pas dire combien a coûté sa renégociation.
Où les équipes se trompent. Enregistrer l'offre et oublier de recalculer l'optimisation des ressources (le VfM ex ante s'est défendu avec un mécanisme supposé). Suivre la déduction constatée et non l'appliquée. Et traiter le premier appel de la garantie comme une « erreur du modèle » au lieu d'une réalisation de la distribution que le registre avait déjà publiée : le panel disait 79 % de probabilité d'au moins un appel ; un appel est ce qui était attendu.
| Étape | Ce qui entre | Ce qui sort | Règle |
|---|---|---|---|
| 0 Cadre | Service par produits, horizon, année de base, monnaies, payeur d'aujourd'hui, taux de politique budgétaire | La convention et l'unité de compte | Sans produits, ni disponibilité ni déductions ; VA depuis l'année de base non actualisée ; la monnaie du paiement est une répartition de risque |
| 1 Diagnostic de demande | Projection avec fourchette, élasticité, capacité de payer, biais, trois questions de rétention | Case A/B/C/D et la volatilité déclarée | La demande que le partenaire ne contrôle pas ne se transfère pas « parce qu'elle crée de la valeur » : elle vaut M − P |
| 2 Famille et instrument | Diagnostic et contrainte budgétaire | Famille, instrument, qui porte la demande, type d'engagement | Chaque instrument avec son enregistrement sous les yeux ; celui que personne ne peut enregistrer ne se choisit pas |
| 3 Formule | Instrument et unité | Formule avec tous les symboles, par instrument | Nette de déduction espérée ; indexation par flux avec indice et fraction ; rémunération au volume avec plafond ; subvention comme sortie ; plancher sous la base, avec profil, déclenchement et fourchette ; le plancher se compare aux recettes de demande |
| 4 Dimensionner | Modèle avec la formule ; processus de recettes ; seuils | Ratios ; paramètre libre ; panel par trajectoires | Avec déduction ; sur trajectoires et à l'intérieur du modèle ; minimiser avant de subventionner |
| 5 Enregistrer | Séries par instrument ; taux | Une ligne par instrument : ferme / conditionnel / recette ; maximum et espéré ; passif financier | Conditionnalité ≠ éventualité ; une obligation, une ligne ; exclusives par le plus grand ; rien ne se nette ; la rémunération au volume porte une fourchette |
| 6 Tester | Mécanisme dimensionné et enregistré ; plafonds ; scénario VfM | Tornade, stress, VfM avec le mécanisme, accessibilité budgétaire | Ce qui ne boucle que dans le scénario de référence ou dépasse le plafond se reconçoit, cela ne s'approuve pas avec une mention |
| 7 Vérifier | Formule et indicateurs | Tableau indicateur → mesure → vérificateur → fréquence → conséquence ; calibration | Sans vérificateur, pas de déduction ; non‑double remède ; le mécanisme s'applique |
| 8 Clauses | Tout | Liste de dix clauses ; ce qu'il ne couvre pas et où cela va | Mêmes symboles que l'offre ; version |
| 9 Mettre en concurrence | Mécanisme et paramètre libre | Une variable, prix de réserve, départage | Une variable avec les symboles du contrat ; agrégation seulement avec un taux publié |
| 10 Enregistrer et suivre | Contrat attribué | VfM de l'offre ; fiche au registre ; suivi ; version | Une renégociation est une version nouvelle, non une correction |
Liste de vérification du relecteur. Demander : (1) la fiche de l'étape 0 avec l'unité de compte, la monnaie du paiement et le payeur d'aujourd'hui ; (2) le diagnostic avec la fourchette de demande et les trois réponses de rétention, et la volatilité que le panel a utilisée ; (3) le tableau instrument → risque → enregistrement de l'étape 2, et pour chaque instrument la ligne de l'étape 5 ; (4) la formule avec tous les symboles, et en particulier : la déduction espérée, l'indice et la fraction de chaque indexation, le plafond de la rémunération au volume, et à quelles recettes le plancher se compare ; (5) les ratios nets de déduction et le paiement dont la structure a besoin, avec son prix de réserve ; (6) le panel : processus, volatilité, N, graine, et les deux lectures (partenaire et État) du même tirage, avec la mention que la garantie est à l'intérieur du modèle et non collée à côté ; (7) le registre avec maximum et espéré, la loi de valorisation, la convention de valeur actualisée et le partage des recettes sur une ligne à part ; (8) la tornade et le stress lus contre les plafonds de M1 et de M2 ; (9) le tableau de vérification avec, par indicateur, un vérificateur distinct du concessionnaire ; (10) la variable d'appel d'offres et sa coïncidence symbole par symbole avec le contrat ; (11) la version de chaque chiffre.
Il existe un usager‑paie dont la formule n'est pas écrite par le contrat : l'eau, l'énergie, le transport public, les ports dans certains pays, où un régulateur sectoriel fixe le tarif par la loi, le révise par période réglementaire et le indexe par une formule que le contrat ne peut que citer (Guide de référence, §3.4.2, « Defining user charges » : le tarif « est généralement régulé par le gouvernement, en même temps que les normes de service » ; APMG, §4.8). Le manuel le place à la frontière pour une raison pratique : la méthode conçoit une clause, et ici la clause est écrite par un autre.
Ce qui, de la méthode, continue de valoir sans changement. Les étapes 0 à 2 : le service par produits, le diagnostic de demande avec fourchette (la demande régulée a aussi une fourchette : consommation, impayés, raccordements) et le choix de la famille — un service à tarif régulé peut rester mixte, avec un paiement de l'État à la disponibilité ou au raccordement, et alors l'étape 3 s'applique de nouveau à cette partie. Les étapes 5 et 6 : l'enregistrement du côté budgétaire est le même (le tarif régulé est une recette du partenaire, et ce que l'État paie ou garantit s'enregistre pareillement), et le test de bancabilité aussi, avec une différence d'intrant : le tarif n'est pas un paramètre du contrat mais un processus réglementaire avec sa propre fourchette (la révision quinquennale peut l'abaisser), et l'étape 4 le traite comme un risque de demande sur le prix, non sur le volume. Les étapes 7 à 10, pour ce qui touche à ce que le contrat écrit bel et bien (la norme de service, si le régulateur ne la fixe pas ; la vérification ; la version).
Ce qui change de mains. Trois choses de l'étape 3 : la formule tarifaire (base, structure, indexation), la révision périodique (qui, quand, avec quel critère de coût efficient) et le plafond — qui, ici, n'est pas une option vendue par le contrat mais une décision du régulateur avec sa propre procédure de compensation, ou sans elle. Ce que le contrat peut et doit écrire à la place : (i) la clause de tarif insuffisant — que se passe‑t‑il si le tarif régulé ne couvre pas le coût efficient que le modèle de l'étape 4 a supposé : un paiement de l'État pour la différence (et alors c'est une subvention d'exploitation de montant incertain, et elle s'enregistre comme telle), un rééquilibrage (3.13), ou rien, et le risque reste chez le partenaire et se facture dans le Ke — ; (ii) la référence au processus réglementaire par sa norme, avec la date de la dernière révision et de la suivante ; (iii) la compatibilité entre la norme de service du contrat et celle du régulateur, pour qu'une déduction du contrat ne sanctionne pas ce que le régulateur sanctionne déjà (non‑double remède, encore une fois). Et une règle d'enregistrement : le tarif insuffisant sans clause est un conditionnel implicite de l'État — la garantie silencieuse que le régulateur ne laissera pas l'opérateur faire faillite — et l'étape 5 l'inscrit comme risque de portefeuille (M2, §III.E de PFRAM : équilibre financier), même s'il n'a pas de ligne.
Ce que le manuel ne fait pas. Il n'enseigne pas la régulation tarifaire — coût efficient, taux de coût du capital réglementaire, entreprise modèle — : c'est une discipline propre, avec ses manuels, et l'utilisateur de cette méthode la reçoit comme intrant. La plateforme non plus : le Modèle financier prend le tarif comme paramètre avec indexation, et le processus réglementaire se modélise, si on le souhaite, comme des scénarios de tarif avec version. Un cas de frontière qui ramène à la méthode : le transport public avec subvention par passager — tarif régulé pour l'usager plus paiement de l'État à l'unité — est un mixte où le paiement de l'État est une rémunération au volume et où le 3.3.3 s'applique en entier, plafond compris ; c'est le cas où « tarif régulé » et « rémunération au volume » se confondent le plus souvent.
Le mécanisme de l'étape 3 s'écrit pour que la répartition des risques soit exigible par la voie de l'argent : si la demande tombe, c'est la garantie qui paie ou le partenaire qui perd ; si le coût monte, l'indexation le suit ou ne le suit pas. Le rééquilibrage — la révision du contrat pour rétablir une « équation économique et financière » que la loi ou le contrat déclarent — est ce qui survient lorsque cette voie ne suffit pas ou lorsque la loi la supplante : par fait du prince, par force majeure, par ius variandi, ou parce que le mécanisme a été mal conçu et que l'une des parties l'invoque (Guide de référence, §3.4.3, qui le sort du mécanisme et le renvoie à un modèle financier convenu ; APMG, chap. 5, §9.4). Le manuel le délimite en une page et ne l'enseigne pas : le rééquilibrage appartient aux clauses d'ajustement, à M2 pour ce qui touche aux litiges et à la résiliation, et à la littérature de renégociation que la série cite.
Ce que la méthode dit néanmoins, parce que cela naît en elle. Trois choses. Première : la moitié des rééquilibrages sont des mécanismes mal conçus qui se perçoivent par une autre porte — un plancher de garantie fixé sur la trajectoire de référence, qui paie dans le scénario de référence et que l'on « renégocie » quand les Finances s'en aperçoivent ; un tarif plafonné sans clause de compensation, que le régulateur ou le ministre bloque et que le concessionnaire conteste ; une déduction sans période de rectification ni vérificateur, qui se conteste au lieu de s'appliquer ; une formule d'offre différente de celle du contrat. Ce sont la liste négative de l'étape 8 et les causes que The Renegotiation Triangle mesure sur le panel chilien (renégociation « endémique et asymétrique à droite », §4) : la méthode existe pour que ces causes n'arrivent pas jusqu'au rééquilibrage. Deuxième : le rééquilibrage se calcule sur le modèle du contrat avec version, jamais sur le modèle de l'offre : le scénario de l'étape 4 avec la formule attribuée, enregistré et daté, est la base à laquelle un avenant se compare ; un rééquilibrage calculé sur un tableur neuf mesure autre chose. Troisième : un rééquilibrage est une version nouvelle du mécanisme (étape 10) et entre au registre comme telle : avec sa propre étape 5, avec l'écart de valeur actualisée par rapport à la version antérieure sous les yeux, et avec la lecture de M2 sur la question de savoir si l'avenant a changé le type d'engagement (un « rééquilibrage » qui convertit un péage en rémunération de la disponibilité est un changement de famille, et le registre le dit).
Ce que la plateforme fait et ne fait pas. L'écran Renégociation du Modèle financier compare le contrat de référence et l'avenant dans le même moteur — les paramètres que l'avenant peut toucher et la note de risque de renégociation — et ne calcule pas le rééquilibrage : il ne résout pas le paramètre qui rétablit un TRI, n'applique pas de formule d'équilibre, ne lit pas la loi du pays (§5). C'est exactement l'outil que la deuxième règle demande : deux versions, un moteur, l'écart. Le reste — ce qui se rétablit, à quel taux, qui décide — relève de la clause d'ajustement et du panel technique ou de l'arbitre, et le manuel y renvoie. Contrepoint chilien, en une ligne : l'avenant n° 3 de Chillán–Collipulli est un rééquilibrage écrit comme mécanisme — la GRM et la fourchette que le contrat d'origine n'avait pas, ajoutées par la porte du rééquilibrage sous forme de durée variable (§2.5, quatrième observation) ; la méthode existe pour qu'elles s'écrivent par la porte de l'étape 3.
Chaque formule avec tous ses symboles, la liste des paramètres que le contrat doit fixer en outre, et la règle avec laquelle la plateforme calcule l'instrument, citée telle quelle pour que le lecteur sache ce qui tourne quand il appuie sur le bouton. Les règles de conception sont à l'étape 3 ; le §4.3 écrit ces mêmes formules avec les chiffres des deux contrats de l'exemple.
Pour l'année d'exploitation t :
PD_t = PD_1 · (1 + s)^(t−1) · I_t · (1 − d_t)
avec PD_1 la base annuelle en termes de l'année de base ; s l'escalade contractuelle (fixe, et distincte de l'indexation) ; I_t la indexation par indice — totale ou partielle : I_t = (1 − w) + w · (IPC_t / IPC_0), avec w la fraction indexée, et un second indice pour la fraction de coût du travail ou de devise si le contrat en comporte un — ; et d_t la déduction de la période pour indisponibilité et performance, dont l'espérance d̄ est le paramètre avec lequel on dimensionne. Les paramètres que la formule ne montre pas et que le contrat doit fixer : les unités de disponibilité (zones fonctionnelles, voies, lits) avec leur pondération par gravité et par plage horaire ; le calendrier (mensuel, semestriel payé d'avance, annuel à terme échu) avec la fraction de la première année et la règle de retard de paiement ; le régime de déductions — matrice des défaillances (indisponibilité × zone × plage ; performance par indicateur avec points), période de rectification par type de défaillance, effet de cliquet pour récidive, plafond annuel et prime s'il y en a une — ; et la dégradation admise de l'actif à la fin du contrat.
Dans la plateforme, chaque rémunération de la disponibilité est un flux avec un nom, un montant annuel, une escalade, une année de début et de fin, une fraction de première année, une dégradation annuelle et une indexation optionnelle sur l'inflation ; un contrat peut en avoir plusieurs, et chaque flux porte sa propre déduction espérée d̄ en fraction du paiement brut. La déduction espérée s'applique au montant du flux et non aux recettes d'usagers ; la matrice de déductions n'est pas modélisée.
R_t = Σ_k q_{k,t} · p_{k,t}, avec p_{k,t} = p_{k,1} · (1 + π_t) · (1 + r) par an, sous la contrainte p_{k,t} ≤ p̄_{k,t}
avec k les catégories d'usagers et de véhicules et les plages (hors pointe, pointe, saturation) ; q la demande avec sa montée en charge et son élasticité ; π l'indexation sur l'IPC et r le réel maximal annuel si le contrat l'admet ; p̄ le plafond tarifaire et, s'il existe, la clause de compensation lorsque le plafond arrive avant la formule. Les paramètres que le contrat fixe en outre : le tarif de référence face au tarif perçu (pour la GRM et pour la révision), le taux de captation des recettes, la révision périodique (qui la déclenche, avec quel accord), les redevances de concession ou le tarif perçu par l'État si le partenaire ne reçoit que des paiements de l'État (APMG §4.7 : l'I‑595, les anciennes SCUT). Le plafond sans clause de compensation s'enregistre comme option vendue avec la formule de The Indexation Ceiling : paiement_t = R_t · max(0, g_t − C) / (1 + g_t), avec g_t la croissance de l'indice et C le plafond.
Dans la plateforme, les recettes d'usagers sont des catégories de demande (demande de base, croissance, élasticité) sur un tarif de base avec montée en charge ; FARO les lit comme redevances de l'usager avec un type de financement usager ou combiné.
PS_t = min( Σ_b τ_b · q_{b,t} , T_t )
avec b les fourchettes de volume, τ_b le tarif fictif décroissant par fourchette (nul dans la fourchette supérieure, comme dans les DBFO britanniques : §2.4) et T_t le plafond annuel de paiement, écrit comme multiple de la projection ou comme montant. L'unité est celle de l'étape 0 (véhicule, passager, détenu, m³, patient).
Dans la plateforme, la rémunération au volume payée par l'État n'existe pas dans le Modèle financier — une demande multipliée par un tarif se lit toujours comme recettes d'usagers — et, dans FARO, elle entre comme service payé par l'État (quantité × prix) par import d'un classeur PFRAM, sans fourchettes ni plafond [à construire : payeur par catégorie de demande ; fourchettes et plafond]. Le §4.5 la mesure avec FARO et applique le plafond à la main sur les trajectoires du panel.
À l'investissement. Montant ou fraction de l'investissement ; forme de décaissement — contre jalons d'avancement (le certificat péruvien ; les jalons du Guide de référence) ou en échéances fixes postérieures (les huit échéances hospitalières chiliennes ; les dix du Puente Industrial) — ; monnaie ; source (État, banque de développement, bailleur, guichet climatique) et ordre de décaissement par rapport aux fonds propres et à la dette. Dans la plateforme, un apport unique de l'État ou plusieurs subventions en capital par source avec leur ordre de décaissement ; l'apport se substitue aux fonds propres, non à la dette.
À l'exploitation. Base annuelle, calendrier, indexation, conditionnalité (se paie‑t‑elle même si le service n'est pas disponible ?) et fenêtre. Dans la plateforme, paiements d'exploitation de l'État par flux, avec début, fin, escalade et indexation.
La garantie s'écrit avec six paramètres et la fourchette avec deux :
paiement_t = max(0, GRM_t − B_t) si t ∈ fenêtre et B_t ≥ a · R^{pot}_t ; GRM_t = GRM_1 · (1 + g)^(t−1) · I_t
encaissement_t = x · max(0, B_t − BS_t), avec BS_t = 2 · E_t − GRM_t (fourchette symétrique) ou BS_t par tableau
où B_t est la base à laquelle le plancher se compare (la règle du 3.3.5 : B_t = R_t, les recettes de demande ; la clause que la démonstration de la Côtière n'a pas écrite et qui décide si la garantie vaut 254,8 ou zéro) ; GRM_1 et g le niveau et le profil du plancher ; I_t son indexation et sa monnaie ; la fenêtre (première et dernière année garantie) ; a · R^{pot}_t la condition de déclenchement (les recettes doivent dépasser une fraction a des recettes potentielles au tarif de référence) ; E_t les recettes espérées ; x le taux de partage des recettes ; et la renonciation (si le concessionnaire peut sortir du mécanisme et à quel coût). Le niveau du plancher s'écrit de deux façons équivalentes : comme fraction de la projection ou comme tableau contractuel par année ; le profil g se fixe en dessous de la croissance des recettes espérées.
Dans la plateforme, le plancher du moteur est unités garanties × tarif de base × 365 — avec croissance des unités et indexation du prix en option — ou un tableau de plancher par année ; depuis l'écran du modèle, le plancher s'écrit comme pourcentage des recettes de demande du scénario de référence, année par année, et la fourchette comme pourcentage des mêmes recettes ; le partage des recettes est taux × max(0, recettes d'exploitation − seuil), avec seuil fixe ou fourchette par année. Le dimensionneur officiel (Duarte Arancibia 2015, équations 11–17) résout le plancher qui égalise la valeur actualisée des recettes sans risque et celle de la dette maximale — VA(GRM) + VA(S) = (1−e)·VA(I) + c·μ·VA(E&M), avec S_t les paiements fixes de l'État, μ à 0,85, couverture c à 1,10 et horloge de la garantie à partir de la première année garantie — et livre le profil GRM_t, la fourchette symétrique BS_t et la dette maximale cohérente ; il s'appelle depuis le script du §4 et par programme (§5). Le Monte Carlo par trajectoires valorise les deux jambes sur le modèle complet (étape 4).
Le partenaire reçoit max(R, GRM) − x·max(R − BS, 0) plus la disponibilité nette de la déduction espérée, et la somme forme une seule ligne de recettes ; le plancher et la fourchette se comparent à R, les recettes d'exploitation d'usagers, et la déduction ne rogne que le flux de disponibilité.
Cette section parcourt les étapes du §3 sur deux contrats que le lecteur de la série connaît déjà, choisis pour qu'à eux deux apparaissent les sept instruments de la méthode : l'hôpital régional de 300 lits du manuel d'Optimisation des ressources, payé à la disponibilité, et l'élargissement de l'Autoroute côtière du manuel des Engagements budgétaires et passifs conditionnels, un contrat mixte avec péage, rémunération de la disponibilité, garantie de revenus minimum et, dans ce manuel, partage des recettes et une variante où le péage est payé par l'État. Un troisième encadré fait passer la Côtière sans sa rémunération de la disponibilité, ainsi que le corridor à péage de l'espace de démonstration, par le dimensionneur de la subvention d'investissement. Les deux contrats sont génériques — il n'y a de données d'aucun client — : l'hôpital est le paquet de démonstration du module d'optimisation des ressources et la Côtière est l'un des 81 contrats du portefeuille de démonstration de la « République de Lemuria » dans FARO.
Tous les chiffres sortent de l'exécution des moteurs de la plateforme par le même chemin que celui qu'empruntent les écrans, avec un script reproductible qui les imprime (annexe 4.A) : l'hôpital sur le moteur du Modèle financier, avec les intrants du paquet de démonstration tels quels ; la Côtière reconstruite comme scénario du Modèle financier à partir de sa fiche FARO — l'espace de démonstration ne l'apporte pas comme scénario du modèle — et réconciliée avec le moteur de FARO (4.1) ; le plancher de la garantie conçu avec la méthode officielle chilienne ; et la valorisation par trajectoires avec la convention du manuel des Engagements budgétaires : mouvement brownien géométrique, volatilité de 15 % déclarée sur le péage, 2 000 trajectoires, graine 42, valeur actualisée depuis l'année de base avec l'année de base non actualisée, taux de politique budgétaire de 8 % avec 5,5 % en sensibilité, et probabilité annuelle de défaut de la dette garantie de 1,5 % là où elle est citée. Aucun chiffre n'est noté à la main, sauf deux que le texte déclare comme tels — le facteur de calendrier du paiement semestriel payé d'avance et le plafond du péage fictif, calculé sur les mêmes trajectoires — parce que le moteur est annuel et n'a pas de plafond. Chiffres en millions de dollars (M USD) sauf indication contraire.
Deux avertissements de lecture. Premier : l'exemple est écrit sur les moteurs et l'interface de programmation de la plateforme, non sur les écrans ; les renvois « figure 5.x » pointent vers les captures du §5, qui montrent les mêmes chiffres déjà en production (la note de version du §5.1 documente les deux déploiements qui les y ont portés). Second : là où le moteur ne permet pas de mesurer quelque chose que la méthode demande — la matrice de déductions, le plafond de la rémunération au volume, le plancher de la garantie comparé aux recettes totales du partenaire — le texte le dit et montre comment cela a été déclaré.
L'hôpital. Investissement de 150 M USD, trois ans de travaux à partir de 2026, contrat de 20 ans jusqu'en 2045, opex du partenaire de 17,7 la première année d'exploitation, croissant à 2 %, financement 80/20 en deux tranches, sans subvention d'investissement et sans recettes d'usagers. L'État paie 36,0 par an à partir de 2029, avec une escalade contractuelle de 2 %, et ce paiement a été dimensionné dans le manuel d'Optimisation des ressources comme le plus faible avec lequel la structure satisfait sa propre couverture de 1,20. C'est l'instrument le plus simple de la méthode et celui que l'on conçoit le plus mal : une rémunération de la disponibilité s'écrit brute et se perçoit nette de déductions, et l'écart décide si le contrat se finance.
La Côtière. Élargissement à deux fois deux voies sur 80 km, investissement de 645 M USD (620 de travaux et 25 de terrains), trois ans de travaux à partir de 2025, contrat de 28 ans jusqu'en 2052. Le partenaire perçoit un péage (41,7 en termes de 2025, indexé sur l'inflation de 3,8 %) et reçoit de l'État une rémunération de la disponibilité (34,1 en termes de 2025, indexée), l'État prend 15 % du capital (96,8 sur les travaux), garantit 80 % du péage de la première année comme revenu minimum (37,31 en 2028, indexé) et garantit la moitié de la dette avec compensation en cas de résiliation. Le manuel des Engagements budgétaires l'a enregistrée ; ce manuel‑ci la conçoit : il demande si ce plancher est celui que la méthode donnerait, ce qu'il coûterait avec la fourchette de partage des recettes qui lui manque, et ce qui se passerait si le péage était payé par l'État.
Pourquoi les deux. L'hôpital enseigne la disponibilité avec déduction espérée, l'enregistrement du ferme et le paiement maximal contre le plafond. La Côtière enseigne l'usager‑paie avec indexation, la garantie et sa fourchette, la rémunération au volume avec plafond et la transmission au registre de portefeuille. Et il y a une raison supplémentaire pour que ce soit la Côtière et non un contrat neuf : le manuel précédent a valorisé sa garantie à 68,0 en somme de vie ; ce manuel a montré que ce chiffre dépendait d'une convention que la clause de la démonstration n'écrit pas — à quelles recettes le plancher se compare — et que, selon la façon de l'écrire, la même garantie vaut 254,8, zéro ou les 68,0 d'origine. La règle que ce manuel a proposée (comparer le plancher aux recettes de demande que la garantie assure, jamais aux paiements certains de l'État) est déjà en production sur la plateforme : 68,0 reste documenté comme l'artefact d'une implémentation antérieure, non comme une troisième lecture légitime. C'est l'exemple le plus clair dont dispose la série pour montrer pourquoi l'étape 3 exige la formule complète.
Fiche de l'hôpital (étape 0). Les intrants, tels que le paquet de démonstration du module d'optimisation des ressources les conserve et que le moteur du Modèle financier les lit (figure 5.2) :
| Bloc | Intrant | Valeur |
|---|---|---|
| Général | Début · travaux · durée | 2026 · 3 ans (30/40/30 %) · 20 ans (jusqu'en 2045) |
| Investissement | 150,0 (conception 8,0, terrain 7,0, travaux et équipement 120,0, autres 15,0) | |
| Impôt · amortissement | 27 % · 20 ans | |
| Service | Unité de compte | Disponibilité de l'établissement par zones fonctionnelles, un seul produit ; le service clinique reste hors du contrat (il est exploité par l'autorité contractante) |
| Coûts | Opex du partenaire, première année | 17,7 (services 12,0, société 1,5, assurances 0,8, supervision 1,0, maintenance 2 % des travaux ; +2 %/an ; renouvellement des équipements 3,0 tous les 3 ans) |
| Mécanisme | Rémunération de la disponibilité | 36,0 à partir de 2029, escalade contractuelle de 2 %/an, un seul flux ; sans subvention ; sans recettes d'usagers |
| Financement | Dette / fonds propres | 80 / 20 ; commissions 1,5 % + 0,5 % d'engagement |
| Tranche A · tranche B | 60 %, 19 ans, 5,0 %, différé de 3, réserve d'un an · 40 %, 17 ans, 4,5 %, différé de 3, réserve d'un an | |
| Couverture exigée · blocage des dividendes | 1,20 · 1,15 | |
| Résultat | Dette · fonds propres | 136,4 (dont 10,8 d'intérêts capitalisés) · 30,9 |
Fiche de la Côtière (étape 0). La même fiche que dans le manuel précédent, reconstruite dans le Modèle financier avec ces décisions, que le script déclare : les travaux se répartissent par tiers sur les trois années ; l'actif s'amortit sur les 25 années d'exploitation et revient à l'État sans valeur résiduelle ; l'apport en capital de l'État entre comme contribution aux travaux, de sorte que le modèle du partenaire ne voit que les fonds propres privés — ce qui est la façon dont FARO le nette : dette de 72 % de l'investissement net de l'apport — ; le prêt senior s'amortit en 24 annuités à partir de la première année d'exploitation, comme dans le calendrier de FARO ; sans compte de réserve et sans commissions, que FARO n'a pas (figure 5.3).
| Série | FARO (la fiche du manuel des Engagements budgétaires) | Modèle financier (ce manuel) | Note |
|---|---|---|---|
| Investissement | 645,0 | 645,0 | 620 de travaux + 25 de terrains |
| Rémunération de la disponibilité 2028 → 2052 | 38,14 → 93,34 | 38,14 → 93,34 | 34,1 de 2025 indexé à 3,8 % |
| Péage 2028 → 2052 | 46,64 → 114,15 | 46,64 → 114,15 | 41,7 de 2025 indexé ; demande sans croissance réelle |
| Opex | 12,9/an | 12,9/an | non indexé |
| Dette à la fin des travaux | 394,7 | 441,9 | le modèle capitalise 47,2 d'intérêts de travaux que FARO paie en numéraire |
| Service de la dette | 35,02/an, 24 échéances | 39,21/an, 24 échéances | 7,2 %, annuité à partir de 2028 |
| Couverture moyenne · minimale | 2,91 · — | 2,69 · 1,76 (2028) | FARO ne publie pas le minimum |
| TRI du projet · des fonds propres privés | 10,9 % · — | 11,6 % · 19,6 % | fonds propres privés à 28 % de l'investissement net |
Les séries de recettes sont identiques au centime près ; la dette diffère par les intérêts de travaux, qu'un moteur capitalise et que l'autre paie, et cet écart explique les trois dixièmes de couverture et les sept dixièmes de point de TRI. Le manuel travaille avec la version du Modèle financier parce que c'est elle que le Monte Carlo par trajectoires exécute, et il laisse la réconciliation sous les yeux.
Diagnostic de demande (étape 1). L'hôpital n'a pas de demande facturable : le service clinique est fourni par l'État, l'occupation des lits est décidée par le réseau de soins et le partenaire ne la contrôle pas, ne la diversifie pas et ne peut pas lui mettre un prix. Les trois questions de rétention donnent trois « non » et la case est l'État paie, à la disponibilité : le risque de demande reste chez l'État par construction et n'entre pas dans la formule. La Côtière a une demande facturable et volatile : le trafic se facture, le partenaire le gère en partie (qualité de la voie, perception) et ne contrôle pas la macroéconomie qui le meut ; le péage de base ne couvre que 89 % de l'opex plus le service de la dette de la première année, de sorte qu'un usager‑paie pur ne boucle pas (encadré 4.8c). La case est mixte : péage avec rémunération de la disponibilité, et une garantie sur la queue basse du trafic dont il faut calculer le prix.
| Contrat | Instrument | Famille | Risque de demande | Enregistrement budgétaire (étape 5) | Écran |
|---|---|---|---|---|---|
| Hôpital | Rémunération de la disponibilité, un flux, avec déduction espérée | L'État paie | État, par construction | Ferme ; actif et passif financier au bilan de l'autorité contractante (contrôle) | Modèle financier, mode disponibilité (figure 5.2) |
| Côtière | Péage indexé | L'usager paie (à l'intérieur du mixte) | Privé, sauf la queue basse garantie | Aucun (recette du partenaire) | Modèle financier, catégorie de demande (figure 5.3) |
| Côtière | Rémunération de la disponibilité indexée | L'État paie | État | Ferme | Modèle financier, flux de disponibilité ; FARO, base du paiement (figure 5.12) |
| Côtière | Apport en capital de l'État | L'État paie | Aucun | Ferme, soutien direct sur les travaux | FARO, participation au capital (figure 5.12) |
| Côtière | Garantie de revenus minimum | Modificateur (mixte) | Queue basse à l'État, avec un prix | Conditionnel : maximum = plancher, espéré par trajectoires | Monte Carlo par trajectoires (figure 5.7) ; FARO, onglet Garanties (figure 5.13) |
| Côtière | Partage des recettes au‑dessus de la fourchette supérieure | Modificateur (mixte) | Queue haute à l'État | Recette conditionnelle, ligne à part | Monte Carlo par trajectoires (figure 5.7) |
| Côtière, variante | Péage fictif (rémunération au volume payée par l'État) | L'État paie (volume) | Partagé par le volume ; sans plafond, la queue haute reste à l'État | Ferme de montant incertain, avec fourchette | FARO, services payés par l'État (par import) (figure 5.16) |
| Encadré c | Subvention d'investissement | L'État paie | Aucun | Transfert en capital ; sortie de l'étape 4 | Dimensionneur de VGF (figure 5.6) |
La règle de l'étape 2 — « un instrument dont personne ne peut écrire l'enregistrement ne se choisit pas » — a une conséquence visible dans le tableau : le partage des recettes et le péage fictif n'ont aujourd'hui pas de place propre dans la fiche de contrat de FARO (le premier ne se transmet pas ; le second n'entre que par import), et le manuel les enregistre à la main au tableau 4.5.
Hôpital — rémunération de la disponibilité. Pour l'année d'exploitation t (t = 1 en 2029) :
PD_t = PD_1 · (1 + s)^(t−1) · (1 − d_t), avec PD_1 = 36,0, s = 2 % (escalade contractuelle, et non indexation sur l'IPC : le paquet de démonstration écrit le paiement en dollars nominaux avec une escalade fixe), d_t la déduction de l'année, et d̄ = 3 % la déduction espérée avec laquelle on dimensionne. Calendrier annuel à terme échu ; fraction de la première année 1,0 ; sans dégradation ; un seul flux (le moteur en admet plusieurs, avec escalade, début et fin propres, et l'encadré 4.8a en utilise deux pour l'indexation partielle).
Régime de déductions : le moteur n'a pas de matrice de déductions [à construire] et applique la déduction espérée par flux ; le manuel applique d̄ comme réduction de la base et déclare la matrice à l'étape 7 : indisponibilité par zone fonctionnelle et plage horaire, points de performance par indicateur, période de rectification, effet de cliquet pour récidive et plafond annuel, avec la mécanique des contrats standardisés britanniques (§2.4).
Côtière — péage. R_t = q_t · p_t, avec q_t la demande (sans croissance réelle dans la démonstration) et p_t = p_1 · (1 + π)^(t−1) le péage indexé sur l'IPC (π = 3,8 %) ; sans réel additionnel, sans plafond tarifaire et donc sans clause de compensation : la démonstration n'a pas l'option vendue de l'Indexation Ceiling, et l'encadré 4.8b montre la formule chilienne qui, elle, l'a.
Côtière — rémunération de la disponibilité. PD_t = 34,1 · (1 + π)^(t+2) : indexée depuis l'année de base, 38,14 en 2028 ; sans déduction espérée dans la démonstration (le manuel la déclarerait comme sur l'hôpital).
Côtière — garantie de revenus minimum et fourchette. Le contrat de la démonstration dit « 80 % du péage de la première année, indexé » : GRM_t = 0,80 · R_1 · (1 + π)^(t−1), 37,31 en 2028 → 91,32 en 2052 ; fenêtre 2028–2052 ; sans condition de déclenchement ; sans fourchette. Ce que la démonstration ne dit pas et que l'étape 3 exige, c'est à quelles recettes le plancher se compare : au péage (paiement_t = max(0, GRM_t − R_t), la lecture du moteur du Modèle financier et celle d'une garantie de trafic chilienne) ou aux recettes totales du partenaire (paiement_t = max(0, GRM_t − R_t − PD_t), la convention de PFRAM et celle que le manuel précédent avait adoptée). Le §4.4 mesure les deux. Le manuel ajoute la fourchette que la méthode demande : BS_t = 2·E_t − GRM_t, symétrique autour du péage espéré, avec un partage des recettes x = 50 % sur l'excédent : le partenaire reçoit max(R_t, GRM_t) − x·max(R_t − BS_t, 0) et l'État paie et encaisse du même tirage.
Côtière — plancher conçu par la méthode. L'alternative aux 80 % supposés est le plancher que donne la méthode officielle : la valeur actualisée des recettes sans risque égale la valeur actualisée de la dette maximale, VA(GRM) + VA(S) = (1−e)·VA(I) + c·μ·VA(E&M), avec un profil GRM_t = GRM_1·(1+g)^(t−1) et g en dessous de la croissance des recettes ; μ = 0,85, c = 1,10, taux de la dette 7,2 %, horloge de la garantie à partir de la première année garantie ; S_t sont les paiements fixes de l'État. Le §4.4 le résout.
Côtière, variante — péage fictif. PS_t = min(q_t · p_t, T_t) : l'État paie au véhicule le même tarif et le contrat fixe un plafond T_t comme multiple de la projection ; sans plafond, PS_t = R_t et l'État retient toute la queue haute. Le moteur de FARO admet le service payé par l'État et non le plafond ; le Modèle financier n'admet ni l'un ni l'autre [à construire : payeur par catégorie de demande] : le §4.5 le mesure avec FARO et applique le plafond à la main sur les trajectoires du panel.
Avec le paiement brut, le moteur du Modèle financier donne ce que le manuel d'Optimisation des ressources a publié (figure 5.5) : couverture minimale de 1,208 en 2031 — une année de renouvellement des équipements —, moyenne de 1,54, TRI des fonds propres de 9,8 % et du projet de 7,7 %. La série : 36,0 en 2029 → 49,42 en 2045, 720,4 en somme de vie, 403,4 en valeur actualisée à 5,5 % depuis 2026 (492,4 à 3,5 % ; 319,7 à 8 %). Le moteur marque le TRI des fonds propres comme « non concluant » parce que la première année d'exploitation porte une injection des actionnaires — 8,38 en 2029, la constitution du compte de réserve — et calcule à côté un TRI contraint de 9,6 % ; le manuel publie celui du manuel précédent et le signale.
La déduction espérée est ce que ce manuel ajoute. Avec le paiement écrit brut et perçu net :
| Déduction espérée | Paiement net (2029) | Couverture minimale | Couverture moyenne | TRI des fonds propres | TRI du projet | Satisfait 1,20 |
|---|---|---|---|---|---|---|
| 0 % | 36,00 | 1,208 | 1,54 | 9,8 % | 7,7 % | oui |
| 1 % | 35,64 | 1,187 | 1,51 | 9,2 % | 7,5 % | non |
| 3 % | 34,92 | 1,145 | 1,46 | 8,1 % | 7,1 % | non |
| 5 % | 34,20 | 1,100 | 1,41 | 7,0 % | 6,6 % | non |
| 6 % | 33,84 | 1,071 | 1,38 | 6,4 % | 6,4 % | non |
Une déduction espérée de 1 % rompt déjà l'engagement financier ; avec les 3 % que le manuel prend comme hypothèse de travail, la couverture tombe à 1,145 et le TRI des fonds propres à 8,1 %. Le paiement qui conserve 1,20 en étant perçu net de 3 % est de 36,97 brut (35,86 net ; la bissection du script sur le paiement), soit 2,7 % de plus que le paiement dimensionné en brut : 739,8 en somme de vie et 414,2 en valeur actualisée à 5,5 % au lieu de 720,4 et 403,4. La lecture pour qui rédige le dossier d'appel d'offres : le manuel d'Optimisation des ressources a fixé un prix de réserve de 39,23 par an ; l'écart entre le paiement dont la structure a besoin et ce prix de réserve n'est pas de 3,23 mais de 2,26 par an, parce que le paiement dont la structure a besoin est le paiement net. Un mécanisme dimensionné en brut sera soumissionné en net, et cet écart, l'État le paie à l'appel d'offres ou à la renégociation.
Avec la rémunération de la disponibilité dans l'équation. La méthode officielle prend les paiements fixes de l'État comme recettes sans risque (S_t). La dette maximale que la Côtière peut porter vaut, en valeur actualisée à 7,2 %, 456,1 (344,0 au titre de l'investissement avec e = 38,8 % de fonds propres totaux, publics et privés, plus 112,1 au titre de l'opex couvert par c·μ) ; la rémunération de la disponibilité vaut à elle seule 620,6 sur la même horloge. L'équation n'a pas de solution positive et le dimensionneur le dit tel quel : « les paiements du gouvernement couvrent déjà la dette que le projet peut porter ». Le plancher conçu est nul : avec une rémunération de la disponibilité de cette taille, la garantie de revenus minimum de la démonstration ne protège pas la dette — qui l'est déjà — mais la rentabilité des fonds propres, et ce n'est pas son objet selon la méthode (la garantie se dimensionne « pour que la société puisse payer sa dette mais perde ses fonds propres »).
La même section comme usager‑paie pur. Si l'on retire la rémunération de la disponibilité et que l'on demande quel plancher la Côtière aurait besoin pour boucler sa dette avec le péage, la méthode donne GRM_1 = 33,65 en 2028 (72 % du péage espéré), croissant à 1,9 % — la moitié de la croissance des recettes, la règle par défaut lorsque le concepteur ne fixe pas g — jusqu'à 52,86 en 2052 (46 % du péage) ; avec l'horloge du contrat au lieu de celle des opérations, ce serait 41,45. Face au plancher de la démonstration :
| Année | Péage espéré | Plancher de la démonstration (80 %, indexé à 3,8 %) | Plancher / péage | Plancher conçu (g 1,9 %) | Plancher / péage | Fourchette supérieure conçue BS = 2E − GRM |
|---|---|---|---|---|---|---|
| 2028 | 46,6 | 37,31 | 80 % | 33,65 | 72 % | 59,6 |
| 2030 | 50,2 | 40,20 | 80 % | 34,94 | 70 % | 65,6 |
| 2033 | 56,2 | 44,96 | 80 % | 36,97 | 66 % | 75,4 |
| 2038 | 67,7 | 54,17 | 80 % | 40,61 | 60 % | 94,8 |
| 2043 | 81,6 | 65,28 | 80 % | 44,62 | 55 % | 118,6 |
| 2048 | 98,3 | 78,66 | 80 % | 49,02 | 50 % | 147,6 |
| 2052 | 114,1 | 91,32 | 80 % | 52,86 | 46 % | 175,4 |
| Somme 2028–2052 | 1 512,6 | 1 064,0 |
Le plancher de la démonstration croît à 3,8 %, comme les recettes ; le plancher conçu croît à la moitié, comme l'exige l'équation du profil, parce que la variance des recettes croît avec le temps et que la garantie doit s'éloigner de la projection à mesure que la projection devient moins fiable. L'exposition maximale de l'État — le plancher complet — est inférieure de 30 % avec le plancher conçu. Le dimensionneur publie en outre un avertissement que le manuel ne cache pas : le profil croissant laisse les treize premières années en dessous du service de la dette plat du diagnostic (30,5 par an) et compense à la fin ; la méthode égalise des valeurs actualisées, non des échéances, et qui veut un plancher qui couvre échéance par échéance doit fixer g = 0 et accepter une exposition supérieure.
La règle du 3.3.5 — le plancher se compare aux recettes de demande que la garantie assure, jamais à un paiement que l'État effectue avec certitude — est déjà en production : la Côtière ne se reconstruit plus à la main dans le Modèle financier pour obtenir ce chiffre, il se lit directement du moteur que FARO utilise :
| Convention | Ce à quoi le plancher se compare | Coût espéré, somme de vie | Source |
|---|---|---|---|
| Base de demande (par défaut) | le péage — la demande que la GRM assure | 254,8 | calculate_project (moteur de FARO/PFRAM) |
| Base totale (déclarée) | péage + disponibilité ; la disponibilité s'ajoute fixe, après le tirage | 0,0 | calculate_project(mrg_floor_base="total") |
| Artefact de l'implémentation antérieure (dépassé) | volatilité centrée sur les recettes totales, non sur le péage | 68,0 | appel hérité (historique, non un mode du produit) |
| Plancher conçu (éq. 11–17) | VA(GRM) = VA(dette maximale), par construction | 456,1 | guarantees.mrg_design.design_mrg |
La base du plancher et le plancher conçu répondent à des questions différentes : la première dit à quelles recettes se compare le plancher de la démonstration (80 % du péage, indexé) ; la seconde demande si ce plancher est le bon — il ne l'est pas (4.4.2). Les trois premières lignes sont la même clause, le même plancher, sous trois bases de comparaison ; la quatrième est un autre plancher. Le registre de portefeuille reçoit la première ligne, il ne la reconstruit pas (4.5).
Le Monte Carlo par trajectoires livre le modèle complet du contrat à chaque état du monde : sur chaque trajectoire du péage, le partenaire reçoit max(R, GRM) − x·max(R − BS, 0), paie son opex, son impôt et sa dette, et l'État paie et encaisse du même tirage (figure 5.7). Six passages sur le même panel — mouvement brownien géométrique sur le péage, volatilité de 15 %, 2 000 trajectoires, graine 42 ; la rémunération de la disponibilité déterministe —, avec le TRI cible des fonds propres à 18 % (le seuil du dimensionneur de la subvention, pour lire les deux outils avec le même nombre) :
| Passage | Paiement GRM espéré, somme de vie | VA 8 % espérée | VA P95 | VA CVaR95 | P(au moins un appel) | Partage des recettes espéré, somme | VA du partage | VA coût budgétaire net | TRI fonds propres P10 | TRI fonds propres P50 | P(TRI ≥ 18 %) |
|---|---|---|---|---|---|---|---|---|---|---|---|
| P0 · sans garantie | 0,0 | 0,0 | 0,0 | 0,0 | 0 % | 0,0 | 0,0 | 0,0 | 14,1 % | 18,7 % | 57 % |
| P1 · plancher de la démonstration comparé au péage (tableau de bord de bancabilité) | 226,9 | 55,6 | 192,2 | 224,7 | 79 % | 0,0 | 0,0 | 55,6 | 17,2 % | 19,1 % | 70 % |
| P2 · plancher conçu (g 1,9 %) comparé au péage | 62,0 | 16,3 | 86,0 | 113,7 | 55 % | 0,0 | 0,0 | 16,3 | 15,4 % | 18,8 % | 58 % |
| P2′ · le même GRM_1 indexé à 3,8 % au lieu de g | 165,0 | 38,7 | 151,5 | 181,8 | 71 % | 0,0 | 0,0 | 38,7 | 16,3 % | 18,9 % | 63 % |
| P3 · plancher de la démonstration + fourchette BS = 2E − GRM, x = 50 % | 226,9 | 55,6 | 192,2 | 224,7 | 79 % | 156,3 | 38,8 | 16,8 | 17,2 % | 19,1 % | 69 % |
| P4 · plancher conçu + fourchette BS = 2E − GRM, x = 50 % | 62,0 | 16,3 | 86,0 | 113,7 | 55 % | 108,3 | 26,6 | −10,3 | 15,4 % | 18,8 % | 58 % |
Valeurs actualisées depuis 2025, l'année de base n'étant pas actualisée. Aucun panel ne fait passer la couverture sous 1,20 (la rémunération de la disponibilité couvre le service de la dette : P(couverture < 1,20) = 0 partout ; le P10 de la couverture minimale se situe entre 1,46 et 1,58), de sorte que la lecture de bancabilité porte sur la rentabilité des fonds propres, non sur la dette. Quatre choses que le panel enseigne :
La garantie « collée à côté ». Un tableur qui valorise la garantie à part et ajoute son paiement espéré aux recettes déterministes obtient, sur cette même Côtière, un TRI des fonds propres de 20,4 % et une couverture minimale de 1,775 ; le panel, avec la garantie à l'intérieur du modèle, donne 20,1 % en moyenne, 19,1 % en médiane et 17,2 % au P10. La somme de vie du paiement espéré est la même dans les deux lectures (226,9) ; ce qui change, c'est à quelles recettes elle s'ajoute : le tableur encaisse les recettes du monde moyen avec la compensation des mondes mauvais. Le §6.1 le développe.
L'hôpital. Une ligne ferme, et la déduction espérée comme recette espérée de l'État, montrée et non nettée :
| Ligne | Type | 2029 | 2037 | 2045 | Somme de vie | VA 3,5 % | VA 5,5 % | VA 8 % |
|---|---|---|---|---|---|---|---|---|
| Rémunération de la disponibilité (brute) | Ferme | 36,0 | 42,2 | 49,4 | 720,4 | 492,4 | 403,4 | 319,7 |
| Déduction espérée (3 %) | Recette espérée de l'État, à part | −1,1 | −1,3 | −1,5 | −21,6 | −14,8 | −12,1 | −9,6 |
| Subvention d'investissement · GRM · partage des recettes | — | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Le passif financier — la valeur actualisée des paiements futurs à 5,5 %, le paiement de l'année n'étant pas actualisé, ce qui est la façon dont FARO l'écrit (figure 5.14) — est de 473,6 au début de l'exploitation, de 333,0 en 2037 et de 49,4 en 2045 ; l'actif entre au bilan de l'autorité contractante par le test de contrôle (l'État fixe le service, contrôle l'accès et garde l'actif). Le paiement annuel maximal, 49,42 en 2045, représente 8,2 % du plafond de 600 du manuel d'Optimisation des ressources ; celui de la première année, 6,0 % (figure 5.15). C'est la ligne que le registre de portefeuille reçoit telle quelle : calendrier, type et valeur actualisée, sans recalcul.
La Côtière. Cinq lignes et la réconciliation avec le registre du manuel précédent :
| Instrument | Type | 2028 | 2038 | 2052 | Somme de vie | VA 8 % | VA 5,5 % |
|---|---|---|---|---|---|---|---|
| Rémunération de la disponibilité | Ferme | 38,1 | 55,4 | 93,3 | 1 546,1 | 489,7 | 672,7 |
| Apport en capital de l'État (travaux) | Ferme, soutien direct | 0,0 | 0,0 | 0,0 | 96,8 | 90,0 | 92,0 |
| GRM de la démonstration — exposition maximale (plancher sur le péage) | Conditionnel, maximum | 37,3 | 54,2 | 91,3 | 1 512,6 | 479,1 | 658,1 |
| GRM de la démonstration — espéré (moteur/API, base de demande) | Conditionnel, espéré | 1,53 | 7,87 | 21,64 | 254,8 | 65,4 | 96,3 |
| GRM conçue — exposition maximale | Conditionnel, maximum | 33,6 | 40,6 | 52,9 | 1 064,0 | 362,3 | 487,2 |
| GRM conçue — espéré (panel P2) | Conditionnel, espéré | 0,18 | 2,19 | 4,73 | 62,0 | 16,3 | 23,9 |
| Partage des recettes, fourchette conçue, 50 % — espéré (panel P4) | Recette conditionnelle, à part | 0,25 | 3,27 | 9,85 | 108,3 | 26,6 | 39,8 |
| Garantie de dette · résiliation anticipée | Conditionnel | 26,4 · 24,5 espérés en somme de vie (manuel précédent, §4.4 ; non recalculés) |
Le ferme de disponibilité (489,7 en valeur actualisée) et l'apport (90,0) coïncident avec le registre du manuel précédent parce que ce sont les mêmes séries. L'GRM de la démonstration — espéré est déjà la même lecture du moteur que celle que reçoit le registre de portefeuille (254,8, base de demande par défaut) : elle ne se reconstruit pas à la main dans le Modèle financier (4.4.3) ; le manuel précédent l'a publiée à 68,0 sous une implémentation qui centrait la volatilité sur les recettes totales, aujourd'hui documentée comme artefact. Ce qui, aujourd'hui, ne se transmet pas : le pont du Modèle financier vers FARO emporte les rémunérations de la disponibilité et les paiements d'exploitation et laisse à zéro la garantie, le partage des recettes et la subvention d'investissement ; les lignes de la GRM conçue et du partage des recettes de ce tableau se saisissent à la main dans la fiche du contrat (figure 5.13) et dans le rapport de portefeuille (figure 5.17), et le manuel le déclare comme limite.
La variante de péage fictif. Le même péage payé par l'État au véhicule, écrit dans FARO comme service payé par le gouvernement (figure 5.16) et sans garantie de revenus (il n'y a pas de recettes d'usagers à garantir) :
| Lecture de FARO | Contrat de référence (péage réel + disponibilité) | Variante péage fictif |
|---|---|---|
| Paiement de l'État au titre des services, 2028 · somme de vie | 0,0 · 0,0 | 46,6 · 1 890,7 |
| Paiement total de l'État, somme de vie · VA 8 % | 1 546,1 · 489,7 | 3 436,9 · 1 088,5 |
| Passif financier (VA des paiements futurs), 2025 · pic | 453,4 · 601,6 (2035) | 1 007,9 · 1 337,3 (2035) |
| Type d'engagement | Ferme (disponibilité) + conditionnel (GRM) | Ferme de montant incertain : l'État paie R_t, quel qu'il soit |
FARO enregistre le péage fictif comme une dépense de l'État et le porte au passif financier : 1 007,9 au lieu de 453,4 l'année de base. Ce que FARO n'écrit pas, c'est l'incertitude du montant, et c'est là qu'intervient le panel : sur les mêmes 2 000 trajectoires, l'État paie en espérance la projection (1 892,1 en somme de vie, 598,4 en valeur actualisée) et au P95 3 947,4, soit 109 % de plus ; la trajectoire la plus haute paie 11 221,9. Avec un plafond de 120 % de la projection, le paiement espéré tombe à 1 579,4, le P95 à 2 259,3 et le maximum à 2 268,9, et le plafond est actif au moins une fois dans 61 % des trajectoires ; avec un plafond de 100 %, le P95 est la projection elle‑même. Le plafond est le symbole qui convertit un ferme de montant incertain sans fourchette en un ferme avec fourchette, et APMG l'exige pour cette raison (§2.3). Calcul du plafond à la main sur les trajectoires du panel : le moteur n'a ni fourchettes ni plafond [à construire].
Tornade de l'hôpital (figure 5.8), sur la couverture minimale, le TRI des fonds propres et la valeur actualisée de l'engagement à 5,5 % :
| Variable | Couverture minimale (bas / haut) | TRI des fonds propres | VA du paiement 5,5 % |
|---|---|---|---|
| Déduction espérée 0 → 3 % → 6 % | 1,145 / 1,071 | 8,1 % / 6,4 % | 391,3 / 379,2 |
| Opex −10 % / +10 % | 1,333 / 1,076 | 12,4 % / 6,9 % | 403,4 / 403,4 |
| Investissement −10 % / +10 % | 1,322 / 1,115 | 12,8 % / 7,1 % | 403,4 / 403,4 |
| Taux d'intérêt −1 pp / +1 pp | 1,284 / 1,140 | 11,2 % / 8,2 % | 403,4 / 403,4 |
| Escalade du paiement 1 % / 3 % (base 2 %) | 1,082 / 1,250 | 6,1 % / 12,7 % | 376,2 / 433,2 |
| Taux d'actualisation 3,5 % / 8 % (base 5,5 %) | 1,208 / 1,208 | 9,8 % / 9,8 % | 492,4 / 319,7 |
Base : 1,208, 9,8 %, 403,4. Trois lectures. L'opex et la déduction déplacent la couverture et non l'engagement : ce sont le risque du partenaire, et l'État ne les voit que si la formule les lui transfère. L'escalade déplace les deux à la fois : un point d'escalade vaut quelque 30 de valeur actualisée pour l'État et entre 0,04 et 0,13 de couverture minimale pour le partenaire, et c'est le paramètre qu'un contrat écrit avec le moins de soin (§6.6). Le taux d'actualisation ne déplace que le registre, et c'est pour cela qu'il est un paramètre de politique que les Finances fixent et non une hypothèse du modèle.
Stress de la Côtière. Le panel du 4.4.4 est le test de stress : P(couverture < 1,20) = 0 dans tous les passages, P(TRI ≥ 18 %) entre 57 % et 70 %, paiement de l'État P95 de 192,2 et CVaR95 de 224,7 en valeur actualisée avec le plancher de la démonstration (86,0 et 113,7 avec le plancher conçu), partage des recettes encaissé en espérance 156,3 / 108,3. Ce que le panel ne mesure pas et que le manuel déclare : le stress d'inflation et de change sur la rémunération de la disponibilité indexée est déterministe dans ce contrat (la disponibilité monte avec l'indice et le registre le montre avec la macro de l'espace de travail) et ne fait pas partie du panel ; la tornade macroéconomique de FARO le couvre dans le manuel précédent.
L'optimisation des ressources reparcourue avec le mécanisme. L'hôpital s'est révélé favorable à la disponibilité au taux de politique budgétaire dans le manuel d'Optimisation des ressources (+6,4 % à 5,5 %). Payé au volume — journée‑lit à tarif équivalent sur le taux d'occupation de référence — le verdict change par deux voies que le module d'optimisation des ressources rend visibles : le risque de demande clinique, qui à la disponibilité est retenu par construction et vaut zéro dans la comparaison, devient un risque avec prime dans la branche PPP (le partenaire le facture) et une sortie de l'État de montant incertain ; et la sortie de l'État cesse d'être un ferme comparable au marché public pour devenir une distribution dont la valeur espérée n'est pas le paiement du scénario espéré. Par décision de conception de ce manuel, le second scénario de l'hôpital n'est pas construit avec des chiffres : le point est conceptuel et la série ne justifie pas encore un second paquet de démonstration. Ce qui reste mesuré, c'est la direction : le même hôpital au volume est, pour l'État, la rémunération de la disponibilité plus la queue haute de l'occupation, et pour le partenaire, des recettes avec fourchette que sa dette exigera de couvrir avec davantage de fonds propres ou avec une garantie.
Accessibilité budgétaire. Le paiement maximal de l'hôpital représente 8,2 % du plafond annuel du manuel d'Optimisation des ressources ; la rémunération de la disponibilité de la Côtière entre dans l'accessibilité budgétaire de FARO depuis le Modèle financier (figure 5.15) avec les fermes du portefeuille, et son espéré conditionnel — 254,8 (moteur, base de demande) ou 62,0 en somme de vie selon le plancher — se note contre le plafond d'expositions conditionnelles avec la règle du manuel précédent. Un mécanisme dont le paiement maximal dépasserait le plafond se reconçoit à l'étape 3 ; aucun des deux ne le dépasse.
Étape 7 — indicateurs et vérificateur, l'hôpital. La déduction espérée de 3 % que l'étape 4 a appliquée a besoin d'une matrice que quelqu'un mesure :
| Indicateur | Unité | Mesure | Vérificateur | Fréquence | Conséquence |
|---|---|---|---|---|---|
| Disponibilité par zone fonctionnelle | heures d'indisponibilité × pondération de la zone × plage | journal du système de gestion du bâtiment, avec période de rectification par défaillance | vérificateur indépendant ayant accès au système ; inspecteur public | mensuelle, liquidation semestrielle | déduction sur le paiement de la période ; effet de cliquet pour récidive ; plafond annuel |
| Performance des services (nettoyage, restauration, stérilisation, sécurité, maintenance) | points par manquement, pondérés par gravité | inspection programmée et aléatoire ; réclamations | inspecteur public ; audit par échantillon externe | mensuelle | déduction par points au‑dessus du seuil ; prime au‑dessus d'un seuil élevé si le contrat la prévoit |
| Renouvellement des équipements | respect du plan de cycle de vie | procès‑verbal de réception | inspecteur public | par événement | retenue du paiement jusqu'à la réception |
| Indicateurs sentinelles (infections, chaîne du froid, gaz médicaux) | conforme / non conforme | rapport audité | vérificateur indépendant | continue | manquement grave ; prive de la prime |
Règle : un indicateur sans vérificateur est une déduction qui ne s'applique jamais ; le contrepoint chilien (encadré 4.8a) l'illustre avec un régime qui sanctionne par infraction et récompense par niveau de service au lieu de déduire, de sorte que la calibration de l'étape 4 n'a pas de prise.
Étape 8 — liste des clauses. Pour l'hôpital : formule du paiement avec PD_1, s et d_t définis ; calendrier, facturation et retard de paiement ; matrice de déductions, période de rectification, effet de cliquet et plafond ; délai de grâce de la première année ; vérificateur et procédure de litige sur la mesure ; ce qu'elle ne couvre pas (changement de loi, force majeure, événement de compensation : à leurs clauses). Pour la Côtière : formule du péage avec indexation et révision périodique ; formule de la rémunération de la disponibilité ; à quelles recettes le plancher se compare ; plancher par année, fenêtre, condition de déclenchement, indexation du plancher et monnaie ; fourchette supérieure et taux de partage des recettes ; renonciation ; et pour la variante, unité, tarif, fourchettes et plafond du péage fictif. La clause que la démonstration de la Côtière n'a pas — à quoi le plancher se compare — est celle qui fait que sa garantie vaut 254,8 ou zéro.
Étape 9 — la variable d'appel d'offres. Hôpital : la plus faible rémunération de la disponibilité PD_1, l'escalade et la matrice étant fixées au dossier d'appel d'offres ; le prix de réserve du manuel d'Optimisation des ressources (39,23) est le maximum admissible et le paiement net dimensionné (36,97 brut avec 3 %) est ce dont la structure a besoin. Côtière : la plus faible rémunération de la disponibilité, le péage et le plancher étant fixés au dossier d'appel d'offres, ou — si l'État veut absorber la demande par la durée — la plus faible valeur actualisée des recettes avec durée variable, la variable chilienne de la Route 68 et de la remise en concurrence de la Route 78 (§2.5). Encadré c : la plus faible subvention d'investissement, ou les deux lots exclusifs du Puente Industrial. Une seule variable, avec les symboles du contrat.
Étape 10 — transmission et suivi. Les tableaux du 4.5 sont les lignes que le registre de portefeuille reçoit (figure 5.17) ; l'optimisation des ressources de l'offre se recalcule avec le paiement attribué ; et le calendrier de suivi du mécanisme porte, pour l'hôpital, les déductions appliquées face aux déductions espérées (l'évidence chilienne à ce sujet est rare, et le manuel ne la supplée pas) et, pour la Côtière, les appels de la garantie face à ceux du panel, le partage des recettes perçu, les indexations appliquées. Chaque chiffre porte la version du mécanisme qui l'a produit : le paiement brut de 36,0 et le net de 36,97 sont deux versions de l'hôpital, et l'écran de renégociation les compare dans le même moteur (figure 5.9).
4.8a — L'hôpital, au Chili : subvention, échéance, indexation partielle et prime (dossier d'appel d'offres de l'hôpital de Maipú et La Florida)
La rémunération de la disponibilité chilienne s'appelle subvention et se met en concurrence comme échéance : un Subsidio Fijo a la Construcción en huit échéances annuelles par hôpital (art. 1.12.3.1) et un Subsidio Fijo a la Operación en échéances semestrielles payées d'avance, la première et la dernière à la moitié (art. 1.12.3.2), tous deux en UF, plus les Pagos Variables a la Operación (art. 1.12.3.3) : un paiement à la journée‑lit de 0,5 UF sur l'occupation qui excède celle de référence, la compensation de surdemande et le Resultado de Servicio. Trois lectures de l'exemple. Calendrier : la même somme annuelle versée en deux échéances semestrielles payées d'avance vaut, à 5,5 %, 4,1 % de plus en valeur actualisée que versée annuellement à terme échu (403,4 → 419,9 sur l'hôpital de l'exemple ; calcul à la main, le moteur est annuel), et cet écart est un paramètre de la formule, non un détail de trésorerie. Indexation partielle : « 20 % du SFO sera indexé selon la variation dudit salaire minimum » (art. 1.12.11) sur une base déjà exprimée en UF ; sur l'hôpital de l'exemple, deux flux dans le moteur — 80 % du paiement à 2 % et 20 % sur un indice de coût du travail à 4 % — donnent 53,02 en 2045 au lieu de 49,42, 747,0 en somme de vie et 415,9 en valeur actualisée (+3,1 %), avec la couverture minimale à 1,225 : l'indice et la fraction se déclarent par flux parce que chacun déplace l'engagement pour son compte. Performance : le mécanisme de niveau de service (art. 1.10.17, ajouté par la circulaire explicative n° 1) ne déduit pas de l'échéance ; sous 92 points, il applique les pénalités de l'art. 1.8.5.1 et au‑dessus de 94 ou 97, il verse une prime semestrielle fixe au titre du Resultado de Servicio. L'échéance du SFO ne baisse pas avec la performance : la déduction espérée de 3 % du 4.4.1 n'a pas d'équivalent dans ce contrat, et la calibration de l'étape 4 se fait, au Chili, sur les pénalités et non sur la formule. Chiffres du contrat en UF ; aucun chiffre de performance (règle du manuel).
4.8b — La Côtière, au Chili : garantie optionnelle avec déclenchement et fourchette, paiement au détenu avec courbure, tarif de congestion avec indexation réelle
La garantie et sa fourchette : sur la Route 5 Santiago–Los Vilos (art. 1.11), le soumissionnaire qui accepte le mécanisme choisit année par année un Ingreso Mínimo Garantizado à l'intérieur de la fourchette du tableau 1.2 ; la garantie se déclenche seulement si les recettes de l'année sont inférieures au minimum et supérieures à 50 % des recettes potentielles — la garantie ne couvre pas l'opérateur qui n'opère pas — et, en échange, le concessionnaire partage 50 % de ses recettes à compter du mois suivant celui où la valeur actualisée de ses recettes à un taux réel de 15 % dépasse un montant fixé au dossier d'appel d'offres. C'est la fourchette du 4.4.4 écrite avec une autre géométrie : non pas symétrique autour des recettes espérées, mais déclenchée par une rentabilité cumulée ; et avec une condition de déclenchement que la démonstration de la Côtière n'a pas et qui, sur le panel, supprimerait les appels des trajectoires les plus basses — celles qu'un opérateur qui n'opère pas produirait. Le Puente Industrial reprend le dispositif avec un paiement du concessionnaire pour accéder à la garantie (art. 1.12.7.1). La rémunération au volume payée par l'État : dans le Programa Penitenciario Grupo 1, le ministère paie par établissement un tiers du SFC, un tiers du SFO et le Número Promedio de Internos multiplié par l'Indicador de Pago Variable offert (art. 1.12.3), et au‑delà de 120 % de la capacité de conception, l'indicateur s'applique avec un facteur d'ajustement (art. 1.12.9) : la fourchette décroissante du péage fictif britannique, écrite pour des détenus, et la seule forme de plafond que le corpus possède pour une rémunération au volume ; le 4.5 montre ce que coûte de ne pas l'avoir. Le tarif : le Sistema Norte–Sur indexe le péage chaque année par (1 + IPC) × (1 + 3,5 %) à partir de la deuxième année, avec indexation anticipée si l'IPC cumulé dépasse 15 % et révision biennale avec l'accord des Finances (art. 1.14.7), sur trois tarifs selon la vitesse d'exploitation (art. 1.14.1). C'est le péage de la Côtière avec un réel cumulatif et sans plafond contractuel : l'option de l'Indexation Ceiling que l'étape 3 demande d'enregistrer lorsqu'elle n'a pas de clause de compensation. Et la remise en concurrence de la Route 78 (dossier d'appel d'offres en cours d'instruction dans le corpus) est le rappel que la performance peut entrer dans la formule par la durée : le solde du Fondo al Desempeño Operacional se déduit de la valeur actualisée des recettes et allonge la concession (art. 1.7.6.1 et 2.4.6.5).
4.8c — La subvention comme résultat : le dimensionneur sur la Côtière sans disponibilité et sur le corridor à péage de la démonstration
Le solveur de subvention d'investissement (figure 5.6) cherche le plus faible apport, en fraction de l'investissement, qui satisfait à la fois quatre contraintes — couverture minimale ≥ 1,30, TRI des fonds propres ≥ 18 %, fonds propres ≥ 10 % de l'investissement, subvention ≤ 40 % — dans un balayage de 0 à 50 % par pas de 2,5 %, avec la règle que l'apport se substitue aux fonds propres et non à la dette.
La Côtière comme usager‑paie pur (sans rémunération de la disponibilité et sans le capital de l'État) : couverture minimale de 0,731, TRI des fonds propres de 3,3 %. La « cellule » d'un tableur écrirait le déficit comme la valeur actualisée de l'investissement moins celle du péage net d'opex : 117,6 à 8 %, soit 18,2 % de l'investissement (70,8 et 11,0 % à 7,2 %). Le solveur dit autre chose : avec les 72 % de dette de la démonstration, aucune subvention jusqu'à 50 % ne boucle le contrat, parce que la couverture va de 0,731 à 1,024 tout au long du balayage et que la contrainte qui commande est la dette, que la subvention ne touche pas. La dette maximale que le péage sert à 1,30 est de 41,7 % de l'investissement (268,8, bissection du moteur) ; avec cette dette, la Côtière pure ne boucle qu'à un Ke de 12 % avec une couverture de 1,20, et avec une subvention de 40 %. Lu face au contrat réel : le même soutien, écrit comme rémunération de la disponibilité, vaut 489,7 en valeur actualisée — soit 76 % de l'investissement — plus 96,8 de capital, très au‑dessus du plafond de 40 % qu'une subvention d'investissement aurait. Aucun plafond n'atteint l'instrument qui ne s'appelle pas subvention ; l'étape 5 l'enregistre comme ferme pour qu'au moins cela se voie.
Le corridor à péage de la démonstration (620 M, 75 % de dette ; le projet derrière The Viability Gap Is an Output) : sans apport, couverture minimale de 1,167 et TRI des fonds propres de 13,7 %. La subvention minimale, selon la structure et le seuil :
Dette Ke 18 % · 1,30 Ke 15 % · 1,30 Ke 12 % · 1,30 75 % (démonstration) aucune aucune aucune 60 % 25,0 % (155) 15,0 % (93) 0,0 % 50 % 30,0 % (186) 20,0 % (124) 0,0 % 41,7 % 35,0 % (217) 22,5 % (140) 2,5 % (16) La même route « a besoin » d'entre zéro et 35 % de subvention selon la dette qu'elle porte et le seuil que les fonds propres exigent ; avec les 75 % de la démonstration, elle ne boucle à aucune subvention, pour la même raison que la Côtière. C'est la thèse de l'article d'Austral écrite dans un tableau : le déficit est une sortie de la structure, non un intrant du projet, et le nombre qui évite de subventionner le déficit qu'une meilleure structure aurait comblé est le déficit minimisé, qui n'existe que si quelqu'un le calcule avant de signer le chèque (Austral, The Viability Gap Is an Output, §3–§5 ; son chiffre de VGF = 0 % sur ce projet sort avec sa propre calibration). Le Puente Industrial l'a écrit dans un dossier d'appel d'offres : lot A sans subvention, lot B avec le facteur S seulement si personne n'a soumissionné en A (art. 3.2 et 3.4).
Quatre décisions, dans l'ordre où les tableaux les produisent.
Un script accompagne le manuel dans le dossier des scripts et produit, dans un seul fichier de sortie, chaque chiffre de cette section dans l'ordre où il apparaît ; il s'exécute avec l'environnement du serveur de la plateforme et admet la graine, le nombre de trajectoires, la volatilité et le taux de politique budgétaire comme paramètres. Les étapes :
/api/v1/batch/faro/single) pour la GRM de base de demande ; avec les intrants construits ici, il imprime le tableau moteur ↔ interface : la couverture minimale de l'hôpital (1,208), son TRI des fonds propres (9,8 %), le paiement espéré de la garantie de la Côtière avec le plancher conçu (62,0) et sa probabilité d'appel (55 %), la GRM de base de demande (254,8) et le résultat du solveur sur la Côtière pure coïncident chiffre pour chiffre. Rien n'est écrit dans l'espace de travail.Ce que le moteur n'a pas permis de mesurer, et comment cela a été déclaré. La matrice de déductions (on a appliqué la déduction espérée comme réduction de la base : 4.3, 4.4.1). Le plafond du péage fictif (à la main sur les trajectoires du panel : 4.5). Le paiement semestriel payé d'avance (facteur analytique : 4.8a). La transmission de la garantie, du partage des recettes et de la subvention vers FARO (à la main : 4.5). Le second scénario de l'hôpital au volume (non construit, par décision : 4.6). Ne figurent plus dans cette liste, parce qu'elles sont désormais en production : la base du plancher de la GRM à laquelle il se compare (auparavant construite à la main comme plancher net de la disponibilité ; aujourd'hui un paramètre du moteur, mrg_floor_base) et la volatilité de FARO centrée sur les recettes de demande au lieu du total (4.4.3).
Les renvois « figure 5.x » de cette section pointent vers les captures du §5, qui portent chacune sa légende ; la correspondance étape → écran → figure est le tableau 5.9.
La méthode du §3 peut s'exécuter avec n'importe quel modèle et n'importe quel registre. Cette section décrit comment l'exécutent les deux modules d'Austral que le manuel utilise : le Modèle financier, où le mécanisme s'écrit comme ligne de recettes du partenaire privé et se teste contre la dette, et FARO, où le même mécanisme s'enregistre comme engagement de l'État. Pour chaque écran : quelle étape il exécute, ce qu'il demande, ce qu'il livre, ce que l'analyste décide et où se situe la limite. Les captures proviennent de l'espace de travail invité et des deux contrats du §4 — jamais de données d'un client — et sont numérotées dans l'ordre du parcours, non dans celui du menu. Tout ce qui suit existe aujourd'hui ; là où une capacité n'est pas implémentée, cela est dit, et là où un écran et le moteur ne disent pas la même chose, aussi. La section est utile et non publicitaire : chaque capture se rattache à une étape du §3 et le tableau 5.9 les rassemble. Les captures C2–C14 et C16 ont été prises avec les déploiements de la note de version du 5.1 en production (austral@3116c50e, 17‑18 septembre 2026) ; C1 et C15 ont été closes dans une ronde postérieure (20 septembre 2026, production austral@de6904e5) — C1 avec la capture de ce qui existe bel et bien aujourd'hui dans le catalogue de modules, C15 avec la tentative réelle d'import et son rejet. Les seize sont ainsi résolues ou documentées avec la preuve de ce pour quoi elles ne s'appliquent pas ; ce décompte est documenté dans capturas/INDICE.md.
Le Modèle financier vit à platform.austral-intelligence.com/workspaces/<espace>/fm et FARO à …/faro ; chaque écran est une route sous cette adresse (…/fm/inputs, …/fm/path-monte-carlo, …/faro/projects/<contrat>/revenues) et un scénario ou un contrat se partage en envoyant un lien. La carte Mécanismes de paiement — la fiche d'une page du catalogue de modules — est la porte produit au‑dessus des deux : elle décrit les sept instruments, dit quand chacun s'emploie et renvoie aux écrans qui l'exécutent ; elle n'a pas de calcul propre. Il n'est pas nécessaire de s'inscrire pour essayer : à l'entrée, un espace de travail invité est créé avec sa propre base de données, qui se conserve s'il se convertit ensuite en compte. L'invité peut écrire le mécanisme, faire tourner le modèle, le dimensionneur et le panel par trajectoires, et lire le registre ; les téléchargements — le classeur Excel et le PDF du modèle, le classeur PFRAM et l'Excel de FARO, le fichier de session — exigent un compte, comme tout téléchargement de la plateforme.
Trois précisions de forme. Le Modèle financier est aujourd'hui libellé en anglais sur ses écrans d'intrants, d'états, de sensibilité, de dimensionneur et de renégociation — le texte donne entre parenthèses le libellé que l'écran utilise —, tandis que le Monte Carlo par trajectoires, FARO en entier, la navigation et les rapports téléchargeables sont en espagnol, en anglais, en français et en portugais ; le manuel utilise toujours son propre vocabulaire et le libellé de l'écran entre parenthèses à la première occurrence. Les deux modules ont leur propre page de manuel en ligne ; ce manuel en est la version étendue, non le remplacement. Et un avertissement sur les données de démonstration : le Modèle financier charge des paquets de plusieurs projets de référence (un portefeuille de cinq ; un ensemble de trois qui exerce le moteur multi‑devises et multi‑actifs), aucun avec garantie de revenus active et aucun identique à l'hôpital du §4, qui vit comme paquet du module d'optimisation des ressources ; FARO charge le portefeuille de la République de Lemuria, où se trouve la Côtière. L'hôpital se construit à la main dans le Modèle financier à partir de la fiche du §4.1 — onze cellules — et l'annexe 4.A dit comment le script construit ce que les paquets n'apportent pas. Il n'existe pas comme paquet du Modèle financier : pour cette section, il a été enregistré à la main, avec les mêmes intrants que le §4.1, sous le nom de scénario « Hospital regional — disponibilidad (manual) » dans l'espace de travail de l'agent — documenté dans capturas/INDICE.md — et les captures du 5.2 sont prises sur ce scénario enregistré, non sur un paquet.
Note de version. Cette section décrit la plateforme telle qu'elle est après les déploiements de septembre 2026. À la clôture de cette version du manuel (17 septembre 2026) sont en production l'atelier de garanties fidèle au registre de FARO (plancher sans minimum de 50 %, probabilité d'appel lue du moteur, différé sur la dette, probabilité de défaut de 1,5 %), l'accessibilité budgétaire avec les fermes plus l'espéré conditionnel complet, l'onglet Garanties du contrat aligné sur le moteur et la règle de la base du plancher (3.3.5, P1) : FARO ne simule que les recettes de demande, les paiements de l'État restant fixes, et la base du plancher — demande, par défaut, ou totale, déclarée — se lit et se déclare par contrat ; la démonstration recalculée donne 254,8 avec la base de demande, 0,0 avec la base totale (C13, C16). Les deux déploiements que cette note décrivait comme en attente sont déjà en production austral@3116c50e (17‑18 septembre 2026), confirmé par les captures de cette ronde : (i) dans le Modèle financier, la carte de garantie de l'onglet Recettes écrit le plancher et la fourchette (C2, figure 5.3 : Floor % 0,8, Cap % 1,2, Revenue Sharing 50 %), le champ de déduction espérée par flux fonctionne (C2, C4 : 1,208 → 1,145 avec 3 %), le Monte Carlo par trajectoires ouvre dans la convention de la série (C6 : GBM, 2 000, graine 42), et l'onglet Recettes de FARO a la subvention d'investissement, les redevances de concession et les paiements à l'État connectés (C10) ; (ii) l'atelier de garanties avec « Charger depuis FARO » et la base du plancher par contrat — déclarés en production par la commande de cette ronde de captures, non vérifiés de façon indépendante ici (cette ronde n'a pas visité /guarantees). Un lecteur qui ouvre la plateforme aujourd'hui ne devrait voir ni la carte de garantie inerte ni la GRM de la Côtière à 68,0 — ce chiffre reste documenté comme artefact de l'implémentation antérieure — ; s'il la voit, c'est une régression, non l'état attendu. Le §4 a été écrit sur les moteurs et non sur ces écrans, et ses chiffres ne changent pas.
[05_c01_catalogo_modulos_hoy.png] Figure 5.1 — Ce qui existe aujourd'hui à la place de la carte « Mécanismes de paiement ». Confirmé sur la production austral@de6904e5 (20‑09‑2026) : il n'existe aucune page de catalogue avec la fiche d'un instrument unique (les sept instruments, quand chacun s'emploie, des liens vers le Modèle financier et vers FARO) — ni dans le Hub (/hub), ni dans un /tools, qui n'existe pas comme route, ni dans le registre de 28 modules qu'expose l'interface de programmation des modules, qu'aucun composant du frontend ne consomme. La capture montre le catalogue réel de navigation — la barre latérale — avec FARO et Modèle financier comme entrées indépendantes, séparées par États SFP, Austral Ledger et l'Indice d'éligibilité PPP : rien ne les regroupe sous les sept instruments. Le panneau principal est la fiche de couverture du module Hub elle‑même (« Centre de Projets PPP »), qui illustre le format — icône, tagline, cartes « Capacités » — qu'aurait une fiche X2 si elle existait ; ni /fm ni /faro n'ont de page de couverture équivalente. C'est un écran à construire, non un défaut de rédaction d'une fiche existante. Constat de produit ; candidat à un ticket enregistré dans capturas/INDICE.md.
Libellé : Inputs → Revenue (Intrants, onglet Recettes ; …/fm/inputs). Intrant : le mode de recettes (Revenue Mode : l'usager paie / disponibilité / mixte), qui est la famille de l'étape 2 écrite comme un bouton ; en usager‑paie ou en mixte, le tarif de base par unité, la TVA, la montée en charge (années et facteur) et les catégories de demande (nom, demande de base par jour, croissance, élasticité), qui sont l'étape 1 et le 3.3.2 ; la carte Garantie de revenus minimum (Minimum Revenue Guarantee : activer, Floor %, Cap %) et la carte Partage des recettes (Revenue Sharing : activer, seuil, Sharing %), qui sont le 3.3.5 ; en disponibilité ou en mixte, les flux de rémunération de la disponibilité (Availability Payment Streams : nom, paiement annuel, escalade, année de début et déduction espérée Expected Deduction %), qui sont le 3.3.1. Sortie : l'écran ne calcule pas ; en appuyant sur Run Model, il fait tourner le moteur et enregistre le scénario avec son résultat, et la lecture se fait sur les écrans suivants. Décision de l'analyste : la famille, la formule et ses paramètres. Trois précisions que le §3 exige et que l'écran résout à sa manière. (i) Floor % et Cap % se lisent comme fraction des recettes de demande du scénario de référence de ce scénario, année par année : au lancement ou à l'enregistrement, le moteur calcule les recettes d'exploitation du scénario de référence et fixe le plancher et la fourchette à ce pourcentage de chaque année — un calendrier absolu qui se compare ensuite à ce que les recettes se révéleront être dans un stress ou sur une trajectoire — ; le plancher se compare aux recettes d'usagers et non aux recettes totales du partenaire (la règle du 3.3.5). (ii) Cap % fixe le niveau de la fourchette et non son taux : pour que la fourchette encaisse, il faut activer en outre la carte de partage des recettes et lui donner un Sharing % ; le seuil fixe de cette carte cède devant la fourchette par année lorsque la carte de garantie est active. (iii) Expected Deduction % rogne le montant du flux et seulement celui du flux : les recettes d'usagers ne sont pas touchées. Limite : la carte écrit le plancher comme pourcentage plat des recettes de référence ; un plancher avec profil propre — l'GRM_t conçu du §4.4.2, qui croît à la moitié des recettes — ou un tableau contractuel se chargent comme calendrier par programme (5.6) ou se lancent dans le Monte Carlo par trajectoires, non depuis cette carte [à construire : plancher par tableau depuis l'écran]. Les flux de disponibilité exposent le nom, le montant, l'escalade, le début et la déduction ; l'année de fin, la fraction de la première année, la dégradation et l'indexation sur l'inflation de chaque flux existent dans le moteur et se conservent dans le scénario, mais ne s'éditent pas depuis cet écran [à construire]. Il n'y a pas de matrice de déductions : la déduction est espérée, non calculée (étape 7). Et la rémunération au volume payée par l'État n'existe pas dans ce modèle : une catégorie de demande multipliée par un tarif est toujours des recettes d'usagers [à construire : payeur par catégorie de demande].
Figure 5.2 — Onglet Recettes avec l'hôpital du §4 en mode disponibilité : un flux de 36 à partir de 2029 avec escalade de 2 % et déduction espérée de 3 % (saisie dans le champ pour cette capture ; le scénario enregistré de l'espace reste à 0 %, voir 5.5) ; sans catégories de demande.
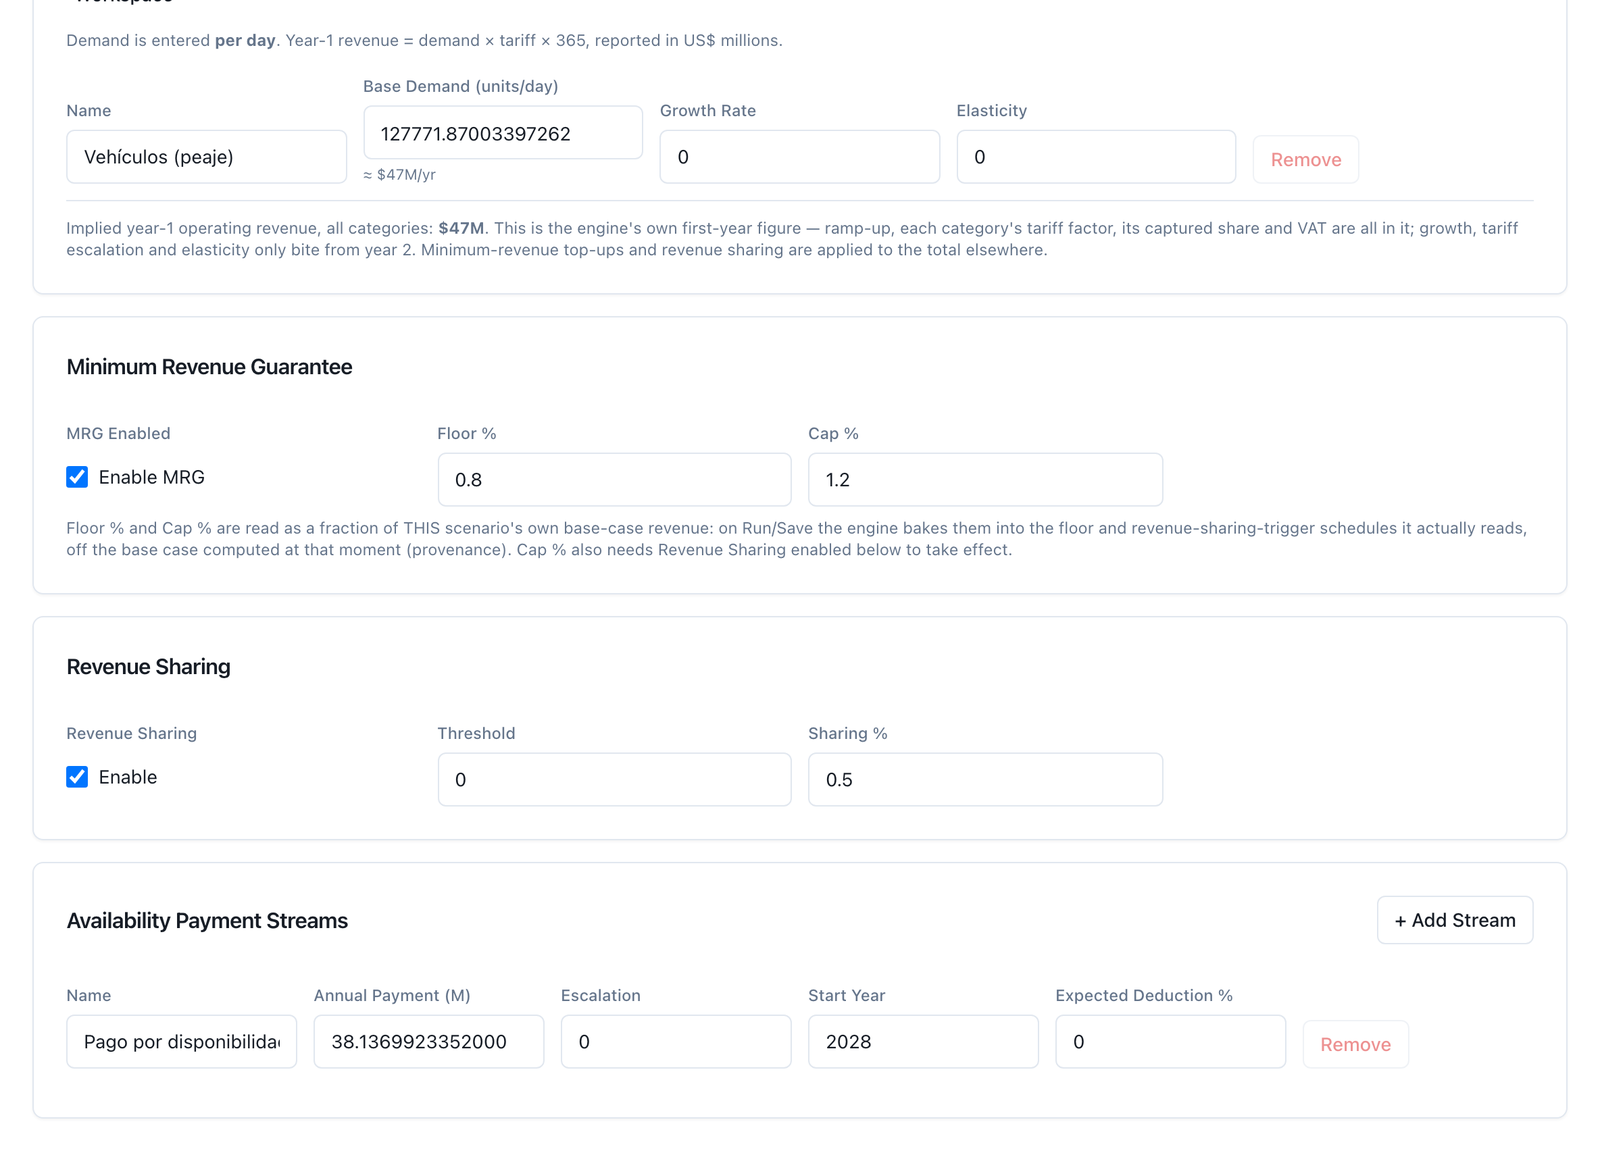
Figure 5.3 — Le même onglet avec la Côtière en mode mixte : catégorie de demande du péage 127 771,9 véh/jour ≈ 46,64 en 2028, flux de disponibilité 38,14 à partir de 2028, carte de garantie active avec le plancher de la démonstration à 80 % et fourchette à 120 %, partage des recettes 50 %. Le plancher conçu du §4.4.2 ne tient pas dans la carte — son profil n'est pas un pourcentage plat — et il est montré à la figure 5.7, chargé par programme. (La vue supérieure de l'onglet, avec le mode de recettes et la catégorie de demande, reste dans capturas/05_c02b_costera_ingresos.png.)
Libellé : Inputs → Funding (Intrants, onglet Financement). Intrant : la subvention d'investissement (Construction Subsidy) comme apport unique de l'État avec son ordre de décaissement par rapport aux fonds propres et à la dette, ou détaillée en subventions en capital de plusieurs sources (Capital Grants : État, banque de développement, bailleur, guichet climatique, avec montant et monnaie), qui est le 3.3.4 dans sa branche investissement ; les paiements d'exploitation de l'État (Government Operational Payments : nom, montant, escalade, début, fin), qui sont la subvention d'exploitation ; les fonds propres minimaux et les trois couvertures (cible pour dimensionner la dette, engagement financier, blocage des dividendes), qui sont les seuils de l'étape 4 ; les tranches de dette. Sortie : aucune propre. Décision de l'analyste : la forme de la subvention et les contraintes du financement ; la taille de la subvention ne se décide pas ici mais dans le dimensionneur (C5), qui la renvoie à cette cellule. Limite : la subvention s'écrit comme montant ou comme subventions ; il n'y a pas de jalons d'avancement ni d'échéances postérieures aux travaux comme forme de décaissement (les huit échéances du SFC chilien se modélisent comme paiements d'exploitation de l'État à partir de la première année d'exploitation avec fin à la huitième, ce qui est leur calendrier et non leur nature) [à construire : décaissement par jalons et par échéances].
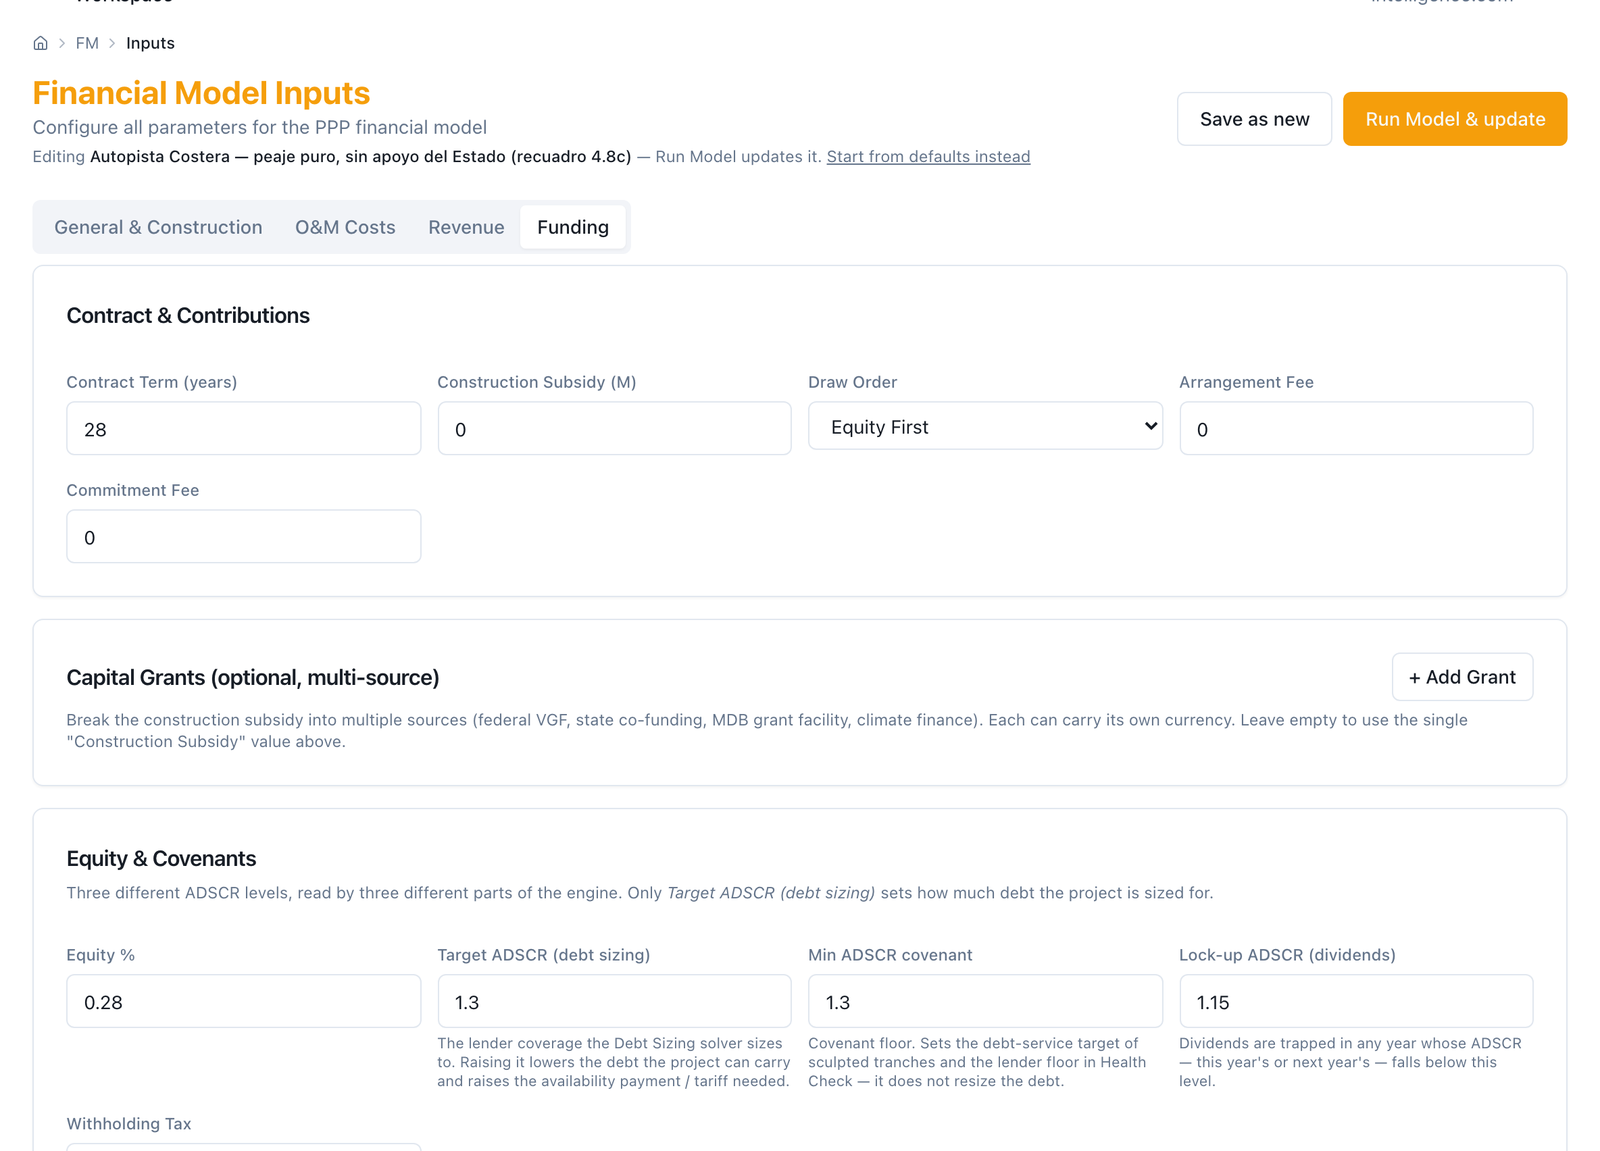
Figure 5.4 — Onglet Financement avec la Côtière pure de l'encadré 4.8c : subvention d'investissement 0 (le solveur de VGF ne se lance pas depuis cet onglet — il se lit à la figure 5.6) ; fonds propres 28 % ; couverture cible (dimensionnement de la dette) 1,30.
Libellé : Statements (États financiers), Covenants et Health Check (Vérification). Intrant : le scénario exécuté. Sortie : les trois états du partenaire par année (compte de résultat, bilan, flux de trésorerie) ; dans Covenants, la couverture année par année contre l'engagement financier et le blocage des dividendes, avec le minimum et l'année où il survient ; dans Health Check, le feu tricolore de dix vérifications — TRI des fonds propres positif, TRI contraint, TRI du projet, couverture minimale ≥ 1,0 et ≥ cible du financeur, LLCR, bilan équilibré, pas de trous de financement, retour sur investissement dans la durée, trésorerie non négative. Décision de l'analyste : lire si le mécanisme boucle en net : l'hôpital avec une déduction espérée de 3 % affiche une couverture minimale de ⟨1,145⟩ sous la cible de 1,20 (§4.4.1). Limite : l'écran des états montre les recettes sur une seule ligne ; le détail — recettes d'exploitation, rémunérations de la disponibilité, garantie, partage des recettes, total — est dans la feuille « Détail des recettes » du classeur Excel (C9) et non à l'écran [à construire : détail à l'écran]. Le TRI des fonds propres de l'hôpital porte la mention « non concluant » du moteur à cause de l'injection des actionnaires de la première année d'exploitation, et le moteur publie à côté un TRI contraint (9,6 %) ; le feu tricolore le montre, l'écran des états non.
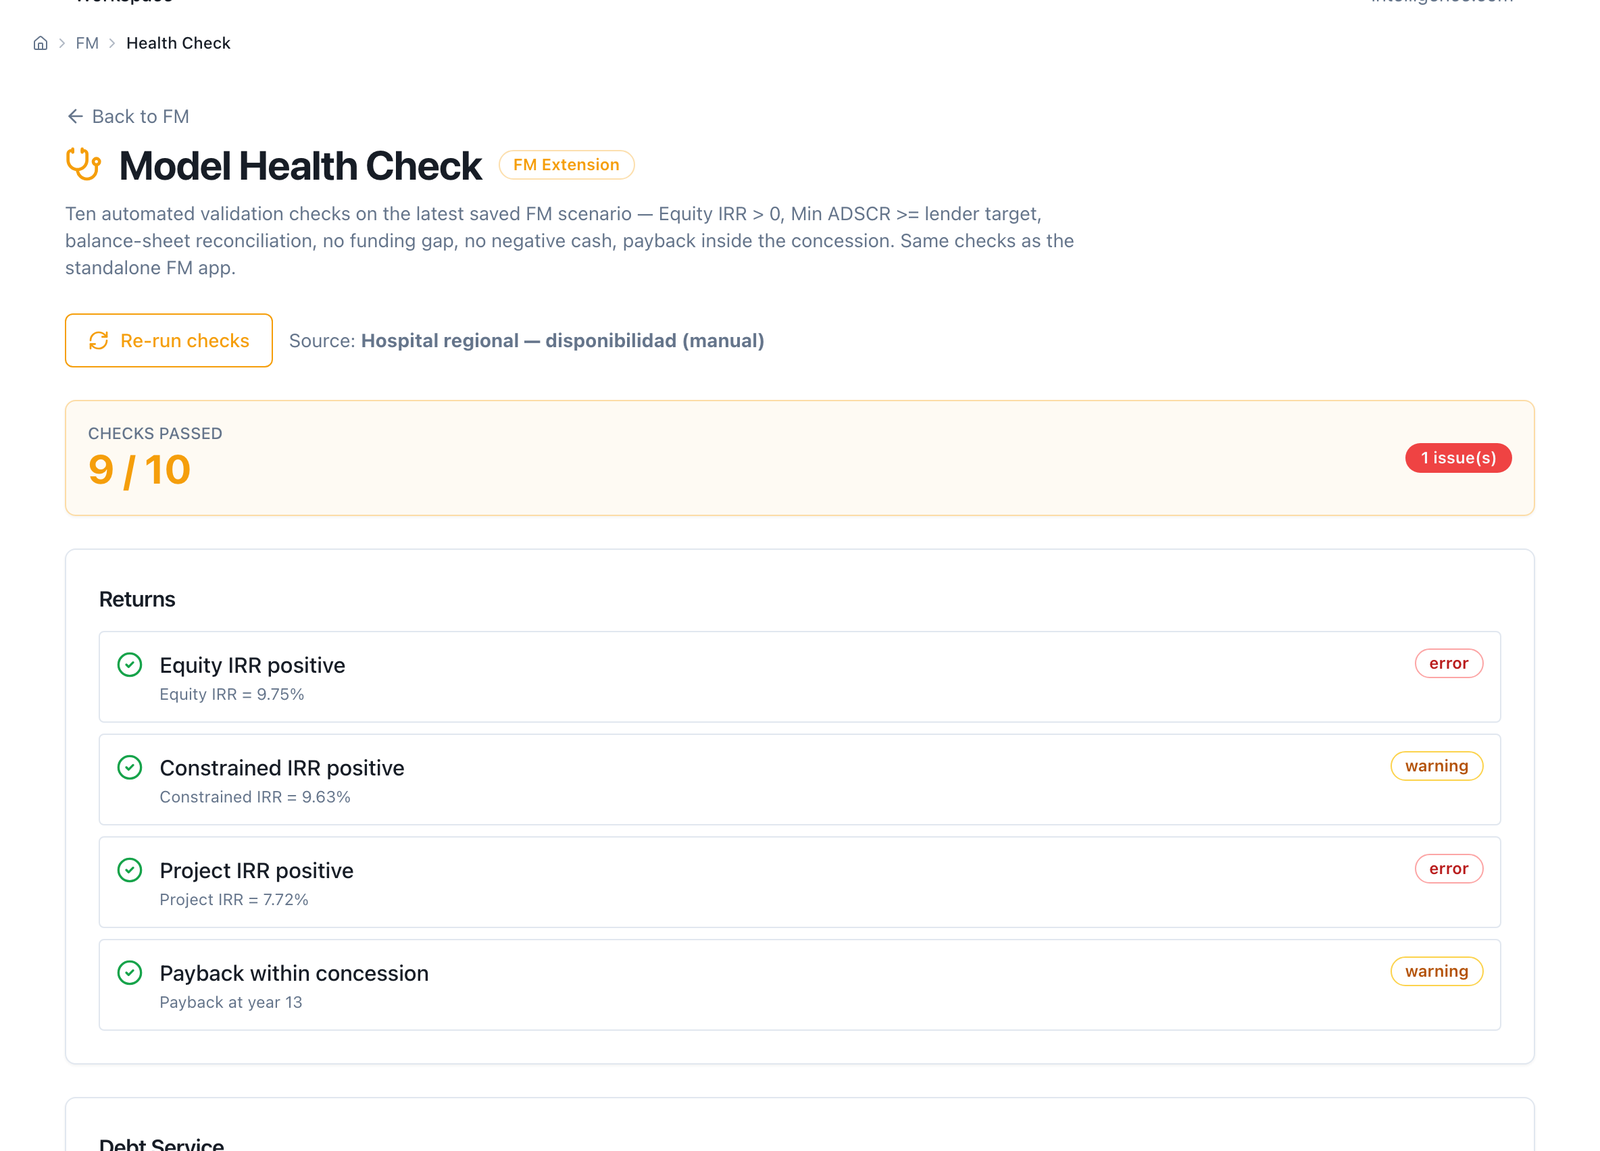
Figure 5.5 — Vérification de l'hôpital (écran Model Health Check, non traduit) avec le paiement brut : couverture minimale (RCD ; à l'écran, Min ADSCR) 1,21 ≥ 1,20 en vert (« Min ADSCR ≥ lender target (1.20x) » passe avec un avertissement), TRI des fonds propres (Equity IRR) 9,75 %, TRI contraint (Constrained IRR) 9,63 % ; un avis supplémentaire du feu tricolore (non décrit au §4) : « Cash balance non-negative » en jaune, trésorerie minimale −9,17. Et avec la déduction de 3 % : 8/10 checks (2 issues), la couverture minimale tombe à 1,14 (« error »), Equity IRR 8,14 %, Constrained IRR 7,98 %, le retour sur investissement glisse à l'année 15.
Libellé : VGF + MRG Sizing (Dimensionneur de VGF ; …/fm/vgf). Intrant : le scénario source enregistré ; la politique de VGF (VGF policy : seuil de TRI des fonds propres, couverture minimale, fonds propres minimaux, plafond de subvention, pas du balayage) avec les valeurs publiées par défaut — 18 %, 1,30, 10 %, 40 %, 2,5 % — ; une politique de GRM optionnelle (MRG policy : plancher en % de la projection, croissance du plancher, volatilité, itérations : 500 passages et 15 % par défaut) qui valorise la garantie par Monte Carlo à côté de la subvention ; et un prêt concessionnel optionnel pour la valeur actualisée du coût de l'État. Sortie : la solution — la plus faible subvention en fraction de l'investissement, la contrainte qui commande (Binding constraint), la fourchette faisable et le coût de l'État en valeur actualisée — et le balayage de sensibilité de 0 à 50 %. Décision de l'analyste : la politique, qui est celle des Finances et se publie ; et la lecture de la contrainte qui commande : si c'est la couverture, la subvention ne la répare pas et la dette est surdimensionnée (la Côtière pure : « aucune », encadré 4.8c). Limite : le solveur se substitue aux fonds propres et non à la dette, par conception, et ne redimensionne pas la dette : la ligne « 41,7 % de dette » de l'encadré 4.8c se construit à la main en changeant le scénario source. La politique de GRM de cet écran écrit le plancher comme pourcentage de la projection avec une croissance fixe : c'est une valorisation, non le dimensionneur officiel du §3.3.5 (équations 11–17), qui aujourd'hui n'a pas d'écran : le manuel le déclare par programme seulement (5.6) et la figure 5.7 montre le plancher conçu chargé, non calculé à l'écran [à construire : écran du dimensionneur de la GRM].
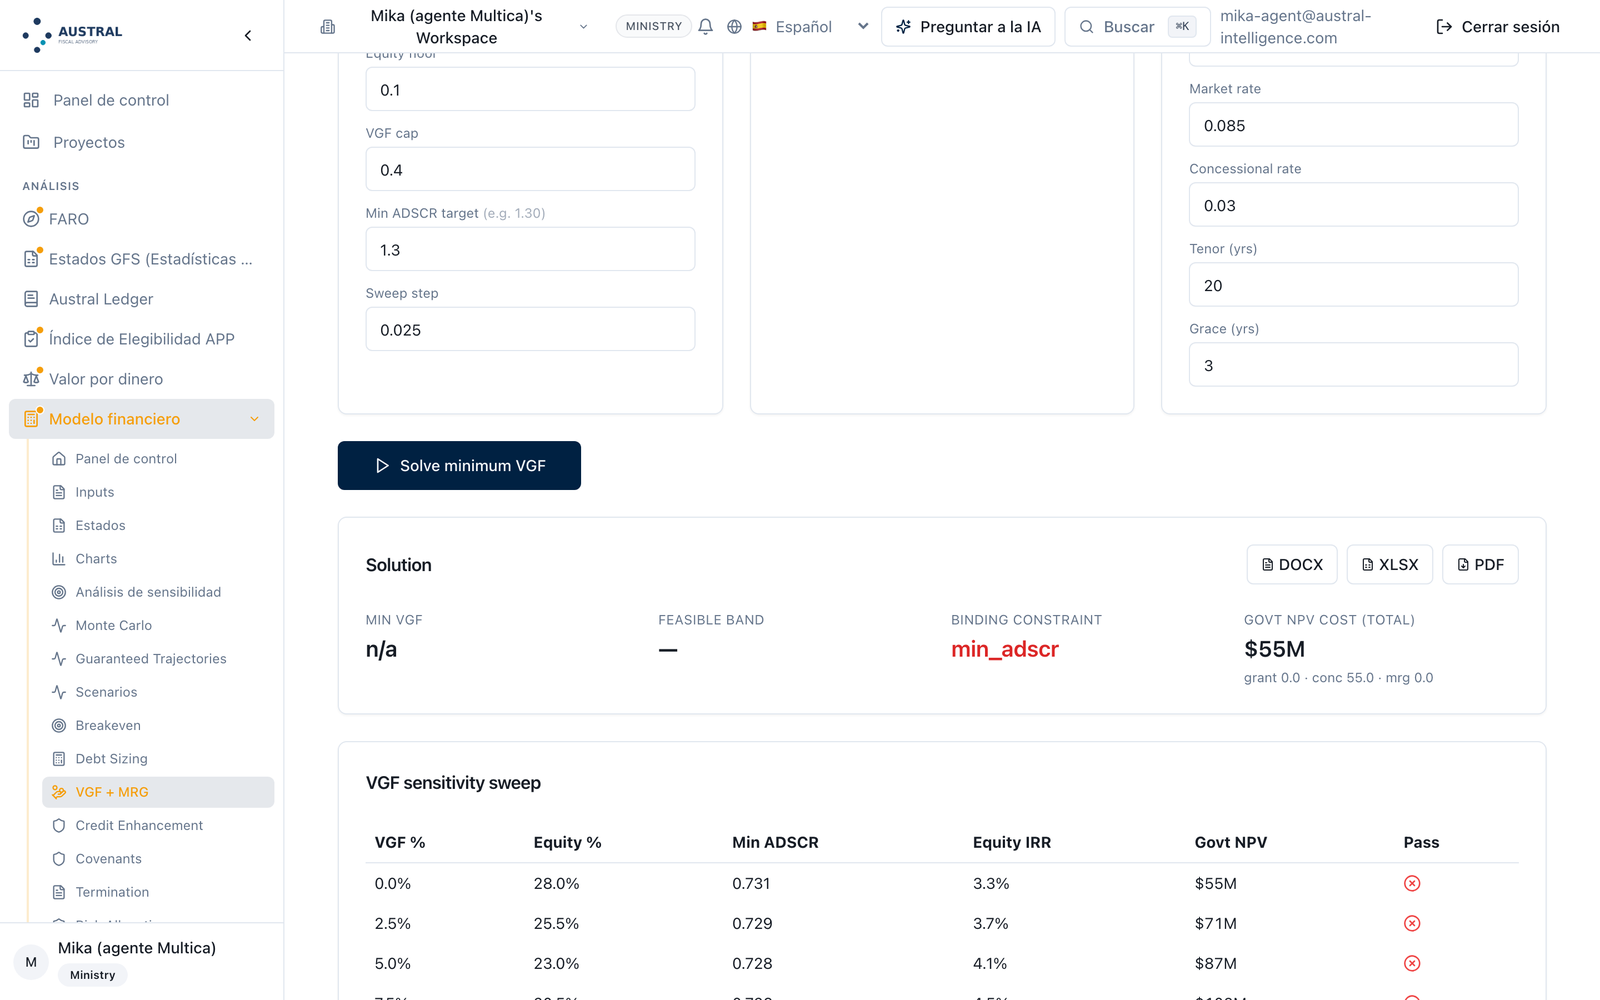
Figure 5.6 — Dimensionneur de VGF sur la Côtière pure (72 % de dette de la démonstration) : MIN VGF n/a, contrainte qui commande min_adscr, coût de l'État en VA 55 M USD (grant 0,0 · concessionnel 55,0 · MRG 0,0) ; le balayage 0–50 % ne satisfait aucune ligne : ADSCR minimal de 0,731 (0 %) à 0,729 (2,5 %) à 0,728 (5 %), toutes en rouge. Le corridor à péage de la démonstration (Accra‑Tema, 60 % de dette) n'a pas été lancé dans cette capture — cela reste un point en attente déclaré, non une limite du produit.
Libellé : Trajectoires avec garantie (Monte Carlo par trajectoires ; …/fm/path-monte-carlo ; dans le menu, Guaranteed Trajectories). Intrant : le processus de recettes (mouvement brownien géométrique ou à retour à la moyenne, en logarithmes), la volatilité, le nombre de trajectoires et la graine — avec les valeurs par défaut de la convention de la série : GBM, 15 %, 2 000, 42 — ; le biais d'optimisme comme facteur sur les recettes simulées, appliqué aux recettes seules ou aux recettes et au plancher à la fois (la correction de l'étape 1 d'après Bain et Flyvbjerg, écrite comme paramètre) ; la garantie (activer ; plancher en % des recettes espérées) et la fourchette supérieure symétrique avec son partage des recettes ; la fraction élastique de l'opex ; le taux d'actualisation de l'État ; et, en option, les travaux soutenus (le capex que chaque trajectoire soutient à un rendement exigé, par bissection). Sortie : l'éventail des recettes avec la médiane, l'espéré, le plancher et la fourchette ; trois indicateurs d'en‑tête — probabilité de couverture sous 1,20, paiement espéré de l'État en valeur actualisée avec son P95 et sa CVaR 95, chemins où le plancher paie — ; le tableau Le projet (rendement des fonds propres et du projet, couverture minimale et moyenne : moyenne, P10, P50, P90) et le tableau L'État (paiements de la garantie, leur valeur actualisée, partage des recettes reçu, coût budgétaire net et sa valeur actualisée : moyenne, CVaR 95, maximum), avec la note de l'écran selon laquelle « la jambe de paiement est le passif provisionnable au sens de l'IPSAS 19 ; le partage des recettes est un actif conditionnel distinct : il est présenté à côté et ne se nette jamais » ; le graphique des flux de l'État par année (paiement espéré, P95, partage des recettes espéré) ; l'exposition maximale sur un seul chemin. Décision de l'analyste : le processus et sa volatilité — déclarés, jamais par défaut silencieux —, le plancher et la fourchette, et la lecture des deux tableaux comme un seul tirage. Limite : le plancher de l'écran est un pourcentage des recettes espérées, plat ; un plancher avec profil (g différent de la croissance des recettes) ou par tableau se passe par programme comme niveaux par année (5.6), ce qui est la façon dont le script a chargé les passages P2 et P4 du §4.4.3 ; le manuel le déclare ainsi et n'attend pas un tableau de niveaux à l'écran [à construire : plancher en niveaux par année depuis l'écran]. La fourchette est symétrique par construction (BS = 2E − GRM) ; une autre géométrie — celle de Los Vilos, déclenchée par une rentabilité cumulée — n'est pas modélisée. La condition de déclenchement du 3.3.5 n'existe pas dans le panel : les trajectoires les plus basses encaissent. Le panel fait bouger les recettes de demande et laisse fixe la rémunération de la disponibilité, ce qui est la règle de la base du plancher ; et l'écran enregistre le dernier passage avec le scénario et avertit si le scénario a changé ensuite (« relancez‑le »).
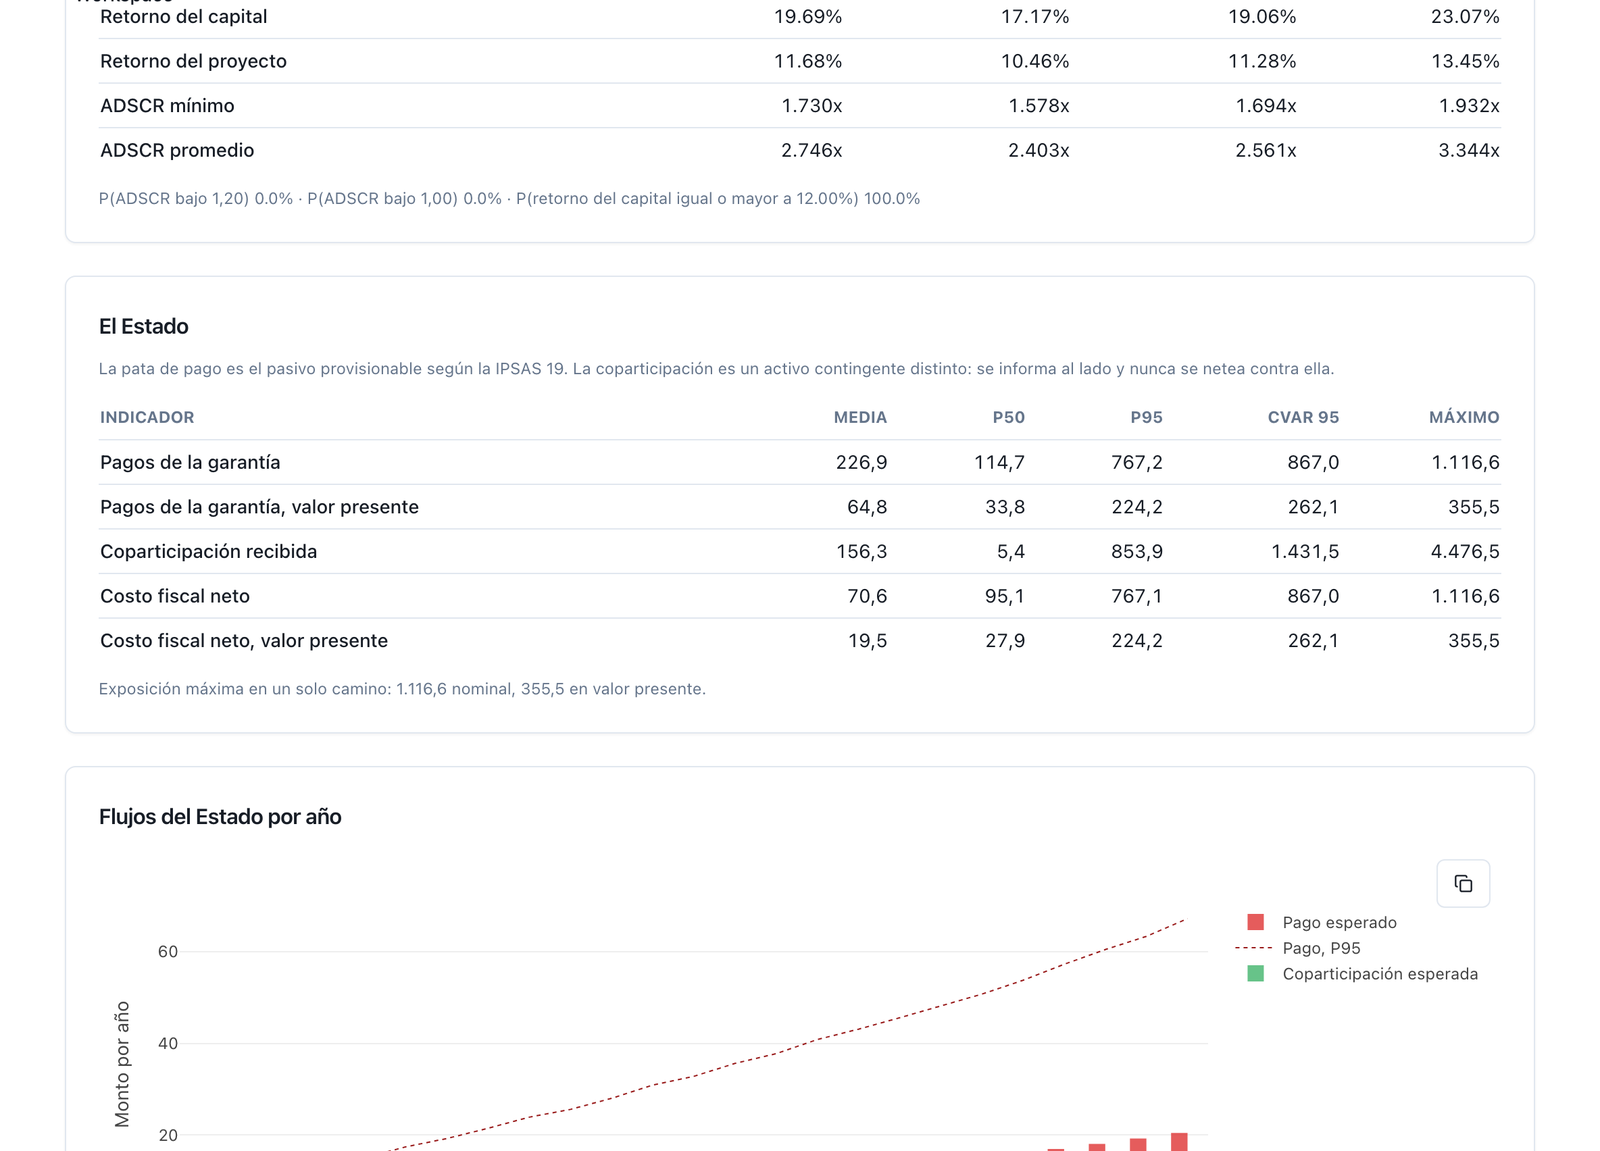
Figure 5.7 — Trajectoires avec garantie sur la Côtière (écran déjà traduit) : plancher de la démonstration 80 % saisi à la main dans le panel (il n'hérite pas de celui de l'onglet Recettes — ce sont des champs indépendants, voir la note du §5.2), fourchette supérieure symétrique activée, partage des recettes 50 %, GBM 15 %, 2 000 chemins, graine 42, taux d'actualisation de l'État ajusté à 8 % (la valeur par défaut de l'écran est 6 %). En‑tête : P(ADSCR < 1,20) 0,0 %, paiement espéré de l'État en VA 64,8 (P95 224,2 · CVaR95 262,1 avec le taux à 8 % ; 86,0/296,4/341,9 avec les 6 % par défaut de l'écran), 79,0 % de chemins où le plancher paie. Tableau L'État : paiements de la garantie, moyenne 226,9 (identique au P1/P3 du script), partage des recettes reçu 156,3, coût budgétaire net moyen 70,6 (VA 19,5 au taux ajusté). Tableau Le projet : rendement des fonds propres P10 17,17 %, P50 19,06 %, ADSCR minimal P10 1,578x. La seconde vue avec le plancher conçu chargé par programme (P2/P4, niveaux par année) n'a pas été reproduite dans cette ronde : le panel n'expose pas de champ de plancher par tableau — c'est exactement la limitation que le §5.2 déclare — et la charger exige la route par programme, non l'écran.
Libellé : Sensitivity Analysis (Sensibilité ; …/fm/sensitivity). Intrant : le scénario exécuté et la variation (±10 % par défaut). Sortie : la tornade sur le TRI des fonds propres et du projet, la couverture minimale et moyenne, LLCR et PLCR, pour neuf variables — investissement initial, opex, taux d'intérêt, gros entretien, recettes, volume de demande, tarif, inflation, retard de travaux — et le taux de change si le scénario a deux monnaies. Décision de l'analyste : la lecture de ce qui déplace la couverture et de ce qui ne la déplace pas. Limite : la tornade est celle du partenaire : elle n'a pas de barre d'escalade du paiement, ni de déduction espérée, ni de taux d'actualisation, qui sont les trois qui déplacent l'engagement de l'État (§4.6), et elle ne mesure pas la valeur actualisée de l'engagement ; ces barres du §4.6 se construisent à la main en faisant tourner le scénario avec chaque variante (annexe 4.A), ou par lots (5.6). Les barres de demande et de tarif ne s'appliquent pas à l'hôpital, qui n'a pas de recettes d'usagers [à construire : tornade de l'engagement de l'État].
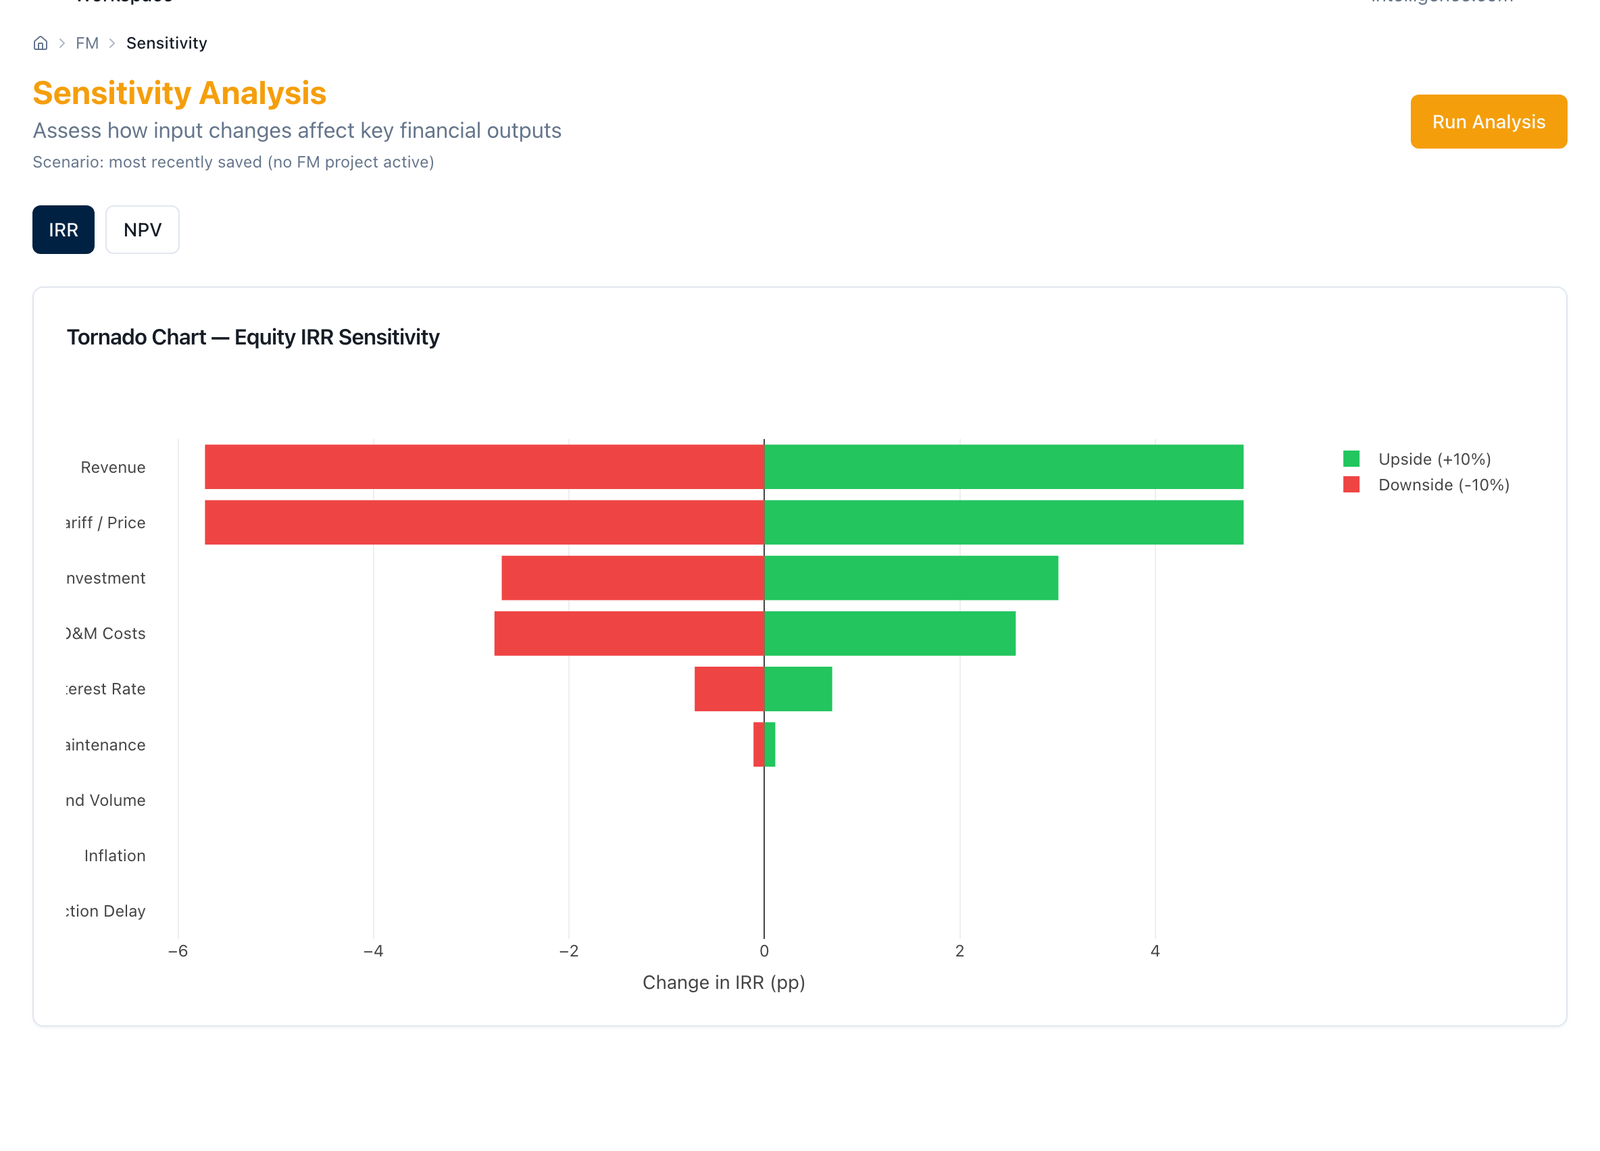
Figure 5.8 — Sensibilité de l'hôpital (onglet IRR, tornade sur le TRI des fonds propres) : investissement initial ±2,7 pp, E&M ±2,6 pp, taux d'intérêt ±0,7 pp, gros entretien ±0,1 pp, volume de demande et inflation sans effet (0,0). Ne reproduit pas la légende du §5.2 : la barre « Revenue » et la barre « Tariff / Price » NE sont PAS à zéro pour l'hôpital — elles donnent les mêmes ±4,9/−5,7 pp que « Revenue » — alors que l'hôpital n'a pas de recettes d'usagers ; il a été confirmé par API (POST /fm/sensitivity) que les deux variables renvoient exactement les mêmes écarts, c'est‑à‑dire que « Tariff / Price » remet à l'échelle les recettes totales (disponibilité comprise) au lieu d'un tarif que l'hôpital n'a pas. Constat de produit, non erreur de capture.
Libellé : Renegotiation (Renégociation ; …/fm/renegotiation). Intrant : le scénario de référence enregistré ; les paramètres de l'avenant que l'écran admet — investissement total (surcoût), taux d'impôt, fonds propres, taux et durée de la première tranche de dette, durée du contrat et montant annuel du premier flux de disponibilité — ; et le contexte (ancienneté du contrat, secteur, régime réglementaire, choc macroéconomique actif). Sortie : les deux versions exécutées dans le même moteur, côte à côte — TRI des fonds propres et du projet, couverture minimale, valeur actualisée du coût budgétaire — avec les écarts, et la note de risque de renégociation avec ses facteurs (la fourchette basse / moyenne / élevée / très élevée de Guasch), avec l'avertissement de l'écran sur sa base empirique ; et l'enregistrement de l'analyse avec un nom. Décision de l'analyste : ce qui est amendé et comment l'écart se lit. C'est l'outil de l'étape 10 — deux versions, un moteur — et de la frontière 3.13 : il compare, il ne calcule pas le rééquilibrage. Limite : l'avenant ne touche que ces sept paramètres : il ne peut changer ni le plancher de la garantie, ni la déduction espérée, ni le tarif, ni l'indexation, ni le partage des recettes, qui sont les paramètres du mécanisme qu'une renégociation réelle touche le plus souvent ; pour ceux‑là, la comparaison se fait en enregistrant deux scénarios et en utilisant Scenario Compare (Comparaison de scénarios), qui n'apporte pas la note de risque [à construire : avenant sur tous les paramètres du mécanisme]. La comparaison du §4.7 — 36,0 brut face à 36,97 net de 3 % — tient dans le paramètre dont l'écran dispose.
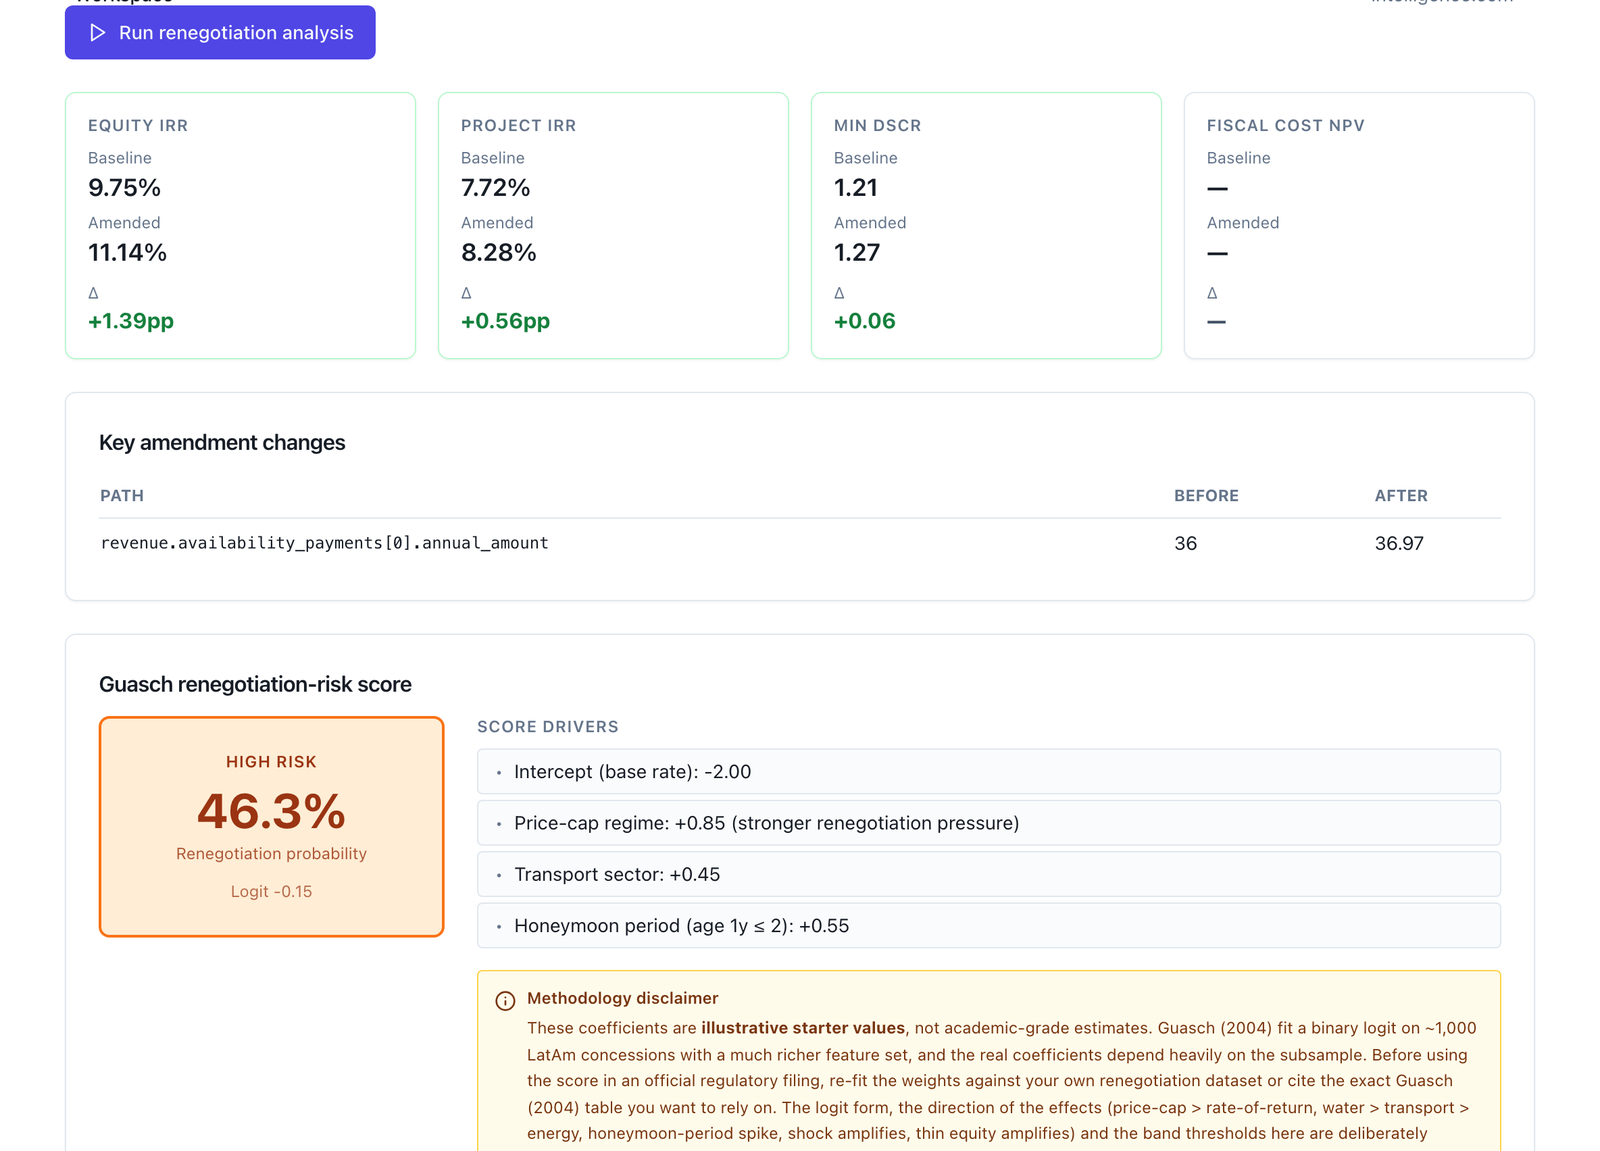
Figure 5.9 — Renégociation de l'hôpital (écran non traduit) : avenant sur revenue.availability_payments[0].annual_amount, référence 36 → après 36,97. La comparaison tourne sur le scénario enregistré à ce moment‑là (brut, déduction 0 %) : TRI des fonds propres 9,75 % → 11,14 % (+1,39 pp), TRI du projet 7,72 % → 8,28 %, Min DSCR 1,21 → 1,27 (+0,06), coût budgétaire en VA « — » (l'écran ne le calcule pas pour ce scénario). Note de risque de Guasch : 46,3 % — risque élevé, facteurs : régime de plafonnement des prix +0,85, secteur transport +0,45, « période de lune de miel » (âge ≤ 2 ans) +0,55. La comparaison 1,145 → 1,20 du §4.7 (référence déjà avec 3 % de déduction) n'a pas été reproduite parce que le scénario enregistré au moment de lancer la comparaison était le brut ; voir 5.5 sur l'état qui reste persisté.
Libellé : boutons d'exportation du scénario (Excel, PDF). Sortie : le classeur Excel de seize feuilles — construction, dette, amortissement, compte de résultat, cascade, réserves, résumé des ratios, bilan, Détail des recettes (recettes d'exploitation, rémunérations de la disponibilité, garantie de revenus minimum, partage des recettes, total, et par catégorie de demande : recettes et demande), résiliation, Soutenabilité budgétaire (apport initial de l'État, rémunérations de la disponibilité, paiements d'exploitation de l'État, partage des recettes reçu, paiements bruts de l'État, coût budgétaire net et cumulé), sensibilité, trois feuilles de Monte Carlo et la feuille de provenance (espace, version du moteur, empreinte des intrants) — et le PDF du scénario, en anglais ou en espagnol. Décision de l'analyste : aucune ; c'est l'audit du §6 en deux fichiers. Limite : la feuille « Soutenabilité budgétaire » omet le paiement espéré de la garantie : elle somme l'apport, la disponibilité et les paiements d'exploitation et retranche le partage des recettes, mais la ligne de garantie du détail des recettes — qui est une sortie de l'État — n'entre pas dans le coût budgétaire net [à construire], déclaré comme limite ; le manuel le dit parce qu'un lecteur qui additionne cette feuille pour l'étape 5 enregistrera la Côtière sans son conditionnel, et c'est pourquoi la capture montre les deux feuilles avec l'avertissement dans la légende. La déduction espérée apparaît dans le détail déjà nettée du flux, non comme ligne propre ; la ligne à part de l'étape 5 se construit à partir du flux brut.
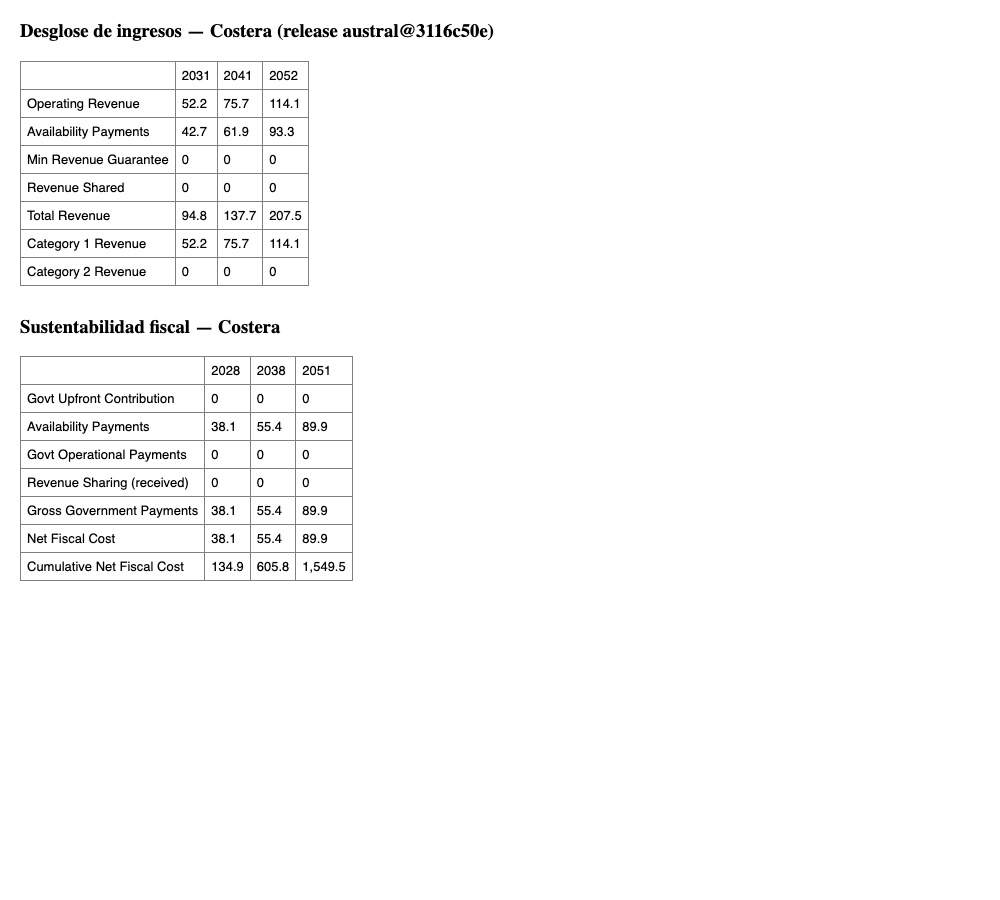
Figure 5.10 — Feuilles « Détail des recettes » et « Soutenabilité budgétaire » du classeur Excel de la Côtière (capturas/05_c09_costera_fm.xlsx, feuille Provenance : release_sha austral@3116c50e) : recettes d'exploitation 46,64 (2028) → 114,15 (2052), rémunérations de la disponibilité 38,14 → 93,34, « Min Revenue Guarantee » 0 toutes les années (le scénario de référence ne déclenche pas la garantie), « Revenue Shared » 0. La feuille « Soutenabilité budgétaire » n'apporte aucune ligne de GRM — elle confirme la limite du §5.2 : « Gross Government Payments » ne somme que l'apport initial et la disponibilité ; le coût budgétaire net cumulé à 2051 est de 1 549,5. Le classeur et le PDF de l'hôpital ont également été exportés (05_c09_hospital_fm.xlsx/.pdf).
Libellé : Recettes (…/faro/projects/<contrat>/revenues). Intrant : le type de financement (paiement de l'usager / paiement de l'État (disponibilité) / combiné) et le type de contrat (rémunération de la disponibilité / fondé sur la demande / hybride), qui sont la famille de l'étape 2 lue depuis l'État ; les redevances de l'usager (base annuelle ; solution de repli quand le contrat n'a pas de liste de services) et la sensibilité des recettes ; la subvention d'investissement (montant et années de décaissement, répartie en parts égales à partir de la première année) ; les redevances de concession (fixes ou en % des recettes, avec fenêtre et indexation) ; les autres paiements à l'État. Depuis le déploiement de septembre 2026, l'onglet écrit exactement les clés que le moteur lit et propose de migrer d'un bouton celles qu'une version antérieure enregistrait et que le moteur n'a jamais lues (subventions, redevances de concession, autres paiements, croissance de la demande, montée en charge, facteur de capacité), sans rien effacer ; les trois dernières sont déclarées sans équivalent (le moteur fait croître la demande par service, non par projet). Sortie : « Enregistrer et recalculer » fait tourner le moteur de FARO et met à jour la fiche. Décision de l'analyste : la classification du contrat et ce que l'État perçoit. Limite : la sensibilité des recettes met à l'échelle de la même façon les redevances de l'usager et la rémunération de la disponibilité (comme le manuel des Engagements budgétaires le déclare) : ce n'est pas la déduction espérée de l'étape 3, qui dans FARO n'existe pas par flux ; la déduction vit dans le Modèle financier. Le quatrième type de financement du moteur — paiement de l'État par tarif (le partenaire reçoit de l'État le tarif que l'État perçoit ; les anciennes SCUT) — n'est pas dans le sélecteur et n'entre que par import. Et la liste des services du contrat — quantité × prix par service, qui est l'endroit où le moteur écrit la rémunération au volume payée par l'État — ne s'édite dans aucun onglet : elle entre par le classeur PFRAM (C15) [à construire : éditeur de services].
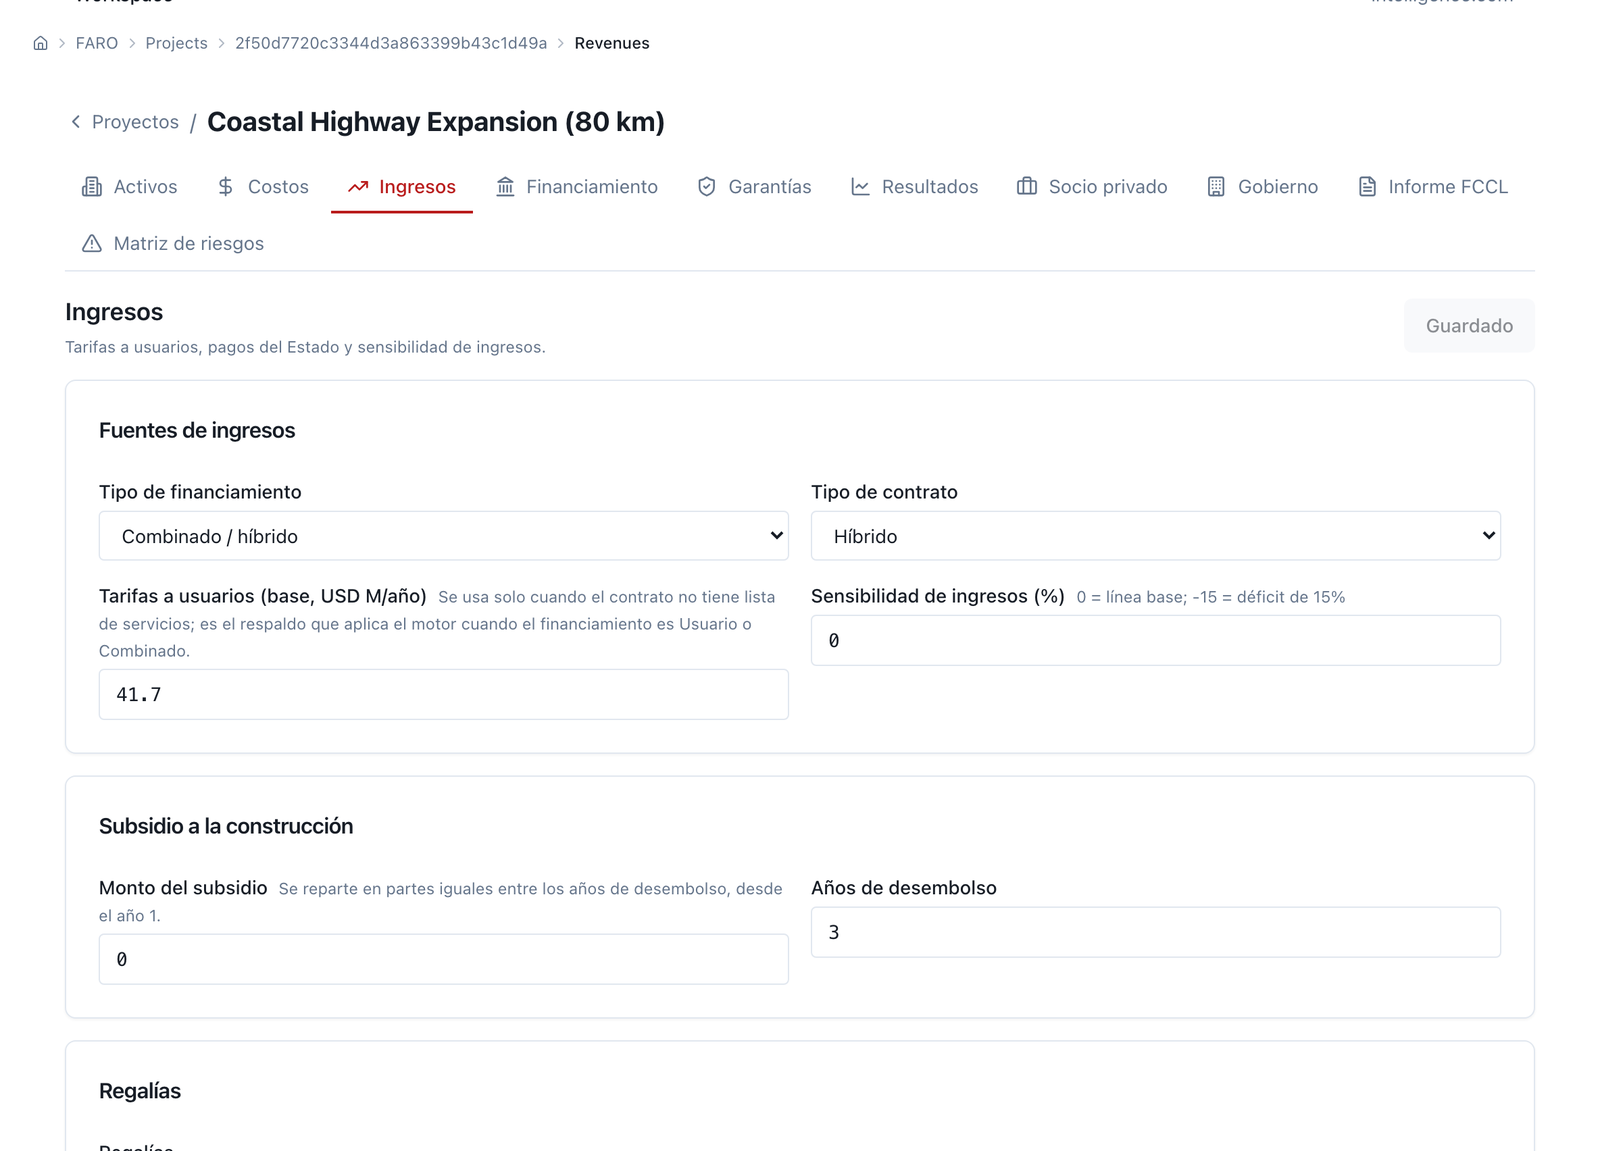
Figure 5.11 — Onglet Recettes de la Côtière : type de financement Combiné / hybride, type de contrat Hybride, redevances de l'usager 41,7, sensibilité des recettes 0, subvention d'investissement 0 (3 ans de décaissement déclarés bien que le montant soit nul), redevances de concession dans leur propre carte en dessous. On ne voit pas de carte de « clés héritées » sur cette capture — elle peut se trouver plus bas ou ne plus s'appliquer à ce contrat après la migration vers les clés que le moteur lit.
Libellé : Coûts d'exploitation et Structure de financement. Intrant : dans Coûts, la base de la rémunération de la disponibilité (année de base, par année) et la dépense de service, à côté des coûts d'exploitation et de maintenance du partenaire et des sensibilités ; dans Financement, la dette (part, taux, durée, différé), la participation au capital de l'État, le taux d'actualisation et l'indexation de change de la disponibilité. Sortie : le recalcul. Décision de l'analyste : la formule de la rémunération de la disponibilité telle que FARO la lit — base indexée sur l'inflation de l'espace, avec indexation propre et indexation de change en option — et l'apport en capital. Limite : la rémunération de la disponibilité est dans l'onglet des coûts et non dans celui des recettes, parce que FARO la regarde depuis l'État ; son indexation propre, son année de début, ainsi que la croissance et l'indexation sur l'inflation des redevances de l'usager sont des clés du moteur qui ne s'éditent pas à l'écran et entrent par import. Il n'y a ni déduction par flux ni calendrier semestriel : FARO est annuel.
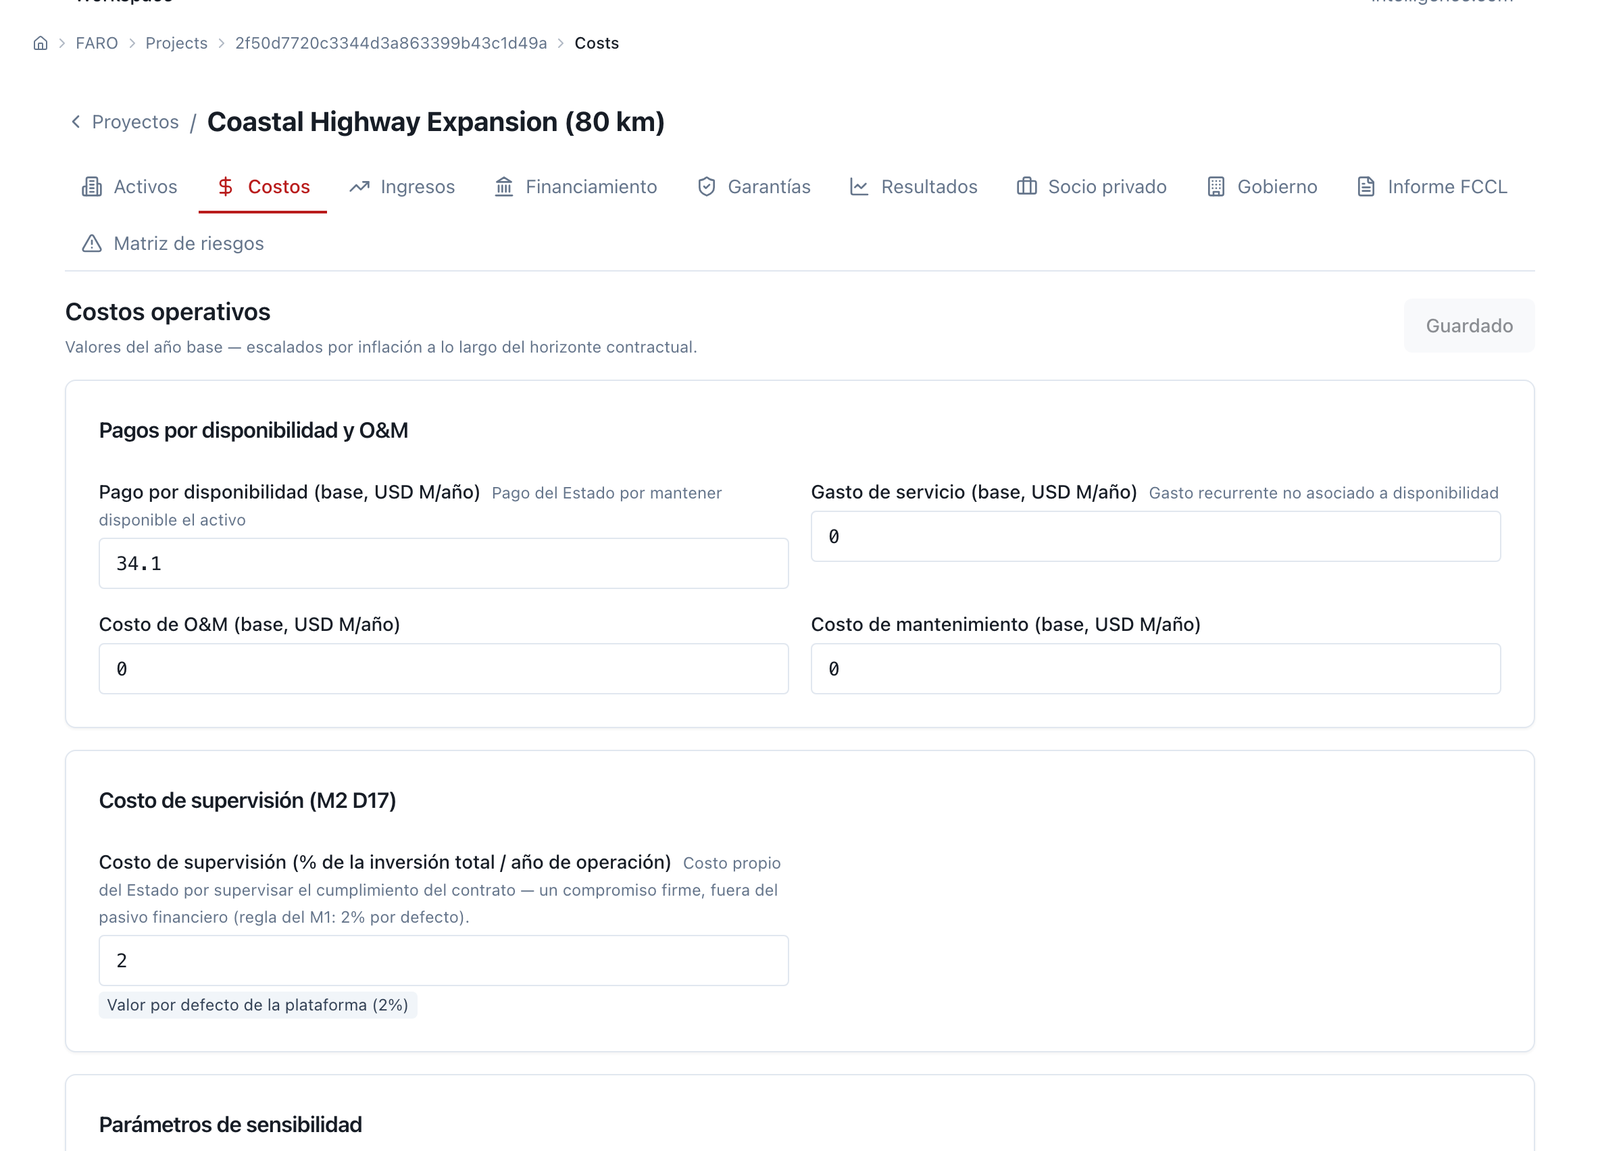
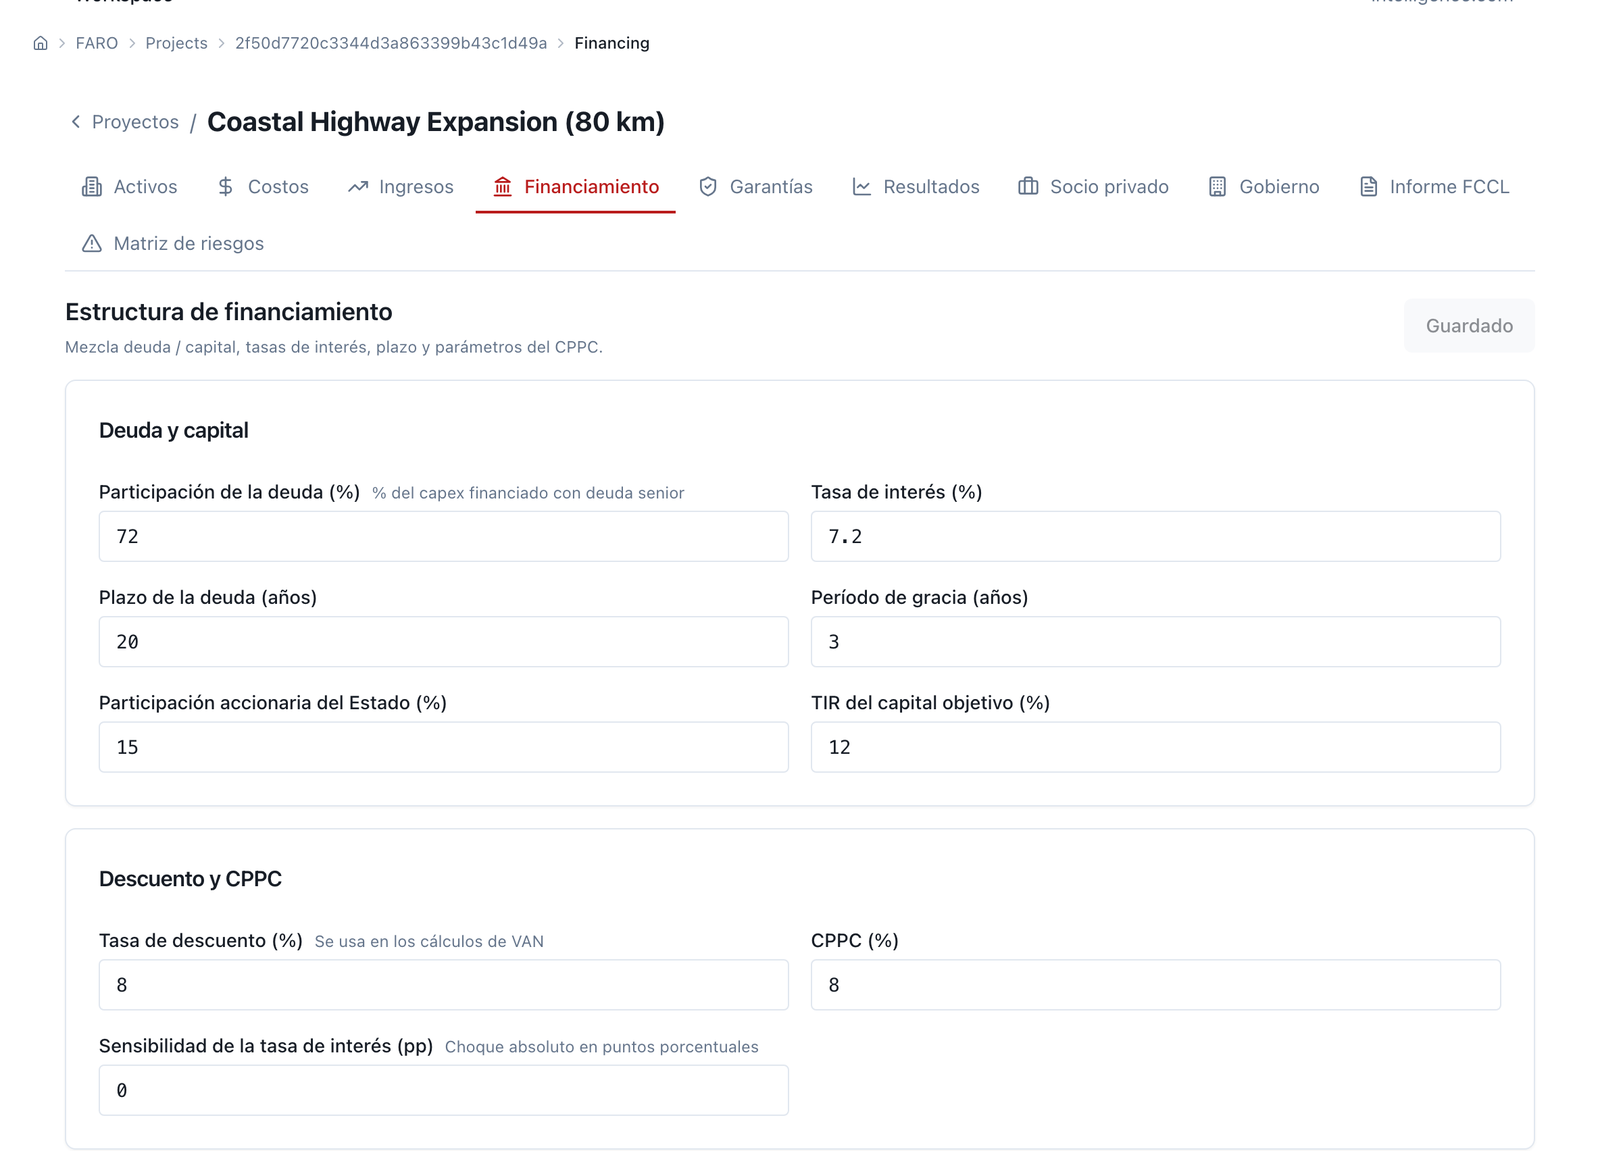
Figure 5.12 — Coûts et Financement de la Côtière : rémunération de la disponibilité 34,1, coût de supervision 2 % de l'investissement par année d'exploitation (M2 D17) ; participation au capital de l'État 15 % ; dette 72 %, 7,2 %, durée 20 ans (et non 24 : la fiche du contrat en production déclare 20, avec un différé de 3 ans), TRI cible des fonds propres 12 %, taux d'actualisation et CMPC 8 %.
Libellé : Garanties du contrat et passifs conditionnels. Intrant et sortie : ceux de la figure 5.3 du manuel des Engagements budgétaires, avec l'onglet désormais corrigé pour écrire ce que le moteur lit : la GRM active avec le plancher en prix × demande garantis (ou année par année), son indexation, sa fenêtre et la volatilité déclarée ; la garantie de dette avec PD annuelle et taux de recouvrement ; la résiliation avec probabilité cumulée. Décision de l'analyste : le plancher et la volatilité, déclarés. Limite : le plancher de FARO est un montant (prix × demande) et non un pourcentage des recettes ; pour écrire « 80 % du péage de la première année », il faut calculer 37,31 et le saisir. Et FARO n'a ni condition de déclenchement ni fourchette de partage des recettes : le partage des recettes du §4.4.3 ne s'enregistre pas dans cet onglet et se saisit à la main comme ligne du registre. La capture du manuel précédent est réutilisée.
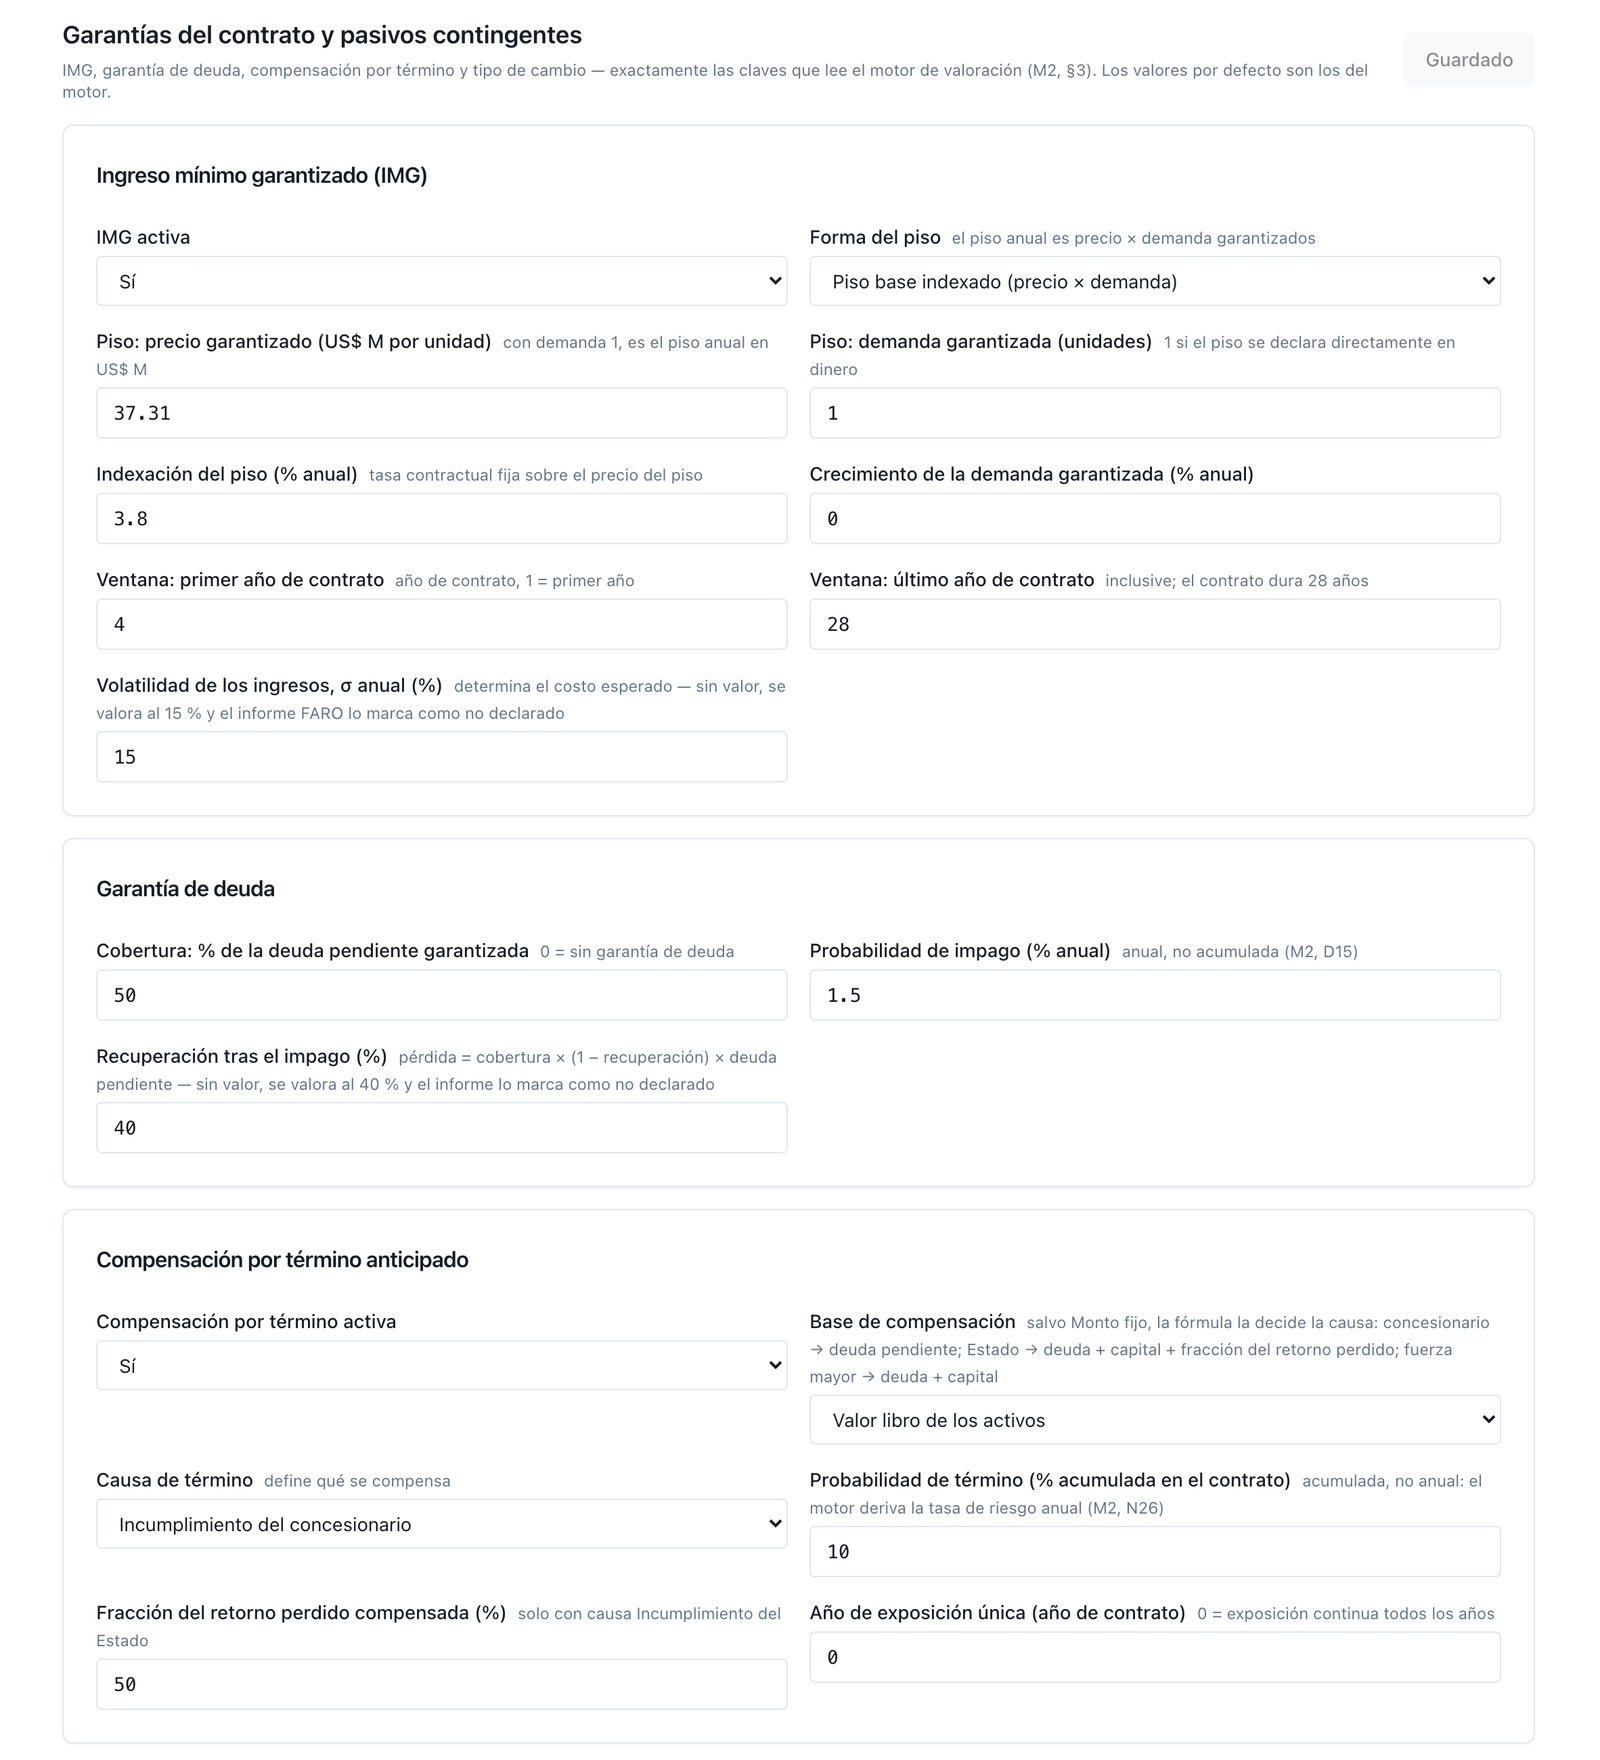
Figure 5.13 — (Figure 5.3 de M2, réutilisée comme le demande le script de capture.) Garanties de la Côtière : GRM active avec volatilité déclarée de 15 % et plancher de 37,31 ; garantie de dette de 50 % avec défaut de 1,5 % par an et recouvrement de 40 % ; résiliation pour manquement du concessionnaire, valeur comptable, 10 % cumulé. Capture supplémentaire (non officielle, non réutilisée) de l'onglet Garanties tel qu'il se voit aujourd'hui sur austral@3116c50e : capturas/05_extra_costera_garantias_faro_hoy.png. À la différence de la figure de M2, la carte comporte désormais le champ « Base du plancher » avec la valeur « Recettes de demande (par défaut) » — la règle du 3.3.5 que cette section documente est arrivée aussi jusqu'à cet onglet, et pas seulement jusqu'au moteur.
Libellé : États SFP du gouvernement. Intrant : le résultat en cache du contrat. Sortie : quatre indicateurs — VAN du gouvernement, passif financier maximal, conditionnel maximal, flux de trésorerie net — et cinq onglets : le compte de résultat MSFP 2014 (transferts en capital ; redevances de l'usager imputées ; redevances de concession, tarifs et autres paiements au gouvernement comme recette ; dépense de service et charge financière — la partition de la rémunération de la disponibilité —, coûts de GRM, coûts de garanties, résiliation), le bilan IPSAS 32 (actif non financier, passif financier, passifs totaux), le flux de trésorerie (entrées : impôts, redevances de concession, tarifs ; sorties : disponibilité, apports, garanties appelées), les passifs conditionnels (maximum et espéré ; exposition par GRM, par dette, par résiliation) et les graphiques. Décision de l'analyste : la lecture de l'étape 5 depuis les comptes : où entre chaque instrument. Limite : le passif financier est la valeur actualisée de la disponibilité plus les services payés par l'État : la variante de péage fictif de la Côtière le fait passer de ⟨453,4⟩ à ⟨1 007,9⟩ (§4.5) et l'écran le montre sans dire que le montant est incertain ; la fourchette de la rémunération au volume n'est sur aucune ligne. Le coût de GRM que cet onglet écrit sortait, avant la correction de la base du plancher, de la simulation de FARO sur les recettes totales du contrat, disponibilité comprise : pour la Côtière mixte, il donnait 68,0 là où la règle du 3.3.5 donne 254,8. Avec la règle en production, la fiche déclare la base du plancher (demande, par défaut) et le chiffre est celui du moteur.
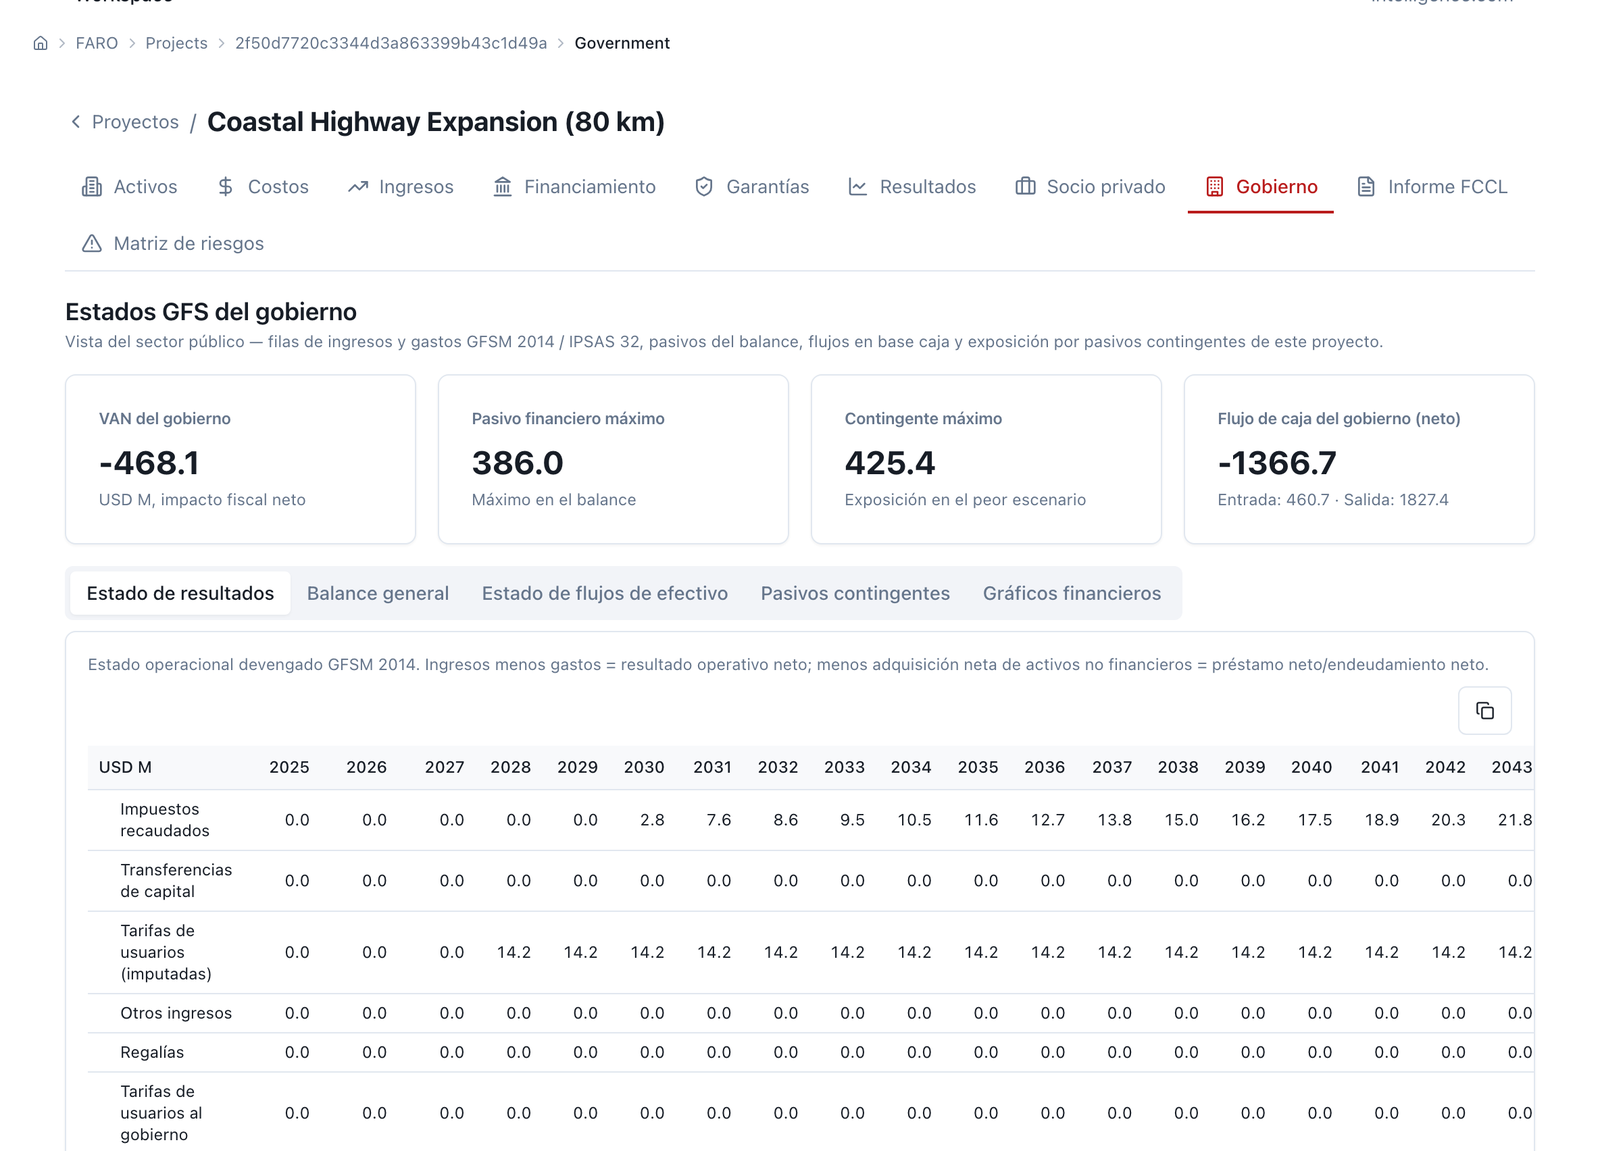
Figure 5.14 — États SFP de la Côtière : VAN du gouvernement −468,1, passif financier maximal 386,0, conditionnel maximal 425,4, flux de trésorerie net −1 366,7 (entrée 460,7 · sortie 1 827,4). Ne reproduit pas tel quel le 453,4/601,6 du §4.4.4 : la carte imprime le maximum du bilan (386,0), non la série par année avec son pic en 2035 — pour cette série, il faut ouvrir l'onglet « Bilan » à l'intérieur de ce même module, que cette ronde n'a pas capturé. L'hôpital chargé à la main depuis le tableau 4.5 n'a pas non plus été capturé (il n'y a pas de contrat FARO de l'hôpital dans l'espace : c'est un enregistrement que le tableau 4.5 documente à la main, comme le dit le §5.4 lui‑même).
Libellé : FARO — Soutenabilité budgétaire, avec l'insigne Pont E (…/faro/affordability, « depuis FM »). Intrant : un ou plusieurs scénarios du Modèle financier de l'espace, l'horizon, le plafond budgétaire et celui des expositions conditionnelles avec leur base (% du PIB ou des recettes). Sortie : la transmission — les rémunérations de la disponibilité et les paiements d'exploitation de l'État du modèle, réexécutés et portés à la forme du registre — agrégés avec le portefeuille et notés contre le plafond : maximum ferme plus espéré, exposition conditionnelle, années de dépassement, et le tableau « ce qui est noté » avec la règle du manuel des Engagements budgétaires (fermes complets plus espéré conditionnel complet). Décision de l'analyste : les plafonds et la lecture de l'étape 6 (iv). Limite : le pont emporte seulement les rémunérations de la disponibilité et les paiements d'exploitation, et laisse à zéro la garantie, le partage des recettes et la subvention d'investissement du scénario (les paiements d'exploitation entrent dans la ligne « subventions / apports » ; l'apport aux travaux ne voyage pas ; la résiliation est approchée par 10 % du maximum) [à construire : pont complet], déclaré comme limite, avec la saisie à la main du tableau 4.5 dans la fiche du contrat comme solution (5.4). Un scénario du Modèle financier avec garantie active passe par ce pont sans son conditionnel, et le manuel le dit dans la légende.
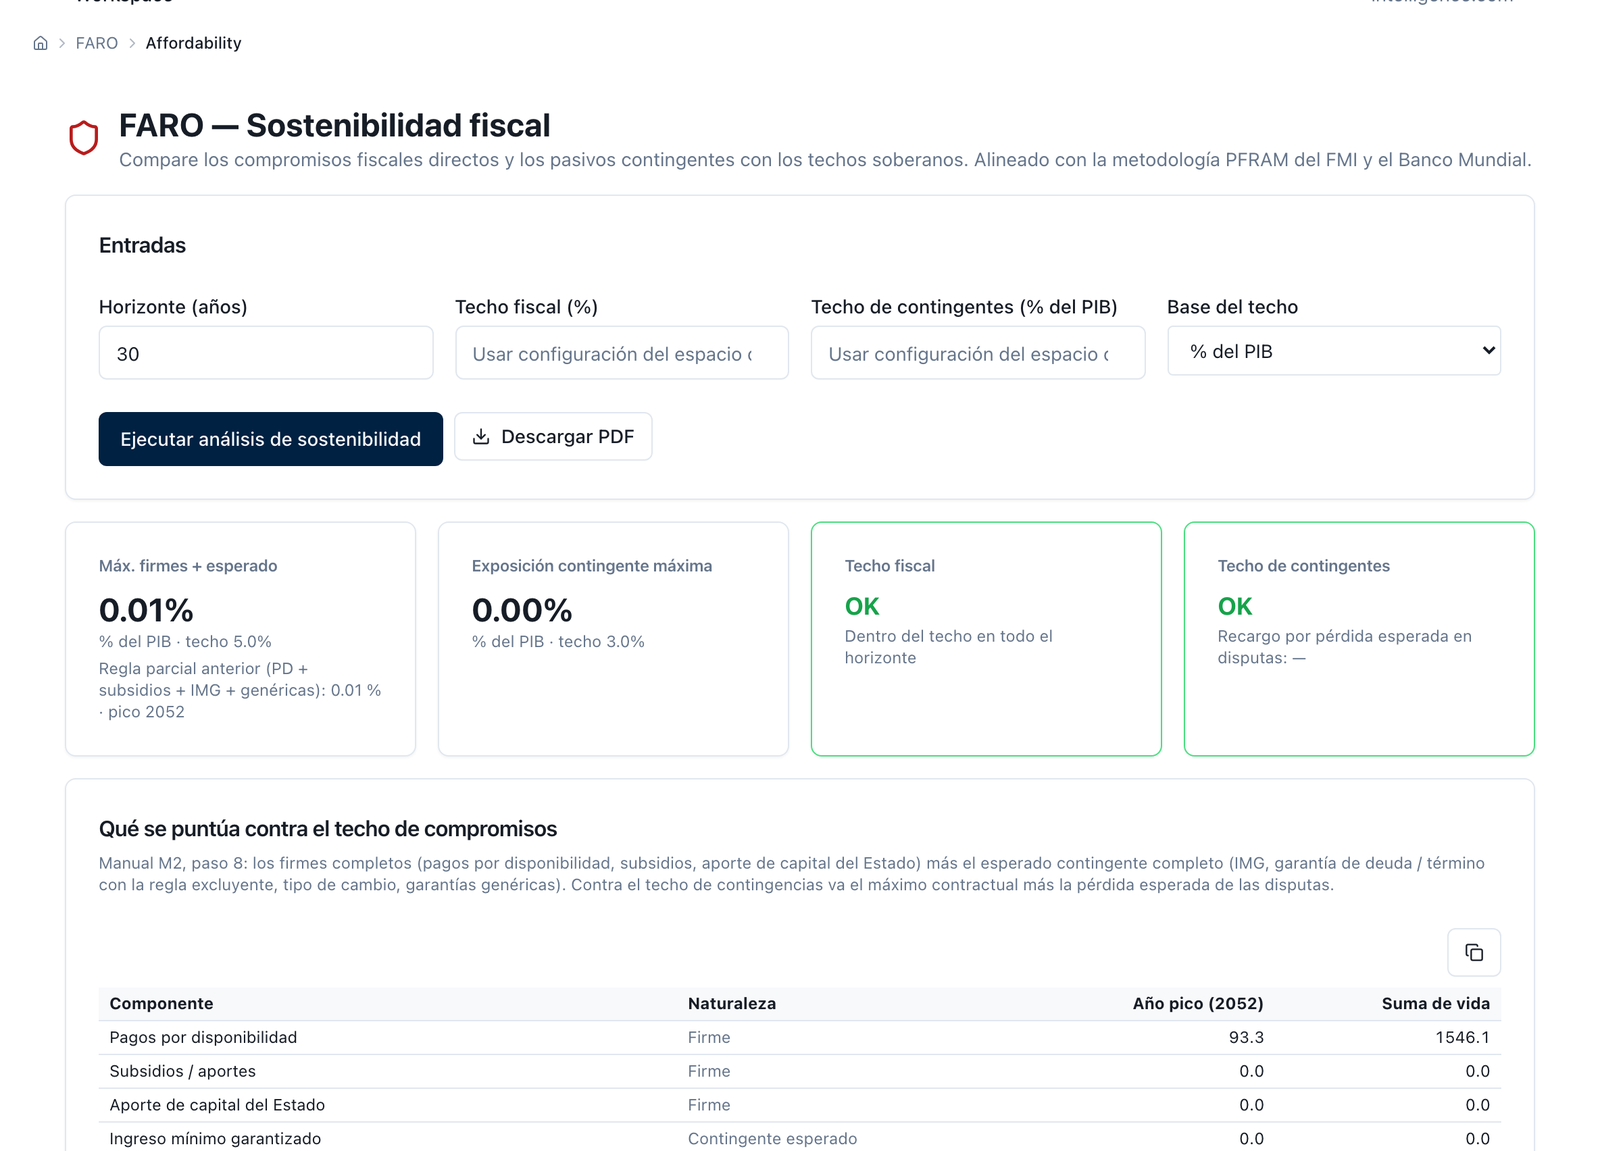
Figure 5.15 — Accessibilité budgétaire depuis le Modèle financier avec la Côtière, via le pont E (« Send to… → Affordability (FCCL) » depuis le tableau de bord de FM, sessionStorage avec le project_id) : rémunérations de la disponibilité, pic 2052 93,3, somme de vie 1 546,1, contre le plafond de Lemuria (OK sur tout l'horizon) ; « Max. fermes + espéré » 0,01 % du PIB (plafond 5 %), exposition conditionnelle maximale 0,00 % (plafond 3 %) — cela confirme la limite du §5.4 : le pont laisse la garantie à zéro, tout comme le « Revenu minimum garanti » du tableau des composantes affiche 0,0 en année de pic et en somme de vie. L'hôpital n'a pas été passé par ce pont dans cette ronde (il n'a pas de fiche FARO ; voir C13).
Libellé : FARO — Importer un Excel PFRAM (…/faro/import). Intrant : un classeur PFRAM (.xlsx ou .xlsm) avec sa feuille de base de projets ; à l'intérieur, la liste des services de chaque contrat avec son type (payé par l'usager ou payé par le gouvernement), quantité, prix, croissance et indexation. Sortie : les contrats ajoutés à l'espace, avec des avertissements de calcul s'il y en a. Décision de l'analyste : écrire la rémunération au volume dans le classeur, parce que c'est aujourd'hui la seule voie d'entrée de cet instrument. Limite : sans fourchettes ni plafond : le service payé par le gouvernement est quantité × prix, et le plafond du §4.5 s'applique à la main sur les trajectoires du panel [à construire : fourchettes et plafond]. Ce qui entre par ici se lit dans l'onglet Recettes comme liste de services, mais ne s'édite pas.
[05_c15_pfram_import_peaje_sombra_intento.png] Figure 5.16 — Import PFRAM avec la variante de péage fictif de la Côtière : limite confirmée, non pas en attente. La tentative a été faite pour de bon (20‑09‑2026, austral@de6904e5) et a rencontré une limite de produit, non un manque de temps. L'export PFRAM de FARO — le point de départ que la méthode demande d'utiliser — produit un classeur de six feuilles (Cover, Macro Inputs, Project List, Cash Flows, Per-Asset Depreciation, Aggregated Portfolio) qui n'a ni feuille de services ni feuille ProjectDatabase ; cela a été vérifié en exportant le portefeuille réel de la Côtière. Une feuille « Services » a été ajoutée à la main avec une ligne type=Government (péage fictif, 41,7 à partir de 2025, Coastal Highway Expansion) et le classeur a été téléversé par l'écran d'import PFRAM (qui n'accepte que la disposition de l'importateur officiel FMI/Banque mondiale PFRAM v2.303, avec la vraie feuille ProjectDatabase et la liste de services aux lignes 226‑258 d'une disposition de plus de 3 489 lignes). Résultat : « PFRAM import failed: Sheet 'ProjectDatabase' not found in the Excel file » — capturé à l'écran. Il existe un second importateur qui, lui, comprend la disposition plate de l'exportateur — mais aucune page du frontend ne l'appelle ; il n'existe que comme route de programme. C'est exactement « le plan par API » que la commande anticipait : la plateforme referme l'aller‑retour PFRAM par programme, jamais par écran. Le script de ce manuel construit bel et bien la variante de péage fictif par la voie du moteur, et ses chiffres (46,6 en 2028 ; 1 890,7 en somme de vie ; 1 007,9 contre 453,4 au passif financier 2025 du §4) sont ceux que le §4 cite — mais il n'existe aujourd'hui aucune route d'écran qui les reproduise. Le classeur édité est conservé sous 05_c15_libro_pfram_editado.xlsx.
Libellé : FARO — Rapport FCCL (…/faro/fccl-report). Intrant et sortie : ceux de la figure 5.7 du manuel des Engagements budgétaires : le portefeuille avec la rémunération de la disponibilité totale et sa VA, le conditionnel maximal et l'espéré, la série temporelle (disponibilité, passif financier, coûts de GRM, coûts de garanties), les totaux de l'horizon — rémunération de la disponibilité, subvention d'investissement (libellé corrigé depuis « subventions de l'État »), capital de l'État, GRM, garanties, conditionnel maximal et espéré, perte espérée pour litiges — et la fourchette de confiance par Monte Carlo corrélé. Décision de l'analyste : aucune nouvelle ; c'est le point où les lignes de l'étape 5 se lisent à l'intérieur du portefeuille et où le manuel des Engagements budgétaires prend le relais. Limite : le rapport lit ce que la fiche du contrat contient : la GRM avec le chiffre du moteur, la base du plancher déclarée par contrat (254,8 avec la base de demande, 68,0 avant la correction), sans partage des recettes (il n'a pas de ligne dans FARO) et sans la fourchette de la rémunération au volume. La capture du manuel précédent est réutilisée.
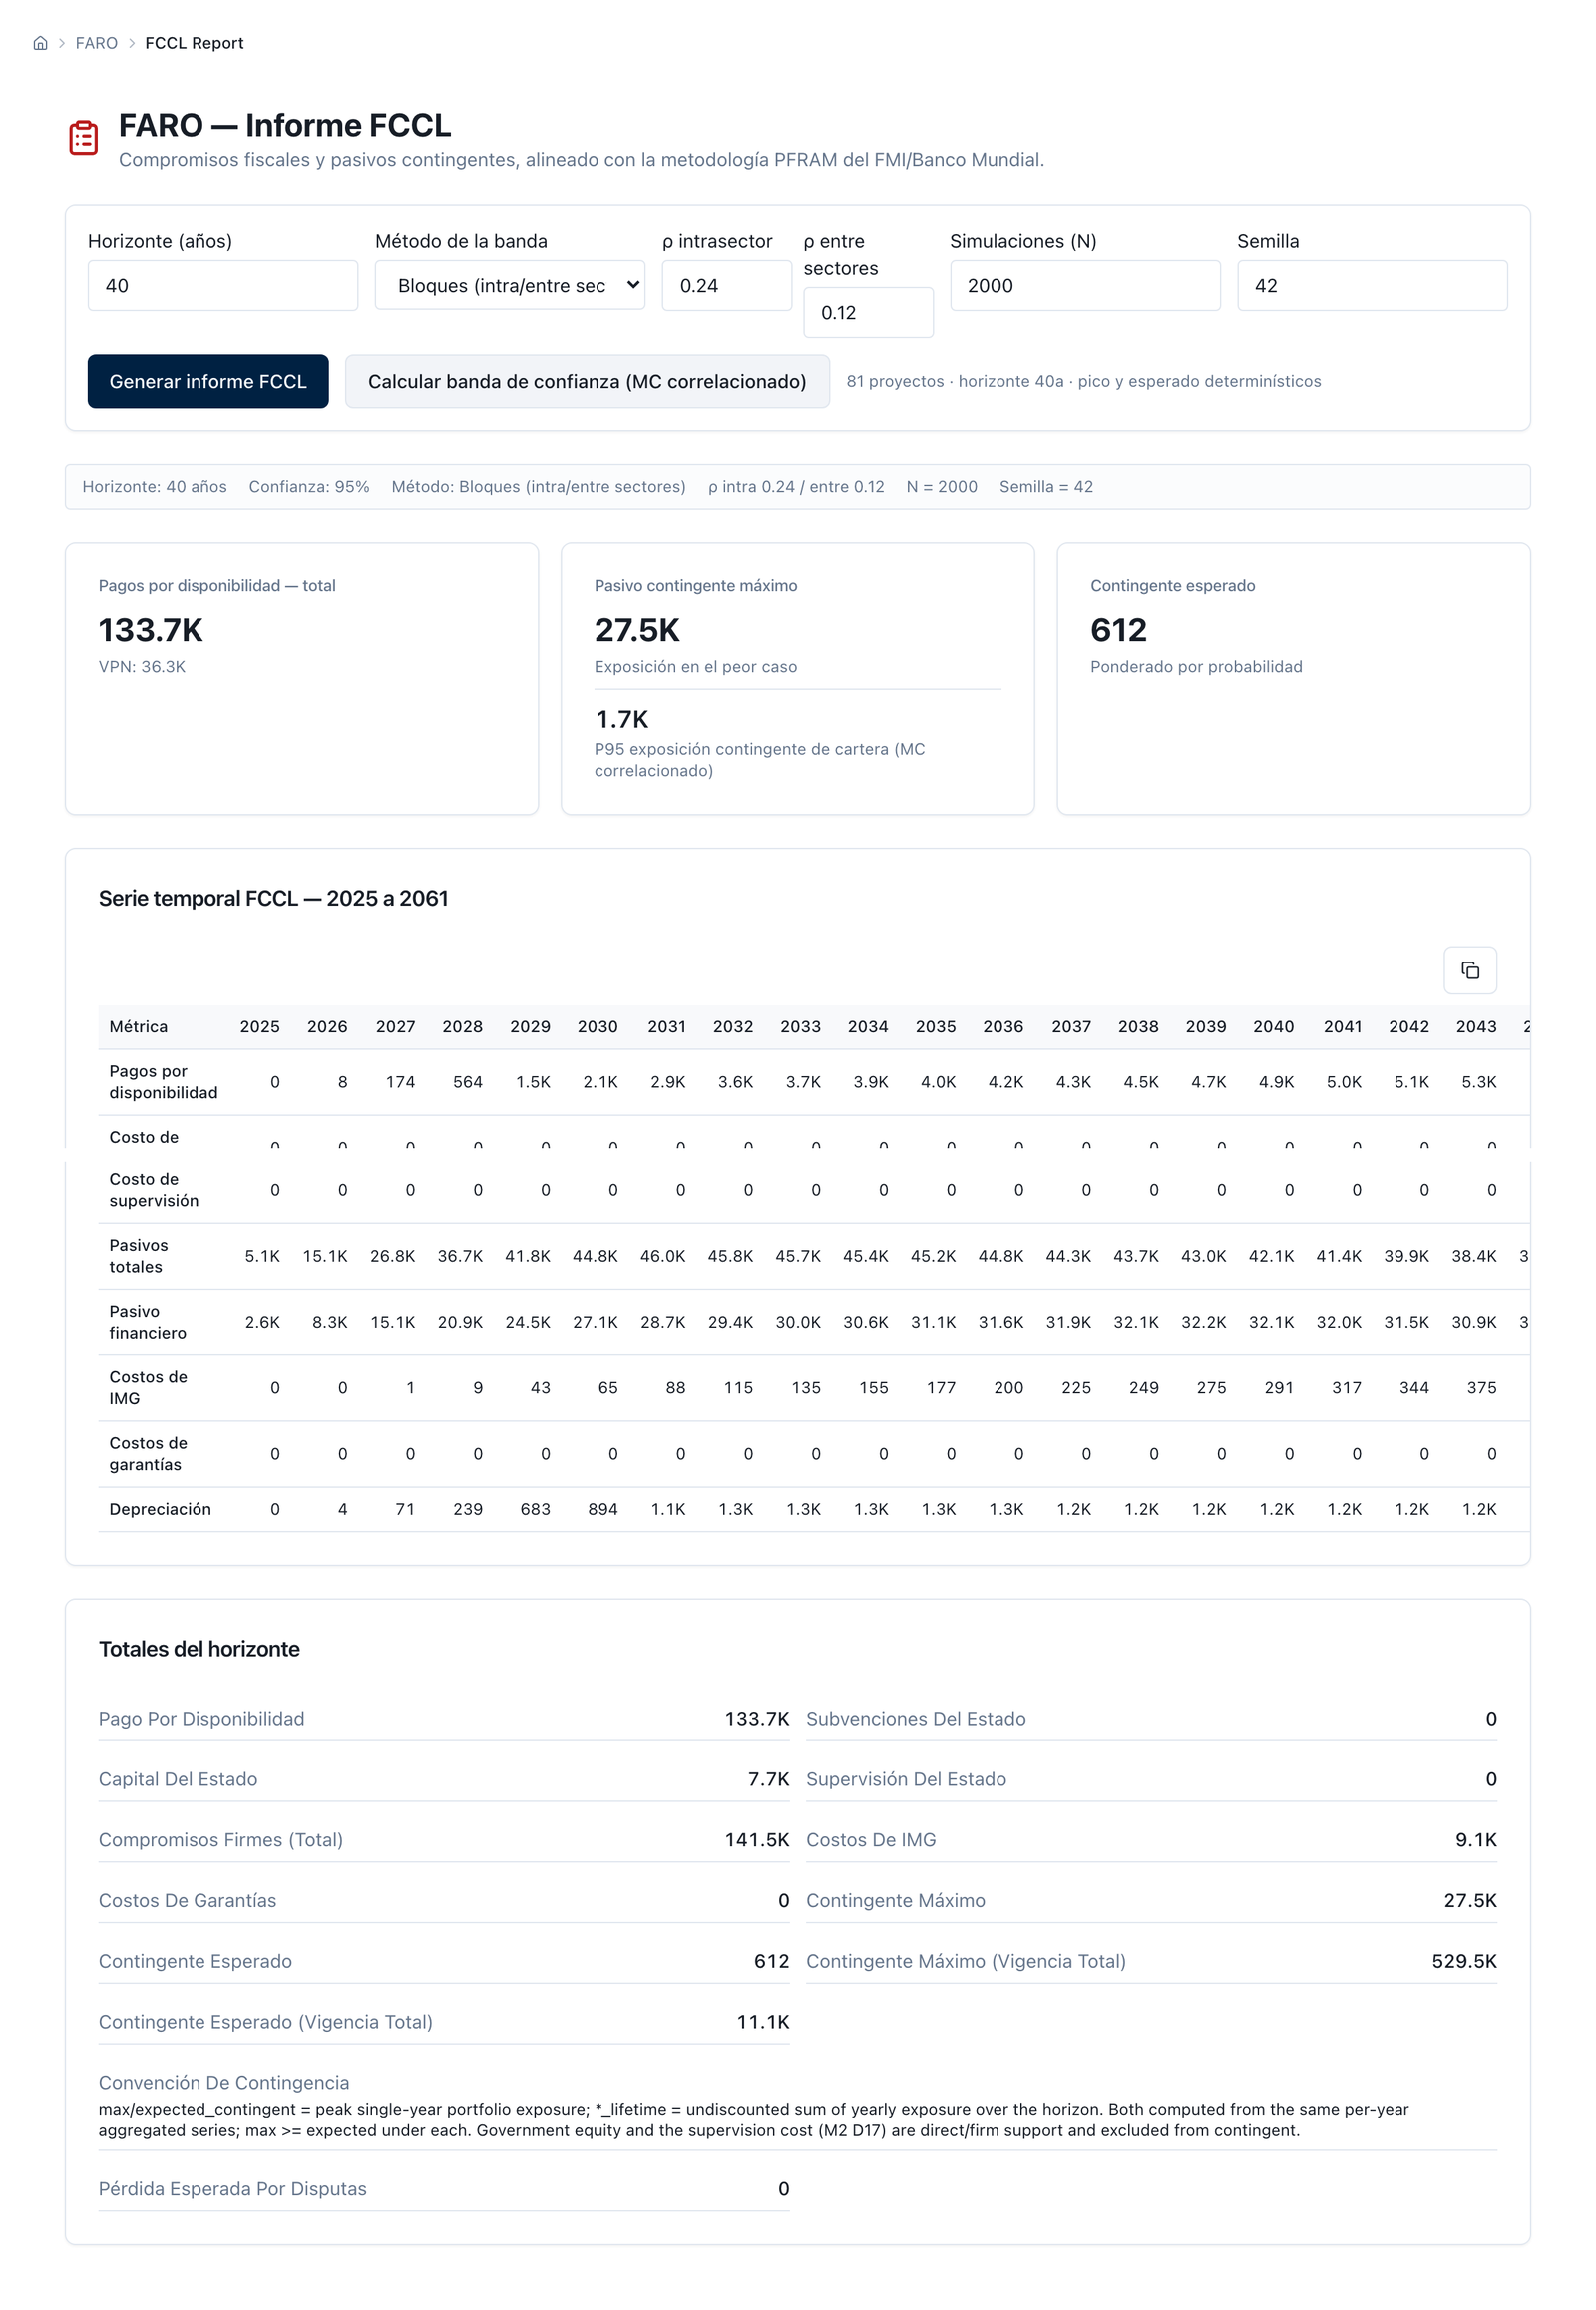
Figure 5.17 — (Figure 5.7 de M2, réutilisée comme le demande le script de capture.) Rapport FCCL avec fourchette de confiance : conditionnel maximal 27 502,6 au pic / 529 459,5 sur la vie, espéré 611,6 / 11 078,2, fourchette par blocs ρ 0,24/0,12, P95 1 706,7 (pic) / 15 643,3 (vie), N 2 000, graine 42. Capture supplémentaire de l'onglet « Rapport FCCL » du contrat individuel (et non du portefeuille) tel qu'il se voit aujourd'hui, dans capturas/05_extra_costera_fccl_contrato_hoy.png.
Les chiffres du §4 sortent de deux moteurs qui lisent le même contrat depuis deux côtés, et il convient de dire avec précision sur quoi ils coïncident, sur quoi ils ne coïncident pas, et ce qui passe de l'un à l'autre.
Le Modèle financier calcule les recettes du partenaire en trois modes et somme, en une seule ligne de recettes, les recettes d'exploitation d'usagers, les rémunérations de la disponibilité nets de la déduction espérée, le paiement de la garantie et le partage des recettes avec un signe négatif, avec les formules de l'annexe 3.A ; le plancher se compare aux recettes d'exploitation d'usagers, non aux recettes totales ; la subvention d'investissement entre comme apport unique ou par sources et se substitue aux fonds propres ; les paiements d'exploitation de l'État sont des flux avec début, fin et escalade. Le Monte Carlo par trajectoires fait tourner ce moteur complet chemin par chemin.
FARO calcule le même contrat depuis l'État : la rémunération de la disponibilité comme dépense avec indexation propre, sur l'inflation et sur le taux de change ; les services payés par le gouvernement comme dépense d'un montant égal à quantité × prix ; le passif financier comme valeur actualisée de la disponibilité plus les services ; la GRM par la même simulation que le module de Garanties — avec la volatilité de référence de 15 % lorsque le contrat ne la déclare pas, et marquée comme non déclarée — ; la garantie de dette avec une PD de 1,5 % par an ; la résiliation avec probabilité cumulée convertie en taux annuel.
Où ils coïncident. Les séries de recettes de la Côtière sont identiques au centime près entre les deux moteurs (§4.1) ; les fermes de disponibilité et l'apport de l'État coïncident avec le registre du manuel précédent parce que ce sont les mêmes séries ; la réconciliation moteur ↔ interface de programmation de l'annexe 4.A donne les mêmes chiffres par les deux voies.
Où ils ne coïncident pas, et pourquoi. Quatre différences déclarées. (i) La base du plancher : le Modèle financier compare le plancher aux recettes d'usagers ; FARO simulait les recettes totales du contrat, disponibilité comprise — sur la Côtière mixte, 226,9 au panel du Modèle financier face à 68,0 dans FARO, en somme de vie. La règle du 3.3.5 était celle du Modèle financier, et FARO l'adopte désormais, en production : il ne simule que les recettes de demande, les paiements de l'État restant fixes, et la base du plancher se déclare par contrat, avec le chiffre du moteur à 254,8 (zéro si la base totale est déclarée, parce que la disponibilité reste fixe et couvre le plancher toutes les années) ; les deux moteurs donnent maintenant des lectures proches de la même base, et non deux conventions différentes. (ii) Les intérêts de travaux : le Modèle financier les capitalise (47,2 sur la Côtière) et FARO les paie en numéraire, de sorte que la dette à la fin des travaux est de 441,9 contre 394,7 et la couverture moyenne de 2,69 contre 2,91. (iii) La déduction : le Modèle financier l'applique par flux ; FARO n'a pas de déduction par flux et sa sensibilité des recettes met aussi les tarifs à l'échelle. (iv) La rémunération au volume : elle existe dans FARO (par import) et non dans le Modèle financier. Le manuel travaille avec le Modèle financier pour dimensionner et avec FARO pour enregistrer, et publie la réconciliation.
Les transmissions, et celle qui est déclarée comme limite. Passent aujourd'hui d'un module à l'autre : Modèle financier → accessibilité budgétaire de FARO (C14 : disponibilité et paiements d'exploitation) ; Modèle financier → optimisation des ressources (le modèle et le taux, pour l'étape 6 iii) ; Modèle financier → Coût du capital → Optimisation des ressources → Modèle financier par le flux de transmissions de la plateforme ; FARO → rapport FCCL, états SFP et déclaration de risques budgétaires ; classeur PFRAM ↔ FARO ; FARO et Modèle financier → Suivi des contrats (le registre de contrats reçoit la fiche pour le calendrier de l'étape 10). Ce qui ne passe pas, c'est le pont complet Modèle financier → contrat de FARO avec garantie, partage des recettes, subvention d'investissement et déduction : il est à la feuille de route et le manuel ne s'y engage pas [à construire]. En attendant, la transmission de l'étape 10 se fait ainsi : le pont emporte les fermes ; les lignes de garantie (maximum et espéré, avec leur loi), de partage des recettes et de subvention du tableau 4.5 se saisissent à la main dans la fiche du contrat — la garantie dans son onglet, avec le plancher en argent ; le partage des recettes et la subvention comme paiements à l'État et subvention d'investissement de l'onglet Recettes, avec la note d'origine dans la description du contrat —, et le rapport FCCL les lit. C'est une limite déclarée, non une promesse.
Un scénario du Modèle financier conserve les intrants complets — la formule du mécanisme avec tous ses paramètres, y compris ceux que l'écran n'édite pas — et le résultat du dernier passage, avec nom, date et provenance ; chaque passage enregistré sous un nom nouveau est une version (étape 10), et l'écran de comparaison de scénarios et celui de renégociation les lisent côte à côte. Le Monte Carlo par trajectoires conserve son dernier passage à côté du scénario, avec processus, volatilité, N et graine, et avertit si le scénario a changé ensuite. Le dimensionneur de VGF conserve ses scénarios de solution avec la politique qui les a produits. La renégociation conserve l'analyse avec la référence, l'avenant et la note. Un contrat de FARO conserve sa fiche par onglets — ce que le moteur lit, et depuis septembre 2026 rien que le moteur ne lise sans que l'onglet le dise — et le résultat en cache du dernier passage, avec la loi de valorisation de chaque garantie (Monte Carlo, graine, N) et la convention de valeur actualisée. Le fichier de session de FARO exporte le registre complet de l'espace avec sa date, et le rétablit dans un autre espace à l'import : c'est la voie par laquelle un relecteur reçoit exactement le registre qu'on lui montre. Et les exportations portent une feuille de provenance.
Ce que le registre ne conserve pas comme tel : la matrice de déductions (elle n'existe pas), la condition de déclenchement et une géométrie de fourchette autre que symétrique (elles n'existent pas), la rémunération au volume dans le Modèle financier (elle n'existe pas), et la ligne de partage des recettes dans FARO (elle n'a pas de ligne). Pour ces quatre choses, le registre de l'étape 5 est le tableau 4.5 du manuel, et il s'y joint.
Les exportations du Modèle financier sont le classeur Excel et le PDF du 5.2 (C9) ; celles de FARO, le classeur Excel du registre de portefeuille (avec la feuille d'hypothèses de garanties du manuel précédent), le classeur PFRAM en retour, le PDF d'accessibilité budgétaire et le rapport FCCL imprimable ou en texte. Les téléchargements exigent un compte.
Par programme, avec la même session de l'espace de travail, on appelle ce que les écrans appellent : faire tourner le modèle avec un corps d'intrants et lire le résultat complet ; lancer la sensibilité ; résoudre la subvention avec une politique déclarée et enregistrer la solution ; lancer le Monte Carlo par trajectoires avec processus, volatilité, N, graine, plancher — en pourcentage ou en niveaux par année, ce que l'écran n'expose pas —, fourchette, partage des recettes et taux, et lire les deux tableaux ; concevoir la GRM avec la méthode officielle (μ, couverture, horloge, taux de la dette ; elle renvoie le profil du plancher, la fourchette symétrique, les valeurs actualisées et la dette maximale cohérente), qui aujourd'hui n'existe que par cette voie ; lancer la renégociation ; exporter. Il y a en outre des routes sans état — faire tourner un modèle, résoudre une subvention, évaluer un rehaussement de crédit — et leurs versions par lots, pensées pour exécuter un portefeuille de mécanismes ou une grille de politiques sans rien enregistrer dans l'espace ; FARO a les siennes pour calculer un contrat ou un portefeuille. Le script du §4 utilise celles par lots pour la grille de l'encadré 4.8c et celles sans état pour la réconciliation de l'annexe 4.A. Et, en une ligne : l'optimiseur de flux complet — répartition des risques → coût du capital → optimisation des ressources → modèle avec subvention → registre FCCL — tourne par programme et renvoie un rapport ; de même la comparaison du placement de l'indexation (retenir, fonds de stabilisation, couvrir, transférer), l'analyse IFRS 16 et celle du rehaussement de crédit. Aucun n'est un concepteur de mécanisme ; on les nomme pour que le lecteur sache qu'ils existent. Le manuel ne liste pas de routes.
Un avertissement de programme que l'écran n'a pas : les valeurs par défaut de la route du Monte Carlo par trajectoires — processus à retour à la moyenne, volatilité 25 %, 500 chemins, sans graine — ne sont ni celles de l'écran ni celles du moteur, qui depuis septembre 2026 ouvrent dans la convention de la série ; qui appelle par programme déclare les cinq paramètres ou reçoit une autre loi. Le script du §4 les déclare.
Le taux. Celui de politique de l'espace pour les valeurs actualisées de FARO, avec provenance déclarée ; celui que l'analyste fixe dans le Monte Carlo par trajectoires pour l'État ; celui de la dette seulement dans le dimensionneur de la GRM. Convention unique de valeur actualisée : depuis l'année de base, sans actualiser l'année de base, dans les trois cas. La volatilité. Par contrat et déclarée ; FARO valorise au 15 % de référence lorsqu'elle manque et le marque comme non déclaré ; le panel n'a pas de valeur par défaut silencieuse : le champ est à la vue. N et la graine. Le panel ouvre à 2 000 et 42 ; FARO et le module de Garanties partagent la graine et N ; le dimensionneur de VGF valorise la GRM optionnelle avec 500 passages. Tout se publie dans la feuille de provenance et dans la note de loi de valorisation du rapport.
Ce que les modules ne font pas et que le manuel ne promet pas (3.3.7, élargi) : le tarif fixé par un régulateur sectoriel (3.12) ; le régime de déductions par indicateur — seulement la déduction espérée par flux — ; les fourchettes et le plafond de la rémunération au volume ; la rémunération au volume dans le Modèle financier ; le plancher par tableau et le dimensionneur officiel depuis un écran ; la condition de déclenchement et les fourchettes non symétriques ; la révision tarifaire périodique comme processus ; le calendrier semestriel (les deux moteurs sont annuels) ; le rééquilibrage (3.13 : Renégociation compare, ne calcule pas) ; la tornade de l'engagement de l'État ; le pont complet (5.4). Chacun est déclaré sur l'écran où il manque, avec sa marque.
Le §4 se reproduit sur la plateforme dans l'ordre du 5.2 et du 5.3 : l'hôpital saisi dans Intrants à partir de la fiche du §4.1 (ou chargé comme paquet, lorsqu'il existera), exécuté en brut et en net, vérifié dans Covenants et Health Check, exporté ; la Côtière reconstruite dans Intrants à partir de sa fiche FARO avec les décisions du §4.1, exécutée dans le panel avec le plancher de la démonstration et — par programme — avec le plancher conçu, et son enregistrement lu dans la fiche de FARO, les états SFP et le rapport FCCL ; la Côtière pure et le corridor de la démonstration passés par le dimensionneur. L'annexe 4.A l'automatise avec le script, qui fait tourner les moteurs par le même chemin que les écrans et réconcilie avec l'interface de programmation.
Ce que l'équipe emporte : l'espace avec ses scénarios et ses contrats, chacun avec version et provenance ; les classeurs Excel et les PDF ; le fichier de session de FARO ; le script ; et la capacité de lancer les trois calculs dont le §6 dit qu'un tableur ne les fait pas — la garantie à l'intérieur du modèle par trajectoires, la subvention comme sortie d'un solveur avec politique publiée, et les deux versions d'un mécanisme comparées dans le même moteur. L'accès à l'espace invité est dans le lien de la couverture ; la note de transfert de la série vaut ici : le client conserve l'outil et la capacité de l'opérer.
| Étape du §3 | Modèle financier | FARO | Capture |
|---|---|---|---|
| 0 Cadre | Intrants, onglet Général (horizon, année de base, monnaies) | Fiche du contrat : données générales | — |
| 1 Diagnostic de demande | Catégories de demande (Recettes) ; biais d'optimisme et volatilité du panel | Sensibilité des recettes | C2, C6 |
| 2 Famille et instrument | Carte Mécanismes de paiement ; mode de recettes | Type de financement et de contrat (Recettes) | C1, C2, C10 |
| 3 Formule — disponibilité | Flux avec escalade, début et déduction espérée (Recettes) | Base du paiement (Coûts) ; indexation de change (Financement) | C2, C11 |
| 3 Formule — usager paie | Tarif de base, catégories, montée en charge (Recettes) | Redevances de l'usager ; redevances de concession ; autres paiements (Recettes) | C2, C10 |
| 3 Formule — rémunération au volume | [à construire] | Services payés par le gouvernement, par import | C15 |
| 3 Formule — subventions | Subvention d'investissement et subventions par source ; paiements d'exploitation de l'État (Financement) | Subvention d'investissement (Recettes) ; participation au capital (Financement) | C3, C10, C11 |
| 3 Formule — GRM et fourchette | Cartes de garantie et de partage des recettes (Recettes) ; plancher et fourchette du panel ; dimensionneur officiel par programme | Onglet Garanties (plancher en argent, fenêtre, volatilité) | C2, C6, C12 |
| 4 Dimensionner | Covenants et vérification ; dimensionneur de VGF ; Monte Carlo par trajectoires | — | C4, C5, C6 |
| 5 Enregistrer | Détail des recettes et Soutenabilité budgétaire (Excel) | États SFP ; Garanties ; rapport FCCL | C9, C12, C13 |
| 6 Tester | Sensibilité ; panel | Accessibilité budgétaire depuis le Modèle financier ; tornade et sensibilité de portefeuille (M2) | C6, C7, C14 |
| 7 Vérifier | — (tableau du §4.7) | — | — |
| 8 Clauses | Renégociation (référence et avenant) ; comparaison de scénarios | — | C8 |
| 9 Mettre en concurrence | — (scénario enregistré avec version) | — | — |
| 10 Enregistrer et suivre | Renégociation ; versions | Accessibilité budgétaire depuis le Modèle financier ; rapport FCCL ; Suivi des contrats | C8, C14, C16 |
| 3.12 Tarif régulé | Tarif comme paramètre avec version | — | — |
| 3.13 Rééquilibrage | Renégociation : compare, ne calcule pas | — | C8 |
La méthode du §3 peut s'exécuter dans un tableur, et presque tous les mécanismes de paiement qui existent aujourd'hui ont été conçus dans un tableur : le modèle du soumissionnaire, le modèle du conseil, l'annexe de l'offre. Cette section ne répète pas l'argument général contre le tableur — vitesse, taille, formules fragiles — qui vaut pour n'importe quel calcul. Elle traite des sept points de la conception d'un mécanisme de paiement où le tableur échoue d'une façon que personne ne voit, parce que le nombre qui en sort ressemble toujours à un nombre, la couverture donne toujours 1,2 et le contrat se signe.
Chaque défaillance est présentée de la même manière : à quelle étape du §3 elle survient ; ce qui échoue dans le tableur ; le chiffre de l'exemple du §4 — l'hôpital de 300 lits ou l'Autoroute côtière, graine 42, 2 000 trajectoires, volatilité 15 %, taux 8 % ou 5,5 % selon le contrat — qui montre la taille de l'erreur ; et ce que l'outil fait à la place, avec l'écran du §5. L'annexe à la fin liste chaque chiffre avec son origine. Et comme dans les manuels précédents, on dit sans fard quand la défaillance est survenue à l'outil lui‑même : la garantie de la Côtière vaut 68,0 dans le manuel des Engagements budgétaires parce que le moteur de FARO commet encore l'une des défaillances de cette section, et le §4 le montre au lieu de l'adoucir.
Où cela survient. Étape 4, quand la formule porte une garantie de revenus ; et étape 5, quand cette garantie s'enregistre.
Ce qui échoue dans le tableur. Le tableur a une feuille de recettes avec une trajectoire et, si quelqu'un a insisté, une feuille à part qui simule la garantie et renvoie un paiement espéré par année. La façon naturelle de les réunir est d'additionner : recettes de référence plus paiement espéré, et calculer sur cette série la couverture et le TRI. C'est encaisser les recettes d'un monde avec la compensation d'un autre. Sur chaque trajectoire, le partenaire reçoit max(R, GRM) ; l'espérance de cette fonction n'est pas la fonction de l'espérance, et l'écart va toujours dans la direction qui favorise le contrat. Sur la Côtière avec le plancher de la démonstration : le tableur donne un TRI des fonds propres de 20,4 % et une couverture minimale de 1,775 ; le panel avec la garantie à l'intérieur du modèle donne 20,1 % en moyenne, 19,1 % en médiane et 17,2 % au P10. La somme de vie du paiement espéré est la même dans les deux lectures — 226,9 — ; ce qui change, c'est à quelles recettes elle s'ajoute, et le tableur n'a aucun moyen de l'ajouter aux recettes correctes parce que les recettes correctes sont différentes sur chaque trajectoire.
Et la défaillance a un second étage, qui est celui qui est survenu à l'outil. La feuille qui simule la garantie doit décider quelles recettes elle simule et à quoi elle compare le plancher, et ces deux décisions changent le chiffre plus que n'importe quel paramètre. La même clause de la démonstration — « 80 % du péage de la première année, indexé » — vaut 226,9 en somme de vie si le plancher se compare au péage et si la volatilité porte sur le péage ; 68,0 si la volatilité porte sur les recettes totales, rémunération de la disponibilité comprise, ce que FARO fait et ce que le manuel précédent a publié ; et zéro si le plancher se compare aux recettes totales du partenaire et que la rémunération de la disponibilité est traitée pour ce qu'elle est, un paiement certain : le plancher reste sous la disponibilité toutes les années et la garantie ne peut pas payer. Trois chiffres, une clause. Un tableur produit l'un des trois sans savoir lequel ; et comme le contrat de la démonstration n'a pas écrit à quoi le plancher se compare, personne ne peut dire qu'il se trompe.
Ce que fait l'outil. Le Monte Carlo par trajectoires livre le modèle complet à chaque état du monde : sur chaque trajectoire, le partenaire reçoit max(R, GRM) − x·max(R − BS, 0), paie opex, impôt et dette, et l'État paie et encaisse du même tirage ; du panel sortent à la fois le TRI et la couverture du partenaire par percentile et le paiement espéré, le P95 et la CVaR de l'État (capture 6). Le plancher et la fourchette entrent en niveaux par année, de sorte que la convention « à quoi cela se compare » est une décision visible du concepteur et non une hypothèse de la feuille ; le §4 a construit la lecture des recettes totales avec un plancher net de la disponibilité. Ce que l'outil ne fait pas encore, et le manuel le dit : FARO applique la volatilité aux recettes totales du contrat mixte, et la correction — que la volatilité ne porte que sur les recettes de demande — est notée comme constat de plateforme (§5).
Où cela survient. Étape 3, quand s'écrit le régime de déductions ; étape 4, quand se dimensionne le paiement.
Ce qui échoue dans le tableur. Le tableur du soumissionnaire boucle la couverture avec le paiement brut : 36,0 par an, couverture minimale 1,208, TRI des fonds propres 9,8 %, et le modèle est archivé. Le contrat paie avec déductions, et les déductions ne sont pas dans la feuille parce que leur matrice est dans une annexe de quarante pages que personne n'a modélisée. Sur l'hôpital, 1 % de déduction espérée rompt déjà l'engagement financier (1,187) ; avec 3 %, la couverture minimale tombe à 1,145 et le TRI des fonds propres à 8,1 % ; avec 6 %, à 1,071 et 6,4 %. Le paiement qui conserve 1,20 en étant perçu net de 3 % est de 36,97 brut, soit 2,7 % de plus : 19,4 en somme de vie et 10,8 en valeur actualisée que l'État paie de toute façon, à l'appel d'offres — parce que le soumissionnaire, lui, escompte la déduction qu'il attend — ou à la renégociation, quand le contrat signé sur 36,0 ne couvre pas la dette. Et la marge que le dossier d'appel d'offres croit avoir face au prix de réserve du manuel d'Optimisation des ressources (39,23) n'est pas de 3,23 par an mais de 2,26.
Ce que fait l'outil. Aujourd'hui, la même chose que le tableur, et le manuel le dit : le moteur n'a pas de matrice de déductions et le §4 a appliqué la déduction espérée en rognant à la main le montant du flux. La différence est que ce rognage est un passage avec un nom — 36,0 brut, 36,97 net de 3 % — que l'écran de renégociation compare à la référence dans le même moteur (capture 8), et que la déduction espérée par flux figure dans la liste des corrections ouvertes de la plateforme [à construire] : quand elle existera, le dimensionnement net sera la règle et le brut l'exception.
Où cela survient. Étape 3, dans la branche des subventions ; étape 4, quand on dimensionne.
Ce qui échoue dans le tableur. Le déficit est une cellule : valeur actualisée de l'investissement moins valeur actualisée des recettes nettes d'opex, au taux que quelqu'un a saisi. Sur la Côtière sans rémunération de la disponibilité, la cellule donne 117,6 à 8 %, soit 18,2 % de l'investissement (70,8 et 11,0 % à 7,2 % : le taux déplace le déficit de 66 % sans toucher au projet). C'est un nombre que l'on écrit au dossier d'appel d'offres comme montant maximal de subvention et que l'on met en concurrence. Le solveur dit autre chose : avec les 72 % de dette de la démonstration, aucune subvention jusqu'à 50 % de l'investissement ne boucle le contrat, parce que la subvention se substitue aux fonds propres et non à la dette, et que la couverture va de 0,731 à 1,024 tout au long du balayage ; la dette maximale que le péage sert à 1,30 est de 41,7 % de l'investissement, et avec cette dette la Côtière pure ne boucle qu'à un Ke de 12 %, une couverture de 1,20 et une subvention de 40 %. Le corridor à péage de la démonstration le montre depuis l'autre côté : la même route « a besoin » d'entre zéro et 35 % selon la dette qu'elle porte et le seuil que les fonds propres exigent, et avec les 75 % de dette de la démonstration elle ne boucle à aucune subvention. La cellule ne minimise rien : elle écrit le déficit d'une structure que personne n'a choisie, et l'appel d'offres le paie.
Ce que fait l'outil. Le dimensionneur de subvention cherche le plus faible apport qui satisfait à la fois la couverture, le TRI des fonds propres, les fonds propres minimaux et le plafond, sur un balayage où la contrainte qui commande est imprimée à chaque ligne (capture 5) ; le dimensionneur de dette donne la dette maximale que les recettes servent à la couverture cible ; et les deux se lancent ensemble — structure d'abord, subvention ensuite — ce qui est la séquence du Viability Gap : minimiser, dimensionner, reconnaître. Le Puente Industrial l'a écrite dans un dossier d'appel d'offres : lot A sans subvention, lot B avec facteur de subvention seulement si personne n'a soumissionné en A.
Où cela survient. Étapes 3 et 8, entre la formule que l'on modélise et celle que l'on écrit ; étape 9, entre la variable mise en concurrence et l'annexe du contrat.
Ce qui échoue dans le tableur. Le tableur a le plancher comme « 80 % des recettes » dans une cellule et l'annexe du contrat dit « 80 % des recettes de la première année, indexé sur l'inflation ». Cela sonne pareil. Sur la Côtière, la première et la seconde phrase donnent la même série uniquement parce que le péage de la démonstration croît exactement comme l'inflation ; avec un péage qui croîtrait d'un point réel de plus, ce seraient deux planchers différents dès la deuxième année. Le §4 l'isole avec un seul symbole : le plancher conçu par la méthode (GRM_1 = 33,65 croissant à 1,9 %) coûte 62,0 en somme de vie ; le même GRM_1 « indexé sur l'inflation » — la phrase qu'une annexe écrirait sans y penser — coûte 165,0, soit 2,7 fois plus, avec le même chiffre de première année dans les deux versions. Et la clause que ni la cellule ni l'annexe de la démonstration n'écrivent — à quelles recettes le plancher se compare — vaut l'écart entre 226,9 et zéro (§6.1). Quand l'offre a été faite sur une formule et que le contrat en porte une autre, c'est le contrat qui l'emporte et l'offre se réinterprète ; c'est la source la plus fréquente de litige la première année d'exploitation.
Ce que fait l'outil. Le plancher et la fourchette sont des niveaux par année — un tableau, non un pourcentage —, le même tableau que le dimensionneur de la garantie émet et que le Monte Carlo par trajectoires lit, de sorte que conception et valorisation utilisent les mêmes nombres (captures 6 et 12) ; et le scénario s'enregistre avec sa formule complète et sa version, de sorte que la formule mise en concurrence est un fichier et non une phrase. Ce que l'outil ne fait pas : lire l'annexe du contrat. Cette vérification — que le tableau du modèle et celui de l'annexe sont le même — reste celle du relecteur, et la liste de l'étape 8 la demande.
Où cela survient. Étape 2, quand on choisit l'instrument ; étape 5, quand on enregistre.
Ce qui échoue dans le tableur. Le tableur du partenaire n'a pas de colonne de l'État. Trois choses restent non écrites, et le §4 les mesure. Le péage fictif sans plafond : l'État paie en espérance la projection (1 890,7 en somme de vie) et au P95 3 947,4, soit 109 % de plus ; avec un plafond de 120 %, le P95 tombe à 2 259,3 et le plafond est actif au moins une fois dans 61 % des trajectoires. Sans la colonne de l'État, le plafond n'apparaît pas parce que personne ne le regrette : le tableur du partenaire gagne avec le trafic élevé et n'enregistre pas que ce trafic est payé par le budget. Le partage des recettes netté : avec la fourchette symétrique et 50 %, l'État encaisse en espérance 156,3 sur un paiement espéré de 226,9 et le coût net en valeur actualisée est de 16,8 ; un tableur écrit 16,8 comme « coût de la garantie » alors que la provision qui convient est le paiement — 192,2 au P95 en valeur actualisée —, avec le partage des recettes sur sa propre ligne comme actif conditionnel. Le soutien qui ne s'appelle pas subvention : la rémunération de la disponibilité de la Côtière vaut 489,7 en valeur actualisée, soit 76 % de l'investissement, plus 96,8 de capital ; une subvention d'investissement de la même taille aurait heurté le plafond de 40 % de la politique, et la rémunération de la disponibilité ne heurte rien, parce qu'elle n'a pas de colonne où heurter.
Ce que fait l'outil. Chaque instrument a sa ligne et son type : la rémunération de la disponibilité et les paiements d'exploitation comme fermes, dans la feuille d'accessibilité budgétaire de l'État du classeur exporté (capture 9) et dans l'accessibilité budgétaire de FARO depuis le modèle (capture 14) ; la garantie comme paiement espéré, P95 et CVaR, et le partage des recettes comme recette à part, jamais nettée, dans le panel par trajectoires (capture 6) ; le service payé par l'État comme dépense et passif financier dans FARO (captures 13 et 15). Ce qu'il ne fait pas aujourd'hui, et que le manuel déclare : le plafond de la rémunération au volume (à la main sur les trajectoires), la transmission de la garantie et du partage des recettes vers FARO (à la main dans la fiche), et le paiement espéré de la garantie dans la feuille d'accessibilité budgétaire du classeur [à construire].
Où cela survient. Étape 3, dans l'indexation de chaque flux.
Ce qui échoue dans le tableur. Une cellule dit « 2 % » et le paiement croît à 2 %. La cellule ne dit pas si ces 2 % sont une escalade contractuelle fixe, une indexation sur l'IPC projeté, une unité indexée, un indice de coût du travail ou un taux de change ; ni quelle fraction du paiement est indexée ; ni à quel moment de l'année elle s'applique. Sur l'hôpital, chacune de ces questions a un prix. Le taux : avec une escalade de 1 % au lieu de 2 %, l'engagement vaut 376,2 en valeur actualisée et la couverture minimale tombe à 1,082 ; avec 3 %, 433,2 et 1,250 : un point de « la cellule » représente quelque 30 de valeur actualisée pour l'État et jusqu'à 0,13 de couverture pour le partenaire. La fraction : les 20 % de la subvention d'exploitation des hôpitaux chiliens indexés sur un indice de coût du travail, écrits comme deux flux (80 % à 2 %, 20 % à 4 %), valent 415,9 au lieu de 403,4 (+3,1 %) et portent la couverture à 1,225. Le calendrier : la même somme en deux échéances semestrielles payées d'avance, comme la subvention chilienne, vaut 4,1 % de plus en valeur actualisée qu'annuelle à terme échu (419,9 contre 403,4). Trois décisions qui dans le tableur sont une cellule et dans le contrat trois clauses ; et la quatrième, celle qui n'a pas de cellule : que se passe‑t‑il quand l'indice arrive là où la politique ne le laisse pas aller, l'option vendue de l'Indexation Ceiling, que le péage de la Côtière n'a pas parce que la démonstration n'a pas de plafond et que le Sistema Norte–Sur en a un sans clause de compensation.
Ce que fait l'outil. L'indexation se déclare par flux — escalade propre, indexation sur l'inflation de l'espace, monnaie, fraction de la première année, début et fin — et le moteur admet autant de flux que la formule a de fractions (capture 2, flux de disponibilité ; capture 11, l'indexation propre, sur l'inflation et sur le taux de change du paiement dans FARO). Le calendrier infra‑annuel, il ne l'a pas : le moteur est annuel, et le facteur du paiement semestriel payé d'avance a été calculé à la main au §4 et est déclaré comme tel.
Où cela survient. Étape 10, quand le mécanisme se renégocie ; et avant, quand le registre doit dire quelle formule a produit quel chiffre.
Ce qui échoue dans le tableur. Le modèle de l'avenant s'enregistre par‑dessus le modèle du contrat. Quand l'hôpital passe d'un paiement de 36,0 brut à 36,97 net de 3 % — un avenant qui conserve la couverture à 1,20 et relève l'engagement de 403,4 à 414,2 en valeur actualisée —, le tableur qui reste est le second, et personne ne peut dire ensuite si les 2,7 % ont été une déduction qui manquait, une renégociation en trop ou une erreur. Sur la Côtière, l'absence de version est plus grave parce que ce qui change n'est pas un paramètre mais la règle de valorisation : 68,0, 226,9 et zéro sont trois versions de la même garantie, produites par trois conventions — la volatilité sur le total, le plancher sur le péage, le plancher sur les recettes totales —, et un registre qui en publie une sans dire laquelle ne peut pas être corrigé quand la convention change : il ne peut qu'être écrasé. Le manuel précédent a publié 68,0 avec sa convention imprimée, et c'est pourquoi ce manuel peut dire d'où vient l'écart au lieu de le découvrir.
Ce que fait l'outil. Le scénario du Modèle financier s'enregistre avec ses intrants complets et sa date ; l'écran de renégociation fait tourner le contrat de référence et l'avenant dans le même moteur et montre les deux résultats ainsi que le changement de chaque paramètre (capture 8) ; le panel par trajectoires imprime le processus, la volatilité, le nombre de trajectoires, la graine, le plancher et la fourchette avec lesquels il a tourné (capture 6) ; et le classeur exporté porte une feuille de provenance (capture 9). Le tableau qui attribue chaque écart à sa cause — hypothèse, événement, règle de valorisation — reste le travail de l'analyste avec les deux versions sous les yeux, comme dans le manuel précédent.
| Défaillance | Étape du §3 | Ce qui échoue dans le tableur (chiffre du §4) | Ce que fait l'outil (§5) |
|---|---|---|---|
| La garantie additionnée au lieu d'être simulée | 4, 5 | Recettes de référence + paiement espéré : TRI de 20,4 % contre 19,1 % (P50) et 17,2 % (P10) ; la même clause vaut 226,9, 68,0 ou 0 selon la convention que la feuille n'écrit pas | Le modèle complet sur chaque trajectoire ; plancher et fourchette en niveaux ; les deux lectures du même panel (capture 6) ; la correction de FARO notée |
| Le paiement dimensionné en brut | 3, 4 | 36,0 boucle à 1,208 ; perçu net de 3 %, donne 1,145 ; le paiement qui boucle en net est 36,97 | Aujourd'hui à la main, comme passage nommé comparé en renégociation (capture 8) ; déduction par flux [à construire] |
| La subvention comme cellule | 3, 4 | La cellule : 18,2 % de l'investissement (11,0 % à un autre taux) ; le solveur : aucune jusqu'à 50 % avec la dette de la démonstration ; le corridor : entre 0 et 35 % selon la structure | Solveur à quatre contraintes avec celle qui commande imprimée ; dimensionneur de dette ; structure avant subvention (capture 5) |
| Deux formules | 3, 8, 9 | Le même GRM_1 « indexé » au lieu de « croissant à 1,9 % » : 165,0 contre 62,0 ; « à quoi le plancher se compare » : 226,9 contre 0 | Plancher et fourchette comme tableaux que conception et valorisation partagent ; scénario avec formule et version (captures 6, 12) ; l'annexe est lue par le relecteur |
| Le côté budgétaire que personne n'a écrit | 2, 5 | Péage fictif sans plafond : P95 +109 % ; partage des recettes netté : 16,8 au lieu d'une provision de 192,2 ; la rémunération de la disponibilité à 76 % de l'investissement sans plafond | Une ligne par instrument avec son type (captures 6, 9, 13, 14, 15) ; plafond et transmission à la main, déclarés |
| L'indexation comme nombre | 3 | « 2 % » : un point vaut 30 de VA et 0,13 de couverture ; la fraction, +3,1 % ; le calendrier, +4,1 % | Indexation par flux avec indice, fraction, monnaie et début (captures 2, 11) ; le calendrier infra‑annuel, à la main |
| Sans version | 10 | 36,0 → 36,97 écrasé ; 68,0 / 226,9 / 0 sans la convention qui les a produits | Scénarios datés avec leurs intrants ; référence et avenant dans le même moteur (capture 8) ; provenance imprimée (captures 6, 9) |
Il serait malhonnête de conclure sans dire ce que le tableur fait mieux. C'est le meilleur outil pour lire une clause : le tableau 1.2 du dossier d'appel d'offres de Los Vilos — une fourchette basse et haute de revenu minimum par année — ou les dix échéances de subvention du Puente Industrial se comprennent dans une feuille à deux colonnes, et l'endroit pour les comparer à la projection de trafic et voir l'année où elles mordent, c'est cette feuille. C'est le meilleur outil pour explorer une formule avant que le scénario n'existe : essayer si le plancher s'écrit en pourcentage, en tableau ou en profil avec g, si la fourchette est symétrique ou déclenchée par la rentabilité, si le paiement se scinde en deux flux ; la méthode officielle de dimensionnement de la garantie tient en vingt lignes et l'outil la reproduit, il ne la remplace pas. Et c'est le format dans lequel la plupart des ministères reçoivent le modèle du soumissionnaire et dans lequel la plateforme le restitue : le classeur exporté, avec le détail des recettes et l'accessibilité budgétaire de l'État, existe pour cela.
Ce qui change, c'est l'endroit où l'on dimensionne, où l'on enregistre et où l'on défend : dans un modèle qui reçoit chaque trajectoire entière, qui écrit le plancher comme le tableau que le contrat signera, qui dimensionne en net et cherche la plus faible subvention avec la contrainte qui commande sous les yeux, qui donne à chaque instrument sa ligne et son type, qui déclare l'indexation par flux et qui conserve la version. Aucune de ces choses, l'outil ne l'a apprise par conception ; il les a apprises en corrigeant — la volatilité sur les recettes totales est encore sur la liste — et il les corrige une fois pour tous les contrats. C'est là la différence avec le tableur. Non qu'il ne se trompe pas ; mais que, lorsqu'il se trompe, il laisse une trace, et c'est cette trace qui a permis à ce manuel de dire que 68,0 n'était pas le seul chiffre possible.
Tous les chiffres sont des passages du script de l'annexe 4.A sur les moteurs de la plateforme : l'hôpital avec les intrants du paquet de démonstration du module d'optimisation des ressources (taux 5,5 % depuis 2026) ; la Côtière reconstruite dans le Modèle financier à partir de sa fiche FARO (macro de la démonstration, taux 8 % depuis 2025 ; valorisation par trajectoires avec mouvement brownien géométrique, σ 15 % sur le péage, 2 000 trajectoires, graine 42 ; rémunération de la disponibilité déterministe) ; le dimensionneur de subvention avec la politique publiée. Les chiffres de FARO (68,0 ; le passif financier de la variante) sortent du moteur de FARO sur la même fiche. Rien n'est noté à la main, sauf le facteur de calendrier et le plafond du péage fictif, déclarés comme tels.
| Chiffre | Origine |
|---|---|
| TRI 20,4 % / couverture 1,775 avec la garantie « collée » ; 20,1 % moyenne, 19,1 % P50, 17,2 % P10 du panel | Modèle financier avec le paiement espéré par année du panel P1 ajouté au péage espéré ; panel P1 (§4.4.3) |
| 226,9 / 68,0 / 0,0 pour la même clause | Panel P1 (plancher sur le péage) ; moteur de FARO sur la fiche (volatilité sur le total) ; panel P1′ (plancher net de la disponibilité) (§4.4.3) |
| 1,208 → 1,187 / 1,145 / 1,071 ; 36,97 brut ; 19,4 et 10,8 de plus ; marge 3,23 → 2,26 | Modèle financier avec le flux rogné ; bissection sur le paiement (§4.4.1) |
| Déficit 117,6 (18,2 %) à 8 % et 70,8 (11,0 %) à 7,2 % ; solveur : aucune jusqu'à 50 % ; dette maximale 41,7 % ; 40 % à Ke 12 % / 1,20 ; corridor 0–35 % | Arithmétique de valeur actualisée sur les séries du modèle ; solveur de subvention ; dimensionneur de dette ; grille dette × seuil × couverture (§4.8c) |
| 62,0 contre 165,0 avec le même GRM_1 | Panels P2 et P2′ (§4.4.3) |
| Péage fictif : 1 890,7 projection, 3 947,4 P95 (+109 %), 2 259,3 avec plafond de 120 %, 61 % de trajectoires avec plafond actif | Trajectoires du panel avec le plafond appliqué à la main (§4.5) |
| Partage des recettes 156,3 contre paiement 226,9 ; net 16,8 ; P95 192,2 | Panel P3 (§4.4.3) |
| Rémunération de la disponibilité de la Côtière 489,7 en VA = 76 % de l'investissement ; capital 96,8 | Modèle financier et fiche de FARO (§4.5) |
| Escalade 1 % / 3 % : 376,2 / 433,2 et 1,082 / 1,250 ; fraction 80/20 : 415,9 et 1,225 ; calendrier +4,1 % | Tornade de l'hôpital ; deux flux dans le moteur ; facteur analytique (§4.6, §4.8a) |
| 36,0 → 36,97 : 403,4 → 414,2 en VA, couverture 1,20 dans les deux cas | Modèle financier, référence et avenant (§4.4.1, §4.7) |
Toutes les références ont été consultées le 17 septembre 2026 ; les éditions françaises officielles ont été ajoutées pour cette édition française, le 25 septembre 2026. Sauf indication contraire, chaque document a été lu dans sa version officielle (PDF téléchargé depuis le site de l'éditeur, texte légal de la compilation officielle, copie locale du même PDF lorsque le site bloque le téléchargement automatique, ou texte OCR du corpus des concessions pour les contrats chiliens ; on dit lequel). ✔ = vérifiée par lecture directe pour ce manuel ; ✔M1 / ✔M2 / ✔M3 = vérifiée pour le manuel M1, M2 ou M3 et non relue ; ✔A = vérifiée dans un article d'Austral avec vérification consignée ; AV = à vérifier (existence confirmée ; la donnée indiquée se contrôle contre le document avant d'être citée dans le corps). Là où un document a été lu à travers une autre référence, cela est dit.
Sur les éditions françaises. Le titre, l'éditeur, le paragraphe et l'URL de chaque source restent dans leur langue d'origine : ce sont les coordonnées du document, non du texte à traduire. Lorsqu'il existe une édition officielle en français, elle est citée en plus de l'originale, avec son titre français, et le statut de sa vérification est indiqué. Le vocabulaire français de cette édition est fixé dans le glossaire français de la Série de Manuels Austral, qui donne pour chaque terme sa forme officielle et sa page.
ppp.worldbank.org renvoie un 403 avec défi Cloudflare sur le PDF comme sur la page de bibliothèque, et elle n'a pas pu être lue pour cette édition. Le vocabulaire français retenu ici vient de l'édition française officielle du guide de certification des mêmes banques (réf. 3).Cités comme « Austral, titre ». Tous sont publiés sur https://austral-intelligence.com/research/ (version espagnole sur https://austral-intelligence.com/es/research/) ; chacun a un HTML et un PDF. Ils sont cités par titre et URL ; la numérotation de la série est omise jusqu'à ce qu'elle soit unifiée (règle de M2).
Entrées de l'index retirées ou remplacées : « Vassallo & Sánchez‑Soliño (2007), prêts participatifs » remplacée par Rebollo (2009), référence 36, qui traite bien du péage fictif par fourchettes ; « NAO sur les DBFO (titre à identifier) » identifiée comme la référence 10 ; « Ruta 5 Santiago–Talca, décrets et résolutions 2006–2018 » retirée du corps (le Mecanismo de Distribución de Ingresos est cité par Chillán–Collipulli, référence 27) ; « Decreto 1082 de 2015 » (Colombie) retirée (le manuel cite la loi) ; la notice de la Ruta 68 passe de l'« art. 3.13 » aux art. 1.5.6, 3.1.3 et 3.2.