Manual M4 · Serie de Manuales Austral
Descargar PDF ↓English version
Payment Mechanisms in PPPs — Austral Manual M4
Versión 1.0 · 20 de septiembre de 2026
Austral Intelligence · David Duarte Arancibia, con Mika (agente de análisis de Austral)
Módulos de la plataforma que ejecutan el método: Modelo Financiero (/fm) — donde el mecanismo se escribe como línea de ingresos del socio y se prueba contra la deuda, con destino en el Valor por Dinero (/vfm, manual M1) — y FARO (/faro) — donde el mismo mecanismo se registra como compromiso del Estado, con destino en el taller de Garantías del contrato (/faro/projects/<contrato>/guarantees, manual M2)
Idiomas: español (esta edición); inglés en preparación · HTML y PDF en austral‑intelligence.com/manuals
Este manual explica cómo diseñar la cláusula que decide cuánto y bajo qué condición cobra el socio privado de una asociación público‑privada, y qué de eso queda escrito en el registro fiscal del Estado. Presenta el mecanismo de pago como un método autónomo de once pasos y dos páginas de frontera, con la regla de que un mecanismo de pago es una fórmula, un registro fiscal y una prueba en el modelo, y no se acepta ninguno de los tres sin los otros dos; ordena los siete instrumentos que la práctica usa en tres familias por quién paga —usuario, Estado o mixto—, con la distinción entre pago por disponibilidad y pago por uso dentro de la familia del Estado; fija la regla, hasta ahora sin cerrar en la serie, de que el piso de una garantía de ingreso mínimo se compara con el ingreso de demanda que la garantía asegura, nunca con un pago que el Estado hace con certeza, y muestra que la misma cláusula de un contrato ya publicado vale 254,8, 68,0 o cero según esa sola decisión; recorre los once pasos sobre el hospital regional genérico de la serie, pagado por disponibilidad, y sobre la Autopista Costera del manual de Compromisos Fiscales, con peaje, disponibilidad, garantía y coparticipación, con todas las cifras medidas en el motor de la plataforma; muestra cómo se ejecuta el método en la plataforma Austral, pantalla por pantalla; y explica por qué este método concreto se rompe en una planilla. Está escrito para unidades APP, ministerios de Hacienda y auditores.
Austral Intelligence (2026). Mecanismos de Pago en APP. Manual M4, Serie de Manuales Austral, versión 1.0, septiembre de 2026. https://austral-intelligence.com/manuals/mecanismos-de-pago/
Todas las cifras del ejemplo trabajado (sección 4) y de las capturas de pantalla (sección 5) son genéricas: corresponden al hospital hipotético de 300 camas de la serie y a la Autopista Costera de la cartera de demostración de la "República de Andolar" en FARO, calibradas para que el método se pueda seguir de principio a fin. No provienen de ningún cliente ni de ningún proyecto real, y no deben usarse como referencia de costos, pagos o riesgos de un proyecto concreto. Las capturas se tomaron sobre la plataforma en producción (austral@3116c50e y, para las dos últimas, austral@de6904e5); la nota de versión de la sección 5.1 dice qué cambió entre una y otra. La base contra la que se compara el piso de una garantía de ingreso mínimo es, por defecto, el ingreso de demanda del contrato, no su ingreso total: bajo esa regla, la garantía de la Costera vale 254,8 en suma de vida, la cifra que este manual publica y que ya lee la plataforma; el 226,9 que aparece en el panel de bancabilidad del Modelo Financiero es una segunda implementación del mismo cálculo —un modelo financiero completo corrido trayectoria por trayectoria, frente al simulador de ingresos del motor de garantías— y se declara como tal, no como una tercera cifra en disputa. Las metodologías citadas se acreditan a sus autores; el único nombre de producto en el manual es Austral.
Una unidad de asociaciones público‑privadas (APP) tiene un proyecto que pasó el filtro de elegibilidad y cuyo Valor por Dinero ex ante es favorable: un hospital, una autopista, una planta. Antes de escribir las bases tiene que decidir una cosa que ningún estudio previo decidió por ella: cómo se le va a pagar al socio privado. Quién paga —el usuario, el presupuesto o los dos—, por qué unidad —un mes de disponibilidad, un vehículo, un día‑cama—, con qué condiciones —qué se descuenta si el servicio falla— y con qué ajuste en el tiempo —a qué índice, en qué fracción, con qué techo—. Y del otro lado del mismo escritorio, Hacienda tiene la pregunta simétrica: qué obligación nace de esa decisión, de qué tipo y de qué tamaño, antes de aprobarla.
Ese es el objeto de este manual: la cláusula del contrato que convierte la matriz de riesgos en dinero. Todo lo que la matriz dice sobre quién carga la demanda, la disponibilidad, la inflación o el tipo de cambio se cumple o se desmiente en la fórmula de pago: el riesgo queda con quien la fórmula dice, no con quien la matriz dice. Una matriz que "transfiere la demanda al privado" y un mecanismo que paga por vehículo sin tope han transferido el riesgo en el papel y lo han retenido en la caja. Por eso el mecanismo de pago es, en la evidencia chilena y en la internacional, la cláusula que más renegociaciones origina cuando se diseña mal —el piso de garantía que paga en el caso base, la tarifa con techo sin compensación, la deducción que nadie puede aplicar— y la que un contrato bien hecho hace invisible durante treinta años.
El manual lee cada mecanismo dos veces sobre las mismas cifras: como ingreso del socio privado, para saber si el contrato se financia; y como obligación del Estado, para saber qué se registra. Un mecanismo es una fórmula, un registro fiscal y una prueba en el modelo, y el manual no acepta ninguno de los tres sin los otros dos.
La pregunta cabe en una línea: ¿quién paga, por qué unidad, con qué condiciones y con qué ajuste; y qué compromiso fiscal nace de ello?
Cada parte hace trabajo. Quién paga fija la familia del mecanismo —usuario paga, Estado paga, mixto— y con ella el destino del riesgo de demanda. Por qué unidad fija el instrumento: un pago por disponibilidad paga por un activo que está listo para usarse; un pago por uso paga por cada unidad consumida; un subsidio paga por una obra construida o por un servicio operado. Con qué condiciones fija el régimen de desempeño: qué se descuenta, cuánto, con qué periodo de rectificación y con qué tope. Con qué ajuste fija el reajuste y la indexación: qué índice, qué fracción del pago, y qué pasa cuando el índice llega a donde la política no lo deja llegar. Y qué compromiso nace es la lectura fiscal de todo lo anterior: firme, contingente o ingreso del Estado, con su calendario y su valor presente.
De ahí se sigue lo que el manual no responde. No dice si el proyecto vale la pena: eso lo decidió la evaluación socioeconómica antes. No dice si conviene contratarlo como APP: eso es materia del manual de Valor por Dinero y Comparador Público‑Privado de esta serie, que compara la ruta APP con la obra pública. No dice si el Estado puede pagarlo: la prueba de asequibilidad vive en ese mismo manual (el pago máximo contra el techo) y en el de Compromisos Fiscales y Pasivos Contingentes (los firmes y el esperado contingente contra el techo de compromisos), y aquí solo se ejecuta como comprobación de salida. Y no reparte el riesgo que el mecanismo no toca: la matriz de riesgos completa —construcción, sitio, cambio de ley, fuerza mayor— es una decisión previa que el mecanismo hereda y hace efectiva en una parte.
Lo que el mecanismo de pago no es
- No es la matriz de riesgos. La matriz asigna; el mecanismo cobra. Un riesgo "transferido" en la matriz y sin consecuencia en la fórmula no está transferido. El manual toma la matriz como dada y muestra dónde la fórmula la cumple y dónde la contradice.
- No es la estructura de financiamiento. La deuda, el capital, los tramos y los covenants son el lado que recibe el mecanismo; el manual los usa para probar la fórmula, no para diseñarlos. Cuando la prueba falla, cambia la fórmula o cambia la estructura, y el manual dice cuál.
- No es el reequilibrio ni la regulación tarifaria. Lo que ocurre cuando el mecanismo falla —la renegociación, el restablecimiento del equilibrio— y lo que ocurre cuando la tarifa la escribe un regulador y no el contrato —agua, energía, transporte público— son fronteras del método, tratadas en una página cada una al cierre del §3, no partes de él.
El mecanismo de pago se decide una vez por contrato y se relee tres veces.
En la estructuración: la primera vez. Después del Valor por Dinero ex ante y antes de las bases, cuando el proyecto ya es elegible y ya se sabe que la APP conviene, la unidad APP escribe la fórmula, la prueba en el modelo y registra lo que crea para el Estado. Es el momento en que la fórmula todavía se puede cambiar sin costo. La Guía de Referencia APP del Banco Mundial lo sitúa en el diseño del contrato, después de la asignación de riesgos; PFRAM 2.0, en el registro que Hacienda hace antes de aprobar. Los países que exigen la aprobación fiscal previa de cada contrato —Chile, Colombia, Perú— la exigen en este punto porque después de la firma el mecanismo ya no se aprueba: se cumple.
En la licitación: la segunda vez. La variable de oferta tiene que ser un parámetro de la fórmula —el menor pago por disponibilidad, el menor subsidio, la menor tarifa, el menor valor presente de los ingresos— y tiene que escribirse con los mismos símbolos que el contrato. La fórmula se relee para fijar qué se licita y qué queda en las bases. Es la lectura que más disputas tempranas evita cuando se hace y más origina cuando no se hace.
Con el contrato firmado: cada vez que algo cambia. Una caída de demanda, un shock de inflación, una devaluación, una solicitud de renegociación: el mismo mecanismo se relee bajo el shock para saber qué paga el Estado, qué cobra y qué le queda al socio. La fórmula no cambia; cambia el mundo, y el registro fiscal se actualiza con la fórmula original y la versión de cada enmienda.
La diferencia con el manual de Compromisos Fiscales y Pasivos Contingentes está en la frecuencia y en la unidad: aquel se ejecuta cada año, para toda la cartera; este se ejecuta una vez por contrato, y sus salidas —el calendario de pagos firmes, la exposición máxima y esperada de la garantía, la coparticipación esperada— son las filas que el registro de cartera recibe. El método de este manual termina donde el de aquel empieza.
Seis lectores de la misma fórmula, con seis preguntas distintas.
Para cada mecanismo, el método produce tres cosas. Ninguna sirve sin las otras dos.
Y la cuarta, que casi ningún contrato documenta: qué riesgo dejó el mecanismo con el Estado sin que nadie lo escribiera. El techo político a una tarifa indexada, que convierte la indexación en una opción vendida por el Estado; la cola alta de un pago por uso sin tope, que es demanda retenida sin precio; la garantía implícita de que el Estado no dejará caer al concesionario cuando el piso quede mal fijado. No tienen fila en el contrato; tienen fila en el registro de este manual, con la razón de no haberlas valorado cuando no se valoran.
No hay umbrales numéricos en esta sección: la cobertura exigida, la tasa de política, el tope del subsidio y el tamaño de la deducción esperada son parámetros del Paso 3 y del Paso 4 del método, y el ejemplo del §4 los usa con sus valores declarados.
El mecanismo de pago es la bisagra entre los dos manuales que lo preceden en la serie: mueve el Valor por Dinero porque cambia quién carga el riesgo de demanda y qué sale de la caja del Estado; determina el tipo de compromiso porque cada instrumento nace con su registro fiscal. La tabla resume la relación, instrumento por instrumento.
| Instrumento | Riesgo de demanda | Qué mueve en el Valor por Dinero | Qué crea para el registro de compromisos |
|---|---|---|---|
| Peaje o tarifa a usuarios | Privado | Nada en la rama APP como salida del Estado; el ingreso existe también bajo obra pública. El riesgo transferido baja el riesgo retenido y sube el costo de capital del socio | Ninguno; ingreso del Estado si hay regalías o pagos al concedente |
| Pago por disponibilidad | Estado | Es la salida del Estado en la rama APP; su tamaño es la variable que decide el veredicto y su precio de reserva | Firme: calendario nominal y VP; activo y pasivo financiero en el balance del concedente cuando controla el activo |
| Pago por uso (peaje sombra) | Compartido por volumen; la cola alta con el Estado si no hay tope | Salida del Estado de monto incierto; el riesgo de demanda retenido sube y el veredicto cambia respecto del mismo proyecto por disponibilidad | Firme de monto incierto, con banda; el tope es la cláusula que lo acota |
| Subsidio a la construcción | Ninguno | Salida del Estado en la obra; reduce el capital privado y el costo financiero de la rama APP | Transferencia de capital en los años de giro; es la salida del Paso 4, no un insumo |
| Subsidio a la operación | Estado | Salida corriente del Estado; equivalente a un pago por disponibilidad sin condición de disponibilidad | Firme, gasto corriente |
| Garantía de ingreso mínimo | Cola baja al Estado, con precio | Riesgo retenido con valor esperado; baja el costo de capital del socio y sube la salida esperada del Estado | Contingente: máximo = piso; esperado por simulación con volatilidad, semilla y trayectorias declaradas |
| Coparticipación (banda superior) | Cola alta al Estado | Ingreso esperado del Estado que mejora la rama APP sin tocar el riesgo retenido | Ingreso contingente, en fila aparte; nunca neteado del costo de la garantía |
| Distribución de ingresos por plazo | Absorbido por el plazo | Cambia el horizonte de la comparación, no las salidas del Estado | Sin flujo del Estado; se declara el plazo esperado y su banda |
Una consecuencia que el manual de Valor por Dinero anticipó y este demuestra: el mismo hospital que allí resultó favorable por disponibilidad a la tasa de política cambia de veredicto si se paga por uso —día‑cama a tarifa equivalente sobre la ocupación de referencia— porque el riesgo de demanda clínica, que por disponibilidad está retenido por diseño y no entra en la comparación, pasa a determinar la salida del Estado. El Paso 6 lo recorre con el módulo de Valor por Dinero; el §4 lo describe con el hospital del ejemplo. Y la consecuencia inversa, del lado del registro: la misma cláusula de garantía de ingreso, escrita sobre el peaje o sobre el ingreso total del socio, produce dos compromisos de tamaño distinto; el §4 muestra cuánto y el Paso 3 obliga a escribir cuál.
Tres cosas, en este orden.
Un método autónomo. La sección 3 desarrolla los once pasos —del marco del servicio y la unidad de cuenta al registro, el traspaso y el monitoreo— con qué entra, qué sale, cómo se calcula y cuál es la regla de decisión en cada uno, más dos páginas de frontera: la tarifa regulada y el reequilibrio. Está escrito para ejecutarse con cualquier herramienta. La sección 2 acredita cada regla en su fuente —la Guía de Referencia APP, PFRAM 2.0, la guía de certificación de APMG, los contratos estandarizados británicos y australianos, y los contratos chilenos del corpus de concesiones, citados por artículo— y dice dónde las fuentes no coinciden.
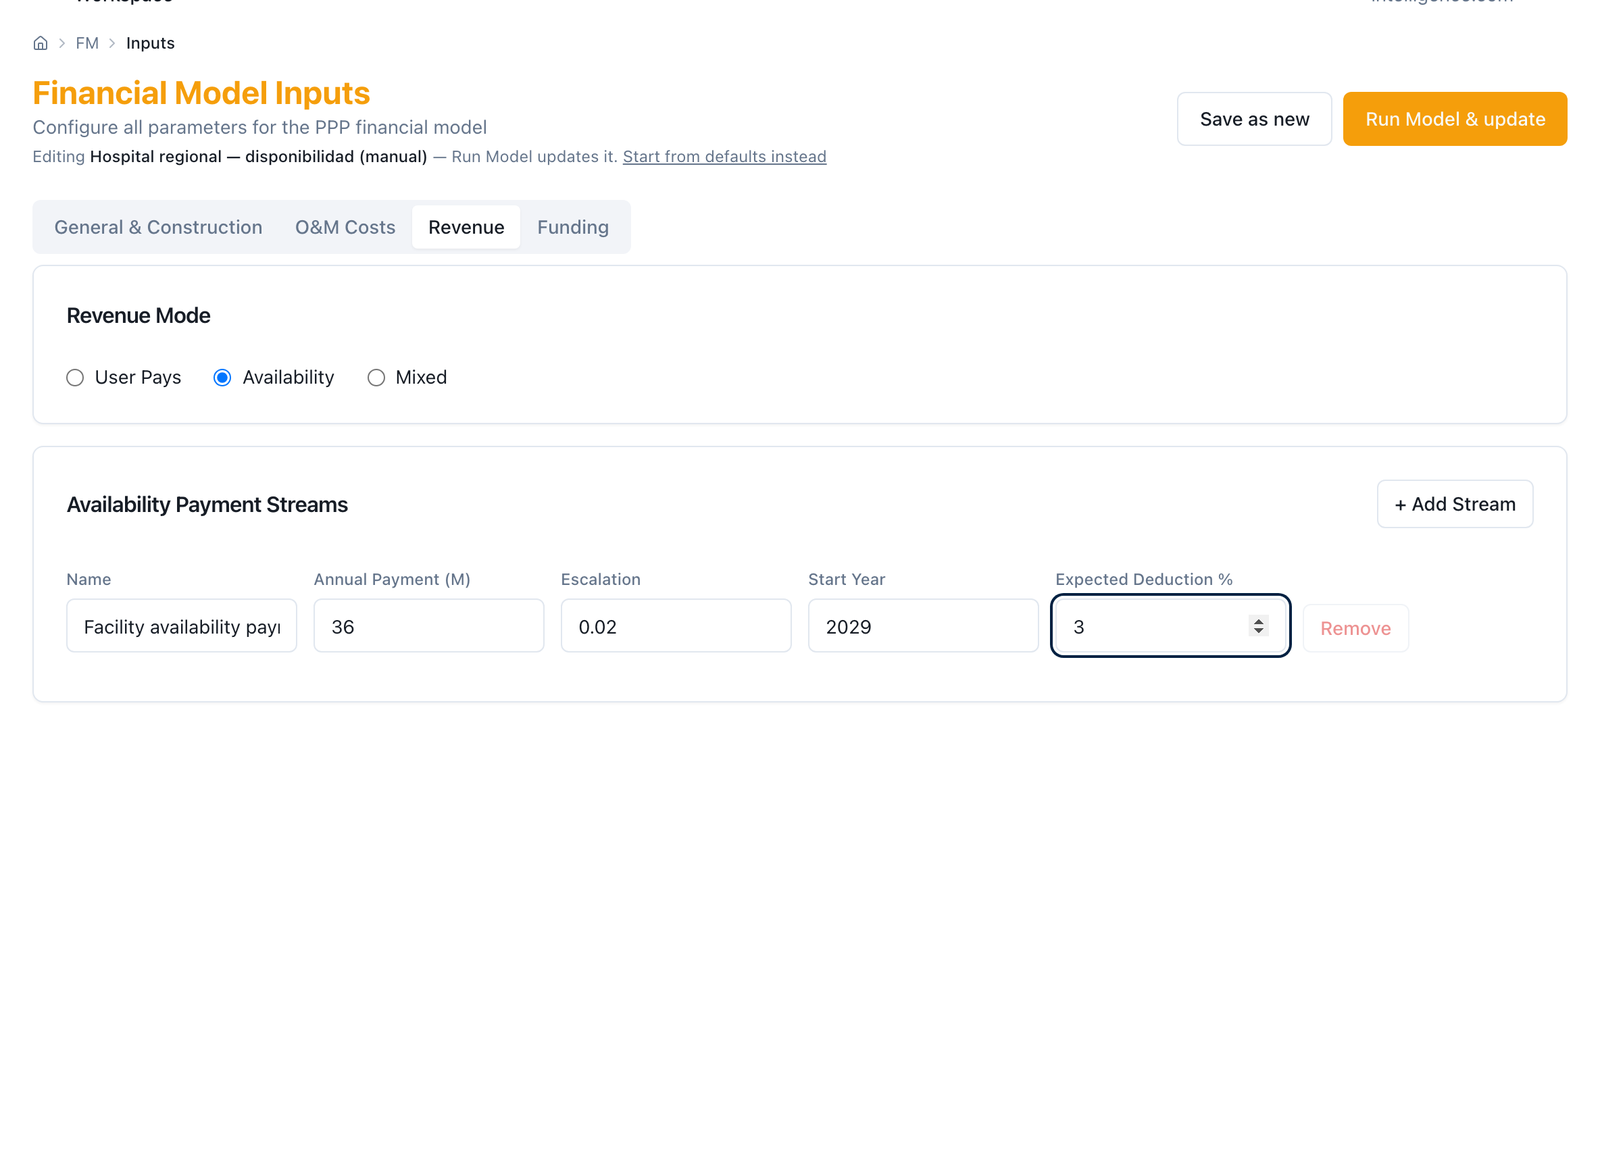
Un ejemplo reproducible. La sección 4 recorre los pasos sobre dos contratos genéricos que el lector de la serie ya conoce: el hospital de 300 camas por pago por disponibilidad del manual de Valor por Dinero —donde una deducción esperada del 3 % baja la cobertura mínima de 1,208 a 1,145 y obliga a dimensionar el pago neto— y la Autopista Costera mixta del manual de Compromisos Fiscales —con el piso de su garantía de ingreso diseñado por el método oficial en lugar de supuesto, la coparticipación valorada sobre las mismas trayectorias, y la variante en que el peaje lo paga el Estado—, más un recuadro en que el subsidio a la construcción sale del modelo en lugar de entrar en él. Todas las cifras están medidas con los motores de la plataforma y un guion reproducible las imprime; el manual no anota ninguna a mano, y cuando el motor no permite medir algo, lo dice.
Las herramientas que lo ejecutan, y que el cliente se queda. La sección 5 muestra cómo se corre el método en la plataforma Austral: en el Modelo Financiero, donde el mecanismo se escribe como línea de ingresos del socio y se prueba contra la deuda —el modo de ingresos, las corrientes de pago por disponibilidad, la garantía y la banda, el dimensionador del subsidio, el Monte Carlo por trayectorias—, y en FARO, donde el mismo mecanismo se registra como compromiso del Estado —los pagos por disponibilidad y por servicios, el pasivo financiero, la garantía como contingente máximo y esperado, la asequibilidad—. La sección 6 explica por qué este método concreto se rompe en una planilla, con siete fallas medidas sobre el ejemplo del §4. La sección 7 reúne las referencias con su estado de verificación.
Quien solo quiera saber si el mecanismo que le llega para aprobar está completo puede ir directo a la lista de comprobación del revisor, al cierre de la sección 3.
Cada regla del método del §3 tiene detrás una guía que un ministerio aplica, un contrato que la escribió o un paper que la explica. Esta sección dice de dónde viene cada una, con sección o artículo, para que el revisor discuta la regla en su fuente y no en el manual. Cinco capas: las tres fuentes primarias que dan la taxonomía del mecanismo y su lugar en el ciclo (la Guía de Referencia APP del Banco Mundial), su registro fiscal (PFRAM 2.0) y su lista de comprobación (la guía de certificación de APMG); las guías por instrumento que fijaron la mecánica —el peaje real y el peaje sombra en carreteras, la garantía de ingreso como opción, el cargo unitario con deducciones de los contratos estandarizados británicos y australianos, y lo que el mecanismo no cubre y va a otras cláusulas—; la práctica de los países, con Chile leído en sus contratos; lo que Austral añade y cita como propio; y la tabla 2.7, que enlaza cada paso del §3 con su fuente y con la pantalla del §5 que lo ejecuta.
Advertencia de lectura. Las fuentes coinciden en tres cosas: que el mecanismo de pago es la cláusula donde la asignación de riesgos se convierte en dinero; que sus elementos son los mismos en todas partes —quién paga, por qué unidad, con qué condición de desempeño, con qué reajuste y con qué garantía o banda—; y que la deducción por desempeño es parte de la fórmula y no una sanción. No coinciden en cuatro: si el pago por uso pagado por el Estado transfiere riesgo de demanda o solo lo aparenta (la Guía de Referencia lo lista sin juicio; APMG lo llama "transferencia impropia" en la mayoría de los casos; el Reino Unido, España y Portugal lo abandonaron); si la indexación del pago debe ser total o parcial (el Tesoro británico exige parcial; la práctica chilena es total a la UF con una excepción de índice de costos); si el desempeño se paga con deducciones, con multas o con bonificaciones (los estándares británico y australiano deducen; los contratos chilenos multan y bonifican, y uno de ellos convierte el desempeño en plazo); y si la garantía de ingreso se valora sobre la trayectoria media o sobre la distribución (las guías lo dicen y casi nadie lo hace). El manual adopta una posición en cada punto —el pago por uso es un firme de monto incierto y se diseña con tope; la indexación se declara por corriente, con índice y fracción; el desempeño se paga con deducciones calibradas y verificador, y la multa se reserva a la infracción; la garantía se valora por trayectorias— y la presenta como decisión, no como consenso. Las tres familias y los siete instrumentos del manual son la formulación de Austral de una taxonomía que estas fuentes enuncian de maneras distintas; ninguna trae esa tabla y el manual no se la atribuye.
La PPP Reference Guide, Version 3 (Banco Mundial, BAD y BID, 2017), módulo 3 "PPP Cycle", dedica la §3.4.2 "Payment Mechanism" (pp. 151–153) a la cláusula que este manual desarrolla, dentro de la §3.4 "Designing PPP Contracts" y después de la §3.3 "Structuring PPP Projects", donde la asignación de riesgos se decide. La definición es la del §1: "el mecanismo de pago define cómo se remunera al socio privado", y "los ajustes a los pagos para reflejar el desempeño o factores de riesgo son también medios importantes para crear incentivos y asignar riesgo en el contrato". Sus elementos básicos —la lista que el Paso 2 y el Paso 3 adoptan— son cuatro: cargos a usuarios, cobrados por el socio directamente; pagos del Estado, "por servicios o activos provistos", que pueden ser por uso ("por ejemplo, peajes sombra o subsidios basados en producto"), por disponibilidad ("condicionados a la disponibilidad de un activo o servicio con la calidad especificada") o subsidios iniciales contra hitos; y bonificaciones y penalidades, "deducciones a los pagos al socio privado, o multas pagaderas por él, cuando no se alcanzan productos o estándares especificados; o, a la inversa, bonificaciones si se alcanzan". "Un mecanismo de pago puede incluir algunos o todos estos elementos, que deben quedar completamente definidos en el contrato, incluida la oportunidad y el procedimiento de pago". Son las tres familias del manual en su forma mínima: el usuario paga, el Estado paga (por uso, por disponibilidad o por adelantado) y las dos se combinan; la deducción es un elemento del mecanismo y no una cláusula sancionatoria.
Tres subsecciones dan las reglas. "Defining user charges": cuando la concesión se paga con tarifas, "la forma de fijar y ajustar la tarifa se convierte en un mecanismo importante de asignación de riesgos"; en sectores con características de monopolio la tarifa "suele estar regulada por el gobierno, junto con los estándares de servicio", y "la pregunta clave para la asignación de riesgos es cómo se permitirá que la tarifa cambie —por ejemplo, con la inflación u otras variables económicas, o con cambios en distintos tipos de costo— y quién puede gatillar una revisión tarifaria"; la tarifa se controla "por fórmulas tarifarias en el contrato, por regulación, o por una combinación de ambas". Es el Paso 3 en su rama usuario‑paga (tarifa base, reajuste, revisión periódica) y la razón de la frontera del §3 con la tarifa regulada: cuando la fórmula no la escribe el contrato, el mecanismo tiene un regulador dentro. "Defining government payments": tres consideraciones —las implicancias de asignación de riesgo de cada forma de pago ("bajo un mecanismo por uso el riesgo de demanda lo lleva el privado o se comparte; un mecanismo por disponibilidad crea una recompensa alternativa no ligada al nivel de demanda"; "un subsidio inicial de capital significa que el socio privado soporta menos riesgo que si el mismo subsidio se entrega por disponibilidad a lo largo del contrato", con remisión a Irwin 2003 sobre la elección entre subsidios); la vinculación con especificaciones de producto y estándares de desempeño, "clave para lograr la asignación de riesgos en la práctica"; y la indexación de las fórmulas de pago, que "pueden estar total o parcialmente indexadas a ciertos factores de riesgo, de modo que el gobierno soporta o comparte el riesgo". "Defining bonuses and penalties": bajo contratos que paga el Estado "las bonificaciones y penalidades son típicamente ajustes a los pagos regulares"; la Guía subraya "la necesidad de calibrar el mecanismo de pago —esto es, de comprobar el impacto financiero de las penalidades bajo distintas combinaciones posibles de bajo desempeño—" y remite al capítulo de mecanismo de pago de los contratos estandarizados británicos (versión de 2007, capítulo 7), "que también describe la calibración de penalidades y bonificaciones sobre la base de análisis financiero". La regla del Paso 4 —dimensionar neto de la deducción esperada— es esa calibración escrita como restricción del modelo.
Tres precisiones más de la Guía que el manual recoge tal cual. La §3.3.3 "Translating Risk Allocation into Contract Structure" (p. 144) dice que, "además de la asignación de funciones, otro elemento clave de la estructura del contrato es cómo fluyen los pagos", y que el mecanismo de pago es la forma en que la matriz de riesgos se hace exigible: es la tesis del §1. La §3.4.3 "Adjustment Mechanisms" (p. 153) saca del mecanismo lo que pertenece al reequilibrio —fuerza mayor, hecho del príncipe, ius variandi— y lo remite a un modelo financiero acordado y mantenido durante la vida del contrato; el manual la usa para trazar la frontera de la decisión de alcance. Y la §3.4.5 "Termination Provisions" trae la tercera forma de fijar el plazo: además del plazo fijo del contrato y del plazo como variable de oferta (México), "dejar que la duración de la concesión se determine endógenamente […] invitando ofertas sobre la base del menor valor presente de los ingresos (LPVR): la concesión termina cuando se alcanza ese valor; a mayor tráfico, antes termina", enfoque "planteado por Engel, Fischer y Galetovic para gestionar el riesgo de las concesiones de plazo fijo y usado en carreteras de Chile y Colombia". Es el Paso 9 y el contrapunto chileno de §2.5. Por último, la §1.3.3 "The Role of Public Finance in PPPs" (pp. 49–52) ordena el apoyo financiero del Estado —préstamo o subsidio directo, participación accionaria, garantía de deuda comercial— con la advertencia de que "reducir el capital que deben aportar los privados reduce la transferencia de riesgo", y con el Fondo de Brecha de Viabilidad de la India (recuadro 2.9) como ejemplo de subsidio inicial: el subsidio a la construcción del Paso 3 y su regla de salida del Paso 4.
Lo que la Guía no trae: una tabla instrumento → riesgo transferido → cuándo se usa. Sus elementos están en una lista, y la lectura de riesgo aparece por instrumento en la subsección de pagos del Estado; la tabla 2.1 es de Austral y se presenta como tal.
Tabla 2.1 — Los elementos de la Guía de Referencia y las familias e instrumentos del manual. La correspondencia es de Austral. La Guía no distingue familias ni separa el subsidio a la construcción del subsidio a la operación, y trata la garantía de ingreso fuera del mecanismo (§3.3, apoyo del Estado; §1.3.3), donde el manual la trae como modificador que convierte un usuario‑paga en mixto.
| Familia del manual | Instrumento del manual | Dónde lo enuncia la Guía | Cómo lo enuncia |
|---|---|---|---|
| Usuario paga | Peaje / tarifa | §3.4.2, "user charges"; "Defining user charges" | Elemento; fijación y ajuste tarifario como asignación de riesgo |
| Estado paga | Pago por disponibilidad | §3.4.2, "based on availability" | Elemento; "recompensa alternativa no ligada a la demanda" |
| Estado paga | Pago por uso (peaje sombra) | §3.4.2, "usage‑based — for example, shadow tolls or output‑based subsidies" | Elemento; "el riesgo de demanda lo lleva el privado o se comparte" |
| Estado paga | Subsidio a la construcción | §3.4.2, "upfront subsidies based on achieving certain milestones"; §1.3.3 (subsidio directo, VGF de la India) | Elemento; "menos transferencia de riesgo que el mismo subsidio por disponibilidad" |
| Estado paga | Subsidio a la operación | Implícito en "government payment for services"; PFRAM lo separa (§2.2) | No lo distingue del pago por disponibilidad |
| Mixto (modificador) | Garantía de ingreso mínimo | §3.3 y §1.3.3 (apoyo del Estado); §3.4.5 (LPVR como alternativa) | Apoyo del Estado, fuera del mecanismo |
| Mixto (modificador) | Coparticipación (banda superior) | No aparece como tal; "gain share" en los contratos estandarizados (§2.4) | — |
| Transversal | Deducciones por desempeño y bonificaciones | §3.4.2, "bonuses and penalties, or fines"; "Defining bonuses and penalties" (calibración) | Elemento; "ajustes a los pagos regulares" |
| Transversal | Reajuste e indexación cambiaria | §3.4.2, "indexation of payment formulae"; "Defining user charges" | Elemento; total o parcial, "el gobierno soporta o comparte el riesgo" |
Si la Guía de Referencia dice qué es cada instrumento, el PPP Fiscal Risk Assessment Model 2.0 dice dónde se escribe en las cuentas del Estado, y por eso el Paso 5 es su hijo directo. El manual M2 verificó las secciones y este manual no las relee: §III.C "Government Support to PPPs", §III.D "Accounting and Reporting PPPs" (con la prueba de control del GFSM 2014 y de la IPSAS 32) y §III.E "Fiscal Risks Matrix". Lo que el Paso 5 toma de ellas, instrumento por instrumento: el pago por disponibilidad es gasto del Estado en cada año y, cuando el Estado controla el activo —lo que ocurre en casi todos los contratos que paga el Estado—, el activo y un pasivo financiero igual al valor presente de los pagos futuros entran a su balance desde la puesta en servicio (§III.D; IPSAS 32, modelo de pasivo financiero); es lo que la pantalla de resultados GFS de FARO llama pasivo financiero y calcula como VP de disponibilidad más servicios (§5). El pago por uso pagado por el Estado es el mismo gasto con monto incierto: PFRAM lo modela como servicios pagados por el gobierno con una cantidad y un precio, y el manual lo clasifica como firme de monto incierto, no como contingente, porque la obligación existe en todos los estados del mundo y solo su tamaño depende de la demanda. Las tarifas de usuario son ingreso del socio y no tocan las cuentas del Estado salvo que el contrato las asigne a él (pago por servicio por tarifa, §III.C, tipo de financiamiento "Government Payment (Tariff)") o que el Estado cobre regalías y otros pagos, que son ingreso. El subsidio a la construcción es una transferencia de capital en los años de giro; el subsidio a la operación, gasto corriente. La garantía de ingreso mínimo y la garantía de deuda son pasivos contingentes explícitos con exposición máxima y costo esperado (§III.C: precio y volumen garantizados que "juntos determinan el monto mínimo de ingreso garantizado"; porcentaje de la deuda garantizado), y la matriz de riesgos (§III.E) lista demanda, equilibrio financiero y renegociación como categorías donde el mecanismo se relee. La coparticipación no tiene fila propia en PFRAM: el manual la registra como ingreso contingente del Estado, aparte y nunca neteado del costo esperado de la garantía, con la regla de M2 (una obligación, una fila; excluyentes por el mayor).
Dos posiciones que el manual toma más allá de PFRAM, dichas como tales. Primera: la condicionalidad por desempeño no hace contingente un pago por disponibilidad —un firme que puede reducirse por deducciones sigue siendo firme, con la deducción esperada como estimación de su monto (M2, Paso 2)—; PFRAM no lo contradice, pero tampoco lo dice, y la confusión es frecuente en registros nacionales. Segunda: el pago por uso se registra con su banda (P5–P95 de la demanda) y no solo con su media, porque un firme de monto incierto sin banda es un firme subestimado; PFRAM entrega la sensibilidad de ingresos y el manual la usa para escribir la banda.
The APMG Public‑Private Partnership (PPP) Certification Guide (APMG International, con el BAD, el BERD, el BID, el BIsD y el Banco Mundial, 2016) trae, en el capítulo 5 "Structuring and Drafting the Tender and Contract", la sección más completa que existe sobre cómo escribir la fórmula: la sección 4 "Financial Structuring (from the Public Perspective): Defining the Financial Structure and Payment Mechanism" (pp. 28–72). Su orden es el del Paso 2 y el Paso 3: §4.1 el plazo (con la pregunta del plazo óptimo); §4.2 el cofinanciamiento puro —el subsidio a la construcción, con el ejemplo chileno: "el esquema financiero de los hospitales APP en Chile se basa en dos corrientes de pago: un pago operativo (sujeto a deducciones y ajustes por calidad y disponibilidad) y un pago fijo a la construcción (que es de hecho un subsidio diferido de largo plazo)"—; §4.3 los préstamos públicos; §4.4 "Filling the Viability Gap of a User‑Pays Project"; §4.5 la participación accionaria; §4.6 otras formas de aumentar la factibilidad, donde la garantía de ingreso mínimo aparece como garantía contractual ("pagos del gobierno al socio si el ingreso cae bajo ciertos niveles, por ejemplo en Corea del Sur, o bajo esquemas más sofisticados, como el modelo chileno de carreteras, en que el plazo se extiende hasta que los ingresos alcanzan un VP acordado"); §4.7 las categorías de régimen de ingresos —usuario paga, Estado paga y las cuatro razones por las que un proyecto de infraestructura económica termina pagado por el Estado, entre ellas "puede decidirse que no se cobre (una autopista libre de peaje): es una decisión de finanzas públicas si el proyecto se financia con cargos a los usuarios específicos o con ingresos tributarios"; y el caso en que hay tarifas pero el socio recibe solo pagos del Estado, que retiene el ingreso tarifario "para retener el riesgo y la recompensa del cobro" (I‑595 en Florida, las ex‑SCUT portuguesas)—; §4.8 la estructuración de los usuario‑paga (niveles y estructura de peaje, revisión e indexación —"en algunos países, por ejemplo España, se incluye un factor de corrección para incentivar la eficiencia: tarifas indexadas a 0,85 × IPC"—, plazo, garantías de tráfico); §4.9 los mecanismos ligados a volumen; y §4.10 los pagos por disponibilidad, en once subsecciones que son la lista de comprobación del Paso 3: definición de disponibilidad y categorías de falla (4.10.1), composición del pago unitario y prorrateo temporal (4.10.2), factores de ajuste o deducciones (4.10.3), ponderación por franja horaria (4.10.4), periodos de rectificación (4.10.5), escalera por reincidencia (4.10.6), mantenimiento y otras excepciones (4.10.7), indexación del pago (4.10.8), primer pago y terminación anticipada (4.10.9), otros pagos y ajustes (4.10.10) y frecuencia y proceso de cálculo (4.10.11).
Cuatro reglas del Paso 3 son de esta guía, casi literales. Sobre el pago por uso (§4.9): "las estructuras con riesgo de volumen deben considerarse solo cuando hay un alineamiento claro de intereses (la parte pública quiere más demanda) y cuando el riesgo de tráfico se considera razonablemente evaluable y gestionable por el socio privado"; la tabla 5.2, "transferencia impropia y propia del riesgo de volumen", pone del lado impropio la planta de tratamiento pagada por m³ sin take‑or‑pay, el hospital pagado por ocupante y la autopista libre de peaje pagada por vehículo —"si hay muchos más usuarios de lo esperado, los pagos del gobierno serán mucho mayores que lo programado"—; y sobre las bandas: "independientemente de si hay un sistema de bandas, debe haber un nivel máximo de tráfico por sobre el cual el gobierno no paga", con una tarifa sombra pequeña por sobre ese máximo como aproximación al costo marginal de operación. La regla del Paso 3 —sin tope, el Estado retiene toda la cola alta— es esta. Sobre la indexación: un factor fijo (2 % al año) "es de racionalidad dudosa, porque el gobierno terminará pagando el precio de transferir el riesgo de inflación"; y en los pagos por disponibilidad (§4.10.8) "muchos proyectos optan por una fórmula compuesta en que solo una proporción del cargo unitario se ajusta por inflación", porque "el servicio de la deuda no está en general ligado a la inflación" y los costos indexados "suelen representar menos del 50 % de los desembolsos totales". Sobre las deducciones (§4.10.3): deben ser "proporcionales a la gravedad del criterio incumplido y de la falla", ponderadas por área, duración, franja horaria y persistencia, y "en algunos proyectos de infraestructura social una deducción puede ser mayor que el valor del pago que teóricamente puede obtenerse durante el periodo de indisponibilidad" (150–200 % en la guía británica), aunque "la deducción real siempre se limita al 100 %". Sobre la rectificación (§4.10.5): "no toda falla debe tener periodo de rectificación" (la comida en una cárcel, la energía en un hospital), y "los periodos de rectificación no deben desincentivar el mantenimiento preventivo". Y una advertencia que el manual recoge en el Paso 7: "el mecanismo de pago debe aplicarse en la práctica" —lo dice también el Tesoro británico (§2.4)— porque una deducción que la autoridad no cobra por no dañar la relación con el contratista es una deducción que no existe.
La guía dice además dónde se licita el mecanismo (capítulo 5, §8.2): la evaluación por precio "solo" admite variables como el pago por disponibilidad, la tarifa o el subsidio; "una excepción en enfoques más sofisticados (por ejemplo, el chileno para autopistas de peaje real) es ofertar y evaluar sobre el VP de los ingresos: no solo un mecanismo de evaluación de precio sino también de reparto de riesgo, porque el plazo se hace variable para cumplir el VP ofertado". Es la mitad del Paso 9; la otra mitad —una variable, una fórmula— es de Austral.
Carreteras: peaje real, peaje sombra y disponibilidad. El Toolkit for Public‑Private Partnerships in Roads and Highways (Banco Mundial y PPIAF, 2009; seis módulos, con el módulo 2 "Key Components" sobre riesgo, financiamiento y contabilidad pública y el módulo 4 "Laws and Contracts" sobre el contrato) es la guía sectorial que ordena las tres formas de pagar una carretera y el riesgo que cada una deja al Estado; su nota de mecanismos de pago está en la bibliografía del módulo 6. La mecánica del peaje sombra que el manual cita viene de su origen británico: en los primeros contratos DBFO (Design, Build, Finance and Operate) del Reino Unido, revisados por la Oficina Nacional de Auditoría en 1998, los oferentes proponían hasta cuatro tarifas sombra para cuatro bandas de tráfico, con la tarifa de la banda superior fijada en cero, "limitando la exposición financiera del gobierno al pago de peajes aunque el tráfico creciera". Es la fuente del "tarifa por banda de volumen, decreciente, con tope" del Paso 3, y también del juicio que el manual comparte con APMG: el instrumento transfería una demanda que el privado no controlaba, y el Reino Unido, España y Portugal lo reemplazaron por disponibilidad (§2.5).
Irwin (2007), Government Guarantees. La garantía de ingreso es una opción que el Estado vende: su costo es esperado y su exposición es máxima, nunca una línea fija en el presupuesto; el marco de "asignar, valorar y registrar" del libro es el de M1 y M2 y el manual no lo relee. Del mismo autor es el Paso 2 en su regla de que cada instrumento se elige con su registro a la vista: la garantía, escribe Irwin, se prefiere a menudo porque no aparece en el presupuesto, y el remedio es valorarla antes de otorgarla. El Paso 5 es ese remedio aplicado al mecanismo entero.
Los contratos estandarizados británicos. La Standardisation of PFI Contracts, Version 4 (Tesoro británico, marzo de 2007, SoPC4) dedica su capítulo 7 al mecanismo de pago —es el capítulo que la Guía de Referencia cita para la calibración—, y su sucesora, la Standardisation of PF2 Contracts (diciembre de 2012), lo reescribe como capítulo 19 "Price and Payment, Availability and Performance Mechanism" con el capítulo 20 "Payment Mechanism and Monitoring". El manual toma de la versión de 2012 (leída) las reglas de la deducción, que SoPC4 ya contenía. Las características del mecanismo (§19.2.1): "ningún pago antes del inicio del servicio; un cargo unitario único por el servicio, no compuesto por elementos separados de disponibilidad y desempeño; el nivel de pago ligado al nivel de servicio; el cargo nunca pagado por adelantado; el mecanismo ajusta por desempeño deficiente y las deducciones reflejan la severidad de la falla —ningún servicio, ningún pago, pero una falla menor causa una deducción menor, salvo la falla persistente, donde los mecanismos de escalera pueden aumentar la deducción—; un equilibrio entre las variables del mecanismo —la ponderación inicial de las deducciones, los periodos de respuesta y rectificación, la escalera por fallas repetidas—; el cargo basado en productos, no en insumos; y el pago totalmente auditable". No es apropiado "esculpir" el cargo con un perfil irregular por razones de asequibilidad (§19.2.2), y "el mecanismo debe aplicarse en la práctica: ha habido ocasiones en que las autoridades han sido reacias a imponer deducciones por temor a dañar la relación con el contratista" (§19.2.3). Los sistemas por uso (§19.4) se admiten "cuando el desempeño del contratista puede influir en el nivel de uso" y se distinguen del ingreso de terceros con reparto de ganancias. La disponibilidad (§19.5) exige una definición "objetiva, medible, razonable, alcanzable y material", con el caso del espacio "no disponible pero usado". El desempeño (§19.6) se fija por productos y se mide con un régimen de puntos. La calibración (§19.7) —"asignar números a las partes del mecanismo"— "es central para el valor por dinero", "debe evitar niveles altos de deducción cuando el desempeño global es bueno" y debe completarse "antes de designar al oferente preferido, con el compromiso de no pedir recalibración después". Y la indexación (§19.11): "no es usual que se indexe la totalidad del cargo unitario, y esa sobreindexación no debe usarse para reducir artificialmente el cargo inicial"; el valor por dinero "se logra indexando la proporción del cargo que corresponde a los costos no fijos del contratista, con un índice general como el RPI", y la autoridad fija el índice y deja al oferente la fracción indexada (§19.11.3). El capítulo cierra con la regla de no doble remedio (§19.12): la deducción y la multa no se acumulan sobre la misma falla, que es la distinción del manual entre deducción e infracción.
Australia. Los National PPP Guidelines de Infrastructure Australia ponen la mecánica en dos volúmenes de principios comerciales: el volumen 3, Commercial Principles for Social Infrastructure (diciembre de 2008), para los contratos pagados por disponibilidad —con el régimen de abatimiento (abatement) del pago por indisponibilidad y desempeño—, y el volumen 7, Commercial Principles for Economic Infrastructure (febrero de 2011), para los contratos con ingreso de terceros y riesgo de demanda en el privado. La distinción entre volúmenes es la distinción entre familias del manual, y el término "abatimiento" es el que la práctica australiana usa donde la británica dice deducción.
Lo que el mecanismo no cubre. La Guidance on PPP Contractual Provisions, 2019 Edition del Banco Mundial ordena las cláusulas que rodean al mecanismo y que el manual no desarrolla: fuerza mayor, eventos adversos de la autoridad (MAGA), cambio de ley, derechos de intervención, eventos de término y pagos por término, reversión de activos y solución de controversias. El Paso 8 remite a ellas con la regla de que la fórmula de pago diga qué no cubre y a qué cláusula va. Y el compendio del Banco Mundial sobre implicancias fiscales de las APP (2022, del propio autor) documenta lo que pasó con las garantías de demanda y los reequilibrios bajo la pandemia: es la evidencia de §1 de que el mecanismo mal dimensionado es la cláusula que más renegociaciones origina.
Tabla 2.5 — Cómo pagan los países. Instrumento dominante en el programa, unidad de pago del Estado cuando lo hay, indexación, forma de tratar el desempeño, garantía de ingreso y variable de licitación. Siempre cláusulas, nunca cifras de desempeño.
| País | Instrumento dominante | Unidad de pago del Estado | Indexación | Desempeño | Garantía de ingreso | Variable de licitación |
|---|---|---|---|---|---|---|
| Chile | Peaje real con IMG opcional en carreteras; SFC + SFO en hospitales y cárceles; VP de ingresos en relicitaciones | Cuota semestral o anual (SFO, SFC); interno‑semestre (cárceles); día‑cama sobre referencia (hospitales) | UF (total); 20 % del SFO al ingreso mínimo mensual (hospitales); IPC + real máximo anual (autopistas urbanas) | Multas por infracción; bonificación por nivel de servicio (hospitales); índice de servicio que abona o carga un fondo y mueve el plazo (relicitación Ruta 78) | IMG opcional con coparticipación (Los Vilos, Puente Industrial); MDI por plazo variable (Chillán–Collipulli) | Menor subsidio (SFC/SFO/IPV), menor ITC, o dos tramos excluyentes (Puente Industrial) |
| Reino Unido | Cargo unitario por disponibilidad (PFI/PF2); peaje sombra DBFO abandonado | Cargo unitario mensual | Parcial (fracción no fija del cargo, RPI) | Deducciones por indisponibilidad y puntos de desempeño; escalera; no doble remedio | No (ingreso de terceros con reparto) | Menor cargo unitario |
| Australia | Pago por disponibilidad (social); peaje real con demanda al privado (económica) | Pago por servicio trimestral o mensual | Parcial | Abatimiento | No en carreteras (fracasos de tráfico documentados) | Menor pago por servicio; mayor pago al Estado |
| Colombia | Retribución condicionada a disponibilidad, nivel de servicio y calidad, por unidades funcionales (Ley 1508, art. 5) | Vigencias futuras anuales | UVR / IPC | Condición legal de la retribución | Diferencial de recaudo en 4G | Menor VP de retribución / aportes |
| Perú | Cofinanciadas: RPI (o RPI‑CAO) + RPMO; PAO/PAMO y CRPAO en la primera generación | Certificado de avance (inversión); retribución anual (O&M) | US$ o soles, CPI | Deducciones por niveles de servicio | Garantías de ingreso en algunas autosostenibles | Menor cofinanciamiento (RPI + RPMO en VP) |
| México | Proyectos para Prestación de Servicios (PPS): pago por disponibilidad con deducciones, gasto corriente | Pago por servicio | INPC | Deducciones | No | Menor pago |
| India | Anualidad híbrida (HAM) en carreteras: 40 % en construcción contra hitos, 60 % en anualidades; VGF en otros sectores | Cuotas de construcción; anualidades semestrales | Índice de precios (canasta) | Deducciones | No | Menor VP de anualidades / menor VGF |
| España y Portugal | Peaje sombra autonómico (España) y SCUT (Portugal) convertidos a disponibilidad o a peaje real | Vehículo‑km por bandas → disponibilidad | IPC (0,85 × IPC en algunos casos) | Deducciones (en los nuevos) | Bandas de tráfico (en los antiguos) | Menor VP de pagos |
Chile es el país que más instrumentos combina en un mismo programa, y el manual lo lee en los contratos del corpus de concesiones, con el contrato, el documento y el artículo. Cuatro observaciones que ninguna guía internacional trae.
Primera: el pago por disponibilidad chileno se llama subsidio y se licita como cuota. En la concesión del Hospital de Maipú y La Florida las bases de licitación separan el Subsidio Fijo a la Construcción (art. 1.12.3.1: el Ministerio de Salud paga por cada hospital ocho cuotas anuales desde la autorización de pagos, con una fracción por hospital), el Subsidio Fijo a la Operación (art. 1.12.3.2: cuotas semestrales anticipadas, con la primera y la última a mitad de cuota) y los Pagos Variables a la Operación (art. 1.12.3.3), donde el Subsidio Variable a la Operación de cada hospital es SVO = PVC × max(NCR − NC, 0) + PA + CP + RS: un pago por día‑cama adicional de 0,5 UF sobre la ocupación real que exceda la ocupación de referencia del contrato, más los pagos por nuevas inversiones, la compensación por sobredemanda de camas (art. 1.12.4) y el Resultado de Servicio. Los dos factores de licitación son la cuota semestral del SFO y la cuota anual del SFC (arts. 3.1.1 y 3.1.2), cada una con un máximo en las bases (art. 3.2), y la oferta se evalúa por un puntaje que combina el valor presente de ambas (art. 3.3). El SFO se reajusta parcialmente a un índice de costo laboral: "solo en caso de producirse variaciones en el Ingreso Mínimo Mensual fijado por ley, un 20 % del SFO será reajustado de acuerdo a la variación que haya experimentado dicho Ingreso Mínimo respecto del vigente al presentar las ofertas" —SFO_j = SFO × (0,8 + 0,2 × Wmin_j / Wmin_0)— (art. 1.12.11), sobre una base que ya está en UF. Es exactamente la "fórmula compuesta" de APMG y del Tesoro británico, con un índice de costo en lugar del IPC, y el manual la usa como ejemplo de reajuste por corriente con índice y fracción declarados (Paso 3).
Segunda: el desempeño en los hospitales chilenos no se deduce; se multa y se bonifica. El mecanismo de nivel de servicio no está en el "Documento n.º 12" que las bases originales citaban, sino en el artículo 1.10.17, "Mecanismo de determinación de niveles de servicios", agregado por la Circular Aclaratoria n.º 1 de las bases, que también corrigió la definición del Resultado de Servicio. Cada servicio tiene un Nivel de Servicio Parcial semestral, NSP = 100 − Σ N_j × P_j (incumplimientos por puntos de relevancia), y cada hospital un Nivel de Servicio Global ponderado por factores de relevancia (de 0,005 para la cafetería a 0,160 para la alimentación). Un NSP deficiente (bajo 92 puntos) en cualquier servicio gatilla las multas de la tabla 4 del art. 1.8.5.1; un NSG bueno o excelente (94 o 97 puntos), con todos los servicios sobre umbral y sin incumplimientos de los indicadores centinela (art. 1.10.18), da derecho a un incentivo semestral fijo en UF que se paga una vez al año dentro del subsidio variable como Resultado de Servicio. El texto lo dice: el mecanismo "tiene por finalidad generar incentivos para una adecuada prestación de los servicios, y de ninguna forma constituye un incentivo garantizado". Es decir: la cuota del SFO no baja con el desempeño; la falla se sanciona como infracción y la excelencia se premia como bonificación. La guía de APMG describe el pago operativo de los hospitales chilenos como "sujeto a deducciones y ajustes por calidad y disponibilidad"; el contrato leído no deduce. El manual lo señala porque la diferencia importa en el Paso 5: un régimen de multas y bonos no cambia la naturaleza firme del SFO, pero deja el desempeño fuera de la fórmula, y la calibración del Paso 4 no tiene sobre qué actuar.
Tercera: el pago por uso pagado por el Estado existe en Chile, con tope implícito y sin deducciones. En el Programa Penitenciario Grupo 1 el Ministerio de Justicia paga semestralmente, por cada uno de los tres establecimientos, un tercio de la cuota del SFC (veintiún semestres calendario, el primero y el último fraccionarios), un tercio de la cuota del SFO, y "el resultado de multiplicar el Número Promedio de Internos (NPI) del semestre anterior por el Indicador de Pago Variable (IPV)" ofertado (art. 1.12.3, "Pagos del Ministerio de Justicia al concesionario", cuya expresión general suma los tres componentes por establecimiento y añade el pago por término anticipado). Son los tres factores de licitación (art. 3.1: cuota semestral del SFO, IPV por interno‑semestre y cuota semestral del SFC, cada uno con máximo en el art. 3.2). El pago por uso tiene una corrección por sobrepoblación que hace de tope decreciente: si el NPI supera el 120 % de la capacidad de diseño, el IPV se aplica entero hasta ese 120 % y, para el exceso, se ajusta por un factor (art. 1.12.9) — la banda decreciente del peaje sombra británico, escrita para internos. Y no hay deducciones: el desempeño se sanciona con las multas del art. 1.8.5.1. Para el Paso 3 es el ejemplo de pago por uso con unidad, tarifa por banda y tope; para el Paso 5, un firme de monto incierto que las bases no acotan por arriba salvo por esa curvatura.
Cuarta: la garantía de ingreso y la coparticipación se escribieron como opción del licitante, con activación y con banda. En la Ruta 5, tramo Santiago–Los Vilos, el art. 1.11, "Distribución de riesgos entre la Sociedad Concesionaria y el Estado", ofrece un mecanismo opcional: el licitante que lo acepta elige, año a año, un Ingreso Mínimo Garantizado dentro de la banda inferior y superior de la tabla 1.2, con un tope a la suma actualizada; a cambio "deberá compartir un 50 % de sus ingresos en el evento que la rentabilidad supere el 15 %". La garantía se activa solo si el ingreso del año es inferior al mínimo garantizado y superior al 50 % del ingreso potencial calculado a la tarifa de referencia: "la garantía no cubre al operador que no opera" del Paso 3 es esta cláusula. La coparticipación rige "para el siguiente mes en que" el valor actualizado de los ingresos mensuales a una tasa real del 15 % anual supere un monto en UF fijado en las bases, y desde entonces el concesionario paga al MOP el 50 % de sus ingresos. El Puente Industrial repite el diseño con un pago del concesionario por acceder a la garantía y renuncia (art. 1.12.2.1.2; el mecanismo, en el art. 1.12.7.1). Y la distribución de ingresos por plazo aparece cuando el mecanismo falla: el Convenio Complementario n.º 3 de la Ruta 5 Chillán–Collipulli (2004) modifica "el grado de compromiso de riesgo que asume la Sociedad Concesionaria […] en lo que dice relación con las variaciones en el flujo vehicular, estableciéndose un sistema de plazo variable de concesión" (cláusula 4.2), a cambio de un pago del concesionario al acceder (cláusula 5.1) y con una sola "Cuenta Mecanismo de Distribución de Ingresos" que se actualiza a una tasa real mensual fija (cláusula 5.3): la IMG y la coparticipación reescritas como cuenta que decide cuándo termina el contrato.
Y la variable de licitación que absorbe el riesgo de demanda por plazo. La Ruta 68 (Interconexión Vial Santiago–Valparaíso–Viña del Mar) fijó por circular aclaratoria un único factor de licitación, los Ingresos Totales de la Concesión (ITC) en valor presente (art. 3.1.1 tras la modificación; arts. 3.1.3 y 3.2 del texto original, con la tarifa base y el plazo máximo fijados en las bases), y la concesión "se extinguirá el mes m en que se cumpla" que el valor presente de los ingresos mensuales, descontados a la tasa libre de riesgo más un premio del 5 % real, alcance el ITC ofertado (art. 1.5.6), con extinción por obtención del ITC (art. 1.9.2) o, si no se alcanza en 300 meses, por plazo máximo "sin derecho a indemnización ni compensación alguna por la diferencia" (art. 1.9.3). Las bases invocan el fundamento legal del factor "utilizado excepcionalmente" (Ley de Concesiones, art. 7, letra l) y dan la razón: permitir una relicitación conjunta futura con un nuevo corredor. La relicitación de la Ruta 78 (Autopista Santiago–San Antonio, bases en trámite en el corpus, sin toma de razón) lleva el diseño a su forma madura: el ITC como único factor (arts. 3.1–3.4, con máximo en UF), la extinción cuando el VPI alcanza el ITC (art. 1.7.6), el VPI calculado a una tasa fija del 2 % más un premio del 2 % real (art. 1.7.6.1) y —esto es lo nuevo— un Índice del Servicio Prestado trimestral (art. 2.4.6.5) que abona al concesionario un Incentivo al Desempeño Operacional proporcional al exceso sobre 0,970 y le carga un Costo por Desempeño Operacional Insuficiente por bandas cuando queda por debajo; ambos se anotan en un Fondo al Desempeño Operacional cuyo saldo negativo se descuenta del VPI. El desempeño no reduce un pago: alarga la concesión. Es la única versión de deducción por desempeño en el corpus que entra a la fórmula, y entra por el plazo. El Paso 7 la cita como prueba de que la deducción puede escribirse en cualquier unidad —dinero, puntos o meses— con tal de que tenga verificador.
Y el subsidio como salida, escrito en unas bases. El Puente Industrial licitó en dos tramos excluyentes (art. 3.2): el tramo A, con el ITC como variable y subsidio cero; el tramo B, con un Factor de Subsidio S entre 0 y 1 que multiplica diez cuotas anuales de subsidio a la construcción fijadas en las bases (art. 1.12.1.1, tabla 6) y el ITC fijado en su máximo. "La concesión se adjudicará a aquel licitante que postule su oferta en el tramo A […]; en el caso que ningún licitante haya presentado su oferta en el tramo A, la concesión se adjudicará a aquel que postule en el tramo B" con el menor S (art. 3.4). Primero se pregunta al mercado si el proyecto cierra sin subsidio; solo si nadie responde se dimensiona el subsidio, y se dimensiona por competencia. Es "minimizar antes de subsidiar" (§2.6) escrito en unas bases de licitación llamadas a fines de 2012.
Las tarifas urbanas. El Sistema Norte–Sur (Autopista Central) define tres tarifas por kilómetro —fuera de punta, punta y saturación— activadas por la velocidad de operación de la vía (art. 1.14.1), con factores máximos por tipo de vehículo (art. 1.14.2), y las reajusta cada 1 de enero por T_t = T_{t−1} × (1 + IPC) × (1 + RR), donde RR es "el reajuste máximo real anual de las tarifas que podrá aplicar la Sociedad Concesionaria", 3,5 % desde el segundo año; si el IPC acumulado desde el último reajuste supera el 15 % en cualquier mes, la tarifa se reajusta anticipadamente, y cada dos años el concesionario puede pedir una revisión del sistema de reajuste, "que podrá ser aceptada o rechazada por el MOP con visto bueno del Ministerio de Hacienda" (art. 1.14.7). Reajuste total al IPC más un real acumulativo, sin techo contractual: el caso que The Indexation Ceiling (§2.6) usa para preguntar quién paga cuando el techo político llega antes que la fórmula.
Reino Unido. El cargo unitario PFI/PF2 con deducciones por indisponibilidad y desempeño es el estándar que §2.4 describe, y la Oficina Nacional de Auditoría ha documentado su ciclo completo (los DBFO de 1998; PFI and PF2, 2018). El peaje sombra de los DBFO de los años noventa —hasta cuatro bandas de tráfico, la superior a tarifa cero— fue la primera versión del pago por uso con tope; se abandonó porque pagaba al privado por un tráfico que no controlaba, y la generación siguiente de carreteras pasó a disponibilidad con medidas de congestión (APMG, §4.9). PF2 se abandonó en 2018; el manual cita sus reglas como método.
Australia. Abatimiento del pago por disponibilidad en infraestructura social (volumen 3) y riesgo de demanda al privado en carreteras (volumen 7), con la advertencia que la propia práctica australiana dejó escrita: los fracasos de tráfico de los túneles urbanos de peaje real (Sídney, Brisbane) son el argumento empírico de Bain (2009) y de la tabla 5.2 de APMG contra transferir una demanda que nadie controla, y el motivo del Paso 1.
Colombia. La Ley 1508 de 2012 define la APP como un contrato "que involucra la retención y transferencia de riesgos entre las partes y mecanismos de pago relacionados con la disponibilidad y el nivel de servicio de la infraestructura y/o servicio" (art. 1), y su artículo 5, "Derecho a retribuciones", hace de la condicionalidad una norma: "el derecho al recaudo de recursos por la explotación económica del proyecto, a recibir desembolsos de recursos públicos o a cualquier otra retribución […] estará condicionado a la disponibilidad de la infraestructura, al cumplimiento de niveles de servicio y estándares de calidad en las distintas unidades funcionales o etapas del proyecto"; los parágrafos posteriores permiten la retribución por unidades funcionales y por etapas, siempre condicionada. Es el único país de la tabla donde la condicionalidad por desempeño es requisito legal de todo pago, y el registro del firme son las vigencias futuras (art. 26). El programa 4G añadió los ingresos garantizados por diferencial de recaudo en las autopistas de peaje.
Perú. Las APP cofinanciadas pagan la inversión con una Retribución por Inversión (RPI, o RPI‑CAO contra certificados de avance de obra, como en la Línea 2 del Metro de Lima) y la operación con una Retribución por Mantenimiento y Operación (RPMO); la primera generación de carreteras usó el PAO y el PAMO con el CRPAO —certificado de reconocimiento de pago anual de obras— como título negociable. El certificado de avance como título de pago es la forma peruana del subsidio a la construcción contra hitos del Paso 3, con una consecuencia que el Paso 5 registra: una vez emitido, el certificado es un firme incondicional, y la condicionalidad por desempeño queda solo sobre la RPMO.
México. Los Proyectos para Prestación de Servicios (PPS) —Acuerdo de la Secretaría de Hacienda y de la Función Pública, Diario Oficial del 9 de abril de 2004, que actualizó las reglas de marzo de 2003— son el pago por disponibilidad con deducciones presupuestado como gasto corriente, la forma más nítida de la regla del Paso 5 de que un pago por disponibilidad es gasto del año; la Ley de Asociaciones Público Privadas (2012) heredó el esquema.
India. El modelo de anualidad híbrida (HAM), aprobado en enero de 2016 para las carreteras nacionales, paga el 40 % del costo de obra durante la construcción contra hitos y el 60 % en anualidades semestrales con intereses durante la concesión; el esquema de apoyo financiero a las APP (VGF) subsidia hasta el 20 % del costo con cargo al fondo central y hasta otro 20 % con cargo a la entidad promotora. Es el subsidio a la construcción combinado con un firme, la forma que el manual llama mixto Estado‑paga y que el §4(c) pasa por el solver de VGF.
España y Portugal. El peaje sombra autonómico español y las siete concesiones SCUT portuguesas —"sin costo para el usuario", unos 930 km construidos entre 1998 y 2002 con el modelo británico importado— son el caso de estudio del instrumento que parece transferir demanda y no la transfiere: Portugal introdujo peajes reales en dos olas (fines de 2010 y fines de 2011), renegoció los contratos a pagos por disponibilidad con el Estado reteniendo el ingreso tarifario (APMG, §4.7), y su Tribunal de Cuentas auditó esa renegociación [por verificar: conclusiones del informe]; desde comienzos de los 2010, todos los proyectos españoles usan disponibilidad (APMG, §4.9).
Dónde se apartan, en cuatro ejes. Si la deducción es descuento, multa o bonificación: descuento del cargo (Reino Unido, Australia, México, Perú en la RPMO; Colombia por ley), multa por infracción más bonificación (hospitales chilenos), plazo (relicitación de la Ruta 78). Si la indexación es total o parcial: parcial por regla (Reino Unido; APMG) o total a una unidad indexada con excepción de costo (Chile, UF y 20 % al ingreso mínimo) o total al IPC más un real (autopistas urbanas chilenas). Si la garantía de ingreso va con banda: opcional con activación y coparticipación (Chile, Los Vilos y Puente Industrial), por plazo (Chile, ITC y MDI), por diferencial de recaudo (Colombia), sin garantía (Reino Unido, Australia). Qué variable se licita: el pago (cargo unitario, RPI + RPMO, anualidad), el subsidio (SFC/SFO, factor S), el VP de los ingresos (ITC) o dos tramos excluyentes. El manual toma partido en el Paso 3 y en el Paso 9: deducción dentro de la fórmula, indexación por corriente con fracción declarada, garantía con activación y banda, y una variable de licitación con los mismos símbolos que el contrato.
Seis reglas del §3 no están en ninguna de las guías anteriores en la forma en que el manual las usa, y se atribuyen a Austral.
El mecanismo es el lugar donde se decide la retención (Paso 1, Paso 2). La máxima "asigne cada riesgo a la parte más capaz de gestionarlo" —que repiten la Guía de Referencia, APMG y todas las guías nacionales— "es correcta, es intuitiva y casi nunca se cuantifica" (Austral, The Optimal Risk‑Retention Frontier, §1). El paper separa gestionar de soportar, muestra que se separan en los riesgos macro —demanda agregada, tipo de cambio— y añade "a un costo razonable" (§4): hay un techo más allá del cual el privado no toma el riesgo a ningún precio. Para el mecanismo de pago la consecuencia es de diseño: transferir el riesgo de demanda vale lo que el privado gestiona menos lo que cobra por soportarlo, M − P, y no más. Un pago por uso sin tope es retención sin precio (el Estado se queda con la cola alta y no lo escribe); una garantía de ingreso mínimo es retención con precio (el Estado se queda con la cola baja y la registra). El Paso 1 pregunta si el privado controla, diversifica y puede poner precio a la demanda antes de elegir familia, porque la frontera dice que la transferencia crea valor solo cuando la respuesta es sí.
El subsidio es una salida del modelo, no un insumo (Paso 3, Paso 4, recuadro §4c). "El lenguaje de 'cerrar la brecha' la presenta como un insumo —una cantidad fija, que está en el proyecto, que un subsidio cubre—. No es nada de eso. La brecha es una salida: el residuo que queda después de elegir la asignación de riesgos y la estructura financiera" (Austral, The Viability Gap Is an Output, §3). La secuencia —minimizar la brecha, dimensionar el residuo como "el menor subsidio que cumple a la vez bancabilidad, valor por dinero y asequibilidad" (§4), reconocerlo como compromiso (§7)— es el Paso 4 en su rama de subsidio, y el solver de VGF de la plataforma es su implementación. La licitación en dos tramos del Puente Industrial (§2.5) es la misma regla escrita en unas bases: el mercado responde primero si hay brecha, y solo después cuánto vale.
La garantía se valora sobre la distribución, nunca sobre la trayectoria media (Paso 4, Paso 5). Es la regla de valoración del manual M2 (§2.6 de ese manual), que el Paso 4 lleva un paso más allá: no basta con simular la garantía aparte y sumar su costo esperado al ingreso determinista; el Monte Carlo por trayectorias entrega el modelo completo a cada estado del mundo, y en cada uno el socio recibe max(R, IMG) − x·max(R − BS, 0) y el Estado paga y cobra de ese mismo sorteo. Antecedente del autor: la metodología oficial chilena de dimensionamiento de la IMG (Duarte Arancibia, 2015, §6.1, ecuaciones 11–17): el valor presente del ingreso libre de riesgo iguala el valor presente de la deuda máxima, con un perfil IMG_t = IMG_1·(1 + g)^(t−1) y una banda superior simétrica BS = 2·E − IMG; la plataforma la implementa y el Paso 3 la adopta. El manual cita la nota de Austral sobre la decisión de garantía de terceros (Foundations for Deciding When to Use a Third‑Party Guarantee) solo por lo que dice —cuándo comparar la garantía soberana con una de un tercero (§2.2–§2.6)—, no por la valoración por trayectorias, que ese paper declara fuera de su alcance (§11).
La indexación es una opción vendida, con techo (Paso 3, usuario paga). "Incrustado en toda tarifa indexada hay un supuesto no declarado: que el gobierno dejará que la tarifa suba por el índice completo, todos los años, durante la vida del contrato. Ese supuesto es una variable política, y falla de manera predecible" (Austral, The Indexation Ceiling, §1.1). Cuando el índice pasa el techo, el gobierno "limita el aumento y encuentra otra forma de mantener indemne al operador" (§1.2); lo que el Estado ha vendido es una opción de compra sobre el índice con precio de ejercicio en el techo, pago_t = ingreso_t × max(0, g_t − C) / (1 + g_t) (§3.1). El Paso 3 exige, para toda tarifa reajustada, la cláusula de compensación del techo, y el Paso 5 registra la opción cuando la cláusula no existe. The Silent FX Liability es el caso de techo cero: la indexación cambiaria "es el caso especial de una cláusula de indexación con techo de asequibilidad cero" (Indexation Ceiling, §3.2), y por eso el Paso 3 la admite solo para la fracción de costos en moneda extranjera. La fórmula del Sistema Norte–Sur —IPC más 3,5 % real acumulativo, sin techo contractual y con revisión bienal sujeta al visto bueno de Hacienda— es el ejemplo chileno con que el manual ilustra la pregunta.
Los mecanismos que invitan la renegociación (Paso 3, Paso 8). The Renegotiation Triangle pone precio a las tres salidas —aceptar, contraofertar, terminar— de una renegociación (§2) y mide en el panel chileno que la renegociación es "endémica y sesgada a la derecha" (§4). Lo que el manual toma de él es la lista de causas que nacen en el mecanismo: un piso de garantía fijado sobre la trayectoria base, que paga en el caso base y ya no es garantía; una tarifa con techo sin cláusula de compensación; una deducción sin periodo de rectificación ni verificador, que se disputa en lugar de aplicarse; y una fórmula de oferta distinta de la del contrato. El Paso 8 las convierte en lista de comprobación de cláusulas. Y Three PPPs — A Walkthrough recorre tres estructuras de pago de punta a punta sobre la plataforma; el manual lo cita por el recorrido, con la advertencia de que sus cifras son ilustrativas y no las del ejemplo del §4.
Dónde se reconoce y quién decide (Paso 5, §1.3). The Recognition Rule ordena las cuatro lentes bajo las que un pago por disponibilidad entra o no al balance del Estado (§2–§4) y muestra dónde se juega la línea (§6); el Paso 5 adopta su regla de que la clasificación firme/contingente se escribe con la lente declarada. The PPP Budget Nobody Publishes da la envolvente contra la que el Paso 6 prueba el pago máximo, y Stress‑Testing PPP Portfolios la razón de que el estrés del mecanismo se lea en cartera (§2: un estrés común no se diversifica). From Gatekeeper to Orchestrator (§2.4, la regla de partición) ordena quién decide qué en el mecanismo: el sector escribe el servicio y sus indicadores, la unidad APP la fórmula, Hacienda el tipo y el tamaño del compromiso y la tasa; el paso que mezcla las dos mitades —el dimensionado del Paso 4— va a quien tiene la ventaja de información financiera.
Una contradicción que el manual no suaviza: la Guía de Referencia y APMG describen el pago por uso pagado por el Estado como un instrumento "que comparte" el riesgo de demanda; leído con la frontera de retención, sin tope no comparte nada: retiene la cola alta sin precio y transfiere la cola baja a quien no la controla. El manual lo llama firme de monto incierto y lo diseña con tope, y esa es una posición, no un consenso.
| Paso del §3 | Regla que ejecuta | Fuente (sección) | Pantalla del §5 |
|---|---|---|---|
| 0 Marco | Servicio por productos, unidad de cuenta, horizonte y moneda, pagador de hoy, año base | Guía de Referencia v3, §3.4.1 y §3.4.2; APMG cap. 5, §4.1 y §4.7; M3 criterios 2 y 6 | Insumos del Modelo Financiero, pestaña general (C2) |
| 1 Diagnóstico de demanda | Banda de demanda, elasticidad, capacidad de pago; ¿controla, diversifica, pone precio? | APMG cap. 5, §4.9 y tabla 5.2; Guía de Referencia v3, §3.3.2; Austral, Retention Frontier §1 y §4; Bain 2009; Flyvbjerg et al. 2005 | Categorías de demanda en Insumos, Ingresos (C2) |
| 2 Familia e instrumento | Tres familias, siete instrumentos, cada uno con su registro fiscal a la vista | Guía de Referencia v3, §3.4.2 (elementos) y tabla 2.1; PFRAM 2.0, §III.C–III.D; APMG cap. 5, §4.7 | Tarjeta Mecanismos de Pago (C1); modo de ingresos (C2); tipo de financiamiento y de contrato en FARO (C10) |
| 3 Fórmula — disponibilidad | Base, unidades, calendario, escalación, reajuste parcial, deducciones con rectificación, escalera y tope | PF2 2012, §19.2, §19.5–19.7, §19.11–19.12 (SoPC4 cap. 7); APMG cap. 5, §4.10.1–4.10.11; Infrastructure Australia vol. 3; Chile: Hospital Maipú–La Florida, arts. 1.12.3.2, 1.12.11, 1.10.17 | Corrientes de pago por disponibilidad y deducción esperada por corriente (C2); matriz de deducciones [por construir] |
| 3 Fórmula — usuario paga | Tarifa base por categoría y franja, reajuste con real máximo, techo y compensación, revisión | Guía de Referencia v3, §3.4.2 "user charges"; APMG cap. 5, §4.8; Austral, Indexation Ceiling §1 y §3.1; Chile: Sistema Norte–Sur, arts. 1.14.1 y 1.14.7 | Categorías de demanda y tarifas (C2); tarifas a usuarios en FARO (C10) |
| 3 Fórmula — pago por uso | Unidad, tarifa por banda decreciente, tope anual; firme de monto incierto | APMG cap. 5, §4.9 (bandas y tope); NAO 1998 (DBFO, cuatro bandas); Guía de Referencia v3, §3.4.2; Chile: Programa Penitenciario Grupo 1, arts. 1.12.3 y 1.12.9 | Importación PFRAM en FARO (C15) [por construir: pagador por categoría] |
| 3 Fórmula — subsidios | Construcción: monto, hitos o cuotas, fuente; operación: base, calendario, reajuste | Guía de Referencia v3, §1.3.3 y §3.4.2 (hitos); APMG cap. 5, §4.2–4.4; India (HAM, VGF); Chile: Puente Industrial, art. 1.12.1.1; Hospital, art. 1.12.3.1 | Insumos, Financiamiento (C3) |
| 3 Fórmula — IMG y coparticipación | Piso bajo la base, ventana, activación, banda superior y tasa; método oficial chileno | Irwin 2007; PFRAM 2.0, §III.C; Duarte Arancibia 2015, §6.1; Chile: Ruta 5 Santiago–Los Vilos, art. 1.11; Puente Industrial, arts. 1.12.7.1 y 1.12.2.1.2 | Tarjetas IMG y coparticipación (C2); dimensionador de IMG y Monte Carlo por trayectorias (C6) |
| 4 Dimensionar | ADSCR y TIR con deducción esperada; menor pago, menor subsidio, piso que cierra la deuda; por trayectorias | Guía de Referencia v3, §3.4.2 (calibración); PF2 2012, §19.7; Austral, Viability Gap §3–§4; M2 §2.6 (valoración sobre la distribución) | Resultados (C4); dimensionador de VGF (C5); Monte Carlo por trayectorias (C6) |
| 5 Registrar | Firme / contingente / ingreso contingente; VP desde el año base; máximo y esperado; banda del pago por uso | PFRAM 2.0, §III.C–III.E; GFSM 2014 e IPSAS 32 (vía M2); Austral, Recognition Rule §2–§6; M2 Pasos 2–3 | Resultados GFS de FARO (C13); Garantías (C12); exportaciones (C9) |
| 6 Probar | Tornado, estrés por trayectorias, VfM con el mecanismo, techo | PF2 2012, §19.7 (combinaciones de bajo desempeño); Austral, Stress‑Testing Portfolios §2; PPP Budget Nobody Publishes; M1 Pasos 7–9 y 12; M2 Paso 8 | Sensibilidad (C7); Monte Carlo por trayectorias (C6); asequibilidad desde el modelo (C14) |
| 7 Incentivos y verificación | Indicador → medición → verificador → frecuencia → consecuencia; gracia del primer año | PF2 2012, §19.2.3, §19.6 y cap. 20; APMG cap. 5, §4.10.5; Chile: Hospital, art. 1.10.17 (bonificación y multa); relicitación Ruta 78, art. 2.4.6.5 (plazo) | Sin pantalla; tabla del §4.7 |
| 8 Cláusulas | Fórmula con símbolos definidos; qué no cubre y a qué cláusula va | Guía de Referencia v3, §3.4.3–3.4.5; Banco Mundial 2019, Guidance on PPP Contractual Provisions; Austral, Renegotiation Triangle; PF2 2012, §19.12 | Renegociación (C8) como comparación base / enmienda |
| 9 Licitar | Una variable coherente con el mecanismo; VP de ingresos cuando la demanda se absorbe por plazo | APMG cap. 5, §8.2; Guía de Referencia v3, §3.4.5 (LPVR); Engel, Fischer y Galetovic 2001; Chile: Ruta 68, arts. 1.5.6 y 3.1–3.2; relicitación Ruta 78, arts. 1.7.6 y 3.1–3.4; Puente Industrial, art. 3.2 | Sin pantalla; escenario guardado con versión |
| 10 Registrar, traspasar, monitorear | VfM de oferta; ficha en el registro; monitoreo de deducciones, llamadas y reajustes; versión | M1 Paso 13; M2 Paso 1; PF2 2012, cap. 20; Guía de Referencia v3, §3.6.2 | Asequibilidad desde el modelo (C14); informe FCCL (C16); Renegociación (C8) |
| Frontera: tarifa regulada | Una página: el usuario‑paga cuya fórmula escribe un regulador | Guía de Referencia v3, §3.4.2 "Defining user charges"; APMG cap. 5, §4.8 (agua, transporte público) | — |
| Frontera: reequilibrio | Una página: lo que ocurre cuando el mecanismo falla | Guía de Referencia v3, §3.4.3; APMG cap. 5, §9.4; Austral, Renegotiation Triangle | Renegociación (C8): compara, no calcula |
Esta sección es el método completo, escrito para que alguien con un modelo financiero propio y un registro fiscal pueda aplicarlo sin la plataforma: cada paso dice qué entra, qué sale, cómo se decide y cuál es la regla. La acreditación de cada regla está en el §2 y no se repite; los contrapuntos chilenos que la ilustran están en el §2.5 y se remiten; las cifras que ilustran los pasos son las del §4 y allí se explican; las fórmulas de cada instrumento, con todos sus símbolos, están en el anexo 3.A al final de la sección. El método tiene once pasos y dos páginas de frontera: del marco (Paso 0) al registro y monitoreo (Paso 10), y después la tarifa que fija un regulador (3.12) y el reequilibrio (3.13), que el manual delimita y no enseña.
Tres advertencias antes de empezar. La primera es la tesis del manual: un mecanismo de pago es una fórmula, un registro fiscal y una prueba en el modelo, y el método no acepta ninguno de los tres sin los otros dos —una fórmula sin registro es una obligación que nadie escribió; un registro sin prueba es un compromiso que no se sabe si el contrato puede pagar; una prueba sin fórmula es un modelo de otro contrato—. La segunda: el método se aplica a un proyecto que ya pasó la compuerta de elegibilidad (M3) y cuyo valor por dinero ya se midió con un mecanismo supuesto (M1); lo que hace es reemplazar ese supuesto por una cláusula y volver a medir. La tercera: cada paso produce algo que el paso siguiente consume y que el revisor puede pedir; la lista del 3.11 dice qué.
Entra. La especificación del servicio por productos (M3, criterio 2: lo que el contrato exige que esté disponible o se preste, no los insumos con que se hace); el horizonte del contrato (obra más operación) y el año base; la moneda del financiamiento y la moneda local, con la inflación de cada una; quién paga hoy el servicio equivalente —los usuarios, el presupuesto, nadie— y con qué tarifa; y la tasa de política con que Hacienda descuenta los compromisos.
Sale. La convención que rige la fórmula, en una línea al comienzo de la ficha: "servicio X especificado por productos; unidad de cuenta Y; moneda Z de año base, nominal, horizonte de N años desde año inicial; pagador de hoy: W". La unidad de cuenta es la decisión de este paso: disponibilidad por áreas funcionales (hospital, cárcel, edificio), por carril‑kilómetro (carretera), por vehículo o pasajero (uso), por cama‑día o interno‑semestre, por m³ o MW (servicios). Todo lo que sigue se escribe en esa unidad.
Cómo se decide. No hay cálculo, hay tres definiciones. (i) La unidad de cuenta es la del producto que el contrato compra: si el Estado compra un hospital disponible, la unidad es la disponibilidad ponderada por áreas y franjas; si compra atención, es la cama‑día; si el usuario compra el paso, es el vehículo. Una unidad que el verificador no puede contar (Paso 7) no sirve de unidad de cuenta. (ii) El horizonte y el año base son los del modelo del proyecto (M1, Paso 0): el mecanismo se prueba en el mismo modelo, con la misma convención, y el valor presente del compromiso se calcula desde el año base, con el año base sin descontar (la convención del manual de Compromisos Fiscales). (iii) La moneda del pago se decide aquí y no en el Paso 3: un pago del Estado en moneda del financiamiento traslada al Estado el riesgo cambiario completo; en moneda local con indexación cambiaria parcial, solo la fracción indexada (Paso 3, Silent FX Liability).
Regla de decisión. Un servicio que no se puede especificar por productos no admite pago por disponibilidad ni deducciones (M3, criterio 6): se resuelve la especificación o se paga por insumos, y entonces no es una APP. Y el pagador de hoy se declara aunque sea "nadie": un servicio que hoy no se cobra y mañana se cobrará (un peaje nuevo) tiene un riesgo de aceptación que el Paso 1 debe leer antes de elegir familia.
Dónde se equivocan los equipos. Tomar como unidad de cuenta la del modelo financiero —"ingresos anuales"— y no la del contrato: la fórmula del Paso 3 necesita una unidad que se mida en terreno, no una línea de la planilla. Y fijar la moneda del pago por comodidad del financista ("en dólares, porque la deuda es en dólares") sin escribirla como decisión de asignación de riesgo: el §4 muestra que el hospital paga en dólares nominales con escalación fija del 2 % —la elección del paquete demo—, y el recuadro 4.8a que el chileno paga en UF con un 20 % reajustado al salario mínimo; las dos son decisiones, no detalles.
Entra. La proyección de demanda con su banda (P10–P90, o una volatilidad anual declarada), no solo su media; la elasticidad al precio; la capacidad y la voluntad de pago del usuario y la existencia de alternativas gratuitas; el sesgo de optimismo documentado del sector (los pronósticos de tráfico de peaje sobreestiman en promedio un 20–30 %: Bain 2009; Flyvbjerg et al. 2005); y las tres preguntas de retención de Austral (The Optimal Risk‑Retention Frontier): ¿el socio privado controla la demanda?, ¿puede diversificarla?, ¿puede ponerle precio a un costo razonable?
Sale. El diagnóstico en cuatro casillas, con la banda a la vista:
| Casilla | Diagnóstico | Familia que indica (Paso 2) |
|---|---|---|
| A | Demanda cobrable y previsible (banda estrecha; el socio la gestiona en parte) | Usuario paga |
| B | Demanda no cobrable, o políticamente no cobrable, o que el Estado decide no transferir | Estado paga, por disponibilidad |
| C | Demanda cobrable pero volátil (banda ancha; el socio no la controla) | Mixto: usuario paga con garantía y banda, o con pago por disponibilidad parcial |
| D | Demanda no cobrable pero que el Estado quiere pagar por unidad (para alinear incentivos de uso) | Estado paga, por uso, con tope |
Y con el diagnóstico, la medida del riesgo que el resto del método usará: la volatilidad anual del ingreso de demanda (15 % en la convención de la serie cuando no hay una estimación propia, la del manual de Compromisos Fiscales) y la banda P10–P90 del primer y del último año.
Cómo se decide. Se responden las tres preguntas de retención sobre la demanda, no sobre el proyecto. Controlar es poder moverla con lo que el contrato le deja hacer al socio (calidad, cobro, mercadeo): un peaje interurbano se controla poco; una cama de hospital, nada; un estacionamiento, bastante. Diversificar es poder compensarla con otras demandas del mismo socio: un operador con una carretera no diversifica; con veinte, sí. Poner precio es que exista un mercado —financistas, aseguradores— que cobre por soportarla a un costo que el Estado esté dispuesto a pagar en la tarifa o en el pago. Tres "no" es la casilla B; tres "sí" es la A; "cobrable pero no controlable ni diversificable" es la C. La banda descuenta el sesgo antes de elegir: si la proyección del sponsor no trae banda, se le impone la del sector, y si no trae corrección por optimismo, el Monte Carlo por trayectorias del Paso 4 la aplica como parámetro declarado (§5).
Regla de decisión. La demanda que el socio privado no controla no se transfiere "porque la transferencia crea valor": crea valor solo por M − P —lo que el socio gestiona menos lo que cobra por soportar lo que no gestiona— y no más (Retention Frontier). Transferir una demanda no controlable y no diversificable es comprar una prima sin gestión detrás; retenerla sin escribirlo (un pago por uso sin tope) es asumirla sin precio. La regla no prohíbe transferir: exige que la transferencia tenga un gestor y un precio, y que el precio se compare con el de retenerla (la IMG del Paso 3 es exactamente ese precio, y el §4.4.3 lo mide: 55,6 de valor presente esperado a cambio de subir el P10 de la rentabilidad del socio tres puntos).
Dónde se equivocan los equipos. Diagnosticar sobre la media de la proyección —"el tráfico cubre el servicio de deuda con holgura"— y descubrir la banda cuando la garantía paga. Leer "cobrable" como "cobrado": un peaje que hoy nadie paga tiene un riesgo de aceptación que la elasticidad no mide. Y el más frecuente: saltarse el paso porque el sector ya decidió la familia ("los hospitales se pagan por disponibilidad"): el diagnóstico existe para que la decisión quede escrita con su razón, y el §4.1 lo hace en dos párrafos para dos contratos cuyo resultado nadie discutía.
Entra. El diagnóstico del Paso 1 y la restricción fiscal en dos preguntas: ¿hay espacio para un compromiso firme de este tamaño bajo el techo de compromisos (M2, Paso 8)?; ¿hay política para otorgar un contingente y capacidad para valorarlo?
Sale. La familia (usuario paga / Estado paga / mixto), el instrumento o la combinación, y, en la misma línea, quién carga el riesgo de demanda y qué tipo de compromiso fiscal nace. La tabla del manual, que es la salida de este paso para cualquier contrato:
| Instrumento | Familia | Papel | Riesgo de demanda | Registro fiscal (Paso 5) |
|---|---|---|---|---|
| Peaje / tarifa a usuarios | Usuario paga | Instrumento | Privado | Ninguno (ingreso del socio); ingreso del Estado si hay regalías o tarifa cobrada por el Estado |
| Pago por disponibilidad | Estado paga | Instrumento (subfamilia disponibilidad) | Estado, por diseño | Firme; activo y pasivo financiero en el balance si el Estado controla el activo |
| Pago por uso (peaje sombra en carreteras) | Estado paga | Instrumento (subfamilia uso) | Compartido por volumen; sin tope, la cola alta queda con el Estado | Firme de monto incierto, con banda |
| Subsidio a la construcción | Estado paga | Instrumento; salida del Paso 4 | Ninguno (se paga contra obra) | Transferencia de capital en los años de giro |
| Subsidio a la operación | Estado paga | Instrumento | Estado | Firme (gasto corriente) |
| Garantía de ingreso mínimo (IMG) | Mixto | Modificador de un usuario‑paga | Cola baja al Estado, con precio | Contingente: máximo = piso; esperado por simulación |
| Coparticipación sobre banda superior | Mixto | Modificador, pareja de la IMG | Cola alta al Estado | Ingreso contingente, fila aparte, nunca neteado |
| Distribución de ingresos por plazo (ITC, MDI) | Mixto | Variante: la IMG y la banda escritas como plazo variable | Absorbido por el plazo | Sin flujo del Estado; plazo esperado y su banda |
Cómo se decide. Con el árbol de una página: casilla A → usuario paga, y se pregunta si la banda del Paso 1 exige un modificador (si el P10 no cubre el servicio de deuda, sí: IMG con banda, o pago por disponibilidad parcial, y la familia pasa a mixto); casilla B → Estado paga por disponibilidad, y se pregunta si el financiamiento cierra sin aporte a la obra (si no, subsidio a la construcción como salida del Paso 4, y el pago por disponibilidad se dimensiona sobre el residuo); casilla C → mixto por construcción, y se elige entre garantía con banda (retención de la cola baja con precio) y disponibilidad parcial más peaje (retención de una parte de la demanda por diseño); casilla D → pago por uso con tope, y se pregunta por qué no disponibilidad (la única respuesta válida es que el Estado quiere que el socio promueva el uso y puede verificarlo). En cada rama, antes de seguir, se lee la columna de registro: el firme contra el techo de firmes, el contingente contra la política de garantías y la capacidad de valorar.
Regla de decisión. Cada instrumento se elige con su registro fiscal a la vista; un instrumento cuyo registro nadie puede escribir —porque no hay quien valore el contingente, porque el firme no cabe, porque el pago por uso no tiene banda— no se elige. La regla es de Irwin (2007) leída al revés: si la garantía se prefiere porque no aparece en el presupuesto, la corrección es hacerla aparecer antes de otorgarla. Y la coparticipación no se elige sola: es la pareja de la IMG, y una IMG sin banda es una opción vendida sin prima.
Dónde se equivocan los equipos. Elegir por analogía sectorial ("las carreteras van con peaje") sin pasar por la casilla, y descubrir en el Paso 4 que el peaje no cubre la deuda (la Costera pura del recuadro 4.8c: cobertura 0,731). Tratar el subsidio a la construcción como instrumento de entrada —"el proyecto necesita 30 % de aporte"— cuando es la salida del dimensionado (Paso 4; Viability Gap). Y elegir un pago por uso "porque comparte el riesgo": sin tope no comparte nada (§2.6); la variante de la Costera lo muestra —el pasivo financiero se duplica y el P95 del pago queda un 109 % sobre la proyección (§4.5)—.
Entra. El instrumento del Paso 2 y la unidad de cuenta del Paso 0.
Sale. La fórmula completa, con todos sus símbolos definidos, por instrumento. Las fórmulas, la lista de parámetros que cada una exige y la regla con que la plataforma calcula cada instrumento —citada tal cual, para que el lector sepa qué corre cuando aprieta el botón— están en el anexo 3.A, al final de esta sección; aquí quedan las reglas de diseño de cada instrumento, que son lo que el revisor discute. Los símbolos que las reglas nombran (d̄, s, I_t, B_t, IMG_t, g, a, BS_t, x, T_t) se definen allí.
Fórmula y parámetros: anexo 3.A.1. Cuatro reglas.
Regla de la deducción. La fórmula se dimensiona neta de la deducción esperada, no bruta: el contrato paga con deducciones, y un pago que cierra la cobertura solo sin ellas no cierra. La deducción esperada d̄ es un parámetro declarado con rango —entre 1 % y 5 % según la madurez del régimen y del verificador, con 3 % como supuesto de trabajo cuando no hay evidencia propia— con el que se dimensiona; antes de licitar se calibra sobre la matriz del Paso 7 (correr la matriz sobre combinaciones plausibles de bajo desempeño y tomar la media, como pide PF2 §19.7) y se comprueba que la fórmula la produce. El §4.4.1 lo mide sobre el hospital: con un 3 % esperado, la cobertura mínima cae de 1,208 a 1,145 y la TIR del capital de 9,8 % a 8,1 %; el pago que conserva 1,20 cobrándose neto es 36,97 bruto en lugar de 36,0.
Regla del reajuste. Por corriente, con índice y fracción declarados: "3 %" no es un reajuste; "IPC sobre el 60 % del pago, índice de remuneraciones sobre el 20 %, fijo el 20 %" sí lo es. La indexación parcial es la regla de PF2 (§19.11) y de APMG (§4.10.8): se indexa la fracción del pago que corresponde a costos variables, no el servicio de deuda, y sobreindexar para bajar el pago inicial es trasladar el riesgo de inflación al Estado con el nombre cambiado. La indexación cambiaria se admite solo para la fracción de costos en moneda extranjera (Silent FX Liability: una indexación cambiaria total es una opción con techo cero). Sobre el hospital del §4, dos corrientes —80 % al 2 % y 20 % a un índice de costo laboral al 4 %— suben el compromiso un 3,1 % a valor presente y la cobertura mínima a 1,225 (recuadro 4.8a): el índice y la fracción mueven el compromiso por su cuenta. Contrapunto chileno —el subsidio a la operación de los hospitales en UF con el 20 % reajustado al ingreso mínimo mensual—: §2.5, primera observación.
Regla del calendario. El calendario es un parámetro de la fórmula, no un detalle de tesorería: la misma suma anual pagada en dos cuotas semestrales anticipadas vale, al 5,5 %, un 4,1 % más a valor presente que pagada anual vencida (403,4 → 419,9 sobre el hospital; recuadro 4.8a). Contrapunto chileno —cuotas anuales a la construcción y semestrales anticipadas a la operación—: §2.5, primera observación.
Regla de la matriz. El régimen de deducciones —matriz de fallas, periodo de rectificación por tipo de falla, escalera por reincidencia, tope anual y bonificación si la hay— se escribe en este paso y se calibra en el Paso 7. La plataforma aplica hoy la deducción esperada por corriente y no la matriz [por construir]; se declara en el Paso 7 y en el §5.
Fórmula y parámetros: anexo 3.A.2.
Regla. Un techo tarifario sin cláusula de compensación es una opción vendida por el Estado y se registra en el Paso 5 con la fórmula de The Indexation Ceiling (anexo 3.A.2). La regla no es "no ponga techo": es "si lo pone, escriba quién paga cuando se activa; si no lo pone, escriba cómo se revisa". Contrapunto chileno —el reajuste IPC más 3,5 % real del Sistema Norte–Sur, sin techo contractual y con la revisión bienal como válvula—: §2.5, "las tarifas urbanas".
Fórmula y parámetros: anexo 3.A.3.
Regla. Es un firme de monto incierto, no un contingente: la obligación existe en todos los estados del mundo y solo su tamaño depende de la demanda. Y se diseña con tope: un pago por uso sin tope no se elige. Sin tope, el Estado retiene toda la cola alta sin precio (§2.6); APMG lo exige ("debe haber un nivel máximo de tráfico por sobre el cual el gobierno no paga", §4.9) y el manual lo hace regla y no recomendación, porque registrar la banda P5–P95 describe la obligación y no la acota. Sobre la Costera pagada por vehículo (§4.5), el P95 del pago del Estado queda un 109 % sobre la proyección sin tope y un 19 % con tope del 120 %, que está activo en el 61 % de las trayectorias. Contrapunto chileno —el pago por interno del Programa Penitenciario Grupo 1, con su factor de ajuste sobre el 120 % de la capacidad: la única forma de tope para un pago por uso que el corpus tiene—: §2.5, tercera observación.
Fórmula y parámetros: anexo 3.A.4.
Regla. El subsidio a la construcción es la salida del Paso 4 —el menor aporte con que la estructura cierra bancabilidad, valor por dinero y asequibilidad, después de haber minimizado la brecha por la vía de la estructura—, no un insumo de este paso (The Viability Gap Is an Output). En este paso solo se escribe su forma; su tamaño lo da el modelo. Un subsidio a la operación condicionado a disponibilidad es un pago por disponibilidad con otro nombre, y el método lo trata como tal; uno incondicionado es un firme de gasto corriente sin deducción. Contrapunto chileno —los dos tramos excluyentes del Puente Industrial, la regla de salida escrita en unas bases y la variable del Paso 9—: §2.5, "el subsidio como salida".
Fórmula y parámetros: anexo 3.A.5. Cinco reglas; la primera es la que el índice del manual dejó abierta y el método cierra.
Regla sobre la base del piso. La cláusula tiene que decir contra qué ingreso se compara el piso, y el método fija la regla: el piso se compara con el ingreso de demanda que la garantía asegura —el ingreso de usuario— y nunca con los pagos que el propio Estado hace con certeza. B_t = R_t. La razón es la del Paso 1: la garantía es el precio de retener la cola baja de la demanda; un pago por disponibilidad determinista no tiene cola baja que asegurar, y una garantía cuyo piso queda por debajo de la suma de la disponibilidad más el peaje no puede pagar nunca —no es una garantía, es una cláusula vacía—. Es la lectura de una garantía de tráfico chilena (Los Vilos compara con "los ingresos" del peaje), la del motor del Modelo Financiero (que compara el piso con el ingreso operativo de usuario y deja fuera la disponibilidad) y la que el §4 aplica. Se aparta de la convención de PFRAM y de la que el manual de Compromisos Fiscales adoptó (piso contra el ingreso total del socio) y el manual lo dice: bajo esa convención la IMG del demo de la Costera vale cero (el piso, 37,31, queda bajo el pago por disponibilidad, 38,14, todos los años), bajo esta vale 254,8 (motor/API; §4.4.3), y el 68,0 que el manual anterior publicó era una tercera lectura —volatilidad aplicada al ingreso total, disponibilidad incluida— que trataba como incierto un pago que el Estado hace con certeza; queda documentada como artefacto de esa implementación, no como una tercera convención del producto. Consecuencias: (i) en el registro (Paso 5), la exposición máxima es el piso y el costo esperado se simula moviendo solo el ingreso de demanda, con los pagos del Estado fijos; (ii) en un contrato mixto con pago por disponibilidad, el dimensionador toma la disponibilidad como ingreso libre de riesgo S_t y el piso que resulta puede ser cero: entonces la garantía no se escribe; (iii) el contrato que quiera la convención PFRAM lo declara, y el registro la sigue. El manual de Compromisos Fiscales recibe una nota de convención en su ejemplo —su 68,0 es correcto bajo su fórmula—, no una corrección de cifra. La plataforma ya adoptó la regla, en producción: el Modelo Financiero ya la seguía, y el registro de FARO se corrigió para simular solo el ingreso de demanda, con la base del piso declarada por contrato (mrg_floor_base, por defecto "demand") — §5, nota de versión.
Regla sobre el nivel. El piso queda bajo la trayectoria base en todos los años: si la alcanza, la garantía paga en el caso base y ya no es garantía sino pago por disponibilidad disfrazado (regla del manual de Compromisos Fiscales). Y el piso se dimensiona, no se supone: el método oficial (Duarte Arancibia 2015, ecuaciones 11–17; anexo 3.A.5) es la regla de dimensionado del piso —"% de la proyección" es solo la forma de escribir el resultado en las bases—, porque es la que separa lo que la garantía protege, la deuda, de lo que no debe proteger, el capital. El 80 % del demo cuesta 254,8 en suma de vida (motor/API; 226,9 en el panel de bancabilidad del Modelo Financiero, §4.4.4); el piso que cubre la deuda máxima de la Costera pura y nada más —IMG_1 = 33,65, el 72 % del peaje, con g = 1,9 %— cuesta 62,0, con un 30 % menos de exposición máxima (§4.4.2); y sobre la Costera con su pago por disponibilidad dentro el propio dimensionador da piso cero: "los pagos del gobierno ya cubren la deuda que el proyecto puede cargar".
Regla sobre el perfil. g se fija por debajo del crecimiento del ingreso esperado (la mitad, por defecto, cuando el diseñador no lo fija) porque la varianza del ingreso crece con el tiempo y la garantía debe alejarse de la proyección a medida que la proyección se vuelve menos fiable. Un piso "indexado a la inflación" con el mismo IMG_1 —la frase que un anexo escribiría con naturalidad— cuesta 165,0 en lugar de 62,0: 2,7 veces, con un solo símbolo cambiado (corrida P2′ del §4.4.3).
Regla sobre la activación. La garantía se activa solo si el ingreso supera una fracción a del ingreso potencial a la tarifa de referencia. Es regla del método, con a = 50 % como valor de referencia y declarado por contrato: sin ella la garantía asegura al operador que no opera, y sobre el panel del §4 eliminaría las llamadas de las trayectorias más bajas, que son las que ese operador produciría. Contrapunto chileno —la activación sobre el 50 % del ingreso potencial en la Ruta 5 Santiago–Los Vilos—: §2.5, cuarta observación.
Regla sobre la banda. La IMG no se escribe sin banda, y la banda se escribe simétrica (BS = 2·E − IMG) salvo que el contrato justifique otra geometría (Los Vilos la dispara por rentabilidad acumulada: §2.5, cuarta observación). La coparticipación se registra como ingreso contingente aparte y no se netea del costo esperado de la garantía (Paso 5): sobre el piso diseñado la banda cobra en esperanza más de lo que el piso paga (108,3 frente a 62,0; costo neto −10,3 a valor presente) y aun así la provisión sigue siendo el P95 del pago, 86,0 (§4.4.3).
La suma de los anteriores con una sola regla de precedencia escrita: qué ingreso se compara con el piso (3.3.5), qué ingreso comparte la banda (el mismo), qué se deduce (solo la corriente de disponibilidad) y en qué orden se aplican reajuste, deducción, piso y coparticipación. La precedencia con que la plataforma suma los instrumentos está en el anexo 3.A.6.
Matriz de deducciones [por construir: se aplica la deducción esperada por corriente]; bandas y tope del pago por uso [por construir]; pago por uso pagado por el Estado en el Modelo Financiero [por construir]; dimensionador de la IMG desde una pantalla [solo por programa; §5]. Cada uno se declara donde el §5 lo muestra.
Dónde se equivocan los equipos (todo el Paso 3). Escribir "indexado" sin índice ni fracción; escribir "garantía del 80 %" sin decir 80 % de qué, contra qué y desde cuándo; escribir el pago bruto y cobrarlo neto; poner techo a la tarifa y no decir quién paga cuando se activa; pagar por uso sin tope; y —el error de la serie— dimensionar la garantía sobre la trayectoria media y descubrir la distribución cuando paga.
Entra. El modelo del proyecto (M1, Paso 3: inversión, operación, financiamiento) con la fórmula del Paso 3 escrita como ingreso del socio, con la deducción esperada aplicada; la banda de demanda del Paso 1 como proceso de ingresos (volatilidad, N trayectorias, semilla); y los umbrales del financiamiento: cobertura exigida (ADSCR mínimo de covenant), rentabilidad exigida al capital (Ke), capital mínimo.
Sale. Tres cosas. (i) Las razones: ADSCR mínimo y medio, TIR del capital y del proyecto, con la deducción esperada dentro. (ii) El tamaño del parámetro libre del mecanismo: el menor pago por disponibilidad que cumple ADSCR ≥ covenant y TIR ≥ Ke (bisección sobre PD_1); el menor subsidio a la construcción que cumple a la vez cobertura, TIR del capital, capital mínimo y tope de subsidio (el solver de VGF: barrido de 0 a 50 % de la inversión en pasos de 2,5 %, con TIR objetivo 18 %, capital mínimo 10 %, tope 40 % y ADSCR 1,30 como política publicada); el piso de la IMG que cierra la deuda máxima (el dimensionador oficial). (iii) El panel por trayectorias: en cada trayectoria del ingreso de demanda el modelo completo corre con el piso y la banda aplicados camino a camino, y entrega para el socio la distribución de la TIR y de la cobertura (P10, P50, P(ADSCR < 1,20), P(TIR ≥ Ke)) y para el Estado el pago esperado, su P95 y CVaR95, la coparticipación esperada y el costo fiscal neto, del mismo sorteo.
Cómo se decide. Primero se corre el caso base con la deducción esperada y se lee la cobertura mínima: si no alcanza el covenant, el parámetro libre se dimensiona por bisección hasta que la alcance (hospital: 36,97 bruto con 3 %, en lugar de 36,0). Luego se corre el dimensionador que corresponda al instrumento: el solver de subsidio sobre un usuario‑paga que no cierra (con la advertencia de que el subsidio sustituye capital y no deuda, y de que una deuda sobredimensionada no la arregla ningún subsidio: la Costera pura no cierra a ningún subsidio hasta el 50 % con el 72 % de deuda del demo; sí cierra, al 40 %, con la deuda que el peaje sirve a 1,30 —el 41,7 %—; recuadro 4.8c); el dimensionador de la IMG sobre un usuario‑paga volátil (piso 33,65 con g 1,9 % para la Costera pura; cero con el pago por disponibilidad dentro). Por último se corre el panel con la convención declarada de la serie —browniano geométrico, volatilidad 15 %, 2 000 trayectorias, semilla 42, la del manual de Compromisos Fiscales— y se leen las dos lecturas. Convención de valor presente: desde el año base, año base sin descontar; tasa de política de Hacienda, con la tasa de la deuda solo para el dimensionador.
Regla de decisión. Tres reglas. (a) Se dimensiona con la deducción esperada aplicada: un mecanismo que cierra solo bruto no está dimensionado. (b) La garantía se valora sobre las trayectorias, no sobre la media y dentro del modelo, no pegada: una planilla que suma el pago esperado de una simulación aparte al ingreso determinista cobra el ingreso del mundo medio con la compensación de los mundos malos —sobre la Costera da una TIR del capital de 20,4 % donde el panel da 19,1 % de mediana y 17,2 % en el P10 (§4.4.3; §6.1)—. (c) El subsidio se minimiza antes de dimensionarse: la estructura (deuda, plazo, Ke) se elige primero y el residuo después; el corredor del demo "necesita" entre 0 % y 35 % según la deuda que carga y el umbral que el capital exige (tabla del recuadro 4.8c). Un mecanismo que cierra solo en el caso base bruto, o solo con la garantía pegada, se rediseña en el Paso 3.
Dónde se equivocan los equipos. Dimensionar sobre la media y llamar "estrés" a bajar la demanda un 10 %: la garantía del demo paga alguna vez con probabilidad del 79 % y en el 53 % de las trayectorias del último año, cosa que ningún escenario determinista muestra. Confundir el umbral del solver (TIR objetivo 18 %) con el Ke del mercado: el umbral es política publicada y se declara; el Ke se construye (M1, Paso 8). Y leer la cobertura de un contrato mixto como prueba de la garantía: en la Costera la disponibilidad cubre el servicio de deuda en todos los paneles (P(ADSCR < 1,20) = 0), de modo que la garantía protege rentabilidad y no deuda, y el método dice que eso no es su objeto.
Entra. Las series anuales del Paso 4 por instrumento: pago por disponibilidad bruto y deducción esperada; subsidios a la construcción por año de giro y a la operación; pagos por uso con su banda; IMG máxima (el piso) y esperada (del panel); coparticipación esperada; regalías y tarifas cobradas por el Estado; aporte de capital del Estado si lo hay. Y la tasa de política.
Sale. Por instrumento, una fila: tipo, calendario nominal, suma de vida y valor presente a la tasa de política desde el año base, clasificada como
más el pasivo financiero cuando el Estado controla el activo: el valor presente de los pagos futuros por disponibilidad y por servicios (IPSAS 32; GFSM 2014), con el activo en el balance del concedente. Es la tabla 4.5 del §4, en el formato que el registro de cartera recibe: para el hospital, un firme de 720,4 en suma de vida y 403,4 a valor presente al 5,5 %, un pasivo financiero de 473,6 al inicio de la operación y la deducción esperada como fila aparte (−21,6); para la Costera, el firme por disponibilidad (489,7 a valor presente, el 76 % de la inversión), el aporte (90,0), la IMG máxima (1 512,6 o 1 064,0 según el piso) y esperada (254,8 o 62,0), la coparticipación (108,3) y las dos contingencias del manual anterior sin recalcular.
Cómo se decide. Con las reglas de M2, que mandan aquí: condicionalidad no es contingencia (un firme que puede reducirse por deducciones sigue siendo firme; la deducción esperada estima su monto); una obligación, una fila; excluyentes por el mayor (garantía de deuda y término); el máximo y el esperado se publican juntos y con la ley de valoración declarada. Este paso termina donde M2 empieza: sus filas son el Paso 2 y el Paso 3 de aquel manual y no se recalculan allí. La deducción esperada entra al registro como fila aparte de ingreso esperado del Estado junto al firme bruto, no neteada del firme: el firme se registra por lo que el contrato obliga y la deducción por lo que se espera cobrar (tabla 4.5), por la misma razón que la coparticipación —netear escribe un compromiso menor que el contractual y borra el dato de monitoreo del Paso 10—. Es una precisión sobre la formulación del manual de Compromisos Fiscales, que registra el pago por disponibilidad por su monto esperado: las dos lecturas suman lo mismo, y la de este manual conserva el dato.
Regla de decisión. Un instrumento sin fila no está registrado y no se aprueba; una fila sin ley de valoración (tasa, volatilidad, N, semilla, convención de valor presente) no es auditable. El pago por uso lleva banda o no lleva fila. La coparticipación no reduce la provisión: la provisión es el pago de la garantía (P95 del valor presente: 192,2 con el piso del demo, 86,0 con el diseñado), y la coparticipación es un activo contingente con su fila. El techo tarifario sin compensación y la indexación cambiaria total se registran como opciones vendidas (Paso 3), aunque ninguna ley los pida.
Dónde se equivocan los equipos. Registrar la garantía por su esperado y olvidar el máximo, o al revés. Netear la coparticipación "porque en esperanza se paga sola". Registrar el peaje sombra por la proyección: la Costera por vehículo tiene un pasivo financiero de 1 007,9 en lugar de 453,4 y un P95 de 3 947,4 frente a una proyección de 1 890,7 (§4.5). Y dejar fuera lo que no se llama subsidio: el pago por disponibilidad de la Costera vale el 76 % de la inversión a valor presente, por sobre cualquier tope que un subsidio a la construcción tendría; el registro existe para que al menos se vea (§6.5).
Entra. El mecanismo dimensionado (Paso 4) y registrado (Paso 5); el techo de pago anual del proyecto (M1, Paso 12) y el techo de compromisos de la cartera (M2, Paso 8); el escenario de valor por dinero del proyecto (M1).
Sale. Cuatro pruebas, cada una con su lectura. (i) Tornado sobre la cobertura mínima, la TIR del capital y el valor presente del compromiso: deducción esperada, opex, inversión, tasa de interés, escalación del pago, tasa de descuento, demanda y tipo de cambio donde apliquen. Sobre el hospital (§4.6): el opex y la deducción mueven la cobertura y no el compromiso (son riesgo del socio); la escalación mueve las dos cosas a la vez —un punto de escalación vale unos 30 de valor presente para el Estado y entre 0,04 y 0,13 de cobertura para el socio— y es el parámetro que un contrato escribe con menos cuidado; la tasa de descuento mueve solo el registro. (ii) Estrés por trayectorias: P(ADSCR < 1,20), P(TIR ≥ Ke), pago del Estado P95 y CVaR95, coparticipación esperada —el panel del Paso 4 leído como prueba—; y el estrés determinista de inflación y tipo de cambio sobre los pagos indexados, que en un pago por disponibilidad indexado es aritmética y se muestra con la macro del espacio (M2, tornado). (iii) El valor por dinero recorrido con el mecanismo: el mismo proyecto por disponibilidad y por uso da dos veredictos, porque cambia el riesgo retenido (la demanda que por disponibilidad vale cero en la comparación pasa a tener prima en la rama APP) y cambia la salida del Estado (de un firme comparable con la obra pública a una distribución cuyo esperado no es el pago del escenario esperado). El manual lo describe sobre el hospital sin cifras, por decisión de diseño. (iv) Asequibilidad: el pago máximo anual contra el techo del proyecto (hospital: 49,4 en 2045, el 8,2 % de un techo de 600) y el firme completo más el esperado contingente completo contra el techo de compromisos de la cartera (la regla de puntuación del manual de Compromisos Fiscales).
Cómo se decide. Se leen las cuatro en orden y se anota qué parámetro de la fórmula mueve cada resultado, porque esa es la información que vuelve al Paso 3: si la cobertura cae bajo el covenant con la deducción en el alto de su rango, la fórmula se dimensiona en ese alto o el régimen de deducciones se recalibra; si el P95 del pago por uso pasa el techo, el tope baja; si la garantía paga en el caso base, el piso baja. El manual no publica umbrales para las pruebas por trayectorias (ni un máximo para P(ADSCR < 1,20) ni uno para el P95 del pago contingente): exige que se reporten con su ley y se lean contra los techos de M1 y M2, que son los únicos umbrales publicados de la serie. La serie fija techos de asequibilidad, no de probabilidad, y un umbral de probabilidad sin política detrás se negocia.
Regla de decisión. Un mecanismo que solo cierra con la demanda del caso base se rediseña en el Paso 3, no se aprueba con nota; un mecanismo cuyo pago máximo o cuyo P95 pasa el techo, también. La prueba de valor por dinero no se omite "porque ya se hizo": se hizo con un mecanismo supuesto, y este paso la repite con la cláusula.
Dónde se equivocan los equipos. Correr el tornado sobre el modelo del socio y no sobre el compromiso del Estado, con lo que la escalación —el parámetro que más mueve el valor presente del firme— nunca aparece. Y confundir el estrés del contrato con el de la cartera: un estrés común (inflación, tipo de cambio, recesión) no se diversifica entre contratos que tienen la misma cláusula, y el pago máximo de un mecanismo se lee contra el techo de la cartera en el año en que todos los mecanismos pagan a la vez (Stress‑Testing PPP Portfolios).
Entra. La fórmula del Paso 3 y sus indicadores: las unidades de disponibilidad con su ponderación, los indicadores de desempeño con sus puntos, los indicadores centinela.
Sale. La tabla indicador → unidad → método de medición → verificador → frecuencia → consecuencia, como la del hospital en el §4.7: disponibilidad por área funcional medida por el sistema de gestión del edificio con periodo de rectificación, verificada por un verificador independiente con acceso al sistema y por el inspector fiscal, liquidada semestralmente, con deducción, escalera y tope; desempeño de servicios por puntos, con inspección programada y aleatoria; reposición de equipos por acta; indicadores centinela con reporte auditado e incumplimiento grave. Más el periodo de gracia del primer año de operación, el procedimiento de disputa sobre la medición (M2, disputas) y la calibración: la matriz corrida sobre combinaciones plausibles de bajo desempeño para comprobar que la deducción esperada del Paso 3 y la deducción máxima anual son las que la fórmula produce (PF2, §19.7).
Cómo se decide. Por producto del Paso 0: cada producto tiene al menos un indicador; cada indicador tiene un verificador que no es el concesionario; cada consecuencia está en la fórmula (deducción) o fuera de ella (infracción y multa), nunca en las dos por la misma falla (PF2, §19.12: no doble remedio). La deducción es proporcional a la gravedad, ponderada por área, duración, franja y persistencia; no toda falla tiene periodo de rectificación (la energía en un hospital, la comida en una cárcel); la escalera castiga la reincidencia y el tope anual acota la exposición del socio para que el financiamiento la pueda leer.
Regla de decisión. Un indicador sin verificador es una deducción que nunca se aplica. Y el mecanismo tiene que aplicarse en la práctica: la deducción que la autoridad no cobra por no dañar la relación con el contratista no existe (PF2, §19.2.3; APMG, §4.10). El manual lo dice porque la evidencia chilena sobre deducciones aplicadas frente a devengadas es escasa, y no la suple. Frente al régimen chileno de multa más bonificación —los hospitales no deducen: multan bajo umbral y bonifican sobre él; la relicitación de la Ruta 78 convierte el desempeño en plazo (§2.5, segunda observación y "la variable de licitación")— el manual toma posición, y la declara como posición y no como consenso: la deducción va dentro de la fórmula; la multa se reserva a la infracción; una bonificación sin deducción paga por lo que ya se compró. Un régimen de multas y bonos no cambia la naturaleza firme del pago, pero deja el desempeño fuera de la fórmula y la calibración del Paso 4 sin nada sobre qué actuar. Lo que sí se toma del corpus es que la deducción puede escribirse en dinero, en puntos o en meses, con tal de que tenga verificador.
Dónde se equivocan los equipos. Escribir indicadores que solo el concesionario puede medir; poner periodo de rectificación a todo; fijar la deducción sin calibrarla, con lo que o no muerde o quiebra al socio a la primera falla; y —en Chile— creer que el régimen de multas y bonos es una matriz de deducciones y dimensionar neto una cuota que se cobra bruta.
Entra. Todo lo anterior.
Sale. La lista de comprobación de cláusulas del mecanismo, y solo del mecanismo:
Cómo se decide. Cada línea de la lista se coteja contra la fórmula del Paso 3 y contra el modelo del Paso 4: un símbolo que está en el anexo y no en el modelo, o al revés, es una cláusula sin prueba o una prueba sin cláusula. Las causas de renegociación que nacen en el mecanismo —piso fijado sobre la trayectoria base, techo tarifario sin compensación, deducción sin rectificación ni verificador, fórmula de oferta distinta de la del contrato— son la lista negativa que se revisa al cerrar (The Renegotiation Triangle).
Regla de decisión. La fórmula del contrato y la variable de licitación (Paso 9) se escriben con los mismos símbolos; si difieren, gana el contrato y la oferta se reinterpreta —la fuente más común de disputa temprana—. Y la lista se escribe entera: la cláusula que falta en el demo de la Costera (contra qué se compara el piso) es la que hace que su garantía valga 254,8 o cero (§4.7).
Dónde se equivocan los equipos. Dejar la matriz de deducciones para un "anexo técnico" que se escribe después de la oferta, con lo que los oferentes cotizan una deducción esperada que nadie fijó. Escribir el piso de la garantía en porcentaje en las bases y en tabla en el contrato, y descubrir en la primera llamada que las dos no coinciden. Y poner en el mecanismo lo que va en otras cláusulas —un "reequilibrio automático" si la demanda cae— que convierte la garantía en ilimitada por la puerta de atrás.
Entra. El mecanismo con sus símbolos y el parámetro libre del Paso 4.
Sale. La variable de oferta, una y coherente con el mecanismo, con su precio de reserva y la regla de desempate:
| Mecanismo | Variable de oferta | Lo que fijan las bases |
|---|---|---|
| Pago por disponibilidad | Menor PD_1 (o menor valor presente de las cuotas de construcción y operación, con la tasa de las bases) | Escalación, reajuste, matriz de deducciones, calendario |
| Usuario paga con subsidio | Menor subsidio a la construcción (monto o factor sobre cuotas fijadas), o dos tramos excluyentes: primero sin subsidio | Tarifa, reajuste, plazo |
| Usuario paga con demanda volátil que el Estado quiere absorber por plazo | Menor valor presente de los ingresos (ITC / VPI), con la tasa de descuento de las bases y el plazo máximo | Tarifa y reajuste; la IMG y la banda quedan reescritas como plazo |
| Usuario paga con IMG opcional | Menor tarifa o mayor pago al Estado, con la IMG elegida dentro de bandas y su coparticipación | Bandas del piso, activación, coparticipación |
| Pago por uso | Menor tarifa sombra por banda, con el tope fijado | Bandas, tope, unidad |
Cómo se decide. La variable de licitación es el parámetro libre que el Paso 4 dimensionó: el precio de reserva es el máximo admisible (hospital: 39,23 en el manual de Valor por Dinero) y el pago que la estructura necesita, neto de deducción, es lo que el mercado debería ofertar (36,97 bruto); el margen entre los dos —2,26 por año, no 3,23— es lo que la competencia puede capturar (§4.4.1). El resto de la fórmula queda en las bases. El menor valor presente de los ingresos se elige cuando el diagnóstico del Paso 1 dio "cobrable pero volátil" y el Estado prefiere absorber la volatilidad por plazo en lugar de por dinero: no hay flujo del Estado, el registro declara el plazo esperado y su banda, y el contrato termina cuando el valor presente de los ingresos alcanza el ofertado (Engel, Fischer y Galetovic 2001; Guía de Referencia, §3.4.5). Contrapunto chileno —el ITC de la Ruta 68 y el VPI de la relicitación de la Ruta 78 como único factor; los dos tramos del Puente Industrial; los tres factores con máximo de las cárceles y los dos de los hospitales—: §2.5, "la variable de licitación" y las observaciones primera y tercera.
Regla de decisión. Una variable, con los mismos símbolos que el contrato. Licitar sobre dos variables del mismo mecanismo (tarifa y plazo; pago y subsidio) sin una fórmula de agregación publicada con su tasa es licitar sobre ninguna; y una fórmula de agregación es una tasa de descuento, que se declara y se defiende como la del Paso 5. El menor valor presente de los ingresos es una opción para el usuario‑paga con demanda volátil cuando el Estado decide absorberla por plazo, no la variable preferida del manual: el plazo variable tiene costos que el manual no mide —financiamiento más caro por plazo incierto, incentivo débil a la calidad, relicitación conjunta— y la serie no tiene evidencia propia sobre ellos.
Dónde se equivocan los equipos. Licitar sobre el pago y dejar la escalación "a proponer por el oferente", con lo que dos ofertas con distinto s no son comparables sin una tasa que las bases no dan. Licitar el subsidio sin haber preguntado primero si hace falta (el tramo A). Y cambiar los símbolos entre las bases y el contrato (Paso 8).
Entra. El contrato adjudicado con la oferta: el parámetro libre ofertado y la fórmula completa.
Sale. (i) El valor por dinero de oferta (M1, Paso 13) recalculado con el mecanismo adjudicado; (ii) la ficha del contrato en el registro fiscal (M2, Paso 1) con las filas del Paso 5 recalculadas con la oferta —para la Costera, las que el traspaso automático lleva (disponibilidad y pagos operativos) y las que se cargan a mano (garantía, coparticipación, subsidio a la construcción; §5)—; (iii) el calendario de monitoreo del mecanismo: deducciones aplicadas frente a esperadas, llamadas de la garantía frente a las esperadas del panel, coparticipación cobrada, reajustes aplicados y revisiones tarifarias, hitos de subsidio girados; (iv) la versión: cada cifra del registro lleva la versión del mecanismo y del escenario del modelo que la produjo.
Cómo se decide. El registro recibe el Paso 5 tal cual —calendario, tipo, valor presente, ley de valoración— y no lo recalcula; el monitoreo compara lo aplicado con lo esperado en la misma unidad (la deducción del año contra d̄; la llamada del año contra el pago esperado de ese año del panel: 0,55 en 2028 con el piso del demo, 20,45 en 2052) y devuelve la diferencia al registro como dato, no como corrección del esperado.
Regla de decisión. Cada cifra del registro lleva la versión del mecanismo que la produjo; una renegociación del mecanismo es una versión nueva, no una corrección. El pago bruto de 36,0 y el neto de 36,97 del hospital son dos versiones, y la pantalla de renegociación las compara en el mismo motor (§4.7; §5). Un registro que sobrescribe el mecanismo original no puede decir cuánto costó renegociarlo.
Dónde se equivocan los equipos. Registrar la oferta y olvidar recalcular el valor por dinero (el VfM ex ante se defendió con un mecanismo supuesto). Monitorear la deducción devengada y no la aplicada. Y tratar la primera llamada de la garantía como "error del modelo" en lugar de como una realización de la distribución que el registro ya publicó: el panel dijo 79 % de probabilidad de alguna llamada; una llamada es lo esperado.
| Paso | Entra | Sale | Regla |
|---|---|---|---|
| 0 Marco | Servicio por productos, horizonte, año base, monedas, pagador de hoy, tasa de política | La convención y la unidad de cuenta | Sin productos no hay disponibilidad ni deducciones; VP desde el año base sin descontar; la moneda del pago es una asignación de riesgo |
| 1 Diagnóstico de demanda | Proyección con banda, elasticidad, capacidad de pago, sesgo, tres preguntas de retención | Casilla A/B/C/D y la volatilidad declarada | La demanda que el socio no controla no se transfiere "porque crea valor": vale M − P |
| 2 Familia e instrumento | Diagnóstico y restricción fiscal | Familia, instrumento, quién carga la demanda, tipo de compromiso | Cada instrumento con su registro a la vista; el que nadie puede registrar no se elige |
| 3 Fórmula | Instrumento y unidad | Fórmula con todos los símbolos, por instrumento | Neta de deducción esperada; reajuste por corriente con índice y fracción; pago por uso con tope; subsidio como salida; piso bajo la base, con perfil, activación y banda; el piso se compara con el ingreso de demanda |
| 4 Dimensionar | Modelo con la fórmula; proceso de ingresos; umbrales | Razones; parámetro libre; panel por trayectorias | Con deducción; sobre trayectorias y dentro del modelo; minimizar antes de subsidiar |
| 5 Registrar | Series por instrumento; tasa | Una fila por instrumento: firme / contingente / ingreso; máximo y esperado; pasivo financiero | Condicionalidad ≠ contingencia; una obligación, una fila; excluyentes por el mayor; nada se netea; el pago por uso lleva banda |
| 6 Probar | Mecanismo dimensionado y registrado; techos; escenario VfM | Tornado, estrés, VfM con el mecanismo, asequibilidad | Lo que solo cierra en el caso base o pasa el techo se rediseña, no se aprueba con nota |
| 7 Verificar | Fórmula e indicadores | Tabla indicador → medición → verificador → frecuencia → consecuencia; calibración | Sin verificador no hay deducción; no doble remedio; el mecanismo se aplica |
| 8 Cláusulas | Todo | Lista de diez cláusulas; qué no cubre y adónde va | Mismos símbolos que la oferta; versión |
| 9 Licitar | Mecanismo y parámetro libre | Una variable, precio de reserva, desempate | Una variable con los símbolos del contrato; agregación solo con tasa publicada |
| 10 Registrar y monitorear | Contrato adjudicado | VfM de oferta; ficha en el registro; monitoreo; versión | Una renegociación es una versión nueva, no una corrección |
Lista de comprobación del revisor. Pedir: (1) la ficha del Paso 0 con la unidad de cuenta, la moneda del pago y el pagador de hoy; (2) el diagnóstico con la banda de demanda y las tres respuestas de retención, y la volatilidad que el panel usó; (3) la tabla instrumento → riesgo → registro del Paso 2, y para cada instrumento la fila del Paso 5; (4) la fórmula con todos los símbolos, y en particular: la deducción esperada, el índice y la fracción de cada reajuste, el tope del pago por uso, y contra qué ingreso se compara el piso; (5) las razones netas de deducción y el pago que la estructura necesita, con su precio de reserva; (6) el panel: proceso, volatilidad, N, semilla, y las dos lecturas (socio y Estado) del mismo sorteo, con la nota de que la garantía está dentro del modelo y no pegada; (7) el registro con máximo y esperado, la ley de valoración, la convención de valor presente y la coparticipación en fila aparte; (8) el tornado y el estrés leídos contra los techos de M1 y M2; (9) la tabla de verificación con un verificador distinto del concesionario por indicador; (10) la variable de licitación y su coincidencia símbolo a símbolo con el contrato; (11) la versión de cada cifra.
Hay un usuario‑paga cuya fórmula no la escribe el contrato: el agua, la energía, el transporte público, los puertos en algunos países, donde un regulador sectorial fija la tarifa por ley, la revisa por periodo regulatorio y la reajusta por una fórmula que el contrato solo puede citar (Guía de Referencia, §3.4.2, "Defining user charges": la tarifa "suele estar regulada por el gobierno, junto con los estándares de servicio"; APMG, §4.8). El manual lo pone en la frontera por una razón práctica: el método diseña una cláusula, y aquí la cláusula la escribe otro.
Qué del método sigue valiendo, sin cambio. Los Pasos 0 a 2: el servicio por productos, el diagnóstico de demanda con banda (la demanda regulada también tiene banda: consumo, morosidad, conexiones) y la elección de familia —un servicio con tarifa regulada puede seguir siendo mixto, con un pago del Estado por disponibilidad o por conexión, y entonces el Paso 3 vuelve a aplicarse a esa parte—. Los Pasos 5 y 6: el registro del lado fiscal es el mismo (la tarifa regulada es ingreso del socio, y lo que el Estado paga o garantiza se registra igual), y la prueba de bancabilidad también, con una diferencia de insumo: la tarifa no es un parámetro del contrato sino un proceso regulatorio con su propia banda (la revisión quinquenal puede bajarla), y el Paso 4 la trata como riesgo de demanda de precio, no de volumen. Los Pasos 7 a 10, en lo que toca a lo que el contrato sí escribe (el estándar de servicio, si el regulador no lo fija; la verificación; la versión).
Qué cambia de manos. Tres cosas del Paso 3: la fórmula tarifaria (base, estructura, reajuste), la revisión periódica (quién, cuándo, con qué criterio de costo eficiente) y el techo —que aquí no es una opción vendida por el contrato sino una decisión del regulador con su propio procedimiento de compensación, o sin él—. Lo que el contrato puede y debe escribir en su lugar: (i) la cláusula de tarifa insuficiente —qué pasa si la tarifa regulada no cubre el costo eficiente que el modelo del Paso 4 supuso: un pago del Estado por la diferencia (y entonces es un subsidio a la operación de monto incierto, y se registra como tal), un reequilibrio (3.13), o nada, y el riesgo queda con el socio y se cobra en el Ke—; (ii) la referencia al proceso regulatorio por su norma, con la fecha de la última revisión y la siguiente; (iii) la compatibilidad entre el estándar de servicio del contrato y el del regulador, para que una deducción del contrato no sancione lo que el regulador ya sanciona (no doble remedio, otra vez). Y una regla de registro: la tarifa insuficiente sin cláusula es un contingente implícito del Estado —la garantía silenciosa de que el regulador no dejará quebrar al operador— y el Paso 5 la anota como riesgo de cartera (M2, §III.E de PFRAM: equilibrio financiero) aunque no tenga fila.
Lo que el manual no hace. No enseña regulación tarifaria —costo eficiente, tasa de costo de capital regulatoria, empresa modelo—: es una disciplina propia, con sus manuales, y el usuario de este método la recibe como insumo. La plataforma tampoco: el Modelo Financiero toma la tarifa como parámetro con reajuste, y el proceso regulatorio se modela, si se quiere, como escenarios de tarifa con versión. Un caso de frontera que devuelve al método: el transporte público con subsidio por pasajero —tarifa regulada al usuario más pago del Estado por unidad— es un mixto donde el pago del Estado es un pago por uso y el 3.3.3 aplica entero, tope incluido; es el caso en que "tarifa regulada" y "pago por uso" se confunden con más frecuencia.
El mecanismo del Paso 3 se escribe para que la asignación de riesgos sea exigible por la vía del dinero: si la demanda cae, paga la garantía o pierde el socio; si el costo sube, el reajuste lo sigue o no. El reequilibrio —la revisión del contrato para restablecer una "ecuación económico‑financiera" que la ley o el contrato declaran— es lo que ocurre cuando esa vía no alcanza o cuando la ley la desplaza: por hecho del príncipe, por fuerza mayor, por ius variandi, o porque el mecanismo se diseñó mal y una de las partes lo invoca (Guía de Referencia, §3.4.3, que lo saca del mecanismo y lo remite a un modelo financiero acordado; APMG, cap. 5, §9.4). El manual lo delimita en una página y no lo enseña: el reequilibrio pertenece a las cláusulas de ajuste, a M2 en lo que toca a disputas y término, y a la literatura de renegociación que la serie cita.
Lo que el método sí dice, porque nace en él. Tres cosas. Primera: la mitad de los reequilibrios son mecanismos mal diseñados que se cobran por otra puerta —un piso de garantía fijado sobre la trayectoria base, que paga en el caso base y se "renegocia" cuando Hacienda lo nota; una tarifa con techo sin cláusula de compensación, que el regulador o el ministro topa y el concesionario reclama; una deducción sin periodo de rectificación ni verificador, que se disputa en vez de aplicarse; una fórmula de oferta distinta de la del contrato—. Son la lista negativa del Paso 8 y las causas que The Renegotiation Triangle mide en el panel chileno (renegociación "endémica y sesgada a la derecha", §4): el método existe para que esas causas no lleguen al reequilibrio. Segunda: el reequilibrio se calcula sobre el modelo del contrato con versión, nunca sobre el modelo de la oferta: el escenario del Paso 4 con la fórmula adjudicada, guardado con fecha, es la base contra la que una enmienda se compara; un reequilibrio calculado sobre una planilla nueva mide otra cosa. Tercera: un reequilibrio es una versión nueva del mecanismo (Paso 10) y entra al registro como tal: con su propio Paso 5, con la diferencia de valor presente respecto de la versión anterior a la vista, y con la lectura de M2 sobre si la enmienda cambió el tipo de compromiso (un "reequilibrio" que convierte un peaje en pago por disponibilidad es un cambio de familia, y el registro lo dice).
Lo que la plataforma hace y no hace. La pantalla de Renegociación del Modelo Financiero compara el contrato base y la enmienda en el mismo motor —los parámetros que la enmienda puede tocar y el puntaje de riesgo de renegociación— y no calcula el reequilibrio: no resuelve el parámetro que restablece una TIR, no aplica una fórmula de equilibrio, no lee la ley del país (§5). Es exactamente la herramienta que la segunda regla pide: dos versiones, un motor, la diferencia. Lo demás —qué se restablece, con qué tasa, quién decide— es materia de la cláusula de ajuste y del panel técnico o del árbitro, y el manual remite. Contrapunto chileno, en una línea: el Convenio Complementario n.º 3 de Chillán–Collipulli es un reequilibrio escrito como mecanismo —la IMG y la banda que el contrato original no tenía, añadidas por la puerta del reequilibrio como plazo variable (§2.5, cuarta observación)—; el método existe para que se escriban por la puerta del Paso 3.
Cada fórmula con todos sus símbolos, la lista de parámetros que el contrato debe fijar además, y la regla con que la plataforma calcula el instrumento, citada tal cual para que el lector sepa qué corre cuando aprieta el botón. Las reglas de diseño están en el Paso 3; el §4.3 escribe estas mismas fórmulas con las cifras de los dos contratos del ejemplo.
Para el año de operación t:
PD_t = PD_1 · (1 + s)^(t−1) · I_t · (1 − d_t)
con PD_1 la base anual en términos del año base; s la escalación contractual (fija, y distinta del reajuste); I_t el reajuste por índice —total o parcial: I_t = (1 − w) + w · (IPC_t / IPC_0), con w la fracción reajustada, y un segundo índice para la fracción de costo laboral o de moneda extranjera si el contrato lo tiene—; y d_t la deducción del periodo por indisponibilidad y desempeño, cuya esperanza d̄ es el parámetro con que se dimensiona. Los parámetros que la fórmula no muestra y el contrato debe fijar: las unidades de disponibilidad (áreas funcionales, carriles, camas) con su ponderación por relevancia y por franja horaria; el calendario (mensual, semestral anticipado, anual vencido) con la fracción del primer año y la regla de mora; el régimen de deducciones —matriz de fallas (indisponibilidad × área × franja; desempeño por indicador con puntos), periodo de rectificación por tipo de falla, escalera por reincidencia, tope anual y bonificación si la hay—; y la degradación admitida del activo al final del contrato.
En la plataforma, cada pago por disponibilidad es una corriente con nombre, monto anual, escalación, año de inicio y de fin, fracción del primer año, degradación anual e indexación a la inflación opcional; un contrato puede tener varias, y cada corriente lleva su propia deducción esperada d̄ como fracción del pago bruto. La deducción esperada se aplica al monto de la corriente y no a los ingresos de usuario; la matriz de deducciones no está modelada.
R_t = Σ_k q_{k,t} · p_{k,t}, con p_{k,t} = p_{k,1} · (1 + π_t) · (1 + r) por año, sujeto a p_{k,t} ≤ p̄_{k,t}
con k las categorías de usuario y de vehículo y las franjas (fuera de punta, punta, saturación); q la demanda con su rampa y su elasticidad; π el reajuste al IPC y r el real máximo anual si el contrato lo admite; p̄ el techo tarifario y, si existe, la cláusula de compensación cuando el techo llega antes que la fórmula. Los parámetros que el contrato fija además: la tarifa de referencia frente a la tarifa cobrada (para la IMG y para la revisión), la tasa de captura de ingresos, la revisión periódica (quién la gatilla, con qué visto bueno), las regalías o la tarifa cobrada por el Estado si el socio recibe solo pagos del Estado (APMG §4.7: la I‑595, las ex‑SCUT). El techo sin cláusula de compensación se registra como opción vendida con la fórmula de The Indexation Ceiling: pago_t = R_t · max(0, g_t − C) / (1 + g_t), con g_t el crecimiento del índice y C el techo.
En la plataforma, el ingreso de usuario son categorías de demanda (demanda base, crecimiento, elasticidad) sobre una tarifa base con rampa; FARO lo lee como tarifas a usuarios con tipo de financiamiento usuario o combinado.
PS_t = min( Σ_b τ_b · q_{b,t} , T_t )
con b las bandas de volumen, τ_b la tarifa sombra decreciente por banda (cero en la superior, como en los DBFO británicos: §2.4) y T_t el tope anual de pago, escrito como múltiplo de la proyección o como monto. La unidad es la del Paso 0 (vehículo, pasajero, interno, m³, paciente).
En la plataforma, el pago por uso pagado por el Estado no existe en el Modelo Financiero —una demanda por una tarifa se lee siempre como ingreso de usuario— y en FARO entra como servicio pagado por el Estado (cantidad × precio) por importación de un libro PFRAM, sin bandas ni tope [por construir: pagador por categoría de demanda; bandas y tope]. El §4.5 lo mide con FARO y aplica el tope a mano sobre las trayectorias del panel.
A la construcción. Monto o fracción de la inversión; forma de giro —contra hitos de avance (el certificado peruano; los hitos de la Guía de Referencia) o en cuotas fijas posteriores (las ocho cuotas hospitalarias chilenas; las diez del Puente Industrial)—; moneda; fuente (Estado, banca de desarrollo, donante, ventanilla climática) y orden de giro respecto del capital y la deuda. En la plataforma, un aporte único del Estado o varias subvenciones de capital por fuente con su orden de giro; el aporte sustituye capital, no deuda.
A la operación. Base anual, calendario, reajuste, condicionalidad (¿se paga aunque el servicio no esté disponible?) y ventana. En la plataforma, pagos operativos del Estado por corriente, con inicio, fin, escalación e indexación.
La garantía se escribe con seis parámetros y la banda con dos:
pago_t = max(0, IMG_t − B_t) si t ∈ ventana y B_t ≥ a · R^{pot}_t; IMG_t = IMG_1 · (1 + g)^(t−1) · I_t
cobro_t = x · max(0, B_t − BS_t), con BS_t = 2 · E_t − IMG_t (banda simétrica) o BS_t por tabla
donde B_t es la base contra la que se compara el piso (la regla del 3.3.5: B_t = R_t, el ingreso de demanda; la cláusula que el demo de la Costera no escribió y que decide si la garantía vale 254,8 o cero); IMG_1 y g el nivel y el perfil del piso; I_t su reajuste y su moneda; la ventana (primer y último año garantizado); a · R^{pot}_t la condición de activación (el ingreso debe superar una fracción a del ingreso potencial a la tarifa de referencia); E_t el ingreso esperado; x la tasa de coparticipación; y la renuncia (si el concesionario puede salir del mecanismo y a qué costo). El nivel del piso se escribe de dos formas equivalentes: como fracción de la proyección o como tabla contractual por año; el perfil g se fija por debajo del crecimiento del ingreso esperado.
En la plataforma, el piso del motor es unidades garantizadas × tarifa base × 365 —con crecimiento de las unidades y reajuste del precio opcionales— o una tabla de piso por año; desde la pantalla del modelo el piso se escribe como porcentaje del ingreso de demanda del caso base, año a año, y la banda como porcentaje del mismo ingreso; la coparticipación es tasa × max(0, ingreso operativo − umbral), con umbral fijo o banda por año. El dimensionador oficial (Duarte Arancibia 2015, ecuaciones 11–17) resuelve el piso que iguala el valor presente del ingreso libre de riesgo con el de la deuda máxima —PV(IMG) + PV(S) = (1−e)·PV(I) + c·μ·PV(O&M), con S_t los pagos fijos del Estado, μ 0,85, cobertura c 1,10 y reloj de la garantía desde el primer año garantizado— y entrega el perfil IMG_t, la banda simétrica BS_t y la deuda máxima consistente; se llama desde el guion del §4 y por programa (§5). El Monte Carlo por trayectorias valora las dos patas sobre el modelo completo (Paso 4).
El socio recibe max(R, IMG) − x·max(R − BS, 0) más la disponibilidad neta de deducción esperada, y la suma es una sola línea de ingresos; el piso y la banda se comparan con R, el ingreso operativo de usuario, y la deducción recorta solo la corriente de disponibilidad.
Esta sección recorre los pasos del §3 sobre dos contratos que el lector de la serie ya conoce, elegidos para que entre ambos aparezcan los siete instrumentos del método: el hospital regional de 300 camas del manual de Valor por Dinero, pagado por disponibilidad, y la Ampliación de la Autopista Costera del manual de Compromisos Fiscales y Pasivos Contingentes, un contrato mixto con peaje, pago por disponibilidad, garantía de ingreso mínimo y, en este manual, coparticipación y una variante en que el peaje lo paga el Estado. Un tercer recuadro pasa la Costera sin su pago por disponibilidad, y el corredor de peaje del espacio de demostración, por el dimensionador del subsidio a la construcción. Los dos contratos son genéricos —no hay datos de ningún cliente—: el hospital es el paquete de demostración del módulo de Valor por Dinero y la Costera es uno de los 81 contratos de la cartera de demostración de la "República de Andolar" de FARO.
Todas las cifras salen de correr los motores de la plataforma por el mismo camino que usan las pantallas, con un guion reproducible que las imprime (anexo 4.A): el hospital sobre el motor del Modelo Financiero, con los insumos del paquete demo tal cual; la Costera reconstruida como escenario del Modelo Financiero desde su ficha de FARO —el espacio de demostración no la trae como escenario del modelo— y conciliada contra el motor de FARO (4.1); el piso de la garantía diseñado con el método oficial chileno; y la valoración por trayectorias con la convención del manual de Compromisos Fiscales: browniano geométrico, volatilidad del 15 % declarada sobre el peaje, 2 000 trayectorias, semilla 42, valor presente desde el año base con el año base sin descontar, tasa de política del 8 % con el 5,5 % como sensibilidad, y probabilidad anual de incumplimiento de la deuda garantizada del 1,5 % donde se cita. Ninguna cifra está anotada a mano, salvo dos que el texto declara como tales —el factor de calendario del pago semestral anticipado y el tope del peaje sombra, calculado sobre las mismas trayectorias— porque el motor es anual y no tiene tope. Cifras en millones de dólares (US$ M) salvo indicación contraria.
Dos advertencias de lectura. Primera: el ejemplo está escrito sobre los motores y la interfaz de programación de la plataforma, no sobre las pantallas; las referencias «figura 5.x» remiten a las capturas del §5, que muestran las mismas cifras ya en producción (la nota de versión del §5.1 documenta los dos despliegues que las llevaron ahí). Segunda: allí donde el motor no permite medir algo que el método pide —la matriz de deducciones, el tope del pago por uso, el piso de la garantía comparado con el ingreso total del socio— el texto lo dice y muestra cómo se declaró.
El hospital. Inversión de US$ 150 M, tres años de obra desde 2026, contrato de 20 años hasta 2045, opex del socio de 17,7 el primer año de operación creciendo al 2 %, financiamiento 80/20 en dos tramos, sin subsidio a la construcción y sin ingresos de usuario. El Estado paga 36,0 al año desde 2029, con escalación contractual del 2 %, y ese pago fue dimensionado en el manual de Valor por Dinero como el menor con el que la estructura cumple su propia cobertura de 1,20. Es el instrumento más simple del método y el que más se diseña mal: un pago por disponibilidad se escribe bruto y se cobra neto de deducciones, y la diferencia decide si el contrato se financia.
La Costera. Ampliación a doble calzada de 80 km, inversión de US$ 645 M (620 de obra y 25 de terrenos), tres años de obra desde 2025, contrato de 28 años hasta 2052. El socio cobra un peaje (41,7 en términos de 2025, indexado a la inflación del 3,8 %) y recibe del Estado un pago por disponibilidad (34,1 en términos de 2025, indexado), el Estado toma el 15 % del capital (96,8 en la obra), garantiza el 80 % del peaje del primer año como ingreso mínimo (37,31 en 2028, indexado) y garantiza la mitad de la deuda con compensación por término. El manual de Compromisos Fiscales la registró; este manual la diseña: pregunta si ese piso es el que el método daría, qué costaría con la banda de coparticipación que le falta, y qué pasaría si el peaje lo pagara el Estado.
Por qué los dos. El hospital enseña la disponibilidad con deducción esperada, el registro del firme y el pago máximo contra el techo. La Costera enseña el usuario paga con reajuste, la garantía y su banda, el pago por uso con tope y el traspaso al registro de cartera. Y hay una razón adicional para que sea la Costera y no un contrato nuevo: el manual anterior valoró su garantía en 68,0 en suma de vida; este manual mostró que esa cifra dependía de una convención que la cláusula del demo no escribe —contra qué ingreso se compara el piso— y que, según cómo se escriba, la misma garantía vale 254,8, cero o el 68,0 original. La regla que este manual propuso (comparar el piso con el ingreso de demanda que la garantía asegura, nunca con los pagos ciertos del Estado) ya está en producción en la plataforma: 68,0 queda documentado como el artefacto de una implementación anterior, no como una tercera lectura legítima. Es el ejemplo más claro que tiene la serie de por qué el Paso 3 exige la fórmula completa.
Ficha del hospital (Paso 0). Los insumos, tal como los guarda el paquete demo del módulo de Valor por Dinero y los lee el motor del Modelo Financiero (figura 5.2):
| Bloque | Insumo | Valor |
|---|---|---|
| General | Inicio · obra · plazo | 2026 · 3 años (30/40/30 %) · 20 años (hasta 2045) |
| Inversión | 150,0 (diseño 8,0, terreno 7,0, obra y equipamiento 120,0, otros 15,0) | |
| Impuesto · depreciación | 27 % · 20 años | |
| Servicio | Unidad de cuenta | Disponibilidad del establecimiento por áreas funcionales, un solo producto; el servicio clínico queda fuera del contrato (lo opera el concedente) |
| Costos | Opex del socio, primer año | 17,7 (servicios 12,0, sociedad 1,5, seguros 0,8, supervisión 1,0, mantenimiento 2 % de la obra; +2 %/año; reposición de equipos 3,0 cada 3 años) |
| Mecanismo | Pago por disponibilidad | 36,0 desde 2029, escalación contractual 2 %/año, una sola corriente; sin subsidio; sin ingresos de usuario |
| Financiamiento | Deuda / capital | 80 / 20; comisiones 1,5 % + 0,5 % de compromiso |
| Tramo A · Tramo B | 60 %, 19 años, 5,0 %, gracia 3, reserva de 1 año · 40 %, 17 años, 4,5 %, gracia 3, reserva de 1 año | |
| Cobertura exigida · bloqueo de dividendos | 1,20 · 1,15 | |
| Resultado | Deuda · capital | 136,4 (con 10,8 de intereses capitalizados) · 30,9 |
Ficha de la Costera (Paso 0). La misma ficha del manual anterior, reconstruida en el Modelo Financiero con estas decisiones, que el guion declara: la obra se reparte por tercios en los tres años; el activo se deprecia en los 25 años de operación y revierte al Estado sin valor residual; el aporte de capital del Estado entra como contribución a la obra, de modo que el modelo del socio ve solo el capital privado —que es como FARO lo neta: deuda del 72 % de la inversión neta del aporte—; el préstamo senior se amortiza en 24 anualidades desde el primer año de operación, como en el calendario de FARO; sin cuenta de reserva y sin comisiones, que FARO no tiene (figura 5.3).
| Serie | FARO (la ficha del manual de Compromisos Fiscales) | Modelo Financiero (este manual) | Nota |
|---|---|---|---|
| Inversión | 645,0 | 645,0 | 620 de obra + 25 de terrenos |
| Pago por disponibilidad 2028 → 2052 | 38,14 → 93,34 | 38,14 → 93,34 | 34,1 de 2025 indexado al 3,8 % |
| Peaje 2028 → 2052 | 46,64 → 114,15 | 46,64 → 114,15 | 41,7 de 2025 indexado; demanda sin crecimiento real |
| Opex | 12,9/año | 12,9/año | sin indexar |
| Deuda al fin de la obra | 394,7 | 441,9 | el modelo capitaliza 47,2 de intereses de obra que FARO paga en efectivo |
| Servicio de deuda | 35,02/año, 24 cuotas | 39,21/año, 24 cuotas | 7,2 %, anualidad desde 2028 |
| Cobertura media · mínima | 2,91 · — | 2,69 · 1,76 (2028) | FARO no publica el mínimo |
| TIR del proyecto · del capital privado | 10,9 % · — | 11,6 % · 19,6 % | capital privado 28 % de la inversión neta |
Las series de ingreso son idénticas al centavo; la deuda difiere en los intereses de obra, que un motor capitaliza y el otro paga, y esa diferencia explica las tres décimas de cobertura y los siete décimos de punto de TIR. El manual trabaja con la versión del Modelo Financiero porque es la que el Monte Carlo por trayectorias ejecuta, y deja la conciliación a la vista.
Diagnóstico de demanda (Paso 1). El hospital no tiene demanda cobrable: el servicio clínico lo presta el Estado, la ocupación de camas la decide la red asistencial y el socio no la controla, no la diversifica y no puede ponerle precio. Las tres preguntas de retención dan tres "no" y la casilla es Estado paga, por disponibilidad: el riesgo de demanda queda con el Estado por diseño y no entra a la fórmula. La Costera tiene demanda cobrable y volátil: el tráfico se cobra, el socio lo gestiona en parte (calidad de la vía, cobro) y no controla la macro que lo mueve; el peaje base solo cubre el 89 % del opex más el servicio de deuda del primer año, de modo que un usuario paga puro no cierra (recuadro 4.8c). La casilla es mixto: peaje con pago por disponibilidad, y una garantía sobre la cola baja del tráfico cuyo precio hay que calcular.
| Contrato | Instrumento | Familia | Riesgo de demanda | Registro fiscal (Paso 5) | Pantalla |
|---|---|---|---|---|---|
| Hospital | Pago por disponibilidad, una corriente, con deducción esperada | Estado paga | Estado, por diseño | Firme; activo y pasivo financiero en el balance del concedente (control) | Modelo Financiero, modo disponibilidad (figura 5.2) |
| Costera | Peaje indexado | Usuario paga (dentro del mixto) | Privado, salvo la cola baja garantizada | Ninguno (ingreso del socio) | Modelo Financiero, categoría de demanda (figura 5.3) |
| Costera | Pago por disponibilidad indexado | Estado paga | Estado | Firme | Modelo Financiero, corriente de disponibilidad; FARO, base del pago (figura 5.12) |
| Costera | Aporte de capital del Estado | Estado paga | Ninguno | Firme, apoyo directo en la obra | FARO, participación accionaria (figura 5.12) |
| Costera | Garantía de ingreso mínimo | Modificador (mixto) | Cola baja al Estado, con precio | Contingente: máximo = piso, esperado por trayectorias | Monte Carlo por trayectorias (figura 5.7); FARO, pestaña Garantías (figura 5.13) |
| Costera | Coparticipación sobre banda superior | Modificador (mixto) | Cola alta al Estado | Ingreso contingente, fila aparte | Monte Carlo por trayectorias (figura 5.7) |
| Costera, variante | Peaje sombra (pago por uso pagado por el Estado) | Estado paga (uso) | Compartido por volumen; sin tope, la cola alta con el Estado | Firme de monto incierto, con banda | FARO, servicios pagados por el Estado (por importación) (figura 5.16) |
| Recuadro c | Subsidio a la construcción | Estado paga | Ninguno | Transferencia de capital; salida del Paso 4 | Dimensionador de VGF (figura 5.6) |
La regla del Paso 2 —"un instrumento cuyo registro nadie puede escribir no se elige"— tiene una consecuencia visible en la tabla: la coparticipación y el peaje sombra no tienen hoy un lugar propio en la ficha del contrato de FARO (la primera no se traspasa; el segundo entra solo por importación), y el manual los registra a mano en la tabla 4.5.
Hospital — pago por disponibilidad. Para el año de operación t (t = 1 en 2029):
PD_t = PD_1 · (1 + s)^(t−1) · (1 − d_t), con PD_1 = 36,0, s = 2 % (escalación contractual, no reajuste al IPC: el paquete demo escribe el pago en dólares nominales con una escalación fija), d_t la deducción del año, y d̄ = 3 % la deducción esperada con que se dimensiona. Calendario anual vencido; fracción del primer año 1,0; sin degradación; una sola corriente (el motor admite varias, con escalación, inicio y fin propios, y el recuadro 4.8a usa dos para el reajuste parcial).
Régimen de deducciones: el motor no tiene matriz de deducciones [por construir] y aplica la deducción esperada por corriente; el manual aplica d̄ como recorte de la base y declara la matriz en el Paso 7: indisponibilidad por área funcional y franja horaria, puntos de desempeño por indicador, periodo de rectificación, escalera por reincidencia y tope anual, con la mecánica de los contratos estandarizados británicos (§2.4).
Costera — peaje. R_t = q_t · p_t, con q_t la demanda (sin crecimiento real en el demo) y p_t = p_1 · (1 + π)^(t−1) el peaje reajustado al IPC (π = 3,8 %); sin real adicional, sin techo tarifario y por tanto sin cláusula de compensación: el demo no tiene la opción vendida del Indexation Ceiling, y el recuadro 4.8b muestra la fórmula chilena que sí la tiene.
Costera — pago por disponibilidad. PD_t = 34,1 · (1 + π)^(t+2): indexado desde el año base, 38,14 en 2028; sin deducción esperada en el demo (el manual la declararía como en el hospital).
Costera — garantía de ingreso mínimo y banda. El contrato del demo dice "80 % del peaje del primer año, indexado": IMG_t = 0,80 · R_1 · (1 + π)^(t−1), 37,31 en 2028 → 91,32 en 2052; ventana 2028–2052; sin condición de activación; sin banda. Lo que el demo no dice y el Paso 3 exige es contra qué ingreso se compara el piso: contra el peaje (pago_t = max(0, IMG_t − R_t), la lectura del motor del Modelo Financiero y la de una garantía de tráfico chilena) o contra el ingreso total del socio (pago_t = max(0, IMG_t − R_t − PD_t), la convención de PFRAM y la que el manual anterior adoptó). El §4.4 mide las dos. El manual añade la banda que el método pide: BS_t = 2·E_t − IMG_t, simétrica en torno al peaje esperado, con coparticipación x = 50 % sobre el exceso: el socio recibe max(R_t, IMG_t) − x·max(R_t − BS_t, 0) y el Estado paga y cobra del mismo sorteo.
Costera — piso diseñado. La alternativa al 80 % supuesto es el piso que el método oficial da: el valor presente del ingreso libre de riesgo iguala el valor presente de la deuda máxima, PV(IMG) + PV(S) = (1−e)·PV(I) + c·μ·PV(O&M), con perfil IMG_t = IMG_1·(1+g)^(t−1) y g por debajo del crecimiento del ingreso; μ = 0,85, c = 1,10, tasa de la deuda 7,2 %, reloj de la garantía desde el primer año garantizado; S_t son los pagos fijos del Estado. El §4.4 lo resuelve.
Costera, variante — peaje sombra. PS_t = min(q_t · p_t, T_t): el Estado paga por vehículo la misma tarifa y el contrato fija un tope T_t como múltiplo de la proyección; sin tope, PS_t = R_t y el Estado retiene toda la cola alta. El motor de FARO admite el servicio pagado por el Estado y no el tope; el Modelo Financiero no admite ninguno de los dos [por construir: pagador por categoría de demanda]: el §4.5 lo mide con FARO y aplica el tope a mano sobre las trayectorias del panel.
Con el pago bruto, el motor del Modelo Financiero da lo que el manual de Valor por Dinero publicó (figura 5.5): cobertura mínima 1,208 en 2031 —un año de reposición de equipos—, media 1,54, TIR del capital 9,8 % y del proyecto 7,7 %. La serie: 36,0 en 2029 → 49,42 en 2045, 720,4 en suma de vida, 403,4 a valor presente al 5,5 % desde 2026 (492,4 al 3,5 %; 319,7 al 8 %). El motor marca la TIR del capital como "no concluyente" porque el primer año de operación lleva una inyección de los accionistas —8,38 en 2029, la constitución de la cuenta de reserva— y calcula al lado una TIR restringida de 9,6 %; el manual publica la del manual anterior y la nota.
La deducción esperada es lo que este manual añade. Con el pago escrito bruto y cobrado neto:
| Deducción esperada | Pago neto (2029) | Cobertura mínima | Cobertura media | TIR del capital | TIR del proyecto | Cumple 1,20 |
|---|---|---|---|---|---|---|
| 0 % | 36,00 | 1,208 | 1,54 | 9,8 % | 7,7 % | sí |
| 1 % | 35,64 | 1,187 | 1,51 | 9,2 % | 7,5 % | no |
| 3 % | 34,92 | 1,145 | 1,46 | 8,1 % | 7,1 % | no |
| 5 % | 34,20 | 1,100 | 1,41 | 7,0 % | 6,6 % | no |
| 6 % | 33,84 | 1,071 | 1,38 | 6,4 % | 6,4 % | no |
Un 1 % de deducción esperada ya rompe el covenant; con el 3 % que el manual usa como supuesto de trabajo la cobertura cae a 1,145 y la TIR del capital a 8,1 %. El pago que conserva 1,20 cobrándose neto del 3 % es 36,97 bruto (35,86 neto; la bisección del guion sobre el pago), un 2,7 % más que el pago dimensionado bruto: 739,8 en suma de vida y 414,2 a valor presente al 5,5 % en lugar de 720,4 y 403,4. La lectura para quien escribe las bases: el manual de Valor por Dinero fijó un precio de reserva de 39,23 por año; el margen entre el pago que la estructura necesita y ese precio de reserva no es 3,23 sino 2,26 por año, porque el pago que la estructura necesita es el neto. Un mecanismo dimensionado bruto se ofertará neto, y esa diferencia la paga el Estado en la licitación o en la renegociación.
Con el pago por disponibilidad dentro de la ecuación. El método oficial toma los pagos fijos del Estado como ingreso libre de riesgo (S_t). La deuda máxima que la Costera puede cargar vale, en valor presente al 7,2 %, 456,1 (344,0 por la inversión con e = 38,8 % de capital total, público y privado, más 112,1 por el opex cubierto con c·μ); el pago por disponibilidad solo vale 620,6 en el mismo reloj. La ecuación no tiene solución positiva y el dimensionador lo dice tal cual: "los pagos del gobierno ya cubren la deuda que el proyecto puede cargar". El piso diseñado es cero: con un pago por disponibilidad de este tamaño, la garantía de ingreso mínimo del demo no protege la deuda —que ya está protegida— sino la rentabilidad del capital, y ese no es su objeto según el método (la garantía se dimensiona "para que la sociedad pueda pagar su deuda pero pierda su capital").
El mismo tramo como usuario paga puro. Si se quita el pago por disponibilidad y se pregunta qué piso necesitaría la Costera para cerrar su deuda con el peaje, el método da IMG_1 = 33,65 en 2028 (72 % del peaje esperado), creciendo al 1,9 % —la mitad del crecimiento del ingreso, la regla por defecto cuando el diseñador no fija g— hasta 52,86 en 2052 (46 % del peaje); con el reloj del contrato en lugar del de operaciones sería 41,45. Frente al piso del demo:
| Año | Peaje esperado | Piso del demo (80 %, indexado 3,8 %) | Piso / peaje | Piso diseñado (g 1,9 %) | Piso / peaje | Banda superior diseñada BS = 2E − IMG |
|---|---|---|---|---|---|---|
| 2028 | 46,6 | 37,31 | 80 % | 33,65 | 72 % | 59,6 |
| 2030 | 50,2 | 40,20 | 80 % | 34,94 | 70 % | 65,6 |
| 2033 | 56,2 | 44,96 | 80 % | 36,97 | 66 % | 75,4 |
| 2038 | 67,7 | 54,17 | 80 % | 40,61 | 60 % | 94,8 |
| 2043 | 81,6 | 65,28 | 80 % | 44,62 | 55 % | 118,6 |
| 2048 | 98,3 | 78,66 | 80 % | 49,02 | 50 % | 147,6 |
| 2052 | 114,1 | 91,32 | 80 % | 52,86 | 46 % | 175,4 |
| Suma 2028–2052 | 1 512,6 | 1 064,0 |
El piso del demo crece al 3,8 %, igual que el ingreso; el diseñado crece a la mitad, como exige la ecuación del perfil, porque la varianza del ingreso crece con el tiempo y la garantía debe alejarse de la proyección a medida que la proyección se vuelve menos fiable. La exposición máxima del Estado —el piso completo— es un 30 % menor con el piso diseñado. El dimensionador publica además una advertencia que el manual no oculta: el perfil creciente deja los primeros trece años por debajo del servicio de deuda plano del diagnóstico (30,5 al año) y compensa al final; el método iguala valores presentes, no cuotas, y quien quiera un piso que cubra cuota a cuota debe fijar g = 0 y aceptar una exposición mayor.
La regla del 3.3.5 —el piso se compara con el ingreso de demanda que la garantía asegura, nunca con un pago que el Estado hace con certeza— ya está en producción: la Costera ya no se reconstruye a mano en el Modelo Financiero para obtener esta cifra, se lee directamente del motor que FARO usa:
| Convención | Qué compara el piso | Costo esperado, suma de vida | Fuente |
|---|---|---|---|
| Base de demanda (por defecto) | el peaje — la demanda que la IMG asegura | 254,8 | calculate_project (motor de FARO/PFRAM) |
| Base total (declarada) | peaje + disponibilidad; la disponibilidad se suma fija, después del sorteo | 0,0 | calculate_project(mrg_floor_base="total") |
| Artefacto de la implementación anterior (superado) | volatilidad centrada en el ingreso total, no en el peaje | 68,0 | llamada heredada (histórica, no un modo del producto) |
| Piso diseñado (ecs. 11–17) | PV(IMG) = PV(deuda máxima), por construcción | 456,1 | guarantees.mrg_design.design_mrg |
La base del piso y el piso diseñado responden preguntas distintas: la primera dice contra qué ingreso se compara el piso del demo (80 % del peaje, indexado); la segunda pregunta si ese piso es el correcto — no lo es (4.4.2). Las tres primeras filas son la misma cláusula, el mismo piso, bajo tres bases de comparación; la cuarta es otro piso. El registro de cartera recibe la primera fila, no la reconstruye (4.5).
El Monte Carlo por trayectorias entrega el modelo completo del contrato a cada estado del mundo: en cada trayectoria del peaje el socio recibe max(R, IMG) − x·max(R − BS, 0), paga su opex, su impuesto y su deuda, y el Estado paga y cobra de ese mismo sorteo (figura 5.7). Seis corridas sobre el mismo panel —browniano geométrico sobre el peaje, volatilidad 15 %, 2 000 trayectorias, semilla 42; el pago por disponibilidad determinista—, con la TIR objetivo del capital en 18 % (el umbral del dimensionador del subsidio, para leer las dos herramientas con el mismo número):
| Corrida | Pago IMG esperado, suma de vida | VP 8 % esperado | VP P95 | VP CVaR95 | P(alguna llamada) | Coparticipación esperada, suma | VP coparticipación | VP costo fiscal neto | TIR capital P10 | TIR capital P50 | P(TIR ≥ 18 %) |
|---|---|---|---|---|---|---|---|---|---|---|---|
| P0 · sin garantía | 0,0 | 0,0 | 0,0 | 0,0 | 0 % | 0,0 | 0,0 | 0,0 | 14,1 % | 18,7 % | 57 % |
| P1 · piso del demo comparado con el peaje (panel de bancabilidad) | 226,9 | 55,6 | 192,2 | 224,7 | 79 % | 0,0 | 0,0 | 55,6 | 17,2 % | 19,1 % | 70 % |
| P2 · piso diseñado (g 1,9 %) comparado con el peaje | 62,0 | 16,3 | 86,0 | 113,7 | 55 % | 0,0 | 0,0 | 16,3 | 15,4 % | 18,8 % | 58 % |
| P2′ · el mismo IMG_1 indexado al 3,8 % en vez de g | 165,0 | 38,7 | 151,5 | 181,8 | 71 % | 0,0 | 0,0 | 38,7 | 16,3 % | 18,9 % | 63 % |
| P3 · piso del demo + banda BS = 2E − IMG, x = 50 % | 226,9 | 55,6 | 192,2 | 224,7 | 79 % | 156,3 | 38,8 | 16,8 | 17,2 % | 19,1 % | 69 % |
| P4 · piso diseñado + banda BS = 2E − IMG, x = 50 % | 62,0 | 16,3 | 86,0 | 113,7 | 55 % | 108,3 | 26,6 | −10,3 | 15,4 % | 18,8 % | 58 % |
Valores presentes desde 2025, con el año base sin descontar. Ningún panel baja la cobertura de 1,20 (el pago por disponibilidad cubre el servicio de deuda: P(cobertura < 1,20) = 0 en todos; el P10 de la cobertura mínima está entre 1,46 y 1,58), de modo que la lectura de bancabilidad es de rentabilidad del capital, no de deuda. Cuatro cosas que el panel enseña:
La garantía "pegada". Una planilla que valore la garantía aparte y sume su pago esperado al ingreso determinista obtiene, sobre esta misma Costera, una TIR del capital de 20,4 % y una cobertura mínima de 1,775; el panel, con la garantía dentro del modelo, da 20,1 % en media, 19,1 % en la mediana y 17,2 % en el P10. La suma de vida del pago esperado es la misma en las dos lecturas (226,9); lo que cambia es a qué ingreso se suma: la planilla cobra el ingreso del mundo medio con la compensación de los mundos malos. El §6.1 lo desarrolla.
El hospital. Una fila firme, y la deducción esperada como ingreso esperado del Estado que se muestra y no se netea:
| Fila | Tipo | 2029 | 2037 | 2045 | Suma de vida | VP 3,5 % | VP 5,5 % | VP 8 % |
|---|---|---|---|---|---|---|---|---|
| Pago por disponibilidad (bruto) | Firme | 36,0 | 42,2 | 49,4 | 720,4 | 492,4 | 403,4 | 319,7 |
| Deducción esperada (3 %) | Ingreso esperado del Estado, aparte | −1,1 | −1,3 | −1,5 | −21,6 | −14,8 | −12,1 | −9,6 |
| Subsidio a la construcción · IMG · coparticipación | — | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
El pasivo financiero —el valor presente de los pagos futuros al 5,5 %, con el pago del año sin descontar, que es como FARO lo escribe (figura 5.14)— es 473,6 al inicio de la operación, 333,0 en 2037 y 49,4 en 2045; el activo entra al balance del concedente por la prueba de control (el Estado fija el servicio, controla el acceso y se queda con el activo). El pago máximo anual, 49,42 en 2045, es el 8,2 % del techo de 600 del manual de Valor por Dinero; el del primer año, el 6,0 % (figura 5.15). Es la fila que el registro de cartera recibe como está: calendario, tipo y valor presente, sin recalcular.
La Costera. Cinco filas y la conciliación con el registro del manual anterior:
| Instrumento | Tipo | 2028 | 2038 | 2052 | Suma de vida | VP 8 % | VP 5,5 % |
|---|---|---|---|---|---|---|---|
| Pago por disponibilidad | Firme | 38,1 | 55,4 | 93,3 | 1 546,1 | 489,7 | 672,7 |
| Aporte de capital del Estado (obra) | Firme, apoyo directo | 0,0 | 0,0 | 0,0 | 96,8 | 90,0 | 92,0 |
| IMG del demo — exposición máxima (piso sobre el peaje) | Contingente, máximo | 37,3 | 54,2 | 91,3 | 1 512,6 | 479,1 | 658,1 |
| IMG del demo — esperado (motor/API, base de demanda) | Contingente, esperado | 1,53 | 7,87 | 21,64 | 254,8 | 65,4 | 96,3 |
| IMG diseñada — exposición máxima | Contingente, máximo | 33,6 | 40,6 | 52,9 | 1 064,0 | 362,3 | 487,2 |
| IMG diseñada — esperado (panel P2) | Contingente, esperado | 0,18 | 2,19 | 4,73 | 62,0 | 16,3 | 23,9 |
| Coparticipación, banda diseñada, 50 % — esperada (panel P4) | Ingreso contingente, aparte | 0,25 | 3,27 | 9,85 | 108,3 | 26,6 | 39,8 |
| Garantía de deuda · término anticipado | Contingente | 26,4 · 24,5 esperado en suma de vida (manual anterior, §4.4; no se recalculan) |
El firme por disponibilidad (489,7 a valor presente) y el aporte (90,0) coinciden con el registro del manual anterior porque son la misma serie. La IMG del demo — esperado ya es la misma lectura del motor que recibe el registro de cartera (254,8, base de demanda por defecto): no se reconstruye a mano en el Modelo Financiero (4.4.3); el manual anterior la publicó en 68,0 bajo una implementación que centraba la volatilidad en el ingreso total, hoy documentada como artefacto. Lo que hoy no se traspasa: el puente del Modelo Financiero a FARO lleva los pagos por disponibilidad y los pagos operativos y deja en cero la garantía, la coparticipación y el subsidio a la construcción; las filas de la IMG diseñada y de la coparticipación de esta tabla se cargan a mano en la ficha del contrato (figura 5.13) y en el informe de cartera (figura 5.17), y el manual lo declara como límite.
La variante de peaje sombra. El mismo peaje pagado por el Estado por vehículo, escrito en FARO como servicio pagado por el gobierno (figura 5.16) y sin garantía de ingreso (no hay ingreso de usuario que garantizar):
| Lectura de FARO | Contrato base (peaje real + disponibilidad) | Variante peaje sombra |
|---|---|---|
| Pago del Estado por servicios, 2028 · suma de vida | 0,0 · 0,0 | 46,6 · 1 890,7 |
| Pago total del Estado, suma de vida · VP 8 % | 1 546,1 · 489,7 | 3 436,9 · 1 088,5 |
| Pasivo financiero (VP de los pagos futuros), 2025 · pico | 453,4 · 601,6 (2035) | 1 007,9 · 1 337,3 (2035) |
| Tipo de compromiso | Firme (disponibilidad) + contingente (IMG) | Firme de monto incierto: el Estado paga R_t, sea cual sea |
FARO registra el peaje sombra como gasto del Estado y lo lleva al pasivo financiero: 1 007,9 en lugar de 453,4 en el año base. Lo que FARO no escribe es la incertidumbre del monto, y ahí entra el panel: sobre las mismas 2 000 trayectorias, el Estado paga en esperanza la proyección (1 892,1 en suma de vida, 598,4 a valor presente) y en el P95 3 947,4, un 109 % más; la trayectoria más alta paga 11 221,9. Con un tope del 120 % de la proyección, el pago esperado baja a 1 579,4, el P95 a 2 259,3 y el máximo a 2 268,9, y el tope está activo alguna vez en el 61 % de las trayectorias; con tope del 100 %, el P95 es la proyección misma. El tope es el símbolo que convierte un firme de monto incierto sin banda en uno con banda, y APMG lo exige por eso (§2.3). Cálculo del tope a mano sobre las trayectorias del panel: el motor no tiene bandas ni tope [por construir].
Tornado del hospital (figura 5.8), sobre la cobertura mínima, la TIR del capital y el valor presente del compromiso al 5,5 %:
| Variable | Cobertura mínima (bajo / alto) | TIR del capital | VP del pago 5,5 % |
|---|---|---|---|
| Deducción esperada 0 → 3 % → 6 % | 1,145 / 1,071 | 8,1 % / 6,4 % | 391,3 / 379,2 |
| Opex −10 % / +10 % | 1,333 / 1,076 | 12,4 % / 6,9 % | 403,4 / 403,4 |
| Inversión −10 % / +10 % | 1,322 / 1,115 | 12,8 % / 7,1 % | 403,4 / 403,4 |
| Tasa de interés −1 pp / +1 pp | 1,284 / 1,140 | 11,2 % / 8,2 % | 403,4 / 403,4 |
| Escalación del pago 1 % / 3 % (base 2 %) | 1,082 / 1,250 | 6,1 % / 12,7 % | 376,2 / 433,2 |
| Tasa de descuento 3,5 % / 8 % (base 5,5 %) | 1,208 / 1,208 | 9,8 % / 9,8 % | 492,4 / 319,7 |
Base: 1,208, 9,8 %, 403,4. Tres lecturas. El opex y la deducción mueven la cobertura y no el compromiso: son el riesgo del socio, y el Estado los ve solo si la fórmula los traslada. La escalación mueve las dos cosas a la vez: un punto de escalación vale unos 30 de valor presente para el Estado y entre 0,04 y 0,13 de cobertura mínima para el socio, y es el parámetro que un contrato escribe con menos cuidado (§6.6). La tasa de descuento mueve solo el registro, y por eso es un parámetro de política que Hacienda fija y no un supuesto del modelo.
Estrés de la Costera. El panel del 4.4.4 es la prueba de estrés: P(cobertura < 1,20) = 0 en todas las corridas, P(TIR ≥ 18 %) entre 57 % y 70 %, pago del Estado P95 192,2 y CVaR95 224,7 a valor presente con el piso del demo (86,0 y 113,7 con el diseñado), coparticipación cobrada en esperanza 156,3 / 108,3. Lo que el panel no mide y el manual declara: el estrés de inflación y de tipo de cambio sobre el pago por disponibilidad indexado es determinista en este contrato (la disponibilidad sube con el índice y el registro lo muestra con la macro del espacio de trabajo) y no forma parte del panel; el tornado macro de FARO lo cubre en el manual anterior.
El Valor por Dinero recorrido con el mecanismo. El hospital resultó favorable por disponibilidad a la tasa de política en el manual de Valor por Dinero (+6,4 % al 5,5 %). Pagado por uso —día‑cama a tarifa equivalente sobre la ocupación de referencia— el veredicto cambia por dos vías que el módulo de Valor por Dinero hace visibles: el riesgo de demanda clínica, que por disponibilidad está retenido por diseño y vale cero en la comparación, pasa a ser un riesgo con prima en la rama APP (el socio lo cobra) y una salida del Estado de monto incierto; y la salida del Estado deja de ser un firme comparable con la obra pública para ser una distribución cuyo valor esperado no es el pago en el escenario esperado. Por decisión de diseño de este manual, el segundo escenario del hospital no se construye con cifras: el punto es conceptual y la serie no justifica todavía un segundo paquete demo. Lo que sí queda medido es la dirección: el mismo hospital por uso es, para el Estado, el pago por disponibilidad más la cola alta de la ocupación, y para el socio, un ingreso con banda que su deuda exigirá cubrir con más capital o con una garantía.
Asequibilidad. El pago máximo del hospital es el 8,2 % del techo anual del manual de Valor por Dinero; el pago por disponibilidad de la Costera entra a la asequibilidad de FARO desde el Modelo Financiero (figura 5.15) junto con los firmes de la cartera, y su esperado contingente —254,8 (motor, base de demanda) o 62,0 en suma de vida según el piso— se puntúa contra el techo de contingencias con la regla del manual anterior. Un mecanismo cuyo pago máximo pase el techo se rediseña en el Paso 3; ninguno de los dos lo pasa.
Paso 7 — indicadores y verificador, el hospital. La deducción esperada del 3 % que el Paso 4 aplicó necesita una matriz que alguien mida:
| Indicador | Unidad | Medición | Verificador | Frecuencia | Consecuencia |
|---|---|---|---|---|---|
| Disponibilidad por área funcional | horas de indisponibilidad × ponderación del área × franja | registro del sistema de gestión del edificio, con periodo de rectificación por falla | verificador independiente con acceso al sistema; inspector fiscal | mensual, liquidación semestral | deducción del pago del periodo; escalera por reincidencia; tope anual |
| Desempeño de servicios (limpieza, alimentación, esterilización, seguridad, mantenimiento) | puntos por incumplimiento, ponderados por relevancia | inspección programada y aleatoria; reclamos | inspector fiscal; auditoría muestral externa | mensual | deducción por puntos sobre umbral; bonificación sobre umbral alto si el contrato la tiene |
| Reposición de equipos | cumplimiento del plan de ciclo de vida | acta de recepción | inspector fiscal | por evento | retención del pago hasta la recepción |
| Indicadores centinela (infecciones, cadena de frío, gases clínicos) | cumple / no cumple | reporte auditado | verificador independiente | continuo | incumplimiento grave; inhabilita la bonificación |
Regla: un indicador sin verificador es una deducción que nunca se aplica; el contrapunto chileno (recuadro 4.8a) lo ilustra con un régimen que sanciona por infracción y premia por nivel de servicio en vez de deducir, de modo que la calibración del Paso 4 no tiene sobre qué actuar.
Paso 8 — lista de cláusulas. Para el hospital: fórmula del pago con PD_1, s y d_t definidos; calendario, facturación y mora; matriz de deducciones, periodo de rectificación, escalera y tope; periodo de gracia del primer año; verificador y procedimiento de disputa sobre la medición; qué no cubre (cambio de ley, fuerza mayor, evento de compensación: a sus cláusulas). Para la Costera: fórmula del peaje con reajuste y revisión periódica; fórmula del pago por disponibilidad; contra qué ingreso se compara el piso; piso por año, ventana, condición de activación, reajuste del piso y moneda; banda superior y tasa de coparticipación; renuncia; y para la variante, unidad, tarifa, bandas y tope del peaje sombra. La cláusula que el demo de la Costera no tiene —contra qué se compara el piso— es la que hace que su garantía valga 254,8 o cero.
Paso 9 — la variable de licitación. Hospital: el menor pago por disponibilidad PD_1, con la escalación y la matriz fijadas en las bases; el precio de reserva del manual de Valor por Dinero (39,23) es el máximo admisible y el pago neto dimensionado (36,97 bruto con el 3 %) es lo que la estructura necesita. Costera: el menor pago por disponibilidad con el peaje y el piso fijados en las bases, o —si el Estado quiere absorber la demanda por plazo— el menor valor presente de los ingresos con plazo variable, la variable chilena de la Ruta 68 y de la relicitación de la Ruta 78 (§2.5). Recuadro c: el menor subsidio a la construcción, o los dos tramos excluyentes del Puente Industrial. Una sola variable, con los símbolos del contrato.
Paso 10 — traspaso y monitoreo. Las tablas del 4.5 son las filas que el registro de cartera recibe (figura 5.17); el Valor por Dinero de oferta se recalcula con el pago adjudicado; y el calendario de monitoreo del mecanismo lleva, para el hospital, deducciones aplicadas frente a esperadas (la evidencia chilena sobre esto es escasa, y el manual no la suple) y, para la Costera, llamadas de la garantía frente a las esperadas del panel, coparticipación cobrada, reajustes aplicados. Cada cifra lleva la versión del mecanismo que la produjo: el pago bruto de 36,0 y el neto de 36,97 son dos versiones del hospital, y la pantalla de renegociación las compara en el mismo motor (figura 5.9).
4.8a — El hospital, en Chile: subsidio, cuota, reajuste parcial y bonificación (bases de licitación del Hospital de Maipú y La Florida)
El pago por disponibilidad chileno se llama subsidio y se licita como cuota: un Subsidio Fijo a la Construcción en ocho cuotas anuales por hospital (art. 1.12.3.1) y un Subsidio Fijo a la Operación en cuotas semestrales anticipadas, con la primera y la última a mitad de cuota (art. 1.12.3.2), ambos en UF, más los Pagos Variables a la Operación (art. 1.12.3.3): un pago por día‑cama de 0,5 UF sobre la ocupación que exceda la de referencia, la compensación por sobredemanda y el Resultado de Servicio. Tres lecturas del ejemplo. Calendario: la misma suma anual pagada en dos cuotas semestrales anticipadas vale, al 5,5 %, un 4,1 % más a valor presente que pagada anual vencida (403,4 → 419,9 sobre el hospital del ejemplo; cálculo a mano, el motor es anual), y esa diferencia es un parámetro de la fórmula, no un detalle de tesorería. Reajuste parcial: "un 20 % del SFO será reajustado de acuerdo a la variación que haya experimentado dicho Ingreso Mínimo" (art. 1.12.11) sobre una base ya en UF; sobre el hospital del ejemplo, dos corrientes en el motor —80 % del pago al 2 % y 20 % a un índice de costo laboral al 4 %— dan 53,02 en 2045 en lugar de 49,42, 747,0 en suma de vida y 415,9 a valor presente (+3,1 %), con la cobertura mínima en 1,225: el índice y la fracción se declaran por corriente porque cada uno mueve el compromiso por su cuenta. Desempeño: el mecanismo de nivel de servicio (art. 1.10.17, agregado por la Circular Aclaratoria n.º 1) no deduce de la cuota; bajo 92 puntos aplica las multas del art. 1.8.5.1 y sobre 94 o 97 paga un incentivo semestral fijo como Resultado de Servicio. La cuota del SFO no baja con el desempeño: la deducción esperada del 3 % del 4.4.1 no tiene equivalente en este contrato, y la calibración del Paso 4 se hace, en Chile, sobre las multas y no sobre la fórmula. Cifras del contrato en UF; ninguna cifra de desempeño (regla del manual).
4.8b — La Costera, en Chile: garantía opcional con activación y banda, pago por interno con curvatura, tarifa por congestión con reajuste real
La garantía y su banda: en la Ruta 5 Santiago–Los Vilos (art. 1.11) el licitante que acepta el mecanismo elige año a año un Ingreso Mínimo Garantizado dentro de la banda de la tabla 1.2; la garantía se activa solo si el ingreso del año es inferior al mínimo y superior al 50 % del ingreso potencial —la garantía no cubre al operador que no opera—, y a cambio el concesionario comparte el 50 % de sus ingresos desde el mes siguiente a aquel en que el valor actualizado de sus ingresos a una tasa real del 15 % supera un monto fijado en las bases. Es la banda del 4.4.4 escrita con otra geometría: no simétrica en torno al ingreso esperado sino disparada por una rentabilidad acumulada; y con una condición de activación que el demo de la Costera no tiene y que, sobre el panel, eliminaría las llamadas de las trayectorias más bajas —las que un operador que no opera produciría—. El Puente Industrial repite el diseño con un pago del concesionario por acceder a la garantía (art. 1.12.7.1). El pago por uso pagado por el Estado: en el Programa Penitenciario Grupo 1 el Ministerio paga por establecimiento un tercio del SFC, un tercio del SFO y el Número Promedio de Internos por el Indicador de Pago Variable ofertado (art. 1.12.3), y sobre el 120 % de la capacidad de diseño el indicador se aplica con un factor de ajuste (art. 1.12.9): la banda decreciente del peaje sombra británico, escrita para internos, y la única forma de tope que el corpus tiene para un pago por uso; el 4.5 muestra lo que vale no tenerlo. La tarifa: el Sistema Norte–Sur reajusta el peaje cada año por (1 + IPC) × (1 + 3,5 %) desde el segundo año, con reajuste anticipado si el IPC acumulado pasa el 15 % y revisión bienal con visto bueno de Hacienda (art. 1.14.7), sobre tres tarifas por velocidad de operación (art. 1.14.1). Es el peaje de la Costera con un real acumulativo y sin techo contractual: la opción del Indexation Ceiling que el Paso 3 pide registrar cuando no tiene cláusula de compensación. Y la relicitación de la Ruta 78 (bases en trámite en el corpus) es el recordatorio de que el desempeño puede entrar a la fórmula por el plazo: el saldo del Fondo al Desempeño Operacional se descuenta del valor presente de los ingresos y alarga la concesión (arts. 1.7.6.1 y 2.4.6.5).
4.8c — El subsidio como salida: el dimensionador sobre la Costera sin disponibilidad y sobre el corredor de peaje del demo
El solver de subsidio a la construcción (figura 5.6) busca el menor aporte, como fracción de la inversión, que cumple a la vez cuatro restricciones —cobertura mínima ≥ 1,30, TIR del capital ≥ 18 %, capital ≥ 10 % de la inversión, subsidio ≤ 40 %— en un barrido de 0 a 50 % en pasos de 2,5 %, con la regla de que el aporte sustituye capital y no deuda.
La Costera como usuario paga puro (sin pago por disponibilidad y sin el capital del Estado): cobertura mínima 0,731, TIR del capital 3,3 %. La "celda" de una planilla escribiría la brecha como el valor presente de la inversión menos el del peaje neto de opex: 117,6 al 8 %, el 18,2 % de la inversión (70,8 y 11,0 % al 7,2 %). El solver dice otra cosa: con la deuda del 72 % del demo ningún subsidio hasta el 50 % cierra el contrato, porque la cobertura va de 0,731 a 1,024 a lo largo del barrido y la restricción que manda es la deuda, que el subsidio no toca. La deuda máxima que el peaje sirve a 1,30 es el 41,7 % de la inversión (268,8, bisección del motor); con esa deuda, la Costera pura cierra solo a Ke 12 % con cobertura 1,20, y con un subsidio del 40 %. Leído contra el contrato real: el mismo apoyo, escrito como pago por disponibilidad, vale 489,7 a valor presente —el 76 % de la inversión— más 96,8 de capital, muy por sobre el tope del 40 % que un subsidio a la construcción tendría. Ningún tope alcanza al instrumento que no se llama subsidio; el Paso 5 lo registra como firme para que al menos se vea.
El corredor de peaje del demo (620 M, 75 % de deuda; el proyecto detrás de The Viability Gap Is an Output): sin aporte, cobertura mínima 1,167 y TIR del capital 13,7 %. El subsidio mínimo, según la estructura y el umbral:
Deuda Ke 18 % · 1,30 Ke 15 % · 1,30 Ke 12 % · 1,30 75 % (demo) ninguno ninguno ninguno 60 % 25,0 % (155) 15,0 % (93) 0,0 % 50 % 30,0 % (186) 20,0 % (124) 0,0 % 41,7 % 35,0 % (217) 22,5 % (140) 2,5 % (16) La misma carretera "necesita" entre cero y el 35 % de subsidio según la deuda que carga y el umbral que el capital exige; con el 75 % del demo no cierra a ningún subsidio, por la misma razón que la Costera. Es la tesis del paper de Austral escrita en una tabla: la brecha es una salida de la estructura, no un insumo del proyecto, y el número que evita subsidiar la brecha que una estructura mejor habría cerrado es el minimizado, que solo existe si alguien lo calcula antes de girar el cheque (Austral, The Viability Gap Is an Output, §3–§5; su cifra de VGF = 0 % sobre este proyecto sale con su propia calibración). El Puente Industrial lo escribió en unas bases: tramo A sin subsidio, tramo B con el factor S solo si nadie ofertó en A (art. 3.2 y 3.4).
Cuatro decisiones, en el orden en que las tablas las producen.
Un guion acompaña al manual en la carpeta de guiones y produce, en un solo archivo de salida, cada cifra de esta sección en el orden en que aparece; se ejecuta con el entorno del servidor de la plataforma y admite la semilla, el número de trayectorias, la volatilidad y la tasa de política como parámetros. Los pasos:
/api/v1/batch/faro/single) para la IMG de base de demanda; con los insumos construidos aquí, imprime la tabla motor ↔ interfaz: la cobertura mínima del hospital (1,208), su TIR del capital (9,8 %), el pago esperado de la garantía de la Costera con el piso diseñado (62,0) y su probabilidad de llamada (55 %), la IMG de base de demanda (254,8) y el resultado del solver sobre la Costera pura coinciden cifra a cifra. Nada se escribe en el espacio de trabajo.Lo que el motor no permitió medir, y cómo se declaró. La matriz de deducciones (se aplicó la deducción esperada como recorte de la base: 4.3, 4.4.1). El tope del peaje sombra (a mano sobre las trayectorias del panel: 4.5). El pago semestral anticipado (factor analítico: 4.8a). El traspaso de la garantía, la coparticipación y el subsidio a FARO (a mano: 4.5). El segundo escenario del hospital por uso (no se construyó, por decisión: 4.6). Ya no está en esta lista, porque ya está en producción: la base del piso de la IMG contra la que se compara (antes construida a mano como piso neto de la disponibilidad; hoy un parámetro del motor, mrg_floor_base) y la volatilidad de FARO centrada en el ingreso de demanda en vez de en el total (4.4.3).
Las referencias «figura 5.x» de esta sección remiten a las capturas del §5, que llevan la leyenda de cada una; la correspondencia paso → pantalla → figura es la tabla 5.9.
El método del §3 se puede ejecutar con cualquier modelo y cualquier registro. Esta sección describe cómo lo ejecutan los dos módulos de Austral que el manual usa: el Modelo Financiero, donde el mecanismo se escribe como línea de ingresos del socio privado y se prueba contra la deuda, y FARO, donde el mismo mecanismo se registra como compromiso del Estado. Para cada pantalla: qué paso ejecuta, qué pide, qué entrega, qué decide el analista y dónde está el límite. Las capturas son del espacio de trabajo de invitado y de los dos contratos del §4 —nunca de datos de un cliente— y se numeran en el orden del recorrido, no en el del menú. Todo lo que sigue existe hoy; donde una capacidad no está implementada, se dice, y donde una pantalla y el motor no dicen lo mismo, también. La sección es útil y no publicitaria: cada captura se mapea a un paso del §3 y la tabla 5.9 los recoge. Las capturas C2–C14 y C16 se tomaron con los despliegues de la nota de versión de 5.1 en producción (austral@3116c50e, 17-18 de septiembre de 2026); C1 y C15 se cerraron en una ronda posterior (20 de septiembre de 2026, producción austral@de6904e5) — C1 con la captura de lo que sí existe hoy en el catálogo de módulos, C15 con el intento real de importación y su rechazo. Las dieciséis quedan así resueltas o documentadas con evidencia de por qué no aplican; esa cuenta se documenta en capturas/INDICE.md.
El Modelo Financiero vive en platform.austral-intelligence.com/workspaces/<espacio>/fm y FARO en …/faro; cada pantalla es una ruta bajo esa dirección (…/fm/inputs, …/fm/path-monte-carlo, …/faro/projects/<contrato>/revenues) y un escenario o un contrato se comparte enviando un enlace. La tarjeta Mecanismos de Pago —la ficha de una página del catálogo de módulos— es la puerta de producto sobre los dos: describe los siete instrumentos, dice cuándo se usa cada uno y enlaza a las pantallas que lo ejecutan; no tiene cálculo propio. No hace falta registrarse para probar: al entrar se crea un espacio de trabajo de invitado con su propia base de datos, que se conserva si después se convierte en una cuenta. El invitado puede escribir el mecanismo, correr el modelo, el dimensionador y el panel por trayectorias, y leer el registro; las descargas —el libro Excel y el PDF del modelo, el libro PFRAM y el Excel de FARO, el archivo de sesión— exigen una cuenta, como toda descarga de la plataforma.
Tres precisiones de forma. El Modelo Financiero está rotulado hoy en inglés en sus pantallas de insumos, estados, sensibilidad, dimensionador y renegociación —el texto da entre paréntesis el rótulo que la pantalla usa—, mientras que el Monte Carlo por trayectorias, FARO entero, la navegación y los informes descargables están en español, inglés, francés y portugués; el manual usa siempre su propio vocabulario y el rótulo de la pantalla entre paréntesis la primera vez. Los dos módulos traen su propia página de manual en línea; este manual es su versión extendida, no su reemplazo. Y una advertencia sobre los datos de demostración: el Modelo Financiero carga paquetes de varios proyectos de referencia (una cartera de cinco; un conjunto de tres que ejercita el motor de varias monedas y varios activos), ninguno con garantía de ingreso activa y ninguno igual al hospital del §4, que vive como paquete del módulo de Valor por Dinero; FARO carga la cartera de la República de Andolar, donde está la Costera. El hospital se construye a mano en el Modelo Financiero desde la ficha del §4.1 —once celdas— y el anexo 4.A dice cómo el guion construye lo que los paquetes no traen. No existe como paquete del Modelo Financiero: para esta sección se guardó a mano, con los mismos insumos del §4.1, como el escenario "Hospital regional — disponibilidad (manual)" en el espacio de trabajo del agente — documentado en capturas/INDICE.md — y las capturas de 5.2 se toman sobre ese escenario guardado, no sobre un paquete.
Nota de versión. Esta sección describe la plataforma tal como queda con los despliegues de septiembre de 2026. Al cierre de esta versión del manual (17 de septiembre de 2026) están en producción el taller de garantías fiel al registro de FARO (piso sin mínimo del 50 %, probabilidad de llamada leída del motor, gracia en la deuda, probabilidad de incumplimiento del 1,5 %), la asequibilidad con firmes más esperado contingente completo, la pestaña Garantías del contrato alineada con el motor y la regla de la base del piso (3.3.5, P1): FARO simula solo el ingreso de demanda con los pagos del Estado fijos, y la base del piso —demanda, por defecto, o total, declarada— se lee y se declara por contrato; el demo recalculado da 254,8 con la base de demanda, 0,0 con la total (C13, C16). Los dos despliegues que esta nota describía como pendientes ya están en producción austral@3116c50e (17-18 de septiembre de 2026), confirmado por las capturas de esta ronda: (i) en el Modelo Financiero, la tarjeta de garantía de la pestaña Ingresos escribe el piso y la banda (C2, figura 5.3: Floor % 0,8, Cap % 1,2, Revenue Sharing 50 %), el campo de deducción esperada por corriente funciona (C2, C4: 1,208 → 1,145 con 3 %), el Monte Carlo por trayectorias abre en la convención de la serie (C6: GBM, 2 000, semilla 42), y la pestaña Ingresos de FARO tiene el subsidio a la construcción, las regalías y los pagos al Estado conectados (C10); (ii) el taller de garantías con «Cargar desde FARO» y la base del piso por contrato — declarados en producción por el encargo de esta ronda de capturas, no verificados de forma independiente aquí (esta ronda no visitó /guarantees). Un lector que abra la plataforma hoy no debería ver la tarjeta de garantía inerte ni la IMG de la Costera en 68,0 —esa cifra queda documentada como artefacto de la implementación anterior—; si la ve, es una regresión, no el estado esperado. El §4 fue escrito sobre los motores y no sobre esas pantallas, y sus cifras no cambian.
[05_c01_catalogo_modulos_hoy.png] Figura 5.1 — Lo que existe hoy en lugar de la tarjeta "Mecanismos de Pago". Confirmado sobre producción austral@de6904e5 (20-09-2026): no existe ninguna página de catálogo con la ficha de un solo instrumento (los siete instrumentos, cuándo se usa cada uno, enlaces al Modelo Financiero y a FARO) — ni en el Hub (/hub), ni en un /tools, que no existe como ruta, ni en el registro de 28 módulos que expone la interfaz de programación de módulos, que ningún componente del frontend consume. La captura muestra el catálogo real de navegación — la barra lateral — con FARO y Modelo financiero como entradas independientes, separadas por Estados GFS, Austral Ledger y el Índice de Elegibilidad APP: nada los agrupa bajo los siete instrumentos. El panel principal es la propia ficha de portada del módulo Hub ("Centro de Proyectos APP"), que ilustra el formato — icono, tagline, tarjetas "Capacidades" — que tendría una ficha X2 si existiera; ni /fm ni /faro tienen una portada equivalente. Es una pantalla pendiente de construir, no un defecto de redacción de una ficha existente. Hallazgo de producto; candidato a issue registrado en capturas/INDICE.md.
Rótulo: Inputs → Revenue (Insumos, pestaña Ingresos; …/fm/inputs). Insumo: el modo de ingresos (Revenue Mode: usuario paga / disponibilidad / mixto), que es la familia del Paso 2 escrita como botón; en usuario paga o mixto, la tarifa base por unidad, el IVA, la rampa (años y factor) y las categorías de demanda (nombre, demanda base por día, crecimiento, elasticidad), que son el Paso 1 y el 3.3.2; la tarjeta Garantía de ingreso mínimo (Minimum Revenue Guarantee: activar, Floor %, Cap %) y la tarjeta Coparticipación (Revenue Sharing: activar, umbral, Sharing %), que son el 3.3.5; en disponibilidad o mixto, las corrientes de pago por disponibilidad (Availability Payment Streams: nombre, pago anual, escalación, año de inicio y deducción esperada Expected Deduction %), que son el 3.3.1. Salida: la pantalla no calcula; al pulsar Run Model corre el motor y guarda el escenario con su resultado, y la lectura se hace en las pantallas siguientes. Decisión del analista: la familia, la fórmula y sus parámetros. Tres precisiones que el §3 exige y la pantalla resuelve a su manera. (i) Floor % y Cap % se leen como fracción del ingreso de demanda del caso base de este escenario, año a año: al correr o guardar, el motor calcula el ingreso operativo del caso base y fija el piso y la banda como ese porcentaje de cada año —un calendario absoluto que después se compara contra lo que el ingreso resulte ser en un estrés o en una trayectoria—; el piso se compara con el ingreso de usuario y no con el ingreso total del socio (la regla del 3.3.5). (ii) Cap % fija el nivel de la banda y no su tasa: para que la banda cobre hay que activar además la tarjeta de coparticipación y darle Sharing %; el umbral fijo de esa tarjeta cede ante la banda por año cuando la tarjeta de garantía está activa. (iii) Expected Deduction % recorta el monto de la corriente y solo el de la corriente: el ingreso de usuario no se toca. Límite: la tarjeta escribe el piso como porcentaje plano del ingreso base; un piso con perfil propio —el IMG_t diseñado del §4.4.2, que crece a la mitad del ingreso— o una tabla contractual se cargan como calendario por programa (5.6) o se corren en el Monte Carlo por trayectorias, no desde esta tarjeta [por construir: piso por tabla desde la pantalla]. Las corrientes de disponibilidad exponen nombre, monto, escalación, inicio y deducción; el año de fin, la fracción del primer año, la degradación y la indexación a la inflación de cada corriente existen en el motor y se conservan en el escenario, pero no se editan desde esta pantalla [por construir]. No hay matriz de deducciones: la deducción es esperada, no calculada (Paso 7). Y el pago por uso pagado por el Estado no existe en este modelo: una categoría de demanda por una tarifa es siempre ingreso de usuario [por construir: pagador por categoría de demanda].
Figura 5.2 — Pestaña Ingresos con el hospital del §4 en modo disponibilidad: una corriente 36 desde 2029 con escalación 2 % y deducción esperada 3 % (tecleada en el campo para esta captura; el escenario guardado del espacio queda en 0 %, ver 5.5); sin categorías de demanda.
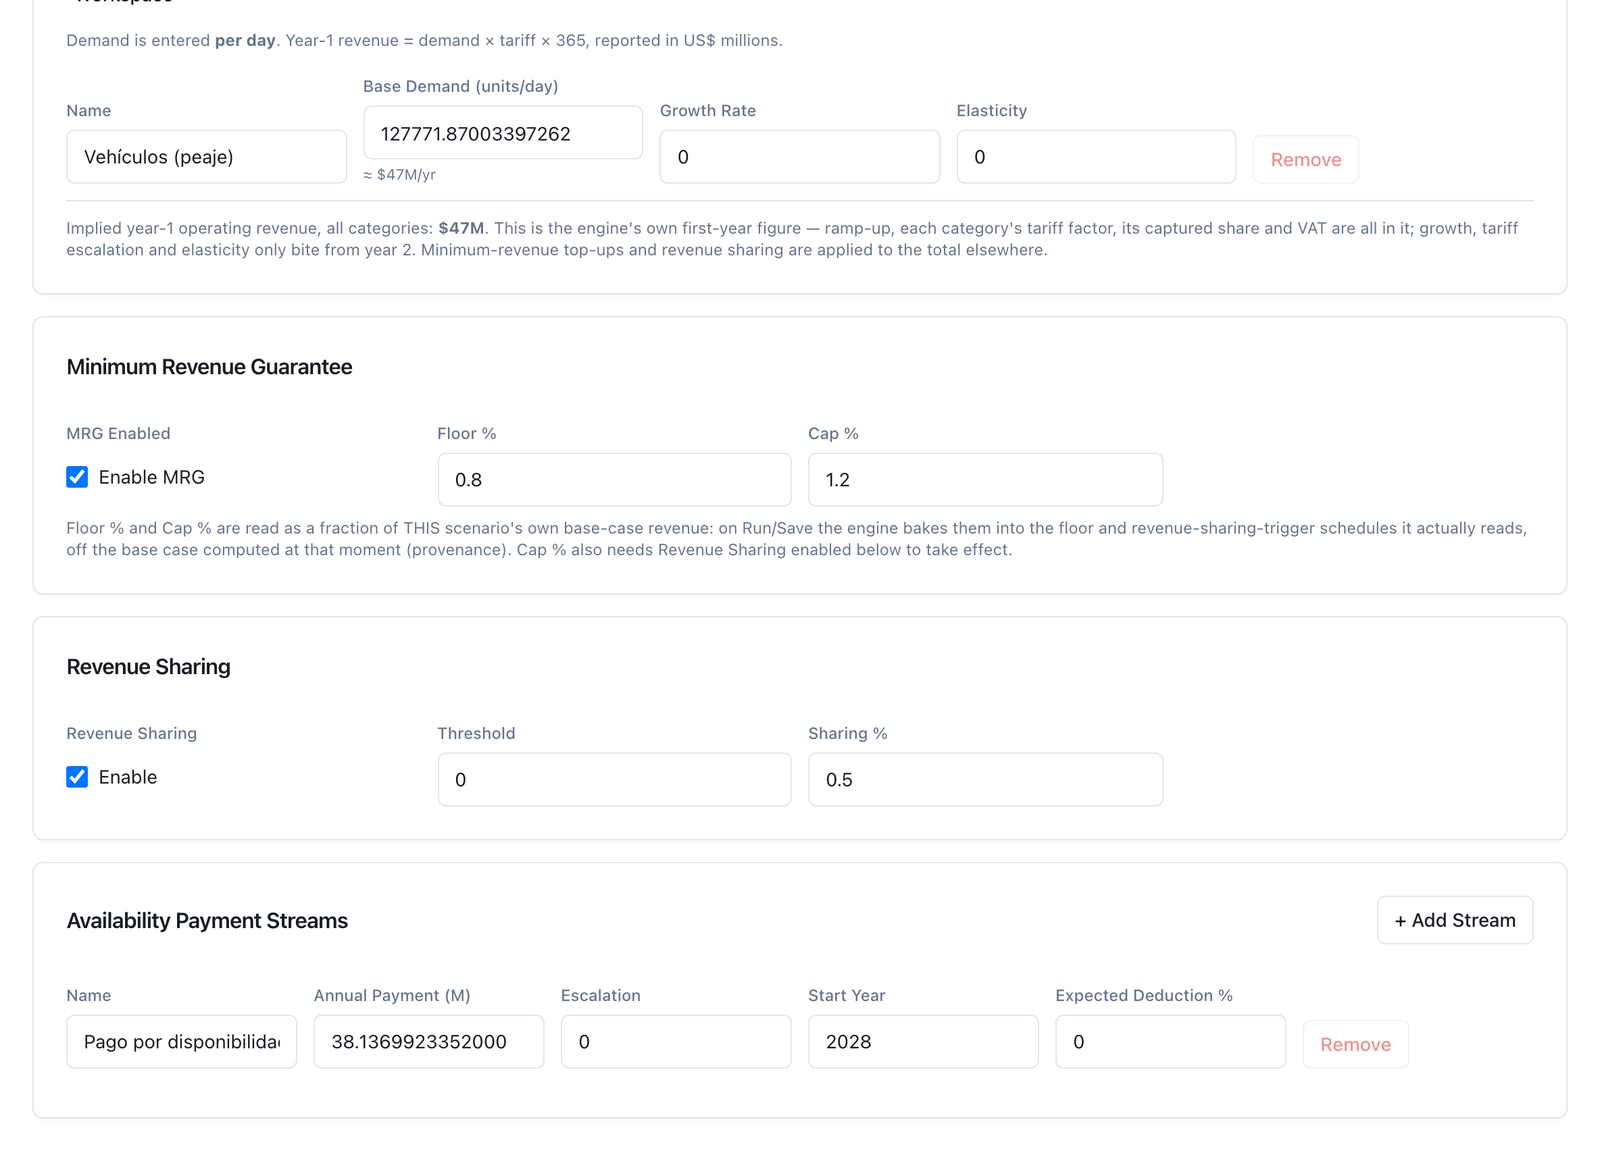
Figura 5.3 — La misma pestaña con la Costera en modo mixto: categoría de demanda del peaje 127 771,9 veh/día ≈ 46,64 en 2028, corriente de disponibilidad 38,14 desde 2028, tarjeta de garantía activa con el piso del demo 80 % y banda 120 %, coparticipación 50 %. El piso diseñado del §4.4.2 no cabe en la tarjeta —su perfil no es un porcentaje plano— y se muestra en la figura 5.7, cargado por programa. (La vista superior de la pestaña, con el modo de ingresos y la categoría de demanda, queda en capturas/05_c02b_costera_ingresos.png.)
Rótulo: Inputs → Funding (Insumos, pestaña Financiamiento). Insumo: el subsidio a la construcción (Construction Subsidy) como aporte único del Estado con su orden de giro respecto del capital y la deuda, o desglosado en subvenciones de capital de varias fuentes (Capital Grants: Estado, banca de desarrollo, donante, ventanilla climática, con monto y moneda), que es el 3.3.4 en su rama de construcción; los pagos operativos del Estado (Government Operational Payments: nombre, monto, escalación, inicio, fin), que son el subsidio a la operación; el capital mínimo y las tres coberturas (objetivo para dimensionar la deuda, covenant, bloqueo de dividendos), que son los umbrales del Paso 4; los tramos de deuda. Salida: ninguna propia. Decisión del analista: la forma del subsidio y las restricciones del financiamiento; el tamaño del subsidio no se decide aquí sino en el dimensionador (C5), que lo devuelve a esta celda. Límite: el subsidio se escribe como monto o como subvenciones; no hay hitos de avance ni cuotas posteriores a la obra como forma de giro (las ocho cuotas del SFC chileno se modelan como pagos operativos del Estado desde el primer año de operación con fin en el octavo, que es su calendario y no su naturaleza) [por construir: giro por hitos y por cuotas].
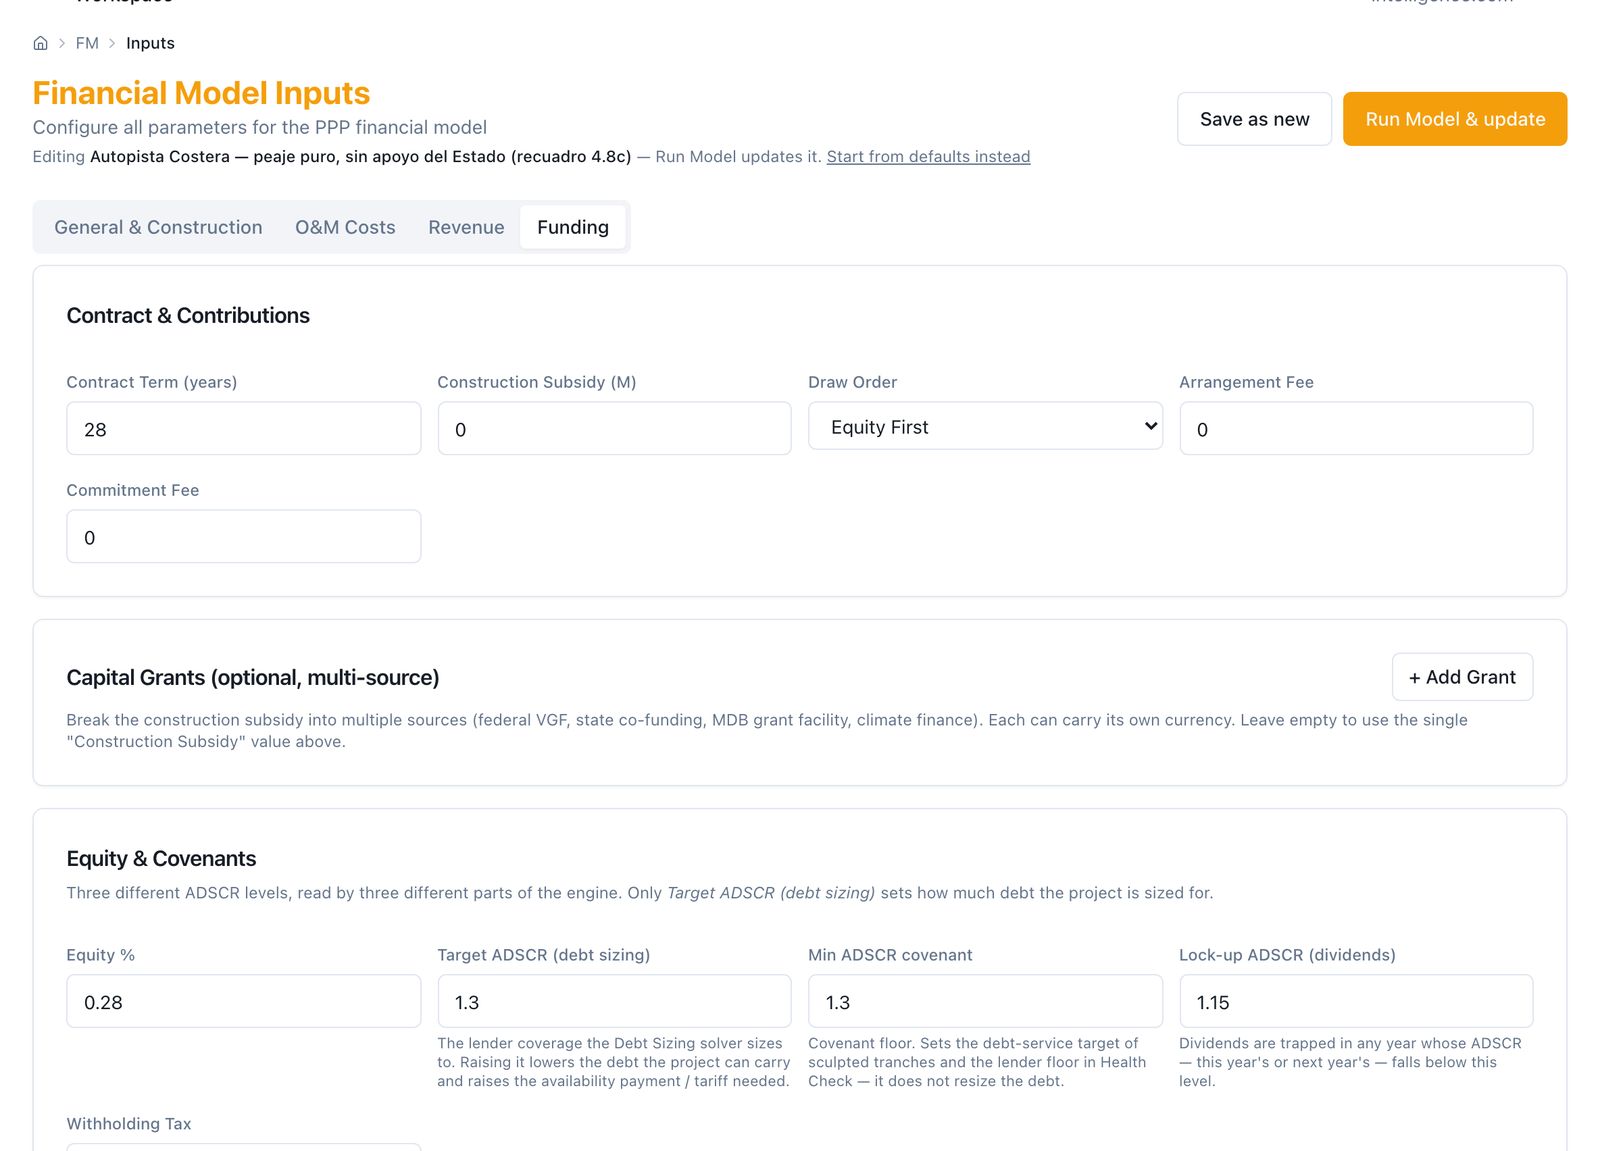
Figura 5.4 — Pestaña Financiamiento con la Costera pura del recuadro 4.8c: subsidio a la construcción 0 (el solver de VGF no se corre desde esta pestaña — se lee en la figura 5.6); capital 28 %; cobertura objetivo (dimensionamiento de deuda) 1,30.
Rótulo: Statements (Estados financieros), Covenants y Health Check (Verificación). Insumo: el escenario corrido. Salida: los tres estados del socio por año (resultados, balance, flujo de caja); en Covenants, la cobertura año a año contra el covenant y el bloqueo de dividendos, con el mínimo y el año en que ocurre; en Health Check, el semáforo de diez comprobaciones —TIR del capital positiva, TIR restringida, TIR del proyecto, cobertura mínima ≥ 1,0 y ≥ objetivo del financista, LLCR, balance que cuadra, sin brechas de financiamiento, recuperación dentro del plazo, caja no negativa—. Decisión del analista: leer si el mecanismo cierra neto: el hospital con deducción esperada del 3 % marca la cobertura mínima en ⟨1,145⟩ bajo el objetivo de 1,20 (§4.4.1). Límite: la pantalla de estados muestra los ingresos en una sola línea; el desglose —ingreso operativo, pagos por disponibilidad, garantía, coparticipación, total— está en la hoja "Desglose de ingresos" del libro Excel (C9) y no en pantalla [por construir: desglose en pantalla]. La TIR del capital del hospital lleva la marca "no concluyente" del motor por la inyección de los accionistas del primer año de operación, y el motor publica al lado una TIR restringida (9,6 %); el semáforo la muestra, la pantalla de estados no.
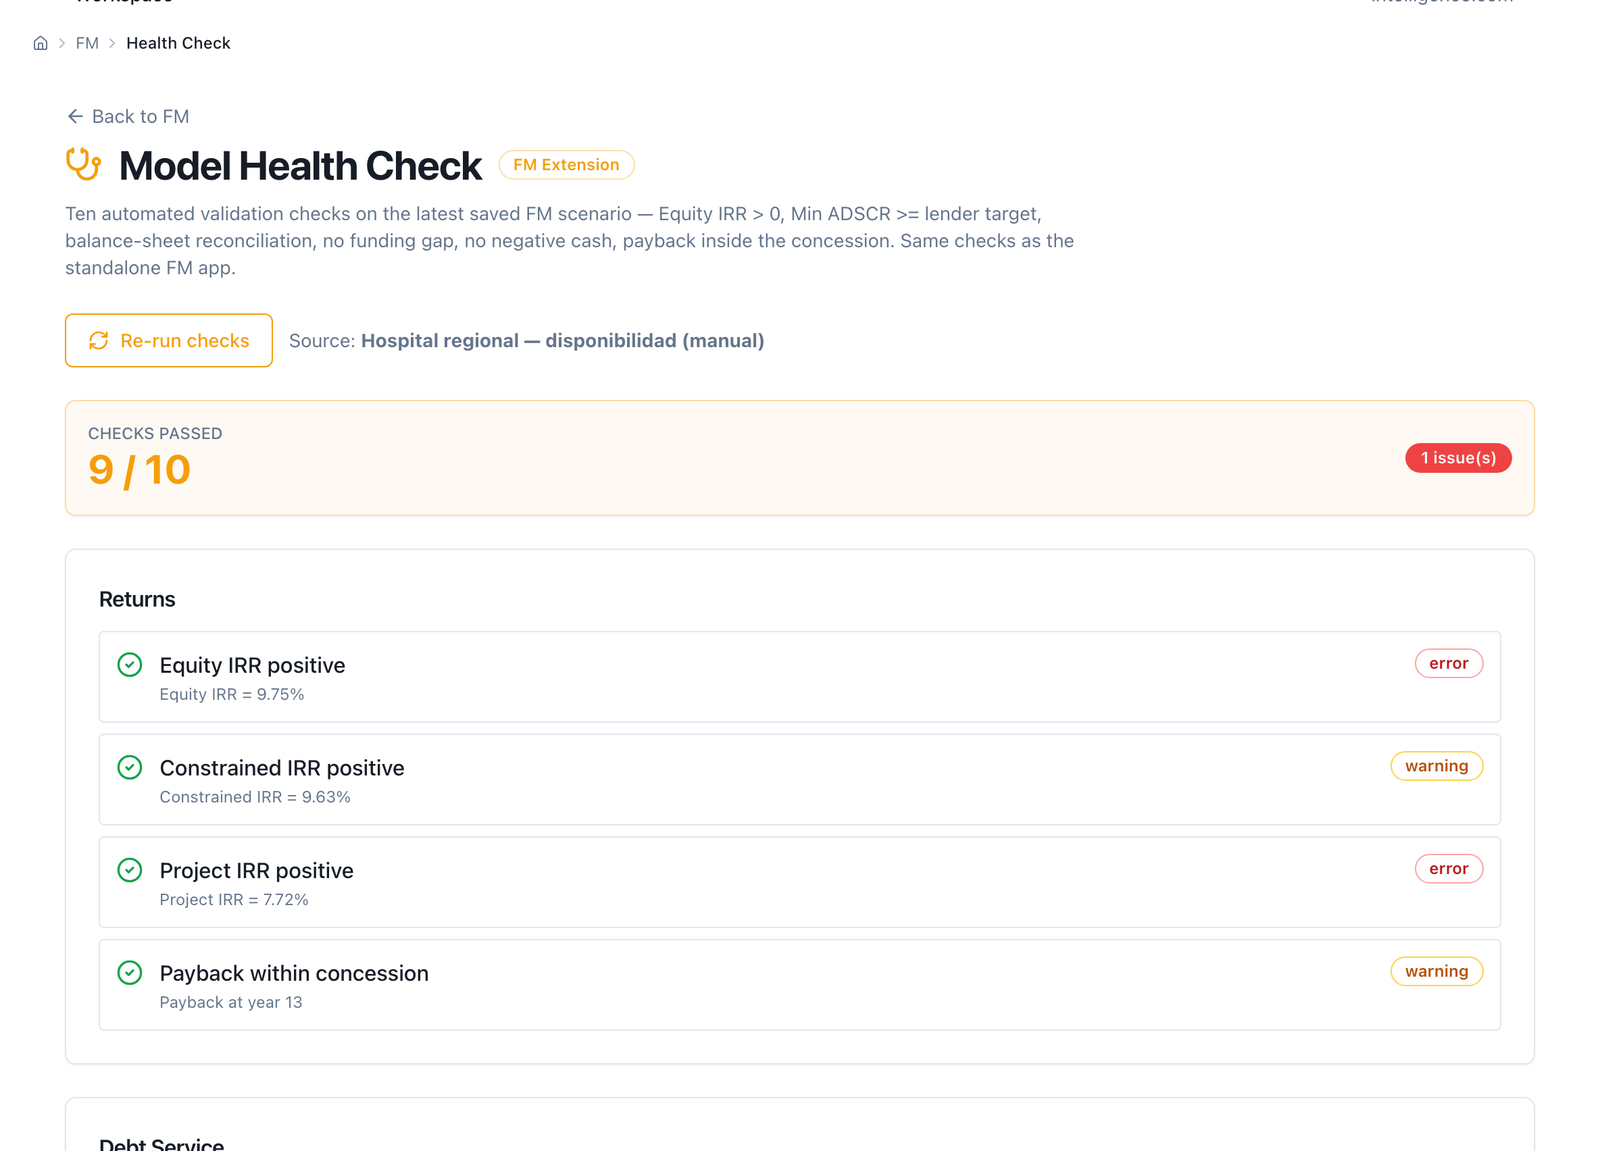
Figura 5.5 — Verificación del hospital (pantalla Model Health Check, sin traducir) con el pago bruto: cobertura mínima (Min ADSCR) 1,21 ≥ 1,20 en verde («Min ADSCR ≥ lender target (1.20x)» pasa con advertencia), TIR del capital (Equity IRR) 9,75 %, TIR restringida (Constrained IRR) 9,63 %; un aviso adicional del semáforo (no descrito en el §4): «Cash balance non-negative» en amarillo, caja mínima −9,17. Y con la deducción del 3 %: 8/10 checks (2 issues), cobertura mínima cae a 1,14 («error»), Equity IRR 8,14 %, Constrained IRR 7,98 %, payback se corre al año 15.
Rótulo: VGF + MRG Sizing (Dimensionador de VGF; …/fm/vgf). Insumo: el escenario fuente guardado; la política de VGF (VGF policy: umbral de TIR del capital, cobertura mínima, capital mínimo, tope de subsidio, paso del barrido) con los valores publicados por defecto —18 %, 1,30, 10 %, 40 %, 2,5 %—; una política de IMG opcional (MRG policy: piso como % de la proyección, crecimiento del piso, volatilidad, iteraciones: 500 corridas y 15 % por defecto) que valora la garantía por Monte Carlo al lado del subsidio; y un préstamo concesional opcional para el valor presente del costo del Estado. Salida: la solución —el menor subsidio como fracción de la inversión, la restricción que manda (Binding constraint), la banda factible y el costo del Estado a valor presente— y el barrido de sensibilidad de 0 a 50 %. Decisión del analista: la política, que es de Hacienda y se publica; y la lectura de la restricción que manda: si es la cobertura, el subsidio no la arregla y la deuda está sobredimensionada (la Costera pura: "ninguno", recuadro 4.8c). Límite: el solver sustituye capital y no deuda, por diseño, y no redimensiona la deuda: la fila "41,7 % de deuda" del recuadro 4.8c se construye a mano cambiando el escenario fuente. La política de IMG de esta pantalla escribe el piso como porcentaje de la proyección con un crecimiento fijo: es una valoración, no el dimensionador oficial del §3.3.5 (ecuaciones 11–17), que hoy no tiene pantalla: el manual lo declara solo por programa (5.6) y la figura 5.7 muestra el piso diseñado cargado, no calculado en pantalla [por construir: pantalla del dimensionador de la IMG].
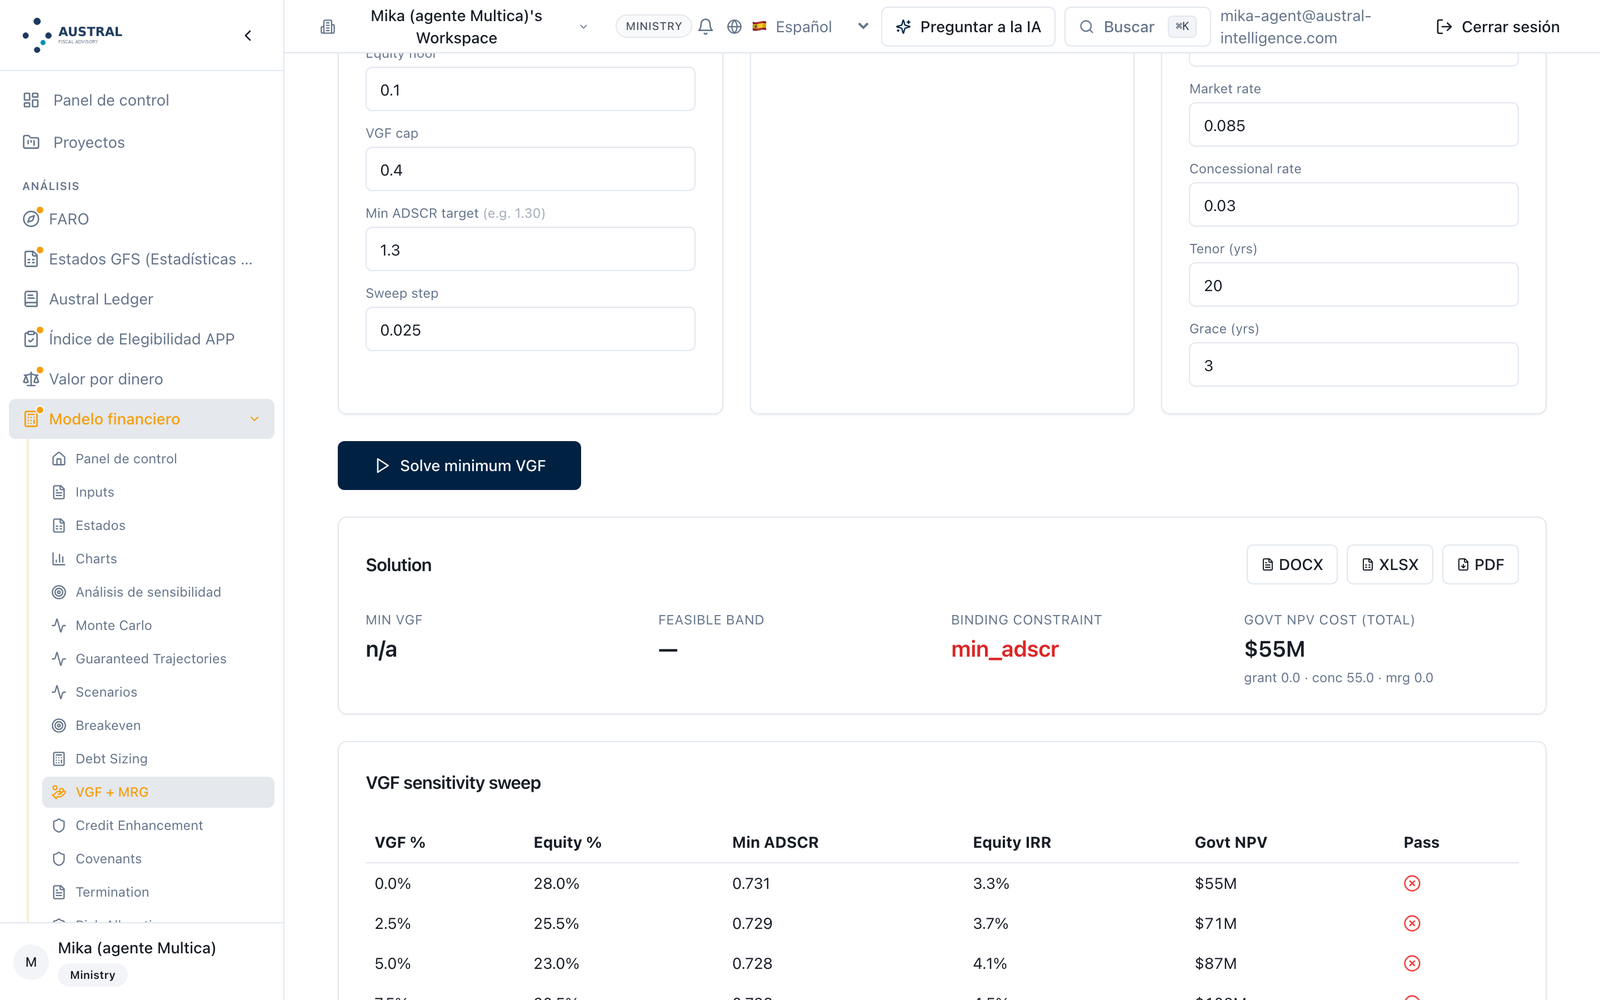
Figura 5.6 — Dimensionador de VGF sobre la Costera pura (72 % de deuda del demo): MIN VGF n/a, restricción que manda min_adscr, costo del Estado a VP $55M (grant 0,0 · concesional 55,0 · MRG 0,0); el barrido 0–50 % no cumple en ninguna fila: ADSCR mínimo de 0,731 (0 %) a 0,729 (2,5 %) a 0,728 (5 %), todas en rojo. El corredor de peaje del demo (Accra-Tema, 60 % de deuda) no se corrió en esta captura — queda como pendiente declarado, no como límite del producto.
Rótulo: Trayectorias con garantía (Monte Carlo por trayectorias; …/fm/path-monte-carlo; en el menú, Guaranteed Trajectories). Insumo: el proceso de ingresos (browniano geométrico o con reversión a la media, en logaritmos), la volatilidad, el número de trayectorias y la semilla —con los valores por defecto de la convención de la serie: GBM, 15 %, 2 000, 42—; el sesgo de optimismo como factor sobre el ingreso simulado, aplicado al ingreso solo o al ingreso y al piso a la vez (el descuento del Paso 1 por Bain y Flyvbjerg, escrito como parámetro); la garantía (activar; piso como % del ingreso esperado) y la banda superior simétrica con su coparticipación; la fracción elástica del opex; la tasa de descuento del Estado; y, opcional, la obra sostenida (el capex que cada trayectoria sostiene a un retorno exigido, por bisección). Salida: el abanico del ingreso con la mediana, el esperado, el piso y la banda; tres indicadores de cabecera —probabilidad de cobertura bajo 1,20, pago esperado del Estado a valor presente con su P95 y CVaR 95, caminos en que el piso paga—; la tabla El proyecto (retorno del capital y del proyecto, cobertura mínima y media: media, P10, P50, P90) y la tabla El Estado (pagos de la garantía, su valor presente, coparticipación recibida, costo fiscal neto y su valor presente: media, CVaR 95, máximo), con la nota de la pantalla de que "la pata de pago es el pasivo provisionable según la IPSAS 19; la coparticipación es un activo contingente distinto: se informa al lado y nunca se netea"; el gráfico de flujos del Estado por año (pago esperado, P95, coparticipación esperada); la exposición máxima en un solo camino. Decisión del analista: el proceso y su volatilidad —declarados, nunca por defecto silencioso—, el piso y la banda, y la lectura de las dos tablas como un solo sorteo. Límite: el piso de la pantalla es un porcentaje del ingreso esperado, plano; un piso con perfil (g distinto del crecimiento del ingreso) o por tabla se pasa por programa como niveles por año (5.6), que es como el guion cargó las corridas P2 y P4 del §4.4.3; el manual lo declara así y no espera una tabla de niveles en pantalla [por construir: piso como niveles por año desde la pantalla]. La banda es simétrica por construcción (BS = 2E − IMG); otra geometría —la de Los Vilos, disparada por rentabilidad acumulada— no se modela. La condición de activación del 3.3.5 no existe en el panel: las trayectorias más bajas cobran. El panel mueve el ingreso de demanda y deja fijo el pago por disponibilidad, que es la regla de la base del piso; y la pantalla guarda la última corrida con el escenario y avisa si el escenario cambió después ("vuelva a correrla").
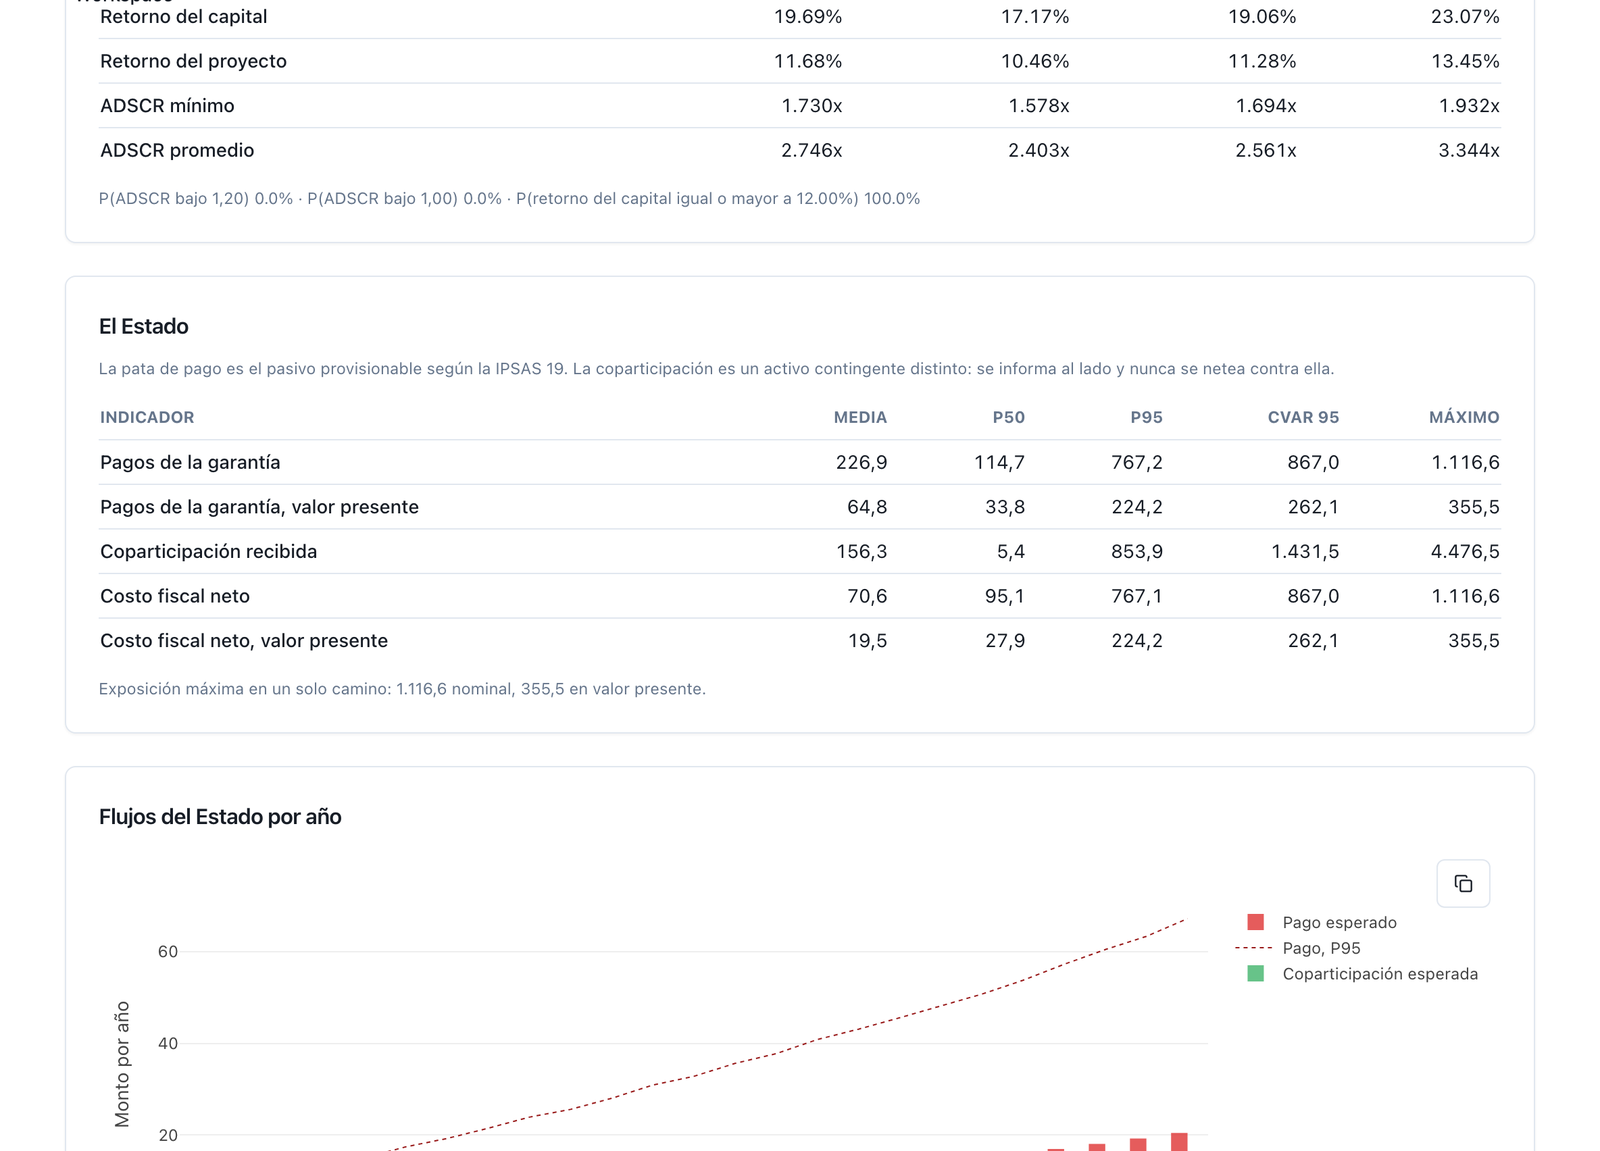
Figura 5.7 — Trayectorias con garantía sobre la Costera (pantalla ya en español): piso del demo 80 % tecleado a mano en el panel (no hereda el de la pestaña Ingresos — son campos independientes, ver §5.2 nota), banda superior simétrica activada, coparticipación 50 %, GBM 15 %, 2 000 caminos, semilla 42, tasa de descuento del Estado ajustada a 8 % (el valor por defecto de la pantalla es 6 %). Cabecera: P(ADSCR < 1,20) 0,0 %, pago esperado del Estado a VP 64,8 (P95 224,2 · CVaR95 262,1 con la tasa al 8 %; 86,0/296,4/341,9 con el 6 % por defecto de la pantalla), 79,0 % de caminos en que el piso paga. Tabla El Estado: pagos de la garantía media 226,9 (idéntico al P1/P3 del guion), coparticipación recibida 156,3, costo fiscal neto medio 70,6 (VP 19,5 a la tasa ajustada). Tabla El proyecto: retorno del capital P10 17,17 %, P50 19,06 %, ADSCR mínimo P10 1,578x. La segunda vista con el piso diseñado cargado por programa (P2/P4, niveles por año) no se reprodujo en esta ronda: el panel no expone un campo de piso por tabla —es exactamente la limitación que el §5.2 declara— y cargarla requiere la ruta por programa, no la pantalla.
Rótulo: Sensitivity Analysis (Sensibilidad; …/fm/sensitivity). Insumo: el escenario corrido y la variación (±10 % por defecto). Salida: el tornado sobre la TIR del capital y del proyecto, la cobertura mínima y media, LLCR y PLCR, para nueve variables —inversión inicial, opex, tasa de interés, mantenimiento mayor, ingresos, volumen de demanda, tarifa, inflación, atraso de obra— y el tipo de cambio si el escenario tiene dos monedas. Decisión del analista: la lectura de qué mueve la cobertura y qué no. Límite: el tornado es del socio: no tiene barra de escalación del pago ni de deducción esperada ni de tasa de descuento, que son las tres que mueven el compromiso del Estado (§4.6), ni mide el valor presente del compromiso; esas barras del §4.6 se construyen a mano corriendo el escenario con cada variante (anexo 4.A), o por lotes (5.6). Las barras de demanda y tarifa no aplican al hospital, que no tiene ingreso de usuario [por construir: tornado del compromiso del Estado].
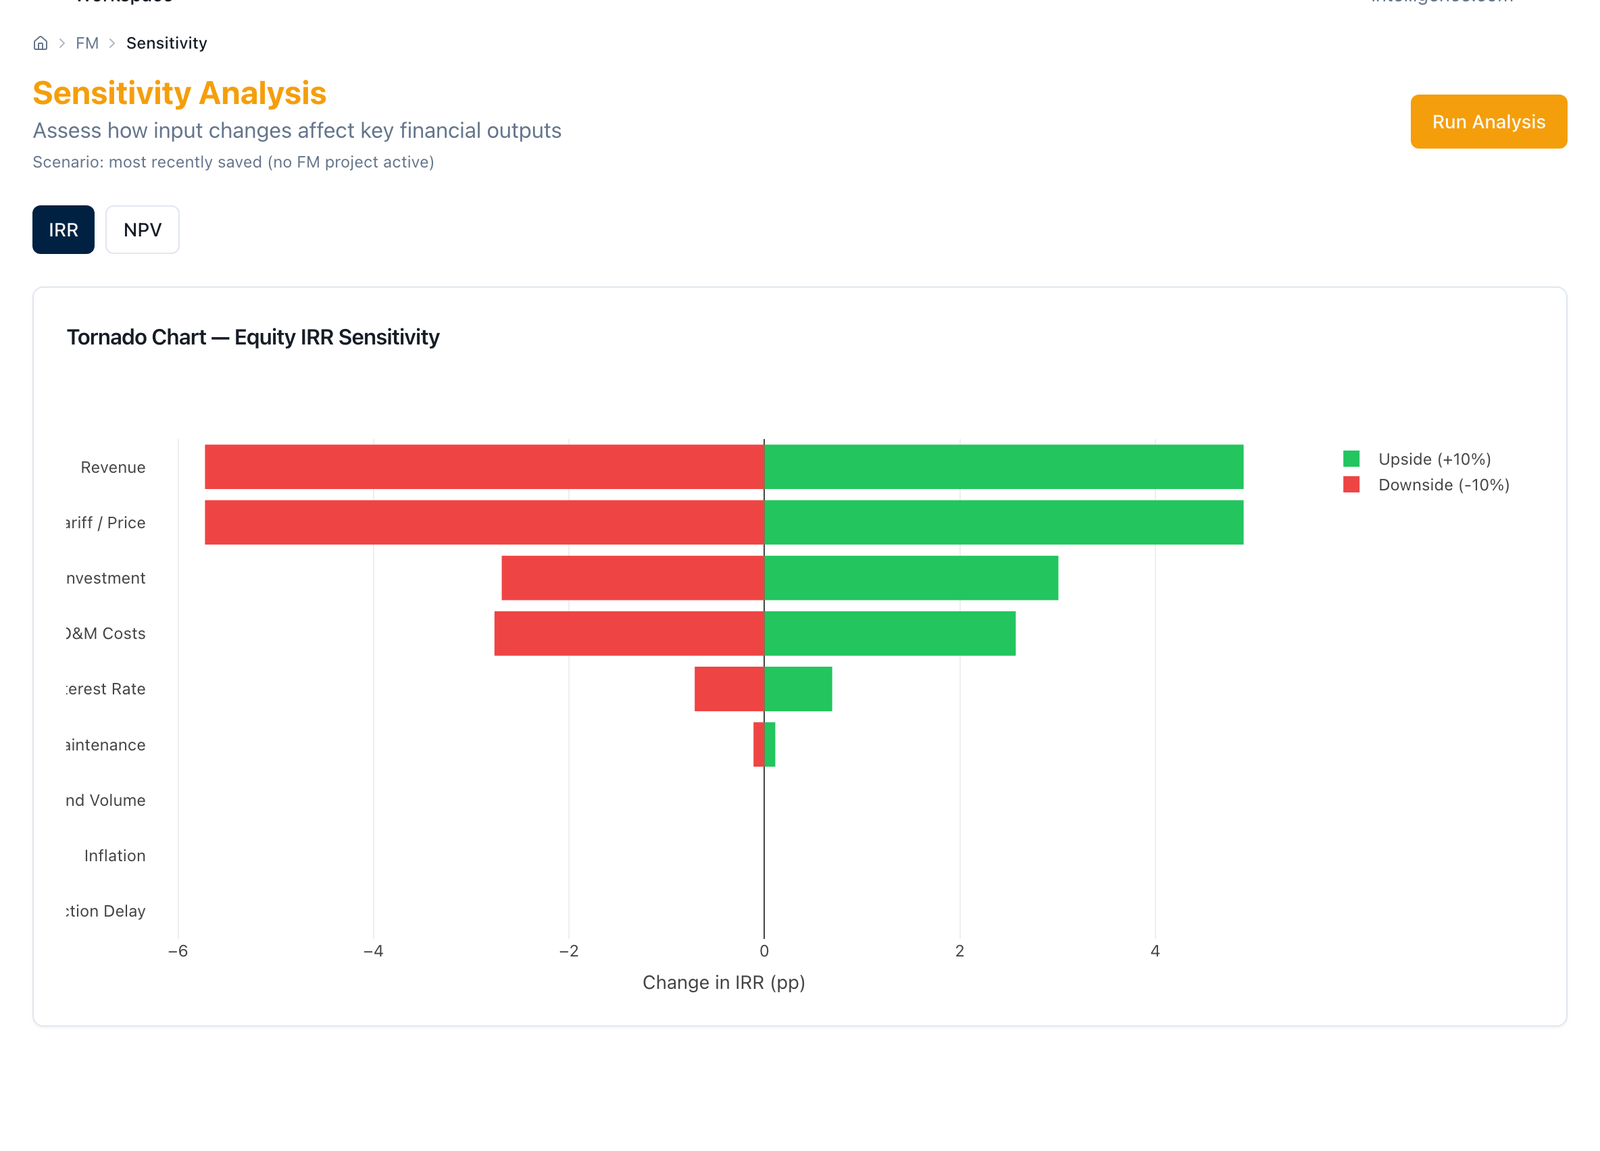
Figura 5.8 — Sensibilidad del hospital (pestaña IRR, tornado sobre la TIR del capital): inversión inicial ±2,7 pp, O&M ±2,6 pp, tasa de interés ±0,7 pp, mantenimiento mayor ±0,1 pp, demanda de volumen e inflación sin efecto (0,0). No reproduce la leyenda del §5.2: la barra "Revenue" y la barra "Tariff / Price" NO están en cero para el hospital —dan el mismo ±4,9/-5,7 pp que "Revenue"— aunque el hospital no tiene ingreso de usuario; se confirmó por API (POST /fm/sensitivity) que ambas variables devuelven exactamente los mismos deltas, es decir "Tariff / Price" reescala el ingreso total (incluida la disponibilidad) en vez de una tarifa que el hospital no tiene. Hallazgo de producto, no error de captura.
Rótulo: Renegotiation (Renegociación; …/fm/renegotiation). Insumo: el escenario base guardado; los parámetros de la enmienda que la pantalla admite —inversión total (sobrecosto), tasa de impuesto, capital, tasa y plazo del primer tramo de deuda, plazo del contrato y monto anual de la primera corriente de disponibilidad—; y el contexto (antigüedad del contrato, sector, régimen regulatorio, choque macro activo). Salida: las dos versiones corridas en el mismo motor, lado a lado —TIR del capital y del proyecto, cobertura mínima, valor presente del costo fiscal— con las diferencias, y el puntaje de riesgo de renegociación con sus impulsores (la banda baja / media / alta / muy alta de Guasch), con la advertencia de la pantalla sobre su base empírica; y el guardado del análisis con nombre. Decisión del analista: qué se enmienda y cómo se lee la diferencia. Es la herramienta del Paso 10 —dos versiones, un motor— y de la frontera 3.13: compara, no calcula el reequilibrio. Límite: la enmienda solo toca esos siete parámetros: no puede cambiar el piso de la garantía, la deducción esperada, la tarifa, el reajuste ni la coparticipación, que son los parámetros del mecanismo que una renegociación real toca con más frecuencia; para esos, la comparación se hace guardando dos escenarios y usando Scenario Compare (Comparación de escenarios), que no trae el puntaje de riesgo [por construir: enmienda sobre todos los parámetros del mecanismo]. La comparación del §4.7 —36,0 bruto frente a 36,97 neto del 3 %— cabe en el parámetro que la pantalla tiene.
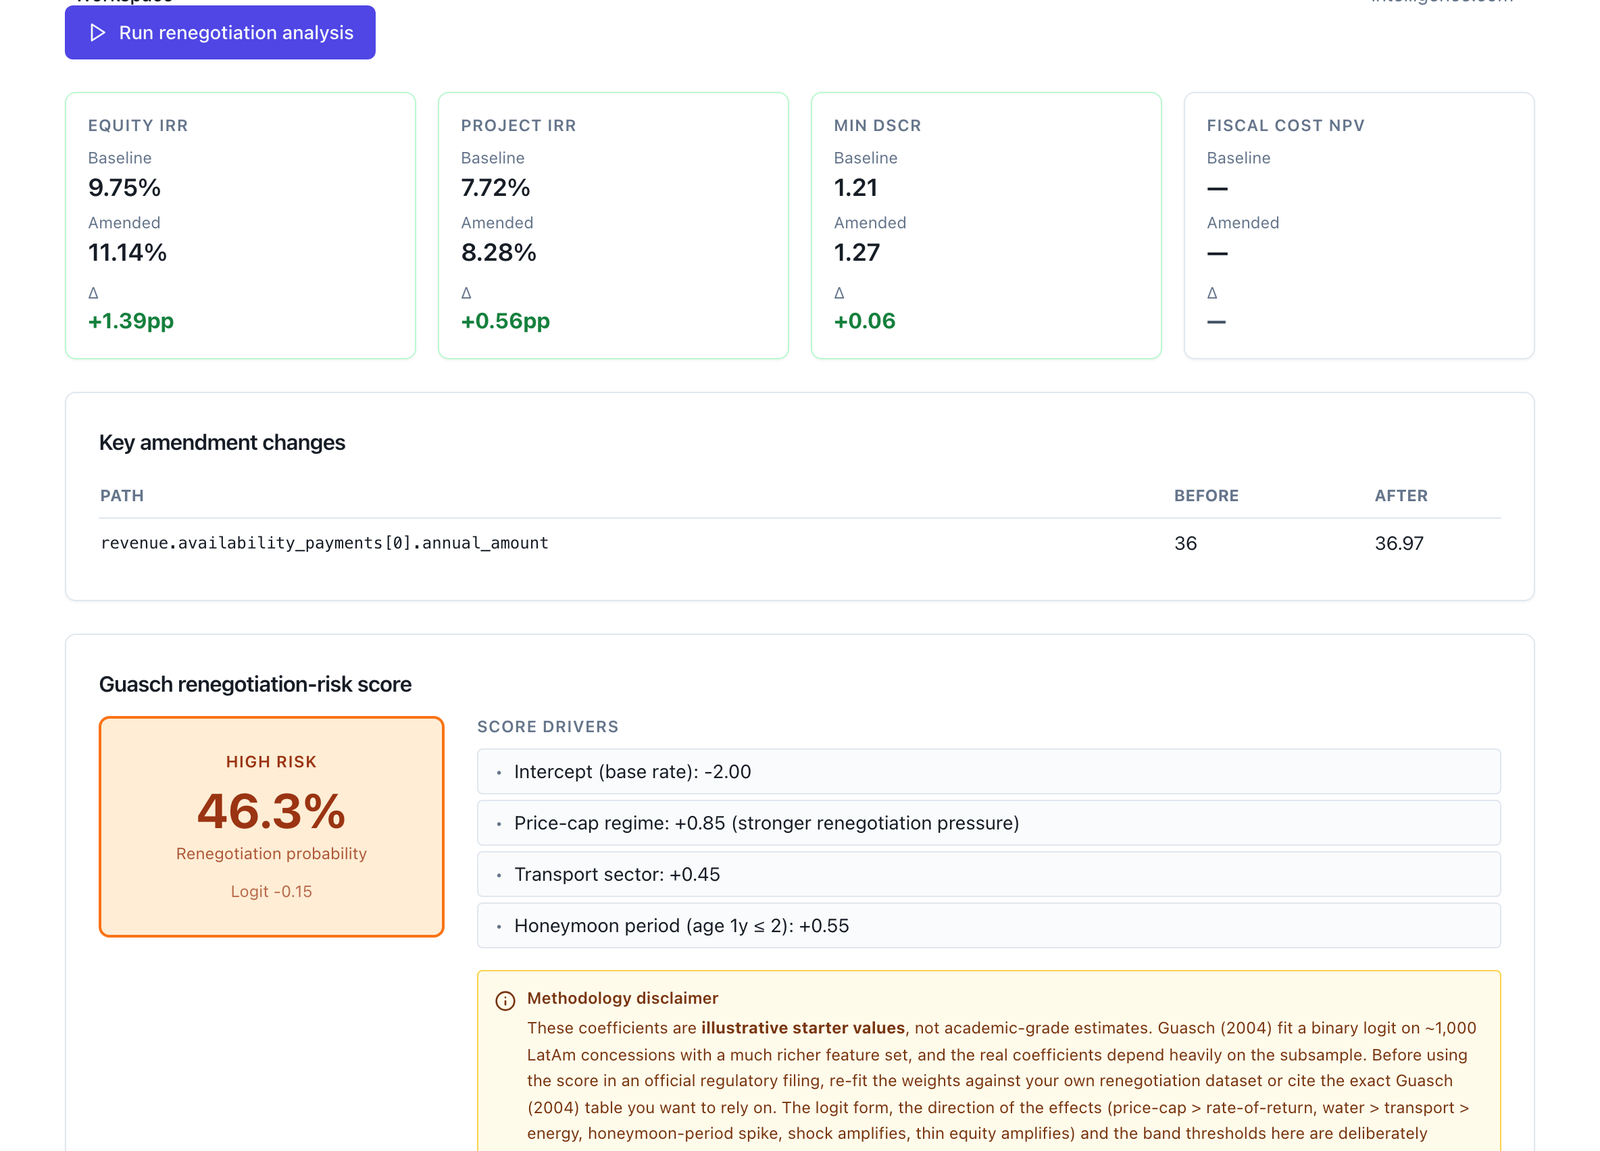
Figura 5.9 — Renegociación del hospital (pantalla sin traducir): enmienda sobre revenue.availability_payments[0].annual_amount, base 36 → después 36,97. La comparación corre sobre el escenario guardado en ese momento (gross, deducción 0 %): TIR del capital 9,75 % → 11,14 % (+1,39 pp), TIR del proyecto 7,72 % → 8,28 %, Min DSCR 1,21 → 1,27 (+0,06), costo fiscal a VP «—» (la pantalla no lo calcula para este escenario). Puntaje de riesgo de Guasch: 46,3 % — riesgo alto, impulsores: régimen de tope de precio +0,85, sector transporte +0,45, «periodo de luna de miel» (edad ≤ 2 años) +0,55. La comparación 1,145 → 1,20 del §4.7 (base ya con 3 % de deducción) no se reprodujo porque el escenario guardado en el momento de correr la comparación era el bruto; ver 5.5 sobre qué estado queda persistido.
Rótulo: botones de exportación del escenario (Excel, PDF). Salida: el libro Excel de dieciséis hojas —construcción, deuda, depreciación, resultados, cascada, reservas, resumen de razones, balance, Desglose de ingresos (ingreso operativo, pagos por disponibilidad, garantía de ingreso mínimo, coparticipación, total, y por categoría de demanda: ingreso y demanda), terminación, Sustentabilidad fiscal (aporte inicial del Estado, pagos por disponibilidad, pagos operativos del Estado, coparticipación recibida, pagos brutos del Estado, costo fiscal neto y acumulado), sensibilidad, tres hojas de Monte Carlo y la hoja de procedencia (espacio, versión del motor, hash de los insumos)— y el PDF del escenario, en inglés o español. Decisión del analista: ninguna; es la auditoría del §6 en dos archivos. Límite: la hoja "Sustentabilidad fiscal" omite el pago esperado de la garantía: suma aporte, disponibilidad y pagos operativos y resta la coparticipación, pero la línea de garantía del desglose de ingresos —que es una salida del Estado— no entra al costo fiscal neto [por construir], declarado como límite; el manual lo dice porque un lector que sume esa hoja para el Paso 5 registrará la Costera sin su contingente, y por eso la captura muestra las dos hojas con la advertencia en la leyenda. La deducción esperada aparece en el desglose ya neteada de la corriente, no como línea propia; la fila aparte del Paso 5 se construye desde la corriente bruta.
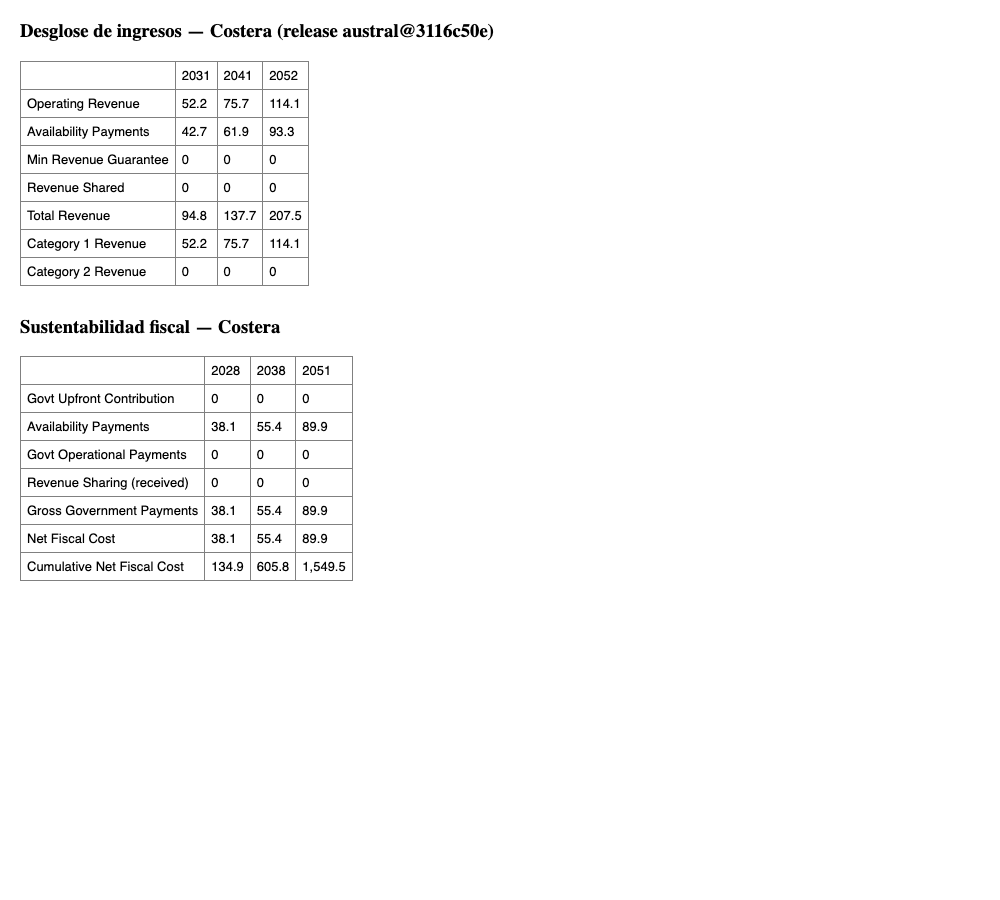
Figura 5.10 — Hojas "Desglose de ingresos" y "Sustentabilidad fiscal" del libro Excel de la Costera (capturas/05_c09_costera_fm.xlsx, hoja Provenance: release_sha austral@3116c50e): ingreso operativo 46,64 (2028) → 114,15 (2052), pagos por disponibilidad 38,14 → 93,34, "Min Revenue Guarantee" 0 en todos los años (el caso base no dispara la garantía), "Revenue Shared" 0. La hoja "Sustentabilidad fiscal" no trae una fila de IMG en absoluto —confirma el límite del §5.2: "Gross Government Payments" solo suma el aporte inicial y la disponibilidad; el costo fiscal neto acumulado a 2051 es 1 549,5. También se exportó el libro y el PDF del hospital (05_c09_hospital_fm.xlsx/.pdf).
Rótulo: Ingresos (…/faro/projects/<contrato>/revenues). Insumo: el tipo de financiamiento (pago del usuario / pago del Estado (disponibilidad) / combinado) y el tipo de contrato (pago por disponibilidad / basado en demanda / híbrido), que son la familia del Paso 2 leída desde el Estado; las tarifas a usuarios (base anual; respaldo cuando el contrato no tiene lista de servicios) y la sensibilidad de ingresos; el subsidio a la construcción (monto y años de desembolso, repartido en partes iguales desde el primer año); las regalías (fijas o % del ingreso, con ventana e indexación); los otros pagos al Estado. Desde el despliegue de septiembre de 2026 la pestaña escribe exactamente las claves que el motor lee y ofrece migrar con un botón las que una versión anterior guardó y el motor nunca leyó (subvenciones, regalías, otros pagos, crecimiento de demanda, rampa, factor de capacidad), sin borrar nada; las tres últimas se declaran sin equivalente (el motor hace crecer la demanda por servicio, no por proyecto). Salida: "Guardar y recalcular" corre el motor de FARO y actualiza la ficha. Decisión del analista: la clasificación del contrato y lo que el Estado cobra. Límite: la sensibilidad de ingresos escala por igual las tarifas de usuario y el pago por disponibilidad (como el manual de Compromisos Fiscales lo declara): no es la deducción esperada del Paso 3, que en FARO no existe por corriente; la deducción vive en el Modelo Financiero. El cuarto tipo de financiamiento del motor —pago del Estado por tarifa (el socio recibe del Estado la tarifa que el Estado cobra; las ex‑SCUT)— no está en el selector y entra solo por importación. Y la lista de servicios del contrato —cantidad × precio por servicio, que es donde el motor escribe el pago por uso pagado por el Estado— no se edita en ninguna pestaña: entra por el libro PFRAM (C15) [por construir: editor de servicios].
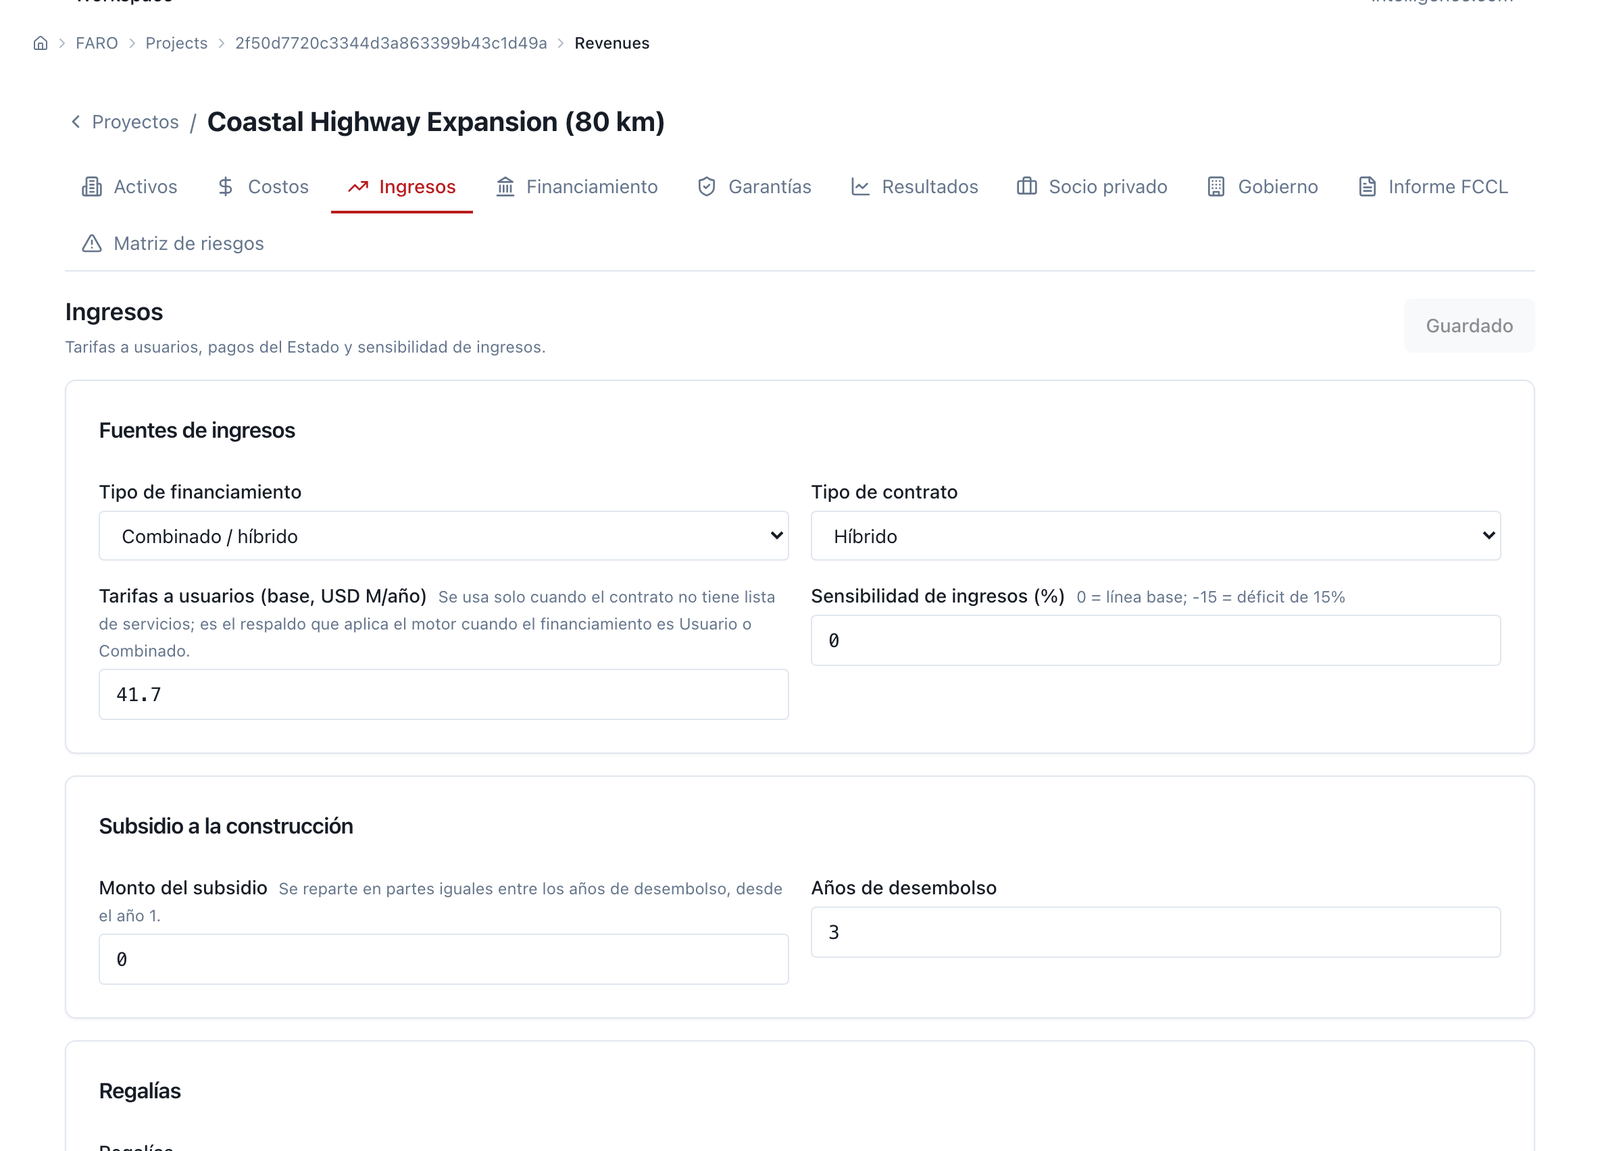
Figura 5.11 — Pestaña Ingresos de la Costera (en español): tipo de financiamiento Combinado / híbrido, tipo de contrato Híbrido, tarifas a usuarios 41,7, sensibilidad de ingresos 0, subsidio a la construcción 0 (3 años de desembolso declarados aunque el monto es 0), regalías en su propia tarjeta debajo. No se ve una tarjeta de "claves heredadas" en esta captura —puede estar más abajo o ya no aplicar a este contrato tras la migración a las claves que el motor lee.
Rótulo: Costos operativos y Estructura de financiamiento. Insumo: en Costos, la base del pago por disponibilidad (año base, por año) y el gasto de servicio, junto a los costos de operación y mantenimiento del socio y las sensibilidades; en Financiamiento, la deuda (participación, tasa, plazo, gracia), la participación accionaria del Estado, la tasa de descuento y la indexación cambiaria de la disponibilidad. Salida: el recálculo. Decisión del analista: la fórmula del pago por disponibilidad tal como FARO la lee —base indexada a la inflación del espacio, con indexación propia y cambiaria opcionales— y el aporte de capital. Límite: el pago por disponibilidad está en la pestaña de costos y no en la de ingresos, porque FARO lo mira desde el Estado; su indexación propia, su año de inicio, y el crecimiento y la indexación a la inflación de las tarifas de usuario son claves del motor que no se editan en pantalla y entran por importación. No hay deducción por corriente ni calendario semestral: FARO es anual.
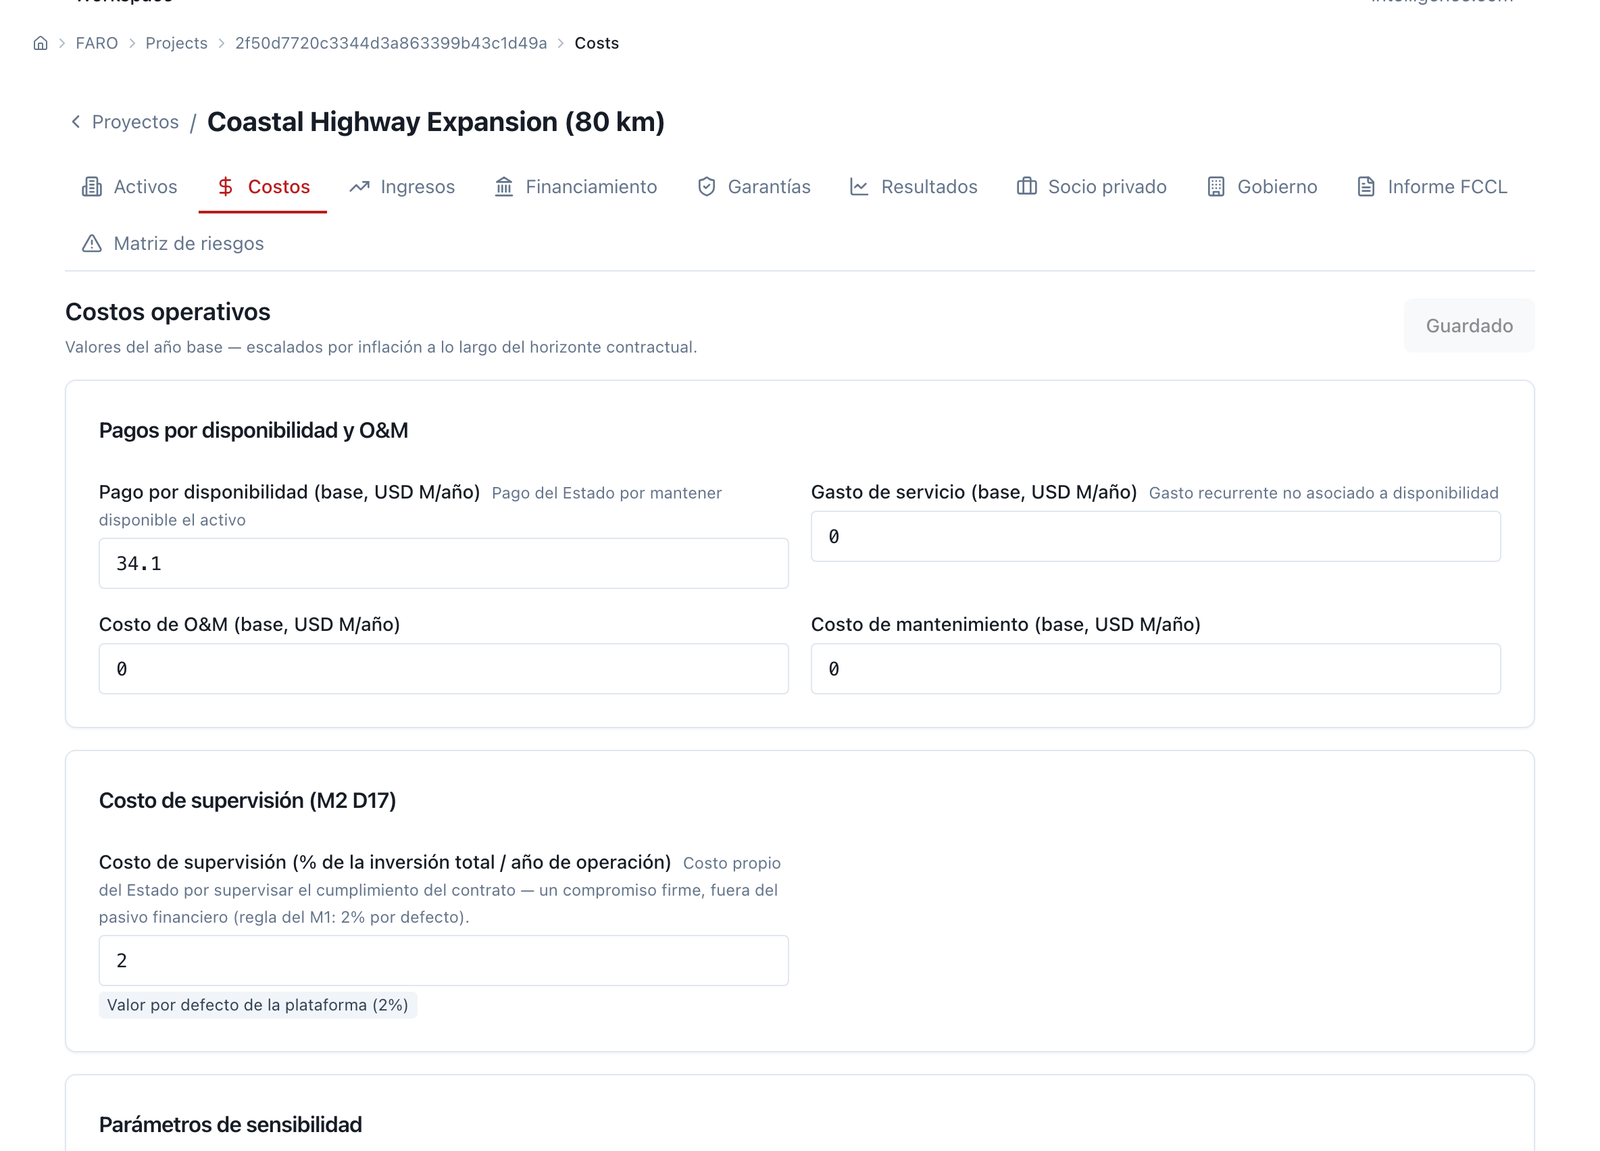
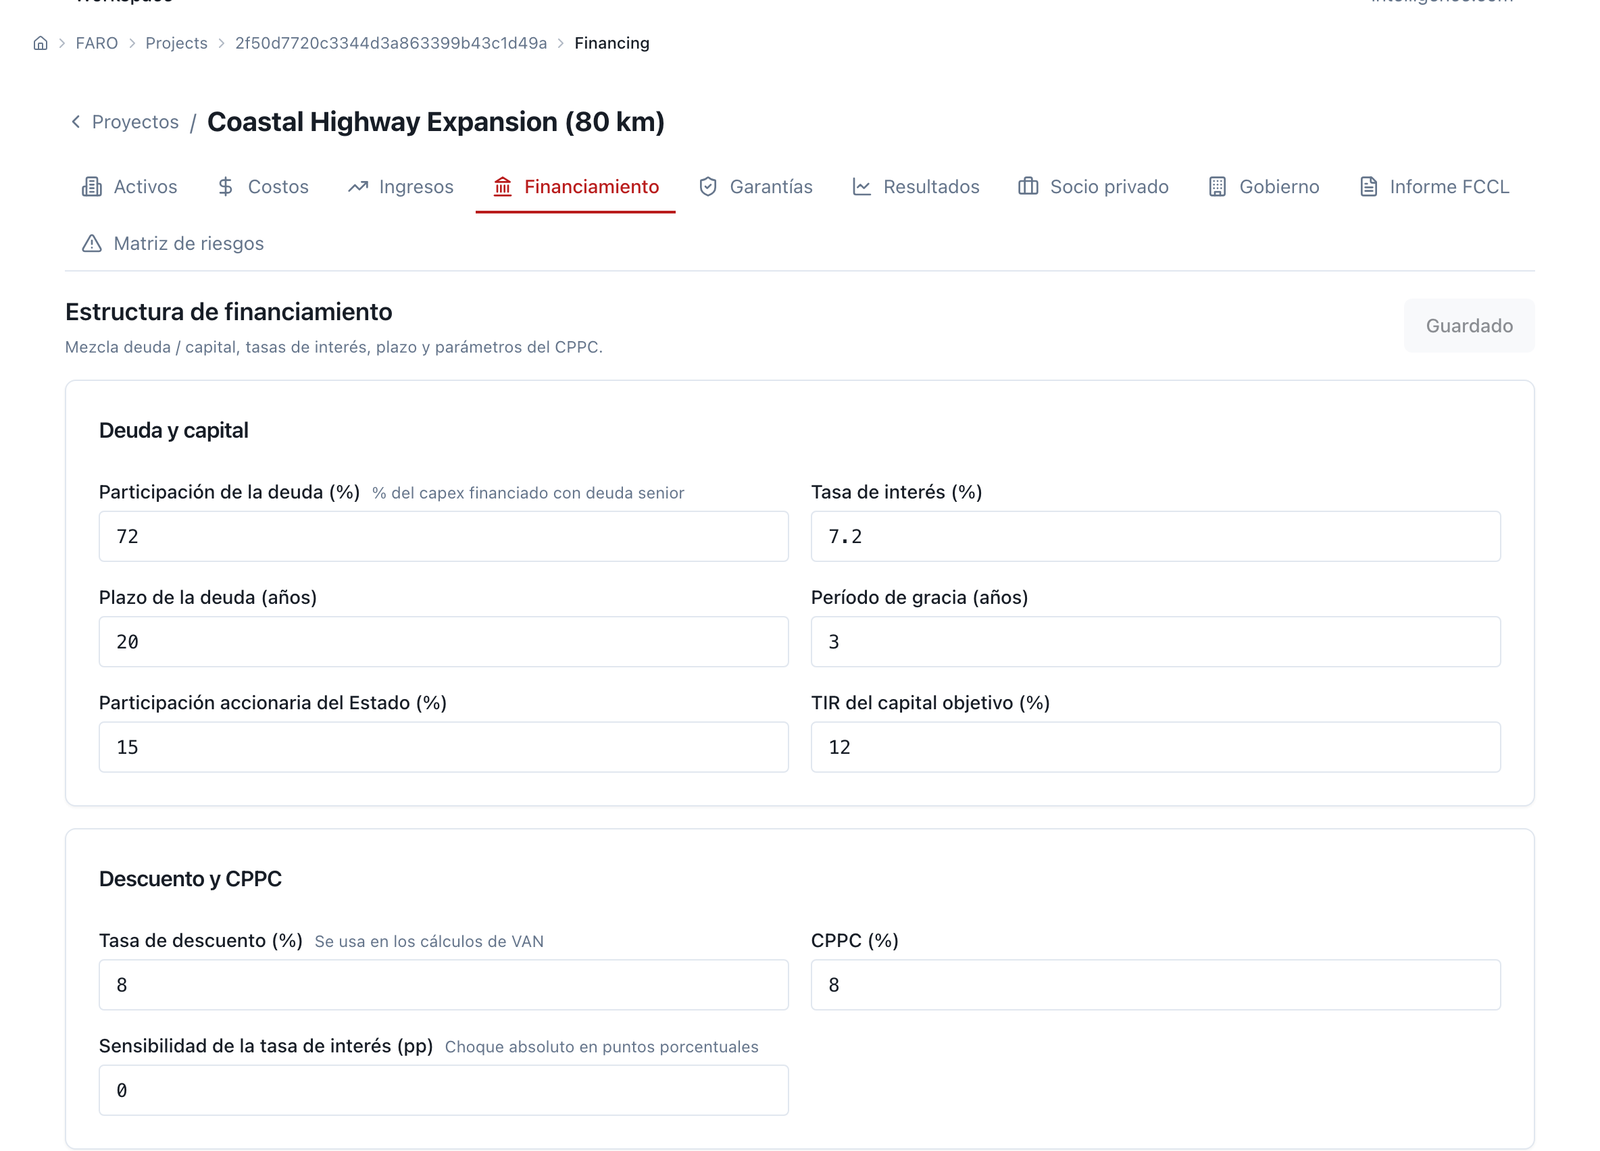
Figura 5.12 — Costos y Financiamiento de la Costera: pago por disponibilidad 34,1, costo de supervisión 2 % de la inversión/año de operación (M2 D17); participación accionaria del Estado 15 %; deuda 72 %, 7,2 %, plazo 20 años (no 24: la ficha del contrato en producción declara 20, con período de gracia 3), TIR del capital objetivo 12 %, tasa de descuento y CPPC 8 %.
Rótulo: Garantías del contrato y pasivos contingentes. Insumo y salida: los de la figura 5.3 del manual de Compromisos Fiscales, con la pestaña ya corregida para escribir lo que el motor lee: la IMG activa con el piso como precio × demanda garantizados (o año a año), su indexación, su ventana y la volatilidad declarada; la garantía de deuda con PD anual y recuperación; el término con probabilidad acumulada. Decisión del analista: el piso y la volatilidad, declarados. Límite: el piso de FARO es un monto (precio × demanda) y no un porcentaje del ingreso; para escribir "80 % del peaje del primer año" hay que calcular 37,31 y teclearlo. Y FARO no tiene condición de activación ni banda de coparticipación: la coparticipación del §4.4.3 no se registra en esta pestaña y se carga a mano como fila del registro. Se reutiliza la captura del manual anterior.
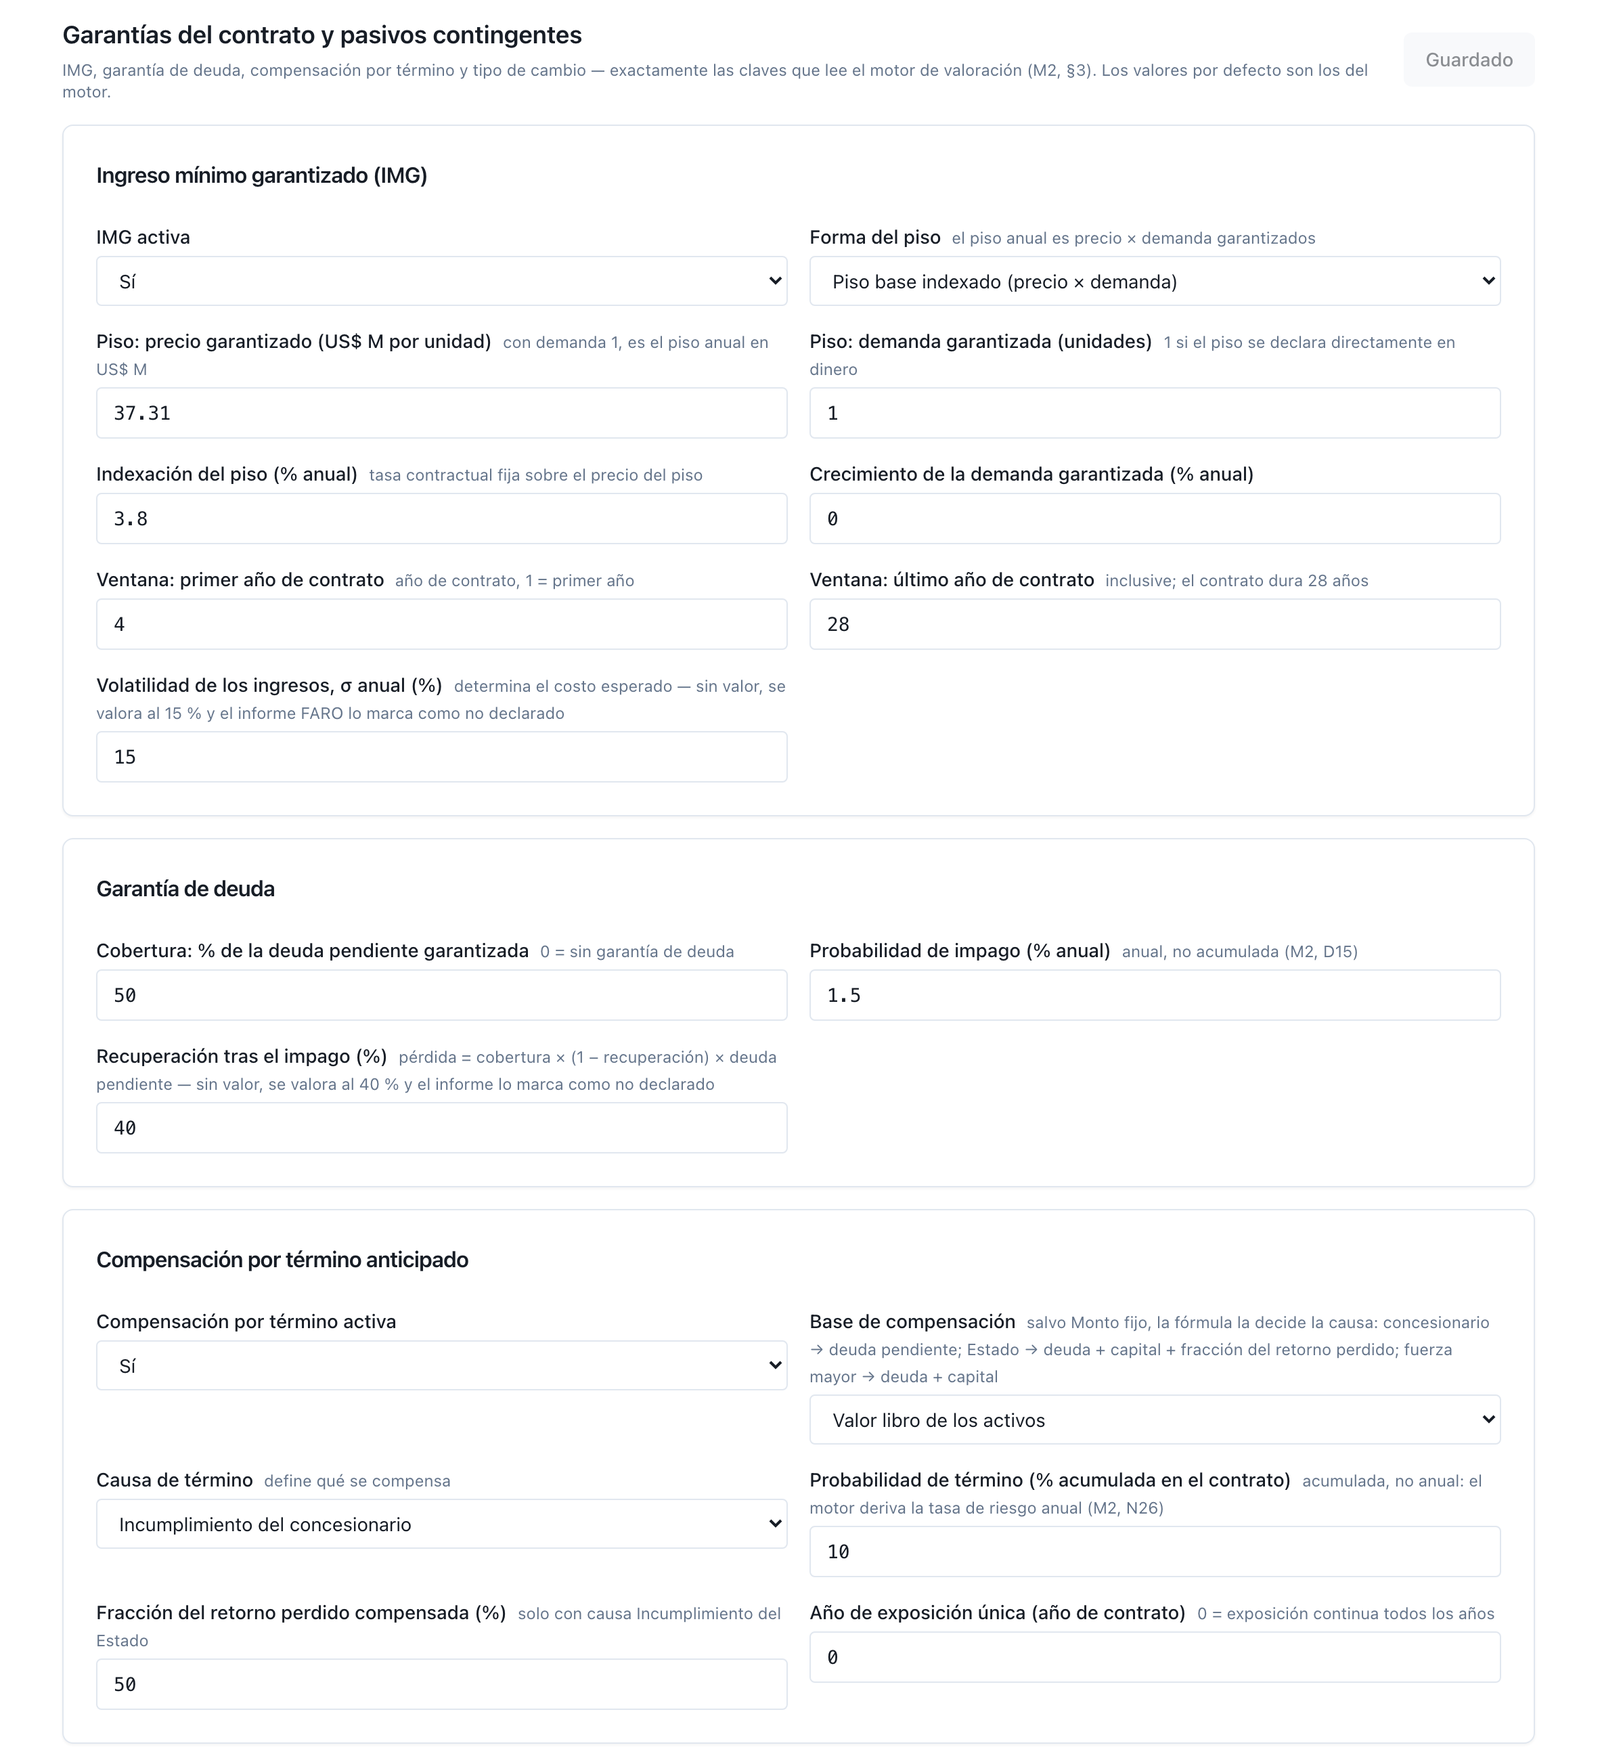
Figura 5.13 — (Figura 5.3 de M2, reutilizada tal como pide el guion de captura.) Garantías de la Costera: IMG activa con volatilidad declarada 15 % y piso 37,31; garantía de deuda 50 % con incumplimiento 1,5 % anual y recuperación 40 %; término por incumplimiento del concesionario, valor libro, 10 % acumulado. Captura adicional (no oficial, sin reutilizar) de la pestaña Garantías tal como se ve hoy en austral@3116c50e: capturas/05_extra_costera_garantias_faro_hoy.png. A diferencia de la figura de M2, la tarjeta trae ahora el campo "Base del piso" con el valor "Ingreso de demanda (por defecto)" — la regla del 3.3.5 que esta sección documenta llegó también a esta pestaña, no solo al motor.
Rótulo: Estados GFS del gobierno. Insumo: el resultado en caché del contrato. Salida: cuatro indicadores —VAN del gobierno, pasivo financiero máximo, contingente máximo, flujo de caja neto— y cinco pestañas: el estado de resultados GFSM 2014 (transferencias de capital; tarifas de usuarios imputadas; regalías, tarifas y otros pagos al gobierno como ingreso; gasto por servicio y cargo financiero —la partición del pago por disponibilidad—, costos de IMG, costos de garantías, término), el balance IPSAS 32 (activo no financiero, pasivo financiero, pasivos totales), el flujo de caja (entradas: impuestos, regalías, tarifas; salidas: disponibilidad, aportes, garantías ejecutadas), los pasivos contingentes (máximo y esperado; exposición por IMG, por deuda, por término) y los gráficos. Decisión del analista: la lectura del Paso 5 desde las cuentas: dónde entra cada instrumento. Límite: el pasivo financiero es el valor presente de la disponibilidad más los servicios pagados por el Estado: la variante de peaje sombra de la Costera lo sube de ⟨453,4⟩ a ⟨1 007,9⟩ (§4.5) y la pantalla lo muestra sin decir que el monto es incierto; la banda del pago por uso no está en ninguna fila. El costo de IMG que esta pestaña escribe salía, antes de la corrección de la base del piso, de la simulación de FARO sobre el ingreso total del contrato, disponibilidad incluida: para la Costera mixta daba 68,0 donde la regla del 3.3.5 da 254,8. Con la regla en producción, la ficha declara la base del piso (demanda, por defecto) y la cifra es la del motor.
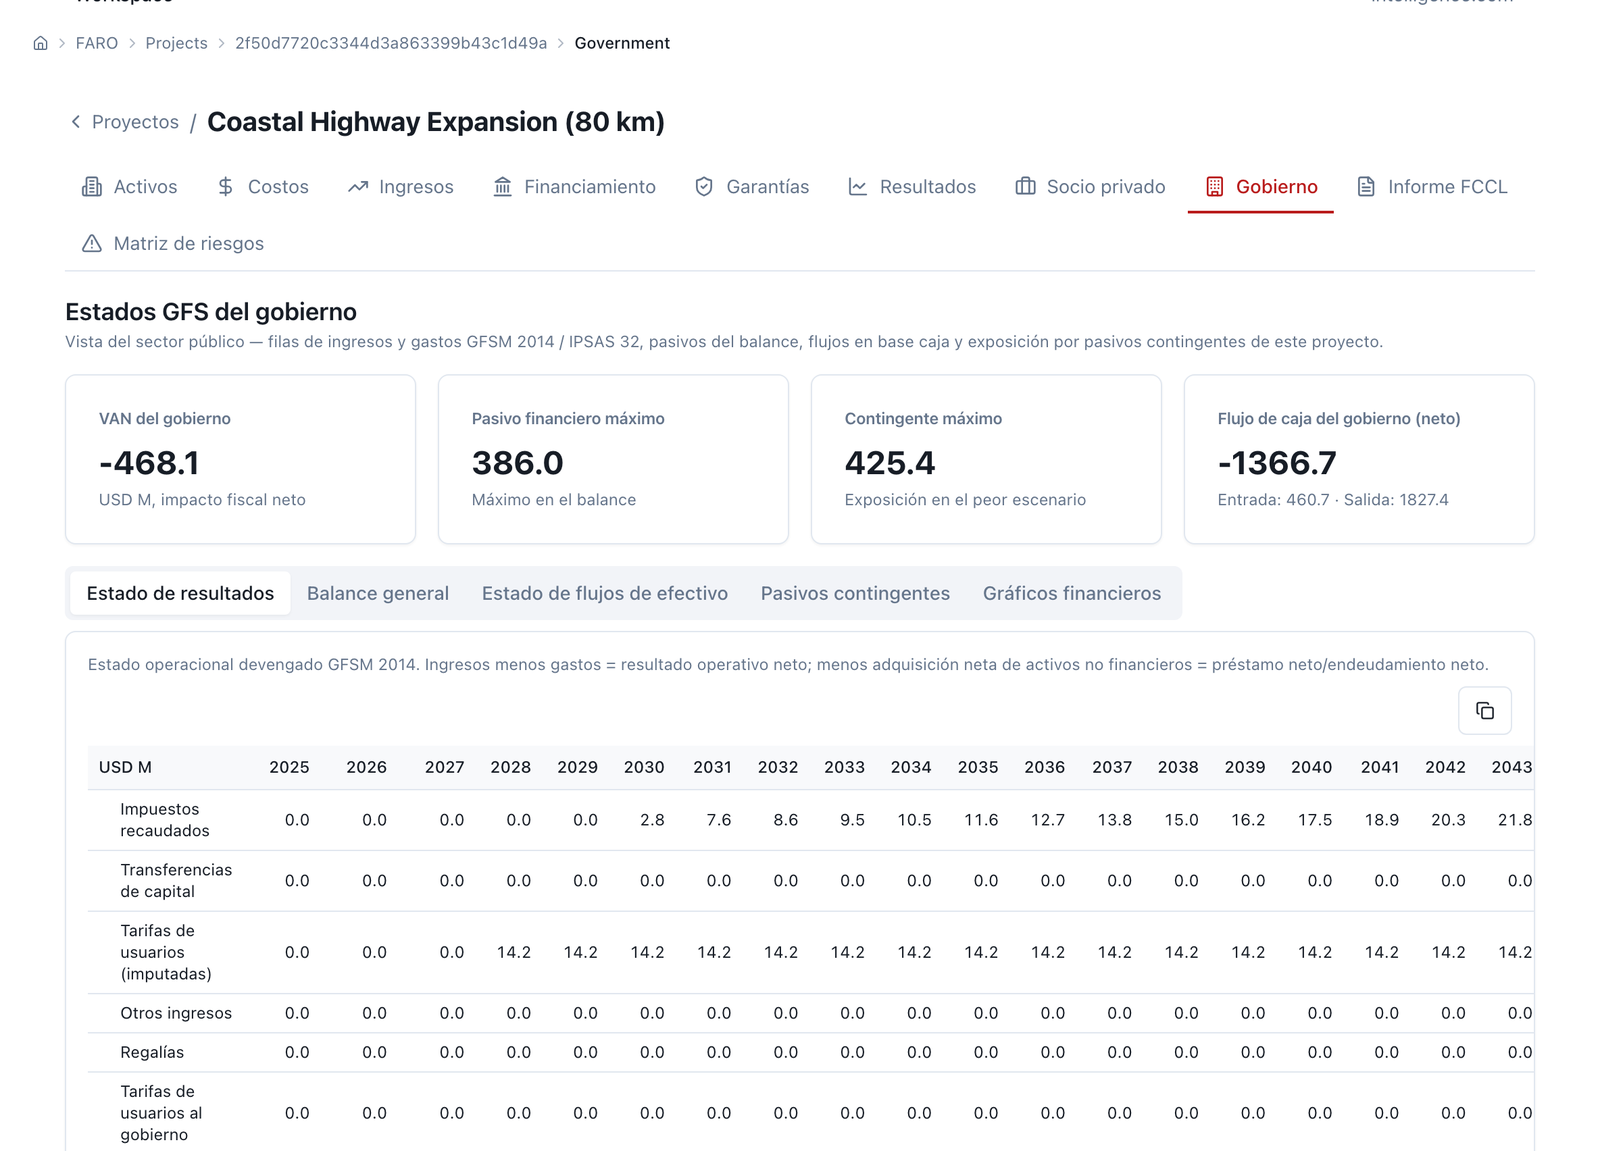
Figura 5.14 — Estados GFS de la Costera: VAN del gobierno −468,1, pasivo financiero máximo 386,0, contingente máximo 425,4, flujo de caja neto −1 366,7 (entrada 460,7 · salida 1 827,4). No reproduce el 453,4/601,6 del §4.4.4 tal cual: la tarjeta imprime el máximo del balance (386,0), no la serie por año con su pico en 2035 — para esa serie hay que abrir la pestaña "Balance general" dentro de este mismo módulo, que esta ronda no capturó. El hospital cargado a mano desde la tabla 4.5 tampoco se capturó (no hay un contrato FARO del hospital en el espacio: es un registro que la tabla 4.5 documenta a mano, según dice el propio §5.4).
Rótulo: FARO — Sostenibilidad fiscal, con la insignia Puente E (…/faro/affordability, "desde FM"). Insumo: uno o varios escenarios del Modelo Financiero del espacio, el horizonte, el techo fiscal y el de contingentes con su base (% del PIB o de los ingresos). Salida: el traspaso —los pagos por disponibilidad y los pagos operativos del Estado del modelo, re‑corridos y llevados a la forma del registro— agregados con la cartera y puntuados contra el techo: máximo firme más esperado, exposición contingente, años en que se excede, y la tabla "qué se puntúa" con la regla del manual de Compromisos Fiscales (firmes completos más esperado contingente completo). Decisión del analista: los techos y la lectura del Paso 6 (iv). Límite: el puente lleva solo los pagos por disponibilidad y los pagos operativos, y deja en cero la garantía, la coparticipación y el subsidio a la construcción del escenario (los pagos operativos entran en la fila de "subsidios / aportes"; el aporte a la obra no viaja; el término se aproxima como un 10 % del máximo) [por construir: puente completo], declarado como límite, con la carga a mano de la tabla 4.5 en la ficha del contrato como solución (5.4). Un escenario del Modelo Financiero con garantía activa pasa por este puente sin su contingente, y el manual lo dice en la leyenda.
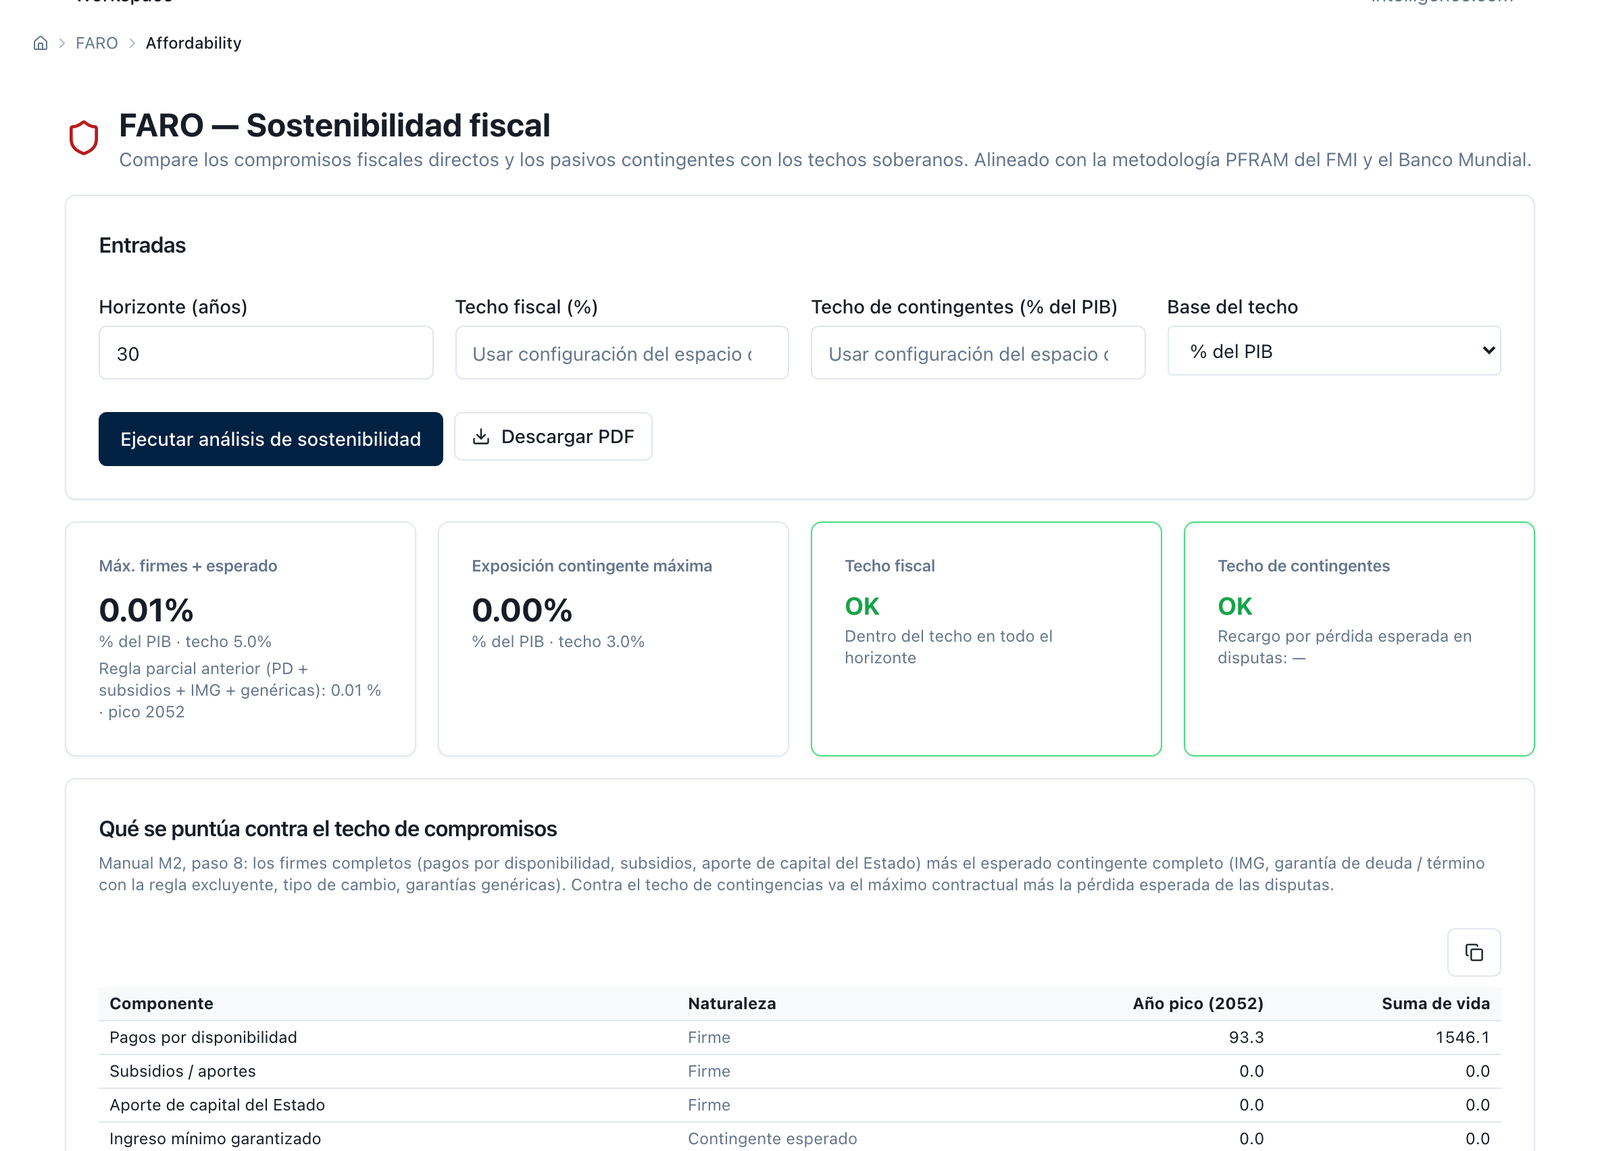
Figura 5.15 — Asequibilidad desde el Modelo Financiero con la Costera, vía el puente E ("Send to… → Affordability (FCCL)" desde el panel de FM, sessionStorage con el project_id): pagos por disponibilidad, pico 2052 93,3, suma de vida 1 546,1, contra el techo de Andolar (OK en todo el horizonte); "Máx. firmes + esperado" 0,01 % del PIB (techo 5 %), exposición contingente máxima 0,00 % (techo 3 %) — confirma el límite del §5.4: el puente deja la garantía en cero, tal como el "Ingreso mínimo garantizado" de la tabla de componentes muestra 0,0 en año pico y en suma de vida. El hospital no se corrió por este puente en esta ronda (no tiene ficha FARO; ver C13).
Rótulo: FARO — Importar Excel de PFRAM (…/faro/import). Insumo: un libro PFRAM (.xlsx o .xlsm) con su hoja de base de proyectos; en él, la lista de servicios de cada contrato con su tipo (pagado por el usuario o pagado por el gobierno), cantidad, precio, crecimiento e indexación. Salida: los contratos añadidos al espacio, con advertencias de cálculo si las hay. Decisión del analista: escribir el pago por uso en el libro, porque es la única vía de entrada de ese instrumento hoy. Límite: sin bandas ni tope: el servicio pagado por el gobierno es cantidad × precio, y el tope del §4.5 se aplica a mano sobre las trayectorias del panel [por construir: bandas y tope]. Lo que entra por aquí se lee en la pestaña Ingresos como lista de servicios, pero no se edita.
[05_c15_pfram_import_peaje_sombra_intento.png] Figura 5.16 — Importación PFRAM con la variante de peaje sombra de la Costera: límite confirmado, no pendiente. El intento se hizo de verdad (20-09-2026, austral@de6904e5) y encontró un límite de producto, no una falta de tiempo. La exportación PFRAM de FARO — el punto de partida que el método pide usar — produce un libro de seis hojas (Cover, Macro Inputs, Project List, Cash Flows, Per-Asset Depreciation, Aggregated Portfolio) que no tiene hoja de servicios ni hoja ProjectDatabase; se verificó exportando la cartera real de la Costera. Se añadió a mano una hoja "Services" con una fila type=Government (peaje sombra, 41,7 desde 2025, Coastal Highway Expansion) y se subió por la pantalla de importación PFRAM (que solo acepta el layout del importador oficial IMF/Banco Mundial PFRAM v2.303, con la hoja ProjectDatabase real y la lista de servicios en las filas 226-258 de un layout de más de 3 489 filas). Resultado: "PFRAM import failed: Sheet 'ProjectDatabase' not found in the Excel file" — capturado en pantalla. Existe un segundo importador que sí entiende el layout plano del exportador — pero ninguna página del frontend lo llama; solo existe como ruta de programa. Es exactamente "el plano por API" que el encargo anticipaba: la plataforma cierra el ida-y-vuelta PFRAM por programa, nunca por pantalla. El guion de este manual sí construye la variante de peaje sombra por la vía del motor, y sus cifras (46,6 en 2028; 1 890,7 en suma de vida; 1 007,9 vs. 453,4 en el pasivo financiero 2025 del §4) son las que el §4 cita — pero no hay ruta de pantalla que las reproduzca hoy. El libro editado se conserva como 05_c15_libro_pfram_editado.xlsx.
Rótulo: FARO — Informe FCCL (…/faro/fccl-report). Insumo y salida: los de la figura 5.7 del manual de Compromisos Fiscales: la cartera con el pago por disponibilidad total y su VP, el contingente máximo y el esperado, la serie temporal (disponibilidad, pasivo financiero, costos de IMG, costos de garantías), los totales del horizonte —pago por disponibilidad, subsidio a la construcción (rótulo corregido desde "subvenciones del Estado"), capital del Estado, IMG, garantías, contingente máximo y esperado, pérdida esperada por disputas— y la banda de confianza por Monte Carlo correlacionado. Decisión del analista: ninguna nueva; es el punto donde las filas del Paso 5 se leen dentro de la cartera y el manual de Compromisos Fiscales toma el relevo. Límite: el informe lee lo que la ficha del contrato tiene: la IMG con la cifra del motor, con la base del piso declarada por contrato (254,8 con la base de demanda, 68,0 antes de la corrección), sin coparticipación (no tiene fila en FARO) y sin la banda del pago por uso. Se reutiliza la captura del manual anterior.
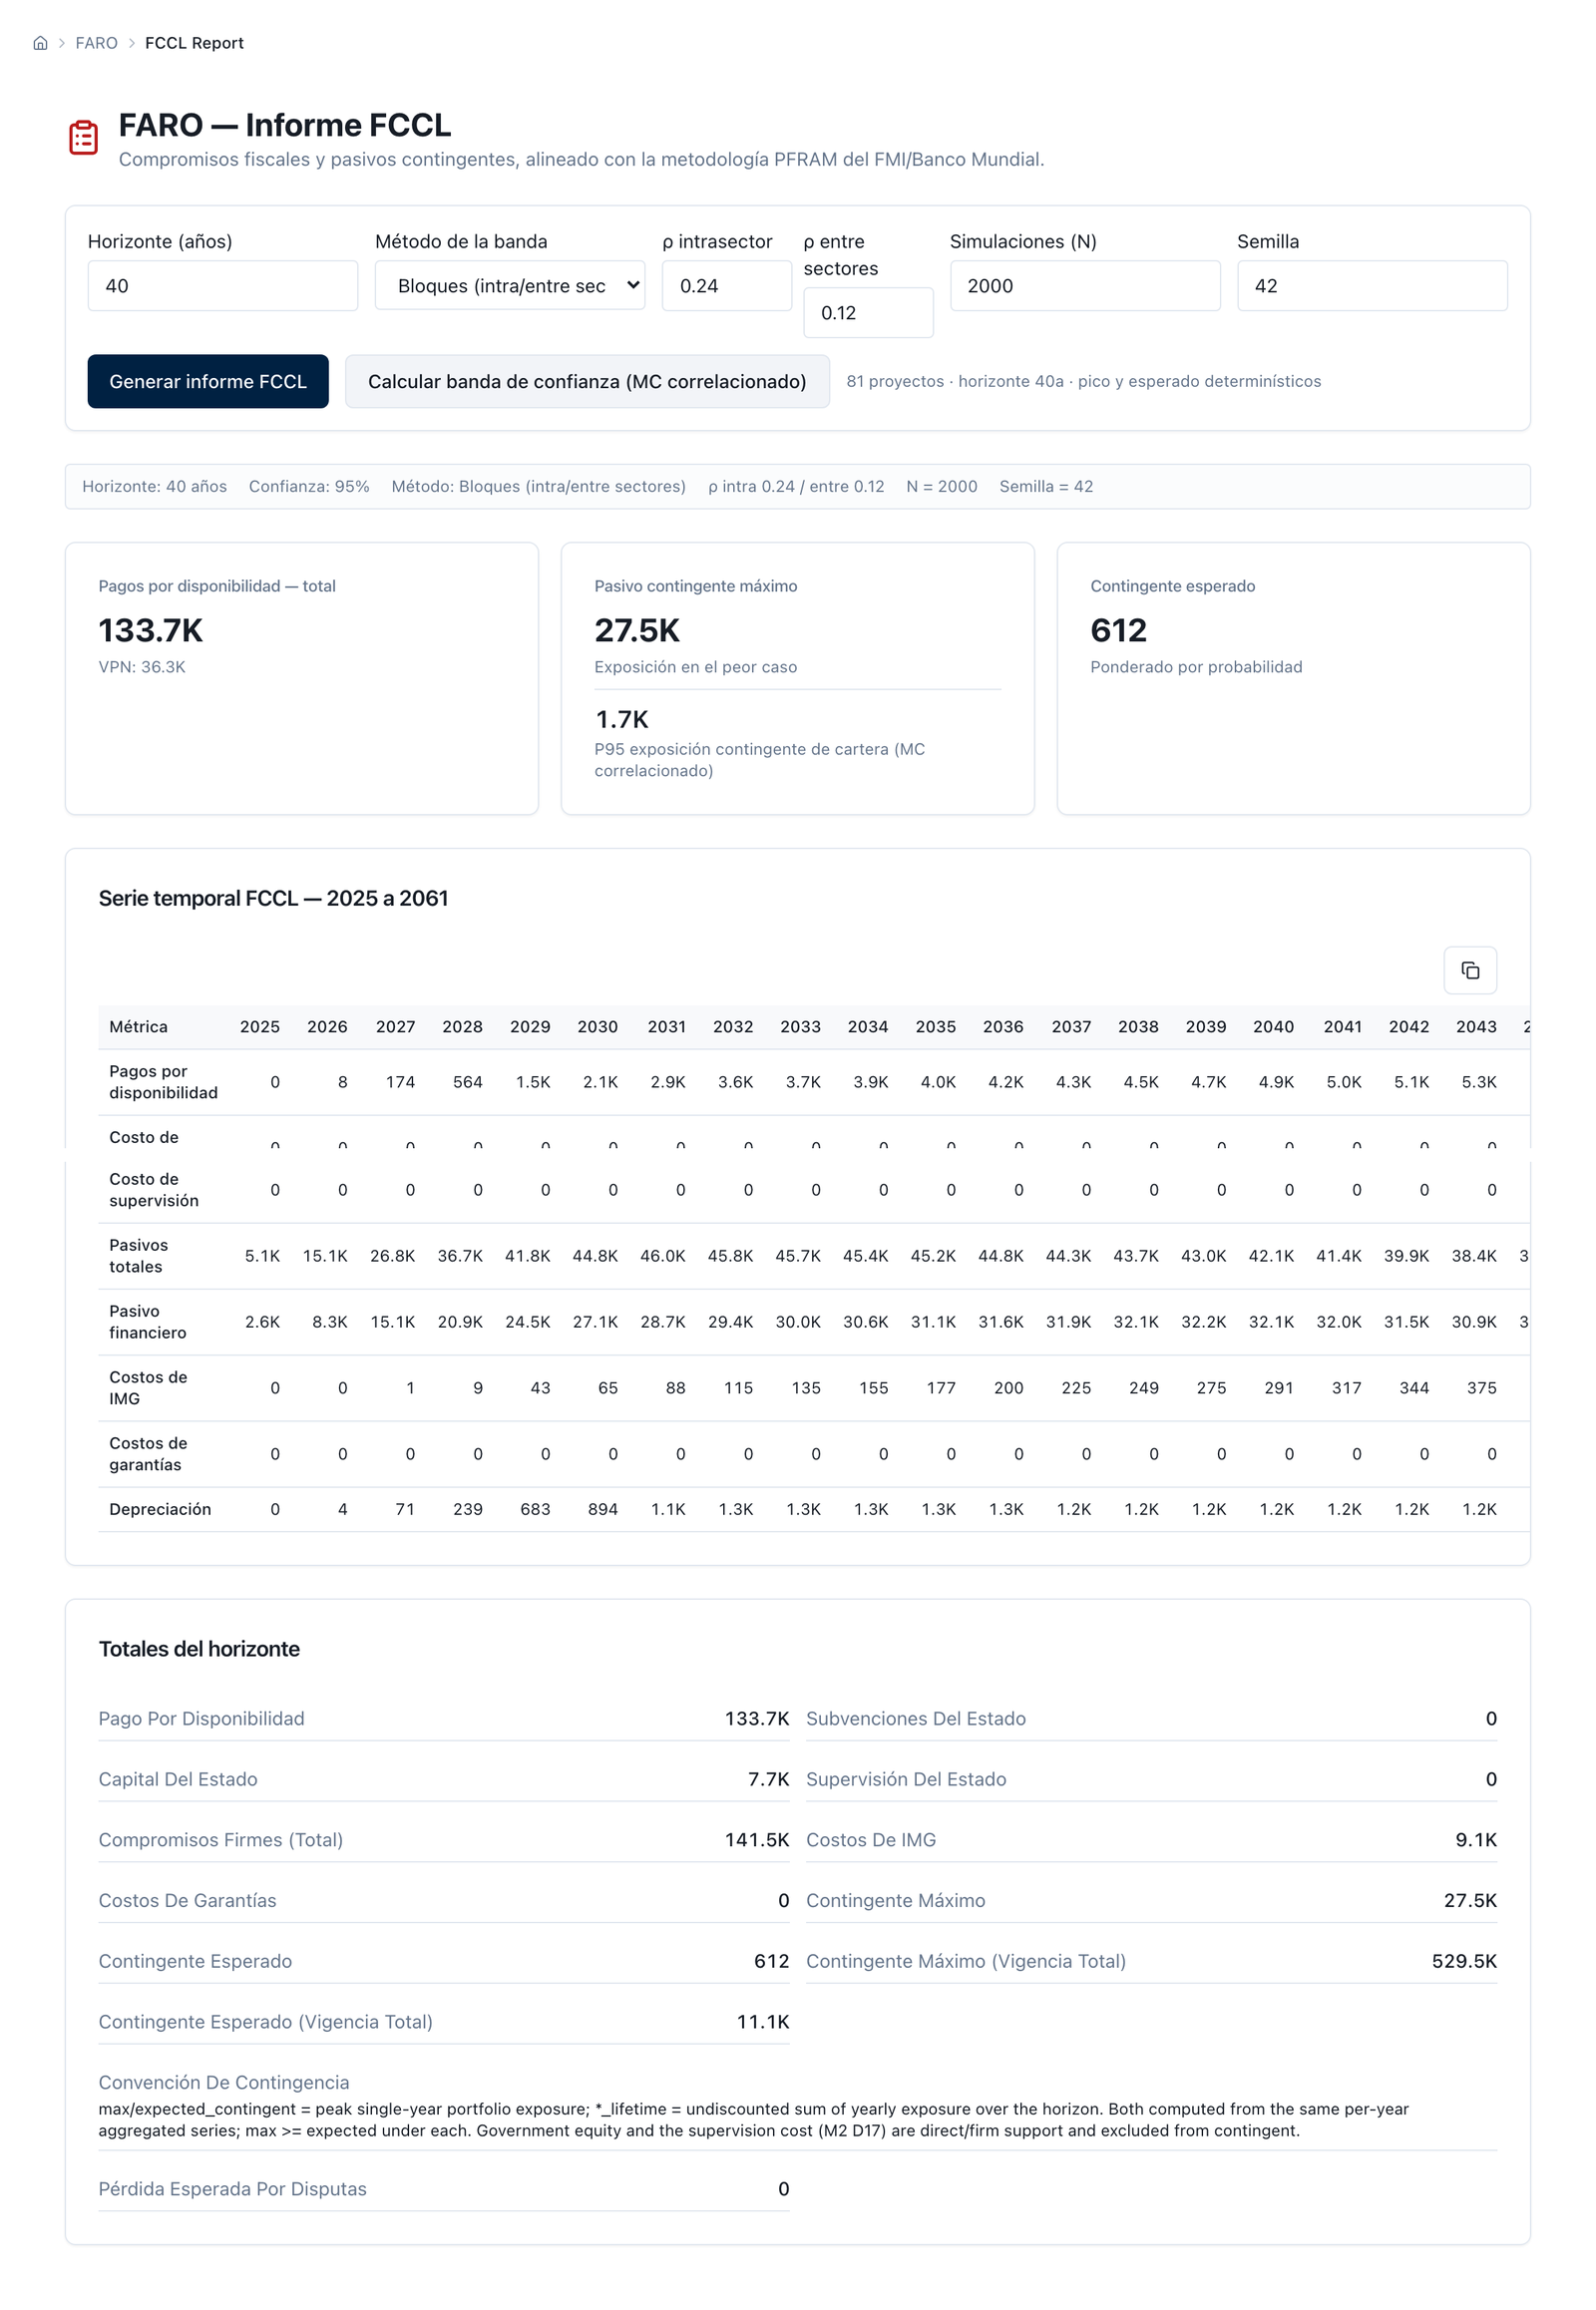
Figura 5.17 — (Figura 5.7 de M2, reutilizada tal como pide el guion de captura.) Informe FCCL con banda de confianza: contingente máximo 27 502,6 pico / 529 459,5 vida, esperado 611,6 / 11 078,2, banda por bloques ρ 0,24/0,12, P95 1 706,7 (pico) / 15 643,3 (vida), N 2 000, semilla 42. Captura adicional de la pestaña "Informe FCCL" del contrato individual (no de la cartera) tal como se ve hoy, en capturas/05_extra_costera_fccl_contrato_hoy.png.
Las cifras del §4 salen de dos motores que leen el mismo contrato desde dos lados, y conviene decir con precisión en qué coinciden, en qué no, y qué pasa de uno al otro.
El Modelo Financiero calcula el ingreso del socio en tres modos y suma, en una sola línea de ingresos, el ingreso operativo de usuario, los pagos por disponibilidad netos de deducción esperada, el pago de la garantía y la coparticipación con signo negativo, con las fórmulas del anexo 3.A; el piso se compara con el ingreso operativo de usuario, no con el ingreso total; el subsidio a la construcción entra como aporte único o por fuentes y sustituye capital; los pagos operativos del Estado son corrientes con inicio, fin y escalación. El Monte Carlo por trayectorias corre ese motor completo camino a camino.
FARO calcula el mismo contrato desde el Estado: el pago por disponibilidad como gasto con indexación propia, a la inflación y al tipo de cambio; los servicios pagados por el gobierno como gasto de monto igual a cantidad × precio; el pasivo financiero como valor presente de disponibilidad más servicios; la IMG por la misma simulación que el módulo de Garantías —con la volatilidad de referencia del 15 % cuando el contrato no la declara, y marcada como no declarada—; la garantía de deuda con PD 1,5 % anual; el término con probabilidad acumulada convertida a tasa anual.
Dónde coinciden. Las series de ingreso de la Costera son idénticas al centavo entre los dos motores (§4.1); los firmes por disponibilidad y el aporte del Estado coinciden con el registro del manual anterior porque son la misma serie; la conciliación motor ↔ interfaz de programación del anexo 4.A da las mismas cifras por las dos vías.
Dónde no, y por qué. Cuatro diferencias declaradas. (i) La base del piso: el Modelo Financiero compara el piso con el ingreso de usuario; FARO simulaba el ingreso total del contrato, disponibilidad incluida —en la Costera mixta, 226,9 en el panel del Modelo Financiero frente a 68,0 en FARO, en suma de vida—. La regla del 3.3.5 era la del Modelo Financiero, y FARO ya la adopta, en producción: simula solo el ingreso de demanda con los pagos del Estado fijos y la base del piso se declara por contrato, con la cifra del motor en 254,8 (cero si se declara la base total, porque la disponibilidad queda fija y cubre el piso todos los años); los dos motores dan ahora lecturas cercanas de la misma base, no dos convenciones distintas. (ii) Los intereses de obra: el Modelo Financiero los capitaliza (47,2 en la Costera) y FARO los paga en efectivo, de modo que la deuda al fin de la obra es 441,9 frente a 394,7 y la cobertura media 2,69 frente a 2,91. (iii) La deducción: el Modelo Financiero la aplica por corriente; FARO no tiene deducción por corriente y su sensibilidad de ingresos escala también las tarifas. (iv) El pago por uso: existe en FARO (por importación) y no en el Modelo Financiero. El manual trabaja con el Modelo Financiero para dimensionar y con FARO para registrar, y publica la conciliación.
Los traspasos, y el que se declara como límite. Hoy pasan de un módulo a otro: Modelo Financiero → asequibilidad de FARO (C14: disponibilidad y pagos operativos); Modelo Financiero → Valor por Dinero (el modelo y la tasa, para el Paso 6 iii); Modelo Financiero → Costo del capital → Valor por Dinero → Modelo Financiero por el flujo de traspasos de la plataforma; FARO → informe FCCL, estados GFS y declaración de riesgos fiscales; libro PFRAM ↔ FARO; FARO y Modelo Financiero → Monitoreo de contratos (el registro de contratos recibe la ficha para el calendario del Paso 10). Lo que no pasa es el puente completo Modelo Financiero → contrato de FARO con garantía, coparticipación, subsidio a la construcción y deducción: está en la hoja de ruta y el manual no lo compromete [por construir]. Mientras tanto, el traspaso del Paso 10 se hace así: el puente lleva los firmes; las filas de garantía (máximo y esperado, con su ley), de coparticipación y de subsidio de la tabla 4.5 se cargan a mano en la ficha del contrato —la garantía en su pestaña, con el piso en dinero; la coparticipación y el subsidio como pagos al Estado y subsidio a la construcción de la pestaña Ingresos, con la nota de origen en la descripción del contrato—, y el informe FCCL las lee. Es un límite declarado, no una promesa.
Un escenario del Modelo Financiero guarda los insumos completos —la fórmula del mecanismo con todos sus parámetros, incluidos los que la pantalla no edita— y el resultado de la última corrida, con nombre, fecha y procedencia; cada corrida que se guarda sobre un nombre nuevo es una versión (Paso 10), y la pantalla de comparación de escenarios y la de renegociación las leen lado a lado. El Monte Carlo por trayectorias guarda su última corrida junto al escenario, con proceso, volatilidad, N y semilla, y avisa si el escenario cambió después. El dimensionador de VGF guarda sus escenarios de solución con la política que los produjo. La renegociación guarda el análisis con base, enmienda y puntaje. Un contrato de FARO guarda su ficha por pestañas —lo que el motor lee, y desde septiembre de 2026 nada que el motor no lea sin que la pestaña lo diga— y el resultado en caché de la última corrida, con la ley de valoración de cada garantía (Monte Carlo, semilla, N) y la convención de valor presente. El archivo de sesión de FARO exporta el registro completo del espacio con fecha, y lo repone en otro espacio al importarlo: es la vía para que un revisor reciba exactamente el registro que se le muestra. Y las exportaciones llevan hoja de procedencia.
Lo que el registro no guarda como tal: la matriz de deducciones (no existe), la condición de activación y la geometría de la banda distinta de la simétrica (no existen), el pago por uso en el Modelo Financiero (no existe), y la fila de coparticipación en FARO (no tiene fila). Para esas cuatro cosas el registro del Paso 5 es la tabla 4.5 del manual, y se adjunta.
Las exportaciones del Modelo Financiero son el libro Excel y el PDF de 5.2 (C9); las de FARO, el libro Excel del registro de cartera (con la hoja de supuestos de garantías del manual anterior), el libro PFRAM de vuelta, el PDF de asequibilidad y el informe FCCL imprimible o en texto. Las descargas exigen cuenta.
Por programa, con la misma sesión del espacio de trabajo, se llama a lo que las pantallas llaman: correr el modelo con un cuerpo de insumos y leer el resultado completo; correr la sensibilidad; resolver el subsidio con una política declarada y guardar la solución; correr el Monte Carlo por trayectorias con proceso, volatilidad, N, semilla, piso —como porcentaje o como niveles por año, que es lo que la pantalla no expone—, banda, coparticipación y tasa, y leer las dos tablas; diseñar la IMG con el método oficial (μ, cobertura, reloj, tasa de la deuda; devuelve el perfil del piso, la banda simétrica, los valores presentes y la deuda máxima consistente), que hoy solo existe por esta vía; correr la renegociación; exportar. Hay además rutas sin estado —correr un modelo, resolver un subsidio, evaluar una mejora crediticia— y sus versiones por lotes, pensadas para correr una cartera de mecanismos o una malla de políticas sin guardar nada en el espacio; FARO tiene las suyas para calcular un contrato o una cartera. El guion del §4 usa las de lotes para la malla del recuadro 4.8c y las sin estado para la conciliación del anexo 4.A. Y, en una línea: el optimizador de flujo completo —asignación de riesgos → costo del capital → valor por dinero → modelo con subsidio → registro FCCL— corre por programa y devuelve un informe; lo mismo la comparación de colocación de la indexación (retener, fondo de estabilización, cubrir, trasladar), el análisis IFRS 16 y el de mejora crediticia. Ninguno es un diseñador de mecanismo; se nombran para que el lector sepa que existen. El manual no lista rutas.
Una advertencia de programa que la pantalla no tiene: los valores por defecto de la ruta del Monte Carlo por trayectorias —proceso con reversión a la media, volatilidad 25 %, 500 caminos, sin semilla— no son los de la pantalla ni los del motor, que desde septiembre de 2026 abren en la convención de la serie; quien llame por programa declara los cinco parámetros o recibe otra ley. El guion del §4 los declara.
La tasa. La de política del espacio para los valores presentes de FARO, con procedencia declarada; la que el analista fije en el Monte Carlo por trayectorias para el Estado; la de la deuda solo en el dimensionador de la IMG. Convención única de valor presente: desde el año base, sin descontar el año base, en las tres. La volatilidad. Por contrato y declarada; FARO valora al 15 % de referencia cuando falta y lo marca como no declarado; el panel no tiene defecto silencioso: el campo está a la vista. N y la semilla. El panel abre en 2 000 y 42; FARO y el módulo de Garantías comparten semilla y N; el dimensionador de VGF valora la IMG opcional con 500 corridas. Todo se publica en la hoja de procedencia y en la nota de ley de valoración del informe.
Lo que los módulos no hacen y el manual no promete (3.3.7, ampliado): la tarifa fijada por un regulador sectorial (3.12); el régimen de deducciones por indicador —solo la deducción esperada por corriente—; las bandas y el tope del pago por uso; el pago por uso en el Modelo Financiero; el piso por tabla y el dimensionador oficial desde una pantalla; la condición de activación y las bandas no simétricas; la revisión tarifaria periódica como proceso; el calendario semestral (los dos motores son anuales); el reequilibrio (3.13: Renegociación compara, no calcula); el tornado del compromiso del Estado; el puente completo (5.4). Cada uno se declara en la pantalla donde falta, con su marca.
El §4 se reproduce en la plataforma por el orden de 5.2 y 5.3: el hospital tecleado en Insumos desde la ficha del §4.1 (o cargado como paquete, cuando exista), corrido bruto y neto, verificado en Covenants y Health Check, exportado; la Costera reconstruida en Insumos desde su ficha de FARO con las decisiones del §4.1, corrida en el panel con el piso del demo y —por programa— con el diseñado, y su registro leído en la ficha de FARO, los estados GFS y el informe FCCL; la Costera pura y el corredor del demo pasados por el dimensionador. El anexo 4.A lo automatiza con el guion, que corre los motores por el mismo camino que las pantallas y concilia con la interfaz de programación.
Lo que el equipo se lleva: el espacio con sus escenarios y contratos, cada uno con versión y procedencia; los libros Excel y los PDF; el archivo de sesión de FARO; el guion; y la capacidad de correr los tres cálculos que el §6 dice que una planilla no hace —la garantía dentro del modelo por trayectorias, el subsidio como salida de un solver con política publicada, y las dos versiones de un mecanismo comparadas en el mismo motor—. El acceso al espacio de invitado está en el enlace de la portada; la nota de transferencia de la serie vale aquí: el cliente se queda con la herramienta y con la capacidad de operarla.
| Paso del §3 | Modelo Financiero | FARO | Captura |
|---|---|---|---|
| 0 Marco | Insumos, pestaña General (horizonte, año base, monedas) | Ficha del contrato: datos generales | — |
| 1 Diagnóstico de demanda | Categorías de demanda (Ingresos); sesgo de optimismo y volatilidad del panel | Sensibilidad de ingresos | C2, C6 |
| 2 Familia e instrumento | Tarjeta Mecanismos de Pago; modo de ingresos | Tipo de financiamiento y de contrato (Ingresos) | C1, C2, C10 |
| 3 Fórmula — disponibilidad | Corrientes con escalación, inicio y deducción esperada (Ingresos) | Base del pago (Costos); indexación cambiaria (Financiamiento) | C2, C11 |
| 3 Fórmula — usuario paga | Tarifa base, categorías, rampa (Ingresos) | Tarifas a usuarios; regalías; otros pagos (Ingresos) | C2, C10 |
| 3 Fórmula — pago por uso | [por construir] | Servicios pagados por el gobierno, por importación | C15 |
| 3 Fórmula — subsidios | Subsidio a la construcción y subvenciones por fuente; pagos operativos del Estado (Financiamiento) | Subsidio a la construcción (Ingresos); participación accionaria (Financiamiento) | C3, C10, C11 |
| 3 Fórmula — IMG y banda | Tarjetas de garantía y coparticipación (Ingresos); piso y banda del panel; dimensionador oficial por programa | Pestaña Garantías (piso en dinero, ventana, volatilidad) | C2, C6, C12 |
| 4 Dimensionar | Covenants y verificación; dimensionador de VGF; Monte Carlo por trayectorias | — | C4, C5, C6 |
| 5 Registrar | Desglose de ingresos y Sustentabilidad fiscal (Excel) | Estados GFS; Garantías; informe FCCL | C9, C12, C13 |
| 6 Probar | Sensibilidad; panel | Asequibilidad desde el Modelo Financiero; tornado y sensibilidad de cartera (M2) | C6, C7, C14 |
| 7 Verificar | — (tabla del §4.7) | — | — |
| 8 Cláusulas | Renegociación (base y enmienda); comparación de escenarios | — | C8 |
| 9 Licitar | — (escenario guardado con versión) | — | — |
| 10 Registrar y monitorear | Renegociación; versiones | Asequibilidad desde el Modelo Financiero; informe FCCL; Monitoreo de contratos | C8, C14, C16 |
| 3.12 Tarifa regulada | Tarifa como parámetro con versión | — | — |
| 3.13 Reequilibrio | Renegociación: compara, no calcula | — | C8 |
El método del §3 se puede ejecutar en una planilla, y casi todos los mecanismos de pago que hoy existen se diseñaron en una: el modelo del oferente, el modelo de la asesoría, el anexo de la oferta. Esta sección no repite el argumento general contra la planilla —velocidad, tamaño, fórmulas frágiles— que vale para cualquier cálculo. Trata de los siete puntos del diseño de un mecanismo de pago en que la planilla falla de una forma que nadie ve, porque el número que sale sigue pareciendo un número, la cobertura sigue dando 1,2 y el contrato se firma.
Cada falla se presenta igual: en qué paso del §3 ocurre; qué falla en la planilla; la cifra del ejemplo del §4 —el hospital de 300 camas o la Autopista Costera, semilla 42, 2 000 trayectorias, volatilidad 15 %, tasa 8 % o 5,5 % según el contrato— que muestra el tamaño del error; y qué hace la herramienta en su lugar, con la pantalla del §5. El anexo al final lista cada cifra con su origen. Y como en los manuales anteriores, se dice sin adorno cuando la falla le ocurrió a la propia herramienta: la garantía de la Costera vale 68,0 en el manual de Compromisos Fiscales porque el motor de FARO comete todavía una de las fallas de esta sección, y el §4 lo muestra en lugar de suavizarlo.
Dónde ocurre. Paso 4, cuando la fórmula lleva garantía de ingreso; y Paso 5, cuando esa garantía se registra.
Qué falla en la planilla. La planilla tiene una hoja de ingresos con una trayectoria y, si alguien insistió, una hoja aparte que simula la garantía y devuelve un pago esperado por año. La forma natural de juntarlas es sumar: ingreso base más pago esperado, y sobre esa serie calcular la cobertura y la TIR. Es cobrar el ingreso de un mundo con la compensación de otro. En cada trayectoria el socio recibe max(R, IMG); la esperanza de esa función no es la función de la esperanza, y la diferencia va siempre en la dirección que favorece al contrato. Sobre la Costera con el piso del demo: la planilla da una TIR del capital de 20,4 % y una cobertura mínima de 1,775; el panel con la garantía dentro del modelo da 20,1 % en media, 19,1 % en la mediana y 17,2 % en el P10. La suma de vida del pago esperado es la misma en las dos lecturas —226,9—; lo que cambia es a qué ingreso se suma, y la planilla no tiene forma de sumarlo al ingreso correcto porque el ingreso correcto es distinto en cada trayectoria.
Y la falla tiene un segundo piso, que es el que le ocurrió a la herramienta. La hoja que simula la garantía necesita decidir qué ingreso simula y contra qué compara el piso, y esas dos decisiones cambian la cifra más que cualquier parámetro. La misma cláusula del demo —"80 % del peaje del primer año, indexado"— vale 226,9 en suma de vida si el piso se compara con el peaje y la volatilidad recae sobre el peaje; 68,0 si la volatilidad recae sobre el ingreso total, pago por disponibilidad incluido, que es lo que FARO hace y lo que el manual anterior publicó; y cero si el piso se compara con el ingreso total del socio y el pago por disponibilidad se trata como lo que es, un pago cierto: el piso queda por debajo de la disponibilidad todos los años y la garantía no puede pagar. Tres cifras, una cláusula. Una planilla produce una de las tres sin saber cuál; y como el contrato del demo no escribió contra qué se compara el piso, nadie puede decir que esté equivocada.
Qué hace la herramienta. El Monte Carlo por trayectorias entrega el modelo completo a cada estado del mundo: en cada trayectoria el socio recibe max(R, IMG) − x·max(R − BS, 0), paga opex, impuesto y deuda, y el Estado paga y cobra del mismo sorteo; del panel salen a la vez la TIR y la cobertura del socio por percentil y el pago esperado, el P95 y el CVaR del Estado (captura 6). El piso y la banda entran como niveles por año, de modo que la convención "contra qué se compara" es una decisión visible del diseñador y no un supuesto de la hoja; el §4 construyó la lectura del ingreso total con un piso neto de la disponibilidad. Lo que la herramienta no hace todavía, y el manual dice: FARO aplica la volatilidad al ingreso total del contrato mixto, y la corrección —que la volatilidad recaiga solo sobre el ingreso de demanda— está anotada como hallazgo de plataforma (§5).
Dónde ocurre. Paso 3, cuando se escribe el régimen de deducciones; Paso 4, cuando se dimensiona el pago.
Qué falla en la planilla. La planilla del oferente cierra la cobertura con el pago bruto: 36,0 al año, cobertura mínima 1,208, TIR del capital 9,8 %, y el modelo se archiva. El contrato paga con deducciones, y las deducciones no están en la hoja porque su matriz está en un anexo de cuarenta páginas que nadie modeló. Sobre el hospital, un 1 % de deducción esperada ya rompe el covenant (1,187); con el 3 % la cobertura mínima cae a 1,145 y la TIR del capital a 8,1 %; con el 6 %, a 1,071 y 6,4 %. El pago que conserva 1,20 cobrándose neto del 3 % es 36,97 bruto, un 2,7 % más: 19,4 en suma de vida y 10,8 a valor presente que el Estado paga igual, en la licitación —porque el oferente sí descuenta la deducción que espera— o en la renegociación, cuando el contrato firmado sobre 36,0 no cubre la deuda. Y el margen que las bases creen tener contra el precio de reserva del manual de Valor por Dinero (39,23) no es 3,23 por año sino 2,26.
Qué hace la herramienta. Hoy, lo mismo que la planilla, y el manual lo dice: el motor no tiene matriz de deducciones y el §4 aplicó la deducción esperada recortando el monto de la corriente a mano. La diferencia es que el recorte es una corrida con nombre —36,0 bruto, 36,97 neto del 3 %— que la pantalla de renegociación compara con la base en el mismo motor (captura 8), y que la deducción esperada por corriente está en la lista de correcciones abiertas de la plataforma [por construir]: cuando exista, el dimensionado neto será el defecto y el bruto la excepción.
Dónde ocurre. Paso 3, en la rama de subsidios; Paso 4, cuando se dimensiona.
Qué falla en la planilla. La brecha es una celda: valor presente de la inversión menos valor presente del ingreso neto de opex, a la tasa que alguien puso. Sobre la Costera sin pago por disponibilidad, la celda da 117,6 al 8 %, el 18,2 % de la inversión (70,8 y el 11,0 % al 7,2 %: la tasa mueve la brecha un 66 % sin tocar el proyecto). Es un número que se escribe en las bases como monto máximo de subsidio y se licita. El solver dice otra cosa: con la deuda del 72 % del demo ningún subsidio hasta el 50 % de la inversión cierra el contrato, porque el subsidio sustituye capital y no deuda, y la cobertura va de 0,731 a 1,024 a lo largo del barrido; la deuda máxima que el peaje sirve a 1,30 es el 41,7 % de la inversión, y con esa deuda la Costera pura cierra solo a Ke 12 %, cobertura 1,20 y un subsidio del 40 %. El corredor de peaje del demo lo muestra desde el otro lado: la misma carretera "necesita" entre cero y el 35 % según la deuda que carga y el umbral que el capital exige, y con el 75 % de deuda del demo no cierra a ningún subsidio. La celda no minimiza nada: escribe la brecha de una estructura que nadie eligió, y la licitación la paga.
Qué hace la herramienta. El dimensionador de subsidio busca el menor aporte que cumple a la vez cobertura, TIR del capital, capital mínimo y tope, sobre un barrido con la restricción que manda impresa en cada fila (captura 5); el dimensionador de deuda da la deuda máxima que el ingreso sirve a la cobertura objetivo; y los dos se corren juntos —estructura primero, subsidio después— que es la secuencia del Viability Gap: minimizar, dimensionar, reconocer. El Puente Industrial la escribió en unas bases: tramo A sin subsidio, tramo B con factor de subsidio solo si nadie ofertó en A.
Dónde ocurre. Paso 3 y Paso 8, entre la fórmula que se modela y la que se escribe; Paso 9, entre la variable que se licita y el anexo del contrato.
Qué falla en la planilla. La planilla tiene el piso como "80 % del ingreso" en una celda y el anexo del contrato dice "80 % del ingreso del primer año, indexado a la inflación". Suenan iguales. Sobre la Costera la primera frase y la segunda dan la misma serie solo porque el peaje del demo crece exactamente con la inflación; con un peaje que creciera un punto real más, serían dos pisos distintos desde el segundo año. El §4 lo aísla con un solo símbolo: el piso diseñado por el método (IMG_1 = 33,65 creciendo al 1,9 %) cuesta 62,0 en suma de vida; el mismo IMG_1 "indexado a la inflación" —la frase que un anexo escribiría con naturalidad— cuesta 165,0, 2,7 veces, con la misma cifra del primer año en las dos versiones. Y la cláusula que ni la celda ni el anexo del demo escriben —contra qué ingreso se compara el piso— vale la diferencia entre 226,9 y cero (§6.1). Cuando la oferta se hizo sobre una fórmula y el contrato lleva otra, gana el contrato y la oferta se reinterpreta; es la fuente más común de disputa en el primer año de operación.
Qué hace la herramienta. El piso y la banda son niveles por año —una tabla, no un porcentaje—, la misma tabla que el dimensionador de la garantía emite y que el Monte Carlo por trayectorias lee, de modo que diseño y valoración usan los mismos números (capturas 6 y 12); y el escenario se guarda con su fórmula completa y su versión, de modo que la fórmula que se licitó es un archivo y no una frase. Lo que la herramienta no hace: leer el anexo del contrato. Esa comprobación —que la tabla del modelo y la del anexo son la misma— sigue siendo del revisor, y la lista del Paso 8 la pide.
Dónde ocurre. Paso 2, cuando se elige el instrumento; Paso 5, cuando se registra.
Qué falla en la planilla. La planilla del socio no tiene columna del Estado. Tres cosas quedan sin escribir, y el §4 las mide. El peaje sombra sin tope: el Estado paga en esperanza la proyección (1 890,7 en suma de vida) y en el P95 3 947,4, un 109 % más; con tope del 120 % el P95 baja a 2 259,3 y el tope está activo alguna vez en el 61 % de las trayectorias. Sin la columna del Estado, el tope no aparece porque nadie lo echa de menos: la planilla del socio gana con el tráfico alto y no registra que ese tráfico lo paga el presupuesto. La coparticipación neteada: con la banda simétrica y el 50 %, el Estado cobra en esperanza 156,3 sobre un pago esperado de 226,9 y el costo neto a valor presente es 16,8; una planilla escribe 16,8 como "costo de la garantía" y la provisión que corresponde es el pago —192,2 en el P95 a valor presente—, con la coparticipación en su propia fila como activo contingente. El apoyo que no se llama subsidio: el pago por disponibilidad de la Costera vale 489,7 a valor presente, el 76 % de la inversión, más 96,8 de capital; un subsidio a la construcción del mismo tamaño habría chocado con el tope del 40 % de la política y el pago por disponibilidad no choca con nada, porque no tiene columna donde chocar.
Qué hace la herramienta. Cada instrumento tiene su fila y su tipo: el pago por disponibilidad y los pagos operativos como firmes, en la hoja de asequibilidad del Estado del libro exportado (captura 9) y en la asequibilidad de FARO desde el modelo (captura 14); la garantía como pago esperado, P95 y CVaR, y la coparticipación como ingreso aparte, nunca neteada, en el panel por trayectorias (captura 6); el servicio pagado por el Estado como gasto y pasivo financiero en FARO (capturas 13 y 15). Lo que hoy no hace, y el manual declara: el tope del pago por uso (a mano sobre las trayectorias), el traspaso de la garantía y la coparticipación a FARO (a mano en la ficha), y el pago esperado de la garantía en la hoja de asequibilidad del libro [por construir].
Dónde ocurre. Paso 3, en el reajuste de cada corriente.
Qué falla en la planilla. Una celda dice "2 %" y el pago crece al 2 %. La celda no dice si ese 2 % es una escalación contractual fija, un reajuste al IPC proyectado, una unidad indexada, un índice de costo laboral o un tipo de cambio; ni qué fracción del pago indexa; ni en qué momento del año se aplica. Sobre el hospital, cada una de esas preguntas tiene precio. La tasa: con escalación del 1 % en lugar del 2 %, el compromiso vale 376,2 a valor presente y la cobertura mínima cae a 1,082; con el 3 %, 433,2 y 1,250: un punto de "la celda" son unos 30 de valor presente para el Estado y hasta 0,13 de cobertura para el socio. La fracción: el 20 % del subsidio de operación de los hospitales chilenos reajustado a un índice de costo laboral, escrito como dos corrientes (80 % al 2 %, 20 % al 4 %), vale 415,9 en lugar de 403,4 (+3,1 %) y sube la cobertura a 1,225. El calendario: la misma suma en dos cuotas semestrales anticipadas, como el subsidio chileno, vale un 4,1 % más a valor presente que anual vencida (419,9 frente a 403,4). Tres decisiones que en la planilla son una celda y en el contrato son tres cláusulas; y la cuarta, la que no tiene celda: qué pasa cuando el índice llega a donde la política no lo deja llegar, la opción vendida del Indexation Ceiling, que el peaje de la Costera no tiene porque el demo no tiene techo y el Sistema Norte–Sur tiene sin cláusula de compensación.
Qué hace la herramienta. El reajuste se declara por corriente —escalación propia, indexación a la inflación del espacio, moneda, fracción del primer año, inicio y fin— y el motor admite tantas corrientes como fracciones tenga la fórmula (captura 2, corrientes de disponibilidad; captura 11, la indexación propia, a inflación y a tipo de cambio del pago en FARO). El calendario intra‑anual no lo tiene: el motor es anual, y el factor del pago semestral anticipado se calculó a mano en el §4 y se declara como tal.
Dónde ocurre. Paso 10, cuando el mecanismo se renegocia; y antes, cuando el registro tiene que decir qué fórmula produjo qué cifra.
Qué falla en la planilla. El modelo de la enmienda se guarda encima del modelo del contrato. Cuando el hospital pasa de un pago de 36,0 bruto a 36,97 neto del 3 % —una enmienda que conserva la cobertura en 1,20 y sube el compromiso de 403,4 a 414,2 a valor presente—, la planilla que queda es la segunda, y nadie puede decir después si el 2,7 % fue una deducción que faltaba, una renegociación que sobró o un error. Sobre la Costera la falta de versión es más grave porque lo que cambia no es un parámetro sino la regla de valoración: 68,0, 226,9 y cero son tres versiones de la misma garantía, producidas por tres convenciones —la volatilidad sobre el total, el piso sobre el peaje, el piso sobre el ingreso total—, y un registro que publique una de ellas sin decir cuál no se puede corregir cuando la convención cambie: solo se puede sobrescribir. El manual anterior publicó 68,0 con su convención impresa, y por eso este manual puede decir de dónde viene la diferencia en lugar de descubrirla.
Qué hace la herramienta. El escenario del Modelo Financiero se guarda con sus insumos completos y fecha; la pantalla de renegociación corre el contrato base y la enmienda en el mismo motor y muestra los dos resultados y el cambio de cada parámetro (captura 8); el panel por trayectorias imprime el proceso, la volatilidad, el número de trayectorias, la semilla, el piso y la banda con que se corrió (captura 6); y el libro exportado lleva una hoja de procedencia (captura 9). La tabla que atribuye cada diferencia a su causa —supuesto, evento, regla de valoración— sigue siendo trabajo del analista con las dos versiones delante, como en el manual anterior.
| Falla | Paso del §3 | Qué falla en la planilla (cifra del §4) | Qué hace la herramienta (§5) |
|---|---|---|---|
| La garantía sumada en vez de simulada | 4, 5 | Ingreso base + pago esperado: TIR 20,4 % frente a 19,1 % (P50) y 17,2 % (P10); la misma cláusula vale 226,9, 68,0 o 0 según la convención que la hoja no escribe | El modelo completo en cada trayectoria; piso y banda como niveles; las dos lecturas del mismo panel (captura 6); la corrección de FARO anotada |
| El pago dimensionado bruto | 3, 4 | 36,0 cierra a 1,208; cobrado neto del 3 % da 1,145; el pago que cierra neto es 36,97 | Hoy a mano, como corrida con nombre comparada en renegociación (captura 8); deducción por corriente [por construir] |
| El subsidio como celda | 3, 4 | La celda: 18,2 % de la inversión (11,0 % a otra tasa); el solver: ninguno hasta el 50 % con la deuda del demo; el corredor: entre 0 y 35 % según la estructura | Solver de cuatro restricciones con la que manda impresa; dimensionador de deuda; estructura antes que subsidio (captura 5) |
| Dos fórmulas | 3, 8, 9 | El mismo IMG_1 "indexado" en vez de "creciendo al 1,9 %": 165,0 frente a 62,0; "contra qué se compara el piso": 226,9 frente a 0 | Piso y banda como tablas que diseño y valoración comparten; escenario con fórmula y versión (capturas 6, 12); el anexo lo lee el revisor |
| El lado fiscal que nadie escribió | 2, 5 | Peaje sombra sin tope: P95 +109 %; coparticipación neteada: 16,8 en vez de una provisión de 192,2; el pago por disponibilidad del 76 % de la inversión sin tope | Una fila por instrumento con su tipo (capturas 6, 9, 13, 14, 15); tope y traspaso a mano, declarados |
| La indexación como número | 3 | "2 %": un punto vale 30 de VP y 0,13 de cobertura; la fracción, +3,1 %; el calendario, +4,1 % | Reajuste por corriente con índice, fracción, moneda e inicio (capturas 2, 11); el calendario intra‑anual, a mano |
| Sin versión | 10 | 36,0 → 36,97 sobrescrito; 68,0 / 226,9 / 0 sin la convención que los produjo | Escenarios con fecha e insumos; base y enmienda en el mismo motor (captura 8); procedencia impresa (capturas 6, 9) |
Sería deshonesto cerrar sin decir lo que la planilla hace mejor. Es la mejor herramienta para leer una cláusula: la tabla 1.2 de las bases de Los Vilos —una banda inferior y superior de ingreso mínimo por año— o las diez cuotas de subsidio del Puente Industrial se entienden en una hoja con dos columnas, y el lugar para compararlas con la proyección de tráfico y ver en qué año muerden es esa hoja. Es la mejor herramienta para explorar una fórmula antes de que exista el escenario: probar si el piso se escribe como porcentaje, como tabla o como perfil con g, si la banda es simétrica o disparada por rentabilidad, si el pago se parte en dos corrientes; el método oficial de dimensionamiento de la garantía cabe en veinte filas y la herramienta lo reproduce, no lo sustituye. Y es el formato en que la mayoría de los ministerios recibe el modelo del oferente y en que la plataforma lo devuelve: el libro exportado, con el desglose de ingresos y la asequibilidad del Estado, existe para eso.
Lo que cambia es dónde se dimensiona, se registra y se defiende: en un modelo que recibe cada trayectoria entera, que escribe el piso como la tabla que el contrato firmará, que dimensiona neto y busca el menor subsidio con la restricción que manda a la vista, que da a cada instrumento su fila y su tipo, que declara el reajuste por corriente y que guarda la versión. Ninguna de esas cosas la aprendió la herramienta por diseño; las aprendió corrigiendo —la volatilidad sobre el ingreso total sigue en la lista— y las corrige una vez para todos los contratos. Ésa es la diferencia con la planilla. No que no falle; que cuando falla, deja rastro, y el rastro es lo que permitió a este manual decir que 68,0 no era la única cifra posible.
Todas las cifras son corridas del guion del anexo 4.A sobre los motores de la plataforma: el hospital con los insumos del paquete demo del módulo de Valor por Dinero (tasa 5,5 % desde 2026); la Costera reconstruida en el Modelo Financiero desde su ficha de FARO (macro del demo, tasa 8 % desde 2025; valoración por trayectorias con browniano geométrico, σ 15 % sobre el peaje, 2 000 trayectorias, semilla 42; pago por disponibilidad determinista); el dimensionador de subsidio con la política publicada. Las cifras de FARO (68,0; el pasivo financiero de la variante) salen del motor de FARO sobre la misma ficha. Nada está anotado a mano salvo el factor de calendario y el tope del peaje sombra, declarados como tales.
| Cifra | Origen |
|---|---|
| TIR 20,4 % / cobertura 1,775 con la garantía "pegada"; 20,1 % media, 19,1 % P50, 17,2 % P10 del panel | Modelo Financiero con el pago esperado por año del panel P1 sumado al peaje esperado; panel P1 (§4.4.3) |
| 226,9 / 68,0 / 0,0 para la misma cláusula | Panel P1 (piso sobre el peaje); motor de FARO sobre la ficha (volatilidad sobre el total); panel P1′ (piso neto de la disponibilidad) (§4.4.3) |
| 1,208 → 1,187 / 1,145 / 1,071; 36,97 bruto; 19,4 y 10,8 de más; margen 3,23 → 2,26 | Modelo Financiero con la corriente recortada; bisección sobre el pago (§4.4.1) |
| Brecha 117,6 (18,2 %) al 8 % y 70,8 (11,0 %) al 7,2 %; solver: ninguno hasta 50 %; deuda máxima 41,7 %; 40 % a Ke 12 % / 1,20; corredor 0–35 % | Aritmética de valor presente sobre las series del modelo; solver de subsidio; dimensionador de deuda; malla deuda × umbral × cobertura (§4.8c) |
| 62,0 frente a 165,0 con el mismo IMG_1 | Paneles P2 y P2′ (§4.4.3) |
| Peaje sombra: 1 890,7 proyección, 3 947,4 P95 (+109 %), 2 259,3 con tope 120 %, 61 % de trayectorias con tope activo | Trayectorias del panel con el tope aplicado a mano (§4.5) |
| Coparticipación 156,3 frente a pago 226,9; neto 16,8; P95 192,2 | Panel P3 (§4.4.3) |
| Pago por disponibilidad de la Costera 489,7 a VP = 76 % de la inversión; capital 96,8 | Modelo Financiero y ficha de FARO (§4.5) |
| Escalación 1 % / 3 %: 376,2 / 433,2 y 1,082 / 1,250; fracción 80/20: 415,9 y 1,225; calendario +4,1 % | Tornado del hospital; dos corrientes en el motor; factor analítico (§4.6, §4.8a) |
| 36,0 → 36,97: 403,4 → 414,2 a VP, cobertura 1,20 en ambas | Modelo Financiero, base y enmienda (§4.4.1, §4.7) |
Todas las referencias fueron consultadas el 17 de septiembre de 2026. Salvo indicación en contrario, cada documento se leyó en su versión oficial (PDF descargado del sitio del editor, texto legal de la compilación oficial, copia local del mismo PDF cuando el sitio bloquea la descarga automática, o texto OCR del corpus de concesiones para los contratos chilenos; se dice cuál). ✔ = verificada por lectura directa para este manual; ✔M1 / ✔M2 / ✔M3 = verificada para el manual M1, M2 o M3 y no releída; ✔A = verificada en un paper de Austral con verificación registrada; PV = por verificar (existencia confirmada; el dato indicado se comprueba contra el documento antes de citarlo en el cuerpo). Donde un documento se leyó a través de otra referencia, se dice.
Se citan como "Austral, título". Todos están publicados en https://austral-intelligence.com/research/ (versión en español en https://austral-intelligence.com/es/research/); cada uno tiene HTML y PDF. Se citan por título y URL; la numeración de la serie se omite hasta que se unifique (regla de M2).
Entradas del índice retiradas o sustituidas: "Vassallo & Sánchez‑Soliño (2007), préstamos participativos" sustituida por Rebollo (2009), referencia 36, que sí trata el peaje sombra por bandas; "NAO sobre los DBFO (título por identificar)" identificada como la referencia 10; "Ruta 5 Santiago–Talca, decretos y resoluciones 2006–2018" retirada del cuerpo (el Mecanismo de Distribución de Ingresos se cita por Chillán–Collipulli, referencia 27); "Decreto 1082 de 2015" (Colombia) retirada (el manual cita la ley); la ficha de Ruta 68 pasa de "art. 3.13" a los arts. 1.5.6, 3.1.3 y 3.2.