Manual M7 · Série de Manuais Austral
Baixar PDF ↓Versión en españolEnglish version
Garantías y Pasivos Contingentes de Todo Origen — Manual M7 de Austral (ES) · Government Guarantees and Contingent Liabilities from All Sources — Austral Manual M7 (EN)
Versão 1.0 · 28 de setembro de 2026 — tradução da edição em espanhol, versão 1.0 (26 de setembro de 2026); a edição em espanhol é a referência em caso de divergência.
Austral Intelligence · David Duarte Arancibia, com Mika (agente de análise da Austral)
Módulo da plataforma que executa o método: Guarantees (/guarantees) — "Valoração de Garantias e Passivos Contingentes", e em concreto sua metade de toda origem: o analisador de perda de crédito de garantias (guarantees/credit-loss), a provisão de garantias padronizadas (guarantees/standardized-guarantee), a biblioteca de probabilidade de inadimplência soberana e a nota de divulgação IPSAS 19 (guarantees/fiscal-disclosure) — com destinos no Estado de Riscos Fiscais (/frs, manual M9), na classificação IPSAS 19 do Austral Ledger (/ipsas) e no risco fiscal de empresas públicas (/soe, manual M6)
Idiomas: português (esta edição), espanhol e inglês · HTML e PDF em austral‑intelligence.com/manuals
Este manual explica como responder quatro perguntas sobre o livro de garantias de um Estado: quanto ele garantiu fora do contrato de parceria público‑privada, a quem, com que probabilidade de que lhe cobrem e quanto disso tem de entrar no balanço neste ano. Apresenta a valoração de garantias e passivos contingentes como um método autônomo de onze passos que vai do perímetro ao reporte, construído sobre duas correções que enuncia como sua tese: o valor de face de uma garantia não é seu custo, e o custo esperado de uma garantia não é, por si só, sua provisão. Divide o universo pela partição que decide tudo —a garantia pontual, avaliada uma por uma e não reconhecida a menos que sua execução se mostre provável, frente ao esquema de garantias padronizadas, avaliado sobre sua própria história de execuções e reconhecido como passivo desde o primeiro dia— e credita cada regra à sua fonte: as duas ferramentas de garantias do conjunto de ferramentas de risco fiscal do Fundo Monetário Internacional, o Government Finance Statistics Manual 2014 com o Sistema de Contas Nacionais 2008, o IPSAS 19 e o IPSAS 41 com o IPSAS 28, a literatura de risco de crédito e cinco práticas nacionais. Onde essas fontes não coincidem, o manual toma uma posição declarada em vez de inventar um consenso, e o caso central é um que ele não suaviza: três livros de regras vigentes não dão a mesma resposta sobre a mesma garantia, e o manual expõe as duas normas contábeis, aplica o IPSAS 19 e publica a cifra que a outra colocaria no balanço. Seu resultado mais consequente é que a probabilidade que se compara com o limiar da norma deve ser a probabilidade de alguma execução ao longo da vida da garantia e não a anual —uma correção que, no exemplo trabalhado, move a provisão do passivo contingente em quase cinco vezes e traz ao balanço precisamente a garantia mais cara do livro. Percorre os onze passos sobre um registro completo de doze linhas da fictícia República de Lemuria, com todas as cifras à vista; mostra como o método é executado na plataforma Austral, tela por tela, com o que ainda não faz declarado como tal; e explica por que este método específico se rompe em uma planilha. Está escrito para escritórios de dívida, ministérios da Fazenda, contabilidade governamental, escritórios de estatísticas, administradores de fundos de garantia, parlamentos e auditores.
Austral Intelligence (2026). Garantias e Passivos Contingentes de Toda Origem. Manual M7, Série de Manuais Austral, versão 1.0, setembro de 2026. https://austral-intelligence.com/manuals/garantias-e-passivos-contingentes/
Todas as cifras do exemplo trabalhado (seção 4) e das capturas de tela (seção 5) são genéricas: correspondem ao registro de demonstração de doze linhas da fictícia República de Lemuria —oito garantias pontuais e quatro esquemas padronizados—, carregado como pacote de demonstração na plataforma e calibrado para que o método possa ser seguido do início ao fim. Saem de uma rodada do motor da plataforma na data desta edição, e não de uma transcrição à mão. Não provêm de nenhum cliente nem de nenhum programa real, e não devem ser usadas como referência da exposição, do custo ou da provisão de nenhum livro de garantias concreto. O PIB do exemplo é um suposto declarado (60.000, em milhões da moeda de Lemuria), e toda cifra de "% do PIB" do manual o leva ao lado; nenhuma das decisões do método depende dele. A taxa de desconto (6 %), a correlação de inadimplência (0,30), o multiplicador de estresse dos esquemas (×2) e o corte de "remota" (5 % sobre a probabilidade de vida) são supostos declarados ou convenções da Austral, não limiares de nenhuma fonte, e o manual o diz onde cada um se aplica —a norma dispensa de divulgar o remoto sem lhe pôr número. A camada de cauda da carteira usa 50.000 sorteios com semente fixa, publicados para que o revisor reproduza a cifra; as cifras analíticas são exatas e se reproduzem ao centavo, e as simuladas são estáveis mas não exatas: o anexo da seção 4 diz quais são quais. As metodologias citadas são creditadas a seus autores; o único nome de produto no manual é Austral.
Esta é a primeira edição em português do Manual M7, traduzida da edição em espanhol, versão 1.0 (26 de setembro de 2026), e contrastada com a edição em inglês. Todas as cifras, tabelas e citações são transportadas sem alteração; onde as edições divirjam, inclusive depois de uma correção futura a qualquer uma delas, a edição espanhola é a de referência. Três lugares foram adaptados em vez de traduzidos, e os três se declaram onde ocorrem: a nota de correspondência entre edições da seção 2.3, que aqui mantém as siglas e os prefixos de parágrafo em inglês e em espanhol que um leitor precisa para confrontar uma edição com a outra; o estado da citação do Acordo da OCDE na seção 2.6 e na referência 19, cujo texto literal dos artigos 20 e 21 a edição inglesa não pôde verificar em inglês; e as capturas de tela da seção 5, que são as da interface em espanhol e aqui se mantêm como tais —a plataforma ainda não tem interface em português para este módulo, de modo que as figuras mostram os rótulos em espanhol e o texto os traduz ao lado. Os títulos de normas e guias aparecem com sua denominação oficial em português quando existe tradução oficial, e no idioma original quando não existe; as normas chilenas se citam com o nome oficial em espanhol e a tradução entre parênteses na primeira vez.
Um ministério da Fazenda assina garantias. Um aval à dívida da empresa ferroviária, uma garantia a um título de um governo regional, um fundo que respalda créditos a pequenas empresas, uma garantia estatal ao crédito dos estudantes, um seguro agrícola administrado por outra pasta. Nenhuma dessas obrigações está no orçamento do ano, quase nenhuma está na dívida pública que o país publica, e na maioria dos ministérios nenhuma está valorada: o livro de garantias é uma lista de montantes autorizados que alguém mantém em uma planilha, repartida entre o escritório de dívida, o administrador de cada fundo e um anexo orçamentário. Este manual responde quatro perguntas sobre esse livro: quanto o Estado garantiu fora do contrato de parceria público‑privada, a quem, com que probabilidade de que lhe cobrem, e quanto disso tem de entrar no balanço neste ano.
A tese cabe em duas frases, e convém colocá‑las antes do método. O valor de face de uma garantia não é seu custo, e o custo esperado de uma garantia não é, por si só, sua provisão. O primeiro é um erro de medição: o montante garantido é o que o Estado pagaria se tudo falhasse e não se recuperasse nada, e a maioria das garantias não se executa. O segundo é um erro de norma: uma perda esperada é uma medida de risco, e se é reconhecida no balanço quem decide é um livro de regras contábeis que trata de maneira distinta a garantia individual e o esquema massivo. Um registro que confunde o primeiro informa uma cifra entre cinco e sete vezes maior do que a que se tem de orçar; um que confunde o segundo deixa fora do balanço, justamente, a garantia mais cara do livro. As duas correções são a estrutura deste manual.
A pergunta é: quanto eu garanti, a quem, com que probabilidade de que me cobrem, e quanto disso vai no balanço neste ano? O produto é um registro valorado das obrigações condicionais que o Estado escreveu, qualquer que seja o devedor garantido: cada garantia com sua exposição, sua probabilidade, seu custo esperado e seu tratamento contábil e estatístico; e o livro inteiro com sua cauda, sua concentração e sua posição contra o teto.
Daí se segue, com a mesma clareza, o que não responde.
O que este registro não é
- Não é uma avaliação do projeto nem da política pública. Não diz se a garantia foi uma boa ideia, se o projeto que a recebeu vale o que custa, nem se o beneficiário a merecia. Coloca preço em uma obrigação que já está escrita. Para decidir se convém outorgá‑la —e a que preço— o manual entrega o Passo 8, que é uma peça de desenho, não um juízo sobre o programa.
- Não é um diagnóstico do devedor garantido. Se o devedor é uma empresa pública, quem diz se ela está bem gerida, se é solvente e se deveria estar dentro do governo é o M6. Este manual toma essa leitura como insumo da probabilidade e não a produz.
- Não é o registro de compromissos firmes e contingentes do contrato de parceria público‑privada. A garantia de receita mínima, a de taxa de câmbio e a compensação por término antecipado nascem de um contrato, têm uma fórmula e se valoram como opções sobre uma variável de estado. Esse é o M2, e a fronteira está escrita em uma linha (§2.5).
- Não é uma análise de sustentabilidade da dívida. Não diz se o país pode se endividar mais. Diz quanta dívida condicional escreveu e quanto ela vale.
- Não é a declaração de riscos fiscais. O registro entra nessa declaração como duas famílias com suas quatro cifras cada uma; construir a declaração, consolidá‑la com as outras fontes de risco e fixar o teto agregado é o M9.
Os cinco manuais da primeira onda tratam do contrato de parceria público‑privada; o sexto trata da empresa pública. Este trata do instrumento, e a diferença não é de setor, mas de natureza do objeto.
Um contrato de parceria público‑privada tem um cronograma e um modelo financeiro. O pagamento por disponibilidade está escrito, a receita mínima tem uma fórmula, a compensação por término tem uma base de cálculo. O trabalho analítico consiste em ler as cláusulas e simular as variáveis das quais elas dependem.
Uma empresa pública tem um balanço. Não há cláusula que diga quanto o Estado pagará no ano que vem; há demonstrações financeiras, uma relação de propriedade e três vias pelas quais o risco chega ao orçamento.
Uma garantia não tem nenhuma das duas coisas. Tem quatro, e nada mais: um emissor —o Estado—, um beneficiário, uma obrigação coberta e um gatilho. Não há fluxo a projetar, porque enquanto o gatilho não for disparado a garantia não custa nada; e quando é disparado custa, de uma vez, uma fração do montante coberto. Essa é toda a sua economia, e daí sai o resultado que torna este manual possível: a origem do devedor garantido muda quem falha, não como se valora. Uma garantia a uma empresa pública, a um governo regional, a um banco de desenvolvimento, a uma cooperativa agrícola ou a um estudante entram todas pela mesma porta e se valoram com a mesma lei. É o que permite que um ministério tenha um registro de garantias em vez de cinco livros desconexos, cada um no escritório que emitiu sua garantia.
Há uma segunda diferença, mais incômoda, e é de governança. Em um contrato, o perímetro está dado: o contrato existe ou não existe. Em um livro de garantias, o perímetro é o problema: as garantias são emitidas por várias entidades, são escritas em leis distintas, são guardadas em arquivos distintos e ninguém tem a lista completa. O defeito mais comum desta disciplina não é um erro de cálculo, mas uma garantia que não está no registro porque quem a assinou não sabia que havia um registro. O Passo 0 e o Passo 9 existem para isso.
Antes de qualquer fórmula é preciso dividir o universo em dois, e a partição não é de tamanho: é de método de valoração e de tratamento contábil.
Uma garantia pontual é individualmente material e se avalia uma por uma: tem um devedor com nome, um saldo, um prazo e uma probabilidade que alguém tem de justificar. Um esquema de garantias padronizadas é uma população de garantias pequenas e parecidas —créditos a pequenas empresas, empréstimos estudantis, seguros agrícolas, garantias hipotecárias de habitação social— que se avalia com sua própria história de execuções, porque avaliar cada uma seria impossível e, além disso, desnecessário: a lei dos grandes números faz do fluxo anual uma cifra estimável.
A consequência contábil é assimétrica, e quase nenhum registro a escreve: o esquema padronizado gera um passivo reconhecido; a garantia pontual, não, a menos que se prove que sua execução é provável. Um esquema executa todos os anos —esse é o seu ponto—, de modo que seu fluxo esperado é uma obrigação presente mensurável e entra no balanço sem mais trâmite. Uma garantia pontual tem de passar antes por um teste de probabilidade, e metade do valor deste manual está em aplicar esse teste sobre a base correta (§2.3 e Passo 7).
Este não é um instrumento de projeto: é um instrumento de calendário, e se executa em três momentos.
Ao outorgar. Antes de assinar: a autorização, a posição contra o teto, o preço de equilíbrio, a comissão que se vai cobrar —ou a decisão explícita de não cobrá‑la, que é um subsídio— e a inscrição no registro central. É o único momento em que a política ainda pode ser mudada.
Cada ano. Com o encerramento do exercício: revaloração de todas as linhas, revisão da taxa de execução de cada esquema, a provisão, a nota de divulgação e o reporte à declaração de riscos fiscais. Com o M2 e o M6, este é um dos três manuais da série que se rodam todos os anos e não uma vez por operação.
Diante de um evento, fora do calendário: uma garantia executada, uma inadimplência do devedor garantido, uma deterioração de sua classificação, a renovação ou a ampliação de um esquema. A regra do Passo 5 é explícita: uma garantia que já foi executada alguma vez deixa de ser uma linha do registro e passa a ser um caso, com sua própria nota e sua probabilidade revisada à mão.
O produto anual alimenta três calendários que não são o seu: a contabilidade (a provisão ao balanço, o contingente à nota), a estatística (o que é passivo e o que é item de memorando) e o orçamento com a declaração de riscos fiscais que o acompanha. O Passo 10 fixa qual cifra vai a qual e como devem fechar entre si.
Sete leitores, sete usos do mesmo registro, e nenhum lê a mesma coluna.
Duas advertências sobre o reparto. A primeira: quem opera a ferramenta não decide o perímetro. Que uma garantia esteja ou não no registro, e que um esquema seja ou não padronizado para efeitos de medição, tem consequências contábeis e estatísticas que pertencem à contabilidade governamental e ao escritório de estatísticas; o analista aplica o teste, o documenta e leva o resultado a quem cabe decidi‑lo. A segunda: uma probabilidade publicada tem consequências. Dizer que a dívida de uma empresa pública tem 95 % de probabilidade de ser honrada pelo Estado nos próximos dez anos afeta o custo de captação dessa empresa. O Passo 9 recolhe isso como regra de divulgação —carteira agregada e metodologia sempre; detalhe por devedor com o devedor avisado— e não como desculpa para não publicar.
Para cada garantia e para o registro completo, o método produz cinco cifras e uma lista. As seis andam juntas: publicada em separado, qualquer uma das cinco primeiras é mal interpretada.
E a sexta, que quase nenhum registro escreve: o que não se valorou e por quê. As garantias implícitas, que se nomeiam e não se cifram; os avais emitidos por entidades que não passam pelo registro central; os esquemas administrados fora da Fazenda; as garantias do setor financeiro que outra lei regula. É a lista que torna auditáveis as outras cinco.
As três primeiras medem coisas distintas em unidades distintas, e o manual nunca as soma. Uma é um estoque que poderia se perder inteiro, outra é o mesmo estoque líquido de recuperação, a terceira é um fluxo esperado. Somar duas delas produz um número que não significa nada e que, invariavelmente, alguém cita.
São os dois erros que ordenam o manual, e merecem seu próprio item porque são a tese.
O primeiro, por cima. Um registro que publica apenas o montante garantido informa uma cifra que, no exemplo do §4, é 11.010 contra 1.733,7 de custo esperado do registro completo em valor presente: mais de seis vezes. Ao ministro que tem de orçar o honramento do ano isso não diz nada. Mas a correção óbvia —publicar apenas o custo esperado— esconde a outra metade do problema: nesse mesmo exemplo o CVaR a 95 % da carteira de garantias pontuais é 2.090,4 contra uma média de 1.454,1, uma vez e meia, e esses 636 de diferença têm de estar em algum lugar, porque é a cauda que rompe um orçamento, não a média. Daí a regra que o Passo 4 converte em tabela de decisão: as três bases se publicam sempre juntas, e nenhuma substitui as outras. Um registro que publica uma só das três está sempre escondendo algo.
O segundo, por dentro. Uma perda esperada não é automaticamente uma provisão: quem decide é a norma, e a norma decide de modo distinto para a garantia pontual e para o esquema. Um registro que provisiona tudo superestima o passivo reconhecido. Mas o erro caro é o contrário, e é de base: aplicar o teste de probabilidade sobre a taxa anual em vez de sobre a probabilidade de que a garantia seja executada alguma vez em sua vida. Uma garantia a dez anos com uma probabilidade anual de 26 % "não chega a 50 %" e fica fora do balanço, quando a probabilidade de que seja executada alguma vez nesses dez anos é de 95,1 %. No exemplo do §4 a diferença entre as duas leituras é de 279,6 a 1.334,1 de provisão do passivo contingente —quase cinco vezes—, e o que entra no balanço ao corrigi‑la é, exatamente, a garantia mais cara do livro. A conversão que evita esse erro cabe em uma célula: P = 1 − (1 − h)^n. O Passo 3 a imprime cada vez que as duas probabilidades aparecem juntas.
As duas correções têm a mesma raiz, e é a que a casa vem sustentando há tempo: uma garantia se valora sobre a distribuição e não sobre a trajetória média, porque sobre a trajetória média quase toda garantia vale zero (Austral, Foundations for Deciding When to Use a Third-Party Guarantee). Que o passivo fique sem valoração não é um acidente técnico (Austral, The Useful Silence), e a distância entre o que o livro de regras obriga a reconhecer e a cauda que o soberano efetivamente carrega é mensurável (Austral, The Recognition Rule). Este manual a mede.
Três coisas, na ordem da série.
Um método autônomo. A seção 3 desenvolve onze passos —do perímetro ao reporte— com o que entra, o que sai e qual é a regra de decisão em cada um, e fecha com a lista de verificação do revisor. Está escrito para ser aplicado com uma planilha e uma pasta de evidência, sem depender de nenhuma ferramenta em particular. A seção 2 credita cada regra em sua fonte com seção ou parágrafo —as duas ferramentas de garantias do kit de risco fiscal do Fundo Monetário, o Manual de Estatísticas de Finanças Públicas 2014 com o Sistema de Contas Nacionais 2008, o IPSAS 19 e o IPSAS 41 com o IPSAS 28, a literatura de risco de crédito e cinco práticas nacionais— e diz onde as fontes não coincidem: neste manual há três livros de regras vigentes que não dão a mesma resposta sobre a mesma garantia, e resolver isso sem suavizá‑lo é o que o torna útil.
Um exemplo reproduzível. A seção 4 percorre o método sobre um registro completo de doze linhas —oito garantias pontuais e quatro esquemas—, com uma garantia quase certa de ser executada, duas que a leitura anual escondia, três que o prazo tira da categoria do remoto, um esquema que custa mais do que todos os demais juntos e não cobra nada, e um que se autofinancia na média e deixa de fazê‑lo sob estresse. Nunca dados de um cliente.
A ferramenta que o executa, e com a qual o cliente fica. A seção 5 mostra o módulo tela por tela, com o que ele registra, o que exporta e o que ainda não faz, declarado como tal. A seção 6 é honesta sobre o argumento da planilha: as ferramentas que este método reimplementa são planilhas, e boas; o que o manual discute não é essa planilha, mas o que acontece com ela quando deixa de ser um instrumento de diagnóstico e passa a ser o registro anual de cem garantias e oito esquemas com uma cadeia de reporte atrás. A seção 7 reúne as referências com seu estado de verificação.
Quem só precisar saber se um livro de garantias que chega à sua assinatura está bem feito pode ir direto à lista de verificação do revisor, no encerramento da seção 3. Quem quiser a lógica em uma página, ao resumo 3.11.
Cada regra do método do §3 vem de uma ferramenta que um ministério de finanças aplica, de um livro de regras estatísticas ou contábeis que a obriga, ou de uma prática nacional que a pôs à prova. Esta seção diz de onde vem cada uma, com seção ou parágrafo, para que o revisor discuta a regra em sua fonte e não no manual. O reparto é de quatro corpos. Uma fonte primária de método: o kit de risco fiscal do Fundo Monetário Internacional, do qual este manual usa duas peças —a ferramenta de garantias e empréstimos pontuais e a de esquemas de garantias padronizadas—, que dão a partição do universo em duas famílias e as fórmulas de cada uma. Três livros de regras que não dizem o mesmo sobre a mesma garantia: o Manual de Estatísticas de Finanças Públicas 2014 (GFSM 2014) com o Sistema de Contas Nacionais 2008 (SCN 2008), que dizem o que se conta como passivo do Estado; o IPSAS 19, que diz quando uma obrigação condicional é reconhecida no balanço; e o IPSAS 41, que diz que uma parte dessas mesmas garantias não passa por esse teste porque é um instrumento financeiro. Uma fonte de literatura financeira: a identidade de perda esperada de crédito, a leitura de uma garantia como opção e o modelo de carteira de um fator, que dão a probabilidade, a severidade e a cauda. E cinco práticas nacionais. A tabela 2.9 liga cada passo do §3 à sua fonte e à tela do §5 que o executa.
Advertência de leitura, nos três pontos onde as fontes não coincidem e o manual adota uma posição declarada, não um consenso inventado. (i) A estatística deixa a garantia pontual fora do balanço —item de memorando— e coloca dentro o esquema padronizado; a contabilidade não faz essa partição do mesmo modo. (ii) O IPSAS 19 não reconhece nada enquanto a execução não for provável; o IPSAS 41 mede a garantia de dívida de um terceiro por perda de crédito esperada, sem teste de probabilidade prévio, e o alcance do IPSAS 19 exclui expressamente o que o IPSAS 41 cobre. O manual expõe as duas normas, aplica o IPSAS 19 —que é o que a ferramenta do §5 executa— e assinala cada lugar onde o IPSAS 41 mandaria outra coisa, com a cifra do efeito no §4. (iii) A garantia implícita não é valorada em nenhum dos três livros e este manual tampouco a valora: ele a nomeia, a argumenta e a deixa sem cifra, dizendo por quê (§1.6 e Passo 10).
E uma advertência de método. Este manual se apoia em duas ferramentas documentadas do Fundo distintas do PFRAM, e o módulo do §5 é uma reimplementação de seu método publicado, não uma cópia de seus arquivos. Por isso o §2.1 credita cada ferramenta com seu nome e sua fonte, diz o que toma e onde a reimplementação se afasta, e não usa o nome de nenhuma das duas como nome de seção nem como nome de produto. O único nome de produto deste manual é Austral.
E uma advertência de terminologia. Os termos contábeis deste manual seguem os do emissor, lidos em inglês e contrastados com a tradução oficial ao espanhol do IPSASB —Manual de Pronunciamientos Internacionales de Contabilidad del Sector Público, edição 2022, três volumes, lida para este manual—, e são vertidos ao português com a forma que a prática contábil brasileira usa para o mesmo conceito, não com o uso de mercado nem com uma tradução da casa: «provisão», «passivo contingente», «obrigação legal» e «obrigação não formalizada», «evento que origina a obrigação», «provável», «remota», «melhor estimativa», «valor esperado», «contrato de garantia financeira», «provisão para perdas», «perdas de crédito esperadas», «insuficiências de caixa» e «risco de crédito». Três esclarecimentos que é preciso declarar de entrada, porque sem eles o leitor não encontra a citação nos livros em inglês e em espanhol. A sigla: este manual escreve IPSAS, a sigla inglesa, que é a que a ferramenta ensinada no §5 imprime e a que as fontes estatísticas do §2.2 usam; a tradução oficial ao espanhol escreve NICSP —NICSP 19 é IPSAS 19, NICSP 28 é IPSAS 28, NICSP 41 é IPSAS 41— e chama a coleção de Normas Internacionales de Contabilidad del Sector Público. Os parágrafos do guia de aplicação: este manual escreve AG, como o Handbook inglês, e o livro espanhol os numera GA —o ¶AG131 é o GA131 ali. E uma advertência que o inglês não precisa fazer e o espanhol sim: obrigação não formalizada —o termo do IPSAS para a obrigação que nasce de um padrão de conduta estabelecido e não da lei, constructive obligation em inglês— não é a garantia implícita das seções de perímetro, que é a expectativa de resgate sem cláusula; a edição espanhola verte as duas com o mesmo adjetivo («implícita») e tem de sinalizá‑lo, e esta edição as separa com palavras distintas, como o inglês. O §2.3 abre desenvolvendo as equivalências com a comprovação de numeração parágrafo por parágrafo, e o glossário da série —termo inglês, norma, parágrafo e página do volume onde a tradução oficial define cada um— está em manuales/_glosario/terminos_ipsas_es.md.
E o vocabulário que não tem forma oficial, declarado aqui como da casa porque o manual o usa em todas as suas seções. «Teste de probabilidade»: o IPSAS 19 não nomeia nenhum teste —o ¶22 enuncia três condições simultâneas e o ¶31 define «provável»—, assim como o M8 declara seu «teste de controle». «Perda esperada», «severidade», «valor de face» e «exposição máxima» vêm das duas ferramentas do Fundo e da literatura de crédito do §2.4, não do IPSASB: não devem ser confundidos com a perda de crédito esperada do IPSAS 41, que é uma medida distinta e com outra regra —o §2.3.2 explica em que se separam—, nem com o valor esperado do ¶47 do IPSAS 19, que é forma oficial e se usa com esse sentido. «Garantia pontual» e «esquema de garantias padronizadas» são do GFSM 2014 e do SCN 2008; são oficiais, mas estatísticos e não contábeis, e o §2.2 os credita ali.
O Fiscal Risk Toolkit do Departamento de Finanças Públicas do Fundo é uma família de ferramentas de planilha para a análise de riscos fiscais; suas peças, no diagrama vigente, são o instrumento de avaliação de risco fiscal de alto nível, o health check e o teste de estresse de empresas públicas (matéria do M6), o modelo de risco fiscal de PPP (PFRAM, matéria do M2), a avaliação do balanço do setor público, o teste de estresse fiscal, a ferramenta quantitativa de risco climático, e as duas ferramentas de garantias que este manual usa. A composição dessa família, com seu diagrama, está descrita na avaliação que o Escritório de Avaliação Independente do próprio Fundo publicou em 16 de dezembro de 2025 (p. 11: figura 1 e ¶21–22), que é a fonte publicada mais recente sobre o kit e a que este manual usa para creditá‑lo.
Três coisas devem ser retidas dessa página. A primeira, de atribuição: de todas as peças do kit, a única que o avaliador declara construída junto com o Banco Mundial é o modelo de risco fiscal de PPP; as duas ferramentas de garantias são do Fundo, e quem as cite como obra conjunta as está atribuindo mal. A segunda: nenhuma das duas é um sistema completo de gestão de garantias; são duas peças que respondem duas perguntas distintas sobre duas populações distintas, e essa partição é a que ordena o manual inteiro. A terceira é que o kit não é uma lista fixa: o diagrama de dezembro de 2025 não é o dos guias de usuário de 2021 e 2023 —sai o teste de estresse da pandemia, entra a ferramenta climática, e a sigla da ferramenta de garantias pontuais muda—, de modo que citar o kit obriga a datar a fotografia. O M9 tira daí uma regra de método que este manual compartilha: registra‑se a família, não o instrumento.
A ferramenta de garantias e empréstimos pontuais é publicada hoje sob a sigla DGLAT, e com essa sigla este manual a nomeia. Seu nome longo, em contrapartida, não é um só, e o manual não escolhe: na mesma página 11 do avaliador, a figura 1 —que é o diagrama do próprio Fundo— o expande como Debt Guarantee and Loan Assessment Tool e o ¶22 como Discrete Guarantees and Loans Assessment Tool. As duas expansões são do editor, estão no mesmo documento, e nenhuma das duas está corrigida pela outra; apresentar uma como a boa seria uma citação falsa. A sigla é o único estável, e é o que se usa. (A variante DGAT, sem o "L" de "Loans", é a do diagrama anterior do kit —o dos guias de usuário de novembro de 2021 e janeiro de 2023, onde a ferramenta se expandia como "Discrete Guarantee and Loan Assessment Tool". Recolhe‑se aqui uma única vez, porque explica por que a sigla aparece de duas formas na literatura e nas telas.) A ferramenta avalia "fiscal risks from one-off debt guarantees and loans to non-financial SOEs" e, nas palavras do avaliador, "estimates expected fiscal costs and maximum exposures on entity-specific loans and guarantees". Dela o manual toma quatro coisas, na ordem em que o §3 as executa. Primeiro, o objeto: a garantia individualmente material, avaliada uma por uma, junto com o empréstimo direto do governo ao mesmo devedor —a ferramenta trata os dois no mesmo painel, e o §3 Passo 0.3 herda essa decisão com uma advertência própria que a fonte não escreve (§2.4). Segundo, a cadeia de valoração: a ferramenta "uses a credit scoring approach to assign a risk rating to each entity based on their financial health and business risk characteristics" e depois "translates borrower risk ratings into probabilities of distress"; isto é, a probabilidade não se inventa, deriva‑se de um diagnóstico documentado do devedor. Terceiro, as duas cifras de saída, que a fonte nomeia em separado e nunca soma: "calculates maximum fiscal exposure and estimates of expected losses based on assumptions". E quarto, para que serve o resultado: "can help inform ex-ante decisions on whether to extend guarantees, setting risk-based guarantee fees, risk mitigation, budget provisions and ongoing risk monitoring" — as cinco decisões do §1.4, incluída a comissão baseada em risco que é o Passo 8 deste manual.
A fonte, além disso, gradua seus próprios requisitos de dados em três níveis, e essa graduação é exatamente a que o §3 usa para dizer ao leitor até onde pode chegar com o que tem. Versão básica —classificação de risco sobre os estoques—: demonstrações financeiras do devedor, informação de risco de negócio e estoques de empréstimos e garantias. Versão completa —perda esperada—: o anterior mais dados macrofiscais e de mercado, as características financeiras de cada empréstimo e garantia incluído seu perfil de amortização, a probabilidade de eventos de crédito e a perda prevista dado o evento, instrumento por instrumento. Extensão —teste de estresse—: um cenário de choque de produto, taxa de câmbio ou juros, e as sensibilidades das probabilidades a essas variáveis macro. Retenha‑se a ordem: o prazo e o perfil de amortização entram no nível em que se calcula a perda esperada, não no nível do inventário. Um registro que publica uma perda esperada sem declarar o prazo de cada garantia está informando uma cifra da versão completa com os dados da básica, e o §3 Passo 3 trata isso como um erro de base, não como um arredondamento.
A ferramenta de esquemas de garantias padronizadas —Standardized Guarantees Assessment Tool, SGAT; aqui não há variante a declarar: o nome e a sigla são os mesmos na avaliação e no material de apresentação— é a complementar. O avaliador a resume como a que "values scheme-level portfolios under baseline and stress cases to inform pricing, provisioning, and disclosure", que são as três decisões dos Passos 3, 8 e 7 do §3. E o próprio departamento apresenta as duas como um par: "both estimate the fiscal costs and risks from guarantees and loans", com a primeira focada na garantia pontual e esta nos esquemas. Quantifica "the fiscal costs and risks from standardized guarantees or loan schemes using baseline and stress scenarios"; o método é uma análise de carteira baseada em fluxos de caixa que modela o comportamento agregado dos devedores, não uma soma de avaliações individuais; seu caso de uso declarado são os esquemas de crédito a pequenas e médias empresas; e está construída para admitir as características que distinguem um esquema de outro: "risk coverage, loss sharing, pricing, collateralization". O que o manual toma daqui é a regra de partição e a unidade de análise: em um esquema não se estima a probabilidade de que falhe um devedor concreto —isso é impossível e, além disso, desnecessário—, estima‑se quantos de um lote de créditos parecidos falharão, e a estimativa se apoia na história própria do esquema. Daí saem o Passo 5 e a metade do Passo 7.
Onde a implementação da Austral se afasta da fonte, e por quê. O módulo do §5 não é uma tradução linha a linha de nenhuma das duas ferramentas; é uma reimplementação de seu método, e as diferenças vão declaradas aqui porque apresentá‑las como se fossem do Fundo seria uma citação falsa.
(Sobre o guia de usuário destas duas ferramentas: não existe. Em 24 de setembro de 2026, as páginas do editor que correspondem ao guia de usuário da ferramenta de garantias e empréstimos pontuais e ao de esquemas padronizados anunciam o documento como em breve. Não há, portanto, título, autoria, ano nem numeração de seções a fixar —ao contrário das duas ferramentas de empresas públicas do mesmo kit, cujos guias de usuário estão publicados. A comprovação foi feita duas vezes e em separado no mesmo dia. O §2.1 se credita então com o que está publicado e é do próprio editor: a avaliação do Escritório de Avaliação Independente do Fundo (2025, p. 11), que descreve o kit e nomeia e resume as duas ferramentas, e as duas apresentações do Departamento de Finanças Públicas (Rentería 2023 e Frank 2025), que dão o alcance, a cadeia de valoração, as saídas e os três níveis de requisitos de dados. Quando o editor publicar os guias será preciso reler esta seção: se descrevessem o método de outra forma, o §2.1 se reescreve.)
Esta é a seção mais consequente do §2, porque dela sai a metade do Passo 7 e porque explica por que duas garantias que a um leitor parecem a mesma coisa aparecem em dois lugares distintos das contas públicas. As duas fontes —o GFSM 2014 e o SCN 2008— dizem aqui o mesmo, e convém aproveitá‑lo: é o único dos três livros de regras onde não há conflito a declarar.
Três classes de garantia, não uma. O SCN 2008 o diz em seu ¶17.209 —"three classes of guarantees are recognized"— e as desenvolve nos ¶17.210 a ¶17.212: as outorgadas por meio de um derivativo financeiro (um seguro de inadimplência de crédito, que é negociado no mercado e não está ligado a um empréstimo individual); os esquemas de garantias padronizadas; e as garantias pontuais. O GFSM 2014 recolhe a mesma partição e lhe acrescenta a consequência de balanço em uma frase que vale a pena citar inteira (¶7.253): "not all guarantees are contingent liabilities; as discussed earlier in this chapter, guarantees in the form of financial derivatives and provisions for calls under standardized guarantee schemes are liabilities on the balance sheet. On the other hand, one-off guarantees are contingent liabilities."
A linha que separa o esquema da garantia pontual não é o tamanho. O GFSM 2014 a traça com dois critérios (¶A4.71), e o SCN 2008 com os mesmos dois (¶17.213): o esquema "caracteriza‑se por transações repetidas com frequência, com características similares e com agrupamento de riscos", e seu garantidor "é capaz de estimar a perda média a partir das estatísticas disponíveis usando conceitos ponderados por probabilidade". A garantia pontual é o contrário e pela mesma razão: "one-off guarantees are individual, and guarantors are not able to make a reliable estimate of the risk of calls" (GFSM 2014 ¶7.256 e ¶A4.71). A lógica é a do seguro de não vida e as duas fontes o dizem com essas palavras: não se pode saber qual devedor falha, mas sim quantos de um lote de dívidas parecidas falharão, e "it is standard practice to estimate how many out of a batch of similar debts will default" (¶A4.71). Os exemplos que as duas fontes dão são os mesmos e são úteis para o Passo 1: garantias de crédito à exportação, seguros de depósitos e garantias de crédito estudantil (GFSM 2014 ¶7.202 e ¶A4.72; SCN 2008 ¶17.211).
A assimetria, que é o que se tem de escrever. O esquema padronizado cria um passivo: "operators of standardized guarantee schemes incur liabilities equal to the present value of the expected calls under outstanding guarantees, net of any recoveries the guarantor expects to receive from the defaulting borrowers, a similar approach as for nonlife insurance. This liability is called provisions for calls under standardized guarantees" (GFSM 2014 ¶7.201). Três precisões dessa frase, que o §3 Passo 3.2 converte em regras de cálculo: o passivo é a valor presente; é das execuções esperadas das garantias vigentes, não das do ano; e é líquido de recuperações esperadas. A garantia pontual, em contrapartida, não se registra: "in most cases, a one-off guarantee is considered a contingent liability of the guarantor. Liabilities under one-off guarantees continue to be attributed to the debtor, not the guarantor, unless and until the guarantee is called" (¶7.257). O SCN 2008 o diz igual em seu ¶17.212, e acrescenta o tratamento da comissão e da execução: a comissão cobrada é pagamento por um serviço, e a execução é uma transferência de capital do garantidor ao beneficiário —ou uma transação financeira, se o garantidor obtiver um direito efetivo contra o garantido.
As duas exceções, que são as que um ministério encontra na prática. (a) A garantia pontual outorgada a uma empresa em dificuldade financeira e com muito alta probabilidade de execução "is treated as if the guarantee is called at inception" (GFSM 2014 ¶7.258; SCN 2008 ¶17.212): sua ativação é tratada como assunção de dívida e o passivo passa ao balanço do garantidor. A nota 75 do GFSM acrescenta o guia prático que o Eurostat aplica e que convém ter escrito, porque é o critério operacional que encerra a discussão de "desde quando é dívida?": se o governo, como garantidor, paga sobre uma mesma dívida garantida em três anos consecutivos e se espera que a situação continue, a dívida é considerada assumida, normalmente em sua totalidade —ou na proporção que se espere que o governo pague, se houver evidência disso. (b) O esquema sem comissão ou com comissões muito abaixo das execuções e dos custos administrativos obriga a tratar a unidade que o opera como produtor não de mercado dentro do governo geral (GFSM 2014 ¶A4.72; SCN 2008 ¶17.223), com a consequência que nenhuma das duas fontes disfarça: se o governo reconhece a probabilidade de financiar parte das execuções até o ponto de incluir uma provisão em suas contas, registra‑se uma transferência por esse montante e um passivo do mesmo montante. É a fronteira com o M6 e vai escrita: quem opera o esquema decide onde o passivo aparece, não se ele existe.
O que se publica do que não se registra. O GFSM 2014 recomenda que a dívida com garantia pública (6M61) seja mostrada a valor nominal como item de memorando do balanço e, se for significativa, também as outras garantias pontuais (6M62) e os demais passivos contingentes explícitos (6M63) (¶7.254–7.255). E reconhece na mesma página, em sua nota 74, a limitação que este manual converte em sua tese de abertura: essa abordagem "offers no information on the likelihood of the contingency occurring and it may overstate the possible risk. For loan and other debt instrument guarantees, the maximum potential loss is likely to be less than their nominal value, because not all debts will default." O próprio livro de regras diz que o valor de face não é o custo, e pede metadados sobre o método de valoração usado. Este manual é, lido assim, uma resposta a essa nota de pé de página.
E o que a estatística deixa expressamente fora. O GFSM 2014 distingue contingentes explícitos e implícitos (¶7.252) e lista entre os segundos, com todas as letras, "ensuring the solvency of the banking sector, covering the obligations of subnational governments (state and local governments) or the central bank in the event of a default, assuming unguaranteed debt of public sector units, and potential spending for natural disaster relief". A dívida não garantida de uma empresa pública é, no próprio livro de regras, um passivo contingente implícito do Estado. Este manual não a valora —pela regra do §1.6— mas a registra, e remete ao M6, que é onde o devedor é diagnosticado.
Um contador público que leia o §2.2 fará a pergunta na primeira página: se a estatística deixa a garantia pontual fora do balanço, a contabilidade faz o mesmo? A resposta é que depende de qual de duas normas se aplique, e as duas estão vigentes. Esta seção expõe as duas sem suavizá‑las.
Nota de terminologia e de edição, antes de entrar. As citações literais desta seção são tomadas do manual de pronunciamentos do emissor em inglês, edição 2025 —modificações emitidas até 31 de janeiro de 2025—, que é a edição que fixa a numeração usada aqui. Os termos em português vertem os do emissor com a forma que a prática contábil brasileira usa para o mesmo conceito, contrastada com a tradução oficial ao espanhol do emissor, o Manual de Pronunciamientos Internacionales de Contabilidad del Sector Público, edição 2022, em três volumes. Assim, provisão, passivo contingente, obrigação legal e obrigação não formalizada, evento que origina a obrigação, provável, remota, melhor estimativa, valor esperado; e do lado dos instrumentos financeiros, contrato de garantia financeira, provisão para perdas, perdas de crédito esperadas durante a vida do ativo, perdas de crédito esperadas nos próximos 12 meses, insuficiências de caixa e risco de crédito. O interruptor entre os dois horizontes de medição a norma escreve assim, e assim se escreve aqui: o risco de crédito aumentou de forma significativa desde seu reconhecimento inicial.
Três advertências de que o leitor precisa para comprovar qualquer citação desta seção contra os livros em inglês e em espanhol.
O reconhecimento. O IPSAS 19 ¶22 exige três condições simultâneas para reconhecer uma provisão: uma obrigação presente (legal ou não formalizada) resultado de um fato passado; que seja provável que se requeira uma saída de recursos para liquidá‑la; e que possa ser feita uma estimativa confiável do montante. "If these conditions are not met, no provision shall be recognized."
O que significa "provável", com número. O ¶31 não deixa margem: "for the purpose of this Standard, an outflow of resources or other event is regarded as probable if the event is more likely than not to occur, that is, the probability that the event will occur is greater than the probability that it will not." É o limiar de 0,5 que o §3 Passo 7 aplica, e é o único número que a norma põe. O ¶32 acrescenta a regra que decide o caso do esquema padronizado: quando há várias obrigações similares, a probabilidade de que se requeira uma saída se determina considerando a classe de obrigações em conjunto; ainda que a probabilidade de cada uma seja pequena, "it may well be probable that some outflow of resources will be needed to settle the class of obligations as a whole", e então se reconhece a provisão. É a mesma assimetria do §2.2, escrita agora em linguagem contábil e por outra razão: não porque a estatística o mande, mas porque o teste de probabilidade se aplica à classe e não ao indivíduo.
O que acontece quando não se reconhece. O ¶35 é taxativo: "an entity shall not recognize a contingent liability." E o ¶36 diz o que se faz então: "a contingent liability is disclosed, as required by paragraph 100, unless the possibility of an outflow of resources embodying economic benefits or service potential is remote." Daí saem as duas saídas do Passo 7 —provisão reconhecida ou passivo contingente divulgado— e a terceira, a remota, que não exige divulgação. Note‑se a atribuição exata de parágrafos, porque é fácil errá‑la e este manual a corrige em relação a seu próprio índice de trabalho: ¶35 é a proibição de reconhecer; ¶36 e ¶100 são a divulgação e a dispensa por remoto. A norma não põe um número para "remoto"; o corte que o módulo aplica é uma convenção da Austral e vai declarado como tal (§5.2).
Como se mede o que de fato se reconhece. O ¶44 fixa a regra geral: "the amount recognized as a provision shall be the best estimate of the expenditure required to settle the present obligation at the reporting date." O ¶47 diz como se obtém essa melhor estimativa quando a obrigação é uma população: "where the provision being measured involves a large population of items, the obligation is estimated by weighting all possible outcomes by their associated probabilities. The name for this statistical method of estimation is 'expected value'." E o ¶48 diz o que se faz com uma obrigação única: "the individual most likely outcome may be the best estimate of the liability", com a advertência de considerar os demais desfechos. Um esquema padronizado é medido, então, ao valor esperado, que é exatamente o que o §3 Passo 3.2 calcula; uma garantia pontual única é medida ao desfecho mais provável, com a ressalva do próprio ¶48. E o ¶53 encerra a aritmética: "where the effect of the time value of money is material, the amount of a provision shall be the present value of the expenditures expected to be required to settle the obligation", com a taxa do ¶56 —"a pre-tax rate (or rates) that reflect(s) current market assessments of the time value of money and the risks specific to the liability", que "shall not reflect risks for which future cash flow estimates have been adjusted". Essa última frase é a que impede descontar duas vezes o mesmo risco, e o §3 Passo 3 a aplica literalmente.
A consequência sobre a base da probabilidade, que é a decisão mais cara do manual. A provisão é medida ao valor esperado da obrigação, não ao de um ano dela, e é descontada ao valor presente. Se a medição é de vida, o teste do ¶22 tem de estar na mesma base: a probabilidade que se compara com 0,5 é a de alguma execução na vida da garantia, não a anual. É a regra que o M2 fixou para a série e que este manual herda sem mudá‑la, e seu efeito não é marginal: no exemplo do §4, aplicar o teste sobre a probabilidade anual deixa fora do balanço justamente a garantia mais cara do registro, e a conversão P = 1 − (1 − h)^n é o único que separa as duas leituras. O §4.7 publica as duas e a diferença.
O alcance, que é onde começa o conflito. O IPSAS 19 se aplica a provisões, passivos contingentes e ativos contingentes exceto —¶1(e)— os "covered by another IPSAS"; e o ¶4 nomeia a exceção que importa aqui com todas as letras: "this Standard does not apply to financial instruments (including guarantees) that are within the scope of IPSAS 41, Financial Instruments."
A definição. IPSAS 41 ¶9: "a financial guarantee contract is a contract that requires the issuer to make specified payments to reimburse the holder for a loss it incurs because a specified debtor fails to make payment when due in accordance with the original or modified terms of a debt instrument." Leia‑se devagar, porque é a definição da garantia de dívida que este manual valora: um terceiro que não paga um instrumento de dívida, e um emissor que reembolsa ao portador a perda.
E uma garantia outorgada por lei é um "contrato"? É a objeção imediata de qualquer escritório de dívida, e a norma a responde. IPSAS 41 ¶AG131 —GA131 no Manual espanhol— delimita o alcance —"only contractual financial guarantees (or guarantees that are in substance, contractual) are within the scope of this Standard"— e remete ao IPSAS 28. E o IPSAS 28 ¶AG3 do Handbook inglês, que é o ¶GA3 da tradução oficial ao espanhol (Guía de aplicación, apêndice A da NICSP 28, Vol. 2 p. 25), faz a distinção precisa: "in assessing whether a guarantee is contractual or non-contractual, an entity distinguishes the right to issue the guarantee and the actual issue of the guarantee. The right to issue the guarantee in terms of legislation or other authority is non-contractual, while the actual issue of the guarantee should be assessed using the principles in paragraph AG20." O ¶AG4 —o ¶GA4 espanhol, mesma página— o resolve com dois exemplos que parecem escritos para este manual: uma garantia emitida diretamente aos financiadores de um contrato de concessão, e uma garantia que um governo nacional outorga exercendo poderes legais sobre a emissão de títulos de uma autoridade rodoviária, sem contraparte identificada, "implicitly issued in favor of the holders of a specific instrument". A conclusão da norma: "in both these scenarios, assuming that all the other features of a contract are met, the financial guarantee is contractual in nature." Em português, palavra por palavra: «Em ambos os cenários, supondo que se cumpram todas as outras características de um contrato, a garantia financeira é de natureza contratual» (IPSAS 28 ¶AG4; na tradução oficial ao espanhol, NICSP 28 GA4: «En ambos escenarios, asumiendo que se cumplen todas las otras características de un contrato, la garantía financiera es de naturaleza contractual»). O poder de garantir é não contratual; a garantia efetivamente outorgada sob esse poder, sim o é. O aval autorizado por uma lei orçamentária e depois subscrito sobre uma emissão concreta cai, na letra, dentro do IPSAS 41.
E o ¶AG20 ao qual o ¶AG3 remete —o ¶GA20 espanhol, NICSP 28 Guía de aplicación, Vol. 2 p. 27— é o que põe o teste: a entidade «considerará a essência em lugar da forma legal de um acordo no momento de determinar se ele é um "contrato" para os propósitos desta Norma», e dá três sinais —que as partes estejam interessadas em realizar um acordo; que os termos criem direitos e obrigações para as partes, sem que seja necessário que dêem o mesmo rendimento a cada uma; e que o recurso pelo inadimplemento seja legalmente exigível. Esse terceiro ponto é o que um escritório de dívida deve poder acreditar de seu aval: não basta que a lei o autorize, tem de haver um portador com ação exigível contra o Estado. Os três parágrafos foram lidos no Manual espanhol nas páginas indicadas e levam o mesmo número e o mesmo conteúdo que no Handbook inglês de 2025.
Como se mede, e por que isso muda o resultado. Medição inicial a valor justo (¶57). Medição posterior, ¶45(c): o emissor de um contrato de garantia financeira o mede "at the higher of: (i) the amount of the loss allowance determined in accordance with paragraphs 73–93; and (ii) the amount initially recognized (see paragraph 57) less, when appropriate, the cumulative amount of revenue recognized". Há duas diferenças de fundo com o IPSAS 19 e convém separá‑las, porque o manual as trata de modo distinto:
A consequência, escrita sem suavizá‑la. As três bases que o §3 obriga a publicar não são três formas de dizer o mesmo: são as três cifras que três regras distintas pedem. A perda esperada anual é a aproximação natural da provisão para perdas de 12 meses do IPSAS 41 para uma garantia recém‑outorgada e sem deterioração; a perda esperada de vida em valor presente é a medição do IPSAS 19 quando a provisão é reconhecida, e também a do IPSAS 41 quando o risco de crédito aumentou de forma significativa; e o valor de face não é nenhuma das duas, é o teto da autorização. Um registro que publique uma só cifra estará, no melhor dos casos, respondendo uma das três perguntas e calando as outras duas.
O que este manual faz com isso, e o que faz a ferramenta. O manual expõe as duas normas, aplica o IPSAS 19 —que é o que a plataforma do §5 executa, e o que a maioria dos ministérios da região aplica hoje— e marca no Passo 7 e no §4.7 cada lugar onde o IPSAS 41 mandaria outra coisa, com a cifra do efeito. A plataforma não implementa hoje nenhum tratamento IPSAS 41, e o §5.6 o declara como limite, não como decisão metodológica. Omitir a pergunta teria sido a opção cômoda e a pior: é a primeira que um contador público faz, e não tê‑la respondida tira autoridade do resto do manual.
Uma nota sobre a garantia outorgada sem comissão, que é o caso normal no setor público. O IPSAS 41 ¶AG133 o descreve sem rodeios: "in the public sector, guarantees are frequently provided by way of non-exchange transactions, i.e., at no or nominal consideration. This type of guarantee is provided generally to further the entity's economic and social objectives." O ¶AG134 pede buscar primeiro um preço de mercado para uma garantia equivalente, e advertem que o fato de a garantia ter sido outorgada de graça "is not, of itself, conclusive evidence of the absence of an active market". O ¶AG135 admite uma técnica de valoração —e o exemplo que dá é o diferencial de crédito entre o cupom que o título teria pago sem garantia e o que paga com ela. E o ¶AG136 encerra: se não houver medida confiável de valor justo por nenhuma das duas vias, a garantia é medida ao montante da provisão para perdas de crédito esperadas. Esse encadeamento —preço de mercado, se não, técnica de valoração, se não, perda esperada— é o mesmo do Passo 8, e é a razão pela qual este manual sustenta que medir o preço de uma garantia que não se cobra não é um luxo acadêmico: é o que uma norma contábil vigente pede fazer primeiro.
(Edições consultadas: o texto do IPSAS 19, IPSAS 28 e IPSAS 41 do manual de pronunciamentos do emissor, edição 2025, que incorpora as modificações emitidas até 31 de janeiro de 2025; e, para os termos e a comprovação de numeração declarada ao abrir esta seção, a tradução oficial ao espanhol do mesmo emissor, edição 2022, volumes I e III. Ver §7.)
Quando o gatilho da garantia é o inadimplemento de um devedor, a valoração é um problema de risco de crédito e o manual usa a identidade padrão desse campo:
Perda esperada = probabilidade de inadimplência × severidade × exposição,
EL = PD × LGD × EAD.
A identidade vem do marco de classificações internas do Comitê de Supervisão Bancária de Basileia, e se cita como procedência, não como norma aplicável ao setor público. A distinção importa e vai escrita: nenhum requerimento de capital bancário obriga um ministério de finanças, e usar o vocabulário de Basileia não converte o Tesouro em um banco. O que se toma é a decomposição, porque ela separa três perguntas que um registro de garantias confunde diariamente.
A probabilidade (PD). Três procedências legítimas, em ordem de preferência: a história própria do emissor com esse devedor ou com essa classe de devedores; uma classificação de crédito traduzida em probabilidade por um estudo de inadimplências publicado; ou um juízo documentado, com seu fundamento escrito. O manual publica uma tabela indicativa de classificação para probabilidade anual (§3 Passo 3.1) com uma advertência que se tem de repetir cada vez: essas tabelas provêm de estudos de inadimplências corporativas e não estão calibradas para soberanos nem para empresas públicas, cujo comportamento de inadimplemento é distinto —uma empresa pública raramente quebra; o que ela faz é custar. A tabela é um ponto de partida auditável, não um padrão.
A conversão que a identidade não traz e o método exige. Uma tabela de classificação dá uma taxa de risco anual h. Uma garantia é escrita por um prazo n. A probabilidade de que haja alguma execução na vida da garantia é P = 1 − (1 − h)^n, e é essa —não h— a que entra no teste de probabilidade do §2.3 e na medição da provisão. A conversão é impressa cada vez que as duas aparecem juntas, e sua inversa h = 1 − (1 − P)^(1/n) também, porque um registro recebe as duas formas conforme quem preenche a ficha. A regra operacional do §3 Passo 3 é mais estrita do que a aritmética: sem prazo declarado o método não supõe nenhum; as bases de vida coincidem com a anual e o resultado diz que o prazo não foi declarado. Um prazo suposto por omissão é uma cifra inventada com aparência de cálculo.
O desconto. O fluxo esperado é descontado a uma taxa declarada, com a convenção de valor presente que a série fixou no M2: o valor presente é medido desde o ano‑base do registro, e o ano‑base não se desconta. É o que permite que um valor presente deste manual se some com um do M2 ou do M6 sem que ninguém tenha de perguntar desde que ano corre cada relógio.
A severidade (LGD). LGD = 1 − taxa de recuperação, com a recuperação declarada e não suposta. Duas advertências do Passo 3. A primeira: uma recuperação de zero não é neutra, é um suposto —e um suposto caro, porque infla a perda esperada tanto quanto uma recuperação de 40 % a reduz—; o motor não a supõe, ele a pede. A segunda: a recuperação de uma garantia soberana não é a de um empréstimo bancário garantido, porque o Estado que honra raramente executa colateral e muitas vezes fica com um direito contra um devedor que é seu. É o caso que o SCN 2008 ¶17.212 contempla quando diz que a execução pode ser registrada como transação financeira se o garantidor obtiver um direito efetivo.
A exposição (EAD). O saldo garantido vigente, não o montante originalmente autorizado. É o erro mais frequente dos registros mantidos em planilha, e tem duas direções: um registro que arrasta o montante original superestima a exposição de uma garantia amortizada, e um que omite os juros incorridos e os ajustes por indexação a subestima. A prática sul‑africana publica as duas cifras em separado precisamente por isso (§2.7).
As três cifras que nunca são a mesma. Valor de face (EAD), exposição máxima em execução total (LGD × EAD) e custo esperado (PD × LGD × EAD) são três magnitudes distintas, e o manual publica sempre as três com sua etiqueta e jamais soma duas delas. A segunda já não é de face: é o que se perderia se tudo fosse executado e se recuperasse o declarado.
Um caso que a identidade não cobre e o Passo 0 separa: o empréstimo direto. As duas ferramentas do Fundo tratam as garantias e os empréstimos do governo no mesmo painel, e o módulo do §5 herda essa tabela compartilhada. O manual mantém a separação conceitual ainda que a tabela seja comum, porque um repasse de empréstimo em atraso é um ativo deteriorado, não um passivo contingente: seu tratamento contábil é a deterioração de uma conta a receber, não uma provisão do IPSAS 19, e somá‑los em uma só linha de "exposição" é um erro de categoria que o §3 Passo 0.3 proíbe explicitamente. A aritmética de perda esperada é a mesma; o lugar do resultado nas demonstrações, não.
A carteira. Somar as perdas esperadas das garantias dá a média da carteira e nada mais. Para a cauda, o manual usa o modelo de um fator com cópula gaussiana —cada devedor fica inadimplente quando uma variável latente, composta por um fator sistêmico comum e um termo idiossincrático, cruza seu limiar—, a construção que Vasicek publicou em 2002 como limite da distribuição do valor de uma carteira de empréstimos e que está por trás do tratamento de correlação de ativos do marco de Basileia. Daí saem o VaR e o CVaR a 95 %. O que o modelo supõe, declarado: uma só correlação para toda a carteira; inadimplementos binários —executa‑se tudo ou nada, sem execuções parciais—; e severidade determinista —a recuperação não é estressada junto com a probabilidade, quando em uma crise real ambas se movem ao mesmo tempo e na mesma direção. E o resultado pedagógico que o §4.5 mede com números: a correlação não move a média e sim move a cauda. Elevá‑la não muda o que a carteira custa em média; muda quanto se tem de ter disponível para o ano em que tudo dá errado. Duas advertências mais do Passo 4: com poucas exposições a distribuição tem poucos átomos e o percentil 95 cai dentro de um deles, de modo que o VaR se torna um degrau e deixa de ser informativo —o CVaR aguenta melhor e é o que o manual recomenda ler—; e a correlação usada é uma convenção declarada, não uma estimativa, porque um registro de garantias de toda origem não tem a série de execuções conjuntas que faria falta para estimá‑la.
Não toda garantia do Estado se valora com PD × LGD × EAD. Uma garantia de receita mínima, uma de taxa de câmbio ou uma compensação por término antecipado não têm um devedor que fica inadimplente: têm uma variável de estado —o tráfego, a paridade, um fluxo de receitas— que cruza um limiar, e o objeto que o Estado escreveu é uma opção. A regra de fronteira do manual, em uma linha:
O método deste manual se aplica quando o gatilho é o inadimplemento de um devedor. Quando o gatilho é o nível de uma variável, o método é o do M2.
A razão teórica é antiga e convém citá‑la, porque é a ponte entre os dois manuais: Merton demonstrou em 1977 que uma garantia sobre os passivos de uma entidade é isomorfa a uma opção de venda europeia escrita sobre seus ativos, e que portanto seu valor depende da volatilidade e não apenas do nível esperado. Daí se segue o resultado que ordena os dois manuais da série: valorar uma garantia sobre a trajetória média dá zero sempre que a trajetória média não cruze o limiar, e isso é precisamente o que faz um registro que "valora" a garantia de receita mínima aplicando o caso‑base do modelo financeiro. Irwin o desenvolve para infraestrutura em seu capítulo de valoração da exposição e no de valoração dos três riscos, e é a fundamentação do método de simulação do M2.
Este manual não repete esse método: ele o nomeia, diz quando se aplica e remete. O que sim herda do M2, porque é transversal, são três convenções —a conversão de probabilidade anual em probabilidade de vida, o ano‑base do valor presente e o limiar de reconhecimento sobre a probabilidade de vida— e a regra de não duplicação do Passo 10: uma garantia de receita mínima de um contrato de concessão é registrada uma única vez e no M2, e aparece no registro de toda origem unicamente como remissão, nunca como uma segunda linha com cifra.
Uma garantia é um serviço financeiro. Tem um preço, exista ou não uma comissão que o cobre. O manual o mede com o prêmio de equilíbrio: a comissão anual nivelada f cujo valor presente iguala o valor presente da perda esperada,
f · ä(T, r) = VP(perda esperada), de ondef = VP(perda esperada) / ä(T, r), comä(T, r) = (1 − (1 + r)^(−T)) / r · (1 + r), eä(T, 0) = T.
A anuidade é a de pagamentos no início de cada ano —a comissão do primeiro ano é cobrada ao outorgar a garantia e não é descontada—, que é o mesmo relógio do ano‑base com que o §2.4 desconta a trajetória de perda. As duas pernas têm de estar no mesmo relógio ou o prêmio não equilibra: usar a anuidade de pagamentos a fim de ano contra um valor presente medido desde o ano‑base superestima o prêmio pelo fator (1 + r), 6 % à taxa do exemplo do §4. É a construção de par padrão da proteção de crédito —valor presente da perna de proteção sobre a anuidade arriscada— e é a única das candidatas óbvias que efetivamente equilibra: dividir o valor presente da perda pelo número nominal de anos não anualiza nada, porque ignora o valor do dinheiro do próprio fluxo de comissões, e em prazos longos arrecada em torno da metade da perda que pretende cobrir. Não anualizar de modo algum é pior: converte um custo de vida inteiro em uma taxa anual e o exagera por um fator da ordem da anuidade.
Por que importa mesmo que o Estado não cobre. A diferença entre o prêmio de equilíbrio e a comissão efetivamente cobrada é o subsídio, e medi‑la é a única forma de dizer quanto vale uma política de garantias. Um esquema que cobra zero está transferindo exatamente essa quantia ao beneficiário a cada ano; um esquema que cobra acima do equilíbrio está tributando‑o. Nenhuma das duas coisas é necessariamente ruim —uma garantia é um instrumento de política e pode querer subsidiar—, mas as duas devem ser visíveis e nenhuma o é se o registro informa apenas o valor de face.
E não é só boa prática: uma norma contábil vigente o pede. O encadeamento do §2.3.2 —preço observável de uma garantia equivalente; se não houver, uma técnica de valoração, e o exemplo que a norma dá é o diferencial de crédito com e sem garantia; e só se tampouco, a perda esperada— é literalmente um procedimento de tarifação aplicado a uma garantia outorgada de graça (IPSAS 41 ¶AG134–AG136). Irwin chega à mesma recomendação a partir da política fiscal em seus capítulos sobre cobrar comissões e sobre usar o mercado para valorar garantias.
Contrastes externos de ordem de magnitude. Para saber se um prêmio calculado é razoável convém olhar preços publicados. O mais útil é o Acordo sobre créditos à exportação com apoio oficial da OCDE, que rege onze participantes e fixa taxas de prêmio mínimas de cumprimento obrigatório para seus membros. Seu artigo 20 enuncia o princípio em duas frases que valem para qualquer garantia soberana: os participantes devem receber, além dos juros, prêmios destinados a cobrir o risco de não reembolso, e esses prêmios devem ser calculados em função do risco, convergir entre participantes e permitir cobrir os custos de operação e as perdas de longo prazo. O artigo 21 fixa que nenhum participante pode aplicar uma taxa inferior ao prêmio mínimo, e enumera os seis fatores dos quais esse prêmio depende: a categoria de risco‑país, a duração do risco (o horizonte), a categoria de risco do comprador, a cota garantida e a qualidade do produto de cobertura, as técnicas de atenuação do risco‑país aplicadas e os reforços de crédito aplicados. O prêmio é expresso "em porcentagem do montante de principal do crédito como se o prêmio fosse inteiramente recebido na data do primeiro desembolso" —isto é, um prêmio nivelado e expresso no início, a mesma convenção da fórmula acima—, e a fórmula de cálculo está em seu anexo VI, com a descrição qualitativa das categorias de risco do comprador no anexo IX.
Duas advertências sobre esse contraste. A primeira é de alcance: o Acordo cobre crédito à exportação com prazo de reembolso de dois anos ou mais e não é uma norma sobre garantias internas, de modo que serve como referência de ordem de magnitude e de estrutura de tarifação, não como tarifa aplicável. A segunda é de estatuto: o próprio texto o define como um acordo não vinculante entre participantes —"Gentlemen's Agreement"— que não constitui um ato da Organização. (O texto consultado é o oficial de janeiro de 2026 em sua versão francesa; as versões inglesa e francesa são ambas oficiais. [a verificar: a redação literal em inglês dos artigos 20 e 21, para citar na edição inglesa do manual.])*
([a verificar: as tarifas públicas das seguradoras de crédito multilaterais, que o índice de trabalho propunha como segundo contraste. Não foram abertas para esta edição e o §2.6 não depende delas.])
Cinco jurisdições, escolhidas porque publicam e porque se afastam entre si em algo que importa. Cita‑se estrutura, método e normas; não se usam cifras de clientes.
| País | O que publica, e sob qual norma | Periodicidade | Onde se afasta |
|---|---|---|---|
| Estados Unidos | O custo subsidiário de cada garantia e empréstimo federal, em valor presente, orçado no momento de outorgá‑la e não quando é executada (Lei de Reforma do Crédito Federal de 1990; guia orçamentário de crédito federal do Escritório de Gestão e Orçamento) | Anual, com o orçamento | O caso de referência, e o único dos cinco onde a garantia consome dotação orçamentária no ano em que é assinada. O custo é "the estimated long-term cost to the Government […] calculated on a net present value basis", descontado à taxa dos títulos do Tesouro de vencimento equivalente |
| Colômbia | As valorações de obrigações contingentes das entidades estatais contribuintes, aprovadas pela Direção Geral de Crédito Público, e os aportes ao Fundo de Contingências conforme um plano de aportes (Ley 448 de 1998 —Lei 448 de 1998—; Decreto 423 de 2001) | Anual, com acompanhamento periódico da evolução dos riscos | O único dos cinco com uma provisão fundeada e não apenas contábil: o aporte é executado ao ser transferido e só é reembolsado "cuando se verifique en forma definitiva la no realización de los riesgos previstos" («quando se verificar de forma definitiva a não realização dos riscos previstos»). Além disso, a valoração de cada entidade deve ser aprovada pelo ministério, que pode ordenar aumentar ou diminuir os aportes |
| Chile | Um relatório anual dedicado que cobre, em um mesmo documento, as duas famílias deste manual: a garantia estatal à dívida de empresas públicas lei por lei, a garantia de crédito de educação superior, a garantia estatal aos depósitos e os fundos de garantia a pequenas e médias empresas, mais as garantias do sistema de previdência (Informe de Pasivos Contingentes —Relatório de Passivos Contingentes— da Dirección de Presupuestos —Direção de Orçamentos) | Anual, por mandato legal | O único que declara sua própria regra de reconhecimento e diz que ela é mais conservadora do que a internacional: reconhece que o padrão exige probabilidade maior que 50 % e estimativa confiável, e admite expressamente que sua definição "es más conservadora que la mencionada e incluye un rango más amplio de obligaciones" («é mais conservadora que a mencionada e inclui um leque mais amplo de obrigações»). Também o que melhor ilustra o §2.2: a garantia do Fisco a outra entidade do setor público é considerada dívida direta e fica fora do relatório; só entra a outorgada a entidades que não são parte do setor público |
| África do Sul | O montante garantido e a exposição por entidade, no capítulo de dívida e passivos contingentes do Budget Review, com o detalhe completo no anexo estatístico | Anual, com o orçamento | O único que publica duas colunas distintas e explica por que elas não são a mesma coisa. Também o único que publica a concentração: a participação das duas maiores entidades na exposição total |
| Reino Unido | Não uma cifra, mas um processo: um marco de aprovação que obriga a escrutinar cada garantia ou indenização nova antes de outorgá‑la, com lista de verificação e notificação ao Parlamento, apoiado em uma capacidade central do Tesouro (Contingent Liability Approval Framework, abril de 2023, dentro de Managing Public Money) | Contínua, por operação | O único que define o passivo contingente mais largo do que a norma contábil —"commitments to use public funds if uncertain future events occur […] a wider definition than the accounting definition"— e o único dos cinco com um guia publicado para as obrigações implícitas (novembro de 2025), que este manual não valora mas sim registra |
Onde se afastam, em quatro eixos. Quando o custo é reconhecido: Estados Unidos ao outorgar, Colômbia ao aportar ao fundo, Chile e África do Sul ao divulgar, o Reino Unido ao aprovar. Se é fundeado: só a Colômbia, com uma conta e um plano de aportes por contrato. Sobre o que o teto é posto: Estados Unidos sobre o custo subsidiário dotado; Chile e África do Sul sobre o montante autorizado por lei; o Reino Unido sobre a decisão, não sobre um agregado. Se o esquema padronizado é tratado de modo distinto da garantia pontual: o Chile é o único dos cinco que publica as duas famílias no mesmo relatório com seções separadas, que é o que este manual recomenda.
Uma definição que vale a pena copiar. O Budget Review sul‑africano distingue, no mesmo parágrafo, as duas cifras que este manual insiste em não somar: "the guarantee amount reflects only the capital value of the loan. Exposure consists of the sum of the outstanding value of a loan, accrued interest and adjustments to inflation-linked bonds. As a result, exposure may exceed the approved guarantee amount." Um registro que informa apenas o montante autorizado subestima; um que informa apenas a exposição perde o teto legal. Os dois são publicados, e com etiqueta.
Nota de fontes. A biblioteca de contratos de concessão da casa serve para a garantia de receita mínima escrita nos contratos —isto é, para o M2— e não para este manual: uma busca por garantia estatal nesse corpus devolve demonstrações e relatórios de sociedades concessionárias, não o livro de avais do Tesouro. As fontes desta seção são públicas e externas a esse corpus.
Sete regras do §3 não estão nos guias nem nas normas, e o manual as atribui à Austral.
E uma sobre o papel de quem executa o método: o livro de garantias é uma carteira e não uma sucessão de operações, de modo que o escritório que o mantém decide sobre o conjunto —teto, concentração, correlação, preço— e não uma garantia a cada vez (Austral, From Gatekeeper to Orchestrator, §1.5).
Nota de honestidade obrigatória. O módulo do §5 publica hoje as três bases etiquetadas, desconta desde o ano‑base, aplica o teste de probabilidade sobre a probabilidade de vida e reserva a palavra "provisão" à saída do classificador contábil, de modo que o manual já não descreve um passo que a ferramenta não execute. Desde então o módulo ganhou, além disso, um registro persistente de toda origem —as duas telas são duas vistas de um mesmo livro, com data de corte e exportação—, um pacote de demonstração de doze linhas e uma nota de divulgação que classifica esse livro com o mesmo motor que as demonstrações contábeis. O que segue de pé, e vai escrito no §5.7, é o que falta: não há tela do registro completo nem versionamento do livro de um ano ao seguinte, não há tratamento IPSAS 41 em nenhuma parte da plataforma, a correlação da carteira é um só escalar, garantias e empréstimos compartilham total, o preço de equilíbrio do Passo 8 existe para as garantias de contrato e não para as de toda origem, e o esquema padronizado não tem projeção plurianual. Deixa‑se dito aqui, na seção onde o manual credita suas fontes, porque a alternativa —descrever o método completo e deixar que o leitor suponha que parte a ferramenta executa— seria exatamente o silêncio útil que a casa critica em seus próprios papers.
As cifras marcadas com ◆ são valores padrão do motor, configuráveis em cada rodada; não vêm da fonte citada, mas da calibração da Austral, e o §3 as publica para que o revisor as discuta. A tabela inversa —de tela a passo, com os passos que hoje não têm tela— vive em 5.8.
| Passo do §3 | Regra que executa | Fonte (seção ou parágrafo) | Tela do §5 |
|---|---|---|---|
| 0 e 1 · Perímetro, inventário e partição | Uma ficha por garantia com emissor, beneficiário, obrigação coberta, gatilho, saldo vigente, prazo e comissão; partição em garantia pontual e esquema padronizado por método e tratamento, não por tamanho; o empréstimo direto se inventaria junto e não se soma à exposição contingente | GFSM 2014 ¶7.201–7.202, ¶7.256, ¶A4.71–A4.72 (os dois critérios da partição); SCN 2008 ¶17.209–17.213; ferramenta de garantias pontuais do kit de risco fiscal (nível básico: demonstrações do devedor, risco de negócio, estoques) | Analisador de perda de crédito de garantias · Provisão de garantias padronizadas — duas vistas de um mesmo registro salvo (§5.2) |
| 3.1 Probabilidade do devedor | História própria, classificação traduzida por estudo publicado, ou juízo documentado, com a procedência declarada; biblioteca de classificações soberanas como atalho auditável. Tabela indicativa classificação → probabilidade anual ◆, marcada como indicativa e a calibrar | Ferramenta de garantias pontuais (pontuação de crédito → classificação → probabilidade); marco de classificações internas de Basileia, como procedência da decomposição e não como norma aplicável | Analisador de perda de crédito de garantias · biblioteca de classificação soberana sem tela (§5.3) |
| 2 e 3 · As três bases | EL = PD × LGD × EAD; P = 1 − (1 − h)^n impressa cada vez; desconto desde o ano‑base; sem prazo declarado não se supõe nenhum; recuperação declarada e não suposta; saldo vigente e não montante original. Três cifras etiquetadas: anual, de vida, de vida em valor presente. Taxa resolvida do espaço de trabalho e publicada com sua procedência ◆ (6 % é o suposto declarado do §4, não um valor padrão do produto) |
IPSAS 19 ¶44 (melhor estimativa), ¶47 (valor esperado para populações), ¶48 (obrigação única), ¶53–54 (valor presente), ¶56 (taxa antes de impostos, sem dupla contagem do risco); ferramenta de garantias pontuais, nível completo (perfil de amortização, probabilidade e severidade por instrumento); convenções de prazo e ano‑base herdadas do M2 | Analisador de perda de crédito de garantias |
| 4 A cauda da carteira | Modelo de um fator com cópula gaussiana sobre as probabilidades de vida, informado em valor presente; VaR e CVaR a 95 %; a correlação é convenção declarada e não estimativa; com poucas exposições o VaR degenera e se lê o CVaR. Correlação 0,20 ◆ em tela, 10.000 rodadas ◆ | Vasicek (2002), distribuição do valor de uma carteira de empréstimos; correlação de ativos do marco de Basileia, como procedência; Austral, Stress-Testing PPP Portfolios — a distribuição de carteira é um acréscimo da Austral, não uma saída da fonte do kit | Analisador de perda de crédito de garantias |
| 3.2 O esquema padronizado | Execuções esperadas = taxa histórica × saldo × (1 − recuperação); as comissões cobradas são o outro lado da conta e se publicam à parte; estresse por múltiplo da taxa, limitado à execução total. Múltiplo ×2 ◆ |
GFSM 2014 ¶7.201 (passivo = valor presente de execuções esperadas líquidas de recuperação), ¶A4.72 e ¶A4.79; SCN 2008 ¶17.223; IPSAS 19 ¶32 e ¶47 (a classe em conjunto, medida ao valor esperado); ferramenta de esquemas padronizados (carteira, cenários base e de estresse) | Provisão de garantias padronizadas |
| 5 e 6 · Prioridade, estresse e cenário | Execução total como cota superior da garantia pontual; múltiplo da taxa para o esquema; o estresse se aplica à probabilidade e a severidade não é estressada — limite declarado | Ferramenta de garantias pontuais, extensão de teste de estresse (choques de produto, taxa de câmbio e juros, com sensibilidades); Austral (a severidade determinista como limite do modelo) | Analisador de perda de crédito de garantias · Provisão de garantias padronizadas |
| 7 Tratamento: provisão ou divulgação | Teste de probabilidade sobre a probabilidade de vida, limiar 0,5; medição ao valor esperado em valor presente com a soma nominal como teto de reversão; divulgação do não reconhecido salvo o remoto; agregação por moeda. Corte de "remoto" 0,05 ◆ (convenção da Austral; a norma não põe número) | IPSAS 19 ¶22 (reconhecimento), ¶31 (provável = mais provável que não), ¶32 (classe de obrigações similares), ¶35 (não reconhecer), ¶36 e ¶100 (divulgar salvo remoto), ¶47–¶48 e ¶53; IPSAS 19 ¶1(e) e ¶4 (exclusão do coberto pelo IPSAS 41); IPSAS 41 ¶9, ¶45(c), ¶57, ¶73–93 e ¶AG131–AG136 com IPSAS 28 ¶AG3–AG4 — o tratamento alternativo que o manual expõe e a plataforma não implementa; GFSM 2014 ¶7.253–7.255 (memorando a valor nominal, nota 74) | Divulgação fiscal (IPSAS 19) — gerada pelo motor sobre o registro salvo e os cenários de contrato (§5.1) |
| 8 Preço e subsídio | f = VP(perda esperada) / ä(T, r), com a anuidade devida do §2.6; o subsídio é a diferença contra a comissão cobrada; contraste com preços publicados de cobertura de crédito |
IPSAS 41 ¶AG134–AG136 (preço de mercado → técnica de valoração → perda esperada); Acordo da OCDE sobre créditos à exportação com apoio oficial, arts. 20–21 e anexos VI e IX; Irwin (2007), caps. 6 e 7; Austral, The Optimal Risk-Retention Frontier | Sem tela para as garantias de toda origem — a fórmula existe hoje para as garantias de contrato (§5.7) |
| 9 Teto e governança | Teto de estoque garantido e teto de fluxo de honramentos esperados, publicados juntos; registro versionado com data das demonstrações e conjunto de supostos; diferença contra o ano anterior explicada por causa | Lei de Reforma do Crédito Federal de 1990 (dotação do custo subsidiário ao outorgar); Ley 448 de 1998 —Lei 448 de 1998— e seu regulamento (plano de aportes e aprovação da valoração); marco de aprovação de passivos contingentes do Tesouro britânico; Austral, The Pipeline Under the Ceiling | Sem tela — a data de corte e a exportação existem; o versionamento do livro, não (§5.2 e §5.6) |
| 10 Não duplicação e fronteira | Gatilho de inadimplemento → este manual; gatilho de variável de estado → M2; devedor já dentro do governo → dívida direta e M6; garantia implícita nomeada e não valorada, com a razão escrita | GFSM 2014 ¶7.252 (assumir dívida não garantida de unidades do setor público como contingente implícito); Merton (1977) e Irwin (2007), caps. 7–8 (a garantia como opção); Austral, The Anchor and the Perimeter e The Useful Silence | Divulgação fiscal (IPSAS 19) · Estado de Riscos Fiscais (M9) |
Seção definitiva. As decisões que esta seção obrigou a tomar estão em
01_decisiones.md(P1…P18), aprovadas em bloco por David em 25‑09‑2026 com a posição que ali se recomenda. As quatro decisões de detalhe que David resolveu ao aprová‑las —a provisão do passivo contingente separada da do repasse de empréstimo, o horizonte de projeção do esquema, a correlação e os casos chilenos do §4.8— estão aplicadas aqui e no §4.
Onze passos, do perímetro ao reporte. Cada um diz o que entra, o que sai e qual é a regra de decisão, e está escrito para ser executado com uma planilha e uma pasta de evidência: quem ler esta seção deve poder aplicar o método com o que já tem. Essa é a condição que torna possível o §6, onde se mostra exatamente onde essa planilha se rompe, e o §5, onde se mostra que parte a ferramenta executa hoje.
Duas convenções valem para toda a seção. As cifras do registro se publicam em milhões da moeda de cada linha, e quando são comparadas com um teto ou entram na declaração de riscos fiscais, também em porcentagem do PIB, com o PIB declarado ao lado. E cada cifra leva sua etiqueta: valor de face, exposição máxima, custo esperado anual, custo esperado de vida, custo esperado de vida em valor presente, custo sob estresse. Uma cifra sem etiqueta em um livro de garantias não é informação, é uma armadilha para o leitor seguinte.
Entra: todo compromisso condicional do Estado de pagar por conta de um terceiro, venha de onde vier. Sai: o universo do registro, com sua base de inclusão escrita.
Quatro cortes, nesta ordem. A ordem importa: aplicados ao contrário, o terceiro e o quarto se tornam discutíveis.
Entra a garantia em que o Estado é garantidor. A garantia que o Estado compra —a um multilateral, a uma seguradora de crédito à exportação, a um doador que aporta uma primeira perda— é mitigação de risco, não passivo contingente: reduz o que o Estado pode perder e seu tratamento contábil é o de um prêmio pago e um ativo de cobertura. Nomeá‑la aqui e não valorá‑la não é uma omissão: é o outro lado da fronteira de retenção, e merece seu próprio tratamento.
Entra a garantia escrita: em uma lei, na lei orçamentária, em um decreto, em um contrato de dívida ou no próprio instrumento do beneficiário. A garantia implícita —a expectativa de resgate que existe sem cláusula, e que na prática todo mundo sabe que existe— se nomeia, se argumenta e não se cifra. É a mesma regra do M2 e do M6, e se escreve igual nos três por uma razão: pôr uma cifra em uma obrigação que ninguém escreveu converte uma expectativa em um passivo aparentemente medido, e o argumento se funda então em uma probabilidade inventada. O registro a lista na sexta cifra do §1.6 —o que não se valorou e por quê— e fundamenta a expectativa no diagnóstico do devedor, não em um número.
A consequência prática, e convém dizê‑la: um registro completo de garantias explícitas pode subestimar muito a exposição real do Estado. O livro de regras estatísticas o reconhece expressamente quando trata a assunção de dívida não garantida de unidades do setor público como um contingente implícito do governo (§2.2). O registro não o esconde: ele o diz em sua própria nota.
Um repasse de empréstimo —o Estado toma dívida e a empresta a uma entidade— ou um empréstimo do governo a receber é um ativo. Sua deterioração é medida com exatamente o mesmo aparato de crédito que uma garantia —probabilidade, severidade, exposição— e por isso as ferramentas de referência os tratam no mesmo painel. Mas o resultado vai a outro lugar das demonstrações: um repasse em atraso é uma conta a receber deteriorada, não uma provisão por obrigação condicional, e não se soma com as garantias em nenhuma linha chamada "exposição".
A regra operacional é simples e tem de ser aplicada desde o Passo 1: o tipo de instrumento é um campo da ficha, e o registro publica dois subtotais. A aritmética é a mesma; o lugar do resultado, não. Somá‑los dá uma cifra que não significa nada e que, além disso, se duplica com o registro de ativos do balanço.
O corte que separa este manual do M2, e o único que decide de verdade o método:
Se a garantia é executada porque um devedor não pagou, o método é o deste manual. Se é executada porque uma variável —o tráfego, a paridade, um preço, um fluxo de receitas— cruzou um limiar, o objeto é uma opção e o método é o do M2.
Uma garantia de receita mínima, uma de taxa de câmbio e uma compensação por término antecipado caem do lado do M2 ainda que o ministério as guarde no mesmo arquivo. Não são valoradas aqui, não são cifradas aqui e não voltam a aparecer no registro consolidado com uma segunda cifra: entram por remissão (Passo 10).
Quem é o devedor garantido. Uma garantia a uma empresa pública, a um governo regional, a um banco de desenvolvimento público, a uma cooperativa agrícola ou a um estudante entram todas pela mesma porta. Tampouco o é o tamanho —isso decide a partição do Passo 1, não a inclusão—, nem a entidade que a emitiu: uma garantia outorgada por um ministério setorial fora do circuito do escritório de dívida continua sendo uma obrigação do Estado, e o fato de não estar no registro central é um achado de governança do Passo 9, não um motivo de exclusão.
Regra de encerramento do passo: o perímetro se documenta, não se supõe. O registro publica sua base de inclusão, a lista das entidades emissoras que foram consultadas e a lista das que não puderam ser consultadas. Um livro de garantias sem essa segunda lista não é auditável.
Entra: o livro de garantias, que na maioria dos ministérios está repartido entre o escritório de dívida, o administrador de cada fundo e algum anexo orçamentário. Sai: uma linha por garantia pontual e uma linha por esquema, cada uma com os campos de que o método precisa, e a data de corte do registro.
Onze campos, e nenhum é decorativo:
| Campo | Por que está |
|---|---|
| Devedor garantido e seu setor | É o eixo da concentração do Passo 5 e da correlação do Passo 4 |
| Obrigação coberta | O que se garantiu exatamente: o principal, o principal mais juros, uma parcela, um título inteiro |
| Gatilho | Que fato dispara a execução. É o corte 0.4 escrito na linha |
| Saldo garantido vigente (EAD) | Não o montante original. Um registro que arrasta o montante autorizado superestima a exposição de uma garantia amortizada |
Data de vencimento → prazo n |
Daqui sai a probabilidade de vida e o desconto. Sem prazo, o Passo 3 não supõe nenhum |
Probabilidade anual de inadimplência h, com sua procedência |
História própria, classificação traduzida por um estudo publicado, ou juízo documentado. A procedência é um campo, não uma nota |
| Recuperação esperada, com sua procedência | LGD = 1 − recuperação. Zero não é o valor neutro: é o suposto mais severo possível |
| Moeda | A nota de divulgação agrega por moeda e nunca soma entre moedas |
| Comissão cobrada | O outro lado da conta, e o insumo do Passo 8 |
| Tipo de instrumento | Garantia ou empréstimo (corte 0.3) |
| Já foi executada alguma vez? | Uma garantia já executada deixa de ser uma linha e passa a ser um caso (Passo 5) |
Seis campos, e um deles é o que decide se o esquema é um esquema:
| Campo | Por que está |
|---|---|
| Saldo vigente do conjunto | A exposição do esquema |
| Série histórica de execuções | Uma série, não um número. Dela sai a taxa e com ela a janela sobre a qual foi calculada |
| Recuperação realizada | Realizada, não esperada: o esquema tem história e não é preciso supô‑la |
| Comissões do ano | O que o esquema arrecada de seus beneficiários |
| Número de garantias vivas | O insumo do teste de partição |
| Regra de admissão | Quem pode entrar no esquema. Se a regra mudou, a série histórica anterior deixa de ser representativa e é preciso dizê‑lo |
Aplica‑se a cada bloco de garantias, e nesta ordem:
A regra que ninguém escreve e este manual sim: um conjunto que passa as três primeiras mas não a quarta não é um esquema padronizado para efeitos de medição, por muito que o pareça e por muito que se chame fundo de garantias. Um esquema novo, ou um que acabou de mudar sua regra de admissão, não tem taxa própria. O que fazer então, em ordem de preferência: (i) usar a série de um esquema comparável do mesmo país, declarando a comparação e por que ela é admissível; (ii) usar a série do esquema anterior com a regra velha, declarando a mudança e tratando a cifra como provisória; (iii) valorar as garantias individualmente e dizer que o esquema será tratado como padronizado quando tiver três encerramentos. O que não se faz é tomar uma taxa de uma tabela de classificação: uma tabela de inadimplências corporativas não descreve uma população de microempresários.
Entra: o saldo garantido de cada linha. Sai: a exposição bruta do registro e de cada família, em moeda e em porcentagem do PIB.
É o passo mais curto do método e o que mais dano faz quando mal usado.
Para que serve. Para o teto de autorização e a lei orçamentária, que quase sempre são escritos sobre o valor de face. Para o limite de concentração por devedor e por setor, que é medido sobre o valor de face porque é o valor de face que se perde se tudo falhar ao mesmo tempo. E para a divulgação da exposição máxima, que a norma contábil pede junto com a estimativa do efeito financeiro.
Para que não serve. Não é um custo, não se orça, não se provisiona e não se compara com nenhum fluxo. A própria fonte estatística o adverte: o item de memorando de dívida garantida não informa sobre a probabilidade de a contingência ocorrer e pode superestimar o risco possível.
As três regras do passo.
LGD × EAD: o que se perderia em uma execução total líquida da recuperação suposta. São duas cifras distintas e a segunda é menor. Um registro que as usa como sinônimos está publicando a recuperação como se fosse zero sem dizê‑lo.Entra: a linha do Passo 1. Sai: o custo esperado por garantia, por família e para o registro, com sua base declarada.
Duas fórmulas, uma por família. E, no caso da garantia pontual, três regras que a fórmula sozinha não traz e que são a metade do valor deste passo.
EL = PD × LGD × EAD, comLGD = 1 − recuperaçãoeEADo saldo garantido vigente.
De onde sai a probabilidade. Três procedências legítimas, em ordem de preferência:
A tabela indicativa de classificação para probabilidade anual que este manual publica é a seguinte, e vai com sua advertência colada:
| Classificação | AAA | AA | A | BBB | BB | B | CCC | D |
|---|---|---|---|---|---|---|---|---|
| Probabilidade anual | 0,01 % | 0,03 % | 0,08 % | 0,30 % | 1,20 % | 5,00 % | 26,00 % | 100 % |
A advertência, que se tem de repetir cada vez que a tabela é usada: estas tabelas provêm de estudos de inadimplências corporativas e não estão calibradas para soberanos nem para empresas públicas, cujo comportamento é distinto —uma empresa pública raramente quebra; o que ela faz é custar. A tabela é um ponto de partida auditável, não um padrão. Antes de usá‑la com um cliente é preciso calibrá‑la contra a história de inadimplências do próprio país ou contra um estudo publicado da agência que classificou o devedor.
Regra (a) — a probabilidade da tabela é anual, e a do método é de vida. Antes de comparar uma probabilidade com qualquer limiar, e antes de acumular um custo ao longo do prazo, é preciso levá‑la à vida da garantia:
P = 1 − (1 − h)^n— probabilidade de que haja alguma execução nosnanos da cobertura.E sua inversa, porque um registro recebe as duas formas conforme quem preenche a ficha:
h = 1 − (1 − P)^(1/n).
As duas são impressas cada vez que as duas probabilidades aparecem juntas. A diferença não é de matiz: 26 % anual a dez anos é 95,1 % de vida; 0,8 % anual a sete anos é 5,5 %, que é o que tira essa linha da categoria do remoto.
Regra (b) — o custo esperado de vida é descontado, e sobre a trajetória de risco. Não se desconta um pagamento único ao fim do prazo: a garantia pode ser executada em qualquer ano, e a probabilidade de que seja executada pela primeira vez no ano t é (1 − h)^(t−1) · h —sobreviver a cada ano anterior e falhar nesse. Essa trajetória soma exatamente a probabilidade de vida, de modo que não conta duas vezes uma exposição já perdida. O valor presente é medido desde o ano‑base do registro, e o ano‑base não se desconta: é a convenção que o M2 fixou e que permite que um valor presente deste manual se some com um do M2 ou do M6 sem que ninguém tenha de perguntar desde que ano corre cada relógio.
Regra (c) — publicam‑se as três cifras juntas e etiquetadas. Anual, de vida sem descontar, e de vida em valor presente. São três números muito distintos:
| Base | O que mede | Registro do §4 | % do PIB |
|---|---|---|---|
| Anual, sem descontar | Um ano de cobertura | 392,2 | 0,65 % |
| De vida, sem descontar | O custo nominal sobre o prazo | 1.692,2 | 2,82 % |
| De vida, em valor presente | Esse custo trazido ao ano‑base | 1.454,1 | 2,42 % |
A de vida é mais de quatro vezes a anual (×4,32) e continua sendo quase quatro vezes depois de descontá‑la (×3,71). Publicar apenas a anual subestima o registro entre 3,7 e 4,3 vezes. E não é que as três sejam "úteis": é que há uma norma por trás de cada uma —a anual aproxima a provisão para perdas de doze meses, a de vida em valor presente é a medição da provisão, e o valor de face não é nenhuma das duas (§2.3).
Execuções esperadas = taxa histórica de execução × saldo vigente × (1 − recuperação)
Custo fiscal líquido = execuções esperadas − comissões cobradas
Aqui a base é naturalmente anual e recorrente: o esquema executa todos os anos, esse é o seu ponto. A cifra que se provisiona é o fluxo do ano; a que se orça a vários anos é sua projeção, e é preciso torná‑la explícita com um suposto sobre como o saldo evolui com as admissões e os vencimentos.
As três regras do esquema.
A projeção plurianual, que o método exige e nenhuma fórmula traz. A pergunta orçamentária sobre um esquema não é quanto ele custa neste ano, mas quanto custa no horizonte, e para respondê‑la fazem falta um horizonte e três supostos, os quatro declarados.
O horizonte não é escolhido pelo analista: é fixado pelo marco fiscal de médio prazo do país, e é declarado como o suposto que é. A razão é de destinatário, não de técnica. A projeção de um esquema existe para entrar em um orçamento, e o documento que decide quanto cabe em um orçamento é o marco de médio prazo: uma projeção a um horizonte mais curto deixa fora anos que o marco já compromete, e uma a um horizonte mais longo publica cifras contra as quais o marco não tem com que se contrastar. É, além disso, a escolha que mantém comparável esta cifra com a do capítulo de empresas públicas da mesma declaração de riscos fiscais, que no exemplo da série é projetada sobre esse mesmo horizonte. E aqui este manual se afasta do M6, o que convém dizer e não disfarçar: o Passo 7 do M6 declara que «o horizonte é uma escolha do analista e vai declarado», e acrescenta que cinco anos é a convenção de uma declaração de riscos fiscais e dez a de uma análise de sustentabilidade de dívida. Este manual vai um passo além e diz de onde sai esse número em vez de deixá‑lo ao analista, pela razão de destinatário acima. Na prática as duas regras coincidem —o exemplo do M6 e o deste manual projetam o mesmo país sobre os mesmos cinco anos—, e a diferença é de doutrina, não de cifra: o M6 pede declarar o horizonte, o M7 pede além disso justificá‑lo contra um documento. Se a série quiser uma só regra, a do M7 é a que este manual defende. Dois cuidados ao declará‑lo: o horizonte do marco não é usado para nada mais neste manual —o teste do Passo 7 é feito sobre a vida da garantia, não sobre o marco, que é a regra que o M2 fixou e a razão pela qual o M2 projeta a carteira de contratos até o fim do contrato mais longo e nunca ao horizonte do marco—; e se o país não publica um marco de médio prazo, o horizonte que se use é declarado com sua razão, e cinco anos é a convenção de uma declaração de riscos fiscais.
Os três supostos, um por cada coisa que se move dentro desse horizonte:
A projeção é publicada ano a ano, com seu ano de pico, e nunca como um único acumulado: um acumulado sobre o horizonte do marco, sem a trajetória, esconde exatamente o dado de que o orçamento precisa, que é quando bate.
Cada cifra do registro leva uma etiqueta e uma só. "Perda esperada" e "custo esperado" são sinônimos declarados —o primeiro para o cálculo de crédito, o segundo para o registro fiscal—, mas "provisão" não é sinônimo de nenhum dos dois: é o nome de uma saída do Passo 7, e usá‑lo aqui adianta uma decisão que a norma ainda não tomou.
Entra: o registro valorado do Passo 3, mais uma correlação de inadimplência. Sai: a distribuição de perda da carteira —média, VaR 95, CVaR 95 e máximo simulado— e com ela a única resposta defensável a "quanto tenho de ter guardado?".
Somar as perdas esperadas de todas as garantias dá a média da carteira, e nada mais. A média não financia um ano ruim. O que financia um ano ruim é a cauda, e a cauda depende de algo que não aparece em nenhuma média: se os devedores falham juntos ou em separado.
Em um registro de garantias de um mesmo soberano eles falham juntos com mais frequência do que um suposto de independência admite. Compartilham ciclo, taxa de juros, taxa de câmbio e, em vários casos, o mesmo orçamento do qual dependem suas transferências. Supor independência não é neutro: é um suposto otimista sem declarar.
O método usa o modelo de um fator com cópula gaussiana: cada devedor tem uma variável latente composta por um fator sistêmico comum —o ciclo— e um termo idiossincrático próprio, e fica inadimplente quando essa variável cruza o limiar que corresponde à sua probabilidade. Um só parâmetro, a correlação ρ, governa quanto pesa o fator comum.
O que o modelo supõe, declarado:
A convenção deste manual é ρ = 0,30, e não é a do M2. Convém dizê‑lo aqui e não deixar que um leitor da série o descubra comparando duas tabelas, porque a pergunta —«por que o mesmo Estado usa duas correlações?»— tem uma resposta e não é um descuido: são duas carteiras distintas, e a correlação descreve a carteira, não o país. A carteira do M2 são contratos de parceria público‑privada, onde o gatilho é o nível de uma variável —tráfego, paridade, uma receita— e onde o fator comum está em boa medida modelado à parte, na própria variável de estado e em seus cenários; pôr além disso uma correlação alta entre contratos contaria duas vezes o mesmo ciclo. A carteira deste manual são devedores que ficam inadimplentes, sem variável de estado que capture o ciclo por eles: aqui o único lugar onde o ciclo entra no modelo é a correlação, e deixá‑la baixa equivale a supor que uma empresa de transporte, um governo regional e um banco de desenvolvimento do mesmo país falham por motivos independentes. A isso se acrescenta a concentração: o registro de garantias de toda origem está concentrado por devedor e por setor (Passo 5.2), e essa concentração é o argumento empírico de uma correlação alta. As duas convenções são publicadas com sua carteira ao lado e nenhuma é transportada para a outra; o que a série exige é que as duas digam que são convenções e publiquem sua sensibilidade, e as duas o fazem.
A probabilidade sobre a qual se simula é a de vida, e a perda que se registra em uma execução é a de vida em valor presente: a pergunta que a cauda de uma carteira de garantias responde é "quão mal este livro pode ficar antes de que vençam seus contratos", não "antes do fim do ano".
Medido sobre o registro do §4 —oito garantias pontuais, 50.000 rodadas—:
| ρ | Média | VaR 95 | CVaR 95 | Máximo simulado |
|---|---|---|---|---|
| 0,00 | 1.454,6 | 1.844,1 | 1.961,8 | 2.366,2 |
| 0,20 | 1.453,9 | 2.005,1 | 2.082,7 | 2.366,2 |
| 0,30 | 1.454,1 | 2.005,1 | 2.090,4 | 2.366,2 |
Três leituras, e as três vão ao manual:
E uma precisão técnica que um revisor vai pedir: o CVaR se define como a média das perdas simuladas que igualam ou superam o VaR. É uma das duas definições habituais —a outra faz a média dos 5 % superiores da amostra ordenada— e coincidem salvo empates; em uma distribuição com poucos átomos, que é precisamente a de uma carteira de garantias, os empates abundam e a definição tem de ser declarada.
Quatro perguntas, quatro bases. É a tabela que abre o manual e a que um ministério deveria ter pregada na parede:
| Pergunta | Base | Por quê |
|---|---|---|
| Quanto autorizei? Qual é meu teto? | Valor de face | É um estoque de autorização, não um custo |
| Quanto tenho de provisionar e divulgar? | Valor esperado, de vida e em valor presente | É a medição que as normas pedem (§2.3) |
| Quanto tenho de ter guardado? De que tamanho é o fundo? | A cauda da carteira: o CVaR | A média não financia um ano ruim; a cauda sim |
| O gatilho é o nível de uma variável, não um inadimplemento? | Simulação sobre a variável de estado | É uma opção, e o método é o do M2 (§2.5) |
Com a regra que as une: as três bases se publicam sempre juntas para o mesmo registro, e nenhuma substitui as outras. Um registro que publica uma só das três está sempre escondendo algo, e o §6 mostra qual.
Entra: o registro valorado. Sai: a ordem do registro, os dois alertas de concentração, e a lista de casos abertos.
Não por valor de face. A ordem por montante garantido e a ordem por custo esperado quase não coincidem, e ordenar o registro pela primeira coloca em cima linhas que quase não é preciso olhar. No registro do §4 as duas ordens coincidem em 2 de 8 posições: a segunda linha por valor de face —uma garantia de 800 a um banco de desenvolvimento— é a sétima por custo esperado, com 18,5; e a que se tem de olhar primeiro, de 1.500, tem um custo esperado de vida em valor presente de 879,4, a metade do registro inteiro.
A ordem do registro é, então: custo esperado de vida em valor presente, decrescente. Com o valor de face ao lado, sempre, para que o leitor veja a diferença.
Porque é o valor de face que se perde se tudo falhar ao mesmo tempo.
Três fatos tiram uma garantia do ciclo anual e abrem um caso:
Um caso tem sua própria nota, sua probabilidade revisada à mão e documentada, seu acompanhamento fora do calendário anual e, muito provavelmente, um tratamento contábil distinto: uma garantia cuja execução deixou de ser uma possibilidade e é um fato não é um passivo contingente, é dívida.
Entra: o registro valorado e um cenário declarado. Sai: o custo sob estresse por família e para o registro, em moeda e em porcentagem do PIB.
Três cenários, um por família e um comum.
(i) Execução total da garantia pontual. LGD × EAD sobre todas as linhas: o limite superior do custo. Não é o valor de face, porque supõe a recuperação declarada. É o cenário que um escritório de dívida deve poder responder em um minuto: se amanhã fosse executado todo o livro, quanto eu pago?
(ii) Múltiplo da taxa de execução do esquema. A taxa histórica multiplicada por um fator —×2 é o ponto de partida habitual—, limitada à execução total do saldo: uma taxa de execução não pode passar de um. É o cenário natural do esquema porque seu risco não é que um devedor falhe, mas que a população inteira piore.
(iii) Choque sistêmico na carteira. A correlação subindo. É o cenário do Passo 4 lido como estresse: não muda o que a carteira custa em média, muda o tamanho do colchão que faz falta.
As três regras do passo.
Entra: as saídas dos Passos 3 e 4. Sai: para cada linha, um de três destinos, com sua norma e seu parágrafo; e a conciliação das três leituras.
É o passo onde o manual entrega seu resultado. A árvore é percorrida nesta ordem e não em outra:
→ Passivo reconhecido, medido às execuções esperadas. Não há teste de probabilidade a passar: o esquema executa todos os anos e sua saída de recursos não é possível, mas segura, só que em um montante incerto. A norma contábil mede uma obrigação desse tipo —uma população de casos similares— ao valor esperado, que é exatamente o que o Passo 3 calcula; e a norma estatística a trata como um passivo desde o primeiro dia, medido pelo valor presente das execuções previstas líquidas de recuperação.
→ Então, na letra das normas vigentes, é medido por perda de crédito esperada e não passa pelo teste de probabilidade. Aqui está o conflito que o §2.3 expõe: uma garantia do Estado à dívida de um terceiro é, na letra, um contrato de garantia financeira; o alcance da norma de provisões exclui o que a norma de instrumentos financeiros cobre; e sob esta a medição é a provisão para perdas de crédito esperadas —de doze meses enquanto o risco de crédito não tiver aumentado significativamente, e de toda a vida quando tiver—, sem teste de probabilidade de permeio. A objeção evidente de um escritório de dívida —"nosso aval é outorgado por uma lei, não por um contrato"— está respondida no §2.3.2: o poder de garantir conferido por lei é não contratual, mas a garantia efetivamente outorgada sob esse poder o é.
O que este manual faz com isso. Expõe as duas normas, aplica a de provisões —que é o que a prática faz e o que a ferramenta do §5 faz— e assinala explicitamente cada lugar onde a outra mandaria algo distinto, com a cifra do efeito no §4. Não o omite: é a primeira pergunta que fará um contador público que leia o manual, e não tê‑la respondida tira autoridade do resto.
A probabilidade que se compara com 0,5 é a de que haja alguma execução na vida da garantia, com a anual em nota. É a regra do M2 e este manual a herda sem mudá‑la, por três razões: a série não pode ter duas regras para a mesma norma; a provisão é medida ao valor esperado de vida, de modo que o teste e a medição têm de estar na mesma base; e o efeito é enorme.
Uma advertência que o manual faz e o produto também deve fazer: a norma não define "remoto" com um número. Dispensa de divulgar o remoto e deixa o juízo ao preparador. Qualquer corte numérico —este manual usa 5 % sobre a probabilidade de vida— é uma convenção declarada, não um limiar da norma, e é publicado como tal.
O efeito do prazo sobre esta categoria merece ser dito, porque é contraintuitivo: o prazo não só move o custo, também tira linhas da categoria na qual a norma não exige divulgar. No registro do §4, com a probabilidade de vida nenhuma das doze linhas fica marcada como remota: a mais baixa é 5,5 % —um banco de desenvolvimento com 0,8 % anual a sete anos— e a seguinte 5,8 % —um porto com 0,5 % anual a doze. Medidas sobre a probabilidade anual, as duas teriam ficado fora da nota.
O esquema padronizado entra como passivo. A garantia pontual vai como item de memorando e não engrossa a dívida —salvo que já tenha sido executada, e então deixa de ser garantia e é dívida. O repasse de empréstimo não é nenhuma das duas coisas: é um ativo financeiro, e sua deterioração é registrada do lado do ativo.
As três leituras —contábil, estatística e orçamentária— têm de conciliar, e o manual publica a conciliação em uma tabela em vez de deixar que o leitor a deduza. Não dão a mesma cifra, e não têm por que: a contábil reconhece uma parte e divulga outra; a estatística coloca um passivo e deixa o resto em memorando; a orçamentária olha o fluxo de honramentos do ano. O que não pode acontecer é que as três saiam de conjuntos distintos de garantias. A tabela de conciliação tem uma linha por família e uma coluna por leitura, e fecha por construção porque as três saem do mesmo registro.
A tabela tem esta forma, e é publicada cheia:
| Família | Contabilidade | Estatística | Orçamento |
|---|---|---|---|
| Esquemas padronizados | Provisão reconhecida = execuções esperadas do ano | Passivo, pelo valor presente das execuções previstas líquidas de recuperação | Honramentos esperados do ano, líquidos de comissões |
| Garantias pontuais — prováveis | Provisão reconhecida ao valor esperado de vida em VP | Item de memorando a valor nominal | Honramentos esperados do ano |
| Garantias pontuais — não prováveis | Passivo contingente divulgado: exposição bruta + efeito estimado | Item de memorando a valor nominal | Nada, salvo uma reserva se existir |
| Garantias já executadas | Passivo reconhecido (dívida) | Dívida, não memorando | Serviço da dívida assumida |
| Repasses de empréstimo e empréstimos a receber | Ativo, com sua provisão por deterioração | Ativo financeiro | Recuperações esperadas |
Três coisas que a tabela torna visíveis de um olhar e que um texto corrido esconde: que a mesma linha aparece nas três colunas com cifras distintas e isso é correto; que a única linha que muda de lado do balanço é a das garantias já executadas; e que os repasses de empréstimo não têm nenhuma célula em comum com as garantias, que é o corte 0.3 levado até o fim.
E daí sai a regra que encerra a coluna contábil, que é onde o corte 0.3 mais é descumprido. Um classificador de provisões aplicado sem filtro a um registro de toda origem roda também sobre as linhas de repasse, e as reconhece: a aritmética de crédito é a mesma e a probabilidade de vida supera o limiar igualmente bem. A cifra que ele devolve é correta e a rubrica é a errada — a deterioração de uma conta a receber é uma provisão para perdas de um ativo, não uma provisão por uma obrigação condicional. A regra: a provisão do passivo contingente é publicada sozinha, e a provisão para perdas dos repasses ao lado, com seu próprio total. Nunca um único número que some as duas. Se a ferramenta usada publicar o total somado —e a do §5 o publica—, o registro publica os dois subtotais e diz qual é qual: manda a provisão do passivo, e o total da ferramenta é citado ao lado com a razão escrita. No §4 a diferença entre as duas cifras é de 13 %.
A agregação é por moeda, e nunca entre moedas. Uma nota que soma exposições em duas moedas publica um número que não significa nada.
Entra: o custo esperado de vida em valor presente e o prazo. Sai: o prêmio de equilíbrio em pontos‑base sobre o nocional, a comissão efetivamente cobrada, e a diferença — que é o subsídio implícito da política de garantias.
Uma comissão de garantia é um prêmio anual nivelado f pago durante a vida da garantia. O Estado fica em equilíbrio quando o valor presente desse fluxo iguala o valor presente da perda esperada:
f · ä(T, r) = VP(perda esperada), de ondef = VP(perda esperada) / ä(T, r), comä(T, r) = (1 − (1 + r)^(−T)) / r · (1 + r), eä(T, 0) = T.A anuidade é a de pagamentos no início de cada ano —a comissão do primeiro ano é cobrada ao outorgar a garantia e não é descontada—, que é o mesmo relógio do ano‑base com que a regra (b) do Passo 3 desconta a trajetória de perda. As duas pernas têm de se mover no mesmo relógio: descontá‑las de modo distinto reintroduz a incoerência que a fórmula existe para remover (§2.6).
É a construção de par padrão da proteção de crédito —valor presente da perna de proteção sobre a anuidade arriscada—, e é a única das candidatas óbvias que efetivamente equilibra. Dividir o valor presente da perda pelo número nominal de anos não anualiza nada: ignora o valor do dinheiro do próprio fluxo de comissões e, em prazos longos, arrecada em torno da metade da perda que pretende cobrir. Não anualizar de modo algum é pior: converte um custo de vida inteiro em uma taxa anual e o exagera por um fator da ordem da anuidade.
A diferença entre o prêmio de equilíbrio e a comissão efetivamente cobrada é o subsídio, e medi‑la é a única forma de dizer quanto vale uma política de garantias. Um esquema que cobra zero está transferindo exatamente essa quantia a seus beneficiários a cada ano; um que cobra acima do equilíbrio está tributando‑os. Nenhuma das duas coisas é necessariamente ruim —uma garantia é um instrumento de política e pode querer subsidiar—, mas as duas têm de ser visíveis, e nenhuma o é se o registro informa apenas o valor de face.
Três usos concretos do número:
Um prêmio calculado tem de ser contrastado contra preços publicados antes de ser defendido. O mais útil é o acordo internacional sobre créditos à exportação com apoio oficial, que fixa prêmios mínimos de cumprimento obrigatório para seus participantes e enumera os fatores dos quais eles dependem: a categoria de risco‑país, a duração do risco, a categoria de risco do comprador, a cota garantida, as técnicas de atenuação e os reforços de crédito. Sua convenção é a mesma da fórmula acima: prêmio nivelado, expresso como porcentagem do principal no início. Duas advertências, no §2.6: cobre crédito à exportação e não é uma norma sobre garantias internas, de modo que serve como referência de ordem de magnitude e de estrutura, não como tarifa aplicável.
Entra: o registro e a regra fiscal do país. Sai: a posição contra o teto, o calendário e o registro versionado.
Sobre o que o teto é posto: o valor de face ou o esperado? Um teto sobre o valor de face controla a autorização: quantas obrigações o Estado pode escrever. Um teto sobre o esperado controla o custo: quanto ele pode chegar a pagar. Quase todos os países usam o primeiro e quase nenhum diz por quê. As duas respostas são defensáveis e respondem perguntas distintas; o que não é defensável é ter uma e acreditar que se tem a outra.
É de fluxo ou de estoque? Um teto sobre o estoque garantido e um teto sobre o fluxo de honramentos esperados do ano podem dar sinais opostos sobre a mesma carteira: um livro que não cresce pode ter um ano de honramentos altíssimo, e um que cresce rápido pode ainda não custar nada. Publicar um só deixa metade da política sem controle (Austral, The Pipeline Under the Ceiling). A recomendação do manual: os dois, publicados juntos.
Quem autoriza? A regra mínima, e é a que mais se descumpre: nenhuma entidade pode emitir uma garantia que não passe pelo registro central. É o defeito de governança mais comum desta disciplina e o que faz com que um livro de garantias esteja incompleto sem que ninguém o saiba —porque o vazio não produz nenhum sinal. Dois controles que o detectam: conciliar o registro contra o anexo da lei orçamentária que autoriza os avais, e conciliá‑lo contra as demonstrações financeiras dos beneficiários, que declaram a garantia recebida ainda que o emissor não a tenha registrado.
Um livro de garantias sem versão não é auditável. Cada rodada publica, além das cifras:
Anual: revaloração completa, revisão da taxa de execução de cada esquema com sua série ampliada em um ano, conciliação com o anexo orçamentário, e a nota. Trimestral, se a carteira o justificar: posição contra o teto e entradas do período. Imediato, sem esperar o ciclo: execução de uma garantia, atraso do devedor garantido, deterioração de classificação, mudança da regra de admissão de um esquema. As quatro abrem caso (Passo 5.3).
A carteira agregada e a metodologia são publicadas sempre. O detalhe por devedor é publicado com o devedor avisado e com o plano já decidido: um diagnóstico que vaza antes de que exista uma resposta é pior que um publicado com sua resposta ao lado, porque afeta o custo de captação do devedor sem dar a ninguém a ocasião de agir. Não é uma desculpa para não publicar: é uma regra sobre a ordem.
Entra: as saídas dos Passos 3, 4, 6 e 7. Sai: três destinos que devem fechar entre si, e a fronteira deste manual.
Contabilidade. As provisões reconhecidas do Passo 7 ao balanço; os passivos contingentes à nota, com sua exposição bruta e sua estimativa do efeito financeiro; e a conciliação da provisão do ano contra a do anterior, com o movimento por reversão do desconto separado do movimento por mudança de estimativa.
Estatística. O esquema padronizado como passivo; a garantia pontual como item de memorando a valor nominal; a garantia já executada como dívida; o repasse de empréstimo do lado do ativo.
Declaração de riscos fiscais (M9). O registro entra como duas famílias —garantias pontuais e esquemas padronizados—, com quatro cifras cada uma: exposição bruta, probabilidade, custo esperado e custo sob estresse. É o formato que a declaração espera e o que permite compará‑lo ano a ano.
Uma mesma garantia pode aparecer em três manuais e só uma vez no registro consolidado. O reparto:
| Objeto | Onde se valora | O que publica |
|---|---|---|
| Garantia de receita mínima, de taxa de câmbio ou compensação por término, de um contrato de parceria público‑privada | M2 | O par firme + contingente do registro de compromissos |
| Dívida garantida de uma empresa pública | Se inventaria no M6 a valor de face; se valora aqui | M6 o estoque; M7 o custo esperado |
| Garantia a um governo subnacional, a um banco, a uma cooperativa; esquema massivo | Aqui | As cinco cifras do §1.6 |
| O registro consolidado e o teto agregado | M9 | Uma linha por família, sem duplicar |
A regra em uma frase: a não duplicação é de cifra, não de inventário. O M6 publica o estoque garantido de cada empresa e diz que não o valora; o M7 valora esse mesmo estoque e publica seu custo esperado; o registro consolidado toma um de cada um e nunca os dois como se fossem duas obrigações distintas. O mesmo do outro lado: a garantia de receita mínima de uma concessão é registrada uma única vez e no M2, e aparece aqui unicamente como remissão.
Este manual entrega o registro valorado. Não constrói o balanço consolidado do setor público, não redige a declaração de riscos fiscais, não fixa a regra fiscal e não decide a política de garantias. Diz qual cifra vai a cada destino e remete, em vez de prometê‑lo.
| Passo | Entra | Sai | A regra que decide |
|---|---|---|---|
| 0 Perímetro | Todo compromisso condicional | O universo, com sua base de inclusão | Outorgada · explícita · garantia (não empréstimo) · gatilho de inadimplemento |
| 1 Inventário e partição | O livro repartido | Uma linha por garantia e por esquema, com data de corte | Pontual ou esquema por método, não por tamanho; sem história própria não é esquema |
| 2 Valor de face | O saldo vigente | Exposição bruta, por família e em % do PIB | Nunca é publicado sozinho; nunca é a exposição máxima |
| 3 Valor esperado | A linha do Passo 1 | Custo esperado em três bases etiquetadas | P = 1 − (1 − h)^n; desconto desde o ano‑base; sem prazo não se supõe nenhum; o esquema é projetado ao horizonte do marco de médio prazo |
| 4 A cauda | O registro + uma correlação | Média, VaR 95, CVaR 95, máximo | A correlação move a cauda e não a média; com poucas linhas decide‑se sobre o CVaR |
| 5 Prioridade | O registro valorado | Ordem, concentração, casos abertos | Materialidade por custo esperado; concentração por valor de face |
| 6 Estresse | O registro + um cenário | Custo sob estresse por família | O estresse substitui o esperado, não se soma; o líquido de comissões é recalculado |
| 7 Tratamento | Passos 3 e 4 | Provisão · divulgação · memorando, com norma e parágrafo | A probabilidade que se compara com 0,5 é a de vida; a provisão do passivo é publicada sozinha, sem os repasses |
| 8 Preço | Custo de vida em VP e prazo | Prêmio de equilíbrio e subsídio | f = VP(perda) / ä(T, r) — a anuidade devida, não o número de anos |
| 9 Teto e governança | O registro + a regra fiscal | Posição, calendário, registro versionado | Teto de estoque e de fluxo; nenhuma entidade emite fora do registro |
| 10 Consolidação | Passos 3, 4, 6 e 7 | Contabilidade · estatística · M9 | Não duplicação de cifra: M6 o estoque, M7 o custo, M2 o contrato |
Quinze perguntas. Um registro que não pode respondê‑las não está terminado.
Esta seção percorre o método do §3 —do perímetro ao reporte— sobre um livro de garantias completo, com as cifras de partida à vista, o resultado de cada passo e a leitura que um escritório de dívida faria com ele. O registro é fictício: a República de Lemuria não existe, suas empresas públicas tampouco e nenhum de seus esquemas de garantias corresponde a um programa real. É, de propósito, o mesmo registro que vem carregado no espaço de trabalho de convidado da plataforma, de modo que qualquer leitor pode abrir as telas do §5 e encontrar exatamente os números destas páginas. O anexo 4.A diz como fazê‑lo em quatro passos.
É também, e isso importa mais que a comodidade de reproduzi‑lo, o mesmo país e as mesmas cinco empresas públicas do exemplo do M6, com a mesma cifra de dívida garantida e o mesmo produto interno bruto. O M6 inventariou esse estoque a valor de face como insumo do diagnóstico da empresa; este manual lhe põe preço. A mesma cifra é lida duas vezes e somada uma só: é a regra de não duplicação do Passo 10, e o §4.9 mostra exatamente onde ela se aplica.
Quatro advertências de leitura, antes da primeira cifra.
Nenhuma cifra desta seção está escrita à mão. Todas —as oito linhas de garantias pontuais, as quatro de esquemas, a cauda da carteira, a nota de divulgação— saem de uma rodada do motor da plataforma sobre este registro, e são substituídas ao rodá‑la de novo. É uma disciplina que este manual se impõe depois de uma lição cara: uma linha copiada à mão dentro de uma tabela de resto correta —um produto mal multiplicado na linha do crédito estudantil— arrastou um erro pelo total do bloco, pela base anual agregada, pelo cenário de estresse e pela prosa que os citava, e nenhuma revisão o detectou, porque todo o resto estava bem calculado. Quando o exemplo é a prova de que o método funciona, o exemplo tem de ser uma saída, não uma transcrição.
As quatro cifras grandes desta seção são distintas e nunca se somam. O valor de face do livro (11.010), o custo esperado anual (671,8), o custo esperado de vida em valor presente (1.733,7) e o custo sob estresse (3.389,2) medem quatro coisas que não são a mesma, vêm de quatro cálculos distintos e são publicadas em separado, cada uma com sua etiqueta. Sua soma não significa nada, e um relatório que a escreva está mal escrito. A regra de publicação conjunta do §3 Passo 4 pede as três primeiras sempre juntas; a quarta vai ao lado, não no total.
A moeda, o produto interno bruto e a taxa de desconto do exemplo são supostos declarados. As cifras estão em milhões da moeda de Lemuria e o PIB é 60.000 —o do M6, o que faz desta uma economia de tamanho médio com um livro de garantias de tamanho crível. O PIB não se deriva de nenhum dado: é um valor que o analista digita, e por isso toda cifra de "% do PIB" deste manual leva seu PIB ao lado. Quando o leitor aplicar o método a seu país mudará esse número e mudarão todas as porcentagens; nenhuma das decisões do método depende dele.
Este exemplo ensina o método, não a qualidade dos dados. As probabilidades de inadimplência das oito garantias pontuais estão ancoradas na classificação que o health check do M6 dá a cada empresa, o que as torna coerentes com o outro manual da onda; não as torna estimadas. São a tradução de uma classificação supervisora em uma probabilidade anual mediante uma tabela indicativa, e o §6.9 mede quanto custa essa comodidade: um só degrau da tabela sobre a garantia maior do livro muda o custo esperado em 62 % e a tira do balanço.
Lemuria tem doze obrigações condicionais escritas: oito garantias pontuais, uma por devedor, avaliadas uma por uma; e quatro esquemas de garantias padronizadas, populações de garantias pequenas e parecidas avaliadas sobre sua própria história de execuções. A partição não é de tamanho —o esquema menor do livro, 600 de saldo, é dez vezes a garantia pontual menor— mas de método e de tratamento, e o §4.2 a executa com as quatro perguntas do Passo 1.
Tabela 4.1 — As oito garantias pontuais, tal como entram no registro
| Garantia | Devedor garantido | Setor | Instrumento | Saldo garantido | Vence em | Prazo | PD anual | Recuperação |
|---|---|---|---|---|---|---|---|---|
| Ferrovias do Estado | empresa pública | transporte | garantia | 1.500 | 2035 | 10 | 26,0 % | 30 % |
| Empresa Nacional de Energia | empresa pública | energia | garantia | 500 | 2040 | 15 | 1,2 % | 45 % |
| Empresa Nacional de Água | empresa pública | água | garantia | 350 | 2037 | 12 | 5,0 % | 40 % |
| Corporação de Radiotelevisão | empresa pública | mídia | garantia | 300 | 2033 | 8 | 20,0 % | 20 % |
| Autoridade Portuária | empresa pública | transporte | garantia | 60 | 2037 | 12 | 0,5 % | 50 % |
| Repasses de empréstimo a empresas públicas | várias | multissetor | empréstimo | 500 | 2033 | 8 | 12,0 % | 35 % |
| Governo Regional do Norte | governo subnacional | subnacional | garantia | 400 | 2035 | 10 | 5,0 % | 25 % |
| Banco de Desenvolvimento de Lemuria | banco estatal | financeiro | garantia | 800 | 2032 | 7 | 0,8 % | 50 % |
| Total | 4.410 | |||||||
| dos quais, garantias | 3.910 | |||||||
| dos quais, empréstimo | 500 |
Note‑se a coluna instrumento, e os dois subtotais da última linha. O repasse de empréstimo não é uma garantia: é um ativo do Estado, um direito de cobrança contra a empresa a quem emprestou o que havia tomado emprestado, e sua deterioração é medida com o mesmo aparato de crédito mas não é um passivo contingente. Vai na tabela porque a aritmética é a mesma e porque um registro que o deixe fora perde de vista uma exposição real; vai com sua etiqueta e com seu próprio subtotal porque somá‑lo às garantias dá uma cifra que não significa nada. O §6.5 mede quanto pesa a confusão: o empréstimo é 11,3 % do valor de face e 12,2 % do custo esperado de vida em valor presente do bloco pontual.
E note‑se a coluna prazo. Nenhuma linha a tem vazia, e isso não é um detalhe de completude: é a condição para que o resto do §4 exista. Uma probabilidade anual sem prazo não pode ser levada à vida da garantia, não pode ser descontada e não pode ser comparada com o limiar de reconhecimento. A regra do Passo 3 é que sem prazo declarado o método não supõe nenhum —as duas bases de vida colapsam sobre a anual e o resultado o diz—, de modo que uma linha sem prazo não é uma linha com um ano: é uma linha que confessa que não se sabe quanto dura a cobertura. Neste registro, os prazos declarados são oito de oito.
Tabela 4.2 — Os quatro esquemas de garantias padronizadas
| Esquema | Setor | Saldo vigente | Taxa anual de execução | Recuperação | Comissões do ano |
|---|---|---|---|---|---|
| Fundo de garantia PME | pme | 3.000 | 3,5 % | 30 % | 45 |
| Garantia de crédito estudantil | educação | 1.800 | 9,0 % | 0 % | 0 |
| Garantia hipotecária de habitação social | habitação | 1.200 | 1,5 % | 55 % | 8 |
| Seguro agrícola estatal | agro | 600 | 6,0 % | 0 % | 12 |
| Total | 6.600 | 65 |
Duas linhas desta tabela contêm a história do §4.6 e convém olhá‑las agora. O crédito estudantil tem a taxa de execução mais alta do livro (9,0 %), a recuperação mais baixa possível (zero: não há colateral a executar sobre um diploma profissional) e não cobra nada. A garantia hipotecária de habitação social tem a taxa mais baixa (1,5 %), a recuperação mais alta (55 %: há uma casa) e cobra 8 ao ano. As duas estão no mesmo livro e uma custa vinte vezes a outra.
Os supostos declarados do exercício, em um só lugar, para que o leitor possa mudá‑los:
| Suposto | Valor | De onde sai |
|---|---|---|
| Moeda e unidade | milhões de Lemuria | convenção do exemplo |
| PIB do ano‑base | 60.000 | digitado pelo analista |
| Data de corte do registro | 31 de dezembro de 2025 | declarada no registro |
| Taxa de desconto | 6 % | suposto declarado do exercício, semeado no espaço de demonstração: o produto resolve a taxa do espaço de trabalho e a publica com sua procedência (§5.0) |
| Taxa da sensibilidade | 8 % | escolha do analista (4.4) |
| Convenção de valor presente | desde o ano‑base, que não se desconta | convenção da série |
| Correlação de inadimplência | 0,30, com 0 e 0,20 na sensibilidade | convenção declarada, não estimativa |
| Rodadas da simulação | 50.000, com semente fixa | escolha do analista |
| Multiplicador de estresse do esquema | ×2 | cenário de fábrica |
| Horizonte da projeção do esquema | 5 anos, a saldo constante | o do marco fiscal de médio prazo de Lemuria, declarado como suposto (4.6) |
| Limiar de reconhecimento | probabilidade de vida > 0,5 | a norma (§2.3) |
| Corte de "remota" | probabilidade de vida < 5 % | convenção da Austral; a norma não põe número |
| Tabela de classificação → PD anual | a indicativa do §3 Passo 3 | pré‑ajuste de fábrica, a calibrar |
Nenhum destes valores é uma verdade; todos são escolhas, e o método exige que sejam publicadas junto ao resultado. Dois merecem que se diga em voz alta de que classe de escolha se trata. A correlação é uma convenção da casa e não uma estimativa: um livro de garantias de toda origem não tem a série de execuções conjuntas que faria falta para estimá‑la, e o §4.5 mede exatamente quanto da resposta depende dela. O corte de "remota" não está na norma: o IPSAS 19 dispensa de divulgar o remoto e não diz a partir de que probabilidade algo o é, de modo que os 5 % são uma decisão da casa e vão etiquetados como tal cada vez que aparecem.
O Passo 0 pergunta o que entra, e o faz com quatro cortes em uma ordem que importa. O que não é critério, e convém repeti‑lo antes de começar: quem é o devedor garantido. Uma empresa pública, um governo regional, um banco de desenvolvimento e uma cooperativa agrícola entram todos pela mesma porta, porque a origem do devedor muda quem falha, não como se valora.
Primeiro corte: outorgada, não recebida. Lemuria tem duas coberturas que comprou: uma garantia parcial de risco de um banco multilateral sobre o trecho de dívida estrangeira da ferrovia, e um seguro de crédito à exportação sobre uma operação da empresa de energia. As duas são mitigação de risco e não obrigações condicionais do Estado: no registro de garantias outorgadas não entra nenhuma das duas. Ficam anotadas na ficha da ferrovia e da energia como atenuantes da severidade —e é a única forma legítima de que apareçam— com a advertência de que não foram descontadas da recuperação declarada, porque uma cobertura contratada sobre um trecho não é uma recuperação esperada sobre o saldo inteiro e supor que o seja é o erro inverso do que este manual persegue.
Segundo corte: explícita, não implícita. Entra o escrito: a lei que autoriza cada aval, a lei orçamentária do ano que fixa o teto, o contrato de dívida que leva a assinatura do Tesouro. Fica fora, e se nomeia, o que o Estado pagaria de todo modo sem tê‑lo escrito: a dívida não garantida das cinco empresas públicas, que é onde está a exposição grande. O M6 a mede como passivos totais da carteira; aqui se registra a frase e não a cifra. A razão é de método e não de pudor: pôr uma probabilidade em uma obrigação que ninguém escreveu é inventar um número com aparência de cálculo, e o argumento correto —a empresa insolvente cuja dívida o Tesouro vai servir de todo modo— se funda no diagnóstico do devedor e não em uma probabilidade suposta. O §1.6 a lista explicitamente entre "o que não se valorou e por quê".
Terceiro corte: garantia, não empréstimo. Os 500 de repasses de empréstimo entram no registro e não no passivo contingente. É o corte que a tabela 4.1 executa com sua coluna de instrumento e seus dois subtotais, e é o que a ferramenta do §5 ainda não faz: o registro guarda o tipo de instrumento de cada linha e a valoração o recebe, mas a saída soma os dois em um só total de exposição e em uma só cauda de carteira, sem distingui‑los. O manual ensina a separação e diz que ela tem de ser feita com a tabela na mão até que a ferramenta a publique.
Quarto corte: o gatilho é um inadimplemento, não o nível de uma variável. Lemuria tem uma concessão rodoviária com garantia de receita mínima e uma concessão aeroportuária com garantia de taxa de câmbio. Nenhuma das duas entra aqui: seu gatilho não é que um devedor deixe de pagar, mas que o tráfego ou a paridade cruze um limiar, e o que o Estado escreveu é uma opção que se valora por simulação da variável de estado. É o método do M2 e este manual não o repete: ele o nomeia, diz quando se aplica e remete. No registro consolidado essas duas obrigações aparecem uma única vez e no registro do contrato, nunca como uma segunda linha com cifra no livro de garantias.
| Corte | O que pergunta | O que deixou fora em Lemuria | O que deixou dentro |
|---|---|---|---|
| 1 — outorgada, não recebida | O Estado é garantidor ou beneficiário? | a garantia parcial do multilateral; o seguro de crédito à exportação | as doze linhas |
| 2 — explícita, não implícita | Está escrito? | a dívida não garantida das cinco empresas públicas, nomeada sem cifra | as doze linhas |
| 3 — garantia, não empréstimo | É um passivo condicional ou um ativo? | nada; os 500 de repasses entram com etiqueta e subtotal próprios | 3.910 de garantias + 500 de empréstimo |
| 4 — inadimplemento, não variável de estado | Quem ou o que dispara o pagamento? | a garantia de receita mínima e a de taxa de câmbio das duas concessões | as doze linhas |
Três dos quatro cortes deixaram algo fora, e os quatro deixaram registro. Um perímetro que não se escreve não é um perímetro: é uma lista do que alguém se lembrou de colocar.
O Passo 1 divide o universo em duas famílias com quatro perguntas, e o teste se aplica a cada linha candidata, não ao livro em bloco.
| São muitas? | São parecidas? | Alguma é individualmente material? | Há história própria de execuções? | Família | |
|---|---|---|---|---|---|
| Ferrovias do Estado | não (uma) | — | sim | não | pontual |
| Banco de Desenvolvimento de Lemuria | não (uma) | — | sim | não | pontual |
| Governo Regional do Norte | não (uma) | — | sim | não | pontual |
| Fundo de garantia PME | sim (≈18.000 operações) | sim (mesmo produto, mesmo teto) | não | sim, onze anos | esquema |
| Garantia de crédito estudantil | sim (≈120.000 créditos) | sim | não | sim, nove anos | esquema |
| Garantia hipotecária de habitação social | sim (≈26.000 hipotecas) | sim | não | sim, quatorze anos | esquema |
| Seguro agrícola estatal | sim (≈9.000 apólices) | sim | não | sim, sete anos | esquema |
Duas colunas dessa tabela não saem do registro e é preciso dizê‑lo. O número de operações vivas e os anos de história de execuções são dados da ficha do esquema que o método pede no Passo 1 —«série histórica de execuções, não um número: a série»— e que a ferramenta do §5 não tem onde guardar: o registro armazena a taxa de execução e não a série de que ela saiu, nem o número de garantias vivas, nem a regra de admissão. Neste exemplo as quatro cifras são supostos declarados do exercício; em um registro real elas viajam hoje no campo de notas da linha, que é uma forma de dizer que não estão.
As quatro perguntas são respondidas nessa ordem por uma razão: a quarta é a que decide. Um esquema sem história própria de execuções não é um esquema padronizado para efeitos de medição, ainda que tenha cem mil operações e todas se pareçam, porque a taxa de execução de que a fórmula do esquema precisa não sai de nenhum lugar. Lemuria tem um quinto programa que o parece e não o é —um fundo de garantia para cooperativas agrícolas aberto há quatorze meses, com 180 de saldo e zero execuções registradas—, e o método diz o que fazer com ele: não é valorado com a fórmula do esquema, é tratado como um bloco pontual com a probabilidade da classe de devedor mais parecida que tenha história, declara‑se esse empréstimo de parâmetros, e ele é tirado do registro valorado para uma lista de programas sem história suficiente que é divulgada na nota com seu saldo e sem cifra de custo. No §4 ele não entra em nenhuma tabela, e essa ausência é o resultado do passo.
A janela de cada série é publicada ao lado de sua taxa: uma taxa de execução de 9 % calculada sobre nove anos e uma calculada sobre dois são duas cifras distintas com a mesma aparência.
Uma nota de coerência com o registro que o leitor vai abrir em tela. Tudo o que este item deixou fora —as duas coberturas compradas, a dívida não garantida, as duas garantias das concessões, o fundo de cooperativas sem história— não está no registro carregado, e não deveria estar: o resultado de um corte de perímetro é uma ausência. O que o leitor encontrará são as doze linhas das tabelas 4.1 e 4.2 e nada mais. Os cortes são executados antes da primeira tela e seu registro é um documento, não uma tabela do produto; que a ferramenta não tenha onde deixar esse registro —não há ficha de perímetro, não há lista de exclusões com sua razão— é um limite que o §5 declara.
O Passo 2 não calcula nada: soma. O valor de face do livro é 11.010, isto é 18,35 % do PIB de Lemuria, e se reparte em 4.410 do bloco pontual e 6.600 de saldo vigente dos quatro esquemas.
Essa cifra serve para três coisas e não serve para nenhuma outra. Serve para o teto de autorização e a lei orçamentária, que é um limite sobre o que se pode escrever e não sobre o que se espera pagar. Serve para a concentração, porque é o valor de face que se perde se tudo falhar ao mesmo tempo. E serve para a divulgação da exposição máxima, que o IPSAS 19 ¶100 pede para cada passivo contingente que se divulga. Não serve para orçar, não se provisiona, não se compara com nenhum fluxo e não se soma com nenhuma das outras duas bases.
Tabela 4.3 — As três bases sobre o mesmo registro
| Base | Montante | % do PIB | Que pergunta responde |
|---|---|---|---|
| Valor de face | 11.010 | 18,35 % | Quanto autorizei? Qual é meu teto? |
| Custo esperado anual | 671,8 | 1,12 % | Quanto custa um ano desta cobertura? |
| Custo esperado de vida, em valor presente | 1.733,7 | 2,89 % | Quanto tenho de provisionar e divulgar? |
| (ao lado, não no total) Custo sob estresse | 3.389,2 | 5,65 % | Quanto pagaria se o ano vier ruim? |
As três primeiras são verdadeiras, nenhuma substitui as outras duas e a distância entre elas é o argumento inteiro deste manual. O valor de face é mais de dezesseis vezes o custo esperado anual e mais de seis vezes o custo esperado de vida em valor presente. Um registro que publique apenas o valor de face informa uma cifra correta que não diz a ninguém o que orçar; um que publique apenas o custo esperado esconde o teto legal e a concentração; e um que publique apenas a cifra anual —que é a que sai de copiar uma probabilidade de uma tabela de classificação sem olhar o prazo— subestima o custo de vida do livro pontual por um fator de 3,7.
Uma precisão sobre como a terceira linha é montada, porque é a única que mistura duas aritméticas. As oito garantias pontuais aportam seu custo esperado de vida descontado (1.454,1): são acontecimentos que podem ocorrer uma vez ao longo de um prazo, e a trajetória de risco é descontada ano por ano. Os quatro esquemas aportam suas execuções esperadas do ano (279,6): são um fluxo anual recorrente e não têm uma base de vida própria —o que têm é uma projeção, que o §4.6 faz à mão. A soma leva uma etiqueta que o diz, e não um quarto nome que insinue uma base que ninguém calculou.
A concentração é medida sobre o valor de face e sobre as garantias, não sobre o empréstimo: o repasse concentra risco de crédito do Estado como credor, que é outra pergunta.
Tabela 4.4 — Concentração por devedor garantido (sobre 3.910 de valor de face garantido)
| # | Devedor garantido | Valor de face | Participação | Acumulado |
|---|---|---|---|---|
| 1 | Ferrovias do Estado | 1.500 | 38,4 % | 38,4 % |
| 2 | Banco de Desenvolvimento de Lemuria | 800 | 20,5 % | 58,8 % |
| 3 | Empresa Nacional de Energia | 500 | 12,8 % | 71,6 % |
| 4 | Governo Regional do Norte | 400 | 10,2 % | 81,8 % |
| 5 | Empresa Nacional de Água | 350 | 9,0 % | 90,8 % |
| 6 | Corporação de Radiotelevisão | 300 | 7,7 % | 98,5 % |
| 7 | Autoridade Portuária | 60 | 1,5 % | 100,0 % |
As duas maiores concentram 58,8 % do valor de face garantido. É a cifra que a prática sul‑africana publica e que quase ninguém mais publica, e é a que converte um livro de garantias em uma posição: um registro com sete devedores cujo índice de concentração equivale a 4,35 garantias de igual tamanho não é uma carteira diversificada, são duas exposições e uma cauda.
Tabela 4.5 — Concentração por setor (sobre 4.410 de valor de face pontual)
| Setor | Valor de face | % do valor de face | Custo esperado anual | Custo esperado de vida em VP | % do custo |
|---|---|---|---|---|---|
| transporte | 1.560 | 35,4 % | 273,1 | 880,7 | 60,6 % |
| financeiro | 800 | 18,1 % | 3,2 | 18,5 | 1,3 % |
| energia | 500 | 11,3 % | 3,3 | 31,7 | 2,2 % |
| multissetor (empréstimo) | 500 | 11,3 % | 39,0 | 177,8 | 12,2 % |
| subnacional | 400 | 9,1 % | 15,0 | 96,2 | 6,6 % |
| água | 350 | 7,9 % | 10,5 | 74,0 | 5,1 % |
| mídia | 300 | 6,8 % | 48,0 | 175,1 | 12,0 % |
Aqui aparece, pela primeira vez no exemplo, o resultado que ordena o Passo 5: o setor mais exposto por valor de face e o mais caro por custo esperado não são o mesmo, e a diferença não é de grau. Transporte é 35,4 % do valor de face e 60,6 % do custo esperado. O setor financeiro é o segundo por valor de face (18,1 %, os 800 do banco de desenvolvimento) e o penúltimo por custo esperado (1,3 %), porque um banco de desenvolvimento bem classificado a sete anos é uma exposição grande e barata. Mídia é o último por valor de face (6,8 %) e o terceiro por custo (12,0 %), porque uma radiotelevisão cronicamente subsidiada a oito anos é uma exposição pequena e cara. Um registro ordenado por valor de face põe o banco em cima e a radiotelevisão embaixo, e as duas leituras estão ao contrário.
Quadro 4.3 — As três cifras do mesmo livro, ditas como se diriam a um ministro. «Autorizamos 11.010, 18,35 % do produto. Se tudo fosse executado e recuperássemos o que dizemos que vamos recuperar, perderíamos 3.389,2, 5,65 %. O que esperamos pagar por esta cobertura, medido sobre a vida de cada garantia e trazido para hoje, é 1.733,7, 2,89 %; e o que esperamos pagar no ano que vem é 632,8, algo menos de 1,1 %. Dessas quatro cifras, a primeira é uma permissão, a segunda é um cenário, a terceira é um passivo e a quarta é uma rubrica orçamentária. Não se somam, e se alguém lhe apresentar uma só das quatro, pergunte‑lhe qual das outras três ele esqueceu.»
A fórmula é EL = PD × severidade × exposição, com severidade = 1 − recuperação. O que a fórmula sozinha não traz, e é a metade do valor deste passo, são três regras: a probabilidade de uma tabela de classificação é anual e é preciso levá‑la à vida da garantia com P = 1 − (1 − h)^n; o custo esperado de vida é descontado sobre a trajetória de risco (1−h)^{t−1}·h e não de uma vez ao final; e o resultado é publicado com as três cifras juntas, porque são três números muito distintos e o leitor tem direito a saber qual está lendo.
Tabela 4.6 — As três bases, linha por linha
| Garantia | Valor de face | Prazo | PD anual | PD de vida | Recup. | Custo anual | Custo de vida | Custo de vida em VP | Execução total |
|---|---|---|---|---|---|---|---|---|---|
| Ferrovias do Estado | 1.500 | 10 | 26,0 % | 95,1 % | 30 % | 273,0 | 998,3 | 879,4 | 1.050 |
| Empresa Nacional de Energia | 500 | 15 | 1,2 % | 16,6 % | 45 % | 3,3 | 45,6 | 31,7 | 275 |
| Empresa Nacional de Água | 350 | 12 | 5,0 % | 46,0 % | 40 % | 10,5 | 96,5 | 74,0 | 210 |
| Corporação de Radiotelevisão | 300 | 8 | 20,0 % | 83,2 % | 20 % | 48,0 | 199,7 | 175,1 | 240 |
| Autoridade Portuária | 60 | 12 | 0,5 % | 5,8 % | 50 % | 0,1 | 1,8 | 1,3 | 30 |
| Repasses de empréstimo a empresas públicas | 500 | 8 | 12,0 % | 64,0 % | 35 % | 39,0 | 208,1 | 177,8 | 325 |
| Governo Regional do Norte | 400 | 10 | 5,0 % | 40,1 % | 25 % | 15,0 | 120,4 | 96,2 | 300 |
| Banco de Desenvolvimento de Lemuria | 800 | 7 | 0,8 % | 5,5 % | 50 % | 3,2 | 21,9 | 18,5 | 400 |
| Total | 4.410 | 392,2 | 1.692,2 | 1.454,1 | 2.830 | ||||
| dos quais, garantias | 3.910 | 353,2 | 1.276,3 | 2.505 | |||||
| dos quais, empréstimo | 500 | 39,0 | 177,8 | 325 |
O resultado que ordena o manual está no salto entre a quarta e a sexta coluna de dados. Levando a probabilidade anual à vida de cada garantia —prazos de sete a quinze anos— o custo esperado passa de 392,2 a 1.692,2 sem descontar, e a 1.454,1 em valor presente a 6 %: de 3,7 a 4,3 vezes a leitura anual. Não é um ajuste. É a diferença entre um registro que diz que seu livro de garantias custa 0,65 % do PIB e um que diz que custa 2,42 %.
E não ocorre de modo parelho. Ocorre exatamente onde o prazo é longo ou a probabilidade alta, que é onde estão as garantias que importam:
Quadro 4.4.1 — A ferrovia insolvente: quando "não chega a 50 %" é a resposta errada. Ferrovias do Estado tem o patrimônio negativo que no M6 lhe dá a pior categoria do health check por regra automática, e seu aval do Tesouro cobre 1.500 a dez anos. Sua probabilidade anual de inadimplência é de 26 %. Lida assim, a garantia «não chega a 50 %» e a árvore de decisão da contabilidade a manda a uma nota de pé de página. Lida como o método pede —a probabilidade de que haja alguma execução nos dez anos da cobertura— é de 95,1 %: não é uma garantia possível, é uma garantia que vai ser executada salvo surpresa. O custo esperado vai de 273,0 na base anual a 998,3 de vida e 879,4 em valor presente. É 60,5 % do custo esperado de todo o bloco pontual, e com a leitura anual estava fora do balanço. A conversão que separa as duas leituras é uma linha de aritmética:
1 − (1 − 0,26)^10 = 0,951.Quadro 4.4.2 — As duas que a razão anual esconde, e as três que o prazo levanta. Há cinco linhas onde o prazo muda a conclusão, e em duas direções opostas. Esconde: os repasses de empréstimo (12,0 % anual → 64,0 % de vida sobre oito anos; 39,0 → 177,8 em valor presente) e a radiotelevisão (20,0 % → 83,2 %; 48,0 → 175,1). As duas passam o limiar de reconhecimento sobre a vida e nenhuma o passa sobre o ano, e as duas estão entre as três linhas mais caras do livro. Levanta: o banco de desenvolvimento (0,8 % anual → 5,5 % sobre sete anos) e a empresa de energia (1,2 % → 16,6 % sobre quinze). Nenhuma das duas se aproxima do limiar de reconhecimento, mas as duas superam o corte de "remota" de 5 %, de modo que as duas têm de ser divulgadas: lidas por sua probabilidade anual, as duas pareciam dispensadas. E a terceira, a mais eloquente por pequena: a Autoridade Portuária, a melhor classificada do livro, com 0,1 de custo esperado anual —um décimo de milhão— passa de 0,5 % anual a 5,8 % de vida e entra na nota por oito décimos de ponto percentual. Neste registro nenhuma linha é remota: a mais baixa das oito probabilidades de vida é 5,5 % do banco de desenvolvimento, com o porto logo acima.
A fórmula do esquema é outra e sua base é outra: execuções esperadas = taxa histórica de execução × saldo vigente × (1 − recuperação), e o custo fiscal líquido = execuções esperadas − comissões cobradas. Aqui a base é naturalmente anual e recorrente —o esquema executa todos os anos, esse é o seu ponto— de modo que a cifra que se provisiona é o fluxo do ano e a que se orça a vários anos é sua projeção.
Tabela 4.7 — Os quatro esquemas
| Esquema | Saldo | Taxa | Recup. | Execuções esperadas | Comissões | Líquido | Estressadas ×2 |
|---|---|---|---|---|---|---|---|
| Garantia de crédito estudantil | 1.800 | 9,0 % | 0 % | 162,0 | 0 | 162,0 | 324,0 |
| Fundo de garantia PME | 3.000 | 3,5 % | 30 % | 73,5 | 45 | 28,5 | 147,0 |
| Seguro agrícola estatal | 600 | 6,0 % | 0 % | 36,0 | 12 | 24,0 | 72,0 |
| Garantia hipotecária de habitação social | 1.200 | 1,5 % | 55 % | 8,1 | 8 | 0,1 | 16,2 |
| Total | 6.600 | 279,6 | 65 | 214,6 | 559,2 |
Em porcentagem do PIB de Lemuria: saldo 11,00 %, execuções esperadas 0,466 %, líquido 0,358 %, estressadas 0,932 %. A ferramenta do §5 calcula as quatro e publica uma.
Duas leituras desta tabela, e as duas são do §4.6, mas convém antecipar a aritmética. O crédito estudantil custa 162,0 dos 279,6 do bloco —57,9 %, mais que os outros três juntos, que somam 117,6— sobre um saldo que é apenas 27 % do total, e não cobra nada. A garantia hipotecária custa 8,1 e cobra 8: seu líquido é 0,1, um esquema autofinanciado ao centavo. As duas cifras saem da mesma fórmula e o contraste explica, melhor que qualquer parágrafo, para que serve uma comissão de garantia.
De todos os parâmetros da tabela 4.6, o que mais move o resultado e menos discussão recebe é a recuperação. A probabilidade de inadimplência é discutida —vem de uma classificação, e as classificações são questionadas—; o prazo está no contrato; o saldo está no extrato. A recuperação é um juízo, e é o único parâmetro da linha que ninguém pode desmentir até que a garantia seja executada.
Tabela 4.8 — O mesmo registro pontual com quatro supostos de recuperação
| Suposto | Custo esperado anual | Custo de vida em VP | Execução total |
|---|---|---|---|
| Recuperação declarada (o registro) | 392,2 | 1.454,1 | 2.830,0 |
| Recuperação zero em todas as linhas (o valor por omissão do formulário) | 560,2 | 2.097,7 | 4.410,0 |
| Recuperação declarada −10 pontos percentuais | 448,2 | 1.663,9 | 3.271,0 |
| Recuperação declarada +10 pontos percentuais | 336,1 | 1.244,3 | 2.389,0 |
A linha que importa é a segunda. O valor por omissão da recuperação é zero, isto é a hipótese mais severa que existe —perde‑se tudo o garantido, não se recupera nada, nem colateral nem direito contra o devedor—, e um registro preenchido sem tocar esse campo publica um custo esperado de vida em valor presente de 2.097,7 em vez de 1.454,1: 44,3 % mais, sem que nenhuma célula esteja mal calculada. Na execução total o efeito é exato e eloquente: com recuperação zero a exposição máxima coincide com o valor de face (4.410), e as duas cifras que o manual insiste em não confundir se tornam a mesma por omissão.
Sobre os esquemas o mesmo defeito pesa menos e na mesma direção: com recuperação zero nas quatro linhas as execuções esperadas passam de 279,6 a 321,0 (+14,8 %) e o líquido de 214,6 a 256,0. Pesa menos porque dois dos quatro esquemas já declaram recuperação zero —e a declaram com razão: não há colateral sobre um crédito estudantil nem sobre uma safra perdida—, o que mostra a outra metade do argumento: uma recuperação de zero declarada e uma recuperação de zero por omissão são a mesma cifra e não são o mesmo dado, e um registro tem de poder distingui‑las. O método exige o campo com sua procedência; o §6.4 mede o que acontece quando ele não a tem.
A 6 % o custo esperado de vida em valor presente do bloco pontual é 1.454,1; a 8 % é 1.391,4, 4,3 % menos. A base nominal de vida (1.692,2) não depende da taxa, e a ordem das linhas tampouco muda em nenhuma posição. É uma sensibilidade pequena, e dizê‑lo é parte do método: sobre prazos de sete a quinze anos e com a convenção de descontar desde o ano‑base, dois pontos de taxa movem o resultado muito menos que dez pontos de recuperação (4,3 % contra 14,4 %), e muito menos que a escolha da base de probabilidade (271 %). Um revisor que discuta a taxa e não a recuperação está discutindo o parâmetro errado.
Somar as oito perdas esperadas da tabela 4.6 dá 1.454,1, e isso é a média da carteira e nada mais. A pergunta que um ministro faz —«quanto tenho de ter guardado?»— não é respondida por uma média, porque um fundo dimensionado sobre a média se esgota exatamente na metade dos anos. Para respondê‑la é preciso simular a distribuição conjunta, e para isso é preciso dizer algo sobre a correlação entre os inadimplementos.
O modelo é o de um fator com cópula gaussiana: cada devedor fica inadimplente quando uma variável latente —composta por um fator sistêmico comum e um termo idiossincrático— cruza seu limiar, e o peso do fator comum é a correlação. É rodado sobre as probabilidades de vida da tabela 4.6 e informado em valor presente, a mesma base do total analítico, de modo que a média simulada reproduz a analítica em vez de derivar para uma terceira base sem nome.
Tabela 4.9 — A distribuição de perda da carteira pontual, 50.000 rodadas
| Correlação | Média simulada | VaR 95 | CVaR 95 | Máximo simulado | CVaR em % do PIB |
|---|---|---|---|---|---|
| ρ = 0 (independentes) | 1.454,6 | 1.844,1 | 1.961,8 | 2.366,2 | 3,27 % |
| ρ = 0,20 (o da tela) | 1.453,9 | 2.005,1 | 2.082,7 | 2.366,2 | 3,47 % |
| ρ = 0,30 (o que este manual propõe) | 1.454,1 | 2.005,1 | 2.090,4 | 2.366,2 | 3,48 % |
A lição do passo está em duas colunas desta tabela. A média não se move: 1.454 nas três correlações, e reproduz o total analítico da tabela 4.6 nas três. A cauda sim: o CVaR a 95 % passa de 1.961,8 a 2.090,4, 6,6 % mais de fundo, por um suposto que não aparece em nenhuma média. Dito ao contrário, que é como se tem de dizê‑lo a quem dimensiona o fundo: o excesso do CVaR sobre a média é 636,3 com ρ = 0,30 e 507,7 com ρ = 0, de modo que supor independência corta o fundo em 20,2 %. A correlação não se vê em nenhuma média, e um fundo dimensionado sobre a média está mal dimensionado por construção.
E aqui este manual tem de fazer algo que um folheto não faria: dizer onde seu próprio exemplo deixa de ensinar. Com oito exposições e inadimplementos binários, a distribuição de perda não é uma curva: é um histograma de 256 barras, uma por cada subconjunto de garantias que se executa. Vê‑se em três sintomas, os três na tabela 4.9.
O máximo simulado é idêntico nas três correlações (2.366,2), porque é simplesmente a soma das oito perdas descontadas —o cenário «são executadas todas»— e com probabilidades de vida tão altas esse cenário é alcançado em 50.000 rodadas mesmo sem correlação alguma. O VaR 95 de ρ = 0,20 e de ρ = 0,30 é exatamente o mesmo número (2.005,1), porque o percentil 95 cai dentro do mesmo degrau. E esse degrau pode ser nomeado, o que é a melhor forma de mostrar de que a cifra é feita:
Tabela 4.10 — De que é feito o átomo do VaR
| Garantia | Perda apontada se for executada (execução total descontada) | Está no átomo do VaR 95? |
|---|---|---|
| Ferrovias do Estado | 925,0 | sim |
| Banco de Desenvolvimento de Lemuria | 338,8 | — |
| Repasses de empréstimo a empresas públicas | 277,7 | sim |
| Governo Regional do Norte | 239,8 | sim |
| Corporação de Radiotelevisão | 210,4 | sim |
| Empresa Nacional de Energia | 191,2 | sim |
| Empresa Nacional de Água | 161,0 | sim |
| Autoridade Portuária | 22,3 | — |
| Soma das oito | 2.366,2 | = o máximo simulado |
O VaR 95 de 2.005,1 é, literalmente, o cenário «são executadas seis das oito: a ferrovia, os repasses, o governo regional, a radiotelevisão, a energia e a água». Não é um percentil de uma curva suave: é um estado do mundo com nome e sobrenome. O que tem uma consequência prática e uma pedagógica.
A prática: neste livro é preciso decidir sobre o CVaR e não sobre o VaR. O VaR é um degrau e não distingue entre subir a correlação de 0,20 para 0,30; o CVaR —a média da cauda— se move com suavidade porque faz a média de todos os átomos piores, e é a cifra que responde a «quanto é preciso ter guardado». A pedagógica: a correlação move quão frequente e quão grossa é a cauda, não onde ela termina. O extremo da distribuição é a execução total e está onde está; o que a correlação muda é a probabilidade de se aproximar dele.
Tabela 4.11 — O fundo que sai da cauda, não da média
| Cifra | Montante | Excesso sobre a média | % do PIB |
|---|---|---|---|
| Média da carteira pontual, em valor presente | 1.454,1 | — | 2,42 % |
| VaR 95 (ρ = 0,30) | 2.005,1 | 551,0 | 3,34 % |
| CVaR 95 (ρ = 0,30) | 2.090,4 | 636,3 | 3,48 % |
| Execução total em valor presente (o máximo) | 2.366,2 | 912,1 | 3,94 % |
A leitura de política está na terceira linha e na coluna do meio. O registro vai reconhecer como provisão uma parte do custo esperado —o §4.7 diz quanta— e o resto da cauda não está reconhecido em nenhuma parte: são 636,3 que é preciso ter em algum lugar, e o lugar é um fundo, uma linha de contingência orçamentária ou uma autorização de endividamento de emergência. A única das quatro linhas desta tabela que serve para dimensionar esse lugar é o CVaR. À taxa de 8 % a cifra cai para 1.983,0 (3,30 % do PIB), de modo que a conclusão não depende da taxa.
O que o modelo supõe, declarado. Uma só correlação para toda a carteira, quando convivem uma empresa pública de transporte, um governo regional e um banco de desenvolvimento, e a ferramenta do §5 não admite matriz por pares nem fator macro para este livro —embora os admita para a carteira de contratos do mesmo módulo, de modo que o suposto é aqui pior que lá, não melhor. Inadimplementos binários: executa‑se tudo o coberto ou nada, sem execuções parciais. E severidade determinista: a recuperação não é estressada junto com a probabilidade, quando em uma crise real as duas se movem ao mesmo tempo e na mesma direção. Este último é o suposto mais otimista do modelo e convém tê‑lo presente ao ler a tabela 4.8: se no cenário de cauda as recuperações caíssem dez pontos, a execução total não seria 2.830 mas 3.271.
O Passo 5 ordena o livro por custo esperado, não por valor de face, e em Lemuria as duas listas coincidem em duas de oito posições.
Tabela 4.12 — As duas ordens do mesmo registro
| # | Por custo esperado de vida em VP | Por valor de face | |
|---|---|---|---|
| 1 | Ferrovias do Estado (879,4) | = | Ferrovias do Estado (1.500) |
| 2 | Repasses de empréstimo a empresas públicas (177,8) | ≠ | Banco de Desenvolvimento de Lemuria (800) |
| 3 | Corporação de Radiotelevisão (175,1) | ≠ | Repasses de empréstimo a empresas públicas (500) |
| 4 | Governo Regional do Norte (96,2) | ≠ | Empresa Nacional de Energia (500) |
| 5 | Empresa Nacional de Água (74,0) | ≠ | Governo Regional do Norte (400) |
| 6 | Empresa Nacional de Energia (31,7) | ≠ | Empresa Nacional de Água (350) |
| 7 | Banco de Desenvolvimento de Lemuria (18,5) | ≠ | Corporação de Radiotelevisão (300) |
| 8 | Autoridade Portuária (1,3) | = | Autoridade Portuária (60) |
A segunda garantia maior do livro —os 800 do banco de desenvolvimento— é a sétima por custo esperado. A sétima por valor de face —os 300 da radiotelevisão— é a terceira por custo. Um ministério que reparta sua atenção supervisora por tamanho de aval vai dedicar seu segundo melhor analista à exposição mais barata do livro e seu sétimo à terceira mais cara. Coincidem os dois extremos, e coincidem por razões opostas: a ferrovia é a maior e a mais cara; o porto é o menor e o mais barato. No meio, a ordem está invertida.
O Passo 5 encerra com o sinal que muda o tratamento de uma linha: uma garantia já executada alguma vez, ou um devedor garantido em atraso, deixa de ser uma linha do registro e passa a ser um caso. Em Lemuria há dois.
O aval da ferrovia já foi honrado: o exemplo do M6 registra 40 de garantias executadas e pagas no ano sobre essa empresa. E os repasses de empréstimo têm 25 em atraso dos 500 vigentes. Nenhuma das duas cifras entra no cálculo deste manual —a execução paga já não é contingente: é gasto realizado, e o atraso de um repasse é deterioração de um ativo— mas as duas mudam o que se tem de fazer com a linha: probabilidade revisada à mão e não lida da tabela, nota própria, e acompanhamento fora do calendário anual. Convém além disso dizer em voz alta a consequência estatística que o §4.9 recolhe: o guia prático que o GFSM 2014 recolhe na nota de pé de página de seu ¶7.258 diz que se o governo paga sobre uma mesma dívida garantida três anos consecutivos e se espera que a situação continue, a dívida é considerada assumida, normalmente em sua totalidade. A ferrovia leva um. Um registro que não conte os anos de honramento consecutivo por devedor não pode ver vir essa reclassificação, e quando ela chegar moverá 1.500 de um item de memorando para o estoque de dívida.
| Cenário | A que família se aplica | Resultado | % do PIB |
|---|---|---|---|
| Execução total (a probabilidade a 1) | garantias pontuais | 2.830,0 | 4,72 % |
| Múltiplo ×2 da taxa de execução | esquemas | 559,2 | 0,932 % |
| Choque sistêmico (a correlação de 0 a 0,30) | a carteira pontual | CVaR 1.961,8 → 2.090,4 | 3,27 % → 3,48 % |
| Os dois primeiros juntos, que é o que um orçamento teria de absorver | o registro | 3.389,2 | 5,65 % |
Três regras do passo, aplicadas aqui. A primeira: a execução total não é o valor de face. São 2.830 e não 4.410, porque a execução total supõe a recuperação declarada; confundi‑las é a mesma confusão que o §4.3 persegue, com o agravante de que aqui parece prudência. A segunda: o custo sob estresse não se soma com o esperado, o substitui — 3.389,2 é um cenário alternativo aos 1.733,7, não um agregado sobre eles. A terceira é a que a ferramenta não faz e é preciso fazer à mão:
Quadro 4.6.1 — O esquema autofinanciado que deixa de sê‑lo, e as comissões que não sobem. A garantia hipotecária de habitação social é o melhor esquema do livro: 1.200 de saldo, taxa de execução de 1,5 %, recuperação de 55 % porque há uma casa atrás, e comissões de 8 ao ano contra execuções esperadas de 8,1. Seu custo fiscal líquido é 0,1 — autofinanciado ao centavo, exatamente o esquema que um administrador apresenta como prova de que o programa está bem desenhado. Com o multiplicador de estresse ×2 as execuções passam a 16,2 e as comissões continuam sendo 8, porque uma comissão é cobrada sobre o saldo garantido e não sobre as execuções: o líquido passa de 0,1 a 8,2, oitenta e duas vezes. Sobre os quatro esquemas o efeito agregado é o mesmo e é grande: o líquido passa de 214,6 a 494,2. A ferramenta do §5 estressa as execuções e não recalcula o líquido, de modo que estas duas cifras são calculadas fora dela; até que as publique, um relatório que subtraia as comissões do ano das execuções estressadas está declarando solvente um esquema que não o é. É, das duas cifras, a que mais se parece com um erro de planilha, e o §6.8 a mede como tal.
Um esquema padronizado é, por definição, um fluxo anual recorrente sobre um saldo que cresce ou decresce com as admissões e os vencimentos, e a pergunta orçamentária é quanto ele custa no horizonte, não no ano. A ferramenta devolve um ano. O horizonte não é escolhido pelo analista: é o do marco fiscal de médio prazo de Lemuria, cinco anos, e vai declarado como suposto na tabela acima — é o mesmo sobre o qual o M6 projeta o custo das cinco empresas públicas deste mesmo país, de modo que as duas cifras que um capítulo de riscos fiscais põe uma ao lado da outra estão medidas sobre a mesma janela. A projeção a saldo constante, com a anuidade de 6 % desde o ano‑base —ä(5, 6 %) = 4,47—, é feita assim:
| Conceito | Por ano | Nominal a 5 anos | Em valor presente |
|---|---|---|---|
| Execuções esperadas | 279,6 | 1.398,0 | 1.248,4 |
| Comissões | 65,0 | 325,0 | 290,2 |
| Líquido | 214,6 | 1.073,0 | 958,2 |
Esta tabela tem uma consequência que vai além do orçamento, e é do §4.9: 1.248,4 é a cifra que o GFSM 2014 ¶7.201 pede como passivo do esquema —o valor presente das execuções esperadas das garantias vigentes, líquido de recuperações— e não os 279,6 do ano. Um registro que provisione o fluxo do ano está reconhecendo 4,47 vezes menos do que a regra estatística mede, e as duas cifras aparecem no mesmo relatório sem que ninguém note que respondem a perguntas distintas. O suposto de saldo constante é do analista e vai declarado: um esquema em expansão dá mais, um em liquidação dá menos, e a ferramenta não projeta nenhum dos dois.
Quadro 4.6.2 — O preço que ninguém cobra: o prêmio de equilíbrio do livro. Uma garantia é um serviço financeiro e tem um preço, exista ou não uma comissão que o cobre. O prêmio de equilíbrio é a comissão anual nivelada cujo valor presente iguala o valor presente da perda esperada, sobre a anuidade desde o ano‑base:
prêmio = VP(perda esperada) / ä(T, r).
Garantia Valor de face Prazo VP da perda ä Prêmio/ano Pontos‑base Ferrovias do Estado 1.500 10 879,4 7,80 112,7 752 Corporação de Radiotelevisão 300 8 175,1 6,58 26,6 887 Repasses de empréstimo a empresas públicas 500 8 177,8 6,58 27,0 540 Governo Regional do Norte 400 10 96,2 7,80 12,3 308 Empresa Nacional de Água 350 12 74,0 8,89 8,3 238 Empresa Nacional de Energia 500 15 31,7 10,29 3,1 62 Banco de Desenvolvimento de Lemuria 800 7 18,5 5,92 3,1 39 Autoridade Portuária 60 12 1,3 8,89 0,1 24 Total 4.410 1.454,1 193,4 438 Lemuria não cobra nenhuma comissão por suas oito garantias pontuais, de modo que o subsídio implícito de sua política de garantias é o prêmio inteiro: 193,4 ao ano, 0,322 % do PIB, em média 438 pontos‑base sobre o nocional. Dito por linha, que é como se lê um subsídio: o aval da radiotelevisão equivale a uma transferência anual de 8,87 % do montante garantido e o da Autoridade Portuária a uma de 0,24 % — ×36,3 entre as duas, com a mesma assinatura atrás. As duas são garantias do mesmo Estado e uma custa trinta e seis vezes a outra por unidade garantida. Nenhuma das duas cifras aparece em nenhum documento orçamentário de Lemuria, e essa é a pergunta que o Passo 8 existe para responder: não se a garantia foi uma boa ideia, mas quanto vale a que já foi dada.
Sobre os esquemas, onde há comissão, a conta é a cobertura: os 65 cobrados contra os 279,6 de execuções esperadas cobrem 23,2 % do bloco. Por esquema, em pontos‑base sobre o saldo: crédito estudantil 900 de equilíbrio contra 0 cobrados; seguro agrícola 600 contra 200; fundo PME 245 contra 150; garantia hipotecária 68 contra 67. A distância entre as duas colunas é a política, e no crédito estudantil a política é uma transferência de 162 ao ano à qual ninguém chama transferência.
(Duas precisões de método. A anuidade é a de pagamentos no início de cada ano, coerente com a convenção de valor presente desde o ano‑base da série:
ä(T, r) = (1 − (1+r)^−T)/r · (1+r). E a linha de repasses de empréstimo vai na tabela porque a aritmética é a mesma, mas um empréstimo não é tarifado com uma comissão de garantia: seu preço é um diferencial de crédito sobre os juros que ele cobra. O agregado em pontos‑base mistura prazos e é publicado apenas como ordem de magnitude.)
Este é o passo onde o método deixa de ser uma medição e começa a ter consequências em uma demonstração financeira assinada, e é onde uma só decisão aparentemente técnica —qual probabilidade se compara com o limiar da norma— move o balanço de Lemuria por um fator de cinco.
Tabela 4.13 — Provisões reconhecidas
| Linha | Família | Valor presente | Nominal de vida |
|---|---|---|---|
| Ferrovias do Estado | pontual | 879,4 | 998,3 |
| Corporação de Radiotelevisão | pontual | 175,1 | 199,7 |
| Garantia de crédito estudantil | esquema | 162,0 | 162,0 |
| Fundo de garantia PME | esquema | 73,5 | 73,5 |
| Seguro agrícola estatal | esquema | 36,0 | 36,0 |
| Garantia hipotecária de habitação social | esquema | 8,1 | 8,1 |
| Provisão do passivo contingente | 6 linhas | 1.334,1 | |
| Repasses de empréstimo a empresas públicas — provisão para perdas de um ativo | pontual, empréstimo | 177,8 | 208,1 |
| As duas rubricas somadas — o que devolve totalizar a coluna | 7 linhas | 1.512,0 |
Tabela 4.14 — Passivos contingentes divulgados
| Linha | Exposição bruta | Efeito financeiro estimado | Probabilidade de vida | É remota? |
|---|---|---|---|---|
| Banco de Desenvolvimento de Lemuria | 800 | 18,5 | 5,5 % | não (corte 5 %) |
| Empresa Nacional de Energia | 500 | 31,7 | 16,6 % | não |
| Governo Regional do Norte | 400 | 96,2 | 40,1 % | não |
| Empresa Nacional de Água | 350 | 74,0 | 46,0 % | não |
| Autoridade Portuária | 60 | 1,3 | 5,8 % | não (corte 5 %) |
| Total divulgado | 2.110 | 221,7 |
Por que a tabela tem dois totais, e qual manda. O classificador contábil da casa roda sobre todas as linhas do registro, e a de repasses de empréstimo supera o limiar igualmente bem que a de uma garantia: sua probabilidade de vida é de 64 %. A cifra é correta; a rubrica, não. Um repasse de empréstimo não é uma provisão do IPSAS 19: é a deterioração de uma conta a receber, e seu lugar nas demonstrações financeiras é a provisão para perdas de um ativo, não um passivo contingente — é o corte 0.3 do Passo 0 chegando até o lançamento. De modo que a cifra deste exemplo é 1.334,1: a provisão do passivo contingente de Lemuria, seis linhas, e os 177,8 do repasse —13,3 % desse passivo— vão para outra linha do balanço, do lado do ativo e sob outra norma. Assim os publica hoje a ferramenta: a provisão sob o IPSAS 19 e a provisão para perdas sob o IPSAS 41, cada uma com seu rótulo e somada a nenhuma. Os 1.512,0 da última linha, então, não são uma cifra que ninguém publique: são duas rubricas de normas distintas somadas, que é o que devolve totalizar a coluna em uma planilha — e o que a própria ferramenta devolvia até 25 de setembro de 2026, quando intitulava um só total. Vão na tabela porque o leitor que somar a coluna vai obtê‑los e tem direito a saber por que eles não são a cifra do método. O §5 o dá por encerrado no produto e o §3 Passo 7 o escreve como regra do método.
E agora o resultado que justifica este manual. Percorra‑se a mesma árvore, com a mesma norma e a mesma cifra em cada célula, mas aplicando o teste de probabilidade sobre a probabilidade anual —que é como o aplica qualquer planilha que copie a probabilidade de uma tabela de classificação, e como o aplicava a própria ferramenta até há pouco—:
Tabela 4.15 — A mesma norma sobre duas bases de probabilidade
| Teste sobre a probabilidade anual | Teste sobre a probabilidade de vida | |
|---|---|---|
| Linhas reconhecidas como provisão do passivo | 4 (os quatro esquemas) | 6 |
| Provisão do passivo contingente | 279,6 | 1.334,1 |
| Entra a ferrovia insolvente? | não (26,0 % < 50 %) | sim, 879,4 |
| Entra a radiotelevisão? | não (20,0 %) | sim, 175,1 |
| Entra a garantia hipotecária de 8,1? | sim (é um esquema) | sim |
| Linhas divulgadas como contingentes | 8 | 5 |
| Exposição bruta divulgada | 4.410 | 2.110 |
| Entram os repasses de empréstimo, como provisão para perdas de um ativo? | não (12,0 %) | sim, 177,8 |
| As duas rubricas somadas — o que devolve totalizar a coluna | 279,6 | 1.512,0 |
A provisão do passivo contingente passa de 279,6 a 1.334,1: ×4,77. É a comparação que se tem de fazer, e não a das duas rubricas somadas —279,6 contra 1.512,0, ×5,41—, que é a razão obtida por quem totaliza a coluna: sob a regra anual o repasse não é reconhecido e sob a de vida sim, de modo que somar põe 177,8 de provisão para perdas de um ativo em uma só das duas pontas e exagera a razão. A lição não precisa dessa exageração. E a frase que resume o §4.7 inteiro sai de ler juntas as duas linhas de «entra?» que estão nos extremos do livro —a da ferrovia e a da garantia hipotecária de 8,1—: com o teste sobre a probabilidade anual, a garantia de maior custo esperado do registro inteiro —o aval de 1.500 à ferrovia insolvente— fica fora do balanço, enquanto uma garantia hipotecária de 8,1 entra. Não porque alguém tenha calculado mal: os 273,0 de custo anual da ferrovia estão bem multiplicados. Porque o teste foi aplicado a uma probabilidade de doze meses sobre uma obrigação de dez anos, e a norma mede a provisão ao valor esperado da obrigação, não de um ano dela. Se a medição é de vida, o teste tem de estar na mesma base. É a regra que o M2 fixou para a série e que este manual herda sem mudá‑la, e seu efeito é de quase cinco vezes.
O passo 2 da árvore ficou aberto acima e aqui se encerra com cifras, porque é a pergunta que um contador público fará na primeira página. Um contrato de garantia financeira emitido é medido por provisão para perdas de crédito esperadas (IPSAS 41 ¶45(c) com ¶73–93) desde o momento em que o emissor se obriga irrevogavelmente (¶78), e não passa pelo teste de probabilidade: a provisão é reconhecida no primeiro dia (¶73). O horizonte dessa provisão é de doze meses enquanto o risco de crédito não tiver aumentado de forma significativa desde o reconhecimento inicial (¶77), e de vida quando tiver aumentado (¶75).
Aplicado às sete garantias de Lemuria (o repasse fica fora: é um ativo, e sua provisão para perdas é outra conta):
Tabela 4.16 — As sete garantias sob as duas normas
| Leitura | Reconhecido no balanço | De quantas das sete |
|---|---|---|
| IPSAS 19, como a plataforma o aplica | 1.054,5 | 2 linhas |
| IPSAS 41, provisão a doze meses (¶77) | 353,2 | as 7 |
| IPSAS 41, provisão de vida (¶75) | 1.276,3 | as 7 |
Três coisas têm de ser lidas nessa tabela e nenhuma é cômoda. Primeira: o número de linhas muda mais que o montante. O IPSAS 19 reconhece duas das sete garantias; o IPSAS 41 reconhece as sete, sempre, desde o dia em que são assinadas. Segunda: as cinco linhas que hoje estão na nota e não no balanço levariam uma provisão para perdas de entre 32,2 (a doze meses) e 221,7 (de vida) — a segunda cifra é exatamente o efeito financeiro estimado que a tabela 4.14 divulga, o que diz algo incômodo: o registro já calculou o número que a outra norma colocaria no balanço, e o colocou em uma nota. Terceira: a faixa entre 353,2 e 1.276,3 —um fator de 3,6— não é uma imprecisão do método, é o interruptor do aumento significativo do risco de crédito, que é uma política contábil que alguém tem de escrever e que a plataforma não implementa hoje em nenhuma parte.
A posição deste manual, dita sem suavizá‑la: expõe as duas normas, aplica o IPSAS 19 porque é a que a ferramenta executa e a que o leitor vai ter de apresentar neste ano, e deixa a cifra da alternativa publicada para que a discussão se tenha com números. Que a plataforma não implemente a segunda é um limite declarado e não uma decisão metodológica da casa.
O passo encerra com a tabela que quase nenhum registro publica: as três vistas do mesmo livro, fechadas entre si.
Tabela 4.17 — O mesmo registro lido por três regras
| O que mede | Cifra | Onde se escreve | |
|---|---|---|---|
| Contábil | provisão do passivo contingente, em valor presente | 1.334,1 | o balanço |
| provisão para perdas dos repasses de empréstimo (ativo; a ferramenta a publica em sua própria rubrica, sob o IPSAS 41 — somá‑la à linha de cima dá 1.512,0, que não é a provisão do passivo) | 177,8 | o balanço, do lado do ativo | |
| passivos contingentes divulgados: bruto / efeito estimado | 2.110 / 221,7 | a nota | |
| Estatística | passivo pelos esquemas: valor presente das execuções esperadas das garantias vigentes, líquido de recuperações (GFSM 2014 ¶7.201) | 1.248,4 | o balanço estatístico |
| dívida com garantia pública, a valor nominal (item 6M61, GFSM 2014 ¶7.254) | 3.910 | item de memorando | |
| repasses de empréstimo | 500 | ativo, não passivo contingente | |
| Orçamentária | honramento esperado do ano sobre as garantias pontuais | 353,2 | a rubrica do ano |
| execuções esperadas dos esquemas do ano, líquidas de comissões | 279,6 − 65 = 214,6 | a rubrica do ano | |
| total a orçar no ano | 632,8 bruto · 567,8 líquido | 0,946 % do PIB |
As três não se somam: são o mesmo registro respondendo três perguntas distintas. E as três discrepam entre si de maneiras que convém nomear, porque são as que um auditor vai perguntar. A contábil reconhece 1.334,1 de passivo e a estatística 1.248,4 sobre os mesmos esquemas e as mesmas garantias, e a diferença não é um erro: a regra contábil mede o fluxo do ano do esquema e a estatística o valor presente de suas execuções futuras, enquanto a contábil reconhece duas garantias pontuais que a estatística deixa em memorando. A orçamentária é a menor das três porque é a única que mede um ano, e é a única das três que um ministro pode gastar. E leva uma diferença com a tabela 4.3 que convém explicar antes de que alguém a encontre: o custo esperado anual do registro é 671,8 e o honramento esperado do ano é 632,8, e a diferença são os 39,0 do repasse — que é custo esperado de um ativo e não um honramento de garantia, de modo que não vai à rubrica de garantias executadas mas à de deterioração de contas a receber.
Há ministérios que publicam seu livro de avais, e dos que o publicam há um que publica as duas famílias deste manual no mesmo documento: a Dirección de Presupuestos (Dipres) —Direção de Orçamentos— do Chile, em seu Informe de Pasivos Contingentes (Relatório de Passivos Contingentes), obrigação legal do artigo 40 do Decreto Ley N° 1.263 de 1975 de Administración Financiera del Estado (Decreto‑Lei n.º 1.263 de 1975, de Administração Financeira do Estado), na redação que lhe deram a Ley N° 20.128 de responsabilidad fiscal (Lei n.º 20.128, de responsabilidade fiscal) e a Ley N° 20.255 de reforma previsional (Lei n.º 20.255, de reforma previdenciária). Esse artigo lhe manda consignar «o montante total e as características das obrigações às quais foi outorgada a garantia ou aval do Estado», com «ao menos sua estrutura de vencimento, o tipo de garantia e beneficiários». As citações e as cifras deste quadro são da edição 2025 (dezembro de 2025) e todas são públicas: estão no próprio relatório, que se baixa do site da Dipres (referência 24).
Os esquemas, com seu nome. O relatório reporta doze passivos contingentes e os nomeia um por um, cada um com seu capítulo: a Garantía de Ingresos Mínimos del Sistema de Concesiones de Obras Públicas —Garantia de Receitas Mínimas do Sistema de Concessões de Obras Públicas— (cap. III.2) —que na série Austral é o M2 e não este manual—; a Garantía Estatal a la Deuda Garantizada de las Empresas Públicas —Garantia Estatal à Dívida Garantida das Empresas Públicas—, desdobrada lei por lei, desde a Ley N° 18.482 de 1985 até a Ley N° 21.722 de presupuestos de 2025 —lei orçamentária de 2025— (cap. III.3); a Garantía de Crédito de Educación Superior —Garantia de Crédito de Educação Superior—, o CAE ou Crédito con Aval del Estado (Crédito com Aval do Estado) (cap. III.4); a Garantía Estatal a los Depósitos —Garantia Estatal aos Depósitos— (cap. III.5); as Demandas Contra el Fisco —Ações Contra o Fisco—, em tribunais e ante o CIADI, e as controvérsias pendentes do sistema de concessões (cap. III.6); o Fondo de Garantía para Pequeños y Medianos Empresarios (Fogape) —Fundo de Garantia para Pequenos e Médios Empresários— (cap. III.7); o Fondo de Garantías Especiales (Fogaes) —Fundo de Garantias Especiais— (cap. III.8); os Fondos de Cobertura de Riesgo de Corfo —Fundos de Cobertura de Risco da Corfo— (cap. III.9); as Obligaciones con Organismos Multilaterales —Obrigações com Organismos Multilaterais— (cap. III.10); os Préstamos Solidarios —Empréstimos Solidários— (cap. III.11); e o Fondo de Estabilización de Tarifas —Fundo de Estabilização de Tarifas. Aparte, e declarando que não os considera passivos contingentes ainda que a lei o obrigue a informá‑los, o capítulo IV cobre as garantias do sistema de previdência.
Tabela 4.19 — O livro de garantias do Chile, como seu próprio ministério o publica (estoque, % do PIB estimado 2025; Dipres, Informe de Pasivos Contingentes 2025, Quadro 2)
Passivo contingente Estoque, % do PIB Base da cifra, segundo o relatório Garantia Estatal aos Depósitos 3,76 % estimativa probabilística Obrigações com Organismos Multilaterais 1,86 % exposição máxima Garantia de Crédito de Educação Superior (CAE) 0,71 % exposição máxima Garantia Estatal à Dívida das Empresas Públicas 0,68 % exposição máxima Fundo de Estabilização de Tarifas 0,67 % exposição máxima Empréstimos Solidários 0,36 % exposição máxima Ações Contra o Fisco 0,32 % estimativa probabilística Fundos de Cobertura de Risco da Corfo 0,18 % exposição máxima Fundo de Garantia para Pequenos e Médios Empresários (Fogape) 0,16 % exposição máxima Controvérsias do Sistema de Concessões de Obras Públicas 0,10 % exposição máxima Garantia de Receitas Mínimas do Sistema de Concessões 0,06 % estimativa probabilística Fundo de Garantias Especiais (Fogaes) 0,05 % exposição máxima Total 8,92 % Três coisas faz este relatório que este exemplo não faz, e as três são melhores.
Declara sua própria regra de reconhecimento e admite que ela é mais estrita que a internacional. Reconhece que o padrão exige probabilidade superior a 50 % e estimativa confiável, e diz em seguida que sua própria definição «es más conservadora que la mencionada e incluye un rango más amplio de obligaciones» —«é mais conservadora que a mencionada e inclui um leque mais amplo de obrigações»— (cap. II.3.1). Um registro que declara em que se afasta do padrão e por quê é auditável; um que aplica um critério próprio sem dizê‑lo, não. É a mesma disciplina que este manual se impõe com o corte de «remota».
Escreve, sobre o CAE, o argumento do Passo 7 do §3 melhor do que este manual o escreveu. O mesmo capítulo diz que «puede ser muy poco probable que se activen las garantías individuales, aunque, en forma agregada, se puede establecer con cierta precisión el monto a desembolsar» —«pode ser muito pouco provável que se ativem as garantias individuais, embora, de forma agregada, se possa estabelecer com certa precisão o montante a desembolsar»—, e põe como exemplo o crédito com aval do Estado, «donde la probabilidad de incumplimiento y, por lo tanto, de pago del Fisco es bastante baja por alumno. Sin embargo, en términos agregados, se puede asegurar que habrá pagos, los cuales pueden ser estimados» —«onde a probabilidade de inadimplemento e, portanto, de pagamento do Fisco é bastante baixa por aluno. Contudo, em termos agregados, pode‑se assegurar que haverá pagamentos, os quais podem ser estimados». É exatamente o primeiro ramo da árvore do Passo 7 —o esquema padronizado não passa pelo teste de probabilidade porque sua saída de recursos não é possível, mas segura, só que em um montante incerto— dito por um ministério sobre um programa real. A garantia de crédito estudantil de Lemuria é a mesma figura: taxa de execução de 9 %, recuperação zero e 162,0 de provisão, e nenhuma de suas garantias individuais chegaria ao limiar.
E declara a técnica, com suas duas famílias e o contraste entre elas. «Las simulaciones de Monte-Carlo y aquellas basadas en las fórmulas de valoración de opciones Black-Scholes han sido las más utilizadas por la Dirección de Presupuestos» —«as simulações de Monte Carlo e aquelas baseadas nas fórmulas de valoração de opções Black‑Scholes têm sido as mais utilizadas pela Direção de Orçamentos»—, e explica por que usa as duas: as de opções «entregan sólo un valor estimado» («entregam apenas um valor estimado») e as de Monte Carlo «permiten obtener una distribución de probabilidad de los pagos» («permitem obter uma distribuição de probabilidade dos pagamentos»), de modo que convém rodar ambas «para verificar la consistencia de los resultados» («para verificar a consistência dos resultados») (cap. II.3.3). É o argumento do §4.5 deste capítulo —a média não é a resposta, a distribuição sim— e o da fronteira do Passo 0.4, que reparte entre este manual e o M2 conforme o gatilho seja um inadimplemento ou o nível de uma variável.
E uma que ele faz igual a quase todos, e que este manual não pode deixar passar. A última linha da tabela 4.19 é uma soma de bases distintas, e o próprio relatório o diz: o total de 8,92 % «es el resultado de la suma simple de las exposiciones máximas y estimación probabilística» —«é o resultado da soma simples das exposições máximas e estimativa probabilística». São nove exposições máximas e três estimativas probabilísticas somadas em um só número — exatamente o que a regra 1 do Passo 2 proíbe, porque uma exposição máxima e um valor esperado não são a mesma magnitude e sua soma não corresponde a nenhum estado do mundo. Dizê‑lo é mérito do relatório, que além disso delimita o que o total representa («o evento de ocorrência ou ativação simultânea e completa de todos os PC reportados») e publica ao lado o fluxo anual de 0,15 % do PIB, que é a cifra orçamentária. Mas o número que se cita fora do documento é o 8,92 %, e a mistura viaja com ele. Se Lemuria publicasse seu livro com esse critério, somaria o valor de face das garantias pontuais (4.410) com as execuções esperadas dos esquemas (279,6) e publicaria 4.689,6, 7,82 % do PIB, uma cifra que não mede nada — quando as três bases do Passo 3 dizem 11.010 de valor de face, 1.733,7 de custo esperado e 3.389,2 sob estresse, cada uma com sua etiqueta e nenhuma somada a outra.
A regra de perímetro, e por que este quadro foi escrito mal na primeira vez. O relatório declara que, «cuando se otorga la garantía del Fisco a otra entidad del sector público, dicha garantía se debe considerar como deuda directa» —«quando se outorga a garantia do Fisco a outra entidade do setor público, tal garantia deve ser considerada como dívida direta»—, de modo que só incorpora como passivo contingente «las garantías otorgadas a las entidades que no son parte del sector público» («as garantias outorgadas às entidades que não são parte do setor público») (cap. II.1). Lida solta —«devedor estatal, então sai»— essa frase tiraria do passivo contingente as sete linhas de garantia de Lemuria, 3.910, 6,52 % do PIB, e as colocaria como dívida direta a valor de face onde a norma de provisões reconhece 1.054,5 sobre essas mesmas linhas: 3,7 vezes mais, sem que mude uma só probabilidade. Essa foi a primeira leitura deste quadro, e é errônea. O mesmo parágrafo continua dizendo que as entidades que não são parte do setor público são, «entre otras, las empresas públicas» («entre outras, as empresas públicas»), e delimita o setor público ao do D.L. N° 1.263 —«el Gobierno Central (Presidencia, Ministerios y Servicios Públicos), al Congreso Nacional, al Poder Judicial y a la Contraloría General de la República, entre otros» («o Governo Central —Presidência, Ministérios e Serviços Públicos—, o Congresso Nacional, o Poder Judiciário e a Controladoria‑Geral da República, entre outros»). O relatório, de fato, reporta a garantia à dívida das empresas públicas como passivo contingente, com seus 0,68 % do PIB na tabela acima. Aplicada corretamente ao registro de Lemuria, a regra deixa dentro do passivo contingente as cinco empresas do Estado e o banco de desenvolvimento estatal —3.510, 5,85 % do PIB— e deixa em dúvida uma só linha, a do Governo Regional do Norte (400, 0,67 % do PIB). [a verificar: se um governo regional cai dentro do «setor público» do D.L. N° 1.263. O texto da norma no site da Biblioteca del Congreso Nacional devolve HTTP 401 e não pôde ser lido; a enumeração resumida do relatório da Dipres não menciona os governos regionais nem os exclui.]
É a lição do quadro e não é pequena, e é mais forte por havê‑la aprendido aqui: a cifra que um país publica depende de uma decisão de perímetro tanto quanto do cálculo, e de como essa decisão é lida. Entre as duas leituras de uma mesma frase de onze palavras há 3.510 de Lemuria, 5,85 % de seu PIB, movendo‑se entre a dívida direta e o passivo contingente. A decisão de perímetro quase nunca está no capítulo de metodologia, e quando está —como aqui— é preciso lê‑la com sua definição ao lado. Um leitor que compare os 2,89 % de custo esperado de Lemuria com a porcentagem que publica qualquer país real está comparando dois perímetros antes de comparar dois métodos.
(A estrutura da prática sul‑africana é o outro contraponto e está no §2.7: é a única das cinco que publica em colunas separadas o montante garantido e a exposição, com a advertência de que a segunda pode exceder o primeiro porque inclui juros incorridos e ajustes por indexação. A tabela 4.1 deste exemplo declara saldo garantido vigente por essa razão.)
O último passo não calcula: reparte. Cada cifra do §4 tem um destino e, se aparece em dois, aparece uma única vez com cifra e a outra como remissão.
Tabela 4.18 — O destino de cada cifra deste exemplo
| Cifra | Montante | Destino | Quem a usa de novo |
|---|---|---|---|
| Provisões reconhecidas do passivo contingente | 1.334,1 | balanço | a contabilidade |
| Provisão para perdas do repasse de empréstimo | 177,8 | balanço, como ativo deteriorado | a contabilidade |
| Passivos contingentes divulgados: bruto / efeito | 2.110 / 221,7 | nota às demonstrações financeiras | o auditor |
| Programas sem história suficiente: saldo, sem cifra de custo | 180 | nota às demonstrações financeiras | o auditor |
| Dívida com garantia pública, valor nominal | 3.910 | item de memorando estatístico | o escritório de estatísticas |
| Passivo estatístico dos esquemas | 1.248,4 | balanço estatístico | o escritório de estatísticas |
| Honramento esperado do ano, bruto / líquido | 632,8 / 567,8 | orçamento do ano | a Fazenda |
| Custo sob estresse do registro | 3.389,2 | cenário da declaração de riscos fiscais | M9 |
| Cauda da carteira pontual (CVaR 95) | 2.090,4 | dimensionamento do fundo ou da linha de contingência | a Fazenda |
| Subsídio implícito da política de garantias | 193,4/ano | relatório de gasto tributário e de subsídios | a Fazenda |
| Concentração dos dois maiores devedores | 58,8 % | limite de concentração e governança | o escritório de dívida |
O registro consolidado não recebe doze linhas: recebe duas famílias, cada uma com suas quatro cifras. É a interface com o M9 e é a única forma em que um livro de garantias de toda origem entra em uma declaração de riscos fiscais sem inundá‑la.
| Família | Exposição bruta | Probabilidade | Custo esperado | Custo sob estresse |
|---|---|---|---|---|
| Garantias pontuais | 4.410 | 55,5 % de vida, ponderada por valor de face | 1.454,1 | 2.830,0 |
| Esquemas de garantias padronizadas | 6.600 | 1 (executam todos os anos) | 279,6 | 559,2 |
A correlação entre as duas famílias, e entre elas e as demais fontes de risco fiscal do país, não é deste manual: vive na consolidação, que é o M9. Este registro entrega sua cauda própria (2.090,4) e não a soma com nenhuma outra.
E aqui se fecha o círculo que abriu a primeira página desta seção. As cinco primeiras linhas da tabela 4.1 são as cinco empresas públicas do M6, e seu valor de face soma 2.710 — exatamente a cifra que o M6 publica como estoque de dívida com garantia explícita de sua carteira. Essa cifra não é somada de novo no registro consolidado. O M6 publica o estoque; o M7 publica o custo esperado desse estoque, que é 1.161,5 em valor presente sobre essas cinco linhas; e o registro consolidado toma um de cada um, nunca os dois como se fossem duas obrigações distintas. A regra é de cifra, não de inventário: o mesmo objeto pode aparecer em dois manuais, e de fato tem de aparecer, porque as duas perguntas são distintas — lá «quanto o Estado garantiu a esta empresa?», aqui «quanto espera pagar por isso?».
O mesmo corte se aplica nas outras duas fronteiras. A garantia de receita mínima e a de taxa de câmbio das duas concessões de Lemuria são valoradas no M2 e no registro de toda origem aparecem apenas como remissão, sem cifra, com a razão escrita ao lado: seu gatilho não é um inadimplemento. E a dívida não garantida das cinco empresas públicas —que o GFSM 2014 ¶7.252 lista expressamente entre os passivos contingentes implícitos do Estado— é nomeada, não é valorada e é remetida ao M6, que é onde o devedor é diagnosticado.
Cinco decisões, na ordem em que as tomaria.
Uma. Provisionar 1.334,1 e não 279,6, e explicar na nota por que a cifra do ano anterior era quase cinco vezes menor sem que tenha mudado nenhuma garantia: mudou a base da probabilidade com que se aplica o teste de reconhecimento. É o parágrafo mais difícil de escrever de todo o exercício e o que melhor mede se o registro é auditável.
Duas. Abrir um caso sobre a ferrovia, que é 38,4 % do valor de face garantido, 60,5 % do custo esperado, leva um ano de honramento pago e tem uma probabilidade de execução de vida de 95,1 %. A decisão não é quanto provisionar: é se a garantia continua sendo uma garantia ou já é dívida assumida, e a resposta depende de uma regra que conta anos consecutivos de pagamento. Com a cifra na mão, o honesto é dizer que o aval da ferrovia é hoje uma forma de contabilizar dívida pública fora do estoque de dívida pública, e que o método o único que faz é pôr o preço nessa diferença.
Três. Cobrar algo. Não necessariamente o prêmio de equilíbrio —uma garantia é um instrumento de política e pode querer subsidiar— mas sim decidir o subsídio em vez de herdá‑lo: 193,4 ao ano estão sendo transferidos sem que nenhum documento orçamentário os nomeie, e o caso mais claro é o crédito estudantil, que custa 162 ao ano e cobra zero. A pergunta de política não é «aumentamos a comissão?» mas «por que esta transferência de 162 não está no orçamento como transferência?».
Quatro. Dimensionar a linha de contingência sobre o CVaR e não sobre a média: 636,3 acima do provisionado, dos quais 128,6 são postos pelo suposto de correlação. E declarar esse suposto no documento que pedir o fundo, porque é a quinta parte da cifra que está sendo pedida.
Cinco. Pôr um limite de concentração. Dois devedores concentram 58,8 % do valor de face garantido e o livro tem a diversificação de quatro garantias e um terço de igual tamanho. Qualquer discussão sobre o teto agregado que não olhe a concentração está olhando o numerador e não a variância.
O registro deste exemplo vem carregado no espaço de trabalho de convidado, com sua data de corte, de modo que todas as cifras destas páginas podem ser reproduzidas em tela sem digitar uma linha. A taxa de 6 % vem com ele: o pacote de demonstração a semeia na configuração de garantias do espaço junto com as doze linhas, de modo que não é preciso fixá‑la — apenas comprová‑la, e cada tela a imprime com sua procedência ao lado, que é onde ela se comprova. Se o espaço em que isto é lido não resolver 6 % —porque é um espaço próprio, porque tem sua própria macro de taxa, ou porque a semeadura não chegou a ele—, ela é fixada à mão antes de calcular, e então a procedência impressa dirá que vem da configuração do módulo. O que sim é preciso fixar sempre são os outros dois supostos do exercício, porque as telas abrem nos seus: a correlação em 0,30 —abre em 0,20— e o número de rodadas em 50.000.
Um. Abrir o analisador de perda de crédito de garantias do módulo de garantias. O registro se carrega sozinho: as oito linhas da tabela 4.1 com seu setor, sua moeda, seu instrumento e sua data de corte. Comprovar que a taxa impressa é 6 % —e fixá‑la se o espaço resolver outra—, pôr a correlação em 0,30 e as rodadas em 50.000, e calcular: aparecem a exposição total (4.410), as três bases etiquetadas com a taxa de desconto e sua procedência ao lado (392,2 · 1.692,2 · 1.454,1), o VaR e o CVaR a 95 % (2.005,1 e 2.090,4), o máximo simulado (2.366,2) e a execução total (2.830), com o detalhe por garantia da tabela 4.6. Repetir com correlação 0 e 0,20 para a tabela 4.9.
Dois. Abrir a provisão de garantias padronizadas. As quatro linhas da tabela 4.2 se carregam do mesmo registro. Fixar o multiplicador de estresse em ×2 e o PIB em 60.000 —a taxa é a mesma do passo um e vem resolvida—, e calcular: saldo 6.600, execuções esperadas 279,6 com seus 0,466 % do PIB, custo fiscal líquido 214,6 e execuções estressadas 559,2, com o detalhe por esquema da tabela 4.7.
Três. Abrir a divulgação fiscal do módulo, que monta a nota das tabelas 4.13 e 4.14 sobre o registro salvo com um só classificador. A nota traz três blocos: as provisões reconhecidas, os contingentes divulgados e, abaixo dos dois e somado a nenhum, «Repasses de empréstimo e empréstimos a receber — IPSAS 41», com o valor bruto contábil (500,0) e a provisão para perdas em valor presente (177,8) — e o cartão de provisões o repete em seu pé. A tela, então, já não intitula um total com os repasses dentro: publica a provisão do passivo e a provisão para perdas em separado, cada uma sob sua norma. Até 25 de setembro de 2026 ela as somava e intitulava 1.512,0; hoje essa soma não é feita por nenhuma tela (§4.7 e §5.1). Com uma advertência de leitura que é preciso dar: essa tela cobre as duas metades do módulo —o registro de toda origem deste manual e os cenários de garantias de contrato de concessão que o mesmo espaço de convidado traz carregados, que são o exemplo do M2—, de modo que seu título conta quinze linhas e não doze e sua cifra de provisão não é a da tabela 4.13. Para reproduzir exatamente as tabelas 4.13 e 4.14 —e os 1.334,1 de provisão do passivo contingente— é preciso pedir a nota só sobre o registro, que é o que devolve a valoração do livro salvo e o que traz o arquivo do passo quatro. Que as duas metades compartilhem um classificador é o correto —a nota que um ministério assina não pode aplicar a norma duas vezes com dois cortes— e é também a razão pela qual o número de linhas da tela não coincide com o deste capítulo.
Quatro. Baixar o livro completo com sua valoração de qualquer uma das duas telas. O arquivo traz quatro abas: o registro com seus insumos e sua data de corte, a perda de crédito linha por linha com as três bases e a cauda, os esquemas, e a nota de divulgação com as tabelas 4.13 e 4.14 —sobre as doze linhas do registro e só sobre elas— tal como o motor as monta. É o arquivo que se anexa à declaração de riscos fiscais.
Duas cifras deste capítulo não saem das telas e é preciso calculá‑las ao lado, e o manual o diz em vez de disfarçá‑lo: o líquido estressado do esquema (494,2, quadro 4.6.1) e a projeção plurianual do esquema (1.248,4 em valor presente, §4.6), porque a ferramenta estressa as execuções sem recalcular o líquido e devolve um ano e não um horizonte. O prêmio de equilíbrio do quadro 4.6.2 tampouco: a fórmula existe na plataforma para as garantias que nascem de um contrato de concessão e não para as de toda origem, que é onde mais falta faz porque são as que o Estado poderia efetivamente cobrar.
E uma advertência de reprodutibilidade que vale para todo o §4: as cifras de Monte Carlo da tabela 4.9 são estáveis mas não exatas — a média simulada dá 1.454,6 · 1.453,9 · 1.454,1 nas três correlações contra um total analítico de 1.454,1, que é a variação esperável de 50.000 rodadas. As cifras analíticas —as três bases, a execução total, as execuções esperadas, a nota— são exatas e se reproduzem ao centavo. Um leitor que obtenha 1.453,7 na média simulada não encontrou um erro; um que obtenha 1.455 no total analítico, sim.
Seção definitiva. As decisões que esta seção obrigou a tomar estão em
01_decisiones.md(P1…P18), aprovadas em bloco por David em 25‑09‑2026. Verificado tela por tela e rótulo por rótulo contra produção em 28‑09‑2026 —depois da integração de 26‑09 e da mudança de nome do país da série para República de Lemuria—, não contra o índice de trabalho nem contra a redação de 25‑09: nesses três dias o módulo ganhou uma tela e fechou seis dos limites que esta seção declarava, e o que segue descreve o que ele faz hoje.Como ler esta seção. Descreve o que o módulo faz no dia em que a edição é encerrada. Onde uma capacidade não existe, diz‑se [a construir]; onde uma tela ainda não mostra o que o motor calcula ou diz algo que é preciso corrigir, [a corrigir]; e onde uma correção já encerrada se declara como tal —porque a lista de limites de um manual anterior é o que o leitor recorda— vai riscada e marcada «encerrado». Os marcadores [Captura n] são as dez figuras do §5.
Nota da sessão de figuras (28‑09‑2026). As dez figuras foram tomadas sobre produção (
platform.austral-intelligence.com), em um espaço de trabalho criado nesse dia e semeado com o pacote de demonstração do módulo — o registro da República de Lemuria, doze linhas e sete exclusões—, com a interface em espanhol. Sem dados de cliente. Os supostos são os do §4: taxa 6 % (o pacote a semeia), 50.000 rodadas com semente 42 (fixadas uma vez na configuração de garantias do espaço), correlação 0,30, estresse ×2 e produto 60.000. Uma figura não pôde sair desse espaço: o livro de cálculo da figura 5.9, porque um espaço recém‑criado nasce em plano convidado e o plano convidado bloqueia os downloads; foi baixado do espaço licenciado da conta com o mesmo registro carregado, e seu conteúdo é o mesmo livro.capturas/INDICE.mddá, figura por figura, o que mostra, que cifra do §4 reproduz e onde difere. Como esta edição em português não tem interface própria, as figuras são as da interface em espanhol e os rótulos aparecem em espanhol; o texto os traduz ao lado (nota de edição da capa).
O método do §3 é executado com qualquer ferramenta. Esta seção descreve como o executa a metade de toda origem do módulo de Valoração de Garantias e Passivos Contingentes da plataforma Austral: o analisador de perda de crédito, a provisão de garantias padronizadas, o registro que as duas alimentam e a nota de divulgação que sai dele. A outra metade do módulo —receita mínima, taxa de câmbio, dívida de projeto e término antecipado— pertence ao M2 e aqui se nomeia sem desenvolver.
Convém dizer de entrada o dado de superfície, porque ordena a seção: a metade de toda origem do módulo são quatro telas — o registro, duas de cálculo e a de resultado contábil. Até 25‑09 eram três, e a que faltava era justamente a do livro: era o vão maior entre o método e o produto e hoje está fechado. O que não cabe nessas quatro telas é declarado. Para cada uma: que passo executa, que insumo pede, que saída entrega, o que o analista decide e onde está o limite. As capturas são de um espaço de trabalho criado no dia da sessão de figuras, com o registro de demonstração da República de Lemuria e com as cifras do §4 —nunca de dados de um cliente— e se numeram na ordem do método, não na do menu.
O módulo vive em …/workspaces/<espaço>/guarantees e cada tela é uma rota sob esse endereço, de modo que um resultado se compartilha enviando um link. Não é preciso se registrar para experimentá‑lo: ao entrar cria‑se um espaço de trabalho de convidado com seu próprio banco de dados, que se conserva se depois for convertido em uma conta.
As três telas deste manual estão no menu lateral e na capa do módulo: Guarantee Register no menu e Registro de garantías (Registro de garantias) na capa, e Pérdida crediticia de garantías (Perda de crédito de garantias) e Provisión de garantías estandarizadas (Provisão de garantias padronizadas) nas duas. Vale a pena dizê‑lo porque até há pouco não estavam: o registro do servidor declarava as duas de cálculo, mas nem o menu nem a capa as ligavam, a do livro não existia, e a única forma de chegar era escrever o endereço. Um manual não pode ensinar uma rota que o produto não oferece, e esse era, até a correção, o limite que abria esta seção.
O registro de demonstração —o livro de garantias da República de Lemuria: oito garantias pontuais e quatro esquemas padronizados, com data de corte declarada, mais sete exclusões do perímetro que deixam registro do que foi avaliado e deixado fora— é carregado a partir do cartão de demonstração da capa, junto com os cenários de contrato da metade do M2. É o mesmo registro do §4, com as mesmas linhas, de modo que cada cifra do exemplo deste manual se reproduz no produto sem digitar uma linha. Dos supostos, a taxa de desconto vem com o pacote: o espaço de demonstração semeia 6 % na configuração de garantias junto com as doze linhas, de modo que a taxa que o produto resolve nesse espaço é já a do §4 e não é preciso digitá‑la. Convém saber de onde ela sai, porque em um espaço próprio não será a mesma: o produto resolve a taxa do espaço de trabalho —a configuração do módulo se existir, se não a macro do espaço, se não o valor padrão da plataforma— e cada tela imprime a que aplicou com sua procedência ao lado, que é a comprovação de que é a do exemplo. Se o espaço em que este manual é lido não resolver 6 % —porque é um espaço próprio, ou porque a semeadura não chegou a ele—, ela é fixada à mão antes de calcular. A correlação abre na sua em cada tela —0,30 na do registro, 0,20 na de perda de crédito— e o número de rodadas é fixado uma única vez, na configuração de garantias do espaço: 50.000. O anexo 4.A o diz passo a passo. Com uma ressalva que é preciso saber antes de comparar cifras: a tela de perda de crédito não lê esse número e roda sempre 10.000 (ver seu limite 5); a do registro e a valoração do livro por programa o leem. Duas coisas que convém saber antes de clicar: a carga substitui apenas as doze linhas que o próprio pacote possui, identificadas por sua chave, e não toca nenhuma linha que o usuário tenha carregado; e a reinicialização do espaço, que sim apaga o registro inteiro, exige confirmação.
E uma continuidade de série que não é casual: as cinco primeiras linhas do registro de demonstração são as cinco empresas públicas do exemplo do M6, com os mesmos montantes garantidos —que somam os 2.710 que o M6 publica a valor de face— e com a probabilidade anual de cada uma ancorada na categoria de risco que o health check do M6 lhe dá. É a regra de não duplicação do Passo 10 feita dado: o M6 inventaria o estoque, o M7 o valora, e a cifra que o M7 valora é exatamente a que o M6 publica.
Uma precisão de forma. As quatro telas estão traduzidas para os idiomas da plataforma, incluído o espanhol, e o manual em tela tem versão em espanhol. Duas coisas não estão, e o leitor as verá nas figuras: boa parte dos rótulos do menu lateral (Guarantee Register, Fiscal Disclosure, Scenarios, Methodology) e, mais importante, o que o motor devolve calculado — o título da nota de divulgação, sua narrativa normativa, o tipo de cada linha (debt, fx, minimum_revenue, other) e sua base de medição (expected_value) são impressos em inglês em uma sessão em espanhol. É o mesmo padrão que o M5 declarou para a Plataforma de riscos, e aqui chega até o entregável contábil. [a corrigir] (E, para esta edição, uma diferença adicional que a nota de edição da capa declara: a plataforma não tem interface em português para este módulo, de modo que as figuras mostram os rótulos em espanhol.)
Rota: …/guarantees. Insumo: nenhum. Saída: a ficha do módulo com sua tese e sua norma de referência; os contadores de cenários salvos; a navegação para as quinze telas do módulo, entre elas as três deste manual; os gráficos de carteira da metade de contrato; e, ao pé, o cartão de carga do pacote de demonstração e de reinicialização do espaço. Decisão do analista: nenhuma; é a orientação.
O que mudou. Até 25‑09 a ficha do módulo descrevia apenas a metade de contrato: sua tese, suas quatro cifras de cabeçalho —"4 tipos" de garantia—, sua lista de funções e seu fluxo de trabalho nomeavam a receita mínima, a taxa de câmbio, a dívida de projeto e o término antecipado, e não mencionavam nem o analisador de perda de crédito, nem a provisão padronizada, nem o registro, nem a biblioteca soberana. Está corrigido em produção e nas cinco edições de idioma: a tese nomeia hoje "perda de crédito e provisão padronizada de toda origem", a cifra de cabeçalho diz 6 ferramentas, a lista de capacidades inclui o analisador de perda de crédito (DGLAT), a provisão de garantias padronizadas (SGAT) e a análise de carteira "das duas metades através do registro de toda origem", e o fluxo de trabalho tem um passo próprio para valorar as exposições de toda origem no registro persistente. O leitor que chega pela capa encontra já a metade que este manual documenta.
Limite [a corrigir]. Os contadores continuam sendo os da metade de contrato: contam cenários salvos e os repartem por tipo de garantia PPP. As doze linhas do registro não têm contador na capa — é preciso entrar no registro para saber se o espaço tem livro. O cartão de carga do pacote de demonstração e de reinicialização do espaço está ao pé da mesma página, abaixo dos gráficos de carteira.
Figura 5.1 — Capa do módulo: a ficha nomeia já as duas ferramentas de toda origem —Analizador de pérdida crediticia (DGLAT) e Provisión de garantías estandarizadas (SGAT)— e a análise de carteira "das duas metades através do registro de toda origem"; a cifra de cabeçalho diz 6 ferramentas; e a navegação liga Registro de garantías, Pérdida crediticia de garantías e Provisión de garantías estandarizadas. Era o limite que abria esta seção e está fechado. (§5.1.) [nota: os quatro contadores de baixo —Cenários 3, GRM/FX/Dívida/Término 1/1/1/0— continuam sendo da metade de contrato: as doze linhas do registro não têm contador na capa. O cartão de carga do pacote de demonstração e de reinicialização está ao pé da mesma página, abaixo dos gráficos de carteira. Cinco rótulos do menu lateral do módulo continuam em inglês.]
Rota: …/guarantees/register. Título na tela (em espanhol): "Registro de garantías de todo origen" (Registro de garantias de toda origem).
É a tela nova, e a que mais muda esta seção: o livro tem superfície própria. Até 25‑09 o registro existia apenas como estado por trás das duas telas de cálculo, que mostravam cinco colunas cada uma; hoje há uma tela onde se vê o livro inteiro, se ordena, se filtra e se edita linha por linha.
Insumo. Nenhum para ler: abre com o livro salvo, sua data de corte e o aviso de que é o livro de demonstração. Três campos para valorá‑lo de novo —correlação (abre em 0,30), multiplicador de estresse (×2) e produto (em branco; digita‑se 60.000 para o exemplo do §4)—, e o formulário da ficha de uma linha para editar qualquer de suas colunas.
Saída. Quatro blocos:
Decisão do analista. Todo o conteúdo do livro e da lista de exclusões, mais os três supostos da valoração.
Limites.
50.7%, 0.194) enquanto os montantes usam vírgula (879,4) na mesma tabela e na mesma sessão em espanhol. É cosmético e é a primeira coisa que um leitor nota. [a corrigir]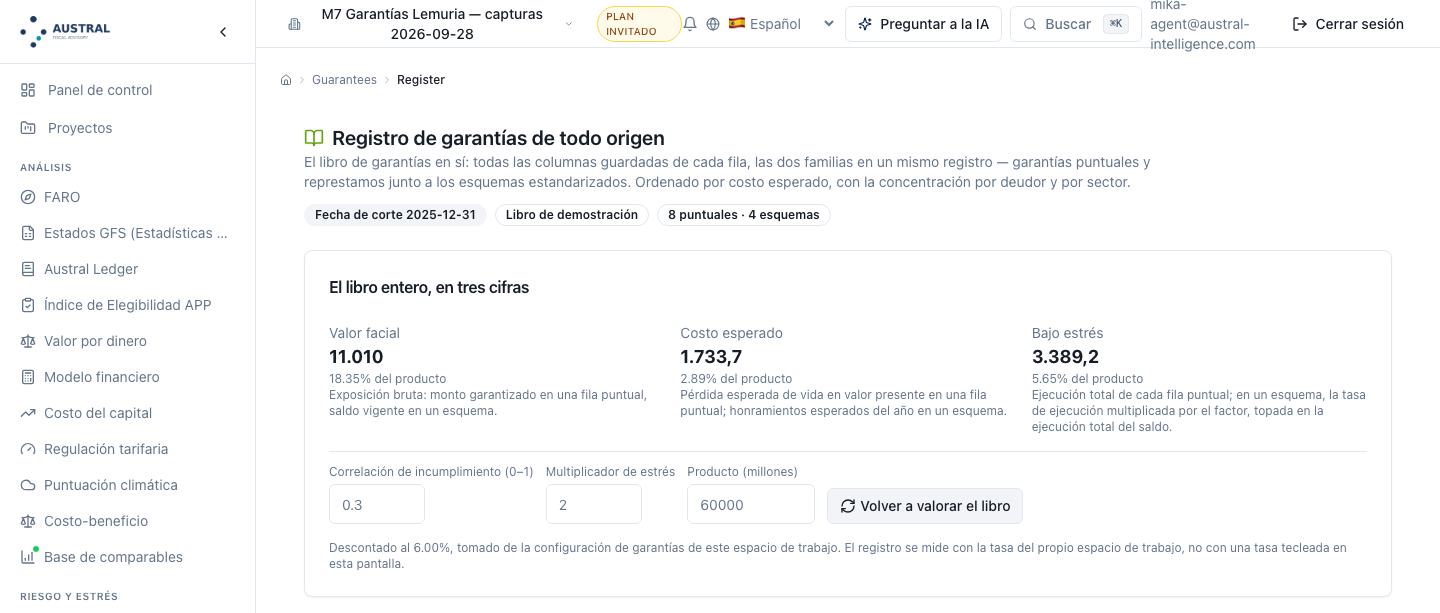
Figura 5.2 — O livro inteiro, em três cifras: valor de face 11.010 (18,35 % do produto), custo esperado 1.733,7 (2,89 %) e sob estresse 3.389,2 (5,65 %) — as três cifras do §4.4, sem digitar uma linha. Acima, a data de corte 2025‑12‑31, o rótulo de livro de demonstração e a contagem 8 pontuais · 4 esquemas. Abaixo, os três supostos —correlação 0,30, estresse ×2, produto 60.000— e a linha da taxa com sua procedência: "Descontado al 6,00 %, tomado de la configuración de garantías de este espacio de trabajo." (§5.1; Passos 1, 2, 3 e 6.) [nota: o produto abre em branco e é digitado; os outros dois supostos abrem já nos valores do §4. As porcentagens são impressas com ponto decimal e os montantes com vírgula, no mesmo cartão.]
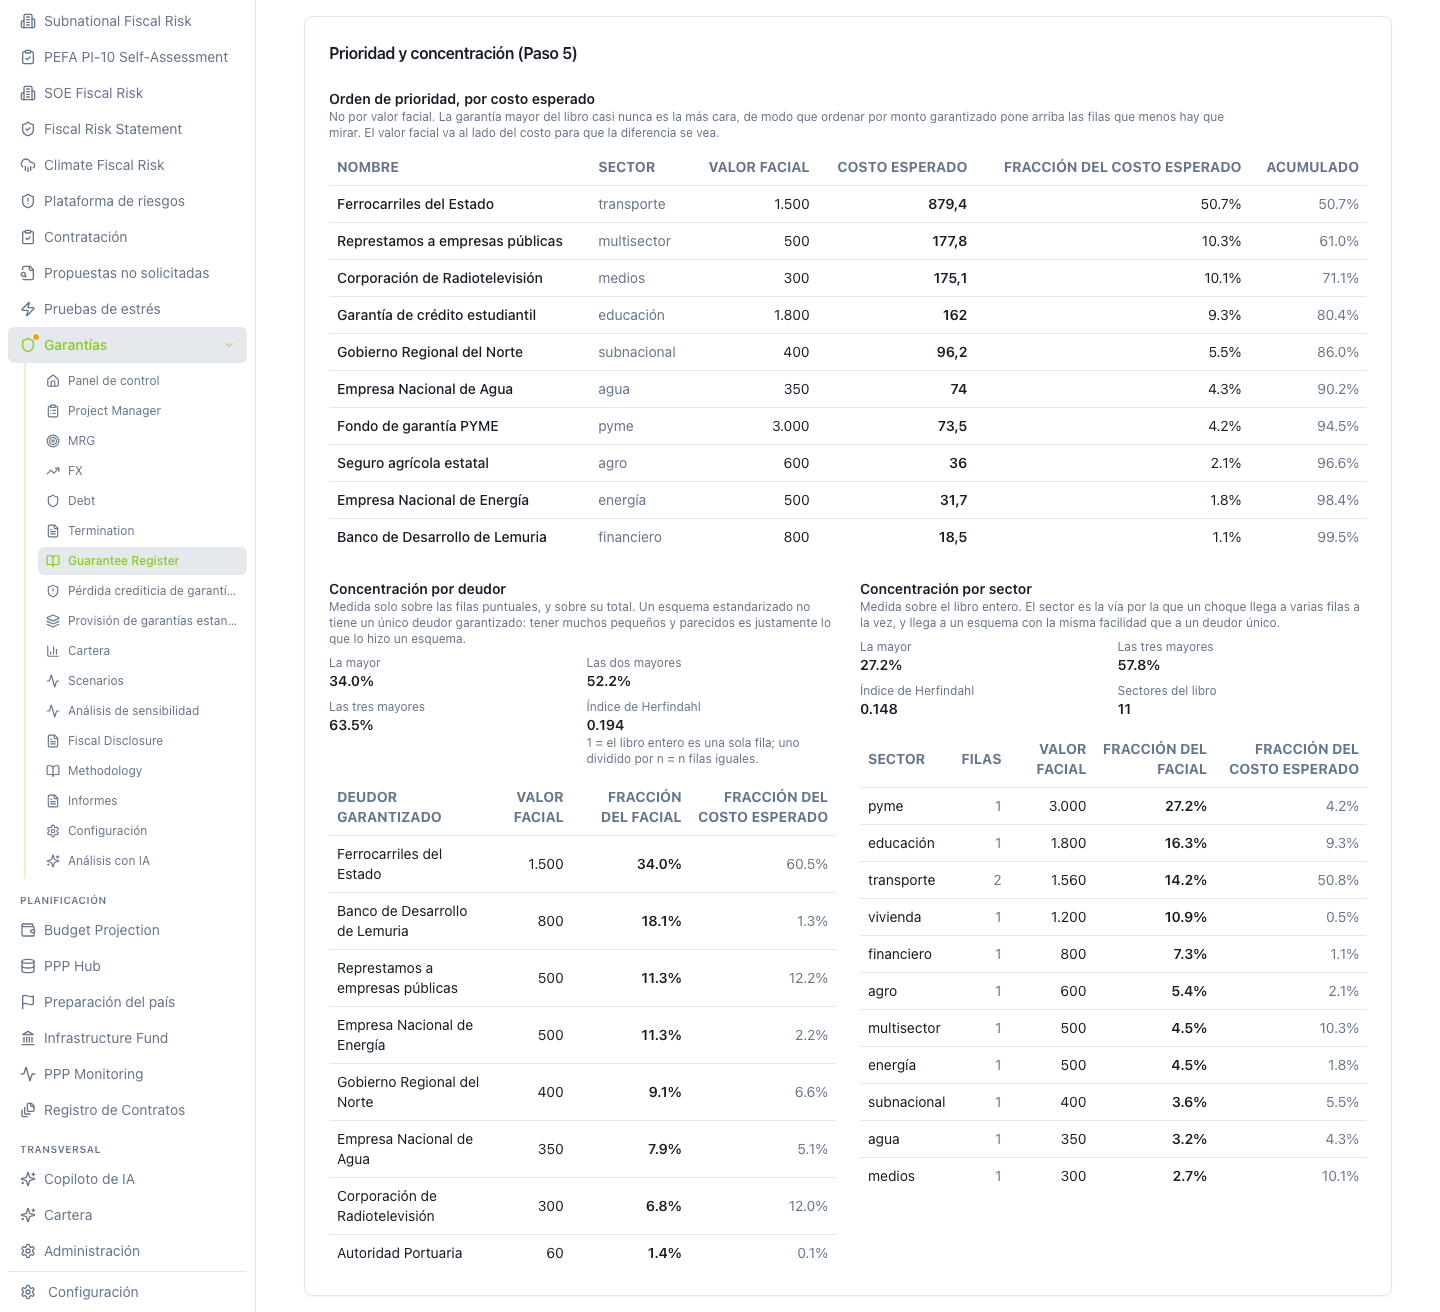
Figura 5.3 — O Passo 5, calculado no servidor e desenhado na tela. A ordem é por custo esperado, não por valor de face, e a tabela põe o valor de face ao lado para que a diferença se veja: o Fundo de garantia PME é a maior linha do livro por valor de face (3.000) e a sétima por custo (73,5), enquanto Ferrovias do Estado é 1.500 de valor de face e 879,4 de custo — 50,7 % do livro. Abaixo, as duas concentrações: por devedor (a maior 34,0 %, as três maiores 63,5 %, Herfindahl 0,194, medida só sobre as oito linhas pontuais) e por setor (27,2 %, 57,8 %, Herfindahl 0,148 sobre onze setores, medida sobre o livro inteiro). (§5.1; Passo 5.) [nota: a tabela de materialidade mostra as dez maiores das doze linhas.]
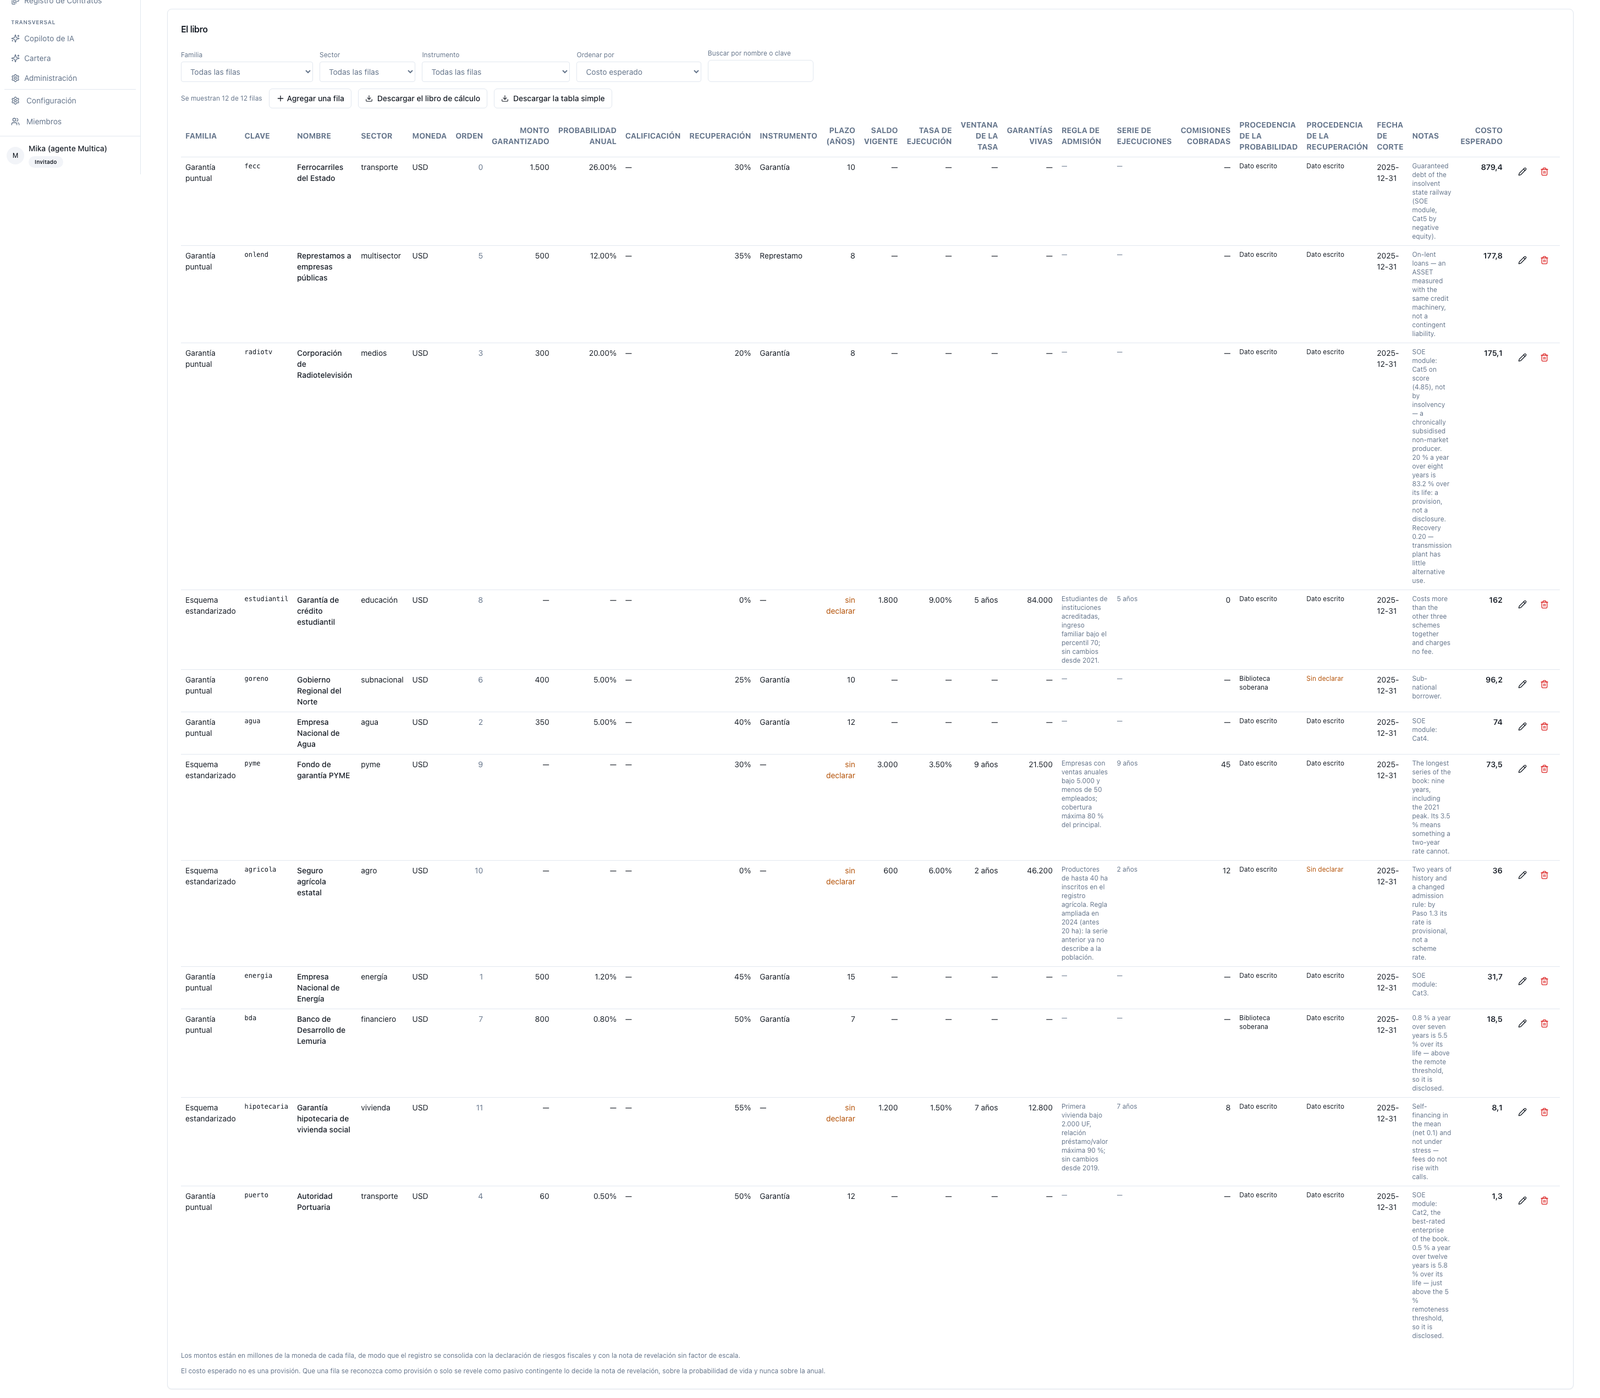
Figura 5.4 — O livro completo. Filtros por família, setor e instrumento, busca por nome ou chave, cinco ordens, e as vinte e três colunas que as duas telas de cálculo nunca mostraram: ordem de reporte, instrumento (Garantía / Represtamo — garantia / repasse de empréstimo), janela da taxa, garantias vivas, regra de admissão, série de execuções, procedência da probabilidade e da recuperação, data de corte e notas. A linha do Fundo PME declara nove anos de janela e 21.500 garantias vivas; a do seguro agrícola, dois anos e uma regra de admissão ampliada em 2024 — em uma célula de taxa as duas pareciam iguais. (§5.2; Passos 1 e 9.) [nota: a tabela se desloca na horizontal; a figura a abre inteira. Duas linhas declaram a probabilidade tomada da biblioteca soberana e uma declara a recuperação sem declarar.]
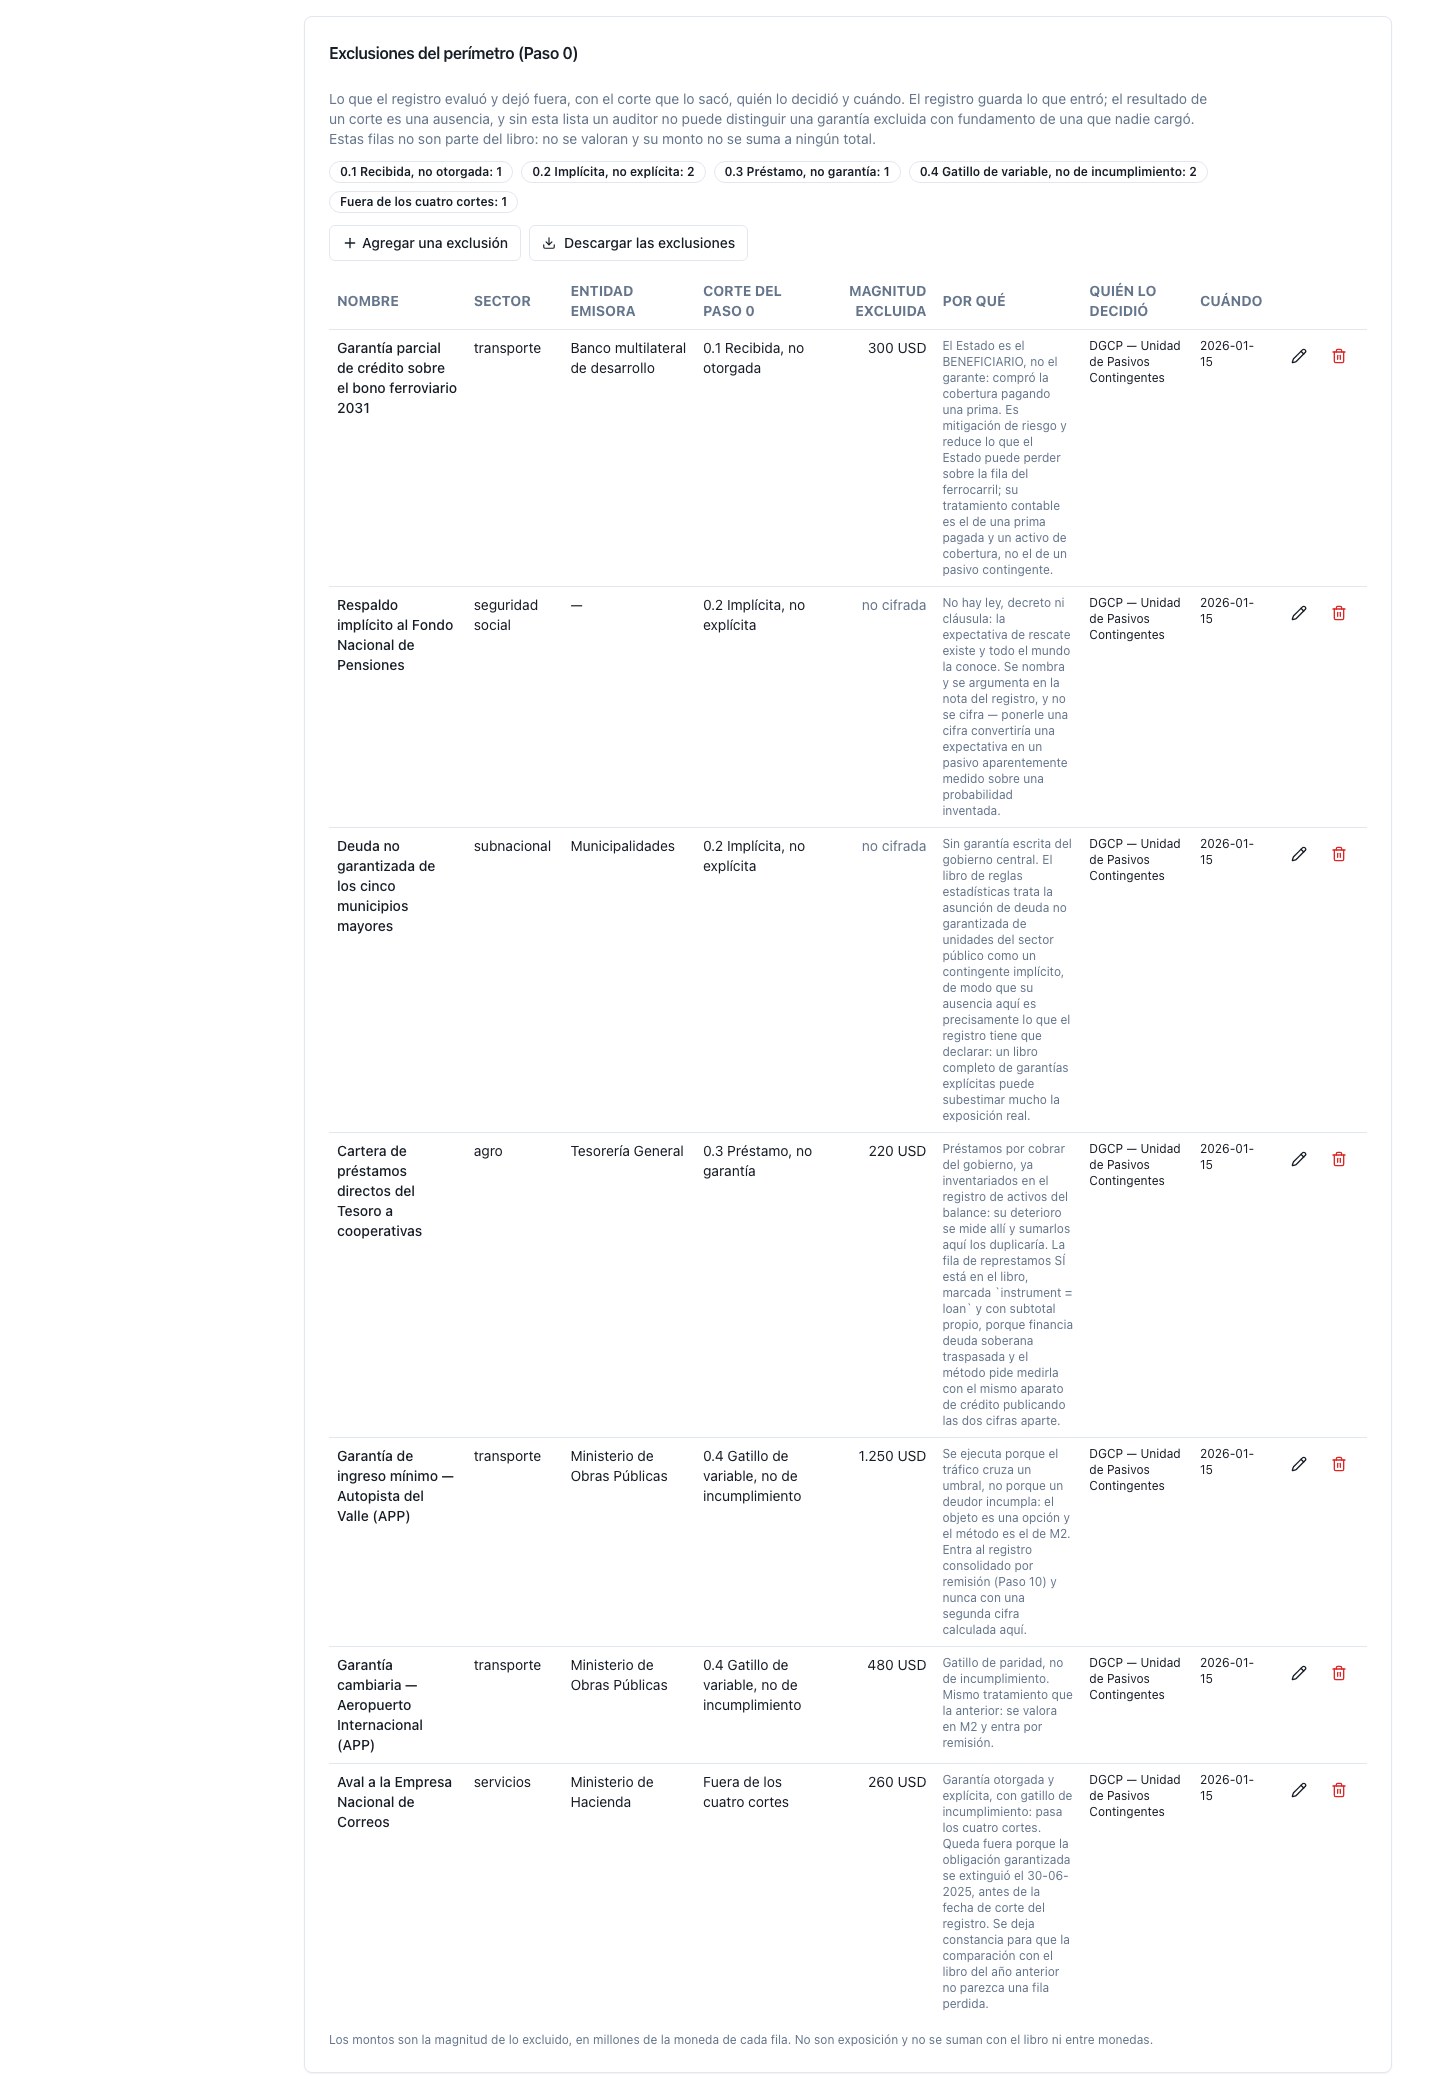
Figura 5.5 — O registro do perímetro. Sete exclusões repartidas nos quatro cortes do Passo 0 —1 recebida, 2 implícitas, 1 empréstimo, 2 gatilho de variável— e uma fora dos quatro, cada uma com sua entidade emissora, sua magnitude —ou "no cifrada" («não cifrada»), que é o estado correto de uma garantia implícita—, o argumento do corte nesse caso concreto, quem o decidiu e quando. O Passo 0 não pode ter tela que o racionalize; pode ter, e agora tem, tela que o acredite. (§5.1; Passo 0.) [nota: estas linhas não são parte do livro: não são valoradas e seu montante não se soma a nenhum total.]
Rota: …/guarantees/credit-loss. Título na tela (em espanhol): "Analizador de pérdida crediticia de garantías" (Analisador de perda de crédito de garantias).
Insumo. Uma tabela de exposições com cinco colunas editáveis —nome, montante garantido, PD (0–1), prazo (anos), recuperação (0–1)— mais a correlação de inadimplência, que abre em 0,20. A tela carrega o registro salvo do espaço de trabalho ao abrir e o diz: "Cargado del registro de garantías del espacio de trabajo — fecha de corte …" («Carregado do registro de garantias do espaço de trabalho — data de corte …»). Se o espaço ainda não tiver registro, abre com duas linhas de partida e diz, também, que não estão salvas.
Saída. Quatro cifras de cabeçalho —exposição total (EAD) e as três bases de perda esperada: anual, de vida e de vida em valor presente, esta última com a taxa de desconto impressa ao lado e a nota "al X %, descontada desde el año base" («a X %, descontada desde o ano‑base»)—; uma segunda fila com VaR 95 / CVaR 95 e pior caso / execução total; o aviso âmbar quando alguma exposição não declarou prazo, com quantas de quantas; e o detalhe linha por linha com EAD, prazo, PD anual, PD de vida, LGD e as três bases, ordenado por perda esperada de vida em valor presente. Ao pé, duas notas: a fórmula com a conversão P = 1 − (1 − h)ⁿ e a correlação aplicada, e —literalmente— "La pérdida esperada no es una provisión… lo decide la nota de revelación fiscal, y sobre la probabilidad DE VIDA." («A perda esperada não é uma provisão… quem decide é a nota de divulgação fiscal, e sobre a probabilidade DE VIDA.»)
Decisão do analista. As cinco colunas de cada linha, a correlação e quando salvar. Três botões: avaliar, salvar no registro e exportar o registro.
Vale a pena deter‑se no que esta tela executa, porque é o Passo 3 completo e não sempre o foi: há coluna de prazo; a probabilidade de vida é calculada e publicada linha por linha junto à anual; as três bases saem etiquetadas; o valor presente é descontado sobre a trajetória de risco e desde o ano‑base; a taxa sai do espaço de trabalho e é impressa com sua procedência; e a palavra "provisão" não aparece em nenhuma saída do cálculo. O Passo 3 do §3 é ensinado aqui com uma captura e não com uma advertência.
Limites.
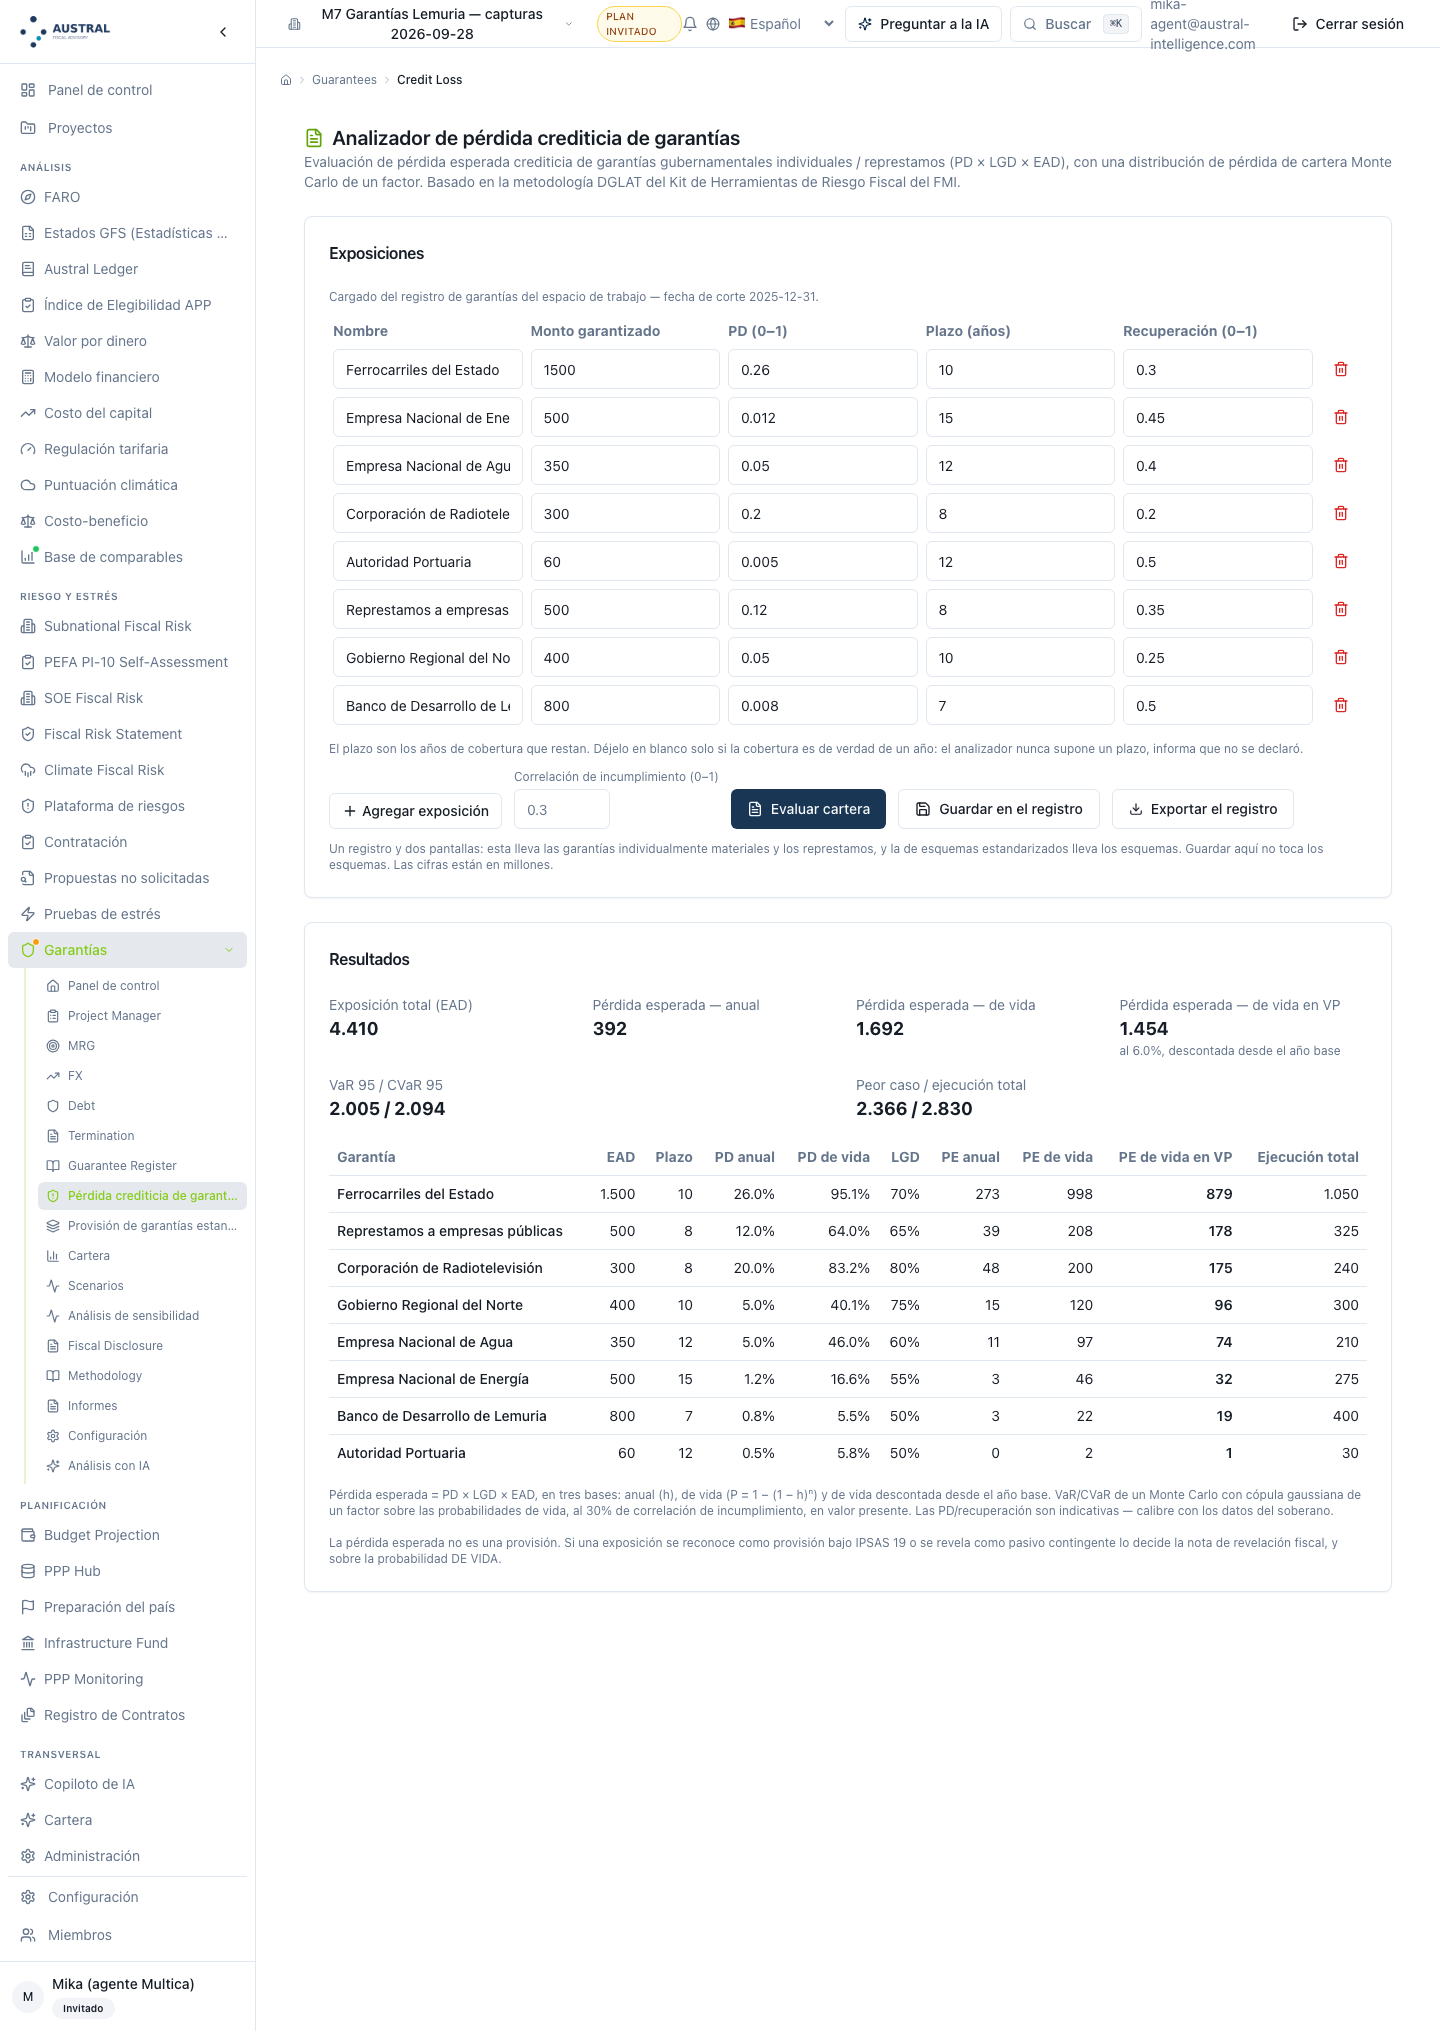
Figura 5.6 — O Passo 3 completo em uma tela. Acima, as oito exposições carregadas do registro com seu prazo e o aviso "Cargado del registro de garantías del espacio de trabajo — fecha de corte 2025‑12‑31". Abaixo, exposição total 4.410 e as três bases etiquetadas —anual 392, de vida 1.692, de vida em VP 1.454, "al 6,0 %, descontada desde el año base"—, a cauda (VaR 95 / CVaR 95 = 2.005 / 2.094; pior caso / execução total 2.366 / 2.830) e o detalhe com PD anual e PD de vida linha por linha. Ao pé, a fórmula com a conversão de vida e a nota de que a perda esperada não é uma provisão. (§5.1; Passos 1, 3 e 4.) [nota: o CVaR da figura é 2.094 e o do §4 e do registro é 2.090,4: esta tela roda 10.000 rodadas e não as 50.000 do espaço de trabalho (limite 5). O aviso âmbar de prazo não declarado não aparece porque as oito linhas o declaram.]
Rota: …/guarantees/standardized-guarantee. Título na tela (em espanhol): "Provisión de garantías estandarizadas" (Provisão de garantias padronizadas).
Insumo. Uma tabela de esquemas com cinco colunas —esquema, saldo vigente, taxa de execução (0–1), recuperação (0–1), receita por comissões—, o múltiplo de estresse (abre em ×2) e o produto. Como a anterior, carrega os esquemas salvos do registro e o declara com sua data de corte.
Saída. Quatro cifras de cabeçalho —saldo vigente, execuções esperadas com sua porcentagem do PIB, custo fiscal líquido (menos comissões) e execuções estressadas com seu multiplicador— e o detalhe por esquema com saldo, execuções esperadas, custo líquido e estressado. Ao pé, a fórmula e a advertência de que o reconhecimento é decidido pela nota de divulgação e não por esta tela.
Decisão do analista. As cinco colunas de cada esquema, o múltiplo de estresse, o PIB declarado e quando salvar.
Limites.
execuções esperadas − comissões, nunca execuções estressadas − comissões, e a tela não publica um líquido sob estresse. É a regra (c) do Passo 6 do §3, e é exatamente o achado de que um administrador de fundo precisa: as comissões não sobem com as execuções. No registro de demonstração, o esquema hipotecário de habitação social tem líquido 0,1 na média e 8,2 sob estresse ×2, e o líquido do conjunto passa de 214,6 a 494,2 — tudo isso é preciso calcular fora da ferramenta. [a construir]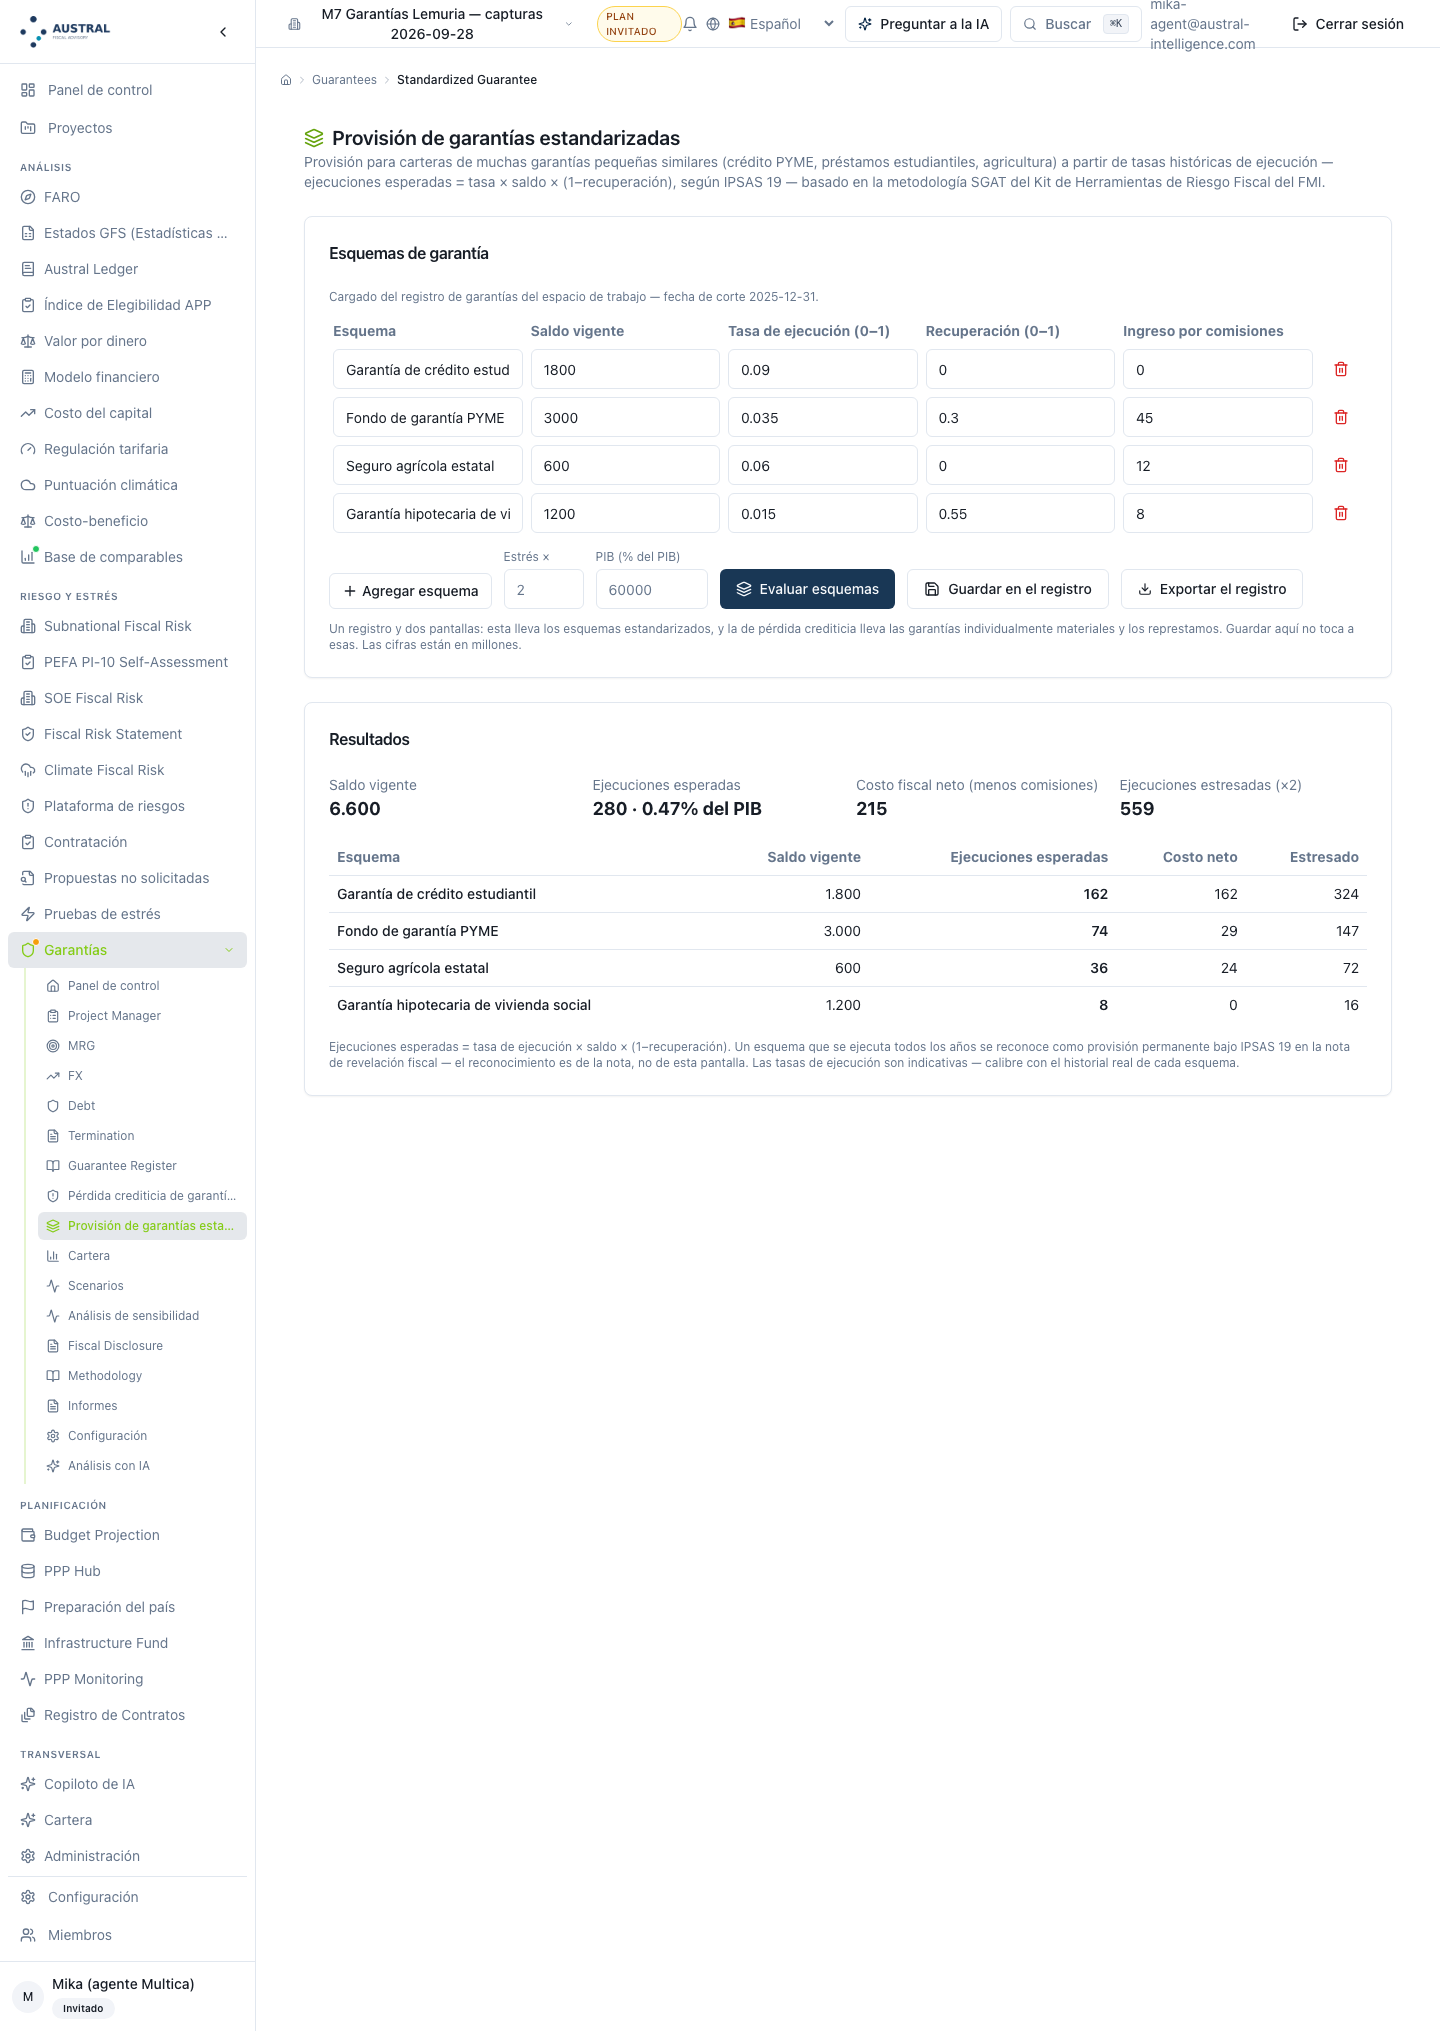
Figura 5.7 — Os quatro esquemas carregados do registro com seu saldo, sua taxa de execução, sua recuperação e sua comissão, e abaixo saldo vigente 6.600, execuções esperadas 280 · 0,47 % do PIB, custo fiscal líquido 215 e execuções estressadas (×2) 559, com o detalhe por esquema. A garantia de crédito estudantil, com 162 de 280, custa mais que os outros três esquemas juntos e não cobra comissão. (§5.1; Passos 1, 3 e 6.) [nota: a tela arredonda para inteiro — o §4 publica 279,6 · 214,6 · 559,2. O líquido é sempre o da média: a hipotecária de habitação social imprime líquido 0 e estressado 16, e seu líquido sob estresse —8,2— não aparece. Dos quatro porcentuais do produto que o cálculo devolve, a tela imprime um.]
Rota: …/guarantees/fiscal-disclosure. Título na tela (em espanhol): "Revelación fiscal (IPSAS 19)" (Divulgação fiscal — IPSAS 19).
É a tela que mais mudou, e a que converte o registro em um entregável. Insumo: nenhum em tela; a nota se constrói sobre tudo o que o espaço de trabalho garante — os cenários de contrato salvos e o registro de toda origem, cada linha em sua própria moeda. Saída: o título ("n garantias: p reconhecidas como provisões, c divulgadas como passivos contingentes"), a linha de procedência que diz quantas linhas vêm de cada fonte, a linha de taxa com sua procedência, quatro cartões —provisões reconhecidas em valor presente, contingentes: exposição bruta, contingentes: efeito estimado, e a contagem—, a tabela de provisões com valor presente e soma nominal, a tabela de contingentes com exposição bruta, efeito estimado e a marca de remota, o bloco de repasses de empréstimo e empréstimos a receber sob o IPSAS 41 —fora das duas tabelas do IPSAS 19 e somado a nenhuma—, e o marco normativo com a narrativa que o motor devolve.
Quatro coisas que esta tela faz hoje e que convém dizer porque são recentes:
Limites.
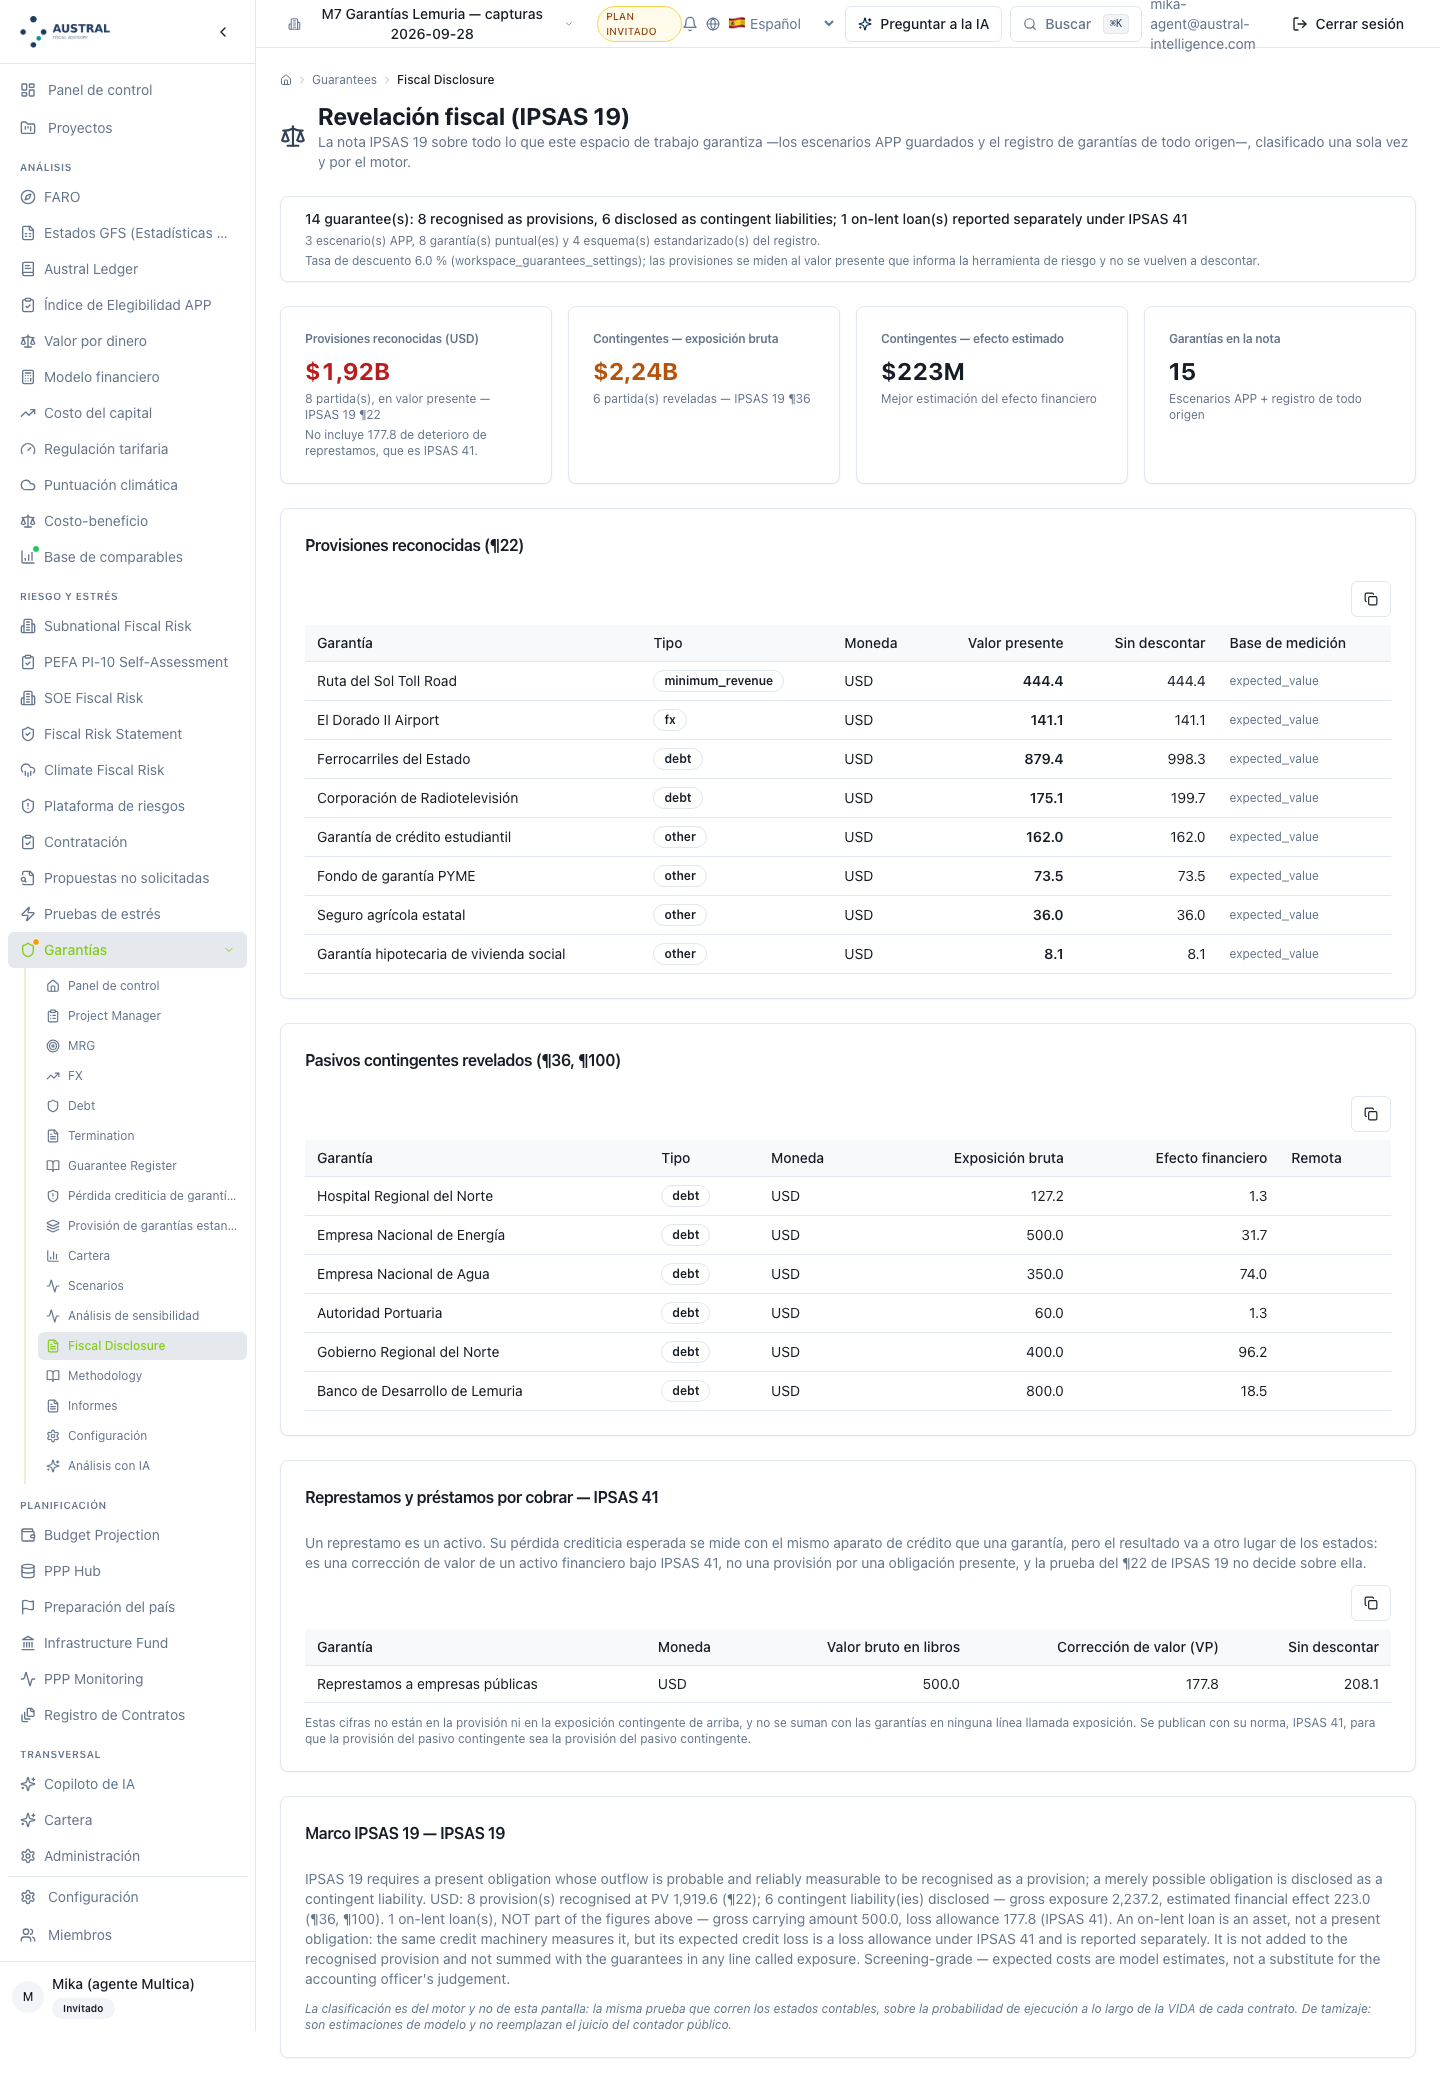
Figura 5.8 — A nota sobre tudo o que o espaço garante, com a linha de procedência que o diz: 3 cenários PPP, 8 garantias pontuais e 4 esquemas padronizados do registro. As oito provisões reconhecidas do ¶22 e os seis contingentes divulgados do ¶36 e ¶100 — e, abaixo dos dois blocos e somado a nenhum, "Represtamos y préstamos por cobrar — IPSAS 41": valor bruto contábil 500,0 e provisão para perdas 177,8, com sua razão escrita na própria tela. O cartão de provisões o repete em seu pé: "No incluye 177,8 de deterioro de represtamos, que es IPSAS 41." É a regra de encerramento do Passo 7 executada pelo produto. (§5.1; Passo 7.) [nota: o título da nota, o tipo de cada linha (debt, fx, minimum_revenue, other), a base de medição (expected_value) e a narrativa normativa voltam do motor em inglês em uma sessão em espanhol. A tela não publica o corte de "remoto" que aplicou, embora o motor o devolva e já esteja unificado em 5 % em todo o produto. E não deixa escolher que metade entra: os 1.334,1 de provisão da metade de toda origem —a cifra do método (§4.7)— é preciso obtê‑los do livro exportado ou subtraí‑los à mão dos 1.932,1 do título.]
Não é uma tela: é o botão "Descargar el libro de cálculo" («Baixar o livro de cálculo») do registro, que as duas telas de cálculo repetem como "Exportar el registro" («Exportar o registro»). Produz um livro de cálculo com cinco abas: o registro tal como está salvo —com sua data de corte, sua taxa e sua procedência, a correlação, o multiplicador de estresse e o número de rodadas com sua semente no cabeçalho—; perda de crédito com as três bases linha por linha, o total e o bloco de cauda; esquemas padronizados com saldo, execuções, comissões, líquido e estressado; a nota IPSAS 19 com suas duas tabelas, o bloco de repasses sob sua própria norma e sua narrativa; e as exclusões do perímetro, que é o que converte o livro em evidência de integridade e não apenas do que foi valorado. Há além disso uma exportação em formato de intercâmbio, com as vinte e quatro colunas da ficha do Passo 1, que volta a entrar no registro depois de editada em uma planilha.
Duas precisões. A primeira, favorável: a aba de nota IPSAS 19 do livro é do registro sozinho —11 rubricas, 6 provisões por 1.334,1 e o repasse à parte—, de modo que o entregável que se arquiva publica a nota de toda origem que a tela não deixa isolar. A segunda, não: o livro está rotulado em inglês em qualquer idioma de sessão —os nomes das cinco abas e todos os seus cabeçalhos—, e o download exige que o espaço de trabalho esteja licenciado: em um espaço recém‑criado, que nasce em plano convidado, o botão devolve um bloqueio. [a corrigir]
É, hoje, o entregável do método: o que um ministério anexa à sua declaração de riscos fiscais e o que um auditor abre.
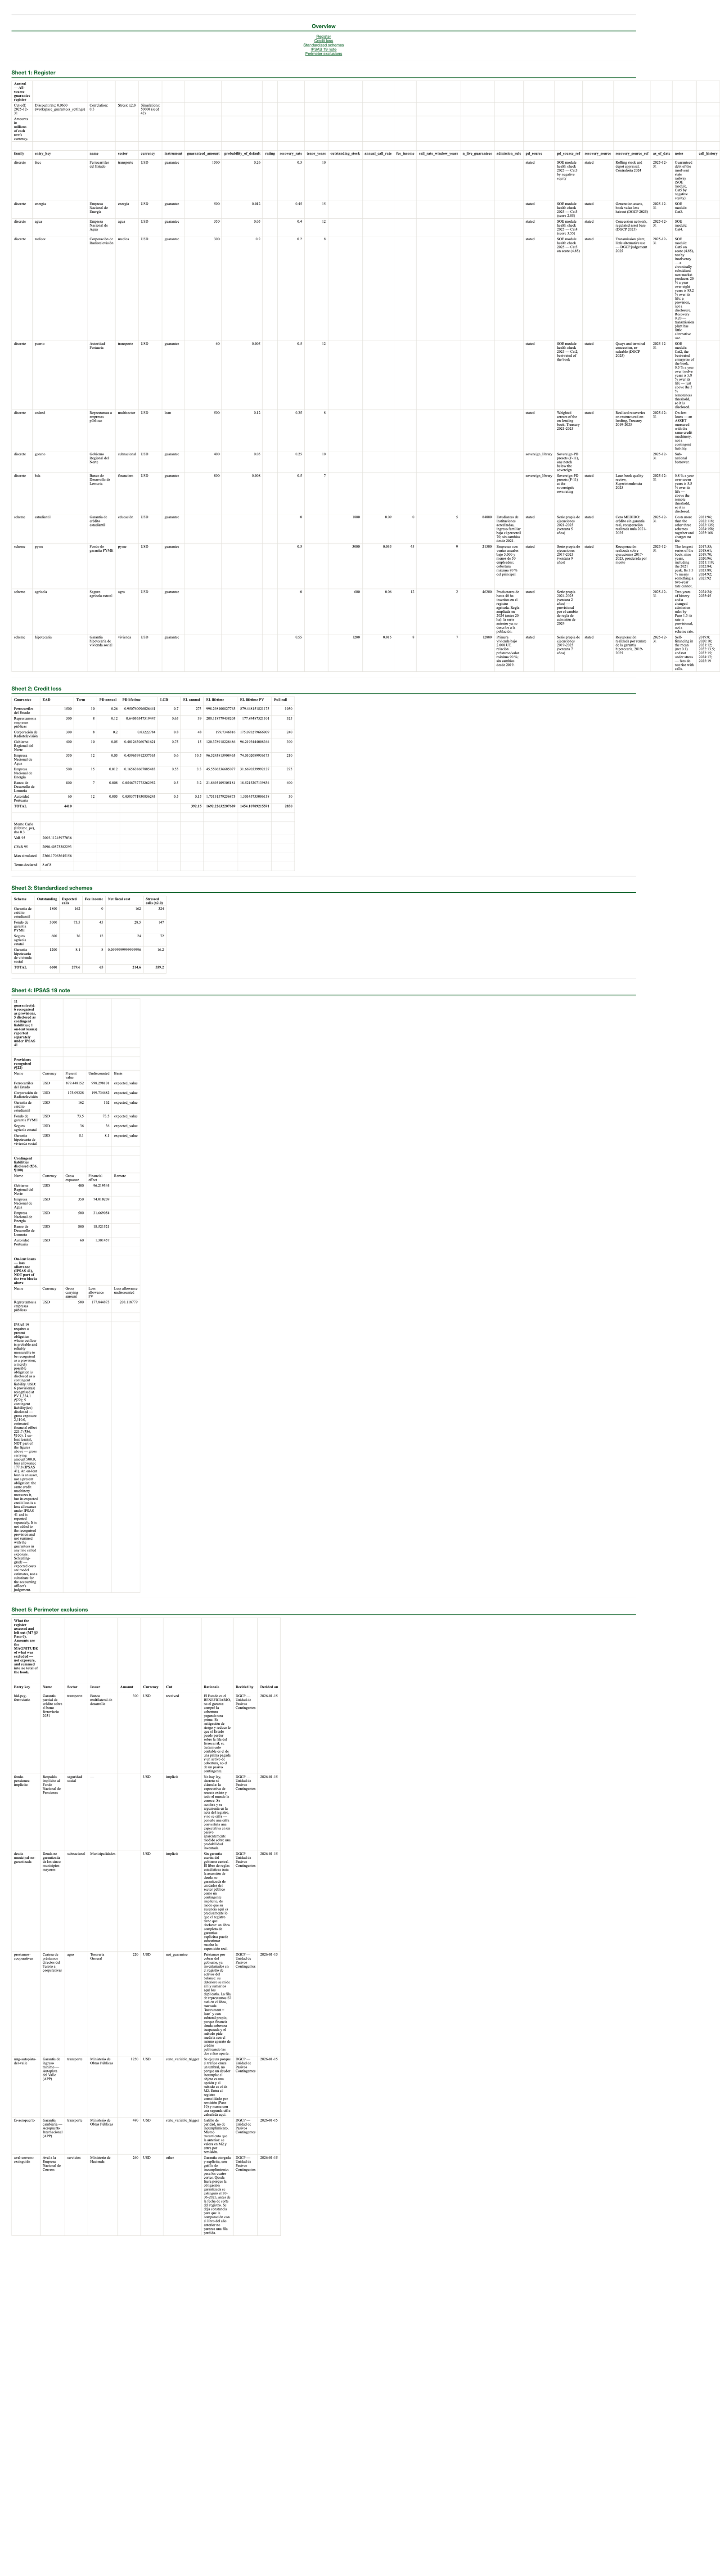
Figura 5.9 — O livro exportado, suas cinco abas e seu cabeçalho de supostos: corte 2025‑12‑31, taxa 0,0600 com sua procedência, correlação 0,3, estresse ×2, 50.000 rodadas com semente 42. Register com as vinte e quatro colunas de cada linha; Credit loss com as três bases linha por linha; Standardized schemes com saldo, execuções, comissões, líquido e estressado; IPSAS 19 note sobre o registro sozinho —11 rubricas, 6 provisões e o repasse à parte sob sua norma—; e Perimeter exclusions, que é o que converte o livro em evidência de integridade. (§5.1; Passos 1, 3, 4, 6 e 7.) [nota: o livro é rotulado em inglês em qualquer idioma de sessão. O download exige um espaço de trabalho licenciado.]
Rota: …/frs. O registro entra na declaração como duas famílias —garantias pontuais e esquemas padronizados—, lidas diretamente do espaço de trabalho: não é preciso colar um resultado em nenhuma parte. É ensinado uma vez como destino e se remete ao M9, que é o manual dessa tela.
Duas precisões que pertencem a este manual e não àquele. A primeira: o coletor valora o registro a correlação zero e sem estresse, deliberadamente —a cauda de uma carteira pertence aos supostos de quem a declara, e fixar uma correlação por conta da declaração publicaria um CVaR que ninguém escolheu—; quem quiser sua própria correlação na declaração envia o resultado da carteira explicitamente, e isso manda sobre a leitura automática. A segunda: a declaração abate o estoque explícito que cada empresa pública declara —dívida garantida, repasses de empréstimo e empréstimos do governo— contra a família de garantias pontuais, que é a regra de não duplicação do Passo 10 executada pelo produto.
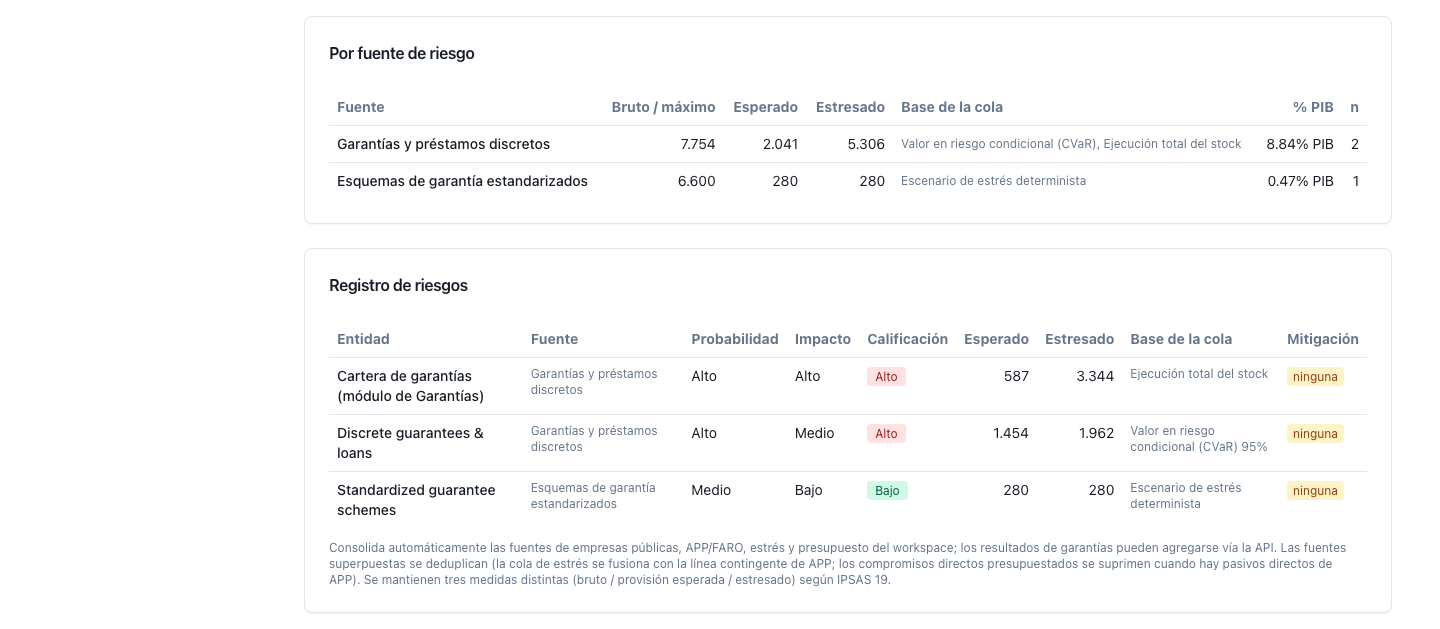
Figura 5.10 — O registro entra na declaração como duas famílias —garantias e empréstimos discretos, esquemas de garantia padronizados— lidas do espaço de trabalho, cada uma com sua base de cauda declarada: valor em risco condicional a 95 % e execução total do estoque para a primeira, cenário de estresse determinista para a segunda. As cifras confirmam o que o texto diz: o coletor valora o registro a correlação zero e sem estresse —esperado 1.454 e estressado 1.962, que é o CVaR 95 da carteira pontual a correlação 0 do §4.2; 280 e 280 para os esquemas. A declaração não soma caudas de leis distintas sem dizê‑lo: rotula‑o linha por linha. Remete‑se ao M9 para esta tela. (§5.1; Passo 10.) [nota: os nomes das duas famílias e do terceiro item —a carteira do módulo de Garantias— são impressos em inglês em uma sessão em espanhol. O produto está pedido com 60.000 de produto substituto, como o §4.]
Esta é a pergunta que o manual tem de responder com precisão, porque a resposta mudou por completo e porque dela depende que o Passo 9 seja aplicável.
Hoje há um livro, e há tela. O espaço de trabalho guarda um registro de garantias de toda origem, uma linha por exposição, com duas famílias em um mesmo livro —garantias pontuais e esquemas— e colunas reais, não um bloco de texto: família, chave, nome, setor, moeda, ordem de reporte, montante garantido, probabilidade anual, classificação, recuperação, tipo de instrumento, prazo, saldo do esquema, taxa de execução, janela da taxa, garantias vivas, regra de admissão, série de execuções, comissões, procedência da probabilidade e da recuperação com sua fonte declarada, data de corte e notas. E uma lista irmã: as exclusões do perímetro, que não são linhas do livro —não são valoradas nem somam a nenhum total— mas o registro do Passo 0.
Há três vistas do mesmo livro, não duas. A tela do registro (§5.1) o mostra inteiro e edita qualquer coluna. As duas telas de cálculo são vistas parciais: a de perda de crédito salva apenas as linhas pontuais e a de esquemas apenas os esquemas, de modo que salvar em uma nunca pisa o que a outra administra.
Nada do livro é um resultado. A perda esperada, a cauda e a classificação contábil são calculadas ao ler, com os mesmos motores que rodam por trás das telas. Uma linha salva e uma digitada não podem dar cifras distintas, e uma mudança de motor não deixa o livro com cifras velhas.
O que o livro permite, e o cálculo sem estado não permitia: uma data de corte declarada —e o aviso de que o livro tem duas, isto é, que está meio atualizado—; o aviso de que o livro tem mais de uma moeda e o registro não guarda taxas de câmbio; exportação para livro de cálculo e para formato de intercâmbio; uma nota de divulgação sobre o que está salvo; a entrada automática na declaração de riscos fiscais; o Passo 5 calculado no servidor —materialidade e as duas concentrações—; o registro do perímetro; e o teto de mil linhas do livro e outras mil exclusões, que é o que converte o método em aplicável a um registro país e não só a uma oficina.
O que ainda não há.
A probabilidade é digitada, e agora se declara de onde sai. O registro guarda a procedência da probabilidade e da recuperação —dado escrito, herdado do formulário, biblioteca soberana, outra, ou sem declarar— e a fonte de cada uma em texto livre, e as duas são editadas na ficha da linha. É a metade do Passo 1.2 que antes vivia em uma nota: a tela avisa, além disso, quando uma linha tem recuperação zero sem declarar de onde sai, porque zero não é o valor neutro mas o suposto mais severo possível.
O que continua faltando é o atalho. Existe uma biblioteca de classificação soberana para probabilidade anual indicativa com oito países, cada um com sua classificação, a faixa da tabela, a probabilidade e a fonte declarada, e o cálculo aceita que uma linha venha com classificação em vez de probabilidade. A coluna de classificação já é editada na ficha da linha do registro, mas é um campo de texto livre: nenhuma tela oferece a biblioteca —não há seletor de país nem de classificação— e nada comprova que o digitado seja uma classificação que a tabela conheça. O manual mostra por isso a consulta por programa (§5.6) em vez de inventar uma tela. [a construir]
Tanto a tabela de classificação para probabilidade como a biblioteca soberana são declaradas indicativas no próprio produto, e este manual repete a advertência em vez de suavizá‑la: são estudos de inadimplências corporativas, não estão calibradas para soberanos nem para empresas públicas, e é preciso calibrá‑las antes de usá‑las com um cliente.
A taxa de execução do esquema é digitada, e agora a série de que ela sai é guardada com ela. O registro tem coluna de série de execuções —uma linha por ano, ano:montante—, de janela da taxa em anos, de regra de admissão e de garantias vivas. É exatamente o que a regra 1 do Passo 3.2 pede para que uma taxa seja defensável: sobre Lemuria, a do Fundo PME declara nove anos e a do seguro agrícola dois, com a regra ampliada em 2024 — e na célula as duas pareciam iguais. O que o produto não faz é calcular a taxa a partir da série nem avisar quando as duas não fecham: a taxa continua sendo um dado digitado ao lado de sua evidência. [a construir]
Restam sete diferenças, e todas estão ditas acima em sua tela. Convém reuni‑las porque juntas desenham o perfil do produto: o motor vai à frente da interface, e a interface vai à frente da navegação.
| O método pede | O produto faz | Onde |
|---|---|---|
| Garantias e empréstimos separados, com dois subtotais | O livro guarda o tipo de instrumento e a tela do registro o filtra; os totais das três telas continuam somando‑os | Passo 0.3 · Passo 2 |
| Correlação estruturada, ou ao menos declarada por setor | Um só escalar para toda a carteira | Passo 4 |
| Aviso quando a cauda perde sentido por falta de linhas | Nada | Passo 4 |
| Uma só cauda por carteira | Duas: o registro a 50.000 rodadas e a tela de perda de crédito a 10.000, sem dizê‑lo | Passo 4 |
| Líquido de comissões recalculado no cenário de estresse | O líquido é sempre o da média | Passo 6 |
| Projeção plurianual do esquema | Um ano | Passo 3.2 · Passo 6 |
| A nota do passivo contingente sozinha, sem os cenários de contrato | O livro exportado a dá; a tela não deixa escolher | Passo 7 |
E quatro que o índice de trabalho ou a redação de 25‑09 listavam aqui e já não são diferenças: a probabilidade anual sem prazo nem desconto; a etiqueta "provisão" sobre a perda esperada; a provisão do passivo contingente somada com a deterioração de repasses de empréstimo —hoje a nota os separa, com sua norma cada um—; e a ausência de tela do registro, que era a mais cara de todas. As quatro estão corrigidas no motor, na tela e nas cinco edições de idioma.
A diferença de vocabulário está corrigida. O subtítulo da tela de perda de crédito dizia "préstamos on‑lending" enquanto sua nota de pé dizia "represtamos". Hoje o subtítulo diz "garantías gubernamentales individuales / represtamos" («garantias governamentais individuais / repasses de empréstimo»), a nota de alcance diz "represtamos", a tela do registro rotula o instrumento "Represtamo" e a nota de divulgação intitula seu bloco "Represtamos y préstamos por cobrar". Uma palavra, a do M6, nas quatro telas.
O que fica de vocabulário [a corrigir]: o menu lateral continua em inglês em várias entradas do módulo —Guarantee Register, Fiscal Disclosure, Scenarios, Methodology, Project Manager— ainda que os títulos dessas mesmas telas estejam em espanhol, e os valores que o motor calcula para a nota contábil são impressos em inglês em uma sessão em espanhol (§5.0).
Para a declaração de riscos fiscais: automático, lendo o registro do espaço de trabalho, como descrito acima. Para a contabilidade: a nota de divulgação usa o mesmo classificador que as demonstrações contábeis da plataforma, de modo que a nota que um ministério arquiva e seu balanço não podem discrepar.
Desde o módulo de empresas públicas: [a construir]. Esse módulo publica, empresa por empresa, o estoque com garantia explícita, os repasses de empréstimo e os empréstimos do governo a receber — que são exatamente as linhas que este registro valora. Hoje a continuidade existe no pacote de demonstração, onde as cinco primeiras linhas do registro são as cinco empresas do M6 com seus montantes, mas não existe um repasse: em um espaço de trabalho real é preciso digitar de novo essas linhas, com o risco de que as duas leituras se separem. É o repasse que mais valor agregaria e o que falta.
Desde o registro de contratos e para o orçamento: [a construir].
A regra de não duplicação é a do Passo 10.2 e o produto a executa em um ponto: a declaração abate o estoque explícito que cada empresa pública declara contra a família de garantias pontuais, para que a mesma obrigação não entre duas vezes. Hoje além disso ele a publica: a declaração imprime quanto o registro acrescenta, quanto foi abatido contra as empresas públicas e o movimento líquido, e enumera as costuras entre famílias com seu veredicto —incluído "no aplica (falta uno de los dos lados)" («não se aplica — falta um dos dois lados»), que é o caso de um espaço que tem registro e não tem carteira de empresas públicas. Nos demais pontos a regra é do analista, e o manual a escreve para que ele a aplique.
Tudo o que as três telas fazem —e três coisas que nenhuma faz— é acessível com a sessão da conta. Em prosa, sem transcrever endereços:
A lista viva, em 28‑09‑2026, ordenada pelo que custa:
Saíram da lista —e convém dizê‑lo, porque a lista de um manual anterior é o que o leitor recorda— a navegação para as duas telas, a ausência de registro persistente, a falta de um pacote de demonstração de toda origem, a nota de divulgação sem tela, a discrepância de cortes entre o motor e o navegador, a tela do registro, a série histórica de execuções com sua janela e sua regra de admissão, a procedência declarada da probabilidade e da recuperação, o registro do perímetro do Passo 0, o Passo 5 completo e —a mais importante para o §7— a provisão do passivo contingente separada da deterioração de repasses de empréstimo na nota. Cinco estavam abertas quando o índice de trabalho foi escrito; as seis últimas se fecharam entre 25 e 28 de setembro, isto é, depois de que esta seção fosse dada por definitiva. Um manual de uma plataforma viva se escreve contra um alvo que se move, e a regra da série é dizê‑lo com data em vez de disfarçá‑lo.
E uma advertência que não é do módulo mas afeta quem seguir este manual: um espaço de trabalho recém‑criado nasce em plano convidado, e o plano convidado bloqueia os downloads. Pode‑se semear o registro de Lemuria, valorá‑lo, ler a nota e ver as quatro telas; não se pode baixar o livro de cálculo. Para o entregável do §5.1 é preciso trabalhar em um espaço licenciado.
| Passo do §3 | Onde é executado | Nota |
|---|---|---|
| 0 Perímetro | Registro (exclusões do perímetro) | O argumento é trabalho de arquivo; o registro —o que foi avaliado, que corte o tirou, quem o decidiu— sim tem tela |
| 1 Inventário e partição | Registro · Perda de crédito · Esquemas padronizados | Vinte e três colunas na tabela do registro; cinco em cada tela de cálculo |
| 2 Valor de face | Registro (valor de face do livro) · Perda de crédito · Esquemas | Sem subtotal por instrumento |
| 3 As três bases | Perda de crédito · Esquemas · Registro (custo esperado) | Completo: prazo, probabilidade de vida, desconto desde o ano‑base |
| 4 A cauda | Perda de crédito · Registro | Correlação escalar; sem aviso de cauda degenerada; dois números de rodadas distintos |
| 5 Prioridade e concentração | Registro | Completo: materialidade por custo esperado, concentração por devedor e por setor com Herfindahl |
| 6 Estresse | Esquemas (múltiplo) · Perda de crédito (execução total) · Registro (sob estresse) | Sem líquido estressado; sem projeção |
| 7 Tratamento | Divulgação fiscal (IPSAS 19) | Provisão do passivo e deterioração de repasses separadas, cada uma com sua norma; sem poder isolar a metade de toda origem em tela |
| 8 Preço e subsídio | — | Existe para as garantias de contrato; não para estas |
| 9 Teto e governança | Parcial: Registro (data de corte, procedência, exportação) | Sem versão, sem histórico, sem teto |
| 10 Consolidação | Estado de Riscos Fiscais · valoração do livro por programa | Abatimento com empresas públicas executado e publicado pelo produto |
Tudo o descrito pode ser lido e calculado sem se registrar: o espaço de convidado traz o registro de Lemuria completo e a taxa do exemplo semeada, e reproduz as cifras do §4 com os supostos do §4 impressos em tela com sua procedência. O que o plano convidado não permite é salvar, subir nem baixar — o livro de cálculo do §5.1 exige um espaço licenciado. O link está ao final do manual.
E a nota de transferência, que é a da série: o cliente fica com a ferramenta e com a capacidade de operá‑la. O método do §3 é autônomo e pode ser executado sem esta plataforma; o que a plataforma acrescenta é que o registro persista, que as cifras não sejam calculadas duas vezes de duas maneiras, e que a nota que se arquiva e o balanço que se publica saiam do mesmo classificador.
É preciso começar por uma concessão, e não é de cortesia. As duas ferramentas de referência deste método são planilhas, e são boas: duas planilhas do departamento de finanças públicas do Fundo Monetário Internacional, publicadas dentro de seu kit de risco fiscal, uma para as garantias e empréstimos pontuais e outra para os esquemas de garantias padronizadas. O método do §3 pode ser executado nelas — de fato saiu delas. Este manual não está escrito contra essas planilhas; está escrito sobre o método que essas planilhas documentam.
O argumento desta seção é outro e é mais estreito: o que acontece com uma planilha quando ela deixa de ser um instrumento de diagnóstico e passa a ser o registro anual de um livro de garantias. Um instrumento de diagnóstico se abre para responder uma pergunta sobre uma garantia, se usa um dia e se arquiva. Um registro tem cem garantias pontuais que chegam do escritório de dívida, de três administradores de fundos e de um anexo orçamentário; oito esquemas cujas taxas de execução é preciso revisar a cada ano; uma data de corte; uma cadeia de reporte que termina em uma demonstração financeira assinada e em uma declaração de riscos fiscais enviada ao Congresso; e um auditor que dentro de três anos vai perguntar de onde saiu uma cifra. Nenhuma dessas quatro coisas é um problema de cálculo; todas são problemas de base, procedência, invariantes e versões, e nenhuma se resolve com uma fórmula melhor.
As dez falhas que seguem não são hipotéticas. Cada uma é apresentada igual: onde ocorre (que passo do §3), o que falha na planilha, quanto custa medido sobre o registro de Lemuria do §4, e o que a ferramenta faz em seu lugar. E várias delas ocorreram à própria ferramenta antes de se corrigir; contam‑se assim, porque a diferença entre uma planilha e um programa não é que o programa não erre, mas que quando ele erra deixa rastro, se corrige de uma vez para as cem garantias, e resta uma prova que impede que volte.
Onde ocorre. Passo 2, e é a falha que ordena todas as demais.
O que falha na planilha. A planilha soma a coluna de montantes garantidos, a chama de "exposição do Estado" e a publica. É a operação mais natural do mundo: o montante está escrito, a garantia foi assinada pelo Tesouro, a soma está bem feita. Todo o resto —a probabilidade de que seja executada, o prazo durante o qual pode ser executada, o que se recuperaria se for executada— está em outras colunas que não entram no título, se estão.
Quanto custa em Lemuria. O mesmo registro admite quatro cifras, todas verdadeiras:
| Leitura | Montante | % do PIB |
|---|---|---|
| Valor de face do livro (a da planilha) | 11.010 | 18,35 % |
| Exposição máxima em execução total, líquida da recuperação declarada | 3.389,2 | 5,65 % |
| Custo esperado de vida, em valor presente | 1.733,7 | 2,89 % |
| Custo esperado do ano | 671,8 | 1,12 % |
A primeira é 6,35 vezes a terceira e mais de dezesseis vezes a quarta. Nenhuma é falsa e cada uma responde uma pergunta distinta: a primeira é uma permissão, a segunda um cenário, a terceira um passivo e a quarta uma rubrica orçamentária. O dano de publicar apenas a primeira não é que exagere o risco —ainda que o exagere, e o GFSM 2014 o diz na nota de pé de página de seu ¶7.255: a abordagem do valor nominal "não oferece informação sobre a probabilidade de a contingência ocorrer e pode superestimar o risco possível". O dano é que não responde nenhuma das perguntas que um ministério tem de responder: não se pode orçar sobre 11.010, não se pode provisionar sobre 11.010 e não se pode dimensionar um fundo sobre 11.010.
E há uma confusão mais fina dentro da mesma falha, que é a que distingue um registro bom de um correto: a exposição máxima não é o valor de face. São 3.389,2 e não 11.010, porque a exposição máxima supõe a recuperação declarada. Uma planilha que publique o valor de face como "perda máxima possível" está exagerando por um fator de 3,25, e está fazendo isso com cara de prudência.
O que a ferramenta faz. Publica as três bases juntas e etiquetadas na mesma saída, com a taxa de desconto e sua procedência ao lado, e não oferece nenhuma operação que as some. A etiqueta não é cosmética: é a que obriga quem copia a cifra para um relatório a dizer qual copiou.
Onde ocorre. Passos 3 e 7. É o erro mais caro do livro e o mais difícil de ver.
O que falha na planilha. Uma célula com uma probabilidade, e uma comparação. A probabilidade vem de uma tabela de classificação —todas as tabelas de classificação publicam probabilidades anuais, porque saem de estudos de inadimplemento a um ano— e a comparação é com o limiar do IPSAS 19, o 0,5 de seu ¶31. A fórmula é correta, a tabela é real, o limiar é o da norma. O que falta é uma conversão que nenhuma das três peças pede: a obrigação não dura um ano, dura o prazo da garantia, e a probabilidade de que o teste de reconhecimento precisa é a de que haja alguma execução nesse prazo.
Quanto custa em Lemuria. É a medição maior desta seção.
| Teste sobre a probabilidade anual | Teste sobre a probabilidade de vida | |
|---|---|---|
| Linhas reconhecidas como provisão do passivo | 4 | 6 |
| Provisão do passivo contingente | 279,6 | 1.334,1 |
| Entra o aval de 1.500 à ferrovia insolvente? | não (26,0 % < 50 %) | sim, 879,4 |
| Entra a garantia hipotecária de 8,1? | sim | sim |
| As duas rubricas somadas, com os repasses de empréstimo dentro | 279,6 | 1.512,0 |
×4,77 sobre a provisão do passivo, que é a comparação comparável — quem somar a provisão com a provisão para perdas do repasse obtém 279,6 contra 1.512,0, ×5,41, mas essa soma coloca 177,8 de deterioração de um ativo em uma só das duas pontas (§4.7). E o detalhe que converte a cifra em um argumento: com o teste sobre a probabilidade anual, a garantia de maior custo esperado de todo o registro fica fora do balanço enquanto uma de 8,1 entra. Não porque alguém tenha calculado mal: os 273,0 de custo anual da ferrovia estão bem multiplicados, e os 26 % são o número correto da tabela correta. Porque se comparou uma probabilidade de doze meses com o limiar de uma obrigação de dez anos, e a mesma norma que põe o limiar (¶22 com ¶31) mede a provisão ao valor esperado da obrigação (¶44 com ¶47 e ¶53), não de um ano dela. Se a medição é de vida, o teste tem de estar na mesma base.
A conversão que separa as duas leituras cabe em uma linha: P = 1 − (1 − h)^n, e sobre a ferrovia dá 1 − (1 − 0,26)^10 = 0,951. Uma planilha pode tê‑la. O que uma planilha não tem é a garantia de que ela esteja nas cem linhas, na coluna correta, e que ninguém a tenha arrastado mal na linha 74.
O que a ferramenta faz. A conversão não é uma coluna opcional: é parte do cálculo, é publicada ao lado da probabilidade anual em cada linha, e o classificador contábil roda sobre a de vida e não sobre a anual porque não tem acesso à outra. A ferramenta cometia este erro até há pouco —publicava e classificava sobre a probabilidade anual— e corrigi‑lo moveu o exemplo do §4 de 279,6 para 1.334,1 de provisão do passivo de uma vez, no motor, nas duas telas e nas cinco traduções. É exatamente o argumento desta seção: um erro de base em uma planilha se corrige planilha por planilha, e ninguém sabe quantas ficaram sem correção.
Onde ocorre. Passo 3, na coluna de resultado.
O que falha na planilha. Duas omissões que viajam juntas. A primeira: não há coluna de prazo, porque a fórmula da perda esperada não a pede — PD × severidade × exposição se calcula sem saber quanto dura a cobertura. A segunda: não há desconto, porque uma coluna que multiplica três células não tem onde pô‑lo. O resultado é uma coluna de custo esperado que não é comparável entre linhas —uma garantia a sete anos e uma a quinze aparecem com a mesma unidade e não a têm— e não é somável no registro, porque somar quinze anos de uma e sete de outra sem declarar o horizonte não produz nenhuma magnitude conhecida.
Quanto custa em Lemuria.
| Base | Bloco pontual | % do PIB | Múltiplo sobre a anual |
|---|---|---|---|
| Anual, sem prazo nem desconto (a da planilha) | 392,2 | 0,65 % | — |
| De vida, sem descontar | 1.692,2 | 2,82 % | ×4,32 |
| De vida, em valor presente a 6 % | 1.454,1 | 2,42 % | ×3,71 |
De 392,2 a 1.454,1, e a distância não se reparte de modo parelho: é aportada quase inteira pelo punhado de linhas com prazo longo ou probabilidade alta. A ferrovia passa de 273,0 a 879,4; a radiotelevisão de 48,0 a 175,1; os repasses de empréstimo de 39,0 a 177,8. As três são as três mais caras do livro e as três são as que a leitura anual mais subestima, o que não é casualidade: a base anual comprime precisamente as linhas que o registro existe para encontrar.
E há uma terceira cifra que convém olhar porque é a que um revisor pede: a diferença entre 1.692,2 e 1.454,1 é o desconto, 14,1 %, e é menor que o erro da base por uma ordem de magnitude. É a hierarquia das três alavancas do Passo 3, medida:
| Alavanca | Efeito sobre o custo esperado de vida em VP |
|---|---|
| A base da probabilidade (anual → de vida) | +270,8 % |
| A recuperação, dez pontos percentuais | −14,4 % |
| A taxa de desconto, de 6 % para 8 % | −4,3 % |
Um revisor que discuta a taxa e não a base está discutindo a alavanca que move 63 vezes menos.
O que a ferramenta faz. O prazo é um campo da linha; o desconto é aplicado sobre a trajetória de risco ano por ano —(1−h)^{t−1}·h, sobrevivendo a cada ano anterior— e desde o ano‑base, que não se desconta, de modo que um valor presente deste registro se soma com um de outro manual da série sem perguntar desde que ano corre cada relógio. E o que não faz, que é igualmente importante: não supõe um prazo quando falta. Sem prazo declarado as duas bases de vida colapsam sobre a anual e o resultado diz que o prazo não foi declarado. Um prazo suposto por omissão é uma cifra inventada com aparência de cálculo, e uma planilha que ponha 1 na célula vazia produz exatamente a coluna anual acima sem que ninguém note que a produziu.
Onde ocorre. Passo 3, na carga.
O que falha na planilha. Uma célula vazia que a fórmula lê como zero. A severidade é 1 − recuperação, de modo que uma recuperação em branco dá severidade 1: a hipótese mais severa que existe. Perde‑se tudo o garantido, não se recupera nem colateral nem direito contra o devedor. E não produz nenhum sinal: o resultado é mais alto, e um resultado mais alto em um registro de riscos parece prudência. Ninguém audita uma cifra por ser conservadora.
Quanto custa em Lemuria.
| Suposto de recuperação | Custo esperado anual | Custo de vida em VP | Exposição máxima |
|---|---|---|---|
| Declarada, linha por linha (o registro) | 392,2 | 1.454,1 | 2.830,0 |
| Zero em todas as linhas (a célula vazia) | 560,2 | 2.097,7 | 4.410,0 |
+44,3 % no custo esperado de vida, sem que nenhuma célula esteja mal calculada. E na exposição máxima o efeito é exato e delator: com recuperação zero a exposição máxima coincide com o valor de face (4.410), de modo que as duas cifras que o §6.1 insiste em não confundir se tornam a mesma, e a planilha que as confundia deixa de estar errada — pelo caminho errado.
Sobre os esquemas o mesmo defeito pesa menos e na mesma direção: 279,6 → 321,0 (+14,8 %), e o líquido 214,6 → 256,0. Pesa menos porque dois dos quatro esquemas declaram recuperação zero, e a declaram com razão: não há colateral a executar sobre um diploma profissional nem sobre uma safra perdida. O que mostra a outra metade do argumento, que é a importante: uma recuperação de zero declarada e uma recuperação de zero por omissão são a mesma cifra e não são o mesmo dado. Uma é um juízo com seu fundamento; a outra é uma célula que ninguém preencheu. Um registro tem de poder distingui‑las e uma planilha não pode, porque em uma planilha as duas parecem iguais.
O que a ferramenta faz. A recuperação é um campo com valor explícito em cada linha do registro, e o arquivo que o registro exporta traz a coluna e traz o campo de notas onde vai sua procedência. É uma correção parcial e o manual o diz: a ferramenta não obriga a declarar a procedência nem distingue um zero escrito de um zero herdado, de modo que a disciplina continua sendo do analista. O que ela impede é que o zero se propague sem ficar escrito.
Onde ocorre. Passo 0, quarto corte do perímetro; o dano aparece no Passo 2 e no Passo 7.
O que falha na planilha. Uma só tabela e um só total. As duas ferramentas de referência tratam as garantias e os empréstimos do governo no mesmo painel —faz sentido: a aritmética do crédito é a mesma— e a planilha que as copia herda a tabela compartilhada sem herdar a distinção. O resultado é um total de "exposição" que soma um passivo condicional com um ativo deteriorado.
Quanto custa em Lemuria.
| Valor de face | Custo esperado anual | Custo de vida em VP | Execução total | |
|---|---|---|---|---|
| Garantias (7 linhas) | 3.910 | 353,2 | 1.276,3 | 2.505 |
| Repasses de empréstimo (1 linha) | 500 | 39,0 | 177,8 | 325 |
| Total que a planilha publica | 4.410 | 392,2 | 1.454,1 | 2.830 |
O empréstimo é 11,3 % do valor de face e 12,2 % do custo esperado de vida em valor presente. Não é um erro de decimais: é um oitavo da cifra publicada como exposição contingente que não é uma exposição contingente. E o dano não fica no total. Tem três ramos.
Duplica‑se com o registro de ativos. Os 500 de repasses de empréstimo estão, ou deveriam estar, no balanço do Estado como conta a receber. Somá‑los à exposição contingente os conta duas vezes na mesma demonstração financeira, uma como ativo e outra como risco de passivo.
Entra na cauda da carteira. Na distribuição de perda do §4.5, a linha de repasses aporta 277,7 de perda apontada e está dentro do átomo que forma o VaR 95. Um fundo dimensionado sobre esse CVaR está reservando contra a deterioração de um ativo como se fosse um honramento de garantia.
E termina na rubrica contábil errada. O teste do IPSAS 19, aplicado à linha de repasses, a deixa do lado do reconhecido —sua probabilidade de vida é de 64 %— e uma planilha a totaliza com as provisões. A cifra é correta; a rubrica, não: a deterioração de uma conta a receber é uma provisão para perdas de um ativo, não uma provisão. A provisão do passivo contingente de Lemuria é 1.334,1, não os 1.512,0 que dá somar as duas, e a diferença são exatamente esses 177,8. A ferramenta as publica hoje em separado, cada uma sob sua norma; somava‑as em um só total até 25 de setembro de 2026 (§4.7).
O que a ferramenta faz. O registro guarda o tipo de instrumento em cada linha, a tela o preserva ao editar —de modo que mudar uma probabilidade não converte silenciosamente um repasse em uma garantia— e a valoração o recebe. Mas é uma correção pela metade e é preciso dizê‑lo: a saída soma os dois em um só total de exposição e em uma só cauda de carteira, sem publicar os dois subtotais da tabela acima. Até que os publique, essa tabela é feita ao lado.
Onde ocorre. Passo 4.
O que falha na planilha. Uma coluna de perdas esperadas, uma célula de soma, e a convicção de que isso é a carteira. É, para uma coisa: a soma das perdas esperadas é a média da perda da carteira, exatamente, e nenhuma correlação a muda. O problema é que a média não é a pergunta. A pergunta é quanto é preciso ter guardado para o ano em que várias são executadas ao mesmo tempo, e isso depende de um parâmetro que não aparece em nenhuma média.
Quanto custa em Lemuria.
| Correlação | Média | VaR 95 | CVaR 95 | Máximo simulado |
|---|---|---|---|---|
| ρ = 0 (a da soma) | 1.454,6 | 1.844,1 | 1.961,8 | 2.366,2 |
| ρ = 0,30 | 1.454,1 | 2.005,1 | 2.090,4 | 2.366,2 |
A média é a mesma —1.454 nos dois casos— e o CVaR 95 sobe 6,6 %. Dito como precisa quem dimensiona o fundo: o excesso do CVaR sobre a média é 636,3 com ρ = 0,30 e 507,7 com ρ = 0, de modo que supor independência corta o fundo em 20,2 % — 128,6 dos 636,3 são postos pelo suposto de correlação, e esse suposto não se vê em nenhuma das cifras que a planilha publica.
O máximo simulado, em contrapartida, é idêntico nos dois casos: 2.366,2, a execução total em valor presente. Com oito exposições de probabilidade de vida alta, o cenário em que tudo é executado é alcançado mesmo sem correlação alguma. O que a correlação muda não é onde termina a cauda, é quão frequente e quão grossa ela é. É uma distinção que vale a pena fazer devagar, porque a intuição diz o contrário: correlacionar não piora o pior caso, piora os casos ruins.
O que a ferramenta faz. Simula a distribuição conjunta com um modelo de um fator sobre as probabilidades de vida, informada em valor presente sobre a mesma base do total analítico, e publica média, VaR, CVaR e máximo. Uma planilha não simula 50.000 rodadas de oito variáveis correlacionadas sem deixar de ser uma planilha — e as duas ferramentas de referência, honestamente, não o tentam: a distribuição de carteira é um acréscimo da casa e não uma saída da fonte.
Com dois limites declarados. A correlação é um só escalar —sem matriz por pares nem fator macro, que o mesmo módulo oferece para a carteira de contratos, de modo que o suposto é aqui pior que lá— e é uma convenção da casa e não uma estimativa, porque um livro de garantias de toda origem não tem a série de execuções conjuntas que faria falta para estimá‑la. E com poucas exposições a distribuição tem poucos degraus: com as oito linhas de Lemuria o VaR de ρ = 0,20 e de ρ = 0,30 é o mesmo número, porque o percentil 95 cai no mesmo átomo —o cenário «são executadas seis das oito»—, e a tela não avisa. O manual recomenda ler o CVaR e explica por quê; uma planilha não tem nem o problema nem a advertência.
Onde ocorre. Passo 1, antes de qualquer fórmula.
O que falha na planilha. Uma só aba com uma só fórmula. Se a aba é a de garantias pontuais, o esquema entra como uma exposição grande com uma probabilidade de uma tabela de classificação. Se a aba é a do esquema, a garantia pontual entra como um saldo com uma taxa de execução. Nas duas direções a aritmética é executada sem protestar, porque as duas fórmulas aceitam os mesmos tipos de dado.
Quanto custa em Lemuria, nas duas direções. A comparação é feita sobre cinco anos, que é o horizonte ao qual o registro projeta seus esquemas.
(a) O esquema valorado como uma garantia grande — toma‑se sua taxa anual de execução por uma probabilidade de inadimplência e converte‑se para probabilidade de vida:
| Esquema | Correto (fluxo de 5 anos) | Valorado como pontual | Erro |
|---|---|---|---|
| Garantia de crédito estudantil | 810,0 | 676,7 | −16,5 % |
| Fundo de garantia PME | 367,5 | 342,7 | −6,8 % |
| Seguro agrícola estatal | 180,0 | 159,7 | −11,3 % |
| Garantia hipotecária de habitação social | 40,5 | 39,3 | −3,0 % |
| Total | 1.398,0 | 1.218,4 | −12,8 % |
Subestima, e a razão é exatamente a contrária da do §6.2: a conversão para probabilidade de vida para em 1, porque descreve um acontecimento que pode ocorrer uma única vez. Um pool de vinte e seis mil hipotecas que executa 1,5 % a cada ano não é um acontecimento que ocorre uma vez: ocorre todos os anos e a probabilidade de que ocorra não se acumula, se repete. E o erro é maior onde a taxa é mais alta —o crédito estudantil, −16,5 %— isto é no esquema mais caro do livro.
(b) A garantia pontual valorada com uma taxa histórica de execução — aplica‑se sua probabilidade anual ao saldo todos os anos, sem sobrevivência:
| Garantia | Correto (de vida) | Valorada como esquema | Erro |
|---|---|---|---|
| Ferrovias do Estado | 998,3 | 2.730,0 | +173,5 % |
| Corporação de Radiotelevisão | 199,7 | 384,0 | +92,3 % |
| Governo Regional do Norte | 120,4 | 150,0 | +24,6 % |
| Total das sete garantias | 1.484,1 | 3.463,7 | +133,4 % |
Superestima, e aqui a razão é que a fórmula do esquema não tem sobrevivência: cobra 26 % de 1.500 dez anos seguidos, como se a ferrovia pudesse ficar inadimplente dez vezes. Um devedor só pode ficar inadimplente uma vez, e depois da primeira não há nada mais a executar.
As duas medições juntas são o argumento do passo: não há uma fórmula conservadora e outra agressiva. Há duas fórmulas que descrevem dois objetos distintos, e usar a errada erra na direção que couber —13 % abaixo ou 133 % acima—, conforme qual dos dois objetos se tenha diante. A partição do Passo 1 não é uma preferência de apresentação: é a que decide que aritmética se aplica.
O que a ferramenta faz. Duas famílias em um mesmo registro, com dois motores e duas telas, e a família é um campo da linha. Uma linha de esquema não pode chegar ao motor de crédito nem ao contrário, e a valoração do livro completo chama os dois e apresenta os dois resultados em separado antes de agregá‑los com sua etiqueta. O que a ferramenta não faz é o teste de partição: as quatro perguntas do Passo 1 são respondidas pelo analista, e em particular a quarta —há história própria de execuções?— não tem nem campo nem validação, porque o registro guarda a taxa e não a série de que ela saiu.
Onde ocorre. Passo 6.
O que falha na planilha. Uma subtração na linha do cenário de estresse. As execuções são multiplicadas pelo fator de estresse —isso a planilha faz bem— e depois se lhes subtrai a coluna de comissões, que é a mesma coluna do cenário base. As comissões não sobem com as execuções: uma comissão é cobrada sobre o saldo garantido, não sobre o que se paga. A subtração é aritmeticamente impecável e descreve um mundo que não existe.
Quanto custa em Lemuria.
| Cenário base | Estresse ×2 | |
|---|---|---|
| Execuções esperadas dos quatro esquemas | 279,6 | 559,2 |
| Comissões | 65,0 | 65,0 |
| Custo fiscal líquido | 214,6 | 494,2 |
O líquido passa de 214,6 a 494,2, e uma planilha que subtraia 130 de comissões estressadas publicaria 429,2. Mas o dano não está no agregado: está na linha individual, porque é ali que a conclusão se inverte.
A garantia hipotecária de habitação social é o melhor esquema do livro: 1.200 de saldo, taxa de execução de 1,5 %, recuperação de 55 % porque há uma casa atrás, execuções esperadas de 8,1 e comissões de 8. Seu custo fiscal líquido é 0,1 — autofinanciado ao centavo, exatamente o esquema que um administrador apresenta como prova de que o programa está bem desenhado. Com o multiplicador ×2 as execuções passam a 16,2 e as comissões continuam sendo 8: o líquido passa de 0,1 a 8,2, oitenta e duas vezes. Um esquema que na média não custa nada ao Tesouro lhe custa, no cenário de estresse, sua provisão inteira. É a cifra de que o administrador de um fundo de garantias precisa e é a que a subtração mal feita apaga.
O que a ferramenta faz. Estressa as execuções. E não recalcula o líquido — o custo fiscal líquido que publica é sempre o da média, e não há um líquido estressado na saída. De modo que esta falha, na versão concreta que esta seção mede, é cometida hoje pela ferramenta também, e as duas cifras da tabela acima são calculadas ao lado. Conta‑se assim, com o achado aberto e nomeado no §5, porque o argumento desta seção nunca foi que o programa não erre: é que quando ele erra há uma só fórmula a corrigir e uma prova que impede que volte, e não oito planilhas em quatro endereços das quais ninguém tem o inventário.
E uma segunda metade da mesma falha, menor e mais fácil: o motor calcula quatro cifras em porcentagem do PIB —execuções esperadas, estressadas, saldo e custo líquido— e a tela imprime uma. Um registro que queira comparar seu livro de esquemas com um teto fiscal precisa das quatro, e hoje três delas existem e não se veem.
Onde ocorre. Passo 2 para os limiares, Passo 1 para as taxas, Passo 9 para o arquivo.
O que falha na planilha. Três coisas que são a mesma. As probabilidades de cem garantias saem de uma tabela de classificação colada em uma aba auxiliar, sem fonte, sem ano e sem a advertência de que as tabelas de inadimplemento corporativo não estão calibradas para soberanos nem para empresas públicas. As taxas de execução de oito esquemas são números que alguém digitou, sem a série de que saíram nem a janela sobre a qual foram calculadas. E o arquivo não tem versão: chama‑se registro_garantias_v3_final_REV2.xlsx, tem a data de modificação do último que o abriu e nenhuma data de corte dos dados que contém.
Quanto custa em Lemuria. O que custa não é um erro: é a impossibilidade de defender uma cifra. E mede‑se movendo um só degrau da tabela de classificação sobre a garantia maior do livro. A tabela indicativa que o método publica vai de 0,01 % para o melhor grau a 26 % para o pior antes do inadimplemento, e a ferrovia está pontuada nesse último:
| Degrau da ferrovia | PD anual | PD de vida | Custo de vida em VP | Tratamento |
|---|---|---|---|---|
| O do registro (o pior grau) | 26,0 % | 95,1 % | 879,4 | provisão reconhecida |
| Um melhor | 5,0 % | 40,1 % | 336,8 | divulgação em nota |
| Dois melhores | 1,2 % | 11,4 % | 93,7 | divulgação em nota |
Um degrau muda o custo esperado em 61,7 % e tira do balanço a provisão maior do livro: a provisão do passivo contingente do registro cairia de 1.334,1 para 454,7. Ninguém tem de errar para que isso aconteça: basta que a tabela seja de um estudo de inadimplências corporativas de outra economia, ou que quem pontuou a empresa tenha lido a ficha de outro ano. E a pergunta que o auditor fará dentro de três anos —"de onde saíram os 26 %?"— não tem resposta em uma aba auxiliar sem fonte.
A mesma aritmética vale para as taxas de execução dos esquemas, e ali o efeito é linear e direto: a taxa do crédito estudantil é 9,0 % e produz 162,0 das 279,6 execuções esperadas do bloco. Um ponto percentual dessa taxa são 18 ao ano. Sobre que janela foram calculados esses 9,0 % não está escrito em nenhuma parte do registro, e a diferença entre uma taxa calculada sobre nove anos e uma calculada sobre os dois anos da pandemia não se vê na célula.
O que a ferramenta faz. Menos do que deveria e mais do que parece. Cada linha do registro tem data de corte, moeda, setor, instrumento e um campo de notas, e o arquivo que exporta os traz todos, de modo que a cifra publicada viaja com o estado do livro que a produziu. A tabela de classificação vem declarada como indicativa e a calibrar no próprio produto, e o manual repete essa advertência em vez de suavizá‑la. E a taxa de desconto é publicada junto a sua procedência em cada resultado.
O que falta, e vai declarado: não há série histórica do esquema, de modo que a janela de sua taxa não tem campo; não há procedência obrigatória da probabilidade nem da recuperação; e não há versão do registro com a diferença contra o ano anterior explicada por causa, que é o que o Passo 9 pede e o que converte um registro em um documento auditável. Um registro que não pode dizer por que sua cifra mudou em relação ao ano passado não é melhor que a planilha: é uma planilha com banco de dados.
Onde ocorre. Passo 10.
O que falha na planilha. Nada, dentro da planilha. A falha é que a planilha é o fim do caminho. As cifras do §4 têm onze destinos distintos —o balanço, a nota às demonstrações financeiras, o item de memorando estatístico 6M61, o balanço estatístico, o orçamento do ano, a declaração de riscos fiscais, o dimensionamento do fundo, o relatório de subsídios, o limite de concentração— e cada um precisa de uma vista distinta do mesmo livro, fechada com as demais. Uma planilha as produz copiando e colando, e cada cópia é uma oportunidade de que uma das três leituras do §4.7 deixe de conciliar com as outras duas.
Quanto custa em Lemuria. A conciliação do §4.7 tem três colunas que não coincidem e não devem coincidir: a contábil reconhece 1.334,1 de passivo, a estatística mede 1.248,4 de passivo do esquema mais 3.910 de memorando, e a orçamentária 632,8 do ano. Um leitor que veja essas três cifras em três documentos distintos, sem a tabela que as relaciona, vai concluir que duas das três estão erradas. A regra de não duplicação tem o mesmo problema e é mais perigosa: os 2.710 de dívida garantida das cinco empresas públicas aparecem inventariados em um manual e valorados em outro, e somá‑los —que é o que faz qualquer consolidação por cópia— duplica a metade do livro.
O que a ferramenta faz. Guarda o registro com sua data de corte, o valora a partir dos insumos em uma única chamada —de modo que um livro salvo não pode discrepar do motor que o valora, porque nenhuma coluna do registro é um resultado—, monta a nota de divulgação sobre o mesmo livro, exporta o conjunto em um arquivo de cinco abas e entrega as duas famílias à declaração de riscos fiscais. E o que falta, declarado: não há repasse automático desde o módulo de empresas públicas —que publica o estoque que este manual valora— nem para o orçamento, de modo que as duas fronteiras onde a duplicação pode ocorrer continuam sendo manuais.
| # | Falha | Passo | O que custa, medido |
|---|---|---|---|
| 6.1 | O valor de face chamado exposição | 2 | 11.010 contra 1.733,7 de custo esperado de vida em VP: ×6,35. A exposição máxima é 3.389,2 e não 11.010 |
| 6.2 | A probabilidade anual contra um limiar de vida | 3, 7 | Provisão do passivo 279,6 contra 1.334,1: ×4,77. O aval de 1.500 à ferrovia, fora do balanço |
| 6.3 | O custo esperado sem prazo e sem desconto | 3 | 392,2 contra 1.454,1: ×3,71. A base move 63 vezes mais que a taxa |
| 6.4 | A recuperação em zero por omissão | 3 | 1.454,1 → 2.097,7: +44,3 %. E a exposição máxima se torna o valor de face |
| 6.5 | Garantias somadas com empréstimos | 0, 2, 7 | 500 de ativo dentro de 4.410 de exposição contingente: 12,2 % do custo esperado, e a provisão do passivo é 1.334,1 e não os 1.512,0 de somar as duas rubricas |
| 6.6 | A carteira como soma de independentes | 4 | CVaR 1.961,8 → 2.090,4. O fundo, 507,7 → 636,3: a independência o corta em 20,2 % |
| 6.7 | O esquema tratado como garantia e a garantia como esquema | 1 | −12,8 % em um sentido, +133,4 % no outro. Sobre a ferrovia, 2.730,0 contra 998,3 |
| 6.8 | O líquido de comissões que não é estressado | 6 | Líquido 214,6 → 494,2. Um esquema autofinanciado (0,1) passa a custar 8,2: ×82 |
| 6.9 | Limiares e taxas sem procedência, arquivo sem versão | 1, 2, 9 | Um degrau de classificação: −61,7 % na linha maior, e a provisão do passivo do registro de 1.334,1 para 454,7 |
| 6.10 | O registro que não tem para onde ir | 10 | Onze destinos, três leituras que não coincidem e não devem, e 2.710 que se duplicam se alguém as somar |
Três das dez —6.2, 6.3 e uma metade de 6.4— foram cometidas pela própria ferramenta e estão corrigidas. Uma —6.8— é cometida hoje e está nomeada no §5 com o achado aberto. Duas —6.5 e 6.7— estão corrigidas pela metade: o dado está no registro e o subtotal não está na saída. Contam‑se as dez com a mesma régua, porque um manual que só listasse as falhas alheias seria um folheto.
Quatro coisas, e não são concessões retóricas.
Entender uma garantia. Para ver como se move a perda esperada de uma garantia quando se muda a recuperação, não há nada melhor que uma célula e uma tecla. A tabela 4.8 do §4 —a sensibilidade à recuperação— é mais fácil de entender em uma planilha que em uma tela, e quem não a tiver feito à mão uma vez não entende o que a tela lhe mostra.
Explorar um método antes de programá‑lo. As duas ferramentas de referência são planilhas por uma boa razão: uma planilha é um método que se lê. O leitor pode abrir a fórmula, segui‑la, discuti‑la e corrigi‑la, e isso é exatamente o que um ministério precisa para adotar um método que depois vai defender. Um programa esconde a fórmula; uma planilha a publica.
Ensinar. Uma oficina de dois dias sobre valoração de garantias se faz em planilha, e este manual recomenda fazê‑lo.
Diagnosticar uma garantia nova antes de que exista um registro. Um ministério a quem pedem um aval na quinta‑feira não precisa de um banco de dados: precisa de PD × severidade × exposição, a conversão do prazo e o prêmio de equilíbrio, e as três cabem em uma aba.
O que não se faz em planilha é o registro: cem linhas que chegam de quatro lugares, com uma data de corte, uma base de probabilidade que tem de ser a mesma nas cem, três bases publicadas juntas, uma cauda simulada, uma nota de divulgação que um auditor vai assinar, onze destinos que têm de conciliar e uma versão que explique por que a cifra deste ano não é a do anterior. A fronteira entre as duas coisas é nítida e convém dizê‑la em uma linha: a planilha é melhor para entender uma garantia; o registro, para governar um livro de garantias e defender seu número diante de um auditor.
Nenhuma cifra deste capítulo é nova: todas saem do exemplo do §4, e todas da mesma rodada do motor sobre o registro de Lemuria. A correspondência, para que um revisor possa ir buscá‑las:
| § | Cifras | Vêm de |
|---|---|---|
| 6.1 | 11.010 · 3.389,2 · 1.733,7 · 671,8 | §4.3, tabela 4.3 |
| 6.2 | 279,6 · 1.334,1 · ×4,77 · 1.512,0 (as duas rubricas somadas) · ×5,41 · 879,4 · 273,0 · 95,1 % | §4.7, tabela 4.15 e quadro 4.4.1 |
| 6.3 | 392,2 · 1.692,2 · 1.454,1 · as três alavancas | §4.4, tabela 4.6 e as duas sensibilidades |
| 6.4 | 560,2 · 2.097,7 · 4.410 · 321,0 · 256,0 | §4.4, tabela 4.8 |
| 6.5 | 3.910 / 500 · 353,2 / 39,0 · 1.276,3 / 177,8 · 277,7 · 1.334,1 | §4.1, §4.4 tabela 4.6, §4.5 tabela 4.10, §4.7 |
| 6.6 | 1.961,8 · 2.090,4 · 636,3 · 507,7 · 2.366,2 · 2.005,1 | §4.5, tabelas 4.9 e 4.11 |
| 6.7 | 1.398,0 / 1.218,4 · 1.484,1 / 3.463,7 · 2.730,0 | medido sobre o mesmo registro a cinco anos |
| 6.8 | 214,6 · 494,2 · 0,1 → 8,2 | §4.6, quadro 4.6.1 |
| 6.9 | 336,8 · 93,7 · 454,7 · 162,0 de 279,6 | medido movendo a classificação da ferrovia |
| 6.10 | 1.334,1 · 1.248,4 · 3.910 · 632,8 · 2.710 | §4.7 tabela 4.17 e §4.9 |
As duas linhas que não remetem a uma tabela do §4 —6.7 e 6.9— são medições feitas para esta seção sobre o mesmo registro e com os mesmos motores: a categorização errada das duas famílias e o degrau da tabela de classificação. São calculadas na mesma rodada que todo o resto, e são recalculadas com ela.
Todas as referências foram consultadas em 24 de setembro de 2026, salvo a referência 24, baixada de novo e ampliada em 25‑09‑2026 para o quadro 4.8 definitivo, e a 24b, aberta nesse mesmo dia. Salvo indicação em contrário, cada documento foi lido em sua versão oficial —PDF baixado do site do editor. ✔ = verificada por leitura direta para este manual · ✔M2 / ✔M6 = verificada para esse manual desta série e não relida · ✔p = verificada em material de apresentação do próprio editor, sem leitura do guia de usuário do produto citado —que no caso das referências 1 e 2 não existe publicado, não está pendente de abrir— · PV = a verificar (existência confirmada; o dado indicado é comprovado contra o documento antes de citá‑lo no corpo). Onde um documento foi lido através de outra referência, diz‑se. (As normas do IPSASB são citadas com o título oficial em inglês do Handbook edição 2025, que é a edição consultada; a tradução oficial ao espanhol —referência 11— é a que fixa a forma em espanhol dos termos e as numerações GA que o §2.3 declara.)
EL = PD × LGD × EAD e do tratamento da correlação de ativos. PV edição e parágrafos. Cita‑se como procedência da identidade, não como norma aplicável ao setor público — a distinção vai escrita no §2.4 e não é um formalismo: nenhum requerimento de capital bancário obriga um ministério de finanças.24b. Chile — Decreto Ley N° 1.263 de 1975, Orgánico de Administración Financiera del Estado (Decreto‑Lei n.º 1.263 de 1975, Orgânico de Administração Financeira do Estado), art. 2.º (a definição de «sector público» da qual depende a regra de perímetro da referência 24) e art. 40 (o mandato do relatório anual). [a verificar] — o texto da norma no site da Biblioteca del Congreso Nacional (https://www.bcn.cl/leychile/navegar?idNorma=6536) devolve HTTP 401 e não pôde ser lido diretamente. O que o §4.8 afirma sobre o art. 40 e sobre o alcance do «sector público» é tomado da citação literal e da enumeração resumida que faz o próprio relatório da Dipres (referência 24, Presentación e cap. II.1), e assim está declarado. O que fica sem resolver, e marcado no §4.8: se um governo regional cai dentro desse «sector público». A enumeração do relatório —Governo Central, Congresso Nacional, Poder Judiciário, Controladoria, «entre otros»— nem os nomeia nem os exclui.
25. Colômbia — Ley 448 de 1998 (Lei 448 de 1998), "por medio de la cual se adoptan medidas en relación con el manejo de las obligaciones contingentes de las entidades estatales". Art. 1 (as entidades devem incluir em seus orçamentos de serviço de dívida as dotações para cobrir as possíveis perdas das obrigações contingentes a seu cargo; parágrafo: obrigação contingente = obrigação pecuniária submetida a condição); art. 2 (criação do Fondo de Contingencias de las Entidades Estatales); art. 3 (objeto); art. 4 (os aportes se entendem executados ao serem transferidos e só são reembolsados "cuando se verifique en forma definitiva la no realización de los riesgos previstos"); art. 5 (recursos); art. 6 (a Dirección General de Crédito Público aprova as valorações e determina o aumento ou a diminuição dos aportes). Com seu regulamento, Decreto 423 de 2001, arts. 1–6 (regime obrigatório das contingências contratuais; o fundo como sistema de manejo de recursos transferidos segundo um plano de aportes). ✔ (textos oficiais, lidos). Já citada no M2.
26. África do Sul — National Treasury (2026). Budget Review 2026, cap. 7 "Government Debt and Contingent Liabilities", seção "Contingent liabilities" (a definição de montante garantido frente à exposição, e por que a segunda pode exceder o primeiro), tabela 7.10 "Government guarantee exposure", com o detalhe por entidade na tabela 11 do anexo estatístico; seção "Other guarantees and contingent liabilities". https://www.treasury.gov.za/documents/National%20Budget/2026/review/Chapter%207.pdf. ✔ (PDF oficial, lido). Cita‑se a estrutura de divulgação e a definição; não se usam suas cifras. Já verificada no M6.
27. Reino Unido — HM Treasury (2023). Contingent Liability Approval Framework — Guidance Update, April 2023. Cap. 1 (a definição de passivo contingente no contexto de Managing Public Money e do controle do gasto, "a wider definition than the accounting definition […] as set out in IAS 37"), cap. 2 (tipos), cap. 3 (aprovação e notificação), cap. 4 (princípios de valor pelo dinheiro) e anexos 1–2 (lista de verificação). https://assets.publishing.service.gov.uk/media/64400f2422ef3b000f66f57a/Contingent_Liability_Approval_Framework.pdf. ✔ (PDF oficial, lido). Complementos: HM Treasury, Managing Public Money (edição de abril de 2026) — PV edição e parágrafos; e HM Treasury (2025), Guidance for Managing Government's Implicit Liabilities, novembro de 2025 — ✔ existência e data · PV conteúdo. Este último é o guia publicado sobre obrigações implícitas que o §2.7 nomeia: este manual não as valora, mas registra que existe uma jurisdição que já lhes escreveu um procedimento.
28. Peru — Ministerio de Economía y Finanzas, relatório de compromissos contingentes do setor público não financeiro, e o teto sobre compromissos quantificáveis. PV em sua totalidade. Não se escreveu linha de país para o Peru no §2.7: o conjunto de cinco que o manual publica é Estados Unidos, Colômbia, Chile, África do Sul e Reino Unido, e acrescentar uma sexta linha sem verificar a norma, o capítulo e a periodicidade teria baixado o padrão da tabela. Fica como candidato para a próxima edição.
Citam‑se como "Austral, título". Todos estão publicados em https://austral-intelligence.com/research/ (versão em espanhol em https://austral-intelligence.com/es/research/), com HTML e PDF na mesma rota. Os números de série são omitidos, como no M2 e no M6.
Não se cita o trabalho em preparação sobre o risco que não se pode transferir a nenhum preço: na data de encerramento desta edição ele existe somente como esquema, não está publicado, e a regra da série é não citar o que o leitor não pode abrir.
Seis pontos, em ordem de importância para o corpo do manual. Eram seis e um se fechou, e em 25‑09‑2026 entrou outro: o primeiro —os guias de usuário das duas ferramentas de garantias— fica encerrado e não por havê‑lo verificado, mas porque o documento não existe: em 24‑09‑2026 as páginas do editor anunciam os dois guias como em breve. Não há ficha a fixar. O §2.1 se credita com a avaliação do Escritório de Avaliação Independente (referência 5, p. 11) e com as duas apresentações do próprio departamento (referências 3 e 4), as três do editor da ferramenta, e o declara no corpo. A consequência fica registrada para a próxima edição: quando o editor publicar os guias é preciso reler o §2.1, porque se descrevessem o método de outra forma seria preciso reescrevê‑lo.
(i) A redação inglesa dos artigos 20 e 21 do Acordo da OCDE (referência 19). O texto foi lido em sua versão oficial francesa e as citações do §2.6 são traduções próprias declaradas como tais; a edição inglesa do manual precisa da redação literal.
(ii) Os parágrafos do marco de Basileia (referência 18). O §2.4 o cita como procedência da identidade e da correlação de ativos, sem lhe atribuir nenhuma obrigação; a citação é defensável sem parágrafo, mas é a única do §2 que vai sem localizador.
(iii) As páginas exatas de Irwin (2007) para as duas citações do §2.5 e do §2.6 (referência 15). A estrutura de capítulos está verificada contra o PDF do editor; as páginas não.
(iv) A edição vigente do guia orçamentário de crédito federal dos Estados Unidos (referência 23). A lei está verificada em seu texto codificado; a circular foi aberta em uma edição de 2016 e a linha do §2.7 não depende de nenhuma cifra sua, mas a referência deve ser atualizada.
(v) O capítulo de garantias do manual europeu de déficit e dívida (referência 14) e a linha do Peru (referência 28), ambos fora do corpo desta edição e candidatos para a seguinte.
(vi) Novo, de 25‑09‑2026. O texto do D.L. N° 1.263 de 1975 (referência 24b): o site da Biblioteca del Congreso Nacional devolve HTTP 401 e a norma não pôde ser lida. O que o §4.8 diz dela está tomado da citação literal e da enumeração resumida do relatório da Dipres, e assim está declarado; o que fica sem resolver é se um governo regional cai dentro de seu «sector público», que é o que decide se uma linha de 400 do registro de Lemuria sai ou não do passivo contingente no contrafactual do quadro. Não muda nenhuma cifra do exemplo —é um contrafactual sobre uma regra alheia— e está marcado [a verificar] no §4.8 e no roteiro.
Nenhum dos seis muda uma regra do método, e nenhum afeta uma seção inteira: o único que o fazia era o que acaba de se encerrar.