Manual M7 · Serie de Manuales Austral
Descargar PDF ↓English version
Government Guarantees and Contingent Liabilities from All Sources — Austral Manual M7
Versión 1.0 · 26 de septiembre de 2026
Austral Intelligence · David Duarte Arancibia, con Mika (agente de análisis de Austral)
Módulo de la plataforma que ejecuta el método: Guarantees (/guarantees) — "Valoración de Garantías y Pasivos Contingentes", y en concreto su mitad de todo origen: el analizador de pérdida crediticia de garantías (guarantees/credit-loss), la provisión de garantías estandarizadas (guarantees/standardized-guarantee), la biblioteca de probabilidad de incumplimiento soberana y la nota de revelación IPSAS 19 (guarantees/fiscal-disclosure) — con destinos en el Estado de Riesgos Fiscales (/frs, manual M9), en la clasificación IPSAS 19 del Austral Ledger (/ipsas) y en el riesgo fiscal de empresas públicas (/soe, manual M6)
Idiomas: español (esta edición) e inglés · HTML y PDF en austral‑intelligence.com/manuals
Este manual explica cómo responder cuatro preguntas sobre el libro de garantías de un Estado: cuánto ha garantizado fuera del contrato de asociación público‑privada, a quién, con qué probabilidad de que se lo cobren y cuánto de eso tiene que entrar al balance este año. Presenta la valoración de garantías y pasivos contingentes como un método autónomo de once pasos que va del perímetro al reporte, construido sobre dos correcciones que enuncia como su tesis: el valor facial de una garantía no es su costo, y el costo esperado de una garantía no es, por sí solo, su provisión. Divide el universo por la partición que lo decide todo —la garantía puntual, evaluada una por una y no reconocida salvo que su ejecución se muestre probable, frente al esquema de garantías estandarizadas, evaluado sobre su propia historia de ejecuciones y reconocido como pasivo desde el primer día— y acredita cada regla a su fuente: las dos herramientas de garantías del conjunto de herramientas de riesgo fiscal del Fondo Monetario Internacional, el Government Finance Statistics Manual 2014 con el Sistema de Cuentas Nacionales 2008, IPSAS 19 e IPSAS 41 con IPSAS 28, la literatura de riesgo de crédito y cinco prácticas nacionales. Donde esas fuentes no coinciden, el manual toma una posición declarada en lugar de inventar un consenso, y el caso central es uno que no suaviza: tres libros de reglas vigentes no dan la misma respuesta sobre la misma garantía, y el manual expone las dos normas contables, aplica IPSAS 19 y publica la cifra que la otra pondría en el balance. Su resultado más consecuente es que la probabilidad que se compara con el umbral de la norma debe ser la probabilidad de alguna ejecución a lo largo de la vida de la garantía y no la anual —una corrección que, en el ejemplo trabajado, mueve la provisión del pasivo contingente en casi cinco veces y trae al balance precisamente la garantía más cara del libro—. Recorre los once pasos sobre un registro completo de doce filas de la ficticia República de Lemuria, con todas las cifras a la vista; muestra cómo se ejecuta el método en la plataforma Austral, pantalla por pantalla, con lo que todavía no hace declarado como tal; y explica por qué este método concreto se rompe en una planilla. Está escrito para oficinas de deuda, ministerios de Hacienda, contabilidad gubernamental, oficinas de estadísticas, administradores de fondos de garantía, parlamentos y auditores.
Austral Intelligence (2026). Garantías y Pasivos Contingentes de Todo Origen. Manual M7, Serie de Manuales Austral, versión 1.0, septiembre de 2026. https://austral-intelligence.com/manuals/garantias-y-pasivos-contingentes/
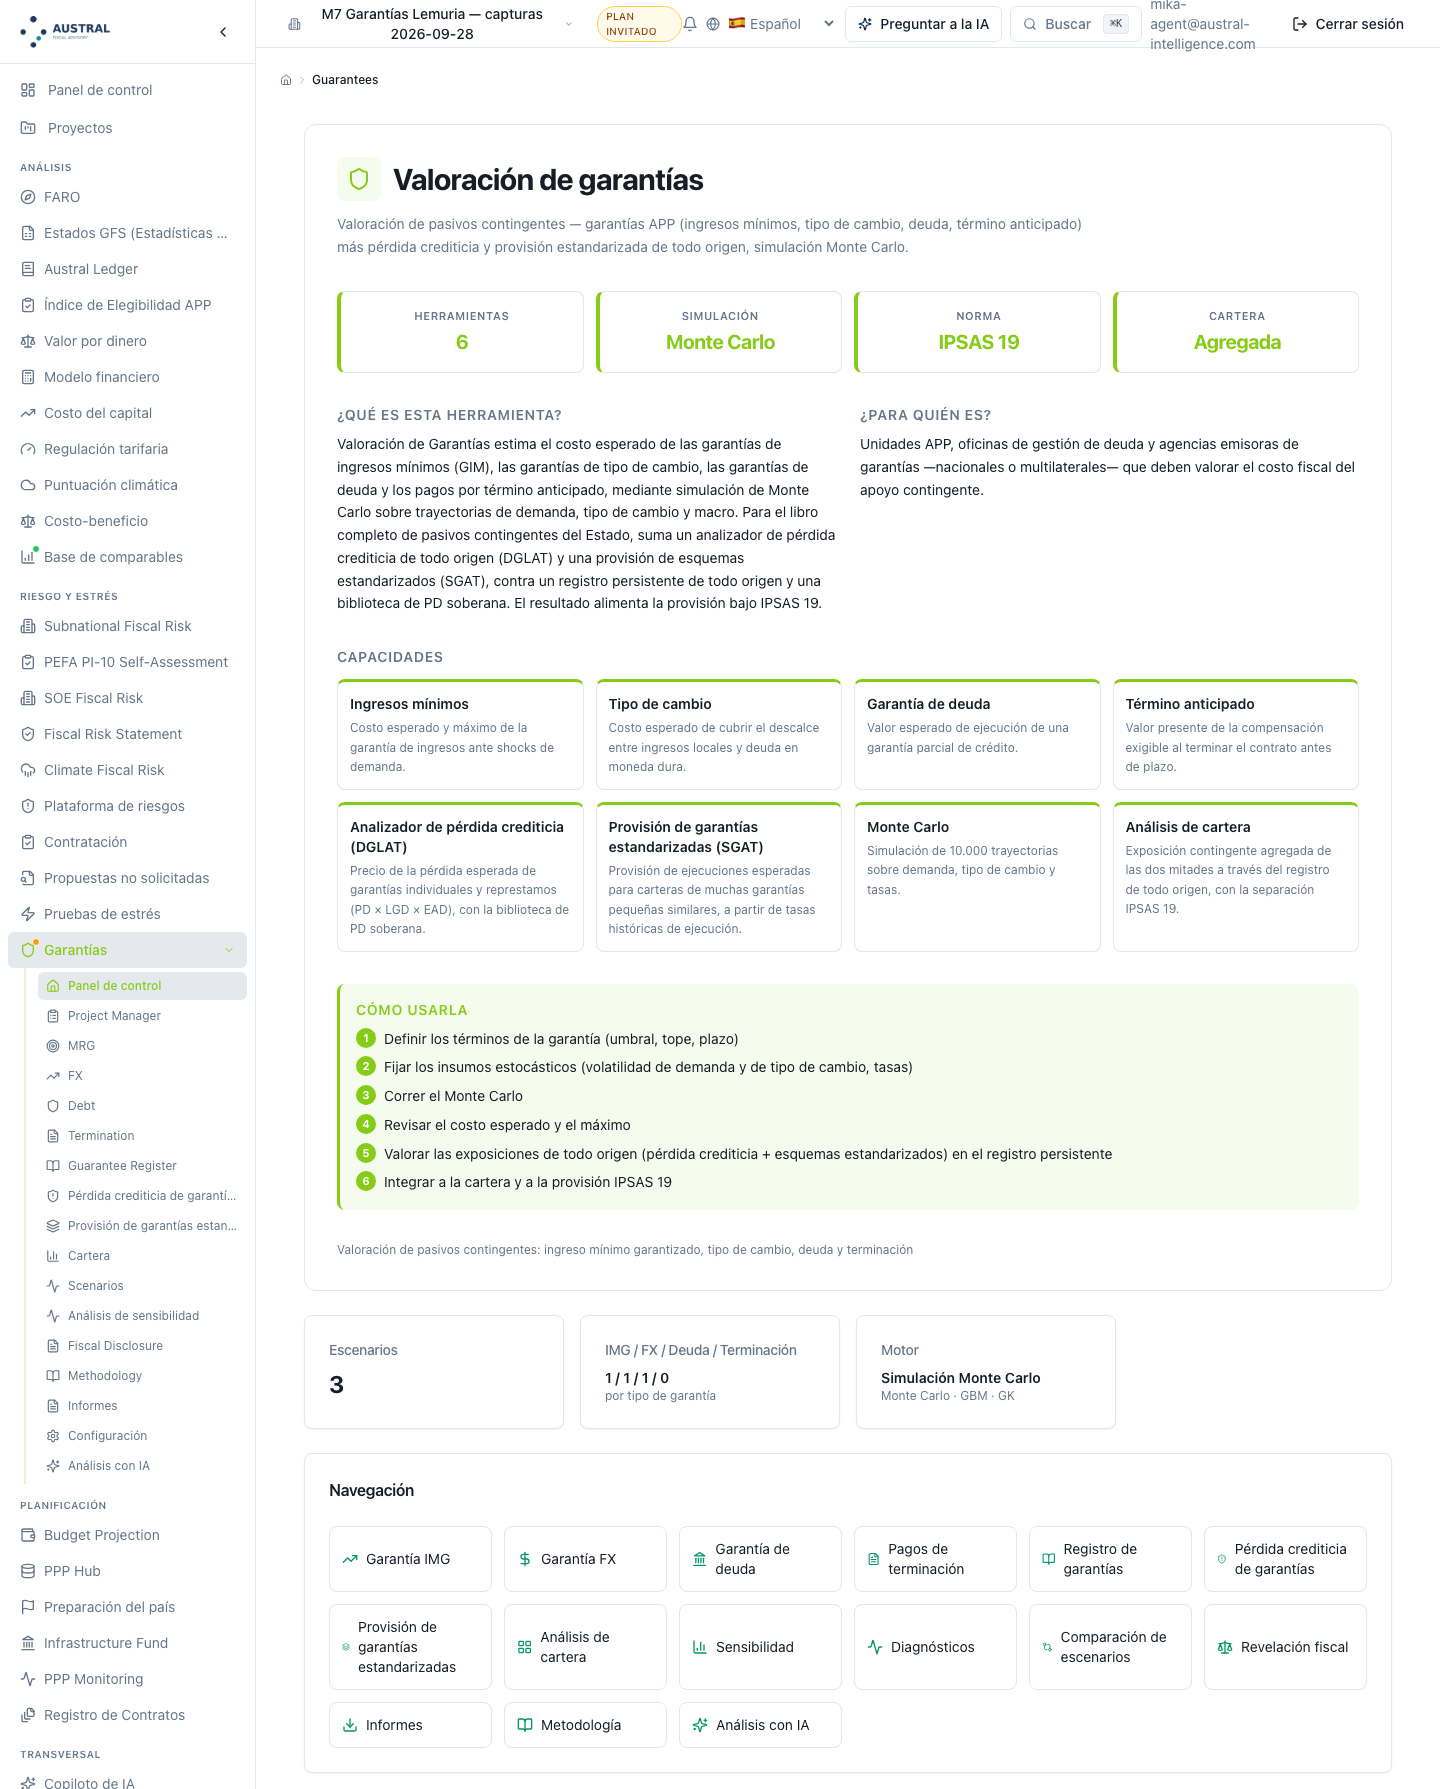
Todas las cifras del ejemplo trabajado (sección 4) y de las capturas de pantalla (sección 5) son genéricas: corresponden al registro de demostración de doce filas de la ficticia República de Lemuria —ocho garantías puntuales y cuatro esquemas estandarizados—, cargado como paquete de demostración en la plataforma y calibrado para que el método se pueda seguir de principio a fin. Salen de una corrida del motor de la plataforma a la fecha de esta edición, y no de una transcripción a mano. No provienen de ningún cliente ni de ningún programa real, y no deben usarse como referencia de la exposición, el costo o la provisión de ningún libro de garantías concreto. El PIB del ejemplo es un supuesto declarado (60.000, en millones de la moneda de Lemuria), y toda cifra de "% del PIB" del manual lo lleva al lado; ninguna de las decisiones del método depende de él. La tasa de descuento (6 %), la correlación de incumplimiento (0,30), el multiplicador de estrés de los esquemas (×2) y el corte de "remota" (5 % sobre la probabilidad de vida) son supuestos declarados o convenciones de Austral, no umbrales de ninguna fuente, y el manual lo dice donde cada uno se aplica —la norma dispensa de revelar lo remoto sin ponerle número—. La capa de cola de la cartera usa 50.000 corridas con semilla fija, publicadas para que el revisor reproduzca la cifra; las cifras analíticas son exactas y se reproducen al céntimo, y las simuladas son estables pero no exactas: el anexo de la sección 4 dice cuáles son cuáles. Las metodologías citadas se acreditan a sus autores; el único nombre de producto en el manual es Austral.
Esta es la primera edición del Manual M7, escrita en español. El manual se publica también en inglés, traducido de esta edición; donde las dos difieran, incluso después de una corrección futura a cualquiera de ellas, la edición española es la de referencia. La edición inglesa declara dos lugares que adaptó en vez de traducir, y los señala donde ocurren: la nota de correspondencia entre ediciones de la sección 2.3, que aquí pone la sigla y los prefijos de párrafo de la traducción oficial al español del IPSASB junto a los ingleses; y el estado de la cita del Acuerdo de la OCDE en la sección 2.6 y en la referencia 19, cuyo texto literal de los artículos 20 y 21 aquella edición no pudo verificar en inglés.
Un ministerio de Hacienda firma garantías. Un aval a la deuda de la empresa ferroviaria, una garantía a un bono de un gobierno regional, un fondo que respalda créditos a pequeñas empresas, una garantía estatal al crédito de los estudiantes, un seguro agrícola administrado por otra cartera. Ninguna de esas obligaciones está en el presupuesto del año, casi ninguna está en la deuda pública que el país publica, y en la mayoría de los ministerios ninguna está valorada: el libro de garantías es una lista de montos autorizados que alguien lleva en una planilla, repartida entre la oficina de deuda, el administrador de cada fondo y un anexo presupuestario. Este manual responde cuatro preguntas sobre ese libro: cuánto ha garantizado el Estado fuera del contrato de asociación público-privada, a quién, con qué probabilidad de que se lo cobren, y cuánto de eso tiene que entrar en el balance este año.
La tesis cabe en dos frases, y conviene ponerlas antes que el método. El valor facial de una garantía no es su costo, y el costo esperado de una garantía no es, por sí solo, su provisión. Lo primero es un error de medición: el monto garantizado es lo que el Estado pagaría si todo fallara y no se recuperara nada, y la mayoría de las garantías no se ejecutan. Lo segundo es un error de norma: una pérdida esperada es una medida de riesgo, y si se reconoce en el balance lo decide un libro de reglas contables que trata de manera distinta a la garantía individual y al esquema masivo. Un registro que confunde lo primero informa una cifra entre cinco y siete veces mayor que la que hay que presupuestar; uno que confunde lo segundo deja fuera del balance, justamente, la garantía más cara del libro. Las dos correcciones son la estructura de este manual.
La pregunta es: ¿cuánto he garantizado, a quién, con qué probabilidad de que me lo cobren, y cuánto de eso va en el balance este año? El producto es un registro valorado de las obligaciones condicionales que el Estado ha escrito, cualquiera sea el deudor garantizado: cada garantía con su exposición, su probabilidad, su costo esperado y su tratamiento contable y estadístico; y el libro entero con su cola, su concentración y su posición contra el techo.
De ahí se sigue, con la misma claridad, lo que no responde.
Lo que este registro no es
- No es una evaluación del proyecto ni de la política. No dice si la garantía fue una buena idea, si el proyecto que la recibió vale lo que cuesta, ni si el beneficiario la merecía. Le pone precio a una obligación que ya está escrita. Para decidir si conviene otorgarla —y a qué precio— el manual entrega el Paso 8, que es una pieza de diseño, no un juicio sobre el programa.
- No es un diagnóstico del deudor garantizado. Si el deudor es una empresa pública, quien dice si está bien gestionada, si es solvente y si debería estar dentro del gobierno es M6. Este manual toma esa lectura como insumo de la probabilidad y no la produce.
- No es el registro de compromisos firmes y contingentes del contrato de asociación público-privada. La garantía de ingreso mínimo, la de tipo de cambio y la compensación por término anticipado nacen de un contrato, tienen una fórmula y se valoran como opciones sobre una variable de estado. Ese es M2, y la frontera está escrita en una línea (§2.5).
- No es un análisis de sostenibilidad de la deuda. No dice si el país puede endeudarse más. Dice cuánta deuda condicional ha escrito y cuánto vale.
- No es la declaración de riesgos fiscales. El registro entra a esa declaración como dos familias con sus cuatro cifras cada una; construir la declaración, consolidarla con las otras fuentes de riesgo y fijar el techo agregado es M9.
Los cinco manuales de la primera ola tratan del contrato de asociación público-privada; el sexto trata de la empresa pública. Este trata del instrumento, y la diferencia no es de sector sino de naturaleza del objeto.
Un contrato de asociación público-privada tiene un calendario y un modelo financiero. El pago por disponibilidad está escrito, el ingreso mínimo tiene una fórmula, la compensación por término tiene una base de cálculo. El trabajo analítico consiste en leer las cláusulas y simular las variables de las que dependen.
Una empresa pública tiene un balance. No hay cláusula que diga cuánto pagará el Estado el año que viene; hay estados financieros, una relación de propiedad y tres vías por las que el riesgo llega al presupuesto.
Una garantía no tiene ninguna de las dos cosas. Tiene cuatro, y nada más: un emisor —el Estado—, un beneficiario, una obligación cubierta y un gatillo. No hay flujo que proyectar, porque mientras el gatillo no se dispare la garantía no cuesta nada; y cuando se dispara cuesta, de golpe, una fracción del monto cubierto. Esa es toda su economía, y de ahí sale el resultado que hace posible este manual: el origen del deudor garantizado cambia quién falla, no cómo se valora. Una garantía a una empresa pública, a un gobierno regional, a un banco de desarrollo, a una cooperativa agrícola o a un estudiante entran todas por la misma puerta y se valoran con la misma ley. Es lo que permite que un ministerio tenga un registro de garantías en vez de cinco libros inconexos, cada uno en la oficina que emitió su garantía.
Hay una segunda diferencia, más incómoda, y es de gobernanza. En un contrato, el perímetro está dado: el contrato existe o no existe. En un libro de garantías, el perímetro es el problema: las garantías las emiten varias entidades, se escriben en leyes distintas, se guardan en archivos distintos y nadie tiene la lista completa. El defecto más común de esta disciplina no es un error de cálculo sino una garantía que no está en el registro porque quien la firmó no sabía que había un registro. El Paso 0 y el Paso 9 existen para eso.
Antes de cualquier fórmula hay que partir el universo en dos, y la partición no es de tamaño: es de método de valoración y de tratamiento contable.
Una garantía puntual es individualmente material y se evalúa una por una: tiene un deudor con nombre, un saldo, un plazo y una probabilidad que alguien tiene que justificar. Un esquema de garantías estandarizadas es una población de garantías pequeñas y parecidas —créditos a pequeñas empresas, préstamos estudiantiles, seguros agrícolas, garantías hipotecarias de vivienda social— que se evalúa con su propia historia de ejecuciones, porque evaluar cada una sería imposible y además innecesario: la ley de los grandes números hace del flujo anual una cifra estimable.
La consecuencia contable es asimétrica, y casi ningún registro la escribe: el esquema estandarizado genera un pasivo reconocido; la garantía puntual, no, salvo que se pruebe que su ejecución es probable. Un esquema ejecuta todos los años —ése es su punto—, de modo que su flujo esperado es una obligación presente medible y entra al balance sin más trámite. Una garantía puntual tiene que pasar antes una prueba de probabilidad, y la mitad del valor de este manual está en aplicar esa prueba sobre la base correcta (§2.3 y Paso 7).
Este no es un instrumento de proyecto: es un instrumento de calendario, y se ejecuta en tres momentos.
Al otorgar. Antes de firmar: la autorización, la posición contra el techo, el precio de equilibrio, la comisión que se va a cobrar —o la decisión explícita de no cobrarla, que es un subsidio— y el alta en el registro central. Es el único momento en que la política todavía se puede cambiar.
Cada año. Con el cierre del ejercicio: revaloración de todas las filas, revisión de la tasa de ejecución de cada esquema, la provisión, la nota de revelación y el reporte a la declaración de riesgos fiscales. Con M2 y M6, éste es uno de los tres manuales de la serie que se corre todos los años y no una vez por operación.
Ante un evento, fuera del calendario: una garantía ejecutada, una mora del deudor garantizado, un deterioro de su calificación, la renovación o la ampliación de un esquema. La regla del Paso 5 es explícita: una garantía que ya se ejecutó alguna vez deja de ser una fila del registro y pasa a ser un caso, con su propia nota y su probabilidad revisada a mano.
El producto anual alimenta tres calendarios que no son el suyo: la contabilidad (la provisión al balance, el contingente a la nota), la estadística (qué es pasivo y qué es partida de memorando) y el presupuesto con la declaración de riesgos fiscales que lo acompaña. El Paso 10 fija qué cifra va a cuál y cómo deben cuadrar entre sí.
Siete lectores, siete usos del mismo registro, y ninguno lee la misma columna.
Dos advertencias sobre el reparto. La primera: quien opera la herramienta no decide el perímetro. Que una garantía esté o no en el registro, y que un esquema sea o no estandarizado a efectos de medición, tiene consecuencias contables y estadísticas que pertenecen a la contabilidad gubernamental y a la oficina de estadísticas; el analista aplica la prueba, la documenta y lleva el resultado a quien corresponda decidirlo. La segunda: una probabilidad publicada tiene consecuencias. Decir que la deuda de una empresa pública tiene un 95 % de probabilidad de ser honrada por el Estado en los próximos diez años afecta el costo de fondos de esa empresa. El Paso 9 recoge eso como regla de divulgación —cartera agregada y metodología siempre; detalle por deudor con el deudor avisado— y no como excusa para no publicar.
Para cada garantía y para el registro completo, el método produce cinco cifras y una lista. Las seis van juntas: publicada por separado, cualquiera de las cinco primeras se malinterpreta.
Y la sexta, que casi ningún registro escribe: qué no se valoró y por qué. Las garantías implícitas, que se nombran y no se cifran; los avales emitidos por entidades que no pasan por el registro central; los esquemas administrados fuera de Hacienda; las garantías del sector financiero que otra ley regula. Es la lista que hace auditables a las otras cinco.
Las tres primeras miden cosas distintas en unidades distintas, y el manual nunca las suma. Una es un stock que podría perderse entero, otra es el mismo stock neto de recuperación, la tercera es un flujo esperado. Sumar dos de ellas produce un número que no significa nada y que, invariablemente, alguien cita.
Son los dos errores que ordenan el manual, y merecen su propio apartado porque son la tesis.
El primero, por arriba. Un registro que publica solo el monto garantizado informa una cifra que, en el ejemplo del §4, es 11.010 contra 1.733,7 de costo esperado del registro completo en valor presente: más de seis veces. Al ministro que tiene que presupuestar el honramiento del año no le dice nada. Pero la corrección obvia —publicar solo el costo esperado— esconde la otra mitad del problema: en ese mismo ejemplo el CVaR al 95 % de la cartera de garantías puntuales es 2.090,4 contra una media de 1.454,1, una vez y media, y esos 636 de diferencia tienen que estar en algún sitio porque es la cola la que rompe un presupuesto, no la media. De ahí la regla que el Paso 4 convierte en tabla de decisión: las tres bases se publican siempre juntas, y ninguna sustituye a las otras. Un registro que publica una sola de las tres siempre está escondiendo algo.
El segundo, por dentro. Una pérdida esperada no es automáticamente una provisión: lo decide la norma, y la norma decide distinto para la garantía puntual y para el esquema. Un registro que provisiona todo sobreestima el pasivo reconocido. Pero el error caro es el contrario, y es de base: aplicar la prueba de probabilidad sobre la tasa anual en vez de sobre la probabilidad de que la garantía se ejecute alguna vez en su vida. Una garantía a diez años con una probabilidad anual del 26 % "no llega al 50 %" y queda fuera del balance, cuando la probabilidad de que se ejecute alguna vez en esos diez años es del 95,1 %. En el ejemplo del §4 la diferencia entre las dos lecturas es de 279,6 a 1.334,1 de provisión del pasivo contingente —casi cinco veces—, y lo que entra al balance al corregirla es, exactamente, la garantía más cara del libro. La conversión que evita ese error cabe en una celda: P = 1 − (1 − h)^n. El Paso 3 la imprime cada vez que las dos probabilidades aparecen juntas.
Las dos correcciones tienen la misma raíz, y es la que la casa viene sosteniendo desde hace tiempo: una garantía se valora sobre la distribución y no sobre la trayectoria media, porque sobre la trayectoria media casi toda garantía vale cero (Austral, Foundations for Deciding When to Use a Third-Party Guarantee). Que el pasivo quede sin valorar no es un accidente técnico (Austral, The Useful Silence), y la distancia entre lo que el libro de reglas obliga a reconocer y la cola que el soberano efectivamente carga es medible (Austral, The Recognition Rule). Este manual la mide.
Tres cosas, en el orden de la serie.
Un método autónomo. La sección 3 desarrolla once pasos —del perímetro al reporte— con qué entra, qué sale y cuál es la regla de decisión en cada uno, y cierra con la lista de comprobación del revisor. Está escrito para aplicarse con una planilla y una carpeta de evidencia, sin depender de ninguna herramienta en particular. La sección 2 acredita cada regla en su fuente con sección o párrafo —las dos herramientas de garantías del kit de riesgo fiscal del Fondo Monetario, el Manual de Estadísticas de Finanzas Públicas 2014 con el Sistema de Cuentas Nacionales 2008, IPSAS 19 e IPSAS 41 con IPSAS 28, la literatura de riesgo crediticio y cinco prácticas nacionales— y dice dónde las fuentes no coinciden: en este manual hay tres libros de reglas vigentes que no dan la misma respuesta sobre la misma garantía, y resolver eso sin suavizarlo es lo que lo hace útil.
Un ejemplo reproducible. La sección 4 recorre el método sobre un registro completo de doce filas —ocho garantías puntuales y cuatro esquemas—, con una garantía casi segura de ejecutarse, dos que la lectura anual escondía, tres que el plazo saca de la categoría de lo remoto, un esquema que cuesta más que todos los demás juntos y no cobra nada, y uno que se autofinancia en la media y deja de hacerlo bajo estrés. Nunca datos de un cliente.
La herramienta que lo ejecuta, y que el cliente se queda. La sección 5 muestra el módulo pantalla por pantalla, con lo que registra, lo que exporta y lo que todavía no hace, declarado como tal. La sección 6 es honesta sobre el argumento de la planilla: las herramientas que este método reimplementa son planillas, y buenas; lo que el manual discute no es esa planilla sino lo que le pasa cuando deja de ser un instrumento de diagnóstico y pasa a ser el registro anual de cien garantías y ocho esquemas con una cadena de reporte detrás. La sección 7 reúne las referencias con su estado de verificación.
Quien solo necesite saber si un libro de garantías que le llega a la firma está bien hecho puede ir directo a la lista de comprobación del revisor, al cierre de la sección 3. Quien quiera la lógica en una página, al resumen 3.11.
Cada regla del método del §3 viene de una herramienta que un ministerio de finanzas aplica, de un libro de reglas estadísticas o contables que lo obliga, o de una práctica nacional que la puso a prueba. Esta sección dice de dónde viene cada una, con sección o párrafo, para que el revisor discuta la regla en su fuente y no en el manual. El reparto es de cuatro cuerpos. Una fuente primaria de método: el kit de riesgo fiscal del Fondo Monetario Internacional, del que este manual usa dos piezas —la herramienta de garantías y préstamos puntuales y la de esquemas de garantías estandarizadas—, que dan la partición del universo en dos familias y las fórmulas de cada una. Tres libros de reglas que no dicen lo mismo sobre la misma garantía: el Manual de Estadísticas de Finanzas Públicas 2014 (GFSM 2014) con el Sistema de Cuentas Nacionales 2008 (SCN 2008), que dicen qué se cuenta como pasivo del Estado; IPSAS 19, que dice cuándo una obligación condicional se reconoce en el balance; e IPSAS 41, que dice que una parte de esas mismas garantías no pasa por esa prueba porque es un instrumento financiero. Una fuente de literatura financiera: la identidad de pérdida esperada de crédito, la lectura de una garantía como opción y el modelo de cartera de un factor, que dan la probabilidad, la severidad y la cola. Y cinco prácticas nacionales. La tabla 2.9 enlaza cada paso del §3 con su fuente y con la pantalla del §5 que lo ejecuta.
Advertencia de lectura, en los tres puntos donde las fuentes no coinciden y el manual adopta una posición declarada, no un consenso inventado. (i) La estadística deja la garantía puntual fuera del balance —partida de memorando— y mete dentro el esquema estandarizado; la contabilidad no hace esa partición del mismo modo. (ii) IPSAS 19 no reconoce nada mientras la ejecución no sea probable; IPSAS 41 mide la garantía de deuda de un tercero por pérdida crediticia esperada, sin prueba de probabilidad previa, y el alcance de IPSAS 19 excluye expresamente lo que IPSAS 41 cubre. El manual expone las dos normas, aplica IPSAS 19 —que es lo que la herramienta del §5 ejecuta— y señala cada lugar donde IPSAS 41 mandaría otra cosa, con la cifra del efecto en el §4. (iii) La garantía implícita no se valora en ninguno de los tres libros y este manual tampoco la valora: la nombra, la argumenta y la deja sin cifra, diciendo por qué (§1.6 y Paso 10).
Y una advertencia de método. Este manual se apoya en dos herramientas documentadas del Fondo distintas de PFRAM, y el módulo del §5 es una reimplementación de su método publicado, no una copia de sus archivos. Por eso el §2.1 acredita cada herramienta con su nombre y su fuente, dice qué toma y dónde la reimplementación se aparta, y no usa el nombre de ninguna de las dos como nombre de sección ni como nombre de producto. El único nombre de producto de este manual es Austral.
Y una advertencia de terminología. Los términos contables de este manual siguen la traducción oficial al español del IPSASB —Manual de Pronunciamientos Internacionales de Contabilidad del Sector Público, edición 2022, tres volúmenes, leída para este manual—, no el uso del mercado ni una traducción de la casa: «provisión», «pasivo contingente», «obligación legal» y «obligación implícita», «suceso que da origen a la obligación», «probable», «remota», «la mejor estimación», «valor esperado», «contrato de garantía financiera», «corrección de valor por pérdidas», «pérdidas crediticias esperadas», «insuficiencias de efectivo» y «riesgo crediticio». Dos equivalencias que hay que declarar de entrada, porque sin ellas el lector no encuentra la cita en el libro español. La traducción oficial no dice IPSAS: dice NICSP —NICSP 19 es IPSAS 19, NICSP 28 es IPSAS 28, NICSP 41 es IPSAS 41— y llama a la colección Normas Internacionales de Contabilidad del Sector Público; este manual usa la sigla inglesa IPSAS, que es la que imprime la herramienta que el §5 enseña y la que usan las fuentes estadísticas del §2.2. Y los párrafos de la guía de aplicación se numeran GA en español donde el inglés dice AG: el ¶AG131 es el GA131. El §2.3 abre desarrollando las dos equivalencias con la comprobación de numeración párrafo por párrafo, y el glosario de la serie —término inglés, norma, párrafo y página del volumen donde la traducción oficial define cada uno— está en manuales/_glosario/terminos_ipsas_es.md.
Y el vocabulario que no tiene forma oficial, declarado aquí como de la casa porque el manual lo usa en todas sus secciones. «Prueba de probabilidad»: IPSAS 19 no nombra ninguna prueba —el ¶22 enuncia tres condiciones simultáneas y el ¶31 define «probable»—, igual que M8 declara su «prueba de control». «Pérdida esperada», «severidad», «valor facial» y «exposición máxima» vienen de las dos herramientas del Fondo y de la literatura de crédito del §2.4, no del IPSASB: no deben confundirse con la pérdida crediticia esperada de IPSAS 41, que es una medida distinta y con otra regla —el §2.3.2 explica en qué se separan—, ni con el valor esperado del ¶47 de IPSAS 19, que sí es forma oficial y se usa con ese sentido. «Garantía puntual» y «esquema de garantías estandarizadas» son del GFSM 2014 y del SCN 2008; son oficiales, pero estadísticas y no contables, y el §2.2 las acredita ahí.
El Fiscal Risk Toolkit del Departamento de Finanzas Públicas del Fondo es una familia de herramientas de hoja de cálculo para el análisis de riesgos fiscales; sus piezas, en el diagrama vigente, son el instrumento de evaluación de riesgo fiscal de alto nivel, el chequeo de salud y la prueba de estrés de empresas públicas (materia de M6), el modelo de riesgo fiscal de APP (PFRAM, materia de M2), la evaluación del balance del sector público, la prueba de estrés fiscal, la herramienta cuantitativa de riesgo climático, y las dos herramientas de garantías que este manual usa. La composición de esa familia, con su diagrama, está descrita en la evaluación que la Oficina de Evaluación Independiente del propio Fondo publicó el 16 de diciembre de 2025 (p. 11: figura 1 y ¶21–22), que es la fuente publicada más reciente sobre el kit y la que este manual usa para acreditarlo.
Tres cosas hay que retener de esa página. La primera, de atribución: de todas las piezas del kit, la única que el evaluador declara construida junto con el Banco Mundial es el modelo de riesgo fiscal de APP; las dos herramientas de garantías son del Fondo, y quien las cite como obra conjunta las está atribuyendo mal. La segunda: ninguna de las dos es un sistema completo de gestión de garantías; son dos piezas que responden dos preguntas distintas sobre dos poblaciones distintas, y esa partición es la que ordena el manual entero. La tercera es que el kit no es una lista fija: el diagrama de diciembre de 2025 no es el de las guías de usuario de 2021 y 2023 —sale la prueba de estrés de la pandemia, entra la herramienta climática, y la sigla de la herramienta de garantías puntuales cambia—, de modo que citar el kit obliga a fechar la fotografía. M9 saca de ahí una regla de método que este manual comparte: se registra la familia, no el instrumento.
La herramienta de garantías y préstamos puntuales se publica hoy bajo la sigla DGLAT, y con esa sigla la nombra este manual. Su nombre largo, en cambio, no es uno solo, y el manual no elige: en la misma página 11 del evaluador, la figura 1 —que es el diagrama del propio Fondo— lo expande como Debt Guarantee and Loan Assessment Tool y el ¶22 como Discrete Guarantees and Loans Assessment Tool. Las dos expansiones son del editor, están en el mismo documento, y ninguna de las dos está corregida por la otra; presentar una como la buena sería una cita falsa. La sigla es lo único estable, y es lo que se usa. (La variante DGAT, sin la ele de "Loans", es la del diagrama anterior del kit —el de las guías de usuario de noviembre de 2021 y enero de 2023, donde la herramienta se expandía como "Discrete Guarantee and Loan Assessment Tool"—. Se recoge aquí una sola vez, porque explica por qué la sigla aparece de dos formas en la literatura y en las pantallas.) La herramienta evalúa "fiscal risks from one-off debt guarantees and loans to non-financial SOEs" y, en las palabras del evaluador, "estimates expected fiscal costs and maximum exposures on entity-specific loans and guarantees". De ella el manual toma cuatro cosas, en el orden en que el §3 las ejecuta. Primero, el objeto: la garantía individualmente material, evaluada una por una, junto con el préstamo directo del gobierno al mismo deudor —la herramienta trata los dos en el mismo tablero, y el §3 Paso 0.3 hereda esa decisión con una advertencia propia que la fuente no escribe (§2.4)—. Segundo, la cadena de valoración: la herramienta "uses a credit scoring approach to assign a risk rating to each entity based on their financial health and business risk characteristics" y después "translates borrower risk ratings into probabilities of distress"; es decir, la probabilidad no se inventa, se deriva de un diagnóstico documentado del deudor. Tercero, las dos cifras de salida, que la fuente nombra por separado y nunca suma: "calculates maximum fiscal exposure and estimates of expected losses based on assumptions". Y cuarto, para qué sirve el resultado: "can help inform ex-ante decisions on whether to extend guarantees, setting risk-based guarantee fees, risk mitigation, budget provisions and ongoing risk monitoring" — las cinco decisiones del §1.4, incluida la comisión basada en riesgo que es el Paso 8 de este manual.
La fuente además gradúa sus propios requisitos de datos en tres niveles, y esa graduación es exactamente la que el §3 usa para decirle al lector hasta dónde puede llegar con lo que tiene. Versión básica —calificación de riesgo sobre los stocks—: estados financieros del deudor, información de riesgo de negocio y stocks de préstamos y garantías. Versión completa —pérdida esperada—: lo anterior más datos macrofiscales y de mercado, las características financieras de cada préstamo y garantía incluido su perfil de amortización, la probabilidad de eventos de crédito y la pérdida prevista dado el evento, instrumento por instrumento. Extensión —prueba de estrés—: un escenario de shock de producto, tipo de cambio o tasas, y las sensibilidades de las probabilidades a esas variables macro. Reténgase el orden: el plazo y el perfil de amortización entran en el nivel en que se calcula la pérdida esperada, no en el nivel del inventario. Un registro que publica una pérdida esperada sin declarar el plazo de cada garantía está informando una cifra de la versión completa con los datos de la básica, y el §3 Paso 3 lo trata como un error de base, no como un redondeo.
La herramienta de esquemas de garantías estandarizadas —Standardized Guarantees Assessment Tool, SGAT; aquí no hay variante que declarar: el nombre y la sigla son los mismos en la evaluación y en el material de presentación— es la complementaria. El evaluador la resume como la que "values scheme-level portfolios under baseline and stress cases to inform pricing, provisioning, and disclosure", que son las tres decisiones de los Pasos 3, 8 y 7 del §3. Y el propio departamento presenta las dos como un par: "both estimate the fiscal costs and risks from guarantees and loans", con la primera enfocada en la garantía puntual y esta en los esquemas. Cuantifica "the fiscal costs and risks from standardized guarantees or loan schemes using baseline and stress scenarios"; el método es un análisis de cartera basado en flujos de caja que modela el comportamiento agregado de los deudores, no una suma de evaluaciones individuales; su caso de uso declarado son los esquemas de crédito a pequeñas y medianas empresas; y está construida para admitir las características que distinguen un esquema de otro: "risk coverage, loss sharing, pricing, collateralization". Lo que el manual toma de aquí es la regla de partición y la unidad de análisis: en un esquema no se estima la probabilidad de que falle un deudor concreto —eso es imposible y además innecesario—, se estima cuántos de un lote de créditos parecidos fallarán, y la estimación se apoya en la historia propia del esquema. De ahí salen el Paso 5 y la mitad del Paso 7.
Dónde la implementación de Austral se aparta de la fuente, y por qué. El módulo del §5 no es una traducción línea a línea de ninguna de las dos herramientas; es una reimplementación de su método, y las diferencias van declaradas aquí porque presentarlas como si fueran del Fondo sería una cita falsa.
(Sobre la guía de usuario de estas dos herramientas: no existe. Al 24 de septiembre de 2026, las páginas del editor que corresponden a la guía de usuario de la herramienta de garantías y préstamos puntuales y a la de esquemas estandarizados anuncian el documento como próximamente. No hay, por tanto, título, autoría, año ni numeración de secciones que fijar —a diferencia de las dos herramientas de empresas públicas del mismo kit, cuyas guías de usuario sí están publicadas—. La comprobación se hizo dos veces y por separado el mismo día. El §2.1 se acredita entonces con lo que sí está publicado y es del propio editor: la evaluación de la Oficina de Evaluación Independiente del Fondo (2025, p. 11), que describe el kit y nombra y resume las dos herramientas, y las dos presentaciones del Departamento de Finanzas Públicas (Rentería 2023 y Frank 2025), que dan el alcance, la cadena de valoración, las salidas y los tres niveles de requisitos de datos. Cuando el editor publique las guías habrá que releer esta sección: si describieran el método de otra forma, el §2.1 se reescribe.)
Esta es la sección más consecuente del §2, porque de ella sale la mitad del Paso 7 y porque explica por qué dos garantías que a un lector le parecen lo mismo aparecen en dos lugares distintos de las cuentas públicas. Las dos fuentes —el GFSM 2014 y el SCN 2008— dicen aquí lo mismo, y conviene aprovecharlo: es el único de los tres libros de reglas donde no hay conflicto que declarar.
Tres clases de garantía, no una. El SCN 2008 lo dice en su ¶17.209 —"three classes of guarantees are recognized"— y las desarrolla en los ¶17.210 a ¶17.212: las otorgadas por medio de un derivado financiero (un seguro de incumplimiento crediticio, que se negocia en el mercado y no está ligado a un préstamo individual); los esquemas de garantías estandarizadas; y las garantías puntuales. El GFSM 2014 recoge la misma partición y le añade la consecuencia de balance en una frase que vale la pena citar entera (¶7.253): "not all guarantees are contingent liabilities; as discussed earlier in this chapter, guarantees in the form of financial derivatives and provisions for calls under standardized guarantee schemes are liabilities on the balance sheet. On the other hand, one-off guarantees are contingent liabilities."
La línea que separa el esquema de la garantía puntual no es el tamaño. El GFSM 2014 la traza con dos criterios (¶A4.71), y el SCN 2008 con los mismos dos (¶17.213): el esquema "se caracteriza por transacciones repetidas con frecuencia, con características similares y con agrupación de riesgos", y su garante "es capaz de estimar la pérdida media a partir de las estadísticas disponibles usando conceptos ponderados por probabilidad". La garantía puntual es lo contrario y por la misma razón: "one-off guarantees are individual, and guarantors are not able to make a reliable estimate of the risk of calls" (GFSM 2014 ¶7.256 y ¶A4.71). La lógica es la del seguro de no vida y las dos fuentes lo dicen con esas palabras: no se puede saber cuál deudor falla, pero sí cuántos de un lote de deudas parecidas fallarán, y "it is standard practice to estimate how many out of a batch of similar debts will default" (¶A4.71). Los ejemplos que las dos fuentes dan son los mismos y son útiles para el Paso 1: garantías de crédito a la exportación, seguros de depósitos y garantías de crédito estudiantil (GFSM 2014 ¶7.202 y ¶A4.72; SCN 2008 ¶17.211).
La asimetría, que es lo que hay que escribir. El esquema estandarizado crea un pasivo: "operators of standardized guarantee schemes incur liabilities equal to the present value of the expected calls under outstanding guarantees, net of any recoveries the guarantor expects to receive from the defaulting borrowers, a similar approach as for nonlife insurance. This liability is called provisions for calls under standardized guarantees" (GFSM 2014 ¶7.201). Tres precisiones de esa frase, que el §3 Paso 3.2 convierte en reglas de cálculo: el pasivo es al valor presente; es de las ejecuciones esperadas de las garantías vigentes, no de las del año; y es neto de recuperaciones esperadas. La garantía puntual, en cambio, no se registra: "in most cases, a one-off guarantee is considered a contingent liability of the guarantor. Liabilities under one-off guarantees continue to be attributed to the debtor, not the guarantor, unless and until the guarantee is called" (¶7.257). El SCN 2008 lo dice igual en su ¶17.212, y añade el tratamiento de la comisión y de la ejecución: la comisión cobrada es pago por un servicio, y la ejecución es una transferencia de capital del garante al beneficiario —o una transacción financiera, si el garante obtiene un derecho efectivo contra el garantizado—.
Las dos excepciones, que son las que un ministerio encuentra en la práctica. (a) La garantía puntual otorgada a una empresa en dificultad financiera y con muy alta probabilidad de ejecución "is treated as if the guarantee is called at inception" (GFSM 2014 ¶7.258; SCN 2008 ¶17.212): su activación se trata como asunción de deuda y el pasivo pasa al balance del garante. La nota 75 del GFSM añade la guía práctica que Eurostat aplica y que conviene tener escrita, porque es el criterio operativo que cierra la discusión de "¿desde cuándo es deuda?": si el gobierno, como garante, paga sobre una misma deuda garantizada en tres años consecutivos y se espera que la situación continúe, la deuda se considera asumida, normalmente en su totalidad —o en la proporción que se espere que el gobierno pague, si hay evidencia de ello—. (b) El esquema sin comisión o con comisiones muy por debajo de las ejecuciones y los costos administrativos obliga a tratar a la unidad que lo opera como productor no de mercado dentro del gobierno general (GFSM 2014 ¶A4.72; SCN 2008 ¶17.223), con la consecuencia que ninguna de las dos fuentes disimula: si el gobierno reconoce la probabilidad de financiar parte de las ejecuciones hasta el punto de incluir una provisión en sus cuentas, se registra una transferencia por ese monto y un pasivo del mismo monto. Es la frontera con M6 y va escrita: quién opera el esquema decide dónde aparece el pasivo, no si existe.
Qué se publica de lo que no se registra. El GFSM 2014 recomienda que la deuda con garantía pública (6M61) se muestre a valor nominal como partida de memorando del balance y, si es significativa, también las otras garantías puntuales (6M62) y los demás pasivos contingentes explícitos (6M63) (¶7.254–7.255). Y reconoce en la misma página, en su nota 74, la limitación que este manual convierte en su tesis de apertura: ese enfoque "offers no information on the likelihood of the contingency occurring and it may overstate the possible risk. For loan and other debt instrument guarantees, the maximum potential loss is likely to be less than their nominal value, because not all debts will default." El propio libro de reglas dice que el valor facial no es el costo, y pide metadatos sobre el método de valoración usado. Este manual es, leído así, una respuesta a esa nota al pie.
Y lo que la estadística deja expresamente fuera. El GFSM 2014 distingue contingentes explícitos e implícitos (¶7.252) y lista entre los segundos, con todas sus letras, "ensuring the solvency of the banking sector, covering the obligations of subnational governments (state and local governments) or the central bank in the event of a default, assuming unguaranteed debt of public sector units, and potential spending for natural disaster relief". La deuda no garantizada de una empresa pública es, en el propio libro de reglas, un pasivo contingente implícito del Estado. Este manual no la valora —por la regla del §1.6— pero la registra, y remite a M6, que es donde se diagnostica al deudor.
Un contador público que lea el §2.2 hará la pregunta en la primera página: si la estadística deja la garantía puntual fuera del balance, ¿la contabilidad hace lo mismo? La respuesta es que depende de cuál de dos normas se aplique, y las dos están vigentes. Esta sección expone las dos sin suavizarlas.
Nota de terminología y de edición, antes de entrar. Las citas literales de esta sección se toman del manual de pronunciamientos del emisor en inglés, edición 2025 —modificaciones emitidas hasta el 31 de enero de 2025—, que es la edición que fija la numeración usada aquí. Los términos en español no son traducción propia: son los de la traducción oficial del emisor, el Manual de Pronunciamientos Internacionales de Contabilidad del Sector Público, edición 2022, en tres volúmenes. Así, provisión, pasivo contingente, obligación legal y obligación implícita, suceso que da origen a la obligación, probable, remota, la mejor estimación, valor esperado; y del lado de los instrumentos financieros, contrato de garantía financiera, corrección de valor por pérdidas, pérdidas crediticias esperadas durante el tiempo de vida del activo, pérdidas crediticias esperadas en los próximos 12 meses, insuficiencias de efectivo y riesgo crediticio. El interruptor entre los dos horizontes de medición la norma lo escribe así, y así se escribe aquí: el riesgo crediticio se ha incrementado de forma significativa desde su reconocimiento inicial.
Tres advertencias que el lector necesita para comprobar cualquier cita de esta sección contra el libro en español.
El reconocimiento. IPSAS 19 ¶22 exige tres condiciones simultáneas para reconocer una provisión: una obligación presente (legal o implícita) resultado de un hecho pasado; que sea probable que se requiera una salida de recursos para liquidarla; y que pueda hacerse una estimación fiable del monto. "If these conditions are not met, no provision shall be recognized."
Qué significa "probable", con número. El ¶31 no deja margen: "for the purpose of this Standard, an outflow of resources or other event is regarded as probable if the event is more likely than not to occur, that is, the probability that the event will occur is greater than the probability that it will not." Es el umbral de 0,5 que el §3 Paso 7 aplica, y es el único número que la norma pone. El ¶32 añade la regla que decide el caso del esquema estandarizado: cuando hay varias obligaciones similares, la probabilidad de que se requiera una salida se determina considerando la clase de obligaciones en conjunto; aunque la probabilidad de cada una sea pequeña, "it may well be probable that some outflow of resources will be needed to settle the class of obligations as a whole", y entonces se reconoce la provisión. Es la misma asimetría del §2.2, escrita ahora en lenguaje contable y por otra razón: no porque la estadística lo mande, sino porque la prueba de probabilidad se aplica a la clase y no al individuo.
Qué pasa cuando no se reconoce. El ¶35 es tajante: "an entity shall not recognize a contingent liability." Y el ¶36 dice qué se hace entonces: "a contingent liability is disclosed, as required by paragraph 100, unless the possibility of an outflow of resources embodying economic benefits or service potential is remote." De ahí salen las dos salidas del Paso 7 —provisión reconocida o pasivo contingente revelado— y la tercera, la remota, que no exige revelación. Adviértase la asignación exacta de párrafos, porque es fácil equivocarla y este manual la corrige respecto de su propio índice de trabajo: ¶35 es la prohibición de reconocer; ¶36 y ¶100 son la revelación y la dispensa por remoto. La norma no pone un número para "remoto"; el corte que el módulo aplica es una convención de Austral y va declarado como tal (§5.2).
Cómo se mide lo que sí se reconoce. El ¶44 fija la regla general: "the amount recognized as a provision shall be the best estimate of the expenditure required to settle the present obligation at the reporting date." El ¶47 dice cómo se obtiene esa mejor estimación cuando la obligación es una población: "where the provision being measured involves a large population of items, the obligation is estimated by weighting all possible outcomes by their associated probabilities. The name for this statistical method of estimation is 'expected value'." Y el ¶48 dice qué se hace con una obligación única: "the individual most likely outcome may be the best estimate of the liability", con la advertencia de considerar los demás desenlaces. Un esquema estandarizado se mide, entonces, al valor esperado, que es exactamente lo que el §3 Paso 3.2 calcula; una garantía puntual única se mide al desenlace más probable, con la matización del propio ¶48. Y el ¶53 cierra la aritmética: "where the effect of the time value of money is material, the amount of a provision shall be the present value of the expenditures expected to be required to settle the obligation", con la tasa del ¶56 —"a pre-tax rate (or rates) that reflect(s) current market assessments of the time value of money and the risks specific to the liability", que "shall not reflect risks for which future cash flow estimates have been adjusted"—. Esa última frase es la que impide descontar dos veces el mismo riesgo, y el §3 Paso 3 la aplica literalmente.
La consecuencia sobre la base de la probabilidad, que es la decisión más cara del manual. La provisión se mide al valor esperado de la obligación, no al de un año de ella, y se descuenta al valor presente. Si la medición es de vida, la prueba del ¶22 tiene que estar en la misma base: la probabilidad que se compara con 0,5 es la de alguna ejecución en la vida de la garantía, no la anual. Es la regla que M2 fijó para la serie y que este manual hereda sin cambiarla, y su efecto no es marginal: en el ejemplo del §4, aplicar la prueba sobre la probabilidad anual deja fuera del balance justamente la garantía más cara del registro, y la conversión P = 1 − (1 − h)^n es lo único que separa las dos lecturas. El §4.7 publica las dos y la diferencia.
El alcance, que es donde empieza el conflicto. IPSAS 19 se aplica a provisiones, pasivos contingentes y activos contingentes excepto —¶1(e)— los "covered by another IPSAS"; y el ¶4 nombra la excepción que importa aquí con todas sus letras: "this Standard does not apply to financial instruments (including guarantees) that are within the scope of IPSAS 41, Financial Instruments."
La definición. IPSAS 41 ¶9: "a financial guarantee contract is a contract that requires the issuer to make specified payments to reimburse the holder for a loss it incurs because a specified debtor fails to make payment when due in accordance with the original or modified terms of a debt instrument." Léase despacio, porque es la definición de la garantía de deuda que este manual valora: un tercero que no paga un instrumento de deuda, y un emisor que reembolsa al tenedor la pérdida.
¿Y una garantía otorgada por ley es un "contrato"? Es la objeción inmediata de cualquier oficina de deuda, y la norma la contesta. IPSAS 41 ¶AG131 —GA131 en el Manual español— acota el alcance —"only contractual financial guarantees (or guarantees that are in substance, contractual) are within the scope of this Standard"— y remite a IPSAS 28. Y IPSAS 28 ¶AG3 del Handbook inglés, que es el ¶GA3 de la traducción oficial (Guía de aplicación, apéndice A de NICSP 28, Vol. 2 p. 25), hace la distinción precisa: "in assessing whether a guarantee is contractual or non-contractual, an entity distinguishes the right to issue the guarantee and the actual issue of the guarantee. The right to issue the guarantee in terms of legislation or other authority is non-contractual, while the actual issue of the guarantee should be assessed using the principles in paragraph AG20." El ¶AG4 —el ¶GA4 español, misma página— lo resuelve con dos ejemplos que parecen escritos para este manual: una garantía emitida directamente a los financistas de un contrato de concesión, y una garantía que un gobierno nacional otorga ejerciendo potestades legales sobre la emisión de bonos de una autoridad vial, sin contraparte identificada, "implicitly issued in favor of the holders of a specific instrument". La conclusión de la norma: "in both these scenarios, assuming that all the other features of a contract are met, the financial guarantee is contractual in nature." En la traducción oficial, palabra por palabra: «En ambos escenarios, asumiendo que se cumplen todas las otras características de un contrato, la garantía financiera es de naturaleza contractual» (NICSP 28 GA4). La potestad de garantizar es no contractual; la garantía efectivamente otorgada bajo esa potestad, sí lo es. El aval autorizado por una ley de presupuestos y después suscrito sobre una emisión concreta cae, en la letra, dentro de IPSAS 41.
Y el ¶AG20 al que remite el ¶AG3 —el ¶GA20 español, NICSP 28 Guía de aplicación, Vol. 2 p. 27— es el que pone la prueba: la entidad «considerará la esencia en lugar de la forma legal de un acuerdo en el momento de determinar si es un "contrato" para los propósitos de esta Norma», y da tres señales —que las partes estén interesadas en realizar un acuerdo; que los términos creen derechos y obligaciones para las partes, sin que sea necesario que den el mismo rendimiento a cada una; y que el recurso por el incumplimiento sea legalmente exigible—. Ese tercer punto es el que una oficina de deuda debe poder acreditar de su aval: no basta con que la ley lo autorice, tiene que haber un tenedor con acción exigible contra el Estado. Los tres párrafos se leyeron en el Manual español en las páginas que se indican y llevan el mismo número y el mismo contenido que en el Handbook inglés de 2025.
Cómo se mide, y por qué eso cambia el resultado. Medición inicial a valor razonable (¶57). Medición posterior, ¶45(c): el emisor de un contrato de garantía financiera lo mide "at the higher of: (i) the amount of the loss allowance determined in accordance with paragraphs 73–93; and (ii) the amount initially recognized (see paragraph 57) less, when appropriate, the cumulative amount of revenue recognized". Hay dos diferencias de fondo con IPSAS 19 y conviene separarlas, porque el manual las trata distinto:
La consecuencia, escrita sin suavizarla. Las tres bases que el §3 obliga a publicar no son tres formas de decir lo mismo: son las tres cifras que tres reglas distintas piden. La pérdida esperada anual es la aproximación natural de la corrección de valor de 12 meses de IPSAS 41 para una garantía recién otorgada y sin deterioro; la pérdida esperada de vida en valor presente es la medición de IPSAS 19 cuando la provisión se reconoce, y también la de IPSAS 41 cuando el riesgo crediticio se ha incrementado de forma significativa; y el valor facial no es ninguna de las dos, es el techo de la autorización. Un registro que publique una sola cifra estará, en el mejor de los casos, contestando una de las tres preguntas y callando las otras dos.
Qué hace este manual con eso, y qué hace la herramienta. El manual expone las dos normas, aplica IPSAS 19 —que es lo que la plataforma del §5 ejecuta, y lo que la mayoría de los ministerios de la región aplica hoy— y marca en el Paso 7 y en el §4.7 cada lugar donde IPSAS 41 mandaría otra cosa, con la cifra del efecto. La plataforma no implementa hoy tratamiento IPSAS 41 alguno, y el §5.6 lo declara como límite, no como decisión metodológica. Omitir la pregunta habría sido la opción cómoda y la peor: es la primera que un contador público hace, y no tenerla contestada le quita autoridad al resto del manual.
Una nota sobre la garantía otorgada sin comisión, que es el caso normal en el sector público. IPSAS 41 ¶AG133 lo describe sin rodeos: "in the public sector, guarantees are frequently provided by way of non-exchange transactions, i.e., at no or nominal consideration. This type of guarantee is provided generally to further the entity's economic and social objectives." El ¶AG134 pide buscar primero un precio de mercado para una garantía equivalente, y advierte que el hecho de que la garantía se haya otorgado gratis "is not, of itself, conclusive evidence of the absence of an active market". El ¶AG135 admite una técnica de valoración —y el ejemplo que da es el diferencial de crédito entre el cupón que el bono habría pagado sin garantía y el que paga con ella—. Y el ¶AG136 cierra: si no hay medida fiable de valor razonable por ninguna de las dos vías, la garantía se mide al monto de la corrección de valor por pérdidas crediticias esperadas. Ese encadenamiento —precio de mercado, si no técnica de valoración, si no pérdida esperada— es el mismo del Paso 8, y es la razón por la que este manual sostiene que medir el precio de una garantía que no se cobra no es un lujo académico: es lo que una norma contable vigente pide hacer primero.
(Ediciones consultadas: el texto de IPSAS 19, IPSAS 28 e IPSAS 41 del manual de pronunciamientos del emisor, edición 2025, que incorpora las modificaciones emitidas hasta el 31 de enero de 2025; y, para los términos españoles y la comprobación de numeración declarada al abrir esta sección, la traducción oficial al español del mismo emisor, edición 2022, volúmenes I y III. Ver §7.)
Cuando el gatillo de la garantía es el incumplimiento de un deudor, la valoración es un problema de riesgo crediticio y el manual usa la identidad estándar de ese campo:
Pérdida esperada = probabilidad de incumplimiento × severidad × exposición,
EL = PD × LGD × EAD.
La identidad viene del marco de calificaciones internas del Comité de Supervisión Bancaria de Basilea, y se cita como procedencia, no como norma aplicable al sector público. La distinción importa y va escrita: ningún requerimiento de capital bancario obliga a un ministerio de finanzas, y usar el vocabulario de Basilea no convierte al Tesoro en un banco. Lo que se toma es la descomposición, porque separa tres preguntas que un registro de garantías confunde a diario.
La probabilidad (PD). Tres procedencias legítimas, en orden de preferencia: la historia propia del emisor con ese deudor o con esa clase de deudores; una calificación crediticia traducida a probabilidad por un estudio de incumplimientos publicado; o un juicio documentado, con su fundamento escrito. El manual publica una tabla indicativa de calificación a probabilidad anual (§3 Paso 3.1) con una advertencia que hay que repetir cada vez: esas tablas provienen de estudios de incumplimientos corporativos y no están calibradas para soberanos ni para empresas públicas, cuyo comportamiento de incumplimiento es distinto —una empresa pública rara vez quiebra; lo que hace es costar—. La tabla es un punto de partida auditable, no un estándar.
La conversión que la identidad no trae y el método exige. Una tabla de calificación da una tasa de riesgo anual h. Una garantía se escribe por un plazo n. La probabilidad de que haya alguna ejecución en la vida de la garantía es P = 1 − (1 − h)^n, y es esa —no h— la que entra a la prueba de probabilidad del §2.3 y a la medición de la provisión. La conversión se imprime cada vez que las dos aparecen juntas, y su inversa h = 1 − (1 − P)^(1/n) también, porque un registro recibe las dos formas según quién llene la ficha. La regla operativa del §3 Paso 3 es más estricta que la aritmética: sin plazo declarado el método no supone ninguno; las bases de vida coinciden con la anual y el resultado dice que el plazo no se declaró. Un plazo supuesto por omisión es una cifra inventada con apariencia de cálculo.
El descuento. El flujo esperado se descuenta a una tasa declarada, con la convención de valor presente que la serie fijó en M2: el valor presente se mide desde el año base del registro, y el año base no se descuenta. Es lo que permite que un valor presente de este manual se sume con uno de M2 o de M6 sin que nadie tenga que preguntar desde qué año corre cada reloj.
La severidad (LGD). LGD = 1 − tasa de recuperación, con la recuperación declarada y no supuesta. Dos advertencias del Paso 3. La primera: una recuperación de cero no es neutral, es un supuesto —y un supuesto caro, porque infla la pérdida esperada tanto como una recuperación del 40 % la reduce—; el motor no la supone, la pide. La segunda: la recuperación de una garantía soberana no es la de un préstamo bancario garantizado, porque el Estado que honra rara vez ejecuta colateral y a menudo queda con un derecho contra un deudor que es suyo. Es el caso que el SCN 2008 ¶17.212 contempla cuando dice que la ejecución puede registrarse como transacción financiera si el garante obtiene un derecho efectivo.
La exposición (EAD). El saldo garantizado vigente, no el monto originalmente autorizado. Es el error más frecuente de los registros que se llevan en planilla, y tiene dos direcciones: un registro que arrastra el monto original sobreestima la exposición de una garantía amortizada, y uno que omite los intereses devengados y los ajustes por indexación la subestima. La práctica sudafricana publica las dos cifras por separado precisamente por esto (§2.7).
Las tres cifras que nunca son la misma. Valor facial (EAD), exposición máxima en ejecución total (LGD × EAD) y costo esperado (PD × LGD × EAD) son tres magnitudes distintas, y el manual publica siempre las tres con su etiqueta y jamás suma dos de ellas. La segunda ya no es facial: es lo que se perdería si todo se ejecutara y se recuperara lo declarado.
Un caso que la identidad no cubre y el Paso 0 separa: el préstamo directo. Las dos herramientas del Fondo tratan las garantías y los préstamos del gobierno en el mismo tablero, y el módulo del §5 hereda esa tabla compartida. El manual mantiene la separación conceptual aunque la tabla sea común, porque un represtamo en mora es un activo deteriorado, no un pasivo contingente: su tratamiento contable es el deterioro de una cuenta por cobrar, no una provisión de IPSAS 19, y sumarlos en una sola línea de "exposición" es un error de categoría que el §3 Paso 0.3 prohíbe explícitamente. La aritmética de pérdida esperada es la misma; el lugar del resultado en los estados, no.
La cartera. Sumar las pérdidas esperadas de las garantías da la media de la cartera y nada más. Para la cola, el manual usa el modelo de un factor con cópula gaussiana —cada deudor incumple cuando una variable latente, compuesta por un factor sistémico común y un término idiosincrático, cruza su umbral—, la construcción que Vasicek publicó en 2002 como límite de la distribución del valor de una cartera de préstamos y que está detrás del tratamiento de correlación de activos del marco de Basilea. De ahí salen el VaR y el CVaR al 95 %. Lo que el modelo supone, declarado: una sola correlación para toda la cartera; incumplimientos binarios —se ejecuta todo o nada, sin ejecuciones parciales—; y severidad determinista —la recuperación no se estresa junto con la probabilidad, cuando en una crisis real ambas se mueven a la vez y en la misma dirección—. Y el resultado pedagógico que el §4.5 mide con números: la correlación no mueve la media y sí mueve la cola. Subirla no cambia lo que la cartera cuesta en promedio; cambia cuánto hay que tener disponible para el año en que todo sale mal. Dos advertencias más del Paso 4: con pocas exposiciones la distribución tiene pocos átomos y el percentil 95 cae dentro de uno de ellos, de modo que el VaR se vuelve un escalón y deja de ser informativo —el CVaR aguanta mejor y es el que el manual recomienda leer—; y la correlación que se usa es una convención declarada, no una estimación, porque un registro de garantías de todo origen no tiene la serie de ejecuciones conjuntas que haría falta para estimarla.
No toda garantía del Estado se valora con PD × LGD × EAD. Una garantía de ingreso mínimo, una de tipo de cambio o una compensación por término anticipado no tienen un deudor que incumple: tienen una variable de estado —el tráfico, la paridad, un flujo de ingresos— que cruza un umbral, y el objeto que el Estado ha escrito es una opción. La regla de frontera del manual, en una línea:
El método de este manual se aplica cuando el gatillo es el incumplimiento de un deudor. Cuando el gatillo es el nivel de una variable, el método es el de M2.
La razón teórica es antigua y conviene citarla, porque es el puente entre los dos manuales: Merton demostró en 1977 que una garantía sobre los pasivos de una entidad es isomorfa a una opción de venta europea escrita sobre sus activos, y que por lo tanto su valor depende de la volatilidad y no solo del nivel esperado. De ahí se sigue el resultado que ordena a los dos manuales de la serie: valorar una garantía sobre la trayectoria media da cero siempre que la trayectoria media no cruce el umbral, y eso es precisamente lo que hace un registro que "valora" la garantía de ingreso mínimo aplicando el caso base del modelo financiero. Irwin lo desarrolla para infraestructura en su capítulo de valoración de la exposición y en el de valoración de los tres riesgos, y es la fundamentación del método de simulación de M2.
Este manual no repite ese método: lo nombra, dice cuándo aplica y remite. Lo que sí hereda de M2, porque es transversal, son tres convenciones —la conversión de probabilidad anual a probabilidad de vida, el año base del valor presente y el umbral de reconocimiento sobre la probabilidad de vida— y la regla de no duplicación del Paso 10: una garantía de ingreso mínimo de un contrato de concesión se registra una sola vez y en M2, y aparece en el registro de todo origen únicamente como remisión, nunca como una segunda línea con cifra.
Una garantía es un servicio financiero. Tiene un precio, exista o no una comisión que lo cobre. El manual lo mide con la prima de equilibrio: la comisión anual nivelada f cuyo valor presente iguala el valor presente de la pérdida esperada,
f · ä(T, r) = VP(pérdida esperada), de dondef = VP(pérdida esperada) / ä(T, r), conä(T, r) = (1 − (1 + r)^(−T)) / r · (1 + r), yä(T, 0) = T.
La anualidad es la de pagos al principio de cada año —la comisión del primer año se cobra al otorgar la garantía y no se descuenta—, que es el mismo reloj del año base con que el §2.4 descuenta la senda de pérdida. Las dos patas tienen que estar en el mismo reloj o la prima no equilibra: usar la anualidad de pagos a fin de año contra un valor presente medido desde el año base sobreestima la prima por el factor (1 + r), un 6 % a la tasa del ejemplo del §4. Es la construcción de par estándar de la protección de crédito —valor presente de la pata de protección sobre la anualidad riesgosa— y es la única de las candidatas obvias que efectivamente equilibra: dividir el valor presente de la pérdida por el número nominal de años no anualiza nada, porque ignora el valor del dinero del propio flujo de comisiones, y a plazos largos recauda alrededor de la mitad de la pérdida que pretende cubrir. No anualizar en absoluto es peor: convierte un costo de vida entero en una tasa anual y lo exagera por un factor del orden de la anualidad.
Por qué importa aunque el Estado no cobre. La diferencia entre la prima de equilibrio y la comisión efectivamente cobrada es el subsidio, y medirla es la única forma de decir cuánto vale una política de garantías. Un esquema que cobra cero está transfiriendo exactamente esa cantidad al beneficiario cada año; un esquema que cobra por encima del equilibrio está gravándolo. Ninguna de las dos cosas es necesariamente mala —una garantía es un instrumento de política y puede querer subsidiar—, pero las dos deben ser visibles y ninguna lo es si el registro solo informa el valor facial.
Y no es solo buena práctica: una norma contable vigente lo pide. El encadenamiento del §2.3.2 —precio observable de una garantía equivalente; si no lo hay, una técnica de valoración, y el ejemplo que la norma da es el diferencial de crédito con y sin garantía; y solo si tampoco, la pérdida esperada— es literalmente un procedimiento de tarificación aplicado a una garantía otorgada gratis (IPSAS 41 ¶AG134–AG136). Irwin llega a la misma recomendación desde la política fiscal en sus capítulos sobre cobrar comisiones y sobre usar el mercado para valorar garantías.
Contrastes externos de orden de magnitud. Para saber si una prima calculada es razonable conviene mirar precios publicados. El más útil es el Acuerdo sobre créditos a la exportación con apoyo oficial de la OCDE, que rige a once participantes y fija tasas de prima mínimas de obligado cumplimiento para sus miembros. Su artículo 20 enuncia el principio en dos frases que valen para cualquier garantía soberana: los participantes deben percibir, además de los intereses, primas destinadas a cubrir el riesgo de no reembolso, y esas primas deben calcularse en función del riesgo, converger entre participantes y permitir cubrir los costos de explotación y las pérdidas a largo plazo. El artículo 21 fija que ningún participante puede aplicar una tasa inferior a la prima mínima, y enumera los seis factores de los que esa prima depende: la categoría de riesgo país, la duración del riesgo (el horizonte), la categoría de riesgo del comprador, la cuota garantizada y la calidad del producto de cobertura, las técnicas de atenuación del riesgo país aplicadas y los realces de crédito aplicados. La prima se expresa "en porcentaje del monto en principal del crédito como si la prima fuera enteramente percibida en la fecha del primer desembolso" —es decir, una prima nivelada y expresada al inicio, la misma convención de la fórmula de arriba—, y la fórmula de cálculo está en su anexo VI, con la descripción cualitativa de las categorías de riesgo del comprador en el anexo IX.
Dos advertencias sobre ese contraste. La primera es de alcance: el Acuerdo cubre crédito a la exportación con plazo de reembolso de dos años o más y no es una norma sobre garantías internas, de modo que sirve como referencia de orden de magnitud y de estructura de tarificación, no como tarifa aplicable. La segunda es de estatuto: el propio texto lo define como un acuerdo no vinculante entre participantes —"Gentlemen's Agreement"— que no constituye un acto de la Organización. (El texto consultado es el oficial de enero de 2026 en su versión francesa; las versiones inglesa y francesa son ambas oficiales. [por verificar: la redacción literal en inglés de los artículos 20 y 21, para citar en la edición inglesa del manual.])*
([por verificar: las tarifas públicas de las aseguradoras de crédito multilaterales, que el índice de trabajo proponía como segundo contraste. No se abrieron para esta edición y el §2.6 no depende de ellas.])
Cinco jurisdicciones, elegidas porque publican y porque se apartan entre sí en algo que importa. Se cita estructura, método y normas; no se usan cifras de clientes.
| País | Qué publica, y bajo qué norma | Periodicidad | Dónde se aparta |
|---|---|---|---|
| Estados Unidos | El costo subsidiario de cada garantía y préstamo federal, en valor presente, presupuestado al momento de otorgarla y no cuando se ejecuta (Ley de Reforma del Crédito Federal de 1990; guía presupuestaria de crédito federal de la Oficina de Gestión y Presupuesto) | Anual, con el presupuesto | El caso de referencia, y el único de los cinco donde la garantía consume apropiación presupuestaria el año en que se firma. El costo es "the estimated long-term cost to the Government […] calculated on a net present value basis", descontado a la tasa de los títulos del Tesoro de vencimiento equivalente |
| Colombia | Las valoraciones de obligaciones contingentes de las entidades estatales aportantes, aprobadas por la Dirección General de Crédito Público, y los aportes al Fondo de Contingencias conforme a un plan de aportes (Ley 448 de 1998; Decreto 423 de 2001) | Anual, con seguimiento periódico de la evolución de los riesgos | El único de los cinco con una provisión fondeada y no solo contable: el aporte se ejecuta al transferirse y solo se reembolsa "cuando se verifique en forma definitiva la no realización de los riesgos previstos". Además, la valoración de cada entidad debe ser aprobada por el ministerio, que puede ordenar aumentar o disminuir los aportes |
| Chile | Un informe anual dedicado que cubre, en un mismo documento, las dos familias de este manual: la garantía estatal a la deuda de empresas públicas ley por ley, la garantía de crédito de educación superior, la garantía estatal a los depósitos y los fondos de garantía a pequeñas y medianas empresas, más las garantías del sistema de pensiones (Informe de Pasivos Contingentes de la Dirección de Presupuestos) | Anual, por mandato legal | El único que declara su propia regla de reconocimiento y dice que es más conservadora que la internacional: reconoce que el estándar exige probabilidad mayor al 50 % y estimación fiable, y admite expresamente que su definición "es más conservadora que la mencionada e incluye un rango más amplio de obligaciones". También el que mejor ilustra el §2.2: la garantía del Fisco a otra entidad del sector público se considera deuda directa y queda fuera del informe; solo entra la otorgada a entidades que no son parte del sector público |
| Sudáfrica | El monto garantizado y la exposición por entidad, en el capítulo de deuda y pasivos contingentes del Budget Review, con el detalle completo en el anexo estadístico | Anual, con el presupuesto | El único que publica dos columnas distintas y explica por qué no son lo mismo. También el único que publica la concentración: la participación de las dos mayores entidades en la exposición total |
| Reino Unido | No una cifra sino un proceso: un marco de aprobación que obliga a escrutar cada garantía o indemnización nueva antes de otorgarla, con lista de verificación y notificación al Parlamento, apoyado en una capacidad central del Tesoro (Contingent Liability Approval Framework, abril de 2023, dentro de Managing Public Money) | Continua, por operación | El único que define el pasivo contingente más ancho que la norma contable —"commitments to use public funds if uncertain future events occur […] a wider definition than the accounting definition"— y el único de los cinco con una guía publicada para las obligaciones implícitas (noviembre de 2025), que este manual no valora pero sí registra |
Dónde se apartan, en cuatro ejes. Cuándo se reconoce el costo: Estados Unidos al otorgar, Colombia al aportar al fondo, Chile y Sudáfrica al revelar, el Reino Unido al aprobar. Si se fondea: solo Colombia, con una cuenta y un plan de aportes por contrato. Sobre qué se pone el techo: Estados Unidos sobre el costo subsidiario apropiado; Chile y Sudáfrica sobre el monto autorizado por ley; el Reino Unido sobre la decisión, no sobre un agregado. Si el esquema estandarizado se trata distinto de la garantía puntual: Chile es el único de los cinco que publica las dos familias en el mismo informe con secciones separadas, que es lo que este manual recomienda.
Una definición que vale la pena copiar. El Budget Review sudafricano distingue, en el mismo párrafo, las dos cifras que este manual insiste en no sumar: "the guarantee amount reflects only the capital value of the loan. Exposure consists of the sum of the outstanding value of a loan, accrued interest and adjustments to inflation-linked bonds. As a result, exposure may exceed the approved guarantee amount." Un registro que informa solo el monto autorizado subestima; uno que informa solo la exposición pierde el techo legal. Los dos se publican, y con etiqueta.
Nota de fuentes. La biblioteca de contratos de concesión de la casa sirve para la garantía de ingreso mínimo escrita en los contratos —es decir, para M2— y no para este manual: una búsqueda por garantía estatal en ese corpus devuelve memorias y estados financieros de sociedades concesionarias, no el libro de avales del Tesoro. Las fuentes de esta sección son públicas y externas a ese corpus.
Siete reglas del §3 no están en las guías ni en las normas, y el manual las atribuye a Austral.
Y una sobre el papel de quien ejecuta el método: el libro de garantías es una cartera y no una sucesión de operaciones, de modo que la oficina que lo lleva decide sobre el conjunto —techo, concentración, correlación, precio— y no una garantía a la vez (Austral, From Gatekeeper to Orchestrator, §1.5).
Nota de honestidad obligatoria. El módulo del §5 publica hoy las tres bases etiquetadas, descuenta desde el año base, aplica la prueba de probabilidad sobre la probabilidad de vida y reserva la palabra "provisión" a la salida del clasificador contable, de modo que el manual ya no describe un paso que la herramienta no ejecute. Desde entonces el módulo ganó además un registro persistente de todo origen —las dos pantallas son dos vistas de un mismo libro, con fecha de corte y exportación—, un paquete de demostración de doce filas y una nota de revelación que clasifica ese libro con el mismo motor que los estados contables. Lo que sigue en pie, y va escrito en el §5.7, es lo que falta: no hay pantalla del registro completo ni versión del libro de un año al siguiente, no hay tratamiento IPSAS 41 en ninguna parte de la plataforma, la correlación de la cartera es un solo escalar, garantías y préstamos comparten total, el precio de equilibrio del Paso 8 existe para las garantías de contrato y no para las de todo origen, y el esquema estandarizado no tiene proyección plurianual. Se deja dicho aquí, en la sección donde el manual acredita sus fuentes, porque la alternativa —describir el método completo y dejar que el lector suponga qué parte ejecuta la herramienta— sería exactamente el silencio útil que la casa critica en sus propios papers.
Las cifras marcadas con ◆ son valores por defecto del motor, configurables en cada corrida; no vienen de la fuente citada sino de la calibración de Austral, y el §3 las publica para que el revisor las discuta. La tabla inversa —de pantalla a paso, con los pasos que hoy no tienen pantalla— vive en 5.8.
| Paso del §3 | Regla que ejecuta | Fuente (sección o párrafo) | Pantalla del §5 |
|---|---|---|---|
| 0 y 1 · Perímetro, inventario y partición | Una ficha por garantía con emisor, beneficiario, obligación cubierta, gatillo, saldo vigente, plazo y comisión; partición en garantía puntual y esquema estandarizado por método y tratamiento, no por tamaño; el préstamo directo se inventaría junto y no se suma a la exposición contingente | GFSM 2014 ¶7.201–7.202, ¶7.256, ¶A4.71–A4.72 (los dos criterios de la partición); SCN 2008 ¶17.209–17.213; herramienta de garantías puntuales del kit de riesgo fiscal (nivel básico: estados del deudor, riesgo de negocio, stocks) | Analizador de pérdida crediticia de garantías · Provisión de garantías estandarizadas — dos vistas de un mismo registro guardado (§5.2) |
| 3.1 Probabilidad del deudor | Historia propia, calificación traducida por estudio publicado, o juicio documentado, con la procedencia declarada; biblioteca de calificaciones soberanas como atajo auditable. Tabla indicativa calificación → probabilidad anual ◆, marcada como indicativa y a calibrar | Herramienta de garantías puntuales (puntuación de crédito → calificación → probabilidad); marco de calificaciones internas de Basilea, como procedencia de la descomposición y no como norma aplicable | Analizador de pérdida crediticia de garantías · biblioteca de calificación soberana sin pantalla (§5.3) |
| 2 y 3 · Las tres bases | EL = PD × LGD × EAD; P = 1 − (1 − h)^n impresa cada vez; descuento desde el año base; sin plazo declarado no se supone ninguno; recuperación declarada y no supuesta; saldo vigente y no monto original. Tres cifras etiquetadas: anual, de vida, de vida en valor presente. Tasa resuelta del espacio de trabajo y publicada con su procedencia ◆ (6 % es el supuesto declarado del §4, no un valor por defecto del producto) |
IPSAS 19 ¶44 (mejor estimación), ¶47 (valor esperado para poblaciones), ¶48 (obligación única), ¶53–54 (valor presente), ¶56 (tasa antes de impuestos, sin doble conteo del riesgo); herramienta de garantías puntuales, nivel completo (perfil de amortización, probabilidad y severidad por instrumento); convenciones de plazo y año base heredadas de M2 | Analizador de pérdida crediticia de garantías |
| 4 La cola de la cartera | Modelo de un factor con cópula gaussiana sobre las probabilidades de vida, informado en valor presente; VaR y CVaR al 95 %; la correlación es convención declarada y no estimación; con pocas exposiciones el VaR degenera y se lee el CVaR. Correlación 0,20 ◆ en pantalla, 10.000 corridas ◆ | Vasicek (2002), distribución del valor de una cartera de préstamos; correlación de activos del marco de Basilea, como procedencia; Austral, Stress-Testing PPP Portfolios — la distribución de cartera es un añadido de Austral, no una salida de la fuente del kit | Analizador de pérdida crediticia de garantías |
| 3.2 El esquema estandarizado | Ejecuciones esperadas = tasa histórica × saldo × (1 − recuperación); las comisiones cobradas son el otro lado de la cuenta y se publican aparte; estrés por múltiplo de la tasa, topado en la ejecución total. Múltiplo ×2 ◆ |
GFSM 2014 ¶7.201 (pasivo = valor presente de ejecuciones esperadas netas de recuperación), ¶A4.72 y ¶A4.79; SCN 2008 ¶17.223; IPSAS 19 ¶32 y ¶47 (la clase en conjunto, medida al valor esperado); herramienta de esquemas estandarizados (cartera, escenarios base y de estrés) | Provisión de garantías estandarizadas |
| 5 y 6 · Prioridad, estrés y escenario | Ejecución total como cota superior de la garantía puntual; múltiplo de la tasa para el esquema; el estrés se aplica a la probabilidad y la severidad no se estresa — límite declarado | Herramienta de garantías puntuales, extensión de prueba de estrés (shocks de producto, tipo de cambio y tasas, con sensibilidades); Austral (la severidad determinista como límite del modelo) | Analizador de pérdida crediticia de garantías · Provisión de garantías estandarizadas |
| 7 Tratamiento: provisión o revelación | Prueba de probabilidad sobre la probabilidad de vida, umbral 0,5; medición al valor esperado en valor presente con la suma nominal como techo de reversión; revelación de lo no reconocido salvo lo remoto; agregación por moneda. Corte de "remoto" 0,05 ◆ (convención de Austral; la norma no pone número) | IPSAS 19 ¶22 (reconocimiento), ¶31 (probable = más probable que no), ¶32 (clase de obligaciones similares), ¶35 (no reconocer), ¶36 y ¶100 (revelar salvo remoto), ¶47–¶48 y ¶53; IPSAS 19 ¶1(e) y ¶4 (exclusión de lo cubierto por IPSAS 41); IPSAS 41 ¶9, ¶45(c), ¶57, ¶73–93 y ¶AG131–AG136 con IPSAS 28 ¶AG3–AG4 — el tratamiento alternativo que el manual expone y la plataforma no implementa; GFSM 2014 ¶7.253–7.255 (memorando a valor nominal, nota 74) | Revelación fiscal (IPSAS 19) — generada por el motor sobre el registro guardado y los escenarios de contrato (§5.1) |
| 8 Precio y subsidio | f = VP(pérdida esperada) / ä(T, r), con la anualidad debida del §2.6; el subsidio es la diferencia contra la comisión cobrada; contraste con precios publicados de cobertura de crédito |
IPSAS 41 ¶AG134–AG136 (precio de mercado → técnica de valoración → pérdida esperada); Acuerdo de la OCDE sobre créditos a la exportación con apoyo oficial, arts. 20–21 y anexos VI y IX; Irwin (2007), caps. 6 y 7; Austral, The Optimal Risk-Retention Frontier | Sin pantalla para las garantías de todo origen — la fórmula existe hoy para las garantías de contrato (§5.7) |
| 9 Techo y gobernanza | Techo de stock garantizado y techo de flujo de honramientos esperados, publicados juntos; registro versionado con fecha de los estados y juego de supuestos; diferencia contra el año anterior explicada por causa | Ley de Reforma del Crédito Federal de 1990 (apropiación del costo subsidiario al otorgar); Ley 448 de 1998 y su reglamento (plan de aportes y aprobación de la valoración); marco de aprobación de pasivos contingentes del Tesoro británico; Austral, The Pipeline Under the Ceiling | Sin pantalla — la fecha de corte y la exportación existen; la versión del libro, no (§5.2 y §5.6) |
| 10 No duplicación y frontera | Gatillo de incumplimiento → este manual; gatillo de variable de estado → M2; deudor ya dentro del gobierno → deuda directa y M6; garantía implícita nombrada y no valorada, con la razón escrita | GFSM 2014 ¶7.252 (asumir deuda no garantizada de unidades del sector público como contingente implícito); Merton (1977) e Irwin (2007), caps. 7–8 (la garantía como opción); Austral, The Anchor and the Perimeter y The Useful Silence | Revelación fiscal (IPSAS 19) · Estado de Riesgos Fiscales (M9) |
Sección definitiva. Las decisiones que esta sección obligó a tomar están en
01_decisiones.md(P1…P18), aprobadas en bloque por David el 25‑09‑2026 con la posición que allí se recomienda. Las cuatro decisiones de detalle que David resolvió al aprobarlas —la provisión del pasivo contingente separada de la del represtamo, el horizonte de proyección del esquema, la correlación y los casos chilenos del §4.8— están aplicadas aquí y en el §4.
Once pasos, del perímetro al reporte. Cada uno dice qué entra, qué sale y cuál es la regla de decisión, y está escrito para ejecutarse con una planilla y una carpeta de evidencia: quien lea esta sección debe poder aplicar el método con lo que ya tiene. Esa es la condición que hace posible el §6, donde se muestra exactamente dónde esa planilla se rompe, y el §5, donde se muestra qué parte ejecuta hoy la herramienta.
Dos convenciones valen para toda la sección. Las cifras del registro se publican en millones de la moneda de cada fila, y cuando se comparan con un techo o entran a la declaración de riesgos fiscales, también en porcentaje del PIB, con el PIB declarado al lado. Y cada cifra lleva su etiqueta: valor facial, exposición máxima, costo esperado anual, costo esperado de vida, costo esperado de vida en valor presente, costo bajo estrés. Una cifra sin etiqueta en un libro de garantías no es información, es una trampa para el lector siguiente.
Entra: todo compromiso condicional del Estado a pagar por cuenta de un tercero, venga de donde venga. Sale: el universo del registro, con su base de inclusión escrita.
Cuatro cortes, en este orden. El orden importa: aplicados al revés, el tercero y el cuarto se vuelven discutibles.
Entra la garantía en la que el Estado es garante. La garantía que el Estado compra —a un multilateral, a una aseguradora de crédito a la exportación, a un donante que aporta una primera pérdida— es mitigación de riesgo, no pasivo contingente: reduce lo que el Estado puede perder y su tratamiento contable es el de una prima pagada y un activo de cobertura. Nombrarla aquí y no valorarla no es una omisión: es el otro lado de la frontera de retención, y merece su propio tratamiento.
Entra la garantía escrita: en una ley, en la ley de presupuestos, en un decreto, en un contrato de deuda o en el propio instrumento del beneficiario. La garantía implícita —la expectativa de rescate que existe sin cláusula, y que en la práctica todo el mundo sabe que existe— se nombra, se argumenta y no se cifra. Es la misma regla de M2 y de M6, y se escribe igual en los tres por una razón: ponerle una cifra a una obligación que nadie escribió convierte una expectativa en un pasivo aparentemente medido, y el argumento se funda entonces en una probabilidad inventada. El registro la lista en la sexta cifra del §1.6 —qué no se valoró y por qué— y fundamenta la expectativa en el diagnóstico del deudor, no en un número.
La consecuencia práctica, y conviene decirla: un registro completo de garantías explícitas puede subestimar mucho la exposición real del Estado. El libro de reglas estadísticas lo reconoce expresamente cuando trata la asunción de deuda no garantizada de unidades del sector público como un contingente implícito del gobierno (§2.2). El registro no lo esconde: lo dice en su propia nota.
Un represtamo —el Estado toma deuda y la presta a una entidad— o un préstamo del gobierno por cobrar es un activo. Su deterioro se mide con exactamente el mismo aparato de crédito que una garantía —probabilidad, severidad, exposición— y por eso las herramientas de referencia los tratan en el mismo tablero. Pero el resultado va a otro lugar de los estados: un represtamo en mora es una cuenta por cobrar deteriorada, no una provisión por obligación condicional, y no se suma con las garantías en ninguna línea llamada "exposición".
La regla operativa es simple y hay que aplicarla desde el Paso 1: el tipo de instrumento es un campo de la ficha, y el registro publica dos subtotales. La aritmética es la misma; el lugar del resultado, no. Sumarlos da una cifra que no significa nada y que además se duplica con el registro de activos del balance.
El corte que separa este manual de M2, y el único que decide de verdad el método:
Si la garantía se ejecuta porque un deudor no pagó, el método es el de este manual. Si se ejecuta porque una variable —el tráfico, la paridad, un precio, un flujo de ingresos— cruzó un umbral, el objeto es una opción y el método es el de M2.
Una garantía de ingreso mínimo, una de tipo de cambio y una compensación por término anticipado caen del lado de M2 aunque el ministerio las guarde en el mismo archivador. No se valoran aquí, no se cifran aquí y no vuelven a aparecer en el registro consolidado con una segunda cifra: entran por remisión (Paso 10).
Quién es el deudor garantizado. Una garantía a una empresa pública, a un gobierno regional, a un banco de desarrollo público, a una cooperativa agrícola o a un estudiante entran todas por la misma puerta. Tampoco lo es el tamaño —eso decide la partición del Paso 1, no la inclusión—, ni la entidad que la emitió: una garantía otorgada por un ministerio sectorial fuera del circuito de la oficina de deuda sigue siendo una obligación del Estado, y el hecho de que no esté en el registro central es un hallazgo de gobernanza del Paso 9, no un motivo de exclusión.
Regla de cierre del paso: el perímetro se documenta, no se supone. El registro publica su base de inclusión, la lista de las entidades emisoras que se consultaron y la lista de las que no se pudieron consultar. Un libro de garantías sin esa segunda lista no es auditable.
Entra: el libro de garantías, que en la mayoría de los ministerios está repartido entre la oficina de deuda, el administrador de cada fondo y algún anexo presupuestario. Sale: una fila por garantía puntual y una fila por esquema, cada una con los campos que el método necesita, y la fecha de corte del registro.
Once campos, y ninguno es decorativo:
| Campo | Por qué está |
|---|---|
| Deudor garantizado y su sector | Es el eje de la concentración del Paso 5 y de la correlación del Paso 4 |
| Obligación cubierta | Qué se garantizó exactamente: el principal, el principal más intereses, una cuota, un bono entero |
| Gatillo | Qué hecho dispara la ejecución. Es el corte 0.4 escrito en la fila |
| Saldo garantizado vigente (EAD) | No el monto original. Un registro que arrastra el monto autorizado sobreestima la exposición de una garantía amortizada |
Fecha de vencimiento → plazo n |
De aquí sale la probabilidad de vida y el descuento. Sin plazo, el Paso 3 no supone ninguno |
Probabilidad anual de incumplimiento h, con su procedencia |
Historia propia, calificación traducida por un estudio publicado, o juicio documentado. La procedencia es un campo, no una nota |
| Recuperación esperada, con su procedencia | LGD = 1 − recuperación. Cero no es el valor neutro: es el supuesto más severo posible |
| Moneda | La nota de revelación agrega por moneda y nunca suma entre monedas |
| Comisión cobrada | El otro lado de la cuenta, y el insumo del Paso 8 |
| Tipo de instrumento | Garantía o préstamo (corte 0.3) |
| ¿Ejecutada alguna vez? | Una garantía ya ejecutada deja de ser una fila y pasa a ser un caso (Paso 5) |
Seis campos, y uno de ellos es el que decide si el esquema es un esquema:
| Campo | Por qué está |
|---|---|
| Saldo vigente del conjunto | La exposición del esquema |
| Serie histórica de ejecuciones | Una serie, no un número. De ella sale la tasa y con ella la ventana sobre la que se calculó |
| Recuperación realizada | Realizada, no esperada: el esquema tiene historia y no hace falta suponerla |
| Comisiones del año | Lo que el esquema recauda de sus beneficiarios |
| Número de garantías vivas | El insumo de la prueba de partición |
| Regla de admisión | Quién puede entrar al esquema. Si la regla cambió, la serie histórica anterior deja de ser representativa y hay que decirlo |
Se aplica a cada bloque de garantías, y en este orden:
La regla que nadie escribe y este manual sí: un conjunto que pasa las tres primeras pero no la cuarta no es un esquema estandarizado a efectos de medición, por mucho que lo parezca y por mucho que se llame fondo de garantías. Un esquema nuevo, o uno que acaba de cambiar su regla de admisión, no tiene tasa propia. Qué hacer entonces, en orden de preferencia: (i) usar la serie de un esquema comparable del mismo país, declarando la comparación y por qué es admisible; (ii) usar la serie del esquema anterior con la regla vieja, declarando el cambio y tratando la cifra como provisional; (iii) valorar las garantías individualmente y decir que el esquema se tratará como estandarizado cuando tenga tres cierres. Lo que no se hace es tomar una tasa de una tabla de calificación: una tabla de incumplimientos corporativos no describe a una población de microempresarios.
Entra: el saldo garantizado de cada fila. Sale: la exposición bruta del registro y de cada familia, en moneda y en porcentaje del PIB.
Es el paso más corto del método y el que más daño hace mal usado.
Para qué sirve. Para el techo de autorización y la ley de presupuestos, que casi siempre se escriben sobre el facial. Para el límite de concentración por deudor y por sector, que se mide sobre el facial porque es el facial lo que se pierde si todo falla a la vez. Y para la revelación de la exposición máxima, que la norma contable pide junto con la estimación del efecto financiero.
Para qué no sirve. No es un costo, no se presupuesta, no se provisiona y no se compara con ningún flujo. La propia fuente estadística lo advierte: la partida de memorando de deuda garantizada no informa sobre la probabilidad de que la contingencia ocurra y puede sobreestimar el riesgo posible.
Las tres reglas del paso.
LGD × EAD: lo que se perdería en una ejecución total neta de la recuperación supuesta. Son dos cifras distintas y la segunda es menor. Un registro que las usa como sinónimos está publicando la recuperación como si fuera cero sin decirlo.Entra: la fila del Paso 1. Sale: el costo esperado por garantía, por familia y para el registro, con su base declarada.
Dos fórmulas, una por familia. Y, en el caso de la garantía puntual, tres reglas que la fórmula sola no trae y que son la mitad del valor de este paso.
EL = PD × LGD × EAD, conLGD = 1 − recuperaciónyEADel saldo garantizado vigente.
De dónde sale la probabilidad. Tres procedencias legítimas, en orden de preferencia:
La tabla indicativa de calificación a probabilidad anual que este manual publica es la siguiente, y va con su advertencia pegada:
| Calificación | AAA | AA | A | BBB | BB | B | CCC | D |
|---|---|---|---|---|---|---|---|---|
| Probabilidad anual | 0,01 % | 0,03 % | 0,08 % | 0,30 % | 1,20 % | 5,00 % | 26,00 % | 100 % |
La advertencia, que hay que repetir cada vez que se use la tabla: estas tablas provienen de estudios de incumplimientos corporativos y no están calibradas para soberanos ni para empresas públicas, cuyo comportamiento es distinto —una empresa pública rara vez quiebra; lo que hace es costar—. La tabla es un punto de partida auditable, no un estándar. Antes de usarla con un cliente hay que calibrarla contra la historia de incumplimientos del propio país o contra un estudio publicado de la agencia que calificó al deudor.
Regla (a) — la probabilidad de la tabla es anual, y la del método es de vida. Antes de comparar una probabilidad con cualquier umbral, y antes de acumular un costo a lo largo del plazo, hay que llevarla a la vida de la garantía:
P = 1 − (1 − h)^n— probabilidad de que haya alguna ejecución en losnaños de la cobertura.Y su inversa, porque un registro recibe las dos formas según quién llene la ficha:
h = 1 − (1 − P)^(1/n).
Las dos se imprimen cada vez que las dos probabilidades aparecen juntas. La diferencia no es de matiz: un 26 % anual a diez años es un 95,1 % de vida; un 0,8 % anual a siete años es un 5,5 %, que es lo que saca a esa fila de la categoría de lo remoto.
Regla (b) — el costo esperado de vida se descuenta, y sobre la senda de riesgo. No se descuenta un pago único al final del plazo: la garantía puede ejecutarse en cualquier año, y la probabilidad de que se ejecute por primera vez en el año t es (1 − h)^(t−1) · h —sobrevivir cada año anterior y fallar en ése—. Esa senda suma exactamente la probabilidad de vida, de modo que no cuenta dos veces una exposición ya perdida. El valor presente se mide desde el año base del registro, y el año base no se descuenta: es la convención que M2 fijó y que permite que un valor presente de este manual se sume con uno de M2 o de M6 sin que nadie tenga que preguntar desde qué año corre cada reloj.
Regla (c) — se publican las tres cifras juntas y etiquetadas. Anual, de vida sin descontar, y de vida en valor presente. Son tres números muy distintos:
| Base | Qué mide | Registro del §4 | % del PIB |
|---|---|---|---|
| Anual, sin descontar | Un año de cobertura | 392,2 | 0,65 % |
| De vida, sin descontar | El costo nominal sobre el plazo | 1.692,2 | 2,82 % |
| De vida, en valor presente | Ese costo traído al año base | 1.454,1 | 2,42 % |
La de vida es más de cuatro veces la anual (×4,32) y sigue siendo casi cuatro veces después de descontarla (×3,71). Publicar solo la anual subestima el registro entre 3,7 y 4,3 veces. Y no es que las tres sean "útiles": es que hay una norma detrás de cada una —la anual aproxima la corrección de valor de doce meses, la de vida en valor presente es la medición de la provisión, y el facial no es ninguna de las dos (§2.3)—.
Ejecuciones esperadas = tasa histórica de ejecución × saldo vigente × (1 − recuperación)
Costo fiscal neto = ejecuciones esperadas − comisiones cobradas
Aquí la base es naturalmente anual y recurrente: el esquema ejecuta todos los años, ése es su punto. La cifra que se provisiona es el flujo del año; la que se presupuesta a varios años es su proyección, y hay que hacerla explícita con un supuesto sobre cómo evoluciona el saldo con las admisiones y los vencimientos.
Las tres reglas del esquema.
La proyección plurianual, que el método exige y ninguna fórmula trae. La pregunta presupuestaria sobre un esquema no es cuánto cuesta este año sino cuánto cuesta en el horizonte, y para responderla hacen falta un horizonte y tres supuestos, los cuatro declarados.
El horizonte no lo elige el analista: lo fija el marco fiscal de mediano plazo del país, y se declara como el supuesto que es. La razón es de destinatario, no de técnica. La proyección de un esquema existe para entrar a un presupuesto, y el documento que decide cuánto cabe en un presupuesto es el marco de mediano plazo: una proyección a un horizonte más corto deja fuera años que el marco ya compromete, y una a un horizonte más largo publica cifras contra las que el marco no tiene con qué contrastarse. Es, además, la elección que mantiene comparable esta cifra con la del capítulo de empresas públicas de la misma declaración de riesgos fiscales, que en el ejemplo de la serie se proyecta sobre ese mismo horizonte. Y aquí este manual se aparta de M6, que conviene decirlo y no disimularlo: el Paso 7 de M6 declara que «el horizonte es una elección del analista y va declarado», y añade que cinco años es la convención de una declaración de riesgos fiscales y diez la de un análisis de sostenibilidad de deuda. Este manual va un paso más allá y dice de dónde sale ese número en vez de dejarlo al analista, por la razón de destinatario de arriba. En la práctica las dos reglas coinciden —el ejemplo de M6 y el de este manual proyectan al mismo país sobre los mismos cinco años—, y la diferencia es de doctrina, no de cifra: M6 pide declarar el horizonte, M7 pide además justificarlo contra un documento. Si la serie quiere una sola regla, la de M7 es la que este manual defiende. Dos cuidados al declararlo: el horizonte del marco no se usa para nada más en este manual —la prueba del Paso 7 se hace sobre la vida de la garantía, no sobre el marco, que es la regla que M2 fijó y la razón por la que M2 proyecta la cartera de contratos hasta el fin del contrato más largo y nunca al horizonte del marco—; y si el país no publica un marco de mediano plazo, el horizonte que se use se declara con su razón, y cinco años es la convención de una declaración de riesgos fiscales.
Los tres supuestos, uno por cada cosa que se mueve dentro de ese horizonte:
La proyección se publica año a año, con su año pico, y nunca como un único acumulado: un acumulado sobre el horizonte del marco, sin la senda, esconde exactamente el dato que el presupuesto necesita, que es cuándo pega.
Cada cifra del registro lleva una etiqueta y una sola. "Pérdida esperada" y "costo esperado" son sinónimos declarados —el primero para el cálculo de crédito, el segundo para el registro fiscal—, pero "provisión" no es sinónimo de ninguno de los dos: es el nombre de una salida del Paso 7, y usarlo aquí adelanta una decisión que la norma todavía no ha tomado.
Entra: el registro valorado del Paso 3, más una correlación de incumplimiento. Sale: la distribución de pérdida de la cartera —media, VaR 95, CVaR 95 y máximo simulado— y con ella la única respuesta defendible a "¿cuánto tengo que tener guardado?".
Sumar las pérdidas esperadas de todas las garantías da la media de la cartera, y nada más. La media no financia un año malo. Lo que financia un año malo es la cola, y la cola depende de algo que no aparece en ninguna media: si los deudores fallan juntos o por separado.
En un registro de garantías de un mismo soberano fallan juntos con más frecuencia de lo que un supuesto de independencia admite. Comparten ciclo, tasa de interés, tipo de cambio y, en varios casos, el mismo presupuesto del que dependen sus transferencias. Suponer independencia no es neutral: es un supuesto optimista sin declarar.
El método usa el modelo de un factor con cópula gaussiana: cada deudor tiene una variable latente compuesta por un factor sistémico común —el ciclo— y un término idiosincrático propio, e incumple cuando esa variable cruza el umbral que corresponde a su probabilidad. Un solo parámetro, la correlación ρ, gobierna cuánto pesa el factor común.
Lo que el modelo supone, declarado:
La convención de este manual es ρ = 0,30, y no es la de M2. Conviene decirlo aquí y no dejar que un lector de la serie lo descubra comparando dos tablas, porque la pregunta —«¿por qué el mismo Estado usa dos correlaciones?»— tiene una respuesta y no es un descuido: son dos carteras distintas, y la correlación describe la cartera, no al país. La cartera de M2 son contratos de asociación público‑privada, donde el gatillo es el nivel de una variable —tráfico, paridad, un ingreso— y donde el factor común está en buena medida modelado aparte, en la propia variable de estado y en sus escenarios; poner además una correlación alta entre contratos contaría dos veces el mismo ciclo. La cartera de este manual son deudores que incumplen, sin variable de estado que capture el ciclo por ellos: aquí el único lugar donde el ciclo entra al modelo es la correlación, y dejarla baja equivale a suponer que una empresa de transporte, un gobierno regional y un banco de desarrollo del mismo país fallan por motivos independientes. A eso se añade la concentración: el registro de garantías de todo origen está concentrado por deudor y por sector (Paso 5.2), y esa concentración es el argumento empírico de una correlación alta. Las dos convenciones se publican con su cartera al lado y ninguna se transporta a la otra; lo que la serie sí exige es que las dos digan que son convenciones y publiquen su sensibilidad, y las dos lo hacen.
La probabilidad sobre la que se simula es la de vida, y la pérdida que se registra en una ejecución es la de vida en valor presente: la pregunta que responde la cola de una cartera de garantías es "cuán mal puede ponerse este libro antes de que venzan sus contratos", no "antes de fin de año".
Medido sobre el registro del §4 —ocho garantías puntuales, 50.000 corridas—:
| ρ | Media | VaR 95 | CVaR 95 | Máximo simulado |
|---|---|---|---|---|
| 0,00 | 1.454,6 | 1.844,1 | 1.961,8 | 2.366,2 |
| 0,20 | 1.453,9 | 2.005,1 | 2.082,7 | 2.366,2 |
| 0,30 | 1.454,1 | 2.005,1 | 2.090,4 | 2.366,2 |
Tres lecturas, y las tres van al manual:
Y una precisión técnica que un revisor va a pedir: el CVaR se define como la media de las pérdidas simuladas que igualan o superan el VaR. Es una de las dos definiciones habituales —la otra promedia el 5 % superior de la muestra ordenada— y coinciden salvo empates; en una distribución con pocos átomos, que es precisamente la de una cartera de garantías, los empates abundan y la definición hay que declararla.
Cuatro preguntas, cuatro bases. Es la tabla que abre el manual y la que un ministerio debería tener pegada en la pared:
| Pregunta | Base | Por qué |
|---|---|---|
| ¿Cuánto he autorizado? ¿Cuál es mi techo? | Valor facial | Es un stock de autorización, no un costo |
| ¿Cuánto tengo que provisionar y revelar? | Valor esperado, de vida y en valor presente | Es la medición que las normas piden (§2.3) |
| ¿Cuánto tengo que tener guardado? ¿De qué tamaño es el fondo? | La cola de la cartera: el CVaR | La media no financia un año malo; la cola sí |
| ¿El gatillo es el nivel de una variable, no un incumplimiento? | Simulación sobre la variable de estado | Es una opción, y el método es el de M2 (§2.5) |
Con la regla que las une: las tres bases se publican siempre juntas para el mismo registro, y ninguna sustituye a las otras. Un registro que publica una sola de las tres siempre está escondiendo algo, y el §6 muestra cuál.
Entra: el registro valorado. Sale: el orden del registro, las dos alertas de concentración, y la lista de casos abiertos.
No por valor facial. El orden por monto garantizado y el orden por costo esperado casi no coinciden, y ordenar el registro por el primero pone arriba filas que apenas hay que mirar. En el registro del §4 los dos órdenes coinciden en 2 de 8 posiciones: la segunda fila por facial —una garantía de 800 a un banco de desarrollo— es la séptima por costo esperado, con 18,5; y la que hay que mirar primero, de 1.500, tiene un costo esperado de vida en valor presente de 879,4, la mitad del registro entero.
El orden del registro es, entonces: costo esperado de vida en valor presente, descendente. Con el facial al lado, siempre, para que el lector vea la diferencia.
Porque es el facial lo que se pierde si todo falla a la vez.
Tres hechos sacan una garantía del ciclo anual y abren un caso:
Un caso tiene su propia nota, su probabilidad revisada a mano y documentada, su seguimiento fuera del calendario anual y, muy probablemente, un tratamiento contable distinto: una garantía cuya ejecución ha dejado de ser una posibilidad y es un hecho no es un pasivo contingente, es deuda.
Entra: el registro valorado y un escenario declarado. Sale: el costo bajo estrés por familia y para el registro, en moneda y en porcentaje del PIB.
Tres escenarios, uno por familia y uno común.
(i) Ejecución total de la garantía puntual. LGD × EAD sobre todas las filas: el límite superior del costo. No es el valor facial, porque supone la recuperación declarada. Es el escenario que una oficina de deuda debe poder responder en un minuto: si mañana se ejecutara todo el libro, ¿cuánto pago?
(ii) Múltiplo de la tasa de ejecución del esquema. La tasa histórica multiplicada por un factor —×2 es el punto de partida habitual—, topada en la ejecución total del saldo: una tasa de ejecución no puede pasar de uno. Es el escenario natural del esquema porque su riesgo no es que un deudor falle sino que la población entera empeore.
(iii) Shock sistémico en la cartera. La correlación subiendo. Es el escenario del Paso 4 leído como estrés: no cambia lo que la cartera cuesta en promedio, cambia el tamaño del colchón que hace falta.
Las tres reglas del paso.
Entra: las salidas de los Pasos 3 y 4. Sale: para cada fila, uno de tres destinos, con su norma y su párrafo; y la conciliación de las tres lecturas.
Es el paso donde el manual entrega su resultado. El árbol se recorre en este orden y no en otro:
→ Pasivo reconocido, medido a las ejecuciones esperadas. No hay prueba de probabilidad que pasar: el esquema ejecuta todos los años y su salida de recursos no es posible sino segura, sólo que en un monto incierto. La norma contable mide una obligación de este tipo —una población de casos similares— al valor esperado, que es exactamente lo que el Paso 3 calcula; y la norma estadística lo trata como un pasivo desde el primer día, medido por el valor presente de las ejecuciones previstas netas de recuperación.
→ Entonces, en la letra de las normas vigentes, se mide por pérdida crediticia esperada y no pasa por la prueba de probabilidad. Aquí está el conflicto que el §2.3 expone: una garantía del Estado a la deuda de un tercero es, en la letra, un contrato de garantía financiera; el alcance de la norma de provisiones excluye lo que la norma de instrumentos financieros cubre; y bajo ésta la medición es la corrección de valor por pérdidas crediticias esperadas —de doce meses mientras el riesgo crediticio no haya aumentado significativamente, y de toda la vida cuando sí—, sin prueba de probabilidad de por medio. La objeción evidente de una oficina de deuda —"nuestro aval lo otorga una ley, no un contrato"— está contestada en el §2.3.2: la potestad de garantizar conferida por ley es no contractual, pero la garantía efectivamente otorgada bajo esa potestad sí lo es.
Qué hace este manual con eso. Expone las dos normas, aplica la de provisiones —que es lo que hace la práctica y lo que hace la herramienta del §5— y señala explícitamente cada lugar donde la otra mandaría algo distinto, con la cifra del efecto en el §4. No lo omite: es la primera pregunta que hará un contador público que lea el manual, y no tenerla contestada le quita autoridad al resto.
La probabilidad que se compara con 0,5 es la de que haya alguna ejecución en la vida de la garantía, con la anual en nota. Es la regla de M2 y este manual la hereda sin cambiarla, por tres razones: la serie no puede tener dos reglas para la misma norma; la provisión se mide al valor esperado de vida, de modo que la prueba y la medición tienen que estar en la misma base; y el efecto es enorme.
Una advertencia que el manual hace y el producto también debe hacer: la norma no define "remoto" con un número. Dispensa de revelar lo remoto y deja el juicio al preparador. Cualquier corte numérico —este manual usa 5 % sobre la probabilidad de vida— es una convención declarada, no un umbral de la norma, y se publica como tal.
El efecto del plazo sobre esta categoría merece decirse, porque es contraintuitivo: el plazo no sólo mueve el costo, también saca filas de la categoría en la que la norma no exige revelar. En el registro del §4, con la probabilidad de vida ninguna de las doce filas queda marcada como remota: la más baja es 5,5 % —un banco de desarrollo con 0,8 % anual a siete años— y la siguiente 5,8 % —un puerto con 0,5 % anual a doce—. Medidas sobre la probabilidad anual, las dos habrían quedado fuera de la nota.
El esquema estandarizado entra como pasivo. La garantía puntual va como partida de memorando y no engrosa la deuda —salvo que ya se haya ejecutado, y entonces deja de ser garantía y es deuda—. El represtamo no es ninguna de las dos cosas: es un activo financiero, y su deterioro se registra del lado del activo.
Las tres lecturas —contable, estadística y presupuestaria— tienen que conciliar, y el manual publica la conciliación en una tabla en vez de dejar que el lector la deduzca. No dan la misma cifra, y no tienen por qué: la contable reconoce una parte y revela otra; la estadística mete un pasivo y deja el resto en memorando; la presupuestaria mira el flujo de honramientos del año. Lo que no puede pasar es que las tres salgan de conjuntos distintos de garantías. La tabla de conciliación tiene una fila por familia y una columna por lectura, y cuadra por construcción porque las tres salen del mismo registro.
La tabla tiene esta forma, y se publica llena:
| Familia | Contabilidad | Estadística | Presupuesto |
|---|---|---|---|
| Esquemas estandarizados | Provisión reconocida = ejecuciones esperadas del año | Pasivo, por el valor presente de las ejecuciones previstas netas de recuperación | Honramientos esperados del año, netos de comisiones |
| Garantías puntuales — probables | Provisión reconocida al valor esperado de vida en VP | Partida de memorando a valor nominal | Honramientos esperados del año |
| Garantías puntuales — no probables | Pasivo contingente revelado: exposición bruta + efecto estimado | Partida de memorando a valor nominal | Nada, salvo una reserva si existe |
| Garantías ya ejecutadas | Pasivo reconocido (deuda) | Deuda, no memorando | Servicio de la deuda asumida |
| Represtamos y préstamos por cobrar | Activo, con su corrección por deterioro | Activo financiero | Recuperaciones esperadas |
Tres cosas que la tabla hace visibles de un vistazo y que un texto corrido esconde: que la misma fila aparece en las tres columnas con cifras distintas y eso es correcto; que la única fila que cambia de lado del balance es la de las garantías ya ejecutadas; y que los represtamos no tienen ninguna celda en común con las garantías, que es el corte 0.3 llevado hasta el final.
Y de ahí sale la regla que cierra la columna contable, que es donde el corte 0.3 más se incumple. Un clasificador de provisiones aplicado sin filtro a un registro de todo origen corre también sobre las filas de represtamo, y las reconoce: la aritmética de crédito es la misma y la probabilidad de vida supera el umbral igual de bien. La cifra que devuelve es correcta y la partida es la equivocada — el deterioro de una cuenta por cobrar es una corrección de valor de un activo, no una provisión por una obligación condicional. La regla: la provisión del pasivo contingente se publica sola, y la corrección de valor de los represtamos al lado, con su propio total. Nunca un único número que sume las dos. Si la herramienta que se use publica el total sumado —y la del §5 lo publica—, el registro publica los dos subtotales y dice cuál es cuál: manda la provisión del pasivo, y el total de la herramienta se cita al lado con la razón escrita. En el §4 la diferencia entre las dos cifras es de un 13 %.
La agregación es por moneda, y nunca entre monedas. Una nota que suma exposiciones en dos monedas publica un número que no significa nada.
Entra: el costo esperado de vida en valor presente y el plazo. Sale: la prima de equilibrio en puntos base sobre el nocional, la comisión efectivamente cobrada, y la diferencia — que es el subsidio implícito de la política de garantías.
Una comisión de garantía es una prima anual nivelada f pagada durante la vida de la garantía. El Estado queda en equilibrio cuando el valor presente de ese flujo iguala el valor presente de la pérdida esperada:
f · ä(T, r) = VP(pérdida esperada), de dondef = VP(pérdida esperada) / ä(T, r), conä(T, r) = (1 − (1 + r)^(−T)) / r · (1 + r), yä(T, 0) = T.La anualidad es la de pagos al principio de cada año —la comisión del primer año se cobra al otorgar la garantía y no se descuenta—, que es el mismo reloj del año base con que la regla (b) del Paso 3 descuenta la senda de pérdida. Las dos patas tienen que moverse en el mismo reloj: descontarlas distinto reintroduce la incoherencia que la fórmula existe para quitar (§2.6).
Es la construcción de par estándar de la protección de crédito —valor presente de la pata de protección sobre la anualidad riesgosa—, y es la única de las candidatas obvias que efectivamente equilibra. Dividir el valor presente de la pérdida por el número nominal de años no anualiza nada: ignora el valor del dinero del propio flujo de comisiones y, a plazos largos, recauda alrededor de la mitad de la pérdida que pretende cubrir. No anualizar en absoluto es peor: convierte un costo de vida entero en una tasa anual y lo exagera por un factor del orden de la anualidad.
La diferencia entre la prima de equilibrio y la comisión efectivamente cobrada es el subsidio, y medirla es la única forma de decir cuánto vale una política de garantías. Un esquema que cobra cero está transfiriendo exactamente esa cantidad a sus beneficiarios cada año; uno que cobra por encima del equilibrio los está gravando. Ninguna de las dos cosas es necesariamente mala —una garantía es un instrumento de política y puede querer subsidiar—, pero las dos tienen que ser visibles, y ninguna lo es si el registro sólo informa el valor facial.
Tres usos concretos del número:
Una prima calculada hay que contrastarla contra precios publicados antes de defenderla. El más útil es el acuerdo internacional sobre créditos a la exportación con apoyo oficial, que fija primas mínimas de obligado cumplimiento para sus participantes y enumera los factores de los que dependen: la categoría de riesgo país, la duración del riesgo, la categoría de riesgo del comprador, la cuota garantizada, las técnicas de atenuación y los realces de crédito. Su convención es la misma de la fórmula de arriba: prima nivelada, expresada como porcentaje del principal al inicio. Dos advertencias, en el §2.6: cubre crédito a la exportación y no es una norma sobre garantías internas, de modo que sirve como referencia de orden de magnitud y de estructura, no como tarifa aplicable.
Entra: el registro y la regla fiscal del país. Sale: la posición contra el techo, el calendario y el registro versionado.
¿Sobre qué se pone el techo: el facial o el esperado? Un techo sobre el facial controla la autorización: cuántas obligaciones puede escribir el Estado. Un techo sobre el esperado controla el costo: cuánto puede llegar a pagar. Casi todos los países usan el primero y casi ninguno dice por qué. Las dos respuestas son defendibles y responden preguntas distintas; lo que no es defendible es tener una y creer que se tiene la otra.
¿Es de flujo o de stock? Un techo sobre el stock garantizado y un techo sobre el flujo de honramientos esperados del año pueden dar señales opuestas sobre la misma cartera: un libro que no crece puede tener un año de honramientos altísimo, y uno que crece rápido puede no costar nada todavía. Publicar uno solo deja media política sin control (Austral, The Pipeline Under the Ceiling). La recomendación del manual: los dos, publicados juntos.
¿Quién autoriza? La regla mínima, y es la que más se incumple: ninguna entidad puede emitir una garantía que no pase por el registro central. Es el defecto de gobernanza más común de esta disciplina y el que hace que un libro de garantías esté incompleto sin que nadie lo sepa —porque el vacío no produce ninguna señal—. Dos controles que lo detectan: conciliar el registro contra el anexo de la ley de presupuestos que autoriza los avales, y conciliarlo contra los estados financieros de los beneficiarios, que declaran la garantía recibida aunque el emisor no la haya registrado.
Un libro de garantías sin versión no es auditable. Cada corrida publica, además de las cifras:
Anual: revaloración completa, revisión de la tasa de ejecución de cada esquema con su serie ampliada en un año, conciliación con el anexo presupuestario, y la nota. Trimestral, si la cartera lo justifica: posición contra el techo y altas del período. Inmediato, sin esperar al ciclo: ejecución de una garantía, mora del deudor garantizado, deterioro de calificación, cambio de la regla de admisión de un esquema. Las cuatro abren caso (Paso 5.3).
La cartera agregada y la metodología se publican siempre. El detalle por deudor se publica con el deudor avisado y con el plan ya decidido: un diagnóstico que se filtra antes de que exista una respuesta es peor que uno publicado con su respuesta al lado, porque afecta el costo de fondos del deudor sin darle a nadie la ocasión de actuar. No es una excusa para no publicar: es una regla sobre el orden.
Entra: las salidas de los Pasos 3, 4, 6 y 7. Sale: tres destinos que deben cuadrar entre sí, y la frontera de este manual.
Contabilidad. Las provisiones reconocidas del Paso 7 al balance; los pasivos contingentes a la nota, con su exposición bruta y su estimación del efecto financiero; y la conciliación de la provisión del año contra la del anterior, con el movimiento por reversión del descuento separado del movimiento por cambio de estimación.
Estadística. El esquema estandarizado como pasivo; la garantía puntual como partida de memorando a valor nominal; la garantía ya ejecutada como deuda; el represtamo del lado del activo.
Declaración de riesgos fiscales (M9). El registro entra como dos familias —garantías puntuales y esquemas estandarizados—, con cuatro cifras cada una: exposición bruta, probabilidad, costo esperado y costo bajo estrés. Es el formato que la declaración espera y el que permite compararlo año a año.
Una misma garantía puede aparecer en tres manuales y sólo una vez en el registro consolidado. El reparto:
| Objeto | Dónde se valora | Qué publica |
|---|---|---|
| Garantía de ingreso mínimo, de tipo de cambio o compensación por término, de un contrato de asociación público-privada | M2 | El par firme + contingente del registro de compromisos |
| Deuda garantizada de una empresa pública | Se inventaría en M6 a valor facial; se valora aquí | M6 el stock; M7 el costo esperado |
| Garantía a un gobierno subnacional, a un banco, a una cooperativa; esquema masivo | Aquí | Las cinco cifras del §1.6 |
| El registro consolidado y el techo agregado | M9 | Una línea por familia, sin duplicar |
La regla en una frase: la no duplicación es de cifra, no de inventario. M6 publica el stock garantizado de cada empresa y dice que no lo valora; M7 valora ese mismo stock y publica su costo esperado; el registro consolidado toma uno de cada uno y nunca los dos como si fueran dos obligaciones distintas. Lo mismo del otro lado: la garantía de ingreso mínimo de una concesión se registra una sola vez y en M2, y aparece aquí únicamente como remisión.
Este manual entrega el registro valorado. No construye el balance consolidado del sector público, no redacta la declaración de riesgos fiscales, no fija la regla fiscal y no decide la política de garantías. Dice qué cifra va a cada destino y remite, en vez de prometerlo.
| Paso | Entra | Sale | La regla que decide |
|---|---|---|---|
| 0 Perímetro | Todo compromiso condicional | El universo, con su base de inclusión | Otorgada · explícita · garantía (no préstamo) · gatillo de incumplimiento |
| 1 Inventario y partición | El libro repartido | Una fila por garantía y por esquema, con fecha de corte | Puntual o esquema por método, no por tamaño; sin historia propia no es esquema |
| 2 Valor facial | El saldo vigente | Exposición bruta, por familia y en % del PIB | Nunca se publica solo; nunca es la exposición máxima |
| 3 Valor esperado | La fila del Paso 1 | Costo esperado en tres bases etiquetadas | P = 1 − (1 − h)^n; descuento desde el año base; sin plazo no se supone ninguno; el esquema se proyecta al horizonte del marco de mediano plazo |
| 4 La cola | El registro + una correlación | Media, VaR 95, CVaR 95, máximo | La correlación mueve la cola y no la media; con pocas filas se decide sobre el CVaR |
| 5 Prioridad | El registro valorado | Orden, concentración, casos abiertos | Materialidad por costo esperado; concentración por facial |
| 6 Estrés | El registro + un escenario | Costo bajo estrés por familia | El estrés reemplaza al esperado, no se suma; el neto de comisiones se recalcula |
| 7 Tratamiento | Pasos 3 y 4 | Provisión · revelación · memorando, con norma y párrafo | La probabilidad que se compara con 0,5 es la de vida; la provisión del pasivo se publica sola, sin los represtamos |
| 8 Precio | Costo de vida en VP y plazo | Prima de equilibrio y subsidio | f = VP(pérdida) / ä(T, r) — la anualidad debida, no el número de años |
| 9 Techo y gobernanza | El registro + la regla fiscal | Posición, calendario, registro versionado | Techo de stock y de flujo; ninguna entidad emite fuera del registro |
| 10 Consolidación | Pasos 3, 4, 6 y 7 | Contabilidad · estadística · M9 | No duplicación de cifra: M6 el stock, M7 el costo, M2 el contrato |
Quince preguntas. Un registro que no puede contestarlas no está terminado.
Esta sección recorre el método del §3 —del perímetro al reporte— sobre un libro de garantías completo, con las cifras de partida a la vista, el resultado de cada paso y la lectura que una oficina de deuda haría con él. El registro es ficticio: la República de Lemuria no existe, sus empresas públicas tampoco y ninguno de sus esquemas de garantías corresponde a un programa real. Es, a propósito, el mismo registro que viene cargado en el espacio de trabajo de invitado de la plataforma, de modo que cualquier lector puede abrir las pantallas del §5 y encontrar exactamente los números de estas páginas. El anexo 4.A dice cómo hacerlo en cuatro pasos.
Es también, y esto importa más que la comodidad de reproducirlo, el mismo país y las mismas cinco empresas públicas del ejemplo de M6, con la misma cifra de deuda garantizada y el mismo producto interno bruto. M6 inventarió ese stock a valor facial como insumo del diagnóstico de la empresa; este manual le pone precio. La misma cifra se lee dos veces y se suma una sola: es la regla de no duplicación del Paso 10, y el §4.9 muestra exactamente dónde se aplica.
Cuatro advertencias de lectura, antes de la primera cifra.
Ninguna cifra de esta sección está escrita a mano. Todas —las ocho filas de garantías puntuales, las cuatro de esquemas, la cola de la cartera, la nota de revelación— salen de una corrida del motor de la plataforma sobre este registro, y se reemplazan volviendo a correrla. Es una disciplina que este manual se impone después de una lección cara: una fila copiada a mano dentro de una tabla por lo demás correcta —un producto mal multiplicado en la fila del crédito estudiantil— arrastró un error por el total del bloque, por la base anual agregada, por el escenario de estrés y por la prosa que los citaba, y no lo detectó ninguna revisión, porque todo lo demás estaba bien calculado. Cuando el ejemplo es la prueba de que el método funciona, el ejemplo tiene que ser una salida, no una transcripción.
Las cuatro cifras grandes de esta sección son distintas y nunca se suman. El valor facial del libro (11.010), el costo esperado anual (671,8), el costo esperado de vida en valor presente (1.733,7) y el costo bajo estrés (3.389,2) miden cuatro cosas que no son la misma, vienen de cuatro cálculos distintos y se publican por separado, cada una con su etiqueta. Su suma no significa nada, y un informe que la escriba está mal escrito. La regla de publicación conjunta del §3 Paso 4 pide las tres primeras siempre juntas; la cuarta va al lado, no en el total.
La moneda, el producto interno bruto y la tasa de descuento del ejemplo son supuestos declarados. Las cifras están en millones de la moneda de Lemuria y el PIB es 60.000 —el de M6, lo que hace de esta una economía de tamaño medio con un libro de garantías de tamaño creíble—. El PIB no se deriva de ningún dato: es un valor que el analista teclea, y por eso toda cifra de "% del PIB" de este manual lleva su PIB al lado. Cuando el lector aplique el método a su país cambiará ese número y cambiarán todos los porcentajes; ninguna de las decisiones del método depende de él.
Este ejemplo enseña el método, no la calidad de los datos. Las probabilidades de incumplimiento de las ocho garantías puntuales están ancladas en la calificación que el chequeo de salud de M6 da a cada empresa, lo que las hace coherentes con el otro manual de la ola; no las hace estimadas. Son la traducción de una calificación supervisora a una probabilidad anual mediante una tabla indicativa, y el §6.9 mide cuánto cuesta esa comodidad: un solo escalón de la tabla sobre la garantía más grande del libro cambia el costo esperado en un 62 % y la saca del balance.
Lemuria tiene doce obligaciones condicionales escritas: ocho garantías puntuales, una por deudor, evaluadas una por una; y cuatro esquemas de garantías estandarizadas, poblaciones de garantías pequeñas y parecidas evaluadas sobre su propia historia de ejecuciones. La partición no es de tamaño —el esquema más pequeño del libro, 600 de saldo, es diez veces la garantía puntual más chica— sino de método y de tratamiento, y el §4.2 la ejecuta con las cuatro preguntas del Paso 1.
Tabla 4.1 — Las ocho garantías puntuales, tal como entran al registro
| Garantía | Deudor garantizado | Sector | Instrumento | Saldo garantizado | Vence en | Plazo | PD anual | Recuperación |
|---|---|---|---|---|---|---|---|---|
| Ferrocarriles del Estado | empresa pública | transporte | garantía | 1.500 | 2035 | 10 | 26,0 % | 30 % |
| Empresa Nacional de Energía | empresa pública | energía | garantía | 500 | 2040 | 15 | 1,2 % | 45 % |
| Empresa Nacional de Agua | empresa pública | agua | garantía | 350 | 2037 | 12 | 5,0 % | 40 % |
| Corporación de Radiotelevisión | empresa pública | medios | garantía | 300 | 2033 | 8 | 20,0 % | 20 % |
| Autoridad Portuaria | empresa pública | transporte | garantía | 60 | 2037 | 12 | 0,5 % | 50 % |
| Represtamos a empresas públicas | varias | multisector | préstamo | 500 | 2033 | 8 | 12,0 % | 35 % |
| Gobierno Regional del Norte | gobierno subnacional | subnacional | garantía | 400 | 2035 | 10 | 5,0 % | 25 % |
| Banco de Desarrollo de Lemuria | banco estatal | financiero | garantía | 800 | 2032 | 7 | 0,8 % | 50 % |
| Total | 4.410 | |||||||
| de los cuales, garantías | 3.910 | |||||||
| de los cuales, préstamo | 500 |
Nótese la columna instrumento, y los dos subtotales de la última fila. El represtamo no es una garantía: es un activo del Estado, un derecho de cobro contra la empresa a la que le prestó lo que había tomado prestado, y su deterioro se mide con el mismo aparato de crédito pero no es un pasivo contingente. Va en la tabla porque la aritmética es la misma y porque un registro que lo deje fuera pierde de vista una exposición real; va con su etiqueta y con su propio subtotal porque sumarlo a las garantías da una cifra que no significa nada. El §6.5 mide cuánto pesa la confusión: el préstamo es el 11,3 % del valor facial y el 12,2 % del costo esperado de vida en valor presente del bloque puntual.
Y nótese la columna plazo. Ninguna fila la tiene vacía, y eso no es un detalle de completitud: es la condición para que el resto del §4 exista. Una probabilidad anual sin plazo no se puede llevar a la vida de la garantía, no se puede descontar y no se puede comparar con el umbral de reconocimiento. La regla del Paso 3 es que sin plazo declarado el método no supone ninguno —las dos bases de vida colapsan sobre la anual y el resultado lo dice—, de modo que una fila sin plazo no es una fila con un año: es una fila que confiesa que no se sabe cuánto dura la cobertura. En este registro, los plazos declarados son ocho de ocho.
Tabla 4.2 — Los cuatro esquemas de garantías estandarizadas
| Esquema | Sector | Saldo vigente | Tasa anual de ejecución | Recuperación | Comisiones del año |
|---|---|---|---|---|---|
| Fondo de garantía PYME | pyme | 3.000 | 3,5 % | 30 % | 45 |
| Garantía de crédito estudiantil | educación | 1.800 | 9,0 % | 0 % | 0 |
| Garantía hipotecaria de vivienda social | vivienda | 1.200 | 1,5 % | 55 % | 8 |
| Seguro agrícola estatal | agro | 600 | 6,0 % | 0 % | 12 |
| Total | 6.600 | 65 |
Dos filas de esta tabla contienen la historia del §4.6 y conviene mirarlas ahora. El crédito estudiantil tiene la tasa de ejecución más alta del libro (9,0 %), la recuperación más baja posible (cero: no hay colateral que ejecutar sobre un título profesional) y no cobra nada. La garantía hipotecaria de vivienda social tiene la tasa más baja (1,5 %), la recuperación más alta (55 %: hay una casa) y cobra 8 al año. Las dos están en el mismo libro y una cuesta veinte veces la otra.
Los supuestos declarados del ejercicio, en un solo lugar, para que el lector los pueda cambiar:
| Supuesto | Valor | De dónde sale |
|---|---|---|
| Moneda y unidad | millones de Lemuria | convención del ejemplo |
| PIB del año base | 60.000 | tecleado por el analista |
| Fecha de corte del registro | 31 de diciembre de 2025 | declarada en el registro |
| Tasa de descuento | 6 % | supuesto declarado del ejercicio, sembrado en el espacio de demostración: el producto resuelve la tasa del espacio de trabajo y la publica con su procedencia (§5.0) |
| Tasa de la sensibilidad | 8 % | elección del analista (4.4) |
| Convención de valor presente | desde el año base, que no se descuenta | convención de la serie |
| Correlación de incumplimiento | 0,30, con 0 y 0,20 en la sensibilidad | convención declarada, no estimación |
| Corridas de la simulación | 50.000, con semilla fija | elección del analista |
| Multiplicador de estrés del esquema | ×2 | escenario de fábrica |
| Horizonte de la proyección del esquema | 5 años, a saldo constante | el del marco fiscal de mediano plazo de Lemuria, declarado como supuesto (4.6) |
| Umbral de reconocimiento | probabilidad de vida > 0,5 | la norma (§2.3) |
| Corte de "remota" | probabilidad de vida < 5 % | convención de Austral; la norma no pone número |
| Tabla de calificación → PD anual | la indicativa del §3 Paso 3 | preajuste de fábrica, a calibrar |
Ninguno de estos valores es una verdad; todos son elecciones, y el método exige que se publiquen junto al resultado. Dos merecen que se diga en voz alta de qué clase de elección se trata. La correlación es una convención de la casa y no una estimación: un libro de garantías de todo origen no tiene la serie de ejecuciones conjuntas que haría falta para estimarla, y el §4.5 mide exactamente cuánto de la respuesta depende de ella. El corte de "remota" no está en la norma: IPSAS 19 dispensa de revelar lo remoto y no dice a partir de qué probabilidad algo lo es, de modo que el 5 % es una decisión de la casa y va etiquetada como tal cada vez que aparece.
El Paso 0 pregunta qué entra, y lo hace con cuatro cortes en un orden que importa. Lo que no es criterio, y conviene repetirlo antes de empezar: quién es el deudor garantizado. Una empresa pública, un gobierno regional, un banco de desarrollo y una cooperativa agrícola entran todos por la misma puerta, porque el origen del deudor cambia quién falla, no cómo se valora.
Primer corte: otorgada, no recibida. Lemuria tiene dos coberturas que compró: una garantía parcial de riesgo de un banco multilateral sobre el tramo de deuda extranjera del ferrocarril, y un seguro de crédito a la exportación sobre una operación de la empresa de energía. Las dos son mitigación de riesgo y no obligaciones condicionales del Estado: en el registro de garantías otorgadas no entra ninguna de las dos. Quedan anotadas en la ficha del ferrocarril y de la energía como atenuantes de la severidad —y es la única forma legítima de que aparezcan— con la advertencia de que no se descontaron de la recuperación declarada, porque una cobertura contratada sobre un tramo no es una recuperación esperada sobre el saldo entero y suponer que lo es es el error inverso del que este manual persigue.
Segundo corte: explícita, no implícita. Entra lo escrito: la ley que autoriza cada aval, la ley de presupuestos del año que fija el techo, el contrato de deuda que lleva la firma del Tesoro. Queda fuera, y se nombra, lo que el Estado pagaría igual sin haberlo escrito: la deuda no garantizada de las cinco empresas públicas, que es donde está la exposición grande. M6 la mide como pasivos totales de la cartera; aquí se registra la frase y no la cifra. La razón es de método y no de pudor: ponerle una probabilidad a una obligación que nadie escribió es inventar un número con apariencia de cálculo, y el argumento correcto —la empresa insolvente cuya deuda el Tesoro va a servir igual— se funda en el diagnóstico del deudor y no en una probabilidad supuesta. El §1.6 la lista explícitamente entre "lo que no se valoró y por qué".
Tercer corte: garantía, no préstamo. Los 500 de represtamos entran al registro y no al pasivo contingente. Es el corte que la tabla 4.1 ejecuta con su columna de instrumento y sus dos subtotales, y es el que la herramienta del §5 todavía no hace: el registro guarda el tipo de instrumento de cada fila y la valoración lo recibe, pero la salida suma los dos en un solo total de exposición y en una sola cola de cartera, sin distinguirlos. El manual enseña la separación y dice que hay que hacerla con la tabla en la mano hasta que la herramienta la publique.
Cuarto corte: el gatillo es un incumplimiento, no el nivel de una variable. Lemuria tiene una concesión vial con garantía de ingreso mínimo y una concesión aeroportuaria con garantía de tipo de cambio. Ninguna de las dos entra aquí: su gatillo no es que un deudor deje de pagar, sino que el tráfico o la paridad cruce un umbral, y lo que el Estado ha escrito es una opción que se valora por simulación de la variable de estado. Es el método de M2 y este manual no lo repite: lo nombra, dice cuándo aplica y remite. En el registro consolidado esas dos obligaciones aparecen una sola vez y en el registro del contrato, nunca como una segunda línea con cifra en el libro de garantías.
| Corte | Qué pregunta | Qué dejó fuera en Lemuria | Qué dejó dentro |
|---|---|---|---|
| 1 — otorgada, no recibida | ¿El Estado es garante o beneficiario? | la garantía parcial del multilateral; el seguro de crédito a la exportación | las doce filas |
| 2 — explícita, no implícita | ¿Está escrito? | la deuda no garantizada de las cinco empresas públicas, nombrada sin cifra | las doce filas |
| 3 — garantía, no préstamo | ¿Es un pasivo condicional o un activo? | nada; los 500 de represtamos entran con etiqueta y subtotal propios | 3.910 de garantías + 500 de préstamo |
| 4 — incumplimiento, no variable de estado | ¿Quién o qué dispara el pago? | la garantía de ingreso mínimo y la de tipo de cambio de las dos concesiones | las doce filas |
Tres de los cuatro cortes dejaron algo fuera, y los cuatro dejaron constancia. Un perímetro que no se escribe no es un perímetro: es una lista de lo que alguien se acordó de poner.
El Paso 1 parte el universo en dos familias con cuatro preguntas, y la prueba se aplica a cada fila candidata, no al libro en bloque.
| ¿Son muchas? | ¿Son parecidas? | ¿Alguna es individualmente material? | ¿Hay historia propia de ejecuciones? | Familia | |
|---|---|---|---|---|---|
| Ferrocarriles del Estado | no (una) | — | sí | no | puntual |
| Banco de Desarrollo de Lemuria | no (una) | — | sí | no | puntual |
| Gobierno Regional del Norte | no (una) | — | sí | no | puntual |
| Fondo de garantía PYME | sí (≈18.000 operaciones) | sí (mismo producto, mismo tope) | no | sí, once años | esquema |
| Garantía de crédito estudiantil | sí (≈120.000 créditos) | sí | no | sí, nueve años | esquema |
| Garantía hipotecaria de vivienda social | sí (≈26.000 hipotecas) | sí | no | sí, catorce años | esquema |
| Seguro agrícola estatal | sí (≈9.000 pólizas) | sí | no | sí, siete años | esquema |
Dos columnas de esa tabla no salen del registro y hay que decirlo. El número de operaciones vivas y los años de historia de ejecuciones son datos de la ficha del esquema que el método pide en el Paso 1 —«serie histórica de ejecuciones, no un número: la serie»— y que la herramienta del §5 no tiene dónde guardar: el registro almacena la tasa de ejecución y no la serie de la que salió, ni el número de garantías vivas, ni la regla de admisión. En este ejemplo las cuatro cifras son supuestos declarados del ejercicio; en un registro real viajan hoy en el campo de notas de la fila, que es una forma de decir que no están.
Las cuatro preguntas se contestan en ese orden por una razón: la cuarta es la que decide. Un esquema sin historia propia de ejecuciones no es un esquema estandarizado a efectos de medición, aunque tenga cien mil operaciones y todas se parezcan, porque la tasa de ejecución que la fórmula del esquema necesita no sale de ninguna parte. Lemuria tiene un quinto programa que lo parece y no lo es —un fondo de garantía para cooperativas agrícolas abierto hace catorce meses, con 180 de saldo y cero ejecuciones registradas—, y el método dice qué hacer con él: no se valora con la fórmula del esquema, se trata como un bloque puntual con la probabilidad de la clase de deudor más parecida que sí tenga historia, se declara ese préstamo de parámetros, y se saca del registro valorado a una lista de programas sin historia suficiente que se revela en la nota con su saldo y sin cifra de costo. En el §4 no entra a ninguna tabla, y esa ausencia es el resultado del paso.
La ventana de cada serie se publica al lado de su tasa: una tasa de ejecución del 9 % calculada sobre nueve años y una calculada sobre dos son dos cifras distintas con el mismo aspecto.
Una nota de coherencia con el registro que el lector va a abrir en pantalla. Todo lo que este apartado dejó fuera —las dos coberturas compradas, la deuda no garantizada, las dos garantías de las concesiones, el fondo de cooperativas sin historia— no está en el registro cargado, y no debería estar: el resultado de un corte de perímetro es una ausencia. Lo que el lector encontrará son las doce filas de las tablas 4.1 y 4.2 y nada más. Los cortes se ejecutan antes de la primera pantalla y su constancia es un documento, no una tabla del producto; que la herramienta no tenga dónde dejar esa constancia —no hay ficha de perímetro, no hay lista de exclusiones con su razón— es un límite que el §5 declara.
El Paso 2 no calcula nada: suma. El valor facial del libro es 11.010, es decir el 18,35 % del PIB de Lemuria, y se reparte en 4.410 del bloque puntual y 6.600 de saldo vigente de los cuatro esquemas.
Esa cifra sirve para tres cosas y no sirve para ninguna otra. Sirve para el techo de autorización y la ley de presupuestos, que es un límite sobre lo que se puede escribir y no sobre lo que se espera pagar. Sirve para la concentración, porque es el facial el que se pierde si todo falla a la vez. Y sirve para la revelación de la exposición máxima, que IPSAS 19 ¶100 pide para cada pasivo contingente que se revela. No sirve para presupuestar, no se provisiona, no se compara con ningún flujo y no se suma con ninguna de las otras dos bases.
Tabla 4.3 — Las tres bases sobre el mismo registro
| Base | Monto | % del PIB | Qué pregunta contesta |
|---|---|---|---|
| Valor facial | 11.010 | 18,35 % | ¿Cuánto he autorizado? ¿Cuál es mi techo? |
| Costo esperado anual | 671,8 | 1,12 % | ¿Cuánto cuesta un año de esta cobertura? |
| Costo esperado de vida, en valor presente | 1.733,7 | 2,89 % | ¿Cuánto tengo que provisionar y revelar? |
| (al lado, no en el total) Costo bajo estrés | 3.389,2 | 5,65 % | ¿Cuánto pagaría si el año viene malo? |
Las tres primeras son verdaderas, ninguna reemplaza a las otras dos y la distancia entre ellas es el argumento entero de este manual. El facial es más de dieciséis veces el costo esperado anual y más de seis veces el costo esperado de vida en valor presente. Un registro que publique solo el facial informa una cifra correcta que no le dice a nadie qué presupuestar; uno que publique solo el costo esperado esconde el techo legal y la concentración; y uno que publique solo la cifra anual —que es la que sale de copiar una probabilidad de una tabla de calificación sin mirar el plazo— subestima el costo de vida del libro puntual por un factor de 3,7.
Una precisión sobre cómo se arma la tercera fila, porque es la única que mezcla dos aritméticas. Las ocho garantías puntuales aportan su costo esperado de vida descontado (1.454,1): son sucesos que pueden ocurrir una vez a lo largo de un plazo, y la senda de riesgo se descuenta año por año. Los cuatro esquemas aportan sus ejecuciones esperadas del año (279,6): son un flujo anual recurrente y no tienen una base de vida propia —lo que tienen es una proyección, que el §4.6 hace a mano—. La suma lleva una etiqueta que lo dice, y no un cuarto nombre que insinúe una base que nadie calculó.
La concentración se mide sobre el valor facial y sobre las garantías, no sobre el préstamo: el represtamo concentra riesgo de crédito del Estado como acreedor, que es otra pregunta.
Tabla 4.4 — Concentración por deudor garantizado (sobre 3.910 de facial garantizado)
| # | Deudor garantizado | Facial | Participación | Acumulado |
|---|---|---|---|---|
| 1 | Ferrocarriles del Estado | 1.500 | 38,4 % | 38,4 % |
| 2 | Banco de Desarrollo de Lemuria | 800 | 20,5 % | 58,8 % |
| 3 | Empresa Nacional de Energía | 500 | 12,8 % | 71,6 % |
| 4 | Gobierno Regional del Norte | 400 | 10,2 % | 81,8 % |
| 5 | Empresa Nacional de Agua | 350 | 9,0 % | 90,8 % |
| 6 | Corporación de Radiotelevisión | 300 | 7,7 % | 98,5 % |
| 7 | Autoridad Portuaria | 60 | 1,5 % | 100,0 % |
Las dos mayores concentran el 58,8 % del facial garantizado. Es la cifra que la práctica sudafricana publica y que casi nadie más publica, y es la que convierte un libro de garantías en una posición: un registro con siete deudores cuyo índice de concentración equivale a 4,35 garantías de igual tamaño no es una cartera diversificada, es dos exposiciones y una cola.
Tabla 4.5 — Concentración por sector (sobre 4.410 de facial puntual)
| Sector | Facial | % del facial | Costo esperado anual | Costo esperado de vida en VP | % del costo |
|---|---|---|---|---|---|
| transporte | 1.560 | 35,4 % | 273,1 | 880,7 | 60,6 % |
| financiero | 800 | 18,1 % | 3,2 | 18,5 | 1,3 % |
| energía | 500 | 11,3 % | 3,3 | 31,7 | 2,2 % |
| multisector (préstamo) | 500 | 11,3 % | 39,0 | 177,8 | 12,2 % |
| subnacional | 400 | 9,1 % | 15,0 | 96,2 | 6,6 % |
| agua | 350 | 7,9 % | 10,5 | 74,0 | 5,1 % |
| medios | 300 | 6,8 % | 48,0 | 175,1 | 12,0 % |
Aquí aparece, por primera vez en el ejemplo, el resultado que ordena el Paso 5: el sector más expuesto por valor facial y el más caro por costo esperado no son el mismo, y la diferencia no es de grado. Transporte es el 35,4 % del facial y el 60,6 % del costo esperado. El sector financiero es el segundo por facial (18,1 %, los 800 del banco de desarrollo) y el penúltimo por costo esperado (1,3 %), porque un banco de desarrollo bien calificado a siete años es una exposición grande y barata. Medios es el último por facial (6,8 %) y el tercero por costo (12,0 %), porque una radiotelevisión crónicamente subsidiada a ocho años es una exposición pequeña y cara. Un registro ordenado por facial pone al banco arriba y a la radiotelevisión abajo, y las dos lecturas están al revés.
Recuadro 4.3 — Las tres cifras del mismo libro, dichas como se las diría a un ministro. «Hemos autorizado 11.010, el 18,35 % del producto. Si todo se ejecutara y recuperáramos lo que decimos que vamos a recuperar, perderíamos 3.389,2, el 5,65 %. Lo que esperamos pagar por esta cobertura, medido sobre la vida de cada garantía y traído a hoy, es 1.733,7, el 2,89 %; y lo que esperamos pagar el año que viene es 632,8, algo menos del 1,1 %. De esas cuatro cifras, la primera es un permiso, la segunda es un escenario, la tercera es un pasivo y la cuarta es una partida presupuestaria. No se suman, y si alguien le presenta una sola de las cuatro, pregúntele cuál de las otras tres se le olvidó.»
La fórmula es EL = PD × severidad × exposición, con severidad = 1 − recuperación. Lo que la fórmula sola no trae, y es la mitad del valor de este paso, son tres reglas: la probabilidad de una tabla de calificación es anual y hay que llevarla a la vida de la garantía con P = 1 − (1 − h)^n; el costo esperado de vida se descuenta sobre la senda de riesgo (1−h)^{t−1}·h y no de un golpe al final; y el resultado se publica con las tres cifras juntas, porque son tres números muy distintos y el lector tiene derecho a saber cuál está leyendo.
Tabla 4.6 — Las tres bases, fila por fila
| Garantía | Facial | Plazo | PD anual | PD de vida | Recup. | Costo anual | Costo de vida | Costo de vida en VP | Ejecución total |
|---|---|---|---|---|---|---|---|---|---|
| Ferrocarriles del Estado | 1.500 | 10 | 26,0 % | 95,1 % | 30 % | 273,0 | 998,3 | 879,4 | 1.050 |
| Empresa Nacional de Energía | 500 | 15 | 1,2 % | 16,6 % | 45 % | 3,3 | 45,6 | 31,7 | 275 |
| Empresa Nacional de Agua | 350 | 12 | 5,0 % | 46,0 % | 40 % | 10,5 | 96,5 | 74,0 | 210 |
| Corporación de Radiotelevisión | 300 | 8 | 20,0 % | 83,2 % | 20 % | 48,0 | 199,7 | 175,1 | 240 |
| Autoridad Portuaria | 60 | 12 | 0,5 % | 5,8 % | 50 % | 0,1 | 1,8 | 1,3 | 30 |
| Represtamos a empresas públicas | 500 | 8 | 12,0 % | 64,0 % | 35 % | 39,0 | 208,1 | 177,8 | 325 |
| Gobierno Regional del Norte | 400 | 10 | 5,0 % | 40,1 % | 25 % | 15,0 | 120,4 | 96,2 | 300 |
| Banco de Desarrollo de Lemuria | 800 | 7 | 0,8 % | 5,5 % | 50 % | 3,2 | 21,9 | 18,5 | 400 |
| Total | 4.410 | 392,2 | 1.692,2 | 1.454,1 | 2.830 | ||||
| de los cuales, garantías | 3.910 | 353,2 | 1.276,3 | 2.505 | |||||
| de los cuales, préstamo | 500 | 39,0 | 177,8 | 325 |
El resultado que ordena el manual está en el salto entre la cuarta y la sexta columna de datos. Llevando la probabilidad anual a la vida de cada garantía —plazos de siete a quince años— el costo esperado pasa de 392,2 a 1.692,2 sin descontar, y a 1.454,1 en valor presente al 6 %: de 3,7 a 4,3 veces la lectura anual. No es un ajuste. Es la diferencia entre un registro que dice que su libro de garantías cuesta el 0,65 % del PIB y uno que dice que cuesta el 2,42 %.
Y no ocurre parejo. Ocurre exactamente donde el plazo es largo o la probabilidad alta, que es donde están las garantías que importan:
Recuadro 4.4.1 — El ferrocarril insolvente: cuando "no llega al 50 %" es la respuesta equivocada. Ferrocarriles del Estado tiene el patrimonio negativo que en M6 le da la peor categoría del chequeo de salud por regla automática, y su aval del Tesoro cubre 1.500 a diez años. Su probabilidad anual de incumplimiento es del 26 %. Leída así, la garantía «no llega al 50 %» y el árbol de decisión de la contabilidad la manda a una nota al pie. Leída como el método pide —la probabilidad de que haya alguna ejecución en los diez años de la cobertura— es del 95,1 %: no es una garantía posible, es una garantía que se va a ejecutar salvo sorpresa. El costo esperado va de 273,0 en la base anual a 998,3 de vida y 879,4 en valor presente. Es el 60,5 % del costo esperado de todo el bloque puntual, y con la lectura anual estaba fuera del balance. La conversión que separa las dos lecturas es una línea de aritmética:
1 − (1 − 0,26)^10 = 0,951.Recuadro 4.4.2 — Las dos que el ratio anual esconde, y las tres que el plazo levanta. Hay cinco filas donde el plazo cambia la conclusión, y en dos direcciones opuestas. Esconde: los represtamos (12,0 % anual → 64,0 % de vida sobre ocho años; 39,0 → 177,8 en valor presente) y la radiotelevisión (20,0 % → 83,2 %; 48,0 → 175,1). Las dos pasan el umbral de reconocimiento sobre la vida y ninguna lo pasa sobre el año, y las dos son de las tres filas más caras del libro. Levanta: el banco de desarrollo (0,8 % anual → 5,5 % sobre siete años) y la empresa de energía (1,2 % → 16,6 % sobre quince). Ninguna de las dos se acerca al umbral de reconocimiento, pero las dos superan el corte de "remota" del 5 %, de modo que las dos hay que revelarlas: leídas por su probabilidad anual, las dos parecían dispensadas. Y la tercera, la más elocuente por pequeña: la Autoridad Portuaria, la mejor calificada del libro, con 0,1 de costo esperado anual —una décima de millón— pasa del 0,5 % anual al 5,8 % de vida y entra a la nota por ocho décimas de punto porcentual. En este registro ninguna fila es remota: la más baja de las ocho probabilidades de vida es el 5,5 % del banco de desarrollo, con el puerto justo encima.
La fórmula del esquema es otra y su base es otra: ejecuciones esperadas = tasa histórica de ejecución × saldo vigente × (1 − recuperación), y el costo fiscal neto = ejecuciones esperadas − comisiones cobradas. Aquí la base es naturalmente anual y recurrente —el esquema ejecuta todos los años, ése es su punto— de modo que la cifra que se provisiona es el flujo del año y la que se presupuesta a varios años es su proyección.
Tabla 4.7 — Los cuatro esquemas
| Esquema | Saldo | Tasa | Recup. | Ejecuciones esperadas | Comisiones | Neto | Estresadas ×2 |
|---|---|---|---|---|---|---|---|
| Garantía de crédito estudiantil | 1.800 | 9,0 % | 0 % | 162,0 | 0 | 162,0 | 324,0 |
| Fondo de garantía PYME | 3.000 | 3,5 % | 30 % | 73,5 | 45 | 28,5 | 147,0 |
| Seguro agrícola estatal | 600 | 6,0 % | 0 % | 36,0 | 12 | 24,0 | 72,0 |
| Garantía hipotecaria de vivienda social | 1.200 | 1,5 % | 55 % | 8,1 | 8 | 0,1 | 16,2 |
| Total | 6.600 | 279,6 | 65 | 214,6 | 559,2 |
En porcentaje del PIB de Lemuria: saldo 11,00 %, ejecuciones esperadas 0,466 %, neto 0,358 %, estresadas 0,932 %. La herramienta del §5 calcula las cuatro y publica una.
Dos lecturas de esta tabla, y las dos son del §4.6, pero conviene anticipar la aritmética. El crédito estudiantil cuesta 162,0 de los 279,6 del bloque —el 57,9 %, más que los otros tres juntos, que suman 117,6— sobre un saldo que es apenas el 27 % del total, y no cobra nada. La garantía hipotecaria cuesta 8,1 y cobra 8: su neto es 0,1, un esquema autofinanciado al céntimo. Las dos cifras salen de la misma fórmula y el contraste explica, mejor que cualquier párrafo, para qué sirve una comisión de garantía.
De todos los parámetros de la tabla 4.6, el que más mueve el resultado y menos discusión recibe es la recuperación. La probabilidad de incumplimiento se discute —viene de una calificación, y las calificaciones se cuestionan—; el plazo está en el contrato; el saldo está en el estado de cuenta. La recuperación es un juicio, y es el único parámetro de la fila que nadie puede desmentir hasta que la garantía se ejecute.
Tabla 4.8 — El mismo registro puntual con cuatro supuestos de recuperación
| Supuesto | Costo esperado anual | Costo de vida en VP | Ejecución total |
|---|---|---|---|
| Recuperación declarada (el registro) | 392,2 | 1.454,1 | 2.830,0 |
| Recuperación cero en todas las filas (el valor por omisión del formulario) | 560,2 | 2.097,7 | 4.410,0 |
| Recuperación declarada −10 puntos porcentuales | 448,2 | 1.663,9 | 3.271,0 |
| Recuperación declarada +10 puntos porcentuales | 336,1 | 1.244,3 | 2.389,0 |
La fila que importa es la segunda. El valor por omisión de la recuperación es cero, es decir la hipótesis más severa que existe —se pierde todo lo garantizado, no se recupera nada, ni colateral ni derecho contra el deudor—, y un registro llenado sin tocar ese campo publica un costo esperado de vida en valor presente de 2.097,7 en vez de 1.454,1: un 44,3 % más, sin que ninguna celda esté mal calculada. En la ejecución total el efecto es exacto y elocuente: con recuperación cero la exposición máxima coincide con el valor facial (4.410), y las dos cifras que el manual insiste en no confundir se vuelven la misma por omisión.
Sobre los esquemas el mismo defecto pesa menos y en la misma dirección: con recuperación cero en las cuatro filas las ejecuciones esperadas pasan de 279,6 a 321,0 (+14,8 %) y el neto de 214,6 a 256,0. Pesa menos porque dos de los cuatro esquemas ya declaran recuperación cero —y la declaran con razón: no hay colateral sobre un crédito estudiantil ni sobre una cosecha perdida—, lo que muestra la otra mitad del argumento: una recuperación de cero declarada y una recuperación de cero por omisión son la misma cifra y no son el mismo dato, y un registro tiene que poder distinguirlas. El método exige el campo con su procedencia; el §6.4 mide qué pasa cuando no la tiene.
Al 6 % el costo esperado de vida en valor presente del bloque puntual es 1.454,1; al 8 % es 1.391,4, un 4,3 % menos. La base nominal de vida (1.692,2) no depende de la tasa, y el orden de las filas tampoco cambia en ninguna posición. Es una sensibilidad pequeña, y decirlo es parte del método: sobre plazos de siete a quince años y con la convención de descontar desde el año base, dos puntos de tasa mueven el resultado mucho menos que diez puntos de recuperación (4,3 % contra 14,4 %), y mucho menos que la elección de la base de probabilidad (271 %). Un revisor que discuta la tasa y no la recuperación está discutiendo el parámetro equivocado.
Sumar las ocho pérdidas esperadas de la tabla 4.6 da 1.454,1, y eso es la media de la cartera y nada más. La pregunta que un ministro hace —«¿cuánto tengo que tener guardado?»— no la contesta una media, porque un fondo dimensionado sobre la media se agota exactamente la mitad de los años. Para contestarla hay que simular la distribución conjunta, y para eso hay que decir algo sobre la correlación entre los incumplimientos.
El modelo es el de un factor con cópula gaussiana: cada deudor incumple cuando una variable latente —compuesta por un factor sistémico común y un término idiosincrático— cruza su umbral, y el peso del factor común es la correlación. Se corre sobre las probabilidades de vida de la tabla 4.6 y se informa en valor presente, la misma base que el total analítico, de modo que la media simulada reproduce la analítica en vez de derivar hacia una tercera base sin nombre.
Tabla 4.9 — La distribución de pérdida de la cartera puntual, 50.000 corridas
| Correlación | Media simulada | VaR 95 | CVaR 95 | Máximo simulado | CVaR en % del PIB |
|---|---|---|---|---|---|
| ρ = 0 (independientes) | 1.454,6 | 1.844,1 | 1.961,8 | 2.366,2 | 3,27 % |
| ρ = 0,20 (el de la pantalla) | 1.453,9 | 2.005,1 | 2.082,7 | 2.366,2 | 3,47 % |
| ρ = 0,30 (el que este manual propone) | 1.454,1 | 2.005,1 | 2.090,4 | 2.366,2 | 3,48 % |
La lección del paso está en dos columnas de esta tabla. La media no se mueve: 1.454 en las tres correlaciones, y reproduce el total analítico de la tabla 4.6 en las tres. La cola sí: el CVaR al 95 % pasa de 1.961,8 a 2.090,4, un 6,6 % más de fondo, por un supuesto que no aparece en ninguna media. Dicho al revés, que es como hay que decírselo a quien dimensiona el fondo: el exceso del CVaR sobre la media es 636,3 con ρ = 0,30 y 507,7 con ρ = 0, de modo que suponer independencia recorta el fondo un 20,2 %. La correlación no se ve en ninguna media, y un fondo dimensionado sobre la media está mal dimensionado por construcción.
Y aquí este manual tiene que hacer algo que un folleto no haría: decir dónde su propio ejemplo deja de enseñar. Con ocho exposiciones e incumplimientos binarios, la distribución de pérdida no es una curva: es un histograma de 256 barras, una por cada subconjunto de garantías que se ejecuta. Se ve en tres síntomas, los tres en la tabla 4.9.
El máximo simulado es idéntico en las tres correlaciones (2.366,2), porque es simplemente la suma de las ocho pérdidas descontadas —el escenario «se ejecutan todas»— y con probabilidades de vida tan altas ese escenario se alcanza en 50.000 corridas incluso sin correlación alguna. El VaR 95 de ρ = 0,20 y de ρ = 0,30 es exactamente el mismo número (2.005,1), porque el percentil 95 cae dentro del mismo escalón. Y ese escalón se puede nombrar, lo que es la mejor forma de mostrar de qué está hecha la cifra:
Tabla 4.10 — De qué está hecho el átomo del VaR
| Garantía | Pérdida apuntada si se ejecuta (ejecución total descontada) | ¿En el átomo del VaR 95? |
|---|---|---|
| Ferrocarriles del Estado | 925,0 | sí |
| Banco de Desarrollo de Lemuria | 338,8 | — |
| Represtamos a empresas públicas | 277,7 | sí |
| Gobierno Regional del Norte | 239,8 | sí |
| Corporación de Radiotelevisión | 210,4 | sí |
| Empresa Nacional de Energía | 191,2 | sí |
| Empresa Nacional de Agua | 161,0 | sí |
| Autoridad Portuaria | 22,3 | — |
| Suma de las ocho | 2.366,2 | = el máximo simulado |
El VaR 95 de 2.005,1 es, literalmente, el escenario «se ejecutan seis de las ocho: el ferrocarril, los represtamos, el gobierno regional, la radiotelevisión, la energía y el agua». No es un percentil de una curva suave: es un estado del mundo con nombre y apellido. Lo cual tiene una consecuencia práctica y una pedagógica.
La práctica: en este libro hay que decidir sobre el CVaR y no sobre el VaR. El VaR es un escalón y no distingue entre subir la correlación de 0,20 a 0,30; el CVaR —la media de la cola— se mueve con suavidad porque promedia todos los átomos peores, y es la cifra que responde a «cuánto hay que tener guardado». La pedagógica: la correlación mueve cuán frecuente y cuán gruesa es la cola, no dónde termina. El extremo de la distribución es la ejecución total y está donde está; lo que la correlación cambia es la probabilidad de acercarse a él.
Tabla 4.11 — El fondo que sale de la cola, no de la media
| Cifra | Monto | Exceso sobre la media | % del PIB |
|---|---|---|---|
| Media de la cartera puntual, en valor presente | 1.454,1 | — | 2,42 % |
| VaR 95 (ρ = 0,30) | 2.005,1 | 551,0 | 3,34 % |
| CVaR 95 (ρ = 0,30) | 2.090,4 | 636,3 | 3,48 % |
| Ejecución total en valor presente (el máximo) | 2.366,2 | 912,1 | 3,94 % |
La lectura de política está en la tercera fila y en la columna del medio. El registro va a reconocer como provisión una parte del costo esperado —el §4.7 dice cuánta— y el resto de la cola no está reconocido en ninguna parte: son 636,3 que hay que tener en algún sitio, y el sitio es un fondo, una línea de contingencia presupuestaria o una autorización de endeudamiento de emergencia. La única de las cuatro filas de esta tabla que sirve para dimensionar ese sitio es el CVaR. A la tasa del 8 % la cifra baja a 1.983,0 (3,30 % del PIB), de modo que la conclusión no depende de la tasa.
Lo que el modelo supone, declarado. Una sola correlación para toda la cartera, cuando conviven una empresa pública de transporte, un gobierno regional y un banco de desarrollo, y la herramienta del §5 no admite matriz por pares ni factor macro para este libro —aunque sí los admite para la cartera de contratos del mismo módulo, de modo que el supuesto es aquí peor que allá, no mejor—. Incumplimientos binarios: se ejecuta todo lo cubierto o nada, sin ejecuciones parciales. Y severidad determinista: la recuperación no se estresa junto con la probabilidad, cuando en una crisis real las dos se mueven a la vez y en la misma dirección. Este último es el supuesto más optimista del modelo y conviene tenerlo presente al leer la tabla 4.8: si en el escenario de cola las recuperaciones cayeran diez puntos, la ejecución total no sería 2.830 sino 3.271.
El Paso 5 ordena el libro por costo esperado, no por valor facial, y en Lemuria las dos listas coinciden en dos de ocho posiciones.
Tabla 4.12 — Los dos órdenes del mismo registro
| # | Por costo esperado de vida en VP | Por valor facial | |
|---|---|---|---|
| 1 | Ferrocarriles del Estado (879,4) | = | Ferrocarriles del Estado (1.500) |
| 2 | Represtamos a empresas públicas (177,8) | ≠ | Banco de Desarrollo de Lemuria (800) |
| 3 | Corporación de Radiotelevisión (175,1) | ≠ | Represtamos a empresas públicas (500) |
| 4 | Gobierno Regional del Norte (96,2) | ≠ | Empresa Nacional de Energía (500) |
| 5 | Empresa Nacional de Agua (74,0) | ≠ | Gobierno Regional del Norte (400) |
| 6 | Empresa Nacional de Energía (31,7) | ≠ | Empresa Nacional de Agua (350) |
| 7 | Banco de Desarrollo de Lemuria (18,5) | ≠ | Corporación de Radiotelevisión (300) |
| 8 | Autoridad Portuaria (1,3) | = | Autoridad Portuaria (60) |
La segunda garantía más grande del libro —los 800 del banco de desarrollo— es la séptima por costo esperado. La séptima por facial —los 300 de la radiotelevisión— es la tercera por costo. Un ministerio que reparta su atención supervisora por tamaño de aval va a dedicar su segundo mejor analista a la exposición más barata del libro y su séptimo a la tercera más cara. Coinciden los dos extremos, y coinciden por razones opuestas: el ferrocarril es el más grande y el más caro; el puerto es el más pequeño y el más barato. En medio, el orden está invertido.
El Paso 5 cierra con la señal que cambia el tratamiento de una fila: una garantía ya ejecutada alguna vez, o un deudor garantizado en mora, deja de ser una fila del registro y pasa a ser un caso. En Lemuria hay dos.
El aval del ferrocarril ya se honró: el ejemplo de M6 registra 40 de garantías ejecutadas y pagadas en el año sobre esa empresa. Y los represtamos tienen 25 en mora de los 500 vigentes. Ninguna de las dos cifras entra al cálculo de este manual —la ejecución pagada ya no es contingente: es gasto realizado, y la mora de un represtamo es deterioro de un activo— pero las dos cambian lo que hay que hacer con la fila: probabilidad revisada a mano y no leída de la tabla, nota propia, y seguimiento fuera del calendario anual. Conviene además decir en voz alta la consecuencia estadística que el §4.9 recoge: la guía práctica que el GFSM 2014 recoge en la nota al pie de su ¶7.258 dice que si el gobierno paga sobre una misma deuda garantizada tres años consecutivos y se espera que la situación continúe, la deuda se considera asumida, normalmente en su totalidad. El ferrocarril lleva uno. Un registro que no cuente los años de honramiento consecutivo por deudor no puede ver venir esa reclasificación, y cuando llegue moverá 1.500 de una partida de memorando al stock de deuda.
| Escenario | A qué familia se aplica | Resultado | % del PIB |
|---|---|---|---|
| Ejecución total (la probabilidad a 1) | garantías puntuales | 2.830,0 | 4,72 % |
| Múltiplo ×2 de la tasa de ejecución | esquemas | 559,2 | 0,932 % |
| Shock sistémico (la correlación de 0 a 0,30) | la cartera puntual | CVaR 1.961,8 → 2.090,4 | 3,27 % → 3,48 % |
| Los dos primeros juntos, que es lo que un presupuesto tendría que absorber | el registro | 3.389,2 | 5,65 % |
Tres reglas del paso, aplicadas aquí. La primera: la ejecución total no es el valor facial. Son 2.830 y no 4.410, porque la ejecución total supone la recuperación declarada; confundirlas es la misma confusión que el §4.3 persigue, con el agravante de que aquí parece prudencia. La segunda: el costo bajo estrés no se suma con el esperado, lo reemplaza — 3.389,2 es un escenario alternativo a los 1.733,7, no un agregado sobre ellos. La tercera es la que la herramienta no hace y hay que hacer a mano:
Recuadro 4.6.1 — El esquema autofinanciado que deja de serlo, y las comisiones que no suben. La garantía hipotecaria de vivienda social es el mejor esquema del libro: 1.200 de saldo, tasa de ejecución del 1,5 %, recuperación del 55 % porque hay una casa detrás, y comisiones de 8 al año contra ejecuciones esperadas de 8,1. Su costo fiscal neto es 0,1 — autofinanciado al céntimo, exactamente el esquema que un administrador presenta como prueba de que el programa está bien diseñado. Con el multiplicador de estrés ×2 las ejecuciones pasan a 16,2 y las comisiones siguen siendo 8, porque una comisión se cobra sobre el saldo garantizado y no sobre las ejecuciones: el neto pasa de 0,1 a 8,2, ochenta y dos veces. Sobre los cuatro esquemas el efecto agregado es el mismo y es grande: el neto pasa de 214,6 a 494,2. La herramienta del §5 estresa las ejecuciones y no recalcula el neto, de modo que estas dos cifras se calculan fuera de ella; hasta que las publique, un informe que reste las comisiones del año a las ejecuciones estresadas está declarando solvente un esquema que no lo es. Es, de las dos cifras, la que más se parece a un error de planilla, y el §6.8 la mide como tal.
Un esquema estandarizado es, por definición, un flujo anual recurrente sobre un saldo que crece o decrece con las admisiones y los vencimientos, y la pregunta presupuestaria es cuánto cuesta en el horizonte, no en el año. La herramienta devuelve un año. El horizonte no lo elige el analista: es el del marco fiscal de mediano plazo de Lemuria, cinco años, y va declarado como supuesto en la tabla de arriba — es el mismo sobre el que M6 proyecta el costo de las cinco empresas públicas de este mismo país, de modo que las dos cifras que un capítulo de riesgos fiscales pone una al lado de la otra están medidas sobre la misma ventana. La proyección a saldo constante, con la anualidad del 6 % desde el año base —ä(5, 6 %) = 4,47—, se hace así:
| Concepto | Por año | Nominal a 5 años | En valor presente |
|---|---|---|---|
| Ejecuciones esperadas | 279,6 | 1.398,0 | 1.248,4 |
| Comisiones | 65,0 | 325,0 | 290,2 |
| Neto | 214,6 | 1.073,0 | 958,2 |
Esta tabla tiene una consecuencia que va más allá del presupuesto, y es del §4.9: 1.248,4 es la cifra que el GFSM 2014 ¶7.201 pide como pasivo del esquema —el valor presente de las ejecuciones esperadas de las garantías vigentes, neto de recuperaciones— y no los 279,6 del año. Un registro que provisione el flujo del año está reconociendo 4,47 veces menos de lo que la regla estadística mide, y las dos cifras aparecen en el mismo informe sin que nadie note que responden a preguntas distintas. El supuesto de saldo constante es del analista y va declarado: un esquema en expansión da más, uno en liquidación da menos, y la herramienta no proyecta ninguno de los dos.
Recuadro 4.6.2 — El precio que nadie cobra: la prima de equilibrio del libro. Una garantía es un servicio financiero y tiene un precio, exista o no una comisión que lo cobre. La prima de equilibrio es la comisión anual nivelada cuyo valor presente iguala el valor presente de la pérdida esperada, sobre la anualidad desde el año base:
prima = VP(pérdida esperada) / ä(T, r).
Garantía Facial Plazo VP de la pérdida ä Prima/año Puntos base Ferrocarriles del Estado 1.500 10 879,4 7,80 112,7 752 Corporación de Radiotelevisión 300 8 175,1 6,58 26,6 887 Represtamos a empresas públicas 500 8 177,8 6,58 27,0 540 Gobierno Regional del Norte 400 10 96,2 7,80 12,3 308 Empresa Nacional de Agua 350 12 74,0 8,89 8,3 238 Empresa Nacional de Energía 500 15 31,7 10,29 3,1 62 Banco de Desarrollo de Lemuria 800 7 18,5 5,92 3,1 39 Autoridad Portuaria 60 12 1,3 8,89 0,1 24 Total 4.410 1.454,1 193,4 438 Lemuria no cobra ninguna comisión por sus ocho garantías puntuales, de modo que el subsidio implícito de su política de garantías es la prima entera: 193,4 al año, el 0,322 % del PIB, en promedio 438 puntos base sobre el nocional. Dicho por fila, que es como se lee un subsidio: el aval de la radiotelevisión equivale a una transferencia anual del 8,87 % del monto garantizado y el de la Autoridad Portuaria a una del 0,24 % — ×36,3 entre las dos, con la misma firma detrás. Las dos son garantías del mismo Estado y una cuesta treinta y seis veces la otra por unidad garantizada. Ninguna de las dos cifras aparece en ningún documento presupuestario de Lemuria, y ésa es la pregunta que el Paso 8 existe para contestar: no si la garantía fue una buena idea, sino cuánto vale la que ya se dio.
Sobre los esquemas, donde sí hay comisión, la cuenta es la cobertura: los 65 cobrados contra los 279,6 de ejecuciones esperadas cubren el 23,2 % del bloque. Por esquema, en puntos base sobre el saldo: crédito estudiantil 900 de equilibrio contra 0 cobrados; seguro agrícola 600 contra 200; fondo PYME 245 contra 150; garantía hipotecaria 68 contra 67. La distancia entre las dos columnas es la política, y en el crédito estudiantil la política es una transferencia de 162 al año a la que nadie llama transferencia.
(Dos precisiones de método. La anualidad es la de pagos al principio de cada año, coherente con la convención de valor presente desde el año base de la serie:
ä(T, r) = (1 − (1+r)^−T)/r · (1+r). Y la fila de represtamos va en la tabla porque la aritmética es la misma, pero un préstamo no se tarifica con una comisión de garantía: su precio es un diferencial de crédito sobre el interés que cobra. El agregado en puntos base mezcla plazos y se publica solo como orden de magnitud.)
Éste es el paso donde el método deja de ser una medición y empieza a tener consecuencias en un estado financiero firmado, y es donde una sola decisión aparentemente técnica —qué probabilidad se compara con el umbral de la norma— mueve el balance de Lemuria por un factor de cinco.
Tabla 4.13 — Provisiones reconocidas
| Fila | Familia | Valor presente | Nominal de vida |
|---|---|---|---|
| Ferrocarriles del Estado | puntual | 879,4 | 998,3 |
| Corporación de Radiotelevisión | puntual | 175,1 | 199,7 |
| Garantía de crédito estudiantil | esquema | 162,0 | 162,0 |
| Fondo de garantía PYME | esquema | 73,5 | 73,5 |
| Seguro agrícola estatal | esquema | 36,0 | 36,0 |
| Garantía hipotecaria de vivienda social | esquema | 8,1 | 8,1 |
| Provisión del pasivo contingente | 6 filas | 1.334,1 | |
| Represtamos a empresas públicas — corrección de valor de un activo | puntual, préstamo | 177,8 | 208,1 |
| Las dos partidas sumadas — lo que devuelve totalizar la columna | 7 filas | 1.512,0 |
Tabla 4.14 — Pasivos contingentes revelados
| Fila | Exposición bruta | Efecto financiero estimado | Probabilidad de vida | ¿Remota? |
|---|---|---|---|---|
| Banco de Desarrollo de Lemuria | 800 | 18,5 | 5,5 % | no (corte 5 %) |
| Empresa Nacional de Energía | 500 | 31,7 | 16,6 % | no |
| Gobierno Regional del Norte | 400 | 96,2 | 40,1 % | no |
| Empresa Nacional de Agua | 350 | 74,0 | 46,0 % | no |
| Autoridad Portuaria | 60 | 1,3 | 5,8 % | no (corte 5 %) |
| Total revelado | 2.110 | 221,7 |
Por qué la tabla tiene dos totales, y cuál manda. El clasificador contable de la casa corre sobre todas las filas del registro, y la de represtamos supera el umbral igual de bien que la de una garantía: su probabilidad de vida es del 64 %. La cifra es correcta; la partida, no. Un represtamo no es una provisión de IPSAS 19: es el deterioro de una cuenta por cobrar, y su lugar en los estados financieros es la corrección de valor de un activo, no un pasivo contingente — es el corte 0.3 del Paso 0 llegando hasta el asiento. De modo que la cifra de este ejemplo es 1.334,1: la provisión del pasivo contingente de Lemuria, seis filas, y los 177,8 del represtamo —el 13,3 % de ese pasivo— van a otra línea del balance, del lado del activo y bajo otra norma. Así los publica hoy la herramienta: la provisión bajo IPSAS 19 y la corrección de valor bajo IPSAS 41, cada una con su rótulo y sumada a ninguna. Los 1.512,0 de la última fila, entonces, no son una cifra que publique nadie: son dos partidas de normas distintas sumadas, que es lo que devuelve totalizar la columna en una planilla — y lo que la propia herramienta devolvía hasta el 25 de septiembre de 2026, cuando titulaba un solo total. Van en la tabla porque el lector que sume la columna los va a obtener y tiene derecho a saber por qué no son la cifra del método. El §5 lo da por cerrado en el producto y el §3 Paso 7 lo escribe como regla del método.
Y ahora el resultado que justifica este manual. Recórrase el mismo árbol, con la misma norma y la misma cifra en cada celda, pero aplicando la prueba de probabilidad sobre la probabilidad anual —que es como la aplica cualquier planilla que copie la probabilidad de una tabla de calificación, y como la aplicaba la propia herramienta hasta hace poco—:
Tabla 4.15 — La misma norma sobre dos bases de probabilidad
| Prueba sobre la probabilidad anual | Prueba sobre la probabilidad de vida | |
|---|---|---|
| Filas reconocidas como provisión del pasivo | 4 (los cuatro esquemas) | 6 |
| Provisión del pasivo contingente | 279,6 | 1.334,1 |
| ¿Entra el ferrocarril insolvente? | no (26,0 % < 50 %) | sí, 879,4 |
| ¿Entra la radiotelevisión? | no (20,0 %) | sí, 175,1 |
| ¿Entra la garantía hipotecaria de 8,1? | sí (es un esquema) | sí |
| Filas reveladas como contingentes | 8 | 5 |
| Exposición bruta revelada | 4.410 | 2.110 |
| ¿Entran los represtamos, como corrección de valor de un activo? | no (12,0 %) | sí, 177,8 |
| Las dos partidas sumadas — lo que devuelve totalizar la columna | 279,6 | 1.512,0 |
La provisión del pasivo contingente pasa de 279,6 a 1.334,1: ×4,77. Es la comparación que hay que hacer, y no la de las dos partidas sumadas —279,6 contra 1.512,0, ×5,41—, que es la razón que obtiene quien totaliza la columna: bajo la regla anual el represtamo no se reconoce y bajo la de vida sí, de modo que sumar pone 177,8 de corrección de valor de un activo en una sola de las dos puntas y exagera la razón. La lección no necesita esa exageración. Y la frase que resume el §4.7 entero sale de leer juntas las dos filas de «¿entra?» que están en los extremos del libro —la del ferrocarril y la de la garantía hipotecaria de 8,1—: con la prueba sobre la probabilidad anual, la garantía de mayor costo esperado del registro entero —el aval de 1.500 al ferrocarril insolvente— queda fuera del balance, mientras una garantía hipotecaria de 8,1 entra. No porque nadie calculara mal: los 273,0 de costo anual del ferrocarril están bien multiplicados. Porque la prueba se aplicó a una probabilidad de doce meses sobre una obligación de diez años, y la norma mide la provisión al valor esperado de la obligación, no de un año de ella. Si la medición es de vida, la prueba tiene que estar en la misma base. Es la regla que M2 fijó para la serie y que este manual hereda sin cambiarla, y su efecto es de casi cinco veces.
El paso 2 del árbol quedó abierto arriba y aquí se cierra con cifras, porque es la pregunta que un contador público hará en la primera página. Un contrato de garantía financiera emitido se mide por corrección de valor por pérdidas crediticias esperadas (IPSAS 41 ¶45(c) con ¶73–93) desde el momento en que el emisor se obliga irrevocablemente (¶78), y no pasa por la prueba de probabilidad: la corrección se reconoce el primer día (¶73). El horizonte de esa corrección es de doce meses mientras el riesgo crediticio no se haya incrementado de forma significativa desde el reconocimiento inicial (¶77), y de vida cuando sí lo ha hecho (¶75).
Aplicado a las siete garantías de Lemuria (el represtamo queda fuera: es un activo, y su corrección de valor es otra cuenta):
Tabla 4.16 — Las siete garantías bajo las dos normas
| Lectura | Reconocido en el balance | De cuántas de las siete |
|---|---|---|
| IPSAS 19, como la aplica la plataforma | 1.054,5 | 2 filas |
| IPSAS 41, corrección a doce meses (¶77) | 353,2 | las 7 |
| IPSAS 41, corrección de vida (¶75) | 1.276,3 | las 7 |
Tres cosas hay que leer en esa tabla y ninguna es cómoda. Primera: el número de filas cambia más que el monto. IPSAS 19 reconoce dos de las siete garantías; IPSAS 41 reconoce las siete, siempre, desde el día en que se firman. Segunda: las cinco filas que hoy están en la nota y no en el balance llevarían una corrección de valor de entre 32,2 (a doce meses) y 221,7 (de vida) — la segunda cifra es exactamente el efecto financiero estimado que la tabla 4.14 revela, lo que dice algo incómodo: el registro ya calculó el número que la otra norma pondría en el balance, y lo puso en una nota. Tercera: el rango entre 353,2 y 1.276,3 —un factor de 3,6— no es una imprecisión del método, es el interruptor del incremento significativo del riesgo crediticio, que es una política contable que alguien tiene que escribir y que la plataforma no implementa hoy en ninguna parte.
La posición de este manual, dicha sin suavizarla: expone las dos normas, aplica IPSAS 19 porque es la que la herramienta ejecuta y la que el lector va a tener que presentar este año, y deja la cifra de la alternativa publicada para que la discusión se tenga con números. Que la plataforma no implemente la segunda es un límite declarado y no una decisión metodológica de la casa.
El paso cierra con la tabla que casi ningún registro publica: las tres vistas del mismo libro, cuadradas entre sí.
Tabla 4.17 — El mismo registro leído por tres reglas
| Qué mide | Cifra | Dónde se escribe | |
|---|---|---|---|
| Contable | provisión del pasivo contingente, en valor presente | 1.334,1 | el balance |
| corrección de valor de los represtamos (activo; la herramienta la publica en su propia partida, bajo IPSAS 41 — sumarla a la línea de arriba da 1.512,0, que no es la provisión del pasivo) | 177,8 | el balance, del lado del activo | |
| pasivos contingentes revelados: bruto / efecto estimado | 2.110 / 221,7 | la nota | |
| Estadística | pasivo por los esquemas: valor presente de las ejecuciones esperadas de las garantías vigentes, neto de recuperaciones (GFSM 2014 ¶7.201) | 1.248,4 | el balance estadístico |
| deuda con garantía pública, a valor nominal (partida 6M61, GFSM 2014 ¶7.254) | 3.910 | partida de memorando | |
| represtamos | 500 | activo, no pasivo contingente | |
| Presupuestaria | honramiento esperado del año sobre las garantías puntuales | 353,2 | la partida del año |
| ejecuciones esperadas de los esquemas del año, netas de comisiones | 279,6 − 65 = 214,6 | la partida del año | |
| total a presupuestar el año | 632,8 bruto · 567,8 neto | 0,946 % del PIB |
Las tres no se suman: son el mismo registro contestando tres preguntas distintas. Y las tres discrepan entre sí de maneras que conviene nombrar, porque son las que un auditor va a preguntar. La contable reconoce 1.334,1 de pasivo y la estadística 1.248,4 sobre los mismos esquemas y las mismas garantías, y la diferencia no es un error: la regla contable mide el flujo del año del esquema y la estadística el valor presente de sus ejecuciones futuras, mientras la contable reconoce dos garantías puntuales que la estadística deja en memorando. La presupuestaria es la más pequeña de las tres porque es la única que mide un año, y es la única de las tres que un ministro puede gastar. Y lleva una diferencia con la tabla 4.3 que conviene explicar antes de que alguien la encuentre: el costo esperado anual del registro es 671,8 y el honramiento esperado del año es 632,8, y la diferencia son los 39,0 del represtamo — que es costo esperado de un activo y no un honramiento de garantía, de modo que no va a la partida de garantías ejecutadas sino a la de deterioro de cuentas por cobrar.
Hay ministerios que publican su libro de avales, y de los que lo publican hay uno que publica las dos familias de este manual en el mismo documento: la Dirección de Presupuestos (Dipres) de Chile, en su Informe de Pasivos Contingentes, obligación legal del artículo 40 del Decreto Ley N° 1.263 de 1975 de Administración Financiera del Estado, en la redacción que le dieron la Ley N° 20.128 de responsabilidad fiscal y la Ley N° 20.255 de reforma previsional. Ese artículo le manda consignar «el monto total y las características de las obligaciones a las que les ha sido otorgada la garantía o aval del Estado», con «a lo menos su estructura de vencimiento, el tipo de garantía y beneficiarios». Las citas y las cifras de este recuadro son de la edición 2025 (diciembre de 2025) y todas son públicas: están en el propio informe, que se descarga del sitio de la Dipres (referencia 24).
Los esquemas, con su nombre. El informe reporta doce pasivos contingentes y los nombra uno por uno, cada uno con su capítulo: la Garantía de Ingresos Mínimos del Sistema de Concesiones de Obras Públicas (cap. III.2) —que en la serie Austral es M2 y no este manual—; la Garantía Estatal a la Deuda Garantizada de las Empresas Públicas, desglosada ley por ley, desde la Ley N° 18.482 de 1985 hasta la Ley N° 21.722 de presupuestos de 2025 (cap. III.3); la Garantía de Crédito de Educación Superior, el CAE o Crédito con Aval del Estado (cap. III.4); la Garantía Estatal a los Depósitos (cap. III.5); las Demandas Contra el Fisco, en tribunales y ante el CIADI, y las controversias pendientes del sistema de concesiones (cap. III.6); el Fondo de Garantía para Pequeños y Medianos Empresarios (Fogape) (cap. III.7); el Fondo de Garantías Especiales (Fogaes) (cap. III.8); los Fondos de Cobertura de Riesgo de Corfo (cap. III.9); las Obligaciones con Organismos Multilaterales (cap. III.10); los Préstamos Solidarios (cap. III.11); y el Fondo de Estabilización de Tarifas. Aparte, y declarando que no los considera pasivos contingentes aunque la ley le obligue a informarlos, el capítulo IV cubre las garantías del sistema de pensiones.
Tabla 4.19 — El libro de garantías de Chile, como su propio ministerio lo publica (stock, % del PIB estimado 2025; Dipres, Informe de Pasivos Contingentes 2025, Cuadro 2)
Pasivo contingente Stock, % del PIB Base de la cifra, según el informe Garantía Estatal a los Depósitos 3,76 % estimado probabilístico Obligaciones con Organismos Multilaterales 1,86 % exposición máxima Garantía Crédito de Educación Superior (CAE) 0,71 % exposición máxima Garantía Estatal a la Deuda de las Empresas Públicas 0,68 % exposición máxima Fondo de Estabilización de Tarifas 0,67 % exposición máxima Préstamos Solidarios 0,36 % exposición máxima Demandas Contra el Fisco 0,32 % estimado probabilístico Fondos de Cobertura de Riesgo de Corfo 0,18 % exposición máxima Fondo de Garantía para Pequeños y Medianos Empresarios (Fogape) 0,16 % exposición máxima Controversias del Sistema de Concesiones de Obras Públicas 0,10 % exposición máxima Garantía de Ingresos Mínimos del Sistema de Concesiones 0,06 % estimado probabilístico Fondo de Garantías Especiales (Fogaes) 0,05 % exposición máxima Total 8,92 % Tres cosas hace este informe que este ejemplo no hace, y las tres son mejores.
Declara su propia regla de reconocimiento y admite que es más estricta que la internacional. Reconoce que el estándar exige probabilidad superior al 50 % y estimación fiable, y dice a continuación que su propia definición «es más conservadora que la mencionada e incluye un rango más amplio de obligaciones» (cap. II.3.1). Un registro que declara en qué se aparta del estándar y por qué es auditable; uno que aplica un criterio propio sin decirlo, no. Es la misma disciplina que este manual se impone con el corte de «remota».
Escribe, sobre el CAE, el argumento del Paso 7 del §3 mejor de lo que este manual lo escribió. El mismo capítulo dice que «puede ser muy poco probable que se activen las garantías individuales, aunque, en forma agregada, se puede establecer con cierta precisión el monto a desembolsar», y pone como ejemplo el crédito con aval del Estado, «donde la probabilidad de incumplimiento y, por lo tanto, de pago del Fisco es bastante baja por alumno. Sin embargo, en términos agregados, se puede asegurar que habrá pagos, los cuales pueden ser estimados». Es exactamente la primera rama del árbol del Paso 7 —el esquema estandarizado no pasa por la prueba de probabilidad porque su salida de recursos no es posible sino segura, sólo que en un monto incierto— dicha por un ministerio sobre un programa real. La garantía de crédito estudiantil de Lemuria es la misma figura: tasa de ejecución del 9 %, recuperación cero y 162,0 de provisión, y ni una sola de sus garantías individuales llegaría al umbral.
Y declara la técnica, con sus dos familias y el contraste entre ellas. «Las simulaciones de Monte-Carlo y aquellas basadas en las fórmulas de valoración de opciones Black-Scholes han sido las más utilizadas por la Dirección de Presupuestos», y explica por qué usa las dos: las de opciones «entregan sólo un valor estimado» y las de Monte Carlo «permiten obtener una distribución de probabilidad de los pagos», de modo que conviene correr ambas «para verificar la consistencia de los resultados» (cap. II.3.3). Es el argumento del §4.5 de este capítulo —la media no es la respuesta, la distribución sí— y el de la frontera del Paso 0.4, que reparte entre este manual y M2 según el gatillo sea un incumplimiento o el nivel de una variable.
Y una que hace igual que casi todos, y que este manual no puede dejar pasar. La última fila de la tabla 4.19 es una suma de bases distintas, y el propio informe lo dice: el total de 8,92 % «es el resultado de la suma simple de las exposiciones máximas y estimación probabilística». Son nueve exposiciones máximas y tres estimados probabilísticos sumados en un solo número — exactamente lo que la regla 1 del Paso 2 prohíbe, porque una exposición máxima y un valor esperado no son la misma magnitud y su suma no corresponde a ningún estado del mundo. Decirlo es mérito del informe, que además acota qué representa el total («el evento de ocurrencia o activación simultánea y completa de todos los PC reportados») y publica al lado el flujo anual de 0,15 % del PIB, que es la cifra presupuestaria. Pero el número que se cita fuera del documento es el 8,92 %, y la mezcla viaja con él. Si Lemuria publicara su libro con ese criterio, sumaría el facial de las garantías puntuales (4.410) con las ejecuciones esperadas de los esquemas (279,6) y publicaría 4.689,6, el 7,82 % del PIB, una cifra que no mide nada — cuando las tres bases del Paso 3 dicen 11.010 de facial, 1.733,7 de costo esperado y 3.389,2 bajo estrés, cada una con su etiqueta y ninguna sumada a otra.
La regla de perímetro, y por qué este recuadro se escribió mal la primera vez. El informe declara que, «cuando se otorga la garantía del Fisco a otra entidad del sector público, dicha garantía se debe considerar como deuda directa», de modo que sólo incorpora como pasivo contingente «las garantías otorgadas a las entidades que no son parte del sector público» (cap. II.1). Leída suelta —«deudor estatal, entonces sale»— esa frase sacaría del pasivo contingente las siete filas de garantía de Lemuria, 3.910, el 6,52 % del PIB, y las pondría como deuda directa a valor facial donde la norma de provisiones reconoce 1.054,5 sobre esas mismas filas: 3,7 veces más, sin que cambie una sola probabilidad. Ésa fue la primera lectura de este recuadro, y es errónea. El mismo párrafo continúa diciendo que las entidades que no son parte del sector público son, «entre otras, las empresas públicas», y acota el sector público al del D.L. N° 1.263 —«el Gobierno Central (Presidencia, Ministerios y Servicios Públicos), al Congreso Nacional, al Poder Judicial y a la Contraloría General de la República, entre otros»—. El informe, de hecho, reporta la garantía a la deuda de las empresas públicas como pasivo contingente, con su 0,68 % del PIB en la tabla de arriba. Aplicada correctamente al registro de Lemuria, la regla deja dentro del pasivo contingente las cinco empresas del Estado y el banco de desarrollo estatal —3.510, el 5,85 % del PIB— y deja en duda una sola fila, la del Gobierno Regional del Norte (400, el 0,67 % del PIB). [por verificar: si un gobierno regional cae dentro del «sector público» del D.L. N° 1.263. El texto de la norma en el sitio de la Biblioteca del Congreso Nacional devuelve HTTP 401 y no se pudo leer; la enumeración resumida del informe de la Dipres no menciona a los gobiernos regionales ni los excluye.]
Es la lección del recuadro y no es menor, y es más fuerte por haberla aprendido aquí: la cifra que un país publica depende de una decisión de perímetro tanto como del cálculo, y de cómo se lea esa decisión. Entre las dos lecturas de una misma frase de once palabras hay 3.510 de Lemuria, el 5,85 % de su PIB, moviéndose entre la deuda directa y el pasivo contingente. La decisión de perímetro casi nunca está en el capítulo de metodología, y cuando está —como aquí— hay que leerla con su definición al lado. Un lector que compare el 2,89 % de costo esperado de Lemuria con el porcentaje que publica cualquier país real está comparando dos perímetros antes de comparar dos métodos.
(La estructura de la práctica sudafricana es el otro contrapunto y está en el §2.7: es la única de las cinco que publica en columnas separadas el monto garantizado y la exposición, con la advertencia de que la segunda puede exceder al primero porque incluye intereses devengados y ajustes por indexación. La tabla 4.1 de este ejemplo declara saldo garantizado vigente por esa razón.)
El último paso no calcula: reparte. Cada cifra del §4 tiene un destino y, si aparece en dos, aparece una sola vez con cifra y la otra como remisión.
Tabla 4.18 — El destino de cada cifra de este ejemplo
| Cifra | Monto | Destino | Quién la vuelve a usar |
|---|---|---|---|
| Provisiones reconocidas del pasivo contingente | 1.334,1 | balance | la contabilidad |
| Corrección de valor del represtamo | 177,8 | balance, como activo deteriorado | la contabilidad |
| Pasivos contingentes revelados: bruto / efecto | 2.110 / 221,7 | nota a los estados financieros | el auditor |
| Programas sin historia suficiente: saldo, sin cifra de costo | 180 | nota a los estados financieros | el auditor |
| Deuda con garantía pública, valor nominal | 3.910 | partida de memorando estadística | la oficina de estadísticas |
| Pasivo estadístico de los esquemas | 1.248,4 | balance estadístico | la oficina de estadísticas |
| Honramiento esperado del año, bruto / neto | 632,8 / 567,8 | presupuesto del año | Hacienda |
| Costo bajo estrés del registro | 3.389,2 | escenario de la declaración de riesgos fiscales | M9 |
| Cola de la cartera puntual (CVaR 95) | 2.090,4 | dimensionamiento del fondo o de la línea de contingencia | Hacienda |
| Subsidio implícito de la política de garantías | 193,4/año | informe de gasto tributario y de subsidios | Hacienda |
| Concentración de los dos mayores deudores | 58,8 % | límite de concentración y gobernanza | la oficina de deuda |
El registro consolidado no recibe doce filas: recibe dos familias, cada una con sus cuatro cifras. Es la interfaz con M9 y es la única forma en que un libro de garantías de todo origen entra a una declaración de riesgos fiscales sin inundarla.
| Familia | Exposición bruta | Probabilidad | Costo esperado | Costo bajo estrés |
|---|---|---|---|---|
| Garantías puntuales | 4.410 | 55,5 % de vida, ponderada por facial | 1.454,1 | 2.830,0 |
| Esquemas de garantías estandarizadas | 6.600 | 1 (ejecutan todos los años) | 279,6 | 559,2 |
La correlación entre las dos familias, y entre ellas y las demás fuentes de riesgo fiscal del país, no es de este manual: vive en la consolidación, que es M9. Este registro entrega su cola propia (2.090,4) y no la suma con ninguna otra.
Y aquí se cierra el círculo que abrió la primera página de esta sección. Las cinco primeras filas de la tabla 4.1 son las cinco empresas públicas de M6, y su valor facial suma 2.710 — exactamente la cifra que M6 publica como stock de deuda con garantía explícita de su cartera. Esa cifra no se vuelve a sumar en el registro consolidado. M6 publica el stock; M7 publica el costo esperado de ese stock, que es 1.161,5 en valor presente sobre esas cinco filas; y el registro consolidado toma uno de cada uno, nunca los dos como si fueran dos obligaciones distintas. La regla es de cifra, no de inventario: el mismo objeto puede aparecer en dos manuales, y de hecho tiene que aparecer, porque las dos preguntas son distintas — allá «¿cuánto ha garantizado el Estado a esta empresa?», aquí «¿cuánto espera pagar por ello?».
El mismo corte se aplica en las otras dos fronteras. La garantía de ingreso mínimo y la de tipo de cambio de las dos concesiones de Lemuria se valoran en M2 y en el registro de todo origen aparecen solo como remisión, sin cifra, con la razón escrita al lado: su gatillo no es un incumplimiento. Y la deuda no garantizada de las cinco empresas públicas —que el GFSM 2014 ¶7.252 lista expresamente entre los pasivos contingentes implícitos del Estado— se nombra, no se valora y se remite a M6, que es donde se diagnostica al deudor.
Cinco decisiones, en el orden en que las tomaría.
Una. Provisionar 1.334,1 y no 279,6, y explicar en la nota por qué la cifra del año anterior era casi cinco veces menor sin que haya cambiado ninguna garantía: cambió la base de la probabilidad con que se aplica la prueba de reconocimiento. Es el párrafo más difícil de escribir de todo el ejercicio y el que mejor mide si el registro es auditable.
Dos. Abrir un caso sobre el ferrocarril, que es el 38,4 % del facial garantizado, el 60,5 % del costo esperado, lleva un año de honramiento pagado y tiene una probabilidad de ejecución de vida del 95,1 %. La decisión no es cuánto provisionar: es si la garantía sigue siendo una garantía o ya es deuda asumida, y la respuesta depende de una regla que cuenta años consecutivos de pago. Con la cifra en la mano, lo honesto es decir que el aval del ferrocarril es hoy una forma de contabilizar deuda pública fuera del stock de deuda pública, y que el método lo único que hace es ponerle el precio a esa diferencia.
Tres. Cobrar algo. No necesariamente la prima de equilibrio —una garantía es un instrumento de política y puede querer subsidiar— pero sí decidir el subsidio en vez de heredarlo: 193,4 al año se están transfiriendo sin que ningún documento presupuestario los nombre, y el caso más claro es el crédito estudiantil, que cuesta 162 al año y cobra cero. La pregunta de política no es «¿subimos la comisión?» sino «¿por qué esta transferencia de 162 no está en el presupuesto como transferencia?».
Cuatro. Dimensionar la línea de contingencia sobre el CVaR y no sobre la media: 636,3 por encima de lo provisionado, de los que 128,6 los pone el supuesto de correlación. Y declarar ese supuesto en el documento que pida el fondo, porque es la quinta parte de la cifra que se está pidiendo.
Cinco. Poner un límite de concentración. Dos deudores concentran el 58,8 % del facial garantizado y el libro tiene la diversificación de cuatro garantías y un tercio de igual tamaño. Cualquier discusión sobre el techo agregado que no mire la concentración está mirando el numerador y no la varianza.
El registro de este ejemplo viene cargado en el espacio de trabajo de invitado, con su fecha de corte, de modo que todas las cifras de estas páginas se pueden reproducir en pantalla sin teclear una fila. La tasa del 6 % viene con él: el paquete de demostración la siembra en la configuración de garantías del espacio junto con las doce filas, de modo que no hay que fijarla — sólo comprobarla, y cada pantalla la imprime con su procedencia al lado, que es donde se comprueba. Si el espacio en que se lee esto no resuelve 6 % —porque es un espacio propio, porque tiene su propia macro de tasa, o porque la siembra no llegó a él—, se fija a mano antes de calcular, y entonces la procedencia impresa dirá que viene de la configuración del módulo. Lo que sí hay que fijar siempre son los otros dos supuestos del ejercicio, porque las pantallas abren en los suyos: la correlación en 0,30 —abre en 0,20— y el número de corridas en 50.000.
Uno. Abrir el analizador de pérdida crediticia de garantías del módulo de garantías. El registro se carga solo: las ocho filas de la tabla 4.1 con su sector, su moneda, su instrumento y su fecha de corte. Comprobar que la tasa impresa es 6 % —y fijarla si el espacio resuelve otra—, poner la correlación en 0,30 y las corridas en 50.000, y calcular: aparecen la exposición total (4.410), las tres bases etiquetadas con la tasa de descuento y su procedencia al lado (392,2 · 1.692,2 · 1.454,1), el VaR y el CVaR al 95 % (2.005,1 y 2.090,4), el máximo simulado (2.366,2) y la ejecución total (2.830), con el detalle por garantía de la tabla 4.6. Repetir con correlación 0 y 0,20 para la tabla 4.9.
Dos. Abrir la provisión de garantías estandarizadas. Las cuatro filas de la tabla 4.2 se cargan del mismo registro. Fijar el multiplicador de estrés en ×2 y el PIB en 60.000 —la tasa es la misma del paso uno y viene resuelta—, y calcular: saldo 6.600, ejecuciones esperadas 279,6 con su 0,466 % del PIB, costo fiscal neto 214,6 y ejecuciones estresadas 559,2, con el detalle por esquema de la tabla 4.7.
Tres. Abrir la revelación fiscal del módulo, que arma la nota de las tablas 4.13 y 4.14 sobre el registro guardado con un solo clasificador. La nota trae tres bloques: las provisiones reconocidas, los contingentes revelados y, debajo de los dos y sumado a ninguno, «Represtamos y préstamos por cobrar — IPSAS 41», con el valor bruto en libros (500,0) y la corrección de valor en valor presente (177,8) — y la tarjeta de provisiones lo repite en su pie. La pantalla, entonces, ya no titula un total con los represtamos dentro: publica la provisión del pasivo y la corrección de valor por separado, cada una bajo su norma. Hasta el 25 de septiembre de 2026 las sumaba y titulaba 1.512,0; hoy esa suma no la hace ninguna pantalla (§4.7 y §5.1). Con una advertencia de lectura que hay que dar: esa pantalla cubre las dos mitades del módulo —el registro de todo origen de este manual y los escenarios de garantías de contrato de concesión que el mismo espacio de invitado trae cargados, que son el ejemplo de M2—, de modo que su titular cuenta quince filas y no doce y su cifra de provisión no es la de la tabla 4.13. Para reproducir exactamente las tablas 4.13 y 4.14 —y los 1.334,1 de provisión del pasivo contingente— hay que pedir la nota solo sobre el registro, que es lo que devuelve la valoración del libro guardado y lo que trae el archivo del paso cuatro. Que las dos mitades compartan un clasificador es lo correcto —la nota que un ministerio firma no puede aplicar la norma dos veces con dos cortes— y es también la razón por la que el número de filas de la pantalla no coincide con el de este capítulo.
Cuatro. Descargar el libro completo con su valoración desde cualquiera de las dos pantallas. El archivo trae cuatro hojas: el registro con sus insumos y su fecha de corte, la pérdida crediticia fila por fila con las tres bases y la cola, los esquemas, y la nota de revelación con las tablas 4.13 y 4.14 —sobre las doce filas del registro y solo sobre ellas— tal como el motor las arma. Es el archivo que se adjunta a la declaración de riesgos fiscales.
Dos cifras de este capítulo no salen de las pantallas y hay que calcularlas al lado, y el manual lo dice en vez de disimularlo: el neto estresado del esquema (494,2, recuadro 4.6.1) y la proyección plurianual del esquema (1.248,4 en valor presente, §4.6), porque la herramienta estresa las ejecuciones sin recalcular el neto y devuelve un año y no un horizonte. La prima de equilibrio del recuadro 4.6.2 tampoco: la fórmula existe en la plataforma para las garantías que nacen de un contrato de concesión y no para las de todo origen, que es donde más falta hace porque son las que el Estado sí podría cobrar.
Y una advertencia de reproducibilidad que vale para todo el §4: las cifras de Monte Carlo de la tabla 4.9 son estables pero no exactas — la media simulada da 1.454,6 · 1.453,9 · 1.454,1 en las tres correlaciones contra un total analítico de 1.454,1, que es la variación esperable de 50.000 corridas. Las cifras analíticas —las tres bases, la ejecución total, las ejecuciones esperadas, la nota— son exactas y se reproducen al céntimo. Un lector que obtenga 1.453,7 en la media simulada no ha encontrado un error; uno que obtenga 1.455 en el total analítico, sí.
Sección definitiva. Las decisiones que esta sección obligó a tomar están en
01_decisiones.md(P1…P18), aprobadas en bloque por David el 25‑09‑2026. Verificado pantalla por pantalla y rótulo por rótulo contra producción al 28‑09‑2026 —después de la integración del 26‑09 y del cambio de nombre del país de la serie a República de Lemuria—, no contra el índice de trabajo ni contra la redacción del 25‑09: en esos tres días el módulo ganó una pantalla y cerró seis de los límites que esta sección declaraba, y lo que sigue describe lo que hace hoy.Cómo leer esta sección. Describe lo que el módulo hace el día en que se cierra la edición. Donde una capacidad no existe, se dice [por construir]; donde una pantalla no muestra todavía lo que el motor calcula o dice algo que hay que corregir, [por corregir]; y donde una corrección ya cerrada se declara como tal —porque la lista de límites de un manual anterior es lo que el lector recuerda— va tachada y marcada «cerrado». Los marcadores [Captura n] son las diez figuras del §5.
Nota de la sesión de figuras (28‑09‑2026). Las diez figuras se tomaron sobre producción (
platform.austral-intelligence.com), en un espacio de trabajo creado ese día y sembrado con el paquete de demostración del módulo — el registro de la República de Lemuria, doce filas y siete exclusiones—, con la interfaz en español. Sin datos de cliente. Los supuestos son los del §4: tasa 6 % (la siembra el paquete), 50.000 corridas con semilla 42 (fijadas una vez en la configuración de garantías del espacio), correlación 0,30, estrés ×2 y producto 60.000. Una figura no pudo salir de ese espacio: el libro de cálculo de la figura 5.9, porque un espacio recién creado nace en plan invitado y el plan invitado bloquea las descargas; se bajó del espacio licenciado de la cuenta con el mismo registro cargado, y su contenido es el mismo libro.capturas/INDICE.mdda, figura por figura, qué muestra, qué cifra del §4 reproduce y dónde difiere.
El método del §3 se ejecuta con cualquier herramienta. Esta sección describe cómo lo ejecuta la mitad de todo origen del módulo de Valoración de Garantías y Pasivos Contingentes de la plataforma Austral: el analizador de pérdida crediticia, la provisión de garantías estandarizadas, el registro que las dos alimentan y la nota de revelación que sale de él. La otra mitad del módulo —ingreso mínimo, tipo de cambio, deuda de proyecto y término anticipado— pertenece a M2 y aquí se nombra sin desarrollarse.
Conviene decir de entrada el dato de superficie, porque ordena la sección: la mitad de todo origen del módulo son cuatro pantallas — el registro, dos de cálculo y la de resultado contable. Hasta el 25‑09 eran tres, y la que faltaba era justamente la del libro: era el hueco más grande entre el método y el producto y hoy está cerrado. Lo que no cabe en esas cuatro pantallas se declara. Para cada una: qué paso ejecuta, qué insumo pide, qué salida entrega, qué decide el analista y dónde está el límite. Las capturas son de un espacio de trabajo creado el día de la sesión de figuras, con el registro de demostración de la República de Lemuria y con las cifras del §4 —nunca de datos de un cliente— y se numeran en el orden del método, no en el del menú.
El módulo vive en …/workspaces/<espacio>/guarantees y cada pantalla es una ruta bajo esa dirección, de modo que un resultado se comparte enviando un enlace. No hace falta registrarse para probarlo: al entrar se crea un espacio de trabajo de invitado con su propia base de datos, que se conserva si después se convierte en una cuenta.
Las tres pantallas de este manual están en el menú lateral y en la portada del módulo: Guarantee Register en el menú y Registro de garantías en la portada, y Pérdida crediticia de garantías y Provisión de garantías estandarizadas en las dos. Vale la pena decirlo porque hasta hace poco no lo estaban: el registro del servidor declaraba las dos de cálculo, pero ni el menú ni la portada las enlazaban, la del libro no existía, y la única forma de llegar era escribir la dirección. Un manual no puede enseñar una ruta que el producto no ofrece, y ése era, hasta la corrección, el límite que abría esta sección.
El registro de demostración —el libro de garantías de la República de Lemuria: ocho garantías puntuales y cuatro esquemas estandarizados, con fecha de corte declarada, más siete exclusiones del perímetro que dejan constancia de lo que se evaluó y se dejó fuera— se carga desde la tarjeta de demostración de la portada, junto con los escenarios de contrato de la mitad de M2. Es el mismo registro del §4, con las mismas filas, de modo que cada cifra del ejemplo de este manual se reproduce en el producto sin teclear una fila. De los supuestos, la tasa de descuento viene con el paquete: el espacio de demostración siembra 6 % en la configuración de garantías junto con las doce filas, de modo que la tasa que el producto resuelve en ese espacio es ya la del §4 y no hay que teclearla. Conviene saber de dónde sale, porque en un espacio propio no será la misma: el producto resuelve la tasa del espacio de trabajo —la configuración del módulo si existe, si no la macro del espacio, si no el valor por defecto de la plataforma— y cada pantalla imprime la que aplicó con su procedencia al lado, que es la comprobación de que es la del ejemplo. Si el espacio en que se lee este manual no resuelve 6 % —porque es uno propio, o porque la siembra no llegó a él—, se fija a mano antes de calcular. La correlación abre en el suyo en cada pantalla —0,30 en la del registro, 0,20 en la de pérdida crediticia— y el número de corridas se fija una sola vez, en la configuración de garantías del espacio: 50.000. El anexo 4.A lo dice paso a paso. Con una salvedad que hay que saber antes de comparar cifras: la pantalla de pérdida crediticia no lee ese número y corre siempre 10.000 (véase su límite 5); la del registro y la valoración del libro por programa sí lo leen. Dos cosas que conviene saber antes de pulsar: la carga reemplaza sólo las doce filas que el propio paquete posee, identificadas por su clave, y no toca ninguna fila que el usuario haya cargado; y el reinicio del espacio, que sí borra el registro entero, exige confirmación.
Y una continuidad de serie que no es casual: las cinco primeras filas del registro de demostración son las cinco empresas públicas del ejemplo de M6, con los mismos montos garantizados —que suman los 2.710 que M6 publica a valor facial— y con la probabilidad anual de cada una anclada en la categoría de riesgo que el chequeo de salud de M6 le da. Es la regla de no duplicación del Paso 10 hecha dato: M6 inventaría el stock, M7 lo valora, y la cifra que M7 valora es exactamente la que M6 publica.
Una precisión de forma. Las cuatro pantallas están traducidas a los idiomas de la plataforma, incluido el español, y el manual en pantalla tiene versión en español. Dos cosas no lo están, y el lector las verá en las figuras: buena parte de los rótulos del menú lateral (Guarantee Register, Fiscal Disclosure, Scenarios, Methodology) y, más importante, lo que el motor devuelve calculado — el titular de la nota de revelación, su narrativa normativa, el tipo de cada fila (debt, fx, minimum_revenue, other) y su base de medición (expected_value) se imprimen en inglés en una sesión en español. Es el mismo patrón que M5 declaró para la Plataforma de riesgos, y aquí llega hasta el entregable contable. [por corregir]
Ruta: …/guarantees. Insumo: ninguno. Salida: la ficha del módulo con su tesis y su norma de referencia; los contadores de escenarios guardados; la navegación a las quince pantallas del módulo, entre ellas las tres de este manual; los gráficos de cartera de la mitad de contrato; y, al pie, la tarjeta de carga del paquete de demostración y de reinicio del espacio. Decisión del analista: ninguna; es la orientación.
Lo que cambió. Hasta el 25‑09 la ficha del módulo describía sólo la mitad de contrato: su tesis, sus cuatro cifras de cabecera —"4 tipos" de garantía—, su lista de funciones y su flujo de trabajo nombraban el ingreso mínimo, el tipo de cambio, la deuda de proyecto y el término anticipado, y no mencionaban ni el analizador de pérdida crediticia, ni la provisión estandarizada, ni el registro, ni la biblioteca soberana. Está corregido en producción y en las cinco ediciones de idioma: la tesis nombra hoy "pérdida crediticia y provisión estandarizada de todo origen", la cifra de cabecera dice 6 herramientas, la lista de capacidades incluye el analizador de pérdida crediticia (DGLAT), la provisión de garantías estandarizadas (SGAT) y el análisis de cartera "de las dos mitades a través del registro de todo origen", y el flujo de trabajo tiene un paso propio para valorar las exposiciones de todo origen en el registro persistente. El lector que llega por la portada encuentra ya la mitad que este manual documenta.
Límite [por corregir]. Los contadores siguen siendo los de la mitad de contrato: cuentan escenarios guardados y los reparten por tipo de garantía APP. Las doce filas del registro no tienen contador en la portada — hay que entrar al registro para saber si el espacio tiene libro. La tarjeta de carga del paquete de demostración y de reinicio del espacio está al pie de la misma página, debajo de los gráficos de cartera.
Figura 5.1 — Portada del módulo: la ficha nombra ya las dos herramientas de todo origen —Analizador de pérdida crediticia (DGLAT) y Provisión de garantías estandarizadas (SGAT)— y el análisis de cartera "de las dos mitades a través del registro de todo origen"; la cifra de cabecera dice 6 herramientas; y la navegación enlaza Registro de garantías, Pérdida crediticia de garantías y Provisión de garantías estandarizadas. Era el límite que abría esta sección y está cerrado. (§5.1.) [nota: los cuatro contadores de debajo —Escenarios 3, IMG/FX/Deuda/Terminación 1/1/1/0— siguen siendo de la mitad de contrato: las doce filas del registro no tienen contador en la portada. La tarjeta de carga del paquete de demostración y de reinicio está al pie de la misma página, debajo de los gráficos de cartera. Cinco rótulos del menú lateral del módulo siguen en inglés.]
Ruta: …/guarantees/register. Título en español: "Registro de garantías de todo origen".
Es la pantalla nueva, y la que más cambia esta sección: el libro tiene superficie propia. Hasta el 25‑09 el registro existía sólo como estado detrás de las dos pantallas de cálculo, que mostraban cinco columnas cada una; hoy hay una pantalla donde se ve el libro entero, se ordena, se filtra y se edita fila por fila.
Insumo. Ninguno para leer: abre con el libro guardado, su fecha de corte y el aviso de que es el libro de demostración. Tres campos para volver a valorarlo —correlación (abre en 0,30), multiplicador de estrés (×2) y producto (en blanco; se teclea 60.000 para el ejemplo del §4)—, y el formulario de la ficha de una fila para editar cualquiera de sus columnas.
Salida. Cuatro bloques:
Decisión del analista. Todo el contenido del libro y de la lista de exclusiones, más los tres supuestos de la valoración.
Límites.
50.7%, 0.194) mientras los montos usan coma (879,4) en la misma tabla y en la misma sesión en español. Es cosmético y es la primera cosa que un lector nota. [por corregir]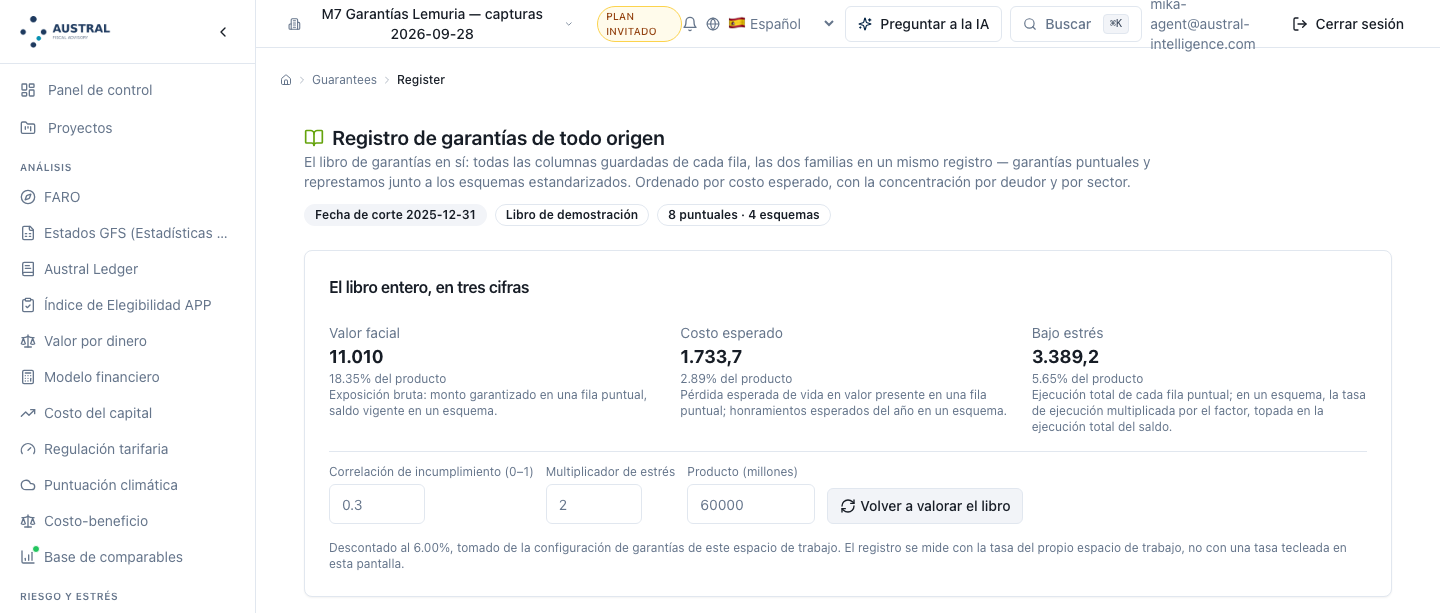
Figura 5.2 — El libro entero, en tres cifras: valor facial 11.010 (18,35 % del producto), costo esperado 1.733,7 (2,89 %) y bajo estrés 3.389,2 (5,65 %) — las tres cifras del §4.4, sin teclear una fila. Arriba, la fecha de corte 2025‑12‑31, el rótulo de libro de demostración y el recuento 8 puntuales · 4 esquemas. Abajo, los tres supuestos —correlación 0,30, estrés ×2, producto 60.000— y la línea de la tasa con su procedencia: "Descontado al 6,00 %, tomado de la configuración de garantías de este espacio de trabajo." (§5.1; Pasos 1, 2, 3 y 6.) [nota: el producto abre en blanco y se teclea; los otros dos supuestos abren ya en los valores del §4. Los porcentajes se imprimen con punto decimal y los montos con coma, en la misma tarjeta.]
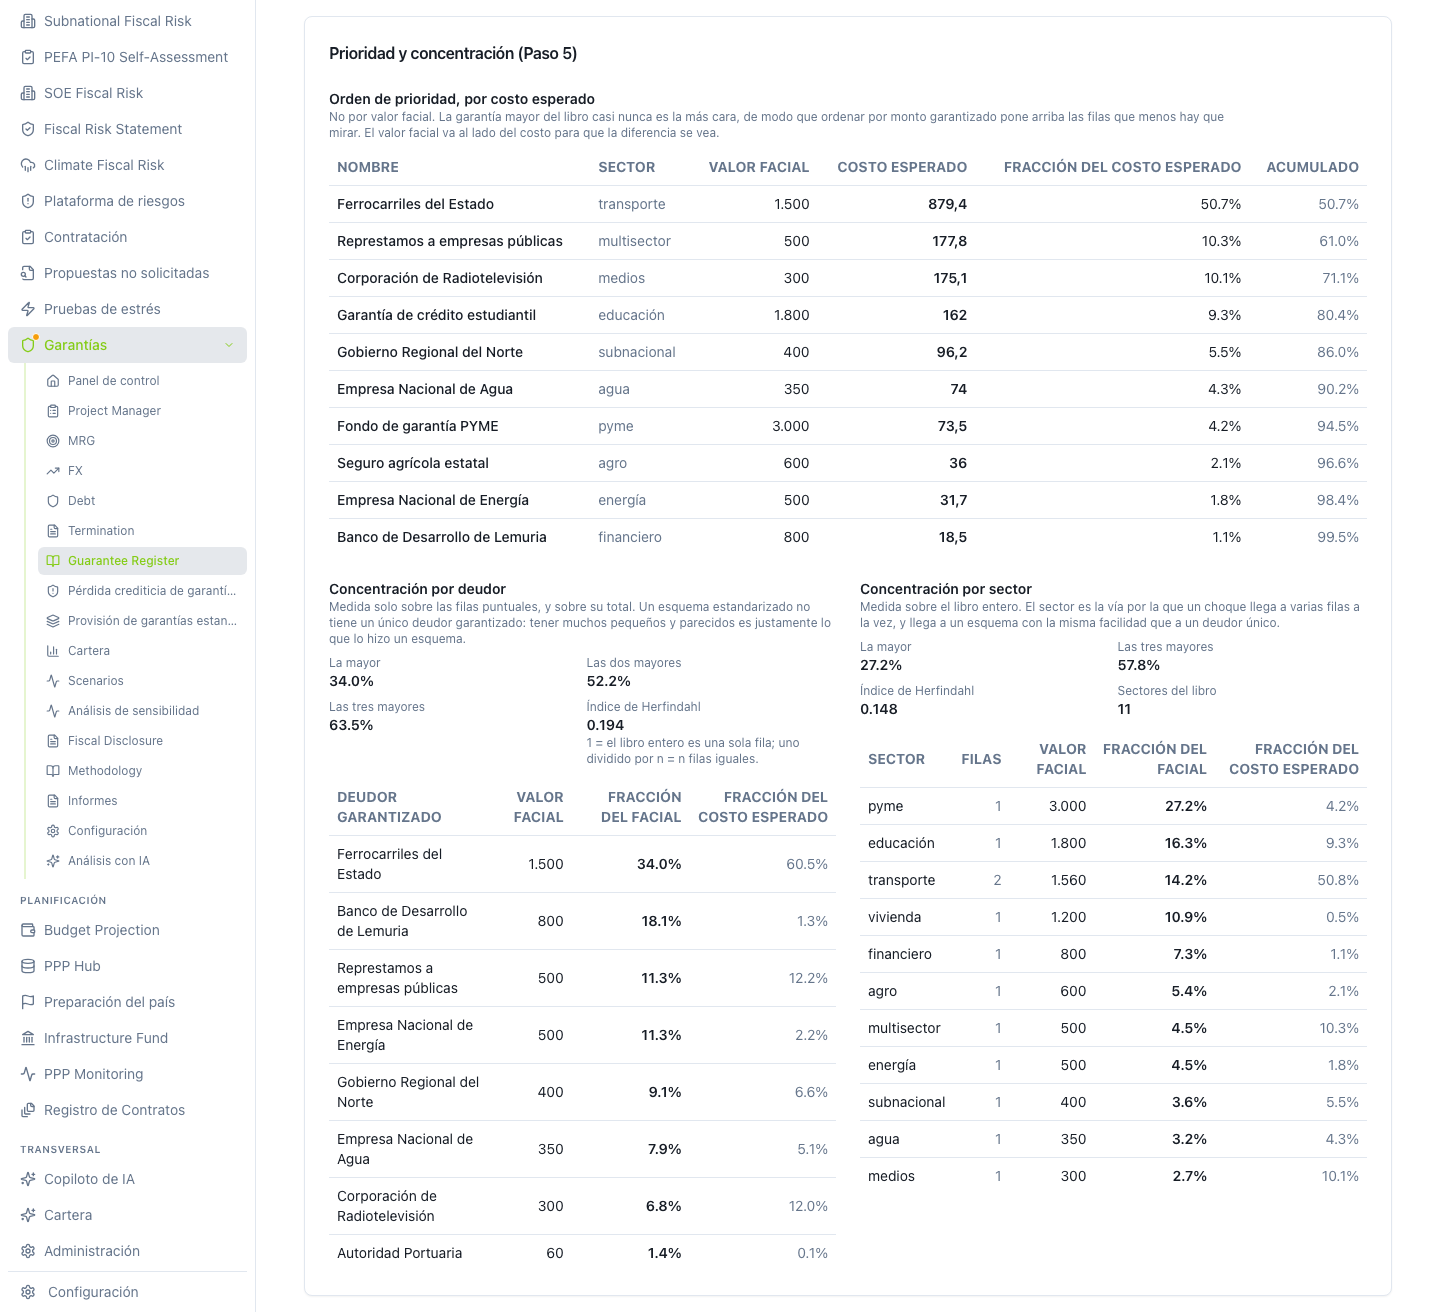
Figura 5.3 — El Paso 5, calculado en el servidor y dibujado en la pantalla. El orden es por costo esperado, no por valor facial, y la tabla pone el facial al lado para que la diferencia se vea: el Fondo de garantía PYME es la mayor fila del libro por facial (3.000) y la séptima por costo (73,5), mientras Ferrocarriles del Estado es 1.500 de facial y 879,4 de costo — el 50,7 % del libro. Debajo, las dos concentraciones: por deudor (la mayor 34,0 %, las tres mayores 63,5 %, Herfindahl 0,194, medida sólo sobre las ocho filas puntuales) y por sector (27,2 %, 57,8 %, Herfindahl 0,148 sobre once sectores, medida sobre el libro entero). (§5.1; Paso 5.) [nota: la tabla de materialidad muestra las diez mayores de las doce filas.]
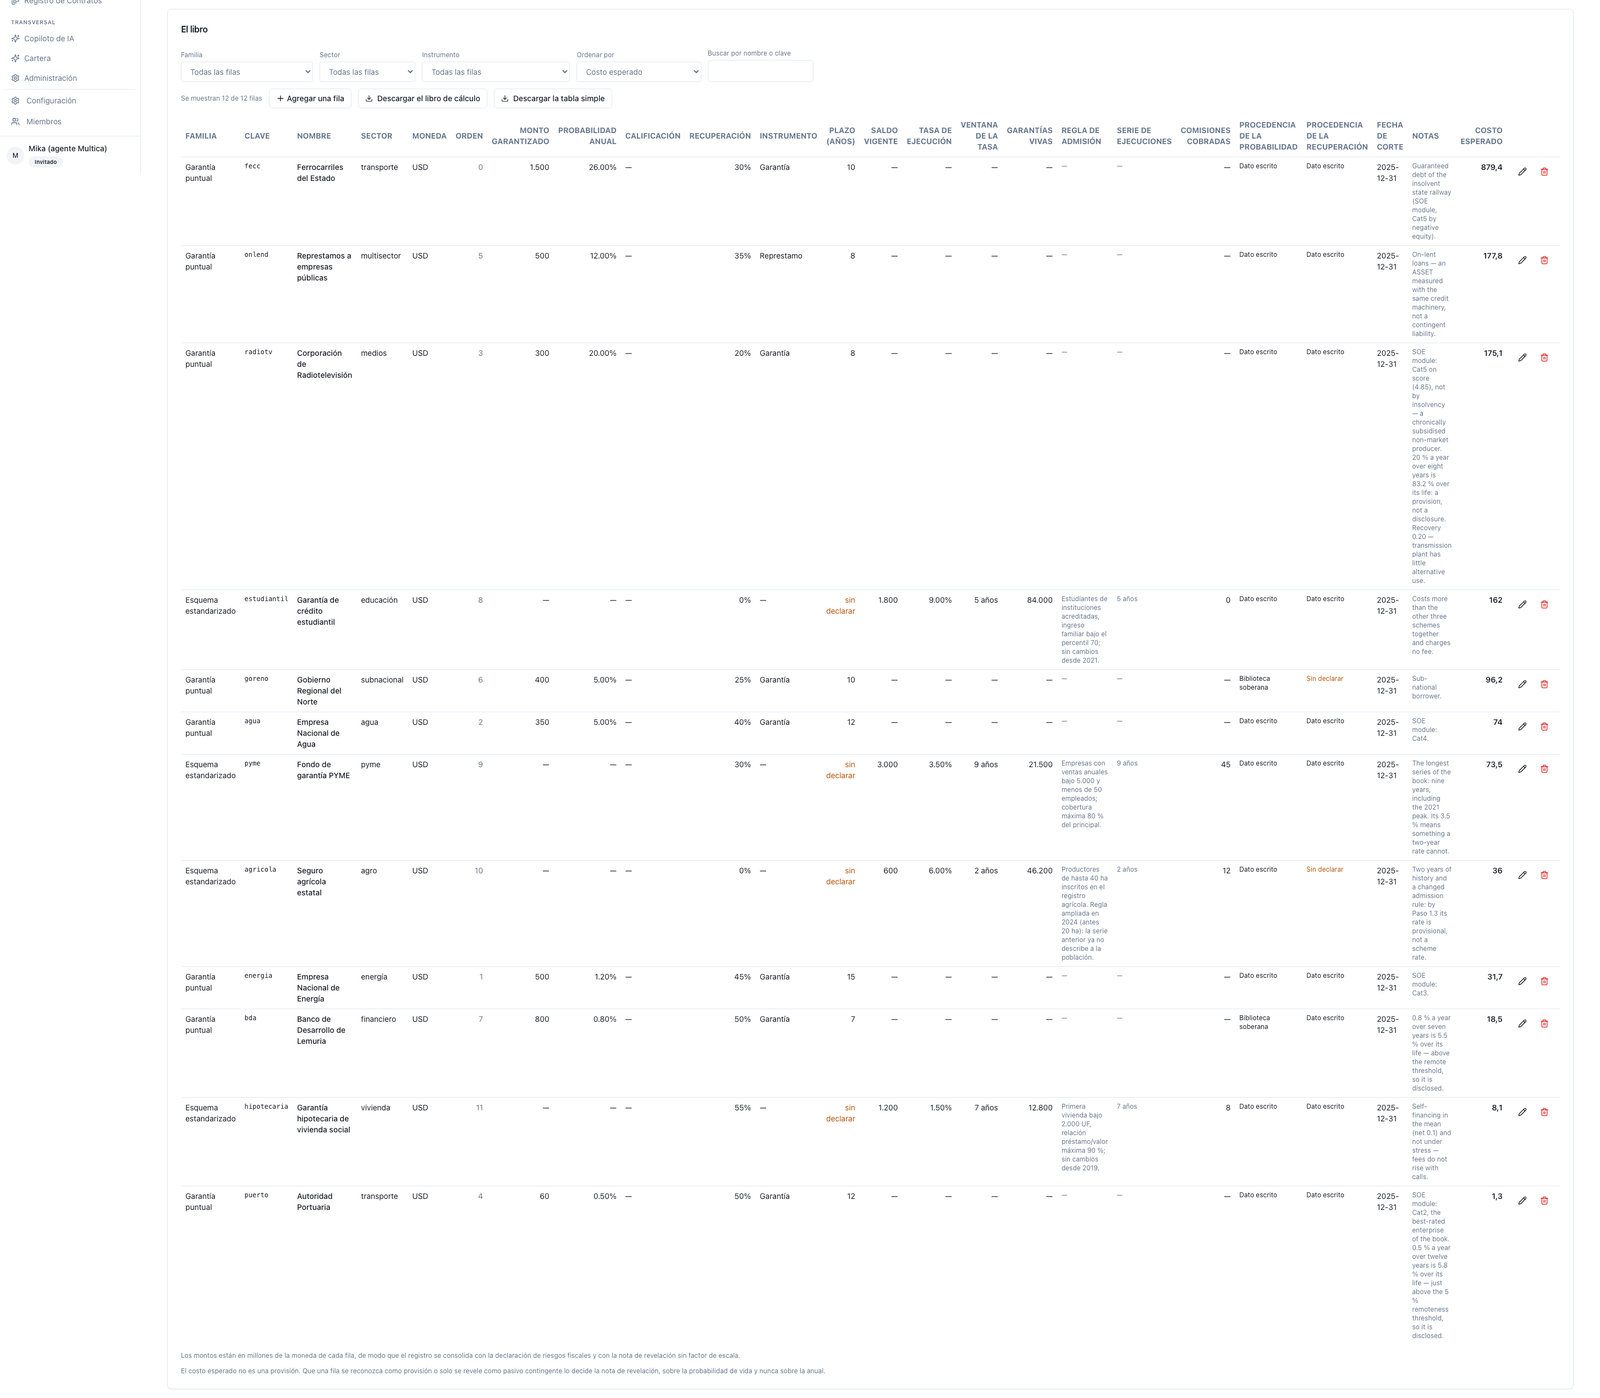
Figura 5.4 — El libro completo. Filtros por familia, sector e instrumento, búsqueda por nombre o clave, cinco órdenes, y las veintitrés columnas que las dos pantallas de cálculo nunca mostraron: orden de reporte, instrumento (Garantía / Represtamo), ventana de la tasa, garantías vivas, regla de admisión, serie de ejecuciones, procedencia de la probabilidad y de la recuperación, fecha de corte y notas. La fila del Fondo PYME declara nueve años de ventana y 21.500 garantías vivas; la del seguro agrícola, dos años y una regla de admisión ampliada en 2024 — en una celda de tasa las dos se veían igual. (§5.2; Pasos 1 y 9.) [nota: la tabla se desplaza en horizontal; la figura la abre entera. Dos filas declaran la probabilidad tomada de la biblioteca soberana y una declara la recuperación sin declarar.]
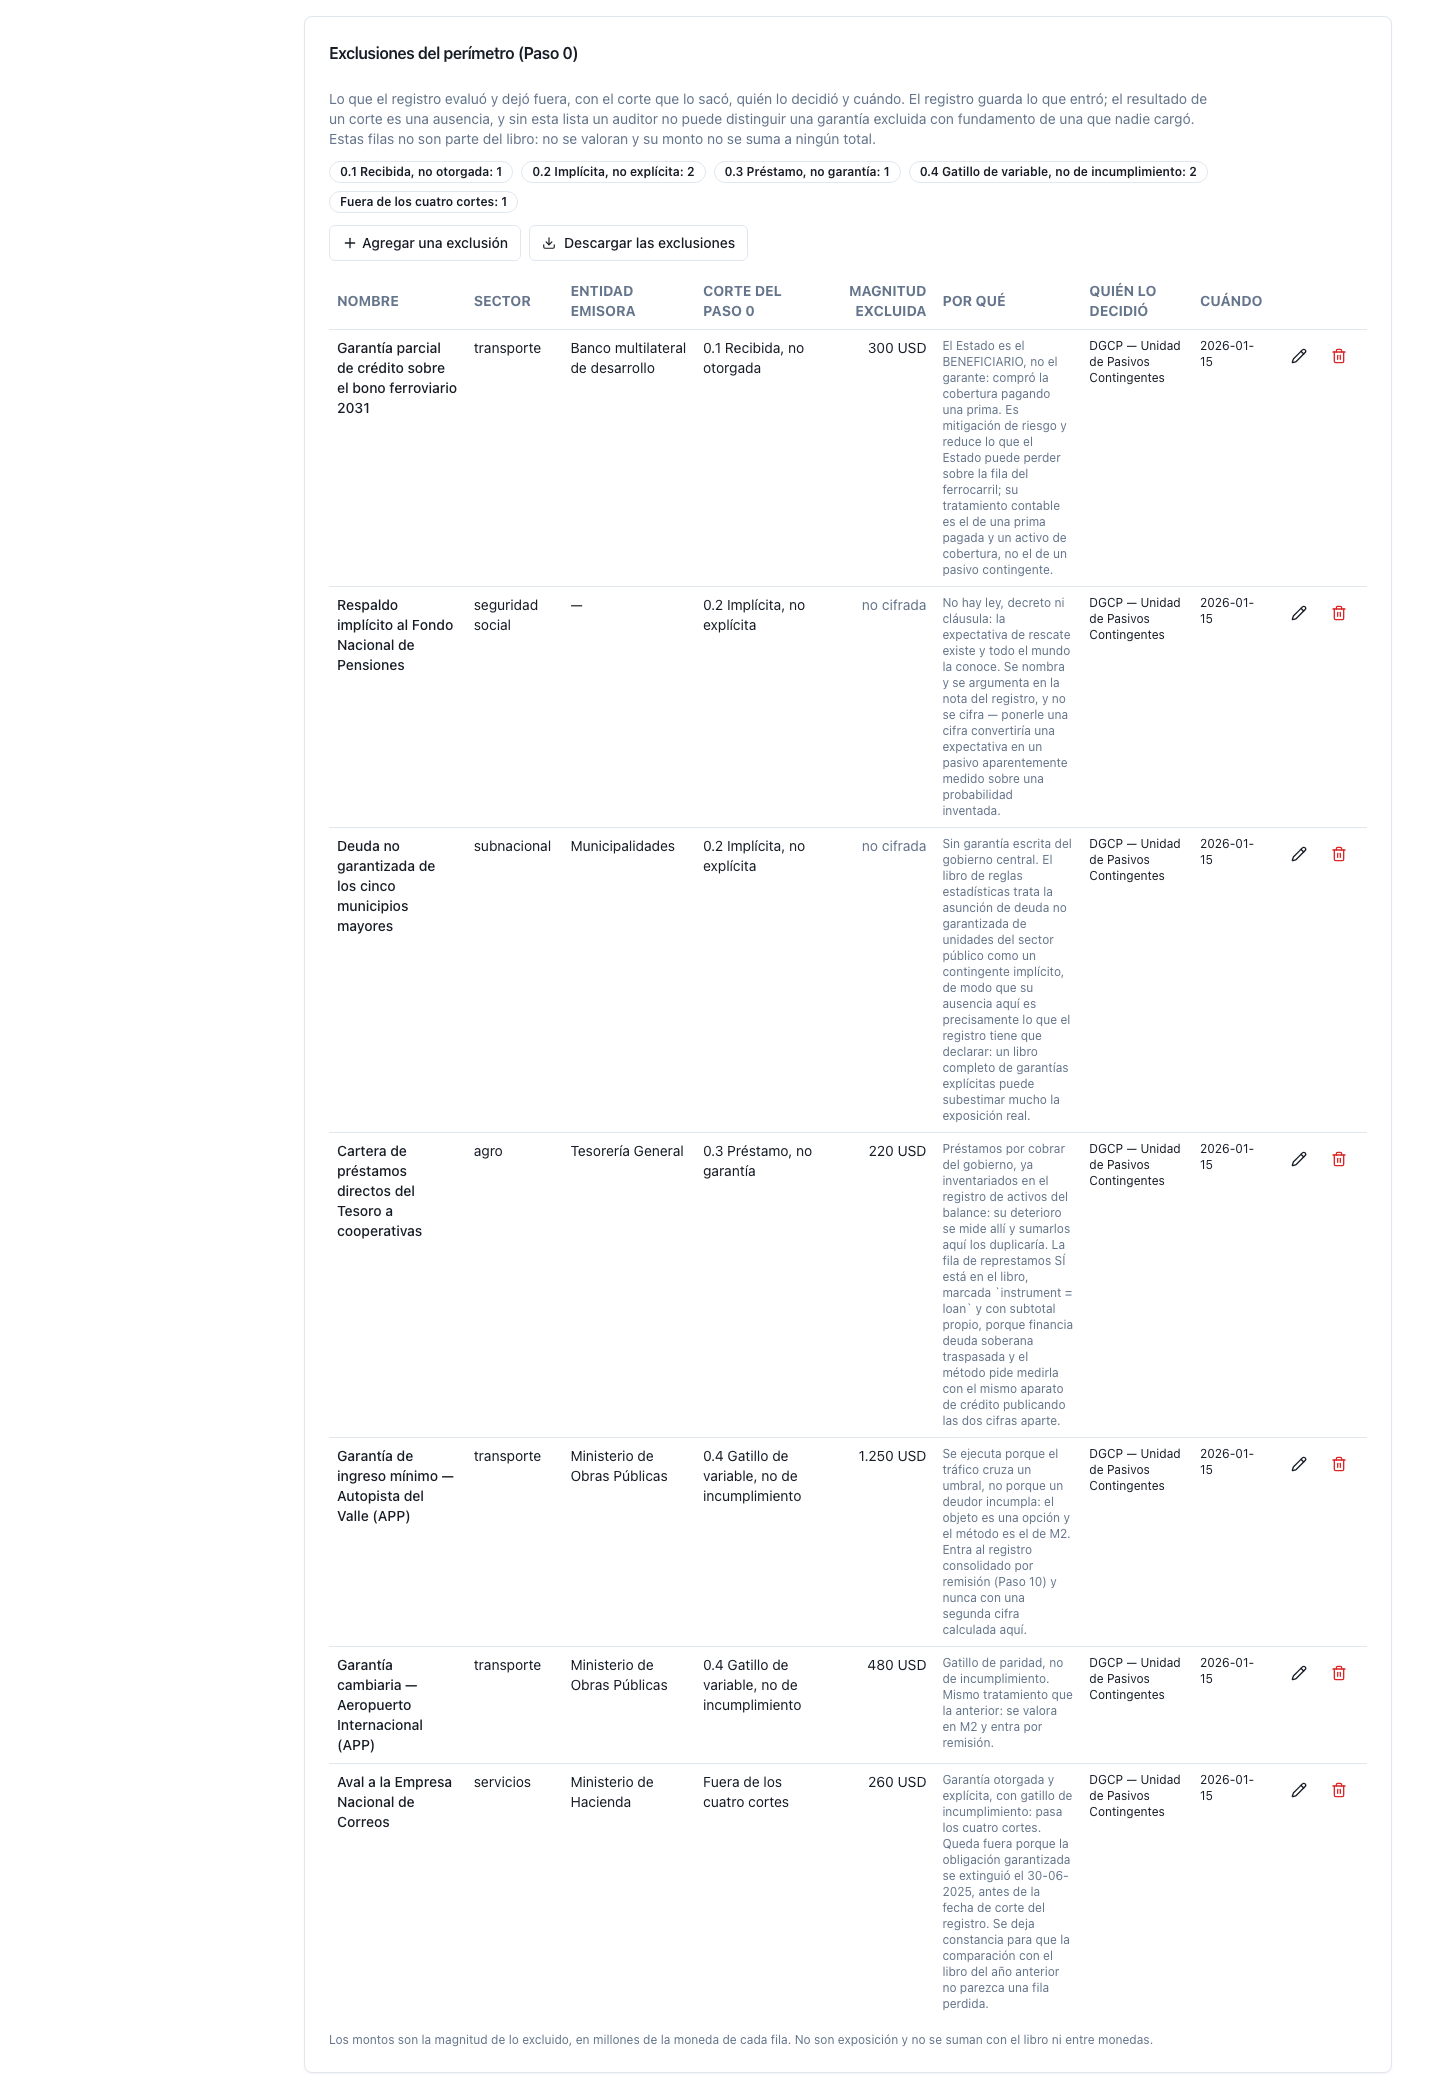
Figura 5.5 — La constancia del perímetro. Siete exclusiones repartidas en los cuatro cortes del Paso 0 —1 recibida, 2 implícitas, 1 préstamo, 2 gatillo de variable— y una fuera de los cuatro, cada una con su entidad emisora, su magnitud —o "no cifrada", que es el estado correcto de una garantía implícita—, el argumento del corte en ese caso concreto, quién lo decidió y cuándo. El Paso 0 no puede tener pantalla que lo razone; sí puede tener, y ahora tiene, pantalla que lo acredite. (§5.1; Paso 0.) [nota: estas filas no son parte del libro: no se valoran y su monto no se suma a ningún total.]
Ruta: …/guarantees/credit-loss. Título en español: "Analizador de pérdida crediticia de garantías".
Insumo. Una tabla de exposiciones con cinco columnas editables —nombre, monto garantizado, PD (0–1), plazo (años), recuperación (0–1)— más la correlación de incumplimiento, que abre en 0,20. La pantalla carga el registro guardado del espacio de trabajo al abrirse y lo dice: "Cargado del registro de garantías del espacio de trabajo — fecha de corte …". Si el espacio no tiene registro todavía, abre con dos filas de arranque y dice, también, que no están guardadas.
Salida. Cuatro cifras de cabecera —exposición total (EAD) y las tres bases de pérdida esperada: anual, de vida y de vida en valor presente, esta última con la tasa de descuento impresa al lado y la nota "al X %, descontada desde el año base"—; una segunda fila con VaR 95 / CVaR 95 y peor caso / ejecución total; el aviso ámbar cuando alguna exposición no declaró plazo, con cuántas de cuántas; y el detalle fila por fila con EAD, plazo, PD anual, PD de vida, LGD y las tres bases, ordenado por pérdida esperada de vida en valor presente. Al pie, dos notas: la fórmula con la conversión P = 1 − (1 − h)ⁿ y la correlación aplicada, y —literalmente— "La pérdida esperada no es una provisión… lo decide la nota de revelación fiscal, y sobre la probabilidad DE VIDA."
Decisión del analista. Las cinco columnas de cada fila, la correlación y cuándo guardar. Tres botones: evaluar, guardar en el registro y exportar el registro.
Vale la pena detenerse en lo que esta pantalla ejecuta, porque es el Paso 3 completo y no siempre lo fue: hay columna de plazo; la probabilidad de vida se calcula y se publica fila por fila junto a la anual; las tres bases salen etiquetadas; el valor presente se descuenta sobre la senda de riesgo y desde el año base; la tasa sale del espacio de trabajo y se imprime con su procedencia; y la palabra "provisión" no aparece en ninguna salida del cálculo. El Paso 3 del §3 se enseña aquí con una captura y no con una advertencia.
Límites.
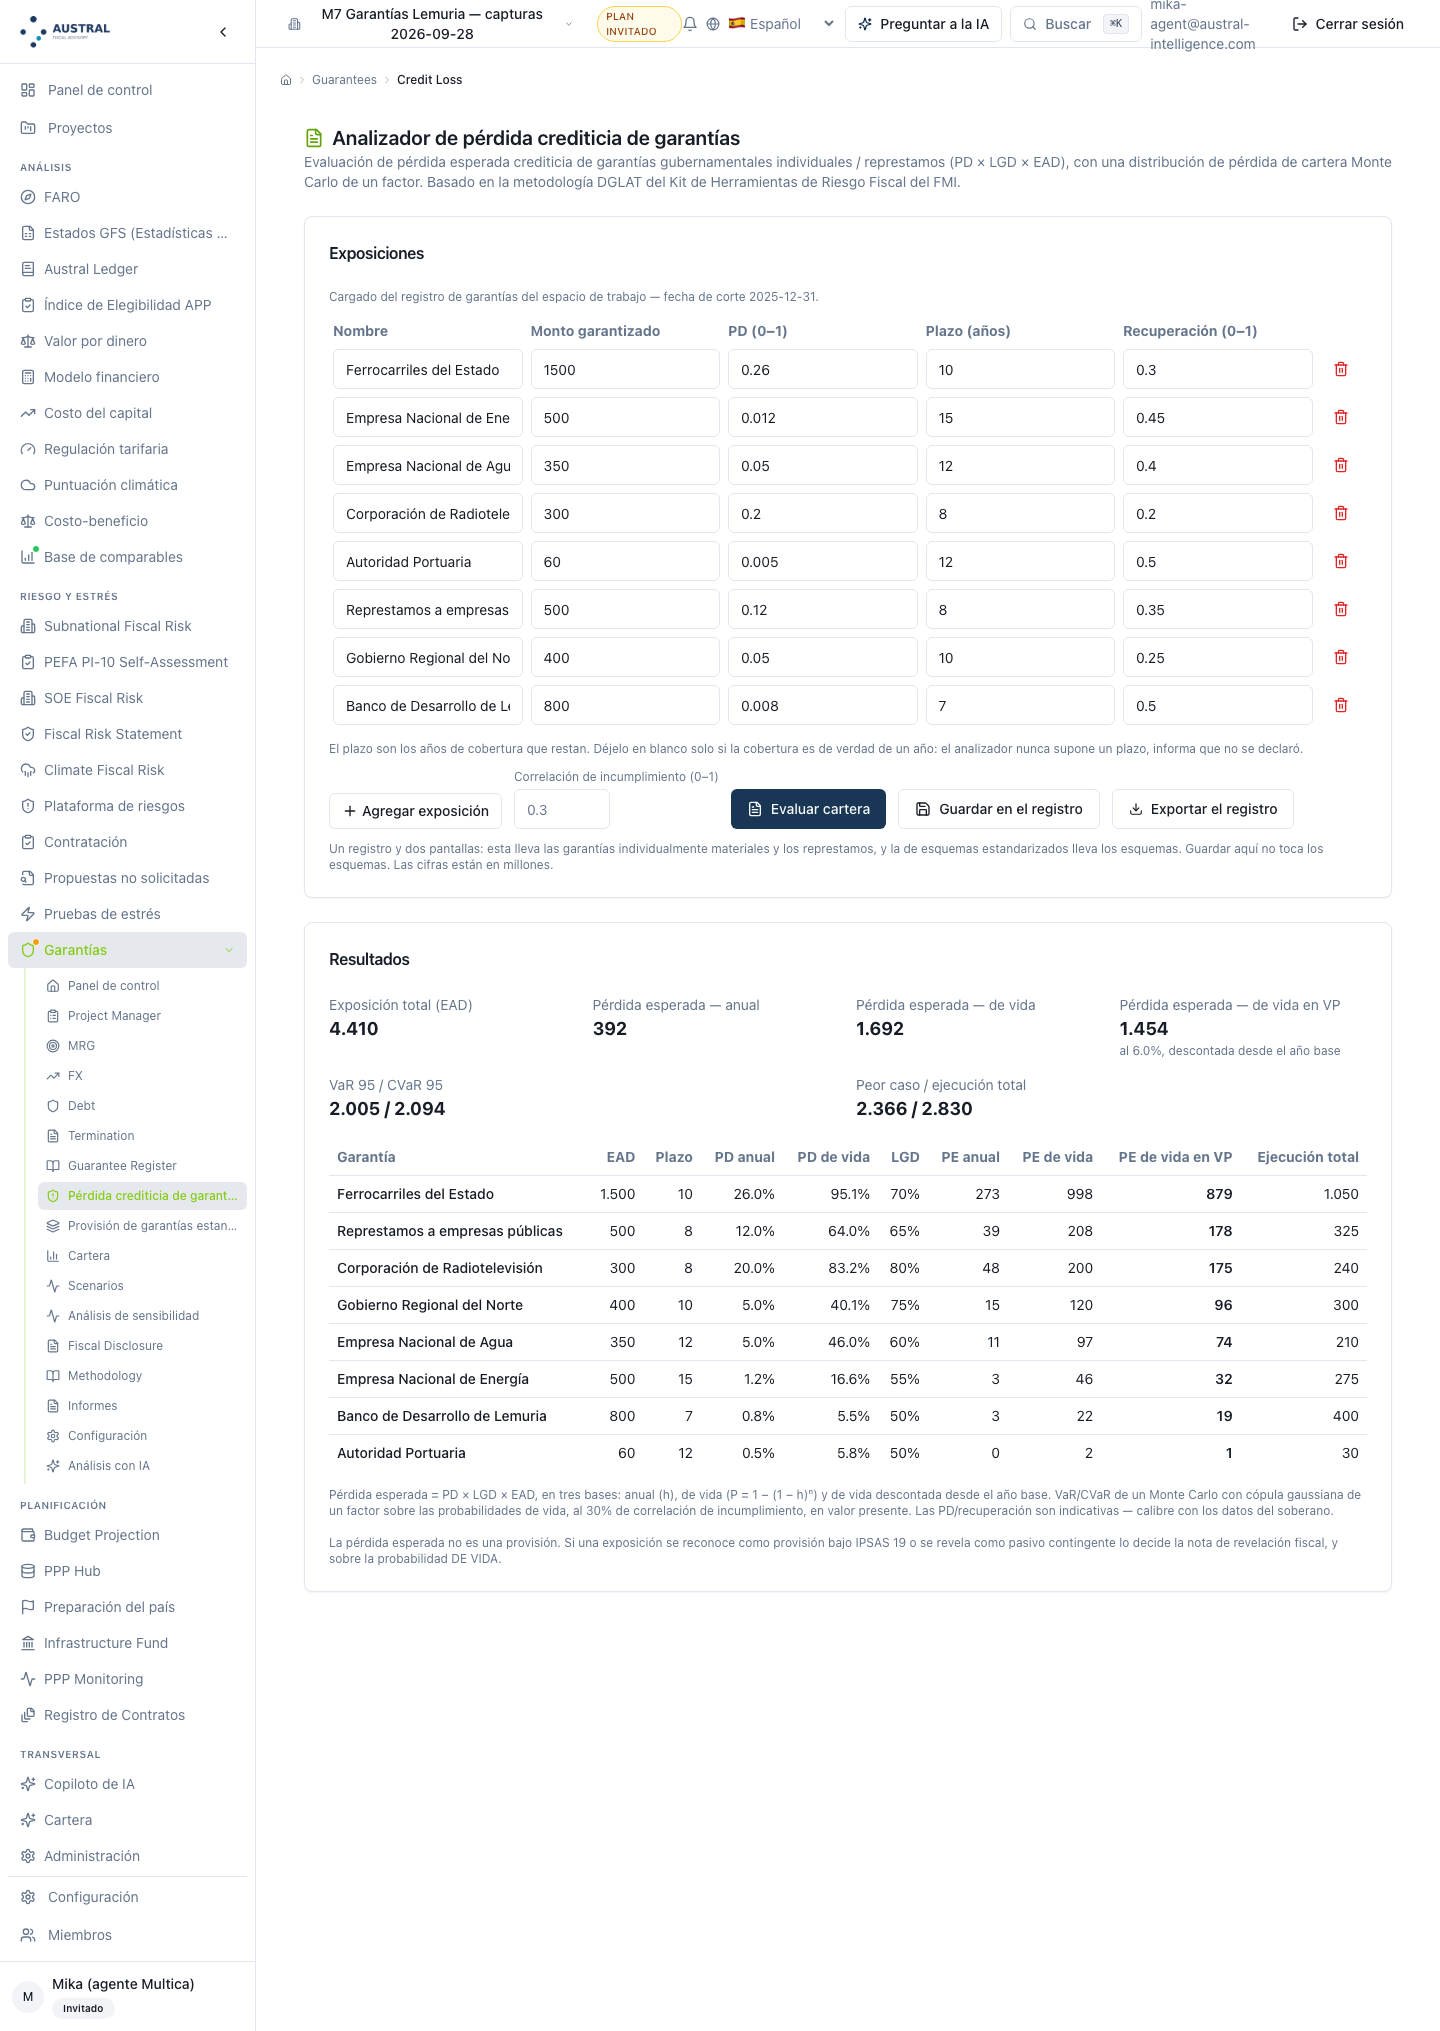
Figura 5.6 — El Paso 3 completo en una pantalla. Arriba, las ocho exposiciones cargadas del registro con su plazo y el aviso "Cargado del registro de garantías del espacio de trabajo — fecha de corte 2025‑12‑31". Abajo, exposición total 4.410 y las tres bases etiquetadas —anual 392, de vida 1.692, de vida en VP 1.454, "al 6,0 %, descontada desde el año base"—, la cola (VaR 95 / CVaR 95 = 2.005 / 2.094; peor caso / ejecución total 2.366 / 2.830) y el detalle con PD anual y PD de vida fila por fila. Al pie, la fórmula con la conversión de vida y la nota de que la pérdida esperada no es una provisión. (§5.1; Pasos 1, 3 y 4.) [nota: el CVaR de la figura es 2.094 y el del §4 y del registro es 2.090,4: esta pantalla corre 10.000 corridas y no las 50.000 del espacio de trabajo (límite 5). El aviso ámbar de plazo no declarado no aparece porque las ocho filas lo declaran.]
Ruta: …/guarantees/standardized-guarantee. Título en español: "Provisión de garantías estandarizadas".
Insumo. Una tabla de esquemas con cinco columnas —esquema, saldo vigente, tasa de ejecución (0–1), recuperación (0–1), ingreso por comisiones—, el múltiplo de estrés (abre en ×2) y el producto. Como la anterior, carga los esquemas guardados del registro y lo declara con su fecha de corte.
Salida. Cuatro cifras de cabecera —saldo vigente, ejecuciones esperadas con su porcentaje del PIB, costo fiscal neto (menos comisiones) y ejecuciones estresadas con su multiplicador— y el detalle por esquema con saldo, ejecuciones esperadas, costo neto y estresado. Al pie, la fórmula y la advertencia de que el reconocimiento lo decide la nota de revelación y no esta pantalla.
Decisión del analista. Las cinco columnas de cada esquema, el múltiplo de estrés, el PIB declarado y cuándo guardar.
Límites.
ejecuciones esperadas − comisiones, nunca ejecuciones estresadas − comisiones, y la pantalla no publica un neto bajo estrés. Es la regla (c) del Paso 6 del §3, y es exactamente el hallazgo que un administrador de fondo necesita: las comisiones no suben con las ejecuciones. En el registro de demostración, el esquema hipotecario de vivienda social tiene neto 0,1 en la media y 8,2 bajo estrés ×2, y el neto del conjunto pasa de 214,6 a 494,2 — todo eso hay que calcularlo fuera de la herramienta. [por construir]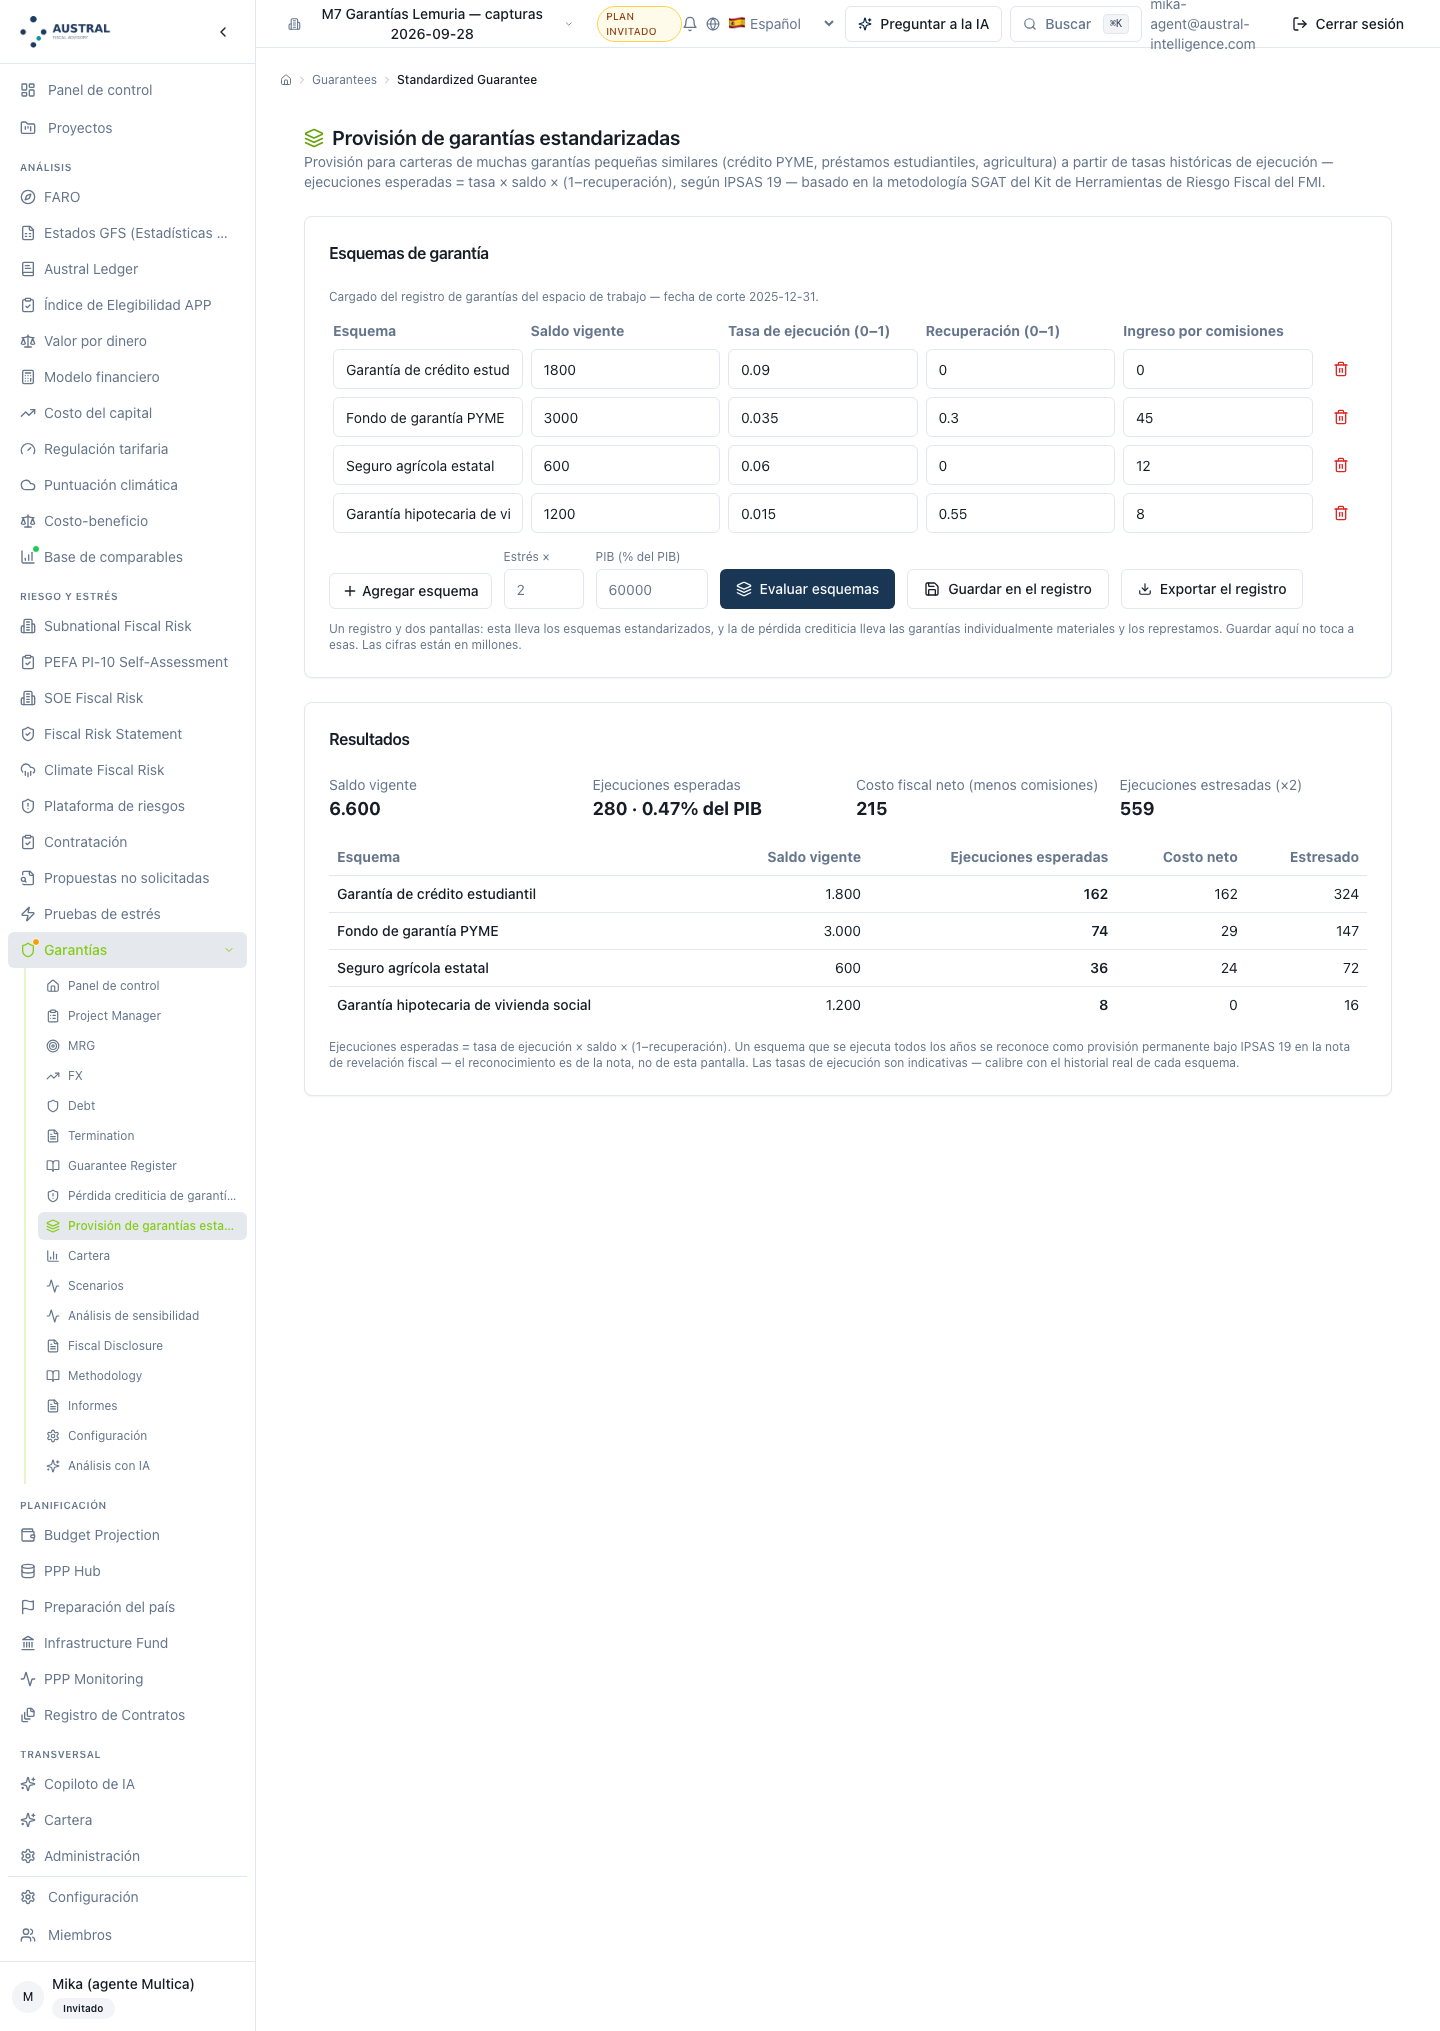
Figura 5.7 — Los cuatro esquemas cargados del registro con su saldo, su tasa de ejecución, su recuperación y su comisión, y debajo saldo vigente 6.600, ejecuciones esperadas 280 · 0,47 % del PIB, costo fiscal neto 215 y ejecuciones estresadas (×2) 559, con el detalle por esquema. La garantía de crédito estudiantil, con 162 de 280, cuesta más que los otros tres esquemas juntos y no cobra comisión. (§5.1; Pasos 1, 3 y 6.) [nota: la pantalla redondea a entero — el §4 publica 279,6 · 214,6 · 559,2. El neto es siempre el de la media: la hipotecaria de vivienda social imprime neto 0 y estresado 16, y su neto bajo estrés —8,2— no aparece. De los cuatro porcentajes del producto que el cálculo devuelve, la pantalla imprime uno.]
Ruta: …/guarantees/fiscal-disclosure. Título en español: "Revelación fiscal (IPSAS 19)".
Es la pantalla que más cambió, y la que convierte al registro en un entregable. Insumo: ninguno en pantalla; la nota se construye sobre todo lo que el espacio de trabajo garantiza — los escenarios de contrato guardados y el registro de todo origen, cada fila en su propia moneda. Salida: el titular ("n garantías: p reconocidas como provisiones, c reveladas como pasivos contingentes"), la línea de procedencia que dice cuántas filas vienen de cada fuente, la línea de tasa con su procedencia, cuatro tarjetas —provisiones reconocidas en valor presente, contingentes: exposición bruta, contingentes: efecto estimado, y el recuento—, la tabla de provisiones con valor presente y suma nominal, la tabla de contingentes con exposición bruta, efecto estimado y la marca de remota, el bloque de represtamos y préstamos por cobrar bajo IPSAS 41 —fuera de las dos tablas de IPSAS 19 y sumado a ninguna—, y el marco normativo con la narrativa que devuelve el motor.
Cuatro cosas que esta pantalla hace hoy y que conviene decir porque son recientes:
Límites.
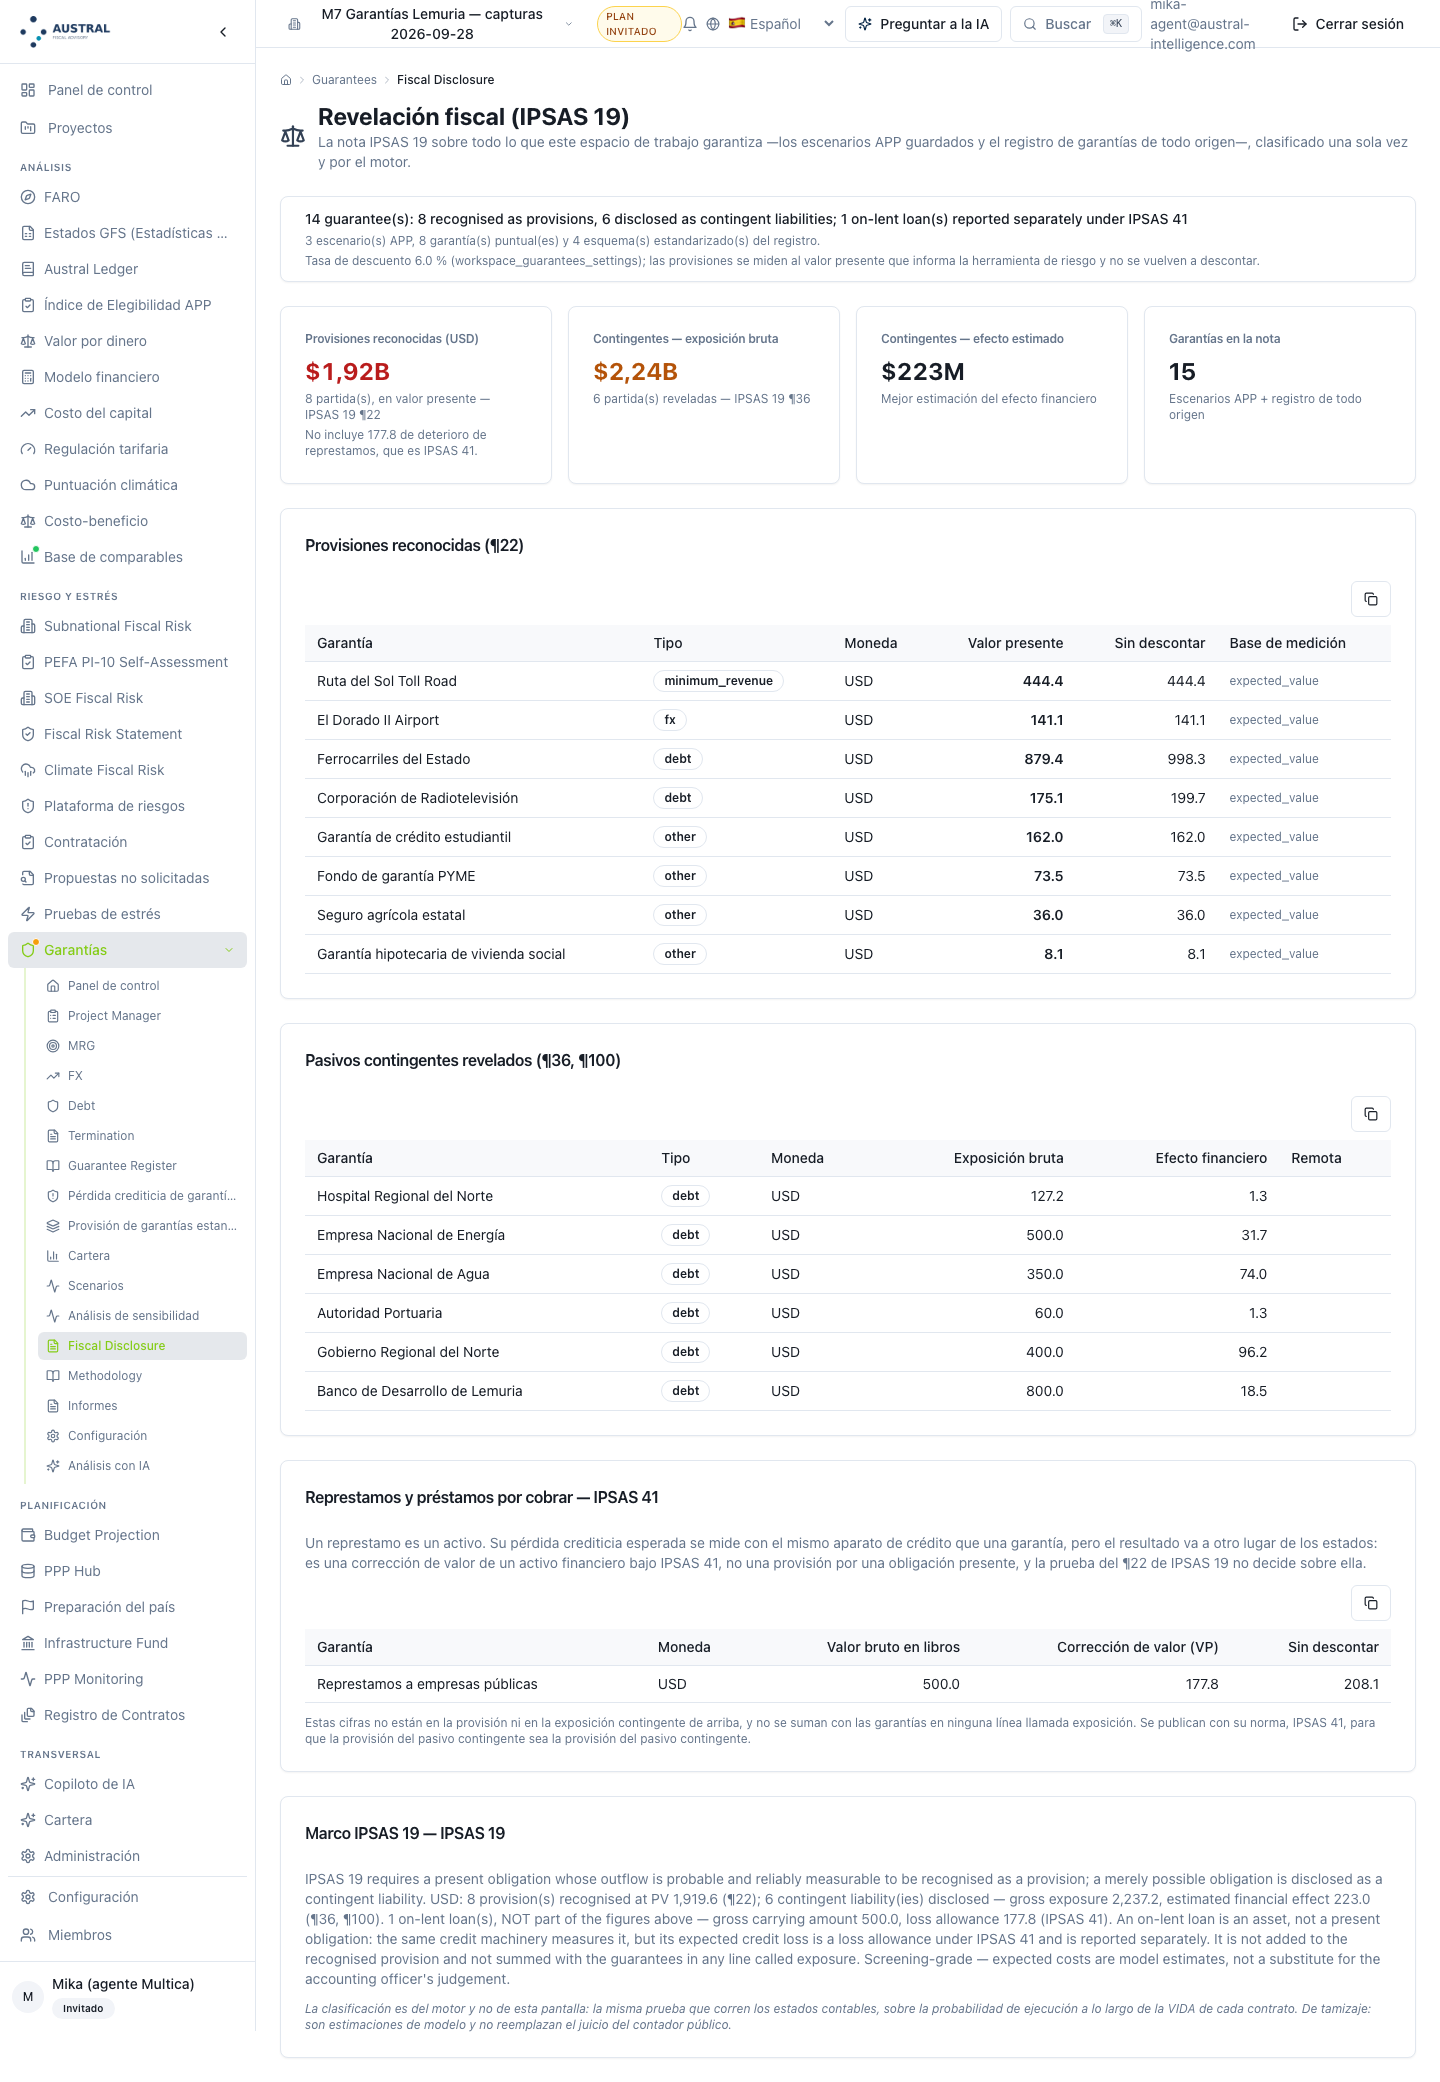
Figura 5.8 — La nota sobre todo lo que el espacio garantiza, con la línea de procedencia que lo dice: 3 escenarios APP, 8 garantías puntuales y 4 esquemas estandarizados del registro. Las ocho provisiones reconocidas del ¶22 y los seis contingentes revelados del ¶36 y ¶100 — y, debajo de los dos bloques y sumado a ninguno, "Represtamos y préstamos por cobrar — IPSAS 41": valor bruto en libros 500,0 y corrección de valor 177,8, con su razón escrita en la propia pantalla. La tarjeta de provisiones lo repite en su pie: "No incluye 177,8 de deterioro de represtamos, que es IPSAS 41." Es la regla de cierre del Paso 7 ejecutada por el producto. (§5.1; Paso 7.) [nota: el titular de la nota, el tipo de cada fila (debt, fx, minimum_revenue, other), la base de medición (expected_value) y la narrativa normativa vuelven del motor en inglés en una sesión en español. La pantalla no publica el corte de "remoto" que aplicó, aunque el motor lo devuelve y ya está unificado en 5 % en todo el producto. Y no deja elegir qué mitad entra: las 1.334,1 de provisión de la mitad de todo origen —la cifra del método (§4.7)— hay que obtenerlas del libro exportado o restarlas a mano de las 1.932,1 del titular.]
No es una pantalla: es el botón "Descargar el libro de cálculo" del registro, que las dos pantallas de cálculo repiten como "Exportar el registro". Produce un libro de cálculo con cinco hojas: el registro tal como está guardado —con su fecha de corte, su tasa y su procedencia, la correlación, el multiplicador de estrés y el número de corridas con su semilla en la cabecera—; pérdida crediticia con las tres bases fila por fila, el total y el bloque de cola; esquemas estandarizados con saldo, ejecuciones, comisiones, neto y estresado; la nota IPSAS 19 con sus dos tablas, el bloque de represtamos bajo su propia norma y su narrativa; y las exclusiones del perímetro, que es lo que convierte al libro en evidencia de integridad y no sólo de lo que se valoró. Hay además una exportación en formato de intercambio, con las veinticuatro columnas de la ficha del Paso 1, que vuelve a entrar al registro después de editarla en una planilla.
Dos precisiones. La primera, favorable: la hoja de nota IPSAS 19 del libro es del registro solo —11 partidas, 6 provisiones por 1.334,1 y el represtamo aparte—, de modo que el entregable que se archiva sí publica la nota de todo origen que la pantalla no deja aislar. La segunda, no: el libro está rotulado en inglés en cualquier idioma de sesión —los nombres de las cinco hojas y todas sus cabeceras—, y la descarga exige que el espacio de trabajo esté licenciado: en un espacio recién creado, que nace en plan invitado, el botón devuelve un bloqueo. [por corregir]
Es, hoy, el entregable del método: lo que un ministerio adjunta a su declaración de riesgos fiscales y lo que un auditor abre.
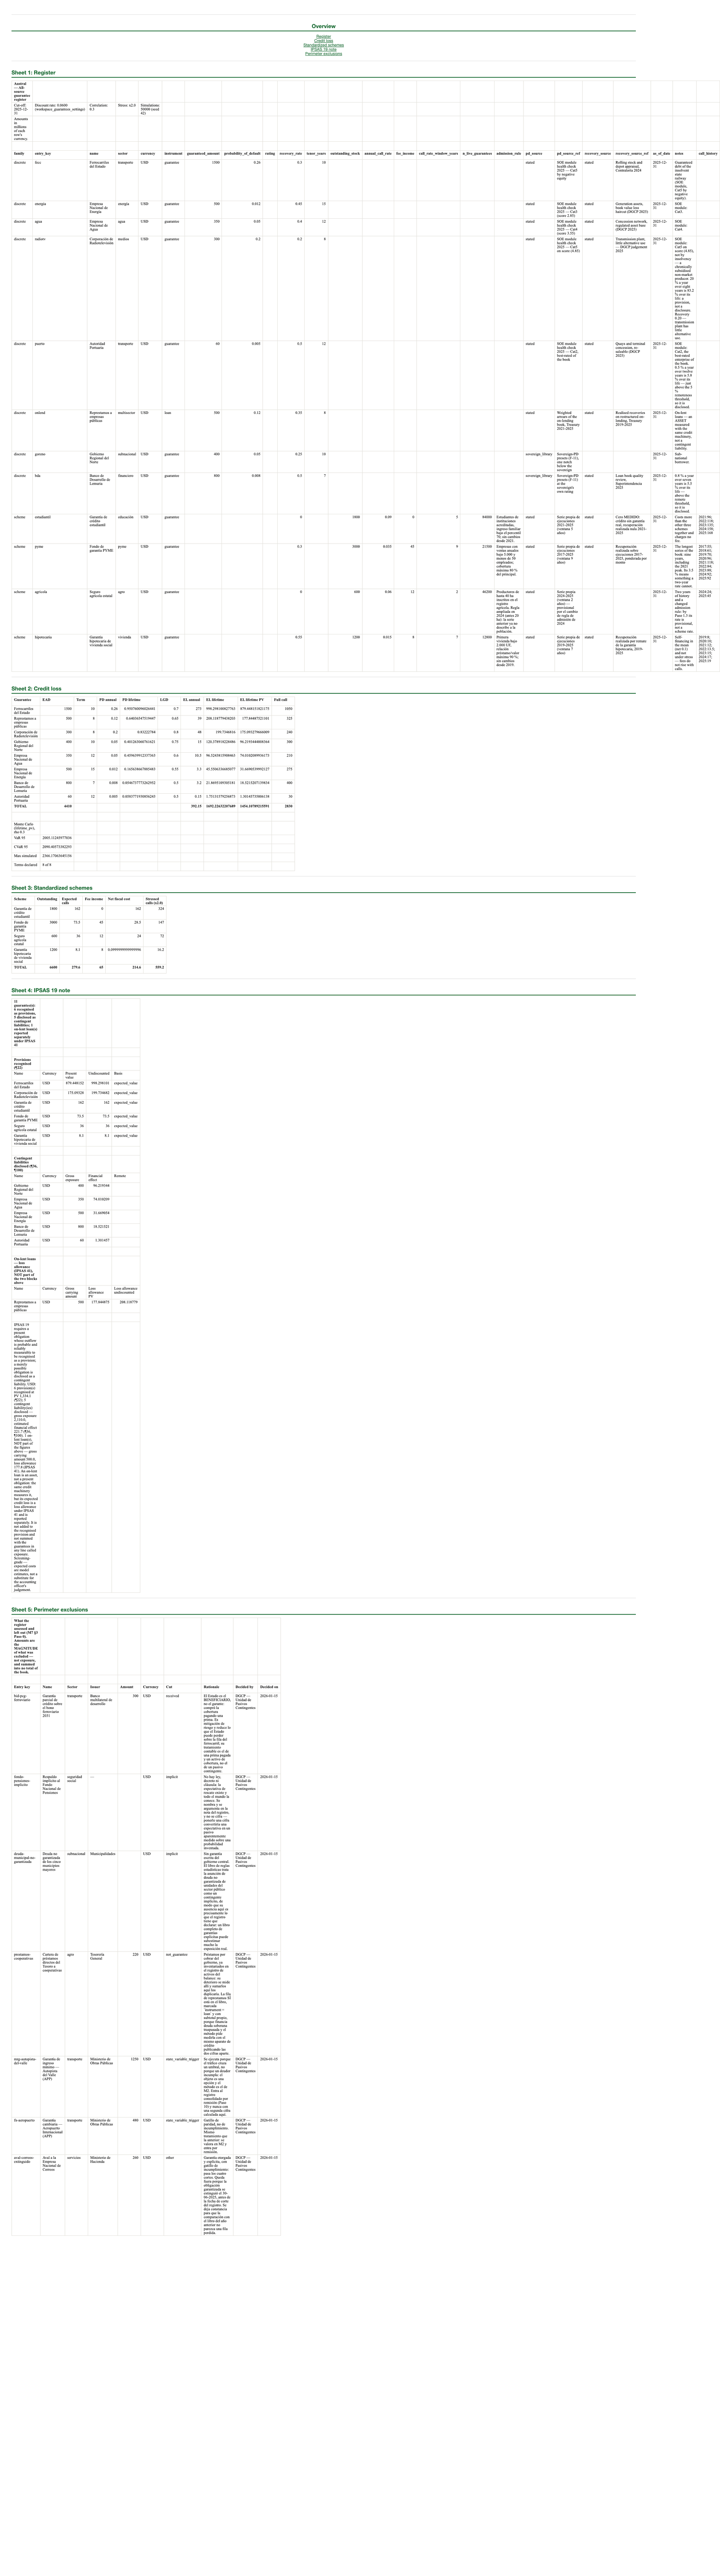
Figura 5.9 — El libro exportado, sus cinco hojas y su cabecera de supuestos: corte 2025‑12‑31, tasa 0,0600 con su procedencia, correlación 0,3, estrés ×2, 50.000 corridas con semilla 42. Register con las veinticuatro columnas de cada fila; Credit loss con las tres bases fila por fila; Standardized schemes con saldo, ejecuciones, comisiones, neto y estresado; IPSAS 19 note sobre el registro solo —11 partidas, 6 provisiones y el represtamo aparte bajo su norma—; y Perimeter exclusions, que es lo que convierte al libro en evidencia de integridad. (§5.1; Pasos 1, 3, 4, 6 y 7.) [nota: el libro se rotula en inglés en cualquier idioma de sesión. La descarga exige un espacio de trabajo licenciado.]
Ruta: …/frs. El registro entra a la declaración como dos familias —garantías puntuales y esquemas estandarizados—, leídas directamente del espacio de trabajo: no hay que pegar un resultado en ninguna parte. Se enseña una vez como destino y se remite a M9, que es el manual de esa pantalla.
Dos precisiones que pertenecen a este manual y no a aquél. La primera: el colector valora el registro a correlación cero y sin estrés, deliberadamente —la cola de una cartera pertenece a los supuestos de quien la declara, y fijar una correlación por cuenta de la declaración publicaría un CVaR que nadie eligió—; quien quiera su propia correlación en la declaración envía el resultado de la cartera explícitamente, y eso manda sobre la lectura automática. La segunda: la declaración netea el stock explícito que cada empresa pública declara —deuda garantizada, represtamos y préstamos del gobierno— contra la familia de garantías puntuales, que es la regla de no duplicación del Paso 10 ejecutada por el producto.
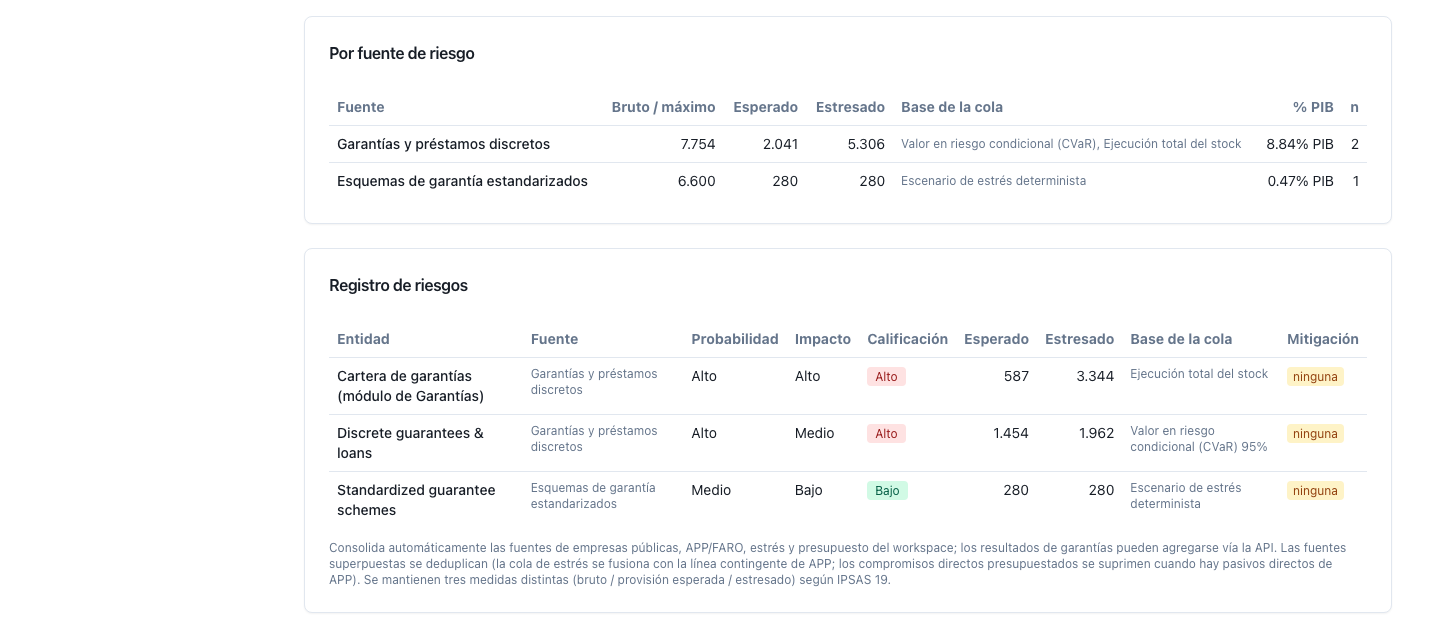
Figura 5.10 — El registro entra a la declaración como dos familias —garantías y préstamos discretos, esquemas de garantía estandarizados— leídas del espacio de trabajo, cada una con su base de cola declarada: valor en riesgo condicional al 95 % y ejecución total del stock para la primera, escenario de estrés determinista para la segunda. Las cifras confirman lo que dice el texto: el colector valora el registro a correlación cero y sin estrés —esperado 1.454 y estresado 1.962, que es el CVaR 95 de la cartera puntual a correlación 0 del §4.2; 280 y 280 para los esquemas—. La declaración no suma colas de leyes distintas sin decirlo: lo rotula fila por fila. Se remite a M9 para esta pantalla. (§5.1; Paso 10.) [nota: los nombres de las dos familias y del tercer renglón —la cartera del módulo de Garantías— se imprimen en inglés en una sesión en español. El producto está pedido con 60.000 de producto sustituto, como el §4.]
Ésta es la pregunta que el manual tiene que contestar con precisión, porque la respuesta cambió por completo y porque de ella depende que el Paso 9 sea aplicable.
Hoy hay un libro, y hay pantalla. El espacio de trabajo guarda un registro de garantías de todo origen, una fila por exposición, con dos familias en un mismo libro —garantías puntuales y esquemas— y columnas reales, no un bloque de texto: familia, clave, nombre, sector, moneda, orden de reporte, monto garantizado, probabilidad anual, calificación, recuperación, tipo de instrumento, plazo, saldo del esquema, tasa de ejecución, ventana de la tasa, garantías vivas, regla de admisión, serie de ejecuciones, comisiones, procedencia de la probabilidad y de la recuperación con su fuente declarada, fecha de corte y notas. Y una lista hermana: las exclusiones del perímetro, que no son filas del libro —no se valoran ni suman a ningún total— sino la constancia del Paso 0.
Hay tres vistas del mismo libro, no dos. La pantalla del registro (§5.1) lo muestra entero y edita cualquier columna. Las dos pantallas de cálculo son vistas parciales: la de pérdida crediticia guarda sólo las filas puntuales y la de esquemas sólo los esquemas, de modo que guardar en una nunca pisa lo que la otra administra.
Nada del libro es un resultado. La pérdida esperada, la cola y la clasificación contable se calculan al leer, con los mismos motores que corren detrás de las pantallas. Una fila guardada y una tecleada no pueden dar cifras distintas, y un cambio de motor no deja el libro con cifras viejas.
Qué permite el libro, y no permitía el cálculo sin estado: una fecha de corte declarada —y el aviso de que el libro tiene dos, es decir, que está a medio actualizar—; el aviso de que el libro tiene más de una moneda y el registro no guarda tipos de cambio; exportación a libro de cálculo y a formato de intercambio; una nota de revelación sobre lo que está guardado; la entrada automática a la declaración de riesgos fiscales; el Paso 5 calculado en el servidor —materialidad y las dos concentraciones—; la constancia del perímetro; y el tope de mil filas del libro y otras mil exclusiones, que es lo que convierte al método en aplicable a un registro país y no sólo a un taller.
Qué todavía no hay.
La probabilidad se teclea, y ahora se declara de dónde sale. El registro guarda la procedencia de la probabilidad y de la recuperación —dato escrito, heredado del formulario, biblioteca soberana, otra, o sin declarar— y la fuente de cada una en texto libre, y las dos se editan en la ficha de la fila. Es la mitad del Paso 1.2 que antes vivía en una nota: la pantalla avisa, además, cuando una fila tiene recuperación cero sin declarar de dónde sale, porque cero no es el valor neutro sino el supuesto más severo posible.
Lo que sigue faltando es el atajo. Existe una biblioteca de calificación soberana a probabilidad anual indicativa con ocho países, cada uno con su calificación, el tramo de la tabla, la probabilidad y la fuente declarada, y el cálculo acepta que una fila venga con calificación en vez de probabilidad. La columna de calificación ya se edita en la ficha de la fila del registro, pero es un campo de texto libre: ninguna pantalla ofrece la biblioteca —no hay selector de país ni de calificación— y nada comprueba que lo tecleado sea una calificación que la tabla conozca. El manual muestra por eso la consulta por programa (§5.6) en vez de inventar una pantalla. [por construir]
Tanto la tabla de calificación a probabilidad como la biblioteca soberana se declaran indicativas en el propio producto, y este manual repite la advertencia en vez de suavizarla: son estudios de incumplimientos corporativos, no están calibradas para soberanos ni para empresas públicas, y hay que calibrarlas antes de usarlas con un cliente.
La tasa de ejecución del esquema se teclea, y ahora la serie de la que sale se guarda con ella. El registro tiene columna de serie de ejecuciones —una línea por año, año:monto—, de ventana de la tasa en años, de regla de admisión y de garantías vivas. Es exactamente lo que la regla 1 del Paso 3.2 pide para que una tasa sea defendible: sobre Lemuria, la del Fondo PYME declara nueve años y la del seguro agrícola dos, con la regla ampliada en 2024 — y en la celda las dos se veían igual. Lo que el producto no hace es calcular la tasa desde la serie ni avisar cuando las dos no cuadran: la tasa sigue siendo un dato tecleado al lado de su evidencia. [por construir]
Quedan siete diferencias, y todas están dichas arriba en su pantalla. Conviene reunirlas porque juntas dibujan el perfil del producto: el motor va por delante de la interfaz, y la interfaz va por delante de la navegación.
| El método pide | El producto hace | Dónde |
|---|---|---|
| Garantías y préstamos separados, con dos subtotales | El libro guarda el tipo de instrumento y la pantalla del registro lo filtra; los totales de las tres pantallas los siguen sumando | Paso 0.3 · Paso 2 |
| Correlación estructurada, o al menos declarada por sector | Un solo escalar para toda la cartera | Paso 4 |
| Aviso cuando la cola pierde sentido por falta de filas | Nada | Paso 4 |
| Una sola cola por cartera | Dos: el registro a 50.000 corridas y la pantalla de pérdida crediticia a 10.000, sin decirlo | Paso 4 |
| Neto de comisiones recalculado en el escenario de estrés | El neto es siempre el de la media | Paso 6 |
| Proyección plurianual del esquema | Un año | Paso 3.2 · Paso 6 |
| La nota del pasivo contingente sola, sin los escenarios de contrato | El libro exportado la da; la pantalla no deja elegir | Paso 7 |
Y cuatro que el índice de trabajo o la redacción del 25‑09 listaban aquí y ya no son diferencias: la probabilidad anual sin plazo ni descuento; la etiqueta "provisión" sobre la pérdida esperada; la provisión del pasivo contingente sumada con el deterioro de represtamos —hoy la nota los separa, con su norma cada uno—; y la ausencia de pantalla del registro, que era la más cara de todas. Las cuatro están corregidas en el motor, en la pantalla y en las cinco ediciones de idioma.
La diferencia de vocabulario está corregida. El subtítulo de la pantalla de pérdida crediticia decía "préstamos on‑lending" mientras su nota al pie decía "represtamos". Hoy el subtítulo dice "garantías gubernamentales individuales / represtamos", la nota de alcance dice "represtamos", la pantalla del registro rotula el instrumento "Represtamo" y la nota de revelación titula su bloque "Represtamos y préstamos por cobrar". Una palabra, la de M6, en las cuatro pantallas.
Lo que sí queda de vocabulario [por corregir]: el menú lateral sigue en inglés en varias entradas del módulo —Guarantee Register, Fiscal Disclosure, Scenarios, Methodology, Project Manager— aunque los títulos de esas mismas pantallas estén en español, y los valores que el motor calcula para la nota contable se imprimen en inglés en una sesión en español (§5.0).
Hacia la declaración de riesgos fiscales: automático, leyendo el registro del espacio de trabajo, como se describió arriba. Hacia la contabilidad: la nota de revelación usa el mismo clasificador que los estados contables de la plataforma, de modo que la nota que un ministerio archiva y su balance no pueden discrepar.
Desde el módulo de empresas públicas: [por construir]. Ese módulo publica, empresa por empresa, el stock con garantía explícita, los represtamos y los préstamos del gobierno por cobrar — que son exactamente las filas que este registro valora. Hoy la continuidad existe en el paquete de demostración, donde las cinco primeras filas del registro son las cinco empresas de M6 con sus montos, pero no existe un traspaso: en un espacio de trabajo real hay que volver a teclear esas filas, con el riesgo de que las dos lecturas se separen. Es el traspaso que más valor agregaría y el que falta.
Desde el registro de contratos y hacia el presupuesto: [por construir].
La regla de no duplicación es la del Paso 10.2 y el producto la ejecuta en un punto: la declaración netea el stock explícito que cada empresa pública declara contra la familia de garantías puntuales, para que la misma obligación no entre dos veces. Hoy además lo publica: la declaración imprime cuánto añade el registro, cuánto se neteó contra las empresas públicas y el movimiento neto, y enumera las costuras entre familias con su veredicto —incluido "no aplica (falta uno de los dos lados)", que es el caso de un espacio que tiene registro y no tiene cartera de empresas públicas—. En los demás puntos la regla es del analista, y el manual la escribe para que la aplique.
Todo lo que hacen las tres pantallas —y tres cosas que no hace ninguna— es accesible con la sesión de la cuenta. En prosa, sin transcribir direcciones:
La lista viva, al 28‑09‑2026, ordenada por lo que cuesta:
Salieron de la lista —y conviene decirlo, porque la lista de un manual anterior es lo que el lector recuerda— la navegación a las dos pantallas, la ausencia de registro persistente, la falta de un paquete de demostración de todo origen, la nota de revelación sin pantalla, la discrepancia de cortes entre el motor y el navegador, la pantalla del registro, la serie histórica de ejecuciones con su ventana y su regla de admisión, la procedencia declarada de la probabilidad y de la recuperación, la constancia del perímetro del Paso 0, el Paso 5 completo y —la más importante para el §7— la provisión del pasivo contingente separada del deterioro de represtamos en la nota. Cinco estaban abiertas cuando se escribió el índice de trabajo; las seis últimas se cerraron entre el 25 y el 28 de septiembre, es decir, después de que esta sección se diera por definitiva. Un manual de una plataforma viva se escribe contra un blanco que se mueve, y la regla de la serie es decirlo con fecha en vez de disimularlo.
Y una advertencia que no es del módulo pero afecta a quien siga este manual: un espacio de trabajo recién creado nace en plan invitado, y el plan invitado bloquea las descargas. Se puede sembrar el registro de Lemuria, valorarlo, leer la nota y ver las cuatro pantallas; no se puede bajar el libro de cálculo. Para el entregable del §5.1 hay que trabajar en un espacio licenciado.
| Paso del §3 | Dónde se ejecuta | Nota |
|---|---|---|
| 0 Perímetro | Registro (exclusiones del perímetro) | El argumento es trabajo de archivo; la constancia —qué se evaluó, qué corte lo sacó, quién lo decidió— sí tiene pantalla |
| 1 Inventario y partición | Registro · Pérdida crediticia · Esquemas estandarizados | Veintitrés columnas en la tabla del registro; cinco en cada pantalla de cálculo |
| 2 Valor facial | Registro (valor facial del libro) · Pérdida crediticia · Esquemas | Sin subtotal por instrumento |
| 3 Las tres bases | Pérdida crediticia · Esquemas · Registro (costo esperado) | Completo: plazo, probabilidad de vida, descuento desde el año base |
| 4 La cola | Pérdida crediticia · Registro | Correlación escalar; sin aviso de cola degenerada; dos números de corridas distintos |
| 5 Prioridad y concentración | Registro | Completo: materialidad por costo esperado, concentración por deudor y por sector con Herfindahl |
| 6 Estrés | Esquemas (múltiplo) · Pérdida crediticia (ejecución total) · Registro (bajo estrés) | Sin neto estresado; sin proyección |
| 7 Tratamiento | Revelación fiscal (IPSAS 19) | Provisión del pasivo y deterioro de represtamos separados, cada uno con su norma; sin poder aislar la mitad de todo origen en pantalla |
| 8 Precio y subsidio | — | Existe para las garantías de contrato; no para éstas |
| 9 Techo y gobernanza | Parcial: Registro (fecha de corte, procedencia, exportación) | Sin versión, sin historial, sin techo |
| 10 Consolidación | Estado de Riesgos Fiscales · valoración del libro por programa | Neteo con empresas públicas ejecutado y publicado por el producto |
Todo lo descrito se puede leer y calcular sin registrarse: el espacio de invitado trae el registro de Lemuria completo y la tasa del ejemplo sembrada, y reproduce las cifras del §4 con los supuestos del §4 impresos en pantalla con su procedencia. Lo que el plan invitado no permite es guardar, subir ni descargar — el libro de cálculo del §5.1 exige un espacio licenciado. El enlace está al final del manual.
Y la nota de transferencia, que es la de la serie: el cliente se queda con la herramienta y con la capacidad de operarla. El método del §3 es autónomo y se puede ejecutar sin esta plataforma; lo que la plataforma añade es que el registro persista, que las cifras no se calculen dos veces de dos maneras, y que la nota que se archiva y el balance que se publica salgan del mismo clasificador.
Hay que empezar por una concesión, y no es de cortesía. Las dos herramientas de referencia de este método son planillas, y son buenas: dos planillas del departamento de finanzas públicas del Fondo Monetario Internacional, publicadas dentro de su kit de riesgo fiscal, una para las garantías y préstamos puntuales y otra para los esquemas de garantías estandarizadas. El método del §3 se puede ejecutar en ellas — de hecho salió de ellas. Este manual no está escrito contra esas planillas; está escrito sobre el método que esas planillas documentan.
El argumento de esta sección es otro y es más estrecho: qué le pasa a una planilla cuando deja de ser un instrumento de diagnóstico y pasa a ser el registro anual de un libro de garantías. Un instrumento de diagnóstico se abre para contestar una pregunta sobre una garantía, se usa un día y se archiva. Un registro tiene cien garantías puntuales que llegan de la oficina de deuda, de tres administradores de fondos y de un anexo presupuestario; ocho esquemas cuyas tasas de ejecución hay que revisar cada año; una fecha de corte; una cadena de reporte que termina en un estado financiero firmado y en una declaración de riesgos fiscales enviada al Congreso; y un auditor que dentro de tres años va a preguntar de dónde salió una cifra. Ninguna de esas cuatro cosas es un problema de cálculo; todas son problemas de base, procedencia, invariantes y versiones, y ninguna se resuelve con una fórmula mejor.
Las diez fallas que siguen no son hipotéticas. Cada una se presenta igual: dónde ocurre (qué paso del §3), qué falla en la planilla, cuánto cuesta medido sobre el registro de Lemuria del §4, y qué hace la herramienta en su lugar. Y varias de ellas le ocurrieron a la propia herramienta antes de corregirse; se cuentan así, porque la diferencia entre una planilla y un programa no es que el programa no se equivoque, sino que cuando se equivoca deja rastro, se corrige de una vez para las cien garantías, y queda una prueba que impide que vuelva.
Dónde ocurre. Paso 2, y es la falla que ordena todas las demás.
Qué falla en la planilla. La planilla suma la columna de montos garantizados, la llama "exposición del Estado" y la publica. Es la operación más natural del mundo: el monto está escrito, la garantía la firmó el Tesoro, la suma está bien hecha. Todo lo demás —la probabilidad de que se ejecute, el plazo durante el que puede ejecutarse, lo que se recuperaría si se ejecuta— está en otras columnas que no entran al titular, si están.
Cuánto cuesta en Lemuria. El mismo registro admite cuatro cifras, todas ciertas:
| Lectura | Monto | % del PIB |
|---|---|---|
| Valor facial del libro (la de la planilla) | 11.010 | 18,35 % |
| Exposición máxima en ejecución total, neta de la recuperación declarada | 3.389,2 | 5,65 % |
| Costo esperado de vida, en valor presente | 1.733,7 | 2,89 % |
| Costo esperado del año | 671,8 | 1,12 % |
La primera es 6,35 veces la tercera y más de dieciséis veces la cuarta. Ninguna es falsa y cada una contesta una pregunta distinta: la primera es un permiso, la segunda un escenario, la tercera un pasivo y la cuarta una partida presupuestaria. El daño de publicar solo la primera no es que exagere el riesgo —aunque lo exagera, y el GFSM 2014 lo dice en la nota al pie de su ¶7.255: el enfoque del valor nominal "no ofrece información sobre la probabilidad de que la contingencia ocurra y puede sobreestimar el riesgo posible"—. El daño es que no contesta ninguna de las preguntas que un ministerio tiene que contestar: no se puede presupuestar sobre 11.010, no se puede provisionar sobre 11.010 y no se puede dimensionar un fondo sobre 11.010.
Y hay una confusión más fina dentro de la misma falla, que es la que distingue a un registro bueno de uno correcto: la exposición máxima no es el valor facial. Son 3.389,2 y no 11.010, porque la exposición máxima supone la recuperación declarada. Una planilla que publique el facial como "máxima pérdida posible" está exagerando por un factor de 3,25, y lo está haciendo con cara de prudencia.
Qué hace la herramienta. Publica las tres bases juntas y etiquetadas en la misma salida, con la tasa de descuento y su procedencia al lado, y no ofrece ninguna operación que las sume. La etiqueta no es cosmética: es la que obliga a quien copia la cifra a un informe a decir cuál copió.
Dónde ocurre. Pasos 3 y 7. Es el error más caro del libro y el más difícil de ver.
Qué falla en la planilla. Una celda con una probabilidad, y una comparación. La probabilidad viene de una tabla de calificación —todas las tablas de calificación publican probabilidades anuales, porque salen de estudios de incumplimiento a un año— y la comparación es con el umbral de IPSAS 19, el 0,5 de su ¶31. La fórmula es correcta, la tabla es real, el umbral es el de la norma. Lo que falta es una conversión que ninguna de las tres piezas pide: la obligación no dura un año, dura el plazo de la garantía, y la probabilidad que la prueba de reconocimiento necesita es la de que haya alguna ejecución en ese plazo.
Cuánto cuesta en Lemuria. Es la medición más grande de esta sección.
| Prueba sobre la probabilidad anual | Prueba sobre la probabilidad de vida | |
|---|---|---|
| Filas reconocidas como provisión del pasivo | 4 | 6 |
| Provisión del pasivo contingente | 279,6 | 1.334,1 |
| ¿Entra el aval de 1.500 al ferrocarril insolvente? | no (26,0 % < 50 %) | sí, 879,4 |
| ¿Entra la garantía hipotecaria de 8,1? | sí | sí |
| Las dos partidas sumadas, con los represtamos dentro | 279,6 | 1.512,0 |
×4,77 sobre la provisión del pasivo, que es la comparación comparable — quien sume la provisión con la corrección de valor del represtamo obtiene 279,6 contra 1.512,0, ×5,41, pero esa suma mete 177,8 de deterioro de un activo en una sola de las dos puntas (§4.7). Y el detalle que convierte la cifra en un argumento: con la prueba sobre la probabilidad anual, la garantía de mayor costo esperado de todo el registro queda fuera del balance mientras una de 8,1 entra. No porque nadie calculara mal: los 273,0 de costo anual del ferrocarril están bien multiplicados, y el 26 % es el número correcto de la tabla correcta. Porque se comparó una probabilidad de doce meses con el umbral de una obligación de diez años, y la misma norma que pone el umbral (¶22 con ¶31) mide la provisión al valor esperado de la obligación (¶44 con ¶47 y ¶53), no de un año de ella. Si la medición es de vida, la prueba tiene que estar en la misma base.
La conversión que separa las dos lecturas cabe en una línea: P = 1 − (1 − h)^n, y sobre el ferrocarril da 1 − (1 − 0,26)^10 = 0,951. Una planilla puede tenerla. Lo que una planilla no tiene es la garantía de que esté en las cien filas, en la columna correcta, y que nadie la haya arrastrado mal en la fila 74.
Qué hace la herramienta. La conversión no es una columna opcional: es parte del cálculo, se publica al lado de la probabilidad anual en cada fila, y el clasificador contable corre sobre la de vida y no sobre la anual porque no tiene acceso a la otra. La herramienta cometía este error hasta hace poco —publicaba y clasificaba sobre la probabilidad anual— y corregirlo movió el ejemplo del §4 de 279,6 a 1.334,1 de provisión del pasivo de una vez, en el motor, en las dos pantallas y en las cinco traducciones. Es exactamente el argumento de esta sección: un error de base en una planilla se corrige planilla por planilla, y nadie sabe cuántas quedaron sin corregir.
Dónde ocurre. Paso 3, en la columna de resultado.
Qué falla en la planilla. Dos omisiones que viajan juntas. La primera: no hay columna de plazo, porque la fórmula de la pérdida esperada no la pide — PD × severidad × exposición se calcula sin saber cuánto dura la cobertura. La segunda: no hay descuento, porque una columna que multiplica tres celdas no tiene dónde ponerlo. El resultado es una columna de costo esperado que no es comparable entre filas —una garantía a siete años y una a quince aparecen con la misma unidad y no la tienen— y no es sumable en el registro, porque sumar quince años de una y siete de otra sin declarar el horizonte no produce ninguna magnitud conocida.
Cuánto cuesta en Lemuria.
| Base | Bloque puntual | % del PIB | Múltiplo sobre la anual |
|---|---|---|---|
| Anual, sin plazo ni descuento (la de la planilla) | 392,2 | 0,65 % | — |
| De vida, sin descontar | 1.692,2 | 2,82 % | ×4,32 |
| De vida, en valor presente al 6 % | 1.454,1 | 2,42 % | ×3,71 |
De 392,2 a 1.454,1, y la distancia no se reparte parejo: la aporta casi entera el puñado de filas con plazo largo o probabilidad alta. El ferrocarril pasa de 273,0 a 879,4; la radiotelevisión de 48,0 a 175,1; los represtamos de 39,0 a 177,8. Las tres son las tres más caras del libro y las tres son las que la lectura anual más subestima, lo que no es casualidad: la base anual comprime precisamente las filas que el registro existe para encontrar.
Y hay una tercera cifra que conviene mirar porque es la que un revisor pide: la diferencia entre 1.692,2 y 1.454,1 es el descuento, un 14,1 %, y es más pequeña que el error de la base por un orden de magnitud. Es la jerarquía de las tres palancas del Paso 3, medida:
| Palanca | Efecto sobre el costo esperado de vida en VP |
|---|---|
| La base de la probabilidad (anual → de vida) | +270,8 % |
| La recuperación, diez puntos porcentuales | −14,4 % |
| La tasa de descuento, del 6 % al 8 % | −4,3 % |
Un revisor que discuta la tasa y no la base está discutiendo la palanca que mueve 63 veces menos.
Qué hace la herramienta. El plazo es un campo de la fila; el descuento se aplica sobre la senda de riesgo año por año —(1−h)^{t−1}·h, sobreviviendo cada año anterior— y desde el año base, que no se descuenta, de modo que un valor presente de este registro se suma con uno de otro manual de la serie sin preguntar desde qué año corre cada reloj. Y lo que no hace, que es igual de importante: no supone un plazo cuando falta. Sin plazo declarado las dos bases de vida colapsan sobre la anual y el resultado dice que el plazo no se declaró. Un plazo supuesto por omisión es una cifra inventada con apariencia de cálculo, y una planilla que ponga 1 en la celda vacía produce exactamente la columna anual de arriba sin que nadie note que la produjo.
Dónde ocurre. Paso 3, en la carga.
Qué falla en la planilla. Una celda vacía que la fórmula lee como cero. La severidad es 1 − recuperación, de modo que una recuperación en blanco da severidad 1: la hipótesis más severa que existe. Se pierde todo lo garantizado, no se recupera ni colateral ni derecho contra el deudor. Y no produce ninguna señal: el resultado es más alto, y un resultado más alto en un registro de riesgos parece prudencia. Nadie audita una cifra por ser conservadora.
Cuánto cuesta en Lemuria.
| Supuesto de recuperación | Costo esperado anual | Costo de vida en VP | Exposición máxima |
|---|---|---|---|
| Declarada, fila por fila (el registro) | 392,2 | 1.454,1 | 2.830,0 |
| Cero en todas las filas (la celda vacía) | 560,2 | 2.097,7 | 4.410,0 |
+44,3 % en el costo esperado de vida, sin que ninguna celda esté mal calculada. Y en la exposición máxima el efecto es exacto y delator: con recuperación cero la exposición máxima coincide con el valor facial (4.410), de modo que las dos cifras que el §6.1 insiste en no confundir se vuelven la misma, y la planilla que las confundía deja de estar equivocada — por el camino equivocado.
Sobre los esquemas el mismo defecto pesa menos y en la misma dirección: 279,6 → 321,0 (+14,8 %), y el neto 214,6 → 256,0. Pesa menos porque dos de los cuatro esquemas declaran recuperación cero, y la declaran con razón: no hay colateral que ejecutar sobre un título profesional ni sobre una cosecha perdida. Lo que muestra la otra mitad del argumento, que es la importante: una recuperación de cero declarada y una recuperación de cero por omisión son la misma cifra y no son el mismo dato. Una es un juicio con su fundamento; la otra es una celda que nadie llenó. Un registro tiene que poder distinguirlas y una planilla no puede, porque en una planilla las dos se ven igual.
Qué hace la herramienta. La recuperación es un campo con valor explícito en cada fila del registro, y el archivo que el registro exporta trae la columna y trae el campo de notas donde va su procedencia. Es una corrección parcial y el manual lo dice: la herramienta no obliga a declarar la procedencia ni distingue un cero escrito de un cero heredado, de modo que la disciplina sigue siendo del analista. Lo que sí impide es que el cero se propague sin quedar escrito.
Dónde ocurre. Paso 0, cuarto corte del perímetro; el daño aparece en el Paso 2 y en el Paso 7.
Qué falla en la planilla. Una sola tabla y un solo total. Las dos herramientas de referencia tratan las garantías y los préstamos del gobierno en el mismo tablero —tiene sentido: la aritmética del crédito es la misma— y la planilla que las copia hereda la tabla compartida sin heredar la distinción. El resultado es un total de "exposición" que suma un pasivo condicional con un activo deteriorado.
Cuánto cuesta en Lemuria.
| Valor facial | Costo esperado anual | Costo de vida en VP | Ejecución total | |
|---|---|---|---|---|
| Garantías (7 filas) | 3.910 | 353,2 | 1.276,3 | 2.505 |
| Represtamos (1 fila) | 500 | 39,0 | 177,8 | 325 |
| Total que la planilla publica | 4.410 | 392,2 | 1.454,1 | 2.830 |
El préstamo es el 11,3 % del valor facial y el 12,2 % del costo esperado de vida en valor presente. No es un error de decimales: es un octavo de la cifra publicada como exposición contingente que no es una exposición contingente. Y el daño no se queda en el total. Tiene tres ramas.
Se duplica con el registro de activos. Los 500 de represtamos están, o deberían estar, en el balance del Estado como cuenta por cobrar. Sumarlos a la exposición contingente los cuenta dos veces en el mismo estado financiero, una como activo y otra como riesgo de pasivo.
Entra a la cola de la cartera. En la distribución de pérdida del §4.5, la fila de represtamos aporta 277,7 de pérdida apuntada y está dentro del átomo que forma el VaR 95. Un fondo dimensionado sobre ese CVaR está reservando contra el deterioro de un activo como si fuera un honramiento de garantía.
Y termina en la partida contable equivocada. La prueba de IPSAS 19, aplicada a la fila de represtamos, la deja del lado de lo reconocido —su probabilidad de vida es del 64 %— y una planilla la totaliza con las provisiones. La cifra es correcta; la partida, no: el deterioro de una cuenta por cobrar es una corrección de valor de un activo, no una provisión. La provisión del pasivo contingente de Lemuria es 1.334,1, no los 1.512,0 que da sumar las dos, y la diferencia son exactamente esos 177,8. La herramienta las publica hoy por separado, cada una bajo su norma; las sumaba en un solo total hasta el 25 de septiembre de 2026 (§4.7).
Qué hace la herramienta. El registro guarda el tipo de instrumento en cada fila, la pantalla lo preserva al editar —de modo que cambiar una probabilidad no convierte silenciosamente un represtamo en una garantía— y la valoración lo recibe. Pero es una corrección a medias y hay que decirlo: la salida suma los dos en un solo total de exposición y en una sola cola de cartera, sin publicar los dos subtotales de la tabla de arriba. Hasta que los publique, esa tabla se hace al lado.
Dónde ocurre. Paso 4.
Qué falla en la planilla. Una columna de pérdidas esperadas, una celda de suma, y la convicción de que eso es la cartera. Lo es, para una cosa: la suma de las pérdidas esperadas es la media de la pérdida de la cartera, exactamente, y ninguna correlación la cambia. El problema es que la media no es la pregunta. La pregunta es cuánto hay que tener guardado para el año en que varias se ejecutan a la vez, y eso depende de un parámetro que no aparece en ninguna media.
Cuánto cuesta en Lemuria.
| Correlación | Media | VaR 95 | CVaR 95 | Máximo simulado |
|---|---|---|---|---|
| ρ = 0 (la de la suma) | 1.454,6 | 1.844,1 | 1.961,8 | 2.366,2 |
| ρ = 0,30 | 1.454,1 | 2.005,1 | 2.090,4 | 2.366,2 |
La media es la misma —1.454 en los dos casos— y el CVaR 95 sube un 6,6 %. Dicho como lo necesita quien dimensiona el fondo: el exceso del CVaR sobre la media es 636,3 con ρ = 0,30 y 507,7 con ρ = 0, de modo que suponer independencia recorta el fondo un 20,2 % — 128,6 de los 636,3 los pone el supuesto de correlación, y ese supuesto no se ve en ninguna de las cifras que la planilla publica.
El máximo simulado, en cambio, es idéntico en los dos casos: 2.366,2, la ejecución total en valor presente. Con ocho exposiciones de probabilidad de vida alta, el escenario en que todo se ejecuta se alcanza incluso sin correlación alguna. Lo que la correlación cambia no es dónde termina la cola, es cuán frecuente y cuán gruesa es. Es una distinción que vale la pena hacer despacio, porque la intuición dice lo contrario: correlacionar no empeora el peor caso, empeora los casos malos.
Qué hace la herramienta. Simula la distribución conjunta con un modelo de un factor sobre las probabilidades de vida, informada en valor presente sobre la misma base que el total analítico, y publica media, VaR, CVaR y máximo. Una planilla no simula 50.000 corridas de ocho variables correlacionadas sin dejar de ser una planilla — y las dos herramientas de referencia, honestamente, no lo intentan: la distribución de cartera es un añadido de la casa y no una salida de la fuente.
Con dos límites declarados. La correlación es un solo escalar —sin matriz por pares ni factor macro, que el mismo módulo sí ofrece para la cartera de contratos, de modo que el supuesto es aquí peor que allá— y es una convención de la casa y no una estimación, porque un libro de garantías de todo origen no tiene la serie de ejecuciones conjuntas que haría falta para estimarla. Y con pocas exposiciones la distribución tiene pocos escalones: con las ocho filas de Lemuria el VaR de ρ = 0,20 y de ρ = 0,30 es el mismo número, porque el percentil 95 cae en el mismo átomo —el escenario «se ejecutan seis de las ocho»—, y la pantalla no avisa. El manual recomienda leer el CVaR y explica por qué; una planilla no tiene ni el problema ni la advertencia.
Dónde ocurre. Paso 1, antes de cualquier fórmula.
Qué falla en la planilla. Una sola hoja con una sola fórmula. Si la hoja es la de garantías puntuales, el esquema entra como una exposición grande con una probabilidad de una tabla de calificación. Si la hoja es la del esquema, la garantía puntual entra como un saldo con una tasa de ejecución. En las dos direcciones la aritmética se ejecuta sin protestar, porque las dos fórmulas aceptan los mismos tipos de dato.
Cuánto cuesta en Lemuria, en las dos direcciones. La comparación se hace sobre cinco años, que es el horizonte al que el registro proyecta sus esquemas.
(a) El esquema valorado como una garantía grande — se toma su tasa anual de ejecución por una probabilidad de incumplimiento y se convierte a probabilidad de vida:
| Esquema | Correcto (flujo de 5 años) | Valorado como puntual | Error |
|---|---|---|---|
| Garantía de crédito estudiantil | 810,0 | 676,7 | −16,5 % |
| Fondo de garantía PYME | 367,5 | 342,7 | −6,8 % |
| Seguro agrícola estatal | 180,0 | 159,7 | −11,3 % |
| Garantía hipotecaria de vivienda social | 40,5 | 39,3 | −3,0 % |
| Total | 1.398,0 | 1.218,4 | −12,8 % |
Subestima, y la razón es exactamente la contraria de la del §6.2: la conversión a probabilidad de vida topa en 1, porque describe un suceso que puede ocurrir una sola vez. Un pool de veintiséis mil hipotecas que ejecuta el 1,5 % cada año no es un suceso que ocurre una vez: ocurre todos los años y la probabilidad de que ocurra no se acumula, se repite. Y el error es mayor donde la tasa es más alta —el crédito estudiantil, −16,5 %— es decir en el esquema más caro del libro.
(b) La garantía puntual valorada con una tasa histórica de ejecución — se aplica su probabilidad anual al saldo todos los años, sin supervivencia:
| Garantía | Correcto (de vida) | Valorada como esquema | Error |
|---|---|---|---|
| Ferrocarriles del Estado | 998,3 | 2.730,0 | +173,5 % |
| Corporación de Radiotelevisión | 199,7 | 384,0 | +92,3 % |
| Gobierno Regional del Norte | 120,4 | 150,0 | +24,6 % |
| Total de las siete garantías | 1.484,1 | 3.463,7 | +133,4 % |
Sobreestima, y aquí la razón es que la fórmula del esquema no tiene supervivencia: cobra el 26 % de 1.500 diez años seguidos, como si el ferrocarril pudiera incumplir diez veces. Un deudor solo puede incumplir una vez, y después de la primera no hay nada más que ejecutar.
Las dos mediciones juntas son el argumento del paso: no hay una fórmula conservadora y otra agresiva. Hay dos fórmulas que describen dos objetos distintos, y usar la equivocada se equivoca en la dirección que le toque —un 13 % por debajo o un 133 % por encima—, según cuál de los dos objetos se tenga delante. La partición del Paso 1 no es una preferencia de presentación: es la que decide qué aritmética aplica.
Qué hace la herramienta. Dos familias en un mismo registro, con dos motores y dos pantallas, y la familia es un campo de la fila. Una fila de esquema no puede llegar al motor de crédito ni al revés, y la valoración del libro completo llama a los dos y presenta los dos resultados por separado antes de agregarlos con su etiqueta. Lo que la herramienta no hace es la prueba de partición: las cuatro preguntas del Paso 1 las contesta el analista, y en particular la cuarta —¿hay historia propia de ejecuciones?— no tiene ni campo ni validación, porque el registro guarda la tasa y no la serie de la que salió.
Dónde ocurre. Paso 6.
Qué falla en la planilla. Una resta en la fila del escenario de estrés. Las ejecuciones se multiplican por el factor de estrés —eso la planilla lo hace bien— y después se les resta la columna de comisiones, que es la misma columna del escenario base. Las comisiones no suben con las ejecuciones: una comisión se cobra sobre el saldo garantizado, no sobre lo que se paga. La resta es aritméticamente impecable y describe un mundo que no existe.
Cuánto cuesta en Lemuria.
| Escenario base | Estrés ×2 | |
|---|---|---|
| Ejecuciones esperadas de los cuatro esquemas | 279,6 | 559,2 |
| Comisiones | 65,0 | 65,0 |
| Costo fiscal neto | 214,6 | 494,2 |
El neto pasa de 214,6 a 494,2, y una planilla que reste 130 de comisiones estresadas publicaría 429,2. Pero el daño no está en el agregado: está en la fila individual, porque es ahí donde la conclusión se invierte.
La garantía hipotecaria de vivienda social es el mejor esquema del libro: 1.200 de saldo, tasa de ejecución del 1,5 %, recuperación del 55 % porque hay una casa detrás, ejecuciones esperadas de 8,1 y comisiones de 8. Su costo fiscal neto es 0,1 — autofinanciado al céntimo, exactamente el esquema que un administrador presenta como prueba de que el programa está bien diseñado. Con el multiplicador ×2 las ejecuciones pasan a 16,2 y las comisiones siguen siendo 8: el neto pasa de 0,1 a 8,2, ochenta y dos veces. Un esquema que en la media no le cuesta nada al Tesoro le cuesta, en el escenario de estrés, su provisión entera. Es la cifra que el administrador de un fondo de garantías necesita y es la que la resta mal hecha borra.
Qué hace la herramienta. Estresa las ejecuciones. Y no recalcula el neto — el costo fiscal neto que publica es siempre el de la media, y no hay un neto estresado en la salida. De modo que esta falla, en la versión concreta que esta sección mide, la comete hoy la herramienta también, y las dos cifras de la tabla de arriba se calculan al lado. Se cuenta así, con el hallazgo abierto y nombrado en el §5, porque el argumento de esta sección nunca fue que el programa no se equivoque: es que cuando se equivoca hay una sola fórmula que corregir y una prueba que impide que vuelva, y no ocho planillas en cuatro direcciones de las que nadie tiene el inventario.
Y una segunda mitad de la misma falla, más pequeña y más fácil: el motor calcula cuatro cifras en porcentaje del PIB —ejecuciones esperadas, estresadas, saldo y costo neto— y la pantalla imprime una. Un registro que quiera comparar su libro de esquemas con un techo fiscal necesita las cuatro, y hoy tres de ellas existen y no se ven.
Dónde ocurre. Paso 2 para los umbrales, Paso 1 para las tasas, Paso 9 para el archivo.
Qué falla en la planilla. Tres cosas que son la misma. Las probabilidades de cien garantías salen de una tabla de calificación pegada en una hoja auxiliar, sin fuente, sin año y sin la advertencia de que las tablas de incumplimiento corporativo no están calibradas para soberanos ni para empresas públicas. Las tasas de ejecución de ocho esquemas son números que alguien tecleó, sin la serie de la que salieron ni la ventana sobre la que se calcularon. Y el archivo no tiene versión: se llama registro_garantias_v3_final_REV2.xlsx, tiene la fecha de modificación del último que lo abrió y ninguna fecha de corte de los datos que contiene.
Cuánto cuesta en Lemuria. Lo que cuesta no es un error: es la imposibilidad de defender una cifra. Y se mide moviendo un solo escalón de la tabla de calificación sobre la garantía más grande del libro. La tabla indicativa que el método publica va de 0,01 % para el mejor grado a 26 % para el peor antes del incumplimiento, y el ferrocarril está puntuado en ese último:
| Escalón del ferrocarril | PD anual | PD de vida | Costo de vida en VP | Tratamiento |
|---|---|---|---|---|
| El del registro (el peor grado) | 26,0 % | 95,1 % | 879,4 | provisión reconocida |
| Uno mejor | 5,0 % | 40,1 % | 336,8 | revelación en nota |
| Dos mejores | 1,2 % | 11,4 % | 93,7 | revelación en nota |
Un escalón cambia el costo esperado un 61,7 % y saca del balance la provisión más grande del libro: la provisión del pasivo contingente del registro caería de 1.334,1 a 454,7. Nadie tiene que equivocarse para que eso pase: basta con que la tabla sea de un estudio de incumplimientos corporativos de otra economía, o con que quien puntuó la empresa haya leído la ficha de otro año. Y la pregunta que el auditor hará dentro de tres años —"¿de dónde salió el 26 %?"— no tiene respuesta en una hoja auxiliar sin fuente.
La misma aritmética vale para las tasas de ejecución de los esquemas, y ahí el efecto es lineal y directo: la tasa del crédito estudiantil es el 9,0 % y produce 162,0 de las 279,6 ejecuciones esperadas del bloque. Un punto porcentual de esa tasa son 18 al año. Sobre qué ventana se calculó ese 9,0 % no está escrito en ninguna parte del registro, y la diferencia entre una tasa calculada sobre nueve años y una calculada sobre los dos años de la pandemia no se ve en la celda.
Qué hace la herramienta. Menos de lo que debería y más de lo que parece. Cada fila del registro tiene fecha de corte, moneda, sector, instrumento y un campo de notas, y el archivo que exporta los trae todos, de modo que la cifra publicada viaja con el estado del libro que la produjo. La tabla de calificación viene declarada como indicativa y a calibrar en el propio producto, y el manual repite esa advertencia en vez de suavizarla. Y la tasa de descuento se publica junto a su procedencia en cada resultado.
Lo que falta, y va declarado: no hay serie histórica del esquema, de modo que la ventana de su tasa no tiene campo; no hay procedencia obligatoria de la probabilidad ni de la recuperación; y no hay versión del registro con la diferencia contra el año anterior explicada por causa, que es lo que el Paso 9 pide y lo que convierte un registro en un documento auditable. Un registro que no puede decir por qué su cifra cambió respecto del año pasado no es mejor que la planilla: es una planilla con base de datos.
Dónde ocurre. Paso 10.
Qué falla en la planilla. Nada, dentro de la planilla. La falla es que la planilla es el final del camino. Las cifras del §4 tienen once destinos distintos —el balance, la nota a los estados financieros, la partida de memorando estadística 6M61, el balance estadístico, el presupuesto del año, la declaración de riesgos fiscales, el dimensionamiento del fondo, el informe de subsidios, el límite de concentración— y cada uno necesita una vista distinta del mismo libro, cuadrada con las demás. Una planilla las produce copiando y pegando, y cada copia es una oportunidad de que una de las tres lecturas del §4.7 deje de conciliar con las otras dos.
Cuánto cuesta en Lemuria. La conciliación del §4.7 tiene tres columnas que no coinciden y no deben coincidir: la contable reconoce 1.334,1 de pasivo, la estadística mide 1.248,4 de pasivo del esquema más 3.910 de memorando, y la presupuestaria 632,8 del año. Un lector que vea esas tres cifras en tres documentos distintos, sin la tabla que las relaciona, va a concluir que dos de las tres están mal. La regla de no duplicación tiene el mismo problema y es más peligrosa: los 2.710 de deuda garantizada de las cinco empresas públicas aparecen inventariados en un manual y valorados en otro, y sumarlos —que es lo que hace cualquier consolidación por copia— duplica la mitad del libro.
Qué hace la herramienta. Guarda el registro con su fecha de corte, lo valora desde los insumos en una sola llamada —de modo que un libro guardado no puede discrepar del motor que lo valora, porque ninguna columna del registro es un resultado—, arma la nota de revelación sobre el mismo libro, exporta el conjunto en un archivo de cinco hojas y entrega las dos familias a la declaración de riesgos fiscales. Y lo que falta, declarado: no hay traspaso automático desde el módulo de empresas públicas —que publica el stock que este manual valora— ni hacia el presupuesto, de modo que las dos fronteras donde la duplicación puede ocurrir siguen siendo manuales.
| # | Falla | Paso | Qué cuesta, medido |
|---|---|---|---|
| 6.1 | El valor facial llamado exposición | 2 | 11.010 contra 1.733,7 de costo esperado de vida en VP: ×6,35. La exposición máxima es 3.389,2 y no 11.010 |
| 6.2 | La probabilidad anual contra un umbral de vida | 3, 7 | Provisión del pasivo 279,6 contra 1.334,1: ×4,77. El aval de 1.500 al ferrocarril, fuera del balance |
| 6.3 | El costo esperado sin plazo y sin descuento | 3 | 392,2 contra 1.454,1: ×3,71. La base mueve 63 veces más que la tasa |
| 6.4 | La recuperación en cero por omisión | 3 | 1.454,1 → 2.097,7: +44,3 %. Y la exposición máxima se vuelve el valor facial |
| 6.5 | Garantías sumadas con préstamos | 0, 2, 7 | 500 de activo dentro de 4.410 de exposición contingente: 12,2 % del costo esperado, y la provisión del pasivo es 1.334,1 y no los 1.512,0 de sumar las dos partidas |
| 6.6 | La cartera como suma de independientes | 4 | CVaR 1.961,8 → 2.090,4. El fondo, 507,7 → 636,3: la independencia lo recorta un 20,2 % |
| 6.7 | El esquema tratado como garantía y la garantía como esquema | 1 | −12,8 % en un sentido, +133,4 % en el otro. Sobre el ferrocarril, 2.730,0 contra 998,3 |
| 6.8 | El neto de comisiones que no se estresa | 6 | Neto 214,6 → 494,2. Un esquema autofinanciado (0,1) pasa a costar 8,2: ×82 |
| 6.9 | Umbrales y tasas sin procedencia, archivo sin versión | 1, 2, 9 | Un escalón de calificación: −61,7 % en la fila más grande, y la provisión del pasivo del registro de 1.334,1 a 454,7 |
| 6.10 | El registro que no tiene a dónde ir | 10 | Once destinos, tres lecturas que no coinciden y no deben, y 2.710 que se duplican si alguien las suma |
Tres de las diez —6.2, 6.3 y una mitad de 6.4— las cometió la propia herramienta y están corregidas. Una —6.8— la comete hoy y está nombrada en el §5 con el hallazgo abierto. Dos —6.5 y 6.7— están corregidas a medias: el dato está en el registro y el subtotal no está en la salida. Se cuentan las diez con la misma vara, porque un manual que solo listara las fallas ajenas sería un folleto.
Cuatro cosas, y no son concesiones retóricas.
Entender una garantía. Para ver cómo se mueve la pérdida esperada de una garantía cuando se cambia la recuperación, no hay nada mejor que una celda y una tecla. La tabla 4.8 del §4 —la sensibilidad a la recuperación— es más fácil de entender en una planilla que en una pantalla, y quien no la haya hecho a mano una vez no entiende lo que la pantalla le muestra.
Explorar un método antes de programarlo. Las dos herramientas de referencia son planillas por una buena razón: una planilla es un método que se lee. El lector puede abrir la fórmula, seguirla, discutirla y corregirla, y eso es exactamente lo que un ministerio necesita para adoptar un método que después va a defender. Un programa esconde la fórmula; una planilla la publica.
Enseñar. Un taller de dos días sobre valoración de garantías se hace en planilla, y este manual recomienda hacerlo.
Diagnosticar una garantía nueva antes de que exista un registro. Un ministerio al que le piden un aval el jueves no necesita una base de datos: necesita PD × severidad × exposición, la conversión del plazo y la prima de equilibrio, y las tres caben en una hoja.
Lo que no se hace en planilla es el registro: cien filas que llegan de cuatro sitios, con una fecha de corte, una base de probabilidad que tiene que ser la misma en las cien, tres bases publicadas juntas, una cola simulada, una nota de revelación que un auditor va a firmar, once destinos que tienen que conciliar y una versión que explique por qué la cifra de este año no es la del anterior. La frontera entre las dos cosas es nítida y conviene decirla en una línea: la planilla es mejor para entender una garantía; el registro, para gobernar un libro de garantías y defender su número ante un auditor.
Ninguna cifra de este capítulo es nueva: todas salen del ejemplo del §4, y todas de la misma corrida del motor sobre el registro de Lemuria. La correspondencia, para que un revisor pueda ir a buscarlas:
| § | Cifras | Vienen de |
|---|---|---|
| 6.1 | 11.010 · 3.389,2 · 1.733,7 · 671,8 | §4.3, tabla 4.3 |
| 6.2 | 279,6 · 1.334,1 · ×4,77 · 1.512,0 (las dos partidas sumadas) · ×5,41 · 879,4 · 273,0 · 95,1 % | §4.7, tabla 4.15 y recuadro 4.4.1 |
| 6.3 | 392,2 · 1.692,2 · 1.454,1 · las tres palancas | §4.4, tabla 4.6 y las dos sensibilidades |
| 6.4 | 560,2 · 2.097,7 · 4.410 · 321,0 · 256,0 | §4.4, tabla 4.8 |
| 6.5 | 3.910 / 500 · 353,2 / 39,0 · 1.276,3 / 177,8 · 277,7 · 1.334,1 | §4.1, §4.4 tabla 4.6, §4.5 tabla 4.10, §4.7 |
| 6.6 | 1.961,8 · 2.090,4 · 636,3 · 507,7 · 2.366,2 · 2.005,1 | §4.5, tablas 4.9 y 4.11 |
| 6.7 | 1.398,0 / 1.218,4 · 1.484,1 / 3.463,7 · 2.730,0 | medido sobre el mismo registro a cinco años |
| 6.8 | 214,6 · 494,2 · 0,1 → 8,2 | §4.6, recuadro 4.6.1 |
| 6.9 | 336,8 · 93,7 · 454,7 · 162,0 de 279,6 | medido moviendo la calificación del ferrocarril |
| 6.10 | 1.334,1 · 1.248,4 · 3.910 · 632,8 · 2.710 | §4.7 tabla 4.17 y §4.9 |
Las dos filas que no remiten a una tabla del §4 —6.7 y 6.9— son mediciones hechas para esta sección sobre el mismo registro y con los mismos motores: la miscategorización de las dos familias y el escalón de la tabla de calificación. Se calculan en la misma corrida que todo lo demás, y se vuelven a calcular con ella.
Todas las referencias fueron consultadas el 24 de septiembre de 2026, salvo la referencia 24, vuelta a descargar y ampliada el 25‑09‑2026 para el recuadro 4.8 definitivo, y la 24b, abierta ese mismo día. Salvo indicación en contrario, cada documento se leyó en su versión oficial —PDF descargado del sitio del editor—. ✔ = verificada por lectura directa para este manual · ✔M2 / ✔M6 = verificada para ese manual de esta serie y no releída · ✔p = verificada en material de presentación del propio editor, sin lectura de la guía de usuario del producto citado —que en el caso de las referencias 1 y 2 no existe publicada, no está pendiente de abrir— · PV = por verificar (existencia confirmada; el dato indicado se comprueba contra el documento antes de citarlo en el cuerpo). Donde un documento se leyó a través de otra referencia, se dice.
EL = PD × LGD × EAD y del tratamiento de la correlación de activos. PV edición y párrafos. Se cita como procedencia de la identidad, no como norma aplicable al sector público — la distinción va escrita en el §2.4 y no es un formalismo: ningún requerimiento de capital bancario obliga a un ministerio de finanzas.24b. Chile — Decreto Ley N° 1.263 de 1975, Orgánico de Administración Financiera del Estado, art. 2.º (la definición de «sector público» de la que depende la regla de perímetro de la referencia 24) y art. 40 (el mandato del informe anual). [por verificar] — el texto de la norma en el sitio de la Biblioteca del Congreso Nacional (https://www.bcn.cl/leychile/navegar?idNorma=6536) devuelve HTTP 401 y no se pudo leer directamente. Lo que el §4.8 afirma sobre el art. 40 y sobre el alcance del «sector público» se toma de la cita literal y de la enumeración resumida que hace el propio informe de la Dipres (referencia 24, Presentación y cap. II.1), y así está declarado. Lo que queda sin resolver, y marcado en el §4.8: si un gobierno regional cae dentro de ese «sector público». La enumeración del informe —Gobierno Central, Congreso Nacional, Poder Judicial, Contraloría, «entre otros»— ni los nombra ni los excluye.
25. Colombia — Ley 448 de 1998, "por medio de la cual se adoptan medidas en relación con el manejo de las obligaciones contingentes de las entidades estatales". Art. 1 (las entidades deben incluir en sus presupuestos de servicio de deuda las apropiaciones para cubrir las posibles pérdidas de las obligaciones contingentes a su cargo; parágrafo: obligación contingente = obligación pecuniaria sometida a condición); art. 2 (creación del Fondo de Contingencias de las Entidades Estatales); art. 3 (objeto); art. 4 (los aportes se entienden ejecutados al transferirse y solo se reembolsan "cuando se verifique en forma definitiva la no realización de los riesgos previstos"); art. 5 (recursos); art. 6 (la Dirección General de Crédito Público aprueba las valoraciones y determina el aumento o la disminución de los aportes). Con su reglamento, Decreto 423 de 2001, arts. 1–6 (régimen obligatorio de las contingencias contractuales; el fondo como sistema de manejo de recursos transferidos según un plan de aportes). ✔ (textos oficiales, leídos). Ya citada en M2.
26. Sudáfrica — National Treasury (2026). Budget Review 2026, cap. 7 "Government Debt and Contingent Liabilities", sección "Contingent liabilities" (la definición de monto garantizado frente a exposición, y por qué la segunda puede exceder al primero), tabla 7.10 "Government guarantee exposure", con el detalle por entidad en la tabla 11 del anexo estadístico; sección "Other guarantees and contingent liabilities". https://www.treasury.gov.za/documents/National%20Budget/2026/review/Chapter%207.pdf. ✔ (PDF oficial, leído). Se cita la estructura de divulgación y la definición; no se usan sus cifras. Ya verificada en M6.
27. Reino Unido — HM Treasury (2023). Contingent Liability Approval Framework — Guidance Update, April 2023. Cap. 1 (la definición de pasivo contingente en el contexto de Managing Public Money y del control del gasto, "a wider definition than the accounting definition […] as set out in IAS 37"), cap. 2 (tipos), cap. 3 (aprobación y notificación), cap. 4 (principios de valor por dinero) y anexos 1–2 (lista de verificación). https://assets.publishing.service.gov.uk/media/64400f2422ef3b000f66f57a/Contingent_Liability_Approval_Framework.pdf. ✔ (PDF oficial, leído). Complementos: HM Treasury, Managing Public Money (edición de abril de 2026) — PV edición y párrafos; y HM Treasury (2025), Guidance for Managing Government's Implicit Liabilities, noviembre de 2025 — ✔ existencia y fecha · PV contenido. Este último es la guía publicada sobre obligaciones implícitas que el §2.7 nombra: este manual no las valora, pero registra que existe una jurisdicción que ya les escribió un procedimiento.
28. Perú — Ministerio de Economía y Finanzas, reporte de compromisos contingentes del sector público no financiero, y el tope sobre compromisos cuantificables. PV en su totalidad. No se escribió fila de país para Perú en el §2.7: el juego de cinco que el manual publica es Estados Unidos, Colombia, Chile, Sudáfrica y Reino Unido, y añadir una sexta fila sin verificar la norma, el capítulo y la periodicidad habría bajado el estándar de la tabla. Queda como candidato para la próxima edición.
Se citan como "Austral, título". Todos están publicados en https://austral-intelligence.com/research/ (versión en español en https://austral-intelligence.com/es/research/), con HTML y PDF en la misma ruta. Los números de serie se omiten, como en M2 y M6.
No se cita el trabajo en preparación sobre el riesgo que no se puede transferir a ningún precio: a la fecha de cierre de esta edición existe solo como esquema, no está publicado, y la regla de la serie es no citar lo que el lector no puede abrir.
Seis puntos, en orden de importancia para el cuerpo del manual. Eran seis y uno se cerró, y el 25‑09‑2026 entró otro: el primero —las guías de usuario de las dos herramientas de garantías— queda cerrado y no por haberlo verificado, sino porque el documento no existe: al 24‑09‑2026 las páginas del editor anuncian las dos guías como próximamente. No hay ficha que fijar. El §2.1 se acredita con la evaluación de la Oficina de Evaluación Independiente (referencia 5, p. 11) y con las dos presentaciones del propio departamento (referencias 3 y 4), las tres del editor de la herramienta, y lo declara en el cuerpo. La consecuencia queda registrada para la próxima edición: cuando el editor publique las guías hay que releer el §2.1, porque si describieran el método de otra forma habría que reescribirlo.
(i) La redacción inglesa de los artículos 20 y 21 del Acuerdo de la OCDE (referencia 19). El texto se leyó en su versión oficial francesa y las citas del §2.6 son traducciones propias declaradas como tales; la edición inglesa del manual necesita la redacción literal.
(ii) Los párrafos del marco de Basilea (referencia 18). El §2.4 lo cita como procedencia de la identidad y de la correlación de activos, sin atribuirle ninguna obligación; la cita es defendible sin párrafo, pero es la única del §2 que va sin localizador.
(iii) Las páginas exactas de Irwin (2007) para las dos citas del §2.5 y del §2.6 (referencia 15). La estructura de capítulos está verificada contra el PDF del editor; las páginas no.
(iv) La edición vigente de la guía presupuestaria de crédito federal de los Estados Unidos (referencia 23). La ley está verificada en su texto codificado; la circular se abrió en una edición de 2016 y la fila del §2.7 no depende de ninguna cifra suya, pero la referencia debe actualizarse.
(v) El capítulo de garantías del manual europeo de déficit y deuda (referencia 14) y la fila de Perú (referencia 28), ambos fuera del cuerpo de esta edición y candidatos para la siguiente.
(vi) Nuevo, del 25‑09‑2026. El texto del D.L. N° 1.263 de 1975 (referencia 24b): el sitio de la Biblioteca del Congreso Nacional devuelve HTTP 401 y la norma no se pudo leer. Lo que el §4.8 dice de ella está tomado de la cita literal y de la enumeración resumida del informe de la Dipres, y así está declarado; lo que queda sin resolver es si un gobierno regional cae dentro de su «sector público», que es lo que decide si una fila de 400 del registro de Lemuria sale o no del pasivo contingente en el contrafactual del recuadro. No cambia ninguna cifra del ejemplo —es un contrafactual sobre una regla ajena— y está marcado [por verificar] en el §4.8 y en el guion.
Ninguno de los seis cambia una regla del método, y ninguno afecta a una sección entera: el único que lo hacía era el que acaba de cerrarse.