Manuel M2 · Série de Manuels Austral
Télécharger le PDF ↓Versión en españolEnglish versionVersão em português
Compromisos Fiscales y Pasivos Contingentes de APP (FCCL) — Manual M2 de Austral (ES) · Fiscal Commitments and Contingent Liabilities of PPPs (FCCL) — Austral Manual M2 (EN) · Compromissos Fiscais e Passivos Contingentes de PPPs (FCCL) — Manual M2 da Austral (PT)
Version 1.0.1 · 24 septembre 2026 — traduction de l'édition espagnole, version 1.0.1 (24 septembre 2026) ; l'édition espagnole fait foi en cas de divergence.
Austral Intelligence · David Duarte Arancibia, avec Mika (agent d'analyse d'Austral)
Modules de la plateforme qui exécutent la méthode : FARO (/faro) — le registre budgétaire du portefeuille PPP — et Guarantees (/guarantees) — l'atelier d'évaluation des garanties
Langues : français (cette édition), espagnol, anglais et portugais · HTML et PDF sur austral‑intelligence.com/manuals
Ce manuel explique comment un ministère des Finances construit et tient le registre de ce que l'État doit et pourrait devoir au titre de son portefeuille de partenariats public‑privé (PPP) : les engagements budgétaires et passifs conditionnels, FCCL selon le sigle anglais. Il sépare ce que l'État paiera avec certitude — l'engagement ferme — de ce qu'il ne paiera que si un événement survient — le passif conditionnel —, et il exige que ce dernier soit évalué sur la distribution de la variable qui le déclenche et jamais sur sa trajectoire moyenne, avec graine et nombre de tirages publiés ; une garantie de revenus minimum bien calibrée coûte exactement zéro si on la lit sur le scénario attendu, et c'est ce zéro que la méthode corrige. Il fixe en outre une convention unique de valeur actualisée — depuis l'année de base, sans actualiser deux fois — et déclare quel chiffre s'impute au plafond d'engagements et lequel au plafond d'expositions conditionnelles. La méthode en onze étapes est créditée à PFRAM 2.0, au recueil de bonnes pratiques de la Banque mondiale de 2022 et aux trois corpus de règles comptables et statistiques — MSFP 2014, IPSAS 32 et IPSAS 19, et le SEC 2010 —, avec cinq pratiques nationales, dont la pratique chilienne, montrant où les pays s'écartent les uns des autres ; elle est parcourue sur un contrat générique, l'élargissement d'une autoroute côtière contractée en PPP mixte, au sein d'un portefeuille de démonstration de 81 contrats ; elle est montrée écran par écran dans les deux modules de la plateforme Austral qui l'exécutent ; et le manuel explique, avec sept défaillances concrètes, pourquoi cette méthode se casse dans un tableur. Il est écrit pour les unités PPP, les ministères des Finances, la comptabilité publique, les instituts de statistique et l'audit.
Austral Intelligence (2026). Engagements budgétaires et passifs conditionnels des PPP (FCCL). Manuel M2, Série de Manuels Austral, version 1.0.1, septembre 2026. https://austral-intelligence.com/manuals/engagements-budgetaires/
Tous les chiffres de l'exemple traité (section 4) et des captures d'écran (section 5) sont génériques : ils correspondent à un portefeuille hypothétique de 81 contrats PPP de la « République de Lemuria », fourni comme paquet de démonstration dans la plateforme et recalibré pour que la méthode puisse être suivie d'un bout à l'autre — en particulier, pour que la garantie de revenus minimum de l'exemple ne paie pas dans le scénario attendu, comme il convient à une garantie bien calibrée. Ils ne proviennent d'aucun client ni d'aucun projet réel, et ne doivent pas servir de référence d'engagements, de garanties ou de risques budgétaires pour un pays concret. Les valeurs par défaut de l'outil (marquées ◆ dans le texte) sont des calibrages d'Austral, configurables dans chaque contrat ou espace de travail, et sont publiées pour que le relecteur puisse en discuter — parmi elles, la probabilité annuelle de défaut de la garantie de dette (1,5 %) et le coût de supervision de l'autorité contractante (2 % de l'investissement par année d'exploitation). Les chiffres de la plateforme cités dans ce manuel correspondent à sa version de production à la date de capture (septembre 2026) ; une version ultérieure de l'outil peut les recalculer. Les méthodologies citées sont créditées à leurs auteurs ; le seul nom de produit dans le manuel est Austral.
La version 1.0.1 (24 septembre 2026) corrige une erreur de citation : le tableau du §4 et la fiche du §5 citaient IPSAS 19 ¶35 pour l'information en annexe relative au passif conditionnel ; le ¶35 interdit de le comptabiliser, l'obligation de le mentionner en annexe est le ¶36, avec le contenu de la note au ¶100 (vérifié contre le texte d'IPSAS 19 lors de la rédaction de M7 et M9). Aucune valeur, aucun traitement et aucun chiffre du manuel ne changent.
Un ministère des Finances a un portefeuille de contrats de partenariat public‑privé (PPP) — trente, quatre‑vingts, deux cents — signés sur vingt ans par différents ministères, et une question à laquelle aucun des contrats ne répond à lui seul : combien l'État doit‑il au titre de ces contrats. Ils n'apparaissent pas comme dette. Une partie correspond à des paiements certains que le budget honorera chaque année pendant des décennies ; une autre, à des paiements qui n'auront lieu que si quelque chose tourne mal — si le trafic chute, si la société de projet fait faillite, si le contrat prend fin avant terme — ; et une troisième, à des obligations que personne n'a écrites mais que tout le monde s'attend à voir l'État honorer. Le registre des engagements budgétaires et passifs conditionnels (FCCL, selon le sigle anglais : fiscal commitments and contingent liabilities) existe pour répondre à cette question avec des chiffres, pour que le budget, la comptabilité et les statistiques de finances publiques disent la même chose, et pour qu'un auditeur puisse reconstituer chaque chiffre trois ans plus tard.
Ce que ce manuel livre, c'est un inventaire évalué des obligations de l'État envers son portefeuille de PPP. Ce n'est pas une évaluation des projets — cela relève de l'analyse d'optimisation des ressources (value for money, VfM), manuel M1 de cette série — ni un test de soutenabilité de la dette publique — celui‑ci le prend comme intrant. C'est ce qui se situe entre les deux : la comptabilité de ce que l'État a déjà engagé.
La question tient en une ligne : combien l'État a‑t‑il engagé avec ce portefeuille, avec quelle certitude et sur quelles années ?
Chaque membre de la phrase fait un travail. Combien : en argent, année par année et en valeur actualisée, et non en nombre de contrats ni en montant d'investissement. Avec quelle certitude : en séparant ce qui sera payé à coup sûr — l'engagement ferme — de ce qui ne sera payé que si un événement survient — le passif conditionnel —, et, au sein du conditionnel, ce qui serait payé dans le pire des cas de ce que l'on s'attend à payer. Sur quelles années : parce que l'année où le portefeuille atteint son pic est une donnée, pas une moyenne.
Il s'ensuit ce à quoi le registre ne répond pas. Il ne dit pas si chaque contrat en valait la peine : cela a été décidé, avant, par l'évaluation socioéconomique et par l'optimisation des ressources. Il ne dit pas si le pays peut s'endetter davantage : il produit l'intrant — la part de la dette publique qui ne s'appelle pas dette — et l'analyse de soutenabilité la reprend de là. Et il ne dit pas combien l'État perdra l'an prochain : il dit combien il pourrait perdre et combien il s'attend à perdre, deux chiffres distincts avec deux usages distincts.
Ce que le registre FCCL n'est pas
- Ce n'est pas une évaluation de projets. Un contrat au passif conditionnel élevé n'est pas un mauvais contrat ; ce peut être la seule façon de financer une route que personne n'aurait construite sans garantie. Le registre mesure l'exposition, pas l'opportunité.
- Ce n'est pas la déclaration des risques budgétaires. Cette déclaration couvre aussi les chocs macroéconomiques, les entreprises publiques, les collectivités infranationales, le système financier. Le registre FCCL en est le chapitre PPP, et il est cité comme destination (étape 7.1 de la méthode).
- Ce n'est pas une liste de garanties. Une liste dit quelles garanties existent. Le registre dit combien elles valent, sur quelle distribution elles ont été évaluées, avec quelle graine et sous quelle convention d'agrégation ; et il dit aussi quelles obligations n'ont pas été évaluées, et pourquoi.
Le registre a trois moments, et le deuxième le distingue des deux autres manuels de cette série.
À la signature de chaque contrat : l'inscription initiale. Quand le contrat est signé — ou, mieux, quand il est approuvé pour être mis en concurrence —, l'unité PPP inscrit ses engagements fermes et ses passifs conditionnels à partir du modèle financier du contrat lui‑même, et le ministère des Finances les approuve en connaissant leur valeur. C'est le moment où la garantie peut encore être redimensionnée ou refusée ; après la signature, on ne peut plus que l'inscrire. Le Chili, le Pérou et la Colombie exigent cette approbation préalable parce que le coût d'une garantie se décide quand on l'écrit, pas quand on l'appelle (§2.5).
Chaque exercice budgétaire : l'actualisation et le rapport. Avec les données réelles de l'année — trafic, paiements effectués, garanties appelées, contrats nouveaux, renégociations —, le registre complet est réévalué, comparé à la version précédente et publié : dans le budget, comme engagements par année ; dans la comptabilité, comme passifs et provisions ; dans les statistiques, comme dette et postes pour mémoire ; et dans la déclaration des risques budgétaires, comme le chapitre PPP. C'est le seul des trois manuels de la série qui s'exécute tous les ans, pour tout le portefeuille, et non une fois par projet. Un registre évalué à la signature et jamais retouché est un registre historique, pas un registre budgétaire.
À chaque événement : la révision. Une renégociation, un appel de garantie, une sentence arbitrale, une résiliation anticipée, un bouclage financier à d'autres conditions : chacun modifie la valeur d'une ligne du registre et s'inscrit avec sa cause, pour que l'écart entre deux versions annuelles puisse être expliqué et non seulement constaté.
Ce qui ne convient pas est le plus fréquent : inscrire les garanties le jour où elles sont appelées. Elles sont alors déjà de la dépense, et le registre arrive trop tard pour tout ce à quoi il servait : approuver, provisionner, poser un plafond.
Sept lecteurs d'un même registre, chacun avec une question différente.
La méthode produit, pour chaque contrat et pour l'ensemble du portefeuille, quatre chiffres. Aucun ne remplace les autres.
Et le cinquième, que presque aucun registre ne documente : ce qui n'a pas été évalué, et pourquoi. Le changement de loi, le rétablissement de l'équilibre économique, la renégociation, la force majeure sans clause de paiement et la garantie implicite — l'attente que l'État sauve le concessionnaire même si aucun papier ne l'y oblige — n'ont pas de chiffre dans cette méthode ; ils ont une ligne dans la matrice des risques, avec probabilité et impact en trois niveaux et la raison de ne pas les évaluer. Un registre qui ne montrerait que l'évalué paraît plus complet et est moins honnête.
Il n'y a pas de seuils chiffrés dans cette section : les plafonds, les seuils d'alerte et les fourchettes de probabilité qui décident d'une écriture se trouvent aux étapes 7 et 8 de la méthode.
C'est l'erreur la plus courante d'un registre de garanties, et elle explique pourquoi l'étape 5 est écrite comme elle l'est.
Une garantie de revenus minimum bien calibrée a son plancher en dessous de la projection de recettes du contrat : s'il était au‑dessus, l'État paierait dès le premier jour et la garantie serait une subvention sous un autre nom. Si le registre évalue la garantie sur cette même projection — une seule trajectoire de trafic — et en retranche le plancher, le résultat est zéro toutes les années, par construction. La cellule affiche « coût attendu : 0 » et le registre écrit « garantie de revenus minimum : sans coût attendu ». Ce n'est pas une erreur de formule ; c'est la formule correcte appliquée à un seul scénario. Le paiement attendu d'une garantie n'est pas le paiement de la garantie dans le scénario attendu.
La garantie vaut quelque chose parce que les recettes se dispersent autour de cette projection, et que, dans le bas de la dispersion, l'État paie. L'évaluer exige donc la distribution de la variable qui la déclenche — les recettes, la dette restant due, le taux de change, l'événement de résiliation — et non sa trajectoire moyenne : un processus de recettes à volatilité déclarée, simulé des milliers de fois, dont on lit combien de fois et combien l'État paie. C'est la méthode qu'Irwin (2007) fixe pour les garanties d'infrastructure ; celle que la Direction du budget du Chili applique aux garanties de revenus minimum du système de concessions — exposition maximale d'abord, valeur attendue par simulation de Monte Carlo des recettes de trafic ensuite (Dipres, Informe de Pasivos Contingentes, II.3.3 et III.2) — ; celle que le recueil de la Banque mondiale (2022, §4.2) appelle analyse probabiliste et dont il note que « seuls quelques pays » l'utilisent ; celle que le FMI (2016, encadré 4) attribue au Chili, à la Colombie et au Pérou ; et celle qu'Austral étend au portefeuille entier dans Stress‑Testing PPP Portfolios (§2).
Sur l'exemple de la section 4, la même garantie de revenus minimum vaut 0,00 en trajectoire moyenne et 254,8 sur la distribution, avec la volatilité déclarée de 15 % ; dans le portefeuille de 81 contrats, les 38 garanties de revenus minimum valent zéro en trajectoire moyenne et 11 518 par simulation. Et le levier de l'hypothèse est de la même taille que l'erreur : le livre de garanties de ce portefeuille varie de 22,8 fois entre une volatilité de 5 % et une de 30 %, à contrats identiques. C'est pourquoi la méthode exige la volatilité comme hypothèse déclarée par contrat, avec son tableau de sensibilité imprimé à côté, et non comme une valeur que l'outil a posée parce que la cellule était vide.
Qu'un passif reste non évalué n'est pas qu'un problème technique : plus d'un acteur du cycle a intérêt à ce que le chiffre soit zéro, et le silence comptable du passif PPP est une incitation avant d'être un accident (Austral, The Useful Silence, §2 et §7). Le registre de ce manuel est fait pour que ce zéro ne puisse pas s'écrire sans que quelqu'un le signe.
Trois choses, dans cet ordre.
Une méthode autonome. La section 3 développe les onze étapes du registre — du périmètre et de l'unité de compte au suivi annuel — avec ce qui entre, ce qui sort, comment le calcul se fait, quelle est la règle de décision et où les équipes se trompent habituellement. Elle est écrite pour être exécutée avec n'importe quel outil, tableur compris. La section 2 crédite chaque règle à la source qui la fixe — PFRAM 2.0, le recueil de la Banque mondiale de 2022, le Guide de référence des PPP, et les trois corpus de règles : MSFP 2014, IPSAS 32 et 19, SEC 2010 — et dit où les sources ne concordent pas entre elles.
Un exemple reproductible. La section 4 parcourt les onze étapes sur un contrat générique — l'élargissement d'une autoroute côtière de 80 km, contractée en PPP mixte, avec rémunération de la disponibilité, péage, apport en capital de l'État et les trois garanties de la méthode — puis le situe au sein d'un portefeuille de 81 contrats, avec tous les chiffres et le résultat de chaque étape : un engagement ferme de 697,8 M USD en valeur actualisée (1 965 en somme nominale, supervision de l'autorité contractante comprise), une exposition maximale conditionnelle de 425,4 à son année de pic, un conditionnel attendu de 283,0 en somme sur la durée de vie et une garantie de revenus minimum qui coûte zéro en trajectoire moyenne et 254,8 sur la distribution. Ce n'est pas un cas de vitrine : le conditionnel attendu du contrat est petit face à son engagement ferme, et la garantie de dette montre comment une seule valeur par défaut — la probabilité annuelle de défaut, 1,5 % dans l'outil — décide si une garantie est une provision ou une note : avec les 5 % en vigueur jusqu'en septembre 2026 c'était la première ; avec 1,5 %, la seconde.
Les outils qui l'exécutent, et que le client garde. La section 5 montre comment la méthode se déroule sur la plateforme Austral : dans FARO, le registre du portefeuille — un modèle par contrat, des garanties évaluées par simulation, des séries de portefeuille, des plafonds, des états budgétaires et des exportations —, et dans Guarantees, l'atelier où chaque garantie se conçoit et s'évalue selon la même loi d'évaluation. La section 6 explique pourquoi cette méthode précise se casse dans un tableur, avec sept défaillances mesurées sur le même exemple. La section 7 réunit les références avec leur état de vérification.
Qui veut seulement savoir si le registre qui lui parvient à la signature est bien fait peut aller directement à la liste de vérification du relecteur, à la fin de la section 3.
Chaque règle de la méthode du §3 vient d'un guide qu'un ministère des Finances applique, d'un corpus de règles comptables ou statistiques qui l'y oblige, ou d'une pratique nationale qui l'a mise à l'épreuve. Cette section dit d'où vient chacune, avec sa section ou son paragraphe, pour que le relecteur discute la règle dans sa source et non dans le manuel. Trois sources primaires fixent le cadre : PFRAM 2.0 (FMI–Banque mondiale, 2019), qui donne la structure — engagements directs et conditionnels, matrice des risques, états budgétaires par projet — ; le recueil de la Banque mondiale de 2022, qui donne la gouvernance — qui identifie, qui approuve, plafonds, fonds, rapport — ; et le Guide de référence des PPP v3 (2017), module 2, §2.4, qui donne le cycle de gestion des finances publiques dans lequel les deux s'insèrent. Trois corpus de règles disent où chaque chiffre s'écrit : le Manuel de statistiques de finances publiques 2014 (MSFP 2014) pour les statistiques, IPSAS 32 et IPSAS 19 pour la comptabilité de l'entité publique, et le SEC 2010 avec le Manuel du déficit et de la dette des administrations publiques (MGDD) et le Guide EPEC–Eurostat pour la classification européenne. Cinq pratiques nationales montrent où les pays s'écartent les uns des autres. Le tableau 2.7 relie chaque étape du §3 à sa source et à l'écran du §5 qui l'exécute.
Avertissement de lecture : les sources concordent sur l'architecture — séparer le ferme du conditionnel, évaluer le maximum et l'attendu, rendre compte dans trois corpus qui doivent se recouper. Elles ne concordent pas sur trois points, et le manuel prend position sur chacun et la présente comme une décision, non comme un consensus : (i) la garantie s'évalue‑t‑elle dans le pire cas contractuel ou sur une distribution (PFRAM livre le maximum et un attendu sous choc ; la Dipres, la Colombie et le Pérou simulent) ; (ii) l'apport en capital de l'État est‑il un soutien direct ou conditionnel (PFRAM le traite comme une garantie de dette ; le manuel, comme un engagement ferme) ; et (iii) quel test fait entrer l'actif au bilan de l'État — le contrôle (IPSAS 32), les risques et avantages (MSFP 2014, SEC 2010) — et avec quels seuils.
Le PPP Fiscal Risk Assessment Model 2.0 (manuel d'utilisateur, septembre 2019) a été développé conjointement par le FMI et la Banque mondiale ; le fondateur d'Austral a participé à son développement depuis l'équipe de la Banque mondiale. Cinq règles du §3 en proviennent.
La taxonomie du soutien de l'État (§III.C). Garanties de dette (« un pourcentage de la dette totale du partenaire privé garanti par l'État ») et garanties de revenus minimum (un prix et un volume garantis qui, « ensemble […] déterminent le montant minimum de recettes garanti ») ; subventions forfaitaires ou au volume ; apports en capital ; exonérations fiscales ; apports en nature. Pour la GRM (garantie de revenus minimum), PFRAM livre deux chiffres que l'étape 5 conserve : l'encours restant « comme la valeur nominale cumulée non actualisée […] pour le reste du contrat de PPP (l'exposition maximale de l'État) » et les paiements « lorsqu'elle est appelée » sous un choc ; et il dit clairement que « dans le scénario de référence, on ne s'attend pas à ce que l'État effectue des paiements liés à la GRM » et que « PFRAM 2.0 n'estime pas la probabilité que la GRM soit appelée ». Le manuel reprend le maximum tel quel et ajoute la distribution (§2.6).
L'apport en capital. PFRAM l'enregistre comme une transaction financière — augmentation d'un actif financier, des actions — et, pour le risque budgétaire, le traite « de la même façon que les garanties de dette de l'État », puisque le capital est perdu si la société enregistre des pertes (§III.C). Le manuel suit une autre convention, déclarée : le décaissement est certain dans son existence et va aux engagements fermes (étape 2) ; la perte du capital est un risque et va à la matrice (étape 3.1). Les deux lectures sont conciliables — l'une regarde le flux de trésorerie, l'autre l'exposition — et le §5.4 montre comment la plateforme présente l'apport hors du conditionnel.
Trois corpus qui doivent dire la même chose (§III.D). Budget, comptabilité et statistique « devraient idéalement […] être cohérents » ; PFRAM « suppose que les PPP sont dans le budget, au bilan et inclus dans les statistiques de finances publiques », applique IPSAS 32 — l'actif et le passif sont ceux de l'État si celui‑ci contrôle le service et l'intérêt résiduel, « qu'il soit financé par l'État ou par les usagers » — et note que l'écart avec le test des risques et avantages du MSFP 2014 est « plus théorique que pratique ». L'encadré 2 en donne la raison de politique publique : IPSAS 32 « élimine le biais comptable en faveur des PPP », de sorte que le PPP soit entrepris « sur la base de sa propre valeur ajoutée […] plutôt que parce qu'il peut être exclu des comptes du secteur public ». C'est la règle de rapprochement de l'étape 7 : les trois sorties sont produites à partir du même registre et sont rapprochées.
La matrice des risques budgétaires (§III.E, tableau 1, figures 6–8, annexe I). Onze catégories et 52 sous‑catégories — gouvernance, construction, demande, exploitation et performance, financier, force majeure, actions défavorables de l'État, changement de loi, rééquilibrage financier, renégociation et résiliation —, avec vraisemblance et impact en trois niveaux (l'impact avec des seuils en % du PIB fixés par le pays, X et Y), notation par le produit des deux (figure 7 : négligeable, faible, moyen, élevé, critique), atténuation oui/non et priorité d'action (figure 8). C'est l'étape 3.1 : le lieu où vivent les risques que le manuel n'évalue pas en argent.
Ce que PFRAM ne fait pas (§II.B). Il ne décide pas du mode de contractualisation, ne remplace pas l'évaluation financière du projet, et « ne prend pas en compte la corrélation entre les différents risques budgétaires, que ce soit au sein d'un projet ou entre projets. Il suppose implicitement que tous les risques et tous les projets sont non corrélés ». L'étape 6 part de là.
Managing the Fiscal Implications of Public‑Private Partnerships in a Sustainable and Resilient Manner (Banque mondiale, août 2022, volume I) est le recueil de bonnes pratiques de dix juridictions — Chili, Géorgie, Jordanie, Kenya, Pakistan (Sindh), Philippines, Pérou, Afrique du Sud, Türkiye et Victoria (Australie) — écrit après la pandémie ; le fondateur d'Austral a dirigé l'équipe de la Banque qui l'a préparé. Quatre choses du §3 en proviennent.
Les onze principes (§3.3, tableau 8), en quatre blocs qui sont ceux de la méthode : analyse (guide méthodologique pour quantifier ; outils comme PFRAM), contrôle (l'impact budgétaire est évalué par une autorité budgétaire centrale à chaque jalon du cycle ; le VfM comme condition ; un plafond autorisé), budget (mécanismes pour financer le ferme et le conditionnel) et rapport (IPSAS pour décider ce qui est comptabilisé ; un rapport consolidé périodique ; audit ; application à tous les niveaux d'administration).
Scénarios contre probabilité (§4.2, tableau 11). Pour les engagements fermes, deux mesures : les « paiements annuels estimés » (celle du budget) et la « valeur actualisée nette des paiements » (celle du registre et de l'analyse de soutenabilité) ; c'est la double sortie de l'étape 4. Pour les conditionnels, deux approches : l'analyse de scénarios (« pire cas », points de déclenchement) et l'analyse probabiliste, qui « permet aux analystes d'estimer la distribution des coûts possibles, puis de calculer des mesures telles que la médiane […], la moyenne […] et divers centiles » ; le recueil note que « seuls quelques pays utilisent cette approche », parmi lesquels « l'analyse chilienne de l'exposition aux garanties de recettes et de change ». Le tableau 11 fixe, pour la résiliation anticipée, la « valeur maximale de l'indemnité de résiliation » (qui « survient typiquement à la mise en service du projet, lorsque la dette a été tirée et que les remboursements n'ont pas encore commencé ») et la « valeur attendue en termes de vraisemblance et d'impact », avec une probabilité qui peut s'ancrer dans l'expérience mondiale des annulations (quelque 4 % des contrats de la base PPI). L'étape 5 suit ce chemin et le referme par la simulation. Sa note 35 avertit qu'utiliser le taux sans risque local pour actualiser des paiements « qui surviennent pendant des crises » est discutable : le manuel actualise à un taux de politique déclaré et le dit.
Les plafonds (§5.4, tableau 13 ; appendice A, tableau 16). Un plafond PPP est « une combinaison de deux éléments » : la méthode (stock ou flux) et la référence (PIB, recettes, dépense). Le Pérou fixe 12 % du PIB sur la valeur actualisée du stock ; le Brésil, 5 % de la recette courante nette en flux (directs seulement) ; la Hongrie, 3 % des recettes ; et le tableau 16 liste les plafonds de stock rapportés au PIB de l'Argentine (7 %), du Salvador (5 %), du Honduras (5 %), du Paraguay et de l'Uruguay, avec l'équivalence estimée entre flux et stock. Le recueil avertit qu'un plafond spécifique « implique en dernier ressort une définition ex ante de la proportion d'investissement qu'il convient d'allouer aux PPP » et qu'il constitue une « couche de contrôle supplémentaire » lorsque les PPP ne tombent pas sous la règle budgétaire générale. L'étape 8 déclare quel chiffre s'impute à chaque plafond.
Comptabilité et publication (§7.1, tableau 14 ; §7.2). IPSAS 32 comme cadre recommandé ; pour les expositions conditionnelles, « une approche en droits constatés exige une comptabilisation initiale » (IPSAS 19 : provision si le paiement est probable et estimable) et « une approche en caisse, que suivent la plupart des pays, ne comptabilise pas les garanties tant qu'elles ne sont pas appelées » ; le tableau 14 compare caisse, droits constatés et statistique. Le recueil souligne qu'IPSAS 19 « ne définit pas "probable" en termes de probabilité » (note 55). La liste de ce qui se publie par garantie — nature et bénéficiaires, exposition brute maximale nominale, possibilité de recouvrement, estimation du coût probable (VA des paiements attendus), paiements de l'année, commissions — est la note d'annexe de l'étape 7. Le §7.1 se termine sur la disparité que le manuel explique en 2.4 : « un PPP à paiement public, pour lequel le risque de performance est matériellement transféré au partenaire privé, serait enregistré hors bilan dans l'UE, mais au bilan hors de l'UE, dans les pays qui ont adopté les IPSAS ».
Guide de référence des PPP, version 3 (Banque mondiale, BAsD et BID, 2017), module 2, §2.4 « Public Financial Management Frameworks for PPPs ». Quatre sous‑sections qui sont quatre moments de la méthode : §2.4.1 évaluer les implications budgétaires d'un projet (l'encadré 2.8 définit les passifs directs — « engagements de paiement qui ne dépendent pas de la survenance d'un événement futur incertain (même s'il peut y avoir une certaine incertitude sur leur valeur) » : subventions comblant le déficit de viabilité, rémunérations de la disponibilité, péages fictifs — et conditionnels — garanties sur des variables de risque, clauses d'indemnisation, indemnités de résiliation, garanties de dette, contentieux —, et ajoute que « tout contrat de PPP crée aussi des passifs conditionnels implicites » ; le tableau 2.6 reproduit la matrice de Polackova) ; §2.4.2 contrôler l'exposition agrégée (les plafonds du Pérou, de la Hongrie et du Brésil, et l'avertissement d'Irwin selon lequel un plafond séparé « peut créer des incitations pour que les agences choisissent le marché public traditionnel plutôt que le PPP même lorsque le PPP offrirait une meilleure optimisation des ressources », ou l'inverse) ; §2.4.3 budgéter (les rémunérations de la disponibilité « devraient être considérées comme des passifs directs, leur probabilité de survenance étant quasi certaine dans un PPP bien conçu » — la règle de l'étape 2 — ; lignes de crédit pour imprévus et fonds de garantie avec Cebotari 2008 ; « Au Chili, le ministère des Finances évalue le coût des garanties […] et crée une ligne budgétaire pour ces garanties » ; le registre central des engagements au ministère des Finances comme bonne pratique) ; et §2.4.4 comptabiliser et rendre compte (encadré 2.10 : les trois cadres — statistiques, états financiers, budget — ; IPSAS 32, MSFP 2014 et Eurostat ; l'exception d'IPSAS 19, « seulement s'il est plus probable qu'improbable que l'événement sous‑jacent survienne » ; et le rapport annuel de passifs conditionnels de la Dipres « depuis 2007 » comme exemple de publication).
Le cadre des risques budgétaires du FMI. Trois textes fixent le vocabulaire et la discipline de reddition de comptes. Fiscal Risks — Sources, Disclosure, and Management (FAD, mai 2008 ; §II sources, encadré 4 sur les PPP, §III–IV publication et gestion) est le texte où les garanties des PPP entrent dans la carte des risques budgétaires aux côtés des chocs macroéconomiques, des banques et des entreprises publiques ; le manuel s'en sert pour dire ce qu'un FCCL n'est pas (la matrice du §1.4). Analyzing and Managing Fiscal Risks — Best Practices (FMI, mai–juin 2016) chiffre l'épisode — les sauvetages de PPP ont coûté « 1 % du PIB en moyenne et 2 % du PIB dans les cas extrêmes » (« The Scale and Nature of Fiscal Risks », §A) —, liste dans son encadré 4 « le Chili, la Colombie et le Pérou, qui utilisent des simulations pour estimer les passifs conditionnels associés aux garanties de revenus minimum dans les PPP », et décrit dans son encadré A1.2 le dispositif chilien (approbation du ministère des Finances à chaque jalon, commission au titre de la GRM, modèle d'évaluation, ouverture annuelle de crédits pour l'appel des garanties, publication de la VA et de la valeur en risque), avec Aslan et Duarte (2014) comme source. Le Code de transparence des finances publiques (2019), pilier III, principe 3.2.3 (garanties : exposition brute, bénéficiaires et probabilité d'appel publiés au moins une fois par an ; stock ou flux de nouvelles garanties autorisé par la loi) et principe 3.2.4 (PPP : droits, obligations et autres expositions publiés au moins une fois par an, avec les paiements et recettes attendus sur la durée de vie des contrats, et « une limite légale […] sur les obligations cumulées » au niveau de pratique avancée), est l'étalon avec lequel l'étape 7.1 mesure la déclaration des risques budgétaires. Cebotari (2008, WP/08/245 ; §III atténuation, §IV risque retenu et fonds de garantie, §V publication, annexe II mesure) et Polackova (1998, PRWP 1989) — la matrice direct/conditionnel × explicite/implicite — constituent le socle conceptuel ; Polackova Brixi et Schick (2002) l'étendent à l'expérience pays par pays.
La méthode produit trois chiffres par contrat — ferme, conditionnel maximal, conditionnel attendu — et trois sorties — comptabilité, statistique, budget. Les corpus de règles ne disent pas comment évaluer (à une exception près : IPSAS 19 dit quand une exposition conditionnelle devient une provision) ; ils disent où chaque chiffre s'écrit et par quel test l'actif entre au bilan de l'État.
MSFP 2014 (FMI). Les passifs conditionnels « sont des obligations qui ne naissent que si un ou plusieurs événements particuliers et distincts surviennent à l'avenir » (¶7.251) ; la différence avec un passif est qu'« une ou plusieurs conditions doivent être remplies avant qu'un passif conditionnel ne soit comptabilisé comme un passif », et « l'incertitude quant à la taille potentielle des passifs n'en fait pas des passifs conditionnels » (note 71) — la règle de l'étape 2. Explicites (contractuels ou légaux) contre implicites (¶7.252). Toute garantie n'est pas conditionnelle : les dérivés et les provisions au titre des garanties standard sont des passifs au bilan ; les garanties ponctuelles sont conditionnelles (¶7.253), et les « paiements potentiels résultant de dispositifs de PPP » relèvent de 6M63 (¶7.254). Elles s'enregistrent « comme poste pour mémoire au compte de patrimoine, à leur valeur nominale » (¶4.47, ¶7.255, tableau 4.6), et la note 74 reconnaît les limites de ce chiffre — « il ne donne aucune information sur la probabilité que l'événement conditionnel survienne et il peut surestimer le risque possible » — et exige des « métadonnées sur la ou les méthodes utilisées pour évaluer les passifs conditionnels ». L'appendice 4 (¶A4.58–A4.65) fixe le test de propriété économique par les risques et avantages (encadré A4.4 : contrôle de la conception, risque lié à la construction, risque d'offre, risque de demande, risque lié à la valeur résiduelle, risque de disponibilité), le juge « globalement cohérent » avec IPSAS 32 (¶A4.63) et, lorsque l'État est le propriétaire économique sans paiement initial, impute l'acquisition comme un contrat de location‑financement (¶A4.64). Les garanties standard — le cas « au‑delà du PPP » de D9 — ont leur régime à part (¶A4.71–A4.79).
IPSAS 32 (2011) et IPSAS 19 (2002 ; édition du Handbook 2025). IPSAS 32 ¶9 est le test de contrôle : l'entité publique comptabilise l'actif si (a) elle « contrôle ou réglemente les services que l'opérateur tiers doit fournir au moyen de l'actif, à qui il doit les fournir et à quel prix » et (b) elle « contrôle […] tout intérêt résiduel significatif dans l'actif à l'issue de la durée du contrat » ; les ¶14–15 obligent à comptabiliser le passif pour le même montant ; le ¶17 distingue les deux modèles ; les ¶18–19, le modèle du passif financier lorsqu'il existe une obligation inconditionnelle de payer — y compris celle de couvrir « l'insuffisance, le cas échéant, entre les montants reçus par l'opérateur tiers des usagers du service public et des montants spécifiés ou déterminables […] même si le paiement est subordonné au fait que l'opérateur tiers veille à ce que l'actif respecte des exigences de qualité ou d'efficience spécifiées » (¶19(b)) — ; les ¶21–23, la ventilation de chaque paiement entre diminution du passif, charge financière et frais pour prestations de services ; les ¶24–26, le modèle de l'octroi d'un droit à l'opérateur tiers lorsque la contrepartie est le droit de facturer des tiers ; le ¶32, les informations à fournir. Deux conséquences pour l'étape 7 : la déduction pour performance n'ôte pas le caractère inconditionnel (le ¶19(b) le dit), et une GRM transforme un contrat à paiement par les usagers en passif financier à hauteur du montant garanti — et pas seulement en Europe. IPSAS 19 ¶18 définit le passif éventuel (obligation possible, ou obligation actuelle non probable ou non mesurable) ; le ¶22 exige la provision lorsqu'il y a une obligation actuelle, que la sortie est probable et que le montant est estimable ; le ¶23 et le ¶18 fixent « probable » comme « plus probable qu'improbable » ; les ¶35–36 interdisent de comptabiliser le passif éventuel et obligent à le mentionner en annexe sauf si la sortie est faible ; le ¶44 fixe l'évaluation à la meilleure estimation ; le ¶100, le contenu de la note (nature, effet financier, incertitudes, remboursement). C'est le seuil 0,5 de D13 et la note d'annexe des écrans de contentieux et de garanties.
SEC 2010, le MGDD et le Guide EPEC–Eurostat. Le SEC 2010 (¶20.276–20.290) et le Manual on Government Deficit and Debt — Implementation of ESA 2010 (édition 2022, Eurostat, février 2023), chapitre 6.4, fixent le test des risques et avantages : l'actif n'est privé que si le partenaire supporte le risque lié à la construction et, en outre, celui de disponibilité ou celui de demande ; et, indépendamment de ce test, le ramènent au bilan de l'État les garanties, le financement et les clauses de résiliation (§6.4.3.3–6.4.3.5). Sur les garanties (¶62–70) : « l'existence de dispositions juridiques transférant à l'État tout ou partie du service de la dette entraînerait le classement de la dette du partenaire en dette publique » ; une garantie de rendement ou « un niveau de demande garanti, indépendamment de l'usage effectif de l'actif […] serait également considéré comme un transfert de risques insuffisant » ; et si les garanties couvrent « une majorité de la dépense d'investissement », l'actif est enregistré au bilan de l'État (¶67), le financement et les garanties étant évalués « conjointement » (¶69). Sur la résiliation (¶71–74) : l'indemnité pour défaillance du partenaire « ne devrait pas excéder la valeur de marché courante […] de l'actif », et l'asseoir « uniquement […] sur la valeur actualisée des flux futurs du partenaire » prouve que le risque n'a pas été transféré (¶72) ; les renégociations qui modifient la répartition des risques constituent « l'annulation d'un contrat antérieur et la création d'un nouveau » (¶74). Le Guide pour le traitement statistique des PPP (EPEC–Eurostat, septembre 2016) traduit cela en clauses : « toute forme de garantie d'usage minimum ou de revenus minimum […] conduit automatiquement à ce que le PPP soit AU BILAN de l'État » (sujet 4.10.3, répété en 14.5) ; l'indemnité pour défaillance à la valeur comptable sans déduction des coûts de remise en état amène le contrat au bilan (12.1.4), et celle fondée sur la dette senior restant due « s'apparente à une garantie de financement » (12.1.5) ; le financement public — apports, prêts, capital et garanties, évalués conjointement — avec des seuils : 50 % ou plus du capex, au bilan automatiquement ; entre un tiers et 50 %, importance « TRÈS ÉLEVÉE » ; entre 10 % et un tiers, « ÉLEVÉE » ; 10 % ou moins, « MODÉRÉE » (sujet 14.4) ; le capital « porte la même pondération que la dette subordonnée » (14.4.3), et toute dette garantie compte avec son multiplicateur de risque (14.4.4). C'est le test le plus strict des trois et celui que la plateforme embarque comme classificateur (§5, écran 11).
| Question | MSFP 2014 | IPSAS 32 / IPSAS 19 | SEC 2010 / MGDD / Guide EPEC–Eurostat |
|---|---|---|---|
| Qu'est‑ce qui fait entrer l'actif au bilan de l'État ? | Propriété économique par les risques et avantages (app. 4, encadré A4.4) | Contrôle du service et de l'intérêt résiduel (IPSAS 32 ¶9) | Risques et avantages : construction + (disponibilité ou demande) (MGDD 6.4.3.2) ; garanties, financement et résiliation le ramènent au bilan (6.4.3.3–6.4.3.5) |
| Que fait une GRM ? | C'est un risque de demande retenu par l'État (encadré A4.4) et un passif conditionnel explicite en poste pour mémoire (¶7.254) | Obligation inconditionnelle à hauteur du montant garanti → passif financier (IPSAS 32 ¶19(b)) | Au bilan automatiquement (Guide 4.10.3, 14.5 ; MGDD ¶66) |
| Où s'écrit une garantie de dette ? | Dette garantie 6M61, poste pour mémoire à la valeur nominale (¶7.255) | Passif éventuel mentionné en annexe (IPSAS 19 ¶36, ¶100) ou provision si probable (¶22) | Risque repris par l'État ; majorité du capex garantie → au bilan (MGDD ¶67–69 ; Guide 14.4.4) |
| Et une indemnité de résiliation ? | Passif conditionnel explicite 6M63 (¶7.254) | Passif éventuel mentionné en annexe ; provision lorsque l'événement est probable (IPSAS 19 ¶22, ¶38) | Base « valeur comptable sans remise en état » ou « dette senior » → au bilan ou quasi‑garantie (Guide 12.1.4–12.1.5 ; MGDD ¶72) |
| Et l'apport en capital ? | Acquisition d'actions : transaction financière, pas une dépense | Actif financier de l'entité publique | Financement public pondéré comme de la dette subordonnée ; compte pour le seuil de 50 % (Guide 14.4, 14.4.3) |
| À quelle valeur le conditionnel est‑il rapporté ? | Nominale, avec les métadonnées de la méthode (¶7.255, note 74) | Meilleure estimation (IPSAS 19 ¶44) ; mention de l'effet financier en annexe (¶100) | Il n'est pas évalué : il classe |
| Quand cesse‑t‑il d'être conditionnel ? | À la réalisation de la condition (¶7.251) | Lorsque la sortie devient probable (IPSAS 19 ¶38) | L'appel de la garantie peut changer la propriété économique (MGDD ¶70) |
Cadre propre : Austral, The Recognition Rule (§2 les quatre prismes ; §4 où les corpus de règles divergent ; §6 l'« écart de comptabilisation » entre le corpus qui lie la juridiction et la queue économique que le souverain supporte). Le manuel ne choisit pas un corpus : il produit les trois sorties et les rapproche (étape 7).
Chili. L'obligation de rendre compte figure à l'art. 40 du DL 1.263 de 1975 (loi organique d'administration financière de l'État), alinéas cinq à sept, ajoutés par l'art. 18 de la loi 20.128 sur la responsabilité budgétaire (2006) : la Direction du budget « devra élaborer, chaque année, un rapport » indiquant le montant et les caractéristiques des garanties de l'État, rapport qui « devra également inclure une estimation des engagements financiers résultant de l'application de dispositions légales ou contractuelles génératrices de passifs conditionnels, telles que […] les garanties accordées au titre des concessions d'infrastructure » ; le ministère des Finances « pourra constituer des provisions ou souscrire des assurances, ce pour quoi il devra tenir compte du risque d'appel des garanties et de leur valeur attendue », et « pourra également percevoir une commission ». L'Informe de Pasivos Contingentes 2025 (Dipres, décembre 2025) en est la pratique : introduction sur la position budgétaire (I), cadre conceptuel avec les techniques d'évaluation — Monte Carlo et formules d'options, « les plus utilisées par la Direction du budget » (II.3.3) —, les passifs rapportés par instrument (III : GRM du système de concessions, dette garantie des entreprises publiques, crédit à l'enseignement supérieur, dépôts, actions en justice contre l'État y compris les différends du système de concessions, Fogape, Corfo, banques multilatérales, prêts solidaires, stabilisation des tarifs), et les garanties du système de retraite (IV–V). Le §III.2 décrit le mécanisme de la GRM en deux étapes — bande inférieure avec partage des recettes au‑dessus de la bande supérieure jusqu'en 2004 ; depuis la Ruta 160 (2007), bande inférieure avec prime payée par la société concessionnaire et faculté de renoncer — et la méthode en deux temps : d'abord l'exposition maximale (« ce que l'État devrait payer en l'absence de tout trafic »), ensuite la valeur attendue avec « une représentation mathématique des conditions contractuelles » et « un modèle stochastique des recettes de trafic » combinés « dans une simulation de Monte Carlo », qui livre la valeur attendue par année, la variabilité (« le paiement maximal prévu qui ne devrait pas être dépassé dans plus de, par exemple, 5 % des cas ») et la valeur actualisée. C'est, étape par étape, l'étape 5 du manuel ; ses chiffres ne sont pas repris. La loi sur les concessions (DS MOP 900 de 1996, texte refondu du DFL 164 de 1991) donne le cadre : parmi les facteurs d'adjudication, la « subvention de l'État au soumissionnaire » et les « revenus garantis par l'État » (art. 7, lettres c et e) ; l'indemnisation pour actes ultérieurs de l'autorité (art. 19) ; les modifications et leurs indemnisations (art. 20 et 20 bis) ; la déclaration de manquement grave, avec remise en concurrence dont le minimum « ne pourra être inférieur aux deux tiers de la dette contractée par le concessionnaire » (art. 28) ; et la résiliation anticipée pour motif d'intérêt public avec signature du ministre des Finances (art. 28 ter). Les clauses se lisent dans des contrats concrets du corpus des concessions : la GRM et sa renonciation dans le cahier des charges de la concession routière Puente Industrial (art. 1.12.7.1, mécanisme ; art. 1.12.2.1.2, paiement de 48 000 UF en deux versements « tant qu'elle ne renonce pas au mécanisme de revenus minimum garantis ») et dans celui de la première concession de l'aéroport El Loa (art. 1.14.2, GRM annuelle plus partage de 50 % des recettes) ; le « Compte mécanisme de répartition des recettes » dans l'avenant n° 3 (2004) de la Ruta 5 Chillán–Collipulli (points 3.1 et 5.3) et dans l'avenant n° 1 de Nogales–Puchuncaví (point 5.3). L'encadré 4.10 en lit un avec la méthode.
Pérou. Le plafond est dans la loi : « le stock cumulé des engagements fermes et conditionnels quantifiables, nets de recettes, assumés par le secteur public non financier dans les contrats de partenariat public‑privé, calculé en valeur actualisée, ne peut excéder 12 % du produit intérieur brut », révisable tous les trois ans par décret suprême (loi 32441, art. 31 ; publiée le 16‑09‑2025, elle abroge le DL 1362 de 2018 et hérite de la règle du DL 1224 de 2015). La loi définit l'engagement ferme (« obligations de paiement de montants spécifiques ou quantifiables ») et l'engagement conditionnel (« obligations de paiement potentielles […] découlant de la survenance d'un ou plusieurs événements correspondant à des risques propres au projet ») à l'art. 23, et le Registre des engagements du MEF à l'art. 64. La méthodologie d'évaluation — RM 048‑2015‑EF/52, lignes directrices pour l'évaluation des engagements conditionnels quantifiables ex ante et ex post — est décrite dans le recueil de 2022 (§4.2) : composante fixe ajustée par des indices simulés (PERT) et composante variable avec modèle stochastique lorsqu'il existe un historique. C'est le seul des cinq pays doté d'un plafond de stock légal portant sur les engagements fermes et conditionnels.
Colombie. La loi 448 de 1998 a créé le Fonds d'imprévus des entités publiques, a défini les obligations conditionnelles comme des « obligations pécuniaires soumises à condition » et a confié à la Direction générale du crédit public les méthodologies d'évaluation ; le décret 423 de 2001 les met en œuvre ; les CONPES 3107 et 3133 (2001) ont fixé la politique de répartition des risques contractuels. La loi 1508 de 2012 exige, pour ouvrir une procédure PPP, « l'approbation du ministère des Finances et du Crédit public au regard des évaluations des obligations conditionnelles […] dans les termes définis par la loi 448 de 1998 » (art. 11.3), crée le Registre unique des PPP (art. 25) et impose que le CONPES définisse chaque année « la limite annuelle d'autorisations d'engagement […] de vigencias futuras pour les projets de partenariat public‑privé » (art. 26). Le trait distinctif est le fonds : l'entité verse, à la signature du contrat, la valeur attendue de l'exposition conditionnelle (Guide de référence, §2.4.3 ; recueil 2022, encadré 1), de sorte que « la décision d'accepter un passif conditionnel a un impact budgétaire immédiat ». La méthodologie en vigueur au ministère des Finances est Metodología de valoración de obligaciones contingentes para proyectos de infraestructura — el caso colombiano (DGCPTN, 2019–2020).
Royaume‑Uni. Le Contingent Liability Approval Framework (HM Treasury, mise à jour d'avril 2023) exige l'approbation du Trésor et la notification au Parlement (déclaration ministérielle et Departmental Minute) de tout passif conditionnel sortant du cours normal des affaires ; il définit l'exposition maximale comme « la limite maximale possible de l'exposition de l'État sur la durée de vie du passif conditionnel. […] En l'absence de limite légale ou contractuelle, l'exposition maximale est illimitée même s'il existe une exposition chiffrée dans un pire cas raisonnable » (¶2.17) ; et sa liste de vérification (annexe 1) demande, par passif, l'exposition maximale, le pire cas raisonnable, le coût moyen en cas de matérialisation, la probabilité, le coût attendu brut et net sur la durée de vie, et la probabilité de tout coût — la ligne de l'étape 3 avec les colonnes de l'étape 5. La Contingent Liability Central Capability (UKGI, depuis 2021) conseille sur l'évaluation et publie un rapport annuel (¶3.18). Les Whole of Government Accounts 2022‑23 (HC 289, novembre 2024) consolident les engagements au titre de la PFI et les passifs conditionnels quantifiables (¶1.192–1.197 ; notes 30–31), la PFI étant au bilan lorsque l'État « contrôle ou réglemente les services » (note 1).
Australie. La Charter of Budget Honesty Act 1998 impose une déclaration de risques dans chaque budget : le Statement 9, Statement of Risks du Budget Paper No. 1 2026‑27 liste, par portefeuille ministériel, les passifs conditionnels quantifiables et non quantifiables, les garanties et les prêts, les commissions de garantie figurant en produit différé. Victoria, l'État fédéré comptant le plus de PPP, exige d'approuver d'abord la dépense d'investissement que le projet exigerait sur fonds publics (Irwin et Mokdad 2010 ; Guide de référence, tableau 2.5) et a adopté AASB 1059 — la norme locale équivalente à IPSAS 32 — en juillet 2019 (recueil 2022, §7.1).
Où les pays s'écartent, selon quatre axes. Ce qui est quantifié : le Chili, le Pérou et la Colombie évaluent par simulation ; le Royaume‑Uni demande un pire cas raisonnable et un attendu ; l'Australie sépare le quantifiable du non quantifiable. À quel taux : le Chili et la Colombie actualisent à des taux de politique qui leur sont propres ; le Pérou fixe des indicateurs par arrêté du MEF ; le recueil (note 35) discute le taux sans risque. Ce qui s'impute au plafond : le Pérou, le stock en valeur actualisée des engagements fermes et conditionnels quantifiables ; la Colombie, une enveloppe annuelle de vigencias futuras (flux) plus le fonds ; le Brésil, un flux d'engagements directs. Plafond de flux ou de stock : la distinction qui décide combien on construit sous le plafond (Austral, The Pipeline Under the Ceiling, §2–3 et §8). La méthode du §3 est compatible avec les cinq : le taux est un intrant déclaré, la convention pic/somme sur la durée de vie s'imprime, et l'étape 8 déclare quel chiffre s'impute à quel plafond.
Quatre règles du §3 ne figurent dans aucun guide et le manuel les attribue à Austral.
Et un avertissement propre qui traverse le manuel : le silence comptable du passif PPP n'est pas un accident technique mais une incitation (Austral, The Useful Silence, §2 et §7), et l'écart entre ce que le corpus de règles oblige à comptabiliser et ce que le souverain supporte se mesure contrat par contrat (Austral, The Recognition Rule, §6). C'est pourquoi l'étape 7 produit les trois sorties et leur rapprochement, et pourquoi le cinquième chiffre du §1.4 — ce qui n'a pas été évalué et pourquoi — fait partie du livrable.
Les chiffres marqués ◆ sont des valeurs par défaut de l'outil, configurables dans chaque scénario ; ils ne viennent pas de la source citée mais du calibrage d'Austral, et le §3 les publie pour que le relecteur puisse en discuter.
| Étape du §3 | Règle qu'elle exécute | Source (section) | Écran du §5 |
|---|---|---|---|
| 0 Périmètre, horizon, unité de compte | Entité qui rend compte ; contrats signés / en appel d'offres / en réserve de projets, avec étiquette ; une seule monnaie de reporting, évaluation dans la monnaie du contrat ; horizon jusqu'à la fin du contrat le plus long | MSFP 2014, chap. 2 (périmètre) et ¶A4.58 ; Code de transparence des finances publiques 2019, 3.2.4 ; Guide de référence v3, §2.4.3 (registre central ; exposition de change) | Overview ; Save & Load Session |
| 1 Inventaire et modèle du contrat | Un modèle par contrat d'où se lisent toutes les obligations ; classeur PFRAM importé, modèle financier ou fiche saisie à la main | PFRAM 2.0, §III.B–C et §IV.E ; recueil 2022, §4.1 (tableau 10, matrice de répartition) | Projets et fiche du contrat ; Import PFRAM |
| 2 Engagements fermes | Rémunération de la disponibilité, paiements de services, subvention à la construction, apport en capital, supervision ; la conditionnalité de performance ne rend pas le paiement conditionnel | Guide de référence v3, encadré 2.8 et §2.4.3 (« quasi certaine dans un PPP bien conçu ») ; MSFP 2014, ¶7.251 note 71 ; IPSAS 32 ¶19(b) ; PFRAM 2.0, §III.C (apport en capital : écart déclaré) | Onglet Gouvernement du contrat |
| 3 Passifs conditionnels | Une obligation, une ligne ; évaluables (GRM, dette, résiliation par cause, taux de change, génériques, contentieux) contre matrice seule (changement de loi, force majeure, rééquilibrage, renégociation, implicites) ; dette et résiliation mutuellement exclusives | Guide de référence v3, encadré 2.8 ; MSFP 2014, ¶7.252–7.254 ; Polackova 1998 (matrice) ; recueil 2022, tableau 11 ; CLAF 2023, annexe 1 ; Austral, Retention Frontier, §5 | Onglet Garanties du contrat ; Disputes & Arbitration |
| 3.1 Matrice des risques | Onze catégories, vraisemblance × impact en trois niveaux, atténuation, priorité | PFRAM 2.0, §III.E, tableau 1, figures 6–8, annexe I | Onglet Risque du contrat |
| 4 Évaluer les engagements fermes | Profil annuel nominal (budget) et VA au taux de politique déclaré (registre et plafond de stock) ; 8 % ◆ dans la démo, 5,5 % en sensibilité | Recueil 2022, §4.2 (« paiements annuels estimés » / « valeur actualisée nette des paiements », note 35) ; Guide de référence v3, §2.4.3 (cadre budgétaire à moyen terme) | FCCL du contrat ; FCCL Report (VA) |
| 5 Évaluer les conditionnels | Maximum, attendu et distribution (P5/P50/P95, VaR, CVaR 95 %) sur la variable d'état ; volatilité déclarée, 15 % ◆ de référence avec tableau 5/10/15/20/30 % ; dette : PD 1,5 % ◆ annuelle × couverture 50 % ◆ ou déclencheur DSCR ; résiliation : probabilité cumulée 10 % ◆ → taux annuel, base selon la cause ; FX : Garman–Kohlhagen et centile 95 lognormal ◆ ; contentieux : montant × probabilité ; graine 42 ◆, N 2 000 ◆ (un seul N dans toute la méthode) | PFRAM 2.0, §III.C (maximum = encours nominal ; attendu sous choc) ; recueil 2022, §4.2 et tableau 11 (scénarios contre probabiliste ; résiliation maximale au bouclage financier ; 4 % d'annulations) ; Dipres 2025, II.3.3 et III.2 (deux temps : exposition maximale, valeur attendue par Monte Carlo) ; FMI 2016, encadré 4 ; Irwin 2007 ; Garman et Kohlhagen 1983 ; Austral, Stress‑Testing, §2 ; Duarte Arancibia 2015, §5–6 (antécédent) | Onglet Garanties ; Guarantees : MRG, Debt, Termination, FX, Sensitivity, Diagnostics |
| 6 Consolider le portefeuille | Séries de portefeuille par année ; pic annuel et somme sur la durée de vie de la même série ; maximum ≥ attendu ; bande corrélée (ρ 0,24/0,12 ◆ ou facteur PIB) et VaR/CVaR de portefeuille ; somme indépendante comme borne | PFRAM 2.0, §II.B (sans corrélation : le point de départ) ; Bâle II 2006, ¶272 ; Austral, Stress‑Testing PPP Portfolios, §2, §4, §6 ; Moody's (base de la corrélation intrasectorielle) | Portfolio ; FCCL Report (bande de confiance) |
| 7 Classer et rendre compte | Test de contrôle → actif et passif financier (ventilation en diminution du passif, charge financière et frais pour prestations de services) ou octroi d'un droit à l'opérateur tiers ; provision si p > 0,5 ◆ et mesurable, passif éventuel mentionné en annexe si possible, note par monnaie ; propriété économique → états MSFP ; engagements fermes au cadre à moyen terme, attendu en provision ou plafond de dépense, maximums pour information ; rapprochement des trois sorties | IPSAS 32 ¶9, ¶14–26, ¶32 ; IPSAS 19 ¶18, ¶22–23, ¶35–36, ¶44, ¶100 ; MSFP 2014, ¶4.47, ¶7.251–7.255, ¶A4.58–A4.65 ; MGDD 2022, chap. 6.4 et 7.4 ; Guide EPEC–Eurostat 2016, sujets 4.10.3, 12.1, 14.4 ; PFRAM 2.0, §III.D et encadré 2 ; recueil 2022, §7.1 et tableau 14 ; Austral, Recognition Rule, §4 et §6 | FCCL du contrat ; ESA 2010 Classifier ; Fiscal Disclosure (Guarantees) ; GFS Statements ; Austral Ledger ; Budget |
| 7.1 Déclaration des risques budgétaires | Le chapitre PPP du rapport annuel : nature et bénéficiaires, exposition brute maximale, coût probable et VA, paiements de l'année, commissions, version | Code de transparence des finances publiques 2019, 3.2.3–3.2.4 ; FMI 2008, §III ; recueil 2022, §7.2 ; Dipres 2025 (structure) ; Cadre de publication de la Banque mondiale 2015, encadré B5 ; Cebotari 2008, §V | Fiscal Risk Statement ; FCCL Report |
| 8 Plafonds et accessibilité budgétaire | Ferme + attendu contre le plafond d'engagements (5 % du PIB ◆) et maximum contre le plafond d'expositions conditionnelles (3 % ◆), alerte à 80 % ◆ ; on déclare ce qui s'impute au plafond ; flux contre stock | Guide de référence v3, §2.4.2 et tableau 2.5 ; recueil 2022, §5.4, tableau 13 et appendice A ; loi 32441 (Pérou), art. 31 ; loi 1508 (Colombie), art. 26 ; Austral, Pipeline Under the Ceiling, §2–3, §8 ; PPP Budget Nobody Publishes, §2, §11 | Fiscal Affordability ; Budget |
| 9 Sensibilité et stress | Chocs sur le capex, l'opex, l'inflation, le change et un macro composite, par projet et par portefeuille ; tornade sur la métrique retenue ; les stocks ne s'actualisent pas | PFRAM 2.0, §IV.G (simulation de chocs) ; FMI 2016, « Fiscal Risk Analysis and Management », §C (test de stress budgétaire) ; Austral, Stress‑Testing, §5 (catalogue de chocs), §8 | Sensitivity ; Tornado ; Guarantees Portfolio |
| 10 Suivre et actualiser | Registre versionné et daté ; écart par rapport à la version précédente expliqué par sa cause ; alertes de seuil | Recueil 2022, §7.2 et §7.4 (base centrale) ; Guide de référence v3, §2.4.3 (registre central) ; Code de transparence des finances publiques 2019, 3.2.4 ; CLAF 2023, ¶3.18 (rapport annuel) ; MGDD 2022, ¶74 (renégociation = nouveau contrat) | Save & Load Session ; Monitor ; alertes de plafond |
Cette section est la méthode complète, écrite pour que quelqu'un muni d'un tableur puisse l'exécuter sans l'outil : chaque étape dit ce qui entre, ce qui sort, comment le calcul se fait et quelle est la règle de décision. Le crédit de chaque règle est donné à la section 2 et n'est pas répété. Les nombres marqués ◆ sont des valeurs par défaut de l'outil, configurables dans chaque contrat ou espace de travail : ils ne viennent pas de la source citée mais du calibrage d'Austral, et ils sont publiés pour que le relecteur puisse en discuter.
Trois avertissements. La méthode enregistre ce que l'État doit et pourrait devoir, non si le contrat est opportun : l'évaluation du projet est antérieure (manuel M1). Elle s'exécute sur tout le portefeuille, tous les ans : un contrat évalué à la signature et jamais réévalué est de l'histoire, pas un registre. Et il y a une seule loi d'évaluation : toute garantie s'évalue sur la distribution de la variable qui la déclenche, jamais sur sa trajectoire moyenne, avec graine et nombre de tirages publiés ; l'étape 5 le développe et le §1.5 a expliqué pourquoi.
Ce qui entre. L'entité qui rend compte (administration centrale ; secteur public non financier ; un niveau infranational) ; les contrats retenus, chacun avec son étiquette — signé, en appel d'offres, en réserve de projets — ; la monnaie de reporting et le taux de change de conversion ; l'année de base ; et l'horizon.
Ce qui sort. La convention qui régit le registre, en une ligne au début du rapport : « administration centrale de X ; N contrats signés, évalués ; M en appel d'offres et K en réserve de projets, inventoriés ; chiffres en monnaie de l'année de base, nominaux ; horizon jusqu'à année, fin du contrat le plus long ».
Comment le calcul se fait. Il n'y a pas de calcul, il y a trois définitions. L'horizon va jusqu'à la fin du contrat le plus long du portefeuille — jamais celui du cadre budgétaire à moyen terme, qui coupe précisément là où les rémunérations de la disponibilité sont les plus élevées. Les chiffres sont nominaux (les paiements indexés sont projetés avec leur indice) et s'actualisent au taux de politique de l'étape 4 avec 1 / (1 + r)^t, t = 0 à l'année de base. Les contrats libellés en devise sont évalués dans leur monnaie et convertis à la fin, au taux de change projeté de l'année ; les obligations libellées dans des monnaies différentes ne s'additionnent jamais avant conversion, et la note comptable de l'étape 7 les présente par monnaie.
Règle de décision. Une seule monnaie de reporting, une seule année de base, un seul horizon pour tout le portefeuille. Seuls les contrats signés sont évalués. Les contrats en appel d'offres et en réserve de projets entrent à l'inventaire avec leur étiquette, leur secteur, l'investissement estimé, le mécanisme de paiement prévu au cahier des charges et la date prévue d'adjudication, sans valeur : l'obligation de l'État naît à la signature, non à la publication du cahier des charges ni à l'adjudication (MSFP 2014, ¶7.251 : un passif conditionnel suppose une obligation qu'un événement peut activer), et le cahier des charges change au fil des questions et de l'offre retenue. Un contrat entre en évaluation dans le registre de l'année où il est signé, avec le modèle du contrat signé (étape 1) ; l'adjugé non signé reste à l'inventaire, avec l'offre retenue consignée. L'inventaire se publie à côté du registre — c'est le portefeuille prévu, et le lecteur en a besoin pour lire la trajectoire du plafond de l'étape 8 —, mais ses contrats n'apportent aucun chiffre à aucune série.
Où les équipes se trompent. Rendre compte sur l'horizon du cadre à moyen terme (trois ou quatre ans) d'un portefeuille dont les paiements croissent pendant trente ans : le registre montre la partie la moins chère de chaque contrat. Additionner des obligations en dollars et en monnaie locale converties au taux de change du jour, ce qui fait disparaître du registre l'exposition de change — qui est l'une des garanties — avant même qu'elle soit évaluée. Et évaluer les cahiers des charges comme s'il s'agissait de contrats et les ajouter au portefeuille : le chiffre change avec chaque offre et le registre cesse d'être comparable à lui‑même.
Ce qui entre. Par contrat : secteur, pays ou région, durée et calendrier de travaux ; investissement par actif, avec sa durée de vie utile ; structure de financement — tranches de dette avec taux, durée, différé, type d'amortissement et monnaie ; capital ; participation de l'État au capital — ; mécanisme de recettes — paiement par les usagers, rémunération de la disponibilité, ou mixte — avec ses indexations (inflation, taux de change, PIB) ; coûts d'exploitation et de maintenance ; régime fiscal ; et qui contrôle l'actif au terme.
Ce qui sort. La fiche du contrat et le modèle de flux d'où se lisent toutes ses obligations : séries annuelles d'investissement, de recettes par type, de coûts, de service de la dette, de dette restant due, de flux de trésorerie du partenaire, de paiements et d'apports de l'État.
Comment le calcul se fait. Avec le modèle financier du contrat, celui‑là même qui a servi à évaluer sa bancabilité. La source peut être le modèle de l'unité PPP, le classeur PFRAM 2.0 du contrat — que l'outil importe — ou une fiche saisie à la main avec les champs ci‑dessus ; dans les trois cas le résultat est un modèle par contrat, d'où les étapes 2 et 3 lisent le ferme et le conditionnel. Avant d'évaluer des garanties, il convient de vérifier que la branche privée boucle — couverture du service de la dette, TRI du projet : une garantie de dette sur un contrat qui ne se finance pas évalue un contrat que personne ne signerait. (Dans l'exemple : couverture moyenne 2,91, TRI 10,9 %, dette restant due maximale 394,7 à l'achèvement des travaux ; §4.1.)
Règle de décision. C'est un modèle par contrat. Les engagements et les garanties se lisent dans ce modèle, ils ne s'estiment pas dans un tableur à part avec d'autres chiffres de recettes ou une autre dette. Si le contrat porte plusieurs actifs aux calendriers distincts, le modèle les suit séparément et les additionne ; s'il comporte plusieurs tranches de dette, la garantie de dette s'applique à la tranche que la clause désigne.
Où les équipes se trompent. Inscrire la garantie de dette sur « la dette du projet » tirée du contrat de crédit, tandis que le modèle de recettes vient de l'étude de demande et la rémunération de la disponibilité du cahier des charges : trois sources, trois dettes restant dues différentes et une garantie qui ne se recoupe avec rien. Deuxième erreur : perdre la monnaie de chaque tranche, de sorte que la garantie de change ne peut plus être identifiée à l'étape 3.
Ce qui entre. Le mécanisme de paiement de l'étape 1 et les clauses de paiement de l'État.
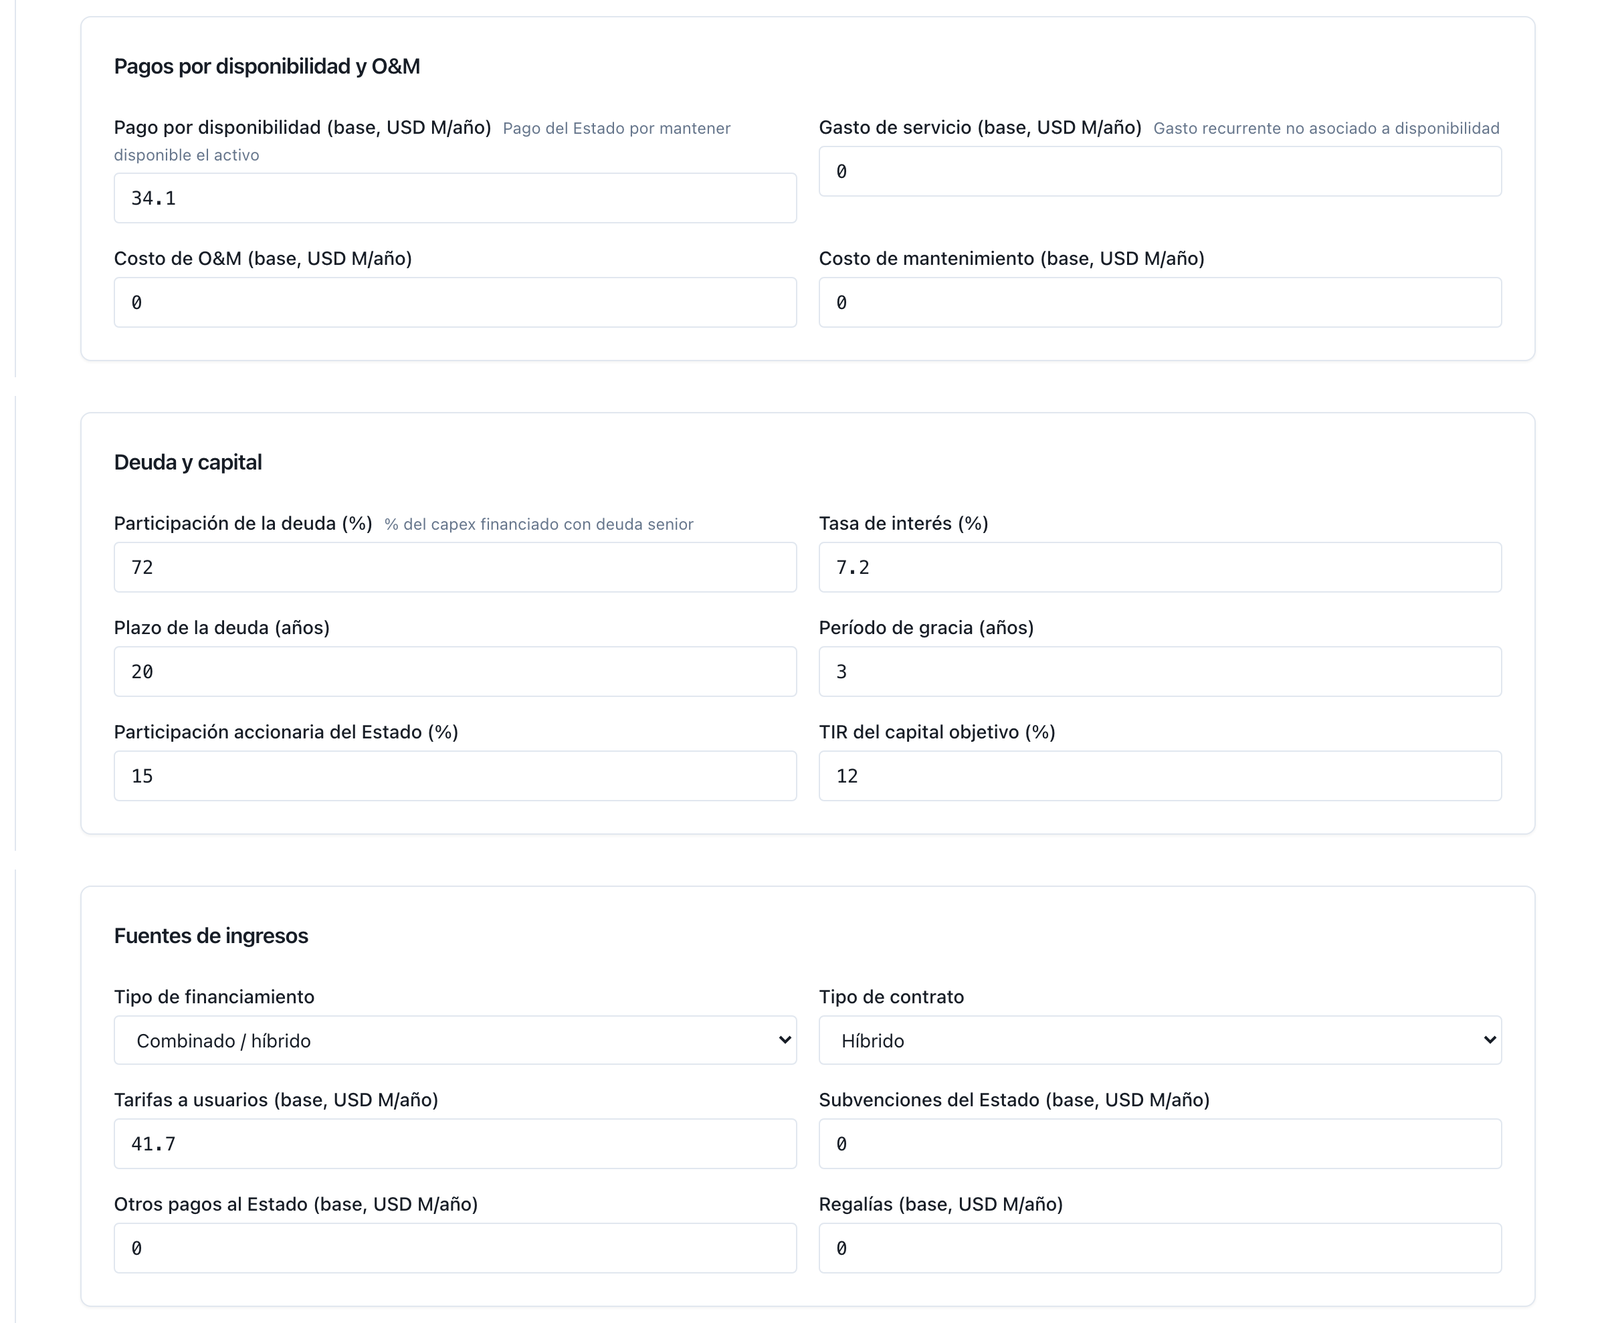
Ce qui sort. La liste des engagements fermes du contrat avec leur calendrier annuel nominal : rémunération de la disponibilité (base, première année, indexation à l'inflation et/ou au taux de change, fenêtre d'années) ; paiements de services que l'État achète ; subvention ou apport à la construction (montants et années) ; apport en capital — la participation de l'État × l'investissement de chaque année de travaux — ; et le coût de supervision du contrat.
Comment le calcul se fait. Chaque engagement est projeté selon sa propre règle — la rémunération de la disponibilité avec son indice depuis sa première année ; l'apport en capital dans les années de travaux en proportion de l'investissement de chaque année (dans l'exemple, 15 % × 231,7 / 206,7 / 206,7 = 34,8 / 31,0 / 31,0 ; §4.2) — et se lit dans la série du modèle, il ne se recalcule pas en dehors de lui. L'apport en capital va ici et non à l'étape 3 : le décaissement est certain dans son existence ; le risque de perdre ce capital si la société enregistre des pertes est un risque et va à la matrice de l'étape 3.1. PFRAM 2.0 le traite comme une garantie de dette (§2.1) ; le manuel déclare l'écart et le rapprochement est direct : une lecture regarde le flux, l'autre l'exposition. La supervision est un engagement ferme de l'État — le contrat oblige à le superviser toute sa vie durant, et la dépense a lieu qu'il y ait ou non manquement — et se projette avec la même règle que dans M1 (étape 7) : 2 % de l'investissement total nominal par année d'exploitation ◆, de l'achèvement des travaux à la fin du contrat, sauf si le pays dispose de son propre tarif ou d'un contrat d'inspection avec un prix (sur la Côtière, 2 % × 645,0 = 12,9 par an en 2028–2052 : 322,5 en somme sur la durée de vie et 118,1 en valeur actualisée, chiffres que la ligne des engagements fermes du §4 intègre déjà). Elle s'inscrit sur sa propre ligne, séparée de la rémunération de la disponibilité, parce que le partenaire ne la reçoit pas et qu'elle n'entre pas au passif financier de l'étape 7 ; l'outil la modélise avec son propre champ, à sa valeur par défaut sauf si le contrat déclare la sienne, avec la marque de provenance (§5.2).
Règle de décision. La conditionnalité de performance ne rend pas le paiement conditionnel. Une rémunération de la disponibilité assortie de déductions reste un engagement ferme : son existence est certaine, son montant varie ; et dans un contrat bien conçu la probabilité de la payer est « quasi certaine » (Guide de référence, §2.4.3). Ce qui rend une obligation conditionnelle, c'est que son existence dépende d'un événement (MSFP 2014, ¶7.251 et note 71). Une subvention à la construction conditionnée à des jalons de travaux est ferme ; une indemnisation pour chute de trafic est conditionnelle.
Où les équipes se trompent. Porter la rémunération de la disponibilité au registre des expositions conditionnelles « parce qu'elle dépend de la performance », ce qui fait disparaître du budget à moyen terme le plus gros engagement du portefeuille. Et l'inverse : compter l'apport en capital comme conditionnel avec une probabilité de 1 — deux séries identiques pour la même chose — ou l'ajouter à l'exposition maximale du portefeuille (§6.3).
Ce qui entre. Les clauses du contrat qui créent des obligations sous condition — garanties, indemnisations, rééquilibrage, résiliation — et la loi applicable (loi sur les concessions, loi sur les PPP, loi de responsabilité budgétaire).
Ce qui sort. Le registre des expositions conditionnelles du contrat : une ligne par obligation, chacune dans l'une des deux listes.
(a) Évaluables — elles ont une variable d'état observable et une formule de paiement dans le contrat :
| Obligation | Variable d'état | Ce qu'il faut lire dans le contrat |
|---|---|---|
| Garantie de revenus minimum (GRM) | recettes du partenaire | plancher annuel (barème ou % de la recette de la première année), son indexation et sa croissance, fenêtre d'années, couverture (100 % ◆), plafond de partage des excédents s'il existe, prix ou commission, clause de renonciation |
| Garantie de dette | dette restant due et défaut | tranche couverte, fraction couverte, recouvrement attendu, déclencheur (défaut ou couverture du service de la dette) |
| Indemnité de résiliation anticipée | événement de résiliation, selon la cause | cause (manquement du concessionnaire, de l'État, force majeure) et base de calcul par cause (dette restant due, valeur comptable, perte effective, montant fixe) |
| Garantie de taux de change | taux de change | taux de change de base, seuil, notionnel couvert, fenêtre |
| Garanties génériques | événement désigné | montant maximal, probabilité, fenêtre |
| Contentieux et arbitrages | sentence | montant réclamé et montant réaliste, probabilité de perte, état de la procédure |
(b) Non évaluables ici — elles vont à la matrice de l'étape 3.1 avec probabilité et impact qualitatifs et avec la raison de ne pas les évaluer : changement de loi ; force majeure sans clause de paiement ; rétablissement de l'équilibre économique ; renégociation ; garanties implicites (le sauvetage attendu sans clause). Aucun chiffre ne leur est attribué parce qu'elles n'ont ni variable d'état ni formule de paiement dans le contrat ; leur donner une probabilité et un montant « raisonnables » produirait un nombre sans source qui s'additionnerait à ceux qui en ont une.
Comment le calcul se fait. En lisant clause par clause. Une clause de GRM a quatre pièces qu'un registre notant « GRM : oui » perd — le plancher, son indexation, sa fenêtre et son prix — et parfois une cinquième, la renonciation (encadré 4.11). Une clause de résiliation a une base par cause, et la cause la plus fréquente dans le registre (manquement du concessionnaire) a généralement la base la plus basse (la dette restant due).
Règle de décision. Une obligation, une ligne. La garantie de dette et l'indemnité de résiliation pour manquement du concessionnaire couvrent la même dette restant due et sont mutuellement exclusives : si le concessionnaire manque à ses obligations, l'État paie la dette au titre de l'indemnité ou couvre la fraction garantie en tant que garant, pas les deux. Les deux lignes sont inscrites, mais le contrat apporte au portefeuille, année après année, la plus grande des deux — au maximum comme à l'attendu —, et non leur somme. L'apport en capital n'est pas conditionnel (étape 2). Chaque ligne évaluable porte la citation de la clause ; chaque ligne non évaluable, la raison.
Où les équipes se trompent. Additionner la dette garantie et l'indemnité de résiliation comme « exposition » du contrat : dans l'exemple, 683,4 au lieu de 425,4 (§4.4.4). Noter « GRM » sans sa fenêtre ni son indexation et évaluer une garantie de trente ans que le contrat donne pour seize. Et omettre la ligne de la garantie implicite parce qu'« elle n'existe pas » : l'attente existe, et l'endroit où dire qu'on ne l'évalue pas est la matrice.
Ce qui entre. Les onze catégories de PFRAM 2.0 — gouvernance, construction, demande, exploitation et performance, financier, force majeure, actions défavorables de l'État, changement de loi, rééquilibrage financier, renégociation et résiliation — avec leurs questions (§2.1), et les lignes non évaluables de l'étape 3.
Ce qui sort. Par catégorie : vraisemblance (faible / moyenne / élevée), impact (faible / moyen / élevé, avec les seuils en % du PIB que le pays fixe), notation (le produit : négligeable, faible, moyen, élevé, critique), atténuation (oui / non) et priorité d'action.
Comment le calcul se fait. C'est un jugement documenté, pas une formule : chaque notation porte une ligne de justification. La notation se lit dans la grille vraisemblance × impact de PFRAM (figure 7) ; la priorité, dans la notation croisée avec l'existence d'une atténuation (figure 8).
Règle de décision. La matrice ne produit pas de chiffres qui s'additionnent au registre. C'est le lieu où vivent les risques que la méthode n'évalue pas en argent et la preuve qu'on y a pensé ; et c'est le cinquième chiffre du §1.4 : ce qui n'a pas été évalué et pourquoi. Un contrat dont les onze catégories sont « non évaluées » n'est pas enregistré, si complètes que soient ses garanties.
Où les équipes se trompent. Remplir la matrice de « moyenne / moyen » sur toutes les lignes, en réunion, sans justification : cela n'informe de rien. Et son contraire, évaluer en argent la renégociation « avec 30 % de probabilité et 10 % de l'investissement », l'ajouter au conditionnel et perdre la frontière entre ce que le contrat oblige et ce que l'analyste redoute.
Ce qui entre. Le calendrier nominal de l'étape 2 et le taux d'actualisation de politique.
Ce qui sort. Deux chiffres par engagement et par contrat, et les deux se publient : le profil annuel nominal (le chiffre du budget et du cadre à moyen terme) et la valeur actualisée au taux déclaré (le chiffre du registre et du plafond de stock).
VA(ferme) = Σ_t ferme_t / (1 + r)^t t = 0 à l'année de base
Comment le calcul se fait. Le taux r est un paramètre de politique — le taux social d'actualisation ou le taux de la dette publique, selon le cadre du pays —, il se déclare avec sa provenance et il est le même pour tout le portefeuille. Dans l'exemple, celui de l'espace de travail, 8 % ◆, avec 5,5 % en sensibilité. Le coût du capital du projet (CMPC) sert au modèle de l'étape 1 — pour savoir si le contrat boucle —, non à évaluer ce que l'État doit : actualiser l'obligation de l'État au taux du privé la réduit exactement de la prime que le privé facture. Le recueil de 2022 (note 35) discute si le taux sans risque local convient à des paiements qui surviennent en période de crise ; le manuel actualise au taux de politique et le dit. Lorsque la règle des deux taux de l'analyse d'optimisation des ressources sera en production, le manuel s'alignera sur elle.
Règle de décision. Les deux chiffres se publient toujours, avec leur étiquette : « somme sur la durée de vie » n'est pas « valeur actualisée » et aucune des deux n'est « l'engagement ». Le taux déplace le stock davantage que n'importe quelle hypothèse sur les garanties ne déplace l'attendu (dans l'exemple, +32 % en passant de 8 % à 5,5 % ; §4.3) : un registre qui ne dit pas son taux n'est comparable ni à celui de l'année précédente ni à celui d'un autre pays.
Où les équipes se trompent. Actualiser les rémunérations de la disponibilité au CMPC du projet « parce que c'est le taux du modèle ». Comparer la somme nominale sur la durée de vie (1 546 dans l'exemple) à un plafond de stock défini en valeur actualisée (490). Et changer de taux entre deux versions annuelles sans recalculer la précédente, de sorte que « l'exposition a augmenté » alors que seul le taux a baissé (étape 10).
Ce qui entre. Chaque ligne évaluable de l'étape 3 avec sa variable d'état lue dans le modèle de l'étape 1 (la série de recettes du partenaire, la dette restant due par année, le taux de change projeté, la base d'indemnisation par année), ses paramètres contractuels (plancher, couverture, cause, seuil, notionnel) et ses hypothèses déclarées (volatilité des recettes, probabilité annuelle de défaut, recouvrement, probabilité cumulée de résiliation, volatilité du taux de change).
Ce qui sort. Par obligation et par année, trois chiffres :
avec graine, nombre de tirages et intervalle de confiance publiés : graine 42 ◆ et 2 000 trajectoires ◆, le même N dans toute la méthode — dans le registre de portefeuille, dans l'atelier de conception et dans la bande de portefeuille —, parce que deux N différents pour la même clause produisent deux queues différentes par simple échantillonnage et que le ministère ne saurait laquelle signer. Et toute probabilité publiée porte son étiquette : annuelle ou cumulée (sur la durée de vie du contrat). Les deux coexistent dans la méthode — celle de la garantie de dette est annuelle, celle de la résiliation est cumulée — et se convertissent l'une en l'autre par h = 1 − (1 − P)^(1/n) et P = 1 − (1 − h)^n, où n est le nombre d'années à risque ; l'étape 5 le développe garantie par garantie.
La règle qui relie toutes les méthodes. La garantie s'évalue sur la distribution de sa variable d'état, non sur sa trajectoire moyenne. En trajectoire moyenne, une GRM bien calibrée vaut exactement zéro et une garantie de dette évaluée comme exposition × probabilité compte un défaut chaque année d'un contrat qui ne peut faire défaut qu'une fois ; la distribution corrige la première vers le haut et la seconde vers le bas (encadré 4.4.1 : 0 → 254,8 et 49,5 → 26,4). Une loi unique ne signifie pas que les chiffres montent ; elle signifie que chaque clause est évaluée pour ce qu'elle est.
Comment le calcul se fait, par type.
Garantie de revenus minimum. Le processus de recettes par défaut de la méthode est le mouvement brownien géométrique ◆, centré sur la trajectoire du modèle du contrat lui‑même — chaque année, la moyenne des trajectoires est la recette de base — avec une volatilité σ déclarée par contrat :
R_t^(k) = R̄_t · exp( −σ²·t/2 + σ·W_t^(k) )          k = 1 … N trajectoires, t années depuis le début
paiement_t^(k) = couverture · max( 0 , plancher_t − R_t^(k) )
attendu_t = (1/N) · Σ_k paiement_t^(k)        maximum_t = couverture · plancher_t
Si le contrat prévoit un partage des excédents au‑dessus d'un plafond, il se retranche sur la même trajectoire : − max(0, R_t − plafond_t) · fraction. La volatilité est une hypothèse déclarée par contrat, sans valeur par défaut silencieuse : si elle n'est pas déclarée, l'outil retient 15 % ◆ de référence et l'imprime comme hypothèse non déclarée, avec le tableau de sensibilité 5 / 10 / 15 / 20 / 30 % à côté du chiffre (dans l'exemple, 27,0 / 131,2 / 254,8 / 379,6 / 614,3 ; §4.4.1). Le retour à la moyenne est l'alternative déclarée : il donne un coût stationnaire au lieu d'un coût croissant en σ√t, et il convient lorsque le trafic a un niveau de long terme vers lequel il revient après un choc (une voie urbaine saturée) plutôt qu'une tendance incertaine (une voie interurbaine neuve). Le registre ne l'utilise que si la fiche du contrat le déclare, avec sa vitesse de retour et son niveau de long terme à côté de la volatilité ; l'atelier de conception le propose et l'évalue, et la ligne du registre indique processus : retour à la moyenne pour que le relecteur sache qu'il ne la compare pas aux autres lignes à loi égale. Sans déclaration, le processus est le mouvement brownien géométrique.
Convention du contrat mixte. La GRM se compare au revenu total du partenaire — péage plus rémunération de la disponibilité (les « recettes du partenaire » de PFRAM) —, et non au péage seul : la clause garantit un revenu, et le partenaire qui reçoit une rémunération de la disponibilité a ce revenu. Le plancher se fixe sur ce que la clause dit (dans l'exemple, 80 % du péage de la première année = 44 % du revenu total), et la garantie s'évalue contre le total. L'écart n'est pas mince : la même clause sur un contrat à péage pur coûte trois fois plus en fraction du plancher (§4.4.1). Le registre déclare la convention dans la fiche du contrat.
Garantie de dette. Deux déclencheurs. Par défaut ◆ : dans chaque trajectoire on tire le premier défaut avec la probabilité annuelle PD (1,5 % ◆ ; D15) et, lorsqu'il survient, l'État paie la couverture sur la dette restant due de cette année nette du recouvrement, et la trajectoire ne fait plus défaut ensuite :
maximum_t   = couverture · dette_restante_t                                (couverture 50 % ◆)
perte^(k)   = couverture · (1 − recouvrement) · dette_restante_τ(k)        τ(k) = année du premier défaut
attendu_t   = (1/N) · Σ_k perte^(k) · 1[τ(k) = t]                          (recouvrement 40 % ◆)
P(au moins un appel) = 1 − (1 − PD)^n
Par couverture du service de la dette : le défaut survient dans la trajectoire lorsque le flux simulé de recettes fait passer la couverture sous un seuil ; cela convient lorsque le risque de la dette est le même risque de recettes qui déclenche la GRM, et les deux garanties s'évaluent alors sur les mêmes trajectoires. On utilise toujours le calendrier réel de la dette du contrat (tranche, différé, amortissement), jamais une dette plate. La probabilité de la garantie de dette se déclare annuelle — c'est ainsi que les agences de notation et les études de défaut la mesurent, et c'est celle que consomme le tirage du premier défaut — et se publie à côté de sa cumulée sur la durée de vie, P(au moins un appel) = 1 − (1 − PD)^n, qui est celle que l'étape 7 compare à 0,5 : à 5 %, un contrat de 28 ans fait défaut au moins une fois avec une probabilité de 76 % ; à 1,5 %, de 34 % ; les taux observés en financement de projet sont de l'ordre du tiers de 5 % (§2.6, Moody's). Cette seule hypothèse décide de l'écriture comptable de l'étape 7.
Indemnité de résiliation anticipée. La probabilité se déclare cumulée sur le contrat (10 % ◆) et se convertit en un taux de hasard annuel constant, pour que la somme des probabilités annuelles soit exactement celle qui est déclarée :
h = 1 − (1 − P_cum)^(1/n)             p_a = h · (1 − h)^(a−1)          Σ_a p_a = P_cum
maximum_a   = base_a                   attendu_a = p_a · base_a  (en trajectoire) ≈ Monte Carlo
Un registre qui applique les 10 % à chaque année multiplie l'attendu par vingt‑cinq. La base d'indemnisation dépend de la cause, et le modèle de l'étape 1 la lit année par année : manquement du concessionnaire → dette restant due (ou valeur comptable liquidée comme dette) ; manquement de l'État → dette restant due + capital à la valeur comptable + une fraction du rendement non perçu (50 % ◆ de la valeur actualisée des flux futurs revenant au capital) ; force majeure → dette + capital, sans rendement ; ou un montant fixe si le contrat en fixe un. C'est la ligne où la distribution ne change pas l'attendu — l'événement est discret et la probabilité annuelle est la même sous les deux lois (23,9 contre 24,5 dans l'exemple) — mais où elle dit ce qui se perd quand il survient : VaR 95 de 268,3 et CVaR de 333,9 pour un attendu de 24,5 (§4.4.3). Deux garanties voisines portent ainsi deux conventions de probabilité — annuelle pour la dette, cumulée pour la résiliation — et la méthode les maintient sans les unifier, parce que chacune est la forme dans laquelle sa source la déclare : celle de la résiliation est celle que PFRAM et les contrats écrivent (« 10 % de probabilité de résiliation anticipée »), et la convertir en annuelle pour la publier obligerait le lecteur à défaire la conversion. Ce que la méthode exige, c'est l'étiquette à côté de chaque chiffre et la conversion imprimée lorsque les deux sont mises côte à côte (h = 1 − (1 − 0,10)^(1/28) = 0,376 % ; 1 − (1 − 0,015)^28 = 34 %).
Garantie de taux de change. L'attendu est la valeur d'une option sur le taux de change (Garman–Kohlhagen, univers risque‑neutre) avec le taux de base, le seuil, les taux domestique et étranger, la volatilité et le notionnel couvert ; le maximum est le paiement au centile 95 ◆ de la distribution lognormale du taux de change de chaque année. Elle n'entre que si le contrat la prévoit (l'exemple ne la prévoit pas).
Contentieux et arbitrages. attendu = montant réaliste × probabilité de perte, maximum = montant réclamé ; provision si la probabilité dépasse 0,5 ◆ (IPSAS 19), avec 0,75 ◆ comme « probable élevé ». Ils se portent au portefeuille, non au contrat.
Garanties génériques. attendu = maximum × probabilité, réparti sur sa fenêtre d'années.
Le conditionnel du contrat. Avec la règle d'exclusion mutuelle de l'étape 3, année par année :
maximum_t = GRM_max_t + max( dette_max_t , résiliation_max_t ) + FX_max_t + génériques_max_t
attendu_t = GRM_att_t + max( dette_att_t , résiliation_att_t ) + FX_att_t + génériques_att_t
et maximum_t ≥ attendu_t toutes les années, puisqu'ils se lisent dans la même série. Dans l'exemple : pic du maximum 425,4 (et non 683,4), attendu en somme sur la durée de vie 96,2 (et non 119,0 ; §4.4.4).
Règle de décision. Trois chiffres par garantie, jamais un seul ; graine, N et intervalle de confiance publiés ; volatilité et probabilités avec nom, source et étiquette (annuelle / cumulée), et avec leur tableau de sensibilité à côté. Et la note de méthode que le §5 vérifie : le même moteur, avec la même graine et le même N, doit évaluer la garantie dans le registre de portefeuille et dans l'outil de conception. Si le registre évalue en trajectoire moyenne et l'atelier par simulation, le ministère lit deux nombres pour la même clause, et personne ne sait lequel signer.
Où les équipes se trompent. Évaluer la GRM sur la projection de base et écrire « sans coût attendu » (§6.1). Évaluer la garantie de dette comme exposition × probabilité chaque année (§6.1). Utiliser la probabilité cumulée de résiliation comme si elle était annuelle. Prendre la volatilité « du modèle type » et ne pas imprimer le tableau (§6.2). Et additionner les VaR par contrat comme si c'était la VaR du portefeuille, qui est l'erreur de l'étape suivante.
Ce qui entre. Les séries annuelles de chaque contrat issues des étapes 4 et 5 — fermes ; conditionnel maximal ; conditionnel attendu —, alignées sur l'horizon de l'étape 0 ; et la structure de corrélation déclarée.
Ce qui sort. Les séries de portefeuille par année — ferme, maximum, attendu —, leurs synthèses sous deux conventions déclarées, et la bande de confiance du portefeuille.
Comment le calcul se fait. Les séries s'additionnent année par année. Les synthèses :
Les deux synthèses se lisent dans la même série annuelle : maximum ≥ attendu sous l'une comme sous l'autre, et la somme des pics par contrat n'est pas le pic de portefeuille (dans l'exemple, 28 737 contre 27 503, soit 4 % ; dans des portefeuilles aux calendriers dispersés, bien davantage ; §4.5). Les maximums ne s'actualisent pas : ce sont des stocks contractuels.
La bande corrélée (méthode de base). Les garanties d'un portefeuille ne sont pas appelées de façon indépendante : une récession fait baisser le trafic de toutes les routes à la fois, et une dévaluation déclenche toutes les garanties de change. Le portefeuille se simule avec des chocs corrélés — corrélation par blocs, 0,24 ◆ entre contrats d'un même secteur et 0,12 ◆ entre secteurs, les deux extrêmes de la formule de corrélation d'actifs de Bâle II (¶272), adoptés par convention déclarée et non comme estimation — et l'on y lit par année la médiane, le centile de confiance (95 % ◆) et la moyenne ; au pic et en somme sur la durée de vie, la VaR et la CVaR. La somme indépendante (ρ = 0) est présentée comme borne inférieure, et la somme comonotone (tout bouge ensemble) comme borne supérieure. Alternatives déclarables : un seul ρ, une matrice par contrat, ou un facteur commun lié au PIB. La moyenne de la bande doit se rapprocher de l'attendu déterministe de la série (796 contre 748,9 dans l'exemple, dans les limites de l'erreur d'échantillonnage ; auparavant 639 contre 611,6, avec le livre de GRM antérieur à la correction de la base du plancher de la GRM, §4.4.1) ; si le rapprochement échoue, l'un des deux calculs est faux.
Règle de décision. Le chiffre qui va à la déclaration des risques budgétaires comme « perte conditionnelle avec 95 % de confiance » est le P95 corrélé (1 706,7 à l'année de pic de l'exemple), et non la somme des VaR de chaque contrat (3 575,2, plus du double : elle additionne des queues qui ne coïncident pas dans le temps) ni la somme indépendante (1 471,5). Graine, N et méthode de corrélation publiés avec la bande ; et si l'outil a réduit N pour répondre à temps, la bande le dit (« dégradée »).
Où les équipes se trompent. Additionner les VaR par contrat (§6.5). Présenter le maximum en « somme des pics » et l'attendu en « somme sur la durée de vie » dans le même tableau, de sorte que le maximum peut ressortir inférieur à l'attendu (§6.4). Et prendre la moyenne de la bande pour « la perte » alors que la queue est la seule chose que la corrélation déplace.
Ce qui entre. Les séries consolidées de l'étape 6, les séries par contrat et, par contrat, le test de contrôle (qui contrôle quel service est fourni, à qui, à quel prix, et qui conserve l'actif au terme).
Ce qui sort. Trois sorties du même registre, à la même date, qui doivent se recouper, et le tableau qui les rapproche.
Comptabilité (IPSAS). Par contrat, le test de contrôle d'IPSAS 32 (¶9) : si l'État contrôle le service et l'intérêt résiduel, l'actif entre à son bilan avec un passif de contrepartie pour le même montant, que ce soit l'État ou l'usager qui paie. Le passif a deux modèles, et un contrat mixte les combine en proportion de ce que chaque source paie de l'actif : la part que l'État paie par la rémunération de la disponibilité est un passif financier (¶18–19), et chaque paiement se ventile en diminution du passif, charge financière et frais pour prestations de services (¶21–23), au taux qui éteint le passif sur la durée du contrat ; la part que paient les usagers est un passif au titre de l'octroi d'un droit à l'opérateur tiers (¶24–26), un produit différé comptabilisé à mesure que le concessionnaire encaisse. Une GRM suffit à elle seule pour que le contrat porte un passif financier à hauteur du montant garanti (¶19(b) ; N10). Pour les expositions conditionnelles, IPSAS 19 : provision s'il existe une obligation actuelle, que la sortie est probable — « plus probable qu'improbable » : p > 0,5 ◆ — et que le montant est estimable (¶22), évaluée à la meilleure estimation (¶44), c'est‑à‑dire l'attendu en valeur actualisée ; passif éventuel mentionné en annexe s'il est possible et non probable (¶35–36), avec son exposition brute et son effet financier estimé (¶100) ; rien s'il est faible. La note se présente par monnaie.
La probabilité qui se compare à 0,5 est celle que la garantie paie au moins une fois sur la durée de vie du contrat — règle du manuel —, et la probabilité annuelle se publie en note, à côté d'elle. La raison tient à la cohérence entre les deux moitiés du test : la provision se mesure à la meilleure estimation du décaissement qui éteindra l'obligation (¶44), soit, pour une garantie, l'attendu sur la durée de vie en valeur actualisée ; la probabilité qui décide si ce chiffre est une provision ou une mention en annexe doit porter sur le même horizon, sinon l'écriture compare la probabilité d'une année au coût de vingt‑huit. La probabilité de l'année du rapport répond à une autre question — la garantie paiera‑t‑elle cet exercice ? — et figure en note comme telle ; celle de l'horizon du cadre à moyen terme n'a pas de définition comptable et n'est pas utilisée. Avec cette règle, dans l'exemple, la garantie de dette relève de la mention en annexe à 1,5 % annuel (35 % sur la durée de vie) et aurait été une provision aux 5 % antérieurs (76 %) ; aucune des 60 garanties de dette du portefeuille n'est une provision à 1,5 % (59 l'étaient à 5 %), et les 21 GRM des contrats à péage pur (63 % et 77 % sur la durée de vie dans les deux encadrés du §4) sont des provisions tandis que celle de la Côtière (39 %) et les autres contrats mixtes ne le sont pas (§4.6). Cette règle est aussi ce qui rend défendable la valeur par défaut de D15 : puisque la classification de presque tout le portefeuille dépend de la cumulée sur la durée de vie, une valeur par défaut de la probabilité annuelle ne peut pas être un repère commode (5 %) mais doit être un calibrage sourcé (1,5 %, de l'ordre des taux observés en financement de projet, §2.6) ; et le registre qui lui substitue le sien écrit d'où il le tire.
Statistique (MSFP 2014 / SEC 2010). Par contrat, la propriété économique par les risques et avantages (MSFP, appendice 4, encadré A4.4) ou le test des risques et avantages du SEC 2010 avec ses règles de retour au bilan — garanties, financement public, clauses de résiliation (MGDD 6.4) — ; en pratique, « globalement cohérents » avec IPSAS 32 (¶A4.63), et l'exemple arrive au même endroit par les trois voies (§4.6). Du registre sortent la situation des opérations et le compte de patrimoine de l'État : dépense d'investissement et prêts nets dans les années de travaux, passif financier, actifs non financiers, situation nette ; l'apport en capital comme transaction financière ; et les passifs conditionnels explicites comme poste pour mémoire à la valeur nominale (6M61 dette garantie, 6M63 autres passifs conditionnels explicites ; ¶4.47, ¶7.255), avec les métadonnées sur la méthode d'évaluation qu'exige la note 74.
Budget. Les engagements fermes par année, dans le cadre à moyen terme et dans la loi annuelle ; la perte attendue conditionnelle en provision, en contribution à un fonds d'imprévus (Colombie) ou en plafond de dépense de garanties (Chili : ouverture annuelle de crédits) ; les maximums en poste pour information. On n'additionne jamais fermes et conditionnels sur une même ligne.
Comment le rapprochement se fait. Un tableau par contrat et par portefeuille avec chaque chiffre et l'endroit où il s'écrit. Pour l'exemple, ce sont dix chiffres pour une seule obligation (§4.6) : la somme nominale de la rémunération de la disponibilité (budget), sa valeur actualisée (registre et plafond), l'apport en capital (transaction financière), la supervision en somme nominale (budget, dépense courante) et les engagements fermes complets en valeur actualisée (registre), le passif financier IPSAS 32 à son pic (bilan), les passifs totaux MSFP (dette élargie), le conditionnel maximal (poste pour mémoire et plafond), le conditionnel attendu en somme sur la durée de vie (provision ou plafond de dépense) et en valeur actualisée (note IPSAS 19). Aucun n'est « le » chiffre ; le rapprochement explique pourquoi le passif IPSAS n'est ni l'engagement budgétaire, ni la dette MSFP, ni l'exposition conditionnelle. Toutes les valeurs actualisées de la méthode — les engagements fermes de l'étape 4, l'attendu de chaque garantie, la provision de la note — s'actualisent selon une convention unique : depuis l'année de base, t = 0 non actualisé, comme à l'étape 4 ; aucun attendu n'est actualisé deux fois. C'est une convention et non une vérité — actualiser depuis la fin de la première année est tout aussi licite —, mais un chiffre actualisé de deux manières dans deux parties du même rapport ne se rapproche de rien : sans cette discipline, les trois garanties du contrat auraient valu 40,4 ligne à ligne depuis l'année de base (28,6 avec la règle d'exclusion mutuelle) contre 37,4 avec la convention qu'employaient auparavant les outils de garanties (§4.4.4), et aux 5 % antérieurs la garantie de dette aurait été une provision avec la note l'actualisant une fois de plus (37,1 depuis l'année de base, 34,3 dans l'atelier, 31,8 dans la note). La plateforme unifie désormais ses modules sur cette convention (§5.5).
Règle de décision. Les trois sorties sont produites à partir du même registre à la même date et le rapprochement fait partie du rapport, ce n'est pas une annexe. Un ministère qui publierait le passif IPSAS en mars, le budget en octobre et la dette MSFP en juin, chacun à partir d'un fichier différent, a trois chiffres et aucun rapprochement (§6.6). Le test de contrôle se documente par contrat, avec son résultat et sa raison ; le classificateur SEC se lance en outre comme second avis et l'on note s'il diffère.
Où les équipes se trompent. Laisser hors bilan un contrat en rémunération de la disponibilité « parce que le risque lié à la construction est du privé » — le test d'IPSAS 32 porte sur le contrôle, non sur le risque. Porter la garantie de dette en provision pour l'exposition maximale au lieu de l'attendu. Et compter comme dette publique la somme nominale des rémunérations de la disponibilité : la dette est le passif financier, pas le flux.
Ce qui entre. Les séries de portefeuille de l'étape 6 — le couple ferme + conditionnel — et le registre des garanties de l'étape 5 avec ses hypothèses.
Ce qui sort. Le chapitre PPP du rapport annuel sur les risques budgétaires, avec la structure que le rapport chilien de passifs conditionnels emploie depuis 2007 et qu'exige le Code de transparence des finances publiques (2019, principes 3.2.3 et 3.2.4) : pour chaque mécanisme — GRM, garantie de dette, résiliation, taux de change, contentieux —, la nature de l'obligation et ses bénéficiaires ; l'exposition maximale ; la valeur attendue avec la méthode qui l'a produite (simulation, graine, N, volatilité déclarée) ; la valeur actualisée des deux ; les paiements de l'année et les commissions perçues ; et l'écart par rapport au rapport précédent, par cause (étape 10).
Règle de décision. Le portefeuille entre dans la déclaration comme couple ferme + conditionnel, une seule fois, sans double comptage avec le chapitre budgétaire (qui porte déjà les engagements fermes) ni avec celui des tests de stress (qui porte des chocs sur le même portefeuille) : si le même contrat apparaît dans deux chapitres, l'un des deux le neutralise et dit de combien. Les hypothèses accompagnent le chiffre : « GRM : attendu 254,8 » sans « volatilité 15 %, déclarée, graine 42, N 2 000 » n'est pas un chiffre publiable.
Où les équipes se trompent. Publier le maximum comme « le risque » sans l'attendu, ou l'attendu sans le maximum ; et publier le chapitre sans la liste de ce qui n'a pas été évalué (la matrice de l'étape 3.1), qui est la partie qu'un lecteur informé cherche en premier.
Ce qui entre. Le PIB nominal (ou les recettes publiques) projeté sur la même base de prix que les paiements indexés ; le plafond d'engagements (% du PIB ou des recettes ; 5 % ◆ dans l'exemple) ; le plafond d'expositions conditionnelles (% du PIB ; 3 % ◆) ; le seuil d'alerte (80 % ◆ du plafond) ; et la règle de notation.
Ce qui sort. Par année : l'exposition notée au regard de chaque plafond, en % du PIB et en % du plafond ; les années de dépassement et d'alerte ; et les alertes selon la règle de l'espace de travail (stock maximal en argent, % du PIB).
Comment le calcul se fait.
( fermes_t + attendu_t ) / PIB_t contre le plafond 1 maximum_t / PIB_t contre le plafond 2
C'est un plafond de flux (chaque année contre le PIB de cette année) ; un plafond de stock — comme les 12 % du PIB du Pérou, portant sur la valeur actualisée des engagements fermes et conditionnels quantifiables — se note avec la valeur actualisée du portefeuille rapportée au PIB de l'année de base. Contre le plafond d'engagements vont les engagements fermes complets plus l'attendu conditionnel complet : rémunération de la disponibilité, paiements de services, subventions, apport en capital et supervision (étape 2), plus la perte attendue de la GRM, de la garantie de dette, de la résiliation, du taux de change et des garanties génériques (étape 5, avec la règle d'exclusion mutuelle). C'est la lecture du plafond comme dépense attendue de l'année : ce que le budget devrait réserver si toutes les garanties se comportaient comme leur moyenne. Laisser dehors l'apport en capital parce que « c'est une transaction financière », ou la dette et la résiliation attendues parce qu'« elles sont faibles », transforme le plafond en un plafond sur ce qui arrange ; dans l'exemple, le portefeuille passe de 0,75 % — ce que l'écran notait avant de s'aligner sur cette règle — à 0,97 % du PIB dans sa pire année lorsque tout est compté (§4.7) : 0,18 pp sont la supervision du portefeuille et 0,03 pp la dette et la résiliation attendues (l'apport en capital s'est achevé en 2032). Contre le plafond d'expositions conditionnelles va le maximum contractuel, qui est ce que le plafond limite : combien on peut promettre.
Règle de décision. On déclare ce qui s'impute au plafond — ferme + attendu complet pour le plafond d'engagements, maximum pour celui d'expositions conditionnelles, et si l'on publie en outre la CVaR corrélée de l'année de pic — parce que le verdict dépend de la règle et non du portefeuille : sur l'exemple, le maximum dépasse le plafond d'expositions conditionnelles pendant douze ans (6,15 % du PIB en 2030), la CVaR 95 corrélée de l'année de pic reste sous le tiers du plafond, et fermes plus attendu sont à 16 % du plafond d'engagements (§4.7). Un plafond portant sur le maximum se respecte en rognant des garanties, non en réduisant le risque ; un plafond portant sur l'attendu se respecte en baissant la volatilité déclarée, ce qui est pire (Austral, The Pipeline Under the Ceiling, §2–3 et §8). Et le plafond de flux ne suffit pas sans l'enveloppe ferme complète — la moitié que presque personne ne publie (Austral, The PPP Budget Nobody Publishes). Renvoie à l'étape 12 de M1 : un contrat ne passe que s'il passe son optimisation des ressources et qu'il tient sous le plafond toutes les années.
Où les équipes se trompent. Noter la moyenne de la série contre le plafond, ce qui fait disparaître l'année de pointe. Noter contre le PIB d'aujourd'hui une série nominale de 2050. Et « respecter » le plafond en changeant la règle — du maximum à l'attendu — entre deux rapports sans le dire.
Ce qui entre. Le cas de base des étapes 4 à 8 ; les chocs — coût de construction, coûts d'exploitation et de maintenance, recettes, taux d'intérêt, inflation, taux de change, et un choc macro composite —, en points ou en pourcentage, par contrat ou par portefeuille ; et les paramètres d'évaluation de l'étape 5 (volatilité, probabilité de défaut, probabilité de résiliation, couverture).
Ce qui sort. Par contrat, une tornade : chaque variable déplacée des deux côtés et la métrique retenue recalculée — VAN de l'État, passif financier maximal, conditionnel maximal, dette maximale, couverture —, les barres étant classées par largeur. Par portefeuille, le tableau base / choc / delta de chaque série sous un choc, et la bande de l'étape 6 recalculée sous le choc macro.
Comment le calcul se fait. Chaque barre est un recalcul complet du contrat — modèle, engagements fermes, garanties — avec une seule variable déplacée, et avec les mêmes trajectoires aléatoires (nombres aléatoires communs) dans tous les tirages, pour que l'écart soit celui du choc et non celui du hasard. Deux propriétés de la réponse que l'analyste doit savoir lire : les stocks (passif financier maximal, conditionnel maximal) sont des chiffres contractuels et ne s'actualisent pas, de sorte qu'un choc de taux d'actualisation ne les déplace pas et n'est pas rapporté ; et sur le conditionnel maximal, seules déplacent les variables qui changent la dette restant due ou le plancher (le coût de construction), tandis que sur la VAN de l'État commandent l'inflation et les recettes (§4.8). Deux définitions que la méthode fixe. Le choc de « recettes » agit sur les recettes d'usagers — péage, tarif, demande — et non sur la rémunération de la disponibilité, comme dans M1 : la rémunération de la disponibilité n'est pas une recette incertaine du partenaire mais un engagement de l'État, et elle a son propre choc, celui de l'inflation (et celui du taux de change, si elle y est indexée). Un choc de « recettes » qui ferait varier aussi la rémunération de la disponibilité mélange deux choses : dans un contrat mixte, plus de recettes feraient empirer la VAN de l'État, ce qui n'est pas une propriété du contrat mais d'un choc mal défini : l'outil procède aujourd'hui ainsi, et le §5 le déclare comme limite. Et une inflation plus forte abaisse le coût de la GRM lorsque le péage suit l'inflation macro et le plancher une indexation contractuelle fixe (+2 pp d'inflation font passer la GRM attendue du portefeuille de 9 137 à 4 389). Une GRM protège contre la chute du trafic, pas contre l'inflation.
Règle de décision. La tornade se lance sur la métrique que le plafond note (étape 8), et non sur la seule VAN. Et la sensibilité aux hypothèses d'évaluation — le tableau de volatilité, la probabilité de défaut à 1,5 / 5 %, celle de résiliation — se publie à côté de celle des intrants : dans ce registre, l'hypothèse déplace plus que l'intrant.
Où les équipes se trompent. Rapporter un choc de taux d'actualisation sur le conditionnel maximal (nul, par construction) comme une « robustesse ». Lancer la tornade avec des graines différentes par barre et lire le bruit comme de la sensibilité. Et omettre la ligne de volatilité de la tornade parce que « ce n'est pas un intrant du contrat » : c'est celle qui déplace le plus le chiffre.
Ce qui entre. Le registre de l'année précédente, avec sa version et sa date ; les événements de l'année — bouclages financiers, appels de garantie et paiements effectués, renégociations et avenants, sentences, résiliations, contrats nouveaux — ; les données réelles (trafic, rémunérations de la disponibilité liquidées, déductions) ; et les hypothèses révisées (volatilité, probabilités, taux).
Ce qui sort. Le registre de l'année, avec version et date, et l'écart par rapport à la version précédente expliqué par cause : (1) contrats nouveaux et contrats éteints ; (2) événements (un refinancement change la dette restant due et, avec elle, deux garanties) ; (3) changement d'hypothèses (volatilité, probabilités) ; (4) réévaluation (taux de politique, macro) ; (5) écoulement du temps (une année de vie en moins). Plus les alertes de seuil de l'étape 8 et le calendrier de la prochaine actualisation.
Comment le calcul se fait. On conserve la version précédente complète — intrants et résultats — avant de toucher à quoi que ce soit ; on applique les changements par cause, un à un, en recalculant après chacun, et l'écart de chaque recalcul est attribué à cette cause. L'ordre importe peu pour le total et beaucoup pour l'attribution : on le déclare. Dans l'exemple, quatre versions séparent +93,7 de volatilité, +1,0 d'un refinancement et +185,0 de taux sur l'engagement ferme (§4.8) ; sans elles, « l'exposition a augmenté » est tout ce que le rapport suivant pourrait dire. Une renégociation qui modifie la répartition des risques est, pour le SEC 2010, « l'annulation d'un contrat et la création d'un autre » (MGDD ¶74) : elle s'enregistre comme une sortie et une entrée, non comme un ajustement.
Règle de décision. Chaque chiffre publié porte version et date, et la version précédente ne s'écrase pas. Un registre sans versions n'est pas auditable : il ne peut pas expliquer son propre écart. Les hypothèses par défaut de l'outil (◆) que le registre n'a pas remplacées par les siennes sont listées dans chaque version comme telles.
Où les équipes se trompent. Écraser le fichier de l'an dernier (§6.7). Changer trois choses à la fois — taux, volatilité, un contrat nouveau — et attribuer tout l'écart au contrat nouveau. Et n'actualiser que les contrats « qui ont changé » : l'écoulement du temps et la macro les changent tous.
| Étape | Ce qui entre | Ce qui sort | Règle |
|---|---|---|---|
| 0 Périmètre | Entité, contrats avec étiquette, monnaie, année de base, horizon | La convention du registre ; l'inventaire | Une monnaie, une année de base, horizon jusqu'au contrat le plus long ; contrats en devise évalués dans leur monnaie ; seuls les signés sont évalués, les autres sont inventoriés |
| 1 Inventaire et modèle | Fiche du contrat : actifs, financement, recettes, coûts, contrôle | Un modèle de flux par contrat | Toutes les obligations se lisent dans le même modèle ; vérifier que la branche privée boucle |
| 2 Engagements fermes | Mécanisme de paiement | Calendrier nominal : disponibilité, services, subventions, apport en capital, supervision | La conditionnalité de performance ne rend pas le paiement conditionnel ; l'apport en capital et la supervision (2 % de l'investissement par année d'exploitation ◆) sont fermes |
| 3 Passifs conditionnels | Clauses et loi | Une ligne par obligation : évaluables / matrice seule | Dette garantie et résiliation mutuellement exclusives (la plus grande, au maximum comme à l'attendu) ; le non évalué, avec sa raison |
| 3.1 Matrice des risques | Onze catégories PFRAM | Vraisemblance × impact, atténuation, priorité | Sans chiffres ; avec justification par ligne |
| 4 Évaluer les fermes | Calendrier et taux de politique | Profil annuel nominal et VA | Un taux de politique déclaré pour tout le portefeuille (8 % ◆ / 5,5 %) ; jamais le CMPC |
| 5 Évaluer les conditionnels | Lignes évaluables, variable d'état, hypothèses déclarées | Maximum, attendu, distribution (P5/50/95, VaR, CVaR, P(au moins un appel)) | Sur la distribution, jamais la trajectoire moyenne ; brownien géométrique ◆ (retour à la moyenne seulement s'il est déclaré) ; σ déclarée (15 % ◆ + tableau 5–30 %) ; PD 1,5 % ◆ annuelle, couverture 50 % ◆, recouvrement 40 % ◆ ; résiliation 10 % ◆ cumulée → h ; probabilités étiquetées annuelle / cumulée ; graine 42 ◆, N 2 000 ◆ unique ; GRM contre le revenu total du partenaire |
| 6 Consolider | Séries par contrat ; ρ déclarés | Séries de portefeuille ; pic annuel et somme sur la durée de vie ; bande corrélée | Les deux conventions issues de la même série ; maximum ≥ attendu ; blocs 0,24 / 0,12 ◆, P95, VaR/CVaR ; indépendante comme borne |
| 7 Classer et rendre compte | Séries et test de contrôle | IPSAS (actif et passif ; provision / mention en annexe), MSFP (bilan, poste pour mémoire), budget ; rapprochement | Trois sorties du même registre à la même date ; provision si P(au moins un appel sur la durée de vie) > 0,5 ◆, l'annuelle en note ; VA depuis l'année de base dans toute la méthode ; rapprochement faisant partie du rapport |
| 7.1 Déclaration des risques budgétaires | Couple ferme + conditionnel ; hypothèses | Chapitre PPP : nature, bénéficiaires, maximum, attendu, VA, paiements de l'année, commissions, écart | Une seule fois, sans double comptage ; hypothèses à côté du chiffre |
| 8 Plafonds | PIB, plafonds (5 % / 3 % ◆), alerte (80 % ◆), règle | Exposition contre chaque plafond par année ; dépassements et alertes | Fermes + attendu complet (avec apport en capital, dette et résiliation) contre le plafond d'engagements, maximum contre celui d'expositions conditionnelles ; flux contre stock ; un plafond sur le maximum se respecte en rognant des garanties |
| 9 Sensibilité et stress | Chocs par contrat et par portefeuille ; hypothèses d'évaluation | Tornade sur la métrique du plafond ; base/choc/delta ; bande sous choc | Recalcul complet avec nombres aléatoires communs ; les stocks ne s'actualisent pas ; le choc de recettes agit sur les recettes d'usagers, pas sur la rémunération de la disponibilité |
| 10 Suivre | Version précédente, événements, données réelles | Version nouvelle et écart par cause ; alertes | Version et date sur chaque chiffre ; la précédente ne s'écrase pas |
Liste de vérification du relecteur. Demander : (1) le périmètre, la monnaie de reporting, l'année de base et l'horizon, en une ligne ; (2) le registre des expositions conditionnelles avec une ligne par obligation, la clause citée dans chaque ligne évaluable et la raison dans chaque ligne non évaluée ; (3) la volatilité des recettes de chaque GRM avec nom et source, et son tableau 5/10/15/20/30 % imprimé ; (4) la probabilité annuelle de défaut, le recouvrement et la probabilité cumulée de résiliation, chacun avec son étiquette (annuelle / cumulée), sa provenance, et l'indication de ceux qui sont des valeurs par défaut ◆ ; (5) la graine, le nombre de tirages et l'intervalle de confiance de chaque garantie et de la bande de portefeuille ; (6) la convention de chaque chiffre de portefeuille — pic annuel ou somme sur la durée de vie — imprimée à côté de lui, et le fait que maximum ≥ attendu sous les deux ; (7) le test de contrôle d'IPSAS 32 documenté par contrat, avec la ventilation diminution du passif–charge financière–frais de services ; (8) la note IPSAS 19 par monnaie avec la probabilité sur la durée de vie qui a décidé de chaque écriture et l'annuelle en note, le tout en valeur actualisée depuis l'année de base ; (9) le tableau de rapprochement IPSAS–MSFP–budget de la même date ; (10) la règle de notation de chaque plafond (fermes + attendu complet ; maximum) ; (11) la version, la date et l'écart par cause par rapport à la version précédente. Un registre incapable de livrer les onze points n'est pas prêt à être publié, si bien que se présentent ses chiffres.
Cette section parcourt les onze étapes du §3 sur un contrat complet, puis le situe au sein de son portefeuille, avec les chiffres de départ, le résultat de chaque étape et la lecture que le ministère des Finances ferait de chaque chiffre. Le contrat est générique — il n'y a de données d'aucun client — et il est l'un des 81 que l'espace de travail invité embarque comme portefeuille de démonstration de la « République de Lemuria », de sorte que le lecteur peut reproduire chaque nombre (annexe 4.A) et que les captures du §5 montrent exactement ce cas. Tous les chiffres proviennent de l'exécution du moteur de la plateforme sur ce portefeuille, par le même chemin qu'empruntent les écrans : un modèle par contrat, des garanties évaluées par simulation avec graine 42, 2 000 trajectoires, volatilité des recettes de 15 % déclarée, probabilité annuelle de défaut de la dette garantie de 1,5 % (la valeur par défaut de l'outil) et recouvrement de 40 % déclaré, et le taux de politique de l'espace de travail, 8 %, avec 5,5 % en sensibilité. Aucun n'est calculé à la main : le coût de supervision de l'autorité contractante, que jusqu'en septembre 2026 la méthode devait ajouter à part, est désormais modélisé par l'outil comme un champ propre dans l'onglet Coûts, à sa valeur par défaut (2 % de l'investissement par année d'exploitation) sauf si le contrat déclare la sienne. Chiffres en millions de dollars (M USD) sauf indication contraire ; le « pic » est le maximum d'une série annuelle et la « somme sur la durée de vie » la somme non actualisée de la série, comme le définit l'étape 6.
Le contrat. L'élargissement à deux fois deux voies de 80 km de l'Autoroute côtière, contractée en PPP mixte : la société concessionnaire conçoit, construit, finance, exploite et entretient la voie pendant 28 ans (2025–2052, dont trois de travaux), perçoit un péage auprès des usagers et reçoit en outre de l'État une rémunération de la disponibilité tant que la voie respecte les standards de service. L'investissement est de 645 M USD (620 de travaux et 25 de terrains) ; l'État prend 15 % du capital de la société (un apport en capital de 96,8 sur les trois années de travaux), garantit 80 % du péage de la première année d'exploitation comme revenu minimum (GRM), garantit 50 % de la dette restant due de la tranche senior et s'oblige à indemniser la résiliation anticipée pour manquement du concessionnaire à hauteur de la valeur comptable des actifs, que le contrat liquide comme la dette restant due. De plus, comme dans tout contrat, l'État supervise le respect des standards pendant l'exploitation, et ce coût lui incombe (2 % de l'investissement par année d'exploitation, la règle de M1). Il n'y a pas de garantie de taux de change : recettes et dette sont en monnaie locale et il n'y a pas de composantes importées.
Pourquoi un contrat mixte. C'est le seul type qui porte à la fois des engagements fermes et les trois garanties qu'enseigne la méthode. Un contrat en disponibilité pure a des engagements fermes et une garantie de dette mais pas de GRM (l'hôpital de l'encadré 4.10) ; un contrat à péage pur a une GRM et une résiliation mais ni rémunération de la disponibilité ni, dans la démo, garantie de dette (le corridor de l'encadré 4.9). Sur le mixte on voit les quatre chiffres du §1.4 — ferme, maximum, attendu et bande — et le cinquième, ce qui n'est pas évalué. Et il a deux autres vertus pédagogiques que l'exemple exploite :
mrg_floor_base = "demand") ; déclarer "total" le compare en revanche au revenu total du partenaire, la lecture de PFRAM (« partner revenues »). Avec la base déclarée, le plancher de 37,3 en 2028 est 80 % du péage et la garantie coûte presque autant, par unité de plancher, que la même clause dans un contrat à péage pur (4.4.1) ; avec la base totale, la rémunération de la disponibilité, qui ne peut jamais bouger, couvre le plancher toutes les années et la garantie vaut exactement zéro (§4.4.1). Un registre qui ne déclare pas la base évalue une autre garantie sans le dire.Le prix de ces avantages se dit aussi : le conditionnel attendu du contrat est petit face à son engagement ferme (283,0 contre 1 965,4 en somme sur la durée de vie) et, des trois garanties, seule la GRM franchit le seuil de la provision : elle paie au moins une fois en 28 ans avec une probabilité de 79 % sous la base de demande (4.6) ; celle de dette, évaluée avec la probabilité annuelle de défaut par défaut de 1,5 %, paie avec une probabilité de 35 % et va en annexe, comme la résiliation. Avec les 5 % annuels que l'outil portait jusqu'en septembre 2026, la dette aurait aussi été une provision (76 %) ; l'annexe 4.A conserve les deux versions. Un exemple aux garanties plus chères aurait été plus spectaculaire et moins représentatif de ce qu'un registre rencontre.
Périmètre (étape 0). Entité qui rend compte : l'administration centrale de Lemuria. Contrats : les 81 contrats signés du portefeuille de démonstration, tous avec l'étiquette signé. Monnaie de reporting : le dollar (le peso de Lemuria est converti à 850 pour un dollar sur l'écran de monnaie ; l'exemple présente tout en M USD). Année de base 2025 ; horizon jusqu'à la fin du contrat le plus long du portefeuille, 2061 — et non celui du cadre à moyen terme. Taux de politique : 8 %, celui de l'espace de travail, déclaré comme paramètre de politique et non comme coût du capital du projet.
Fiche du contrat (étape 1). Les intrants du modèle, tels que les conservent l'onglet Gouvernement et l'onglet Garanties du contrat :
| Bloc | Intrant | Valeur |
|---|---|---|
| Général | Début · travaux · durée | 2025 · 3 ans · 28 ans (jusqu'en 2052) |
| Secteur · mécanisme | Transport, routes · mixte (disponibilité + péage) | |
| Investissement | Travaux · terrains · total | 620,0 · 25,0 · 645,0 (206,7/année de travaux plus les terrains en 2025) |
| Durée de vie utile · amortissement | 35 ans · linéaire | |
| Recettes | Rémunération de la disponibilité de base | 34,1 en termes de 2025, indexée à l'inflation (3,8 %) à partir de 2028 : 38,1 la première année d'exploitation |
| Péage de base | 41,7 en termes de 2025, indexé à l'inflation : 46,6 en 2028 | |
| Revenu total du partenaire, 2028 | 84,8 = 46,6 de péage + 38,1 de disponibilité | |
| Coûts | Maintenance (du concessionnaire) | 12,9/an (2 % de l'investissement), non indexée |
| Supervision (de l'État) | 12,9/an en exploitation (2 % de l'investissement, la valeur par défaut de l'onglet Coûts, avec sa marque de provenance) | |
| Financement | Dette / capital | 72 / 28 |
| Tranche senior | 7,2 %, 24 ans, annuité, 1 an de différé après les travaux | |
| Participation de l'État | 15 % du capital : apport de 34,8 · 31,0 · 31,0 en 2025–2027 = 96,8 | |
| Impôt sur les bénéfices | 22 % | |
| Garanties | GRM | plancher 37,31 en 2028 (80 % du péage modélisé cette année‑là), indexé à 3,8 % jusqu'en 2052 ; volatilité des recettes 15 % déclarée |
| Garantie de dette | 50 % de la dette restant due ; probabilité de défaut 1,5 % par an (annuelle ; valeur par défaut de l'outil) ; recouvrement 40 % déclaré | |
| Résiliation anticipée | cause : manquement du concessionnaire ; base : valeur comptable = dette restant due ; probabilité cumulée 10 % sur le contrat | |
| Taux de change | pas de garantie | |
| Comptabilité | Contrôle de l'actif | l'État (test de contrôle d'IPSAS 32) |
Figure 4.1 — Fiche de la Côtière, onglets Coûts, Financement et Recettes : rémunération de la disponibilité 34,1, participation de l'État au capital 15 %, tarifs aux usagers 41,7 (en production, l'onglet Gouvernement affiche les états MSFP du contrat).
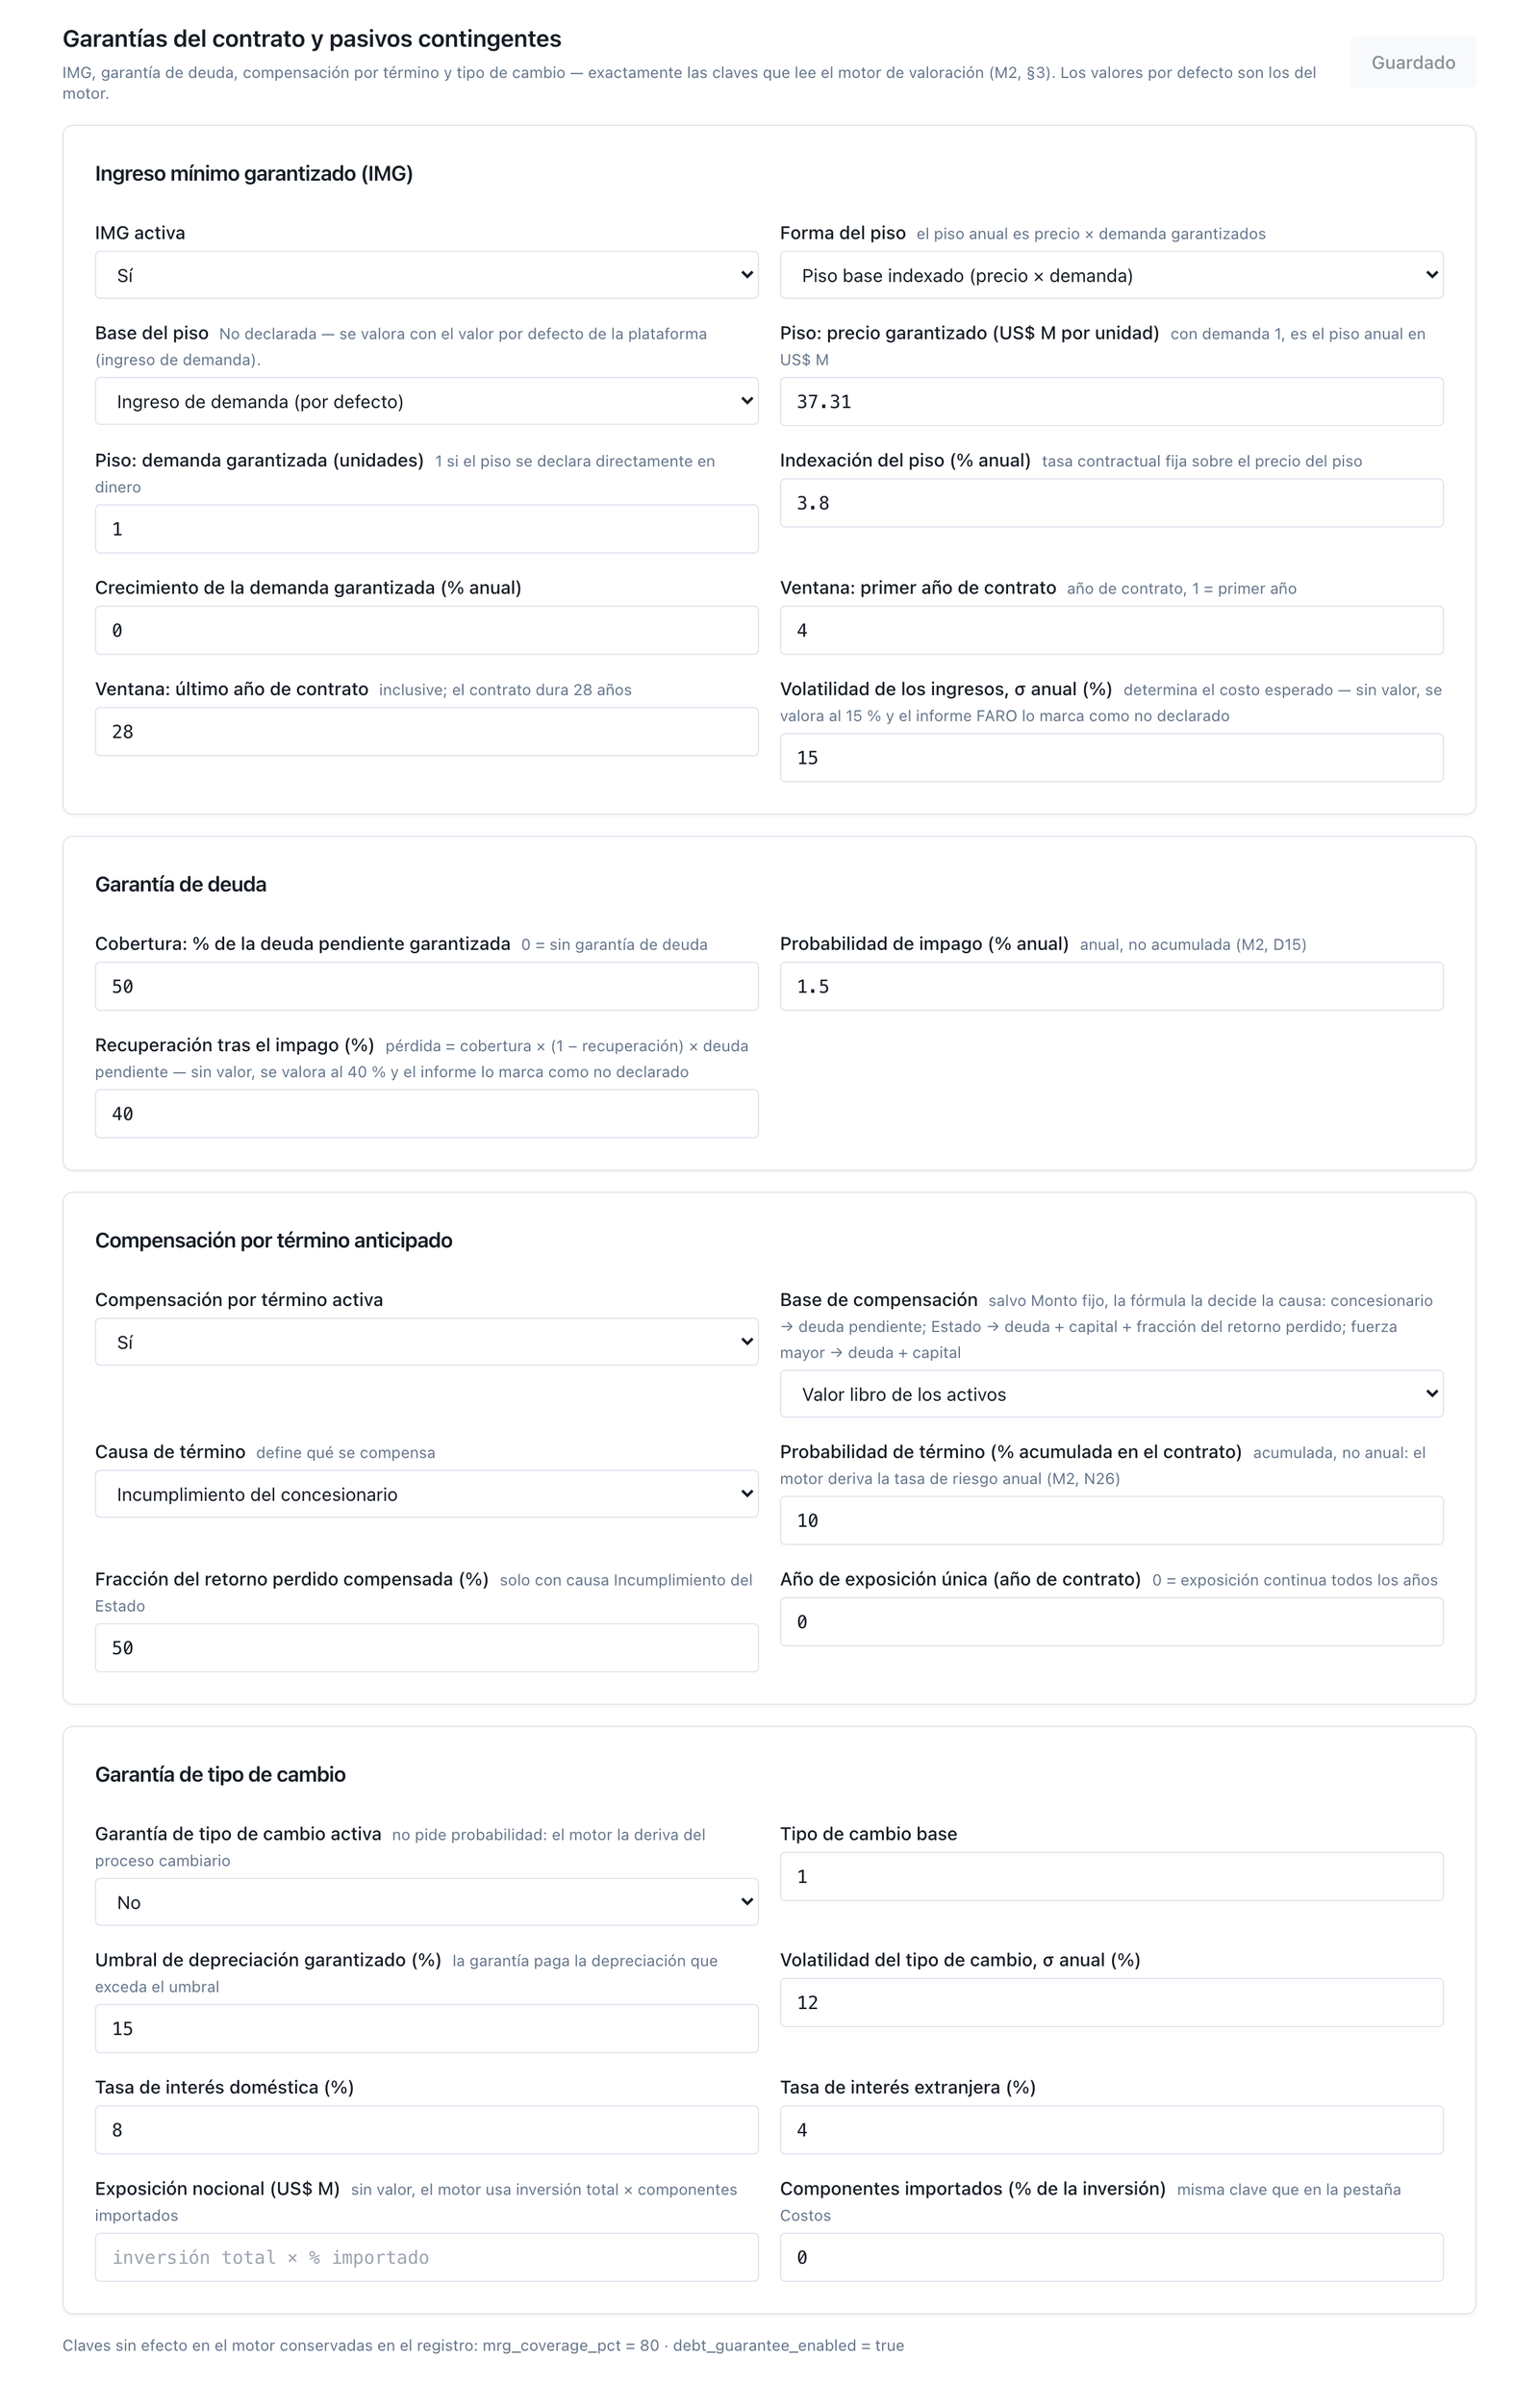
Figure 4.2 — Onglet Garanties de la Côtière : GRM active (plancher 37,31 indexé à 3,8 %, σ 15 %), dette 50 % / 1,5 % annuel / recouvrement 40 %, résiliation pour manquement du concessionnaire à la valeur comptable, 10 % cumulé.
Le modèle du contrat. À partir de ces intrants, le moteur construit les séries annuelles d'où se lisent toutes les obligations — c'est un modèle, non un tableur de garanties à part :
| Année | Investissement | Rém. dispo. | Péage | Revenu total | Opex | Service de la dette | Dette restant due | Apport en capital |
|---|---|---|---|---|---|---|---|---|
| 2025 | 231,7 | 0,0 | 0,0 | 0,0 | 12,9 | 0,0 | 141,8 | 34,8 |
| 2026 | 206,7 | 0,0 | 0,0 | 0,0 | 12,9 | 10,2 | 268,3 | 31,0 |
| 2027 | 206,7 | 0,0 | 0,0 | 0,0 | 12,9 | 19,3 | 394,7 | 31,0 |
| 2028 | 0,0 | 38,1 | 46,6 | 84,8 | 12,9 | 35,0 | 388,1 | 0,0 |
| 2030 | 0,0 | 41,1 | 50,2 | 91,3 | 12,9 | 35,0 | 373,5 | 0,0 |
| 2035 | 0,0 | 49,5 | 60,5 | 110,1 | 12,9 | 35,0 | 326,5 | 0,0 |
| 2040 | 0,0 | 59,7 | 73,0 | 132,6 | 12,9 | 35,0 | 260,0 | 0,0 |
| 2045 | 0,0 | 71,9 | 87,9 | 159,8 | 12,9 | 35,0 | 165,9 | 0,0 |
| 2050 | 0,0 | 86,6 | 105,9 | 192,6 | 12,9 | 35,0 | 32,7 | 0,0 |
| 2052 | 0,0 | 93,3 | 114,1 | 207,5 | 12,9 | 0,0 | 0,0 | 0,0 |
Sommes sur la durée de vie : rémunération de la disponibilité 1 546,1 ; péage 1 890,7 ; service de la dette 870,1. La branche privée boucle : couverture moyenne du service de la dette 2,91 et TRI du projet 10,9 %. Il convient de le vérifier avant d'évaluer des garanties, pour la même raison que M1 l'exige avant de comparer : une garantie de dette sur un contrat qui ne se finance pas évalue un contrat que personne ne signerait. La dette restant due atteint son maximum, 394,7, à l'achèvement des travaux en 2027 et s'amortit par annuités jusqu'en 2051 ; ce profil est la variable d'état de deux des trois garanties.
Les engagements fermes (étape 2). Quatre postes, tous certains dans leur existence : la rémunération de la disponibilité (38,1 en 2028, croissant avec l'inflation jusqu'à 93,3 en 2052 ; sa conditionnalité de performance — les déductions — ne la rend pas conditionnelle), l'apport en capital (96,8 pendant les travaux : l'État décaisse ses 15 % du capital avec certitude, même si PFRAM 2.0 le traite comme une garantie de dette, §2.1 ; le risque de perdre ce capital va à la matrice), le coût de supervision de l'autorité contractante — 12,9 par an de 2028 à 2052, soit 2 % de l'investissement total nominal par année d'exploitation, la même règle que M1 : l'outil le modélise avec son propre champ, sur une ligne propre et hors du passif financier, parce que c'est une dépense courante de l'État et non un paiement au concessionnaire — et la subvention à la construction, qui est nulle dans ce contrat. Il n'y a pas de paiements de services de l'État.
Les expositions conditionnelles (étape 3). Une obligation, une ligne ; et chaque ligne dans l'une des deux listes :
| Ligne | Obligation | Variable d'état | Maximum contractuel | Liste |
|---|---|---|---|---|
| 1 | GRM : 80 % du péage de 2028, indexé à 3,8 %, 2028–2052 | revenu total du partenaire | le plancher de chaque année (37,3 → 91,3) | évaluable |
| 2 | Garantie sur 50 % de la dette senior restant due | dette restant due et défaut | 50 % de la dette de chaque année (197,4 en 2027) | évaluable |
| 3 | Indemnité de résiliation, cause concessionnaire, base dette restant due | événement de résiliation | la dette restant due de chaque année (394,7 en 2027) | évaluable, exclusive de la ligne 2 |
| 4 | Garantie de taux de change | — | — | n'existe pas dans le contrat |
| 5 | Contentieux et arbitrages | — | — | aucun en cours (l'écran Disputes du portefeuille est vide dans la démo) |
| 6 | Changement de loi (fiscal, environnemental) | — | sans valeur | matrice seule |
| 7 | Rétablissement de l'équilibre économique | — | sans valeur | matrice seule |
| 8 | Renégociation (élargissements, rééquilibrages de travaux) | — | sans valeur | matrice seule |
| 9 | Force majeure sans clause de paiement | — | sans valeur | matrice seule |
| 10 | Garantie implicite (sauvetage du concessionnaire) | — | sans valeur | matrice seule, « non évaluée faute de clause » |
(Onglet Garanties de la Côtière : figure 4.2.)
La règle de non‑duplication se voit déjà ici : les lignes 2 et 3 couvrent la même dette — si le concessionnaire manque à ses obligations, l'État paie la dette restant due au titre de l'indemnité ou en couvre la moitié en tant que garant, pas les deux —, de sorte que le maximum du contrat chaque année est le plus grand des deux et non leur somme. Les trois lignes additionnées donneraient un pic de maximum de 683,4 ; celui du registre est de 425,4 (4.4.4).
La matrice des risques (étape 3.1). Les lignes 6 à 10 sont inscrites dans la matrice des onze catégories de PFRAM avec vraisemblance et impact en trois niveaux, atténuation et priorité. Le portefeuille de démonstration embarque la matrice non évaluée (toutes les cellules en « non évalué ») ; l'exemple la remplit pour ce contrat à titre d'illustration, et ces cinq notations sont la seule hypothèse de la section qui ne sorte pas du moteur :
| Catégorie PFRAM | Risque du contrat | Vraisemblance × impact | Notation | Atténuation | Priorité |
|---|---|---|---|---|---|
| Changement de loi | Changement du régime fiscal ou environnemental renchérissant l'exploitation | Faible × Élevé | Moyenne | Oui (clause de changement de loi avec seuil) | Faible |
| Rééquilibrage financier | Demande de rééquilibrage pour chute de trafic non couverte par la GRM | Moyenne × Moyen | Moyenne | Non | Moyenne |
| Renégociation | Élargissement des travaux contre durée ou paiements | Élevée × Moyen | Élevée | Non | Élevée |
| Force majeure | Événement naturel sur la côte sans assurance suffisante | Faible × Élevé | Moyenne | Oui (assurance obligatoire) | Faible |
| Résiliation | Sauvetage implicite si la société ne peut pas refinancer | Faible × Élevé | Moyenne | Non | Moyenne |
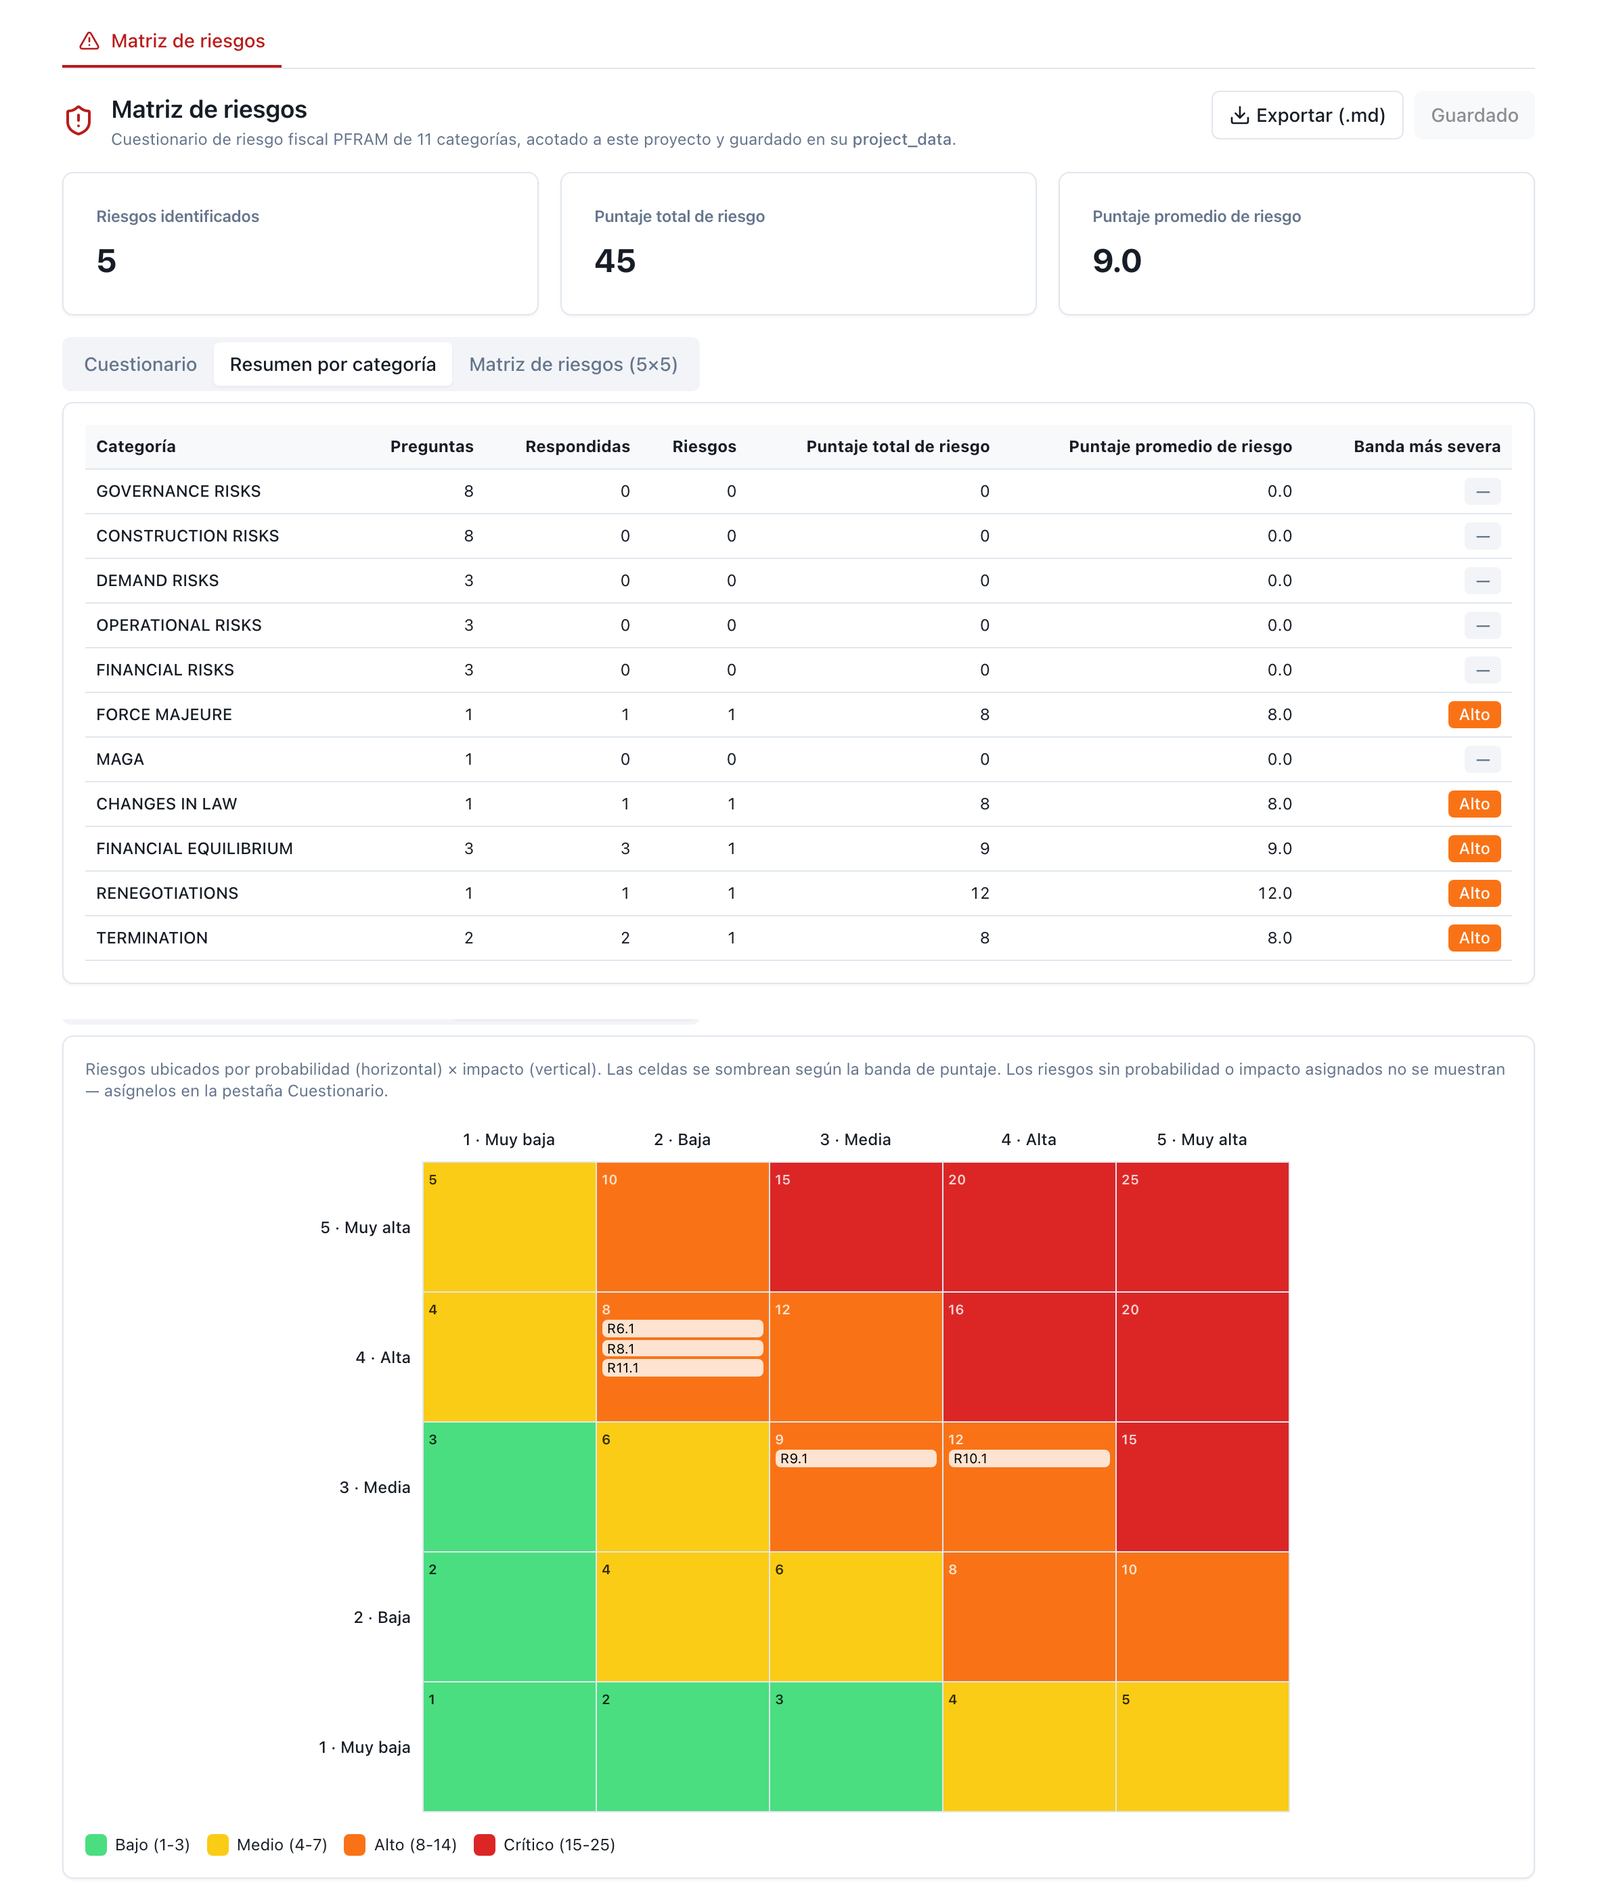
Figure 4.3 — Matrice des risques de la Côtière avec les cinq lignes de 4.2 : renégociation 12 (la plus haute), les autres 8–9 ; la plateforme note en 5 × 5 et regroupe les cinq en bande Élevé.
La matrice est l'endroit où vit le cinquième chiffre du §1.4 : ce qui n'a pas été évalué et pourquoi. Dans ce contrat, ce qui n'est pas évalué est la renégociation, que l'expérience des autoroutes concédées place dans la catégorie la plus probable (§2.5), et qu'aucune des trois garanties ne couvre.
Le profil nominal va au budget ; la valeur actualisée au taux de politique va au registre et au plafond de stock :
| Engagement | 2028 | 2035 | 2045 | 2052 | Somme sur la durée de vie | VA 8 % | VA 5,5 % |
|---|---|---|---|---|---|---|---|
| Rémunération de la disponibilité | 38,1 | 49,5 | 71,9 | 93,3 | 1 546,1 | 489,7 | 672,7 |
| Apport en capital (2025–2027) | — | — | — | — | 96,8 | 90,0 | 92,0 |
| Supervision (2028–2052) | 12,9 | 12,9 | 12,9 | 12,9 | 322,5 | 118,1 | 155,5 |
| Subvention à la construction | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Engagements fermes | 51,0 | 62,4 | 84,8 | 106,2 | 1 965,4 | 697,8 | 920,2 |
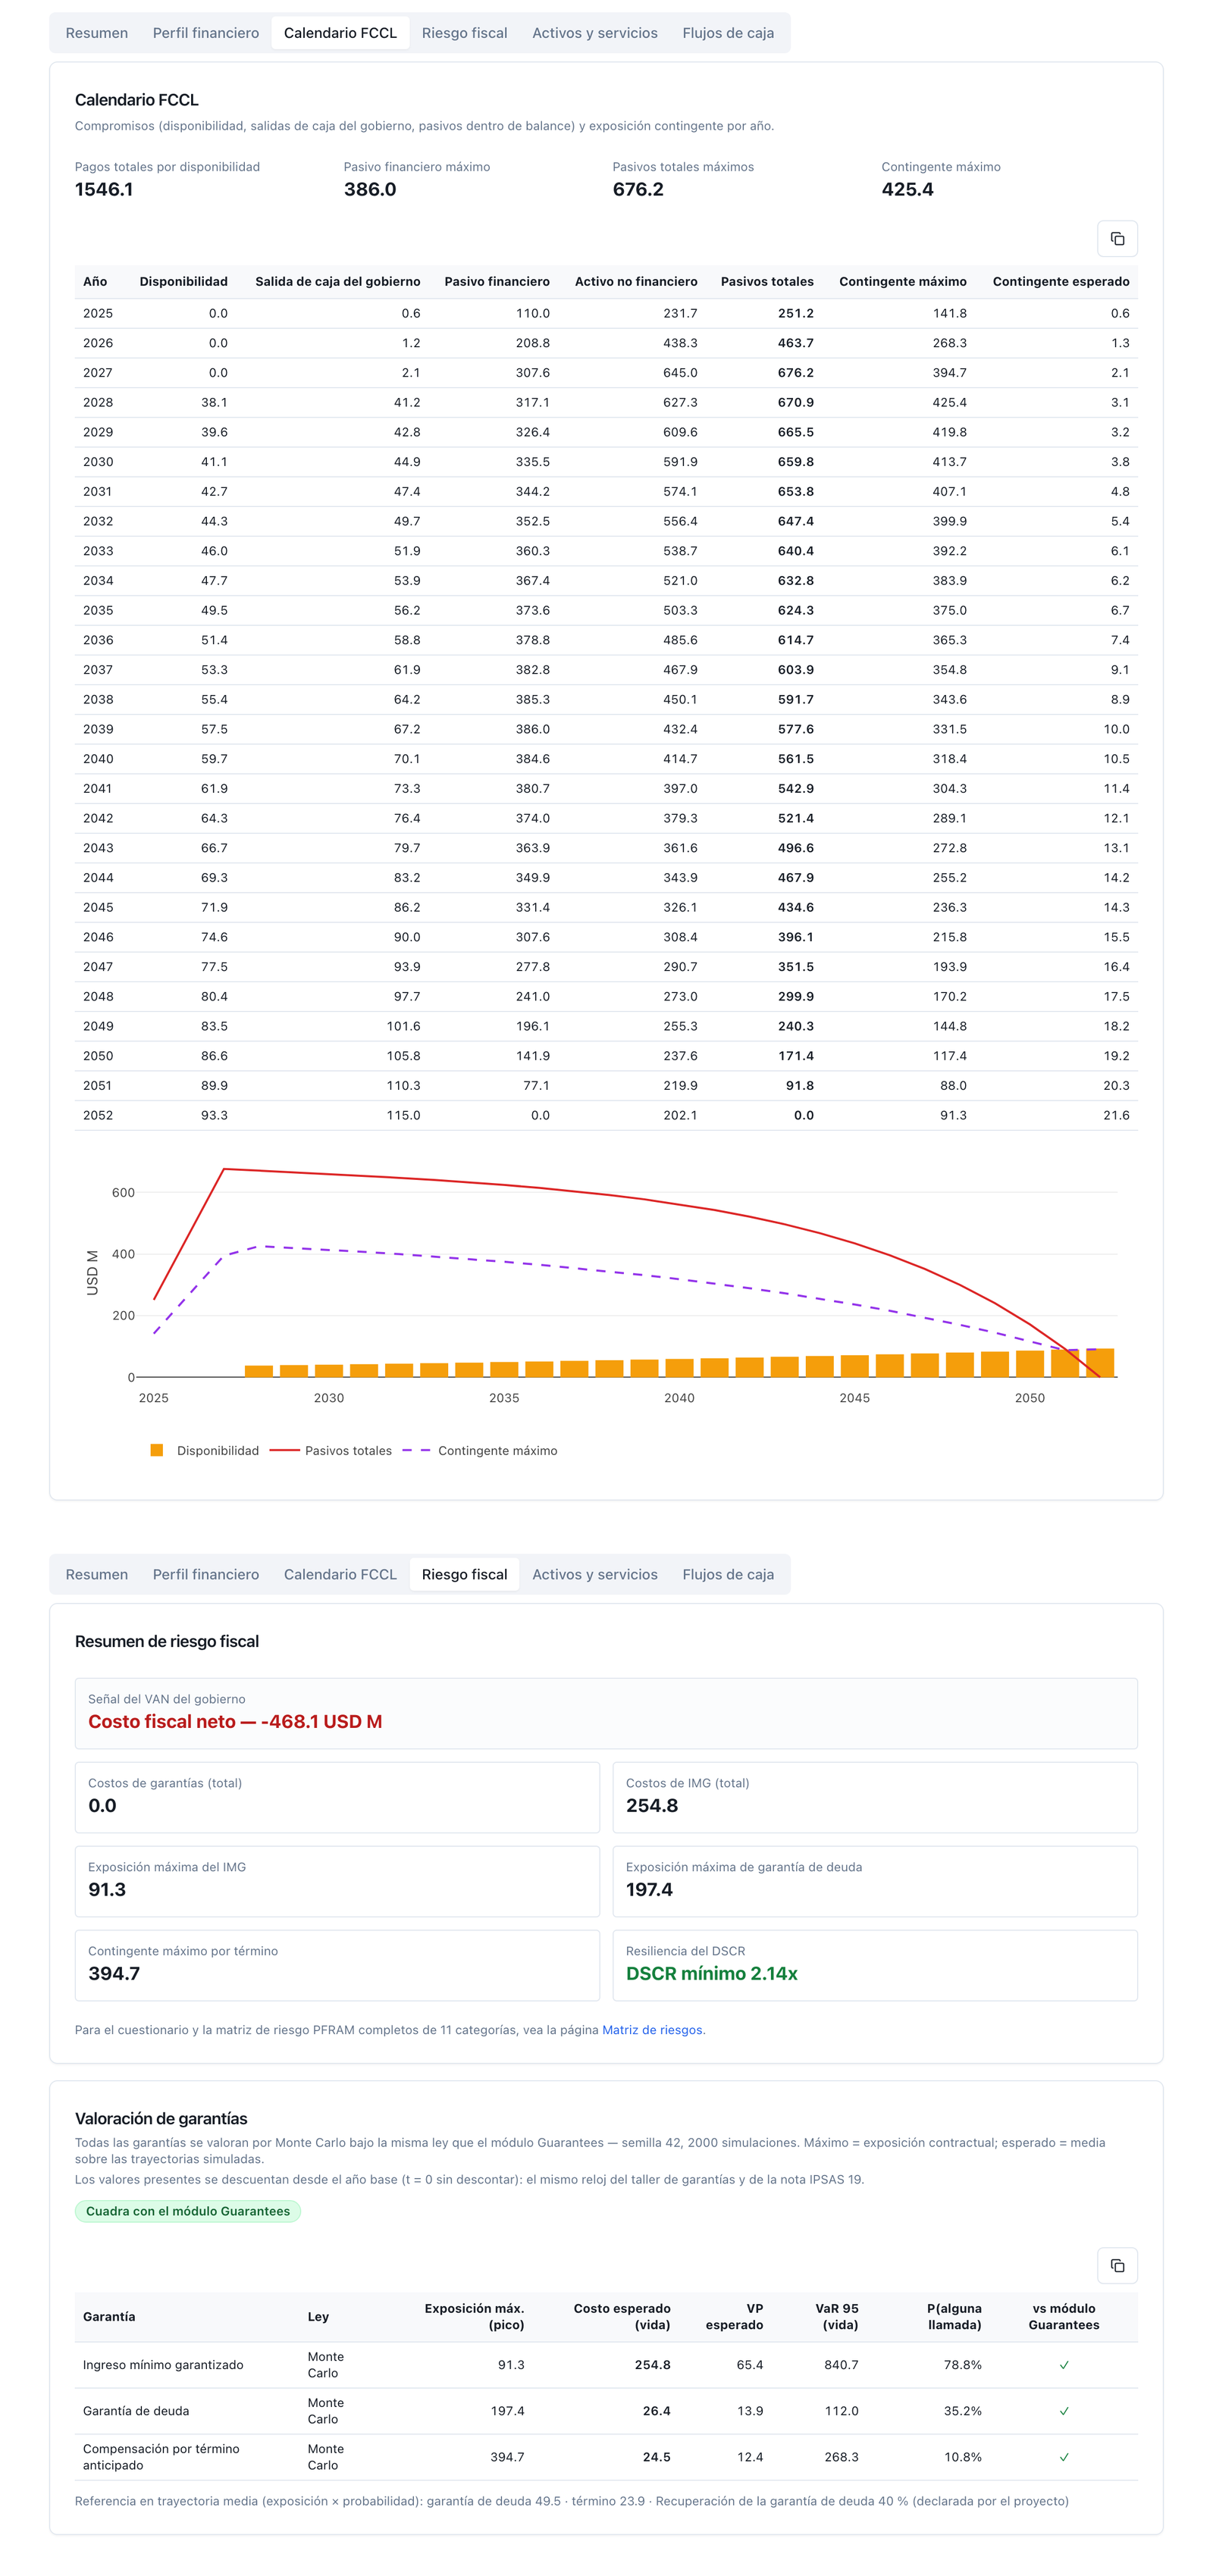
Figure 4.4 — FCCL de la Côtière : calendrier 38,1 → 93,3, passif financier au pic 386,0, passifs totaux 676,2, conditionnel maximal 425,4 ; évaluation des garanties 254,8 / 26,4 / 24,5 (base du plancher : demande, par défaut) avec le rapprochement ✓ sur les trois lignes (« Concorde avec le module Guarantees »).
Quatre lectures. Première : la somme sur la durée de vie est presque le triple de la VA à 8 % — la VA de la rémunération de la disponibilité est 31,7 % de sa somme nominale — et les deux chiffres répondent à des questions distinctes : combien le budget paiera (1 965) et combien vaut l'obligation aujourd'hui (698). Deuxième : le taux déplace le stock ferme de 32 % (de 697,8 à 920,2 en passant de 8 % à 5,5 %), davantage qu'aucune des hypothèses sur les garanties ne déplace le conditionnel attendu ; le registre doit dire quel taux il retient et d'où il vient. Troisième : l'apport en capital ne s'actualise presque pas — il se paie sur les trois premières années — et pèse donc davantage dans la VA (12,9 % du ferme) que dans la somme sur la durée de vie (4,9 %). Quatrième : la supervision, qu'aucun état financier de l'autorité contractante ne porte en passif parce qu'elle est une dépense courante, représente 16,9 % du ferme en VA (118,1) et 16,4 % en somme sur la durée de vie (322,5) : un registre qui l'omet parce qu'« elle n'est pas payée au concessionnaire » laisse dehors un sixième du certain. Les quatre chiffres sont ceux que publie l'outil.
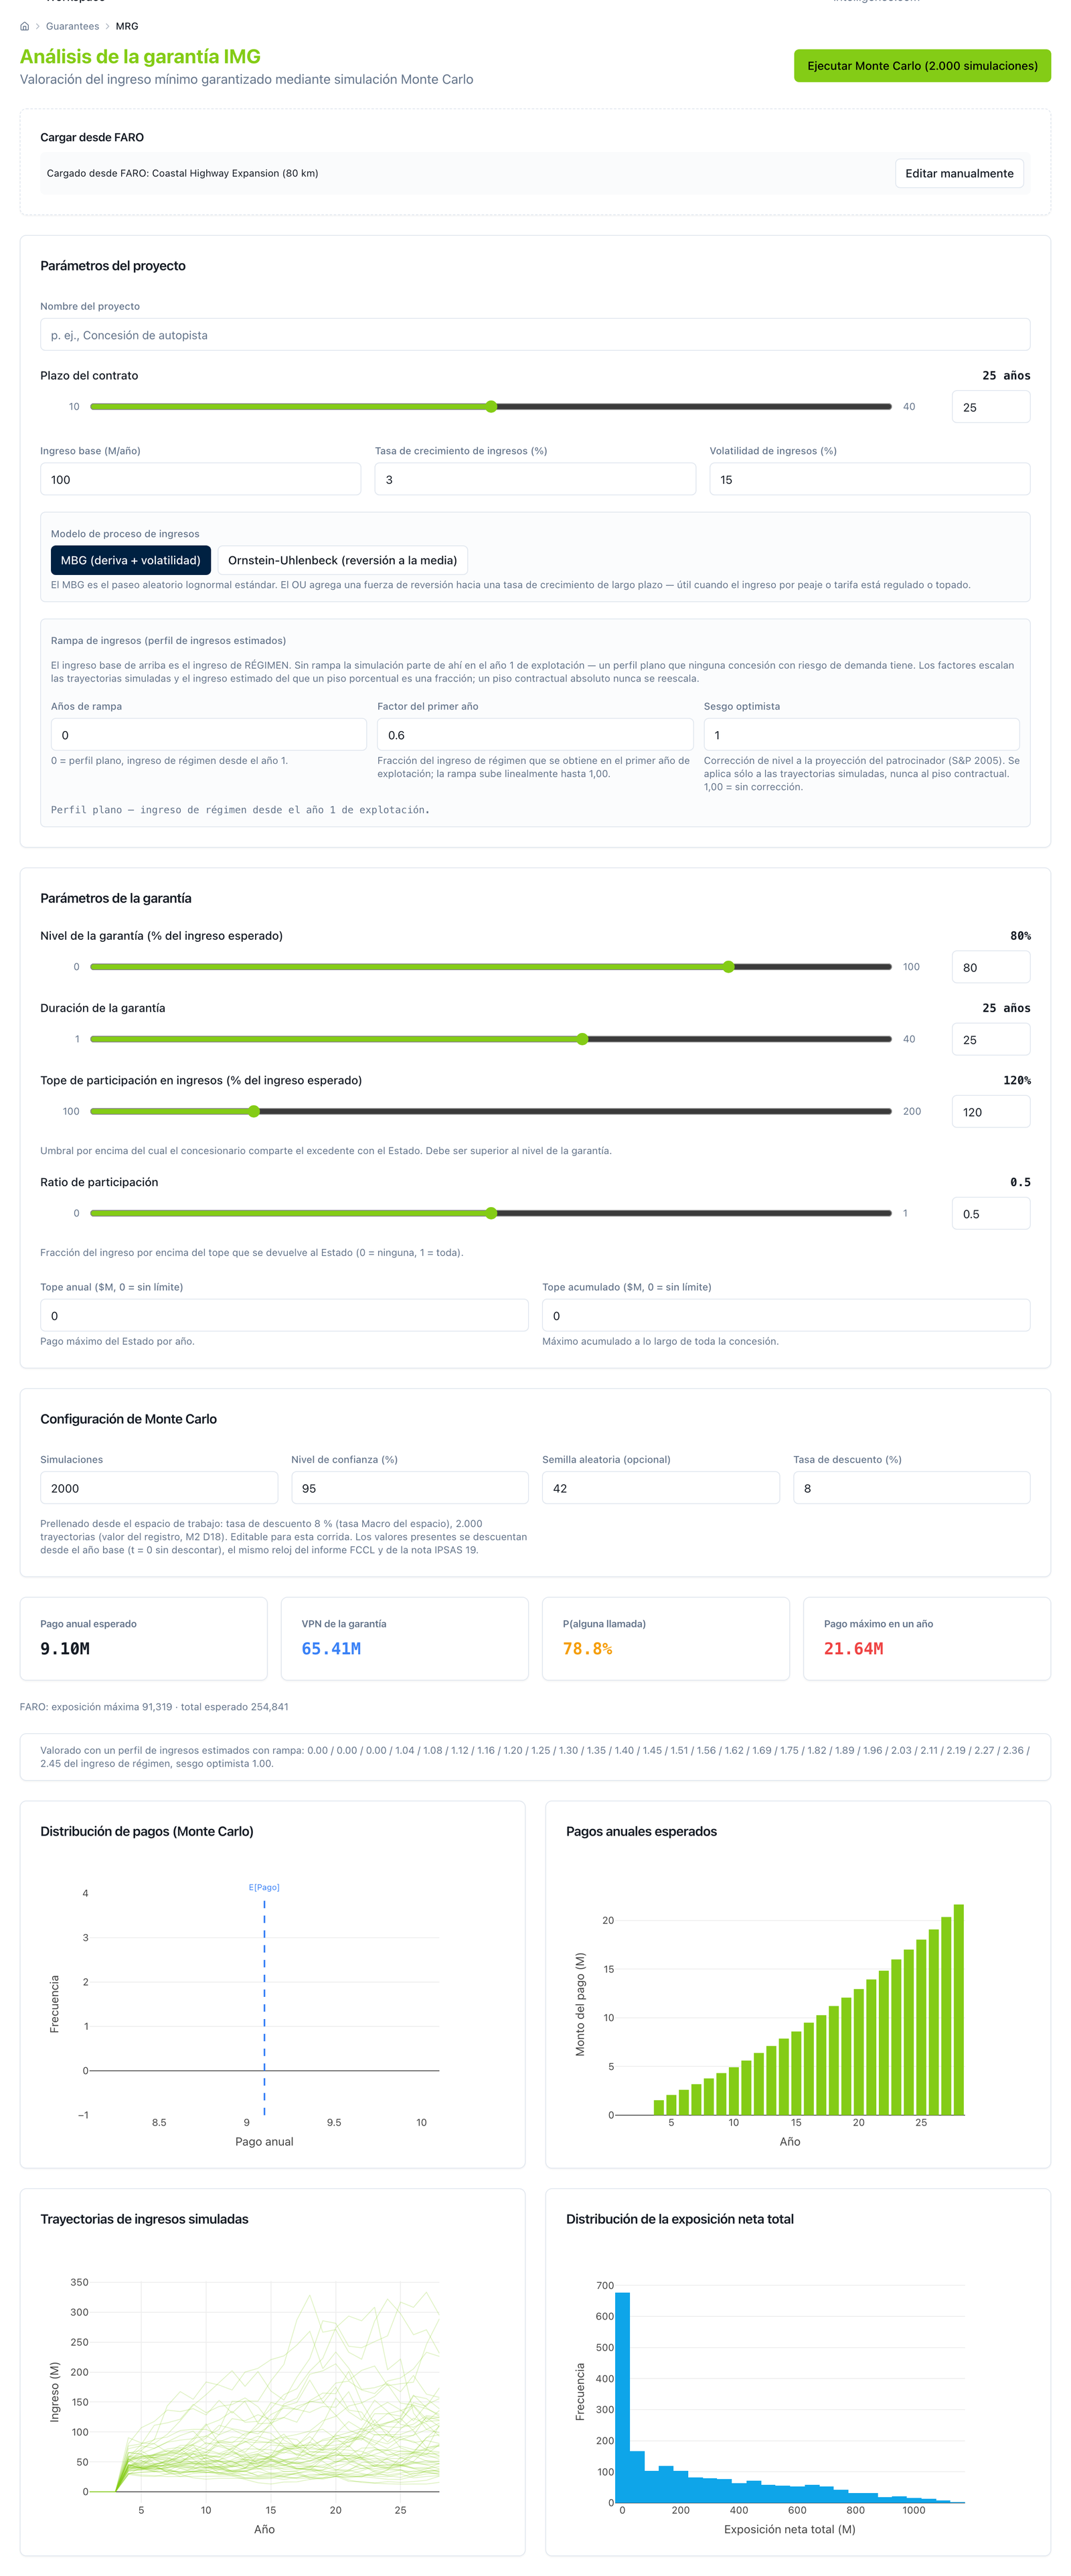
Figure 4.5 — MRG de l'atelier avec « Charger depuis FARO » : le calendrier absolu et indexé de la Côtière chargé en un clic ; VAN de la garantie 65,41, P(au moins un appel) 78,8 %, paiement maximal sur une année 21,64 — reproduit exactement le moteur (254,8 / 65,4 / 78,8 %, §4.4.1).
La variable d'état est le revenu total du partenaire, et la simulation la modélise comme un processus brownien géométrique centré sur la trajectoire du modèle du contrat lui‑même — chaque année, la moyenne des 2 000 trajectoires est le revenu total du tableau de 4.1 — avec la volatilité déclarée de 15 %. Le paiement de la garantie dans chaque trajectoire et chaque année est max(0, plancher − revenu), et le coût attendu est sa moyenne :
| Année | Plancher GRM | Péage de base | Revenu total de base | Plancher / revenu total | Coût attendu | Coût / plancher |
|---|---|---|---|---|---|---|
| 2028 | 37,31 | 46,6 | 84,8 | 44,0 % | 1,534 | 4,11 % |
| 2030 | 40,20 | 50,2 | 91,3 | 44,0 % | 2,602 | 6,47 % |
| 2033 | 44,96 | 56,2 | 102,2 | 44,0 % | 4,318 | 9,60 % |
| 2038 | 54,17 | 67,7 | 123,1 | 44,0 % | 7,865 | 14,52 % |
| 2043 | 65,28 | 81,6 | 148,3 | 44,0 % | 12,071 | 18,49 % |
| 2048 | 78,66 | 98,3 | 178,7 | 44,0 % | 17,004 | 21,62 % |
| 2052 | 91,32 | 114,1 | 207,5 | 44,0 % | 21,636 | 23,69 % |
Plancher en somme sur la durée de vie 1 512,6 ; coût attendu en somme sur la durée de vie 254,8 (16,9 % du plancher) ; en valeur actualisée à 8 %, 65,4 ; probabilité que la garantie paie au moins une année, 78,8 %. Le coût croît avec le temps bien que le plancher soit la même fraction du revenu de base toutes les années, et il convient de comprendre pourquoi avant de l'interpréter : le processus brownien qui simule le revenu du partenaire est centré sur le revenu de demande — le péage, la seule part qui puisse bouger — et non sur le revenu total ; avec la dispersion σ√t de ce processus plus petit, un plancher fixé à 80 % du péage se révèle vraisemblablement franchi bien plus tôt qu'il ne le paraissait lorsque la même volatilité s'appliquait à un revenu total gonflé par une rémunération de la disponibilité qui ne bouge jamais. Ce n'est pas un calibrage du contrat mais une propriété du processus et de la base retenus ; un processus à retour à la moyenne — que l'outil de conception de la garantie propose — donnerait un coût stationnaire.
Le constat du contrat mixte. Le plancher est 80 % du péage, et la garantie s'évalue contre le revenu de demande que ce péage représente — la base "demand", celle par défaut de la plateforme —, et non contre le revenu total du partenaire. C'est aussi ce que disent les contrats : la clause garantit un revenu de péage, et la rémunération de la disponibilité est une obligation à part, certaine, qui ne peut ni l'activer ni la protéger. La conséquence est que la rémunération de la disponibilité cesse de « diluer » le plancher : la même clause — 80 % du revenu de la première année, même volatilité, même durée de vie — sur un contrat à péage pur du portefeuille, le Southern Bypass de 45 km, coûte 15,4 % de son plancher en somme sur la durée de vie et paie avec une probabilité de 77 % ; sur la Côtière, mixte, elle coûte 16,9 % et paie avec 78,8 % — pratiquement la même chose, parce que dans les deux cas le plancher se compare à la même classe de revenu volatil. Qui enregistre la GRM d'un contrat mixte en comparant le plancher au revenu total — la convention de PFRAM, et celle que cet exemple employait avant cette correction — évalue une garantie protégée par un paiement qui ne la protège jamais : c'est cette lecture qui rendait la Côtière bon marché, et c'était l'artefact.
La règle de la base du plancher (17‑09‑2026). Le plancher de la GRM se compare, par défaut, au revenu de demande que la garantie assure — le péage, sans la rémunération de la disponibilité — parce que c'est la seule chose que la clause peut protéger ; déclarer mrg_floor_base = "total" dans la fiche du contrat le compare en revanche au revenu total du partenaire, en ajoutant la rémunération de la disponibilité comme un montant fixe après la simulation, jamais à l'intérieur de celle‑ci (la volatilité de la garantie est toujours centrée sur le péage, quelle que soit la base déclarée). Sur la Côtière, la base de demande — la valeur par défaut, sans rien déclarer — donne 254,8 ; la base totale donne 0,0 exactement, parce que la seule rémunération de la disponibilité (38,1 à 93,3) dépasse déjà le plancher toutes les années. Le chiffre que cet exemple publiait avant cette correction, 68,0, n'est pas une troisième lecture légitime : c'était ce que donnait le fait de centrer la volatilité de la garantie sur le revenu total — le péage et la rémunération de la disponibilité ensemble —, de sorte qu'une partie du « matelas » qui protégeait le plancher venait d'un paiement qui ne peut jamais chuter. Il reste documenté comme artefact, reproductible à titre de référence historique seulement, et non comme une convention de plus parmi celles que le registre peut choisir.
Le tableau de sensibilité à la volatilité. La volatilité est une hypothèse déclarée par contrat, et le rapport l'imprime à côté du tableau qui montre son levier :
| Volatilité | Coût attendu, somme sur la durée de vie | VA 8 % | Par rapport à 15 % |
|---|---|---|---|
| 5 % | 27,0 | 5,8 | 0,11× |
| 10 % | 131,2 | 32,2 | 0,51× |
| 15 % | 254,8 | 65,4 | 1,00× |
| 20 % | 379,6 | 99,7 | 1,49× |
| 30 % | 614,3 | 166,1 | 2,41× |
De 10 % à 20 % le coût est multiplié par 2,9. Aucune autre hypothèse du registre n'a ce levier, et c'est pourquoi la méthode exige que les 15 % soient un chiffre écrit par quelqu'un qui a un nom, et non une valeur que le moteur a posée parce que la cellule était vide.
Encadré 4.4.1 — La même GRM évaluée des deux façons. Évaluée sur la trajectoire moyenne — le revenu de base du tableau, sans distribution —, la GRM de la Côtière coûte 0,00 sur les 25 années : le plancher est sous le revenu de base pour toutes, et max(0, plancher − revenu de base) est toujours nul. Évaluée sur la distribution, elle coûte 254,8. Les deux chiffres décrivent la même clause. Le premier est celui que produit tout registre qui projette une seule trajectoire de trafic et en retranche le plancher — la plupart —, et c'est la raison pour laquelle les garanties de revenus minimum apparaissent dans tant de rapports comme des obligations « sans coût attendu ». Le second est le seul qui réponde à la question du §1.4. Avec la garantie de dette, c'est l'inverse : la trajectoire moyenne donne 49,5 et la distribution 26,4, parce que la trajectoire moyenne compte un défaut chacune des 28 années d'un contrat qui ne peut faire défaut qu'une fois et n'en déduit pas le recouvrement (4.4.2). Et avec la résiliation, les deux lois coïncident (23,9 contre 24,5) : l'événement est discret et la probabilité annuelle est la même sous les deux. Une loi d'évaluation unique ne signifie pas que les chiffres montent : elle signifie que chaque garantie est évaluée sur sa distribution, et la distribution corrige dans la direction qui convient.
Encadré 4.4.2 — La GRM « qui mord » : le plancher indexé sur un péage plat. Jusqu'à son recalibrage, le portefeuille de démonstration avait des péages plats — 41,7 toutes les années — et le plancher de la GRM indexé à 2 %. Sur la Côtière, le plancher (33,4 en 2028, 53,7 en 2052) rattrapait le péage vers 2042 ; avec la base de demande du plancher, la rémunération de la disponibilité ne le protège pas, et cette variante de stress coûte 268,9 par simulation en somme sur la durée de vie (0,00 en trajectoire moyenne : le plancher reste sous le péage modélisé). Le contrat où le plancher mord vraiment est le Southern Bypass, à péage pur : là, le plancher de 43,4 indexé à 2 % croise le péage plat de 54,3 en 2041 et, à partir de cette année, la garantie paie dans le cas de base — 18,1 en somme sur la durée de vie sans aucune volatilité, 3,5 pour la seule année 2050 — et 268,6 par simulation avec une probabilité d'appel de 87 %. C'est la signature d'une GRM mal calibrée : un coût attendu positif sur la trajectoire moyenne. Une GRM bien calibrée ne coûte que par la volatilité ; une GRM mal calibrée coûte en outre par conception, et un registre qui évalue en trajectoire moyenne détecte la seconde et est aveugle à la première. La variante est conservée dans l'outil comme cas de stress, non comme calibrage, et le §6.1 y revient.
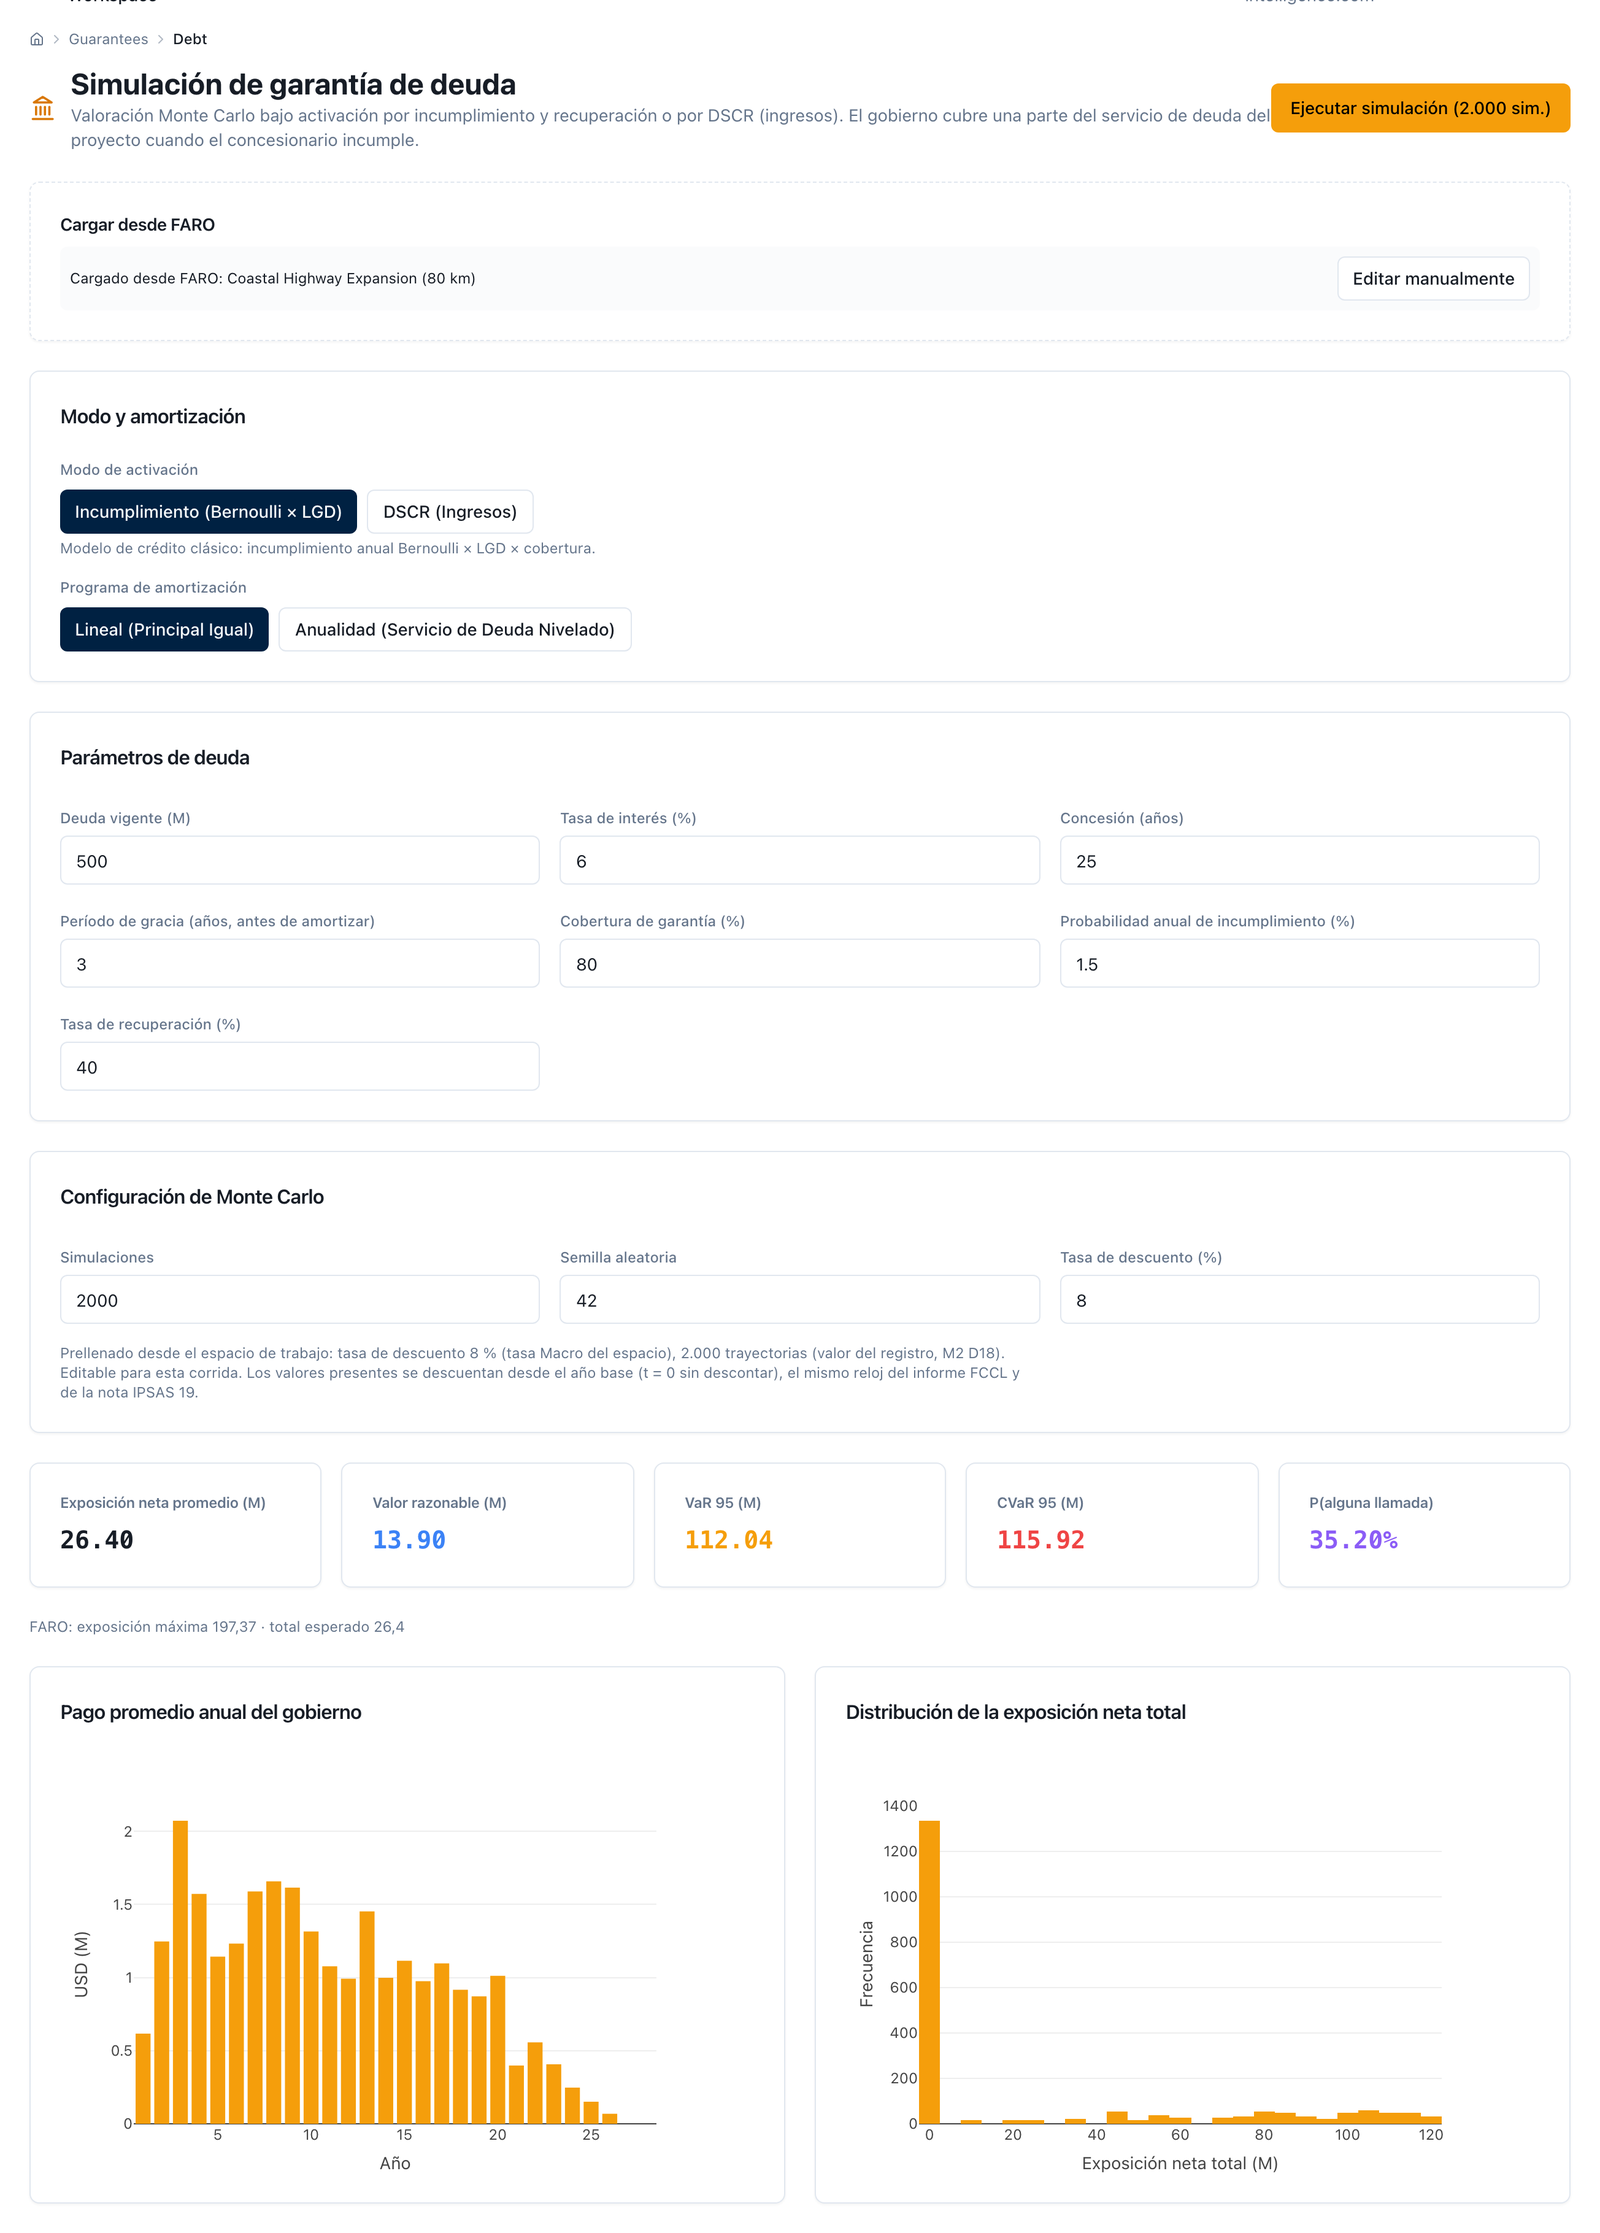
Figure 4.6 — Garantie de dette de l'atelier avec « Charger depuis FARO » : le calendrier de tirage réel (141,8 → 394,7) chargé en un clic ; exposition nette moyenne 26,40, juste valeur 13,90, VaR 95 112,04, CVaR 95 115,92, P(au moins un appel) 35,20 % — reproduit exactement le moteur (26,4 / 13,9 / 112,0 / 35,2 %, §4.4.2).
La variable d'état est la dette restant due du calendrier réel du contrat, et l'événement est le défaut. Dans chaque trajectoire, le moteur tire le premier défaut avec la probabilité annuelle de 1,5 % — la fiche la déclare annuelle ; celle de la résiliation, cumulée — ; lorsqu'il survient, l'État paie la couverture (50 %) sur la dette restant due de cette année nette du recouvrement (40 %), et la trajectoire ne fait plus défaut ensuite. L'exposition maximale de chaque année est contractuelle — la moitié de la dette restant due — et ne dépend pas de la simulation :
| Année | Dette restant due | Exposition maximale (50 %) | Trajectoire moyenne (exposition × 1,5 %) | Forme fermée : premier défaut × (1 − recouvrement) | Monte Carlo |
|---|---|---|---|---|---|
| 2025 | 141,8 | 70,9 | 1,06 | 0,64 | 0,62 |
| 2027 | 394,7 | 197,4 | 2,96 | 1,72 | 2,07 |
| 2028 | 388,1 | 194,1 | 2,91 | 1,67 | 1,57 |
| 2030 | 373,5 | 186,7 | 2,80 | 1,56 | 1,23 |
| 2035 | 326,5 | 163,3 | 2,45 | 1,26 | 1,08 |
| 2040 | 260,0 | 130,0 | 1,95 | 0,93 | 0,98 |
| 2045 | 165,9 | 83,0 | 1,24 | 0,55 | 0,40 |
| 2050 | 32,7 | 16,3 | 0,25 | 0,10 | 0,07 |
| Somme sur la durée de vie | — | 3 301,0 | 49,5 | 26,4 | 26,4 |
Exposition maximale au pic 197,4 (2027) ; attendu en somme sur la durée de vie 26,4 (VA à 8 % depuis l'année de base, 13,9) ; perte maximale par trajectoire 118,4 (= 50 % × 60 % × 394,7 : la garantie ne peut jamais coûter plus qu'un défaut à l'achèvement des travaux) ; VaR 95 sur la durée de vie 112,0. La probabilité que la garantie soit appelée au moins une fois en 28 ans est 1 − 0,985²⁸ = 34,5 % (35,2 % dans la simulation), et c'est le chiffre qui décide de son traitement comptable (4.6). Il convient de le lire avec soin : les 1,5 % annuels sont la valeur par défaut de l'outil, non un calibrage du contrat. Ils sont de l'ordre des taux annuels de défaut observés sur les prêts de financement de projet (§2.6, Moody's), et c'est pourquoi ils ont remplacé en septembre 2026 les 5 % antérieurs, avec lesquels la même garantie coûtait 62,5 en somme sur la durée de vie et payait au moins une fois avec 76 % — trois contrats ainsi garantis sur quatre faisant défaut ; l'annexe 4.A conserve les deux versions. Une valeur par défaut raisonnable reste une valeur par défaut : qui enregistre ce contrat doit écrire la sienne.
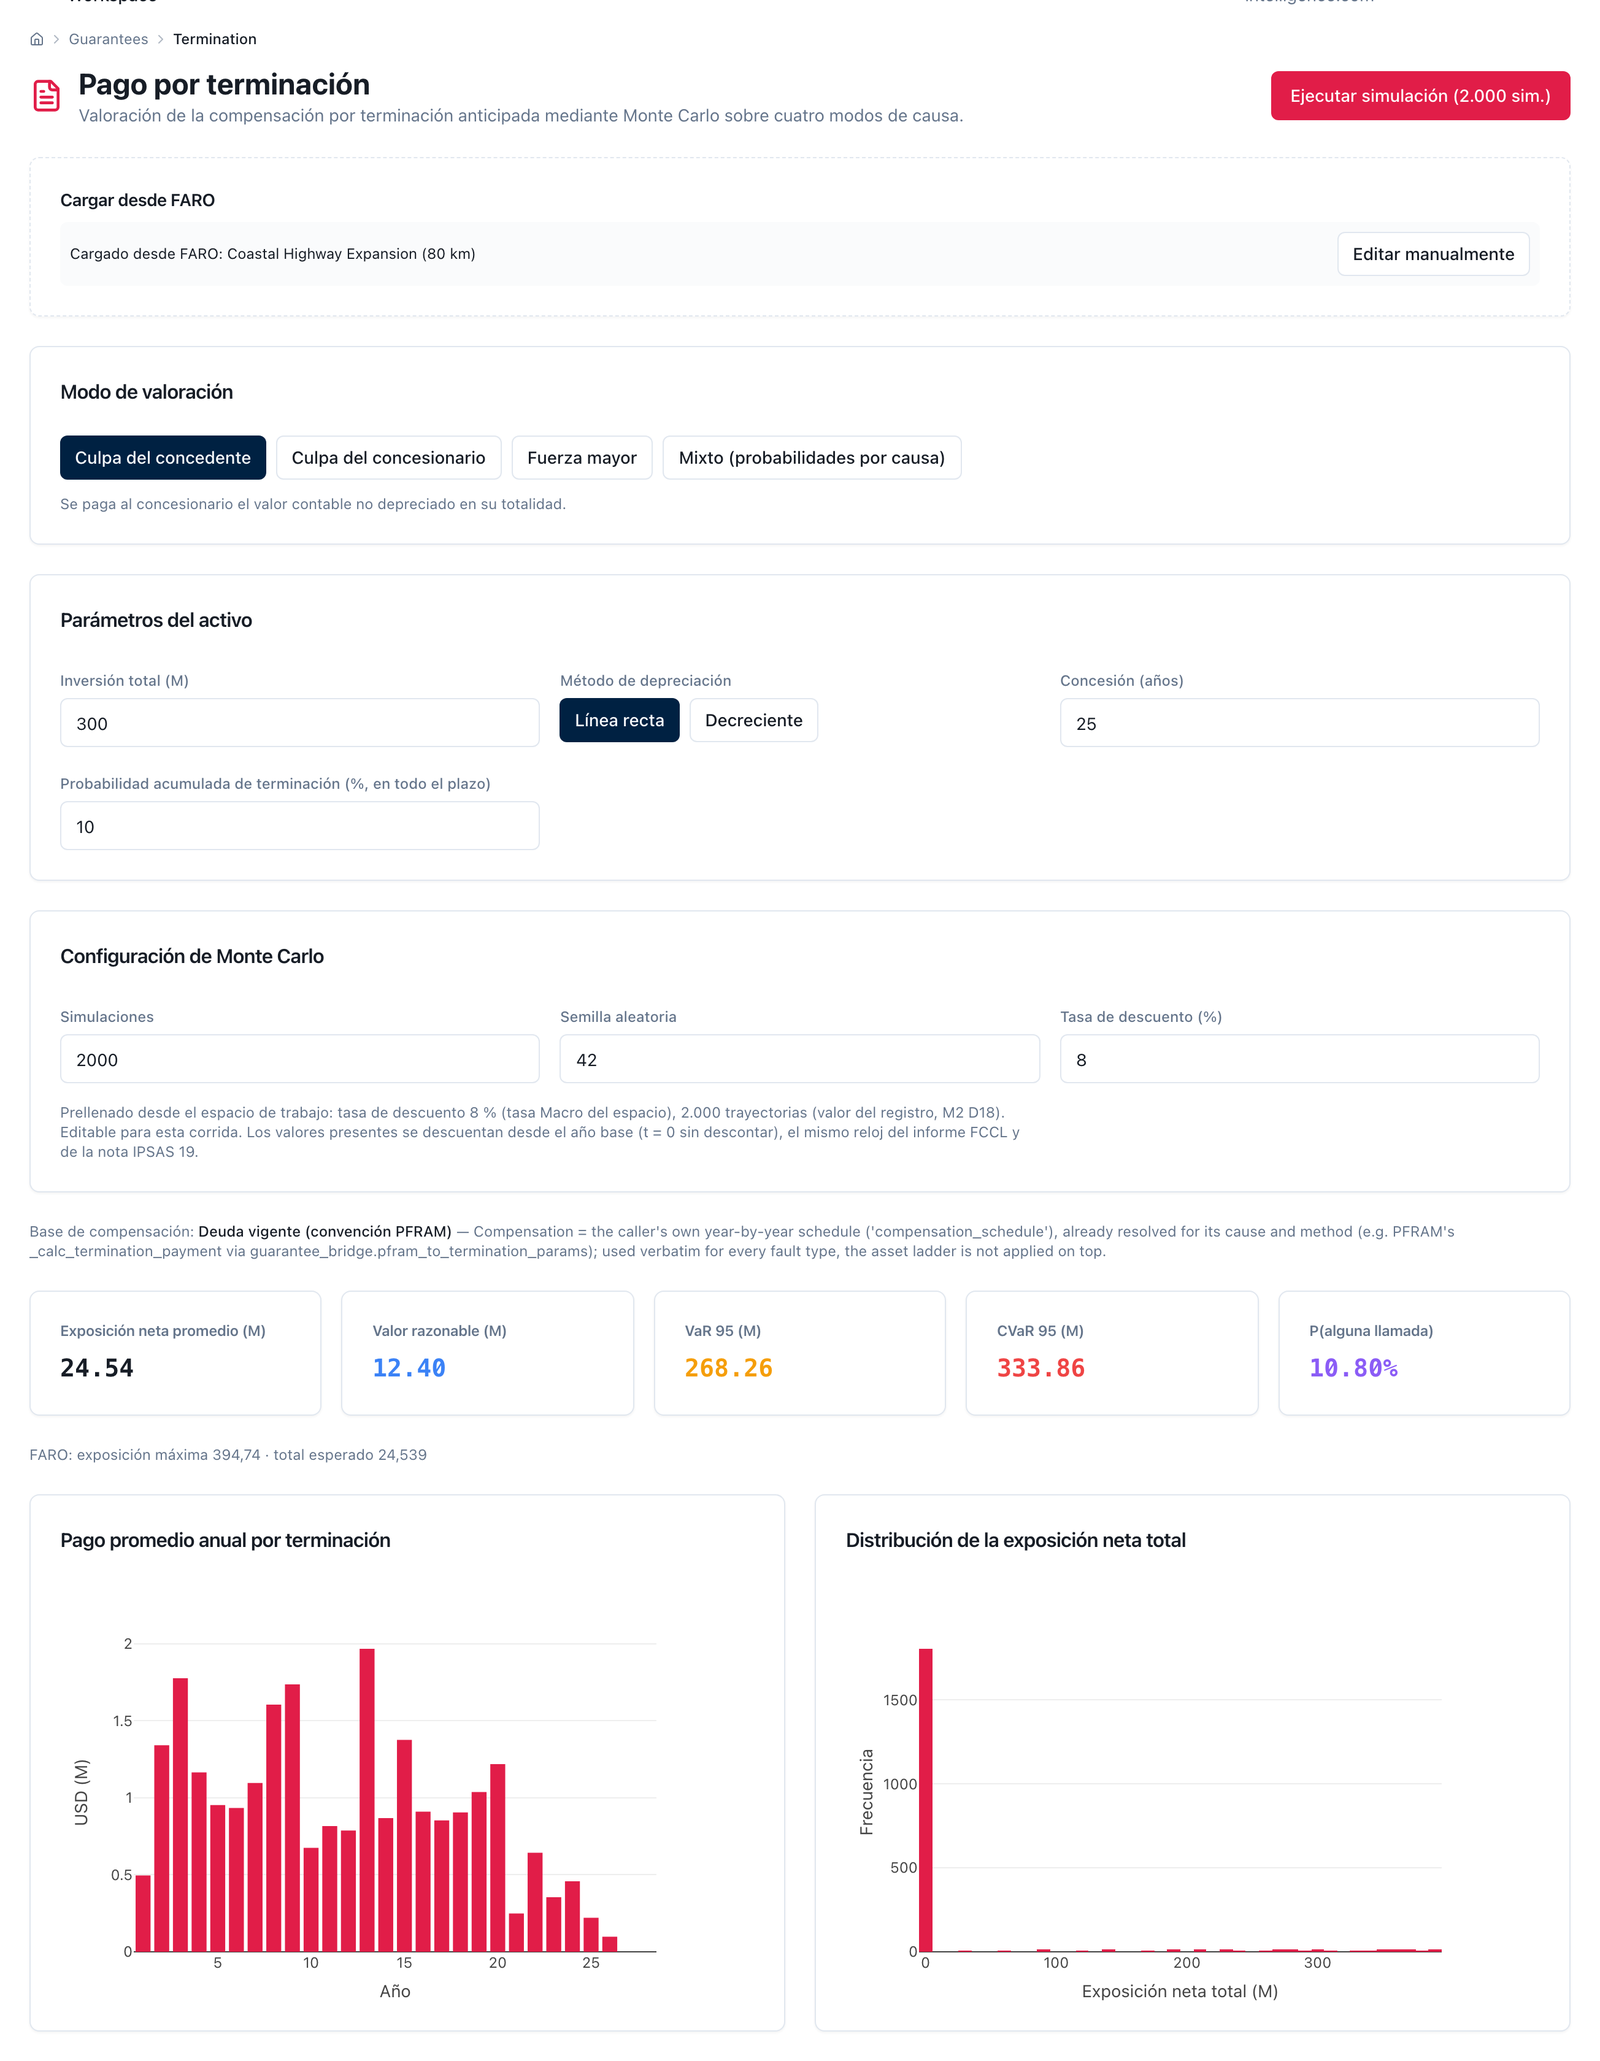
Figure 4.7 — Indemnité de résiliation de l'atelier avec « Charger depuis FARO » : 645 en ligne droite, 28 ans, base imprimée « Dette en cours (convention PFRAM) » ; exposition nette moyenne 24,54, juste valeur 12,40, VaR 95 268,26, CVaR 95 333,86, P(au moins un appel) 10,80 % — reproduit exactement le moteur (24,5 / 12,4 / 268,3 / 10,8 %, §4.4.3). Le bouton « Mode d'évaluation » reste sur « Faute de l'autorité contractante » après le chargement — il ne se resynchronise pas avec le termination_type du scénario, « faute du concessionnaire » —, mais le calcul utilise les paramètres du scénario verbatim, sans effet sur le chiffre.
Le contrat fixe une probabilité cumulée de résiliation de 10 % sur ses 28 ans. La méthode la convertit en un taux de hasard annuel constant — h = 1 − 0,90^(1/28) = 0,376 % — de sorte que la probabilité de résilier l'année a est h·(1 − h)^(a−1) et que la somme des 28 est exactement 10 %. Un registre qui appliquerait les 10 % à chaque année multiplierait l'exposition attendue par 25. L'indemnité de chaque année est la dette restant due du tableau de 4.1 (valeur comptable liquidée comme dette, cause concessionnaire) :
| Année | Indemnité (dette restant due) | P(résilier dans l'année) | Trajectoire moyenne | Monte Carlo |
|---|---|---|---|---|
| 2025 | 141,8 | 0,376 % | 0,53 | 0,50 |
| 2027 | 394,7 | 0,373 % | 1,47 | 1,78 |
| 2028 | 388,1 | 0,371 % | 1,44 | 1,16 |
| 2035 | 326,5 | 0,362 % | 1,18 | 0,82 |
| 2045 | 165,9 | 0,348 % | 0,58 | 0,25 |
| 2050 | 32,7 | 0,342 % | 0,11 | 0,10 |
| Somme sur la durée de vie | 6 602,0 | 10,00 % | 23,9 | 24,5 |
Maximum au pic 394,7 (2027) ; attendu en somme sur la durée de vie 24,5 (VA 11,5) ; probabilité de survenance, 10,8 % ; VaR 95 par trajectoire 268,3 et CVaR 95 333,9 — la queue d'une obligation discrète : si elle survient, elle survient pour la dette entière de cette année. C'est la ligne du registre où la distribution ne change pas l'attendu mais dit ce qui se perd quand l'événement survient.
Les trois lignes ensemble, chaque chiffre sous sa convention :
| Obligation | Maximum au pic (année) | Maximum, somme sur la durée de vie | Attendu au pic (année) | Attendu, somme sur la durée de vie | VA de l'attendu 8 % (depuis l'année de base) | P(au moins un appel) | VaR 95 durée de vie | CVaR 95 durée de vie |
|---|---|---|---|---|---|---|---|---|
| GRM | 91,3 (2052) | 1 512,6 | 21,6 (2052) | 254,8 | 65,4 | 78,8 % | 840,7 | 947,2 |
| Garantie de dette | 197,4 (2027) | 3 301,0 | 2,1 (2027) | 26,4 | 13,9 | 35,2 % | 112,0 | 115,9 |
| Résiliation | 394,7 (2027) | 6 602,0 | 2,0 (2037) | 24,5 | 12,4 | 10,8 % | 268,3 | 333,9 |
| Conditionnel du contrat | 425,4 (2028) | 8 114,6 | 21,6 (2052) | 283,0 | 79,9 | — | — | — |
(FCCL de la Côtière, avec l'évaluation des garanties et sa marque de rapprochement : figure 4.4.)
Le maximum du contrat est, année après année, le plancher de la GRM plus le plus grand entre l'exposition de dette et l'indemnité de résiliation — et non la somme des trois pics (683,4) —, et il atteint 425,4 en 2028, lorsque la dette est presque à son maximum et que la GRM est déjà active ; le maximum ne dépend pas de la base du plancher, puisque c'est le même plancher contractuel sous n'importe quelle convention. La même règle d'exclusion mutuelle régit l'attendu : GRM plus le plus grand, année après année, entre la dette attendue et la résiliation attendue, 283,0, et non la somme des trois lignes (305,8) ; à 1,5 % annuel, les deux lignes de dette et de résiliation sont de même taille et alternent — la dette l'emporte 16 des 28 années, la résiliation 12 —, et l'attendu du contrat s'établit à 254,8 de GRM plus 28,2 de la plus grande des deux. L'attendu au pic, 21,6 en 2052, est celui de la GRM ; l'attendu sur la durée de vie, 283,0, représente 3,5 % du maximum sur la durée de vie. La VA s'actualise depuis l'année de base dans toute la méthode : 91,7 ligne à ligne et 79,9 avec la règle d'exclusion mutuelle ; l'atelier de garanties déclare déjà la même convention (« les valeurs actualisées s'actualisent depuis l'année de base, t0 non actualisé, la même horloge que le rapport FCCL et que la note IPSAS 19 ») et, chargé avec « Charger depuis FARO », il reproduit le calendrier absolu de chaque garantie et la base de demande par défaut de la GRM chiffre par chiffre (§4.4.1–§4.4.3) ; c'est son modèle propre — curseurs sans ce bouton — qui reste une approximation en pourcentage. Chacune de ces paires répond à une question distincte et le registre les publie toutes avec leur étiquette ; le §6.4 montre ce qui arrive lorsqu'on les mélange. L'écran du contrat affiche en outre la marque de rapprochement : les trois garanties, réévaluées avec l'outil de conception du §5 à partir des mêmes paramètres, reproduisent les séries du registre bit à bit (3 sur 3 rapprochées ; une clause, un nombre).
Les séries de portefeuille. Les 81 contrats — 38 avec GRM, 60 avec garantie de dette, 81 avec indemnité de résiliation — additionnés année après année entre 2025 et 2061 :
| Série de portefeuille | Pic annuel (année) | Somme sur la durée de vie | VA 8 % |
|---|---|---|---|
| Rémunération de la disponibilité | 6 315,1 (2049) | 133 726,2 | 36 321,9 |
| Apport en capital | 1 917,2 (2027) | 7 736,1 | 6 440,5 |
| Supervision (à la main : 2 % de l'investissement de chaque contrat par année d'exploitation) | 883,2 (2032) | 21 510,0 | 6 950,6 |
| Engagements fermes complets | — | 162 972,3 | 49 712,9 |
| GRM attendue | 728,8 (2050) | 11 517,8 | 2 706,0 |
| Dette garantie attendue, ligne à ligne | 80,9 (2031) | 1 153,7 | 547,5 |
| Résiliation attendue, ligne à ligne | 124,9 (2031) | 1 769,8 | 835,6 |
| Plus grand entre dette et résiliation, année par année (règle d'exclusion mutuelle) | 134,3 (2031) | 1 940,8 | 916,1 |
| Conditionnel maximal | 27 502,6 (2031) | 529 459,5 | — |
| Conditionnel attendu | 748,9 (2050) | 13 458,7 | 3 622,0 |
| Passif financier (MSFP) | 32 177,9 (2039) | — | — |
| Passifs totaux (MSFP) | 45 950,7 (2031) | — | — |
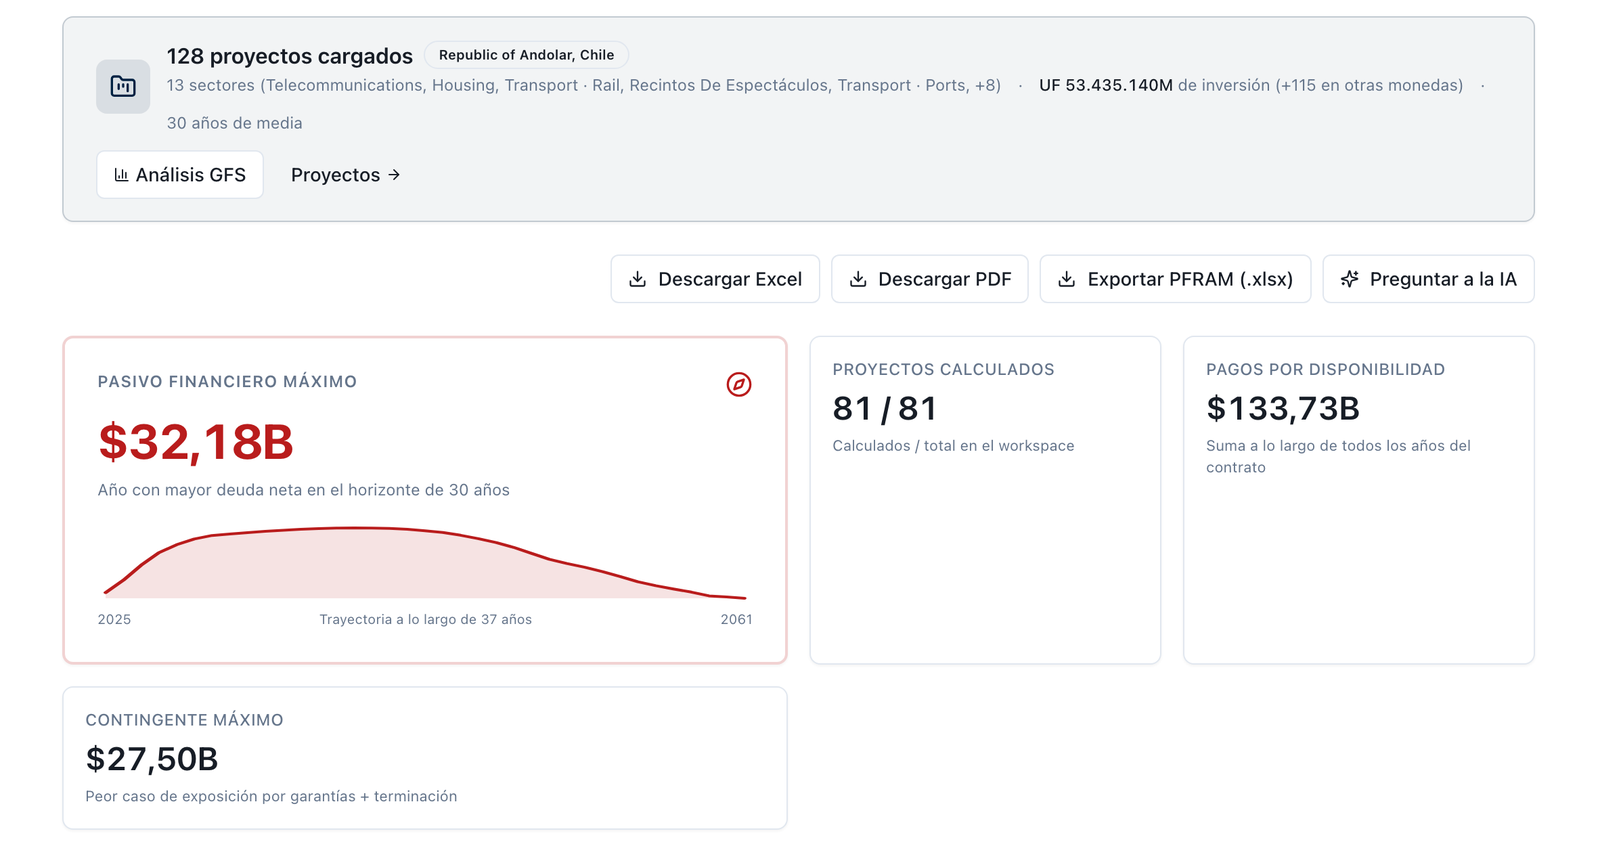
Figure 4.8 — FARO Overview : 81 / 81 contrats calculés ; passif financier maximal 32,18 Md USD, conditionnel maximal 27,50 Md USD, rémunérations de la disponibilité 133,73 Md USD (l'écran arrondit au milliard).
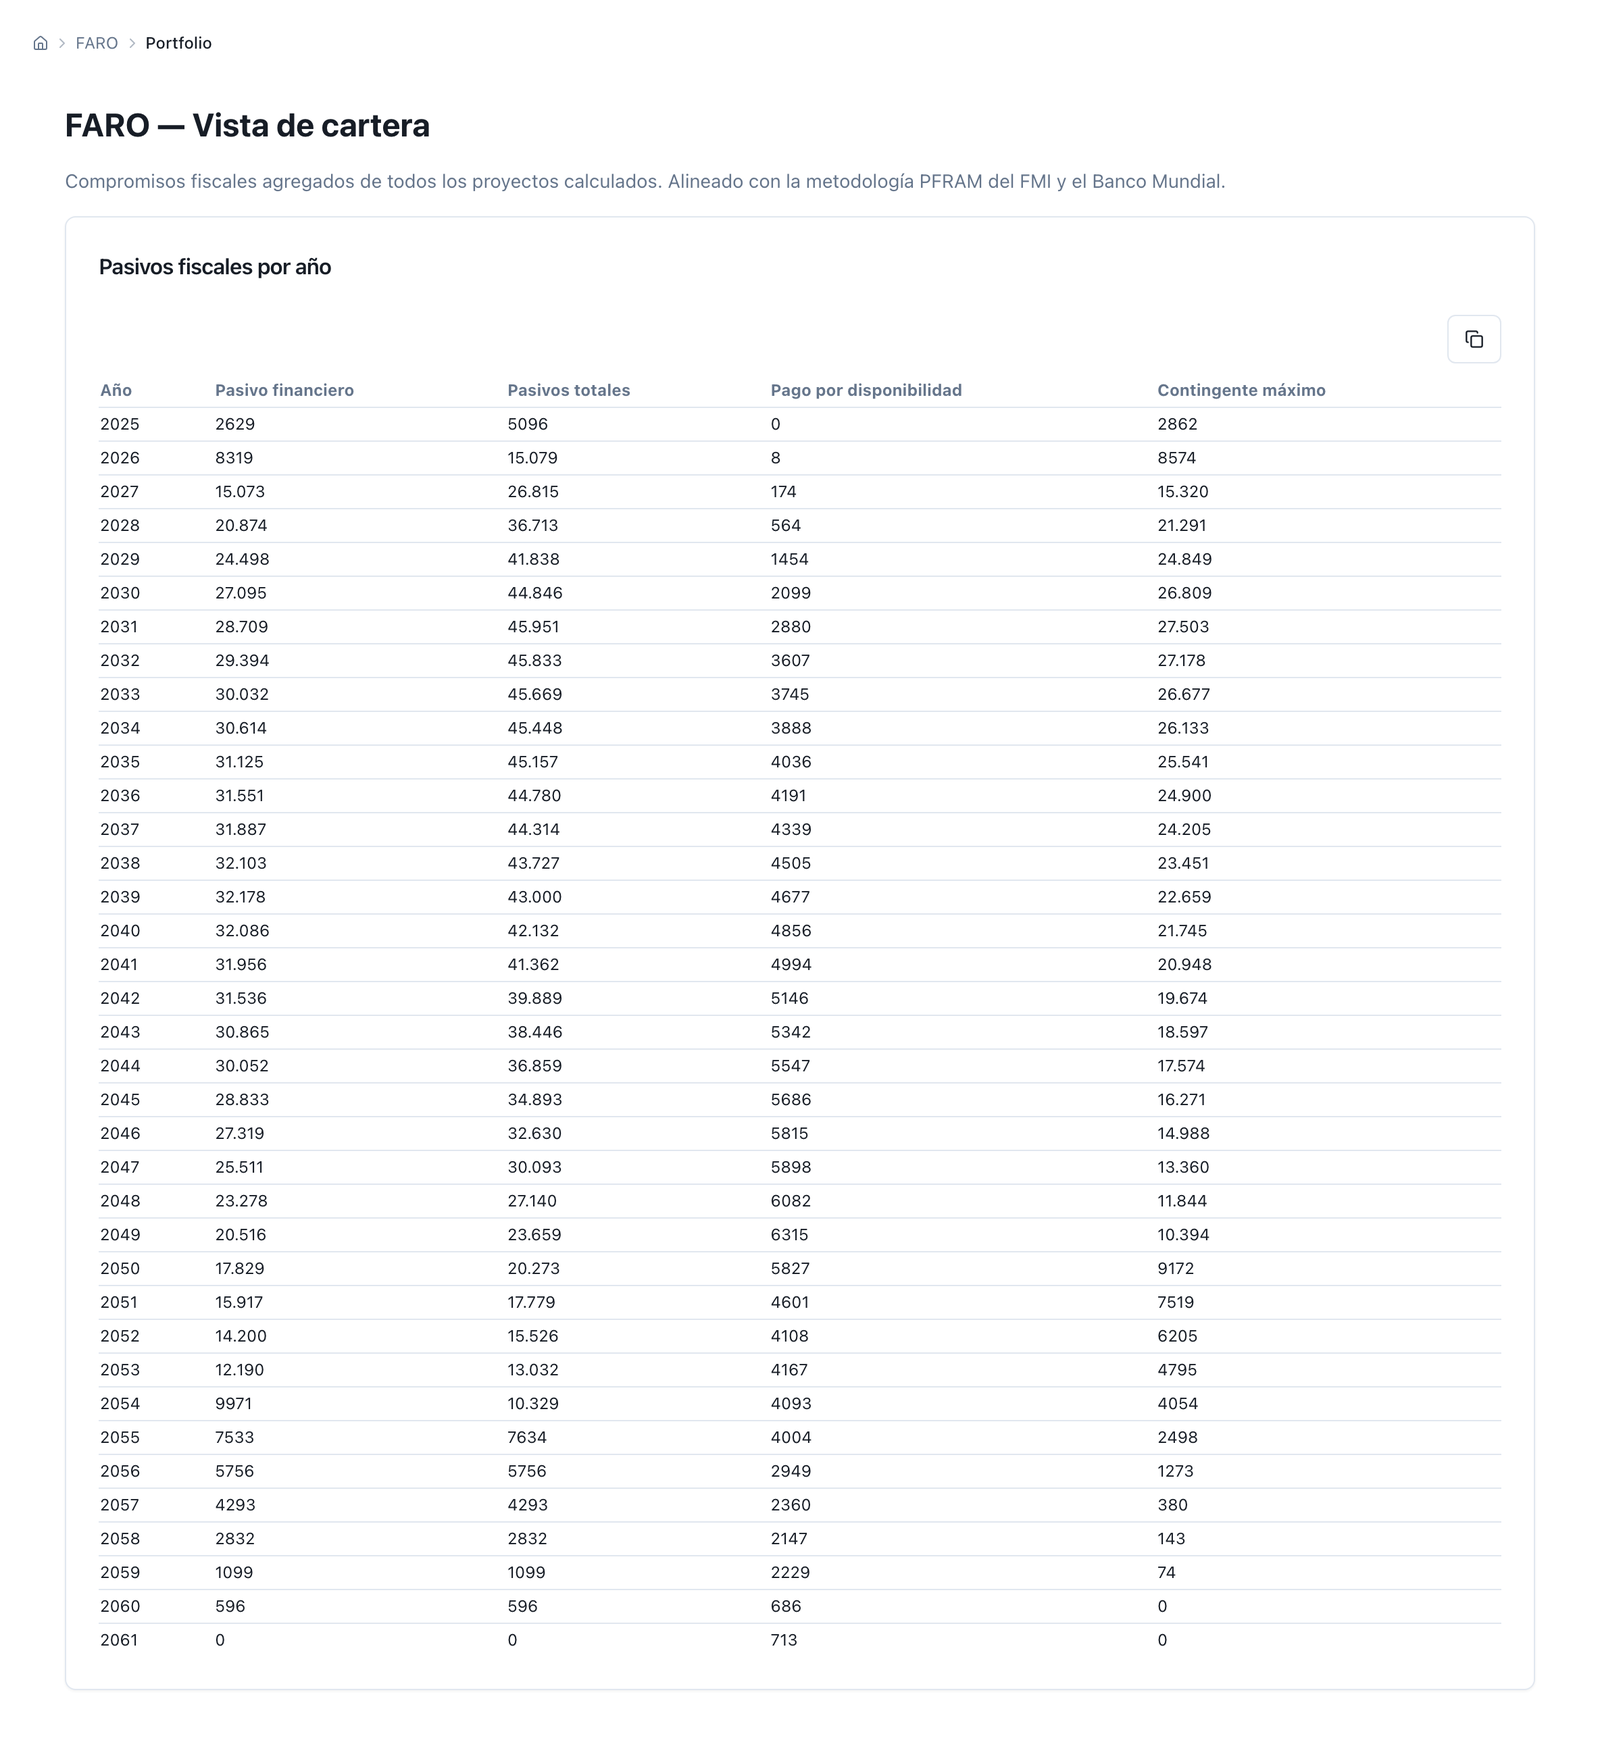
Figure 4.9 — Portefeuille de Lemuria par année : passifs totaux au pic 45 951 (2031), passif financier 32 178 (2039), conditionnel maximal 27 503 (2031).
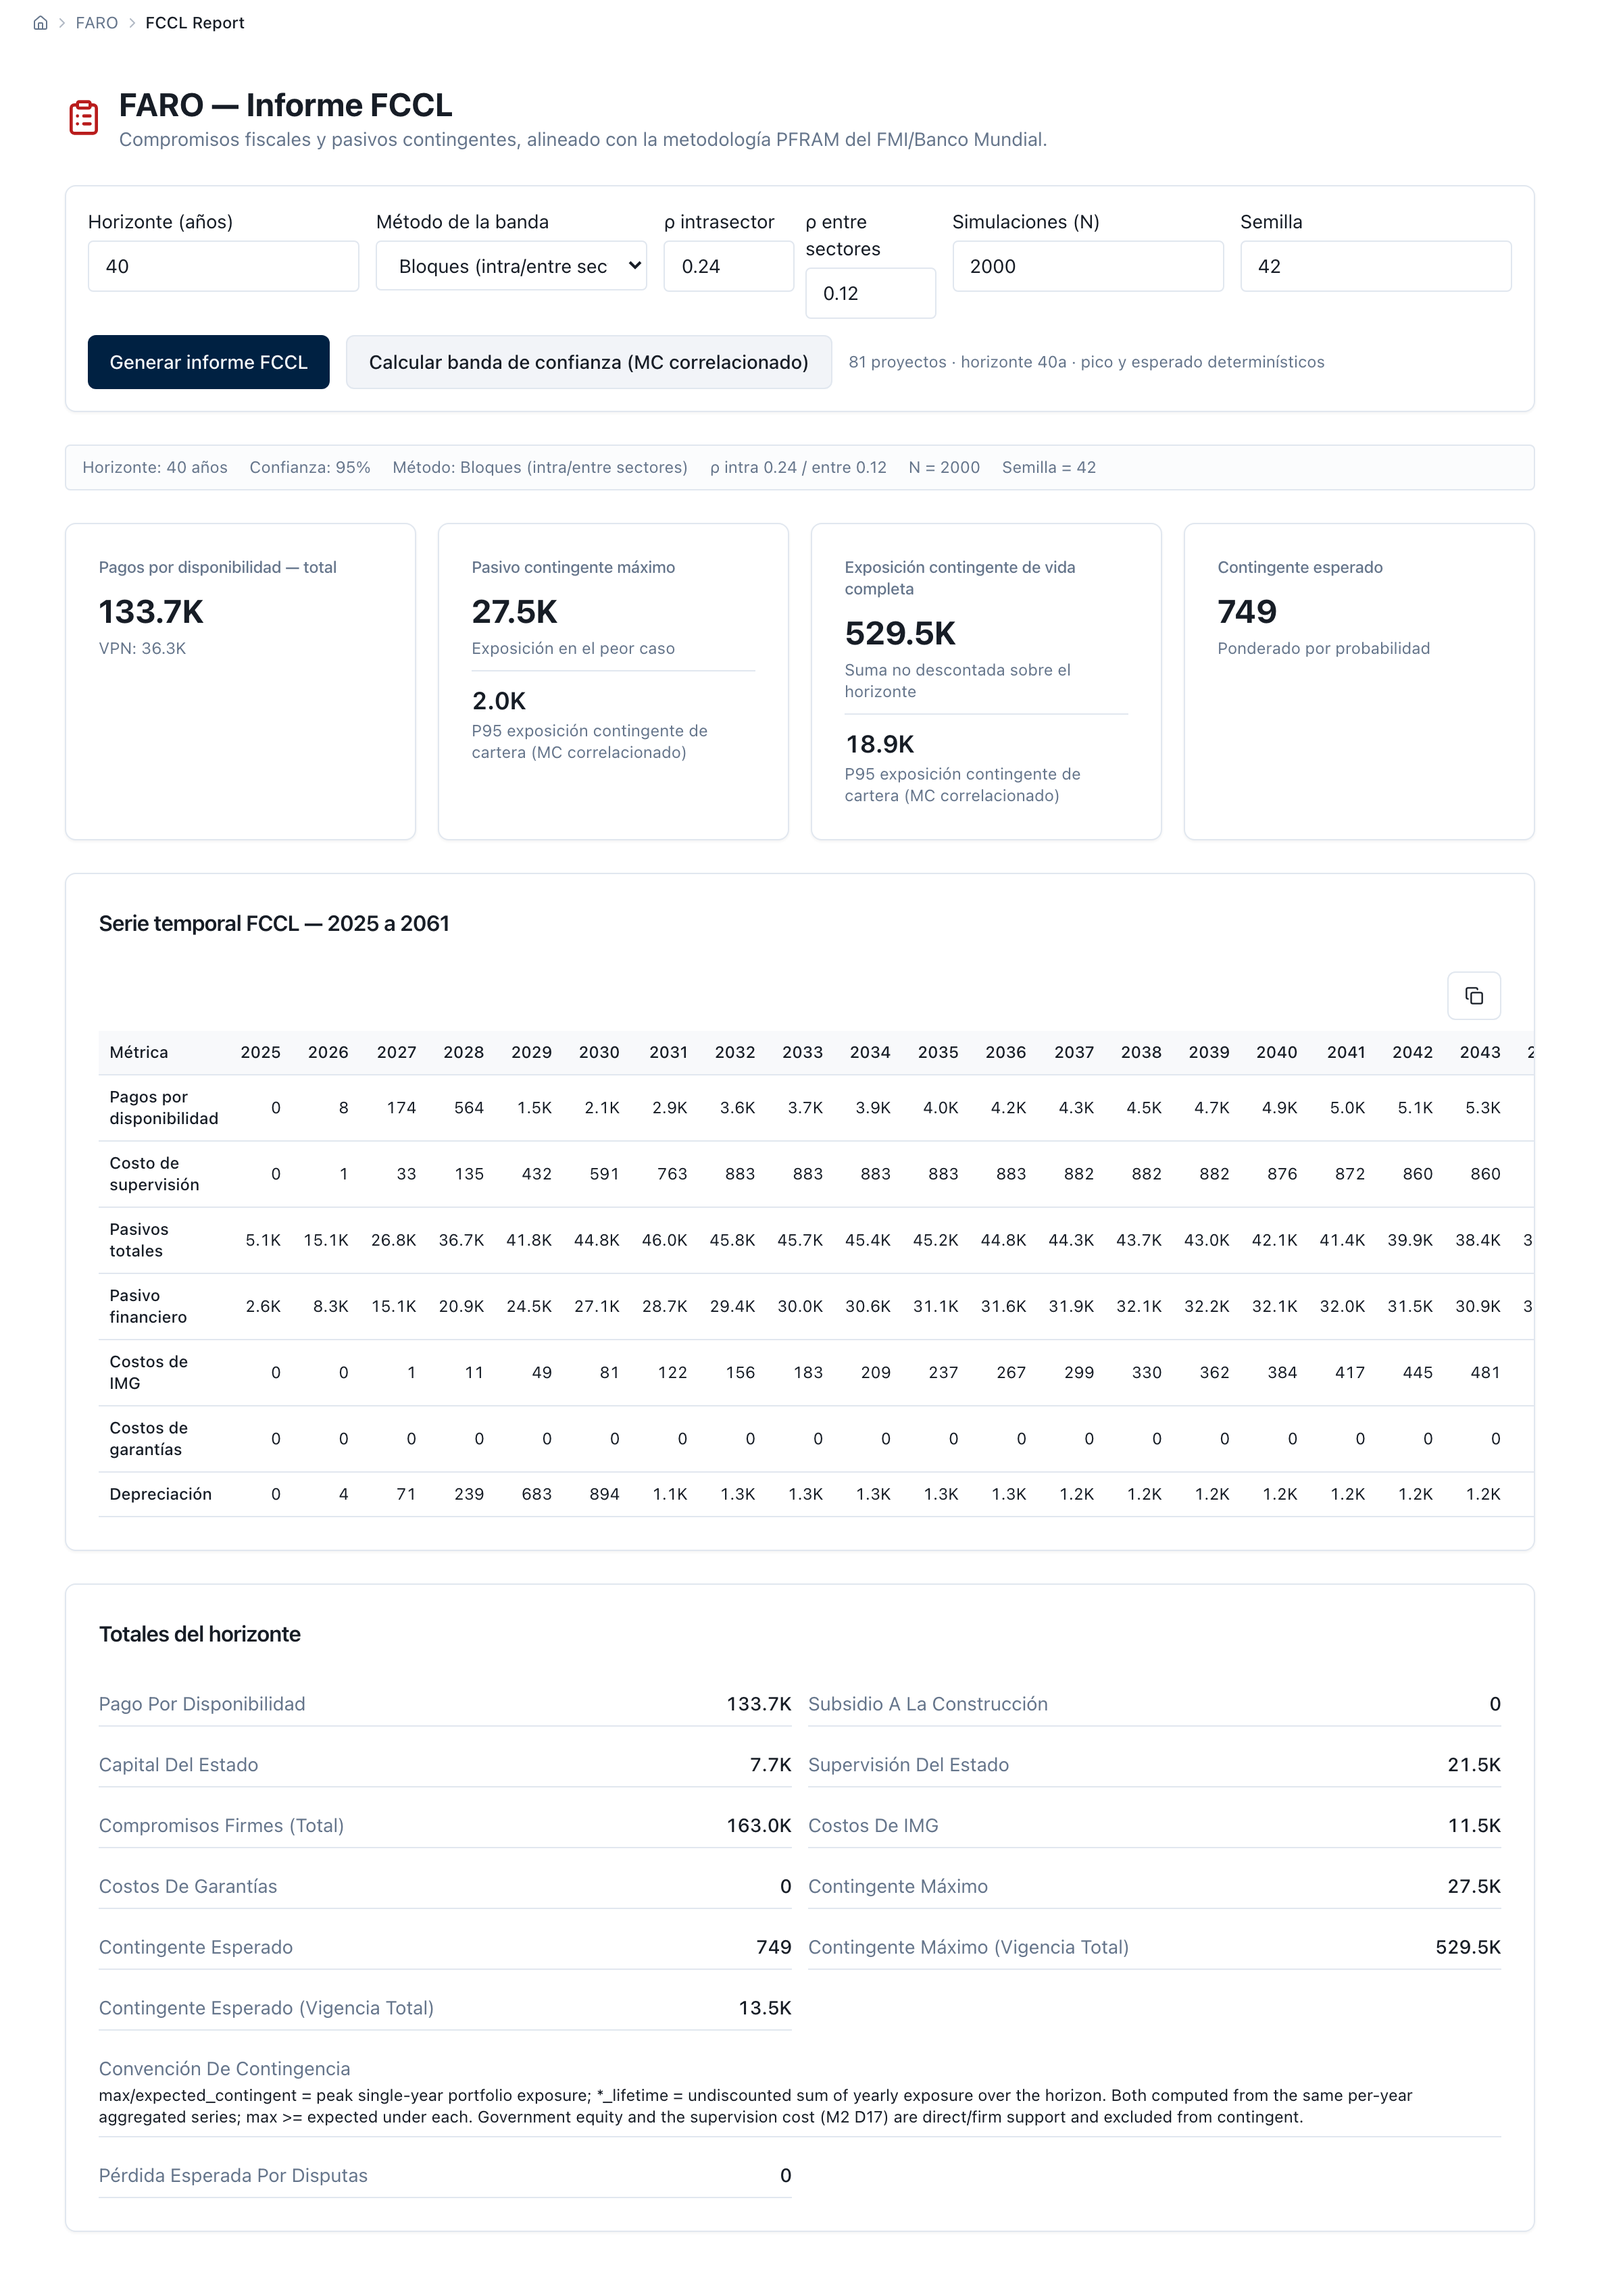
Figure 4.10 — Rapport FCCL avec horizon, bande, N et graine désormais modifiables et imprimés : 40 ans, blocs ρ 0,24/0,12, N 2 000, graine 42 ; conditionnel maximal 27 502,6 (27,5 K), attendu 749, durée de vie 529 459,5 (529,5 K) / 13 458,7 (13,5 K), bande du pic 1 985,2 (2,0 K) avec la note de convention imprimée. Seule la bande sur la durée de vie (18 900,0) n'a pas de carte propre.
Les quatre chiffres de l'exposition conditionnelle sous leurs deux conventions : maximum au pic 27 502,6, attendu au pic 748,9, maximum sur la durée de vie 529 459,5, attendu sur la durée de vie 13 458,7 (= 11 517,8 de GRM plus 1 940,8 du plus grand entre dette et résiliation ; les trois lignes additionnées donneraient 14 441,3). Maximum ≥ attendu sous chaque convention, puisque les deux se lisent dans la même série annuelle. La somme des pics par contrat est de 28 737,3, soit 4 % de plus que le pic de portefeuille, parce que tous les contrats n'atteignent pas leur maximum la même année ; dans des portefeuilles aux calendriers plus dispersés l'écart est plus grand. Les engagements fermes complets du portefeuille — disponibilité, apport en capital et supervision — totalisent 162 972 sur la durée de vie et 49 713 en VA ; la supervision est le deuxième poste ferme après la rémunération de la disponibilité, et elle ne figure sur aucun écran. La Côtière représente 2,0 % du maximum de portefeuille à son année de pic, 2,1 % de l'attendu sur la durée de vie et 1,2 % des rémunérations de la disponibilité : un contrat moyen dans un portefeuille de 81.
Le livre de GRM sous le tableau de volatilité. Le même tableau qu'en 4.4.1, sommé sur les 38 contrats dotés d'une GRM :
| Volatilité | GRM attendue de portefeuille, somme sur la durée de vie | Par rapport à 15 % |
|---|---|---|
| 5 % | 1 223,2 | 0,11× |
| 10 % | 5 939,2 | 0,52× |
| 15 % | 11 517,8 | 1,00× |
| 20 % | 17 177,7 | 1,49× |
| 30 % | 27 857,2 | 2,42× |
De 5 % à 30 %, le livre varie de 22,8 fois pour une seule hypothèse, à portefeuille et contrats identiques. (Sous la base totale, désormais abandonnée, le levier mesuré sur le même portefeuille était de 28,7 fois ; le chiffre en vigueur, avec la base de demande par défaut, est celui‑ci.) La GRM attendue représente 86 % du conditionnel attendu du portefeuille ; l'hypothèse de volatilité est, et de loin, celle qui déplace le plus le chiffre que le ministère des Finances publie.
La bande de confiance corrélée. Les garanties d'un portefeuille ne sont pas appelées de façon indépendante : une récession fait baisser le trafic de toutes les autoroutes à la fois. La méthode de base simule le portefeuille avec une corrélation par blocs — 0,24 entre contrats d'un même secteur, 0,12 entre secteurs, les extrêmes de la formule de corrélation d'actifs de Bâle, §2.6 — et présente la somme indépendante comme borne :
| Structure de corrélation | Pic : moyenne | Pic : P50 | Pic : P95 | VaR 95 (année de pic) | CVaR 95 (année de pic) | Durée de vie : moyenne | Durée de vie : P95 |
|---|---|---|---|---|---|---|---|
| Indépendante (ρ 0) | 781,2 | 628,1 | 1 800,5 | 1 800,5 | 3 135,3 | 13 575,8 | 17 813,9 |
| Blocs ρ 0,24 / 0,12 (méthode de base) | 785,9 | 540,9 | 1 985,2 | 1 985,2 | 2 835,9 | 13 571,9 | 18 900,0 |
| Un seul ρ 0,24 | 796,1 | 475,4 | 2 246,0 | 2 246,0 | 4 620,0 | 13 594,6 | 19 295,3 |
| Comonotone (ρ 0,99) | 894,3 | 187,2 | 3 164,1 | 3 164,1 | 7 710,1 | 13 682,2 | 28 656,5 |
(Rapport FCCL avec la bande de confiance : figure 4.10.)
La moyenne ne bouge pas avec la corrélation (786 contre 781, face à l'attendu déterministe de 748,9 : la simulation se rapproche du registre), mais la queue, si : le P95 du pic monte de 10 % avec la corrélation par blocs et de 76 % si tout bougeait ensemble. Le chiffre qui va à la déclaration des risques budgétaires comme « perte conditionnelle avec 95 % de confiance » est 1 985,2 à l'année de pic et 18 900,0 en somme sur la durée de vie ; l'indépendante, 1 800,5, est la borne inférieure. Et un chiffre de plus, celui qui répond au tableur du §6.5 : la somme des VaR 95 de chaque contrat, chacun à sa propre année de pic, est de 4 315,0 — plus du double de la VaR de portefeuille —, parce qu'elle additionne des queues qui ne coïncident ni dans le temps ni dans la trajectoire. Ni la somme des VaR ni la somme indépendante ne sont la VaR du portefeuille ; la première l'exagère et la seconde la sous‑estime. Avec 2 000 trajectoires, les chiffres de queue portent une erreur d'échantillonnage visible ; le rapport publie graine, N et intervalle, et l'écran signale « dégradé » lorsqu'il réduit N pour répondre à temps.
Le test de contrôle (IPSAS 32). L'État contrôle quels services la voie fournit, à qui et à quel prix, et conserve l'actif au terme : le contrat passe le test de contrôle et l'actif (645,0 à l'achèvement des travaux) entre au bilan de l'entité publique avec un passif de contrepartie. Dans un contrat mixte, ce passif se scinde en deux, et cette ventilation est le premier chiffre que le registre produit : la part de l'actif que l'État paie par la rémunération de la disponibilité — 45 % du coût, mesurés par le moteur sur la durée de vie du contrat — est un passif financier (modèle du passif financier d'IPSAS 32, ¶18–19 ; la GRM suffirait à elle seule à l'exiger, ¶19(b), §2.4) ; la part que paient les usagers par le péage — 55 % — est un passif non financier au titre de l'octroi d'un droit à l'opérateur tiers (¶24–26), un produit différé comptabilisé comme « tarif imputé aux usagers » à mesure que le concessionnaire encaisse. Le classificateur ESA de la plateforme arrive au même endroit par une autre voie — risque lié à la construction et risque de disponibilité chez le privé, mais demande partagée, garantie de dette majoritaire sur sa tranche et indemnité de résiliation à la valeur comptable — et le met au bilan de l'État avec une confiance élevée.
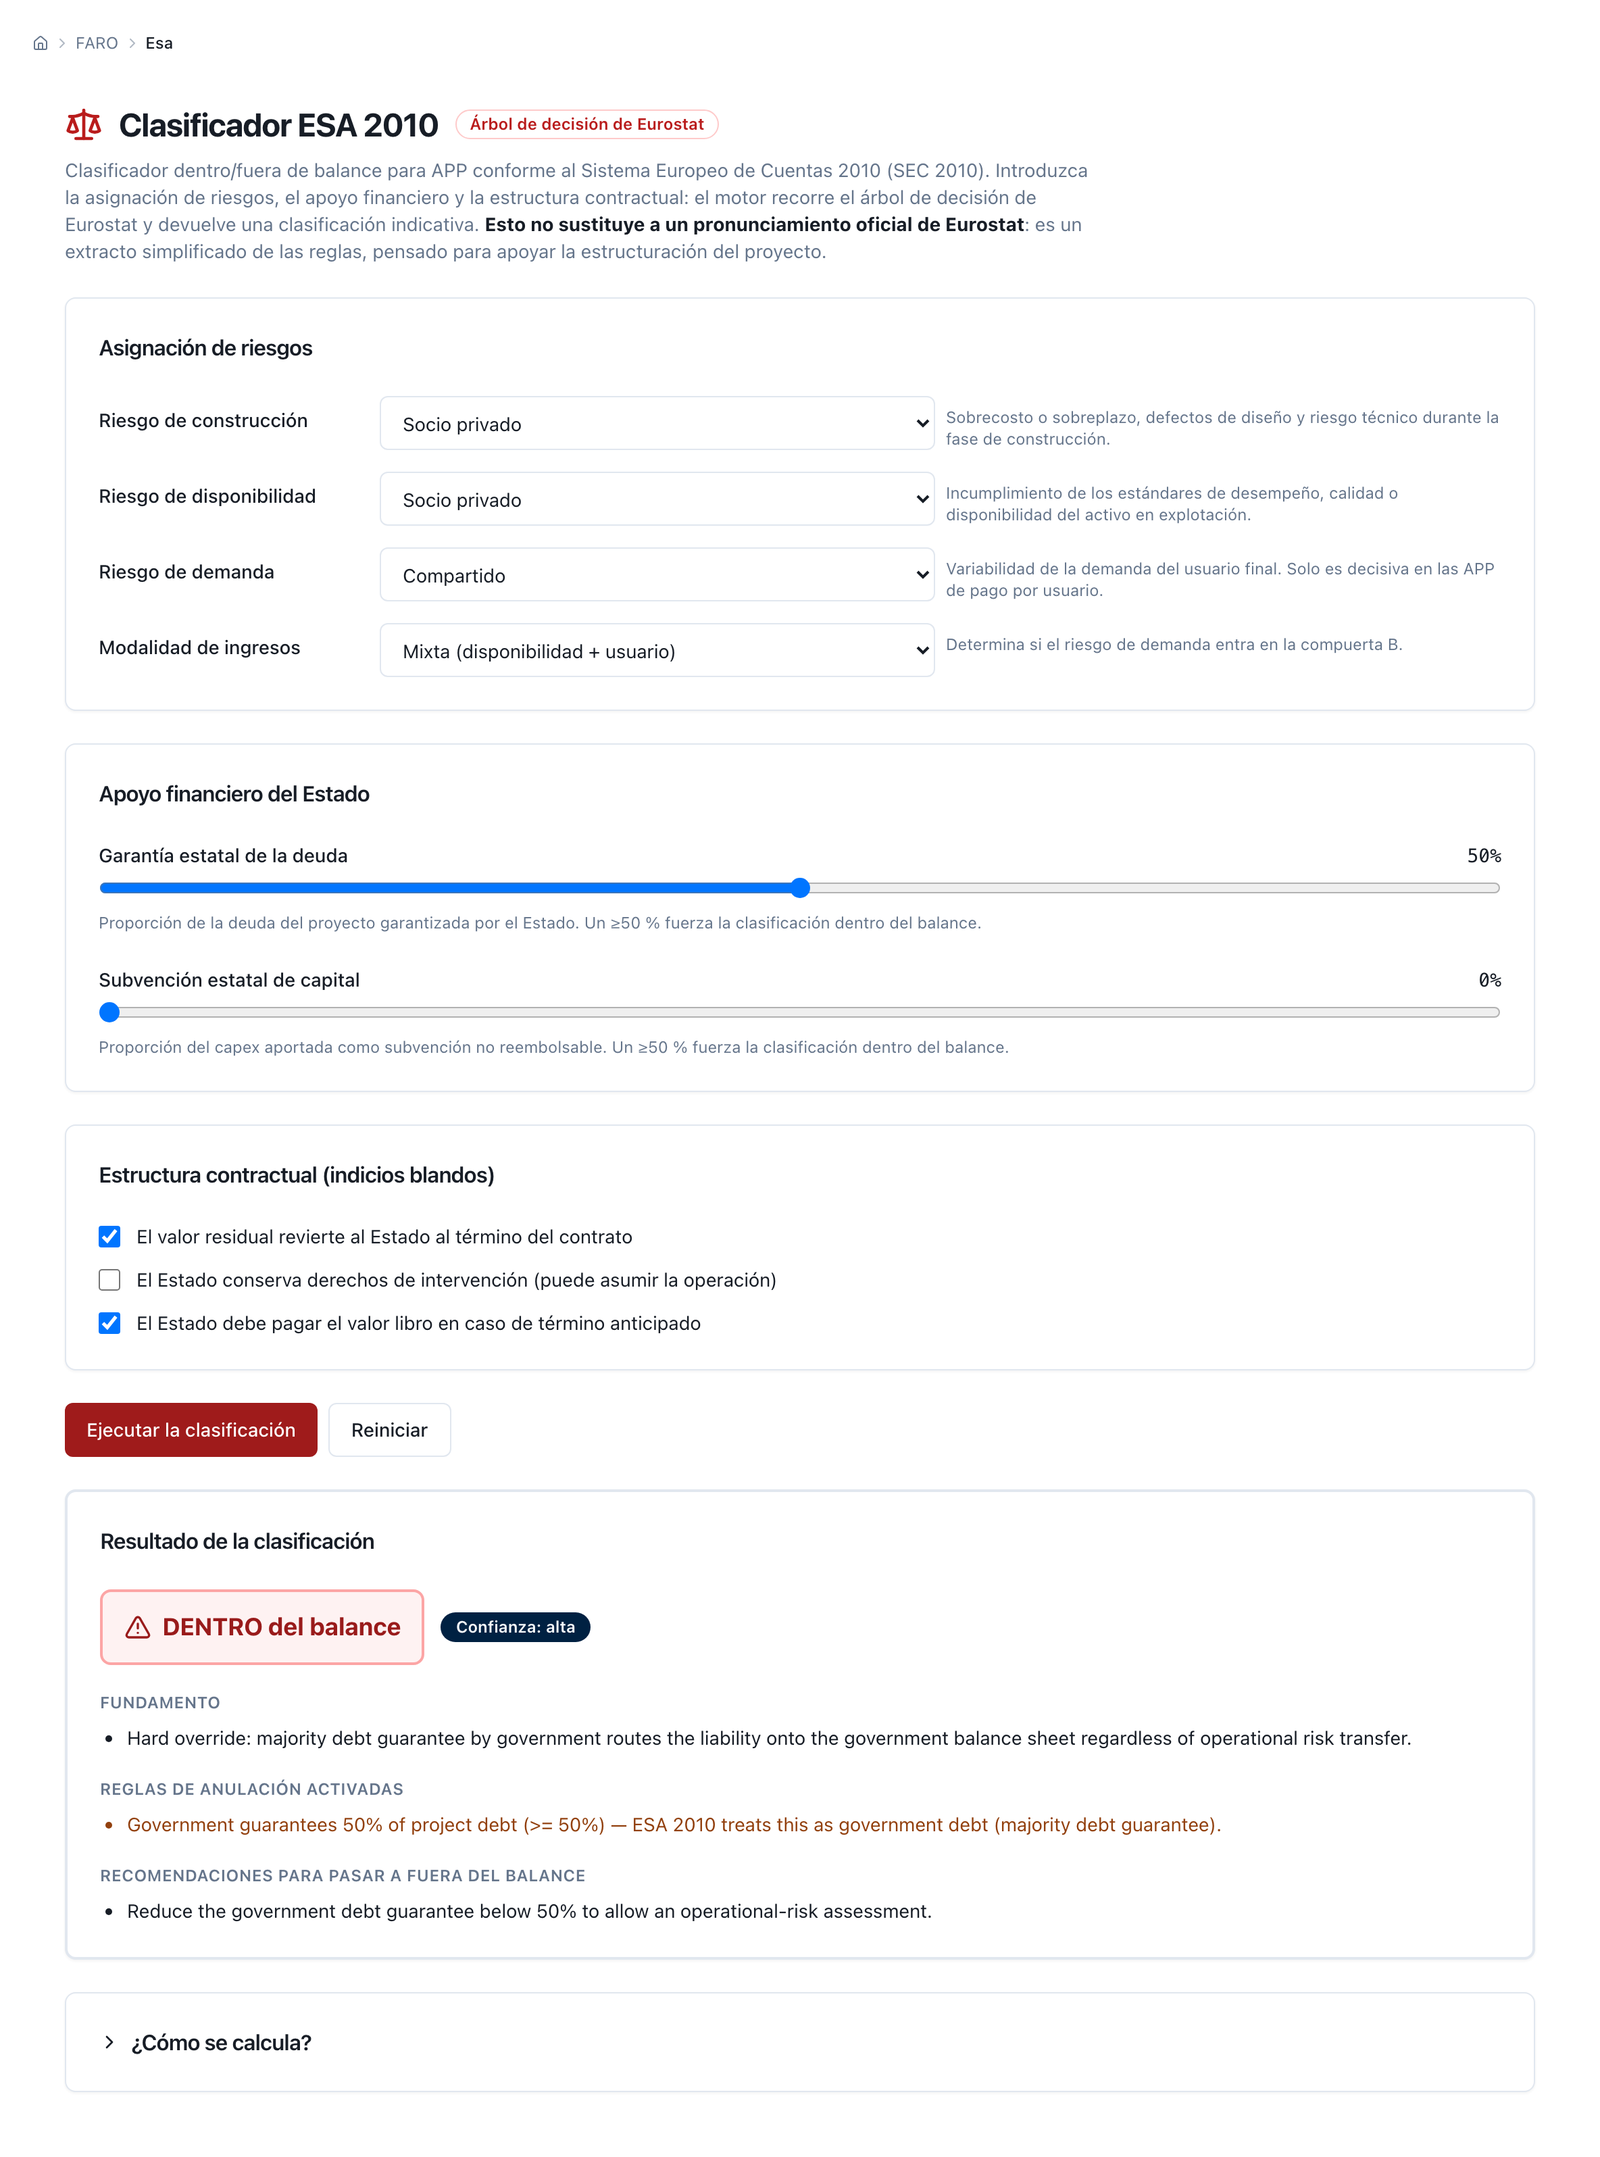
Figure 4.11 — Classificateur SEC 2010 sur la Côtière : au bilan, confiance élevée — garantie de dette de 50 % (≥ 50 %).
Les deux passifs par année. La rémunération de la disponibilité se ventile en diminution du passif, charge financière et frais pour prestations de services, au taux qui éteint le passif financier sur la durée du contrat (13,6 % effectif, contre 7,2 % pour le prêt : la rémunération de la disponibilité rémunère plus que la dette) ; le passif au titre de l'octroi d'un droit à l'opérateur tiers se réduit avec le tarif imputé :
| Année | Rém. dispo. | Passif financier | Charge financière | Frais de services | Amortissement | Passif octroi de droit | Passifs totaux | Prêts nets |
|---|---|---|---|---|---|---|---|---|
| 2025 | 0,0 | 110,0 | 0,0 | 5,8 | −5,8 | 141,2 | 251,2 | −239,5 |
| 2027 | 0,0 | 307,6 | 0,0 | 5,8 | −5,8 | 368,6 | 676,2 | −219,2 |
| 2028 | 38,1 | 317,1 | 41,8 | 5,8 | −9,5 | 353,8 | 670,9 | −38,4 |
| 2035 | 49,5 | 373,6 | 49,9 | 5,8 | −6,2 | 250,6 | 624,3 | −33,8 |
| 2040 | 59,7 | 384,6 | 52,5 | 5,8 | 1,4 | 176,9 | 561,5 | −30,1 |
| 2045 | 71,9 | 331,4 | 47,6 | 5,8 | 18,5 | 103,2 | 434,6 | −19,1 |
| 2050 | 86,6 | 141,9 | 26,7 | 5,8 | 54,2 | 29,5 | 171,4 | 9,0 |
| 2052 | 93,3 | 0,0 | 10,5 | 5,8 | 77,1 | 0,0 | 0,0 | −148,8 |
(FCCL de la Côtière, avec l'évaluation des garanties et sa marque de rapprochement : figure 4.4.)
Le passif financier est comptabilisé pendant les travaux à mesure que l'actif se construit (110,0 → 307,6), continue de croître tant que la charge financière dépasse l'amortissement — pic de 386,0 en 2039 — et s'éteint en 2052 ; le passif au titre de l'octroi d'un droit à l'opérateur tiers naît avec les travaux (368,6 en 2027) et se consomme avec le péage. Les passifs totaux du contrat (financier plus octroi de droit) atteignent 676,2 à l'achèvement des travaux, et les prêts nets sont de −239,5 en 2025 : l'État enregistre l'investissement comme sien l'année où il est réalisé, non lorsqu'il le paie. C'est l'écart de comptabilisation que le manuel attribue à Austral (§2.6) : le budget verra 38,1 en 2028 ; la statistique a vu 231,7 en 2025.
La note IPSAS 19. Chaque garantie évaluée est classée avec le seuil de 0,5 appliqué à la probabilité qu'elle paie au moins une fois sur la durée de vie du contrat (l'annuelle va en note) et son coût attendu en valeur actualisée depuis l'année de base :
| Garantie | P(au moins un appel sur la durée de vie) | Attendu VA 8 % | Exposition brute | Traitement |
|---|---|---|---|---|
| GRM | 78,8 % | 65,4 | 91,3 | provision (probable) : meilleure estimation du décaissement en valeur actualisée (¶44) |
| Garantie de dette | 35,2 % (1,5 % annuel) | 13,9 | 197,4 | passif éventuel mentionné en annexe (¶36, ¶100) |
| Résiliation | 10,8 % (10 % cumulé) | 12,4 | 394,7 | passif éventuel mentionné en annexe (¶36, ¶100) |
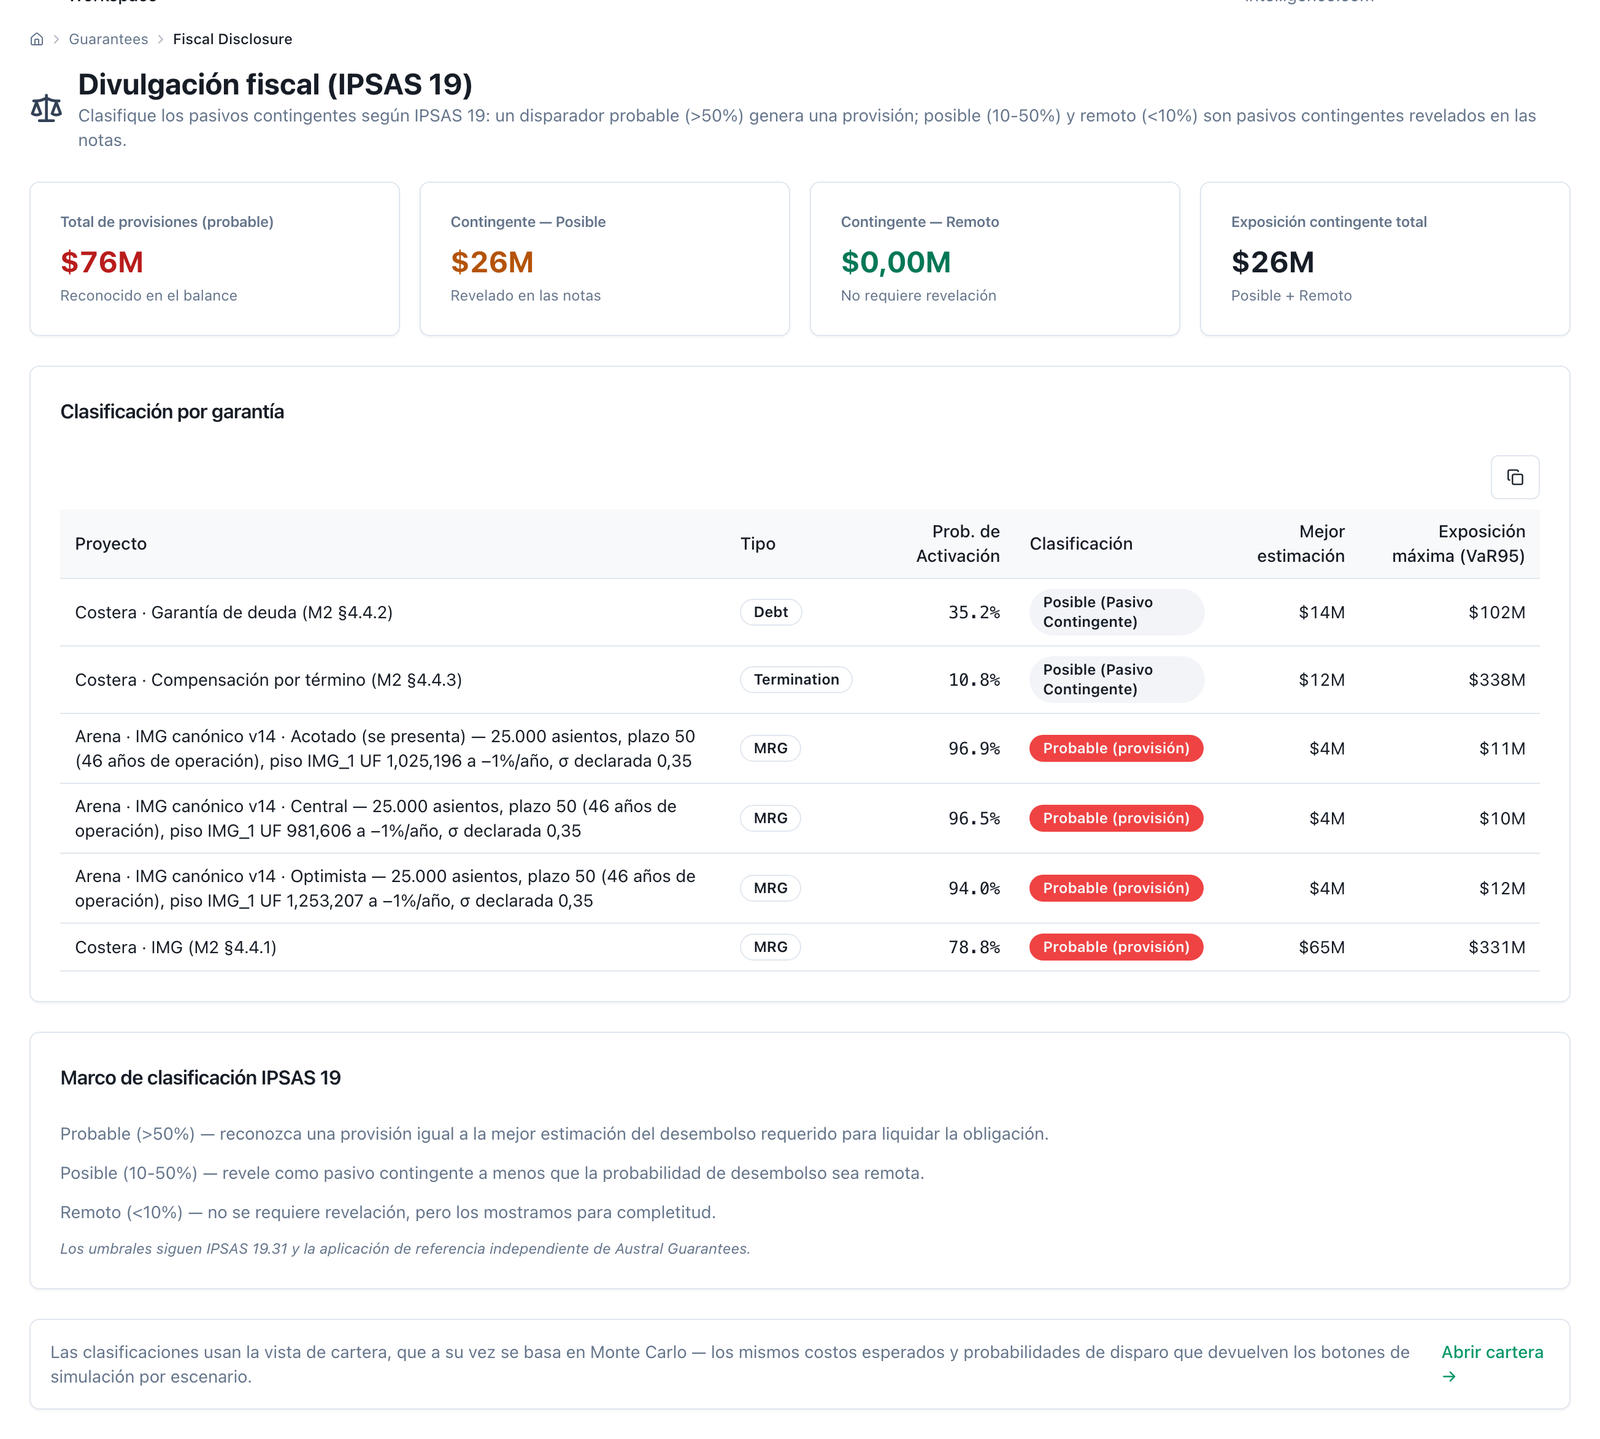
Figure 4.12 — Note IPSAS 19 des trois garanties de la Côtière : 1 provision (GRM, 78,8 %), 2 passifs éventuels mentionnés en annexe (35,2 / 10,8 %), meilleure estimation 65 / 14 / 12, une seule monnaie.
Une provision et deux passifs éventuels mentionnés en annexe, tous dans la même monnaie. La GRM franchit le seuil parce que, avec la base de demande par défaut (§4.4.1), sa probabilité sur la durée de vie passe de 39,0 % (sous la base totale, désormais abandonnée) à 78,8 % ; le registre doit déclarer la base du plancher qu'il emploie, car l'écriture en dépend. La classification de la garantie de dette est, de la même façon, une conséquence directe de la probabilité annuelle : avec les 1,5 % par défaut, celle sur la durée de vie est de 35 % et la garantie va en annexe ; avec les 5 % que l'outil portait jusqu'en septembre 2026, elle était de 76 % et la même clause était une provision de 37,1 en VA — même contrat, autre écriture. Dans le portefeuille, aucun des 60 contrats dotés d'une garantie de dette ne franchit aujourd'hui le seuil (à 5 %, 59 sur 60 le franchissaient), et avec la base de demande par défaut ce sont les 38 GRM sur 38 qui le franchissent — avant cette correction, sous la base totale, seulement 21 : celles des contrats à péage pur, où le plancher se comparait déjà à tout le revenu du partenaire (4.4.1) ; les 17 des contrats mixtes, protégées par l'artefact de la base totale, passent désormais en provision elles aussi. Le registre doit déclarer la probabilité annuelle qu'il emploie et la base du plancher de la GRM, parce que les deux ensemble décident de l'écriture. (La note de l'outil actualise la provision d'une période de plus comme approximation de valeur actualisée ; la convention est unifiée au §5.)
Le rapprochement. Les trois sorties du même registre, pour ce contrat :
| Chiffre | M USD | Où il s'écrit |
|---|---|---|
| Rémunération de la disponibilité, somme nominale sur la durée de vie | 1 546,1 | budget : cadre à moyen terme et loi annuelle, par année |
| Rémunération de la disponibilité, VA 8 % | 489,7 | registre des engagements fermes ; plafond de stock |
| Apport en capital | 96,8 | budget (transaction financière en MSFP) ; ferme dans le registre |
| Supervision, somme nominale sur la durée de vie | 322,5 | budget : dépense courante de l'autorité contractante, par année ; ferme dans le registre, hors du passif financier |
| Engagements fermes complets, VA 8 % | 697,8 | registre des engagements fermes (disponibilité 489,7 + apport 90,0 + supervision 118,1) ; plafond de stock |
| Passif financier IPSAS 32 / MSFP, au pic | 386,0 | bilan de l'entité publique, avec la ventilation diminution du passif–charge financière–frais de services |
| Passifs totaux MSFP, au pic | 676,2 | compte de patrimoine MSFP : passif financier (45 %) plus passif au titre de l'octroi d'un droit (55 %) |
| Conditionnel maximal, au pic | 425,4 | poste pour mémoire MSFP (6M63) ; plafond d'expositions conditionnelles |
| Conditionnel attendu, somme sur la durée de vie | 283,0 | provision de garanties (GRM) plus plafond de dépense des garanties mentionnées en annexe (dette, résiliation) |
| Conditionnel attendu, VA 8 % | 79,9 | note IPSAS 19, ligne à ligne et sans la règle d'exclusion mutuelle : 91,7, dont 65,4 en provision (GRM) et 26,3 mentionnés en annexe (dette, résiliation) |
Dix chiffres pour une seule obligation, et aucun n'est « le » chiffre. Le passif IPSAS (386,0) n'est ni l'engagement budgétaire (1 546,1 de paiements plus 322,5 de supervision), ni la dette élargie que la statistique enregistre (676,2), ni l'exposition conditionnelle (425,4) : chacun répond à une question et les quatre se rapprochaient à la même date à partir du même modèle. C'est le tableau que l'étape 7 exige comme partie du rapport, et c'est celui qu'un registre éclaté en trois fichiers perd (§6.6). La déclaration des risques budgétaires reçoit d'ici le couple ferme–conditionnel du contrat, et les écrans MSFP et du grand livre IPSAS montrent les mêmes écritures depuis leurs propres états.
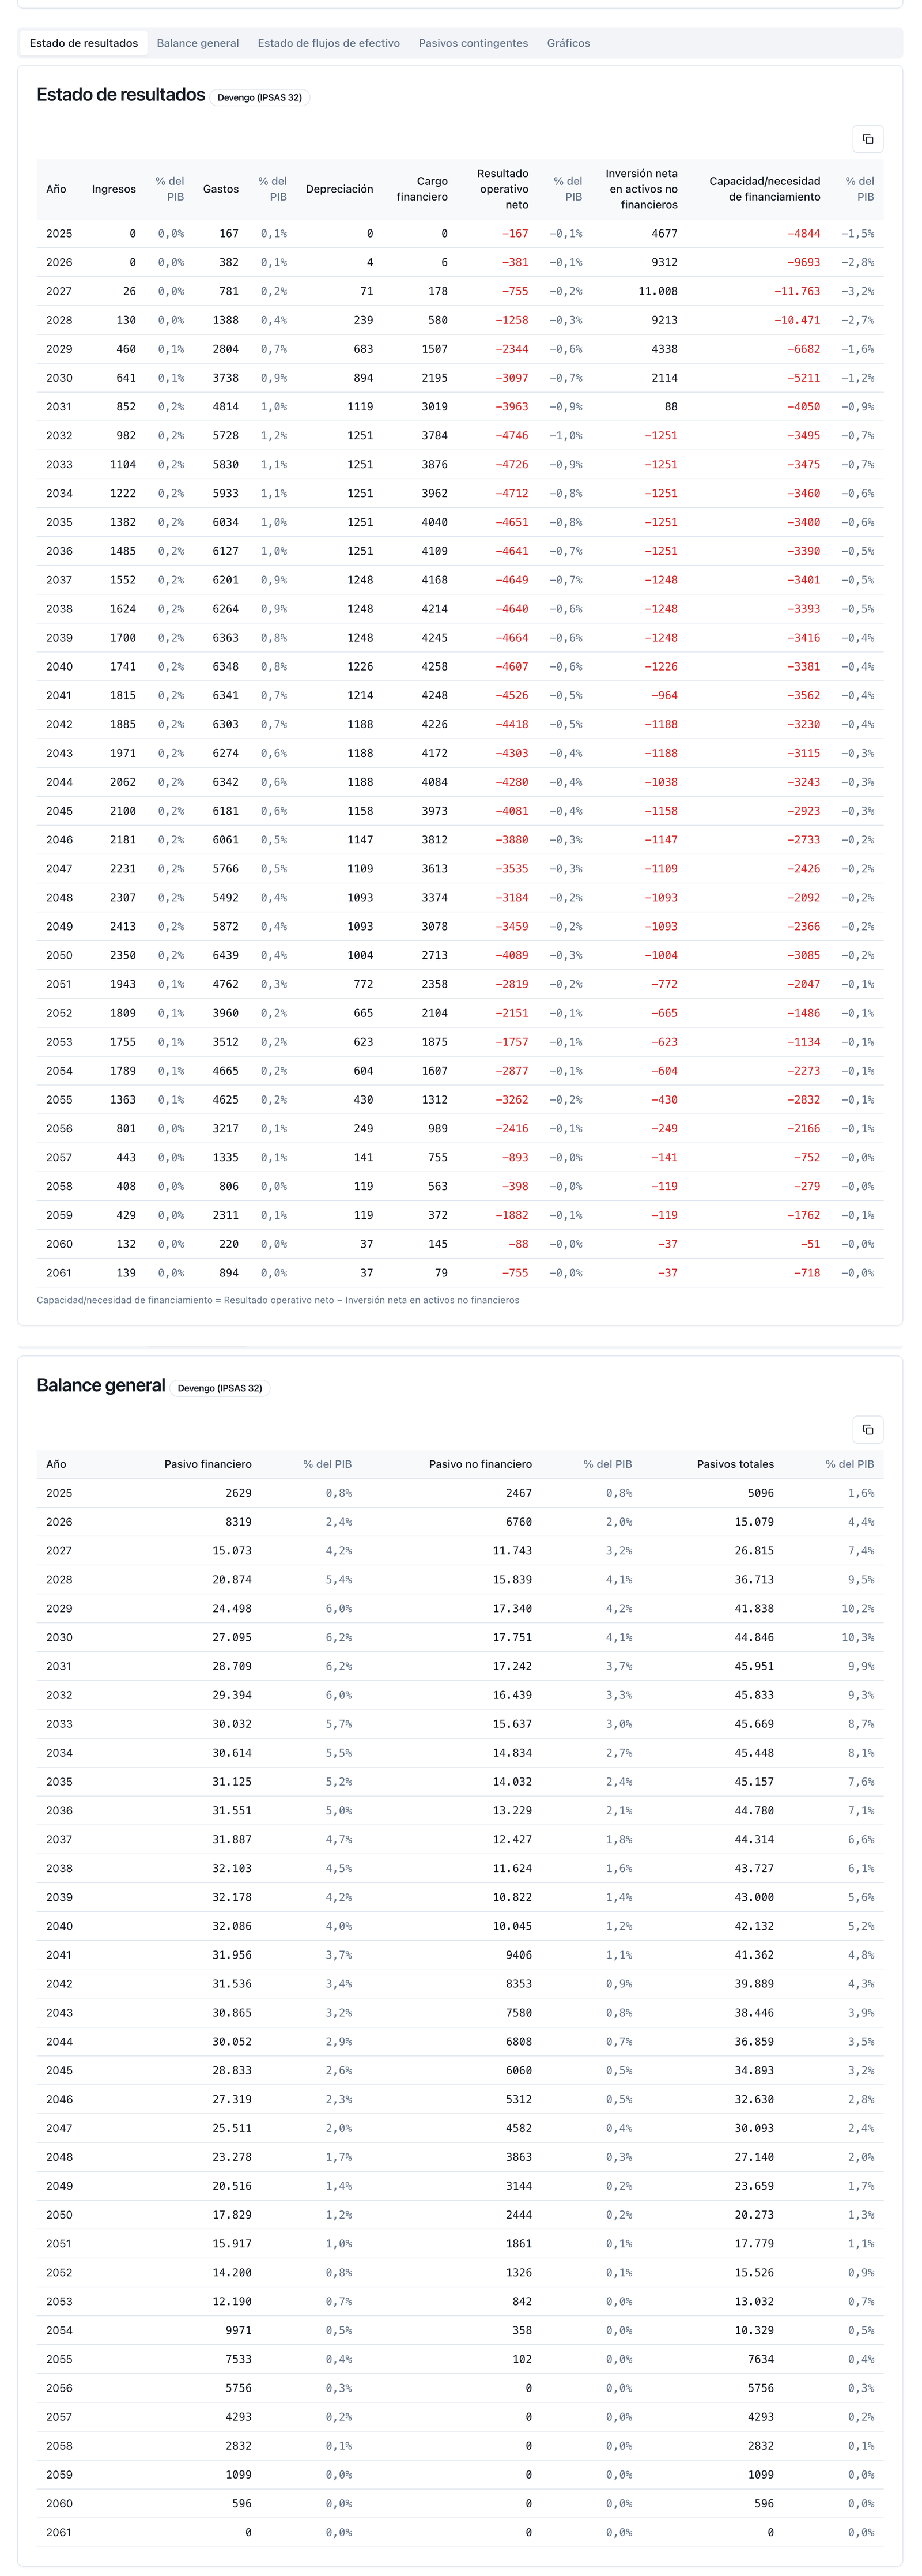
Figure 4.13 — États MSFP du portefeuille : situation des opérations et compte de patrimoine par année ; passifs totaux 45 951 en 2031 (9,9 % du PIB).
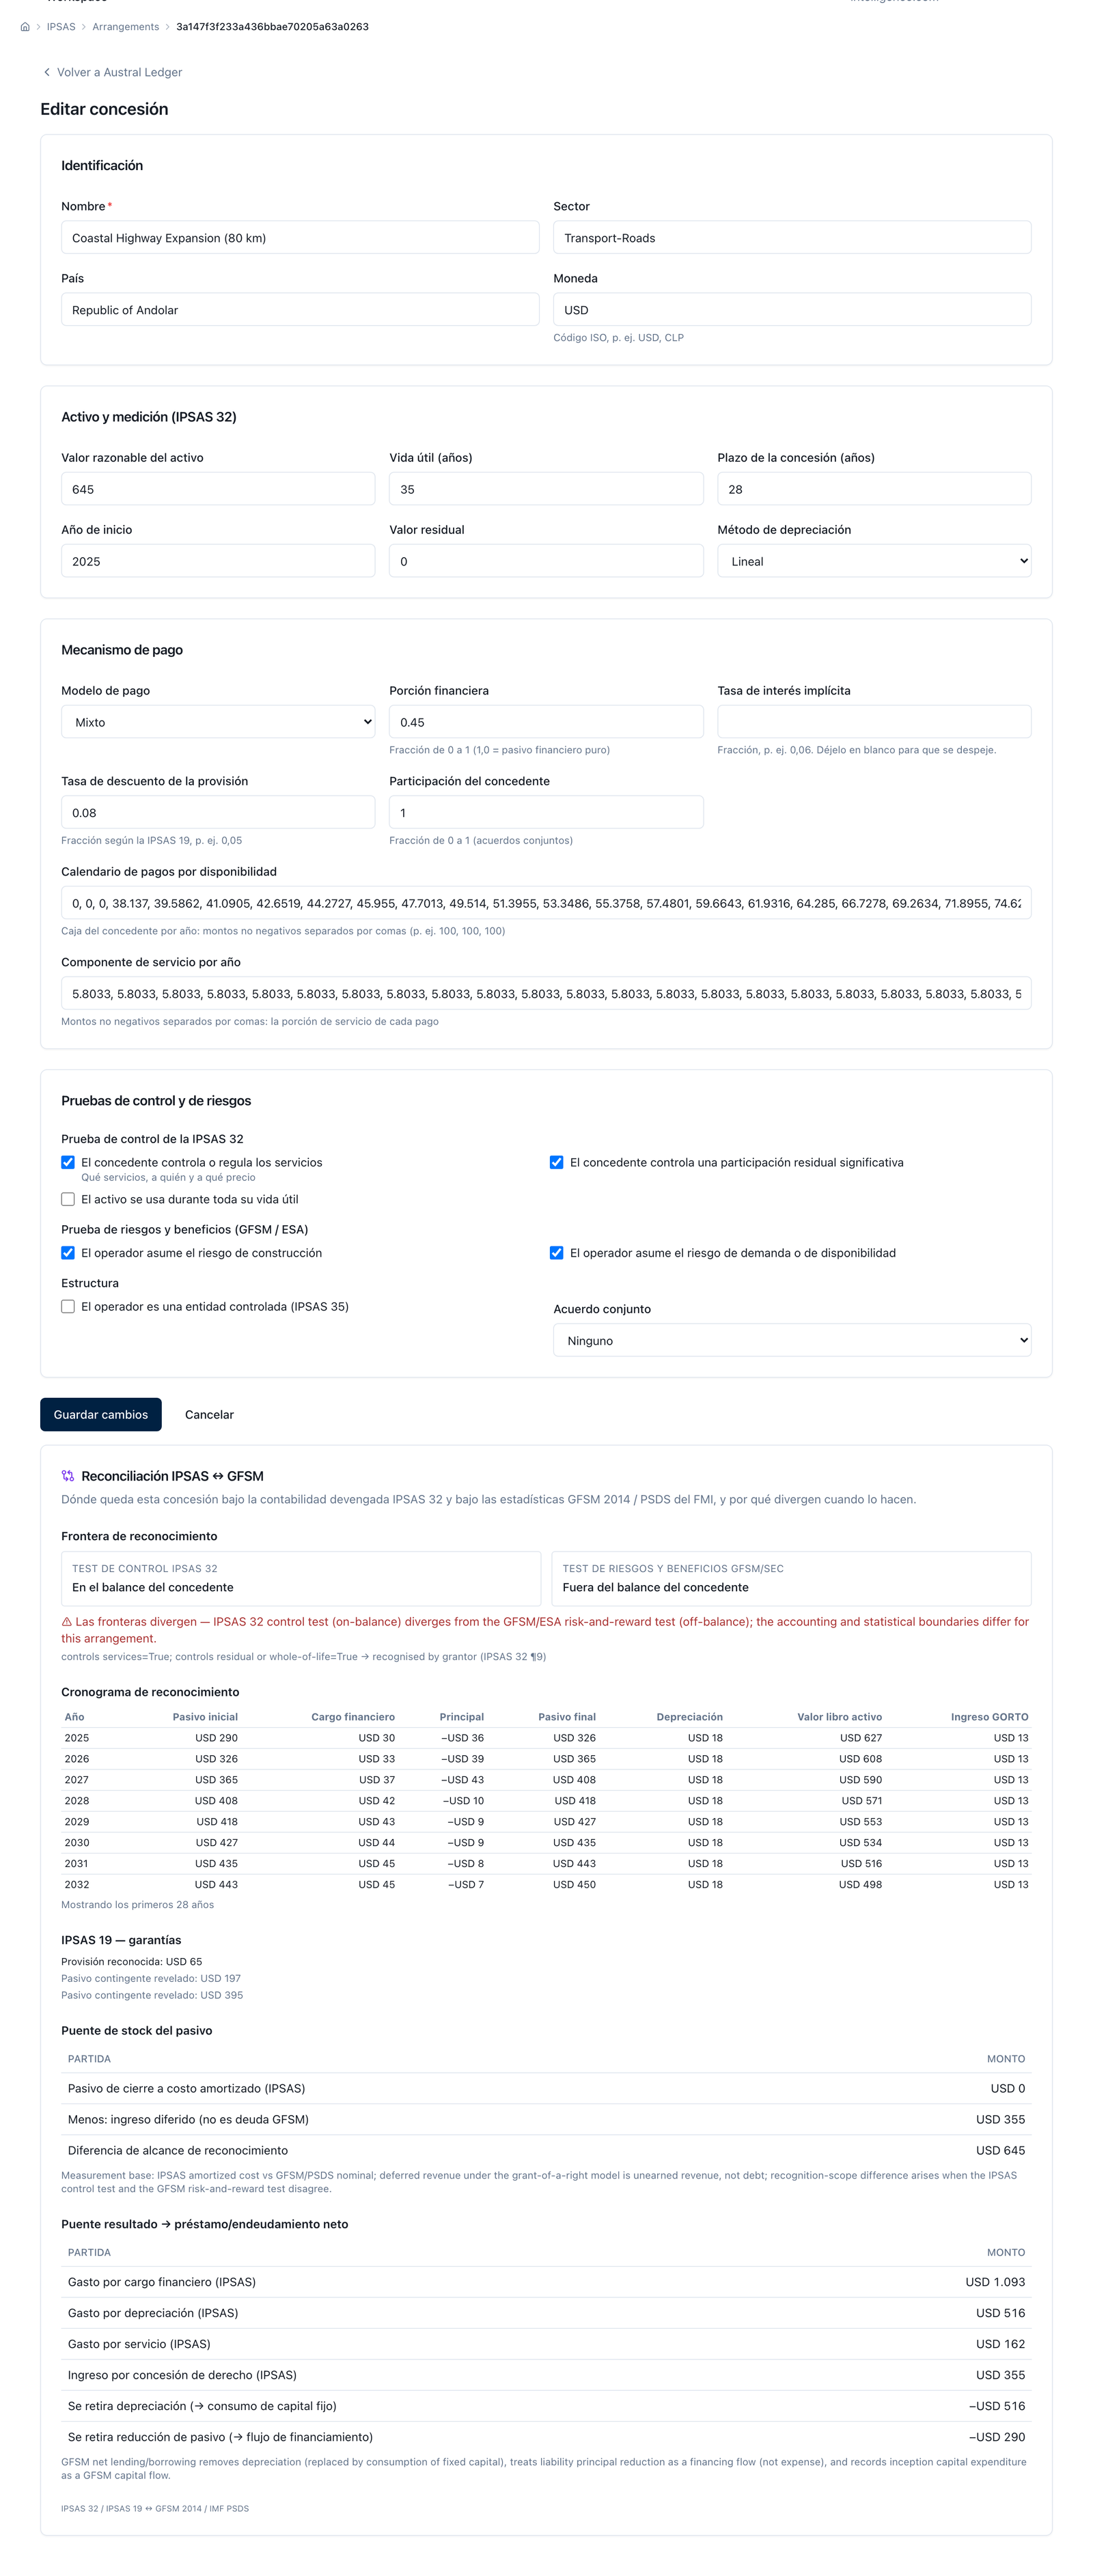
Figure 4.14 — Austral Ledger : la Côtière comptabilisée au bilan (actif 645, passif 645, modèle mixte 45 / 55) avec son échéancier IPSAS 32 année par année et la note IPSAS 19 des trois garanties : GRM en provision comptabilisée (65, la même VA que la figure 4.12) et dette / résiliation en passif éventuel mentionné en annexe (197 / 395, exposition maximale FARO).
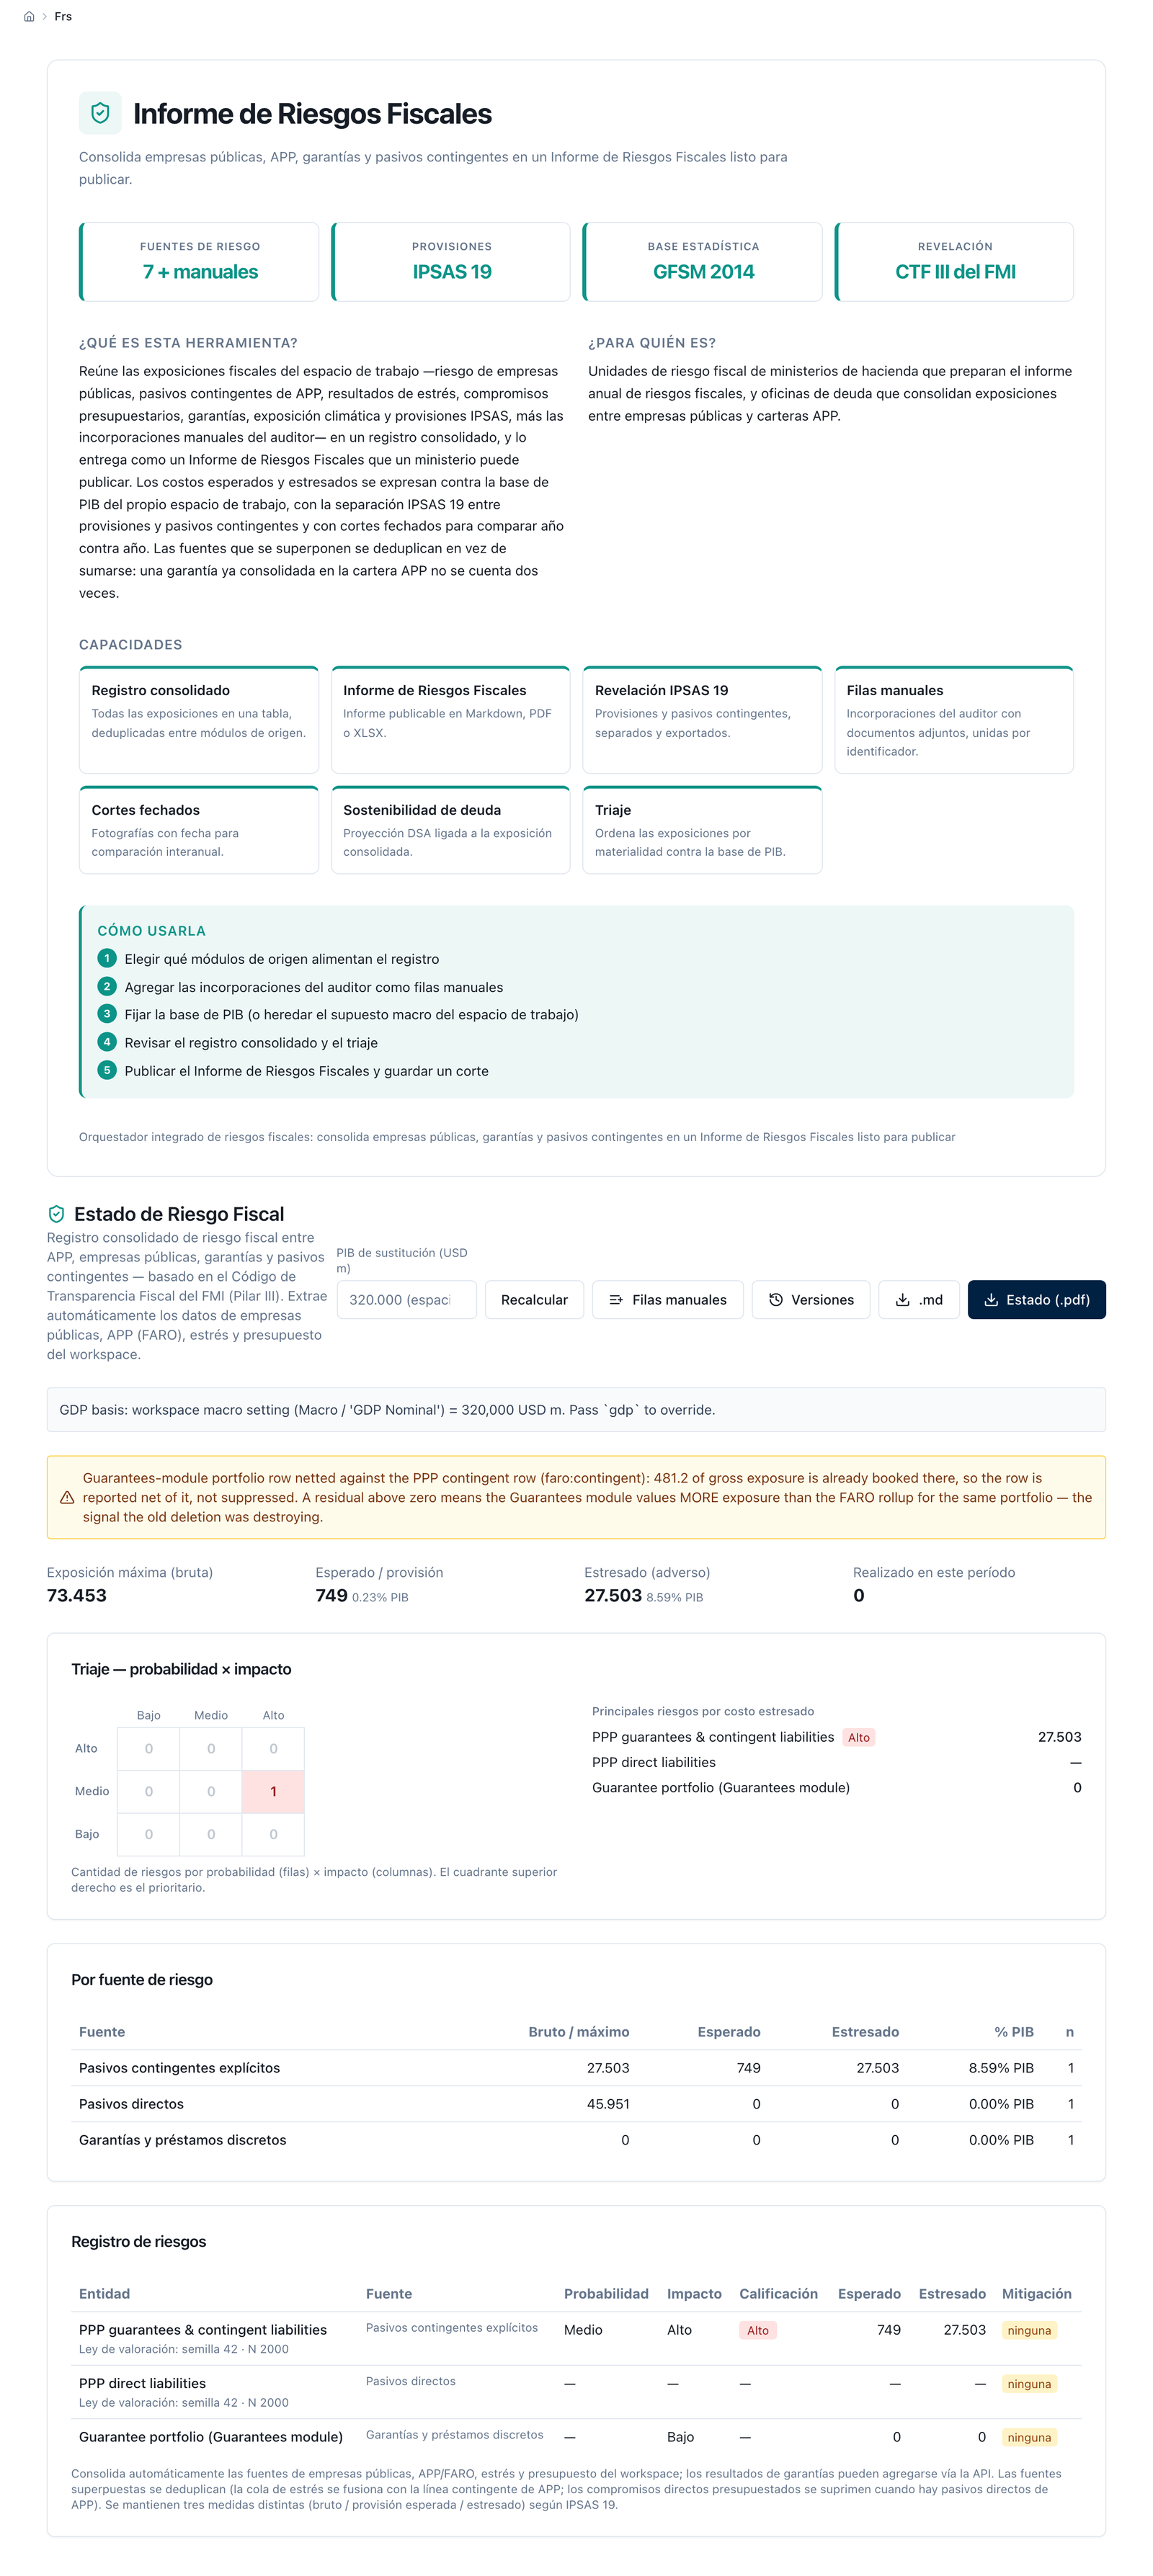
Figure 4.15 — Déclaration des risques budgétaires de Lemuria : portefeuille PPP comme couple ferme (45 951) + conditionnel (749 attendu / 27 503 maximal, 8,59 % du PIB).
L'espace de travail de démonstration fixe deux plafonds : engagements fermes à 5 % du PIB et expositions conditionnelles à 3 % du PIB, avec alerte à 80 % du plafond. Le PIB de 2025 est de 320 000 et croît de 6,39 % en nominal (2,5 % réel plus 3,8 % d'inflation, la même base de prix que les paiements indexés). Contre le premier plafond, la méthode note les engagements fermes complets plus l'attendu conditionnel complet — rémunération de la disponibilité, subventions, apport en capital et supervision, plus GRM, dette et résiliation attendues avec la règle d'exclusion mutuelle — ; contre le second, le conditionnel maximal. L'écran Affordability note déjà la règle complète comme chiffre principal (exposure1_includes : rémunération de la disponibilité, subventions, apport en capital, supervision, GRM, dette et résiliation attendues), avec la règle partielle antérieure imprimée en référence ; la supervision entre par sa valeur par défaut (2 % de l'investissement par année d'exploitation) sans qu'il faille la déclarer contrat par contrat, de sorte que l'écran reproduit exactement les 0,97 % du PIB de cette section. Le tableau porte les deux colonnes — la règle complète et la règle partielle antérieure, désormais abandonnée — pour que la capture se lise :
| Année | PIB nominal | Plafond fermes (5 %) | Fermes complets + attendu | % du PIB | % du plafond | Règle partielle antérieure : disponibilité + subventions + GRM attendue | % du PIB | Plafond conditionnel (3 %) | Conditionnel maximal | % du PIB | % du plafond |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 2025 | 320 000 | 16 000 | 814 | 0,25 % | 5 % | 0 | 0,00 % | 9 600 | 2 862 | 0,89 % | 30 % |
| 2028 | 385 402 | 19 270 | 2 414 | 0,63 % | 13 % | 574 | 0,15 % | 11 562 | 21 291 | 5,52 % | 184 % |
| 2030 | 436 271 | 21 814 | 3 481 | 0,80 % | 16 % | 2 180 | 0,50 % | 13 088 | 26 809 | 6,15 % | 205 % |
| 2033 | 525 436 | 26 272 | 4 922 | 0,94 % | 19 % | 3 928 | 0,75 % | 15 763 | 26 677 | 5,08 % | 169 % |
| 2035 | 594 788 | 29 739 | 5 253 | 0,88 % | 18 % | 4 273 | 0,72 % | 17 844 | 25 541 | 4,29 % | 143 % |
| 2040 | 810 902 | 40 545 | 6 185 | 0,76 % | 15 % | 5 240 | 0,65 % | 24 327 | 21 745 | 2,68 % | 89 % |
| 2045 | 1 105 540 | 55 277 | 7 134 | 0,65 % | 13 % | 6 235 | 0,56 % | 33 166 | 16 271 | 1,47 % | 49 % |
| 2050 | 1 507 233 | 75 362 | 7 334 | 0,49 % | 10 % | 6 556 | 0,43 % | 45 217 | 9 172 | 0,61 % | 20 % |
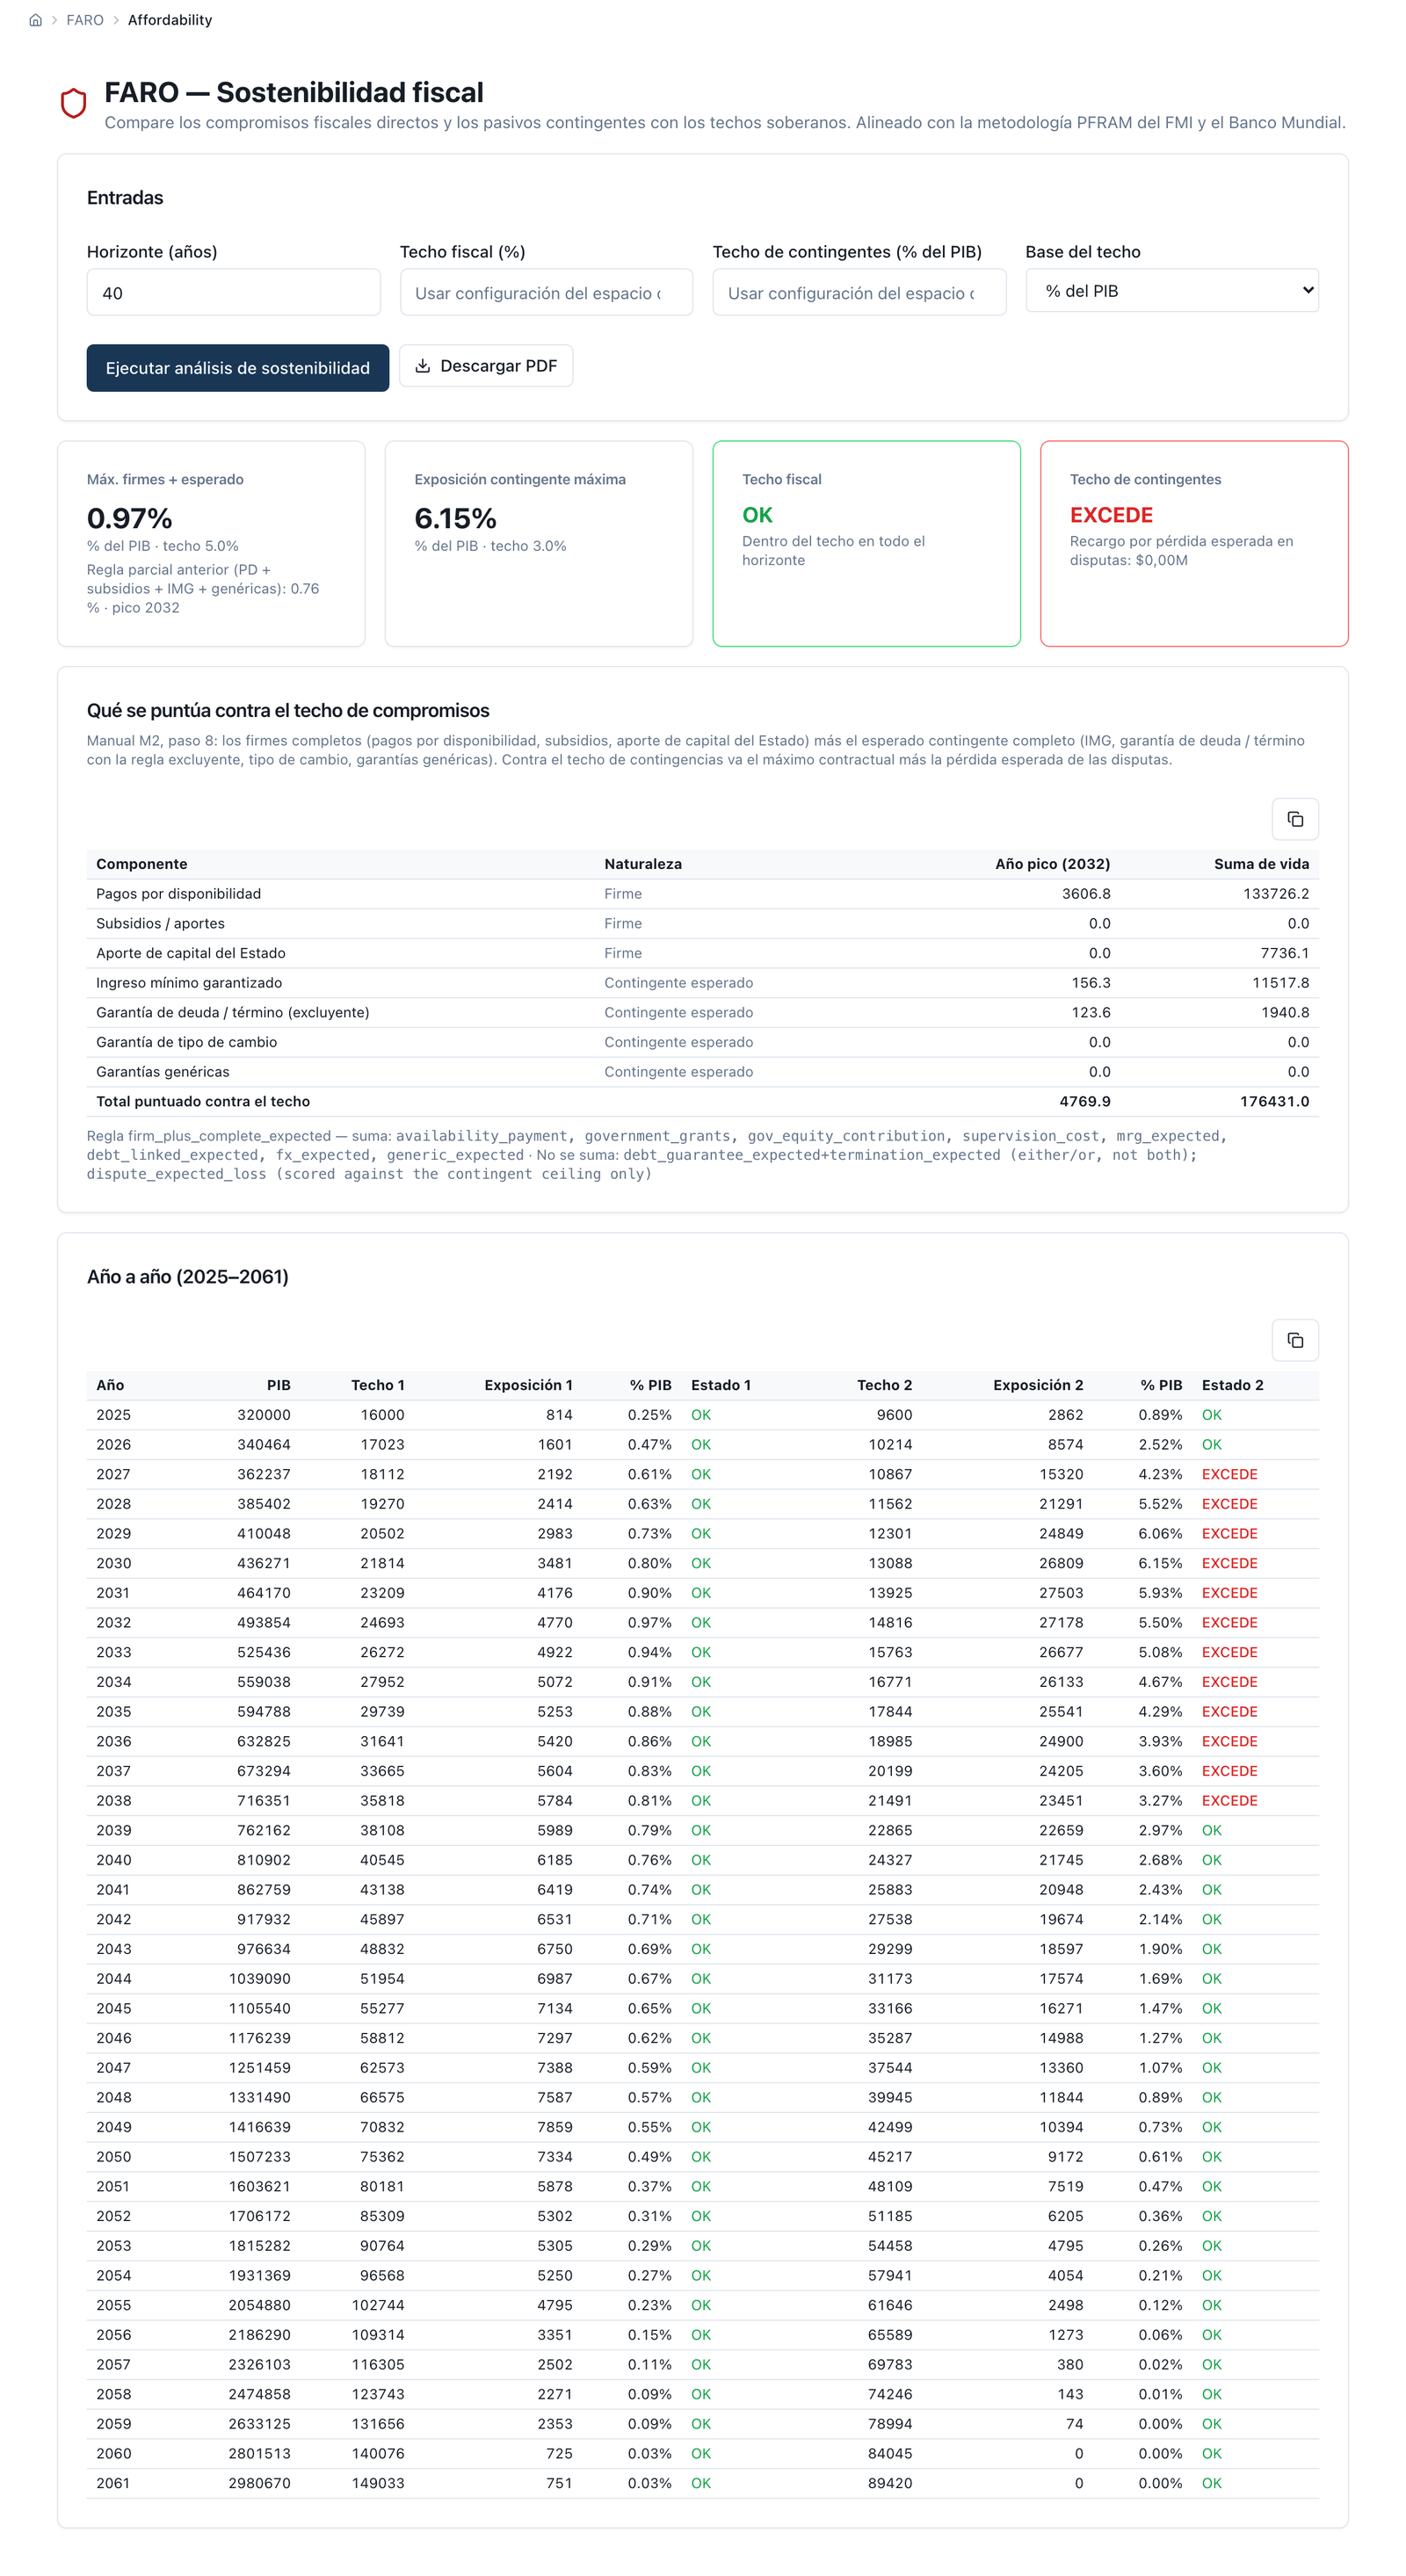
Figure 4.16 — Accessibilité budgétaire : l'écran note les fermes complets + l'attendu complet comme chiffre principal, 0,97 % du PIB en 2032 — il reproduit exactement le chiffre de cette section, la supervision étant déjà incluse par sa valeur par défaut —, avec la règle partielle antérieure (0,76 %) imprimée en référence ; conditionnel maximal 6,15 % en 2030, DÉPASSEMENT 2027–2038.
Les fermes complets plus l'attendu atteignent 0,97 % du PIB en 2032 — 19 % du plafond — et ne le touchent jamais ; cette année‑là, ce sont 3 607 de rémunérations de la disponibilité, 883 de supervision et 280 d'attendu conditionnel (l'apport en capital s'est achevé). La règle partielle antérieure donnait 0,76 % la même année : l'écart, 0,21 pp, est presque entièrement la supervision du portefeuille (21 510 en somme sur la durée de vie), le poste ferme que cette règle ne notait pas. Le conditionnel maximal dépasse le plafond de 3 % de 2027 à 2038, avec un pic de 6,15 % du PIB en 2030 (205 % du plafond), et reste en alerte en 2026 et de 2039 à 2041 — le maximum, à la différence de l'attendu, ne dépend pas de la base du plancher de la GRM (4.4.4), de sorte qu'aucun de ces chiffres n'est déplacé par ce changement. Ce que le tableau enseigne n'est pas que Lemuria est surexposée, mais ce que dit l'étape 8 : un plafond noté sur le maximum se respecte en rognant des garanties, non en réduisant le risque. Le même portefeuille noté avec la CVaR 95 corrélée de l'année de pic (2 835,9 : moins de 1 % du PIB, même mesuré contre le PIB de 2025) reste très en dessous. Les règles sont légitimes ; le registre déclare laquelle il applique (Austral, The Pipeline Under the Ceiling). Et une précision que l'écran laisse déjà voir de lui‑même : la règle complète additionne l'apport en capital, la supervision, la dette et la résiliation attendues, tous à leur valeur par défaut lorsque le contrat ne déclare pas la sienne ; la règle partielle antérieure, qui laissait dehors la supervision, n'est imprimée qu'à titre de référence historique. La Côtière à elle seule pèse 0,010 % du PIB de 2028 en rémunération de la disponibilité, 0,014 % en fermes complets plus attendu et 0,110 % en conditionnel maximal ; les plafonds portent sur l'ensemble, non sur le contrat.
La tornade du contrat (étape 9). Chaque barre est un recalcul complet du contrat avec une variable déplacée des deux côtés, avec les mêmes trajectoires aléatoires dans tous les tirages pour que l'écart soit celui du choc et non celui du hasard :
| Variable | Choc | Pic du conditionnel maximal : − / + | Largeur | VAN de l'État : − / + | Largeur |
|---|---|---|---|---|---|
| Coût de construction | ±10 % | 388,1 / 462,8 | 74,6 | −405,8 / −442,2 | 36,4 |
| Recettes | ±10 % | 425,4 / 425,4 | 0,0 | −400,4 / −448,8 | 48,4 |
| Maintenance | ±10 % | 425,4 / 425,4 | 0,0 | −420,3 / −428,2 | 7,9 |
| Taux d'intérêt | ±1 pp | 424,5 / 426,3 | 1,8 | −417,4 / −431,3 | 13,9 |
| Inflation | ±1 pp | 425,4 / 425,4 | 0,0 | −387,7 / −470,2 | 82,5 |
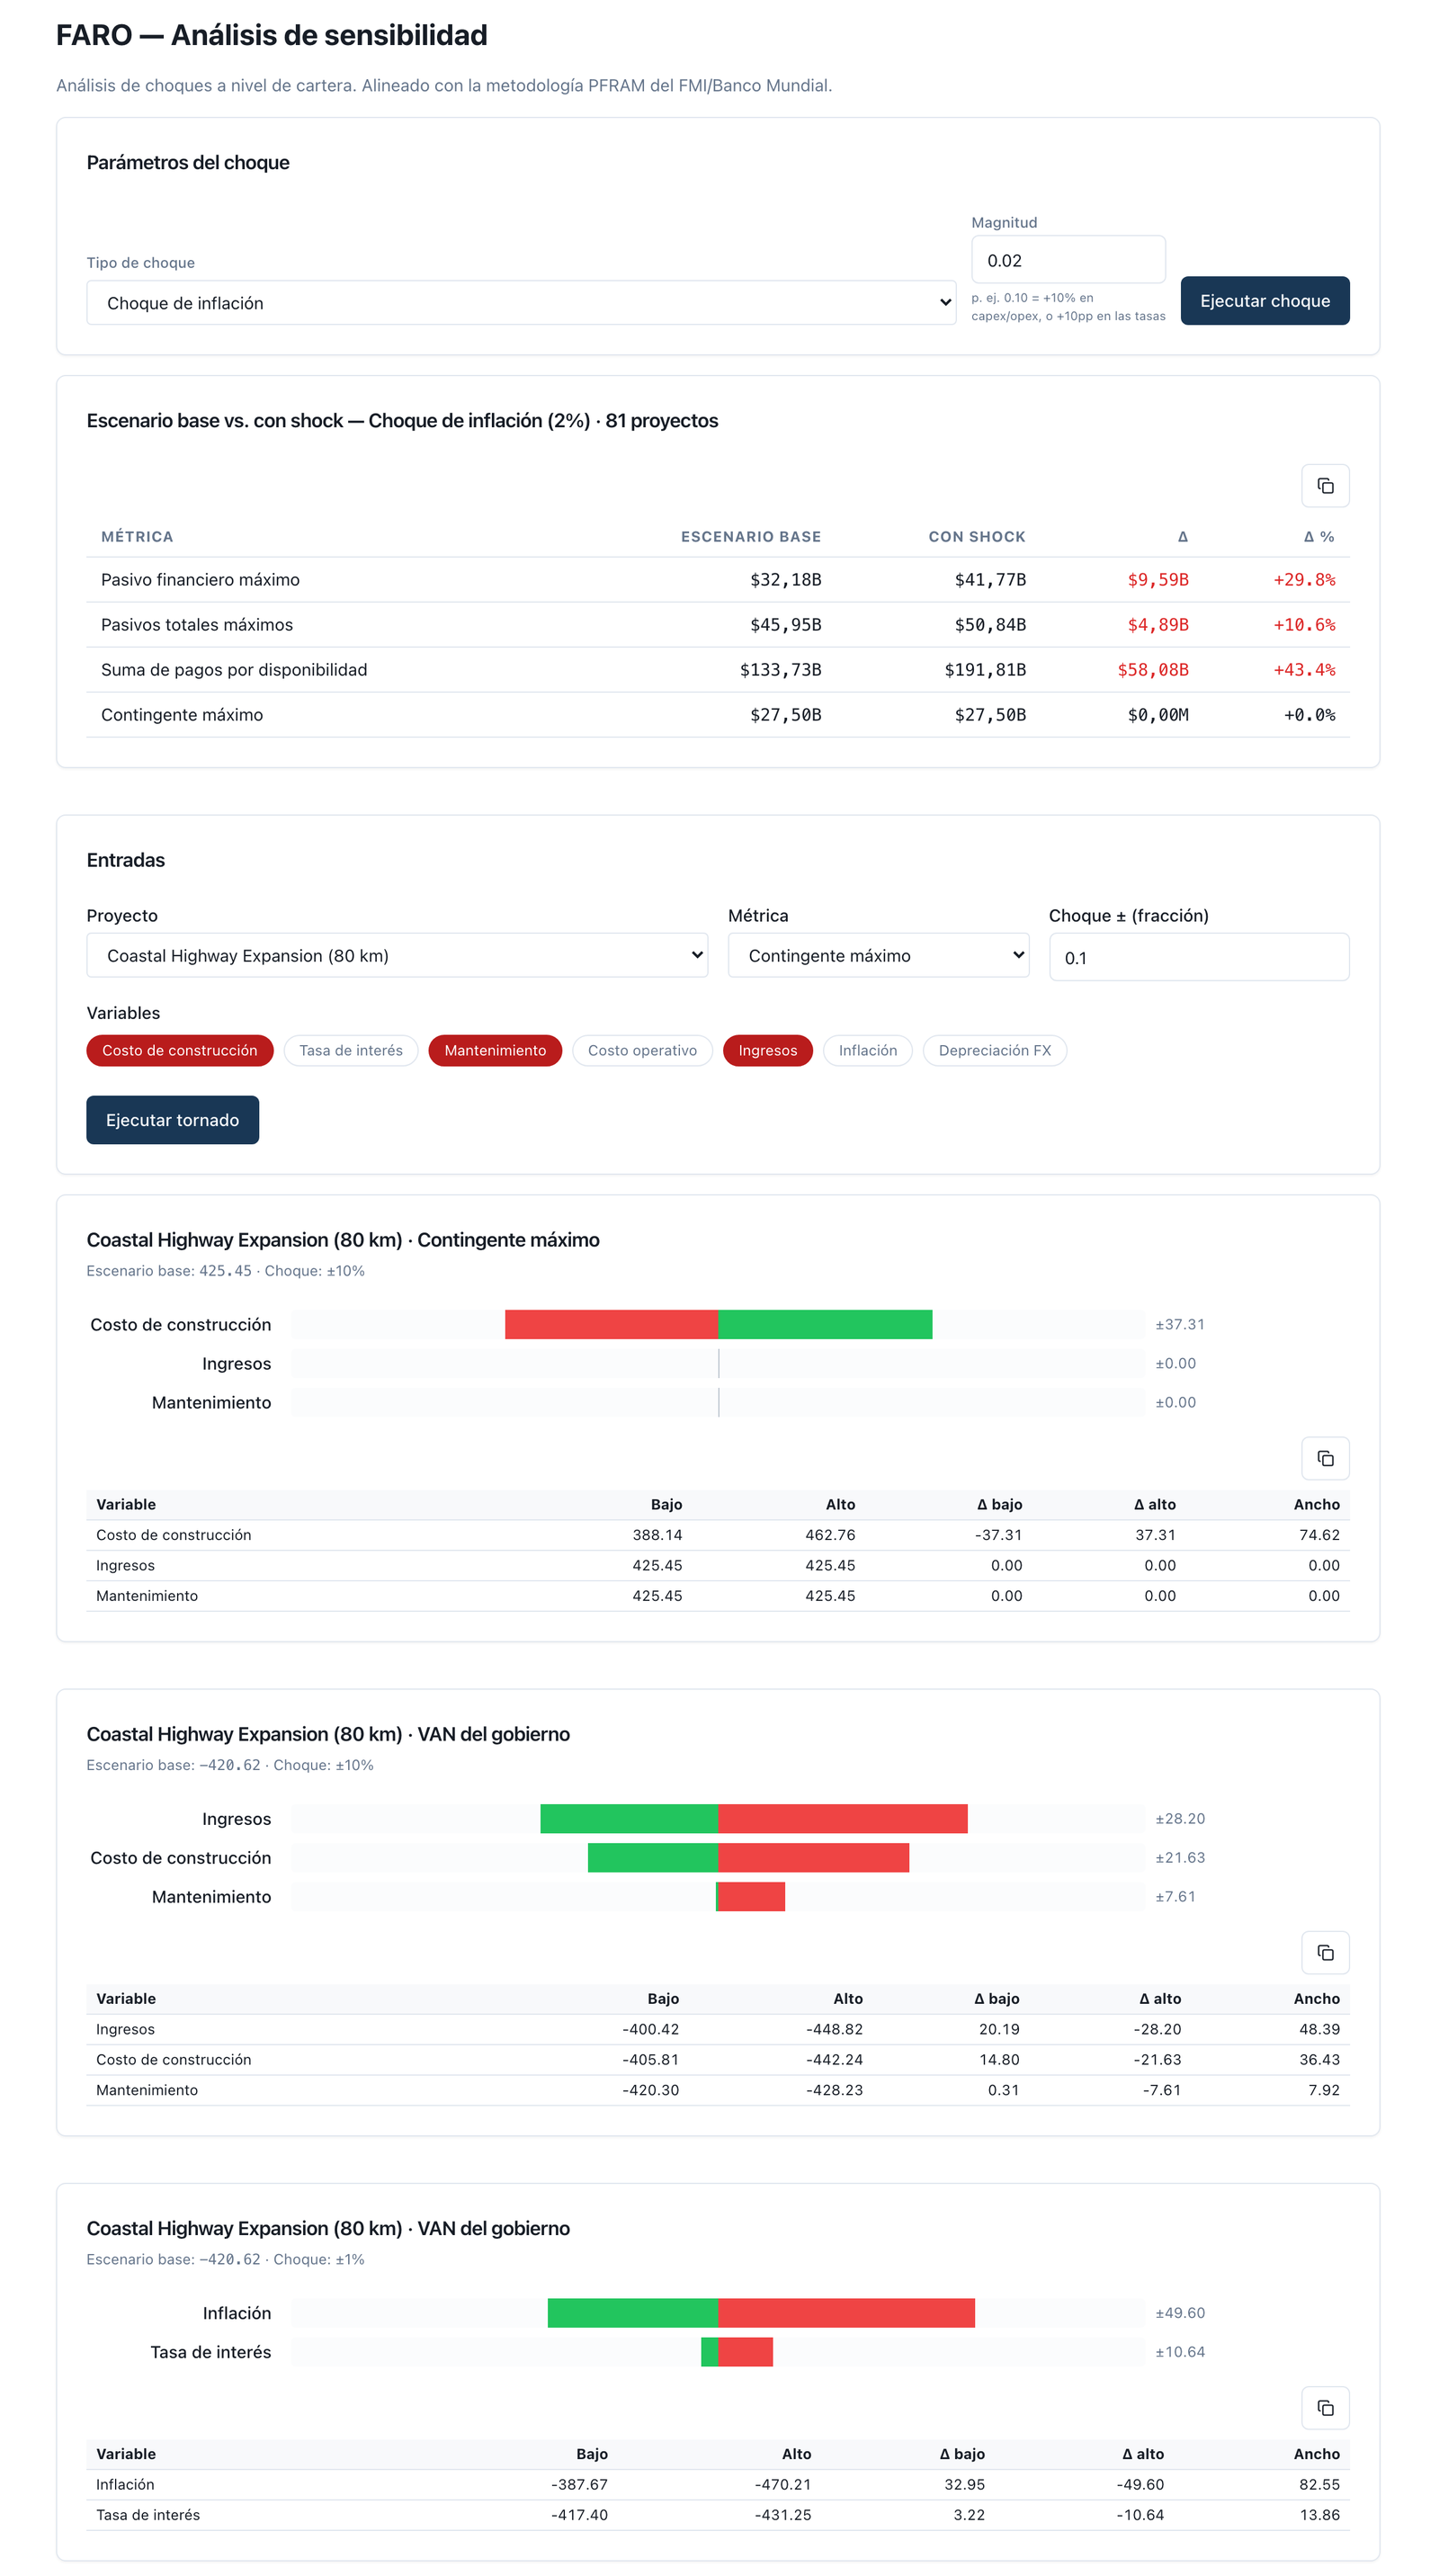
Figure 4.17 — Sensibilité et tornade : inflation +2 pp → paiements +43,4 %, passif financier +29,8 % ; tornade de la Côtière : construction 74,6 sur le conditionnel maximal ; recettes 48,4, construction 36,4, maintenance 7,9 et, avec ±1 pp, inflation 82,5 et taux 13,9 sur la VAN de l'État.
Sur le conditionnel maximal, seul le coût de construction déplace la valeur, parce que le maximum est un stock contractuel — la dette restant due et le plancher — et que seule la dette dépend d'un intrant de la tornade ; ni les recettes ni l'inflation ne le touchent. Sur la VAN de l'État (−420,6 en base), l'inflation (qui indexe la rémunération de la disponibilité) et les recettes commandent — et ici le signe surprend : plus de recettes dégradent la VAN de l'État, parce que le choc de recettes de l'écran fait aussi varier la rémunération de la disponibilité, qui est une recette du partenaire et une dépense de l'État (la méthode définit le choc sur les recettes d'usagers ; le §5 le déclare comme limite). Un choc de taux d'actualisation de ±2,5 pp laisse le conditionnel maximal à 425,4 des deux côtés et déplace la VAN de l'État de −558,6 à −332,0 : un stock ne s'actualise pas et la tornade ne le rapporte pas. L'écran applique une seule amplitude à toutes les variables ; pour les taux, l'exemple lance 1 pp à part. Les chiffres du tableau sont ceux de l'écran Tornado, qui calcule désormais aussi la métrique du conditionnel maximal : ses barres sur le conditionnel maximal (74,6 / 0,0 / 0,0) et sur la VAN de l'État (36,4 / 48,4 / 7,9) coïncident avec celles du moteur auxquelles l'annexe 4.A les confronte.
Le choc de portefeuille. Inflation +2 pp sur les 81 contrats :
| Métrique de portefeuille | Base | Inflation +2 pp | Delta | Delta % |
|---|---|---|---|---|
| Passif financier au pic | 32 177,9 | 41 770,8 | 9 592,9 | +29,8 % |
| Passifs totaux au pic | 45 950,7 | 50 837,1 | 4 886,3 | +10,6 % |
| Rémunérations de la disponibilité, somme | 133 726,2 | 191 806,7 | 58 080,4 | +43,4 % |
| Conditionnel maximal au pic | 27 502,6 | 27 502,6 | 0,0 | 0,0 % |
(Sensibilité et tornade : figure 4.17.)
Et un chiffre que le tableau ne montre pas et qu'il est utile de connaître : avec 2 pp d'inflation en plus, la GRM attendue du portefeuille baisse de 11 518 à 5 741 (et le conditionnel attendu sur la durée de vie, de 13 459 à 7 681), parce que les péages indexés sur l'inflation macro s'éloignent de planchers dont l'indexation est contractuelle et fixe (3,8 %). Une GRM protège contre la chute du trafic, pas contre l'inflation ; une inflation forte la rend moins chère et une désinflation la renchérit.
Le registre versionné (étape 10). Quatre versions du même contrat, chacune avec une cause, et l'écart par cause :
| Version | Fermes VA | GRM attendue, durée de vie | Dette garantie attendue, durée de vie | Résiliation attendue, durée de vie | Conditionnel maximal au pic | Conditionnel attendu VA |
|---|---|---|---|---|---|---|
| v1 — registre de l'année | 697,8 | 254,8 | 26,4 | 24,5 | 425,4 | 79,9 |
| v2 — changement d'hypothèse : volatilité 15 → 20 % | 697,8 | 379,6 | 26,4 | 24,5 | 425,4 | 114,3 |
| v3 — événement : refinancement à 8,2 % (+1 pp) | 697,8 | 379,6 | 27,0 | 25,1 | 426,3 | 114,5 |
| v4 — réévaluation : taux de politique 8 → 5,5 % | 920,2 | 379,6 | 27,0 | 25,1 | 426,3 | 163,4 |
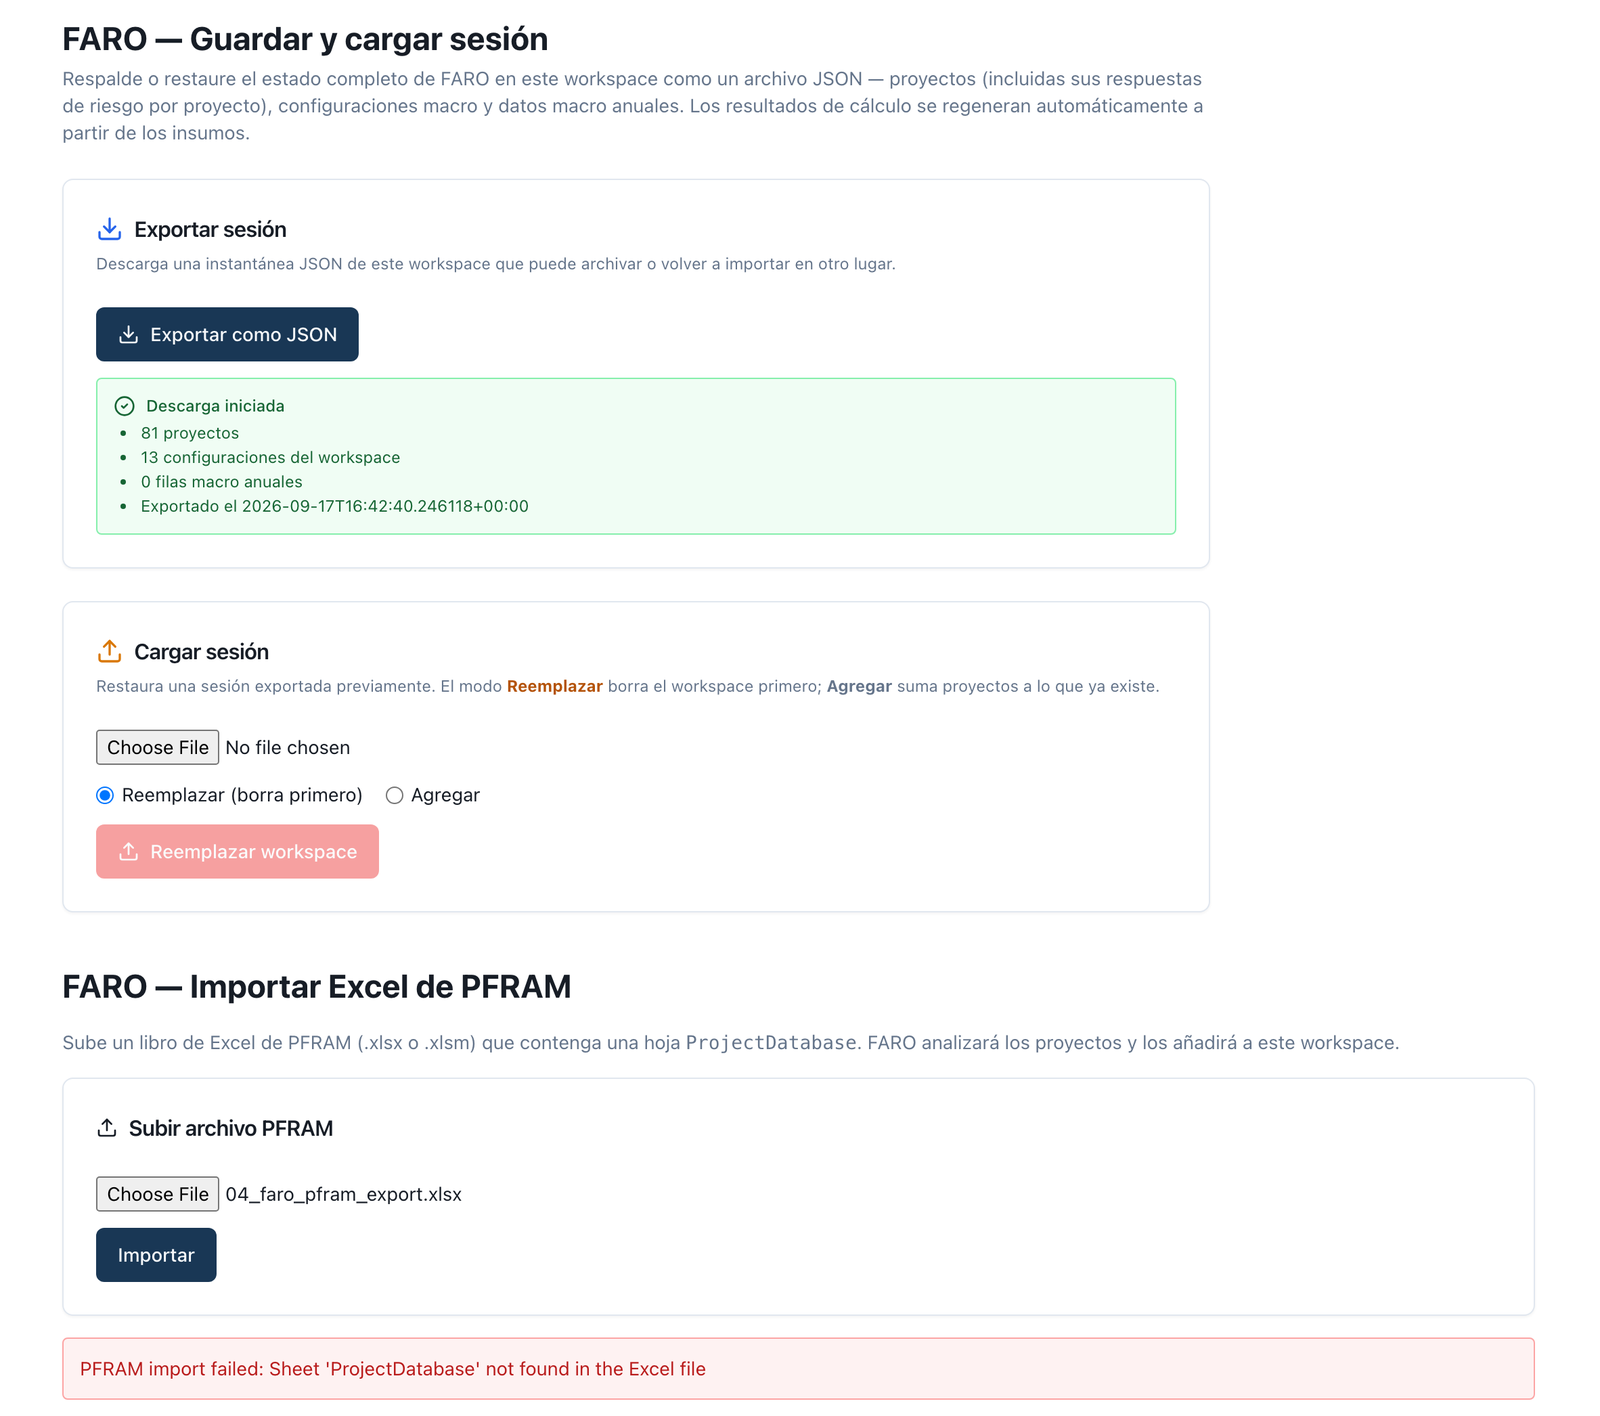
Figure 4.18 — Session exportée (81 projets, 13 configurations, 17‑09‑2026) et le classeur PFRAM exporté renvoyé à l'importateur, qui répond « Sheet 'ProjectDatabase' not found ».
Entre v1 et v4, le conditionnel attendu en VA est multiplié par 2,0 (79,9 → 163,4) et le ferme augmente de 32 %. Sans les versions intermédiaires, le rapport de l'année suivante dirait « l'exposition a augmenté » et personne ne pourrait séparer ce qui a changé dans le monde (le refinancement : +0,6 sur la dette attendue) de ce qui a changé dans la tête de l'analyste (la volatilité : +124,8) ou dans la règle (le taux : +222,4 sur le ferme). Et une cinquième version, que ce manuel documente à l'annexe 4.A : celle du changement d'une valeur par défaut de l'outil (la probabilité annuelle de la dette garantie, 5 → 1,5 %), qui a fait baisser la dette attendue de 62,5 à 26,4 sans que change ni le contrat ni l'analyste ; et une sixième, que cette même section documente : le changement de la base du plancher de la GRM (de « total » à « demand » par défaut), qui a fait monter l'attendu de la GRM de 68,0 à 254,8 sans que change le contrat, l'analyste, ni aucune hypothèse déclarée. La plateforme conserve chaque version comme une session datée ; le tableau des changements par cause se construit à partir de deux sessions et c'est ce que l'étape 10 demande de publier.
Encadré 4.9 — Le corridor à paiement par les usagers : quand tout est conditionnel. Le Corridor routier Nord (120 km, 895 M USD, 30 ans, dette maximale 671,2) ne se paie que par des péages liés au PIB. L'État ne verse rien au concessionnaire : ni rémunération de la disponibilité ni apport en capital. Son unique engagement ferme est la supervision (17,9 par an pendant 26 années d'exploitation : 465,4 en somme sur la durée de vie, 153,6 en VA), qui existe même dans le contrat qui ne coûte rien au budget, et qu'il convient pour cette raison d'avoir au registre. Ce qu'il a, c'est la GRM (plancher au pic 66,1 ; attendu 98,9 en somme sur la durée de vie, avec une probabilité d'appel de 63 %, parce qu'ici le plancher est 80 % de tout le revenu du partenaire : une provision IPSAS 19, et non une note) et l'indemnité de résiliation (maximum 671,2 ; attendu 42,4). Conditionnel maximal au pic 687,4 en 2029 et attendu sur la durée de vie 141,3, face à une VAN de l'État positive de 34,7 grâce aux impôts de la société. Dans le registre, ce contrat est l'image inversée de la Côtière : presque rien au budget, tout au poste pour mémoire ; et dans le plafond de 5 % il ne pèse que sa supervision tandis que dans celui de 3 % il pèse 2,5 % du portefeuille. Un ministère qui ne regarde que les engagements fermes ne le voit pas.
Encadré 4.10 — L'hôpital en disponibilité : tout est ferme, plus la dette. L'Hôpital universitaire central (800 lits, 690 M USD, 30 ans, apport en capital de 25 % : 172,5) est l'autre extrême : rémunération de la disponibilité de 93,0 en 2029 qui croît jusqu'à 236,2, 4 006,1 en somme sur la durée de vie et 1 130,9 en VA ; engagements fermes avec l'apport et la supervision (13,8 par an ; 358,8 sur la durée de vie, 118,4 en VA), 1 404,6 en VA et 4 537,4 en somme sur la durée de vie. Il n'a pas de GRM — il n'y a pas de recettes à garantir — mais bien une garantie de dette (maximum 181,1, attendu 25,6, probabilité sur la durée de vie 35,0 % : en annexe, comme pour la Côtière) et une résiliation (362,2 / 22,6). Conditionnel maximal au pic 362,2 en 2028, attendu sur la durée de vie 27,0. VAN de l'État −1 116,3. C'est le contrat de M1 vu de l'autre côté : ce qui là‑bas était « le coût du PPP » est ici un engagement ferme de trente ans dans le cadre à moyen terme, et son conditionnel est petit et de nature dette. Les deux encadrés montrent pourquoi le registre a besoin des deux listes : à l'hôpital, ce qui compte est le ferme ; au corridor, le conditionnel ; et à la Côtière, les deux.
Encadré 4.11 — La pratique chilienne : comment se lit une clause de GRM dans un contrat réel, et comment la Dipres en rend compte. Dans le cahier des charges de la concession routière Puente Industrial (MOP, 2013), le mécanisme de répartition du risque de demande figure à l'article 1.12.7.1 : l'État garantit, pour chaque année civile d'exploitation, un revenu minimum (Y^min) fixé au Tableau n° 7, en UF, entre la 1re et la 16e année d'exploitation (Circulaire explicative n° 3, réponse 30), et paie la différence lorsque la recette de péage passe en dessous. La clause a les quatre pièces que l'étape 3 demande de lire : le plancher (un barème par année, non un pourcentage), son indexation (il est en UF : l'inflation intégrale), sa fenêtre (16 ans, et non la durée du contrat) et son prix : par l'article 1.12.2.1.2, la société verse au MOP 48 000 UF en deux versements au titre de la garantie, et peut y renoncer par lettre recommandée jusqu'à 180 jours avant chaque versement, ce par quoi « s'éteignent les obligations de l'État et de la société concessionnaire » au titre du mécanisme. De plus, le contrat est à valeur actualisée des recettes (VPI) : les paiements de GRM effectués par l'État se déduisent du VPI cumulé, de sorte que la garantie avance des recettes et allonge la durée plutôt que de les donner. Un registre qui ne lit que « GRM : oui » perd les quatre choses. La première concession de l'aéroport El Loa (cahier des charges, art. 1.14.2) est l'autre schéma : barème annuel de GRM avec reversement à l'État de 50 % des recettes au‑dessus d'un seuil — plancher et plafond dans la même clause. La Dipres rend compte de ces garanties chaque année dans son Informe de Pasivos Contingentes (obligation de l'art. 40 du DL 1.263, alinéas ajoutés par la loi 20.128), et sa structure est celle que l'étape 7.1 propose pour le chapitre PPP d'une déclaration des risques budgétaires : pour chaque mécanisme, la nature et les bénéficiaires, l'exposition maximale, la valeur attendue — pour la GRM, par simulation des recettes de trafic en deux temps, §II.3.3 et §III.2 de l'édition 2025 — et les paiements de l'année. Ce manuel cite sa structure et non ses chiffres.
Le ministère des Finances a devant lui, pour la Côtière, un engagement ferme de 697,8 en VA (1 965,4 en nominal : 51,0 → 106,2 par an, dont 12,9 de supervision), un conditionnel maximal de 425,4 en 2028, un conditionnel attendu de 283,0 en somme sur la durée de vie (79,9 en VA) et une note IPSAS 19 avec une provision (la GRM) et deux mentions en annexe ; et, pour le portefeuille, 81 contrats qui tiennent largement sous le plafond des engagements fermes (19 % avec la règle de la méthode) et qui ne tiennent pas sous celui des expositions conditionnelles s'il est noté sur le maximum. Avec cela, ce qui est raisonnable est d'enregistrer et approuver le contrat sous quatre conditions, et non d'« en prendre note » :
Ce que le ministère des Finances ne ferait pas : additionner 197,4 et 394,7 comme « exposition » du contrat (la dette n'y est qu'une fois) ; compter les 96,8 de l'apport en capital comme conditionnels ; laisser les 322,5 de supervision hors du registre parce qu'ils ne sont pas payés au concessionnaire ; rapporter « GRM : sans coût attendu » parce que la trajectoire de base ne la touche pas ; ni présenter 1 985,2 comme « la perte » du portefeuille sans dire que c'est un centile 95 corrélé avec un ρ déclaré.
Hypothèses que l'exemple ajoute et déclare. Les cinq notations de la matrice de 4.2 viennent du texte ; le portefeuille de démonstration embarque la matrice non évaluée. La supervision est désormais modélisée par l'outil à sa valeur par défaut (2 % de l'investissement total nominal par année d'exploitation), dans le contrat comme dans le portefeuille. Les quatre versions de 4.8 se construisent en éditant le contrat (volatilité, taux du prêt) et le taux de l'espace de travail ; la plateforme conserve des sessions, non le tableau des causes. Le taux de politique de l'exemple est celui de l'espace de travail (8 %) et les chiffres à 5,5 % s'obtiennent en le changeant et en recalculant. Un script de vérification reproduit chaque chiffre de cette section depuis le moteur et les confronte à l'espace de travail par l'API : dans l'exécution du 17‑09‑2026, tous les chiffres de contrat et de portefeuille coïncident, y compris les barres de la tornade sur le conditionnel maximal, la note IPSAS 19 et la règle complète d'Affordability.
Note de version : les chiffres avant et après le changement de la probabilité par défaut et l'entrée de la supervision dans les engagements fermes. La première version de cette section (16‑09‑2026) a été calculée avec la probabilité annuelle de défaut de la dette garantie que l'outil portait par défaut, 5 %, et sans la supervision dans les engagements fermes. Les 1,5 % sont entrés en production le 16‑09‑2026 et la supervision a été décidée le même jour ; cette version (17‑09‑2026) recalcule tout avec les deux. Rien d'autre n'a changé : même portefeuille, même graine, même N, même volatilité, même recouvrement, même taux. Les deux colonnes sont conservées parce qu'un registre doit pouvoir expliquer, chiffre par chiffre, ce qui a changé et pourquoi (étape 10) :
| Chiffre | PD 5 %, sans supervision (16‑09‑2026) | PD 1,5 %, avec supervision (17‑09‑2026) | Cause |
|---|---|---|---|
| Fermes du contrat, somme sur la durée de vie · VA 8 % · VA 5,5 % | 1 642,9 · 579,7 · 764,7 | 1 965,4 · 697,8 · 920,2 | Supervision intégrée comme ferme : 322,5 · 118,1 · 155,5 |
| Dette garantie : attendu durée de vie · VA 8 % (t0) · P(au moins un appel) · VaR 95 | 62,5 · 37,1 · 76,0 % · 118,4 | 26,4 · 13,9 · 35,2 % · 112,0 | Changement de la valeur par défaut de la probabilité annuelle de défaut de la garantie de dette (5 % → 1,5 %) |
| Dette garantie, trajectoire moyenne (somme sur la durée de vie) | 165,1 | 49,5 | changement de la valeur par défaut de la PD annuelle |
| GRM · résiliation (sans changement) | 68,0 / 13,1 (t1) · 24,5 / 11,5 (t1) | 68,0 / 14,1 (t0) · 24,5 / 12,4 (t0) | seulement la convention de valeur actualisée (depuis l'année de base) |
| Conditionnel du contrat : maximum au pic · attendu durée de vie · attendu VA 8 % | 425,4 · 130,7 · 51,2 | 425,4 · 96,2 · 28,6 | changement de la valeur par défaut de la PD annuelle (le maximum ne dépend pas de la PD) |
| Note IPSAS 19 du contrat | 1 provision (dette) + 2 mentions en annexe | 0 provision + 3 mentions en annexe | changement de la valeur par défaut de la PD annuelle |
| VAN de l'État (contrat) | −442,1 | −420,6 | changement de la valeur par défaut de la PD annuelle (moindre coût attendu de la garantie) |
| Portefeuille : attendu au pic · attendu durée de vie · VA 8 % | 613,5 · 12 456,1 · 3 814,0 | 611,6 · 11 078,2 · 3 024,2 | changement de la valeur par défaut de la PD annuelle |
| Portefeuille : dette garantie attendue ligne à ligne · plus grand entre dette et résiliation | 2 672,9 · 3 318,7 | 1 153,7 · 1 940,8 | changement de la valeur par défaut de la PD annuelle |
| Portefeuille : conditionnel maximal au pic · durée de vie (sans changement) | 27 502,6 · 529 459,5 | 27 502,6 · 529 459,5 | — |
| Portefeuille : bande par blocs P95 pic · P95 durée de vie · CVaR 95 pic | 1 706,8 · 17 161,3 · 2 964,4 | 1 706,7 · 15 643,3 · 2 963,5 | changement de la valeur par défaut de la PD annuelle |
| Portefeuille : somme des VaR 95 individuelles · P95 indépendante | 3 904,5 · 1 472,0 | 3 575,2 · 1 471,5 | changement de la valeur par défaut de la PD annuelle |
| Portefeuille : fermes complets, somme sur la durée de vie · VA 8 % | 141 462,3 · 42 762,3 (sans supervision) | 162 972,3 · 49 712,9 | supervision intégrée comme ferme : 21 510,0 · 6 950,6 |
| Plafond d'engagements : règle de la méthode, maximum % du PIB (année) | 0,80 % (fermes de l'écran + tout l'attendu) | 0,97 % (2032 ; règle complète du plafond d'engagements : fermes + attendu conditionnel complet) | supervision intégrée (+0,18 pp) et PD de la dette plus basse (−0,02 pp) |
| Plafond d'engagements : règle de l'écran, maximum % du PIB | 0,75 % (2032) | 0,75 % (2032) | — (la GRM ne change pas) |
| Plafond d'expositions conditionnelles : maximum % du PIB · années de dépassement (sans changement) | 6,15 % (2030) · 2027–2038 | 6,15 % (2030) · 2027–2038 | — |
| Garanties de dette du portefeuille en provision IPSAS 19 | 59 sur 60 | 0 sur 60 | changement de la valeur par défaut de la PD annuelle |
| GRM du portefeuille en provision IPSAS 19 | 21 sur 38 | 21 sur 38 | — |
| Tornade, VAN de l'État : largeur construction · recettes · inflation | 40,3 · 50,1 · 85,3 | 36,4 · 48,4 · 82,5 | changement de la valeur par défaut de la PD annuelle (la VAN inclut la garantie attendue) |
| Tornade, conditionnel maximal : largeur construction | 74,6 (moteur ; l'écran donnait une erreur) | 74,6 (moteur et écran) | — |
| Versions v1 → v4 : fermes VA · conditionnel attendu VA | 579,7 → 764,7 · 51,2 → 99,1 | 697,8 → 920,2 · 28,6 → 73,5 | supervision intégrée et PD de la dette plus basse |
| Hôpital (encadré 4.10) : fermes VA · dette attendue · P(au moins un appel) · VAN de l'État | 1 286,2 · 58,1 · 76,5 % · −1 134,3 | 1 404,6 · 25,6 · 35,0 % · −1 116,3 | supervision intégrée et PD de la dette plus basse |
| Corridor Nord (encadré 4.9) : fermes VA | 0,0 | 153,6 (supervision seule) | supervision intégrée comme ferme |
La méthode du §3 peut s'exécuter avec n'importe quel outil. Cette section décrit comment l'exécutent les deux modules d'Austral qui la partagent : FARO — « Évaluation budgétaire des risques et obligations », le registre du portefeuille, aligné sur PFRAM 2.0 — et Guarantees — « Évaluation des garanties et passifs conditionnels », l'atelier où chaque garantie se conçoit et s'évalue. Pour chaque écran : quelle étape il exécute, quel intrant il demande, quelle sortie il livre, ce que l'analyste décide et où se situe la limite. Les captures proviennent de l'espace de travail invité avec le portefeuille de démonstration de la République de Lemuria et du contrat du §4 — jamais de données d'un client — et sont numérotées dans l'ordre de la méthode, non dans celui du menu. Tout ce qui suit existe aujourd'hui ; là où une capacité n'est pas implémentée, cela est dit.
FARO vit à platform.austral-intelligence.com/workspaces/<espace>/faro et Guarantees à …/guarantees ; chaque écran est une route sous ces adresses (…/faro/fccl-report, …/guarantees/mrg, …/faro/projects/<contrat>/fccl), de sorte qu'un registre se partage en envoyant un lien. Il n'est pas nécessaire de s'inscrire pour l'essayer : à l'entrée, un espace de travail invité est créé avec sa propre base de données, conservé si l'on convertit ensuite en compte.
Le portefeuille de démonstration — 81 contrats de Lemuria, avec la macro (inflation 3,8 %, croissance 2,5 %, taux de change +2 %/an, PIB 320 000), le taux de politique de l'espace (8 %) et les deux plafonds (5 % et 3 % du PIB, alerte à 80 %) du §4 — se charge depuis l'écran d'accueil de FARO. Deux choses qu'il convient de savoir avant d'appuyer. Charger le paquet ajoute les 81 contrats à ceux qui se trouvaient déjà dans l'espace — le charger deux fois les duplique — et écrase la macro et les plafonds de l'espace avec ceux de la démonstration ; la réinitialisation de l'espace, qui efface tout, exige une confirmation. Et les résultats de chaque contrat sont mis en cache avec une empreinte de ses intrants, de la macro et de la version du moteur qui les a calculés : lorsqu'un intrant change, le contrat se recalcule seul, et lorsque c'est le moteur qui change — une règle d'évaluation, une valeur par défaut — le contrat se recalcule seul à la lecture, sans qu'il faille appuyer sur Tout calculer ; le registre inscrit dans chaque version avec quelle version du moteur elle a été calculée.
Deux précisions de forme, comme dans M1. Les écrans des deux modules sont aujourd'hui libellés en anglais — le texte donne entre parenthèses le nom qu'emploie le manuel —, tandis que la navigation, les rapports téléchargeables et les feuilles d'aide existent en espagnol, en anglais, en français et en portugais. Et chaque module embarque sa propre page de méthodologie en ligne (Manual dans FARO, Methodology dans Guarantees) : ce manuel en est la version étendue, non le remplacement.
Libellé : Overview (Panorama du portefeuille). Intrant : aucun ; l'écran lit les résultats en cache des contrats de l'espace. Sortie : les indicateurs de portefeuille — contrats chargés et calculés, passif financier à son année de pic, passifs totaux à leur pic, somme sur la durée de vie des rémunérations de la disponibilité, conditionnel maximal à son pic, avec et sans contentieux —, arrondis au milliard par convention de carte (les chiffres à une décimale sont dans Portfolio et dans le rapport), et le graphique annuel des séries. Décision de l'analyste : aucune ici ; c'est le tableau de bord de l'étape 6. Limite : le panorama lit uniquement le cache ; un contrat chargé et non calculé compte dans « contrats » et non dans « calculés », et l'écart entre les deux nombres est la première donnée que le relecteur doit regarder. Le bandeau supérieur des « projets chargés » compte toutes les lignes de l'espace — de tous les modules, pas seulement du portefeuille FARO — et mélange les monnaies.
(Panorama du portefeuille de Lemuria : figure 4.8.)
Libellé : Projects (Contrats) et, dans chaque contrat, les onglets Assets, Revenues, Costs, Government, Financing, Private Partner, Guarantees, Risk, Results et FCCL. Intrant : la fiche de l'étape 1 — actifs avec leur investissement, leur calendrier et leur durée de vie utile ; dans Recettes, la rémunération de la disponibilité et le péage, par type (paiement par les usagers, disponibilité, mixte) avec leurs indexations ; dans Coûts, la maintenance du concessionnaire et le coût de supervision de l'État, à sa valeur par défaut (2 % de l'investissement par année d'exploitation) avec une marque de provenance qui distingue la valeur par défaut de celle déclarée par le contrat ; dans Financement, les tranches de dette avec taux, durée, différé, amortissement, monnaie et la participation de l'État au capital ; dans Partenaire privé, le capital et l'impôt. L'onglet Gouvernement n'est pas la fiche d'intrants : en production il montre les états MSFP du contrat pour l'État (prêts nets, passif financier, conditionnel), et non les trois cartes ci‑dessus ; les intrants que le §4.1 lui attribue vivent dans Coûts, Financement et Recettes. Sortie : le modèle de flux du contrat, qui se lance à l'enregistrement et alimente tous les autres onglets ; et, dans la liste, chaque contrat avec son secteur, son mécanisme et son état de calcul. Décision de l'analyste : tout le modèle du contrat ; la source peut être cette fiche, le classeur PFRAM importé (capture 12) ou le transfert depuis le Registre des contrats (§5.5). Limite : l'apport en capital ne se saisit pas : il se déduit de la participation × l'investissement de chaque année de travaux, comme le veut l'étape 2, et apparaît dans la série Government grants / equity du résultat. La fiche n'a pas l'étiquette signé / en appel d'offres / en réserve de l'étape 0 : tous les contrats de l'espace s'additionnent en un seul portefeuille, de sorte qu'on ne charge dans FARO que les contrats signés — ceux que la méthode évalue — et que l'inventaire des contrats en appel d'offres et en réserve de projets se tient dans le tableau du rapport, hors de l'outil.
(Fiche de l'Autoroute côtière : figure 4.1.)
Libellé : Guarantees (Garanties), dans le contrat. Intrant : quatre cartes, chacune avec exactement les clés que le moteur d'évaluation lit, à leurs valeurs par défaut. GRM : activer ; forme du plancher (plancher de base indexé, prix × demande, ou un barème année par année) ; base du plancher (revenu de demande, par défaut, ou revenu total déclaré) ; prix et demande garantis ; indexation du plancher et croissance de la demande garantie ; fenêtre (première et dernière année du contrat) ; volatilité des recettes, sans valeur par défaut — laissée vide, le moteur l'évalue à 15 % et le rapport la signale comme non déclarée. Garantie de dette : couverture de la dette restant due (0 = sans garantie) ; probabilité de défaut, étiquetée annuelle ; recouvrement après le défaut, également sans valeur par défaut. Résiliation : activer ; cause (concessionnaire, État, force majeure) ; base d'indemnisation dans le vocabulaire du moteur (valeur comptable des actifs, dette restant due, juste valeur, montant fixe, VA des flux restants — la formule est décidée par la cause, sauf avec un montant fixe) ; probabilité, étiquetée cumulée sur le contrat ; fraction du rendement perdu (seulement avec la cause État) ; année d'exposition unique. Taux de change : activer ; taux de base, seuil de dépréciation garanti, volatilité, taux domestique et étranger, notionnel (vide = investissement × composantes importées) ; l'écran ne demande pas de probabilité, car le moteur la déduit du processus de change. Le bouton enregistre et recalcule. Sortie : les quatre lignes évaluables du registre des expositions conditionnelles de l'étape 3, avec les hypothèses que l'étape 5 utilisera. Décision de l'analyste : la lecture des clauses et les hypothèses déclarées ; la probabilité d'appel de la GRM n'est plus demandée, parce que, sous simulation, elle est endogène à la distribution des recettes et la demander la comptait deux fois. Limite : un contrat enregistré avec l'onglet antérieur à cette correction conserve ses anciennes clés sans effet sur le moteur (la fiche les liste en bas de page, par exemple mrg_coverage_pct, debt_guarantee_enabled) ; la migration propose la valeur équivalente seulement là où la clé du moteur est vide, et n'efface rien.
(Garanties de la Côtière : figure 4.2.)
Libellé : Risk (Matrice des risques), dans le contrat ; et Risk Matrix au niveau du portefeuille. Intrant : les onze catégories de PFRAM avec leurs questions ; par catégorie, vraisemblance et impact en cinq niveaux (1–5, et non trois) dont la plateforme regroupe le produit en quatre bandes (Faible 1–3, Moyen 4–7, Élevé 8–14, Critique 15–25), atténuation et priorité. Sortie : la notation dans la matrice 5×5, la bande et la priorité de chaque catégorie, et les métriques d'exposition associées ; au niveau du portefeuille, la carte des notations par contrat. Décision de l'analyste : chaque notation est un jugement qui lui appartient, avec sa ligne de justification ; l'outil n'en déduit aucune des données financières. Limite : la matrice ne produit pas de chiffres qui entrent au registre (étape 3.1) ; et le portefeuille de démonstration l'embarque non évaluée : les cinq lignes du §4.2 sont saisies à la main dans l'espace de travail avant de prendre la capture 4, et la figure le dit.
(Matrice des risques de la Côtière : figure 4.3.)
Libellé : FCCL, dans le contrat. Intrant : le contrat calculé. Sortie : le résumé du contrat ; la viabilité de la branche privée (couverture du service de la dette, TRI) ; le calendrier FCCL par année — rémunération de la disponibilité, passif financier avec sa ventilation en diminution du passif, charge financière et frais pour prestations de services, conditionnel maximal et attendu, passifs totaux — ; les garanties avec leur pic (GRM, dette, résiliation) et leur loi d'évaluation ; la marque de rapprochement avec les outils de garanties (chaque garantie réévaluée par l'atelier avec les mêmes paramètres reproduit la série du registre bit à bit) : une pastille « Concorde avec le module Guarantees » et une colonne de ✓ par ligne — et non un compteur « 3 sur 3 » imprimé — ; et l'exportation en texte et l'impression. Décision de l'analyste : lire les trois chiffres de chaque garantie et vérifier que le rapprochement ferme avant de passer au portefeuille. Limite : le calendrier applique la règle d'exclusion mutuelle dette/résiliation au maximum comme à l'attendu du contrat (étape 5), mais la note IPSAS 19 ne se construit pas ici (capture 21) ; la valeur actualisée de l'attendu s'actualise depuis l'année de base dans tout le bloc — la convention de la méthode (étape 7), désormais unique dans le registre, dans l'atelier et dans la note.
(FCCL de la Côtière : figure 4.4.)
Libellé : Portfolio (Portefeuille). Intrant : les résultats en cache. Sortie : quatre séries agrégées du portefeuille par année — passif financier, passifs totaux, rémunération de la disponibilité et conditionnel maximal —, sous forme de tableau ; il n'y a pas de graphique sur cet écran. Décision de l'analyste : aucune ; c'est la somme de l'étape 6 avant d'être résumée. Limite : le portefeuille est l'espace entier ; il n'y a pas de filtre par étiquette de l'étape 0. Les séries portant les clés des états MSFP (recettes, dépenses, prêts nets, actifs non financiers, situation nette) et leur graphique ne sont pas ici : ils vivent dans GFS Statements (§5.4).
(Portefeuille de Lemuria, séries agrégées : figure 4.9.)
Libellé : FCCL Report (Rapport FCCL). Intrant : l'horizon et, pour la bande, la méthode de corrélation (un ρ, blocs par secteur, matrice, facteur PIB), les ρ, le niveau de confiance, N et la graine. Sortie : les totaux de portefeuille — rémunérations de la disponibilité, subventions, apport en capital comme engagement direct, GRM, garanties — ; le conditionnel maximal et attendu sous les deux conventions, pic annuel et somme sur la durée de vie, avec la note de convention imprimée ; la valeur actualisée au taux de l'espace ; les séries ; et, en appuyant sur la bande, le bloc de Monte Carlo corrélé : méthode, ρ avec sa base citée, N, graine, P50 / centile de confiance / moyenne par année, pic et somme sur la durée de vie, VaR et CVaR, le rapprochement de la moyenne avec l'attendu déterministe, et la marque dégradé si l'outil a baissé N pour répondre à temps. Décision de l'analyste : la structure de corrélation — la méthode de base du manuel est celle des blocs 0,24 / 0,12 — et le niveau de confiance ; horizon, méthode, ρ, N et graine sont désormais des champs modifiables de l'écran, avec les valeurs de la méthode par défaut. Limite : la bande porte sur le portefeuille entier, non par contrat ; la décomposition de la VaR par contrat relève de l'atelier (capture 19, non incluse) et de l'API. La carte de bande n'imprime que le centile du pic ; celui de la durée de vie (15 643,3) est renvoyé par l'API (mc_band.lifetime.p_conf) sans carte propre à l'écran.
(Rapport FCCL avec bande de confiance : figure 4.10.)
Libellé : Fiscal Affordability (Accessibilité budgétaire). Intrant : les deux plafonds (% du PIB ou des recettes, et % du PIB), la base, le seuil d'alerte et l'horizon ; l'espace de travail les conserve et l'écran les préremplit. Sortie : le PIB projeté au taux nominal de l'espace ; par année, l'exposition au regard de chaque plafond en argent, en % du PIB et en % du plafond ; les années de dépassement et d'alerte ; et un PDF propre. Décision de l'analyste : les plafonds et le seuil, qui relèvent de la politique budgétaire et non de la sortie du modèle ; et la lecture de la règle. Sortie (règle complète) : l'écran note, contre le premier plafond, la règle complète de l'étape 8 — rémunération de la disponibilité + subventions + apport en capital + supervision + GRM, dette et résiliation attendues avec la règle d'exclusion mutuelle —, avec le détail imprimé ligne par ligne et la règle partielle antérieure citée seulement en référence ; contre le second, le conditionnel maximal plus la perte attendue des contentieux. La supervision entre par sa valeur par défaut sans que le contrat ait à la déclarer, de sorte que l'écran reproduit exactement le chiffre du §4.7.
(Accessibilité budgétaire de Lemuria : figure 4.16.)
Libellés : Sensitivity (Sensibilité de portefeuille) et Tornado Sensitivity (Tornade par contrat). Intrant : dans le premier, le type de choc — coût de construction, coûts d'exploitation, inflation, taux de change ou macro composite — et son amplitude, sur le portefeuille ; dans le second, un contrat, la métrique (VAN du projet, VAN de l'État, TRI, dette maximale, conditionnel maximal, couverture moyenne), les sept variables que l'écran propose (coût de construction, taux d'intérêt, maintenance, coût d'exploitation, recettes, inflation, dépréciation du taux de change) et l'amplitude du choc, unique pour toutes. Le taux d'actualisation ne figure pas dans la liste : le choc de ±2,5 pp qu'emploie le §4.8 ne peut pas être lancé depuis cet écran. Sortie : le tableau base / choc / delta de chaque série de portefeuille, et la tornade avec les barres classées. Décision de l'analyste : la métrique — celle que le plafond note — et les variables. Limite : le choc de « recettes » de l'écran fait aussi varier la rémunération de la disponibilité, de sorte que, dans un contrat mixte, plus de recettes dégradent la VAN de l'État : la méthode définit ce choc sur les recettes d'usagers (étape 9), et tant que l'écran ne les sépare pas, la barre de recettes d'un contrat mixte se lit comme un choc du revenu total du partenaire et le choc de la rémunération de la disponibilité se lit dans la barre d'inflation. Un choc de taux d'actualisation sur un stock donne zéro et n'est pas rapporté ; et l'amplitude unique oblige à lancer les taux à part (le §4.8 emploie ±1 pp).
(Sensibilité de portefeuille et tornade de la Côtière : figure 4.17.)
Libellé : ESA 2010 Classifier (Classificateur SEC 2010). Intrant : l'arbre de décision d'Eurostat — risque lié à la construction, de disponibilité, de demande ; financement public ; garanties ; clauses de résiliation —, partagé avec le module d'optimisation des ressources. Sortie : au bilan ou hors bilan de l'État, avec la confiance et les motifs. Décision de l'analyste : chaque réponse de l'arbre. Limite : le classificateur lui‑même avertit qu'il est un extrait simplifié des règles et ne remplace pas une prise de position officielle ; c'est le second avis de l'étape 7, aux côtés du test de contrôle d'IPSAS 32 qu'applique l'onglet FCCL.
(Classificateur SEC 2010 sur la Côtière : figure 4.11.)
Libellés : Import PFRAM (Importer PFRAM) et Save & Load Session (Session). Intrant : le classeur PFRAM 2.0 officiel d'un contrat (feuille ProjectDatabase) ; et la session JSON de l'espace. Sortie : le contrat importé comme fiche de l'étape 1, avec le rapport des champs lus et des champs omis ; l'exportation de retour au format PFRAM ; et la session — contrats, macro, plafonds, résultats — comme fichier unique qui se télécharge et se recharge, qui est la version de l'étape 10. En outre, chaque contrat admet des branches et des versions avec un écart d'intrants entre deux versions, depuis la liste des projets de l'espace (…/projects/<contrat>/versions). Décision de l'analyste : la date et le nom de chaque version. Limite : la plateforme conserve des versions et affiche l'écart d'intrants ; le tableau d'écart par cause du §4.8 se construit à partir de deux versions, à la main. La déclaration des risques budgétaires a ses propres « millésimes » (vintages) avec l'écart entre deux, au niveau du portefeuille. Le PFRAM à plat ne fait pas l'aller‑retour par cet écran : « Exporter PFRAM (.xlsx) » écrit le format à plat (Cover, Macro Inputs, Project List, Cash Flows…), mais Importer Excel de PFRAM n'accepte que la feuille officielle ProjectDatabase et renvoie une erreur avec le format à plat ; l'importateur du format à plat existe dans l'API (POST /faro/import/pfram-flat) mais n'a pas d'écran propre.
(Session exportée et classeur PFRAM de la Côtière : figure 4.18.)
Libellé : les boutons de téléchargement du rapport. Sortie : un classeur Excel — passifs budgétaires du portefeuille ; tableau FCCL ; inventaire des contrats ; sensibilité, si elle a été lancée ; hypothèses de garanties, avec la volatilité employée par chaque GRM, sa provenance (déclarée ou valeur de référence non déclarée) et le tableau de sensibilité 5/10/15/20/30 %, ainsi que la loi d'évaluation, la graine et le N de chaque garantie ; et l'amortissement par actif — et un PDF — page de garde, résumé de portefeuille avec indicateurs et séries, détail par contrat, et impact budgétaire avec les deux plafonds et leurs dépassements. Limite : le PDF ne porte ni la bande de confiance ni le tableau de rapprochement de l'étape 7 : la bande se prend dans le rapport à l'écran et le rapprochement se construit à la main entre FARO, MSFP et le grand livre (§5.4).
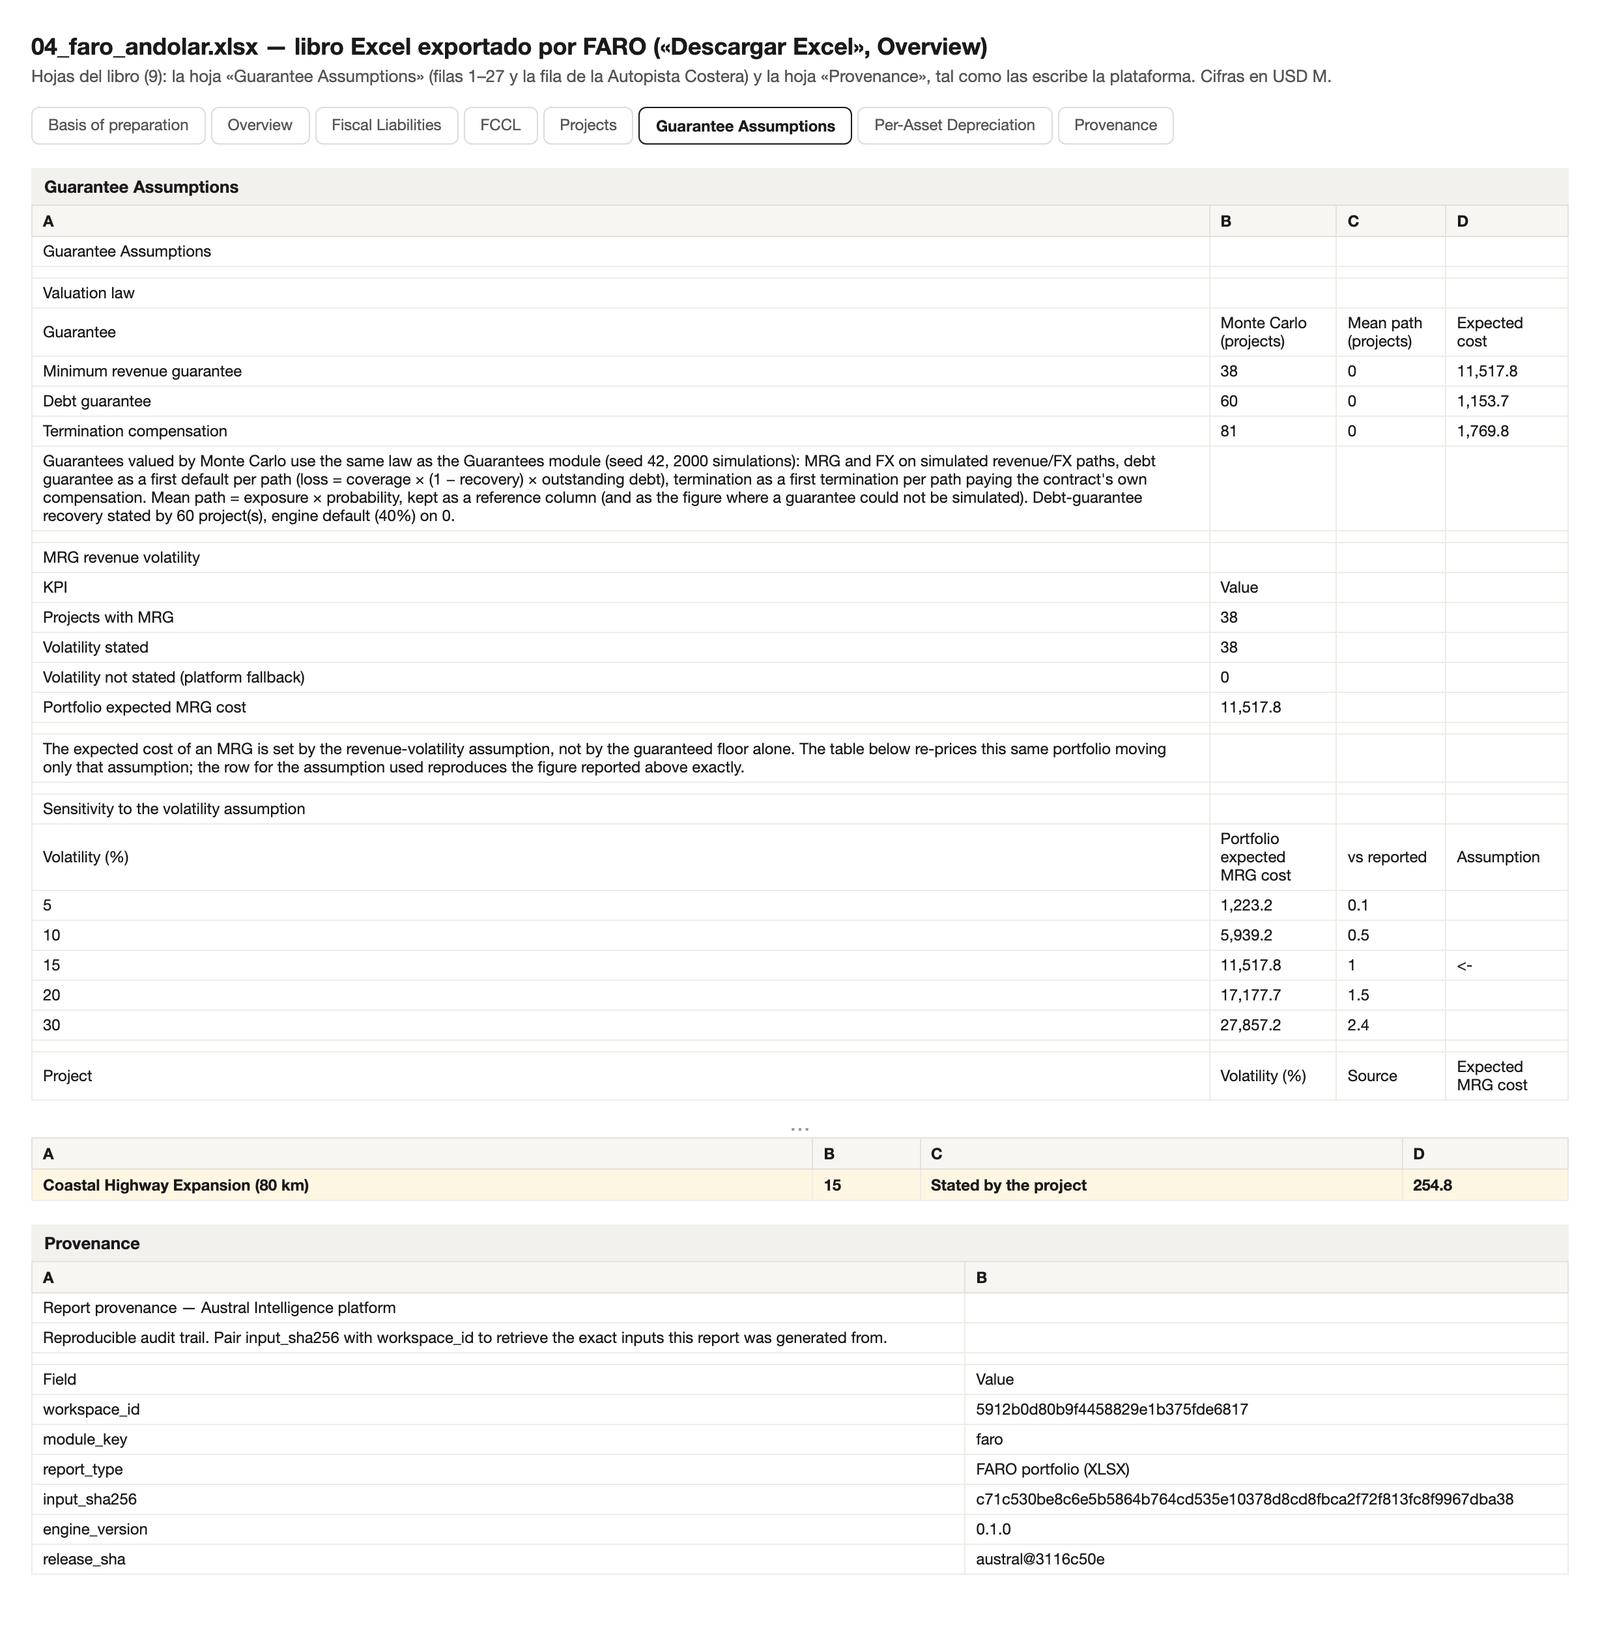
Figure 5.12 — Feuille « Hypothèses de garanties » du classeur Excel : la volatilité de 15 %, déclarée, de la GRM de la Côtière et son tableau 27,0 / 131,2 / 254,8 / 379,6 / 614,3 (§4.4.1) ; la loi d'évaluation, la graine 42, N 2 000 et la base du plancher (« demande », par défaut) des trois garanties.
On les nomme d'une ligne, sans capture : Disputes & Arbitration (faro/disputes : dossiers avec montant et probabilité, classification IPSAS 19 par dossier, agrégat qui entre au conditionnel de portefeuille et à l'accessibilité budgétaire ; vide dans la démo), Macro Charts et IMF WEO Data (macro de l'espace et sa mise à jour depuis le WEO), et Risk Matrix de portefeuille.
Libellé : MRG (Garantie de revenus minimum). Deux fonctions. Conception : la méthodologie officielle chilienne de dimensionnement du plancher — la valeur actualisée du revenu sans risque égale la valeur actualisée de la dette maximale, avec le profil de croissance g —, qui renvoie le plancher par année. Évaluation : le processus de recettes (brownien géométrique ou avec retour à la moyenne), la volatilité, la couverture, le plafond de partage des excédents, la montée en charge et le biais d'optimisme ; N, graine et taux. Le niveau de la garantie admet désormais 0–100 % du revenu attendu (auparavant borné à 50–100). Sortie : l'attendu par année et en somme sur la durée de vie, les centiles, la VaR et la CVaR, la probabilité que la garantie paie au moins une fois, les trajectoires et la valeur actualisée. Décision de l'analyste : le processus et la volatilité, avec un nom ; et, sur les 254,8 du §4.4.1, la base à laquelle le plancher se compare — mrg_floor_base, « demande » par défaut ou « total » déclaré —, qui fait passer le chiffre de 254,8 à 0 ; la lecture qui centrait la volatilité de la garantie sur le revenu total, 68,0, est restée documentée comme artefact du pont entre FARO et le moteur, et non comme une troisième base disponible. Limite : le bouton « Charger depuis FARO » apporte le calendrier absolu et reproduit la probabilité et la valeur actualisée exactes, l'échelle d'unités étant désormais corrigée entre les millions de FARO et les unités brutes de l'atelier (auparavant la VA de ce chemin sortait cassée, ~1e6 fois plus petite) ; et le sélecteur de projet, auparavant vide parce qu'il filtrait sur source=faro (une valeur qu'aucun projet de FARO n'emploie), filtre désormais sur pfram_only=true. Le partage des excédents s'évalue ici et non dans la ligne GRM de FARO ; et le processus avec retour à la moyenne est l'alternative déclarée de l'étape 5, non le défaut du registre.
(MRG avec « Charger depuis FARO » : figure 4.5.)
Libellé : Debt (Garantie de dette). Intrant : le calendrier de dette du contrat ; le mode — par défaut (probabilité annuelle, recouvrement, couverture) ou par couverture du service de la dette sur des recettes simulées — ; N, graine, taux. Sortie : exposition maximale et attendu par année, probabilité d'au moins un appel, perte maximale par trajectoire, centiles. Décision de l'analyste : le mode et la probabilité annuelle, avec source. Limite : la valeur par défaut de la probabilité est de 1,5 % ◆ annuel et celle du recouvrement de 40 % ◆, et le différé (3 ans ◆) est désormais prérempli ; sur un même contrat, la probabilité décide de l'écriture comptable de la capture 21. Avec « Charger depuis FARO », l'écran utilise le calendrier de tirage réel, et non une dette décaissée en ligne droite depuis la première année, et la valeur actualisée de ce chemin reproduit elle aussi désormais exactement le moteur.
(Garantie de dette avec « Charger depuis FARO » : figure 4.6.)
Libellé : Termination (Indemnité de résiliation). Intrant : la cause (État, concessionnaire, force majeure, mixte), la probabilité cumulée du contrat — l'écran étiquette désormais le champ « Probabilité cumulée de résiliation (%, sur toute la durée) », et non « annuelle » —, la base d'indemnisation (échelle d'actifs ou dette en cours, imprimée à l'écran comme « Base d'indemnisation ») et, pour la base « perte effective », la structure de capital et le coût du capital. Sortie : le taux de hasard annuel déduit, l'indemnité par année, l'attendu, la VaR et la CVaR. Décision de l'analyste : la cause et la probabilité. Limite : ici la probabilité se déclare cumulée et, dans la garantie de dette, annuelle, comme le veut l'étape 5 ; avec la cause « faute du concessionnaire », l'avertissement « Government‑fault » qui apparaissait auparavant dans ce mode a disparu.
(Résiliation avec « Charger depuis FARO » : figure 4.7.)
Libellé : Fiscal Disclosure (Note IPSAS 19). Intrant : l'ensemble des garanties évaluées dans l'atelier — chacune avec son exposition, son attendu et sa probabilité de sortie — et la monnaie de chacune. Sortie : la note : chaque garantie classée en provision (probable et mesurable, ¶22) ou en passif éventuel mentionné en annexe (possible, ¶36, ¶100), agrégée par monnaie et jamais additionnée entre monnaies, avec le texte qu'un ministère présente à son auditeur. Décision de l'analyste : aucune sur la règle : la probabilité qui se compare à 0,5 est celle d'au moins un appel sur la durée de vie du contrat (étape 7), qui est celle qu'emploie l'atelier, et l'annuelle va en note. Limite : l'écran est un calcul sans état sur les garanties chargées dans l'atelier : il ne lit pas le registre de FARO ; la déclaration des risques budgétaires (ci‑dessous) lit bien le portefeuille de FARO, mais comme une ligne agrégée, non garantie par garantie.
(Note IPSAS 19 des trois garanties de la Côtière : figure 4.12.)
On les nomme d'une ligne, sans capture : Dashboard et Project Manager (les scénarios enregistrés — la démo en embarque trois : une GRM routière, une garantie de dette hospitalière, une garantie de change aéroportuaire — et la chronologie budgétaire agrégée) ; FX (taux de change de base, volatilité, taux domestique et étranger, seuil, notionnel ; Garman–Kohlhagen et centile 95) ; Portfolio (simulation corrélée de plusieurs scénarios, avec un ρ, des blocs, une matrice ou un facteur PIB, et des chocs macro ; la décomposition de la VaR par scénario) ; Scenarios (comparaison de scénarios enregistrés) ; Sensitivity et Diagnostics (tornade de paramètres sur la VaR et la CVaR 95 ; convergence avec moyennes mobiles, intervalle bootstrap et taille effective d'échantillon) ; Reports (classeur Excel par scénario avec résumé et feuille d'impact budgétaire ; PDF exécutif d'une page en espagnol et en anglais, rapprochés de l'écran) ; Settings (graine 42 ◆ ; N et taux de l'atelier, qui héritent de l'espace de travail — 2 000 et le taux de politique — au lieu des 1 000 et 6 % propres qu'il portait auparavant, modifiables par exécution) ; et l'exportation et l'importation de session de l'atelier. Et, d'une ligne, les deux extensions « au‑delà du PPP » : la provision de garanties standard (portefeuilles de nombreuses petites garanties avec des taux d'appel historiques) et l'analyseur de perte de crédit de garanties discrètes et de prêts (probabilité de défaut par notation, VaR et CVaR).
Trois modules lisent le même registre et montrent ses écritures depuis leur propre état ; une capture de chacun.
GFS Statements (…/gfs) : la situation des opérations et le compte de patrimoine du portefeuille sous le MSFP 2014, calculés par le même moteur — dépense d'investissement et prêts nets dans les années de travaux, passif financier, actifs non financiers, situation nette —, avec le plafond et le tableau FCCL dans une autre vue, et l'importateur PFRAM partagé.
(Situation des opérations et compte de patrimoine de Lemuria : figure 4.13.)
Austral Ledger (…/ipsas) : l'écriture IPSAS 32 par contrat — l'actif, le passif financier, la ventilation de chaque paiement en diminution du passif, charge financière et frais pour prestations de services, le passif au titre de l'octroi d'un droit à l'opérateur tiers dans le contrat mixte — et la note IPSAS 19 des contentieux. Limite qu'il convient de déclarer : le Ledger comptabilise l'actif entier (645,0) en 2025, à l'achèvement des travaux selon son propre calendrier, et non à mesure qu'il se construit comme le fait l'onglet FCCL ; et son propre test des risques et avantages du MSFP donne hors bilan pour la Côtière, parce qu'il ne pondère pas la garantie de dette de 50 % que le classificateur SEC 2010 (§4.6, figure 4.11) utilise pour mettre le même contrat au bilan. Deux tests d'une même étape 7, deux résultats : le registre déclare l'écart au lieu de le moyenner.
(Traitement IPSAS 32 de la Côtière : figure 4.14.)
Fiscal Risk Statement (…/frs) : le registre consolidé des risques budgétaires — entreprises publiques, portefeuille PPP, tests de stress, budget, climat — et la déclaration prête à publier. Le portefeuille de FARO y entre seul, comme couple ferme + conditionnel, avec la loi d'évaluation, la graine et le N qui ont évalué chaque type de garantie, lus dans la provenance du résultat lui‑même ; le module neutralise ce que porte déjà le chapitre budgétaire (les engagements fermes) et ce que les tests de stress et les scénarios de l'atelier couvrent du même portefeuille, et publie de combien il a neutralisé. À déclarer : le % du PIB de l'exposition stressée est mesuré sur le PIB de l'année de base (2025, 320 000), sans le faire croître avec la macro de l'espace — une convention qu'il convient d'écrire à côté du chiffre. Il a sa propre note IPSAS 19 pour l'ensemble de l'administration, ses millésimes datés et l'écart entre deux.
(Déclaration des risques budgétaires de Lemuria : figure 4.15.)
D'une ligne : Budget (les engagements fermes par année au regard du plafond, avec les provisions) et les alertes de plafond de l'espace de travail (règles chiffrées — conditionnel maximal en argent, FCCL rapporté au PIB — évaluées contre le portefeuille courant, avec leur sévérité).
Les quatre garanties s'évaluent dans FARO avec les mêmes moteurs de simulation que l'atelier expose dans ses écrans : même processus, même graine, même N, et l'onglet FCCL du contrat le démontre en réévaluant chaque garantie à partir des paramètres que le registre publie et en comparant les séries bit à bit (« 3 sur 3 »). Le manuel promet « une clause, un nombre », et la marque de rapprochement en est la preuve. Ce qui diffère aujourd'hui, et que le manuel déclare :
mrg_probability) est lue et ignorée, et le résultat le dit (mrg_probability_ignored) pour qu'un ancien classeur PFRAM ne change pas de valeur en silence.Le taux. Les valeurs actualisées de FARO s'actualisent au taux de l'espace de travail (8 % dans la démo), fixé dans la configuration de l'espace et imprimé dans le rapport avec l'étiquette du taux de l'espace ; un contrat peut porter son propre taux dans son modèle, et le traitement par lots sans macro emploie 10 % avec un avertissement (§5.7). L'atelier hérite désormais de celui de l'espace (8 % ◆, modifiable par exécution) au lieu du sien propre (6 % ◆ auparavant).
La volatilité. Par contrat, sans valeur par défaut silencieuse : si le contrat ne la déclare pas, le moteur emploie 15 % ◆ de référence, marque le résultat comme hypothèse non déclarée (volatility_is_explicit: false) et le rapport imprime la marque et le tableau de sensibilité 5/10/15/20/30 % à côté du chiffre (capture 13). Les trois probabilités (défaut, résiliation, recouvrement) portent la même provenance déclarée / valeur de référence.
N et graine. Fixes (2 000 et 42 ◆) et publiés dans chaque bloc de résultat, dans le registre comme dans l'atelier ; la tornade et la sensibilité emploient des nombres aléatoires communs, de sorte que l'écart entre deux barres est celui du choc.
Conventions à l'écran. Pic annuel et somme sur la durée de vie, toutes deux issues de la même série, avec la note imprimée dans le rapport FCCL et dans l'Excel ; l'apport en capital hors du conditionnel et dans les engagements directs ; les contentieux dans le conditionnel de portefeuille (le panorama montre les deux chiffres) ; maximum ≥ attendu par construction. Ce que l'accessibilité budgétaire note au regard de chaque plafond — fermes + attendu complet, et le maximum — figure dans la capture 8 ; avant la correction la plus récente, l'écran additionnait moins.
Le même calcul est disponible par programme, avec clé d'API et usage mesuré, pour l'intégrer à un système de gestion financière : POST /api/v1/batch/faro/single évalue un contrat — le corps est la fiche de l'étape 1 et la macro — et POST /api/v1/batch/faro/batch évalue jusqu'à cent contrats par appel et renvoie, en outre, l'agrégat de portefeuille de l'étape 6. L'atelier a le sien (/api/v1/batch/guarantees/single, /batch et /mrg/design). L'appel, abrégé à l'identification du contrat, aux clés des garanties et à la macro (la fiche complète de la Côtière — actifs, recettes, coûts, financement, participation de l'État — est le tableau de 4.1, et le script de l'annexe 4.A l'envoie entière) :
POST /api/v1/batch/faro/single        X-API-Key: <clé>
{
  "project": { "name": "Coastal Highway Expansion (80 km)", "sector": "Transport-Roads",
               "funding_type": "Combined", "start_year": 2025, "contract_length": 28,
               "…": "actifs, recettes, coûts, financement et participation de l'État : tableau 4.1",
               "mrg_enabled": true, "mrg_guaranteed_price": 37.31, "mrg_price_indexation": 3.8,
               "mrg_start_year": 4, "mrg_end_year": 28, "mrg_revenue_volatility_pct": 15,
               "debt_guarantee_enabled": true, "debt_guarantee_pct": 50,
               "debt_guarantee_probability": 1.5, "debt_guarantee_recovery_rate_pct": 40,
               "termination_enabled": true, "termination_payment_method": "Book Value of Assets",
               "termination_default_cause": "Private Sector Default", "termination_probability": 10 },
  "macro":   { "inflation_rate": 3.8, "gdp_growth_rate": 2.5, "fx_depreciation": 2.0,
               "gdp_nominal": 320000, "discount_rate": 8.0 }
}
Les clés de garanties sont celles que le moteur lit (les mêmes que l'onglet Garanties demande désormais ; §5.2) : debt_guarantee_probability est annuelle et termination_probability est cumulée, comme à l'étape 5. La réponse apporte les séries du contrat (fermes, maximum, attendu, passif financier) et le bloc guarantee_mc avec la loi d'évaluation, la graine, le N et les paramètres exacts de chaque garantie — les mêmes que le rapprochement de la capture 5 réexécute. Si la macro est omise, le service emploie une macro de référence (inflation 2 %, croissance 3 %, taux 10 %) et il convient de ne pas l'omettre.
Aujourd'hui. Classeur PFRAM 2.0 → FARO et retour (capture 12). Registre des contrats → FARO et → MSFP (un contrat du registre s'ouvre comme fiche de FARO ou comme état MSFP). FARO → Monitor (les paiements et les garanties du contrat comme jalons à suivre). FARO → Déclaration des risques budgétaires (automatique, comme couple ferme + conditionnel, avec neutralisation déclarée ; §5.4). Modèle financier → accessibilité budgétaire de FARO (les projets du modèle financier sont lus pour le plafond). Et les alertes de plafond de l'espace sur le portefeuille de FARO.
Ce qui n'existe pas, et comment faire en attendant (le manuel ne promet aucun de ces transferts hormis celui qui est signalé). Modèle financier → contrat FARO complet : aujourd'hui seulement l'accessibilité budgétaire ; le contrat du modèle financier se ressaisit à la main dans la fiche de FARO. FARO → scénario de l'atelier : le bouton « Charger depuis FARO » apporte les paramètres d'un contrat — y compris son calendrier absolu, ce que les champs manuels ne pouvaient pas exprimer — aux trois écrans de l'atelier (MRG, Debt, Termination) en un clic, et reproduit la probabilité et la valeur actualisée exactes du moteur ; ce qui manque, c'est que le scénario s'enregistre automatiquement comme registre propre de l'atelier — il faut encore l'enregistrer à la main pour que la note IPSAS 19 et le résumé de portefeuille de l'atelier le lisent (§5.3, §5.7). Optimisation des ressources → FARO : M1 renvoie ici et le contrat se saisit à la main. Et la note IPSAS 19 garantie par garantie depuis le registre de FARO se construit dans l'atelier avec les garanties recopiées.
En production depuis le 16‑09‑2026 (le §4 est recalculé avec les deux) : la probabilité annuelle de défaut par défaut de 1,5 % et la tornade sur le conditionnel maximal.
En production depuis le 17‑09‑2026 : l'onglet Garanties du contrat demande exactement les clés que le moteur lit, à leurs valeurs par défaut et avec chaque probabilité étiquetée comme annuelle ou cumulée (§5.2) ; la convention de valeur actualisée est unique — depuis l'année de base — dans le registre, dans les trois écrans de l'atelier et dans la note IPSAS 19, et l'atelier hérite de N, du taux et de la graine de l'espace de travail au lieu de ses propres valeurs par défaut ; l'atelier de garanties admet en outre le plancher de la GRM sans le borner à 50–100 %, préremplit le différé et la PD par défaut de la dette, et étiquette la probabilité de résiliation comme cumulée avec la base « Dette en cours (convention PFRAM) » imprimée ; le rapport FCCL a un horizon, une méthode de bande, des ρ, un N et une graine modifiables et imprimés, avec la note de convention complète ; et l'accessibilité budgétaire note la règle complète — la supervision comprise à sa valeur par défaut — comme chiffre principal. La seule chose qui reste approchée : le modèle propre aux trois écrans de l'atelier — leurs curseurs, sans passer par « Charger depuis FARO » — évalue toujours des taux plats ou un amortissement dès la première année, de sorte que, sans ce bouton, les chiffres s'approchent du moteur sans l'égaler (§4.4.1–§4.4.3) ; chargé avec le bouton, l'atelier reproduit le calendrier absolu et la valeur actualisée exacts.
Limites que le manuel déclare (le registre les résout à la main) :
L'annexe 4.A reproduit le §4 en trois étapes : charger le portefeuille et ouvrir la Côtière (onglets Gouvernement et Garanties, en rechargeant le paquet de démonstration s'il date d'avant septembre 2026) ; lire le contrat dans son onglet FCCL et dans l'atelier (MRG, Debt, Termination avec graine 42 et N 2 000) ; et lire le portefeuille dans FCCL Report avec la bande, dans Affordability, dans Sensitivity et dans Tornado.
Ce que l'équipe emporte. Le classeur Excel et le PDF de FARO avec les hypothèses de chaque garantie imprimées ; le classeur et le PDF exécutif de l'atelier par scénario ; la session JSON de l'espace comme version du registre ; le classeur PFRAM en retour pour qui continue sous PFRAM ; la déclaration des risques budgétaires avec sa note IPSAS 19 et ses millésimes ; et l'accès par API pour que le système de gestion financière fasse tourner le registre sans ouvrir l'écran. Et la phrase qui compte à la clôture d'une mission, la même que dans M1 : le client garde l'outil et la capacité de l'exploiter — l'espace de travail, les contrats, les versions, les exportations et ce manuel restent en sa possession ; le registre ne s'achève pas sur un rapport que personne ne peut relancer.
| Étape du §3 | FARO | Guarantees | Autres modules | Capture |
|---|---|---|---|---|
| 0 Périmètre | Overview ; configuration de l'espace (monnaie, taux, macro) ; Save & Load Session | Settings | — | 1, 12 |
| 1 Inventaire et modèle | Projects et la fiche (Assets, Revenues, Costs, Financing, Private Partner) ; Import PFRAM | Project Manager | Registre des contrats → FARO | 2, 12 |
| 2 Engagements fermes | Onglet Government | — | Budget | 2 |
| 3 Passifs conditionnels | Onglet Guarantees ; Disputes & Arbitration | MRG, Debt, Termination, FX (paramètres) | — | 3 |
| 3.1 Matrice | Onglet Risk ; Risk Matrix | — | — | 4 |
| 4 Évaluer les fermes | Onglet FCCL ; FCCL Report (VA) | — | Budget | 5, 7 |
| 5 Évaluer les conditionnels | Onglet FCCL (rapprochement) | MRG, Debt, Termination, FX ; Sensitivity ; Diagnostics | — | 5, 15, 16, 17 |
| 6 Consolider | Portfolio ; FCCL Report avec bande | Portfolio | — | 6, 7 |
| 7 Classer et rendre compte | Onglet FCCL (IPSAS 32) ; ESA 2010 Classifier ; Disputes (IPSAS 19) | Fiscal Disclosure | GFS Statements ; Austral Ledger ; Budget | 5, 11, 21, GFS, Ledger |
| 7.1 Déclaration des risques budgétaires | FCCL Report | — | Fiscal Risk Statement | FRS |
| 8 Plafonds | Fiscal Affordability ; alertes de plafond | — | Budget | 8 |
| 9 Sensibilité et stress | Sensitivity ; Tornado | Portfolio (chocs macro) ; Sensitivity | — | 9 |
| 10 Suivre | Save & Load Session ; versions du contrat | Session de l'atelier | Monitor ; millésimes de la déclaration des risques | 12 |
La méthode du §3 peut s'exécuter dans un tableur. Elle est écrite pour cela — chaque étape a un intrant, une sortie et une règle — et la plupart des registres d'engagements et de passifs conditionnels de PPP qui existent aujourd'hui sont un tableur, à commencer par le classeur PFRAM 2.0, qui est un Excel et que la plateforme importe et exporte. Cette section ne répète pas l'argument général contre le tableur — vitesse, taille, graphiques, formules fragiles — qui vaut pour n'importe quel calcul. Elle traite d'autre chose : des sept points du registre FCCL où le tableur échoue d'une façon que personne ne voit, parce que le nombre qui en sort ressemble toujours à un nombre et continue de bien s'additionner.
Chaque défaillance est présentée de la même manière : à quelle étape du §3 elle survient ; ce qui échoue dans le tableur ; un chiffre de l'exemple du §4 — l'Autoroute côtière ou le portefeuille de 81 contrats de Lemuria, graine 42, 2 000 trajectoires, 8 % — qui montre la taille de l'erreur ; et ce que fait l'outil à la place, avec l'écran du §5 qui le démontre. L'annexe de fin liste chaque chiffre avec son origine. Plusieurs des épisodes qui illustrent ces défaillances sont arrivés à l'outil lui‑même avant d'être corrigés, et ils sont racontés tels quels : ce n'est pas que le tableur a des erreurs et pas le programme ; c'est que le programme laisse une trace et se corrige d'un coup pour tous les contrats, et le tableur non.
Où cela survient. Étape 5, sur la ligne de la GRM ; et, par extension, sur toute garantie dont le paiement dépend de la chute d'une variable sous un seuil.
Ce qui échoue dans le tableur. Un tableur projette une trajectoire de trafic — celle du modèle financier, celle de l'offre, celle de l'étude de demande — et en retranche le plancher garanti : =MAX(0; plancher − revenu). Si le plancher est sous la projection, comme il doit l'être dans toute GRM bien calibrée, la cellule donne zéro toutes les années, et le registre écrit « garantie de revenus minimum : exposition maximale X, coût attendu 0 ». Ce n'est pas une erreur de formule ; c'est la formule correcte appliquée à un seul scénario, et son résultat est exactement zéro par construction (Jensen : le paiement attendu d'une option n'est pas le paiement de l'option dans le scénario attendu).
Sur la Côtière, le chiffre est celui‑ci : la GRM évaluée sur la trajectoire moyenne coûte 0,00 sur ses 25 années ; évaluée sur la distribution des recettes avec la volatilité déclarée de 15 %, elle coûte 254,8 en somme sur la durée de vie, 65,4 en valeur actualisée, et elle paie au moins une année avec une probabilité de 78,8 %. Dans le portefeuille, les 38 garanties de revenus minimum totalisent 11 518 en trajectoire simulée ; en trajectoire moyenne, zéro. Le tableur ne sous‑estime pas le livre de GRM : il l'omet.
Et la défaillance a un revers que le même tableur ne voit pas. La garantie de dette de la Côtière, évaluée comme « exposition × probabilité » année après année — la formule de tableur la plus courante —, coûte 49,5 ; sur la distribution, 26,4. Le tableur compte un défaut chacune des 28 années d'un contrat qui ne peut faire défaut qu'une fois et paie l'exposition brute sans le recouvrement. Une loi d'évaluation sur la distribution ne gonfle pas les chiffres : elle corrige la GRM vers le haut (de 0 à 254,8) et la dette vers le bas (de 49,5 à 26,4), parce qu'elle évalue chaque clause pour ce qu'elle est. (Avec la probabilité annuelle de 5 % que l'outil portait jusqu'en septembre 2026, les deux chiffres étaient 165,1 et 62,5 : le rapport entre eux, et non leur taille, est la défaillance.)
Il y a un cas où le tableur voit bien la GRM, et c'est le pire : lorsque le plancher est mal calibré. Dans le calibrage antérieur du portefeuille de démonstration, le péage du Southern Bypass était plat et son plancher indexé à 2 % ; le plancher croisait le péage en 2041 et, à partir de là, la formule du tableur donnait un résultat positif — 18,1 en somme sur la durée de vie. Un tableur qui affiche un coût attendu sur une GRM montre, presque toujours, une GRM mal conçue ; et un tableur qui affiche zéro ne montre rien.
Ce que fait l'outil. Une loi d'évaluation unique pour toutes les garanties (§2.6) : la GRM, la garantie de dette, la résiliation et le taux de change s'évaluent sur la distribution de leur variable d'état, avec graine, N et intervalle publiés, aussi bien sur la ligne du registre de portefeuille (onglet FCCL du contrat, capture 5) que dans l'outil de conception de la garantie (captures 15–17), et l'écran du contrat montre que les deux coïncident bit à bit (3 sur 3 rapprochées). Le calibrage antérieur de la démo est conservé comme variante de stress nommée, et non comme cas de base, pour que le lecteur voie les deux signatures côte à côte : la GRM bien calibrée, dont le coût ne vient que de la volatilité ; la GRM mal calibrée, dont le coût apparaît aussi sur la trajectoire moyenne (encadré 4.4.2).
Où cela survient. Étape 5, sur la seule hypothèse de la GRM qui ne figure pas dans le contrat.
Ce qui échoue dans le tableur. Si le tableur en vient à simuler — une macro, un complément, un tableau de scénarios —, il lui faut une volatilité, et la volatilité est une cellule. La cellule contient un nombre que quelqu'un y a mis : les 10 % « d'une heuristique », les 20 % « de l'étude de trafic », celui que portait le modèle type. Il n'a ni source, ni date, ni auteur, ni tableau de sensibilité à côté ; et c'est l'hypothèse au plus fort levier de tout le registre. L'outil lui‑même a eu cette cellule : pendant un temps, la volatilité de la GRM se déduisait en silence comme « le maximum entre 10 % et deux fois la croissance », une règle sans fondement que personne n'avait déclarée et qui donnait 10 % à un contrat à croissance nulle et 12 % à un contrat à 6 %.
Le levier, mesuré sur le portefeuille de 81 contrats, tout le reste étant fixe :
| Volatilité des recettes | GRM attendue de portefeuille, somme sur la durée de vie | Par rapport à 15 % |
|---|---|---|
| 5 % | 1 223 | 0,11× |
| 10 % | 5 939 | 0,52× |
| 15 % | 11 518 | 1,00× |
| 20 % | 17 178 | 1,49× |
| 30 % | 27 857 | 2,42× |
22,8 fois entre 5 % et 30 %, avec les mêmes 38 contrats et les mêmes planchers (auparavant 28,7 fois, avec le livre de GRM antérieur à la correction de la base du plancher de la GRM, §4.4.1). Sur la Côtière, de 10 % à 20 % le coût est multiplié par près de trois (131,2 → 379,6 ; auparavant par treize, 12,3 → 161,7, lorsque le plancher se comparait au revenu total au lieu du revenu de demande). Aucune autre hypothèse du registre — ni le taux, ni la probabilité de résiliation, ni la couverture — ne déplace autant le chiffre que le ministère des Finances publie, et c'est la seule qui, dans le tableur, vit dans une cellule sans nom. (Ce manuel citait dans son index « 5,2 fois » pour le même tableau ; c'était une mesure faite sur le calibrage antérieur de la démo, à un centième des taux macro déclarés. C'est aussi une leçon de cette section : un chiffre sans version ni conditions de mesure ne peut pas être reproduit.)
Ce que fait l'outil. La volatilité est un champ du contrat, sans valeur par défaut silencieuse : si le contrat ne la déclare pas, le moteur évalue quand même — un registre de portefeuille ne peut pas refuser d'évaluer — mais marque la ligne comme « hypothèse non déclarée » et l'imprime ainsi dans le rapport ; et, à côté du chiffre publié, il imprime toujours le tableau 5/10/15/20/30 % (capture 13, le rapport de FARO ; capture 15, l'outil de conception). Les 15 % que porte la démo sont un chiffre écrit dans la fiche du contrat, et non une valeur par défaut : l'écart entre les deux choses est exactement l'écart entre une hypothèse et une omission.
Où cela survient. Étape 3, sur la règle « une obligation, une ligne » ; étape 2, sur la frontière entre ferme et conditionnel ; et étape 5, lorsque deux paramètres évaluent la même probabilité.
Ce qui échoue dans le tableur. Un registre en tableur a une feuille par garantie, et chaque feuille additionne. Personne ne dit à la feuille de la garantie de dette que la feuille de l'indemnité de résiliation couvre la même dette. Sur la Côtière : exposition maximale de la garantie de dette 197,4, indemnité maximale de résiliation 394,7 ; additionnées, 592,1 ; le maximum réel du contrat est 425,4 (la GRM plus le plus grand des deux), parce que si le concessionnaire manque à ses obligations l'État paie la dette une fois, au titre de l'indemnité ou en tant que garant. Le tableur surestime le maximum du contrat de 39 % et, année après année, fait de même avec l'attendu (119,0 au lieu de 96,2).
Le second double comptage est la frontière. L'apport en capital de l'État — 96,8 sur la Côtière — est un soutien direct : il se décaisse avec certitude. PFRAM 2.0 le traite comme une garantie de dette (§2.1) et un registre en tableur qui suit cette lecture le met dans la feuille des conditionnels avec une probabilité de 1, ajoutant ainsi 96,8 à l'attendu du contrat (ce qui le double : +101 %) et à son maximum. Dans le portefeuille, ce sont 43 contrats en disponibilité avec 4 789 d'apports qui passeraient de fermes à conditionnels. Cet épisode est arrivé à l'outil : dans une version antérieure, l'apport en capital entrait au conditionnel comme un passif de probabilité 1, et un portefeuille constitué uniquement d'apports affichait deux séries identiques — maximum et attendu — qu'un lecteur attentif a remarquées, parce qu'un conditionnel dont le maximum égale l'attendu n'est pas conditionnel.
Le troisième est plus subtil et lui aussi documenté. L'évaluation par simulation de la GRM rend endogène la probabilité qu'elle paie : c'est la fraction des trajectoires qui passent sous le plancher. Un tableur qui simule et, en plus, multiplie par une « probabilité d'appel » saisie compte cette probabilité deux fois ; dans l'outil, le champ hérité de probabilité d'appel valait 6,67 fois sur le livre de GRM du portefeuille avant d'être retiré. Et son cousin : la probabilité cumulée de résiliation du contrat (10 % sur 28 ans) appliquée comme si elle était annuelle : l'attendu de résiliation est multiplié par 25. L'outil a converti pendant un temps l'une en l'autre dans une étape intermédiaire et l'a corrigé lorsque le manuel l'a mis en évidence.
Ce que fait l'outil. La règle d'exclusion mutuelle est dans le moteur, non chez l'analyste : la dette garantie et l'indemnité de résiliation se combinent en prenant la plus grande année après année, au maximum comme à l'attendu, pour tous les contrats (capture 5). L'apport en capital ressort comme « soutien direct » dans le rapport de portefeuille, hors du conditionnel et sur sa propre ligne (capture 7). La probabilité d'appel de la GRM est acceptée par compatibilité et n'est pas utilisée ; le rapport le dit lorsqu'il la trouve. La probabilité de résiliation se déclare cumulée et le moteur en déduit le taux annuel (0,376 % pour 10 % sur 28 ans), et publie les deux dans la fiche de la garantie (capture 17).
Où cela survient. Étape 6, sur les conventions d'agrégation.
Ce qui échoue dans le tableur. « Maximum » et « attendu » sont deux colonnes, et chacune se résume avec la formule qui a paru naturelle à quelqu'un : le maximum avec =MAX() — le pic — et l'attendu avec =SOMME() — la durée de vie. Sur le portefeuille de Lemuria : conditionnel maximal pic 27 503, conditionnel attendu somme sur la durée de vie 13 459 (auparavant 11 078). Les deux sont corrects, et ils sont incomparables : dans un tableau à deux colonnes, l'attendu d'un contrat à péage peut dépasser son maximum (un pic de 66 face à une somme sur la durée de vie de 99, comme dans le Corridor Nord), ce qui indique à un relecteur que l'évaluation est cassée. Autre variante : le « maximum » de portefeuille calculé comme la somme des pics de chaque contrat — 28 737 — au lieu du pic de la série de portefeuille — 27 503 —, parce que les contrats n'atteignent pas leur maximum la même année. Cet épisode est également arrivé à l'outil : le rapport de portefeuille a imprimé pendant un temps le maximum comme somme des pics par projet et l'attendu comme somme de toutes les années, et il y a eu des portefeuilles où l'attendu est ressorti supérieur au maximum.
Ce que fait l'outil. Les deux chiffres sont calculés à partir de la même série annuelle de portefeuille — somme par année des contrats — et sont publiés sous les deux conventions, avec leur étiquette : pic annuel (27 503 / 749, auparavant 612) et somme sur la durée de vie (529 460 / 13 459, auparavant 11 078), avec la note de convention imprimée dans le rapport à côté des chiffres ; maximum ≥ attendu est vérifié sous chaque convention parce que c'est vérifié année après année (capture 7). La somme des pics n'est pas publiée.
Où cela survient. Étape 6, sur la bande de confiance de portefeuille ; et étape 8, lorsque la bande est notée au regard du plafond.
Ce qui échoue dans le tableur. Un tableur peut simuler un contrat. Il ne peut pas en simuler 81 à la fois avec une structure de corrélation entre eux : il n'a ni où mettre la matrice, ni comment échantillonner conjointement, ni le temps de le faire. Ce qu'il fait, c'est l'une de deux choses, et les deux sont fausses. Soit il additionne les VaR de chaque contrat — sur Lemuria, 3 575 —, soit il additionne les simulations comme si elles étaient indépendantes — P95 du pic 1 472. La VaR du portefeuille avec la corrélation de la méthode (0,24 au sein du secteur, 0,12 entre secteurs) est de 1 707 ; avec tout qui bouge ensemble, de 2 590. La somme des VaR l'exagère d'un facteur 2,1 — elle additionne des queues qui ne surviennent ni la même année ni dans la même trajectoire — et la somme indépendante la sous‑estime de 14 % — elle ignore qu'une récession fait baisser le trafic de toutes les autoroutes à la fois. Les deux chiffres du tableur se situent de part et d'autre du bon, et aucun des deux ne porte écrit le ρ qui l'a produit.
Ce que fait l'outil. La bande de portefeuille est une simulation conjointe avec une structure de corrélation déclarée et citée — un seul ρ, des blocs par secteur, une matrice complète ou un facteur commun lié au PIB — que le rapport imprime à côté du résultat : méthode, ρ, N, graine, P50 et P95 par année, pic et somme sur la durée de vie, VaR et CVaR, et le rapprochement avec le déterministe (la moyenne simulée, 796, face à l'attendu de 749 ; auparavant 639 face à 612) ; si le budget de temps oblige à baisser N, la bande porte la marque « dégradé » (capture 7 ; la même simulation, avec chocs macro, dans le portefeuille de l'outil de garanties, capture 19). La somme indépendante est montrée comme borne, non comme résultat.
Où cela survient. Étape 7, sur le rapprochement entre comptabilité, statistique et budget.
Ce qui échoue dans le tableur. Le passif IPSAS est calculé par la comptabilité dans son fichier ; l'engagement budgétaire, par la direction du budget dans le sien ; la dette et les postes pour mémoire MSFP, par l'institut de statistique dans le troisième. Les trois partent du même contrat et aboutissent à trois chiffres, chacun correct dans son corpus, et personne ne les rapproche parce qu'ils ne vivent pas au même endroit. Sur la Côtière, les chiffres sont au nombre de six, pour une seule obligation : 1 546,1 de rémunérations de la disponibilité nominales plus 322,5 de supervision (budget : la seconde n'est pas payée au concessionnaire et aucun fichier de contrats ne la porte), 697,8 de fermes en valeur actualisée (registre : 489,7 de paiements, 90,0 d'apport, 118,1 de supervision), 386,0 de passif financier à son pic (IPSAS 32), 676,2 de passifs totaux en MSFP (le financier plus le passif au titre de l'octroi d'un droit à l'opérateur tiers de la part que paient les usagers) et 425,4 de conditionnel maximal (poste pour mémoire). Un ministre qui recevrait les six de trois services différents, à trois dates, avec trois modèles, demandera quel est « le » chiffre ; la réponse — qu'il s'agit de six questions — ne peut être donnée que si les six sortent du même modèle le même jour. Dans le tableur, quand la comptabilité actualise le taux effectif, le budget ne l'apprend pas ; quand le budget change l'année de début, la statistique non plus.
Ce que fait l'outil. Un registre, trois vues : l'onglet FCCL du contrat montre la rémunération de la disponibilité ventilée en diminution du passif, charge financière et frais pour prestations de services, le passif financier par année et le conditionnel (capture 5) ; les états MSFP du portefeuille lisent les mêmes séries (capture GFS) ; le grand livre IPSAS montre l'écriture du contrat (capture Ledger) ; la note IPSAS 19 classe chaque garantie évaluée (capture 21) ; et la déclaration des risques budgétaires reçoit le couple ferme–conditionnel avec la loi d'évaluation qui l'a produit (capture FRS). Ce que l'outil ne fait pas encore, et que le manuel dit : le tableau de rapprochement des six chiffres (4.6) se construit à la main entre les écrans (§5.9).
Où cela survient. Étape 10, lorsque le registre de l'année suivante doit expliquer l'écart avec le précédent.
Ce qui échoue dans le tableur. Le registre de l'année est enregistré sous le même nom que celui de l'année précédente, par‑dessus. Quand le rapport dit « l'exposition conditionnelle attendue est passée de 29 à 74 », personne ne peut dire ce qui, là‑dedans, est le monde et ce qui est l'analyste. Sur la Côtière, les quatre versions de 4.8 :
| Version | Cause | Fermes VA | Conditionnel attendu VA | Delta imputable |
|---|---|---|---|---|
| v1 | registre de l'année | 697,8 | 28,6 | — |
| v2 | hypothèse : volatilité 15 → 20 % | 697,8 | 50,6 | +22,0 (hypothèse) |
| v3 | événement : refinancement +1 pp | 697,8 | 50,8 | +0,2 (événement) |
| v4 | réévaluation : taux 8 → 5,5 % | 920,2 | 73,5 | +22,7 conditionnel, +222,4 ferme (règle) |
Sur les +44,9 du conditionnel attendu, 22,0 sont une hypothèse, 0,2 est la seule chose qui soit arrivée dans le contrat et 22,7 sont une règle d'actualisation. Et il y a une cause de plus que le tableau ne liste pas, parce qu'elle n'est produite ni par l'analyste ni par le contrat : le changement d'une valeur par défaut de l'outil. Le 16‑09‑2026, la probabilité annuelle de défaut de la dette garantie est passée de 5 % à 1,5 % et le conditionnel attendu de la Côtière est passé de 51,2 à 28,6 en valeur actualisée sans que personne ne touche au registre (annexe 4.A) ; un registre versionné le montre pour ce que c'est — une réévaluation due à une valeur par défaut de l'outil —, un tableur le confond avec le monde. Sans les versions intermédiaires, le rapport impute au contrat ce qu'a fait l'analyste ; et un auditeur qui, trois ans plus tard, demande « le registre qu'a approuvé le comité » reçoit un fichier avec une date. Dans l'outil, le §6 du manuel du CSP raconte le même épisode avec trois surfaces qui donnaient trois VfM pour un même cas ; ici, la version est en outre une obligation de reddition de comptes (étape 10, règle).
Ce que fait l'outil. Le registre s'exporte comme session datée — les contrats, la macro, les plafonds, les résultats — et se recharge tel quel ; deux sessions sont deux versions comparables (capture 12). Les résultats mis en cache de chaque contrat portent leur date de calcul, et le rapport imprime la graine, le N, la volatilité employée et la loi d'évaluation de chaque garantie comme provenance (capture 13). Le tableau des changements par cause entre deux sessions est aujourd'hui le travail de l'analyste, les deux exportations sous les yeux ; le manuel le demande et l'outil ne le produit pas encore.
| Défaillance | Étape du §3 | Ce qui échoue dans le tableur | Ce que fait l'outil (§5) |
|---|---|---|---|
| La garantie qui « ne coûte rien » | 5 | Une trajectoire et =MAX(0; plancher − revenu) : GRM de la Côtière 0,00 ; livre de GRM du portefeuille 0 au lieu de 11 518 ; et l'inverse sur la dette : 49,5 au lieu de 26,4 |
Une loi d'évaluation sur la distribution pour toutes les garanties, avec graine et N ; registre et outil de conception rapprochés bit à bit (captures 5, 15–17) |
| La volatilité que personne n'a écrite | 5 | Une cellule sans source ; le livre de GRM varie de 22,8 fois entre 5 % et 30 % ; la Côtière de près de trois fois entre 10 % et 20 % | Champ du contrat sans valeur par défaut silencieuse ; « non déclarée » imprimé ; tableau 5/10/15/20/30 % à côté du chiffre (captures 13, 15) |
| Double comptage | 2, 3, 5 | Dette + résiliation sur la même dette (592,1 au lieu de 425,4) ; apport en capital comme conditionnel (+96,8 ; 4 789 dans le portefeuille) ; probabilité d'appel appliquée à une simulation (6,67×) ; cumulée lue comme annuelle (25×) | Règle d'exclusion mutuelle dans le moteur ; apport en soutien direct ; probabilité d'appel ignorée et déclarée ; cumulée → taux annuel publié (captures 5, 7, 17) |
| Maximum inférieur à l'attendu | 6 | MAX pour une colonne et SOMME pour l'autre (27 503 contre 13 459) ; somme des pics par contrat (28 737) |
Les deux chiffres issus de la même série annuelle, sous les deux conventions étiquetées ; note imprimée (capture 7) |
| Le portefeuille sans corrélation | 6, 8 | Somme des VaR (3 575) ou somme indépendante (1 472) face à 1 707 avec ρ 0,24/0,12 | Simulation conjointe avec ρ cité, N et graine ; VaR/CVaR ; rapprochement avec le déterministe ; marque « dégradé » (captures 7, 19) |
| Trois corpus, trois chiffres | 7 | 1 546,1 + 322,5 / 697,8 / 386,0 / 676,2 / 425,4 dans trois fichiers de trois services ; sans rapprochement ; la supervision dans aucun | Un registre, trois vues du même calcul (captures 5, 21, GFS, Ledger, FRS) ; le tableau de rapprochement, à la main (§5.9) |
| Sans version | 10 | Le registre de l'année par‑dessus le précédent ; +44,9 sans cause (22,0 hypothèse, 0,2 événement, 22,7 règle) ; le changement d'une valeur par défaut (51,2 → 28,6) indiscernable du monde | Sessions datées ; provenance imprimée (graine, N, volatilité, loi) ; le tableau des causes, à la main (captures 12, 13 ; §5.9) |
Il serait malhonnête de conclure sans le dire. Le tableur est le meilleur outil pour lire une clause : le Tableau n° 7 du cahier des charges de Puente Industrial (encadré 4.11) est un tableau de seize lignes donnant un revenu minimum par année en UF, et l'endroit pour le comprendre, le comparer à la projection de trafic et voir en quelle année il mord est une feuille à deux colonnes. C'est le meilleur outil pour concevoir le plancher d'une GRM avant de l'évaluer — la méthodologie chilienne de dimensionnement, qui égale la valeur actualisée du revenu sans risque à celle de la dette maximale, tient en vingt lignes, et l'outil de conception du §5 la reproduit, il ne la remplace pas. C'est le meilleur outil pour prototyper un contrat nouveau avant que la fiche n'existe, et pour expliquer au Parlement, sur une feuille, pourquoi la dette restant due de 2027 est à la fois l'indemnité de résiliation et la base de la garantie de dette. Et c'est le format du classeur PFRAM 2.0, qui reste la façon dont la plupart des ministères reçoivent un contrat de leur unité PPP et dont la plateforme l'importe et le restitue.
C'est pourquoi l'outil exporte vers Excel le portefeuille, le tableau FCCL, la sensibilité et l'inventaire, et restitue le classeur PFRAM : pour que le tableur reste le lieu où un contrat se comprend et où une clause se discute. Ce qui change, c'est l'endroit où l'on évalue, consolide et défend : dans un registre doté d'une loi d'évaluation, d'une volatilité avec un nom, d'une règle d'exclusion mutuelle que personne ne peut oublier, de deux conventions étiquetées, d'une bande avec un ρ cité, de trois corpus issus du même calcul et d'une version datée. Et il convient de rappeler que l'outil n'y est pas arrivé par conception : il y est arrivé en corrigeant, une par une, les défaillances de cette section après les avoir commises — l'apport en capital compté comme conditionnel, le maximum comme somme des pics, la volatilité heuristique, la probabilité cumulée lue comme annuelle. C'est là la différence réelle avec le tableur. Non pas qu'il ne défaille pas ; mais que, lorsqu'il défaille, il défaille une fois, laisse une trace, et se corrige pour les 81 contrats à la fois.
Tous les chiffres de la Côtière et du portefeuille sont des exécutions du moteur sur le portefeuille de démonstration de la République de Lemuria de l'espace de travail invité (81 contrats), par le même chemin qu'empruntent les écrans de FARO : macro de la démo (inflation 3,8 %, croissance 2,5 %, taux de change 2 %), taux de politique 8 %, garanties évaluées par simulation avec graine 42 et 2 000 trajectoires, volatilité 15 % et recouvrement 40 % déclarés, probabilité annuelle de défaut de la dette garantie 1,5 % (valeur par défaut de l'outil ; l'annexe 4.A donne les chiffres avec les 5 % antérieurs), supervision à sa valeur par défaut (2 % de l'investissement par année d'exploitation, la règle de M1) ; un script de vérification les reproduit et les confronte à l'espace de travail par l'API. Les « épisodes documentés » relèvent de l'histoire de l'outil et sont cités sans chiffres de client.
| Chiffre | Origine |
|---|---|
| GRM de la Côtière : 0,00 en trajectoire moyenne / 254,8 par simulation (65,4 VA depuis l'année de base ; P 78,8 %) | Moteur, contrat, guarantee_valuation moyenne face à la simulation (§4.4.1, encadré 4.4.1) |
| Livre de GRM du portefeuille 11 518 (15 %) ; 1 223 / 5 939 / 17 178 / 27 857 à 5 / 10 / 20 / 30 % | Moteur, tableau de sensibilité de la GRM sommé sur les 38 contrats (§4.5) |
| Côtière : 131,2 (10 %) → 379,6 (20 %) | Moteur, tableau de sensibilité du contrat (§4.4.1) |
| Garantie de dette : 49,5 trajectoire moyenne / 26,4 simulation (165,1 / 62,5 avec PD 5 %) | Moteur, colonnes de référence *_mean_path face à la simulation (§4.4.2) |
| Southern Bypass, plancher indexé 2 % sur un péage plat : 18,1 en trajectoire moyenne depuis 2041 ; 268,6 par simulation | Moteur, variante de stress « la GRM qui mord » sur le contrat à péage pur (encadré 4.4.2) |
| Volatilité heuristique « max(10 %, 2 × croissance) » | Épisode documenté (règle retirée ; la volatilité est devenue un champ déclaré) |
| Les « 5,2 fois » de l'index de ce manuel | Mesure faite sur le calibrage antérieur de la démo (péage plat, macro au centième) ; non reproductible sur le portefeuille en vigueur |
| Dette 197,4 + résiliation 394,7 = 592,1 face à 425,4 ; attendu 119,0 face à 96,2 | Moteur, contrat, règle d'exclusion mutuelle de max_contingent / expected_contingent (§4.4.4) |
| Apport en capital 96,8 (101 % de l'attendu du contrat) ; 43 contrats en disponibilité avec 4 789 | Moteur, contrat et portefeuille (§4.3, §4.5) |
| Apport en capital traité en conditionnel avec probabilité 1 ; deux séries identiques | Épisode documenté (corrigé : l'apport sort en soutien direct) |
| Probabilité d'appel de la GRM appliquée à la simulation : 6,67× sur le livre du portefeuille | Épisode documenté (champ retiré de l'évaluation, accepté par compatibilité) |
| Probabilité cumulée de résiliation appliquée comme annuelle : 25× sur 28 ans | Épisode documenté (le pont entre le registre et le moteur de résiliation la convertissait mal ; corrigé avec le taux annuel de 0,376 %) |
| Maximum au pic 27 503 / attendu somme sur la durée de vie 13 459 (auparavant 11 078) ; somme des pics 28 737 | Moteur, portefeuille de 81 (§4.5) |
| Rapport de portefeuille avec le maximum en somme des pics et l'attendu en somme sur la durée de vie | Épisode documenté (corrigé : les deux chiffres issus de la même série annuelle, deux conventions étiquetées) |
| Somme des VaR 95 individuelles 3 575 ; P95 indépendante 1 472 ; blocs 1 707 ; comonotone 2 590 (chiffres non revérifiés dans cette reprise) ; moyenne de la bande corrélée 796 face à l'attendu déterministe 749 (auparavant 639 face à 612) | Moteur, simulation corrélée de portefeuille, graine 42, N 2 000 (§4.5) |
| 1 546,1 + 322,5 / 697,8 / 386,0 / 676,2 / 425,4 | Moteur, contrat (§4.3, §4.6) ; la supervision, règle de M1 (2 % de l'investissement par année d'exploitation, D17) depuis les mêmes intrants |
| Versions v1–v4 : 28,6 → 50,6 → 50,8 → 73,5 ; ferme 697,8 → 920,2 ; le 51,2 → 28,6 par le changement de PD | Moteur, contrat avec volatilité 20 %, prêt +1 pp, taux 5,5 % (§4.8) |
Toutes les références ont été consultées le 15 septembre 2026 ; les éditions françaises officielles ajoutées pour cette édition française, le 25 septembre 2026. Sauf indication contraire, chaque document a été lu dans sa version officielle (PDF téléchargé depuis le site de l'éditeur, ou copie d'archive du même PDF lorsque le site bloque le téléchargement automatique ; il est dit laquelle). ✔ = vérifiée par lecture directe pour ce manuel ; ✔M1 = vérifiée pour le manuel M1 et non relue ; ✔A = vérifiée dans un article d'Austral avec vérification consignée ; PV = à vérifier (existence confirmée ; la donnée indiquée est contrôlée contre le document avant d'être citée dans le corps). Là où un document a été lu à travers une autre référence, cela est dit.
Sur les éditions françaises. Le titre, l'éditeur, le paragraphe et l'URL de chaque source restent dans leur langue d'origine : ce sont les coordonnées du document, non du texte à traduire. Lorsqu'il existe une édition officielle en français, elle est citée en plus de l'originale, avec son titre et sa page françaises, et l'état de sa vérification est indiqué. Trois sources auraient dû l'être et ne l'ont pas pu : elles portent la mention [à vérifier] avec le motif, et aucune n'a été contournée. Le vocabulaire français de cette édition est fixé dans le glossaire français de la Série de Manuels Austral, qui donne pour chaque terme sa forme officielle et sa page.
ppp.worldbank.org renvoie un 403 avec défi Cloudflare sur le PDF comme sur la page de bibliothèque, et elle n'a pas pu être lue. Le vocabulaire PPP français retenu ici vient de l'édition française officielle du guide de certification des mêmes banques (réf. 49).bcbs128fre (https://www.bis.org/publ/bcbs128fre.htm) ; la requête directe sur le PDF renvoie un 404 et il n'existe aucun instantané dans la Wayback Machine. Elle n'a pas été contournée, et le ρ de 0,24 / 0,12 est cité sur le texte anglais.Cités comme « Austral, titre ». Tous sont publiés sur https://austral-intelligence.com/research/ (version espagnole sur https://austral-intelligence.com/es/research/) ; chacun a son HTML et son PDF à la même adresse.
Entrées de l'index retirées : Manual on Government Deficit and Debt (édition 2019), remplacée par l'édition 2022 (référence 7) ; Decreto Legislativo 1224 / Ley 30167 (Pérou), remplacés par la Ley 32441 (référence 25) ; « World Bank / PPIAF (2016), Jurisdictional Guidance », remplacée par la référence 17.
Ajoutées pour cette édition. Elles ne modifient aucun chiffre ni aucune règle du manuel : elles fixent la forme française des termes techniques. Le glossaire français de la série en donne le détail terme par terme, avec la page.
Sources françaises restées inaccessibles. Trois, consignées ici pour que le lecteur sache ce qui manque, et non pour l'ignorer ; aucune n'a été contournée. (1) Le Guide de référence des PPP en français (réf. 3) : 403 avec défi Cloudflare sur ppp.worldbank.org, sur le PDF comme sur la page de bibliothèque. (2) Le SEC 2010 en français (règlement (UE) n° 549/2013), que le §2.4 cite pour le test des risques et avantages : EUR‑Lex renvoie un 202 sans corps sur les quatre routes essayées (HTML et PDF, avec et sans paramètre de langue) ; sa terminologie française de passif conditionnel reste [à vérifier] et peut différer de celle du MSFP 2014. (3) La version française du dispositif de Bâle II (réf. 18), annoncée au catalogue de la BRI sous la cote bcbs128fre : 404 sur le PDF, aucun instantané d'archive. Aucune des trois ne change une forme retenue dans cette édition : toutes ont un appui dans les références 49 à 53, qui ont bien été lues. À cela s'ajoutent deux absences vérifiées et non des blocages : le MGDD d'Eurostat (réf. 7) et le Guide EPEC–Eurostat (réf. 8) n'ont pas d'édition française, pas plus que PFRAM 2.0 (réf. 1) ni le recueil de la Banque mondiale de 2022 (réf. 2).