Manual M10 · Serie de Manuales Austral
Descargar PDF ↓English version
Subnational Fiscal Risk and Municipal Solvency — Austral Manual M10
Versión 1.0 · 26 de septiembre de 2026
Austral Intelligence · David Duarte Arancibia, con Mika (agente de análisis de Austral)
Módulo de la plataforma que ejecuta el método: Subnational Fiscal Risk (/subnational_risk) — «Riesgo fiscal subnacional»: la evaluación de riesgo de una entidad (subnational_risk/assess), la comparación por lotes de hasta cien entidades ordenadas de mayor a menor riesgo (subnational_risk/compare), el manual en pantalla (subnational_risk/manual), la biblioteca de umbrales y de preajustes, y el informe de tarjeta de riesgo en libro de cálculo y en PDF — con destino en la familia de gobiernos subnacionales del Estado de Riesgos Fiscales (/frs, manual M9)
Idiomas: español (esta edición) e inglés · HTML y PDF en austral‑intelligence.com/manuals
Este manual explica cómo un ministerio de Hacienda —o una subsecretaría de desarrollo regional, o un banco de desarrollo— responde por cifras que no decide: cuáles de sus gobiernos subnacionales están en dificultades, cuál va a pedir dinero este año, y cuánto de lo que deben termina siendo una obligación del nivel central. Su tesis es que un gobierno subnacional casi nunca quiebra: lo rescatan, y que por eso su riesgo fiscal no se mide donde lo miran casi todos los registros —el stock de deuda financiera con el sistema bancario— sino donde efectivamente se paga: el gasto devengado e impago, el servicio traspasado que se financia con transferencias discrecionales, la garantía que el nivel central extendió, y la expectativa de rescate que ningún contrato escribe. Presenta el diagnóstico como un método autónomo de diez pasos, del perímetro de la entidad a la gobernanza del registro anual, construido sobre la nota del Fondo Monetario Internacional sobre gestión de riesgos fiscales de gobiernos subnacionales, el documento de trabajo n.º 46 de la OCDE sobre riesgos fiscales subnacionales crecientes, la práctica de análisis de sostenibilidad de deuda subnacional y los regímenes estatutarios de cinco ordenamientos citados artículo por artículo —declarando, indicador por indicador, qué cortes vienen de esas fuentes y cuáles son calibración de Austral—. Mantiene separadas dos cosas que se confunden de forma rutinaria: la compuerta estatutaria, que produce una consecuencia legal, y el indicador de diagnóstico, que produce una lectura; y las lleva hasta la cifra que un ministerio necesita de verdad, la exposición del nivel central por canal, que el método produce y que hoy ninguna pantalla de la plataforma calcula. Recorre los diez pasos sobre una cartera de cuatro gobiernos subnacionales de la ficticia República de Lemuria, con todas las cifras a la vista, e incluye un recuadro sobre un gobierno local en un ordenamiento que no permite endeudarse —el caso en que una pantalla construida sobre deuda financiera da buena salud a quien no puede pagar a sus proveedores—. Muestra cómo se ejecuta el método en la plataforma Austral, pantalla por pantalla y con lo que el módulo todavía no hace declarado como tal; y explica por qué este método concreto se rompe en una planilla. Está escrito para unidades de deuda subnacional y de finanzas territoriales, direcciones de presupuesto, organismos de supervisión y asistencia territorial, contralorías y entidades de fiscalización, bancos de desarrollo nacionales y multilaterales, los propios gobiernos subnacionales y los parlamentos.
Austral Intelligence (2026). Riesgo Fiscal Subnacional y Solvencia Municipal. Manual M10, Serie de Manuales Austral, versión 1.0, septiembre de 2026. https://austral-intelligence.com/manuals/riesgo-fiscal-subnacional/
Todas las cifras del ejemplo trabajado (sección 4) y de las capturas de pantalla (sección 5) son genéricas: corresponden a los cuatro gobiernos subnacionales de la ficticia República de Lemuria, cargados como paquete de demostración en la plataforma y calibrados para que el método se pueda seguir de principio a fin. Salen de una corrida del motor de la plataforma a la fecha de esta edición, y no de una transcripción a mano; donde una cifra no viene del motor sino de aritmética sobre un supuesto declarado —el Paso 7, el desglose de las familias del Paso 5 y las bases de los porcentajes—, el texto lo dice en el sitio. No provienen de ningún cliente ni de ninguna entidad real, y no deben usarse como referencia de los ingresos, la deuda o los pasivos contingentes de ningún gobierno concreto. Las cifras están en millones de la moneda de Lemuria y corresponden al ejercicio 2025; el país, la moneda, el producto de 60.000 y los ingresos del gobierno central de 13.200 son supuestos declarados que el analista teclea, y por eso toda cifra expresada en porcentaje lleva su base al lado. Donde aparece un municipio real con su nombre —en el recuadro de la sección 4.7— la cifra es un dato público, citado con su fuente y su año, y ninguna cifra del ejercicio se le atribuye. Las bandas Low / Medium / High, sus cortes, sus pesos y la regla de eliminatoria de solvencia son una calibración de Austral construida sobre la literatura citada, y no un umbral de ningún organismo internacional: el manual lo dice indicador por indicador. La cartera del ejemplo es de un solo período, y el manual declara, cada vez que se apoya en una cifra de un año, qué le falta para ser una lectura de solvencia completa. Las metodologías citadas se acreditan a sus autores; el único nombre de producto en el manual es Austral.
Esta es la primera edición del Manual M10, escrita en español. El manual se publica también en inglés, traducido de esta edición, con la coincidencia numérica entre las dos comprobada sección por sección; donde las dos difieran, incluso después de una corrección futura a cualquiera de ellas, la edición española es la de referencia. Los instrumentos nacionales conservan su nombre oficial en su propio idioma; donde esta edición cita una versión en español de un texto que es oficial en otro idioma, la edición inglesa cita el original y marca como pendiente de verificar la edición inglesa de ese texto (sección 7).
Un ministerio de Hacienda responde por cifras que no decide. Las decide un gobernador, un alcalde, un concejo municipal. Ese gobierno aprueba su propio presupuesto, cobra sus propios tributos dentro del margen que la ley le deja, contrata a su propio personal y firma sus propios compromisos; y cuando no puede pagarlos, el que paga es el nivel central. Este manual responde tres preguntas sobre esa cartera de gobiernos: cuáles de ellos están en dificultades, cuál va a pedir dinero este año, y cuánto de lo que deben termina siendo una obligación del nivel central.
La tesis del manual cabe en una frase, y conviene ponerla antes del método. Un gobierno subnacional casi nunca quiebra: lo rescatan. Por eso su riesgo fiscal no se mide donde lo miran casi todos los registros —el stock de deuda financiera con el sistema bancario— sino donde efectivamente se paga: el gasto devengado e impago que se arrastra de un ejercicio al siguiente, el servicio traspasado que se financia con transferencias discrecionales, la garantía que el nivel central extendió, y la expectativa de rescate que ningún contrato escribe. El método ordena las dos preguntas en ese orden: primero qué debe la entidad, y después cuánto de eso es, en los hechos, del nivel central.
La magnitud de lo que está en juego está medida. La nota metodológica del Fondo Monetario Internacional sobre gestión de riesgos fiscales de gobiernos subnacionales, citando el estudio del propio Fondo sobre choques a la deuda pública en ochenta países entre 1990 y 2014, registra trece episodios de materialización macrocrítica de pasivos contingentes del gobierno central provenientes de gobiernos subnacionales, con un costo medio de 3,7 % del producto y un máximo de 12 % (§2.1). Su recuadro 1 los nombra, y son de todas las latitudes y de todos los diseños institucionales: la refinanciación federal de la deuda de los estados brasileños de 1993, dentro de un paquete de alrededor del 7 % del producto; la absorción húngara de la deuda íntegra de sus gobiernos locales entre 2011 y 2014; el programa francés de 2016 para desarmar los préstamos tóxicos de los gobiernos locales. Ninguno de esos episodios se vio venir en un registro de deuda financiera bancaria, y varios no aparecían en ningún registro.
Y la contracara: de los treinta y tres países que recibieron una evaluación de transparencia fiscal del Fondo entre 2013 y 2021, cerca de la mitad no tenía control directo sobre el endeudamiento subnacional y no tenía información, o tenía información limitada, sobre las finanzas de sus gobiernos subnacionales. Solo cinco de los treinta y tres combinaban publicación trimestral de estados subnacionales con un límite de endeudamiento. Este es el terreno del manual: un riesgo grande, recurrente, con costo medido, y mal observado.
La pregunta es: ¿cuáles de mis gobiernos subnacionales son un riesgo fiscal, cuál primero, y por qué? El producto es un diagnóstico de riesgo fiscal de nivel tamizaje, por entidad y de cartera: cada entidad calificada con la misma metodología y los mismos umbrales que las demás, cada calificación con la razón que la produjo, y la cartera ordenada de mayor a menor riesgo.
De ahí se sigue, con la misma claridad, lo que no responde.
Lo que este diagnóstico no es
- No es una calificación de crédito. No dice si la entidad puede colocar un bono ni a qué precio. Una calificación de crédito pregunta por la probabilidad de que el tenedor de un instrumento no cobre; este diagnóstico pregunta por la probabilidad de que el presupuesto nacional tenga que pagar. Son preguntas distintas y pueden tener respuestas opuestas: una entidad con rescate implícito seguro es buen crédito y mal riesgo fiscal, precisamente porque el rescate es lo que la hace buen crédito.
- No es un análisis de sostenibilidad de deuda subnacional completo. No proyecta la trayectoria de la deuda bajo escenarios macroeconómicos, no modela estructura de vencimientos ni composición por moneda, y no calcula un balance primario que estabilice la razón de deuda. Es un tamizaje que ordena una cartera para decidir a quién se le dedica ese análisis.
- No es una auditoría. Toma las cifras que la entidad reporta y las usa. Comprueba identidades y coherencia interna —eso es el Paso 1— pero no verifica que las cifras reportadas correspondan a hechos. Cuando el resultado vaya a sostener una decisión de autorización, las cifras tienen que ser auditadas antes, y el manual lo dice en cada paso donde importa.
- No es —todavía— una medición del costo fiscal para el nivel central. El Paso 7 enseña cómo se construye la exposición del nivel central por canal, y es la razón por la que un ministerio de Hacienda lee este manual; pero ninguna pantalla de la plataforma la calcula hoy y el método la produce fuera de la herramienta. Se dice aquí, en el §3 Paso 7 y en el §5, con la misma franqueza en los tres sitios.
- No es un plan de saneamiento ni un dictamen sobre si conviene rescatar. Señala a la entidad en dificultades, la ordena dentro de su cartera y dimensiona qué parte de su obligación llega al nivel central. Qué hacer con ella es una decisión de política que este diagnóstico informa y no reemplaza.
Hay además una pregunta que el manual deliberadamente no convierte en cifra publicada. La nota del Fondo advierte que asignar probabilidades —o cualquier apariencia de probabilidad— a pasivos contingentes subnacionales individuales en un documento público es probablemente contraproducente, porque genera riesgo moral por la vía de la expectativa de rescate, y el documento de trabajo de la OCDE dice lo mismo desde el lado de la divulgación (§2.1, §2.2). El manual toma esa advertencia como regla: el canal de rescate implícito se nombra, se argumenta con el propio diagnóstico y se publica sin cifra, salvo que exista base para estimarla o que el programa de apoyo ya esté acordado, caso en que va explícito. No es opacidad: es el reconocimiento de que publicar una probabilidad de rescate la aumenta.
Los manuales anteriores de esta serie tratan de otros dos objetos, y la diferencia no es de sector ni de tamaño sino de naturaleza. Una asociación público-privada tiene un contrato, y el contrato dice quién paga qué: el trabajo analítico consiste en leer las cláusulas y valorarlas. Una empresa pública tiene un balance y una relación de propiedad: no hay cláusula que diga cuánto pondrá el Estado el año que viene —el dueño no necesita comprometerse por escrito—, pero hay un estado de resultados que dice si cubre sus costos con sus ventas y una prueba de clasificación que decide de qué lado del balance del Estado está su deuda.
Un gobierno subnacional tiene un presupuesto, una potestad tributaria acotada y una relación intergubernamental. No hay contrato y no hay relación de propiedad: hay una frontera de soberanía. Y las vías por las que su riesgo llega al presupuesto nacional no están escritas en ningún documento. La nota del Fondo las desglosa en cuatro, que son las cuatro que el Paso 7 convierte en canales: el rescate de una entidad cuya deuda se volvió insostenible; la ejecución de garantías que el nivel central otorgó, directamente o a través de instituciones centrales; los préstamos del nivel central a gobiernos subnacionales que hay que castigar o reestructurar; y las transferencias centrales que hay que ampliar, condicionadas o no —la nota es explícita en que las transferencias condicionadas ligadas a programas prioritarios suben cuando el gobierno subnacional no tiene recursos para cumplir su parte—. Dicho en el vocabulario de este manual: el rescate que ocurre todos los años sin llamarse rescate.
Esa es la razón por la que el método de un contrato no sirve aquí, y la razón por la que este manual empieza por la cuenta corriente y no por la deuda. El documento de trabajo de la OCDE define el riesgo fiscal como el acontecimiento cuya realización produce desviaciones significativas de ingresos o de gastos respecto de los montos presupuestados (§2.2). Es una definición de presupuesto, no de balance, y tiene una consecuencia que el método sigue hasta el final: lo primero que hay que mirar en un gobierno subnacional no es su stock de deuda sino su cuenta corriente, porque es ahí donde la desviación aparece. La deuda es el resultado acumulado de esa desviación, no su señal temprana.
Hay una segunda diferencia, y es la más incómoda de las tres. En una asociación público-privada el perímetro está dado: el contrato existe o no existe. En una empresa pública el perímetro es una decisión analítica sobre control y sobre clasificación. En un gobierno subnacional el perímetro es una decisión y además es móvil, porque «el municipio» casi nunca es una sola contabilidad: hay administración central, servicios traspasados —salud, educación—, corporaciones y fundaciones municipales, empresas de servicios y, en algunos ordenamientos, fondos separados. El Paso 0 existe para eso, y el error más caro de esta disciplina es diagnosticar la administración central de un municipio cuyo déficit vive íntegro en su corporación de salud.
El nivel central responde por una cifra agregada que no decide. Es una asimetría estructural, no un defecto de gestión, y de ella salen las dos cosas que este método tiene y un análisis de crédito no tiene.
La primera es la misma escala para todas las entidades. Un analista de crédito evalúa un emisor a la vez y puede permitirse un juicio hecho a medida de ese emisor. Una unidad central que responde por cuarenta municipios necesita que los cuarenta estén medidos con la misma fórmula, los mismos cortes y el mismo idioma, porque su producto no es una opinión sobre uno sino un orden entre todos. Sin escala común no hay priorización posible, y sin priorización el ministerio atiende al que grita, que rara vez es el que peor está. (Austral, From Gatekeeper to Orchestrator.)
La segunda es la declaración explícita de lo que no se evaluó. El analista de crédito que no tiene un dato no emite la calificación; la unidad central no tiene esa salida, porque el municipio existe y el riesgo está ahí con dato o sin él. Su única alternativa honesta es calificar con lo que hay y publicar la cobertura al lado de la calificación. De ahí sale la regla transversal del método: un indicador no calculable es no calculable, nunca un cero y nunca una buena noticia; y una entidad con tres indicadores de seis no es comparable con una que tiene los seis, por mucho que las dos digan lo mismo.
Y una tercera consecuencia, que es de reparto de responsabilidades más que de método. El documento de la OCDE asigna al nivel nacional dos principios rectores: mitigar los riesgos subnacionales que sus propias políticas crean, y hacer que su apoyo a las entidades golpeadas por choques exógenos minimice el riesgo moral; más el deber de usar las potestades que la legislación nacional le otorga para reducir la probabilidad de una crisis financiera subnacional (§2.2). Un diagnóstico que solo mide a la entidad y nunca mira la fórmula de transferencias, el traspaso de competencias sin financiamiento o el propio historial de rescates del nivel central está midiendo la mitad del problema.
Este no es un instrumento de proyecto: es un instrumento de calendario.
Se ejecuta una vez al año, para toda la cartera, con el cierre de los estados presupuestarios y financieros de las entidades, y produce el registro del año. Con el manual de compromisos firmes y contingentes y el de empresas públicas, es uno de los pocos de la serie que se corre todos los años y no una vez por operación.
Y se ejecuta a demanda ante un evento, fuera del calendario, cuando ocurre cualquiera de estas cuatro cosas: una entidad solicita autorización para una operación de crédito; una entidad se atrasa en el servicio de su deuda o en el pago a sus proveedores; una entidad pide una transferencia extraordinaria; o una entidad presenta un proyecto de asociación público-privada que compromete su presupuesto por veinte o treinta años. Las tres primeras son señales de materialización, y la regla del Paso 9 es explícita: una señal de materialización no espera al ciclo anual, abre un caso.
La cuarta merece una línea aparte, porque es la costura de este manual con la línea de trabajo subnacional de la casa: el diagnóstico es la primera compuerta de un programa de asociaciones público-privadas subnacionales, y va antes del tamizaje de elegibilidad de los proyectos. El orden no es de conveniencia. Un proyecto excelente en un gobierno que no puede sostener un compromiso plurianual es un problema fiscal con buena evaluación técnica, y la evaluación técnica no lo arregla.
El producto anual alimenta tres calendarios que no son el suyo: el presupuesto, donde se decide la transferencia del año siguiente; la declaración de riesgos fiscales que acompaña o precede a los documentos presupuestarios, que recibe la cartera subnacional como una de sus familias; y la autorización de operaciones de crédito, que es donde la compuerta estatutaria produce su consecuencia. El §3, Paso 8, fija qué cifra va a cuál y cómo deben cuadrar entre sí.
Siete lectores, siete usos distintos del mismo registro. Vale enumerarlos porque el registro tiene que servirles a todos y ninguno lee la misma columna.
Dos advertencias sobre el reparto. La primera: el perímetro no lo decide quien opera la herramienta. Decidir que una corporación municipal entra al perímetro de su municipio, o que un servicio traspasado se consolida, tiene consecuencias contables y estadísticas que pertenecen a la contabilidad gubernamental; el analista fiscal aplica la regla, documenta el resultado y lo lleva a quien corresponda decidirlo formalmente. La segunda: el resultado de una compuerta estatutaria no es una opinión del analista. Es una situación jurídica, y quien la publica se hace responsable de haberla calculado sobre el denominador que la ley define. El §3 separa las dos cosas en dos pasos distintos precisamente por eso.
Para cada entidad y para la cartera, el método produce cuatro cifras y una lista. Las cinco van juntas: publicada por separado, cualquiera de las cuatro primeras se malinterpreta.
Las cifras 1, 2, 3 y 4 miden cosas distintas en unidades distintas, y el manual nunca las suma ni las mezcla. La primera es una banda ordinal, la segunda una situación jurídica, la tercera una posición relativa y la cuarta un monto. Sumar dos de ellas produce un número que no significa nada y que, invariablemente, alguien cita.
Es el error más común de un registro subnacional, y merece su propio apartado porque es la tesis que ordena el manual entero.
El razonamiento equivocado es razonable: la entidad se obliga por escrito con sus acreedores financieros, luego su obligación es el stock de crédito bancario y de bonos. Falla por dos lados a la vez.
Falla por abajo, porque en buena parte de los ordenamientos el gobierno local no puede endeudarse, o puede muy poco, y su obligación real está en otra parte. El caso extremo está verificado y es el del primer mercado de esta línea de trabajo. En Chile, el patrimonio municipal está enumerado taxativamente en la ley orgánica de municipalidades —bienes, aporte del gobierno regional, ingresos del fondo común municipal, derechos por servicios, permisos y concesiones, tributos de clara identificación local, multas e intereses— y no hay ninguna letra de empréstitos, de deuda ni de operaciones de crédito; la palabra «crédito» no aparece una sola vez en el texto de la ley. Las corporaciones y fundaciones municipales tienen prohibido expresamente contratar empréstitos. El régimen de los gobiernos regionales repite el patrón, y añade que no pueden afianzar ni garantizar los compromisos de las entidades a las que aportan (§2.6). Un tamizaje que ordene municipios chilenos por su deuda financiera devuelve una cartera plana, y el indicador que más pesa en la mayoría de los juegos de razones deja de medir.
Lo que ese municipio sí arrastra es la deuda flotante —la diferencia, al cierre del ejercicio, entre el gasto devengado y los pagos correspondientes a ese gasto; es decir, el gasto devengado que quedó impago—, más los déficits de los servicios de salud y educación traspasados y las obligaciones judiciales. Ninguna de esas tres es deuda financiera y ninguna aparece en un registro de deuda con el sistema bancario.
Falla por arriba, porque el stock de deuda financiera tampoco es lo que el nivel central va a pagar. Lo que paga es lo que la entidad no puede servir con sus ingresos, y eso depende de su cuenta corriente y no de su balance. Dos entidades con la misma razón de deuda sobre ingresos y balances corrientes opuestos son dos riesgos distintos, y la que tiene déficit corriente es la que va a pedir. Por eso la eliminatoria de solvencia de este método está en el servicio de la deuda y en el balance operativo, y no en el stock; y por eso hay un ordenamiento —el peruano— que ya convirtió el balance corriente en regla legal, exigiendo que el ahorro en cuenta corriente no sea negativo (§2.4).
La consecuencia práctica es incómoda y hay que escribirla: un tamizaje que solo mira deuda financiera le da un certificado de buena salud a quien no puede pagar a sus proveedores. La corrección es la estructura del método, y por eso sus pasos van en el orden en que van: el perímetro antes de medir, las cuentas y su calidad —con la cuenta corriente separada de la de capital y el devengo separado de la caja, porque la diferencia entre los dos es un pasivo— antes de los indicadores, la compuerta legal separada del indicador, y el puente al nivel central al final, que es lo único que responde «¿cuánto?».
Esta secuencia tiene respaldo en el trabajo publicado de la casa, un nivel de gobierno más arriba. The Anchor and the Perimeter obtiene la frontera entre lo que el soberano debe y lo que no debe como resultado y no como supuesto, aplicando la prueba de clasificación entidad por entidad; The Recognition Rule mide la distancia entre lo que las reglas obligan a reconocer y la cola que el soberano efectivamente carga; y The Useful Silence explica por qué ese pasivo tiende a quedar sin valorar y a quién le conviene que así sea. Este manual toma de ahí una exigencia y no una opinión: el perímetro se declara antes de medir y se publica con el resultado, porque nada distingue «no hay riesgo» de «no lo miramos».
Tres cosas, en el orden de la serie.
Un método autónomo. El §3 desarrolla diez pasos, del perímetro al monitoreo, con qué entra, qué sale y cuál es la regla de decisión en cada uno, y cierra con la lista de comprobación del revisor. Está escrito para ejecutarse con cualquier herramienta: una planilla y una carpeta de evidencia bastan, y esa es la condición para que el §6 pueda después mostrar dónde esa planilla se rompe. El esqueleto es el ciclo de gestión de riesgo de la OCDE —identificar, analizar, mitigar, transferir o repartir, y acomodar responsablemente el residuo— desplegado en diez pasos operativos. El §2 acredita cada regla en su fuente con su sección o su artículo, y dice dónde las fuentes no coinciden y qué posición toma el manual.
Un ejemplo reproducible. El §4 recorre los diez pasos sobre una cartera de cuatro entidades a lo largo del espectro de riesgo —tres que cubren la escala de punta a punta y una cuarta de perfil mixto, que es la única donde se ve trabajar la regla de consolidación—, con cifras de partida, resultado en cada paso y la lectura, y con el contraste que convierte el ejercicio en una lección y no en una demostración: la misma entidad, las mismas cifras, un libro de reglas distinto, una respuesta distinta. Nunca datos de un cliente. Y un recuadro sobre el caso chileno —un municipio en un ordenamiento que no permite endeudarse—, con los municipios reales nombrados y su dependencia de la transferencia central citada de fuente pública.
Y el límite mayor, declarado aquí y no en la letra chica: esta edición trabaja con un solo período por entidad. El método del §3 pide de dos a cinco ejercicios y la lectura de tendencia que hace falta para juzgar solvencia; la herramienta del §5 toma un ejercicio, y el ejemplo del §4 es, por lo tanto, una foto. Cada cifra que se apoya en esa foto lo dice en el sitio. La serie multianual —variación y sentido por indicador, banda de tendencia, y la conciliación del Paso 9 entre dos corridas por sus cuatro causas— es el trabajo de la segunda edición.
La herramienta que lo ejecuta, y que el cliente se queda. El §5 muestra el módulo pantalla por pantalla, con lo que pide, lo que devuelve, lo que exporta y lo que todavía no hace, declarado como tal. El §6 es honesto sobre el argumento de la planilla: la mayoría de las unidades de finanzas territoriales trabaja en planilla y lo hace bien para una entidad; lo que el manual discute no es la planilla sino lo que le pasa cuando deja de ser un instrumento de análisis y pasa a ser el registro anual de cuarenta entidades, con dos regímenes legales, umbrales por país y una cadena de reporte detrás. El §7 reúne las referencias con su estado de verificación.
Y lo que el manual no entrega, dicho sin adornos. Austral no tiene un paper publicado sobre riesgo fiscal subnacional. La idea de investigación que la casa tenía en este territorio se abandonó por resultado nulo, y el registro de aquella decisión dejó escrito que no existe un caso documentado limpio de absorción por el nivel central de una asociación público-privada estatal o provincial. Este manual es el primer texto de la casa en el terreno, y la nota de método que aquella decisión dejó en pie.
Decirlo es mejor que insinuar un respaldo que no existe, y además es el argumento. Un resultado nulo aquí no es un accidente: es la misma constatación que hace la nota del Fondo cuando encuentra que la mitad de los países evaluados no tiene información sobre sus finanzas subnacionales, y la que hace el documento de la OCDE cuando explica que su propio análisis es mayormente cualitativo porque no existen bases de datos nacionales ni comparadas sobre la incidencia y la gestión de los riesgos fiscales subnacionales, y llama a empezar a construirlas. Las dos fuentes principales de este manual declaran el mismo hueco. En un terreno así, un método que declara lo que no midió vale más que uno que promete cobertura — y esa es, exactamente, la quinta de las cinco cifras.
Quien solo necesite saber si un registro subnacional que le llega a la firma está bien hecho puede ir directo a la lista de comprobación del revisor, al cierre del §3. Quien quiera la lógica en una página, al resumen 3.10.
Cada regla del método del §3 viene de una fuente que puede abrirse y discutirse. Esta sección dice de cuál, con su sección o su párrafo. Pero la honestidad que exige es distinta de la de los manuales anteriores de la serie, y conviene decirlo en la primera página en vez de dejar que el lector lo descubra en la cuarta.
Para la empresa pública existe una herramienta canónica de un organismo internacional, con su guía del usuario publicada, y el manual correspondiente la reimplementa paso a paso. Para el gobierno subnacional no existe ese instrumento. Lo que hay es otra cosa, y es de cuatro clases. Una doctrina de supervisión: la nota metodológica del Fondo Monetario Internacional sobre cómo gestionar los riesgos fiscales que vienen de los gobiernos subnacionales, que fija la cadena diagnóstico → supervisión → exposición del nivel central y propone cinco dimensiones de análisis con un anexo de razones sugeridas. Un marco de gestión de riesgo: el documento de trabajo n.º 46 de la OCDE sobre riesgos fiscales subnacionales crecientes, que aporta la definición operativa de riesgo fiscal, el ciclo de gestión y una taxonomía de seis fuentes. Una práctica estatutaria: media docena de regímenes legales nacionales que fijan topes de endeudamiento subnacional, cada uno midiendo una cosa distinta sobre un denominador distinto, y ninguno comparable con el de al lado sin traducción. Y una iniciativa de solvencia municipal de un banco multilateral que la oferta de la casa venía declarando como base y que, leída de cerca, no es un juego de razones financieras sino un cuestionario cualitativo de autoevaluación (§2.5).
De ahí sale la afirmación que ordena esta sección y que el manual no suaviza: el juego de seis razones, sus dos cortes cada una, sus pesos y su regla de eliminatoria son una calibración de Austral construida sobre esa literatura. No son de ningún organismo. Están informados por las cinco dimensiones del Fondo, por la práctica estatutaria de los países y por la forma en que las agencias de calificación arman su perfil crediticio subnacional; pero el corte concreto que separa un Medium de un High en cada indicador lo elige esta casa, y quien quiera discutirlo lo discute con esta casa y no con el Fondo. El §2.3 lo dice indicador por indicador.
Advertencia de lectura, en los tres puntos donde las fuentes no coinciden. (i) El propio anexo de razones sugeridas de la nota del Fondo mide la carga de deuda contra ingresos propios libres; los topes estatutarios de casi todos los países la miden contra ingresos corrientes o ingresos totales. El método de este manual sigue la segunda convención y no la primera, y el §2.3 explica por qué y a qué costo. (ii) La compuerta legal y el indicador de diagnóstico se parecen en la aritmética y no se parecen en nada más: una produce una consecuencia jurídica, el otro una lectura. El manual los separa siempre, y el §2.4 es la sección donde esa separación se funda. (iii) La iniciativa de solvencia de ciudades del banco multilateral y el motor de este módulo responden preguntas distintas —prácticas y entorno habilitante la primera, estados financieros el segundo— y acreditar la una como fuente del otro sería una cita falsa. La sección §2.5 lo resuelve y dice qué parte de esa iniciativa queda como hoja de ruta del producto y no como fundamento del método.
Advertencia de terminología. Este manual usa «gobierno subnacional» (GSN) como término general —cubre estados, provincias, regiones, departamentos y municipios—, que es exactamente el uso que la nota del Fondo declara en su primera nota al pie. Reserva «municipio» para el argumento específicamente municipal y «entidad territorial» solo al citar el ordenamiento colombiano, que es su término legal. Mantiene «ahorro operacional» sin traducir cuando cita la ley colombiana, porque allí es un término con definición legal propia, y usa «balance operativo» o «balance corriente» fuera de esa cita. Llama «obligaciones devengadas e impagas» a lo que el ordenamiento chileno llama «deuda flotante», y usa el término chileno al citarlo. Las bandas Low / Medium / High no se traducen: son taxonomía del producto y el manual no le da al lector una palabra distinta de la que ve en la pantalla. El semáforo verde / amarillo / rojo sí se traduce, con la precisión que el §2.4 hace: es el nombre con el que la práctica y la literatura conocen al régimen colombiano, no el vocabulario del texto de la ley.
Y una precisión de alcance. Este manual no usa cifras de clientes ni datos de ejecución presupuestaria de ningún organismo presupuestario nacional. Cuando cita la práctica de un país, cita estructura, norma y periodicidad de publicación, nunca magnitudes de sus entidades. La tabla de correspondencia final (§2.8) enlaza cada paso del §3 con la fuente que lo respalda y con la pantalla del §5 que lo ejecuta, y marca los pasos que hoy no tienen pantalla.
Es la fuente que sitúa este diagnóstico dentro de una función de Estado y no dentro de un análisis de crédito, y es la única de la literatura que recorre entera la cadena que a un ministerio de Hacienda le importa: identificar entidades en dificultades → estimar la exposición del nivel central → provisionar → declarar. La nota es de 2022, la preparó Sandeep Saxena para el Departamento de Finanzas Públicas del Fondo y se publicó en la serie de notas metodológicas del departamento con el número 22/03; sus veintitrés páginas se organizan en cinco secciones y dos anexos. Este manual la leyó completa y la cita por sección y por página.
Su tesis, y por qué abre el manual. La nota parte de que las finanzas subnacionales insostenibles son un drenaje continuo de recursos centrales y de que el gobierno central necesita mecanismos institucionales para vigilar sistemáticamente la salud de las finanzas subnacionales y poder gestionar esos riesgos de forma anticipada. Y desglosa, en su primera página, las cuatro formas en que el riesgo subnacional llega al presupuesto nacional, que son las cuatro que el Paso 7 del §3 convierte en canales: el rescate de un gobierno subnacional cuya deuda se vuelve insostenible —por déficits excesivos, endeudamiento fuera de presupuesto, garantías a sus propias empresas o deuda insostenible de esas empresas—; la ejecución de garantías de crédito que el gobierno central otorgó, directamente o a través de instituciones centrales; los préstamos del gobierno central a gobiernos subnacionales que hay que castigar o reestructurar, o cuyo valor se erosiona; y las transferencias centrales que hay que ampliar, sean condicionadas o no. La nota es explícita en que las transferencias condicionadas ligadas a programas prioritarios suben cuando el gobierno subnacional no tiene recursos para cumplir su parte. Es, dicho en el vocabulario de este manual, el rescate que ocurre todos los años sin llamarse rescate.
Y da la magnitud. Citando el estudio del propio Fondo sobre fuentes de choques a la deuda pública en ochenta países entre 1990 y 2014, la nota registra trece episodios de materialización macrocrítica de pasivos contingentes del gobierno central provenientes de gobiernos subnacionales, con un costo medio de 3,7 % del producto y un máximo de 12 %. Su recuadro 1 los pone con nombre: la refinanciación federal de la deuda subnacional brasileña de 1993, dentro de un paquete de rescate de alrededor del 7 % del producto; la asunción federal de deuda provincial argentina entre 2001 y 2004; las transferencias extraordinarias mexicanas tras la crisis de 1995-98, estimadas en 0,5 % del producto; el deterioro de las finanzas estatales indias a comienzos de los 2000; la absorción húngara de la deuda íntegra de los gobiernos locales entre 2011 y 2014; el programa francés de 2016 para desarmar los llamados préstamos tóxicos de los gobiernos locales; el préstamo de emergencia austríaco al estado de Carintia; y las intervenciones estatales estadounidenses sobre municipios en dificultades. Ninguno de esos episodios se vio venir en un registro de deuda financiera bancaria.
La constatación que justifica que este manual exista. La nota mide cuánto se mira este riesgo, y el resultado es incómodo: de los treinta y tres países que recibieron una evaluación de transparencia fiscal del Fondo entre 2013 y 2021, cerca de la mitad no tenía control directo sobre el endeudamiento subnacional y no tenía información, o tenía información limitada, sobre las finanzas subnacionales. Solo cinco de los treinta y tres combinaban publicación trimestral de estados subnacionales con un límite de endeudamiento. El §1 del manual dice que este es un terreno donde el dato es oscuro; la nota lo cuantifica.
Las cinco dimensiones de análisis, que son el esqueleto del §3 Paso 3. La nota propone construir el marco cuantitativo de evaluación de riesgo alrededor de cinco dimensiones analíticas, y las define una por una: la capacidad y flexibilidad fiscal —la capacidad de sostener su posición fiscal y la flexibilidad para ajustar ingresos y gastos futuros, subiendo impuestos, ampliando la base o conteniendo el gasto—; el desempeño operativo —la capacidad de generar ingresos suficientes para cubrir el gasto operativo—; la gestión de liquidez —la capacidad de atender eficientemente sus obligaciones de corto plazo—; la capacidad de endeudamiento —el nivel de endeudamiento y la capacidad de tomar deuda adicional—; y la gestión de activos. El módulo del §5 cubre las cuatro primeras y no cubre la quinta, y el §2.3 lo declara.
El anexo de razones, y el punto donde este manual se aparta de él. El anexo 1 de la nota propone un juego de razones para cada dimensión: ingreso y gasto por habitante; ingresos propios sobre ingresos totales, que la nota describe exactamente como la medida del grado de dependencia de fuentes externas de financiamiento; gasto discrecional sobre gasto total, definiendo el discrecional como el gasto no esencial —el total menos salarios, intereses, servicios obligatorios y proyectos de capital en curso—; balance operativo sobre ingresos; caja libre y activos líquidos sobre pasivos corrientes; deuda de corto plazo sobre deuda total, como medida de riesgo de refinanciamiento; deuda sobre ingresos propios libres, con la alternativa de deuda sobre producto subnacional cuando haya estimaciones fiables; balance operativo antes de intereses y depreciación sobre servicio de la deuda, con la advertencia de que conviene usar el «servicio de deuda máximo futuro» cuando la deuda tenga pagos concentrados, períodos de gracia o tasas iniciales que se reajustan; y tres razones de gestión de activos. Y cierra con una regla de diseño que este manual adopta y repite: conviene mantener el número de indicadores manejable y concentrarse en los que identifican las áreas clave de riesgo de la entidad.
Tres de esas razones el módulo no las calcula hoy y el manual no las promete: las de gestión de activos, el gasto discrecional y las cifras por habitante —que exigen un dato de población que el módulo no tiene—. Y una de ellas el módulo la calcula al revés de como la nota la sugiere: la nota mide la carga de deuda contra ingresos propios libres; el motor la mide contra ingresos totales. Es la divergencia más consecuente de esta sección, está declarada aquí, y el §2.3 la argumenta en vez de disimularla.
Lo que la nota dice sobre cuantificar la exposición del nivel central, que es el Paso 7. Aquí la nota es más práctica de lo que la literatura suele ser, y conviene citarla de cerca porque autoriza un atajo que el manual usa. Dice que la cuantificación del riesgo supone típicamente una estimación de la exposición ponderada por probabilidad, pero que en la mayoría de los casos basta con registrar la exposición máxima que el gobierno central tiene frente a sus gobiernos subnacionales. Y precisa qué hay que medir para registrarla: (1) la deuda y demás pasivos financieros de los gobiernos subnacionales que el gobierno central podría verse obligado a asumir, y (2) cualquier otra salida financiera no anticipada del nivel central hacia el subnacional si la posición financiera de una entidad se deteriora de forma significativa. En términos contables —lo dice la propia nota— esos riesgos son pasivos contingentes, explícitos o implícitos, del gobierno central. Y añade la regla de presentación que el Paso 7 hereda: basta con medir la exposición total bajo cada categoría de riesgo, con una apertura entre obligaciones de corto y de largo plazo que permita separar las salidas potenciales inmediatas, que son las que merecen consideración presupuestaria.
De ahí sale la posición de este manual sobre el Paso 7: no hace falta un modelo de probabilidad para empezar; hace falta publicar los montos que ya existen, por canal y sin sumarlos. Lo que hoy el módulo no hace en absoluto (§5.7).
Y la regla de silencio, que este manual convierte en norma. La nota advierte que, al hacer las provisiones presupuestarias, hay que cuidarse de no identificar explícitamente a los gobiernos subnacionales que probablemente van a reclamar recursos centrales, y que asignar probabilidades —o cualquier apariencia de probabilidad— a pasivos contingentes individuales en un documento publicado es probablemente contraproducente, porque genera riesgo moral por la vía de la expectativa de rescate. La provisión puede hacerse bajo una partida agregada de contingencias. La excepción que la propia nota escribe: los programas de rescate ya acordados o aprobados sí van explícitos, como línea distinta, por transparencia y seguimiento. Es la razón por la que el Paso 7 de este manual nombra y argumenta el rescate implícito y lo publica sin cifra, salvo que exista base para estimarla.
Lo que la nota dice sobre declarar. Su sección III.D pide que el riesgo subnacional se declare rutinariamente, idealmente en una declaración de riesgos fiscales que acompañe o preceda a los documentos presupuestarios anuales, y enumera cuatro contenidos: el desempeño fiscal agregado del sector subnacional con sus indicadores clave; un análisis financiero por entidad enfocado en identificar a las que están en dificultad o cerca de estarla —con las demás agregadas, y examinando suficiencia de ingresos, liquidez, apalancamiento y solvencia de cada una—; las relaciones con el gobierno central, en términos de transferencias, deuda debida, atrasos y garantías vigentes; y los principales riesgos identificados con sus medidas de mitigación y una discusión del régimen de supervisión. Es, punto por punto, lo que la fila subnacional del registro consolidado de M9 debería llevar.
Su recuadro 7 añade la vara con la que esto se mide: el código de transparencia fiscal del Fondo gradúa el indicador de coordinación fiscal con gobiernos subnacionales en tres niveles —básico, publicación anual de informes sobre la condición y el desempeño financiero de los gobiernos subnacionales; bueno, lo anterior más límites a los pasivos o al endeudamiento subnacional; avanzado, publicación trimestral de informes sobre desempeño y condición financiera de los gobiernos locales—. El §2.6 usa esa escala para leer la tabla de práctica de los países, y es la razón por la que esa tabla pregunta por periodicidad y no solo por existencia.
Las cuatro conclusiones de la nota, que el §1 y el §3 de este manual recogen: supervisión central de las finanzas subnacionales, con una unidad dedicada en el ministerio de Hacienda encargada del análisis de riesgo, de alimentar la declaración de riesgos fiscales y de contribuir a la estrategia de gestión; un marco regulatorio del manejo financiero subnacional; un enfoque de gobierno general y no de gobierno central presupuestario; y capacidad de gestión financiera pública en el propio nivel subnacional. Y una advertencia que este manual repite en el Paso 1: el análisis será tan bueno y tan fiable como el dato que lo alimenta, y conseguir ese dato suele ser el problema principal.
El documento de trabajo n.º 46 de la serie sobre federalismo fiscal de la OCDE, de Luiz de Mello y Teresa Ter-Minassian, publicado en junio de 2024 y discutido en la reunión de abril de ese año de la Red de la OCDE sobre Relaciones Fiscales entre Niveles de Gobierno, es la otra pata de esta sección. Se leyó completo. Aporta cuatro cosas, y las cuatro entran al §3.
La definición operativa, y por qué el §3 empieza por la cuenta corriente. El documento define el riesgo fiscal, en su primer párrafo, como acontecimientos cuya realización produce desviaciones significativas de ingresos o de gastos respecto de los montos presupuestados. Es una definición de presupuesto, no de balance, y tiene una consecuencia que el manual sigue hasta el final: lo que hay que mirar primero en un gobierno subnacional no es su stock de deuda sino su cuenta corriente, porque es ahí donde la desviación aparece. La deuda es el resultado acumulado de esa desviación, no su señal temprana.
El ciclo de gestión, que es el esqueleto del §3. Los mensajes clave del documento lo enuncian así: un marco integral de gestión de riesgo subnacional incluye pasos para identificar, analizar, mitigar y, cuando corresponda, transferir los riesgos, además de acomodar responsablemente la materialización de los residuales. El párrafo 31 lo despliega con más precisión —identificación, análisis y en lo posible cuantificación, reporte y divulgación; elección de opciones de prevención, mitigación y, cuando corresponda, reparto o transferencia; y acomodación financiera y gestión operativa de la materialización de los riesgos no transferidos— y le pone la condición que el Paso 9 de este manual hereda: el marco exige arreglos de gobernanza adecuados, porque la información necesaria suele estar dispersa entre unidades que no la comparten a tiempo, y la potestad de tomar ciertos riesgos —las garantías, en primer lugar— suele estar fragmentada dentro de la propia organización.
La taxonomía de seis fuentes, que es la que el §1.2 usa para decir de qué está hecho el riesgo de un gobierno subnacional: riesgos macroeconómicos (2.1); cambio climático y desastres naturales (2.2); salud pública (2.3); pasivos contingentes (2.4); debilidades de las instituciones y los procesos presupuestarios (2.5); y desafíos de la digitalización (2.6). De esas seis, el módulo del §5 mide bien una —los pasivos contingentes, y de forma agregada— y media, la de debilidades presupuestarias, por la vía indirecta de la calidad del dato. El manual lo dice aquí y lo repite en el §5.7. Las otras cuatro entran al método como perímetro declarado del Paso 0 y como lista de lo que no se evaluó del Paso 3, no como indicador.
La correlación, que es la regla del Paso 6. El párrafo 30 es explícito: muchos de los riesgos de esas seis familias están positivamente correlacionados. Las recesiones, los episodios de inflación con su alza de tasas y las depreciaciones cambiarias aumentan a la vez la probabilidad de materialización de los pasivos contingentes explícitos e implícitos; las debilidades de las instituciones presupuestarias amplifican el impacto fiscal de los riesgos macroeconómicos; y el cambio climático aumenta a la vez el riesgo de desastres y el de enfermedades endémicas. El documento cierra el párrafo diciendo que esas correlaciones deben incorporarse adecuadamente a la evaluación y la gestión. El método de este manual lo aplica a la cartera: sumar los peores casos de N entidades de un mismo país supone correlación perfecta y debe etiquetarse como cota superior, no como pronóstico (Austral, Stress-Testing PPP Portfolios).
Y el reparto de responsabilidades entre niveles, que es la frontera que el §1.3 llama «responsabilidad sin control». La sección 3 del documento asigna al gobierno subnacional la identificación, el análisis, el reporte y la divulgación (3.1), la mitigación (3.2) y la gestión del riesgo residual (3.3). La sección 4 asigna al gobierno nacional dos principios rectores, escritos en su párrafo 71: mitigar los riesgos subnacionales que sus propias políticas crean, y hacer que su apoyo a los gobiernos subnacionales golpeados por choques exógenos minimice el riesgo moral; y, segundo, usar las potestades que la legislación nacional —incluida la Constitución— le otorga para minimizar el riesgo de crisis financieras subnacionales. El párrafo anterior explica por qué el nivel nacional no puede desentenderse: la mala gestión subnacional de choques asimétricos tiene efectos de contagio sobre otras entidades, y una crisis financiera subnacional crea riesgo fiscal significativo para el nivel nacional.
Dos piezas del documento que el §3 usa directamente. La primera es el tratamiento de las garantías (párrafos 43 y 44 y recuadro 2): exige mantener un inventario completo y actualizado con frecuencia de las garantías otorgadas, con su naturaleza, su valor facial, su vencimiento y la evolución de desembolsos y amortizaciones de los créditos garantizados; y separa el análisis en dos pasos —evaluar la probabilidad de realización de cada garantía, o al menos de cada una cuyo valor facial supere un umbral elegido, y después estimar el costo fiscal de su ejecución—. El recuadro 2 ordena los métodos de estimación de probabilidad en tres familias —calificación crediticia, modelos estadísticos y modelos financieros— y observa que, dadas las limitaciones de capacidad de muchos gobiernos subnacionales, el método de calificación crediticia suele ser el preferible, aunque incluso ese exige entender los factores que determinan la realización de cada garantía y, en particular, la condición financiera del beneficiario: razones de deuda sobre patrimonio, de servicio de deuda sobre ingresos y de liquidez dan señales útiles. Este manual registra el stock y no valora; la valoración es materia de M7, y esta es la fuente que traza esa frontera.
La segunda es la regla de divulgación con su excepción, párrafos 52 y 53. El documento pide que las leyes de responsabilidad fiscal subnacional o las leyes orgánicas de presupuesto exijan preparar e incluir en los presupuestos anuales un anexo de riesgos fiscales con los riesgos identificados, una evaluación de su probabilidad y costo esperado, las medidas de mitigación y una rendición de cuentas de los riesgos que se materializaron durante el año. Y acto seguido pone el límite: los gobiernos subnacionales más grandes y desarrollados pueden necesitar evitar publicar estimaciones cuantitativas de la probabilidad y el costo de riesgos individuales —el documento nombra expresamente la realización de garantías implícitas— si su divulgación generase riesgo moral significativo, y sugiere que el escrutinio externo, incluido el de una institución fiscal independiente, ayuda a equilibrar transparencia y riesgo moral. Es la misma regla que la nota del Fondo escribe desde el lado del presupuesto, y las dos juntas son la base de la posición del §1.6 y del Paso 7: el canal implícito se nombra, se argumenta y se publica sin cifra.
Esta es la sección que el producto no escribe y el manual sí. Va indicador por indicador, diciendo qué parte viene de la literatura y qué parte es elección de Austral. La regla de lectura es simple: la fuente respalda la razón; el corte lo elige la casa.
| # | Indicador | Cómo se calcula en el motor | Dirección | Procedencia de la razón | Qué es calibración de Austral |
|---|---|---|---|---|---|
| 1 | Autonomía de ingresos | ingresos propios / ingresos totales | menos es peor | Anexo 1 de la nota del Fondo, dimensión de capacidad y flexibilidad fiscal; la nota la define como la medida de la dependencia de fuentes externas de financiamiento | Los dos cortes y el peso |
| 2 | Carga de deuda | deuda / ingresos totales | más es peor | Práctica estatutaria comparada (§2.4 y tabla del §2.6): Brasil, Perú, Colombia, y la tabla de umbrales de la nota del Fondo, que recoge los de diez países —ocho de ellos con un tope de deuda sobre ingresos— | Los dos cortes, el peso, y el denominador: la nota del Fondo sugiere ingresos propios libres (ver abajo) |
| 3 | Servicio de la deuda | (principal + intereses) / ingresos totales | más es peor | Misma práctica estatutaria; la dimensión de capacidad de endeudamiento del Fondo | Los dos cortes, el peso, y la condición de eliminatoria |
| 4 | Balance operativo | (ingresos corrientes − gasto corriente) / ingresos corrientes | menos es peor | Anexo 1 de la nota del Fondo, dimensión de desempeño operativo, «balance operativo sobre ingresos»; y la regla fiscal peruana, que hace de esta magnitud una compuerta legal (§2.4) | Los dos cortes, el peso, y la condición de eliminatoria |
| 5 | Liquidez | activos líquidos / obligaciones de corto plazo | menos es peor | Anexo 1 de la nota del Fondo, dimensión de liquidez, «caja libre y activos líquidos sobre pasivos corrientes» | Los dos cortes y el peso |
| 6 | Pasivos contingentes | contingentes / ingresos totales | más es peor | Sección 2.4 del documento de la OCDE (los contingentes como una de las seis familias) y la práctica de registro a valor facial de su párrafo 43 | Los dos cortes, el peso, y la decisión de expresarlos como razón sobre ingresos |
Los pesos de severidad —que el motor publica en su biblioteca consultable, y que es un acierto del producto porque hace auditable exactamente esto— ordenan los seis en tres clases: solvencia (servicio de la deuda y balance operativo), apalancamiento y liquidez (carga de deuda y liquidez), e informacional (autonomía y contingentes). Ese orden no es de nadie más. Está informado por cómo lo hacen otros —la nota del Fondo reproduce, en su nota al pie 9, la estructura con que una agencia de calificación arma el perfil crediticio de un gobierno subnacional fuera de los Estados Unidos: siete factores ponderados —economía, gestión financiera, flexibilidad presupuestaria, desempeño presupuestario, liquidez, carga de deuda y pasivos contingentes— combinados con el marco institucional del país y ajustados después por factores dominantes y consideraciones soberanas—, y recoge también el estudio de la corporación del tesoro del estado australiano de Nueva Gales del Sur que en 2013 calificó la sostenibilidad financiera de 152 gobiernos locales con diez indicadores en cuatro categorías, con referencias y ponderaciones explícitas y siete bandas de resultado, de «muy fuerte» a «en dificultades»—. Pero la ponderación concreta de este método es de Austral, y el §4.4 la somete a una prueba de sensibilidad para que el lector vea cuánto de la calificación es dato y cuánto es elección de banda.
La decisión de denominador, que es la que hay que defender. El motor mide deuda y servicio de deuda contra ingresos totales, no contra ingresos propios. Las razones son tres y conviene ponerlas enteras porque la fuente principal sugiere lo contrario.
La primera es de doble conteo: medir la deuda contra ingresos propios castiga dos veces la misma debilidad, porque la dependencia de transferencias ya la mide el primer indicador. Una entidad con 25 % de ingresos propios saldría mal en autonomía y cuatro veces peor en carga de deuda que otra idéntica con 100 % de ingresos propios, aunque las dos reciban el mismo flujo de caja para servir la misma deuda.
La segunda es de realidad legal: en un sistema intergubernamental las transferencias no son una gracia sino un derecho establecido por ley o por fórmula constitucional, y en muchos ordenamientos son la fuente dominante y estable del presupuesto local. Tratarlas como si no existieran convierte a todo municipio de un país unitario en un caso desesperado.
La tercera es de comparabilidad con el régimen legal: los topes estatutarios que el §2.4 recoge se miden sobre ingresos corrientes, sobre ingreso corriente promedio o sobre la receita corrente líquida —todos ellos agregados que incluyen transferencias—, y ninguno sobre ingresos propios. Un tamizaje que usara un denominador que ninguna ley usa produciría un orden de cartera que no se puede contrastar con ninguna compuerta.
Y el costo declarado de esa decisión. El anexo 1 de la nota del Fondo sugiere, para la dimensión de capacidad de endeudamiento, la razón deuda sobre ingresos propios libres, con la alternativa de deuda sobre producto subnacional. Este método no la sigue, y hay que decir lo que se pierde: una entidad cuyas transferencias pueden recortarse por decisión del nivel superior tiene menos capacidad real de servir su deuda que una entidad con la misma razón sobre base propia, y este indicador no lo ve. La mitigación es de método, no de fórmula: el indicador de autonomía se lee junto al de carga de deuda, nunca por separado, y el §3 Paso 3 lo escribe como regla de lectura. Quien necesite la razón del anexo del Fondo la calcula aparte, con los mismos insumos del Paso 1; el manual dice cómo. Obsérvese, y el §5.5 vuelve sobre ello, que la calculadora de capacidad de endeudamiento del modo subnacional del propio espacio de trabajo usa la convención contraria —ingresos propios—, lo que deja al producto dando dos respuestas opuestas a la misma pregunta. El manual toma partido por la convención del motor, por las tres razones de arriba, y declara la divergencia en vez de esconderla.
Dos reglas transversales que no son cortes y sí son método.
La primera: un indicador no calculable es N/A y arrastra una bandera de evaluación incompleta, nunca un cero y nunca un Low. Un dato ausente puntuado como cero baja injustamente una calificación; un dato ausente ignorado la sube, y ese es el error peor, porque premia a la entidad que informa menos. La calificación general se publica con su cobertura —cuántos de los seis indicadores se pudieron calcular—, y una entidad con tres indicadores no es comparable con una que tiene seis por mucho que las dos digan «Medium».
La segunda: el balance operativo tiene dos versiones y no son la misma cifra. El balance corriente propiamente tal —ingresos corrientes menos gasto corriente, sobre ingresos corrientes— es el que las agencias publican y el que la dimensión de desempeño operativo de la nota del Fondo describe. Cuando la entidad no aporta la apertura de cuenta corriente, lo que puede calcularse es un margen operativo bruto sobre ingresos totales, que es otra medida. El manual exige declarar cuál de las dos se publicó, y el §4.2 muestra la diferencia con números.
Los umbrales que estaban atribuidos a una agencia de calificación, y la calibración propia que los sustituyó. El módulo publicaba, entre sus conjuntos citados, un juego de cortes atribuido a la metodología de gobiernos locales de una agencia de calificación estadounidense, marcado en el producto como adaptado. Este manual sostuvo desde el principio que nombraba la fuente y no reproducía sus cifras, por una razón doble que conviene conservar escrita aunque el conjunto ya no esté: un manual de una casa de asesoría que republica los cortes de una agencia comercial bajo su propio nombre entra en terreno de licencia y de marca; y, más de fondo, las medianas de una agencia no son un umbral de riesgo sino una descripción del universo que esa agencia califica, de modo que usarlas como corte importa una población de referencia que no tiene por qué parecerse a la cartera del lector.
La recomendación de producto que acompañaba a ese argumento —sustituirlo por una calibración propia de Austral para gobiernos locales de renta alta, rotulada como tal— está entregada. La biblioteca publica hoy, en ese lugar, un conjunto que no lleva nombre de país ni de agencia, cuyo campo de fuente contiene el razonamiento de esta casa en lugar de una cita externa —acceso desarrollado al mercado de bonos municipales, deuda larga a tasa fija, regímenes formales de supervisión o intervención que acotan la cola, y bases tributarias propias amplias y predecibles, que en conjunto sostienen una carga de deuda y un servicio estructuralmente mayores que los del tamizaje por defecto— y que lleva una marca de confianza propia, distinta de «directa», «adaptada» y «sin verificar». Quien necesite comparar contra la metodología de una agencia concreta debe ir a la fuente publicada de esa agencia: este conjunto no la sustituye y lo dice.
Y el manual no lo suaviza en lo que sigue siendo un defecto: esa calibración relaja el corte del indicador eliminatorio de servicio de la deuda (§4.5, §5.2), igual que el conjunto colombiano y el municipal brasileño. Tener el razonamiento declarado es una mejora de honestidad, no una licencia para mover una eliminatoria.
Un indicador de diagnóstico produce una lectura; una compuerta estatutaria produce una consecuencia jurídica. Confundirlas es el error que el §6.7 denuncia y que este manual evita en todas sus páginas: llamar «alerta» a lo que la ley llama «prohibición» convierte una decisión de derecho en una opinión de analista, y el día que la contraloría pregunte por qué se autorizó una operación, la opinión no sirve.
La tabla siguiente recoge los cinco regímenes que el módulo implementa como conjuntos de umbrales citados, más el chileno, que no implementa y que el §2.6 explica. Para cada uno: qué mide, sobre qué denominador legal, y qué consecuencia produce. Todas las cifras están verificadas contra el texto de la norma; las fuentes están en el §7 con su artículo.
| Régimen | Prueba | Denominador legal | Umbral | Consecuencia jurídica |
|---|---|---|---|---|
| Colombia — Ley 358 de 1997, art. 2.º | Intereses de la deuda / ahorro operacional | Ahorro operacional = ingresos corrientes − gastos de funcionamiento − transferencias pagadas (art. 2.º, parágrafo) | ≤ 40 % | Presunción de capacidad de pago: la entidad no requiere autorizaciones de endeudamiento distintas de las de las leyes vigentes |
| Colombia — Ley 358, art. 6.º, en el texto del art. 30 de la Ley 2155 de 2021 | Intereses / ahorro operacional o saldo de la deuda / ingresos corrientes | Los dos del propio artículo | > 60 % o > 100 % | Prohibición de contratar nuevas operaciones de crédito público, salvo las condiciones de los parágrafos 1.º y 2.º (calificación de riesgo, autorización del ministerio, plan de desempeño según categoría de la entidad) |
| Brasil — Resolución del Senado Federal n.º 40 de 2001, art. 3.º | Deuda consolidada líquida / receita corrente líquida | Deuda consolidada menos disponibilidades de caja, aplicaciones financieras y demás haberes financieros (art. 1.º, § 1.º, V); RCL definida en el art. 2.º | 2,0× estados y Distrito Federal; 1,2× municipios | Incumplido el plazo de ajuste, quedan sujetos al art. 31 de la Ley de Responsabilidad Fiscal; durante el ajuste, impedimento de contratar operaciones de crédito (art. 5.º) |
| Brasil — Resolución del Senado Federal n.º 43 de 2001, art. 7.º | (i) monto global de operaciones del ejercicio / RCL; (ii) compromiso anual con amortizaciones, intereses y demás cargas / RCL | Receita corrente líquida (art. 4.º) | (i) 16 %; (ii) 11,5 % | Límites de autorización de cada operación de crédito. El art. 9.º añade un tope de 22 % de la RCL al saldo global de garantías otorgadas, elevable a 32 % bajo condiciones acumulativas |
| Perú — Decreto Legislativo 1275, art. 6.º | (a) saldo de deuda total / promedio de ingresos corrientes totales de los últimos cuatro años; (b) ahorro en cuenta corriente | (a) definido en el art. 3.º; (b) ingreso corriente total − gasto corriente no financiero total | (a) ≤ 100 %; (b) no negativo | Medidas correctivas del art. 8.º: monitoreo preventivo; impedimento de concertar nuevas operaciones de endeudamiento de corto plazo; e impedimento de obtener opinión favorable del ministerio para un nuevo contrato de asociación público-privada o de obras por impuestos que implique mayor endeudamiento |
| India — ancla de la Comisión de Finanzas | Pagos de intereses / ingresos corrientes del año anterior | Los ingresos de cuenta corriente del estado | ≤ 10 % | Margen adicional de endeudamiento de 0,25 % del producto estatal sobre el techo de déficit del 3 %. Incumplirlo no prohíbe endeudarse: hace perder el margen |
| Gobiernos locales de renta alta (no es un país: es la calibración propia de Austral que sustituyó al conjunto atribuido a una agencia, §2.3) | Carga de deuda y servicio de la deuda | Ingresos totales | 0,60 / 1,20 y 0,08 / 0,12, declarados como calibración de la casa y no como cifra de nadie | Ninguna. No es un límite legal ni un referente de mercado citado: es un tamizaje de esta casa para un tipo de gobierno local, con su razonamiento publicado en el propio conjunto |
| Chile | — | — | — | No hay compuerta de endeudamiento ordinario, porque no hay endeudamiento ordinario. Ver §2.6 |
Cinco observaciones de método que salen de leer la tabla completa, y que el §3 Paso 2 convierte en reglas.
Primera: ninguna de estas pruebas mide lo mismo que otra. Colombia mide intereses contra un excedente corriente definido por ley; Brasil mide deuda neta contra un agregado de ingresos corrientes con deducciones específicas; Perú mide deuda total contra un promedio de cuatro años; India mide intereses contra los ingresos de cuenta corriente. Poner las cuatro en la misma columna de una planilla y compararlas es el error que el §6.6 llama «el umbral del vecino». Y es lo que hace, sin decirlo, cualquier preajuste de país que solo reescriba cortes: el §5.2 muestra que un conjunto gobierna únicamente los indicadores que su fuente regula y que los demás siguen en las bandas por defecto, con la etiqueta de la ley extranjera encima.
Segunda: dentro del módulo, ninguna de las cinco se calcula sobre el denominador exacto de su ley, salvo las dos compuertas de intereses. El motor calcula la compuerta colombiana sobre el ahorro operacional y la india sobre los ingresos corrientes —es decir, sobre sus denominadores legales— y eso está bien hecho. Las demás se mapean sobre las razones del diagnóstico: el tope brasileño se evalúa como deuda bruta sobre ingresos totales cuando la ley dice deuda neta sobre receita corrente líquida; el peruano, sobre ingresos totales de un año cuando la ley dice promedio de cuatro. Es una aproximación de tamizaje, el producto la declara con una marca de confianza por conjunto, y el manual la repite en el sitio donde importa: antes de cualquier uso de cumplimiento, el cálculo se rehace con las definiciones legales sobre cifras auditadas.
Tercera: el «semáforo» colombiano no está en el texto de la ley, y su luz amarilla ya no existe. La expresión es de la práctica y de la literatura —la propia nota del Fondo la llama «el famoso sistema de semáforo» al describir el régimen—, pero los artículos de la Ley 358 hablan de presunción de capacidad de pago, de planes de desempeño y de prohibición, no de colores. Y hay un hecho que cambia la lectura: los artículos 4.º y 5.º, que eran los que regulaban la franja intermedia entre 40 % y 60 %, fueron derogados por el artículo 114 de la Ley 795 de 2003 —lo que el recuadro 5 de la nota del Fondo describe, en otras palabras, como la eliminación de la zona amarilla—. Lo que queda hoy es un régimen de dos umbrales con salidas condicionadas: presunción de capacidad hasta 40 %, y por encima de 60 % de intereses sobre ahorro operacional o de 100 % de deuda sobre ingresos corrientes, prohibición con las excepciones que los parágrafos del artículo 6.º abren según la categoría de la entidad. Un manual que dibuje hoy tres luces está describiendo un régimen que dejó de existir en 2003. El módulo, en cambio, sigue rotulando su conjunto colombiano como «semáforo» en las tres superficies de cara al cliente que lo describen, y ese defecto de producto sigue abierto y va declarado (§5.2). El corte de deuda sí se corrigió: el conjunto ya no aplica el 80 % que la ley dejó atrás en 2021, sino 1,00 como tope estatutario con un corte intermedio de 0,80 declarado expresamente como alerta temprana de esta casa y no como ley. El §4.3 mide qué costaba el corte viejo sobre el paquete de demostración — una banda de indicador y ninguna calificación general, que es exactamente lo que hace que este tipo de defecto sobreviva sin que nadie lo note.
Cuarta: un denominador no positivo es el peor resultado posible de la prueba, no un resultado no calculable. La compuerta colombiana se mide contra el ahorro operacional. Una entidad sin ahorro operacional —negativo o cero— es, bajo la lógica del artículo 1.º de la ley, exactamente el caso que la ley quiere detener: no tiene de dónde servir intereses, y su capacidad de pago, definida como «el flujo mínimo de ahorro operacional que permite efectuar cumplidamente el servicio de la deuda en todos los años, dejando un remanente para financiar inversiones», es inexistente. El motor, hoy, devuelve no calculable en ese caso y excluye la compuerta de la consolidación. Es la entidad que peor está y la prueba que debería condenarla se calla (§4.3, §5.7).
Quinta, y es la que explica por qué este manual pone el balance operativo entre las eliminatorias: hay un ordenamiento que ya lo hizo. La segunda regla fiscal peruana no es un indicador de diagnóstico: es una regla legal que exige que el ahorro en cuenta corriente no sea negativo, y su incumplimiento dispara las medidas correctivas del artículo 8.º, incluido el impedimento de obtener la opinión favorable del ministerio para una nueva asociación público-privada. Es decir: un país entero ya decidió que un déficit corriente en un gobierno subnacional es una condición eliminatoria y no una nota al pie. La calibración de Austral coincide con esa decisión; el corte exacto, en cambio, sigue siendo de la casa, y el §4.5 muestra el defecto de graduación que arrastra —una eliminatoria que se dispara en el cero exacto da High a un presupuesto corriente equilibrado y Low a uno con una centésima de superávit, y puede dar High a una entidad sin deuda ni contingentes por medio punto de déficit corriente—. Es una crítica del manual a su propia herramienta, y el §3 Paso 4 propone la corrección: graduar la eliminatoria por magnitud, o dejar que fije un piso en la banda intermedia, y condicionarla a apalancamiento no trivial.
Hay que decir esto con precisión porque la oferta comercial de esta casa venía declarando esta iniciativa como base metodológica del diagnóstico, y no lo es.
La iniciativa existe, es seria y es del Banco Mundial: creada en 2014, cofinanciada por el servicio de asesoría en infraestructura público-privada del propio Banco, por la asociación coreana de crecimiento verde y por una fundación privada, opera por tres vías —academias de solvencia, asistencia técnica y productos de conocimiento—. Su instrumento publicado se llama, con ese nombre exacto, herramienta de autoevaluación y planificación de solvencia de ciudades, y su alcance declarado de «autoridad local» incluye municipios, estados y regiones y sus entidades de propósito especial: empresas operadoras de servicios, bancos municipales y asociaciones público-privadas subnacionales. La iniciativa mantiene además una base de datos de endeudamiento de gobiernos locales de países en desarrollo, agregada por país y a nivel de entidad.
Lo que la herramienta hace. La autoridad local responde un cuestionario sobre sus mandatos de servicio, su gestión financiera, su desempeño financiero, su proceso de planificación y su entorno habilitante. De esas respuestas la herramienta deduce una lista de desafíos de solvencia y le asigna a cada uno una intensidad de 0 a 100 %, donde más alto es más severo. El producto de salida es un plan de acción. No es una calificación de crédito y no calcula razones financieras.
Por qué no puede ser la base de este método. El módulo del §5 es un motor de seis razones financieras con bandas, eliminatorias de solvencia y promedio ponderado. La herramienta del Banco es un instrumento cualitativo de autoevaluación puntuado por intensidad de desafío. Son dos cosas distintas con propósitos distintos: una diagnostica prácticas y entorno; el otro mide estados financieros. Acreditar un instrumento cualitativo como fuente de un motor cuantitativo es exactamente el tipo de atajo que la disciplina de esta serie no se permite desde su primer manual, y por eso la base metodológica declarada de M10 son la nota del Fondo, el marco de la OCDE y la práctica estatutaria y de análisis de sostenibilidad de deuda subnacional, que es lo que el motor efectivamente implementa.
Y qué queda de ella, que no es poco. Lo que la herramienta cubre es precisamente la mitad que este método no cubre: el entorno habilitante y la calidad de las prácticas. Un gobierno subnacional con seis razones limpias y un proceso presupuestario roto es un riesgo que este diagnóstico no ve, y la sección 2.5 del documento de la OCDE —debilidades de las instituciones y los procesos presupuestarios— dice que esa es una de las seis familias de riesgo. La nota del Fondo llega a lo mismo desde otro lado: su anexo 2 enumera los elementos de un sistema de gestión financiera pública subnacional sano —formulación presupuestaria creíble, marco de gestión de inversión pública, función de gestión de riesgos fiscales, ejecución presupuestaria con control interno y gestión de caja, sistema de reporte financiero, sistema de información, auditoría externa independiente y marco legal completo—, y su figura 5 muestra que, en los nueve países con evaluaciones de gestión de finanzas públicas en los dos niveles, los puntajes subnacionales tienden a ser inferiores a los nacionales, con las debilidades más marcadas justamente en formulación presupuestaria y en gestión de riesgos fiscales.
La conclusión operativa, y es de producto y no de manual: una capa cualitativa de entorno y prácticas, construida sobre el marco de esa iniciativa, es la extensión natural de este módulo y queda como hoja de ruta declarada. Mientras no exista, el manual dice qué no evalúa y el §1.6 lo cuenta entre las cinco cifras que entrega —la quinta es «qué no se evaluó y por qué»—. Y la corrección de coherencia que esto obliga: la oferta, el manual en pantalla del módulo y este manual tienen que declarar la misma base, cosa que hoy no ocurre (§5.8).
La tabla anterior dice qué exige la ley. Esta dice qué hace el nivel central con ella: quién supervisa, si la supervisión es ex ante —autorización previa de la operación— o ex post —reporte y evaluación—, qué se publica y con qué periodicidad. Se cita estructura y práctica; no se usan cifras de ninguna entidad. La escala de referencia para la última columna es la del código de transparencia fiscal citado en el §2.1: anual es el nivel básico, anual más límite de endeudamiento es el bueno, trimestral es el avanzado.
| País | Quién supervisa | Ex ante / ex post | Qué se publica y con qué periodicidad | Norma |
|---|---|---|---|---|
| Chile | Subsecretaría de Desarrollo Regional y Administrativo; Contraloría General de la República | Ninguna de las dos sobre endeudamiento ordinario: no lo hay. Supervisión ex post sobre pasivos y ejecución | Informe trimestral al concejo sobre el detalle mensual de los pasivos acumulados, desglosando cuentas por pagar del municipio y de las corporaciones municipales; registro mensual público del desglose de gastos; ambos disponibles en la web del municipio o en el portal de la subsecretaría; informe trimestral de avance presupuestario de la unidad de control | Ley 18.695 (texto refundido, DFL N.º 1 de 2006), arts. 13, 14, 27 letras c) a f), 29 letra d) y 140 |
| Colombia | Ministerio de Hacienda y Crédito Público — Dirección General de Apoyo Fiscal | Ex ante por autorización cuando se superan los indicadores; ex post por planes de desempeño | Envío trimestral al ministerio de la evolución de los planes de desempeño; sistema nacional de registro del crédito de las entidades territoriales y de las garantías que otorgan | Ley 358 de 1997, arts. 6.º, 9.º, 10, 12 y 13; art. 30 de la Ley 2155 de 2021 |
| Perú | Ministerio de Economía y Finanzas; Contraloría General de la República | Ex post con consecuencia ex ante: las medidas correctivas impiden nuevas operaciones | Reporte trimestral de seguimiento de las finanzas y del cumplimiento de reglas fiscales, dentro de los 45 días de cerrado el trimestre; informe anual de evaluación de cumplimiento, remitido al Congreso; lista de entidades sujetas a medidas correctivas, publicada por resolución ministerial | Decreto Legislativo 1275, arts. 6.º, 7.º, 8.º y 10 |
| Brasil | Senado Federal (fija los límites); Ministerio de Hacienda (recibe los datos) | Ex ante: cada operación de crédito se autoriza contra los límites | Relación deuda consolidada líquida / receita corrente líquida cuatrimestral, consignada en el informe de gestión fiscal de la ley de responsabilidad fiscal; datos remitidos al ministerio dentro de los 30 días de la fecha de referencia | Resolución del Senado Federal n.º 40 de 2001, arts. 3.º, 4.º y 5.º; n.º 43 de 2001, arts. 7.º y 9.º |
| México | Secretaría de Hacienda y Crédito Público | Ex post con consecuencia ex ante: el Techo de Financiamiento Neto de cada categoría limita el endeudamiento nuevo, y el nivel más severo lo lleva a cero | Sistema de Alertas publicado de forma permanente en el sitio de la Secretaría: actualizado trimestralmente para entidades federativas (dentro de los 60 días naturales del cierre del trimestre), semestralmente para municipios (dentro de 90 días) y anualmente para otros entes públicos; clasifica a cada entidad en tres niveles de endeudamiento con su techo de financiamiento neto asociado | Ley de Disciplina Financiera de las Entidades Federativas y los Municipios, arts. 44, 45, 46, 47 y 48 |
| India (fila de referencia fuera de la región) | Ministerio de Hacienda del gobierno de la Unión — Departamento de Gasto | Ex ante: el techo neto de endeudamiento de cada estado lo consiente el centro | El consentimiento y el margen adicional se determinan con las cifras de las cuentas financieras del estado de dos años antes | Recomendación de la Comisión de Finanzas (párrafo 14.64 del informe de la Decimocuarta Comisión), aplicada por el gobierno de la Unión |
Cinco lecturas de la tabla, en el orden en que el manual las usa.
Chile es la fila más interesante del manual, y la razón es que ahí no hay deuda que medir. El patrimonio municipal está enumerado taxativamente en el artículo 13 del texto refundido de la ley orgánica constitucional de municipalidades: bienes corporales e incorporales, el aporte del gobierno regional, los ingresos del Fondo Común Municipal, los derechos por servicios, permisos y concesiones, los ingresos de sus actividades y establecimientos, los tributos de clara identificación local que la ley permita —impuesto territorial, permisos de circulación, patentes—, las multas e intereses a beneficio municipal, y los demás ingresos que las leyes vigentes les asignen. No hay ninguna letra de empréstitos, de deuda ni de operaciones de crédito, y la palabra «crédito» no aparece una sola vez en el texto completo de la ley. El artículo 140 cierra la puerta por el costado: «Ninguna corporación, fundación o asociación municipal, creada o que se cree en virtud de ésta u otras leyes, podrá contratar empréstitos.» El régimen de los gobiernos regionales es el mismo patrón: el artículo 69 del texto refundido de su ley orgánica enumera el patrimonio regional —bienes transferidos por el Fisco, bienes adquiridos y sus frutos, donaciones, herencias y legados, ingresos por servicios y por permisos y concesiones, ingresos del artículo 19 n.º 20 de la Constitución, los recursos del Fondo Nacional de Desarrollo Regional, las obligaciones que contraiga en el desarrollo de sus actividades conforme a la ley, los derechos y obligaciones de su participación en asociaciones, y los demás recursos legales— sin letra de empréstitos; y su artículo 101 dispone que el aporte del gobierno regional a corporaciones y fundaciones no podrá financiarse mediante la contratación de empréstitos, y que los gobiernos regionales no podrán afianzar ni garantizar los compromisos financieros de esas entidades, ni esos compromisos dan lugar a acción de cobro contra ellos.
La consecuencia para el método es la que ordena el recuadro del §4.7 y la decisión de producto que el §5.7 pide: para un gobierno subnacional chileno, los dos indicadores más pesados del motor —carga de deuda y servicio de la deuda, este último además eliminatorio— miden algo que el marco legal no contempla como fuente ordinaria de financiamiento. Una cartera de municipios chilenos tamizada hoy devolvería una lista plana en los dos indicadores que más pesan y le daría un certificado de buena salud a quien no puede pagar a sus proveedores. Y no vería lo que el municipio chileno efectivamente arrastra: la deuda flotante —la diferencia, al cierre del ejercicio, entre el total de gastos devengados en el ejercicio y el total de pagos correspondientes a esos gastos; es decir, el gasto devengado que quedó impago, que no es deuda acumulada ni deuda vencida—, los déficits de los servicios de salud y educación traspasados, y las obligaciones judiciales. La regla general que el §2.7 saca de aquí: un Low en carga de deuda porque la ley prohíbe endeudarse no es una buena noticia, y el tamizaje debe declarar esos indicadores no aplicables en vez de premiarlos.
Y una precisión sobre la fuente de datos, porque la pregunta se hace sola: sí existe información pública suficiente para un caso chileno, y no viene de un organismo presupuestario nacional. La obligación legal de la que sale está en el artículo 27 letras c) a f) de la ley orgánica: la unidad de administración y finanzas debe informar trimestralmente al concejo el detalle mensual de los pasivos acumulados, desglosando las cuentas por pagar del municipio y de las corporaciones municipales —que están obligadas a informarle su situación financiera con ese desglose—, mantener un registro mensual público del desglose de gastos, remitirlo a la subsecretaría, y publicar el informe trimestral y el registro mensual en la web del municipio o, si no la tiene, en el portal de la subsecretaría. El sistema nacional de información municipal de esa subsecretaría es el lugar donde eso se consolida y se publica, con clasificador presupuestario, diccionario de variables, diccionario de indicadores, ficha comunal y centro de descargas. Una advertencia sobre su cobertura, verificada al día de cierre de esta edición: los menús de indicadores y variables del sistema se ofrecen para el período 2001-2013 y el clasificador presupuestario para 2008-2013, mientras la publicación institucional del sistema compila información 2021-2024. Quien vaya a construir una serie con esa fuente debe verificar la cobertura campo por campo antes de comprometer un ejercicio; el §4.7 lo dice donde corresponde.
Colombia es el único de los cinco que combina las tres cosas: una compuerta legal con consecuencia, un sistema de autorización con plan de desempeño, y un registro nacional del crédito y de las garantías otorgadas por las entidades territoriales. Ese registro es precisamente lo que el Paso 5 de este manual pide para los contingentes y lo que casi ningún país tiene. Su régimen es además el más citado de la literatura comparada: la nota del Fondo le dedica un recuadro entero y lo sitúa dentro de un conjunto más amplio —límites cuantitativos al gasto de funcionamiento por la Ley 617 de 2000, régimen de insolvencia territorial por la Ley 550 de 1999, reglas de planeación financiera y presupuestación por la Ley 819 de 2003, y prohibición de garantía de la Nación a la deuda interna subnacional—, y registra que la ley de responsabilidad fiscal prohíbe además que la Nación preste o garantice a una entidad territorial que esté violando los límites o que tenga atrasos con el gobierno, con la invalidez del contrato de crédito y la restitución de los fondos como sanción. Es el ejemplo que el §3 Paso 2 usa para mostrar qué significa que una compuerta tenga consecuencia.
Perú es el régimen que más se parece al método de este manual, y por eso conviene mirarlo: sus dos reglas fiscales son exactamente un indicador de stock y un indicador de cuenta corriente; su evaluación es anual con seguimiento trimestral; sus consecuencias están graduadas —monitoreo preventivo, impedimento de endeudamiento de corto plazo, impedimento de opinión favorable para una nueva asociación público-privada—; y la lista de entidades afectadas se publica. Un ministerio que quiera construir lo que el §3 describe tiene aquí el modelo institucional más cercano.
Brasil es el régimen de techo de stock con ajuste de senda, y enseña algo que el §3 Paso 9 necesita: el límite de deuda consolidada líquida se fijó con un período de ajuste de quince ejercicios contados desde el cierre del año de publicación de la resolución, con reducción mínima de un quinceavo del exceso por ejercicio y medición cuatrimestral consignada en el informe de gestión fiscal. Es decir, el techo no llegó de golpe: llegó con una trayectoria, con una métrica de seguimiento y con una sanción por desviarse de la trayectoria —impedimento de contratar operaciones de crédito mientras dure la irregularidad—. Es el diseño que The Pipeline Under the Ceiling describe para el nivel central, aplicado un nivel más abajo.
México es el sistema de alerta más parecido a este método de todos los que existen, y ahora se cita por artículo. La Ley de Disciplina Financiera de las Entidades Federativas y los Municipios mide a cada ente público con tres indicadores (art. 44): deuda y obligaciones financieras sobre ingresos de libre disposición; servicio de esa deuda sobre la misma base; y obligaciones de corto plazo y proveedores, menos efectivo y bancos, sobre ingresos totales. Con ellos clasifica a la entidad en tres niveles —sostenible, en observación, elevado— (art. 45) y liga cada nivel a un Techo de Financiamiento Neto: 15 % de los ingresos de libre disposición si sostenible, 5 % si en observación, cero si elevado (art. 46); el ente que quede en nivel elevado debe firmar un convenio de responsabilidad hacendaria (art. 47). Una precisión que corrige al manual anterior y a la nota del Fondo que lo resumía: la periodicidad de publicación del Sistema de Alertas no es uniformemente trimestral — el art. 48 la fija en trimestral para entidades federativas, semestral para municipios y anual para el resto de los entes públicos. Lo que sigue sin poder verificarse contra el texto de la Ley —y solo está confirmado a través de la nota del Fondo, que cita al gobierno de México— es que la entidad que incumpla sus obligaciones financieras se clasifique automáticamente en el nivel más severo: el art. 44 remite esa clase de detalle a disposiciones administrativas de la Secretaría que no se abrieron. Con el texto de la ley disponible, México entra en la tabla anterior con fila propia.
Seis reglas son propias de esta casa. Ninguna contradice a las fuentes anteriores; todas dicen algo que las fuentes no dicen, porque las fuentes escriben para un supervisor y este manual escribe para quien tiene que producir un número y defenderlo.
(i) La compuerta legal se separa del indicador de diagnóstico, siempre, y se publica con vocabulario distinto. Un indicador produce una banda; una compuerta produce una situación jurídica —puede endeudarse, puede con autorización, no puede—. El §3 los separa en dos pasos y no los promedia nunca. La razón es de defensa: el día que la decisión se revise, lo que sostiene la autorización es el cálculo hecho sobre el denominador de la ley, no el tamizaje.
(ii) La ausencia de deuda financiera no es una buena noticia cuando el ordenamiento la prohíbe. Es la regla que sale de la fila chilena y vale para cualquier régimen equivalente. Un indicador de carga de deuda que devuelve Low porque no puede haber deuda no está midiendo: está devolviendo una propiedad del ordenamiento disfrazada de propiedad de la entidad. El tratamiento correcto es declararlo no aplicable, redistribuir el peso hacia los indicadores que sí miden —autonomía, balance operativo, liquidez y obligaciones devengadas e impagas— y publicar la cobertura resultante.
(iii) El perímetro de lo que el soberano realmente debe. Es la tesis de The Anchor and the Perimeter aplicada un nivel de gobierno más abajo: lo que un Estado debe no es lo que su registro de deuda dice, sino lo que su perímetro contiene. En el nivel subnacional el perímetro es más traicionero que en el central, porque «el municipio» casi nunca es una sola contabilidad: hay administración central, servicios traspasados, corporaciones y fundaciones, empresas de servicios y, en algunos ordenamientos, fondos separados. Diagnosticar la administración central de un municipio cuyo déficit vive íntegro en su corporación de salud es el error más caro del Paso 0.
(iv) La retención de riesgo como decisión y no como herencia. The Optimal Risk-Retention Frontier sostiene que un ministerio de Hacienda debe decidir explícitamente qué riesgo retiene. Aplicado aquí: el nivel central retiene, de hecho, el riesgo subnacional que no transfirió a nadie —el rescate implícito— y lo retiene sin haberlo decidido ni haberlo puesto en un presupuesto. El Paso 7 obliga a escribir esa retención por canal; el Paso 8 obliga a llevarla a la declaración de riesgos fiscales. Es la misma dirección en la que apuntan la nota del Fondo, cuando dice que basta con registrar la exposición máxima, y el documento de la OCDE, cuando pide un anexo de riesgos fiscales.
(v) La cartera correlacionada. N gobiernos subnacionales de un mismo país comparten el ciclo económico, la fórmula de transferencias y, muchas veces, el precio de una materia prima. Sus riesgos no son independientes, el párrafo 30 del documento de la OCDE lo dice para las familias de riesgo y Stress-Testing PPP Portfolios lo modela para una cartera de contratos. La consecuencia operativa del Paso 6: la suma de los peores casos supone correlación perfecta y se publica como cota superior, con esa etiqueta.
(vi) Los techos de flujo y de stock, y cómo se administra una cartera bajo un techo activo. The Pipeline Under the Ceiling separa el techo que limita el stock del que limita el flujo anual y muestra que administrar una cartera bajo un techo activo es un problema de orden, no de suma. El régimen brasileño de la tabla anterior es la versión estatutaria de ese problema: un tope de stock con senda de ajuste de quince años, y un tope de flujo anual de operaciones, que son dos restricciones distintas sobre la misma entidad.
Y la nota que este manual está obligado a escribir. Austral no tiene un paper publicado sobre riesgo fiscal subnacional. La idea de investigación que la casa tenía en este territorio —la brecha de las asociaciones público-privadas subnacionales— se abandonó en junio de 2026 por resultado nulo: la prueba no dio una dirección consistente, y el registro de esa decisión dejó escrito que no existe un caso documentado limpio de absorción por el nivel central de una asociación público-privada estatal o provincial. Este manual es la nota de método que aquella decisión dejó en pie, y es el primer texto de la casa en el territorio.
Decirlo es mejor que insinuar un respaldo que no existe, y además es el argumento. Un resultado nulo en este terreno no es un accidente: es la misma constatación que la nota del Fondo hace cuando encuentra que la mitad de los países evaluados no tiene información sobre sus finanzas subnacionales, y que el documento de la OCDE hace cuando dice que su análisis es mayormente cualitativo y normativo, con referencias solo anecdóticas a buenas prácticas, porque no existen bases de datos nacionales ni comparadas sobre la incidencia y la gestión de los riesgos fiscales subnacionales, y llama a empezar a construirlas. Las dos fuentes principales de este manual declaran el mismo hueco. En un terreno así, un método que declara lo que no midió vale más que uno que promete cobertura, y esa es exactamente la quinta cifra que el §1.6 promete entregar.
| Paso del §3 | Fuente que lo respalda | Pantalla del §5 |
|---|---|---|
| 0 — Perímetro y exclusiones | OCDE §3.1.1 (identificación de vulnerabilidades y dispersión de la información); nota del Fondo, anexo 2 (cobertura del reporte) y su exigencia de cubrir todo el gobierno general | Sin pantalla |
| 1 — Las cuentas y su calidad | Nota del Fondo, anexo 1 (las razones y sus insumos) y anexo 2 (sistema de reporte financiero); OCDE §2.5 (debilidades presupuestarias) | Evaluación de riesgo — bloques de presupuesto, balance y cuenta corriente |
| 2 — La compuerta estatutaria | Los cinco regímenes del §2.4, cada uno en su artículo; nota del Fondo, tabla 1 y recuadro 5 | Evaluación de riesgo — selector de conjunto de umbrales (solo si el conjunto la introduce) |
| 3 — Los seis indicadores | Nota del Fondo, cinco dimensiones y anexo 1; calibración de Austral (§2.3) | Evaluación de riesgo — tabla de indicadores |
| 4 — Consolidación a una calificación | Estructura de perfil ponderado documentada en la nota del Fondo (nota 9 y recuadro 3); eliminatorias y pesos, calibración de Austral | Evaluación de riesgo — calificación general y alertas |
| 5 — Contingentes y obligaciones que no son deuda financiera | OCDE §2.4 y ¶43 (inventario a valor facial); nota del Fondo (arreglos y deuda fuera de presupuesto) | Evaluación de riesgo — un solo campo agregado; sin desglose |
| 6 — Lectura de cartera | OCDE ¶30 (correlación); Austral, Stress-Testing PPP Portfolios | Comparación por lotes — con cinco indicadores, no seis |
| 7 — El puente al nivel central | Nota del Fondo, III.A «Cuantificar el riesgo» (exposición máxima por categoría, corto y largo plazo) y III.C (la regla de no asignar probabilidades publicadas); OCDE ¶53; Austral, The Recognition Rule, The Optimal Risk-Retention Frontier, The Useful Silence | Sin pantalla |
| 8 — Los destinos de cada cifra | Nota del Fondo, III.D y recuadro 7 (código de transparencia fiscal); OCDE ¶52 (anexo de riesgos fiscales) | Sin adaptador hacia el Estado de Riesgos Fiscales (M9) |
| 9 — Gobernanza, monitoreo y actualización | Nota del Fondo, conclusiones (unidad dedicada en el ministerio) y anexo 2; OCDE ¶32 y ¶36 (punto focal y fragmentación de la potestad) | Biblioteca de umbrales y de preajustes; informe de tarjeta de riesgo |
La tabla inversa —pantalla por pantalla, con lo que entra y lo que sale— está en el §5.1.
Diez pasos, del perímetro al monitoreo. Cada uno declara qué entra, qué sale y cuál es la regla — la regla es lo que convierte el paso en algo reproducible por otro analista con los mismos datos. El esqueleto es el ciclo de gestión de riesgo de la OCDE —identificar, analizar, mitigar, transferir o repartir, y acomodar responsablemente el residuo (§2.2)— desplegado en diez pasos operativos: los Pasos 0 a 3 identifican, los Pasos 4 a 6 analizan, el Paso 7 mide la retención, y los Pasos 8 y 9 declaran y gobiernan.
El método está escrito para ejecutarse con cualquier herramienta. Una planilla y una carpeta de evidencia bastan, y esa es la condición para que el §6 pueda después mostrar dónde esa planilla se rompe. Donde la práctica del módulo del §5 se aparta de la fuente, o donde el módulo todavía no ejecuta el paso, se dice en el paso y se repite en el §5. Dos pasos —el Paso 0 y el Paso 7— no tienen hoy ninguna pantalla que los ejecute, y se enseñan igual, porque son el primero y el más consecuente.
Cuatro convenciones rigen los diez pasos. Conviene fijarlas antes, porque cada una es un error frecuente escrito al revés.
(1) Un dato que no existe no es un cero. Un ingreso no reportado, unas obligaciones de corto plazo en blanco, un inventario de garantías que nadie levantó se dejan vacíos, y todo indicador que los necesite devuelve no calculable y se cuenta como brecha de dato. Escribir un cero es afirmar que la cifra es cero. La distinción parece de forma y decide resultados: un dato ausente puntuado como cero baja injustamente una calificación, y un dato ausente ignorado la sube — y el segundo error es el peor, porque premia a la entidad que informa menos.
(2) Las tres obligaciones no se suman sin etiqueta. Deuda financiera —crédito bancario, bonos, arrendamiento financiero—, obligaciones devengadas e impagas —el gasto devengado en el ejercicio que al cierre está sin pagar; la deuda flotante del ordenamiento chileno— y pasivos contingentes —garantías, empresas y servicios, litigios— son deudas en el sentido corriente de la palabra y tienen exigibilidad, plazo y tratamiento contable distintos. El método las mide por separado y solo las suma cuando dice explícitamente qué está sumando y por qué.
(3) Una compuerta legal no es un indicador de diagnóstico. La compuerta produce una consecuencia jurídica —puede endeudarse, puede con autorización, no puede—; el indicador produce una lectura. Se parecen en la aritmética y en nada más. El método las separa en dos pasos distintos, las publica con vocabularios distintos y no las promedia nunca (§2.7).
(4) Toda cifra sale con su base y su fecha. Una razón sin decir sobre qué denominador se calculó, y una cifra sin decir a qué cierre corresponde, no son auditables. Esta es la convención que el Paso 9 convierte en campos obligatorios del registro.
Entra: el nombre de un gobierno subnacional, y el listado de las entidades vinculadas a él — su organigrama, el anexo de su presupuesto, el registro de sus corporaciones y fundaciones, el registro de sus empresas de servicios, y las entidades que ninguna de esas listas contiene pero cuyo déficit acaba en su presupuesto.
Sale: la definición escrita de qué se está midiendo, con su lista de exclusiones. Cada exclusión con su razón y, cuando sea material, con un orden de magnitud. La segunda lista es tan parte del entregable como la primera.
La regla que gobierna este paso es una sola y se enuncia antes de los cortes: el perímetro se decide antes de medir y se publica con el resultado, porque nada distingue «no hay riesgo» de «no lo miramos». (Austral, The Anchor and the Perimeter.)
Un gobierno subnacional tiene, típicamente, cinco capas, y las cinco pueden generar obligaciones que terminan en su presupuesto:
| Capa | Qué es | Por dónde llega la obligación |
|---|---|---|
| Administración central | El presupuesto propiamente tal de la entidad | Directamente: es lo que casi todo registro mide |
| Servicios traspasados | Competencias transferidas desde el nivel central —salud primaria, educación— operadas por la entidad, con financiamiento propio, transferido o mixto | El déficit de operación, que la administración central cubre o deja impago |
| Corporaciones y fundaciones | Personas jurídicas de derecho privado creadas o participadas por la entidad para prestar servicios | El aporte para sostenerlas, el pasivo devengado que acumulan y —donde la ley lo permite— la garantía que la entidad les dio |
| Empresas y servicios | Empresas de agua, residuos, transporte, estacionamientos, mercados | El aporte de capital, el subsidio a la tarifa y la garantía |
| Fondos y patrimonios separados | Fondos de pensiones del personal, fondos de contingencia, patrimonios de afectación | El déficit actuarial y el compromiso no presupuestado |
La trampa clásica de este paso, y el error más caro del método entero: diagnosticar la administración central de un municipio cuyo déficit vive íntegro en su corporación de salud. El indicador de balance operativo de la administración central sale limpio, la calificación general sale baja, y la obligación que el nivel central va a terminar pagando está en un balance que el diagnóstico no abrió. Es el análogo subnacional exacto de medir la deuda garantizada de una empresa pública y llamarla exposición del Estado.
El orden importa: cada corte supone que el anterior ya se aplicó.
(a) ¿Es una unidad con contabilidad propia? Una dependencia sin cuentas separadas no se diagnostica aparte: se consolida con la entidad que la administra. Una corporación con personalidad jurídica, presupuesto y estados propios sí es una unidad, y la decisión de consolidarla o no es del corte siguiente.
(b) ¿Está dentro del perímetro de esta entidad, o de otra? El criterio es quién termina pagando, no quién figura como constituyente. Una corporación creada por tres municipios que presta servicio a los tres se reparte, y el criterio de reparto se declara. Una empresa de servicios cuya tarifa la fija el regulador nacional y cuyo déficit lo cubre el nivel central no está en el perímetro del municipio aunque el municipio sea su accionista: está en el del nivel central, y se dice.
(c) ¿Se consolida, se estima o se excluye? Tres salidas, y ninguna es «no se menciona»:
(d) ¿Se cruza con otro nivel de gobierno o con otro manual? Dos fronteras que hay que escribir antes de medir, porque son las dos vías por las que una obligación se cuenta dos veces:
El entregable del Paso 0 es una página escrita, no una cifra: el nombre de la entidad, las capas incluidas con su base de consolidación, las capas estimadas con su estimación y su método, las capas excluidas con su razón, y la fecha del organigrama sobre el que se hizo. Se archiva con el resultado y se vuelve a mirar al año siguiente, porque un perímetro que cambió sin declararse invalida la comparación interanual (Paso 9).
[por construir]: el módulo no tiene bloque de perímetro. Su modelo de entidad es un nombre y doce cifras, y no hay campo para las capas, para la base de consolidación ni para la lista de exclusiones. Mientras no exista, el analista escribe esta página fuera de la herramienta y la adjunta al informe — y el informe, que hoy tampoco la lleva, debería.
Entra: los estados presupuestarios y financieros de la entidad y de las capas consolidadas en el Paso 0, al cierre del último ejercicio disponible.
Sale: los doce insumos del diagnóstico, cada uno con su base declarada, y la hoja de brechas: qué insumo no se pudo obtener y qué indicador queda por eso sin calcular.
Los doce insumos, agrupados como los agrupa el método:
| Bloque | Insumo | Qué es exactamente |
|---|---|---|
| Ingresos | Ingresos totales | Todos los ingresos del ejercicio, corrientes y de capital |
| Ingresos propios | Los que la entidad controla: tributos de identificación local, derechos, permisos, concesiones, ingresos de sus establecimientos | |
| Transferencias | Lo recibido de otros niveles de gobierno, por fórmula o por decisión | |
| Ingresos corrientes | La cuenta corriente de ingresos: excluye ingresos de capital, venta de activos y desembolsos de crédito | |
| Gastos | Gasto operativo | El gasto de funcionamiento del ejercicio |
| Gasto corriente | La cuenta corriente de gastos: personal, bienes y servicios, transferencias pagadas, intereses | |
| Deuda | Saldo de deuda | El stock de deuda financiera al cierre |
| Servicio de la deuda | Amortización más intereses pagados en el ejercicio | |
| Intereses | Solo intereses, sin amortización | |
| Liquidez | Activos líquidos | Caja, equivalentes e inversiones financieras de disponibilidad inmediata |
| Obligaciones de corto plazo | Pasivos exigibles dentro del ejercicio siguiente | |
| Contingentes | Pasivos contingentes | El total del inventario del Paso 5, a valor facial |
(a) La cuenta corriente se separa de la de capital. Es la regla más importante del paso y la que más se salta. El balance que importa para solvencia es el corriente: si los ingresos corrientes no cubren el gasto corriente, la entidad está financiando operación con capital, con deuda o con impago, y ninguna de las tres es sostenible. La peor combinación que existe —y la que un balance global esconde— es superávit global con déficit corriente: la entidad cierra el ejercicio en azul porque no ejecutó su inversión, mientras su operación pierde plata. Un tamizaje que mire solo el balance global la lee como sana.
(b) Devengo y caja no son lo mismo, y la diferencia entre ambos es un pasivo. El gasto devengado en el ejercicio que al cierre no se pagó es una obligación cierta, solo retrasada. No es un contingente: es una deuda sin contrato de crédito. En varios ordenamientos —los que no permiten endeudamiento subnacional ordinario— es la obligación dominante de la entidad, y el único registro que la contiene es el de pasivos, no el de deuda. Se mide, se declara y no se suma con la deuda financiera sin etiqueta.
(c) Los intereses se separan del servicio total. Las compuertas estatutarias de varios países se miden solo sobre intereses, porque en su contabilidad la amortización es una partida de capital y no un cargo del ejercicio. Entregar servicio total donde la ley pide intereses sobreestima la razón y puede convertir una entidad que pasa la compuerta en una que no pasa — o, peor, hacer creer que se calculó la compuerta cuando se calculó otra cosa (§2.4).
(d) Las transferencias no son ingresos propios. Meterlas en el numerador de la autonomía destruye el indicador y apaga exactamente la alerta que debería encender: una entidad totalmente dependiente pasa a leerse como autónoma. La separación se hace en el insumo, no en la fórmula, porque una fórmula bien escrita sobre un insumo mal armado sigue dando el resultado equivocado.
(e) Las identidades se comprueban. Cinco, y ninguna es opcional:
La violación de cualquiera de las cinco es una alerta blanda: no invalida el diagnóstico, pero se publica junto a él, porque una razón calculada sobre un insumo que no cuadra no es un resultado, es una aritmética.
Un solo ejercicio no dice si la entidad se está deteriorando. La solvencia subnacional es una trayectoria: un balance corriente que se estrecha tres años seguidos dice más que su nivel en uno; un stock de devengado impago que crece dice más que su razón sobre ingresos; y un servicio de deuda con vencimientos concentrados no se ve en la razón del año. El método pide, cuando los datos existen, de dos a cinco ejercicios por entidad, y que el resultado se publique con la variación y el sentido de cada indicador.
[por construir]: el módulo acepta un solo período por entidad. No hay serie, no hay variación, no hay proyección; el propio manual en pantalla del módulo declara la limitación. Mientras no cambie, la lectura de tendencia se hace fuera de la herramienta —corriendo la evaluación una vez por ejercicio y comparando las salidas— y el informe dice que la calificación es una foto.
Y qué haría la herramienta ideal, dicho aquí porque es método y no producto. Tomaría una serie por entidad y no un ejercicio, y publicaría tres cosas que hoy no existen. (i) La variación y el sentido de cada una de las seis razones entre el primer ejercicio y el último, porque una autonomía de 0,45 que viene de 0,60 y una que viene de 0,30 son dos entidades distintas con el mismo número. (ii) Una banda de tendencia junto a la banda de nivel —mejorando, estable, deteriorándose— construida con una regla declarada y no con juicio, porque si la banda de tendencia es opinable el usuario la discutirá en vez de usarla. (iii) La conciliación del Paso 9 entre dos corridas, que hoy se hace a mano: qué parte de la diferencia viene de entidades que entraron o salieron, qué parte de un cambio de perímetro dentro de una entidad, qué parte de un cambio de umbrales o de régimen legal, y qué parte de que las cifras cambiaron. Esa cuarta causa es la única que significa que la cartera empeoró; las otras tres significan que se midió distinto. Esto es trabajo de la segunda edición de este manual, y va escrito aquí para que quien construya la serie sepa qué se le va a pedir.
[por construir], y es el hueco más barato de cerrar del módulo: no hay ninguna validación cruzada. Cada campo se valida como no negativo y nada más. Comprobado sobre el motor: ingresos propios de 1.500 con ingresos totales de 1.000 devuelven una autonomía de 1,50, calificada como el mejor resultado posible del indicador, sin una palabra de advertencia. Tampoco se comprueba que propios más transferencias cuadren con los totales, ni que los corrientes no excedan los totales.
Y un segundo hueco del mismo paso, más sutil: aportar una sola pata de la apertura corriente deja el balance operativo en no calculable, cuando los otros dos insumos permitirían caer al margen operativo bruto. Comprobado: una entidad que entrega gasto corriente y no entrega ingreso corriente pierde el indicador entero en vez de perder precisión.
Hay además un límite de la interfaz que afecta directamente a la convención (1) de este método: el formulario no puede decir «no reportado». Un campo numérico vacío se convierte en cero antes de salir de la pantalla, en las dos pantallas del módulo. De modo que la disciplina que el motor implementa —denominador ausente, indicador no calculable— no se puede alcanzar desde la interfaz: solo se alcanza dejando el campo en cero, que es exactamente lo que la convención prohíbe afirmar. Mientras no se corrija, la regla operativa es: un cero en el formulario significa «cero» solo si el analista lo escribió a propósito, y los campos que no se conocen se anotan en la hoja de brechas del Paso 1 y su indicador se descarta a mano al leer el resultado. Es un parche, hay que decir que lo es, y el §6 lo usa como el argumento que es.
Entra: la jurisdicción de la entidad y las cifras del Paso 1.
Sale: el resultado de la prueba legal que gobierna su endeudamiento, si existe, con su consecuencia jurídica y el denominador sobre el que se calculó.
Es el paso bisagra del manual y la sección donde el método se separa de un análisis de crédito. Un analista de crédito no necesita este paso: le da igual qué autoriza la ley, le importa si le pagan. Una unidad que autoriza operaciones de crédito no tiene esa libertad — su producto es la autorización, y la autorización se sostiene en el cálculo hecho sobre el denominador de la ley.
Una compuerta no devuelve una banda. Devuelve una de estas tres cosas, y se publica con estas palabras:
| Resultado | Qué significa |
|---|---|
| Presunción de capacidad de pago | La entidad puede contratar sin autorizaciones distintas de las generales |
| Sujeta a autorización o a plan | Puede contratar cumpliendo una condición: autorización del ministerio, calificación de riesgo, plan de desempeño |
| Prohibida | No puede contratar nuevas operaciones de crédito |
Y dos resultados que no son bandas ni situaciones, y que hay que distinguir con cuidado porque el error de confundirlos es el defecto central de este paso:
Cada régimen mide una cosa distinta sobre un denominador distinto, y ninguno es intercambiable con el de al lado (§2.4). Colombia mide intereses contra un excedente corriente definido por ley —el ahorro operacional: ingresos corrientes menos gastos de funcionamiento menos transferencias pagadas—, y además saldo de deuda contra ingresos corrientes. Brasil mide deuda consolidada neta contra la receita corrente líquida, y por separado el compromiso anual con amortizaciones, intereses y cargas contra la misma base. Perú mide deuda total contra el promedio de ingresos corrientes de cuatro años, y por separado exige que el ahorro en cuenta corriente no sea negativo. India mide intereses contra los ingresos de cuenta corriente.
La regla es la que se enuncia sola: la compuerta se calcula sobre su denominador, no sobre el del diagnóstico. Y cuando ese denominador no está disponible y hay que usar un sustituto, se dice cuál, por qué, y en qué dirección sesga. Un sustituto declarado es una aproximación de tamizaje; un sustituto no declarado, publicado bajo el nombre de la ley, es una afirmación falsa sobre la situación jurídica de un gobierno.
Y la regla de cierre, que se repite en el §5 porque es donde importa: antes de cualquier uso de cumplimiento, el cálculo se rehace con las definiciones legales sobre cifras auditadas. Un tamizaje no autoriza una operación de crédito.
La compuerta colombiana se mide contra el ahorro operacional. Una entidad sin ahorro operacional —negativo o cero— es, bajo la lógica de la propia ley, exactamente el caso que la norma quiere detener: su capacidad de pago, definida como el flujo mínimo de ahorro operacional que permite servir la deuda todos los años dejando un remanente para inversión, es inexistente. No tiene de dónde pagar intereses.
Aritméticamente, la razón con denominador cero o negativo no está definida. Jurídicamente, el resultado es el más grave que la prueba puede dar. La regla del método: ahorro operacional no positivo, con intereses positivos, es incumplimiento de la compuerta, se publica como tal y arrastra la consecuencia jurídica que la ley prevé para el incumplimiento, con una nota que explique que el cociente no se pudo calcular y por qué eso agrava y no atenúa.
[por construir]: el módulo devuelve no calculable en ese caso y excluye la compuerta de la consolidación. Es la entidad que peor está, y la prueba que debería condenarla se calla. El razonamiento del producto —que el indicador de balance operativo ya lo señala— es cierto solo si la entidad aportó la apertura de cuenta corriente; la entidad que entrega intereses y no entrega la apertura no dispara ninguna de las dos.
Hay ordenamientos que no tienen compuerta de endeudamiento subnacional porque no tienen endeudamiento subnacional ordinario: la ley enumera taxativamente el patrimonio de la entidad y no incluye empréstitos (§2.6). En esos casos:
Este es el caso del primer mercado de la línea de trabajo subnacional de la casa, está verificado contra el articulado, y el §4 le dedica un recuadro. [por construir]: el módulo no tiene conjunto de umbrales para un régimen de ese tipo, ni indicador de obligaciones devengadas e impagas. Hoy una cartera de esas entidades tamizada con las bandas por defecto devuelve una lista plana en los dos indicadores que más pesan.
Es lo normal, no la excepción: tres de los cinco regímenes del §2.4 tienen dos pruebas. La regla: cada prueba se calcula y se publica por separado, y la situación jurídica de la entidad es la peor de las dos. No se promedian, no se combinan en un índice y no se reporta solo la que pasó. Dos pruebas que miden un stock y un flujo —como el tope de deuda y el tope anual de operaciones brasileños— son dos restricciones distintas sobre la misma entidad, y una entidad puede estar bajo el techo de stock y sin margen de flujo, o al revés (Austral, The Pipeline Under the Ceiling).
Y una nota sobre el vocabulario que la práctica usa y la ley no. El régimen colombiano se conoce como «el semáforo», y así lo llama también la literatura comparada; pero los artículos hablan de presunción de capacidad de pago, de planes de desempeño y de prohibición, no de colores, y la luz amarilla dejó de existir cuando la franja intermedia perdió su regla propia en 2003 (§2.4). El método usa «semáforo» como el nombre con el que el régimen se conoce y no dibuja tres luces, porque dibujarlas hoy es describir un régimen que ya no existe.
Entra: los insumos del Paso 1.
Sale: seis razones, cada una con su valor, su banda, su dirección y su peso; más la cobertura del diagnóstico —cuántas de las seis se pudieron calcular—.
Las seis, con la forma en que se calculan, los dos cortes por defecto, el peso relativo y la condición de eliminatoria:
| # | Indicador | Fórmula | Dirección | Medium | High | Peso | Eliminatoria |
|---|---|---|---|---|---|---|---|
| 1 | Autonomía de ingresos | propios / totales | menos es peor | ≤ 0,60 | ≤ 0,30 | 1,0 | no |
| 2 | Carga de deuda | saldo de deuda / ingresos totales | más es peor | ≥ 0,50 | ≥ 1,00 | 2,0 | no |
| 3 | Servicio de la deuda | (amortización + intereses) / ingresos totales | más es peor | ≥ 0,075 | ≥ 0,10 | 3,0 | sí |
| 4 | Balance operativo | (ing. corrientes − gasto corriente) / ing. corrientes | menos es peor | ≤ 0,05 | ≤ 0,00 | 3,0 | sí |
| 5 | Liquidez | activos líquidos / obligaciones de corto plazo | menos es peor | ≤ 1,50 | ≤ 1,00 | 2,0 | no |
| 6 | Pasivos contingentes | contingentes / ingresos totales | más es peor | ≥ 0,20 | ≥ 0,50 | 1,5 | no |
De dónde viene cada razón y qué parte de la tabla es calibración de esta casa está en el §2.3, indicador por indicador. La regla de lectura, en una línea: la fuente respalda la razón; el corte lo elige la casa. Quien quiera discutir el 0,075 lo discute con Austral y no con un organismo internacional.
Un indicador sin su modo de engaño es media enseñanza. Los seis, en el mismo orden:
1 · Autonomía de ingresos. Mide cuánto del presupuesto la entidad controla, y por complemento su exposición a un recorte o a un cambio de fórmula de transferencias — que en varios ordenamientos es el riesgo dominante del municipio pequeño. Cómo se engaña: metiendo transferencias en el numerador; contando como propios los ingresos de una concesión que en realidad es un anticipo de deuda; o computando como propio un tributo que la entidad recauda pero no retiene. Cómo se defiende: la identidad (e)1 del Paso 1, y la lectura de la lista de tributos contra la norma que los crea.
2 · Carga de deuda. Mide cuántos años de ingresos representa el stock. Cómo se engaña: dejando fuera el arrendamiento financiero, la deuda de las corporaciones del perímetro y la deuda con el nivel central —que es deuda—; o midiendo contra un ingreso inflado por un ingreso de capital extraordinario. Cómo se defiende: el perímetro del Paso 0 y el denominador declarado. Y la regla de lectura que este manual exige: este indicador no se lee solo. Se mide contra ingresos totales y no contra ingresos propios —la decisión de denominador está argumentada en el §2.3 y es la divergencia declarada de este método con el anexo de razones de la nota del Fondo—, y el costo de esa decisión es que no ve que las transferencias de una entidad pueden recortarse. La mitigación no es de fórmula, es de método: la carga de deuda se lee junto a la autonomía, siempre. Una entidad con carga de deuda de 0,7 y autonomía de 0,25 es un riesgo distinto de otra con la misma carga y autonomía de 0,8, y el par lo muestra donde la razón sola no.
3 · Servicio de la deuda (eliminatoria). Mide la parte del ingreso del año que ya está comprometida con amortización e intereses. Es el indicador más cercano a la caja y por eso es eliminatoria: una entidad que no puede servir su deuda es un riesgo alto por limpias que estén las demás razones. Cómo se engaña: con un año de gracia, con una reprogramación reciente o con una estructura de vencimientos concentrada más adelante — los tres bajan el servicio del ejercicio y no bajan la obligación. Cómo se defiende: pidiendo el perfil de vencimientos y usando el servicio máximo futuro en vez del del año cuando la deuda tiene gracia, pagos concentrados o tasas iniciales que se reajustan. La propia nota del Fondo lo advierte en su anexo de razones (§2.1); el método lo recoge como regla y el módulo no lo implementa — no hay campo de servicio máximo futuro. [por construir]
4 · Balance operativo (eliminatoria). Mide si la operación se paga con ingresos de operación. Es la razón por la que el método empieza por la cuenta corriente, y hay un ordenamiento que ya la convirtió en regla legal (§2.4). Cómo se engaña: clasificando gasto corriente como inversión —el clasificador presupuestario da margen y la tentación es constante—; devengando menos de lo ejecutado; o dejando facturas del ejercicio sin devengar, que mejora el balance del año y crea una obligación que aparece en el siguiente. Cómo se defiende: cruzando el balance corriente con la variación del devengado impago. Si el balance corriente mejora y el devengado impago crece, el balance no mejoró: se trasladó. Es la comprobación más útil de todo el método y la que menos registros hacen.
5 · Liquidez. Mide si la entidad puede pagar lo que vence este año. Es la razón que se mueve más rápido y la que anticipa el atraso de pago antes de que aparezca en ningún otro indicador. Cómo se engaña: contando como líquido un depósito afectado a un fin específico, o un saldo de fondos de terceros; o dejando fuera del denominador el devengado impago, que es exigible. Cómo se defiende: declarando qué se contó como líquido y qué se contó como exigible, con las dos listas.
6 · Pasivos contingentes. Mide el tamaño del inventario del Paso 5 en relación con el ingreso. Cómo se engaña: por omisión, que es la forma dominante — un inventario incompleto devuelve una razón baja y una entidad tranquila; y por agregación, sumando garantías a valor facial con déficits esperados de empresas, que son cifras de naturaleza distinta. Cómo se defiende: con el desglose del Paso 5 publicado al lado de la razón, y con la advertencia de que el valor facial no es una pérdida esperada.
(a) El balance operativo tiene dos versiones y no son la misma cifra. El balance corriente propiamente tal —ingresos corrientes menos gasto corriente, sobre ingresos corrientes— es el que las agencias publican y el que la dimensión de desempeño operativo de la nota del Fondo describe. Cuando la entidad no aporta la apertura de cuenta corriente, lo que puede calcularse es un margen operativo bruto sobre ingresos totales, que es otra medida: su numerador incluye ingresos de capital y su denominador también. El método exige declarar cuál de las dos se publicó, y el §4 muestra la diferencia con números. Publicar un margen bruto llamándolo balance corriente es el error de etiqueta más caro del paso, porque los dos se comparan con el mismo corte y no deberían.
(b) Un indicador no calculable es no calculable, y arrastra bandera de evaluación incompleta. Nunca un cero, nunca la banda baja. La calificación general se publica con su cobertura, y una entidad con tres indicadores de seis no es comparable con una que tiene los seis por mucho que las dos digan «Medium».
[por construir]: el módulo cumple esa regla en cinco de los seis indicadores. La liquidez sin obligaciones de corto plazo desaparece en silencio: el indicador no se construye, no aparece como no calculable, no entra a la lista de alertas de evaluación incompleta y no se descuenta de la cobertura. Comprobado sobre el motor con la misma entidad: sin obligaciones de corto plazo devuelve cinco indicadores, cero alertas y calificación baja; aportando una liquidez de 0,50 devuelve seis indicadores, una alerta y calificación media. Aportar el dato empeoró el perfil, y la versión con menos información no llevaba ninguna señal de incompletitud. Es exactamente el error que la convención (1) de este método existe para evitar, cometido por la herramienta que lo implementa, en uno de seis casos.
Conviene decirlo aquí porque el número aparece en la portada del producto y en este manual, y tienen que coincidir. El diagnóstico tiene seis indicadores. La compuerta estatutaria del Paso 2, cuando el régimen la define, se puntúa además, con su propio peso y —en un caso— con condición de eliminatoria. De modo que una entidad evaluada bajo un régimen estatutario tiene siete u ocho razones puntuadas, no seis: las seis del diagnóstico más la compuerta de intereses sobre el excedente corriente, o la de intereses sobre ingresos corrientes, según el régimen.
La posición de este manual: se dicen los dos números y no se mezclan los nombres. «Seis indicadores de diagnóstico, y hasta dos compuertas estatutarias según el régimen aplicable.» Las compuertas no se llaman indicadores en ningún sitio del texto, porque el Paso 2 existe precisamente para que no se confundan. [por corregir]: la portada del módulo publica «seis» en sus cuatro ediciones, y su servicio de información devuelve una lista de seis, mientras el motor puede puntuar ocho.
Entra: las bandas de los indicadores calculados, y la compuerta estatutaria si el régimen la define.
Sale: una calificación general Low / Medium / High, con la razón de su nivel y con su cobertura.
La consolidación tiene dos etapas y el orden no es negociable.
Una banda alta en un indicador de solvencia no se promedia: fuerza el resultado. La razón es de contenido y no de aritmética: una entidad que no puede servir su deuda, o cuya operación pierde plata, es un riesgo alto por muy limpias que estén las demás razones, y un promedio que diluya esa falla hasta la banda baja está dando una respuesta falsa. El término del producto es knockout; en español, eliminatoria de solvencia.
Tres pruebas son eliminatorias, no dos, y el manual tiene que decir las tres porque el producto hoy nombra dos:
| Prueba eliminatoria | Por qué lo es |
|---|---|
| Servicio de la deuda | Es la obligación del ejercicio contra el ingreso del ejercicio |
| Balance operativo | Sin excedente corriente no hay de dónde servir nada, y hay un ordenamiento que lo hizo regla legal |
| Compuerta de intereses sobre el excedente corriente | Porque su incumplimiento prohíbe endeudarse: no es una lectura, es una consecuencia |
Y una que deliberadamente no lo es, y conviene explicar por qué porque es la decisión correcta y no es obvia: la compuerta de intereses sobre ingresos corrientes del régimen indio. Su incumplimiento hace perder margen adicional de endeudamiento sin prohibirlo — el régimen concede un margen extra a quien cumple el ancla, no se lo quita a quien no. Una prueba cuya consecuencia es perder una flexibilidad no es del mismo orden que una cuya consecuencia es una prohibición, y tratarlas igual sería importar a la calificación una severidad que la ley no tiene. Se pondera con el peso de las de solvencia y no fuerza el resultado.
Los indicadores que no dispararon eliminatoria se combinan con pesos de severidad declarados, nunca con una media simple. Las bandas se convierten en niveles —bajo 1, medio 2, alto 3—, se promedian con los pesos de la tabla del Paso 3, y el promedio se mapea a banda: 2,5 o más es alto; 1,75 o más es medio; por debajo, bajo.
Los pesos ordenan los indicadores en tres clases, y la clase es el argumento: solvencia —servicio de la deuda, balance operativo y las compuertas de intereses, peso 3,0—; apalancamiento y liquidez —carga de deuda y liquidez, peso 2,0—; e informacional —autonomía, peso 1,0, y contingentes, 1,5—. Los contingentes pesan más que la autonomía porque pueden convertirse en caja y la autonomía no; y pesan menos que la deuda porque pueden no materializarse.
Los indicadores no calculables se excluyen del promedio y se cuentan. No entran al numerador ni al denominador: la calificación se construye con lo que hay y viene acompañada de cuántos indicadores la construyeron. Es la regla del Paso 3 (b) aplicada a la consolidación, y es lo que hace que la cobertura sea parte de la cifra y no una nota al pie.
Una eliminatoria mal graduada produce saltos que un concejo municipal no va a aceptar, y hay que medirlos antes de defender la regla. Medidos sobre el motor, con las bandas por defecto y una entidad idéntica en todo lo demás:
| Caso | Balance operativo | Calificación general |
|---|---|---|
| Presupuesto corriente exactamente equilibrado | 0,0000 | High |
| Superávit de una centésima de punto porcentual | +0,0001 | Low |
| Sin deuda, sin servicio y sin contingentes; déficit corriente de medio punto | −0,0050 | High |
Los dos primeros son un salto de dos bandas por una centésima de punto porcentual, porque la eliminatoria dispara en la banda alta y la banda intermedia solo entra ponderada: no hay gradiente entre «forzado a alto» y «promediado a bajo». El tercero llama riesgo alto a una entidad sin deuda y sin exposición contingente por medio punto de déficit corriente; sin la eliminatoria, su promedio ponderado la deja en la banda baja.
El primero y el segundo son un problema de graduación. El tercero es un problema distinto y peor: la eliminatoria de balance operativo es una afirmación sobre la capacidad de servir deuda, y una entidad sin deuda no tiene deuda que servir. Su déficit corriente es un problema de gestión y una alerta legítima; no es una insolvencia.
La corrección que este método propone, y que es una posición del manual sobre su propia herramienta:
Las tres son cambios de calibración, no de motor. [por construir], y hasta que existan el manual enseña la regla con su defecto a la vista, porque es la única forma honesta de enseñar una regla que se va a corregir.
Un conjunto de umbrales citado con el nombre de una ley solo reescribe los cortes de los indicadores que su fuente regula; los demás siguen calificándose contra las bandas por defecto. La consecuencia para este paso es directa y hay que anticiparla aquí: la calificación general que sale bajo el nombre de un régimen extranjero está construida, en su mayor parte, con cortes que no son de ese régimen. El §5.2 lo mide y el §6 lo usa. La regla del método: al publicar una calificación obtenida con un conjunto citado, se dice qué indicadores gobierna ese conjunto y cuáles no.
Y una consecuencia más grave del mismo mecanismo, medida y verificada, que conviene poner en este paso porque afecta a la eliminatoria: un conjunto de umbrales puede relajar el corte de un indicador eliminatorio, y con ello apagar la regla. El corte del motor para el servicio de la deuda es 0,075 / 0,10, y tres de los siete conjuntos publicados lo mueven hacia arriba: el municipal brasileño a 0,090 / 0,115, el colombiano a 0,10 / 0,15, y la calibración propia para gobiernos locales de renta alta a 0,08 / 0,12. Comprobado sobre el motor con una entidad cuyo servicio de deuda absorbe el 11 % de sus ingresos totales y cuyas otras cinco razones salen en banda baja con los siete conjuntos —de modo que lo único que puede mover el veredicto es ese corte:
| Conjunto aplicado | Servicio de la deuda | ¿Dispara la eliminatoria? | Promedio ponderado | Calificación general |
|---|---|---|---|---|
| Bandas por defecto del motor | 0,11 → High | sí | 1,480 | High |
| Techo de deuda, estados (Brasil) | 0,11 → High | sí | 1,480 | High |
| Regla subnacional (Perú) | 0,11 → High | sí | 1,480 | High |
| Anclas de los estados (India) | 0,11 → High | sí | 1,387 | High |
| Techo de deuda, municipios (Brasil) | 0,11 → Medium | no | 1,240 | Low |
| Semáforo (Colombia) | 0,11 → Medium | no | 1,194 | Low |
| Gobiernos locales de renta alta (calibración de Austral) | 0,11 → Medium | no | 1,240 | Low |
Dos bandas, en la dirección benigna, y en el único indicador que puede forzar la calificación por sí solo. En los tres casos el salto no es de una banda a la contigua: es de alta a baja, sin pasar por la intermedia, porque lo que cambia no es el promedio sino la existencia de la regla. Y en dos de los tres el conjunto lleva el nombre de un ordenamiento cuyo articulado no dice nada sobre servicio de deuda medido contra ingresos totales: el corte no viene de la ley citada, viene de una decisión de calibración que la etiqueta no distingue de la ley.
La regla del método, en dos mitades. La primera: el corte de un indicador eliminatorio no se mueve por un conjunto de umbrales salvo que la propia norma lo fije. La segunda, para mientras se mueva: toda calificación producida —o evitada— por una eliminatoria se publica con el conjunto de umbrales que la gobernó y con el promedio ponderado al lado. El §4.5 muestra la entidad donde las dos mitades se ven a la vez. [por corregir]
Entra: el inventario de compromisos de la entidad y de las capas del perímetro del Paso 0 — el registro de garantías otorgadas, los estados de las corporaciones y empresas, el informe de pasivos del ejercicio, y el estado de los juicios en contra.
Sale: la hoja de contingentes: la lista de lo que puede convertirse en caja, con su naturaleza, su monto y su vía de materialización, agrupada en cuatro familias que no se suman entre sí. Y el total de la hoja, que es el único número que entra al indicador 6 del Paso 3.
Este es el paso donde el método se separa de un registro de deuda, y donde la tesis del §1.7 se vuelve operativa. Las cuatro familias:
A sus empresas, a sus corporaciones, a terceros. Se registran a valor facial —el monto que la entidad pagaría si la garantía se ejecutara entera— y no se valoran aquí. La valoración de la probabilidad de ejecución y del costo esperado es otra disciplina y otro manual; este paso publica el stock y aquel publica el costo esperado, y el registro consolidado toma uno de cada uno. Es la regla que evita el doble conteo, y es de valoración, no de inventario.
Lo que este paso sí exige, y es la parte que casi ningún registro subnacional tiene, es un inventario completo y actualizado con frecuencia: por garantía, su naturaleza, su valor facial, su vencimiento y la evolución de desembolsos y amortizaciones del crédito garantizado. El documento de la OCDE lo pide con esas palabras (§2.2), y hay un ordenamiento de la tabla del §2.6 que lo tiene montado —un registro nacional del crédito y de las garantías otorgadas por las entidades territoriales—, que es exactamente lo que este paso necesita y lo que casi nadie más publica.
Dos precisiones de dirección. La primera: hay ordenamientos que prohíben a la entidad garantizar —el régimen regional de la fila chilena del §2.6 dispone expresamente que no puede afianzar ni garantizar los compromisos de las entidades a las que aporta—, y en esos casos la familia es cero por norma, lo que se declara con la cita, no con un cero mudo. La segunda: hay regímenes que ponen techo de stock a las garantías otorgadas —el brasileño lo fija en un porcentaje de la receita corrente líquida, elevable bajo condiciones acumulativas—, y ese techo es una compuerta del Paso 2 aunque su objeto sea un contingente.
El déficit que termina en el presupuesto de la entidad. No es una garantía y no hay documento que lo obligue: es la consecuencia de ser el dueño, o de ser el nivel de gobierno que responde por el servicio.
Se mide por el déficit de operación del ejercicio, entidad por entidad del perímetro, y por el pasivo devengado acumulado de cada una. Las dos cifras, no una: el déficit del año dice cuánto va a costar sostenerla el año que viene, y el pasivo acumulado dice cuánto costaría regularizarla. Una corporación de salud con déficit anual moderado y cinco años de pasivo acumulado es un problema de stock disfrazado de problema de flujo.
Cuando la capa es material y no hay estados —el caso que el Paso 0 manda nombrar y estimar—, entra aquí con su estimación rotulada. Una capa material sin cifra entra con una estimación; no entra con un cero.
No son contingentes: son ciertas y están retrasadas. Se registran en este paso por una razón práctica —el inventario de lo que no es deuda financiera se levanta de una vez— y se etiquetan con claridad, porque su tratamiento es distinto: un contingente puede no materializarse, y esto ya se materializó.
Se miden contra dos denominadores y las dos lecturas se publican:
Y la comprobación cruzada que el Paso 3 anticipó, que se hace aquí porque es aquí donde está el dato: si el balance corriente mejoró y el devengado impago creció, el balance no mejoró, se trasladó. La variación del devengado impago se publica siempre junto a la variación del balance corriente.
En los ordenamientos que no permiten endeudamiento subnacional ordinario, esta familia es la obligación dominante de la entidad y el objeto principal del diagnóstico (§2.6, Paso 2.4).
Las obligaciones judiciales, con su etapa procesal y su cuantía demandada. Se registran por la cuantía, no por la probabilidad, y se agrupan por etapa —demanda notificada, sentencia de primera instancia, sentencia firme— porque la etapa es la única graduación de probabilidad que este método admite sin un análisis jurídico caso a caso. Una sentencia firme no es un contingente: es una deuda, y pasa a la familia 5.3.
(a) Las cuatro familias se declaran por separado y no se suman con la deuda financiera sin etiqueta. Un total agregado de «pasivos contingentes» sin desglose es la forma más limpia de esconder que tres cuartos de él son una sola garantía, o que la mitad es devengado impago que no es contingente en absoluto.
(b) La garantía se registra por su stock, no por su costo esperado. Y cada vez que se publique el stock se dice que no es una pérdida esperada, porque la mayoría de las garantías no se ejecuta y publicar el facial como pérdida es tan engañoso como omitirlo.
(c) El total de la hoja es lo que entra al indicador, y la hoja viaja con el resultado. El indicador 6 del Paso 3 es una razón sobre un total; sin la hoja detrás, ese total no es auditable y la razón no significa nada.
[por construir]: el módulo tiene un solo campo agregado de pasivos contingentes, sin desglose por familia, y ningún campo de obligaciones devengadas e impagas. Mientras no los tenga, la hoja de contingentes se lleva fuera de la herramienta, su total se escribe en el único campo que hay, y el informe debería decir de qué está compuesto ese total — cosa que hoy no dice.
Entra: el diagnóstico de cada entidad de la cartera, corrido con la misma metodología, los mismos umbrales y el mismo idioma.
Sale: cuatro cosas, y el orden en que se leen importa: la distribución por banda, el orden de la cartera, las concentraciones, y la advertencia de correlación.
(a) Misma metodología, mismos umbrales, mismo idioma para todas, o la comparación no significa nada. Es la regla obvia y la que más se rompe en la práctica, porque las carteras se construyen por acumulación: una entidad se evaluó el año pasado con otro conjunto de umbrales, otra se evaluó con la apertura de cuenta corriente y una tercera sin ella. Una cartera armada así tiene un orden que no es un orden de riesgo. La regla operativa: si una entidad no se puede evaluar en la misma base que las demás, se evalúa igual y se marca, y su posición en el orden lleva la marca.
(b) El orden se rompe dentro de una banda con la severidad, no con el tamaño. Dos entidades en la banda alta se ordenan por su promedio ponderado, que es la misma cantidad que la consolidación del Paso 4 bandea. El tamaño de la entidad no ordena el riesgo: ordena la materialidad, que es otra lectura y se publica aparte. Un municipio pequeño en banda alta está peor que una provincia grande en banda media; la provincia cuesta más. Las dos frases son verdaderas y hacen falta las dos.
(c) Una entidad no calculable ordena al final, nunca desplaza a una de riesgo alto. Y aparece en la lista, con su cobertura, porque una entidad que no se pudo evaluar es un problema de supervisión y no una entidad sin riesgo.
(d) El agregado se lee con su desglose. Una cartera con holgura promedio cómoda y dos entidades en rojo no es una cartera cómoda: es una cartera con dos problemas y un promedio que los tapa. La distribución por banda —cuántas entidades en cada una— va antes del promedio en cualquier presentación, y el promedio va con su desviación y con los extremos nombrados.
(e) Los riesgos subnacionales de un mismo país están correlacionados. Comparten el ciclo económico, la fórmula de transferencias y, muchas veces, el precio de una materia prima. El documento de la OCDE lo dice para las familias de riesgo —muchos de los riesgos de sus seis fuentes están positivamente correlacionados, y esas correlaciones deben incorporarse a la evaluación (§2.2)— y el trabajo publicado de la casa lo modela para una cartera (Austral, Stress-Testing PPP Portfolios). La consecuencia operativa: sumar los peores casos de N entidades supone correlación perfecta, y se publica como cota superior con esa etiqueta. No es un pronóstico y no es un valor esperado: es el techo de lo que la cartera puede costar si el choque llega a todas a la vez, que es lo que suele pasar.
La distribución por banda dice cuántas entidades están mal. Las concentraciones dicen dónde está la obligación, que no es lo mismo:
Cuando existe un techo —de stock de deuda de la cartera, o de flujo anual de operaciones autorizadas—, la lectura de cartera deja de ser descriptiva y se vuelve una decisión de orden. El régimen brasileño de la tabla del §2.6 es la versión estatutaria del problema: el tope de deuda consolidada llegó con una senda de ajuste de quince ejercicios, con reducción mínima por ejercicio, medición periódica e impedimento de contratar mientras dure la irregularidad; y por separado hay un tope anual al monto de operaciones. Son dos restricciones distintas sobre la misma entidad, y administrar una cartera bajo las dos es un problema de orden y no de suma (Austral, The Pipeline Under the Ceiling).
La regla del método: cuando hay techo, el orden de la cartera se publica con el consumo del techo al lado —cuánto queda, cuántas operaciones caben, cuál es la senda—, porque un orden de riesgo sin el techo no le dice a la unidad qué autorizar.
[por construir]: el módulo ordena la cartera y no conoce techos. La superficie que sí los tiene es otra, con otro modelo de entidad, y el §5.5 explica por qué el manual no la enseña como parte del método. Y dos límites de la pantalla de cartera que afectan a este paso directamente: califica con cinco indicadores y no con seis —no lleva los campos de liquidez, de modo que la misma entidad puede salir en banda media en la evaluación individual y en banda baja en la comparación, sin aviso— y no muestra los valores de los indicadores ni la distribución por banda, aunque el motor calcula las dos cosas. Hoy, la lectura de cartera del Paso 6 se compone a mano a partir de N evaluaciones individuales.
Entra: el diagnóstico de cartera del Paso 6, el registro de garantías del nivel central, el registro de préstamos del nivel central a entidades subnacionales, y la ejecución de transferencias del ejercicio.
Sale: la exposición del nivel central, por canal, sin sumar los canales, y expresada una sola vez en porcentaje de una base declarada.
Es el paso por el que un ministerio de Hacienda lee este manual. Es también el paso que ninguna pantalla de la plataforma ejecuta: el módulo termina en una calificación y no produce una sola cifra monetaria. Se enseña igual, y se enseña completo, porque describirlo en silencio —como si la herramienta lo hiciera— no es una opción.
Antes de los canales, la autorización que hace este paso alcanzable. La nota del Fondo dice que la cuantificación del riesgo supone típicamente una estimación de exposición ponderada por probabilidad, pero que en la mayoría de los casos basta con registrar la exposición máxima que el nivel central tiene frente a sus gobiernos subnacionales; y precisa qué hay que medir: la deuda y demás pasivos financieros que el nivel central podría verse obligado a asumir, y cualquier otra salida financiera no anticipada si la posición de una entidad se deteriora de forma significativa (§2.1). De ahí la posición de este método: no hace falta un modelo de probabilidad para empezar. Hace falta publicar los montos que ya existen, por canal y sin sumarlos.
| Canal | Qué se mide | De dónde sale |
|---|---|---|
| 1 · Deuda subnacional con garantía explícita del nivel central | El stock garantizado, a valor facial, por entidad | Registro de garantías del nivel central |
| 2 · Deuda intergubernamental | Represtamos y préstamos del nivel central por cobrar, con su mora | Registro de crédito del nivel central; estados de la entidad |
| 3 · Transferencias discrecionales | Lo efectivamente transferido en el ejercicio por fuera de la fórmula, por entidad | Ejecución presupuestaria del nivel central |
| 4 · Rescate implícito | Nada, en cifra. Se nombra y se argumenta | El propio diagnóstico |
Canal 1 — la garantía explícita. Es el único que casi todos los registros miran, y es el que menos dice, por la misma razón que lo hace fácil de mirar: está escrito. Se registra a valor facial, se separa por entidad, y se declara que no es una pérdida esperada. Su valoración es de otro manual.
Canal 2 — la deuda intergubernamental. El nivel central que prestó a una entidad tiene un activo, y ese activo vale lo que la entidad pueda pagar. Se registra el saldo por cobrar, y separadamente la parte en mora, porque una mora en un préstamo del nivel central es una señal de materialización y abre un caso fuera de calendario (Paso 9). Este canal es el que más se omite, porque el préstamo figura como activo en la contabilidad del nivel central y nadie lo lee como exposición.
Canal 3 — las transferencias discrecionales. Es la vía por la que el rescate ocurre todos los años sin llamarse rescate, y es el canal que hay que mirar para detectar apoyo recurrente. La nota del Fondo es explícita en que las transferencias condicionadas ligadas a programas prioritarios suben cuando la entidad no tiene recursos para cumplir su parte (§2.1). Se mide como lo transferido por fuera de la fórmula —el resto es un derecho de la entidad, no un apoyo— y se publica como serie, no como cifra del año: una entidad que recibió transferencia extraordinaria tres años seguidos no tiene un problema coyuntural, tiene una brecha estructural financiada con una partida que se llama extraordinaria. Esta es la lectura más útil del paso y la que ningún registro de deuda contiene.
Canal 4 — el rescate implícito. Se nombra, se argumenta con el propio diagnóstico —una entidad grande, en banda alta, con servicios esenciales a su cargo y sin alternativa de financiamiento tiene una probabilidad de rescate que nadie escribió— y se publica sin cifra, salvo que exista base para estimarla. La regla viene de las dos fuentes principales, que la escriben desde lados distintos: la nota del Fondo advierte que identificar explícitamente a las entidades que probablemente van a reclamar recursos, o asignarles probabilidades en un documento público, es probablemente contraproducente porque genera riesgo moral por la vía de la expectativa de rescate, y que la provisión puede hacerse bajo una partida agregada de contingencias; el documento de la OCDE dice que los gobiernos subnacionales grandes pueden necesitar evitar publicar estimaciones cuantitativas de probabilidad y costo de riesgos individuales, nombrando expresamente las garantías implícitas, cuando su divulgación generase riesgo moral significativo (§2.1, §2.2).
La excepción, que las dos fuentes escriben: un programa de rescate ya acordado o aprobado va explícito, como línea distinta, por transparencia y seguimiento. Un rescate decidido no es un contingente.
(a) Los cuatro canales se declaran por separado y no se suman. Miden cosas distintas en unidades distintas: el canal 1 es un stock condicional, el 2 un activo deteriorable, el 3 un flujo ya salido y el 4 no es una cifra. Un total único de «exposición subnacional» que sume los tres primeros es una cifra que no significa nada y que se va a citar.
(b) El canal implícito nunca se suma con los explícitos. Ni en una nota, ni en un «total incluyendo estimación de rescate». El momento en que se suma es el momento en que se publica una probabilidad de rescate.
(c) La base del porcentaje se declara una sola vez y centralmente. Los canales se expresan en la moneda del ejercicio; el total de cartera se expresa además en porcentaje de una base —ingresos del nivel central, presupuesto, o producto—, y esa base se escribe al lado del porcentaje cada vez que aparece. Tres porcentajes sobre tres bases distintas en el mismo documento es el error de presentación más común de esta materia.
Y una regla de presentación que este paso hereda de la nota del Fondo: la exposición se mide bajo cada categoría de riesgo, con una apertura entre obligaciones de corto y de largo plazo, porque las salidas potenciales inmediatas son las que merecen consideración presupuestaria este año.
Este paso tiene un producto que no es una cifra, y es la razón por la que el manual lo pone antes del Paso 8. El nivel central retiene, de hecho, el riesgo subnacional que no transfirió a nadie —el canal 4— y lo retiene sin haberlo decidido ni haberlo puesto en un presupuesto. Escribir los cuatro canales obliga a mirar esa retención de frente: cuánto de ella es una decisión de política —un régimen que garantiza deliberadamente para abaratar el crédito municipal— y cuánto es una herencia que nadie revisó. La primera se administra; la segunda solo se paga. (Austral, The Optimal Risk-Retention Frontier; The Recognition Rule; The Useful Silence.)
[por construir]: el módulo no ejecuta este paso en absoluto. No hay exposición del nivel central, no hay costo fiscal realizado, no hay porcentaje de una base externa; la única cifra monetaria que entra —los pasivos contingentes— sale convertida en razón y nunca vuelve a aparecer como monto. Mientras no exista, los cuatro canales se construyen en una planilla a partir de registros que viven fuera del módulo, y el §5 dice exactamente qué hace el analista entretanto.
Entra: el resultado de los Pasos 3 a 7.
Sale: el mapa de a quién le sirve cada número, y las cifras efectivamente entregadas a cada destino en el formato que ese destino usa.
Cuatro destinos. La regla general del paso: una cifra que no tiene destino no se publica, y un destino que recibe una cifra sin su base y su fecha la va a usar mal.
Recibe el resultado de la compuerta del Paso 2, calculado sobre el denominador legal y sobre cifras auditadas, con su consecuencia jurídica. No recibe la calificación general, y esto es importante: una calificación de tamizaje no autoriza ni deniega una operación de crédito, y usarla para eso es exactamente el error que el §6.7 denuncia. La calificación general acompaña como contexto y se rotula como tamizaje.
Cuando la operación que se autoriza es un proyecto de asociación público-privada subnacional, este destino recibe además el diagnóstico completo: el compromiso plurianual que el proyecto crea se suma a la carga de la entidad, y la pregunta de la compuerta es la del año de mayor compromiso, no la del año de la firma.
Recibe la cartera subnacional como una familia del registro consolidado. La nota del Fondo enumera los cuatro contenidos que esa declaración debe llevar sobre esta materia, y son exactamente los productos de los pasos anteriores (§2.1): el desempeño fiscal agregado del sector subnacional con sus indicadores clave (Paso 6); el análisis financiero por entidad, enfocado en identificar a las que están en dificultad o cerca de estarla, con las demás agregadas (Pasos 3 y 4); las relaciones con el nivel central en términos de transferencias, deuda debida, atrasos y garantías vigentes (Paso 7); y los principales riesgos identificados con sus medidas de mitigación y una discusión del régimen de supervisión (Paso 9).
Como el traspaso automático no existe, este manual tiene que enseñar a escribir la fila a mano, y decir que no debería hacer falta. La fila del registro consolidado lleva, para la familia subnacional:
| Campo de la fila | Qué se escribe | De dónde sale |
|---|---|---|
| Entidad | El nombre de la entidad, o «cartera subnacional» para la fila agregada | Paso 0 |
| Familia | Gobiernos subnacionales | — |
| Descripción | Qué obligación es, en una línea, con el canal | Paso 7 |
| Exposición bruta | La exposición del nivel central a la entidad, por canal, en filas separadas | Paso 7 |
| Costo esperado | Solo si existe una valoración; para las garantías, la del manual del instrumento | Otro manual |
| Costo bajo estrés | Solo si hay escenario. Y nunca sin declarar la ley que lo calculó | — |
| Ley de la cola | El nombre de la regla que produjo el costo bajo estrés: escenario determinista, percentil de pérdida máxima, valor en riesgo condicional, ejecución total del stock | — |
| Costo realizado | Las transferencias discrecionales del ejercicio y las garantías efectivamente pagadas | Paso 7, canal 3 |
| Probabilidad | La calificación general de la entidad, elevada si hay eliminatoria activa | Paso 4 |
| Provisionado | Si el nivel central tiene partida constituida, o si es solo divulgado | Presupuesto |
| Mitigación | Plan de desempeño vigente, techo activo, condición de autorización | Paso 2, Paso 9 |
| Fecha y moneda | Cierre de las cuentas de la entidad y moneda del registro | Paso 1 |
Dos reglas de esa fila, que no son de forma:
[por construir]: la familia subnacional existe en la taxonomía del registro consolidado, aparece en el documento publicado y no tiene quien la alimente: no hay traspaso desde el módulo de diagnóstico. Hoy solo se llena a mano, con los campos de arriba, y es un trabajo mecánico que una función de una línea evitaría.
Recibe tres cosas muy concretas, que son las que su dimensión de seguimiento de gobiernos subnacionales pide: la cobertura —qué fracción del sector subnacional está efectivamente evaluada—, el rezago de publicación —cuánto tarda el registro desde el cierre de las cuentas— y la existencia de un informe consolidado del sector. Ninguna de las tres es una cifra de riesgo; las tres son cifras sobre el registro. El código de transparencia fiscal citado en el §2.1 gradúa esta materia en tres niveles —anual, anual más límite de endeudamiento, y trimestral—, y la escala es la vara con la que este destino lee lo que recibe.
Recibe la exposición por canal del Paso 7 y, con ella, las dos decisiones que el presupuesto tiene que tomar: cuánto provisionar en la partida de contingencias, y cuánto dimensionar de transferencia. La regla de divulgación del canal 4 se aplica también aquí, y la nota del Fondo la escribe desde este lado: la provisión puede hacerse bajo una partida agregada de contingencias, sin identificar a las entidades que probablemente van a reclamar.
Entra: el registro del año anterior, las cuentas del ejercicio, los eventos del año y los cambios de régimen legal o de umbrales.
Sale: el registro del año, con la diferencia explicada por causa; la lista de alertas que se dispararon; y el calendario de la próxima actualización.
Un registro que cambia sin decir por qué no es auditable. Cada año, la diferencia respecto del anterior se descompone en cuatro causas, y las cuatro se publican por separado:
La distinción no es contable, es de interpretación: una cartera que empeoró por la causa 4 empeoró; una cartera que empeoró por la causa 3 no cambió, se midió distinto. Y la regla dura: un cambio de régimen legal invalida la comparación interanual salvo que se recalculen los dos años en la misma base. El caso está vivo y es reciente: uno de los regímenes de la tabla del §2.4 movió su tope de deuda en 2021, y cualquier serie que cruce ese año con el tope antiguo en un lado y el nuevo en el otro está comparando dos cosas distintas.
Cada cifra publicada lleva, sin excepción:
[por construir]: el módulo no persiste versiones del registro subnacional. Cada corrida es independiente y no hay dónde guardar la anterior para compararla; la serie se arma fuera. Y el informe que la herramienta produce no lleva fecha de generación, no lleva los insumos que lo produjeron y no lleva la advertencia de alcance que la propia pantalla tiene escrita — de modo que hoy el entregable que un gobierno lleva a su concejo no es reproducible por quien lo recibe. El §5 lo describe pantalla por pantalla.
Cinco, y ninguna espera al ciclo anual:
Las cinco son señales de materialización: cuando ocurren, el riesgo ya no es riesgo, y el registro deja de ser un instrumento de vigilancia para ser el expediente de un caso.
El método necesita un dueño, y las dos fuentes principales dicen cuál. La nota del Fondo recomienda una unidad dedicada dentro del ministerio de Hacienda, encargada del análisis de riesgo subnacional, de alimentar la declaración de riesgos fiscales y de contribuir a la estrategia de gestión de deuda. El documento de la OCDE añade la condición que la experiencia hace obligatoria: el marco exige arreglos de gobernanza adecuados, porque la información necesaria suele estar dispersa entre unidades que no la comparten a tiempo, y la potestad de tomar ciertos riesgos —las garantías, en primer lugar— suele estar fragmentada dentro de la propia organización (§2.2). Un registro sin punto focal se degrada en dos ejercicios, y la degradación no se ve: las cifras siguen saliendo.
Y la advertencia que la nota del Fondo escribe y que este método repite en el Paso 1: el análisis será tan bueno y tan fiable como el dato que lo alimenta, y conseguir ese dato suele ser el problema principal. Una parte del trabajo de la unidad no es analítica: es conseguir que cuarenta entidades reporten en la misma base y a tiempo.
| Paso | Entra | Sale | ¿Tiene pantalla? |
|---|---|---|---|
| 0 Perímetro | Organigrama y entidades vinculadas | Perímetro escrito con su lista de exclusiones | No |
| 1 Cuentas y calidad | Estados presupuestarios y financieros | Doce insumos con su base, y la hoja de brechas | Sí, sin validación de identidades |
| 2 Compuerta estatutaria | Jurisdicción y cifras del Paso 1 | Situación jurídica con su denominador legal | Solo si el conjunto de umbrales la introduce |
| 3 Seis indicadores | Insumos del Paso 1 | Seis razones con banda, dirección y peso; cobertura | Sí |
| 4 Consolidación | Bandas del Paso 3 y compuerta del Paso 2 | Calificación general con su razón y su cobertura | Sí |
| 5 Contingentes | Inventario de compromisos | Hoja de contingentes, cuatro familias sin sumar | Un solo campo agregado |
| 6 Cartera | Diagnóstico de cada entidad | Distribución, orden, concentraciones, cota superior | Sí, con cinco indicadores de seis |
| 7 Puente al nivel central | Cartera y registros del nivel central | Exposición por canal, sin sumar, con su base | No |
| 8 Destinos | Resultado de los Pasos 3 a 7 | Compuerta, fila del registro, cobertura, provisión | Sin traspaso automático |
| 9 Gobernanza | Registro anterior y eventos | Registro del año con la diferencia por causa | Sin versiones persistidas |
Trece preguntas. Un registro subnacional que no pueda contestarlas no está mal hecho necesariamente, pero no es auditable — y la diferencia importa el día que alguien pregunte.
Esta sección recorre el método del §3 —del perímetro al registro consolidado— sobre una cartera completa, con las cifras de partida a la vista, el resultado de cada paso y la lectura que una unidad de deuda subnacional haría con él. La cartera es ficticia: la República de Lemuria no existe, y sus cuatro gobiernos subnacionales tampoco. Es, a propósito, la misma cartera que viene sembrada en el espacio de trabajo de demostración de la plataforma, de modo que cualquier lector puede abrir las pantallas del §5 y encontrar exactamente los números de estas páginas. El anexo 4.A dice cómo hacerlo y qué no se puede hacer todavía.
Cuatro advertencias de lectura, antes de la primera cifra.
Ninguna cifra de esta sección está escrita a mano. Todas —las seis razones de cada entidad, las siete corridas con conjuntos de umbrales distintos, la tabla de sensibilidad, los cuatro canales de exposición— salen de una corrida del motor sobre esta cartera, y se reemplazan volviendo a correrla. Es la disciplina de la serie y no es cosmética: cuando el ejemplo es la prueba de que el método funciona, el ejemplo tiene que ser una salida y no una transcripción. Donde una cifra no viene del motor sino de aritmética sobre un supuesto declarado —todo el Paso 7, el desglose de las familias del Paso 5, y las bases de los porcentajes— el texto lo dice en el sitio.
Las cifras del diagnóstico y las cifras de exposición son de dos clases distintas y no se suman nunca. El diagnóstico entrega bandas —Low, Medium, High— y un orden de cartera; el Paso 7 entrega montos. Dentro de los montos hay a su vez dos clases que tampoco se suman entre sí: un stock de exposición explícita (2.105) y un flujo de costo fiscal realizado en el año (435). Y hay un cuarto canal —el rescate implícito— que se nombra, se argumenta y se publica sin cifra. Un informe que sume 2.105 y 435 está mal escrito, y un informe que le añada una estimación del rescate implícito está peor.
La moneda, el país, el año, el producto y los ingresos del nivel central son supuestos declarados. Las cifras están en millones de la moneda de Lemuria, corresponden al ejercicio 2025, el producto de Lemuria es 60.000 y los ingresos del gobierno central son 13.200 (un 22 % del producto). Ninguno de esos cuatro números se deriva de nada: son valores que el analista teclea, y por eso toda cifra en «% del producto» o en «% de los ingresos del nivel central» lleva su base al lado. Cuando el lector aplique el método a su país cambiará esas bases y cambiarán todos los porcentajes; ninguna decisión del método depende de ellas.
Y la limitación que este ejemplo no puede superar, dicha al principio y no al final: la cartera es de un solo período. El diagnóstico que sigue es una foto del ejercicio 2025. La solvencia subnacional es una trayectoria —un balance corriente que se estrecha tres años seguidos dice más que su nivel en uno; un stock de obligaciones devengadas e impagas que crece dice más que su razón sobre ingresos; un perfil de vencimientos concentrado no se ve en el servicio de deuda del año—, y nada de eso está ilustrado aquí porque la herramienta toma un período y no una serie. El §3 enseña la lectura de tendencia igual, porque es método y no herramienta; el §5 declara la ausencia; y este ejemplo dice, cada vez que se apoya en una cifra de un año, qué le falta para ser una lectura de solvencia completa.
Lemuria es un país con tres niveles de gobierno subnacional —estados, provincias y municipios— y un registro central de 42 entidades supervisadas por su unidad de deuda subnacional. El ejemplo toma cuatro de ellas, elegidas para cubrir el espectro completo del tamizaje y, la cuarta, para exponer la mecánica de consolidación que las otras tres no pueden mostrar. No es una muestra: es un recorrido por las lecturas que el método produce.
| Entidad | Qué es | Por qué está en el ejemplo |
|---|---|---|
| Aurora | Estado grande, con base tributaria propia | El caso sano, contra el que se lee todo lo demás |
| Puerto Verde | Capital provincial, dependiente de transferencias | El caso interesante: es la entidad cuyo veredicto cambia según el libro de reglas |
| San Miguel | Municipio en dificultades | El caso grave, y el que enseña que la prueba legal más consecuente puede callarse justo ahí |
| Cordillera | Provincia de perfil mixto: dos razones de deuda malas y cuatro limpias | El caso más frecuente de la práctica, y el único donde se ve trabajar la regla de consolidación: promedio simple Low, promedio ponderado Medium, calificación publicada High |
La cuarta entrada es reciente y conviene decir por qué existe. Las tres primeras entidades tienen los seis indicadores en la misma banda cada una —Aurora Low seis veces, Puerto Verde Medium seis veces, San Miguel High seis veces—, y con ese perfil el promedio ponderado por severidad y un promedio simple coinciden siempre: los pesos no se ven trabajar y la eliminatoria nunca tiene un veredicto ponderado distinto que anular. Cordillera existe para que las dos mecánicas queden a la vista sobre una entidad del paquete y no sobre un caso cargado a mano (§4.5).
Tabla 4.1 — Los doce insumos del Paso 1, ejercicio 2025, en millones
| Insumo | Aurora | Puerto Verde | San Miguel | Cordillera |
|---|---|---|---|---|
| Ingresos totales | 4.200 | 1.850 | 620 | 2.600 |
| Ingresos propios | 3.050 | 830 | 150 | 1.820 |
| Transferencias intergubernamentales | 1.150 | 1.020 | 470 | 780 |
| Gasto operativo | 3.600 | 1.700 | 690 | 2.350 |
| Ingresos corrientes | 3.900 | 1.720 | 590 | 2.500 |
| Gasto corriente | 3.500 | 1.660 | 640 | 2.270 |
| Stock de deuda | 1.700 | 1.300 | 780 | 3.000 |
| Servicio de la deuda (principal + intereses) | 260 | 155 | 80 | 300 |
| de los cuales, intereses | 150 | 85 | 52 | 170 |
| Activos líquidos | 640 | 180 | 25 | 380 |
| Obligaciones de corto plazo | 380 | 150 | 60 | 200 |
| Pasivos contingentes | 590 | 480 | 360 | 310 |
Dos filas van en cursiva y fuera del agregado que las contiene, y no es una preferencia de presentación. Las transferencias no son ingresos propios, y el §4.2 mide qué pasa cuando alguien las suma hacia arriba. Los intereses no son el servicio de la deuda: son su componente no discrecional, y son el numerador de dos de las compuertas estatutarias del §4.3, donde la amortización —una partida de capital— no entra.
Tabla 4.2 — Las cuatro derivadas que el método necesita y que no son campos de la herramienta
| Derivada | Aurora | Puerto Verde | San Miguel | Cordillera |
|---|---|---|---|---|
| Ahorro operacional (ing. corrientes − gasto corriente) | 400 | 60 | −50 | 230 |
| Amortización (servicio − intereses) | 110 | 70 | 28 | 130 |
| Resultado global (ing. totales − gasto operativo) | 600 | 150 | −70 | 250 |
| Ingresos propios + transferencias (identidad contra los totales) | 4.200 | 1.850 | 620 | 2.600 |
La primera fila es la que decide el §4.3 y conviene leerla antes que cualquier razón: Aurora tiene 400 de excedente corriente para servir 150 de intereses; Puerto Verde tiene 60 para servir 85; San Miguel tiene menos cincuenta; y Cordillera tiene 230 para servir 170, que es la única entidad de la cartera cuya holgura corriente parece cómoda en el diagnóstico y no lo es ante la ley. Las razones de deuda del diagnóstico no dicen eso, y es lo primero que un régimen legal mira.
La última fila es la comprobación de identidad del Paso 1: en las cuatro entidades propios más transferencias cuadra exactamente con los ingresos totales. Es lo que debe pasar y aquí pasa; el §4.2 muestra qué ocurre cuando no pasa, y el §6.3 mide el costo de no comprobarlo.
Tabla 4.3 — Los supuestos declarados del ejercicio, en un solo lugar
| Supuesto | Valor | De dónde sale |
|---|---|---|
| País | República de Lemuria (ficticio) | convención del ejemplo, la misma del manual de empresas públicas de la serie |
| Moneda y unidad | millones de la moneda de Lemuria | convención del ejemplo |
| Ejercicio de las cuentas | 2025 | convención del ejemplo |
| Producto de Lemuria | 60.000 | tecleado por el analista |
| Ingresos del gobierno central | 13.200 (22 % del producto) | tecleado por el analista |
| Entidades del registro subnacional completo | 42 | perímetro del ejercicio (Paso 0) |
| Entidades de este ejemplo | 4 | el paquete de demostración completo del módulo |
| Períodos por entidad | 1 | límite de la herramienta, declarado |
| Conjunto de umbrales de referencia | el indicativo publicado del §2.3 | juego por defecto del motor |
| Conjuntos de umbrales del contraste | los seis restantes de la biblioteca | biblioteca publicada del módulo |
Ninguno de estos valores es una verdad; todos son elecciones, y el método exige publicarlos junto al resultado. Los cuatro últimos son los que más mueven el veredicto, y el §4.4 mide cuánto.
El Paso 0 pide la definición escrita de qué se está midiendo, con su lista de exclusiones, antes de medir y publicada con el resultado. En Lemuria las cuatro definiciones son distintas, y esa asimetría es información:
| Entidad | Qué entra | Qué queda fuera, y cómo se trata |
|---|---|---|
| Aurora | Administración central del estado y sus servicios directos | Su empresa de agua estatal, de tamaño material, queda fuera y se nombra: es un objeto del manual de empresas públicas de la serie, no de éste. Su deuda garantizada por el estado entra aquí como garantía otorgada (§4.6) |
| Puerto Verde | Administración municipal, más su corporación de transporte consolidada | Dos fundaciones culturales, no consolidadas, se nombran y se estiman en orden de magnitud; su déficit conjunto es menor que el 1 % del gasto corriente de la entidad |
| San Miguel | Administración municipal | Sus servicios traspasados de salud y educación, que en este ordenamiento tienen contabilidad separada, quedan fuera y se nombran. Es la exclusión más grave de las cuatro, y el texto de abajo dice por qué |
| Cordillera | Administración provincial y sus servicios directos | Nada material fuera del perímetro. Es la única de las cuatro cuya definición no tiene exclusiones, y eso es información: su carga de deuda alta es toda suya y no hay dónde esconder más |
La exclusión de San Miguel es la que un revisor debe atacar primero, y el manual la deja a la vista en vez de esconderla. Un municipio en dificultades cuyo déficit vive en sus servicios traspasados presenta una administración central relativamente ordenada y un conjunto insolvente. Aquí no es el caso —la administración central de San Miguel ya está en déficit corriente por sí sola—, pero nada en el resultado de la herramienta permitiría distinguir «no hay riesgo allí» de «no lo miramos», y por eso el perímetro se publica en palabras. La herramienta no tiene bloque de perímetro: el analista lo escribe fuera y lo adjunta.
El Paso 1 exige separar la cuenta corriente de la de capital, y la razón es que el balance que importa para solvencia es el corriente. Cuando la entidad aporta la apertura, el motor calcula el balance operativo propiamente tal: ingresos corrientes menos gasto corriente, sobre ingresos corrientes. Cuando no la aporta, cae a un margen operativo bruto sobre ingresos totales y lo rotula como tal en su nota, que es la forma correcta de hacerlo. No son la misma medida, y la diferencia es material:
Tabla 4.4 — La misma entidad, dos balances, según se aporte o no la apertura
| Entidad | Balance operativo (con apertura) | Banda | Margen operativo bruto (sin apertura) | Banda | Diferencia |
|---|---|---|---|---|---|
| Aurora | +0,1026 | Low | +0,1429 | Low | +4,03 pp |
| Puerto Verde | +0,0349 | Medium | +0,0811 | Low | +4,62 pp |
| San Miguel | −0,0847 | High | −0,1129 | High | −2,82 pp |
| Cordillera | +0,0920 | Low | +0,0962 | Low | +0,42 pp |
Cuatro lecturas. Primera: el margen bruto es sistemáticamente más favorable en las tres entidades con superávit, porque incluye en el numerador ingresos de capital que no financian operación. Segunda: en Puerto Verde la diferencia cambia la banda del indicador —de Medium a Low— en el indicador que es eliminatoria de solvencia. Tercera, y es la que salva la situación: la calificación general de las cuatro no se mueve, porque el resto del perfil de Puerto Verde la sostiene en Medium y a Cordillera la condena otra eliminatoria. Es decir, el defecto no se ve en el titular y sí se ve en la razón que el concejo va a discutir.
Y la cuarta, que es de método y no de producto: el tamaño de la brecha entre las dos medidas es él mismo un dato sobre la entidad. En Cordillera la diferencia es de 0,42 puntos y en Puerto Verde de 4,62 —once veces más—, y eso dice que la cuenta de capital de Puerto Verde es, en proporción, mucho más grande que la de Cordillera. Una brecha ancha entre balance corriente y margen bruto avisa de que hay un ciclo de inversión detrás que el indicador corriente no está viendo.
La regla del método es entonces de publicación y no de fórmula: se declara cuál de las dos medidas se publicó, y una cartera donde unas entidades aportaron la apertura y otras no no es comparable en ese indicador aunque la columna diga lo mismo para todas.
La herramienta valida que cada campo sea no negativo, y nada más. Tres consecuencias, medidas sobre casos construidos para el efecto:
La identidad que nadie comprueba. Una entidad cargada con ingresos propios de 1.500 y ingresos totales de 1.000 devuelve una autonomía de ingresos de 1,5000, calificada Low —es decir, excelente—, una calificación general Low y cero alertas. La identidad propios + transferencias contra totales falla por 800 y no se dice una palabra. El §6.3 vuelve sobre esto; aquí basta la constatación de método: una razón mayor que 1 en un indicador que es una participación no es un valor extremo, es un dato imposible, y la diferencia entre las dos cosas es precisamente lo que una validación de entrada existe para decir.
Media apertura es peor que ninguna. Una entidad que aporta gasto corriente sin ingreso corriente deja el balance operativo en no calculable, con una alerta de evaluación incompleta y una cobertura de 5 de 6 indicadores, cuando los otros dos campos que sí trajo permitirían calcular el margen bruto. Aportada la segunda pata, el balance sale en +0,0500, banda Medium, cobertura 6 de 6 y cero alertas. La calificación general es Low en los dos casos, pero el primero publica un diagnóstico incompleto por un dato que estaba disponible.
Las transferencias en el numerador equivocado. Éste es el error de una sola celda: la línea de ingresos propios suma el ingreso propio y la transferencia, porque en el estado presupuestario vienen una debajo de la otra. Medido sobre las cuatro entidades:
Tabla 4.5 — Qué pasa si las transferencias entran como ingresos propios
| Entidad | Autonomía correcta | Banda | Autonomía con el error | Banda | Indicadores en High | Alertas | Calificación general |
|---|---|---|---|---|---|---|---|
| Aurora | 0,7262 | Low | 1,0000 | Low | 0 → 0 | 0 → 0 | Low → Low |
| Puerto Verde | 0,4486 | Medium | 1,0000 | Low | 0 → 0 | 0 → 0 | Medium → Medium |
| San Miguel | 0,2419 | High | 1,0000 | Low | 6 → 5 | 6 → 5 | High → High |
| Cordillera | 0,7000 | Low | 1,0000 | Low | 2 → 2 | 2 → 2 | High → High |
El resultado hay que leerlo despacio, porque es más interesante que la versión simple del argumento. El error no cambia ninguna calificación general: la autonomía de ingresos es el indicador de menor peso del juego, y las otras cinco razones sostienen el veredicto. Lo que el error hace es apagar exactamente la señal que debía encenderse. San Miguel, un municipio que financia el 76 % de su presupuesto con transferencias, pasa a declarar autonomía perfecta, pierde uno de sus seis indicadores en banda alta y pierde la alerta correspondiente. Y la dirección del error es siempre la misma: una entidad totalmente dependiente de transferencias nunca puede salir mal en autonomía si las transferencias cuentan como ingreso propio. Que las cuatro entidades den exactamente 1,0000 es la huella del error, porque en las cuatro la identidad cuadra: el error convierte un indicador informativo en una constante.
Obsérvese además, y el §5 lo declara como límite del producto, que el campo de transferencias no entra en ningún cálculo del motor: poner las transferencias en cero deja el resultado de las cuatro entidades idéntico, indicador por indicador. La dependencia de transferencias se mide por su complemento. No es un error de cálculo, pero sí un dato que se le pide al usuario y que no cambia nada — y es el dato que el Paso 7 va a necesitar.
La corrección que el método propone no es advertir sobre la fórmula: es no dar la oportunidad de escribirla mal. La separación va en el formulario de insumo —ingresos propios y transferencias son dos campos distintos que nunca están en la misma celda— más la comprobación de identidad como alerta blanda de entrada. Lo primero la herramienta ya lo hace; lo segundo, todavía no.
Éste es el paso bisagra del manual y el que separa el método de un análisis de crédito. Antes de que hable un indicador, habla la ley: ¿puede esta entidad endeudarse? El resultado de esa pregunta no es una calificación, es una situación jurídica, y se publica con ese vocabulario.
El ejemplo aplica el régimen mejor implementado de la biblioteca del módulo —la compuerta de intereses sobre ahorro operacional de la ley colombiana, que el motor calcula sobre su denominador legal y no sobre un sustituto— a las cuatro entidades de Lemuria. Es un ejercicio de traslado declarado: Lemuria no es Colombia, y lo que se está midiendo es qué diría esa prueba si ese régimen rigiera aquí. Es exactamente lo que hace una unidad central que quiere saber cómo quedaría su cartera bajo un régimen que está pensando adoptar.
Tabla 4.6 — La compuerta de intereses sobre ahorro operacional
| Entidad | Ahorro operacional | Intereses | Intereses / ahorro | Banda | Situación jurídica |
|---|---|---|---|---|---|
| Aurora | 400 | 150 | 37,5 % | Low | Presunción de capacidad de pago. No requiere autorizaciones distintas de las de las leyes vigentes |
| Puerto Verde | 60 | 85 | 141,7 % | High | Prohibición. No puede contratar nuevas operaciones de crédito público, salvo las condiciones de los parágrafos del artículo que la establece |
| San Miguel | −50 | 52 | — | N/A | No calculable. La prueba se calla |
| Cordillera | 230 | 170 | 73,9 % | High | Prohibición. Misma consecuencia que Puerto Verde, con un excedente corriente que el diagnóstico califica Low |
Las cuatro filas enseñan cuatro cosas distintas y las cuatro son el método.
Aurora pasa con holgura, y el número importa más que la banda. 37,5 % contra un corte de 40 % no es holgura: es 2,5 puntos de margen sobre el umbral que separa la presunción de capacidad de pago de la franja donde hace falta autorización. Un aumento de intereses de 150 a 160 —o una caída del ahorro operacional de 400 a 375, que es un 6 %— la saca de la presunción. El diagnóstico dice Low; la compuerta dice «verde, y por poco». Son dos informaciones y el manual publica las dos.
Puerto Verde es el caso central del ejemplo. Su balance corriente delgado —60 de ahorro operacional sobre 1.720 de ingresos corrientes— deja la razón de intereses en 141,7 %, más del doble del umbral de prohibición. Y su diagnóstico, en el mismo conjunto de umbrales, tiene el servicio de la deuda en banda Low (0,0838 contra un corte de 0,10) y la carga de deuda en Medium. Es decir: la misma entidad, el mismo día, las mismas cuentas, es una luz roja legal y un perfil de diagnóstico intermedio. No hay error en ninguna de las dos cifras. Miden cosas distintas: una razón de flujo de caja anual contra los ingresos totales, y una razón de intereses contra un excedente corriente definido por ley. El §6.7 mide lo que cuesta confundirlas.
Cordillera es el caso que separa la compuerta del diagnóstico con más limpieza que ninguno. Su balance operativo es +9,2 %, banda Low: por el indicador de diagnóstico es la entidad de excedente corriente más holgado después de Aurora. Y la compuerta legal, sobre ese mismo excedente, la deja en 73,9 % —muy por encima del 60 % de prohibición— porque sus intereses son grandes: 170 sobre un stock de 3.000. La lección es que un balance corriente sano en términos de su propio ingreso puede ser insuficiente en términos de la deuda que tiene que servir, y que ésas son dos preguntas y no una. El diagnóstico pregunta si la entidad opera equilibrada; la compuerta pregunta si lo que le sobra alcanza para los intereses. Una entidad puede contestar que sí a la primera y que no a la segunda, y Cordillera es exactamente esa entidad.
Y San Miguel es el caso que ordena la crítica del manual a su propia herramienta. San Miguel tiene ahorro operacional negativo: no hay excedente corriente del que servir intereses. Bajo la lógica de la ley que crea la compuerta —cuya definición de capacidad de pago es «el flujo mínimo de ahorro operacional que permite efectuar cumplidamente el servicio de la deuda en todos los años, dejando un remanente para financiar inversiones»— eso no es ausencia de información: es el peor resultado posible de la prueba. El motor devuelve no calculable y excluye la compuerta de la consolidación. La entidad que peor está es la única de las cuatro a la que la prueba legal más consecuente no le dice nada.
San Miguel sale High igual, por las otras dos eliminatorias, y ahí está la trampa: sale bien clasificada por la razón equivocada. Una entidad que tuviera ahorro operacional negativo, intereses positivos y no aportara la apertura de cuenta corriente no dispararía ninguna de las dos señales, y saldría de la herramienta sin que nada indique que la prueba legal que le corresponde no se pudo correr. La regla del método, que el §3 Paso 2 escribe y la herramienta todavía no implementa: denominador no positivo con numerador positivo es High con nota, no N/A.
El conjunto colombiano de la biblioteca aplica, además de la compuerta de intereses, un corte de carga de deuda. Hasta la corrección que esta edición recoge, ese corte era 0,60 / 0,80 y su texto de fuente citaba «saldo de la deuda ≤ 80 % de los ingresos corrientes» — un tope que dejó de estar vigente en 2021, cuando el artículo que lo fija lo llevó a 100 % (§2.4). El conjunto publica hoy 0,80 / 1,00: el 1,00 es el tope estatutario vigente y el 0,80 es alerta temprana calibrada por esta casa, declarada como tal y puesta deliberadamente en el antiguo tope legal. El ejercicio de medir qué costaba el corte superado está hecho, y se publica porque el resultado es contraintuitivo:
Tabla 4.7 — El corte superado frente al corte vigente
| Entidad | Carga de deuda | Banda con 0,60 / 0,80 (superado) | Banda con 0,80 / 1,00 (vigente) | General (superado) | General (vigente) |
|---|---|---|---|---|---|
| Aurora | 0,4048 | Low | Low | Low | Low |
| Puerto Verde | 0,7027 | Medium | Low | High | High |
| San Miguel | 1,2581 | High | High | High | High |
| Cordillera | 1,1538 | High | High | High | High |
Una entidad cambia de banda en ese indicador y ninguna cambia de calificación general, porque el veredicto de Puerto Verde lo produce la compuerta de intereses y no la carga de deuda, y los de San Miguel y Cordillera están del mismo lado de los dos cortes. Eso no convertía el defecto en irrelevante, y conviene decir por qué con precisión, porque es la lección general del apartado: separa dos cosas que se confunden. La magnitud del error en el resultado publicado, que aquí era nula. Y el problema de atribución, que era entero. Un conjunto de umbrales que lleva el nombre de una ley, marcado en el producto como cifra estatutaria directa, publicando un corte que esa ley superó, es un problema de auditoría aunque no mueva una sola banda — y es un problema que solo se descubre leyendo la ley, nunca leyendo el resultado. El manual citaba la ley; el producto corrigió el corte.
El módulo publica siete conjuntos de umbrales citados. Cuatro de ellos son regímenes estatutarios de países distintos, y aplicarlos a la misma cartera es el experimento que convierte este ejemplo en una lección de método:
Tabla 4.8 — La misma cartera, seis libros de reglas
| Conjunto de umbrales | Aurora | Puerto Verde | San Miguel | Cordillera |
|---|---|---|---|---|
| Bandas indicativas por defecto | Low | Medium | High | High |
| Compuerta de intereses sobre ahorro operacional (régimen colombiano) | Low | High | High, con la compuerta en N/A | High |
| Ancla de intereses sobre ingresos corrientes (régimen indio) | Low | Medium | High | High |
| Techo de deuda sobre ingresos, municipios (régimen brasileño) | Low | Low | High | High |
| Regla de deuda sobre ingreso corriente promedio (régimen peruano) | Low | Medium | High | High |
| Calibración propia para gobiernos locales de renta alta | Low | Medium | High | Low |
Dos entidades se mueven y ninguna de las dos es la que el lector esperaría. Puerto Verde pasa de Medium a High bajo el régimen colombiano por la razón del apartado anterior. Y Cordillera pasa de High a Low bajo la calibración propia para gobiernos locales de renta alta —el único conjunto de la biblioteca que no cita un ordenamiento extranjero, porque es de esta casa y va marcado como tal—, y lo hace por un mecanismo que conviene mirar de cerca: esa calibración mueve el corte de servicio de la deuda de 0,075 / 0,10 a 0,08 / 0,12, y el 0,1154 de Cordillera, que con las bandas del motor es banda alta y eliminatoria, queda con ella en banda media y deja de disparar. Sin la eliminatoria, el promedio ponderado de 1,800 tampoco se sostiene —los dos cortes que la calibración mueve son precisamente los dos que Cordillera tiene mal— y la entidad sale Low. Es el caso más caro de la biblioteca y tiene su apartado en el §4.5. Bajo el ancla india pasa, y con holgura. Las dos compuertas de intereses tienen el mismo numerador —intereses solos, sin amortización— y denominadores legales distintos, y eso basta para invertir el veredicto:
| Entidad | Intereses | Sobre ahorro operacional | Consecuencia | Sobre ingresos corrientes | Consecuencia |
|---|---|---|---|---|---|
| Aurora | 150 | 37,5 % | verde, por 2,5 puntos | 3,85 % | conserva el margen adicional |
| Puerto Verde | 85 | 141,7 % | prohibición | 4,94 % | conserva el margen adicional |
| San Miguel | 52 | — (ahorro −50) | no calculable | 8,81 % | conserva el margen adicional |
| Cordillera | 170 | 73,9 % | prohibición | 6,80 % | conserva el margen adicional |
Las cuatro filas de la derecha son la lección: las cuatro entidades pasan el ancla india, incluidos el municipio insolvente y la provincia a la que el otro régimen prohíbe endeudarse. San Miguel llega al 8,81 %, banda Medium, por debajo del 10 % — y no porque su situación sea buena, sino porque sus intereses son pequeños precisamente por lo mismo que la hace insolvente: tiene poca deuda financiera porque nadie le presta. Cordillera llega al 6,80 %, banda Low, con 3.000 de deuda financiera y una prohibición legal encima bajo el otro régimen: el ancla que la absuelve mide sus intereses contra un ingreso corriente grande, y la compuerta que la condena los mide contra lo que de ese ingreso le sobra. Una compuerta sobre ingresos corrientes mide la carga de la deuda; una compuerta sobre el excedente corriente mide la capacidad de pagarla. La segunda es la que detecta a esta entidad y la primera no puede detectarla nunca. Dos regímenes legales, dos respuestas opuestas sobre la misma entidad el mismo día, y las dos correctas en su ordenamiento — que es exactamente por qué el manual exige nombrar la compuerta que se aplicó y no solo su resultado.
Y bajo el techo municipal brasileño Puerto Verde baja a Low, lo que enseña la otra cara y es una crítica al producto y no al método. Ese conjunto reescribe dos cortes de seis —carga de deuda y servicio de la deuda—, que son precisamente los dos donde Puerto Verde mejora; los otros cuatro siguen calificándose contra las bandas indicativas, que no son brasileñas. El resultado se publica con la etiqueta de la ley extranjera encima y ninguna superficie dice qué indicadores gobierna el conjunto y cuáles no. La regla de lectura que el manual impone: un conjunto de umbrales de país solo gobierna los indicadores que su fuente regula, y una calificación general bajo etiqueta de país es un híbrido que hay que declarar.
Cuánto gobierna cada conjunto, medido uno por uno. Es el dato que ninguna pantalla publica y sin el cual la regla anterior no se puede aplicar:
Tabla 4.8b — Qué reescribe cada conjunto de la biblioteca
| Conjunto | Marca de confianza | Cortes que reescribe, de los seis | Compuertas que introduce |
|---|---|---|---|
| Tamizaje indicativo (el juego por defecto, expuesto como conjunto) | directa | 0 | — |
| Techo de deuda, estados (Brasil) | adaptada | 1 · carga de deuda | — |
| Techo de deuda, municipios (Brasil) | adaptada | 2 · carga de deuda, servicio de la deuda | — |
| Semáforo (Colombia) | directa | 2 · carga de deuda, servicio de la deuda | intereses / ahorro operacional |
| Regla subnacional (Perú) | adaptada | 1 · carga de deuda | — |
| Gobiernos locales de renta alta (calibración de Austral) | propia | 2 · carga de deuda, servicio de la deuda | — |
| Anclas de responsabilidad fiscal de los estados (India) | directa | 0 | intereses / ingresos corrientes |
Dos cosas de esta tabla. La primera: ningún conjunto gobierna más de dos de los seis indicadores, y dos de ellos no gobiernan ninguno. Un resultado etiquetado con el nombre de un ordenamiento tiene, en el mejor de los casos, cuatro de sus seis razones calificadas contra las bandas de esta casa. La segunda: la penúltima fila no lleva nombre de país ni de agencia, y su marca de confianza no es «directa» ni «adaptada» sino propia. Es una calibración de Austral para gobiernos locales de renta alta, con su razonamiento escrito en la fuente en lugar de una cita externa, y esa honestidad de etiqueta es la que permite leer el resultado de Cordillera del apartado anterior sin confundirlo con un mandato legal de ninguna parte.
Tabla 4.9 — El diagnóstico completo sobre las bandas indicativas por defecto
| Indicador | Dir. | Corte Medium | Corte High | Peso | Elim. | Aurora | Puerto Verde | San Miguel | Cordillera |
|---|---|---|---|---|---|---|---|---|---|
| Autonomía de ingresos | menos es peor | 0,60 | 0,30 | 1,0 | — | 0,7262 Low | 0,4486 Med | 0,2419 High | 0,7000 Low |
| Carga de deuda | más es peor | 0,50 | 1,00 | 2,0 | — | 0,4048 Low | 0,7027 Med | 1,2581 High | 1,1538 High |
| Servicio de la deuda | más es peor | 0,075 | 0,10 | 3,0 | sí | 0,0619 Low | 0,0838 Med | 0,1290 High | 0,1154 High |
| Balance operativo | menos es peor | 0,05 | 0,00 | 3,0 | sí | +0,1026 Low | +0,0349 Med | −0,0847 High | +0,0920 Low |
| Liquidez | menos es peor | 1,50 | 1,00 | 2,0 | — | 1,6842 Low | 1,2000 Med | 0,4167 High | 1,9000 Low |
| Pasivos contingentes | más es peor | 0,20 | 0,50 | 1,5 | — | 0,1405 Low | 0,2595 Med | 0,5806 High | 0,1192 Low |
| Calificación general | Low | Medium | High | High | |||||
| Cobertura | 6 de 6 | 6 de 6 | 6 de 6 | 6 de 6 | |||||
| Alertas | 0 | 0 | 6 | 2 |
Las tres primeras columnas tienen una regularidad que es de la cartera demo y no del método, y hay que decirlo antes de que el lector la tome por una propiedad del mundo: Aurora, Puerto Verde y San Miguel salen en la misma banda en los seis indicadores — Low seis veces, Medium seis veces, High seis veces. Es una cartera construida para enseñar, y esa limpieza tenía un costo pedagógico concreto: no podía ilustrar el caso más frecuente de la práctica, que es la entidad con cuatro razones limpias y dos malas, donde la regla de consolidación del Paso 4 es lo único que decide.
La cuarta columna es ese caso y está a la vista. Cordillera tiene cuatro razones en banda baja —autonomía, balance operativo, liquidez y contingentes— y dos en banda alta: carga de deuda y servicio de la deuda, que son los dos indicadores de mayor peso del juego después del balance operativo. Dos alertas de seis indicadores, y calificación general High. Cómo se llega de cuatro limpias y dos malas a High —y por qué un promedio la habría dejado en Low— es todo el §4.5.
Lo que la tabla también enseña bien es la cobertura, y conviene subrayar que es un dato del resultado y no una nota al pie. Las cuatro entidades tienen 6 de 6 porque las cuatro fichas están completas. Una entidad con 3 de 6 y banda Medium no es comparable con una entidad con 6 de 6 y banda Medium, por mucho que la columna diga lo mismo, y el orden de cartera del §4.6 tiene que saberlo.
La única entidad de este ejemplo que pierde cobertura es San Miguel bajo el régimen colombiano: 6 calificados y 1 no calculable —la compuerta de intereses—, de siete indicadores puntuados. Es el único N/A de las veintiocho combinaciones entidad-conjunto de este ejercicio, y es, como dice el §4.3, el que más importa.
Ésta es la pregunta que casi ningún registro se hace y que el ejemplo puede contestar, porque el módulo publica siete conjuntos de umbrales y el motor corre los siete sobre la misma cartera sin cambiar un solo insumo.
Tabla 4.10 — Bandas distintas por entidad entre los siete conjuntos publicados
| Entidad | Bandas distintas | Cuáles | Lectura |
|---|---|---|---|
| Aurora | 1 | Low | El veredicto es dato |
| Puerto Verde | 3 | Low, Medium, High | El veredicto es elección de banda |
| San Miguel | 1 | High | El veredicto es dato |
| Cordillera | 2 | High, Low | El veredicto es elección de banda, y el salto es de dos |
El resultado es general y vale la pena escribirlo como regla y no como anécdota: en los extremos, la calificación es dato; en el medio, es libro de reglas. Aurora sale Low con los siete conjuntos y San Miguel High con los siete, porque están lo bastante lejos de todos los cortes plausibles como para que ninguna calibración razonable los mueva. Puerto Verde recorre las tres bandas —el rango completo de la escala— según cuál de los siete conjuntos se aplique. Para un ministerio que ordena su cartera, la consecuencia operativa es directa: las entidades del medio son las que hay que discutir con el umbral en la mano, y publicar su banda sin publicar el conjunto que la produjo no es un resultado, es una opinión sin atribución.
Cordillera añade un caso distinto y peor, que es el que el §4.5 desarrolla: no recorre el rango, salta de un extremo al otro. Con seis de los siete conjuntos sale High; con el séptimo sale Low, y no pasa por Medium. La razón es que su banda no la produce un promedio sino una eliminatoria, y una eliminatoria no tiene gradaciones: o dispara o no dispara. Una entidad cuya banda depende de una eliminatoria es más sensible al conjunto de umbrales que una entidad del medio, no menos, porque un cambio de corte no le mueve el promedio unas centésimas: le quita o le pone la regla entera.
El detalle por indicador dice de dónde sale ese movimiento, y es poco y concentrado:
Tabla 4.11 — Celdas (entidad × indicador) que cambian de banda respecto de las bandas por defecto
| Conjunto de umbrales | Celdas que cambian | Cuáles |
|---|---|---|
| Tamizaje indicativo (el mismo juego, expuesto como conjunto seleccionable) | 0 | — |
| Techo de deuda, estados (Brasil) | 3 | San Miguel carga de deuda High→Low; Cordillera carga de deuda High→Low; Puerto Verde carga de deuda Med→Low |
| Techo de deuda, municipios (Brasil) | 3 | Cordillera carga de deuda High→Med; Puerto Verde carga de deuda Med→Low; Puerto Verde servicio Med→Low |
| Semáforo (Colombia) | 4 | San Miguel servicio High→Med; Puerto Verde carga de deuda Med→Low; Puerto Verde servicio Med→Low; Cordillera servicio High→Med |
| Deuda sobre ingreso corriente promedio (Perú) | 1 | Puerto Verde carga de deuda Med→Low |
| Gobiernos locales de renta alta (calibración de Austral) | 2 | Cordillera carga de deuda High→Med; Cordillera servicio High→Med |
| Ancla de intereses (India) | 0 | — |
Tres observaciones que el manual no suaviza. La primera: todos los movimientos son en la misma dirección — hacia abajo. Ningún conjunto empeora a ninguna entidad en ningún indicador respecto de las bandas indicativas. Los topes estatutarios son, sin excepción en esta cartera, más permisivos que el tamizaje de la casa, que es lo esperable —un tope legal marca el punto donde se prohíbe endeudarse, no el punto donde hay que preocuparse— y que vuelve el tamizaje indicativo el conjunto más conservador de la biblioteca. La segunda: el conjunto colombiano rebaja el servicio de la deuda de San Miguel de High a Medium y sin embargo la entidad sigue en High. Un régimen legal puede aflojar el indicador y no cambiar el veredicto, y eso es el Paso 4 haciendo su trabajo.
Y la tercera, que es la nueva y la que obliga a una regla: las dos celdas de la última fila son las dos que Cordillera tiene mal, y moverlas las dos a la vez le cambia el veredicto. No es casualidad estadística: un conjunto que afloja carga de deuda y servicio de la deuda afloja exactamente el perfil de una entidad apalancada, que es el perfil que esos dos indicadores existen para detectar. Cuando uno de los dos cortes aflojados es además el de un indicador eliminatorio, el cambio de conjunto no rebaja una lectura: apaga una regla. La regla de método que de aquí sale, y que el §3 Paso 4.4 escribe: el corte de un indicador eliminatorio no se mueve por un conjunto de umbrales salvo que la propia norma lo fije, y cuando se mueva, el resultado tiene que decirlo en la cara.
Una banda es una frontera, y la información que una banda esconde es cuán cerca de la frontera está la entidad. La tabla siguiente traduce esa distancia a dos unidades que un analista puede discutir: puntos de la razón, y millones.
Tabla 4.12 — Distancia de cada razón a su corte más cercano, sobre las bandas por defecto
| Entidad | Indicador | Valor | Banda | Corte más cercano | Δ razón | Δ millones | Δ relativo |
|---|---|---|---|---|---|---|---|
| San Miguel | Autonomía | 0,2419 | High | 0,30 | 0,0581 | 36,0 | 24,0 % |
| San Miguel | Carga de deuda | 1,2581 | High | 1,00 | 0,2581 | 160,0 | 20,5 % |
| San Miguel | Servicio de la deuda | 0,1290 | High | 0,10 | 0,0290 | 18,0 | 22,5 % |
| San Miguel | Balance operativo | −0,0847 | High | 0,00 | 0,0847 | 50,0 | 100,0 % |
| San Miguel | Liquidez | 0,4167 | High | 1,00 | 0,5833 | 35,0 | 140,0 % |
| San Miguel | Contingentes | 0,5806 | High | 0,50 | 0,0806 | 50,0 | 13,9 % |
| Puerto Verde | Autonomía | 0,4486 | Medium | 0,30 | 0,1486 | 274,9 | 33,1 % |
| Puerto Verde | Carga de deuda | 0,7027 | Medium | 0,50 | 0,2027 | 375,0 | 28,8 % |
| Puerto Verde | Servicio de la deuda | 0,0838 | Medium | 0,075 | 0,0088 | 16,3 | 10,5 % |
| Puerto Verde | Balance operativo | +0,0349 | Medium | 0,05 | 0,0151 | 26,0 | 43,3 % |
| Puerto Verde | Liquidez | 1,2000 | Medium | 1,00 | 0,2000 | 30,0 | 16,7 % |
| Puerto Verde | Contingentes | 0,2595 | Medium | 0,20 | 0,0595 | 110,1 | 22,9 % |
| Cordillera | Autonomía | 0,7000 | Low | 0,60 | 0,1000 | 260,0 | 14,3 % |
| Cordillera | Carga de deuda | 1,1538 | High | 1,00 | 0,1538 | 399,9 | 13,3 % |
| Cordillera | Servicio de la deuda | 0,1154 | High | 0,10 | 0,0154 | 40,0 | 13,3 % |
| Cordillera | Balance operativo | +0,0920 | Low | 0,05 | 0,0420 | 105,0 | 45,7 % |
| Cordillera | Liquidez | 1,9000 | Low | 1,50 | 0,4000 | 80,0 | 21,1 % |
| Cordillera | Contingentes | 0,1192 | Low | 0,20 | 0,0808 | 210,1 | 67,8 % |
| Aurora | Autonomía | 0,7262 | Low | 0,60 | 0,1262 | 530,0 | 17,4 % |
| Aurora | Carga de deuda | 0,4048 | Low | 0,50 | 0,0952 | 399,8 | 23,5 % |
| Aurora | Servicio de la deuda | 0,0619 | Low | 0,075 | 0,0131 | 55,0 | 21,2 % |
| Aurora | Balance operativo | +0,1026 | Low | 0,05 | 0,0526 | 205,1 | 51,3 % |
| Aurora | Liquidez | 1,6842 | Low | 1,50 | 0,1842 | 70,0 | 10,9 % |
| Aurora | Contingentes | 0,1405 | Low | 0,20 | 0,0595 | 249,9 | 42,3 % |
La columna de millones es la que hace discutible la tabla, porque traduce la frontera a una magnitud que aparece en un presupuesto. Cuatro lecturas:
La celda más frágil de la cartera es el servicio de la deuda de Puerto Verde: 16,3 millones. Un incremento de 16,3 en el servicio anual —un 10,5 % más de lo que paga— la lleva de Medium a High en el indicador que es eliminatoria de solvencia, y con ello su calificación general a High sin necesidad de ningún régimen legal. Sobre 1.850 de ingresos totales, 16,3 es menos del 1 %. Es la cifra que un analista debe llevar a la reunión: no «Puerto Verde es Medium», sino «Puerto Verde es Medium y está a 16 millones de no serlo».
La distancia relativa ordena las prioridades de verificación del dato. Los contingentes de San Miguel están a 13,9 % de su banda, y los contingentes son precisamente la familia peor medida del ejercicio —un solo campo agregado, sin desglose, sin registro—. Cuando la razón con el dato menos confiable es también la que está más cerca del corte, el trabajo del año no es recalibrar el umbral: es ir a buscar el dato.
Y la columna dice también dónde no hay nada que discutir. El balance operativo de San Miguel está a 100 % de su valor de la frontera: haría falta eliminar el déficit corriente entero, 50 millones sobre 590 de ingresos corrientes, para que dejara de ser High. Su liquidez está a 140 %. Esas dos celdas no son cuestión de umbral; son la entidad.
La cuarta lectura la aporta Cordillera y es la que un comité de crédito debería tener enmarcada. Su servicio de la deuda está a 40 millones de dejar de ser banda alta —un 13,3 % de lo que paga, sobre 2.600 de ingresos totales, es decir un 1,5 % de su presupuesto—, y ese indicador es el que le dispara la eliminatoria. Cuarenta millones separan a Cordillera de perder la calificación High y salir, con todo lo demás idéntico, en Low: el promedio ponderado sin esa eliminatoria es 1,800 y el simple 1,667, los dos bajo el corte de banda alta. Una refinanciación que alargue plazos sin reducir un peso de deuda —que no mejora la solvencia en absoluto, solo corre el vencimiento— le baja el servicio anual y le cambia la banda publicada. Es el argumento más fuerte del manual a favor de publicar la distancia al corte junto a la banda: sin ella, el lector no puede distinguir una entidad que está lejos de su frontera de una que puede cruzarla con una operación de tesorería.
La consolidación es eliminatoria primero, promedio ponderado después. El ejemplo permite ver las dos mitades por separado, porque el promedio ponderado se puede calcular con la eliminatoria desactivada y comparar con lo publicado. Y una de las cuatro entidades existe precisamente para que esa comparación tenga algo que enseñar.
Cordillera tiene cuatro razones limpias y dos malas. Las dos malas son carga de deuda (peso 2,0) y servicio de la deuda (peso 3,0, y además eliminatoria) — los dos indicadores de deuda del juego. Las cuatro limpias son autonomía, balance operativo, liquidez y contingentes. Con ese perfil, tres cálculos distintos dan tres respuestas distintas, y el producto publica la tercera:
Tabla 4.13 — Cómo se forma la calificación de Cordillera, peso por peso
| Indicador | Valor | Banda | Valor de la banda | Peso | Peso × valor | ¿Eliminatoria? |
|---|---|---|---|---|---|---|
| Autonomía de ingresos | 0,7000 | Low | 1 | 1,0 | 1,0 | — |
| Carga de deuda | 1,1538 | High | 3 | 2,0 | 6,0 | — |
| Servicio de la deuda | 0,1154 | High | 3 | 3,0 | 9,0 | sí |
| Balance operativo | +0,0920 | Low | 1 | 3,0 | 3,0 | sí (no dispara) |
| Liquidez | 1,9000 | Low | 1 | 2,0 | 2,0 | — |
| Pasivos contingentes | 0,1192 | Low | 1 | 1,5 | 1,5 | — |
| Totales | 12,5 | 22,5 |
Tabla 4.14 — Las tres lecturas del mismo perfil
| Lectura | Cálculo | Resultado | Banda |
|---|---|---|---|
| Promedio simple de las seis bandas — lo que haría una planilla | (2 × 3 + 4 × 1) ÷ 6 | 1,667 | Low |
| Promedio ponderado por severidad — lo que el motor calcula antes de la eliminatoria | 22,5 ÷ 12,5 | 1,800 | Medium |
| Calificación publicada — tras la eliminatoria | servicio de la deuda en banda alta | — | High |
Las dos mecánicas del Paso 4 quedan separadas en una sola entidad, y conviene leer cada salto por lo que enseña.
Del promedio simple al ponderado: los pesos solos ya mueven la banda. Dos de seis razones en banda alta dan 1,667 en un promedio simple, que es banda baja con margen. Las mismas dos razones, ponderadas, dan 1,800, que es banda media. La diferencia son 0,133 puntos y basta para cruzar el corte de 1,75, porque las dos razones malas de Cordillera son las que pesan 2,0 y 3,0 —cinco de los doce puntos y medio del juego, un 40 % del peso total en dos indicadores de seis—. Aquí es donde se ve para qué sirven los pesos: no son un adorno del promedio, son la afirmación de que no todas las razones dicen lo mismo sobre la capacidad de pagar. Una entidad que falla en liquidez y contingentes y otra que falla en servicio de la deuda y carga de deuda tienen el mismo recuento y no tienen el mismo problema.
Del ponderado al publicado: la eliminatoria no promedia, anula. El servicio de la deuda de Cordillera es 0,1154 contra un corte de 0,10, y ese indicador es eliminatoria de solvencia: su banda alta fuerza la calificación general y el promedio ponderado ni siquiera llega a compararse con los cortes. Es la regla trabajando exactamente donde debe: una entidad que dedica el 11,5 % de todos sus ingresos a pagar principal e intereses no es un riesgo intermedio, por muchas razones limpias que la acompañen. Y es una regla que un promedio no puede imitar: para que el ponderado llegara solo a banda alta harían falta cuatro o cinco razones malas, y para entonces la entidad ya sería un caso y no un hallazgo.
Y la carga de deuda, por sí sola, no habría bastado. Conviene decirlo porque separa las dos cosas que la tabla mezcla: la carga de deuda de Cordillera es 1,1538, banda alta, con un peso de 2,0 — y no es eliminatoria. Si el servicio de la deuda estuviera en banda baja y todo lo demás igual, el promedio ponderado sería 1,320 y la entidad saldría Low. Lo mide el guion y se comprueba en una línea: el stock de deuda alto pesa, pero lo que condena es el flujo que hay que pagar este año. Es la distinción entre cuánto se debe y cuánto hay que pagar ahora, y el método la mantiene con pesos distintos y con una regla distinta.
Tabla 4.15 — Las cuatro entidades, con sus tres cifras a la vista
| Entidad | Bandas distintas entre sus seis razones | Promedio simple | Banda | Promedio ponderado | Banda | Publicada |
|---|---|---|---|---|---|---|
| San Miguel | 1 (todas High) | 3,000 | High | 3,000 | High | High |
| Cordillera | 2 (High, Low) | 1,667 | Low | 1,800 | Medium | High |
| Puerto Verde | 1 (todas Medium) | 2,000 | Medium | 2,000 | Medium | Medium |
| Aurora | 1 (todas Low) | 1,000 | Low | 1,000 | Low | Low |
Las tres primeras filas del paquete tienen sus seis razones en una sola banda, y con ese perfil cualquier juego de pesos da el mismo número: el promedio simple y el ponderado coinciden exactamente, y la eliminatoria de San Miguel no anula nada porque su promedio ponderado ya era 3,000. La regla de consolidación estaba ahí y no se veía funcionar. La entidad de perfil mixto es la que la hace visible, y esa es la razón por la que se añadió al paquete de demostración en lugar de ilustrarla con un caso cargado a mano: una regla que solo se puede demostrar con un ejemplo inventado no está demostrada en el producto.
Tabla 4.16 — Dónde la eliminatoria cambia el resultado, conjunto por conjunto
| Conjunto | Entidad | Eliminatorias en banda alta | Prom. ponderado | Banda del prom. | Prom. simple | Publicada |
|---|---|---|---|---|---|---|
| Por defecto | San Miguel | servicio, balance | 3,000 | High | 3,000 | High |
| Por defecto | Cordillera | servicio | 1,800 | Medium | 1,667 | High |
| Por defecto | Puerto Verde | — | 2,000 | Medium | 2,000 | Medium |
| Por defecto | Aurora | — | 1,000 | Low | 1,000 | Low |
| Brasil, estados | San Miguel | servicio, balance | 2,680 | High | 2,667 | High |
| Brasil, estados | Cordillera | servicio | 1,480 | Low | 1,333 | High |
| Brasil, estados | Puerto Verde | — | 1,840 | Medium | 1,833 | Medium |
| Brasil, municipios | San Miguel | servicio, balance | 3,000 | High | 3,000 | High |
| Brasil, municipios | Cordillera | servicio | 1,640 | Low | 1,500 | High |
| Brasil, municipios | Puerto Verde | — | 1,600 | Low | 1,667 | Low |
| Colombia | San Miguel | balance | 2,760 | High | 2,833 | High |
| Colombia | Puerto Verde | compuerta de intereses | 2,000 | Medium | 2,000 | High |
| Colombia | Cordillera | compuerta de intereses | 1,839 | Medium | 1,714 | High |
| Colombia | Aurora | — | 1,000 | Low | 1,000 | Low |
| Perú | San Miguel | servicio, balance | 3,000 | High | 3,000 | High |
| Perú | Cordillera | servicio | 1,800 | Medium | 1,667 | High |
| Perú | Puerto Verde | — | 1,840 | Medium | 1,833 | Medium |
| Renta alta (Austral) | San Miguel | servicio, balance | 3,000 | High | 3,000 | High |
| Renta alta (Austral) | Cordillera | — | 1,400 | Low | 1,333 | Low |
| Renta alta (Austral) | Puerto Verde | — | 2,000 | Medium | 2,000 | Medium |
| India | San Miguel | servicio, balance | 2,806 | High | 2,857 | High |
| India | Cordillera | servicio | 1,645 | Low | 1,571 | High |
| India | Puerto Verde | — | 1,806 | Medium | 1,857 | Medium |
(Aurora sale 1,000 y Low en los siete conjuntos; sus filas repetidas se omiten.)
Con la cuarta entidad, el resultado que esta tabla produce ya no es el de una cartera donde la eliminatoria casi nunca importa. En las veintiocho combinaciones entidad-conjunto de los siete conjuntos publicados, la eliminatoria cambia el resultado siete veces, y seis de esas siete son Cordillera (la séptima es Puerto Verde bajo el régimen colombiano, cuya compuerta de intereses en 141,7 % la lleva de Medium a High). Léase despacio: en seis de los siete conjuntos, la entidad de perfil mixto se publica en una banda que su promedio ponderado no respalda — y en tres de ellos, los dos brasileños y el indio, el promedio ponderado ni siquiera llega a banda media: está en Low y la entidad se publica High.
Las dos lecturas del resultado, y las dos son verdaderas.
La favorable: cuando la eliminatoria actúa, actúa donde debe. Los casos donde promedia distinto son los casos donde una prueba de solvencia —el flujo anual de servicio de la deuda, o una compuerta legal que prohíbe endeudarse— dice que la entidad no puede sostener lo que tiene. Un promedio que diluyera eso en cuatro razones limpias estaría produciendo un número peligroso, y Cordillera es la prueba de que lo produciría: cuatro de sus seis razones son impecables y la entidad debe 1,15 veces sus ingresos anuales.
La desfavorable, y es nueva: la eliminatoria es lo único que sostiene el veredicto, y por lo tanto la banda de Cordillera es frágil a la calibración. En el único conjunto de la biblioteca que mueve los dos cortes de deuda a la vez —la calibración de Austral para gobiernos locales de renta alta— la eliminatoria no dispara, el promedio ponderado cae a 1,400 y la entidad sale Low. La misma entidad, el mismo día, las mismas cuentas: High con seis conjuntos y Low con el séptimo, sin pasar por Medium. Eso no es una crítica a esa calibración, que está honestamente etiquetada como propia y razonada para un tipo de gobierno local que no es éste; es una crítica a aplicar un conjunto a una entidad cuyo perfil no es el que el conjunto describe, y a publicar el resultado sin decir qué conjunto lo produjo. El §3 Paso 9 convierte eso en un campo obligatorio de cada cifra publicada.
Cordillera enseña la eliminatoria funcionando. Lo que sigue la enseña fallando, y hace falta un caso cargado a mano porque ninguna entidad del paquete está en la frontera: la banda alta del balance operativo empieza en cero exacto, y ninguna de las cuatro tiene la cuenta corriente clavada ahí. Los cuatro casos de abajo son construidos, se declaran como tales, y son la única parte de este apartado que no sale del paquete de demostración.
Tabla 4.17 — Cuatro casos construidos sobre una entidad por lo demás sana
| Caso | Balance operativo | Prom. ponderado | Banda del prom. | Calificación general |
|---|---|---|---|---|
| Presupuesto corriente exactamente equilibrado | 0,0000 | 1,480 | Low | High |
| Superávit corriente de una diezmilésima | +0,0001 | 1,240 | Low | Low |
| Superávit corriente de un punto porcentual | +0,0100 | 1,240 | Low | Low |
| Sin deuda, sin servicio de deuda y sin contingentes, con déficit corriente de 0,5 % | −0,0050 | 1,480 | Low | High |
El primer par es un salto de dos bandas por una diezmilésima: la entidad con presupuesto corriente clavado en cero sale High y la misma entidad con un superávit invisible sale Low. Ocurre porque la eliminatoria salta directamente a High y la banda Medium intermedia solo participa del promedio ponderado; no hay grada entre las dos. Un déficit corriente de una diezmilésima y uno del 5 % reciben el mismo tratamiento, y en solvencia subnacional esas dos cosas no se parecen.
El cuarto caso es peor y es el que no tiene defensa: la herramienta califica de riesgo alto a una entidad sin deuda, sin servicio de deuda y sin exposición contingente, por medio punto de déficit corriente. Su promedio ponderado la deja en 1,480, que es Low con margen. La eliminatoria de balance operativo es una afirmación sobre la capacidad de servir deuda, y una entidad que no tiene deuda no tiene deuda que servir. Ese resultado no es conservador: es incorrecto, y además es el que un municipio pequeño y sin acceso al crédito va a recibir con más frecuencia.
Obsérvese que el defecto es de la eliminatoria de balance operativo y no de la regla de eliminatoria: la de servicio de la deuda, que es la que condena a Cordillera, no tiene ninguno de los dos problemas — su banda alta empieza en 0,10 y no en cero, y un servicio de deuda alto es por construcción una afirmación sobre deuda que existe. Las dos correcciones que el §3 Paso 4 propone van por eso dirigidas solo a la primera, y son de motor y no de umbral: graduar la eliminatoria de balance operativo por magnitud —por ejemplo, disparar por debajo de −2 % y no en el cero exacto— o dejar que fije un piso en la banda intermedia en vez de saltar a High; y condicionarla a apalancamiento no trivial. Con cualquiera de las dos, los cuatro casos de la tabla 4.17 se ordenan como un lector esperaría. Hasta que se implementen, el método pide que una calificación High producida solo por la eliminatoria de balance operativo se publique con su promedio ponderado al lado: es la única forma de que el lector distinga una insolvencia de un cero contable.
Y una regla de publicación que Cordillera obliga a escribir por separado, porque su caso es el contrario: cuando la eliminatoria dispara y el promedio ponderado dice otra cosa, se publican las dos cifras. No porque el promedio corrija a la eliminatoria —no la corrige, la eliminatoria manda— sino porque la distancia entre las dos es la medida de cuán concentrado está el problema. Una entidad High con promedio 3,000 está mal en todo; una entidad High con promedio 1,800 está mal en dos cosas y bien en cuatro, y son dos expedientes distintos con dos planes de trabajo distintos.
El Paso 5 inventaria lo que puede convertirse en caja y no es deuda financiera. Son cuatro familias con vías de materialización distintas, y la primera dificultad del ejemplo es que la herramienta tiene un solo campo agregado de pasivos contingentes y ningún campo de obligaciones devengadas e impagas. El desglose que sigue es por lo tanto un supuesto declarado del ejercicio: las tres primeras familias suman el campo agregado que la herramienta sí tiene, y la cuarta se declara aparte.
Tabla 4.18 — Las cuatro familias, con su desglose declarado
| Familia | Aurora | Puerto Verde | San Miguel | Cordillera | Total |
|---|---|---|---|---|---|
| Garantías otorgadas por la entidad, a valor facial | 250 | 300 | 180 | 150 | 880 |
| Empresas, corporaciones y servicios traspasados | 280 | 130 | 120 | 110 | 640 |
| Litigios | 60 | 50 | 60 | 50 | 220 |
| Suma de las tres = el campo agregado de la herramienta | 590 | 480 | 360 | 310 | 1.740 |
| Obligaciones devengadas e impagas (sin campo en la herramienta) | 120 | 95 | 48 | 40 | 303 |
Cuatro reglas de tratamiento, cada una con su consecuencia en este ejemplo.
Las garantías se registran por su stock, no por su costo esperado, y este manual no las valora. Las 880 de garantías que las cuatro entidades otorgaron —a sus empresas, a sus corporaciones, a terceros— entran aquí a valor facial porque lo que el diagnóstico necesita saber es el tamaño del compromiso. Ponerle precio a la probabilidad de ejecución es el trabajo del manual de garantías de la serie, y la frontera entre los dos manuales es de valoración, no de inventario: aquí se publica el stock, allá el costo esperado, y el registro consolidado toma uno de cada uno. Sumar los dos sería contar dos veces.
La empresa municipal de tamaño material es un objeto de dos manuales a la vez. Las 280 de Aurora corresponden en su mayor parte a la deuda garantizada de su empresa de agua, que el Paso 0 excluyó del perímetro y nombró. Aquí aparece como exposición contingente del estado; su diagnóstico propio —si la empresa es de mercado o no, si su patrimonio resiste un año malo— es materia del manual de empresas públicas. Cuando un gobierno subnacional tiene una empresa de servicios de tamaño material se corren los dos manuales, y la regla para no contar dos veces es que M10 la registre como contingente del gobierno y no como deuda del gobierno.
Lo devengado e impago no es contingente: es cierto y solo está retrasado, y por eso va fuera del agregado. Se mide contra dos denominadores, porque los dos dicen cosas distintas:
Tabla 4.19 — Las dos lecturas del devengado e impago
| Entidad | Devengado e impago | Sobre ingresos totales | En meses de gasto corriente |
|---|---|---|---|
| Aurora | 120 | 0,0286 | 0,41 |
| Puerto Verde | 95 | 0,0514 | 0,69 |
| San Miguel | 48 | 0,0774 | 0,90 |
| Cordillera | 40 | 0,0154 | 0,21 |
La segunda columna ordena las entidades casi igual que el diagnóstico; la tercera dice qué significa. San Miguel les debe a sus proveedores casi un mes de operación; Aurora, menos de media semana de cada mes. En esta cartera ninguna de las cuatro está en el terreno grave —el §4.7 muestra una entidad que debe 4,55 meses—, pero la columna de meses es la que hay que llevar a una reunión, porque un porcentaje sobre ingresos no le dice a nadie cuánto tiempo puede seguir operando quien no está pagando.
Y hay una discrepancia que conviene señalar porque es exactamente el tipo de cosa que este paso existe para producir: Cordillera es la entidad con menos obligaciones devengadas e impagas de la cartera —0,21 meses de gasto— y es la segunda peor calificada. Su problema no está aquí: está en la deuda financiera, que es 1,15 veces sus ingresos. El Paso 5 no confirma el diagnóstico del Paso 4, lo complementa, y una entidad puede estar mal en uno y bien en el otro. Un registro que solo mirara el devengado e impago pondría a Cordillera al final de la cola de preocupaciones.
Y la cuarta regla, que es la más importante: las familias no se suman con la deuda financiera sin etiqueta. La tentación de la columna única es fuerte, porque las cuatro son deudas en el sentido corriente de la palabra. Medido:
Tabla 4.20 — Qué pasa si se suman todas en una sola columna
| Entidad | Deuda financiera | + contingentes | + devengado e impago | «Deuda total» | Sobre ingresos | Banda que daría | Banda real |
|---|---|---|---|---|---|---|---|
| Aurora | 1.700 | 590 | 120 | 2.410 | 0,5738 | Medium | 0,4048 Low |
| Puerto Verde | 1.300 | 480 | 95 | 1.875 | 1,0135 | High | 0,7027 Medium |
| San Miguel | 780 | 360 | 48 | 1.188 | 1,9161 | High | 1,2581 High |
| Cordillera | 3.000 | 310 | 40 | 3.350 | 1,2885 | High | 1,1538 High |
Dos de las cuatro entidades empeoran una banda entera con la suma indiscriminada, y ninguna mejora. Cordillera no se mueve —ya estaba en banda alta por su deuda financiera sola— y eso enseña la otra mitad del argumento: la suma indiscriminada no distingue entre la entidad que está en banda alta por deuda contratada y la que llega ahí sumándole garantías que pueden no ejecutarse nunca. Puerto Verde y Cordillera salen las dos en «High» de la columna única, y una debe 1,15 veces sus ingresos en deuda exigible y la otra 0,70. Es un error con dirección constante, como el de las transferencias del §4.2, pero de signo contrario: éste sobrestima. Y sobrestimar no es la opción prudente que parece, por dos razones. La primera es que destruye el orden de la cartera: si todas las entidades empeoran a la vez, la priorización se aplana. La segunda es de exigibilidad: una garantía que puede no ejecutarse nunca, una factura que se paga el mes que viene y un bono con cupón semestral tienen plazos y consecuencias distintas, y la columna única las trata igual. La regla del método es que cada familia lleva su etiqueta y su plazo, y que el total, si se publica, se publica como lo que es: un inventario, no una razón de apalancamiento.
Tabla 4.21 — El orden del método, con su criterio de desempate
| Puesto | Entidad | Banda | Severidad ponderada | Cobertura |
|---|---|---|---|---|
| 1 | San Miguel | High | 3,000 | 6 de 6 |
| 2 | Cordillera | High | 1,800 | 6 de 6 |
| 3 | Puerto Verde | Medium | 2,000 | 6 de 6 |
| 4 | Aurora | Low | 1,000 | 6 de 6 |
El orden es primero por banda y después por la severidad ponderada dentro de la banda, que es la misma cantidad que el Paso 4 usa para consolidar. La tabla contiene, por eso, una inversión aparente que hay que explicar antes de que la lea un revisor: Cordillera va segunda con severidad 1,800 y Puerto Verde tercera con 2,000. No es un error de orden. La severidad ordena dentro de la banda y no entre bandas, y Cordillera está en banda alta por una eliminatoria que su promedio no refleja. Es la consecuencia práctica de la regla del §4.5: cuando la eliminatoria manda, el promedio ponderado deja de ser comparable con el de otra entidad y pasa a ser solo un dato sobre la concentración del problema. Publicar las dos columnas —banda y severidad— es lo que permite ver que las dos entidades de banda alta de esta cartera son casos muy distintos: San Miguel está mal en las seis razones, Cordillera en dos. No es por tamaño, y ésa es la decisión de método que hay que defender: en una cartera subnacional la entidad grande y sana no es un problema fiscal, y la entidad chica e insolvente sí, porque el nivel central no responde en proporción al presupuesto sino a la insolvencia. El tamaño entra después, cuando el Paso 7 traduce las bandas a montos, y allí Aurora reaparece por la vía de su garantía.
Una entidad no calculable ordena al final y nunca desplaza a una de banda alta. En este ejemplo no hay ninguna; el caso existe y el §3 Paso 6 lo fija como regla, porque el error de ponerla arriba —«no sabemos, así que preocupémonos»— vacía la lista de prioridades igual que el de ponerla en Low.
El orden que una planilla produciría no se parece a éste, y se mide. Ordenada por stock de deuda financiera, la cartera queda Cordillera (3.000) > Aurora (1.700) > Puerto Verde (1.300) > San Miguel (780), y el método la ordena San Miguel > Cordillera > Puerto Verde > Aurora. La entidad que la planilla declara más sana —San Miguel, con 780 de deuda— es la insolvente, y la que la planilla pone segunda —Aurora, con 1.700— es la única Low de la cartera.
Con tres entidades esa permutación era el inverso exacto del orden del método, y el ejemplo lo publicaba así. Con la cuarta ya no lo es, y la corrección vale más que el titular perdido: Cordillera coincide arriba en las dos listas. El stock de deuda de un gobierno subnacional es, en primera aproximación, proporcional a su capacidad de endeudarse —ordenar por deuda es ordenar por acceso al crédito, y el §6.1 desarrolla el argumento—, pero la proporción no es exacta, y a veces la entidad más endeudada sí es un problema. Lo que la planilla no puede hacer no es acertar nunca: es saber cuándo acierta. La lista por stock pone a Cordillera primera por la razón equivocada —es la más grande después de Aurora— y a San Miguel última por la razón equivocada —es la más chica—, y da la casualidad de que en el primer caso el resultado se parece al correcto. Un orden que acierta por casualidad en una entidad de cuatro y falla estrepitosamente en otra no es un orden: es ruido con una coincidencia dentro.
Tabla 4.22 — Los agregados de la cartera
| Agregado | Valor | Sobre ingresos de la cartera |
|---|---|---|
| Ingresos totales | 9.270 | — |
| Stock de deuda | 6.780 | 0,7314 |
| Servicio de la deuda | 795 | 0,0858 |
| Pasivos contingentes | 1.740 | 0,1877 |
Y el experimento que justifica la regla: calificar la cartera agregada como si fuera una sola entidad.
Tabla 4.23 — La cartera de Lemuria, tratada como una entidad
| Indicador | Valor agregado | Banda |
|---|---|---|
| Autonomía de ingresos | 0,6311 | Low |
| Carga de deuda | 0,7314 | Medium |
| Servicio de la deuda | 0,0858 | Medium |
| Balance operativo | +0,0735 | Low |
| Liquidez | 1,5506 | Low |
| Pasivos contingentes | 0,1877 | Low |
| Calificación general | promedio ponderado 1,400 | Low |
La cartera agregada sale Low mientras la mitad de sus entidades está en High. Es el resultado que la regla del Paso 6 anticipa y que aquí queda medido, y con cuatro entidades es más grave que con tres: dos de las cuatro —San Miguel y Cordillera— están en banda alta, entre las dos deben 3.780 de deuda financiera, y el agregado sale Low con promedio ponderado 1,400, cuatro de sus seis indicadores en banda baja.
El mecanismo es la compensación entre entidades, y ahora se ve en los dos sentidos. Aurora y Cordillera aportan el 73 % de los ingresos del agregado y arrastran con ellas los indicadores de flujo: el déficit corriente de San Miguel, de 50 millones, desaparece dentro de un excedente agregado de 640. Y la liquidez agregada sale 1,5506, banda baja, cuando San Miguel tiene 0,4167 — porque los 640 de activos líquidos de Aurora y los 380 de Cordillera cubren, en la suma, las obligaciones de corto plazo de todos. Los activos líquidos de una entidad no están disponibles para pagar las obligaciones de otra, y sumarlos es exactamente la afirmación contraria.
Un ministerio que publicara «la holgura promedio de la cartera subnacional es cómoda» estaría diciendo algo aritméticamente correcto y fiscalmente falso. El agregado se publica siempre con su distribución por banda —aquí 2 High, 1 Medium, 1 Low— y con la lista de las entidades en banda alta. Ésa es la lectura; el promedio es contexto.
El orden y los agregados de arriba tratan las cuatro entidades como observaciones independientes. No lo son. Las cuatro comparten el ciclo económico de Lemuria, la fórmula de transferencias de Lemuria, y la tasa a la que Lemuria se financia. Un shock que estreche el balance corriente de San Miguel estrechará también el de Puerto Verde, y un recorte de transferencias las golpea a las dos en la misma dirección y en el mismo año. Y hay un canal de correlación que esta cartera hace visible y que un análisis por entidad no ve: Cordillera está a 40 millones de servicio anual de cambiar de banda, de modo que una subida de tasas que le encarezca la refinanciación no le empeora un indicador — le cruza una eliminatoria. En una cartera con varias entidades cerca de un corte, un movimiento común de tasas produce varios cambios de banda a la vez, que es lo contrario de lo que un promedio de cartera sugiere.
Dos consecuencias. La primera: sumar los peores casos de las entidades supone correlación perfecta y hay que etiquetarlo como cota superior, nunca como escenario. La cota superior del canal implícito del §4.8 lleva esa etiqueta por esa razón. La segunda: la cartera de una unidad de deuda subnacional es una cartera correlacionada y su cola no es la suma de las colas individuales; el tratamiento formal es materia de la literatura de cartera de la casa (Stress-Testing PPP Portfolios), y la herramienta no lo implementa. Lo que el método exige mientras no lo implemente es la etiqueta.
Hay un límite de producto que afecta directamente a esta sección y hay que declararlo antes de que el lector compare este apartado con las capturas del §5. La pantalla que produce el orden de cartera —la de comparación por lotes— no tiene campos de liquidez: califica con cinco indicadores donde la pantalla de evaluación individual califica con seis. Cargar una entidad sembrada en ella descarta en silencio sus dos campos de liquidez, y como el indicador de liquidez ausente no se declara no calculable ni dispara la bandera de evaluación incompleta, la diferencia no aparece por ninguna parte.
Tabla 4.24 — La misma cartera en las dos pantallas
| Entidad | Evaluación individual (indicadores / alertas / banda) | Comparación por lotes (indicadores / alertas / banda) |
|---|---|---|
| Aurora | 6 / 0 / Low | 5 / 0 / Low |
| Puerto Verde | 6 / 0 / Medium | 5 / 0 / Medium |
| San Miguel | 6 / 6 / High | 5 / 5 / High |
| Cordillera | 6 / 2 / High | 5 / 2 / High |
Sobre esta cartera las bandas no se mueven: se pierde un indicador en las cuatro, y una alerta solo en San Miguel, porque es la única cuya liquidez está en banda alta. Pero el defecto no es benigno, y se demuestra con una entidad construida para el caso —autonomía 0,45, carga de deuda 0,70, servicio 0,05, balance operativo +0,08, contingentes 0,55 y liquidez 0,60—:
| Pantalla | Indicadores | Alertas | Calificación general |
|---|---|---|---|
| Evaluación individual | 6 | 2 | Medium |
| Comparación por lotes | 5 | 1 | Low |
La misma entidad, las mismas cifras, dos pantallas del mismo módulo, dos bandas distintas y ninguna advertencia. Es un defecto que no se ve en la demostración y sí se ve en los datos de un cliente, y tiene una consecuencia práctica para este manual: el apartado 4.4 y el apartado 4.6 no se pueden ilustrar con la misma captura hasta que se corrija. Mientras no se corrija, el orden de cartera se calcula con el juego completo de seis —que es lo que hace el motor y lo que este ejemplo publica— y la pantalla de comparación se usa para el orden y no para las razones.
Todo lo anterior supone que la entidad puede endeudarse. Hay ordenamientos donde no, y el más nítido de la región está verificado y citado por artículo en el §2.6: Chile. El patrimonio municipal está enumerado taxativamente en el artículo 13 del texto refundido de la ley orgánica constitucional de municipalidades, y no hay en esa enumeración ninguna letra de empréstitos, de deuda ni de operaciones de crédito; el artículo 140 cierra la puerta por el costado —«ninguna corporación, fundación o asociación municipal […] podrá contratar empréstitos»—; y el régimen de los gobiernos regionales repite el patrón, con dos prohibiciones expresas añadidas en el artículo 101 de su propia ley orgánica: su aporte a corporaciones y fundaciones no puede financiarse con empréstitos, y no pueden afianzar ni garantizar compromisos de esas entidades. En ese marco, la obligación que el gobierno local efectivamente arrastra no es deuda financiera: es gasto devengado e impago —la deuda flotante, que es el término de ese ordenamiento: la diferencia, al cierre del ejercicio, entre el gasto devengado en el ejercicio y los pagos correspondientes a ese gasto—, más el déficit de los servicios de salud y educación traspasados, más las obligaciones judiciales.
Que el dato exista no es el problema: existe y es público, y no viene de ningún organismo presupuestario nacional. La ley orgánica obliga a la unidad de administración y finanzas a informar trimestralmente al concejo el detalle mensual de los pasivos acumulados, desglosando las cuentas por pagar del municipio y de sus corporaciones, y a mantener un registro mensual público del desglose de gastos; el sistema nacional de información municipal de la subsecretaría de desarrollo regional es donde eso se consolida y se publica, con clasificador presupuestario, diccionario de variables y ficha comunal. Con una advertencia de cobertura que el §2.6 verifica y que hay que repetir aquí: los menús de indicadores y variables de ese sistema se ofrecen para un período que no coincide con el de su publicación institucional más reciente, de modo que quien vaya a construir una serie con esa fuente debe verificar la cobertura campo por campo antes de comprometer un ejercicio.
El recuadro se entiende mejor con municipios reales a la vista, y en este ordenamiento se pueden nombrar porque su dependencia de la transferencia central es un dato público, publicado por municipio y con año declarado. La tabla siguiente reproduce un anexo publicado de bases de un concurso público cuya fuente declarada es el sistema nacional de información municipal de la subsecretaría de desarrollo regional, e informa el indicador de dependencia del fondo común municipal sobre los ingresos propios, para el año 2023, en los 343 municipios de los que el sistema recibió el dato. Es la variable que el método del §3 llama autonomía de ingresos, leída por su complemento.
Tabla 4.25 — Dependencia del fondo común municipal sobre los ingresos propios, año 2023, por municipio
| Los ocho más dependientes | % | Los ocho menos dependientes | % |
|---|---|---|---|
| Isla de Pascua | 99,17 | Lo Barnechea | 2,17 |
| Juan Fernández | 96,42 | Las Condes | 2,42 |
| Camiña | 96,40 | Vitacura | 2,81 |
| Tortel | 95,91 | Providencia | 3,53 |
| Timaukel | 94,55 | La Reina | 7,29 |
| O'Higgins | 93,97 | Santiago | 8,71 |
| General Lagos | 93,51 | Huechuraba | 8,75 |
| San Rosendo | 93,43 | Zapallar | 8,77 |
Fuente: anexo «Dependencia del Fondo Común Municipal» de las bases 2025 del fondo de protección ambiental del ministerio del Medio Ambiente, publicado en fondos.mma.gob.cl, cuya fuente declarada es el sistema nacional de información municipal (datos.sinim.gov.cl/datos_municipales.php), indicador IADM75, año 2023. Dos municipios llevan nota de que el dato de 2023 no se recibió y se presenta el de 2022; el anexo los identifica. La fórmula exacta con que el sistema calcula el indicador no está publicada en el propio anexo — [por verificar] contra el diccionario de variables del sistema antes de reproducirla en una edición futura.
Tres cosas hay que leer en esta tabla, y ninguna es sobre los municipios.
La primera: el rango es de 2,17 % a 99,17 %, y eso no es una distribución, son dos países. Un municipio cuyo 99 % de los ingresos propios viene de la transferencia no tiene un problema de autonomía de ingresos: tiene un presupuesto que se decide en otra parte. En el vocabulario del §3, su indicador de autonomía estaría en banda alta con cualquier corte imaginable, y el resultado no informaría nada que el lector no supiera. El indicador discrimina donde hay algo que discriminar, y en la cola de la distribución deja de discriminar.
La segunda: las ocho municipalidades de la columna derecha no tienen problema de autonomía y pueden tenerlo de todo lo demás. Que Las Condes financie el 97,6 % de sus ingresos propios sin la transferencia no dice nada de su deuda flotante, de sus obligaciones judiciales ni del déficit de sus servicios traspasados, que son las tres obligaciones que este ordenamiento produce. Un tamizaje que ordenara los municipios chilenos por esta variable sola pondría a los de la columna izquierda arriba y a los de la derecha abajo, y estaría ordenando por tamaño de la base tributaria comunal, que es geografía y no gestión.
Y la tercera, que es la que este manual tiene que decir en voz alta: este indicador es el único de los seis del §3 que hoy se puede calcular para un municipio chileno con fuente pública citable, y de los otros cinco, cuatro no aplican. Carga de deuda, servicio de la deuda y la compuerta de intereses son cero por mandato legal (§2.6); la liquidez exige activos líquidos y obligaciones de corto plazo que el sistema no publica como par; el balance operativo exige la apertura corriente. Ninguna cifra de deuda flotante por municipio nombrado se publica en este manual, porque las que existen no se pudieron abrir y verificar una por una en esta edición: el sistema las tiene —permite consultar por municipio y año desde 2001 y descargar planilla— y la verificación queda [por verificar] como tarea de la segunda edición. Lo que sí está verificado y citado es el agregado sectorial: el gasto municipal devengado del conjunto del sector para 2024 es de M$ 8.716.199.417, según la revista del propio sistema de información municipal, edición 2025.
Con esa advertencia hecha, la entidad que sigue no es ninguno de los municipios nombrados arriba y no lleva cifras de ninguna entidad real: es una entidad construida para mostrar qué hace el método cuando la deuda financiera es cero por mandato legal. La estructura es la del caso chileno; las magnitudes son del ejemplo. Su autonomía de ingresos —0,2250, es decir, una dependencia del 77,5 %— está deliberadamente dentro del rango que la tabla 4.25 documenta, y no copia a ningún municipio de ella. Y el cálculo no se rehízo en la plataforma, porque hoy no se puede: no hay conjunto de umbrales para este ordenamiento ni campo donde registrar la deuda flotante.
Tabla 4.26 — Una entidad sin endeudamiento ordinario
| Insumo | Valor |
|---|---|
| Ingresos totales | 400 |
| Ingresos propios | 90 |
| Transferencias | 310 |
| Ingresos corrientes | 380 |
| Gasto corriente | 396 |
| Stock de deuda | 0 |
| Servicio de la deuda | 0 |
| Activos líquidos | 12 |
| Obligaciones de corto plazo (de las cuales, devengadas e impagas: 150) | 150 |
| Pasivos contingentes | 120 |
Su obligación real, en las dos lecturas del Paso 5: 150 millones de gasto devengado e impago, que son el 37,5 % de sus ingresos totales y 4,55 meses de su gasto corriente. Una entidad que les debe a sus proveedores cuatro meses y medio de operación.
Y esto es lo que los seis indicadores del tamizaje ven:
Tabla 4.27 — El diagnóstico de una entidad que no puede endeudarse
| Indicador | Valor | Banda | Peso | Eliminatoria |
|---|---|---|---|---|
| Autonomía de ingresos | 0,2250 | High | 1,0 | — |
| Carga de deuda | 0,0000 | Low | 2,0 | — |
| Servicio de la deuda | 0,0000 | Low | 3,0 | sí |
| Balance operativo | −0,0421 | High | 3,0 | sí |
| Liquidez | 0,0800 | High | 2,0 | — |
| Pasivos contingentes | 0,3000 | Medium | 1,5 | — |
| Calificación general | High | promedio ponderado 2,080 (Medium) |
Léase la tabla por los pesos y no por las bandas. Los dos indicadores de mayor peso del juego —carga de deuda con 2,0 y servicio de la deuda con 3,0, la mitad del peso total— salen Low, y salen Low porque la ley prohíbe endeudarse. Cinco de los doce puntos de peso del método están premiando el cumplimiento de una prohibición. Y la eliminatoria de servicio de la deuda, que es la más consecuente del juego, no puede disparar nunca en este ordenamiento: no hay servicio de deuda que pueda superar ningún corte.
Lo único que salva el veredicto es la eliminatoria de balance operativo, que dispara por un déficit corriente de 4,21 %. Sin ella, el promedio ponderado de esta entidad es 2,080: banda Medium. Es decir, la entidad que debe cuatro meses y medio de operación a sus proveedores sale «riesgo intermedio» en cuanto su cuenta corriente deja de estar en déficit. Y eso puede ocurrir perfectamente, porque la deuda flotante es un stock y el déficit corriente es un flujo: se puede equilibrar la cuenta corriente de un ejercicio sin pagar un peso de lo que se arrastra de los anteriores. Medido:
Tabla 4.28 — La misma entidad, tres variantes
| Variante | Balance operativo | Liquidez | Indicadores | Alertas | General |
|---|---|---|---|---|---|
| Como está, con déficit corriente | −0,0421 (High) | 0,0800 (High) | 6 | 3 | High |
| Cuenta corriente en equilibrio, devengado e impago reportado | +0,0263 (Medium) | 0,0800 (High) | 6 | 2 | Medium |
| Cuenta corriente en equilibrio, devengado e impago no reportado | +0,0263 (Medium) | — | 5 | 1 | Low |
La tercera fila es la que hay que mirar. Una entidad con 150 millones de facturas impagas —4,55 meses de operación— que equilibra su cuenta corriente y no informa sus obligaciones de corto plazo sale del tamizaje en Low, con cinco indicadores, una alerta, y ninguna marca de evaluación incompleta. No hubo error de cálculo ni de carga: el indicador que veía el problema simplemente dejó de existir, porque su denominador estaba ausente, y la herramienta lo omite en silencio en lugar de declararlo no calculable. Es el defecto que el §6.4 mide como el más caro del método, y es aquí donde se ve entero: premia a quien informa menos, y lo premia justo en el ordenamiento donde la información omitida es la única obligación que importa.
Y en la cartera, la entidad sin endeudamiento ordinario pone a prueba el orden. Añadida a las cuatro de Lemuria:
| Puesto | Orden del método | Banda | Orden por stock de deuda | Stock |
|---|---|---|---|---|
| 1 | San Miguel | High | Cordillera | 3.000 |
| 2 | La entidad sin endeudamiento | High | Aurora | 1.700 |
| 3 | Cordillera | High | Puerto Verde | 1.300 |
| 4 | Puerto Verde | Medium | San Miguel | 780 |
| 5 | Aurora | Low | La entidad sin endeudamiento | 0 |
El método la pone segunda, por delante incluso de la provincia que debe 1,15 veces sus ingresos; el stock de deuda la pone última de cinco, con el mejor registro posible. Un registro subnacional ordenado por crédito bancario en un país con este ordenamiento devolvería una lista plana con todas las entidades en cero y le daría el primer lugar de buena salud a la que no puede pagar a sus proveedores.
Lo que el método hace con este caso, y lo que la herramienta todavía no. El método declara los dos indicadores de deuda no aplicables en vez de premiarlos, sustituye su peso por un indicador de obligaciones devengadas e impagas sobre ingresos y sobre meses de gasto corriente, y publica el diagnóstico con la cobertura reducida y la razón de la reducción. La herramienta no tiene ni indicador de devengado e impago ni conjunto de umbrales para este ordenamiento, de modo que hoy este caso no se puede correr en la plataforma y el recuadro no lleva captura. Es la razón por la que el ejemplo principal de este manual es una cartera con endeudamiento: con este marco, el ejemplo enseñaría el método al revés. Y es la razón por la que este recuadro es, probablemente, el pasaje más útil del manual para un lector de la región — un método que reconoce dónde no aplica vale más que uno que aplica en todas partes.
Éste es el paso por el que un ministerio de Hacienda lee este manual, y hay que abrirlo con la declaración que corresponde: la herramienta no lo ejecuta. El diagnóstico termina en una banda y no produce una sola cifra monetaria de exposición. Todo lo que sigue es aritmética explícita sobre insumos que no son campos del módulo y que el analista escribe fuera. Se publican aquí precisamente para que el lector vea qué le falta pedirle a la herramienta.
Tabla 4.29 — Los insumos del Paso 7, declarados
| Insumo (fuera de la herramienta) | Aurora | Puerto Verde | San Miguel | Cordillera | Total |
|---|---|---|---|---|---|
| Deuda de la entidad con garantía explícita del nivel central | 340 | 520 | 210 | 600 | 1.670 |
| Represtamos del nivel central vigentes | 0 | 180 | 95 | 160 | 435 |
| — de ellos, en mora | 0 | 0 | 38 | 0 | 38 |
| Transferencias discrecionales del año (no por fórmula) | 60 | 140 | 165 | 70 | 435 |
Los cinco insumos de Cordillera son supuestos nuevos de esta edición, calibrados con el mismo criterio que los tres anteriores —garantía explícita del orden del 20 % de su stock de deuda, como en Aurora; sin represtamos en mora; y transferencia discrecional baja porque su autonomía de ingresos es del 70 %— y van marcados como tales en el guion. Los de las otras tres entidades están confirmados y no cambiaron.
Nótese qué dato hacía falta y de dónde sale: las transferencias discrecionales son una fracción del campo de transferencias que la herramienta ya pide y no usa (§4.2). El dato que no cambia ningún indicador del diagnóstico es exactamente el dato que el Paso 7 necesita, y separar la parte por fórmula de la parte discrecional es un trabajo de carga, no de motor.
Tabla 4.30 — Los cuatro canales, declarados por separado y nunca sumados entre sí
| Canal | Naturaleza | Monto | % del producto (60.000) | % de ingresos centrales (13.200) |
|---|---|---|---|---|
| 1 · Deuda subnacional con garantía explícita | stock | 1.670 | 2,78 % | 12,65 % |
| 2 · Deuda intergubernamental (represtamos) | stock | 435 | 0,72 % | 3,30 % |
| — de ellos, en mora | stock | 38 | 0,06 % | 0,29 % |
| 3 · Transferencias discrecionales | flujo del año | 435 | 0,72 % | 3,30 % |
| 4 · Rescate implícito | no cuantificado | — | — | — |
Los dos totales que sí se publican, uno de stock y otro de flujo, porque mezclarlos es el error que esta tabla existe para evitar:
| Total | Monto | % del producto | % de ingresos centrales |
|---|---|---|---|
| Exposición explícita de stock (canales 1 + 2) | 2.105 | 3,51 % | 15,95 % |
| Costo fiscal realizado del año (canal 3) | 435 | 0,72 % | 3,30 % |
Cuatro lecturas, en el orden en que un ministerio las necesita.
La cifra que un registro convencional publicaría está un 26 % corta. Un registro que mire solo la garantía explícita —que es lo que casi todos miran, porque es el único canal que está escrito y firmado— publica 1.670, un 2,78 % del producto. El método publica 2.105, un 3,51 %. La diferencia son los 435 de represtamos: crédito que el nivel central le dio directamente a tres de las cuatro entidades, del que 38 están en mora, y que no aparece en ningún registro de garantías porque no es una garantía: es una cuenta por cobrar. No hizo falta ningún error para omitirlo; hizo falta no tener la columna.
La mora es la señal, no el monto. 38 millones son el 0,06 % del producto y no mueven ninguna cifra agregada. Pero son un represtamo del nivel central que una entidad ya no está pagando, en una de las dos que están en banda alta. El Paso 7 pide que las señales de materialización se publiquen junto a la exposición y no dentro de ella: una exposición de 2.105 con una mora de 38 no es lo mismo que una exposición de 2.105 sin ninguna. Y su contracara: Cordillera es la otra entidad en banda alta, con 760 de exposición explícita entre garantía y represtamo, y no tiene ninguna señal de materialización. Dos entidades en la misma banda y dos expedientes distintos: la de San Miguel ya empezó a costar dinero, la de Cordillera todavía no.
El canal que ocurre todos los años es el que nadie llama por su nombre. Los 435 de transferencias discrecionales son un flujo ya pagado: dinero que salió del presupuesto central este año hacia estas cuatro entidades por decisión discrecional y no por fórmula. Un 3,30 % de los ingresos del nivel central. Y su distribución es la lectura: 165 de los 435 van a San Miguel, la entidad más chica de las cuatro —un 27 % de sus propios ingresos totales de 620—, mientras Cordillera, que es cuatro veces más grande y está también en banda alta, recibe 70, un 2,7 % de los suyos. Lo de San Miguel no es una transferencia: es un rescate anual que no se llama rescate, y el contraste con Cordillera es lo que lo demuestra — el canal discrecional no sigue al tamaño ni sigue a la banda, sigue a la entidad que no puede pagar sus cuentas. El indicador que hay que vigilar no es el monto de un año sino su recurrencia, y para verla hace falta la serie que este ejemplo no tiene.
Y el cuarto canal se argumenta y se publica sin cifra. San Miguel es una entidad en banda alta, con servicios esenciales a su cargo, con ahorro operacional negativo y con un represtamo en mora. Tiene una probabilidad de rescate que nadie escribió y que todos los actores del sistema suponen. El método pide nombrarlo, argumentarlo con el propio diagnóstico, y no ponerle número salvo que exista base para estimarlo — y aquí no la hay: no hay historia de rescates de Lemuria, no hay un caso documentado comparable, y publicar una probabilidad por entidad tiene además un costo de riesgo moral que la doctrina de supervisión del §2.1 advierte expresamente.
Lo que sí se puede publicar es una cota superior etiquetada como tal: si el nivel central absorbiera todas las obligaciones de San Miguel, serían 1.140 —780 de deuda más 360 de contingentes—, un 1,90 % del producto. Esa cifra supone correlación perfecta y absorción total, es decir, es el peor caso aritmético y no un escenario. No se suma con los canales explícitos, porque una parte de esas obligaciones ya está contada en el canal 1.
Y una decisión de método que la segunda entidad en banda alta obliga a tomar: la cota se publica por entidad y no sumada. La cota equivalente de Cordillera sería 3.310 —3.000 de deuda más 310 de contingentes, un 5,52 % del producto— y sumarla a la de San Miguel daría 4.450, un 7,42 %, que es una cifra sin significado: supone que el nivel central absorbe las dos carteras enteras el mismo año. Cordillera, además, es el caso donde la cota superior es más engañosa, porque su deuda es deuda contratada con acreedores que hoy cobran: lo que el nivel central absorbería en un rescate no es el stock, es el flujo que la entidad deje de servir. El método publica la cota por entidad, etiquetada, y sin total, y el argumento se lo deja al lector.
El destino final de este diagnóstico es el estado de riesgos fiscales, que recibe la cartera subnacional como una familia del registro. La fila, con lo que este ejemplo puede llenar y lo que no:
Tabla 4.31 — La fila del registro consolidado
| Campo del registro | Valor | De dónde sale |
|---|---|---|
| Familia | gobiernos subnacionales | taxonomía del registro |
| Entidades en el perímetro | 4 de 42 | Paso 0, con su lista de exclusiones |
| Exposición bruta (stock) | 2.105 · 3,51 % del producto | Paso 7, canales 1 + 2 |
| Costo fiscal realizado del año | 435 · 0,72 % del producto | Paso 7, canal 3 |
| Señales de materialización | 38 en mora, en una entidad | Paso 7, canal 2 |
| Probabilidad | no estimada | decisión de método: no se publica por entidad |
| Distribución por banda | 2 High · 1 Medium · 1 Low | Paso 4 |
| Cobertura del diagnóstico | 6 de 6 en las cuatro | Paso 3 |
| Costo bajo estrés | no calculado | la herramienta no tiene escenario ni senda |
Tres cosas de esta fila merecen decirse, porque son donde el método y el registro no encajan del todo.
La primera: el registro pide una probabilidad y este método deliberadamente no la produce. No es una carencia de la herramienta: es una posición. Publicar una probabilidad de rescate por gobierno subnacional es publicar una expectativa de auxilio, y hacerlo invita exactamente al comportamiento que el auxilio debería desincentivar. Lo que la fila lleva en su lugar es la distribución por banda, que dice lo mismo sin poner número a lo que el nivel central haría.
La segunda: el costo bajo estrés está en blanco y no puede no estarlo. La herramienta toma un período, sin escenario ni proyección, de modo que no hay senda que estresar. Lo que se puede hacer, y va etiquetado como aritmética a mano fuera de la herramienta, es una ilustración de sensibilidad de un solo canal: si las transferencias discrecionales se duplicaran —un shock perfectamente ordinario en un año malo, dado que ya crecen por decisión y no por fórmula—, el costo fiscal realizado pasaría de 435 a 870, del 0,72 % al 1,45 % del producto. Es una ilustración, no un escenario: no tiene probabilidad asociada, no tiene los otros tres canales, y no dice nada del año siguiente.
Y la tercera: hoy esta fila se escribe a mano. La familia existe en la taxonomía del registro y aparece en el documento publicado, y no hay nada que la alimente desde el diagnóstico: el traspaso no existe. El manual enseña a escribir la fila porque hay que escribirla, y dice que no debería hacer falta.
El ejemplo entrega, para Lemuria, ocho conclusiones y un plan de trabajo.
Una entidad es un caso, no una fila. San Miguel está en banda alta en los seis indicadores, tiene ahorro operacional negativo, tiene un represtamo del nivel central en mora, recibe 165 de transferencias discrecionales —un 27 % de sus propios ingresos— y le debe casi un mes de operación a sus proveedores. No hay diagnóstico adicional que pedir: hay una decisión que tomar —plan de desempeño, reestructuración de sus obligaciones, o intervención— y el método no la toma.
Hay una segunda entidad en banda alta y su expediente es el contrario. Cordillera tiene cuatro de sus seis razones en banda baja y dos en banda alta, y las dos son de deuda: debe 1,15 veces sus ingresos anuales y destina el 11,5 % de todos sus ingresos a servirla. No tiene problema de operación, de liquidez, de autonomía ni de contingentes. Su promedio ponderado es 1,800 —banda media— y su calificación publicada es High, porque la eliminatoria de servicio de la deuda dispara. Es una entidad solvente en su operación y no en su balance, y el plan que le corresponde no es un plan de desempeño sino una renegociación del perfil de vencimientos: está a 40 millones de servicio anual de cambiar de banda, un 1,5 % de su presupuesto.
La entidad del medio es la que hay que discutir con el umbral en la mano. Puerto Verde recorre las tres bandas según el conjunto de umbrales que se aplique, y está a 16,3 millones —menos del 1 % de sus ingresos— de que su eliminatoria de solvencia dispare por sí sola. Su banda publicada no es un hecho sobre la entidad: es un hecho sobre la entidad y sobre el libro de reglas, y las dos cosas se publican juntas.
La prueba legal más consecuente se calla justo donde más importa, y condena donde el diagnóstico absuelve. La compuerta de intereses sobre ahorro operacional condena a Puerto Verde y a Cordillera —ésta con un balance operativo que el diagnóstico califica Low— y no puede calcularse para San Miguel, porque su ahorro operacional es negativo. La entidad que peor está es la única sin resultado legal. Es un defecto de la herramienta con una corrección clara, y hasta que se corrija el analista tiene que escribir a mano lo que la prueba diría.
La cifra que el ministerio publicaría estaba 435 corta, y la diferencia no es una garantía. Con solo el stock garantizado, 1.670. Con los cuatro canales separados, 2.105 de stock más 435 de flujo anual. La omisión no vino de un error: vino de no tener la columna de deuda intergubernamental — y dentro de ella estaban los 38 en mora, que son la única señal de materialización de toda la cartera.
El promedio de la cartera dice lo contrario que la cartera. El agregado de las cuatro entidades, calificado como una sola, sale Low con promedio ponderado 1,400 y cuatro de sus seis indicadores en banda baja, mientras dos de las cuatro están en High y entre las dos deben 3.780 de deuda financiera. Y la liquidez agregada sale 1,55, banda baja, cuando San Miguel tiene 0,42: los activos líquidos de una entidad no pagan las obligaciones de otra. Un informe de cartera se publica con su distribución por banda y la lista de entidades en banda alta; el promedio es contexto y nunca titular.
Hay un resultado que el método declara incorrecto en su propia herramienta, y otro que declara frágil. El incorrecto: la eliminatoria de balance operativo, disparando en el cero exacto y sin condición de apalancamiento, da riesgo alto a un presupuesto corriente equilibrado y a una entidad sin deuda ni contingentes con medio punto de déficit. El frágil: la banda de Cordillera, que es High con seis de los siete conjuntos publicados y Low con el séptimo, sin pasar por Medium, porque ese conjunto mueve a la vez los dos cortes de deuda y desactiva la eliminatoria. Mientras el primero no se gradúe y el segundo no lleve advertencia, toda calificación alta producida solo por una eliminatoria se publica con su promedio ponderado y su conjunto de umbrales al lado.
Y hay tres cosas que este ejercicio no evaluó, que van declaradas en vez de dejar que su ausencia se lea como un cero. Los servicios traspasados de San Miguel, excluidos del perímetro y nombrados. La trayectoria de las cuatro entidades, porque la herramienta toma un período: no se sabe si el balance corriente de Puerto Verde viene estrechándose o mejorando, ni si la deuda de Cordillera viene creciendo o amortizándose —y en una entidad cuyo problema es de balance, la dirección importa más que el nivel—. Y las 38 entidades restantes del registro de Lemuria, de las que este ejemplo no dice nada.
El plan del año siguiente, que es lo que un ministerio se lleva: expediente de San Miguel fuera del calendario, con su compuerta legal calculada a mano y sus servicios traspasados dentro del perímetro; perfil de vencimientos de Cordillera, que es el dato que su caso necesita y que ningún indicador de este método produce; carga de los ejercicios anteriores de las cuatro entidades para tener trayectoria y no foto; separación de la parte discrecional de las transferencias en las 42 entidades del registro, que es el insumo del Paso 7 y hoy no existe; verificación del dato de contingentes de San Miguel, que es la razón más cerca de su corte con el dato menos confiable; y la decisión de qué conjunto de umbrales es el de Lemuria, porque el tamizaje indicativo de la casa es el más conservador de los siete, es el único que no mueve el corte de ninguna eliminatoria, y usarlo por defecto es una elección que nadie ha tomado explícitamente.
Las cifras de esta sección salen de correr el método sobre la cartera sembrada que la plataforma trae. En el espacio de trabajo de demostración:
Lo que no se puede reproducir hoy en pantalla, y de dónde sale en estas páginas:
| Cifra | Por qué no está en pantalla |
|---|---|
| Tabla 4.4 (balance con y sin apertura) | Requiere cargar la misma entidad dos veces con y sin la apertura de cuenta corriente; se hace, pero no es un resultado que la pantalla ofrezca |
| Tabla 4.5, tabla 4.17 y las variantes del §4.7 | Son casos construidos, cargados a mano para medir un defecto |
| Tabla 4.7 (corte superado frente al vigente) | El corte superado ya no está en la biblioteca; se corrió por la vía programática |
| Tabla 4.8b (qué gobierna cada conjunto) | La biblioteca publica los cortes de cada conjunto y ninguna superficie los compara con los del motor |
| Tablas 4.12 a 4.16 (distancias, pesos y promedio ponderado) | El motor calcula el promedio ponderado y no lo publica; las distancias al corte no las calcula nadie |
| Tablas 4.18 a 4.20 (familias del Paso 5) | La herramienta tiene un campo agregado y ningún campo de devengado e impago |
| Tablas 4.22 y 4.23 (agregados de cartera) | La pantalla de comparación no agrega; el agregado se calculó aparte |
| Tabla 4.25 (municipios chilenos nombrados) | Es fuente externa pública, no del módulo: no hay conjunto de umbrales chileno ni carga de esos datos |
| Tablas 4.26 a 4.28 (entidad sin endeudamiento) | No hay conjunto de umbrales para ese ordenamiento ni campo de devengado e impago |
| Tablas 4.29 a 4.31 (Pasos 7 y 8) | Ninguno de esos insumos es campo del módulo, y no hay traspaso al registro consolidado |
Todas ellas se obtienen corriendo el mismo motor por su interfaz de programa, que el §5.6 describe, y todas son reproducibles: el ejercicio completo está en un guion versionado junto a este manual, que lee la cartera sembrada directamente del módulo —de modo que no se desincroniza— y vuelve a imprimir cada tabla de esta sección.
Una condición de reproducción que hay que declarar. Las cifras de esta sección se midieron sobre el árbol de código que tiene las dos entregas de producto que el ejemplo usa: la que añade la cuarta entidad al paquete de demostración, y la que corrige el conjunto colombiano al tope vigente y sustituye el conjunto atribuido a una agencia por la calibración propia de esta casa. Las dos están entregadas y ninguna de las dos estaba integrada a la rama principal el día de cierre de esta edición. El guion detecta si el árbol donde corre las tiene y lo dice en su encabezado: corrido sobre un árbol anterior encuentra tres entidades y los cortes viejos, y su salida no reproduce estas páginas. Quien verifique estas cifras debe comprobar primero esa línea del encabezado.
Y lo que este ejemplo no pudo enseñar, declarado: una lectura de tendencia o una proyección, por el período único —es la limitación mayor y el §5 la declara como límite del producto—; una entidad con cobertura parcial en la cartera real, que solo aparece en los casos construidos; una entidad de perfil mixto en la banda media, porque la de este paquete la resuelve una eliminatoria; y el efecto de un cambio de régimen legal entre dos años, que es lo que el Paso 9 pide comparar y que necesita dos ejercicios en la misma base.
Cómo leer esta sección. Describe lo que el módulo hace el día en que se cierra la edición, verificado pantalla por pantalla y rótulo por rótulo contra el código en producción y no contra un plan. Donde una capacidad no está, se dice [por construir]; donde la pantalla no muestra lo que el motor calcula, o muestra algo que ya no corresponde, se dice [por corregir]; y donde un límite que esta sección declaraba ya está cerrado, se declara como tal —porque la lista de límites de la edición anterior es lo que el lector recuerda— tachado y marcado «cerrado». Esta edición se verificó contra producción el 28-09-2026, después del despliegue que cerró diez de las correcciones que esta sección pedía. Los marcadores [Captura n] son las seis figuras del §5, y ninguna se toma antes de que los defectos marcados [por corregir] sobre esa pantalla estén cerrados: una captura es una afirmación con fecha. La única excepción, declarada en su propio pie, es la Figura 5.5.
El método del §3 se ejecuta con cualquier herramienta. Esta sección describe cómo lo ejecuta el módulo de Riesgo fiscal subnacional de la plataforma Austral. Para cada pantalla: qué paso ejecuta, qué insumo pide, qué salida entrega, qué decide el analista y dónde está el límite. Las capturas son del espacio de demostración con el paquete de cuatro entidades y con las cifras del §4 —nunca de datos de un cliente— y se numeran en el orden del método, no en el del menú.
Conviene poner el marco de expectativas en la primera línea, porque el módulo es honesto sobre su alcance y el manual no debería ser menos: el módulo ejecuta seis de los diez pasos del método, y de forma parcial. Ejecuta bien los Pasos 1, 3 y 4; ejecuta el Paso 2 solo cuando el conjunto de umbrales elegido introduce la compuerta; ejecuta el Paso 6 completo desde el 28-09, cuando la pantalla de cartera recuperó el indicador que le faltaba; registra el Paso 5 en un único campo agregado. El Paso 0 y el Paso 7 no tienen ninguna pantalla, el Paso 8 no tiene traspaso automático, y el Paso 9 no tiene dónde guardar versiones. La sección 5.7 lo pone en una lista, con lo que el analista hace entretanto en cada caso.
El módulo vive en …/workspaces/<espacio>/subnational_risk y cada pantalla es una ruta bajo esa dirección: la portada, la evaluación de riesgo (/assess), la comparación por lotes (/compare) y el manual en pantalla (/manual). Cuatro pantallas, y dos exportaciones del informe de tarjeta de riesgo.
Tres cosas hay que saber antes de entrar, y las tres afectan a cómo se usa.
Ninguna corrida se guarda. El módulo no persiste evaluaciones: la pantalla envía los insumos, recibe el resultado y lo muestra; cerrar la pestaña lo borra. La consecuencia práctica es que un resultado no se comparte enviando un enlace —el enlace abre el formulario vacío— y que la trazabilidad del Paso 9 se construye guardando las exportaciones, no volviendo a la pantalla. Lo único que el espacio de trabajo conserva son las entidades sembradas: el paquete de demostración se guarda como filas del espacio, con sus insumos, y las dos pantallas de cálculo pueden volver a cargarlas.
El paquete de demostración está en el espacio, y desde el módulo no se puede sembrar. El paquete son cuatro entidades a lo largo del espectro de riesgo —un estado con base de ingresos propia, una capital provincial dependiente de transferencias, un municipio en dificultades, y una provincia de perfil mixto con dos razones de deuda malas y cuatro limpias— y las dos pantallas de cálculo tienen su selector para cargarlas. La cuarta se añadió para que el paquete pudiera demostrar las dos mecánicas de la consolidación del Paso 4: con las tres primeras, cuyos seis indicadores caen cada uno en una sola banda, el promedio ponderado y un promedio simple coinciden siempre y la eliminatoria nunca tiene un veredicto distinto que anular (§4.5). Pero la portada del módulo no tiene tarjeta de siembra ni de reinicio, a diferencia de los demás módulos de la plataforma: la siembra existe solo en la cabecera de la aplicación autónoma del módulo. De modo que un usuario que entre por la plataforma encuentra el selector de entidades vacío y una nota que le dice que siembre el paquete «desde el panel del módulo», donde no hay con qué. [por corregir]
El tope de la comparación por lotes es de cien entidades. Por encima de esa cifra la llamada se rechaza en vez de truncar la lista, que es el comportamiento correcto: una entidad omitida corrompe la distribución por banda, que es el titular del Paso 6.
Y una precisión de forma. El módulo está traducido al español en las pantallas y en el manual en pantalla, y las etiquetas de los indicadores vuelven traducidas del motor. Lo que no se traduce, por diseño declarado, son las bandas Low / Medium / High y las claves de los indicadores: son taxonomía del producto, el manual no le da al lector una palabra distinta de la que ve en la pantalla, y esta sección hace lo mismo. Hay dos excepciones que no son de diseño sino defectos, y están en el 5.3.
Ruta: …/subnational_risk. Insumo: ninguno. Salida: la ficha del módulo con su tesis, su base metodológica declarada y su mosaico de cifras; las tres tarjetas de navegación —evaluación de riesgo, comparación por lotes, manual—; y, al pie, la advertencia de alcance: una herramienta de tamizaje, no un sustituto de un análisis de sostenibilidad de deuda subnacional completo. Decisión del analista: ninguna; es la orientación.
Vale destacar lo que esta pantalla hace bien, porque es lo que el §2.3 necesita para ser auditable: declara su base metodológica y su conteo de conjuntos de umbrales en la portada, no en una nota al pie. Un módulo que dice de entrada contra qué bandas califica y cuántos regímenes conoce es un módulo que se puede discutir.
Límites.
Ruta: …/subnational_risk/assess. Insumo: tres bloques. Salida: la tabla de indicadores con valor y banda, la calificación general, la lista de alertas, y la descarga del informe. Decisión del analista: todo el Paso 1, la elección del conjunto de umbrales del Paso 2, y la lectura del Paso 4.
Los tres bloques del formulario:
| Bloque | Campos | Paso |
|---|---|---|
| Identidad y reglas | Nombre de la entidad; selector de entidad sembrada; conjunto de umbrales con la fuente del elegido a la vista | 0 y 2 |
| Presupuesto y balance | Ingresos totales · ingresos propios · gasto operativo · saldo de deuda · servicio anual de la deuda · pasivos contingentes · activos líquidos · obligaciones de corto plazo | 1 |
| Cuenta corriente e intereses | Ingresos corrientes · gasto corriente · gasto en intereses (solo intereses) | 1 y 2 |
El tercer bloque tiene su propia caja y su propia nota, y la nota está bien escrita: explica que ingresos corrientes menos gasto corriente es el balance que publican las agencias y el excedente corriente que una de las compuertas legales usa como denominador; que junto con los intereses habilita las dos compuertas estatutarias; que si se dejan en cero la pantalla cae al margen operativo bruto y reporta las compuertas como no calculables; y que el gasto en intereses es solo intereses, sin amortización. Es exactamente lo que el Paso 1 (c) exige y es la parte mejor hecha del formulario.
El selector de conjunto de umbrales muestra el conjunto elegido con su fuente completa debajo, y el resultado repite la etiqueta del conjunto aplicado. Que la fuente esté a la vista en el momento de elegir, y no en un anexo, es lo que hace que el Paso 2 sea defendible.
Límites. Cuatro, y el primero afecta a la convención más básica del método.
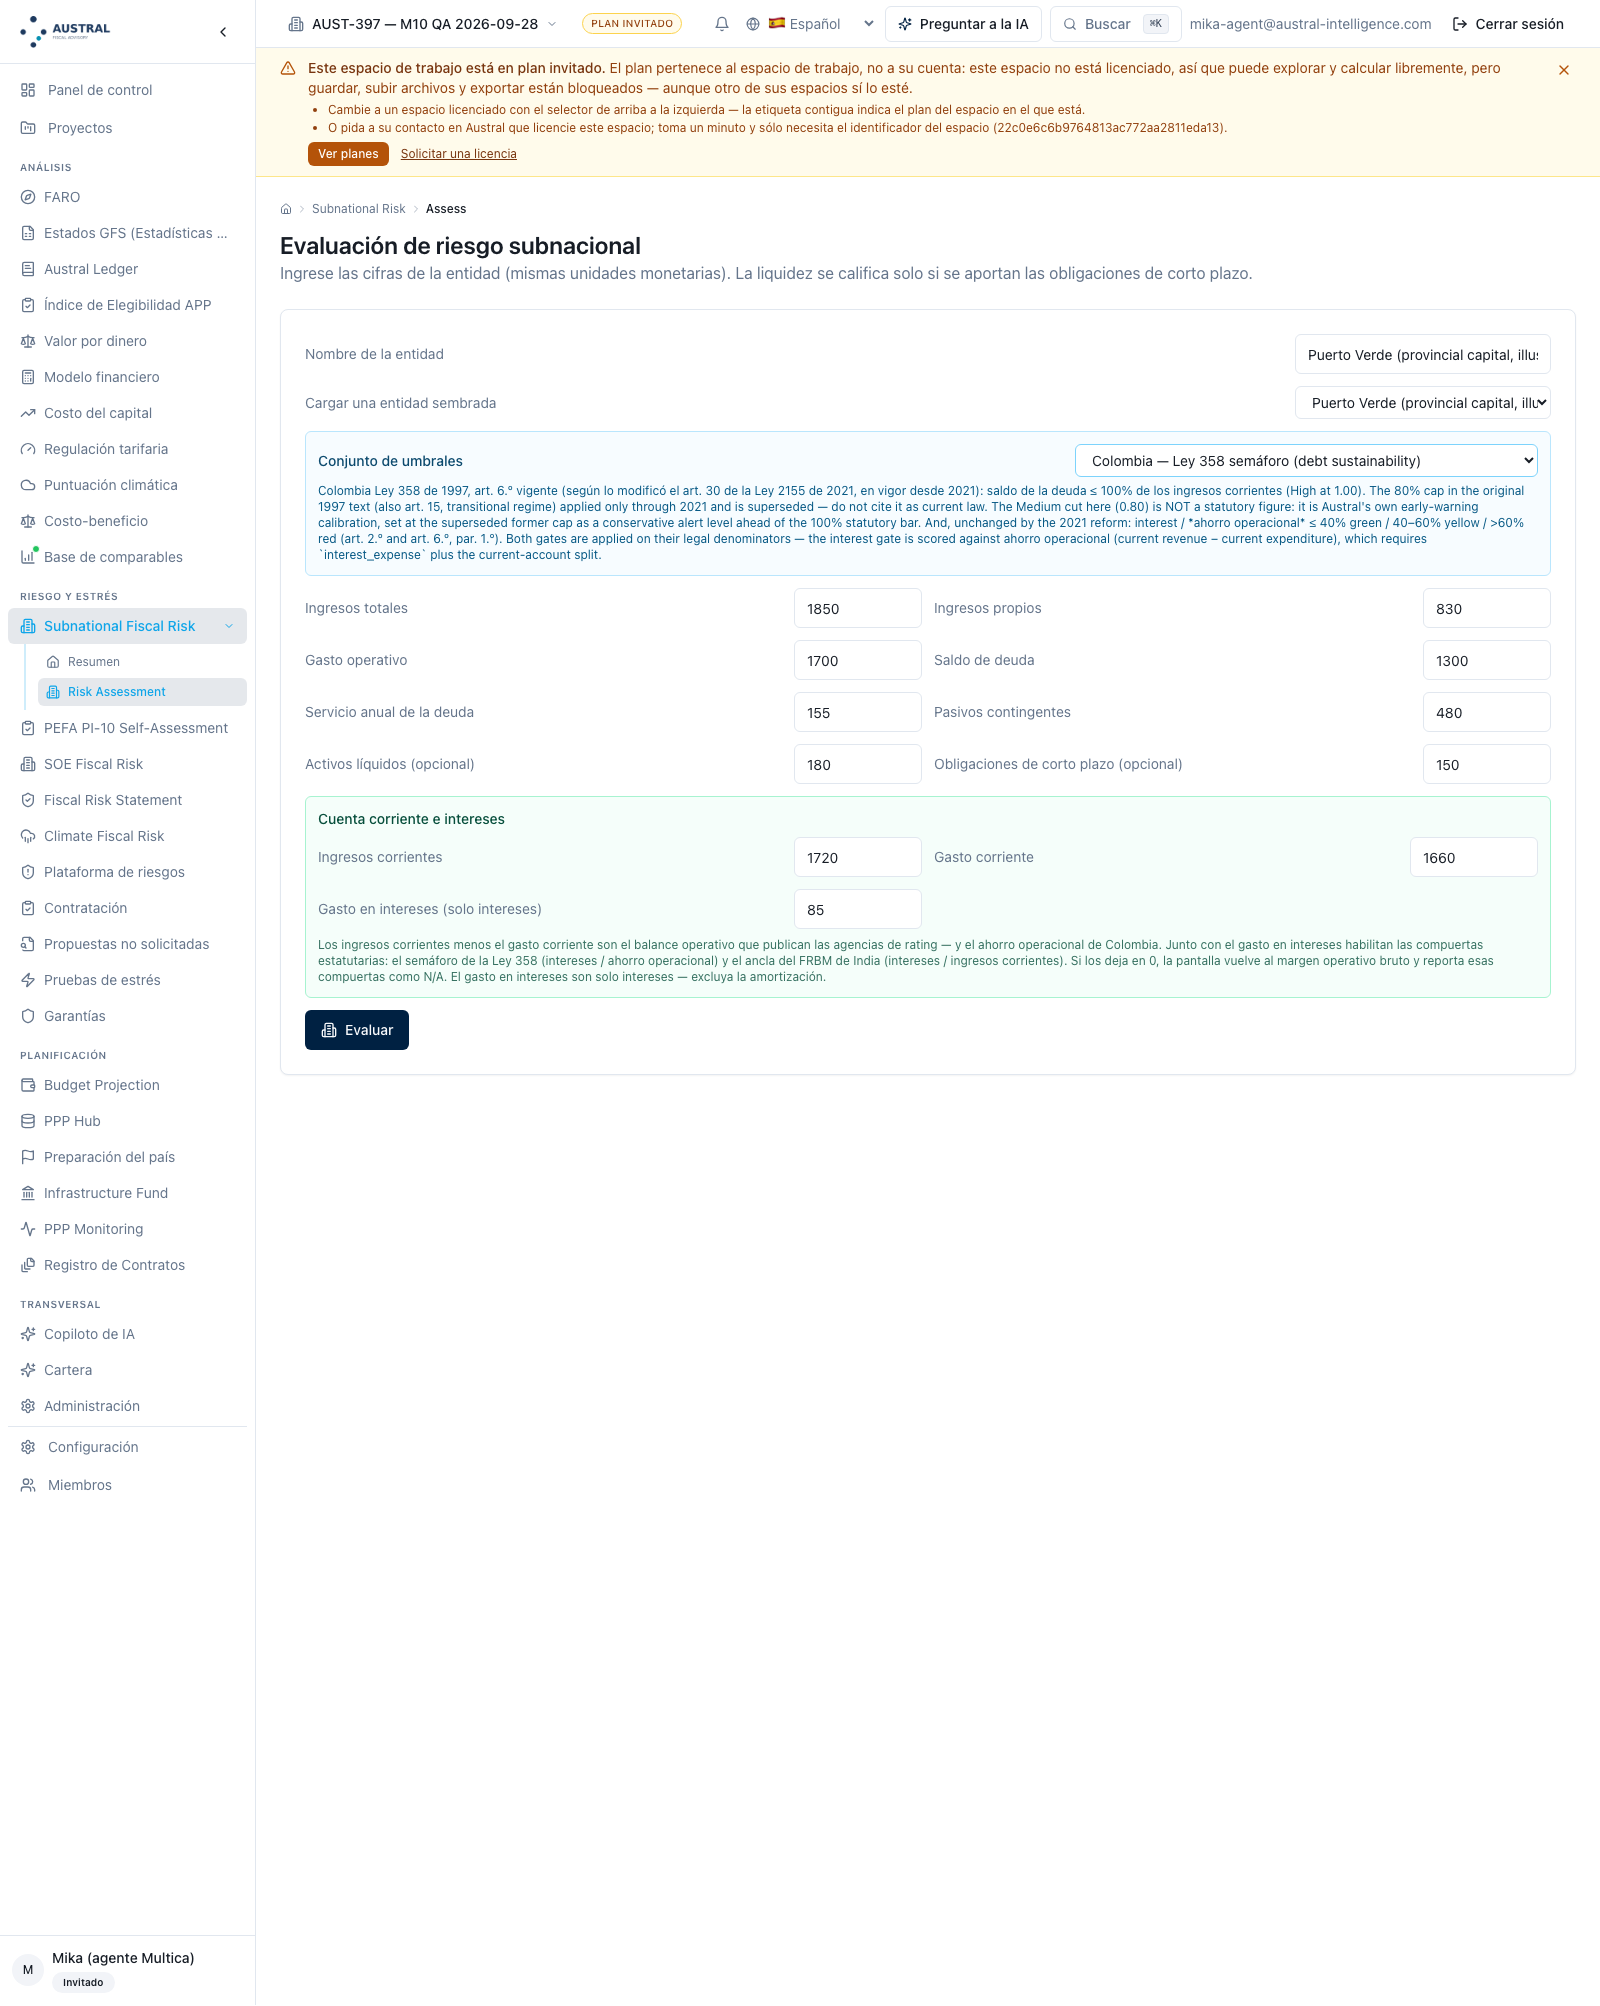
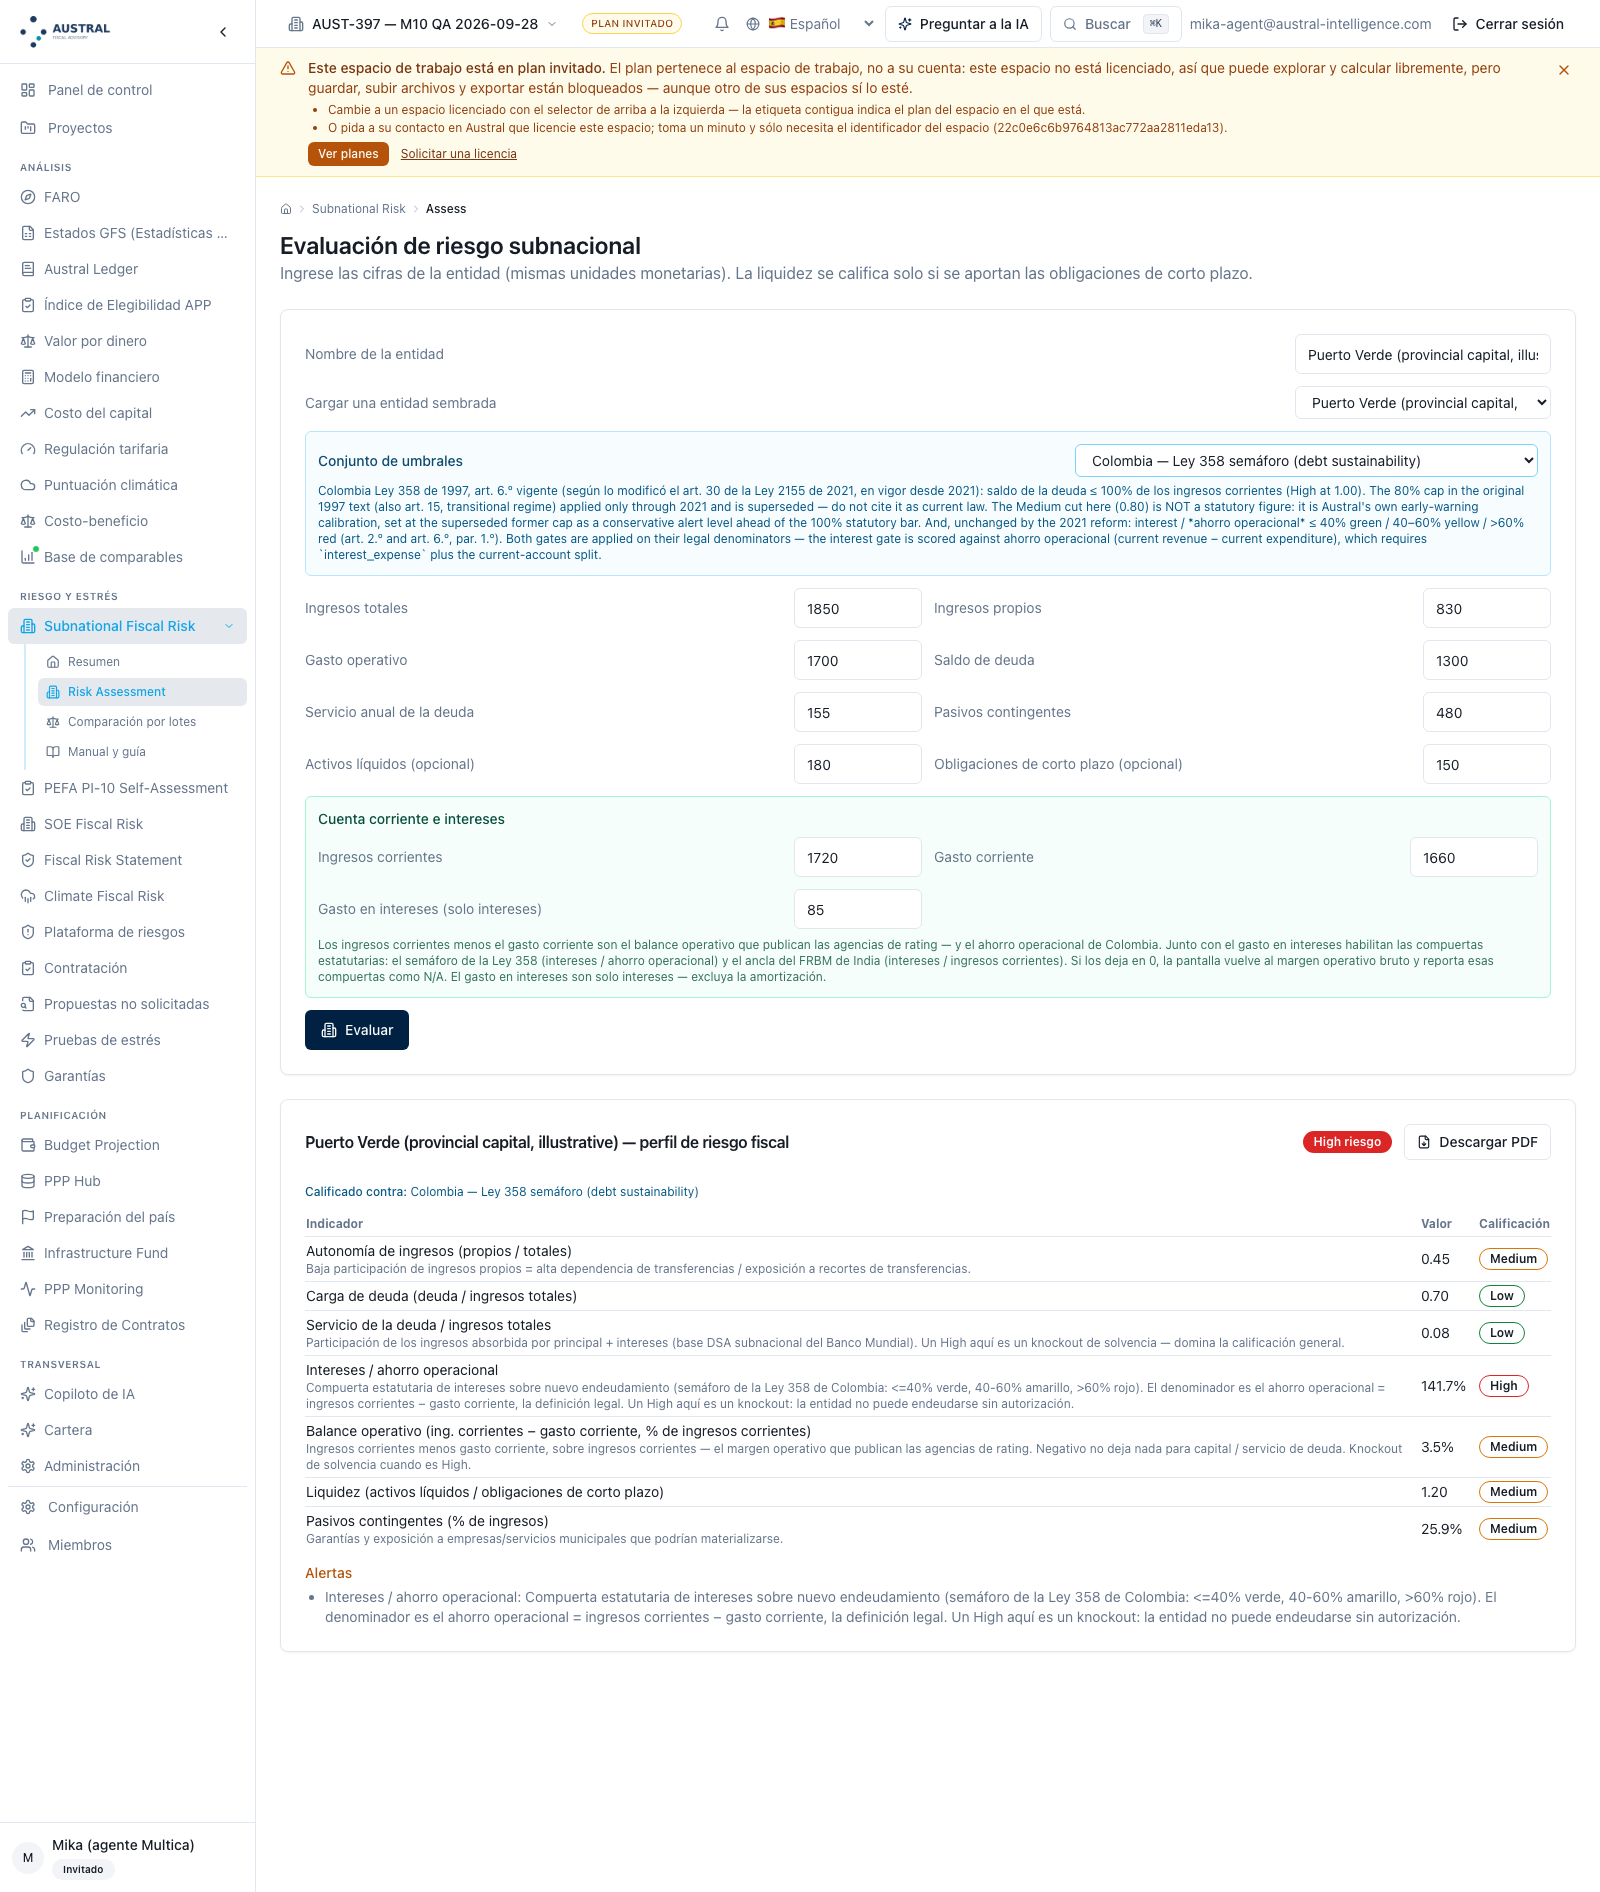
Ruta: …/subnational_risk/compare. Insumo: una tabla de entidades, hasta cien, con once columnas numéricas por fila —las nueve de la edición anterior más activos líquidos y obligaciones de corto plazo—; el mismo selector de conjunto de umbrales, aplicado uniformemente a todas; y el botón de carga de las entidades sembradas. Salida: la distribución por banda; la lista ordenada de mayor a menor riesgo, con el rango, el nombre, la banda general y sus alertas, cada fila desplegable a su tabla completa de indicadores; más una insignia con la entidad de mayor riesgo. Decisión del analista: la composición de la cartera y el conjunto de umbrales común.
La pantalla hace bien lo esencial del Paso 6: aplica un solo conjunto de umbrales y un solo idioma a todas las entidades, de modo que la comparación es entre iguales, y ordena de peor a mejor con la entidad no calculable al final. El criterio de desempate dentro de una banda es el promedio ponderado del Paso 4, que es la cantidad correcta.
Límites. Los tres que esta sección declaraba —y que degradaban el Paso 6 de forma que el analista tenía que conocer— están cerrados. Se dejan tachados porque son lo que el lector de la edición anterior recuerda.
Y una ausencia que no es defecto sino hueco: la comparación no exporta. El informe de tarjeta de riesgo es por entidad; la lectura de cartera, que es el producto que una unidad central usa, no tiene entregable. Entretanto: se obtiene por la vía programática del 5.6, o se compone a partir de N informes individuales.
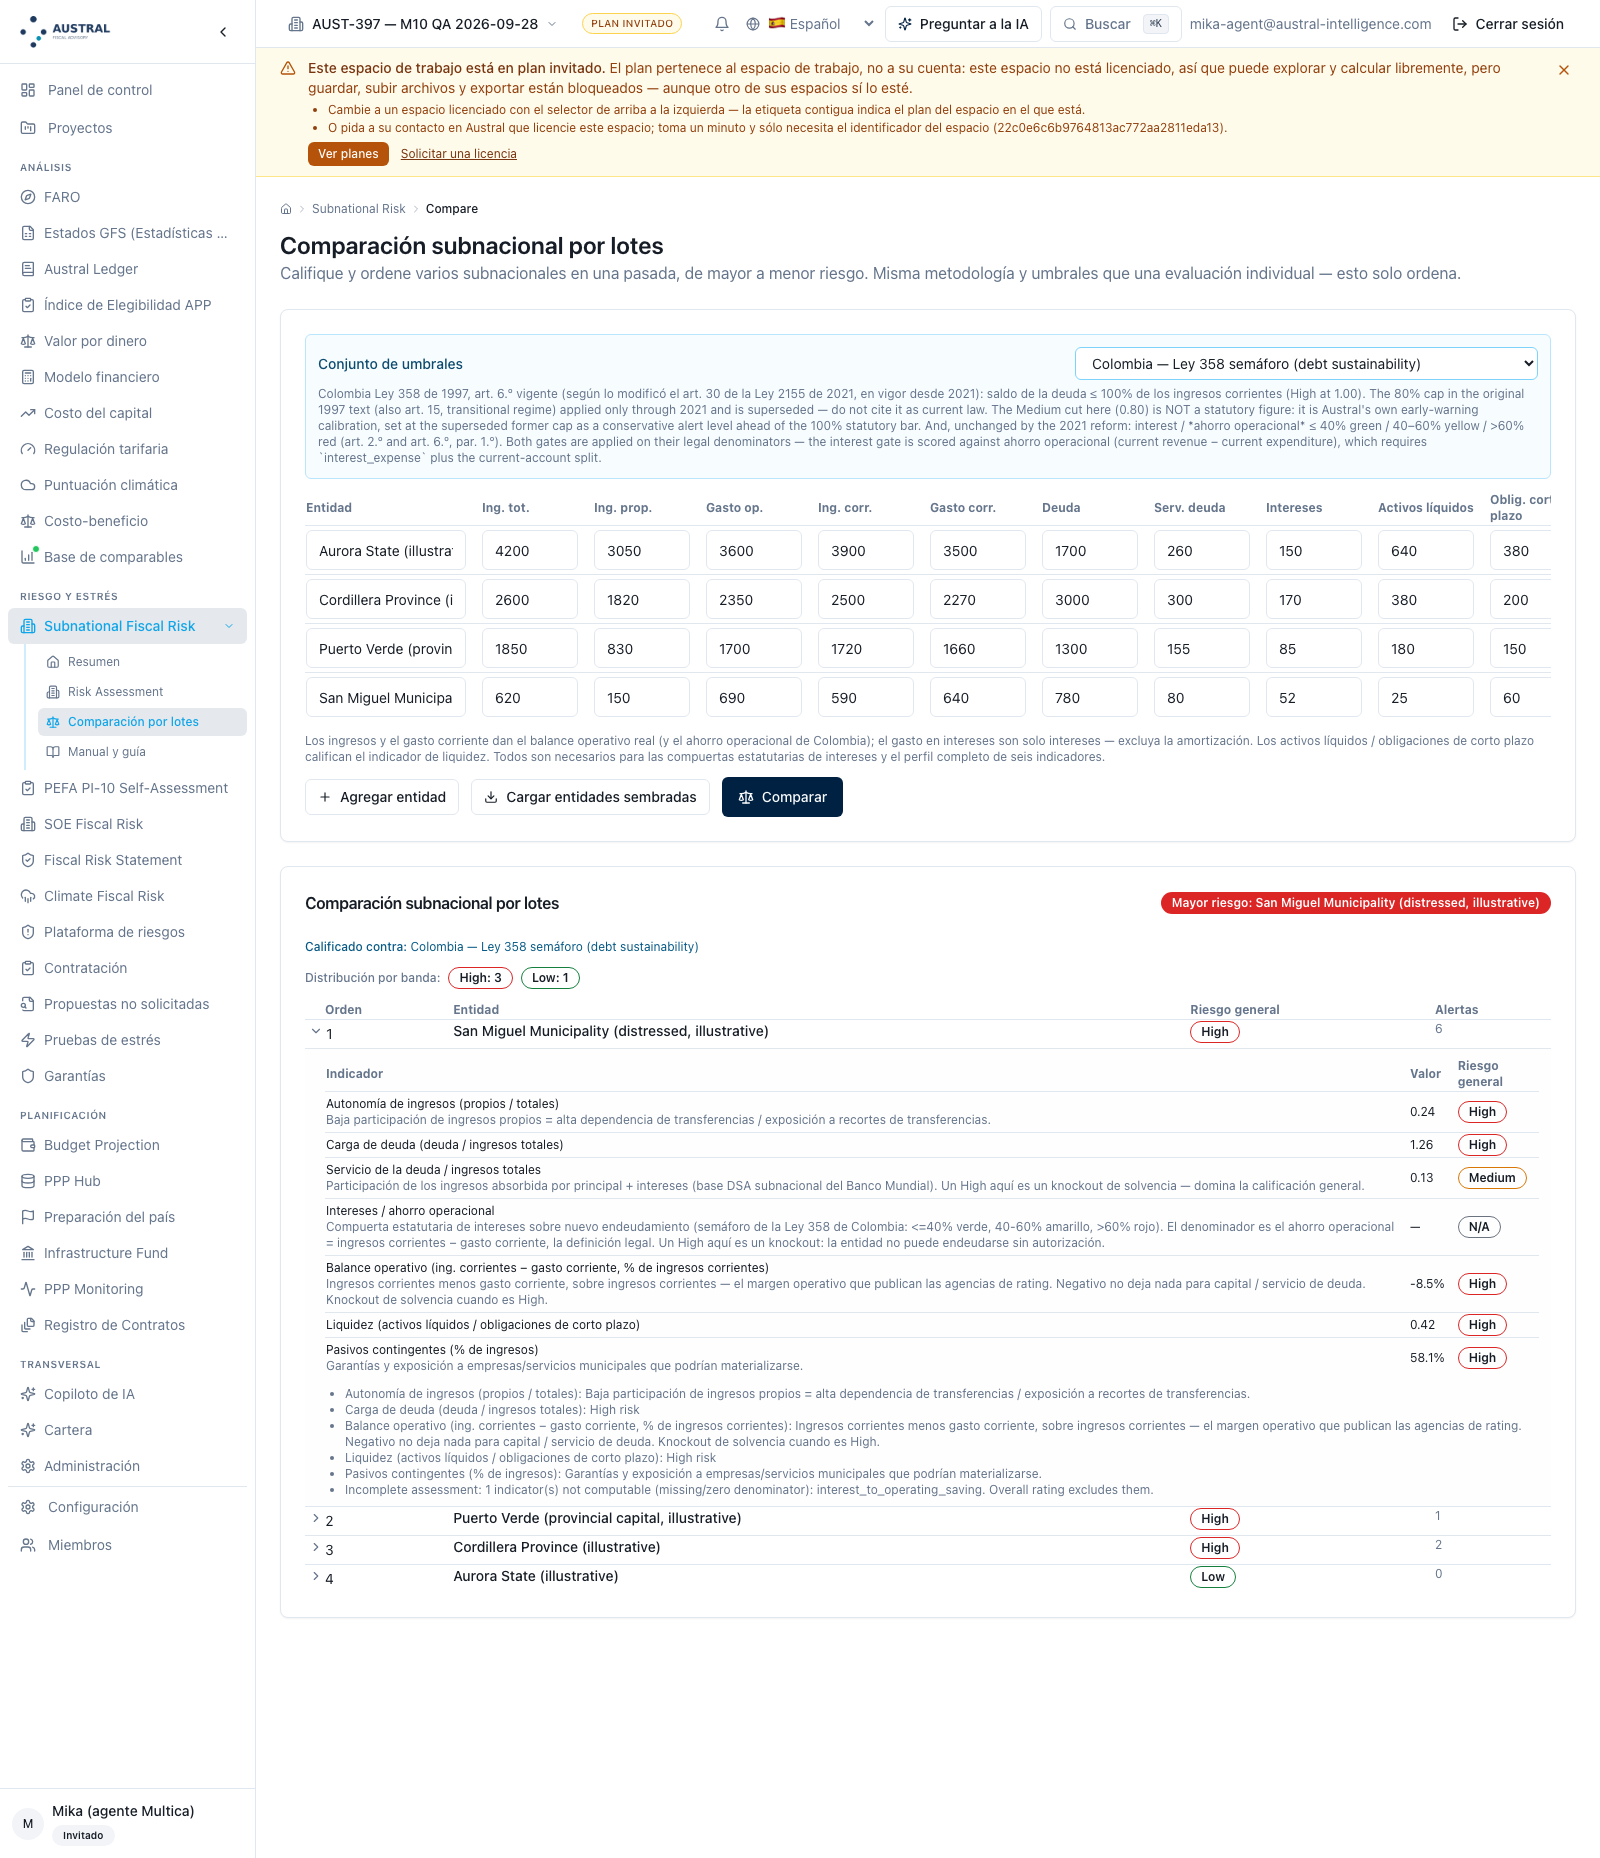
Ruta: …/subnational_risk/manual. Insumo: ninguno. Salida: el método del módulo en nueve secciones, en español e inglés: los seis indicadores con su fórmula, sus dos cortes y su dirección; las dos decisiones de diseño —el denominador de las razones de deuda, y las dos versiones del balance operativo—; los conjuntos de umbrales citados con su advertencia de aproximación; la consolidación en dos etapas con sus pesos; la regla de no calculable; un ejemplo trabajado sobre el municipio en dificultades del paquete; el paquete de demostración; la nota metodológica de alcance; y las referencias.
Es una pieza bien hecha y este manual es su versión extendida, no su reemplazo. Dos secciones son especialmente buenas y conviene decir por qué: la de decisiones de diseño, porque declara y argumenta la convención de denominador en vez de esconderla, que es exactamente lo que el §2.3 pide; y la de no calculable, porque enuncia la disciplina del método con la misma claridad con la que el §3 la enuncia.
Límites. Cuatro declaraba esta sección; uno está cerrado y tres siguen abiertos, y son de contenido.
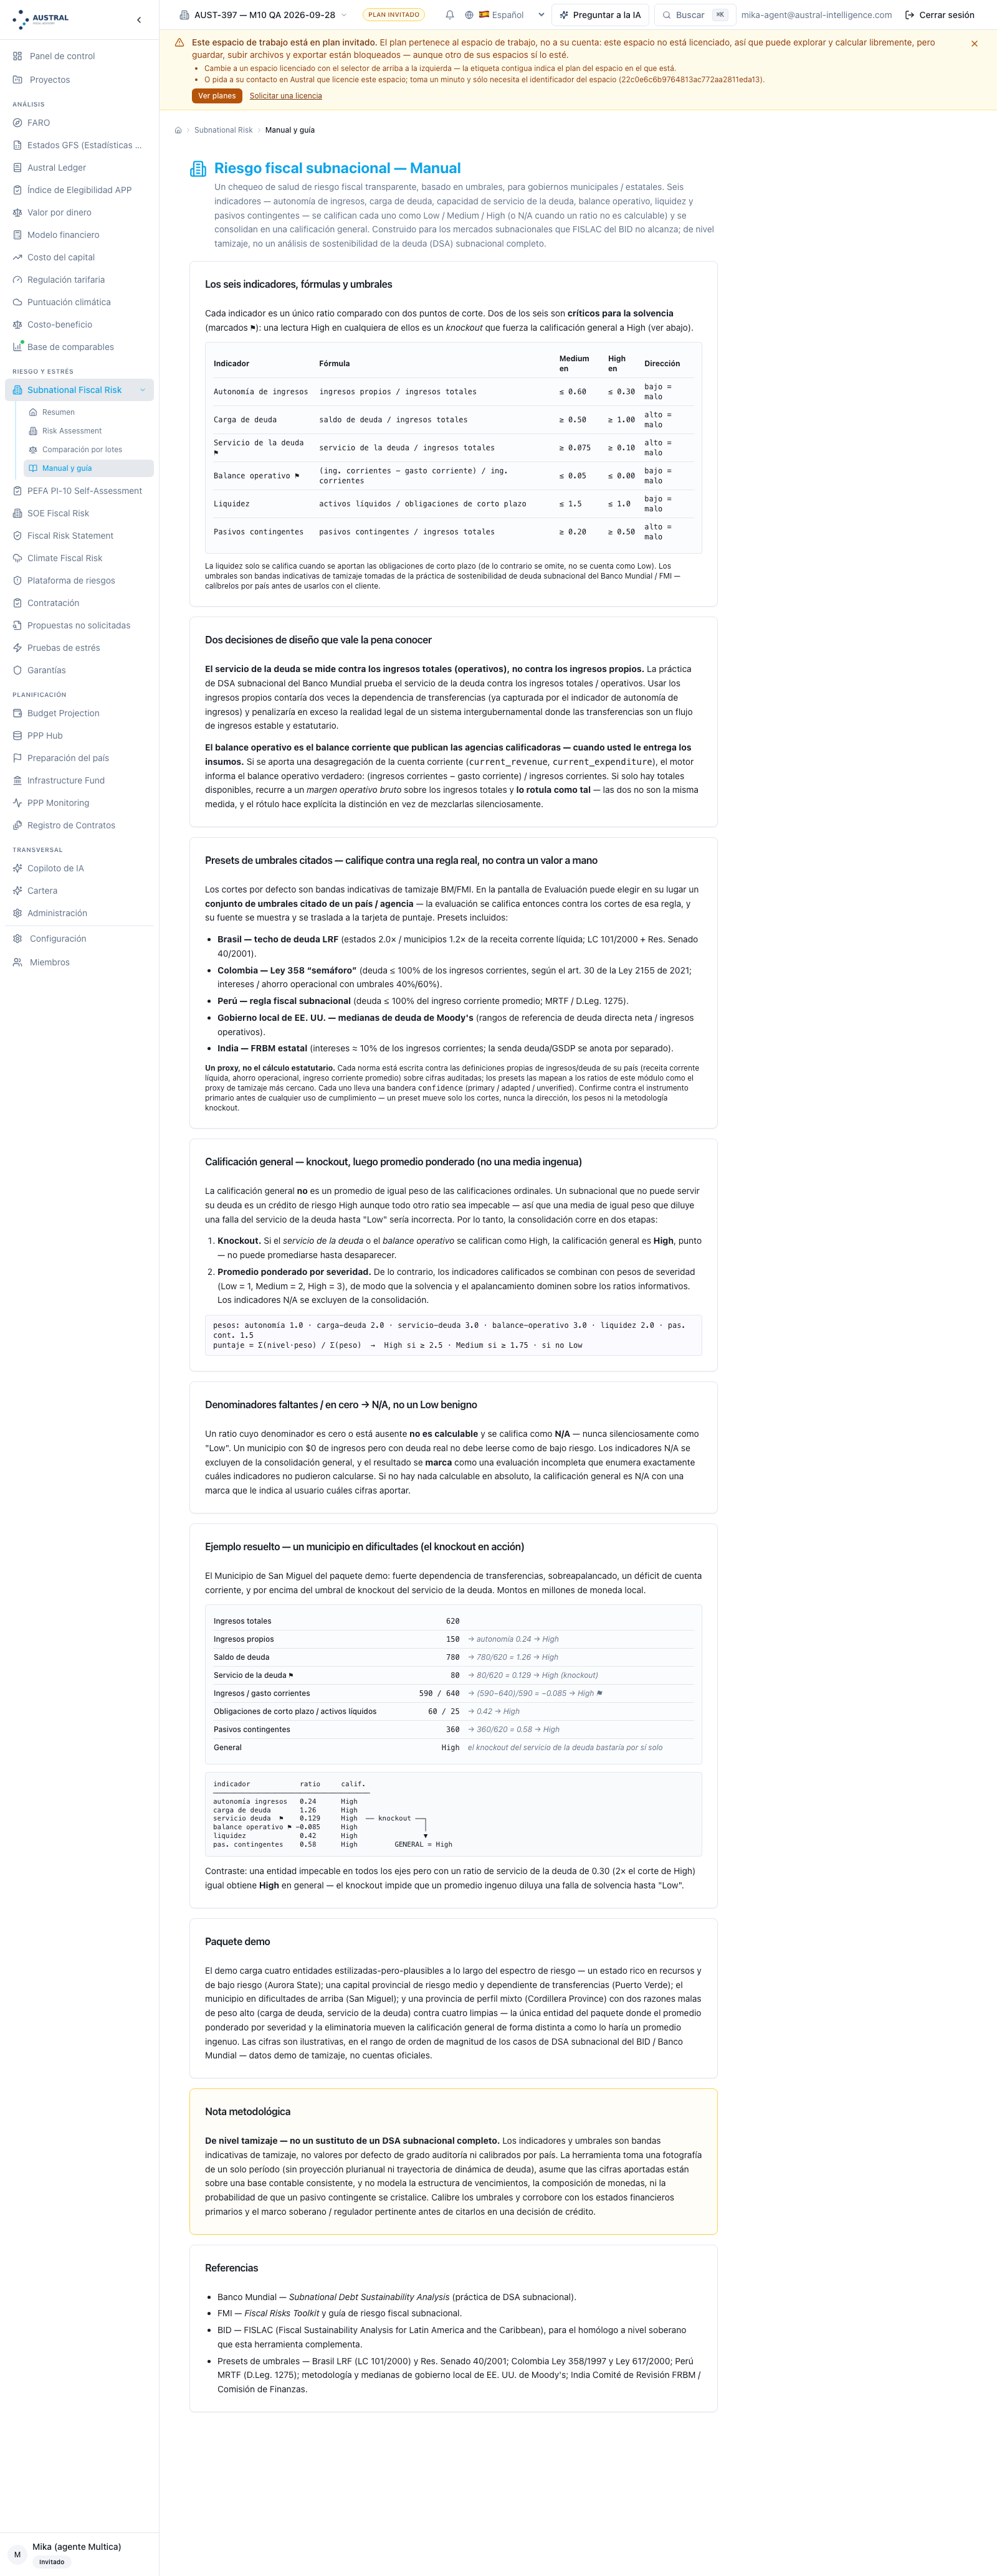
Rutas: dos exportaciones del mismo resultado, en PDF y en libro de cálculo. Insumo: los mismos doce campos y el mismo conjunto de umbrales que la evaluación. Salida: el entregable que un gobierno lleva a su concejo.
El PDF imprime la fecha de generación, el título, la entidad, la calificación general con su color, el conjunto de umbrales aplicado con su fuente completa, la tabla de indicadores con valor, banda, los dos cortes y la dirección, las alertas, y el bloque de insumos que produjeron el puntaje. El libro de cálculo imprime lo mismo más la columna de notas, que es la que explica qué mide cada indicador.
Límites. Cinco declaraba esta sección; tres están cerrados, el cuarto sigue abierto y el quinto se cerró a medias.
Y un hueco de acceso: el libro de cálculo no tiene botón. La pantalla de evaluación ofrece la descarga del PDF y nada más; la exportación en planilla existe y solo es alcanzable por la vía programática. La página de la oferta promete al cliente «el informe en planilla y PDF». [por corregir]
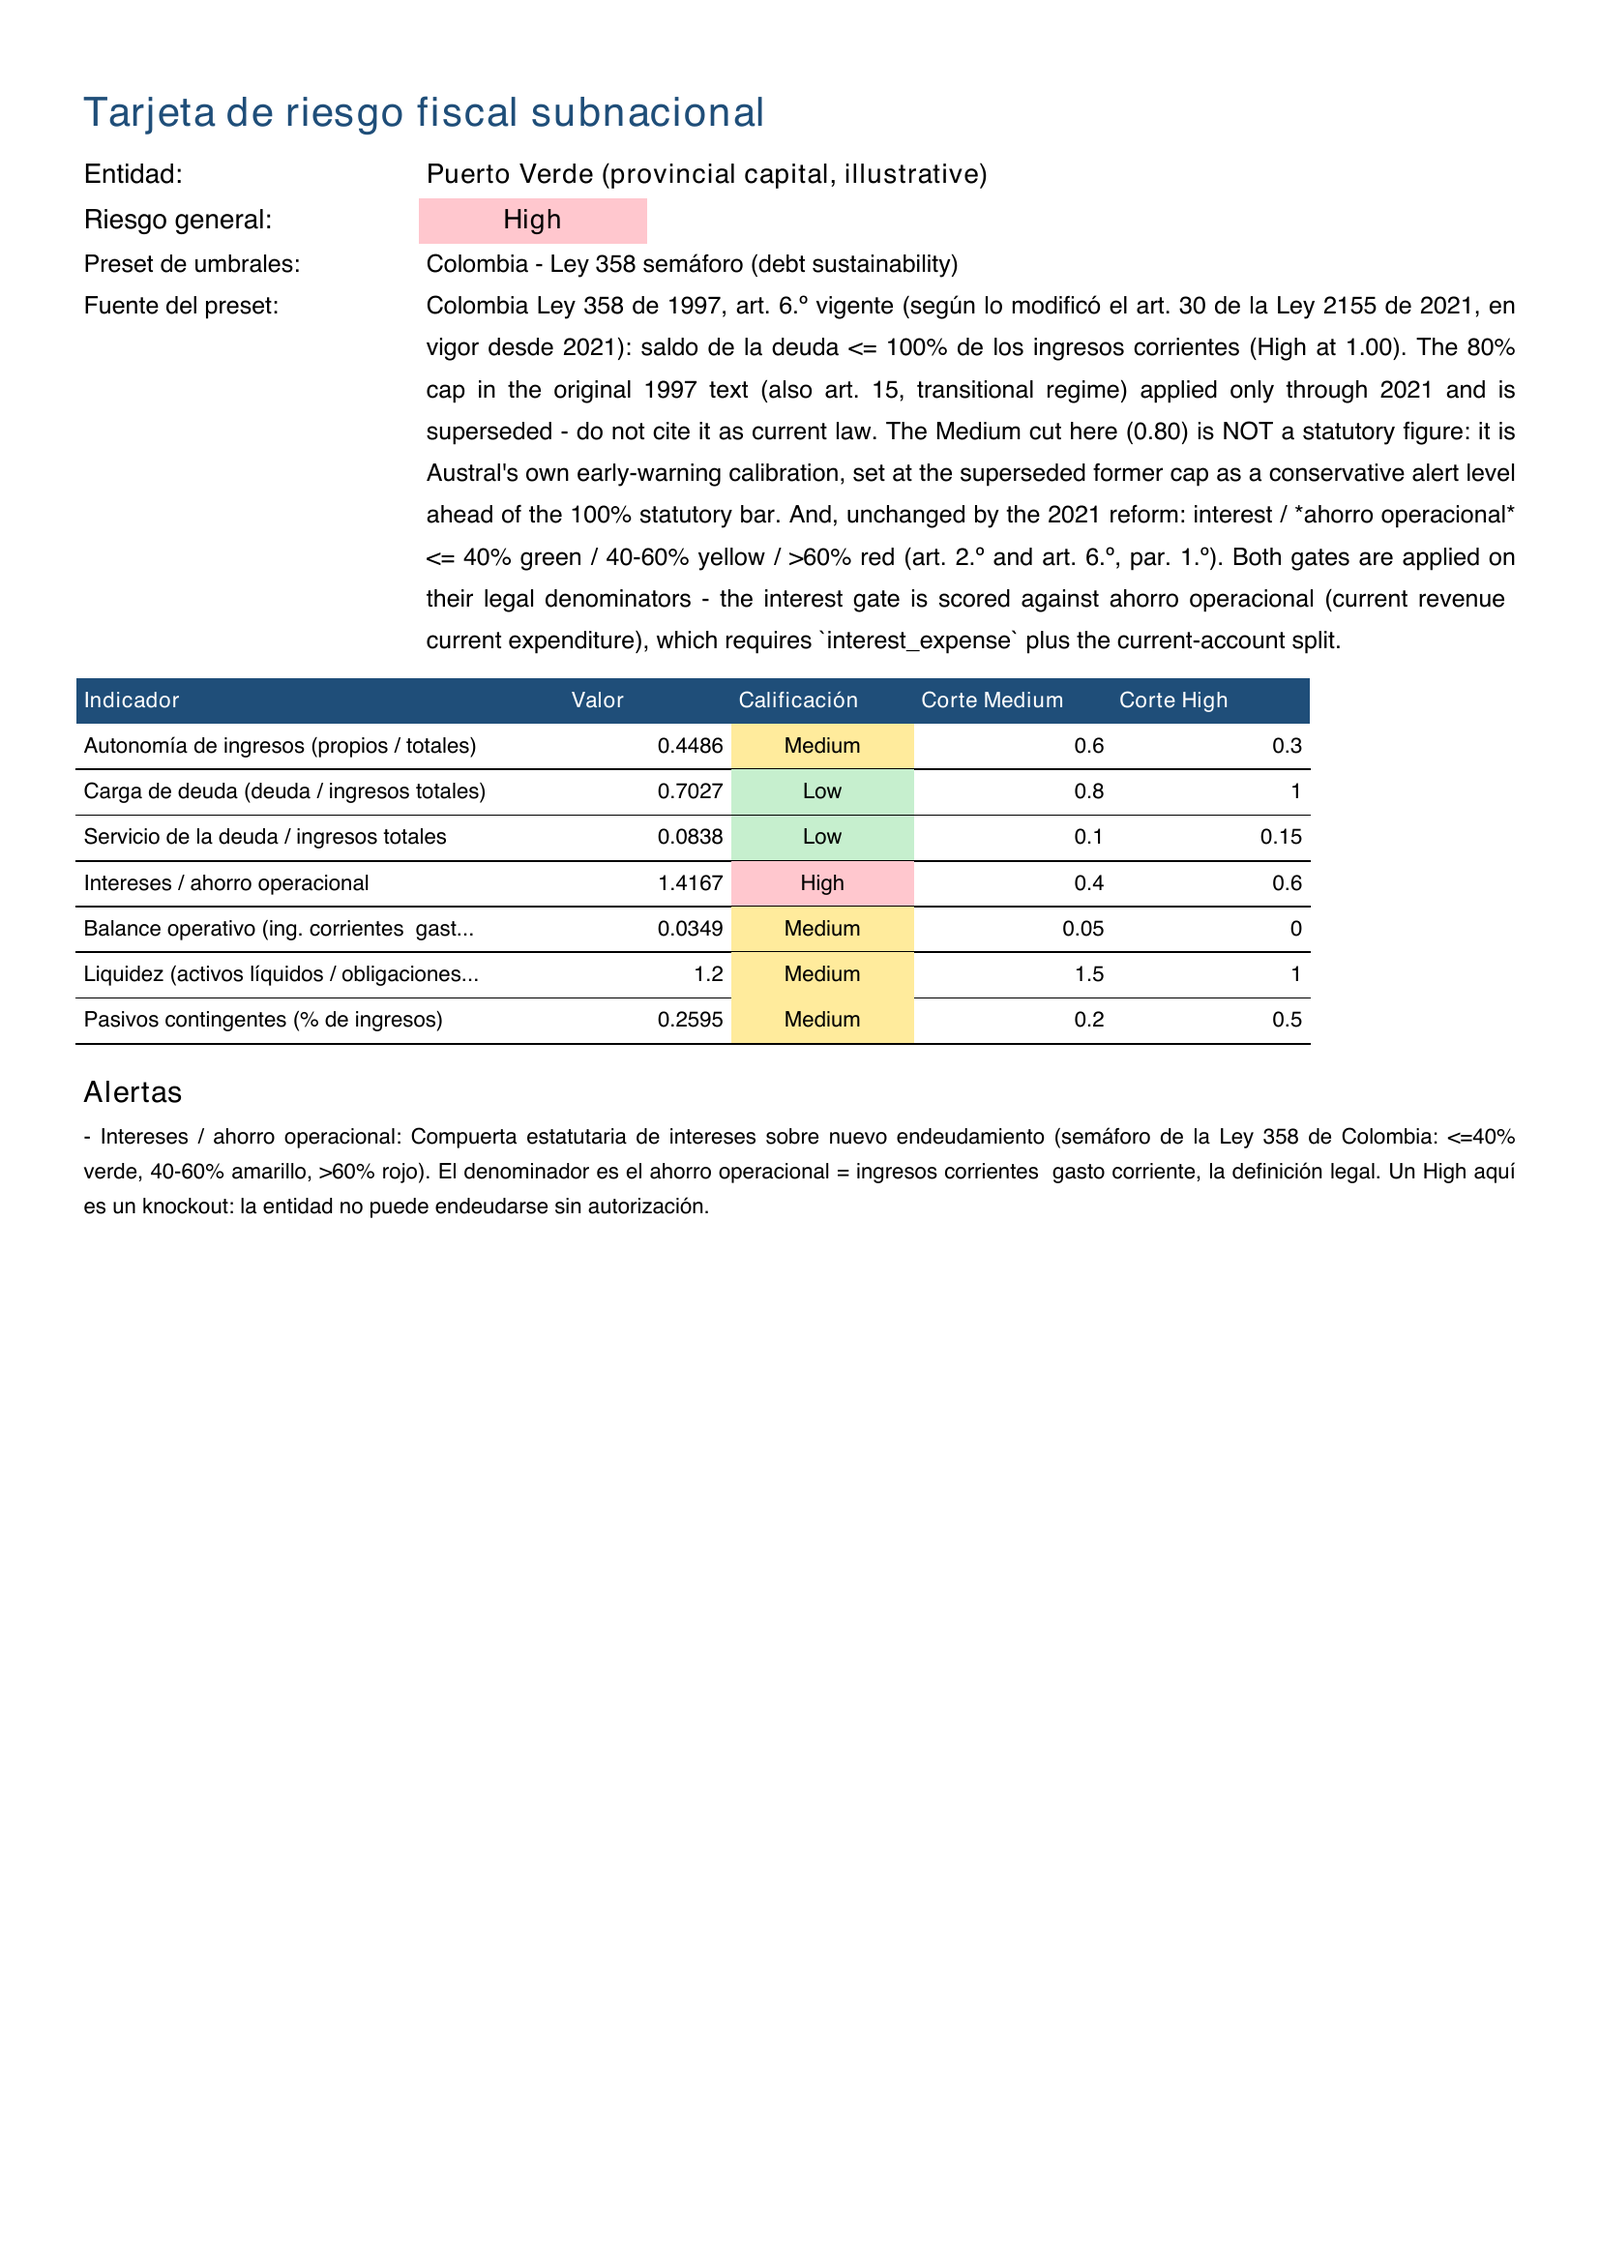
Figura 5.5 — pendiente de retoma, y por qué. Es la única figura de esta sección que no se rehizo para esta edición: cuatro de los cinco límites que su pie enumera están cerrados —fecha, insumos, columna de dirección y el signo menos— y la figura sigue mostrando el estado anterior. La razón es de acceso y no de producto: el informe es una exportación, y la plataforma bloquea toda exportación en un espacio de trabajo sin licencia; el espacio de demostración de estas capturas nace en plan invitado, de modo que el PDF nuevo no se pudo generar en el mismo espacio que las demás figuras. Se rehace en cuanto ese espacio tenga licencia.
El módulo publica su juego por defecto en una biblioteca consultable, con la dirección, los dos cortes, el peso y la marca de eliminatoria de cada indicador, y acepta previsualizar los cortes de cualquier conjunto citado antes de aplicarlo. Es exactamente lo que el §2.3 necesita para ser auditable y es un acierto del producto: los cortes de este módulo dejaron de ser números mágicos dentro del motor.
Y ofrece siete conjuntos, cada uno con su fuente y su marca de confianza —directa, adaptada, sin verificar o propia—: el juego indicativo por defecto, dos brasileños (estados y municipios), uno colombiano, uno peruano, uno indio, y una calibración propia de esta casa para gobiernos locales de renta alta. Los seis primeros citan una fuente externa; el séptimo no, y lleva por eso una marca de confianza distinta de las otras tres, con su razonamiento escrito en el campo de fuente en lugar de una cita. La biblioteca traía hasta hace poco, en ese lugar, un conjunto atribuido a la metodología publicada de una agencia calificadora, que se retiró: reproducir bajo el nombre de este módulo las medianas propietarias de una agencia es una cuestión de licencia y de marca en la que este manual no entra, y quien necesite comparar contra una agencia concreta debe ir a la fuente publicada de esa agencia.
Cinco cosas tiene que decir este manual sobre ese mecanismo, y tres de ellas son advertencias.
(1) Un conjunto solo mueve los cortes. Nunca la dirección, nunca el peso, nunca la regla de eliminatoria. Es la decisión de diseño correcta: la dirección es una propiedad del indicador y no del país.
(2) Un conjunto gobierna únicamente los indicadores que su fuente regula, y el resultado no lo señala. Medido sobre el motor, indicador por indicador:
| Conjunto | Marca de confianza | Indicadores que gobierna | De seis |
|---|---|---|---|
| Juego indicativo por defecto | directa | ninguno (es la base) | — |
| Brasil — estados | adaptada | carga de deuda | 1 |
| Brasil — municipios | adaptada | carga de deuda, servicio de la deuda | 2 |
| Colombia | directa | carga de deuda, servicio de la deuda, más la compuerta de intereses que introduce | 2 + 1 |
| Perú | adaptada | carga de deuda | 1 |
| Renta alta — calibración de Austral | propia | carga de deuda, servicio de la deuda | 2 |
| India | directa | solo la compuerta de intereses que introduce | 0 + 1 |
Los demás indicadores siguen calificándose contra las bandas indicativas por defecto, que no son del país cuyo nombre lleva la etiqueta. Medido sobre el paquete de demostración: bajo el conjunto municipal brasileño, la capital provincial pasa de la banda media a la baja porque el conjunto reescribe los dos cortes que esa entidad mejora, mientras los otros cuatro indicadores siguen en las bandas por defecto. El informe imprime la etiqueta de la ley brasileña y su fuente, y ninguna superficie dice qué gobierna esa ley y qué no. La corrección es de presentación, no de motor: marcar en la tabla de resultados qué cortes vienen del conjunto y cuáles del motor. [por corregir]
(3) Un conjunto puede relajar el corte de un indicador eliminatorio, y eso sigue siendo el defecto más grave de este mecanismo. Tres de los siete conjuntos mueven el corte de servicio de la deuda por encima del 0,075 / 0,10 del motor: el municipal brasileño a 0,090 / 0,115, el colombiano a 0,10 / 0,15, y la calibración propia de renta alta a 0,08 / 0,12. Ninguna de las fuentes citadas dice nada sobre servicio de deuda medido contra ingresos totales — el texto de fuente del conjunto colombiano cita el tope de deuda y las dos compuertas de intereses, y el brasileño un techo de deuda. Medido sobre el motor con una entidad cuyo servicio de deuda absorbe el 11 % de sus ingresos totales y cuyas otras cinco razones salen en banda baja con los siete conjuntos:
| Conjunto aplicado | Servicio de la deuda | ¿Dispara la eliminatoria? | Calificación general |
|---|---|---|---|
| Bandas por defecto | 0,11 → High | sí | High |
| Brasil — estados · Perú · India | 0,11 → High | sí | High |
| Brasil — municipios | 0,11 → Medium | no | Low |
| Colombia | 0,11 → Medium | no | Low |
| Renta alta — calibración de Austral | 0,11 → Medium | no | Low |
Dos bandas, en la dirección benigna, y sin aviso. El corte que se mueve es el del único indicador que puede forzar la calificación por sí solo, de modo que el efecto no es rebajar una lectura: es apagar una regla. Y se ve sobre el propio paquete de demostración, no solo sobre una entidad de prueba: la entidad de perfil mixto sale High con seis de los siete conjuntos y Low con la calibración de renta alta, sin pasar por la banda intermedia (§4.5). La corrección: el corte de un indicador eliminatorio no se mueve por un conjunto salvo que la propia norma lo fije, y si se mueve, el resultado lo declara. [por corregir]
(4) El tope de deuda del conjunto colombiano ya es el vigente, y la corrección conviene contarla entera. Hasta hace poco el conjunto publicaba 0,60 / 0,80 y su texto de fuente afirmaba que la ley fija el saldo de la deuda en el 80 % de los ingresos corrientes — un tope que el artículo vigente llevó al 100 % en 2021 (§2.4). Hoy el conjunto publica 0,80 / 1,00, con el 1,00 como cifra estatutaria y el 0,80 declarado expresamente como alerta temprana de esta casa y no como ley, puesto en el antiguo tope. Lo que convertía aquello en un problema y no en un descuido era la marca de confianza: el conjunto está marcado como cifra estatutaria directa, y un conjunto con el nombre de una ley, marcado como directo, publicando un corte superado, es un problema de auditoría aunque no mueva una sola banda — y el §4.3 mide que, sobre este paquete, no movía ninguna. Queda la lección de método: la marca de confianza obliga a un texto de fuente que diga qué parte del corte es la norma y qué parte es calibración. El conjunto colombiano ya lo dice; los demás conviene revisarlos con el mismo criterio.
(5) Un conjunto que no existe se devuelve y se imprime como si se hubiera aplicado. Ante una clave desconocida, la fusión devuelve las bandas por defecto sin cambios —comprobado: el juego resultante es idéntico campo por campo al de por defecto— y la respuesta repite la clave recibida con la etiqueta y la fuente en blanco. La pantalla no muestra nada, porque solo imprime el conjunto cuando tiene etiqueta; el informe sí lo imprime, con la clave inexistente y la fuente vacía, sobre cortes que son los de por defecto. Un informe que un municipio lleva a su concejo diciendo que fue calificado contra una regla que nunca se aplicó es un problema de auditoría, no de estética. [por corregir]
Y una nota sobre las marcas de confianza, que hoy no ordenan lo que deberían ordenar. El juego indicativo por defecto —que el propio módulo describe como bandas de tamizaje y no como límite legal— está marcado como directo, mientras el techo de deuda brasileño y la regla peruana, que son topes legales reales mapeados a otro denominador, están marcados como adaptados. Y como el selector oculta la marca cuando el conjunto está marcado como directo, el resultado es el peor de los dos mundos: el conjunto por defecto, que es calibración de la casa, se muestra sin marca alguna, y el techo brasileño fielmente citado se muestra con la advertencia. La marca que se añadió para la calibración propia de renta alta —propia, distinta de las otras tres— es la forma correcta de resolverlo y el patrón que las demás deberían seguir; lo que falta es que el selector muestre siempre la marca, sobre todo cuando es «directa». [por corregir]
Las etiquetas de los indicadores vuelven traducidas del motor, y las notas explicativas de cada indicador también. Las bandas Low / Medium / High y las claves de los indicadores no se traducen, por diseño declarado, y este manual respeta esa decisión: son taxonomía del producto y el lector tiene que ver la misma palabra en el manual y en la pantalla.
Dos defectos declaraba esta sección. El primero sigue abierto y se nota a la primera lectura en español; el segundo está cerrado.
Dos indicadores de seis no tienen nota en ningún idioma. La carga de deuda y la liquidez no tienen texto explicativo, ni en español ni en inglés. Como la lista de alertas se construye con el nombre del indicador y su nota, y la nota vacía cae a un literal de reserva en inglés, una respuesta por lo demás traducida contiene frases como «Carga de deuda (deuda / ingresos totales): High risk» y «Liquidez (activos líquidos / obligaciones de corto plazo): High risk». Se ve en el propio paquete de demostración: el municipio en dificultades tiene banda alta en los seis indicadores, y dos de sus seis alertas salen en inglés. Las bandas son taxonomía y está bien que no se traduzcan; la frase «High risk» no es taxonomía, es prosa. [por corregir]
~~Las compuertas estatutarias se muestran como razón, no como porcentaje.~~ — cerrado. La ley habla en porcentajes —40 %, 60 %, 100 %— y la pantalla imprime hoy el porcentaje: la compuerta de la capital provincial del paquete se lee 141,7 % del excedente corriente, que es lo que es —una prohibición legal—, donde la edición anterior mostraba 1,42 junto a cortes de 0,40 y 0,60. La misma regla de formato vale en la pantalla de comparación, que la comparte con la de evaluación en vez de tener la suya. Este manual reporta las compuertas en porcentaje en todas sus páginas, y el producto hace ya lo mismo.
Tres convenciones del motor con su efecto medido, y las tres importan porque son las que un usuario no adivina.
(1) El balance operativo cambia de definición según se aporte o no la apertura corriente — y la pantalla lo dice. Con los dos campos corrientes, el indicador es el balance corriente: ingresos corrientes menos gasto corriente, sobre ingresos corrientes. Sin ellos, es un margen operativo bruto sobre ingresos totales, y el motor cambia la etiqueta del indicador para decirlo, además de explicarlo en su nota. Es la forma correcta de manejar una degradación de medida y hay que reconocerlo: el producto no mezcla dos medidas bajo un nombre. Lo que el manual añade es la consecuencia que la etiqueta no transmite: las dos medidas se comparan con el mismo corte y no deberían, porque el margen bruto tiene ingresos de capital en las dos puntas.
(2) El indicador de liquidez desaparece si no hay obligaciones de corto plazo. No se declara no calculable, no entra a la bandera de evaluación incompleta y no se descuenta de la cobertura: simplemente no está. Medido sobre la misma entidad: sin obligaciones de corto plazo, cinco indicadores, cero alertas, banda baja; con una liquidez de 0,50, seis indicadores, una alerta, banda media. Aportar el dato empeoró el perfil, y la versión con menos información no llevaba ninguna señal. Es el único de los seis indicadores que se salta la disciplina que el propio motor declara en su documentación y aplica a los otros cinco. Y es lo que hace invisible la diferencia entre las dos pantallas (§5.1). [por corregir]
(3) Las compuertas estatutarias solo existen si el conjunto de umbrales las introduce. No son indicadores del diagnóstico: el motor las añade cuando el conjunto elegido las define, y no las evalúa en ningún otro caso. La consecuencia es que la misma entidad tiene seis, siete u ocho razones puntuadas según el conjunto elegido, y el número de filas de la tabla cambia sin que nada lo explique. La decisión de diseño es correcta —una compuerta que el ordenamiento de la entidad no tiene no se le aplica— y lo que falta es decirlo: la portada publica «seis» (§5.1) y el manual en pantalla enumera seis.
Y una cuarta, que es la que el Paso 2.3 del método discute: cuando el excedente corriente es cero o negativo, la compuerta de intereses vuelve no calculable y se excluye de la consolidación. Medido sobre el paquete de demostración: el municipio en dificultades, con excedente corriente negativo, obtiene no calculable en la prueba legal más consecuente que se le puede aplicar. Sigue saliendo en banda alta por las otras eliminatorias, pero por la razón equivocada. Y hay un efecto de segundo orden que conviene ver junto: bajo el conjunto colombiano, ese mismo municipio pierde también la eliminatoria de servicio de la deuda, porque el conjunto relaja ese corte (§5.2). De las tres pruebas que deberían condenarlo, dos se callan bajo el régimen que lleva el nombre de su ley, y la banda alta se sostiene solo en la tercera. [por corregir]
Aquí el manual tiene que ser franco: hoy no hay traspaso. La cartera diagnosticada no entra al registro consolidado de riesgos fiscales, no dialoga con la consolidación de cartera del módulo de monitoreo ni con el modo subnacional del espacio de trabajo, y las tres superficies usan modelos de entidad distintos.
La plataforma tiene hoy cuatro superficies subnacionales:
Lo que este manual tiene que declarar, porque un manual no puede enseñar dos respuestas opuestas del mismo producto a la misma pregunta: la superficie (1) y la superficie (3) responden de forma contraria a la pregunta más consecuente del dominio. El motor del diagnóstico mide deuda contra ingresos totales y razona por qué —medir contra ingresos propios duplicaría la dependencia de transferencias, que ya mide el indicador de autonomía, y penalizaría de más la realidad legal de un sistema intergubernamental (§2.3)—; la calculadora de capacidad mide contra ingresos propios. Las dos están en el mismo producto, para el mismo cliente, en la misma sesión.
El manual toma partido por la convención del motor, por las tres razones del §2.3, y deja la calculadora de capacidad fuera del método — no por la divergencia de convención, que sería discutible, sino por un defecto que la invalida aritméticamente. En esa calculadora, el parámetro de apalancamiento no tiene efecto: la capacidad de deuda se obtiene multiplicando los ingresos propios por el parámetro, y los ingresos propios se obtienen dividiendo el tope de inversión por ese mismo parámetro, de modo que el parámetro se cancela. Comprobado con cinco valores del parámetro sobre el mismo perfil: los ingresos mostrados cambian y la capacidad de deuda, la capacidad por habitante y la banda de asequibilidad son idénticas en los cinco casos, mientras la respuesta comenta el parámetro elegido como si hubiera hecho algo. Hay además dos problemas menores del mismo bloque: el ingreso anual no es un insumo sino un artefacto despejado desde el tope de inversión, y las bandas de asequibilidad son cifras por habitante sin moneda aplicadas a cualquier moneda. [por corregir], y es el defecto más barato de arreglar y el más caro de dejar, porque es una pantalla de cara al cliente que devuelve un número que parece calibrado.
La superficie (2) se nombra una vez como superficie vecina y no como parte del método, hasta que el modelo de entidad converja. Lo que aporta y el diagnóstico no tiene es real: techo por entidad, holgura y población. Y las dos son de idioma distinto: la consolidación de monitoreo y el modo subnacional están solo en inglés, mientras el módulo de diagnóstico está traducido. [por corregir]
Y la regla de no duplicación con los otros manuales de la serie, que es la del Paso 0 (d) y se repite aquí porque es donde se opera: este manual publica el stock de la garantía; el manual del instrumento publica su costo esperado; el registro consolidado toma uno de cada uno. Cuando una entidad tiene una empresa de servicios material, se corren los dos manuales: este la nombra en el perímetro y la registra como contingente, aquel la diagnostica.
[por construir]: un adaptador que produzca la fila subnacional del registro consolidado, un modelo de entidad único para las cuatro superficies, y la corrección del defecto de la calculadora.
La evaluación individual, la comparación por lotes, la biblioteca de umbrales, la de conjuntos citados y las dos exportaciones del informe son llamables con la sesión de la cuenta. Es la vía por la que hoy se obtiene lo que la interfaz sigue sin dar: el informe en planilla, que no tiene botón.
La llamada que una unidad central usaría para tamizar su cartera entera es la de la comparación por lotes: se envía la lista de entidades —hasta cien, cada una con los doce insumos—, el conjunto de umbrales común y el idioma, y devuelve las entidades ordenadas de mayor a menor riesgo, cada una con sus indicadores completos, su banda y sus alertas, más el resumen con el recuento por banda y la entidad peor. Lo que esta sección señalaba aquí —que la respuesta programática traía más de lo que la pantalla mostraba— ya no es cierto: los valores de los indicadores y la distribución por banda están desde el 28-09 también en la pantalla (§5.1). La vía programática deja de ser el único camino al Paso 6 completo y queda como lo que debe ser: la forma de tamizar una cartera entera sin pasar por la pantalla.
La biblioteca de umbrales acepta previsualizar los cortes de un conjunto sin aplicarlo, que es cómo se produce la tabla del §5.2 (2) y cómo se audita qué gobierna cada conjunto antes de usarlo.
Antes de la lista, el límite que las gobierna a todas: el módulo toma un período y no una serie. Se declara aquí y no al final porque no es una carencia más de la tabla: es la que más separa lo que el módulo entrega de lo que el §3 pide. La solvencia subnacional es una trayectoria —un balance corriente que se estrecha tres años seguidos dice más que su nivel en uno; un stock de devengado impago que crece dice más que su razón sobre ingresos; un perfil de vencimientos concentrado no se ve en el servicio de deuda del año— y ninguna de esas tres lecturas se puede producir con este módulo. Todo lo que publica, y todo lo que el §4 muestra, es una foto de un ejercicio.
Lo que el analista hace entretanto está en la tabla: correr una evaluación por ejercicio y comparar las salidas a mano. Lo que hace falta construir está en el §3 Paso 1.2 —variación y sentido por indicador, banda de tendencia con regla declarada, y la conciliación del Paso 9 entre dos corridas por sus cuatro causas— y es trabajo de la segunda edición de este manual, no de ésta. Esta edición se publica con el período único declarado como límite en cada sitio donde una cifra se apoya en él.
La lista viva, al cierre de esta edición, con lo que el analista hace entretanto en cada caso.
| Lo que falta | Paso | Qué hace el analista entretanto |
|---|---|---|
| Bloque de perímetro | 0 | Escribe la página del Paso 0 fuera de la herramienta y la adjunta al informe |
| Costo fiscal y exposición del nivel central | 7 | Construye los cuatro canales en una planilla, con los registros del nivel central |
| Traspaso al registro consolidado | 8 | Escribe la fila a mano, con los campos y la ley de la cola del Paso 8.2 |
| Obligaciones devengadas e impagas | 1, 5 | Las mide fuera y las declara aparte; no las suma al campo de contingentes |
| Desglose de contingentes por familia | 5 | Lleva la hoja de contingentes fuera y escribe solo su total en el campo agregado |
| Historia y proyección plurianual (el límite mayor del módulo) | 1, 3, 6 | Corre una evaluación por ejercicio y compara las salidas a mano |
| Servicio máximo futuro de la deuda | 3 | Calcula la razón con el servicio máximo cuando hay gracia o vencimientos concentrados |
| Validación de identidades | 1 | Comprueba las cinco identidades en la planilla de insumos antes de entrar |
| Régimen sin endeudamiento ordinario | 2 | Declara la compuerta no aplicable y descarta a mano los dos indicadores de deuda |
| Población y cifras por habitante | 6 | Las calcula fuera; la superficie vecina las tiene y no dialoga |
| Advertencia de alcance en el informe | 9 | Adjunta la página de perímetro a cada informe; la fecha y los insumos los trae ya el propio informe |
| Versiones del registro | 9 | Archiva las exportaciones con su fecha y su conjunto de umbrales |
Fuera de la lista —y conviene decirlo, porque la lista de límites de una edición anterior es lo que el lector recuerda— están hoy: los dos campos de liquidez de la comparación, los indicadores y la distribución por banda en la pantalla de cartera, la fecha y los insumos del informe, su columna de dirección, el signo menos del PDF, el tope colombiano vigente en el manual en pantalla, las compuertas estatutarias en porcentaje y las dos pantallas que le faltaban a la navegación. Diez correcciones que esta sección pedía, cerradas en producción el 28-09-2026, es decir después de que esta sección las declarara. Del mismo grupo siguen abiertas dos: la columna de notas del PDF y la advertencia de alcance de los dos entregables. Un manual de una plataforma viva se escribe contra un blanco móvil, y la regla de la serie es decirlo con fecha en vez de disimularlo.
El módulo es la primera compuerta del programa de asociaciones público-privadas subnacionales de la casa: el diagnóstico fiscal del propio gobierno va antes del tamizaje de elegibilidad de los proyectos y antes de cualquier comparador público-privado. El orden es el del §1.4 y no es de conveniencia: un proyecto excelente en un gobierno que no puede sostener un compromiso plurianual es un problema fiscal con buena evaluación técnica.
Y aquí hay una corrección de coherencia que este manual está obligado a señalar, porque las tres superficies que declaran una base metodológica declaran tres cosas distintas. La página del programa presenta como base de su primer paso la iniciativa de solvencia de ciudades de un banco multilateral, «junto con la literatura de sostenibilidad de deuda subnacional», y dice que el paso la operacionaliza. El manual en pantalla del módulo no la menciona: declara análisis de sostenibilidad de deuda subnacional, el kit de riesgo fiscal del Fondo, la herramienta regional del banco de desarrollo y los instrumentos legales de sus conjuntos. Y el §2.5 de este manual verificó lo que esa iniciativa realmente publica: un cuestionario cualitativo de autoevaluación que deduce desafíos de solvencia con una intensidad, con un plan de acción como salida. No calcula razones financieras. Decir que un motor de seis razones la operacionaliza es, en el mejor de los casos, impreciso.
La posición de este manual es la del §2.5: la base declarada del método son la nota del Fondo, el marco de la OCDE y la práctica estatutaria y de sostenibilidad de deuda subnacional, que es lo que el motor efectivamente implementa; y la capa cualitativa de entorno y prácticas de esa iniciativa —que es real y es precisamente la mitad que este método no cubre— queda como hoja de ruta declarada del producto, no como fundamento. La oferta, el manual en pantalla y este manual tienen que decir lo mismo, y hoy no lo dicen. [por corregir]
Hay además una tensión de posicionamiento en la misma familia que conviene resolver junto: el módulo declara en su portada estar dirigido a los mercados que la herramienta regional del banco de desarrollo no alcanza, mientras la página del programa lo vende a los países que son precisamente el territorio de esa herramienta. Las dos frases pueden ser ciertas a la vez —el módulo sirve en los dos mercados por razones distintas— pero no dichas así. [por corregir]
Las capturas de esta sección son del espacio de demostración con el paquete de cuatro entidades, y todas se pueden reproducir: se carga el paquete, se selecciona la entidad en el selector, se elige el conjunto de umbrales y se evalúa. Es la misma cartera que el §4 recorre paso a paso, de modo que quien lea el ejemplo puede verlo en pantalla y quien mire las capturas puede leer su aritmética.
Y la nota que cierra el §5 en todos los manuales de esta serie, que aquí tiene una condición que conviene escribir. El cliente se queda con la herramienta y con la capacidad de operarla: el espacio de trabajo con sus datos, los conjuntos de umbrales aplicados con su fuente, y los informes. Lo que este manual añade es que cuatro de los diez pasos del método se ejecutan hoy fuera de la herramienta, y la transferencia de capacidad incluye eso: la página de perímetro, la hoja de contingentes, la planilla de los cuatro canales y la fila del registro consolidado son parte de la práctica que se transfiere, con su plantilla, hasta que el producto las absorba. Un equipo que se queda con la herramienta y no con esas cuatro piezas se queda con seis pasos de diez.
Hay que empezar por una concesión, y no es de cortesía. Casi todas las unidades de finanzas territoriales del mundo trabajan en planilla, y lo hacen bien. Para diagnosticar una entidad —abrir sus estados, separar la cuenta corriente, calcular seis razones, mirar el resultado contra un corte— una planilla no solo alcanza: es probablemente la mejor herramienta que existe, porque deja ver la aritmética y porque el analista puede improvisar la fila que le falta. Este manual no está escrito contra la planilla.
El argumento de esta sección es más estrecho y más concreto: qué le pasa a una planilla cuando deja de ser un instrumento de análisis y pasa a ser un registro. Un registro anual subnacional —el de Lemuria tiene 42 entidades, y el de un país mediano de la región tiene varios cientos— tiene fichas que llegan de tantas contabilidades como entidades, dos o tres regímenes legales distintos aplicándose a filas distintas de la misma tabla, umbrales que cambian cuando se calibran al país, una cadena de reporte que termina en un documento presupuestario firmado, y un revisor que dentro de tres años va a preguntar de dónde salió una cifra. Ninguna de esas cinco cosas es un problema de cálculo. Todas son problemas de procedencia, invariantes, cobertura y versiones, y ninguna se resuelve con una fórmula mejor.
Las nueve fallas que siguen no son hipotéticas. Cada una se presenta igual: dónde ocurre (qué paso del §3), qué falla en la planilla, cuánto cuesta medido sobre la cartera de Lemuria del §4, y qué hace la herramienta en su lugar. Y hay que decir algo antes de empezar, porque es lo que da credibilidad al resto: varias de estas fallas le ocurrieron a la propia herramienta, y dos de ellas siguen abiertas al día de cierre de esta edición. Se cuentan así a propósito. La diferencia entre una planilla y un programa no es que el programa no se equivoque: es que cuando se equivoca queda escrito dónde, se corrige una vez para las 42 entidades, y el año siguiente se puede demostrar que se corrigió.
Dónde ocurre. Paso 1 en la carga, Paso 6 en la lectura. Es la falla que ordena todas las demás.
Qué falla en la planilla. La planilla ordena las entidades por su stock de crédito bancario y publica esa lista como orden de riesgo. Es la operación más natural del mundo: la deuda financiera está escrita en un contrato, tiene monto, tiene acreedor, y alguien la reporta trimestralmente. Todo lo demás —el gasto devengado que quedó impago, el déficit del servicio traspasado, la garantía que la entidad otorgó— no tiene contrato único ni reporte único, y por eso no tiene columna.
Cuánto cuesta en Lemuria. El orden por stock de deuda es la permutación exactamente invertida del orden del método:
| Puesto | Orden del método | Banda | Orden por stock de deuda | Stock |
|---|---|---|---|---|
| 1 | San Miguel | High | Aurora | 1.700 |
| 2 | Puerto Verde | Medium | Puerto Verde | 1.300 |
| 3 | Aurora | Low | San Miguel | 780 |
La entidad que la planilla pone primera en su lista de riesgo es la que el método pone última, y la que la planilla declara más sana es la insolvente. No es una casualidad de esta cartera. El stock de deuda de un gobierno subnacional es, en primera aproximación, proporcional a su capacidad de endeudarse —y por lo tanto a su solvencia, a su base tributaria propia y a su acceso al crédito—. Ordenar por deuda es ordenar por acceso al crédito, y el acceso al crédito es lo contrario del riesgo fiscal.
El caso extremo está en el §4.7 y conviene traerlo aquí porque es el que le ocurre a un país entero: en un ordenamiento que prohíbe el endeudamiento municipal ordinario, la columna de deuda de todas las entidades del registro es una columna de ceros, la lista sale plana, y el primer lugar de buena salud se lo lleva la entidad que debe 4,55 meses de gasto corriente a sus proveedores. Añadida esa entidad a la cartera de Lemuria, el método la pone segunda de cuatro y el stock de deuda la pone última, con el mejor registro posible.
Y el error tiene una versión de signo contrario, que es la sobrecorrección. Cuando alguien se da cuenta de lo anterior, la reacción natural es sumar todo en una columna única de «deuda total»:
| Entidad | Deuda | + contingentes | + devengado e impago | «Deuda total» | Sobre ingresos | Banda que daría | Banda real |
|---|---|---|---|---|---|---|---|
| Aurora | 1.700 | 590 | 120 | 2.410 | 0,5738 | Medium | 0,4048 Low |
| Puerto Verde | 1.300 | 480 | 95 | 1.875 | 1,0135 | High | 0,7027 Medium |
| San Miguel | 780 | 360 | 48 | 1.188 | 1,9161 | High | 1,2581 High |
Dos de las tres entidades empeoran una banda entera y ninguna mejora. Sobrestimar no es la opción prudente que parece: aplana el orden de la cartera, que es lo único que un ministerio puede usar, y trata igual una garantía que puede no ejecutarse nunca, una factura que se paga el mes que viene y un bono con cupón semestral.
Qué hace la herramienta. Las tres clases de obligación viven en campos distintos y ningún cálculo las suma: la deuda financiera tiene su razón sobre ingresos, los contingentes tienen la suya, y las dos se publican por separado con su etiqueta. La herramienta hace bien dos tercios de esto y el tercio que falta va declarado: no tiene campo de obligaciones devengadas e impagas, de modo que en un ordenamiento donde ésa es la obligación dominante el registro la carga en el campo de obligaciones de corto plazo y lo dice, o no la carga. El método pide el campo; el manual dice cómo trabajar mientras no exista.
Dónde ocurre. Paso 1, en la carga. Se manifiesta en el Paso 3.
Qué falla en la planilla. Una celda. La línea de ingresos propios suma el ingreso propio y la transferencia, porque en el estado de ejecución presupuestaria vienen una debajo de la otra, porque las dos son ingresos de verdad, y porque en la conversación cotidiana «lo que le entra al municipio» incluye las dos. Es un error que no produce ninguna señal: el total de ingresos queda bien, la ejecución cuadra, el resultado del ejercicio no cambia.
Cuánto cuesta en Lemuria.
| Entidad | Autonomía correcta | Banda | Autonomía con el error | Banda | Indicadores en High | Alertas |
|---|---|---|---|---|---|---|
| Aurora | 0,7262 | Low | 1,0000 | Low | 0 → 0 | 0 → 0 |
| Puerto Verde | 0,4486 | Medium | 1,0000 | Low | 0 → 0 | 0 → 0 |
| San Miguel | 0,2419 | High | 1,0000 | Low | 6 → 5 | 6 → 5 |
El resultado hay que leerlo despacio, porque es menos espectacular y más grave que la versión simple del argumento. Ninguna calificación general se mueve: la autonomía de ingresos es el indicador de menor peso del juego —1,0 de un total de 12,5— y las otras cinco razones sostienen el veredicto. Lo que el error hace es apagar exactamente la señal que debía encenderse. San Miguel, un municipio que financia el 76 % de su presupuesto con transferencias, declara autonomía perfecta, pierde uno de sus seis indicadores en banda alta y pierde la alerta correspondiente.
Tres cosas hacen a este error particularmente peligroso. La primera es su dirección constante: una entidad totalmente dependiente de transferencias nunca puede salir mal en autonomía si las transferencias cuentan como ingreso propio. La segunda es su huella, que es lo que permite detectarlo: las tres entidades dan exactamente 1,0000, porque en las tres la identidad cuadra. Un indicador que devuelve el mismo número para tres entidades muy distintas no está midiendo nada, y ése es el síntoma que hay que buscar en un registro de 42 filas —una columna de autonomía llena de unos—. Y la tercera es que el error no aparece donde se comete: se comete en la carga y se manifiesta tres pasos después, en una alerta que no salió.
Qué hace la herramienta. La separación está en el formulario de insumo y no en la fórmula: los ingresos propios y las transferencias son dos campos distintos que nunca están en la misma celda, y ningún cálculo puede confundirlos porque nunca conviven. La corrección no consiste en advertirle al analista sobre la fórmula; consiste en no darle la oportunidad de escribirla mal. Lo que la herramienta todavía no hace es comprobar la identidad —propios más transferencias contra totales—, que es la segunda mitad de la guarda y el tema del apartado siguiente.
Dónde ocurre. Paso 1, en la carga. El daño aparece donde menos se lo espera.
Qué falla en la planilla. La planilla no tiene un concepto de «dato imposible». Tiene celdas, y una celda con 1.500 donde debía haber 150 es una celda con un número. Las tres identidades que un presupuesto subnacional siempre cumple —ingresos propios más transferencias igual a ingresos totales; ingresos corrientes no mayores que los totales; las dos patas de la apertura de cuenta corriente presentes o ausentes juntas— no están escritas en ninguna parte, de modo que nada las verifica.
Cuánto cuesta en Lemuria. Las tres entidades de la cartera cumplen la identidad: propios más transferencias cuadra exactamente con los totales en las tres. Es lo que debe pasar, y por eso el costo hay que medirlo sobre casos construidos, que es como se mide cualquier guarda.
Una entidad cargada con ingresos propios de 1.500 y ingresos totales de 1.000 devuelve:
| Resultado | Valor |
|---|---|
| Autonomía de ingresos | 1,5000 |
| Banda de ese indicador | Low — es decir, excelente |
| Calificación general | Low |
| Alertas | 0 |
| Identidad propios + transferencias contra totales | falla por 800 |
Una razón que es una participación y vale 1,5 no es un valor extremo: es un dato imposible, y la diferencia entre esas dos cosas es precisamente lo que una validación de entrada existe para decir. La entidad sale del tamizaje con la mejor calificación de la escala y sin una palabra.
Y la variante que es peor que el error, porque castiga al que informa a medias. Una entidad que aporta gasto corriente sin ingreso corriente deja el balance operativo en no calculable, con una alerta de evaluación incompleta y una cobertura de 5 de 6, cuando los otros dos campos que sí trajo —ingresos totales y gasto operativo— permitirían calcular el margen operativo bruto. Aportada la segunda pata, el balance sale +0,0500, banda Medium, cobertura 6 de 6, cero alertas. En los dos casos la calificación general es Low; en el primero el diagnóstico se publica incompleto por un dato que estaba sobre la mesa.
Qué hace la herramienta. Hoy, casi nada: valida que cada campo sea no negativo y nada más. Es la falla de este capítulo donde la herramienta no puede presentarse como la corrección, y el manual lo dice en vez de insinuar lo contrario. Lo que el método pide, y que es un cambio de validación y no de motor: las tres identidades como alerta blanda de entrada —que no bloquea la carga, porque hay redefiniciones legítimas, pero que obliga a reconocerla—, y la caída al margen operativo bruto cuando falte una pata de la apertura, con su etiqueta. Mientras no exista, la comprobación es una fila del cuadro de insumos del ejercicio: la cuarta fila de la tabla 4.2 del §4 está ahí por esta razón, y un registro de 42 entidades necesita esa fila 42 veces.
Dónde ocurre. Pasos 3 y 4. Es la falla más cara de las nueve y la que el método considera su regla más importante.
Qué falla en la planilla. Un dato que falta tiene dos destinos posibles en una planilla, y los dos están mal. Si la celda queda en cero, el indicador se calcula con un cero y la entidad baja injustamente: cero activos líquidos es liquidez cero, que es banda alta, cuando lo que pasa es que nadie reportó la caja. Si la celda queda vacía, la fórmula devuelve un error o —peor— la fila se omite del promedio, y la entidad sube: tiene una razón menos, todas las que le quedan son buenas, y su calificación mejora por no haber informado.
De los dos, el segundo es el grave, porque su dirección premia la opacidad. Y es el que le ocurre a la propia herramienta.
Cuánto cuesta en Lemuria. El indicador de liquidez se construye solo si la entidad reporta obligaciones de corto plazo. Si no las reporta, el indicador no existe: no aparece como no calculable, no entra en la alerta de evaluación incompleta, y no se descuenta de la cobertura publicada. Medido sobre una entidad construida para el caso:
| Versión | Indicadores | Alertas | Bandera de evaluación incompleta | Calificación general |
|---|---|---|---|---|
| Con el dato de liquidez (0,60) | 6 | 2 | no | Medium |
| Sin obligaciones de corto plazo | 5 | 1 | no | Low |
Aportar el dato empeoró el perfil, y la versión con menos información no llevaba ninguna señal de incompletitud. Es exactamente el incentivo invertido: la entidad que informa su caja y sus cuentas por pagar sale Medium; la que no informa ninguna de las dos sale Low, y el lector del informe no tiene cómo saberlo.
El caso completo está en el §4.7 y es el que hay que llevar a una reunión. Una entidad con 150 millones de gasto devengado e impago —4,55 meses de operación— que equilibra su cuenta corriente y no informa sus obligaciones de corto plazo sale del tamizaje en Low, con cinco indicadores, una alerta y ninguna marca de cobertura reducida. La misma entidad, informando el dato, sale Medium. No hubo error de cálculo ni de carga: el indicador que veía el problema dejó de existir en silencio.
Qué hace la herramienta. En cinco de sus seis indicadores, exactamente lo que el método pide: denominador ausente o cero → no calculable, exclusión del promedio, y bandera de evaluación incompleta con la lista de las claves afectadas. Su propia documentación declara esa disciplina como regla general. El sexto indicador —la liquidez— se la salta, y es el único. El manual no puede enseñar una regla que su propia herramienta incumple en un caso de seis, de modo que la enseña y declara el incumplimiento: el arreglo es de una línea y está pedido.
Y la regla de publicación que no depende de ningún arreglo: la calificación se publica con su cobertura, siempre. Una entidad con 3 de 6 indicadores y banda Medium no es comparable con una entidad con 6 de 6 y banda Medium, por mucho que la columna diga lo mismo. En la cartera de Lemuria las tres tienen 6 de 6, y ese dato es parte del resultado y no una nota al pie.
Dónde ocurre. Paso 4.
Qué falla en la planilla. La planilla promedia. Es lo que una planilla hace mejor y es lo que hay que no hacer aquí: seis razones, seis bandas, una media. El problema no es aritmético sino conceptual — las seis razones no son intercambiables. Una entidad que no puede servir su deuda es un riesgo alto por muy limpias que estén las otras cinco, porque las otras cinco no le van a pagar el cupón. Un promedio trata la insolvencia como un dato más y devuelve «moderada».
Cuánto cuesta en Lemuria, y aquí hay que decir algo contra el interés del método. Sobre esta cartera, el promedio simple y la regla del método casi coinciden:
| Entidad | Promedio simple | Promedio ponderado | Publicada |
|---|---|---|---|
| San Miguel | 3,000 | 3,000 | High |
| Puerto Verde | 2,000 | 2,000 | Medium |
| Aurora | 1,000 | 1,000 | Low |
La razón es que las tres entidades de Lemuria tienen las seis razones en la misma banda, y cuando todas las razones concuerdan cualquier juego de pesos y cualquier regla de consolidación dan el mismo resultado. Un manual que quisiera vender la eliminatoria con esta cartera estaría exagerando, y conviene reconocerlo antes de seguir: en veintiuna combinaciones entidad-conjunto de umbrales, la regla de eliminatoria cambia el resultado exactamente una vez.
Esa vez es la que importa. Bajo el régimen de la compuerta de intereses sobre ahorro operacional, Puerto Verde tiene un promedio ponderado de 2,000 —banda Medium— y una compuerta legal en 141,7 %, muy por encima del umbral de prohibición. La regla del método la publica en High; el promedio la habría publicado en Medium. Es decir: el único caso de la cartera donde el promedio y el método discrepan es el caso donde una prueba legal dice que la entidad no puede endeudarse. Un promedio que diluye eso en cinco razones intermedias no produce un número conservador: produce un número que autoriza una operación.
Y el defecto contrario, que el método reconoce en su propia regla. Una eliminatoria mal graduada produce el error simétrico, y el §4.5 lo mide:
| Caso | Balance operativo | Promedio ponderado | Calificación general |
|---|---|---|---|
| Presupuesto corriente exactamente equilibrado | 0,0000 | 1,480 (Low) | High |
| Superávit corriente de una diezmilésima | +0,0001 | 1,240 (Low) | Low |
| Sin deuda, sin servicio de deuda ni contingentes, con déficit corriente de 0,5 % | −0,0050 | 1,480 (Low) | High |
Un salto de dos bandas por una diezmilésima, y una entidad sin deuda calificada de riesgo alto de crédito por medio punto de déficit corriente. El segundo es el que un municipio pequeño y sin acceso al crédito va a recibir con más frecuencia, y no tiene defensa: la eliminatoria de balance operativo es una afirmación sobre la capacidad de servir deuda, y una entidad sin deuda no tiene deuda que servir.
Qué hace la herramienta. Ejecuta la regla correcta —eliminatoria primero, promedio de severidad ponderada después, no calculables excluidos y contados— y publica los pesos y las marcas de eliminatoria en una biblioteca consultable, que es lo que hace auditable toda esta discusión y es un acierto del producto. Lo que le falta es la graduación: disparar por magnitud en vez de en el cero exacto, o dejar que la eliminatoria fije un piso en la banda intermedia, y condicionar la de balance operativo a apalancamiento no trivial. Hasta entonces, la regla de publicación del método es que una calificación alta producida solo por la eliminatoria de balance operativo se publique con su promedio ponderado al lado: es la única forma de que el lector distinga una insolvencia de un cero contable.
Dónde ocurre. Paso 3, y cualquier comparación entre años.
Qué falla en la planilla. Los cortes viven en la fórmula. Alguien escribió >0,8 dentro de un SI anidado hace cuatro años, copiándolos de un documento que ya no está enlazado, probablemente de otro país y casi con seguridad de otra versión de la ley de ese país. La planilla no tiene un lugar donde diga de dónde salió ese 0,8, ni con qué grado de confianza, ni a qué indicadores aplica. Y cuando alguien lo cambia, no queda registro de que antes era otro.
Cuánto cuesta en Lemuria. La misma entidad es Low, Medium o High según cuál de los siete conjuntos publicados se aplique:
| Conjunto de umbrales | Aurora | Puerto Verde | San Miguel |
|---|---|---|---|
| Bandas indicativas por defecto | Low | Medium | High |
| Compuerta de intereses sobre ahorro operacional | Low | High | High |
| Ancla de intereses sobre ingresos corrientes | Low | Medium | High |
| Techo de deuda sobre ingresos, municipios | Low | Low | High |
Tres bandas —el rango completo de la escala— sin cambiar un solo insumo. Y el resultado tiene una estructura que conviene enunciar como regla, porque es lo más útil que este ejemplo produce: en los extremos, la calificación es dato; en el medio, es libro de reglas. Aurora sale Low con los siete conjuntos y San Miguel High con los siete, porque están lo bastante lejos de cualquier corte plausible. Puerto Verde recorre la escala. Para un registro de 42 entidades, la consecuencia operativa es directa: las entidades del medio son las que hay que discutir con el umbral en la mano, y publicar su banda sin publicar el conjunto que la produjo no es un resultado, es una opinión sin atribución.
Dos precisiones que un registro en planilla no puede hacer y que el ejemplo mide. La primera: todos los conjuntos estatutarios son más permisivos que el tamizaje de la casa, sin una sola excepción en esta cartera. Es lo esperable —un tope legal marca el punto donde se prohíbe endeudarse, no el punto donde hay que preocuparse—, pero significa que cargar un conjunto de país «porque es el oficial» afloja el tamizaje, y que quien lo haga debería saberlo. La segunda: un conjunto de país gobierna solo los indicadores que su fuente regula. El techo municipal brasileño reescribe dos cortes de seis y baja a Puerto Verde de Medium a Low, porque esos dos son justamente los que la entidad tiene mejor; los otros cuatro siguen calificándose contra bandas indicativas que no son brasileñas — y el resultado se publica con la etiqueta de la ley extranjera encima.
Qué hace la herramienta. Publica los siete conjuntos en una biblioteca citada, cada uno con su fuente en texto, su país, su organismo y una marca de confianza —directa, adaptada o sin verificar—, y publica además el juego por defecto con dirección, cortes, peso y marca de eliminatoria, indicador por indicador. Eso es exactamente lo que una planilla no puede tener y es lo que hace que la discusión de esta sección sea posible.
Dos cosas le faltan, y van declaradas. Ninguna superficie dice qué indicadores gobierna el conjunto elegido y cuáles siguen en las bandas por defecto, que es lo que convierte una limitación honesta de diseño en una afirmación engañosa en pantalla. Y un conjunto que no existe se acepta en silencio: pedir el cálculo con una clave inventada devuelve un juego de umbrales idéntico al de por defecto, campo por campo, y el informe imprime «conjunto de umbrales:
Dónde ocurre. Paso 2. Es la falla con consecuencia jurídica y la única de las nueve que puede terminar en un sumario.
Qué falla en la planilla. La planilla calcula el ratio de la ley sobre el denominador que tenía a mano. La ley dice intereses sobre ahorro operacional; la planilla tiene una columna de servicio de deuda y una de ingresos totales, de modo que calcula servicio sobre ingresos totales, lo llama «indicador de la ley» y lo compara con el umbral de la ley. Y después llama «alerta» a lo que la ley llama prohibición.
Los dos errores son distintos y se suman. El primero es de aritmética legal: el numerador incluye la amortización, que en la mayoría de estos regímenes es una partida de capital que no forma parte de la prueba, y el denominador es un agregado de ingresos en lugar de un excedente. El segundo es de vocabulario: una compuerta produce una situación jurídica —puede endeudarse, puede con autorización, no puede— y un indicador produce una lectura. Convertir la primera en la segunda transforma una decisión de derecho en una opinión de analista, y el día que la contraloría pregunte por qué se autorizó una operación, la opinión no sirve.
Cuánto cuesta en Lemuria. La misma entidad, el mismo día, las mismas cuentas:
| Lectura de Puerto Verde | Cifra | Qué dice |
|---|---|---|
| Compuerta legal: intereses / ahorro operacional | 141,7 % | Prohibición. No puede contratar nuevas operaciones de crédito público |
| Indicador de diagnóstico: servicio de deuda / ingresos totales, bajo el mismo conjunto | 0,0838 | Banda Low (el corte de ese conjunto está en 0,10) |
Un 141,7 % que prohíbe y un 8,38 % que tranquiliza, sobre la misma entidad. No hay error en ninguna de las dos cifras: miden cosas distintas. La compuerta mide 85 de intereses contra 60 de excedente corriente; el indicador mide 155 de servicio contra 1.850 de ingresos totales. Una planilla que use el segundo número como sustituto «conservador» del primero está calculando un 8 % donde la ley calcula un 142, y va a autorizar la operación.
Y hay una segunda cifra en el mismo caso, que es la que ninguna planilla produce nunca: San Miguel tiene ahorro operacional de −50, de modo que la compuerta no es calculable. Bajo la lógica de la ley que la crea —cuya definición de capacidad de pago es el flujo mínimo de ahorro operacional que permite servir la deuda todos los años dejando un remanente para inversión— una entidad sin ahorro operacional es el peor resultado posible de la prueba, no el caso sin información. La entidad que peor está de las tres es la única a la que la prueba legal no le dice nada.
Qué hace la herramienta. Calcula la compuerta sobre su denominador legal: intereses sobre ahorro operacional cuando el régimen es el de la ley colombiana, intereses sobre ingresos corrientes cuando es el ancla india, con el numerador correcto —intereses solos, sin amortización— en los dos casos. No es un detalle de implementación: es la corrección de un defecto que esta misma herramienta tuvo, y que producía exactamente la falla de este apartado. Y publica la banda de la compuerta como un indicador propio, separado del diagnóstico, con su nota explicando la consecuencia jurídica en palabras.
Le falta una cosa y es la del párrafo anterior: denominador no positivo con numerador positivo debe ser banda alta con nota, no no calculable. Y le falta, en la superficie, decir con vocabulario jurídico lo que la banda significa — «prohibición» y no «riesgo alto». Mientras no lo diga, el método pide que el informe traduzca: la tabla 4.6 del §4 tiene una columna de situación jurídica por esta razón, y esa columna hoy la escribe el analista.
Una advertencia que cierra el apartado y que vale para los siete conjuntos: ninguno de estos cálculos, ni en planilla ni en la herramienta, es la computación estatutaria. El tope brasileño se evalúa aquí como deuda bruta sobre ingresos totales cuando la ley dice deuda neta sobre receita corrente líquida; el peruano, sobre un año cuando la ley dice promedio de cuatro. Es una aproximación de tamizaje, y antes de cualquier uso de cumplimiento el cálculo se rehace con las definiciones legales sobre cifras auditadas. Esa frase no es una salvedad de responsabilidad: es parte del método.
Dónde ocurre. Paso 8, y todo el Paso 9.
Qué falla en la planilla. El entregable de una planilla es la planilla, o una captura de una de sus hojas pegada en un documento. No tiene fecha de generación, porque la fecha del archivo es la de la última vez que alguien lo abrió. No tiene los insumos que produjeron la cifra, porque están en otra hoja que no se imprimió. No tiene el conjunto de umbrales que se aplicó, porque está dentro de las fórmulas. Y no tiene advertencia de alcance, porque la advertencia vivía en el correo con que se mandó el archivo hace dos años.
Cuánto cuesta en Lemuria. El costo no se mide en una cifra mal calculada sino en una pregunta que no se puede contestar. Un concejo municipal recibe una tarjeta de riesgo que dice «San Miguel: riesgo general High» con seis razones y seis alertas. Las preguntas que ese concejo va a hacer, y que el documento no puede responder: ¿de qué ejercicio son estas cuentas? ¿Qué ingresos totales se usaron —620, que es el dato de la administración central, o el consolidado con los servicios traspasados, que están fuera del perímetro? ¿El 0,1290 de servicio de deuda incluye la amortización? ¿El corte de 0,10 es la ley de este país o una banda indicativa de un organismo internacional? ¿High significa que el municipio no puede endeudarse, o que a alguien le parece que está mal?
Ninguna de esas cinco preguntas es sobre el cálculo. Todas son sobre procedencia, y todas tienen respuesta en el §4 de este manual y ninguna en el documento que el concejo tiene en la mano.
Qué hace la herramienta. Menos de lo que debería, y hay que decirlo sin adornos porque es el apartado donde el producto está más flojo. El libro de cálculo y el PDF imprimen título, entidad, calificación general, la tabla de indicadores con su valor, su banda y los dos cortes aplicados —lo que ya es más de lo que una planilla entrega, porque el corte queda escrito al lado del valor— y las alertas. Y se acaban ahí: no hay fecha de generación, no hay bloque de insumos, no hay columna de dirección —de modo que el lector no sabe si un valor por encima del corte es bueno o malo sin el manual al lado— y no hay advertencia de alcance, aunque el módulo se declara de tamizaje en tres sitios distintos de su interfaz y en ninguno de sus dos entregables. Hay además un defecto de codificación que se lleva el signo menos de las etiquetas en el PDF, de modo que «balance operativo (ingresos corrientes − gasto corriente)» se imprime sin la operación.
Las cuatro cosas están pedidas y son de presentación, no de motor. Lo que el método exige mientras no estén, y que es la lista de comprobación de un revisor: cada cifra publicada lleva la fecha de las cuentas, el conjunto de umbrales con su fuente, el perímetro con sus exclusiones, la cobertura del diagnóstico, y la advertencia de que es un tamizaje y no una calificación de crédito. Hoy esas cinco líneas las escribe el analista alrededor del informe; mañana debería escribirlas el informe.
Dónde ocurre. Paso 9. Es la falla que solo aparece al segundo año, y por eso es la que nadie prevé.
Qué falla en la planilla. El registro del año pasado es un archivo con un nombre que termina en _v3_final_REV. El de este año se hizo copiándolo y sobrescribiendo las cifras. La diferencia entre los dos existe —hay entidades que cambiaron de banda— y no se puede explicar por causa, porque en la copia se movieron cuatro cosas a la vez: entraron entidades nuevas, se actualizaron las cuentas, alguien retocó un corte, y en el medio cambió un tope estatutario.
Cuánto cuesta en Lemuria. Éste es el apartado donde el ejemplo no puede dar la cifra, y la razón es la misma limitación que el §4 declara desde su primera página: la cartera es de un solo período. No hay registro del año pasado que comparar, de modo que lo que sigue es la aritmética de la comparación que habría que poder hacer, con las magnitudes de esta cartera.
Supóngase que entre dos ejercicios pasan dos cosas ordinarias: el tope estatutario de deuda sobre ingresos sube de 0,80 a 1,00 —que es lo que efectivamente pasó en uno de los regímenes que este manual cita— y las cuentas de Puerto Verde no cambian. Su carga de deuda, 0,7027, pasa de banda Medium a banda Low sin que la entidad haya amortizado un peso. Un registro que publique «Puerto Verde mejoró» está mintiendo con cifras correctas: la entidad no se movió, se movió la regla. La única lectura honesta exige recalcular los dos años en la misma base, y para eso hace falta que el registro sepa, para cada cifra, con qué conjunto de umbrales se produjo.
Y el caso simétrico, que es el que vuelve inútil la serie: si en el segundo año Puerto Verde aportara su apertura de cuenta corriente y en el primero no, su balance operativo pasaría de +0,0811 —margen operativo bruto— a +0,0349 —balance corriente—, de banda Low a banda Medium, sin que la entidad haya gastado un peso más. Cuatro puntos y medio de deterioro aparente producidos por una mejora en la calidad del dato.
Qué hace la herramienta. Cada cálculo sale con su conjunto de umbrales identificado y con los cortes aplicados impresos al lado del valor, de modo que dos resultados producidos con reglas distintas no se confunden por accidente. Eso es la mitad de lo que hace falta.
La otra mitad no existe todavía, ni en la herramienta ni en ninguna planilla: el registro versionado. Lo que el método pide para el Paso 9 es que la diferencia entre dos años se publique descompuesta por causa —entidades que entran o salen del perímetro, cambios de cifras, cambios de umbrales, cambios de régimen legal, eventos— y que un cambio de régimen legal invalide explícitamente la comparación interanual salvo que los dos años se recalculen en la misma base. Y que un cambio de banda hacia arriba abra un caso fuera del calendario, en vez de esperar la actualización del año siguiente.
La planilla gana en tres cosas y hay que concederlas, porque un argumento que no las concede no convence a nadie que use una. Gana en transparencia local: la aritmética está a la vista y el lector puede seguirla celda por celda, mientras un motor hay que creerle o leerle el código. Gana en improvisación: la columna que hace falta se agrega en treinta segundos, y ninguna herramienta de este tipo permite eso. Y gana para entender una entidad, que es exactamente para lo que la mayoría de los analistas de finanzas territoriales la usan y para lo que la seguirán usando.
El registro gana en las cinco cosas que esta sección recorrió, y todas son propiedades del registro y no del cálculo:
| Lo que un registro necesita | Por qué una planilla no lo da |
|---|---|
| Invariantes | Una identidad rota es un número, no un error (§6.3) |
| Cobertura explícita | Un dato ausente es una celda vacía, y una celda vacía mejora el promedio (§6.4) |
| Procedencia del umbral | El corte vive en la fórmula, sin fuente ni versión (§6.6) |
| Separación de la compuerta legal | La ley se calcula con el denominador que había a mano (§6.7) |
| Versiones | Dos archivos distintos no son dos versiones de lo mismo (§6.9) |
Y hay un sexto argumento, que no es técnico y es el que decide: el registro tiene que sostener su número frente a un tercero. Una contraloría que pregunta por qué se autorizó una operación de crédito, un concejo que discute una banda, un organismo internacional que evalúa la gestión de las finanzas públicas del país y pide cobertura, rezago de publicación e informe consolidado. Ninguno de los tres acepta «lo calculamos en una planilla». Los tres aceptan «lo calculamos con este método, contra estos cortes de esta fuente, sobre estas cuentas de esta fecha, con esta cobertura, y aquí está el año pasado en la misma base».
La honestidad final, que es la disciplina de la serie: de las nueve fallas de esta sección, la herramienta corrige seis, corrige a medias dos y no corrige una. Corrige la separación de las transferencias, la disciplina de no calculable en cinco de seis indicadores, la regla de consolidación con su eliminatoria, la biblioteca citada de umbrales, el cálculo de la compuerta legal sobre su denominador, y la identificación del conjunto aplicado en cada resultado. Corrige a medias el informe —tiene los cortes, le faltan la fecha, los insumos, la dirección y el alcance— y el registro versionado, que identifica la regla y no descompone la diferencia. Y no corrige las identidades del presupuesto, que es el Paso 1 entero y donde una planilla y esta herramienta están hoy igual de desarmadas.
Esa lista no debilita el argumento: lo hace usable. Un lector que sepa qué seis cosas la herramienta le resuelve y qué tres tiene que seguir haciendo él puede decidir; un lector al que se le prometan nueve no va a creer la décima.
Todas las referencias fueron consultadas el 25 de septiembre de 2026. Salvo indicación en contrario, cada documento se leyó en su versión oficial —PDF o texto descargado del sitio del editor o del organismo emisor—.
✔ = verificada por lectura directa para este manual · ✔s = verificada a través de otra referencia de esta lista, que la describe o la reproduce, y no en su fuente original; se dice a través de cuál · PV = por verificar (existencia confirmada; el dato indicado se comprueba contra el documento antes de citarlo en el cuerpo) · BL = bloqueada desde el entorno de trabajo: el editor devolvió 403, error de certificado o tiempo agotado, y no se buscó una vía que esquivara el bloqueo.
Regla de esta edición. Ninguna afirmación del §2 descansa sobre una entrada marcada PV o BL. Lo que se pudo abrir se cita con su artículo, su párrafo o su página; lo que no, o no está en el cuerpo, o está en el cuerpo declarado como no verificado y atribuido a la fuente secundaria que lo describe. El índice de trabajo proponía una regla más estricta —que el §7 publicado no contuviera ninguna entrada en [por verificar]—; esta edición la modula, porque una lista que borra lo que no pudo abrirse le esconde al lector el estado real de la evidencia. Las entradas PV y BL se publican con su marca, y la lista de lo que falta está al final.
Saxena, S. (2022). How to Manage Fiscal Risks from Subnational Governments. IMF How To Note 22/03, Fiscal Affairs Department, Fondo Monetario Internacional, Washington, D.C. ISBN 9798400218378 (PDF web). Secciones y páginas citadas en el §2.1: p. 1 (las cuatro formas en que el riesgo subnacional llega al presupuesto central; los trece episodios de materialización macrocrítica con costo medio de 3,7 % del PIB y máximo de 12 %, tomados de la referencia 5); recuadro 1, p. 2 (los episodios de Brasil, Argentina, México, India, Hungría, Francia, Austria y Estados Unidos); figura 1, p. 2 (de 33 países con evaluación de transparencia fiscal 2013-21, cerca de la mitad sin control directo del endeudamiento subnacional y sin información o con información limitada; el desglose 6 / 10 / 12 / 5); figura 5, p. 6 (puntajes de gestión de finanzas públicas nacionales y subnacionales en nueve países); III.A, pp. 6-7 (las cinco dimensiones analíticas: capacidad y flexibilidad fiscal, desempeño operativo, gestión de liquidez, capacidad de endeudamiento y gestión de activos); recuadro 2, p. 8 (sistema de alerta temprana de México, sus tres indicadores, sus tres zonas y su tabla de umbrales, citando a Government of Mexico 2017); recuadro 3, p. 9 y nota 9, p. 8 (el marco de calificación de sostenibilidad financiera de la corporación del tesoro de Nueva Gales del Sur, 2013, con sus diez indicadores, sus cuatro categorías y sus ponderaciones; y los siete factores ponderados con que una agencia de calificación arma el perfil crediticio de un gobierno subnacional fuera de los Estados Unidos); p. 9 (el índice compuesto de Turley, Robbins y McNena para los 34 gobiernos locales irlandeses); pp. 9-10, «Quantifying Risk» (basta con registrar la exposición máxima; los dos componentes que hay que medir; que en términos contables son pasivos contingentes explícitos o implícitos del gobierno central; y la apertura entre corto y largo plazo); recuadro 4, p. 10 (prácticas de reporte de Finlandia, Perú, Filipinas y Rusia); tabla 1, p. 12 (umbrales de regulación del endeudamiento subnacional en diez países); tabla 2, p. 14 (los cuatro enfoques de control del endeudamiento subnacional y sus precondiciones, adaptada de IMF 2009); recuadro 5, p. 15 (el régimen colombiano, incluida la eliminación de la zona amarilla por la ley de responsabilidad fiscal de 2003, citando a Liu y Webb 2011); recuadro 6, p. 16 (la arquitectura subnacional de Nueva Zelanda); III.C, p. 17 (la regla de no identificar entidades ni publicar probabilidades por el riesgo moral, y la excepción de los rescates ya aprobados); III.D, pp. 17-18 (los cuatro contenidos de la divulgación); recuadro 7, p. 18 (los tres niveles del código de transparencia fiscal: básico, bueno y avanzado); V, pp. 19-20 (las cuatro conclusiones); anexo 1, p. 21 (la tabla de razones sugeridas, incluida deuda sobre ingresos propios libres y la regla de mantener manejable el número de indicadores); anexo 2, p. 22 (los elementos de un sistema de gestión financiera pública subnacional sano). https://www.imf.org/-/media/Files/Publications/HowToNotes/2022/English/HTNEA2022003.ashx. ✔ (PDF oficial del editor, leído completo). Es la fuente que fija la cadena diagnóstico → supervisión → exposición del nivel central, y la única de la literatura que recorre esa cadena entera para el objeto subnacional. En el índice de trabajo esta referencia figuraba como bloqueada —la biblioteca electrónica del editor devolvía 403 al XML y al PDF del artículo—; el PDF de la colección de notas metodológicas del propio editor sí abrió, y el §2.1 se escribió sobre él.
de Mello, L. y Ter-Minassian, T. (2024). Managing Rising Subnational Fiscal Risks. OECD Working Papers on Fiscal Federalism, n.º 46, junio de 2024. París: OECD Publishing. Red de la OCDE sobre Relaciones Fiscales entre Niveles de Gobierno; documento discutido en la reunión de la Red del 25-26 de abril de 2024 y autorizado para publicación por la Directora de la Dirección de Gobernanza Pública. Clasificación JEL: H12; H70; H77. Párrafos citados en el §2.2: ¶1 (la definición: «events whose realisation leads to significant deviations of revenue and/or expenditure from budgeted amounts»); mensajes clave, p. 3 (el ciclo identificar → analizar → mitigar → transferir cuando corresponda → acomodar responsablemente los residuales); §2.1 a §2.6 (la taxonomía de seis fuentes: macroeconómicas, clima y desastres, salud pública, pasivos contingentes, debilidades de las instituciones y procesos presupuestarios, y digitalización); ¶30 (la correlación positiva entre familias de riesgo y la obligación de incorporarla); ¶31-33 (los elementos del marco y los arreglos de gobernanza); ¶34-36 (identificación; dispersión de la información; el punto focal en el departamento de finanzas); ¶37-38 (análisis y cuantificación; el recurso al juicio cualitativo alto/medio/bajo cuando la capacidad no alcanza); ¶43-45 y recuadro 2 (inventario de garantías a valor facial; los dos pasos del análisis; los tres métodos de estimación de probabilidad y la preferencia por el de calificación crediticia, citando a World Bank Treasury 2019); ¶47 (la metodología colombiana de valoración de litigios); ¶52-53 (el anexo de riesgos fiscales en el presupuesto anual, y el límite: evitar publicar estimaciones cuantitativas de probabilidad y costo de riesgos individuales —expresamente, la realización de garantías implícitas— cuando generen riesgo moral); ¶70-72 (por qué el nivel nacional no puede desentenderse, y los dos principios rectores de su intervención); ¶85-88 (conclusiones, y la constatación de que no existen bases de datos nacionales ni comparadas sobre incidencia y gestión de riesgos fiscales subnacionales). DOI 10.1787/58437ac8-en. https://www.oecd.org/content/dam/oecd/en/publications/reports/2024/06/managing-rising-subnational-fiscal-risks_80fa76f4/58437ac8-en.pdf. ✔ (PDF oficial, leído completo).
International Monetary Fund (2014). Fiscal Transparency Code. Washington, D.C. El indicador de coordinación fiscal con gobiernos subnacionales y sus tres niveles de práctica —básico, bueno y avanzado—, que el §2.6 usa como escala de lectura de la columna de periodicidad. ✔s contenido del indicador, leído en la referencia 1, recuadro 7 · PV el texto del código. Es también la vara a la que M9 entrega su resultado.
International Monetary Fund (2016). Analyzing and Managing Fiscal Risks — Best Practices. IMF Policy Paper, Washington, D.C. El marco de cuatro pasos de gestión de riesgos fiscales que la referencia 1 cita como su esqueleto y que la referencia 2 cita entre las fuentes de buena práctica de gobernanza. ✔M2/M7 (verificada en esos manuales de la serie) · PV el capítulo aplicable al nivel subnacional.
Bova, E., Ruiz-Arranz, M., Toscani, F. y Ture, H. E. (2016). The Fiscal Costs of Contingent Liabilities: A New Dataset. IMF Working Paper 16/14, Washington, D.C. La fuente de los trece episodios de materialización macrocrítica de pasivos contingentes subnacionales entre 1990 y 2014 en ochenta países, con su costo medio y máximo. ✔s ficha, alcance y las tres magnitudes, leídos en la referencia 1, p. 1 · ✔M6 autoría y número · PV lectura directa. El §2.1 cita las magnitudes a través de la referencia 1, que es como las acredita.
World Bank Treasury (2019). Metodologías de estimación de la probabilidad de ejecución de garantías —calificación crediticia, modelos estadísticos, modelos financieros— y del costo asociado. ✔s contenido, leído en la referencia 2, recuadro 2 y nota 9 · PV lectura directa. Frontera con M7: allí la garantía se valora; aquí solo se inventaría.
Blöchliger, H. y Kim, J. (eds.) (2016). Fiscal Federalism 2016: Making Decentralization Work, cap. 5, «Monitoring Sub-Central Government Debt: Trends, Challenges and Practices». París: OCDE. Diversidad y debilidades de las prácticas de reporte fiscal subnacional entre países de la OCDE —oportunidad, periodicidad, fiabilidad y comparabilidad—, y las prácticas de insolvencia subnacional. ✔s uso y conclusiones, leídos en la referencia 1, pp. 10 y 18 · PV lectura directa.
Banco Mundial — City Creditworthiness Initiative y su City Creditworthiness Self-Assessment & Planning Toolkit; y la base de datos de endeudamiento de gobiernos locales de la misma iniciativa. Iniciativa creada en 2014, cofinanciada por el servicio de asesoría en infraestructura público-privada del Banco, la asociación coreana de crecimiento verde y una fundación privada; opera por academias de solvencia, asistencia técnica y productos de conocimiento. La herramienta es un cuestionario de autoevaluación sobre mandatos de servicio, gestión financiera, desempeño financiero, proceso de planificación y entorno habilitante, del que se deduce una lista de desafíos de solvencia con una intensidad de 0 a 100 % y un plan de acción; no calcula razones financieras. Su alcance de «autoridad local» incluye expresamente municipios, estados, regiones, empresas de servicios, bancos municipales y asociaciones público-privadas subnacionales. ✔ naturaleza, alcance, cofinanciamiento y salida de la herramienta (verificados en la pasada de fuentes del 25‑09‑2026) · ✔ cerrada 27‑09‑2026 el contenido del cuestionario —las cuatro áreas (Mandatos, Desempeño Financiero, Gestión Financiera, Planificación y Entorno Habilitante) y el algoritmo de intensidad de 0 a 100 %—, por lectura directa de la City Creditworthiness Self‑Assessment & Planning Toolkit — User Guide (26 pp., 2022), bajada a mano por David (pp. 3, 5 y 8–9). PV la cobertura exacta (países, entidades) de la base de datos de endeudamiento de gobiernos locales: la guía del usuario no la describe y no hay otra fuente primaria bajada para ella. Es la decisión D2 del índice: esta iniciativa no es la base metodológica del motor y el §2.5 lo explica; queda, ahora con su contenido verificado, como hoja de ruta de producto para la capa cualitativa que falta.
PEFA — marco de evaluación de la gestión de las finanzas públicas, en su dimensión de seguimiento de los gobiernos subnacionales (cobertura, rezago de publicación e informe consolidado), que el Paso 8 del §3 nombra como uno de los cuatro destinos del resultado. ✔s el uso comparativo entre niveles de gobierno, leído en la referencia 1, figura 5 y p. 6 · PV el texto del marco y la redacción exacta de la dimensión. Sin esa lectura, el §3 lo nombra y no cita su indicador por su número.
New South Wales Treasury Corporation (2013). Estudio de sostenibilidad financiera de 152 gobiernos locales del estado de Nueva Gales del Sur (Australia): diez indicadores en cuatro categorías —flexibilidad financiera, liquidez, servicio de deuda, y renovación de activos y obra de capital—, con referencia y ponderación por indicador, y siete bandas de resultado, de «muy fuerte» a «en dificultades», más una perspectiva positiva, neutra o negativa a tres años. ✔s estructura, indicadores, referencias y ponderaciones, leídos en la referencia 1, recuadro 3 y tabla 3.1, p. 9 · PV lectura directa. Es el antecedente más cercano al método del §3 que existe publicado, y por eso se cita: un puntaje compuesto por ponderación declarada, no un promedio simple.
Turley, G., Robbins, G. y McNena, S. (2015). Índice de desempeño financiero de los 34 gobiernos locales irlandeses: siete razones, puntuadas de −2 a +2 según el quintil, agregadas en un puntaje compuesto de −14 a +14. ✔s método y rango, leídos en la referencia 1, p. 8 · PV lectura directa.
Liu, L. y Webb, S. B. (2011), sobre el marco colombiano de regulación del endeudamiento subnacional; y Liu, L. y Waibel, M. (2008; 2009), sobre disciplina de mercado e insolvencia subnacional comparada. ✔s uso y conclusiones, leídos en la referencia 1, recuadro 5 y sección IV · PV lectura directa.
Herramienta regional de sostenibilidad fiscal del banco de desarrollo de la región, que el manual en pantalla del módulo declara entre sus referencias y que este manual nombra como contraparte soberana a la que el diagnóstico subnacional complementa. PV en su totalidad. No se cita en el cuerpo del §2; se recoge aquí porque el §5.8 tiene que resolver la divergencia entre lo que declaran la oferta, el producto y este manual (D2, H20), y esa divergencia incluye esta referencia.
Colombia — Ley 358 de 1997, «por la cual se reglamenta el artículo 364 de la Constitución y se dictan otras disposiciones en materia de endeudamiento». Diario Oficial n.º 42.973 de 4 de febrero de 1997. Art. 1.º (el endeudamiento de las entidades territoriales no puede exceder su capacidad de pago, definida como «el flujo mínimo de ahorro operacional que permite efectuar cumplidamente el servicio de la deuda en todos los años, dejando un remanente para financiar inversiones»); art. 2.º (presunción de capacidad de pago cuando los intereses no superan el 40 % del ahorro operacional, y exención de autorizaciones adicionales; parágrafo: definición legal de ahorro operacional = ingresos corrientes − gastos de funcionamiento − transferencias pagadas, con la enumeración de qué son ingresos corrientes y la regla de que salarios, honorarios, prestaciones y aportes se consideran gastos de funcionamiento aunque estén presupuestados como inversión; y la destinación de las operaciones únicamente a inversión); arts. 4.º y 5.º, la franja intermedia y las autorizaciones de los municipios capitales, derogados por el art. 114 de la Ley 795 de 2003; art. 6.º, en el texto que le dio el art. 30 de la Ley 2155 de 2021: «Salvo lo dispuesto en el presente artículo, ninguna entidad territorial podrá contratar nuevas operaciones de crédito público cuando su relación intereses/ahorro operacional supere el 60 % o su relación saldo de la deuda/ingresos corrientes supere el 100 %», con sus parágrafos 1.º y 2.º (condiciones de calificación de riesgo y de autorización ministerial, diferenciadas por categoría de la entidad) y su parágrafo transitorio (vigencias 2021-2023); texto anterior del art. 6.º, el que estuvo vigente hasta 2021 y que fijaba el tope de deuda sobre ingresos corrientes en 80 % con autorización del ministerio; art. 7.º (base de cálculo: ejecuciones presupuestales del año inmediatamente anterior, ajustadas por la meta de inflación); art. 9.º (planes de desempeño; envío trimestral al ministerio; vigencia hasta que la relación intereses/ahorro operacional baje al 40 %); art. 10 (el incumplimiento del plan suspende todo nuevo endeudamiento); art. 11 (pignoración de rentas de destinación forzosa); art. 12 (sistema de registro del crédito de las entidades territoriales y de las garantías que otorgan); art. 13 (las entidades públicas que pidan información sobre endeudamiento territorial deben ajustarse a la metodología de esta ley); art. 14 (falta disciplinaria); art. 15 (régimen de transición de dos años, que menciona los mismos 60 % y 80 %). https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=3423. ✔ (articulado completo con su texto anterior y sus notas de vigencia, leído en el gestor normativo del Departamento Administrativo de la Función Pública). Los dos portales que el índice de trabajo señalaba como fallidos por certificado siguen sin usarse; esta vía sí abrió y es oficial. PV: el texto publicado en el Diario Oficial de la Ley 2155 de 2021 y la Ley 617 de 2000, que el §2.6 nombra a través de la referencia 1 y no cita por artículo.
Brasil — Resolución del Senado Federal n.º 40, de 20 de diciembre de 2001, «que dispone sobre los límites globales para el monto de la deuda pública consolidada y de la deuda pública mobiliaria de los Estados, del Distrito Federal y de los Municipios, en atención a lo dispuesto en el art. 52, VI y IX, de la Constitución Federal», en su texto actualizado por la Resolución n.º 5 de 2002. Art. 1.º, § 1.º, incisos I a V (qué entidades comprende, qué es empresa estatal dependiente, qué es deuda pública consolidada, qué es deuda pública mobiliaria y, en el inciso V, que deuda consolidada líquida = deuda pública consolidada menos disponibilidades de caja, aplicaciones financieras y demás haberes financieros); art. 1.º, § 2.º (exclusión de las obligaciones entre las administraciones directas y sus propios fondos, autarquías, fundaciones y empresas dependientes); art. 2.º (definición de receita corrente líquida, con sus deducciones, y su cómputo en el mes de referencia más los once anteriores); art. 3.º, incisos I y II (2,0 veces la RCL para Estados y Distrito Federal; 1,2 veces para Municipios, al final del decimoquinto ejercicio contado desde el cierre del año de publicación), y su parágrafo único (incumplido el plazo, se aplica el art. 31 de la Ley Complementaria n.º 101 de 2000); art. 4.º (reducción mínima de un quinceavo del exceso por ejercicio; medición cuatrimestral consignada en el informe de gestión fiscal del art. 54 de la misma ley complementaria; remisión de datos al ministerio dentro de los 30 días); art. 5.º (impedimento de contratar operaciones de crédito mientras dure la irregularidad). https://www2.camara.leg.br/legin/fed/ressen/2001/resolucao-40-20-dezembro-2001-429320-normaatualizada-pl.html. ✔ (texto consolidado publicado por el Centro de Documentación e Información de la Cámara de Diputados, leído).
Brasil — Resolución del Senado Federal n.º 43, de 21 de diciembre de 2001, sobre las operaciones de crédito interno y externo de los Estados, del Distrito Federal y de los Municipios, incluida la concesión de garantías, sus límites y condiciones de autorización, en su texto actualizado. Art. 1.º (ámbito); art. 4.º (receita corrente líquida a estos efectos); art. 7.º, incisos I, II y III (16 % de la RCL para el monto global de operaciones de un ejercicio; 11,5 % de la RCL para el compromiso anual con amortizaciones, intereses y demás cargas de la deuda consolidada, incluidos los valores a desembolsar de operaciones ya contratadas y por contratar; y la remisión al techo de deuda de la resolución anterior); art. 9.º (saldo global de garantías concedidas ≤ 22 % de la RCL, elevable a 32 % si concurren acumulativamente las condiciones de su parágrafo único, entre ellas no haber sido llamado a honrar garantías en los últimos 24 meses y estar cumpliendo el límite de deuda consolidada líquida). https://www2.camara.leg.br/legin/fed/ressen/2001/resolucao-43-21-dezembro-2001-429342-normaatualizada-pl.html. ✔ (texto consolidado, leído). Es la fuente del par de cortes de servicio de deuda que el conjunto brasileño municipal del módulo usaba sin fuente verificada: el 11,5 % es el inciso II de este artículo 7.º, y ahora puede citarse. El 9 % que lo acompaña como corte de alerta temprana no está en la norma: es calibración de Austral y así debe rotularse.
Brasil — Ley Complementaria n.º 101, de 4 de mayo de 2000 (ley de responsabilidad fiscal). Sus arts. 31 (consecuencias de exceder el límite de deuda), 54 y 55 (informe de gestión fiscal) son los que las dos resoluciones anteriores invocan. ✔s el contenido de los tres artículos en lo que las resoluciones reproducen y remiten · BL el texto consolidado de la ley: el sitio oficial de la Presidencia devolvió una conexión reiniciada y no se esquivó.
Perú — Decreto Legislativo n.º 1275, que aprueba el marco de la responsabilidad y transparencia fiscal de los Gobiernos Regionales y Gobiernos Locales. Publicado en El Peruano, normas legales, 23 de diciembre de 2016; vigente desde el 1 de enero de 2017. Art. 1.º (objeto); art. 3.º (definiciones: saldo de deuda total; ingreso corriente total; gasto corriente no financiero total con sus tres componentes; ahorro en cuenta corriente = ingreso corriente total − gasto corriente no financiero total; y la cobertura estadística, que incluye los organismos descentralizados, entidades y dependencias de la entidad cuyo propósito central no sea producir bienes y servicios para el mercado); art. 5.º (sujeción de las leyes de presupuesto, de endeudamiento y de equilibrio financiero y de la ejecución presupuestal a las reglas fiscales); art. 6.º (las dos reglas: (a) saldo de deuda total sobre el promedio de ingresos corrientes totales de los últimos cuatro años —o sobre el límite de la Segunda Disposición Complementaria y Final de la Ley 29230, el que resulte menor— no superior al 100 %; (b) el ahorro en cuenta corriente no debe ser negativo); art. 7.º (supuestos que disparan medidas correctivas, incluido el incumplimiento de los literales a) y b) del art. 6.º; lista aprobada por resolución ministerial en los primeros quince días de junio); art. 8.º (tipos de medida correctiva: monitoreo preventivo; impedimento de concertar nuevas operaciones de endeudamiento de corto plazo; e impedimento de acceder a la opinión favorable del ministerio para un nuevo contrato de asociación público-privada o convenio de obras por impuestos que implique mayor endeudamiento o mayores compromisos sobre recursos futuros; y la comunicación de la lista al supervisor bancario, al Congreso y a la Contraloría); art. 9.º (acompañamiento técnico); art. 10 (reporte trimestral de seguimiento dentro de los 45 días de cerrado el trimestre, e informe anual de evaluación de cumplimiento remitido al Congreso); art. 11 (Ficha de Análisis Multianual de Gestión Fiscal). https://cdn.www.gob.pe/uploads/document/file/251489/226855_file20181218-16260-69udvb.pdf, a través de la ficha de la norma en el portal del Ministerio de Economía y Finanzas (https://www.gob.pe/institucion/mef/normas-legales/226855-1275). ✔ (texto de la publicación oficial, leído). PV: el texto consolidado vigente. El ejemplar leído es la publicación original de 2016; existen al menos una modificación por ley posterior (sobre el art. 24) y un decreto legislativo modificatorio de 2018, además del reglamento aprobado por decreto supremo de 2017. Los artículos que este manual cita no aparecen modificados en las fuentes consultadas, pero eso no se verificó contra un texto consolidado oficial. Este régimen es el único de los cinco que convierte el balance corriente en una regla legal, lo que el §2.4 usa para fundar la eliminatoria de balance operativo del método.
India — Decimocuarta Comisión de Finanzas, párrafo 14.64 de su informe (volumen I), leído por su aplicación oficial: el déficit fiscal de los estados se ancla en un límite anual de 3 % del producto estatal bruto; el estado es elegible para 0,25 % adicional si su relación deuda/producto estatal fue ≤ 25 % el año anterior; y para otro 0,25 % si sus pagos de intereses fueron ≤ 10 % de los ingresos corrientes (revenue receipts) del año anterior; la flexibilidad bajo cualquiera de las dos opciones, o bajo ambas, solo está disponible si no hubo déficit de cuenta corriente en el año en que se fija el límite ni en el inmediatamente anterior; y las razones se toman de las cuentas financieras del estado de dos años antes. Fuentes oficiales del Gobierno de la India: comunicado del Press Information Bureau, Ministerio de Hacienda, sobre la simplificación del proceso de autorización del límite adicional de déficit fiscal (https://www.pib.gov.in/Pressreleaseshare.aspx?PRID=1536470), y comunicado del Gabinete sobre la aprobación de las recomendaciones de los párrafos 14.64 a 14.67 del informe (https://www.pmindia.gov.in/en/news_updates/cabinet-approves-recommendations-of-14th-finance-commission-on-fiscal-deficit-targets-and-additional-fiscal-deficit-to-states-during-2015-20/). ✔ (los dos comunicados oficiales, leídos) · PV el informe de la Comisión en su texto propio: el sitio de la Comisión de Finanzas devolvió 404 en las rutas de descarga del informe. Advertencia de vigencia, y es la que importa: el período de vigencia de estas recomendaciones es 2015-2020. El régimen aplicable al período en curso es el de la Comisión siguiente, y no se verificó. El manual cita el ancla de intereses con su período, y el conjunto de umbrales del módulo que la invoca debería hacer lo mismo.
Chile — Ley N.º 18.695, Orgánica Constitucional de Municipalidades, texto refundido, coordinado y sistematizado fijado por el Decreto con Fuerza de Ley N.º 1 de 2006 del Ministerio del Interior (Diario Oficial de 26 de julio de 2006). Art. 13 (enumeración taxativa del patrimonio municipal, letras a) a h): bienes corporales e incorporales; aporte del gobierno regional; participación en el Fondo Común Municipal; derechos por servicios, permisos y concesiones; ingresos de sus actividades y establecimientos; tributos de clara identificación local —impuesto territorial, permiso de circulación, patentes—; multas e intereses a beneficio municipal; y los demás ingresos que las leyes vigentes les asignen. Sin letra de empréstitos, deuda ni operaciones de crédito); art. 14 (autonomía para la administración de sus finanzas; Fondo Común Municipal como mecanismo de redistribución solidaria, con su composición); art. 27, letras c) a f) (informe trimestral al concejo sobre el detalle mensual de los pasivos acumulados, desglosando las cuentas por pagar del municipio y de las corporaciones municipales, que deben informar su situación financiera a esa unidad; registro mensual público del desglose de gastos; remisión a la Subsecretaría de Desarrollo Regional y Administrativo, que informa al menos semestralmente a la Contraloría; y publicación del informe trimestral y el registro mensual en la web del municipio o, a falta de ella, en el portal de la subsecretaría); art. 29, letra d) (informe trimestral de la unidad de control sobre el estado de avance del ejercicio programático presupuestario y sobre el cumplimiento de los pagos previsionales, incluidos los de los servicios incorporados a la gestión municipal y los administrados por corporaciones municipales); art. 140 («Ninguna corporación, fundación o asociación municipal, creada o que se cree en virtud de ésta u otras leyes, podrá contratar empréstitos.»). Se verificó además que la palabra «crédito» no aparece ni una vez en el texto completo. https://www.subdere.gov.cl/transparencia/ley20285/pdf/DFL-1-18695.pdf. ✔ (texto consolidado generado por la Biblioteca del Congreso Nacional y publicado por la subsecretaría, leído completo) · PV el texto vigente a 2026: el ejemplar disponible corresponde a la última versión con inicio de vigencia el 29 de octubre de 2014 y fin de vigencia el 31 de julio de 2016, y las reformas posteriores no se leyeron. Advertencia de numeración, que hay que conocer antes de citar: los números de artículo del texto refundido no coinciden con los de la ley original, y una parte de la literatura cita la numeración original. Este manual cita el texto refundido, que es el operativo, y la comprobación de que esos mismos artículos conservan su número en la versión vigente a 2026 queda pendiente (ver «Lo que queda por verificar»).
Chile — Ley N.º 19.175, Orgánica Constitucional sobre Gobierno y Administración Regional, texto refundido, coordinado, sistematizado y actualizado fijado por el Decreto con Fuerza de Ley N.º 1-19.175 de 2005 del Ministerio del Interior (Diario Oficial de 8 de noviembre de 2005). Art. 69 (patrimonio del gobierno regional, letras a) a i): bienes transferidos por el Fisco; bienes adquiridos legalmente y sus frutos; donaciones, herencias y legados; ingresos por servicios prestados y por permisos y concesiones; ingresos del inciso final del n.º 20 del art. 19 de la Constitución; recursos del Fondo Nacional de Desarrollo Regional; las obligaciones que contraiga en el desarrollo de sus actividades, en conformidad a la ley; derechos y obligaciones por su participación en asociaciones; y los demás recursos legales. Sin letra de empréstitos); art. 70 (régimen de bienes); art. 75 (informe favorable del organismo de planificación y, para los proyectos financiados con créditos externos, cumplimiento de los requerimientos de los contratos de préstamo); art. 101 (formación de corporaciones y fundaciones con acuerdo de dos tercios del consejo regional; aporte anual limitado al 5 % del presupuesto de inversión; «En ningún caso el aporte correspondiente a los gobiernos regionales podrá financiarse mediante la contratación de empréstitos»; financiamiento de programas y proyectos de esas entidades hasta el 50 % con recursos regionales; y «Los gobiernos regionales no podrán afianzar ni garantizar los compromisos financieros que tales corporaciones o fundaciones contraigan; como asimismo, dichos compromisos no darán lugar a ninguna acción de cobro en contra de aquellos»). https://www.subdere.gov.cl/sites/default/files/documentos/ley_19175_actualizada_mayo_2017.pdf. ✔ (texto consolidado generado por la Biblioteca del Congreso Nacional, leído) · PV el texto vigente a 2026: el ejemplar corresponde a la última versión con inicio de vigencia el 15 de octubre de 2016, anterior a la reforma de regionalización de 2018, cuyo efecto sobre estos artículos no se leyó. Es la tarea que el índice de trabajo declaraba bloqueante de la fila chilena, y queda resuelta en lo sustantivo —el régimen patrimonial regional sigue el mismo patrón que el municipal— y abierta en la vigencia.
Chile — Constitución Política de la República, art. 63, n.º 7 y n.º 8 (las materias de ley que autorizan al Estado, a sus organismos y a las municipalidades a contratar empréstitos destinados a proyectos específicos, y las que autorizan operaciones que comprometan el crédito o la responsabilidad financiera del Estado y de las municipalidades). BL. Es la pieza que explica por qué el patrimonio municipal y el regional se enumeran sin empréstitos —el endeudamiento subnacional chileno no es ordinario: requiere ley— y el §2.6 la describe sin citarla, porque no pudo abrirse: el servicio de legislación de la Biblioteca del Congreso Nacional devolvió 401 a toda ruta de consulta desde este entorno, y los repositorios de las dos cámaras devolvieron 403 y 404. No se esquivó ninguno. Es la primera de la lista de lo que hay que abrir antes de publicar.
Estados Unidos — metodología y medianas de deuda neta de gobiernos locales de una agencia de calificación. El módulo publicaba un conjunto de umbrales atribuido a ella, con marca de adaptado. Este manual nombró la fuente y nunca reprodujo sus cifras, por la razón de licencia y de marca del §2.3 y porque una mediana de agencia describe un universo de calificados, no un umbral de riesgo. La recomendación que acompañaba a esta entrada —sustituir el conjunto por una calibración propia de Austral para gobiernos locales de renta alta, rotulada como tal— está entregada, y el conjunto atribuido se retiró de la biblioteca. La entrada se conserva porque el argumento sigue siendo doctrina de la casa y porque quien quiera comparar contra esa agencia debe ir a su fuente publicada: revisar sus términos de uso antes de publicar cualquier cifra suya, aquí o en el producto. Es el mismo movimiento que M6 aplicó a un umbral que su motor tenía atribuido a la fuente equivocada.
México — Ley de Disciplina Financiera de las Entidades Federativas y los Municipios (DOF 27‑04‑2016, última reforma DOF 10‑05‑2022; texto vigente consultado en el portal de la Cámara de Diputados, bajado a mano por David el 26‑09‑2026), y el Sistema de Alertas de la Secretaría de Hacienda y Crédito Público que la aplica. ✔ por lectura directa: los tres indicadores del art. 44 (deuda y obligaciones financieras sobre ingresos de libre disposición; servicio de esa deuda sobre la misma base; obligaciones de corto plazo y proveedores, menos efectivo y bancos, sobre ingresos totales); la clasificación en tres niveles del art. 45 (endeudamiento sostenible, en observación, elevado); el Techo de Financiamiento Neto por nivel del art. 46 (15 % de los ingresos de libre disposición si sostenible, 5 % si en observación, cero si elevado); la obligación de convenio de responsabilidad hacendaria para el ente que quede en nivel elevado (art. 47); y la periodicidad de publicación del art. 48 — trimestral para entidades federativas (dentro de 60 días naturales del cierre del trimestre), semestral para municipios (dentro de 90 días) y anual para otros entes públicos. (Corrige al manual: la nota del Fondo (referencia 1, recuadro 2) y el índice de trabajo resumían la periodicidad como trimestral sin distinguir por tipo de ente; la Ley distingue, y el manual sigue ahora al art. 48.) PV contra el texto de la Ley: que la entidad que incumpla sus obligaciones financieras se clasifique automáticamente en el nivel más severo, dato que solo está verificado a través de la referencia 1, que cita a Government of Mexico (2017) — el art. 44 remite la «definición específica de cada indicador, su aplicación [y] periodicidad de medición» a disposiciones administrativas de la Secretaría que no se abrieron, y esa regla, si existe, estaría ahí y no en el articulado de la Ley. Por eso México entra ahora con fila propia en la tabla del §2.6, citada por artículo.
Chile — Sistema Nacional de Información Municipal, de la Subsecretaría de Desarrollo Regional y Administrativo. Es el lugar donde se consolida y publica lo que el art. 27 de la referencia 20 obliga a producir. Ofrece búsqueda por indicadores y por variables, clasificador presupuestario, diccionario de variables y diccionario de indicadores, ficha comunal, centro de descargas, y publicaciones de datos municipales, gastos y pasivos y Fondo Común Municipal. https://www.sinim.gov.cl/. ✔ existencia, naturaleza y estructura de la oferta (portal consultado) · PV, y es una advertencia y no un formalismo: los menús de indicadores y de variables se ofrecen para el período 2001-2013 y el clasificador presupuestario para 2008-2013, mientras la publicación institucional del sistema compila información 2021-2024. La cobertura temporal efectiva y la correspondencia entre los campos publicados y los doce insumos que el método pide deben verificarse campo por campo antes de construir cualquier serie sobre esta fuente. Es la condición de la opción (b) del §4.
Concepto de deuda flotante en el ordenamiento presupuestario chileno: la diferencia, al cierre del ejercicio, entre el total de gastos devengados en el ejercicio y el total de pagos correspondientes a esos gastos; esto es, el gasto devengado que quedó impago. No es deuda acumulada ni deuda vencida. ✔ definición (verificada en la pasada de fuentes del 25-09-2026) · PV la referencia normativa o instructiva exacta que la fija. Es la obligación que el municipio chileno efectivamente arrastra y que ninguno de los seis indicadores del motor mide (§2.6, §4.7).
Se citan como «Austral, título». Los ocho están publicados en https://austral-intelligence.com/research/ (versión en español en https://austral-intelligence.com/es/research/), con HTML y PDF en la misma ruta; las ocho direcciones se comprobaron una por una el 25 de septiembre de 2026. Los números de serie se omiten, como en M2, M6 y M7.
No se cita ningún trabajo propio sobre riesgo fiscal subnacional, porque no existe. La razón, y lo que ese hueco enseña, están escritos en el §2.7.
[por verificar] a verificada en fuente oficial del gobierno, con una advertencia de vigencia que el índice no tenía: el período de la recomendación citada terminó en 2020. La segunda queda documentada pero sin fila en el §2.6.Seis puntos, en orden de importancia para el cuerpo del manual. Ninguno cambia una regla del método; cuatro cambian una cita, que en esta serie es casi lo mismo.
(i) El artículo 63, n.º 7 y n.º 8, de la Constitución chilena (referencia 22). Es la pieza que convierte «el patrimonio municipal no incluye empréstitos» en «el endeudamiento subnacional chileno existe pero no es ordinario: requiere una ley». El §2.6 hoy afirma lo primero, que está verificado, y describe lo segundo sin citarlo. Con el artículo abierto, el argumento del recuadro chileno gana su pieza central. El servicio de legislación devolvió 401 a toda ruta; hace falta que David baje el texto desde un navegador con sesión, como se hizo en M6 con la guía del usuario del Fondo.
(ii) El texto vigente a 2026 de las dos leyes orgánicas chilenas (referencias 20 y 21) y, con él, la confirmación de que los artículos 13, 14, 27, 29 y 140 de la primera y 69 y 101 de la segunda conservan su número. Los ejemplares leídos tienen vigencia declarada hasta 2016. Es el mismo bloqueo y la misma vía: una descarga desde el servicio de legislación.
(iii) El texto consolidado vigente del decreto legislativo peruano (referencia 18) y el alcance de sus modificaciones posteriores sobre los artículos 6.º, 7.º, 8.º y 10. El ejemplar leído es la publicación original de 2016.
(iv) El régimen indio del período en curso (referencia 19). Lo verificado corresponde a un período que terminó en 2020. Hasta cerrar esto, el manual cita el ancla de intereses con su período y el producto debería hacer lo mismo en su conjunto de umbrales.
(v) El texto de la ley mexicana (referencia 24) y el de la Ley 617 de 2000 colombiana (dentro de la referencia 14), los dos para citar por artículo lo que hoy se cita a través de la nota del Fondo. El primero abre la sexta fila del §2.6.
(vi) El contenido del cuestionario de la iniciativa de solvencia de ciudades y la cobertura de su base de datos (referencia 8), y los términos de uso de la metodología de la agencia de calificación (referencia 23). Ninguno de los dos condiciona el §2 de esta edición: el primero porque la iniciativa no es la base declarada, el segundo porque el manual no publica sus cifras. Los dos condicionan decisiones de producto.
Y una constatación que no es tarea sino resultado: de los diez puntos de verificación que el índice de trabajo dejó abiertos, seis quedan cerrados en esta pasada —la nota del Fondo, el articulado colombiano, las dos resoluciones brasileñas, la norma peruana y el ancla india—, uno cambió de naturaleza —el régimen regional chileno, verificado en sustancia y abierto en vigencia— y tres siguen bloqueados por el editor y no se esquivaron: la Constitución chilena, la norma mexicana y el cuestionario del banco multilateral.