Manual M9 · Serie de Manuales Austral
Descargar PDF ↓English version
The Fiscal Risk Statement — Austral Manual M9
Versión 1.0 · 26 de septiembre de 2026
Austral Intelligence · David Duarte Arancibia, con Mika (agente de análisis de Austral)
Módulo de la plataforma que ejecuta el método: Fiscal Risk Statement (/frs) — «Declaración de Riesgos Fiscales»: el registro consolidado de riesgos fiscales (frs, que es a la vez el registro y el triaje), filas manuales para los riesgos no modelados (frs/manual-rows), añadas de la declaración y comparación interanual (frs/vintages), sostenibilidad de deuda (frs/dsa) y manual en pantalla (frs/manual)
Idiomas: español (esta edición) e inglés · HTML y PDF en austral‑intelligence.com/manuals
Este manual explica cómo un ministerio de Hacienda que ya tiene las piezas —un registro de garantías, un modelo de sus contratos de asociación público‑privada, un diagnóstico de sus empresas públicas, una cuenta de emergencias— construye el único documento que no tiene: una sola cifra defendible de cuánto riesgo fiscal carga el Estado, con su desglose por familia, su probabilidad, su impacto y lo que se está haciendo al respecto. Su tesis es que el problema de un estado de riesgos fiscales no es la medición sino la composición: las piezas están medidas en bases distintas, sobre perímetros que se solapan, contra PIB distintos y en momentos distintos, y cuando se suman sin disciplina el resultado o duplica una obligación o se contradice consigo mismo. El método son diez pasos, del perímetro a la publicación, construidos sobre el Código de Transparencia Fiscal del Fondo Monetario Internacional, Pilar III — Análisis y Gestión de Riesgos Fiscales, citado por principio y por nivel de práctica (básica / buena / avanzada), junto al enfoque integrado del conjunto de herramientas de riesgo fiscal del Fondo e IPSAS 19 para el puente contable. Publica tres medidas monetarias que no se suman nunca entre sí —exposición bruta (máxima), costo esperado (provisión) y costo estresado (adverso)— más una cuarta que casi ninguna declaración publica, lo materializado en el período; fija una base única de PIB, aplicada una sola vez y de forma centralizada, con el PIB usado impreso en el documento; rotula la cola agregada por lo que es, la suma de los escenarios adversos que declara cada familia, y se niega a la etiqueta de «cota superior» donde no está ganada; y trata la tabla de cobertura —qué no está cubierto y por qué— como parte del entregable, porque es la única pieza del documento que hace verificable una ausencia. Recorre los diez pasos sobre un registro completo de 17 filas en 8 familias y un PIB declarado de 60.000; muestra cómo se ejecuta el método en la plataforma Austral, pantalla por pantalla, incluido lo que la plataforma todavía no hace; y explica por qué este método concreto se rompe en una planilla. Está escrito para ministerios de Hacienda y sus unidades de riesgo fiscal, direcciones de presupuesto, oficinas de deuda, contabilidad gubernamental, parlamentos, entidades de fiscalización superior y auditores, y para la agencia calificadora y el organismo multilateral en su consulta anual.
Austral Intelligence (2026). El Estado de Riesgos Fiscales. Manual M9, Serie de Manuales Austral, versión 1.0, septiembre de 2026. https://austral-intelligence.com/manuals/estado-de-riesgos-fiscales/
Todas las cifras del ejemplo trabajado (sección 4), de la sección 6 y de las capturas de pantalla (sección 5) son genéricas: corresponden a Lemuria, un país hipotético de renta media con un PIB declarado de 60.000 millones, cargado como paquete de demostración en la plataforma y calibrado para que el método se pueda seguir de principio a fin. Salen de una corrida del motor de la plataforma a la fecha de esta edición, y no de una transcripción a mano. No provienen de ningún cliente ni de ningún proyecto real, y no deben usarse como referencia de las exposiciones, las provisiones o los riesgos de ningún Estado concreto. Las cifras de la literatura y de jurisdicciones reales (secciones 1, 2.3, 2.7 y el recuadro de 4.7) son porcentajes del PIB del país que cada fuente nombra, en el año que esa fuente declara, y no se pueden comparar con las cifras del ejemplo — esa distinción es materia del Paso 3 y el manual la mantiene de principio a fin. Las metodologías citadas se acreditan a sus autores; el único nombre de producto en el manual es Austral.
Esta es la primera edición del Manual M9, escrita en español. El manual se publica también en inglés, traducido de esta edición; donde las dos difieran, incluso después de una corrección futura a cualquiera de ellas, la edición española es la de referencia. Las citas de la edición inglesa siguen las ediciones en inglés de las normas citadas; donde una edición inglesa no se pudo verificar contra su fuente, la cita va marcada [por verificar] y no se afirma.
Un Ministerio de Hacienda de tamaño medio tiene, casi siempre, todas las piezas. Tiene un registro de garantías en la oficina de deuda. Tiene un modelo de sus contratos de asociación público-privada, con su pago por disponibilidad y sus garantías de ingreso mínimo. Tiene un diagnóstico de sus empresas públicas, o al menos sus estados financieros. Tiene una cuenta de emergencias para desastres y, en algún expediente, la lista de los juicios que el Fisco está perdiendo. Lo que no tiene es el documento: una sola cifra defendible de cuánto riesgo fiscal carga el Estado, con su desglose por familia, su probabilidad, su impacto y lo que se está haciendo al respecto.
La tesis del manual cabe en una frase, y conviene ponerla antes del método. El problema de una declaración de riesgos fiscales no es la medición: es la composición. Casi todos los ministerios miden algo, y varios miden bien. Muy pocos publican un número, y el motivo no es técnico en el sentido habitual —no falta un modelo— sino que las piezas están medidas en bases distintas: un valor presente de pérdida crediticia, un flujo del año pico, un costo anual del ejercicio, una pérdida anual esperada, un cuantil a uno en cien años. Tienen perímetros que se solapan. Se calcularon contra PIB distintos y en momentos distintos. Cuando se suman sin disciplina, el resultado o duplica una obligación o se contradice consigo mismo; y cuando no se suman, el Congreso recibe ocho anexos y ninguna respuesta. Este es, sobre todo, un manual de composición.
Hay una cifra pública que dimensiona lo que está en juego y que el §2.3 documenta con su fuente: sobre las materializaciones de pasivos contingentes registradas en el cuarto de siglo anterior a 2016, el costo fiscal promedio fue de 6,1 % del PIB y el máximo de 56,8 %. En el mismo documento, el organismo que lo publica informa que solo el 16 % de los países encuestados publica una declaración cuantificada de riesgos fiscales. Es decir: el evento es grande, es frecuente, y cinco de cada seis Estados llegan a él sin haber escrito lo que podía pasar.
Sobre qué base están estos dos porcentajes, y sobre qué base están todos los demás del manual. El 6,1 % y el 56,8 % son porcentajes del PIB del país afectado en el año de la materialización, tal como los publica la fuente del §2.3; no son porcentajes de ninguna base de este manual y no se pueden comparar con las cifras del ejemplo del §4. Esa distinción es el propio tema del Paso 3: un porcentaje sin su base no es verificable. El manual la respeta en las tres clases de porcentaje que usa, y conviene fijarlas antes del método:
Clase de porcentaje Base Dónde aparece Cifras de la literatura y de países reales el PIB del país citado, en el año que la fuente declara §1, §2.3, §2.7, recuadro §4.7 Cortes de calibración (bandas de impacto, umbrales de probabilidad) el PIB del país que usa el método, sea el que sea; son fracciones configurables, no cifras §3 Pasos 3 y 5, §5 Cifras del ejemplo trabajado el PIB declarado del ejemplo, 60.000, aplicado una sola vez y centralmente §4 y §6 solamente La tercera base es la misma que declaran los demás manuales de esta ola sobre la misma cartera: un solo país, una sola base, impresa en el documento. Llegó a haber dos y eso era un defecto del material, no una elección; el §4.9 publica qué habría pasado con la otra —la matriz del ejemplo se queda sin su segunda columna— porque la demostración es útil. Ninguna conclusión de método depende de la base, y ningún porcentaje del §1 ni del §3 está calculado sobre ella.
La pregunta es: ¿cuánto riesgo fiscal cargo, de dónde viene, cuál primero, y qué estoy haciendo con él? El entregable es un documento anual —la Declaración de Riesgos Fiscales— y la tabla que lo alimenta, el registro consolidado: cada obligación del Estado en una fila, con su familia, su tipo, sus medidas monetarias, su probabilidad, su impacto y su medida de gestión.
De ahí se sigue, con la misma claridad, lo que no responde.
Lo que esta declaración no es
- No es un modelo nuevo. No recalcula nada. Cada familia se mide con el instrumento de su propia disciplina —y de su propio manual— y la declaración compone esas salidas sobre una base común. Si la cifra de una familia está mal, la declaración la publica mal: lo que aporta es que el error queda a la vista de todas las demás, con su base declarada.
- No es un análisis de sostenibilidad de deuda. La pregunta «¿es sostenible la deuda?» se responde con una proyección de la trayectoria de deuda sobre PIB, y es otro instrumento. El manual lo nombra, dice cuál sería el cruce que le correspondería —la materialización del registro como choque de esa trayectoria— y declara que hoy no está hecho (§5). Prometer esa integración sería exactamente el defecto que este método enseña a evitar.
- No cubre el riesgo macroeconómico. Cuánto se mueve el resultado fiscal si el crecimiento es un punto menor es el análisis de sensibilidad de las proyecciones, y pertenece a la documentación presupuestaria. La declaración cubre los riesgos específicos: obligaciones identificables con un titular, no la varianza de un agregado. Lo que sí exige el Paso 6 es que el escenario macro que estresa el registro sea el mismo que mueve las proyecciones.
- No es un sustituto de los manuales de cada familia. Cómo se diagnostica una empresa pública y cuánto costaría bajo estrés es M6; cuánto vale una garantía sobre su distribución es M7; cómo se modela una asociación público-privada y de dónde salen sus contingentes es M1–M5. Este manual explica de dónde viene cada columna de cada fila, no cómo se calculó. La regla es de una sola línea: el manual de la familia explica el cálculo, la declaración explica la composición.
- No es una tasación del riesgo. Ninguna de las tres medidas monetarias es «lo que el riesgo vale». Son tres respuestas a tres preguntas distintas, y el apartado siguiente existe porque confundirlas es el error más citado de esta disciplina.
Hay además una frontera incómoda que conviene anticipar, porque el Paso 1 la hace explícita: la declaración incluye obligaciones implícitas —el rescate que nadie firmó pero todos esperan— y las incluye nombradas y argumentadas, sin cifra, salvo que exista base para estimarla. Un documento que solo enumera lo que está escrito en una ley o un contrato está, por construcción, mirando la parte más pequeña y más barata del problema: en la tabla de materializaciones del §2.3, la familia más cara con enorme diferencia es el sector financiero, y es también la que la mayoría de los registros trata únicamente por su apoyo explícito.
Merece su propio apartado porque es la tesis que ordena el manual entero, y porque el argumento contrario es razonable.
El razonamiento equivocado dice: si cada familia está medida por un instrumento competente, la declaración es la suma de esas mediciones más una portada. Falla en cinco puntos, y cada uno de ellos es un paso del §3.
Falla en el perímetro. Dos declaraciones del mismo Estado no cuadran, casi siempre, porque no cubren el mismo universo: una mira el gobierno central y la otra el sector público no financiero; una incluye las empresas municipales y la otra no; una tiene fecha de corte en diciembre y otra en junio. El perímetro no es una herencia administrativa: es una decisión que alguien toma, y que se puede documentar o no (Austral, The Anchor and the Perimeter). El Paso 0 existe para tomarla antes de medir y publicarla con el resultado.
Falla en las bases de medición. Cuatro familias entregan una cifra que llaman «costo esperado» y no es la misma clase de número: un valor presente de pérdida crediticia a lo largo de la vida del instrumento, el flujo del año de mayor exposición, el costo fiscal neto del ejercicio, la pérdida anual esperada de una cartera de desastres. Caben en la misma celda y no son conmensurables. El Paso 2 exige que cada columna lleve su base y su fecha de corte, y lo exige apoyado en el propio libro estadístico, que pide «metadatos sobre los métodos usados para valorar los pasivos contingentes» (§2.4).
Falla en el solape. Una misma obligación llega por dos puertas. El pago por disponibilidad está en la hoja del contrato y en la del presupuesto. La garantía de ingreso mínimo está en el libro de garantías y en el modelo del contrato. La garantía a la deuda de una empresa pública está en el libro de garantías y en el balance de la empresa. La provisión contable por esa misma garantía está en el libro mayor. En una planilla el solape no deja rastro: la suma es correcta y el total está mal. El Paso 4 nombra las cinco costuras y dice qué hacer con cada una.
Falla en la base de comparación. Cada hoja calcula su porcentaje del PIB contra el PIB que tenía a mano el día en que se hizo, y el total suma porcentajes. Es el error más fácil de cometer y el más difícil de ver, porque el resultado es plausible. El Paso 3 fija una base única, aplicada una sola vez y centralmente, con el PIB usado impreso en el documento.
Falla en la agregación de las colas. Este es el punto donde el manual toma partido y dedica un paso entero (Paso 6). Sumar el peor caso de cada familia describe el mundo en que todas ocurren a la vez y en su magnitud máxima. Lo que es, y lo que hay que escribir al lado de la cifra, es la suma de los escenarios adversos que declara cada familia. Como «cota superior» solo es defendible cuando lo que se suma son cuantiles de la misma ley al mismo nivel — y el §4 mide un registro donde esa etiqueta prometía una envolvente que valía menos de la mitad de la cola modelada de las mismas filas. Como «el costo adverso de la cartera» es directamente falso, porque no corresponde a ningún nivel de confianza; y porque suma leyes que no se combinan —un cuantil a uno en cien años, un déficit esperado al 95 %, un escenario determinista, una ejecución total del stock—. La fuente misma lo dice de otra manera: el documento de buenas prácticas del §2.3 observa que la información sobre riesgos fiscales «tiende a estar dispersa entre varias instituciones y publicaciones, de modo que las interrelaciones entre riesgos rara vez se exploran». Esa frase es la tesis de este manual, escrita por quien fija el estándar.
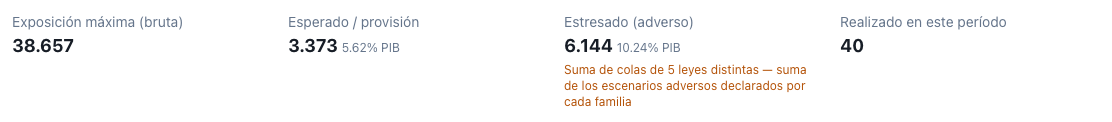
Anticipo del Paso 2 y regla de lectura de todo el documento. La declaración publica tres medidas en columnas separadas, más una cuarta que casi ningún registro escribe.
| Medida | Qué pregunta responde | Qué es |
|---|---|---|
| Exposición bruta (máxima) | ¿Cuánto hay en juego? | El stock máximo en riesgo, a valor facial. No es una pérdida esperada y el manual lo repite cada vez que la publica. |
| Costo esperado (provisión) | ¿Cuánto hay que reconocer? | La mejor estimación del desembolso, en valor presente. Es la cifra que la norma contable manda reconocer cuando la obligación es presente, la salida probable y la medición fiable. |
| Costo estresado (adverso) | ¿Cuánto dolería si sale mal? | La cola, con la ley que la valoró declarada. Sin esa ley, dos colas no son comparables y su suma no significa nada. |
| Materializado en el período | ¿Cuánto ya pagué? | Lo desembolsado este año por riesgos que dejaron de serlo. No se descuenta de ninguna de las tres anteriores. |
Las tres primeras responden tres preguntas distintas y jamás se suman entre sí: la suma de las tres no tiene significado, y sin embargo aparece. Lo que sí tiene una relación fija es que el adverso es, por construcción, mayor o igual que el esperado; una fila que lo incumpla no es un hallazgo sino un error de composición, y el manual enseña a usar esa desigualdad como prueba de que el registro está bien armado.
Conviene decir de dónde viene cada una, porque el reparto no es de la casa. El máximo a valor nominal es la convención del libro estadístico, que lo pide como partida de memorando y advierte en la misma línea que «puede sobreestimar el riesgo posible» (§2.4). El costo esperado es la medida contable: la mejor estimación, que para una población grande de casos es el valor esperado (§2.5). No son la misma cifra, no las pide la misma fuente y no se publican bajo el mismo rótulo. La norma contable no pide revelar el pasivo contingente a su máximo —esa lectura, muy extendida, es un error que el §2.5 corrige con el párrafo en la mano—; pide revelar su efecto financiero estimado, medido con las mismas reglas que una provisión. La declaración publica las dos, cada una con su nombre y su norma.
Este no es un instrumento de proyecto: es un instrumento de calendario, y ese es justamente el punto. La declaración se arma una vez al año, con el presupuesto, y se publica como parte de ese paquete. No es un informe de consultoría que se encarga cuando hay un susto; es un anexo del ciclo presupuestario, y de los manuales de la serie es —con M2, el de compromisos firmes y contingentes— el segundo que se ejecuta todos los años y no una vez por operación.
La periodicidad no es un detalle de gestión: es parte del peldaño. Los principios del Pilar III que gobiernan este documento piden sus publicaciones «al menos anualmente», y el principio del informe resumen pide un informe regular (§2.1). Un documento excelente publicado una vez no cumple; uno modesto publicado cada año, sí, y además puede mejorar.
Y se arma a demanda ante un evento, fuera del calendario, cuando ocurre cualquiera de estas cuatro cosas: se ejecuta una garantía de tamaño material; el Estado recapitaliza una empresa o rescata una institución; ocurre un desastre que activa una cobertura o consume la cuenta de emergencias; o cambia el perímetro —una entidad se reclasifica, una concesión termina anticipadamente, un nivel de gobierno asume deuda de otro—. Las tres primeras son materializaciones y entran por la cuarta columna; la última cambia el Paso 0 y, con él, todo lo demás.
El documento anual alimenta tres calendarios que no son el suyo: el presupuesto del año siguiente —la dotación del fondo de contingencias y las provisiones que el Paso 8 justifica—, los estados financieros del gobierno general —la nota de provisiones y pasivos contingentes que sale del Paso 7— y el debate legislativo, que es el destinatario real.
Siete lectores, siete usos del mismo registro, y ninguno lee la misma columna. Vale la pena enumerarlos porque el documento tiene que servirles a todos.
Dos advertencias sobre el reparto. La primera: el perímetro no lo decide quien opera la herramienta. Que una entidad quede dentro del gobierno general, o que una obligación implícita se reconozca, tiene consecuencias estadísticas y contables que pertenecen a la oficina de estadísticas y a la contabilidad gubernamental. El analista fiscal aplica la regla, documenta el resultado y lo lleva a quien corresponda decidirlo formalmente. La segunda: publicar tiene consecuencias. Divulgar el diagnóstico de una empresa endeudada afecta su costo de fondos, y divulgar una expectativa de rescate puede aumentar la probabilidad de que se pida. La respuesta del manual no es publicar menos: es publicar el agregado y la metodología siempre, y el detalle por entidad con la entidad avisada y la respuesta de gestión ya decidida. Un riesgo filtrado antes de que exista respuesta es peor que uno publicado con su respuesta al lado.
Para el Estado en su conjunto y para cada familia, el método produce cinco cifras y una lista. Las seis van juntas: publicada por separado, cualquiera de las cinco primeras se malinterpreta.
Una pregunta incómoda ordena el resto del manual: si medir es factible, y las herramientas son públicas y gratuitas, ¿por qué cinco de cada seis Estados no publican una declaración cuantificada?
La respuesta fácil es la capacidad técnica. No se sostiene: el recuadro de técnicas de cuantificación del documento de buenas prácticas nombra a tres ministerios de la región usando simulación para valorar las garantías de ingreso mínimo de sus contratos de concesión (§2.3). La región no carece de capacidad de medición. Lo que le falta, casi siempre, es el documento que compone.
La respuesta del trabajo propio de la casa es distinta y menos cómoda: que una obligación quede fuera de la cifra publicada responde a un incentivo, no a una limitación (Austral, The Useful Silence). Un pasivo sin valorar no consume espacio fiscal, no aparece en la regla, no se discute en el Congreso y no lo mira la calificadora. El silencio es gratis en el período en que se elige y caro en el período en que se paga, y esos dos períodos rara vez tienen el mismo titular. De ahí que la tabla de cobertura del Paso 0 sea parte del entregable y no una nota al pie: es la única pieza del documento que hace verificable una ausencia.
Hay un segundo argumento propio, que el Paso 7 usa entero: entre la regla contable que obliga a reconocer y la cola económica que el soberano termina cargando hay una distancia, y es medible (Austral, The Recognition Rule). La contabilidad reconoce cuando la salida es probable y el monto fiable; el riesgo existe mucho antes de cumplir esas dos condiciones y su cola no depende de ellas. Esa brecha no es un defecto de la norma —la norma hace lo que debe— sino la razón por la que el registro de riesgo y la nota contable son dos documentos distintos que tienen que reconciliar. La declaración de riesgos fiscales es el instrumento que cierra esa brecha, o —cuando no puede— la documenta.
Tres cosas, en el orden de la serie.
Un método autónomo. La sección 3 desarrolla diez pasos —del perímetro a la publicación— con qué entra, qué sale y cuál es la regla de decisión en cada uno, y cierra con la lista de comprobación del revisor. Está escrito para aplicarse con una planilla, una carpeta de evidencia y las salidas de los instrumentos que el ministerio ya usa: quien lo lea debe poder armar su declaración con lo que tiene. La sección 2 acredita cada regla en su fuente, con su principio o su párrafo —el código de transparencia fiscal y su escalera de tres peldaños, el libro de estadísticas de finanzas públicas, las normas contables del sector público, el conjunto de herramientas del organismo y su documento de buenas prácticas—, dice dónde las fuentes no coinciden y declara la posición que el manual toma en cada uno de esos tres puntos.
Un ejemplo reproducible. La sección 4 recorre los diez pasos sobre un registro completo, con cifras de partida, resultado en cada paso y lectura: las familias que se solapan y cómo se netean, la costura en que el neteo estaría mal, la fila cuya columna adversa no puede publicarse, el total que no corresponde a ningún nivel de confianza y la matriz que deja filas fuera. Nunca datos de un cliente.
La herramienta que lo ejecuta, y que el cliente se queda. La sección 5 muestra el módulo pantalla por pantalla, con lo que registra, lo que exporta y lo que todavía no hace, declarado como tal y con lo que el analista hace entretanto. La sección 6 es honesta con el argumento de la planilla: los instrumentos que miden cada familia son planillas, y muy buenas; lo que el manual discute no es esa planilla sino lo que le pasa cuando deja de medir una familia y pasa a componer ocho, todos los años, con perímetros que se mueven y un documento publicado detrás. La sección 7 reúne las referencias con su estado de verificación.
Quien solo necesite saber si una declaración que le llega a la firma está bien hecha puede ir directo a la lista de comprobación del revisor, al cierre de la sección 3. Quien quiera la lógica en una página, al resumen 3.10.
Este es el único manual de la serie cuya fuente principal no es una herramienta de cálculo sino un código de transparencia. La diferencia cambia la forma de citar. Una herramienta se cita por su fórmula y su umbral; un código se cita por principio y por nivel de práctica, porque no dice «haga esto» sino qué es práctica básica, qué es buena y qué es avanzada para cada uno de sus principios. El método del §3 está ordenado sobre esa escalera, y esta sección dice de dónde viene cada peldaño, con su sección o su párrafo, para que el revisor discuta la regla en su fuente y no en el manual.
El reparto es de cuatro cuerpos, y cada uno contesta una pregunta distinta:
Y una advertencia de lectura, en tres puntos donde las fuentes no dicen lo mismo y el manual adopta una posición declarada en vez de inventar un consenso:
Una advertencia de método, por último. Este manual no reimplementa ninguna herramienta publicada: sigue un código. Por eso el §2.1 acredita el Código por su título, su edición y su principio sin reproducir sus textos; el kit de instrumentos del Fondo se acredita como origen metodológico de cada familia en el manual que le corresponde y no aquí; ningún título de sección ni ninguna pantalla lleva el nombre de una herramienta ajena; y el §5 dice dónde la implementación se aparta del Código y por qué. El único nombre de producto de este manual es Austral.
Y una advertencia de terminología. Los términos contables de este manual siguen la traducción oficial al español del IPSASB —Manual de Pronunciamientos, edición 2022, leída para este manual—: «provisión», «pasivo contingente», «activo contingente», «obligación legal» y «obligación implícita», «suceso que da origen a la obligación», «remota», «mejor estimación», «valor esperado», «información a revelar», «contrato de garantía financiera», «pérdidas crediticias esperadas» —«de 12 meses» y «durante el tiempo de vida del activo»—, «corrección de valor por pérdidas», «costo amortizado» y «la concedente», que va en femenino porque así concuerda el título de IPSAS 32 en la traducción oficial. El glosario completo de la serie, con la norma, el párrafo y la página donde esa traducción define cada término, está en manuales/_glosario/terminos_ipsas_es.md. El vocabulario propio de la declaración —«exposición bruta (máxima)», «costo esperado (provisión)», «costo estresado (adverso)», «familia de riesgo», «añada», «registro consolidado»— no tiene forma oficial y se declara como de la casa donde aparece. Una excepción declarada de serie: la traducción oficial llama NICSP a estas normas —NICSP 19 es IPSAS 19— y este manual usa la sigla inglesa IPSAS, que es la que imprime la plataforma y la que usan las fuentes del Fondo y de Eurostat que el §2 cita. Y una segunda equivalencia de la misma decisión, que el §2.5 necesita: en la traducción oficial el apéndice A es la Guía de Aplicación y sus párrafos se numeran GA, no AG. Los ¶AG52–AG54 de IPSAS 32 que el §2.5 cita son los GA52–GA54 del Manual español (Vol. 2 p. 264), con el mismo número y el mismo contenido. Este manual escribe ¶AG porque cita el Handbook inglés; quien busque «¶AG52» en el libro español debe buscar ¶GA52.
La fuente es el Fiscal Transparency Code (Fondo Monetario Internacional, edición de 2019). Su Pilar III se titula «Fiscal Risk Analysis and Management» y su enunciado general es de una sola frase: los gobiernos deben «disclose, analyze, and manage risks to the public finances and ensure effective coordination of fiscal decision-making across the public sector». Está organizado en tres dimensiones y doce principios.
3.1 Divulgación y análisis de riesgos — «Governments should publish regular summary reports on risks to their fiscal prospects».
3.2 Gestión de riesgos — «Specific risks to the public finances should be regularly monitored, disclosed, and managed».
3.3 Coordinación fiscal — «Fiscal relations and performance across the public sector should be analyzed, disclosed, and coordinated».
Dos lecturas de esta arquitectura ordenan el manual entero.
La primera: el Pilar III no es una lista de obligaciones, es una escalera. Cada uno de los doce principios se cumple en tres niveles —básico, bueno y avanzado— y la tabla de prácticas del Código imprime el texto de cada peldaño. La consecuencia para quien escribe una declaración es inmediata: «el Pilar III exige X» es una afirmación falsa si X es práctica buena o avanzada. El §2.2 pone los peldaños uno al lado del otro precisamente para que esa confusión no se pueda cometer por descuido.
La segunda: el salto de un peldaño al siguiente es casi siempre un salto de cobertura y de cuantificación, no de prosa. El caso del principio 3.1.2 lo muestra desnudo: en el nivel básico los riesgos principales se divulgan en un informe resumen «and discussed in qualitative terms»; en el bueno, el mismo informe llega «along with estimates of their magnitude»; en el avanzado, «along with estimates of their magnitude and, where practicable, their likelihood». Entre el básico y el avanzado no hay un documento mejor escrito: hay una cifra y después una probabilidad. Toda la disciplina del §3 —el registro, las tres medidas, la matriz— existe para subir esos dos peldaños sin perder la honestidad del primero.
Conviene notar la restricción del propio Código en el nivel avanzado de 3.1.2: la probabilidad se publica «where practicable». El Código sabe que hay riesgos cuya verosimilitud no se puede estimar; lo que no admite es que el documento no diga cuáles son. De ahí la sexta cifra del §1.6 y la tabla de cobertura del Paso 0.
Esta es la sección más consecuente del §2 y la que el manual no puede difuminar. Se presenta como una tabla por principio con las tres columnas del Código y una cuarta columna declaradamente de Austral, que es lo que este método añade por encima del nivel avanzado. La regla de escritura, que rige todo el manual: nada de lo que está en la cuarta columna se atribuye jamás al Pilar III.
El texto de las tres primeras columnas es el del Código, resumido en español; las frases entrecomilladas son literales.
| Principio | Básico | Bueno | Avanzado | Austral |
|---|---|---|---|---|
| 3.1.2 Riesgos fiscales específicos | Los riesgos específicos principales se divulgan en un informe resumen y se discuten en términos cualitativos. | Lo anterior, «along with estimates of their magnitude». | Lo anterior, más su probabilidad «where practicable». | Tres medidas monetarias separadas por fila —exposición bruta, costo esperado y costo estresado— cada una con su base de medición y su fecha de corte, más una cuarta columna de lo materializado en el período; y una tabla de cobertura que enumera lo que no se midió y por qué. |
| 3.1.1 Riesgos macroeconómicos | La documentación presupuestaria discute la sensibilidad de las proyecciones a los supuestos macro principales. | Análisis de sensibilidad y escenarios macro-fiscales alternativos. | Sensibilidad, escenarios alternativos y proyecciones probabilísticas de los resultados fiscales. | Fuera del alcance de esta declaración. El manual remite (§1.1): el riesgo macroeconómico es de otro instrumento. Lo que sí exige es que el mismo escenario macro que mueve las proyecciones sea el que estrese el registro (Paso 6). |
| 3.1.3 Sostenibilidad de largo plazo | Proyecciones de los agregados fiscales principales y de los fondos de salud y seguridad social a al menos 10 años. | Escenarios múltiples a al menos 30 años con un rango de supuestos macroeconómicos. | Lo anterior con supuestos «macroeconomic, demographic, natural resource, or other». | Puente de una página. El manual declara que el análisis de sostenibilidad es un instrumento distinto, nombra el cruce que le correspondería —la materialización del registro como choque de la trayectoria de deuda— y dice que hoy no está hecho. |
| Principio | Básico | Bueno | Avanzado | Austral |
|---|---|---|---|---|
| 3.2.3 Garantías | Todas las garantías, sus beneficiarios y la exposición bruta creada por ellas se publican al menos anualmente. | Lo anterior, y el valor máximo de las garantías nuevas o de su stock está autorizado por ley. | Lo anterior, y además se publica «their probability of being called». | Una garantía entra al registro una sola vez, con su identidad estable, su exposición bruta a valor facial y su costo esperado en valor presente; y la regla de no duplicación (§2.8) dice qué hace la declaración cuando la misma garantía está medida por dos motores. |
| 3.2.4 Asociaciones público-privadas | El gobierno publica al menos anualmente sus derechos, obligaciones y otras exposiciones totales bajo contratos de APP. | Lo anterior más los ingresos y pagos anuales esperados a lo largo de la vida de los contratos. | Lo anterior y, además, «a legal limit is also placed on accumulated obligations». | El compromiso firme se separa del contingente en dos filas y dos familias, y el compromiso firme no lleva provisión (§2.5); el techo del nivel avanzado se lee contra la declaración y no contra la cartera sola (Austral, The Pipeline Under the Ceiling). |
| 3.3.2 Empresas públicas | Todas las transferencias entre el gobierno y las empresas públicas se divulgan al menos anualmente. | Lo anterior y, sobre una política de propiedad publicada, un informe del desempeño financiero del sector de empresas públicas al menos anual. | Todo el apoyo directo e indirecto se divulga, y el informe incluye «estimates of any quasi-fiscal activities undertaken». | La exposición de una empresa pública se publica distinguiendo la parte explícita —deuda garantizada, represtamos, préstamos por cobrar— del resto del balance, que es apoyo implícito; la medición del riesgo de la empresa es de M6 y no se repite aquí. |
| 3.2.5 Sector financiero | Las autoridades cuantifican y divulgan su apoyo explícito al sector financiero al menos anualmente. | Lo anterior y una evaluación regular de estabilidad del sector financiero. | Lo anterior «based on a plausible range of macroeconomic and financial market scenarios». | La familia entra al registro como fila revelada con su respaldo documental cuando el esquema es un seguro de depósitos o una garantía estandarizada; el rescate implícito se nombra y se argumenta sin cifra salvo que exista base para estimarla (Paso 1). |
| 3.2.7 Riesgos ambientales | El gobierno identifica y divulga los riesgos fiscales principales de desastres naturales en términos cualitativos. | Lo anterior, cuantificándolos sobre la base de la experiencia histórica. | Lo anterior y gestionándolos «according to a published strategy». | La cola de desastre entra con su ley declarada —una pérdida máxima probable a 1 en N años es un cuantil, no un valor esperado— y no se suma sin leyenda con colas de otra ley (§2.8). |
| 3.3.1 Gobiernos subnacionales | Condición financiera y desempeño de los gobiernos subnacionales publicados anualmente. | Lo anterior y un límite a sus pasivos o a su endeudamiento. | Lo anterior publicado trimestralmente. | El rescate subnacional es un contingente implícito y se declara como tal; la deuda subnacional garantizada por el gobierno central es explícita y entra por la familia de garantías, no por esta. |
| Principio | Básico | Bueno | Avanzado | Austral |
|---|---|---|---|---|
| 3.2.1 Contingencias presupuestarias | El presupuesto incluye una asignación para contingencias. | Lo anterior, con criterios de acceso transparentes. | Lo anterior, con reporte regular dentro del año sobre su utilización. | La provisión presupuestaria es una de las cinco medidas de gestión del Paso 8, y la declaración dice a qué filas del registro corresponde: un fondo de contingencias sin trazabilidad a las filas que cubre no es una medida de gestión, es un saldo. |
| 3.2.2 Gestión de activos y pasivos | Todo endeudamiento autorizado por ley; los riesgos de la deuda analizados y divulgados. | Lo anterior extendido a activos y pasivos financieros. | Todos los pasivos y las adquisiciones o enajenaciones significativas de activos autorizados por ley, y los riesgos del balance gestionados según una estrategia publicada. | La retención de riesgo se trata como una decisión declarada y no como una herencia, y se anota en el registro como lo que es: un pasivo contingente (Austral, The Optimal Risk-Retention Frontier). |
La cuarta columna, en una frase. Lo que este método añade sobre el nivel avanzado del Código es de tres clases, y ninguna es prosa: (i) separar las medidas —máximo, esperado, estresado, materializado— en vez de publicar una sola cifra sin base declarada; (ii) componer sin duplicar —identidad de fila, costuras, neteo con residuo— que es el problema que aparece cuando ocho familias entran al mismo documento y que ningún principio del Código resuelve porque ninguno mira a dos familias a la vez; y (iii) la cola de cartera con su ley, que es donde el manual toma posición (§2.8). La tabla de correspondencia del §2.9 enlaza cada paso del §3 con el principio que lo respalda.
El Código dice qué publicar; no dice con qué medirlo. Eso viene del conjunto de herramientas de riesgo fiscal del Fondo —una familia de instrumentos, uno por familia de riesgo, más una etapa de triaje que los junta— y del documento que le da marco: Analyzing and Managing Fiscal Risks: Best Practices (Fondo Monetario Internacional, documento de política, 4 de mayo de 2016; presentado al Directorio Ejecutivo en sesión informal el 20 de mayo de 2016).
Qué trae el kit. El Fondo no publica un índice del conjunto en un documento propio; lo que sí trae cada guía de usuario es el diagrama del kit en su portada. La Guía del Usuario de la herramienta de chequeo de salud de empresas públicas (Departamento de Finanzas Públicas, noviembre de 2021) lista en ese diagrama nueve instrumentos, y es ese listado —el que la guía trae, con esa fecha— el que este manual usa:
| Sigla | Instrumento |
|---|---|
| PFRAM | PPP Fiscal Risk Assessment Model — modelo de evaluación de riesgo fiscal de las APP |
| FRAT | Fiscal Risk Assessment Tool — herramienta de evaluación de riesgo fiscal |
| PSBS | Public Sector Balance Sheet Assessment — evaluación del balance del sector público |
| SOE‑HCT | SOE Health Check Tool — chequeo de salud de empresas públicas |
| SOE‑ST | SOE Stress Test — prueba de estrés de empresas públicas |
| DGAT | Discrete Guarantee and Loan Assessment Tool — evaluación de garantías y préstamos discretos |
| SGAT | Standardized Guarantees Assessment Tool — evaluación de esquemas de garantías estandarizadas |
| FST | Fiscal Stress Test — prueba de estrés fiscal |
| C‑ST | COVID‑19 Stress Test — prueba de estrés de COVID‑19 (retirada del kit después; ver abajo) |
El mismo diagrama, con las mismas nueve siglas, vuelve en la portada de la Guía del Usuario de la prueba de estrés de empresas públicas (enero de 2023), de modo que ésa era todavía la composición del kit a esa fecha.
Y después cambió. La evaluación de la Oficina de Evaluación Independiente del Fondo publicada en diciembre de 2025 reproduce el diagrama del propio Fondo —figura 1, p. 11— y el conjunto sigue teniendo nueve instrumentos, pero no son los mismos nueve:
Lo que el §3 hereda de aquí es una sola cosa, y conviene decirla: el kit cambia de composición, y un método que lo cite por su listado envejece. Por eso el Paso 0 registra la familia y no el instrumento, y el manual nombra la familia climática aunque el kit no la tuviera en 2021.
Dos advertencias que el manual mantiene. La primera es de fecha: la composición de arriba es la que el Fondo tenía a diciembre de 2025 según la evaluación, no una lista certificada en la página del kit, que no se abrió (§7, referencia 4). La segunda es de procedencia: el diagrama de 2025 se leyó en un documento de la oficina de evaluación, que lo reproduce acreditando al Fondo como fuente; es tan oficial como una reproducción puede serlo, y no es lo mismo que el original.
Por qué el kit es un kit, y qué deja abierto. Cada instrumento mide una familia: la salud y el estrés de las empresas públicas, la evaluación de garantías discretas y de esquemas estandarizados, el modelo de evaluación de riesgo fiscal de APP, la prueba de estrés fiscal. Ninguno compone. El hueco que este manual llena es exactamente ese: el kit mide cada familia y no resuelve la composición, que es donde se duplica, donde se mezclan bases y donde se suma lo que no se puede sumar.
La escala del problema, con cifras públicas. El documento de 2016 aporta la única magnitud que justifica hacer este trabajo todos los años. Sobre el conjunto de materializaciones de pasivos contingentes documentadas en el cuarto de siglo previo —230 episodios, de los cuales 174 con costo medido— el costo fiscal promedio fue de 6,1 % del PIB, con un máximo de 56,8 %. El desglose por familia ordena las prioridades de cualquier registro:
| Familia | Episodios | Con costo | Costo medio (% PIB) | Máximo (% PIB) |
|---|---|---|---|---|
| Sector financiero | 91 | 82 | 9,7 | 56,8 |
| Litigios | 9 | 9 | 7,9 | 15,3 |
| Gobiernos subnacionales | 13 | 9 | 3,7 | 12,0 |
| Empresas públicas | 32 | 31 | 3,0 | 15,1 |
| Corporativo (no financiero) | 7 | 6 | 1,7 | 4,5 |
| Desastres naturales | 65 | 29 | 1,6 | 6,0 |
| Asociaciones público-privadas | 8 | 5 | 1,2 | 2,0 |
| Otros | 5 | 3 | 1,4 | 2,5 |
| Total | 230 | 174 | 6,1 | 56,8 |
Fuente: Fondo Monetario Internacional (2016), tabla 1, sobre Bova y otros (2016).
Dos lecturas que el §1 recoge. La primera: el sector financiero es, por lejos, la familia más cara, y es también la que la mayoría de los registros trata solo con su apoyo explícito. La segunda, más incómoda: en el mismo documento el Fondo informa que solo el 16 % de los países encuestados publica una declaración cuantificada de riesgos fiscales, y que esas declaraciones «typically disclose the size of the potential liability, but not its likelihood of materializing». Es decir: la mayoría de los que llegan al peldaño «bueno» de 3.1.2 se quedan ahí. Y el mismo documento observa que los informes de riesgos específicos «tend to focus on explicit contingent liabilities and underplay or ignore implicit liabilities», y que la información «tend[s] to be spread over a range of government institutions and publications, meaning that interrelationships between risks are rarely explored». Ese último punto es la tesis de composición del §1.2, escrita por la fuente.
Las cuatro etapas de la gestión. El documento de 2016 ordena la gestión del riesgo fiscal en cuatro etapas que el §3 sigue en el mismo orden: (i) identificar las fuentes y evaluar su magnitud y su probabilidad; (ii) decidir si corresponde mitigar para reducir la exposición; (iii) decidir si se presupuesta lo no mitigado; y (iv) decidir si hace falta holgura fiscal adicional para absorber lo que queda. Las tres clases de instrumento de mitigación que enumera —controles directos (topes, autorización centralizada), medidas indirectas (regulación, primas y cargos relacionados con el riesgo) y transferencia o compartición (seguro, cobertura, bonos catástrofe, garantías parciales)— son cuatro de las cinco respuestas del Paso 8; la quinta, retener conscientemente, es de la casa.
La tipología que decide qué medida corresponde. El mismo documento clasifica los riesgos en dos ejes —endógeno o exógeno (¿puede el gobierno influir en la probabilidad?) y continuo o discreto, con el discreto subdividido en probable, posible y remoto— y de ahí deriva la medida adecuada: lo probable se provisiona en el presupuesto o en la proyección de mediano plazo; lo posible se asegura o se agrupa en un fondo; lo remoto no se puede asegurar y exige holgura. Es la regla de decisión del Paso 8, y viene de la fuente, no del manual.
Y una nota sobre la cuantificación de lo esperado. El recuadro 4 del mismo documento recoge las técnicas que los ministerios usan —datos históricos de incumplimiento, información de mercado, simulación estocástica, valoración de opciones— y nombra a Chile, Colombia y Perú como usuarios de simulación para las garantías de ingreso mínimo de sus contratos de concesión. Conviene retenerlo al leer el §2.7: la región no carece de capacidad de medición; lo que le falta, casi siempre, es el documento que compone.
El error más caro de esta disciplina no es de medición sino de perímetro, y es el que hace que dos declaraciones del mismo país no cuadren. El libro que lo resuelve es el Government Finance Statistics Manual 2014.
El perímetro, en tres capas. El sector gobierno general comprende todas las unidades de gobierno central, estatal, provincial, regional y local, los fondos de seguridad social que esas unidades imponen y controlan, y todas las instituciones sin fines de lucro no de mercado controladas por unidades de gobierno (¶2.58). El sector público «consists of all resident institutional units controlled directly, or indirectly, by resident government units», es decir, el gobierno general más las sociedades públicas residentes (¶2.63). Entre medio, la subsector de sociedades públicas son todas las sociedades controladas por unidades de gobierno o por otras sociedades públicas (¶2.64). La figura 2.2 del manual dibuja la relación; la 2.3 descompone el sector público.
La frontera entre gobierno general y sociedades públicas se decide con dos pruebas distintas, en este orden: control —«the ability to determine general corporate policy of the corporation», entendida como las políticas financieras y operativas clave relativas a sus objetivos estratégicos como productor de mercado (¶2.107), con los ocho indicadores del recuadro 2.2— y productor de mercado o no de mercado (¶2.65–2.66, con la regla de la mitad de los costos de producción sobre un período plurianual sostenido en ¶2.69). Ambas pruebas son materia de M6 y aquí solo se nombran; lo que sí pertenece a esta declaración es su consecuencia: una empresa reclasificada dentro del gobierno general entra con todo su balance, y la pregunta de si su deuda estaba garantizada deja de tener efecto sobre el perímetro (¶2.105). Mientras es de mercado, su deuda garantizada es partida de memorando y su deuda no garantizada es un contingente implícito del Estado (¶7.252).
La taxonomía de contingentes, que es la del Paso 1. El ¶7.251 define: «Contingent liabilities are obligations that do not arise unless a particular, discrete event(s) occurs in the future», y su nota al pie 70 precisa la consecuencia contable-estadística que el manual repite en cada familia: los pasivos contingentes no están en el balance y no entran en el cálculo del patrimonio neto de la unidad. El ¶7.252 fija la distinción que el manual mantiene fila por fila:
El ¶7.254 desglosa los contingentes explícitos en tres códigos que el registro usa como columna vertebral: deuda con garantía pública (6M61), otras garantías de una sola vez (6M62) y contingentes explícitos no clasificados en otra parte (6M63), que incluyen reclamaciones legales pendientes, indemnizaciones, capital no desembolsado y —expresamente— «potential payments resulting from PPP arrangements». Y el ¶7.253 marca el límite que evita el error más común del sentido contrario: no todas las garantías son pasivos contingentes. Las garantías en forma de derivado financiero y las provisiones por ejecuciones bajo esquemas de garantía estandarizados son pasivos en el balance; solo las garantías de una sola vez son contingentes.
Cómo se revela, y con qué salvedad. El ¶7.255 recomienda que la deuda con garantía pública «should be shown, at nominal value, as a memorandum item to the balance sheet», y que si son significativas se incluyan igual las otras dos categorías. La salvedad la escribe el propio manual, en la nota 74, y el §3 la cita textual cada vez que publica una exposición bruta: este enfoque «offers no information on the likelihood of the contingency occurring and it may overstate the possible risk», porque en garantías de préstamo la pérdida máxima probable es normalmente menor que el valor nominal, «because not all debts will default». La misma nota cierra con la instrucción que el manual convierte en regla de publicación: «it is particularly important to provide metadata on the method(s) used to value contingent liabilities». Esa frase es, en una línea, la justificación de la columna de base de medición del Paso 2 y de la leyenda de leyes del Paso 6.
Los conceptos de deuda, porque el rótulo importa. El mismo capítulo distingue deuda bruta total —todos los pasivos que son instrumentos de deuda (¶7.236)— y la valora en tres bases que no son intercambiables: valor de mercado (6M3), valor nominal (6M4) y valor facial (6M35), con la deuda neta como la bruta menos los activos financieros correspondientes a instrumentos de deuda (¶7.243). Una declaración que compare su exposición contra «la deuda» sin decir cuál de las tres está usando, y sobre qué capa del perímetro, no es comparable ni consigo misma de un año al otro.
Nota de frontera con M6: los párrafos de productor de mercado (¶2.64–2.75) y de control (¶2.107–2.112 y recuadro 2.2) se citan en común con ese manual, que los desarrolla. Aquí se usan solo para fijar qué capa del sector público declara cada fila.
El puente a la contabilidad es la segunda salida del método (Paso 7), y es donde el manual encuentra a su lector más estricto: el contador público. La norma es IPSAS 19, Provisions, Contingent Liabilities and Contingent Assets (IPSASB; texto del Handbook edición 2025).
Las tres definiciones, textuales (¶18). Una provisión es «a liability of uncertain timing or amount». Un pasivo contingente es «(a) a possible obligation that arises from past events, and whose existence will be confirmed only by the occurrence or non-occurrence of one or more uncertain future events not wholly within the control of the entity; or (b) a present obligation that arises from past events, but is not recognized because: (i) it is not probable that an outflow of resources […] will be required to settle the obligation; or (ii) the amount of the obligation cannot be measured with sufficient reliability». Y una obligación legal deriva de un contrato —por sus términos explícitos o implícitos—, de la legislación o de otra aplicación del derecho; frente a ella, la obligación implícita (constructive obligation) nace de la conducta de la entidad cuando, por una práctica establecida, una política publicada o una declaración actual suficientemente específica, ha indicado a terceros que asumirá ciertas responsabilidades y ha creado en ellos una expectativa válida de que lo hará. Esa última definición es importante para este manual: parte de lo que la estadística llama contingente implícito puede ser, en contabilidad, una obligación presente. No son sinónimos y el §3 no los mezcla.
La prueba en tres partes (¶22). Se reconoce una provisión cuando, y solo cuando, concurren las tres: (a) la entidad tiene una obligación presente (legal o implícita) como resultado de un suceso pasado; (b) es probable que se requiera una salida de recursos para liquidarla; y (c) puede hacerse una estimación fiable del monto. «If these conditions are not met, no provision shall be recognized». Cuando no está claro si existe obligación presente, el ¶23 resuelve con el criterio de «more likely than not» a la fecha de reporte, considerando toda la evidencia disponible.
La regla que el §3 llama reclasificación por falta de medición fiable (¶34). «In the extremely rare case where no reliable estimate can be made, a liability exists that cannot be recognized. That liability is disclosed as a contingent liability». Es decir: una fila marcada para provisión que no pasa la prueba (c) no desaparece y no se reconoce; migra a revelación y se cuenta aparte. Es el punto donde la contabilidad es más estricta que el riesgo, y el método lo respeta.
Reconocer y revelar son dos operaciones distintas, y se miden igual. El ¶35 es tajante: «An entity shall not recognize a contingent liability». El ¶36 dice qué se hace entonces: se revela conforme al ¶100, salvo que la posibilidad de salida de recursos sea remota. Y el ¶100 es el que fija el contenido de la nota: salvo que la salida sea remota, se revela, por cada clase de pasivo contingente, una breve descripción de su naturaleza y, cuando sea practicable, «(a) an estimate of its financial effect, measured under paragraphs 44–62; (b) an indication of the uncertainties relating to the amount or timing of any outflow; and (c) the possibility of any reimbursement».
Esa remisión a los ¶44–62 es la precisión que cambia la lectura del Paso 7, y merece decirse con todas las letras porque es fácil de equivocar: IPSAS 19 no pide que el pasivo contingente se revele a su máximo. Pide que se revele su efecto financiero estimado, medido con las mismas reglas que una provisión: la mejor estimación del desembolso necesario para liquidar la obligación (¶44), que para una población grande de partidas es el valor esperado —«the obligation is estimated by weighting all possible outcomes by their associated probabilities. The name for this statistical method of estimation is expected value» (¶47)— y que para una obligación única puede ser el resultado individual más probable, ajustado si los demás resultados posibles son mayoritariamente más altos o más bajos (¶48). El máximo a valor nominal es la convención del libro estadístico (§2.4), no de la norma contable. Las dos cifras se publican, cada una con su nombre; confundirlas es la forma más común de inflar —o de desinflar— una nota de contingentes.
Dos precisiones más que el método usa. El ¶102 obliga a que, cuando una provisión y un pasivo contingente nacen del mismo conjunto de circunstancias, las revelaciones «show the link between the provision and the contingent liability» — que es exactamente la reconciliación fila por fila del Paso 7. Y el ¶101 advierte contra agregar en una misma clase partidas de naturaleza distinta: no es apropiado tratar como una sola clase los costos de restauración ambiental y los montos sujetos a procedimientos legales. La familia de riesgo del registro y la clase de la nota contable no siempre coinciden, y el manual dice cómo se mapean.
El alcance, que decide qué no va en esta nota. IPSAS 19 se aplica a provisiones, pasivos contingentes y activos contingentes excepto (¶1): las prestaciones sociales dentro del alcance de IPSAS 42; las que resultan de contratos pendientes de ejecución, salvo que sean onerosos; los contratos de seguro; las cubiertas por otra IPSAS; las de impuestos a la renta o equivalentes; y las de beneficios a los empleados, salvo las indemnizaciones por terminación derivadas de una reestructuración. Y, sobre todo, el ¶4: «This Standard does not apply to financial instruments (including guarantees) that are within the scope of IPSAS 41, Financial Instruments».
Ese párrafo tiene consecuencias directas sobre una declaración de riesgos fiscales, y es la corrección más importante que esta sección introduce sobre la lectura habitual: buena parte del libro de garantías de un Estado no se mide bajo IPSAS 19. Un contrato de garantía financiera dentro del alcance de IPSAS 41 se mide con las reglas de instrumentos financieros y no con la prueba de tres partes del ¶22.
Y conviene decir cómo mide IPSAS 41, porque no es lo mismo que medir una provisión. La norma reconoce, sobre un contrato de garantía financiera, una corrección de valor por pérdidas por pérdidas crediticias esperadas (¶73). No hay umbral de probabilidad: hay un interruptor de dos posiciones que se evalúa en cada fecha de presentación. Si el riesgo crediticio del instrumento se ha incrementado de forma significativa desde su reconocimiento inicial, la corrección se mide por las pérdidas crediticias esperadas durante el tiempo de vida del instrumento (¶75); si no, por las esperadas en los próximos 12 meses (¶77). Para un contrato de garantía financiera, ese «reconocimiento inicial» es la fecha en que la entidad pasa a ser parte del compromiso irrevocable (¶78), y hay una presunción refutable de incremento significativo cuando los pagos contractuales se atrasan más de 30 días (¶83).
La medida misma está en el ¶90, y son tres requisitos simultáneos —en las palabras de la traducción oficial al español:
«Una entidad medirá las pérdidas crediticias esperadas de un instrumento financiero de forma que refleje: (a) un importe de probabilidad ponderada no sesgado que se determina mediante la evaluación de un rango de resultados posibles; (b) el valor temporal del dinero; e (c) la información razonable y sustentable que está disponible sin costo o esfuerzo desproporcionado en la fecha de presentación sobre sucesos pasados, condiciones actuales y pronósticos de condiciones económicas futuras.» (IPSAS 41 ¶90)
Tres diferencias con IPSAS 19 que la declaración tiene que poder explicar. No hay puerta de probabilidad: el ¶91 dice expresamente que la entidad considerará el riesgo de que ocurra una pérdida crediticia «incluso si dicha posibilidad es muy baja», mientras el ¶22 de IPSAS 19 solo reconoce cuando la salida es probable. El descuento es obligatorio, no condicionado a que el efecto del tiempo sea material como en el ¶53 de IPSAS 19. Y la medida mira hacia adelante: exige pronósticos de condiciones económicas futuras, donde la mejor estimación del ¶44 de IPSAS 19 mira a la fecha de presentación. El horizonte máximo es el periodo contractual máximo, aunque la exposición práctica sea más larga (¶92).
La declaración tiene que decir, fila por fila, bajo qué norma se midió su costo esperado; dos filas rotuladas «provisión» medidas una bajo IPSAS 19 y otra bajo IPSAS 41 no son sumables sin decirlo. Es la misma disciplina de base de medición del Paso 2, aplicada del lado contable.
Y el límite hacia el otro lado: IPSAS 32. Un compromiso firme —el stock de pasivo de una concesión reconocido en el balance de la concedente bajo IPSAS 32, Acuerdos de Concesión de Servicios: La Concedente— no es un pasivo contingente y no va en esta nota: es un pasivo reconocido. La norma lo dice en dos movimientos. Primero lo reconoce: cuando la concedente reconoce el activo de concesión de servicios, «deberá también reconocer un pasivo» (¶14), medido inicialmente por el mismo importe que el activo (¶15). Y después separa: «La concedente contabilizará otros pasivos, compromisos, pasivos contingentes, y activos contingentes que surgen de un acuerdo de concesión de servicios de conformidad con la NICSP 19, Provisiones, Pasivos Contingentes y Activos Contingentes, la NICSP 28, la NICSP 30 y la NICSP 41» (¶29). Esa palabra —otros— es toda la frontera: el pasivo reconocido de los ¶14–15 no está entre ellos. La guía de aplicación completa el reparto de lo que sí lo está: las garantías que cumplen la definición de contrato de garantía financiera van por IPSAS 28, 30 y 41 (¶AG52), las que no la cumplen y no son contratos de seguro van por IPSAS 19 (¶AG53), y los contingentes que nacen de conflictos sobre los términos del acuerdo, también por IPSAS 19 (¶AG54). Meter el pasivo reconocido de una concesión en la nota de contingentes es el error de clasificación más caro del Paso 1, porque infla el pasivo contingente del país con dinero que ya estaba comprometido.
La declaración no se publica igual en todas partes, y el lector tiene que saber en cuál de los tres modelos está antes de copiar la estructura de nadie. La clasificación es propia; los casos son públicos.
(i) Anexo legal al presupuesto. El documento es un anexo obligatorio de la ley que fija las directrices presupuestarias, con contenido definido por norma. El caso de referencia es brasileño: la Ley de Responsabilidad Fiscal dispone que «a lei de diretrizes orçamentárias conterá Anexo de Riscos Fiscais, onde serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem» (Lei Complementar n.º 101, de 4 de mayo de 2000, art. 4.º, § 3.º). Nótese que la norma pide dos cosas y no una: la evaluación y las providencias —es decir, las medidas de gestión del Paso 8— en el mismo anexo. Qué gana: estabilidad. El documento se publica porque la ley lo manda, no porque el equipo tenga tiempo. Qué pierde: el contenido tiende al mínimo legal, y la escalera del Pilar III se congela en el peldaño que la norma describió el año en que se escribió.
(ii) Informe del ministerio. Una declaración anual publicada por la autoridad fiscal, con mandato legal sobre el contenido pero con la forma a cargo del ministerio. Es el modelo de la región —el informe anual de pasivos contingentes chileno, la evaluación de contingencias explícitas peruana dentro del marco macroeconómico multianual, la relación de pasivos contingentes colombiana dentro del marco fiscal de mediano plazo— y también el del documento autónomo filipino. Qué gana: el documento puede subir peldaños sin reformar la ley, y quien lo escribe tiene acceso a los datos. Qué pierde: quien escribe es también quien carga el riesgo, y eso se nota en el tratamiento de los implícitos.
(iii) Institución fiscal independiente. El informe lo escribe un organismo que no gestiona el riesgo. El caso es el Fiscal risks and sustainability report de la oficina británica de responsabilidad presupuestaria, presentado al Parlamento en virtud del artículo 8 de la Budget Responsibility and National Audit Act 2011, con la obligación del Tesoro de responder al informe bajo la Charter for Budget Responsibility. Qué gana: independencia de juicio sobre los riesgos que el gobierno preferiría no cuantificar, y una respuesta obligatoria que convierte el informe en un intercambio. Qué pierde: la institución fija su propia agenda —la edición de julio de 2026 está dedicada íntegramente a la sostenibilidad de largo plazo— de modo que el registro de riesgos específicos no está garantizado todos los años. Es el reverso exacto de la ventaja del modelo (i).
Cuál conviene. La regla práctica que el manual propone: el modelo (i) es el que hay que buscar cuando la capacidad técnica existe y la continuidad no está asegurada; el (ii), cuando la capacidad está concentrada en el ministerio y se quiere subir peldaños rápido; el (iii) es un complemento, no un sustituto —la institución independiente audita y contrasta, pero el registro lo tiene que armar quien tiene los contratos.
Seis jurisdicciones, elegidas porque publican y porque se apartan entre sí en algo que importa. Se cita estructura, mandato y práctica; no se usan cifras de clientes.
| País | Qué publica, y dónde | Mandato | Periodicidad | Peldaño de 3.1.2 y dónde se aparta |
|---|---|---|---|---|
| Chile | Informe de Pasivos Contingentes de la Dirección de Presupuestos: marco conceptual (cap. II), pasivos contingentes reportados familia por familia (cap. III: concesiones, deuda garantizada de empresas públicas ley por ley, crédito de educación superior, garantía de depósitos, demandas contra el Fisco incluidas las del sistema de concesiones, fondos de garantía, obligaciones multilaterales, estabilización de tarifas), garantías del sistema de pensiones (cap. IV–V) y valor residual de empresas portuarias y sanitarias (cap. VI). | Ley N.º 20.128 de responsabilidad fiscal (2006). | Anual (diciembre). | Avanzado en medición, bueno en presentación. Es el único de los seis que declara su propio criterio de divulgación: «una estimación de la exposición fiscal máxima asociada y, cuando es posible, una estimación de los valores más probables», más «los pagos realizados en el pasado reciente». Son, con otro nombre, tres de las cuatro medidas del Paso 2. Se aparta en que las familias se presentan una por una y el documento no publica un total consolidado con su ley; y en que su capítulo conceptual todavía cita el código de transparencia del Fondo de 2007, superado por la edición de 2019. |
| Perú | Evaluación de las contingencias explícitas asumidas por el sector público no financiero, y de las garantías y avales otorgados, dentro del Marco Macroeconómico Multianual; más el análisis de riesgos fiscales por variaciones de los supuestos macro, con indicación de las medidas contingentes a adoptar. | Decreto Legislativo N.º 1276, art. 12, literales d), f) y g). | Anual, con el marco. | Bueno. El mandato es notablemente completo —pide contingencias, sostenibilidad «tomando en cuenta […] posible materialización de contingencias» y medidas—, de modo que el peldaño avanzado está al alcance de la norma vigente. Se aparta en que la evaluación vive dentro del marco macro y no como documento propio, lo que la subordina al ciclo de proyecciones. |
| Colombia | Relación de pasivos contingentes dentro del Marco Fiscal de Mediano Plazo, y el Fondo de Contingencias de las Entidades Estatales como instrumento de provisión. | Ley 819 de 2003, art. 1.º, literal h) («una relación de los pasivos contingentes que pudieran afectar la situación financiera de la Nación») y literal e) (actividades cuasifiscales); Ley 448 de 1998, arts. 1.º a 5.º. | Anual, con el marco (antes del 15 de junio). | Bueno, con la mejor infraestructura de gestión de los seis. La Ley 448 obliga a las entidades a incluir en sus presupuestos de servicio de deuda las apropiaciones necesarias para cubrir las pérdidas posibles de sus obligaciones contingentes, y crea el fondo que las administra: es el nivel avanzado de 3.2.1 escrito en la ley. Se aparta en que la norma pide una «relación» —una enumeración— y no un documento con matriz y cobertura. |
| Brasil | Anexo de Riscos Fiscais de la ley de directrices presupuestarias: evaluación de pasivos contingentes y otros riesgos, más las providencias a tomar si se concretan. | Lei Complementar n.º 101/2000, art. 4.º, § 3.º. | Anual, con la ley de directrices. | Bueno, y el único cuyo mandato legal incluye la gestión. El anexo es obligatorio y es parte de una ley; ningún otro de los seis tiene esa garantía de continuidad. Se aparta en que el contenido se fija por la norma de 2000 y la escalera del Pilar III no lo actualiza sola. |
| Filipinas | Fiscal Risks Statement, documento autónomo del Comité de Coordinación Presupuestaria y del Desarrollo, con capítulos de supuestos macro, desempeño fiscal, deuda, sector monetario, sector externo, sector financiero y «otras obligaciones contingentes del gobierno central» —empresas públicas, instituciones de seguridad social, APP y otros contingentes, gobiernos locales y desastres naturales—, más un anexo de análisis de sostenibilidad de deuda con pruebas de estrés y la lista de contratos de APP. | Práctica institucional del comité. | Anual. | El más cercano al modelo del manual. Es el único de los seis que consolida todas las familias en un solo documento con una sola narrativa, y el único que declara su cobertura: informa que el monitoreo cubre 52 de los 134 contratos nacionales de APP y advierte que, por tanto, «the actual liabilities could be higher». Esa frase es, en la práctica publicada, la tabla de cobertura del Paso 0. Se aparta en que las cifras se presentan por familia y no sobre una base común con matriz de probabilidad × impacto. |
| Reino Unido | Fiscal risks and sustainability report de la Oficina de Responsabilidad Presupuestaria. | Artículo 8 de la Budget Responsibility and National Audit Act 2011; la Charter for Budget Responsibility (actualización de enero de 2022) obliga al Tesoro a responder. | Anual desde 2022 (antes, informe de riesgos bienal y de sostenibilidad alternados). | Avanzado en el eje de sostenibilidad y variable en el de riesgos específicos. Único caso en que quien escribe no carga el riesgo y existe respuesta obligatoria del ministerio. Se aparta en que el contenido es discrecional de la institución: la edición de julio de 2026 está «fully dedicated to examining long-term sustainability», sin el registro de riesgos específicos. |
Dónde se apartan, en cuatro ejes. ¿Un documento o un capítulo? Filipinas y Chile publican documento propio; Perú y Colombia, capítulo dentro de un marco; Brasil, anexo de una ley; el Reino Unido, informe de un tercero. ¿Cuantifica o enumera? Los seis cuantifican al menos las garantías explícitas; ninguno publica la probabilidad de ejecución de todas sus familias, que es el peldaño avanzado de 3.2.3. ¿Dice lo que no cubre? Solo Filipinas lo hace explícitamente, y solo para APP. ¿Hay un total con su ley? Ninguno de los seis. Cada uno publica sus familias y deja la suma al lector — que es, exactamente, el hueco que este manual llena y la razón por la que el Paso 6 es el paso donde el manual toma partido.
Seis reglas del §3 no están en las guías, y el manual las atribuye a Austral. Todas están publicadas y se citan como «Austral, título».
1. La cola de cartera, no la suma de colas (Paso 6). Un choque macro común no se diversifica: cuando la moneda cae, la garantía cambiaria, el pago por disponibilidad indexado al dólar y el lado de costos del peaje se mueven juntos. La suma de los peores casos de cada familia describe el mundo en que todos ocurren a la vez y en su magnitud máxima —el valor bajo comonotonicidad— y no corresponde a ningún nivel de confianza. El número defendible es el expected shortfall correlacionado del stock contingente, con su descomposición por componente, porque la medida es coherente y su descomposición suma exacto (Austral, Stress-Testing PPP Portfolios, §2.1, §6 y §7; en su cartera de ejemplo la cola correlacionada al 95 % es 2,07 % del PIB frente al 1,20 % que reporta el supuesto de independencia).
Aquí hace falta una precisión técnica que el manual escribe una sola vez y después usa: el expected shortfall es coherente y, por tanto, subaditivo —la cola de la suma es menor o igual que la suma de las colas, con igualdad bajo comonotonicidad—, de modo que para filas medidas con esa ley y al mismo nivel de confianza la suma sí es una cota superior genuina. La pérdida máxima probable y el valor en riesgo son cuantiles y no son subaditivos: para esas filas la suma es una cota superior bajo el supuesto declarado de correlación perfecta, no incondicionalmente. Y las filas medidas con un escenario determinista o con la ejecución total del stock no tienen nivel de confianza alguno, de modo que el total no puede llevar uno. Esa es la razón por la que el Paso 6 exige la leyenda de leyes: sin ella, el total es una cifra sin adjetivo.
2. La brecha de reconocimiento se mide, no se supone (Paso 7). Entre lo que el libro de reglas obliga a reconocer y la cola económica que el soberano efectivamente carga hay una distancia, y es medible contrato por contrato (Austral, The Recognition Rule, §5 y §6). Es la razón por la que el puente contable del Paso 7 no es un trámite: la nota y el registro miden cosas distintas y su diferencia es información.
3. El pasivo no queda sin valorar por accidente (§1.7). Que una obligación quede fuera de la cifra publicada responde a un incentivo, no a una limitación técnica (Austral, The Useful Silence, §2 y §6). De ahí que la tabla de cobertura del Paso 0 sea parte del entregable y no una nota al pie: es la única pieza del documento que hace verificable la ausencia.
4. El perímetro es una decisión, no una herencia (Paso 0). Qué entra al registro se decide antes de medir, entidad por entidad, con una regla de decisión escrita, y la frontera resultante se publica como resultado y no como supuesto (Austral, The Anchor and the Perimeter). Es la costura con M6 y con el §2.4 de este manual.
5. La declaración se lee contra dos techos, el de flujo y el de stock (Paso 6). El número de cartera no significa nada solo: significa algo contra la holgura que la regla fiscal deja y contra el tope de compromisos acumulados que el nivel avanzado del principio 3.2.4 pide (Austral, The Pipeline Under the Ceiling).
6. Un presupuesto publica menos de lo que sabe sobre sus APP (§4.7). El contrapunto de país del ejemplo trabajado se apoya en trabajo propio sobre lo que los documentos presupuestarios dejan de publicar (Austral, The PPP Budget Nobody Publishes).
Y dos fronteras que el manual declara para no invadir manuales vecinos: valorar una garantía sobre su distribución es materia de M7 y no de aquí (Austral, Foundations for Deciding When to Use a Third-Party Guarantee); y la exposición cambiaria incorporada que ningún registro ve —porque no está escrita como garantía en ninguna cláusula— se nombra en la lista de exclusiones del Paso 0 y se remite (Austral, The Silent FX Liability).
Esta es la regla que decide qué suma la declaración y qué no, y hay que enunciarla aquí, en la sección donde el manual acredita sus fuentes, porque no es una convención de producto sino una consecuencia de las normas citadas.
El enunciado. Una obligación entra al registro una sola vez, por la familia que la origina, y la fuente que la mide con el instrumento propio de esa familia es la dueña de sus columnas. Cuando dos fuentes describen el mismo instrumento, la declaración no lo suma: netea la parte cubierta y publica el residuo con las filas que lo explican (Paso 4). Cuando dos fuentes describen instrumentos distintos, la declaración suma, aunque los instrumentos se parezcan.
El fundamento, en tres pasos.
Primero, la norma estadística ya reparte. Una garantía a la deuda de una empresa pública es, en el GFSM 2014, deuda con garantía pública (6M61): una garantía de una sola vez sobre un instrumento de deuda identificado, que se revela como partida de memorando a valor nominal (¶7.255). El resto del balance de esa misma empresa —su deuda no garantizada— es un contingente implícito del Estado, por el propio ¶7.252 («assuming unguaranteed debt of public sector units»). Son dos objetos distintos con dos rótulos distintos en la misma fuente. Sumar el stock garantizado del libro de garantías y el pasivo total de la empresa cuenta el primero dos veces; publicar solo el pasivo total borra la distinción entre explícito e implícito que el principio 3.3.2 del Pilar III pide sostener.
Segundo, la norma contable prohíbe el atajo. IPSAS 19 ¶101 advierte contra agrupar en una misma clase partidas cuya naturaleza no es suficientemente similar, y el ¶102 obliga a mostrar el vínculo cuando una provisión y un pasivo contingente nacen del mismo conjunto de circunstancias. Una nota que sume la provisión por la garantía y el pasivo contingente por el mismo contrato, sin mostrar el vínculo, incumple el ¶102 aunque el total sea aritméticamente correcto.
Tercero, los perímetros de las tres familias son disjuntos por construcción, y hay que comprobarlo. El compromiso de un contrato de APP —el pago por disponibilidad y las garantías de ese contrato— es el perímetro de M2. El balance de una empresa del Estado es el de M6. El libro de garantías de todo origen —a empresas, a gobiernos subnacionales, a carteras de crédito— es el de M7. Se solapan en un solo punto, y es un punto real: la garantía que el Estado otorga a la deuda de su empresa está en el libro de garantías y está en el balance de la empresa. Ese solape se resuelve con la regla de arriba, no con un interruptor.
Cómo se aplica, fila por fila.
Por qué esto tiene consecuencia práctica. La declaración solo puede consolidar automáticamente el libro de garantías de todo origen si la regla anterior está escrita, porque encenderlo sin ella movería el total consolidado de toda declaración ya publicada. La regla queda escrita aquí; la decisión de encenderlo, y en qué añada, es del propietario del documento y se registra en el §5.
Este manual se escribe con una regla: si el producto contradice un paper de la casa, el manual lo dice en vez de suavizarlo. Corresponde dejar constancia de dónde estaba esa contradicción y qué pasó con ella.
Hasta hace poco el registro consolidado publicaba su total adverso como suma de colas heterogéneas —una pérdida máxima probable a 1 en 100 años, un expected shortfall al 95 %, un escenario severo determinista y una ejecución total del stock— sin declarar ninguna de las cuatro leyes, y el motor de cola correlacionada existía en la plataforma sin estar conectado. Era, exactamente, lo que Stress-Testing PPP Portfolios desaconseja.
Hoy no es así, y el manual describe lo que la herramienta hace: cada fila publica la ley que valoró su cola; el total adverso no se publica sin su leyenda, que enumera las leyes presentes, los niveles de confianza distintos que conviven y las filas contingentes que no publican cola alguna; y el registro calcula, al lado del total aditivo y sin reemplazarlo, el expected shortfall correlacionado de las filas contingentes, con su descomposición por componente y con el contrafactual de independencia —la prima de correlación— que el paper pide. La fila cuya columna adversa era un pico de línea base disfrazado de estrés ya no se emite: cuando no hay cola verificada, la columna queda vacía en vez de repetir el máximo.
Queda una salvedad que el manual declara cada vez que publica ese número, porque el propio paper la declara de su propia matriz: la estructura de correlación es un supuesto, no una estimación sobre un panel de pérdidas. La cifra viaja con la base de su matriz, y un ministerio que tenga la suya debe pasarla. Y queda una limitación de cobertura que se publica con el número: las filas de compromiso firme quedan fuera por construcción —un compromiso cierto no tiene cola— y las filas sin costo esperado no pueden calibrar una severidad, de modo que la cobertura del número correlacionado es siempre menor que la del registro y se informa junto a él.
Las cifras marcadas con ◆ son valores por defecto del motor, configurables en cada corrida; no vienen de la fuente citada sino de la calibración de Austral, y el §3 las publica para que el revisor las discuta. La tabla inversa —de pantalla a paso, con los pasos que hoy no tienen pantalla— vive en 5.1.
| Paso del §3 | Regla que ejecuta | Principio del Pilar III | Norma o fuente (sección o párrafo) | Pantalla del §5 |
|---|---|---|---|---|
| 0 Perímetro y exclusiones | El perímetro se decide antes de medir y se publica con el resultado; lista explícita de lo no cubierto con su razón | 3.1.2 (básico→avanzado: el salto es de cobertura) | GFSM 2014 ¶2.58, ¶2.63–2.64 (capas del sector público), ¶2.107 y recuadro 2.2 (control), figura 2.2; Austral, The Anchor and the Perimeter; Austral, The Useful Silence | Sin pantalla — la tabla de cobertura se escribe a mano (§5.7) |
| 1 Directo / contingente explícito / contingente implícito | Tres tipos, declarados por fila; el compromiso firme no lleva provisión; el implícito se nombra sin cifra salvo base para estimarla | 3.1.2; 3.2.3; 3.2.4; 3.3.1; 3.3.2 | GFSM 2014 ¶7.251–7.254 (definición, explícito vs. implícito, 6M61–6M63), ¶7.253 (no toda garantía es contingente), ¶7.261 y nota 72 (obligaciones implícitas de seguridad social); IPSAS 19 ¶18 (obligación legal e implícita); IPSAS 32 (el compromiso firme sale de la nota) | Portada — registro consolidado |
| 2 Las tres medidas y la regla de no sumarlas | Bruto a valor facial, esperado en valor presente, estresado con su ley; adverso ≥ esperado como invariante; base de medición y fecha de corte por columna; materializado como cuarta columna | 3.1.2 (bueno: magnitud); 3.2.3 (básico: exposición bruta) | GFSM 2014 ¶7.255 y nota 74 (valor nominal, «may overstate the possible risk», metadatos del método); IPSAS 19 ¶22 (reconocimiento), ¶44–48 (mejor estimación, valor esperado), ¶100(a) (efecto financiero estimado) | Portada — encabezado de cuatro cifras |
| 3 Base común: PIB, moneda, unidad, horizonte | Un solo PIB aplicado una vez y centralmente; el PIB usado se imprime con su fuente; sin PIB, el porcentaje se omite con aviso y no se calcula como cero | 3.1.2 (comparabilidad del informe resumen) | Austral (base única y su impresión); GFSM 2014 ¶7.236–7.246 (qué concepto de deuda se usa como referencia) | Campo de PIB y notas de la consolidación |
| 4 Recolectar sin duplicar: identidad, costuras y neteo | Identidad estable y un solo punto de deduplicación; cinco costuras; neteo, no supresión, con residuo publicado; neteo en la misma unidad; no netear conjuntos disjuntos | 3.1.2; 3.2.3; 3.2.4; 3.3.2 | GFSM 2014 ¶7.252–7.255 (qué es de quién); IPSAS 19 ¶101–102 (clases y vínculo provisión ↔ contingente); la regla de no duplicación de §2.8 | Portada; notas de neteo; Filas manuales |
| 5 Probabilidad, impacto y matriz | La probabilidad viene de la fuente y se publica su procedencia; el impacto se banda centralmente sobre el estresado (o el esperado) en % del PIB ◆; matriz 3 × 3 impresa; las filas sin probabilidad se cuentan y se declaran | 3.1.2 (avanzado: «their likelihood, where practicable») | Código de Transparencia Fiscal 2019, 3.1.2 nivel avanzado; FMI (2016), §26 y recuadro 4 (clasificar en probable/posible/remoto cuando la cuantificación es difícil) | Portada — matriz y cinco riesgos mayores |
| 6 El número de cartera y su ley | Cada cola con su ley; el total aditivo etiquetado como la suma de los escenarios adversos declarados por cada familia —con el recuento de cuántas de esas colas no llevan cuantil, y reservando la etiqueta de cota superior para el caso, poco frecuente, en que todas comparten una ley coherente al mismo nivel—; el expected shortfall correlacionado publicado al lado con su cobertura y su matriz declarada; lectura contra el techo | 3.1.2 (avanzado); 3.2.4 (avanzado: límite legal a las obligaciones acumuladas) | Austral, Stress-Testing PPP Portfolios §2.1, §6, §7; Austral, The Pipeline Under the Ceiling; propiedades de coherencia y subaditividad del expected shortfall frente al cuantil (§2.8) | Portada; Alertas de techo |
| 7 Reconocer o revelar: el puente contable | Provisión al costo esperado si hay obligación presente, salida probable y medición fiable; sin medición fiable, reclasificación a revelación; revelación con efecto financiero estimado, incertidumbres y reembolso posible; agregación por moneda; el compromiso firme fuera de la nota | 3.1.2; 3.2.3 | IPSAS 19 ¶22, ¶23, ¶34, ¶35, ¶36, ¶44–48, ¶100–102; ¶4 (garantías dentro del alcance de IPSAS 41 quedan fuera); ¶1 (exclusiones de alcance); IPSAS 32 ¶14–15 (el pasivo reconocido) y ¶29 (los otros pasivos y contingentes del acuerdo van por IPSAS 19, 28, 30 y 41), con ¶AG52–AG54 (el reparto de las garantías y de las disputas); IPSAS 41 ¶73, ¶75, ¶77, ¶78, ¶83, ¶90–92 (la pérdida crediticia esperada: el interruptor de 12 meses / tiempo de vida y los tres requisitos de medición) y ¶2(k) (la frontera con IPSAS 32); GFSM 2014 ¶7.255 (el máximo a valor nominal es la convención estadística, no la contable) | Nota soberana IPSAS 19 — sin pantalla (§5.6) |
| 8 Medidas de gestión | Cinco respuestas —respaldo legal, provisión, transferencia, mitigación contractual, retención declarada— con su regla de cuándo; un riesgo alto sin medida declarada es, él mismo, un hallazgo | 3.2.1; 3.2.2; 3.2.3; 3.2.7; 3.3.1 | FMI (2016), §25 (las cuatro etapas), §27 (controles directos, medidas indirectas, transferencia), §28 (provisionar), tabla 2 (endógeno/exógeno × continuo/discreto probable-posible-remoto); Lei Complementar 101/2000 art. 4.º §3.º (las «providências»); Ley 448 de 1998 (fondo de contingencias); Austral, The Optimal Risk-Retention Frontier | Filas manuales; sin pantalla para filas de motor (§5.7) |
| 9 Publicar, versionar y comparar | Añada congelada con su alcance; comparación sobre el mismo alcance; variación explicada por causa; fecha de corte y versión en cada cifra | 3.1.2 («regular summary report»); 3.2.3 y 3.3.1 («at least annually» / «annually») | Código de Transparencia Fiscal 2019, niveles de práctica de 3.1.2, 3.2.3, 3.2.4, 3.3.1 y 3.3.2 (la periodicidad es parte del peldaño); GFSM 2014 nota 74 (metadatos del método) | Añadas; declaración en markdown y en PDF |
Sección definitiva. Las decisiones que este texto obligó a tomar —
P1…P9— están aprobadas en bloque y registradas en01_decisiones.md, cada una con la posición que el texto ejecuta.
Diez pasos, del perímetro a la publicación. Cada uno dice qué entra, qué sale y cuál es la regla de decisión; los diez juntos producen la Declaración de Riesgos Fiscales y su registro consolidado.
El método tiene que valer solo. Está escrito para ejecutarse con una planilla, una carpeta de evidencia y las salidas de los instrumentos que el ministerio ya usa —el modelo de sus contratos, el diagnóstico de sus empresas, el libro de garantías, la cuenta de desastres, el libro mayor—: ninguna regla de aquí depende de una herramienta en particular, y por eso la sección 6 puede después mostrar con precisión dónde se rompe esa planilla. Donde la práctica difiere de la fuente, el manual lo dice; donde la herramienta de la sección 5 aún no ejecuta un paso, lo dice también y explica qué hace el analista entretanto.
Dos advertencias de lectura. La primera: los pasos son secuenciales y no reordenables. El perímetro se decide antes de medir porque decidirlo después es elegir el perímetro que da el número que se quería; la base común se fija antes de sumar porque después ya no hay nada que arreglar; y la deduplicación ocurre en un punto y solo en uno. La segunda: cada paso produce algo que se publica. No hay pasos internos. Un método de composición cuya composición no se ve no es auditable, y este documento existe para ser auditado.
Entra: el universo de obligaciones y exposiciones del Estado, tal como está repartido hoy entre oficinas, sistemas y expedientes. Sale: la lista de familias cubiertas, cada una con su nivel de gobierno y su fecha de corte, y la lista explícita de las no cubiertas con la razón de cada exclusión.
La regla del paso. El perímetro se decide antes de medir y se publica con el resultado. Una declaración sin su lista de exclusiones no es auditable, porque nada distingue «no hay riesgo aquí» de «no lo miramos». Es la diferencia entre un documento y un folleto, y es barata: la lista de exclusiones cabe en media página.
El error más caro de esta disciplina no es de medición: es de perímetro, y es el que hace que dos declaraciones del mismo Estado no cuadren. El libro estadístico ofrece tres capas anidadas —gobierno general; gobierno general más sociedades públicas no financieras; y el sector público completo, con las financieras— y la declaración tiene que decir en cuál está (§2.4).
La regla práctica: la declaración se emite sobre el gobierno general y trata todo lo que está fuera de esa capa como fuente de riesgo, no como parte del sujeto. Una empresa pública no es el declarante: es un riesgo del declarante. Eso mantiene una sola pregunta —«¿qué puede tener que pagar el gobierno general?»— y evita la confusión más común, que es consolidar el balance de las empresas y llamar a eso una declaración de riesgos.
Dos consecuencias que hay que escribir:
Segunda decisión del perímetro, y la que más ministerios evitan: ¿entran los gobiernos subnacionales? Las tres respuestas legítimas, en orden de honestidad creciente:
La regla: cualquiera de las tres, pero escrita antes de medir y publicada con el resultado. Lo que no es legítimo es que la respuesta la decida, sin que nadie la escriba, el sistema del que se descargaron los datos.
El registro se organiza en nueve familias, que son las del Pilar III y las del libro estadístico, y que se mantienen fijas de un año al otro para que la comparación del Paso 9 signifique algo:
| Familia | Qué agrupa |
|---|---|
| Pasivos directos | Compromisos firmes: el pago por disponibilidad de un contrato, el servicio de deuda comprometido, el aporte de capital pactado. No son probabilísticos. |
| Contingentes explícitos | Los del contrato de concesión: garantía de ingreso mínimo, garantía cambiaria, garantía a la deuda del proyecto, compensación por término anticipado. |
| Garantías discretas | El libro de garantías de una sola vez, de todo origen: a empresas, a gobiernos subnacionales, a carteras de crédito individualizadas, y los represtamos. |
| Esquemas de garantía estandarizados | Garantías emitidas en volumen sobre poblaciones homogéneas: crédito estudiantil, crédito a pequeña empresa, garantía de vivienda. |
| Empresas públicas | La exposición del Estado al balance de las empresas que controla. |
| Desastres y clima | Desastres naturales y exposición de transición: el pasivo por activos que pierden valor en la descarbonización. |
| Sector financiero | Seguro de depósitos, apoyo explícito comprometido, y el rescate implícito. |
| Gobiernos subnacionales | Según la decisión de 0.2. |
| Otros revelados | Lo que no cabe en las ocho anteriores y existe: litigios, obligaciones previsionales no financiadas, pasivos ambientales. |
Nueve es una decisión de diseño, no de la fuente. Lo que sí es de la fuente es que el paso registra la familia y no el instrumento: el conjunto de herramientas del organismo cambió de composición entre 2023 y 2025 —salió un instrumento de coyuntura, entró uno climático, uno cambió de sigla (§2.3)— y un registro cuyas categorías fueran los instrumentos habría envejecido con él.
Esta es la salida del paso que ningún registro publica y la que hay que publicar. Las que casi siempre faltan, en el orden en que suelen faltar:
Cada exclusión se publica con tres datos: qué es, por qué no entró —no se mide, no hay dato, está fuera del perímetro, la mide otro documento— y, cuando exista, una magnitud de orden. «No estimada» es una respuesta aceptable; el hueco en blanco no lo es.
Estado en la herramienta. El módulo imprime hoy una frase de cobertura en el preámbulo de la declaración —los riesgos no enumerados no están cubiertos por esta declaración— pero no genera una tabla de cobertura. Mientras no exista, el analista la escribe a mano y la adjunta: es media página y es la pieza que hace auditable a todo lo demás (§5.7).
Entra: la lista de familias del Paso 0. Sale: cada obligación asignada a una familia y a uno de los tres tipos, con la asignación declarada en la fila.
Familia y tipo son dos ejes distintos y los dos se publican. La familia dice de dónde viene el riesgo; el tipo dice qué clase de obligación es, y de eso dependen el tratamiento contable del Paso 7, la medida de gestión del Paso 8 y —sobre todo— qué se puede sumar con qué.
(a) Directo — el compromiso firme. Se paga pase lo que pase: el pago por disponibilidad de un contrato en operación, el servicio de la deuda contratada, el aporte de capital comprometido, el costo de supervisión de la concesión. No lleva provisión, porque no es probabilístico: no hay una probabilidad de ocurrencia que estimar. Tampoco lleva cola: el costo adverso de una certeza es la certeza misma, y publicarlo en la columna estresada es afirmar dos veces la misma cifra.
(b) Contingente explícito — el que está escrito. Nace de una ley o de un contrato y se hace efectivo si se cumple una condición estipulada: una garantía de ingreso mínimo, un aval a la deuda de una empresa, una cláusula de compensación por término anticipado, un esquema de garantía a un programa de crédito. Es el tipo que la norma contable gobierna y sobre el que el Paso 7 decide reconocer o revelar.
(c) Contingente implícito — la expectativa sin cláusula. No nace de una fuente legal o contractual; se reconoce después de que el suceso ocurre. El libro estadístico enumera los casos: asegurar la solvencia del sistema bancario, cubrir las obligaciones de un gobierno subnacional o del banco central en caso de incumplimiento, asumir la deuda no garantizada de unidades del sector público, y el gasto de socorro ante desastres (§2.4). Se nombra y se argumenta sin cifra, salvo que exista base para estimarla; y nunca se suma con los explícitos sin etiquetarlo.
Es la trampa terminológica del paso, y produce errores en las dos direcciones.
La estadística llama implícito a lo que no nace de un contrato o una ley. La contabilidad llama obligación implícita a algo distinto: la que nace de la conducta de la entidad cuando, por una práctica establecida, una política publicada o una declaración suficientemente específica, ha creado en terceros una expectativa válida de que asumirá una responsabilidad (§2.5). Esa segunda definición puede ser una obligación presente y, si la salida es probable y el monto medible con fiabilidad, hay que reconocer una provisión por ella.
La consecuencia práctica, que el Paso 7 recoge: un rescate que un Estado ha hecho tres veces y ha anunciado que volvería a hacer puede haber dejado de ser una expectativa del mercado para convertirse en una obligación presente de la contabilidad. La declaración no resuelve esa calificación —la resuelve el contador general con su evidencia— pero sí tiene que hacerla visible, porque es el único lugar del ciclo donde alguien mira las nueve familias a la vez.
Es el error más caro del paso y el más común. Un compromiso firme metido en la columna contingente infla el pasivo contingente del país con dinero que ya estaba comprometido, y lo infla exactamente donde más se nota: el stock de pasivo de las concesiones en el balance suele ser la mayor exposición bruta del registro entero.
La regla es dura y viene de la norma: el pasivo reconocido de un acuerdo de concesión no es un pasivo contingente. La norma de concesiones lo reconoce en el balance de la concedente y remite explícitamente a la norma de provisiones solo para los otros pasivos y contingentes del acuerdo (§2.5). Esa palabra —otros— es toda la frontera. Un compromiso firme va al balance y a la fila directa del registro; no va a la nota de contingentes ni al total contingente que la declaración publica.
El caso simétrico, que el §2.4 también fija: no toda garantía es un pasivo contingente. Las garantías en forma de derivado financiero y las provisiones por ejecuciones bajo esquemas estandarizados son pasivos en el balance, no contingentes; solo las garantías de una sola vez son contingentes.
Dentro de los contingentes explícitos, el libro estadístico distingue tres categorías que el registro usa como columna vertebral, y conviene declararlas porque deciden qué se revela y cómo (§2.4): deuda con garantía pública —el aval a un instrumento de deuda identificado—, otras garantías de una sola vez, y contingentes explícitos no clasificados en otra parte, que incluyen las reclamaciones legales pendientes, las indemnizaciones, el capital no desembolsado en organismos multilaterales y, expresamente, los pagos potenciales derivados de acuerdos de asociación público-privada.
Cuando una empresa pública entra al registro, ¿qué es su exposición? Hay dos respuestas y ninguna es suficiente sola:
La regla del manual: se publican las dos, separadas y etiquetadas, y no se suman sin la etiqueta. La parte explícita entra por la familia de garantías —es donde está su instrumento y donde se mide— y se netea del balance de la empresa para que no se cuente dos veces (Paso 4). El residuo se publica como apoyo implícito, dicho así.
Es la distinción que el principio de empresas públicas del Pilar III pide sostener, y es de este manual aunque el arreglo del cálculo sea de M6: la medición del riesgo de la empresa es de aquel manual; decir de qué clase de obligación se trata es de este documento.
Entra: la medición de cada familia, hecha con el instrumento de su propio manual. Sale: hasta cuatro columnas por fila, cualquiera de ellas legítimamente vacía, cada una con su base de medición y su fecha de corte.
El §1.3 anticipó las cuatro columnas. Este paso las define, fija cuatro reglas y añade la pieza que hace que la tercera sea publicable.
Exposición bruta (máxima). El stock máximo en riesgo, a valor facial. Para una garantía es el principal avalado; para una cartera de contratos, el pico del máximo contingente; para una empresa pública, el stock de pasivos que el Estado podría terminar asumiendo. No es una pérdida esperada, y el manual lo repite cada vez que la publica porque el libro estadístico lo advierte en la nota al pie de la recomendación misma: el enfoque a valor nominal «no ofrece información sobre la probabilidad de que la contingencia ocurra y puede sobreestimar el riesgo posible» (§2.4).
Costo esperado (provisión). La mejor estimación del desembolso necesario, en valor presente. Para una población grande de casos similares es el valor esperado —ponderar todos los resultados posibles por su probabilidad—; para una obligación única puede ser el resultado individual más probable, ajustado si los demás resultados posibles son mayoritariamente más altos o más bajos (§2.5). Es la cifra que se reconoce cuando el Paso 7 dice que se reconoce.
Costo estresado (adverso). La cola: cuánto costaría en un mundo malo. Es la columna que no se puede publicar sin su ley, y 2.3 dice por qué.
Materializado en el período. Lo efectivamente desembolsado este año por riesgos que dejaron de serlo: garantías pagadas, aportes de capital de rescate, transferencias extraordinarias, socorro ante desastre. Es una cuarta columna, no un descuento de ninguna de las tres anteriores: lo pagado este año no reduce la exposición máxima del que viene salvo que el instrumento se haya extinguido, y si se extinguió, lo que cambia es el stock, no esta columna.
(a) Las columnas se publican en paralelo y jamás se suman entre sí. La suma de las tres no tiene significado. Parece obvio escrito así y ocurre con frecuencia, casi siempre como «exposición total» en un resumen ejecutivo.
(b) El adverso es, por construcción, mayor o igual que el esperado. Una fila que lo incumpla no es un hallazgo: es un error de composición —una corrida de estrés sobre una cartera distinta, una cola vieja pegada a una exposición nueva—. La regla de publicación: sujetar el adverso hacia arriba hasta el esperado, declarar el ajuste y conservar el valor de origen; y, como el valor ya no lo gobierna la ley que lo produjo, cambiarle la etiqueta: el número pasa a ser el costo esperado vestido de columna adversa, y la leyenda no puede seguir acreditándolo a una cola que ya no sigue. Usada así, la desigualdad es la prueba más barata de que el registro está bien armado.
(c) Cada columna lleva su base de medición y su fecha de corte. Es la regla que este manual añade sobre la práctica corriente, y no la inventa: es la instrucción literal del libro estadístico —«es particularmente importante proporcionar metadatos sobre los métodos usados para valorar los pasivos contingentes»— convertida en columna (§2.4). Un valor presente de pérdida crediticia a lo largo de la vida del instrumento, el flujo del año de mayor exposición, el costo fiscal neto del ejercicio y una pérdida anual esperada no son la misma cosa aunque quepan en la misma celda y aunque las cuatro se llamen «esperado». Sin esa columna, el total esperado es una suma de cuatro bases distintas presentada como una.
(d) Cada fila declara bajo qué norma se midió su costo esperado. No todas se miden bajo la misma. La norma de provisiones no se aplica a los instrumentos financieros —garantías incluidas— que caen dentro del alcance de la norma de instrumentos financieros, que mide por pérdidas crediticias esperadas, sin puerta de probabilidad, con descuento obligatorio y mirando hacia adelante (§2.5). Dos filas rotuladas «provisión», una medida bajo cada norma, no son sumables sin decirlo.
Una cola sin su ley no es una revelación. Este manual exige que cada costo estresado lleve una etiqueta de un conjunto cerrado y pequeño, porque un vocabulario abierto vuelve a ser prosa:
| Ley | Qué es | ¿Lleva nivel de confianza? |
|---|---|---|
| Percentil de pérdida máxima | Un cuantil de la distribución de pérdida — «uno en cien años» es el percentil 99. | Sí |
| Déficit esperado condicional | La media de las pérdidas por encima del cuantil — la cola, no su borde. | Sí |
| Escenario determinista | Un escenario adverso nombrado y su costo. No hay distribución detrás. | No |
| Ejecución total del stock | Todas las garantías llamadas a la vez y en su totalidad. | No |
| Base mixta | Una fila que agrega sub-partidas valoradas por leyes distintas. | No |
| Piso en el costo esperado | El valor que la regla (b) subió: es el esperado, no una cola. | No |
| Base no declarada | Una fila que publica una cola sin decir cómo la calculó. | No |
La última categoría existe a propósito. Una cola sin ley se reporta como tal, no se esconde ni se le atribuye una ley plausible: la leyenda del Paso 6 no puede reclamar más cobertura de la que tiene.
Y una regla que se sigue de todo lo anterior y que el §1.3 ya anunció: cuando no hay cola verificada, la columna adversa queda vacía. No se rellena con la exposición máxima. Repetir el bruto en la columna estresada no añade información —la ejecución total ya está publicada, en su propia columna— y sí destruye la separación entre las tres medidas justo en la fila más grande, que es donde más importa. Una celda vacía con la exposición máxima al lado es una declaración completa; una celda llena con el número equivocado no lo es.
El modelo de fila de la herramienta lleva la ley de la cola y su nivel de confianza como campos propios, los escribe cada adaptador que llena la columna estresada, y la deduplicación los transporta junto al valor que etiquetan —de modo que una cola de estrés que se posa sobre otra fila llega con su ley y no con la del valor que reemplazó—. La guarda de invariante de la regla (b) está implementada, declara el ajuste y reetiqueta la fila. Y la fila de contingentes de la cartera de contratos deja hoy vacía su columna adversa cuando no hay corrida de estrés verificada, en vez de repetir su propio máximo.
Lo que no hace: no hay campo de base de medición del costo esperado ni fecha de corte por columna (regla (c)), de modo que la columna «esperado» del total suma bases distintas sin decirlo. El analista lo suple con una columna suya en el libro del registro; es la corrección de producto más barata de las que este manual pide (§5.7).
Entra: las cifras de las familias, cada una en su base. Sale: un conjunto conmensurable, con la base impresa.
Es el paso más corto y el que más errores silenciosos evita.
(a) Un solo PIB, aplicado una sola vez y centralmente. El porcentaje del PIB se calcula en un único punto, sobre un único valor, a partir de los montos. Nunca se suman porcentajes calculados por cada fuente sobre bases distintas. Es el error de los cuatro PIB, y es invisible: el total es plausible, está mal, y nada en la hoja lo delata.
(b) El PIB usado se imprime en el documento, con su fuente y su año. Si es el PIB nominal del marco macroeconómico vigente, se dice; si es una estimación preliminar, se dice; si se corrigió respecto del año anterior, se dice y se explica el efecto sobre la comparación del Paso 9.
(c) Sin PIB configurado, el porcentaje se omite con un aviso, y no se calcula como cero. Un documento de divulgación que reporta «0 % del PIB» por falta de un dato de entrada es peor que uno que reporta un hueco: el cero se cita, el hueco se pregunta.
(c-bis) Y la base va escrita también en cada porcentaje que el documento cite de otra parte. Una declaración mezcla, inevitablemente, tres clases de porcentaje: los suyos —calculados sobre su base única—, los de la literatura o de otros países —calculados sobre el PIB de aquel país en aquel año— y los cortes de calibración, que no son cifras de nada sino fracciones configurables del propio PIB. Las tres se escriben «% del PIB» y no significan lo mismo. La regla es que cada porcentaje diga de qué base es, y no solo el total; este manual la aplica a sí mismo y el §1 publica la tabla de sus tres bases.
(d) La moneda y la unidad se escriben. Millones, miles de millones o unidades: el rótulo va en la tabla, no en la cabeza del analista. Los montos se agregan por moneda y nunca se suman entre monedas —regla que el Paso 7 repite porque la nota contable la exige—: una garantía en divisa y una en moneda local se presentan en columnas separadas, con el tipo de cambio y su fecha declarados si se convierten.
(e) Las familias con horizontes distintos se declaran con su horizonte. Un stock de garantías a treinta años y una pérdida anual esperada de desastres no son el mismo año. No hay forma correcta de armonizarlos dentro de una sola columna, y forzarlo produce el peor de los dos números. La regla: se publican con su horizonte al lado, y el resumen ejecutivo dice cuáles son stocks y cuáles flujos anuales.
Una prueba de magnitud que este paso incorpora, y que cuesta un minuto: antes de publicar, comprobar el orden de magnitud de cada fila contra el PIB. Una familia que entra con la escala equivocada —unidades en vez de millones— no produce un error visible: produce un total un millón de veces más grande, que en un registro de nueve familias puede pasar por «la cartera es grande». La comprobación es que ninguna fila supere, sin explicación, el orden de magnitud del PIB.
Entra: las salidas de cada familia. Sale: el registro consolidado, con cada obligación una sola vez y con cada solape publicado.
Es el paso más largo del manual y el que justifica su existencia.
Cada fila lleva un identificador propio y estable en el tiempo, que no cambia porque cambie el nombre de la entidad ni porque se recalcule su cifra. Dos reglas se siguen de ahí:
Corolario práctico: las filas escritas a mano nunca usan el identificador de una familia automática. Si lo usan, una cifra tecleada sobrescribe en silencio una cifra del motor. La disciplina correcta es reservar los prefijos de las fuentes automáticas y rechazar la fila manual que los invoque.
Son cinco, existen todas y hay que resolverlas todas. Ninguna se resuelve sola. Van numeradas (1) a (5) y ese número es el que usan el §4 y el §5 para referirse a cada una: una costura sin nombre estable es una costura que cada sección describe de nuevo.
| # | Costura | Dónde se duplica | Cómo se resuelve |
|---|---|---|---|
| (1) | Presupuesto ↔ contratos | El mismo pago por disponibilidad, en la proyección presupuestaria y en el modelo del contrato. | Neteo por período: flujo contra flujo, año por año. |
| (2) | Garantías ↔ contratos | La misma garantía de ingreso mínimo, valorada por el libro de garantías y por el modelo del contrato. | Neteo escalar: stock contra stock, columna por columna, y solo si cubren la misma cartera. |
| (3) | Estrés ↔ contratos | La misma cartera, bajo otro escenario. | No es un neteo: es una sustitución de columna, y solo si la corrida cubre la misma cartera. |
| (4) | Contabilidad ↔ riesgo | La provisión contable por una garantía que el registro de riesgo ya trae. | Interruptor, apagado por defecto: ver 4.5. |
| (5) | Empresas públicas ↔ libro de garantías | El aval a la deuda de una empresa, en el libro de garantías y en el balance de la empresa. | Neteo del stock explícito de la empresa contra el libro de garantías, que es el sistema de registro del instrumento. |
La regla que el manual defiende, y que es una decisión, no una convención técnica: cuando dos fuentes se solapan, la fila sobrevive y se netea el pedazo cubierto, con el monto neteado y las filas que lo explican publicados al lado.
Borrar la fila es lo que hace casi todo el mundo y destruye dos cosas. La primera, el resto de la fila: una proyección presupuestaria también trae expropiaciones, reclamaciones legales, costo de supervisión y contratos que no son concesiones, y todo eso desaparece del registro en el momento en que existe un solo contrato modelado. La segunda, la señal: que dos motores valoren distinto la misma obligación es información que una declaración prudente quiere conservar. El residuo por encima de cero significa que una de las dos fuentes valora más que la otra, y eso es un hallazgo de conciliación, no un error de aritmética.
Un flujo anual se netea contra un flujo anual, año por año. Un stock se netea contra un stock, escalar contra escalar. Netear un flujo contra un stock es un error de unidades que el resultado no delata, y es el error que toda planilla de consolidación comete tarde o temprano.
De ahí que las dos costuras principales se resuelvan de forma deliberadamente distinta, y que esa diferencia no sea una inconsistencia que convenga «arreglar»:
Y una salvedad de base que hay que imprimir junto al residuo: solo la columna bruta se netea de igual a igual. En la columna de esperado se está neteando, típicamente, un valor presente contra un flujo del año pico; ese residuo es indicativo. El residuo de la columna bruta es el que sirve como señal de conciliación.
Para la columna estresada la regla es más dura todavía, y es una consecuencia directa del Paso 2: una cola solo se netea contra una cola de la misma ley y al mismo nivel de confianza. Restar una ejecución total de un déficit esperado al 95 % no es un neteo: es un error de categoría, y el residuo no es ninguna de las dos cosas. Cuando las leyes no coinciden, la cola queda en pie y se registra por qué.
Si las dos fuentes cubren conjuntos disjuntos, netear no elimina un doble conteo: borra una familia entera. Es el modo de fallo más grave de este paso, porque el resultado parece prudente —un número menor— y es sencillamente falso.
La regla de decisión: netear solo tras comprobar que las dos fuentes describen el mismo perímetro. La comprobación no es cara y es concreta: ¿las garantías del libro corresponden a los contratos de la cartera modelada? ¿La corrida de estrés cubre los mismos proyectos? ¿El libro mayor tiene partidas que el registro de riesgo no trae?
De ahí la convención de la costura contabilidad ↔ riesgo, que es la única de las cinco que viene apagada por defecto: las provisiones del libro mayor son, típicamente, la vista contable de las mismas garantías que la cartera de contratos ya captura, y encenderla duplica —salvo que el libro tenga partidas genuinamente distintas, no derivadas de las concesiones—. Encenderla es una decisión del propietario del documento, se registra, y mueve el total de toda declaración ya publicada: por eso se decide en una añada y se explica en la comparación del Paso 9.
La costura estrés ↔ contratos merece la misma disciplina y tiene su propia regla, porque no es un neteo sino una sustitución: la cola de la corrida de estrés reemplaza la columna adversa de la fila de contingentes solo si la corrida cubre la misma cartera, verificado por vínculo explícito entre proyectos o afirmado por el analista bajo su firma. Si no está verificado, la corrida entra como su propia fila. Una cartera de tres proyectos que sobrescribe la cola de una de ochenta y uno no produce un número prudente: produce uno absurdo, y en la dirección peligrosa.
Los riesgos que ningún motor produce —litigios, seguro de depósitos, obligaciones previsionales, un ajuste puntual— entran como filas escritas a mano, y llevan cuatro cosas: su documento de respaldo, su base de medición y norma, la ley de su cola si publican una, y la marca de que son manuales, que viaja al documento. Una fila a mano no es una fila de segunda: en la tabla de materializaciones del §2.3, dos de las tres familias más caras —sector financiero y litigios— son exactamente las que ningún motor de cartera produce.
Entra: el registro del Paso 4. Sale: una probabilidad, un impacto y una calificación por fila; la matriz de recuento; y el número de filas que quedaron sin calificar.
Este es el paso que sube del peldaño bueno al avanzado del principio del informe resumen: el salto del nivel bueno al avanzado es añadir la probabilidad, «cuando sea practicable» (§2.1). El propio código admite que hay riesgos cuya verosimilitud no se puede estimar; lo que no admite es que el documento no diga cuáles son.
No se inventa centralmente. Cada familia la trae de su propio instrumento, y el registro publica la procedencia junto al valor:
Los cortes numéricos de los dos primeros casos —4‑5/3/1‑2 y 10 %/2 %— son calibración de Austral, no de la fuente citada, y se publican para que el revisor los discuta y los recalibre contra su propia experiencia de ejecución.
A diferencia de la probabilidad, el impacto no viene de la fuente: se calcula en un punto, sobre el costo estresado de la fila —o el esperado, si no hay cola— expresado en porcentaje del PIB de la base única del Paso 3. Los cortes por defecto son 1 % y 5 % del PIB: por encima del 5 %, impacto alto; entre 1 % y 5 %, medio; por debajo, bajo. Son también calibración de Austral y son configurables por corrida. La base de estos dos cortes es el PIB del país que usa el método, no ninguna base del ejemplo: son fracciones, y es el país el que fija el denominador al configurarlo (regla (c-bis) del Paso 3).
Dos advertencias sobre esos cortes. La primera es de escala: un corte que sirve para un Estado de ingreso medio no sirve para uno cuya cartera de concesiones vale el 30 % del PIB; recalibrarlos es parte del trabajo, no una desviación del método. La segunda es de validación: hay que comprobar que el corte alto sea mayor que el medio. Suena trivial y no lo es: invertidos, la banda media desaparece y casi todo el registro se califica alto, sin que nada falle.
Y hay una tercera advertencia, que el ejemplo del §4 obliga a añadir porque allí se materializa: un corte demasiado ancho para la cartera vacía la matriz igual que un corte invertido, y tampoco avisa. Si ninguna fila del registro alcanza el corte medio, las tres columnas de la matriz se reducen a una, la calificación máxima alcanzable deja de ser «alta» y el documento informa sobre sus umbrales en vez de sobre sus riesgos. La comprobación que corresponde es de una línea y hay que hacerla cada año: cuántas filas caen en cada banda de impacto. Una banda vacía no es necesariamente un error; una banda vacía que nadie miró sí lo es.
La calificación es probabilidad × impacto sobre una matriz de tres por tres que se imprime, porque una calificación cuya regla no se publica es una opinión:
| Probabilidad \ Impacto | Bajo | Medio | Alto |
|---|---|---|---|
| Alta | Media | Alta | Alta |
| Media | Baja | Media | Alta |
| Baja | Baja | Baja | Media |
Es la regla que este paso añade sobre la práctica corriente. Una fila sin probabilidad no tiene calificación, y eso es correcto: inventarle una sería peor. Lo que no es correcto es que desaparezca de la matriz en silencio.
Tres clases de fila quedan legítimamente fuera: las directas, que no son probabilísticas; las que ninguna fuente pudo calificar —una exposición de transición climática, típicamente—; y las que quedaron en cero tras un neteo. Si esas tres clases suman un tercio del registro, y entre ellas están las dos mayores exposiciones brutas, una matriz que no lo diga no es una simplificación: es una afirmación falsa sobre la cobertura del análisis.
La regla de publicación: bajo la matriz va siempre una línea con el recuento — cuántas filas se calificaron, cuántas no, y cuáles son las no calificadas de mayor exposición bruta.
Una matriz de recuentos cuenta filas, no dinero. Cuatro riesgos pequeños en la celda roja pesan menos que uno grande en la ámbar, y la matriz los presenta al revés. Es una herramienta de triaje visual, excelente para decidir a qué mirar primero, y engañosa como resumen de materialidad.
La regla: la matriz se publica junto a la tabla de materialidad —el registro ordenado por costo estresado, o por exposición bruta cuando no hay cola—, nunca en su lugar. Y el resumen ejecutivo cita las dos.
Estado en la herramienta. La matriz de tres por tres, los cortes de banda y la procedencia de la probabilidad están implementados y son configurables. No están: la validación de que el corte alto supere al medio (5.2) y el recuento de filas no calificadas bajo la matriz (5.4). Las dos son correcciones de producto pequeñas; entretanto el analista las escribe a mano, y el §5.7 dice cómo.
Entra: los costos estresados por familia, cada uno con su ley. Sale: la cifra que el ministro va a citar, con su leyenda; y, cuando se puede, la cola de cartera modelada al lado.
Es el paso donde el manual toma partido.
Una suma de los peores casos de cada familia describe el mundo en que todos ocurren a la vez y en su magnitud máxima. Ese mundo tiene nombre técnico —el valor bajo comonotonicidad, dependencia positiva perfecta— y tiene dos propiedades que hay que decir juntas: como «el costo adverso de la cartera» es falso, porque no corresponde a ningún nivel de confianza; y como cota superior solo es defendible cuando lo que suma son cuantiles de la misma ley al mismo nivel — una condición que un registro consolidado casi nunca cumple.
Esa segunda mitad merece una advertencia explícita, porque la etiqueta «cota superior bajo correlación perfecta» suena prudente y puede no serlo. En un registro donde la mayoría de las colas son escenarios deterministas y donde la mayor fila contingente no publica cola alguna, la suma puede valer una fracción de la cola de cartera modelada de las mismas filas: la etiqueta promete una envolvente que la cifra no entrega. Un rótulo prudente que resulta falso es peor que ningún rótulo, porque nadie vuelve a comprobarlo. Lo que se publica, entonces, es lo que la cifra es: la suma de los escenarios adversos que declara cada familia. El §4 mide un caso donde la diferencia entre las dos etiquetas es un factor de dos y medio.
El problema no es solo la correlación. Un percentil de pérdida máxima a uno en cien años, un déficit esperado al 95 %, un escenario severo determinista y una ejecución total del stock no son cuatro observaciones de la misma distribución. La precisión técnica que ordena el paso, y que el §2.8 desarrolla:
De ahí la regla dura del paso: el total estresado no se emite solo. Va siempre con una leyenda de cinco elementos:
El punto 5 es la contrapartida honesta de la regla del Paso 2.3. Al dejar vacía la columna adversa de una fila sin cola verificada, esa fila sale del total; su exposición máxima sigue publicada en la columna bruta, pero el total estresado deja de describir el registro completo, y hay que decirlo con el número al lado.
Un choque macro común no se diversifica. Cuando la moneda cae, la garantía cambiaria, el pago por disponibilidad indexado a divisa y el lado de costos del peaje se mueven juntos; y la caída de recaudación que hace que el Estado no pueda pagar es la misma que hace que la empresa pública pida y que la garantía se ejecute. El número defendible es el déficit esperado condicional correlacionado del stock contingente, con su descomposición por componente —que, siendo la medida coherente, suma exacto— y con el contrafactual de independencia al lado (Austral, Stress‑Testing PPP Portfolios).
Ese número viaja con dos salvedades que se publican con él, y las dos son del propio marco:
La regla de publicación del paso, en cuatro líneas:
Un número de cartera no significa nada solo. Significa algo contra dos techos: el de flujo —la holgura anual que la regla fiscal deja, contra la que se lee el costo esperado y el materializado— y el de stock —el tope de compromisos acumulados que el nivel avanzado del principio de asociaciones público-privadas pide poner por ley (§2.2)— (Austral, The Pipeline Under the Ceiling). Una declaración que publica su cifra sin ninguno de los dos techos deja al lector sin la única comparación que convierte un monto en un juicio.
Estado en la herramienta. El registro etiqueta la ley de cada cola, no emite el total sin su leyenda —incluidas las filas contingentes sin cola, nombradas— y calcula, al lado del total aditivo y sin reemplazarlo, el déficit esperado correlacionado de las filas contingentes con su descomposición por componente, su contrafactual de independencia y su cobertura. Las alertas de techo existen como superficie separada y evalúan contra el mismo PIB, pero no leen el registro consolidado: reagregan por su cuenta el lado de contratos. El techo se lee hoy, por tanto, contra la cartera de concesiones y no contra la declaración (§5.7).
Entra: el registro consolidado. Sale: la nota de provisiones y pasivos contingentes del gobierno general — un documento distinto, con un destinatario distinto y un estándar de prueba más estricto.
Aquí el método encuentra a su lector más exigente, y conviene decir por qué son dos documentos y no uno: el registro de riesgo mide lo que puede pasar; la nota contable declara lo que la norma obliga a reconocer. La distancia entre los dos no es un defecto de ninguno de los dos, es información (Austral, The Recognition Rule), y el paso termina midiéndola.
(a) Se reconoce como provisión, al costo esperado, la fila que cumple las tres condiciones a la vez: obligación presente —legal o implícita— como resultado de un suceso pasado; salida de recursos probable; y estimación fiable del monto (§2.5). Las tres, no dos.
Y la prueba se ejecuta fila por fila y condición por condición, con tres veredictos y no dos: cumple, falla e indeterminado. El tercero es el que hace honesto el paso. Un registro consolidado no siempre trae lo que cada condición necesita —hay filas sin información de probabilidad alguna, y hay importes que son buenos para tamizar y no son una medición contable de un pasivo—, y una fila que no puede llegar a la prueba tiene que decirlo en vez de contestarla por defecto. Regla dura que se deriva de ahí: un indeterminado nunca reconoce. Quien prepara la nota es el contador general, no el sistema; lo que el sistema le debe es la fila con el juicio que falta nombrado.
Y cada importe reconocido publica la norma con la que está medido. El ¶22(c) pregunta si el monto puede medirse con fiabilidad; no pregunta bajo qué norma. Pero la nota suma los importes reconocidos, y llegan medidos de maneras distintas: una cartera de garantías puntuales valorada por pérdidas crediticias esperadas es medición de la norma de instrumentos financieros; un esquema estandarizado provisionado por ejecuciones esperadas es la mejor estimación de un conjunto de obligaciones similares de la norma de provisiones. No son sumables sin decirlo (§2.5), de modo que la nota publica el total reconocido también desagregado por norma de medición, y declara cuándo hay más de una.
Corolario del mismo principio: cuando una fila trae un importe que no es una medición contable de un pasivo —una medida estadística del libro de cuentas nacionales, la salida de un modelo macro-fiscal o de tamizaje— la respuesta correcta en el ¶22(c) es indeterminado, no «falla». El defecto es la ausencia de una medición contable, no un número poco fiable.
(b) La fila marcada para provisión pero sin medición fiable se reclasifica a revelación, y se cuenta aparte. La norma es explícita: en el caso extremadamente raro en que no puede hacerse una estimación fiable, existe un pasivo que no puede reconocerse, y ese pasivo se revela como contingente. Es el punto donde la contabilidad es más estricta que el riesgo, y el método lo respeta en vez de forzarlo. El número de reclasificadas se publica: es una medida directa de la calidad de la medición del registro.
(c) Se revela el resto, con su exposición máxima y su efecto financiero estimado cuando lo haya, más una indicación de las incertidumbres sobre el monto o el calendario y la posibilidad de reembolso. Y aquí va la corrección que el §2.5 documenta con el párrafo en la mano, porque es la equivocación más extendida del paso: la norma no pide revelar el pasivo contingente a su máximo. Pide su efecto financiero estimado, medido con las mismas reglas que una provisión. El máximo a valor nominal es la convención del libro estadístico. Las dos cifras se publican, cada una con su nombre y su norma; confundirlas es la forma más común de inflar —o de desinflar— una nota de contingentes.
(d) Los compromisos firmes salen de esta nota. El stock de pasivo de una concesión en el balance de la concedente es un pasivo reconocido bajo la norma de concesiones, no un contingente (Paso 1.3). Va al balance. Dejarlo entrar aquí es lo que hace que la nota de contingentes de un país se dispare sin que haya cambiado ningún riesgo.
(e) Los montos se agregan por moneda y nunca se suman entre monedas. Si el registro tiene exposición en más de una, la nota lo dice y presenta los subtotales por moneda.
(f) La posibilidad remota no se revela — pero el corte se declara, y lo prudente es marcar en vez de retirar. La norma dispensa de revelar cuando la posibilidad de salida es remota. La norma no define «remota» con un número, y cualquier corte que se use es una convención del preparador: se declara como tal, con su valor y con el criterio sobre el que se aplica, y no se presenta como si viniera de la norma. Un corte no escrito es una exclusión no auditable, que es exactamente lo que el Paso 0 existe para impedir.
De ahí la recomendación de disposición, que es una decisión de diseño y no de norma: una fila que cruza el corte se marca y se sigue revelando, con su subtotal aparte, en vez de desaparecer. La dispensa es una facultad del preparador, no una instrucción al sistema; marcarla le deja la decisión a quien la tiene y le entrega, de paso, el monto que necesita para tomarla. Y hay que declarar una tercera categoría junto a las otras dos: las filas que no pueden evaluarse en el corte, porque les falta la exposición máxima o el costo esperado con que se calcula la razón. Una fila no evaluable nunca se presume remota.
(g) La clase de la nota no siempre es la familia del registro. La norma advierte contra agrupar en una misma clase partidas de naturaleza distinta —los costos de restauración ambiental y los montos sujetos a procedimientos legales no son una sola clase— y obliga, cuando una provisión y un contingente nacen del mismo conjunto de circunstancias, a mostrar el vínculo entre los dos (§2.5). El mapeo familia → clase se publica; casi nunca es uno a uno.
El registro de riesgo y la nota contable tienen que reconciliar, y el manual muestra la reconciliación fila por fila. No es un trámite de cierre: es la prueba de que los dos documentos hablan del mismo Estado. La reconciliación tiene cuatro líneas y cabe en una tabla:
| Concepto | Cómo se obtiene |
|---|---|
| Costo esperado total del registro | Paso 2 |
| (−) filas directas — pasivo reconocido bajo la norma de concesiones | Paso 1.3 |
| (−) filas sin medición fiable, reclasificadas a revelación | 7.1 (b) |
| (−) filas que fallan una condición del ¶22, con la condición nombrada | 7.1 (a) |
| (−) filas con una condición indeterminada, con la condición nombrada | 7.1 (a) |
| (−) filas de posibilidad remota retiradas, si el preparador ejerce la dispensa | 7.1 (f) |
| (=) provisiones reconocidas en la nota, desglosadas por norma de medición | 7.1 (a) |
Cada resta se publica con su monto y su recuento, y las dos del medio con cuál de las tres condiciones las detuvo. Una diferencia que no se puede explicar con estas líneas es un defecto de composición, no un redondeo.
Y conviene decir qué cambia esta tabla respecto de la versión corta que se usa por costumbre. Una nota que informe «se reconocieron N» sin ella es indistinguible de una nota que no haya hecho la prueba: cero reconocidas y cero examinadas se escriben igual. La tabla convierte la brecha en una lista de desacuerdos posibles — un preparador puede estar en contra de una línea en concreto, que es la única forma de que la discusión avance.
Estado en la herramienta. La nota soberana está construida y se exporta en tres formatos. Decide el reconocimiento fila por fila con los tres veredictos de (a) y publica, por fila, qué condición la detuvo y con qué norma está medido su importe; publica el total reconocido desglosado por norma de medición y declara cuándo hay más de una; aplica la regla (b) y cuenta las reclasificadas con su razón; excluye las filas directas y las cuenta aparte; agrega por moneda y por familia y marca explícitamente cuando hay más de una moneda. Aplica además el corte de remota de (f) —el mismo valor único que usa la nota contable del módulo de garantías, con lo que la inconsistencia interna del producto quedó cerrada—, con la disposición de marcar y no retirar y con el recuento de las filas que no pueden evaluarse.
Lo que falta: la nota no tiene pantalla —se alcanza por llamada o por exportación— y sigue en §5.7.
Entra: el registro calificado del Paso 5. Sale: una medida de gestión por cada riesgo material, o la declaración de que no la hay.
El Pilar III no pregunta solo cuáles son los riesgos: pregunta qué se está haciendo con ellos. Es la mitad del pilar que casi ninguna declaración escribe, y la que un legislador lee primero. El modelo de anexo legal del §2.6 lo tiene incorporado en la norma: la ley pide la evaluación y las providencias a tomar si los riesgos se concretan, en el mismo documento.
| Medida | Qué es | Cuándo corresponde |
|---|---|---|
| Respaldo legal | Un techo legal al stock o al flujo de garantías nuevas; la autorización por ley de cada emisión. | Siempre, como marco. Es el peldaño bueno del principio de garantías: no basta publicar la exposición, el máximo tiene que estar autorizado por ley (§2.2). |
| Provisión | El fondo de contingencias, con su regla de dotación y su trazabilidad a las filas que cubre. | Cuando el riesgo es probable: se presupuesta. |
| Transferencia | Reaseguro, bono catástrofe, garantía de un tercero, cobertura de mercado. | Cuando es posible y asegurable: se asegura o se agrupa. |
| Mitigación contractual | Un tope a la garantía, una cobertura parcial, una cláusula de reparto, un gatillo de renegociación. | En el diseño del instrumento, antes de firmarlo. Después es tarde. |
| Retención consciente | No hacer nada, por decisión escrita. | Cuando es remoto —lo remoto no se puede asegurar a un precio razonable— o cuando el costo de transferir supera el de retener. Exige holgura fiscal declarada. |
La regla de cuándo aplica cada una no es de la casa: viene de la tipología de la fuente, que clasifica los riesgos en dos ejes —endógeno o exógeno, según si el gobierno puede influir en la probabilidad; y continuo o discreto, con el discreto subdividido en probable, posible y remoto— y deriva de ahí la medida (§2.3). Lo que sí es de la casa es la quinta: retener es una decisión legítima si está escrita (Austral, The Optimal Risk‑Retention Frontier). Retener sin escribirlo no es una decisión: es no haber mirado.
(a) Un riesgo calificado alto sin medida de gestión declarada es, él mismo, un hallazgo, y la declaración dice cuántos hay. No es un reproche al ministerio: es la información que convierte al documento en un instrumento de gestión y no en un inventario.
(b) Una provisión sin trazabilidad a las filas que cubre no es una medida de gestión: es un saldo. El fondo de contingencias tiene que poder decir qué riesgos del registro cubre y con qué regla se dota; si no puede, el documento lo dice.
(c) La cobertura de las medidas se publica como recuento: cuántas filas del registro llevan medida declarada y cuántas no. Es el equivalente, en este paso, de la tabla de cobertura del Paso 0.
(d) La medida se declara en el nivel en que existe. Un respaldo legal es de la familia entera; una cláusula de tope es de un contrato; una reforma en trámite es de un esquema. Colgar una medida de familia sobre cada fila infla la cobertura aparente y no engaña a nadie dos años seguidos.
Estado en la herramienta. Cualquier fila del registro puede llevar hoy una medida de gestión: las escritas a mano la traen en su propio editor, y las filas de motor admiten una anotación del analista que se aplica después de la deduplicación y no mueve ninguna cifra. El módulo trae además una semilla de demostración con tres filas reveladas y su medida —un litigio soberano, el respaldo del seguro de depósitos y la reforma previsional en trámite—, de modo que la sección de medidas de la declaración ya no sale vacía. Lo que falta es la pantalla: la anotación sobre una fila de motor solo es alcanzable por llamada, y el recuento de cobertura de la regla (c) existe en el documento pero no en el registro en pantalla (§5.7).
Entra: la declaración del año. Sale: el documento publicado, la añada congelada, y la comparación explicada contra la anterior.
Es el paso que convierte una consultoría en una función de Estado, y el que más barato sale de implementar y más caro de omitir.
La declaración se congela con su alcance. Una añada es la copia fechada e inmutable de una declaración publicada, y guarda cuatro cosas además de las cifras: qué familias entraron, qué PIB se usó, qué fecha de corte tenía cada familia y qué versión del método la produjo.
La razón es simple y dura: un cambio de motor no puede mover una cifra ya publicada. Si el año que viene se corrige una fórmula, se enciende una costura o se recalibra una banda, la cifra del año pasado tiene que seguir diciendo lo que dijo cuando se presentó al Congreso. Una planilla que se sobreescribe cada año no puede cumplir eso, y es la razón por la que tantas comparaciones interanuales de declaraciones fiscales no significan nada.
La comparación interanual se hace sobre el mismo alcance, no contra un registro más ancho. Si este año entró una familia nueva, la comparación se hace dos veces: a alcance constante —para ver qué se movió— y a alcance completo —para ver qué se agregó—. Presentar solo la segunda y llamarla «variación» atribuye a un deterioro del riesgo lo que es una mejora de la cobertura, que es exactamente al revés.
Es la regla que hace útil el paso. La diferencia entre el total de este año y el del año pasado se descompone en cinco causas, y las cinco suman exactamente la diferencia:
| Causa | Qué es |
|---|---|
| Riesgos nuevos | Filas que no existían: una garantía emitida, un contrato firmado, un esquema creado. |
| Riesgos que salieron | Filas extinguidas: una garantía vencida, una concesión terminada, una empresa vendida. |
| Cambio de medición | La misma obligación, medida distinto: recalibración, cambio de ley de la cola, mejor dato. Es la causa que hay que separar de todas las demás, porque no es un cambio del riesgo del país. |
| Cambio de perímetro | Una familia que entró o salió, una entidad reclasificada, un nivel de gobierno incorporado. |
| Materializaciones | Riesgo que se volvió pago y salió del registro por la puerta de la cuarta columna. |
Una variación presentada como un número neto —«la exposición subió 8 %»— no permite preguntar nada. La misma variación repartida en cinco causas permite las preguntas que importan: ¿el país tomó más riesgo, o solo lo empezó a medir?
Un registro sin versiones no es auditable. La regla mínima: cada tabla publicada lleva su fecha de corte y la versión del registro que la produjo, y la añada guarda las dos. Es lo que permite que un auditor reconstruya una cifra dos años después sin rehacer el trabajo, y lo que permite que el documento sobreviva al cambio del equipo que lo escribe — que es, a la larga, la prueba de que una función de Estado se institucionalizó.
Estado en la herramienta. Las añadas existen: se congela la declaración producida —con el alcance con que se construyó—, se listan con su fecha y su resumen, y se comparan contra otra añada o contra la declaración viva; la comparación contra la viva reconstruye el documento de hoy sobre el mismo alcance con que se congeló la base, que es exactamente la regla de 9.2. La comparación entrega el movimiento línea por línea —altas, bajas, filas que cambiaron y filas iguales— con la variación de cada monto y de los totales, y avisa cuando las dos añadas están en monedas distintas. Lo que no hace es la atribución por causa de 9.3: distingue un alta de una baja, pero no un cambio de medición de un cambio de riesgo. Esa atribución la escribe el analista sobre la lista de movimientos, y es media hora de trabajo al año (§5.7).
| Paso | Entra | Sale | La regla que lo define |
|---|---|---|---|
| 0 Perímetro | El universo de obligaciones | Familias cubiertas + lista de exclusiones | El perímetro se decide antes de medir y se publica con el resultado |
| 1 Clasificar | La lista del Paso 0 | Familia y tipo por fila | Directo, contingente explícito, contingente implícito; el compromiso firme no lleva provisión |
| 2 Las tres medidas | La medición de cada familia | Cuatro columnas, con base y fecha | Nunca se suman entre sí; el adverso ≥ el esperado; sin cola verificada, la celda queda vacía |
| 3 Base común | Cifras en bases distintas | Un conjunto conmensurable | Un solo PIB, aplicado una vez, impreso; sin PIB, hueco y no cero |
| 4 Recolectar | Las salidas de cada familia | El registro, cada obligación una vez | Identidad estable, un solo punto de deduplicación; neteo, no supresión; no netear conjuntos disjuntos |
| 5 Calificar | El registro | Probabilidad, impacto, matriz | La probabilidad viene de la fuente con su procedencia; el impacto se banda centralmente; las no calificadas se cuentan |
| 6 El número de cartera | Las colas por familia | La cifra del titular, con su ley | Cada cola con su ley; el total es la suma de los escenarios adversos declarados por cada familia, no una cota; la cola correlacionada al lado |
| 7 Reconocer o revelar | El registro | La nota de contingentes | Tres condiciones evaluadas fila por fila, con tres veredictos; cada importe reconocido con su norma de medición; sin medición fiable, se reclasifica; el compromiso firme no entra; reconciliar |
| 8 Gestión | El registro calificado | Una medida por riesgo material | Un riesgo alto sin medida declarada es un hallazgo |
| 9 Publicar | La declaración del año | Añada + variación explicada | Se congela con su alcance; se compara a alcance constante; la variación se explica por causa |
Once preguntas. Un documento que no pueda responderlas todas no está terminado, y un revisor que las haga en este orden encuentra los problemas caros primero.
Esta sección recorre el método del §3 —del perímetro a la añada— sobre una declaración completa, con las cifras de partida a la vista, el resultado de cada paso y la lectura que un Ministerio de Hacienda haría con él. El país es ficticio: la República de Lemuria no existe, y no existen sus ochenta y un contratos de asociación público-privada, sus cinco empresas del Estado ni su perfil de desastres. Es, a propósito, el mismo registro que viene cargado en el espacio de trabajo de invitado de la herramienta, de modo que cualquier lector puede abrir las pantallas del §5 y encontrar exactamente los números de estas páginas. El anexo 4.9 dice cómo.
Tres advertencias de lectura, antes de la primera cifra.
Ninguna cifra de esta sección está escrita a mano. Las diecisiete filas del registro, los tres neteos, las cinco leyes del costo estresado, la cola correlacionada, la nota contable y la comparación interanual salen de una corrida sobre este registro, y se reemplazan volviendo a correrla. La disciplina no es de estilo: en un manual cuyo argumento central es que las cifras se componen mal cuando nadie vigila la composición, una fila transcrita a mano sería la refutación del propio manual.
Las cuatro medidas de esta sección son distintas y no se suman entre sí. La exposición bruta (máxima), el costo esperado (provisión), el costo estresado (adverso) y lo materializado en el período responden cuatro preguntas que no son la misma. En Lemuria valen 38.657,0, 3.373,2, 6.144,0 y 40,0. Su suma no significa nada, y una declaración que la escriba está mal escrita.
Lemuria es un país, con un PIB. Las cifras están en millones de dólares y el PIB nominal es 60.000 — la misma base que declaran el manual de empresas públicas y el de garantías sobre esta misma cartera, resuelta por el propio módulo de la declaración y impresa en el documento. Esta serie de manuales tuvo durante un tiempo dos bases para el mismo país, y eso era un defecto del material, no una elección: hoy hay un solo país y una sola base, y la cartera de contratos y de clima de Lemuria es la cartera de referencia reexpresada por el factor 0,1875 —es decir, 60.000 / 320.000— de modo que cada fila conserva exactamente la parte del PIB que publica en su propio módulo. El 4.9 mide qué pasa si se cambia el denominador, porque la respuesta es instructiva; pero ya no hay dos lecturas del mismo registro compitiendo entre sí.
Lemuria publica una declaración que cubre el gobierno central, sobre ocho orígenes de información y nueve familias de riesgo posibles, de las cuales ocho tienen fila este año. La tabla siguiente es la ejecución del Paso 0: qué entró, de dónde y cuántas filas aporta.
Tabla 4.1 — El perímetro de la declaración, origen por origen
| Origen de la información | Familias que alimenta | Filas | Fecha de corte |
|---|---|---|---|
| Cartera de contratos de APP (81 proyectos) | pasivos directos; contingentes explícitos | 2 | cierre del ejercicio |
| Diagnóstico de empresas del Estado (5 empresas) | empresas públicas | 5 | estados de 2025 |
| Escenarios de garantía valorados en la herramienta de garantías (3) | garantías discretas | 1 | cierre del ejercicio |
| Libro de garantías de todo origen del Estado (6 puntuales, 4 esquemas) | garantías discretas; esquemas estandarizados | 2 | cierre del ejercicio |
| Corrida de estrés de cartera (3 proyectos) | contingentes explícitos | 1 | cierre del ejercicio |
| Presupuesto de compromisos fiscales (6 contratos) | pasivos directos | 1 | 2026–2039 |
| Perfil de riesgo fiscal climático | desastres y clima | 2 | anual |
| Filas escritas a mano por el analista | sector financiero; otros revelados | 3 | a la fecha del documento |
| Total | 8 familias con fila, de 9 | 17 |
Las ochenta y una fichas de APP entran todas calculadas y ninguna recalculada en vivo: el registro informa que las ochenta y una vienen del resultado guardado, que ninguna se recalculó al vuelo, que ninguna falló y que ninguna se calculó con una versión anterior del motor. Esa línea de cuatro números parece burocracia y es lo contrario: es la razón por la que la cifra de mañana va a ser la misma que la de hoy.
Un perímetro sin su lista de exclusiones no es auditable, porque nada distingue «no hay riesgo» de «no lo miramos». Lemuria declara seis exclusiones, y una de ellas es una decisión del método que conviene explicar porque es deliberada y reversible con un interruptor.
Tabla 4.2 — Lo que la declaración de Lemuria NO cubre, y por qué
| Excluido | Razón declarada |
|---|---|
| Las provisiones del libro contable | Son la vista contable de garantías que la cartera de APP ya captura; sumarlas es contar dos veces el mismo contrato. |
| Pensiones no financiadas más allá de la fila escrita a mano | La fila revelada declara el déficit actuarial; el pasivo previsional completo exige una valoración actuarial que este ejercicio no tiene. |
| Seguro de depósitos más allá de la fila escrita a mano | Igual: la fila declara el respaldo, no la exposición completa del sistema. |
| Litigios distintos del arbitraje inversor-Estado revelado | No hay inventario de demandas contra el Fisco. Es la exclusión más frecuente y la que más se nota: Chile la cubre familia por familia (§2.7) y Lemuria todavía no. |
| Banca de desarrollo y empresas municipales | Fuera del perímetro de gobierno central y del diagnóstico de empresas no financieras. |
| Pasivo ambiental de cierre de faenas | Sin inventario. |
La quinta y la sexta son las que un revisor va a preguntar primero, y la declaración no las esconde: las nombra con la razón, que es todo lo que el Paso 0 exige.
La primera merece un número, porque una exclusión sin magnitud es una exclusión que nadie va a discutir. Encender el libro contable añadiría dos filas, +600,0 de exposición bruta y +70,0 de costo esperado, y no movería el costo estresado: son las provisiones de dos concesiones que la cartera de APP ya captura por su propio lado. El orden correcto está escrito en el método —primero la regla de no duplicación, después el interruptor— y mientras la regla no se aplique contrato por contrato el interruptor va apagado y la exclusión va con su magnitud medida, que es la forma honesta de tener un dato que todavía no se puede consolidar.
Recuadro 4.0 — La exclusión que dejó de ser exclusión, y por qué vale la pena contarlo
El libro de garantías de todo origen del Estado —seis garantías puntuales y cuatro esquemas estandarizados— estaba en esta lista de exclusiones y hoy está dentro del registro, como octavo origen y dos filas propias. No entró por una decisión de este manual: la herramienta lo encendió por defecto mientras el manual se escribía, después de resolver la costura con las empresas del Estado por neteo en vez de por exclusión (costura (5) de 4.4).
El efecto sobre la declaración de Lemuria, medido: dos filas más, +7.800,0 de exposición bruta, +1.733,7 de costo esperado y +2.238,7 de costo adverso. La exposición bruta pasa del 51,43 % al 64,43 % del PIB y el costo esperado del 2,73 % al 5,62 %. Y trae algo que el registro no tenía: las garantías puntuales publican una cola medida como expected shortfall al 95 % de 1.959,1, la única cola coherente y subaditiva de todo el registro (4.5). Es, además, la fila que hoy encabeza la matriz del país.
El cambio no es gratis y el 4.4 lo cobra: la exposición bruta de las cinco empresas del Estado bajó —el ferrocarril de 4.800,0 a 2.800,0, y las cuatro restantes en proporción— porque su stock explícito se netea ahora contra el libro, y ese neteo produce el defecto que el recuadro 4.A tiene que declarar.
La lección de método es la del Paso 9, contada por la propia historia del producto: un cambio de recolector movió cifras ya escritas. Los porcentajes de una declaración publicada el mes pasado con este mismo registro no son los de hoy, y no porque el riesgo del país haya cambiado. Es exactamente la razón por la que las añadas se congelan (4.8) y por la que el 4.1 publica los interruptores del perímetro leídos de la herramienta y no transcritos.
Tabla 4.3 — Los supuestos declarados del ejercicio
| Supuesto | Valor | De dónde sale |
|---|---|---|
| Moneda y unidad | millones de dólares | convención del registro |
| PIB nominal | 60.000 | ajuste del propio módulo de la declaración, resuelto antes del macro del espacio, impreso en el documento |
| Bandas de impacto (alta / media) | 5 % y 1 % del PIB — es decir 3.000,0 y 600,0 | calibración de Austral, configurable |
| Umbrales de probabilidad por razón esperado/bruto | 10 % (alta) y 2 % (media) | calibración de Austral, configurable |
| Probabilidad de una empresa del Estado | categoría 4–5 → alta; 3 → media; 1–2 → baja | correspondencia del diagnóstico de empresas públicas |
| Matriz de calificación | 3 × 3, probabilidad × impacto | §3, Paso 5 |
| Escenario de estrés de empresas públicas | severo | escenario de fábrica |
| Tasa de descuento del libro de garantías | 6 % | la del ejemplo de M7, sembrada en la cartera |
| Cola correlacionada | expected shortfall al 95 %, cópula gaussiana, 20.000 corridas, semilla 42 | §3, Paso 6 |
| Correlación de la cola de cartera | 0,24 intra-familia, 0,12 cruzada | cotas de correlación de activos de Basilea III, declaradas con la cifra |
Ninguno de estos valores es una verdad; todos son elecciones, y el método exige que se publiquen junto al resultado. La sensibilidad al denominador se mide en el 4.9 y la de las bandas de impacto en el 4.5.
Antes de las diecisiete filas, la aritmética completa sobre tres, para que el lector la recalcule a mano. Es el mismo ejemplo que la herramienta trae escrito en su propio manual en pantalla, a PIB 80.000 —deliberadamente distinto del de Lemuria, para que nadie confunda los dos ejercicios—.
Tabla 4.4 — El registro de tres filas, a PIB 80.000
| Fila | Bruto | Esperado | Estresado | % PIB estresado | Probabilidad | Impacto | Calificación |
|---|---|---|---|---|---|---|---|
| Ferrocarriles del Estado | 4.500,0 | 470,0 | 1.190,0 | 1,49 % | Alta | Media | Alta |
| Contingentes APP | 1.900,0 | 310,0 | 620,0 | 0,78 % | Alta | Baja | Media |
| Litigio soberano | — | 150,0 | 400,0 | 0,50 % | Media | Baja | Baja |
| Total | 6.400,0 | 930,0 | 2.210,0 | 2,76 % |
Cómo se arma cada celda, en orden:
Tres cosas que este recuadro ya enseña y que las diecisiete filas van a repetir a escala. La primera: el impacto se banda sobre el estresado, de modo que una fila sin costo estresado se banda sobre su esperado y nunca sobre su exposición máxima — el 4.5 mide lo que eso cuesta. La segunda: la calificación de la fila mayor no viene de que sea la mayor, sino del cruce de dos juicios separados. Y la tercera: el total de la columna estresada, aquí, suma tres colas que nadie ha declarado; en un registro de tres filas eso se perdona, en uno de diecisiete no.
Tabla 4.5 — El registro consolidado de la República de Lemuria
| Fila | Familia | Tipo | Bruto | Esperado | Estresado | Materializado | Prob. | Impacto | Calif. |
|---|---|---|---|---|---|---|---|---|---|
| Pasivos directos APP | pasivos directos | directo | 8.615,8 | — | — | — | — | — | — |
| Esquemas de garantía estandarizados | esquemas estandarizados | expl. | 6.600,0 | 279,6 | 279,6 | — | Media | Baja | Baja |
| Contingentes APP | contingentes explícitos | expl. | 5.156,7 | 140,4 | — | — | Media | Baja | Baja |
| Garantías discretas y préstamos re-prestados | garantías discretas | expl. | 4.410,0 | 1.454,1 | 1.959,1 | — | Alta | Media | Alta |
| Empresa Nacional de Energía | empresas públicas | mixto | 3.500,0 | — | 495,4 | 0,0 | Media | Baja | Baja |
| Desastres naturales | desastres y clima | impl. | 3.375,0 | 24,7 | 300,0 | — | Alta | Baja | Media |
| Ferrocarriles del Estado | empresas públicas | mixto | 2.800,0 | 470,0 | 1.171,4 | 40,0 | Alta | Media | Alta |
| Transición / activos varados | desastres y clima | impl. | 1.875,0 | 324,4 | 543,8 | — | — | Baja | — |
| Empresa Nacional de Agua | empresas públicas | mixto | 1.250,0 | 155,0 | 307,0 | 0,0 | Alta | Baja | Media |
| Radiotelevisión Pública de Lemuria | empresas públicas | mixto | 600,0 | 420,0 | 420,0 | 0,0 | Alta | Baja | Media |
| Autoridad Portuaria | empresas públicas | mixto | 440,0 | — | 115,3 | 0,0 | Baja | Baja | Baja |
| Compromisos presupuestados | pasivos directos | directo | 27,0 | — | — | — | — | — | — |
| Contingentes bajo estrés | contingentes explícitos | expl. | 7,5 | 2,5 | 7,5 | — | Alta | Baja | Media |
| Cartera de garantías | garantías discretas | expl. | 0,0 | 0,0 | 0,0 | — | — | Baja | — |
| Sistema previsional | otros revelados | impl. | — | 60,0 | 265,0 | — | Media | Baja | Baja |
| Litigio inversor-Estado | otros revelados | expl. | — | 35,0 | 100,0 | — | Media | Baja | Baja |
| Seguro de depósitos | sector financiero | expl. | — | 7,5 | 180,0 | — | Baja | Baja | Baja |
| Total | 38.657,0 | 3.373,2 | 6.144,0 | 40,0 |
Totales en porcentaje del PIB: bruto 64,43 %, esperado 5,62 %, estresado 10,24 %.
Las dos filas del libro de garantías —los esquemas estandarizados y las garantías puntuales— son las que el recuadro 4.0 explica, y la de garantías puntuales es la única del registro cuya cola es un expected shortfall. La exposición de las cinco empresas del Estado está publicada neta de su stock explícito contra ese mismo libro (costura (5) de 4.4): son las mismas empresas de siempre con la exposición corregida por no contar dos veces el mismo instrumento.
Tabla 4.6 — Subtotales por familia
| Familia | Filas | Bruto | Esperado | Estresado | % PIB estresado |
|---|---|---|---|---|---|
| Empresas públicas | 5 | 8.590,0 | 1.045,0 | 2.509,1 | 4,18 % |
| Garantías discretas | 2 | 4.410,0 | 1.454,1 | 1.959,1 | 3,27 % |
| Desastres y clima | 2 | 5.250,0 | 349,1 | 843,8 | 1,41 % |
| Otros revelados | 2 | 0,0 | 95,0 | 365,0 | 0,61 % |
| Esquemas estandarizados | 1 | 6.600,0 | 279,6 | 279,6 | 0,47 % |
| Sector financiero | 1 | 0,0 | 7,5 | 180,0 | 0,30 % |
| Contingentes explícitos | 2 | 5.164,2 | 142,9 | 7,5 | 0,01 % |
| Pasivos directos | 2 | 8.642,7 | 0,0 | 0,0 | 0,00 % |
Dos lecturas de esta tabla que el lector tiene que hacer antes de seguir, porque las dos son trampas.
La primera: el orden por costo estresado no es el orden por exposición bruta, y las dos familias que más se mueven entre las dos listas son las que hay que mirar. Los contingentes explícitos son la quinta familia por exposición —5.164,2, el 8,6 % del PIB— y la última que publica cola, con 7,5 y el 0,01 %. No es una paradoja: es que la fila mayor de esa familia no publica costo estresado, y el 4.5 explica por qué eso es correcto y qué obliga a hacer. Los pasivos directos son la familia mayor por exposición y no tienen costo adverso por construcción. En la dirección contraria, las garantías discretas son solo la sexta por exposición —4.410,0— y la segunda por costo adverso, porque son la única familia del registro cuya cola está medida como cuantil de una distribución.
La segunda: hay ceros que no son ceros. Dos familias muestran 0,0 en la columna bruta, una muestra 0,0 en las columnas esperada y estresada, y una fila del registro muestra 0,0 en las tres. Son cuatro hechos distintos escritos con el mismo signo:
Lemuria resuelve las tres escribiendo la razón al lado, que es lo que el Paso 0 pide y lo que el §6.6 mide cuando no se hace.
La columna «Tipo» de la tabla 4.5 es la que decide si la cifra es un pasivo del país o una expectativa sobre él, y es la que se pierde primero. El reparto de Lemuria:
| Tipo | Filas | Cuáles |
|---|---|---|
| Directo — compromiso firme que se paga pase lo que pase; no lleva provisión | 2 | el stock de pasivo de APP en balance y los compromisos presupuestados |
| Contingente explícito — nace de un contrato o de una ley | 7 | los contingentes de APP, los de la corrida de estrés, la cartera de garantías, las garantías puntuales y los esquemas estandarizados del libro, el arbitraje inversor-Estado y el respaldo legal al fondo de garantía de depósitos |
| Contingente implícito — expectativa sin cláusula | 3 | la respuesta del Estado ante desastres, el castigo de activos por transición y la garantía implícita del sistema previsional |
| Mixto — explícito e implícito dentro de la misma fila | 5 | las cinco empresas del Estado |
Las tres primeras categorías son las del Paso 1 y no dan problema. La cuarta es el hallazgo del Paso 1 en este registro, y no debería existir.
La exposición bruta que el registro publica para una empresa del Estado es su pasivo total; la exposición explícita del Estado —deuda garantizada vigente, represtamos y préstamos del gobierno por cobrar— es otra cifra, menor, y el registro la relega a la procedencia de la fila en vez de publicarla en su propia columna. El resultado es una fila que es las dos cosas a la vez sin decir en qué proporción.
Recuadro 4.A — Lo explícito y lo implícito dentro de una misma fila
Empresa Publicado como exposición Explícito Implícito % implícito Empresa Nacional de Energía 3.500,0 500,0 3.000,0 85,7 % Ferrocarriles del Estado 2.800,0 2.000,0 800,0 28,6 % Empresa Nacional de Agua 1.250,0 350,0 900,0 72,0 % Radiotelevisión Pública de Lemuria 600,0 900,0 −300,0 −50,0 % Autoridad Portuaria 440,0 60,0 380,0 86,4 % Total 8.590,0 3.810,0 4.780,0 55,7 % Más de la mitad de la exposición a empresas públicas que esta declaración publica es apoyo implícito sin etiqueta. No es un error de medición: el pasivo total es la cifra correcta para la pregunta «¿cuánto debe la cartera?». Es un error de rótulo, y el Pilar III lo penaliza en el principio de coordinación con las empresas públicas, que pide distinguir lo explícito de lo implícito precisamente aquí.
Y hay una celda imposible, que esta tabla no esconde: el apoyo implícito de Radiotelevisión sale negativo. Un apoyo implícito de −300,0 no significa nada, y la causa es de composición, no de medición: la exposición publicada de cada empresa se netea contra el libro de garantías (costura (5) de 4.4) y la cifra de exposición explícita que la fila lleva al lado no se netea con ella. Son dos magnitudes distintas que la herramienta llama las dos «explícito»: la que se netea es el stock de deuda garantizada más los represtamos; la que esta tabla lee es la exposición total del Estado a la empresa, que es mayor. En las otras cuatro empresas las dos coinciden y el residuo sale bien; en Radiotelevisión no, y la resta se va por debajo de cero.
El caso tiene además una lectura de fondo que conviene no perder: Radiotelevisión es la única empresa de la cartera que no pasa la prueba de productor de mercado, de modo que su balance entero se reclasifica como deuda del gobierno general y la distinción explícito/implícito deja de tener objeto — ya no hay contingente, hay deuda directa. La regla es de M6 y este manual la usa sin repetirla. Es justamente la fila donde una resta mecánica no debía hacerse.
Mientras la fila no separe las dos columnas —con una sola definición de «explícito»—, la declaración no puede decir cuánto de su exposición a empresas públicas está escrita en un contrato. El analista lo escribe a mano, con esta tabla y con la advertencia del signo, hasta que el registro lo publique. La regla general es la del Paso 4: un residuo negativo es un error de composición y no un hallazgo sobre el riesgo — y en este registro sale de la costumbre de netear una columna y dejar las demás quietas, que es la misma costumbre que la costura (2) ilustra en su propia dirección.
La columna «Esperado» del total —3.373,2— suma cuatro cosas distintas: un valor presente de pérdida crediticia (garantías), el flujo del año pico de contingente esperado (APP), el costo fiscal neto anual del ejercicio (empresas públicas) y la pérdida anual esperada (clima). Las cuatro son medidas legítimas de «lo que se espera pagar»; ninguna de las cuatro es la misma magnitud que las otras tres.
El manual obliga a declararlo (§3, Paso 2) y la herramienta todavía no tiene dónde: la fila del registro no lleva campo de base de medición ni fecha de corte propia. Hasta que lo lleve, la tabla 4.5 no está completa sin la tabla 4.7, y una declaración que la omita está publicando una suma que no puede defender. La nota contable del 4.6 sí publica hoy la norma de medición de cada importe que reconoce, que es media solución: lo hace para los importes reconocidos y no para la columna entera.
Tabla 4.7 — Qué mide la columna «Esperado» en cada familia
| Familia | Qué mide su costo esperado | Horizonte |
|---|---|---|
| Contingentes explícitos (APP) | contingente esperado del año pico de la proyección | el año pico, dentro del plazo de los contratos |
| Garantías discretas y esquemas estandarizados | pérdida crediticia esperada de vida, en valor presente, descontada al 6 % | vida de cada garantía o esquema |
| Empresas públicas | costo fiscal neto del ejercicio (ejecuciones pagadas, represtamos en mora, transferencias, menos dividendos) | anual |
| Desastres y clima | pérdida anual esperada | anual |
| Otros revelados y sector financiero | mejor estimación declarada por el analista | según la fila |
La misma disciplina vale para la columna bruta, que mezcla stocks de pasivo (empresas públicas, APP), una pérdida máxima probable (desastres) y un pico de flujo (presupuesto). Y vale, con más fuerza todavía, para la columna estresada, que es donde el 4.5 se detiene.
La familia de desastres y clima aporta las dos filas que mejor ilustran por qué una familia no es una base de medición.
Desastres naturales publica 3.375,0 de exposición, 24,7 de pérdida anual esperada y 300,0 de costo adverso medido como pérdida máxima probable a 1 en 100 años — es decir, el percentil 99 de una distribución de pérdidas por evento. Lleva probabilidad porque el perfil climático la emite.
Transición / activos varados publica 1.875,0 de exposición, 324,4 de esperado y 543,8 de adverso, y ese adverso es un escenario determinista de castigo de activos: un supuesto de cuánto valor se pierde si la transición ocurre, no el percentil de nada. No lleva probabilidad, y por eso queda fuera de la matriz.
Dos filas, la misma familia, el mismo subtotal de 843,8 en la columna adversa — y una de las dos es un cuantil al 99 % y la otra no es un cuantil en absoluto. Sumarlas dentro del subtotal de familia es defendible como agregación de exposición; leer ese subtotal como «la cola de la familia clima al x %» no lo es. Es el mismo problema del total general (4.5), a escala de familia, y aparece antes de que nadie sume nada entre familias.
Hay además una asimetría que la declaración hereda y no puede corregir: la fila de transición es el tercer contribuyente a la cola correlacionada de toda la cartera —el 16,7 % de ella, tabla 4.14— y es una de las dos filas grandes que la matriz no califica. Una fila que pesa una sexta parte del número de cartera no aparece en el triaje.
La fila de pasivos directos de APP publica 8.615,8 —el stock máximo de pasivo en balance, el 14,4 % del PIB—. Esa no es la cifra del compromiso: los pagos por disponibilidad más las subvenciones suman 25.073,7 a lo largo de la vida de los contratos, el aporte de capital del Estado 1.450,5 y el costo de supervisión de la concedente 4.033,1, de modo que la envolvente firme completa es 30.557,3 — tres veces y media el stock. El valor presente neto para el gobierno de toda la cartera es negativo en 7.142,1.
Las dos cifras son verdaderas y responden dos preguntas: cuánto pesa hoy en el balance, y cuánto está comprometido a pagar. El registro publica la primera en su columna de dinero y la segunda en la procedencia de la fila. Un documento que las confunda —o que sume el stock de un año con el flujo de treinta— comete el error de unidades que el §3 llama, en el Paso 4, «netear un flujo contra un stock», y que aquí aparece antes del neteo, en la propia lectura de la fila.
El PIB de Lemuria —60.000— se aplica una sola vez y centralmente: todos los porcentajes de la tabla 4.5 y de la 4.6 salen de esa división, ninguno viene calculado por la fuente que produjo la fila, y el registro imprime la base con su procedencia en el propio documento. La base la resuelve el módulo de la declaración antes de mirar el ajuste macro del espacio, de modo que la declaración y las demás herramientas de la serie citan el mismo número sin que nadie tenga que sincronizarlos a mano. Si el PIB no estuviera configurado, la declaración omitiría los porcentajes con un aviso en vez de escribir «0 % del PIB», que es la variante más dañina del cero que no es cero.
Las diecisiete filas están en la misma moneda y en la misma unidad. Una de ellas —los compromisos presupuestados— llega del motor de presupuesto en unidades brutas y se escala a millones antes de entrar al registro; es la costura de unidades más silenciosa de todo el método, porque si un día una familia nueva entrara sin esa escala el total simplemente saldría un millón de veces más grande y nada lo delataría. El §3, Paso 3, propone la prueba de magnitud que lo detecta.
Tabla 4.8 — Las cinco costuras del registro de Lemuria
| Costura | Qué se solapa | Qué hace la declaración | Monto |
|---|---|---|---|
| (1) presupuesto ↔ contratos | el mismo pago por disponibilidad, en el presupuesto y en la cartera | netea por período, flujo contra flujo | 464,4 |
| (2) garantías ↔ contratos | la misma garantía, valorada por dos motores | netea escalar, stock contra stock, columna a columna | 576,7 |
| (3) estrés ↔ contratos | la misma cartera bajo otro escenario | no netea: la corrida no cubre la cartera | 0,0 |
| (4) contabilidad ↔ riesgo | la provisión contable de una garantía ya registrada | origen apagado (4.1) | — |
| (5) empresas públicas ↔ libro de garantías | la garantía a la deuda de una empresa del Estado, en el libro de garantías y en el balance de la empresa | netea agregado, el stock explícito de cada empresa contra el total del libro | 3.210,0 |
Antes de entrar en ellas, conviene ver cuánto pesan. Sin los dos neteos de columna —el de garantías y el del presupuesto—, la exposición bruta de Lemuria sería 590,2 más alta —576,7 y 13,5 respectivamente— y el costo esperado 112,3 más alto: el 1,5 % y el 3,3 % de sus respectivos totales. Y sin el neteo agregado de la costura (5), la exposición bruta sería 3.210,0 más alta todavía, porque las cinco empresas del Estado volverían a publicar su stock garantizado por segunda vez. Los tres juntos mueven 3.800,2 de exposición bruta, el 9,8 % del total. No es una corrección cosmética y tampoco es la diferencia entre publicar y no publicar: es el orden de magnitud típico de la disciplina de no duplicación, y la razón por la que conviene medirla en vez de suponerla.
Costura (1) — el neteo que funciona. El presupuesto de compromisos de Lemuria proyecta hasta 2039 y catorce de esos años —de 2026 a 2039— se solapan con los pagos por disponibilidad de la cartera de APP. El registro netea año por año: para cada ejercicio, el compromiso presupuestario menos lo que la fila de APP ya contabiliza, con piso en cero. El resultado es 464,4 de flujo de compromiso ya contabilizado en la otra fila, y el pico de la fila presupuestaria baja de 40,5 a 27,0.
Lo importante no es el monto: es que la fila sobrevive. Un presupuesto de compromisos también carga expropiaciones, demandas, costo de supervisión y contratos que no son APP; la convención anterior —suprimir la fila entera en cuanto existiera un solo contrato de APP— borraba todo eso del registro consolidado. El residuo de 27,0 es la parte del presupuesto de Lemuria que no es APP, y publicarlo es lo que permite que un revisor pregunte qué contiene.
Y el neteo se hace flujo contra flujo, año por año. La exposición bruta de la fila de APP es un stock de 8.615,8; netear 40,5 de flujo anual contra ese stock habría dado un residuo de cero y una fila borrada por un error de unidades que ningún resultado delata.
Costura (2) — el neteo que está mal, y la familia que desaparece. La herramienta de garantías de Lemuria tiene tres escenarios valorados. Entran al registro como una sola fila —bruto 576,7, esperado 112,3, estresado 576,7— y se netean, columna a columna, contra el acumulado de la fila de contingentes de APP. El resultado:
| Columna | Antes del neteo | Después |
|---|---|---|
| Exposición bruta | 576,7 | 0,0 |
| Costo esperado | 112,3 | 0,0 |
| Costo estresado | 576,7 | 0,0 |
La convención es correcta cuando las dos fuentes valoran la misma cartera, que es lo que está escrito en la regla. Lemuria no cumple ese supuesto: los tres escenarios de garantía son de contratos que no están entre los ochenta y uno de la cartera de APP. Son conjuntos disjuntos, y netear conjuntos disjuntos no elimina un doble conteo: borra una familia entera. Una familia de riesgo que existe, que está medida y que en la declaración publicada aparece con sus tres columnas en cero.
Conviene decir qué cambió aquí y qué no, porque la diferencia es instructiva. Hasta hace poco esta fila publicaba además algo aritméticamente imposible: exposición máxima 0,0 y costo adverso 576,7, un peor caso infinitamente mayor que el máximo de su propia fila. La cola sobrevivía porque el neteo de la columna estresada solo procede contra colas de la misma ley al mismo nivel de confianza —regla correcta, del Paso 6— y la fila de APP no publica ninguna cola contra la cual netear. Ese defecto está cerrado: la herramienta ya no deja que una fila publique una cola por encima de su propia exposición máxima, y cuando el neteo se lleva el máximo se lleva también lo que se mide sobre él. La imposibilidad aritmética desapareció y el neteo indebido no: la familia sigue borrada, solo que ahora en las tres columnas y sin la contradicción que hacía visible el problema. Es una advertencia de método por sí sola — cerrar el síntoma puede hacer más difícil ver la causa, y por eso la lista de exclusiones del Paso 0 lleva su magnitud al lado.
La lección del §3 se aplica literalmente: comprobar que las dos fuentes describen el mismo perímetro antes de netear. Con conjuntos disjuntos, el interruptor va apagado y las dos familias suman. Lemuria publica hoy la versión con el interruptor encendido, con la nota del registro que dice qué se neteó y contra qué, y el analista escribe al lado que el supuesto no se cumple. Es la costura rota que este ejemplo enseña porque está rota.
Costura (5) — el neteo agregado, y lo que se paga por no tener identidad de fila. El libro de garantías de Lemuria valora la deuda garantizada de las empresas del Estado; el diagnóstico de cada empresa inventaría la misma cifra en su balance. Es un solo instrumento y dos familias lo miden, de modo que una de las dos tiene que ceder. La regla del §2.8 dice cuál: cede quien la mide como apunte de memoria y no como instrumento — es decir, la empresa, no el libro.
El registro netea entonces el stock explícito de cada empresa contra el total del libro:
| Empresa | Bruto antes | Neteado | Bruto publicado |
|---|---|---|---|
| Empresa Nacional de Energía | 4.000,0 | 500,0 | 3.500,0 |
| Ferrocarriles del Estado | 4.800,0 | 2.000,0 | 2.800,0 |
| Empresa Nacional de Agua | 1.600,0 | 350,0 | 1.250,0 |
| Radiotelevisión Pública de Lemuria | 900,0 | 300,0 | 600,0 |
| Autoridad Portuaria | 500,0 | 60,0 | 440,0 |
| Total | 11.800,0 | 3.210,0 | 8.590,0 |
Del fondo de 4.410,0 del libro se aplicaron 3.210,0 y quedaron 1.200,0 en pie. Esos 1.200,0 no se suponen «más exposición a empresas públicas que nadie inventarió»: el registro los deja donde están y publica la brecha, porque el libro también puede valorar garantías a deudores que el diagnóstico de empresas no cubre —gobiernos subnacionales, bancos, esquemas de crédito re-prestado— y nada en el libro dice a quién corresponde cada línea.
Ahí está la debilidad que hay que declarar: este neteo es agregado, no un emparejamiento instrumento por instrumento. Se reparte el fondo entre las empresas en orden fijo, por reproducibilidad, y una empresa cuyo stock declarado exceda lo que queda del fondo se queda con el exceso sin netear. El §3, Paso 4, lo resuelve por regla y no por aritmética: si el libro de garantías y el inventario de la empresa no coinciden en el stock garantizado, ese residuo es un hallazgo de conciliación, no un error de suma — y se publica en los dos sentidos, como Lemuria lo publica.
Y produce un segundo defecto, que el recuadro 4.A ya declaró: el neteo mueve el bruto publicado y no mueve la cifra de exposición explícita que la fila lleva al lado, de modo que la resta explícito/implícito de una de las cinco empresas sale negativa. Es el mismo patrón de la costura (2): netear una columna y dejar las demás quietas produce una cifra que no significa nada.
Solo el bruto se netea. El costo esperado de una empresa es su costo fiscal neto del ejercicio —un flujo— y su costo adverso un escenario determinista; la pérdida crediticia esperada del libro es un valor presente de vida y su cola un expected shortfall. Netear esas columnas entre sí sería el mismo error de bases de medición que la costura (2) evita en su columna adversa, y el registro no lo comete.
Recuadro 4.B — La corrida de estrés que no se posa sobre la fila de APP, y por qué eso es correcto
Lemuria tiene una corrida de estrés de cartera sobre tres proyectos. La fila de contingentes de APP consolida ochenta y uno. Si la cola de la corrida se re-indexara sobre esa fila, el registro publicaría un costo adverso de 7,5 para una exposición de 5.156,7: un peor caso casi veinte veces menor que la provisión de la propia fila.
El registro no lo hace. Verifica que la corrida cubra la misma cartera —por vínculo explícito de proyecto o, en su defecto, por nombre— y, como no lo verifica, deja la corrida como fila propia y lo dice en una nota. La fila de contingentes bajo estrés aparece con bruto 7,5, esperado 2,5 y estresado 7,5.
Es la disciplina de identidad del Paso 4 funcionando en la dirección incómoda: un conjunto de proyectos distinto es una exposición distinta, y se reporta aditivamente. La alternativa —re-indexar siempre— es la que produce el defecto clásico de estos registros: un titular adverso por debajo de la provisión, una calificación rebajada y un triaje ciego, todo sin un solo aviso.
Las tres filas reveladas de Lemuria —el litigio, el seguro de depósitos y el sistema previsional— entran por el mismo punto de deduplicación que las catorce filas de motor, y no por una puerta lateral. Eso importa por una razón concreta: si una fila escrita a mano pudiera llevar el identificador de una familia automática, sobrescribiría en silencio la cifra que el motor calculó, con un número tecleado. El registro reserva los identificadores de las familias automáticas y rechaza una fila manual que use uno de ellos. La regla del §3, Paso 4 —«nunca con el identificador de una familia automática»— no es una recomendación de higiene: es la que impide que una declaración publique como calculado algo que alguien escribió.
Las tres filas de Lemuria llevan además lo que el Paso 4 pide de una fila revelada: su documento de respaldo —la última revisión actuarial en la previsional, el expediente arbitral en el litigio—, su norma de medición declarada, su ley de cola y su medida de gestión. Son, de hecho, las únicas tres filas del registro que llevan las cuatro cosas.
El §3, Paso 2, enuncia una invariante: el costo adverso de un riesgo es, por construcción, mayor o igual que su costo esperado. Una fila que la incumpla no es un hallazgo sobre el riesgo, es un error de composición —una cartera de estrés mal apareada, una cola vieja—.
Lemuria tiene una. El escenario severo de Radiotelevisión Pública devuelve un costo fiscal de 174,99, por debajo del costo esperado de esa misma empresa, que es 420,0. El registro no publica el 174,99: sube la cola al costo esperado, la etiqueta como «piso en el costo esperado» —de modo que nadie la confunda con una cola medida— y conserva el valor de origen en la procedencia de la fila con la razón. Por eso la tabla 4.5 muestra 420,0 en las dos columnas de esa empresa, y por eso la tabla 4.12 tiene una ley con una sola fila y el 6,8 % del total.
Hay hoy una segunda invariante verificada en cada corrida, y es la que la costura (2) acaba de ilustrar: ninguna fila puede publicar una cola por encima de su propia exposición máxima. Las dos se usan igual — no como corrección cosmética sino como prueba. Un registro que las verifique detecta una cartera de estrés desapareada el día en que aparece, y no el año siguiente cuando un revisor pregunta por qué el peor caso de una empresa es menor que su provisión.
El Paso 5 exige que la declaración publique de dónde salió cada probabilidad, y no solo cuál es. En Lemuria salen de tres sitios distintos, y conviene verlos juntos porque el lector de una matriz supone, casi siempre, que la probabilidad es un juicio y aquí solo lo es en tres de trece filas.
Tabla 4.9 — Procedencia de la probabilidad, fila por fila
| Fila | Probabilidad | De dónde sale |
|---|---|---|
| Garantías discretas y préstamos re-prestados | Alta | razón esperado/bruto = 33,0 %, por encima del 10 % |
| Esquemas de garantía estandarizados | Media | razón esperado/bruto = 4,2 %, entre el 2 % y el 10 % |
| Ferrocarriles del Estado | Alta | categoría 5 del diagnóstico de empresas públicas (4–5 → alta) |
| Radiotelevisión Pública de Lemuria | Alta | categoría 5 |
| Empresa Nacional de Agua | Alta | categoría 4 |
| Empresa Nacional de Energía | Media | categoría 3 |
| Autoridad Portuaria | Baja | categoría 2 |
| Contingentes APP | Media | razón esperado/bruto = 2,7 %, entre el 2 % y el 10 % |
| Contingentes bajo estrés | Alta | razón esperado/bruto = 33,3 %, por encima del 10 % |
| Desastres naturales | Alta | nivel de riesgo declarado por el perfil climático |
| Litigio inversor-Estado | Media | juicio declarado del analista |
| Sistema previsional | Media | juicio declarado del analista |
| Seguro de depósitos | Baja | juicio declarado del analista |
Dos observaciones que la tabla hace inevitables.
La razón esperado/bruto no es una probabilidad de ejecución, y la matriz la trata como si lo fuera. Para una cartera de crédito la razón entre pérdida esperada y exposición es un indicador razonable de frecuencia; para la fila de contingentes bajo estrés —donde el esperado es el contingente esperado del año pico y el bruto el máximo del mismo año— la razón mide otra cosa. Que dé «alta» sobre una fila de 7,5 no hace daño; sobre una fila grande lo haría — y en este registro ya lo hace en la dirección contraria: la misma regla pone «alta» sobre el libro de garantías, que es la fila que encabeza la matriz. El §3 lo declara como convención y la declaración publica la procedencia precisamente para que el revisor pueda discutirla.
Y las empresas públicas heredan su probabilidad de una categoría de salud financiera, no de una estimación de ejecución. Una empresa en categoría 5 es una empresa en mal estado; que el Estado vaya a pagar por ella este año es una inferencia, no una medición. La correspondencia está declarada en la tabla 4.3 y es de Austral, no de la fuente.
Tabla 4.10 — Matriz de probabilidad × impacto, Lemuria
| Probabilidad ↓ / Impacto → | Bajo | Medio | Alto |
|---|---|---|---|
| Alta | 4 | 2 | 0 |
| Media | 5 | 0 | 0 |
| Baja | 2 | 0 | 0 |
Calificaciones resultantes: 2 altas, 4 medias, 7 bajas — sobre 13 filas de 17.
Las cuatro filas que faltan, con la razón:
| Fila ausente | Bruto | Por qué no se califica |
|---|---|---|
| Pasivos directos APP | 8.615,8 | sin probabilidad y sin banda de impacto: es un compromiso firme |
| Transición / activos varados | 1.875,0 | el origen no emite probabilidad para esta fila (la de desastres sí) |
| Compromisos presupuestados | 27,0 | compromiso firme |
| Cartera de garantías | 0,0 | sin probabilidad: el neteo dejó su razón esperado/bruto indefinida |
La mayor exposición bruta del registro —8.615,8, el 14,4 % del PIB— no está en la matriz. Que sea un compromiso firme explica que no tenga probabilidad; no explica que la declaración no diga que está fuera. Una matriz que omite cuatro de las diecisiete filas de su propio registro —y con ellas el 27 % de su exposición bruta— sin una línea de aviso es peor que no tener matriz, porque el lector cuenta celdas y cree haber contado riesgos.
La matriz de Lemuria tiene dos de sus tres columnas de impacto ocupadas, y conviene mirar exactamente cuáles filas la abren, porque el resultado no es el que un lector esperaría de la tabla 4.5.
Con un PIB de 60.000, la banda de impacto medio empieza en 600,0 y la alta en 3.000,0. Dos filas cruzan la primera y ninguna la segunda:
| Fila | Costo adverso | % del PIB | Impacto | Calificación |
|---|---|---|---|---|
| Garantías discretas y préstamos re-prestados | 1.959,1 | 3,27 % | Media | Alta |
| Ferrocarriles del Estado | 1.171,4 | 1,95 % | Media | Alta |
Las dos son de la misma cartera de base que M6 y M7 miden por su cuenta —el libro de garantías de todo origen y la mayor empresa del Estado— y las dos llegan a calificación alta por el cruce de probabilidad alta con impacto medio, no por un impacto alto. Esa coincidencia es útil de leer: el triaje de la declaración consolidada coloca arriba, sin que nadie lo forzara, las dos filas que los otros dos manuales de la ola dedican un capítulo a medir. Es la prueba más barata de que la consolidación no está inventando un orden propio.
Lo que sigue sin abrirse es la tercera columna. Ninguna de las diecisiete filas alcanza la banda de impacto alto, y no por falta de exposición: el registro publica el 64,43 % del PIB de exposición bruta. Es que la banda alta se mide sobre el costo adverso —no sobre el bruto— y la mayor exposición contingente del país no publica cola en absoluto. Para que alguna fila llegara a la banda alta haría falta un costo adverso por encima del 5 % del PIB en una sola fila, y la mayor de este registro llega al 3,27 %.
La conclusión de método tiene dos mitades y las dos importan. Las bandas de impacto son parte de la calibración del país y se revisan cada año junto con el PIB — el 4.9 mide qué le pasa a esta misma matriz si se cambia el denominador, y la respuesta es que se queda sin columnas. Y una matriz cuya columna alta está vacía no está diciendo que no haya riesgos grandes: está diciendo, en este registro, que el riesgo mayor no tiene cola medida. Es una afirmación sobre la cobertura del estrés, no sobre el tamaño del peligro, y la declaración tiene que decirlo con esas palabras.
Recuadro 4.C — La mayor exposición contingente del país, calificada «baja»
La banda de impacto se calcula sobre el costo estresado y, si la fila no lo tiene, sobre el costo esperado. Nunca sobre la exposición bruta.
La fila de contingentes de APP tiene 5.156,7 de exposición máxima —el 8,59 % del PIB, la mayor exposición contingente de Lemuria— y no publica costo estresado, porque ninguna corrida de estrés verificada cubre esa cartera (4.4, recuadro 4.B). Se banda entonces sobre su costo esperado, 140,4, que es el 0,23 % del PIB: impacto bajo, probabilidad media, calificación baja.
La decisión de no restatir el máximo en la columna adversa es correcta y el §3 la defiende (Paso 2). Pero tiene un efecto colateral que la declaración tiene que decir en voz alta: una fila sin cola verificada se califica como si su exposición fuera pequeña, y el riesgo mayor del registro desaparece del triaje. Es, además, la razón por la que la tercera columna de la matriz está vacía: esa fila es la mayor exposición del registro que podría bandarse sobre una cola —los pasivos directos no pueden, por construcción— y es justamente la que no publica ninguna.
Lo que el método exige entretanto: publicar la matriz junto a la tabla de materialidad por exposición bruta, y no en su lugar. El 4.5 lo hace en la tabla 4.11. La corrección de producto es que la banda de impacto considere también el bruto cuando no hay cola — hoy no lo hace.
Tabla 4.11 — Materialidad: las cinco mayores por costo estresado y las cinco mayores por exposición bruta
| Por costo estresado | Monto | % PIB | Ley de la cola | Por exposición bruta | Monto | % PIB | |
|---|---|---|---|---|---|---|---|
| Garantías discretas y préstamos re-prestados | 1.959,1 | 3,27 % | valor en riesgo condicional al 95 % | Pasivos directos APP | 8.615,8 | 14,36 % | |
| Ferrocarriles del Estado | 1.171,4 | 1,95 % | escenario determinista | Esquemas de garantía estandarizados | 6.600,0 | 11,00 % | |
| Transición / activos varados | 543,8 | 0,91 % | escenario determinista | Contingentes APP | 5.156,7 | 8,59 % | |
| Empresa Nacional de Energía | 495,4 | 0,83 % | escenario determinista | Garantías discretas y préstamos re-prestados | 4.410,0 | 7,35 % | |
| Radiotelevisión Pública de Lemuria | 420,0 | 0,70 % | piso en el costo esperado | Empresa Nacional de Energía | 3.500,0 | 5,83 % |
Las dos listas comparten dos filas y discrepan en tres. Publicar solo la primera oculta las dos mayores exposiciones del país; publicar solo la segunda oculta que el libro de garantías es a la vez la mayor cola medida y solo la cuarta exposición. Las dos van, una al lado de la otra, y la declaración dice que son dos preguntas.
Aquí está la cifra que un ministro va a citar, y aquí está la razón por la que este manual existe.
El costo estresado total de Lemuria es 6.144,0 — el 10,24 % del PIB. Es la suma de catorce colas medidas sobre cinco leyes distintas:
Tabla 4.12 — De qué está hecho el costo estresado total
| Ley de la cola | Filas | Subtotal | Parte del total | Nivel de confianza |
|---|---|---|---|---|
| Escenario determinista | 9 | 3.457,4 | 56,3 % | ninguno |
| Valor en riesgo condicional (expected shortfall) | 1 | 1.959,1 | 31,9 % | 95 % |
| Piso en el costo esperado | 1 | 420,0 | 6,8 % | ninguno |
| Percentil de pérdida máxima | 1 | 300,0 | 4,9 % | 99 % (1 en 100 años) |
| Ejecución total del stock | 2 | 7,5 | 0,1 % | ninguno |
| Total | 14 | 6.144,0 | 100 % | ninguno único |
Lo que esa tabla dice, sin adornos:
Esa leyenda de cinco frases viaja con la cifra en todas las superficies: el documento no emite el titular adverso sin ella.
Al lado del total aditivo —nunca en su lugar— la declaración publica el número que este manual considera el defendible: el expected shortfall correlacionado del stock contingente (Austral, Stress-Testing PPP Portfolios).
Tabla 4.13 — La cola de cartera de Lemuria, al 95 %
| Magnitud | Monto | % PIB |
|---|---|---|
| Déficit esperado correlacionado al 95 % | 13.995,1 | 23,33 % |
| La misma corrida con correlación cero | 13.128,9 | 21,88 % |
| Prima de correlación | 866,2 | 1,44 % |
| Suma de las colas individuales de las mismas filas | 23.585,1 | 39,31 % |
| Crédito por diversificación | 9.590,0 | 15,98 % |
| Si todas las familias se ejecutaran del todo a la vez | 26.619,2 | 44,37 % |
| Suma de las colas publicadas de esas mismas filas | 5.533,3 | 9,22 % |
Cobertura: 12 filas de 17. Quedan fuera las dos de compromiso firme —un compromiso cierto no tiene cola, por construcción— y tres filas contingentes que no tienen costo esperado o no tienen exposición máxima, de modo que no se les puede calibrar una severidad: dos empresas del Estado sin costo fiscal neto del ejercicio y la cartera de garantías que el neteo dejó sin columnas. La cobertura del número correlacionado es siempre menor que la del registro, y se informa con él — aunque se informa en filas y no en monto, que es la mitad de la frase que falta y el recuadro 4.D completa.
Tabla 4.14 — Descomposición por componente (asignación de Euler, aditiva exacta)
| Fila | Contribución | Parte |
|---|---|---|
| Garantías discretas y préstamos re-prestados | 5.192,8 | 37,1 % |
| Ferrocarriles del Estado | 2.939,2 | 21,0 % |
| Transición / activos varados | 2.343,2 | 16,7 % |
| Esquemas de garantía estandarizados | 1.537,0 | 11,0 % |
| Empresa Nacional de Agua | 734,4 | 5,2 % |
| Contingentes APP | 488,0 | 3,5 % |
| Radiotelevisión Pública de Lemuria | 465,1 | 3,3 % |
| Sistema previsional | 182,1 | 1,3 % |
| Desastres naturales | 50,2 | 0,4 % |
| Litigio inversor-Estado | 46,8 | 0,3 % |
| Seguro de depósitos | 12,7 | 0,1 % |
| Contingentes bajo estrés | 3,6 | 0,0 % |
La descomposición es exacta —el residuo de aditividad es cero— y dice algo que la tabla 4.5 no dice: el 58 % de la cola de cartera de Lemuria lo aportan dos filas, el libro de garantías y el ferrocarril, que son las mismas dos que encabezan la matriz. Cuando el triaje por calificación y la contribución al número de cartera coinciden, la declaración está bien ordenada; cuando discrepan —como discrepan en la fila de transición, tercera aquí y sin calificar allá— la discrepancia es el hallazgo.
Los supuestos de la corrida van con el número y no en un anexo: cópula gaussiana, correlación 0,24 intra-familia y 0,12 cruzada, severidad lognormal calibrada a (esperado, máximo) leídos como (media, percentil 95), 20.000 corridas y semilla 42. Es un supuesto declarado, no una medición: el que lo discuta tiene con qué.
Recuadro 4.D — La suma que no acota, y la etiqueta que se retiró
Sobre las mismas doce filas, la suma de las colas publicadas vale 5.533,3 y el déficit esperado correlacionado vale 13.995,1: el número modelado es 2,53 veces el aditivo.
Eso es lo contrario de lo que la etiqueta antigua prometía. La declaración publicaba el total aditivo como «cota superior bajo correlación perfecta», y una cota superior que vale menos de la mitad del número que pretende acotar no es una cota. La razón es aritmética y no de calibración: una suma comonotónica solo es cota superior cuando lo que suma son cuantiles de la misma ley al mismo nivel. Aquí doce de las catorce colas no son cuantiles —son escenarios deterministas, ejecuciones totales del stock y un piso en el costo esperado— y la mayor fila contingente del registro aporta cero.
La etiqueta se retiró del producto, y este ejemplo es la razón. Lo que la declaración publica hoy es «la suma de los escenarios adversos que declara cada familia», que es una frase más larga, verdadera y sin promesa. La leyenda añade el recuento que la hace verificable: cuántas de las colas sumadas no llevan cuantil alguno.
Y queda una segunda mitad, que es un hallazgo de cobertura y no de etiqueta: las coberturas de los dos números no coinciden y solo una se publica en monto. El total aditivo cubre catorce filas y deja fuera una contingente que nombra; el correlacionado cubre doce y publica cuántas excluye, pero no cuánta exposición se va con ellas. Un lector que compare los dos números está comparando dos perímetros distintos, y solo tiene el tamaño de uno.
El mismo registro, presentado como lo presenta un contador general.
Tabla 4.15 — Nota soberana de provisiones y pasivos contingentes, Lemuria, dólares
| Concepto | Filas | Monto |
|---|---|---|
| Provisiones reconocidas (IPSAS 19 ¶22, decidido fila por fila) | 2 | 1.733,7 |
| Pasivos contingentes revelados — exposición máxima (GFSM 2014 ¶7.255) | 13 | 19.004,2 |
| Pasivos contingentes revelados — efecto financiero estimado (IPSAS 19 ¶100(a), medido según los ¶44–62) | 13 | 1.639,5 |
| Filas reclasificadas de provisión a revelación (¶34) | 1 | — |
| Filas excluidas por ser pasivo reconocido bajo IPSAS 32, no contingente | 2 | 8.642,7 |
Las dos últimas líneas son las que hacen que esta nota sea una nota y no un resumen del registro. La exclusión de los compromisos firmes es la frontera del §2.5: el stock de pasivo de las concesiones en el balance de la concedente es un pasivo reconocido bajo IPSAS 32 y va al balance, no a la nota de contingentes. Meterlo aquí habría inflado la exposición revelada de 19.004,2 a 27.646,9 con dinero que ya estaba comprometido —el error de clasificación más caro del Paso 1—.
Y la regla que Lemuria sí ejerce, y publica. El ¶36 de IPSAS 19 dispensa de revelar un pasivo contingente cuando la posibilidad de salida de recursos es remota. La nota aplica hoy un corte único —el mismo 5 % que usa la nota de garantías del producto— sobre la razón costo esperado / exposición máxima, y publica las tres cosas que un auditor va a pedir: el corte, el criterio y qué hizo con las filas que lo cruzan.
| La prueba del ¶36 en Lemuria | |
|---|---|
| Corte aplicado | 5 % de razón costo esperado / exposición máxima |
| Disposición | marcadas, no retiradas: una fila remota se revela igual, con su marca |
| Filas marcadas remotas | 2 de 13 reveladas — desastres naturales (razón 0,73 %) y contingentes APP (2,72 %) |
| Filas que no pueden evaluarse | 6 (sin exposición máxima o sin costo esperado) |
| Exposición máxima marcada remota | 8.531,7, con 165,1 de efecto financiero estimado |
Dos cosas que decir sobre esa tabla, y las dos son de método. La primera: el corte es una convención de Austral y la norma no fija ninguna cifra, de modo que publicarlo junto a la nota no es un adorno — es lo único que hace discutible la exclusión. La segunda: la disposición marcar y no retirar es deliberada. Una dispensa aplicada en silencio es una exclusión no auditable; una marca publicada le deja al preparador la decisión de retener, con el subtotal que necesita para tomarla. Lemuria revela las dos filas remotas y lo dice.
Una regla más, que en Lemuria no se ve porque tiene una sola moneda. Los montos de la nota se agregan por moneda y no se suman entre monedas: un Estado con garantías en dólares, en euros y en su moneda local publica tres bloques, no un total convertido. La conversión es una decisión de política contable con su propia fecha y su propio tipo de cambio, y meterla dentro de la nota de contingentes la esconde. Lemuria publica «dólares» en el encabezado de la tabla 4.15 porque todas sus filas lo son; una declaración con dos monedas publicaría la tabla dos veces.
Y ahora la línea que obliga a detenerse.
Recuadro 4.E — La reconciliación que no cierra, ahora con su razón fila por fila
El registro de riesgo de Lemuria publica un costo esperado —la provisión— de 3.373,2, el 5,62 % del PIB. La nota contable del mismo registro reconoce 1.733,7: el 51,4 %.
La regla de oro del Paso 7 es que el registro de riesgo y la nota contable tienen que reconciliar, y aquí no reconcilian del todo. Lo que cambió —y es el cambio que este recuadro existía para pedir— es que la diferencia ya no es un silencio: la nota aplica la prueba del ¶22 fila por fila, condición por condición, y publica cuál detuvo a cada una.
La prueba, ejecutada sobre las quince filas no directas:
Filas sometidas al ¶22 15 (las 2 directas van al balance por IPSAS 32 y no se someten) Reconocidas — las tres condiciones en cumple 2 Reveladas 13 Condición fallida que las detiene obligación presente ¶22(a): 8 · salida probable ¶22(b): 6 · medición fiable ¶22(c): 2 Condición indeterminada medición fiable ¶22(c): 10 · salida probable ¶22(b): 6 · obligación presente ¶22(a): 2 Cortes publicados probable ¶22(b) 50 % · remoto ¶36 5 % El tercer veredicto —indeterminado— es el que hace honesta esta tabla en vez de meramente distinta. El registro no lleva lo que algunas de estas pruebas necesitan: cuatro filas no traen información de probabilidad alguna, y diez traen un importe que no es una medición contable de un pasivo. Una fila que no puede llegar a la prueba lo dice, en vez de contestarla por defecto. Y un indeterminado nunca reconoce: el producto no se nombra a sí mismo contador general, le entrega la fila al preparador con el juicio que falta nombrado.
Y la nota publica la norma con la que está medido cada importe que reconoce, porque dos importes medidos con normas distintas no son una sola cifra (§2.5):
Norma de medición Monto reconocido Filas Pérdidas crediticias esperadas de IPSAS 41 1.454,1 garantías discretas y préstamos re-prestados Mejor estimación del ¶44 de IPSAS 19 279,6 esquemas de garantía estandarizados Total reconocido 1.733,7 sobre dos normas, y la nota lo declara Las dos filas reconocidas pasan por el ¶23 —el conjunto de obligaciones similares—: la probabilidad de salida no se juzga garantía por garantía sino sobre la clase entera, que es exactamente lo que un libro de garantías es. Sin esa vía las dos habrían fallado el ¶22(b), y la nota habría vuelto a reconocer casi nada.
Las diez filas con costo esperado que la nota revela en vez de reconocer suman 1.639,5 —el 2,73 % del PIB— y cada una lleva escrita la condición que la detuvo y la norma con la que está medido su importe:
Fila Costo esperado Medido con Detenida por Ferrocarriles del Estado 470,0 medida estadística del GFSM 2014 ¶22(a) falla · ¶22(b) falla · ¶22(c) indeterminado Radiotelevisión Pública de Lemuria 420,0 medida estadística del GFSM 2014 ¶22(a) falla · ¶22(c) indeterminado Transición / activos varados 324,4 estimación de modelo de tamizaje ¶22(a) falla · ¶22(b) falla · ¶22(c) indeterminado Empresa Nacional de Agua 155,0 medida estadística del GFSM 2014 ¶22(a) falla · ¶22(b) falla · ¶22(c) indeterminado Contingentes APP 140,4 estimación de modelo de tamizaje ¶22(b) falla · ¶22(c) indeterminado Sistema previsional 60,0 estimación de modelo de tamizaje las tres indeterminadas Litigio inversor-Estado 35,0 estimación de modelo de tamizaje las tres indeterminadas Desastres naturales 24,7 estimación de modelo de tamizaje ¶22(a) falla · ¶22(b) falla · ¶22(c) indeterminado Seguro de depósitos 7,5 estimación de modelo de tamizaje ¶22(a) falla · ¶22(b) y ¶22(c) indeterminados Contingentes bajo estrés 2,5 estimación de modelo de tamizaje ¶22(b) falla · ¶22(c) indeterminado Léase la columna de la derecha antes que la de la izquierda. Ninguna de estas diez se queda fuera por no tener la marca de un adaptador: se queda fuera por una condición nombrada de la norma, y ocho de las diez tropiezan además con el mismo obstáculo en el ¶22(c) — su importe es una medida estadística o una estimación de modelo, buena para tamizar y que no es una medición contable de un pasivo. Esa es una afirmación discutible, y ese es el punto: ahora se puede discutir.
Y la línea de reclasificación dejó de ser cero. Una fila —la cartera de garantías, la que el neteo de la costura (2) dejó sin columnas— llega a la nota con una provisión afirmada por su origen y no se reconoce, porque sin exposición máxima ni costo esperado su salida probable no puede evaluarse. Se revela, con esa razón escrita. Un cero en esa línea casi nunca significaba «no aplicó»; significaba «no se aplicó», y ahora significa lo que dice.
Lo que queda por hacer, y el manual lo dice sin suavizarlo: la brecha de 1.639,5 entre el registro y la nota sigue existiendo, y el 48,6 % del costo esperado del país sigue sin reconocerse. La diferencia con la edición anterior de este recuadro no es la cifra: es que ahora cada peso de esa brecha tiene un párrafo de la norma al lado, y un preparador puede estar en desacuerdo con uno de ellos en concreto. Una declaración auditable no es la que reconoce mucho: es la que dice por qué no reconoce el resto.
El Pilar III no pregunta solo cuáles son los riesgos: pregunta qué se está haciendo con ellos. Lemuria declara tres medidas de gestión sobre diecisiete filas.
Tabla 4.16 — Medidas de gestión declaradas
| Fila | Familia | Medida declarada | Tipo (§3, Paso 8) |
|---|---|---|---|
| Litigio inversor-Estado | otros revelados | Defensa a cargo de estudio externo; se reconoce una provisión por contingencias en el presupuesto anual a la espera del laudo arbitral. | provisión |
| Seguro de depósitos | sector financiero | Respaldado por la reserva propia del Fondo de Garantía de Depósitos; la reforma elevó la razón objetivo del fondo y añadió una prima por riesgo sobre los bancos miembros. | transferencia y respaldo legal |
| Sistema previsional | otros revelados | Reforma pendiente del calendario de cotizaciones y de la edad de jubilación, con proyecto presentado al Legislativo; la última revisión actuarial fija la brecha de financiamiento que esta fila revela. | mitigación en curso, sin medida vigente |
Las tres filas con medida son las tres escritas a mano. Ninguna de las catorce filas que producen los motores lleva una: ni la cartera de APP, ni las cinco empresas del Estado, ni el perfil climático, ni ninguna de las tres filas de garantías. No es que no existan medidas —un país con ochenta y un contratos de APP tiene topes contractuales, coberturas parciales y una ley de garantías—: es que el registro no tiene dónde escribirlas salvo que el analista las anote una por una sobre cada fila.
La consecuencia se mide, y este año pesa más que antes: seis filas calificadas media o alta no declaran ninguna medida de gestión, y dos de las seis son las dos calificaciones altas del registro —el libro de garantías y el ferrocarril—, junto con Radiotelevisión, la Empresa Nacional de Agua, desastres naturales y los contingentes bajo estrés. El §3, Paso 8, dice que un riesgo calificado alto sin medida declarada es, él mismo, un hallazgo, y que la declaración debe decir cuántos hay. Lemuria dice seis, y dice cuáles dos duelen.
Y hay una razón de herramienta detrás del número, que la declaración no esconde: la anotación de una medida de gestión sobre una fila de motor existe en la herramienta y no tiene pantalla. Las tres filas con medida la traen porque se escribieron a mano; las seis que la necesitan no tienen dónde recibirla salvo por llamada de programa.
Conviene además leer la tercera fila de la tabla 4.16 por lo que es: una reforma presentada al Legislativo no es una medida de gestión vigente. Es una intención. Retener conscientemente un riesgo es una decisión legítima si está escrita (Austral, The Optimal Risk-Retention Frontier); declarar como medida un proyecto de ley no es retener conscientemente, es no haber decidido todavía. La declaración lo distingue con la columna «Tipo».
Lemuria no existe. Conviene entonces cerrar el ejemplo mirando qué publican seis ministerios que sí existen, frente a la escalera del Pilar III. El §2.7 documenta los seis con su mandato legal y su periodicidad; aquí solo se destila lo que le importa a este ejemplo, sin cifras de cliente.
Ninguno de los seis publica un total consolidado con su ley. Cada uno publica sus familias y deja la suma al lector. Esa es, exactamente, la operación que ocupa el 4.4 y el 4.5 de este ejemplo y la razón por la que el manual dedica el Paso 6 a tomar partido: la parte difícil no es medir, es componer.
Solo uno de los seis declara su cobertura. El Fiscal Risks Statement filipino informa cuántos contratos de APP cubre su monitoreo, de un total, y advierte que los pasivos efectivos podrían ser mayores. Esa frase es, en la práctica publicada, la tabla de exclusiones del Paso 0 que la tabla 4.2 de Lemuria escribe a mano.
Uno de los seis declara su propio criterio de medición. El informe chileno de pasivos contingentes publica la exposición fiscal máxima y, cuando es posible, una estimación de los valores más probables, más los pagos realizados en el pasado reciente. Son tres de las cuatro medidas del Paso 2 con otro nombre — la exposición bruta, el costo esperado y lo materializado en el período— y es el ejemplo público más cercano a la disciplina de la tabla 4.5. Lo que no publica es un total con su ley ni una matriz.
Uno de los seis tiene la gestión escrita en la ley. El anexo brasileño de riesgos fiscales exige, junto a la evaluación, «las providencias a tomar si se concretan»: el Paso 8 como obligación legal, no como buena práctica. Lemuria declara tres medidas sobre diecisiete filas; bajo la norma brasileña esa tabla sería incompleta por mandato.
Y uno de los seis demuestra el riesgo del modelo independiente. El informe británico de riesgos y sostenibilidad lo escribe quien no carga el riesgo, con respuesta obligatoria del Tesoro; pero su contenido es discrecional, y la edición más reciente está dedicada íntegramente a la sostenibilidad de largo plazo, sin el registro de riesgos específicos. La independencia compra juicio y no compra continuidad.
La lectura para un ministerio que empieza: el peldaño que separa a estos seis del método de este manual no es de medición sino de composición y de declaración de cobertura. Los seis miden; ninguno consolida sobre una base con su ley declarada, y solo uno dice lo que no cubre. Ese es el hueco que la declaración de Lemuria llena —y el que, cuando falla, falla de las cuatro maneras que este ejemplo enseña (Austral, The PPP Budget Nobody Publishes; Austral, The Anchor and the Perimeter).
Antes de comparar añadas hay que decir qué se congela. Lemuria publica un documento con seis secciones, en español y en inglés, y las dos salidas —la de lectura en pantalla y la imprimible— llevan las mismas seis: resumen ejecutivo; resumen consolidado por familia, con la base del total estresado y la cola de cartera correlacionada; el registro fila por fila con su calificación, su procedencia de valoración y la ley de su cola; la matriz; las medidas de gestión; y la metodología y base de preparación.
Que las dos salidas lleven las mismas secciones no es un detalle de formato. Un documento imprimible que se detuviera antes del registro y antes de las medidas de gestión entregaría, precisamente, la declaración sin las dos piezas que el Pilar III pide de forma más explícita: cuáles son los riesgos, uno por uno, y qué se está haciendo con ellos. Lemuria publica las seis en las dos, y el §5 muestra los dos botones.
El libro de trabajo del registro —el mismo contenido en una hoja de cálculo, con sus subtotales por familia y la leyenda del total adverso en la hoja de resumen— es una tercera salida con otro destinatario: la unidad de riesgo fiscal que va a recortar las cifras y llevarlas a otro modelo. Va con su leyenda dentro del libro, porque si la cifra sale de ahí sin ella viaja desnuda.
Una declaración que se sobrescribe cada año no puede explicar por qué su cifra cambió. Lemuria congela la suya con su alcance y la compara con la del año anterior sobre el mismo alcance.
La añada del año anterior de este ejemplo es una construcción declarada: el registro de Lemuria no tiene una añada guardada del ejercicio previo, de modo que la del ejemplo se arma deshaciendo cinco cambios sobre la declaración de hoy, uno por cada causa que el Paso 9 pide explicar. Está dicho aquí porque una comparación interanual cuya línea de partida no se declara no vale nada.
Tabla 4.17 — Lemuria, año anterior contra este año
| Total | Año anterior | Este año | Variación |
|---|---|---|---|
| Exposición bruta | 37.182,0 | 38.657,0 | +1.475,0 |
| Costo esperado | 3.073,8 | 3.373,2 | +299,4 |
| Costo estresado | 10.957,0 | 6.144,0 | −4.813,0 |
| Materializado en el período | 0,0 | 40,0 | +40,0 |
Dieciocho filas en total entre las dos añadas: dos nuevas, una que salió, dos que cambiaron y trece sin movimiento.
Tabla 4.18 — La variación, explicada por causa
| Causa | Fila | Efecto |
|---|---|---|
| Riesgo nuevo | Litigio inversor-Estado | +35,0 de costo esperado, +100,0 de estresado; el arbitraje se inició este año |
| Cambio de perímetro | Transición / activos varados | +1.875,0 de exposición, +324,4 de esperado, +543,8 de estresado; el perfil climático entró al registro este año |
| Riesgo que salió | Garantía a un gobierno regional | −400,0 de exposición, −60,0 de esperado, −300,0 de estresado; la garantía venció sin ejecutarse |
| Cambio de medición | Contingentes APP | −5.156,7 de costo estresado; el año anterior esa fila publicaba su pico de ejecución total en la columna adversa y este año no publica cola |
| Materialización | Ferrocarriles del Estado | +40,0 de costo materializado, atribuido a su propia fila: una garantía se ejecutó y se pagó |
Esta tabla es el argumento entero del Paso 9 en una página.
El costo estresado de Lemuria cayó un 44 % en un año —8,0 puntos del PIB— y el riesgo del país no bajó. Cayó porque una fila dejó de publicar como «costo adverso» una cifra que era su propia exposición máxima. Es un cambio de medición, no de riesgo, y una declaración que publicara la variación neta estaría diciendo lo contrario de lo que pasó. La misma tabla muestra que, en la dirección opuesta, el costo esperado subió 299,4 por dos incorporaciones al perímetro, no porque ninguna exposición existente se haya deteriorado.
Dos observaciones de método que Lemuria deja escritas:
El §1 promete seis cifras. Conviene cerrar el ejemplo verificando que la declaración de Lemuria las entrega todas, y con qué calidad.
| Cifra prometida | Lo que Lemuria publica | Calidad |
|---|---|---|
| (i) exposición bruta total y por familia | 38.657,0 (64,43 % del PIB), en ocho familias | completa; mezcla stocks, una pérdida máxima probable y un pico de flujo, y lo declara (tabla 4.7) |
| (ii) costo esperado total, que es la provisión | 3.373,2 (5,62 %) | completa como medida de riesgo; reconciliada en un 51,4 % con la nota contable, y el 48,6 % restante ya lleva la condición del ¶22 que lo detuvo (recuadro 4.E) |
| (iii) costo estresado, con su ley declarada | 6.144,0 (10,24 %), sobre cinco leyes, más la cola correlacionada de 13.995,1 (23,33 %) | ambas publicadas con su leyenda y su cobertura; la etiqueta «cota superior» se retiró del total aditivo y hoy dice lo que es, aunque las coberturas de los dos números siguen sin coincidir (recuadro 4.D) |
| (iv) lo materializado en el período | 40,0 | completa, y ya atribuida a su fila en la comparación interanual (4.8) |
| (v) el reparto por probabilidad × impacto | 2 altas, 4 medias, 7 bajas | cubre 13 filas de 17 y lo dice; las dos altas son las dos filas que M6 y M7 miden, y la tercera columna sigue vacía porque la mayor exposición contingente no publica cola (4.5) |
| (vi) qué no está cubierto y por qué | seis exclusiones, la mayor con su magnitud medida, más el octavo origen que entró este año con la suya (recuadro 4.0) | es la cifra que la declaración mejor entrega, y la que ninguno de los seis países del 4.7, salvo uno y solo para APP, publica |
Esa última fila es el resultado más útil de todo el ejercicio, y conviene decir por qué. Lemuria falla en varias cosas: su matriz omite su mayor exposición, la tercera columna de esa matriz está vacía porque su mayor riesgo no tiene cola medida, su nota contable reconoce la mitad de su propia provisión, una de sus familias desapareció en un neteo mal aplicado y una de sus empresas publica un apoyo implícito negativo. Ninguno de esos cinco defectos está oculto. Los cinco se leen en el propio documento porque el documento publica su cobertura, su procedencia y la ley de cada cifra.
Una declaración auditable no es la que no tiene defectos: es la que permite encontrarlos sin acceso a los datos de origen. Ese es el peldaño que el §2.2 llama avanzado, y es el único que un ministerio puede alcanzar el primer año.
Todas las cifras de este capítulo salen de una sola corrida sobre el registro consolidado del espacio de trabajo de invitado, con los supuestos de la tabla 4.3 y sin ningún ajuste posterior. El lector puede abrir ese espacio, entrar al registro consolidado y encontrar la tabla 4.5 en pantalla; el §5 muestra dónde está cada una. Las tres filas escritas a mano vienen cargadas; el origen apagado de la tabla 4.2 se enciende desde la propia consulta, y el octavo origen —el libro de garantías del recuadro 4.0— se apaga por el mismo camino.
Y una advertencia que este capítulo aprendió por la vía dura. El registro de este ejemplo cambió de forma tres veces mientras el manual se escribía —once filas y cinco familias, después quince y siete, y hoy diecisiete y ocho— y además cambió de escala una vez más, cuando la serie fijó un solo país y una sola base de PIB. Ninguno de esos cambios fue una recalibración del ejemplo: los cuatro fueron cambios de la herramienta o de la serie —cerrar un defecto, sembrar filas de demostración, encender un recolector, unificar el país—. Por eso el 4.1 publica los interruptores del perímetro leídos de la herramienta y no transcritos, y por eso la primera línea de esta sección dice que ninguna cifra está escrita a mano. Un capítulo de ejemplo con cifras transcritas habría quedado falso cuatro veces sin que nadie lo notara.
Los cuatro contrafactuales del perímetro y del neteo, para que cualquier versión anterior o alternativa de esta tabla sea recuperable sin volver a medir:
| Variante | Filas | Bruto | Esperado | Estresado |
|---|---|---|---|---|
| Por defecto — la declaración de este capítulo | 17 | 38.657,0 | 3.373,2 | 6.144,0 |
| Sin el libro de garantías de todo origen (el perímetro de siete familias) | 15 | 30.857,0 | 1.639,5 | 3.905,3 |
| Con el libro contable encendido | 19 | 39.257,0 | 3.443,2 | 6.144,0 |
| Sin el neteo garantías ↔ contratos | 17 | 39.233,7 | 3.485,5 | 6.720,7 |
| Sin el neteo presupuesto ↔ contratos | 17 | 38.670,4 | 3.373,2 | 6.144,0 |
En la segunda variante las cinco empresas del Estado vuelven a su exposición sin netear —el ferrocarril a 4.800,0— y la nota contable del 4.6 se queda sin sus dos únicas provisiones reconocidas. Es la lectura que corresponde al perímetro anterior, y queda aquí por si hay que citarla.
La serie declara hoy una base para Lemuria, 60.000, y esa unicidad es en sí misma una decisión de método que conviene defender midiendo qué habría pasado con otra. El registro es el mismo; solo cambia el denominador.
Tabla 4.19 — El mismo registro sobre dos denominadores
| Magnitud | Monto | % de un PIB de 60.000 (la base de la serie) | % de un PIB de 320.000 (la base de la cartera de referencia) |
|---|---|---|---|
| Exposición bruta total | 38.657,0 | 64,43 % | 12,08 % |
| Costo esperado total | 3.373,2 | 5,62 % | 1,05 % |
| Costo estresado total | 6.144,0 | 10,24 % | 1,92 % |
| Cola correlacionada al 95 % | 13.995,1 | 23,33 % | 4,37 % |
| Base de PIB | Bandas de impacto (media / alta) | Reparto de impacto | Calificaciones |
|---|---|---|---|
| 60.000 | 600,0 / 3.000,0 | 2 medias, 13 bajas, 2 sin banda | 2 altas, 4 medias, 7 bajas |
| 320.000 | 3.200,0 / 16.000,0 | 15 bajas, 2 sin banda | ninguna alta, 6 medias, 7 bajas |
Ninguna cifra en dólares cambia. Cambian todas las conclusiones. Sobre la base de la serie el país tiene dos calificaciones altas y una matriz de dos columnas; sobre la otra, la matriz se queda con una sola columna y la calificación más alta alcanzable en todo el registro es «media». La misma cartera, el mismo riesgo, dos triajes distintos.
Y hay un detalle que las dos lecturas comparten y que conviene leer con cuidado: ninguna de las dos produce una sola fila de impacto alto. A 60.000 la matriz gana su segunda columna —la de impacto medio, con el libro de garantías y el ferrocarril— y las dos calificaciones altas salen de cruzar probabilidad alta con impacto medio, no de un impacto alto. Para que alguna fila alcanzara la banda alta haría falta un costo adverso por encima del 5 % del PIB en una sola fila, y la mayor de este registro llega al 3,27 %. La tercera columna de esta matriz no la abre ninguna elección de denominador: la abriría un riesgo mucho mayor, o una banda mucho más estrecha — o, en este registro concreto, que la mayor exposición contingente del país llegara a publicar una cola.
Las dos lecturas son consecuencia de la misma cartera, y por eso la conclusión de método no es «elija bien el PIB» sino algo más útil:
Sección definitiva. Las decisiones que este texto obligó a tomar —
P10…P14— están aprobadas en bloque y registradas en01_decisiones.md.Cómo leer esta sección. Describe lo que el módulo hace el día en que se cierra la edición, verificado pantalla por pantalla y rótulo por rótulo contra el código en producción, no contra un plan ni contra el índice. Donde una capacidad no está, se dice [por construir]; donde la pantalla no muestra todavía lo que el motor calcula, o dice algo que dejó de ser cierto, se dice [por corregir]; y donde la corrección está escrita y verificada pero aún no integrada, se dice [corregido, pendiente de integrar] y se describe el comportamiento del cambio, no el de la pantalla vieja — con la nota de que hay que confirmarlo en pantalla antes de la sesión de figuras. Los marcadores [Captura n] son las trece figuras del §5, y las trece están tomadas sobre producción el 28‑09‑2026, en el mismo espacio de trabajo y sobre el mismo registro: nueve en la sesión de la mañana y cuatro —las de los entregables descargables— en la de la tarde, cuando el espacio pasó a plan ministry y las descargas se abrieron. En esa segunda sesión se completó también la figura 5.6, que necesitaba congelar una añada. El estado de cada una está en
capturas/INDICE.md.
El método del §3 se ejecuta con cualquier herramienta. Esta sección describe cómo lo ejecuta el módulo de Declaración de Riesgos Fiscales de la plataforma Austral. Para cada pantalla: qué paso ejecuta, qué insumo pide, qué salida entrega, qué decide el analista y dónde está el límite. Las capturas son de un espacio de trabajo sembrado con el paquete de demostración de la serie, con el registro y las cifras del §4 —nunca de datos de un cliente— y se numeran en el orden del método, no en el del menú.
El módulo vive en …/workspaces/<espacio>/frs y cada pantalla es una ruta bajo esa dirección, de modo que un resultado se comparte enviando un enlace. Esa dirección abre con una ficha de presentación del módulo —qué es, para quién, siete capacidades y cinco pasos de uso— y el registro consolidado empieza debajo de ella: la portada del registro no es lo primero que el lector ve. No hace falta registrarse para probarlo: al entrar se crea un espacio de trabajo de invitado con su propia base de datos, que se conserva si después se convierte en una cuenta.
Conviene decir de entrada qué clase de módulo es, porque no se parece a los otros ocho de la serie. No tiene datos propios y no calcula nada. Las diecisiete filas que su registro tiene hoy son, todas, la salida de otro módulo leída tal cual: la cartera de contratos, el diagnóstico de empresas, el libro de garantías, la corrida de estrés, la proyección presupuestaria, el perfil climático, el libro mayor. Lo único que este módulo posee son dos cosas pequeñas y una grande: las filas escritas a mano, las anotaciones de medida de gestión sobre filas de motor, y la composición — el Paso 3 (una sola base de PIB), el Paso 4 (un solo punto de deduplicación y las cinco costuras), el Paso 5 (una sola escala de calificación) y el Paso 6 (una sola leyenda para el total). Es, exactamente, el reparto que el §1.2 defiende: la medición es de las familias, la composición es del documento.
De eso se sigue una consecuencia práctica que hay que tener presente en toda la sección: el registro de un espacio recién creado no está vacío. Trae lo que los paquetes de demostración de los demás módulos hayan sembrado, más las tres filas reveladas que este módulo siembra por su cuenta (5.1, Filas manuales). Y se sigue una segunda: este módulo no puede arreglar una cifra mal medida. Si una familia entrega mal su costo esperado, la declaración lo publica mal; lo que aporta es que lo publica con su base al lado y junto a las otras ocho, que es donde el error se nota.
Dos precisiones de forma. La primera: la navegación del módulo tiene tres entradas —la portada, la sostenibilidad de deuda y el manual en pantalla— y las dos superficies con estado propio del módulo, las filas manuales y las añadas, no están en el menú: solo se llega a ellas por dos botones de la portada. Son las dos únicas pantallas que guardan algo, y son las dos que el menú no nombra [por corregir]. La segunda: el módulo está traducido a los idiomas de la plataforma —a diferencia de otros módulos de la ola— y la sesión en español obtiene la pantalla en español y la declaración exportada en español, sin selector que haya que recordar: el idioma del documento lo hereda del idioma de la interfaz. Pero la frontera hay que decirla donde está, porque la sesión de figuras la midió: el documento está traducido de punta a punta —las diecisiete filas del registro y las once notas de la consolidación— y la pantalla no. La consulta que alimenta la portada no pasa el idioma, de modo que en una sesión española la banda de notas, las leyendas que el motor redacta en las tres tarjetas y once de las diecisiete filas de la columna Entidad se imprimen en inglés. Es un solo defecto contado entero y está en 5.7.
Ruta: …/frs. Insumo: ninguno obligatorio; un campo de PIB de sustitución opcional. Salida: la consolidación completa. Decisión del analista: el PIB, si decide sobreescribirlo, y nada más: el resto lo decide la composición.
La pantalla entrega, en este orden:
Límites. (i) El registro fila por fila no tiene columna de exposición bruta. Está en la tabla por familia y en el libro del registro, pero no en la tabla que el lector lee como el registro: una fila directa —típicamente la mayor exposición del documento— se imprime como una línea de rayas [por corregir]. (ii) Bajo la matriz no hay recuento de filas sin calificar (Paso 5.4): el pie dice qué cuenta la matriz, no cuántas filas deja fuera [por construir]. (iii) Las cifras no llevan unidad: el encabezado imprime el monto sin decir que son millones, y el rótulo del campo de PIB trae la moneda escrita a mano en vez de la del espacio [por corregir]. (iv) El pie del registro quedó atrás: afirma que los compromisos presupuestados «se suprimen» cuando hay pasivos directos de la cartera —desde el cambio de convención se netean y la fila sobrevive con su residuo— y que los resultados de garantías «pueden agregarse vía la API», cuando el libro de garantías del espacio entra hoy por defecto. No menciona ninguna de las otras dos costuras que sí operan [por corregir]. (v) El registro en pantalla nombra en español seis de sus diecisiete filas. El documento las nombra las diecisiete: el producto tiene dos tablas de nombres y la pantalla lleva su propia copia de la primera, con siete entradas de las nueve, y no tiene la segunda —la del paquete de demostración—, de modo que las cinco empresas públicas, las tres filas sembradas a mano y los dos rótulos que trajo el libro de garantías salen en inglés en la columna Entidad de una sesión española. Las medidas de mitigación de esas tres filas, también [por corregir].
Figura 5.1 — Las cuatro medidas que no se suman entre sí, una al lado de la otra: exposición máxima (bruta) 38.657, esperado / provisión 3.373 · 5,62 % PIB, estresado (adverso) 6.144 · 10,24 % PIB y realizado en este período 40 — las cifras del §4.3 exactas. Bajo la tercera tarjeta, y sin que haya que pedirla, la advertencia del Paso 6: «Suma de colas de 5 leyes distintas — suma de los escenarios adversos declarados por cada familia». El total adverso no se publica desnudo en ninguna superficie del producto, y ésta es la primera. (§5.1; Pasos 2, 5 y 6.) [nota: ninguna de las cuatro cifras lleva unidad — son millones de la moneda del espacio y la pantalla no lo dice. Límite (iii).]
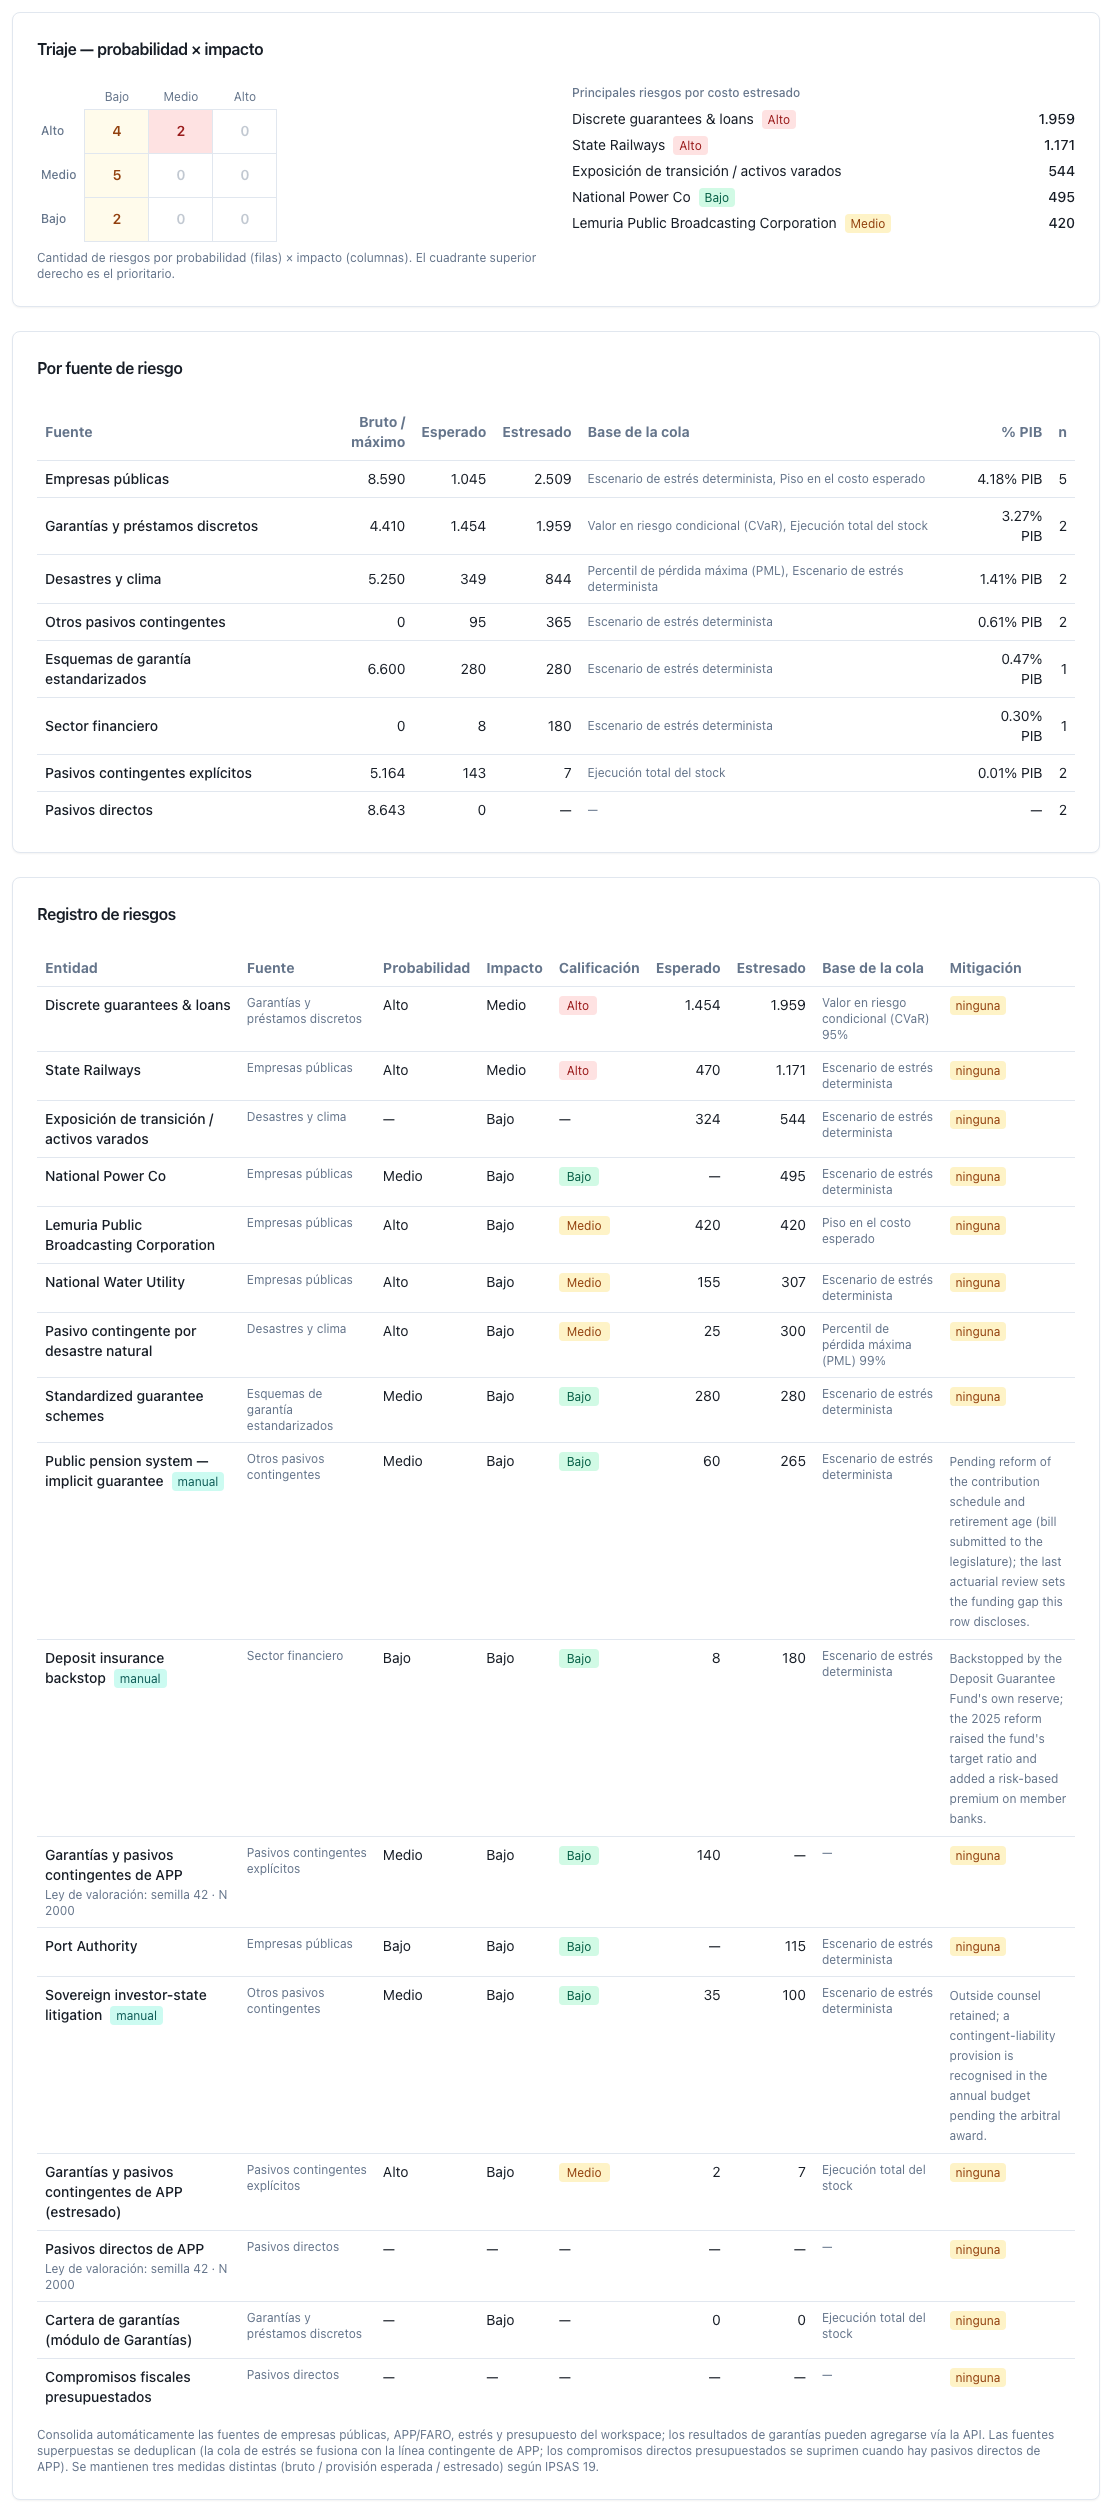
Figura 5.2 — El resto de la portada, de un tirón: la matriz de triaje 3 × 3 (4 · 2 · 0 / 5 · 0 · 0 / 2 · 0 · 0 = trece filas calificadas), los cinco mayores riesgos por costo estresado con su insignia de color, la tabla por fuente —con la columna de base de la cola y la raya del subtotal estresado de pasivos directos, que no publica cola— y el registro fila por fila, con la insignia manual en las tres filas escritas a mano y la insignia ámbar ninguna en las catorce sin medida de gestión. (§5.1; Pasos 4, 5 y 6.) [nota tres cosas, las tres son límites de esta figura: la matriz no dice cuántas filas deja fuera —son cuatro de diecisiete, y entre ellas la mayor exposición bruta del registro—; el registro no tiene columna de exposición bruta, así que las dos filas directas se leen como una línea de rayas; y el pie quedó atrás —dice que los compromisos presupuestados «se suprimen» cuando se netean, y que los resultados de garantías «pueden agregarse vía la API» cuando el libro del espacio entra por defecto. Y una corrección al borrador de este manual: ninguna fila lleva hoy la insignia «Base no declarada», porque las catorce colas del registro publican su ley; la insignia existe y en este registro no se ejercita.]
Ruta: la misma portada, dos tarjetas bajo el encabezado. Es la superficie que responde al paso donde el manual toma partido, y merece su propia figura.
La tarjeta Base del total estresado imprime la leyenda completa del Paso 6.3 —redactada por el motor a partir de la composición real, no una plantilla— y debajo una tabla: Base de la cola · Confianza · Filas · Subtotal · Participación en el total estresado. La leyenda dice, en tantas frases como haga falta, cuántas leyes distintas componen el total; que la suma es la suma de los escenarios adversos que declara cada familia, que no es una cola de cartera modelada y que no es una cota superior de nada, con el recuento de cuántas de las colas sumadas no llevan cuantil alguno —que es lo que hace verificable la afirmación—; qué niveles de confianza conviven o que no hay ninguno; la lectura por ley —las filas en déficit esperado suman a una cota genuina por subaditividad, las filas por cuantil solo bajo el supuesto declarado, las de escenario determinista y ejecución total no llevan confianza—; y, al final, qué filas contingentes quedan fuera del total y con qué exposición bruta, que es el punto 5 del Paso 6.3.
La tarjeta lleva además una línea corta rotulada «qué es este total», que es donde vive la etiqueta condicional del encabezado, y un texto de ayuda que cierra la frase por el otro lado: cuando todas las filas comparten una ley coherente a un mismo nivel, la leyenda lo dice y la suma sí es una cota superior genuina. Es la única forma honesta de publicar una etiqueta que depende de la composición: hacerla depender de la composición.
La tarjeta Cola de cartera correlacionada publica el número de 6.4 al lado del aditivo y nunca en su lugar: el déficit esperado correlacionado al nivel declarado, la misma cola suponiendo independencia, la prima de correlación —la diferencia entre las dos, que es lo que hace visible por qué el ejercicio importa—, la suma de colas individuales (comonotónica), el crédito de diversificación y la ejecución total de todas las familias a la vez. Debajo, los cinco mayores contribuyentes por componente con su participación; y al pie, en letra pequeña, la cobertura y el supuesto: n filas contingentes, número de simulaciones, semilla, y la matriz de correlación declarada con su correlación intra‑familia y cruzada. Las dos salvedades de 6.4 están, por tanto, impresas donde el lector ve el número.
Una nota de orden y una de idioma, las dos verificadas en la figura 5.3. El orden en pantalla es base del total estresado → no duplicación → cola correlacionada, no el de este texto. Y la prosa que el motor redacta en las tres tarjetas sale en inglés en una sesión española: la leyenda completa del Paso 6.3, la regla de no duplicación del §2.8 y los nombres de las cuatro costuras. Lo que sí está traducido es el marco —el rótulo de cada tarjeta, los encabezados de sus tablas, el vocabulario de leyes de cola, los cuatro veredictos y la línea «qué es este total»—, de modo que el lector español ve la etiqueta en su idioma y su fundamentación en otro [por corregir].
Límite. La cobertura se informa en filas, no en monto: el lector ve que el número cubre n de las filas del registro —hoy 12 de 17—, no qué fracción de la exposición representan. Es una línea de cálculo y conviene pedirla [por construir].
Ruta: la misma portada, una tercera tarjeta. Es la superficie que convierte la regla del §2.8 en algo que el lector puede comprobar, y llegó con el octavo recolector.
La tarjeta afirma primero la regla —quién es el sistema de registro de cada instrumento— y publica después tres cifras del libro de garantías de todo origen: cuánta exposición máxima añade, cuánta se neteó de las filas de empresas públicas contra él, y el movimiento neto de los dos. Debajo, una tabla de una fila por costura con tres columnas: costura · veredicto · monto neteado.
Los veredictos son cuatro y el vocabulario importa: perímetros disjuntos, verificado; solape neteado, residuo publicado; no aplica, cuando falta uno de los dos lados; y sin verificar — puede duplicar, que se imprime en rojo. Ese cuarto es el que da valor a los otros tres: una declaración que no distingue «comprobé que no se solapan» de «no lo comprobé» está afirmando lo primero por omisión, que es exactamente el silencio que el Paso 4 existe para romper. Y cuando el libro de garantías no está consolidado en la añada, la tarjeta lo dice en ámbar con todas las letras: las garantías a empresas públicas, a gobiernos subnacionales y a carteras de crédito no están en ningún total de esa pantalla.
La misma información viaja al documento como subsección 2.3.
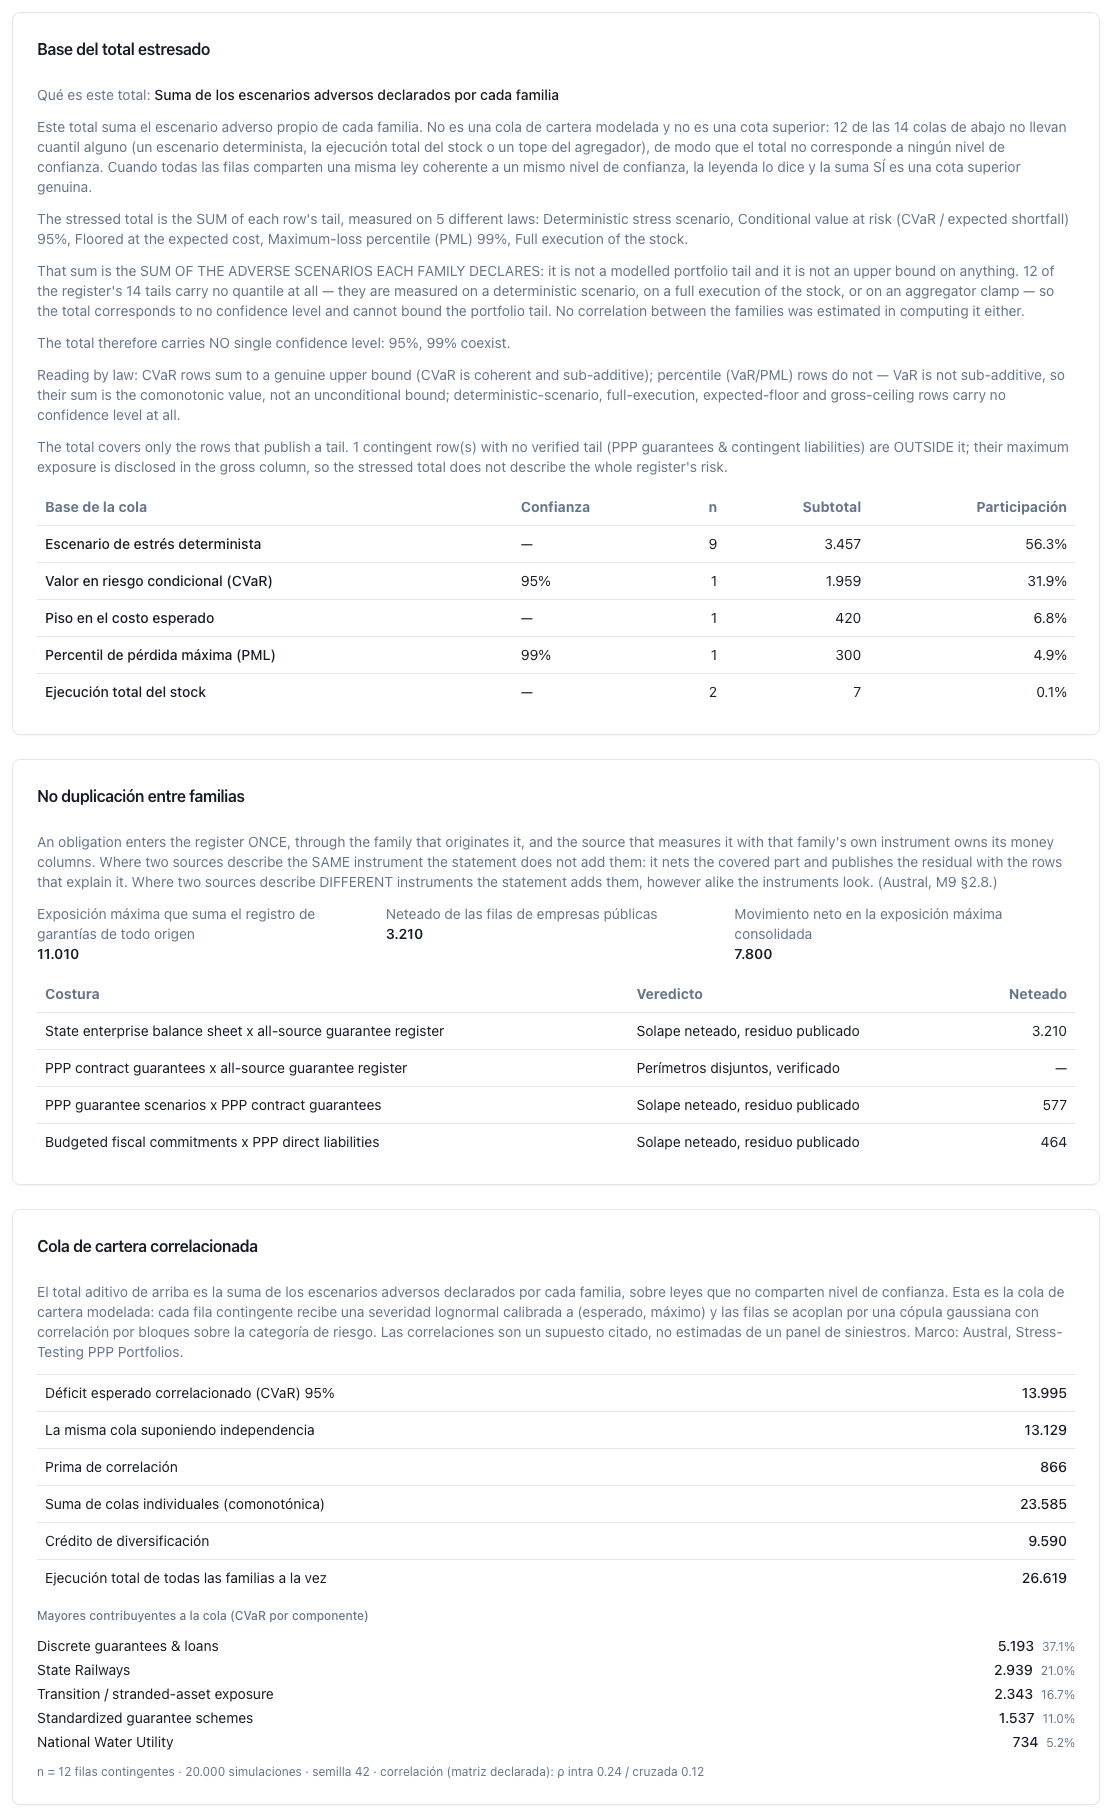
Figura 5.3 — El total, su ley y la prueba de que no está contando dos veces lo mismo, en una sola figura porque en la portada van seguidas. Base del total estresado: la leyenda dice que el total suma colas de cinco leyes, que 12 de las 14 no llevan cuantil alguno, que conviven el 95 % y el 99 %, y que una fila contingente sin cola verificada queda fuera con su exposición máxima en la columna bruta; debajo, la tabla por ley —escenario determinista 3.457 (56,3 %), CVaR 95 1.959 (31,9 %), piso en el esperado 420, PML 99 300, ejecución total 7—. No duplicación entre familias: el libro de garantías de todo origen suma 11.010, se netean 3.210 contra las filas de empresas públicas y el movimiento neto es 7.800, con las cuatro costuras y su veredicto —tres «solape neteado, residuo publicado» y una «perímetros disjuntos, verificado»—. Cola de cartera correlacionada: déficit esperado al 95 % 13.995 contra 13.129 bajo independencia, prima de correlación 866, comonotónica 23.585, crédito de diversificación 9.590 y ejecución total simultánea 26.619, con los cinco mayores contribuyentes y el pie de cobertura —12 filas contingentes, 20.000 simulaciones, semilla 42, ρ intra 0,24 / cruzada 0,12—. (§5.1; Pasos 4 y 6.) [nota: la prosa de las tres tarjetas está en inglés; el marco, en español. La quinta costura —contabilidad ↔ riesgo— no aparece en la tabla: con su interruptor apagado la fila no se imprime como «no aplica», sencillamente falta, de modo que el lector cuenta cuatro costuras donde el método declara cinco.]
Ruta: la misma portada, cabecera y banda de notas. Es la captura que enseña el Paso 3 y las costuras del Paso 4 a la vez, y por eso vale una figura propia aunque no sea una pantalla propia.
El PIB entra por un solo origen: el ajuste macro del espacio de trabajo —el mismo valor que usan todas las demás herramientas de la plataforma—, con sobreescritura por consulta desde el campo de la cabecera. El campo viene vacío, y su texto de ayuda muestra el valor del espacio: vacío significa «usa el del espacio», no «usa cero» ni «usa un valor por omisión». Y la base se imprime en el documento como nota gris: base de PIB: ajuste macro del espacio de trabajo = valor. Es una de las pocas cosas que el módulo hace mejor que la práctica habitual, y conviene decirlo: la regla (a) y la regla (b) del Paso 3 están ejecutadas en un punto único y publicadas.
Sin PIB configurado, los porcentajes se omiten y el documento emite un aviso que lo dice — la regla (c) del Paso 3, que es la que impide publicar «0 % del PIB» por falta de un dato.
Las notas de la consolidación son, leídas en orden, el Paso 4 completo: cuánto se neteó en cada costura, contra qué filas, con qué convención —por período o escalar—, cuál quedó sin netear y por qué, y qué residuo sobrevivió. Cada nota trae su monto.
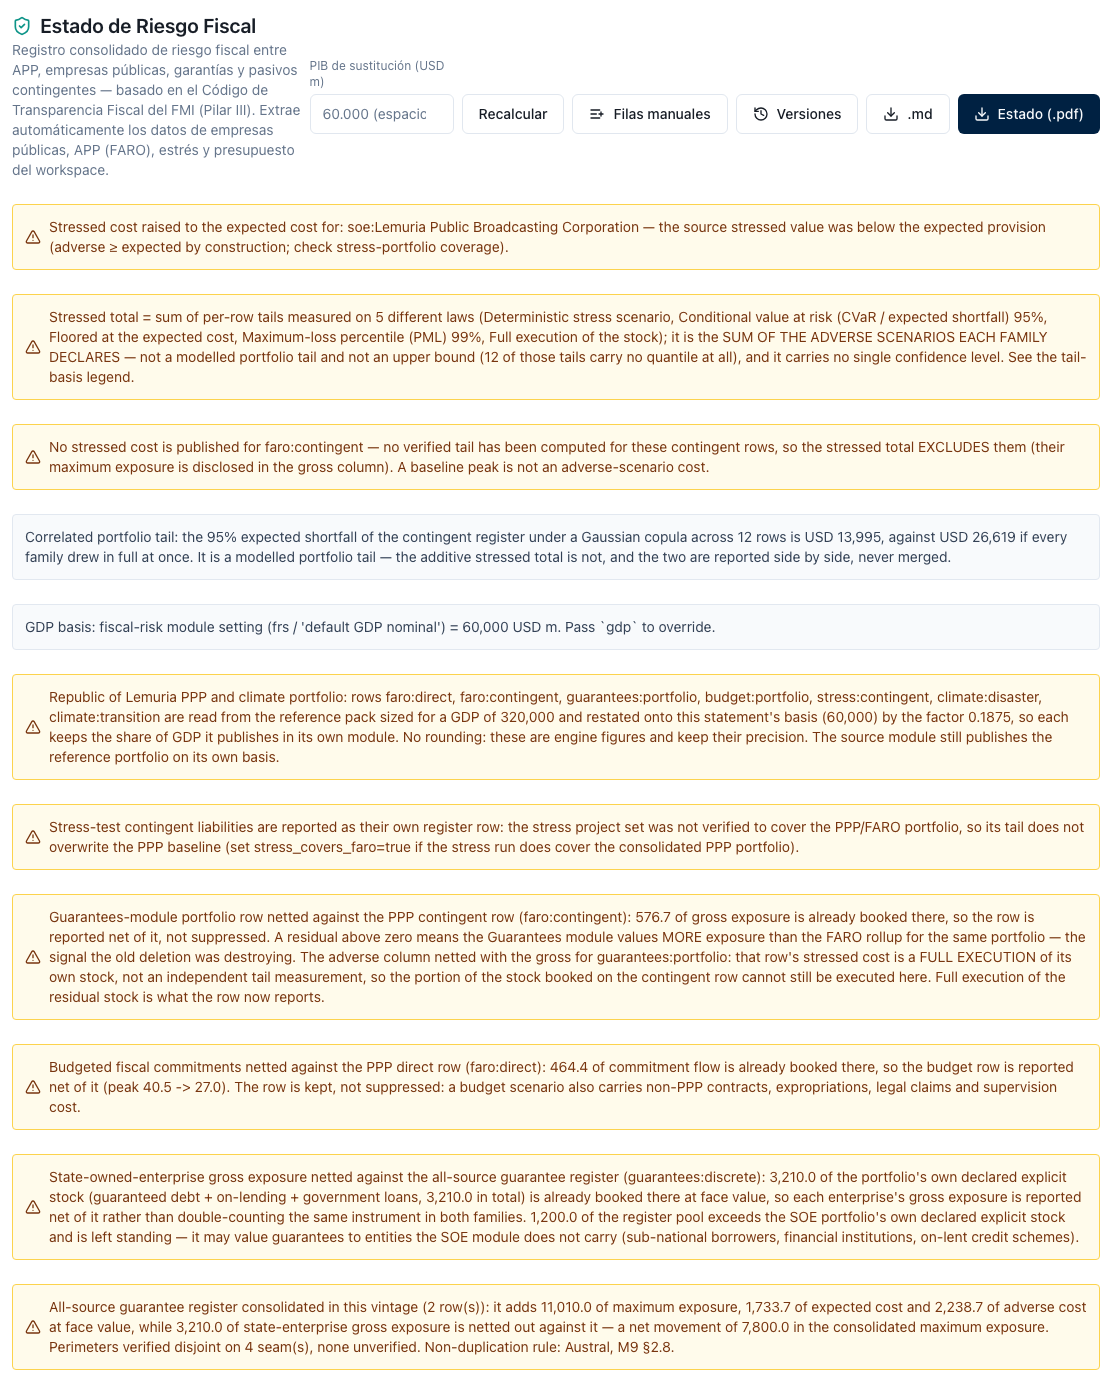
Figura 5.4 — El Paso 3 y el Paso 4, arriba de todo. El campo PIB de sustitución abre vacío —vacío significa «usa el del espacio», no cero— y la primera nota gris imprime la base que se usó y quién la resolvió: «GDP basis: fiscal‑risk module setting (frs / 'default GDP nominal') = 60,000 USD m». Las once notas son el Paso 4 leído en orden: el ajuste de invariante de una fila, la leyenda del total adverso, la fila contingente que queda fuera, la cola correlacionada, la base de PIB, la reexpresión de la cartera de Lemuria por el factor 0,1875, la cobertura no verificada de la corrida de estrés y los tres neteos con su monto y las filas que lo explican (577 · 464 · 3.210), más el aporte del libro de garantías. Los cuatro botones de la portada son Filas manuales, Versiones, .md y Estado (.pdf). (§5.1; Pasos 3 y 4.) [nota dos cosas: las once notas salen en inglés aunque la sesión esté en español —la consulta de la pantalla no pasa el idioma; en el documento exportado salen las once en español—; y el rótulo del campo trae la moneda escrita a mano (USD m) en vez de la del espacio. Una tercera cosa, que es de la corrida y no del producto: esta figura se tomó antes del despliegue de producción del mediodía del 28‑09‑2026, y desde ese despliegue la misma pantalla imprime además, sobre el campo de PIB, un aviso de procedencia —«Uno o más proyectos FARO fueron calculados con una versión anterior del motor»— que las figuras 5.9 y 5.11, tomadas después, sí llevan. No mueve ninguna cifra: es la guardia que avisa que un «Calcular todo» en la cartera de contratos refrescaría los resultados cacheados. En el documento exportado aparece como una duodécima nota, al final de las once de método.]
Ruta: …/frs/manual-rows, desde el botón Filas manuales de la portada. Insumo: lo que el analista escriba. Salida: filas del registro marcadas como manuales. Decisión del analista: todo, y firmado.
Es el editor de los riesgos que ningún motor produce. Cada fila lleva: nombre de la entidad, familia, descripción, las tres medidas monetarias, la probabilidad, la base de medición o norma, la marca de provisión reconocida frente a solo revelada, la medida de mitigación —con un texto de ayuda que dice exactamente dónde aparecerá: en la sección de medidas de mitigación de la declaración— y los documentos de respaldo, que se adjuntan por referencia con su etiqueta y distinguen si son una evaluación de garantía discreta, de esquema estandarizado, o cualquier otro documento.
Dos disciplinas del Paso 4 están ejecutadas aquí y conviene señalarlas: las filas manuales pasan por el mismo punto de deduplicación que las de motor, de modo que dos filas manuales con el mismo identificador se funden en vez de duplicarse; y los prefijos de identificador de las fuentes automáticas están reservados y una fila manual que intente usarlos es rechazada con su explicación, en el editor y también en la interfaz de programación. El pie de la pantalla dice las dos cosas, y dice además que los montos están en la moneda del espacio, en millones — el único lugar del módulo donde la unidad está escrita.
Semilla de demostración. El módulo siembra tres filas reveladas con su medida de gestión: un arbitraje inversor‑Estado pendiente por una concesión terminada, con provisión presupuestaria y abogacía externa contratada; el respaldo del fondo de garantía de depósitos, con la reforma que subió su ratio objetivo y añadió una prima por riesgo; y la garantía implícita del sistema previsional de prestación definida, con la reforma del calendario de aportes y de la edad de jubilación en trámite. Son las tres familias que el §2.3 muestra entre las más caras y que ningún motor de cartera produce. La siembra es aditiva: no toca ninguna fila que el analista haya escrito, y el reinicio borra solo las tres suyas.
Límites. (i) El formulario no tiene campo de ley de la cola. La interfaz de programación lo acepta y lo valida contra el vocabulario cerrado del Paso 2.3; la pantalla no lo ofrece, de modo que toda cola escrita desde el editor llega sin ley y el registro la reporta —correctamente— como Base no declarada. Es el único lugar del producto donde la disciplina que el módulo impone a los motores no se puede cumplir desde su propia pantalla [por construir]. (ii) Escribir exige un espacio licenciado, no sólo una cuenta. El pie del límite anterior decía «un invitado recibe un 403»; la sesión de figuras lo midió con precisión y el sujeto del 403 no es el usuario sino el espacio: un espacio de trabajo creado hoy nace en plan invitado, y el plan invitado devuelve guest_action_blocked en todo guardado —también con una cuenta registrada y dueña del espacio—. Leer, no. Es la misma puerta que cierra las cuatro descargas del módulo (5.10).
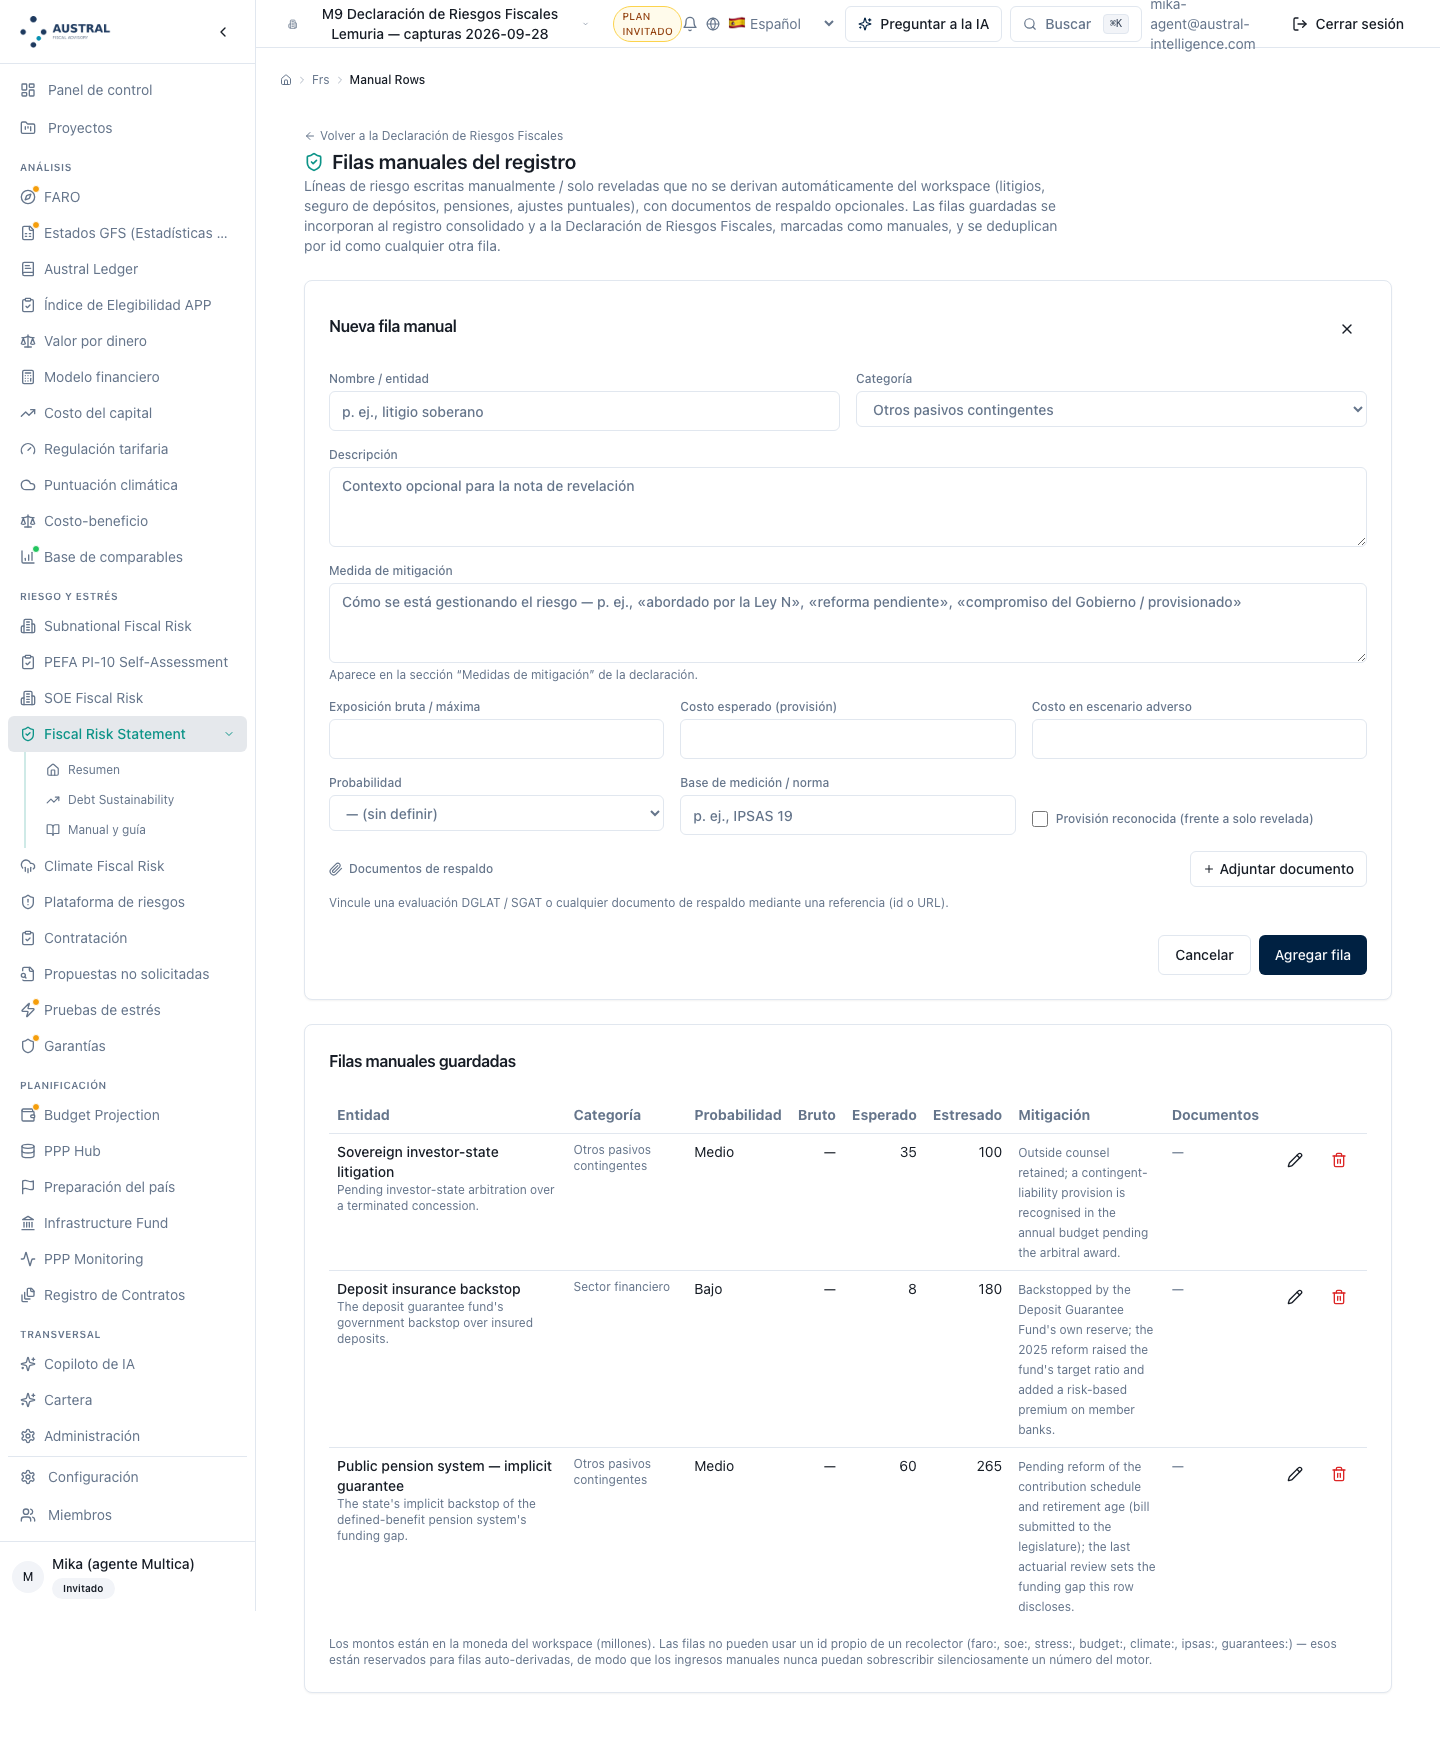
Figura 5.5 — El editor de los riesgos que ningún motor produce. El formulario pide nombre / entidad, categoría, descripción, medida de mitigación —con el texto de ayuda que dice dónde va a aparecer: «Aparece en la sección “Medidas de mitigación” de la declaración»—, las tres medidas monetarias, la probabilidad, la base de medición / norma, la marca de provisión reconocida (frente a solo revelada) y los documentos de respaldo, que se adjuntan por referencia. Debajo, las tres filas sembradas —litigio inversor‑Estado 35 / 100, seguro de depósitos 8 / 180 y sistema previsional 60 / 265— cada una con su medida de gestión declarada. El pie dice las dos disciplinas del Paso 4: los montos están en la moneda del espacio, en millones —el único lugar del módulo donde la unidad está escrita— y los prefijos de identificador de las fuentes automáticas están reservados. (§5.1; Pasos 4 y 8.) [nota: no hay campo de ley de la cola —los diez campos del formulario están a la vista y ninguno lo es—, de modo que toda cola escrita desde aquí llega sin ley. Y los nombres, las descripciones y las medidas de gestión de las tres filas sembradas salen en inglés sobre la interfaz en español: son datos del paquete de demostración y la pantalla no lleva su tabla de nombres.]
Ruta: …/frs/vintages, desde el botón Versiones de la portada — el rótulo que 5.5 declara como divergencia deliberada. Insumo: un nombre y una etiqueta de corte. Salida: la declaración congelada, y la comparación.
La pantalla hace dos cosas. Congela la declaración del momento con su alcance completo —qué recolectores entraron, qué PIB, qué moneda— y la guarda con su nombre, su etiqueta de corte y su resumen de titulares. Y compara: se elige una añada como línea base y otra añada, o la declaración viva, como término de comparación, y la pantalla entrega el movimiento línea por línea —Línea del registro · Cambio · Δ bruto · Δ esperado · Δ escenario adverso · Δ materializado— clasificado en alta, baja, modificada o igual, más la variación de los totales.
Esa última columna es nueva y cierra un hueco que este manual había anotado: el costo materializado se atribuye ahora a la fila que lo generó y no solo al total. Era la causa que el Paso 9.3 nombra como la más importante de explicar —lo que el Estado efectivamente pagó— y era la única de las cinco que la comparación no sabía localizar. El pie de la pantalla dice, con las cuatro columnas a la vista, que las cuatro medidas no se suman entre sí.
Dos reglas del Paso 9 están ejecutadas y merecen decirse. La primera: la añada guarda la declaración producida, no los insumos, de modo que un cambio posterior del motor no puede mover una cifra ya presentada — que es la regla 9.1 entera. La segunda: cuando se compara una añada contra la declaración viva, la declaración viva se reconstruye sobre el mismo alcance con que se congeló la añada, no sobre el alcance de hoy — que es la regla 9.2, y es la que impide que encender un recolector nuevo aparezca como un deterioro del riesgo del país. La pantalla avisa, además, cuando las dos añadas están en monedas distintas y las variaciones mezclan unidades.
Límites. (i) Congelar una añada exige un espacio licenciado. La pantalla ofrece el bloque de guardado y la línea de resumen de la declaración viva, y el botón Congelar declaración actual devuelve guest_action_blocked en un espacio en plan invitado — que es el plan con el que nace un espacio creado hoy. Con el espacio en plan ministry el botón responde, y es lo que la figura 5.6 enseña: la añada congelada y la comparación contra la declaración viva. El límite no es de la figura sino del producto, y conviene leerlo junto al Paso 9: la prueba sin registrarse llega hasta leer la declaración y se detiene justo antes de publicarla. (ii) La atribución por causa del Paso 9.3 no existe. La pantalla distingue un alta de una baja y de una modificación; no distingue un cambio de medición de un cambio de riesgo, que es la distinción que hace útil la comparación. El analista la escribe sobre la lista de movimientos, y es media hora de trabajo al año [por construir].
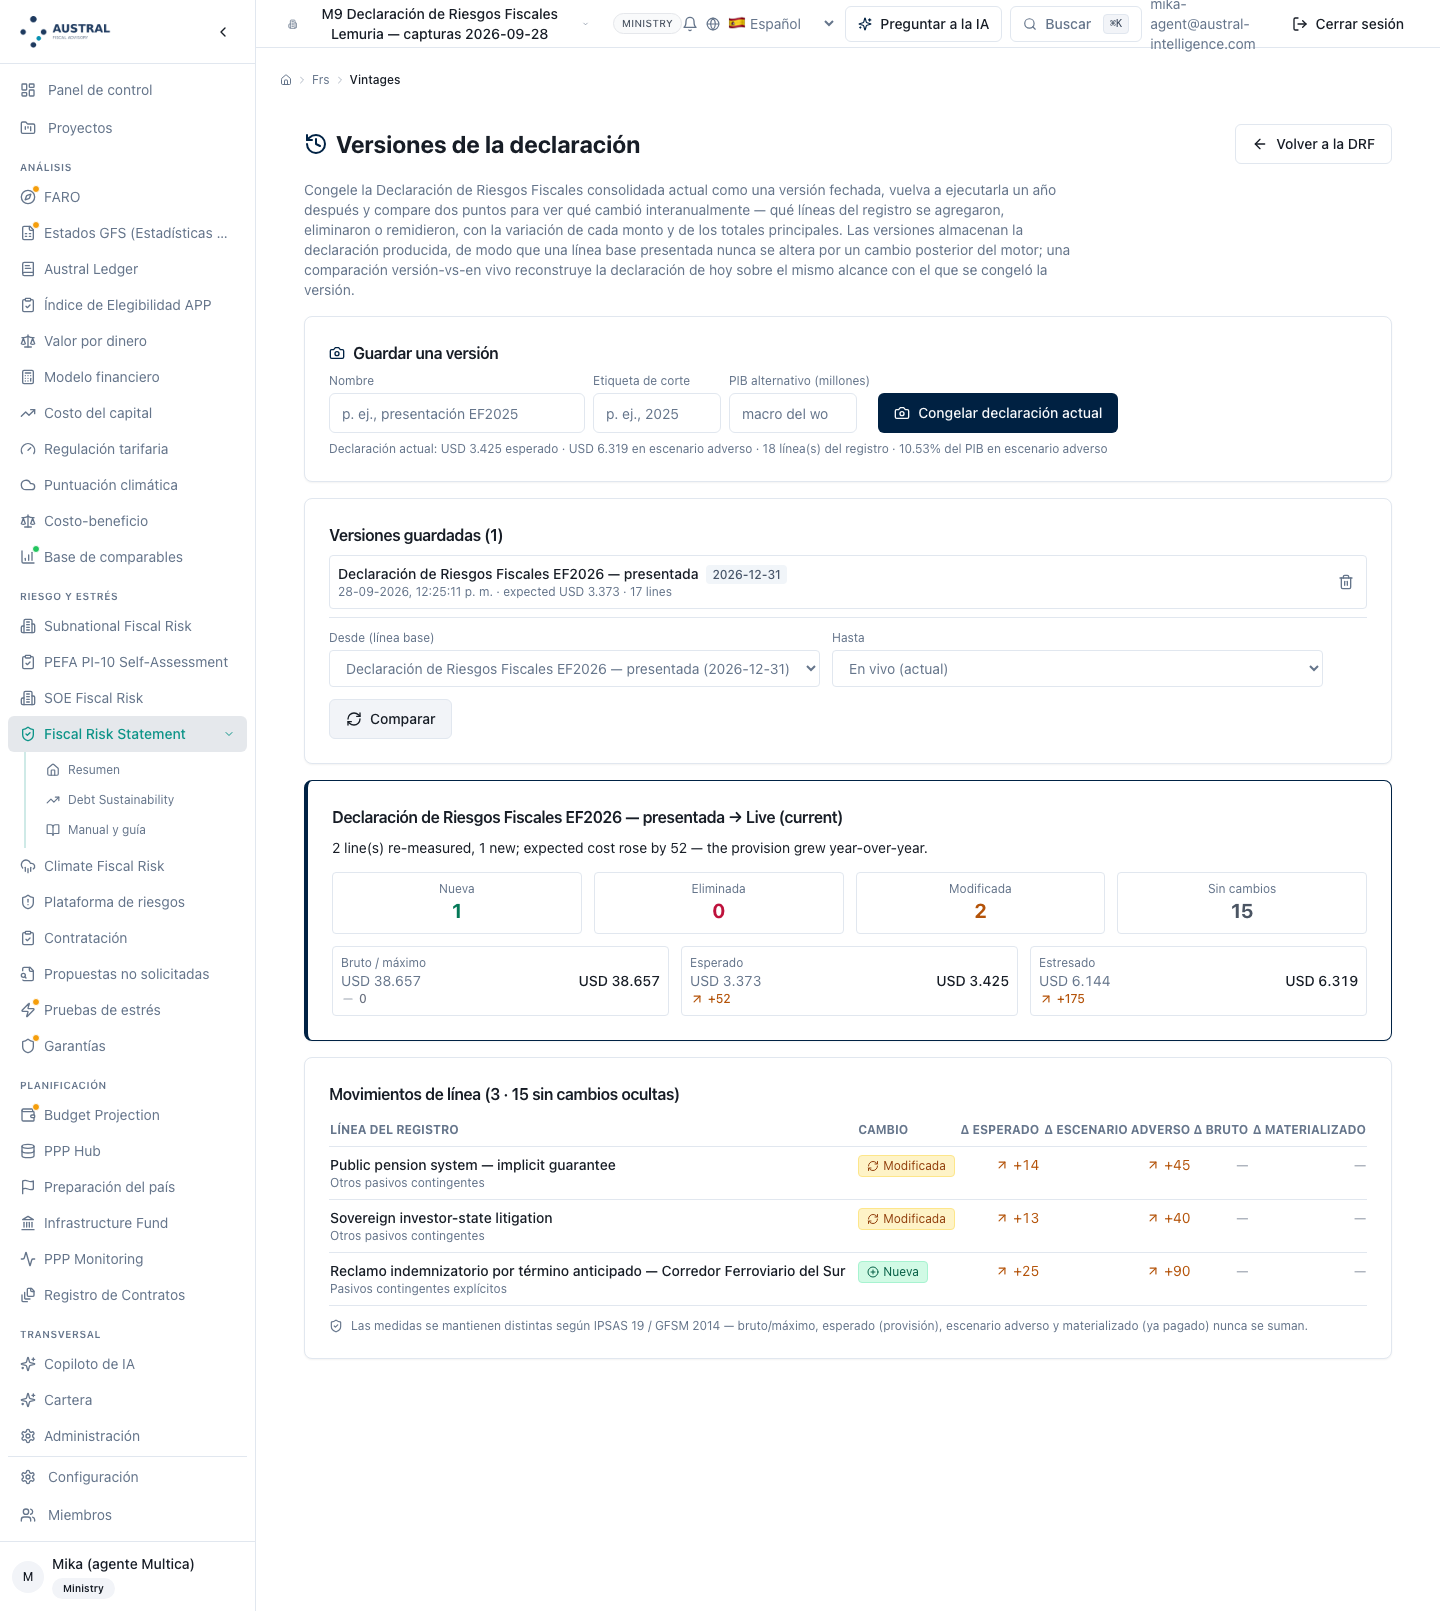
Figura 5.6 — El Paso 9 entero, de la regla al movimiento. La descripción imprime las reglas 9.1 y 9.2 donde el analista las lee: «las versiones almacenan la declaración producida, de modo que una línea base presentada nunca se altera por un cambio posterior del motor; una comparación versión‑vs‑en vivo reconstruye la declaración de hoy sobre el mismo alcance con el que se congeló la versión». Arriba, el bloque de guardado —nombre, etiqueta de corte y PIB alternativo— con la línea de estado de la declaración viva. En medio, la añada congelada en esta corrida: «Declaración de Riesgos Fiscales EF2026 — presentada», corte 2026‑12‑31, sobre el registro de diecisiete filas del §4. Abajo, la comparación contra la declaración viva: 1 nueva · 0 eliminadas · 2 modificadas · 15 sin cambios, los tres titulares con su variación —bruto 38.657 → 38.657 (0), esperado 3.373 → 3.425 (+52), estresado 6.144 → 6.319 (+175)— y la tabla de movimientos con sus cuatro columnas de variación, una por medida, la insignia de cada línea y la raya donde la medida no se movió, que es la regla de las cuatro medidas distintas ejercida en la propia comparación. (§5.1; Paso 9.) [nota tres cosas. La primera es cómo se produjo el movimiento, y se declara porque es de esta corrida y no del §4: la añada se congeló sobre el registro de diecisiete filas y luego se remidieron dos filas manuales y se escribió una tercera, como haría un analista un año después; tomada la figura, el movimiento se deshizo y el registro volvió exacto a sus diecisiete filas y a sus cuatro titulares —lo mismo que la figura 5.7 hace con sus seis supuestos y la 5.13 con sus tres reglas—. La segunda: la comparación no distingue una remedición de un cambio de riesgo (límite (ii)); las dos filas remedidas y la nueva llevan la misma clase de insignia que llevaría un deterioro real. La tercera es de idioma y es de esta pantalla: sobre una sesión española, la línea de la añada guardada dice «expected» y «lines», el destino de la comparación se rotula «Live (current)» y la frase de titular del movimiento sale entera en inglés —«2 line(s) re-measured, 1 new; expected cost rose by 52»—; las tres las escribe el producto, no el paquete de demostración, y las dos primeras están en la pantalla, no en el motor [por corregir].]
Ruta: …/frs/dsa. Insumo: seis campos tecleados. Salida: la trayectoria de deuda sobre PIB y un puntaje de transparencia de la deuda.
Se enseña una vez, y se enseña declarando lo que es. La pantalla proyecta la trayectoria de deuda sobre PIB a partir de seis supuestos que el analista escribe —deuda inicial, tasa real, crecimiento real, balance primario, horizonte y deuda que vence—, entrega la deuda terminal, el balance primario estabilizador y una señal de riesgo con su trayectoria año por año; y por separado puntúa la transparencia de la deuda a partir de cuatro preguntas y un plazo de publicación.
El límite es el punto de la pantalla, y hay que escribirlo con todas las letras: no lee el registro. Ni el costo estresado, ni la exposición bruta, ni lo materializado en el período entran en la trayectoria; los seis supuestos son del analista y ninguno viene de la consolidación. Y el puntaje de transparencia le pregunta al analista si la deuda de las empresas públicas está revelada, en un espacio de trabajo donde la plataforma tiene el módulo que la calcula. El Pilar III pone la sostenibilidad de largo plazo al lado del registro de riesgos específicos porque son la misma conversación; aquí están en la misma pantalla y no se hablan [por construir].
Es, por eso, exactamente el alcance que el §1.1 declara: la declaración nombra el análisis de sostenibilidad, dice cuál sería el cruce que le correspondería —la materialización del registro como choque de la trayectoria— y declara que hoy no está hecho. Describirlo de otra manera sería prometer una integración que no existe.
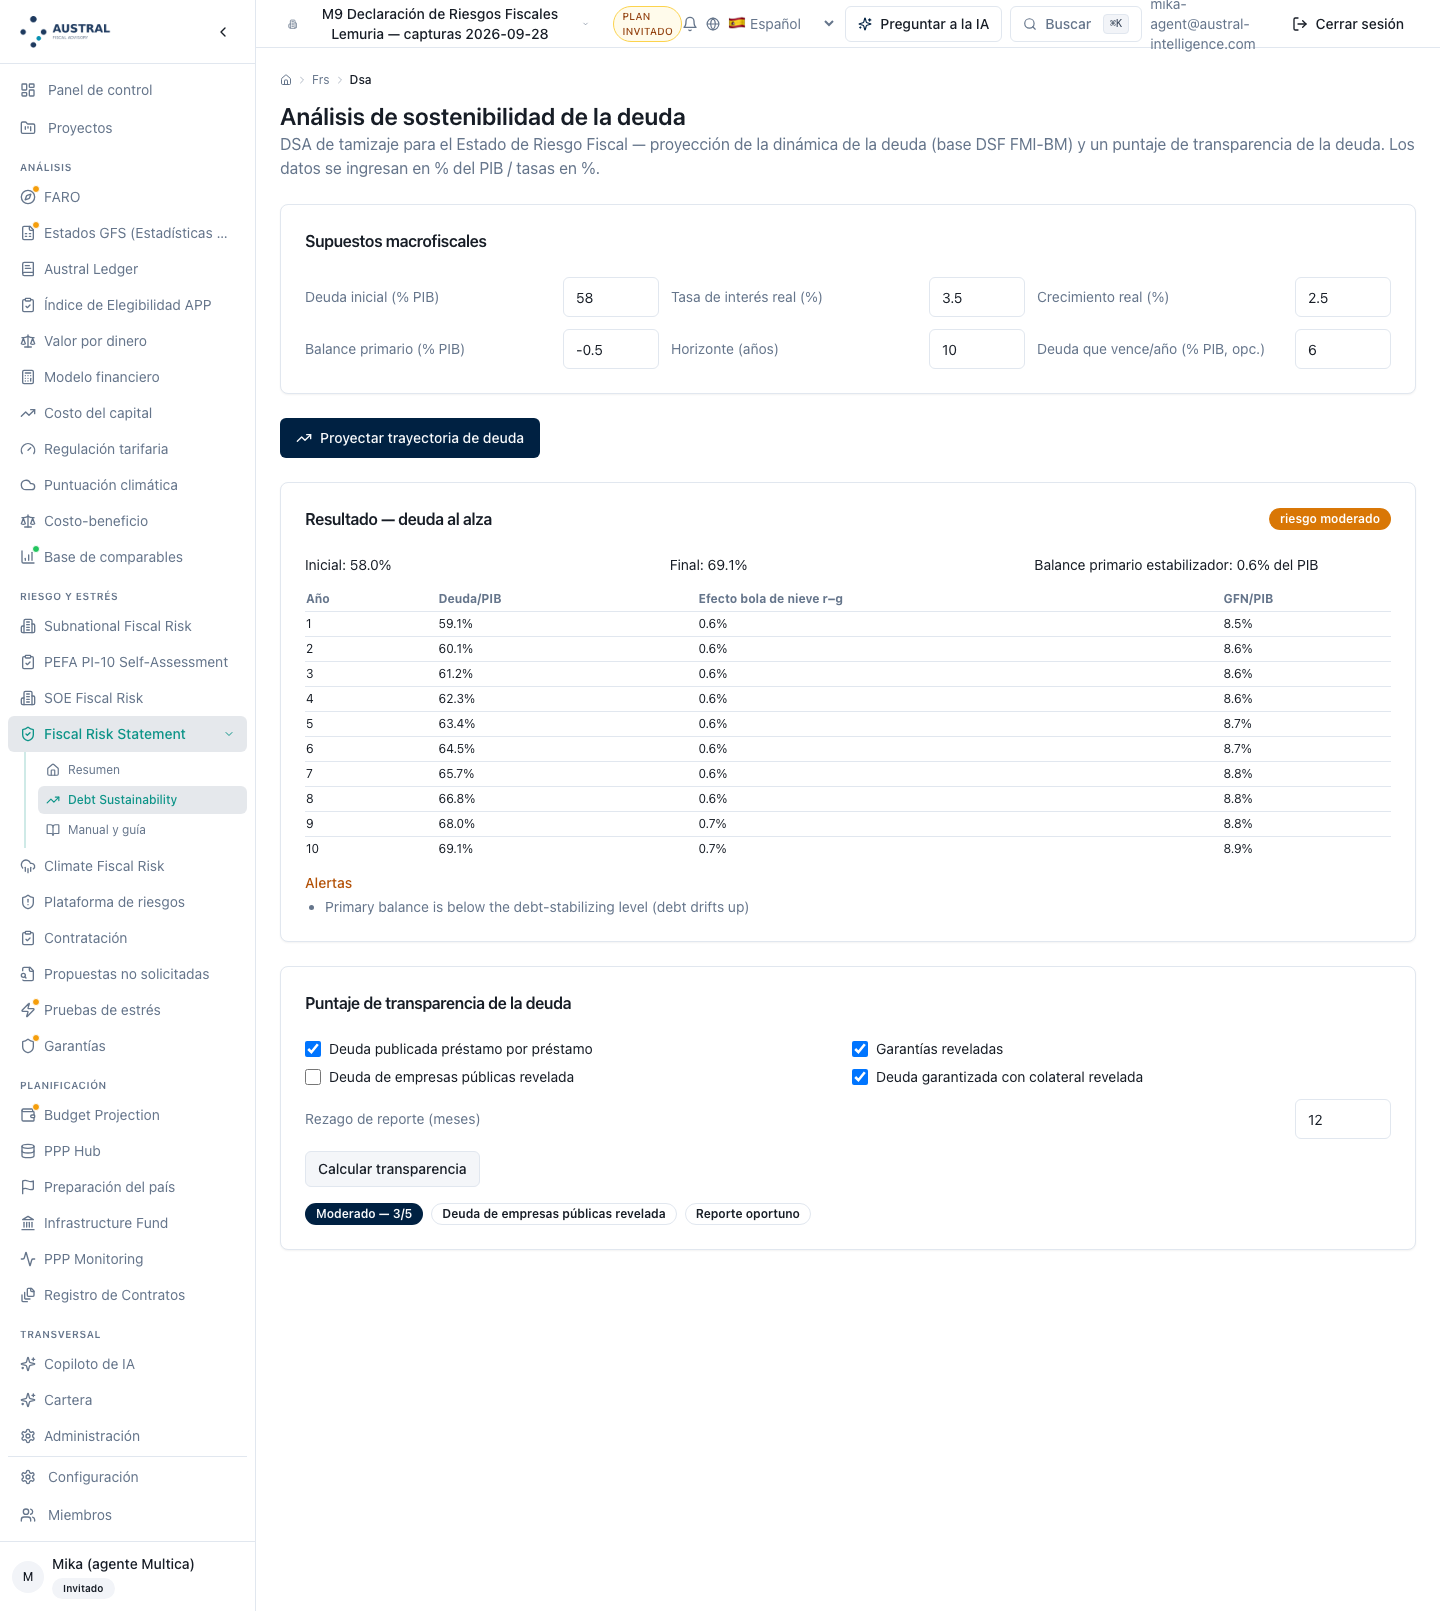
Figura 5.7 — La pantalla entera, y el límite se ve en ella sin necesidad de explicarlo: los seis supuestos están tecleados —deuda inicial 58,0 % del PIB, tasa real 3,5 %, crecimiento real 2,5 %, balance primario −0,5 %, horizonte 10 años, deuda que vence 6,0 %— y ninguno viene del registro. La proyección devuelve deuda al alza · riesgo moderado, final 69,1 % del PIB y balance primario estabilizador 0,6 % del PIB, con la trayectoria año por año y el efecto bola de nieve r−g. Debajo, el puntaje de transparencia: cuatro casillas y un rezago de reporte, que devuelven Moderado — 3/5 y nombran las dos brechas —deuda de empresas públicas revelada y reporte oportuno—. (§5.1; puente al Pilar III.) [nota: los seis supuestos son del analista y están declarados como supuestos de esta figura, no medidos; el §4 no los fija. La pregunta «¿está revelada la deuda de las empresas públicas?» se le hace al analista en un espacio donde el módulo que la calcula tiene cinco empresas cargadas. Y la única alerta de la proyección —«Primary balance is below the debt-stabilizing level (debt drifts up)»— sale del motor en inglés.]
Ruta: …/frs/manual, en español y en inglés. Es el resumen del método dentro del producto: qué consolida, el método, los umbrales y calificaciones con la matriz de tres por tres impresa, el ejemplo trabajado de tres filas y las referencias. El ejemplo de tres filas está fijado al motor por una prueba: si un umbral o la matriz cambian, la prueba falla y la página tiene que actualizarse en el mismo cambio. Es la razón por la que el §4.2 puede usar ese mismo ejemplo mínimo como recuadro de aritmética sin riesgo de que se desincronice.
Límite. El manual en pantalla quedó atrás en las costuras y hay que corregirlo antes de la captura. Afirma que los compromisos directos presupuestados «se suprimen» cuando la cartera de contratos ya reserva una fila directa —hoy se netean por período y la fila sobrevive con su residuo—; no menciona la costura garantías ↔ contratos, que es la que más mueve el registro; no menciona la costura empresas públicas ↔ libro de garantías, que es la más reciente; y no menciona ninguna de las cuatro superficies que llegaron después —el editor de filas manuales, las añadas, el libro del registro y la nota contable— ni la disciplina de la ley de la cola, que es el cambio más importante del módulo. Y una línea más, que la sesión de figuras añadió: dice que la base de PIB es «el PIB macro del espacio de trabajo (Macro / “PIB Nominal”)», cuando el módulo resuelve primero su propio ajuste —que es lo que la nota de la figura 5.4 imprime— y sólo cae al macro si no lo tiene [por corregir]. El compromiso de la serie se mantiene: el manual en pantalla se alinea con este manual cuando este manual esté escrito, como se hizo con los módulos de la ola 1 (5.8).
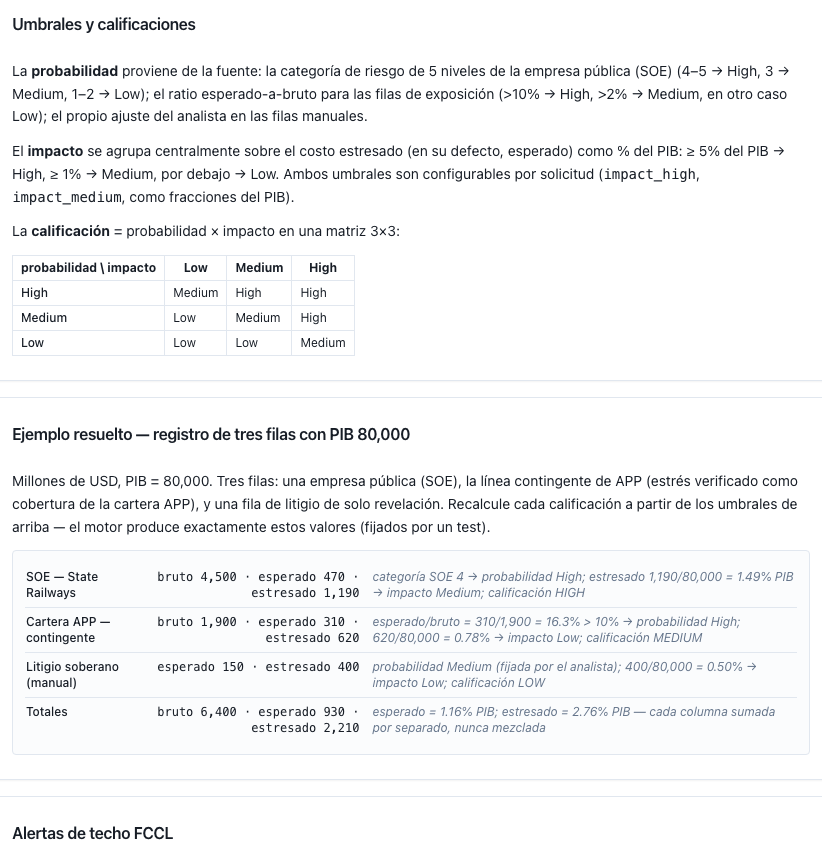
Figura 5.8 — El método dentro del producto. Umbrales y calificaciones: la probabilidad viene de la fuente —categoría de riesgo de la empresa pública, razón esperado/bruto, o el ajuste del analista en las filas manuales—, el impacto se banda centralmente sobre el estresado en % del PIB (≥ 5 % alto, ≥ 1 % medio) y los dos cortes son configurables por consulta; debajo, la matriz 3 × 3 impresa. Y el ejemplo resuelto de tres filas con PIB 80.000, con la aritmética de cada calificación escrita al lado —el mismo ejemplo que el §4.2 usa como recuadro, y que una prueba de la plataforma mantiene pegado al motor. (§5.1; Pasos 5 y 6.) [nota: las celdas de la matriz conservan Low / Medium / High —el vocabulario es un discriminador del motor y sólo el rótulo se traduce— sobre una página que por lo demás está entera en español.]
Ruta: los dos botones de descarga de la portada — .md y Estado (.pdf). Los dos pasan el idioma de la sesión y el PIB de sustitución si lo hay.
Los dos documentos tienen hoy las mismas secciones, en el mismo orden, con los mismos títulos, y eso es un cambio reciente que conviene señalar porque afecta a lo que el §4 numera: hasta hace poco el PDF —que es el botón principal— traía tres secciones y el markdown seis, de modo que quien abría el PDF nunca veía el registro de riesgos ni las medidas de mitigación, que son las dos piezas que el Pilar III pide de forma más explícita. Hoy los títulos de sección salen de una sola definición compartida y una prueba de paridad sostiene que no puedan volver a divergir.
Las secciones son seis, más tres subsecciones:
Conviene decir, sobre la sección 1, que el total estresado sale con su calificador en la misma línea y que ese calificador es hoy la etiqueta nueva del Paso 6. Un resumen ejecutivo es exactamente el lugar donde una cifra viaja sola; aquí no puede.
El preámbulo lleva la frase de cobertura —los riesgos no enumerados no están cubiertos por esta declaración— y las notas de la consolidación van arriba, antes del resumen ejecutivo.
Límites. (i) La sección 3 no tiene columna de exposición bruta — el mismo límite que la portada, y con la misma consecuencia: las filas directas salen en rayas. (ii) El PDF se compone con una fuente de repertorio latino‑1: conserva tildes y eñes, de modo que la declaración en español ya no imprime «Declaracion», pero sustituye los caracteres fuera de ese repertorio —la raya, las comillas tipográficas, los signos de mayor o igual y el de multiplicación— por equivalentes de máquina de escribir. Es aceptable en un documento de trabajo y conviene una fuente Unicode antes de que el PDF sea el entregable de un ministerio [por corregir]. (iii) Las once notas de la consolidación llegan ya en español a los tres documentos exportados. Esta edición del manual declaraba nueve de once —faltaban las dos que trajo el octavo recolector después de la traducción—; la medición del 28‑09‑2026 sobre producción da cero de once sin traducir, y una prueba que recorre la salida viva del registro completo cierra la clase entera de defecto en vez de sus instancias. Lo que queda abierto es la otra mitad, y es la que el lector ve: la pantalla las sigue mostrando en inglés, porque la consulta que la alimenta no pasa el idioma (figura 5.4) [por corregir]. (iv) Los nombres de fila salen ya los diecisiete en español, y queda una fuga. Las dos tablas de nombres del producto —los rótulos que inventan los adaptadores y los nombres que escribió el propio paquete de demostración, separadas a propósito porque el nombre que teclea un usuario es dato y no se traduce nunca— pasaron a nueve y nueve entradas y cubren hoy diecisiete de diecisiete: la excepción que esta edición declaraba —el libro de garantías puntuales— ya tiene rótulo. La fuga sigue en pie y ahora se puede nombrar su causa única: ocho nombres ingleses aparecen igual en el documento español, no en la columna del registro sino dentro de la leyenda de la cola, que cita el nombre de origen en vez del rótulo traducido. Traducir el rótulo no basta si la prosa generada cita el otro [por corregir]. Y hay una tercera mitad de este mismo asunto, que es la peor de las tres porque es la que el lector ve primero: la pantalla no siguió a ninguna de las dos tablas (límite (v) de la portada).
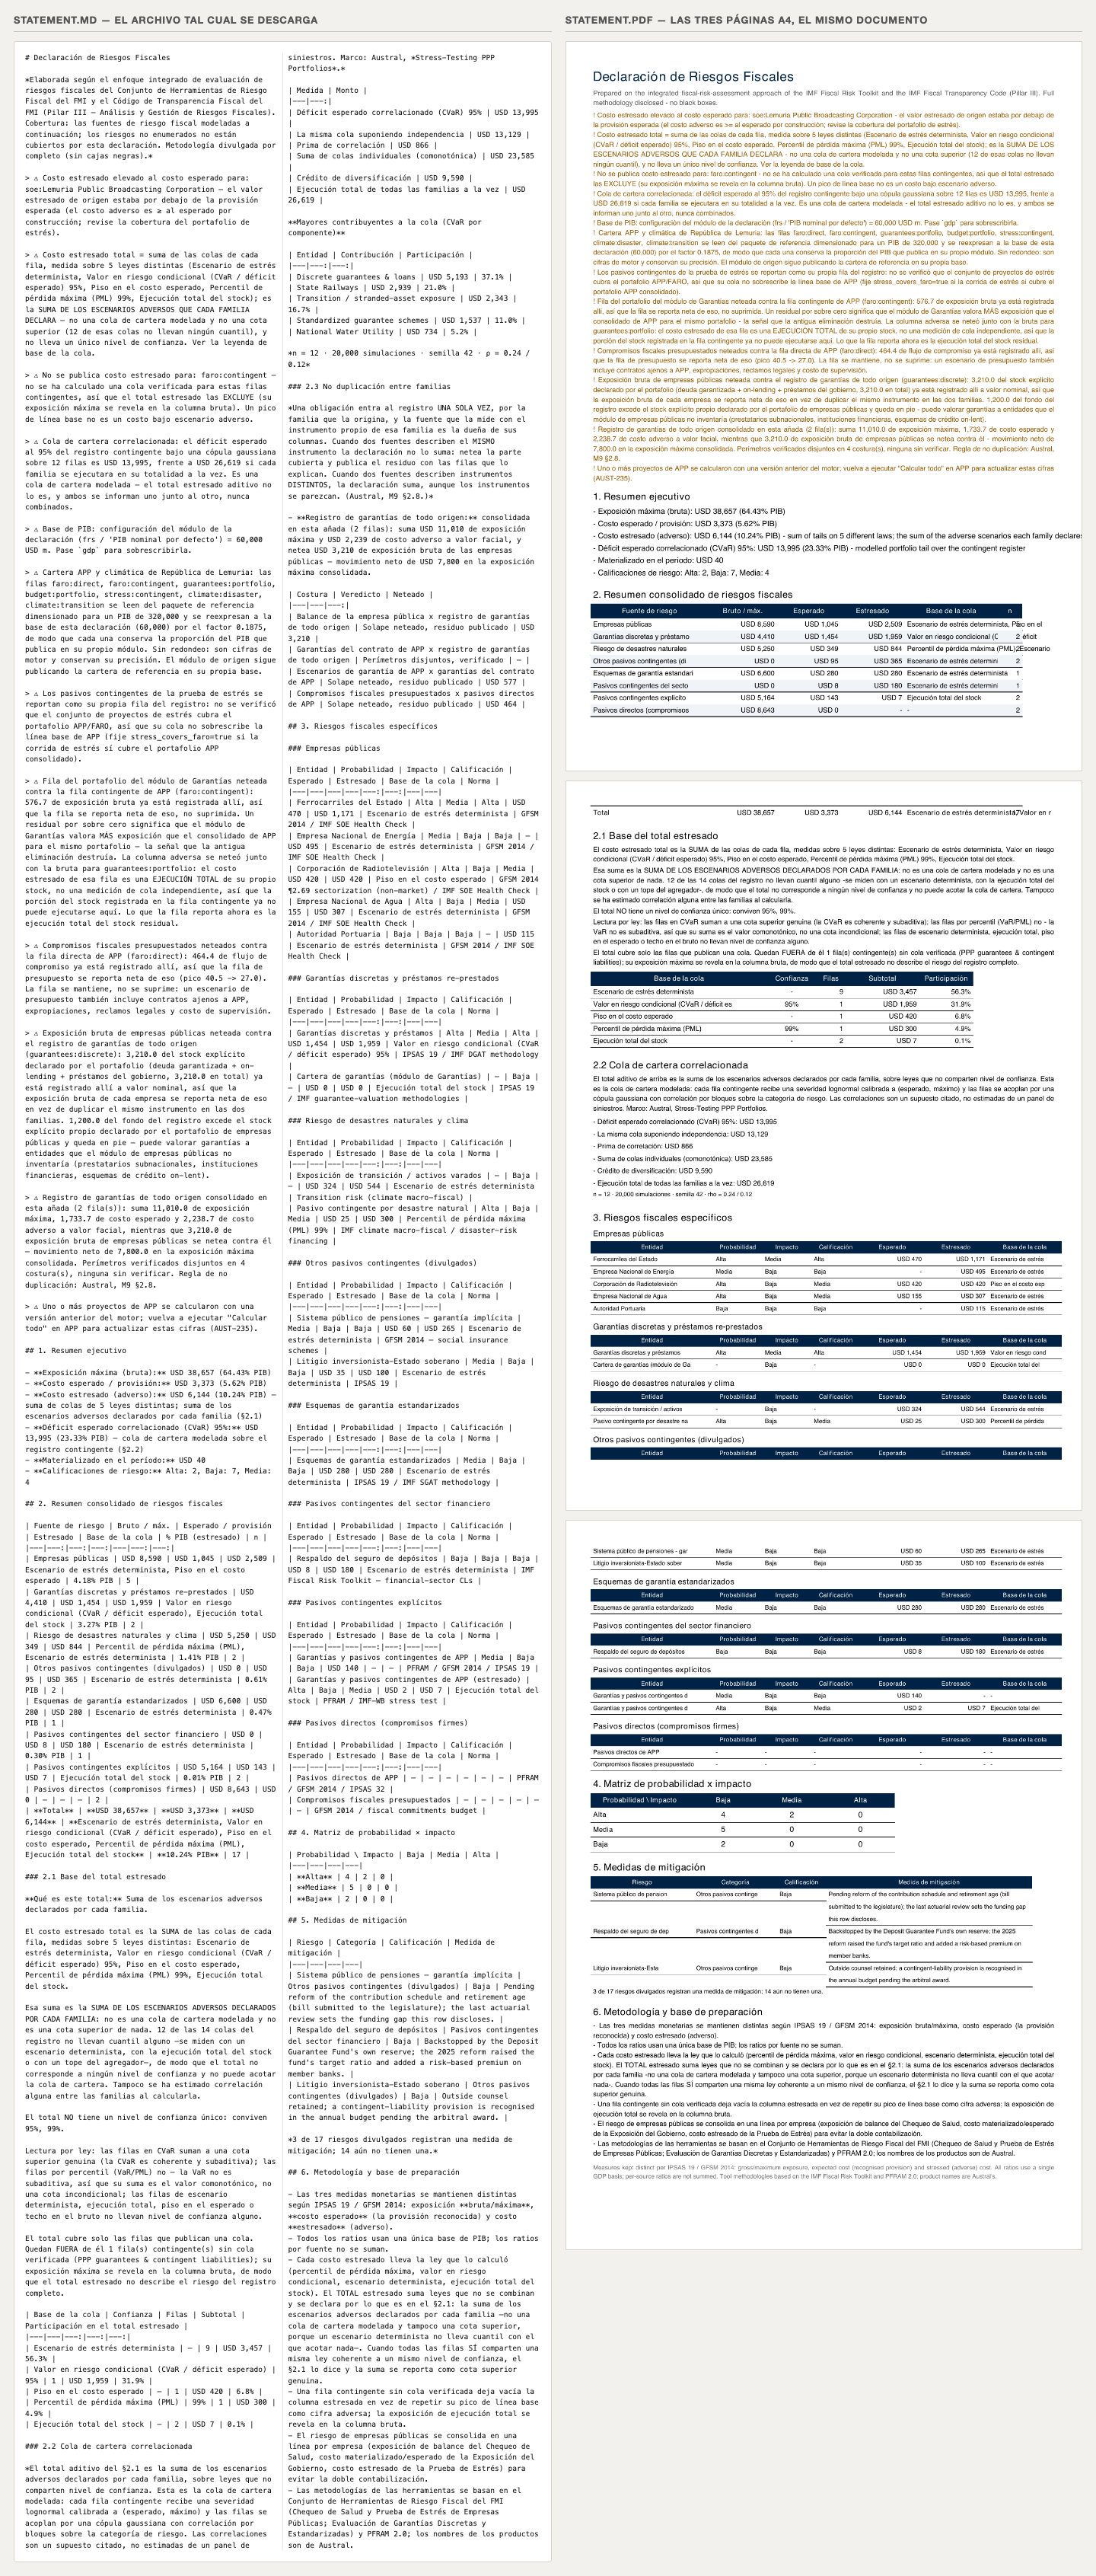
Figura 5.9 — Los dos entregables de los botones .md y Estado (.pdf) de la portada, uno al lado del otro y enteros: a la izquierda el archivo de markdown tal cual se descarga, a la derecha las tres páginas A4 del PDF. Las mismas seis secciones, en el mismo orden, con el preámbulo de cobertura y las notas de la consolidación arriba, antes del resumen ejecutivo, y el resumen ejecutivo abriendo con las cuatro cifras del §4.3 —38.657 · 3.373 · 6.144 · 40— y el total adverso con su calificador en la misma línea. (§5.1; Pasos 4 a 9.) [nota dos cosas, y las dos son del PDF, no del markdown. La primera es de idioma y desmiente que los tres documentos exportados lleguen enteros en español: las once notas de método sí salen en español en los dos formatos, pero el PDF imprime en inglés su propio armazón —el párrafo de preámbulo y cobertura, los dos calificadores del resumen ejecutivo (el del total estresado y el de la cola correlacionada) y la línea de pie del documento—, que en el markdown están en español. El mismo documento, pedido en el mismo idioma, no vuelve con la misma traducción según el formato [por corregir]. La segunda es de composición y se ve a simple vista en la tabla del §2: las columnas tienen ancho fijo, de modo que los nombres largos de familia se cortan a media palabra —«Garantías discretas y préstamo», «Otros pasivos contingentes (di»— y la columna de base de la cola se desborda por el margen derecho; el español lo sufre más que el inglés porque sus rótulos son más largos, pero el defecto está en los dos [por corregir].]
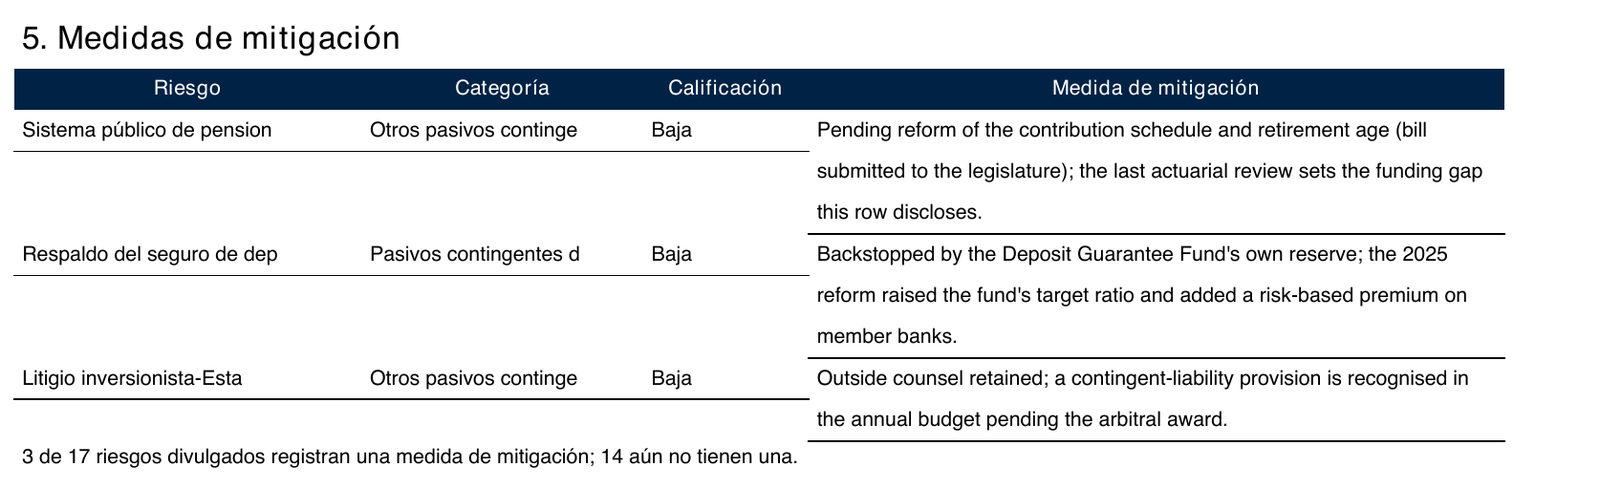
Figura 5.10 — El §5 del documento, de cerca. La tabla trae las tres filas escritas a mano con su categoría, su calificación y la medida de gestión declarada, y al pie el recuento que el método pide: «3 de 17 riesgos divulgados registran una medida de mitigación; 14 aún no tienen una». Es la sección que convierte un registro en una declaración: dice cuánto del riesgo del país tiene dueño y cuánto no. (§5.1; Pasos 4 y 8.) [nota dos cosas. Los nombres de las tres filas salen traducidos —«Sistema público de pensiones», «Respaldo del seguro de depósitos», «Litigio inversionista‑Estado»—, que es la tabla de nombres del paquete de demostración funcionando en el documento y no en la pantalla (figura 5.5); pero el texto de la medida de gestión se queda en inglés, porque es dato que escribió el paquete y el dato no se traduce. Y el ancho fijo de las columnas vuelve a cortar: «Sistema público de pension», «Otros pasivos continge». La calificación de las tres es Baja, coherente con la matriz del §4.2: impacto bajo y probabilidad media o baja.]
Ruta: una descarga por llamada; no tiene botón en la pantalla [por construir]. Es el formato en que una unidad de riesgo fiscal trabaja de verdad las cifras, y tiene tres hojas:
Más una hoja de bases de preparación con las tres notas de método del documento.
Límite. Las tres notas de la hoja de bases no están en la tabla de traducción del módulo: en un libro pedido en español, esa hoja cae al inglés por el mecanismo de reserva. Es consecuencia menor del idioma y es la hoja que un auditor lee primero [por corregir].
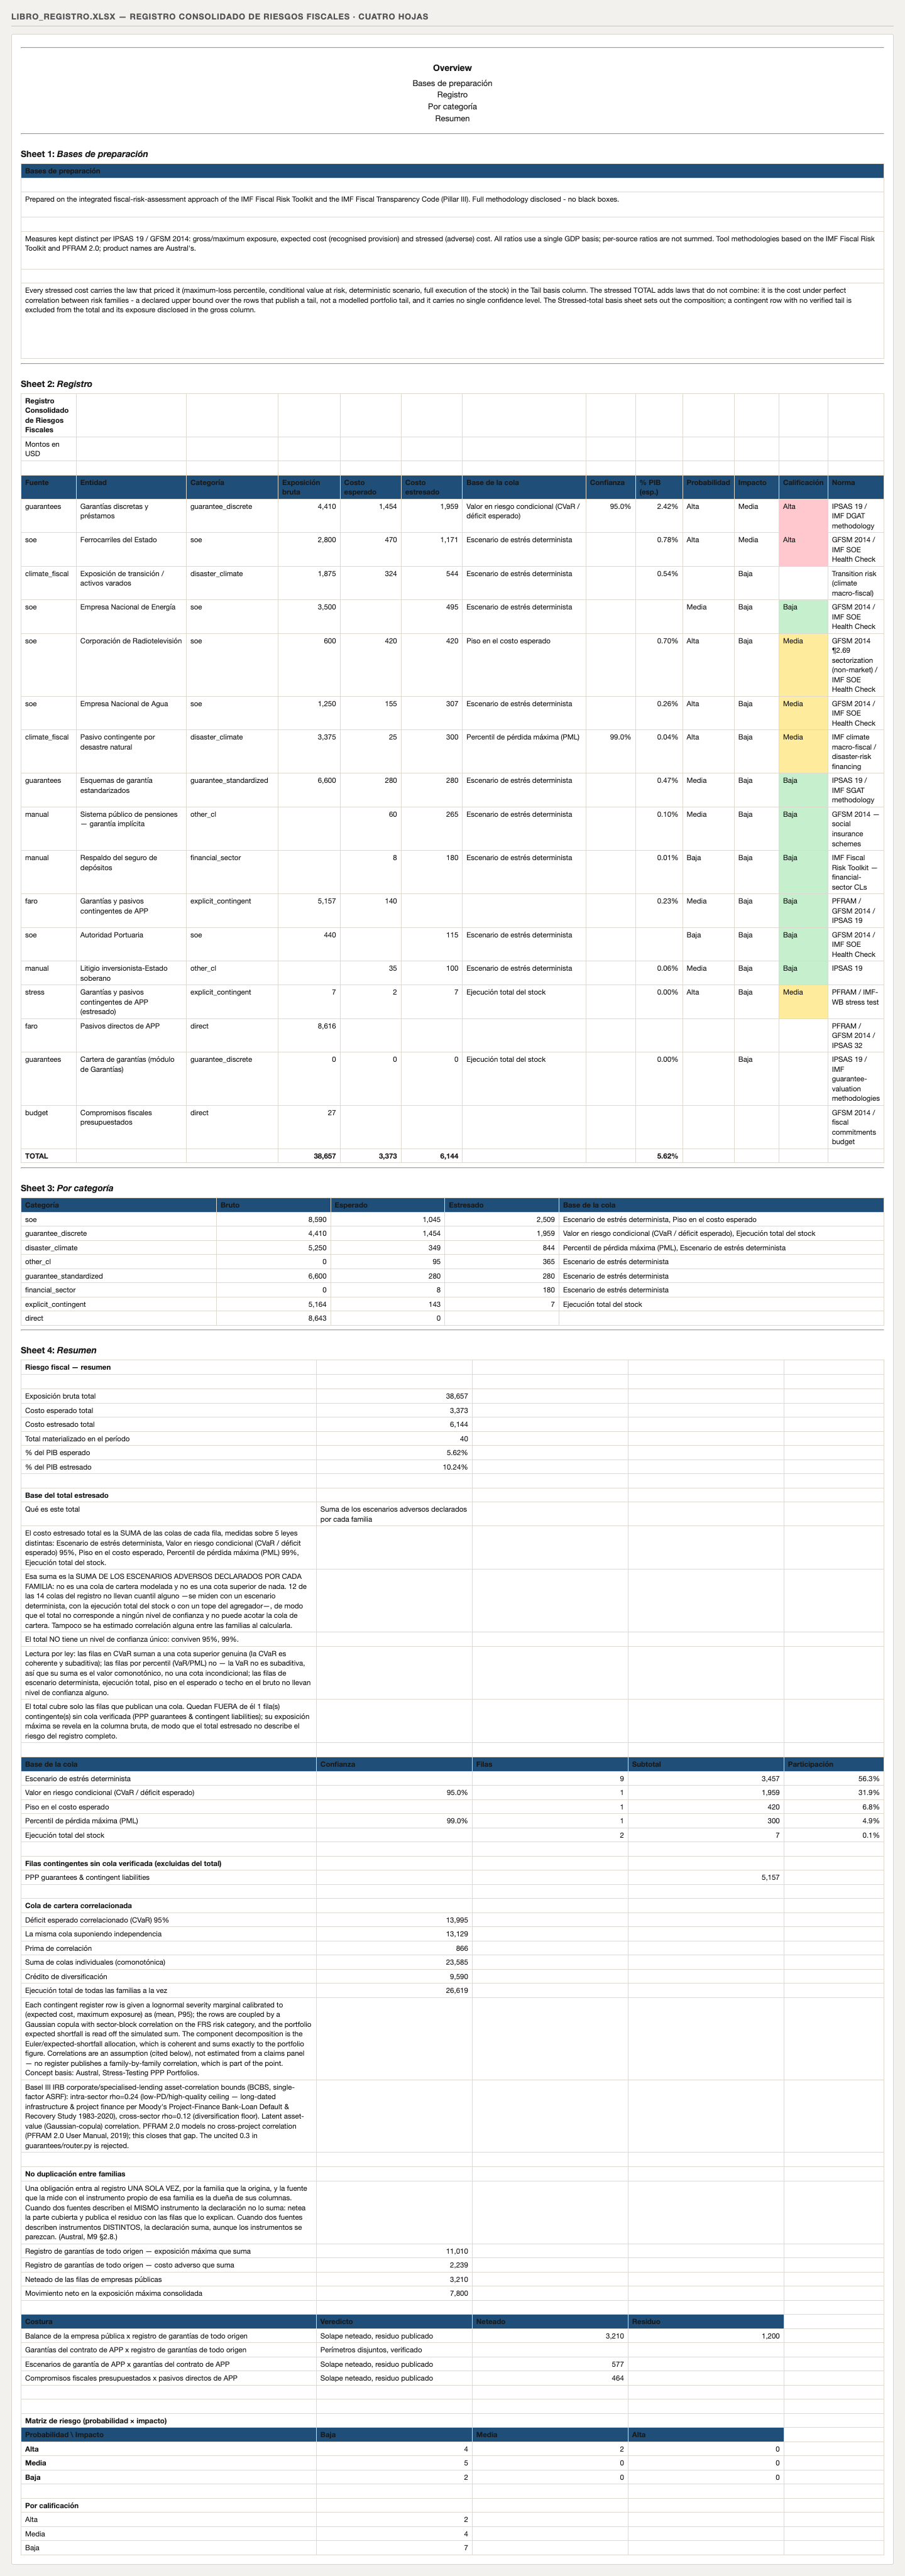
Figura 5.11 — El libro entero, sus cuatro hojas seguidas. Bases de preparación abre con las notas de método del documento. Registro trae las diecisiete filas con sus trece columnas y la fila de total —38.657 · 3.373 · 6.144 · 5,62 % del PIB, el §4.3 exacto—, con la calificación sombreada y, sobre todo, con la columna de exposición bruta al lado de la calificación: es la única superficie del producto que las tiene juntas, y por eso es la que suple el límite (ii) de la portada —las dos filas directas, que en pantalla se leen en rayas, aquí publican sus 8.616 y 27—. Por categoría da los ocho subtotales con su ley de cola. Resumen cierra con los cuatro titulares, los dos porcentajes del PIB, la leyenda completa del total estresado con su tabla por ley (3.457 · 1.959 · 420 · 300 · 7), la cola correlacionada (13.995 · 13.129 · prima 866 · comonotónica 23.585 · diversificación 9.590 · ejecución total 26.619), las cuatro costuras de no duplicación con su veredicto y su neteo (3.210 · 577 · 464, movimiento neto 7.800) y la matriz. (§5.1; Paso 6 y §6.) [nota tres cosas. La hoja de subtotales se rotula «Por categoría», no «Por familia» como la nombra la prosa de arriba. El límite de idioma que este manual declara se confirma y se amplía: la hoja de bases de preparación cae entera al inglés, y se le suma el párrafo que explica la cópula y la calibración dentro de la hoja de resumen, que es el otro bloque de prosa generada del libro; todo lo demás —nombres de hoja, encabezados, las diecisiete entidades, las bases de cola, los veredictos de costura— sale en español [por corregir]. Y el libro sigue sin botón: se pide por llamada.]
Ruta: tres llamadas —estructura de datos, libro y documento A4—; no tiene pantalla [por construir]. Es, con la declaración, el segundo entregable del manual, y es el que un contador general presenta.
La nota decide el reconocimiento fila por fila, que es el cambio de fondo de esta superficie. Cada fila no directa pasa por las tres condiciones del ¶22 —obligación presente, salida probable, medición fiable— evaluadas una a una y con tres veredictos: cumple, falla e indeterminado. Una fila se reconoce solo con las tres en «cumple»; un indeterminado nunca reconoce. Y la nota publica, por fila, qué condición la detuvo y con qué base nació la obligación, de modo que la frontera entre reconocer y revelar la traza la norma y no el recolector que escribió la fila.
Publica además la norma de medición de cada importe: el total reconocido sale desglosado entre pérdidas crediticias esperadas de la norma de instrumentos financieros y mejor estimación del ¶44 de la norma de provisiones, con la declaración explícita de que hay más de una norma cuando la hay — porque dos importes medidos con normas distintas no son una sola cifra (§2.5). El vocabulario de normas tiene cuatro valores y dos de ellos no son mediciones contables: la medida estadística del libro de cuentas nacionales y la estimación de modelo de tamizaje. Una fila medida así devuelve indeterminado en el ¶22(c), no «falla»: el defecto es la ausencia de una medición contable, no un número poco fiable.
Y aplica el corte de posibilidad remota del ¶36, con el mismo valor único que usa la nota contable del módulo de garantías —5 %, sobre la razón costo esperado / exposición máxima— publicado junto a la nota con su criterio y con la declaración de que la norma no fija ninguna cifra. La disposición es marcar y no retirar: la fila remota se revela igual, con su marca y con el subtotal aparte que un preparador necesita para ejercer —o no— la dispensa. Las filas que no pueden evaluarse en el corte se cuentan como tales y nunca se presumen remotas.
Lo demás sigue como estaba: reparte el registro en provisiones reconocidas —al valor presente— y pasivos contingentes revelados —con su exposición máxima y su efecto financiero estimado cuando lo hay—, agrega por moneda y por familia sin sumar entre monedas y marca cuando hay más de una, cuenta las filas reclasificadas con su razón, y excluye las filas directas contándolas aparte porque son pasivo reconocido bajo la norma de concesiones y van al balance. El libro tiene cinco hojas: provisiones reconocidas, contingentes revelados, por moneda, por familia y el relato de gobierno general.
Límites. (i) No tiene pantalla: se alcanza por llamada o por exportación [por construir]. (ii) La reconciliación del Paso 7.2 no se emite como tabla en la nota: los recuentos existen todos —reconocidas por norma, reclasificadas, directas excluidas, contingentes revelados, y el reparto de condiciones que detuvieron a cada fila— y el analista los ordena en las líneas del puente [por construir]. (iii) La nota reconoce hoy solo las dos filas de las familias de garantías, y eso ya no es un artefacto del reparto sino un resultado de la prueba: las filas de contratos, de empresas públicas, de clima y de estrés no tienen una obligación presente identificada por instrumento, o su importe no es una medición contable. La diferencia con la edición anterior de este manual es que ahora está escrito cuál de las dos cosas pasa en cada fila, y un preparador puede discrepar de una en concreto.
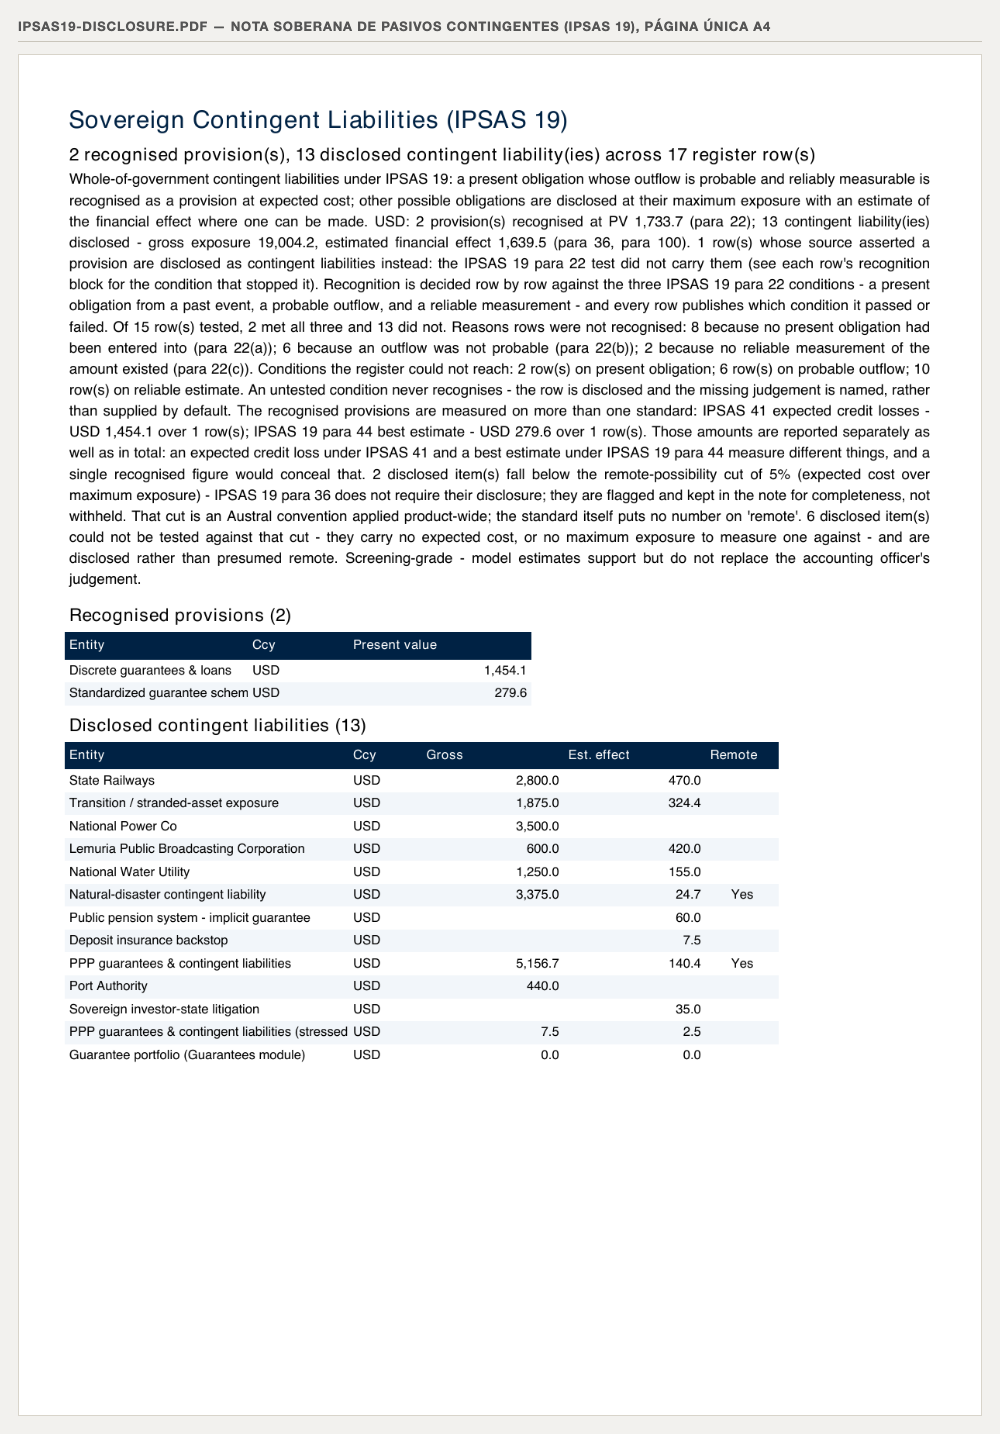
Figura 5.12 — La nota, en una sola página A4. El titular cuenta el perímetro —2 provisiones reconocidas y 13 pasivos contingentes revelados sobre 17 filas del registro— y el relato de gobierno general publica, en un párrafo, todo lo que el §7 del método exige: el total reconocido a valor presente 1.733,7 del ¶22, la exposición bruta revelada 19.004,2 y su efecto financiero estimado 1.639,5 del ¶36 y el ¶100, la fila reclasificada con su razón, el reparto de las condiciones que detuvieron a cada fila (8 sin obligación presente, 6 sin salida probable, 2 sin medición fiable; 2, 6 y 10 que no se pudieron evaluar), el desglose del total reconocido por norma —1.454,1 de pérdida crediticia esperada y 279,6 de mejor estimación del ¶44— y el corte de posibilidad remota del 5 % con sus 2 partidas marcadas y no retiradas y sus 6 que no se pudieron evaluar. Debajo, las dos tablas: provisiones reconocidas y contingentes revelados con su exposición bruta, su efecto estimado y la marca de remota. Las cifras son las del §4.7, sin una diferencia. (§5.1; Paso 7.) [nota: la nota es el único entregable que ignora por completo el idioma. Pedida en español y pedida en inglés devuelve el mismo archivo byte a byte —verificado en los dos formatos—, y el español no aparece por ningún lado: ni el título, ni el relato, ni los encabezados, ni los nombres de las trece filas reveladas, que en el libro y en la declaración sí salen traducidos. Es el defecto de idioma más caro de los que este manual declara, porque éste es el documento que un contador general archiva [por corregir]. Y el ancho fijo vuelve a cortar una celda: «Standardized guarantee schem».]
Ruta: …/portfolio/alerts. Se nombra y se enseña una vez, como el otro extremo del registro (Austral, The Pipeline Under the Ceiling).
El analista define reglas —máximo contingente total por debajo de un monto, compromisos sobre PIB por debajo de un porcentaje, contingente de un solo proyecto, número de proyectos de riesgo alto, deuda sobre PIB— con su operador, su umbral y su severidad, y la pantalla las evalúa. Dos cosas están bien hechas y conviene decirlas, la primera con más precisión de la que esta edición le daba: las reglas de porcentaje del PIB no usan sólo «el mismo PIB del espacio», usan el mismo resolutor que la declaración —el ajuste del propio módulo consultado antes del macro—, de modo que las dos superficies no pueden discrepar ni siquiera cuando el espacio tiene los dos valores; y una regla de porcentaje sin PIB configurado devuelve un estado explícito de no se puede evaluar, nunca un aprobado silencioso.
El límite es importante y corrige lo que se podría suponer: las alertas no leen el registro consolidado. Reagregan por su cuenta el lado de contratos —desde el mismo caché de resultados que usa el recolector de la cartera, de modo que coinciden con esas dos filas— y recorren las filas no modeladas por un camino propio. Las empresas públicas, el clima, el libro de garantías y las filas escritas a mano no llegan al techo. El techo se lee hoy, por tanto, contra la cartera de concesiones y no contra la declaración, que es la lectura que el Paso 6.6 pide [por construir]. La figura lo mide: la regla de contingente máximo total se evalúa sobre 5.156,7, que son las dos filas de la cartera de contratos, y no sobre los 38.657 del registro.
Segundo límite, y es de idioma. La pantalla de alertas no está traducida: rótulos, nombres de métrica, operadores y mensajes de resultado salen en inglés en una sesión española, y sólo dos encabezados de la tabla de reglas —Nombre y Métrica— están en castellano. Es la única de las seis pantallas que este manual enseña que no habla el idioma de la sesión; las otras cinco lo hablan salvo en la prosa que redacta el motor [por corregir].
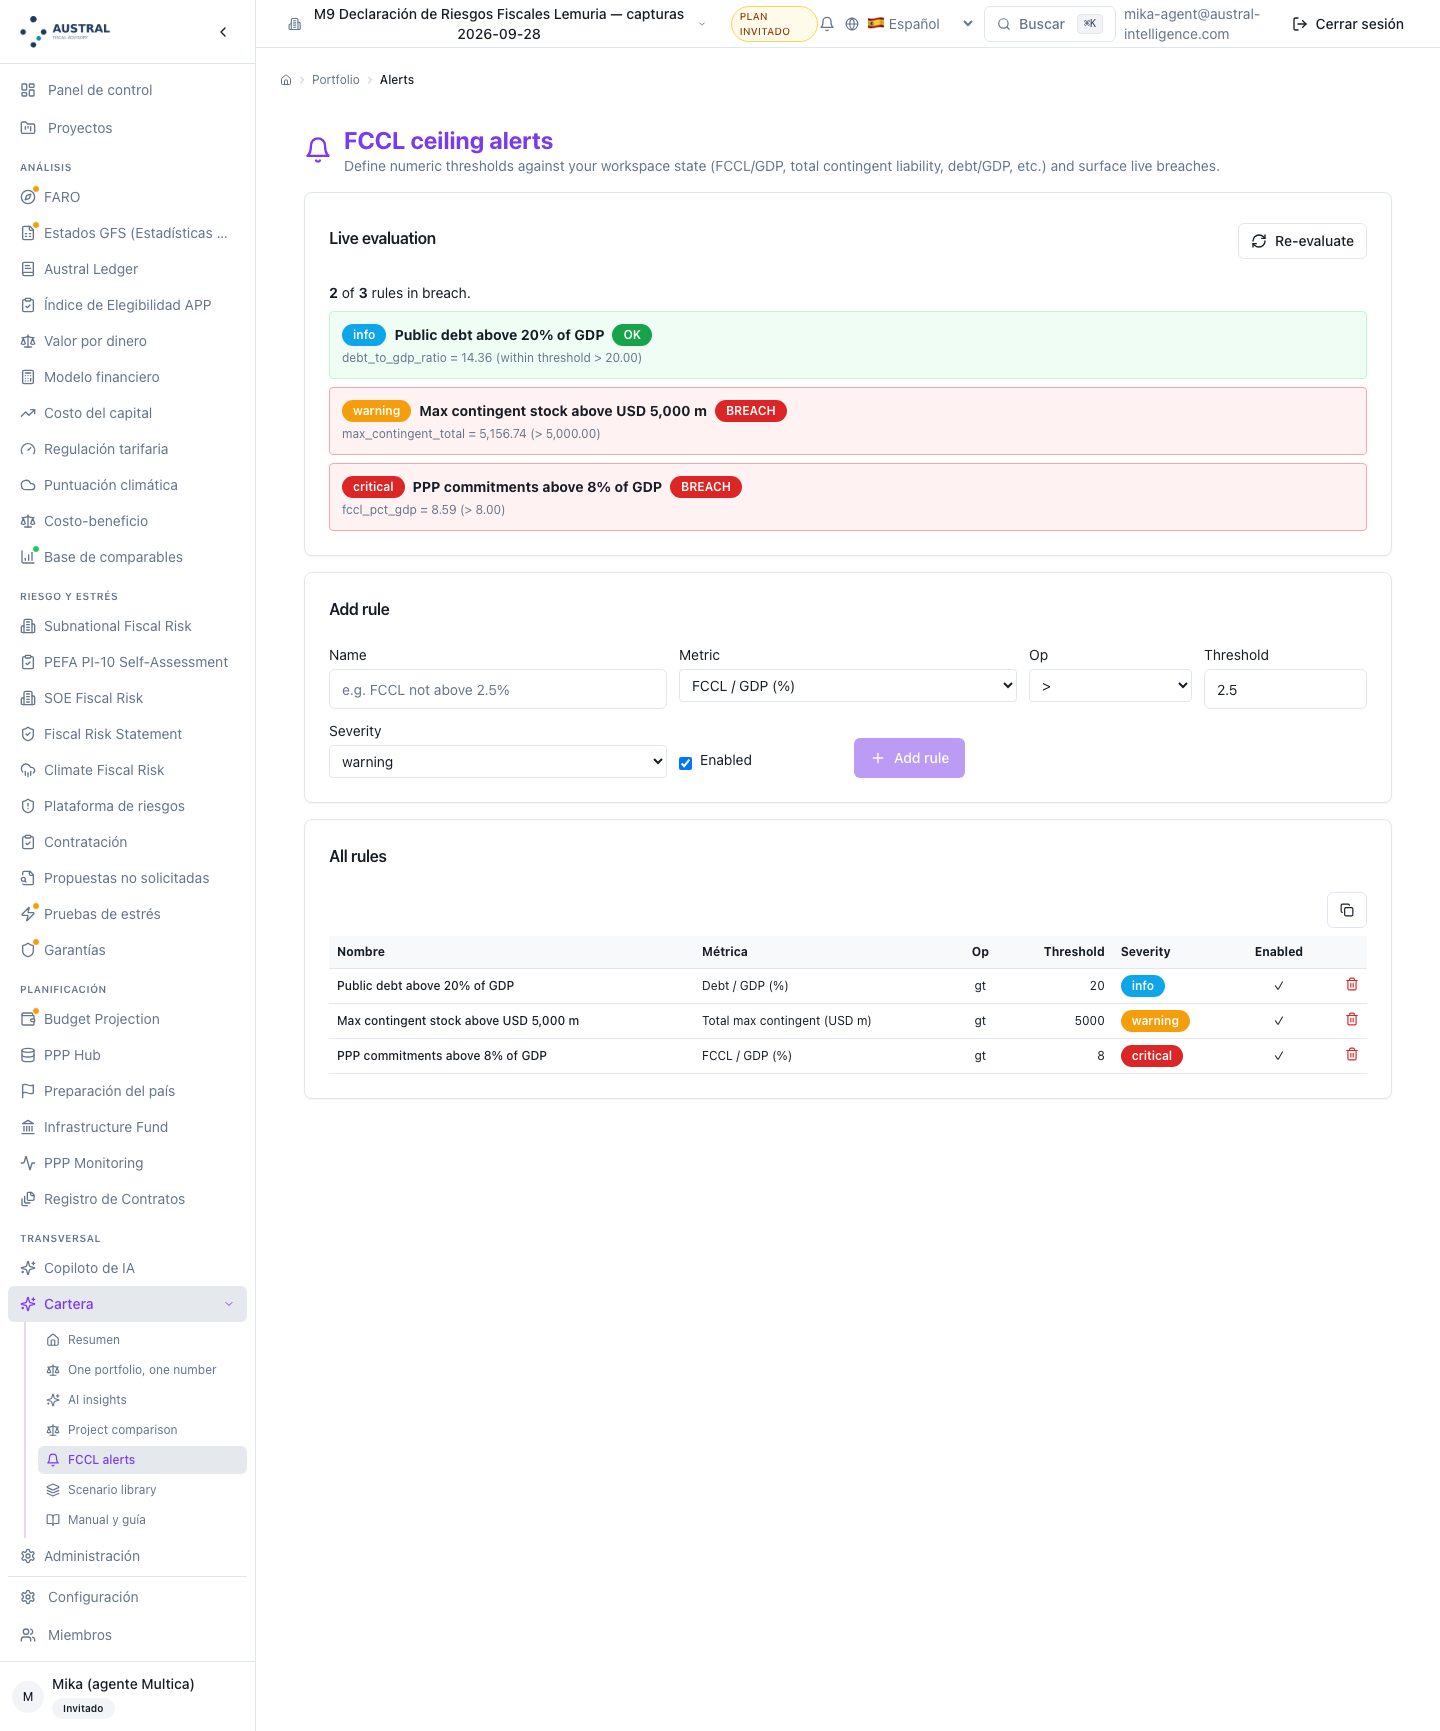
Figura 5.13 — El otro extremo del registro. Tres reglas definidas y evaluadas en vivo, 2 de 3 en incumplimiento: el stock contingente máximo 5.156,74 > 5.000 (advertencia), los compromisos APP 8,59 % > 8 % del PIB (crítica) y la deuda pública 14,36 %, dentro del umbral de 20 % (informativa). Las dos reglas de porcentaje usan el mismo PIB de 60.000 que la declaración —el ajuste del propio módulo, no un segundo valor—: 5.156,74 / 60.000 = 8,59 %. Debajo, el formulario de alta con las seis métricas del vocabulario y los cuatro operadores. (§5.1; Paso 6.6.) [nota dos cosas. La primera es el límite de fondo y está a la vista en la cifra: el techo se evalúa sobre 5.156,74 y el registro consolidado suma 38.657 — las empresas públicas, el clima, el libro de garantías y las filas escritas a mano no llegan al techo. La segunda: el pie del borrador de este manual pedía «el estado de no se puede evaluar de una tercera regla», y no se pudo mostrar: ese estado exige un espacio sin PIB configurado y este espacio tiene el suyo, del que dependen las otras doce figuras. El camino existe y está verificado en el código; la pantalla lo devolvería con la misma forma que los otros dos estados.]
Ocho recolectores llenan el registro, más el editor de filas manuales. La tabla dice qué columna llena cada uno, con qué base, qué interruptor lo controla y cómo viene por defecto. Es la mejor nota de método que hay en el producto y este manual la cita porque es la tabla que el Paso 2, regla (c), pide y que el modelo de fila todavía no lleva.
| Recolector | Llena | Con qué base | Por defecto |
|---|---|---|---|
| Cartera de contratos — directa | Bruto | Pico del stock de pasivo en balance; el envolvente firme completo —pago por disponibilidad, aportes, capital del Estado, supervisión— viaja en la procedencia | Encendido |
| Cartera de contratos — contingente | Bruto, esperado | Pico del máximo contingente; esperado = provisión del año pico. Sin columna estresada salvo que una corrida verificada la escriba | Encendido |
| Empresas públicas | Bruto, esperado, estresado, materializado | Bruto = stock de pasivos del diagnóstico; esperado = costo fiscal neto del ejercicio; estresado = escenario severo determinista; materializado = garantías pagadas | Encendido |
| Libro de garantías de todo origen | Bruto, esperado, estresado | Bruto = exposición al incumplimiento; esperado = pérdida crediticia a lo largo de la vida, en valor presente, descontada a la tasa declarada del espacio; estresado = déficit esperado al 95 % | Encendido |
| Escenas del módulo de garantías | Bruto, esperado, estresado | Suma de valoraciones por escena, en valor presente; la ley de la cola es el déficit esperado si todas están simuladas, la ejecución total si ninguna lo está, y base mixta si el libro es mixto | Encendido |
| Corrida de estrés | Bruto, esperado, estresado | Estresado = ejecución total del stock contingente en el año pico | Encendido |
| Proyección presupuestaria | Bruto | Pico del compromiso firme del período, con su serie anual publicada para el neteo | Encendido |
| Perfil climático | Bruto, esperado, estresado | Estresado = percentil de pérdida máxima al período de retorno objetivo; el pasivo de transición entra con su propia fila | Encendido |
| Libro mayor | Esperado (provisiones), bruto (revelados) | Provisión contable | Apagado |
| Filas escritas a mano | Lo que el analista escriba | Lo que el analista declare | Encendido (lee las persistidas) |
Dos lecturas de la tabla. La primera, sobre el que viene apagado: el libro mayor está apagado porque sus provisiones son la vista contable de las mismas garantías que la cartera de contratos ya captura, y encenderlo duplica salvo que el libro tenga partidas genuinamente distintas. Es la costura contabilidad ↔ riesgo del Paso 4.5, y la decisión de encenderla es del propietario del documento.
La segunda, sobre la columna de bases: cinco bases distintas se apilan en la columna «esperado» —un valor presente de pérdida crediticia a lo largo de la vida, una provisión del año pico, un costo fiscal neto del ejercicio, una pérdida anual esperada, una provisión contable— y cuatro leyes distintas en la columna «estresado». Las cuatro leyes están etiquetadas por fila y publicadas en la leyenda; las cinco bases no lo están. Esa asimetría es, hoy, el hueco más citable entre el §3 y el §5, y esta tabla es lo que el analista usa entretanto.
| # | Costura | Cómo se resuelve | Quién decide |
|---|---|---|---|
| (1) | Presupuesto ↔ contratos | Neteo automático por período: flujo de compromiso contra flujo firme, año por año, con piso en cero. La exposición pasa a ser el pico de la serie neteada. Si la fila presupuestaria no publica serie anual, se reporta en bruto y se dice que puede duplicar. | Interruptor, encendido |
| (2) | Garantías ↔ contratos | Neteo automático escalar, columna por columna, contra el acumulado contingente de la cartera. | Interruptor, encendido |
| (3) | Estrés ↔ contratos | Sustitución de columna, no neteo: la cola de la corrida reemplaza la columna adversa de la fila contingente solo si la cobertura está verificada por vínculo explícito entre proyectos o afirmada por el analista. Si no, la corrida entra como su propia fila y el documento dice por qué. | Verificación automática, con afirmación manual |
| (4) | Contabilidad ↔ riesgo | Sin neteo: se evita por interruptor, apagado. | Interruptor, apagado |
| (5) | Empresas públicas ↔ libro de garantías | Neteo automático del stock explícito de cada empresa —deuda garantizada, represtamos y préstamos del gobierno por cobrar— contra el total del libro, que es el sistema de registro del instrumento. | Interruptor, encendido |
Cuatro precisiones que el registro publica con cada neteo y que este manual hereda como regla de lectura:
Y el límite que el Paso 4.5 anticipa: el interruptor de la costura garantías ↔ contratos viene encendido, y eso es correcto solo si las dos fuentes valoran la misma cartera. Si el libro de garantías del espacio cubre un conjunto disjunto de la cartera de contratos, el neteo no corrige un doble conteo: borra la familia. La comprobación es del analista, la hace antes de publicar, y la herramienta no la hace por él: el interruptor existe precisamente para apagarlo en ese caso.
Cuatro convenciones que hay que declarar, con su consecuencia medida en el ejemplo del §4. Las cuatro son distintas de las que un lector del índice esperaría, porque las que allí figuraban ya se corrigieron y conviene decir cuáles eran: la columna adversa de la fila de contratos ya no repite su pico de línea base —queda vacía—; el total estresado ya no se publica sin su leyenda, y esa leyenda ya no promete una cota superior que no entrega; el PDF ya no tiene menos secciones que el markdown; ninguna fila publica una cola por encima de su propia exposición máxima; la comparación interanual atribuye el costo materializado a su fila; la nota contable decide el ¶22 fila por fila y aplica el corte de remota; las once notas de la consolidación y las diecisiete filas del registro salen ya en español en el documento exportado. Las que quedan son estas:
El módulo tiene hoy tres nombres en español para la misma cosa —esta edición declaraba dos, y la sesión de figuras encontró el tercero—. La declaración exportada se titula Declaración de Riesgos Fiscales, que es la convención de este manual; la portada de la pantalla se titula Estado de Riesgo Fiscal; y la ficha del módulo —la que el catálogo lista y la que abre la ruta, arriba del registro— lo llama Informe de Riesgos Fiscales. La navegación de las dos pantallas secundarias usa, para volver, la forma del documento: Volver a la Declaración de Riesgos Fiscales. Un lector que entre por el catálogo, lea la portada y descargue el documento ve tres nombres para una sola herramienta antes de llegar a la primera cifra. Hay además tres divergencias menores de la misma clase: la cuarta cifra del encabezado se llama Realizado en este período en pantalla y materializado en el período en el documento; la tercera se llama Costo en escenario adverso en el editor de filas manuales y costo estresado (adverso) en el resto; y las calificaciones se imprimen en masculino en pantalla —Alto, Medio, Bajo— y en femenino en el documento, donde concuerdan con «probabilidad» y con «calificación».
La recomendación es alinear la pantalla con el documento, no al revés: el documento es el entregable, sus términos son los que el §2 y el glosario de la serie fijaron, y son los que el lector va a citar. Y una cuarta, que es una decisión de vocabulario y no un error: el producto llama Versiones a lo que este manual llama añadas. La palabra del producto es la que este manual descartó a propósito, porque «versión» en software significa otra cosa y una añada no es una versión del registro sino un documento congelado.
Un solo origen, una sola aplicación, y la base impresa. El valor lo resuelve el propio módulo de la declaración —su ajuste de PIB nominal por defecto, consultado antes del ajuste macro del espacio de trabajo y compartido por las demás herramientas de la serie, de modo que la declaración, la cartera de contratos, el diagnóstico de empresas y el libro de garantías no pueden discrepar—, con sobreescritura por consulta desde el campo de la portada y desde cada exportación. La nota de base se imprime en el documento con el valor y su origen, y dice cuál de los dos lo resolvió.
Vale la pena decir de dónde viene esa disciplina, porque es reciente y costó dos correcciones. Primero: la pantalla llegó a traer un valor por omisión escrito a mano mientras las alertas de techo leían una configuración que nadie escribía — dos PIB distintos, los dos equivocados, en el mismo espacio de trabajo. Después: los paquetes de demostración de la serie sembraban bases distintas en módulos distintos, de modo que la misma cartera se leía sobre dos denominadores según el capítulo que la citara. Hoy hay uno, resuelto en un punto y sembrado en un punto. Es la regla (a) del Paso 3 ejecutada de verdad, y es una de las pocas cosas que el módulo hace mejor que la práctica habitual.
La lista viva, verificada el día de esta redacción contra el código. Cada línea dice qué falta y qué hace el analista entretanto.
Lo que salió de esta lista mientras el manual se escribía, porque una lista de límites que solo crece no es una lista viva: la etiqueta del total adverso —que prometía una cota superior y no la entregaba—; la cola publicada por encima de la exposición máxima de su propia fila; la atribución del costo materializado a su fila en la comparación interanual; el corte de posibilidad remota de la nota soberana, con su inconsistencia contra la nota del módulo de garantías; y la decisión del ¶22 fila por fila, con la norma de medición de cada importe reconocido. La integración del 26‑09‑2026 sumó dos más, medidas contra producción el 28‑09: las dos notas de la consolidación que faltaban ya salen en español en el documento —las once de once— y la fila sin rótulo español ya lo tiene —diecisiete de diecisiete—. Ocho líneas menos, todas de banda A o B. Y una entra, de la misma familia: el idioma de la pantalla, que es la mitad que la traducción del documento no alcanzó.
| Lo que falta | Banda | Qué hace el analista entretanto |
|---|---|---|
| La tabla de cobertura del Paso 0 — el módulo imprime la frase de cobertura, no la tabla de exclusiones | A | La escribe a mano y la adjunta a la declaración. Media página |
| La base de medición y la fecha de corte por columna (Paso 2, regla (c)) — la columna «esperado» suma cinco bases | A | Usa la tabla de 5.2 como anexo de bases del documento |
| El campo de ley de la cola en el editor de filas manuales — la interfaz de programación lo acepta, la pantalla no lo ofrece | B | Escribe la fila por llamada cuando publique una cola, o acepta la etiqueta de base no declarada, que es honesta |
| La columna de exposición bruta en el registro (pantalla y documento, sección 3) | B | Cita el libro del registro, que sí la trae, o la tabla por familia |
| El recuento de filas sin calificar bajo la matriz (Paso 5.4) | B | Lo cuenta sobre el registro y lo escribe bajo la figura |
| La pantalla de la nota contable y del libro del registro — construidos, exportados y solo alcanzables por llamada | B | Los descarga por llamada; el §5.9 dice cómo |
| La pantalla de la medida de gestión sobre filas de motor — el almacén y la validación existen, la pantalla no | B | Anota por llamada, o escribe la medida en una fila manual paralela y lo declara |
| La atribución por causa de la comparación interanual (Paso 9.3) | B | Clasifica los movimientos a mano sobre la lista de la pantalla de añadas — la lista trae ya las cuatro medidas, incluido el materializado por fila |
| El enlace de la sostenibilidad de deuda con el registro | B | Teclea los seis supuestos y declara que no vienen del registro |
| Las alertas de techo leen solo el lado de contratos, no el registro consolidado (Paso 6.6) | B | Lee el techo contra el total del registro a mano, y no cita la pantalla de alertas como si cubriera las nueve familias |
| La pantalla no hereda el idioma que el documento ya tiene — las once notas de la consolidación, la leyenda del total estresado, la regla de no duplicación y los nombres de las costuras se imprimen en inglés sobre una sesión española, porque la consulta de la portada no pasa el idioma | B | Cita el documento, no la pantalla, en la edición en español |
| El registro en pantalla nombra seis de diecisiete filas en español — lleva su propia tabla de rótulos, con siete de las nueve del documento, y no tiene la del paquete de demostración | B | Usa los nombres en español de este manual; la correspondencia está publicada con las cifras del §4 |
| Ocho nombres ingleses se filtran al documento español por la leyenda de la cola, que cita el nombre de origen en vez del rótulo traducido | B | Los corrige en la leyenda al publicar, o los declara |
| La pantalla de alertas de techo no está traducida a ningún idioma de la plataforma | B | Cita las reglas por su nombre y traduce la lectura al publicarla |
| La nota soberana ignora el idioma por completo — pedida en español devuelve el mismo archivo, byte a byte, que pedida en inglés, en los dos formatos | A | Traduce la nota al publicarla, y declara que el original del producto está en inglés |
| El PDF imprime en inglés su propio armazón — preámbulo de cobertura, los dos calificadores del resumen ejecutivo y la línea de pie— donde el markdown del mismo documento los trae en español | B | Publica el markdown, o corrige las cuatro frases al componer |
| Las columnas de ancho fijo del PDF cortan los nombres largos y desbordan la columna de base de la cola por el margen | B | Cita el libro del registro para las tablas anchas; el español lo sufre más que el inglés |
| Un espacio de trabajo creado hoy nace en plan invitado, y el plan invitado bloquea las cuatro descargas del módulo y los dos guardados (añadas y filas manuales) | B | Pide que se licencie el espacio antes de trabajar en él; explorar y calcular no lo necesitan |
| La unidad en las cifras (millones) | B | Escribe la unidad en el pie de cada figura del manual |
| La validación de las bandas de impacto entre sí | C | Comprueba los dos cortes antes de correr |
| Las notas de base del libro del registro no están traducidas | C | Las traduce en la hoja o cita la nota del documento |
| Las dos pantallas con estado propio no están en el menú del módulo | C | Entra por los dos botones de la portada |
| Dos documentos del producto se llaman «declaración de riesgos fiscales» — hay un segundo informe, solo de la cartera de contratos, con el mismo nombre y otra cobertura | C | Cita el del módulo por su ruta, y en el manual llama al otro por lo que es: un informe de la cartera |
El módulo trae su propia página de metodología, en español y en inglés, y este manual es su versión extendida, no su reemplazo. El compromiso de la serie se mantiene: el manual en pantalla se alinea con este manual cuando este manual está escrito, como se hizo con los módulos de la ola 1. Lo que hay que corregir allí está en 5.1 y es concreto: la costura del presupuesto dejó de ser una supresión y es un neteo; faltan las otras dos costuras automáticas; faltan las cuatro superficies que llegaron después; y falta la disciplina de la ley de la cola, que es el cambio de fondo del módulo y no aparece.
Todo lo que la pantalla muestra es alcanzable con la sesión de la cuenta, y dos cosas solo por ahí. Las llamadas se describen en prosa y sin transcribir rutas, que es la convención de la serie.
La consolidación acepta la base de PIB, la moneda, los cortes de banda de impacto, el nivel de confianza de la cola correlacionada y un interruptor por recolector, de modo que se puede obtener el registro con exactamente las fuentes que se quieran y ninguna más — que es cómo se responde la pregunta «¿cómo se vería la declaración sin las filas escritas a mano?». Acepta además filas reveladas en línea y resultados de garantía pegados, que ganan sobre el libro guardado del espacio: lo que el llamante declara explícitamente es lo que se consolida.
El triaje entrega la misma consolidación reducida a titulares, calificaciones, matriz, reparto por familia y los mayores riesgos —con la ley de la cola en cada uno, porque una cifra de triaje solo es comparable con su vecina si la ley está al lado— y trae la leyenda del total estresado, porque el total no se publica desnudo en ninguna superficie.
Las dos que no tienen pantalla: el libro del registro, que acepta el idioma, y la nota soberana, en tres formatos —estructura de datos, libro de cinco hojas y documento A4—. La llamada de ejemplo del manual es la de la nota contable, porque es el segundo entregable del método y es el que hoy no tiene otra puerta.
Y la anotación de medida de gestión sobre una fila de motor, que acepta el identificador de la fila y el texto, rechaza los identificadores de filas manuales —esas tienen su propio editor, y dos caminos de escritura para la misma nota se desincronizan— y no mueve ninguna cifra: se aplica después de la deduplicación, de modo que no puede alterar un total ni una calificación.
El módulo se prueba sin registrarse, sobre un espacio de trabajo propio con datos de demostración, y lo que se hace ahí se conserva si el espacio se convierte en una cuenta. Las capturas de esta sección son de un espacio de esa clase, creado el día de la sesión de figuras.
Y hay que decir dónde termina la prueba, porque el manual lo daba por sabido y no lo es. El plan es del espacio, no de la cuenta: un espacio creado hoy —también por una cuenta registrada, también siendo su dueña— nace en plan invitado, y el plan invitado deja explorar y calcular sin límite y bloquea guardar, subir y descargar. Lo que eso significa en este módulo, exactamente: se ve el registro entero, el triaje, las tres tarjetas, las filas sembradas, la sostenibilidad de deuda, el manual y las alertas; y no se puede descargar la declaración en markdown ni en PDF, ni el libro del registro, ni la nota soberana, ni congelar una añada, ni escribir una fila manual. Es decir: se puede leer la declaración y no se puede publicarla, que es justo el paso que el método llama Paso 9. Un espacio licenciado lo abre todo, y licenciarlo es una gestión de un minuto — pero hay que hacerla antes de la sesión de trabajo, no durante. La otra cara está ahora medida: con el mismo espacio pasado a plan ministry, las cinco rutas de descarga y los dos guardados respondieron a la primera y sin resembrar nada, que es lo que permitió cerrar las figuras 5.6 y 5.9 a 5.12. El plan es lo único que cambió entre las dos sesiones; el registro, los supuestos y las cifras son los mismos.
La frase que cierra la sección en toda la serie vale aquí con una precisión que el §1.2 explica: el cliente se queda con la herramienta y con la capacidad de operarla — y lo que se queda no es un modelo más, sino la composición: una sola base de PIB, un solo punto de deduplicación, una sola escala de calificación y una sola leyenda para el número que va a citar. Los modelos los tenía. Eso es lo que no tenía.
Hay que empezar por una concesión, y no es de cortesía. Casi todas las herramientas que este manual acredita son planillas. El conjunto de instrumentos de riesgo fiscal del Fondo Monetario Internacional es un juego de libros de Excel, uno por familia, documentados con sus guías del usuario; el modelo de evaluación de riesgos fiscales de las asociaciones público-privadas es un libro de Excel; los informes de pasivos contingentes de los seis países del §2.7 se arman, casi con certeza, en planillas. Y son buenas. El método del §3 se puede ejecutar en ellas: no hay en este manual una sola operación que Excel no sepa hacer.
El argumento de esta sección es más estrecho y por eso es más fuerte. No es un argumento contra medir una familia en una planilla. Es un argumento sobre lo que le pasa a una planilla cuando deja de medir una familia y pasa a componer ocho, todos los años, con perímetros que se mueven, con ocho equipos que entregan en ocho bases distintas, y con un documento publicado detrás que un Congreso va a citar y un auditor va a revisar tres años después.
Esa transición cambia la naturaleza del problema. Medir la exposición de una cartera de garantías es un problema de cálculo, y Excel es excelente en cálculo. Componer ocho familias en una sola declaración defendible es un problema de identidad de fila, unidades, procedencia, invariantes y versiones, y en ninguna de esas cinco cosas la fórmula ayuda. Ninguna de las nueve fallas que siguen es un error aritmético. Todas dan un resultado que suma bien.
Las nueve se presentan igual: dónde ocurre (qué paso del §3), qué falla en la planilla, cuánto cuesta medido sobre la declaración de Lemuria del §4, y qué hace la herramienta en su lugar. Y conviene decirlo por delante: varias de ellas le ocurrieron a la propia herramienta antes de corregirse, y dos siguen abiertas y están señaladas en el §4. Se cuentan así porque la diferencia entre una planilla y un programa no es que el programa no se equivoque, sino que cuando se equivoca deja rastro, se corrige una sola vez y la corrección alcanza a las diecisiete filas.
Dónde ocurre. Paso 6. Es la falla que ordena todas las demás, porque produce la cifra que el ministro cita.
Qué falla en la planilla. La hoja de consolidación tiene una columna «peor caso». Cada equipo la llena con el peor caso de su familia, porque es lo que se le pidió. Al pie hay una suma, y la suma tiene un rótulo: «costo fiscal adverso de la cartera». Nadie escribió nada falso; cada celda es correcta y el total está bien sumado.
Lo que no tiene la planilla es una columna al lado que diga con qué ley se midió cada peor caso, y sin esa columna la suma no significa nada. Sumar colas describe el mundo en que todas las familias se ejecutan a la vez y en su magnitud máxima: es la suma de los escenarios adversos que cada familia declara, no el costo adverso de una cartera a ningún nivel de confianza.
Cuánto cuesta en Lemuria. El costo estresado total es 6.144,0 —el 10,24 % del PIB— y está hecho de esto:
| Ley de la cola | Filas | Subtotal | Parte | Nivel de confianza |
|---|---|---|---|---|
| Escenario determinista | 9 | 3.457,4 | 56,3 % | ninguno |
| Valor en riesgo condicional (expected shortfall) | 1 | 1.959,1 | 31,9 % | 95 % |
| Piso en el costo esperado | 1 | 420,0 | 6,8 % | ninguno |
| Percentil de pérdida máxima | 1 | 300,0 | 4,9 % | 99 % |
| Ejecución total del stock | 2 | 7,5 | 0,1 % | ninguno |
El 63,2 % del costo adverso de Lemuria no tiene nivel de confianza alguno, y doce de sus catorce colas no llevan cuantil alguno. Las dos filas que sí lo llevan están a niveles distintos —una al 95 % y otra al 99 %— y solo una de las dos es una medida coherente: el expected shortfall es subaditivo y el percentil de pérdida máxima no lo es. Dos leyes, dos niveles, una sumable y otra no. Y la suma omite además la mayor exposición contingente del país —5.156,7, el 8,59 % del PIB— porque esa fila no publica cola: el total adverso de Lemuria no describe el riesgo de su propio registro.
La comparación que cierra el argumento está en el recuadro 4.D: sobre las mismas doce filas, la suma de colas publicada vale 5.533,3 y el déficit esperado correlacionado vale 13.995,1. El número modelado es 2,53 veces el número que la planilla llamaría «el peor caso». Y no es que la planilla se quede corta por prudencia: se queda corta porque suma cosas que no son colas.
Qué hace la herramienta. Tres cosas, en orden. Primero, cada fila lleva la ley que valoró su cola sobre un vocabulario cerrado —percentil de pérdida máxima, valor en riesgo condicional, escenario determinista, ejecución total del stock, piso en el esperado, base mixta— y una cola sin ley se reporta como «base no declarada» en vez de absorberse en silencio. Segundo, el total no se emite sin su leyenda: cinco frases que enumeran las leyes presentes, dicen que la suma es la suma de los escenarios adversos que declara cada familia —y no una cota superior de nada, con el recuento de cuántas de esas colas no llevan cuantil—, advierten que no hay un nivel de confianza único, distinguen las filas coherentes de las que no lo son, y nombran las filas contingentes que el total deja fuera. Tercero, al lado y nunca en lugar del total, publica el expected shortfall correlacionado de la cartera contingente, con su descomposición por componente, su contrafactual de independencia y su cobertura declarada.
Esa segunda frase de la leyenda es hoy distinta de la que este manual encontró al empezar. El producto etiquetaba el total como «cota superior bajo correlación perfecta», y la medición del §4 demostró que en este registro la supuesta cota vale menos de la mitad del número que pretendía acotar. La etiqueta se retiró. Es el caso más limpio de lo que esta sección argumenta: en una planilla, un rótulo equivocado en la celda de totales se corrige en el archivo que alguien tenga abierto; aquí se corrigió una vez y cambió en las cinco superficies a la vez.
La leyenda viaja con la cifra a las cinco superficies —la pantalla, el documento, el imprimible, el libro de trabajo y la interfaz por programa—. Ese detalle es el que importa: el defecto no estaba en un renderizador, estaba en el hábito de citar la cifra sola.
Dónde ocurre. Paso 2, y se manifiesta en el 6.1.
Qué falla en la planilla. La columna «peor caso» está vacía para la familia más grande, porque nadie corrió un estrés sobre ella. Y una celda vacía en una fila grande es insoportable: alguien la llena con lo único que tiene a mano, que es el máximo. Es defendible en voz alta —«si todo se ejecuta, esto es lo que pasa»— y es indistinguible, en la celda, de una cola medida. La planilla no tiene dónde escribir la diferencia.
Cuánto cuesta en Lemuria. La fila de contingentes de APP tiene 5.156,7 de exposición máxima. Si esa cifra se copiara a la columna adversa, el costo estresado de Lemuria pasaría de 6.144,0 a 11.300,7 —de 10,24 % a 18,83 % del PIB— y el 46 % del titular adverso del país sería una línea base, no un estrés. La exposición máxima ya está revelada: es la columna bruta. Repetirla en la columna adversa no añade información y desplaza el titular.
Y hay un efecto de segundo orden que la planilla tampoco ve: con esa celda llena, las tres medidas que la declaración promete mantener separadas colapsan a dos en su fila mayor —bruto y adverso idénticos—, que es exactamente lo que el §3, Paso 2, prohíbe.
Qué hace la herramienta. Cuando no hay cola verificada, deja la columna vacía y conserva el pico de ejecución total en la procedencia de la fila, con la razón escrita: «no hay corrida de estrés verificada que cubra esta cartera; la ejecución total está revelada como exposición bruta y no se re-enuncia como costo adverso». La declaración cuenta esa fila entre las contingentes sin cola y lo dice en la leyenda del total.
Es honesto y tiene un precio, y el manual lo publica en vez de esconderlo: una fila sin cola se banda sobre su costo esperado, de modo que la mayor exposición contingente de Lemuria queda calificada baja (recuadro 4.C). La corrección pendiente es que la banda de impacto mire también el bruto cuando no hay cola. El punto del §6 es otro: en la planilla ese defecto no tendría corrección pendiente, tendría una celda llena y nadie sabría que hay algo que corregir.
Dónde ocurre. Paso 4, costuras presupuesto ↔ contratos y garantías ↔ contratos.
Qué falla en la planilla. Cada hoja es correcta. La hoja del presupuesto lista los compromisos plurianuales del ministerio; la hoja de APP lista los pagos por disponibilidad de los contratos. El mismo pago está en las dos, porque el pago por disponibilidad de un contrato es un compromiso presupuestario. La hoja de garantías valora las garantías modeladas en la herramienta de garantías; la hoja de APP consolida las garantías de los contratos. Algunas son la misma garantía.
En una planilla el solape no deja rastro de ninguna clase. No hay identificador común entre hojas, las filas se llaman distinto porque las escribieron dos equipos, y el total de la hoja de consolidación suma dos subtotales que se superponen sin que ninguna celda lo indique. El error no se detecta revisando fórmulas: solo se detecta sabiendo que existe.
Cuánto cuesta en Lemuria. Los dos solapes, medidos:
| Costura | Monto solapado | Efecto sobre la fila |
|---|---|---|
| presupuesto ↔ contratos | 464,4 de flujo de compromiso | el pico de la fila presupuestaria baja de 40,5 a 27,0 |
| garantías ↔ contratos | 576,7 de exposición y 112,3 de costo esperado | las tres columnas de la fila de garantías bajan a cero |
Sin los dos neteos de columna, la exposición bruta de Lemuria sería 590,2 más alta y el costo esperado 112,3 más alto — el 3,3 % de la provisión total del país. Y hay una tercera costura, agregada y no de columna: sin el neteo del stock explícito de las cinco empresas del Estado contra el libro de garantías, la exposición bruta sería otros 3.210,0 más alta todavía, porque la misma deuda garantizada estaría en el libro y en el balance de la empresa. Las tres juntas: 3.800,2 de exposición bruta, el 9,8 % del total — dinero que se habría contado dos veces.
Qué hace la herramienta. Tres reglas, en este orden.
Identidad estable. Cada fila lleva un identificador propio, y la deduplicación ocurre en un solo punto: dos filas con el mismo identificador se funden columna a columna, y la fuente que llega después es dueña solo de las columnas que escribe. Eso es lo que permite que la cola de una corrida de estrés se pose sobre la fila de contingentes de APP sin crear una segunda fila, cuando corresponde.
Los identificadores de las familias automáticas están reservados. Una fila escrita a mano que use uno de ellos se rechaza. Sin esa regla, una fila tecleada podría sobrescribir en silencio la cifra que el motor calculó — que es la versión electrónica del mismo problema: un número escrito a mano donde el lector cree ver un número calculado.
Y el monto neteado se publica, con las filas que lo explican y el año a año cuando lo hay. No basta con corregir el doble conteo: hay que dejar escrito cuánto se corrigió, porque esa cifra es lo que un revisor necesita para creer el total.
Dónde ocurre. Paso 4. Es la corrección del 6.3, mal aplicada.
Qué falla en la planilla. El equipo entiende el problema del 6.3 y lo resuelve. Resta el subtotal de la hoja de garantías del subtotal de la hoja de APP, o directamente elimina la primera de la consolidación, porque «ya está contada». Y a veces tiene razón.
El supuesto que nadie escribió es que las dos hojas describen el mismo conjunto de instrumentos. Cuando no lo describen —cuando la hoja de garantías cubre garantías a gobiernos regionales, a carteras de crédito o a empresas que no son contrapartes de ningún contrato de APP— el neteo no elimina un doble conteo: borra una familia entera del registro nacional. Y la borra en silencio, porque el resultado de restar dos números correctos también es un número.
Cuánto cuesta en Lemuria. La cartera de garantías entra al registro con 576,7 de exposición y 112,3 de costo esperado, y se netea contra una cartera de APP que no la contiene: los tres contratos garantizados no están entre los ochenta y uno de la cartera. Resultado publicado:
| Columna | Antes | Después |
|---|---|---|
| Exposición bruta | 576,7 | 0,0 |
| Costo esperado | 112,3 | 0,0 |
| Costo estresado | 576,7 | 0,0 |
Una familia de riesgo medida, existente y valorada aparece en la declaración de Lemuria con sus tres columnas en cero. Dos reglas correctas por separado, aplicadas juntas sobre un supuesto que no se cumple.
Esa tercera fila de la tabla es nueva, y su historia es la lección de esta subsección. Hasta hace poco la columna adversa sobrevivía al neteo: la fila publicaba exposición máxima 0,0 y costo adverso 576,7, un peor caso infinitamente mayor que el máximo de su propia fila. Sobrevivía porque el neteo de la columna estresada solo procede contra colas de la misma ley al mismo nivel de confianza, y la fila de APP no publica ninguna. La herramienta cerró ese defecto: ninguna fila puede publicar hoy una cola por encima de su propia exposición máxima, y cuando el neteo se lleva el máximo se lleva lo que se mide sobre él.
Conviene leer con cuidado qué se arregló. Se arregló la imposibilidad aritmética; no se arregló el neteo indebido. La familia sigue borrada — solo que ahora en las tres columnas, sin la contradicción que hacía imposible ignorarla. Es la única advertencia incómoda de esta sección: una invariante bien verificada puede hacer desaparecer la señal de un defecto sin hacer desaparecer el defecto. La otra mitad del remedio —comprobar el perímetro antes de netear— sigue siendo del analista.
Qué hace la herramienta. Dos cosas bien y una todavía no.
Bien: netea, no suprime. La convención anterior borraba la fila entera en cuanto existiera un solo contrato de APP; hoy la fila sobrevive con su residuo, y el residuo por encima de cero es información —significa que una fuente valora más que la otra sobre el mismo perímetro, que es una señal que una declaración prudente quiere conservar—. Y bien: netea en la unidad correcta. La costura del presupuesto es flujo contra flujo, año por año; la de garantías es stock contra stock, escalar. Netear un flujo anual contra un stock de pasivo habría dado un residuo de cero y una fila borrada por un error de unidades que ningún resultado delata.
Todavía no: el interruptor viene encendido por defecto, y en una cartera disjunta debería venir apagado. La herramienta publica la nota que dice qué se neteó y contra qué —de modo que el defecto es visible—, pero la comprobación de perímetro que el §3 exige antes de netear la hace el analista, no el registro. Es la costura rota que el §4 enseña porque está rota, y la razón por la que la lista de exclusiones del Paso 0 lleva su magnitud al lado.
Dónde ocurre. Pasos 2 y 3.
Qué falla en la planilla. Dos cosas distintas que conviene tratar juntas porque tienen el mismo remedio.
La primera es el escalón de unidad. Ocho equipos entregan en las unidades de su propio trabajo: el modelo de contratos en millones, el presupuesto en unidades brutas de moneda, el perfil climático en millones, la hoja de garantías quizá en miles. Una sola hoja que entre con la escala equivocada multiplica su fila por un millón, y el total simplemente sale un millón de veces más grande. No hay error, no hay aviso, no hay celda roja: hay un número.
La segunda es el porcentaje del PIB calculado en origen. Cada hoja trae su columna «% del PIB», calculada por el equipo que la escribió sobre el PIB que tenía a mano el día que la escribió. Son tres o cuatro PIB distintos —el del último informe, el del presupuesto, el proyectado, el del año anterior— y la hoja de consolidación suma esos porcentajes. Un porcentaje sumado sobre bases distintas no es un porcentaje de nada.
Cuánto cuesta en Lemuria. El escalón es real y está vivo: una de las diecisiete filas —los compromisos presupuestados— llega del motor de presupuesto en unidades brutas y se escala a millones antes de entrar al registro. Sin esa escala, la fila entraría con 26.980.551,1 en vez de 27,0, y el total de exposición bruta de Lemuria sería 27.019.181,1 en lugar de 38.657,0: el registro publicaría 45.032 % del PIB y nada en la aritmética lo delataría, porque la suma seguiría siendo correcta.
El de los PIB no se puede medir en Lemuria, y esa es precisamente la demostración: Lemuria no tiene cuatro PIB. Tiene uno, 60.000, aplicado una sola vez y centralmente sobre las diecisiete filas, impreso en el documento con su procedencia. Ninguna de las diecisiete aporta su propio porcentaje. Vale la pena decir que esa unicidad tampoco salió gratis: esta serie de manuales llegó a tener dos bases declaradas para la misma cartera, cada una en un capítulo, y hubo que resolver la base en un solo lugar del producto para que dejara de ser posible. El defecto del que habla esta subsección no es teórico: le ocurrió al material que lo describe.
Qué hace la herramienta. El porcentaje del PIB se calcula una sola vez, en la consolidación, y los porcentajes que traiga cualquier fuente se ignoran deliberadamente. El PIB tiene un único origen —el ajuste del propio módulo de la declaración, resuelto antes del macro del espacio y compartido con las demás herramientas de la serie— con sobreescrito explícito por consulta, y la base se imprime en el documento con su fuente. Y si el PIB no está configurado, los porcentajes se omiten con un aviso en vez de calcularse como cero: un documento de divulgación que informa «0 % del PIB» por falta de dato es peor que uno que informa un hueco, porque el hueco se pregunta y el cero se cree.
Para el escalón de unidad el remedio es más modesto y hay que decirlo: la escala está escrita en el recolector que la necesita, y una familia nueva que entrara sin ella no sería detectada por la aritmética. El §3, Paso 3, propone la prueba de magnitud —comparar cada fila contra su propio orden de magnitud declarado— que la detectaría. Es una comprobación que una planilla también podría hacer; el punto es que en un programa se escribe una vez y corre siempre.
Dónde ocurre. Pasos 0 y 2.
Qué falla en la planilla. Una celda vacía en una columna numérica se suma como cero y se imprime como cero. La planilla no distingue —no puede distinguir— entre cuatro hechos que son muy diferentes:
Los cuatro se escriben «0». Y de los cuatro, el segundo es el que un lector jamás debe confundir con el cuarto, porque «no hay riesgo aquí» y «no miramos aquí» son las dos frases que una declaración de riesgos fiscales existe para separar.
Cuánto cuesta en Lemuria. Cuatro familias imprimen un cero que no es un cero, y son los cuatro casos:
| Familia o fila | Columna en cero | Qué significa realmente |
|---|---|---|
| Pasivos directos (familia) | esperado y estresado | por construcción: son compromisos firmes, no probabilísticos |
| Otros revelados (familia) | bruto | no medido: las filas reveladas declaran su costo esperado y nadie estimó su exposición máxima |
| Sector financiero (familia) | bruto | no medido: igual |
| Cartera de garantías (fila) | bruto, esperado y estresado | el neteo se lo llevó (6.4) |
El cuarto caso ya no se ve en el subtotal de su familia —desde que el libro de garantías entró al registro, la familia de garantías discretas publica 4.410,0 de bruto y 1.454,1 de esperado, que son los de la otra fila— y por eso vale la pena mirarlo en la fila y no en la familia: es donde el cero sigue vivo, y donde un agregado que se ve sano tapa una fila que no lo está. Los pasivos directos son la familia mayor del registro —8.642,7 de exposición, el 14,4 % del PIB— y su línea en el resumen consolidado dice «0» dos veces. Un lector que recorra esa tabla concluye que la mayor exposición del país no tiene ni provisión ni costo adverso. Tiene razón en el hecho y se equivoca en la inferencia, y la tabla no le da nada con qué corregirse.
Qué hace la herramienta. Distingue donde puede y declara donde no. Una familia sin ninguna ley detrás imprime «—» y no «USD 0» en la columna adversa, que es la corrección que la etiqueta de ley del 6.1 hizo posible: si ninguna fila de la familia publicó una cola, no hay cola que sumar y el guion lo dice. La leyenda del total nombra, una por una, las filas contingentes que no publican cola, de modo que la cobertura del total adverso nunca parece mayor de lo que es.
Lo que no resuelve todavía: los subtotales por familia siguen siendo números que no admiten vacío en las columnas bruta y esperada, de modo que los tres primeros casos de la tabla se siguen escribiendo igual. Hasta que lo admitan, la tabla de cobertura del Paso 0 se escribe a mano, y el §4 la escribe: es la tabla 4.2.
Dónde ocurre. Paso 5.
Qué falla en la planilla. La matriz de probabilidad × impacto se arma con una tabla dinámica sobre las dos columnas de clasificación. Las filas que no tienen probabilidad —porque su fuente no la emite, porque son compromisos firmes, porque nadie la escribió— no aparecen en la tabla dinámica. No aparecen como «sin clasificar»: no aparecen. La matriz sale con nueve celdas y unos recuentos, y el lector cuenta riesgos sumando celdas.
Cuánto cuesta en Lemuria. La matriz cubre 13 filas de 17. Las cuatro ausentes son:
| Fila ausente | Exposición bruta | % del PIB |
|---|---|---|
| Pasivos directos APP | 8.615,8 | 14,36 % |
| Transición / activos varados | 1.875,0 | 3,12 % |
| Compromisos presupuestados | 27,0 | 0,04 % |
| Cartera de garantías | 0,0 | 0,00 % |
La mayor exposición bruta del país está fuera de la matriz, y también el tercer contribuyente a su cola de cartera. La fila de transición aporta el 16,7 % del déficit esperado correlacionado de Lemuria (tabla 4.14) —una sexta parte— y no tiene celda en el triaje. Un lector que use la matriz para priorizar prioriza sin ella.
Y hay una segunda falla, más sutil, que la planilla comete con más facilidad todavía: la matriz cuenta filas, no dinero. Cuatro riesgos pequeños en la celda roja pesan menos que uno grande en la ámbar, y la matriz los muestra al revés.
Qué hace la herramienta. Cuenta las filas calificadas y publica el denominador: 13 de 17, con las cuatro ausentes nombradas y su razón. Y publica la matriz junto a la tabla de materialidad —las mayores por costo estresado y las mayores por exposición bruta, una al lado de la otra (tabla 4.11)—, nunca en su lugar. Las dos listas de Lemuria comparten dos filas y discrepan en tres; publicar solo la primera oculta las dos mayores exposiciones del país.
Hay además una lección de calibración que el §4 mide y que vale para cualquier herramienta, planilla incluida: la matriz de Lemuria tiene dos de sus tres columnas ocupadas y la tercera vacía, y la tercera no la abre ninguna elección de denominador. Sobre la base de la serie, dos filas cruzan la banda de impacto medio y dan las dos únicas calificaciones altas del registro; sobre la base de la cartera de referencia, ninguna la cruza, la matriz se queda con una sola columna y la calificación máxima alcanzable es «media» (tabla 4.19). La misma cartera, dos triajes distintos. Las bandas de impacto son parte de la calibración del país y se revisan cada año junto con el PIB; una matriz que sale toda en una columna está informando sobre sus umbrales, no sobre sus riesgos. Y una columna alta vacía, en este registro, informa sobre otra cosa todavía: sobre la cobertura del estrés, porque la única fila con tamaño para llenarla es justamente la que no publica cola.
Dónde ocurre. Paso 7.
Qué falla en la planilla. El registro de riesgo y la nota contable se arman en dos archivos, por dos equipos, con dos calendarios. El primero responde «¿cuánto riesgo cargamos?»; el segundo, «¿qué reconocemos y qué revelamos?». Nada obliga a que cuadren, y como no cuadran por razones legítimas —una provisión exige obligación presente, salida probable y medición fiable, y no todo riesgo las cumple—, la discrepancia se vuelve invisible: siempre hay una explicación disponible y nunca hay que escribirla.
Cuánto cuesta en Lemuria. El registro publica un costo esperado —la provisión— de 3.373,2, el 5,62 % del PIB. La nota contable del mismo registro reconoce 1.733,7: el 51,4 %. Falta casi la mitad.
La diferencia con la edición anterior de este manual no es la cifra: es que ahora cada peso de esa brecha tiene al lado la condición de la norma que lo detuvo. La nota somete las quince filas no directas a la prueba del ¶22 una condición a la vez y publica el resultado: dos filas cumplen las tres y se reconocen; trece no, y de esas trece, ocho tropiezan en la obligación presente ¶22(a), seis en la salida probable ¶22(b) y dos en la medición fiable ¶22(c) — más diez que no pueden evaluarse en el ¶22(c) porque su importe es una medida estadística o una estimación de modelo, buena para tamizar y que no es una medición contable de un pasivo (recuadro 4.E).
Ese tercer veredicto —indeterminado— es lo que separa esta nota de la anterior. Antes, la frontera entre reconocer y revelar la trazaba de qué motor había venido la fila: solo dos de los ocho orígenes ponían la marca de provisión, y si el libro de garantías no se hubiera encendido esa nota habría reconocido 0,0. Hoy la traza la norma, fila por fila, y una fila que no puede llegar a la prueba lo dice en vez de contestarla por defecto. Eso no cierra la brecha; la hace discutible, que es todo lo que un preparador necesita.
Y el segundo recuento dejó de ser cero: una fila reclasificada de provisión a revelación —la cartera de garantías, a la que el neteo del 6.4 dejó sin columnas, y que por eso no puede evaluarse en el ¶22(b)—. Un cero en esa línea casi nunca significa «no aplicó»; significaba «no se aplicó», y ahora significa lo que dice.
Qué hace la herramienta. Arma la nota desde el mismo registro, no desde un archivo paralelo: las mismas diecisiete filas, repartidas entre provisiones reconocidas y contingentes revelados, agregadas por moneda y nunca sumadas entre monedas, con el desglose por familia y el relato de gobierno general. Excluye explícitamente las filas de compromiso firme —el stock de pasivo de las concesiones en balance es pasivo reconocido bajo IPSAS 32 y no va en esta nota— y esa exclusión, por sí sola, evita inflar la exposición revelada de 19.004,2 a 27.646,9 con dinero ya comprometido.
Y hace dos cosas más que una planilla no suele hacer. Publica la norma con la que está medido cada importe reconocido —1.454,1 medidos como pérdidas crediticias esperadas de IPSAS 41 y 279,6 como mejor estimación del ¶44 de IPSAS 19— y declara que son dos normas, porque dos importes medidos con normas distintas no son una sola cifra (§2.5). Y aplica el corte de «remoto» del ¶36 con un umbral publicado, marcando las filas que lo cruzan sin retirarlas: dos de trece, con 8.531,7 de exposición máxima. Una dispensa aplicada en silencio es una exclusión no auditable; una marca publicada le deja al preparador la decisión, con el subtotal que necesita para tomarla.
Lo que sigue faltando, y el manual no lo suaviza: la brecha de 1.639,5 entre el registro y la nota existe, y el 48,6 % del costo esperado del país no se reconoce. La diferencia es que ahora se sabe por qué, párrafo por párrafo.
Dónde ocurre. Paso 9, y es la falla que convierte todas las anteriores en permanentes.
Qué falla en la planilla. El archivo se llama declaracion_riesgos_v3_final_REV.xlsx y se sobrescribe cada año. Cuando alguien corrige una fórmula, la corrección se propaga hacia atrás: la cifra que el Congreso recibió el año pasado cambia dentro del archivo del que se sacó, y ya no hay forma de reproducir el documento publicado. Cuando la cifra de este año difiere de la del anterior, la planilla puede restar los dos totales y no puede decir por qué difieren, porque la diferencia neta no distingue un riesgo nuevo de un cambio de medición.
Y esa distinción es toda la conversación. Un total adverso que cae puede significar dos cosas opuestas: que el riesgo del país bajó, o que alguien corrigió cómo se medía.
Cuánto cuesta en Lemuria. Es el caso más elocuente del ejemplo y por eso cierra esta sección.
| Total | Año anterior | Este año | Variación |
|---|---|---|---|
| Exposición bruta | 37.182,0 | 38.657,0 | +1.475,0 |
| Costo esperado | 3.073,8 | 3.373,2 | +299,4 |
| Costo estresado | 10.957,0 | 6.144,0 | −4.813,0 |
| Materializado en el período | 0,0 | 40,0 | +40,0 |
El costo adverso de Lemuria cayó un 44 % —8,0 puntos del PIB— y el riesgo del país no bajó. Cayó porque una fila dejó de publicar como costo adverso una cifra que era su propia exposición máxima: exactamente la corrección del 6.2. Es un cambio de medición, y una declaración que publicara la variación neta estaría diciendo lo contrario de lo que pasó.
En la dirección opuesta, el costo esperado subió 299,4 y tampoco por deterioro: 324,4 vienen de una familia que entró al perímetro este año y 35,0 de un arbitraje nuevo, contra los 60,0 de una garantía regional que venció. La única cifra de la tabla que refleja un hecho del año —una garantía ejecutada y pagada— son los 40,0 materializados.
Qué hace la herramienta. Congela la añada con su alcance: qué familias entraron, con qué PIB, con qué interruptores y a qué fecha. Un cambio de motor posterior no puede mover una cifra ya publicada, porque la añada guardó el resultado, no la receta. La comparación se hace sobre el mismo alcance —reconstruye la declaración viva con los mismos interruptores que la añada congeló—, de modo que una «variación» no puede ser un cambio de perímetro disfrazado. Y el movimiento se publica línea por línea, clasificado en riesgos nuevos, riesgos que salieron, riesgos que cambiaron y riesgos sin movimiento, que es la materia prima de la tabla por causa del §4 (tabla 4.18).
Hasta hace poco faltaba una columna: la comparación movía el bruto, el esperado y el estresado, y no el materializado, de modo que los 40,0 de Lemuria se veían en el total y no en la fila que los generó — precisamente la causa que el Paso 9 nombra como la más importante de explicar, porque es lo único que el Estado efectivamente pagó. Ya son cuatro columnas y los 40,0 se leen en la fila del ferrocarril. Es la novena falla de esta sección cerrada mientras el manual se escribía, y conviene contarlo así: la lista de lo que un registro hace bien no es una lista fija, es lo que se ha corregido hasta hoy.
Conviene terminar con la concesión del principio, ahora que las nueve fallas están medidas.
Lo que se pierde. Una planilla es mejor para entender una familia. Es inspeccionable celda a celda, se modifica sin pedirle permiso a nadie, un analista puede probar un supuesto en treinta segundos, y el revisor ve la fórmula. Ninguna de las nueve fallas de esta sección es un argumento contra eso. Los instrumentos del Fondo son planillas por buenas razones y este manual los acredita como tales.
Lo que se gana. Un registro consolidado es mejor para componer ocho familias y defender su número. La lista completa de lo que aporta, y no es una lista de funciones sino de disciplinas:
| Disciplina | Qué garantiza |
|---|---|
| Identidad de fila y un solo punto de deduplicación | que una obligación entre una vez, y que el monto neteado se publique |
| Ley de cola por fila y leyenda del total | que la cifra del ministro no viaje sin decir qué es |
| Base única de PIB, aplicada una vez y impresa | que ningún porcentaje se sume sobre bases distintas |
| Invariantes verificadas en cada corrida | que un adverso por debajo del esperado se detecte el día que aparece |
| Cobertura declarada: filas sin calificar, filas sin cola, familias excluidas | que la declaración pueda auditarse sin acceso a los datos de origen |
| Añada congelada con su alcance | que una cifra publicada no se mueva hacia atrás, y que la variación se explique por causa |
Y una cosa más, que es la que decide. De las nueve fallas de esta sección, seis le ocurrieron a esta herramienta y están corregidas —tres de ellas mientras este capítulo se escribía: la etiqueta del total adverso, la cola por encima del máximo y la atribución del costo materializado a su fila—; dos siguen abiertas y el §4 las publica con su magnitud. Esa es la diferencia que importa, y no es que el programa no se equivoque.
Cuando una planilla se equivoca, el error vive en un archivo, lo arregla quien lo encuentra, y el año siguiente vuelve en la copia que alguien guardó. Cuando un registro se equivoca, el error está en un sitio, se corrige una vez, la corrección alcanza a las diecisiete filas y a todas las declaraciones futuras, y queda escrito qué cambió — de modo que la comparación interanual del Paso 9 puede decir «esto se movió porque cambió la medición» en vez de dejar que el lector suponga que el riesgo bajó.
Una declaración de riesgos fiscales se publica una vez al año durante décadas, ante un Congreso que va a comparar la de este año con la del anterior. La pregunta no es cuál de las dos herramientas calcula mejor. Es cuál de las dos, dentro de diez años, va a poder explicar por qué la cifra cambió.
Todas las referencias fueron consultadas el 24 de septiembre de 2026. Salvo indicación en contrario, cada documento se leyó en su versión oficial —PDF descargado del sitio del editor, o copia de archivo del mismo PDF cuando el sitio bloquea la descarga automática; se dice cuál—. ✔ = verificada por lectura directa para este manual · ✔M2 / ✔M6 = verificada para ese manual de la serie y no releída · ✔f = ficha bibliográfica verificada en la lista de referencias o en la nota al pie de otra fuente leída, sin lectura directa del documento · PV = por verificar (existencia confirmada; el dato indicado se comprueba contra el documento antes de citarlo en el cuerpo). Donde un documento se leyó a través de otra referencia, se dice.
[por verificar: ¶] del §2.5 y de la tabla 2.9 queda retirada.)Se cita estructura, mandato y práctica; no se usan cifras de clientes.
Se citan como «Austral, título». Todos están publicados en https://austral-intelligence.com/research/ (versión en español en https://austral-intelligence.com/es/research/), con HTML y PDF en la misma ruta. Los números de serie se omiten, como en M2 y M6, hasta unificar el encabezado de cada paper con el índice del sitio.
Dos documentos que las corridas anteriores dejaron pendientes porque el sitio del editor los bloquea. Se consiguieron a mano, fuera del repositorio, y se leyeron aquí.
manuales/_glosario/terminos_ipsas_es.md.International Monetary Fund, Fiscal Affairs Department (2021). Fiscal Risk Toolkit — State Owned Enterprise Health Check Tool: User Guide. Preparada por Avril Halstead, Chris Marrison, Patrick Ryan y Amanda Sayegh; noviembre de 2021; 35 pp. Su portada trae el diagrama del Fiscal Risk Toolkit con las nueve herramientas y sus siglas, que es el listado que el §2.3 publica y la fuente que cierra la referencia 4. ✔ por lectura directa de la portada y del índice. (El listado es el de esa portada y esa fecha; no es una certificación de la composición vigente del kit.)
International Monetary Fund, Fiscal Affairs Department (2023). Fiscal Risk Toolkit — State-Owned Enterprises Stress Test Tool: User Guide. Preparada por Anja Baum, Alberto Soler y Mouhamadou Sy; enero de 2023; 81 pp. Su portada trae el mismo diagrama del kit que la referencia 37, con las mismas nueve siglas: es la prueba de que la composición de noviembre de 2021 seguía vigente a enero de 2023. ✔ por lectura directa de la portada.
Seis puntos, en orden de importancia para el cuerpo del manual. Los tres primeros quedaron cerrados el 24 de septiembre de 2026; los tres últimos siguen abiertos.
(i) CERRADO el 24‑09‑2026. La referencia 8 (IPSAS 41) se leyó en la traducción oficial al español. El §2.5 ya describe cómo mide IPSAS 41 la pérdida crediticia esperada, con las palabras de la norma: el interruptor de 12 meses frente al tiempo de vida según haya o no incremento significativo del riesgo crediticio (¶75, ¶77), la fecha de reconocimiento inicial de una garantía (¶78), la presunción refutable de los 30 días (¶83) y los tres requisitos de medición del ¶90. Se añaden además las tres diferencias con IPSAS 19 que la declaración tiene que poder explicar: no hay puerta de probabilidad (¶91), el descuento es obligatorio, y la medida exige pronósticos de condiciones económicas futuras.
(ii) CERRADO el 24‑09‑2026. La referencia 9 (IPSAS 32) se leyó en la traducción oficial. La frontera se cita ahora por sus párrafos —¶14–15 para el pasivo reconocido y ¶29 para los otros pasivos y contingentes, con ¶AG52–AG54 para el reparto de las garantías y las disputas— y la marca [por verificar: ¶] desapareció del cuerpo del §2 y de la tabla 2.9. No queda ninguna marca [por verificar] en el §2.
(iii) CERRADO el 24‑09‑2026, y con un cambio de composición que el manual ahora publica. El kit tiene tres fotografías fechadas: noviembre de 2021 (referencia 37), enero de 2023 (referencia 38, mismo diagrama y mismas siglas) y diciembre de 2025 (referencia 39, figura 1, acreditada al propio Fondo). Entre la segunda y la tercera cambió: sale el C‑ST, entra el Q‑CRAFT —el único instrumento del kit que el Fondo enlaza expresamente con la declaración de riesgos fiscales— y el DGAT pasa a DGLAT, con dos expansiones distintas dentro del mismo documento del editor. El §2.3 lo dice así y saca de ahí la lección de método que el Paso 0 hereda: se registra la familia, no el instrumento. Lo único que queda PV es la página del kit del editor, que sigue devolviendo 403.
(iv) Las referencias 20, 21 y 22 (Perú y Colombia) se leyeron en PDF públicos de organismos del propio sector público, no en el diario oficial. El texto citado es el que esos PDF traen y se verificó palabra por palabra en el artículo citado; lo que falta es la edición oficial.
(v) La referencia 2 (Fiscal Transparency Handbook 2018) no se leyó directamente: el §2.1 y el §2.2 se apoyan en el Código, no en el manual de aplicación. La cita es sostenible como ficha y como remisión, no como fuente de párrafos.
(vi) Las referencias 14 (Cebotari y otros) y 16 (OCDE) están en la lista como lectura adicional y no sostienen ninguna afirmación del cuerpo. Si alguna entra al texto en la revisión conjunta, hay que verificarlas antes.