Manual M8 · Serie de Manuales Austral
Descargar PDF ↓English version
Accounting for Service Concessions: The Grantor's Side — Austral Manual M8
Versión 1.0 · 26 de septiembre de 2026
Austral Intelligence · David Duarte Arancibia, con Mika (agente de análisis de Austral)
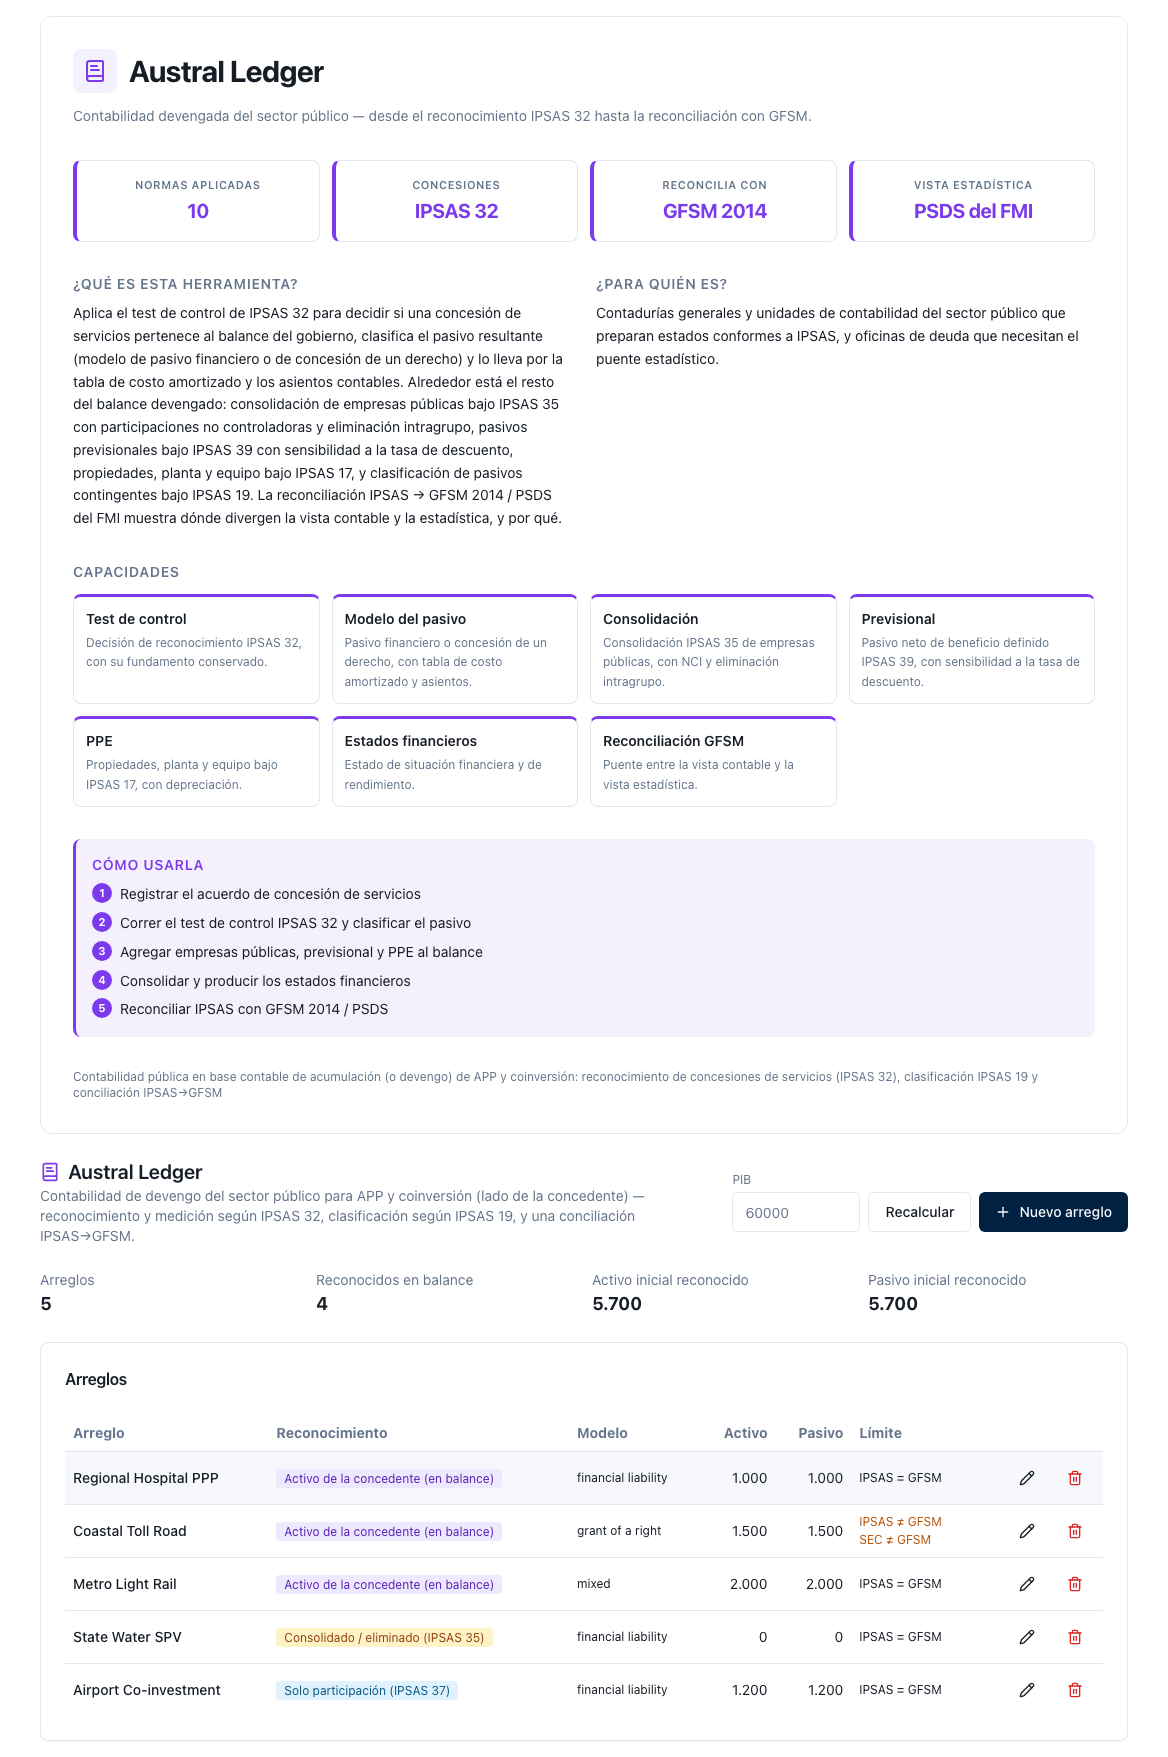
Módulo de la plataforma que ejecuta el método: Austral Ledger (/ipsas) — contabilidad de devengo del sector público del lado del concedente. Pantallas: portada con la cartera y el cronograma de reconocimiento (ipsas), alta y edición del acuerdo (ipsas/arrangements/new, ipsas/arrangements/<id>), estados consolidados IPSAS 1 (ipsas/statements), consolidación IPSAS 35 de empresas públicas (ipsas/consolidation, que lee la cartera del manual M6), pensiones IPSAS 39 (ipsas/pensions), PP&E IPSAS 17 (ipsas/ppe), IPSAS 45 y la revelación de la DBO (ipsas/ipsas45) y manual en pantalla (ipsas/manual). Por API: cálculo del acuerdo (POST /ipsas/compute), valoración a una fecha de reporte (POST /ipsas/reporting-date) y paquete de revelaciones en XLSX (GET /ipsas/reports/xlsx, lang=en|es)
Idiomas: español (esta edición) e inglés · HTML y PDF en austral‑intelligence.com/manuals
Este manual explica cómo decide una contabilidad gubernamental, acuerdo por acuerdo, qué pone en los libros del Estado una cartera de concesiones de servicios —cuánto, en qué línea y con qué perfil en el tiempo—, y por qué esa cifra coincide tan pocas veces con la que el mismo Estado publica como deuda. Su tesis es que el control es la red más ancha: la prueba de reconocimiento contable pregunta si la concedente controla el servicio público, que es la razón misma por la que un Estado firma una concesión, de modo que sobre una lectura fiel casi toda concesión la pasa; las pruebas estadísticas que deciden la cifra de deuda publicada preguntan, en cambio, quién carga el riesgo, y reconocen mucho menos —con la consecuencia de que la medida en la que un gobierno más quiere verse bien es precisamente la que captura la menor parte de lo que el balance contiene—. Presenta la contabilidad de concesiones del lado del concedente como un método autónomo de once pasos que va del perímetro a la gobernanza, construido sobre IPSAS 32 para la prueba de control, IPSAS 19 para las garantías del contrato e IPSAS 1 para el lugar donde aterrizan las cifras, conciliado con el GFSM 2014 del Fondo Monetario Internacional y contrastado con el SEC 2010 y el Manual on Government Deficit and Debt de Eurostat junto a la guía Eurostat–EPEC —la tercera frontera y la más estricta, la única de las tres bajo la cual una sola garantía de ingreso mínimo, de cualquier tamaño, consolida el acuerdo por sí sola en el balance del gobierno—. Recorre los once pasos sobre una cartera de demostración de cinco acuerdos de la ficticia República de Lemuria —un hospital, una autopista de peaje, un tren ligero, una sanitaria del propio Estado y un aeropuerto coinvertido—, con todas las cifras a la vista, incluido el caso deliberado de la autopista de peaje donde las tres fronteras dan tres respuestas distintas sobre el mismo contrato; un recuadro de acompañamiento lee el mismo método contra instrumentos reales y citados de concesiones viales chilenas. Muestra cómo se ejecuta el método en la plataforma Austral, pantalla por pantalla, declarando dónde la herramienta todavía se queda corta respecto del método que implementa; y explica por qué este método concreto —no la aritmética de un solo cuadro de amortización, sino la disciplina de cerrar cuarenta concesiones cada año contra tres libros de reglas que no coinciden— se rompe en una planilla. Está escrito para contadurías generales y unidades de contabilidad del sector público, oficinas de deuda, oficinas de estadísticas, unidades de asociaciones público‑privadas, contralorías, auditores externos y parlamentos.
Austral Intelligence (2026). Contabilidad de Concesiones para el Concedente. Manual M8, Serie de Manuales Austral, versión 1.0, septiembre de 2026. https://austral-intelligence.com/manuals/contabilidad-de-concesiones/
Todas las cifras del ejemplo trabajado (sección 4) y de las capturas de pantalla (sección 5) son genéricas: corresponden a la cartera de demostración de cinco acuerdos de la ficticia República de Lemuria, cargada como paquete de demostración en la plataforma y calibrada para que el método se pueda seguir de principio a fin. Salen de una corrida del motor de la plataforma a la fecha de esta edición, y no de una transcripción a mano. No provienen de ningún cliente ni de ningún proyecto real, y no deben usarse como referencia de los activos, los pasivos o la deuda de ninguna cartera concesionada concreta. El PIB del ejemplo es un supuesto declarado (60.000, en millones de la moneda de Lemuria), y toda cifra de "% del PIB" del manual lo lleva al lado; ninguna de las decisiones del método depende de él. El techo del devengo del descuento sobre la provisión (sección 2.4, sección 3 Paso 7) y las convenciones del préstamo imputado usadas en el puente estadístico (sección 2.7, sección 3 Paso 9) se declaran como calibraciones de Austral y no como reglas publicadas de ninguna fuente citada. Las metodologías citadas se acreditan a sus autores —el IPSASB, el Fondo Monetario Internacional, y Eurostat con el Centro Europeo de Expertise en APP—; el único nombre de producto en el manual es Austral.
Esta es la primera edición del Manual M8, escrita en español. El manual se publica también en inglés, traducido de esta edición; donde las dos difieran, incluso después de una corrección futura a cualquiera de ellas, la edición española es la de referencia. Donde esta edición cita la traducción oficial al español del IPSASB para un término o un párrafo, la inglesa cita directamente el Handbook del IPSASB en inglés: su nota de terminología de la sección 2 dice qué arrastra esa sustitución, y su sección 7 marca las citas que no pudo reverificar de forma independiente contra la edición inglesa.
Una contaduría general tiene, además del presupuesto, una cartera de concesiones. Un hospital pagado por disponibilidad, una autopista de peaje, un tren ligero que cobra tarifa y además recibe subsidio, una sanitaria operada por una sociedad del propio Estado, un aeropuerto coinvertido. Los contratos están firmados, el ministerio sectorial los administra, la unidad de asociaciones público‑privadas los negoció y la oficina de deuda sabe cuánto se comprometió a pagar por ellos. Lo que casi nunca existe es la respuesta a la pregunta de la contaduría: qué de esa cartera entra a los libros del Estado, por cuánto, en qué línea y con qué perfil en el tiempo — y por qué esa cifra no coincide con la que el mismo Estado publica como deuda.
La tesis del manual cabe en una frase y conviene ponerla antes del método. El control es la red más ancha. La prueba que decide el reconocimiento contable de una concesión es una prueba de control del servicio público, y controlar el servicio público es la razón misma por la que un Estado firma una concesión: sobre una lectura fiel de la norma, casi toda concesión la pasa. Las pruebas que deciden el registro estadístico son pruebas de riesgo, y reconocen menos. De ahí la consecuencia que ordena el manual entero: la medida en la que el gobierno más quiere verse bien —su cifra de deuda, la que amarra la regla fiscal— es precisamente la que reconoce menos de lo que el balance contiene. No es una sospecha: es aritmética de dos libros de reglas que no dicen lo mismo, y uno de los dos lo admite por escrito (§2.3, con la nota al pie del manual europeo).
La pregunta es: ¿qué de esta concesión entra a mis libros, por cuánto y en qué línea? El producto es un registro de reconocimiento y medición contable del lado de la concedente: cada acuerdo con su decisión de reconocimiento fundada, su activo y su pasivo iniciales, el desarrollo del pasivo año por año, la depreciación del activo, la clasificación de sus garantías, la posición a la fecha de cierre y el puente a la cifra estadística.
De ahí se sigue, con la misma claridad, lo que no responde.
Lo que este registro no es
- No es una evaluación del proyecto. No dice si la concesión convenía, si el valor por dinero era positivo ni si el mecanismo de pago está bien diseñado. Un contrato mal evaluado se contabiliza igual de bien que uno bien evaluado, y esa es precisamente la razón por la que la contabilidad no sustituye a la evaluación (M1).
- No es el registro del compromiso. Cuánto se obligó el Estado a pagar bajo el contrato —el perfil anual y su valor presente— es un flujo contractual y es otro manual (M2). Este mide un stock reconocido a costo amortizado, que es una cifra distinta del mismo contrato. La frontera completa, en 1.2.
- No es la valoración de la garantía. Ponerle precio a la probabilidad de que una garantía de ingreso mínimo se ejecute exige una distribución de pérdida, y eso es M7. Este manual consume ese precio, lo clasifica —provisión reconocida o pasivo contingente revelado— y lo desarrolla hasta el cierre. No vuelve a derivar la distribución, y lo dice cada vez que publica la cifra.
- No es la declaración de riesgos fiscales. Consolidar todas las familias de riesgo, correlacionarlas y ponerles un techo es M9. Este manual le entrega dos familias —provisiones y revelaciones— y deliberadamente no le entrega el pasivo directo reconocido, porque esa línea ya la tiene el registro de compromisos y emitirla sería contarla dos veces.
- No es la contabilidad del operador. La norma que gobierna este manual no dice nada sobre el otro lado del contrato: el operador se contabiliza bajo la norma privada espejo (§2.1). Los dos lados de un mismo contrato se escriben en dos libros distintos, y confundirlos produce el error de creer que lo que el operador activa es lo que el Estado reconoce.
- No es el resto del balance del sector público. La consolidación de empresas públicas, las pensiones, las propiedades y la infraestructura son otras normas de la misma suite y de otros manuales (M6 y los suyos). Aquí entran solo como el lugar donde las cifras de la concesión aterrizan (§2.5) y como la frontera que el Paso 0 tiene que trazar.
Hay una asimetría que conviene anticipar porque ordena todo el método: de las decisiones que el manual toma sobre un contrato, tres son fronteras y una es una clasificación, y se confunden todo el tiempo. Las tres fronteras —control, propiedad económica, riesgos y beneficios— deciden si el activo y el pasivo entran, cada una a un libro distinto. La clasificación del modelo del pasivo decide qué pasivo es, y depende de una sola cosa: quién paga. Un contrato puede estar plenamente en el balance contable del Estado con un pasivo que no es deuda bajo ninguna estadística, y eso no es una anomalía: es el caso más común de América Latina, la concesión de peaje.
Es la confusión más costosa de esta disciplina, y merece su apartado porque las dos cifras existen, las dos son correctas y no son la misma.
El registro de compromisos pregunta qué prometí. Toma el contrato, lee el mecanismo de pago y publica el perfil anual de desembolsos y su valor presente; junto a él, lo que el Estado podría deber si una garantía se ejecuta. Es un registro de obligaciones contractuales, y su unidad natural es el flujo.
La contabilidad de la concedente pregunta qué tengo y qué debo. Toma el mismo contrato, decide si el activo de infraestructura es del Estado, lo reconoce a valor razonable, reconoce contra él un pasivo del mismo importe, y después lo desarrolla: cada pago se parte en carga financiera, amortización de principal y gasto de servicio, hasta extinguir el pasivo. Su unidad natural es el stock a costo amortizado, que empieza en el valor razonable del activo y termina en cero.
Las dos miden el mismo contrato y nunca coinciden. Sobre el hospital del ejemplo del §4 —activo de 1.000, veinticinco pagos de 95 de los cuales 15 son servicio— el compromiso de vida completa es 2.375 en flujo nominal; el pasivo reconocido al inicio es 1.000; la carga financiera de toda la vida es 1.000 y el gasto de servicio 375. Las tres cifras describen el mismo contrato y ninguna es la suma de las otras. Y hay una tercera: lo que ese contrato pone en la deuda estadística, que es la orilla lejana del Paso 9 y que puede ser 1.000, puede ser cero y puede ser un importe que la contabilidad no mide en ninguna parte.
La regla de no duplicación que se sigue de esto es de naturaleza, no de inventario: el registro consolidado toma el compromiso de un manual y el pasivo reconocido del otro, y nunca los dos como si fueran dos obligaciones. Quien intente sumarlos obtiene una cifra que no significa nada y que, invariablemente, alguien cita.
La formulación corriente de la tensión de este manual —"la norma contable reconoce y la estadística no siempre"— apunta en la dirección correcta y se queda corta. Lo que hay que decir con precisión es por qué reconoce más, y la razón está en el disparador de cada prueba.
La prueba contable pregunta si la concedente controla o regula qué servicios presta el operador con el activo, a quién y a qué precio, y si controla la participación residual significativa al término. Las dos condiciones se cumplen en el diseño normal de una concesión: el Estado fija la tarifa máxima y su fórmula de reajuste porque para eso licita un servicio público, y las obras revierten al Estado porque para eso es una concesión y no una venta. Quién financió la obra es irrelevante para esta prueba, y la propia norma lo dice.
Las pruebas estadísticas preguntan otra cosa: quién asume el riesgo. El activo sale del balance del Estado cuando el socio privado asume el riesgo de construcción y, además, el de disponibilidad o el de demanda — con la salvedad de que una transferencia nominal del riesgo de disponibilidad no cuenta si el mecanismo de deducciones no pone en juego el ingreso del operador. Y vuelve al balance por cualquiera de las provisiones secundarias de reconsolidación: financiamiento público mayoritario del gasto de capital, garantías estatales sobre la mayoría de la deuda, compensación por término que repaga a los acreedores, valor residual cedido bajo mercado. La versión europea añade una regla que la del Fondo Monetario no tiene: toda garantía de ingreso o de demanda mínima consolida por sí sola.
Esas dos preguntas no pueden dar la misma respuesta, y el ejemplo del §4 lo enseña con una cifra. La autopista de peaje del ejemplo —el operador construye, asume el riesgo de demanda y vive del peaje, con una garantía de ingreso mínimo de respaldo— da tres resultados sobre el mismo contrato: bajo la prueba de control es activo del Estado, con 1.500 de activo y 1.500 de ingreso diferido en sus libros; bajo la propiedad económica del Fondo Monetario queda con el operador, y su aporte a la deuda estadística es cero; bajo la prueba europea vuelve al balance del Estado por la regla de la garantía, con un préstamo imputado de 1.500 de deuda bruta. La misma concesión, el mismo día: 1.500 de pasivo contable que no es deuda, cero de deuda bajo un libro estadístico y 1.500 de deuda bajo el otro. La diferencia entre las dos orillas estadísticas del mismo contrato es 1.500, y no es un error: es el objeto del Paso 9.
Esta es la lectura que el trabajo propio de la casa sostiene. The Recognition Rule mide la distancia entre lo que la regla que vincula a una jurisdicción obliga a reconocer y la cola económica que el soberano efectivamente carga, y lo hace con cuatro lentes separadas sobre el mismo contrato; este manual ejecuta tres —las tres fronteras del Paso 2— y remite la cuarta, la económica, a M2 y a M7. The Useful Silence explica por qué el pasivo tiende a quedar sin valorar y a quién le conviene. The Anchor and the Perimeter muestra qué pasa cuando el ancla fiscal se amarra a la medida que reconoce menos. Y The Third‑Party Guarantee Decision es la frontera del Paso 7: la garantía se valora sobre la distribución y no sobre la trayectoria media, y aquí se consume ese precio, no se recalcula.
No es un instrumento de decisión: es un instrumento de cierre. Se ejecuta en tres momentos, y los tres son de calendario o de evento, nunca de licitación.
Al inicio de cada acuerdo, una vez, cuando la concedente obtiene el control del activo: perímetro, prueba de control, las dos fronteras estadísticas, medición inicial, modelo del pasivo y el primer cronograma. Es el único momento del método que se parece a un proyecto.
En cada cierre anual, para toda la cartera: la carga financiera y la amortización del ejercicio, la depreciación, la revisión de cada provisión y de cada revelación, las dos caras del estado a la misma fecha, las notas y el puente a la estadística. Con el registro de compromisos (M2) y el diagnóstico de empresas públicas (M6), es uno de los tres manuales de la serie que se corren todos los años y no una vez por operación.
Ante cada evento, fuera del calendario: una modificación del contrato que remide el activo y el pasivo, una indexación, un deterioro, la ejecución de una garantía, un término anticipado, un traspaso al Estado. El Paso 10 existe para eso, y su regla es que un evento no espera al cierre: abre una versión del registro con su fecha.
El producto anual alimenta tres calendarios que no son el suyo: los estados financieros de la entidad que reporta, que es su destino natural; la oficina de deuda y la de estadísticas, por el puente del Paso 9; y la declaración de riesgos fiscales (M9), a la que entrega sus provisiones y sus revelaciones y no su pasivo directo.
Seis lectores y seis usos del mismo registro. Vale enumerarlos porque ninguno lee la misma columna y el registro tiene que servirles a todos.
Dos advertencias sobre el reparto. La primera: las fronteras del Paso 2 no las decide quien opera la herramienta. Decidir que un contrato es propiedad económica del Estado tiene consecuencias sobre la deuda publicada del país; el analista aplica la prueba, documenta el resultado y lo lleva a quien corresponde fijarlo formalmente. La segunda: el reconocimiento no es opinable pero sí es discutible. Una prueba de control que se resuelve con "sí" y sin fundamento escrito no es una decisión contable, es una preferencia; el método exige la razón, y el §3 la exige en cada paso.
Para cada acuerdo y para la cartera, el método produce cinco cifras y una lista. Las seis van juntas: publicada por separado, cualquiera de las cinco primeras se malinterpreta.
Tres de esas cifras —el pasivo reconocido, el compromiso contractual y la deuda estadística— miden cosas distintas del mismo contrato, y el manual nunca las suma ni las presenta como la misma. Es la regla que el §3 repite en cinco pasos distintos porque es la que más se rompe.
Tres cosas, en el orden de la serie.
Un método autónomo. El §3 desarrolla once pasos —del perímetro a la gobernanza— con qué entra, qué sale y cuál es la regla de decisión en cada uno, y cierra con la lista de comprobación del revisor. Está escrito para ejecutarse con cualquier herramienta: una planilla, una carpeta de evidencia y el contrato bastan, y esa es la condición para que el §6 pueda después mostrar dónde esa planilla se rompe. El §2 acredita cada regla en su fuente con párrafo —la norma de concesiones del lado de la concedente, la de provisiones, la de presentación, el manual de estadísticas de finanzas públicas del Fondo Monetario con su guía de deuda, y el sistema europeo de cuentas con su manual de déficit y deuda y la guía conjunta con el centro europeo de experiencia— y dice dónde las fuentes no coinciden y qué posición toma el manual.
Un ejemplo reproducible. El §4 recorre los once pasos sobre una cartera de cinco acuerdos que es un muestrario deliberado: los cinco resultados de reconocimiento posibles, uno por acuerdo, y uno de ellos —la autopista de peaje— con las tres fronteras dando tres respuestas distintas, que es la tesis del manual con cifras. Nunca datos de un cliente. Un recuadro aparte lleva el contrapunto chileno con fuentes primarias del corpus de concesiones.
La herramienta que lo ejecuta, y que el cliente se queda. El §5 muestra el módulo pantalla por pantalla, con lo que registra, lo que exporta y lo que todavía no hace, declarado como tal y no omitido. El §6 es honesto sobre el argumento de la planilla: una planilla desarrolla perfectamente un pasivo a costo amortizado —es el ejercicio de un curso— y lo que el manual discute no es ese cálculo, sino lo que le pasa a una planilla cuando deja de ser un cálculo y pasa a ser el libro de cuarenta concesiones que hay que cerrar todos los años, conciliar con dos libros de reglas más y entregar a quien las audita. El §7 reúne las referencias con su estado de verificación.
Quien solo necesite saber si un registro de concesiones que le llega a la firma está bien hecho puede ir directo a la lista de comprobación del revisor, al cierre del §3. Quien quiera la lógica en una página, al resumen 3.11.
Cada regla del método del §3 viene de una norma contable que obliga al que prepara los estados, de un libro de reglas estadísticas que decide qué cifra de deuda publica el país, o de una práctica nacional que puso a prueba las dos. Esta sección dice de dónde viene cada una, con párrafo, para que el revisor discuta la regla en su fuente y no en el manual. El reparto es de cuatro cuerpos. Un libro de reglas contable: IPSAS 32, Acuerdos de Concesión de Servicios: La Concedente, con IPSAS 19 para las garantías y las contingencias del contrato e IPSAS 1 para el lugar donde las cifras aterrizan. Dos libros de reglas estadísticos: el Manual de Estadísticas de Finanzas Públicas 2014 (GFSM 2014) del Fondo Monetario Internacional, con su guía de estadísticas de deuda del sector público; y el SEC 2010 con el Manual del déficit y la deuda públicos (MGDD) de Eurostat y la Guía Eurostat–EPEC de 2016 sobre el tratamiento estadístico de las asociaciones público‑privadas. Y el espejo privado, IFRIC 12, que importa porque es el que tiene una década de evidencia publicada y porque la propia IPSAS 32 declara que está escrita para reflejarlo. La tabla 2.8 enlaza cada paso del §3 con su fuente y con la pantalla del §5 que lo ejecuta.
Advertencia de lectura, en tres puntos donde las fuentes no coinciden y el manual adopta una posición declarada, no un consenso inventado.
(i) Si la prueba contable y la prueba estadística llegan a la misma respuesta. El GFSM 2014 afirma que su enfoque "is broadly consistent with considerations listed by the International Public Sector Accounting Standards Board (IPSASB) for the recognition and measurement of a service concession asset" y que las consideraciones de una y otra "should, in principle, lead to the same conclusions on economic ownership" (¶A4.63, con nota 16 que nombra a IPSAS 32). Eurostat sostiene lo contrario, y lo escribe en una nota al pie de su propio manual: "if IPSAS rules were applied, almost all existing PPPs in the Member States would end up in the balance sheet of government because the main criteria to be taken into account for their classification would be the control of the assets and the allocation of the assets at the end of the period of the contract. However, ESA 2010 stresses the concept of economic ownership and not the one of legal ownership" (MGDD 2019, §6.4.1 ¶4, nota 214; MGDD 2022, misma sección, nota 284). Los dos libros de reglas no dicen lo mismo el uno del otro, y el manual toma la posición de Eurostat porque es la que la aritmética confirma: la prueba de control reconoce más, y la sección 2.1 explica por qué tiene que ser así.
(ii) Dónde está exactamente la línea del financiamiento público. El MGDD la escribe como mayoría: "if the majority of the financing of the capital expenditure would be provided by government […] the asset must be classified on its balance sheet" (¶55). La Guía Eurostat–EPEC la escribe como umbral aritmético: "if a government commitment of financing or any other support amounts to 50% or more of the capital expenditure to be incurred for the construction of the asset, the PPP is automatically recorded ON BALANCE SHEET for government" (tema 14.4). Un contrato financiado exactamente por mitades cae de un lado con una redacción y del otro con la otra. El manual publica el umbral de la Guía —50 % o más— y dice que lo hace, porque es la formulación operativa y la más estricta de las dos.
(iii) Qué tasa desarrolla el pasivo. IPSAS 32 establece una jerarquía: la carga financiera "is determined based on the operator's cost of capital specific to the service concession asset, if this is practicable to determine" (¶AG40), y solo si eso no es practicable se usa "the rate implicit in the arrangement […], the grantor's incremental borrowing rate, or another rate appropriate to the terms and conditions of the arrangement" (¶AG41). La práctica —y la herramienta del §5— parte por la tasa implícita, que la norma pone en segundo lugar. Es una inversión de la jerarquía, se declara aquí, se repite en el Paso 5 y en el §5, y tiene su razón: el costo de capital del operador rara vez es observable para la concedente, mientras que el calendario de pagos siempre lo es. Pero la razón no borra el orden de la norma, y un preparador que pueda determinar el costo de capital del operador debe usarlo.
Y una advertencia de método. Este manual acredita metodologías ajenas y no las usa como nombre de producto: IPSASB para IPSAS 1, 19, 32, 35 y 37; el Fondo Monetario Internacional para el GFSM 2014 y la guía de deuda del sector público; Eurostat para el SEC 2010, el MGDD y la guía conjunta con el EPEC. El único nombre de producto de este manual es Austral. Donde el método que aquí se describe se aparta de su fuente, se dice dónde y por qué; donde una cita no se pudo verificar contra el documento, va marcada [por verificar] en el §7 y no se afirma en el cuerpo.
Y una advertencia de terminología. Los términos técnicos de este manual siguen la traducción oficial al español del IPSASB —Manual de Pronunciamientos, edición 2022, tres volúmenes, verificada para este manual—, no el uso del mercado ni una traducción de la casa. De ahí vienen «acuerdo de concesión de servicios», «activo de concesión de servicios», «operador», «modelo del pasivo financiero», «modelo de la concesión de un derecho al operador», «división del acuerdo», «carga financiera», «importe en libros», «provisión», «pasivo contingente», «información a revelar», «mejor estimación», «valor esperado», «participación no controladora» y «base contable de acumulación (o devengo)». Tres precisiones que esa lectura obliga a hacer:
Y una nota de numeración: en la traducción oficial el apéndice A es la Guía de Aplicación y sus párrafos se numeran GA1 a GA67, no AG. Este manual escribe ¶AG porque cita el Handbook inglés y sus comillas están en ese idioma; un lector que busque «¶AG52» en el Manual español debe buscar ¶GA52. El glosario completo de la serie, con el término inglés, la norma, el párrafo y la página del volumen donde la traducción oficial lo define, está en manuales/_glosario/terminos_ipsas_es.md. La sigla es la única excepción declarada: la traducción oficial llama NICSP a estas normas —NICSP 32 es IPSAS 32— y este manual usa la sigla inglesa IPSAS, que es la que imprime la plataforma del §5 y la que usan las fuentes estadísticas y de práctica que el §2 cita.
La norma se aplica a la entidad que "prepares and presents financial statements under the accrual basis of accounting" (¶2): es una norma de devengo, y un Estado que lleva caja no tiene aquí nada que reconocer —tiene, eso sí, todo por revelar—. Quedan fuera de su alcance los acuerdos "that do not involve the delivery of public services" y aquellos con componentes de servicio y gestión "where the asset is not controlled by the grantor (e.g., outsourcing, service contracts, or privatization)" (¶6). Y la norma no dice nada sobre la contabilidad del operador (¶7): esa es la de IFRIC 12, y por eso los dos lados de un mismo contrato se escriben en dos libros distintos.
Las dos condiciones. La concedente reconoce como activo por concesión de servicios el que el operador aporta —y la mejora sobre un activo existente de la concedente— si, y solo si, se cumplen las dos:
"(a) The grantor controls or regulates what services the operator must provide with the asset, to whom it must provide them, and at what price; and (b) The grantor controls—through ownership, beneficial entitlement or otherwise—any significant residual interest in the asset at the end of the term of the arrangement." (¶9)
Y la salvedad que en la práctica resuelve la mitad de los casos: cuando el activo se usa dentro del acuerdo durante toda su vida útil —un activo whole‑of‑life—, basta la condición (a); la norma se aplica "if the conditions in paragraph 9(a) are met" (¶10). No es que la condición residual se dé por cumplida: es que para ese activo la norma no la exige, porque al término del acuerdo no queda participación residual que controlar.
Qué es control y qué no lo es, en la guía de aplicación, que es donde la norma se juega:
Medición inicial. El activo se mide inicialmente a valor razonable (¶11); cuando el que entra al acuerdo es un activo existente de la concedente que cumple las condiciones, no hay reconocimiento nuevo sino reclasificación (¶12), y después de reconocido o reclasificado el activo se contabiliza bajo IPSAS 31 o IPSAS 45 según corresponda (¶13). Consecuencia práctica que el Paso 3 recoge: el activo no se reconoce por el costo del operador ni por el valor del contrato, y la reclasificación de un activo propio no crea pasivo (¶14), salvo por la contraprestación adicional que el operador aporte (¶15).
Por qué esta prueba reconoce tanto. Porque su disparador es el control del servicio público, y controlar el servicio público es la razón misma por la que un Estado firma una concesión. Un contrato en el que el Estado no especificara qué servicio se presta, a quién y a qué precio no sería una concesión de servicios: sería otra cosa. De ahí que, sobre una lectura fiel de los ¶9, ¶10 y ¶AG7, casi toda concesión pase la prueba de control — y no es una lectura de esta casa: es exactamente lo que Eurostat escribe en la nota citada más arriba cuando dice que bajo reglas IPSAS casi todas las asociaciones público‑privadas existentes en los Estados miembros terminarían en el balance del gobierno. Las pruebas estadísticas, en cambio, son pruebas de riesgo, y el riesgo sí se transfiere. Esa diferencia estructural —control contra riesgo— es el objeto de todo el manual, y la sección 2.3 la escribe con sus párrafos.
Reconocido el activo, la concedente reconoce también un pasivo (¶14), medido inicialmente por el mismo importe que el activo, ajustado por cualquier otra contraprestación entre las partes (¶15). Hasta ahí no hay opción. La opción viene después, y es una segunda clasificación, independiente de la primera:
"The nature of the liability recognized is based on the nature of the consideration exchanged between the grantor and the operator." (¶16)
La concedente puede compensar al operador "by any combination of: (a) Making payments to the operator (the 'financial liability' model); (b) Compensating the operator by other means (the 'grant of a right to the operator' model)" —el derecho a cobrar a terceros usuarios, o el acceso a otro activo generador de ingresos, "e.g., a private wing of a hospital […] or a private parking facility adjacent to a public facility"— (¶17). El modelo lo decide quién paga, no quién asume el riesgo. Es la distinción que este manual repite más veces, porque confundirla con la prueba de control es el error más común de un registro de concesiones: un mismo contrato puede estar en balance bajo IPSAS 32 y llevar un pasivo que no es deuda bajo las estadísticas, y esa combinación —perfectamente correcta— produce la mitad del puente del Paso 9.
El modelo del pasivo financiero (¶18–23, ¶AG37–AG46). Aplica "where the grantor has an unconditional obligation to pay cash or another financial asset to the operator for the construction, development, acquisition, or upgrade of a service concession asset" (¶18). La obligación es incondicional cuando la concedente ha garantizado pagar al operador:
"(a) Specified or determinable amounts; or (b) The shortfall, if any, between amounts received by the operator from users of the public service and any specified or determinable amounts referred to in paragraph 19(a), even if the payment is contingent on the operator ensuring that the service concession asset meets specified quality or efficiency requirements." (¶19)
Dos consecuencias grandes. La primera: la deducción por desempeño no quita la incondicionalidad. Un pago por disponibilidad sujeto a descuentos por falla sigue siendo un pasivo financiero, porque la condicionalidad recae sobre la calidad del servicio y no sobre la existencia del pago. La segunda, y es la que cruza este manual con M7: una garantía de ingreso mínimo convierte un contrato de usuario‑paga en pasivo financiero por el monto garantizado, bajo el ¶19(b), y lo hace en la contabilidad de cualquier jurisdicción que aplique IPSAS 32 —no solo en Europa—. La norma añade que la obligación es incondicional cuando la concedente "has little, if any, discretion to avoid the obligation usually because of the binding arrangement with the operator being enforceable by law" (¶AG37).
La partición de cada pago es la regla operativa del Paso 5: los pagos al operador se asignan "according to their substance as a reduction in the liability […], a finance charge, and charges for services provided by the operator" (¶21), y la carga financiera y el cargo por servicios son gasto (¶22). El pasivo reconocido "does not include the finance charge and service components of the payments" (¶AG38). Cuando los componentes de activo y de servicio son separables, el servicio se asigna por los valores razonables relativos; cuando no lo son, por técnicas de estimación (¶23). El componente de servicio "is ordinarily recognized evenly over the term […] because this pattern of recognition best corresponds to the service provision" (¶AG46). Y la tasa, una vez fijada, "may not be subsequently changed unless the asset component or the whole of the arrangement is renegotiated" (¶AG44) — que es la razón por la que una modificación de contrato obliga a remedir y no a reajustar la tabla en silencio (Paso 10).
El modelo de la concesión de un derecho al operador (¶24–26, ¶AG47–AG49). Aplica cuando la concedente no tiene obligación incondicional de pagar y concede al operador el derecho a cobrar a terceros usuarios o el acceso a otro activo generador de ingresos: entonces el pasivo se contabiliza "as the unearned portion of the revenue arising from the exchange of assets between the grantor and the operator" (¶24). La traducción oficial al español lo dice así: el pasivo se contabiliza como «la parte no acumulada (o devengada) de los ingresos que surgen del intercambio de activos entre la concedente y el operador» (¶24; y «un pasivo por la parte del ingreso todavía no acumulada (o devengada)» en el ¶26 y en el ¶AG47). Este manual lo abrevia como ingreso diferido —término de la casa, declarado arriba— y es la palabra que más trabaja en él, porque es el pasivo que el lector no reconoce como pasivo. El intercambio "is regarded as a transaction that generates revenue", pero como el derecho concedido rige por el plazo del acuerdo, la concedente no reconoce el ingreso de inmediato: reconoce un pasivo por la porción aún no devengada y lo reduce a medida que el ingreso se devenga (¶26).
¿Con qué patrón se libera? La norma dice "according to the economic substance of the service concession arrangement" (¶25), y la guía precisa cuál es la sustancia normal: "usually as access to the service concession asset is provided to the operator over the term of the service concession arrangement" (¶AG47). La liberación lineal a lo largo del plazo es, entonces, la aplicación corriente de la norma y no una simplificación de la herramienta —con una excepción que el ¶AG47 escribe expresamente: cuando el operador combina cobro a terceros con pagos de la concedente y el ingreso de terceros reduce o elimina significativamente esos pagos, "another basis may be more appropriate for reducing the liability". Un registro que use la base lineal debe verificar que esa excepción no aplica, y decirlo.
El ¶AG49 cierra una puerta que se confunde a menudo: el peaje sombra. Cuando la concedente paga al operador únicamente por el uso que hacen terceros del activo, ese pago "is compensation in exchange for the usage and not the acquisition of the service concession asset"; no reduce el pasivo del ¶24 y se contabiliza como gasto. Un peaje sombra que además paga la construcción es otra cosa, y hay que separarlo.
La división del acuerdo — la consideración mixta (¶27–28, ¶AG50). El encabezado de la norma llama a este caso división del acuerdo; «consideración mixta» es la abreviatura de la casa para el hecho económico que lo produce, dos formas de contraprestación en un mismo contrato. Cuando la concedente paga la obra "partly by incurring a financial liability and partly by the grant of a right to the operator, it is necessary to account separately for each part of the total liability" (¶27), y cada parte se contabiliza según los ¶18–26 (¶28). El importe inicial del pasivo total sigue siendo el del ¶15 —el mismo que el activo—; lo que se reparte es su naturaleza, "each portion of the liability […] recognized initially at the fair value of the consideration paid or payable" (¶AG50). Este es el caso del hospital pagado por disponibilidad y por actividad, y del tren ligero del ejemplo del §4.
Otros pasivos y otros ingresos. La concedente contabiliza los demás pasivos, compromisos, pasivos contingentes y activos contingentes del acuerdo bajo IPSAS 19, IPSAS 28, IPSAS 30 e IPSAS 41 (¶29) —el detalle es la sección 2.4— y los ingresos distintos de los del ¶24 bajo las normas correspondientes (¶30). El ¶29 es además el párrafo que separa el pasivo reconocido de la concesión —el que nace en los ¶14–15— del pasivo contingente del mismo contrato: el primero es un pasivo del balance y no entra en la nota de contingencias; el segundo va por IPSAS 19. La guía reparte las garantías: las que cumplen la definición de contrato de garantía financiera van por IPSAS 28, 30 y 41 (¶AG52), las que no la cumplen y no son contratos de seguro van por IPSAS 19 (¶AG53), y los contingentes que surgen de conflictos sobre los términos del acuerdo, también por IPSAS 19 (¶AG54). En la dirección contraria, IPSAS 41 ¶2(k) excluye de su alcance los derechos y obligaciones de un acuerdo de IPSAS 32, salvo la baja en cuentas del pasivo financiero reconocido por la concedente bajo el modelo del pasivo financiero, que sí se rige por IPSAS 41. Cuando es el operador el que paga a la concedente por el acceso al activo, la norma también lo trata: pago inicial, corriente de pagos u otra contraprestación (¶AG55–AG60).
Esta es la sección más consecuente del manual, porque su resultado no es una calificación: es qué cifra de deuda publica el país. La contabilidad decide qué entra a los estados financieros; las estadísticas deciden qué entra a la deuda bruta que amarra la regla fiscal. Son dos preguntas distintas, con dos pruebas distintas, y hay dos libros de reglas estadísticos, no uno.
Una asociación público‑privada es, para el GFSM, un contrato de largo plazo en el que una unidad adquiere o construye un activo, lo opera por un período y lo entrega a una segunda unidad (¶A4.58). La decisión sobre en qué balance se registra "is not straightforward", y el manual explica por qué: el contrato suele permitir al gobierno especificar diseño, calidad, uso de capacidad y mantenimiento, y "typically, the assets have service lives much longer than the contract period so that, for this reason alone, the government will control the assets, bear the risks, and receive the rewards for a major portion of the assets' service lives" (¶A4.61). El GFSM reconoce, entonces, el mismo hecho que empuja la prueba de control.
Pero su prueba es otra: "the statistical treatment depends on the economic ownership of the asset(s) involved. In macroeconomic statistics, a distinction is made between legal ownership and economic ownership […] based on risks and benefits" (¶A4.62). El recuadro A4.4 lista los factores a considerar, en dos familias — los asociados a adquirir el activo (el grado en que el gobierno controla diseño, calidad, tamaño y mantenimiento; el riesgo de construcción) y los asociados a usarlo (riesgo de oferta, riesgo de demanda, riesgo de valor residual y obsolescencia, riesgo de disponibilidad) — con la advertencia de que "it is not possible to state prescriptive rules that will be applicable to every situation" y de que "majority" debe evaluarse económicamente: "a single risk and reward may imply the 'majority' in some cases, while in other cases, a number of separate risks and rewards combined may do so" (nota 15).
El tratamiento cuando el gobierno es el propietario económico es el ¶A4.64, y es el que hace del puente del Paso 9 algo más que una resta: si el gobierno es propietario económico durante el contrato y no paga nada al inicio, "a transaction must be imputed to cover the acquisition of the asset(s). […] Most frequently, these contracts will be recorded as the acquisition of the asset through an imputed financial lease because of the similarity with actual financial leases", o bien se imputa un préstamo igual al valor de mercado del activo al adquirirlo y se parten los pagos del gobierno entre amortización del préstamo y gasto. Si el propietario económico es la corporación privada, la deuda asociada a la adquisición se le atribuye a ella (¶A4.65).
Y el punto donde el GFSM habla de IPSAS. El ¶A4.63 sostiene que "the macroeconomic statistics approach is broadly consistent with considerations listed by the International Public Sector Accounting Standards Board (IPSASB) for the recognition and measurement of a service concession asset", que las consideraciones de IPSAS sobre control "include aspects of risks and rewards, and should, in principle, lead to the same conclusions on economic ownership". El manual de este método no suscribe esa afirmación, y lo dice con el argumento y no con la opinión: la prueba de IPSAS 32 se satisface con la regulación del servicio y del precio (¶9(a), ¶AG7) sin mirar quién financió (¶AG3(d)), mientras que la prueba estadística mira precisamente el financiamiento, las garantías y el término. Dos pruebas que ignoran variables distintas no pueden converger salvo por coincidencia. El recuadro A4.5 del propio GFSM lo insinúa al describir la práctica europea como una operacionalización entre otras.
Qué es deuda y qué no. La deuda bruta total "consists of all liabilities that are debt instruments. A debt instrument is defined as a financial claim that requires payment(s) of interest and/or principal by the debtor to the creditor at a date, or dates, in the future" (¶7.236), y la lista es cerrada: derechos especiales de giro; moneda y depósitos; títulos de deuda; préstamos; seguros, pensiones y esquemas de garantías estandarizadas; y otras cuentas por pagar. Todo lo que está en el balance GFS es deuda salvo la participación de capital y los derivados financieros con opciones de compra de acciones (¶7.237). De ahí la consecuencia que el puente del Paso 9 convierte en una línea: el ingreso diferido del modelo de la concesión de un derecho no es deuda estadística — no es un derecho financiero que exija pagar intereses ni principal, sino un ingreso no devengado. Un registro que sume el pasivo contable de una concesión de peaje a la deuda bruta está sumando dos cosas que la propia definición separa.
La versión europea de la prueba de riesgo es la más estricta de las tres fronteras, y es la única que además publica una lista cerrada de cláusulas que devuelven el activo al balance del Estado.
La compuerta primaria. Los activos de una asociación público‑privada se clasifican en el balance del socio y no en el del gobierno si se cumplen tres condiciones: que el socio asuma el riesgo de construcción; que asuma al menos uno de los riesgos de disponibilidad o demanda; y que los riesgos "are not incurred by government through other means, such as through (e.g.) government financing, government guarantees and early redemption clauses" (MGDD 2019, §6.4.1 ¶5–6). La norma pide una mayoría de riesgos y beneficios, no todos (§6.4.3.2 ¶35–36, citando el SEC 2010 ¶20.283), y admite que el gobierno asuma riesgos excepcionales —fuerza mayor, arqueología, catastro, medio ambiente, seguridad pública— sin que eso mueva la clasificación.
La salvedad de las deducciones débiles, que es la que impide que la transferencia del riesgo de disponibilidad sea nominal: las penalizaciones deben ser "automatic (i.e. clearly stated in the contract and not subject to bargaining or to a decision by government on whether to apply them or not)", deben tener efecto significativo sobre el ingreso o la utilidad del socio y no ser meramente simbólicas, y en caso de indisponibilidad no despreciable los pagos del gobierno deben caer a cero, "according to a fundamental principle 'zero availability — zero payment'" (§6.4.3.2 ¶49). Un contrato con régimen de deducciones débil no transfiere disponibilidad, aunque lo diga.
Las provisiones secundarias de reconsolidación, que operan "independently from the analysis of the risks mentioned above" (§6.4.3.2 ¶51):
Y la regla que el método debe ejecutar y que casi ningún registro ejecuta: las pruebas se hacen juntas. "For the evaluation of the risk distribution between government and the partner, both tests for majority financing and guarantees in relation to the capital expenditure of the PPP project must be undertaken jointly. It might well be the case […] that government would provide a minority of the total capital expenditure, but would then guarantee a major part of the remaining project finance […]. In this case, if the combined effect of government support would represent more than a majority of capital expenditure, this would lead to the conclusion that a majority of risks would be incurred with government" (§6.4.3.4 ¶69). Es el mismo principio de aditividad que el manual enuncia al comienzo del capítulo: los criterios "should not be considered in isolation, criteria by criteria, but according to a principle of additivity" (§6.4.2.3 ¶27–28). Un contrato con 40 % de financiamiento público y 40 % de deuda garantizada pasa cada provisión por separado y falla la prueba conjunta. El Paso 2 lo pide explícitamente, y el §5 declara dónde la herramienta se queda hoy en la lectura provisión por provisión.
Las concesiones, que es el caso chileno. El MGDD trata por separado los contratos en que el gobierno no hace pagos regulares o estos no son la mayoría de los ingresos del socio: ahí el activo puede registrarse en el balance de la corporación (2019, §6.3.1.5.2 ¶23). Pero si el gobierno financia la mayoría del costo de construcción, o garantiza más del 50 % de la deuda destinada al activo, el activo vuelve al balance del Estado (¶24). Y sobre todo:
"If in the initial contract or in the course of its lifetime, government provides a minimum revenue guarantee (such as on a minimum volume of traffic) or, in some cases, a minimum level of profitability of the concessionaire (for instance in terms of return on equity), government should be considered to bear the majority of the economic risks and the assets should be recorded on government balance sheet. Under this perspective, the main distinction between concessions and PPPs falls." (MGDD 2019, §6.3.1.5.2 ¶25)
La edición 2022 del mismo manual mantiene la regla, la renumera como §6.3.1.5.2 ¶43 y la endurece: los activos deben registrarse en el balance del gobierno "without exception". Es la única de las citas de esta sección cuyo texto cambió entre ediciones, y cambió para hacerse más estricta.
La Guía Eurostat–EPEC de 2016 lleva esa regla a su forma más rotunda, y es la frase que gobierna el Paso 2:
"Eurostat's view is that any form of minimum use or minimum revenue guarantee does influence the statistical treatment and automatically leads to the PPP being ON BALANCE SHEET for government." (tema 4.10.3)
El tema 14.5 repite la regla para el apoyo estatal fuera del mecanismo de pago —garantías de ingreso mínimo o de demanda mínima, "whether as a specific undertaking or in the payment mechanism"— y añade la excepción útil: una garantía limitada al cumplimiento de las obligaciones contractuales de la propia autoridad no influye en el tratamiento estadístico. El tema 4.9 cierra la vía de escape del escalonamiento tarifario: un precio unitario en la banda baja de uso que sea de hecho equivalente a una garantía de uso o de ingreso mínimo lleva el contrato al balance igual.
Y la consecuencia contable de cruzar la frontera, que es el segundo puente del Paso 9. Cuando el activo se registra en el balance del gobierno, el gasto de capital es formación bruta de capital fijo y "the financial account would match the capital expenditure by an imputed government liability, which would increase government gross debt when recorded as an imputed loan (AF.4)" (§6.4.2.3 ¶24). Ese préstamo imputado "at inception is equal to the gross fixed capital formation" (§8.2.2.2), su principal "must be spread over the entire period with no impact on government net lending/borrowing (B.9), while imputed interest must also be calculated and included in government expenditure" (§6.4.2.3 ¶26), y su servicio se parte en un flujo financiero de reembolso del principal (F.4) y uno no financiero de intereses (D.41), por analogía con el arrendamiento financiero (§6.3.1.4 ¶12). En una concesión con garantía de ingreso mínimo la cadena queda cerrada: el ¶25 manda tratar el contrato "similarly to a procurement for the construction of the assets", y el ¶24 del §6.4.2.3 dice qué produce esa compra en las cuentas — formación bruta de capital fijo del gobierno y un préstamo imputado que aumenta su deuda bruta. La misma figura —"an imputed debt as a counterpart"— aparece en la nota al pie 211 del manual, aunque para otro caso: el del concesionario público que carece de autonomía de decisión y cuyos activos de concesión se reclasifican al balance de la unidad de gobierno contratante o controladora. Conviene no confundirlos: la contrapartida imputada es la misma, el disparador no. Esta es la única cifra de deuda que este manual produce sin que exista un pasivo financiero en los libros de la concedente, y su medición, sus supuestos y su atribución están en 2.7.
| Frontera | Fuente | Prueba | Qué decide |
|---|---|---|---|
| Contable | IPSAS 32 ¶9–¶10, ¶AG5–AG12 | Control del servicio, del destinatario y del precio, y de la participación residual significativa | El estado de situación financiera de la concedente y su resultado |
| Estadística (FMI) | GFSM 2014 ¶A4.61–A4.65, recuadro A4.4 | Propiedad económica: quién asume la mayoría de los riesgos y recoge la mayoría de los beneficios | La deuda del sector público en estadísticas de finanzas públicas |
| Estadística (UE) | SEC 2010 ¶20.283; MGDD §6.4.1 ¶5–6 y §6.4.3.3–6.4.3.7; Guía Eurostat–EPEC temas 4.10.3, 12.1, 13.2, 14.4–14.5 | Riesgos y beneficios con compuerta primaria y provisiones secundarias de reconsolidación | La deuda y el déficit del gobierno general que amarran la regla fiscal |
Las tres se ejecutan sobre el mismo contrato y se publican las tres. Cuando no coinciden, la diferencia no es un error que corregir: es la cifra del Paso 9 y la tesis del manual.
Las garantías y las contingencias del contrato entran por el ¶29 de IPSAS 32 y se reparten en tres destinos que conviene no confundir. Los acuerdos de concesión "may include various forms of financial guarantees (e.g., a guarantee, security, or indemnity related to the debt incurred by the operator […]), or performance guarantees (e.g., guarantee of minimum revenue streams, including compensation for short‑falls)" (¶AG51). Las que cumplen la definición de contrato de garantía financiera se contabilizan bajo IPSAS 28, IPSAS 30 e IPSAS 41 (¶AG52); todas las demás garantías y compromisos, bajo IPSAS 19 (¶AG53); y los activos y pasivos contingentes que nacen de disputas sobre los términos del acuerdo, también bajo IPSAS 19 (¶AG54). El método del §3 clasifica bajo IPSAS 19 y declara esa frontera: un registro que trate una garantía de deuda del operador como contingente revelado sin haber verificado si cumple la definición de contrato de garantía financiera está aplicando la norma equivocada, y hay que decirlo antes de que el §5 muestre la pantalla.
La línea de reconocimiento. Una provisión se reconoce cuando, y solo cuando, se cumplen las tres condiciones:
"(a) An entity has a present obligation (legal or constructive) as a result of a past event; (b) It is probable that an outflow of resources embodying economic benefits or service potential will be required to settle the obligation; and (c) A reliable estimate can be made of the amount of the obligation. If these conditions are not met, no provision shall be recognized." (¶22)
Probable tiene definición, y es la que fija el umbral operativo del método: "an outflow of resources or other event is regarded as probable if the event is more likely than not to occur, that is, the probability that the event will occur is greater than the probability that it will not" (¶31). La misma expresión gobierna la duda sobre si existe una obligación presente (¶23). Y la segunda condición no es decorativa: "except in extremely rare cases, an entity will be able to determine a range of possible outcomes, and can therefore make an estimate […] sufficiently reliable" (¶33); en el caso rarísimo en que no se pueda, "a liability exists that cannot be recognized" y se revela como contingente (¶34). El manual escribe siempre las dos condiciones juntas —probabilidad mayor que la mitad y medición fiable— porque el registro que solo mira la probabilidad reconoce provisiones que no puede medir.
Del otro lado de la línea: "an entity shall not recognize a contingent liability" (¶35), y se revela conforme al ¶100 "unless the possibility of an outflow […] is remote" (¶36). La revelación lleva una descripción breve de la naturaleza y, cuando sea practicable, "(a) An estimate of its financial effect, measured under paragraphs 44–62; (b) An indication of the uncertainties […]; and (c) The possibility of any reimbursement" (¶100). Y la línea no es un veredicto definitivo: los contingentes "are assessed continually to determine whether an outflow […] has become probable", y cuando lo es, se reconoce provisión en el período en que el cambio ocurre (¶38). Ese es el cierre anual del Paso 10. En la traducción oficial al español los tres párrafos se leen así, y conviene tenerlos en esa forma porque la serie los cita mal con frecuencia: «Una entidad no deberá reconocer un pasivo contingente» (¶35); «Un pasivo contingente ha de revelarse, según lo requerido por el párrafo 100, salvo que la posibilidad de que un flujo de salida … sea remota» (¶36); y lo que el ¶100 pide revelar es «una estimación de su efecto financiero, medido según lo establecido en los párrafos 44 a 62» — es decir sobre la misma base de mejor estimación y de valor esperado con que se mide una provisión. La norma no pide revelar al máximo: el máximo a valor nominal es la convención del libro estadístico.
La medición. El importe reconocido "shall be the best estimate of the expenditure required to settle the present obligation at the reporting date" (¶44), entendida como lo que la entidad pagaría racionalmente por liquidar o transferir la obligación a esa fecha (¶45). La técnica depende de la forma de la incertidumbre:
El descuento y su devengo. "Where the effect of the time value of money is material, the amount of a provision shall be the present value of the expenditures expected to be required to settle the obligation" (¶53), y "when a provision is discounted over a number of years, the present value of the provision will increase each year as the provision comes closer to the expected time of settlement" (¶54). Ese aumento se revela por separado: el ¶97(e) exige informar "the increase during the period in the discounted amount arising from the passage of time and the effect of any change in the discount rate" (¶55 y ¶97(e)). La tasa "shall be a pre‑tax rate (or rates) that reflect(s) current market assessments of the time value of money and the risks specific to the liability" y "shall not reflect risks for which future cash flow estimates have been adjusted" (¶56) — la prohibición de doble conteo que el Paso 7 hereda: si el costo esperado que llega de la herramienta de riesgo ya está ajustado por riesgo, la tasa no vuelve a ajustarlo.
El techo del devengo, y su procedencia honesta. La norma no tiene un párrafo que diga "el devengo del descuento nunca supera la mejor estimación no descontada". El techo se deduce de tres: el ¶44 mide la provisión por la mejor estimación del desembolso requerido; el ¶53 la descuenta cuando el efecto del tiempo es material, de modo que el valor presente es por construcción menor o igual a esa estimación; y el ¶51 prohíbe la sobrestimación deliberada. Devengar el descuento por encima del importe no descontado produce, al cabo de suficientes años, una provisión mayor que el desembolso que la origina — lo que contradice los tres párrafos a la vez. El manual escribe el techo como regla operativa y lo atribuye a Austral, no a la norma, porque publicarlo bajo la etiqueta de IPSAS 19 sería una cita falsa. Su efecto es el que el §6 ilustra con la garantía de ingreso mínimo del ejemplo: es lo que impide que una provisión de 70,00 llegue a 975,71 en el año 54. Corolario del Paso 7 que la regla obliga a decir: una provisión que llega sin su importe no descontado no trae techo conocido, y el registro debe señalarlo en vez de suponer que el techo es el propio valor presente.
La revelación. Por clase de provisión: importe en libros al inicio y al final, provisiones adicionales, importes usados, importes no usados revertidos y el devengo del descuento con el efecto de todo cambio de tasa (¶97); más la naturaleza de la obligación y el calendario esperado de las salidas, las incertidumbres sobre importe y oportunidad, y cualquier reembolso esperado (¶98). Y la regla de presentación que este manual convierte en criterio de auditoría: cuando una provisión y un pasivo contingente nacen del mismo conjunto de circunstancias, las revelaciones "in a way that shows the link between the provision and the contingent liability" (¶102). Una garantía provisionada y su exposición bruta revelada son dos caras del mismo contrato, y se presentan enlazadas.
La concedente "shall present information in accordance with IPSAS 1" (IPSAS 32 ¶31). Esta sección es corta porque la norma de presentación no decide ninguna cifra; decide dónde aterriza, y una sola de sus reglas explica el error de presentación más frecuente de un registro de concesiones.
El conjunto completo. Estado de situación financiera; estado de rendimiento financiero; estado de cambios en los activos netos/patrimonio; estado de flujos de efectivo; comparación entre presupuesto y ejecución cuando la entidad publica su presupuesto aprobado; notas, con un resumen de las políticas contables significativas; e información comparativa del período anterior (¶21). Los nombres varían entre jurisdicciones —"the statement of financial position may also be referred to as a balance sheet"— y la norma lo admite expresamente (¶22).
Las dos caras y por qué tienen que articular. Los estados informan "about an entity's resources and obligations at the reporting date and the flow of resources between reporting dates" (¶23). Y cada componente lleva rotulada su propia referencia temporal: debe mostrarse de forma destacada "the reporting date or the period covered by the financial statements, whichever is appropriate to that component" (¶63(c)). De ahí la regla del Paso 8: un estado de situación financiera fechado al inicio junto a un estado de rendimiento del ejercicio no articula, y la diferencia entre ambos es exactamente la depreciación, la amortización del pasivo y el devengo de la provisión que el segundo carga. Un paquete que publique las dos caras a fechas distintas está publicando dos contratos distintos.
Las notas. Presentan la base de preparación y las políticas contables específicas; revelan lo que otras IPSAS exigen y no aparece en la cara de los estados; y añaden lo que sea relevante para entenderlos (¶127). Se presentan de forma sistemática y cada partida de la cara se referencia cruzada con su nota (¶128). Las políticas contables significativas se revelan en su propio resumen (¶132).
Lo que IPSAS 32 exige revelar, por acuerdo. "All aspects of a service concession arrangement shall be considered in determining the appropriate disclosures": una descripción del acuerdo; los términos significativos que puedan afectar el importe, la oportunidad y la certeza de los flujos futuros —"the period of the concession, re‑pricing dates, and the basis upon which re‑pricing or re‑negotiation is determined"—; la naturaleza y el alcance de los derechos de uso de activos específicos, de los derechos a exigir servicios, del importe en libros de los activos por concesión al cierre —incluidos los activos propios reclasificados—, de los derechos a recibir activos al término, de las opciones de renovación y de término, de otros derechos y obligaciones como las grandes mantenciones, y de las obligaciones de dar acceso al operador; y los cambios ocurridos durante el período (¶32). Se revela individualmente por cada acuerdo material, o agregado por acuerdos de naturaleza similar —"e.g., toll collections, telecommunications or water treatment services"— (¶33), y es una revelación adicional a la que exigen IPSAS 31 o IPSAS 45 por clase de activos.
Cinco jurisdicciones, elegidas porque publican y porque se apartan entre sí en algo que importa para este método. Se cita estructura y práctica; no se usan cifras de clientes. La columna de estado dice qué se verificó y contra qué, porque en esta sección la mitad del valor está en saber qué no se verificó todavía.
| País | Qué prueba opera, y dónde se publica | ¿Aparece el activo? ¿Y el pasivo? | ¿Se publica la conciliación? | Qué está verificado |
|---|---|---|---|---|
| Reino Unido | Contable: IFRIC 12 —el espejo privado de IPSAS 32— en las cuentas del gobierno central desde el ejercicio 2009‑10, consolidadas en las Whole of Government Accounts. Estadística: SEC 2010, con la deuda neta del sector público como medida | Sí en las cuentas consolidadas: casi toda la iniciativa de financiamiento privado está en el balance contable. No en la medida de deuda: la mayoría queda fuera | Parcialmente: la diferencia entre la cifra contable y la estadística está cuantificada por el organismo de estadística y por el consejo fiscal, pero no se publica como un puente contrato a contrato | Fuentes primarias leídas. La magnitud del consejo fiscal, verificada por lectura directa del informe (¶7.67, p. 237); las del organismo de auditoría y del de estadística, con la verificación registrada en el paper propio |
| Chile | Contable: adopción indirecta de las NICSP por la Resolución CGR N° 1, de 19‑01‑2026, obligatoria desde el 01‑01‑2027 para el Gobierno Central, gobiernos regionales y municipalidades; hasta esa fecha rigen las resoluciones 16/2015 y 3/2020 que reemplaza. Estadística y fiscal: el compromiso y la contingencia se informan por mandato legal en el informe anual de pasivos contingentes | La garantía de ingreso mínimo de las concesiones se informa como pasivo contingente, con exposición máxima y valor esperado — no como pasivo reconocido ni como deuda | No se publica un puente entre la cifra contable de la concesión y la cifra de deuda | El mandato legal y la estructura del informe, leídos. ✔ el régimen y el calendario de adopción, por lectura directa de la Resolución CGR N° 1/2026. PV el tratamiento específico que esa Normativa da a los acuerdos de concesión, no incluido en el extracto disponible |
| Perú | Techo legal de stock sobre compromisos firmes y contingentes cuantificables, con registro central en el ministerio de economía y finanzas | [por verificar] | [por verificar] | [por verificar] el marco contable público y el tratamiento de las concesiones en los estados del Estado |
| Colombia | Fondo de contingencias con aporte al firmar el contrato; el perímetro de entidades se define antes por forma jurídica que por la prueba estadística | [por verificar] | [por verificar] | [por verificar] el régimen contable público vigente y su tratamiento de las concesiones |
| Brasil | Marco propio de normas de contabilidad aplicada al sector público, convergente con las normas internacionales | [por verificar] | [por verificar] | [por verificar] norma equivalente a IPSAS 32, año de vigencia y práctica de revelación |
El Reino Unido, con números, porque es el caso donde la divergencia se midió. El programa de iniciativa de financiamiento privado llegó a más de setecientos contratos operativos con un valor de capital del orden de 60 mil millones de libras y compromisos futuros de cargo unitario del orden de 199 mil millones hasta la década de 2040, con un cargo anual de 10,3 mil millones en el ejercicio 2016‑17. Las dos magnitudes son distintas y no se suman: la primera es un stock de capital, la segunda una corriente de pagos que incluye servicio, mantenimiento y costo financiero. Bajo las normas contables, casi todo eso está en el balance; bajo las estadísticas, la mayoría no estaba en la medida de deuda, y las dos cifras las publican dos instituciones oficiales del mismo Estado. El organismo de estadística, a marzo de 2018: unos 6 mil millones de contratos en balance dentro de la deuda neta y unos 28 mil millones fuera de balance que no lo estaban. Y el consejo fiscal, en su informe de riesgos fiscales de julio de 2017, con la misma cifra de deuda neta y otro total: «The WGA report PFI capital liabilities of £39 billion, while PSND includes only £6 billion that are on balance sheet in the National Accounts» (¶7.67, p. 237). Es decir, 33 mil millones de libras de pasivo de capital que la contabilidad consolidada reconoce y la medida de deuda no. Tercera magnitud, y tampoco se suma a las anteriores: los 39 mil millones son el pasivo reconocido en las cuentas consolidadas, no el valor de capital de los contratos —que es el del orden de 60 mil millones del párrafo anterior— ni la corriente de cargos futuros. Es la brecha de reconocimiento del §2.7, que ningún emisor publica contrato a contrato y dos publican en agregado.
(Corregido el 24‑09‑2026. Hasta esta edición el manual escribía aquí «el consejo fiscal había estimado, a marzo de 2010, un stock fuera de balance de algo menos de 35 mil millones, cerca del 2,5 % del producto», tomado del paper propio The Recognition Rule. El informe de julio de 2017 se leyó completo y no contiene esa cifra: no aparece «2.5 per cent of GDP» ni «March 2010» en sus 312 páginas, y la iniciativa de financiamiento privado se menciona en una sola página, la 237. La magnitud del orden se sostiene —33 mil millones frente a «algo menos de 35»— pero la fecha, el porcentaje del producto y la atribución no. El manual publica lo que el informe dice, con su página. Ver la referencia 14.)
Y el hecho que hace del caso británico una pregunta abierta y no un episodio. En octubre de 2024 el Reino Unido cambió la medida que amarra su regla fiscal: el estatuto de responsabilidad presupuestaria vigente desde entonces define el objetivo suplementario como "a target to ensure debt, defined as Public Sector Net Financial Liabilities (PSNFL), is falling as a share of the economy by 2029‑30" (Charter for Budget Responsibility: Autumn 2024, ¶3.7). La medida es más ancha que la anterior — incorpora activos y pasivos financieros que la deuda neta no recogía. Pero ensanchar la medida no mueve la línea de reconocimiento, y conviene decir por qué con precisión: una asociación público‑privada que la prueba estadística deja fuera del balance del gobierno no genera pasivo alguno en cuentas nacionales, porque el préstamo imputado del §6.4.2.3 ¶24 del MGDD nace únicamente cuando el activo se consolida. Sin activo consolidado no hay pasivo financiero que capturar, y una medida más ancha de pasivos financieros sigue sin capturarlo. (La derivación es del manual, a partir de la fuente citada; no es una afirmación del estatuto ni del organismo de estadística.)
El motivo, dicho con la precisión del informe y no más allá. El consejo fiscal sitúa el financiamiento fuera de balance entre las «ilusiones fiscales» —y declara que el término es del Fondo Monetario Internacional, no suyo: «The IMF describes accounting treatments that do not adequately reflect reality as "fiscal illusions"» (¶7.65, p. 236, con nota al pie a Irwin, Dispelling fiscal illusions, documento de trabajo del Fondo WP/16/95, 2016)—. En la lista del ¶7.66 (p. 236), dos de los cinco casos son los de este manual: «Off-balance sheet financing: this can reduce debt in the medium term relative to conventional financing. Private finance initiatives are financed by the private sector up front with the public sector paying the costs over a longer period», y «Carrying out policy via guarantees: this does not hit the balance sheet unless guarantees are called, while fees reduce borrowing in the near term». Y el resumen ejecutivo lo generaliza a la medida: «Public sector net debt is particularly susceptible to this, with financial asset sales and off-balance sheet financing looking more attractive in PSND terms than in fiscal sustainability terms» (p. 12).
Lo que el informe no dice, y conviene no ponerle en la boca. Sobre si los contratos se estructuraron para quedar fuera de la medida, el consejo fiscal se abstiene expresamente: «Some have argued that the structuring of Network Rail and the pursuit of PFI deals were influenced by the fiscal rules in place at the time. It is not for us to comment on the motivation behind these decisions, but it is possible to see why people might believe that their statistical treatment may have played a part» (¶7.67, p. 237). Lo que sí aporta es el contexto que lo hacía posible: «PFI arrangements were widely used in the early 2000s when the "sustainable investment rule" target of keeping PSND below 40 per cent of GDP was subject to limited headroom» (misma página). Y al cerrar el capítulo pone entre los asuntos que el Gobierno debe responder «the impact of "fiscal illusions", where accounting rules drive policy decisions» (¶7.70, p. 238). La diferencia importa para este manual: la regla contable influye en el diseño —eso el consejo fiscal lo afirma en general— pero el motivo de un contrato concreto no se le puede atribuir, ni a él ni al organismo de auditoría.
Chile. El frente contable tiene fecha: la Contraloría General de la República aprobó, por su Resolución N° 1 de 19‑01‑2026, una adopción indirecta de las NICSP —construida sobre el Manual IPSASB 2022— obligatoria desde el 1 de enero de 2027 para el Gobierno Central, los gobiernos regionales y las municipalidades, en reemplazo de las resoluciones 16/2015 y 3/2020 (Resolución 1/2026, arts. 1°–2°). Esa Normativa fija el marco contable del Gobierno Central del que el Ministerio de Obras Públicas forma parte; su articulado completo, con el tratamiento específico de los acuerdos de concesión, no está en el extracto de dos páginas leído para este manual y sigue por verificar. La obligación de informar el riesgo fiscal, en cambio, es legal y ya está vigente: el art. 40 del decreto ley orgánico de administración financiera del Estado, en los incisos agregados por la ley de responsabilidad fiscal de 2006, manda elaborar anualmente un informe con el monto y las características de las garantías del Estado y "una estimación de los compromisos financieros que resulten de la aplicación de disposiciones de carácter legal o contractual que generen pasivos contingentes, tales como […] las garantías otorgadas por concesiones en infraestructura". Ahí se publica la garantía de ingreso mínimo, valorada por simulación, con su exposición máxima y su valor esperado. Lo que no se publica es el otro lado: el activo y el pasivo que las mismas concesiones producirían bajo la prueba de control. La condición del precio del ¶9(a) está, en cambio, documentada contrato por contrato: las tarifas máximas y su fórmula de reajuste se fijan en las bases de licitación, se confirman en el decreto supremo de adjudicación y se revisan por decreto — el camino internacional de la Ruta 60 Ch es un caso público y trazable, con las tarifas máximas de la tabla del numeral 1.13.2 de sus bases recogidas en el numeral resolutivo 8 de su decreto de adjudicación de 2002, modificadas como compensación en el numeral 3.2.3 de su primer convenio complementario y con la revisión bienal del sistema de reajuste tratada en un decreto supremo de 2023. El §4.9 lee una de estas cláusulas con el método; aquí basta la conclusión: el Estado regula el precio, y lo ha hecho por decreto.
Dónde se apartan, en cuatro ejes. Qué prueba opera: el Reino Unido resuelve el perímetro contable por control y el estadístico por riesgos y beneficios, y publica los dos; Chile publica la contingencia y no el reconocimiento. Si aparece el activo: solo donde hay contabilidad de devengo consolidada. Si aparece el pasivo, y cuál: la distinción entre pasivo reconocido, ingreso diferido y deuda estadística no la publica ninguno de los cinco por separado. Si la conciliación se publica: en ninguno de los cinco existe un puente contrato a contrato entre la cifra contable y la cifra estadística — que es, precisamente, el entregable del Paso 9 y lo que hace que este método valga la pena.
Cinco reglas del §3 no están en las guías, y el manual las atribuye a Austral.
1. La brecha de reconocimiento se mide, no se supone. Entre lo que el libro de reglas que vincula a una jurisdicción obliga a reconocer y la cola económica que el soberano efectivamente carga hay una distancia, y es medible contrato por contrato (Austral, The Recognition Rule). El paper separa cuatro lentes sobre el mismo contrato: la estadística europea (riesgos y beneficios), la contable (control), la estadística del Fondo (propiedad económica) y la económica o de compromisos y contingencias, que no reconoce nada en un balance sino que mide exposición, y contra la cual se define la brecha. Este manual ejecuta las tres primeras —son las tres fronteras del Paso 2— y remite la cuarta a M2, que registra el compromiso, y a M7, que le pone precio a la garantía. Es la frontera de alcance que declara el §1, y decirlo aquí evita que el lector busque en este manual la lente que no está.
2. El pasivo que no se valora es un incentivo, no un accidente técnico. Que la cifra quede sin reconocer tiene beneficiarios, y el manual lo dice en vez de tratarlo como una limitación de datos (Austral, The Useful Silence). De ahí la sexta cifra del §1.6 —qué quedó fuera del perímetro y por qué— como parte del entregable y no como nota al pie.
3. El ancla fiscal se mide sobre el perímetro más chico del balance. Cuando la regla fiscal se amarra a la medida que menos reconoce, la disciplina se ejerce sobre una fracción del balance que el Estado efectivamente posee (Austral, The Anchor and the Perimeter). Es el puente con M6 y el marco del contrapunto chileno del §4.9.
4. La garantía se valora sobre la distribución, no sobre la trayectoria media, y este manual no la vuelve a valorar (Austral, The Third‑Party Guarantee Decision). El Paso 7 consume el costo esperado que produce la herramienta de riesgo, lo clasifica —provisión o revelación— y lo desarrolla. Es la regla de no duplicación con M2 y M7: una garantía valorada dos veces con dos métodos produce dos cifras, y el registro consolidado no sabe cuál usar.
5. El techo no descontado del devengo de la provisión, derivado de IPSAS 19 ¶44, ¶51 y ¶53 y atribuido a Austral por las razones que da 2.4.
Y tres reglas de publicación que el método impone y que ninguna de las fuentes escribe:
Nota de honestidad, al 24 de septiembre de 2026. Hasta hace poco la herramienta del §5 publicaba dos fronteras estadísticas fundidas en una sola prueba y rotuladas de forma inconsistente, sin las provisiones secundarias — y con eso el manual habría contradicho en silencio al paper de la casa. Ya no es así. El módulo publica hoy las tres fronteras como decisiones independientes, cada una con el texto de la prueba que la decidió: la prueba de control de IPSAS 32; la propiedad económica del GFSM 2014, evaluada con la compuerta primaria de riesgo y las cuatro provisiones secundarias sin la regla de garantía de la Guía Eurostat–EPEC; y la de riesgos y beneficios del SEC 2010 con el MGDD, que es la anterior más esa regla — de modo que una concesión de demanda respaldada por una garantía de ingreso mínimo sale en balance bajo la frontera europea y fuera bajo la del Fondo, que es exactamente la divergencia que el manual enseña. La salvedad de deducciones débiles está implementada: una transferencia nominal del riesgo de disponibilidad con régimen de deducciones débil o inexistente no cuenta como transferencia. Y el préstamo imputado que acompaña al activo consolidado se mide —sobre la base del MGDD citada en 2.3— en vez de declararse no medible, con sus dos convenciones declaradas: la redención por anualidad constante, tomada por analogía de la imputación de préstamo que el propio MGDD publica para el componente de préstamo de una permuta fuera de mercado (§8.3.3.1), que pide "regular instalments […] at constant amount that are split between redemption of the principal and payment of interest on the basis of the fixed rate" y es además la más conservadora de las dos candidatas porque posterga el principal; y la tasa imputada, que es un dato explícito del acuerdo y, a falta de él, la tasa de descuento del propio acuerdo, con la procedencia nombrada en el resultado.
Quedan dos apartamientos que el manual declara aquí y el §5 detalla. (Corregido el 25‑09‑2026 al escribir el §3: eran tres, y el tercero —la prueba conjunta de financiamiento y garantías— dejó de serlo; el recuadro que sigue a los dos dice por qué.)
La prueba conjunta de financiamiento y garantías dejó de ser un apartamiento (corregido el 25‑09‑2026 al escribir el §3 Paso 2). El MGDD exige evaluar juntas la participación estatal en el financiamiento y las garantías sobre el gasto de capital (§6.4.3.4 ¶69, restatado para concesiones en §6.3.1.5.3 ¶36 de la edición 2022), bajo el principio de aditividad del §6.4.2.3 ¶27–28. Hasta el cierre del §2 esta sección declaraba que el método lo pedía y la ejecución evaluaba cada provisión por separado. Ya no es así: la prueba conjunta está implementada, con la aritmética de la propia fuente —el apoyo estatal combinado se mide como la fracción del gasto de capital que el Estado financia más la fracción del financiamiento restante que garantiza, de modo que las dos ramas aterricen sobre la misma base—, y reconsolida cuando el efecto combinado supera la mayoría del gasto de capital. El §3 Paso 2.2 la escribe con su fórmula y con las dos simplificaciones que declara (el aporte del operador leído como deuda, y los aportes supranacionales neteados aguas arriba).
Escribir estos apartamientos en la sección donde el manual acredita sus fuentes, y no en una nota al final, es deliberado: la alternativa —describir el método completo y dejar que el lector suponga qué parte ejecuta la herramienta— sería exactamente el silencio útil que la casa critica en sus propios papers.
(Corregido el 25‑09‑2026 al escribir el §5: las celdas de pantalla de los Pasos 8 y 9. El Paso 9 estaba marcado «[por construir] el puente legible en pantalla», y es inexacto — la pantalla de edición del acuerdo publica los dos puentes itemizados y el bloque del préstamo imputado con sus convenciones declaradas, y es la única superficie del producto que publica una convención junto a su cifra. El límite real es otro y va marcado [por corregir]: ninguna pantalla pide la fecha de medición.)
Las cifras marcadas con ◆ son valores por defecto del motor, configurables en cada corrida; no vienen de la fuente citada sino de la calibración de Austral, y el §3 las publica para que el revisor las discuta. La tabla inversa —de pantalla a paso, con los pasos que hoy no tienen pantalla— vive en 5.1.
| Paso del §3 | Regla que ejecuta | Fuente (párrafo o sección) | Pantalla del §5 |
|---|---|---|---|
| 0 Perímetro | ¿Es un acuerdo de concesión de servicios o es arrendamiento, compra de servicios o privatización?; entidad que reporta y nivel de consolidación; operador que es entidad controlada → se reconoce en la consolidación y no en el libro individual. No es criterio que el contrato esté o no en el registro de deuda | IPSAS 32 ¶2 (base contable de acumulación o devengo), ¶5–7 (alcance; la norma no cubre al operador), ¶8 y ¶AG3–AG4 (definiciones y rasgos comunes), ¶AG13 (arrendamiento en sustancia); IPSAS 35 (entidad controlada); IPSAS 37 (operación conjunta) | Portada y cartera · Consolidación IPSAS 35 |
| 1 Prueba de control | Las dos condiciones —qué servicios, a quién, a qué precio; participación residual significativa— con la salvedad de vida útil completa; la regulación sectorial genérica no basta; el precio regulado sí basta; quién financió es irrelevante; decisión con fundamento escrito | IPSAS 32 ¶9, ¶10, ¶AG5 (hechos y circunstancias), ¶AG6 (excluibilidad; regulador tercero), ¶AG7 (precio regulado; tope remoto que se ignora; utilidad tope), ¶AG8 (regulación sectorial ≠ control), ¶AG9 (participación residual), ¶AG10 (control ≠ gestión), ¶AG11 (reemplazos), ¶AG12 (uso parcialmente regulado), ¶AG3(d) (financiamiento irrelevante) | Portada y cartera (insignia y fundamento) · Alta y edición del acuerdo |
| 2 Las otras dos fronteras, por separado | Propiedad económica (FMI): mayoría de riesgos y beneficios, sobre los seis factores del recuadro. Riesgos y beneficios (UE): construcción y disponibilidad o demanda, con deducciones efectivas; más las provisiones secundarias —financiamiento estatal ≥ 50 % del gasto de capital ◆, garantías estatales sobre la mayoría del gasto de capital (y, en concesiones, sobre más del 50 % de la deuda destinada al activo), término que repaga la deuda del socio, valor residual bajo mercado—, evaluadas conjuntamente y no una a una y la regla de que toda garantía de ingreso o de demanda mínima consolida. Las tres decisiones se publican | GFSM 2014 ¶A4.61–A4.65 y recuadro A4.4, recuadro A4.5, ¶A4.63 y nota 16 (la afirmación de consistencia que 2.3 discute); SEC 2010 ¶20.283; MGDD §6.4.1 ¶5–6 y nota 214 (2019) / 284 (2022), §6.4.2.3 ¶27–28 (aditividad), §6.4.3.2 ¶35–36, ¶49, ¶51, §6.4.3.3 ¶55, §6.4.3.4 ¶66–67, ¶69 (prueba conjunta), §6.4.3.5 ¶71–72, §6.4.3.7 ¶80–84, §6.3.1.5.2 ¶25 (2019) / ¶43 (2022, "without exception"); Guía Eurostat–EPEC temas 4.10.3, 4.9, 12.1.4–12.1.5, 13.2, 14.4 (escalera del 50 % ◆ y multiplicador 2,5 de deuda subordinada), 14.5 | Portada y cartera (las tres insignias) · Alta y edición del acuerdo |
| 3 Medición inicial | Activo a valor razonable; pasivo por el mismo importe; reclasificación de un activo propio sin pasivo, salvo contraprestación adicional; en operación conjunta, solo la participación; el aporte a fondo perdido del Estado no crea pasivo | IPSAS 32 ¶11, ¶12–13, ¶14–15, ¶AG15, ¶AG24–AG25, ¶AG36; IPSAS 31 / IPSAS 45 (medición posterior); IPSAS 37 (participación) | Alta y edición del acuerdo · Cronograma de reconocimiento |
| 4 Elegir el modelo del pasivo | Pasivo financiero cuando la concedente paga; concesión de un derecho cuando el operador cobra a terceros; mixto cuando reparte, con cada parte por separado. La deducción por desempeño no quita la incondicionalidad; una garantía de faltante la crea. Clasificación independiente de las tres pruebas anteriores | IPSAS 32 ¶16–17, ¶18–19 (¶19(b): faltante garantizado aun con condición de calidad), ¶24, ¶27–28, ¶AG37, ¶AG47–AG48, ¶AG49 (peaje sombra puro = gasto), ¶AG50 | Alta y edición del acuerdo (fracción financiera) |
| 5 Desarrollar el pasivo | Partición de cada pago en amortización, carga financiera y gasto de servicio; el servicio es gasto y nunca amortización; tasa despejada contra el calendario, con aviso cuando la tasa impuesta deja residuo sobre el 0,5 % del pasivo inicial ◆ (bisección, tolerancia de un millonésimo y cien iteraciones ◆); la tasa no cambia salvo renegociación; ingreso diferido liberado linealmente a lo largo del plazo, con la excepción del ¶AG47 verificada | IPSAS 32 ¶21–23, ¶25–26, ¶AG38, ¶AG40–AG44 (jerarquía de la tasa; la tasa no se cambia), ¶AG46 (servicio reconocido uniformemente), ¶AG47 (liberación por acceso a lo largo del plazo, y su excepción) | Cronograma de reconocimiento |
| 6 Depreciar en la vida útil | Dos relojes independientes: el pasivo contra el calendario de pagos, el activo contra su vida útil; cuando la vida útil excede el plazo, el activo sobrevive a la concesión. Saldo decreciente a dos sobre la vida útil ◆ o línea recta ◆ | IPSAS 32 ¶13, ¶AG35; IPSAS 31 / IPSAS 45 | Cronograma de reconocimiento |
| 7 Garantías: provisión o revelación | Provisión con obligación presente, salida más probable que no ◆ (0,5) y medición fiable; en otro caso revelación con exposición bruta y efecto financiero estimado. Valor esperado para poblaciones y rangos continuos; resultado más probable para una obligación única, como la compensación por término ◆. Descuento devengado hasta el importe no descontado y nunca por encima ◆ (Austral). La contabilidad clasifica y revela; no re‑deriva la distribución | IPSAS 32 ¶29, ¶AG51–AG54 (garantía financiera → IPSAS 28/30/41; el resto y las disputas → IPSAS 19); IPSAS 19 ¶22, ¶23, ¶31, ¶33–34, ¶35–36, ¶38, ¶44–46, ¶47–48, ¶50–51, ¶53–56, ¶97(e), ¶98, ¶100, ¶102; Austral, The Third‑Party Guarantee Decision (la valoración, que es de M7) | Estados consolidados (notas) · [por construir] alta de garantías |
| 8 Posición a la fecha de cierre | Situación financiera a la fecha y rendimiento del ejercicio terminado en ella, que articulan; cada partida restatada a la fecha —pasivo por su cronograma, provisión por su devengo, ingreso diferido por su liberación—; componentes aditivos y sin doble reconocimiento | IPSAS 1 ¶21, ¶23, ¶53 (comparativos), ¶63(c), ¶127–128, ¶132; IPSAS 32 ¶31, ¶32–33 (la lista de revelación por acuerdo) | Estados consolidados (al primer cierre) · [por construir] pantalla de la valoración a una fecha |
| 9 Conciliar con las estadísticas | Puente de saldos: del pasivo contable a costo amortizado a la deuda estadística — menos el ingreso diferido, que no es instrumento de deuda; más o menos la diferencia de perímetro cuando las pruebas no coinciden; más el préstamo imputado cuando una frontera estadística consolida un acuerdo sin pasivo financiero en los libros; y la diferencia de base, costo amortizado contra valor nominal. Puente de resultado: del resultado contable al préstamo o endeudamiento neto. Se publica con sus dos orillas y a una fecha | GFSM 2014 ¶7.236–7.237 (qué es deuda y qué no), ¶7.238 (valor nominal), ¶A4.64 (imputación como arrendamiento financiero o préstamo); MGDD §6.4.2.3 ¶24 y ¶26 (préstamo imputado AF.4; principal repartido y su interés), §8.2.2.2 (a la inauguración igual a la formación bruta de capital fijo), §6.3.1.4 ¶12 (partición F.4 / D.41), §6.3.1.5.2 ¶25 (la concesión con garantía de ingreso mínimo se trata como compra de obra) y nota 211 (deuda imputada como contrapartida, para el caso distinto del concesionario sin autonomía de decisión); §8.3.3.1 (anualidad constante y tasa fija, base de la convención de Austral) | Edición del acuerdo (los dos puentes itemizados y el bloque del préstamo imputado con sus convenciones) · [por corregir] ninguna pantalla pide la fecha de medición, y en la portada el puente sale sin formato |
| 10 Eventos de vida media y gobernanza | Indexación, modificación, deterioro, ejecución de garantía y término anticipado; la tasa se remide solo por renegociación; cada cifra con su fecha de medición y su versión | IPSAS 32 ¶AG44 (la tasa no cambia salvo renegociación), ¶AG16–AG17 (deterioro y baja de reconocimiento); IPSAS 19 ¶38 (reevaluación continua), ¶58–59 (hechos futuros, incluida la indexación); MGDD §6.4.3.4 ¶70 (una garantía ejecutada puede cambiar la propiedad económica) | [por construir] sin pantalla |
Sección definitiva (25‑09‑2026). El §3 lo firma David, que aprobó P1–P19 en bloque según la recomendación de cada una y resolvió P11 —un solo techo del devengo de la provisión, 70,00— el mismo día; el registro está en
01_decisiones.md. Las marcas [por construir], [por corregir] y [por verificar] se leen como en el resto de la serie.
Once pasos, del perímetro a la gobernanza. Cada uno declara qué entra, qué sale y cuál es la regla — la regla es lo que convierte al paso en algo reproducible por otro analista con los mismos datos. El método está escrito para ejecutarse con cualquier herramienta: el contrato, una planilla y una carpeta de evidencia bastan, y esa es la condición para que el §6 pueda después mostrar dónde esa planilla se rompe. Donde la práctica de la herramienta del §5 se aparta de la fuente, o donde todavía no ejecuta el paso hasta el final, se dice en el paso y se repite en el §5.
De dónde vienen las citas. Los párrafos que este §3 cita son los que el §2 verificó contra el texto de la norma y que el §7 registra con su fecha de verificación; ninguno se cita de memoria. Lo que no se pudo verificar va [por verificar] y no se afirma.
Cuatro convenciones de lectura rigen los once pasos.
(i) Tres fronteras y una clasificación, y nunca se mezclan. Los Pasos 1 y 2 deciden si el acuerdo entra, y lo deciden tres veces —una por libro de reglas— con tres respuestas que pueden ser distintas. El Paso 4 decide qué pasivo es, y depende de una sola cosa: quién paga. Un acuerdo puede estar en el balance contable con un pasivo que no es deuda bajo ninguna estadística; otro puede estar fuera del balance contable y dentro de la deuda estadística. Las dos combinaciones existen en la cartera del §4.
(ii) Un dato que no existe no es un cero. Un valor razonable no tasado, un componente de servicio no separado, un importe no descontado que la herramienta de riesgo no reportó se dejan vacíos y se declaran como brecha. Escribir un cero es afirmar que la cifra es cero, y hay al menos dos reglas de este método —la separación del componente de servicio del Paso 5 y el techo del devengo del Paso 7— que producen un resultado silenciosamente equivocado si esa distinción se pierde.
(iii) Toda cifra lleva su fecha de medición. Un pasivo a costo amortizado sin fecha no significa nada: vale el valor razonable del activo al inicio y cero al término, y cualquier cosa entre medio según el año. El método no admite una cifra de stock sin su fecha, y el Paso 8 fija la convención exacta con la que se lee "al año N".
(iv) Toda convención que la fuente no fija se publica como convención. Hay cinco en este método —el techo del devengo de la provisión, el perfil de redención del préstamo imputado, la tasa imputada por omisión, la lectura prudente de la bandera de riesgo operativo combinada y el umbral del aviso de tasa impuesta— y las cinco se declaran donde aparecen, con su nombre y junto al resultado. Una convención que viaja escondida en una fórmula es un supuesto del autor que el lector paga.
Entra: la cartera de contratos de infraestructura y de servicios con participación privada de la entidad que reporta — el registro de la unidad de asociaciones público‑privadas, el anexo de concesiones del presupuesto, los contratos que administra cada ministerio sectorial, y los contratos que ninguna de esas listas contiene porque se firmaron como algo distinto de una concesión.
Sale: la lista de acuerdos dentro del alcance, cada uno con su base de inclusión escrita; y, al lado, la lista de los que quedaron fuera, cada uno con la razón y con la norma bajo la que van. La segunda lista es tan parte del entregable como la primera (§1.6, cifra 6).
La regla son cuatro cortes, en este orden. El orden importa: cada corte supone que el anterior ya se aplicó.
La norma se aplica a una entidad que prepara y presenta estados financieros sobre la base contable de acumulación (o devengo) (¶2). Un Estado que lleva caja no tiene aquí nada que reconocer — tiene, eso sí, todo por revelar, y el método le sirve igual como registro extracontable.
Dentro del alcance está el acuerdo en el que el operador usa un activo de concesión de servicios para prestar un servicio público en nombre de la concedente por un período determinado (¶8, con los rasgos comunes del ¶AG3–AG4). Quedan fuera los acuerdos que no involucran la prestación de un servicio público, y los contratos de servicio y de gestión en los que la concedente no controla el activo — tercerización, contratos de servicios, privatización (¶6). Y quedan fuera, por su propia norma, los acuerdos que en sustancia son un arrendamiento (¶AG13).
Cuatro casos que hay que resolver aquí y no después, porque cada uno tiene su norma:
| Caso | Tratamiento | Por qué |
|---|---|---|
| El operador construye y opera, la concedente fija tarifas y las obras revierten | Dentro: acuerdo de concesión de servicios | El objeto de este manual |
| La concedente arrienda un activo terminado y paga canon, sin servicio público de por medio | Fuera: arrendamiento | ¶AG13 |
| La concedente compra un servicio —aseo, alimentación, mantenimiento— sin activo que controlar | Fuera: compra de servicios | ¶6 |
| La concedente vende el activo y el comprador opera por su cuenta | Fuera: privatización | ¶6 |
Regla: el corte se decide sobre la sustancia del contrato y no sobre su nombre legal. En varias jurisdicciones de la región el término legal "concesión" cubre las cuatro filas de esa tabla, y hay contratos rotulados "contrato de operación" que son concesiones de servicios en el sentido de la norma. El registro anota el nombre legal y la calificación contable, y cuando difieren lo dice.
La misma cartera produce cifras distintas según quién reporte. Un acuerdo firmado por un ministerio sectorial es activo y pasivo del ministerio en sus estados individuales, del gobierno central en los consolidados y del gobierno general en el perímetro estadístico — y si el activo aparece en los tres sin decirlo, se cuenta tres veces.
Salida de este corte, por acuerdo: entidad que reporta y nivel de consolidación. Regla: una corrida del método corresponde a una entidad que reporta, declarada en la cabecera del registro. Consolidar niveles distintos en una sola corrida es válido, pero entonces el registro tiene que poder separarlos, porque la cifra que va a los estados del gobierno central no es la que va a la deuda del sector público.
Es el corte que evita el doble conteo más caro. Cuando el operador es una entidad que el Estado controla —una sociedad estatal, una empresa pública, un vehículo de propósito especial del propio Estado—, el acuerdo se reconoce en la consolidación de esa entidad y no en el libro individual de la concedente: los activos y los pasivos de la entidad controlada entran línea a línea al balance consolidado, y la concesión entre dos unidades del mismo perímetro es una transacción intragrupo que se elimina. Reconocerla además en el libro de la concedente duplica el activo y el pasivo.
La prueba de control de la entidad —distinta de la prueba de control del activo del Paso 1 — es la de la norma de consolidación, y es la que M6 desarrolla paso por paso: poder sobre la entidad, exposición a beneficios variables, y capacidad de usar ese poder para afectarlos. Este manual no la reescribe: remite a M6 y usa su resultado. Lo que sí escribe es la consecuencia contable, que M6 no cubre: el acuerdo sale del libro individual de la concedente y entra por la consolidación, y el registro tiene que decir por qué esa fila vale cero.
Corolario que el Paso 9 hereda: para ese acuerdo no hay préstamo imputado que medir. La deuda estadística del activo es la deuda real de la entidad controlada, que llega al stock del gobierno por la consolidación y no por el puente de este manual. Es el único caso del método en que el puente declara un límite en vez de una cifra, y lo declara.
Cuando la concedente participa en el acuerdo junto a otras partes en una operación conjunta, reconoce su participación y solo su participación en el activo, en el pasivo y en los flujos — no el activo completo, y tampoco cero. En el ejemplo del §4, una coinversión aeroportuaria al 40 % sobre un activo de 3.000 reconoce 1.200 de activo y 1.200 de pasivo, y su cronograma corre sobre pagos de 72 con 8 de componente de servicio, que son el 40 % de los 180 y de los 20 del contrato completo.
Regla: la participación se aplica a todo de forma consistente — al valor razonable, al calendario de pagos, al componente de servicio, al valor residual y a la depreciación. Aplicarla al activo y no al calendario produce un pasivo que no cierra en cero y una tasa implícita sin sentido, y es el error de coinversión más frecuente.
Que el contrato aparezca o no en el registro de deuda. Es el atajo natural —se arma el registro contable con la lista de la oficina de deuda— y produce exactamente la cartera equivocada: la concesión de peaje, que es la que más activo pone en el balance contable y la que menos deuda pone en el registro estadístico, no aparece en esa lista. Tampoco es criterio quién financió la obra: la norma es explícita en que el activo revierte a la concedente al término "irrespective of which party initially financed it" (¶AG3(d)), y por lo tanto el financiamiento privado no saca al acuerdo del perímetro contable. Saca al activo del perímetro estadístico bajo ciertas condiciones, que son las del Paso 2, y confundir las dos cosas es el error que el §1.3 describe.
Nota de método. El Paso 0 es una decisión con consecuencias contables y estadísticas. El analista la aplica y documenta; quien la fija formalmente es la contaduría general, y en el corte 0.3 también la oficina de estadísticas. El registro anota quién la decidió y en qué fecha (Paso 10).
En la herramienta del §5: los cortes 0.3 y 0.4 son campos del formulario del acuerdo y el resultado aparece como el reconocimiento del acuerdo en la cartera; el corte 0.1 y el 0.2 se ejecutan fuera de la herramienta y se documentan en la base de inclusión. La pantalla de consolidación enseña el destino del corte 0.3 leyendo la cartera de empresas públicas de M6.
Entra: las cláusulas del contrato sobre servicios, destinatarios, tarifas, plazo y destino de las obras al término; y, cuando la tarifa la fija un instrumento distinto del contrato, ese instrumento.
Sale: una decisión binaria con su fundamento escrito, que es la mitad del entregable de este paso. Una prueba de control sin fundamento no es auditable.
La regla son dos condiciones, y las dos se exigen (¶9):
Con una salvedad, y hay que leerla bien. Cuando el activo se usa en el acuerdo durante toda su vida útil —de modo que no queda participación residual significativa que controlar— la norma se aplica con solo la condición (a) (¶10). La formulación correcta es la norma no exige la condición (b), no la condición (b) se da por cumplida: son lo mismo en el resultado y distintas en el fundamento escrito, y el fundamento es lo que el revisor lee.
Las tres dimensiones —qué, a quién, a qué precio— se leen sobre los hechos y las circunstancias del acuerdo en conjunto (¶AG5), y ninguna exige que la concedente decida cada operación.
Y lo que no basta. La regulación sectorial genérica —una potestad soberana que se aplica a toda una industria— no da control sobre un activo de esa industria (¶AG8). Es el falso positivo que hay que escribir en el informe, porque es el que la contraloría pregunta: si la tarifa del operador está regulada exactamente igual que la de cualquier otro actor del sector, la condición (a) no se satisface por esa vía y hay que buscarla en el contrato.
Caso mixto que el método resuelve y que casi ningún registro trata: cuando el activo se usa en parte para el servicio regulado y en parte para actividad libre del operador, la condición se evalúa sobre la parte regulada y el registro declara la proporción (¶AG12).
La participación residual significativa se controla cuando la concedente tiene derecho a recibir el activo al término, por cualquier vía: reversión gratuita, opción de compra a precio fijado, derecho de uso posterior o cualquier otro mecanismo que le asegure el beneficio residual (¶9(b), ¶AG9). La vía más común en la región es la reversión gratuita al término, y satisface la condición sin más análisis.
La propiedad legal es una vía, no el criterio. Un activo cuya propiedad legal es del operador durante el plazo y revierte al término satisface la condición (b); un activo cuya propiedad legal siempre fue del Estado pero cuyo beneficio residual está cedido al operador no la satisface. El registro escribe la vía, no la titularidad.
Dos precisiones de la guía de aplicación que evitan errores: el derecho a exigir que el operador reemplace componentes del activo durante el plazo es parte de los derechos que se revelan, no un sustituto de la condición (b) (¶AG11); y la condición se evalúa sobre la participación significativa, de modo que un activo entregado al término con su vida útil agotada no la crea — que es exactamente el caso del ¶10.
El fundamento de este paso tiene una forma fija, y el método la exige:
Condición (a): satisfecha / no satisfecha, por [cláusula o instrumento], que fija [qué servicios / a quién / tarifa máxima y fórmula de reajuste]. Condición (b): satisfecha / no satisfecha / no exigida por vida útil completa, por [cláusula], que establece [vía de control del residual]. Conclusión: activo de la concedente / activo del operador.
Anclaje regional. En las concesiones urbanas de peaje de Chile las tarifas máximas y su fórmula de reajuste están fijadas en las bases de licitación y se establecen y revisan por decreto supremo publicado en el Diario Oficial, con revisión periódica a solicitud del concesionario y reajuste anual real acotado. Es decir: el Estado regula el precio, y lo ha hecho explícitamente por instrumento público. Las obras revierten al Estado al término del plazo. Las dos condiciones se satisfacen por instrumentos públicos y verificables, y la consecuencia hay que decirla en voz alta: prácticamente toda concesión chilena pasa esta prueba, y por lo tanto su activo y su pasivo corresponden al balance del Estado bajo la norma contable, esté o no en la cifra de deuda que el país publica. El recuadro del §4.9 lo documenta contrato por contrato con sus instrumentos.
En la herramienta del §5: la prueba es tres casillas del formulario —control de los servicios, control del residual, vida útil completa— y el resultado es la insignia de reconocimiento de la cartera con el texto de la prueba al lado. El fundamento escrito de 1.3 no tiene campo: la herramienta publica el resultado de las casillas, no la cláusula que las sustenta, y el analista lo lleva en su carpeta de evidencia. [por construir] — es un campo de texto por acuerdo, y es el hueco de auditoría más grande del Paso 1.
Entra: la matriz de asignación de riesgos del contrato, el mecanismo de deducciones por desempeño, el paquete de apoyo estatal —financiamiento del gasto de capital, garantías sobre la deuda del operador, compensación por término anticipado, condiciones de reversión— y las garantías de ingreso o de demanda mínima.
Sale: dos decisiones más, cada una con el nombre de su prueba y el texto de la rama que la decidió. Con la del Paso 1, tres decisiones sobre el mismo contrato.
Regla general del paso: las tres se ejecutan sobre el mismo contrato y se publican las tres. Cuando no coinciden, la diferencia no es un error a corregir: es la cifra del Paso 9 y la tesis del manual. Un registro que publique un booleano "¿está en balance?" ha destruido la información que el resto del método necesita.
Las dos pruebas comparten una compuerta: el activo sale del balance del Estado solo si el operador asume el riesgo de construcción Y al menos un riesgo operativo efectivo —disponibilidad o demanda. Si falla cualquiera de las dos ramas, el activo queda en el balance del Estado y no hace falta seguir.
La salvedad de las deducciones débiles es la parte de la compuerta que decide los casos reales y que casi ningún registro aplica. Una transferencia del riesgo de disponibilidad solo es efectiva cuando el mecanismo de pago pone en juego el ingreso del operador: si las deducciones por incumplimiento de estándares son marginales, o el pago es independiente del desempeño, la transferencia es nominal y no cuenta. El riesgo de demanda no lleva esa salvedad: se asume por definición cuando el ingreso del operador depende del uso.
Regla operativa del método, en tres preguntas:
Convención de Austral, declarada. Cuando el registro solo dispone de una bandera combinada —"el operador asume el riesgo de demanda o de disponibilidad"— sin decir cuál de los dos, el método aplica la lectura prudente: trata el riesgo como de disponibilidad y por lo tanto le aplica la salvedad de deducciones. La razón es que una bandera combinada no puede decir qué se transfirió, y de las dos lecturas posibles solo una es anulable; suponer la no anulable sacaría del balance un activo sobre evidencia que no existe. Es convención de Austral y no regla de la fuente, y se declara cada vez que opera. Un analista que sepa cuál de los dos riesgos se transfirió marca el riesgo específico y la convención deja de aplicarse.
Superada la compuerta, cualquiera de estas devuelve el activo al balance del Estado bajo las dos pruebas estadísticas. Se evalúan todas, no la primera que aparece, porque el registro tiene que decir cuál reconsolidó.
| Provisión secundaria | Umbral | Fuente |
|---|---|---|
| Financiamiento público del gasto de capital | 50 % o más | Guía Eurostat–EPEC tema 14.4 ("50% or more"); el MGDD lo escribe como mayoría (§6.4.3.3 ¶55) |
| Garantías estatales sobre la deuda del operador | más de la mitad | MGDD §6.4.3.4 ¶66–67; en concesiones, más del 50 % de la deuda destinada al activo [por verificar: §6.3.1.5.2 ¶24 — el numeral viene de la implementación y no está en la lista verificada del §7] |
| Prueba conjunta de financiamiento y garantías | efecto combinado mayor que la mayoría del gasto de capital | MGDD §6.4.3.4 ¶69, bajo el principio de aditividad del §6.4.2.3 ¶27–28 |
| Compensación por término anticipado que repaga la deuda del operador | cualitativa | MGDD §6.4.3.5 ¶71–72; Guía temas 12.1.4–12.1.5 |
| Valor residual cedido bajo mercado | cualitativa | MGDD §6.4.3.7 ¶80–84 |
Los umbrales no son todos del mismo tipo, y el método lo publica. El de financiamiento es 50 % o más, porque así lo escribe la Guía, que es el texto operativo; el MGDD dice mayoría, que se lee estrictamente mayor. Un contrato financiado exactamente por mitades cae de un lado con una redacción y del otro con la otra, y el método adopta la de la Guía porque es la más estricta de las dos y lo dice. El de garantías es estrictamente mayor que la mitad, con la redacción del MGDD. Y el conjunto es estrictamente mayor, también con la del MGDD, para que la rama de garantías nunca sea más estricta en agregado que por sí sola. Las tres lecturas difieren únicamente en el punto exacto del 50 %, y el método declara que ahí deja el activo fuera. Publicar tres umbrales con tres redacciones es incómodo y es lo correcto: fundirlos en uno obliga a elegir en silencio.
La prueba conjunta es la que más se omite y la que la fuente exige expresamente. El MGDD dice que las dos pruebas —financiamiento y garantías— "must be undertaken jointly", y describe el caso: el Estado aporta una minoría del gasto de capital y luego garantiza una parte mayor del financiamiento restante. La rama de garantías se mide entonces sobre lo que el Estado no financió, de modo que las dos aterricen sobre la misma base:
apoyo combinado = f + g × (1 − f)
donde f es la fracción del gasto de capital que financia el Estado y g la fracción de la deuda del operador que garantiza. La aritmética es la de la propia fuente: financiar el 40 % del gasto de capital y garantizar el 40 % del financiamiento restante da 0,64 del gasto de capital, que es mayoría, y reconsolida — aunque ninguna de las dos ramas por separado llegue al umbral. Un registro que evalúe las provisiones una a una deja fuera del balance exactamente ese contrato, que es el que la fuente pone como ejemplo.
Dos simplificaciones que el método declara sobre la prueba conjunta: (i) el aporte del operador se lee como deuda, y la propia fuente envía un proyecto financiado mayoritariamente con capital a un análisis especial que este método no modela; (ii) los aportes de fondos supranacionales, que la fuente excluye de las fracciones de financiamiento, no son un insumo separado y el compilador debe netearlos de f antes de entrar. Las dos van a la lista del §1.6, cifra 6.
Y las garantías indirectas cuentan. La fuente incluye el apoyo prestado "through insurance or derivatives, or under any other arrangements with similar effects", y nombra expresamente los pagos por disponibilidad garantizados. Entran en la fracción de garantías cuando se compila el acuerdo, y el registro dice qué instrumento contó.
La prueba del libro de estadísticas de finanzas públicas del Fondo Monetario pregunta quién es el propietario económico: la unidad que asume la mayoría de los riesgos y recoge la mayoría de los beneficios, evaluada sobre el conjunto de factores del recuadro de la propia fuente. No es una línea de corte aritmética sino un criterio de sustancia, y el método lo instrumenta con la compuerta primaria del 2.1 y las provisiones secundarias del 2.2 — sin la regla europea de garantías del 2.4.
Salida: propietario económico: la concedente / el operador, con el texto de la rama que decidió. Es la frontera contra la que concilia el puente del Paso 9, porque es la que gobierna la deuda del sector público en las estadísticas de finanzas públicas.
La prueba del sistema europeo de cuentas con su manual de déficit y deuda es la misma prueba sustantiva del 2.1 y del 2.2, más una regla que la otra no tiene: la Guía Eurostat–EPEC establece que cualquier forma de garantía de uso o de ingreso mínimo lleva la concesión al balance del Estado, automáticamente y con independencia de su tamaño (tema 4.10.3); y el MGDD, que la escribía como regla de concesiones, la endurece en su edición de 2022 a "without exception" (§6.3.1.5.2 ¶25 en 2019, ¶43 en 2022).
Ahí es donde las dos pruebas estadísticas se separan por construcción. Una concesión de demanda con una garantía de ingreso mínimo minoritaria: bajo la propiedad económica, la garantía es un pasivo contingente y no cambia quién es el propietario, así que el activo queda con el operador; bajo la prueba europea, esa misma garantía consolida sola y el activo vuelve al Estado. No es una discrepancia de criterio que haya que resolver: es lo que cada libro de reglas dice, y el registro publica las dos.
Salida: en el balance del gobierno / fuera del balance del gobierno, con la rama que decidió — compuerta primaria, provisión secundaria nombrada, o regla de la garantía.
Convención de Austral, declarada. Cuando el registro no trae una bandera explícita de garantía de ingreso mínimo, el método la deriva de las garantías del contrato: una garantía clasificada como de ingreso mínimo en el Paso 7 enciende la regla europea sin que nadie la escriba dos veces. Es economía de insumo, no una regla de la fuente, y tiene una consecuencia que hay que conocer: cambiar la clasificación de una garantía en el Paso 7 puede mover la frontera del Paso 2. El registro lo declara.
Tres decisiones y una frase. La frase es la que el registro publica cuando las tres no coinciden, y tiene que nombrar cada frontera y decir qué las separa: si la contable difiere de la del Fondo Monetario, la diferencia es la que el puente de saldos mide como diferencia de perímetro; si las dos estadísticas difieren entre sí, la diferencia es la regla de la garantía y nada más.
Sobre la autopista del §4 las tres decisiones son: control en balance; propiedad económica fuera; riesgos y beneficios en balance por la regla de la garantía. Es el único acuerdo de la cartera en que las tres fronteras dan dos respuestas distintas, y es la razón por la que está en la cartera.
En la herramienta del §5: las tres fronteras, la compuerta primaria con su salvedad de deducciones, las cuatro provisiones secundarias, la prueba conjunta y la regla europea de la garantía están todas implementadas y publicadas por separado, cada una con el texto de la rama que la decidió. Es la corrección de banda A que el §2.7 registra. Lo que el §5 declara como límite es otra cosa: el formulario del acuerdo pide las fracciones de financiamiento y de garantía como números, sin campo para el instrumento que las sustenta, de modo que el fundamento escrito de este paso vive fuera de la herramienta igual que el del Paso 1.
Entra: el valor razonable del activo al momento en que la concedente obtiene su control, el plazo del acuerdo, la vida útil del activo, su valor residual y —cuando existan— el activo propio que se aporta al acuerdo y la parte del gasto de capital que el Estado aporta a fondo perdido.
Sale: el activo de concesión de servicios reconocido y el pasivo correspondiente, con la fecha de reconocimiento inicial.
Cinco reglas.
(a) El activo se reconoce por su valor razonable (¶11). No por el costo del operador, no por el valor del contrato, no por el monto de la inversión comprometida en las bases y no por el valor presente de los pagos. Las cuatro cifras circulan y las cuatro son distintas del valor razonable; la última es la que más se usa por error, y usarla convierte la medición del activo en una función de la tasa de descuento, que es exactamente lo que el valor razonable no es.
(b) El pasivo se reconoce por el mismo importe que el activo (¶11), y su naturaleza la decide el Paso 4. Este es el punto del método que más contraintuición produce: el importe del pasivo no depende de cuánto va a pagar el Estado. Un acuerdo en el que el Estado no paga nada al operador —una concesión de peaje pura— reconoce un pasivo igual al valor razonable del activo, porque ese pasivo es la obligación de dejar al operador cobrar a los usuarios, y se extingue prestando acceso, no pagando dinero.
(c) Cuando la concedente aporta un activo que ya era suyo, la operación es una reclasificación y no crea pasivo, salvo que haya contraprestación adicional (¶14–15, ¶AG24–AG25). Un Estado que entrega al operador una carretera existente para que la amplíe y la opere reclasifica el importe en libros de lo que ya tenía y reconoce activo y pasivo solo por la obra nueva a su valor razonable. Sumar el activo existente al pasivo duplica el balance.
(d) El aporte del Estado a fondo perdido no crea pasivo. La parte del gasto de capital que la concedente aporta como subsidio a la construcción, sin esperar contraprestación del operador por ese importe, es un subsidio y se declara aparte (¶AG36): reduce lo que el Estado debe al operador, no lo aumenta. Un registro que reconozca el activo completo a valor razonable y el pasivo completo por el mismo importe, habiendo pagado además un tercio del gasto de capital en efectivo al contado, ha reconocido ese tercio dos veces.
(e) En una operación conjunta, la participación y solo la participación, aplicada de forma consistente a todo (Paso 0.4).
Lo que sale escrito: activo inicial, pasivo inicial, fecha de reconocimiento inicial, y —cuando aplique— el importe reclasificado de activo propio y el aporte a fondo perdido, cada uno en su línea.
En la herramienta del §5: las reglas (a), (b) y (e) están implementadas: el activo entra a valor razonable, el pasivo se reconoce por el mismo importe y la participación se aplica al activo, al calendario, al componente de servicio y a la depreciación. Las reglas (c) y (d) no tienen insumo: el pasivo inicial es siempre igual al activo reconocido, sin excepción, de modo que una reclasificación de activo propio y un aporte a fondo perdido no se pueden expresar y sobredeclaran el pasivo. [por construir] — es un par de campos de insumo y una resta, y hay que conocer el límite antes de cargar un acuerdo con subsidio a la construcción. Aviso especial, porque es una trampa de nombre: la fracción de financiamiento público del gasto de capital que el formulario pide es un insumo de la clasificación del Paso 2 y no reduce el pasivo; quien la use esperando el efecto de la regla (d) obtendrá una clasificación correcta y una medición equivocada.
Entra: el mecanismo de pago del contrato, y solo eso.
Sale: el modelo aplicado y, para la consideración mixta, la fracción financiera.
La regla es una pregunta: ¿quién le paga al operador?
Tres reglas que el paso obliga a escribir.
El modelo lo decide quién paga, no quién asume el riesgo. Es una clasificación independiente de las tres fronteras de los Pasos 1 y 2, y confundirlas es el error más común de un registro de concesiones. Un contrato puede estar en el balance contable con un pasivo que no es deuda; otro puede estar fuera del balance estadístico y ser pasivo financiero puro en los libros.
La deducción por desempeño no quita la incondicionalidad del pago. Un pago por disponibilidad sujeto a deducciones por incumplimiento de estándares sigue siendo un pago de la concedente, y el modelo sigue siendo el del pasivo financiero (¶18). Y la vuelta: una garantía de faltante sobre el ingreso del operador crea una obligación incondicional de la concedente incluso cuando el resto del pago depende de la calidad del servicio (¶19(b)). El registro anota la cláusula.
El peaje sombra puro no es un pasivo del Paso 3. Cuando la concedente paga al operador exclusivamente en función del uso, sin obligación mínima, no hay obligación incondicional que reconocer: los pagos son gasto del período en que se incurren (¶AG49). El activo se reconoce igual si pasa la prueba de control; lo que no hay es pasivo por contraprestación. Es el caso de frontera del Paso 4 y hay que separarlo del pago por disponibilidad con piso garantizado, que sí es pasivo financiero.
La fracción financiera de la consideración mixta es el juicio más consecuente de este paso y el peor entendido: es la fracción del valor razonable del activo cuya contraprestación viaja por pagos de la concedente, no la fracción de los pagos ni la fracción de los ingresos del operador. En el tren ligero del §4, una fracción de 0,5 sobre un activo de 2.000 parte el pasivo en 1.000 de pasivo financiero y 1.000 de ingreso diferido, y los dos corren en paralelo con relojes distintos: el primero se desarrolla contra el calendario de pagos, el segundo se libera linealmente contra el plazo.
En la herramienta del §5: el modelo es una lista de tres opciones del formulario y la fracción financiera un número entre cero y uno; una fracción de 0,999 o más se trata como pasivo financiero puro y una de 0,001 o menos como concesión de un derecho puro, para que el modelo mixto no se active por un redondeo. El caso del peaje sombra puro no tiene expresión: el modelo del pasivo financiero con un calendario de pagos reconoce pasivo, y no hay forma de declarar que los pagos son gasto del período sin obligación incondicional. [por construir], y el analista lo resuelve dejando el calendario vacío y llevando los pagos fuera del registro, con la nota correspondiente.
Entra: el calendario de pagos de la concedente año por año y, por separado, el componente de servicio de cada pago. Para la concesión de un derecho, el plazo.
Sale: una fila por año con pasivo inicial, carga financiera, amortización de principal, gasto de servicio y pasivo final; y, en el modelo de la concesión de un derecho, el ingreso reconocido del año y el saldo de ingreso diferido.
Este es el corazón del método y el capítulo que el §6 usa entero. Cinco reglas.
Un pago por disponibilidad remunera dos cosas distintas: la infraestructura y el servicio que se presta con ella —aseo, mantenimiento, operación—. La partición es obligatoria (¶21–23): la parte que remunera la infraestructura se parte a su vez en carga financiera y amortización de principal; la parte que remunera el servicio es gasto del ejercicio y no toca el pasivo. Y el servicio se reconoce de forma uniforme a lo largo del período, salvo que otra base refleje mejor el consumo (¶AG46).
Un registro que trate el pago completo como servicio de la deuda comete dos errores a la vez, en direcciones opuestas: amortiza el pasivo demasiado rápido y subdeclara el gasto del ejercicio. En el hospital del §4 son 15 de cada 95 al año, 375 a lo largo del contrato que no reducen el pasivo y sí cargan el resultado. Es el 37,5 % del importe reconocido.
La corrección no está en la fórmula: está en el formulario de insumo. Si el componente de servicio no entra como una serie propia, ninguna fórmula lo puede separar después, y el error es invisible en la pantalla porque el pasivo cierra igual en cero — con otra tasa.
La tasa implícita en el acuerdo es la que lleva el pasivo a cero contra el calendario de pagos netos de servicio. Se despeja; no se toma de otra parte.
En el hospital: 25 pagos netos de 80 contra un pasivo inicial de 1.000 dan 6,2374 %. Las tasas que se usan en su lugar por comodidad —la del crédito del operador, la de descuento social, la del año anterior, la del bono soberano— dejan un residuo, y el residuo es la prueba de que el modelo está mal armado.
Nota de jerarquía, y es un apartamiento declarado. La norma pide primero la tasa de costo de capital del operador específica del activo, cuando sea practicable determinarla, y solo si no lo es admite la tasa implícita en el acuerdo, la tasa incremental de endeudamiento de la concedente u otra tasa apropiada (¶AG40–AG41). Este método parte por la tasa implícita, que la norma pone en segundo lugar. La razón es práctica y no doctrinal: el costo de capital del operador rara vez es observable para la concedente, mientras que el calendario de pagos siempre lo es. Pero la razón no borra el orden de la norma, y un preparador que pueda determinar el costo de capital del operador debe usarlo, e imponerlo como tasa del cronograma. El §2 declara este apartamiento y el §5 lo repite.
Cuando el usuario impone una tasa, el registro tiene que avisar. La regla operativa del método: si el pasivo no cierra en cero al final del calendario dentro de una tolerancia declarada, el resultado lleva un aviso que dice el residuo, su porcentaje del pasivo inicial y la tasa que sí cierra. La tolerancia de este método es medio por ciento del pasivo inicial —suficientemente holgada para que una tasa redondeada a dos decimales en porcentaje pase, suficientemente estrecha para que una tasa materialmente equivocada se señale—, y es convención de Austral, no de la fuente.
Y la tasa, una vez fijada, no cambia. El desarrollo del pasivo usa la misma tasa durante toda la vida del acuerdo; solo una renegociación de los términos la remide (¶AG44). Un registro que recalcule la tasa cada año contra el calendario remanente está reexpresando el pasivo todos los años sin que nada haya cambiado, y su cronograma no es auditable.
La recursión es la del costo amortizado, y el método la escribe sin recortes:
pasivo final = pasivo inicial + carga financiera − (pago − componente de servicio)
con carga financiera = pasivo inicial × tasa. Es deliberado que no haya un piso en cero: cuando el pago neto es menor que la carga financiera, la diferencia se capitaliza y el pasivo crece. Es la aritmética correcta —un interés que nadie pagó no se puede llevar a gasto como si se hubiera pagado— y es la que hace cierta la invariante de 5.4. Un contrato con carencia de pagos en los primeros años tiene un pasivo creciente en esos años, y el cronograma debe mostrarlo en vez de esconderlo.
La carga financiera de toda la vida es exactamente la suma de los pagos netos de servicio menos el importe reconocido, y el pasivo cierra en cero al final del calendario.
Es aritmética, no supuesto, y se comprueba en una línea. En el hospital: 25 × 80 − 1.000 = 1.000, y el cronograma da 1.000,00 de carga financiera de vida completa y 0,00 de pasivo final. En el tren ligero, sobre la fracción financiera: 28 × 60 − 1.000 = 680. En la coinversión aeroportuaria: 30 × 64 − 1.200 = 720. Las tres cuadran al centavo.
Es la primera cosa que el revisor debe pedir, porque falla en presencia de los tres errores más comunes del paso a la vez: el componente de servicio no separado, la tasa tecleada y la participación aplicada al activo pero no al calendario.
En el modelo de la concesión de un derecho el crédito es ingreso diferido y se reconoce como ingreso a medida que la concedente cumple su obligación de dar acceso al operador, a lo largo del plazo del acuerdo (¶24, ¶26, ¶AG47). El método libera linealmente sobre el plazo, que es la base que refleja el acceso continuo, y declara la excepción de la propia guía: cuando el patrón del acceso concedido difiere materialmente de la línea recta, la liberación sigue ese patrón y el registro lo justifica.
En la autopista del §4: 1.500 sobre 30 años son 50 de ingreso por año, y el saldo de ingreso diferido corre 1.450 · 1.400 · 1.350 … El saldo que queda es un pasivo del balance, aunque no sea deuda. Una concesión de peaje con treinta años de plazo tiene, en su año quince, 750 de pasivo en el estado de situación financiera y cero de deuda en el registro estadístico bajo la propiedad económica, y las dos afirmaciones son correctas.
En el modelo mixto los dos relojes corren a la vez y la fila del año lleva las dos mitades: pasivo financiero inicial, carga financiera, principal, servicio, pasivo financiero final y ingreso del año, saldo de ingreso diferido. En el tren ligero, el año uno cierra con 979,98 de pasivo financiero y 964,29 de ingreso diferido: dos saldos, dos naturalezas, un contrato.
En la herramienta del §5: las cinco reglas están implementadas en el motor —partición del pago, tasa despejada por bisección con su aviso, capitalización del faltante, liberación lineal del ingreso diferido y la invariante, que los tests fijan. Lo que el §5 declara es una brecha de presentación y no de cálculo: el cronograma en pantalla imprime ocho columnas y omite las dos que este paso acaba de declarar centrales — el saldo de ingreso diferido y el componente de servicio. Para la autopista, que es una concesión de un derecho, las columnas de pasivo valen 0,00 en los treinta años mientras el saldo de ingreso diferido corre de 1.450 hacia abajo y la pantalla contigua de estados consolidados lo carga como pasivo. El usuario ve dos cifras incompatibles en dos pantallas del mismo módulo sin que ninguna sea falsa. [por corregir] — son dos columnas, y hay que corregirlo antes de las capturas del §5.
Entra: el activo reconocido, su vida útil, su valor residual y el método de depreciación.
Sale: el cargo anual y el importe en libros del activo a cada fecha, incluida la fecha de traspaso.
La regla es una sola y es la que más se rompe: son dos relojes independientes. El pasivo se desarrolla contra el calendario de pagos; el activo se deprecia contra su vida útil (¶13, ¶AG35, y la norma de propiedades o la de infraestructura para la medición posterior). Cuando la vida útil excede el plazo del acuerdo, el activo sobrevive a la concesión: llega al traspaso con importe en libros positivo y sigue depreciándose en los libros del Estado, ya sin contrato.
En el hospital del §4 —vida útil 30, plazo 25, línea recta sobre 1.000— el cargo es 33,33 al año, el activo llega al traspaso con 166,67 de importe en libros y cinco años de depreciación por delante. En la autopista —vida 40, plazo 30— llega con 375. En el tren ligero —35 y 28— con 400. En la coinversión —40 y 30, sobre la participación de 1.200— con 300.
Depreciar en el plazo del contrato es el atajo natural de la planilla y borra el activo que el Estado recibe. El error tiene dirección: infla el cargo anual, deprime el resultado de los años del contrato y hace desaparecer del balance, el día del traspaso, un activo público que existe y que hay que mantener. Sobre la cartera del §4 son 1.241,67 sobre 5.700 de activo reconocido: el 21,8 %.
Los métodos. Línea recta sobre el importe depreciable —valor razonable menos valor residual— repartido en la vida útil. Saldo decreciente a dos sobre la vida útil, con el cargo del año topado en lo que queda por encima del valor residual, para que el importe en libros nunca caiga por debajo de él. Las dos son convenciones de calibración y el método las publica como tales: la norma no impone un método, impone que el elegido refleje el patrón de consumo.
Lo que se escribe: el cargo del ejercicio, el importe en libros al cierre, el importe en libros a la fecha de traspaso y los años de depreciación que restan después de esa fecha. Las dos últimas cifras son las que la norma exige revelar por acuerdo (¶32) y las que ningún registro escribe.
En la herramienta del §5: el motor deprecia correctamente sobre el horizonte mayor entre la vida útil y el plazo, y el importe en libros al traspaso es exacto. Lo que se pierde es la cola: los cargos se adjuntan a las filas del cronograma, que tiene el largo del calendario de pagos, de modo que la depreciación posterior al término se calcula y se descarta — el 21,8 % del activo de la cartera. El resultado no es un error de cálculo sino una amputación de informe: el módulo deja de informar el activo justo cuando deja de haber contrato y empieza a haber solo activo público. [por corregir] — el cronograma debe correr hasta el mayor de los dos horizontes con las columnas de pasivo en cero después del término.
Entra: las garantías y los compromisos contingentes del contrato, con su costo esperado ya valorado por la herramienta de riesgo (M2 y M7): para cada uno, la exposición bruta, el valor presente del costo esperado, la probabilidad de salida, si la medición es fiable y —cuando la herramienta lo reporte— el importe no descontado de ese mismo costo esperado.
Sale: por garantía, o una provisión reconocida con su base de medición, su valor presente, su tasa y su techo; o una revelación con su exposición bruta y su efecto financiero estimado. Nunca las dos y nunca ninguna.
La norma de concesiones envía las garantías del contrato a tres destinos distintos y el método tiene que elegir antes de medir (¶29, ¶AG51–AG54). Las garantías que cumplen la definición de contrato de garantía financiera van a las normas de instrumentos financieros (¶AG52); todas las demás garantías y compromisos van a la norma de provisiones (¶AG53); y los activos y pasivos contingentes que nacen de disputas sobre los términos del acuerdo también van a la norma de provisiones (¶AG54).
Este método clasifica bajo la norma de provisiones y declara esa frontera. Un registro que trate una garantía sobre la deuda del operador como contingente revelado sin haber verificado si cumple la definición de contrato de garantía financiera está aplicando la norma equivocada. La verificación es del analista, se documenta, y va a la lista del §1.6, cifra 6.
Se reconoce provisión cuando, y solo cuando, hay obligación presente como resultado de un suceso pasado, la salida de recursos es probable y el importe se puede medir de forma fiable (¶22). Probable tiene definición en la norma: el suceso es más probable que improbable, es decir su probabilidad es mayor que la de que no ocurra (¶31, y la misma expresión gobierna la duda sobre la existencia de la obligación en el ¶23). La convención operativa del método es por tanto probabilidad mayor que la mitad, estrictamente.
La segunda condición no es decorativa: salvo en casos rarísimos una entidad puede determinar un rango de resultados posibles y por lo tanto hacer una estimación suficientemente fiable (¶33); en el caso rarísimo en que no pueda, existe un pasivo que no se puede reconocer y se revela como contingente (¶34). El método escribe siempre las dos condiciones juntas, porque el registro que solo mira la probabilidad reconoce provisiones que no puede medir.
Del otro lado de la línea: un pasivo contingente no se reconoce (¶35) y se revela, salvo que la posibilidad de salida sea remota (¶36). Y la línea no es un veredicto definitivo: los contingentes se evalúan continuamente, y cuando la salida pasa a ser probable se reconoce provisión en el período del cambio (¶38). Ese es el cierre anual del Paso 10.
El importe reconocido es la mejor estimación del desembolso requerido para liquidar la obligación presente a la fecha de reporte (¶44), entendida como lo que la entidad pagaría racionalmente por liquidarla o transferirla a esa fecha (¶45). La técnica depende de la forma de la incertidumbre:
Y la regla de frontera, que es la más importante de este paso: la contabilidad clasifica y revela; no vuelve a derivar la distribución de pérdida. El costo esperado llega ya valorado de la herramienta de riesgo, sobre la distribución y no sobre la trayectoria media (Austral, The Third‑Party Guarantee Decision). El Paso 7 lo toma, lo clasifica, lo desarrolla y lo revela. Volver a valorarlo aquí produce dos cifras para la misma garantía con dos métodos, y el registro consolidado no sabe cuál usar.
Cuando el efecto del valor del tiempo es material, la provisión se mide al valor presente de los desembolsos esperados (¶53), y ese valor presente aumenta cada año a medida que la liquidación se acerca (¶54). El aumento se devenga como costo financiero del período y se revela por separado: la norma exige informar el incremento del período por el paso del tiempo y el efecto de todo cambio de tasa (¶55, ¶97(e)). La tasa debe ser antes de impuestos y reflejar las evaluaciones corrientes del mercado sobre el valor del tiempo y los riesgos específicos del pasivo, y no debe reflejar riesgos por los que las estimaciones de flujo ya se ajustaron (¶56) — que es la prohibición de doble conteo que este paso hereda: si el costo esperado que llegó ya está ajustado por riesgo, la tasa no vuelve a ajustarlo.
Dos errores simétricos que el método prohíbe por su nombre:
El doble descuento. El costo esperado que entrega la herramienta de riesgo ya es un valor presente. Descontarlo otra vez lo achica. La provisión se mide al importe recibido, sin más.
El techo del devengo, y su procedencia honesta — convención de Austral. La norma no tiene un párrafo que diga "el devengo del descuento nunca supera la mejor estimación no descontada". El techo se deduce de tres: el ¶44 mide la provisión por la mejor estimación del desembolso requerido; el ¶53 la descuenta cuando el efecto del tiempo es material, de modo que el valor presente es por construcción menor o igual a esa estimación; y el ¶51 prohíbe la sobredeclaración deliberada. Devengar por encima del importe no descontado produce, al cabo de suficientes años, una provisión mayor que el desembolso que la origina, lo que contradice los tres párrafos a la vez. El método escribe el techo como regla operativa y lo atribuye a Austral, no a la norma, porque publicarlo bajo la etiqueta de la norma sería una cita falsa. Su efecto es el que el §6 ilustra con la garantía de ingreso mínimo del ejemplo: es lo que impide que una provisión de 70,00 llegue a 975,71 en el año 54.
El corolario, y es la regla que el método añade aquí: una provisión que llega sin su importe no descontado no trae techo conocido, y el registro debe señalarlo en vez de suponer un techo. La suposición tentadora es que no hay techo: hace compuesto un saldo que debería converger, y es la que lleva una provisión de 70,00 a 975,71. La regla del método es no suponer ninguna de las dos cosas: declarar la brecha —el importe no descontado no llegó— y pedirlo a la herramienta de riesgo, que lo tiene.
Y mientras la brecha esté abierta hay que publicar algún saldo. El método publica el importe por el que la provisión se reconoció, sin devengo, y lo rotula como lo que es: un saldo sostenido, no medido. Es la elección prudente entre las dos disponibles —de las dos, es la única que no puede llevar la provisión por encima del desembolso que la origina—, y se toma sabiendo lo que cuesta: omite un costo financiero que económicamente sí corre. Por eso el rótulo no es decorativo. Un saldo plano presentado como medición afirma que la obligación no crece; presentado con su brecha declarada afirma lo único que se sabe, que es que nadie ha dicho hasta dónde crece. La diferencia entre las dos frases es la que separa un registro contable de una estimación silenciosa, y desaparece el día en que el importe no descontado llegue.
Por garantía: identificación, tipo, ruta (provisiones o instrumentos financieros), decisión (provisión o revelación) con la condición que la decidió, base de medición (valor esperado o resultado más probable) con la razón, valor presente, tasa, importe no descontado o la marca de que no llegó, y exposición bruta. Y la regla de presentación que este método convierte en criterio de auditoría: cuando una provisión y un pasivo contingente nacen del mismo conjunto de circunstancias, las revelaciones muestran el vínculo entre las dos (¶102). Una garantía provisionada y su exposición bruta revelada son dos caras del mismo contrato y se presentan enlazadas.
En el §4 las dos garantías del ejemplo caen a cada lado de la línea: la garantía de ingreso mínimo de la autopista, con probabilidad 0,6 y valor presente 70,00, se provisiona por valor esperado; la garantía de término del hospital, con probabilidad 0,3, exposición bruta 600 y efecto estimado 40, se revela.
En la herramienta del §5: la clasificación, las dos bases de medición, la medición al valor presente recibido —sin doble descuento— y el techo están implementados. Quedan dos límites, y los dos importan para el §4.
(i) [por construir] — las garantías del contrato no se pueden crear ni editar desde la interfaz: el formulario del acuerdo las arrastra intactas para no perderlas al guardar, y las lee para derivar la bandera de garantía de ingreso mínimo del Paso 2, pero no ofrece dónde escribirlas. Solo se ejercitan sobre el paquete de demostración o por programa. Un analista que cargue su propia concesión con una garantía de ingreso mínimo no tiene dónde declararla — y, por la convención derivada de 2.4, tampoco enciende la regla europea de la garantía.
(ii) [por corregir] en el insumo, no en el cálculo — el techo existe y las dos rutas que miden una provisión lo leen de la misma regla, pero sobre el paquete de demostración no se conoce. La herramienta de riesgo entrega el valor presente de la garantía sin su importe no descontado, que es el caso normal; y sin ese importe no hay techo que aplicar. La convención del método es entonces la que 7.4 escribe: el saldo se mantiene en el importe por el que la provisión se reconoció —sobre la garantía de ingreso mínimo de la autopista, valor presente 70,00 y tasa 5 %, el saldo de cierre es 70,00 y el devengo del período cero— y las revelaciones declaran el techo desconocido, en vez de suponer que el valor presente es el techo. Una provisión que sí trae su importe no descontado devenga hasta él.
Es importante no leer ese saldo plano como una medición. No dice que la obligación no crezca: dice que no hay evidencia de hasta dónde crece, y el registro lo señala. El arreglo definitivo es de insumo —pedirle a la herramienta de riesgo el importe no descontado de cada garantía— y hasta que llegue, ninguna provisión de esta cartera descansa en un techo medido.
Entra: todo lo anterior y una fecha.
Sale: el estado de situación financiera a esa fecha y el de rendimiento financiero del ejercicio terminado en ella, que articulan; más el conjunto de notas.
Los estados informan sobre los recursos y las obligaciones a la fecha de reporte y sobre el flujo de recursos entre fechas de reporte (¶23 de la norma de presentación), y cada componente lleva rotulada su propia referencia temporal: se muestra de forma destacada la fecha de reporte o el período cubierto, según lo que corresponda a ese componente (¶63(c)).
De ahí la regla del paso, y es la que más se rompe en los paquetes reales: un estado de situación financiera fechado al inicio junto a un estado de rendimiento del ejercicio no articula, y la diferencia entre los dos es exactamente la depreciación, la amortización del pasivo y el devengo de la provisión que el segundo carga. Un paquete que publique las dos caras a fechas distintas está publicando dos contratos distintos. Los activos salen sobrevaluados en el importe de la depreciación que la otra cara reconoce, y el patrimonio sale espurio.
La consecuencia operativa: los saldos son los de cierre del período cuyos flujos informa la otra cara. Activo de concesión al importe en libros de cierre; pasivo al saldo de cierre a costo amortizado más el saldo de cierre de ingreso diferido; provisión a su importe en libros de cierre después del devengo del período.
Cada partida discontinua se restata a la fecha por su propio mecanismo:
| Partida | Cómo se restata |
|---|---|
| Pasivo financiero de la concesión | por su cronograma del Paso 5 |
| Ingreso diferido | por su liberación del Paso 5 |
| Activo de concesión | por su depreciación del Paso 6 |
| Provisión de garantía | por su devengo del descuento, con el techo del Paso 7 |
Y la forma común a las tres partidas descontadas —provisión, pasivo y, en otros manuales de la suite, la obligación por beneficios definidos— es la misma, deliberadamente:
saldo inicial + devengo del descuento ± remedición − liquidado = saldo de cierre
La remedición es el cambio en el importe en libros por una estimación revisada del desembolso o de su oportunidad (¶38, ¶58–59 de la norma de provisiones); lo liquidado es lo pagado. Con remedición y liquidación en cero, el saldo es pura acumulación.
Convención de la fecha, declarada, y hay que leerla. La posición "al año N" se mide después de N períodos de reporte completos transcurridos desde el reconocimiento inicial. Es decir: pedir la posición al 2031 de un acuerdo que empieza en 2026 devuelve el saldo al inicio de 2031, que es el cierre de 2030. Con cero períodos transcurridos se reproduce exactamente la medición inicial. La convención es consistente en todo el método —la usan el puente del Paso 9 y la restatación de las provisiones— y es la que hace que un resultado leído a una fecha y un stock leído a la misma fecha sean la misma fecha. El registro imprime siempre qué convención usa, porque la alternativa —un lector que crea que "al 2031" es el cierre de 2031— produce un error de un período completo en todas las cifras del paquete.
Sobre el hospital del §4, con esa convención: 1.000,00 al 2026 (reconocimiento inicial), 900,17 al 2031 (cinco períodos completos, que es el cierre de 2030), 765,07 al 2036 y 0,00 al 2051.
El conjunto de notas presenta la base de preparación y las políticas contables significativas; revela lo que otras normas exigen y no aparece en la cara de los estados; y añade lo relevante para entenderlos (¶127). Se presentan de forma sistemática y cada partida de la cara se referencia cruzada con su nota (¶128); las políticas significativas van en su propio resumen (¶132).
Y la norma de concesiones exige, por acuerdo material o agregado por acuerdos de naturaleza similar (¶32–33): una descripción del acuerdo; los términos significativos que puedan afectar el importe, la oportunidad y la certeza de los flujos futuros —el plazo, las fechas de repactación tarifaria y la base sobre la que se determina la repactación o la renegociación—; la naturaleza y el alcance de los derechos de uso de activos específicos, de los derechos a exigir servicios, del importe en libros de los activos por concesión al cierre —incluidos los activos propios reclasificados—, de los derechos a recibir activos al término, de las opciones de renovación y de término, de otros derechos y obligaciones como las grandes mantenciones, y de las obligaciones de dar acceso al operador; y los cambios ocurridos durante el período.
(a) Los componentes son aditivos, y hay que confirmar que un activo no está reconocido dos veces. El caso concreto: una concesión cuyo operador es una entidad controlada ya está dentro de los activos y pasivos consolidados de esa entidad; volver a reconocerla como concesión de la concedente la cuenta dos veces. Es el corte 0.3 comprobado de nuevo en la cara del estado.
(b) El perímetro de este manual no es el balance completo del Estado. La caja, las cuentas por cobrar y la deuda del gobierno central son otro perímetro y no entran aquí. La nota lo dice, porque un lector que vea "activos netos negativos" sin ese aviso concluye que el Estado está insolvente.
(c) Los activos netos pueden salir negativos los primeros años, y es correcto. El activo se deprecia y la provisión se reconoce desde el primer ejercicio, mientras el pasivo apenas empieza a amortizar: el resultado del primer año es negativo y los activos netos de la cartera también. En el §4 son −80,78 sobre 5.542,02 de activo y 5.622,80 de pasivo. No es un error del modelo: es lo que significa reconocer una cartera de concesiones el día en que se reconoce.
En la herramienta del §5: la cara del estado de situación financiera y la del rendimiento se arman a la misma fecha —el cierre del primer período proyectado de cada componente— con el conjunto de notas por norma, y la nota de articulación se imprime con el año. La restatación a una fecha elegida existe y funciona, con la forma de 8.2 completa, y tiene dos límites declarados: (i) [por construir] no tiene pantalla, se alcanza solo por programa, y el §5 muestra la llamada en vez de inventar una pantalla; (ii) [por corregir] la restatación cubre el pasivo financiero y las provisiones y no el ingreso diferido — de modo que la posición a una fecha de una concesión de peaje informa cero, que es el único pasivo que esa concesión tiene. Y una tercera, de metadata: un acuerdo sin calendario de pagos —alcanzable, porque un acuerdo con solo una garantía pasa la validación— fecha su inicio en el año cero y publica un número de períodos transcurridos absurdo; el importe de la provisión queda correcto porque el saldo se mantiene en el importe reconocido, la metadata de la revelación no. [por corregir].
Entra: la posición del Paso 8 a una fecha, las tres decisiones del Paso 2, y —cuando exista— la cifra estadística que el propio país publica para el mismo contrato.
Sale: dos conciliaciones itemizadas y una diferencia explicada por causa, las dos a la misma fecha.
La regla del paso, y es la que lo define: el puente se publica con sus dos orillas y a una fecha, o no es un puente. Publicar la cifra contable y los ajustes sin publicar la cifra estadística a la que se llega deja al lector sin el destino, que es justamente lo que venía a buscar.
Va del importe en libros contable a la deuda que cada libro estadístico imputa, itemizado. Cinco partidas, en este orden:
| Partida | Signo | Qué es |
|---|---|---|
| Importe en libros de la concesión a la fecha | + | pasivo financiero a costo amortizado más saldo de ingreso diferido |
| Menos el ingreso diferido, que no es deuda | − | ingreso no devengado; no es un instrumento de deuda bajo la guía de estadísticas de deuda del sector público (¶7.236–7.237) |
| = Pasivo financiero a costo amortizado | = | la base comparable con deuda |
| Diferencia de perímetro | ± | cuando la frontera estadística no consolida lo que la contable sí, o al revés |
| Más el préstamo imputado | + | cuando la frontera estadística consolida un activo para el que la contabilidad no lleva pasivo financiero (9.2) |
| = Deuda imputada bajo esa frontera | = | la orilla estadística |
Y la línea de base de medición, que no es una partida del puente sino una advertencia sobre las dos orillas: la contable está a costo amortizado y la estadística a valor nominal (¶7.238). Las dos cifras miden el mismo instrumento con dos reglas, y el puente lo dice en vez de forzar un cuadre.
El puente se publica dos veces, una por frontera estadística, y la diferencia entre las dos se publica como una línea propia. Sobre la autopista del §4 al reconocimiento inicial: importe en libros 1.500,00; menos ingreso diferido −1.500,00; pasivo financiero a costo amortizado 0,00; deuda imputada bajo la propiedad económica 0,00; préstamo imputado bajo la frontera europea 1.500,00; deuda imputada bajo la frontera europea 1.500,00; diferencia entre las dos orillas estadísticas: 1.500,00. Ese renglón es la tesis del manual en una línea.
Y la orilla del propio país. Cuando la oficina de estadísticas publica su propia cifra para el mismo contrato, entra como línea de referencia junto a la imputada, con la varianza entre las dos, y no la reemplaza. Es deliberado: la cifra imputada dice qué debería registrarse bajo la regla; la publicada dice qué se registró; y la varianza es el hallazgo.
Cuando una frontera estadística pone el activo en el balance del Estado y la contabilidad no lleva un pasivo financiero para ese activo —una concesión de un derecho, o un acuerdo que la prueba de control deja fuera—, el activo consolidado no llega al balance del Estado sin financiarse: llega con un préstamo imputado. La fuente europea es explícita: cuando los activos se registran en el balance del gobierno, el gasto de capital es formación bruta de capital fijo del gobierno y "the financial account would match the capital expenditure by an imputed government liability, which would increase government gross debt when recorded as an imputed loan (AF.4)" (§6.4.2.3 ¶24), regla que la sección de valoración de deuda repite —"debt includes the imputed loan, which at inception is equal to the gross fixed capital formation" (§8.2.2.2)—; y la redención "must be spread over the entire period with no impact on government net lending/borrowing (B.9), while imputed interest must also be calculated and included in government expenditure" (§6.4.2.3 ¶26). El análogo del arrendamiento financiero da la partición del servicio de ese préstamo en principal y en interés (§6.3.1.4 ¶12).
De ahí las tres cosas que la fuente sí fija: el importe inicial es el valor de capital del activo consolidado; el horizonte es el período completo del contrato; y devenga interés imputado, que es gasto del gobierno.
Y las dos que la fuente no fija, declaradas como convención de Austral. Para una concesión sin flujo de pagos del gobierno del cual leer la partición, la fuente no fija ni el perfil de la redención ni la tasa imputada.
Perfil: anualidad constante. El método más cercano que Eurostat publica para un préstamo imputado cuyo calendario el contrato no establece es el del componente de préstamo de una permuta fuera de mercado, que pide "regular instalments (annual or semi-annual) at constant amount that are split between redemption of the principal and payment of interest on the basis of the fixed rate", con el interés devengado y la redención completa a la madurez final (§8.3.3.1). Austral lo aplica por analogía, y es además la más conservadora de las dos candidatas: una anualidad posterga el principal, de modo que el stock de deuda que informa en cada fecha intermedia es igual o mayor que el de una redención lineal. La redención lineal queda disponible para un compilador cuya práctica difiera, y el registro dice cuál usó. Tasa: la del acuerdo, y su procedencia nombrada. La fuente pide una tasa fija y no revisable derivada del costo de financiamiento de la unidad de gobierno (§8.3.3.1). El método la toma como dato explícito del acuerdo; a falta de él usa la tasa de descuento del propio acuerdo, y nombra la procedencia en el resultado en vez de esconderla.
Y la valoración es nominal, que es la medida de deuda del procedimiento de déficit excesivo (§8.2.2.2): no descontada y no ajustada a mercado, de modo que esta cifra es comparable con el stock de deuda estadística y no con un importe en libros a costo amortizado. Mezclarlas es el error que el renglón de base de medición del 9.1 previene.
La aritmética, para que se pueda reproducir en una planilla. Con importe inicial P, tasa r y plazo n, la cuota constante es
A = P · r / (1 − (1 + r)^−n)
y cada período parte en interés imputado sobre el saldo inicial y principal por diferencia. Sobre la autopista del §4 —1.500 de valor de capital, tasa 5 % por omisión, 30 años— la cuota es 97,58, y el saldo a cinco períodos completos del inicio es 1.375,25.
El único caso en que no hay préstamo que imputar es el del Paso 0.3: cuando el operador es una entidad controlada, el activo ya está dentro de la entidad que reporta y la deuda estadística es la deuda real de esa entidad, que llega por la consolidación. El puente lo declara como límite y pide la cifra a la oficina de estadísticas o al módulo de estadísticas fiscales, en vez de imputar algo que no existe.
Va del impacto de la concesión en el resultado contable al préstamo neto o endeudamiento neto estadístico, con tres ajustes:
Y se publica en tres bases, cada una rotulada y con los años que cubre: el flujo del período que cierra a la fecha de reporte, el acumulado desde el inicio hasta esa fecha, y la vida completa del acuerdo. Dos invariantes se siguen por construcción y el registro las usa como control: el acumulado al final del plazo es la vida completa, y los flujos de los períodos sumados hasta cualquier fecha son el acumulado a esa fecha — al centavo, porque el flujo del período se calcula como la diferencia entre dos acumulados publicados y no como una suma independiente. Un columna que difiera un centavo de su propio total es lo primero que un auditor tacha.
Regla: no se publica una sola cifra desnuda. "La carga financiera de esta concesión es 1.000" no significa nada sin decir sobre qué base: es la de vida completa del hospital, y su flujo del primer período es 62,37. Sin fecha de reporte, la única base definida es la de vida completa, y el registro lo declara en vez de presentar la de vida completa como si fuera la del ejercicio.
En la herramienta del §5: los dos puentes están implementados, con las dos orillas alimentadas desde las tres fronteras del Paso 2 —ningún llamador tiene que suministrar la cifra estadística—, con el préstamo imputado medido y con sus convenciones y sus fuentes publicadas en el propio resultado, y con el puente de resultado en las tres bases. Es la otra corrección de banda A que el §2.7 registra. Y tiene dos límites de superficie, los dos de presentación:
(i) [por corregir], y es el más consecuente del §5 — la fecha de medición existe en el cálculo y ninguna pantalla la pide. La pantalla del acuerdo muestra los dos puentes en tablas legibles, pero los pide siempre sin fecha de reporte: el puente de saldos sale medido al reconocimiento inicial y el de resultado publica solo la base de vida completa, declarando que las otras dos no están definidas. La capacidad que el Paso 8 y el Paso 9 necesitan está construida y es inalcanzable desde el producto. Es un campo de año en la pantalla del acuerdo.
(ii) [por corregir] — en la portada del módulo el puente se imprime tal como sale del cálculo, con las claves en inglés dentro de un bloque de código. La versión legible y bilingüe está en la pantalla de edición del acuerdo, no en la portada, y un usuario que solo mire la portada concluye que el módulo no tiene puente.
Entra: el registro del cierre anterior y los eventos del ejercicio.
Sale: el registro del ejercicio, con la diferencia respecto del anterior explicada por causa. Es el entregable que hace auditable a todo el resto: un registro que cambió y no dice por qué no se puede revisar sin rehacerlo.
(a) Indexación. Toda concesión chilena está denominada en unidad de fomento, y muchas concesiones de la región están indexadas a un índice de precios. Un pasivo en unidad indexada no es un pasivo en moneda nominal: su importe en libros crece con el índice aunque no pase nada más, y el crecimiento es gasto del período. El método exige declarar la unidad de denominación de cada acuerdo y reexpresar el pasivo y el calendario a la unidad de presentación en cada cierre, con el efecto de la indexación en su línea. Un cronograma en moneda nominal constante sobre un contrato en unidad indexada subdeclara el pasivo todos los años, y el error se acumula.
(b) Modificación del contrato. Obras adicionales, cambio de plazo, reequilibrio económico. Remide el activo —a valor razonable de lo que se agrega— y el pasivo, y es el único evento que remide la tasa: el desarrollo del pasivo usa la misma tasa toda la vida del acuerdo salvo renegociación de los términos (¶AG44). El registro anota el instrumento que la modificó y la tasa nueva junto a la vieja.
(c) Deterioro. El activo de concesión se somete a las reglas de deterioro de su norma de medición posterior (¶AG16–AG17). Un activo cuyo servicio potencial cayó —una obra que quedó inutilizable, un tramo que perdió demanda de forma permanente— se deteriora, y el deterioro es gasto del período y no toca el pasivo.
(d) Ejecución de una garantía. La provisión se aplica contra el pago y la diferencia va a resultado; si la garantía ejecutada no estaba provisionada, el gasto entra completo. Y hay un efecto de frontera que el registro tiene que evaluar: una garantía ejecutada puede cambiar la propiedad económica del activo y por lo tanto el resultado del Paso 2 (§6.4.3.4 ¶70). Una ejecución no es solo un pago: es un evento que puede mover el activo de balance.
(e) Término anticipado. Se da de baja el activo y el pasivo, se reconoce la compensación pactada y la diferencia va a resultado. La base de cálculo de la compensación es la del contrato y es la misma cláusula que el Paso 2 evalúa como provisión secundaria.
(f) Traspaso al término. El activo no desaparece: deja de ser activo de concesión y pasa a ser activo del Estado por su importe en libros a esa fecha, con su vida útil remanente (Paso 6). El pasivo, si el método está bien armado, es cero.
Cada cifra publicada lleva su fecha de medición y su versión. No es burocracia: sin ellas es imposible distinguir un cambio de estimación de una corrección de error, que es la primera pregunta del auditor.
La revisión de las provisiones es continua, no anual. Los contingentes se evalúan continuamente y una salida que pasa a ser probable se reconoce en el período del cambio (¶38). El cierre anual es el mínimo, no el método.
Un evento abre una versión; no espera al cierre. El registro del ejercicio se construye sobre el del anterior con una línea por evento y su causa.
Y la lista de lo que quedó fuera se reescribe cada año. Las brechas del §1.6, cifra 6 —la garantía cuya ruta no se verificó, el importe no descontado que no llegó, la convención que se tuvo que fijar— no son un anexo de la primera corrida: cambian, y el registro las republica.
En la herramienta del §5: [por construir] — el módulo no reindexa, no remide por modificación y no deteriora. Este paso se ejecuta hoy enteramente fuera de la herramienta, y el manual lo dice en vez de prometerlo. Lo que la herramienta sí lleva es el control de versiones del registro por acuerdo: la edición de un acuerdo rechaza el guardado cuando otro miembro del espacio de trabajo lo modificó desde que se abrió el formulario, en vez de sobrescribir en silencio. Es gobernanza de concurrencia, no de versiones de medición.
| Paso | Entra | Sale | La regla en una frase |
|---|---|---|---|
| 0 Perímetro | la cartera de contratos con participación privada | los acuerdos dentro del alcance, con su base de inclusión, y los que quedaron fuera con su norma | Cuatro cortes en orden; que el contrato esté en el registro de deuda no es criterio |
| 1 Prueba de control | cláusulas de servicios, tarifas, plazo y reversión | decisión binaria con fundamento escrito | Dos condiciones, y la de vida útil completa no exige la segunda |
| 2 Las otras dos fronteras | matriz de riesgos, deducciones, apoyo estatal, garantías de ingreso | dos decisiones más, cada una con su prueba nombrada | Compuerta primaria con la salvedad de deducciones, cinco provisiones secundarias evaluadas juntas, y la regla europea de la garantía solo en la frontera europea |
| 3 Medición inicial | valor razonable, plazo, vida útil, residual, aporte estatal | activo y pasivo iniciales | Valor razonable, no costo ni valor del contrato; el pasivo por el mismo importe; el aporte a fondo perdido no crea pasivo |
| 4 Modelo del pasivo | el mecanismo de pago | el modelo y, si es mixto, la fracción financiera | Lo decide quién paga, y es independiente de las tres fronteras |
| 5 Desarrollar el pasivo | calendario de pagos y, por separado, el componente de servicio | fila por año: pasivo inicial, carga financiera, principal, servicio, pasivo final; e ingreso diferido | El servicio es gasto y nunca amortización; la tasa se despeja; el ingreso diferido se libera |
| 6 Depreciar | activo, vida útil, residual, método | cargo anual e importe en libros, incluido el del traspaso | Dos relojes independientes; cuando la vida útil excede el plazo, el activo sobrevive a la concesión |
| 7 Garantías | garantías con su costo esperado ya valorado | provisión o revelación, con su base y su techo | Probabilidad mayor que la mitad y medición fiable; se clasifica y se revela, no se vuelve a valorar; el devengo tiene techo no descontado |
| 8 Posición a la fecha | todo lo anterior y una fecha | las dos caras a la misma fecha, y las notas | Un balance al inicio junto a un resultado del año no articula |
| 9 Conciliar | la posición y las tres fronteras | dos puentes itemizados, con sus dos orillas y a una fecha | El ingreso diferido no es deuda; la diferencia de perímetro y el préstamo imputado son partidas del puente; el resultado va en tres bases |
| 10 Eventos y gobernanza | el registro anterior y los eventos | el registro del ejercicio con la diferencia explicada por causa | La tasa se remide solo por renegociación; un pasivo en unidad indexada no es un pasivo nominal; cada cifra con fecha y versión |
Trece preguntas. Un registro de concesiones que no las conteste no se puede revisar sin rehacerlo.
Y una pregunta final que no es del método sino de su lectura: ¿el registro dice en qué se aparta de sus fuentes? Este manual declara tres apartamientos (§2.7) y cinco convenciones propias, y los declara donde aparecen. Un registro que no declare ninguno no es más correcto: es menos legible.
Esta sección recorre el método del §3 —de la prueba de control a la conciliación estadística— sobre una cartera completa, con los datos de partida a la vista, el resultado de cada paso y la lectura que una contaduría general haría con él. La cartera es ficticia: la República de Lemuria no existe, y sus cinco concesiones tampoco. Es, a propósito, la misma cartera que viene cargada en el espacio de trabajo de invitado de la plataforma, de modo que cualquier lector puede abrir las pantallas del §5 y encontrar los números de estas páginas. El anexo 4.A dice cómo hacerlo.
Es también, a propósito, un muestrario de reconocimiento: cinco contratos elegidos para que cada uno caiga en un resultado distinto. Uno entra al balance por el modelo del pasivo financiero, otro por el de la concesión de un derecho, otro por los dos a la vez, uno no entra al libro individual porque el operador es una entidad controlada, y el último entra solo por la participación de la concedente en una operación conjunta. No es una cartera realista en su composición —ningún Estado tiene exactamente un contrato de cada tipo— y sí lo es en cada contrato por separado. Se eligió así porque el manual tiene que enseñar los cinco caminos, y una cartera realista enseñaría tres veces el mismo.
Cuatro advertencias de lectura, antes de la primera cifra.
Ninguna cifra de esta sección está escrita a mano. Todas —las ocho filas del cronograma del hospital, las tres fronteras contrato por contrato, el préstamo estadístico imputado, los asientos— salen de una corrida del motor sobre esta cartera, y se reemplazan volviendo a correrla. Es la disciplina que la serie se impuso después de una lección cara en otro manual: una fila copiada a mano dentro de una tabla por lo demás correcta arrastró un error por un ejemplo entero. Cuando el ejemplo es la prueba de que el método funciona, el ejemplo tiene que ser una salida, no una transcripción.
Las cifras grandes de esta sección son distintas entre sí y nunca se suman. El compromiso contractual, el pasivo reconocido, el ingreso diferido, la deuda estadística bajo el GFSM 2014 y la deuda estadística bajo el SEC 2010 miden cinco cosas que no son la misma, vienen de cinco cálculos distintos y se publican por separado. En Lemuria valen 6.495, 5.700, 2.500, 3.200 y 4.700. Su suma no significa nada, y un informe que la escriba está mal escrito. La regla que evita el doble conteo no es de inventario sino de naturaleza: el compromiso es un flujo contractual y lo registra el manual de compromisos y contingencias; el pasivo reconocido es un stock a costo amortizado y lo registra éste; la deuda estadística es otra medición del mismo contrato bajo otro libro de reglas. El puente del Paso 9 existe precisamente para que nadie las confunda.
La moneda y el PIB del ejemplo son supuestos declarados. Las cifras están en millones de la moneda de Lemuria y el PIB es 60.000 —el mismo país, el mismo año y el mismo PIB que los ejemplos de los manuales de empresas públicas y de garantías de esta ola, para que las cifras de los tres se puedan leer una al lado de la otra—. El PIB no se deriva de ningún dato: es un valor que el analista teclea, y por eso toda cifra de "% del PIB" de este manual lleva su PIB al lado. Si el espacio de trabajo que el lector abra no estuviera a 60.000, los importes serán los mismos y todos los porcentajes distintos hasta que lo teclee; los importes de este manual no dependen del PIB.
El ejemplo mide una cartera, no un Estado. Todo lo que sigue es el perímetro de las concesiones de servicios. Las pensiones, la infraestructura propia, la caja y la deuda directa del gobierno central son otros perímetros y no están aquí; las empresas públicas entran solo por la puerta de la consolidación, y su cartera es la del manual de empresas públicas de esta misma ola. Un estado de situación financiera completo del Estado de Lemuria sería la suma de todos ellos, y este manual no la escribe.
Lemuria tiene cinco acuerdos de concesión de servicios vigentes, todos con inicio en 2026. Los datos de partida son los que el Paso 1 exige por contrato: el activo y su medición, el plazo y la vida útil, el mecanismo de pago, la asignación de riesgos y las garantías del contrato.
Tabla 4.1 — Los activos y los plazos, en millones
| Acuerdo | Sector | Valor razonable | Vida útil | Plazo | Pago anual | del cual, servicio |
|---|---|---|---|---|---|---|
| Hospital Regional | Salud | 1.000,00 | 30 | 25 | 95,00 | 15,00 |
| Autopista Costera | Transporte | 1.500,00 | 40 | 30 | — | — |
| Tren Ligero Metropolitano | Transporte | 2.000,00 | 35 | 28 | 70,00 | 10,00 |
| Sociedad Estatal de Agua | Agua | 800,00 | 30 | 25 | 60,00 | — |
| Coinversión Aeroportuaria | Transporte | 3.000,00 | 40 | 30 | 180,00 | 20,00 |
Nótese que la vida útil excede al plazo en los cinco contratos. No es una casualidad del ejemplo: es la situación normal de una concesión de infraestructura, y es la que produce la mitad de las sorpresas contables de este manual. Cuánto activo sobrevive al contrato se mide en la 4.4.
Tabla 4.2 — La estructura y el mecanismo de pago
| Acuerdo | Modelo declarado | Estructura |
|---|---|---|
| Hospital Regional | pasivo financiero | — |
| Autopista Costera | concesión de un derecho | activo usado durante toda su vida útil dentro del acuerdo |
| Tren Ligero Metropolitano | mixto, fracción financiera 0,50 | — |
| Sociedad Estatal de Agua | pasivo financiero | el operador es una entidad controlada (IPSAS 35) |
| Coinversión Aeroportuaria | pasivo financiero | operación conjunta; participación de la concedente 40 % (IPSAS 37) |
Tabla 4.3 — La asignación de riesgos: los insumos de las dos pruebas estadísticas
| Acuerdo | Construcción al operador | Demanda al operador | Disponibilidad al operador | Régimen de deducciones | Capex financiado por el Estado | Deuda del operador garantizada |
|---|---|---|---|---|---|---|
| Hospital Regional | no | — | — | fuerte | 0 % | 0 % |
| Autopista Costera | sí | sí | no | fuerte | 0 % | 0 % |
| Tren Ligero Metropolitano | no | — | — | fuerte | 0 % | 0 % |
| Sociedad Estatal de Agua | no | — | — | fuerte | 0 % | 0 % |
| Coinversión Aeroportuaria | no | — | — | fuerte | 0 % | 0 % |
Esta tabla es la que un lector apurado saltea y la que decide el capítulo más difícil del manual. Los guiones de las columnas de demanda y disponibilidad no son ceros: son no declarado, y el método los trata distinto que a un "no" (§3, Paso 2). Las dos últimas columnas —financiamiento público del capex y garantía sobre la deuda del operador— están en cero en los cinco, de modo que ninguna provisión secundaria de reconsolidación se activa en esta cartera: lo que decide las dos fronteras estadísticas aquí es la compuerta primaria y, en un caso, la regla de la garantía de ingreso mínimo.
Tabla 4.4 — Las garantías del contrato
| Acuerdo | Garantía | Exposición bruta | Costo esperado (valor presente) | Probabilidad de salida |
|---|---|---|---|---|
| Hospital Regional | compensación por término anticipado | 600,00 | 40,00 | 30 % |
| Autopista Costera | ingreso mínimo garantizado | 400,00 | 70,00 | 60 % |
Las dos cifras de costo esperado no se calculan en este manual: llegan valoradas desde el manual de garantías de esta misma ola, que es el que modela la distribución de pérdida y produce su media en valor presente. Este manual las consume, las clasifica y las desarrolla, y no vuelve a derivar la distribución. Es una frontera deliberada, y el producto la implementa en el sentido correcto: las dos herramientas comparten el mismo clasificador de IPSAS 19, de modo que la línea de la probabilidad mayor que la mitad es literalmente la misma función en los dos módulos.
Los supuestos declarados del ejercicio, en un solo lugar, para que el lector los pueda cambiar:
| Supuesto | Valor | De dónde sale |
|---|---|---|
| Moneda y unidad | millones de Lemuria | convención del ejemplo |
| PIB del año base | 60.000 | tecleado por el analista |
| Año de inicio de los cinco acuerdos | 2026 | dato de la cartera |
| Primer cierre del ejercicio | 2026 | elección del ejemplo |
| Tasa implícita en el acuerdo | despejada contra el calendario | regla del método (§3, Paso 5) |
| Tasa de descuento de las provisiones | 5 % | dato del acuerdo |
| Método de depreciación | lineal sobre la vida útil | regla del método (§3, Paso 6) |
| Liberación del ingreso diferido | lineal sobre el plazo | regla del método (§3, Paso 4) |
| Tasa del préstamo estadístico imputado | 5 %, por defecto declarado | convención de la casa (§3, Paso 9) |
| Redención del préstamo imputado | anualidad constante | convención de la casa (§3, Paso 9) |
Ninguno de estos valores es una verdad; todos son elecciones, y el método exige que se publiquen junto al resultado. Los dos últimos son los únicos que la casa fija donde la fuente no lo hace, y por eso van declarados en el cuerpo del resultado y no en una nota al pie.
El Paso 0 pregunta qué de esto es un activo de la concedente, y la respuesta tiene dos condiciones (§2.1): que la concedente controle o regule qué servicios presta el operador con el activo, a quién y a qué precio; y que controle cualquier participación residual significativa al término. Para un activo usado durante toda su vida útil dentro del acuerdo, la norma se aplica con la primera condición sola.
| Acuerdo | (a) servicios, destinatario y precio | (b) participación residual | ¿Pasa la prueba? | Resultado del reconocimiento |
|---|---|---|---|---|
| Hospital Regional | sí | sí | sí | activo de la concedente |
| Autopista Costera | sí | sí (toda la vida útil) | sí | activo de la concedente |
| Tren Ligero Metropolitano | sí | sí | sí | activo de la concedente |
| Sociedad Estatal de Agua | sí | sí | sí | consolidado / eliminado |
| Coinversión Aeroportuaria | sí | sí | sí | solo participación |
La prueba de control la pasan los cinco. No es un defecto del ejemplo: es la tesis del manual puesta en una tabla. El control del servicio público es la razón misma por la que un Estado firma una concesión —si no quisiera decidir qué servicio se presta, a quién y a qué precio, no habría concesión sino una privatización— y por eso la prueba contable es la red más ancha de las tres. Un lector que espere que esta tabla separe la cartera en dos está aplicando la intuición de las pruebas estadísticas, que es otra y viene después.
Y por eso mismo hay que decir con precisión qué significan los dos resultados que no son "activo de la concedente". Ninguno de los dos sale de la prueba de control: los dos salen de la estructura, y se aplican después.
Estos dos casos son los que una planilla no tiene dónde poner, porque una planilla tiene una columna "¿va al balance?" con dos valores y aquí hacen falta cuatro.
| Acuerdo | Activo inicial | Pasivo inicial | Naturaleza del crédito |
|---|---|---|---|
| Hospital Regional | 1.000,00 | 1.000,00 | pasivo por concesión, a costo amortizado |
| Autopista Costera | 1.500,00 | 1.500,00 | ingreso diferido (no devengado) |
| Tren Ligero Metropolitano | 2.000,00 | 2.000,00 | 1.000,00 de pasivo + 1.000,00 de ingreso diferido |
| Sociedad Estatal de Agua | 0,00 | 0,00 | — (entra por la consolidación) |
| Coinversión Aeroportuaria | 1.200,00 | 1.200,00 | pasivo por concesión, a costo amortizado |
| Cartera | 5.700,00 | 5.700,00 | 9,50 % del PIB (PIB 60.000) |
Cuatro de cinco acuerdos reconocidos; activo y pasivo iniciales idénticos, porque la norma reconoce el activo a su valor razonable y un pasivo por el mismo importe (§2.2). Esa igualdad dura exactamente un instante: desde el primer cierre las dos caras corren en relojes distintos, y la 4.6 mide cuánto se separan en doce meses.
El 9,50 % del PIB es la cifra que ningún otro documento de Lemuria publica. No es la deuda del país; no es lo que el Estado se comprometió a pagar; no es lo que la oficina de estadísticas informará. Es el stock que estos contratos ponen en el estado de situación financiera de la concedente el día que empiezan. Las otras cuatro cifras aparecen en la 4.3 y en la 4.7.
Aquí está el capítulo del manual. Las tres fronteras del §2.3 —control de IPSAS 32, propiedad económica del GFSM 2014, riesgos y beneficios del SEC 2010 con el manual de déficit y deuda— se ejecutan sobre los mismos cinco contratos, con los mismos datos, y se publican las tres.
Tabla 4.5 — Las tres fronteras
| Acuerdo | IPSAS 32 (control) | GFSM 2014 (propiedad económica) | SEC 2010 / MGDD (riesgos y beneficios) | ¿Coinciden? |
|---|---|---|---|---|
| Hospital Regional | en balance | en balance | en balance | sí |
| Autopista Costera | en balance | fuera | en balance | no |
| Tren Ligero Metropolitano | en balance | en balance | en balance | sí |
| Sociedad Estatal de Agua | en balance | en balance | en balance | sí |
| Coinversión Aeroportuaria | en balance | en balance | en balance | sí |
Cuatro contratos donde las tres fronteras coinciden, y uno donde las tres dan tres respuestas distintas. Ese uno es el que hay que leer despacio.
La Autopista Costera es una concesión de peaje. El operador la construye, la explota y vive de lo que cobra a los usuarios; el Estado fija la tarifa máxima y el marco del servicio, y otorga una garantía de ingreso mínimo. Es el contrato más común de América Latina y el que peor se clasifica.
Bajo IPSAS 32 está en el balance de la concedente. El Estado controla qué servicio se presta, a quién y a qué precio, y el activo se usa durante toda su vida útil dentro del acuerdo, de modo que la segunda condición no se exige. El fundamento que publica el motor es literal: controla los servicios = sí; controla el residual o es de vida útil completa = sí → reconocido por la concedente (¶9). Que el operador cobre a los usuarios no cambia nada en esta prueba; solo cambia el modelo del pasivo, que será el de la concesión de un derecho.
Bajo el GFSM 2014 está fuera. La propiedad económica se decide por riesgos y financiamiento: el operador asume el riesgo de construcción y el riesgo de demanda, ninguna provisión secundaria de reconsolidación se activa —el Estado no financia el capex, no garantiza la deuda del operador, el pago por término no repaga a los prestamistas y el valor residual no se cede bajo mercado— y, bajo la propiedad económica, una garantía de ingreso mínimo que no cubre a la mayoría de los acreedores es un pasivo contingente separado, no un cambio de propietario. El dueño económico es el operador.
Bajo el SEC 2010 con el manual de déficit y deuda está en el balance del gobierno. La compuerta primaria la pasa igual que en el GFSM —y si la prueba terminara ahí, la respuesta sería la misma—, pero la guía Eurostat–EPEC añade una regla que el GFSM no tiene: cualquier forma de garantía de ingreso mínimo o de demanda mínima consolida el contrato por sí sola. El motor lo dice con esas palabras: en el balance del gobierno — regla de la garantía de la guía de 2016: una garantía de ingreso mínimo consolida por sí sola, aunque la prueba sustantiva por sí misma no lo haría.
Tres libros de reglas, tres respuestas, ningún error. Y tres cifras:
Tabla 4.6 — La autopista en las tres mediciones, al inicio
| Medición | Importe |
|---|---|
| Activo reconocido en los libros (IPSAS 32) | 1.500,00 |
| Crédito reconocido: ingreso diferido (IPSAS 32) | 1.500,00 |
| Deuda estadística bajo el GFSM 2014 | 0,00 |
| Deuda estadística bajo el SEC 2010 / MGDD | 1.500,00 |
| Diferencia SEC 2010 − GFSM 2014 | 1.500,00 |
El 1.500,00 de la última línea no es el ingreso diferido reclasificado. El ingreso diferido no es deuda bajo ninguno de los dos libros estadísticos: es una promesa de prestar un servicio, no de pagar dinero, y el puente lo retira explícitamente. Lo que el SEC 2010 pone en la deuda del gobierno es otra cosa: el préstamo estadístico imputado que acompaña a todo activo que una frontera estadística consolida sin que haya un pasivo contable que lo financie. Se mide en la 4.7 y tiene su propia base normativa.
| Medición, al inicio | Importe | % del PIB |
|---|---|---|
| Pasivo reconocido bajo IPSAS 32 (incluye el ingreso diferido) | 5.700,00 | 9,50 % |
| Deuda estadística bajo el GFSM 2014 | 3.200,00 | 5,33 % |
| Deuda estadística bajo el SEC 2010 / MGDD | 4.700,00 | 7,83 % |
La medida que un gobierno más quiere ver baja —la deuda que amarra la regla fiscal— es la que reconoce menos. Sobre esta cartera son 2.500,00 de diferencia entre la frontera contable y la del Fondo, 4,17 % del PIB, y 1.500,00 entre las dos fronteras estadísticas. La diferencia no es un error que corregir: es la cifra del Paso 9, y es lo que el manual llama la brecha de reconocimiento.
Conviene además decir en qué se aparta este ejemplo del contrato análogo del paper de la casa sobre la regla de reconocimiento. Allí, la autopista de demanda con garantía de ingreso mínimo se escribe con la concedente sin control del precio ni de la participación residual, de modo que IPSAS 32 la deja fuera y la divergencia es de dos fronteras. Aquí el Estado sí fija la tarifa máxima —que es lo que hace un Estado latinoamericano en una concesión de peaje, como se ve en la 4.9— y entonces la divergencia es de tres: dentro del balance contable, fuera de la deuda del Fondo, dentro de la deuda europea. El ejemplo de este manual no contradice al paper: lo extiende al caso que la región tiene.
| Acuerdo | Modelo aplicado | Activo | Pasivo | Tasa implícita en el acuerdo |
|---|---|---|---|---|
| Hospital Regional | pasivo financiero | 1.000,00 | 1.000,00 | 6,2374 % |
| Autopista Costera | concesión de un derecho | 1.500,00 | 1.500,00 | — |
| Tren Ligero Metropolitano | mixto | 2.000,00 | 2.000,00 | 3,9981 % |
| Sociedad Estatal de Agua | pasivo financiero | 0,00 | 0,00 | — |
| Coinversión Aeroportuaria | pasivo financiero | 1.200,00 | 1.200,00 | 3,3469 % |
El modelo no lo elige el analista: lo elige quién paga (§2.2). Donde paga la concedente, pasivo financiero; donde paga el usuario, concesión de un derecho; donde pagan los dos, división del acuerdo. La autopista no tiene tasa porque no tiene pasivo financiero que desarrollar: su crédito es ingreso diferido y se libera en línea recta, no se descuenta.
La tasa no se teclea: se despeja. Es la tasa que desarrolla el pasivo inicial hasta cero contra el calendario de pagos neto del componente de servicio, y el motor la busca por bisección. La propiedad que la define se comprueba en la última fila del cronograma:
| Acuerdo | Último año del calendario | Saldo del pasivo |
|---|---|---|
| Hospital Regional | 2050 | 0,00 |
| Tren Ligero Metropolitano | 2053 | −0,00 |
| Coinversión Aeroportuaria | 2055 | 0,00 |
Que las tres cierren en cero no es una coincidencia afortunada: es la definición de la tasa, y es la comprobación que una planilla no hace. El §6.3 mide qué pasa cuando se teclea una tasa en vez de despejarla.
Las primeras ocho filas de veinticinco. El pago anual de 95,00 se parte en tres: la carga financiera que devenga el pasivo, el principal que lo reduce y el componente de servicio que nunca entra al pasivo porque no es servicio de una deuda, es la compra de un servicio.
Tabla 4.7 — Hospital Regional, cronograma a costo amortizado (primeras ocho filas)
| Año | Pasivo inicial | Carga financiera | Principal | Servicio | Pasivo final | Depreciación | Importe en libros del activo |
|---|---|---|---|---|---|---|---|
| 2026 | 1.000,00 | 62,37 | 17,63 | 15,00 | 982,37 | 33,33 | 966,67 |
| 2027 | 982,37 | 61,27 | 18,73 | 15,00 | 963,65 | 33,33 | 933,33 |
| 2028 | 963,65 | 60,11 | 19,89 | 15,00 | 943,76 | 33,33 | 900,00 |
| 2029 | 943,76 | 58,87 | 21,13 | 15,00 | 922,62 | 33,33 | 866,67 |
| 2030 | 922,62 | 57,55 | 22,45 | 15,00 | 900,17 | 33,33 | 833,33 |
| 2031 | 900,17 | 56,15 | 23,85 | 15,00 | 876,32 | 33,33 | 800,00 |
| 2032 | 876,32 | 54,66 | 25,34 | 15,00 | 850,97 | 33,33 | 766,67 |
| 2033 | 850,97 | 53,08 | 26,92 | 15,00 | 824,05 | 33,33 | 733,33 |
(… diecisiete filas más, hasta 2050.)
Tres lecturas que el cuadro permite y que conviene hacer en voz alta.
Primera: el pasivo casi no se mueve los primeros años. En cinco ejercicios baja de 1.000,00 a 900,17 —un 10 %— mientras el Estado ha pagado 475,00 de caja. La diferencia se fue en carga financiera (300,17) y en servicio (75,00). Un director de presupuesto que vea "pagamos 475 y la deuda bajó 100" tiene que poder leer las dos líneas que lo explican; una planilla que no separe el servicio le dará una tercera cifra, y el §6.2 la mide.
Segunda: la identidad de vida completa cierra. A lo largo de los veinticinco años, el Estado paga 2.375,00 (95,00 × 25) y ese importe se reparte, sin residuo, en 1.000,00 de principal + 1.000,00 de carga financiera + 375,00 de servicio. Que la carga financiera de la vida del contrato iguale exactamente al principal es una propiedad de este calendario, no una regla; que las tres sumen los pagos sí lo es, y es la comprobación de cuadre que el método exige al cierre de cada ejercicio.
Tercera: el activo y el pasivo bajan a ritmos distintos. En 2026 el activo cae 33,33 y el pasivo cae 17,63. La brecha se abre desde el primer día, y es la razón por la que los activos netos del Paso 8 salen negativos.
| Año | Ingreso reconocido en el año | Ingreso diferido al cierre | Depreciación | Importe en libros del activo |
|---|---|---|---|---|
| 2026 | 50,00 | 1.450,00 | 37,50 | 1.462,50 |
| 2027 | 50,00 | 1.400,00 | 37,50 | 1.425,00 |
| 2028 | 50,00 | 1.350,00 | 37,50 | 1.387,50 |
| 2029 | 50,00 | 1.300,00 | 37,50 | 1.350,00 |
| 2030 | 50,00 | 1.250,00 | 37,50 | 1.312,50 |
(… hasta 2055, cuando el ingreso diferido cierra en 0,00.)
La liberación es lineal sobre el plazo: 1.500,00 / 30 = 50,00 por año. Es el pasivo que el lector no reconoce como pasivo: nadie va a pagar 1.450,00 a nadie, y sin embargo es una obligación de la concedente —la de dejar al operador explotar la obra los veintinueve años que quedan— y está bien que esté en el balance.
Aquí hay que hacer una advertencia sobre lo que el lector verá en pantalla. El cronograma de la interfaz imprime las columnas del pasivo financiero y no la del ingreso diferido, de modo que la Autopista Costera aparece con pasivo 0,00 durante los treinta años mientras el estado de situación financiera de la pantalla contigua la carga con 1.450,00. Ninguna de las dos cifras es falsa y las dos son del mismo contrato: es la misma tabla a la que le falta una columna. La cifra correcta es la de arriba y sale del cronograma completo; la corrección de la pantalla está declarada en el §5.
La división del acuerdo (§2.2) parte el crédito en dos y cada parte se contabiliza por separado: no hay un "pasivo mixto" con una tasa promedio.
| Concepto | Importe |
|---|---|
| Pasivo financiero inicial (fracción financiera 0,50) | 1.000,00 |
| Ingreso diferido inicial | 1.000,00 |
| Año | Pasivo inicial | Carga financiera | Pasivo final | Ingreso del año | Ingreso diferido al cierre |
|---|---|---|---|---|---|
| 2026 | 1.000,00 | 39,98 | 979,98 | 35,71 | 964,29 |
| 2027 | 979,98 | 39,18 | 959,16 | 35,71 | 928,57 |
| 2028 | 959,16 | 38,35 | 937,51 | 35,71 | 892,86 |
Los dos relojes son independientes: el pasivo financiero se desarrolla a la tasa implícita sobre 28 años de pagos, y el ingreso diferido se libera en línea recta sobre los mismos 28 (1.000,00 / 28 = 35,71). Sumarlos en una sola línea de "pasivo" es correcto para el estado de situación financiera y falso para todo lo demás: uno es deuda comparable, el otro no lo es bajo ningún libro de reglas estadístico, y el Paso 9 los tiene que separar otra vez.
El activo se deprecia en su vida útil; el pasivo se amortiza en el plazo del contrato. Son dos horizontes independientes, y su diferencia es el activo público que sobrevive a la concesión.
Tabla 4.8 — El importe en libros al traspaso
| Acuerdo | Vida útil | Plazo | Depreciación anual | Importe en libros al traspaso | % del activo |
|---|---|---|---|---|---|
| Hospital Regional | 30 | 25 | 33,33 | 166,67 | 16,7 % |
| Autopista Costera | 40 | 30 | 37,50 | 375,00 | 25,0 % |
| Tren Ligero Metropolitano | 35 | 28 | 57,14 | 400,00 | 20,0 % |
| Coinversión Aeroportuaria | 40 | 30 | 30,00 | 300,00 | 25,0 % |
| Total | 1.241,67 | 21,8 % |
El día que terminan los cuatro contratos, el Estado de Lemuria sigue teniendo 1.241,67 de activo —el 21,8 % de lo que reconoció, 2,07 % del PIB— y ya no tiene contrato que lo informe. Es el número que este manual existe para hacer visible, porque es el que una contabilidad de caja jamás produce y el que una planilla que deprecia en el plazo borra sin dejar rastro (§6.5).
Hay que decir además qué hace hoy la herramienta con esos cargos: los calcula —la depreciación corre sobre el mayor entre la vida útil y el plazo, que es lo correcto— pero los adjunta a las líneas del cronograma, que tiene el largo del calendario de pagos, de modo que los ejercicios posteriores al término no se informan. El importe en libros al traspaso de la tabla de arriba es correcto; lo que falta es la continuación del cuadro después del último pago. Está declarado en el §5.
La línea del ¶22 tiene dos condiciones y el manual las escribe siempre juntas: probabilidad de salida mayor que la mitad y medición fiable. Con las dos, provisión reconocida en el balance; sin alguna de las dos, pasivo contingente revelado en notas.
Tabla 4.9 — La clasificación IPSAS 19 de las garantías del contrato
| Garantía | Probabilidad | Exposición bruta | Importe medido | Clasificación | Base de medición |
|---|---|---|---|---|---|
| Autopista Costera — ingreso mínimo | 60 % | 400,00 | 70,00 | provisión reconocida | valor esperado |
| Hospital Regional — término anticipado | 30 % | 600,00 | 40,00 | pasivo contingente revelado | — |
Dos garantías, dos lados del balance, y la que tiene la exposición bruta más grande es la que no se reconoce. Es la lección de esta subsección: la exposición bruta no decide nada. Los 600,00 del hospital son lo que el Estado pagaría si el contrato terminara anticipadamente por su culpa, un suceso que las partes estiman en tres de diez; los 400,00 de la autopista son el techo de lo que el Estado pagaría bajo la garantía de ingreso, que estiman en seis de diez. La norma provisiona el segundo y revela el primero, y si la probabilidad del hospital subiera un punto por encima de la mitad, 40,00 cruzarían de las notas a la cara del balance sin que ninguna otra cifra del contrato cambiara.
La base de medición también se decide por la naturaleza del suceso: valor esperado para poblaciones grandes o rangos continuos —una garantía de ingreso es un rango continuo de resultados— y resultado más probable para una obligación única, que es como se mediría la compensación por término si llegara a provisionarse.
Una provisión reconocida a valor presente devenga el descuento cada período, como un costo financiero (¶53–54, revelado por separado en el ¶55 y el ¶97(e)), y ese devengo tiene un techo: la carga no puede subir por encima de la mejor estimación no descontada. Ese techo no tiene párrafo en la norma y es convención de Austral derivada de los ¶44, ¶51 y ¶53 leídos juntos, como acredita el §2.4; este manual lo escribe así porque publicarlo bajo la etiqueta de IPSAS 19 sería una cita falsa. El techo es lo que impide que una provisión de 70,00 crezca indefinidamente por el solo paso del tiempo.
Sobre esta cartera el techo no se conoce, y eso es lo que hay que leer en la cifra. La herramienta de valoración entregó el valor presente de la garantía de ingreso mínimo —70,00— sin su importe no descontado, que es el caso corriente: nadie declaró cuánto se pagaría ni cuándo. El saldo se mantiene entonces en el importe por el que la provisión se reconoció, 70,00, sin devengo del período, y la nota de provisiones del paquete declara el techo desconocido en vez de presentar ese saldo plano como si estuviera medido. Es la lectura prudente y la única de las disponibles que no puede llevar la provisión por encima del desembolso que la origina: una provisión reconocida a 70,00 porque nadie declaró su horizonte de pago no puede devengar intereses por encima de 70,00.
Conviene decir qué no significa ese saldo plano. No significa que la obligación no crezca: significa que no hay evidencia de hasta dónde crece, y el registro lo señala en vez de suponerlo. El arreglo definitivo no es contable sino de insumo —pedirle a la herramienta de riesgo el importe no descontado de las garantías del paquete—, y mientras no llegue, ninguna cifra de devengo de esta cartera descansa en un techo conocido. Una provisión que sí trae su importe no descontado sí devenga, y devenga hasta él.
Estado de situación financiera — al 31 de diciembre de 2026 (millones; PIB 60.000)
| Línea | Importe | Norma |
|---|---|---|
| Activos de concesión de servicios | 5.542,02 | IPSAS 32 |
| Total activos | 5.542,02 | 9,24 % del PIB |
| Pasivos de concesión de servicios | 5.552,80 | IPSAS 32 |
| Provisiones sobre garantías del contrato | 70,00 | IPSAS 19 |
| Total pasivos | 5.622,80 | 9,37 % del PIB |
| Activos netos | −80,78 | −0,135 % del PIB |
Estado de rendimiento financiero — ejercicio terminado el 31 de diciembre de 2026
| Línea | Importe | Norma |
|---|---|---|
| Ingresos por concesión de un derecho | 85,71 | IPSAS 32 |
| (gasto) Depreciación | 157,98 | IPSAS 17 / 32 |
| (gasto) Carga financiera de los pasivos por concesión | 142,52 | IPSAS 32 |
| (gasto) Provisiones reconocidas sobre garantías | 70,00 | IPSAS 19 |
| Resultado operativo neto | −284,78 |
Nota de pasivos contingentes: un pasivo contingente revelado y no reconocido, por 600,00 de exposición bruta.
Un lector que venga de la contabilidad de caja mira −80,78 y −284,78 y concluye que el modelo está roto: el Estado acaba de recibir 5.700,00 de infraestructura y su patrimonio cayó. La explicación cabe en cinco líneas y todas salen del mismo ejercicio.
| Movimiento del ejercicio | Importe |
|---|---|
| El activo cae por depreciación | −157,98 |
| El pasivo por concesión cae por amortización de principal | −61,48 |
| El pasivo por concesión cae por liberación de ingreso diferido | −85,71 |
| El pasivo sube por la provisión reconocida | +70,00 |
| Efecto neto sobre los activos netos | −80,78 |
Las dos caras cuadran línea a línea: 5.700,00 − 157,98 = 5.542,02 de activos, y 5.700,00 − 147,20 + 70,00 = 5.622,80 de pasivos. Nótese que la carga financiera del ejercicio (142,52) no aparece en este cuadro de movimientos, aunque sea el segundo gasto más grande del estado de rendimiento: es gasto del período, pero no mueve el saldo del pasivo por separado, porque el pago del año liquida carga financiera y principal a la vez y la columna de principal del cronograma ya viene neta de ella. Es la clase de distinción que separa un estado de flujos de un estado de posición, y la que una planilla que arrastra una sola columna de "deuda" no puede hacer.
El activo se consume más rápido de lo que baja el pasivo, y el primer año entra además una provisión entera al gasto. Las dos cosas son correctas. La depreciación corre en la vida útil —treinta años para el hospital— y la amortización en el plazo —veinticinco—, de modo que el activo baja 157,98 mientras los pasivos bajan 77,20 netos. Y la provisión de 70,00 se reconoce entera el año en que la obligación surge, no repartida en el plazo del contrato.
Lo que este estado dice, leído correctamente, es que la concesión es cara y lo es desde el primer día, y que el método lo muestra en el ejercicio en que ocurre en vez de diferirlo a los ejercicios en que se pagan las cuotas. Es exactamente lo que la contabilidad de devengo existe para hacer.
El §6.7 mide el error contrario, que es el que produce una planilla: poner el balance de inicio al lado del resultado del año y publicar unos activos netos de 0,00 que no son de ninguna fecha.
Un contador no concilia stocks "al término del contrato": los concilia a una fecha. La posición a la fecha de reporte restata cada saldo descontado desde el inicio hasta el cierre elegido.
Tabla 4.10 — Pasivo por concesión a costo amortizado, a cuatro fechas
| Acuerdo | 2026 | 2031 | 2036 | 2041 |
|---|---|---|---|---|
| Hospital Regional | 1.000,00 | 900,17 | 765,07 | 582,24 |
| Autopista Costera | 0,00 | 0,00 | 0,00 | 0,00 |
| Tren Ligero Metropolitano | 1.000,00 | 891,58 | 759,67 | 599,21 |
| Sociedad Estatal de Agua | 0,00 | 0,00 | 0,00 | 0,00 |
| Coinversión Aeroportuaria | 1.200,00 | 1.072,56 | 922,33 | 745,21 |
Los ceros de las dos filas del medio dicen cosas distintas. La Sociedad Estatal de Agua está en cero porque no está en el libro individual, y eso es correcto. La Autopista Costera está en cero porque su único crédito es ingreso diferido y esta función todavía no lo restata: su saldo real de ingreso diferido a 2031 es 1.250,00 y sale del cronograma. Es la misma laguna de la columna que falta en el cronograma de pantalla, vista desde el otro lado: la posición a la fecha de cierre de una concesión de peaje no dice nada del único pasivo que esa concesión tiene. Está declarada en el §5; el analista que la necesite hoy la lee del cronograma.
Las provisiones se restatan por el mismo camino, y con el techo aplicado el saldo de la garantía de ingreso mínimo se mantiene en 70,00 en 2026, 2031, 2036 y 2041 —que es el comportamiento correcto y el que el estado consolidado no reproduce (4.5).
El puente tiene dos mitades. La de stock lleva el importe en libros de IPSAS 32 a la deuda estadística de cada una de las dos fronteras. La de resultado lleva el efecto del contrato en el resultado de la concedente al préstamo neto / endeudamiento neto del GFSM.
Tabla 4.11 — Hospital Regional: el caso en que las tres fronteras coinciden
| Línea | 2026 | 2027 | 2031 | 2036 |
|---|---|---|---|---|
| Importe en libros IPSAS 32 | 1.000,00 | 982,37 | 900,17 | 765,07 |
| menos ingreso diferido (no es deuda) | 0,00 | 0,00 | 0,00 | 0,00 |
| Pasivo a costo amortizado | 1.000,00 | 982,37 | 900,17 | 765,07 |
| Diferencia de perímetro IPSAS 32 → GFSM | 0,00 | 0,00 | 0,00 | 0,00 |
| más préstamo estadístico imputado | 0,00 | 0,00 | 0,00 | 0,00 |
| = Deuda GFSM 2014 | 1.000,00 | 982,37 | 900,17 | 765,07 |
| = Deuda SEC 2010 / MGDD | 1.000,00 | 982,37 | 900,17 | 765,07 |
Cuando las tres fronteras coinciden, el puente es corto y aburrido, que es como debe ser: la cifra contable es la cifra estadística, con la salvedad de la base de medición (costo amortizado contra valor nominal), y la fila que importa es la fecha.
Tabla 4.12 — Autopista Costera: el caso que diverge
| Línea | 2026 | 2027 | 2031 | 2036 |
|---|---|---|---|---|
| Importe en libros IPSAS 32 | 1.500,00 | 1.450,00 | 1.250,00 | 1.000,00 |
| menos ingreso diferido (no es deuda) | −1.500,00 | −1.450,00 | −1.250,00 | −1.000,00 |
| Pasivo a costo amortizado | 0,00 | 0,00 | 0,00 | 0,00 |
| = Deuda GFSM 2014 | 0,00 | 0,00 | 0,00 | 0,00 |
| más préstamo estadístico imputado (SEC 2010) | 1.500,00 | 1.477,42 | 1.375,25 | 1.216,03 |
| = Deuda SEC 2010 / MGDD | 1.500,00 | 1.477,42 | 1.375,25 | 1.216,03 |
| SEC 2010 menos GFSM 2014 | 1.500,00 | 1.477,42 | 1.375,25 | 1.216,03 |
Éste es el cuadro que resume el manual. El mismo contrato, la misma fecha: cero de deuda bajo el libro de reglas del Fondo y 1.375,25 bajo el europeo, en 2031. Un ministro que publique la primera cifra no está mintiendo; un ministro que publique la segunda tampoco. Lo que ninguno de los dos puede hacer es publicar una sin decir cuál es.
Una nota de lectura sobre la línea "diferencia de perímetro", que en esta tabla vale cero justo en el contrato cuyos perímetros sí difieren. No es un error de cálculo: esa línea mide cuánto pasivo a costo amortizado saca del balance la frontera estadística, y aquí no hay ninguno que sacar, porque el crédito contable es ingreso diferido. La divergencia vive entera en las dos últimas líneas. Pero el rótulo promete medir la divergencia y no la mide, y conviene leerlo sabiéndolo.
El activo que el SEC 2010 consolida no llega al balance del gobierno sin financiamiento: llega con un préstamo imputado. La base normativa no es una interpretación de la casa: el manual de déficit y deuda dice que donde los activos se registran en el balance del gobierno, el gasto de capital se corresponde en la cuenta financiera con un pasivo imputado registrado como préstamo, que aumenta la deuda bruta; que su redención se reparte sobre todo el período del contrato; y que devenga interés imputado que entra al gasto del gobierno. Para el caso exacto de una concesión con garantía de ingreso mínimo, el mismo manual dice que el activo se reclasifica al balance del gobierno "con una deuda imputada como contrapartida".
| Parámetro | Valor | Fuente |
|---|---|---|
| Importe de apertura | 1.500,00 | el valor de capital del activo consolidado (MGDD) |
| Plazo de redención | 30 años | el plazo de la concesión (MGDD) |
| Tasa imputada | 5,0000 % | convención declarada (a falta de un costo de financiamiento declarado, la tasa de descuento del acuerdo) |
| Forma de redención | anualidad constante | convención declarada (por analogía con el método que el MGDD publica para un préstamo imputado sin calendario propio) |
| Cuota anual | 97,58 | |
| Saldo al 2031 | 1.375,25 | |
| Interés imputado acumulado al 2031 | 363,13 | |
| Principal redimido acumulado al 2031 | 124,75 |
Las dos convenciones van declaradas en el resultado, no en una nota al pie, porque la fuente fija el importe de apertura y el horizonte y no fija ni la forma de la redención ni la tasa. Publicar una cifra sin decir eso sería presentar una elección de la casa como si fuera la norma. La elección además tiene dirección: una anualidad constante posterga el principal, de modo que reporta el stock más alto de las dos opciones en toda fecha intermedia. Con redención lineal el saldo a 2031 sería 1.250,00, es decir 125,25 menos. La casa publica la más conservadora y ofrece la otra como insumo para el compilador cuya práctica difiera.
El puente llega hoy a una cifra estadística propia, imputada por el motor sobre una base citada. Lo que sigue sin existir es el traspaso desde el módulo de estadísticas fiscales para el mismo proyecto: la línea de referencia que permitiría comparar la cifra imputada con la que el país efectivamente publica no tiene quien la alimente, de modo que la varianza contra la estadística oficial no se puede medir dentro de la herramienta. Se declara en el §5 y se hace a mano entretanto.
Y hay un caso en que el puente declara expresamente que no tiene cifra que dar: la Sociedad Estatal de Agua. El operador es una entidad controlada, el acuerdo se elimina en la consolidación, y el pasivo estadístico es la deuda propia del operador, que llega al stock del gobierno por la consolidación y no por este puente. El motor lo dice con esas palabras y pide la cifra del módulo de estadísticas. Es la respuesta correcta —mejor una laguna declarada que una imputación inventada— y es la frontera con el manual de empresas públicas.
El puente de stock se mide a una fecha; el de resultado tiene que medirse en el mismo reloj. Publica tres bases, cada una rotulada y con los años que cubre.
Tabla 4.13 — Hospital Regional, puente de resultado leído al 2031
| Línea | Período (2030) | Acumulado (2026–2030) | Vida completa (2026–2050) |
|---|---|---|---|
| Carga financiera (gasto) | 57,55 | 300,17 | 1.000,00 |
| Depreciación (gasto) | 33,34 | 166,67 | 833,33 |
| Componente de servicio (gasto) | 15,00 | 75,00 | 375,00 |
| Ingreso por concesión de un derecho | 0,00 | 0,00 | 0,00 |
| = Efecto en el resultado IPSAS | −105,89 | −541,84 | −2.208,33 |
| quitar depreciación, poner consumo de capital fijo | −33,34 | −166,67 | −833,33 |
| quitar amortización de principal (es financiamiento) | −22,45 | −99,83 | −1.000,00 |
Una advertencia de convención que el cuadro exige. La posición "al 2031" es la posición después de cinco períodos completos desde el inicio de 2026, de modo que el ejercicio que cierra en esa fecha es el rotulado 2030, y el acumulado cubre 2026–2030. Es la misma convención del puente de stock y de la posición a una fecha, y está para que un resultado leído a una fecha y un stock leído a la misma fecha sean efectivamente la misma fecha.
Las dos invariantes del cuadro se comprueban y cierran al centavo: la suma de las cargas financieras de período de 2027 a 2031 da 300,17, que es exactamente el acumulado publicado; y el acumulado al término del contrato da 1.000,00, que es exactamente la vida completa. No es un detalle estético: una columna que esté un centavo desfasada de su propio total es lo primero que un auditor tacha.
Tabla 4.14 — Las magnitudes de vida completa de los cuatro acuerdos reconocidos
| Acuerdo | Carga financiera | Depreciación | Servicio | Ingreso | Efecto en el resultado |
|---|---|---|---|---|---|
| Hospital Regional | 1.000,00 | 833,33 | 375,00 | 0,00 | −2.208,33 |
| Autopista Costera | 0,00 | 1.125,00 | 0,00 | 1.500,00 | +375,00 |
| Tren Ligero Metropolitano | 680,00 | 1.600,00 | 280,00 | 1.000,00 | −1.560,00 |
| Coinversión Aeroportuaria | 720,00 | 900,00 | 240,00 | 0,00 | −1.860,00 |
El signo positivo de la autopista merece una frase, porque es contraintuitivo y es correcto. En el modelo de la concesión de un derecho la concedente no paga: reconoce un ingreso de 50,00 al año por la liberación del crédito y carga 37,50 de depreciación, de modo que el efecto neto de vida completa es positivo en 375,00, que es exactamente el importe en libros que le queda al traspaso. Una concesión de peaje "gana" en el estado de rendimiento y deja un activo; una concesión de disponibilidad "pierde" y también deja un activo. Las dos son ciertas y ninguna dice si el contrato convino: eso lo responde el manual de valor por dinero, no éste.
El método produce asientos de doble partida, y los produce cuadrados año por año. No es una comprobación decorativa: es la única prueba de que un cronograma, una depreciación y una liberación de ingreso diferido que corren en tres relojes distintos describen un solo conjunto de hechos.
| Acuerdo | Asientos | Años | Años descuadrados | Descuadre máximo |
|---|---|---|---|---|
| Hospital Regional | 177 | 25 | 0 | 0,000000 |
| Autopista Costera | 122 | 30 | 0 | 0,000000 |
| Tren Ligero Metropolitano | 255 | 28 | 0 | 0,000000 |
| Coinversión Aeroportuaria | 212 | 30 | 0 | 0,000000 |
| Total | 766 | 0 |
Los asientos de reconocimiento inicial, uno por modelo (2026):
| Cuenta | Importe | |
|---|---|---|
| Hospital Regional — modelo del pasivo financiero | ||
| Debe | Activo por concesión de servicios | 1.000,00 |
| Haber | Pasivo por concesión de servicios | 1.000,00 |
| Autopista Costera — modelo de la concesión de un derecho | ||
| Debe | Activo por concesión de servicios | 1.500,00 |
| Haber | Ingreso diferido (no devengado) | 1.500,00 |
| Tren Ligero Metropolitano — división del acuerdo | ||
| Debe | Activo por concesión de servicios | 2.000,00 |
| Haber | Pasivo por concesión de servicios | 1.000,00 |
| Haber | Ingreso diferido (no devengado) | 1.000,00 |
Los tres asientos tienen el mismo debe y tres haberes distintos, y esa es toda la diferencia entre los modelos: el activo se reconoce igual en los tres; lo que cambia es qué clase de obligación lo financia. El tercero es el que una planilla no escribe, porque exige partir un crédito en dos líneas que después corren por separado.
Un ejercicio completo del Hospital Regional (2027):
| Cuenta | Importe | |
|---|---|---|
| Debe | Carga financiera (resultado) | 61,27 |
| Haber | Pasivo por concesión de servicios | 61,27 |
| Debe | Pasivo por concesión de servicios | 80,00 |
| Debe | Gasto de servicio (resultado) | 15,00 |
| Haber | Caja | 95,00 |
| Debe | Depreciación (resultado) | 33,33 |
| Haber | Depreciación acumulada | 33,33 |
Siete líneas: la carga financiera que devenga el pasivo, el pago que lo liquida en su parte de principal y carga financiera, el componente de servicio que va entero al gasto del ejercicio, y la depreciación. Los 95,00 de caja se reparten en 80,00 contra el pasivo y 15,00 contra el gasto, y ésa es la separación que el §6.2 mide cuando no se hace.
Estos asientos existen en el motor y ninguna pantalla los muestra; el paquete de revelaciones que va al auditor tampoco los trae. Está declarado en el §5. Es una laguna de producto, no de método: el rastro existe, falta publicarlo.
Lemuria es ficticia; el problema no lo es. Este recuadro toma tres piezas del método y las pone contra contratos chilenos reales, con sus instrumentos públicos citados. No lleva cifras de ningún cliente ni montos de ningún expediente: lleva cláusulas, que es lo que decide el reconocimiento.
Primera pieza: la condición del precio, en un decreto supremo. La primera condición de la prueba de control pregunta si la concedente regula a qué precio presta el operador. En las concesiones urbanas de peaje de Santiago la respuesta está escrita en las bases de licitación y se revisa por decreto. En el contrato del "Sistema Norte-Sur" —la Autopista Central—, el artículo 1.14.7 de las bases fija la fórmula de ajuste tarifario y su revisión, con un reajuste máximo real anual de 3,5 %; y el decreto supremo MOP N° 150, de 27 de diciembre de 2019, publicado en el Diario Oficial N° 42.567 del 31 de enero de 2020, acepta la revisión de la fórmula de reajuste del sistema tarifario y del plazo de la concesión y aprueba el convenio que la implementa: elimina el reajuste real anual desde el 1 de enero de 2020 y compensa al concesionario con extensión del plazo, calculada sobre la diferencia de tarifas en valor presente. El mismo día se dictaron decretos equivalentes para el Túnel San Cristóbal, Vespucio Norte y Vespucio Sur. La potestad viene del artículo 19 de la Ley de Concesiones y del artículo 71 de su reglamento, que permiten revisar el sistema tarifario, su fórmula de reajuste o el plazo por causas sobrevinientes.
No hay forma de leer eso y sostener que el Estado no regula el precio. Bajo IPSAS 32 estas concesiones son activo y pasivo del Estado, por el modelo de la concesión de un derecho: el usuario paga, el Estado fija la tarifa y su fórmula, y el crédito reconocido es ingreso diferido. Es exactamente la Autopista Costera de la 4.3.
Segunda pieza: el pasivo financiero puro, en las concesiones hospitalarias. El contrato del Hospital de Antofagasta paga al concesionario, durante la explotación, conforme al artículo 1.12.2 de sus bases de licitación: un subsidio fijo a la construcción en diez cuotas anuales (1.12.2.1) y un subsidio fijo a la operación pagado semestralmente por el servicio de salud (1.12.2.2). Los dos subsidios fueron factores de la licitación —los oferentes los cotizaron en unidades de fomento, conforme a los artículos 3.1.1 y 3.1.2 de las bases— de modo que el precio del contrato es el calendario de pagos del Estado. Es el modelo del pasivo financiero en estado puro, y es el Hospital Regional de la 4.4: un calendario de pagos fijos del que hay que separar el componente de servicio antes de despejar la tasa.
Tercera pieza: la consideración mixta, en un contrato discutido. El mismo artículo 1.12.2 enumera, además de los dos subsidios fijos, un subsidio variable, un pago por sobredemanda de camas, el servicio de alimentación adicional, y —en su última línea— el precio cobrado a los usuarios, según corresponda. Un contrato que paga por disponibilidad y por actividad y admite cobro al usuario es la división del acuerdo de los ¶27–28 y del ¶AG50 en un contrato real: parte de la consideración es un pasivo financiero y parte es la concesión de un derecho, y cada parte se contabiliza por separado. La cuestión no es teórica: una discrepancia de 2026 ante el panel técnico, sobre un hospital de la red metropolitana, discute precisamente el ajuste del subsidio fijo a la operación por el nivel de ocupación de camas —esto es, el reparto del riesgo de actividad entre las partes—, que es la variable que decide la fracción financiera del modelo mixto.
Y la pieza que cierra el círculo: la garantía de ingreso mínimo. Los contratos viales chilenos de plazo variable pagan ingresos mínimos garantizados conforme al artículo 1.12.7.1 de sus bases, con el plazo de la concesión extendiéndose hasta el mes en que el valor presente de los ingresos supera el ingreso total de la concesión definido para el contrato (artículo 1.7.6). Esa garantía es, palabra por palabra, el disparador que la guía Eurostat–EPEC usa para consolidar un contrato en el balance del gobierno. Chile no aplica el SEC 2010. De modo que la misma cláusula que en la Unión Europea pondría el contrato entero en la deuda del gobierno, en Chile queda —si se informa— como pasivo contingente en una declaración de riesgos fiscales. Es la brecha de reconocimiento del paper de la casa sobre la regla de reconocimiento, medida en un contrato que existe: la brecha es más ancha exactamente donde la regla es más débil.
Conclusión del recuadro. Bajo IPSAS 32, prácticamente toda la cartera concesionada chilena es activo y pasivo del Estado: el Estado fija el servicio, el destinatario y el precio en las bases y los revisa por decreto, y controla el activo al término. La pregunta abierta no es si se reconoce; es dónde se publica, con qué medición y contra qué cifra estadística se concilia. (El régimen contable público chileno aplicable: la Contraloría General de la República, por su Resolución N° 1, de 19 de enero de 2026 (publicada en el Diario Oficial el 11 de febrero de 2026), aprobó una "adopción indirecta de las NICSP" —una norma nacional construida sobre el Manual de Pronunciamientos Internacionales de Contabilidad del Sector Público de 2022— obligatoria desde el 1 de enero de 2027 para el Gobierno Central, todos los gobiernos regionales y todas las municipalidades del país, incluidos sus servicios incorporados y sus corporaciones y fundaciones; desde esa fecha deroga las resoluciones CGR N° 16, de 2015, y N° 3, de 2020 (Resolución 1/2026, arts. 1°–2°, p. 2 del extracto oficial publicado en Ley Chile). El Ministerio de Obras Públicas, como parte del Gobierno Central, queda dentro de ese alcance obligatorio desde 2027; el recuadro no necesita afirmar más que ese calendario.)
Todo lo de estas páginas se reproduce en tres pasos.
Las cifras del §4 y del §6 se regeneran con el guion de medición que acompaña a este manual, que ejecuta los mismos motores que corren detrás de las pantallas. Si una cifra de estas páginas no coincide con la que el lector ve, la que manda es la del guion, y la discrepancia es un hallazgo.
Con una excepción declarada, y conviene saberla antes de comparar. Tres importes del primer cierre —pasivos 5.622,80, activos netos −80,78 y resultado operativo neto −284,78— están medidos con la corrección del techo del devengo de la provisión escrita y todavía no integrada al producto. Hasta que se integre, la pantalla publica 5.626,30, −84,28 y −288,28, que son las mismas cifras con 3,50 de devengo del descuento que la corrección elimina. La diferencia es exactamente esa y no afecta a ningún otro importe del ejemplo.
Sección definitiva (texto 25‑09‑2026; capturas 28‑09‑2026). Las diez figuras se tomaron sobre producción en un espacio de trabajo creado ese mismo día, con la cartera de demostración de cinco acuerdos; la hoja de contacto de la sesión —qué muestra cada figura, con qué cifras y qué queda sin resolver— está en
capturas/INDICE.md. El §5 lo firma David, que aprobó P1–P19 en bloque y resolvió P11 y P20; el registro está en01_decisiones.md.Cómo leer esta sección. Describe lo que el módulo hace el día en que se cierra la edición, verificado pantalla por pantalla y rótulo por rótulo contra el código en producción y no contra un plan. Donde una capacidad no está, se dice [por construir]; donde el cálculo la tiene y la pantalla no la muestra, [por corregir]; El marcador [corregido, pendiente de integrar] que esta sección usaba el 25‑09 ya no aparece: las dos correcciones que lo llevaban —el techo único del devengo y la nota de provisiones— se integraron el 26‑09 y se verificaron en pantalla en la sesión de figuras. Las figuras del §5 se tomaron el 28‑09‑2026 y el texto se contrastó pantalla por pantalla contra producción ese día: lo que la integración del 26‑09 cerró se describe aquí como lo que la pantalla hace hoy, y lo que sigue faltando se queda declarado con su marcador.
El método del §3 se ejecuta con cualquier herramienta. Esta sección describe cómo lo ejecuta Austral Ledger, el módulo de contabilidad de acumulación del sector público de la plataforma. Para cada pantalla: qué paso ejecuta, qué insumo pide, qué salida entrega, qué decide el analista y dónde está el límite. Las capturas son del espacio de trabajo de invitado con la cartera de demostración de cinco acuerdos y con las cifras del §4 —nunca de datos de un cliente— y se numeran en el orden del método, no en el del menú.
El módulo vive en …/workspaces/<espacio>/ipsas y cada pantalla es una ruta bajo esa dirección, de modo que un resultado se comparte enviando un enlace. No hace falta registrarse para probarlo: al entrar se crea un espacio de trabajo de invitado con su propia base de datos, que se conserva si después se convierte en una cuenta.
La cartera de demostración —cinco acuerdos que cubren los cinco resultados de reconocimiento posibles: hospital por disponibilidad, autopista de peaje, tren ligero de consideración mixta, sanitaria operada por una sociedad del propio Estado y coinversión aeroportuaria al 40 %— se carga desde la propia portada del módulo. Dos cosas que conviene saber antes de pulsar: la carga reemplaza las cinco filas que el paquete posee, identificadas por nombre, y no toca los acuerdos que el usuario haya cargado; el reinicio del espacio, en cambio, borra todos los acuerdos del módulo y exige confirmación y rol de editor.
El módulo está rotulado en español en sus superficies de método: la portada y la cartera, el formulario del acuerdo, la pantalla de edición con las tres fronteras y los dos puentes, la consolidación, los estados consolidados y el manual en pantalla. Tres cosas siguen en inglés y el §5.7 las declara: la navegación entre las pantallas del módulo, que toma sus rótulos de la ficha del módulo; las líneas de la cara de los estados consolidados y sus notas, que las genera el cálculo; y los textos metodológicos largos que el cálculo devuelve junto a cada puente —la nota de base de medición, la declaración de la fecha y las convenciones del préstamo imputado—, que la pantalla imprime tal como llegan.
Dos límites que valen para todo el módulo y conviene decir de entrada. La cartera está topada en sesenta acuerdos, y por encima de esa cifra los cálculos de cartera se niegan a correr en vez de truncar la lista en silencio: un acuerdo omitido corrompería el activo y el pasivo agregados, que son el titular del informe. Y el módulo es más ancho que este manual: aplica diez normas, con pantallas propias de pensiones, de propiedades y de infraestructura que son de otras normas y de otros manuales. Este manual documenta las cuatro pantallas del método de concesiones más la consolidación y el manual en pantalla, y nombra y remite el resto.
Es la tabla inversa de la 2.8, y lo que hay que leer en ella son las filas vacías.
| Paso del §3 | Pantalla que lo ejecuta | Estado |
|---|---|---|
| 0 Perímetro | Portada y cartera (cortes 0.3 y 0.4) · Consolidación de empresas públicas (destino del 0.3) | cortes 0.1 y 0.2 fuera de la herramienta |
| 1 Prueba de control | Formulario del acuerdo (las tres casillas) · Edición del acuerdo (la decisión con su texto) | el fundamento escrito no tiene campo [por construir] |
| 2 Las otras dos fronteras | Formulario del acuerdo (compuerta, deducciones, cuatro provisiones secundarias, capa europea) · Edición y cartera (las tres decisiones) | completo; el instrumento que sustenta cada fracción no tiene campo |
| 3 Medición inicial | Formulario del acuerdo | reclasificación de activo propio y aporte a fondo perdido [por construir] |
| 4 Modelo del pasivo | Formulario del acuerdo | peaje sombra puro [por construir] |
| 5 Desarrollar el pasivo | Cronograma de reconocimiento (portada y edición) | faltan las columnas de ingreso diferido y de componente de servicio [por corregir] |
| 6 Depreciar | Cronograma de reconocimiento | la depreciación posterior al término se calcula y no se informa [por corregir] |
| 7 Garantías | Edición del acuerdo (la clasificación) · Estados consolidados (la provisión y la nota) | alta de garantías [por construir]; el techo con dos criterios quedó cerrado (P11): las dos rutas publican 70,00 |
| 8 Posición a la fecha | Estados consolidados (al primer cierre) | la valoración a una fecha elegida no tiene pantalla [por construir]; no restata el ingreso diferido [por corregir] |
| 9 Conciliar | Edición del acuerdo (los dos puentes y el préstamo imputado) | la edición pide la fecha de medición (P13) y el puente de resultado publica sus tres bases; en la portada el puente sale sin formato [por corregir] |
| 10 Eventos y gobernanza | — | [por construir], entero |
Ruta: …/ipsas. Insumo: el producto interno bruto, tecleado (§5.4). Salida: la ficha del módulo con su tesis y sus normas; un panel de cuatro cifras —acuerdos, reconocidos en balance, activo inicial reconocido y pasivo inicial reconocido—; la tabla de la cartera con una fila por acuerdo; y, al pulsar una fila, el panel de reconocimiento y cronograma de ese acuerdo. Decisión del analista: ninguna; es la lectura de la cartera.
La tabla de la cartera trae, por acuerdo: nombre; reconocimiento con su insignia de color —activo de la concedente, activo del operador, consolidado o eliminado, solo participación—; modelo del pasivo; activo y pasivo iniciales; y la columna de frontera, que es la más importante de la pantalla y la que hay que leer con cuidado, porque lleva dos divergencias y no una: la primera línea compara la frontera contable con la del Fondo Monetario, la segunda aparece solo cuando las dos fronteras estadísticas difieren entre sí. Sobre la cartera de demostración, la autopista de peaje es la única fila que enciende las dos.
Al seleccionar un acuerdo, el panel inferior publica las tres fronteras en una línea con su resultado —prueba de control, propiedad económica y riesgos y beneficios—, debajo la frase de divergencia que dice qué las separa, y debajo los avisos del cálculo. Después, las primeras ocho filas del cronograma con ocho columnas: año, pasivo inicial, financiero, principal, pasivo final, depreciación, importe en libros del activo e ingreso por concesión de un derecho. Y al pie, la clasificación de las garantías del acuerdo y un desplegable con el puente.
Límites. (i) El cronograma omite las dos columnas que el Paso 5 declara centrales — el saldo de ingreso diferido y el componente de servicio. Para la autopista, que es concesión de un derecho, las columnas de pasivo muestran 0,00 durante los treinta años mientras el saldo de ingreso diferido corre 1.450 → 1.400 → 1.350 y la pantalla contigua de estados consolidados lo carga como pasivo: dos cifras incompatibles en dos pantallas del mismo módulo, sin que ninguna sea falsa [por corregir]. (ii) La tabla se corta en ocho años de veinticinco a treinta, con una nota que dice cuántos hay; el resto solo se obtiene por programa [por corregir]. (iii) El puente se imprime tal como sale del cálculo, con las claves en inglés dentro de un bloque de código; la versión legible está en la pantalla de edición del acuerdo y no aquí [por corregir]. (iv) Los asientos de doble partida que el cálculo produce —y que cuadran año por año: 177 en el hospital, 122 en la autopista, 255 en el tren ligero, 212 en la coinversión, cero años descuadrados— no se muestran en ninguna pantalla [por construir].
Figura 5.1 — Portada de Austral Ledger y cartera: la ficha del módulo (diez normas aplicadas, IPSAS 32, GFSM 2014, PSDS del FMI), el panel de cuatro cifras —5 acuerdos, 4 reconocidos en balance, activo inicial 5.700 y pasivo inicial 5.700— y la tabla de la cartera con su columna de frontera. La autopista de peaje es la única fila que enciende las dos divergencias: «IPSAS ≠ GFSM» y «SEC ≠ GFSM». (Pasos 0 a 4.) [nota: la pantalla imprime los importes sin decimales, de modo que el 5.700,00 del §4 se lee «5.700». La columna que el §5 llama de frontera está rotulada «Límite», y la de modelo imprime el valor del cálculo sin traducir —«financial liability», «grant of a right», «mixed»— (§5.9).]
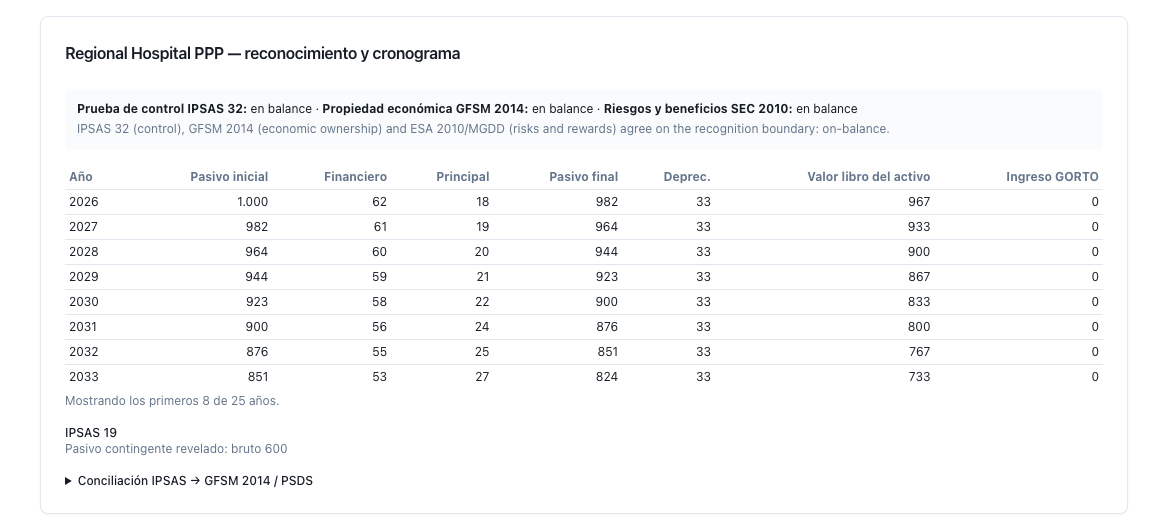
Figura 5.2 — Panel de reconocimiento y cronograma del hospital: las tres fronteras en una línea —prueba de control IPSAS 32 en balance, propiedad económica GFSM 2014 en balance, riesgos y beneficios SEC 2010 en balance—, la frase del cálculo debajo, y las primeras ocho filas de las veinticinco con el pasivo abriendo en 1.000 y la carga financiera del primer año en 62, que es la tasa despejada de 6,2374 % del §4. (Pasos 0 a 5.) [nota: la pantalla no imprime la tasa: se lee de la primera fila (62,37 sobre 1.000,00), y los importes van sin decimales. La frase de divergencia se imprime en inglés, porque la genera el cálculo. Los encabezados «Financiero», «Valor libro del activo» e «Ingreso GORTO» son los de la lista del §5.9.]
Ruta: …/ipsas/arrangements/new. Insumo: los cinco bloques del formulario. Salida: el acuerdo guardado; los cálculos lo toman en la corrida siguiente. Decisión del analista: todo el Paso 3 y el Paso 4, las tres casillas del Paso 1 y las ocho entradas del Paso 2.
Los cinco bloques, con el rótulo que imprime la pantalla:
Los cinco campos que más deciden y peor se entienden, y que el §5 tiene que nombrar:
Límites. (i) Las garantías del contrato no se editan aquí: el formulario las arrastra intactas al guardar —de modo que nunca las pierde— y las lee para derivar la bandera de garantía de ingreso mínimo, pero no ofrece dónde escribirlas. Solo entran con el paquete de demostración o por programa [por construir]. (ii) No hay campos para la reclasificación de activo propio ni para el aporte a fondo perdido, de modo que las reglas (c) y (d) del Paso 3 no se pueden expresar y el pasivo inicial es siempre igual al activo [por construir]. Y una trampa de nombre que hay que decir en el manual: la fracción de capex financiado por la concedente es un insumo de la clasificación del Paso 2 y no reduce el pasivo. (iii) No hay campos para las tres entradas del préstamo imputado del Paso 9 —tasa, plazo y perfil de redención—, de modo que el préstamo imputado se mide siempre con las convenciones por omisión [por construir]. (iv) No hay campo para la unidad de indexación del Paso 10.
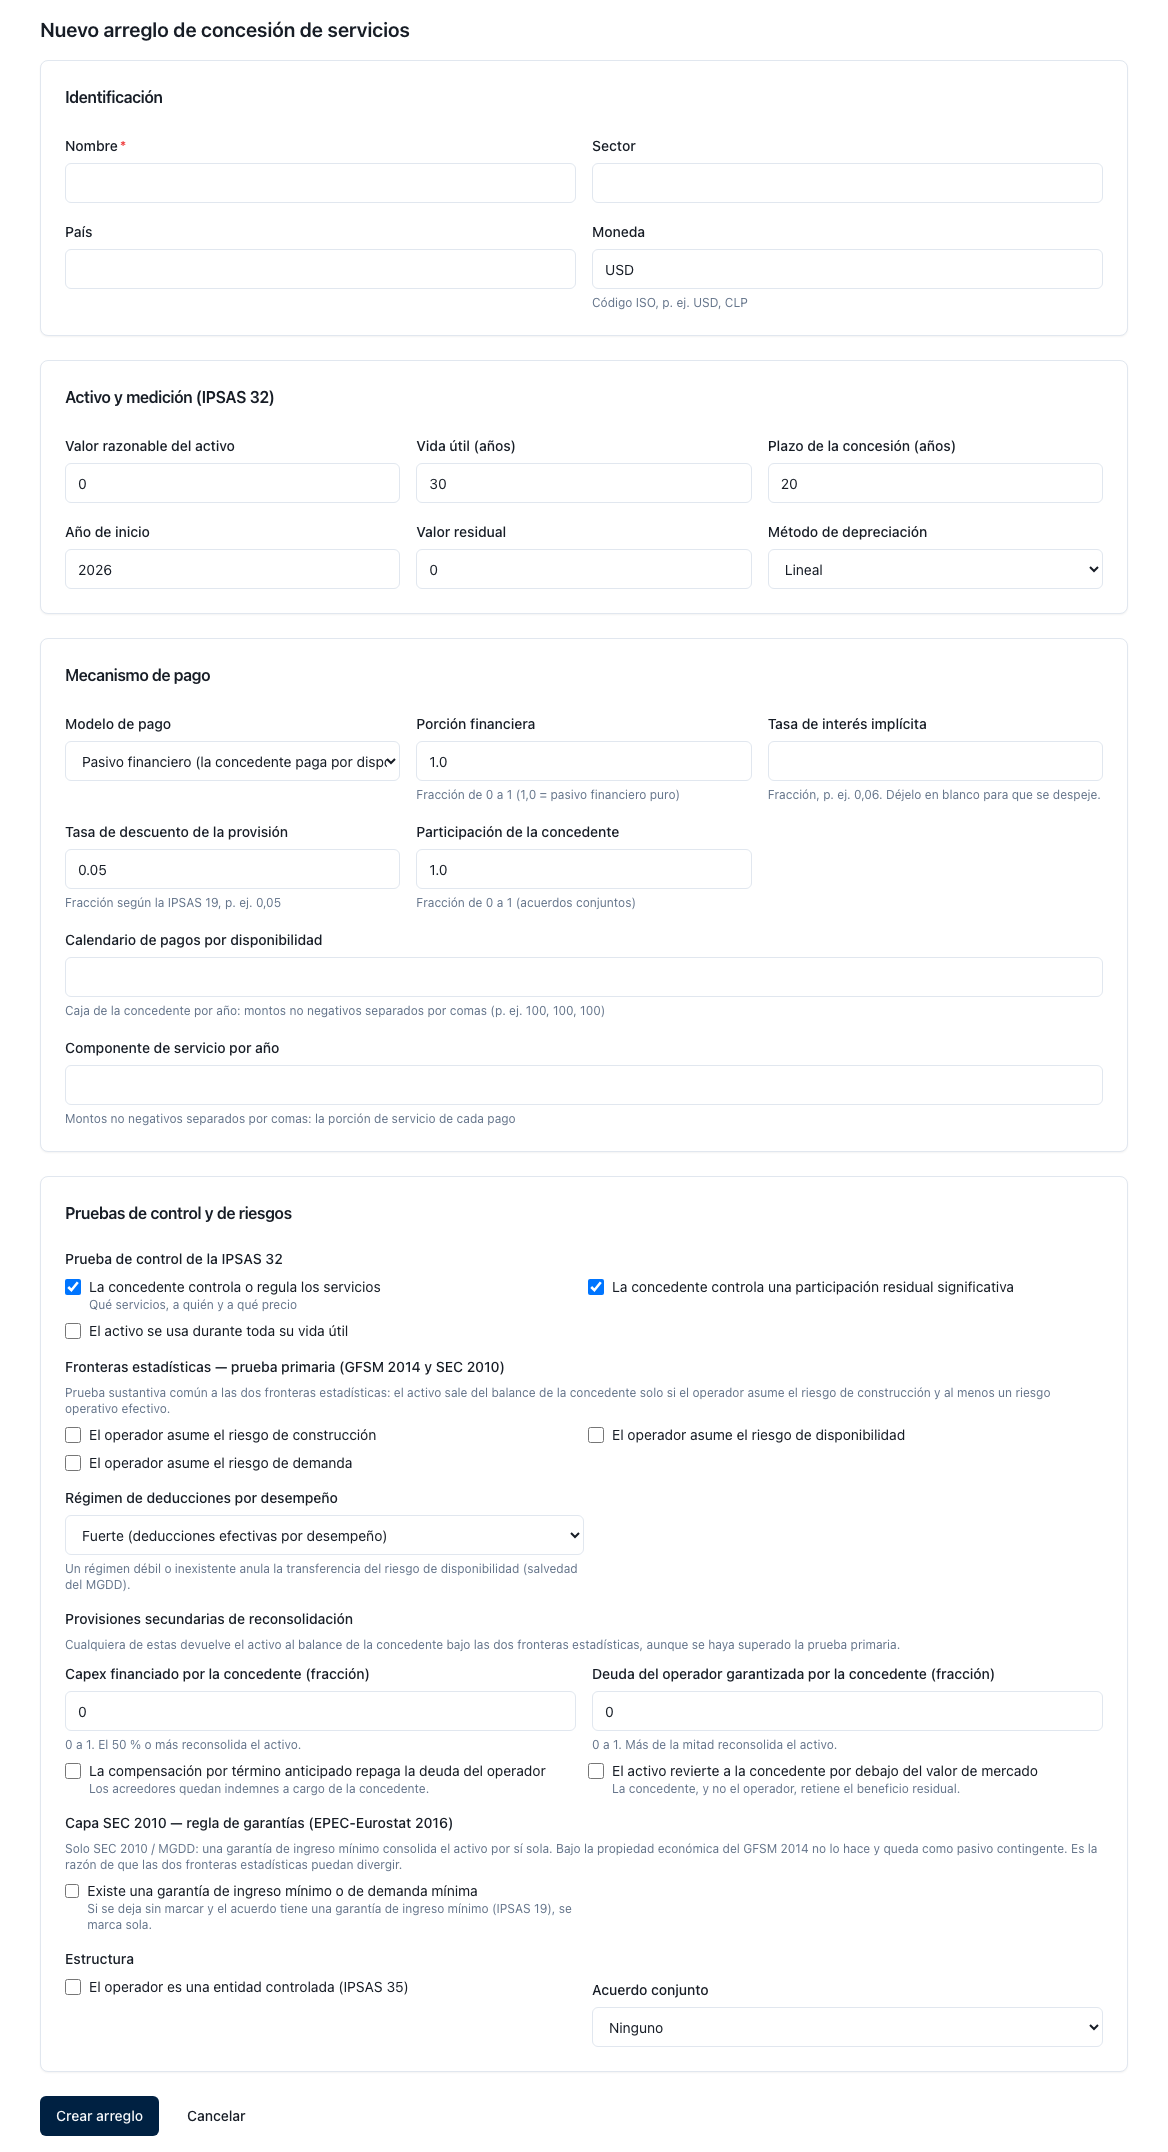
Figura 5.3 — Formulario de alta con los cinco bloques y el cuarto entero a la vista: la prueba de control de la IPSAS 32 con sus tres casillas, las fronteras estadísticas —prueba primaria con las tres casillas de riesgo y el selector de régimen de deducciones—, las provisiones secundarias de reconsolidación con sus dos fracciones y sus dos casillas, y la capa SEC 2010 — regla de garantías (EPEC‑Eurostat 2016). (Pasos 0, 2, 3 y 4.) [nota: los cinco bloques son cinco rótulos, no cinco tarjetas: la pantalla agrupa en cuatro tarjetas y la quinta —Estructura— es el último sub‑bloque de la cuarta. Nada se pliega: el formulario se abre entero, de modo que «el cuarto desplegado» describe el encuadre de la figura y no una acción del usuario. Las tres casillas de la prueba de control aparecen marcadas por omisión en dos de las tres.]
Rutas: …/ipsas/arrangements/<acuerdo>. Insumo: ninguno adicional; recalcula el acuerdo guardado. Salida: el mismo formulario de alta, ya poblado, más el panel de reconciliación, que es la pantalla más densa del módulo y la que ejecuta el capítulo final del método. Decisión del analista: la edición del acuerdo.
El panel publica, en este orden:
Las tres fronteras, cada una con su rótulo y su resultado —"en el balance de la concedente" o "fuera del balance de la concedente"—, seguidas de dos veredictos separados: si las fronteras contable y del Fondo Monetario coinciden, y si las dos estadísticas coinciden entre sí, este último con la razón nombrada ("regla de garantías EPEC‑Eurostat") cuando no lo hacen.
El cronograma de reconocimiento, con las mismas ocho columnas y el mismo corte en ocho filas que la portada.
La clasificación de las garantías, con la provisión reconocida a su valor presente y el pasivo contingente revelado a su exposición bruta.
El puente de saldos, como tabla itemizada en español, con las diez partidas del §3, 9.1 en su orden —importe en libros, menos ingreso diferido, pasivo financiero a costo amortizado, diferencia de perímetro contra cada frontera, préstamo imputado de cada frontera, deuda imputada de cada frontera y la diferencia entre las dos— y con la fecha de medición en el encabezado.
El bloque del préstamo imputado, cuando hay uno que medir: su importe inicial rotulado como "valor de capital del activo consolidado", su saldo a la fecha, su tasa, su plazo, su perfil de redención, a qué fronteras aplica, su base de medición, sus convenciones declaradas de Austral y sus fuentes. Es la única superficie del producto que publica sus convenciones junto a la cifra, y es el estándar que el §3, convención (iv), pide.
El puente de resultado en tres bases, una columna por base —flujo del período, acumulado a la fecha, vida completa— con los años que cubre cada una, y debajo la declaración de la fecha y la nota metodológica.
La fecha de medición ya se pide, y era el límite más consecuente del §5. Desde la integración del 26‑09‑2026 (P13) el panel abre con un campo Año de reporte y un botón Medir: en blanco, la medición es al reconocimiento inicial; con un año, los dos puentes se cortan a esa misma fecha y el de resultado publica sus tres bases. Y la pantalla no deja que el lector infiera qué significa la fecha — imprime la convención junto a ella: «Al 2031» son cinco períodos completos desde el inicio 2026, es decir el cierre de 2030, con una tercera variante para cuando el cronograma termina antes y la posición se mide a un cierre anterior. Es la convención del §3, 8.2, publicada al lado de la cifra.
Límites. (i) Los textos metodológicos del panel se imprimen en inglés, porque los genera el cálculo y la pantalla los pasa tal cual: la nota de cada puente, la declaración de la fecha, la razón de cada una de las tres fronteras, la frase de divergencia, y la base de medición del préstamo imputado con sus convenciones y sus fuentes [por corregir]. Los rótulos que pone la pantalla —los títulos de los bloques, las partidas de los dos puentes, las tres bases— sí están en español desde la misma integración. (ii) Una partida del puente de saldos —el préstamo imputado de la frontera europea— imprime el nombre del campo del cálculo, add_imputed_statistical_loan_esa2010, porque el mapa de rótulos de la pantalla tiene la fila del FMI y no la europea; es la fila que más importa en la autopista de peaje, que es donde esa deuda aparece [por corregir]. (iii) El bloque del préstamo imputado publica su tasa, su plazo y su perfil pero no la cuota (97,58 en la autopista), que el cálculo sí devuelve, y escribe el perfil con el valor del cálculo (constant_annuity) en vez de «anualidad constante» [por corregir]. (iv) Los importes de los dos puentes van sin decimales, de modo que los 1.500,00 del §4 se leen «USD 1.500» [por corregir]. (v) La pantalla tampoco pide el producto interno bruto, de modo que el panel no publica porcentajes.
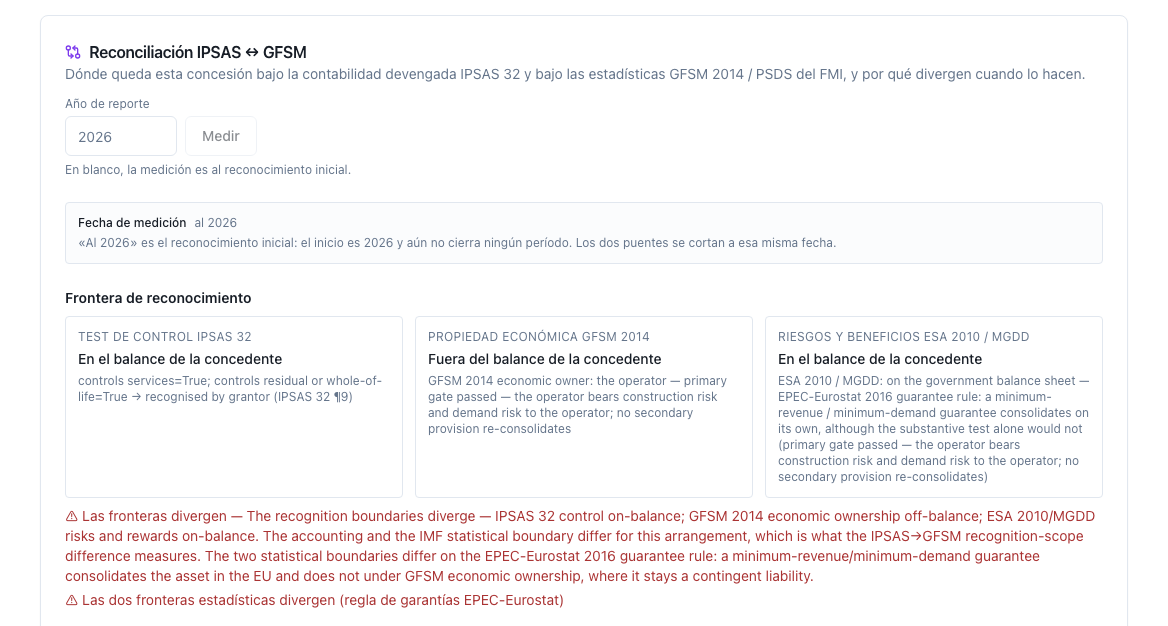
Figura 5.4 — Las tres fronteras de la autopista de peaje, con el campo Año de reporte en blanco y la fecha de medición declarada al 2026: prueba de control IPSAS 32 en el balance de la concedente, propiedad económica GFSM 2014 fuera, riesgos y beneficios ESA 2010 / MGDD en el balance por la regla de garantías EPEC‑Eurostat — y los dos veredictos de divergencia encendidos, el de las fronteras contable y estadística y el de las dos estadísticas entre sí. (Pasos 1, 2 y 9.) [nota: la razón de cada frontera y la frase de divergencia llegan del cálculo en inglés (límite (i)). Esta pantalla sigue rotulando «Test de control» y «ESA 2010» donde la portada y el formulario ya dicen «prueba de control» y «SEC 2010» (§5.9).]
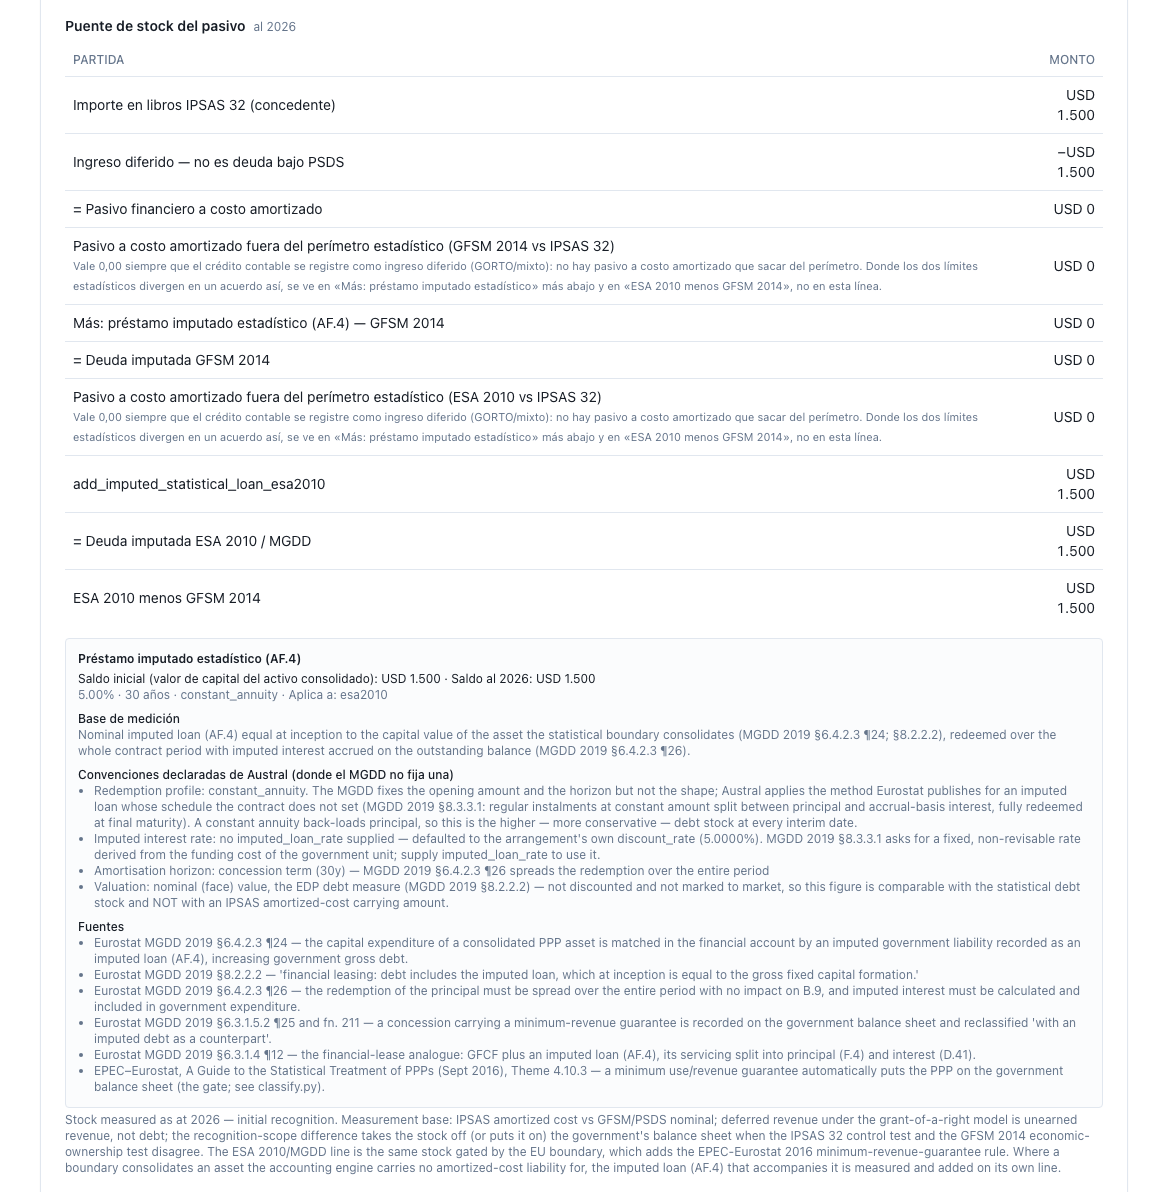
Figura 5.5 — El puente de saldos de la autopista de peaje al reconocimiento inicial: importe en libros IPSAS 32 de 1.500, menos el ingreso diferido que no es deuda bajo PSDS, pasivo financiero a costo amortizado 0, deuda imputada GFSM 2014 de 0 contra deuda imputada ESA 2010 / MGDD de 1.500 — la diferencia entera entre las dos fronteras estadísticas—, y debajo el bloque del préstamo imputado: valor de capital 1.500, tasa 5,00 %, plazo 30 años, perfil de anualidad constante, con su base de medición, sus convenciones declaradas de Austral y sus seis fuentes del MGDD y de EPEC‑Eurostat. (Paso 9.) [nota: tres cosas que la leyenda del borrador pedía y la pantalla no da. La cuota de 97,58 del §4 no se imprime —el cálculo la devuelve y el bloque publica tasa, plazo y perfil, no la cuota—; el perfil sale como constant_annuity; y los importes van sin decimales, de modo que «1.500,00» se lee «USD 1.500». Y la fila de la deuda imputada europea imprime add_imputed_statistical_loan_esa2010 en vez de su rótulo, que es el límite (ii) y se ve en esta figura.]
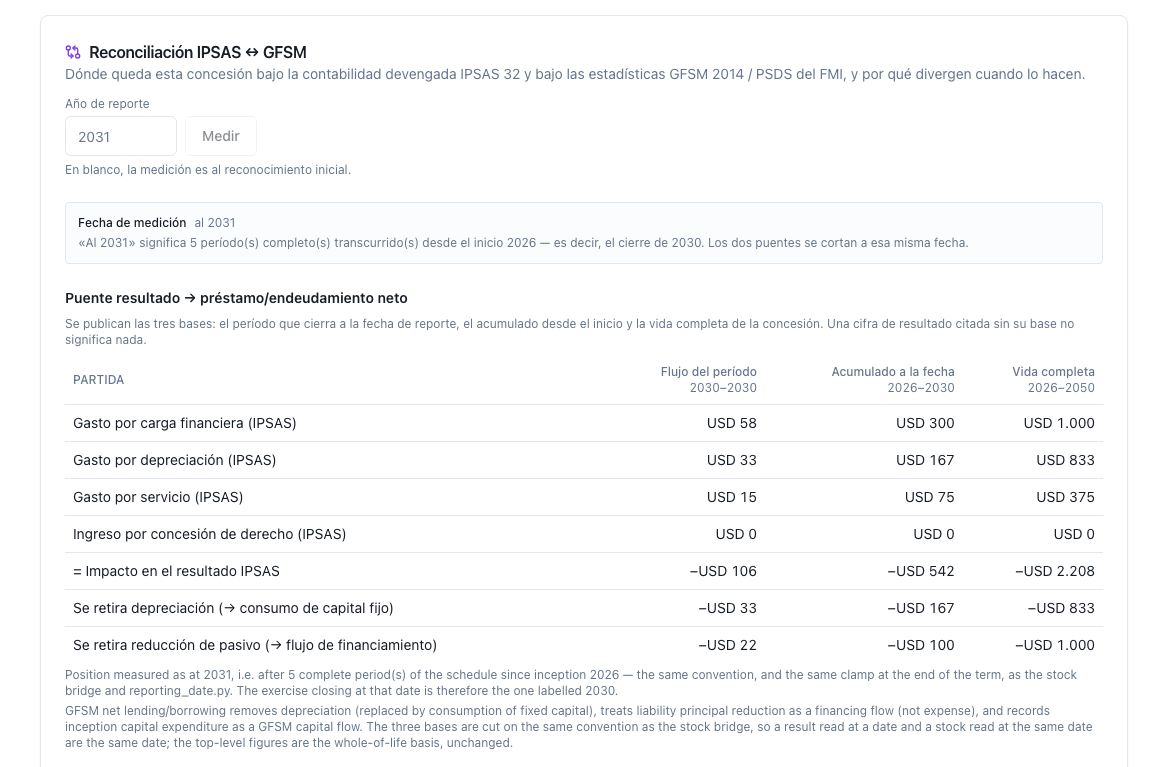
Figura 5.6 — El puente de resultado del hospital con el Año de reporte en 2031: la fecha de medición declarada con su convención —cinco períodos completos desde el inicio 2026, es decir el cierre de 2030— y las tres bases una al lado de la otra con los años que cubre cada una: flujo del período 2030–2030, acumulado a la fecha 2026–2030 y vida completa 2026–2050. Carga financiera 58 / 300 / 1.000; depreciación 33 / 167 / 833; impacto en el resultado IPSAS −106 / −542 / −2.208. (Paso 9.) [nota: esta figura oculta, para el encuadre, los bloques intermedios de la misma pantalla —las fronteras, el cronograma, las garantías y el puente de saldos—, que son las figuras 5.4 y 5.5 sobre el otro acuerdo. Las dos notas al pie llegan del cálculo en inglés y una de ellas expone una ruta de programa al usuario (reporting_date.py), que es lo que la última fila del §5.9 pide quitar.]
Ruta: …/ipsas/statements. Insumo: el producto interno bruto, tecleado. Salida: el estado de situación financiera con activos, pasivos, activos netos, lo atribuible al gobierno y la participación no controladora, con el porcentaje del producto al lado de los tres totales; el estado de rendimiento financiero con ingresos, gastos y resultado operativo neto; las notas; y el conjunto de revelaciones, una por norma componente, cada una con su referencia y sus partidas. Decisión del analista: ninguna en la pantalla; es la cara del estado.
La articulación está bien resuelta y es lo primero que hay que destacar. Las dos caras se dibujan al cierre del mismo período —el primer período proyectado de cada componente—, y la primera nota lo dice con su año: la posición está "as at" el cierre del período y el rendimiento informa ese mismo período, de modo que los saldos están netos de la depreciación, de la amortización del pasivo y de la liberación de ingreso diferido del período. Es exactamente la regla del §3, 8.1, y es la que rompen los paquetes reales.
Sobre la cartera de demostración al primer cierre: activos por concesión 5.542,02; pasivos por concesión 5.552,80 más provisiones 70,00, total 5.622,80; activos netos −80,78. Ingresos por concesión de un derecho 85,71; gastos — depreciación 157,98, cargas financieras 142,52 y provisión reconocida 70,00; resultado operativo neto −284,78. Y un pasivo contingente revelado, por 600 bruto.
El conjunto de revelaciones trae siete notas: base de preparación, políticas contables significativas, acuerdos de concesión de servicios, provisiones, pasivos contingentes, activos netos y participación no controladora, y compromisos y hechos posteriores — esta última con la advertencia honesta de que el módulo no los captura automáticamente y hay que completarlos desde los registros de la entidad antes de publicar.
La nota de provisiones ya cita lo que sostiene lo que afirma. La integración del 26‑09 (P17) reescribió la nota que va al auditor: hoy atribuye la probabilidad al ¶31, la medición fiable al ¶22, la mejor estimación al ¶44, el valor presente al ¶53, el devengo al ¶54 y su revelación por separado al ¶55 y al ¶97(e) — y declara con todas las letras que el techo del devengo es convención de Austral y no exigencia de la IPSAS 19, derivada de leer juntos el ¶44, el ¶51 y el ¶53, con la razón. Y cierra diciendo que cuando el importe no descontado no llegó con la provisión el techo no se conoce y el saldo se mantiene plano en el importe reconocido, en vez de presentar ese saldo como si fuera medido. Es exactamente lo que el §2.4 de este manual verificó, y es la nota que el §5 pedía antes de capturar. Es además la única de las siete notas que un lector en español lee en español.
Límites. (i) Las líneas de la cara y el texto de las demás notas se imprimen en inglés, porque los genera el cálculo y la pantalla los muestra tal cual: un usuario en español lee "Service concession assets" y "Provisions on concession guarantees" en la cara del estado y seis de las siete notas en inglés [por corregir]. Es el límite que más contradice la regla de la serie —el manual no debe decirle al lector una palabra distinta de la que ve en la pantalla— y es un mapa de rótulos, no un cambio de cálculo. (ii) La pantalla no tiene botón de descarga del paquete de revelaciones (§5.8). (iii) Las pensiones y las propiedades no entran a estos estados desde sus propias pantallas: se agregan solo por programa, y el subtítulo de la pantalla lo admite — en un texto que además expone una ruta de programa al usuario [por corregir]. (iv) Los importes van sin decimales: los 5.542,02 del §4 se leen «5.542» y los −80,78 se leen «-81», con un guion corto y no con el signo menos [por corregir]; y el porcentaje del producto se escribe con punto decimal en la pantalla en español («9.2% del PIB») [por corregir].
Y una advertencia de alcance que hay que decir aquí, porque decide las cifras de la figura. Estos estados agregan también la cartera de empresas públicas del espacio, que la pantalla extrae sola del módulo de riesgo fiscal de empresas públicas. Las cifras de arriba —y las del §4— son las de un espacio con la cartera de concesiones y sin cartera de empresas públicas. Con la cartera de demostración de empresas públicas cargada, la misma pantalla publica 22.582 de activos, 17.423 de pasivos y +5.159 de activos netos, y el titular cambia de signo. No es un defecto: es el perímetro que la pantalla declara en su subtítulo. Pero un lector que reproduzca el §4 tiene que saber qué había cargado en el espacio.
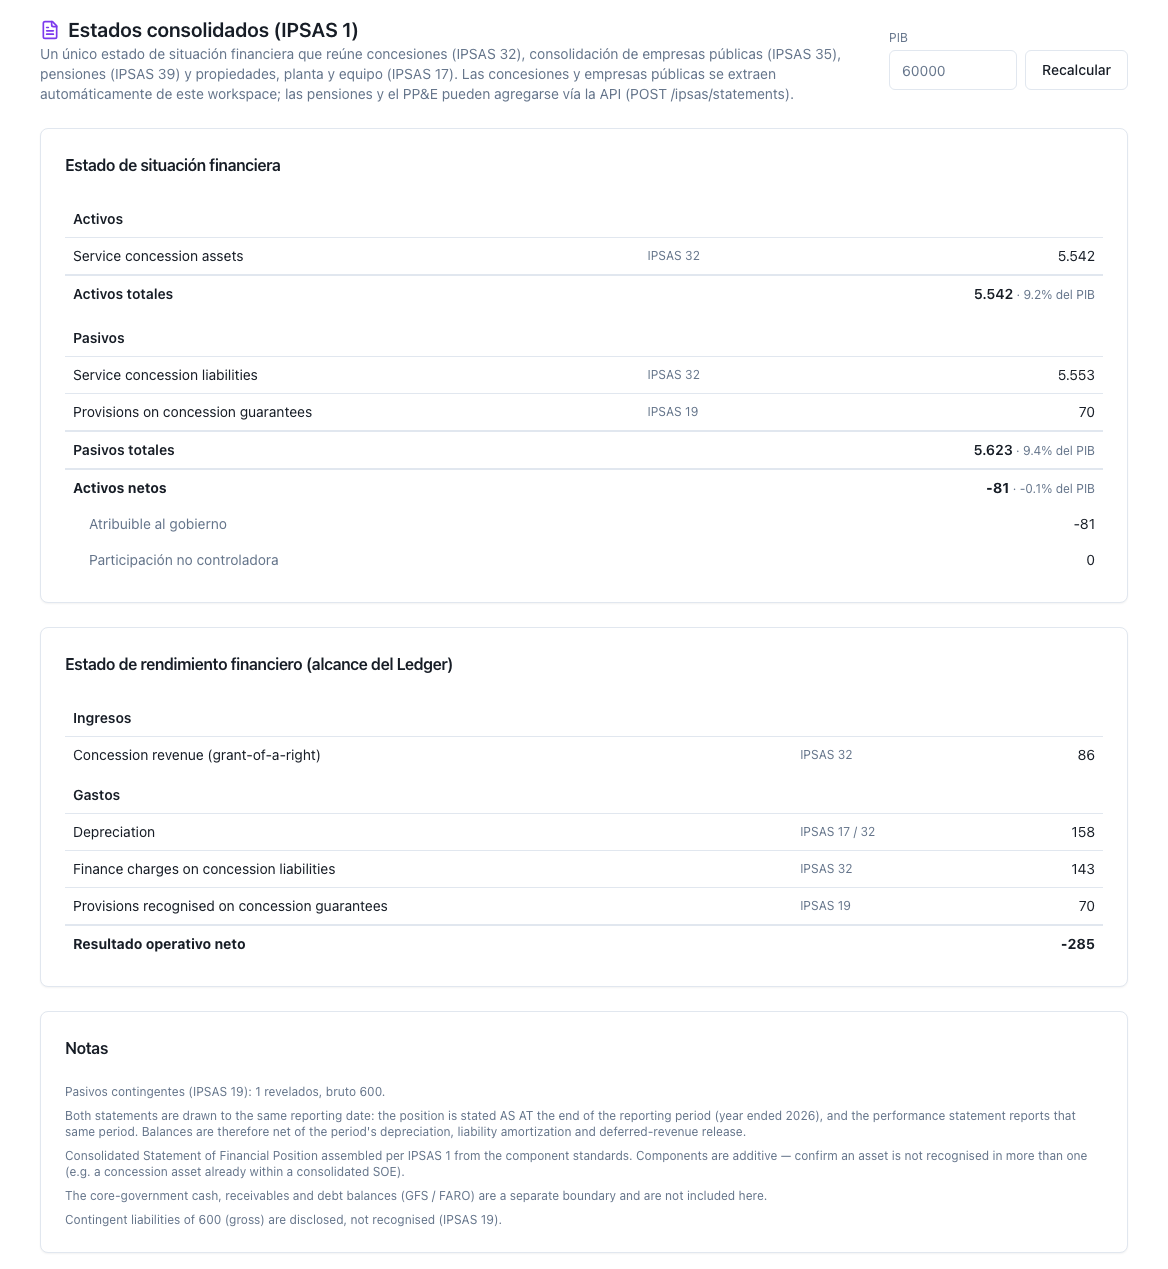
Figura 5.7 — Estado de situación financiera y estado de rendimiento financiero al primer cierre: activos por concesión 5.542 (9,2 % del producto), pasivos por concesión 5.553 más provisiones 70, total 5.623 (9,4 %), activos netos −81 (−0,1 %); ingresos por concesión de un derecho 86 y gastos por depreciación 158, cargas financieras 143 y provisión reconocida 70, con resultado operativo neto −285. Al pie, las notas: el pasivo contingente de 600 revelado y no reconocido, y la declaración de que las dos caras se dibujan al cierre del mismo período. Producto declarado: 60.000. (Paso 8.) [nota: las cifras son las del §4 (5.542,02 / 5.552,80 / 70,00 / 5.622,80 / −80,78 / 85,71 / 157,98 / 142,52), redondeadas por la pantalla a cero decimales. Las líneas de la cara y cuatro de las cinco notas de este bloque están en inglés (límite (i)). El espacio no tenía cartera de empresas públicas cargada al tomar esta figura.]
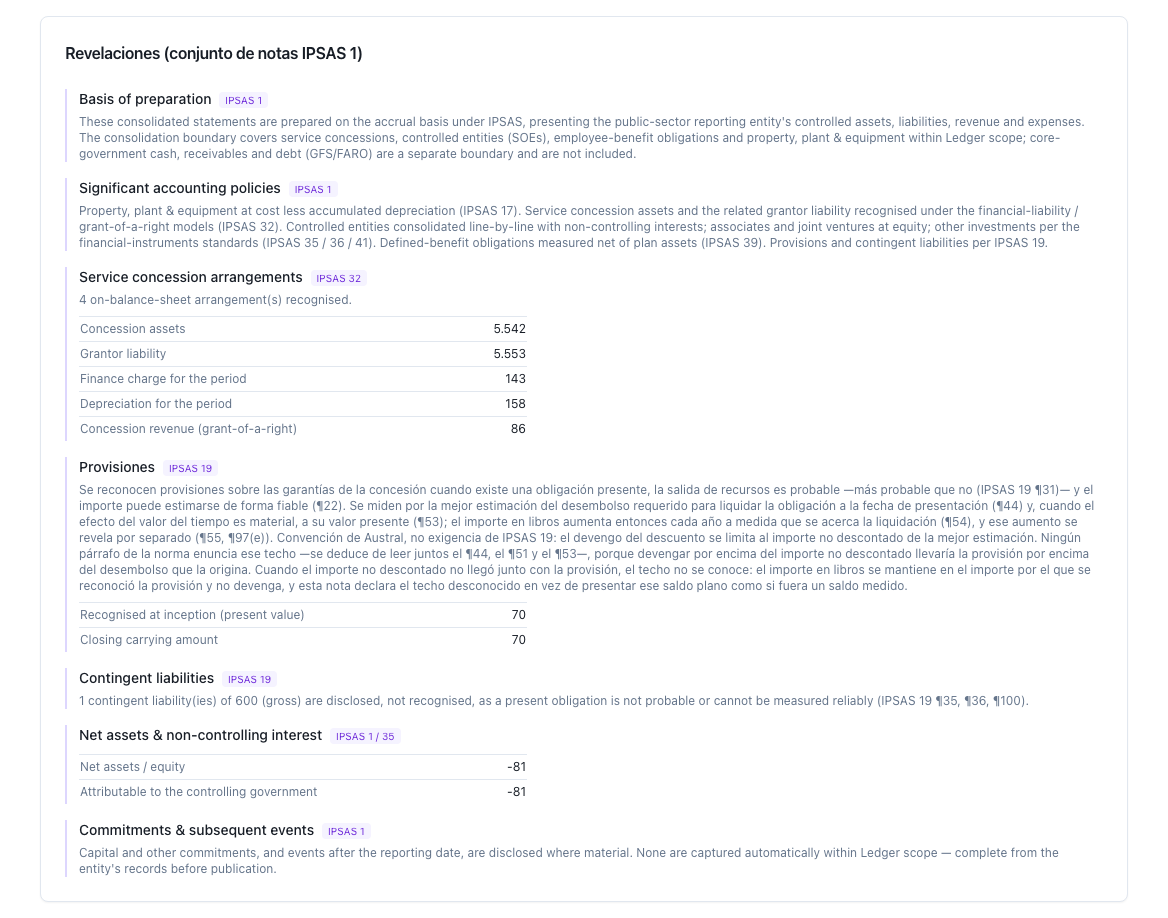
Figura 5.8 — El conjunto de revelaciones: las siete notas por norma componente —base de preparación, políticas contables significativas, acuerdos de concesión de servicios, provisiones, pasivos contingentes, activos netos y participación no controladora, y compromisos y hechos posteriores—, cada una con su referencia y sus partidas. La nota de Provisiones es la reescrita en la integración del 26‑09: cita solo párrafos verificados, declara el techo del devengo como convención de Austral y publica el saldo en 70,00 al reconocimiento y 70,00 al cierre. La última nota advierte que el módulo no captura compromisos ni hechos posteriores y hay que completarlos desde los registros de la entidad. (Paso 8.) [nota: la nota de provisiones es la única en español; las otras seis llegan del cálculo en inglés (límite (i)). La nota de pasivos contingentes cita hoy el ¶35, el ¶36 y el ¶100.]
Ruta: …/ipsas/consolidation. Insumo: el producto interno bruto. Salida: la posición consolidada del sector de empresas públicas —activos, pasivos, activos netos con su porcentaje del producto, lo atribuible al gobierno, la participación no controladora y los préstamos intragrupo eliminados— y la tabla de entidades con clasificación, perímetro, participación, tratamiento, activos y pasivos incorporados, participación no controladora y valor de la participación. Decisión del analista: ninguna aquí; las decide el diagnóstico de M6, y esta pantalla las consume.
Se enseña una sola vez y por una razón de método: es el destino del corte 0.3 del Paso 0 y la frontera con M6. La cartera de empresas públicas entra por la prueba de control de la norma de consolidación —la misma que imprime el diagnóstico de M6, de modo que las dos superficies no pueden discrepar sobre la misma entidad—, y al pie la pantalla declara qué prueba decide cada columna: la clasificación es la prueba del 50 % del manual de estadísticas de finanzas públicas y el perímetro es la prueba de control de la norma de consolidación. Verificado en pantalla el 28‑09‑2026: la nota cita hoy el GFSM 2014 ¶2.69 para la prueba del 50 % y la IPSAS 35 para el perímetro; la corrección que estaba pendiente quedó integrada.
Esta pantalla está casi completamente en español. Lo que no lo está: la palabra "workspace" en su subtítulo, y los avisos del cálculo que encabezan la pantalla — el que explica que los 300 de préstamo intragrupo se retienen en los pasivos consolidados porque en este perímetro se deben al gobierno central externo, y el que advierte que la corporación de radiodifusión no pasa la prueba del 50 % y se sectoriza dentro del gobierno general. Los dos son avisos de método, no de sistema, y los dos llegan en inglés [por corregir].
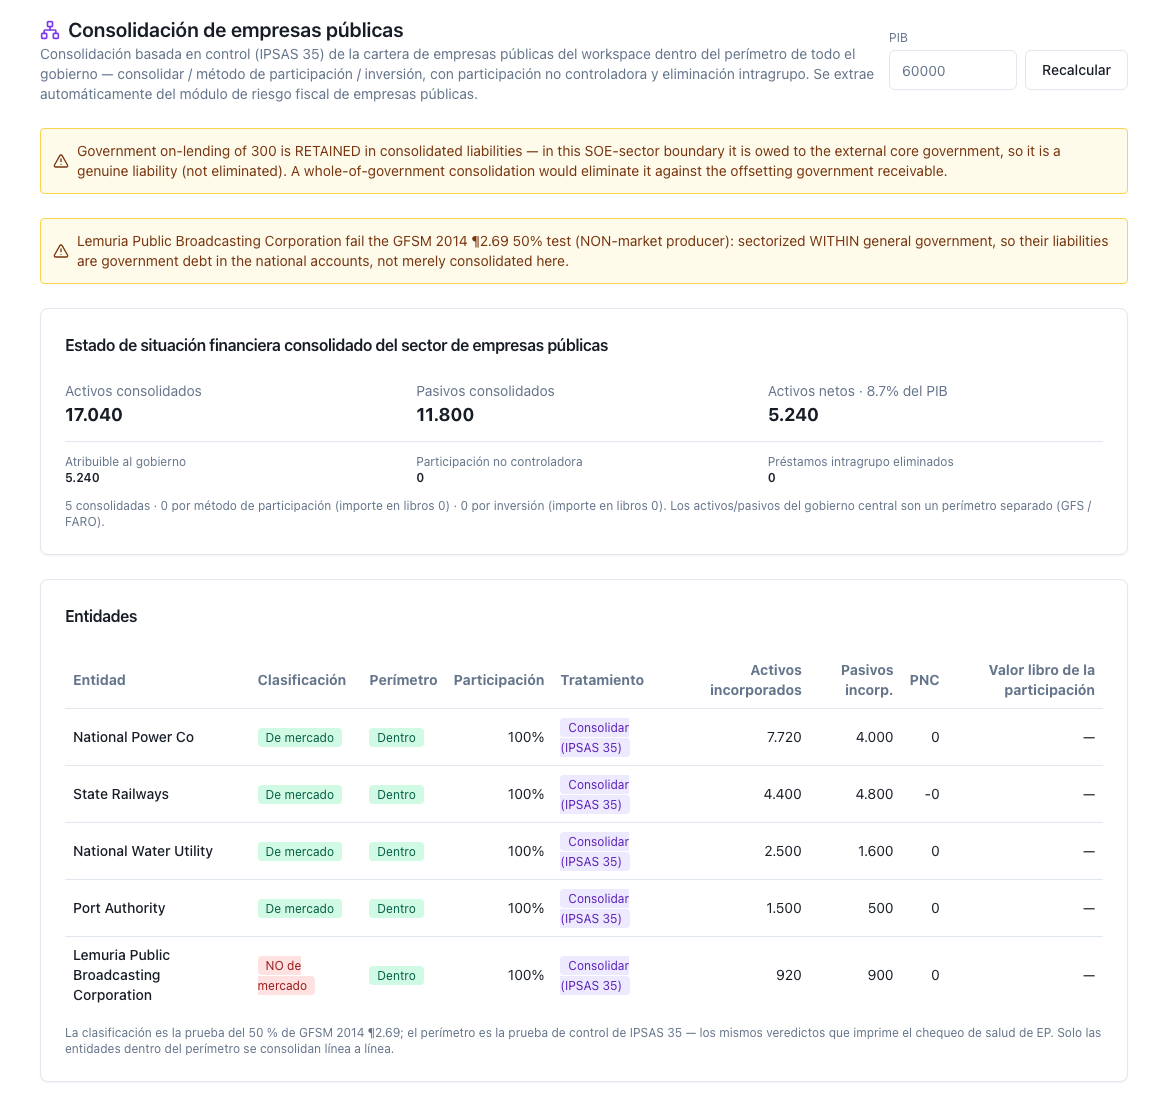
Figura 5.9 — Consolidación de empresas públicas: la cartera de demostración de cinco empresas entrando por la prueba de control de la IPSAS 35 —activos consolidados 17.040, pasivos 11.800, activos netos 5.240 (8,7 % del producto), todo atribuible al gobierno, participación no controladora 0—, y la tabla de entidades con su clasificación (la prueba del 50 % del GFSM 2014 ¶2.69: cuatro de mercado, la radiodifusora no de mercado) y su perímetro (la prueba de control de la IPSAS 35: las cinco dentro). Al pie, la nota que declara qué prueba decide cada columna. (Paso 0, corte 0.3.) [nota: la línea de préstamos intragrupo eliminados marca 0, y el aviso de arriba explica por qué: en este perímetro de sector de empresas públicas los 300 de préstamo del gobierno se deben a un tercero externo y son pasivo genuino; se eliminarían en una consolidación de todo el gobierno. La participación no controladora del ferrocarril se imprime como «-0». Los dos avisos están en inglés.]
Ruta: …/ipsas/manual. Es el resumen del método dentro del producto, en español y en inglés, con dos ejemplos resueltos cuyas cifras se regeneran del propio cálculo y están fijadas por una prueba, de modo que no pueden desviarse en silencio. Este manual es su versión extendida, no su reemplazo. Se nombra y no se captura.
Tres puntos desactualizados que hay que alinear cuando el §3 y el §5 queden aprobados, como se hizo con los módulos de la ola 1: (i) declara diferido el conjunto completo de presentación de la norma de presentación, cuando la pantalla de estados consolidados con su conjunto de notas está en producción; (ii) describe una prueba de riesgos y beneficios del Fondo Monetario y de Eurostat fundidas, cuando el módulo publica tres fronteras separadas desde la corrección de banda A; (iii) dice que el registro de acuerdos se administra por programa, cuando hay pantallas de alta y de edición. El punto (iv) de ese listado —la división del acuerdo atribuida a un párrafo que el §2 verificó que trata otra materia— quedó cerrado en la integración del 26‑09: el manual en pantalla cita hoy los ¶27–¶28 y el ¶AG50, que es lo que hace el §2.2. Los tres primeros siguen abiertos, verificados en pantalla el 28‑09: el manual declara diferida la suite completa de presentación de la IPSAS 1, describe una prueba de riesgos y beneficios «GFSM/ESA» fundida y dice que el registro de acuerdos se administra por la API. Y los textos siguen usando nombres de campo del cálculo en prosa de cara al usuario (financial_portion), que el lenguaje externo de la serie no admite.
Es un valor tecleado en la pantalla, en la portada del módulo y en los estados consolidados por separado — no se lee de los ajustes del espacio de trabajo, y las dos pantallas no lo comparten. [por corregir]: mientras el producto sea un valor de pantalla y no un ajuste del espacio, nada garantiza que las dos lo tengan igual, y el lector tiene que comprobarlo en cada una. Y el paquete de demostración sigue sin declarar escala ni fuente (H18): los cinco acuerdos están en dólares sin decir en qué unidad.
Consecuencia para este manual, y es una regla de redacción del §4: toda cifra de "porcentaje del producto" va acompañada del producto declarado al lado, como supuesto del ejemplo y no como dato. Es una regla que sobrevive a la corrección: un porcentaje sin su denominador no es verificable aunque el denominador esté bien puesto.
Cinco convenciones del cálculo que la pantalla no declara y el manual sí, cada una con su efecto en el ejemplo.
(1) El pasivo inicial es siempre igual al activo reconocido. Sin excepción y sin campo para apartarse. Es la regla (b) del Paso 3 y es correcta; lo que no está son las reglas (c) y (d), y la consecuencia es que un acuerdo con aporte estatal a fondo perdido o con reclasificación de activo propio sobredeclara el pasivo.
(2) La tasa se despeja por bisección sobre el intervalo de cero a uno, con cien iteraciones y tolerancia de un millonésimo en el saldo de cierre, contra el calendario de pagos netos de servicio. Cuando los pagos netos no alcanzan a repagar el principal, el cálculo devuelve tasa cero con un aviso en vez de un número inventado.
(3) Una tasa impuesta que no cierre el pasivo produce un aviso con tres datos: el residuo, su porcentaje del pasivo inicial y la tasa que sí cierra, a cuatro decimales. El umbral del aviso es medio por ciento del pasivo inicial, y es convención de Austral: holgado para que una tasa redondeada a dos decimales en porcentaje pase, estrecho para que una materialmente equivocada se señale.
(4) El techo del devengo de la provisión se lee de una sola regla, y cuando no se conoce el saldo no devenga. Integrado el 26‑09‑2026 y verificado en pantalla el 28‑09 (figuras 5.7 y 5.8). Las dos rutas que miden una provisión —la cara del estado consolidado y la valoración a una fecha— aplicaban el techo con criterios distintos y publicaban dos importes de la misma provisión al mismo cierre; leen ahora la misma regla y publican 70,00, que es lo que el estado consolidado imprime tanto en la cara como en la nota de provisiones. La convención que esa regla implementa es la del Paso 7: cuando el importe no descontado no llegó con la provisión, el techo no se conoce, el saldo se mantiene en el importe por el que se reconoció y la nota declara el techo desconocido, en vez de suponer que el valor presente es el techo. Una provisión que sí trae su importe no descontado devenga hasta él.
(5) El cronograma en pantalla se corta en ocho filas y la nota lo dice; el resto del cronograma, los asientos y la depreciación posterior al término existen en el cálculo y no en ninguna pantalla.
Existe, funciona y no tiene pantalla. Es la función que convierte al módulo en utilizable para un cierre anual: restata a una fecha elegida el pasivo financiero del acuerdo y cada una de sus provisiones, con la forma completa del §3, 8.2 —saldo inicial, devengo del descuento, remedición, liquidado, saldo de cierre— y una línea por período. Acepta, por provisión, la remedición y el importe liquidado del período, y opcionalmente una remedición del pasivo financiero; rechaza una fecha anterior al inicio del acuerdo en vez de devolver una cifra sin sentido; y mide el puente del Paso 9 a la misma fecha, para que los dos artefactos de una misma respuesta no puedan discrepar sobre el día.
Siguiendo la convención de la serie, aquí se describe la llamada por programa en prosa y no se inventa una pantalla: se le pasa el acuerdo, el año de reporte y, si corresponde, las remediciones y liquidaciones por garantía, y devuelve la posición a esa fecha. Sobre el hospital del §4: 1.000,00 al reconocimiento inicial, 900,17 al 2031, 765,07 al 2036 y 0,00 al 2051 — siempre con la convención del §3, 8.2, que "al 2031" es el saldo tras cinco períodos completos, es decir el cierre de 2030.
Dos límites. [por construir] no tiene pantalla, y es el paso más contable del método. [por corregir] no restata el ingreso diferido: para la autopista de peaje devuelve 0,00 al 2026, al 2031 y al 2056, mientras el ingreso diferido va de 1.500 a 1.250 y a cero. La posición a la fecha de reporte de una concesión de peaje no dice nada del único pasivo que esa concesión tiene.
Hoy funciona en dos direcciones. La cartera de empresas públicas de M6 alimenta la consolidación por control, con la misma prueba de perímetro que imprime el diagnóstico de M6. Y las provisiones y las revelaciones de cada acuerdo salen hacia el registro consolidado de riesgos fiscales de M9, como partidas de la familia de contingentes explícitos: la provisión con su costo esperado y su marca de provisionada, la revelación con su exposición bruta.
Y deliberadamente no sale el pasivo directo reconocido. Es la regla de no duplicación del §1.2 implementada en el sentido correcto: esa línea ya la tiene el registro de compromisos de M2, y emitirla desde aquí la contaría dos veces. El cálculo lo declara en su propio comentario, y el §5 lo repite porque es la clase de decisión que se pierde cuando nadie la escribe.
Lo que falta. [por construir] no hay traspaso desde el registro de compromisos de M2 hacia el acuerdo contable: el mismo contrato se carga dos veces, en dos módulos, con dos juegos de datos que nadie reconcilia. Y [por construir] no hay traspaso hacia la cifra estadística del módulo de estadísticas fiscales para el mismo proyecto: el puente del Paso 9 publica hoy la orilla estadística imputada —que es la corrección de banda A— y acepta como línea de referencia una cifra externa que ningún llamador le pasa. Alimentarla exige que el mismo contrato exista en los dos módulos, y eso es trabajo de producto.
La lista viva, al cierre de esta edición. Cada punto con lo que el analista hace entretanto.
| # | Límite | Qué hace el analista entretanto |
|---|---|---|
| 1 | El puente de la portada sale sin formato, con las claves del cálculo en un bloque de código; la versión legible y la fecha de medición solo están en la pantalla de edición | lee el puente en la edición del acuerdo (figuras 5.5 y 5.6), donde el campo Año de reporte corta los dos puentes a la misma fecha (P13, integrado) |
| 2 | El cronograma no muestra el ingreso diferido ni el componente de servicio | lee el saldo de ingreso diferido en la cara del estado consolidado y el componente de servicio de su propio insumo |
| 3 | La depreciación posterior al término se calcula y no se informa — 1.241,67 sobre 5.700 en la cartera de demostración, el 21,8 % | calcula la cola con la vida útil y el importe en libros al traspaso, que el cálculo sí publica |
| 4 | El importe no descontado de las garantías no llega desde la herramienta de riesgo, de modo que el techo del devengo no se conoce y la provisión se mantiene plana en el importe reconocido (70,00) | lee el saldo como lo que es —un importe reconocido sin techo medido, declarado así en la nota de la figura 5.8— y pide el importe no descontado a la herramienta de riesgo, que es el arreglo definitivo. El techo con dos criterios en dos rutas, que publicaba además 73,50 en una de ellas, quedó cerrado (P11) e integrado el 26‑09 |
| 5 | La valoración a una fecha no tiene pantalla y no restata el ingreso diferido | por programa, y suma el ingreso diferido del cronograma a mano |
| 6 | Las garantías no se crean ni se editan en la interfaz | las carga por programa, o trabaja sobre el paquete de demostración |
| 7 | El paquete de revelaciones no tiene botón y no incluye cronograma, asientos ni puente; tampoco hay versión en PDF | lo obtiene por programa y completa a mano los tres artefactos que faltan (§5.8) |
| 8 | Los asientos no se muestran en ninguna pantalla, y el cronograma se corta en ocho filas | por programa |
| 9 | Sin reclasificación de activo propio ni aporte a fondo perdido; el pasivo es siempre igual al activo | ajusta fuera del registro y lo declara en la nota |
| 10 | Sin campos del préstamo imputado (tasa, plazo, perfil) | acepta las convenciones por omisión, que el resultado publica |
| 11 | Sin indexación, sin remedición por modificación y sin deterioro — y toda concesión chilena está en unidad de fomento | ejecuta el Paso 10 enteramente fuera de la herramienta |
| 12 | Un acuerdo sin calendario de pagos fecha su inicio en el año cero y publica un número de períodos absurdo | evita cargar un acuerdo con solo garantías, o corrige la metadata a mano |
| 13 | Las líneas y seis de las siete notas de los estados consolidados, los avisos de la consolidación y los textos metodológicos de los puentes, se imprimen en inglés (los rótulos de los puentes y la nota de provisiones sí están en español desde el 26‑09) | traduce al preparar el paquete |
| 14 | Los importes de las tres pantallas de resultado van sin decimales, de modo que ninguna cifra del §4 se lee en pantalla con sus dos decimales, y el porcentaje del producto usa punto decimal en la interfaz en español | cita el §4 para los decimales, y lee la pantalla como confirmación del orden de magnitud |
| 15 | Pensiones y propiedades no entran a los estados consolidados desde sus pantallas | por programa, si el alcance lo pide (fuera de este manual) |
| 16 | El paquete de demostración no tiene país, escala ni fuente, y el producto es un valor de la interfaz | publica el producto declarado al lado de cada porcentaje |
| 17 | Varios rótulos de cara al usuario se apartan de la terminología oficial en español (§5.9) | usa la terminología del manual y pide la corrección |
| 18 | El peaje sombra puro no tiene expresión: el modelo del pasivo financiero con calendario reconoce pasivo, y no hay forma de declarar pagos por uso sin obligación incondicional | deja el calendario vacío y lleva los pagos fuera del registro, con la nota |
| 19 | El fundamento escrito de la prueba de control y el instrumento que sustenta cada fracción del Paso 2 no tienen campo | los lleva en su carpeta de evidencia y los cita en la nota (es el hueco de auditoría más grande del método) |
| 20 | Una partida del puente de saldos imprime el nombre del campo del cálculo (add_imputed_statistical_loan_esa2010) en vez de su rótulo, y es la fila donde aparece la deuda imputada europea de la autopista |
la lee por su posición —va entre la diferencia de perímetro europea y la deuda imputada europea— y pide el rótulo que falta |
| 21 | El manual en pantalla sigue declarando diferido el conjunto de presentación que ya está construido, describe una prueba de riesgos y beneficios «GFSM/ESA» fundida donde el módulo publica tres fronteras, y dice que el registro de acuerdos se administra por la API donde hay pantallas de alta y de edición | lo ignora y remite al §5.2 |
| 22 | La cuota anual del préstamo imputado (97,58) no se publica junto a su tasa, su plazo y su perfil, aunque el cálculo la devuelve, y el perfil sale con el valor del cálculo (constant_annuity) |
toma la cuota del §4 y el perfil de las convenciones declaradas, que sí se imprimen |
Y una cosa que el módulo hace bien y que conviene decir, porque es el contraejemplo del §6: por encima del tope de sesenta acuerdos los cálculos de cartera se niegan a correr en vez de truncar la lista. Una planilla suma lo que le cabe en el rango.
Es el archivo que un contador lleva a la contraloría o al auditor externo, y hoy existe en un solo formato —hoja de cálculo— con cuatro hojas: estado de situación financiera, estado de rendimiento financiero, reconocimiento por acuerdo y notas y revelaciones. Acepta idioma español o inglés y el producto interno bruto; el nombre del archivo lleva el idioma; los importes van a dos decimales, deliberadamente, porque a cero decimales los totales impresos no cuadraban.
La hoja de reconocimiento es la más útil y la que más se acerca al titular del módulo: una fila por acuerdo con reconocimiento, prueba de control, las dos fronteras estadísticas por separado, modelo del pasivo, activo y pasivo iniciales y dos columnas de divergencia —contable contra el Fondo Monetario, y las dos estadísticas entre sí—, calculadas sobre los resultados booleanos y no sobre el texto de la frase, que es lo que antes marcaba divergencia en todas las filas.
Lo que le falta, y es mucho para un paquete de auditoría. [por construir]: no tiene botón de descarga en ninguna pantalla — el entregable del módulo es inalcanzable desde el producto y solo se obtiene por programa. Y no incluye el cronograma de costo amortizado año por año, los asientos de doble partida ni el puente a la cifra estadística, que son los tres artefactos que distinguen a este módulo de un estado financiero cualquiera y el tercero es el que su propio método llama el entregable insignia. Tampoco hay paquete en PDF.
Y una advertencia de idioma que degrada el paquete en español: el idioma localiza los nombres de las hojas, los títulos de los estados, los encabezados de sección y de columna y las etiquetas de las celdas de resultado, y no las líneas de los estados, que llegan del cálculo en inglés. Un paquete pedido en español llega con sus encabezados en español y sus partidas en inglés [por corregir].
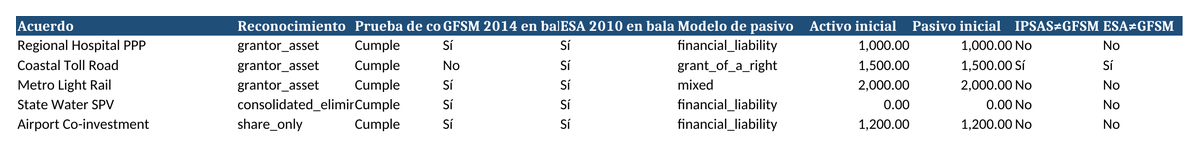
Figura 5.10 — La hoja de Reconocimiento (IPSAS 32) del paquete de revelaciones en español: una fila por acuerdo con reconocimiento, prueba de control, las dos fronteras estadísticas por separado, modelo del pasivo, activo y pasivo iniciales y las dos columnas de divergencia. La autopista de peaje es la única fila que marca «Sí» en las dos; las otras cuatro marcan «No» en las dos. Los importes van a dos decimales (1.500,00), que es la única superficie del módulo donde el §4 se lee con sus decimales. (§5.8.) [nota: el paquete no tiene botón y se obtuvo por programa (límite 7), sobre la misma cartera y el mismo espacio de las figuras 5.1 a 5.8. La figura es la hoja tal como sale del libro. Se ve la advertencia de idioma del párrafo anterior: los encabezados están en español y los valores —grantor_asset, financial_liability, grant_of_a_right— llegan del cálculo en inglés; y las columnas estadísticas siguen rotuladas «ESA 2010» y «ESA≠GFSM» donde la portada ya dice «SEC» (§5.9). Dos encabezados se cortan por el ancho de columna del propio libro.]
Es la regla de la serie y aquí tiene una lista concreta, porque el módulo no se dice lo mismo a sí mismo. La corrección que el §5 daba por pendiente se integró el 26‑09‑2026 y resolvió una parte; la lista de abajo está reverificada pantalla por pantalla el 28‑09.
Lo que esa corrección resolvió, y que este manual ya escribe en su forma oficial: la concedente en femenino, carga financiera en lugar de cargo financiero, importe en libros en lugar de valor libro, concesión de un derecho al operador, y base contable de acumulación (o devengo). Se le sumaron SEC 2010 en la portada, en el formulario y en la insignia de la cartera, y prueba de control de la IPSAS 32 en el formulario.
Lo que sigue abierto, verificado en producción el 28‑09‑2026 [por corregir]:
| Concepto | Lo que imprime el producto | Forma oficial |
|---|---|---|
| arrangement | «arreglo» en la portada («Nuevo arreglo», «Arreglos», «Arreglo») y en el título de alta | acuerdo (el título de la norma en español es Acuerdos de Concesión de Servicios) |
| grant‑of‑a‑right revenue | «Ingreso GORTO», una sigla inglesa sin traducir en un encabezado de columna | ingreso por concesión de un derecho |
| finance charge (columna del cronograma en la portada) | «Financiero» | carga financiera |
| carrying amount (columna del cronograma en la portada) | «Valor libro del activo» — y la pantalla de edición del mismo módulo ya dice «Importe en libros del activo» | importe en libros del activo |
| reconciliation | «Reconciliación» en la pantalla de edición | conciliación |
| control test | «Test de control» en la pantalla de edición | prueba de control (que es como la llama la portada) |
| ESA 2010 | resuelto a medias, y peor que antes: la portada dice ya «Riesgos y beneficios SEC 2010:» y la insignia «SEC ≠ GFSM», y el formulario «Capa SEC 2010»; la pantalla de edición sigue diciendo «Riesgos y beneficios ESA 2010 / MGDD», «Deuda imputada ESA 2010 / MGDD» y «ESA 2010 menos GFSM 2014», y el paquete de revelaciones en español sigue rotulando «ESA 2010 en balance» y «ESA≠GFSM» | SEC 2010 y «SEC ≠ GFSM» en las tres superficies, que es la forma española y la que usa el §2 de este manual en sus ocho ocurrencias (en la edición inglesa, «ESA 2010» queda correcto) |
| boundary (columna de la cartera) | «Límite» | frontera, que es como la llama el resto del módulo y todo este manual |
| liability model (columna de la cartera) | «financial liability», «grant of a right», «mixed» — el valor del cálculo, sin traducir, en una columna de una tabla en español | pasivo financiero, concesión de un derecho, mixto, que es como los llama el propio selector del formulario |
| amortisation profile (préstamo imputado) | constant_annuity |
anualidad constante |
| — | add_imputed_statistical_loan_esa2010, el nombre del campo del cálculo impreso como rótulo de una partida del puente de saldos |
Más: préstamo imputado estadístico (AF.4) — SEC 2010, que es el rótulo que la fila gemela del FMI ya tiene |
| — | «workspace», «PP&E» y dos rutas de programa en textos de cara al usuario: POST /ipsas/statements en el subtítulo de los estados consolidados y reporting_date.py en la nota al pie del puente de resultado |
traducirlos y quitar las rutas |
La cuarta fila merece un párrafo, porque es el hallazgo de consistencia y no de traducción: después de la corrección pendiente, dos pantallas del mismo módulo llamarán de dos maneras distintas al mismo importe —"Valor libro del activo" en la portada y "Importe en libros del activo" en la edición del acuerdo—, que es peor que tener las dos mal. La corrección de la portada es la misma línea de trabajo y hay que hacerla en la misma pasada.
El módulo se prueba sin registrarse, con la cartera de demostración cargada desde su propia portada, y todo lo que este §5 describe se puede reproducir en pantalla con las cifras del §4. El cliente se queda con la herramienta y con la capacidad de operarla: el método del §3 es autónomo y no depende de ella, y la herramienta ejecuta el método sin pedirle al usuario que confíe en una caja cerrada — publica la prueba que decidió cada frontera, la tasa que despejó, la base con que midió cada provisión y las convenciones que tuvo que fijar donde la fuente no fija ninguna.
Hay que empezar por una concesión, y no es de cortesía. Una planilla desarrolla un pasivo a costo amortizado perfectamente. Es el ejercicio de un curso de segundo año: una columna de saldo inicial, una de interés, una de pago, una de saldo final, y la función de búsqueda de objetivo para despejar la tasa. El cronograma del Hospital Regional del §4 son veinticinco filas y cinco columnas, y una planilla lo calcula y lo enseña mejor que cualquier pantalla. Este manual no está escrito contra ese cálculo.
El argumento de esta sección es otro y es más estrecho: qué le pasa a ese cálculo cuando deja de ser un cálculo y pasa a ser el libro de una cartera. Un libro de concesiones tiene cuarenta contratos que hay que cerrar todos los años, tres libros de reglas que los clasifican distinto, garantías que llegan valoradas desde otra unidad, dos relojes por contrato que no coinciden, y un auditor que dentro de tres años va a preguntar de dónde salió una cifra. Ninguna de esas cinco cosas es un problema de aritmética; todas son problemas de perímetro, invariantes y procedencia, y ninguna se resuelve con una fórmula mejor.
Las ocho fallas que siguen no son hipotéticas. Cada una se presenta igual: dónde ocurre (qué paso del §3), qué falla en la planilla, cuánto cuesta medido sobre la cartera de Lemuria del §4, y qué hace la herramienta en su lugar. Y dos de ellas le ocurrieron a la propia herramienta: se cuentan igual que las demás, con su cifra, porque la diferencia entre una planilla y un programa no es que el programa no se equivoque, sino que cuando se equivoca deja rastro, se corrige de una vez para los cuarenta contratos, y queda una prueba que impide que vuelva.
Dónde ocurre. Paso 2, y es la falla que ordena todas las demás.
Qué falla en la planilla. La planilla pone una casilla —"¿está en balance?"— con dos valores posibles, y con eso da por contestada la pregunta del reconocimiento. No es pereza: es que el formato obliga. Una casilla no puede contener tres respuestas, y quien arma la planilla tiene que elegir cuál de los tres libros de reglas manda. Elige el que le piden ese mes.
Cuánto cuesta en Lemuria. La Autopista Costera admite tres respuestas simultáneas y verdaderas:
| Frontera | Al inicio | Al 2031 |
|---|---|---|
| IPSAS 32 — activo reconocido / ingreso diferido | 1.500,00 | 1.250,00 |
| GFSM 2014 — deuda estadística | 0,00 | 0,00 |
| SEC 2010 / MGDD — deuda estadística | 1.500,00 | 1.375,25 |
Sobre la cartera entera, la lectura más alta y la más baja distan 2.500,00, el 4,17 % del PIB (PIB 60.000). Ese es el tamaño del error que cabe dentro de una casilla de sí o no. Y no es un error de cálculo: la aritmética de la planilla está bien hecha. Es que faltaban dos pruebas que la planilla no sabía que tenía que correr.
Qué hace la herramienta. Las tres pruebas se ejecutan sobre el mismo contrato, con su nombre propio, y se publican las tres, cada una con el fundamento escrito que la decidió. La divergencia no se resuelve: se mide, y su importe es la cifra del puente del Paso 9. Y una insignia en la cartera enciende el contrato donde las fronteras no coinciden, que es el que hay que leer con cuidado y el que en una planilla no se distingue de los demás.
Dónde ocurre. Pasos 4 y 5, en el insumo.
Qué falla en la planilla. El Estado paga 95,00 al año, y la planilla los aplica contra el pasivo. Es la operación natural: el pago está en el contrato, el pasivo está en la columna de al lado. Pero 15,00 de esos 95,00 no son servicio de una deuda: son el precio de un servicio —limpieza, alimentación, mantenimiento— que el operador presta ese año y que nunca formó parte del activo. Meterlos en el pasivo es contabilizar como amortización lo que es consumo corriente.
Cuánto cuesta en Lemuria. Depende de cómo se equivoque la planilla, y las dos variantes son instructivas.
Variante (a): mantiene la tasa correcta (6,2374 %) y aplica el pago completo. El pasivo amortiza de más todos los años:
| Año | Pasivo correcto | Pasivo de la planilla | Diferencia |
|---|---|---|---|
| 2026 | 982,37 | 967,37 | 15,00 |
| 2030 | 900,17 | 815,21 | 84,96 |
| 2035 | 765,07 | 565,14 | 199,93 |
| 2040 | 582,24 | 226,72 | 355,52 |
| 2043 | 442,85 | −31,30 | 474,15 |
| 2045 | 334,82 | −231,25 | 566,07 |
El pasivo de la planilla se extingue en 2043, siete años antes del término, y sigue de largo: al 2050 marca −851,01. Un pasivo negativo de 851,01 es un activo que nadie tiene, y ningún cuadre de la planilla lo señala, porque la planilla no comprueba que el pasivo cierre en cero: comprueba que llegue a cero. Y el gasto del ejercicio queda subdeclarado en 15,00 cada año —el componente de servicio entero— y en 375,00 a lo largo del contrato.
Variante (b): despeja la tasa contra el pago bruto. Ahora el pasivo sí cierra en cero y el error se esconde dentro de la tasa:
| Correcto | Planilla | |
|---|---|---|
| Tasa implícita | 6,2374 % | 8,1647 % |
| Carga financiera de vida | 1.000,00 | 1.375,00 |
| Gasto de servicio de vida | 375,00 | 0,00 |
| Diferencia máxima de saldo | — | 50,85 (5,1 % del pasivo inicial) |
La planilla reclasifica 375,00 de gasto de servicio como gasto financiero y sube la tasa implícita en 1,93 puntos porcentuales. En una contabilidad pública esas dos líneas no son intercambiables: una es consumo corriente del ejercicio y la otra es costo de la deuda; van a cuentas distintas del clasificador presupuestario, se tratan distinto en el puente estadístico, y una de las dos es lo que un analista de deuda usa para estimar el costo de financiamiento del soberano. Una tasa implícita de 8,1647 % publicada por un país que se financia al 6,2374 % es una cifra que induce a error a quien la lea.
Qué hace la herramienta. La separación está en el formulario de insumo, no en la fórmula: el componente de servicio por año es un campo propio del acuerdo, distinto del calendario de pagos, y la tasa se despeja contra el pago neto de ese componente. Ningún cálculo puede confundirlos, porque nunca están en la misma celda. Y las dos líneas salen separadas en el puente de resultado, que es donde importa.
Dónde ocurre. Paso 5.
Qué falla en la planilla. Alguien teclea una tasa. No por descuido: porque tiene una a mano y es plausible —la del crédito con que se financió la obra, la tasa social de descuento, la que usó el año pasado—. La planilla calcula obedientemente, y el pasivo no cierra en cero. El residuo queda en la última fila, veinticinco filas más abajo, donde nadie mira.
Cuánto cuesta en Lemuria. Sobre el Hospital Regional, con el mismo calendario de pagos:
| Tasa tecleada | Residuo al 2050 | % del pasivo inicial |
|---|---|---|
| 6 % (la del crédito) | −97,29 | −9,73 % |
| 6,24 % (la correcta, redondeada a dos decimales) | 1,11 | 0,11 % |
| 6,2374 % (la despejada) | 0,00 | 0,00 % |
| 8 % (descuento social) | 1.000,00 | 100,00 % |
| 5 % (la del año pasado) | −431,81 | −43,18 % |
La fila del 8 % es el caso límite y conviene leerla. A esa tasa la carga financiera del primer año (80,00) iguala exactamente el pago neto (80,00), de modo que el pasivo no amortiza nunca: veinticinco filas de un saldo que no se mueve, y un residuo que es el pasivo inicial entero. Una planilla lo imprime sin inmutarse; un contador que lo revise en diagonal ve una columna ordenada de números idénticos y pasa la página.
La fila del 6,24 % es la otra lección: una tasa redondeada a dos decimales en porcentaje deja un residuo de 1,11 —el 0,11 % del pasivo— y eso está bien. No toda diferencia es un error, y una herramienta que avise por 1,11 enseña a sus usuarios a ignorar los avisos.
Qué hace la herramienta. Despeja la tasa por bisección contra el calendario, de modo que el caso normal no tiene tasa tecleada. Y cuando el usuario impone una —que es legítimo: puede querer reproducir el cálculo de otra unidad—, comprueba el residuo contra un umbral de medio por ciento del pasivo inicial (5,00 sobre este contrato) y avisa cuando lo supera, con el residuo y con la tasa correcta en el texto del aviso. El 6,24 % pasa sin aviso; las otras tres lo reciben.
Dónde ocurre. Pasos 4 y 6, en el modelo de la concesión de un derecho.
Qué falla en la planilla. El crédito de la Autopista Costera —1.500,00 de ingreso diferido— se anota una vez, en la fila del año de inicio, y se queda ahí treinta años. Nadie lo libera, porque liberar un pasivo que nadie va a pagar no se parece a ninguna operación conocida. La variante peor es la que ni siquiera lo anota: "eso no es deuda, no va al cuadro".
Cuánto cuesta en Lemuria.
| Año | Saldo correcto | Saldo de la planilla | Ingreso dejado de reconocer |
|---|---|---|---|
| 2026 | 1.450,00 | 1.500,00 | 50,00 |
| 2030 | 1.250,00 | 1.500,00 | 250,00 |
| 2035 | 1.000,00 | 1.500,00 | 500,00 |
| 2045 | 500,00 | 1.500,00 | 1.000,00 |
| 2055 | 0,00 | 1.500,00 | 1.500,00 |
Al término del contrato la planilla sigue cargando 1.500,00 de pasivo que ya no existe y ha dejado de reconocer 1.500,00 de ingreso acumulado. Las dos caras del mismo error, y ninguna de las dos aparece como descuadre: el balance de la planilla cuadra perfectamente todos los años, con una cifra de más en el pasivo y una de menos en el patrimonio.
La variante que lo omite todo es peor en una dirección y mejor en otra: no infla el pasivo, pero borra 50,00 de ingreso por año durante treinta años y deja un activo de 1.500,00 sin contrapartida, que es un descuadre que la planilla tapa metiéndolo en el patrimonio.
Qué hace la herramienta. La liberación lineal sobre el plazo es parte del cronograma, no un ajuste manual, y el saldo de ingreso diferido se publica en la misma tabla que el pasivo financiero. (La pantalla del cronograma todavía no imprime esa columna —está declarado en el §5— y el saldo se obtiene del cronograma completo. Es exactamente la clase de laguna que este capítulo reprocha, y no se cuenta de otro modo por ser propia.)
Dónde ocurre. Paso 6.
Qué falla en la planilla. La planilla deprecia el activo en el plazo del contrato. Es el atajo natural: el contrato dura veinticinco años, la planilla tiene veinticinco filas, y depreciar en veinticinco hace que el activo llegue a cero el mismo año en que el pasivo llega a cero. Queda elegante. Y borra el activo que el Estado recibe.
Cuánto cuesta en Lemuria.
| Acuerdo | Depreciación correcta (vida útil) | Depreciación de la planilla (plazo) | Activo borrado al traspaso |
|---|---|---|---|
| Hospital Regional | 33,33 | 40,00 | 166,67 |
| Autopista Costera | 37,50 | 50,00 | 375,00 |
| Tren Ligero Metropolitano | 57,14 | 71,43 | 400,00 |
| Coinversión Aeroportuaria | 30,00 | 40,00 | 300,00 |
| Total | 1.241,67 |
1.241,67 de activo público desaparece: el 21,8 % de lo que la cartera reconoció, 2,07 % del PIB. Y desaparece en silencio. El error no produce ningún descuadre, no aparece en ninguna conciliación y no deja rastro en el estado de rendimiento del último año: simplemente, el día que termina el contrato, el hospital que sigue en pie no está en ningún balance.
Hay una segunda consecuencia más sutil y más cara: la depreciación anual de la planilla es más alta —40,00 contra 33,33 en el hospital—, de modo que el resultado de cada ejercicio de la concesión sale peor de lo que es. Un Estado que use esa cifra para decidir si le conviene concesionar está comparando una concesión mal medida contra una obra pública bien medida.
Qué hace la herramienta. Dos horizontes independientes: la depreciación corre sobre el mayor entre la vida útil y el plazo, y el importe en libros al traspaso se publica por contrato. (Los cargos posteriores al término se calculan y hoy no se informan en el cuadro, porque el cronograma tiene el largo del calendario de pagos; está declarado en el §5. La cifra del traspaso es correcta; lo que falta es la continuación del cuadro.)
Dónde ocurre. Paso 7, y es la falla que le ocurrió a la propia herramienta.
Qué falla en la planilla. Dos errores opuestos sobre la misma cifra, y los dos son naturales.
El primero: el costo esperado de la garantía llega ya en valor presente desde la herramienta que la valora. La planilla, que aplica descuento a todo lo que parece un flujo futuro, lo descuenta otra vez.
El segundo: una provisión a valor presente devenga el descuento cada período, y ese devengo tiene un techo —la mejor estimación no descontada, que es convención de Austral y no un párrafo de la norma (§2.4)—. La planilla tiene una columna de devengo y no tiene el techo, porque el techo exige saber el horizonte de pago de la obligación y ese dato normalmente no viene.
Cuánto cuesta en Lemuria. Sobre la garantía de ingreso mínimo de la autopista (70,00 en valor presente, tasa de descuento 5 %):
| Doble descuento | Importe |
|---|---|
| Medición correcta (el valor presente recibido) | 70,00 |
| Descontado un período más | 66,67 |
| Descontado el plazo del contrato (30 períodos) | 16,20 |
| Devengo del descuento | Sin techo | Con el techo |
|---|---|---|
| 2027 | 73,50 | 70,00 |
| 2031 | 89,34 | 70,00 |
| 2036 | 114,02 | 70,00 |
| 2046 | 185,73 | 70,00 |
| 2056 | 302,54 | 70,00 |
| 2080 | 975,71 | 70,00 |
Los dos errores tiran en direcciones opuestas y ninguno se compensa con el otro: el doble descuento achica la provisión hasta un cuarto de su valor si se aplica al plazo completo, y el devengo sin techo la multiplica por catorce en medio siglo. Y como van en direcciones opuestas, una cartera que los cometa los dos publica una cifra agregada que parece razonable y que no es de nadie.
Qué hace la herramienta. La provisión se mide al valor presente que entrega la herramienta de valoración, y el importe no descontado se usa solo como techo del devengo. Sobre esta cartera ese importe no llegó, de modo que el techo no se conoce: el saldo se mantiene en los 70,00 por los que la provisión se reconoció, y la nota que va al auditor declara el techo desconocido en vez de presentar el saldo plano como medido. Las dos rutas del módulo —la cara del estado consolidado y la posición a una fecha— leen esa regla de un solo lugar y publican la misma cifra, fijada por una prueba que las compara entre sí.
Y aquí está la lección que interesa, que es sobre la planilla. La regla del techo no llegó a existir de una vez: durante un tiempo el propio módulo la aplicó con dos criterios distintos en dos rutas que medían la misma provisión a la misma fecha, y publicó 73,50 por una y 70,00 por la otra. Es la falla de este capítulo ocurriéndole a un programa, y por eso se cuenta. Lo que la distingue del caso de la planilla no es que no haya pasado: es cuánto duró y qué la cerró. Dos rutas que divergen tienen una sola causa localizable, una sola corrección y una prueba que las vuelve a comparar en cada corrida; cuando en una planilla de cuarenta pestañas divergen dos hojas, nadie lo nota, porque nada compara una hoja con otra. El argumento de este capítulo nunca fue que un programa no se equivoque. Es que cuando se equivoca hay una cifra que corregir, en un lugar, y algo que impide que vuelva.
Dónde ocurre. Paso 8.
Qué falla en la planilla. Las dos caras a fechas distintas. El estado de situación financiera se arma con los importes de reconocimiento inicial —que son los que están escritos en el contrato y los más fáciles de encontrar— y al lado se pone el estado de rendimiento del ejercicio. Nadie lo decide: ocurre porque las dos hojas se construyeron en momentos distintos y nadie escribió la fecha en el encabezado.
Cuánto cuesta en Lemuria.
| Al inicio | Al cierre de 2026 | Diferencia | |
|---|---|---|---|
| Activos | 5.700,00 | 5.542,02 | 157,98 |
| Pasivos | 5.700,00 | 5.622,80 | 77,20 |
| Activos netos | 0,00 | −80,78 |
El cero de la primera columna es espurio. Sale de restar un activo de enero contra un pasivo de enero, con un estado de rendimiento de diciembre al lado que carga 157,98 de depreciación sobre activos que la otra cara no ha depreciado. La diferencia de 157,98 en la línea de activos es exactamente esa depreciación: el error no es aleatorio, es el tamaño de una línea del estado que está al lado.
Y produce la peor clase de cifra: una que parece sana. Unos activos netos de 0,00 sugieren un perímetro equilibrado; los verdaderos —−80,78— sugieren lo que efectivamente ocurre, que es que el primer año de una cartera de concesiones consume patrimonio. Las dos frases son sobre el mismo Estado el mismo año.
Qué hace la herramienta. Toda balanza se toma al cierre del período cuyos flujos informa el estado de rendimiento: el activo a su importe en libros de cierre, el pasivo a su saldo amortizado de cierre más el ingreso diferido de cierre, la provisión a su carga de cierre. Y la fecha va escrita en las dos caras y en la primera nota, que es lo que permite que alguien la revise.
Dónde ocurre. Paso 9, y es la falla que cierra el capítulo.
Qué falla en la planilla. No es una falla de la planilla: es una falla de tres planillas. El pasivo contable lo lleva la contaduría, el compromiso presupuestario lo lleva la unidad de presupuesto, la deuda estadística la lleva la oficina de estadísticas, y la exposición de las garantías la lleva la unidad de riesgos fiscales. Cada una tiene razón en su archivo. Ninguna tiene el puente, porque el puente exige que las cuatro cifras estén calculadas sobre el mismo contrato, a la misma fecha y con el mismo perímetro, y eso es precisamente lo que tres archivos separados no pueden garantizar.
Cuánto cuesta en Lemuria. Cinco cifras del mismo puñado de contratos, todas correctas, al mismo día:
| Cifra | Importe | % del PIB | Quién la publica |
|---|---|---|---|
| Compromiso contractual nominal | 6.495,00 | 10,82 % | el registro de compromisos y contingencias |
| Pasivo reconocido bajo IPSAS 32 | 5.700,00 | 9,50 % | la contaduría general |
| Deuda estadística bajo el SEC 2010 / MGDD | 4.700,00 | 7,83 % | nadie: Lemuria no aplica esa regla |
| Deuda estadística bajo el GFSM 2014 | 3.200,00 | 5,33 % | la oficina de estadísticas |
| Exposición bruta de las garantías del contrato | 1.000,00 | 1,67 % | la declaración de riesgos fiscales |
Entre la primera y la última hay un factor de seis y medio, y las cinco son ciertas. La diferencia entre las dos primeras —795,00— no es un error ni un ajuste: es la carga financiera y el componente de servicio futuros, que son caja comprometida y no son un pasivo de hoy. La diferencia entre la segunda y la cuarta —2.500,00— es la brecha de reconocimiento, y es el número del que trata este manual.
Lo que ocurre sin puente es predecible y ocurre todos los años en algún lado: un informe suma dos de las cinco, o publica la más baja sin decir cuál es, o descubre en una auditoría que la contaduría y la oficina de deuda llevan tres años informando el mismo contrato con dos perímetros distintos y nadie lo había notado porque los dos informes eran correctos.
Qué hace la herramienta. Un solo registro del contrato, y las cinco cifras como vistas del mismo cálculo, cada una rotulada con la regla que la produce y la fecha a la que está medida. El puente del Paso 9 publica la cadena completa —importe en libros, menos el ingreso diferido que no es deuda, más o menos la diferencia de perímetro, más el préstamo estadístico imputado— de modo que un revisor puede recorrerla línea por línea en vez de creerle al total. Y la regla que evita el doble conteo es de naturaleza y está implementada en esa dirección: hacia el registro consolidado de riesgos fiscales salen las provisiones y las revelaciones de las garantías, y no sale el pasivo directo reconocido, porque esa línea ya la tiene el registro de compromisos y emitirla sería contarla dos veces.
Se pierde algo real y conviene decirlo. Una planilla es mejor para entender un contrato. El cronograma del hospital, con sus cinco columnas a la vista, enseña qué es el costo amortizado en dos minutos; una pantalla que muestra las primeras ocho filas de veinticinco enseña menos. Para pensar un contrato nuevo, para probar una estructura de pagos, para explicarle a un director de presupuesto por qué el pasivo casi no baja los primeros cinco años, la planilla sigue siendo la herramienta correcta, y este manual la recomienda para eso.
Se gana otra cosa, y es lo que un libro necesita. Que las cinco cifras salgan del mismo cálculo. Que las tres fronteras se corran siempre, y no solo cuando alguien se acuerda. Que el pasivo cierre en cero porque la tasa se despejó y no porque se acomodó. Que el ingreso diferido se libere aunque nadie lo pague. Que el activo siga existiendo el día después del traspaso. Que los dos estados lleven la misma fecha. Que los asientos cuadren año por año en los cuatro contratos, los 766, sin un solo ejercicio descuadrado — y que alguien lo pueda comprobar. Que cuando una regla esté mal, esté mal una vez y se corrija para los cuarenta contratos.
La frontera entre las dos herramientas es nítida y no es de tamaño: una planilla es para entender un contrato; un libro es para cerrar un ejercicio y defender su número ante quien lo audita. El §5 muestra qué parte de ese libro está construida hoy y qué parte todavía no.
Todas las referencias fueron consultadas el 24 de septiembre de 2026. Salvo indicación en contrario, cada documento se leyó en su versión oficial —el PDF descargado del sitio del editor— y los párrafos citados en el §2 se comprobaron uno a uno contra ese texto. ✔ = verificada por lectura directa para este manual · ✔M2 / ✔M6 = verificada para el manual M2 o M6 de esta serie y no releída · ✔f = ficha o contenido verificado dentro de otra fuente primaria leída aquí, sin lectura directa del documento · ✔RR = verificada y registrada con fecha en el paper propio The Recognition Rule, de donde se toma · PV = por verificar (la existencia está confirmada; el dato indicado se comprueba contra el documento antes de citarlo en el cuerpo).
Regla de acceso a las fuentes. Cuando el sitio del editor bloquea la descarga —código 403 o captcha—, la referencia se detiene ahí: queda PV, pasa a la lista de descargas a mano del cierre de esta sección, y la afirmación que dependía de ella no se hace. No se rodea el bloqueo por ninguna vía. Un documento simplemente movido, con enlace roto o con el servidor caído no es un bloqueo, y en ese caso sí se busca la dirección correcta en los índices o catálogos públicos del propio editor.
manuales/_glosario/terminos_ipsas_es.md.
4c. La diferencia de edición entre 4 y 4b, y lo que significa. El cuerpo de este manual cita el Handbook 2025 en inglés; la traducción oficial es de 2022. Para todos los párrafos que el manual cita de IPSAS 32 e IPSAS 19, la numeración y el contenido coinciden en las dos ediciones, comprobado uno a uno. Lo que la edición española de 2022 no trae, por ser posterior a su fecha de corte, son las modificaciones que IPSAS 47 Ingresos y IPSAS 45 Propiedades, Planta y Equipo (ambas de mayo de 2023) introdujeron en IPSAS 32, ni las Amendments to IPSAS Standards: Specific IFRIC Interpretations (enero de 2025) en IPSAS 19. Sí trae, con su fecha de aplicación declarada en el cuerpo de la propia norma, las de IPSAS 41 (IPSAS 32 ¶36D: ¶20, ¶29, GA37, GA45, GA52 y GA53, aplicables desde el 1 de enero de 2023) y las de IPSAS 43 (¶36E: GA13 y GA17, desde el 1 de enero de 2025). Donde el manual cite un párrafo introducido después de enero de 2022, no hay forma oficial española que citar, y se dice en vez de traducir por cuenta propia.(Corrige el cuerpo y contradice al paper propio. El §2.6 citaba, vía The Recognition Rule, «un stock fuera de balance de algo menos de 35 mil millones de libras, cerca del 2,5 % del producto, a marzo de 2010» atribuido a este informe. Esa cifra no está en este informe. Se buscó en las 312 páginas: «2.5 per cent of GDP» no aparece ninguna vez, «March 2010» tampoco, y «PFI» / «Private Finance» aparecen en una sola página, la 237. Lo que el informe da es £39 mil millones de pasivo de capital reconocidos en las cuentas consolidadas contra £6 mil millones dentro de la deuda neta —33 mil millones fuera— sin fecha y sin porcentaje del producto. El cuerpo publica esa cifra, con su página. El informe tampoco tiene ningún recuadro sobre el tratamiento de los contratos: sus únicos recuadros propios son el 1.1 (medidas amplias del balance del sector público), el 4.1 (respuesta regulatoria a la crisis) y el 10.1. Los dos recuadros que el paper enlaza —«What if all PFI deals were brought on balance sheets?» y «Treatment of PFI contracts in National Accounts and WGA»— pertenecen por tanto a otra publicación del consejo fiscal, y cuál no se pudo determinar: obr.uk devuelve 403 también a esas páginas y, conforme a la regla de acceso del encabezado, no se rodeó el bloqueo. Queda una corrección pendiente en el paper, no en este manual: ver el aviso del cierre de esta sección.)
15. Reino Unido — HM Treasury (2024). Charter for Budget Responsibility: Autumn 2024. Publicada el 30 de octubre de 2024. ¶3.7: el mandato fiscal se complementa con "a target to ensure debt, defined as Public Sector Net Financial Liabilities (PSNFL), is falling as a share of the economy by 2029‑30, until 2029‑30 becomes the third year of the forecast period"; ¶3.4 lista el conjunto de métricas sobre las que el consejo fiscal debe informar, entre ellas la deuda neta, la deuda neta excluyendo el banco central, los pasivos financieros netos, el patrimonio neto del sector público y la deuda bruta del gobierno general; ¶3.6 (la regla del presupuesto corriente) y ¶3.9 (suspensión en caso de emergencia). https://assets.publishing.service.gov.uk/media/678fbb377bb65baf62c2ada8/Charter_for_Budget_Responsibility_Autumn_2024_Accessible.pdf. ✔ (PDF oficial descargado y leído). (Añadida: el índice de trabajo daba el cambio de octubre de 2024 como "por verificar"; queda verificado contra el instrumento que lo establece. La lectura del §2.6 sobre por qué ensanchar la medida no mueve la línea de reconocimiento es una derivación del manual a partir de la referencia 9, §6.4.2.3 ¶24, y así se declara en el cuerpo.)
16. Reino Unido — HM Treasury. Whole of Government Accounts. La consolidación contable de las entidades controladas, donde los contratos de iniciativa de financiamiento privado se reconocen bajo IFRIC 12 cuando el Estado "controls or regulates the services". ✔M2 (edición del ejercicio cerrado al 31 de marzo de 2023, HC 289, noviembre de 2024) · PV edición vigente al publicar este manual y la fecha exacta de adopción de las normas internacionales de información financiera en el gobierno central, que el §2.6 sitúa en el ejercicio 2009‑10 sobre la referencia 12.
17. Chile — Decreto Ley N.º 1.263, de 1975, Orgánico de Administración Financiera del Estado, art. 40, incisos quinto a séptimo, agregados por el art. 18 de la Ley N.º 20.128 sobre responsabilidad fiscal (2006): obligación anual de informar el monto y las características de las garantías del Estado y de estimar los compromisos financieros que generen pasivos contingentes, "tales como […] las garantías otorgadas por concesiones en infraestructura". ✔M2 (texto leído en ambas normas para aquel manual).
18. Chile — Dirección de Presupuestos, Ministerio de Hacienda. Informe de Pasivos Contingentes. La práctica de divulgación: la garantía de ingreso mínimo del sistema de concesiones informada como pasivo contingente, con su exposición máxima y su valor esperado estimado por simulación, y las controversias del sistema de concesiones como línea aparte. ✔M6 (edición 2025, diciembre de 2025) y ✔RR. Se cita la estructura y el método; no se usan cifras de cliente ni se nombran contratos en esta sección.
19. Chile — Contraloría General de la República, Resolución N° 1, de 19 de enero de 2026 (promulgada el 19‑01‑2026, publicada en el Diario Oficial el 11‑02‑2026; texto extractado en Ley Chile, idNorma consultado el 26‑09‑2026): aprueba la Normativa del Sistema de Contabilidad General de la Nación para el Sector Público y Municipal bajo una "adopción indirecta de las NICSP" —norma nacional construida sobre el Manual de Pronunciamientos Internacionales de Contabilidad del Sector Público de 2022 (referencia 4b)—, obligatoria desde el 1 de enero de 2027 para el Gobierno Central, todos los Gobiernos Regionales y todas las municipalidades (con sus servicios incorporados, corporaciones y fundaciones), y que desde esa fecha deroga las resoluciones CGR N° 16, de 2015, y N° 3, de 2020, y el oficio N° 11.061, de 2020, sobre el plan de cuentas municipal (arts. 1°–2°, p. 2 del extracto). ✔ norma vigente y calendario, por lectura directa del extracto oficial. PV el tratamiento específico que la Normativa da a los acuerdos de concesión de servicios: el extracto disponible trae solo el resuelvo derogatorio y de vigencia, no el articulado completo de la Normativa aprobada por el art. 1°, que se cita por su texto íntegro en contraloria.cl. La fila de Chile del cuadro 2.6 se corrige al nivel que esta verificación permite: el régimen y el calendario, no el tratamiento contable de la concesión.
20. Chile — concesión del Camino Internacional Ruta 60 Ch (Ministerio de Obras Públicas). Instancia pública y trazable de la condición del precio del ¶9(a): las tarifas máximas autorizadas fijadas en la tabla N.º 13 del numeral 1.13.2 de las bases de licitación; recogidas en el numeral resolutivo 8 del decreto supremo MOP N.º 1.759, de 22 de octubre de 2002, de adjudicación; modificadas como parte de las compensaciones del numeral 3.2.3 del convenio complementario n.º 1; y con la revisión bienal del sistema de reajuste tratada en el decreto supremo MOP N.º 134, de 25 de julio de 2023, publicado en el Diario Oficial. ✔ (documentos leídos en el corpus de concesiones) · PV el numeral exacto del decreto de 2023 que resuelve la revisión. Se citan la cláusula y el instrumento público, sin cifras de cliente ni montos de expediente alguno. El §4.9 lee una de estas cláusulas con el método.
21. Perú — marco de contabilidad del sector público y tratamiento de las concesiones en los estados financieros del Estado. PV en su totalidad: no se verificó ni la norma que adopta las normas internacionales, ni su vigencia, ni el tratamiento del acuerdo de concesión. Lo que sí está verificado para esta serie es el techo legal de stock sobre compromisos firmes y contingentes cuantificables y el registro central de compromisos (✔M2), que son materia de M2 y no de este manual.
22. Colombia — régimen de contabilidad pública y tratamiento de las concesiones. PV en su totalidad, con el mismo alcance que la referencia 21. Verificado para esta serie: el fondo de contingencias y la aprobación previa de la valoración de obligaciones contingentes (✔M2).
23. Brasil — normas de contabilidad aplicada al sector público y la norma equivalente a IPSAS 32. PV en su totalidad: norma, año de vigencia obligatoria y práctica de revelación.
24. Portugal — Comisión Europea (2011). The Economic Adjustment Programme for Portugal, Occasional Paper 79, §12 y cuadro 3. La revisión estadística de 2010 reclasificó varias asociaciones público‑privadas dentro del gobierno general, con impacto sobre el déficit de 0,5 % del producto ese año. ✔RR (verificado y corregido el 22‑06‑2026: la reclasificación es de la revisión de 2010, no del programa de 2011, y no debe atribuirse a una empresa nombrada). Lectura adicional: no se usa en el cuerpo del §2, y es el caso que muestra que la frontera europea, correctamente aplicada, mueve cifras.
Se citan como "Austral, título". Todos están publicados en https://austral-intelligence.com/research/ (versión en español en https://austral-intelligence.com/es/research/), con HTML y PDF en la misma ruta. Los números de serie se omiten, como en M2 y M6, hasta unificar el encabezado de cada paper con el índice del sitio.
Seis puntos, en orden de importancia para el cuerpo del manual. El primero y el tercero quedaron cerrados el 24 de septiembre de 2026 —el tercero con una corrección que el manual devuelve al paper propio—; los cuatro restantes siguen abiertos.
(i) La traducción oficial al español del IPSASB — CERRADA el 24‑09‑2026. El Manual 2022 en español (referencia 4b) se leyó y el juego de términos del manual se ajustó a él. Seis cambios en el cuerpo: concedente pasa a femenino («la concedente»), que es como concuerdan el título de la norma y el ¶8; cargo financiero pasa a carga financiera (¶21, ¶22, ¶AG38, ¶AG40–AG45, ¶AG66); el encabezado de los ¶27–28 es división del acuerdo, y «consideración mixta» queda declarada como abreviatura de la casa; el segundo modelo se nombra modelo de la concesión de un derecho al operador; valor libro pasa a importe en libros; y ingreso diferido queda declarado como término de la casa, porque la norma dice «la parte no acumulada (o devengada) de los ingresos» (¶24) y no usa «ingreso diferido» en ninguna parte. «Prueba de control» queda igualmente declarada: el ¶9 no nombra ninguna prueba. El manual sí puede afirmar ahora que sigue la traducción oficial, con las tres excepciones declaradas y con la sigla, que se queda en IPSAS por la razón que el §2 da.
(i bis) Lo que la lectura de la traducción oficial dejó abierto. La sigla: la traducción oficial llama NICSP a estas normas y este manual usa IPSAS. La decisión es de serie, no de manual, no está tomada, y su costo está medido en manuales/_glosario/terminos_ipsas_es.md §9. El portugués sigue [por verificar] con hablante nativo: la lectura del Manual español no lo resuelve. Y las cadenas del producto —la columna que falta en el cronograma y las tres variantes del nombre del modelo de la concesión de un derecho— siguen abiertas: este manual ya dice la palabra correcta, la pantalla todavía no.
(ii) El régimen contable público de Chile, Perú, Colombia y Brasil (referencias 19, 21, 22 y 23). Cuatro de las cinco filas del cuadro 2.6 dependen de esa verificación en sus dos columnas centrales —si aparece el activo, si aparece el pasivo— y hoy están escritas al nivel de generalidad que la falta de verificación impone. Es lo que hay que cerrar antes de publicar el §2.6, y lo más eficiente es abrirlo por la norma de cada país que adopta o replica IPSAS 32.
(iii) Las magnitudes del Reino Unido — la del consejo fiscal CERRADA el 24‑09‑2026, y con una corrección que sale de este manual. La referencia 14 se leyó completa y el §2.6 ya cita la cifra del consejo fiscal con su párrafo y su folio: £39 mil millones reconocidos en las cuentas consolidadas contra £6 mil millones dentro de la deuda neta, 33 mil millones fuera (¶7.67, p. 237). La cifra que el manual traía antes —«algo menos de 35 mil millones, cerca del 2,5 % del producto, a marzo de 2010»— no está en ese informe, y venía del paper propio. Siguen sin releerse las referencias 12 y 13 (organismo de auditoría y organismo de estadística), que conservan su verificación registrada en el paper; de las dos, la del organismo de estadística es la que conviene releer antes de imprimir, porque es la que cuantifica la brecha a marzo de 2018.
(iii bis) Aviso a The Recognition Rule — corrección pendiente en el paper, no en este manual. El paper afirma, en su resumen, en su §7 y en su §9, que «the Office for Budget Responsibility put the off-balance-sheet PFI stock at roughly £35 billion, about 2.5% of GDP, at March 2010 (OBR 2017)», y su lista de referencias da como fuente «Office for Budget Responsibility (2017). Fiscal Risks Report. July 2017». Ese informe no contiene esa cifra, comprobado sobre el PDF oficial completo. Tres posibilidades, y el paper tendrá que elegir: (a) la cifra existe y viene de otra publicación del consejo fiscal —el archivo de anclas del propio paper enlaza dos recuadros de obr.uk que no están en el informe de 2017—, en cuyo caso hay que renombrar la fuente; (b) la cifra existe en ese recuadro pero con otra fecha o base, y hay que rehacerla; (c) no se sostiene. Mientras no se resuelva, manda el informe: 33 mil millones fuera de la medida de deuda, sin fecha y sin porcentaje del producto. La afirmación del paper sobre la ilusión fiscal —«the OBR has framed off-balance-sheet financing as a fiscal illusion»— sí se verifica (¶7.66 y p. 12), con dos matices que el §2.6 recoge: el término es del Fondo Monetario Internacional y no del consejo fiscal (¶7.65, nota 10), y el consejo fiscal se abstiene expresamente de atribuir motivo a los contratos concretos (¶7.67). La frase del paper «the off-balance-sheet treatment was not incidental to the policy» va, por tanto, más allá de lo que su fuente dice.
(iv) IFRIC 12 (referencia 5). El manual la cita solo por lo que IPSAS 32 dice de ella, y eso basta para el uso que le da. Si el §2.6 quisiera apoyarse en párrafos propios de IFRIC 12 —y el caso británico invita a hacerlo—, hay que conseguir el texto.
(v) El decreto tarifario chileno de 2023 (referencia 20). Está verificada la existencia del decreto y el hecho de que trata la revisión bienal del sistema de reajuste de las tarifas máximas; falta fijar el numeral exacto que la resuelve, para citarlo como se cita el resolutivo del decreto de adjudicación.
(vi) La guía de estadísticas de deuda del sector público (referencia 7). No se leyó. El §2.3 no depende de ella, pero el Paso 9 se refiere a la "deuda estadística" en el sentido de esa guía, y si el manual quiere citarla por capítulo hay que abrir el PDF a mano.
Seis documentos no se pudieron abrir desde el entorno de trabajo. Se listan con lo que devolvió el sitio y con la afirmación del manual que depende de cada uno, para que la descarga manual tenga un objetivo y no sea una búsqueda a ciegas.
Bloqueados por el editor — no se intentó ninguna vía alternativa, conforme a la regla de acceso del encabezado. (La traducción oficial al español del IPSASB salió de esta lista el 24‑09‑2026: David la consiguió a mano y se leyó; es la referencia 4b.)
| Documento | Qué devolvió el sitio | Qué depende de él |
|---|---|---|
| Office for Budget Responsibility, recuadros «What if all PFI deals were brought on balance sheets?» y «Treatment of PFI contracts in National Accounts and WGA» | 403 en obr.uk |
Nada del cuerpo: el §2.6 se apoya ya en el informe de julio de 2017, leído (referencia 14). Sí la corrección pendiente en The Recognition Rule: identificar de qué publicación del consejo fiscal sale la cifra de «£35 mil millones, 2,5 % del producto, a marzo de 2010» |
| IFRS Interpretations Committee, IFRIC 12 (referencia 5) | No es de acceso abierto | Nada del cuerpo actual —se cita solo por lo que IPSAS 32 dice de ella—, pero sí cualquier apoyo futuro en párrafos propios de IFRIC 12 en el §2.6 |
No bloqueados, solo inalcanzables desde aquí — enlace movido o servidor sin respuesta; la descarga a mano basta.
| Documento | Qué devolvió el sitio | Qué depende de él |
|---|---|---|
| Fondo Monetario Internacional et al., Public Sector Debt Statistics: Guide for Compilers and Users (referencia 7) | Página de error en lugar del PDF | Nada del §2.3, que toma la regla de su fuente, el GFSM 2014 ¶7.236–7.237; sí el Paso 9, si el manual quiere citar la guía por capítulo |
| Contraloría General de la República de Chile, normativa del sistema de contabilidad general de la Nación y estado de la convergencia (referencia 19) | Página no encontrada | La fila de Chile del cuadro 2.6 en sus dos columnas centrales |
| Tesouro Nacional (Brasil) y Contaduría General de la Nación (Colombia) — normas de contabilidad pública y su tratamiento de las concesiones (referencias 22 y 23) | Sin respuesta del servidor | Las filas de Brasil y de Colombia del cuadro 2.6 |